GKB lening: wat is het en hoe werkt het?

GKB-lening: wat is het en hoe werkt het?

Een GKB-lening is een lening die wordt aangeboden via een Gemeentelijke Kredietbank (GKB). In Nederland helpen zulke kredietbanken mensen die moeilijk terechtkunnen bij een gewone bank, bijvoorbeeld door een laag inkomen of een negatieve kredietgeschiedenis. De voorwaarden en werking kunnen verschillen naargelang de kredietbank en de gemeente.

Woon je in België? Dan is het belangrijk om te weten dat de GKB vooral deel uitmaakt van het Nederlandse systeem. In België bestaan er andere regels en instanties voor consumentenkrediet. De informatie hieronder gaat dus in de eerste plaats over GKB-leningen in Nederland.

Wat is een Gemeentelijke Kredietbank?

Een Gemeentelijke Kredietbank is een instelling die financiële diensten aanbiedt aan mensen die daar nood aan hebben. Naast leningen kan een GKB soms ook ondersteuning bieden bij schulden, budgetbeheer of financiële begeleiding. Niet elke kredietbank biedt dezelfde diensten aan.

Een GKB-lening is geen subsidie of gift: het geleende bedrag moet worden terugbetaald, meestal in maandelijkse aflossingen. Een kredietbank beoordeelt vooraf of een lening passend en betaalbaar is voor de aanvrager.

Voor wie kan een GKB-lening bedoeld zijn?

Een GKB kan een mogelijke optie zijn voor mensen die bij commerciële kredietverstrekkers moeilijk een lening krijgen. Dat kan bijvoorbeeld te maken hebben met hun inkomen, bestaande schulden of kredietverleden. Een aanvraag leidt echter niet automatisch tot goedkeuring. De kredietbank onderzoekt de persoonlijke financiële situatie en bekijkt of er voldoende ruimte is om de afbetalingen te dragen.

De toelatingsvoorwaarden kunnen verschillen. Vaak spelen onder meer de woonplaats, het inkomen, de vaste lasten, bestaande leningen en de reden van de aanvraag een rol. Neem daarom contact op met de kredietbank of gemeente in kwestie om de actuele voorwaarden te kennen.

Waarvoor kan je de lening gebruiken?

Een lening kan bedoeld zijn voor een noodzakelijke uitgave of een grotere aankoop waarvoor je niet meteen genoeg spaargeld hebt. Welke uitgaven in aanmerking komen, hangt af van de kredietbank en het type lening. Vraag vooraf na of het beoogde doel aanvaard wordt.

Een lening gebruiken om andere schulden af te lossen, dagelijkse tekorten op te vangen of niet-noodzakelijke aankopen te financieren, vraagt extra voorzichtigheid. Lenen lost een structureel tekort meestal niet op en kan de financiële druk vergroten.

Hoe verloopt een aanvraag?

  1. Informeer bij de bevoegde kredietbank: controleer welke GKB actief is in jouw gemeente en welke voorwaarden gelden.
  2. Bespreek je situatie: geef een eerlijk overzicht van je inkomsten, uitgaven, schulden en het doel van de lening.
  3. Bezorg de nodige documenten: mogelijk vraagt de kredietbank bewijs van inkomen, vaste lasten, identiteit en lopende kredieten.
  4. Wacht op de beoordeling: de kredietbank onderzoekt of de lening verantwoord en betaalbaar is.
  5. Lees het voorstel zorgvuldig: controleer het bedrag, de looptijd, de rente, de totale terugbetaling en eventuele kosten voordat je een overeenkomst ondertekent.

Let op de totale kosten

Vergelijk niet alleen het maandbedrag. Kijk ook naar de totale som die je over de volledige looptijd terugbetaalt en naar wat er gebeurt als je een betaling mist. Een langere looptijd kan de maandelijkse aflossing verlagen, maar mogelijk betaal je in totaal langer rente. Vraag om uitleg als iets in het voorstel niet duidelijk is.

Leen bij voorkeur niet meer dan nodig en maak vooraf een realistisch budget. Hou daarbij rekening met huur of hypotheek, energie, voeding, vervoer en onverwachte kosten. Als de aflossing alleen haalbaar lijkt wanneer alles perfect verloopt, kan de lening te zwaar zijn.

GKB-lening en België

De term “GKB-lening” verwijst doorgaans naar een Nederlandse Gemeentelijke Kredietbank. In België werkt consumentenkrediet anders. Wie in België woont, kan bij een kredietverstrekker navragen welke wettelijk toegelaten mogelijkheden bestaan. Controleer altijd of de aanbieder bevoegd is en lees de kredietovereenkomst volledig na. Ga niet in op aanbiedingen die vooraf betaling vragen om een lening “vrij te geven” of die een gegarandeerde goedkeuring beloven.

Alternatieven en hulp

Als je geld tekortkomt, kan het nuttig zijn om eerst te bekijken of een betalingsregeling met de schuldeiser mogelijk is. Je kan ook nagaan of er budgetbegeleiding, schuldhulpverlening of sociale ondersteuning beschikbaar is in jouw gemeente. Wie al betalingsproblemen heeft, doet er goed aan advies te vragen vóór die een nieuwe lening aangaat.

Samengevat

Een GKB-lening kan voor sommige mensen in Nederland een mogelijkheid zijn wanneer lenen bij een gewone bank moeilijk is. De kredietbank beoordeelt de persoonlijke situatie en beslist of de lening verantwoord is. De voorwaarden verschillen per aanbieder. Woon je in België, controleer dan welke Belgische regels en bevoegde kredietverstrekkers voor jou gelden. Vergelijk altijd de totale kosten en leen alleen wanneer de terugbetaling realistisch haalbaar is.


11 Veelgestelde Vragen over GKB Leningen in België

  1. Kan ik geld lenen met een BKR registratie?
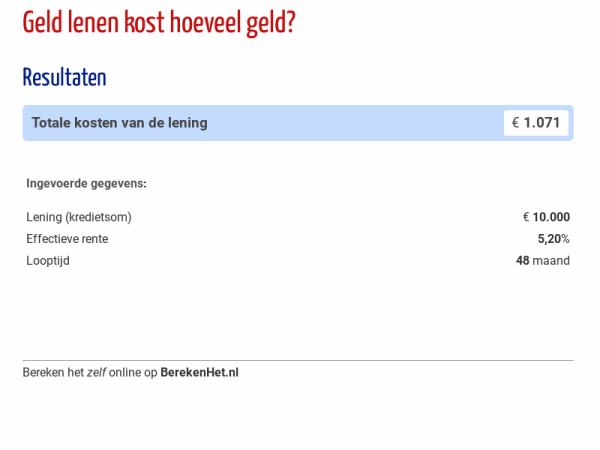
  2. Wat kost 10.000 euro lenen per maand?
  3. Hoeveel kan ik lenen bij de Gemeentelijke Kredietbank?
  4. Kan ik een lening krijgen van de gemeente?
  5. Hoeveel kan ik lenen bij de Kredietbank?
  6. Wie komt aanmerking voor een sociale lening?
  7. Wat betekent GKB?
  8. Waar kan ik snel geld lenen zonder BKR toetsing?
  9. Wat is de goedkoopste persoonlijke lening?
  10. Hoe lang duurt een gemeentelijke kredietbank?
  11. Waar is de goedkoopste lening?

Kan ik geld lenen met een BKR registratie?

Ja, een BKR-registratie betekent niet automatisch dat je geen GKB-lening kunt krijgen. De kredietbank beoordeelt je volledige financiële situatie, waaronder het soort registratie, eventuele betalingsachterstanden, je inkomsten en je vaste lasten. Een lopende negatieve registratie kan de aanvraag wel bemoeilijken; de belangrijkste voorwaarde is dat de lening verantwoord en betaalbaar is. De regels kunnen per kredietbank verschillen, dus neem contact op met de GKB in jouw gemeente om je mogelijkheden te bespreken.

Wat kost 10.000 euro lenen per maand?

Wat je per maand betaalt voor een lening van 10.000 euro hangt af van de rentevoet, de looptijd en eventuele kosten. Ter illustratie: bij een vaste rente van 8% per jaar betaal je ongeveer 313 euro per maand over 36 maanden, of ongeveer 203 euro per maand over 60 maanden. Over een langere looptijd ligt de maandelijkse aflossing lager, maar betaal je doorgaans meer in totaal. De werkelijke bedragen verschillen per kredietverstrekker; bekijk daarom altijd de rente, de totale terugbetaling en alle kosten in het voorstel.

Hoeveel kan ik lenen bij de Gemeentelijke Kredietbank?

Hoeveel je bij de Gemeentelijke Kredietbank kunt lenen, hangt af van je persoonlijke situatie en de regels van de kredietbank in jouw gemeente. De kredietbank bekijkt onder meer je inkomen, vaste uitgaven, eventuele schulden en of je de maandelijkse aflossingen verantwoord kunt betalen. Er is dus geen vast bedrag dat voor iedereen geldt. Vraag de betrokken kredietbank naar de actuele voorwaarden en laat vooraf berekenen wat de lening in totaal kost.

Kan ik een lening krijgen van de gemeente?

Dat hangt af van waar je woont. In Nederland kan je in sommige gemeenten onder bepaalde voorwaarden een lening aanvragen bij een Gemeentelijke Kredietbank (GKB); je financiële situatie en de terugbetaalbaarheid worden dan beoordeeld. In België verstrekken gemeenten doorgaans geen gewone persoonlijke leningen, maar het OCMW kan in bepaalde situaties bekijken welke sociale of financiële hulp mogelijk is. Neem contact op met je gemeente of OCMW om te informeren naar de opties en voorwaarden.

Hoeveel kan ik lenen bij de Kredietbank?

Hoeveel je bij de Kredietbank kunt lenen, hangt af van je persoonlijke situatie en de voorwaarden van de kredietbank in jouw gemeente. Er wordt onder meer gekeken naar je inkomen, vaste uitgaven, eventuele schulden en hoeveel je maandelijks verantwoord kunt afbetalen. Er is dus geen vast bedrag dat voor iedereen geldt, en een aanvraag wordt individueel beoordeeld. Vraag de kredietbank naar de actuele mogelijkheden en leen alleen een bedrag waarvan de terugbetaling haalbaar is.

Wie komt aanmerking voor een sociale lening?

Wie in aanmerking komt voor een sociale lening, hangt af van de kredietverstrekker en de geldende regels. Bij een Nederlandse Gemeentelijke Kredietbank gaat het vaak om mensen die door hun inkomen of financiële situatie moeilijk bij een gewone bank kunnen lenen. De kredietbank beoordeelt onder meer je woonplaats, inkomsten, vaste lasten, bestaande schulden en of je de afbetalingen haalbaar kunt dragen. Woon je in België, dan gelden andere regelingen en voorwaarden; informeer daarom bij een erkende kredietverstrekker of de bevoegde sociale dienst in jouw regio.

Wat betekent GKB?

GKB staat voor Gemeentelijke Kredietbank. Dat is een Nederlandse instelling die onder bepaalde voorwaarden financiële diensten aanbiedt, zoals leningen of hulp bij schulden. De werking en voorwaarden verschillen per gemeente. In België wordt de term GKB doorgaans niet gebruikt voor een vergelijkbare kredietinstelling.

Waar kan ik snel geld lenen zonder BKR toetsing?

Een lening zonder BKR-toetsing is geen garantie op snelle goedkeuring: in Nederland hangt het af van de kredietverstrekker en het type lening, en een aanbieder die “zeker geld zonder controle” belooft, verdient extra voorzichtigheid. Woon je in België, dan is de BKR geen Belgische kredietregistratie; kredietgevers moeten wel de toepasselijke Belgische regels volgen en je terugbetalingsvermogen beoordelen. Controleer of de aanbieder bevoegd is, bekijk de totale kosten en ga niet in op verzoeken om vooraf geld te betalen om je lening vrij te geven.

Wat is de goedkoopste persoonlijke lening?

De goedkoopste persoonlijke lening is niet voor iedereen dezelfde: de rente en voorwaarden hangen onder meer af van het geleende bedrag, de looptijd en je financiële situatie. Vergelijk daarom het jaarlijks kostenpercentage (JKP), de totale terug te betalen som en eventuele bijkomende kosten, niet alleen het maandbedrag. Vraag offertes aan bij erkende kredietverstrekkers en controleer of de aflossingen haalbaar zijn binnen je budget.

Hoe lang duurt een gemeentelijke kredietbank?

De duur van een aanvraag bij een Gemeentelijke Kredietbank verschilt per kredietbank en hangt onder meer af van je persoonlijke situatie en of alle gevraagde documenten volledig zijn. Er is dus geen vaste verwerkingstermijn; vraag de kredietbank wanneer je een beslissing mag verwachten. Bedoel je hoelang je de lening afbetaalt, dan staat de looptijd in het kredietvoorstel en verschilt die naargelang het bedrag en de voorwaarden.

Waar is de goedkoopste lening?

De goedkoopste lening vind je door niet alleen naar de rente te kijken, maar ook naar het jaarlijkse kostenpercentage (JKP), eventuele bijkomende kosten en het totaalbedrag dat je terugbetaalt. Wat het voordeligst is, hangt af van het geleende bedrag, de looptijd en je persoonlijke situatie. Vergelijk daarom meerdere voorstellen met dezelfde looptijd en controleer de voorwaarden zorgvuldig. Een GKB-lening is vooral een Nederlands aanbod; woon je in België, ga dan na welke kredietverstrekkers bevoegd zijn en welke voorwaarden voor jou gelden.
Makkelijk en snel geld lenen: waar moet u op letten?

Makkelijk en snel geld lenen: waar moet u op letten?

Een onverwachte factuur, een dringende herstelling of een andere onvoorziene uitgave kan uw budget onder druk zetten. Online geld lenen lijkt dan soms een snelle oplossing. Een aanvraag indienen kan vlot gaan, maar het is belangrijk om vóór u een lening afsluit de voorwaarden, de totale kosten en uw terugbetalingsmogelijkheden goed te bekijken.

Wat betekent snel geld lenen?

Bij een online kredietaanvraag vult u doorgaans een formulier in en bezorgt u informatie over uw inkomsten, uitgaven en financiële situatie. De kredietgever beoordeelt vervolgens uw aanvraag. Een snelle aanvraag betekent dus niet automatisch dat uw lening wordt goedgekeurd of dat het geld meteen op uw rekening staat. De verwerkingstijd hangt onder meer af van de volledigheid van uw dossier en de beoordeling door de kredietgever.

In België moet een kredietgever uw kredietwaardigheid beoordelen voordat die een consumentenkrediet toekent. Wees daarom voorzichtig met advertenties die een lening zonder controle of met gegarandeerde goedkeuring beloven.

Vergelijk niet alleen de maandelijkse afbetaling

Een lage maandelijkse afbetaling kan aantrekkelijk lijken, maar zegt niet alles over de kostprijs van een lening. Vergelijk verschillende aanbiedingen op basis van:

  • Het jaarlijks kostenpercentage (JKP): dit geeft de jaarlijkse kosten van het krediet weer volgens de wettelijke berekeningsregels.
  • Het totaal terug te betalen bedrag: kijk hoeveel u over de volledige looptijd terugbetaalt.
  • De looptijd: een langere looptijd kan de maandelijkse afbetaling verlagen, maar kan de totale kosten verhogen.
  • De voorwaarden: controleer onder meer de gevolgen van een laattijdige betaling en de regels voor vervroegde terugbetaling.

Vraag vóór u ondertekent een duidelijk overzicht van de kosten en voorwaarden. Lees de kredietovereenkomst rustig door en teken niets wat u niet begrijpt.

Leen alleen wat u kunt terugbetalen

Maak eerst een overzicht van uw inkomsten, vaste kosten en andere afbetalingen. Ga na hoeveel er elke maand realistisch overblijft, ook wanneer er een onverwachte uitgave bijkomt. Een lening is alleen verantwoord als de terugbetalingen binnen uw budget passen gedurende de volledige looptijd.

Leen niet meer dan nodig en vermijd om een nieuwe lening aan te gaan om een bestaande lening af te lossen, tenzij u onafhankelijk advies hebt ingewonnen en de gevolgen goed begrijpt. Meerdere kredieten kunnen uw financiële situatie snel ingewikkelder maken.

Controleer de kredietgever

Controleer of de kredietgever of kredietbemiddelaar over de vereiste toelating beschikt. In België kunt u informatie over vergunde kredietgevers en bemiddelaars raadplegen via de website van de FSMA. Wees extra alert bij voorschotten die u vooraf moet betalen om een lening te “ontgrendelen”, bij onduidelijke contactgegevens of bij druk om onmiddellijk te beslissen.

Deel persoonlijke of financiële gegevens alleen via een beveiligde website en nadat u hebt nagegaan met wie u contact hebt. Een betrouwbare aanbieder legt duidelijk uit wie de kredietgever is en welke voorwaarden gelden.

Overweeg ook andere oplossingen

Niet elke onverwachte uitgave vereist een lening. Afhankelijk van uw situatie kunt u bijvoorbeeld informeren naar een afbetalingsplan bij de leverancier, uw spaargeld aanspreken of advies vragen aan een erkende dienst voor budgetbegeleiding. Als u al moeite hebt om rekeningen of kredietafbetalingen te betalen, neem dan zo snel mogelijk contact op met uw schuldeisers of met een OCMW in uw buurt.

Neem de tijd voor een goede beslissing

Makkelijk en snel geld lenen begint met een duidelijke vergelijking en een realistische inschatting van uw budget. Controleer het JKP, het totaal terug te betalen bedrag en de kredietvoorwaarden. Laat u niet onder druk zetten en ga alleen een lening aan wanneer u zeker bent dat u de afbetalingen kunt dragen. Zo voorkomt u dat een tijdelijke financiële oplossing uitmondt in langdurige geldzorgen.

Deze informatie is algemeen en vervangt geen persoonlijk financieel of juridisch advies. De voorwaarden en wettelijke regels kunnen afhangen van uw situatie en het type krediet.


Voordelen van Snel en Gemakkelijk Geld Lenen in België

  1. Een online aanvraag kan eenvoudig in te vullen zijn.
  2. U kunt vaak op elk moment een aanvraag indienen.
  3. U hoeft meestal niet naar een kantoor te gaan.
  4. Een snelle beoordeling kan duidelijkheid geven over uw aanvraag.
  5. U kunt kredietvoorwaarden online vergelijken.
  6. Een lening kan helpen een dringende, onverwachte uitgave te betalen.
  7. Een vaste afbetalingsregeling kan helpen uw budget te plannen.


De Nadelen van Gemakkelijk en Snel Geld Lenen: Wat U Moet Weten

  1. Hoge kosten kunnen het totaalbedrag flink verhogen.
  2. Snelle goedkeuring is nooit gegarandeerd.
  3. Afbetalingen kunnen uw budget onder druk zetten.
  4. Een lange looptijd kan meer kosten betekenen.
  5. Meerdere leningen verhogen het risico op schulden.

Een online aanvraag kan eenvoudig in te vullen zijn.

Een online aanvraag voor een lening kan eenvoudig in te vullen zijn: u vult de gevraagde gegevens in via een digitaal formulier, vaak op een moment dat u zelf kiest. Zo hoeft u niet meteen langs te gaan en kunt u de informatie rustig nalezen voor u ze verstuurt. Zorg er wel voor dat uw gegevens correct zijn en dat u de voorwaarden goed begrijpt.

U kunt vaak op elk moment een aanvraag indienen.

Een handig voordeel van online geld lenen is dat u vaak op elk moment een aanvraag kunt indienen. U hoeft niet binnen de openingsuren langs te gaan bij een kantoor: u kunt het aanvraagformulier invullen wanneer het u past, bijvoorbeeld ’s avonds of in het weekend. Houd er wel rekening mee dat de verwerking en beoordeling van uw aanvraag mogelijk alleen tijdens de kantooruren gebeuren.

U hoeft meestal niet naar een kantoor te gaan.

Een groot voordeel van makkelijk en snel geld lenen is dat u meestal niet naar een kantoor hoeft te gaan. U kunt uw aanvraag online indienen, documenten digitaal bezorgen en de informatie rustig thuis bekijken. Dat bespaart verplaatsingen en maakt het eenvoudiger om de aanvraag op een moment te regelen dat u past. Neem wel de tijd om de voorwaarden en de totale kosten zorgvuldig te controleren voordat u een overeenkomst ondertekent.

Een snelle beoordeling kan duidelijkheid geven over uw aanvraag.

Een snelle beoordeling kan u snel duidelijkheid geven over uw aanvraag. Zo weet u eerder of uw aanvraag in aanmerking komt en kunt u beter inschatten welke volgende stap past bij uw situatie. De uiteindelijke beslissing hangt af van uw financiële gegevens en de beoordeling door de kredietgever.

U kunt kredietvoorwaarden online vergelijken.

Een groot voordeel van makkelijk en snel geld lenen is dat u kredietvoorwaarden eenvoudig online kunt vergelijken. Zo krijgt u een beter zicht op onder meer het jaarlijks kostenpercentage (JKP), de looptijd, de maandelijkse afbetaling en het totale terug te betalen bedrag. Door verschillende aanbiedingen naast elkaar te leggen, kunt u nagaan welk krediet het best bij uw budget past. Lees wel altijd de volledige voorwaarden en kijk verder dan alleen de laagste maandelijkse afbetaling.

Een lening kan helpen een dringende, onverwachte uitgave te betalen.

Een lening kan helpen om een dringende, onverwachte uitgave op te vangen, zoals een dringende herstelling aan de wagen of een kapotte boiler. Zo hoeft u de kost niet altijd in één keer uit uw beschikbare budget te betalen. Bekijk wel vooraf de totale kosten en ga alleen een lening aan als de afbetalingen haalbaar zijn binnen uw maandbudget.

Een vaste afbetalingsregeling kan helpen uw budget te plannen.

Een vaste afbetalingsregeling maakt het makkelijker om uw budget te plannen. Omdat u vooraf weet hoeveel u op welke momenten moet terugbetalen, kunt u die afbetaling opnemen in uw maandelijkse uitgaven en beter inschatten hoeveel geld u overhoudt. Zo houdt u meer overzicht over uw financiën. Houd er wel rekening mee dat de afbetaling haalbaar moet blijven, ook als uw inkomsten of andere kosten veranderen.

Een belangrijk nadeel van makkelijk en snel geld lenen is dat de kosten hoog kunnen oplopen. Naast het geleende bedrag betaalt u mogelijk ook interesten en andere kredietkosten, waardoor u uiteindelijk een stuk meer terugbetaalt dan u hebt ontleend. Kijk daarom niet alleen naar de maandelijkse afbetaling, maar vergelijk ook het jaarlijks kostenpercentage (JKP) en het totale terug te betalen bedrag voordat u een lening afsluit.

Snelle goedkeuring is nooit gegarandeerd.

Snelle goedkeuring is nooit gegarandeerd. Ook al verloopt een online leningaanvraag vaak vlot, de kredietgever moet uw financiële situatie en terugbetalingsvermogen eerst zorgvuldig beoordelen. Een onvolledig dossier, bijkomende controles of een negatieve kredietbeoordeling kunnen de beslissing vertragen of ervoor zorgen dat uw aanvraag wordt geweigerd. Reken daarom niet op onmiddellijke goedkeuring of uitbetaling en controleer vooraf welke verwerkingstermijn de kredietgever hanteert.

Afbetalingen kunnen uw budget onder druk zetten.

Een lening kan u op korte termijn helpen, maar de maandelijkse afbetalingen nemen ook een deel van uw budget in beslag. Daardoor blijft er mogelijk minder over voor vaste kosten, dagelijkse uitgaven of onverwachte facturen. Bereken daarom vooraf of u de afbetalingen gedurende de volledige looptijd comfortabel kunt dragen, ook als uw inkomsten dalen of uw uitgaven stijgen.

Een lange looptijd kan meer kosten betekenen.

Een langere looptijd verlaagt vaak het bedrag dat u maandelijks afbetaalt, maar kan ervoor zorgen dat u over de hele periode meer betaalt. Dat komt doordat u langer interesten en eventuele andere kredietkosten verschuldigd bent. Vergelijk daarom niet alleen de maandelijkse afbetaling, maar ook het totale terug te betalen bedrag en kies een looptijd die binnen uw budget past zonder onnodig lang te zijn.

Meerdere leningen verhogen het risico op schulden.

Meerdere leningen tegelijk afsluiten kan uw maandelijkse budget zwaar belasten. Elke lening brengt een aparte afbetaling en mogelijk extra kosten met zich mee, waardoor er minder geld overblijft voor vaste uitgaven en onverwachte kosten. Als u daardoor een afbetaling mist of een nieuwe lening nodig hebt om eerdere schulden te betalen, kan uw schuld snel oplopen. Bekijk daarom eerst uw bestaande verplichtingen en leen alleen als de terugbetalingen haalbaar blijven.

Hoeveel geld kan ik lenen voor een hypotheek? Ontdek uw leenmogelijkheden

Als u van plan bent om een huis te kopen, is het waarschijnlijk dat u een hypotheek nodig heeft om de aankoop te financieren. Een veelgestelde vraag die mensen hebben bij het aanvragen van een hypotheek is: “Hoeveel geld kan ik lenen?”. Het bedrag dat u kunt lenen voor een hypotheek hangt af van verschillende factoren en kan variëren afhankelijk van uw persoonlijke situatie.

De belangrijkste factor die bepaalt hoeveel geld u kunt lenen voor een hypotheek is uw inkomen. Geldverstrekkers zullen kijken naar uw bruto-inkomen om te bepalen hoeveel u maandelijks kunt besteden aan de aflossing van de hypotheek. Over het algemeen wordt aangenomen dat uw totale maandelijkse woonlasten, inclusief hypotheekaflossing, niet meer dan 30% tot 40% van uw bruto-inkomen mogen bedragen.

Naast uw inkomen zullen geldverstrekkers ook rekening houden met andere factoren, zoals eventuele andere leningen of schulden die u heeft, uw spaargeld en eventuele andere inkomstenbronnen. Ook zal de waarde van het huis dat u wilt kopen een rol spelen bij het bepalen van het maximale leenbedrag.

Het is belangrijk om realistisch te zijn over hoeveel geld u kunt lenen voor een hypotheek en ervoor te zorgen dat u comfortabel kunt voldoen aan de maandelijkse aflossingen. Het is verstandig om advies in te winnen bij een financieel adviseur of hypotheekadviseur om u te helpen bij het bepalen van het juiste leenbedrag en om de beste hypotheekopties voor uw situatie te vinden.

Het aanvragen van een hypotheek kan een complex proces zijn, maar met de juiste begeleiding en advies kunt u ervoor zorgen dat u de juiste beslissing neemt en op lange termijn financiële stabiliteit behoudt.


Zes Voordelen van Hypotheeklening: Inzicht, Planning en Stabiliteit

  1. 1. Duidelijk inzicht
  2. 2. Financiële planning
  3. 3. Realistische verwachtingen
  4. 4. Maatwerkadvies
  5. 5. Verantwoord lenen
  6. 6. Langdurige financiële stabiliteit


Zes nadelen van het maximaal lenen voor een hypotheek in België

  1. Hoge maandelijkse aflossingen kunnen een zware last vormen voor uw financiën.
  2. Een te hoge hypotheek kan leiden tot financiële stress en druk op uw budget.
  3. Het risico bestaat dat u in de toekomst moeite zult hebben om aan de aflossingsverplichtingen te voldoen.
  4. Een grote lening kan invloed hebben op uw financiële flexibiliteit en beperkt uw mogelijkheden voor andere investeringen of uitgaven.
  5. Bij een variabele rentevoet kunnen de maandelijkse aflossingen stijgen, wat onverwachte kosten met zich mee kan brengen.
  6. Een langlopende hypotheek betekent dat u gedurende vele jaren gebonden bent aan vaste verplichtingen, wat flexibiliteit in uw financiële situatie kan beperken.

1. Duidelijk inzicht

Door het verkrijgen van een duidelijk inzicht in het maximale bedrag dat u kunt lenen voor een hypotheek, krijgt u een helder beeld van uw financiële mogelijkheden bij het kopen van een huis. Dit stelt u in staat om realistische verwachtingen te hebben en om gericht op zoek te gaan naar een woning die binnen uw budget past. Met dit inzicht kunt u ook beter plannen maken voor de toekomst en zorgen voor financiële stabiliteit op lange termijn.

2. Financiële planning

Het bepalen van hoeveel geld u kunt lenen voor een hypotheek is een belangrijke stap in uw financiële planning. Door dit te weten, kunt u uw financiën beter organiseren en een realistisch budget vaststellen voor de aankoop van een huis. Het helpt u om niet alleen de kosten van het huis zelf, maar ook de maandelijkse hypotheekaflossingen en andere gerelateerde uitgaven in overweging te nemen. Op deze manier kunt u zich voorbereiden op de financiële verplichtingen die gepaard gaan met het bezitten van een huis en ervoor zorgen dat u comfortabel kunt voldoen aan uw betalingsverplichtingen op lange termijn.

3. Realistische verwachtingen

Het hebben van realistische verwachtingen bij het bepalen van hoeveel geld u kunt lenen voor een hypotheek is een belangrijk voordeel. Door realistische verwachtingen te creëren over wat u zich kunt veroorloven, voorkomt u teleurstelling en financiële problemen op de lange termijn. Het is essentieel om een hypotheekbedrag te kiezen dat past bij uw financiële situatie en dat u comfortabel kunt terugbetalen, zodat u niet overbelast raakt met aflossingen. Het stellen van realistische grenzen helpt bij het maken van verstandige financiële beslissingen en draagt bij aan een stabiele en gezonde financiële toekomst.

4. Maatwerkadvies

U kunt profiteren van maatwerkadvies door financiële experts te raadplegen om de beste hypotheekopties voor uw specifieke situatie te ontdekken. Deze gepersonaliseerde begeleiding kan u helpen om een weloverwogen beslissing te nemen en een hypotheek te vinden die perfect aansluit bij uw financiële behoeften en mogelijkheden. Met advies op maat kunt u zich verzekeren van een hypotheek die niet alleen betaalbaar is, maar ook optimaal afgestemd is op uw individuele omstandigheden.

5. Verantwoord lenen

Verantwoord lenen is een essentieel aspect bij het bepalen van hoeveel geld u kunt lenen voor een hypotheek. Door verantwoorde beslissingen te nemen en ervoor te zorgen dat u comfortabel kunt voldoen aan de aflossingen, voorkomt u financiële stress en behoudt u een gezonde financiële situatie op lange termijn. Het stellen van realistische grenzen en het zorgvuldig afwegen van uw financiële mogelijkheden helpt u om een hypotheek te kiezen die past bij uw budget en levensstijl, waardoor u met vertrouwen de stap naar het kopen van een huis kunt zetten.

6. Langdurige financiële stabiliteit

Door rekening te houden met uw leencapaciteit bij het bepalen van hoeveel geld u kunt lenen voor een hypotheek, kunt u werken aan het behoud van financiële stabiliteit op lange termijn. Door realistisch te zijn over uw financiële mogelijkheden en ervoor te zorgen dat u de maandelijkse aflossingen comfortabel kunt dragen, legt u een stevige basis voor een stabiele financiële toekomst. Het nemen van verantwoorde beslissingen bij het afsluiten van een hypotheek kan u helpen om langdurige financiële stabiliteit te bereiken en om uw financiële doelen op lange termijn te realiseren.

Hoge maandelijkse aflossingen kunnen een zware last vormen voor uw financiën.

Hoge maandelijkse aflossingen kunnen een zware last vormen voor uw financiën. Wanneer u te veel geld leent voor uw hypotheek en daardoor hoge maandelijkse aflossingen moet doen, kan dit leiden tot financiële stress en beperkingen in uw budget. Het is belangrijk om realistisch te blijven over wat u zich kunt veroorloven en om ervoor te zorgen dat de maandelijkse aflossingen comfortabel binnen uw financiële mogelijkheden passen. Het is verstandig om een evenwicht te vinden tussen het lenen van een bedrag dat u in staat bent terug te betalen en het behouden van financiële flexibiliteit voor andere uitgaven en onvoorziene kosten.

Een te hoge hypotheek kan leiden tot financiële stress en druk op uw budget.

Een te hoge hypotheek kan leiden tot financiële stress en druk op uw budget. Wanneer u meer leent dan u comfortabel kunt terugbetalen, loopt u het risico om in financiële moeilijkheden te komen. De maandelijkse aflossingen kunnen een zware last worden en ervoor zorgen dat u moeite heeft om andere essentiële kosten te dekken. Het is daarom belangrijk om realistisch te blijven over hoeveel geld u kunt lenen voor een hypotheek en ervoor te zorgen dat de maandelijkse aflossingen binnen uw financiële mogelijkheden vallen. Het is verstandig om een hypotheekadviseur te raadplegen om u te helpen bij het vinden van een hypotheek die past bij uw budget en financiële doelen.

Het risico bestaat dat u in de toekomst moeite zult hebben om aan de aflossingsverplichtingen te voldoen.

Een belangrijk nadeel van het lenen van geld voor een hypotheek is het risico dat u in de toekomst moeite zult hebben om aan de aflossingsverplichtingen te voldoen. Hoewel u op dit moment wellicht in staat bent om de maandelijkse aflossingen te betalen, kunnen onvoorziene omstandigheden zoals verlies van inkomen, stijgende rentetarieven of persoonlijke financiële tegenvallers ervoor zorgen dat het moeilijk wordt om aan uw financiële verplichtingen te voldoen. Het is daarom essentieel om realistisch te zijn over uw financiële situatie en ervoor te zorgen dat u een hypotheek afsluit die past bij uw huidige en toekomstige financiële mogelijkheden.

Een grote lening kan invloed hebben op uw financiële flexibiliteit en beperkt uw mogelijkheden voor andere investeringen of uitgaven.

Een groot nadeel van het lenen van een aanzienlijk bedrag voor een hypotheek is dat dit invloed kan hebben op uw financiële flexibiliteit. Het afsluiten van een grote lening kan uw maandelijkse lasten verhogen en daardoor uw mogelijkheden beperken voor andere investeringen of uitgaven. Het is belangrijk om goed na te denken over de langetermijneffecten van het lenen van een groot bedrag en om ervoor te zorgen dat u comfortabel kunt voldoen aan de aflossingen zonder dat dit ten koste gaat van andere financiële doelen die u heeft. Het is verstandig om een evenwicht te vinden tussen het lenen van een passend bedrag voor uw hypotheek en het behouden van financiële flexibiliteit voor toekomstige behoeften en doelstellingen.

Bij een variabele rentevoet kunnen de maandelijkse aflossingen stijgen, wat onverwachte kosten met zich mee kan brengen.

Bij een variabele rentevoet voor een hypotheek kunnen de maandelijkse aflossingen fluctueren, waardoor ze kunnen stijgen na verloop van tijd. Dit kan onverwachte kosten met zich meebrengen voor de huiseigenaar, aangezien de rentevoet kan veranderen op basis van marktomstandigheden. Het risico bestaat dat de maandelijkse aflossingen aanzienlijk toenemen, waardoor het budget van de huishouding onder druk kan komen te staan. Het is daarom belangrijk voor huizenkopers om zich bewust te zijn van dit potentieel nadeel en om zorgvuldig te overwegen of zij het risico van variabele rentevoeten willen nemen bij het afsluiten van een hypotheek.

Een langlopende hypotheek betekent dat u gedurende vele jaren gebonden bent aan vaste verplichtingen, wat flexibiliteit in uw financiële situatie kan beperken.

Een langlopende hypotheek betekent dat u gedurende vele jaren gebonden bent aan vaste verplichtingen, wat flexibiliteit in uw financiële situatie kan beperken. Het aangaan van een hypotheek voor een lange periode kan ervoor zorgen dat u voor een langere tijd vastzit aan maandelijkse aflossingen, waardoor het moeilijker kan zijn om financiële beslissingen te nemen of om uw levensstijl aan te passen. Het is belangrijk om bij het afsluiten van een hypotheek rekening te houden met deze langdurige verplichtingen en om ervoor te zorgen dat u zich comfortabel voelt met de financiële lasten die hiermee gepaard gaan.

Hoeveel Geld Mag Ik Lenen? Tips en Informatie

Hoeveel Geld Mag Ik Lenen?

Hoeveel Geld Mag Ik Lenen?

Veel mensen overwegen op een bepaald moment in hun leven om een lening af te sluiten. Of het nu gaat om het financieren van een huis, het kopen van een auto of het consolideren van schulden, leningen kunnen een nuttig financieel instrument zijn. Maar hoe bepaal je eigenlijk hoeveel geld je mag lenen?

Factoren die de leencapaciteit beïnvloeden

De hoeveelheid geld die je kunt lenen, wordt bepaald door verschillende factoren:

  • Inkomen: Je inkomen is een belangrijke factor bij het bepalen van je leencapaciteit. Over het algemeen geldt: hoe hoger je inkomen, hoe meer je kunt lenen.
  • Schulden: Bestaande schulden hebben invloed op hoeveel extra geld je kunt lenen. Geldverstrekkers kijken naar je schuldquote om te beoordelen of je nog meer schulden aankunt.
  • Kredietgeschiedenis: Je kredietgeschiedenis en credit score spelen ook een rol bij het bepalen van je leencapaciteit. Een goede kredietgeschiedenis kan resulteren in gunstigere leenvoorwaarden.
  • Betalingstermijn: De looptijd van de lening en de maandelijkse aflossingen zijn ook belangrijke overwegingen bij het vaststellen van de leencapaciteit.

Bereken jouw maximale leencapaciteit

Om te berekenen hoeveel geld je maximaal kunt lenen, kun je gebruik maken van online tools en rekenmodules die rekening houden met bovenstaande factoren. Het is echter altijd verstandig om realistisch te blijven en alleen dat bedrag te lenen dat je daadwerkelijk nodig hebt en kunt terugbetalen zonder in financiële problemen te komen.

Vergeet niet dat verantwoord lenen essentieel is om financiële stabiliteit te behouden en problematische schulden te voorkomen. Neem de tijd om grondig onderzoek te doen naar verschillende leenvormen en geldverstrekkers voordat je een beslissing neemt over het afsluiten van een lening.


9 Veelgestelde Vragen over Hoeveel Geld ik kan Lenen

  1. Hoe wordt mijn leencapaciteit berekend?
  2. Wat zijn de belangrijkste factoren die van invloed zijn op hoeveel geld ik kan lenen?
  3. Kan ik een lening krijgen als ik al andere schulden heb?
  4. Heeft mijn inkomen invloed op het bedrag dat ik kan lenen?
  5. Wat is een kredietgeschiedenis en waarom is dit belangrijk bij het bepalen van mijn leencapaciteit?
  6. Is er een maximumbedrag dat ik kan lenen of is dit afhankelijk van verschillende factoren?
  7. Hoe beïnvloedt de looptijd van de lening hoeveel geld ik kan lenen?
  8. Zal het afsluiten van een nieuwe lening gevolgen hebben voor mijn credit score?
  9. Welke stappen moet ik nemen om verantwoord te lenen en financiële problemen te voorkomen?

Hoe wordt mijn leencapaciteit berekend?

Bij het bepalen van hoeveel geld je kunt lenen, wordt je leencapaciteit op een aantal belangrijke manieren berekend. Eén van de belangrijkste factoren die hierbij een rol spelen is je inkomen. Geldverstrekkers kijken naar je maandelijkse inkomsten om te bepalen hoeveel je kunt lenen, rekening houdend met eventuele andere financiële verplichtingen die je hebt. Daarnaast wordt ook gekeken naar je bestaande schulden, kredietgeschiedenis en de gewenste looptijd van de lening. Door al deze aspecten zorgvuldig te evalueren, kunnen geldverstrekkers een realistisch beeld vormen van jouw leencapaciteit en zo bepalen hoeveel geld je kunt lenen op een verantwoorde manier.

Wat zijn de belangrijkste factoren die van invloed zijn op hoeveel geld ik kan lenen?

Verschillende belangrijke factoren beïnvloeden hoeveel geld je kunt lenen. Een van de primaire factoren is je inkomen, aangezien geldverstrekkers kijken naar je inkomensniveau om te bepalen hoeveel je kunt lenen. Daarnaast spelen ook je bestaande schulden een rol, aangezien deze invloed hebben op je beschikbare leencapaciteit. Verder wordt je kredietgeschiedenis en credit score in overweging genomen, omdat een positieve kredietgeschiedenis gunstige leenvoorwaarden kan opleveren. Tot slot spelen de looptijd van de lening en de maandelijkse aflossingen een belangrijke rol bij het vaststellen van het bedrag dat je kunt lenen. Het is essentieel om al deze factoren zorgvuldig te overwegen voordat je besluit om een lening af te sluiten.

Kan ik een lening krijgen als ik al andere schulden heb?

Ja, het is mogelijk om een lening te krijgen als je al andere schulden hebt. Echter, het hebben van bestaande schulden kan van invloed zijn op de hoeveelheid geld die je kunt lenen en de voorwaarden waaronder je een lening kunt afsluiten. Geldverstrekkers zullen jouw totale schuldpositie evalueren en beoordelen of je in staat bent om nog meer schulden aan te gaan. Het is belangrijk om transparant te zijn over jouw financiële situatie en verstandig te handelen bij het overwegen van het afsluiten van een nieuwe lening wanneer je al andere schulden hebt. Het is raadzaam om advies in te winnen bij financiële experts om ervoor te zorgen dat je verantwoordelijk leent en geen onnodige financiële lasten op je neemt.

Heeft mijn inkomen invloed op het bedrag dat ik kan lenen?

Ja, je inkomen heeft zeker invloed op het bedrag dat je kunt lenen. Geldverstrekkers kijken naar je inkomen om te bepalen hoeveel geld je maandelijks beschikbaar hebt voor het aflossen van een lening. Over het algemeen geldt dat een hoger inkomen betekent dat je in staat bent om meer geld te lenen. Het is belangrijk dat je een realistisch beeld hebt van wat je maandelijks kunt missen aan aflossingen, zodat je niet in financiële problemen komt. Een gezonde verhouding tussen je inkomen en de hoogte van de lening is essentieel voor verantwoord lenen.

Wat is een kredietgeschiedenis en waarom is dit belangrijk bij het bepalen van mijn leencapaciteit?

Een kredietgeschiedenis verwijst naar de historische informatie over uw financiële verplichtingen en betalingsgedrag, zoals leningen, creditcards en eventuele achterstanden bij betalingen. Het is een belangrijke factor bij het bepalen van uw leencapaciteit omdat geldverstrekkers uw kredietgeschiedenis gebruiken om uw kredietwaardigheid te beoordelen. Een positieve kredietgeschiedenis, gekenmerkt door tijdige betalingen en verantwoordelijk kredietgebruik, kan resulteren in gunstigere leenvoorwaarden, zoals lagere rentetarieven en hogere leenbedragen. Aan de andere kant kan een negatieve kredietgeschiedenis, met bijvoorbeeld gemiste betalingen of schulden, leiden tot beperkingen in uw leencapaciteit of het verkrijgen van een lening tegen minder gunstige voorwaarden. Het is daarom belangrijk om uw kredietgeschiedenis te begrijpen en te onderhouden om uw financiële gezondheid te waarborgen.

Is er een maximumbedrag dat ik kan lenen of is dit afhankelijk van verschillende factoren?

Het maximale bedrag dat je kunt lenen is afhankelijk van verschillende factoren, zoals je inkomen, bestaande schulden, kredietgeschiedenis en de voorwaarden van de geldverstrekker. Er is geen vastgesteld maximumbedrag dat voor iedereen geldt, aangezien leencapaciteit individueel wordt beoordeeld op basis van deze variabelen. Het is belangrijk om realistisch te blijven en alleen een bedrag te lenen dat je comfortabel kunt terugbetalen om financiële problemen te voorkomen.

Hoe beïnvloedt de looptijd van de lening hoeveel geld ik kan lenen?

De looptijd van een lening heeft een significante invloed op hoeveel geld je kunt lenen. Over het algemeen geldt dat bij een langere looptijd van de lening, je maandelijkse aflossingen lager zullen zijn, maar dat je uiteindelijk meer rente zult betalen. Aan de andere kant, bij een kortere looptijd zullen je maandelijkse aflossingen hoger zijn, maar zal je totale rentelast lager zijn. Het is belangrijk om de looptijd van de lening zorgvuldig te overwegen en af te stemmen op je financiële situatie en doelen, om ervoor te zorgen dat je de lening op een verantwoorde manier kunt terugbetalen.

Zal het afsluiten van een nieuwe lening gevolgen hebben voor mijn credit score?

Het afsluiten van een nieuwe lening kan zeker gevolgen hebben voor je credit score. Wanneer je een nieuwe lening aanvraagt, zal dit resulteren in een zogenaamde “hard inquiry” op je kredietrapport. Deze aanvraag wordt geregistreerd en kan tijdelijk je credit score verlagen. Het is belangrijk om te onthouden dat het hebben van meerdere “hard inquiries” binnen een korte periode als risicovol kan worden beschouwd door geldverstrekkers, aangezien het de indruk kan wekken dat je wanhopig op zoek bent naar krediet. Daarom is het verstandig om goed na te denken voordat je een nieuwe lening afsluit en ervoor te zorgen dat je financiële situatie dit toelaat zonder negatieve gevolgen voor je credit score.

Welke stappen moet ik nemen om verantwoord te lenen en financiële problemen te voorkomen?

Het is belangrijk om verantwoord te lenen en financiële problemen te voorkomen. Om dit te doen, zijn er een aantal stappen die je kunt nemen. Allereerst is het essentieel om een realistische inschatting te maken van je financiële situatie en behoeften voordat je een lening afsluit. Zorg ervoor dat je alleen leent wat je daadwerkelijk nodig hebt en wat je redelijkerwijs kunt terugbetalen. Daarnaast is het verstandig om verschillende leningsopties en geldverstrekkers te vergelijken om de beste voorwaarden en tarieven te vinden. Het bijhouden van een budget en het plannen van je aflossingen zijn ook cruciale stappen om grip te houden op je financiën en problematische schulden te voorkomen. Tot slot, wees altijd transparant over je financiële situatie en neem contact op met een financieel adviseur als je twijfels hebt over het afsluiten van een lening.

Financiële Flexibiliteit: Een Lening Naast Uw Hypotheek

Lening Naast Hypotheek

Lening Naast Hypotheek: Wat U Moet Weten

Een lening naast uw hypotheek kan een manier zijn om extra financiële ruimte te creëren of om bepaalde doelen te realiseren. Het is echter belangrijk om goed geïnformeerd te zijn over de voor- en nadelen voordat u deze stap zet.

Wat Is Een Lening Naast Hypotheek?

Een lening naast uw hypotheek is een aanvullende lening die u afsluit bovenop uw bestaande hypotheek. Dit kan bijvoorbeeld een persoonlijke lening of een doorlopend krediet zijn. Deze extra lening kan gebruikt worden voor verschillende doeleinden, zoals het financieren van verbouwingen, het kopen van een auto of het consolideren van schulden.

Voordelen

  • ** Lagere rente: Omdat de lening naast hypotheek gedekt is door uw woning, kunt u vaak profiteren van een lagere rente dan bij andere leenvormen.
  • ** Fiscaal voordeel: In sommige gevallen zijn de rentekosten van de lening naast hypotheek fiscaal aftrekbaar.
  • ** Flexibiliteit: U kunt zelf bepalen hoe u het geleende geld besteedt, zonder dat u hiervoor verantwoording hoeft af te leggen.

Nadelen

  • ** Risico’s: Omdat de lening naast hypotheek uw totale schuld verhoogt, loopt u meer risico in geval van betalingsproblemen.
  • ** Kosten: Er kunnen extra kosten verbonden zijn aan het afsluiten van een lening naast uw hypotheek, zoals notariskosten en advieskosten.
  • ** Langere looptijd: Door het toevoegen van een extra lening aan uw hypotheek, kan de totale looptijd van uw financiële verplichtingen langer worden.

Het is belangrijk om goed advies in te winnen bij een financieel expert voordat u besluit om een lening naast uw hypotheek af te sluiten. Zo kunt u ervoor zorgen dat deze keuze past binnen uw financiële situatie en doelstellingen.


Voordelen van een Lening naast uw Hypotheek in België

  1. Lagere rente door dekking van uw woning.
  2. Mogelijkheid tot fiscaal voordeel bij aftrekbaarheid van rentekosten.
  3. Flexibiliteit in besteding van geleend geld zonder verantwoording af te leggen.
  4. Eenvoudigere goedkeuring omdat lening gedekt is door hypotheek.
  5. Grotere leenbedragen mogelijk dan bij reguliere leningen.
  6. Langere looptijd kan lagere maandlasten betekenen.


Zeven nadelen van een lening naast uw hypotheek in België

  1. Verhoogt uw totale schuld
  2. Meer risico bij betalingsproblemen
  3. Extra kosten zoals notariskosten en advieskosten
  4. Langere looptijd van uw financiële verplichtingen
  5. Kan leiden tot hogere maandelijkse lasten
  6. Minder flexibiliteit in uw financiële situatie
  7. Kan invloed hebben op uw hypotheekrente

Lagere rente door dekking van uw woning.

Een van de voordelen van een lening naast uw hypotheek is de mogelijkheid om te profiteren van een lagere rente doordat de lening gedekt is door uw woning. Door deze dekking kunnen geldverstrekkers een gunstigere rente aanbieden, wat kan resulteren in lagere maandelijkse kosten voor u als lener. Dit kan een aantrekkelijke optie zijn voor mensen die op zoek zijn naar extra financiële ruimte tegen gunstige voorwaarden.

Mogelijkheid tot fiscaal voordeel bij aftrekbaarheid van rentekosten.

Een van de voordelen van het afsluiten van een lening naast uw hypotheek is de mogelijkheid tot fiscaal voordeel bij de aftrekbaarheid van rentekosten. Door de lening te koppelen aan uw woning, kunt u in sommige gevallen profiteren van belastingvoordelen doordat de rentekosten fiscaal aftrekbaar zijn. Dit kan resulteren in een verlaging van uw belastbaar inkomen en dus in lagere belastingen, waardoor het aantrekkelijker wordt om extra financiering te verkrijgen voor bijvoorbeeld verbouwingen of andere investeringen.

Flexibiliteit in besteding van geleend geld zonder verantwoording af te leggen.

Een van de voordelen van het afsluiten van een lening naast uw hypotheek is de flexibiliteit in de besteding van het geleende geld zonder dat u hiervoor verantwoording hoeft af te leggen. Dit betekent dat u vrij bent om het geld te gebruiken voor diverse doeleinden, zoals het financieren van verbouwingen, het aanschaffen van een auto of het consolideren van schulden, zonder dat u gedetailleerde uitleg hoeft te geven over hoe u het geld zult besteden. Deze vrijheid kan nuttig zijn voor mensen die behoefte hebben aan extra financiële ruimte en graag zelf willen bepalen waar het geleende bedrag aan wordt besteed.

Eenvoudigere goedkeuring omdat lening gedekt is door hypotheek.

Een van de voordelen van een lening naast uw hypotheek is de eenvoudigere goedkeuring, omdat de lening gedekt is door uw hypotheek. Doordat de lening een extra zekerheid biedt voor de geldverstrekker, kan dit leiden tot snellere goedkeuringen en gunstigere voorwaarden voor u als lener. Dit kan vooral handig zijn voor mensen die moeite hebben om elders een lening goedgekeurd te krijgen, aangezien de hypotheek als garantie dient voor de extra lening.

Grotere leenbedragen mogelijk dan bij reguliere leningen.

Een van de voordelen van een lening naast hypotheek is dat het mogelijk is om grotere leenbedragen te verkrijgen dan bij reguliere leningen. Doordat de lening gedekt is door uw woning, zijn kredietverstrekkers vaak bereid om hogere bedragen te verstrekken, waardoor u meer financiële flexibiliteit krijgt voor het realiseren van grotere projecten of doelen.

Langere looptijd kan lagere maandlasten betekenen.

Een van de voordelen van een lening naast uw hypotheek is dat een langere looptijd kan resulteren in lagere maandelijkse lasten. Doordat de aflossing van de extra lening over een langere periode wordt verspreid, wordt de druk op uw maandelijkse budget mogelijk verminderd. Dit kan nuttig zijn voor huishoudens die behoefte hebben aan extra financiële ruimte en die de kosten over een langere periode willen spreiden. Het is echter belangrijk om te onthouden dat een langere looptijd ook kan leiden tot meer totale rentekosten op lange termijn. Het is daarom verstandig om zorgvuldig af te wegen of deze optie past bij uw financiële situatie en doelstellingen.

Verhoogt uw totale schuld

Een belangrijk nadeel van het afsluiten van een lening naast uw hypotheek is dat het uw totale schuld verhoogt. Door een extra lening toe te voegen aan uw bestaande hypotheek, neemt u meer financiële verplichtingen op u. Dit kan leiden tot een hogere maandelijkse aflossingslast en een langere periode waarin u schulden moet aflossen. Het is essentieel om dit risico zorgvuldig te overwegen en te evalueren of de extra lening echt nodig is en past binnen uw financiële situatie op lange termijn.

Meer risico bij betalingsproblemen

Een belangrijk nadeel van het afsluiten van een lening naast uw hypotheek is het verhoogde risico bij betalingsproblemen. Door het toevoegen van een extra lening aan uw financiële verplichtingen, vergroot u de kans op financiële moeilijkheden als u in de toekomst niet in staat bent om aan uw betalingsverplichtingen te voldoen. Dit kan leiden tot extra stress en zelfs tot het risico op gedwongen verkoop van uw woning als u niet in staat bent om aan uw financiële verplichtingen te voldoen. Het is daarom essentieel om dit risico zorgvuldig af te wegen voordat u besluit om een lening naast uw hypotheek af te sluiten.

Extra kosten zoals notariskosten en advieskosten

Een belangrijk nadeel van het afsluiten van een lening naast uw hypotheek zijn de extra kosten die hiermee gepaard gaan, zoals notariskosten en advieskosten. Deze bijkomende financiële lasten kunnen aanzienlijk oplopen en dienen zorgvuldig te worden overwogen bij het nemen van een beslissing. Het is essentieel om transparantie te hebben over alle kosten die verbonden zijn aan het afsluiten van een lening naast hypotheek, zodat u een weloverwogen keuze kunt maken en niet voor onverwachte financiële verrassingen komt te staan.

Langere looptijd van uw financiële verplichtingen

Een belangrijk nadeel van het afsluiten van een lening naast uw hypotheek is de langere looptijd van uw financiële verplichtingen. Door een extra lening toe te voegen aan uw hypotheek, kan de totale periode waarin u schulden moet aflossen aanzienlijk toenemen. Dit betekent dat u langer gebonden bent aan financiële verplichtingen en mogelijk meer rente betaalt over een langere periode, wat op lange termijn de totale kosten kan verhogen. Het is essentieel om dit aspect zorgvuldig te overwegen en af te wegen tegen de voordelen voordat u besluit om een lening naast uw hypotheek aan te gaan.

Kan leiden tot hogere maandelijkse lasten

Een belangrijk nadeel van het afsluiten van een lening naast uw hypotheek is dat dit kan leiden tot hogere maandelijkse lasten. Doordat u een extra lening aangaat bovenop uw bestaande hypotheekverplichtingen, zult u maandelijks meer geld moeten aflossen. Dit kan een extra financiële druk leggen op uw budget en ervoor zorgen dat u minder ruimte heeft voor andere uitgaven of spaardoelen. Het is essentieel om deze verhoogde maandelijkse lasten zorgvuldig te overwegen en te berekenen of dit financieel haalbaar is op lange termijn.

Minder flexibiliteit in uw financiële situatie

Een belangrijk nadeel van het afsluiten van een lening naast uw hypotheek is dat het kan leiden tot minder flexibiliteit in uw financiële situatie. Door het toevoegen van extra schulden aan uw hypotheekverplichtingen, kunt u beperkt worden in uw financiële manoeuvreerruimte. Dit kan het moeilijker maken om in te spelen op onverwachte uitgaven of om financiële doelen op korte termijn te realiseren, aangezien een deel van uw inkomen mogelijk al vastligt aan de aflossing van meerdere leningen. Het gebrek aan flexibiliteit kan u beperken in het nemen van financiële beslissingen en kan resulteren in een verhoogd risico op betalingsproblemen. Het is daarom belangrijk om deze factor zorgvuldig af te wegen voordat u besluit om een lening naast uw hypotheek aan te gaan.

Kan invloed hebben op uw hypotheekrente

Een belangrijk nadeel van het afsluiten van een lening naast uw hypotheek is dat dit invloed kan hebben op uw hypotheekrente. Doordat u extra schulden aangaat, kan dit risico betekenen voor de geldverstrekker, waardoor zij mogelijk een hogere rente kunnen rekenen op uw hypotheek of minder gunstige voorwaarden kunnen bieden. Het toevoegen van een extra lening kan dus leiden tot hogere maandelijkse kosten en een minder gunstige financiële situatie op lange termijn. Het is daarom verstandig om goed na te denken over de gevolgen voordat u besluit om een lening naast uw hypotheek af te sluiten.

Hoe verstandig omgaan met geldnood bij het lenen van financiële middelen

Geldnood Lenen

Geldnood Lenen: Wat u moet weten

Veel mensen kunnen op een bepaald moment in hun leven te maken krijgen met geldnood. Of het nu gaat om onverwachte medische kosten, reparaties aan uw huis of auto, of andere urgente uitgaven, soms heeft u snel extra financiële middelen nodig.

Het lenen van geld in geval van geldnood kan een oplossing zijn, maar het is belangrijk om dit zorgvuldig te overwegen en goed geïnformeerd te zijn over de opties die beschikbaar zijn. Hier zijn enkele belangrijke punten om in gedachten te houden:

Kies een Betrouwbare Leningverstrekker

Als u besluit om geld te lenen in geval van geldnood, zorg er dan voor dat u kiest voor een betrouwbare en gerespecteerde leningverstrekker. Controleer de voorwaarden van de lening, inclusief rentevoeten en terugbetalingsvoorwaarden, om ervoor te zorgen dat u volledig begrijpt wat er van u wordt verwacht.

Leen Alleen Wat U Nodig Heeft

Het kan verleidelijk zijn om meer geld te lenen dan strikt noodzakelijk is wanneer u zich in geldnood bevindt. Echter, leen alleen het bedrag dat u daadwerkelijk nodig heeft om uw urgente kosten te dekken. Op die manier voorkomt u dat u meer schulden maakt dan nodig is.

Maak een Terugbetalingsplan

Voordat u een lening afsluit, is het verstandig om een terugbetalingsplan op te stellen. Bepaal hoeveel en binnen welke termijn u de lening kunt terugbetalen. Zorg ervoor dat deze termijnen realistisch zijn en passen bij uw financiële situatie.

Wees Bewust van Alternatieven

In sommige gevallen kunnen er alternatieven zijn voor het lenen van geld in geval van geldnood. Denk aan het verkrijgen van financiële steun van familie of vrienden, het aanvragen van uitstel of afbetalingsopties bij uw crediteuren, of het zoeken naar subsidies of hulporganisaties die kunnen helpen bij uw specifieke situatie.

Het is belangrijk om goed geïnformeerd en verantwoordelijk te handelen wanneer u overweegt geld te lenen in geval van geldnood. Door deze tips in gedachten te houden en zorgvuldig uw opties af te wegen, kunt u op een doordachte manier omgaan met financiële moeilijkheden wanneer ze zich voordoen.


Veelgestelde Vragen over Lenen bij Geldnood in België

  1. Wat zijn de voorwaarden om geld te lenen bij geldnood?
  2. Hoe snel kan ik het geleende bedrag ontvangen?
  3. Welke soorten leningen zijn beschikbaar voor mensen in geldnood?
  4. Wat is de rentevoet voor leningen bij financiële noodsituaties?
  5. Kan ik lenen zonder een vast inkomen of met een slechte kredietgeschiedenis?
  6. Hoeveel kan ik maximaal lenen als ik in geldnood zit?
  7. Zijn er extra kosten verbonden aan het vroegtijdig aflossen van een lening?
  8. Wat gebeurt er als ik mijn lening niet op tijd kan terugbetalen?

Wat zijn de voorwaarden om geld te lenen bij geldnood?

Om geld te lenen bij geldnood, zijn er verschillende voorwaarden waaraan u moet voldoen. Allereerst is het belangrijk om te kunnen aantonen dat u in staat bent om de lening terug te betalen binnen de afgesproken termijn. Leningverstrekkers zullen uw kredietwaardigheid evalueren op basis van factoren zoals uw inkomen, uitgaven en eventuele andere schulden. Daarnaast kunnen er specifieke vereisten zijn, zoals een minimumleeftijd en een vast inkomen. Het is essentieel om de voorwaarden van de lening zorgvuldig door te nemen en ervoor te zorgen dat u aan alle criteria voldoet voordat u een lening afsluit in geval van geldnood.

Hoe snel kan ik het geleende bedrag ontvangen?

Wanneer u geld leent in geval van geldnood, is een veelgestelde vraag hoe snel u het geleende bedrag kunt ontvangen. De snelheid waarmee u het geleende bedrag kunt ontvangen, kan variëren afhankelijk van de leningverstrekker en het type lening dat u aanvraagt. In sommige gevallen kunnen kortlopende leningen binnen enkele uren of zelfs direct op uw rekening worden gestort, terwijl langere en grotere leningen mogelijk meer tijd vergen voor goedkeuring en verwerking. Het is raadzaam om de specifieke voorwaarden en doorlooptijden van de leningverstrekker te controleren voordat u een beslissing neemt, zodat u een duidelijk beeld heeft van wanneer u het geleende bedrag kunt verwachten.

Welke soorten leningen zijn beschikbaar voor mensen in geldnood?

Voor mensen die zich in geldnood bevinden, zijn er verschillende soorten leningen beschikbaar om hen te helpen bij het overbruggen van financiële moeilijkheden. Enkele veelvoorkomende opties zijn kortlopende leningen, persoonlijke leningen, doorlopende kredieten en minileningen. Kortlopende leningen worden vaak gebruikt voor dringende uitgaven en hebben doorgaans een korte looptijd en snelle goedkeuringstijd. Persoonlijke leningen bieden meer flexibiliteit in termijnen en bedragen, maar vereisen vaak een grondige kredietcontrole. Doorlopende kredieten stellen mensen in staat om tot een bepaald limiet geld op te nemen wanneer dat nodig is. Minileningen zijn kleine leningen met een snelle goedkeuringstijd, maar komen vaak met hogere kosten. Het is belangrijk om de voorwaarden van elke lening zorgvuldig te overwegen en te kiezen voor de optie die het beste past bij uw specifieke situatie en behoeften.

Wat is de rentevoet voor leningen bij financiële noodsituaties?

De rentevoet voor leningen bij financiële noodsituaties kan variëren afhankelijk van verschillende factoren, zoals de leningverstrekker, het geleende bedrag, de looptijd van de lening en uw kredietgeschiedenis. In het algemeen kunnen leningen voor financiële noodsituaties hogere rentetarieven hebben dan traditionele leningen, omdat ze vaak als risicovoller worden beschouwd door de geldverstrekkers. Het is daarom belangrijk om goed onderzoek te doen en verschillende aanbieders te vergelijken om een lening te vinden met een rentevoet die redelijk is en past bij uw financiële mogelijkheden. Het is ook verstandig om de voorwaarden van de lening zorgvuldig te lezen en eventuele bijkomende kosten in overweging te nemen voordat u een beslissing neemt.

Kan ik lenen zonder een vast inkomen of met een slechte kredietgeschiedenis?

Ja, het is mogelijk om geld te lenen zonder een vast inkomen of met een slechte kredietgeschiedenis, maar het kan moeilijker zijn om goedkeuring te krijgen voor een lening in dergelijke situaties. Leningverstrekkers kunnen strengere voorwaarden stellen en hogere rentetarieven hanteren voor mensen zonder vast inkomen of met een slechte kredietgeschiedenis, omdat zij als risicovoller worden beschouwd. Het is belangrijk om te zoeken naar alternatieve opties, zoals leningen met onderpand of leningen van particuliere geldschieters, en om realistisch te zijn over uw terugbetalingscapaciteit voordat u besluit om geld te lenen in deze omstandigheden.

Hoeveel kan ik maximaal lenen als ik in geldnood zit?

Wanneer u zich in geldnood bevindt en overweegt om een lening af te sluiten, is een veelgestelde vraag: “Hoeveel kan ik maximaal lenen?”. Het maximale bedrag dat u kunt lenen in geval van geldnood hangt af van verschillende factoren, waaronder uw inkomen, kredietgeschiedenis en de leningvoorwaarden van de geldverstrekker. Het is belangrijk om realistisch te blijven en alleen het bedrag te lenen dat u redelijkerwijs kunt terugbetalen, om verdere financiële problemen te voorkomen. Het is raadzaam om uw financiële situatie zorgvuldig te evalueren en advies in te winnen bij een financieel adviseur voordat u een beslissing neemt over het lenen van geld in geval van geldnood.

Zijn er extra kosten verbonden aan het vroegtijdig aflossen van een lening?

Ja, er kunnen extra kosten verbonden zijn aan het vroegtijdig aflossen van een lening. Dit wordt vaak aangeduid als een boete voor vervroegde aflossing. Leningverstrekkers kunnen deze kosten in rekening brengen om het verlies aan rente-inkomsten te compenseren wanneer een lening eerder wordt terugbetaald dan oorspronkelijk overeengekomen. Het is belangrijk om de voorwaarden van uw lening te controleren en te begrijpen of er eventuele kosten of boetes zijn verbonden aan vervroegde aflossing, zodat u hiermee rekening kunt houden bij het plannen van uw financiën en het nemen van beslissingen over het aflossen van uw lening.

Wat gebeurt er als ik mijn lening niet op tijd kan terugbetalen?

Wanneer u uw lening niet op tijd kunt terugbetalen, kunnen er verschillende scenario’s optreden, afhankelijk van de voorwaarden van de lening en de leningverstrekker. In het algemeen kan het niet voldoen aan de afgesproken terugbetalingsvoorwaarden leiden tot extra kosten, zoals boetes of verhoogde rente. Daarnaast kan het niet tijdig terugbetalen van uw lening ook invloed hebben op uw kredietgeschiedenis en kredietscore. Het is belangrijk om in dergelijke situaties zo snel mogelijk contact op te nemen met uw leningverstrekker om mogelijke regelingen te bespreken en verdere financiële problemen te voorkomen. Transparante communicatie en proactief handelen kunnen helpen bij het vinden van oplossingen die voor beide partijen acceptabel zijn.

De regels rond maximale rente bij het afsluiten van een lening

De maximale rente op leningen: wat u moet weten

Wanneer u een lening afsluit, is het belangrijk om op de hoogte te zijn van de maximale rente die geldt voor deze lening. De maximale rente is het wettelijk vastgestelde percentage dat een kredietverstrekker in rekening mag brengen voor het lenen van geld. Deze regelgeving is bedoeld om consumenten te beschermen tegen woekerrentes en onredelijke financiële lasten.

In België wordt de maximale rente op leningen bepaald door de Autoriteit voor Financiële Diensten en Markten (FSMA). Deze instantie houdt toezicht op de financiële sector en stelt richtlijnen op om consumenten te beschermen tegen misbruik en overmatige kosten bij het afsluiten van leningen.

Het is belangrijk om te weten dat de maximale rente kan variëren, afhankelijk van het type lening dat u afsluit. Zo gelden er vaak verschillende maximumrentes voor persoonlijke leningen, hypothecaire leningen en kredietkaarten. Het is raadzaam om deze tarieven te vergelijken voordat u een lening afsluit, zodat u niet voor verrassingen komt te staan.

Als consument heeft u recht op duidelijke informatie over de kosten en voorwaarden van een lening voordat u deze afsluit. Zorg ervoor dat u alle documentatie zorgvuldig doorneemt en eventuele vragen stelt aan de kredietverstrekker voordat u akkoord gaat met de leningsovereenkomst.

Het is ook verstandig om uw financiële situatie goed te evalueren voordat u een lening afsluit. Zorg ervoor dat u in staat bent om de maandelijkse aflossingen en rentebetalingen te voldoen zonder in financiële moeilijkheden te komen. Het aangaan van schulden moet altijd weloverwogen gebeuren en mag niet leiden tot langdurige financiële stress.

Kortom, het kennen van de maximale rente op leningen is essentieel voor het nemen van verantwoorde financiële beslissingen. Door goed geïnformeerd te zijn en bewust om te gaan met uw financiën, kunt u zichzelf beschermen tegen onnodige kosten en problematische schulden in de toekomst.


12 Veelgestelde Vragen over de Maximale Rente op Leningen in België

  1. Hoeveel procent rente?
  2. Hoeveel geld moet je hebben om 300.000 te lenen?
  3. Wat is de hoogste wettelijk toegestane rente?
  4. Wat is de marktconforme rente in 2024?
  5. Zal de rente dalen in 2025?
  6. Wat kost 100000 lenen op 20 jaar?
  7. Wat is de maximale rente op een lening?
  8. Wat kost het om 100.000 euro te lenen?
  9. Wat is de gemiddelde rente op een lening?
  10. Hoeveel kost 250.000 euro lenen?
  11. Wat is marktconforme rente in 2024?
  12. Wat is de rentevoet bij KBC?

Hoeveel procent rente?

Een veelgestelde vraag over de maximale rente op leningen is: “Hoeveel procent rente?” Het percentage rente dat van toepassing is op een lening kan variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd en het kredietrisico van de lener. In België worden de maximale rentetarieven vastgesteld door de Autoriteit voor Financiële Diensten en Markten (FSMA) om consumenten te beschermen tegen buitensporige kosten. Het is belangrijk om deze tarieven te kennen en te vergelijken voordat u een lening afsluit, zodat u een weloverwogen beslissing kunt nemen en niet voor verrassingen komt te staan.

Hoeveel geld moet je hebben om 300.000 te lenen?

Het bedrag dat u moet hebben om een lening van 300.000 euro te verkrijgen, hangt af van verschillende factoren, waaronder uw financiële situatie, inkomen, uitgaven en kredietwaardigheid. Kredietverstrekkers zullen uw financiële achtergrond evalueren om te bepalen of u in aanmerking komt voor een lening van dat bedrag. Het is belangrijk om realistisch te zijn over uw terugbetalingscapaciteit en ervoor te zorgen dat u de lening op een verantwoorde manier kunt aflossen om financiële problemen in de toekomst te voorkomen. Het is raadzaam om advies in te winnen bij een financieel adviseur voordat u een grote lening afsluit.

Wat is de hoogste wettelijk toegestane rente?

De hoogste wettelijk toegestane rente op leningen kan variëren afhankelijk van het type lening en de specifieke regelgeving die van toepassing is. In België wordt de maximale rente op leningen vastgesteld door de Autoriteit voor Financiële Diensten en Markten (FSMA). Het is belangrijk om te weten dat deze maximumrentes regelmatig worden herzien en aangepast aan de economische omstandigheden. Voor actuele informatie over de hoogste wettelijk toegestane rente op leningen, raden wij aan om contact op te nemen met de FSMA of uw kredietverstrekker voor specifieke details over uw leningsovereenkomst. Het is altijd verstandig om goed geïnformeerd te zijn over de financiële voorwaarden voordat u een lening afsluit.

Wat is de marktconforme rente in 2024?

De marktconforme rente in 2024 wordt bepaald door verschillende factoren, waaronder de economische situatie, de inflatie en het beleid van de centrale bank. Het is belangrijk op te merken dat de marktrente kan variëren afhankelijk van het type lening en de kredietwaardigheid van de lener. Het is raadzaam om advies in te winnen bij financiële experts of kredietverstrekkers om een actueel beeld te krijgen van wat als marktconforme rente wordt beschouwd in 2024. Het is altijd verstandig om goed geïnformeerd te zijn over de huidige rentetarieven voordat u een lening afsluit om ervoor te zorgen dat u een weloverwogen financiële beslissing neemt.

Zal de rente dalen in 2025?

Het voorspellen van renteschommelingen op lange termijn, zoals in 2025, is een uitdagende taak en kan afhankelijk zijn van verschillende economische factoren en marktomstandigheden. Hoewel niemand met absolute zekerheid kan zeggen of de rente zal dalen in 2025, worden rentetarieven vaak beïnvloed door de algemene economische groei, inflatiecijfers, monetaire beleidsbeslissingen en geopolitieke ontwikkelingen. Het is raadzaam om regelmatig de financiële nieuwsberichten en analyses te volgen om een beter inzicht te krijgen in mogelijke toekomstige rentetrends.

Wat kost 100000 lenen op 20 jaar?

Het kost 100.000 euro lenen op 20 jaar tijd meer dan alleen het geleende bedrag terugbetalen. Bij het afsluiten van een lening van 100.000 euro over een periode van 20 jaar moet rekening worden gehouden met de rente die over de lening wordt berekend. De totale kosten van de lening zullen afhangen van het rentepercentage dat wordt toegepast en kunnen aanzienlijk hoger uitvallen dan het oorspronkelijk geleende bedrag. Het is daarom belangrijk om zorgvuldig te evalueren of u in staat bent om niet alleen het geleende bedrag, maar ook de rentekosten terug te betalen binnen de afgesproken termijn.

Wat is de maximale rente op een lening?

De maximale rente op een lening is het wettelijk vastgestelde percentage dat een kredietverstrekker mag aanrekenen voor het lenen van geld. In België wordt deze maximale rente bepaald door de Autoriteit voor Financiële Diensten en Markten (FSMA), die toezicht houdt op de financiële sector om consumenten te beschermen tegen buitensporige kosten en woekerrentes. Het is belangrijk voor consumenten om op de hoogte te zijn van deze maximale rentetarieven, aangezien ze kunnen variëren afhankelijk van het type lening dat wordt afgesloten. Het vergelijken van deze tarieven en het zorgvuldig evalueren van de financiële situatie voordat een lening wordt afgesloten, zijn cruciale stappen om verantwoorde financiële beslissingen te nemen.

Wat kost het om 100.000 euro te lenen?

Het kostprijs om 100.000 euro te lenen kan variëren afhankelijk van de geldende rentetarieven en voorwaarden van de lening. De maximale rente die een kredietverstrekker in rekening mag brengen, speelt hierbij een belangrijke rol. Het is essentieel om de totale kosten van de lening te berekenen, inclusief rente en eventuele bijkomende kosten, om een duidelijk beeld te krijgen van wat het uiteindelijk zal kosten om dit bedrag te lenen. Het is raadzaam om verschillende aanbieders te vergelijken en goed op de hoogte te zijn van alle voorwaarden voordat u een beslissing neemt over het afsluiten van een lening van 100.000 euro.

Wat is de gemiddelde rente op een lening?

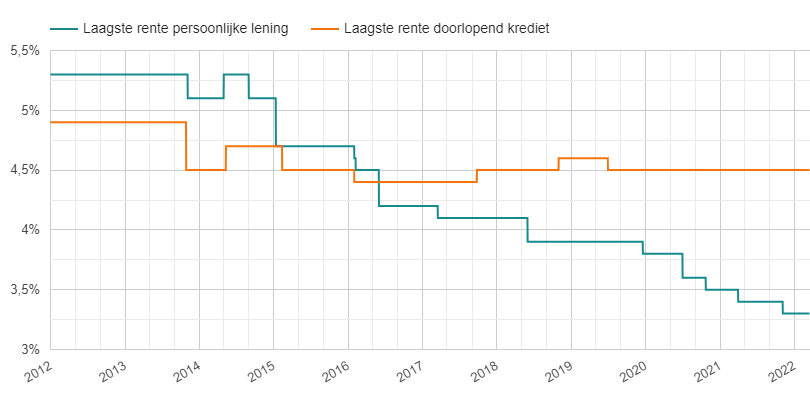
De gemiddelde rente op een lening kan variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd, het geleende bedrag en uw kredietwaardigheid. Over het algemeen ligt de gemiddelde rente op persoonlijke leningen in België tussen de 4% en 10%, terwijl hypothecaire leningen doorgaans een lagere rentevoet hebben vanwege het onderpand van de woning. Het is echter belangrijk om te benadrukken dat deze cijfers slechts een indicatie zijn en dat individuele leningsovereenkomsten kunnen variëren. Het is altijd verstandig om verschillende kredietverstrekkers te vergelijken en offertes aan te vragen om de beste rente en voorwaarden voor uw specifieke situatie te vinden.

Hoeveel kost 250.000 euro lenen?

Het totale bedrag dat u betaalt bij het lenen van 250.000 euro hangt af van verschillende factoren, waaronder de looptijd van de lening, het rentepercentage en eventuele bijkomende kosten zoals administratiekosten en verzekeringen. Het is belangrijk om een grondige berekening te maken van de totale kosten over de gehele looptijd van de lening, zodat u een duidelijk beeld krijgt van wat u uiteindelijk zult terugbetalen. Het is raadzaam om verschillende kredietverstrekkers te vergelijken en goed op de hoogte te zijn van de maximale rente die geldt voor leningen, om ervoor te zorgen dat u een weloverwogen beslissing neemt bij het afsluiten van een lening van 250.000 euro.

Wat is marktconforme rente in 2024?

De marktconforme rente in 2024 verwijst naar het gemiddelde rentepercentage dat geldt voor leningen en financiële producten op de markt op dat specifieke moment. Het wordt beïnvloed door verschillende factoren, zoals de economische situatie, de inflatie, de vraag naar leningen en het beleid van financiële instellingen. Het is belangrijk om te begrijpen dat de marktrente voortdurend kan fluctueren en dat het verstandig is om actuele informatie te raadplegen bij het afsluiten van een lening om een goed beeld te krijgen van de geldende rentetarieven.

Wat is de rentevoet bij KBC?

De rentevoet bij KBC kan variëren afhankelijk van het type lening dat u afsluit en uw individuele financiële situatie. KBC hanteert verschillende tarieven voor verschillende soorten leningen, zoals persoonlijke leningen, hypothecaire leningen en kredietkaarten. Het is raadzaam om rechtstreeks contact op te nemen met KBC of hun website te raadplegen voor de meest actuele informatie over de rentevoeten die zij aanbieden. Door deze informatie te vergelijken en goed geïnformeerd te zijn, kunt u een weloverwogen beslissing nemen bij het afsluiten van een lening bij KBC.

Alles over het lenen van 300.000 euro: Tips en Advies

Artikel: 300.000 Lenen

Alles Wat U Moet Weten Over Het Lenen van 300.000 Euro

Het lenen van een aanzienlijk bedrag zoals 300.000 euro is een grote financiële beslissing die zorgvuldige overweging en planning vereist. Of het nu gaat om het financieren van een woning, het starten van een bedrijf of het consolideren van schulden, hier zijn enkele belangrijke punten om in gedachten te houden bij het overwegen van een lening van 300.000 euro:

Kredietwaardigheid

Voordat u besluit om 300.000 euro te lenen, is het essentieel om uw kredietwaardigheid te evalueren. Geldverstrekkers zullen uw kredietscore en financiële geschiedenis controleren om te bepalen of u in aanmerking komt voor een dergelijke lening.

Looptijd en Rentevoet

De looptijd van de lening en de bijbehorende rentevoet zullen bepalend zijn voor de totale kosten van de lening. Zorg ervoor dat u de voorwaarden begrijpt en vergelijk verschillende aanbiedingen om de meest gunstige optie te vinden.

Doel van de Lening

Bepaal duidelijk waarvoor u het geleende bedrag wilt gebruiken. Of het nu gaat om investeringen, aankopen of andere doeleinden, zorg ervoor dat de lening past bij uw financiële doelstellingen op lange termijn.

Terugbetalingscapaciteit

Evalueer uw huidige financiële situatie en bepaal of u in staat bent om maandelijkse aflossingen van een lening van 300.000 euro op lange termijn aan te kunnen. Maak een realistisch budget en houd rekening met onvoorziene uitgaven.

Advies Inwinnen

Het kan verstandig zijn om advies in te winnen bij een financieel adviseur voordat u besluit om 300.000 euro te lenen. Een professional kan u helpen bij het nemen van weloverwogen beslissingen en u begeleiden doorheen het proces.

Door deze aspecten in overweging te nemen en goed geïnformeerd te handelen, kunt u verantwoordelijk en doordacht gebruik maken van een lening van 300.000 euro voor uw financiële behoeften.


Voordelen van het Lenen van 300.000 Euro: Investeren in de Toekomst

  1. Mogelijkheid om grote investeringen te doen
  2. Flexibele terugbetalingsvoorwaarden op maat
  3. Financiering voor de aankoop van een woning of vastgoedproject
  4. Consolidatie van bestaande schulden in één lening
  5. Kan worden gebruikt voor zakelijke doeleinden of investeringen
  6. Profiteren van gunstige rentetarieven bij goede kredietwaardigheid
  7. Creëren van financiële mogelijkheden en groeipotentieel
  8. Verbeteren van uw financiële situatie op lange termijn


Zeven nadelen van het lenen van 300.000 euro: financiële risico’s en verplichtingen in kaart gebracht

  1. Hoge maandelijkse aflossingen kunnen een zware financiële last vormen.
  2. Lange looptijd van de lening kan leiden tot aanzienlijke totale interestkosten.
  3. Bij onverwachte gebeurtenissen kan het moeilijk zijn om aan de aflossingsverplichtingen te voldoen.
  4. Risico op overmatige schuldenlast en financiële stress bij onvoorziene omstandigheden.
  5. Mogelijke beperkingen in uw financiële flexibiliteit door langdurige verplichtingen.
  6. Verlies van eigendommen of activa als onderpand bij wanbetaling is een risico.
  7. Afhankelijkheid van externe factoren zoals renteschommelingen die invloed hebben op de totale kosten.

Mogelijkheid om grote investeringen te doen

Een van de voordelen van het lenen van 300.000 euro is de mogelijkheid om grote investeringen te doen. Met een dergelijk bedrag tot uw beschikking kunt u investeren in bijvoorbeeld vastgoed, een eigen bedrijf starten of belangrijke projecten financieren die anders buiten bereik zouden liggen. Het biedt u de kans om uw financiële horizon te verbreden en groeimogelijkheden te benutten die anders niet haalbaar zouden zijn.

Flexibele terugbetalingsvoorwaarden op maat

Een belangrijk voordeel van het lenen van 300.000 euro is de mogelijkheid om te profiteren van flexibele terugbetalingsvoorwaarden die op maat kunnen worden gemaakt. Door afspraken te maken die aansluiten bij uw financiële situatie en behoeften, kunt u een aflossingsplan opstellen dat comfortabel en haalbaar is. Deze flexibiliteit stelt u in staat om de lening terug te betalen in een tempo dat bij u past, waardoor u meer controle heeft over uw financiën en uw budget effectief kunt beheren.

Financiering voor de aankoop van een woning of vastgoedproject

Het lenen van 300.000 euro biedt een waardevol voordeel als het gaat om financiering voor de aankoop van een woning of vastgoedproject. Met dit bedrag kunnen kopers een substantieel deel van de totale aankoopprijs dekken, waardoor ze in staat zijn om hun droomwoning te verwerven of een lucratief vastgoedproject te realiseren. Deze vorm van financiering opent deuren naar nieuwe mogelijkheden en investeringen op de vastgoedmarkt, waardoor individuen en ontwikkelaars kunnen profiteren van groei en waardecreatie in onroerend goed.

Consolidatie van bestaande schulden in één lening

Een van de voordelen van het lenen van 300.000 euro is de mogelijkheid om bestaande schulden te consolideren in één lening. Door meerdere schulden samen te voegen tot één lening, kunt u een beter overzicht krijgen van uw financiële verplichtingen en mogelijk lagere maandelijkse aflossingen realiseren. Dit kan helpen om uw financiële situatie te vereenvoudigen en meer controle te krijgen over uw schuldenlast. Het consolideren van schulden in één lening kan ook leiden tot een lagere rentevoet, waardoor u op lange termijn geld kunt besparen en uw financiële gezondheid kunt verbeteren.

Kan worden gebruikt voor zakelijke doeleinden of investeringen

Het lenen van 300.000 euro biedt het voordeel dat dit bedrag kan worden gebruikt voor zakelijke doeleinden of investeringen. Of het nu gaat om het starten van een eigen bedrijf, het uitbreiden van een bestaande onderneming, het investeren in vastgoed of het financieren van andere zakelijke projecten, deze lening kan een waardevolle bron van kapitaal zijn om groei en ontwikkeling te stimuleren. Met de mogelijkheid om dit bedrag strategisch in te zetten, kunnen ondernemers en investeerders hun financiële doelstellingen realiseren en nieuwe kansen benutten.

Profiteren van gunstige rentetarieven bij goede kredietwaardigheid

Een van de voordelen van het lenen van 300.000 euro is dat u kunt profiteren van gunstige rentetarieven, vooral als u een goede kredietwaardigheid heeft. Met een sterke financiële achtergrond en een positieve kredietscore kunnen geldverstrekkers geneigd zijn om u gunstige voorwaarden aan te bieden, waaronder lagere rentetarieven en flexibele aflossingsopties. Dit kan resulteren in lagere totale kosten voor de lening en u helpen om uw financiële doelen op een meer kosteneffectieve manier te bereiken.

Creëren van financiële mogelijkheden en groeipotentieel

Het lenen van 300.000 euro biedt het voordeel van het creëren van financiële mogelijkheden en groeipotentieel. Met een aanzienlijk bedrag tot uw beschikking, kunt u investeren in projecten, ondernemingen of vastgoed dat anders buiten bereik zou liggen. Deze financiële hefboom kan de weg vrijmaken voor groei, expansie en het realiseren van nieuwe kansen die uw financiële positie op lange termijn kunnen versterken.

Verbeteren van uw financiële situatie op lange termijn

Door het lenen van 300.000 euro kunt u uw financiële situatie op lange termijn verbeteren. Met dit aanzienlijke bedrag kunt u investeren in bijvoorbeeld vastgoed, een eigen bedrijf starten of schulden consolideren. Door verstandig gebruik te maken van deze lening en het geld strategisch te besteden, kunt u uw financiële toekomst positief beïnvloeden en mogelijk groeikansen creëren voor uzelf en uw gezin op de lange termijn. Het kan een belangrijke stap zijn om uw financiële doelen te bereiken en meer stabiliteit en zekerheid te creëren voor de toekomst.

Hoge maandelijkse aflossingen kunnen een zware financiële last vormen.

Hoge maandelijkse aflossingen kunnen een zware financiële last vormen wanneer u ervoor kiest om 300.000 euro te lenen. Het is belangrijk om te beseffen dat het terugbetalen van een dergelijk groot bedrag elke maand aanzienlijke financiële verplichtingen met zich meebrengt, die uw budget en cashflow aanzienlijk kunnen belasten. Het is essentieel om realistisch te zijn over uw terugbetalingscapaciteit en ervoor te zorgen dat u comfortabel kunt voldoen aan de aflossingen zonder in financiële problemen te komen. Het is daarom verstandig om goed na te denken over de consequenties van hoge maandelijkse aflossingen voordat u een lening van deze omvang aangaat.

Lange looptijd van de lening kan leiden tot aanzienlijke totale interestkosten.

Een belangrijk nadeel van het lenen van 300.000 euro is dat een lange looptijd van de lening kan leiden tot aanzienlijke totale interestkosten. Hoe langer de periode waarin u de lening aflost, hoe meer rente u uiteindelijk zult betalen over het geleende bedrag. Dit kan resulteren in aanzienlijk hogere totale kosten voor de lening, waardoor u uiteindelijk meer betaalt dan het oorspronkelijke geleende bedrag. Het is daarom essentieel om zorgvuldig te overwegen hoe lang u wilt doen over het terugbetalen van de lening en om te streven naar een balans tussen betaalbaarheid op korte termijn en het minimaliseren van interestkosten op lange termijn.

Bij onverwachte gebeurtenissen kan het moeilijk zijn om aan de aflossingsverplichtingen te voldoen.

Bij het lenen van 300.000 euro kan een belangrijk nadeel zijn dat het moeilijk kan worden om aan de aflossingsverplichtingen te voldoen in geval van onverwachte gebeurtenissen. Wanneer zich onvoorziene omstandigheden voordoen, zoals jobverlies, gezondheidsproblemen of andere financiële tegenvallers, kan het lastig zijn om de maandelijkse aflossingen op tijd te blijven betalen. Dit kan leiden tot extra stress en financiële druk, waardoor het belangrijk is om goed na te denken over de risico’s en mogelijke gevolgen voordat u besluit om een dergelijk groot bedrag te lenen. Het is verstandig om een degelijk financieel plan op te stellen en een buffer aan te houden voor noodgevallen om u voor te bereiden op dergelijke situaties.

Risico op overmatige schuldenlast en financiële stress bij onvoorziene omstandigheden.

Het lenen van een aanzienlijk bedrag zoals 300.000 euro brengt het risico met zich mee van een overmatige schuldenlast en financiële stress, vooral in het geval van onvoorziene omstandigheden. Als er plotselinge veranderingen optreden in uw financiële situatie, zoals jobverlies, medische kosten of economische tegenvallers, kan het moeilijk zijn om aan de aflossingsverplichtingen te voldoen. Dit kan leiden tot toenemende schulden, vertragingen in betalingen en uiteindelijk tot ernstige financiële problemen. Het is daarom belangrijk om voorzichtig te zijn en realistisch te evalueren of u de lening van 300.000 euro op lange termijn kunt dragen zonder in moeilijkheden te komen.

Mogelijke beperkingen in uw financiële flexibiliteit door langdurige verplichtingen.

Een potentieel nadeel van het lenen van 300.000 euro zijn de mogelijke beperkingen in uw financiële flexibiliteit als gevolg van langdurige verplichtingen. Door het aangaan van een grote lening kunt u gebonden zijn aan langlopende aflossingen, wat invloed kan hebben op uw vermogen om flexibel om te gaan met onverwachte financiële situaties of om andere investeringen te doen. Het is belangrijk om deze langdurige verplichtingen zorgvuldig te overwegen en ervoor te zorgen dat u comfortabel bent met de financiële lasten die gepaard gaan met een lening van deze omvang.

Verlies van eigendommen of activa als onderpand bij wanbetaling is een risico.

Het verlies van eigendommen of activa als onderpand bij wanbetaling is een belangrijk con van het lenen van 300.000 euro. Wanneer u een dergelijk hoog bedrag leent en het niet lukt om aan de aflossingsverplichtingen te voldoen, bestaat het risico dat de geldverstrekker uw eigendommen in beslag neemt als compensatie voor de openstaande schuld. Dit kan leiden tot financiële instabiliteit en verlies van waardevolle bezittingen, waardoor het essentieel is om zorgvuldig te overwegen of u bereid bent dit risico te nemen voordat u een dergelijke grote lening aangaat.

Afhankelijkheid van externe factoren zoals renteschommelingen die invloed hebben op de totale kosten.

Een belangrijk nadeel van het lenen van 300.000 euro is de afhankelijkheid van externe factoren, zoals renteschommelingen, die een significante invloed kunnen hebben op de totale kosten van de lening. Veranderingen in rentetarieven kunnen leiden tot aanzienlijke wijzigingen in de maandelijkse aflossingen en de uiteindelijke terug te betalen bedragen, waardoor het moeilijk kan zijn om de financiële lasten te voorspellen en te beheersen. Het is daarom essentieel voor leners om zich bewust te zijn van deze externe variabelen en om strategieën te ontwikkelen om zich aan te passen aan eventuele veranderingen om financiële stabiliteit te behouden.

Tips en Advies voor het Aanvragen van een Lening op 18-jarige Leeftijd

Ben je 18 jaar oud en overweeg je een lening aan te vragen? Het kan een grote stap zijn om op zo’n jonge leeftijd financiële verantwoordelijkheid te nemen, maar het is zeker mogelijk om op verantwoorde wijze een lening aan te vragen en te beheren. In dit artikel bespreken we waar je rekening mee moet houden als je op 18-jarige leeftijd een lening wilt aanvragen.

Ten eerste is het belangrijk om te begrijpen dat de meeste traditionele kredietverstrekkers zoals banken en financiële instellingen een minimumleeftijd hebben voor het aanvragen van een lening, meestal 18 jaar. Als je deze leeftijd hebt bereikt, kom je in aanmerking om een lening aan te vragen.

Voordat je echter een lening aanvraagt, is het essentieel om goed na te denken over de reden waarom je geld wilt lenen. Zorg ervoor dat je de lening echt nodig hebt en dat je in staat bent om deze terug te betalen volgens de afgesproken voorwaarden. Het is verstandig om alleen geld te lenen als het echt noodzakelijk is, bijvoorbeeld voor studiekosten, medische noodgevallen of andere onverwachte uitgaven.

Als 18-jarige kun je verschillende soorten leningen overwegen, zoals persoonlijke leningen, studieleningen of creditcards. Het is belangrijk om de verschillende opties te onderzoeken en de voorwaarden en rentetarieven van elke lening zorgvuldig te vergelijken voordat je een beslissing neemt.

Bij het aanvragen van een lening op 18-jarige leeftijd kan het zijn dat je nog geen uitgebreide kredietgeschiedenis hebt opgebouwd. Dit kan van invloed zijn op de goedkeuring van je leningsaanvraag en de hoogte van het bedrag dat je kunt lenen. In sommige gevallen kan het helpen om een medeaanvrager of garantsteller toe te voegen aan je leningsaanvraag om de kans op goedkeuring te vergroten.

Onthoud altijd dat het aangaan van schulden serieuze gevolgen kan hebben als deze niet tijdig worden terugbetaald. Zorg ervoor dat je goed geïnformeerd bent over de voorwaarden van de lening voordat je akkoord gaat met de overeenkomst. Met verantwoordelijkheid en zorgvuldige planning kun je op 18-jarige leeftijd succesvol een lening aanvragen en beheren.


22 Veelgestelde Vragen over Lening Aanvragen op 18-jarige Leeftijd

  1. Kan je 50.000 euro lenen?
  2. Hoe oud moet je zijn voor lenen?
  3. Waarom moet je 18 zijn om geld te lenen?
  4. Wat kost het om 50.000 euro te lenen?
  5. Kan ik als student lening aanvragen?
  6. Wat kost 10.000 euro lenen per maand?
  7. Hoeveel mag je lenen als je 18 bent?
  8. Kan je 1500 euro lenen?
  9. Kan ik als student een lening krijgen?
  10. Hoeveel kost het om 20.000 euro te lenen?
  11. Wat kost een lening van 50.000 euro?
  12. Hoe oud moet je zijn om een lening aan te gaan?
  13. Kan een 19 jarige een lening aanvragen?
  14. Kan je geld lenen als je nog thuis woont?
  15. Kan je een lening aanvragen als je 18 bent?
  16. Kan je als 18 jarige geld lenen?
  17. Hoe kan ik snel een klein bedrag lenen?
  18. Is 18 jaar hoog voor een persoonlijke lening?
  19. Hoe oud moet je zijn om een lening af te sluiten?
  20. Waar kan je als 18 jarige geld lenen?
  21. Hoe geld lenen als je minderjarig bent?
  22. Kan je als student een lening krijgen?

Kan je 50.000 euro lenen?

Een veelgestelde vraag bij het aanvragen van een lening op 18-jarige leeftijd is of het mogelijk is om 50.000 euro te lenen. Het bedrag dat je kunt lenen, inclusief 50.000 euro, hangt af van verschillende factoren zoals je inkomen, kredietgeschiedenis en de voorwaarden van de kredietverstrekker. Als 18-jarige met beperkte financiële ervaring en waarschijnlijk geen uitgebreide kredietgeschiedenis, kan het moeilijk zijn om een dergelijk hoog bedrag te lenen zonder voldoende garanties of zekerheden. Het is daarom verstandig om realistisch te blijven en goed te overwegen of het aanvragen van een lening van 50.000 euro op deze leeftijd de juiste keuze is.

Hoe oud moet je zijn voor lenen?

Om een lening aan te vragen, moet je in de meeste gevallen minstens 18 jaar oud zijn. Op deze leeftijd word je beschouwd als volwassen en mag je financiële verplichtingen aangaan, waaronder het aanvragen van een lening. Het is belangrijk om te onthouden dat leeftijdseisen kunnen variëren afhankelijk van de specifieke kredietverstrekker en het type lening dat je wilt aanvragen. Als je 18 jaar bent en overweegt een lening aan te vragen, is het verstandig om de voorwaarden en vereisten van verschillende kredietverstrekkers te vergelijken om de beste optie voor jouw situatie te vinden.

Waarom moet je 18 zijn om geld te lenen?

Het is een veelgestelde vraag waarom je 18 jaar moet zijn om geld te lenen. De reden hiervoor ligt voornamelijk in de wetgeving en het concept van wettelijke volwassenheid. Op de leeftijd van 18 jaar wordt iemand in België beschouwd als volwassen en juridisch bekwaam om contracten aan te gaan, waaronder leningsovereenkomsten. Dit betekent dat op deze leeftijd een persoon verantwoordelijkheid kan dragen voor financiële verplichtingen en wettelijk gezien in staat is om geld te lenen en terug te betalen. Het stellen van een minimumleeftijd voor het aanvragen van leningen helpt ook om jongeren te beschermen tegen onverantwoorde schulden en financiële risico’s die ze mogelijk nog niet ten volle kunnen overzien op jongere leeftijd.

Wat kost het om 50.000 euro te lenen?

Het kost om 50.000 euro te lenen meer dan alleen het geleende bedrag terug te betalen. Bij het aanvragen van een lening van 50.000 euro moet je ook rekening houden met de rente die je over de gehele looptijd van de lening moet betalen. De rentevoet kan variëren afhankelijk van de kredietverstrekker, je kredietgeschiedenis en andere factoren. Daarnaast kunnen er ook administratiekosten en eventuele andere kosten verbonden zijn aan de lening. Het is belangrijk om alle kosten en voorwaarden zorgvuldig te bekijken voordat je besluit om een lening van 50.000 euro aan te vragen, zodat je een goed beeld krijgt van de totale financiële verplichtingen die gepaard gaan met het lenen van dit bedrag.

Kan ik als student lening aanvragen?

Als student van 18 jaar oud is het mogelijk om een lening aan te vragen, maar er zijn enkele belangrijke overwegingen waarmee rekening moet worden gehouden. Veel kredietverstrekkers bieden speciale studieleningen aan voor studenten die financiële steun nodig hebben voor hun opleiding. Het is verstandig om te onderzoeken welke opties beschikbaar zijn en om de voorwaarden en rentetarieven van verschillende leningen te vergelijken voordat je een beslissing neemt. Als student kan het zijn dat je nog geen vast inkomen hebt of een beperkte kredietgeschiedenis, wat van invloed kan zijn op de goedkeuring van je leningsaanvraag. In sommige gevallen kan het toevoegen van een medeaanvrager of garantsteller helpen om de kans op goedkeuring te vergroten. Het is belangrijk om verantwoordelijkheid te nemen bij het aanvragen en beheren van een lening als student, en ervoor te zorgen dat je de lening tijdig en volgens de afgesproken voorwaarden kunt terugbetalen.

Wat kost 10.000 euro lenen per maand?

Het bedrag dat je maandelijks moet terugbetalen bij het lenen van 10.000 euro kan variëren afhankelijk van factoren zoals de looptijd van de lening en de rentevoet. Over het algemeen geldt dat hoe langer de looptijd van de lening is, hoe lager het maandelijkse aflossingsbedrag zal zijn, maar hoe hoger de totale kosten over de hele looptijd zullen zijn door bijkomende rente. Het is verstandig om een leningssimulatie uit te voeren bij verschillende kredietverstrekkers om een idee te krijgen van wat het maandelijkse aflossingsbedrag zou kunnen zijn en welke leningsoptie het meest geschikt is voor jouw financiële situatie. Het is belangrijk om goed op de hoogte te zijn van alle kosten en voorwaarden voordat je een lening aangaat.

Hoeveel mag je lenen als je 18 bent?

Als je 18 bent en een lening wilt aanvragen, is een veelgestelde vraag hoeveel je eigenlijk mag lenen op die leeftijd. Het bedrag dat je kunt lenen als 18-jarige hangt af van verschillende factoren, zoals je inkomen, kredietgeschiedenis en de kredietverstrekker zelf. Over het algemeen geldt dat kredietverstrekkers voorzichtig zijn bij het verstrekken van leningen aan jonge volwassenen en vaak lagere bedragen toekennen aan mensen met beperkte kredietervaring. Het is daarom belangrijk om realistisch te blijven over het bedrag dat je kunt lenen en ervoor te zorgen dat je in staat bent om de lening terug te betalen volgens de afgesproken voorwaarden. Het is verstandig om goed onderzoek te doen naar de verschillende opties en om advies in te winnen bij financiële experts voordat je een definitieve beslissing neemt over het aanvragen van een lening op 18-jarige leeftijd.

Kan je 1500 euro lenen?

Veel mensen vragen zich af of ze op 18-jarige leeftijd een bedrag van 1500 euro kunnen lenen. Het antwoord is dat het mogelijk is om dit bedrag te lenen, maar het hangt af van verschillende factoren, waaronder je kredietgeschiedenis, inkomen en de voorwaarden van de kredietverstrekker. Als je 18 jaar oud bent en aan alle vereisten voldoet, zoals een stabiel inkomen en een goede kredietwaardigheid, dan is de kans groot dat je in aanmerking komt voor een lening van 1500 euro. Het is echter altijd verstandig om eerst grondig onderzoek te doen naar verschillende kredietverstrekkers en hun voorwaarden voordat je een definitieve beslissing neemt.

Kan ik als student een lening krijgen?

Als student is het mogelijk om een lening aan te vragen, zelfs op 18-jarige leeftijd. Veel kredietverstrekkers bieden speciale leningen aan voor studenten, zoals studieleningen of persoonlijke leningen met gunstige voorwaarden voor jonge mensen die nog studeren. Het is belangrijk om goed te onderzoeken welke opties er beschikbaar zijn en om de voorwaarden en rentetarieven van elke lening zorgvuldig te vergelijken voordat je een beslissing neemt. Als student kan het handig zijn om gebruik te maken van financiële steun zoals studiefinanciering of andere subsidies voordat je een lening overweegt, maar in sommige gevallen kan een lening helpen bij het financieren van studiekosten of andere uitgaven. Zorg er altijd voor dat je verantwoordelijk leent en dat je in staat bent om de lening terug te betalen volgens de afgesproken voorwaarden.

Hoeveel kost het om 20.000 euro te lenen?

Het kost geld om een lening van 20.000 euro af te sluiten, aangezien je te maken krijgt met rente en eventuele bijkomende kosten. De totale kosten van het lenen van 20.000 euro kunnen variëren afhankelijk van de kredietverstrekker, de looptijd van de lening en het rentepercentage dat wordt toegepast. Het is belangrijk om verschillende aanbieders te vergelijken en goed op de hoogte te zijn van alle voorwaarden voordat je besluit een lening aan te vragen. Zo kun je een weloverwogen keuze maken en de totale kosten van de lening zo laag mogelijk houden.

Wat kost een lening van 50.000 euro?

Wanneer je overweegt om een lening van 50.000 euro aan te vragen, is het belangrijk om te begrijpen dat de totale kosten van de lening afhankelijk zijn van verschillende factoren, zoals de looptijd van de lening, het rentepercentage en eventuele bijkomende kosten zoals administratiekosten of verzekeringen. Over het algemeen geldt dat hoe langer de looptijd van de lening en hoe hoger het rentepercentage, hoe meer je uiteindelijk zult betalen. Het is raadzaam om verschillende kredietverstrekkers te vergelijken en offertes op te vragen om een goed beeld te krijgen van de totale kosten en voorwaarden voordat je een definitieve beslissing neemt over het aanvragen van een lening van 50.000 euro.

Hoe oud moet je zijn om een lening aan te gaan?

Om een lening aan te gaan, moet je meestal minstens 18 jaar oud zijn. Dit is de wettelijke minimumleeftijd die door de meeste kredietverstrekkers wordt gehanteerd. Op 18-jarige leeftijd ben je juridisch volwassen en mag je zelfstandig financiële verplichtingen aangaan, waaronder het afsluiten van leningen. Het is echter belangrijk om te onthouden dat leeftijd slechts één factor is bij het aanvragen van een lening. Kredietverstrekkers zullen ook andere criteria evalueren, zoals je inkomen, kredietgeschiedenis en financiële stabiliteit, om te bepalen of je in aanmerking komt voor een lening en tegen welke voorwaarden.

Kan een 19 jarige een lening aanvragen?

Ja, een 19-jarige kan in de meeste gevallen een lening aanvragen. Veel kredietverstrekkers hanteren een minimumleeftijd van 18 jaar voor het aanvragen van een lening, dus op 19-jarige leeftijd kom je doorgaans in aanmerking om een lening aan te vragen. Het is echter belangrijk om te onthouden dat de goedkeuring van de leningsaanvraag afhankelijk is van verschillende factoren, waaronder je kredietgeschiedenis, inkomen en financiële stabiliteit. Als 19-jarige is het verstandig om goed geïnformeerd te zijn over de voorwaarden en verplichtingen die gepaard gaan met het aangaan van een lening, en om ervoor te zorgen dat je in staat bent om de lening terug te betalen volgens de afgesproken voorwaarden.

Kan je geld lenen als je nog thuis woont?

Ja, het is mogelijk om geld te lenen als je nog thuis woont. Veel kredietverstrekkers stellen geen specifieke eis dat je op jezelf woont om in aanmerking te komen voor een lening. Wat wel belangrijk is, is dat je voldoet aan de andere criteria die de kredietverstrekker hanteert, zoals een minimumleeftijd, inkomen en kredietwaardigheid. Zolang je aan deze voorwaarden voldoet, kun je geld lenen, zelfs als je nog bij je ouders woont. Het is echter altijd verstandig om goed na te denken over de financiële verplichtingen die gepaard gaan met het afsluiten van een lening en ervoor te zorgen dat je in staat bent om deze tijdig terug te betalen.

Kan je een lening aanvragen als je 18 bent?

Ja, het is mogelijk om een lening aan te vragen als je 18 jaar bent. De meeste traditionele kredietverstrekkers hanteren een minimumleeftijd van 18 jaar voor leningsaanvragen. Als je deze leeftijd hebt bereikt, kom je in aanmerking om een lening aan te vragen. Het is echter belangrijk om goed na te denken over de reden waarom je geld wilt lenen en ervoor te zorgen dat je in staat bent om de lening terug te betalen volgens de afgesproken voorwaarden. Op 18-jarige leeftijd kun je verschillende soorten leningen overwegen, zoals persoonlijke leningen, studieleningen of creditcards. Het is verstandig om de verschillende opties te onderzoeken en de voorwaarden en rentetarieven van elke lening zorgvuldig te vergelijken voordat je een beslissing neemt.

Kan je als 18 jarige geld lenen?

Ja, als 18-jarige kun je geld lenen, mits je voldoet aan de minimumleeftijdseisen van de kredietverstrekker. Veel traditionele kredietverstrekkers hanteren een minimumleeftijd van 18 jaar voor het aanvragen van een lening. Het is echter belangrijk om goed na te denken over de reden waarom je geld wilt lenen en om ervoor te zorgen dat je in staat bent om de lening terug te betalen volgens de afgesproken voorwaarden. Het is verstandig om alleen geld te lenen als het echt noodzakelijk is en om de verschillende opties zorgvuldig te overwegen voordat je een beslissing neemt. Met de juiste verantwoordelijkheid en planning is het mogelijk om op 18-jarige leeftijd succesvol een lening aan te vragen en te beheren.

Hoe kan ik snel een klein bedrag lenen?

Als je op 18-jarige leeftijd snel een klein bedrag wilt lenen, zijn er verschillende opties beschikbaar om dit te doen. Een van de meest gebruikelijke manieren is het aanvragen van een minilening of flitskrediet, waarbij je een klein bedrag kunt lenen voor een korte periode. Deze leningen hebben meestal een snelle goedkeuringsprocedure en kunnen vaak binnen enkele uren op je rekening worden gestort. Het is belangrijk om de voorwaarden en kosten van deze leningen zorgvuldig te bekijken voordat je een beslissing neemt, zodat je niet voor onverwachte verrassingen komt te staan. Daarnaast kun je ook overwegen om geld te lenen van vrienden of familie, mits dit op een duidelijke en eerlijke manier wordt afgesproken om eventuele problemen in de toekomst te voorkomen.

Is 18 jaar hoog voor een persoonlijke lening?

Het is belangrijk om te begrijpen dat leeftijd slechts een van de vele factoren is die kredietverstrekkers in overweging nemen bij het beoordelen van een leningsaanvraag. Hoewel 18 jaar jong lijkt voor het aanvragen van een persoonlijke lening, is het niet per se hoog als de aanvrager voldoet aan de andere vereisten, zoals een stabiel inkomen en een goede kredietgeschiedenis. Kredietverstrekkers zullen ook kijken naar de financiële omstandigheden en het vermogen van de aanvrager om de lening terug te betalen. Dus, hoewel 18 jaar misschien jong lijkt, kan het nog steeds mogelijk zijn om op verantwoorde wijze een persoonlijke lening aan te vragen en te verkrijgen.

Hoe oud moet je zijn om een lening af te sluiten?

Om een lening af te sluiten, moet je doorgaans minimaal 18 jaar oud zijn. Op deze leeftijd wordt je beschouwd als een volwassen en wettelijk bekwaam om financiële verplichtingen aan te gaan, waaronder het afsluiten van leningen. Het is belangrijk om te onthouden dat hoewel je op 18-jarige leeftijd in aanmerking komt om een lening aan te vragen, het cruciaal is om verstandig en verantwoordelijk om te gaan met het lenen van geld. Het is altijd aan te raden om goed na te denken over de redenen voor het afsluiten van een lening en ervoor te zorgen dat je in staat bent om de lening terug te betalen volgens de overeengekomen voorwaarden.

Waar kan je als 18 jarige geld lenen?

Als 18-jarige kun je geld lenen bij verschillende kredietverstrekkers, waaronder banken, online leningaanbieders en kredietunies. Banken bieden vaak persoonlijke leningen en studieleningen aan, maar kunnen strengere criteria hanteren vanwege je beperkte kredietgeschiedenis op die leeftijd. Online leningaanbieders kunnen meer flexibiliteit bieden en speciale leningen voor jongeren aanbieden. Het is belangrijk om de voorwaarden, rentetarieven en betalingsmogelijkheden van elke geldschieter te vergelijken voordat je een beslissing neemt over waar je als 18-jarige geld wilt lenen.

Hoe geld lenen als je minderjarig bent?

Als minderjarige is het in België niet toegestaan om zelfstandig geld te lenen, aangezien je juridisch gezien nog niet handelingsbekwaam bent. Dit betekent dat je geen contracten mag afsluiten of financiële verplichtingen kunt aangaan zonder toestemming van je wettelijke vertegenwoordiger, meestal een ouder of voogd. Als je onder de 18 jaar bent en geld wilt lenen, moet dit dus altijd gebeuren met medeweten en goedkeuring van je ouder of voogd. Het is belangrijk om te onthouden dat het aangaan van leningen op jonge leeftijd serieuze financiële verantwoordelijkheid met zich meebrengt en dat het belangrijk is om zorgvuldig te overwegen of het echt nodig is en hoe je de lening terug zult betalen.

Kan je als student een lening krijgen?

Als student van 18 jaar is het mogelijk om een lening te krijgen, maar er zijn enkele belangrijke overwegingen waarmee rekening moet worden gehouden. Veel kredietverstrekkers bieden specifieke studieleningen aan die zijn ontworpen om studenten te helpen bij het financieren van hun studiekosten. Deze leningen kunnen gunstige voorwaarden hebben, zoals uitgestelde betalingsopties of lagere rentetarieven. Het is echter essentieel om je goed te informeren over de verschillende leningopties en de bijbehorende voorwaarden voordat je een beslissing neemt. Daarnaast kan het hebben van een medeaanvrager of garantsteller je kansen op goedkeuring vergroten, vooral als je nog geen uitgebreide kredietgeschiedenis hebt opgebouwd. Het is verstandig om verantwoordelijkheid te nemen en alleen geld te lenen wat strikt noodzakelijk is voor je studie-gerelateerde kosten.

Hoe financiële hulp bij schulden uw weg naar vrijheid kan effenen

Financiële hulp bij schulden: Hoe u uw weg naar financiële vrijheid kunt vinden

Schulden kunnen een zware last zijn die niet alleen uw financiën, maar ook uw mentale en emotionele welzijn kan beïnvloeden. Gelukkig zijn er verschillende manieren om hulp te krijgen en uw schuldenlast te verlichten, zodat u op weg kunt naar financiële vrijheid.

Ten eerste is het belangrijk om een duidelijk beeld te krijgen van uw financiële situatie. Maak een overzicht van al uw schulden, inclusief het bedrag dat u verschuldigd bent, de rentevoet en de maandelijkse aflossingen. Door dit overzicht te hebben, kunt u beter begrijpen hoeveel schulden u heeft en hoe u deze het beste kunt aanpakken.

Als u merkt dat u moeite heeft om aan uw aflossingsverplichtingen te voldoen, aarzel dan niet om hulp te zoeken. Er zijn verschillende instanties en organisaties die gespecialiseerd zijn in schuldhulpverlening en die u kunnen helpen bij het beheren van uw schulden. Zij kunnen met u samenwerken om een realistisch aflossingsplan op te stellen en kunnen ook onderhandelen met schuldeisers namens u.

Een andere optie is om na te denken over consolidatie van schulden. Dit houdt in dat al uw bestaande leningen worden samengevoegd tot één lening met een lagere rentevoet en maandelijkse aflossing. Op die manier kunt u mogelijk geld besparen op rentekosten en het beheer van uw schulden vereenvoudigen.

Het is ook belangrijk om uw uitgavenpatroon kritisch te bekijken en waar nodig aanpassingen te maken. Door bewustere keuzes te maken in uw uitgaven, kunt u mogelijk extra geld vrijmaken om naar aflossingen op uw schulden te gaan.

Tot slot is het essentieel om realistische doelen te stellen en geduldig te zijn tijdens dit proces. Het oplossen van schulden vergt tijd en toewijding, maar met de juiste stappen en ondersteuning kunt u langzaam maar zeker vooruitgang boeken richting een leven zonder financiële zorgen.


6 Tips voor Financiële Hulp bij Schulden in België

  1. Zoek professionele hulp bij een erkende schuldhulpverlener.
  2. Maak een overzicht van al je inkomsten en uitgaven.
  3. Stel een realistisch budget op en hou je eraan.
  4. Probeer te onderhandelen met schuldeisers voor betalingsregelingen.
  5. Informeer naar mogelijke financiële steun of regelingen bij de overheid.
  6. Voorkom nieuwe schulden door verstandig met geld om te gaan.

Zoek professionele hulp bij een erkende schuldhulpverlener.

Het is van cruciaal belang om professionele hulp te zoeken bij een erkende schuldhulpverlener wanneer u te maken heeft met financiële problemen. Deze experts hebben de kennis en ervaring om u te begeleiden bij het beheren van uw schulden, het opstellen van een realistisch aflossingsplan en het onderhandelen met schuldeisers. Door samen te werken met een erkende schuldhulpverlener, kunt u de juiste ondersteuning krijgen die nodig is om uw financiële situatie weer onder controle te krijgen en op weg te gaan naar een schuldenvrij leven.

Maak een overzicht van al je inkomsten en uitgaven.

Het is van essentieel belang om een gedetailleerd overzicht te maken van al uw inkomsten en uitgaven wanneer u op zoek bent naar financiële hulp bij schulden. Door een duidelijk beeld te hebben van hoeveel geld er binnenkomt en waar het naartoe gaat, kunt u beter begrijpen waar mogelijkheden liggen om te besparen en extra geld vrij te maken voor aflossingen op uw schulden. Dit overzicht kan ook helpen bij het identificeren van eventuele onnodige uitgaven die kunnen worden verminderd of geëlimineerd om uw financiële situatie te verbeteren.

Stel een realistisch budget op en hou je eraan.

Het opstellen van een realistisch budget en je eraan houden is essentieel bij het verkrijgen van financiële hulp bij schulden. Door een gedetailleerd budget te maken waarin je al je inkomsten en uitgaven opneemt, krijg je inzicht in waar je geld naartoe gaat en waar mogelijkheden liggen om te besparen. Het naleven van dit budget vereist discipline en consistentie, maar het is de sleutel tot het beheersen van je financiën en het effectief aflossen van schulden.

Probeer te onderhandelen met schuldeisers voor betalingsregelingen.

Probeer te onderhandelen met schuldeisers voor betalingsregelingen. Het is vaak mogelijk om met uw schuldeisers te overleggen en afspraken te maken over aangepaste betalingsregelingen die beter passen bij uw financiële situatie. Door open en eerlijk te communiceren over uw omstandigheden en bereidheid om af te lossen, kunt u mogelijk tot een oplossing komen die voor beide partijen acceptabel is. Het kan de druk van onbetaalde schulden verlichten en u helpen om stap voor stap vooruitgang te boeken naar het wegwerken van uw schuldenlast.

Informeer naar mogelijke financiële steun of regelingen bij de overheid.

Het is verstandig om informatie in te winnen over mogelijke financiële steun of regelingen die door de overheid worden aangeboden als u worstelt met schulden. De overheid kan verschillende programma’s en subsidies hebben die bedoeld zijn om mensen in financiële moeilijkheden te helpen. Door contact op te nemen met relevante instanties kunt u meer te weten komen over deze opties en wellicht in aanmerking komen voor extra ondersteuning bij het aflossen van uw schulden. Het is belangrijk om alle beschikbare middelen te benutten om uw financiële situatie te verbeteren en uw weg naar een gezonde financiële toekomst te effenen.

Voorkom nieuwe schulden door verstandig met geld om te gaan.

Voorkom nieuwe schulden door verstandig met geld om te gaan. Het is essentieel om bewust te zijn van uw financiële situatie en om verstandige keuzes te maken bij het beheren van uw geld. Door een budget op te stellen, uw uitgaven te controleren en alleen geld uit te geven aan wat echt nodig is, kunt u voorkomen dat u in de toekomst weer in dezelfde situatie terechtkomt. Het ontwikkelen van goede financiële gewoonten en het maken van weloverwogen beslissingen zal u helpen om uw schulden onder controle te houden en een stabiele financiële toekomst op te bouwen.