Max te lenen: hoeveel kan je verantwoord lenen?

Max te lenen: hoeveel kan je verantwoord lenen?

Wie geld wil lenen, vraagt zich vaak af: wat is het max te lenen? Er bestaat geen vast bedrag dat voor iedereen geldt. Hoeveel je kan lenen, hangt af van je financiële situatie, het soort krediet en de voorwaarden van de kredietgever. Belangrijker nog: het bedrag dat je kan lenen, is niet noodzakelijk het bedrag dat je comfortabel kan terugbetalen.

Hoe wordt het maximum leenbedrag bepaald?

Een kredietgever beoordeelt je aanvraag op basis van verschillende factoren. Daarbij wordt doorgaans gekeken naar:

  • Je netto-inkomen: bijvoorbeeld je loon, pensioen of andere regelmatige inkomsten.
  • Je vaste uitgaven: zoals huur of hypotheek, energiekosten en andere noodzakelijke kosten.
  • Bestaande kredieten: lopende leningen en kredietopeningen beïnvloeden hoeveel ruimte er overblijft in je budget.
  • Je gezinssituatie: het aantal personen ten laste kan mee bepalen hoeveel je maandelijks nodig hebt.
  • De looptijd en het type krediet: een langere looptijd kan de maandelijkse afbetaling verlagen, maar leidt vaak tot hogere totale kosten.

In België moeten kredietgevers nagaan of een krediet voor de consument haalbaar is. Ze kunnen daarvoor ook informatie raadplegen bij de Centrale voor Kredieten aan Particulieren van de Nationale Bank van België. Een aanvraag indienen betekent dus niet automatisch dat je het gevraagde bedrag krijgt.

Maximaal lenen is niet hetzelfde als verstandig lenen

Zelfs als een kredietgever bereid is een bepaald bedrag toe te kennen, is het verstandig om eerst je eigen budget te bekijken. Bereken hoeveel je na je vaste kosten elke maand overhoudt en houd rekening met onverwachte uitgaven. Een haalbare maandelijkse afbetaling geeft meer ademruimte dan lenen tot aan de grens van wat mogelijk lijkt.

Vergelijk bij elke aanbieding niet alleen de maandelijkse afbetaling, maar ook het jaarlijks kostenpercentage (JKP), de totale terug te betalen som, de looptijd en eventuele bijkomende voorwaarden. Een lage maandlast kan aantrekkelijk lijken, maar bij een langere looptijd betaal je mogelijk langer en in totaal meer.

Hoe kan je zelf een geschikt bedrag inschatten?

  1. Noteer je maandelijkse netto-inkomsten.
  2. Trek je vaste kosten en bestaande kredietafbetalingen daarvan af.
  3. Voorzie ruimte voor dagelijkse uitgaven, sparen en onverwachte kosten.
  4. Bekijk welk bedrag je zonder financiële stress maandelijks kan aflossen.
  5. Vergelijk kredietvoorstellen op basis van de totale kost en de voorwaarden.

Een online simulator kan een eerste indicatie geven, maar vervangt geen volledige beoordeling van je aanvraag. De uiteindelijke beslissing en het mogelijke leenbedrag hangen af van de kredietgever en je persoonlijke situatie.

Let op voor onbetrouwbare kredietaanbiedingen

Wees voorzichtig met aanbiedingen die een lening garanderen zonder je situatie te controleren, of die je vragen om vooraf geld over te schrijven om het krediet vrij te maken. Controleer altijd of de kredietgever of bemiddelaar bevoegd is om in België krediet aan te bieden. Lees de overeenkomst volledig voordat je iets ondertekent.

Samengevat

Het max te lenen bedrag verschilt van persoon tot persoon. Je inkomen, uitgaven, bestaande schulden en de gekozen kredietvorm spelen allemaal een rol. Kijk daarom niet alleen naar hoeveel je kan lenen, maar vooral naar hoeveel je verantwoord kan terugbetalen. Twijfel je over de gevolgen voor je budget, vraag dan onafhankelijk advies voordat je een krediet aangaat.


Veelgestelde Vragen over het Maximale Leenbedrag in België

  1. Wat is het maximale wat je kunt lenen?
  2. Hoeveel moet je verdienen om 200.000 te kunnen lenen?
  3. Wat is het maximale wat ik kan lenen?
  4. Hoeveel moet je verdienen om 6 ton te lenen?
  5. Hoeveel kan ik lenen met mijn salaris?
  6. Hoeveel maximaal lenen in 2024?
  7. Hoeveel geld is maximaal lenen?
  8. Hoeveel mag je lenen in 2024?
  9. Welk bedrag mag ik maximaal lenen?

Wat is het maximale wat je kunt lenen?

Het maximale bedrag dat je kunt lenen, hangt af van je netto-inkomen, vaste uitgaven, bestaande kredieten en de looptijd en soort lening. Er is dus geen vast maximumbedrag dat voor iedereen geldt. De kredietgever beoordeelt of de maandelijkse afbetalingen haalbaar zijn en kan een lager bedrag voorstellen of de aanvraag weigeren. Kijk daarom niet alleen naar wat je kunt lenen, maar ook naar wat je comfortabel kunt terugbetalen.

Hoeveel moet je verdienen om 200.000 te kunnen lenen?

Er bestaat geen vast inkomen dat garandeert dat je 200.000 euro kan lenen. De kredietgever houdt onder meer rekening met je netto-inkomen, vaste uitgaven, andere leningen, eigen inbreng, looptijd en rentevoet. Ook moet er na de maandelijkse afbetaling voldoende budget overblijven voor je dagelijkse kosten en onverwachte uitgaven. Vraag daarom een persoonlijke simulatie aan en vergelijk niet alleen de maandlast, maar ook de totale terug te betalen som; het maximaal mogelijke leenbedrag is niet altijd het bedrag dat je comfortabel kan aflossen.

Wat is het maximale wat ik kan lenen?

Het maximale bedrag dat je kan lenen, hangt af van je netto-inkomen, vaste uitgaven, bestaande kredieten en de looptijd van de lening. De kredietgever beoordeelt je financiële situatie en gaat na of je de afbetalingen verantwoord kan dragen. Daardoor is er geen vast maximumbedrag dat voor iedereen geldt, en kan het bedrag dat je uiteindelijk krijgt lager zijn dan het bedrag dat je aanvraagt. Vergelijk ook altijd het JKP en de totale terug te betalen som.

Hoeveel moet je verdienen om 6 ton te lenen?

Om 6 ton (€600.000) te lenen, bestaat er geen vast minimumloon: de bank kijkt ook naar je eigen inbreng, looptijd, rentevoet, andere leningen en gezinssituatie. Ter illustratie: bij een rente van 3,5% en een looptijd van 25 jaar bedraagt de maandelijkse afbetaling ongeveer €3.000. Als vuistregel wordt soms gekeken of de afbetaling rond een derde van het netto-inkomen blijft; dat zou in dit voorbeeld neerkomen op ongeveer €9.000 netto per maand voor het huishouden. Dat is geen officiële vaste norm: de kredietgever beoordeelt of er na alle vaste kosten voldoende budget overblijft.

Hoeveel kan ik lenen met mijn salaris?

Hoeveel je met je salaris kan lenen, hangt niet alleen af van je netto-inkomen, maar ook van je vaste uitgaven, bestaande kredieten, gezinssituatie en de looptijd van de lening. De kredietgever beoordeelt of je na je maandelijkse afbetalingen voldoende overhoudt voor je dagelijkse kosten en onverwachte uitgaven. Er bestaat dus geen vast maximumbedrag dat voor iedereen geldt. Bereken vooraf welk bedrag je comfortabel kan terugbetalen en vergelijk kredietvoorstellen op basis van hun JKP en totale terugbetalingskost.

Hoeveel maximaal lenen in 2024?

In 2024 was er in België geen vast maximumbedrag dat iedereen kon lenen. Hoeveel je maximaal kon lenen, hing onder meer af van je netto-inkomen, vaste uitgaven, gezinssituatie, bestaande kredieten en de looptijd van de lening. Kredietgevers moesten je financiële situatie beoordelen en nagaan of je de afbetalingen waarschijnlijk kon dragen. Het bedrag waarvoor je in aanmerking kwam, kon dus verschillen per kredietgever en krediettype; leen bij voorkeur niet meer dan je comfortabel kunt terugbetalen.

Hoeveel geld is maximaal lenen?

Hoeveel je maximaal kan lenen, hangt af van je netto-inkomen, vaste kosten, bestaande kredieten en persoonlijke situatie. Er is dus geen vast maximumbedrag dat voor iedereen geldt. Een kredietgever beoordeelt of de maandelijkse afbetalingen haalbaar zijn en bepaalt op basis daarvan welk bedrag eventueel kan worden toegekend. Leen bij voorkeur niet het maximum, maar enkel wat je nodig hebt en comfortabel kan terugbetalen. Vergelijk ook de looptijd, het jaarlijks kostenpercentage (JKP) en de totale terug te betalen som.

Hoeveel mag je lenen in 2024?

In 2024 was er in België geen vast maximumbedrag dat iedereen mocht lenen. Hoeveel je kon lenen, hing onder meer af van je netto-inkomen, vaste uitgaven, bestaande kredieten, gezinssituatie en de looptijd van de lening. De kredietgever moest je terugbetalingscapaciteit beoordelen en kon informatie controleren bij de Centrale voor Kredieten aan Particulieren. Leen daarom niet automatisch het hoogste bedrag dat wordt aangeboden: kies een maandaflossing die ook haalbaar blijft als je onverwachte kosten hebt.

Welk bedrag mag ik maximaal lenen?

Er bestaat geen vast maximumbedrag dat voor iedereen geldt. Hoeveel je maximaal mag lenen, hangt onder meer af van je netto-inkomen, vaste uitgaven, bestaande kredieten en de looptijd en het type lening. De kredietgever beoordeelt of de maandelijkse aflossingen haalbaar zijn en kan daarom een lager bedrag voorstellen of je aanvraag weigeren. Leen bij voorkeur niet het maximum, maar kies een bedrag dat je comfortabel kan terugbetalen, ook als je onverwachte kosten hebt.

Max lening berekenen: ontdek hoeveel je verantwoord kunt lenen

Max lening berekenen: hoeveel kan je verantwoord lenen?

Wil je geld lenen voor een wagen, een renovatie of een andere grote uitgave? Dan is het verstandig om eerst je maximale lening te berekenen. Zo krijg je een beter beeld van welk bedrag mogelijk binnen je budget past. Het maximum dat een kredietgever eventueel wil toestaan, is niet automatisch het bedrag dat voor jou comfortabel of verstandig is om te lenen.

Wat betekent ‘maximale lening’?

Je maximale lening is het bedrag dat je volgens een berekening zou kunnen terugbetalen, rekening houdend met onder meer je inkomen, vaste uitgaven, lopende kredieten en de looptijd. Kredietgevers beoordelen je persoonlijke situatie en moeten nagaan of je de lening kunt terugbetalen.

Er bestaat geen vast maximumbedrag dat voor iedereen geldt. Twee mensen met hetzelfde nettoloon kunnen een heel andere leencapaciteit hebben. Hun huur, gezinslasten, andere schulden en financiële buffer kunnen sterk verschillen.

Welke gegevens heb je nodig om je max lening te berekenen?

Een online simulator kan een eerste inschatting geven. Daarvoor zijn doorgaans de volgende gegevens nuttig:

  • Je netto-inkomen: bijvoorbeeld je loon, pensioen of andere regelmatige inkomsten.
  • Je vaste maandelijkse kosten: zoals huur of hypotheek, energie, verzekeringen en kinderopvang.
  • Lopende kredieten: vermeld de maandelijkse afbetalingen van bijvoorbeeld een autolening of kredietkaart.
  • Het gewenste leenbedrag: hoeveel je nodig hebt voor je aankoop of project.
  • De looptijd: hoe lang je de lening wilt afbetalen.
  • De rente en eventuele kosten: die bepalen mee hoeveel je in totaal terugbetaalt.

Een eenvoudige eerste stap is om je maandbudget te bekijken:

Beschikbaar bedrag voor een lening = netto-inkomen − vaste uitgaven − bestaande afbetalingen − gewenste buffer

Dit is geen officiële berekeningsmethode en vervangt geen beoordeling door een kredietgever. Het helpt wel om na te gaan welk maandbedrag haalbaar lijkt zonder je budget te krap te maken.

De maandelijkse afbetaling is belangrijker dan het leenbedrag

Een hoger leenbedrag kan soms betaalbaar lijken wanneer je de looptijd verlengt, omdat de maandelijkse afbetaling dan lager wordt. Je betaalt doorgaans wel langer rente en mogelijk meer in totaal. Vergelijk daarom niet alleen het bedrag dat je maandelijks terugbetaalt, maar ook het totale terug te betalen bedrag.

Let bij het vergelijken van aanbiedingen onder meer op het jaarlijks kostenpercentage (JKP), de looptijd, het bedrag van de maandelijkse afbetaling en eventuele bijkomende kosten. Het JKP geeft een ruimer beeld van de kosten van een krediet dan alleen de rentevoet.

Een voorbeeld van een budgetberekening

Stel dat je maandelijks 2.500 euro netto ontvangt. Je vaste uitgaven en bestaande afbetalingen bedragen samen 1.850 euro. Dan blijft er 650 euro over vóór je rekening houdt met onvoorziene kosten, sparen en persoonlijke uitgaven.

Die 650 euro is dus niet automatisch het bedrag dat je aan een lening kunt besteden. Je hebt ook ruimte nodig voor bijvoorbeeld medische kosten, herstellingen of veranderingen in je inkomen. Bepaal eerst welk maandbedrag je comfortabel kunt missen. Gebruik daarna een kredietsimulator om te bekijken welk leenbedrag en welke looptijd daarbij passen.

Maximale lening berekenen voor een persoonlijke lening of hypotheek

De berekening verschilt naargelang het soort krediet. Bij een persoonlijke lening spelen onder meer het leenbedrag, de looptijd en het JKP een rol. Bij een hypothecaire lening zijn ook de waarde van de woning, je eigen inbreng, de looptijd en bijkomende aankoop- en kredietkosten belangrijk.

Een simulator geeft in beide gevallen slechts een raming. De uiteindelijke beoordeling hangt af van je volledige financiële situatie en van de voorwaarden van de kredietgever.

Waarop letten in België?

In België moet een kredietgever je kredietwaardigheid beoordelen voordat een consumentenkrediet wordt toegestaan. Daarbij kan onder meer rekening worden gehouden met je inkomsten, uitgaven, bestaande kredieten en informatie uit de Centrale voor Kredieten aan Particulieren van de Nationale Bank van België.

Controleer vóór je een overeenkomst ondertekent of de kredietgever en eventuele kredietbemiddelaar over de vereiste toelating beschikken. Lees ook de voorwaarden zorgvuldig en vraag uitleg als kosten, looptijd of terugbetaling niet duidelijk zijn.

Leen niet automatisch het berekende maximum

Een berekening van je maximale lening is een hulpmiddel, geen doel op zich. Het is vaak verstandiger om alleen te lenen wat je werkelijk nodig hebt en voldoende ruimte over te houden voor sparen en onverwachte uitgaven. Kun je de maandelijkse afbetaling alleen betalen door al je financiële reserve op te gebruiken, dan is het leenbedrag mogelijk te hoog.

Kort samengevat: om je max lening te berekenen, breng je je inkomsten, vaste uitgaven en bestaande afbetalingen in kaart. Vergelijk vervolgens de maandelijkse afbetaling én de totale kostprijs van verschillende looptijden. Een simulatie kan richting geven, maar alleen een kredietgever kan je aanvraag beoordelen.


Vijf Voordelen van het Berekenen van je Maximale Lening

  1. Geeft snel inzicht in je leencapaciteit.
  2. Helpt maandlasten vooraf inschatten.
  3. Maakt aanbiedingen makkelijker vergelijkbaar.
  4. Ondersteunt een haalbaar leenbudget.
  5. Helpt overmatig lenen vermijden.


Vijf Nadelen van het Berekenen van je Maximale Lening in België

  1. Een berekening is slechts een schatting.
  2. Je werkelijke leencapaciteit hangt af van je volledige budget.
  3. Een langere looptijd kan de totale kosten verhogen.
  4. Onvoorziene uitgaven kunnen je afbetalingsruimte verkleinen.
  5. De kredietgever beslist uiteindelijk over je aanvraag.

Geeft snel inzicht in je leencapaciteit.

Een max lening berekenen geeft snel inzicht in je leencapaciteit. Door je inkomsten, vaste uitgaven en lopende afbetalingen in te vullen, krijg je een eerste inschatting van welk leenbedrag mogelijk binnen je budget past. Zo kan je beter voorbereid kredietaanbiedingen vergelijken en voorkom je dat je meer leent dan je comfortabel kan terugbetalen. Een berekening is wel indicatief: de kredietgever beoordeelt je volledige financiële situatie voordat die een lening goedkeurt.

Helpt maandlasten vooraf inschatten.

Door vooraf je maximale lening te berekenen, krijg je een beter beeld van de maandelijkse afbetaling die bij het leenbedrag en de gekozen looptijd hoort. Zo kan je die maandlast vergelijken met je inkomen en vaste uitgaven, en inschatten of ze comfortabel binnen je budget past. Dat helpt om onaangename verrassingen te vermijden en een lening te kiezen die je op een verantwoorde manier kan terugbetalen.

Maakt aanbiedingen makkelijker vergelijkbaar.

Als je vooraf je maximale lening berekent, kan je aanbiedingen makkelijker met elkaar vergelijken. Je ziet niet alleen welk bedrag je mogelijk kan lenen, maar ook hoe de looptijd, de maandelijkse afbetaling en de totale terugbetaling verschillen. Zo vergelijk je kredietvoorstellen op basis van dezelfde uitgangspunten en kan je beter inschatten welke lening bij je budget past.

Ondersteunt een haalbaar leenbudget.

Een maximaal leenbedrag berekenen helpt je om een leenbudget te bepalen dat aansluit bij je financiële situatie. Door je inkomsten, vaste uitgaven en bestaande afbetalingen mee te nemen, krijg je een realistischer beeld van wat je maandelijks kunt terugbetalen. Zo vermijd je dat je meer leent dan comfortabel is en behoud je ruimte voor onverwachte kosten.

Helpt overmatig lenen vermijden.

Door je maximale leencapaciteit vooraf te berekenen, krijg je een realistischer beeld van wat binnen je budget past. Zo verklein je de kans dat je meer leent dan je comfortabel kunt terugbetalen. Houd daarbij ook rekening met je vaste kosten, bestaande kredieten en een financiële buffer voor onverwachte uitgaven.

Een berekening is slechts een schatting.

Een berekening van je maximale lening is slechts een schatting en biedt geen garantie dat een kredietgever je aanvraag goedkeurt. Een simulator houdt mogelijk niet rekening met alle details van je financiële situatie, zoals recente veranderingen in je inkomen, onverwachte uitgaven of lopende verplichtingen. De kredietgever beoordeelt je aanvraag individueel en bepaalt pas daarna welk bedrag en welke voorwaarden eventueel mogelijk zijn.

Je werkelijke leencapaciteit hangt af van je volledige budget.

Een berekening van je maximale lening geeft slechts een eerste indicatie: je werkelijke leencapaciteit hangt af van je volledige budget. Naast je inkomen en bestaande kredieten moet je ook rekening houden met vaste kosten, gezinsuitgaven, onverwachte facturen en het bedrag dat je wilt blijven sparen. Daardoor kan het bedrag dat een simulator voorstelt hoger liggen dan wat je comfortabel kunt terugbetalen. Bekijk dus altijd je volledige financiële situatie voordat je een lening aangaat.

Een langere looptijd kan de totale kosten verhogen.

Een langere looptijd kan de maandelijkse afbetaling verlagen, maar dat betekent niet noodzakelijk dat je lening goedkoper wordt. Omdat je langer rente betaalt, kan de totale kostprijs stijgen. Vergelijk daarom niet alleen het maandbedrag, maar ook het totale terug te betalen bedrag en kies een looptijd die past bij je budget zonder onnodig lang af te betalen.

Onvoorziene uitgaven kunnen je afbetalingsruimte verkleinen.

Een belangrijk nadeel van je maximale lening berekenen, is dat onvoorziene uitgaven je afbetalingsruimte kunnen verkleinen. Denk aan een onverwachte herstelling aan je wagen of woning, hogere energiekosten of medische uitgaven. Een maandbedrag dat vandaag haalbaar lijkt, kan daardoor later zwaar op je budget wegen. Voorzie daarom voldoende financiële marge en leen niet automatisch het maximumbedrag dat een berekening aangeeft.

De kredietgever beslist uiteindelijk over je aanvraag.

Een berekening van je maximale lening geeft slechts een richtbedrag. Zelfs als een simulator aangeeft dat een bepaald leenbedrag binnen je budget past, beslist de kredietgever uiteindelijk of je aanvraag wordt goedgekeurd en onder welke voorwaarden. Die beoordeling houdt rekening met je volledige financiële situatie, zoals je inkomsten, vaste uitgaven, bestaande kredieten en terugbetalingscapaciteit. Het bedrag dat je zelf berekent, is dus geen garantie op goedkeuring.

Soorten leningen voor huis: ontdek welke financiering bij uw plannen past

Soorten leningen voor een huis: welke past bij uw plannen?

Een woning kopen, bouwen of renoveren vraagt vaak een grote investering. Er bestaan verschillende soorten leningen voor een huis, elk met eigen voorwaarden en aandachtspunten. Welke formule geschikt is, hangt onder meer af van uw plannen, uw eigen middelen, uw inkomen en hoe snel u de lening wilt terugbetalen.

Hypothecair krediet voor de aankoop van een woning

Een hypothecair krediet is een lening op lange termijn voor de aankoop of bouw van een woning. De woning dient doorgaans als waarborg voor de lening. Dat betekent dat de kredietgever onder bepaalde voorwaarden rechten op de woning kan laten gelden als de lening niet wordt terugbetaald.

U betaalt meestal maandelijks een bedrag terug dat bestaat uit kapitaal en interesten. De looptijd, de rentevoet en de terugbetalingsformule bepalen mee hoe hoog uw maandlasten zijn. Naast de aankoopprijs moet u ook rekening houden met bijkomende kosten, zoals notariskosten, belastingen en eventuele dossierkosten.

Een lening voor een renovatie

Wie een bestaande woning wil vernieuwen, kan de renovatie soms mee financieren met een hypothecair krediet. Dat kan bijvoorbeeld wanneer u de woning koopt en de werken tegelijk plant. Voor kleinere of afzonderlijke werken kan een renovatielening op afbetaling een mogelijkheid zijn.

Een renovatielening op afbetaling vereist doorgaans geen hypotheek op de woning, maar de looptijd en voorwaarden kunnen verschillen van die van een hypothecair krediet. Vergelijk daarom niet alleen de maandelijkse afbetaling, maar ook de totale terug te betalen som en eventuele kosten.

Een lening voor energiebesparende werken

Werken zoals dakisolatie, hoogrendementsglas, een warmtepomp of zonnepanelen kunnen de energieprestaties van uw woning verbeteren. Sommige kredietgevers bieden hiervoor een specifieke lening aan. De voorwaarden, het beschikbare bedrag en de lijst van werken die in aanmerking komen, verschillen per aanbieder.

Ook premies of andere steunmaatregelen kunnen een rol spelen. Die verschillen per gewest en kunnen veranderen. Controleer daarom de actuele voorwaarden bij de bevoegde Vlaamse, Brusselse of Waalse overheid voordat u uw budget vastlegt.

Een overbruggingskrediet

Een overbruggingskrediet kan nuttig zijn wanneer u een nieuwe woning wilt kopen voordat de verkoop van uw huidige woning is afgerond. Het krediet overbrugt tijdelijk de periode tot u de opbrengst van die verkoop ontvangt.

Deze oplossing kan de financiële overgang vergemakkelijken, maar brengt kosten en risico’s met zich mee. Denk vooraf na over wat er gebeurt als uw huidige woning later of voor een lagere prijs wordt verkocht dan verwacht.

Een krediet voor een bouwgrond of nieuwbouw

Voor de aankoop van een bouwgrond kunt u mogelijk een hypothecair krediet aanvragen. Voor een nieuwbouwproject wordt de financiering soms in schijven opgenomen, volgens de voortgang van de werken. Tijdens de bouw kunnen daardoor andere betalingsverplichtingen gelden dan nadat de woning is afgewerkt.

Vraag bij de kredietgever na wanneer het kapitaal wordt uitbetaald, welke kosten tijdens de bouw verschuldigd zijn en hoe de maandlasten evolueren. Neem ook de bouwplanning en mogelijke vertragingen mee in uw financiële planning.

Vaste of variabele rentevoet?

Bij een vaste rentevoet blijft de rente gedurende de afgesproken periode gelijk. Daardoor zijn uw afbetalingen doorgaans beter voorspelbaar. Bij een variabele rentevoet kan de rente op vaste momenten worden aangepast. Uw maandlast of de looptijd kan daardoor wijzigen, binnen de grenzen en volgens de regels van het kredietcontract.

Een vaste rentevoet biedt meer zekerheid, terwijl een variabele rentevoet anders kan uitpakken naargelang de evolutie van de rente. Laat u niet alleen leiden door de rente bij de start: bekijk ook hoe een mogelijke stijging uw budget zou beïnvloeden.

Hoe wordt een woonlening terugbetaald?

De meest voorkomende formule is een maandelijkse terugbetaling van kapitaal en interesten. In het begin bestaat een groter deel van de afbetaling vaak uit interesten; na verloop van tijd neemt het deel kapitaal toe. Er bestaan ook andere formules, zoals een gedeeltelijke of volledige terugbetaling van het kapitaal op het einde. Die kunnen risico’s meebrengen en zijn niet voor elk gezin geschikt.

Waarop let u bij het vergelijken?

  • De totale kost: vergelijk de rente, dossierkosten, eventuele schattingskosten en andere verplichte uitgaven.
  • De maandelijkse afbetaling: zorg dat die haalbaar blijft, ook als uw vaste kosten stijgen.
  • De looptijd: een langere looptijd kan de maandlast verlagen, maar kan de totale interestkosten verhogen.
  • De eigen inbreng: houd ook geld opzij voor aankoopkosten, werken en onverwachte uitgaven.
  • De voorwaarden: bekijk onder meer de mogelijkheden om vervroegd terug te betalen en de gevolgen daarvan.
  • De kredietdocumenten: lees de voorwaarden en de informatie van de kredietgever zorgvuldig na voordat u tekent.

Een lening kiezen die bij uw situatie past

De juiste lening voor een huis hangt af van uw plannen en financiële draagkracht. Maak een realistisch overzicht van uw inkomsten, uitgaven, spaargeld en toekomstige kosten. Vergelijk verschillende voorstellen en vraag uitleg over voorwaarden die niet duidelijk zijn. Een krediet is een belangrijke verbintenis: leen alleen een bedrag waarvan u de terugbetaling comfortabel kunt dragen.


9 Tips voor het Kiezen van de Juiste Woonlening in België

  1. Een hypothecaire lening is gebruikelijk voor de aankoop van een woning.
  2. Voor nieuwbouw kan een bouwkrediet de kosten tijdens de werken financieren.
  3. Een renovatielening helpt bij verbouwingen of energiebesparende werken.
  4. Een overbruggingskrediet overbrugt de periode tussen twee woningtransacties.
  5. Met een herfinanciering vervang je je bestaande woonlening door een nieuwe.
  6. Bij een vaste rente blijft je rentevoet gedurende de afgesproken periode gelijk.
  7. Bij een variabele rente kan je rentevoet op vaste momenten veranderen.
  8. Een bulletkrediet stelt de terugbetaling van het kapitaal uit tot de einddatum.
  9. Vergelijk de totale kosten, looptijd en voorwaarden van verschillende woonleningen.

Een hypothecaire lening is gebruikelijk voor de aankoop van een woning.

Een hypothecaire lening is een veelgebruikte manier om de aankoop van een woning te financieren. De woning dient daarbij doorgaans als waarborg voor de lening. U betaalt het geleende bedrag meestal maandelijks terug, samen met de interesten, over een afgesproken periode. Vergelijk verschillende voorstellen en kijk niet alleen naar de rentevoet, maar ook naar de looptijd, de maandelijkse afbetaling, bijkomende kosten en de voorwaarden.

Voor nieuwbouw kan een bouwkrediet de kosten tijdens de werken financieren.

Bij nieuwbouw kan een bouwkrediet helpen om de kosten tijdens de werken te spreiden. Het geleende bedrag wordt doorgaans in schijven opgenomen naarmate de bouw vordert, bijvoorbeeld wanneer aannemers facturen indienen. Zo hoeft u niet meteen het volledige bedrag te gebruiken. Informeer vooraf naar de voorwaarden, de mogelijke interesten op opgenomen bedragen en hoe de terugbetaling verloopt zodra de woning klaar is.

Een renovatielening helpt bij verbouwingen of energiebesparende werken.

Een renovatielening kan helpen om verbouwingen of energiebesparende werken aan uw woning te financieren, zoals dakisolatie, nieuwe ramen of een vernieuwde badkamer. Afhankelijk van de kredietgever en de omvang van de werken kunt u kiezen voor een lening op afbetaling of uw renovatiekosten opnemen in een hypothecair krediet. Vergelijk de rente, looptijd, bijkomende kosten en totale terugbetaling, en controleer of de geplande werken eventueel in aanmerking komen voor premies of andere steunmaatregelen in uw gewest.

Een overbruggingskrediet overbrugt de periode tussen twee woningtransacties.

Een overbruggingskrediet kan de periode overbruggen tussen de aankoop van een nieuwe woning en de verkoop van uw huidige woning. Zo kunt u de nieuwe woning financieren voordat de opbrengst van de verkoop beschikbaar is. Meestal betaalt u het krediet terug zodra uw huidige woning verkocht is. Houd rekening met de interesten, eventuele kosten en het risico dat de verkoop langer duurt of minder opbrengt dan verwacht.

Met een herfinanciering vervang je je bestaande woonlening door een nieuwe.

Met een herfinanciering vervangt u uw bestaande woonlening door een nieuwe lening, vaak om een lagere rentevoet of aangepaste voorwaarden te krijgen. Dat kan uw maandelijkse afbetaling verlagen of de looptijd wijzigen, maar er kunnen ook kosten aan verbonden zijn, zoals een wederbeleggingsvergoeding, dossierkosten en notariskosten. Vergelijk daarom niet alleen de rentevoet, maar bereken ook de totale kosten en mogelijke besparing voordat u beslist.

Bij een vaste rente blijft je rentevoet gedurende de afgesproken periode gelijk.

Bij een vaste rentevoet blijft de rente gedurende de afgesproken periode ongewijzigd. Daardoor weet u vooraf beter hoeveel u maandelijks zult afbetalen en kunt u uw budget makkelijker plannen. Houd er wel rekening mee dat een vaste rentevoet bij de start soms hoger kan liggen dan een variabele rentevoet.Vergelijk daarom niet alleen de rente, maar ook de totale kosten en de voorwaarden van de lening.

Bij een variabele rente kan je rentevoet op vaste momenten veranderen.

Bij een lening met een variabele rentevoet kan de rente op vooraf bepaalde momenten worden aangepast. Daardoor kan uw maandelijkse afbetaling stijgen of dalen, afhankelijk van de rente-evolutie en de voorwaarden van uw krediet. Controleer daarom hoe vaak de rente wordt herzien en welke grenzen gelden voor een mogelijke stijging of daling.

Een bulletkrediet stelt de terugbetaling van het kapitaal uit tot de einddatum.

Bij een bulletkrediet betaalt u tijdens de looptijd doorgaans alleen de interesten; het geleende kapitaal betaalt u in één keer terug op de einddatum. Daardoor liggen de maandelijkse afbetalingen aanvankelijk lager, maar moet u op het einde over voldoende middelen beschikken om het volledige kapitaal terug te betalen. Deze formule kan risico’s inhouden, bijvoorbeeld als de verwachte verkoopopbrengst of andere inkomsten tegenvallen. Bespreek daarom vooraf met de kredietgever hoe u de eindaflossing zult financieren en of dit krediet bij uw financiële situatie past.

Vergelijk de totale kosten, looptijd en voorwaarden van verschillende woonleningen.

Vergelijk verschillende woonleningen niet alleen op basis van de rentevoet of maandelijkse afbetaling. Kijk ook naar de totale kosten, de looptijd en de voorwaarden, zoals dossierkosten en de mogelijkheid om vervroegd terug te betalen. Zo krijgt u een vollediger beeld van wat de lening u uiteindelijk zal kosten en kunt u een formule kiezen die past bij uw budget en plannen.

Hoeveel kan ik lenen met een persoonlijke lening?

Wat kan ik lenen met een persoonlijke lening?

Wat kan ik lenen met een persoonlijke lening?

Een persoonlijke lening is een vorm van lenen waarbij u een vast bedrag leent dat u in termijnen terugbetaalt, meestal met een vaste rentevoet. Het bedrag dat u kunt lenen met een persoonlijke lening hangt af van verschillende factoren, waaronder uw inkomen, uw uitgaven en uw kredietgeschiedenis.

Factoren die de hoogte van uw persoonlijke lening bepalen

Inkomen: Geldverstrekkers zullen uw inkomen evalueren om te bepalen hoeveel u kunt lenen. Over het algemeen geldt: hoe hoger uw inkomen, hoe meer u kunt lenen.

Kredietgeschiedenis: Uw kredietgeschiedenis speelt een belangrijke rol bij het bepalen van de hoogte van uw persoonlijke lening. Als u een goede kredietgeschiedenis heeft en geen betalingsachterstanden heeft, heeft u doorgaans meer kans om een hoger bedrag te kunnen lenen.

Lopende schulden: Als u al andere leningen of schulden heeft lopen, kan dit van invloed zijn op het bedrag dat u kunt lenen met een persoonlijke lening. Geldverstrekkers zullen kijken naar uw totale schuldquote om te bepalen hoeveel risico ze nemen bij het verstrekken van de lening.

Hoeveel kan ik precies lenen?

Het exacte bedrag dat u kunt lenen met een persoonlijke lening varieert per geldverstrekker en per individuele situatie. Over het algemeen bieden geldverstrekkers persoonlijke leningen aan variërend van enkele honderden tot tienduizenden euro’s.

Het is belangrijk om niet meer te lenen dan nodig is en om rekening te houden met uw terugbetalingscapaciteit. Zorg ervoor dat u realistisch bent over wat u maandelijks kunt missen voor de aflossingen, zodat u niet in financiële problemen komt.

Besluit

Een persoonlijke lening kan een handige manier zijn om grote aankopen te financieren of onvoorziene kosten op te vangen. Door rekening te houden met uw financiële situatie en verantwoordelijk te plannen, kunt u bepalen wat voor u het juiste leenbedrag is en zo verstandige financiële beslissing nemen.


Veelgestelde Vragen over Persoonlijke Leningen: Wat en Hoeveel Kan Ik Lenen?

  1. Hoeveel mag je lenen persoonlijke lening?
  2. Hoeveel kan ik lenen met eigen inbreng?
  3. Wat valt onder een persoonlijke lening?
  4. Kan ik 10.000 euro lenen met een persoonlijke lening?
  5. Hoeveel kan ik lenen persoonlijke lening?
  6. Kan ik geld lenen als ik al een lening hebt?
  7. Hoe weet je of je geld kan lenen?
  8. Waar wordt naar gekeken bij een persoonlijke lening?
  9. Hoeveel kan je lenen met een persoonlijke lening?
  10. Waar kan ik een persoonlijke lening voor gebruiken?
  11. Hoeveel van je loon mag je lenen?
  12. Hoe weet je hoeveel geld je kan lenen?
  13. Wat aanleveren persoonlijke lening?
  14. Hoeveel kan ik lenen persoonlijk?
  15. Hoeveel persoonlijke leningen mag je hebben?
  16. Hoeveel mag je maximaal lenen voor een persoonlijke lening?
  17. Hoeveel maximaal lenen voor een persoonlijke lening?
  18. Wat kan ik persoonlijk lenen?
  19. Hoeveel kan ik lenen met mijn loon persoonlijke lening?
  20. Wat kan ik lenen op basis van mijn inkomen?
  21. Hoe weet ik wat ik maximaal kan lenen?
  22. Hoeveel moet ik verdienen om €150.000 te lenen?
  23. Wat kost 10.000 euro lenen per maand?
  24. Wat kan ik maximaal lenen persoonlijke lening?
  25. Hoeveel van mijn loon kan ik lenen?
  26. Welk bedrag kan ik lenen?
  27. Kan ik nog een lening krijgen als ik al een lening heb?

Hoeveel mag je lenen persoonlijke lening?

Een veelgestelde vraag over persoonlijke leningen is: “Hoeveel mag je lenen met een persoonlijke lening?” Het bedrag dat je kunt lenen met een persoonlijke lening wordt bepaald door verschillende factoren, waaronder je inkomen, kredietgeschiedenis en lopende schulden. Geldverstrekkers evalueren deze elementen om te bepalen welk bedrag zij verantwoord kunnen uitlenen. Over het algemeen varieert het leenbedrag voor persoonlijke leningen van enkele honderden tot tienduizenden euro’s, afhankelijk van je individuele situatie en de geldverstrekker. Het is belangrijk om realistisch te zijn over je terugbetalingscapaciteit en alleen te lenen wat je comfortabel kunt terugbetalen om financiële problemen te voorkomen.

Hoeveel kan ik lenen met eigen inbreng?

Met betrekking tot de vraag “Hoeveel kan ik lenen met eigen inbreng?” is het belangrijk om te begrijpen dat uw eigen inbreng een positieve invloed kan hebben op het bedrag dat u kunt lenen met een persoonlijke lening. Geldverstrekkers zien een eigen inbreng vaak als een teken van financiële stabiliteit en betrokkenheid bij de lening, wat uw kredietwaardigheid kan versterken. Door een deel van het benodigde bedrag zelf in te brengen, kunt u mogelijk een hoger leenbedrag verkrijgen of gunstigere voorwaarden onderhandelen. Het tonen van eigen inbreng kan dus gunstig zijn bij het aanvragen van een persoonlijke lening en kan helpen om uw financiële doelstellingen te realiseren.

Wat valt onder een persoonlijke lening?

Een persoonlijke lening is een financieel product waarbij u een vast bedrag leent dat u in gelijke termijnen terugbetaalt, meestal met een vooraf bepaalde rentevoet. Wat onder een persoonlijke lening valt, zijn de specifieke doeleinden waarvoor u het geleende geld kunt gebruiken. Typische voorbeelden van wat onder een persoonlijke lening valt, zijn het financieren van grote aankopen zoals een auto, renovaties aan uw huis, het consolideren van schulden of het bekostigen van medische kosten. Het is belangrijk om te onthouden dat de bestemming van het geleende geld bij een persoonlijke lening over het algemeen vrij is en flexibiliteit biedt aan de lener om het naar eigen inzicht te besteden binnen de afgesproken voorwaarden.

Kan ik 10.000 euro lenen met een persoonlijke lening?

Ja, het is mogelijk om 10.000 euro te lenen met een persoonlijke lening, afhankelijk van uw financiële situatie en de voorwaarden van de geldverstrekker. Het exacte bedrag dat u kunt lenen, inclusief 10.000 euro, hangt af van factoren zoals uw inkomen, kredietgeschiedenis en lopende schulden. Het is belangrijk om een realistische inschatting te maken van uw terugbetalingscapaciteit voordat u een persoonlijke lening afsluit om ervoor te zorgen dat u de lening comfortabel kunt terugbetalen binnen de gestelde termijnen.

Hoeveel kan ik lenen persoonlijke lening?

Een veelgestelde vraag met betrekking tot persoonlijke leningen is: “Hoeveel kan ik lenen met een persoonlijke lening?” Het bedrag dat u kunt lenen met een persoonlijke lening hangt af van diverse factoren, zoals uw inkomen, kredietgeschiedenis en lopende schulden. Geldverstrekkers evalueren deze aspecten om te bepalen welk bedrag zij bereid zijn u te lenen. Het is essentieel om realistisch te blijven over uw terugbetalingscapaciteit en niet meer te lenen dan nodig is om financiële problemen te voorkomen. Het exacte leenbedrag varieert per geldverstrekker en per individuele situatie, dus het is raadzaam om zorgvuldig uw financiële behoeften en mogelijkheden te overwegen voordat u een persoonlijke lening afsluit.

Kan ik geld lenen als ik al een lening hebt?

Ja, het is mogelijk om geld te lenen als u al een lening heeft lopen. Echter, het hebben van meerdere leningen kan van invloed zijn op het bedrag dat u kunt lenen met een persoonlijke lening. Geldverstrekkers zullen uw totale schuldquote evalueren, inclusief alle lopende leningen en schulden, om te bepalen hoeveel risico ze bereid zijn te nemen bij het verstrekken van een nieuwe lening. Het is belangrijk om realistisch te blijven over uw financiële situatie en ervoor te zorgen dat u de nieuwe lening kunt terugbetalen naast eventuele bestaande verplichtingen. Het kan verstandig zijn om advies in te winnen bij een financieel adviseur voordat u besluit om een nieuwe lening af te sluiten als u al andere leningen heeft lopen.

Hoe weet je of je geld kan lenen?

Om te bepalen of je geld kunt lenen met een persoonlijke lening, zijn er verschillende factoren waarmee rekening moet worden gehouden. Geldverstrekkers zullen onder andere kijken naar je inkomen, kredietgeschiedenis, lopende schulden en terugbetalingscapaciteit om te bepalen of je in aanmerking komt voor een lening en hoeveel je kunt lenen. Het is belangrijk om realistisch te zijn over je financiële situatie en om een zorgvuldige afweging te maken voordat je besluit om een lening aan te vragen. Het raadplegen van een financieel adviseur kan ook helpen bij het beoordelen van je leencapaciteit en het nemen van verstandige financiële beslissingen.

Waar wordt naar gekeken bij een persoonlijke lening?

Bij het aanvragen van een persoonlijke lening wordt er naar verschillende factoren gekeken om te bepalen hoeveel u kunt lenen. Geldverstrekkers zullen onder andere uw inkomen, kredietgeschiedenis en lopende schulden evalueren. Uw inkomen speelt een belangrijke rol, aangezien dit aangeeft hoeveel u maandelijks kunt besteden aan de aflossing van de lening. Daarnaast wordt uw kredietgeschiedenis beoordeeld om uw betalingsgedrag en kredietwaardigheid te bepalen. Eventuele lopende schulden worden ook in overweging genomen, aangezien geldverstrekkers willen weten of u in staat bent om de nieuwe lening terug te betalen naast uw bestaande verplichtingen. Deze factoren samen bepalen hoeveel u kunt lenen met een persoonlijke lening.

Hoeveel kan je lenen met een persoonlijke lening?

Met een persoonlijke lening kunt u doorgaans bedragen lenen die variëren van enkele honderden tot tienduizenden euro’s, afhankelijk van verschillende factoren zoals uw inkomen, kredietgeschiedenis en lopende schulden. Het exacte bedrag dat u kunt lenen wordt bepaald door de geldverstrekker en uw individuele financiële situatie. Het is essentieel om realistisch te blijven over wat u maandelijks kunt terugbetalen en om ervoor te zorgen dat het geleende bedrag binnen uw financiële mogelijkheden valt. Het is verstandig om een zorgvuldige afweging te maken voordat u besluit hoeveel u wilt lenen met een persoonlijke lening.

Waar kan ik een persoonlijke lening voor gebruiken?

Een persoonlijke lening kan voor verschillende doeleinden worden gebruikt, afhankelijk van uw behoeften en financiële doelen. Veel mensen kiezen ervoor om een persoonlijke lening te gebruiken voor het financieren van grote aankopen zoals een auto, verbouwingen aan hun huis, het betalen van medische kosten of het consolideren van bestaande schulden. Het is belangrijk om te onthouden dat een persoonlijke lening een vast bedrag is dat in termijnen moet worden terugbetaald, dus het is verstandig om deze lening te gebruiken voor zaken die echt nodig zijn en waarvoor u een duidelijk plan heeft voor de terugbetaling.

Hoeveel van je loon mag je lenen?

Het bedrag dat je kunt lenen met een persoonlijke lening hangt af van verschillende factoren, waaronder je inkomen. Een veelgestelde vraag is: hoeveel van je loon mag je lenen? Geldverstrekkers hanteren doorgaans richtlijnen waarbij ze kijken naar het percentage van je inkomen dat beschikbaar is voor de maandelijkse aflossingen. Over het algemeen wordt geadviseerd om niet meer dan 30-40% van je netto maandinkomen te besteden aan leningaflossingen, inclusief alle lopende leningen die je hebt. Het is belangrijk om realistisch te zijn over wat je kunt terugbetalen en om ervoor te zorgen dat je financiële stabiliteit behoudt bij het aangaan van een persoonlijke lening.

Hoe weet je hoeveel geld je kan lenen?

Om te bepalen hoeveel geld je kunt lenen met een persoonlijke lening, is het belangrijk om naar verschillende factoren te kijken. Geldverstrekkers zullen onder andere je inkomen, je kredietgeschiedenis en eventuele lopende schulden evalueren om te bepalen welk bedrag ze bereid zijn uit te lenen. Door deze informatie in overweging te nemen, kunnen zij een inschatting maken van het maximale leenbedrag dat voor jou haalbaar is. Het is verstandig om realistisch te zijn over wat je maandelijks kunt missen voor de aflossingen en om alleen te lenen wat je daadwerkelijk nodig hebt en kunt terugbetalen. Zo kun je verantwoordelijk omgaan met het afsluiten van een persoonlijke lening en financiële problemen voorkomen.

Wat aanleveren persoonlijke lening?

Wanneer u een persoonlijke lening aanvraagt, zijn er bepaalde documenten en informatie die u moet aanleveren om uw aanvraag te ondersteunen. De exacte vereisten kunnen variëren afhankelijk van de geldverstrekker, maar over het algemeen wordt gevraagd om bewijs van inkomen, identificatiebewijs zoals een identiteitskaart of paspoort, bewijs van adres zoals een recente factuur of bankafschrift, en mogelijk ook informatie over eventuele bestaande schulden. Door deze documenten tijdig en volledig aan te leveren, kunt u het proces van uw persoonlijke leningaanvraag soepel laten verlopen en de kans vergroten dat uw aanvraag wordt goedgekeurd.

Hoeveel kan ik lenen persoonlijk?

“Het bedrag dat u kunt lenen met een persoonlijke lening hangt af van verschillende factoren, zoals uw inkomen, kredietgeschiedenis en lopende schulden. Geldverstrekkers evalueren deze elementen om te bepalen hoeveel risico ze bereid zijn te nemen bij het verstrekken van de lening. Over het algemeen varieert het leenbedrag voor een persoonlijke lening tussen enkele honderden tot tienduizenden euro’s, afhankelijk van uw individuele situatie en de geldverstrekker.”

Hoeveel persoonlijke leningen mag je hebben?

Het aantal persoonlijke leningen dat je mag hebben, kan variëren afhankelijk van de geldverstrekker en je financiële situatie. Over het algemeen is het mogelijk om meerdere persoonlijke leningen af te sluiten, maar het is belangrijk om verantwoordelijk te handelen en rekening te houden met je totale schuldenlast en terugbetalingscapaciteit. Het hebben van te veel leningen kan leiden tot financiële stress en problemen met het bijhouden van de aflossingen. Het is daarom verstandig om zorgvuldig te overwegen hoeveel leningen je nodig hebt en of je in staat bent om ze op een verantwoorde manier terug te betalen.

Hoeveel mag je maximaal lenen voor een persoonlijke lening?

Voor een persoonlijke lening is er geen vast maximumbedrag dat je kunt lenen, aangezien dit afhankelijk is van verschillende factoren zoals je inkomen, kredietgeschiedenis en lopende schulden. Geldverstrekkers zullen je financiële situatie evalueren om te bepalen hoeveel je verantwoord kunt lenen. Over het algemeen bieden geldverstrekkers persoonlijke leningen aan variërend van enkele honderden tot tienduizenden euro’s. Het is belangrijk om realistisch te blijven over wat je maandelijks kunt terugbetalen en om niet meer te lenen dan nodig is, om financiële problemen te voorkomen.

Hoeveel maximaal lenen voor een persoonlijke lening?

Het maximale bedrag dat u kunt lenen voor een persoonlijke lening wordt bepaald door verschillende factoren, waaronder uw inkomen, kredietgeschiedenis en lopende schulden. Geldverstrekkers zullen uw financiële situatie evalueren om te bepalen welk bedrag zij verantwoord achten om aan u uit te lenen. Over het algemeen bieden geldverstrekkers persoonlijke leningen aan variërend van enkele honderden tot tienduizenden euro’s, afhankelijk van uw specifieke omstandigheden. Het is belangrijk om realistisch te blijven over wat u maandelijks kunt missen voor de aflossingen en om alleen te lenen wat u echt nodig heeft en kunt terugbetalen zonder in financiële problemen te komen.

Wat kan ik persoonlijk lenen?

“Wat kan ik persoonlijk lenen?” is een veelgestelde vraag bij het overwegen van een persoonlijke lening. Het bedrag dat u persoonlijk kunt lenen met een persoonlijke lening hangt af van verschillende factoren, zoals uw inkomen, kredietgeschiedenis en lopende schulden. Geldverstrekkers zullen uw financiële situatie evalueren om te bepalen hoeveel risico ze bereid zijn te nemen bij het verstrekken van de lening. Het is belangrijk om realistisch te zijn over uw terugbetalingscapaciteit en alleen te lenen wat u comfortabel kunt terugbetalen, om financiële problemen te voorkomen.

Hoeveel kan ik lenen met mijn loon persoonlijke lening?

Met betrekking tot de veelgestelde vraag “Hoeveel kan ik lenen met mijn loon voor een persoonlijke lening?” is het belangrijk om te begrijpen dat uw loon een cruciale factor is bij het bepalen van het leenbedrag dat u kunt verkrijgen. Geldverstrekkers zullen uw inkomen evalueren om te bepalen hoeveel u maandelijks kunt aflossen en welk bedrag u verantwoord kunt lenen. Over het algemeen geldt dat een hoger inkomen meer leenmogelijkheden biedt, maar ook andere factoren zoals uw uitgaven, kredietgeschiedenis en lopende schulden spelen een rol bij het bepalen van uw maximale leencapaciteit. Het is verstandig om realistisch te zijn over wat u kunt lenen op basis van uw loon en om ervoor te zorgen dat de maandelijkse aflossingen binnen uw budget passen om financiële problemen te voorkomen.

Wat kan ik lenen op basis van mijn inkomen?

Wanneer het gaat om de vraag “Wat kan ik lenen op basis van mijn inkomen?” is het belangrijk om te begrijpen dat geldverstrekkers uw inkomen als een cruciale factor beschouwen bij het bepalen van het leenbedrag dat u kunt krijgen met een persoonlijke lening. Over het algemeen geldt dat een hoger inkomen u meer leenmogelijkheden biedt, omdat geldverstrekkers vertrouwen hebben in uw vermogen om de lening terug te betalen. Het is echter essentieel om realistisch te blijven en alleen te lenen wat u comfortabel kunt terugbetalen, rekening houdend met uw lopende uitgaven en financiële verplichtingen. Het is altijd verstandig om uw financiële situatie zorgvuldig te evalueren voordat u beslist hoeveel u wilt lenen op basis van uw inkomen.

Hoe weet ik wat ik maximaal kan lenen?

Om te bepalen wat u maximaal kunt lenen met een persoonlijke lening, is het belangrijk om naar verschillende factoren te kijken. Geldverstrekkers zullen uw inkomen, kredietgeschiedenis en lopende schulden evalueren om uw terugbetalingscapaciteit te beoordelen. Op basis van deze informatie zullen zij bepalen welk bedrag zij u kunnen lenen. Het is verstandig om realistisch te zijn over uw financiële situatie en alleen te lenen wat u comfortabel kunt terugbetalen. Door goed inzicht te hebben in uw eigen financiën en door verantwoordelijk te plannen, kunt u bepalen wat voor u het maximale leenbedrag is dat past binnen uw budget en financiële doelen.

Hoeveel moet ik verdienen om €150.000 te lenen?

Om €150.000 te lenen met een persoonlijke lening, is het belangrijk om te weten dat geldverstrekkers verschillende factoren in overweging zullen nemen bij het bepalen van uw leencapaciteit. Over het algemeen geldt dat u een stabiel en voldoende inkomen moet hebben om een dergelijk hoog bedrag te kunnen lenen. Het exacte vereiste inkomen kan variëren afhankelijk van de geldverstrekker, maar meestal wordt verwacht dat uw inkomen toereikend is om de maandelijkse aflossingen op de lening te kunnen dragen, naast uw andere financiële verplichtingen. Het is raadzaam om contact op te nemen met verschillende geldverstrekkers om hun specifieke criteria en voorwaarden te bespreken voordat u besluit om een lening van €150.000 aan te vragen.

Wat kost 10.000 euro lenen per maand?

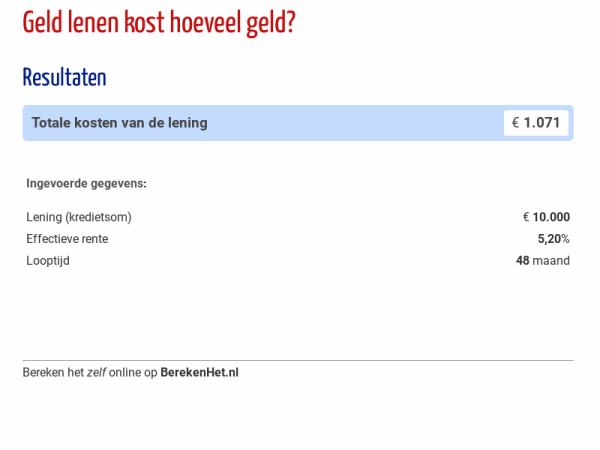
Het bedrag dat u maandelijks moet betalen bij het lenen van 10.000 euro met een persoonlijke lening hangt af van verschillende factoren, zoals de looptijd van de lening en de rentevoet die wordt toegepast. Over het algemeen geldt dat hoe langer de looptijd van de lening is, hoe lager het maandelijkse aflossingsbedrag zal zijn, maar hoe hoger de totale kosten over de hele looptijd zullen zijn door de rente. Het is belangrijk om een realistische inschatting te maken van wat u maandelijks kunt missen voor de aflossingen en om verschillende aanbieders te vergelijken om zo de beste voorwaarden te vinden die passen bij uw financiële situatie.

Wat kan ik maximaal lenen persoonlijke lening?

Wanneer het gaat om de vraag “Wat kan ik maximaal lenen met een persoonlijke lening?”, is het antwoord afhankelijk van verschillende factoren, zoals uw inkomen, kredietgeschiedenis en lopende schulden. Geldverstrekkers zullen uw financiële situatie evalueren om te bepalen hoeveel risico zij bereid zijn te nemen bij het verstrekken van een persoonlijke lening. Over het algemeen geldt dat hoe hoger uw inkomen en hoe beter uw kredietgeschiedenis, des te meer u in staat zult zijn om te lenen. Het is echter belangrijk om verantwoordelijk te lenen en alleen dat bedrag te lenen dat u comfortabel kunt terugbetalen, rekening houdend met uw financiële verplichtingen.

Hoeveel van mijn loon kan ik lenen?

Het bedrag dat u kunt lenen met een persoonlijke lening hangt af van verschillende factoren, waaronder uw inkomen. Geldverstrekkers zullen uw loon evalueren om te bepalen hoeveel u kunt lenen. Over het algemeen geldt dat hoe hoger uw inkomen is, hoe meer u kunt lenen. Het is belangrijk om realistisch te zijn over wat u maandelijks kunt missen voor de aflossingen, zodat u niet in financiële moeilijkheden komt. Het is verstandig om uw terugbetalingscapaciteit zorgvuldig te overwegen voordat u een persoonlijke lening afsluit.

Welk bedrag kan ik lenen?

Het bedrag dat u kunt lenen met een persoonlijke lening varieert afhankelijk van verschillende factoren, zoals uw inkomen, kredietgeschiedenis en lopende schulden. Geldverstrekkers zullen uw financiële situatie evalueren om te bepalen hoeveel risico ze bereid zijn te nemen bij het verstrekken van de lening. Over het algemeen bieden geldverstrekkers persoonlijke leningen aan variërend van enkele honderden tot tienduizenden euro’s. Het is echter belangrijk om realistisch te blijven over wat u maandelijks kunt missen voor de aflossingen en om niet meer te lenen dan nodig is om financiële problemen te voorkomen.

Kan ik nog een lening krijgen als ik al een lening heb?

Ja, het is mogelijk om nog een lening te krijgen als u al een lening heeft lopen. Geldverstrekkers zullen echter rekening houden met uw totale schuldquote en uw terugbetalingscapaciteit voordat ze beslissen of ze u een nieuwe lening willen verstrekken. Het hebben van meerdere leningen kan van invloed zijn op het bedrag dat u kunt lenen en de rentevoet die u aangeboden krijgt. Het is belangrijk om eerlijk te zijn over uw financiële situatie en verstandig te plannen voordat u besluit om een nieuwe lening aan te vragen.

Hoeveel eigen inbreng is nodig bij het afsluiten van een lening?

Wanneer u een lening afsluit voor de aankoop van een huis of een ander groot project, wordt vaak de vraag gesteld hoeveel eigen inbreng u moet hebben. Eigen inbreng verwijst naar het bedrag dat u zelf kunt bijdragen aan de financiering van uw aankoop, voordat u een lening afsluit. Het hebben van voldoende eigen inbreng kan verschillende voordelen met zich meebrengen en kan invloed hebben op de voorwaarden van uw lening.

De hoogte van de vereiste eigen inbreng kan variëren, afhankelijk van verschillende factoren zoals het type lening, de waarde van het gekochte goed en het beleid van de geldverstrekker. Over het algemeen wordt aangeraden om minimaal 20% eigen inbreng te hebben bij het afsluiten van een hypotheek voor de aankoop van een huis. Dit betekent dat u 20% van de aankoopprijs zelf financiert en slechts 80% leent.

Het hebben van voldoende eigen inbreng kan voordelig zijn om verschillende redenen. Allereerst kan het helpen om uw maandelijkse aflossingen te verlagen, aangezien u minder hoeft te lenen. Daarnaast kan het hebben van eigen inbreng gunstig zijn voor uw kredietwaardigheid, omdat geldverstrekkers vaak meer vertrouwen hebben in leners die bereid zijn om zelf financieel bij te dragen.

Als u niet voldoende eigen inbreng heeft, betekent dit niet noodzakelijkerwijs dat u geen lening kunt krijgen. Er zijn nog steeds opties beschikbaar, zoals leningen met een lagere eigen inbreng of aanvullende garanties die kunnen worden verstrekt. Het is echter belangrijk om te begrijpen dat het hebben van voldoende eigen inbreng gunstig kan zijn voor uw financiële situatie op lange termijn.

Voordat u een lening afsluit, is het raadzaam om advies in te winnen bij een financieel adviseur of hypotheekverstrekker om meer informatie te krijgen over de vereiste eigen inbreng en hoe dit uw leningsmogelijkheden kan beïnvloeden. Door goed geïnformeerd te zijn en voorbereid te zijn op uw financieringsbehoeften, kunt u een weloverwogen beslissing nemen over hoeveel eigen inbreng u wilt en kunt bijdragen bij het afsluiten van een lening.


Voordelen van Eigen Inbreng bij Leningen: Lagere Aflossingen en Betere Voorwaarden

  1. Lagere maandelijkse aflossingen doordat u minder hoeft te lenen.
  2. Verhoogde kans op goedkeuring van uw lening door geldverstrekkers.
  3. Mogelijkheid om gunstigere voorwaarden te onderhandelen, zoals een lagere rente.
  4. Verbetering van uw financiële positie en kredietwaardigheid op lange termijn.
  5. Minder risico op overmatige schuldenlast door zelf financieel bij te dragen.


Nadelen van Eigen Inbreng bij Leningen: Minder Liquiditeit en Andere Risico’s

  1. Minder liquiditeit
  2. Beperkte financiële flexibiliteit
  3. Risico bij waardedaling
  4. Mogelijk rendementsverlies
  5. Kans op liquiditeitsproblemen

Lagere maandelijkse aflossingen doordat u minder hoeft te lenen.

Het hebben van voldoende eigen inbreng bij het afsluiten van een lening heeft als voordeel dat u kunt genieten van lagere maandelijkse aflossingen doordat u minder hoeft te lenen. Door een deel van de aankoopprijs zelf te financieren, wordt het bedrag dat u moet lenen verminderd, wat resulteert in een lager terug te betalen bedrag per maand. Dit kan helpen om uw financiële lasten te verlichten en meer ademruimte te creëren in uw budget, waardoor u meer flexibiliteit heeft om andere kosten te dekken en uw lening op een comfortabelere manier af te lossen.

Verhoogde kans op goedkeuring van uw lening door geldverstrekkers.

Een belangrijk voordeel van het hebben van voldoende eigen inbreng bij het afsluiten van een lening is de verhoogde kans op goedkeuring van uw lening door geldverstrekkers. Geldverstrekkers zien het hebben van eigen inbreng als een teken van financiële stabiliteit en betrouwbaarheid. Door zelf financieel bij te dragen aan de aankoop, laat u zien dat u bereid bent om risico’s te nemen en dat u een financiële verantwoordelijkheid neemt. Dit kan geldverstrekkers geruststellen en hen meer vertrouwen geven in uw vermogen om de lening terug te betalen, waardoor de kans op goedkeuring van uw lening aanzienlijk wordt vergroot.

Mogelijkheid om gunstigere voorwaarden te onderhandelen, zoals een lagere rente.

Het hebben van voldoende eigen inbreng bij het afsluiten van een lening biedt de mogelijkheid om gunstigere voorwaarden te onderhandelen, zoals een lagere rente. Geldverstrekkers zien het hebben van eigen inbreng als een teken van financiële stabiliteit en verantwoordelijkheid, waardoor ze meer geneigd zijn om u gunstigere leningsvoorwaarden aan te bieden. Door een hoger percentage van de aankoop zelf te financieren, toont u aan dat u minder risico vormt voor de geldverstrekker, wat kan resulteren in een lagere rente op uw lening. Dit kan op lange termijn aanzienlijke besparingen opleveren en uw totale kosten voor de lening verlagen.

Verbetering van uw financiële positie en kredietwaardigheid op lange termijn.

Het hebben van voldoende eigen inbreng bij het afsluiten van een lening kan op lange termijn uw financiële positie en kredietwaardigheid verbeteren. Door zelf een aanzienlijk bedrag bij te dragen aan de financiering van uw aankoop, toont u aan geldverstrekkers dat u financieel verantwoordelijk bent en in staat bent om te sparen. Dit kan resulteren in gunstigere voorwaarden voor toekomstige leningen en financiële transacties, omdat geldverstrekkers meer vertrouwen hebben in uw vermogen om leningen terug te betalen. Het hebben van eigen inbreng kan dus niet alleen op korte termijn voordelen opleveren, maar ook op lange termijn uw financiële stabiliteit en kredietwaardigheid versterken.

Minder risico op overmatige schuldenlast door zelf financieel bij te dragen.

Het hebben van voldoende eigen inbreng bij het afsluiten van een lening biedt het voordeel van minder risico op overmatige schuldenlast doordat u zelf financieel bijdraagt. Door een deel van de aankoop zelf te financieren, beperkt u de hoeveelheid geld die u moet lenen, waardoor uw totale schuld lager is. Hierdoor verkleint u het risico op financiële overbelasting en kunt u meer controle houden over uw financiële situatie op lange termijn. Het bijdragen van eigen inbreng toont ook aan dat u bereid bent om verantwoordelijkheid te nemen voor uw financiën, wat positief kan worden gezien door geldverstrekkers en uw kredietwaardigheid kan verbeteren.

Minder liquiditeit

Een nadeel van het hebben van een grote eigen inbreng bij het afsluiten van een lening is dat dit kan leiden tot minder liquiditeit. Wanneer u een aanzienlijk bedrag inbrengt als eigen inbreng, betekent dit dat er minder contanten beschikbaar zijn voor andere uitgaven of investeringen. Dit kan uw financiële flexibiliteit beperken en ervoor zorgen dat u minder middelen heeft om onverwachte kosten op te vangen of om te investeren in andere kansen die zich voordoen. Het is daarom belangrijk om een balans te vinden tussen het hebben van voldoende eigen inbreng en het behouden van voldoende liquiditeit voor andere financiële behoeften.

Beperkte financiële flexibiliteit

Een con van het hebben van een hoge eigen inbreng bij een lening is de beperkte financiële flexibiliteit die dit met zich mee kan brengen. Wanneer u een groot deel van uw geld vastlegt in de aankoop door middel van eigen inbreng, kan dit betekenen dat u minder beschikbaar kapitaal heeft voor andere doeleinden. Dit kan leiden tot beperkingen in uw financiële flexibiliteit, waardoor het moeilijker wordt om onvoorziene uitgaven te dekken of om te investeren in andere belangrijke doelen. Het is daarom belangrijk om zorgvuldig af te wegen hoeveel eigen inbreng u wilt bijdragen en welke impact dit kan hebben op uw algehele financiële situatie.

Risico bij waardedaling

Een belangrijk nadeel van het hebben van eigen inbreng bij een lening is het risico bij waardedaling. Als de waarde van het gekochte goed daalt, loopt u het risico dat uw eigen inbreng minder waard wordt. Dit kan ertoe leiden dat u bij verkoop van het goed met een restschuld blijft zitten. Het is dus essentieel om rekening te houden met de mogelijkheid van waardedaling en de impact die dit kan hebben op uw financiële situatie, vooral als u een aanzienlijk bedrag aan eigen inbreng heeft geïnvesteerd.

Mogelijk rendementsverlies

Een potentieel nadeel van het gebruik van een groot bedrag als eigen inbreng bij het afsluiten van een lening is het mogelijke rendementsverlies. Door een aanzienlijk bedrag te investeren als eigen inbreng, loopt u het risico om rendement mis te lopen dat u zou hebben behaald door dit geld elders te investeren. Het geld dat u gebruikt als eigen inbreng voor een aankoop, zoals een huis, staat vast en kan niet worden gebruikt voor andere investeringsmogelijkheden die mogelijk een hoger rendement zouden kunnen opleveren. Dit kan vooral relevant zijn als de rente op de lening relatief laag is en u elders de kans heeft om het geld te investeren tegen een hoger rendement.

Kans op liquiditeitsproblemen

Een belangrijk nadeel van het volledig gebruiken van al uw beschikbare middelen als eigen inbreng bij een lening is het risico op liquiditeitsproblemen. Als u al uw spaargeld of andere financiële reserves inbrengt, kan dit betekenen dat u weinig tot geen buffer heeft voor onverwachte kosten die zich kunnen voordoen na de aankoop. Dit kan leiden tot financiële stress en moeilijkheden om aan uw lopende verplichtingen te voldoen als er zich plotselinge uitgaven voordoen. Het is daarom belangrijk om een goede balans te vinden tussen het inbrengen van eigen middelen en het behouden van voldoende liquide reserves om eventuele onvoorziene situaties het hoofd te bieden.

Hoeveel geld kan ik lenen voor een hypotheek? Ontdek uw leenmogelijkheden

Als u van plan bent om een huis te kopen, is het waarschijnlijk dat u een hypotheek nodig heeft om de aankoop te financieren. Een veelgestelde vraag die mensen hebben bij het aanvragen van een hypotheek is: “Hoeveel geld kan ik lenen?”. Het bedrag dat u kunt lenen voor een hypotheek hangt af van verschillende factoren en kan variëren afhankelijk van uw persoonlijke situatie.

De belangrijkste factor die bepaalt hoeveel geld u kunt lenen voor een hypotheek is uw inkomen. Geldverstrekkers zullen kijken naar uw bruto-inkomen om te bepalen hoeveel u maandelijks kunt besteden aan de aflossing van de hypotheek. Over het algemeen wordt aangenomen dat uw totale maandelijkse woonlasten, inclusief hypotheekaflossing, niet meer dan 30% tot 40% van uw bruto-inkomen mogen bedragen.

Naast uw inkomen zullen geldverstrekkers ook rekening houden met andere factoren, zoals eventuele andere leningen of schulden die u heeft, uw spaargeld en eventuele andere inkomstenbronnen. Ook zal de waarde van het huis dat u wilt kopen een rol spelen bij het bepalen van het maximale leenbedrag.

Het is belangrijk om realistisch te zijn over hoeveel geld u kunt lenen voor een hypotheek en ervoor te zorgen dat u comfortabel kunt voldoen aan de maandelijkse aflossingen. Het is verstandig om advies in te winnen bij een financieel adviseur of hypotheekadviseur om u te helpen bij het bepalen van het juiste leenbedrag en om de beste hypotheekopties voor uw situatie te vinden.

Het aanvragen van een hypotheek kan een complex proces zijn, maar met de juiste begeleiding en advies kunt u ervoor zorgen dat u de juiste beslissing neemt en op lange termijn financiële stabiliteit behoudt.


Zes Voordelen van Hypotheeklening: Inzicht, Planning en Stabiliteit

  1. 1. Duidelijk inzicht
  2. 2. Financiële planning
  3. 3. Realistische verwachtingen
  4. 4. Maatwerkadvies
  5. 5. Verantwoord lenen
  6. 6. Langdurige financiële stabiliteit


Zes nadelen van het maximaal lenen voor een hypotheek in België

  1. Hoge maandelijkse aflossingen kunnen een zware last vormen voor uw financiën.
  2. Een te hoge hypotheek kan leiden tot financiële stress en druk op uw budget.
  3. Het risico bestaat dat u in de toekomst moeite zult hebben om aan de aflossingsverplichtingen te voldoen.
  4. Een grote lening kan invloed hebben op uw financiële flexibiliteit en beperkt uw mogelijkheden voor andere investeringen of uitgaven.
  5. Bij een variabele rentevoet kunnen de maandelijkse aflossingen stijgen, wat onverwachte kosten met zich mee kan brengen.
  6. Een langlopende hypotheek betekent dat u gedurende vele jaren gebonden bent aan vaste verplichtingen, wat flexibiliteit in uw financiële situatie kan beperken.

1. Duidelijk inzicht

Door het verkrijgen van een duidelijk inzicht in het maximale bedrag dat u kunt lenen voor een hypotheek, krijgt u een helder beeld van uw financiële mogelijkheden bij het kopen van een huis. Dit stelt u in staat om realistische verwachtingen te hebben en om gericht op zoek te gaan naar een woning die binnen uw budget past. Met dit inzicht kunt u ook beter plannen maken voor de toekomst en zorgen voor financiële stabiliteit op lange termijn.

2. Financiële planning

Het bepalen van hoeveel geld u kunt lenen voor een hypotheek is een belangrijke stap in uw financiële planning. Door dit te weten, kunt u uw financiën beter organiseren en een realistisch budget vaststellen voor de aankoop van een huis. Het helpt u om niet alleen de kosten van het huis zelf, maar ook de maandelijkse hypotheekaflossingen en andere gerelateerde uitgaven in overweging te nemen. Op deze manier kunt u zich voorbereiden op de financiële verplichtingen die gepaard gaan met het bezitten van een huis en ervoor zorgen dat u comfortabel kunt voldoen aan uw betalingsverplichtingen op lange termijn.

3. Realistische verwachtingen

Het hebben van realistische verwachtingen bij het bepalen van hoeveel geld u kunt lenen voor een hypotheek is een belangrijk voordeel. Door realistische verwachtingen te creëren over wat u zich kunt veroorloven, voorkomt u teleurstelling en financiële problemen op de lange termijn. Het is essentieel om een hypotheekbedrag te kiezen dat past bij uw financiële situatie en dat u comfortabel kunt terugbetalen, zodat u niet overbelast raakt met aflossingen. Het stellen van realistische grenzen helpt bij het maken van verstandige financiële beslissingen en draagt bij aan een stabiele en gezonde financiële toekomst.

4. Maatwerkadvies

U kunt profiteren van maatwerkadvies door financiële experts te raadplegen om de beste hypotheekopties voor uw specifieke situatie te ontdekken. Deze gepersonaliseerde begeleiding kan u helpen om een weloverwogen beslissing te nemen en een hypotheek te vinden die perfect aansluit bij uw financiële behoeften en mogelijkheden. Met advies op maat kunt u zich verzekeren van een hypotheek die niet alleen betaalbaar is, maar ook optimaal afgestemd is op uw individuele omstandigheden.

5. Verantwoord lenen

Verantwoord lenen is een essentieel aspect bij het bepalen van hoeveel geld u kunt lenen voor een hypotheek. Door verantwoorde beslissingen te nemen en ervoor te zorgen dat u comfortabel kunt voldoen aan de aflossingen, voorkomt u financiële stress en behoudt u een gezonde financiële situatie op lange termijn. Het stellen van realistische grenzen en het zorgvuldig afwegen van uw financiële mogelijkheden helpt u om een hypotheek te kiezen die past bij uw budget en levensstijl, waardoor u met vertrouwen de stap naar het kopen van een huis kunt zetten.

6. Langdurige financiële stabiliteit

Door rekening te houden met uw leencapaciteit bij het bepalen van hoeveel geld u kunt lenen voor een hypotheek, kunt u werken aan het behoud van financiële stabiliteit op lange termijn. Door realistisch te zijn over uw financiële mogelijkheden en ervoor te zorgen dat u de maandelijkse aflossingen comfortabel kunt dragen, legt u een stevige basis voor een stabiele financiële toekomst. Het nemen van verantwoorde beslissingen bij het afsluiten van een hypotheek kan u helpen om langdurige financiële stabiliteit te bereiken en om uw financiële doelen op lange termijn te realiseren.

Hoge maandelijkse aflossingen kunnen een zware last vormen voor uw financiën.

Hoge maandelijkse aflossingen kunnen een zware last vormen voor uw financiën. Wanneer u te veel geld leent voor uw hypotheek en daardoor hoge maandelijkse aflossingen moet doen, kan dit leiden tot financiële stress en beperkingen in uw budget. Het is belangrijk om realistisch te blijven over wat u zich kunt veroorloven en om ervoor te zorgen dat de maandelijkse aflossingen comfortabel binnen uw financiële mogelijkheden passen. Het is verstandig om een evenwicht te vinden tussen het lenen van een bedrag dat u in staat bent terug te betalen en het behouden van financiële flexibiliteit voor andere uitgaven en onvoorziene kosten.

Een te hoge hypotheek kan leiden tot financiële stress en druk op uw budget.

Een te hoge hypotheek kan leiden tot financiële stress en druk op uw budget. Wanneer u meer leent dan u comfortabel kunt terugbetalen, loopt u het risico om in financiële moeilijkheden te komen. De maandelijkse aflossingen kunnen een zware last worden en ervoor zorgen dat u moeite heeft om andere essentiële kosten te dekken. Het is daarom belangrijk om realistisch te blijven over hoeveel geld u kunt lenen voor een hypotheek en ervoor te zorgen dat de maandelijkse aflossingen binnen uw financiële mogelijkheden vallen. Het is verstandig om een hypotheekadviseur te raadplegen om u te helpen bij het vinden van een hypotheek die past bij uw budget en financiële doelen.

Het risico bestaat dat u in de toekomst moeite zult hebben om aan de aflossingsverplichtingen te voldoen.

Een belangrijk nadeel van het lenen van geld voor een hypotheek is het risico dat u in de toekomst moeite zult hebben om aan de aflossingsverplichtingen te voldoen. Hoewel u op dit moment wellicht in staat bent om de maandelijkse aflossingen te betalen, kunnen onvoorziene omstandigheden zoals verlies van inkomen, stijgende rentetarieven of persoonlijke financiële tegenvallers ervoor zorgen dat het moeilijk wordt om aan uw financiële verplichtingen te voldoen. Het is daarom essentieel om realistisch te zijn over uw financiële situatie en ervoor te zorgen dat u een hypotheek afsluit die past bij uw huidige en toekomstige financiële mogelijkheden.

Een grote lening kan invloed hebben op uw financiële flexibiliteit en beperkt uw mogelijkheden voor andere investeringen of uitgaven.

Een groot nadeel van het lenen van een aanzienlijk bedrag voor een hypotheek is dat dit invloed kan hebben op uw financiële flexibiliteit. Het afsluiten van een grote lening kan uw maandelijkse lasten verhogen en daardoor uw mogelijkheden beperken voor andere investeringen of uitgaven. Het is belangrijk om goed na te denken over de langetermijneffecten van het lenen van een groot bedrag en om ervoor te zorgen dat u comfortabel kunt voldoen aan de aflossingen zonder dat dit ten koste gaat van andere financiële doelen die u heeft. Het is verstandig om een evenwicht te vinden tussen het lenen van een passend bedrag voor uw hypotheek en het behouden van financiële flexibiliteit voor toekomstige behoeften en doelstellingen.

Bij een variabele rentevoet kunnen de maandelijkse aflossingen stijgen, wat onverwachte kosten met zich mee kan brengen.

Bij een variabele rentevoet voor een hypotheek kunnen de maandelijkse aflossingen fluctueren, waardoor ze kunnen stijgen na verloop van tijd. Dit kan onverwachte kosten met zich meebrengen voor de huiseigenaar, aangezien de rentevoet kan veranderen op basis van marktomstandigheden. Het risico bestaat dat de maandelijkse aflossingen aanzienlijk toenemen, waardoor het budget van de huishouding onder druk kan komen te staan. Het is daarom belangrijk voor huizenkopers om zich bewust te zijn van dit potentieel nadeel en om zorgvuldig te overwegen of zij het risico van variabele rentevoeten willen nemen bij het afsluiten van een hypotheek.

Een langlopende hypotheek betekent dat u gedurende vele jaren gebonden bent aan vaste verplichtingen, wat flexibiliteit in uw financiële situatie kan beperken.

Een langlopende hypotheek betekent dat u gedurende vele jaren gebonden bent aan vaste verplichtingen, wat flexibiliteit in uw financiële situatie kan beperken. Het aangaan van een hypotheek voor een lange periode kan ervoor zorgen dat u voor een langere tijd vastzit aan maandelijkse aflossingen, waardoor het moeilijker kan zijn om financiële beslissingen te nemen of om uw levensstijl aan te passen. Het is belangrijk om bij het afsluiten van een hypotheek rekening te houden met deze langdurige verplichtingen en om ervoor te zorgen dat u zich comfortabel voelt met de financiële lasten die hiermee gepaard gaan.

Hoeveel Geld Mag Ik Lenen? Tips en Informatie

Hoeveel Geld Mag Ik Lenen?

Hoeveel Geld Mag Ik Lenen?

Veel mensen overwegen op een bepaald moment in hun leven om een lening af te sluiten. Of het nu gaat om het financieren van een huis, het kopen van een auto of het consolideren van schulden, leningen kunnen een nuttig financieel instrument zijn. Maar hoe bepaal je eigenlijk hoeveel geld je mag lenen?

Factoren die de leencapaciteit beïnvloeden

De hoeveelheid geld die je kunt lenen, wordt bepaald door verschillende factoren:

  • Inkomen: Je inkomen is een belangrijke factor bij het bepalen van je leencapaciteit. Over het algemeen geldt: hoe hoger je inkomen, hoe meer je kunt lenen.
  • Schulden: Bestaande schulden hebben invloed op hoeveel extra geld je kunt lenen. Geldverstrekkers kijken naar je schuldquote om te beoordelen of je nog meer schulden aankunt.
  • Kredietgeschiedenis: Je kredietgeschiedenis en credit score spelen ook een rol bij het bepalen van je leencapaciteit. Een goede kredietgeschiedenis kan resulteren in gunstigere leenvoorwaarden.
  • Betalingstermijn: De looptijd van de lening en de maandelijkse aflossingen zijn ook belangrijke overwegingen bij het vaststellen van de leencapaciteit.

Bereken jouw maximale leencapaciteit

Om te berekenen hoeveel geld je maximaal kunt lenen, kun je gebruik maken van online tools en rekenmodules die rekening houden met bovenstaande factoren. Het is echter altijd verstandig om realistisch te blijven en alleen dat bedrag te lenen dat je daadwerkelijk nodig hebt en kunt terugbetalen zonder in financiële problemen te komen.

Vergeet niet dat verantwoord lenen essentieel is om financiële stabiliteit te behouden en problematische schulden te voorkomen. Neem de tijd om grondig onderzoek te doen naar verschillende leenvormen en geldverstrekkers voordat je een beslissing neemt over het afsluiten van een lening.


9 Veelgestelde Vragen over Hoeveel Geld ik kan Lenen

  1. Hoe wordt mijn leencapaciteit berekend?
  2. Wat zijn de belangrijkste factoren die van invloed zijn op hoeveel geld ik kan lenen?
  3. Kan ik een lening krijgen als ik al andere schulden heb?
  4. Heeft mijn inkomen invloed op het bedrag dat ik kan lenen?
  5. Wat is een kredietgeschiedenis en waarom is dit belangrijk bij het bepalen van mijn leencapaciteit?
  6. Is er een maximumbedrag dat ik kan lenen of is dit afhankelijk van verschillende factoren?
  7. Hoe beïnvloedt de looptijd van de lening hoeveel geld ik kan lenen?
  8. Zal het afsluiten van een nieuwe lening gevolgen hebben voor mijn credit score?
  9. Welke stappen moet ik nemen om verantwoord te lenen en financiële problemen te voorkomen?

Hoe wordt mijn leencapaciteit berekend?

Bij het bepalen van hoeveel geld je kunt lenen, wordt je leencapaciteit op een aantal belangrijke manieren berekend. Eén van de belangrijkste factoren die hierbij een rol spelen is je inkomen. Geldverstrekkers kijken naar je maandelijkse inkomsten om te bepalen hoeveel je kunt lenen, rekening houdend met eventuele andere financiële verplichtingen die je hebt. Daarnaast wordt ook gekeken naar je bestaande schulden, kredietgeschiedenis en de gewenste looptijd van de lening. Door al deze aspecten zorgvuldig te evalueren, kunnen geldverstrekkers een realistisch beeld vormen van jouw leencapaciteit en zo bepalen hoeveel geld je kunt lenen op een verantwoorde manier.

Wat zijn de belangrijkste factoren die van invloed zijn op hoeveel geld ik kan lenen?

Verschillende belangrijke factoren beïnvloeden hoeveel geld je kunt lenen. Een van de primaire factoren is je inkomen, aangezien geldverstrekkers kijken naar je inkomensniveau om te bepalen hoeveel je kunt lenen. Daarnaast spelen ook je bestaande schulden een rol, aangezien deze invloed hebben op je beschikbare leencapaciteit. Verder wordt je kredietgeschiedenis en credit score in overweging genomen, omdat een positieve kredietgeschiedenis gunstige leenvoorwaarden kan opleveren. Tot slot spelen de looptijd van de lening en de maandelijkse aflossingen een belangrijke rol bij het vaststellen van het bedrag dat je kunt lenen. Het is essentieel om al deze factoren zorgvuldig te overwegen voordat je besluit om een lening af te sluiten.

Kan ik een lening krijgen als ik al andere schulden heb?

Ja, het is mogelijk om een lening te krijgen als je al andere schulden hebt. Echter, het hebben van bestaande schulden kan van invloed zijn op de hoeveelheid geld die je kunt lenen en de voorwaarden waaronder je een lening kunt afsluiten. Geldverstrekkers zullen jouw totale schuldpositie evalueren en beoordelen of je in staat bent om nog meer schulden aan te gaan. Het is belangrijk om transparant te zijn over jouw financiële situatie en verstandig te handelen bij het overwegen van het afsluiten van een nieuwe lening wanneer je al andere schulden hebt. Het is raadzaam om advies in te winnen bij financiële experts om ervoor te zorgen dat je verantwoordelijk leent en geen onnodige financiële lasten op je neemt.

Heeft mijn inkomen invloed op het bedrag dat ik kan lenen?

Ja, je inkomen heeft zeker invloed op het bedrag dat je kunt lenen. Geldverstrekkers kijken naar je inkomen om te bepalen hoeveel geld je maandelijks beschikbaar hebt voor het aflossen van een lening. Over het algemeen geldt dat een hoger inkomen betekent dat je in staat bent om meer geld te lenen. Het is belangrijk dat je een realistisch beeld hebt van wat je maandelijks kunt missen aan aflossingen, zodat je niet in financiële problemen komt. Een gezonde verhouding tussen je inkomen en de hoogte van de lening is essentieel voor verantwoord lenen.

Wat is een kredietgeschiedenis en waarom is dit belangrijk bij het bepalen van mijn leencapaciteit?

Een kredietgeschiedenis verwijst naar de historische informatie over uw financiële verplichtingen en betalingsgedrag, zoals leningen, creditcards en eventuele achterstanden bij betalingen. Het is een belangrijke factor bij het bepalen van uw leencapaciteit omdat geldverstrekkers uw kredietgeschiedenis gebruiken om uw kredietwaardigheid te beoordelen. Een positieve kredietgeschiedenis, gekenmerkt door tijdige betalingen en verantwoordelijk kredietgebruik, kan resulteren in gunstigere leenvoorwaarden, zoals lagere rentetarieven en hogere leenbedragen. Aan de andere kant kan een negatieve kredietgeschiedenis, met bijvoorbeeld gemiste betalingen of schulden, leiden tot beperkingen in uw leencapaciteit of het verkrijgen van een lening tegen minder gunstige voorwaarden. Het is daarom belangrijk om uw kredietgeschiedenis te begrijpen en te onderhouden om uw financiële gezondheid te waarborgen.

Is er een maximumbedrag dat ik kan lenen of is dit afhankelijk van verschillende factoren?

Het maximale bedrag dat je kunt lenen is afhankelijk van verschillende factoren, zoals je inkomen, bestaande schulden, kredietgeschiedenis en de voorwaarden van de geldverstrekker. Er is geen vastgesteld maximumbedrag dat voor iedereen geldt, aangezien leencapaciteit individueel wordt beoordeeld op basis van deze variabelen. Het is belangrijk om realistisch te blijven en alleen een bedrag te lenen dat je comfortabel kunt terugbetalen om financiële problemen te voorkomen.

Hoe beïnvloedt de looptijd van de lening hoeveel geld ik kan lenen?

De looptijd van een lening heeft een significante invloed op hoeveel geld je kunt lenen. Over het algemeen geldt dat bij een langere looptijd van de lening, je maandelijkse aflossingen lager zullen zijn, maar dat je uiteindelijk meer rente zult betalen. Aan de andere kant, bij een kortere looptijd zullen je maandelijkse aflossingen hoger zijn, maar zal je totale rentelast lager zijn. Het is belangrijk om de looptijd van de lening zorgvuldig te overwegen en af te stemmen op je financiële situatie en doelen, om ervoor te zorgen dat je de lening op een verantwoorde manier kunt terugbetalen.

Zal het afsluiten van een nieuwe lening gevolgen hebben voor mijn credit score?

Het afsluiten van een nieuwe lening kan zeker gevolgen hebben voor je credit score. Wanneer je een nieuwe lening aanvraagt, zal dit resulteren in een zogenaamde “hard inquiry” op je kredietrapport. Deze aanvraag wordt geregistreerd en kan tijdelijk je credit score verlagen. Het is belangrijk om te onthouden dat het hebben van meerdere “hard inquiries” binnen een korte periode als risicovol kan worden beschouwd door geldverstrekkers, aangezien het de indruk kan wekken dat je wanhopig op zoek bent naar krediet. Daarom is het verstandig om goed na te denken voordat je een nieuwe lening afsluit en ervoor te zorgen dat je financiële situatie dit toelaat zonder negatieve gevolgen voor je credit score.

Welke stappen moet ik nemen om verantwoord te lenen en financiële problemen te voorkomen?

Het is belangrijk om verantwoord te lenen en financiële problemen te voorkomen. Om dit te doen, zijn er een aantal stappen die je kunt nemen. Allereerst is het essentieel om een realistische inschatting te maken van je financiële situatie en behoeften voordat je een lening afsluit. Zorg ervoor dat je alleen leent wat je daadwerkelijk nodig hebt en wat je redelijkerwijs kunt terugbetalen. Daarnaast is het verstandig om verschillende leningsopties en geldverstrekkers te vergelijken om de beste voorwaarden en tarieven te vinden. Het bijhouden van een budget en het plannen van je aflossingen zijn ook cruciale stappen om grip te houden op je financiën en problematische schulden te voorkomen. Tot slot, wees altijd transparant over je financiële situatie en neem contact op met een financieel adviseur als je twijfels hebt over het afsluiten van een lening.

Hoeveel Geld Kun Je Lenen voor een Hypotheek? Tips en Informatie

Als het gaat om het kopen van een huis, is een van de belangrijkste overwegingen voor veel mensen hoeveel geld ze kunnen lenen voor een hypotheek. Een hypotheek is een lening die wordt gebruikt om een huis te kopen, en het bedrag dat u kunt lenen hangt af van verschillende factoren.

De eerste factor die van invloed is op hoeveel geld u kunt lenen voor een hypotheek is uw inkomen. Geldverstrekkers zullen kijken naar uw bruto-inkomen om te bepalen hoeveel u zich kunt veroorloven om maandelijks aan hypotheekbetalingen te besteden. Over het algemeen wordt aangenomen dat uw maandelijkse hypotheekbetaling niet meer dan 30% van uw bruto-inkomen mag bedragen.

Een andere belangrijke factor die meespeelt bij het bepalen van uw maximale hypotheekbedrag is uw schuldenlast. Geldverstrekkers zullen kijken naar uw totale schuldenlast, inclusief creditcardschulden, autoleningen en andere leningen, om te bepalen hoeveel extra schuld u zich kunt veroorloven in de vorm van een hypotheek.

Daarnaast speelt ook de waarde van het huis dat u wilt kopen een rol bij het bepalen van hoeveel geld u kunt lenen voor een hypotheek. Geldverstrekkers zullen vaak niet meer dan een bepaald percentage van de waarde van het huis financieren, en dit percentage kan variëren afhankelijk van de geldverstrekker en het type hypotheek dat u kiest.

Al met al zijn er dus verschillende factoren die meespelen bij het bepalen van hoeveel geld u kunt lenen voor een hypotheek. Het is belangrijk om deze factoren in overweging te nemen en eventueel advies in te winnen bij een financieel adviseur voordat u besluit welk bedrag u wilt lenen voor de aankoop van uw droomhuis.


8 Tips voor het Bepalen van je Hypotheeklening in België

  1. Bepaal eerst hoeveel geld je nodig hebt voor de aankoop van een huis.
  2. Vergelijk verschillende hypotheekverstrekkers om de beste rentevoet te vinden.
  3. Let op bijkomende kosten zoals notariskosten en registratierechten.
  4. Zorg ervoor dat je maandelijkse aflossingen binnen je budget passen.
  5. Kies tussen een vaste of variabele rentevoet, afhankelijk van jouw situatie en risicobereidheid.
  6. Informeer naar eventuele premies of kortingen die je kunt krijgen bij bepaalde hypotheekverstrekkers.
  7. Denk aan extra verzekeringen zoals een schuldsaldoverzekering om jezelf en je gezin te beschermen.
  8. Raadpleeg een financieel adviseur voor persoonlijk advies op maat van jouw situatie.

Bepaal eerst hoeveel geld je nodig hebt voor de aankoop van een huis.

Het is essentieel om eerst nauwkeurig te bepalen hoeveel geld je nodig hebt voor de aankoop van een huis voordat je een hypotheeklening overweegt. Door een gedetailleerd budget op te stellen en rekening te houden met alle kosten, zoals de aankoopprijs van het huis, notariskosten, makelaarskosten en eventuele renovatiekosten, krijg je een duidelijk beeld van het totale benodigde bedrag. Op die manier kun je gerichter zoeken naar een geschikte hypotheek die past bij jouw financiële situatie en voorkom je dat je meer leent dan nodig is. Het kennen van het exacte bedrag dat je nodig hebt, helpt bij het nemen van weloverwogen beslissingen en zorgt voor een solide financiële basis bij de aankoop van jouw nieuwe woning.

Vergelijk verschillende hypotheekverstrekkers om de beste rentevoet te vinden.

Om de beste rentevoet te vinden voor uw hypotheek, is het essentieel om verschillende hypotheekverstrekkers te vergelijken. Elke geldverstrekker hanteert zijn eigen rentetarieven en voorwaarden, dus door verschillende opties te bekijken, kunt u ervoor zorgen dat u de meest gunstige deal krijgt. Door grondig onderzoek te doen en offertes van verschillende hypotheekverstrekkers op te vragen, kunt u een weloverwogen beslissing nemen en mogelijk duizenden euro’s besparen over de looptijd van uw lening.

Let op bijkomende kosten zoals notariskosten en registratierechten.

Naast het bepalen van hoeveel geld u kunt lenen voor een hypotheek, is het ook van essentieel belang om rekening te houden met bijkomende kosten zoals notariskosten en registratierechten. Deze kosten kunnen aanzienlijk zijn en dienen te worden meegenomen in uw totale budget voor de aankoop van een huis. Notariskosten omvatten onder andere de kosten voor het opstellen van de hypotheekakte en het registreren ervan, terwijl registratierechten verschuldigd zijn bij de registratie van de aankoopakte bij de bevoegde instanties. Door rekening te houden met deze bijkomende kosten kunt u realistisch inschatten hoeveel geld u daadwerkelijk nodig heeft voor de aankoop van uw nieuwe woning.

Zorg ervoor dat je maandelijkse aflossingen binnen je budget passen.

Een essentiële tip bij het bepalen van hoeveel geld je kunt lenen voor een hypotheek is ervoor zorgen dat je maandelijkse aflossingen binnen je budget passen. Het is verleidelijk om een grotere lening aan te gaan om een duurder huis te kunnen kopen, maar het is cruciaal om realistisch te blijven over wat je financieel aankunt. Door ervoor te zorgen dat je maandelijkse aflossingen comfortabel binnen je budget passen, voorkom je financiële stress en behoud je een gezonde financiële situatie op lange termijn. Het is verstandig om een realistische inschatting te maken van je inkomsten en uitgaven en om een hypotheekbedrag te kiezen dat past bij jouw financiële mogelijkheden.

Kies tussen een vaste of variabele rentevoet, afhankelijk van jouw situatie en risicobereidheid.

Het kiezen tussen een vaste of variabele rentevoet bij het lenen van geld voor een hypotheek is een cruciale beslissing die afhankelijk is van jouw persoonlijke situatie en risicobereidheid. Met een vaste rentevoet blijft je rente gedurende de looptijd van de lening hetzelfde, wat zorgt voor stabiliteit in je maandelijkse betalingen. Aan de andere kant kan een variabele rentevoet fluctueren op basis van marktomstandigheden, wat kan resulteren in lagere maandelijkse betalingen maar ook in onzekerheid over toekomstige kosten. Het is belangrijk om zorgvuldig te overwegen welk type rentevoet het beste past bij jouw financiële doelen en comfortniveau.

Informeer naar eventuele premies of kortingen die je kunt krijgen bij bepaalde hypotheekverstrekkers.

Het is verstandig om te informeren naar eventuele premies of kortingen die je kunt krijgen bij bepaalde hypotheekverstrekkers. Sommige geldverstrekkers bieden speciale kortingen aan voor bepaalde doelgroepen, zoals jonge gezinnen of mensen die energiezuinige woningen kopen. Door te informeren naar deze mogelijke voordelen, kun je mogelijk geld besparen op je hypotheekkosten en profiteren van extra voordelen die specifiek zijn afgestemd op jouw situatie. Het loont dus zeker de moeite om deze opties te verkennen en te kijken welke hypotheekverstrekker het beste bij jouw behoeften past.

Denk aan extra verzekeringen zoals een schuldsaldoverzekering om jezelf en je gezin te beschermen.

Het is belangrijk om bij het lenen van geld voor een hypotheek ook te denken aan extra verzekeringen, zoals een schuldsaldoverzekering. Deze verzekering biedt bescherming voor jou en je gezin in het geval van onverwachte omstandigheden, zoals overlijden of arbeidsongeschiktheid. Met een schuldsaldoverzekering zorg je ervoor dat je nabestaanden niet met de resterende hypotheekschuld worden achtergelaten en dat je huis behouden kan blijven als jij of je partner niet meer in staat zijn om de lening af te lossen. Het is dus verstandig om deze extra verzekeringen in overweging te nemen bij het afsluiten van een hypotheeklening.

Raadpleeg een financieel adviseur voor persoonlijk advies op maat van jouw situatie.

Het is altijd verstandig om een financieel adviseur te raadplegen voor persoonlijk advies op maat van jouw specifieke situatie wanneer je overweegt hoeveel geld je kunt lenen voor een hypotheek. Een financieel adviseur kan je helpen bij het analyseren van je financiële situatie, het beoordelen van je inkomsten en schulden, en het vaststellen van een realistisch budget voor je hypotheek. Met hun expertise en ervaring kunnen zij je begeleiden bij het nemen van weloverwogen beslissingen en ervoor zorgen dat je een hypotheek afsluit die goed aansluit bij jouw behoeften en financiële mogelijkheden.

ING lening voor uw droomwoning: financiering op maat

ING lening voor uw woning: financiering op maat

Als u op zoek bent naar een lening om uw droomwoning te financieren, is ING een betrouwbare partner die u kan helpen. Met een ruim aanbod aan hypothecaire leningen en persoonlijke service op maat, zet ING zich in om u te ondersteunen bij het realiseren van uw woonplannen.

Flexibele hypothecaire leningen

De ING biedt verschillende soorten hypothecaire leningen aan die zijn afgestemd op uw specifieke behoeften en financiële situatie. Of u nu een eerste woning koopt, gaat verbouwen of herfinancieren, bij ING vindt u een passende oplossing. Dankzij de flexibele voorwaarden en transparante tarieven kunt u rekenen op duidelijkheid en zekerheid gedurende de looptijd van uw lening.

Persoonlijke begeleiding

Bij ING staat persoonlijke service hoog in het vaandel. Onze ervaren medewerkers begeleiden u stap voor stap door het proces van het aanvragen en afsluiten van een lening. Ze luisteren naar uw wensen, geven advies op maat en zorgen ervoor dat u goed geïnformeerd bent over alle aspecten van uw lening.

Online tools en informatie

Naast persoonlijke begeleiding biedt ING ook handige online tools en informatiebronnen om u te helpen bij het nemen van weloverwogen beslissingen. Op onze website vindt u onder andere simulatietools waarmee u de kosten van verschillende leningscenario’s kunt berekenen, evenals nuttige tips en adviezen over het afsluiten van een hypotheeklening.

Kies voor ING voor een betrouwbare partner in de financiering van uw woning. Neem vandaag nog contact met ons op voor meer informatie of maak een afspraak met een van onze adviseurs om uw mogelijkheden te bespreken.


Voordelen van ING Woningleningen in België

  1. Flexibele hypothecaire leningen op maat
  2. Transparante tarieven en voorwaarden
  3. Persoonlijke begeleiding door ervaren medewerkers
  4. Handige online tools en informatiebronnen beschikbaar
  5. Betrouwbare partner met uitgebreide expertise in woningfinanciering


Zeven Nadelen van Hypotheekleningen: Wat Je Moet Weten

  1. Hoge rentetarieven in vergelijking met sommige concurrenten
  2. Beperkte flexibiliteit bij het aanpassen van de leningsvoorwaarden
  3. Langere goedkeuringsprocessen kunnen vertraging veroorzaken
  4. Mogelijke extra kosten en verborgen toeslagen
  5. Beperkt aanbod van speciale leningsproducten voor bepaalde doelgroepen
  6. Minder transparantie over bijkomende administratieve procedures
  7. Klantenservice kan soms traag of onbereikbaar zijn

Flexibele hypothecaire leningen op maat

Met ING lening voor uw woning geniet u van flexibele hypothecaire leningen op maat. Of u nu op zoek bent naar een lening voor uw eerste woning, een verbouwingsproject wilt financieren of uw huidige lening wilt herfinancieren, bij ING vindt u een oplossing die perfect aansluit bij uw specifieke behoeften en financiële situatie. De flexibele voorwaarden en transparante tarieven zorgen voor duidelijkheid en flexibiliteit gedurende de looptijd van uw lening, waardoor u met vertrouwen kunt investeren in uw droomwoning.

Transparante tarieven en voorwaarden

Transparante tarieven en voorwaarden zijn een belangrijk voordeel van de ING lening voor uw woning. Bij ING weet u altijd waar u aan toe bent, omdat alle tarieven en voorwaarden duidelijk en overzichtelijk worden gecommuniceerd. Geen verborgen kosten of verrassingen, maar heldere informatie die u helpt om weloverwogen beslissingen te nemen bij het financieren van uw woning. Dit creëert vertrouwen en zekerheid, waardoor u met een gerust hart kunt investeren in uw droomwoning met de ondersteuning van ING als betrouwbare partner.

Persoonlijke begeleiding door ervaren medewerkers

Met ING lening voor uw woning geniet u van persoonlijke begeleiding door ervaren medewerkers. Onze toegewijde teamleden staan klaar om u stap voor stap te begeleiden in het proces van het aanvragen en afsluiten van een lening. Door te luisteren naar uw specifieke wensen en behoeften, bieden zij advies op maat en zorgen ervoor dat u goed geïnformeerd bent over alle aspecten van uw lening. Dankzij deze persoonlijke aanpak kunt u met vertrouwen belangrijke beslissingen nemen over de financiering van uw woning.

Handige online tools en informatiebronnen beschikbaar

Handige online tools en informatiebronnen zijn beschikbaar voor klanten die een ING lening voor hun woning overwegen. Met deze tools kunnen potentiële leners de kosten van verschillende leningscenario’s berekenen en nuttige informatie verkrijgen over het afsluiten van een hypotheeklening. Door gebruik te maken van deze online bronnen kunnen klanten goed geïnformeerde beslissingen nemen en hun financiële situatie beter begrijpen voordat ze een lening afsluiten bij ING.

Betrouwbare partner met uitgebreide expertise in woningfinanciering

ING is een betrouwbare partner met uitgebreide expertise in woningfinanciering. Met jarenlange ervaring en diepgaande kennis van de vastgoedmarkt, kunt u vertrouwen op ING om u deskundig advies en maatwerkoplossingen te bieden bij het financieren van uw woning. De specialisten van ING begrijpen de complexiteit van hypothecaire leningen en zijn goed uitgerust om u te begeleiden bij elke stap van het proces. Door te kiezen voor ING als uw financieringspartner, profiteert u van een solide en betrouwbare ondersteuning die uw woonplannen tot werkelijkheid kan maken.

Hoge rentetarieven in vergelijking met sommige concurrenten

Een nadeel van een ING lening voor uw woning kan zijn dat de rentetarieven relatief hoog zijn in vergelijking met sommige concurrenten. Hoewel ING bekend staat om zijn betrouwbaarheid en uitstekende service, is het belangrijk om te overwegen dat de kosten van een lening bij ING mogelijk hoger kunnen uitvallen dan bij andere aanbieders. Het is daarom verstandig om verschillende opties te vergelijken en goed te kijken naar de rentevoorwaarden voordat u een beslissing neemt.

Beperkte flexibiliteit bij het aanpassen van de leningsvoorwaarden

Een nadeel van een ING lening voor uw woning is de beperkte flexibiliteit bij het aanpassen van de leningsvoorwaarden. Hoewel ING een breed scala aan hypothecaire leningen aanbiedt, kan het soms lastig zijn om de voorwaarden van uw lening aan te passen aan veranderende omstandigheden. Dit gebrek aan flexibiliteit kan beperkend zijn voor mensen die behoefte hebben aan meer maatwerk of die hun lening willen herstructureren. Het is daarom belangrijk om goed te overwegen of de standaardvoorwaarden van ING aansluiten bij uw specifieke behoeften en financiële situatie voordat u een lening afsluit.

Langere goedkeuringsprocessen kunnen vertraging veroorzaken

Langere goedkeuringsprocessen bij het aanvragen van een ING lening voor uw woning kunnen vertraging veroorzaken in het realiseren van uw woonplannen. Het kan frustrerend zijn om te wachten op de goedkeuring van uw lening, vooral als u snel een beslissing wilt nemen over de aankoop of verbouwing van uw woning. Het is belangrijk om hier rekening mee te houden en eventuele vertragingen in het goedkeuringsproces proactief aan te pakken door tijdig alle benodigde documenten en informatie aan te leveren.

Mogelijke extra kosten en verborgen toeslagen

Een potentieel nadeel van een ING lening voor uw woning zijn de mogelijke extra kosten en verborgen toeslagen die kunnen opduiken tijdens het afsluiten van de lening. Hoewel ING bekend staat om transparante tarieven, is het belangrijk om alert te blijven op eventuele bijkomende kosten die niet direct duidelijk zijn. Het is raadzaam om alle documenten zorgvuldig door te nemen en vragen te stellen over eventuele verborgen toeslagen om verrassingen achteraf te voorkomen.

Beperkt aanbod van speciale leningsproducten voor bepaalde doelgroepen

Het nadeel van een ING lening voor uw woning is het beperkte aanbod van speciale leningsproducten voor bepaalde doelgroepen. Hierdoor kunnen sommige klanten met specifieke financiële behoeften mogelijk niet de ideale lening vinden die perfect aansluit bij hun situatie. Het gebrek aan diversiteit in leningsproducten kan een belemmering vormen voor mensen die op zoek zijn naar maatwerkoplossingen of specifieke voordelen die aansluiten bij hun unieke omstandigheden. Het is belangrijk om zich bewust te zijn van dit aspect bij het overwegen van een ING lening voor uw woning en om te onderzoeken of het beschikbare aanbod voldoet aan uw individuele vereisten.

Minder transparantie over bijkomende administratieve procedures

Een potentieel nadeel van het afsluiten van een ING lening voor uw woning is de mogelijkheid van minder transparantie over bijkomende administratieve procedures. Hoewel ING bekend staat om zijn betrouwbaarheid en klantenservice, kan het voorkomen dat sommige klanten zich geconfronteerd zien met onverwachte of complexe administratieve stappen die niet volledig duidelijk zijn. Dit gebrek aan transparantie over de volledige administratieve procedures kan voor verwarring zorgen en de ervaring van het leningproces bemoeilijken voor sommige leners.

Klantenservice kan soms traag of onbereikbaar zijn

De klantenservice van ING lening voor uw woning kan soms als een nadeel worden ervaren doordat deze traag of onbereikbaar kan zijn. Het is belangrijk om te benadrukken dat een efficiënte en bereikbare klantenservice essentieel is voor een soepele en transparante leningervaring. Het kan frustrerend zijn wanneer u dringende vragen heeft of hulp nodig heeft en niet direct geholpen kunt worden. Het is daarom aan te raden om rekening te houden met dit aspect bij het overwegen van een lening bij ING en om eventuele alternatieven te overwegen die beter aansluiten bij uw behoeften op het gebied van klantenservice.

Hoeveel geld kan je lenen voor de aankoop van een huis in België?

Wanneer je van plan bent om een huis te kopen, is het waarschijnlijk dat je een hypotheek nodig zult hebben om de aankoop te financieren. Een veelgestelde vraag onder huizenkopers is: hoeveel geld kan je lenen voor een huis?

Het bedrag dat je kunt lenen voor een huis hangt af van verschillende factoren, waaronder je inkomen, uitgaven, kredietgeschiedenis en de waarde van het huis dat je wilt kopen. Banken en andere geldverstrekkers zullen deze factoren evalueren om te bepalen hoeveel risico ze bereid zijn te nemen bij het verstrekken van een hypotheek.

Een belangrijke richtlijn die geldverstrekkers gebruiken is de loan-to-value ratio (LTV). Dit is het percentage van de waarde van het huis dat je kunt lenen. In België kan dit percentage variëren, maar over het algemeen ligt het tussen 80% en 100%. Dit betekent dat als de LTV-ratio 80% is en het huis €250.000 waard is, je maximaal €200.000 kunt lenen.

Naast de LTV-ratio zal ook je inkomen een belangrijke rol spelen bij het bepalen van hoeveel geld je kunt lenen voor een huis. Geldverstrekkers zullen kijken naar je bruto-inkomen en vaste lasten om te beoordelen of je in staat bent om de maandelijkse hypotheekbetalingen te voldoen.

Het is ook belangrijk om rekening te houden met bijkomende kosten zoals notariskosten, registratierechten en eventuele renovaties die nodig zijn aan het gekochte pand. Deze kosten kunnen aanzienlijk zijn en moeten worden meegenomen in je totale budget.

Kortom, hoeveel geld je kunt lenen voor een huis hangt af van verschillende factoren en kan per individu verschillen. Het is verstandig om advies in te winnen bij een financieel adviseur of hypotheekmakelaar om een beter inzicht te krijgen in jouw specifieke situatie en mogelijkheden.


Voordelen van Hypotheekleningen: Hoeveel Kun Je Lenen voor een Huis?

  1. 1. Mogelijkheid om een groot bedrag te lenen voor de aankoop van je droomhuis.
  2. 2. Flexibele opties voor hypotheekleningen, afgestemd op jouw financiële situatie.
  3. 3. Lage rentetarieven kunnen gunstig zijn bij het lenen van geld voor een huis.
  4. 4. Een hypotheek kan helpen bij het spreiden van de kosten van een huisaankoop over een langere periode.
  5. 5. Belastingvoordelen en subsidies kunnen beschikbaar zijn voor hypotheekleningen.
  6. 6. Mogelijkheid om de waarde van je woning in de loop der tijd te zien stijgen, wat kan resulteren in vermogensgroei.
  7. 7. Hypotheekverstrekkers bieden vaak flexibele terugbetalingsmogelijkheden die passen bij jouw financiële behoeften.


Nadelen van Maximale Hypotheeklening: Hoge Schuldenlast en Financiële Risico’s

  1. 1. Hoge schuldenlast
  2. 2. Rente en kosten
  3. 3. Risico bij inkomensverlies
  4. 4. Waardedaling van het huis
  5. 5. Beperkte financiële ruimte

1. Mogelijkheid om een groot bedrag te lenen voor de aankoop van je droomhuis.

De mogelijkheid om een groot bedrag te lenen voor de aankoop van je droomhuis biedt huizenkopers de kans om een woning te verwerven die anders misschien buiten hun financiële bereik zou liggen. Door het verkrijgen van een hypotheek kunnen mensen profiteren van de flexibiliteit om een substantieel bedrag te lenen en zo hun langgekoesterde woonwensen te realiseren. Dit stelt hen in staat om een huis te kopen dat voldoet aan hun behoeften en voorkeuren, waardoor ze een comfortabel en stabiel thuis kunnen creëren voor henzelf en hun gezin.

2. Flexibele opties voor hypotheekleningen, afgestemd op jouw financiële situatie.

Een groot voordeel van het lenen van geld voor een huis is de aanwezigheid van flexibele opties voor hypotheekleningen die zijn afgestemd op jouw financiële situatie. Geldverstrekkers bieden verschillende soorten hypotheekleningen aan, zoals vaste rente, variabele rente of aflossingsvrije leningen, zodat je kunt kiezen welke optie het beste bij jou past. Deze flexibiliteit stelt huizenkopers in staat om een lening te vinden die aansluit bij hun specifieke behoeften en budget, waardoor het proces van het kopen van een huis toegankelijker en haalbaarder wordt.

3. Lage rentetarieven kunnen gunstig zijn bij het lenen van geld voor een huis.

Lage rentetarieven kunnen zeer gunstig zijn bij het lenen van geld voor een huis. Wanneer de rente laag is, betekent dit dat je minder geld hoeft terug te betalen over de looptijd van je hypotheek. Dit kan resulteren in lagere maandelijkse hypotheekbetalingen en kan het totale bedrag dat je uiteindelijk betaalt voor je huis aanzienlijk verminderen. Bovendien kunnen lage rentetarieven ervoor zorgen dat het lenen van geld voor een huis meer betaalbaar wordt en kunnen ze helpen om de financiële lasten te verlichten voor huizenkopers.

4. Een hypotheek kan helpen bij het spreiden van de kosten van een huisaankoop over een langere periode.

Een hypotheek kan helpen bij het spreiden van de kosten van een huisaankoop over een langere periode. Door het lenen van geld voor de aankoop van een huis, hoef je niet in één keer een grote som contant geld te betalen. Hierdoor kun je de kosten van het huis verspreiden over meerdere jaren, waardoor het financieel haalbaarder wordt. Dit stelt mensen in staat om een huis te kopen en te genieten van het eigenaarschap, terwijl ze tegelijkertijd hun financiën beheersbaar houden.

5. Belastingvoordelen en subsidies kunnen beschikbaar zijn voor hypotheekleningen.

Belastingvoordelen en subsidies kunnen beschikbaar zijn voor hypotheekleningen. In België zijn er verschillende fiscale voordelen die huizenkopers kunnen helpen bij het financieren van hun woning. Zo kunnen hypotheekrente, kapitaalaflossingen en premies voor schuldsaldoverzekeringen in aanmerking komen voor belastingaftrek. Daarnaast zijn er ook regionale subsidies en premies beschikbaar om de aankoop van een huis te ondersteunen. Deze financiële voordelen kunnen het totale bedrag dat je kunt lenen voor een huis vergroten en de maandelijkse kosten van je hypotheek verlagen. Het is daarom belangrijk om op de hoogte te zijn van deze mogelijkheden en om ze mee te nemen in je overwegingen bij het afsluiten van een hypotheeklening.

6. Mogelijkheid om de waarde van je woning in de loop der tijd te zien stijgen, wat kan resulteren in vermogensgroei.

Het hebben van een hypotheek biedt de mogelijkheid om de waarde van je woning in de loop der tijd te zien stijgen, wat kan resulteren in vermogensgroei. Als de waarde van je huis toeneemt, kan dit niet alleen een gevoel van financiële zekerheid geven, maar het kan ook leiden tot aanzienlijke vermogenswinsten op lange termijn. Dit is een positief aspect van het lenen van geld voor een huis, omdat het je de kans geeft om te profiteren van eventuele waardestijgingen op de vastgoedmarkt.

7. Hypotheekverstrekkers bieden vaak flexibele terugbetalingsmogelijkheden die passen bij jouw financiële behoeften.

Hypotheekverstrekkers bieden vaak flexibele terugbetalingsmogelijkheden die passen bij jouw financiële behoeften. Dit kan bijvoorbeeld inhouden dat je de keuze hebt tussen verschillende aflossingstermijnen, zoals lineaire aflossing of annuïtaire aflossing. Door deze flexibiliteit kun je een terugbetalingsplan kiezen dat aansluit bij jouw financiële situatie en doelen, waardoor je meer controle hebt over je hypotheek en de aflossing ervan.

1. Hoge schuldenlast

Het lenen van een groot bedrag voor een huis kan leiden tot een hoge schuldenlast, waardoor je financiële flexibiliteit beperkt kan worden. Het afbetalen van een hypotheeklening over een lange periode kan ervoor zorgen dat een aanzienlijk deel van je inkomen wordt besteed aan maandelijkse aflossingen, waardoor er minder ruimte is voor andere uitgaven en spaardoelen. Bovendien brengt een hoge schuldenlast ook het risico met zich mee dat je in financiële moeilijkheden kunt komen als je inkomen onverwacht daalt of als er onvoorziene kosten optreden. Het is daarom belangrijk om goed na te denken over hoeveel geld je kunt lenen voor een huis en om realistisch te blijven over wat je financieel aankunt.

2. Rente en kosten

Een con van het lenen van geld voor een huis is dat een hypotheeklening rente en bijkomende kosten met zich meebrengt. Deze kosten kunnen ervoor zorgen dat het totale bedrag dat je uiteindelijk terugbetaalt hoger is dan het oorspronkelijke geleende bedrag. Het is belangrijk om rekening te houden met deze extra kosten bij het afsluiten van een hypotheek, aangezien ze de totale financiële lasten op lange termijn kunnen verhogen en invloed kunnen hebben op je financiële situatie.

3. Risico bij inkomensverlies

Een belangrijk nadeel bij het lenen van geld voor een huis is het risico bij inkomensverlies. Wanneer je inkomen onverwacht daalt of wegvalt, kan het moeilijk worden om de maandelijkse hypotheekbetalingen te blijven voldoen. Dit kan leiden tot financiële problemen en zelfs tot het risico op gedwongen verkoop van je huis. Het is daarom essentieel om bij het afsluiten van een hypotheek rekening te houden met mogelijke veranderingen in je financiële situatie en om een buffer op te bouwen voor onvoorziene omstandigheden. Het is verstandig om realistisch te zijn over je financiële mogelijkheden en om advies in te winnen bij een professional voordat je een grote financiële verplichting aangaat zoals het kopen van een huis.

4. Waardedaling van het huis

Als de waarde van je huis daalt, loop je het risico dat je meer verschuldigd bent aan de geldverstrekker dan dat het huis waard is, wat problemen kan veroorzaken bij eventuele verkoop of herfinanciering. Dit kan leiden tot financiële moeilijkheden en beperkte opties als het gaat om het verkopen of herfinancieren van je huis. Het is belangrijk om rekening te houden met de mogelijkheid van waardedaling en om voorzorgsmaatregelen te nemen om dit risico te minimaliseren.

5. Beperkte financiële ruimte

Een belangrijk nadeel van het lenen van een groot bedrag voor een huis is de beperkte financiële ruimte die dit met zich mee kan brengen. Door een aanzienlijke hypotheeklening af te sluiten, kan er minder ruimte overblijven voor andere investeringen of uitgaven. Dit kan leiden tot een beperking van je financiële flexibiliteit op lange termijn, waardoor het moeilijker wordt om bijvoorbeeld te sparen voor toekomstige doelen, onverwachte kosten op te vangen of te investeren in andere waardevolle projecten. Het is daarom belangrijk om zorgvuldig af te wegen hoeveel geld je wilt lenen voor een huis en welke impact dit zal hebben op je financiële situatie op de lange termijn.