Persoonlijke lening aanvragen bij ING: stappen, voorwaarden en aandachtspunten

Persoonlijke lening aanvragen bij ING: zo pak je het aan

Wil je een nieuwe wagen kopen, je woning opfrissen of een andere grote uitgave spreiden? Met een persoonlijke lening betaal je het geleende bedrag doorgaans terug in vaste maandelijkse aflossingen. Overweeg je een persoonlijke lening aan te vragen bij ING in België, dan is het belangrijk om vooraf de voorwaarden, de totale kost en je eigen terugbetalingscapaciteit goed te bekijken.

Wat is een persoonlijke lening?

Een persoonlijke lening is een vorm van consumentenkrediet. Je leent een bepaald bedrag en betaalt dat gedurende een afgesproken looptijd terug, meestal met vaste maandelijkse aflossingen. De rente en voorwaarden hangen af van onder meer het bedrag, de looptijd, het doel van de lening en je financiële situatie.

De precieze mogelijkheden en voorwaarden bij ING kunnen veranderen. Raadpleeg daarom de officiële informatie van ING België of contacteer ING rechtstreeks voor de actuele tarieven en voorwaarden.

Hoe vraag je een persoonlijke lening aan bij ING?

De aanvraag verloopt doorgaans in verschillende stappen:

  1. Bepaal hoeveel je nodig hebt. Leen niet meer dan nodig. Hou ook rekening met eventuele bijkomende kosten voor je aankoop of project.
  2. Kies een haalbare looptijd. Een langere looptijd kan de maandelijkse aflossing verlagen, maar kan de totale interestkosten verhogen.
  3. Bekijk een simulatie. Gebruik de beschikbare simulatiemogelijkheden van ING om na te gaan welk bedrag en welke maandelijkse aflossing bij je budget passen. Een simulatie is geen garantie op goedkeuring.
  4. Dien je aanvraag in. Dat kan, afhankelijk van je situatie en de beschikbare kanalen, online of met hulp van een ING-medewerker. Je krijgt mogelijk vragen over je inkomsten, uitgaven, gezinssituatie en het doel van de lening.
  5. Wacht op de beoordeling. De kredietgever beoordeelt je financiële situatie en terugbetalingscapaciteit. Pas na goedkeuring en ondertekening van de overeenkomst kan het krediet worden opgenomen volgens de afgesproken voorwaarden.

Welke informatie heb je nodig?

Hou er rekening mee dat je gegevens over je identiteit, inkomen en vaste lasten moet bezorgen. Afhankelijk van je dossier kan ING bijkomende documenten vragen, zoals bewijs van inkomsten of informatie over de aankoop waarvoor je leent. Zorg dat je gegevens correct en volledig zijn: dat helpt om je aanvraag zorgvuldig te beoordelen.

Waarop moet je letten bij het vergelijken?

Kijk niet alleen naar de maandelijkse aflossing. Vergelijk ook:

  • Het jaarlijks kostenpercentage (JKP): dit geeft de kredietkosten weer volgens de wettelijke berekeningsregels en helpt aanbiedingen te vergelijken.
  • Het totaal terug te betalen bedrag: zo zie je hoeveel de lening je over de volledige looptijd kost.
  • De looptijd en aflossingen: controleer of de maandelijkse betaling ook haalbaar blijft bij onverwachte uitgaven.
  • De voorwaarden: lees na wat geldt bij vervroegde terugbetaling, betalingsachterstand of wijzigingen in je situatie.

De rentevoet die je online ziet, hoeft niet automatisch de rentevoet te zijn die voor jouw aanvraag geldt. De definitieve voorwaarden worden meegedeeld in het kredietaanbod.

Kom je in aanmerking?

Een kredietgever moet nagaan of je de lening waarschijnlijk kunt terugbetalen. Daarbij spelen je inkomsten, bestaande kredieten, vaste uitgaven en algemene financiële situatie een rol. Kredietgevers raadplegen in België ook de Centrale voor Kredieten aan Particulieren van de Nationale Bank van België. Een lopende betalingsachterstand of een zwaar kredietbudget kan invloed hebben op de beoordeling.

Een aanvraag indienen betekent dus niet automatisch dat je lening wordt goedgekeurd. Leen alleen als de aflossingen comfortabel binnen je budget passen, ook wanneer je inkomsten of uitgaven veranderen.

Verantwoord lenen

Maak vóór je een persoonlijke lening aanvraagt een overzicht van je maandelijkse inkomsten en uitgaven. Voorzie ruimte voor onverwachte kosten en vermijd dat je meerdere leningen aangaat om bestaande aflossingen te betalen. Twijfel je of een lening haalbaar is, bespreek dan eerst je budget met een onafhankelijke budgetbegeleider of een erkende dienst voor schuldbemiddeling.

Veelgestelde vragen

Kan ik online een persoonlijke lening aanvragen bij ING?

Afhankelijk van je situatie en de actuele dienstverlening kan een aanvraag of simulatie online beschikbaar zijn. Controleer bij ING België welke mogelijkheden op dit moment voor jou gelden.

Is een simulatie hetzelfde als een goedgekeurde lening?

Nee. Een simulatie geeft een raming op basis van de ingevulde gegevens. ING beoordeelt je aanvraag afzonderlijk en deelt daarna eventuele definitieve voorwaarden mee.

Kan ik mijn lening vroeger terugbetalen?

Bij consumentenkrediet kan vervroegde terugbetaling mogelijk zijn, maar er kunnen wettelijke voorwaarden of een vergoeding gelden. Controleer je kredietovereenkomst en vraag ING naar de precieze berekening voor jouw lening.

Besluit

Een persoonlijke lening aanvragen bij ING begint met een realistisch budget en een vergelijking van de totale kosten. Bekijk de actuele voorwaarden rechtstreeks bij ING België, lees de kredietovereenkomst aandachtig en kies alleen een bedrag en looptijd waarvan je de aflossingen zonder problemen kunt dragen.


Veelgestelde Vragen over het Aanvragen van een Persoonlijke Lening bij ING België

  1. Hoe kan ik online een persoonlijke lening aanvragen bij ING België?
  2. Welke voorwaarden moet ik vervullen om bij ING een persoonlijke lening aan te vragen?
  3. Welke documenten heb ik nodig voor mijn aanvraag?
  4. Hoeveel kan ik lenen en hoe bereken ik mijn maandelijkse aflossing?
  5. Hoe lang duurt het voordat ING mijn aanvraag beoordeelt?
  6. Kan ik mijn persoonlijke lening bij ING vervroegd terugbetalen?

Hoe kan ik online een persoonlijke lening aanvragen bij ING België?

Je kan online nagaan welke mogelijkheden ING België aanbiedt en, als je daarvoor in aanmerking komt, een simulatie maken of je aanvraag indienen via de officiële website of de ING Banking-app. Hou je identiteits- en inkomensgegevens bij de hand en vul alle informatie correct in. Een simulatie is geen kredietgoedkeuring: ING beoordeelt je aanvraag en terugbetalingscapaciteit en deelt daarna de eventuele voorwaarden mee. Controleer altijd de actuele stappen en voorwaarden rechtstreeks bij ING België.

Welke voorwaarden moet ik vervullen om bij ING een persoonlijke lening aan te vragen?

Om bij ING een persoonlijke lening aan te vragen, moet je doorgaans meerderjarig zijn en voldoende financiële draagkracht hebben om de maandelijkse aflossingen te betalen. ING beoordeelt onder meer je inkomsten, vaste uitgaven, bestaande kredieten en kredietgeschiedenis, en kan bewijsstukken zoals loonfiches of informatie over je financiële situatie vragen. De precieze voorwaarden kunnen verschillen naargelang je dossier; een aanvraag indienen betekent niet automatisch dat de lening wordt goedgekeurd. Controleer de actuele vereisten rechtstreeks bij ING België.

Welke documenten heb ik nodig voor mijn aanvraag?

Voor een aanvraag van een persoonlijke lening bij ING heb je doorgaans een geldig identiteitsbewijs en informatie over je inkomsten en vaste uitgaven nodig. Afhankelijk van je situatie kan ING ook bewijsstukken vragen, zoals recente loonfiches, gegevens over andere kredieten of documenten over het doel van de lening. Welke documenten precies nodig zijn, hangt af van je dossier; ING laat je weten wat je moet aanleveren.

Hoeveel kan ik lenen en hoe bereken ik mijn maandelijkse aflossing?

Hoeveel je kunt lenen bij ING hangt af van je inkomsten, vaste uitgaven, bestaande kredieten en je vermogen om de lening terug te betalen. Je maandelijkse aflossing wordt bepaald door het geleende bedrag, de looptijd en de rentevoet; doorgaans geldt: hoe langer de looptijd, hoe lager de maandaflossing, maar hoe hoger mogelijk de totale kost. Gebruik de leningsimulator van ING om een eerste raming te maken en vergelijk daarbij ook het totale terug te betalen bedrag. Een simulatie is geen kredietaanbod: ING beoordeelt je aanvraag en financiële situatie voordat het een definitieve beslissing neemt.

Hoe lang duurt het voordat ING mijn aanvraag beoordeelt?

De tijd die ING nodig heeft om een aanvraag voor een persoonlijke lening te beoordelen, hangt af van je dossier en of alle gevraagde gegevens en documenten volledig zijn. Een eenvoudige, volledige aanvraag kan sneller verwerkt worden dan een dossier waarvoor extra informatie nodig is. ING deelt de beslissing en eventuele vervolgstappen rechtstreeks met je mee. Vraag ING naar de actuele verwerkingstermijn; een simulatie of ingediende aanvraag betekent niet automatisch dat je lening wordt goedgekeurd.

Kan ik mijn persoonlijke lening bij ING vervroegd terugbetalen?

Ja, je kan een persoonlijke lening bij ING in principe vervroegd terugbetalen, volledig of gedeeltelijk. Daar kunnen voorwaarden en een eventuele wettelijke vergoeding voor vervroegde terugbetaling aan verbonden zijn. Vraag ING vooraf hoeveel je precies nog verschuldigd bent en welke kosten gelden, en controleer je kredietovereenkomst voor de details.
Snel makkelijk geld lenen: waar moet u op letten?

Snel en makkelijk geld lenen: waar let u op?

Een onverwachte factuur, een dringende herstelling of een andere onvoorziene uitgave kan uw budget onder druk zetten. Wie online zoekt naar snel makkelijk geld lenen, vindt heel wat mogelijkheden. Toch is snel aanvragen niet hetzelfde als snel of verantwoord lenen. Neem de tijd om de voorwaarden te controleren en na te gaan of een lening echt bij uw situatie past.

Wat betekent snel en makkelijk geld lenen?

Een online aanvraag kan vlot verlopen: u vult uw gegevens in, bezorgt de gevraagde documenten en ontvangt informatie over een mogelijke lening. De kredietgever beoordeelt daarna uw aanvraag en uw financiële situatie. Een aanvraag indienen betekent dus niet automatisch dat u een lening krijgt. De kredietgever moet nagaan of u de terugbetalingen kunt dragen.

Wees voorzichtig met advertenties die een gegarandeerde goedkeuring of onmiddellijke uitbetaling beloven. De verwerkingstijd kan verschillen en hangt onder meer af van uw dossier en de kredietgever.

Vergelijk de totale kostprijs

Kijk niet alleen naar het bedrag dat u kunt lenen of naar de maandelijkse afbetaling. Vergelijk ook:

  • Het jaarlijks kostenpercentage (JKP): dit helpt u de kosten van verschillende kredietvoorstellen te vergelijken.
  • Het totaal terug te betalen bedrag: controleer hoeveel u over de volledige looptijd terugbetaalt.
  • De looptijd: een langere looptijd kan de maandlast verlagen, maar kan de totale kosten verhogen.
  • De gevolgen van een laattijdige betaling: lees na welke kosten of andere gevolgen kunnen gelden.

Vraag alleen het bedrag aan dat u nodig hebt en dat u volgens uw budget kunt terugbetalen. Maak vooraf een overzicht van uw inkomsten, vaste kosten en bestaande kredieten.

Controleer de kredietgever

Controleer vóór u persoonlijke gegevens deelt of de kredietgever of kredietbemiddelaar over de vereiste toelating of registratie beschikt. In België kunt u hiervoor de officiële informatie van de bevoegde overheidsdiensten raadplegen. Lees ook de overeenkomst volledig en vraag uitleg als een voorwaarde niet duidelijk is.

Wees extra alert als u vooraf geld moet overschrijven om een lening te krijgen, bijvoorbeeld voor zogezegde administratie- of verzekeringskosten. Dat kan een waarschuwingssignaal zijn. Deel nooit uw bankcodes, pincode of wachtwoorden.

Is lenen de beste oplossing?

Een lening is niet altijd de meest geschikte manier om een tijdelijke geldnood op te lossen. Bekijk eerst of u de uitgave kunt uitstellen, een betalingsregeling kunt afspreken of steun kunt krijgen via een andere betrouwbare oplossing. Als u al moeite hebt om rekeningen of kredieten te betalen, neem dan contact op met uw schuldeisers of met een erkende dienst voor budget- of schuldhulpverlening.

Verantwoord lenen begint met vergelijken

Snel makkelijk geld lenen kan aantrekkelijk lijken wanneer u dringend geld nodig hebt, maar een lening blijft een financiële verbintenis. Vergelijk de voorwaarden, controleer de aanbieder en bereken vooraf of de terugbetaling haalbaar is. Zo kunt u een beter geïnformeerde beslissing nemen en onaangename verrassingen vermijden.


Snel en makkelijk geld lenen: 8 tips om verstandig te kiezen

  1. Leen alleen wat je echt nodig hebt.
  2. Vergelijk rente, kosten en looptijd.
  3. Controleer of de kredietgever erkend is.
  4. Bekijk het jaarlijkse kostenpercentage (JKP).
  5. Bereken vooraf je maandelijkse aflossing.
  6. Kies een looptijd die bij je budget past.
  7. Betaal nooit vooraf om een lening te ‘garanderen’.
  8. Vraag eerst naar goedkopere alternatieven.

Leen alleen wat je echt nodig hebt.

Leen alleen wat u echt nodig hebt. Een hoger leenbedrag lijkt misschien handig, maar u betaalt het volledige bedrag terug, vaak met bijkomende kosten en interesten. Bereken daarom vooraf hoeveel geld nodig is en welke maandelijkse afbetaling binnen uw budget past. Zo houdt u de totale kost van uw lening zo beperkt mogelijk.

Vergelijk rente, kosten en looptijd.

Vergelijk vóór u een lening afsluit niet alleen het rentepercentage, maar ook alle bijkomende kosten en de looptijd. Het jaarlijks kostenpercentage (JKP) en het totale terug te betalen bedrag geven een beter beeld van de volledige kostprijs. Een langere looptijd kan de maandelijkse afbetaling verlagen, maar u betaalt mogelijk langer rente. Kies daarom een lening waarvan zowel de kosten als de afbetalingen haalbaar zijn binnen uw budget.

Controleer of de kredietgever erkend is.

Controleer vóór u een lening aanvraagt of de kredietgever erkend is en over de vereiste toelating beschikt om in België krediet aan te bieden. Raadpleeg daarvoor de officiële registers van de bevoegde toezichthouder. Zo verkleint u het risico op misleidende aanbiedingen of fraude. Wees extra voorzichtig als een aanbieder vooraf geld vraagt of belooft dat uw lening gegarandeerd wordt goedgekeurd.

Bekijk het jaarlijkse kostenpercentage (JKP).

Bekijk altijd het jaarlijkse kostenpercentage (JKP) voordat u een lening afsluit. Het JKP geeft een beeld van de jaarlijkse kosten van het krediet en helpt u verschillende aanbiedingen eerlijker te vergelijken. Kijk daarnaast ook naar het totale bedrag dat u moet terugbetalen en de looptijd: een lage maandelijkse afbetaling kan bijvoorbeeld samengaan met hogere totale kosten. Zo weet u beter wat de lening u werkelijk kost.

Bereken vooraf je maandelijkse aflossing.

Bereken vóór je een lening aanvraagt hoeveel je maandelijks zult aflossen en of dat bedrag comfortabel binnen je budget past. Houd rekening met je vaste kosten, andere leningen en onverwachte uitgaven. Vergelijk ook de looptijd en het totale terug te betalen bedrag: een lagere maandelijkse aflossing kan betekenen dat je langer betaalt en uiteindelijk meer kosten hebt.

Kies een looptijd die bij je budget past.

Kies een looptijd die past bij uw budget en bij de termijn waarin u de lening kunt terugbetalen. Een langere looptijd kan de maandelijkse afbetaling verlagen, maar u betaalt mogelijk langer interest en daardoor meer in totaal. Met een kortere looptijd betaalt u de lening sneller terug, al liggen de maandlasten doorgaans hoger. Bekijk daarom vooraf uw inkomsten en vaste uitgaven, en kies een afbetaling die ook haalbaar blijft als er onverwachte kosten opduiken.

Betaal nooit vooraf om een lening te ‘garanderen’.

Betaal nooit vooraf om een lening te ‘garanderen’. Een kredietgever die eerst geld vraagt voor bijvoorbeeld dossierkosten, een verzekering of administratiekosten voordat de lening wordt uitbetaald, kan een waarschuwingssignaal zijn. Controleer de aanbieder via officiële Belgische kanalen en stort geen geld zolang u niet zeker bent dat de aanvraag en de voorwaarden betrouwbaar zijn. Deel ook nooit uw pincode, bankcodes of wachtwoorden.

Vraag eerst naar goedkopere alternatieven.

Vraag eerst naar goedkopere alternatieven voor u snel makkelijk geld leent. Misschien kunt u de aankoop uitstellen, een betalingsplan afspreken met uw leverancier of tijdelijk besparen op andere uitgaven. Informeer ook bij uw bank of er een voordeligere kredietoplossing bestaat. Vergelijk altijd de totale kosten en voorwaarden: een alternatief is pas echt goedkoper als u uiteindelijk minder betaalt en de terugbetaling haalbaar blijft.

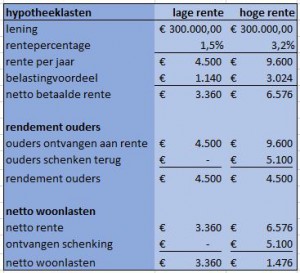
Lening aan ouders: duidelijke afspraken voor financiële steun binnen de familie

Een lening aan uw ouders: waar moet u op letten?

Een ouder financieel helpen kan vanzelfsprekend aanvoelen. Misschien hebben uw ouders onverwachte kosten, willen ze een grote aankoop financieren of komen ze tijdelijk geld tekort. Een lening aan uw ouders kan dan een oplossing zijn. Toch is het belangrijk om duidelijke afspraken te maken. Zo beschermt u niet alleen uw geld, maar ook de relatie met uw ouders.

Is het een lening of een schenking?

Maak eerst helder of het bedrag bedoeld is als lening of als schenking. Bij een lening moet het geld volgens afgesproken voorwaarden worden terugbetaald. Bij een schenking hoeft dat niet. Leg de keuze schriftelijk vast, zodat er later geen verschillende verwachtingen ontstaan.

Wordt een lening achteraf kwijtgescholden, dan kan dat juridische en fiscale gevolgen hebben. Ook kan het relevant zijn voor de nalatenschap van uw ouders. Vraag in zo’n situatie advies aan een notaris of andere deskundige.

Leg de afspraken schriftelijk vast

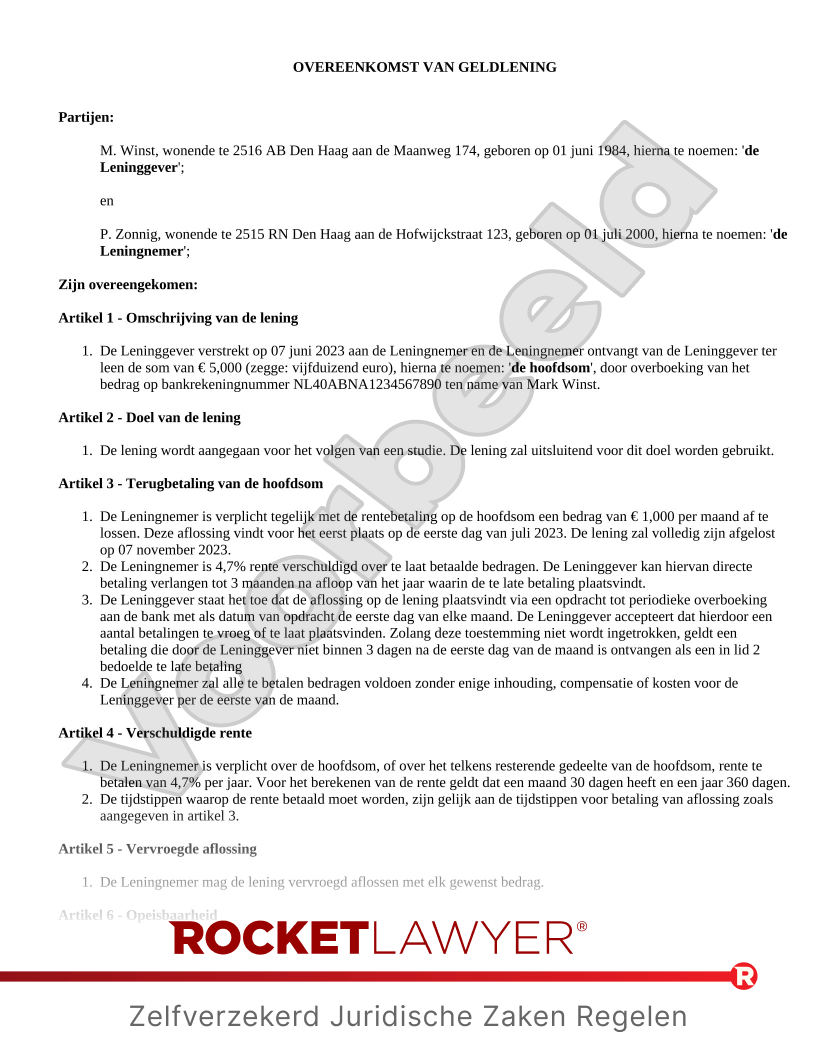
Ook binnen een gezin is een schriftelijke overeenkomst verstandig. Vermeld daarin minstens:

  • de volledige namen van de betrokken partijen;
  • het geleende bedrag en de datum waarop het wordt uitbetaald;
  • of er rente wordt aangerekend en hoe die wordt berekend;
  • het terugbetalingsschema en de vervaldagen;
  • wat er gebeurt als een betaling niet op tijd kan gebeuren;
  • of vervroegde terugbetaling mogelijk is.

Een eenvoudige overeenkomst kan volstaan voor een duidelijke familieafspraak, maar bij een groot bedrag of complexe voorwaarden is professioneel advies aangewezen. Bewaar ook betalingsbewijzen en bevestigingen van terugbetalingen.

Kies een haalbare terugbetaling

Bespreek eerlijk wat uw ouders maandelijks kunnen terugbetalen. Een aflossingsplan dat niet aansluit bij hun inkomen en vaste kosten leidt sneller tot spanningen. U kunt bijvoorbeeld vaste maandelijkse bedragen afspreken, of een terugbetaling in schijven op vooraf bepaalde data.

Denk ook na over onverwachte veranderingen, zoals hogere zorgkosten of een daling van het inkomen. Spreek vooraf af hoe u samen een tijdelijke aanpassing van het schema kunt bespreken. Leen alleen een bedrag dat u zelf kunt missen zonder uw eigen financiële zekerheid in gevaar te brengen.

Rente, belastingen en juridische aandachtspunten

U kunt afspreken dat de lening renteloos is of dat uw ouders rente betalen. Zet dat duidelijk in de overeenkomst. Ontvangt u rente, dan kan die fiscale gevolgen hebben. De precieze behandeling hangt af van de omstandigheden en de geldende regels. Laat u bij twijfel informeren door een boekhouder, fiscalist of notaris.

Een lening tussen familieleden is niet automatisch hetzelfde als een lening die door een professionele kredietgever wordt aangeboden. Bij grotere bedragen, regelmatige kredietverlening of bijzondere waarborgen kunnen bijkomende regels spelen. Een lening met een hypotheek op een woning vereist bijvoorbeeld specifieke juridische formaliteiten. Vraag daarvoor advies aan een notaris.

Bescherm de familieband

Geld lenen aan ouders kan gevoelig liggen. Bespreek de afspraken rustig en zonder druk. Zorg ervoor dat iedereen begrijpt wat er is afgesproken en dat beide partijen de overeenkomst kunnen nalezen voordat ze ondertekenen. Een open gesprek voorkomt dat financiële verwachtingen later een bron van conflict worden.

Een doordachte beslissing

Een lening aan uw ouders kan helpen bij een tijdelijke financiële behoefte, maar duidelijke afspraken zijn essentieel. Bepaal vooraf of het om een lening of schenking gaat, leg de voorwaarden schriftelijk vast en kies een realistisch terugbetalingsplan. Bij een groot bedrag, rente, een mogelijke kwijtschelding of een waarborg is professioneel juridisch of fiscaal advies verstandig.

Deze informatie is algemeen en vormt geen persoonlijk financieel, juridisch of fiscaal advies. De toepasselijke regels hangen af van uw situatie.


Veelgestelde Vragen over Leningen aan Ouders en Kinderen in België

  1. Wat is de minimale rente onderhandse lening?
  2. Kan ik mijn kind een renteloze lening geven?
  3. Hoeveel mag je belastingvrij lenen aan je kind?
  4. Hoeveel geld mag ik belastingvrij aan mijn kind lenen?
  5. Kan ik mijn kinderen een renteloze lening geven?
  6. Is een lening aan familie fiscaal aftrekbaar?
  7. Kan ik een renteloze lening geven?
  8. Hoeveel mag je lenen van je familie?
  9. Hoeveel mag je aan je ouders lenen?
  10. Hoe leen je geld aan je ouders?
  11. Hoeveel geld mag je aan iemand lenen?

Wat is de minimale rente onderhandse lening?

Voor een onderhandse lening in België geldt doorgaans geen wettelijk vastgelegde minimumrente: u kunt dus een rente afspreken of de lening renteloos maken. Leg de keuze duidelijk vast in een schriftelijke overeenkomst, samen met het bedrag en de terugbetalingsvoorwaarden. Zorg ook dat de lening werkelijk wordt terugbetaald; bij twijfel over de fiscale of juridische gevolgen van een renteloze lening kunt u advies vragen aan een notaris of fiscalist.

Kan ik mijn kind een renteloze lening geven?

Ja, u kunt uw kind in principe een renteloze lening geven. Leg de afspraken schriftelijk vast, met onder meer het bedrag, de terugbetalingstermijn en hoe de aflossingen gebeuren, en bewaar de betalingsbewijzen. Zo is duidelijk dat het om een lening gaat en niet om een schenking. Als u later beslist de lening (deels) kwijt te schelden, kan dat gevolgen hebben voor de nalatenschap of de fiscale behandeling. Bij een groot bedrag of twijfel vraagt u best advies aan een notaris.

Hoeveel mag je belastingvrij lenen aan je kind?

In België bestaat er geen vast maximumbedrag dat u belastingvrij aan uw kind mag lenen: een echte lening is geen schenking, zolang uw kind het bedrag volgens duidelijke afspraken moet terugbetalen. Leg daarom het bedrag, de eventuele rente en het terugbetalingsplan schriftelijk vast en bewaar de betalingsbewijzen. Wordt de lening later geheel of gedeeltelijk kwijtgescholden, dan kan dat als een schenking worden beschouwd en kunnen er fiscale gevolgen zijn. Bij een groot bedrag of twijfel is advies van een notaris of fiscalist verstandig.

Hoeveel geld mag ik belastingvrij aan mijn kind lenen?

Er is in België geen vast maximumbedrag dat u belastingvrij aan uw kind mag lenen: een echte lening moet worden terugbetaald en is op zich geen schenking. Leg het bedrag, eventuele rente en het terugbetalingsplan schriftelijk vast en bewaar bewijs van de overschrijving en aflossingen. Als u later (een deel van) de lening kwijtscheldt, kan dat als een schenking worden beschouwd en kunnen schenkbelasting of gevolgen voor de nalatenschap spelen. Ook ontvangen rente kan fiscale gevolgen hebben. Vraag bij een groot bedrag of twijfel advies aan een notaris of fiscalist.

Kan ik mijn kinderen een renteloze lening geven?

Ja, u kunt uw kinderen in principe een renteloze lening geven. Leg de afspraak schriftelijk vast en vermeld daarin het bedrag, de terugbetalingstermijn en dat er geen rente verschuldigd is. Zo is duidelijk dat het om een lening gaat en niet om een schenking. Als terugbetaling niet de bedoeling is of de lening later wordt kwijtgescholden, kunnen er schenkings- of erfrechtelijke gevolgen zijn. Vraag bij een groot bedrag advies aan een notaris of fiscalist.

Is een lening aan familie fiscaal aftrekbaar?

In België is een lening van familie doorgaans niet fiscaal aftrekbaar, en de rente of terugbetaling geeft op zich geen belastingvoordeel. Voor een lening die dient om een woning te kopen of te verbouwen, kunnen uitzonderlijk specifieke regels gelden, afhankelijk van onder meer de datum, de bestemming en de formele waarborgen van de lening. Laat de overeenkomst daarom nakijken door een notaris of fiscalist; de uitlener kan bovendien fiscale gevolgen hebben als er rente wordt betaald.

Kan ik een renteloze lening geven?

Ja, u kunt uw ouders een renteloze lening geven. Leg de afspraak schriftelijk vast en vermeld duidelijk dat er geen rente verschuldigd is, hoeveel er wordt geleend en hoe en wanneer het bedrag wordt terugbetaald. Zo vermijdt u misverstanden en blijft duidelijk dat het om een lening gaat en niet om een schenking. Bij een groot bedrag of als u de lening later wilt kwijtschelden, is het verstandig advies te vragen aan een notaris of fiscalist.

Hoeveel mag je lenen van je familie?

Er bestaat geen algemeen maximumbedrag voor een lening tussen familieleden: u kunt in principe zelf het bedrag en de voorwaarden afspreken. Leen wel alleen wat uw familielid verantwoord kan terugbetalen en wat u zelf kunt missen. Zet het bedrag, eventuele rente en het aflossingsplan op papier, en maak duidelijk dat het om een lening gaat en niet om een schenking. Gaat het om een groot bedrag of komt er een waarborg bij kijken, vraag dan advies aan een notaris of financieel deskundige.

Hoeveel mag je aan je ouders lenen?

Er is geen vast maximumbedrag dat u aan uw ouders mag lenen. U kunt samen een bedrag afspreken, zolang de voorwaarden duidelijk zijn en de terugbetaling haalbaar is. Leen alleen geld dat u zelf kunt missen en leg het bedrag, eventuele rente en het terugbetalingsplan schriftelijk vast. Gaat het om een groot bedrag, vraag dan advies aan een notaris of fiscaal deskundige.

Hoe leen je geld aan je ouders?

Geld lenen aan uw ouders begint met een open gesprek over het bedrag, waarvoor het nodig is en hoe ze het kunnen terugbetalen. Maak duidelijke afspraken over de looptijd, eventuele rente en de maandelijkse aflossingen, en zet die op papier in een eenvoudige leningsovereenkomst die jullie allebei ondertekenen. Bewaar ook het bewijs van de overschrijving en eventuele terugbetalingen. Leen alleen een bedrag dat u zelf kunt missen en vraag bij een groot bedrag of twijfel over de juridische of fiscale gevolgen advies aan een notaris of financieel deskundige.

Hoeveel geld mag je aan iemand lenen?

In België bestaat er doorgaans geen vast maximumbedrag voor een eenmalige lening tussen familieleden. Het bedrag moet wel haalbaar zijn voor de ontlener én voor u: leen alleen wat u kunt missen en spreek vooraf duidelijke terugbetalingsvoorwaarden af. Zet het bedrag, eventuele rente en het aflossingsplan op papier. Wie geregeld of beroepsmatig geld uitleent, kan onder bijkomende regels vallen; vraag bij een groot bedrag advies aan een notaris of juridisch deskundige.

Lening 50.000 euro op 10 jaar: maandelijkse afbetaling en aandachtspunten

Lening van 50.000 euro op 10 jaar: wat moet u weten?

Een lening van 50.000 euro op 10 jaar kan helpen om een grote uitgave te financieren, zoals een renovatie, een auto of andere geplande kosten. De maandelijkse afbetaling hangt vooral af van de rentevoet, het jaarlijkse kostenpercentage (JKP), eventuele kosten en het type lening. Vergelijk daarom niet alleen het maandbedrag, maar ook het totale terug te betalen bedrag.

Hoeveel bedraagt de maandelijkse afbetaling?

Onderstaande bedragen zijn voorbeelden voor een vaste rente en een looptijd van 120 maanden. Ze gaan uit van maandelijkse afbetalingen en houden geen rekening met eventuele dossierkosten of andere bijkomende kosten.

Illustratieve jaarlijkse rente Geschatte maandafbetaling Geschat totaal terug te betalen
5% ongeveer 530 euro ongeveer 63.636 euro
6% ongeveer 555 euro ongeveer 66.612 euro
7% ongeveer 581 euro ongeveer 69.660 euro
8% ongeveer 607 euro ongeveer 72.792 euro

Dit zijn louter rekenvoorbeelden, geen offerte. De rentevoet en het JKP kunnen verschillen naargelang de kredietgever, het soort lening en uw persoonlijke situatie. Vraag altijd een concreet voorstel en controleer daarin het JKP, de kosten en het totale terug te betalen bedrag.

Welke lening past bij uw plannen?

Voor een lening van 50.000 euro kan een persoonlijke lening op afbetaling een mogelijkheid zijn. Daarbij betaalt u doorgaans elke maand een vast bedrag terug gedurende een afgesproken periode. Sommige kredietgevers vragen waarvoor het geld dient of bieden specifieke formules aan, bijvoorbeeld voor renovatiewerken.

Een hypothecaire lening kan een alternatief zijn wanneer de lening verband houdt met vastgoed en er een hypotheek of andere waarborg wordt gevestigd. De rente en voorwaarden kunnen anders zijn dan bij een persoonlijke lening. Houd ook rekening met mogelijke bijkomende kosten, zoals notariskosten, dossierkosten of kosten voor een schatting. Vergelijk beide formules dus op basis van de totale kost en niet alleen op basis van de rentevoet.

Kan een looptijd van 10 jaar?

Een looptijd van 10 jaar betekent dat u de lening in 120 maandelijkse schijven terugbetaalt. Of die looptijd beschikbaar is, hangt af van het type krediet, de kredietgever en de toepasselijke regels. Vraag na welke looptijden mogelijk zijn voor uw bedrag en leendoel.

Een langere looptijd verlaagt doorgaans de maandelijkse afbetaling, maar kan ervoor zorgen dat u over de volledige looptijd meer interest betaalt. Een kortere looptijd verhoogt meestal het maandbedrag, maar kan de totale kredietkost beperken.

Waar kijkt een kredietgever naar?

Een kredietgever beoordeelt of de lening betaalbaar is voor uw situatie. Daarbij kunnen onder meer uw inkomsten, vaste uitgaven, bestaande leningen en gezinssituatie een rol spelen. In België wordt ook rekening gehouden met informatie uit de Centrale voor Kredieten aan Particulieren van de Nationale Bank van België.

Bereken vooraf hoeveel ruimte er in uw maandbudget is nadat u uw huur of hypotheek, vaste facturen en andere verplichtingen hebt betaald. Leen bij voorkeur niet meer dan nodig en houd rekening met onverwachte uitgaven. Een aanvraag indienen betekent niet automatisch dat de lening wordt goedgekeurd.

Checklist voor u een lening afsluit

  • Vergelijk het JKP en het totale terug te betalen bedrag.
  • Controleer of de rente vast is gedurende de volledige looptijd.
  • Vraag welke kosten of voorwaarden van toepassing zijn.
  • Bekijk of vervroegd terugbetalen mogelijk is en welke vergoeding daarbij kan gelden.
  • Stem de maandafbetaling af op uw budget, ook als uw uitgaven stijgen of uw inkomsten dalen.
  • Lees de kredietovereenkomst volledig na vóór u ondertekent.

Conclusie

Voor een lening van 50.000 euro op 10 jaar ligt de maandafbetaling in bovenstaande voorbeelden tussen ongeveer 530 en 607 euro, afhankelijk van de rente. Het uiteindelijke bedrag kan afwijken. Vergelijk daarom meerdere voorstellen, kijk naar het JKP en de totale kost, en kies alleen een afbetaling die comfortabel binnen uw budget past.


50.000 euro lenen op 10 jaar: 6 tips om slim te vergelijken

  1. Vergelijk het JKP bij meerdere kredietgevers.
  2. Vraag de totale terug te betalen som op.
  3. Bereken of de maandlast in je budget past.
  4. Kijk of de rente vast of variabel is.
  5. Controleer dossierkosten en verplichte verzekeringen.
  6. Lees de voorwaarden voor vervroegd terugbetalen.

Vergelijk het JKP bij meerdere kredietgevers.

Vergelijk het JKP (jaarlijks kostenpercentage) bij meerdere kredietgevers wanneer u een lening van 50.000 euro op 10 jaar overweegt. Het JKP geeft een ruimer beeld van de totale kredietkost dan de rentevoet alleen, omdat ook bepaalde bijkomende kosten erin verwerkt kunnen zijn. Controleer daarnaast het totale terug te betalen bedrag en de voorwaarden van elk voorstel, zodat u aanbiedingen correct kunt vergelijken.

Vraag de totale terug te betalen som op.

Vraag bij een lening van 50.000 euro op 10 jaar altijd naar de totale terug te betalen som. Zo ziet u hoeveel u over de volledige looptijd betaalt, inclusief interesten en eventuele kosten, en kunt u aanbiedingen eerlijk vergelijken. Kijk dus niet alleen naar de maandelijkse afbetaling: een lager maandbedrag kan door een langere looptijd uiteindelijk duurder uitvallen.

Bereken of de maandlast in je budget past.

Bereken vooraf of de maandelijkse afbetaling comfortabel binnen je budget past. Trek je vaste kosten, andere leningen en een bedrag voor onverwachte uitgaven af van je netto-inkomen. Zo zie je hoeveel ruimte er overblijft en vermijd je dat een lening van 50.000 euro op 10 jaar je financiële situatie onder druk zet.

Kijk of de rente vast of variabel is.

Controleer of de rente vast of variabel is voordat u een lening van 50.000 euro op 10 jaar afsluit. Bij een vaste rente blijft uw maandafbetaling normaal gezien gedurende de afgesproken periode gelijk, wat budgetteren eenvoudiger maakt. Een variabele rente kan op bepaalde momenten wijzigen, waardoor ook uw afbetaling of totale kredietkost kan veranderen. Lees de voorwaarden aandachtig en vraag de kredietgever hoe vaak de rente kan worden aangepast en wat de mogelijke gevolgen zijn.

Controleer dossierkosten en verplichte verzekeringen.

Controleer vóór u een lening van 50.000 euro op 10 jaar afsluit of er dossierkosten worden aangerekend en of bepaalde verzekeringen verplicht zijn. Die bijkomende kosten kunnen het JKP en het totale terug te betalen bedrag verhogen. Vraag de kredietgever om een duidelijk overzicht van alle kosten en voorwaarden, en vergelijk offertes op basis van de totale kredietkost, niet alleen van de maandelijkse afbetaling.

Lees de voorwaarden voor vervroegd terugbetalen.

Lees vóór u een lening van 50.000 euro op 10 jaar afsluit goed de voorwaarden voor vervroegd terugbetalen. Zo weet u of u het openstaande bedrag geheel of gedeeltelijk vroeger kunt aflossen en of daar een wederbeleggingsvergoeding of andere kosten bij komen kijken. Met die informatie kunt u inschatten of extra afbetalingen u op termijn voordeel opleveren.

Persoonlijk geld lenen: waar let je op?

Persoonlijk geld lenen: waar let je op?

Een onverwachte factuur, een dringende herstelling of een geplande aankoop kan ervoor zorgen dat je extra geld nodig hebt. Een persoonlijke lening kan dan een oplossing lijken. Toch is lenen een financiële verbintenis die je vaak maanden of jaren met je meedraagt. Vergelijk daarom zorgvuldig en leen alleen als de afbetaling binnen je budget past.

Wat is een persoonlijke lening?

Met een persoonlijke lening leen je een afgesproken bedrag dat je doorgaans in vaste maandelijkse schijven terugbetaalt. Bij een lening op afbetaling zijn de looptijd, de afbetalingen en de kosten vastgelegd in het contract. Dat maakt het makkelijker om vooraf te berekenen hoeveel je elke maand moet betalen en hoeveel de lening in totaal kost.

De precieze voorwaarden verschillen per kredietgever. Het bedrag dat je kan lenen, de looptijd en de rente hangen onder meer af van je financiële situatie en de beoordeling van je kredietaanvraag.

Bereken eerst wat haalbaar is

Breng vóór je een lening aanvraagt je inkomsten en uitgaven in kaart. Reken niet alleen vaste kosten zoals huur, energie en verzekeringen mee, maar ook dagelijkse uitgaven, bestaande kredieten en onverwachte kosten. De maandelijkse afbetaling moet haalbaar blijven, ook als je uitgaven stijgen of je inkomen tijdelijk daalt.

Leen bij voorkeur niet meer dan nodig. Een hoger leenbedrag kan een langere looptijd of hogere totale kosten betekenen. Een lagere maandelijkse afbetaling is bovendien niet automatisch goedkoper: als je langer afbetaalt, betaal je mogelijk meer rente over de volledige looptijd.

Vergelijk de totale kosten

Vergelijk aanbiedingen niet alleen op basis van de rente of de maandelijkse afbetaling. Kijk vooral naar het jaarlijks kostenpercentage (JKP), de looptijd en het totale bedrag dat je moet terugbetalen. Het JKP geeft een indicatie van de jaarlijkse kosten van het krediet, volgens de informatie en voorwaarden van de kredietgever.

Lees ook de kredietovereenkomst aandachtig. Controleer welke kosten inbegrepen zijn, wanneer de afbetalingen verschuldigd zijn en wat er gebeurt als je een betaling mist. Vraag uitleg als een voorwaarde niet duidelijk is. Laat je niet onder druk zetten om snel te tekenen.

Controleer de kredietgever

In België moeten kredietgevers en kredietbemiddelaars aan wettelijke voorwaarden voldoen. Controleer of de partij waarmee je contact hebt gemachtigd of geregistreerd is om consumentenkrediet aan te bieden of te bemiddelen. Wees voorzichtig met aanbiedingen die een lening garanderen zonder je financiële situatie te beoordelen, of die vooraf betaling vragen om het krediet vrij te geven.

Kredietgevers raadplegen doorgaans de Centrale voor Kredieten aan Particulieren van de Nationale Bank van België bij de beoordeling van een aanvraag. Bestaande kredietverplichtingen en eventuele betalingsachterstanden kunnen daarbij een rol spelen.

Denk na over alternatieven

Een lening is niet altijd de beste oplossing. Afhankelijk van de situatie kan je eerst nagaan of de uitgave kan worden uitgesteld, in schijven betaald of opgevangen met spaargeld. Bij betalingsproblemen kan je de schuldeiser contacteren om een haalbaar afbetalingsplan te bespreken. Een erkende dienst voor budget- of schuldbemiddeling kan helpen om je financiële situatie in kaart te brengen.

Let extra op bij snel en kort lenen

Een snelle online aanvraag betekent niet dat krediet zonder risico is. Kortlopende leningen kunnen duur uitvallen en een krappe terugbetalingstermijn kan financiële problemen verergeren. Controleer altijd de wettelijke informatie, de kosten en de terugbetalingsvoorwaarden. Neem geen nieuw krediet om een bestaand krediet af te lossen zonder eerst onafhankelijk advies in te winnen.

Een weloverwogen beslissing

Persoonlijk geld lenen kan in bepaalde omstandigheden nuttig zijn, maar alleen wanneer de lening past bij je budget en je de voorwaarden volledig begrijpt. Vergelijk meerdere aanbiedingen, bereken het totale terug te betalen bedrag en leen niet meer dan nodig. Bij twijfel is het verstandig om eerst advies te vragen aan een onafhankelijke professional.

Deze informatie is algemeen en vormt geen persoonlijk financieel advies. De voorwaarden en wettelijke regels kunnen afhangen van het type krediet en je individuele situatie.


Veelgestelde Vragen over Persoonlijk Geld Lenen in België

  1. Wat is persoonlijk geld lenen?
  2. Hoeveel kan ik persoonlijk lenen in België?
  3. Welke voorwaarden moet ik vervullen om een persoonlijke lening aan te vragen?
  4. Welke documenten heb ik nodig voor een aanvraag?
  5. Hoeveel kost een persoonlijke lening en wat betekent het JKP?
  6. Hoe bereken ik mijn maandelijkse afbetaling?
  7. Hoe lang duurt het voor ik een beslissing krijg en het geld ontvang?
  8. Wat kan ik doen als ik mijn lening niet op tijd kan terugbetalen?

Wat is persoonlijk geld lenen?

Persoonlijk geld lenen betekent dat je als particulier een bedrag leent voor een persoonlijke uitgave, zoals een onverwachte factuur of een geplande aankoop. Bij een persoonlijke lening op afbetaling betaal je het geleende bedrag meestal terug in vaste maandelijkse schijven, volgens de afgesproken looptijd en voorwaarden. Vergelijk vóór je beslist de rente, het jaarlijks kostenpercentage (JKP) en het totale terug te betalen bedrag, en leen alleen wat je comfortabel kunt afbetalen.

Hoeveel kan ik persoonlijk lenen in België?

Hoeveel je persoonlijk kan lenen in België, hangt af van je inkomsten, vaste uitgaven, bestaande kredieten en persoonlijke situatie. De kredietgever beoordeelt of je de maandelijkse afbetalingen binnen je budget kan dragen en raadpleegt daarbij doorgaans de Centrale voor Kredieten aan Particulieren. Er is dus geen vast bedrag dat voor iedereen geldt. Leen alleen wat je nodig hebt en vergelijk de looptijd, het JKP en het totale terug te betalen bedrag voordat je een overeenkomst ondertekent.

Welke voorwaarden moet ik vervullen om een persoonlijke lening aan te vragen?

Om een persoonlijke lening aan te vragen, moet je doorgaans minstens 18 jaar zijn en je identiteit en financiële situatie kunnen aantonen. De kredietgever beoordeelt onder meer je inkomsten, vaste uitgaven, bestaande leningen en de haalbaarheid van de maandelijkse afbetalingen. In België raadpleegt de kredietgever vóór de toekenning ook de Centrale voor Kredieten aan Particulieren van de Nationale Bank. De precieze voorwaarden en bewijsstukken verschillen per kredietgever; een vast inkomen kan helpen, maar de beoordeling gebeurt op basis van je volledige financiële situatie.

Welke documenten heb ik nodig voor een aanvraag?

Voor een aanvraag van een persoonlijke lening vraagt de kredietgever meestal een geldig identiteitsbewijs, bewijs van inkomsten (zoals recente loonfiches of een uitkeringsattest) en informatie over je vaste uitgaven en bestaande kredieten. Soms zijn ook recente bankuittreksels of bijkomende documenten nodig. Wat precies vereist is, verschilt per kredietgever en hangt af van je situatie. Bezorg documenten alleen via een beveiligd kanaal aan een bevoegde kredietgever of kredietbemiddelaar.

Hoeveel kost een persoonlijke lening en wat betekent het JKP?

De kostprijs van een persoonlijke lening hangt af van het geleende bedrag, de looptijd en de voorwaarden van de kredietgever. Het JKP (jaarlijks kostenpercentage) geeft de jaarlijkse totale kredietkosten weer als percentage van het geleende bedrag en helpt je aanbiedingen te vergelijken. Kijk daarnaast naar het totale terug te betalen bedrag en de maandelijkse aflossing: een langere looptijd kan de maandlast verlagen, maar ervoor zorgen dat je over de hele periode meer betaalt. Vraag vóór je tekent een duidelijk overzicht van alle kosten en voorwaarden.

Hoe bereken ik mijn maandelijkse afbetaling?

Je maandelijkse afbetaling hangt af van het bedrag dat je leent, de looptijd en het JKP (jaarlijks kostenpercentage). Bij een lening op afbetaling betaal je doorgaans elke maand een vast bedrag. Gebruik een kredietsimulator om een eerste schatting te maken en controleer in het voorstel van de kredietgever zowel de maandelijkse afbetaling als het totale bedrag dat je terugbetaalt. Kies een bedrag dat ook na je vaste kosten en andere kredietafbetalingen comfortabel binnen je budget past.

Hoe lang duurt het voor ik een beslissing krijg en het geld ontvang?

De tijd tussen je aanvraag, de beslissing en de uitbetaling verschilt per kredietgever en hangt onder meer af van hoe volledig je aanvraag is en of er extra documenten nodig zijn. Zodra je dossier is beoordeeld, krijg je bericht over de beslissing. Wordt je aanvraag goedgekeurd en onderteken je de kredietovereenkomst, dan wordt het geld doorgaans daarna overgeschreven; de verwerkingstijd kan afhangen van je bank en het tijdstip van de overschrijving. Controleer daarom de verwachte timing en voorwaarden rechtstreeks bij de kredietgever.

Wat kan ik doen als ik mijn lening niet op tijd kan terugbetalen?

Als je merkt dat je een afbetaling niet op tijd zult kunnen doen, neem dan zo snel mogelijk contact op met je kredietgever, liefst vóór de vervaldag. Leg je situatie uit en vraag welke mogelijkheden er zijn, zoals een aangepaste betalingsregeling; eventuele gevolgen en kosten hangen af van je overeenkomst en de geldende regels. Negeer betalingsherinneringen niet en leen niet zomaar extra geld om de afbetaling te doen. Lukt het niet om zelf een oplossing te vinden, neem dan contact op met het OCMW of een erkende dienst voor schuldbemiddeling.

Makkelijk geld lenen zonder BKR: wat je in België moet weten

Makkelijk geld lenen zonder BKR: wat betekent dat in België?

Zoek je naar “makkelijk geld lenen zonder BKR”? Dan is het goed om eerst te weten dat het BKR het Nederlandse kredietregister is. In België bestaat een ander systeem: de Centrale voor Kredieten aan Particulieren (CKP), beheerd door de Nationale Bank van België. Belgische kredietgevers raadplegen dit register wanneer je een consumentenkrediet aanvraagt.

Een lening zonder BKR-controle kan in België dus een verwarrende omschrijving zijn. Dat betekent niet automatisch dat je zonder kredietcontrole kunt lenen, of dat een aanvraag zeker wordt goedgekeurd.

Wat is het verschil tussen BKR en CKP?

Het BKR registreert kredieten in Nederland. De CKP registreert consumentenkredieten en eventuele betalingsachterstanden in België. Kredietgevers moeten de CKP raadplegen en nagaan of een lening verantwoord is, onder meer op basis van je inkomsten, uitgaven en bestaande schulden.

Woon je in België, dan is vooral je situatie bij de CKP van belang. Een Nederlandse BKR-controle is niet hetzelfde als een Belgische kredietcontrole. Werk je bijvoorbeeld in Nederland of vraag je daar een lening aan, dan kunnen andere regels en controles gelden.

Kan je makkelijk lenen zonder kredietcontrole?

Een betrouwbare kredietgever hoort niet zomaar geld uit te lenen zonder je terugbetalingsvermogen te beoordelen. De controle helpt voorkomen dat je een lening aangaat die je financieel niet kunt dragen. Een aanbieder die “gegarandeerd geld” of “lenen zonder enige controle” belooft, vraagt daarom om extra voorzichtigheid.

Ook wanneer je geen betalingsachterstand hebt, is goedkeuring niet vanzelfsprekend. De kredietgever beoordeelt je volledige financiële situatie en beslist of het aangevraagde bedrag en de looptijd haalbaar zijn.

Let op voor risicovolle aanbiedingen

  • Wees op je hoede voor beloftes van gegarandeerde goedkeuring.
  • Betaal geen onverwachte voorschotten om een lening “vrij te geven”.
  • Controleer wie de kredietgever is en of die in België bevoegd is om consumentenkrediet aan te bieden.
  • Lees de rente, alle kosten, de looptijd en het totale terug te betalen bedrag vóór je ondertekent.
  • Neem geen lening om een andere lening af te lossen zonder eerst onafhankelijk advies in te winnen.

Wat kan je doen als lenen moeilijk is?

Heb je dringend geld nodig, bekijk dan eerst of je de uitgave kunt uitstellen, een betalingsregeling kunt afspreken of hulp kunt vragen aan je ziekenfonds, werkgever, gemeente of OCMW. Bij betalingsproblemen kan een erkende dienst voor schuldbemiddeling je helpen om je budget en mogelijke oplossingen in kaart te brengen.

Wil je toch een lening aanvragen, vergelijk dan niet alleen de maandelijkse afbetaling. Kijk vooral naar het jaarlijks kostenpercentage (JKP), het totale bedrag dat je terugbetaalt en de gevolgen als je een betaling mist. Leen alleen wat je nodig hebt en alleen als de afbetalingen binnen je budget passen.

Kort samengevat

“Geld lenen zonder BKR” is vooral een Nederlandse zoekterm. In België speelt de CKP een rol en moeten kredietgevers nagaan of een lening verantwoord is. Wees dus voorzichtig met aanbiedingen die snelle goedkeuring zonder controle beloven. Vergelijk de voorwaarden zorgvuldig en zoek hulp als je al moeite hebt om je rekeningen te betalen.


Veelgestelde Vragen over Makkelijk Geld Lenen Zonder Kredietcontrole in België

  1. Wat betekent geld lenen zonder BKR?
  2. Bestaat er in België een kredietcontrole zoals de BKR-toets?
  3. Kan ik in België geld lenen zonder controle bij de CKP?
  4. Kan ik lenen als ik een negatieve registratie bij de CKP heb?
  5. Welke kredietgevers bieden leningen aan zonder BKR-toets?
  6. Hoe kan ik veilig een lening aanvragen zonder BKR-controle?
  7. Wat zijn de risico’s van lenen zonder kredietcontrole?

Wat betekent geld lenen zonder BKR?

“Geld lenen zonder BKR” betekent doorgaans lenen zonder controle bij het Nederlandse Bureau Krediet Registratie (BKR). Die term wordt vooral in Nederland gebruikt en betekent niet automatisch dat er helemaal geen kredietcontrole gebeurt. In België raadplegen kredietgevers doorgaans de Centrale voor Kredieten aan Particulieren (CKP) en beoordelen ze of je de lening kunt terugbetalen. Wees daarom voorzichtig met aanbieders die lenen zonder enige controle of met gegarandeerde goedkeuring beloven.

Bestaat er in België een kredietcontrole zoals de BKR-toets?

Ja. In België bestaat de Centrale voor Kredieten aan Particulieren (CKP), beheerd door de Nationale Bank van België. Kredietgevers moeten de CKP raadplegen wanneer je een consumentenkrediet aanvraagt. Het register bevat gegevens over kredieten en eventuele betalingsachterstanden. Een vermelding betekent niet automatisch dat je aanvraag wordt geweigerd: de kredietgever beoordeelt ook je inkomsten, uitgaven en terugbetalingsvermogen. De BKR-toets geldt voor Nederland; in België is de CKP de relevante kredietdatabank.

Kan ik in België geld lenen zonder controle bij de CKP?

Nee, voor een consumentenkrediet in België moet de kredietgever vóór de toekenning je gegevens bij de Centrale voor Kredieten aan Particulieren (CKP) raadplegen en beoordelen of je de lening kunt terugbetalen. Een aanbieder die belooft geld te lenen zonder enige controle, verdient dus extra voorzichtigheid. Een vermelding in de CKP betekent niet automatisch dat elke aanvraag wordt afgewezen, maar de kredietgever moet je volledige financiële situatie beoordelen.

Kan ik lenen als ik een negatieve registratie bij de CKP heb?

Een negatieve registratie bij de CKP kan het moeilijk maken om een nieuwe lening te krijgen. Kredietgevers moeten je kredietgegevens controleren en nagaan of je de afbetalingen kunt dragen; afhankelijk van je dossier en de geldende regels kan een aanvraag worden geweigerd. Controleer je gegevens bij de Nationale Bank van België en vraag bij een fout of na terugbetaling om rechtzetting. Wees voorzichtig met aanbieders die beloven toch zeker geld te lenen: lenen zonder kredietcontrole is geen betrouwbare oplossing.

Welke kredietgevers bieden leningen aan zonder BKR-toets?

In België bestaat het Nederlandse BKR niet: kredietgevers raadplegen doorgaans de Centrale voor Kredieten aan Particulieren (CKP) en moeten beoordelen of je de lening kunt terugbetalen. Een aanbieder die beweert zonder enige controle geld uit te lenen, is daarom reden tot voorzichtigheid. Controleer of de kredietgever bevoegd is in België en bekijk alle kosten en voorwaarden vóór je iets ondertekent.

Hoe kan ik veilig een lening aanvragen zonder BKR-controle?

In België bestaat er geen BKR: kredietgevers raadplegen doorgaans de Centrale voor Kredieten aan Particulieren (CKP) en beoordelen of je de lening kunt terugbetalen. Vraag daarom alleen krediet aan bij een erkende kredietgever, controleer het JKP en het totale terug te betalen bedrag, en lees de voorwaarden zorgvuldig vóór je tekent. Wees extra voorzichtig met beloftes van gegarandeerde goedkeuring of verzoeken om vooraf geld te betalen: een lening zonder BKR-controle betekent niet dat er geen kredietwaardigheidscontrole of risico’s zijn.

Wat zijn de risico’s van lenen zonder kredietcontrole?

Lenen zonder kredietcontrole kan grote risico’s meebrengen: je loopt meer kans om een lening aan te gaan die je niet kunt terugbetalen, waardoor kosten, betalingsachterstanden en schulden snel kunnen oplopen. Aanbiedingen met “gegarandeerde goedkeuring” kunnen bovendien van onbetrouwbare of niet-erkende kredietgevers komen; wees daarom voorzichtig met hoge kosten en voorschotten. In België moeten kredietgevers je financiële situatie beoordelen en de Centrale voor Kredieten aan Particulieren (CKP) raadplegen. Controleer dus altijd of de aanbieder bevoegd is en bekijk vóór je tekent het JKP, alle kosten en het totale terug te betalen bedrag.

Makkelijk geld lenen zonder gedoe: tips voor een slimme keuze

Makkelijk geld lenen zonder gedoe: waar let u op?

Een onverwachte factuur, een dringende herstelling of een andere uitgave kan uw budget onder druk zetten. Dan lijkt makkelijk geld lenen zonder gedoe misschien een snelle oplossing. Een duidelijke aanvraagprocedure kan handig zijn, maar een lening blijft een financiële verbintenis. Vergelijk daarom niet alleen hoe snel u geld kunt aanvragen, maar ook de totale kosten en de gevolgen voor uw maandbudget.

Wat betekent ‘zonder gedoe’?

Een vlot leenproces betekent doorgaans dat u online informatie kunt bekijken, documenten digitaal kunt bezorgen en snel weet welke stappen volgen. Het betekent niet dat een kredietgever de nodige controles overslaat of dat elke aanvraag automatisch wordt goedgekeurd. In België moet een kredietgever uw financiële situatie beoordelen en nagaan of u de lening kunt terugbetalen.

Bekijk de totale kostprijs

Laat u niet alleen leiden door het bedrag dat u kunt lenen of door een lage maandaflossing. Kijk ook naar:

  • het jaarlijks kostenpercentage (JKP);
  • het totale bedrag dat u over de volledige looptijd terugbetaalt;
  • de looptijd en het bedrag van elke aflossing;
  • eventuele bijkomende kosten en de gevolgen van een laattijdige betaling.

Een langere looptijd kan de maandelijkse aflossing verlagen, maar kan er ook voor zorgen dat u in totaal meer betaalt. Vraag daarom vooraf een helder overzicht van alle kosten en voorwaarden.

Controleer de aanbieder en de voorwaarden

Lees de overeenkomst rustig door vóór u iets ondertekent. Controleer wie de kredietgever is, welke voorwaarden gelden en hoe u contact kunt opnemen bij vragen of problemen. In België zijn kredietgevers en kredietbemiddelaars onderworpen aan regels. Controleer bij twijfel de officiële informatie van de bevoegde Belgische instanties en wees voorzichtig met aanbieders die onduidelijke voorwaarden hanteren.

Wees extra alert als iemand u een lening garandeert zonder uw financiële situatie te onderzoeken, druk zet om meteen te beslissen of vooraf een betaling vraagt om het krediet “vrij te maken”. Deel ook geen gevoelige gegevens via kanalen waarvan u de betrouwbaarheid niet kunt vaststellen.

Leen alleen wat u nodig hebt

Bereken eerst hoeveel ruimte er elke maand overblijft nadat uw vaste kosten, dagelijkse uitgaven en bestaande afbetalingen zijn betaald. Een lening is pas haalbaar als de aflossingen ook passen bij uw budget wanneer er onverwachte kosten opduiken. Leen bij voorkeur niet meer dan nodig en vermijd het aangaan van een nieuwe lening om een bestaande lening af te lossen zonder professioneel advies.

Zijn er alternatieven?

Afhankelijk van uw situatie kan het helpen om een betalingsregeling met de schuldeiser af te spreken, een factuur te spreiden of advies te vragen aan een erkende budget- of schulddienst. Soms is uitstel of een haalbaar afbetalingsplan goedkoper dan nieuw krediet.

Een snelle aanvraag is niet hetzelfde als een snelle beslissing

Makkelijk geld lenen zonder gedoe begint met duidelijke informatie en een realistische terugbetalingsplanning. Vergelijk aanbiedingen, lees de kleine lettertjes en neem de tijd om na te gaan of de lening echt nodig en betaalbaar is. Zo voorkomt u dat een tijdelijke oplossing later voor extra financiële druk zorgt.


16 Veelgestelde Vragen over Snel en Eenvoudig Geld Lenen zonder Gedoe in België

  1. Waar kan ik binnen 1 dag geld lenen?
  2. Hoe kan ik geld lenen zonder gedoe?
  3. Hoe kom ik aan 3000 euro?
  4. Hoe kom ik snel aan geld zonder lening?
  5. Wat kun je doen als je snel geld nodig hebt?
  6. Hoe kan ik geld lenen zonder loon?
  7. Waar kan ik snel 2000 € lenen?
  8. Welke bank verstrekt makkelijk lening?
  9. Is het mogelijk om snel geld te lenen zonder documenten?
  10. Welke bank leent nog aan 100%?
  11. Waar kan ik 3000 euro lenen zonder BKR toetsing?
  12. Waar kan ik geld lenen zonder werk?
  13. Wat te doen als je geen lening krijgt?
  14. Hoe kom ik met spoed aan geld?
  15. Is het mogelijk om 2000 euro te lenen zonder gedoe?
  16. Waar kan ik spoed geld lenen?

Waar kan ik binnen 1 dag geld lenen?

U kunt online een kredietaanvraag indienen bij een erkende kredietgever, maar geld lenen binnen één dag is niet gegarandeerd: de kredietgever moet eerst uw financiële situatie beoordelen en de aanvraag goedkeuren, waarna ook de uitbetalingstijd kan verschillen. Vergelijk vooraf het JKP, de totale terugbetaling en de voorwaarden, en leen alleen als de aflossingen binnen uw budget passen. Wees voorzichtig met aanbieders die goedkeuring beloven zonder controle of vooraf kosten vragen; hebt u dringend geld nodig, dan kan een betalingsregeling met de schuldeiser een veiliger alternatief zijn.

Hoe kan ik geld lenen zonder gedoe?

Geld lenen zonder gedoe begint met helder vergelijken: bepaal hoeveel u nodig hebt, bekijk het jaarlijks kostenpercentage (JKP), de totale terugbetaling en de looptijd, en controleer of de maandelijkse aflossing in uw budget past. Vraag alleen een lening aan bij een betrouwbare, erkende kredietgever en lees de voorwaarden zorgvuldig vóór u tekent. Een eenvoudige online aanvraag betekent niet dat de kredietgever de verplichte controles overslaat of dat goedkeuring gegarandeerd is. Lenen kost geld; onderzoek daarom ook of een betalingsregeling of een andere oplossing mogelijk is.

Hoe kom ik aan 3000 euro?

Als u 3.000 euro nodig hebt, bekijk dan eerst of u de uitgave kunt uitstellen, spreiden of op een andere manier kunt betalen. Lenen kan een optie zijn, maar vergelijk kredietgevers op het jaarlijks kostenpercentage (JKP), de totale terugbetaling, de looptijd en de maandelijkse aflossing. Controleer of de afbetaling past binnen uw budget, ook wanneer er onverwachte kosten bijkomen, en lees alle voorwaarden zorgvuldig vóór u een overeenkomst ondertekent. Een snelle aanvraag betekent niet automatisch dat u in aanmerking komt: kredietgevers moeten uw financiële situatie beoordelen. Wees op uw hoede voor gegarandeerde leningen en voorafbetalingen om een krediet vrij te maken.

Hoe kom ik snel aan geld zonder lening?

Als u snel geld nodig hebt zonder een lening aan te gaan, kunt u eerst nagaan of een betalingsuitstel of afbetalingsplan mogelijk is voor de factuur die u moet betalen. Andere opties zijn spullen verkopen die u niet meer gebruikt, een voorschot op uw loon vragen aan uw werkgever of tijdelijk extra werk opnemen. Bekijk ook of u recht hebt op steun via uw gemeente, het OCMW of een andere bevoegde dienst. Vermijd risicovolle aanbiedingen en controleer altijd de voorwaarden, zodat een dringende oplossing geen extra financiële problemen veroorzaakt.

Wat kun je doen als je snel geld nodig hebt?

Als u snel geld nodig hebt, bekijk dan eerst of u de uitgave kunt uitstellen of met de schuldeiser een betalingsregeling kunt afspreken. Ga na of er andere mogelijkheden zijn, zoals spaargeld gebruiken of hulp vragen aan iemand die u vertrouwt. Overweegt u een lening, vergelijk dan het jaarlijks kostenpercentage (JKP), de totale terugbetaling en de looptijd, en leen alleen een bedrag dat u volgens uw budget kunt terugbetalen. Wees voorzichtig met aanbieders die een lening garanderen, u onder druk zetten of vooraf kosten vragen. Als geldproblemen aanhouden, kunt u gratis advies vragen bij het OCMW of een erkende schuldbemiddelingsdienst.

Hoe kan ik geld lenen zonder loon?

Geld lenen zonder loon is niet automatisch onmogelijk, maar een kredietgever moet nagaan of u de lening kunt terugbetalen. Andere aantoonbare inkomsten, zoals een uitkering, pensioen of inkomsten uit zelfstandige activiteit, kunnen daarbij meetellen; de beoordeling hangt af van uw volledige financiële situatie. Wees voorzichtig met aanbieders die een lening garanderen zonder controle of vooraf geld vragen. Kunt u geen haalbare terugbetaling aantonen, bespreek dan bijvoorbeeld een afbetalingsplan met de schuldeiser of vraag gratis budgetadvies.

Waar kan ik snel 2000 € lenen?

Wie snel 2.000 euro wil lenen, kan eerst bij de eigen bank of een erkende kredietgever informeren naar de mogelijkheden. Hoe snel een aanvraag wordt behandeld, hangt af van de beoordeling van uw financiële situatie en de nodige documenten; een goedkeuring is dus nooit gegarandeerd. Vergelijk het jaarlijks kostenpercentage (JKP), de looptijd en het totale terug te betalen bedrag, en leen alleen als de aflossingen binnen uw budget passen. Wees voorzichtig met aanbieders die krediet zonder controle beloven of vooraf kosten vragen.

Welke bank verstrekt makkelijk lening?

Geen enkele bank verstrekt gegarandeerd makkelijk een lening: elke kredietgever beoordeelt uw inkomsten, uitgaven, bestaande schulden en terugbetalingsvermogen vóór de aanvraag. Welke aanbieder bij uw situatie past, hangt dus af van uw financiële profiel. Vergelijk niet alleen hoe eenvoudig u een aanvraag kunt indienen, maar ook het JKP, de totale terug te betalen som en de voorwaarden. Wees voorzichtig met aanbieders die een lening beloven zonder uw situatie te controleren.

Is het mogelijk om snel geld te lenen zonder documenten?

In België kunt u meestal niet verantwoord geld lenen zonder dat uw identiteit en financiële situatie worden gecontroleerd. Afhankelijk van de kredietgever kunnen sommige gegevens digitaal worden geverifieerd, waardoor u niet altijd zelf veel documenten hoeft op te laden, maar een beoordeling van uw terugbetalingscapaciteit blijft nodig. Wees voorzichtig met aanbieders die krediet garanderen zonder controles of vooraf geld vragen om de lening vrij te geven.

Welke bank leent nog aan 100%?

Er is geen bank die standaard een lening van 100% garandeert: de beslissing hangt af van uw inkomen, uitgaven, eigen middelen en terugbetalingscapaciteit. Voor een hypothecaire lening kan een financiering van de volledige aankoopprijs soms nog mogelijk zijn, bijvoorbeeld voor bepaalde starters met een sterk financieel dossier, maar de voorwaarden verschillen per kredietgever. Hou er rekening mee dat u vaak nog eigen middelen nodig hebt voor bijkomende kosten, zoals notariskosten en registratierechten. Vergelijk meerdere voorstellen en laat vooraf berekenen welk bedrag haalbaar is.

Waar kan ik 3000 euro lenen zonder BKR toetsing?

Woont u in België, dan is de BKR-toetsing niet van toepassing: kredietgevers controleren doorgaans uw kredietgegevens bij de Centrale voor kredieten aan particulieren van de Nationale Bank van België en beoordelen of u de lening kunt terugbetalen. Voor 3.000 euro kunt u dus het best erkende kredietgevers vergelijken op totale kostprijs, looptijd en maandelijkse aflossing. Wees voorzichtig met aanbieders die krediet zonder enige controle beloven of vooraf kosten vragen.

Waar kan ik geld lenen zonder werk?

Geld lenen zonder werk is niet altijd onmogelijk, maar een kredietgever moet nagaan of u de aflossingen kunt dragen. Een werkloosheidsuitkering, ziekte-uitkering, pensioen of ander regelmatig inkomen kan daarbij worden meegewogen, net als uw vaste kosten en bestaande schulden. Zonder voldoende en stabiel inkomen kan een aanvraag worden geweigerd; wees dus voorzichtig met aanbieders die een lening garanderen of vooraf kosten vragen. Vergelijk de totale kostprijs en voorwaarden, en vraag bij twijfel advies aan een erkende budget- of schulddienst.

Wat te doen als je geen lening krijgt?

Krijg je geen lening, vraag dan eerst aan de kredietgever waarom je aanvraag werd geweigerd en controleer of je gegevens correct zijn. Je kunt ook nagaan of er een registratie op je naam staat bij de Centrale voor Kredieten aan Particulieren van de Nationale Bank van België. Dien niet meteen meerdere aanvragen in en wees voorzichtig met aanbieders die krediet beloven zonder controles of vooraf geld vragen. Bekijk liever of je de uitgave kunt uitstellen, een afbetalingsplan kunt afspreken of advies kunt vragen aan een erkende budget- of schulddienst.

Hoe kom ik met spoed aan geld?

Hebt u dringend geld nodig? Breng eerst in kaart hoeveel u precies tekortkomt en waarvoor, en kijk of u de betaling kunt uitstellen of een afbetalingsplan kunt afspreken. Als u een lening overweegt, vergelijk dan de totale kosten, het jaarlijks kostenpercentage (JKP), de looptijd en de maandelijkse aflossing. Leen alleen bij een betrouwbare kredietgever, laat uw terugbetalingsvermogen beoordelen en teken niets onder tijdsdruk. Wees voorzichtig met aanbiedingen die een gegarandeerde goedkeuring beloven of vooraf kosten vragen. Kunt u de aflossingen niet veilig in uw budget inpassen, vraag dan advies aan een erkende budget- of schulddienst.

Is het mogelijk om 2000 euro te lenen zonder gedoe?

Ja, 2.000 euro lenen kan via een kredietgever, maar “zonder gedoe” betekent niet zonder controles: de kredietgever moet uw financiële situatie beoordelen en nagaan of u de lening kunt terugbetalen. Vergelijk het jaarlijks kostenpercentage (JKP), de totale terugbetaling en de looptijd, en controleer of de maandelijkse aflossing binnen uw budget past. Wees voorzichtig met aanbieders die een gegarandeerde goedkeuring beloven of vooraf kosten vragen.

Waar kan ik spoed geld lenen?

Wie dringend geld nodig heeft, kan informatie vragen bij een bank of een erkende kredietgever in België. Vergelijk vóór u beslist het jaarlijks kostenpercentage (JKP), de totale terugbetaling en de voorwaarden, en leen alleen als de aflossingen haalbaar zijn binnen uw budget. Een spoedaanvraag betekent niet automatisch dat u meteen geld ontvangt of dat uw aanvraag wordt goedgekeurd. Controleer de aanbieder via officiële Belgische bronnen en wees voorzichtig met aanbiedingen die een voorafbetaling vragen of krediet garanderen zonder uw situatie te beoordelen. Is lenen niet haalbaar, vraag dan eventueel een betalingsregeling aan of neem contact op met een erkende dienst voor budgetadvies.

Persoonlijk krediet berekenen: ontdek uw maandelijkse afbetaling en totale kosten

Persoonlijk krediet berekenen: zo krijgt u zicht op uw maandlasten

Een persoonlijk krediet kan helpen om een geplande uitgave te financieren, zoals een renovatie, de aankoop van een wagen of onverwachte kosten. Voor u een aanvraag indient, is het verstandig om te berekenen hoeveel u maandelijks zou terugbetalen en wat het krediet in totaal kost. Met een simulatie krijgt u een eerste beeld van die bedragen.

Welke gegevens hebt u nodig?

Om een persoonlijk krediet te berekenen, vult u doorgaans deze gegevens in:

  • Het kredietbedrag: het bedrag dat u wilt lenen.
  • De looptijd: de periode waarin u het krediet terugbetaalt.
  • De rentevoet en het JKP: het jaarlijks kostenpercentage geeft een ruimer beeld van de kosten dan de rentevoet alleen.
  • Eventuele bijkomende kosten: kijk na of er kosten of een verzekering van toepassing zijn en of die verplicht of optioneel zijn.

De precieze gegevens en voorwaarden verschillen per kredietgever. Een online berekening is daarom een raming; de uiteindelijke voorwaarden hangen onder meer af van de kredietgever en uw persoonlijke situatie.

Hoe wordt de maandelijkse afbetaling berekend?

Bij een lening op afbetaling betaalt u doorgaans elke maand een vast bedrag terug. Dat bedrag bestaat uit een deel kapitaal en een deel interest. De maandelijkse afbetaling wordt onder meer bepaald door het geleende bedrag, de rentevoet en de looptijd.

Een langere looptijd verlaagt meestal de maandlast, maar kan ervoor zorgen dat u over de hele periode meer interest betaalt. Een kortere looptijd betekent vaak hogere maandelijkse afbetalingen, maar kan de totale kredietkost beperken. Vergelijk daarom niet alleen de maandlast, maar ook het totaal terug te betalen bedrag.

Let op het JKP en de totale kredietkost

In België helpt het jaarlijks kostenpercentage (JKP) om kredieten te vergelijken. Het JKP omvat de rente en bepaalde kosten die bij het krediet horen. Het geeft dus meer informatie dan de rentevoet alleen. Controleer daarnaast ook het totale bedrag dat u volgens het voorstel moet terugbetalen en lees de voorwaarden zorgvuldig na.

Een bijkomende verzekering kan de totale kost verhogen. Ga na of zo’n verzekering verplicht is voor het krediet, wat ze precies dekt en hoeveel ze kost. Vergelijk voorstellen op basis van dezelfde looptijd en hetzelfde kredietbedrag, zodat u de cijfers correct naast elkaar kunt leggen.

Voorbeeld: een simulatie interpreteren

Stel dat u een bepaald bedrag wilt lenen en verschillende looptijden vergelijkt. Een simulatie kan voor elke looptijd tonen hoeveel u maandelijks betaalt, hoeveel termijnen er zijn en welk totaalbedrag u terugbetaalt. Kijk niet alleen naar de laagste maandlast: die kan samengaan met een langere looptijd en hogere totale kosten.

De bedragen in een simulatie zijn indicatief en vormen geen kredietaanbod. Vraag de kredietgever om een concreet voorstel en controleer de daarin vermelde voorwaarden voordat u beslist.

Past de afbetaling binnen uw budget?

Bereken eerst hoeveel ruimte er in uw maandbudget is. Breng uw vaste uitgaven, bestaande kredieten en andere financiële verplichtingen in kaart. Houd ook rekening met variabele kosten en onverwachte uitgaven. De maandelijkse afbetaling moet haalbaar blijven, ook wanneer uw budget tijdelijk onder druk staat.

Kredietgevers beoordelen uw financiële situatie voordat ze een krediet toestaan. Leen niet meer dan nodig en ga niet automatisch voor de langste looptijd. Als u al moeite hebt om bestaande rekeningen of kredieten te betalen, kan het verstandig zijn om eerst onafhankelijk advies of hulp bij schuldbemiddeling te zoeken.

Zo berekent u een persoonlijk krediet stap voor stap

  1. Bepaal welk bedrag u werkelijk nodig hebt.
  2. Kies enkele looptijden die binnen uw budget passen.
  3. Gebruik een kredietsimulator om maandlasten en totale terugbetalingen te vergelijken.
  4. Vergelijk het JKP, de bijkomende kosten en de voorwaarden.
  5. Controleer of de maandelijkse afbetaling haalbaar blijft naast uw andere uitgaven.
  6. Lees het kredietvoorstel volledig na voor u een overeenkomst ondertekent.

Veelgestelde vragen

Is een kredietsimulator hetzelfde als een kredietaanbod?

Nee. Een simulator geeft doorgaans een eerste, indicatieve berekening. Een kredietaanbod bevat de concrete voorwaarden die de kredietgever voorstelt nadat uw aanvraag en financiële situatie zijn beoordeeld.

Is een langere looptijd altijd beter?

Niet noodzakelijk. De maandlast kan lager zijn, maar u betaalt mogelijk langer interest. Vergelijk daarom zowel de maandelijkse afbetaling als het totale terug te betalen bedrag.

Waarop moet ik vooral letten bij het vergelijken?

Vergelijk het JKP, de looptijd, de maandlast, het totale terug te betalen bedrag en eventuele bijkomende kosten of verzekeringen. Controleer ook de voorwaarden voor vervroegde terugbetaling.

Bereken met aandacht voor de totale kost

Een persoonlijk krediet berekenen helpt u om verschillende opties te beoordelen en een realistisch budget op te stellen. Kijk daarbij verder dan de maandelijkse afbetaling: het JKP, de looptijd, eventuele bijkomende kosten en het totaal terug te betalen bedrag zijn minstens even belangrijk. Neem pas een beslissing wanneer u zeker bent dat de afbetaling comfortabel binnen uw budget past.


9 Tips voor het Berekenen van Persoonlijk Krediet in België

  1. Bepaal eerst hoeveel je echt nodig hebt.
  2. Vergelijk het JKP, niet alleen de rente.
  3. Tel dossier- en andere kosten mee.
  4. Bereken de maandlast vóór je een lening kiest.
  5. Kies een looptijd die bij je budget past.
  6. Een langere looptijd verlaagt vaak de maandlast, maar verhoogt de totale kost.
  7. Hou rekening met je vaste uitgaven en andere leningen.
  8. Gebruik een simulator voor verschillende bedragen en looptijden.
  9. Leen alleen als je de afbetalingen comfortabel kunt dragen.

Bepaal eerst hoeveel je echt nodig hebt.

Bepaal eerst hoeveel u echt nodig hebt en waarvoor u het krediet wilt gebruiken. Zo vermijdt u dat u meer leent dan noodzakelijk en onnodig veel interest betaalt. Maak een overzicht van de verwachte kosten en kies daarna een kredietbedrag dat past bij uw behoefte én uw budget.

Vergelijk het JKP, niet alleen de rente.

Vergelijk bij het berekenen van een persoonlijk krediet het JKP (jaarlijks kostenpercentage), niet alleen de rentevoet. Het JKP omvat naast de interest ook bepaalde kredietkosten en geeft daardoor een vollediger beeld van de totale kost. Vergelijk kredietvoorstellen wel voor hetzelfde bedrag en dezelfde looptijd, en controleer ook of er bijkomende kosten of verzekeringen gelden.

Tel dossier- en andere kosten mee.

Tel dossierkosten en eventuele andere kosten mee wanneer u een persoonlijk krediet berekent. Denk bijvoorbeeld aan kosten voor een verplichte verzekering of andere bijkomende diensten. Zo krijgt u een vollediger beeld van de totale kredietkost en vergelijkt u voorstellen niet alleen op basis van de maandelijkse afbetaling of rentevoet. Controleer altijd het JKP en lees de voorwaarden zorgvuldig na.

Bereken de maandlast vóór je een lening kiest.

Bereken de maandlast vóór u een lening kiest. Zo ziet u meteen of de afbetaling haalbaar is binnen uw maandbudget, naast uw vaste kosten en andere financiële verplichtingen. Vergelijk ook verschillende looptijden: een langere looptijd kan de maandlast verlagen, maar het totaal terug te betalen bedrag verhogen.

Kies een looptijd die bij je budget past.

Kies een looptijd die bij uw budget past. Een langere looptijd verlaagt doorgaans uw maandelijkse afbetaling, maar kan betekenen dat u in totaal meer interest betaalt. Met een kortere looptijd betaalt u mogelijk minder interest, maar liggen uw maandlasten hoger. Vergelijk daarom beide opties en kies een afbetaling die haalbaar blijft naast uw andere vaste kosten en uitgaven.

Een langere looptijd verlaagt vaak de maandlast, maar verhoogt de totale kost.

Een langere looptijd verlaagt vaak uw maandelijkse afbetaling, omdat u het geleende bedrag over meer maanden spreidt. Daar staat tegenover dat u doorgaans langer interest betaalt, waardoor de totale kost van het krediet hoger kan uitvallen. Vergelijk daarom niet alleen de maandlast, maar ook het totaal terug te betalen bedrag en kies een looptijd die haalbaar is voor uw budget.

Hou rekening met je vaste uitgaven en andere leningen.

Houd bij het berekenen van een persoonlijk krediet rekening met je vaste uitgaven, zoals huur of hypotheek, energie en verzekeringen, én met eventuele andere leningen. Zo zie je hoeveel ruimte er elke maand overblijft voor een nieuwe afbetaling en vermijd je dat je budget te zwaar onder druk komt te staan. Voorzie ook een marge voor onverwachte kosten.

Gebruik een simulator voor verschillende bedragen en looptijden.

Gebruik een kredietsimulator om verschillende leenbedragen en looptijden met elkaar te vergelijken. Zo ziet u hoe de maandelijkse afbetaling en het totaal terug te betalen bedrag veranderen. Een langere looptijd verlaagt vaak de maandlast, maar kan de totale kredietkost verhogen. De simulatie is indicatief: de uiteindelijke voorwaarden hangen af van het concrete aanbod van de kredietgever.

Leen alleen als je de afbetalingen comfortabel kunt dragen.

Leen alleen als u de maandelijkse afbetalingen comfortabel kunt dragen. Breng vooraf uw inkomsten, vaste kosten en andere financiële verplichtingen in kaart en houd ook ruimte over voor onverwachte uitgaven. Zo vermijdt u dat een persoonlijk krediet uw budget te zwaar belast.

Makkelijk en snel geld lenen: waar moet u op letten?

Makkelijk en snel geld lenen: waar moet u op letten?

Een onverwachte factuur, een dringende herstelling of een andere onvoorziene uitgave kan uw budget onder druk zetten. Online geld lenen lijkt dan soms een snelle oplossing. Een aanvraag indienen kan vlot gaan, maar het is belangrijk om vóór u een lening afsluit de voorwaarden, de totale kosten en uw terugbetalingsmogelijkheden goed te bekijken.

Wat betekent snel geld lenen?

Bij een online kredietaanvraag vult u doorgaans een formulier in en bezorgt u informatie over uw inkomsten, uitgaven en financiële situatie. De kredietgever beoordeelt vervolgens uw aanvraag. Een snelle aanvraag betekent dus niet automatisch dat uw lening wordt goedgekeurd of dat het geld meteen op uw rekening staat. De verwerkingstijd hangt onder meer af van de volledigheid van uw dossier en de beoordeling door de kredietgever.

In België moet een kredietgever uw kredietwaardigheid beoordelen voordat die een consumentenkrediet toekent. Wees daarom voorzichtig met advertenties die een lening zonder controle of met gegarandeerde goedkeuring beloven.

Vergelijk niet alleen de maandelijkse afbetaling

Een lage maandelijkse afbetaling kan aantrekkelijk lijken, maar zegt niet alles over de kostprijs van een lening. Vergelijk verschillende aanbiedingen op basis van:

  • Het jaarlijks kostenpercentage (JKP): dit geeft de jaarlijkse kosten van het krediet weer volgens de wettelijke berekeningsregels.
  • Het totaal terug te betalen bedrag: kijk hoeveel u over de volledige looptijd terugbetaalt.
  • De looptijd: een langere looptijd kan de maandelijkse afbetaling verlagen, maar kan de totale kosten verhogen.
  • De voorwaarden: controleer onder meer de gevolgen van een laattijdige betaling en de regels voor vervroegde terugbetaling.

Vraag vóór u ondertekent een duidelijk overzicht van de kosten en voorwaarden. Lees de kredietovereenkomst rustig door en teken niets wat u niet begrijpt.

Leen alleen wat u kunt terugbetalen

Maak eerst een overzicht van uw inkomsten, vaste kosten en andere afbetalingen. Ga na hoeveel er elke maand realistisch overblijft, ook wanneer er een onverwachte uitgave bijkomt. Een lening is alleen verantwoord als de terugbetalingen binnen uw budget passen gedurende de volledige looptijd.

Leen niet meer dan nodig en vermijd om een nieuwe lening aan te gaan om een bestaande lening af te lossen, tenzij u onafhankelijk advies hebt ingewonnen en de gevolgen goed begrijpt. Meerdere kredieten kunnen uw financiële situatie snel ingewikkelder maken.

Controleer de kredietgever

Controleer of de kredietgever of kredietbemiddelaar over de vereiste toelating beschikt. In België kunt u informatie over vergunde kredietgevers en bemiddelaars raadplegen via de website van de FSMA. Wees extra alert bij voorschotten die u vooraf moet betalen om een lening te “ontgrendelen”, bij onduidelijke contactgegevens of bij druk om onmiddellijk te beslissen.

Deel persoonlijke of financiële gegevens alleen via een beveiligde website en nadat u hebt nagegaan met wie u contact hebt. Een betrouwbare aanbieder legt duidelijk uit wie de kredietgever is en welke voorwaarden gelden.

Overweeg ook andere oplossingen

Niet elke onverwachte uitgave vereist een lening. Afhankelijk van uw situatie kunt u bijvoorbeeld informeren naar een afbetalingsplan bij de leverancier, uw spaargeld aanspreken of advies vragen aan een erkende dienst voor budgetbegeleiding. Als u al moeite hebt om rekeningen of kredietafbetalingen te betalen, neem dan zo snel mogelijk contact op met uw schuldeisers of met een OCMW in uw buurt.

Neem de tijd voor een goede beslissing

Makkelijk en snel geld lenen begint met een duidelijke vergelijking en een realistische inschatting van uw budget. Controleer het JKP, het totaal terug te betalen bedrag en de kredietvoorwaarden. Laat u niet onder druk zetten en ga alleen een lening aan wanneer u zeker bent dat u de afbetalingen kunt dragen. Zo voorkomt u dat een tijdelijke financiële oplossing uitmondt in langdurige geldzorgen.

Deze informatie is algemeen en vervangt geen persoonlijk financieel of juridisch advies. De voorwaarden en wettelijke regels kunnen afhangen van uw situatie en het type krediet.


Voordelen van Snel en Gemakkelijk Geld Lenen in België

  1. Een online aanvraag kan eenvoudig in te vullen zijn.
  2. U kunt vaak op elk moment een aanvraag indienen.
  3. U hoeft meestal niet naar een kantoor te gaan.
  4. Een snelle beoordeling kan duidelijkheid geven over uw aanvraag.
  5. U kunt kredietvoorwaarden online vergelijken.
  6. Een lening kan helpen een dringende, onverwachte uitgave te betalen.
  7. Een vaste afbetalingsregeling kan helpen uw budget te plannen.


De Nadelen van Gemakkelijk en Snel Geld Lenen: Wat U Moet Weten

  1. Hoge kosten kunnen het totaalbedrag flink verhogen.
  2. Snelle goedkeuring is nooit gegarandeerd.
  3. Afbetalingen kunnen uw budget onder druk zetten.
  4. Een lange looptijd kan meer kosten betekenen.
  5. Meerdere leningen verhogen het risico op schulden.

Een online aanvraag kan eenvoudig in te vullen zijn.

Een online aanvraag voor een lening kan eenvoudig in te vullen zijn: u vult de gevraagde gegevens in via een digitaal formulier, vaak op een moment dat u zelf kiest. Zo hoeft u niet meteen langs te gaan en kunt u de informatie rustig nalezen voor u ze verstuurt. Zorg er wel voor dat uw gegevens correct zijn en dat u de voorwaarden goed begrijpt.

U kunt vaak op elk moment een aanvraag indienen.

Een handig voordeel van online geld lenen is dat u vaak op elk moment een aanvraag kunt indienen. U hoeft niet binnen de openingsuren langs te gaan bij een kantoor: u kunt het aanvraagformulier invullen wanneer het u past, bijvoorbeeld ’s avonds of in het weekend. Houd er wel rekening mee dat de verwerking en beoordeling van uw aanvraag mogelijk alleen tijdens de kantooruren gebeuren.

U hoeft meestal niet naar een kantoor te gaan.

Een groot voordeel van makkelijk en snel geld lenen is dat u meestal niet naar een kantoor hoeft te gaan. U kunt uw aanvraag online indienen, documenten digitaal bezorgen en de informatie rustig thuis bekijken. Dat bespaart verplaatsingen en maakt het eenvoudiger om de aanvraag op een moment te regelen dat u past. Neem wel de tijd om de voorwaarden en de totale kosten zorgvuldig te controleren voordat u een overeenkomst ondertekent.

Een snelle beoordeling kan duidelijkheid geven over uw aanvraag.

Een snelle beoordeling kan u snel duidelijkheid geven over uw aanvraag. Zo weet u eerder of uw aanvraag in aanmerking komt en kunt u beter inschatten welke volgende stap past bij uw situatie. De uiteindelijke beslissing hangt af van uw financiële gegevens en de beoordeling door de kredietgever.

U kunt kredietvoorwaarden online vergelijken.

Een groot voordeel van makkelijk en snel geld lenen is dat u kredietvoorwaarden eenvoudig online kunt vergelijken. Zo krijgt u een beter zicht op onder meer het jaarlijks kostenpercentage (JKP), de looptijd, de maandelijkse afbetaling en het totale terug te betalen bedrag. Door verschillende aanbiedingen naast elkaar te leggen, kunt u nagaan welk krediet het best bij uw budget past. Lees wel altijd de volledige voorwaarden en kijk verder dan alleen de laagste maandelijkse afbetaling.

Een lening kan helpen een dringende, onverwachte uitgave te betalen.

Een lening kan helpen om een dringende, onverwachte uitgave op te vangen, zoals een dringende herstelling aan de wagen of een kapotte boiler. Zo hoeft u de kost niet altijd in één keer uit uw beschikbare budget te betalen. Bekijk wel vooraf de totale kosten en ga alleen een lening aan als de afbetalingen haalbaar zijn binnen uw maandbudget.

Een vaste afbetalingsregeling kan helpen uw budget te plannen.

Een vaste afbetalingsregeling maakt het makkelijker om uw budget te plannen. Omdat u vooraf weet hoeveel u op welke momenten moet terugbetalen, kunt u die afbetaling opnemen in uw maandelijkse uitgaven en beter inschatten hoeveel geld u overhoudt. Zo houdt u meer overzicht over uw financiën. Houd er wel rekening mee dat de afbetaling haalbaar moet blijven, ook als uw inkomsten of andere kosten veranderen.

Een belangrijk nadeel van makkelijk en snel geld lenen is dat de kosten hoog kunnen oplopen. Naast het geleende bedrag betaalt u mogelijk ook interesten en andere kredietkosten, waardoor u uiteindelijk een stuk meer terugbetaalt dan u hebt ontleend. Kijk daarom niet alleen naar de maandelijkse afbetaling, maar vergelijk ook het jaarlijks kostenpercentage (JKP) en het totale terug te betalen bedrag voordat u een lening afsluit.

Snelle goedkeuring is nooit gegarandeerd.

Snelle goedkeuring is nooit gegarandeerd. Ook al verloopt een online leningaanvraag vaak vlot, de kredietgever moet uw financiële situatie en terugbetalingsvermogen eerst zorgvuldig beoordelen. Een onvolledig dossier, bijkomende controles of een negatieve kredietbeoordeling kunnen de beslissing vertragen of ervoor zorgen dat uw aanvraag wordt geweigerd. Reken daarom niet op onmiddellijke goedkeuring of uitbetaling en controleer vooraf welke verwerkingstermijn de kredietgever hanteert.

Afbetalingen kunnen uw budget onder druk zetten.

Een lening kan u op korte termijn helpen, maar de maandelijkse afbetalingen nemen ook een deel van uw budget in beslag. Daardoor blijft er mogelijk minder over voor vaste kosten, dagelijkse uitgaven of onverwachte facturen. Bereken daarom vooraf of u de afbetalingen gedurende de volledige looptijd comfortabel kunt dragen, ook als uw inkomsten dalen of uw uitgaven stijgen.

Een lange looptijd kan meer kosten betekenen.

Een langere looptijd verlaagt vaak het bedrag dat u maandelijks afbetaalt, maar kan ervoor zorgen dat u over de hele periode meer betaalt. Dat komt doordat u langer interesten en eventuele andere kredietkosten verschuldigd bent. Vergelijk daarom niet alleen de maandelijkse afbetaling, maar ook het totale terug te betalen bedrag en kies een looptijd die binnen uw budget past zonder onnodig lang te zijn.

Meerdere leningen verhogen het risico op schulden.

Meerdere leningen tegelijk afsluiten kan uw maandelijkse budget zwaar belasten. Elke lening brengt een aparte afbetaling en mogelijk extra kosten met zich mee, waardoor er minder geld overblijft voor vaste uitgaven en onverwachte kosten. Als u daardoor een afbetaling mist of een nieuwe lening nodig hebt om eerdere schulden te betalen, kan uw schuld snel oplopen. Bekijk daarom eerst uw bestaande verplichtingen en leen alleen als de terugbetalingen haalbaar blijven.

Onderhandse lening zonder vooruitbetaling: waarop moet u letten?

Onderhandse lening zonder vooruitbetaling: waarop moet u letten?

Wie onverwacht geld nodig heeft, zoekt soms naar een onderhandse lening zonder vooruitbetaling. Dat klinkt eenvoudig: u leent rechtstreeks van een particulier of kredietgever en betaalt geen bedrag vooraf om de lening te krijgen. Toch vraagt zo’n aanbod om voorzichtigheid. Vooral beloftes van snelle goedkeuring, zonder controle en tegen een vooraf te betalen “vrijgavekost” kunnen wijzen op oplichting.

Wat is een onderhandse lening?

Een onderhandse lening is een lening die partijen onderling afspreken, zonder dat de afspraken via een notariële akte worden vastgelegd. Dat kan bijvoorbeeld gaan om een lening tussen familieleden of vrienden. De voorwaarden worden doorgaans opgenomen in een schriftelijke overeenkomst.

Leg daarin minstens vast:

  • wie het geld uitleent en wie het leent;
  • het geleende bedrag en de datum waarop het wordt uitbetaald;
  • de rente, als die van toepassing is;
  • de terugbetalingstermijn en de afgesproken aflossingen;
  • wat er gebeurt bij een laattijdige betaling of een vervroegde terugbetaling.

Een onderhandse lening tussen particulieren is niet automatisch hetzelfde als een consumentenkrediet bij een professionele kredietgever. De regels kunnen verschillen naargelang wie de lening aanbiedt en hoe die wordt aangeboden. Controleer daarom welke regels op uw situatie van toepassing zijn.

Wat betekent “zonder vooruitbetaling”?

Met “zonder vooruitbetaling” wordt meestal bedoeld dat u geen bedrag moet storten vóór u de lening ontvangt. Wees bijzonder alert wanneer iemand vooraf geld vraagt voor bijvoorbeeld een dossierkost, verzekering, garantie, belasting, administratiekost of “vrijgave” van het krediet.

Een vooraf te betalen bedrag is op zich geen sluitend bewijs van fraude, maar het is wel een ernstig waarschuwingssignaal wanneer de reden onduidelijk is, de kosten niet helder in de overeenkomst staan of u gevraagd wordt snel te betalen. Stort geen geld voordat u de aanbieder en de voorwaarden onafhankelijk hebt gecontroleerd.

Zo herkent u mogelijke oplichting

  • U krijgt een lening gegarandeerd: een aanbod zonder enige beoordeling van uw financiële situatie verdient extra controle.
  • U moet eerst betalen: wees op uw hoede voor kosten die u vooraf moet overschrijven om het geld “vrij te maken”.
  • Er is tijdsdruk: oplichters proberen u soms snel te laten beslissen of betalen.
  • De aanbieder is moeilijk te controleren: ontbrekende contactgegevens, een niet-verifieerbaar adres of communicatie via uitsluitend sociale media zijn alarmsignalen.
  • Betaling wordt gevraagd via ongebruikelijke kanalen: wees voorzichtig met contant geld, cryptomunten, cadeaubonnen of een rekening op naam van een derde.
  • U moet gevoelige gegevens delen: geef nooit uw pincode, kaartgegevens of codes voor online bankieren door.

Controleer de aanbieder en de overeenkomst

Gaat het om een professionele kredietgever of kredietbemiddelaar, controleer dan of die in België over de vereiste registratie of toelating beschikt. U kunt daarvoor de officiële informatie van de FSMA en de FOD Economie raadplegen. Gebruik contactgegevens die u zelf via een officiële bron vindt, niet alleen de gegevens uit een advertentie of bericht.

Lees vóór u iets ondertekent de volledige overeenkomst. Let op het totale terug te betalen bedrag, de rente, eventuele kosten, de looptijd en de gevolgen van een betalingsachterstand. Vraag uitleg over elke kost die u niet begrijpt en neem de tijd om het aanbod met andere mogelijkheden te vergelijken.

Wat kunt u doen bij twijfel?

Stort geen geld en stuur geen kopie van uw identiteitskaart of bankgegevens zolang u twijfelt aan de aanbieder. Hebt u al betaald of gegevens gedeeld, neem dan zo snel mogelijk contact op met uw bank en meld de situatie bij de politie. In België kunt u verdachte online berichten ook melden via Safeonweb.

Een lening kan helpen om een tijdelijke uitgave op te vangen, maar maakt de totale financiële situatie niet altijd beter. Bekijk vooraf of de aflossingen haalbaar zijn binnen uw budget. Bij betalingsproblemen kunt u advies vragen aan een erkende dienst voor schuldbemiddeling of het OCMW van uw gemeente.

Besluit

Een onderhandse lening zonder vooruitbetaling kan een legitieme afspraak zijn, bijvoorbeeld tussen mensen die elkaar kennen, maar de benaming alleen biedt geen garantie. Controleer de aanbieder, zet alle afspraken duidelijk op papier en wees uiterst voorzichtig met verzoeken om vooraf geld te betalen. Een betrouwbare beslissing begint met voldoende informatie en de tijd om de voorwaarden rustig na te gaan.

Deze informatie is algemeen en vormt geen persoonlijk financieel of juridisch advies.


Onderhandse lening zonder vooruitbetaling in België: 8 veelgestelde vragen

  1. Wat is een onderhandse lening zonder vooruitbetaling?
  2. Is een onderhandse lening zonder vooruitbetaling wettelijk toegestaan in België?
  3. Moet ik vooraf kosten betalen om een onderhandse lening te krijgen?
  4. Hoe herken ik oplichting bij een aanbod voor een onderhandse lening?
  5. Welke afspraken moeten in een overeenkomst voor een onderhandse lening staan?
  6. Hoe controleer ik of een kredietgever of bemiddelaar betrouwbaar is?
  7. Wat kan ik doen als ik al vooraf geld heb betaald voor een lening?
  8. Welke alternatieven zijn er als ik dringend geld nodig heb maar geen lening kan krijgen?

Wat is een onderhandse lening zonder vooruitbetaling?

Een onderhandse lening zonder vooruitbetaling is een lening waarbij u rechtstreeks afspraken maakt met een particuliere uitlener en geen bedrag hoeft te betalen vóór u het geleende geld ontvangt. Leg de afspraken, zoals het leenbedrag, de rente en de terugbetalingstermijn, duidelijk schriftelijk vast. Wees voorzichtig als iemand vooraf geld vraagt voor dossierkosten, een verzekering of de vrijgave van de lening: controleer eerst grondig wie de aanbieder is en wat er in de overeenkomst staat.

Is een onderhandse lening zonder vooruitbetaling wettelijk toegestaan in België?

Ja, een onderhandse lening zonder vooruitbetaling is op zich wettelijk toegestaan in België. Of de lening aan de regels voldoet, hangt onder meer af van wie ze verstrekt en of het om een eenmalige privélening of professionele kredietverlening gaat. Bij een lening tussen particulieren is het verstandig de afspraken schriftelijk vast te leggen; professionele kredietgevers en kredietbemiddelaars moeten de toepasselijke Belgische regels volgen en over de vereiste toelating of registratie beschikken. Het ontbreken van een vooruitbetaling maakt een aanbod dus niet automatisch betrouwbaar: controleer altijd de aanbieder en de voorwaarden.

Moet ik vooraf kosten betalen om een onderhandse lening te krijgen?

Nee, u hoeft niet automatisch vooraf kosten te betalen om een onderhandse lening te krijgen. Een verzoek om eerst geld over te schrijven voor bijvoorbeeld een dossierkost, verzekering of “vrijgave” van de lening is een belangrijk waarschuwingssignaal, zeker als de kosten niet duidelijk in een schriftelijke overeenkomst staan. Betaal niets voordat u de uitlener en alle voorwaarden zorgvuldig hebt gecontroleerd.

Hoe herken ik oplichting bij een aanbod voor een onderhandse lening?

Oplichting bij een aanbod voor een onderhandse lening herkent u vaak aan beloftes van gegarandeerde goedkeuring zonder controle, sterke tijdsdruk of de vraag om vooraf kosten te betalen voor bijvoorbeeld een dossier, verzekering of “vrijgave” van het geld. Wees ook voorzichtig als de aanbieder moeilijk te controleren is, geen duidelijke schriftelijke overeenkomst voorlegt of betaling vraagt via cryptomunten, cadeaubonnen of een rekening op naam van iemand anders. Een vooruitbetaling bewijst niet automatisch dat het om fraude gaat, maar is wel een ernstig waarschuwingssignaal: betaal niet voordat u de aanbieder en alle voorwaarden onafhankelijk hebt gecontroleerd, en deel nooit uw pincode of codes voor online bankieren.

Welke afspraken moeten in een overeenkomst voor een onderhandse lening staan?

In een overeenkomst voor een onderhandse lening vermeldt u best de gegevens van de lener en de uitlener, het geleende bedrag en de datum van uitbetaling. Leg ook duidelijk vast of er rente of andere kosten zijn, wanneer en hoe de lening wordt terugbetaald, en wat er gebeurt bij een laattijdige betaling of vervroegde terugbetaling. Noteer de datum en laat beide partijen de overeenkomst ondertekenen; geef ieder een ondertekend exemplaar. Zorg dat alle afspraken helder en volledig zijn, zodat er achteraf geen misverstanden ontstaan.

Hoe controleer ik of een kredietgever of bemiddelaar betrouwbaar is?

Controleer eerst of de kredietgever of kredietbemiddelaar over de vereiste vergunning of registratie beschikt via de officiële registers van de FSMA. Zoek de onderneming zelf op en gebruik de contactgegevens op haar officiële website, niet alleen die uit een advertentie of bericht. Lees de volledige kredietovereenkomst aandachtig na en controleer onder meer de rente, alle kosten en het totale terug te betalen bedrag. Wees extra voorzichtig als u vooraf geld moet overschrijven om de lening “vrij te maken”, als er druk wordt gezet om snel te beslissen of als u gevraagd wordt uw pincode of codes voor online bankieren te delen.

Wat kan ik doen als ik al vooraf geld heb betaald voor een lening?

Hebt u al vooraf geld betaald om een lening te krijgen? Neem dan meteen contact op met uw bank en vraag of de betaling nog kan worden tegengehouden of teruggehaald. Bezorg geen extra geld en deel geen wachtwoorden, pincodes of codes voor online bankieren. Bewaar alle berichten, betalingsbewijzen en contactgegevens van de aanbieder en doe aangifte bij de politie. U kunt de verdachte aanbieding ook melden bij Safeonweb en, als het om een kredietaanbieder gaat, de informatie controleren of melden via de FSMA. Wees alert voor oplichters die beloven het verloren geld tegen betaling terug te halen.

Welke alternatieven zijn er als ik dringend geld nodig heb maar geen lening kan krijgen?

Als u dringend geld nodig hebt maar geen lening kunt krijgen, bespreek dan eerst met de schuldeiser of u de betaling kunt uitstellen of in termijnen kunt voldoen. U kunt ook nagaan of u recht hebt op een voorschot op uw loon, een uitkering of andere sociale steun, en contact opnemen met het OCMW van uw gemeente voor advies of mogelijke hulp. Bij een tijdelijke nood kan steun van familie of vrienden een optie zijn, maar spreek duidelijke afspraken af en zet die op papier. Vermijd dure noodkredieten en aanbiedingen waarbij u vooraf geld moet betalen. Kunt u uw rekeningen niet meer betalen, neem dan zo snel mogelijk contact op met een erkende dienst voor schuldbemiddeling.