Financiële Mobiliteit: Lenen voor een Auto

Lenen voor een Auto: Een Slimme Keuze?

Een auto is voor velen een essentieel vervoersmiddel. Of je nu naar je werk moet, de kinderen naar school brengt of gewoonweg de vrijheid wilt hebben om te reizen, een auto kan veel gemak bieden. Maar wat als je niet genoeg spaargeld hebt om er een te kopen? In dat geval kan lenen voor een auto een optie zijn. In dit artikel zullen we de voordelen en overwegingen bespreken bij het nemen van deze beslissing.

Een van de belangrijkste voordelen van lenen voor een auto is dat je direct toegang krijgt tot het voertuig dat je nodig hebt. In plaats van maanden of zelfs jaren te moeten sparen, kun je meteen genieten van de voordelen van mobiliteit en onafhankelijkheid. Dit kan vooral handig zijn als je dringend een auto nodig hebt voor werk-gerelateerde verplichtingen of persoonlijke behoeften.

Bovendien biedt lenen voor een auto ook flexibiliteit in termen van betalingsopties. Je kunt ervoor kiezen om de lening terug te betalen in gelijke maandelijkse termijnen gedurende een bepaalde periode die past bij jouw financiële situatie. Hierdoor kun je het aankoopbedrag spreiden en het gemakkelijker maken om aan jouw financiële verplichtingen te voldoen.

Het is echter belangrijk om op te merken dat er ook enkele overwegingen zijn bij het lenen voor een auto. Ten eerste moet je rekening houden met de rentevoet en de totale kosten van de lening. Het is essentieel om verschillende kredietverstrekkers te vergelijken en de beste voorwaarden te vinden die passen bij jouw budget en behoeften.

Daarnaast moet je ook nadenken over het type lening dat het beste bij jou past. Er zijn verschillende opties beschikbaar, zoals persoonlijke leningen of autoleningen. Het is belangrijk om de voor- en nadelen van elk type lening te begrijpen voordat je een beslissing neemt.

Een ander aspect om in overweging te nemen is het onderhoud en de operationele kosten van een auto. Naast het terugbetalen van de lening, moet je ook rekening houden met verzekeringen, brandstofkosten, belastingen en onderhoud. Zorg ervoor dat je deze kosten in jouw budget opneemt om ervoor te zorgen dat je financieel stabiel blijft gedurende de looptijd van de lening.

Tot slot is het belangrijk om verstandig te lenen en alleen te lenen wat je kunt terugbetalen. Maak een realistische inschatting van jouw financiële situatie en zorg ervoor dat je voldoende ruimte hebt in jouw budget om aan jouw maandelijkse verplichtingen te voldoen. Overmatige schulden kunnen leiden tot financiële problemen op lange termijn, dus wees verstandig bij het aangaan van een autolening.

Lenen voor een auto kan een slimme keuze zijn als je snel toegang wilt hebben tot een voertuig en flexibiliteit wilt in termen van betalingsopties. Het is echter belangrijk om de kosten, het type lening en jouw financiële situatie zorgvuldig te overwegen voordat je deze stap neemt. Door verstandig te lenen en realistisch te zijn over jouw financiële mogelijkheden, kun je genieten van het gemak van een auto zonder onnodige financiële lasten.


7 Veelgestelde Vragen over Lenen voor een Auto in België

  1. Hoeveel kan ik lenen voor een auto?
  2. Wat zijn de kosten als ik geld leen voor een auto?
  3. Welke documenten heb ik nodig om te lenen voor een auto?
  4. Kan ik online geld lenen voor een auto?
  5. Wat is de rentevoet als ik geld leen voor een auto?
  6. Is er een minimum leeftijd om te lenen voor een auto?
  7. Krijg ik korting als ik mijn lening afbetaal voordat de looptijd verstrijkt?

Hoeveel kan ik lenen voor een auto?

De hoeveelheid geld die je kunt lenen voor een auto hangt af van verschillende factoren, waaronder jouw inkomen, kredietgeschiedenis, uitgaven en de waarde van de auto die je wilt kopen. Over het algemeen bieden kredietverstrekkers autoleningen aan die variëren van enkele duizenden euro’s tot tienduizenden euro’s.

Een belangrijke factor bij het bepalen van jouw leencapaciteit is jouw inkomen. Kredietverstrekkers willen ervoor zorgen dat je in staat bent om de lening terug te betalen, dus ze zullen kijken naar jouw inkomstenbronnen en de stabiliteit ervan. Over het algemeen wordt aanbevolen dat jouw maandelijkse aflossingen niet meer dan 30% van jouw maandelijks netto-inkomen bedragen.

Daarnaast zal ook jouw kredietgeschiedenis een rol spelen bij het bepalen van de leencapaciteit. Als je een goede kredietgeschiedenis hebt met een positieve betalingsgeschiedenis en weinig schulden, kan dit gunstig zijn bij het verkrijgen van een hogere lening. Aan de andere kant, als je een slechte kredietgeschiedenis hebt met gemiste betalingen of hoge schulden, kan dit invloed hebben op de hoeveelheid geld die je kunt lenen of op de rentevoet die wordt aangeboden.

Het is ook belangrijk om rekening te houden met jouw uitgaven en financiële verplichtingen. Kredietverstrekkers willen er zeker van zijn dat je voldoende geld overhoudt om aan jouw andere financiële verplichtingen te voldoen, zoals huur of hypotheekbetalingen, nutsvoorzieningen en dagelijkse uitgaven. Dit kan van invloed zijn op de hoeveelheid geld die je kunt lenen.

Tot slot speelt de waarde van de auto die je wilt kopen ook een rol. Kredietverstrekkers kunnen een limiet stellen aan het bedrag dat ze bereid zijn te lenen op basis van de waarde van de auto. Dit kan variëren afhankelijk van het type auto en de staat ervan.

Om precies te weten hoeveel je kunt lenen voor een auto, is het raadzaam om contact op te nemen met verschillende kredietverstrekkers en hun voorwaarden te vergelijken. Ze kunnen jou helpen bij het bepalen van jouw leencapaciteit op basis van jouw specifieke situatie en behoeften. Vergeet niet om verstandig te lenen en alleen te lenen wat je comfortabel kunt terugbetalen om financiële problemen in de toekomst te voorkomen.

Wat zijn de kosten als ik geld leen voor een auto?

Als je geld leent voor een auto, zijn er verschillende kosten waarmee je rekening moet houden. Hier zijn enkele van de belangrijkste kosten die gepaard gaan met het lenen van geld voor een auto:

  1. Rente: De rente is het bedrag dat je betaalt bovenop het geleende bedrag. Het wordt meestal uitgedrukt als een jaarlijks percentage (APR) en kan variëren afhankelijk van de kredietverstrekker, jouw kredietwaardigheid en de looptijd van de lening. Hoe hoger de rente, hoe meer je uiteindelijk zult betalen voor de auto.
  2. Administratiekosten: Sommige kredietverstrekkers brengen administratiekosten in rekening voor het verwerken van jouw leningsaanvraag. Deze kosten kunnen variëren afhankelijk van de kredietverstrekker en moeten in overweging worden genomen bij het berekenen van de totale kosten van de lening.
  3. Verzekering: Als je geld leent voor een auto, ben je verplicht om deze te verzekeren. De kosten van autoverzekering kunnen variëren op basis van factoren zoals jouw leeftijd, rijervaring, woonplaats en het type auto dat je hebt gekocht. Het is belangrijk om deze kosten op te nemen in jouw budget.
  4. Onderhoudskosten: Naast het terugbetalen van de lening moet je ook rekening houden met onderhoudskosten voor jouw auto. Dit omvat regelmatig onderhoud, reparaties en vervanging van onderdelen. Deze kosten kunnen variëren afhankelijk van het merk en model van de auto, evenals jouw rijgedrag.
  5. Brandstofkosten: Het gebruik van een auto brengt ook brandstofkosten met zich mee. De prijs van brandstof kan variëren afhankelijk van de marktomstandigheden en jouw rijgewoonten. Het is belangrijk om deze kosten in jouw budget op te nemen, zodat je rekening kunt houden met jouw maandelijkse uitgaven.
  6. Belastingen en vergunningen: Afhankelijk van waar je woont, kunnen er belastingen en vergunningen zijn die je moet betalen voor het bezitten en gebruiken van een auto. Deze kosten kunnen variëren op basis van de regelgeving in jouw specifieke regio.

Het is belangrijk om al deze kosten in overweging te nemen bij het plannen van jouw lening voor een auto. Zorg ervoor dat je een realistisch budget opstelt en rekening houdt met alle financiële verplichtingen die gepaard gaan met het bezitten en gebruiken van een auto. Op die manier kun je ervoor zorgen dat je comfortabel kunt voldoen aan de betalingen en geen onverwachte financiële lasten ervaart.

Welke documenten heb ik nodig om te lenen voor een auto?

Wanneer je een lening wilt afsluiten voor de aankoop van een auto, zijn er enkele documenten die doorgaans vereist zijn door kredietverstrekkers. Hoewel de exacte vereisten kunnen variëren afhankelijk van de geldschieter en het type lening, zijn hier enkele veelvoorkomende documenten die je waarschijnlijk nodig zult hebben:

  1. Identiteitsbewijs: Een geldig identiteitsbewijs, zoals een paspoort of identiteitskaart, is meestal vereist om je identiteit te verifiëren.
  2. Bewijs van inkomen: Kredietverstrekkers willen vaak bewijs zien van een stabiel inkomen om ervoor te zorgen dat je in staat bent om de lening terug te betalen. Dit kan onder meer loonstrookjes, bankafschriften of belastingaangiften omvatten.
  3. Werkgeversverklaring: Een werkgeversverklaring kan worden gevraagd om jouw huidige dienstverband en salaris te bevestigen.
  4. Bewijs van verblijf: Kredietverstrekkers kunnen vragen naar een bewijs van verblijf, zoals een recente energierekening of huurovereenkomst, om jouw adres te verifiëren.
  5. Krediethistorie: Sommige kredietverstrekkers kunnen vragen naar jouw krediethistorie om inzicht te krijgen in jouw financieel gedrag en betalingsgeschiedenis. Dit kan bijvoorbeeld worden verkregen via een uittreksel uit het Centraal Krediet Informatiesysteem (CKI) bij het Bureau Krediet Registratie (BKR).
  6. Aankoopdocumenten: Om aan te tonen dat je van plan bent een auto te kopen, kan het zijn dat je de aankoopovereenkomst of factuur moet overleggen.

Het is belangrijk op te merken dat deze lijst niet uitputtend is en dat de vereisten kunnen variëren afhankelijk van de geldschieter en jouw specifieke situatie. Het is altijd raadzaam om rechtstreeks contact op te nemen met de kredietverstrekker om te informeren naar hun specifieke documentvereisten voordat je een lening aanvraagt.

Kan ik online geld lenen voor een auto?

Ja, het is mogelijk om online geld te lenen voor de aankoop van een auto. Veel financiële instellingen en kredietverstrekkers bieden online leningen aan, inclusief autoleningen. Het proces is over het algemeen eenvoudig en handig, waarbij je de leningaanvraag online kunt indienen en de benodigde documenten elektronisch kunt verstrekken.

Om online geld te lenen voor een auto, moet je meestal voldoen aan bepaalde criteria, zoals een minimumleeftijd, een vast inkomen en een positieve kredietgeschiedenis. Het is belangrijk om de voorwaarden en rentetarieven van verschillende kredietverstrekkers te vergelijken voordat je een beslissing neemt. Door verschillende opties te onderzoeken, kun je de beste deal vinden die past bij jouw financiële situatie.

Bij het online lenen voor een auto dien je vaak informatie te verstrekken over het type auto dat je wilt kopen, evenals details over jouw persoonlijke en financiële achtergrond. De kredietverstrekker zal jouw aanvraag beoordelen en beslissen of ze jou de lening kunnen verstrekken.

Het is belangrijk om op te merken dat bij het online lenen voor een auto dezelfde overwegingen gelden als bij traditionele autoleningen. Je moet nog steeds rekening houden met de totale kosten van de lening, inclusief rentevoeten en eventuele extra kosten. Zorg ervoor dat je alle voorwaarden begrijpt voordat je akkoord gaat met een leningsovereenkomst.

Het online lenen voor een auto kan een handige en efficiënte manier zijn om snel toegang te krijgen tot de financiering die je nodig hebt. Zorg er echter altijd voor dat je verantwoord leent en alleen leent wat je kunt terugbetalen. Het is belangrijk om jouw financiële situatie zorgvuldig te evalueren en ervoor te zorgen dat je aan jouw maandelijkse betalingsverplichtingen kunt voldoen voordat je een lening afsluit.

Wat is de rentevoet als ik geld leen voor een auto?

De rentevoet voor het lenen van geld voor een auto kan variëren en is afhankelijk van verschillende factoren. Enkele belangrijke factoren die van invloed kunnen zijn op de rentevoet zijn:

  1. Kredietgeschiedenis: Een goede kredietgeschiedenis kan resulteren in een lagere rentevoet, terwijl een minder gunstige kredietgeschiedenis kan leiden tot een hogere rentevoet.
  2. Looptijd van de lening: Over het algemeen geldt dat hoe langer de looptijd van de lening, hoe hoger de rentevoet kan zijn.
  3. Type lening: Het type lening dat je kiest, zoals een persoonlijke lening of een autolening, kan ook invloed hebben op de rentevoet.
  4. Marktrente: De algemene marktomstandigheden en economische factoren kunnen ook van invloed zijn op de rentevoet.

Het is belangrijk om te onthouden dat elke geldschieter zijn eigen tarieven hanteert en dat deze kunnen variëren. Daarom is het raadzaam om verschillende kredietverstrekkers te vergelijken voordat je een beslissing neemt. Door offertes aan te vragen bij verschillende instellingen kun je inzicht krijgen in de rentepercentages die zij aanbieden en kun je bepalen welke optie het beste bij jouw financiële situatie past.

Het is ook verstandig om rekening te houden met eventuele bijkomende kosten, zoals administratiekosten of verzekeringen, die van invloed kunnen zijn op de totale kosten van de lening. Zorg ervoor dat je alle voorwaarden en kosten grondig begrijpt voordat je een lening afsluit.

Het is altijd aan te raden om professioneel financieel advies in te winnen bij een deskundige voordat je een lening afsluit. Zij kunnen je helpen bij het beoordelen van jouw financiële situatie en het nemen van een weloverwogen beslissing met betrekking tot het lenen van geld voor een auto.

Is er een minimum leeftijd om te lenen voor een auto?

Ja, er is meestal een minimumleeftijd om te kunnen lenen voor een auto. In België moet je minimaal 18 jaar oud zijn om een lening af te sluiten. Dit geldt ook voor autoleningen. Het is belangrijk om te onthouden dat lenen op jonge leeftijd grote financiële verantwoordelijkheid met zich meebrengt. Het is essentieel om de voorwaarden en de totale kosten van de lening zorgvuldig te overwegen voordat je een beslissing neemt. Daarnaast kunnen kredietverstrekkers ook aanvullende vereisten stellen, zoals een stabiel inkomen en een goede kredietgeschiedenis, voordat ze een autolening goedkeuren.

Krijg ik korting als ik mijn lening afbetaal voordat de looptijd verstrijkt?

Of je korting krijgt bij het vervroegd aflossen van een lening hangt af van de specifieke voorwaarden en beleid van de geldverstrekker. In sommige gevallen bieden geldverstrekkers inderdaad kortingen of besparingen aan voor klanten die ervoor kiezen om hun lening eerder af te lossen dan de oorspronkelijke looptijd.

Het is belangrijk om te begrijpen dat niet alle geldverstrekkers dezelfde regels hanteren. Sommige kunnen boetes of vergoedingen in rekening brengen voor vervroegde aflossing, terwijl anderen juist kortingen aanbieden. Het is raadzaam om de leningsovereenkomst of het beleid van de geldverstrekker te raadplegen om precies te weten wat er van toepassing is op jouw situatie.

Als er een mogelijkheid bestaat om korting te krijgen bij vervroegde aflossing, zorg er dan voor dat je alle details begrijpt voordat je een beslissing neemt. Het kan bijvoorbeeld zijn dat er een minimumtermijn is voordat je in aanmerking komt voor korting, of dat er bepaalde administratieve kosten worden gerekend.

Het is ook belangrijk om rekening te houden met het rentevoordeel bij vervroegde aflossing. Door eerder af te lossen, verminder je de totale rentekosten die je zou betalen over de oorspronkelijke looptijd van de lening. Dit kan op lange termijn aanzienlijke besparingen opleveren.

Kortom, het is mogelijk dat je korting krijgt bij vervroegde aflossing van een lening, maar dit hangt af van de specifieke voorwaarden en het beleid van de geldverstrekker. Het is raadzaam om contact op te nemen met jouw geldverstrekker om te informeren naar de mogelijkheden en eventuele kosten of voordelen die gepaard gaan met vervroegde aflossing.
Zakelijke lening berekenen: Een essentiële stap voor ondernemers in België

Een zakelijke lening berekenen: een essentiële stap voor ondernemers

Als ondernemer kan het verkrijgen van een zakelijke lening een cruciale stap zijn om uw bedrijf te laten groeien, nieuwe investeringen te doen of financiële uitdagingen te overwinnen. Voordat u echter een beslissing neemt, is het belangrijk om de zakelijke lening zorgvuldig te berekenen en te evalueren. Hierdoor kunt u de financiële impact op uw bedrijf beter begrijpen en ervoor zorgen dat u de juiste keuze maakt.

De eerste stap bij het berekenen van een zakelijke lening is het bepalen van het gewenste leenbedrag. Dit hangt af van verschillende factoren, zoals het doel van de lening, de benodigde investering en de verwachte terugverdientijd. Het is belangrijk om realistisch te zijn bij het bepalen van dit bedrag, zodat u niet meer leent dan nodig is en uw bedrijf niet onnodig belast met schulden.

Vervolgens moet u rekening houden met de rentevoet die wordt aangeboden door de geldverstrekker. De rentevoet kan variëren afhankelijk van verschillende factoren, zoals de kredietwaardigheid van uw bedrijf, de looptijd van de lening en het type lening dat u kiest. Het is belangrijk om verschillende aanbieders te vergelijken om zo de beste rentevoet voor uw situatie te vinden.

Naast de rentevoet moet u ook rekening houden met de looptijd van de lening. Dit is de periode waarin u de lening moet terugbetalen. Een kortere looptijd kan resulteren in hogere maandelijkse aflossingen, maar u betaalt minder rente over de totale looptijd van de lening. Een langere looptijd daarentegen kan lagere maandelijkse aflossingen betekenen, maar u betaalt meer rente op lange termijn. Het is belangrijk om een balans te vinden tussen uw financiële mogelijkheden en het minimaliseren van de totale kosten van de lening.

Een andere factor om in overweging te nemen bij het berekenen van een zakelijke lening zijn eventuele extra kosten, zoals administratiekosten of verzekeringen. Deze kosten kunnen variëren afhankelijk van de geldverstrekker en het type lening dat u kiest. Het is belangrijk om deze kosten op te nemen in uw berekeningen, zodat u een nauwkeurig beeld krijgt van de totale kosten van de lening.

Ten slotte is het verstandig om ook rekening te houden met uw bedrijfsinkomsten en cashflow bij het berekenen van een zakelijke lening. Het is belangrijk om ervoor te zorgen dat uw bedrijf voldoende inkomsten genereert om aan de aflossingsverplichtingen te voldoen zonder in financiële moeilijkheden te komen. Een gezonde cashflow zorgt ervoor dat u tijdig aan uw financiële verplichtingen kunt voldoen en helpt bij het behouden van financiële stabiliteit.

Het berekenen van een zakelijke lening kan een complex proces zijn, maar het is essentieel om een goed inzicht te krijgen in de financiële impact op uw bedrijf. Het kan lonend zijn om advies in te winnen bij financiële experts of uw boekhouder om ervoor te zorgen dat u de juiste beslissing neemt. Door zorgvuldig te berekenen en alle relevante factoren in overweging te nemen, kunt u de beste zakelijke lening vinden die past bij uw bedrijfsbehoeften en financiële situatie.


9 Veelgestelde vragen over het berekenen van een zakelijke lening

  1. Wat is een zakelijke lening?
  2. Hoeveel kan ik lenen met een zakelijke lening?
  3. Waarom is het belangrijk om de rente op een zakelijke lening te berekenen?
  4. Welke kosten moet ik rekening houden bij het berekenen van mijn zakelijke lening?
  5. Wat betekent APR bij het berekenen van een zakelijke lening?
  6. Is er verschil tussen persoonlijk en zakelijk leningsberekenaar?
  7. Wat is de beste manier om de kostprijs van mijn zakelijke lening te bepalen?
  8. Welke informatie heb je nodig om een goede schatting te maken van je maandelijkse betaling voor je zakelijke lening?
  9. Is er verschil in rente tussen kortetermijn- en langetermijnfinanciering als het gaat om bedrijfsfinanciering via een bank of andere financiële instelling?

Wat is een zakelijke lening?

Een zakelijke lening is een financiële overeenkomst waarbij een geldverstrekker (zoals een bank of een online kredietverstrekker) geld leent aan een bedrijf. Dit type lening is specifiek bedoeld voor zakelijke doeleinden, zoals het financieren van investeringen, het vergroten van de werkkapitaalbehoeften, het uitbreiden van het bedrijf of het overbruggen van tijdelijke financiële tekorten.

Zakelijke leningen kunnen verschillende vormen aannemen, zoals termijnleningen, rekening-courantkredieten, bedrijfskredietkaarten of factoring. De voorwaarden en kenmerken van de lening kunnen variëren afhankelijk van de geldverstrekker en het type lening dat wordt gekozen.

Bij het aanvragen van een zakelijke lening zal de geldverstrekker vaak de kredietwaardigheid en financiële gezondheid van het bedrijf beoordelen. Dit omvat meestal het controleren van de jaarrekeningen, de cashflowprognoses en andere relevante financiële documentatie. Op basis hiervan bepaalt de geldverstrekker of ze bereid zijn om aan het bedrijf te lenen en tegen welke voorwaarden (zoals rentevoet en looptijd).

Het verkrijgen van een zakelijke lening kan voor veel ondernemers cruciaal zijn om hun bedrijfsdoelen te realiseren. Het stelt hen in staat om kapitaal te verkrijgen dat anders misschien niet direct beschikbaar is. Het kan helpen bij het financieren van bedrijfsgroei, het aanschaffen van apparatuur of inventaris, het aannemen van personeel, het uitbreiden naar nieuwe markten of het overbruggen van tijdelijke cashflowproblemen.

Het is belangrijk voor ondernemers om de voorwaarden en kosten van een zakelijke lening zorgvuldig te evalueren voordat ze een beslissing nemen. Het begrijpen van de rentevoet, looptijd, aflossingsvoorwaarden en eventuele extra kosten is essentieel om ervoor te zorgen dat de lening haalbaar is en past bij de financiële behoeften en mogelijkheden van het bedrijf.

Een zakelijke lening kan een waardevol instrument zijn voor ondernemers die op zoek zijn naar financiële ondersteuning om hun bedrijfsdoelen te realiseren. Het is echter belangrijk om verstandig te lenen en ervoor te zorgen dat de terugbetalingsverplichtingen binnen het budget van het bedrijf vallen.

Hoeveel kan ik lenen met een zakelijke lening?

De hoeveelheid die u kunt lenen met een zakelijke lening hangt af van verschillende factoren, zoals het type lening, de kredietwaardigheid van uw bedrijf, uw financiële geschiedenis en de specifieke voorwaarden van de geldverstrekker. Over het algemeen kunnen zakelijke leningen variëren van enkele duizenden euro’s tot miljoenen euro’s.

Om de maximale leenbedrag te bepalen, kijken geldverstrekkers naar verschillende aspecten. Ze evalueren bijvoorbeeld uw bedrijfsinkomsten, winstgevendheid, cashflow en vermogen om de lening terug te betalen. Ze kunnen ook vragen naar uw bedrijfsplan, financiële overzichten en andere relevante documentatie om een beter inzicht te krijgen in uw bedrijfssituatie.

Het is belangrijk om te onthouden dat geldverstrekkers vaak een bepaald percentage van de waarde van het onderpand of de verwachte inkomsten zullen overwegen bij het bepalen van het leenbedrag. Dit kan variëren afhankelijk van het type lening dat u aanvraagt. Bijvoorbeeld, bij een zakelijke lening met onderpand kan de maximale leensom hoger zijn dan bij een ongedekte lening.

Het is raadzaam om contact op te nemen met verschillende geldverstrekkers en hun specifieke voorwaarden te vergelijken voordat u een definitieve beslissing neemt. Door dit te doen, kunt u een beter idee krijgen van hoeveel u kunt lenen en welke geldverstrekker de beste optie is voor uw zakelijke behoeften.

Het is ook belangrijk om realistisch te zijn bij het bepalen van het leenbedrag. Overweeg zorgvuldig hoeveel u echt nodig heeft en zorg ervoor dat u in staat bent om de lening terug te betalen zonder uw bedrijf in gevaar te brengen. Een verstandige benadering is om alleen te lenen wat nodig is en ervoor te zorgen dat u een realistisch plan hebt om de lening af te lossen.

Let op: Het bovenstaande antwoord geeft algemene informatie en dient niet als financieel advies. Het wordt sterk aanbevolen om professioneel advies in te winnen bij een financieel adviseur of geldverstrekker die uw specifieke situatie kan beoordelen en u gedetailleerde informatie kan verstrekken over de mogelijkheden voor een zakelijke lening.

Waarom is het belangrijk om de rente op een zakelijke lening te berekenen?

Het berekenen van de rente op een zakelijke lening is van cruciaal belang om verschillende redenen:

  1. Kosteninschatting: Door de rente op een zakelijke lening te berekenen, kunt u een nauwkeurige inschatting maken van de totale kosten van de lening. Dit stelt u in staat om te beoordelen of de lening betaalbaar is voor uw bedrijf en of het financieel haalbaar is om de aflossingen te doen.
  2. Vergelijking tussen aanbieders: Verschillende geldverstrekkers kunnen verschillende rentetarieven aanbieden voor zakelijke leningen. Door deze tarieven te vergelijken, kunt u de beste deal vinden die past bij uw financiële behoeften en uw vermogen om de lening terug te betalen.
  3. Budgetplanning: Het berekenen van de rente helpt u bij het plannen van uw bedrijfsbudget. U kunt anticiperen op toekomstige uitgaven en aflossingen, zodat u uw cashflow en financiële stabiliteit kunt behouden.
  4. Impact op winstgevendheid: De rente op een zakelijke lening heeft invloed op uw winstgevendheid. Hogere rentetarieven kunnen resulteren in hogere maandelijkse aflossingen, wat kan leiden tot lagere winsten voor uw bedrijf. Door de rente te berekenen, kunt u beter begrijpen hoe dit uw winstgevendheid kan beïnvloeden en welke impact het heeft op uw bedrijfsresultaten.
  5. Evaluatie van financieringsmogelijkheden: Het berekenen van de rente op een zakelijke lening stelt u in staat om verschillende financieringsmogelijkheden te evalueren. U kunt bepalen welke lening het meest kosteneffectief is en het beste past bij uw bedrijfsdoelen en -behoeften.

Kortom, het berekenen van de rente op een zakelijke lening is essentieel om een goed inzicht te krijgen in de financiële impact ervan op uw bedrijf. Het stelt u in staat om weloverwogen beslissingen te nemen, uw budget te plannen en de beste financieringsmogelijkheid te kiezen die past bij uw bedrijfsbehoeften en financiële situatie.

Welke kosten moet ik rekening houden bij het berekenen van mijn zakelijke lening?

Bij het berekenen van uw zakelijke lening is het belangrijk om rekening te houden met verschillende kosten die van invloed kunnen zijn op de totale kosten van de lening. Hier zijn enkele veelvoorkomende kostenposten waar u rekening mee moet houden:

  1. Rente: Dit is de vergoeding die u betaalt aan de geldverstrekker voor het lenen van het geld. De rente kan variëren afhankelijk van verschillende factoren, zoals de kredietwaardigheid van uw bedrijf, de looptijd van de lening en het type lening dat u kiest.
  2. Administratiekosten: Sommige geldverstrekkers brengen administratiekosten in rekening voor het verwerken van uw leningsaanvraag. Deze kosten kunnen een vast bedrag zijn of een percentage van het geleende bedrag.
  3. Afsluitprovisie: Sommige geldverstrekkers kunnen een afsluitprovisie in rekening brengen wanneer u de lening afsluit. Dit is meestal een percentage van het geleende bedrag.
  4. Boeterente: Als u ervoor kiest om uw lening vervroegd af te lossen, kan de geldverstrekker boeterente in rekening brengen. Dit is een vergoeding voor het mislopen van rente-inkomsten die zij zouden hebben ontvangen als u de volledige looptijd had aangehouden.
  5. Verzekeringen: Afhankelijk van het type lening en de geldverstrekker, kan er sprake zijn van verplichte of optionele verzekeringen, zoals een overlijdensrisicoverzekering of een arbeidsongeschiktheidsverzekering. Deze verzekeringen kunnen extra kosten met zich meebrengen.
  6. Notariskosten: In sommige gevallen, vooral bij grote leningen of zakelijke hypotheken, kunnen er notariskosten zijn voor het opstellen en registreren van de leningsovereenkomst.

Het is belangrijk om al deze kosten mee te nemen in uw berekeningen, zodat u een nauwkeurig beeld krijgt van de totale kosten van de lening. Houd er rekening mee dat de exacte kosten kunnen variëren afhankelijk van de geldverstrekker en het type lening dat u kiest. Het is altijd verstandig om transparantie te vragen over alle kosten voordat u een definitieve beslissing neemt.

Wat betekent APR bij het berekenen van een zakelijke lening?

APR staat voor Annual Percentage Rate, wat in het Nederlands “Jaarlijks Kostenpercentage” betekent. Het is een belangrijke maatstaf bij het berekenen van een zakelijke lening, omdat het de totale kosten van de lening weergeeft, inclusief rente en eventuele bijkomende kosten.

Het APR omvat niet alleen de rente die u betaalt op de lening, maar ook andere kosten zoals administratiekosten, provisies en verzekeringen. Door deze kosten mee te nemen in het APR krijgt u een beter beeld van de totale kosten van de lening en kunt u verschillende aanbieders gemakkelijker met elkaar vergelijken.

Het APR wordt uitgedrukt als een percentage en vertegenwoordigt het jaarlijkse bedrag dat u betaalt voor het lenen van geld. Het is belangrijk om te weten dat het APR kan variëren afhankelijk van verschillende factoren, zoals de looptijd van de lening, het leenbedrag en uw kredietwaardigheid als ondernemer.

Bij het berekenen van een zakelijke lening is het verstandig om naar het APR te kijken naast andere factoren zoals de rentevoet, looptijd en eventuele extra kosten. Door al deze elementen in overweging te nemen, kunt u een weloverwogen beslissing nemen en de beste zakelijke lening vinden die past bij uw financiële behoeften en mogelijkheden.

Is er verschil tussen persoonlijk en zakelijk leningsberekenaar?

Ja, er is een verschil tussen een persoonlijke leningsberekenaar en een zakelijke leningsberekenaar.

Een persoonlijke leningsberekenaar is bedoeld voor individuen die een lening willen aanvragen voor persoonlijke doeleinden, zoals het financieren van een auto, het doen van verbouwingen aan hun huis of het consolideren van schulden. Bij het berekenen van een persoonlijke lening wordt rekening gehouden met factoren zoals het leenbedrag, de rentevoet, de looptijd en eventuele extra kosten. Het doel is om de maandelijkse aflossingen en de totale kosten van de lening te bepalen.

Een zakelijke leningsberekenaar daarentegen is specifiek gericht op ondernemers die een lening nodig hebben voor hun bedrijf. Hierbij kan het gaan om investeringen in bedrijfsmiddelen, werkkapitaal of uitbreiding van activiteiten. Bij het berekenen van een zakelijke lening worden vergelijkbare factoren in overweging genomen, zoals het leenbedrag, de rentevoet en de looptijd. Echter, bij zakelijke leningen kunnen ook andere aspecten meespelen, zoals de kredietwaardigheid van het bedrijf, jaarlijkse omzet en winstgevendheid.

Daarnaast kunnen er verschillende soorten zakelijke leningen zijn die elk hun eigen berekeningsmethodes hebben. Bijvoorbeeld termijnleningen waarbij u maandelijkse aflossingen doet gedurende een vooraf bepaalde periode of kredietlijnen waarbij u flexibel geld kunt opnemen en terugbetalen binnen een vastgestelde limiet.

Het is belangrijk om te begrijpen dat persoonlijke en zakelijke leningen verschillende criteria en overwegingen hebben bij het berekenen van de lening. Het is raadzaam om gebruik te maken van de specifieke leningsberekenaar die past bij uw behoeften, of het nu gaat om een persoonlijke lening of een zakelijke lening.

Wat is de beste manier om de kostprijs van mijn zakelijke lening te bepalen?

Het bepalen van de kostprijs van een zakelijke lening is essentieel om een weloverwogen beslissing te nemen en de financiële impact op uw bedrijf te begrijpen. Hier zijn enkele stappen die u kunt volgen om de kostprijs van uw zakelijke lening te bepalen:

  1. Rentevoet: De rentevoet is een belangrijke factor bij het berekenen van de kostprijs van uw lening. Het is het percentage dat u betaalt over het geleende bedrag. Vergelijk rentevoeten bij verschillende geldverstrekkers om de beste deal te vinden.
  2. Looptijd: De looptijd van uw lening heeft invloed op de totale kosten. Een kortere looptijd kan resulteren in hogere maandelijkse aflossingen, maar u betaalt minder rente over de totale looptijd van de lening. Een langere looptijd kan lagere maandelijkse aflossingen betekenen, maar u betaalt meer rente op lange termijn.
  3. Extra kosten: Houd rekening met eventuele extra kosten, zoals administratiekosten of verzekeringen, die in rekening worden gebracht door de geldverstrekker. Deze kosten kunnen variëren en moeten worden meegenomen in uw berekeningen.
  4. Aflossingsmethode: Bepaal welke aflossingsmethode u wilt gebruiken – annuïtair of lineair. Bij een annuïtaire aflossing blijven de maandelijkse betalingen gelijk gedurende de looptijd, terwijl bij een lineaire aflossing het maandelijkse bedrag geleidelijk afneemt.
  5. Boeteclausules: Controleer of er boeteclausules zijn voor vroegtijdige aflossing of wijzigingen in de lening. Deze kunnen van invloed zijn op de totale kostprijs als u van plan bent om extra betalingen te doen of de lening eerder af te lossen.
  6. Vergelijk aanbieders: Vergelijk verschillende geldverstrekkers en hun voorwaarden om de beste optie te vinden die past bij uw behoeften en financiële situatie.

Het is ook raadzaam om advies in te winnen bij een financieel adviseur of uw boekhouder om u te helpen bij het berekenen van de kostprijs van uw zakelijke lening en om ervoor te zorgen dat u alle relevante factoren in overweging neemt.

Door deze stappen te volgen en alle kosten en voorwaarden zorgvuldig te evalueren, kunt u een goed beeld krijgen van de totale kostprijs van uw zakelijke lening en een weloverwogen beslissing nemen.

Welke informatie heb je nodig om een goede schatting te maken van je maandelijkse betaling voor je zakelijke lening?

Om een goede schatting te maken van uw maandelijkse betaling voor een zakelijke lening, heeft u de volgende informatie nodig:

  1. Leningbedrag: Het bedrag dat u wilt lenen van de geldverstrekker.
  2. Rentevoet: De rentevoet die wordt aangeboden door de geldverstrekker. Dit kan een vast percentage zijn gedurende de looptijd van de lening of een variabel percentage dat kan veranderen.
  3. Looptijd: De periode waarin u de lening wilt terugbetalen. Dit kan variëren van enkele maanden tot enkele jaren, afhankelijk van het type lening en uw afspraken met de geldverstrekker.
  4. Eventuele extra kosten: Eventuele administratiekosten, verzekeringen of andere kosten die in rekening worden gebracht door de geldverstrekker.

Met deze informatie kunt u gebruikmaken van een online zakelijke leningcalculator of een financieel rekenblad om een schatting te maken van uw maandelijkse betaling. Deze tools zullen rekening houden met het leenbedrag, de rentevoet, de looptijd en eventuele extra kosten om uw maandelijkse betaling te berekenen.

Het is belangrijk op te merken dat dit slechts een schatting is en dat uw werkelijke maandelijkse betaling kan variëren afhankelijk van andere factoren, zoals eventuele wijzigingen in rentevoeten of aanvullende afspraken met de geldverstrekker. Het is altijd verstandig om advies in te winnen bij financiële experts of uw boekhouder om een nauwkeurige berekening te maken en ervoor te zorgen dat u de financiële verplichtingen van de lening kunt nakomen.

Is er verschil in rente tussen kortetermijn- en langetermijnfinanciering als het gaat om bedrijfsfinanciering via een bank of andere financiële instelling?

Ja, er kan een verschil zijn in rentetarieven tussen kortetermijn- en langetermijnfinanciering bij bedrijfsfinanciering via een bank of andere financiële instelling. Over het algemeen hebben kortetermijnleningen, zoals rekening-courantkredieten of kredietlijnen, vaak hogere rentetarieven dan langetermijnleningen, zoals termijnleningen of hypotheken.

Het hogere rentetarief voor kortetermijnleningen is meestal te wijten aan verschillende factoren. Ten eerste is er bij kortetermijnleningen vaak sprake van een hoger risico voor de geldverstrekker, omdat de terugbetaling op korte termijn moet plaatsvinden. Dit kan leiden tot een hogere rente om het risico te compenseren.

Daarnaast hebben kortetermijnleningen meestal minder administratieve procedures en vereisten in vergelijking met langetermijnleningen. Dit maakt ze toegankelijker en flexibeler voor bedrijven die snel financiering nodig hebben. Het gemak en de snelheid waarmee deze leningen kunnen worden verstrekt, kunnen echter resulteren in hogere rentetarieven.

Bij langetermijnfinanciering daarentegen zijn de rentetarieven vaak lager vanwege de langere looptijd van de lening. Dit geeft de geldverstrekker meer zekerheid en stabiliteit over het terugbetaald krijgen van het geleende bedrag over een langere periode. Bovendien zijn er bij langetermijnleningen vaak meer onderpandvereisten en grondige kredietbeoordelingsprocessen, wat kan resulteren in gunstigere rentetarieven.

Het is echter belangrijk op te merken dat de rentetarieven kunnen variëren afhankelijk van de specifieke omstandigheden, zoals de financiële gezondheid van het bedrijf, het geleende bedrag, de looptijd en de onderhandelingskracht van de ondernemer. Daarom is het altijd verstandig om verschillende aanbieders te vergelijken en advies in te winnen bij financiële experts om de beste financieringsoplossing met de meest gunstige rentevoet voor uw bedrijf te vinden.

Geld lenen kost ook geld: Bewust zijn van de kosten bij leningen

Geld lenen kost ook geld: een belangrijke boodschap om te onthouden

Wanneer we nadenken over het lenen van geld, is het essentieel om te begrijpen dat dit niet zonder kosten komt. Het is een belangrijke boodschap die consumenten moeten onthouden: geld lenen kost ook geld. In dit artikel zullen we de betekenis van deze boodschap verkennen en waarom het cruciaal is om bewust te zijn van de kosten van leningen.

Het is geen geheim dat veel mensen soms financiële ondersteuning nodig hebben. Of het nu gaat om onverwachte uitgaven, medische kosten of andere noodsituaties, het kan voorkomen dat we tijdelijk extra geld nodig hebben. In dergelijke gevallen kan een lening een uitkomst bieden. Het stelt ons in staat om snel toegang te krijgen tot de benodigde financiële middelen en onze problemen op te lossen.

Echter, voordat we enthousiast worden over de mogelijkheid om geld te lenen, moeten we ons bewust zijn van de kosten die hiermee gepaard gaan. Geld lenen kost namelijk ook geld, en dit heeft alles te maken met de rentevoet en eventuele andere bijkomende kosten.

Wanneer u een lening afsluit, zal de kredietverstrekker u rente in rekening brengen voor het geleende bedrag. Dit is een vergoeding voor het risico dat zij nemen door u het geld te lenen. Het rentepercentage kan variëren afhankelijk van verschillende factoren, zoals uw kredietwaardigheid en het type lening dat u afsluit. Hoe hoger het rentepercentage, hoe meer geld u uiteindelijk terugbetaalt.

Naast de rente kunnen er ook andere kosten verbonden zijn aan het lenen van geld, zoals administratiekosten of verzekeringen. Deze kosten kunnen variëren per kredietverstrekker en moeten in overweging worden genomen bij het bepalen van de totale kosten van de lening.

Het is belangrijk om deze kosten zorgvuldig te evalueren voordat u een lening afsluit. Het kan verleidelijk zijn om alleen te kijken naar het bedrag dat u direct nodig heeft, maar het is essentieel om ook rekening te houden met de totale kosten op lange termijn. Het is raadzaam om verschillende kredietverstrekkers te vergelijken en offertes aan te vragen om een goed beeld te krijgen van de mogelijke kosten.

Daarnaast is het ook cruciaal om uw eigen financiële situatie grondig te evalueren voordat u besluit een lening af te sluiten. Kunt u de maandelijkse aflossingen comfortabel betalen? Heeft u voldoende inkomsten en stabiliteit om de lening terug te betalen zonder in financiële problemen te komen? Deze vragen zijn essentieel om ervoor te zorgen dat u geen onnodige schulden aangaat die uw financiële welzijn op lange termijn kunnen schaden.

Geld lenen kan een nuttige tool zijn in tijden van nood, maar we moeten ons altijd bewust zijn van de kosten die hiermee gepaard gaan. Geld lenen kost ook geld, en het is onze verantwoordelijkheid als consumenten om deze kosten zorgvuldig te overwegen voordat we een beslissing nemen. Door bewust te zijn van de kosten en onze eigen financiële situatie realistisch te beoordelen, kunnen we ervoor zorgen dat we verstandige keuzes maken en onze financiële gezondheid behouden.


7 voordelen van geld lenen: verbeter je financiële situatie

  1. Geld lenen kan een goede manier zijn om je financiële situatie te verbeteren.
  2. Het geeft je de mogelijkheid om investeringen te doen die anders niet mogelijk zouden zijn.
  3. Je kunt geld lenen voor verschillende doeleinden, zoals het aankopen van een huis of auto, het starten van een bedrijf of investeringen in aandelen en obligaties.
  4. Door geld te lenen kun je meer flexibiliteit creëren in de manier waarop je je geld beheert en besteedt.
  5. Er is veel concurrentie tussen leningverstrekkers, wat leidt tot lage rentetarieven en flexibele betalingsplannen voor consumentleners.
  6. Er wordt ook minder sterk getoetst op inkomen bij het afsluiten van een lening dan bijvoorbeeld bij het openzetten van een creditcardrekening of bankrekening .
  7. Je kunt vaak eenvoudig online geld lenen, waardoor er minder papierwerk nodig is en het proces sneller verloopt dan wanneer je naar de bank gaat om geld te lenem


4 Nadelen van Geld Lenen: Meer Terugbetalen, Veranderende Financiële Situatie, Beperkte Uitgaven en Hoge Boetes

  1. Geld lenen kost geld, dus je moet meer terugbetalen dan wat je hebt geleend.
  2. Het is moeilijk om een lening af te betalen als je financiële situatie verandert of als de rente stijgt.
  3. Als je een lening aangaat, kan het moeilijk zijn om voldoende geld over te houden voor andere uitgaven zoals levensonderhoud en spaargeld.
  4. Als je niet op tijd betaalt, kan de schuld oplopen en kun je geconfronteerd worden met hoge boetes en rentekosten

Geld lenen kan een goede manier zijn om je financiële situatie te verbeteren.

Hoewel het waar is dat geld lenen ook geld kost, kan het lenen van geld soms een verstandige keuze zijn om je financiële situatie te verbeteren. Hoewel het belangrijk is om bewust te zijn van de kosten en verplichtingen die gepaard gaan met leningen, zijn er situaties waarin het aangaan van een lening voordelen kan bieden.

Een van de voordelen van geld lenen is dat het je in staat stelt om grote investeringen te doen of belangrijke uitgaven te financieren die anders misschien niet mogelijk zouden zijn. Denk bijvoorbeeld aan het kopen van een huis of het starten van een eigen bedrijf. Door middel van een lening kun je direct toegang krijgen tot de benodigde financiële middelen en zo je doelen sneller bereiken.

Daarnaast kan geld lenen ook helpen bij het consolideren van bestaande schulden. Als je meerdere schulden hebt met verschillende rentetarieven en aflossingsvoorwaarden, kan het samenvoegen van deze schulden in één lening ervoor zorgen dat je meer overzicht krijgt en mogelijk zelfs lagere maandelijkse aflossingen hebt. Dit kan je helpen om je schulden sneller af te betalen en uiteindelijk geld te besparen op rentekosten.

Bovendien kan het aangaan van een lening ook nuttig zijn voor het opbouwen of verbeteren van je kredietgeschiedenis. Door tijdig en regelmatig leningen af te lossen, kun je een positieve kredietgeschiedenis opbouwen, wat je in de toekomst kan helpen bij het verkrijgen van gunstigere voorwaarden voor leningen of andere financiële producten.

Het is echter belangrijk om verantwoordelijkheid te nemen bij het lenen van geld. Voordat je een lening aangaat, moet je zorgvuldig je financiële situatie evalueren en ervoor zorgen dat je de maandelijkse aflossingen kunt dragen. Het is ook raadzaam om verschillende kredietverstrekkers te vergelijken en offertes aan te vragen om de beste voorwaarden te vinden die passen bij jouw behoeften.

Kortom, hoewel geld lenen geld kost, kan het aangaan van een lening soms een verstandige keuze zijn om je financiële situatie te verbeteren. Het stelt je in staat om belangrijke investeringen te doen, schulden te consolideren en je kredietgeschiedenis op te bouwen. Het is echter van cruciaal belang om verantwoordelijkheid te nemen en zorgvuldig de kosten en verplichtingen van de lening te overwegen voordat je een beslissing neemt.

Het geeft je de mogelijkheid om investeringen te doen die anders niet mogelijk zouden zijn.

Een van de voordelen van geld lenen, ondanks de kosten die ermee gepaard gaan, is dat het je de mogelijkheid biedt om investeringen te doen die anders niet mogelijk zouden zijn. Of het nu gaat om het starten van een eigen bedrijf, het renoveren van je huis of het volgen van een opleiding, sommige doelen vereisen nu eenmaal financiële middelen die we niet altijd direct beschikbaar hebben.

Door geld te lenen kun je deze investeringen toch realiseren. Het stelt je in staat om op korte termijn toegang te krijgen tot het benodigde kapitaal en zo je plannen in gang te zetten. Dit kan op zijn beurt leiden tot groei, nieuwe kansen en uiteindelijk zelfs financieel succes.

Stel bijvoorbeeld dat je een veelbelovend zakelijk idee hebt, maar niet over voldoende spaargeld beschikt om dit idee te realiseren. Door geld te lenen kun je het benodigde startkapitaal verkrijgen en je bedrijf opstarten. Dit opent de deuren naar nieuwe mogelijkheden en kan leiden tot zakelijk succes.

Ook voor persoonlijke doelen kan lenen een uitkomst bieden. Stel dat je al langere tijd droomt van een verbouwing aan je huis om meer ruimte te creëren voor jouw gezin. Het kan zijn dat je niet genoeg spaargeld hebt om deze renovatie direct te bekostigen. Door geld te lenen kun je toch beginnen met de verbouwing en de waarde van je huis verhogen.

Daarnaast kan het lenen van geld ook de mogelijkheid bieden om jezelf verder te ontwikkelen. Misschien wil je een opleiding volgen om nieuwe vaardigheden te leren of je carrièrekansen te vergroten. Het kan zijn dat je niet in staat bent om de kosten van deze opleiding direct te betalen, maar door geld te lenen kun je toch investeren in jezelf en zo je toekomstige kansen verbeteren.

Natuurlijk is het belangrijk om bij het lenen van geld altijd rekening te houden met de kosten en om verantwoorde financiële beslissingen te nemen. Het is essentieel om zorgvuldig te evalueren of de investering die je wilt doen opweegt tegen de kosten van de lening en of je in staat bent om deze terug te betalen.

Geld lenen kost ook geld, maar het kan wel deuren openen naar investeringen die anders buiten bereik zouden blijven. Door bewust en verstandig met leningen om te gaan, kun je jouw doelen realiseren en nieuwe kansen creëren voor succes en groei.

Je kunt geld lenen voor verschillende doeleinden, zoals het aankopen van een huis of auto, het starten van een bedrijf of investeringen in aandelen en obligaties.

Je kunt geld lenen voor verschillende doeleinden, zoals het aankopen van een huis of auto, het starten van een bedrijf of investeringen in aandelen en obligaties. Geld lenen kost ook geld, maar deze kosten wegen vaak op tegen de voordelen die het lenen met zich meebrengt.

Een van de belangrijkste voordelen van geld lenen is dat het ons in staat stelt om grote aankopen te doen of belangrijke investeringen te maken zonder dat we het volledige bedrag direct beschikbaar hoeven te hebben. Dit opent de deur naar mogelijkheden die anders misschien buiten ons bereik zouden liggen.

Bijvoorbeeld, als u uw droomhuis wilt kopen, kan het lenen van geld via een hypotheek u helpen om de benodigde financiële middelen bij elkaar te krijgen. Op deze manier kunt u genieten van uw nieuwe woning terwijl u geleidelijk aan de lening afbetaalt.

Ook voor ondernemers kan het lenen van geld cruciaal zijn om hun bedrijf op te starten of uit te breiden. Met behulp van een zakelijke lening kunnen ze investeren in apparatuur, voorraad en marketingactiviteiten die nodig zijn om hun onderneming succesvol te maken.

Daarnaast kan geld lenen ook gunstig zijn voor beleggers. Door gebruik te maken van een margin account kunnen beleggers extra kapitaal krijgen om te investeren in aandelen en obligaties. Hierdoor kunnen ze hun winstpotentieel vergroten en diversifiëren over verschillende beleggingsopties.

Natuurlijk is het belangrijk om verstandig en verantwoordelijk te lenen. Het is essentieel om de kosten en voorwaarden van de lening zorgvuldig te evalueren, evenals uw eigen financiële situatie. U moet ervoor zorgen dat u in staat bent om de lening terug te betalen volgens de afgesproken voorwaarden om financiële problemen te voorkomen.

Dus ja, geld lenen kost ook geld, maar het kan een waardevol instrument zijn om uw doelen te bereiken en kansen te grijpen die anders misschien buiten uw bereik zouden liggen. Met een goede planning en verantwoordelijkheid kunt u profiteren van de voordelen die lenen met zich meebrengt en uw financiële toekomst positief beïnvloeden.

Door geld te lenen kun je meer flexibiliteit creëren in de manier waarop je je geld beheert en besteedt.

Door geld te lenen kun je meer flexibiliteit creëren in de manier waarop je je geld beheert en besteedt. Hoewel het waar is dat geld lenen ook geld kost, kan het lenen van geld in sommige gevallen voordelen bieden die de kosten waard zijn.

Een van de voordelen van het lenen van geld is dat het je in staat stelt om grote aankopen te doen of onverwachte uitgaven te financieren zonder directe liquiditeit. Stel je bijvoorbeeld voor dat je een nieuwe auto nodig hebt, maar niet genoeg spaargeld hebt om deze volledig te betalen. Door een autolening af te sluiten, kun je de auto kopen en de kosten over een langere periode spreiden. Dit geeft je de flexibiliteit om een belangrijke aankoop te doen zonder dat dit direct een grote impact heeft op je financiële situatie.

Daarnaast kan het lenen van geld ook handig zijn bij het consolideren van schulden. Als je meerdere leningen of creditcardschulden hebt met verschillende rentetarieven en aflossingstermijnen, kan het samenvoegen van al deze schulden in één lening met een vast rentepercentage en maandelijkse aflossingsschema gunstiger zijn. Het kan niet alleen zorgen voor meer overzichtelijkheid en gemak bij het beheren van schulden, maar ook helpen om rentekosten te verminderen.

Bovendien kan het lenen van geld ook nuttig zijn bij het investeren in bijvoorbeeld vastgoed of bedrijfsuitbreiding. Door gebruik te maken van financieringsopties, zoals een hypotheek of zakelijke lening, kun je kapitaal verwerven om te investeren in projecten die op lange termijn rendement kunnen opleveren. Dit kan de groei van je vermogen stimuleren en nieuwe kansen creëren.

Het is echter belangrijk om op te merken dat geld lenen altijd gepaard gaat met verantwoordelijkheid en zorgvuldige planning. Het is essentieel om de kosten en voorwaarden van leningen zorgvuldig te evalueren en ervoor te zorgen dat je de maandelijkse aflossingen kunt dragen zonder in financiële problemen te komen. Het is ook raadzaam om alleen geld te lenen voor noodzakelijke uitgaven of investeringen die een positieve impact hebben op je financiële situatie op lange termijn.

Kortom, hoewel geld lenen ook geld kost, kan het lenen van geld voordelen bieden in termen van flexibiliteit bij het beheren en besteden van je geld. Of het nu gaat om het financieren van grote aankopen, consolidatie van schulden of investering in groei, het is belangrijk om verantwoordelijkheid te nemen bij het nemen van beslissingen over leningen en ervoor te zorgen dat ze passen bij jouw financiële doelen en mogelijkheden.

Er is veel concurrentie tussen leningverstrekkers, wat leidt tot lage rentetarieven en flexibele betalingsplannen voor consumentleners.

Een van de voordelen van geld lenen is dat er tegenwoordig veel concurrentie is tussen leningverstrekkers. Dit heeft geleid tot gunstige omstandigheden voor consumentleners, zoals lage rentetarieven en flexibele betalingsplannen.

Door de toegenomen concurrentie hebben leningverstrekkers de behoefte om aantrekkelijke aanbiedingen te doen om klanten aan te trekken. Hierdoor worden de rentetarieven op leningen verlaagd, waardoor consumenten kunnen profiteren van lagere kosten bij het lenen van geld. Dit is vooral gunstig voor mensen die verantwoordelijk willen lenen en hun financiën onder controle willen houden.

Daarnaast hebben consumentleners nu ook meer keuze als het gaat om betalingsplannen. Leningverstrekkers bieden vaak flexibele opties aan, zodat klanten kunnen kiezen welke termijnen het beste bij hun financiële situatie passen. Of het nu gaat om maandelijkse, tweewekelijkse of andere betalingsschema’s, er zijn verschillende mogelijkheden beschikbaar om aan individuele behoeften te voldoen.

Deze concurrentie tussen leningverstrekkers is voordelig voor consumentleners omdat het hen in staat stelt om te profiteren van gunstige tarieven en flexibele betalingsmogelijkheden. Het stelt mensen in staat om op een verantwoorde manier geld te lenen en hun financiële doelen te bereiken zonder in financiële stress te raken.

Het is echter belangrijk om op te merken dat ondanks deze voordelen, consumenten nog steeds verantwoordelijk moeten lenen en zich bewust moeten zijn van de kosten die gepaard gaan met het lenen van geld. Het is altijd verstandig om verschillende aanbieders te vergelijken en de voorwaarden zorgvuldig te lezen voordat u een beslissing neemt.

Al met al biedt de concurrentie tussen leningverstrekkers veel voordelen voor consumentleners. Lage rentetarieven en flexibele betalingsplannen maken het lenen van geld toegankelijker en helpen mensen om hun financiële doelen te bereiken. Het is echter belangrijk om verantwoordelijkheid te nemen bij het aangaan van een lening en ervoor te zorgen dat deze past bij uw individuele financiële situatie.

Er wordt ook minder sterk getoetst op inkomen bij het afsluiten van een lening dan bijvoorbeeld bij het openzetten van een creditcardrekening of bankrekening .

Er wordt ook minder sterk getoetst op inkomen bij het afsluiten van een lening dan bijvoorbeeld bij het openzetten van een creditcardrekening of bankrekening.

Een voordeel van geld lenen is dat er vaak minder strenge eisen worden gesteld aan het inkomen in vergelijking met andere financiële diensten, zoals het openen van een creditcardrekening of bankrekening. Terwijl banken en creditcardmaatschappijen uitgebreide controles uitvoeren om ervoor te zorgen dat de aanvrager voldoende inkomen heeft om de verplichtingen na te komen, kan dit proces soepeler verlopen bij het afsluiten van een lening.

Dit betekent niet dat kredietverstrekkers helemaal niet letten op het inkomen. Ze willen nog steeds zekerheid hebben dat de lener in staat is om de lening terug te betalen. Echter, in vergelijking met andere financiële diensten kan er meer flexibiliteit zijn in de beoordeling van het inkomen.

Dit kan voordelig zijn voor mensen die misschien geen vast dienstverband hebben of die extra inkomstenbronnen hebben die moeilijk te verifiëren zijn. Bijvoorbeeld zelfstandigen, freelancers of mensen met seizoensgebonden werk kunnen soms moeite hebben om aan de strikte inkomenseisen van banken te voldoen. In dergelijke gevallen kan geld lenen een aantrekkelijke optie zijn omdat er meer ruimte is voor individuele beoordeling.

Het is echter belangrijk op te merken dat hoewel er minder streng wordt getoetst op inkomen, dit niet betekent dat lenen zonder enige vorm van inkomen mogelijk is. Kredietverstrekkers zullen nog steeds een zorgvuldige afweging maken en willen zekerheid hebben dat de lening terugbetaald kan worden.

Als u overweegt om geld te lenen, is het nog steeds van cruciaal belang om uw financiële situatie realistisch te beoordelen en ervoor te zorgen dat u in staat bent om de lening terug te betalen. Het niet kunnen voldoen aan de aflossingsverplichtingen kan leiden tot financiële problemen en schade aan uw kredietwaardigheid.

Hoewel het minder strenge toetsen op inkomen een voordeel kan zijn voor sommige mensen, is het altijd verstandig om verantwoordelijkheid te nemen bij het aangaan van een lening. Zorg ervoor dat u de voorwaarden begrijpt, de kosten overweegt en alleen leent wat u echt nodig heeft en kunt terugbetalen.

Geld lenen kost ook geld, maar met verantwoordelijkheid en bewustzijn van uw eigen financiële situatie kunt u profiteren van de flexibiliteit die het biedt bij het beoordelen van uw inkomen.

Je kunt vaak eenvoudig online geld lenen, waardoor er minder papierwerk nodig is en het proces sneller verloopt dan wanneer je naar de bank gaat om geld te lenem

Een groot voordeel van geld lenen is dat je vaak eenvoudig online een lening kunt aanvragen. Dit betekent dat er minder papierwerk nodig is en het hele proces veel sneller verloopt dan wanneer je naar de bank gaat om geld te lenen.

Traditioneel gezien was het afsluiten van een lening een tijdrovend proces. Je moest naar de bank gaan, formulieren invullen, documenten verzamelen en wachten op goedkeuring. Dit alles kon weken in beslag nemen voordat je uiteindelijk het geld op je rekening had staan.

Met de komst van online leningen is dit allemaal veranderd. Tegenwoordig kun je met slechts een paar klikken op je computer of smartphone een lening aanvragen. De meeste kredietverstrekkers hebben gebruiksvriendelijke websites waar je eenvoudig alle benodigde informatie kunt invoeren.

Daarnaast hoef je bij online leningen vaak minder documenten in te dienen. In plaats van stapels papierwerk in te vullen en mee te nemen naar de bank, kun je vaak gewoon digitale kopieën van belangrijke documenten uploaden. Dit bespaart niet alleen tijd, maar ook moeite.

Een ander voordeel van online leningen is dat het hele proces veel sneller verloopt. Nadat je jouw aanvraag hebt ingediend, wordt deze snel geëvalueerd en krijg je binnen korte tijd een beslissing. Als jouw aanvraag wordt goedgekeurd, kan het geld vaak dezelfde dag nog op jouw rekening worden gestort.

Dit snelle en gemakkelijke proces maakt online leningen een aantrekkelijke optie voor mensen die snel geld nodig hebben. Of het nu gaat om onverwachte uitgaven, medische kosten of andere financiële noodsituaties, online leningen bieden een efficiënte oplossing.

Het is echter belangrijk om te onthouden dat geld lenen nog steeds kosten met zich meebrengt en dat je verantwoordelijk moet blijven bij het afsluiten van een lening. Zorg ervoor dat je de voorwaarden en rentetarieven zorgvuldig leest voordat je akkoord gaat met een lening, zodat je niet voor verrassingen komt te staan.

Al met al biedt het eenvoudig online kunnen lenen van geld vele voordelen. Het bespaart tijd, moeite en maakt het hele proces veel sneller. Als je op zoek bent naar een snelle en handige manier om geld te lenen, dan zijn online leningen zeker het overwegen waard.

Geld lenen kost geld, dus je moet meer terugbetalen dan wat je hebt geleend.

Wanneer je besluit om geld te lenen, is het belangrijk om te beseffen dat dit niet zonder kosten komt. Een van de nadelen van lenen is dat je uiteindelijk meer moet terugbetalen dan het bedrag dat je oorspronkelijk hebt geleend. Dit komt door de rente en eventuele andere kosten die aan de lening zijn verbonden.

De rente is een vergoeding die de kredietverstrekker in rekening brengt voor het risico dat zij nemen door jou geld te lenen. Het rentepercentage kan variëren afhankelijk van verschillende factoren, zoals het type lening en jouw kredietwaardigheid. Hoe hoger het rentepercentage, hoe meer geld je uiteindelijk zult moeten terugbetalen.

Naast de rente kunnen er ook andere kosten zijn, zoals administratiekosten of verzekeringen. Deze kosten kunnen per kredietverstrekker verschillen en moeten worden meegenomen bij het berekenen van de totale kosten van de lening.

Het feit dat je meer moet terugbetalen dan wat je hebt geleend, kan een belangrijke overweging zijn bij het afsluiten van een lening. Het is essentieel om realistisch te zijn over jouw financiële situatie en ervoor te zorgen dat je in staat bent om de maandelijkse aflossingen comfortabel te betalen. Anders loop je het risico om in financiële problemen te komen en mogelijk nog meer schulden op te bouwen.

Om ervoor te zorgen dat je geen onnodige financiële lasten op je neemt, is het verstandig om de totale kosten van de lening zorgvuldig te evalueren voordat je een beslissing neemt. Vergelijk verschillende kredietverstrekkers en vraag offertes aan om een goed beeld te krijgen van de mogelijke kosten. Zo kun je een weloverwogen beslissing nemen en voorkomen dat je onnodig veel geld moet terugbetalen.

Het is belangrijk om bewust te zijn van het feit dat geld lenen geld kost. Door deze realiteit in gedachten te houden, kun je verstandige financiële keuzes maken en ervoor zorgen dat je jouw financiële gezondheid op lange termijn behoudt.

Het is moeilijk om een lening af te betalen als je financiële situatie verandert of als de rente stijgt.

Een belangrijk nadeel van het lenen van geld is dat het moeilijk kan zijn om de lening af te betalen als je financiële situatie verandert of als de rente stijgt. Hoewel geld lenen soms noodzakelijk kan zijn, moeten we ons bewust zijn van de risico’s die ermee gepaard gaan.

Wanneer we een lening afsluiten, gaan we een financiële verplichting aan die we in de toekomst moeten nakomen. Dit betekent dat we maandelijks een bepaald bedrag moeten terugbetalen, inclusief rente en eventuele andere kosten. Het kan echter gebeuren dat onze financiële situatie verandert, bijvoorbeeld door het verlies van een baan, onverwachte uitgaven of gezondheidsproblemen.

In dergelijke gevallen kan het moeilijk worden om aan onze aflossingsverplichtingen te voldoen. Als we niet in staat zijn om de lening op tijd terug te betalen, kunnen er boetes en extra kosten ontstaan. Dit kan leiden tot een negatieve spiraal van schulden en financiële problemen.

Daarnaast is er ook het risico van stijgende rentetarieven. Als de rente stijgt tijdens de looptijd van onze lening, zal dit resulteren in hogere maandelijkse aflossingen. Dit kan een aanzienlijke impact hebben op ons budget en ervoor zorgen dat we moeite hebben om aan onze financiële verplichtingen te voldoen.

Om deze risico’s te verminderen, is het belangrijk om voorzichtig te zijn bij het aangaan van leningen. We moeten realistisch zijn over onze financiële situatie en ervoor zorgen dat we de maandelijkse aflossingen comfortabel kunnen betalen, zelfs als er veranderingen optreden. Het is ook verstandig om rekening te houden met mogelijke rentestijgingen en hierop voorbereid te zijn.

Het is altijd raadzaam om verschillende leningsopties te vergelijken en de voorwaarden zorgvuldig te bestuderen voordat u een beslissing neemt. Het kan ook nuttig zijn om professioneel advies in te winnen bij een financieel adviseur, zodat u een weloverwogen keuze kunt maken die past bij uw persoonlijke situatie.

Kortom, hoewel geld lenen soms noodzakelijk kan zijn, brengt het ook risico’s met zich mee. Het is moeilijk om een lening af te betalen als je financiële situatie verandert of als de rente stijgt. Door voorzichtigheid en realisme toe te passen bij het aangaan van leningen, kunnen we ervoor zorgen dat we financieel stabiel blijven en onnodige problemen vermijden.

Als je een lening aangaat, kan het moeilijk zijn om voldoende geld over te houden voor andere uitgaven zoals levensonderhoud en spaargeld.

Een con van geld lenen: moeite om voldoende geld over te houden voor andere uitgaven

Het is geen geheim dat geld lenen kosten met zich meebrengt. Het is belangrijk om te begrijpen dat deze kosten niet alleen betrekking hebben op de rente en andere bijkomende kosten, maar ook op het feit dat het moeilijk kan zijn om voldoende geld over te houden voor andere uitgaven.

Wanneer we een lening aangaan, moeten we maandelijkse aflossingen doen. Deze aflossingen kunnen een aanzienlijk deel van ons inkomen opslokken, waardoor er minder ruimte overblijft voor andere essentiële uitgaven zoals levensonderhoud en spaargeld.

Het kan een uitdaging zijn om een balans te vinden tussen het terugbetalen van de lening en het voldoen aan onze dagelijkse behoeften. Als er te veel geld naar de aflossingen gaat, kan dit leiden tot financiële stress en zelfs tot het niet kunnen voldoen aan basisbehoeften zoals voedsel, huisvesting en gezondheidszorg.

Bovendien kan het ook moeilijk zijn om geld opzij te zetten voor spaargeld of noodgevallen wanneer we al een lening hebben lopen. Het is belangrijk om een financiële buffer op te bouwen voor onvoorziene situaties, maar dit kan lastig zijn als er al een groot deel van ons inkomen naar de aflossingen gaat.

Om dit con van geld lenen tegen te gaan, is het essentieel om verstandig om te gaan met onze financiën en een realistisch budget op te stellen. We moeten ervoor zorgen dat we voldoende geld reserveren voor essentiële uitgaven en proberen om wat spaargeld opzij te zetten, zelfs als we een lening hebben lopen.

Daarnaast is het ook belangrijk om kritisch te kijken naar de leningen die we aangaan. Is het echt noodzakelijk om geld te lenen of zijn er alternatieve oplossingen? Kunnen we misschien besparen op andere uitgaven om de leninglast te verminderen? Het is essentieel om deze vragen te stellen voordat we een lening aangaan, zodat we de mogelijke negatieve gevolgen kunnen minimaliseren.

Kortom, een con van geld lenen is dat het moeilijk kan zijn om voldoende geld over te houden voor andere uitgaven zoals levensonderhoud en spaargeld. Het is belangrijk om verstandig met onze financiën om te gaan, een realistisch budget op te stellen en kritisch naar onze leningsbehoeften te kijken. Op die manier kunnen we ervoor zorgen dat we niet alleen aan onze financiële verplichtingen voldoen, maar ook ons financiële welzijn op lange termijn behouden.

Als je niet op tijd betaalt, kan de schuld oplopen en kun je geconfronteerd worden met hoge boetes en rentekosten

Als je ervoor kiest om geld te lenen, is het belangrijk om te begrijpen dat er ook risico’s aan verbonden zijn. Een van de nadelen van geld lenen is dat als je niet op tijd betaalt, de schuld kan oplopen en je geconfronteerd kunt worden met hoge boetes en rentekosten.

Wanneer je een lening afsluit, ga je een financiële verplichting aan. Dit betekent dat je maandelijkse aflossingen moet doen volgens de voorwaarden die zijn vastgelegd in het leencontract. Als je deze aflossingen niet op tijd betaalt, kunnen er verschillende consequenties optreden.

Ten eerste kunnen er boetes in rekening worden gebracht voor betalingsachterstanden. Deze boetes kunnen snel oplopen en de totale schuld vergroten. Het kan een neerwaartse spiraal worden waarbij je steeds meer moet betalen vanwege de vertragingen in betalingen.

Daarnaast kan het niet op tijd betalen van leningen ook leiden tot hogere rentekosten. Kredietverstrekkers kunnen extra rente in rekening brengen of het rentepercentage verhogen als gevolg van betalingsachterstanden. Dit kan de totale kosten van de lening aanzienlijk verhogen en het moeilijker maken om uit de schuld te komen.

Bovendien kan het niet nakomen van betalingsverplichtingen ook negatieve gevolgen hebben voor je kredietwaardigheid. Betalingsachterstanden worden geregistreerd bij kredietbureaus en kunnen invloed hebben op toekomstige leningaanvragen. Het kan moeilijker worden om in de toekomst krediet te verkrijgen of je kunt te maken krijgen met hogere rentetarieven vanwege een slechte kredietgeschiedenis.

Om deze negatieve gevolgen te voorkomen, is het belangrijk om verantwoordelijkheid te nemen voor je lening en ervoor te zorgen dat je op tijd betaalt. Maak een budget en zorg ervoor dat je voldoende financiële middelen hebt om de maandelijkse aflossingen te kunnen doen. Als je merkt dat je moeite hebt om aan de betalingsverplichtingen te voldoen, neem dan zo snel mogelijk contact op met de kredietverstrekker om mogelijke oplossingen te bespreken.

Het is cruciaal om bewust te zijn van de consequenties van het niet op tijd betalen van leningen. Het kan leiden tot hogere kosten, boetes en schade aan je kredietwaardigheid. Door verantwoordelijkheid te nemen en ervoor te zorgen dat je op tijd betaalt, kun je deze negatieve gevolgen vermijden en financiële stabiliteit behouden.

Slimme Financiële Planning: Leningen Berekenen voor een Gezonde Toekomst

Leningen Berekenen: Een Stap in de Juiste Richting

Het nemen van een lening is een belangrijke financiële beslissing die zorgvuldige planning en overweging vereist. Of het nu gaat om het financieren van een huis, het kopen van een auto of het consolideren van schulden, het is essentieel om de kosten en voorwaarden van de lening volledig te begrijpen voordat u zich verbindt. Een van de eerste stappen die u kunt nemen bij het verkennen van uw leenmogelijkheden is het berekenen van leningen.

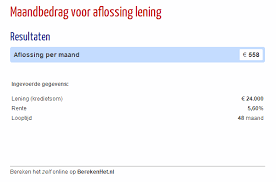
Leningen berekenen geeft u inzicht in verschillende aspecten, zoals de maandelijkse aflossingen, de totale kosten en de looptijd van de lening. Dit helpt u bij het beoordelen of een bepaalde lening haalbaar is binnen uw budget en financiële situatie. Het stelt u ook in staat om verschillende leningsopties te vergelijken en te zien welke het meest gunstig voor u is.

Om leningen correct te berekenen, moet u rekening houden met verschillende factoren. Ten eerste is er het bedrag dat u wilt lenen. Dit kan variëren afhankelijk van uw behoeften en doelen. Vervolgens moet u rekening houden met de rentevoet die wordt aangeboden door de geldverstrekker. De rentevoet heeft invloed op zowel uw maandelijkse aflossingen als de totale kosten van de lening.

Daarnaast speelt ook de looptijd een rol bij het berekenen van leningen. Hoe langer de looptijd, hoe lager de maandelijkse aflossingen, maar hoe hoger de totale kosten van de lening. Het is belangrijk om een balans te vinden tussen het bedrag dat u per maand kunt betalen en het totale bedrag dat u bereid bent te betalen gedurende de looptijd van de lening.

Gelukkig zijn er online tools en rekenmachines beschikbaar die u kunnen helpen bij het berekenen van leningen. Deze tools maken gebruik van complexe formules en algoritmen om nauwkeurige resultaten te genereren op basis van uw input. Door simpelweg het leenbedrag, de rentevoet en de looptijd in te voeren, krijgt u direct een overzicht van uw maandelijkse aflossingen en totale kosten.

Het berekenen van leningen geeft u niet alleen inzicht in uw financiële verplichtingen, maar helpt u ook bij het nemen van weloverwogen beslissingen. Het stelt u in staat om realistische verwachtingen te hebben over wat u kunt veroorloven en helpt bij het plannen van uw budget op lange termijn.

Het is echter belangrijk op te merken dat leningberekeningen slechts een hulpmiddel zijn en dat er andere factoren zijn waarmee rekening moet worden gehouden bij het nemen van een lening. Het is altijd verstandig om advies in te winnen bij een financieel adviseur of geldverstrekker die u kan helpen bij het begrijpen van alle aspecten van de lening en hoe deze past binnen uw persoonlijke situatie.

Kortom, het berekenen van leningen is een essentiële stap bij het nemen van een lening. Het biedt u inzicht in de kosten en voorwaarden en helpt u bij het maken van weloverwogen beslissingen. Met behulp van online tools kunt u snel en gemakkelijk leningen berekenen, waardoor u een stap dichter bij het realiseren van uw financiële doelen komt.


9 Veelgestelde Vragen over Leningen Berekenen in België

  1. Wat is de beste manier om leningen te berekenen?
  2. Wat voor soort leningen zijn er?
  3. Hoeveel rente betaal je op een lening?
  4. Wat is het verschil tussen een persoonlijke lening en een hypothecaire lening?
  5. Welke kosten zijn er verbonden aan het afsluiten van een lening?
  6. Wat betekent “rentevoet” bij het berekenen van een lening?
  7. Is het mogelijk om de looptijd van mijn lening te verkorten of te verlengen?
  8. Welke documentatie moet je meesturen als je een online-lening aanvraagt?
  9. Zijn er speciale voordelige tarieven beschikbaar voor jongeren bij het afsluiten van een lening?

Wat is de beste manier om leningen te berekenen?

De beste manier om leningen te berekenen is afhankelijk van uw persoonlijke voorkeur en het niveau van detail dat u nodig heeft. Hier zijn enkele veelgebruikte methoden:

  1. Gebruik online leningcalculators: Er zijn talloze online tools en rekenmachines beschikbaar die u kunt gebruiken om leningen te berekenen. Deze tools vereisen meestal dat u het leenbedrag, de rentevoet en de looptijd invoert, waarna ze automatisch de maandelijkse aflossingen en totale kosten berekenen. Dit is een snelle en gemakkelijke manier om een ruw idee te krijgen van wat u kunt verwachten.
  2. Maak gebruik van spreadsheets: Als u meer controle wilt hebben over de berekeningen en gedetailleerdere scenario’s wilt analyseren, kunt u spreadsheets zoals Excel gebruiken. U kunt formules toepassen op basis van uw specifieke behoeften, inclusief extra kosten of variabele rentetarieven. Dit geeft u meer flexibiliteit bij het aanpassen van parameters en het verkennen van verschillende leningsscenario’s.
  3. Raadpleeg een financieel adviseur: Als u niet zeker bent over hoe u leningen moet berekenen of als u complexe financiële situaties heeft, kan het raadplegen van een financieel adviseur nuttig zijn. Een professional kan u helpen bij het begrijpen van alle aspecten van de lening, inclusief renteberekeningen, eventuele verborgen kosten en de impact op uw algehele financiële situatie.

Het is belangrijk op te merken dat geen enkele methode perfect is en dat er altijd ruimte is voor fouten. Zorg ervoor dat u nauwkeurige informatie invoert en dubbelcheck de berekeningen om ervoor te zorgen dat u betrouwbare resultaten krijgt. Bovendien moet u altijd rekening houden met andere factoren, zoals eventuele vergoedingen, boetes of verzekeringen die van invloed kunnen zijn op de totale kosten van de lening.

Ongeacht de methode die u kiest, is het belangrijk om te onthouden dat leningen berekenen slechts een hulpmiddel is om inzicht te krijgen in uw financiële verplichtingen. Het is altijd verstandig om advies in te winnen bij professionals voordat u een definitieve beslissing neemt over het aangaan van een lening.

Wat voor soort leningen zijn er?

Er zijn verschillende soorten leningen beschikbaar, elk met hun eigen kenmerken en doeleinden. Hier zijn enkele van de meest voorkomende leningstypen:

  1. Persoonlijke leningen: Dit zijn leningen die worden verstrekt aan particulieren voor persoonlijke uitgaven, zoals het financieren van een vakantie, het betalen van medische kosten of het consolideren van schulden. Persoonlijke leningen hebben meestal vaste rentetarieven en aflossingstermijnen.
  2. Hypothecaire leningen: Dit zijn leningen die worden gebruikt om onroerend goed te kopen of te financieren. Hypothecaire leningen hebben doorgaans langere looptijden en lagere rentetarieven dan andere leningstypen, omdat het onroerend goed als onderpand fungeert voor de geldverstrekker.
  3. Autoleningen: Deze leningen worden specifiek gebruikt voor de aankoop van een auto. Autoleningen kunnen zowel nieuwe als gebruikte auto’s financieren en hebben vaak vaste rentetarieven en aflossingstermijnen.
  4. Studieleningen: Dit zijn leningen die worden verstrekt aan studenten om hun onderwijskosten te dekken, zoals collegegeld, boeken en levensonderhoud. Studieleningen kunnen zowel door de overheid als door particuliere instellingen worden aangeboden, met verschillende rentetarieven en aflossingsvoorwaarden.
  5. Zakelijke leningen: Deze leningen zijn bedoeld voor bedrijven om hun activiteiten te financieren, zoals het uitbreiden van het bedrijf, het aanschaffen van apparatuur of het oplossen van cashflowproblemen. Zakelijke leningen kunnen variëren in termen van leningstype, rentetarieven en vereiste zekerheden.
  6. Creditcards: Hoewel creditcards technisch gezien geen leningen zijn, stellen ze gebruikers in staat om geld te lenen tot een bepaald kredietlimiet. Het openstaande saldo op een creditcard moet maandelijks worden terugbetaald, met rente als de betaling niet volledig wordt voldaan.

Het is belangrijk om te onthouden dat elk type lening zijn eigen voor- en nadelen heeft, en het is essentieel om grondig onderzoek te doen voordat u een beslissing neemt. Het is ook raadzaam om professioneel advies in te winnen bij financiële experts om ervoor te zorgen dat u de juiste keuze maakt op basis van uw individuele financiële situatie en behoeften.

Hoeveel rente betaal je op een lening?

De rente die u betaalt op een lening kan variëren en is afhankelijk van verschillende factoren. Enkele belangrijke factoren die van invloed kunnen zijn op de rentevoet zijn:

  1. Kredietwaardigheid: Geldverstrekkers beoordelen uw kredietwaardigheid om het risico van het verstrekken van een lening aan u te bepalen. Als uw kredietgeschiedenis positief is, met een goede kredietscore en betalingsgeschiedenis, komt u mogelijk in aanmerking voor een lagere rentevoet. Aan de andere kant kan een minder gunstige kredietgeschiedenis leiden tot een hogere rentevoet.
  2. Looptijd van de lening: Over het algemeen geldt dat hoe langer de looptijd van de lening, hoe hoger de rentevoet kan zijn. Dit komt doordat geldverstrekkers meer risico lopen bij langere looptijden.
  3. Soort lening: Het type lening dat u aanvraagt, kan ook invloed hebben op de rentevoet. Bijvoorbeeld, hypotheken hebben vaak lagere rentetarieven dan persoonlijke leningen of creditcardschulden.
  4. Economische omstandigheden: De algemene economische situatie en marktomstandigheden kunnen ook invloed hebben op de rentestanden. In tijden van economische groei en lage inflatie kunnen de rentetarieven over het algemeen lager zijn, terwijl ze in tijden van economische onzekerheid of hoge inflatie hoger kunnen zijn.

Het is belangrijk op te merken dat rentetarieven kunnen variëren tussen verschillende geldverstrekkers. Daarom is het verstandig om meerdere offertes te vergelijken voordat u een lening afsluit, zodat u de beste rentevoet kunt vinden die past bij uw financiële situatie.

Het exacte rentepercentage dat u betaalt op een lening kan pas worden bepaald nadat u een aanvraag heeft ingediend en uw kredietwaardigheid is beoordeeld. Het is raadzaam om contact op te nemen met verschillende geldverstrekkers en hun voorwaarden te vergelijken om de meest gunstige rentevoet te vinden voor uw specifieke leningsbehoeften.

Wat is het verschil tussen een persoonlijke lening en een hypothecaire lening?

Een persoonlijke lening en een hypothecaire lening zijn beide vormen van leningen, maar ze verschillen op verschillende belangrijke punten.

Doel van de lening:

– Persoonlijke lening: Een persoonlijke lening kan worden gebruikt voor diverse doeleinden, zoals het financieren van een bruiloft, het doen van een renovatie, het kopen van een auto of het aflossen van andere schulden. Het is een lening die u de vrijheid geeft om het geld te besteden zoals u wilt.

– Hypothecaire lening: Een hypothecaire lening is specifiek bedoeld voor de aankoop of bouw van onroerend goed, zoals een huis of appartement. Het is gericht op het verstrekken van financiële middelen om vastgoed te verwerven.

Onderpand:

– Persoonlijke lening: Bij een persoonlijke lening is er meestal geen onderpand vereist. Dit betekent dat u geen bezittingen hoeft aan te bieden als garantie voor de lening.

– Hypothecaire lening: Een hypothecaire lening wordt altijd gedekt door het onroerend goed dat wordt gefinancierd. Het pand fungeert als onderpand voor de geldverstrekker, wat betekent dat als u niet aan uw betalingsverplichtingen voldoet, de geldverstrekker het recht heeft om het pand te verkopen om de openstaande schuld terug te vorderen.

Rentetarieven:

– Persoonlijke lening: De rente op persoonlijke leningen is meestal hoger dan die op hypothecaire leningen. Dit komt omdat persoonlijke leningen als risicovoller worden beschouwd, aangezien er geen onderpand is dat de geldverstrekker kan gebruiken om het geleende bedrag terug te vorderen.

– Hypothecaire lening: Hypothecaire leningen hebben over het algemeen lagere rentetarieven omdat ze als minder risicovol worden beschouwd. Het onroerend goed fungeert als onderpand, waardoor de geldverstrekker een zekerheid heeft voor de terugbetaling van de lening.

Looptijd:

– Persoonlijke lening: Persoonlijke leningen hebben meestal kortere looptijden, variërend van enkele maanden tot enkele jaren, afhankelijk van het geleende bedrag en de geldverstrekker.

– Hypothecaire lening: Hypothecaire leningen hebben doorgaans langere looptijden, variërend van 10 tot 30 jaar. Dit komt omdat het gaat om grotere bedragen die in de loop der tijd kunnen worden terugbetaald.

Het is belangrijk om te begrijpen dat deze verschillen algemene kenmerken zijn en dat individuele voorwaarden kunnen variëren afhankelijk van de geldverstrekker en uw persoonlijke situatie. Het is altijd verstandig om advies in te winnen bij een financieel adviseur of geldverstrekker om te bepalen welk type lening het beste past bij uw behoeften en financiële mogelijkheden.

Welke kosten zijn er verbonden aan het afsluiten van een lening?

Bij het afsluiten van een lening kunnen verschillende kosten in rekening worden gebracht. Het is belangrijk om deze kosten te begrijpen en in overweging te nemen bij het beoordelen van de totale kosten van de lening. Hier zijn enkele veelvoorkomende kosten die gepaard kunnen gaan met het afsluiten van een lening:

  1. Rente: Dit is de vergoeding die u betaalt aan de geldverstrekker voor het gebruik van het geleende bedrag. De rente wordt meestal uitgedrukt als een jaarlijks percentage (jaarlijkse rentevoet) en kan variëren afhankelijk van verschillende factoren, zoals uw kredietwaardigheid en het type lening dat u afsluit.
  2. Administratiekosten: Geldverstrekkers kunnen administratiekosten in rekening brengen voor het verwerken van uw leningsaanvraag. Deze kosten kunnen variëren en worden meestal eenmalig in rekening gebracht bij het afsluiten van de lening.
  3. Afsluitprovisie: Sommige leningen, zoals hypotheken, kunnen een afsluitprovisie hebben. Dit is een vergoeding die u betaalt aan de geldverstrekker voor het regelen en verstrekken van de lening.
  4. Verzekeringen: Afhankelijk van het type lening kan er ook een verplichte verzekering zijn, zoals hypotheekbeschermingsverzekering of kredietverzekering, die extra kosten met zich meebrengt.
  5. Boeterente: Als u ervoor kiest om uw lening vroegtijdig af te lossen, kan de geldverstrekker boeterente in rekening brengen. Dit is een vergoeding om het verlies van rente-inkomsten te compenseren.

Het is belangrijk om al deze kosten zorgvuldig te overwegen bij het berekenen van de totale kosten van de lening. Door rekening te houden met zowel de rente als andere bijkomende kosten, krijgt u een realistisch beeld van wat de lening uiteindelijk zal kosten. Het vergelijken van verschillende leningsopties en het lezen van de kleine lettertjes in de leningsovereenkomst kan u helpen bij het identificeren en begrijpen van alle kosten die aan de lening verbonden zijn.

Het is ook raadzaam om advies in te winnen bij een financieel adviseur of geldverstrekker om ervoor te zorgen dat u volledig op de hoogte bent van alle kosten en voorwaarden voordat u zich verbindt aan een lening. Op die manier kunt u weloverwogen beslissingen nemen en ervoor zorgen dat de lening past binnen uw financiële mogelijkheden.

Wat betekent “rentevoet” bij het berekenen van een lening?

Bij het berekenen van een lening is de “rentevoet” het percentage dat wordt toegepast op het geleende bedrag. Het vertegenwoordigt de kosten die u betaalt voor het lenen van geld en wordt meestal uitgedrukt als een jaarlijks percentage.

De rentevoet heeft invloed op zowel de maandelijkse aflossingen als de totale kosten van de lening. Hoe hoger de rentevoet, hoe meer rente u gedurende de looptijd van de lening zult betalen. Dit betekent dat uw maandelijkse aflossingen hoger zullen zijn en dat de totale kosten van de lening ook zullen stijgen.

Bij het berekenen van een lening is het belangrijk om rekening te houden met de rentevoet, omdat dit een grote impact kan hebben op uw financiële situatie. Een hogere rentevoet kan ervoor zorgen dat uw maandelijkse aflossingen moeilijker te dragen zijn en kan ook leiden tot een langere looptijd om de lening volledig af te betalen.

Aan de andere kant kan een lagere rentevoet gunstiger zijn, omdat dit resulteert in lagere maandelijkse aflossingen en minder totale kosten gedurende de looptijd van de lening. Het kan u helpen om meer geld over te houden in uw budget en sneller schuldenvrij te worden.

Het is belangrijk om verschillende aanbieders te vergelijken en hun rentetarieven nauwkeurig te bestuderen voordat u een beslissing neemt over welke lening voor u het meest geschikt is. Het berekenen van leningen met verschillende rentetarieven kan u helpen de financiële gevolgen van elke leningoptie beter te begrijpen en u te helpen bij het nemen van een weloverwogen beslissing.

Kortom, de rentevoet is het percentage dat wordt toegepast op het geleende bedrag en heeft invloed op zowel de maandelijkse aflossingen als de totale kosten van de lening. Het is een belangrijke factor om rekening mee te houden bij het berekenen en vergelijken van leningen.

Is het mogelijk om de looptijd van mijn lening te verkorten of te verlengen?

Ja, het is mogelijk om de looptijd van uw lening te verkorten of te verlengen, afhankelijk van de voorwaarden en mogelijkheden die worden aangeboden door de geldverstrekker. Het wijzigen van de looptijd kan invloed hebben op zowel uw maandelijkse aflossingen als de totale kosten van de lening.

Als u ervoor kiest om de looptijd van uw lening te verkorten, betekent dit dat u een hoger bedrag per maand zult moeten aflossen. Hoewel dit kan leiden tot hogere maandelijkse kosten, heeft het als voordeel dat u de lening sneller kunt aflossen en minder rente betaalt over de gehele looptijd. Dit kan voordelig zijn als u financiële stabiliteit heeft en in staat bent om hogere maandelijkse betalingen te doen.

Aan de andere kant, als u ervoor kiest om de looptijd van uw lening te verlengen, betekent dit dat u lagere maandelijkse aflossingen zult hebben. Hoewel dit kan resulteren in lagere maandelijkse kosten, moet u er rekening mee houden dat u gedurende een langere periode rente betaalt. Dit kan handig zijn als u tijdelijk wat extra financiële ruimte nodig heeft en lagere maandelijkse betalingen wilt.

Het is belangrijk op te merken dat niet alle geldverstrekkers dezelfde opties bieden voor het wijzigen van de looptijd van een lening. Sommige geldverstrekkers staan mogelijk toe dat u de looptijd aanpast, terwijl andere beperkingen kunnen hebben. Het is raadzaam om contact op te nemen met uw geldverstrekker en te informeren naar de mogelijkheden en voorwaarden met betrekking tot het wijzigen van de looptijd van uw lening.

Het is ook belangrijk om te overwegen dat het wijzigen van de looptijd van een lening gevolgen kan hebben voor andere aspecten, zoals de rentevoet en eventuele boetekosten. Het is verstandig om advies in te winnen bij een financieel adviseur voordat u beslissingen neemt over het wijzigen van de looptijd van uw lening, zodat u volledig op de hoogte bent van de mogelijke gevolgen.

Kortom, het is mogelijk om de looptijd van uw lening te verkorten of te verlengen, afhankelijk van de opties die worden aangeboden door uw geldverstrekker. Het is belangrijk om alle aspecten zorgvuldig af te wegen en advies in te winnen bij professionals voordat u beslissingen neemt die invloed hebben op uw financiële situatie.

Welke documentatie moet je meesturen als je een online-lening aanvraagt?

Bij het aanvragen van een online lening moeten bepaalde documenten worden verstrekt om uw financiële situatie en kredietwaardigheid te beoordelen. Hoewel de exacte vereisten kunnen variëren afhankelijk van de geldverstrekker en het type lening, zijn hier enkele veelvoorkomende documenten die u mogelijk moet meesturen:

  1. Identificatiedocumenten: Dit omvat meestal een kopie van uw geldig paspoort, identiteitskaart of rijbewijs. Deze documenten dienen ter verificatie van uw identiteit.
  2. Bewijs van inkomen: Om uw vermogen om de lening terug te betalen te beoordelen, kan het zijn dat u bewijs moet leveren van uw inkomen. Dit kan onder meer salarisstroken, bankafschriften of belastingaangiften omvatten.
  3. Werkgeversverklaring: In sommige gevallen kan een werkgeversverklaring nodig zijn om uw huidige arbeidsstatus en inkomstenbron te bevestigen.
  4. Bewijs van verblijf: U kunt gevraagd worden om een recente energierekening, huurcontract of ander officieel document te verstrekken als bewijs van uw huidige verblijfadres.
  5. Bankgegevens: U moet mogelijk ook bankafschriften verstrekken om uw financiële situatie te evalueren en om betalingen voor de lening op te zetten.
  6. Schuldenoverzicht: Als u al andere leningen heeft lopen, kan het nodig zijn om informatie over deze schulden te verstrekken, inclusief de maandelijkse aflossingen en de resterende looptijd.
  7. Persoonlijke referenties: Sommige geldverstrekkers kunnen vragen om persoonlijke referenties, zoals contactgegevens van familieleden of vrienden, die kunnen dienen als extra bevestiging van uw betrouwbaarheid.

Het is belangrijk op te merken dat deze lijst niet uitputtend is en dat de vereisten kunnen verschillen afhankelijk van de specifieke geldverstrekker en het type lening. Het is altijd verstandig om contact op te nemen met de geldverstrekker of hun website te raadplegen voor specifieke documentatievereisten voordat u een lening aanvraagt. Door alle benodigde documenten bij de hand te hebben, kunt u het aanvraagproces efficiënter laten verlopen en uw kansen op goedkeuring vergroten.

Zijn er speciale voordelige tarieven beschikbaar voor jongeren bij het afsluiten van een lening?

Ja, er zijn speciale voordelige tarieven beschikbaar voor jongeren bij het afsluiten van een lening. Veel geldverstrekkers bieden speciale leningen aan die gericht zijn op jongeren, zoals studentenleningen of startersleningen. Deze leningen hebben vaak gunstige rentetarieven en flexibele voorwaarden om jongeren te ondersteunen bij het realiseren van hun financiële doelen.

Voor studentenleningen worden vaak lagere rentetarieven aangeboden, omdat geldverstrekkers begrijpen dat studenten mogelijk nog niet over een vast inkomen beschikken. Deze leningen kunnen worden gebruikt om collegegeld, boeken en andere studiekosten te financieren. Ze hebben vaak ook flexibele terugbetalingsvoorwaarden die rekening houden met de financiële situatie van de student na het afstuderen.

Daarnaast zijn er ook startersleningen beschikbaar voor jongeren die hun eerste woning willen kopen. Deze leningen bieden gunstige rentetarieven en soepele voorwaarden om jonge huizenkopers te helpen bij de financiering van hun eerste huis. Ze kunnen bijvoorbeeld lagere maandelijkse aflossingen of uitgestelde betalingsopties bieden om de financiële last in het begin te verlichten.

Het is belangrijk op te merken dat de exacte tarieven en voorwaarden variëren afhankelijk van de geldverstrekker en het type lening. Het is raadzaam om verschillende aanbieders te vergelijken en advies in te winnen bij een financieel adviseur voordat u een lening afsluit. Op die manier kunt u de lening vinden die het beste past bij uw financiële behoeften en mogelijkheden als jongere.

Financiële Flexibiliteit: Ontdek de Mogelijkheden van een Lening van 100.000 Euro

Een lening van 100.000 euro: wat zijn de mogelijkheden?

Het kan voorkomen dat u op een bepaald moment in uw leven behoefte heeft aan een aanzienlijk bedrag, zoals 100.000 euro. Of het nu gaat om het financieren van een grote aankoop, het consolideren van bestaande schulden of het investeren in uw bedrijf, een lening van dit bedrag kan u de nodige financiële flexibiliteit bieden.

Er zijn verschillende opties beschikbaar als het gaat om het verkrijgen van een lening van 100.000 euro. Hieronder bespreken we enkele mogelijke routes die u kunt overwegen:

  1. Persoonlijke lening: Een persoonlijke lening is een populaire keuze voor mensen die behoefte hebben aan een groot bedrag met vaste maandelijkse aflossingen over een vooraf bepaalde periode. Deze leningen worden vaak verstrekt door banken en kredietverstrekkers, en de rentevoet kan variëren afhankelijk van uw kredietwaardigheid.
  2. Hypothecaire lening: Als u eigenaar bent van onroerend goed, kunt u overwegen om een hypothecaire lening aan te vragen. Met deze lening kunt u uw eigendom als onderpand gebruiken en krijgt u doorgaans gunstigere rentetarieven en langere terugbetalingstermijnen.
  3. Zakelijke lening: Als ondernemer kunt u ervoor kiezen om een zakelijke lening aan te vragen om uw bedrijf te laten groeien of nieuwe investeringen te doen. Deze leningen kunnen worden gebruikt voor diverse doeleinden, zoals het uitbreiden van uw bedrijfspand, het aanschaffen van nieuwe apparatuur of het financieren van marketingcampagnes.

Bij het aanvragen van een lening van 100.000 euro zijn er enkele belangrijke factoren waarmee u rekening moet houden:

– Kredietwaardigheid: Geldschieters zullen uw kredietwaardigheid evalueren voordat ze u een lening toekennen. Dit omvat onder andere uw inkomen, arbeidsstatus en bestaande schulden. Een goede kredietwaardigheid kan resulteren in gunstige rentetarieven en voorwaarden.

– Terugbetalingscapaciteit: Het is belangrijk om ervoor te zorgen dat u de maandelijkse aflossingen kunt dragen zonder uw financiële stabiliteit in gevaar te brengen. Het evalueren van uw huidige inkomsten en uitgaven is essentieel om ervoor te zorgen dat u de lening kunt terugbetalen.

– Vergelijk aanbieders: Het is verstandig om verschillende aanbieders te vergelijken voordat u een definitieve beslissing neemt. Let op de rentetarieven, voorwaarden, aflossingsmogelijkheden en eventuele bijkomende kosten.

Het verkrijgen van een lening van 100.000 euro kan een belangrijke stap zijn om uw financiële doelen te bereiken. Zorg ervoor dat u goed geïnformeerd bent over uw opties en neem de tijd om de juiste keuze te maken. Onthoud dat het belangrijk is om verantwoordelijk te lenen en alleen een lening aan te gaan die u kunt terugbetalen volgens de afgesproken voorwaarden.


6 Veelgestelde vragen over een lening van 100.000 euro

  1. Wat is de rente van een lening van 100.000 euro?
  2. Welke voorwaarden zijn er verbonden aan een lening van 100.000 euro?
  3. Hoe lang duurt het om een lening van 100.000 euro te krijgen?
  4. Is er een minimale looptijd voor een lening van 100.000 euro?
  5. Wat is de beste manier om geld te lenen voor 100.000 euro?
  6. Is het mogelijk om meer dan 100.000 euro te lenen met één lening?

Wat is de rente van een lening van 100.000 euro?

De rente op een lening van 100.000 euro kan variëren, afhankelijk van verschillende factoren. Enkele belangrijke factoren die van invloed kunnen zijn op de rentevoet zijn onder andere:

  1. Kredietwaardigheid: Geldschieters zullen uw kredietwaardigheid evalueren voordat ze u een lening toekennen. Als u een goede kredietgeschiedenis heeft en als betrouwbaar wordt beschouwd, kunt u mogelijk profiteren van gunstigere rentetarieven.
  2. Type lening: Het soort lening dat u aanvraagt, kan ook invloed hebben op de rentevoet. Bijvoorbeeld, persoonlijke leningen hebben doorgaans hogere rentetarieven dan hypothecaire leningen omdat ze niet gedekt zijn door onderpand.
  3. Looptijd van de lening: De duur van de lening kan ook invloed hebben op de rentevoet. Over het algemeen geldt dat hoe langer de looptijd, hoe hoger de rentevoet kan zijn.
  4. Marktrente: De algemene marktomstandigheden en economische factoren kunnen ook invloed hebben op de rentetarieven die worden aangeboden door geldschieters.

Het is belangrijk om te benadrukken dat ik als AI-assistent geen real-time gegevens of specifieke informatie heb over actuele rentepercentages voor leningen van 100.000 euro. Het is raadzaam om contact op te nemen met verschillende banken en kredietverstrekkers om specifieke informatie te verkrijgen over hun huidige tarieven en voorwaarden. Door verschillende aanbieders te vergelijken, kunt u de beste rentevoet vinden die past bij uw financiële situatie en behoeften.

Welke voorwaarden zijn er verbonden aan een lening van 100.000 euro?

De voorwaarden verbonden aan een lening van 100.000 euro kunnen variëren afhankelijk van de geldschieter en het type lening dat u kiest. Hier zijn enkele algemene voorwaarden die u kunt verwachten:

  1. Rentetarief: Het rentetarief is een belangrijk onderdeel van de leningsovereenkomst. Het bepaalt het bedrag dat u extra betaalt bovenop het geleende bedrag. Het rentetarief kan vast of variabel zijn, afhankelijk van de voorwaarden.
  2. Terugbetalingstermijn: De terugbetalingstermijn is de periode waarin u de lening moet terugbetalen. Voor een lening van 100.000 euro kan dit variëren van enkele jaren tot meerdere decennia, afhankelijk van het type lening en de geldschieter.
  3. Maandelijkse aflossingen: Bij een lening van 100.000 euro moet u maandelijkse aflossingen doen om het geleende bedrag terug te betalen, samen met de rente. De hoogte van deze aflossingen hangt af van factoren zoals de rentevoet, de terugbetalingstermijn en eventuele andere kosten.
  4. Kredietwaardigheidseisen: Geldschieters zullen uw kredietwaardigheid evalueren voordat ze u een lening toekennen. Dit omvat onder andere uw inkomen, arbeidsstatus, bestaande schulden en kredietgeschiedenis. Een goede kredietwaardigheid kan resulteren in gunstigere voorwaarden en rentetarieven.
  5. Onderpand: Afhankelijk van het type lening en de geldschieter, kan er mogelijk een onderpand vereist zijn voor een lening van 100.000 euro. Dit kan bijvoorbeeld uw huis of ander onroerend goed zijn, dat als zekerheid dient voor de lening.
  6. Boetes en kosten: Het is belangrijk om op de hoogte te zijn van eventuele boetes of extra kosten die kunnen worden opgelegd bij het niet naleven van de leningsovereenkomst, zoals te late betalingen of voortijdige aflossing.

Het is essentieel om de specifieke voorwaarden van elke geldschieter grondig door te nemen voordat u een lening van 100.000 euro afsluit. Zorg ervoor dat u alle details begrijpt en eventuele vragen stelt voordat u akkoord gaat met de leningsovereenkomst. Vergeet niet dat het belangrijk is om alleen een lening aan te gaan die u kunt terugbetalen binnen de gestelde voorwaarden.

Hoe lang duurt het om een lening van 100.000 euro te krijgen?

De tijd die het kost om een lening van 100.000 euro te verkrijgen, kan variëren afhankelijk van verschillende factoren. Hier zijn enkele belangrijke aspecten die invloed kunnen hebben op de doorlooptijd:

  1. Leningstype: Het type lening dat u aanvraagt, kan van invloed zijn op de doorlooptijd. Bijvoorbeeld, persoonlijke leningen hebben over het algemeen een snellere goedkeuringsprocedure in vergelijking met hypothecaire leningen, die meer documentatie en evaluatie vereisen.
  2. Kredietbeoordeling: De kredietbeoordeling is een belangrijke factor bij het bepalen van de snelheid waarmee u een lening kunt krijgen. Als uw kredietwaardigheid goed is en u aan alle vereisten voldoet, kan het proces sneller verlopen. Als er echter problemen zijn met uw kredietgeschiedenis of als u niet voldoet aan de vereiste criteria, kan dit leiden tot vertragingen.
  3. Documentatie: Het verzamelen en indienen van alle benodigde documenten kan ook invloed hebben op de doorlooptijd. Banken en kredietverstrekkers zullen bepaalde documenten nodig hebben om uw financiële situatie te evalueren en om te bepalen of u in aanmerking komt voor de lening.
  4. Leningaanbieder: Verschillende kredietverstrekkers hanteren verschillende procedures en tijdschema’s voor het verwerken van leningaanvragen. Sommige kunnen sneller zijn dan andere bij het goedkeuren en verstrekken van leningen. Het is dus raadzaam om verschillende aanbieders te vergelijken voordat u een definitieve beslissing neemt.

Over het algemeen kan het proces van het verkrijgen van een lening van 100.000 euro enkele dagen tot enkele weken duren. Het is echter belangrijk om te onthouden dat dit slechts een schatting is en dat de daadwerkelijke doorlooptijd kan variëren afhankelijk van uw specifieke situatie en de genoemde factoren.

Is er een minimale looptijd voor een lening van 100.000 euro?

Voor een lening van 100.000 euro kan de minimale looptijd variëren, afhankelijk van de geldschieter en het type lening dat u kiest. Over het algemeen hebben leningen met een hoger bedrag vaak langere looptijden om de maandelijkse aflossingen haalbaar te maken.

Bij persoonlijke leningen kunnen de minimale looptijden doorgaans variëren van 12 maanden tot enkele jaren, afhankelijk van de voorwaarden van de geldschieter. Hypothecaire leningen kunnen daarentegen veel langere looptijden hebben, variërend van 10 tot 30 jaar, omdat ze gekoppeld zijn aan onroerend goed.

Het is belangrijk op te merken dat een langere looptijd kan resulteren in lagere maandelijkse aflossingen, maar ook in een hogere totale rentelast over de gehele looptijd van de lening. Daarom is het verstandig om zorgvuldig te overwegen welke looptijd het beste bij uw financiële situatie past.

Bij het aanvragen van een lening is het altijd raadzaam om de voorwaarden en mogelijkheden bij verschillende geldschieters te vergelijken. Op die manier kunt u een weloverwogen beslissing nemen en ervoor zorgen dat u een lening afsluit met een looptijd die past bij uw behoeften en financiële mogelijkheden.

Wat is de beste manier om geld te lenen voor 100.000 euro?

Als het gaat om het lenen van 100.000 euro, is de beste manier afhankelijk van uw specifieke situatie en behoeften. Hier zijn enkele opties die u kunt overwegen:

  1. Persoonlijke lening: Een persoonlijke lening kan een goede keuze zijn als u op zoek bent naar een vast bedrag met vaste maandelijkse aflossingen over een vooraf bepaalde periode. U kunt deze leningen aanvragen bij banken en kredietverstrekkers. Zorg ervoor dat u de rentetarieven vergelijkt en kijk naar de voorwaarden die het beste bij uw financiële mogelijkheden passen.
  2. Hypothecaire lening: Als u eigenaar bent van onroerend goed, kunt u overwegen om een hypothecaire lening aan te vragen. Met deze lening kunt u uw eigendom als onderpand gebruiken, wat kan resulteren in lagere rentetarieven en langere terugbetalingstermijnen. Het is belangrijk om te onthouden dat uw eigendom in gevaar kan komen als u de betalingen niet nakomt.
  3. Zakelijke lening: Als u een ondernemer bent en 100.000 euro nodig heeft voor zakelijke doeleinden, zoals het uitbreiden van uw bedrijf of het doen van investeringen, kunt u overwegen om een zakelijke lening aan te vragen. Deze leningen kunnen worden aangeboden door banken of gespecialiseerde kredietverstrekkers en hebben vaak flexibele voorwaarden die zijn afgestemd op zakelijke behoeften.
  4. Lening bij familie of vrienden: Als u een goede relatie heeft met familieleden of vrienden die bereid zijn om u het geld te lenen, kan dit een optie zijn om rentekosten te vermijden. Het is echter belangrijk om duidelijke afspraken te maken en alles schriftelijk vast te leggen om mogelijke conflicten in de toekomst te voorkomen.

Bij het kiezen van de beste manier om 100.000 euro te lenen, is het essentieel om uw financiële situatie zorgvuldig te evalueren en rekening te houden met factoren zoals rentetarieven, terugbetalingsmogelijkheden en voorwaarden. Vergeet niet dat verantwoord lenen belangrijk is en dat u alleen een lening moet aangaan die u kunt terugbetalen volgens de afgesproken voorwaarden. Overleg indien nodig met een financieel adviseur om de beste optie voor uw specifieke situatie te bepalen.

Is het mogelijk om meer dan 100.000 euro te lenen met één lening?

Ja, het is mogelijk om meer dan 100.000 euro te lenen met één lening. Het maximale bedrag dat u kunt lenen, hangt echter af van verschillende factoren, zoals uw kredietwaardigheid, inkomen en de voorwaarden van de geldschieter.

Voor hogere leenbedragen, zoals bijvoorbeeld 200.000 euro of meer, zullen geldschieters vaak een grondige beoordeling uitvoeren om ervoor te zorgen dat u in staat bent om de lening terug te betalen. Ze zullen uw financiële situatie en kredietgeschiedenis nauwkeurig evalueren voordat ze een beslissing nemen.

Bij het aanvragen van een grote lening is het belangrijk om te onthouden dat u verantwoordelijk moet lenen en ervoor moet zorgen dat u de maandelijkse aflossingen kunt dragen zonder uw financiële stabiliteit in gevaar te brengen. Het is ook raadzaam om verschillende geldschieters te vergelijken om de beste rentetarieven en voorwaarden te vinden die passen bij uw behoeften.

Het is altijd verstandig om goed geïnformeerd te zijn en advies in te winnen bij een financieel adviseur voordat u besluit een grote lening aan te vragen. Zij kunnen u helpen bij het begrijpen van de mogelijke risico’s en bij het maken van weloverwogen beslissingen met betrekking tot uw financiën.

Ontdek Hoe Makkelijk Geld Lenen Uw Financiële Flexibiliteit Vergroot

Makkelijk Geld Lenen: Een Gids voor Financiële Flexibiliteit

Het leven zit vol verrassingen en soms hebben we snel extra geld nodig om onverwachte uitgaven te dekken. In dergelijke situaties kan het lenen van geld een handige oplossing zijn. Gelukkig zijn er tegenwoordig verschillende opties beschikbaar om makkelijk geld te lenen en uw financiële flexibiliteit te vergroten.

Traditionele bankleningen waren lange tijd de meest gebruikelijke manier om geld te lenen. Echter, deze leningen kunnen een langdurig aanvraagproces en strenge kredietcontroles met zich meebrengen, waardoor het niet altijd de meest geschikte optie is voor mensen die snel extra financiële ondersteuning nodig hebben.

Gelukkig heeft de opkomst van online kredietverstrekkers geleid tot nieuwe mogelijkheden voor makkelijk geld lenen. Deze online platformen bieden vaak snelle en eenvoudige aanvraagprocessen, waardoor u binnen enkele minuten kunt weten of u in aanmerking komt voor een lening.

Eén van de voordelen van makkelijk geld lenen via online kredietverstrekkers is dat ze vaak flexibelere voorwaarden hanteren dan traditionele banken. Ze begrijpen dat iedere persoonlijke financiële situatie uniek is en bieden daarom leningen aan die beter aansluiten bij uw behoeften.

Echter, voordat u besluit om makkelijk geld te lenen, is het belangrijk om een aantal zaken in overweging te nemen. Ten eerste moet u uw financiële situatie goed analyseren en bepalen hoeveel geld u daadwerkelijk nodig heeft en hoeveel u kunt terugbetalen. Het is essentieel om realistisch te zijn over uw financiële mogelijkheden, zodat u niet in de problemen komt met het terugbetalen van de lening.

Daarnaast is het ook belangrijk om de voorwaarden en kosten van de lening zorgvuldig te bestuderen voordat u akkoord gaat. Let op de rentevoet, eventuele administratiekosten en andere verborgen kosten die kunnen opduiken. Zorg ervoor dat u een duidelijk beeld heeft van het totale bedrag dat u moet terugbetalen, inclusief alle kosten.

Een ander aspect om rekening mee te houden bij makkelijk geld lenen is de betrouwbaarheid van de kredietverstrekker. Doe grondig onderzoek naar het bedrijf voordat u een lening afsluit. Controleer of ze geregistreerd zijn bij de relevante autoriteiten en lees recensies van andere klanten om een idee te krijgen van hun betrouwbaarheid en klantenservice.

Makkelijk geld lenen kan een handige manier zijn om financiële flexibiliteit te verkrijgen in tijden van nood. Het stelt u in staat om onverwachte uitgaven op te vangen zonder uw spaargeld aan te spreken of uw maandbudget in gevaar te brengen. Echter, wees altijd verantwoordelijk bij het aangaan van een lening en zorg ervoor dat u de voorwaarden begrijpt voordat u zich verbindt.

Onthoud dat lenen ook betekent dat u geld moet terugbetalen, inclusief rente en eventuele kosten. Zorg ervoor dat u uw lening op tijd aflost om extra kosten en mogelijke negatieve gevolgen voor uw kredietwaardigheid te vermijden.

Makkelijk geld lenen kan een nuttig instrument zijn om financiële gemoedsrust te bereiken, maar het is belangrijk om verantwoordelijkheid te tonen en uw financiële situatie goed te beheren.


8 Veelgestelde Vragen over Makkelijk Geld Lenen: Waar kan ik terecht voor 2000 euro zonder BKR-toetsing? Waar kan ik snel geld lenen zonder BKR-toetsing?

  1. Waar kan ik 2000 euro lenen zonder BKR toetsing?
  2. Waar kan ik snel geld lenen zonder BKR toetsing?
  3. Wie kan mij dringend geld lenen?
  4. Kan je geld lenen als je geen geld hebt?
  5. Waar kan ik 5000 euro lenen zonder BKR toetsing?
  6. Waar kan ik geld lenen zonder gedoe?
  7. Waar kan ik geld lenen om schulden te betalen?
  8. Waar kan ik 1000 euro lenen zonder BKR toetsing?

Waar kan ik 2000 euro lenen zonder BKR toetsing?

Als u op zoek bent naar een lening van 2000 euro zonder BKR-toetsing, zijn er enkele opties die u kunt overwegen. Het is echter belangrijk om op te merken dat leningen zonder BKR-toetsing vaak hogere rentetarieven hebben en dat het belangrijk is om de voorwaarden zorgvuldig te bestuderen voordat u een beslissing neemt.

Een optie zou kunnen zijn om contact op te nemen met online kredietverstrekkers die gespecialiseerd zijn in het verstrekken van leningen zonder BKR-toetsing. Deze kredietverstrekkers hanteren vaak soepelere voorwaarden en richten zich op uw huidige financiële situatie in plaats van uw kredietgeschiedenis.

Een andere mogelijkheid is om te kijken naar particuliere leningen. Dit zijn leningen waarbij u geld leent van individuen in plaats van traditionele financiële instellingen. U kunt bijvoorbeeld kijken naar peer-to-peer leenplatforms waar u rechtstreeks kunt lenen van particulieren.

Het is echter belangrijk om voorzichtig te zijn bij het aangaan van leningen zonder BKR-toetsing. Controleer altijd de betrouwbaarheid en reputatie van de kredietverstrekker voordat u zich verbindt tot een lening. Lees de voorwaarden zorgvuldig door en wees bewust van eventuele extra kosten of hogere rentetarieven die kunnen worden toegepast.

Daarnaast is het ook raadzaam om uw eigen financiële situatie grondig te analyseren voordat u besluit een lening af te sluiten. Zorg ervoor dat u de lening kunt terugbetalen binnen de afgesproken termijn om financiële problemen in de toekomst te voorkomen.

Het is altijd verstandig om onafhankelijk financieel advies in te winnen voordat u een lening afsluit, zodat u een weloverwogen beslissing kunt nemen die past bij uw persoonlijke situatie.

Waar kan ik snel geld lenen zonder BKR toetsing?

Als u snel geld wilt lenen zonder BKR-toetsing, zijn er enkele opties beschikbaar. Het is echter belangrijk om op te merken dat lenen zonder BKR-toetsing risico’s met zich mee kan brengen, omdat kredietverstrekkers mogelijk geen volledig beeld hebben van uw financiële situatie. Hier zijn enkele mogelijke opties:

  1. Minileningen: Een minilening is een kleine lening met een korte looptijd die vaak snel kan worden goedgekeurd. Sommige minileningaanbieders voeren geen BKR-toetsing uit, maar ze hanteren vaak wel hogere rentetarieven en kosten. Zorg ervoor dat u de voorwaarden begrijpt voordat u een minilening afsluit.
  2. Particuliere leningen: U kunt overwegen om geld te lenen van familie of vrienden. Dit kan een snelle en eenvoudige manier zijn om aan extra geld te komen zonder dat er een BKR-toetsing nodig is. Het is echter belangrijk om duidelijke afspraken te maken en de lening op tijd terug te betalen om eventuele spanningen in uw persoonlijke relaties te voorkomen.
  3. Pandjeshuizen: Een pandjeshuis kan u helpen snel geld te lenen door waardevolle spullen als onderpand te gebruiken. Ze voeren meestal geen BKR-toetsing uit, omdat de lening wordt gedekt door het onderpand. Houd er rekening mee dat als u de lening niet terugbetaalt, het pandjeshuis het recht heeft om uw onderpand te verkopen.
  4. Online kredietverstrekkers: Er zijn online kredietverstrekkers die leningen aanbieden zonder BKR-toetsing. Houd er echter rekening mee dat deze leningen vaak hogere rentetarieven en kosten hebben vanwege het hogere risico voor de kredietverstrekker. Zorg ervoor dat u de betrouwbaarheid van de kredietverstrekker controleert voordat u een lening afsluit.

Het is belangrijk om verantwoordelijk te blijven bij het lenen van geld, zelfs als er geen BKR-toetsing wordt uitgevoerd. Zorg ervoor dat u de voorwaarden begrijpt, de lening op tijd kunt terugbetalen en alleen leent wat u echt nodig heeft. Het is ook raadzaam om professioneel financieel advies in te winnen voordat u een beslissing neemt over het afsluiten van een lening zonder BKR-toetsing.

Wie kan mij dringend geld lenen?

Als virtuele assistent heb ik geen mogelijkheid om geld te lenen. Het is belangrijk om voorzichtig te zijn bij het lenen van geld en alleen te lenen van betrouwbare bronnen, zoals erkende financiële instellingen. U kunt contact opnemen met banken, kredietverstrekkers of andere financiële instellingen om te informeren naar de mogelijkheden die zij bieden voor leningen. Zorg ervoor dat u de voorwaarden en kosten zorgvuldig bestudeert voordat u een beslissing neemt en overweeg ook alternatieven, zoals familie of vrienden om hulp te vragen.

Kan je geld lenen als je geen geld hebt?

Het is niet mogelijk om geld te lenen als je geen geld hebt. Geld lenen houdt in dat je een bedrag leent van een kredietverstrekker met de intentie om dit bedrag later terug te betalen, meestal met rente. Om in aanmerking te komen voor een lening, moet je aantonen dat je in staat bent om het geleende bedrag terug te betalen, inclusief de kosten die ermee gepaard gaan.

Kredietverstrekkers voeren doorgaans een kredietcontrole uit om de financiële situatie van de aanvrager te beoordelen. Ze kijken naar factoren zoals inkomen, uitgaven, kredietgeschiedenis en andere financiële verplichtingen. Op basis hiervan bepalen ze of iemand in aanmerking komt voor een lening.

Als je geen geld hebt en geen vast inkomen of vermogen hebt om de lening terug te betalen, loop je het risico dat je niet wordt goedgekeurd voor een lening. Het is belangrijk om realistisch te zijn over je financiële situatie en alleen geld te lenen als je zeker weet dat je het kunt terugbetalen.

Als je op zoek bent naar financiële ondersteuning maar momenteel geen geld hebt, is het raadzaam om andere opties te overwegen. Je kunt bijvoorbeeld contact opnemen met instanties die hulp bieden bij noodsituaties of financiële problemen. Daarnaast kun je ook kijken naar mogelijkheden om extra inkomen te genereren door bijvoorbeeld freelance werk of parttime werk.

Het is altijd verstandig om verantwoordelijkheid te tonen bij het nemen van financiële beslissingen en alleen geld te lenen als je zeker weet dat je het kunt terugbetalen.

Waar kan ik 5000 euro lenen zonder BKR toetsing?

Als u op zoek bent naar een lening van 5000 euro zonder BKR-toetsing, zijn er enkele opties die u kunt overwegen. Het is echter belangrijk om op te merken dat geld lenen zonder BKR-toetsing risico’s met zich meebrengt, omdat kredietverstrekkers normaal gesproken uw kredietgeschiedenis niet controleren. Hier zijn enkele mogelijke opties:

  1. Privéleningen: U kunt proberen om een privélening af te sluiten bij familieleden, vrienden of kennissen. Dit kan een manier zijn om geld te lenen zonder dat er een BKR-toetsing plaatsvindt. Het is echter belangrijk om duidelijke afspraken te maken over de terugbetalingstermijn en eventuele rente.
  2. Particuliere kredietverstrekkers: Er zijn particuliere kredietverstrekkers die leningen aanbieden zonder BKR-toetsing. Deze kredietverstrekkers hanteren vaak soepelere voorwaarden, maar het is belangrijk om de rentevoeten en voorwaarden zorgvuldig te bestuderen voordat u zich verbindt.
  3. Minilening: Een minilening is een kortlopende lening met een relatief klein bedrag, meestal tot 1000 euro. Sommige minileningaanbieders bieden ook hogere bedragen aan, zoals 5000 euro, zonder BKR-toetsing. Houd er echter rekening mee dat minileningen vaak hoge rentetarieven hebben en dat ze snel moeten worden terugbetaald.
  4. Pandhuis: Als u waardevolle bezittingen heeft, zoals sieraden of elektronica, kunt u overwegen om deze te verpanden bij een pandhuis. U kunt een lening krijgen op basis van de waarde van uw bezittingen zonder dat er een BKR-toetsing plaatsvindt. Houd er echter rekening mee dat u uw bezittingen kunt verliezen als u de lening niet terugbetaalt.

Het is belangrijk om voorzichtig te zijn bij het lenen van geld zonder BKR-toetsing, omdat deze leningen vaak hogere rentetarieven en strengere voorwaarden hebben. Zorg ervoor dat u de financiële gevolgen begrijpt en dat u in staat bent om de lening op tijd terug te betalen. Het is ook raadzaam om professioneel advies in te winnen voordat u een beslissing neemt.

Waar kan ik geld lenen zonder gedoe?

Als u op zoek bent naar een lening zonder gedoe, zijn er verschillende opties beschikbaar die u kunt overwegen:

  1. Online kredietverstrekkers: Er zijn verschillende online kredietverstrekkers die snelle en eenvoudige leningen aanbieden zonder ingewikkelde aanvraagprocessen. Deze leningen kunnen vaak binnen enkele minuten worden goedgekeurd, waardoor u snel toegang heeft tot het geld dat u nodig heeft.
  2. Peer-to-peer leningen: Peer-to-peer (P2P) platforms brengen individuele geldschieters en leners samen, waardoor u geld kunt lenen van particulieren zonder tussenkomst van een traditionele bank. Deze platforms bieden vaak flexibelere voorwaarden en snellere goedkeuring dan traditionele kredietverstrekkers.
  3. Kredietunies: Kredietunies zijn coöperatieve financiële instellingen die eigendom zijn van en beheerd worden door hun leden. Ze bieden vaak persoonlijke leningen tegen gunstige tarieven en met minder strenge kredietcontroles dan traditionele banken.
  4. Familievrienden of bekenden: Als u op zoek bent naar een lening zonder gedoe, kunt u ook overwegen om geld te lenen van familieleden of vrienden. Dit kan een informele en flexibele manier zijn om financiële steun te krijgen zonder dat er veel papierwerk of strikte voorwaarden aan verbonden zijn.

Het is echter belangrijk om te onthouden dat hoewel deze opties mogelijk minder gedoe met zich meebrengen, het nog steeds essentieel is om verantwoordelijk te lenen. Zorg ervoor dat u uw financiële situatie goed begrijpt en alleen leen wat u zich kunt veroorloven terug te betalen. Lees altijd de voorwaarden en kosten van de lening zorgvuldig door voordat u zich verbindt, ongeacht waar u besluit geld te lenen.

Waar kan ik geld lenen om schulden te betalen?

Als u op zoek bent naar een lening om schulden af te betalen, zijn er verschillende opties beschikbaar. Hier zijn enkele plaatsen waar u geld kunt lenen om uw schulden te consolideren:

  1. Banken: Traditionele banken bieden persoonlijke leningen aan die u kunt gebruiken om uw schulden af te betalen. U kunt contact opnemen met uw lokale bank of online zoeken naar de beste tarieven en voorwaarden die bij uw behoeften passen.
  2. Online kredietverstrekkers: Er zijn tal van online kredietverstrekkers die persoonlijke leningen aanbieden voor schuldconsolidatie. Deze kredietverstrekkers hebben vaak snelle aanvraagprocessen en kunnen binnen enkele dagen het geld op uw rekening storten.
  3. Kredietcoöperaties: Kredietcoöperaties zijn non-profitorganisaties die financiële diensten aanbieden aan hun leden. Ze kunnen persoonlijke leningen verstrekken tegen gunstige rentetarieven, vooral als u al lid bent van een kredietcoöperatie.
  4. Familie of vrienden: Als u een goede relatie heeft met familieleden of vrienden die bereid zijn om u financieel te helpen, kunt u overwegen om hen te vragen om een lening om uw schulden af te lossen. Het is echter belangrijk om duidelijke afspraken te maken en alles schriftelijk vast te leggen om eventuele problemen in de toekomst te voorkomen.

Voordat u besluit waar u geld wilt lenen om uw schulden af te betalen, is het belangrijk om de rentetarieven, voorwaarden en kosten van elke optie zorgvuldig te vergelijken. Zorg ervoor dat u een lening kiest die past bij uw financiële situatie en die u zich kunt veroorloven om terug te betalen. Het is ook raadzaam om advies in te winnen bij een financieel adviseur voordat u een beslissing neemt.

Waar kan ik 1000 euro lenen zonder BKR toetsing?

Als u op zoek bent naar een lening van 1000 euro zonder BKR-toetsing, zijn er enkele opties waar u naar kunt kijken. Het is echter belangrijk om op te merken dat leningen zonder BKR-toetsing vaak hogere rentetarieven hebben en dat u voorzichtig moet zijn bij het kiezen van een kredietverstrekker. Hier zijn enkele mogelijke opties:

  1. Online kredietverstrekkers: Er zijn verschillende online kredietverstrekkers die leningen aanbieden zonder BKR-toetsing. Ze hebben vaak snelle aanvraagprocessen en kunnen binnen korte tijd beslissen over uw aanvraag. Zorg ervoor dat u de voorwaarden en rentetarieven zorgvuldig bestudeert voordat u akkoord gaat.
  2. Minileningen: Minileningen zijn kortlopende leningen met kleine bedragen, zoals 1000 euro. Sommige minileningaanbieders bieden leningen aan zonder BKR-toetsing, maar ze kunnen hogere rentetarieven hanteren dan traditionele banken.
  3. Particuliere geldschieters: U kunt ook overwegen om bij particuliere geldschieters te informeren of zij bereid zijn om u een lening te verstrekken zonder BKR-toetsing. Dit kan echter riskant zijn, omdat er mogelijk minder regulering is en de betrouwbaarheid van de geldschieter moeilijker te beoordelen is.

Het is belangrijk om voorzichtig te zijn bij het aangaan van een lening zonder BKR-toetsing. Zorg ervoor dat u de betrouwbaarheid van de kredietverstrekker onderzoekt, de voorwaarden zorgvuldig bestudeert en ervoor zorgt dat u in staat bent om de lening terug te betalen binnen de afgesproken termijn. Verantwoord lenen is essentieel om financiële problemen te voorkomen.

Financiële vrijheid met een persoonlijke lening bij Europabank

Een persoonlijke lening bij Europabank: Financiële flexibiliteit voor uw projecten

Wanneer u op zoek bent naar een betrouwbare en flexibele financieringsoplossing voor uw persoonlijke projecten, kan een persoonlijke lening bij Europabank de ideale keuze zijn. Europabank, een gevestigde naam in de financiële sector, staat bekend om haar uitstekende dienstverlening en klantgerichte aanpak.

Wat is een persoonlijke lening?

Een persoonlijke lening is een vorm van consumentenkrediet waarmee u geld kunt lenen voor diverse doeleinden. Of het nu gaat om het financieren van een huwelijksfeest, het renoveren van uw woning, het aanschaffen van nieuwe meubels of het maken van een droomreis, met een persoonlijke lening kunt u uw plannen realiseren zonder dat u daarvoor direct over voldoende spaargeld hoeft te beschikken.

Flexibiliteit en transparantie

Bij Europabank begrijpen ze dat iedere klant uniek is en andere behoeften heeft. Daarom biedt Europabank persoonlijke leningen op maat aan. U kunt zelf het bedrag kiezen dat u wilt lenen, evenals de looptijd van de lening. Zo heeft u volledige controle over uw financiële situatie en kunt u de afbetaling aanpassen aan uw eigen mogelijkheden.

Bovendien staat transparantie hoog in het vaandel bij Europabank. Voordat u besluit om een persoonlijke lening af te sluiten, krijgt u een duidelijk overzicht van de rentevoet, de maandelijkse aflossingen en de totale kosten van de lening. Op die manier komt u niet voor verrassingen te staan en weet u precies waar u aan toe bent.

Eenvoudig en snel aanvragen

Het aanvragen van een persoonlijke lening bij Europabank is eenvoudig en snel. U kunt dit zowel online als in één van de vele Europabank-kantoren doen. Het enige wat u hoeft te doen, is het invullen van een aanvraagformulier en het verstrekken van enkele documenten zoals uw identiteitsbewijs, loonfiches en bankafschriften. Vervolgens zal Europabank uw aanvraag beoordelen op basis van uw financiële situatie.

Zodra uw aanvraag is goedgekeurd, ontvangt u het geleende bedrag op uw rekening. U kunt dit geld vervolgens vrij besteden aan uw persoonlijke projecten. Of het nu gaat om het betalen van facturen, het aanschaffen van goederen of het financieren van diensten, met een persoonlijke lening bij Europabank heeft u alle vrijheid om uw plannen waar te maken.

Conclusie

Een persoonlijke lening bij Europabank biedt financiële flexibiliteit, transparantie en gemak voor al uw persoonlijke projecten. Met Europabank als betrouwbare partner kunt u rekenen op uitstekende dienstverlening en een klantgerichte aanpak. Aarzel niet om contact op te nemen met Europabank en ontdek de mogelijkheden voor uw persoonlijke lening. Realiseer uw dromen en geniet van de vrijheid om uw projecten te verwezenlijken.


6 Tips voor een Persoonlijke Lening bij Europabank: Jouw Gids voor Verstandige Financiële Beslissingen

  1. Zorg ervoor dat je een lening alleen aangaat als je er zeker van bent dat je de maandelijkse betalingen kunt doen.
  2. Vergelijk verschillende leningaanbieders om de beste rentevoet en voorwaarden te vinden die bij uw situatie passen.
  3. Vraag altijd naar alle extra kosten die verbonden zijn aan het afsluiten van een lening, zoals notariskosten of administratieve kosten.
  4. Wees voorzichtig met het aangaan van eenzijdige verplichtingen, zoals het opnemen van eerder betaalde bedragen of het verlengen van de looptijd van de lening, omdat hier vaak extra kosten mee gemoeid zijn.
  5. Neem contact op met Europabank als je in financiële problemen raakt om samen naar oplossingen te zoekken en eventuele betalingsregeling af te spreken voordat je in grote moeilijkheden raakt en schuldsanering moet aanvragen of failliet gaat .
  6. Pas altijd goed op met online leningaanvragen; controleer altijd de website waarop u uw gegevens invoert om er zeker van te zijn dat hij veilig is en niet wordt gebruikt door frauduleuze partij

Zorg ervoor dat je een lening alleen aangaat als je er zeker van bent dat je de maandelijkse betalingen kunt doen.

Een persoonlijke lening bij Europabank kan een handige financiële oplossing zijn voor het realiseren van uw persoonlijke projecten. Het is echter van essentieel belang om verstandig en verantwoordelijk om te gaan met het aangaan van een lening. Een belangrijke tip is dan ook om ervoor te zorgen dat u alleen een lening aangaat als u er zeker van bent dat u de maandelijkse betalingen kunt doen.

Het is verleidelijk om direct te denken aan de voordelen en mogelijkheden die een persoonlijke lening biedt, maar het is net zo belangrijk om rekening te houden met uw financiële situatie op lange termijn. Voordat u een lening afsluit, is het raadzaam om uw inkomsten en uitgaven zorgvuldig in kaart te brengen. Zo krijgt u een duidelijk beeld van hoeveel geld er maandelijks beschikbaar is voor de afbetaling van de lening.

Daarnaast is het verstandig om rekening te houden met onvoorziene omstandigheden die invloed kunnen hebben op uw financiële situatie, zoals verlies van inkomen of onverwachte uitgaven. Het is altijd aan te raden om een financiële buffer achter de hand te hebben, zodat u niet in de problemen komt bij tegenslagen.

Door realistisch naar uw financiële mogelijkheden te kijken en alleen een lening aan te gaan als u er zeker van bent dat u de maandelijkse betalingen kunt doen, voorkomt u financiële stress en mogelijke problemen in de toekomst. Het is belangrijk om verstandig te lenen en uw financiële gezondheid altijd voorop te stellen.

Bij Europabank begrijpen ze het belang van verantwoord lenen en zullen ze u helpen bij het maken van een weloverwogen beslissing. Ze zullen uw financiële situatie zorgvuldig evalueren en samen met u bepalen welke lening het beste bij uw behoeften past.

Onthoud dat een persoonlijke lening bij Europabank een nuttig hulpmiddel kan zijn om uw projecten te financieren, maar dat het van cruciaal belang is om alleen een lening aan te gaan als u er zeker van bent dat u de maandelijkse betalingen kunt doen. Op die manier kunt u met gemoedsrust genieten van de voordelen die een persoonlijke lening biedt.

Vergelijk verschillende leningaanbieders om de beste rentevoet en voorwaarden te vinden die bij uw situatie passen.

Wanneer u op zoek bent naar een persoonlijke lening bij Europabank, is het belangrijk om verschillende leningaanbieders te vergelijken. Het vergelijken van leningen stelt u in staat om de beste rentevoet en voorwaarden te vinden die passen bij uw persoonlijke situatie.

Elke leningaanbieder hanteert zijn eigen tarieven en voorwaarden. Door meerdere aanbieders te vergelijken, kunt u de lening vinden die het beste aansluit op uw behoeften en financiële mogelijkheden. Het kan lonend zijn om niet alleen naar de grote banken te kijken, maar ook naar online kredietverstrekkers of gespecialiseerde financiële instellingen.

Bij het vergelijken van leningen is het belangrijk om niet alleen naar de rentevoet te kijken, maar ook naar andere factoren zoals de looptijd van de lening, eventuele extra kosten en de flexibiliteit van aflossingen. Houd ook rekening met uw eigen financiële situatie en bepaal hoeveel u maandelijks kunt aflossen zonder in de problemen te komen.

Het vergelijken van leningen kan gemakkelijk online worden gedaan. Verschillende websites bieden tools aan waarmee u verschillende leningen kunt vergelijken op basis van rentevoet, totale kosten en andere criteria. Neem de tijd om deze tools te gebruiken en verschillende aanbieders grondig te onderzoeken voordat u een beslissing neemt.

Door verschillende leningaanbieders te vergelijken, kunt u ervoor zorgen dat u de beste rentevoet en voorwaarden krijgt die passen bij uw situatie. Dit kan u helpen om geld te besparen en uw lening op een verantwoorde manier af te betalen. Neem de tijd om te vergelijken en maak een weloverwogen keuze voor uw persoonlijke lening bij Europabank of een andere kredietverstrekker.

Vraag altijd naar alle extra kosten die verbonden zijn aan het afsluiten van een lening, zoals notariskosten of administratieve kosten.

Wanneer u overweegt om een persoonlijke lening af te sluiten bij Europabank, is het belangrijk om altijd naar alle extra kosten te vragen die verbonden zijn aan het afsluiten van de lening. Naast de rentevoet en de maandelijkse aflossingen kunnen er namelijk ook andere kosten zijn, zoals notariskosten of administratieve kosten.

Het is essentieel om volledig op de hoogte te zijn van alle kosten die gepaard gaan met uw lening, zodat u niet voor onverwachte verrassingen komt te staan. Door vooraf duidelijkheid te krijgen over deze extra kosten, kunt u een weloverwogen beslissing nemen en uw financiële situatie beter plannen.

Bij Europabank staat transparantie hoog in het vaandel. Dit betekent dat zij u graag alle nodige informatie verstrekken over eventuele extra kosten die verbonden zijn aan het afsluiten van een persoonlijke lening. Door hier actief naar te vragen tijdens het aanvraagproces, kunt u ervoor zorgen dat er geen verborgen kosten zijn waar u later mee geconfronteerd wordt.

Het is altijd verstandig om vooraf verschillende offertes en mogelijkheden te vergelijken voordat u een definitieve beslissing neemt. Op die manier kunt u niet alleen de rentevoeten vergelijken, maar ook alle bijkomende kosten in overweging nemen. Door goed geïnformeerd te zijn en alles duidelijk uitgelegd te krijgen, kunt u met vertrouwen uw persoonlijke lening bij Europabank afsluiten.

Kortom, vraag altijd naar alle extra kosten die verbonden zijn aan het afsluiten van een persoonlijke lening bij Europabank. Door deze informatie te verkrijgen, kunt u een weloverwogen beslissing nemen en voorkomen dat u later voor verrassingen komt te staan. Europabank staat klaar om al uw vragen te beantwoorden en u te voorzien van de nodige informatie, zodat u met vertrouwen uw lening kunt afsluiten.

Wees voorzichtig met het aangaan van eenzijdige verplichtingen, zoals het opnemen van eerder betaalde bedragen of het verlengen van de looptijd van de lening, omdat hier vaak extra kosten mee gemoeid zijn.

Wees voorzichtig met eenzijdige verplichtingen bij een persoonlijke lening van Europabank

Wanneer u een persoonlijke lening afsluit bij Europabank, is het belangrijk om voorzichtig te zijn met het aangaan van eenzijdige verplichtingen. Dit houdt in dat u moet opletten bij het opnemen van eerder betaalde bedragen of het verlengen van de looptijd van de lening, omdat dit vaak extra kosten met zich meebrengt.

Hoewel het verleidelijk kan zijn om eerder betaalde bedragen opnieuw op te nemen om financiële ruimte te creëren, is het belangrijk om de mogelijke gevolgen hiervan te begrijpen. Europabank kan extra kosten in rekening brengen voor deze transacties, waardoor uw totale terugbetalingsbedrag kan stijgen. Het is dus verstandig om goed na te denken voordat u besluit eerder betaalde bedragen opnieuw op te nemen.

Daarnaast is het ook belangrijk om voorzichtig te zijn met het verlengen van de looptijd van uw lening. Hoewel dit kan resulteren in lagere maandelijkse aflossingen, kunnen er extra kosten aan verbonden zijn. Europabank kan bijvoorbeeld administratiekosten of renteverhogingen in rekening brengen wanneer u de looptijd van uw lening verlengt. Het is dus raadzaam om de voorwaarden en kosten zorgvuldig te bekijken voordat u besluit de looptijd van uw lening aan te passen.

Het is altijd verstandig om goed geïnformeerd te zijn over de voorwaarden en kosten van uw persoonlijke lening bij Europabank. Lees de contracten en documenten zorgvuldig door voordat u akkoord gaat met eenzijdige verplichtingen. Als u vragen heeft of meer informatie nodig heeft, aarzel dan niet om contact op te nemen met Europabank. Zij staan klaar om u te voorzien van de benodigde informatie en advies om weloverwogen beslissingen te nemen met betrekking tot uw lening.

Onthoud dat het belangrijk is om verantwoordelijkheid te nemen bij het beheren van uw lening en om bewust te zijn van de mogelijke kosten die gepaard gaan met eenzijdige verplichtingen. Door op de hoogte te blijven en weloverwogen keuzes te maken, kunt u ervoor zorgen dat uw persoonlijke lening bij Europabank een financieel gezonde beslissing blijft voor uw situatie.

Neem contact op met Europabank als je in financiële problemen raakt om samen naar oplossingen te zoekken en eventuele betalingsregeling af te spreken voordat je in grote moeilijkheden raakt en schuldsanering moet aanvragen of failliet gaat .

Wanneer u in financiële problemen dreigt te raken, is het belangrijk om tijdig actie te ondernemen. In dergelijke situaties kan het raadzaam zijn om contact op te nemen met Europabank voor persoonlijke leningen. Europabank begrijpt dat het leven soms onverwachte wendingen neemt en dat financiële moeilijkheden kunnen ontstaan.

Door tijdig contact op te nemen met Europabank kunt u samen naar mogelijke oplossingen zoeken. Het is mogelijk om een betalingsregeling af te spreken die past bij uw financiële situatie. Op deze manier kunt u voorkomen dat de problemen zich opstapelen en u in grote moeilijkheden raakt.

Het is belangrijk om te begrijpen dat Europabank bereid is om met u samen te werken en naar haalbare oplossingen te zoeken. Het doel is om u te helpen uw financiële situatie weer onder controle te krijgen, zodat schuldsanering of faillissement voorkomen kan worden.

Het is verstandig om niet af te wachten tot de situatie onhoudbaar wordt, maar proactief contact op te nemen met Europabank zodra u merkt dat er betalingsproblemen ontstaan. Door tijdig in gesprek te gaan, kunt u samen met de bank werken aan een passende oplossing.

Neem dus gerust contact op met Europabank als u in financiële problemen dreigt te raken. Samen kunt u kijken naar de mogelijkheden en een betalingsregeling treffen die uw financiële last verlicht. Het is altijd beter om in een vroeg stadium hulp te zoeken, zodat u weer op weg kunt naar een stabiele financiële toekomst.

Pas altijd goed op met online leningaanvragen; controleer altijd de website waarop u uw gegevens invoert om er zeker van te zijn dat hij veilig is en niet wordt gebruikt door frauduleuze partij

Wees voorzichtig bij online leningaanvragen: Bescherm uw gegevens en kies voor veiligheid

In de moderne wereld van vandaag is het aanvragen van een persoonlijke lening online snel en gemakkelijk. Het stelt u in staat om in slechts enkele minuten een aanvraag in te dienen zonder dat u uw huis hoeft te verlaten. Hoewel online leningaanvragen handig kunnen zijn, is het belangrijk om altijd waakzaam te blijven en de nodige voorzorgsmaatregelen te nemen.

Wanneer u uw persoonlijke gegevens invoert op een website, is het essentieel om ervoor te zorgen dat deze veilig en betrouwbaar is. Dit geldt met name voor leningaanvragen, waarbij u vertrouwelijke informatie zoals uw identiteitsgegevens, financiële gegevens en contactinformatie moet verstrekken.

Een gerenommeerde bank zoals Europabank begrijpt het belang van veiligheid en privacy. Ze zorgen ervoor dat hun website beveiligd is met de nieuwste technologieën, zoals SSL-codering, om ervoor te zorgen dat uw gegevens beschermd zijn tegen onbevoegde toegang.

Om er zeker van te zijn dat u zich op een veilige website bevindt, kunt u letten op bepaalde kenmerken. Controleer of de URL van de website begint met “https://” in plaats van “http://”. Het “s” -teken geeft aan dat de verbinding beveiligd is. Daarnaast kunt u zoeken naar het hangslotpictogram in de adresbalk van uw browser, wat ook aangeeft dat de verbinding veilig is.

Het is ook verstandig om wat onderzoek te doen voordat u uw gegevens invoert op een website. Controleer de reputatie van de leningverstrekker en lees recensies of ervaringen van andere klanten. Dit kan u helpen om te bepalen of de leningaanbieder betrouwbaar is en een goede reputatie heeft.

Door altijd voorzichtig te zijn bij online leningaanvragen en ervoor te zorgen dat u zich op een veilige website bevindt, kunt u uzelf beschermen tegen frauduleuze partijen die mogelijk proberen uw persoonlijke gegevens te stelen. Kies voor gerenommeerde instellingen zoals Europabank, waar veiligheid en privacy hoog in het vaandel staan.

Onthoud dat uw persoonlijke gegevens waardevol zijn en dat het belangrijk is om ze te beschermen. Neem geen risico’s met uw financiële informatie en kies altijd voor veiligheid bij online leningaanvragen.

Snel en Gemakkelijk Geld Lenen Online: Ontdek de Mogelijkheden!

Snel Geld Lenen Online: De Voordelen en Mogelijkheden

In tijden van financiële nood kan snel geld lenen online een handige oplossing zijn. Of het nu gaat om onverwachte uitgaven, dringende rekeningen of andere financiële noodsituaties, online leningen bieden de mogelijkheid om snel toegang te krijgen tot extra geld zonder gedoe en lange wachttijden. In dit artikel zullen we de voordelen en mogelijkheden van snel geld lenen online bespreken.

Een van de grootste voordelen van online leningen is het gemak en de snelheid waarmee u een aanvraag kunt indienen. In tegenstelling tot traditionele bankleningen hoeft u niet persoonlijk naar een filiaal te gaan en lange wachtrijen te doorstaan. Met slechts een paar klikken kunt u een aanvraag indienen vanuit het comfort van uw eigen huis of kantoor. Dit bespaart u niet alleen tijd, maar ook veel stress.

Een ander voordeel is dat online leningaanbieders vaak flexibeler zijn als het gaat om acceptatiecriteria. Ze begrijpen dat niet iedereen een perfect kredietdossier heeft en kijken naar andere factoren, zoals uw huidige financiële situatie en uw vermogen om de lening terug te betalen. Dit opent de deur voor mensen die moeite hebben gehad om in het verleden financiering te krijgen.

Bovendien bieden online leningaanbieders vaak snelle goedkeuring en uitbetaling. Nadat u uw aanvraag heeft ingediend en alle benodigde documenten heeft verstrekt, kunt u binnen enkele uren of zelfs minuten goedkeuring krijgen. Dit betekent dat u snel toegang heeft tot het geld dat u nodig heeft om uw financiële verplichtingen na te komen.

Het is echter belangrijk om op te merken dat snel geld lenen online ook risico’s met zich meebrengt. Omdat het proces zo snel en eenvoudig is, kan het verleidelijk zijn om meer te lenen dan u daadwerkelijk nodig heeft. Het is essentieel om uw financiële situatie grondig te evalueren voordat u een lening afsluit en ervoor te zorgen dat u in staat bent om de lening terug te betalen volgens de overeengekomen voorwaarden.

Daarnaast moet u altijd zorgvuldig onderzoek doen naar de leningaanbieder voordat u een aanvraag indient. Controleer hun reputatie, lees beoordelingen van andere klanten en zorg ervoor dat ze gereguleerd zijn door de juiste instanties. Dit zal helpen om ervoor te zorgen dat u samenwerkt met een betrouwbare en eerlijke partner.

Kortom, snel geld lenen online kan een handige optie zijn in noodsituaties waarin u direct extra financiële middelen nodig heeft. Met gemakkelijke toegang, flexibele acceptatiecriteria en snelle uitbetaling biedt het veel voordelen ten opzichte van traditionele bankleningen. Zorg er echter altijd voor dat u verantwoord leent en alleen geld leent wat u daadwerkelijk nodig heeft.


8 Tips voor Snel Geld Lenen Online: Wees Slim en Voorzichtig!

  1. Wees voorzichtig bij het selecteren van een online leningaanbieder; kijk goed naar de rentevoet, kosten en voorwaarden.
  2. Vergelijk verschillende aanbieders om er zeker van te zijn dat je de beste deal krijgt.
  3. Controleer of de leningaanbieder is geregistreerd bij de Kredietinstellingenregister (KIR).
  4. Lees alle documentatie grondig door voordat je akkoord gaat met een leningsovereenkomst.
  5. Zorg ervoor dat je genoeg inkomen hebt om aan je maandelijkse betalingsverplichting te voldoen voordat je een lening afsluit.
  6. Denk goed na over wat er gebeurt als je in gebreke blijft met betalingen; lees ook de boetebepalingen in het contract door voordat je akkoord gaat met een leningsovereenkomst..
  7. Gebruik geldleningscalculators om uit te rekenen hoeveel geld u moet lenen en hoeveel rente u betaalt over de looptijd van de lening..
  8. Vraag hulp bij professionele financiële adviseurs als je twijfelt over welke opties beschikbaar zijn of wat het beste bij jou past

Wees voorzichtig bij het selecteren van een online leningaanbieder; kijk goed naar de rentevoet, kosten en voorwaarden.

Wanneer u overweegt om snel geld te lenen online, is het van cruciaal belang om voorzichtig te zijn bij het selecteren van een leningaanbieder. Hoewel het gemak en de snelheid van online leningen aantrekkelijk kunnen zijn, is het essentieel om de rentevoet, kosten en voorwaarden zorgvuldig te bestuderen voordat u zich verbindt.

Een van de eerste dingen die u moet onderzoeken bij het vergelijken van leningaanbieders is de rentevoet. De rente bepaalt hoeveel u extra betaalt bovenop het geleende bedrag. Het is belangrijk om te weten dat hogere rentetarieven leiden tot hogere totale kosten voor uw lening. Vergelijk daarom verschillende aanbieders en kies degene met een redelijke rentevoet die past bij uw financiële situatie.

Naast de rentevoet moet u ook rekening houden met eventuele extra kosten die aan de lening verbonden zijn. Dit kunnen administratiekosten, servicekosten of andere vergoedingen zijn. Deze kosten kunnen aanzienlijk variëren tussen verschillende aanbieders, dus zorg ervoor dat u ze begrijpt voordat u akkoord gaat met een lening.

Het is ook van groot belang om de voorwaarden van de lening grondig te bestuderen voordat u zich verbindt. Let op zaken als aflossingsperiode, boeteclausules voor vervroegde aflossing en mogelijke gevolgen bij het niet tijdig terugbetalen van de lening. Door de voorwaarden te begrijpen, kunt u ervoor zorgen dat u geen onaangename verrassingen tegenkomt gedurende de looptijd van de lening.

Een andere belangrijke overweging is om de reputatie en betrouwbaarheid van de leningaanbieder te onderzoeken. Lees beoordelingen en ervaringen van andere klanten om een idee te krijgen van hun service en klanttevredenheid. Controleer ook of de leningaanbieder gereguleerd is door de juiste instanties, aangezien dit een indicatie kan zijn van hun professionaliteit en naleving van regels en voorschriften.

Kortom, snel geld lenen online kan handig zijn, maar wees voorzichtig bij het selecteren van een leningaanbieder. Neem de tijd om rentetarieven, kosten en voorwaarden te vergelijken voordat u zich verbindt aan een lening. Door deze informatie zorgvuldig te bestuderen, kunt u ervoor zorgen dat u een weloverwogen beslissing neemt die past bij uw financiële behoeften en mogelijkheden.

Vergelijk verschillende aanbieders om er zeker van te zijn dat je de beste deal krijgt.

Vergelijk verschillende aanbieders om de beste deal te krijgen bij snel geld lenen online

Als je op zoek bent naar een snelle manier om geld te lenen via het internet, is het belangrijk om verschillende aanbieders met elkaar te vergelijken. Door dit te doen, kun je er zeker van zijn dat je de beste deal krijgt die past bij jouw financiële behoeften.

Het vergelijken van verschillende aanbieders geeft je inzicht in de rentetarieven, voorwaarden en flexibiliteit van elke leningoptie. Elk bedrijf heeft zijn eigen tarieven en voorwaarden, dus door ze naast elkaar te leggen, kun je zien welke het meest gunstig is voor jouw situatie.

Een handige manier om aanbieders te vergelijken is door gebruik te maken van online vergelijkingswebsites. Deze websites stellen je in staat om snel en eenvoudig verschillende leningaanbieders met elkaar te vergelijken op basis van hun rentetarieven, looptijden en andere relevante factoren. Zo kun je gemakkelijk de beste optie vinden die past bij jouw financiële behoeften.

Bij het vergelijken van aanbieders is het niet alleen belangrijk om naar de rentetarieven te kijken, maar ook naar andere kosten en voorwaarden. Let bijvoorbeeld op eventuele administratiekosten of boetes voor vervroegde aflossing. Deze kunnen invloed hebben op de uiteindelijke kosten van de lening.

Daarnaast is het ook verstandig om beoordelingen en ervaringen van andere klanten te raadplegen voordat je een beslissing neemt. Dit geeft je een beter beeld van de betrouwbaarheid en klantenservice van de aanbieders.

Kortom, snel geld lenen online kan een handige oplossing zijn in noodsituaties, maar het is belangrijk om verschillende aanbieders te vergelijken voordat je een keuze maakt. Door dit te doen, kun je er zeker van zijn dat je de beste deal krijgt die past bij jouw financiële behoeften en dat je niet voor verrassingen komt te staan.

Controleer of de leningaanbieder is geregistreerd bij de Kredietinstellingenregister (KIR).

Controleer of de leningaanbieder is geregistreerd bij de Kredietinstellingenregister (KIR) voor veilig online lenen

Als u overweegt om snel geld te lenen online, is het van essentieel belang om de betrouwbaarheid van de leningaanbieder te verifiëren. Een belangrijke stap die u kunt nemen om uw financiële veiligheid te waarborgen, is door te controleren of de leningaanbieder is geregistreerd bij de Kredietinstellingenregister (KIR).

Het Kredietinstellingenregister (KIR) wordt beheerd door de Autoriteit voor Financiële Diensten en Markten (FSMA) in België. Het register bevat een lijst van alle kredietinstellingen die gemachtigd zijn om financiële diensten aan te bieden, waaronder leningen. Door te controleren of een leningaanbieder in dit register staat, kunt u nagaan of zij voldoen aan de wettelijke vereisten en onder toezicht staan van de juiste autoriteiten.

De registratie bij KIR biedt verschillende voordelen. Allereerst geeft het u gemoedsrust dat u samenwerkt met een legitieme en erkende kredietverstrekker. Dit vermindert het risico op frauduleuze praktijken en beschermt uw persoonlijke gegevens.

Ten tweede houdt registratie bij KIR in dat de leningaanbieder zich houdt aan specifieke regels en voorschriften met betrekking tot rentetarieven, transparantie en klantbescherming. Dit zorgt voor een eerlijke en verantwoorde leningervaring.

Om te controleren of een leningaanbieder is geregistreerd bij KIR, kunt u de website van de FSMA bezoeken. Daar vindt u een lijst met alle geregistreerde kredietinstellingen. Zoek naar de naam van de leningaanbieder en controleer of deze voorkomt in het register. Als dat het geval is, kunt u erop vertrouwen dat zij voldoen aan de wettelijke vereisten en betrouwbaar zijn.

Het controleren van de registratie bij KIR is een belangrijke stap om uw financiële veiligheid te waarborgen bij het snel geld lenen online. Neem altijd de tijd om uw due diligence te doen en verifieer of de leningaanbieder legitiem is voordat u een aanvraag indient. Door deze voorzorgsmaatregelen te nemen, kunt u met vertrouwen financiële ondersteuning krijgen wanneer u het nodig heeft.

Lees alle documentatie grondig door voordat je akkoord gaat met een leningsovereenkomst.

Als je overweegt om snel geld te lenen online, is het van cruciaal belang om alle documentatie grondig door te lezen voordat je akkoord gaat met een leningsovereenkomst. Hoewel het verleidelijk kan zijn om snel door de voorwaarden te scrollen en gewoon akkoord te gaan, is het essentieel om een stap terug te nemen en de tijd te nemen om alles zorgvuldig te begrijpen.

Het lezen van de documentatie geeft je inzicht in de specifieke voorwaarden en bepalingen van de lening. Het helpt je om volledig op de hoogte te zijn van zaken als rentetarieven, aflossingstermijnen, boetes bij vroegtijdige aflossing en andere kosten die aan de lening verbonden kunnen zijn. Door deze informatie grondig door te nemen, kun je beter beoordelen of de lening geschikt is voor jouw financiële situatie.

Bovendien kan het lezen van alle documentatie helpen bij het identificeren van eventuele verborgen kosten of clausules waar je anders niet bewust van zou zijn. Dit helpt teleurstellingen of onaangename verrassingen in de toekomst te voorkomen. Het is altijd beter om volledig geïnformeerd te zijn voordat je een financiële verplichting aangaat.

Als er iets onduidelijk is tijdens het lezen van de documentatie, aarzel dan niet om vragen te stellen aan de leningaanbieder. Het is belangrijk om volledig begrip te hebben van alle aspecten van de lening voordat je ermee akkoord gaat. Een betrouwbare leningaanbieder zal bereid zijn om al jouw vragen te beantwoorden en je te voorzien van de nodige verduidelijking.

Kortom, het lezen van alle documentatie grondig door voordat je akkoord gaat met een leningsovereenkomst is een belangrijke stap bij snel geld lenen online. Het geeft je een duidelijk beeld van de voorwaarden, helpt verborgen kosten of clausules te identificeren en zorgt ervoor dat je volledig geïnformeerd bent voordat je een financiële verplichting aangaat. Neem de tijd om alles zorgvuldig door te nemen en stel vragen als er iets onduidelijk is. Op die manier kun je met vertrouwen een weloverwogen beslissing nemen over jouw lening.

Zorg ervoor dat je genoeg inkomen hebt om aan je maandelijkse betalingsverplichting te voldoen voordat je een lening afsluit.

Belangrijke Tip bij Snel Geld Lenen Online: Zorg voor Voldoende Inkomen voor Maandelijkse Betalingen

Wanneer je overweegt om snel geld te lenen online, is het van cruciaal belang om ervoor te zorgen dat je voldoende inkomen hebt om aan je maandelijkse betalingsverplichtingen te voldoen. Het kan verleidelijk zijn om een lening af te sluiten zonder rekening te houden met je financiële situatie, maar dit kan leiden tot problemen op de lange termijn.

Voordat je een lening afsluit, is het essentieel om een realistische inschatting te maken van je inkomsten en uitgaven. Analyseer je maandelijkse inkomen en vergelijk dit met je vaste lasten, zoals huur of hypotheek, nutsvoorzieningen, voedsel en andere essentiële uitgaven. Houd ook rekening met eventuele andere lopende schulden of financiële verplichtingen die je al hebt.

Het doel is om ervoor te zorgen dat je na het betalen van al je kosten nog steeds genoeg geld overhoudt om comfortabel aan de maandelijkse betalingen van de lening te kunnen voldoen. Het niet nakomen van deze betalingsverplichtingen kan leiden tot extra kosten, boetes en zelfs negatieve invloed hebben op je kredietwaardigheid.

Als je merkt dat jouw inkomen niet voldoende is om aan de maandelijkse betalingsverplichtingen te voldoen, is het misschien verstandig om alternatieve oplossingen te overwegen voordat je een lening afsluit. Dit kan bijvoorbeeld het herzien van je uitgavenpatroon zijn, op zoek gaan naar extra inkomstenbronnen of het bespreken van betalingsregelingen met bestaande schuldeisers.

Het is belangrijk om verantwoordelijkheid te nemen bij het afsluiten van een lening en ervoor te zorgen dat je financieel stabiel genoeg bent om aan de betalingsverplichtingen te voldoen. Hierdoor kun je onnodige stress en financiële problemen in de toekomst vermijden.

Kortom, voordat je snel geld leent online, zorg ervoor dat je een gedegen overzicht hebt van je inkomsten en uitgaven. Zorg ervoor dat je genoeg inkomen hebt om aan je maandelijkse betalingsverplichtingen te voldoen. Op deze manier kun je verstandige financiële beslissingen nemen en jouw financiële welzijn beschermen.

Denk goed na over wat er gebeurt als je in gebreke blijft met betalingen; lees ook de boetebepalingen in het contract door voordat je akkoord gaat met een leningsovereenkomst..

Denk goed na voordat je snel geld leent online: begrijp de consequenties van betalingsachterstand en lees de boetebepalingen

Wanneer je overweegt om snel geld te lenen online, is het belangrijk om niet alleen te kijken naar de voordelen en gemakken van het proces, maar ook naar de mogelijke risico’s en consequenties. Een belangrijke tip is om goed na te denken over wat er kan gebeuren als je in gebreke blijft met betalingen en om de boetebepalingen in het contract zorgvuldig door te lezen voordat je akkoord gaat met een leningsovereenkomst.

Het kan gebeuren dat je, ondanks je beste bedoelingen, niet in staat bent om aan je betalingsverplichtingen te voldoen. Dit kan verschillende redenen hebben, zoals veranderingen in je financiële situatie of onvoorziene uitgaven. Het is belangrijk om te begrijpen wat er kan gebeuren als dit het geval is.

In veel gevallen kunnen leningaanbieders boetes of extra kosten opleggen wanneer je in gebreke blijft met betalingen. Deze boetebepalingen worden vaak vermeld in het leningsovereenkomst. Het is essentieel om deze bepalingen zorgvuldig door te nemen voordat je akkoord gaat met de lening. Zo krijg je een duidelijk beeld van wat er van jou wordt verwacht en welke financiële consequenties er kunnen zijn bij betalingsachterstand.

Daarnaast is het ook verstandig om vooraf na te denken over hoe je betalingsproblemen kunt voorkomen of oplossen. Het kan nuttig zijn om een financieel plan op te stellen en je inkomsten en uitgaven nauwlettend in de gaten te houden. Op die manier kun je beter inschatten of je in staat zult zijn om aan de betalingsverplichtingen van de lening te voldoen.

Kortom, snel geld lenen online kan een handige oplossing zijn voor financiële noodsituaties, maar het is belangrijk om verantwoordelijkheid te nemen en goed na te denken over de mogelijke consequenties. Denk goed na over wat er kan gebeuren als je in gebreke blijft met betalingen en lees de boetebepalingen zorgvuldig door voordat je akkoord gaat met een leningsovereenkomst. Op die manier kun je weloverwogen beslissingen nemen en financiële problemen in de toekomst voorkomen.

Gebruik geldleningscalculators om uit te rekenen hoeveel geld u moet lenen en hoeveel rente u betaalt over de looptijd van de lening..

Gebruik Geldleningscalculators om uw Lening verstandig te plannen

Wanneer u overweegt om snel geld te lenen online, is het belangrijk om een goed inzicht te hebben in de financiële verplichtingen die gepaard gaan met de lening. Een handige tool die u hierbij kan helpen, is een geldleningscalculator. Deze online calculators stellen u in staat om nauwkeurig uit te rekenen hoeveel geld u moet lenen en hoeveel rente u betaalt over de looptijd van de lening.

Een geldleningscalculator werkt op basis van enkele belangrijke variabelen, zoals het leenbedrag, de rentevoet en de looptijd van de lening. Door deze gegevens in te voeren, zal de calculator automatisch berekeningen maken en u voorzien van nuttige informatie.

Ten eerste kunt u met behulp van een geldleningscalculator bepalen hoeveel geld u daadwerkelijk moet lenen. Door het invoeren van het gewenste leenbedrag en het aanpassen van de looptijd van de lening, kunt u zien hoe dit invloed heeft op uw maandelijkse aflossingen. Dit helpt u om een weloverwogen beslissing te nemen over hoeveel geld u daadwerkelijk nodig heeft en wat voor u financieel haalbaar is.

Daarnaast geeft een geldleningscalculator ook inzicht in het totale bedrag dat u aan rente betaalt over de looptijd van de lening. Door het invoeren van de rentevoet en het aanpassen van de looptijd, kunt u zien hoeveel rente u in totaal zult betalen. Dit helpt u om de kosten van de lening beter te begrijpen en kan u helpen bij het vergelijken van verschillende leningaanbieders.

Het gebruik van een geldleningscalculator is een verstandige stap om ervoor te zorgen dat u een lening afsluit die past bij uw financiële situatie. Het stelt u in staat om realistische verwachtingen te hebben over uw maandelijkse aflossingen en om het totale kostenplaatje van de lening te begrijpen.

Bij het gebruik van een geldleningscalculator is het belangrijk om nauwkeurige gegevens in te voeren. Zorg ervoor dat u de juiste rentevoet heeft en dat u de looptijd van de lening correct invoert. Op deze manier krijgt u een betrouwbaar resultaat dat u helpt bij het nemen van weloverwogen beslissingen.

Kortom, als u overweegt om snel geld te lenen online, maak dan gebruik van geldleningscalculators om uw lening verstandig te plannen. Deze handige tools helpen u bij het bepalen van het juiste leenbedrag en geven inzicht in de rentekosten over de looptijd van de lening. Door deze informatie kunt u weloverwogen beslissingen nemen en ervoor zorgen dat uw lening past bij uw financiële situatie.

Vraag hulp bij professionele financiële adviseurs als je twijfelt over welke opties beschikbaar zijn of wat het beste bij jou past

Wanneer je op zoek bent naar mogelijkheden om snel geld online te lenen, kan het soms overweldigend zijn om de juiste keuze te maken. Er zijn verschillende leningaanbieders en opties beschikbaar, elk met hun eigen voorwaarden en rentetarieven. Als je twijfelt over welke optie het beste bij jou past, is het verstandig om hulp te vragen aan professionele financiële adviseurs.

Financiële adviseurs hebben de kennis en expertise om je te begeleiden bij het maken van weloverwogen beslissingen met betrekking tot leningen. Ze kunnen je helpen begrijpen welke leningopties beschikbaar zijn, wat de voor- en nadelen van elke optie zijn en hoe deze passen bij jouw specifieke financiële situatie.

Een professionele financieel adviseur zal naar jouw persoonlijke omstandigheden kijken, zoals je inkomen, uitgavenpatroon en kredietgeschiedenis. Op basis hiervan kunnen ze een analyse maken en advies geven over welke leningoptie het meest geschikt is voor jou. Ze kunnen ook helpen bij het bepalen van een realistisch terugbetalingsplan dat past binnen jouw budget.

Het raadplegen van een financieel adviseur heeft verschillende voordelen. Ten eerste kunnen ze je helpen om verborgen kosten of valkuilen in de leningvoorwaarden te identificeren die anders over het hoofd zouden worden gezien. Ze kunnen ook helpen bij het onderhandelen van betere rentetarieven en voorwaarden bij leningaanbieders, omdat ze bekend zijn met de industrie en de beste deals kunnen vinden.

Daarnaast bieden financiële adviseurs een objectief perspectief. Ze hebben geen belang bij het promoten van een specifieke leningaanbieder en zullen alleen advies geven dat in jouw belang is. Dit helpt je om weloverwogen beslissingen te nemen zonder beïnvloed te worden door marketingtactieken of verborgen agenda’s.

Kortom, als je twijfels hebt over welke leningoptie het beste bij jou past, is het raadzaam om hulp te vragen aan professionele financiële adviseurs. Ze kunnen je begeleiden bij het maken van weloverwogen beslissingen, zodat je de lening kunt kiezen die het beste aansluit op jouw behoeften en financiële situatie. Vergeet niet dat verantwoord lenen altijd de sleutel is tot financiële stabiliteit op de lange termijn.

Financier jouw vrijheid op wielen met een mobilhome lening

Een mobilhome, ook wel bekend als een camper, is een geweldige manier om de vrijheid van reizen te ervaren zonder concessies te doen aan comfort. Of je nu van plan bent om roadtrips te maken in eigen land of avontuurlijke reizen door Europa wilt maken, een mobilhome biedt de mogelijkheid om op je eigen tempo te reizen en nieuwe plekken te ontdekken.

Het kopen van een mobilhome kan echter een behoorlijke investering zijn. Niet iedereen heeft het volledige bedrag beschikbaar om er een te kopen. In dat geval kan een mobilhome lening de oplossing zijn. Een mobilhome lening stelt je in staat om de aankoop van je droomcamper te financieren en de kosten over een langere periode te spreiden.

Een mobilhome lening werkt op dezelfde manier als andere leningen. Je leent een bepaald bedrag bij een financiële instelling en betaalt dit geleidelijk terug, inclusief rente, gedurende de afgesproken looptijd. Het bedrag dat je kunt lenen en de rentevoet zijn afhankelijk van verschillende factoren, zoals je inkomen, kredietwaardigheid en de waarde van de mobilhome.

Het voordeel van het afsluiten van een mobilhome lening is dat je niet meteen het volledige aankoopbedrag hoeft neer te leggen. Dit maakt het mogelijk om eerder dan verwacht van je mobilhome te genieten. Bovendien bieden veel financiële instellingen flexibele terugbetalingsmogelijkheden die kunnen worden afgestemd op jouw financiële situatie.

Voordat je een mobilhome lening afsluit, is het belangrijk om een aantal zaken in overweging te nemen. Ten eerste moet je ervoor zorgen dat je de maandelijkse aflossingen kunt betalen zonder in financiële problemen te komen. Het is verstandig om een realistisch budget op te stellen en ervoor te zorgen dat de lening past binnen jouw financiële mogelijkheden.

Daarnaast is het belangrijk om verschillende aanbieders van mobilhome leningen met elkaar te vergelijken. De rentevoeten en voorwaarden kunnen sterk variëren, dus het loont de moeite om verschillende opties te onderzoeken voordat je een beslissing neemt. Een financieel adviseur kan je helpen bij het vinden van de beste mobilhome lening die aansluit bij jouw behoeften en financiële situatie.

Tot slot is het belangrijk om rekening te houden met andere kosten die gepaard gaan met het bezitten van een mobilhome, zoals verzekeringen, onderhoud en brandstofkosten. Het is essentieel om deze kosten mee te nemen in je budgetplanning, zodat je niet voor verrassingen komt te staan.

Een mobilhome lening kan de sleutel zijn tot het verwezenlijken van jouw droom van vrijheid en avontuur op de weg. Met zorgvuldige planning en verantwoordelijke financiële beslissingen kun je genieten van al het moois dat reizen met een mobilhome te bieden heeft. Dus waar wacht je nog op? Ga op zoek naar de perfecte mobilhome lening en begin aan je reisavontuur!


5 Veelgestelde Vragen over een Lening voor een Mobilhome in België

  1. Hoeveel kan ik lenen voor een mobilhome?
  2. Wat zijn de rentevoeten van een mobilhome lening?
  3. Wat zijn de betalingsvoorwaarden voor een mobilhome lening?
  4. Moet ik aanvullende verzekeringen afsluiten bij het aangaan van een mobilhome lening?
  5. Is er een minimum leeftijd vereist om in aanmerking te komen voor een mobilhome lening?

Hoeveel kan ik lenen voor een mobilhome?

Het bedrag dat je kunt lenen voor een mobilhome kan variëren, afhankelijk van verschillende factoren. Enkele belangrijke factoren die van invloed zijn op het leenbedrag zijn:

  1. Inkomen: Je inkomen speelt een grote rol bij het bepalen van het leenbedrag. Over het algemeen geldt dat hoe hoger je inkomen is, hoe meer je kunt lenen.
  2. Kredietwaardigheid: Je kredietwaardigheid wordt beoordeeld aan de hand van je kredietgeschiedenis en betalingsgedrag. Een positieve kredietgeschiedenis en een goede score vergroten de kans op een hoger leenbedrag.
  3. Looptijd: De looptijd van de lening kan ook van invloed zijn op het leenbedrag. Over het algemeen geldt dat een langere looptijd resulteert in lagere maandelijkse aflossingen, maar kan leiden tot hogere totale rentekosten.
  4. Eigen inbreng: Sommige financiële instellingen kunnen vereisen dat je een percentage van de aankoopprijs als eigen inbreng betaalt. Dit kan van invloed zijn op het uiteindelijke leenbedrag.
  5. Waarde mobilhome: De waarde van de mobilhome zelf kan ook meespelen bij het bepalen van het leenbedrag. Financiële instellingen kunnen kijken naar de waarde om te bepalen hoeveel ze bereid zijn uit te lenen.

Het is belangrijk om met verschillende financiële instellingen te praten en offertes aan te vragen om een idee te krijgen van het leenbedrag dat je kunt verkrijgen. Elke instelling hanteert zijn eigen criteria en voorwaarden, dus het is verstandig om verschillende opties te vergelijken voordat je een beslissing neemt. Daarnaast kan een financieel adviseur je helpen bij het bepalen van het maximale leenbedrag dat past bij jouw financiële situatie.

Wat zijn de rentevoeten van een mobilhome lening?

De rentevoeten van een mobilhome lening kunnen variëren afhankelijk van verschillende factoren, zoals de financiële instelling waar je de lening afsluit, je kredietwaardigheid, de looptijd van de lening en de marktomstandigheden. Over het algemeen liggen de rentevoeten voor mobilhome leningen tussen 3% en 8%. Het is belangrijk om te weten dat deze percentages slechts een indicatie zijn en dat het raadzaam is om contact op te nemen met verschillende financiële instellingen om specifieke rentetarieven te verkrijgen op basis van jouw persoonlijke situatie. Een gesprek met een financieel adviseur kan ook nuttig zijn om inzicht te krijgen in de actuele rentetarieven en om advies te krijgen over welke lening het beste bij jou past.

Wat zijn de betalingsvoorwaarden voor een mobilhome lening?

De betalingsvoorwaarden voor een mobilhome lening kunnen variëren afhankelijk van de financiële instelling en het specifieke leningsproduct dat je kiest. Hier zijn enkele veelvoorkomende aspecten van betalingsvoorwaarden die je kunt tegenkomen bij mobilhome leningen:

  1. Looptijd: Dit verwijst naar de periode waarin je de lening moet terugbetalen. De looptijd kan variëren van enkele jaren tot meerdere decennia, afhankelijk van de instelling en het geleende bedrag. Het is belangrijk om een looptijd te kiezen die past bij jouw financiële situatie en mogelijkheden.
  2. Rentevoet: Dit is het percentage dat je betaalt op het geleende bedrag, bovenop het terug te betalen bedrag. De rentevoet kan vast of variabel zijn, afhankelijk van de leningsovereenkomst. Het is verstandig om verschillende aanbieders te vergelijken om de beste rentevoet te vinden die past bij jouw behoeften.
  3. Maandelijkse aflossingen: Je zult maandelijks een vast bedrag moeten terugbetalen gedurende de looptijd van de lening. Dit bedrag omvat zowel het geleende bedrag als de rente die erop wordt toegepast. Zorg ervoor dat je dit bedrag kunt betalen zonder in financiële problemen te komen.
  4. Flexibiliteit: Sommige leningen bieden flexibiliteit in termen van betalingsopties, zoals het kunnen overslaan van een betaling of extra aflossingen doen. Dit kan handig zijn als je extra geld beschikbaar hebt of als je tijdelijk financiële moeilijkheden hebt.
  5. Boetebepalingen: Het is belangrijk om de boetebepalingen te begrijpen die van toepassing zijn als je ervoor kiest om de lening eerder af te lossen dan de afgesproken looptijd. Sommige leningen brengen een boete in rekening voor vervroegde aflossing, terwijl andere dit niet doen.

Het is essentieel om de betalingsvoorwaarden zorgvuldig te lezen en te begrijpen voordat je een mobilhome lening afsluit. Als je twijfels hebt of vragen hebt over specifieke voorwaarden, is het raadzaam om contact op te nemen met de financiële instelling of een professioneel financieel adviseur om verduidelijking te krijgen en ervoor te zorgen dat je weloverwogen beslissingen neemt.

Moet ik aanvullende verzekeringen afsluiten bij het aangaan van een mobilhome lening?

Bij het aangaan van een mobilhome lening is het belangrijk om na te denken over de verzekeringen die nodig zijn om jezelf en je investering te beschermen. Hoewel het afsluiten van aanvullende verzekeringen niet altijd verplicht is, kan het wel sterk worden aanbevolen.

Een van de belangrijkste verzekeringen die je zou moeten overwegen, is een omniumverzekering voor je mobilhome. Deze verzekering dekt schade aan je voertuig als gevolg van ongevallen, brand, diefstal en andere risico’s. Het geeft je gemoedsrust en beschermt je financieel tegen onvoorziene gebeurtenissen.

Daarnaast is een burgerlijke aansprakelijkheidsverzekering (BA-verzekering) ook essentieel. Deze verzekering dekt schade aan derden veroorzaakt door jouw mobilhome. In sommige landen is deze verzekering zelfs wettelijk verplicht.

Naast deze basisverzekeringen zijn er nog andere aanvullende opties die je kunt overwegen, afhankelijk van jouw behoeften en reisplannen. Bijvoorbeeld:

  1. Reisbijstandsverzekering: Deze verzekering biedt hulp bij pech onderweg, medische noodgevallen en andere onvoorziene situaties tijdens je reizen met de mobilhome.
  2. Inzittendenverzekering: Deze verzekering biedt dekking voor letsel of schade aan passagiers in jouw mobilhome bij een ongeval.
  3. Rechtsbijstandsverzekering: Deze verzekering biedt juridische bijstand en dekking van juridische kosten in het geval van geschillen met betrekking tot jouw mobilhome.

Het is belangrijk om de polisvoorwaarden en dekkingen van elke verzekering zorgvuldig te bestuderen voordat je een beslissing neemt. Je kunt ook contact opnemen met verzekeringsmaatschappijen of een onafhankelijke verzekeringsadviseur raadplegen om je te helpen bij het kiezen van de juiste verzekeringen die passen bij jouw mobilhome en reisbehoeften.

Houd er rekening mee dat het afsluiten van aanvullende verzekeringen extra kosten met zich mee kan brengen. Het is belangrijk om deze kosten mee te nemen in je budgetplanning bij het aangaan van een mobilhome lening. Maar het hebben van de juiste verzekeringen kan je beschermen tegen financiële tegenslagen en gemoedsrust bieden tijdens je reizen met de mobilhome.

Is er een minimum leeftijd vereist om in aanmerking te komen voor een mobilhome lening?

Ja, er is meestal een minimum leeftijd vereist om in aanmerking te komen voor een mobilhome lening. De exacte leeftijdsgrens kan variëren afhankelijk van de financiële instelling en het land waarin je woont. In de meeste gevallen moet je ten minste 18 jaar oud zijn om een lening aan te vragen. Sommige financiële instellingen hanteren echter een hogere minimumleeftijd, zoals 21 of 25 jaar. Het is belangrijk om de specifieke vereisten van de geldverstrekker te controleren voordat je een aanvraag indient voor een mobilhome lening.

Hoe kunt u uw auto lening berekenen? Een handige gids!

Een auto lening berekenen: Wat u moet weten

Het kopen van een nieuwe auto kan een spannende ervaring zijn, maar het kan ook een flinke financiële investering met zich meebrengen. Voor veel mensen betekent dit dat ze een lening moeten afsluiten om de kosten te dekken. Voordat u echter een auto lening afsluit, is het belangrijk om deze goed te berekenen en uw financiële situatie grondig te evalueren.

Een auto lening berekenen is niet zo ingewikkeld als het lijkt. Het belangrijkste is om rekening te houden met enkele essentiële factoren:

  1. Looptijd van de lening: Dit verwijst naar de periode waarin u de lening wilt aflossen. Het kan variëren van enkele maanden tot enkele jaren, afhankelijk van uw voorkeur en financiële mogelijkheden.
  2. Rentevoet: De rentevoet bepaalt hoeveel rente u betaalt op uw lening. Het is belangrijk om te onderzoeken welke tarieven verschillende kredietverstrekkers bieden voordat u een beslissing neemt.
  3. Leenbedrag: Dit is het totale bedrag dat u wilt lenen voor de aankoop van uw auto. Het is raadzaam om alleen te lenen wat u daadwerkelijk nodig heeft en wat binnen uw budget past.

Nu we deze factoren hebben besproken, kunnen we overgaan naar het daadwerkelijk berekenen van uw auto lening. Er zijn verschillende online tools beschikbaar die u hierbij kunnen helpen. Deze tools vereisen meestal dat u de bovengenoemde informatie invoert, waarna ze een overzicht geven van uw maandelijkse aflossingen en de totale kosten van de lening.

Het is belangrijk om te onthouden dat het berekenen van uw auto lening slechts een eerste stap is. Het is ook essentieel om uw eigen financiële situatie zorgvuldig te evalueren voordat u een lening afsluit. Overweeg uw maandelijkse inkomsten en uitgaven, evenals eventuele andere financiële verplichtingen die u heeft. Zorg ervoor dat u voldoende ruimte heeft in uw budget om de maandelijkse aflossingen comfortabel te kunnen betalen.

Daarnaast is het verstandig om verschillende kredietverstrekkers te vergelijken voordat u een definitieve beslissing neemt. Let op de rentetarieven, voorwaarden en klantenservice die zij bieden. Door grondig onderzoek te doen, kunt u ervoor zorgen dat u de beste leningsoptie kiest die past bij uw behoeften en financiële situatie.

Het berekenen van uw auto lening is een belangrijke stap om ervoor te zorgen dat u weloverwogen beslissingen neemt bij het kopen van een nieuwe auto. Neem de tijd om alle relevante informatie te verzamelen en raadpleeg indien nodig een financieel adviseur. Op deze manier kunt u genieten van uw nieuwe auto zonder onnodige financiële stress.


5 Voordelen van het berekenen van een autolening in België

  1. De auto lening berekenen is eenvoudig en snel te doen.
  2. Er zijn vele verschillende opties beschikbaar, waardoor het voor iedereen mogelijk is om de beste financiering te vinden die bij hun budget past.
  3. Veel financiële instellingen bieden gunstige tarieven aan voor auto lening berekenen in België.
  4. Er is geen verplichte aankoopverzekering nodig als je een autolening afsluit in België, wat resulteert in lagere kosten over de looptijd van de lening.
  5. Er zijn vele online tools beschikbaar waarmee je verschillende autoleningberekening kan maken, waardoor je gemakkelijk en snel een goede vergelijking kunt maken tussen verschillende financiers en tarieven die ze aanbieden


4 Nadelen van het berekenen van een autolening

  1. Het kan moeilijk zijn om de juiste lening te vinden die bij je past.
  2. Je moet mogelijk meer geld aflossen dan je had verwacht.
  3. De rente die wordt aangeboden voor een autolening kan variëren, afhankelijk van waar je het leent en hoeveel je leent.
  4. Als je eenmaal een lening hebt afgesloten, kun je niet meer terugkrabbelen als de voorwaarden niet bevallen.

De auto lening berekenen is eenvoudig en snel te doen.

Een van de voordelen van het berekenen van een auto lening is dat het eenvoudig en snel te doen is. Dankzij moderne technologie en online tools kunt u binnen enkele minuten een duidelijk overzicht krijgen van uw maandelijkse aflossingen en de totale kosten van de lening.

Met behulp van deze tools hoeft u alleen maar enkele basisgegevens in te voeren, zoals de looptijd van de lening, rentevoet en het leenbedrag. Vervolgens genereert het systeem automatisch een gedetailleerd overzicht, zodat u direct inzicht heeft in wat u kunt verwachten.

Het gemak en de snelheid waarmee u uw auto lening kunt berekenen, stelt u in staat om verschillende scenario’s te verkennen voordat u een definitieve beslissing neemt. U kunt experimenteren met verschillende looptijden, rentetarieven en leenbedragen om te zien welke optie het beste bij uw financiële situatie past.

Bovendien kunt u met het gebruik van online tools onafhankelijk zijn in dit proces. U hoeft geen afspraak te maken met een financieel adviseur of naar een bankkantoor te gaan. U kunt gewoon comfortabel thuis achter uw computer of zelfs onderweg op uw smartphone uw auto lening berekenen.

Kortom, het berekenen van een auto lening is eenvoudig en snel dankzij moderne technologie. Het stelt u in staat om op een efficiënte manier verschillende scenario’s te verkennen en weloverwogen beslissingen te nemen bij de aankoop van uw nieuwe auto. Neem de controle over uw financiën en maak gebruik van deze handige tools om uw lening te berekenen.

Er zijn vele verschillende opties beschikbaar, waardoor het voor iedereen mogelijk is om de beste financiering te vinden die bij hun budget past.

Het berekenen van een auto lening biedt een belangrijk voordeel: het stelt u in staat om de vele verschillende opties te verkennen en de beste financieringsmogelijkheid te vinden die bij uw budget past. Of u nu op zoek bent naar een lening met een lange looptijd en lagere maandelijkse aflossingen, of juist een kortere looptijd met hogere aflossingen om de totale kosten te minimaliseren, er is voor elk wat wils.

Door uw auto lening te berekenen en verschillende scenario’s te evalueren, kunt u beter begrijpen welke impact elke optie heeft op uw financiële situatie. U kunt experimenteren met variabelen zoals de looptijd van de lening, het leenbedrag en de rentevoet om te zien hoe dit van invloed is op uw maandelijkse aflossingen. Dit stelt u in staat om weloverwogen beslissingen te nemen en een financieringsplan op maat te maken dat aansluit bij uw specifieke behoeften.

Bovendien kunt u door het berekenen van uw auto lening ook beter onderhandelen met kredietverstrekkers. Met kennis over verschillende opties en tarieven staat u sterker in gesprekken over rentetarieven en voorwaarden. U kunt offertes vergelijken en proactief onderhandelen om ervoor te zorgen dat u de meest gunstige deal krijgt.

Of u nu een nieuwe auto wilt kopen of uw huidige auto wilt vervangen, het berekenen van uw auto lening is een essentiële stap om ervoor te zorgen dat u de beste financieringsmogelijkheid vindt die bij uw budget past. Door de vele opties te verkennen en verschillende scenario’s te evalueren, kunt u met vertrouwen een weloverwogen beslissing nemen en genieten van uw nieuwe auto zonder financiële stress.

Veel financiële instellingen bieden gunstige tarieven aan voor auto lening berekenen in België.

Een groot voordeel van het berekenen van een auto lening in België is dat veel financiële instellingen gunstige tarieven aanbieden. Dit betekent dat u mogelijk kunt profiteren van lagere rentetarieven en betere voorwaarden bij het afsluiten van een lening voor uw auto.

Financiële instellingen begrijpen dat het kopen van een auto een belangrijke beslissing is en willen klanten aantrekken door competitieve tarieven aan te bieden. Dit creëert een gunstige omgeving voor consumenten, omdat ze kunnen profiteren van voordelige leningsopties.

Door de tarieven en voorwaarden van verschillende financiële instellingen te vergelijken, kunt u de beste deal vinden die past bij uw financiële situatie. Het berekenen van uw auto lening stelt u in staat om nauwkeurig te bepalen hoeveel u maandelijks moet betalen en hoeveel de totale kosten zullen bedragen. Met deze informatie kunt u effectief onderhandelen met kredietverstrekkers en de meest gunstige leningsoptie selecteren.

Het is echter belangrijk op te merken dat terwijl gunstige tarieven beschikbaar zijn, dit niet betekent dat u onbeperkt moet lenen. Het blijft essentieel om verstandig te budgetteren en alleen te lenen wat u zich daadwerkelijk kunt veroorloven om terug te betalen. Het berekenen van uw auto lening helpt u bij het maken van een weloverwogen beslissing en zorgt ervoor dat u financieel verantwoordelijk blijft.

Kortom, het berekenen van een auto lening biedt veel voordelen, waaronder de mogelijkheid om te profiteren van gunstige tarieven en voorwaarden die door financiële instellingen in België worden aangeboden. Neem de tijd om uw opties te vergelijken en zorg ervoor dat u een lening afsluit die past bij uw behoeften en financiële situatie. Met de juiste aanpak kunt u genieten van uw nieuwe auto zonder onnodige financiële lasten.

Er is geen verplichte aankoopverzekering nodig als je een autolening afsluit in België, wat resulteert in lagere kosten over de looptijd van de lening.

Een groot voordeel van het berekenen van een autolening is dat er in België geen verplichte aankoopverzekering nodig is wanneer u een lening afsluit. Dit kan leiden tot lagere kosten gedurende de looptijd van de lening.

In veel landen is het gebruikelijk dat autoleningen gepaard gaan met de verplichting om een aankoopverzekering af te sluiten. Deze verzekering dekt schade aan het voertuig tijdens de looptijd van de lening. Hoewel dit zekerheid biedt, kan het ook extra kosten met zich meebrengen.

In België is echter geen verplichte aankoopverzekering vereist bij het afsluiten van een autolening. Dit betekent dat u kunt besparen op verzekeringskosten gedurende de looptijd van uw lening. U bent uiteraard nog steeds verantwoordelijk voor het beschermen en onderhouden van uw voertuig, maar u heeft meer vrijheid om zelf te bepalen welke verzekeringsdekking u wilt.

Dit voordeel kan vooral aantrekkelijk zijn voor mensen die al een bestaande autoverzekering hebben of die ervoor kiezen om alleen de wettelijk verplichte aansprakelijkheidsverzekering (BA-verzekering) af te sluiten. Door geen extra verzekeringskosten toe te voegen aan uw autolening, kunt u mogelijk geld besparen en uw maandelijkse aflossingen lager houden.

Natuurlijk is het belangrijk om altijd zorgvuldig na te denken over uw financiële situatie en uw persoonlijke behoeften bij het afsluiten van een autolening. Hoewel het ontbreken van een verplichte aankoopverzekering voordelig kan zijn, moet u ervoor zorgen dat u nog steeds voldoende dekking heeft om onvoorziene omstandigheden te kunnen opvangen.

Het berekenen van een autolening in België biedt dus het voordeel dat er geen verplichte aankoopverzekering nodig is. Dit kan resulteren in lagere kosten over de looptijd van de lening en u meer flexibiliteit geven bij het kiezen van uw verzekeringsdekking. Het is altijd verstandig om advies in te winnen bij een financieel expert voordat u definitieve beslissingen neemt, zodat u weloverwogen keuzes kunt maken die passen bij uw persoonlijke situatie.

Er zijn vele online tools beschikbaar waarmee je verschillende autoleningberekening kan maken, waardoor je gemakkelijk en snel een goede vergelijking kunt maken tussen verschillende financiers en tarieven die ze aanbieden

Een groot voordeel van het berekenen van een autolening is dat er tegenwoordig talloze online tools beschikbaar zijn die je hierbij kunnen helpen. Met deze tools kun je gemakkelijk en snel verschillende autoleningberekeningen maken, waardoor je een goede vergelijking kunt maken tussen verschillende financiers en de tarieven die ze aanbieden.

Het gebruik van online tools voor het berekenen van autoleningen biedt veel voordelen. Allereerst bespaart het je tijd en moeite. In plaats van handmatig berekeningen te moeten maken of verschillende financiers afzonderlijk te moeten benaderen, kun je met een paar klikken alle nodige informatie verkrijgen.

Daarnaast zorgen deze tools voor duidelijkheid en transparantie. Je krijgt direct inzicht in de maandelijkse aflossingen, totale kosten en rentetarieven die verbonden zijn aan de lening. Hierdoor kun je gemakkelijk de verschillende opties vergelijken en de lening kiezen die het beste past bij jouw financiële situatie.

Bovendien stellen deze online tools je in staat om meerdere scenario’s te verkennen. Je kunt variabelen zoals de looptijd van de lening, het leenbedrag en de rentevoet aanpassen om te zien hoe dit invloed heeft op de maandelijkse aflossingen. Dit stelt je in staat om een weloverwogen beslissing te nemen en een lening te kiezen die past bij jouw budget en behoeften.

Het berekenen van een autolening met behulp van online tools is dus een handige manier om snel en gemakkelijk een goede vergelijking te maken tussen verschillende financiers en tarieven die ze aanbieden. Het stelt je in staat om transparantie en duidelijkheid te krijgen over de kosten van de lening, zodat je een weloverwogen beslissing kunt nemen bij het kiezen van de beste autolening voor jou.

Het kan moeilijk zijn om de juiste lening te vinden die bij je past.

Het berekenen van een auto lening is een belangrijke stap bij het kopen van een nieuwe auto. Het stelt je in staat om een duidelijk beeld te krijgen van de maandelijkse aflossingen en totale kosten van de lening. Hoewel het berekenen van een auto lening nuttig kan zijn, kan het soms moeilijk zijn om de juiste lening te vinden die bij je past.

Een van de uitdagingen bij het vinden van de juiste lening is dat er veel verschillende kredietverstrekkers en financiële instellingen zijn om uit te kiezen. Elk heeft zijn eigen rentetarieven, voorwaarden en klantenservice. Dit kan het overweldigend maken om de beste keuze te maken.

Bovendien kunnen sommige kredietverstrekkers verborgen kosten of complexe voorwaarden hebben die niet meteen duidelijk zijn. Het is belangrijk om aandacht te besteden aan deze details en alle kleine lettertjes zorgvuldig door te nemen voordat je een lening afsluit.

Om deze uitdagingen aan te pakken, is het verstandig om grondig onderzoek te doen voordat je beslist welke lening je wilt afsluiten. Vergelijk verschillende kredietverstrekkers, lees beoordelingen en vraag advies aan vrienden of familieleden die al ervaring hebben met autoleningen.

Daarnaast kan het ook nuttig zijn om professioneel advies in te winnen bij een financieel adviseur. Zij kunnen je helpen bij het begrijpen van de verschillende leningsopties, de voorwaarden en de mogelijke risico’s. Met hun expertise kun je een weloverwogen beslissing nemen die past bij jouw financiële situatie en behoeften.

Kortom, hoewel het berekenen van een auto lening belangrijk is, kan het moeilijk zijn om de juiste lening te vinden die bij je past. Door grondig onderzoek te doen, goed op te letten op verborgen kosten en indien nodig professioneel advies in te winnen, kun je echter de beste leningsoptie kiezen die voldoet aan jouw behoeften en financiële situatie.

Je moet mogelijk meer geld aflossen dan je had verwacht.

Een belangrijke overweging bij het berekenen van een auto lening is dat je mogelijk meer geld moet aflossen dan je oorspronkelijk had verwacht. Dit kan een nadeel zijn waar veel mensen niet bij stilstaan.

Bij het berekenen van een lening is het verleidelijk om alleen te focussen op de maandelijkse aflossingen en de rentevoet. Het lijkt misschien aantrekkelijk om een lagere maandelijkse aflossing te hebben, maar dit betekent vaak dat de looptijd van de lening langer wordt. En hoe langer de looptijd, hoe meer rente je in totaal betaalt.

Als je ervoor kiest om een langere looptijd te hebben, kan dit betekenen dat je uiteindelijk meer geld moet aflossen dan je aanvankelijk had verwacht. Dit komt doordat de rente zich gedurende een langere periode opstapelt en dus meer kosten met zich meebrengt.

Daarom is het belangrijk om niet alleen naar de maandelijkse aflossingen te kijken, maar ook naar het totale bedrag dat je uiteindelijk zult terugbetalen. Het kan verstandig zijn om te overwegen of je extra geld kunt sparen om zo de totale kosten van de lening te verminderen.

Het is ook raadzaam om verschillende scenario’s te berekenen voordat je een definitieve beslissing neemt. Verhoog bijvoorbeeld het bedrag dat je maandelijks wilt aflossen en bekijk hoe dit van invloed is op de totale kosten en looptijd van de lening.

Door rekening te houden met deze mogelijke valkuil, kun je beter geïnformeerd beslissingen nemen bij het berekenen van een auto lening. Het is belangrijk om realistisch te zijn over je financiële situatie en ervoor te zorgen dat je een lening afsluit die past binnen je budget en waarbij je niet meer geld hoeft af te lossen dan je had verwacht.

De rente die wordt aangeboden voor een autolening kan variëren, afhankelijk van waar je het leent en hoeveel je leent.

Een belangrijk nadeel van het berekenen van een autolening is de variabiliteit van de rentevoet die wordt aangeboden. Het is belangrijk om te begrijpen dat de rentevoet kan variëren afhankelijk van waar u de lening afsluit en hoeveel u leent.

Verschillende kredietverstrekkers hanteren verschillende tarieven voor autoleningen. Dit betekent dat u mogelijk hogere rentetarieven tegenkomt bij bepaalde kredietverstrekkers in vergelijking met anderen. Het kan ook variëren op basis van uw kredietgeschiedenis en kredietscore.

Daarom is het essentieel om grondig onderzoek te doen en verschillende leningsopties te vergelijken voordat u een definitieve beslissing neemt. Door dit te doen, kunt u ervoor zorgen dat u de beste rentevoet krijgt die beschikbaar is voor uw specifieke situatie.

Een hogere rentevoet kan aanzienlijke invloed hebben op de totale kosten van uw autolening. Het betekent dat u meer geld moet betalen in termen van rentebetalingen gedurende de looptijd van de lening. Dit kan resulteren in een hoger totaalbedrag dat u terugbetaalt dan oorspronkelijk verwacht.

Om dit nadeel te minimaliseren, is het raadzaam om uw kredietscore te verbeteren voordat u een autolening aanvraagt. Een goede kredietscore kan helpen bij het verkrijgen van gunstigere rentetarieven. Daarnaast kunt u ook overwegen om te onderhandelen met verschillende kredietverstrekkers om betere voorwaarden te krijgen.

Het is belangrijk om op de hoogte te zijn van dit nadeel bij het berekenen van uw autolening. Door grondig onderzoek te doen en bewust te zijn van de variabiliteit van rentetarieven, kunt u ervoor zorgen dat u een weloverwogen beslissing neemt en de beste leningsoptie kiest die past bij uw financiële situatie.

Als je eenmaal een lening hebt afgesloten, kun je niet meer terugkrabbelen als de voorwaarden niet bevallen.

Een belangrijk nadeel van het berekenen van een auto lening is dat zodra u de lening heeft afgesloten, u niet meer kunt terugkrabbelen als de voorwaarden niet bevallen. Het is cruciaal om dit in gedachten te houden voordat u een definitieve beslissing neemt.

Wanneer u een auto lening afsluit, gaat u akkoord met bepaalde voorwaarden die zijn vastgesteld door de kredietverstrekker. Dit omvat onder andere de rentevoet, de looptijd van de lening en eventuele andere kosten of clausules. Als u later merkt dat deze voorwaarden niet gunstig zijn of niet aan uw verwachtingen voldoen, heeft u meestal geen mogelijkheid om de lening te annuleren of te wijzigen.

Dit gebrek aan flexibiliteit kan problematisch zijn als uw financiële situatie verandert of als er onverwachte gebeurtenissen optreden. Bijvoorbeeld, als uw inkomen daalt of als u plotseling geconfronteerd wordt met onverwachte uitgaven, kan het moeilijk zijn om de maandelijkse aflossingen van uw auto lening te blijven betalen. In dit geval zou het wenselijk zijn om de leningsvoorwaarden aan te passen, maar dit is vaak niet mogelijk zonder extra kosten of boetes.

Daarom is het van vitaal belang om grondig onderzoek te doen voordat u een auto lening afsluit en ervoor te zorgen dat u volledig begrijpt wat de voorwaarden inhouden. Neem de tijd om verschillende kredietverstrekkers te vergelijken en vraag indien nodig om verduidelijking over bepaalde clausules. Het is ook raadzaam om uw financiële situatie zorgvuldig te evalueren en ervoor te zorgen dat u de maandelijkse aflossingen comfortabel kunt betalen, zelfs als er onverwachte veranderingen optreden.

Kortom, het gebrek aan flexibiliteit en de onmogelijkheid om terug te krabbelen als de voorwaarden niet bevallen, is een belangrijk nadeel van het berekenen van een auto lening. Wees daarom voorzichtig en neem geen overhaaste beslissingen. Zorg ervoor dat u volledig op de hoogte bent van alle voorwaarden voordat u zich vastlegt op een lening die mogelijk niet aan uw verwachtingen voldoet.