Financiële Oplossingen: Lening voor Schulden met BKR – Uw Weg naar Financiële Vrijheid

Een lening voor schulden met BKR: een oplossing voor financiële uitdagingen

Financiële problemen kunnen iedereen overkomen, en soms kan het moeilijk zijn om uit een neerwaartse spiraal van schulden te komen. Als u een negatieve vermelding heeft bij het Bureau Krediet Registratie (BKR), kan het verkrijgen van een lening nog moeilijker lijken. Gelukkig zijn er echter mogelijkheden om uw financiële situatie te verbeteren, zelfs met een BKR-registratie.

Wat is het BKR?

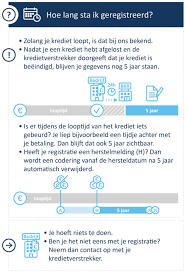
Het Bureau Krediet Registratie, beter bekend als het BKR, is een onafhankelijke organisatie die in Nederland gevestigd is. Het heeft als doel om de kredietwaardigheid van consumenten te registreren en te beheren. Elke keer dat u een lening afsluit of een betalingsachterstand heeft op uw lopende leningen, wordt dit geregistreerd bij het BKR. Deze registraties worden gebruikt door kredietverstrekkers om uw kredietwaardigheid te beoordelen wanneer u een nieuwe lening aanvraagt.

Kan ik nog steeds een lening krijgen met een BKR-registratie?

Ja, zelfs als u een negatieve vermelding heeft bij het BKR, zijn er nog steeds mogelijkheden om een lening te krijgen. Er zijn specifieke kredietverstrekkers die gespecialiseerd zijn in het verstrekken van leningen aan mensen met een BKR-registratie. Deze kredietverstrekkers begrijpen dat uw financiële verleden niet altijd een weerspiegeling is van uw huidige situatie en zijn bereid u een kans te geven om uw schulden af te lossen.

Wat zijn de voorwaarden?

Bij het aanvragen van een lening voor schulden met een BKR-registratie, moet u zich bewust zijn van enkele belangrijke factoren. Ten eerste zullen de rentetarieven waarschijnlijk hoger zijn dan die van reguliere leningen. Dit komt doordat kredietverstrekkers meer risico nemen door geld uit te lenen aan mensen met een negatieve BKR-registratie. Daarnaast kunnen de leenbedragen beperkter zijn en kan de looptijd van de lening korter zijn.

Hoe kan ik het beste profiteren van een lening voor schulden met BKR?

Het verkrijgen van een lening voor schulden met BKR is slechts één stap in het oplossen van uw financiële uitdagingen. Het is essentieel om verstandig gebruik te maken van deze kans en ervoor te zorgen dat u uw financiën weer op orde krijgt. Hier zijn enkele tips om het beste uit deze lening te halen:

  1. Stel een realistisch budget op: Analyseer uw inkomsten en uitgaven zorgvuldig om ervoor te zorgen dat u de maandelijkse aflossingen kunt betalen zonder uzelf verder in de problemen te brengen.
  2. Los bestaande schulden af: Gebruik de lening om bestaande schulden af te lossen, vooral die met hoge rentetarieven. Dit zal helpen om uw totale schuldlast te verminderen en de rentekosten op de lange termijn te beperken.
  3. Wees op tijd met betalingen: Zorg ervoor dat u altijd op tijd uw lening afbetaalt. Dit helpt niet alleen om uw kredietwaardigheid te verbeteren, maar voorkomt ook verdere problemen met schuldeisers.
  4. Werk aan uw financiële gezondheid: Neem stappen om uw financiële situatie te verbeteren, zoals het opbouwen van een noodfonds en het vermijden van nieuwe schulden. Dit zal u helpen om in de toekomst financieel stabiel te blijven.

Een lening voor schulden met BKR kan een waardevol instrument zijn bij het herstellen van uw financiële situatie. Het is belangrijk om verstandig gebruik te maken van deze mogelijkheid en tegelijkertijd te werken aan een gezonde financiële toekomst. Raadpleeg altijd een financieel adviseur voordat u belangrijke beslissingen neemt over leningen en schulden, zodat u de juiste keuzes kunt maken die passen bij uw persoonlijke situatie.
 

8 Tips voor een Lening voor Schulden met BKR: Zo vind je de Beste Optie

  1. Vergelijk verschillende leningen om de beste optie te vinden.
  2. Bepaal hoeveel je kunt lenen en wat je maandelijkse betaling zal zijn.
  3. Zorg ervoor dat de lening betaalbaar is voor je budget en levensstijl.
  4. Controleer of de lening een BKR-registratie heeft voordat je een aanvraagt.
  5. Lees alle contractdocumenten voordat je een lening aangaat met bkr-registratie .
  6. Wees altijd op zoek naar extra kostenefficiënties, zoals rentekorting of gratis verzekeringen die worden aangeboden door sommige kredietverstrekkers bij het afsluiten van een bkr-lening voor schuldsanering .
  7. Vraag om advies van financiële experts als je twijfelt over welke lening het beste bij jou past met betrekking tot de schuldsanering .
  8. Houd er rekening mee dat hogere rentetarieven geldig zijn wanneer u een lening met BKR-registratie afsluit in vergelijking met normale persoonlijke lening .

Vergelijk verschillende leningen om de beste optie te vinden.

Als u op zoek bent naar een lening voor schulden met een BKR-registratie, is het belangrijk om verschillende opties te vergelijken voordat u een beslissing neemt. Het vergelijken van leningen stelt u in staat om de beste optie te vinden die past bij uw financiële situatie en behoeften.

Elke kredietverstrekker hanteert verschillende voorwaarden, rentetarieven en leenbedragen. Door verschillende leningen te vergelijken, kunt u inzicht krijgen in de kosten en voorwaarden van elke optie. Dit stelt u in staat om een weloverwogen beslissing te nemen en de lening te kiezen die het beste bij u past.

Bij het vergelijken van leningen is het belangrijk om niet alleen naar de rentetarieven te kijken, maar ook naar andere factoren zoals de looptijd van de lening, eventuele extra kosten en de flexibiliteit van aflossingsopties. Het kan handig zijn om gebruik te maken van online vergelijkingshulpmiddelen of advies in te winnen bij financiële experts om een goed overzicht te krijgen van de beschikbare opties.

Het vergelijken van leningen kan u helpen om geld te besparen op rentekosten en ervoor zorgen dat u een lening afsluit die past binnen uw financiële mogelijkheden. Vergeet niet dat het verkrijgen van een lening met een BKR-registratie al meer risico met zich meebrengt, dus het is belangrijk om zorgvuldig te overwegen hoeveel u kunt lenen en hoeveel maandelijkse aflossingen u zich kunt veroorloven.

Kortom, het vergelijken van verschillende leningen is een essentiële stap bij het verkrijgen van een lening voor schulden met een BKR-registratie. Neem de tijd om verschillende opties te onderzoeken en zorg ervoor dat u de beste lening kiest die past bij uw financiële situatie en doelen.

Bepaal hoeveel je kunt lenen en wat je maandelijkse betaling zal zijn.

Als je overweegt om een lening voor schulden met een BKR-registratie aan te vragen, is het belangrijk om vooraf te bepalen hoeveel je kunt lenen en wat je maandelijkse betaling zal zijn. Dit helpt je om realistische verwachtingen te hebben en ervoor te zorgen dat je de lening kunt terugbetalen zonder verdere financiële problemen te veroorzaken.

Om te bepalen hoeveel je kunt lenen, moet je een grondige analyse maken van je inkomsten en uitgaven. Bekijk nauwkeurig hoeveel geld er maandelijks binnenkomt en hoeveel er uitgaat aan essentiële kosten zoals huur, nutsvoorzieningen, voedsel en transport. Houd ook rekening met andere financiële verplichtingen die je mogelijk hebt, zoals lopende leningen of creditcardbetalingen.

Zodra je een duidelijk beeld hebt van je maandelijkse inkomsten en uitgaven, kun je berekenen hoeveel er overblijft om aan de lening te besteden. Het is belangrijk om realistisch te zijn en alleen een bedrag te kiezen dat binnen jouw budget past. Vergeet niet dat het aflossen van de lening elke maand een extra financiële verplichting met zich meebrengt.

Naast het bepalen van het leenbedrag is het ook essentieel om te weten wat je maandelijkse betaling zal zijn. Dit kun je berekenen met behulp van online tools of door contact op te nemen met de kredietverstrekker. Zorg ervoor dat je begrijpt hoe de rente en de looptijd van invloed zijn op de maandelijkse betaling. Het is belangrijk om een betaling te kiezen die je comfortabel kunt dragen, zodat je niet in financiële problemen raakt.

Door vooraf te bepalen hoeveel je kunt lenen en wat je maandelijkse betaling zal zijn, kun je verstandige beslissingen nemen bij het aanvragen van een lening voor schulden met een BKR-registratie. Dit helpt je om binnen jouw financiële mogelijkheden te blijven en zorgt ervoor dat je de lening succesvol kunt terugbetalen. Onthoud altijd dat het raadplegen van een financieel adviseur nuttig kan zijn bij het maken van deze berekeningen en het nemen van belangrijke financiële beslissingen.

Zorg ervoor dat de lening betaalbaar is voor je budget en levensstijl.

Een belangrijke tip bij het overwegen van een lening voor schulden met een BKR-registratie is om ervoor te zorgen dat de lening betaalbaar is voor je budget en levensstijl. Het is verleidelijk om een grote lening aan te vragen, in de hoop al je schulden in één keer af te lossen. Maar het is essentieel om realistisch te blijven en verstandige financiële beslissingen te nemen.

Voordat je een lening aanvraagt, is het belangrijk om je financiële situatie grondig te analyseren. Maak een overzicht van je inkomsten en uitgaven en bepaal hoeveel je maandelijks kunt besteden aan aflossingen. Houd ook rekening met andere lopende kosten, zoals huur, nutsvoorzieningen en boodschappen.

Het is cruciaal om ervoor te zorgen dat de maandelijkse aflossingen van de lening binnen je budget passen. Als je de aflossingen niet kunt betalen, loop je het risico nog dieper in de schulden te raken. Dit kan leiden tot verdere financiële problemen en zelfs tot langdurige negatieve gevolgen voor je kredietwaardigheid.

Daarom is het raadzaam om realistisch te blijven bij het bepalen van het leenbedrag en de looptijd van de lening. Overweeg ook om eventuele andere opties te verkennen, zoals het consolideren van schulden of het onderhandelen van betalingsregelingen met schuldeisers.

Het doel van een lening voor schulden met BKR is om je financiële situatie te verbeteren, niet om het nog ingewikkelder te maken. Door ervoor te zorgen dat de lening betaalbaar is voor je budget en levensstijl, kun je op een verantwoorde manier werken aan het aflossen van je schulden en het herstellen van je financiële gezondheid.

Controleer of de lening een BKR-registratie heeft voordat je een aanvraagt.

Wanneer je op zoek bent naar een lening voor schulden met een BKR-registratie, is het belangrijk om extra voorzichtig te zijn en goed geïnformeerd te handelen. Een belangrijke tip die we je willen meegeven is om altijd te controleren of de lening zelf ook een BKR-registratie heeft voordat je een aanvraag indient.

Het kan namelijk voorkomen dat sommige leningen die specifiek gericht zijn op mensen met een negatieve BKR-registratie zelf ook worden geregistreerd bij het BKR. Dit betekent dat, zelfs als je de lening aflost zoals afgesproken, deze nog steeds van invloed kan zijn op je kredietwaardigheid en toekomstige leenaanvragen.

Door van tevoren te controleren of de lening een BKR-registratie heeft, kun je beter inschatten wat de mogelijke gevolgen kunnen zijn. Het kan verstandig zijn om te kiezen voor leningen die geen BKR-registratie hebben, omdat dit je kansen op het verkrijgen van toekomstige leningen zonder problemen kan vergroten.

Let er echter wel op dat leningen zonder BKR-registratie vaak hogere rentetarieven hebben en beperktere voorwaarden kunnen hebben. Het is dus belangrijk om alle aspecten zorgvuldig af te wegen voordat je een definitieve beslissing neemt.

Door deze tip in acht te nemen en grondig onderzoek te doen naar de lening die je overweegt, kun je beter beslagen ten ijs komen en ervoor zorgen dat je financiële situatie niet verder verslechtert. Raadpleeg altijd een financieel adviseur als je twijfels hebt of extra begeleiding nodig hebt bij het nemen van financiële beslissingen.

Lees alle contractdocumenten voordat je een lening aangaat met bkr-registratie .

Het is van cruciaal belang om alle contractdocumenten te lezen voordat u een lening aangaat met een BKR-registratie. Het kan verleidelijk zijn om snel akkoord te gaan met de voorwaarden, vooral als u dringend financiële hulp nodig heeft. Maar het negeren van de kleine lettertjes kan leiden tot onaangename verrassingen en verdere financiële problemen.

Door de contractdocumenten grondig door te nemen, krijgt u een duidelijk beeld van de specifieke voorwaarden van de lening. Let vooral op de rentetarieven, kosten en eventuele boetes bij het niet nakomen van betalingsverplichtingen. Zorg ervoor dat u begrijpt wat er van u wordt verwacht en welke consequenties er kunnen volgen als u niet aan uw verplichtingen voldoet.

Als er iets in het contract is dat u niet begrijpt of waarover u twijfelt, aarzel dan niet om vragen te stellen aan de kredietverstrekker. Het is beter om alle onduidelijkheden op te helderen voordat u zich verbindt tot een lening. Zo voorkomt u verrassingen en kunt u weloverwogen beslissingen nemen over uw financiële toekomst.

Het lezen van alle contractdocumenten mag dan misschien tijdrovend zijn, maar het is een essentiële stap bij het aangaan van een lening met BKR-registratie. Door goed geïnformeerd te zijn over de voorwaarden, kunt u beter inschatten of deze lening geschikt is voor uw situatie en kunt u de nodige stappen ondernemen om uw financiële gezondheid te verbeteren. Neem dus de tijd om alles zorgvuldig door te nemen voordat u uw handtekening zet.

Wees altijd op zoek naar extra kostenefficiënties, zoals rentekorting of gratis verzekeringen die worden aangeboden door sommige kredietverstrekkers bij het afsluiten van een bkr-lening voor schuldsanering .

Een slimme tip bij het afsluiten van een lening voor schulden met BKR: zoek naar kostenefficiënties

Wanneer u een lening afsluit om uw schulden met BKR te saneren, is het belangrijk om altijd op zoek te gaan naar extra kostenefficiënties. Sommige kredietverstrekkers bieden namelijk rentekortingen of gratis verzekeringen aan bij het afsluiten van een lening voor schuldsanering met BKR.

Het kan de moeite waard zijn om verschillende kredietverstrekkers te vergelijken en te onderzoeken welke extra voordelen zij bieden. Een rentekorting kan bijvoorbeeld resulteren in lagere maandelijkse aflossingen, waardoor u meer financiële ruimte krijgt om uw schulden af te lossen. Gratis verzekeringen kunnen u beschermen tegen onvoorziene gebeurtenissen, zoals arbeidsongeschiktheid of overlijden, waardoor u gemoedsrust krijgt tijdens het aflossen van uw lening.

Bij het zoeken naar kostenefficiënties is het belangrijk om niet alleen naar de korte termijnvoordelen te kijken, maar ook naar de langetermijnimpact op uw financiën. Let bijvoorbeeld op eventuele voorwaarden of beperkingen die aan de kortingen of verzekeringen verbonden zijn. Zorg ervoor dat u volledig begrijpt wat er van u verwacht wordt en welke voordelen u precies ontvangt.

Het vinden van extra kostenefficiënties kan een verschil maken in uw financiële herstelproces. Het stelt u in staat om optimaal gebruik te maken van de mogelijkheden die een lening voor schulden met BKR biedt. Vergeet echter niet dat het belangrijkste doel blijft om uw schulden af te lossen en uw financiële situatie te verbeteren. Wees verstandig, zoek naar de beste opties en raadpleeg indien nodig een financieel adviseur om u te helpen bij het nemen van de juiste beslissingen.

Onthoud: wees altijd alert op extra kostenefficiënties wanneer u een lening voor schulden met BKR afsluit. Het kan u helpen om uw financiële lasten te verlichten en sneller vooruitgang te boeken bij het terugbetalen van uw schulden.

Vraag om advies van financiële experts als je twijfelt over welke lening het beste bij jou past met betrekking tot de schuldsanering .

Wanneer je te maken hebt met schulden en een negatieve BKR-registratie, kan het vinden van de juiste lening voor schuldsanering een uitdaging zijn. Het is begrijpelijk dat je twijfels hebt en niet zeker weet welke optie het beste bij jouw situatie past. In deze gevallen is het raadzaam om advies in te winnen bij financiële experts.

Financiële experts hebben de kennis en ervaring om je te helpen bij het nemen van de juiste beslissingen met betrekking tot leningen en schuldsanering. Ze kunnen je helpen bij het begrijpen van de verschillende mogelijkheden die beschikbaar zijn, evenals de voor- en nadelen van elke optie.

Door advies in te winnen voordat je een lening afsluit, kun je een beter inzicht krijgen in jouw specifieke situatie. Financiële experts kunnen kijken naar factoren zoals jouw inkomen, uitgavenpatroon, andere lopende schulden en mogelijke risico’s. Op basis hiervan kunnen ze aanbevelingen doen over welke lening het meest geschikt is voor jouw behoeften.

Het is ook belangrijk op te merken dat financiële experts op de hoogte zijn van recente wet- en regelgeving met betrekking tot leningen en schuldsanering. Ze kunnen je informeren over eventuele wijzigingen die van invloed kunnen zijn op jouw situatie en je helpen om de beste strategie te bepalen.

Het vragen om advies van financiële experts is een verstandige stap als je twijfelt over welke lening het beste bij jou past met betrekking tot schuldsanering. Ze kunnen je begeleiden door het proces en ervoor zorgen dat je weloverwogen beslissingen neemt die passen bij jouw individuele situatie. Onthoud dat het belangrijk is om open en eerlijk te zijn over jouw financiële situatie, zodat zij een nauwkeurig advies kunnen geven.

Kortom, laat je niet ontmoedigen door de complexiteit van leningen voor schulden met BKR-registratie. Raadpleeg financiële experts voor advies en begeleiding, zodat je de beste keuze kunt maken en op weg kunt gaan naar een gezonde financiële toekomst.

Houd er rekening mee dat hogere rentetarieven geldig zijn wanneer u een lening met BKR-registratie afsluit in vergelijking met normale persoonlijke lening .

Bij het afsluiten van een lening voor schulden met een BKR-registratie is het belangrijk om rekening te houden met de hogere rentetarieven in vergelijking met normale persoonlijke leningen. Hoewel dit misschien ontmoedigend klinkt, zijn er redenen achter deze tarieven.

Kredietverstrekkers die leningen aanbieden aan mensen met een BKR-registratie nemen meer risico omdat zij geld lenen aan mensen met een negatieve kredietgeschiedenis. Om dit extra risico te compenseren, verhogen ze de rentetarieven. Dit betekent dat u uiteindelijk meer zult betalen voor uw lening dan iemand zonder BKR-registratie.

Het is daarom van essentieel belang om de kosten en voorwaarden van de lening zorgvuldig te overwegen voordat u zich verbindt. Zorg ervoor dat u de totale kosten begrijpt, inclusief de rente en eventuele extra kosten zoals administratiekosten. Vergelijk verschillende aanbieders en vraag offertes aan om een goed beeld te krijgen van wat er beschikbaar is op de markt.

Hoewel hogere rentetarieven onvermijdelijk zijn bij het afsluiten van een lening met BKR-registratie, kunt u nog steeds stappen ondernemen om uw financiële situatie te verbeteren. Door verstandig gebruik te maken van de lening en uw financiën op orde te brengen, kunt u werken aan het herstellen van uw kredietwaardigheid en in de toekomst wellicht in aanmerking komen voor gunstigere leningsvoorwaarden.

Houd er rekening mee dat een lening voor schulden met BKR-registratie een tijdelijke oplossing is en geen garantie biedt voor financiële stabiliteit op lange termijn. Het is belangrijk om uw financiële gewoonten te herzien, een budget op te stellen en stappen te ondernemen om uw schulden af te lossen. Raadpleeg altijd een financieel adviseur voordat u belangrijke beslissingen neemt over leningen en schulden, zodat u de juiste keuzes kunt maken die passen bij uw persoonlijke situatie.

Hoe bereken je een persoonlijke lening? Een handige gids voor het berekenen van jouw persoonlijke lening.

Persoonlijke lening berekenen: Een handige gids

Een persoonlijke lening kan een uitkomst bieden wanneer je extra financiële ruimte nodig hebt voor grote uitgaven, zoals het renoveren van je huis, het kopen van een nieuwe auto of het financieren van een droomvakantie. Voordat je echter een persoonlijke lening afsluit, is het belangrijk om de lening te berekenen en te begrijpen hoeveel je uiteindelijk zult moeten terugbetalen.

Wat is een persoonlijke lening?

Een persoonlijke lening is een vorm van lenen waarbij je een vast bedrag leent dat je over een vooraf bepaalde periode terugbetaalt. Het rentepercentage en de looptijd worden bij aanvang van de lening vastgesteld. Dit betekent dat je gedurende de looptijd van de lening maandelijkse aflossingen doet totdat het geleende bedrag volledig is terugbetaald.

Hoe bereken je een persoonlijke lening?

Het berekenen van een persoonlijke lening kan eenvoudig zijn als je de juiste informatie hebt. Hier zijn de stappen die je kunt volgen om een persoonlijke lening correct te berekenen:

Bepaal het leenbedrag: Bedenk hoeveel geld je nodig hebt en bepaal het exacte bedrag dat je wilt lenen. Houd er rekening mee dat geldschieters mogelijk beperkingen hebben op het minimum- en maximumbedrag dat ze willen uitlenen.

Controleer de rentevoet: Informeer bij verschillende geldschieters naar de rentetarieven die zij aanbieden voor persoonlijke leningen. De rentevoet kan variëren afhankelijk van de geldschieter en je kredietwaardigheid.

Bepaal de looptijd: Overleg met de geldschieter om de gewenste looptijd van de lening te bepalen. Dit kan variëren van enkele maanden tot enkele jaren, afhankelijk van je financiële situatie en terugbetalingsmogelijkheden.

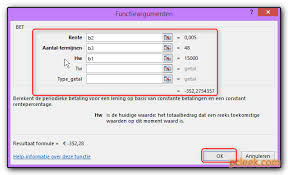
Gebruik een online leningcalculator: Maak gebruik van online tools of leningcalculators die beschikbaar zijn op financiële websites. Deze calculators helpen je bij het berekenen van het maandelijkse aflossingsbedrag, het totale bedrag dat je over de looptijd zult terugbetalen, inclusief rente, en andere relevante informatie.

Vergelijk verschillende opties: Vergeet niet om verschillende geldschieters te vergelijken voordat je een definitieve beslissing neemt. Let op factoren zoals rentepercentages, looptijd, boeteclausules en andere voorwaarden die van invloed kunnen zijn op jouw persoonlijke situatie.

Belangrijke aandachtspunten

Bij het berekenen van een persoonlijke lening is het essentieel om rekening te houden met enkele belangrijke aandachtspunten:

Rentetarieven: Het rentepercentage kan variëren afhankelijk van verschillende factoren, zoals jouw kredietgeschiedenis en het risico dat de geldschieter neemt. Hoe hoger het rentepercentage, hoe meer je uiteindelijk zult moeten terugbetalen.

Extra kosten: Naast de rente kunnen er ook andere kosten verbonden zijn aan een persoonlijke lening, zoals administratiekosten of verzekeringen. Let op deze extra kosten bij het berekenen van de totale lening.

Flexibiliteit: Sommige geldschieters bieden flexibele voorwaarden aan, zoals de mogelijkheid om extra aflossingen te doen of de lening vervroegd af te lossen zonder extra kosten. Overweeg deze flexibiliteit bij het kiezen van een geldschieter.

Het berekenen van een persoonlijke lening is een belangrijke stap om ervoor te zorgen dat je jouw financiële verplichtingen kunt nakomen. Door de juiste informatie te verzamelen en verschillende opties te vergelijken, kun je een weloverwogen beslissing nemen en een persoonlijke lening vinden die past bij jouw behoeften en financiële situatie.


4 Veelgestelde Vragen over het Berekenen van een Persoonlijke Lening

  1. Hoeveel kan ik lenen voor een persoonlijke lening?
  2. Wat kost een lening van 10000 euro per maand?
  3. Hoe snel krijg je een persoonlijke lening?
  4. Hoeveel afbetalen voor 100.000 euro lenen?

Hoeveel kan ik lenen voor een persoonlijke lening?

Het bedrag dat je kunt lenen voor een persoonlijke lening is afhankelijk van verschillende factoren, zoals je inkomen, kredietgeschiedenis, uitgaven en de geldschieter waar je de lening aanvraagt. Over het algemeen gelden de volgende richtlijnen:

  1. Inkomen: Geldschieters zullen kijken naar je inkomen om te bepalen of je in staat bent om de lening terug te betalen. Over het algemeen geldt dat hoe hoger je inkomen is, hoe meer je kunt lenen.
  2. Kredietgeschiedenis: Je kredietgeschiedenis speelt een belangrijke rol bij het bepalen van het leenbedrag. Als je een goede kredietgeschiedenis hebt met een positieve betalingsgeschiedenis en lage schulden, heb je over het algemeen meer kans om een hoger bedrag te kunnen lenen.
  3. Uitgaven: Geldschieters zullen ook kijken naar je uitgavenpatroon om te beoordelen of je voldoende financiële ruimte hebt om de maandelijkse aflossingen van de lening te kunnen doen. Als je al veel andere financiële verplichtingen hebt, kan dit van invloed zijn op het bedrag dat je kunt lenen.
  4. Leningvoorwaarden: Elke geldschieter hanteert zijn eigen criteria en voorwaarden voor het verstrekken van persoonlijke leningen. Het is daarom belangrijk om verschillende geldschieters te vergelijken en hun specifieke voorwaarden te bekijken voordat je een definitieve beslissing neemt.

Het is raadzaam om contact op te nemen met verschillende geldschieters en een leningaanvraag in te dienen om een nauwkeurig beeld te krijgen van het bedrag dat je kunt lenen. Zij zullen je financiële situatie beoordelen en je informeren over het maximale bedrag dat zij bereid zijn uit te lenen. Onthoud echter altijd dat het verstandig is om alleen te lenen wat je echt nodig hebt en wat je redelijkerwijs kunt terugbetalen, om financiële problemen in de toekomst te voorkomen.

Wat kost een lening van 10000 euro per maand?

Om de kosten van een lening van 10.000 euro per maand te berekenen, moeten we rekening houden met de rentevoet en de looptijd van de lening. Zonder deze informatie kan ik geen exacte berekening geven.

Stel dat we een hypothetische rentevoet van 5% nemen en een looptijd van 36 maanden (3 jaar). We kunnen dan een schatting maken van het maandelijkse aflossingsbedrag.

Als we deze gegevens gebruiken, kunnen we gebruikmaken van een leningcalculator om het maandelijkse aflossingsbedrag te berekenen. Hierbij houden we rekening met de rente en de looptijd.

Bijvoorbeeld, met een rentevoet van 5% en een looptijd van 36 maanden, zou het maandelijkse aflossingsbedrag voor een lening van 10.000 euro ongeveer 299 euro zijn.

Het is echter belangrijk om op te merken dat dit slechts een schatting is en dat de werkelijke kosten kunnen variëren, afhankelijk van de geldschieter en andere factoren zoals administratiekosten of verzekeringen die mogelijk in rekening worden gebracht.

Daarom is het altijd raadzaam om contact op te nemen met verschillende geldschieters en hun specifieke voorwaarden te vergelijken voordat je definitieve beslissingen neemt over het aangaan van een lening.

Hoe snel krijg je een persoonlijke lening?

De snelheid waarmee je een persoonlijke lening kunt krijgen, kan variëren afhankelijk van verschillende factoren, waaronder de geldschieter en je eigen financiële situatie. Over het algemeen zijn er echter enkele richtlijnen die je kunt volgen om het proces te versnellen:

  1. Online aanvraag: Veel geldschieters bieden tegenwoordig de mogelijkheid om online een lening aan te vragen. Dit bespaart tijd en maakt het proces sneller.
  2. Vereiste documenten: Zorg ervoor dat je alle benodigde documenten bij de hand hebt voordat je de lening aanvraagt. Dit kan onder meer identiteitsbewijzen, bewijs van inkomen en bankafschriften omvatten. Door deze documenten vooraf te verzamelen, kun je vertragingen voorkomen.
  3. Kredietbeoordeling: De snelheid van de kredietbeoordeling kan variëren afhankelijk van de geldschieter en de complexiteit van jouw financiële situatie. Sommige geldschieters kunnen binnen enkele uren een beoordeling uitvoeren, terwijl andere mogelijk meer tijd nodig hebben.
  4. Goedgekeurde lening: Zodra jouw lening is goedgekeurd, kan het geld meestal binnen enkele dagen op jouw rekening worden gestort. Sommige geldschieters bieden echter ook snellere opties aan waarbij het geld dezelfde dag nog beschikbaar is.

Het is belangrijk op te merken dat hoewel sommige geldschieters snelle goedkeuring en uitbetaling kunnen bieden, dit niet altijd het geval is. Het is raadzaam om de voorwaarden en doorlooptijden van verschillende geldschieters te vergelijken voordat je een definitieve beslissing neemt.

Daarnaast is het altijd verstandig om zorgvuldig te overwegen of je een persoonlijke lening echt nodig hebt en of je in staat zult zijn om de lening tijdig terug te betalen. Het nemen van verantwoorde financiële beslissingen is essentieel om onnodige schulden te voorkomen.

Hoeveel afbetalen voor 100.000 euro lenen?

Het bedrag dat je maandelijks moet afbetalen voor een lening van 100.000 euro hangt af van verschillende factoren, zoals de rentevoet en de looptijd van de lening. Om een schatting te maken van het maandelijkse aflossingsbedrag, is het belangrijk om te weten wat de rentevoet is en hoe lang je de lening wilt aflossen.

Laten we als voorbeeld aannemen dat je een persoonlijke lening wilt afsluiten met een rentevoet van 5% en een looptijd van 5 jaar. In dit geval kun je gebruikmaken van een online leningcalculator om het maandelijkse aflossingsbedrag te berekenen.

Met deze gegevens zou het geschatte maandelijkse aflossingsbedrag voor een lening van 100.000 euro ongeveer 1.887 euro zijn. Houd er echter rekening mee dat dit slechts een schatting is en dat het werkelijke bedrag kan variëren, afhankelijk van de specifieke voorwaarden die door de geldschieter worden gehanteerd.

Het is altijd verstandig om contact op te nemen met verschillende geldschieters en hun specifieke tarieven en voorwaarden te vergelijken voordat je definitieve beslissingen neemt over het lenen van geld. Op die manier kun je de beste optie vinden die past bij jouw financiële situatie en behoeften.

Geld lenen snel: waar moet je op letten?

Geld lenen snel: waar moet je op letten?

Soms heb je snel extra geld nodig, bijvoorbeeld voor een onverwachte uitgave of een noodsituatie. In zo’n geval kan het verleidelijk zijn om snel een lening af te sluiten. Maar voordat je dit doet, is het belangrijk om goed na te denken en de juiste keuzes te maken.

Hier zijn enkele dingen waar je op moet letten als je snel geld wilt lenen:

Vergelijk verschillende opties

Er zijn veel verschillende kredietverstrekkers en soorten leningen beschikbaar. Het is belangrijk om de verschillende opties te vergelijken voordat je een keuze maakt. Let hierbij niet alleen op de rente, maar ook op de voorwaarden, kosten en terugbetalingstermijnen.

Kijk naar je financiële situatie

Voordat je besluit om geld te lenen, is het belangrijk om naar je eigen financiële situatie te kijken. Kun je de lening terugbetalen binnen de gestelde termijn? Heb je genoeg inkomen om de maandelijkse aflossingen te kunnen betalen? En wat gebeurt er als er iets verandert in jouw financiële situatie?

Wees voorzichtig met snelle beslissingen

Als je snel geld nodig hebt, kan het verleidelijk zijn om overhaaste beslissingen te nemen. Maar pas op voor kredietverstrekkers die beloven dat ze binnen enkele minuten of uren geld kunnen verstrekken zonder kredietcheck of andere formaliteiten. Dit kan leiden tot hoge kosten en problemen op de lange termijn.

Lees de kleine lettertjes

Voordat je een lening afsluit, is het belangrijk om de voorwaarden goed te lezen en te begrijpen wat je precies tekent. Let op eventuele verborgen kosten of andere bepalingen die van invloed kunnen zijn op jouw financiële situatie.

Overweeg alternatieve opties

Als je snel geld nodig hebt, zijn er ook andere opties om te overwegen. Bijvoorbeeld: kun je geld lenen van vrienden of familie? Kun je iets verkopen om extra geld te verdienen? Of kun je een betalingsregeling treffen met de persoon of het bedrijf waarvoor je moet betalen?

Kortom, als je snel geld wilt lenen, is het belangrijk om zorgvuldig te overwegen wat jouw opties zijn en welke keuze het beste past bij jouw financiële situatie. Vergeet niet dat lenen altijd geld kost, dus wees voorzichtig en lees de kleine lettertjes voordat je een beslissing neemt.


9 Veelgestelde Vragen over Snel Geld Lenen in België

  1. Waar kan ik geld lenen zonder bank?
  2. Waar krijg je snel een lening?
  3. Waar kan ik lenen als ik op de zwarte lijst sta?
  4. Waar kan ik 1000 euro lenen zonder BKR toetsing?
  5. Wie kan mij 500 euro lenen?
  6. Waar kan ik zo snel mogelijk geld lenen?
  7. Welke bank leent het makkelijkst?
  8. Waar kan ik met spoed geld lenen?
  9. Wie leent mij 1000 euro?

Waar kan ik geld lenen zonder bank?

Er zijn verschillende opties om geld te lenen zonder gebruik te maken van een traditionele bank. Hier zijn enkele alternatieven:

Online kredietverstrekkers

Er zijn verschillende online kredietverstrekkers die persoonlijke leningen en andere soorten leningen aanbieden. Deze bedrijven werken vaak sneller dan traditionele banken en hebben minder strenge kredietbeoordelingscriteria. Let wel op de rente en voorwaarden voordat je een lening afsluit.

Kredietunies

Een kredietunie is een non-profit organisatie die financiële diensten aanbiedt aan leden. Leden sparen geld bij de unie en kunnen vervolgens tegen een lage rente geld lenen. Kredietunies zijn vaak kleiner dan traditionele banken, maar bieden vergelijkbare diensten.

Peer-to-peer-leningen

Peer-to-peer-leningen zijn leningen tussen individuen zonder tussenkomst van een traditionele bank. Een platform brengt investeerders samen met mensen die geld willen lenen, waarbij de investeerders het geleende bedrag financieren in ruil voor rente.

Creditcards

Creditcards kunnen ook worden gebruikt als alternatief voor een persoonlijke lening. Als je al een creditcard hebt, kun je deze gebruiken om aankopen te doen of contant geld op te nemen (tegen hoge rentetarieven). Sommige creditcardmaatschappijen bieden ook speciale “geldlening”-opties aan tegen lagere tarieven.

Leningen van vrienden of familie

Als je geen lening kunt krijgen bij een traditionele bank of online kredietverstrekker, kun je overwegen om geld te lenen van vrienden of familie. Dit kan echter leiden tot ongemakkelijke situaties als de lening niet op tijd wordt terugbetaald, dus wees voorzichtig en maak duidelijke afspraken.

Het is belangrijk om te onthouden dat het afsluiten van een lening altijd kosten met zich meebrengt en dat het belangrijk is om de voorwaarden zorgvuldig te lezen voordat je akkoord gaat. Overweeg alle opties en kies de beste optie die past bij jouw financiële situatie.

Waar krijg je snel een lening?

Er zijn verschillende kredietverstrekkers waar je snel een lening kunt krijgen. Hier zijn enkele opties:

Online kredietverstrekkers

Er zijn veel online kredietverstrekkers die snel leningen aanbieden. Deze kredietverstrekkers hebben vaak een eenvoudig aanvraagproces en kunnen binnen enkele uren of dagen beslissen over jouw aanvraag. Voorbeelden van online kredietverstrekkers zijn Ferratum, Cofidis en Kredietpartner.

Banken

Banken bieden ook leningen aan, maar het proces kan langer duren dan bij online kredietverstrekkers. Als je al klant bent bij een bank, kan dit echter wel voordelen bieden, zoals een lagere rente of betere voorwaarden. Het is altijd de moeite waard om te kijken naar de mogelijkheden bij jouw eigen bank.

Kredietkaarten

Een andere optie is het gebruik van een kredietkaart. Als je al een creditcard hebt, kun je deze gebruiken om aankopen te doen of geld op te nemen in noodgevallen. Houd er echter rekening mee dat de rente op creditcards vaak hoger is dan bij andere vormen van leningen.

P2P-leningplatforms

P2P-leningplatforms (peer-to-peer) stellen particulieren in staat om geld te lenen van andere particulieren zonder tussenkomst van banken of financiële instellingen. Dit kan een snelle manier zijn om geld te lenen, maar het kan ook risicovoller zijn omdat er geen garantie is dat je de lening krijgt.

Het is belangrijk om te onthouden dat lenen altijd geld kost en dat je zorgvuldig moet overwegen of je een lening nodig hebt en welke optie het beste past bij jouw financiële situatie. Lees altijd de voorwaarden zorgvuldig voordat je een lening afsluit en zorg ervoor dat je de lening op tijd terugbetaalt om extra kosten te voorkomen.

Waar kan ik lenen als ik op de zwarte lijst sta?

Als je op de zwarte lijst staat, kan het lastig zijn om een lening te krijgen. De zwarte lijst is een register waarin kredietnemers worden opgenomen die in het verleden betalingsproblemen hebben gehad. Dit kan het moeilijk maken om in de toekomst geld te lenen bij traditionele kredietverstrekkers zoals banken en financiële instellingen.

Er zijn echter nog steeds opties beschikbaar voor mensen die op de zwarte lijst staan en geld willen lenen. Hier zijn enkele mogelijkheden:

Particuliere leningen

Een particuliere lening is een lening van een individu of bedrijf in plaats van een traditionele kredietverstrekker. Dit kan bijvoorbeeld een familielid, vriend of andere persoon zijn die bereid is om geld uit te lenen. Het is belangrijk om duidelijke afspraken te maken over de voorwaarden van de lening en ervoor te zorgen dat alles op papier wordt gezet.

P2P-leningen

P2P-leningen (peer-to-peer-leningen) zijn online platforms waarop particulieren geld kunnen uitlenen aan anderen. Deze platforms brengen kredietnemers en investeerders rechtstreeks met elkaar in contact, waardoor de kosten vaak lager zijn dan bij traditionele kredietverstrekkers.

Pandjeshuizen

Een pandjeshuis is een winkel waar je persoonlijke bezittingen kunt achterlaten als onderpand voor een lening. Als je het geleende bedrag niet terugbetaalt, kan het pandjeshuis jouw bezittingen verkopen om de lening terug te verdienen. Het is belangrijk om te onthouden dat de rentetarieven bij pandjeshuizen vaak hoger zijn dan bij traditionele kredietverstrekkers.

Minileningen

Een minilening is een kortlopende lening van een klein bedrag. Deze leningen hebben meestal een korte looptijd en hoge rentetarieven. Het is belangrijk om te onthouden dat het afsluiten van meerdere minileningen tegelijkertijd kan leiden tot hoge schulden en financiële problemen.

Het is altijd belangrijk om zorgvuldig te overwegen wat jouw opties zijn en welke keuze het beste past bij jouw financiële situatie. Vergeet niet dat lenen altijd geld kost, dus wees voorzichtig en lees de voorwaarden voordat je een beslissing neemt.

Waar kan ik 1000 euro lenen zonder BKR toetsing?

Het is belangrijk om te weten dat het afsluiten van een lening zonder BKR-toetsing niet altijd verstandig is. Kredietverstrekkers die geen BKR-toetsing uitvoeren, brengen vaak hogere kosten in rekening en hebben minder strenge voorwaarden dan reguliere kredietverstrekkers. Dit kan leiden tot financiële problemen op de lange termijn.

Als je toch besluit om 1000 euro te lenen zonder BKR-toetsing, zijn er verschillende opties beschikbaar:

Minilening

Een minilening is een kortlopende lening van meestal maximaal 1500 euro met een looptijd van 30 of 60 dagen. Bij sommige aanbieders kun je zelfs 1000 euro lenen zonder BKR-toetsing. Houd er wel rekening mee dat de rente en kosten bij minileningen hoog kunnen zijn.

Particuliere lening

Je kunt ook overwegen om geld te lenen van vrienden of familieleden. Dit wordt een particuliere lening genoemd. Het is belangrijk om hierbij goede afspraken te maken over de looptijd, rente en terugbetalingsvoorwaarden om eventuele conflicten in de toekomst te voorkomen.

Online kredietverstrekkers

Er zijn online kredietverstrekkers die geen BKR-toetsing uitvoeren en waar je snel geld kunt lenen. Let wel op dat deze kredietverstrekkers vaak hogere rentetarieven en kosten rekenen dan reguliere kredietverstrekkers. Lees daarom altijd goed de voorwaarden voordat je een lening afsluit.

Het is belangrijk om te onthouden dat het afsluiten van een lening zonder BKR-toetsing risico’s met zich meebrengt en dat je ervoor moet zorgen dat je de lening op tijd kunt terugbetalen. Overweeg daarom altijd goed of het echt nodig is om geld te lenen en of je de lening wel kunt terugbetalen binnen de gestelde termijn.

Wie kan mij 500 euro lenen?

Als AI-taalmodel heb ik geen persoonlijke of financiële informatie van gebruikers en kan ik geen leningen verstrekken. Het is belangrijk om te onthouden dat het lenen van geld een serieuze zaak is en dat je alleen moet lenen wat je kunt terugbetalen. Als je snel extra geld nodig hebt, zijn er verschillende opties om te overwegen, zoals het verkopen van ongewenste spullen, het nemen van een tijdelijke baan of het vragen om hulp aan vrienden of familie. Als je toch besluit om een lening af te sluiten, is het belangrijk om zorgvuldig onderzoek te doen naar de verschillende opties en ervoor te zorgen dat je begrijpt wat de voorwaarden en kosten zijn voordat je tekent.

Waar kan ik zo snel mogelijk geld lenen?

Als je snel geld wilt lenen, zijn er verschillende opties waar je naar kunt kijken:

Banken

Banken bieden verschillende soorten leningen aan, zoals persoonlijke leningen en kredietlijnen. Het proces van het aanvragen van een lening bij een bank kan echter langer duren dan bij andere kredietverstrekkers.

Online kredietverstrekkers

Er zijn verschillende online kredietverstrekkers die snel geld kunnen verstrekken. Het is echter belangrijk om te controleren of de kredietverstrekker betrouwbaar is en dat de rente en voorwaarden redelijk zijn.

Kredietkaarten

Als je al een kredietkaart hebt, kun je deze gebruiken om snel geld te lenen. Let wel op dat de rente op kredietkaarten vaak hoger is dan bij andere soorten leningen.

P2P-leningplatforms

P2P-leningplatforms verbinden particuliere investeerders met mensen die geld willen lenen. Het proces van het aanvragen van een P2P-lening kan sneller zijn dan bij traditionele bankleningen, maar de rente kan hoger zijn.

Het is belangrijk om te onthouden dat elke vorm van lening kosten met zich meebrengt en dat het belangrijk is om zorgvuldig te overwegen wat jouw opties zijn en welke keuze het beste past bij jouw financiële situatie. Lees altijd de voorwaarden zorgvuldig voordat je een beslissing neemt.

Welke bank leent het makkelijkst?

Er is geen bank die het makkelijkst leent, omdat elke bank verschillende vereisten heeft voor leningen. Het is belangrijk om meerdere aanbieders te vergelijken om de beste optie voor u te vinden.

Waar kan ik met spoed geld lenen?

Als je met spoed geld nodig hebt, zijn er verschillende opties om te overwegen:

Kredietverstrekkers

Er zijn verschillende kredietverstrekkers die leningen aanbieden met snelle goedkeuring en uitbetaling, zoals Ferratum, Cofidis of Mozzeno. Let wel op dat deze leningen vaak hogere rentetarieven hebben dan reguliere leningen en dat het belangrijk is om de voorwaarden goed te lezen voordat je een lening afsluit.

Online kredietplatforms

Er zijn ook online kredietplatforms zoals Lendahand, waar je snel geld kunt lenen van particuliere investeerders. Deze platforms bieden vaak lagere rentetarieven dan traditionele kredietverstrekkers en hebben meestal snelle goedkeuringstijden.

Creditcards

Als je een creditcard hebt, kun je mogelijk ook snel geld lenen door middel van een contante opname of door aankopen te doen met de kaart en deze later terug te betalen. Houd er echter rekening mee dat creditcards meestal hogere rentetarieven hebben dan reguliere leningen.

Familie of vrienden

Als laatste optie kun je overwegen om geld te lenen van familie of vrienden. Dit kan echter leiden tot spanningen in de relatie als het geld niet op tijd wordt terugbetaald, dus wees voorzichtig en zorg ervoor dat je duidelijke afspraken maakt over de terugbetalingstermijnen en -voorwaarden.

Onthoud dat het belangrijk is om zorgvuldig te overwegen welke optie het beste bij jouw financiële situatie past en om de voorwaarden goed te lezen voordat je een lening afsluit. Lenen kost altijd geld, dus wees voorzichtig en leen alleen wat je nodig hebt.

Wie leent mij 1000 euro?

Er zijn geen instant oplossingen voor het lenen van 1000 euro. Er zijn verschillende opties waaruit u kunt kiezen, afhankelijk van uw persoonlijke situatie. U kunt bijvoorbeeld een lening aanvragen bij een bank, kredietverstrekker of online kredietverstrekker. U kunt ook geld lenen van familie en vrienden, of een crowdfunding campagne starten om de benodigde financiering te verkrijgen.

Belangrijke overwegingen bij het afsluiten van een lening: budget, kredietwaardigheid en kosten

Het afsluiten van een lening is voor veel mensen een belangrijke beslissing. Of het nu gaat om het financieren van een grote aankoop zoals een auto of huis, of om het opvangen van onverwachte kosten, het is belangrijk om goed geïnformeerd te zijn voordat u een lening afsluit.

Een lening afsluiten begint met het bepalen van uw behoeften en budget. Hoeveel geld heeft u nodig en hoeveel kunt u maandelijks terugbetalen? Het is belangrijk om realistisch te zijn en ervoor te zorgen dat u zich geen extra financiële lasten oplegt die u niet kunt dragen.

Vervolgens moet u beslissen welk type lening het beste bij uw behoeften past. Er zijn verschillende soorten leningen beschikbaar, waaronder persoonlijke leningen, autoleningen, hypotheken en creditcards. Elke lening heeft zijn eigen voor- en nadelen, dus het is belangrijk om de verschillende opties te onderzoeken voordat u een keuze maakt.

Eenmaal besloten welk type lening u wilt afsluiten, moet u de kredietwaardigheid controleren. Dit is een beoordeling van uw vermogen om de lening terug te betalen op basis van uw financiële geschiedenis en huidige financiële situatie. Hoe hoger uw kredietwaardigheid, hoe groter de kans dat u wordt goedgekeurd voor de lening en hoe gunstiger de rentevoet zal zijn.

Bij het aanvragen van een lening moet u ook rekening houden met eventuele kosten, zoals administratiekosten en rente. Zorg ervoor dat u de voorwaarden van de lening begrijpt en dat u zich bewust bent van eventuele extra kosten die aan de lening verbonden zijn.

Het afsluiten van een lening kan een belangrijke stap zijn bij het realiseren van uw financiële doelen, maar het is belangrijk om zorgvuldig te overwegen voordat u deze beslissing neemt. Door uw behoeften en budget te bepalen, verschillende opties te onderzoeken en rekening te houden met eventuele kosten, kunt u ervoor zorgen dat u de juiste lening afsluit voor uw situatie.


5 tips voor het afsluiten van een lening: Zo maak je de beste keuze

  1. Vergelijk verschillende leningen om de beste optie te vinden.
  2. Wees voorbereid op kosten die verbonden zijn aan het afsluiten van een lening.
  3. Lees de voorwaarden van de lening zorgvuldig door voordat je ermee akkoord gaat.
  4. Neem altijd contact op met een financiële adviseur als je twijfelt over welke lening het beste bij je past.
  5. Maak altijd eerst een budgetplan voordat je een lening aangaat, om er zeker van te zijn dat je in staat bent om de maandelijkse betaling te maken.

Vergelijk verschillende leningen om de beste optie te vinden.

Wanneer u een lening afsluit, is het belangrijk om verschillende opties te vergelijken om de beste keuze te maken. Er zijn veel verschillende soorten leningen beschikbaar en elke lening heeft zijn eigen voorwaarden, rentetarieven en kosten.

Door verschillende leningen te vergelijken, kunt u de beste optie vinden die past bij uw financiële behoeften en budget. U kunt de rentetarieven en voorwaarden van verschillende kredietverstrekkers vergelijken om te zien welke het meest gunstig is.

Het vergelijken van leningen kan u ook helpen om verborgen kosten te identificeren die anders over het hoofd kunnen worden gezien. Het kan zijn dat sommige kredietverstrekkers extra kosten in rekening brengen, zoals administratiekosten of boetes voor vervroegde aflossing. Door deze kosten mee te nemen in uw vergelijking, kunt u een weloverwogen beslissing nemen over welke lening het beste bij u past.

Kortom, door verschillende leningen te vergelijken voordat u er een afsluit, kunt u ervoor zorgen dat u de beste optie kiest die past bij uw financiële situatie en behoeften. Het kan wat extra tijd en moeite kosten om dit te doen, maar het kan u op de lange termijn veel geld besparen.

Wees voorbereid op kosten die verbonden zijn aan het afsluiten van een lening.

Wanneer u overweegt om een lening af te sluiten, is het belangrijk om niet alleen te kijken naar de rentevoet en het geleende bedrag. Er zijn vaak ook kosten verbonden aan het afsluiten van de lening, zoals administratiekosten en boetes voor vervroegde aflossing.

Het is daarom belangrijk om voorbereid te zijn op deze extra kosten. Zorg ervoor dat u de voorwaarden van de lening zorgvuldig doorleest en begrijpt voordat u zich verbindt tot het afsluiten van een lening. Op deze manier komt u niet voor onverwachte verrassingen te staan en kunt u beter inschatten of de lening wel binnen uw budget past.

Houd er ook rekening mee dat sommige kredietverstrekkers hogere administratiekosten in rekening brengen dan anderen. Vergelijk daarom verschillende aanbieders voordat u een beslissing neemt over welke kredietverstrekker het beste bij uw situatie past.

Door goed voorbereid te zijn op alle kosten die verbonden zijn aan het afsluiten van een lening, kunt u ervoor zorgen dat u geen financiële verrassingen tegenkomt en dat u de juiste keuze maakt bij het kiezen van een kredietverstrekker.

Lees de voorwaarden van de lening zorgvuldig door voordat je ermee akkoord gaat.

Wanneer je een lening afsluit, is het belangrijk om de voorwaarden van de lening zorgvuldig door te lezen voordat je ermee akkoord gaat. Dit kan voorkomen dat je later voor verrassingen komt te staan en onnodige kosten maakt.

De voorwaarden van een lening bevatten belangrijke informatie over de rentevoet, looptijd, terugbetalingsvoorwaarden en eventuele extra kosten die aan de lening verbonden zijn. Door deze informatie zorgvuldig door te nemen, kun je ervoor zorgen dat je begrijpt wat er van jou wordt verwacht en wat je kunt verwachten van de kredietverstrekker.

Als er iets in de voorwaarden staat waarover je vragen hebt of dat onduidelijk is, aarzel dan niet om contact op te nemen met de kredietverstrekker. Het is beter om alle vragen op voorhand te stellen dan later geconfronteerd te worden met onverwachte kosten of andere problemen.

Kortom, het zorgvuldig doornemen van de voorwaarden van een lening voordat je ermee akkoord gaat, kan helpen om verrassingen en onnodige kosten te voorkomen. Zorg ervoor dat je alle informatie begrijpt en wees niet bang om vragen te stellen als er iets onduidelijk is. Zo kun je met vertrouwen een lening afsluiten die past bij jouw financiële situatie en doelen.

Neem altijd contact op met een financiële adviseur als je twijfelt over welke lening het beste bij je past.

Het afsluiten van een lening kan een belangrijke beslissing zijn die invloed heeft op uw financiële situatie op korte en lange termijn. Het kan daarom verstandig zijn om advies in te winnen van een financieel adviseur als u twijfelt over welke lening het beste bij u past.

Een financieel adviseur kan u helpen bij het bepalen van uw behoeften en budget, en kan u ook inzicht geven in de verschillende soorten leningen die beschikbaar zijn. Ze kunnen u ook adviseren over eventuele extra kosten die aan de lening verbonden zijn, zoals administratiekosten en rente.

Door contact op te nemen met een financieel adviseur voordat u een lening afsluit, kunt u ervoor zorgen dat u de juiste keuze maakt voor uw situatie en dat u zich bewust bent van alle risico’s en voordelen van de lening. Dit kan helpen om onnodige financiële lasten te voorkomen en uw algehele financiële gezondheid te verbeteren.

Dus als u twijfelt over welke lening het beste bij u past, aarzel dan niet om contact op te nemen met een financieel adviseur voor professioneel advies en begeleiding.

Maak altijd eerst een budgetplan voordat je een lening aangaat, om er zeker van te zijn dat je in staat bent om de maandelijkse betaling te maken.

Wanneer je overweegt om een lening af te sluiten, is het belangrijk om vooraf een budgetplan te maken. Door een budgetplan te maken, krijg je inzicht in je financiële situatie en kun je bepalen of je in staat bent om de maandelijkse betalingen van de lening te maken.

Een budgetplan helpt je om al je inkomsten en uitgaven op een rijtje te zetten. Zo kun je bepalen hoeveel geld er maandelijks beschikbaar is voor de afbetaling van de lening. Het budgetplan kan ook helpen bij het identificeren van gebieden waarop je kunt besparen, zodat er meer geld beschikbaar is voor de afbetaling van de lening.

Door vooraf een budgetplan te maken, voorkom je dat je een lening aangaat die niet past bij jouw financiële situatie. Als je niet in staat bent om de maandelijkse betalingen van de lening te maken, kan dit leiden tot financiële problemen en zelfs tot schulden.

Kortom, als je overweegt om een lening af te sluiten, maak dan altijd eerst een budgetplan. Dit geeft inzicht in jouw financiële situatie en helpt bij het bepalen of je in staat bent om de maandelijkse betalingen van de lening te maken. Zo voorkom je financiële problemen en kun jij met een gerust hart genieten van het geleende geld.

Geld lenen: waar moet je op letten?

Geld lenen: waar moet je op letten?

Het kan soms voorkomen dat je even wat extra geld nodig hebt om bijvoorbeeld een onverwachte uitgave te kunnen bekostigen. In zo’n geval kan het aantrekkelijk zijn om geld te lenen. Maar voordat je een lening afsluit, is het belangrijk om goed na te denken over de voorwaarden en de kosten.

Allereerst is het van belang om te kijken naar de rente die je moet betalen over het geleende bedrag. Hoe hoger de rente, hoe meer geld je uiteindelijk terug moet betalen aan de kredietverstrekker. Het is daarom verstandig om verschillende aanbieders met elkaar te vergelijken en te kijken naar welke partij de meest gunstige rente biedt.

Daarnaast is het belangrijk om goed te kijken naar de voorwaarden van de lening. Moet je bijvoorbeeld een vast bedrag per maand aflossen of kun je ook extra aflossen als je tussentijds wat meer geld hebt? En wat gebeurt er als je een keer niet op tijd kunt betalen? Zorg ervoor dat je deze zaken goed begrijpt voordat je een lening afsluit.

Een andere factor om rekening mee te houden zijn eventuele bijkomende kosten, zoals administratiekosten of boetes bij vervroegd aflossen. Deze kosten kunnen flink oplopen en ervoor zorgen dat de lening uiteindelijk duurder uitvalt dan gedacht.

Tot slot is het van belang om alleen geld te lenen als dit echt noodzakelijk is en als je zeker weet dat je in staat bent om de lening terug te betalen. Het afsluiten van een lening brengt immers altijd financiële verplichtingen met zich mee en kan op lange termijn zorgen voor extra stress en zorgen.

Kortom, geld lenen kan soms een goede oplossing zijn, maar het is belangrijk om goed na te denken over de voorwaarden en kosten voordat je een beslissing maakt. Vergelijk verschillende aanbieders met elkaar, lees de voorwaarden goed door en zorg ervoor dat je alleen leent als dit echt noodzakelijk is en als je in staat bent om de lening terug te betalen.


7 Veelgestelde Vragen over Geld Lenen: Voorwaarden, Rentevoet, Looptijd, Documenten, Leeftijd en Kosten

  1. Hoeveel geld kan ik lenen?
  2. Wat zijn de voorwaarden om geld te lenen?
  3. Is er een rentevoet bij het lenen van geld?
  4. Wat is de looptijd van een lening?
  5. Welke documenten heb ik nodig om geld te lenen?
  6. Is er een minimum leeftijd vereist om geld te lenen?
  7. Zijn er kosten verbonden aan het afsluiten van een lening?

Hoeveel geld kan ik lenen?

Hoeveel geld je kunt lenen, hangt af van verschillende factoren. Allereerst is het belangrijk om te kijken naar je inkomen en je vaste lasten. Hoe hoger je inkomen en hoe lager je vaste lasten, hoe meer geld je doorgaans kunt lenen.

Daarnaast spelen ook andere factoren een rol, zoals bijvoorbeeld je leeftijd en de looptijd van de lening. Over het algemeen geldt dat jongere mensen meer kunnen lenen dan oudere mensen, omdat zij nog meer tijd hebben om de lening terug te betalen. Ook de looptijd van de lening is van invloed op het bedrag dat je kunt lenen. Bij een kortere looptijd kun je doorgaans minder geld lenen dan bij een langere looptijd.

Verder zijn er nog andere zaken waar kredietverstrekkers naar kijken bij het bepalen van het maximale leenbedrag, zoals bijvoorbeeld eventuele andere lopende leningen of schulden.

Het is belangrijk om goed na te denken over hoeveel geld je daadwerkelijk nodig hebt en of je in staat bent om dit bedrag binnen de afgesproken termijn terug te betalen. Het afsluiten van een te hoge lening kan namelijk zorgen voor financiële problemen op lange termijn.

Kortom, hoeveel geld je kunt lenen hangt af van verschillende factoren en kan per persoon verschillen. Het is daarom verstandig om advies in te winnen bij een financieel adviseur of kredietverstrekker voordat je besluit een lening af te sluiten.

Wat zijn de voorwaarden om geld te lenen?

De voorwaarden om geld te lenen kunnen verschillen per kredietverstrekker en per type lening. Over het algemeen zijn er echter een aantal basisvoorwaarden waaraan je moet voldoen om in aanmerking te komen voor een lening:

  1. Leeftijd: Je moet minimaal 18 jaar oud zijn om een lening af te kunnen sluiten.
  2. Inkomsten: Je moet voldoende inkomen hebben om de lening terug te kunnen betalen. Dit kan bijvoorbeeld in de vorm van loon, uitkering of pensioen zijn.
  3. Kredietwaardigheid: De kredietverstrekker zal kijken naar je kredietwaardigheid, oftewel je financiële situatie en betaalgeschiedenis. Als je al veel schulden hebt of vaak te laat betaalt, kan dit invloed hebben op je kredietwaardigheid en daarmee op de mogelijkheid om een lening af te sluiten.
  4. Identificatie: Om een lening af te sluiten zal je jezelf moeten identificeren met behulp van een geldig identiteitsbewijs.
  5. Verblijfsstatus: In sommige gevallen kan het zijn dat je alleen in aanmerking komt voor een lening als je in Nederland woont en/of werkt.

Het is belangrijk om goed na te gaan welke voorwaarden er gelden voor de specifieke lening die jij wilt afsluiten. Zo kun je voorkomen dat je tijd verspilt aan het aanvragen van een lening waarvoor je uiteindelijk niet in aanmerking komt. Let ook goed op eventuele extra kosten en voorwaarden, zoals administratiekosten en boetes bij vervroegd aflossen.

Is er een rentevoet bij het lenen van geld?

Ja, bij het lenen van geld wordt er meestal een rentevoet berekend. Dit is het bedrag dat je extra moet betalen bovenop het geleende bedrag. De rentevoet wordt bepaald door verschillende factoren, zoals de hoogte van het geleende bedrag, de looptijd van de lening en jouw kredietwaardigheid. Over het algemeen geldt: hoe hoger de lening en hoe langer de looptijd, hoe hoger de rentevoet zal zijn. Daarnaast kan jouw persoonlijke kredietgeschiedenis invloed hebben op de hoogte van de rentevoet. Het is daarom altijd verstandig om verschillende aanbieders met elkaar te vergelijken voordat je een lening afsluit, zodat je een zo gunstig mogelijke rentevoet kunt krijgen.

Wat is de looptijd van een lening?

De looptijd van een lening is de periode waarin je het geleende bedrag terugbetaalt aan de kredietverstrekker. Dit kan variëren van enkele maanden tot enkele jaren, afhankelijk van het type lening dat je afsluit en de voorwaarden die hieraan verbonden zijn. Bij een kortlopende lening, zoals bijvoorbeeld een minilening, is de looptijd doorgaans korter dan bij een langlopende lening, zoals bijvoorbeeld een hypotheek. Het is belangrijk om bij het afsluiten van een lening goed te kijken naar de looptijd en te bepalen wat voor jou haalbaar is qua maandelijkse aflossingen en totale kosten. Het kan ook verstandig zijn om verschillende opties met elkaar te vergelijken voordat je een keuze maakt.

Welke documenten heb ik nodig om geld te lenen?

De documenten die je nodig hebt om geld te lenen, kunnen variëren afhankelijk van de kredietverstrekker en het type lening dat je aanvraagt. Over het algemeen zijn er echter een aantal documenten die vaak worden gevraagd:

  1. Identiteitsbewijs: Een geldig identiteitsbewijs, zoals een paspoort of rijbewijs, is meestal vereist om te bewijzen dat jij degene bent die de lening aanvraagt.
  2. Inkomensbewijs: Een bewijs van inkomen is belangrijk om te laten zien dat je in staat bent om de lening terug te betalen. Dit kan bijvoorbeeld een salarisstrook of een jaaropgave zijn.
  3. Bankafschriften: Kredietverstrekkers willen vaak ook inzicht hebben in je financiële situatie en vragen daarom om recente bankafschriften.
  4. Bewijs van adres: Om te bewijzen dat je op het opgegeven adres woont, kan er gevraagd worden naar bijvoorbeeld een recente energierekening.
  5. Overige documenten: Afhankelijk van de kredietverstrekker en het type lening dat je aanvraagt, kunnen er nog andere documenten nodig zijn, zoals bijvoorbeeld bewijs van eigendom of huurcontracten.

Het is belangrijk om er rekening mee te houden dat kredietverstrekkers verschillende eisen kunnen stellen en dus ook verschillende documenten kunnen vragen. Zorg er daarom voor dat je goed op de hoogte bent van de benodigde documentatie voordat je een lening aanvraagt.

Is er een minimum leeftijd vereist om geld te lenen?

Ja, er is een minimum leeftijd vereist om geld te lenen. In Nederland moet je minimaal 18 jaar oud zijn om een lening af te kunnen sluiten. Dit komt omdat je op deze leeftijd wettelijk gezien volwassen bent en zelfstandig financiële beslissingen kunt nemen. Daarnaast moet je ook in staat zijn om de lening terug te betalen, wat vaak betekent dat je een vast inkomen hebt of inkomsten uit bijvoorbeeld studiefinanciering of een uitkering ontvangt. Het is belangrijk om hier goed over na te denken voordat je besluit om geld te lenen, omdat het afsluiten van een lening altijd financiële verplichtingen met zich meebrengt en op lange termijn voor extra stress en zorgen kan zorgen als je niet in staat bent om de lening terug te betalen.

Zijn er kosten verbonden aan het afsluiten van een lening?

Ja, er zijn vaak kosten verbonden aan het afsluiten van een lening. Dit kunnen bijvoorbeeld administratiekosten zijn, maar ook kosten voor het opstellen van de overeenkomst of voor het verwerken van betalingen. Daarnaast kan er ook sprake zijn van rentekosten, wat betekent dat je over het geleende bedrag een bepaald percentage rente moet betalen. Het is daarom belangrijk om goed te kijken naar de voorwaarden en kosten voordat je een lening afsluit, zodat je niet voor verrassingen komt te staan en precies weet waar je aan toe bent.

Alles wat je moet weten voordat je een geld lening afsluit

Geld lening: waar moet je op letten?

Er zijn momenten in het leven waarop je extra financiële steun nodig hebt, bijvoorbeeld voor het kopen van een huis, een auto of voor onverwachte uitgaven. In dat geval kan een geld lening de oplossing zijn. Maar voordat je een lening afsluit, is het belangrijk om goed geïnformeerd te zijn over de verschillende soorten leningen en waar je op moet letten.

Soorten leningen

Er zijn verschillende soorten leningen beschikbaar, elk met hun eigen voorwaarden en rentepercentages. Hieronder staan enkele veelvoorkomende soorten leningen:

– Persoonlijke lening: Dit is een vaste lening met een vast rentepercentage en vaste maandelijkse betalingen gedurende de looptijd van de lening.

– Doorlopend krediet: Dit is een flexibele leenvorm waarbij je tot een bepaald bedrag kunt lenen en terugbetalen wanneer je maar wilt. De rente is variabel.

– Hypotheek: Dit is een langdurige lening voor het kopen van een huis. De rente kan vast of variabel zijn.

Waar moet je op letten?

Voordat je besluit om geld te lenen, is het belangrijk om rekening te houden met de volgende factoren:

  1. Rentetarief: Het rentetarief bepaalt hoeveel geld je uiteindelijk betaalt voor de lening. Vergelijk daarom verschillende aanbieders om het beste tarief te vinden.
  2. Looptijd: De looptijd van de lening bepaalt hoe lang je aan de lening vastzit en hoeveel rente je uiteindelijk betaalt. Kies daarom een looptijd die past bij jouw financiële situatie.
  3. Boete bij vervroegd aflossen: Sommige kredietverstrekkers brengen kosten in rekening als je de lening eerder aflost dan gepland. Controleer daarom of er boetes zijn voordat je een lening afsluit.
  4. Kredietwaardigheid: De kredietwaardigheid bepaalt of je in aanmerking komt voor een lening en tegen welke rente. Zorg ervoor dat je financiële situatie stabiel is voordat je een lening aanvraagt.

Conclusie

Een geld lening kan een oplossing zijn voor financiële problemen, maar het is belangrijk om goed geïnformeerd te zijn over de verschillende soorten leningen en waar je op moet letten voordat je besluit om geld te lenen. Vergelijk verschillende aanbieders en lees de voorwaarden zorgvuldig door om ervoor te zorgen dat je de beste deal krijgt die past bij jouw financiële situatie.


7 tips voor verantwoord geld lenen: Zo voorkom je financiële problemen

  1. Zorg ervoor dat je weet wat de rente is voordat je een lening aangaat.
  2. Vergelijk verschillende leningen om de beste voorwaarden te krijgen.
  3. Controleer of er extra kosten zijn verbonden aan de lening, zoals vergoedingen, commissies of andere vormen van betaling.
  4. Koop geen dure producten met een lening die je niet kunt betalen.
  5. Wees realistisch over hoeveel geld je kunt lenen en wat je maandelijks terug kunt betalen en blijf binnen die grenzen..
  6. Houd rekening met eventuele verandering in rentetarieven gedurende de looptijd van de lening, zodat uw maandelijkse last niet te hoog wordt .
  7. Lees altijd alle informatie over het leensysteem goed door voordat u akkoord gaat met een leningovereenkomst

Zorg ervoor dat je weet wat de rente is voordat je een lening aangaat.

Als je overweegt om geld te lenen, is het belangrijk om te weten wat de rente is voordat je een lening aangaat. De rente bepaalt namelijk hoeveel geld je uiteindelijk betaalt voor de lening en kan een groot verschil maken in de totale kosten van de lening.

Het is daarom verstandig om verschillende kredietverstrekkers te vergelijken en te kijken naar hun rentetarieven voordat je een beslissing neemt. Let hierbij niet alleen op het nominale rentepercentage, maar ook op het jaarlijks kostenpercentage (JKP). Het JKP is een percentage dat alle kosten van de lening omvat, inclusief administratiekosten en eventuele verzekeringen.

Als je weet wat de rente is, kun je beter inschatten of je de lening kunt terugbetalen en of het financieel haalbaar is om de lening aan te gaan. Zorg er dus voor dat je goed geïnformeerd bent over de rente voordat je een geld lening afsluit.

Vergelijk verschillende leningen om de beste voorwaarden te krijgen.

Als je op zoek bent naar een geld lening, is het belangrijk om verschillende aanbieders te vergelijken om de beste voorwaarden te krijgen. Het rentetarief en de looptijd van de lening kunnen namelijk aanzienlijk verschillen tussen kredietverstrekkers. Door verschillende leningen te vergelijken, kun je er zeker van zijn dat je de beste deal krijgt die past bij jouw financiële situatie.

Het vergelijken van leningen kan eenvoudig online worden gedaan. Er zijn diverse websites beschikbaar waarop je verschillende kredietverstrekkers met elkaar kunt vergelijken op basis van rentetarieven, looptijden en andere voorwaarden. Het is belangrijk om niet alleen naar het rentetarief te kijken, maar ook naar eventuele boetes bij vervroegd aflossen en andere kosten.

Door meerdere leningen te vergelijken, kun je er zeker van zijn dat je de beste deal krijgt die past bij jouw financiële situatie. Vergeet niet om ook de voorwaarden zorgvuldig door te lezen voordat je een lening afsluit. Op deze manier kun je onverwachte verrassingen vermijden en met een gerust hart genieten van jouw nieuwe aankoop of financiële steun.

Controleer of er extra kosten zijn verbonden aan de lening, zoals vergoedingen, commissies of andere vormen van betaling.

Wanneer je op zoek bent naar een geld lening, is het belangrijk om niet alleen te kijken naar het rentetarief en de looptijd van de lening. Het is ook cruciaal om te controleren of er extra kosten zijn verbonden aan de lening. Deze kosten kunnen bestaan uit vergoedingen, commissies of andere vormen van betaling die bovenop de rente en aflossingen komen.

Het is essentieel om deze kosten in overweging te nemen bij het berekenen van de totale kosten van de lening. Soms kan een lening met een lager rentetarief uiteindelijk duurder zijn als er extra kosten aan verbonden zijn.

Controleer daarom altijd of er extra kosten zijn voordat je een geld lening afsluit. Lees de voorwaarden zorgvuldig door en vraag om verduidelijking als iets niet duidelijk is. Op deze manier voorkom je verrassingen en kun je een weloverwogen beslissing nemen over welke geld lening het beste bij jouw financiële situatie past.

Kortom, controleer altijd of er extra kosten zijn verbonden aan een geld lening voordat je deze afsluit. Dit helpt je om de totale kosten van de lening nauwkeurig te berekenen en ervoor te zorgen dat je geen onverwachte verrassingen tegenkomt tijdens het afbetalen van de lening.

Koop geen dure producten met een lening die je niet kunt betalen.

Een geld lening kan een handige manier zijn om extra financiële steun te krijgen wanneer je het nodig hebt. Het kan echter ook verleidelijk zijn om deze lening te gebruiken voor het kopen van dure producten die je eigenlijk niet kunt betalen. Dit kan leiden tot financiële problemen op de lange termijn.

Het is belangrijk om verstandig om te gaan met leningen en alleen te lenen wat je echt nodig hebt en kunt terugbetalen. Koop geen dure producten met een lening die je niet kunt betalen, omdat dit kan leiden tot hoge rentekosten en schulden die moeilijk af te lossen zijn.

Als je toch besluit om een lening af te sluiten voor een aankoop, zorg er dan voor dat je de voorwaarden goed begrijpt en dat je de maandelijkse aflossingen kunt betalen zonder in financiële problemen te komen. Houd ook rekening met eventuele boetes bij vervroegd aflossen en vergelijk verschillende aanbieders om het beste tarief te vinden.

Kortom, gebruik een geld lening verstandig en alleen voor noodzakelijke uitgaven die binnen jouw budget passen. Koop geen dure producten met een lening die je niet kunt betalen, omdat dit kan leiden tot financiële problemen op de lange termijn.

Wees realistisch over hoeveel geld je kunt lenen en wat je maandelijks terug kunt betalen en blijf binnen die grenzen..

Als je op zoek bent naar een geld lening, is het belangrijk om realistisch te zijn over hoeveel geld je kunt lenen en wat je maandelijks terug kunt betalen. Het kan verleidelijk zijn om voor een hoger bedrag te gaan, maar als je niet in staat bent om het geleende bedrag terug te betalen, kan dit leiden tot financiële problemen en zelfs tot schulden.

Het is daarom belangrijk om een realistisch budget op te stellen en binnen die grenzen te blijven bij het aanvragen van een lening. Houd rekening met de maandelijkse aflossingen en kijk naar je inkomsten en uitgaven om te bepalen hoeveel geld je kunt missen voor de aflossing van de lening.

Bovendien is het belangrijk om verschillende opties te vergelijken voordat je een keuze maakt. Kijk naar verschillende kredietverstrekkers en vergelijk hun rentetarieven, voorwaarden en andere kosten. Zo kun je de beste deal vinden die past bij jouw financiële situatie.

Door realistisch te zijn over hoeveel geld je kunt lenen en wat je maandelijks terug kunt betalen, kun je voorkomen dat je in financiële problemen komt door schulden die niet kunnen worden afbetaald. Blijf binnen jouw grenzen en vergelijk verschillende opties om de beste keuze te maken voor jouw financiële toekomst.

Houd rekening met eventuele verandering in rentetarieven gedurende de looptijd van de lening, zodat uw maandelijkse last niet te hoog wordt .

Als je een geld lening afsluit, is het belangrijk om rekening te houden met de rentetarieven die gedurende de looptijd van de lening kunnen veranderen. Als de rente stijgt, kan dit leiden tot hogere maandelijkse betalingen en dus tot meer financiële druk. Daarom is het belangrijk om bij het afsluiten van een lening niet alleen te kijken naar de huidige rentetarieven, maar ook naar mogelijke veranderingen in de toekomst.

Je kunt bijvoorbeeld kiezen voor een vaste rente, waarbij het tarief gedurende de gehele looptijd van de lening gelijk blijft. Dit biedt zekerheid en voorkomt dat je maandelijkse lasten onverwacht stijgen. Een variabele rente kan echter aantrekkelijk zijn als je verwacht dat de rente zal dalen.

Het is belangrijk om goed te begrijpen welke soort lening en welk type rente het beste bij jouw financiële situatie past. Houd daarbij altijd rekening met mogelijke veranderingen in rentetarieven gedurende de looptijd van de lening, zodat je niet voor onaangename verrassingen komt te staan.

Lees altijd alle informatie over het leensysteem goed door voordat u akkoord gaat met een leningovereenkomst

Als je op zoek bent naar een geld lening, is het belangrijk om alle informatie over het leensysteem goed door te lezen voordat je akkoord gaat met een leningovereenkomst. Het kan verleidelijk zijn om snel akkoord te gaan met de eerste aanbieder die je tegenkomt, maar het is belangrijk om eerst alle voorwaarden en kosten van de lening zorgvuldig te bekijken.

Het niet goed doornemen van de informatie kan leiden tot onverwachte kosten en problemen tijdens de looptijd van de lening. Het is daarom verstandig om vragen te stellen aan de kredietverstrekker als er iets onduidelijk is en om ervoor te zorgen dat je begrijpt hoeveel rente en andere kosten er in rekening worden gebracht.

Door alle informatie over het leensysteem goed door te nemen voordat je akkoord gaat met een leningovereenkomst, kun je ervoor zorgen dat je geen onnodige risico’s neemt en een weloverwogen beslissing neemt over het aangaan van een geld lening.

Hoe een lening simulatie u kan helpen bij het bepalen van uw leningsmogelijkheden

Een lening afsluiten kan een grote stap zijn, vooral als u niet precies weet hoeveel u kunt lenen en wat de kosten zullen zijn. Gelukkig is er een handige tool die u kan helpen bij het bepalen van het bedrag dat u kunt lenen en wat de maandelijkse aflossingen zullen zijn: de lening simulatie.

Een lening simulatie is een online tool die u helpt bij het berekenen van uw lening. Het werkt door het invoeren van enkele gegevens, zoals het bedrag dat u wilt lenen, de looptijd van de lening en de rentevoet. Met deze informatie kan de simulator berekenen hoeveel uw maandelijkse aflossingen zullen bedragen.

Het grote voordeel van een lening simulatie is dat u snel en gemakkelijk kunt zien hoeveel u kunt lenen en wat uw maandelijkse aflossingen zullen zijn zonder dat u zich hoeft te registreren of persoonlijke informatie moet verstrekken. Bovendien kunt u met behulp van een simulatie verschillende scenario’s vergelijken om te zien welke optie het beste bij uw financiële situatie past.

Echter, het is belangrijk om te onthouden dat een lening simulatie slechts een schatting is. De werkelijke kosten kunnen afwijken van wat wordt weergegeven in de simulatie, afhankelijk van verschillende factoren zoals uw kredietwaardigheid en andere financiële verplichtingen die u mogelijk heeft.

Daarom is het altijd verstandig om advies in te winnen bij een financieel adviseur voordat u een definitieve beslissing neemt over het afsluiten van een lening. Zij kunnen u helpen bij het begrijpen van de voorwaarden en de kosten van de lening, en u adviseren over welke optie het beste bij uw financiële situatie past.

In conclusie, een lening simulatie is een handige tool die u kan helpen bij het bepalen van uw leningsmogelijkheden en maandelijkse aflossingen. Het is echter belangrijk om te onthouden dat dit slechts een schatting is en dat advies van een financieel adviseur altijd aan te raden is voordat u een definitieve beslissing neemt over het afsluiten van een lening.


5 voordelen van lening simulatie: Krijg inzicht, vergelijk, veiligheid, gemak en directe feedback

  1. Het geeft u een goed inzicht in de verschillende leningopties die beschikbaar zijn.
  2. U kunt gemakkelijk vergelijken welke lening het beste bij uw financiële situatie past.
  3. Het is een veilige manier om geld te lenen, omdat er geen risico is dat u meer zult betalen dan waarvoor u heeft gekozen.
  4. U kunt de simulatie gratis en gemakkelijk online doen, wat tijd en moeite bespaart als u op zoek bent naar een geschikte lening.
  5. U krijgt direct feedback over de mogelijke rentepercentages en looptijden van elk type lening dat wordt aangeboden, waardoor het makkelijk is om de beste optie te vinden voor uw situatie.


6 nadelen van lening simulaties: waar je op moet letten

  1. Je kunt geen garantie krijgen dat je lening simulatie de beste optie voor jou is.
  2. De lening simulaties zijn vaak gebaseerd op algemene informatie en niet op jouw persoonlijke situatie.
  3. Er kan een misverstand ontstaan over de voorwaarden van de lening en je kunt meer betalen dan je had verwacht.
  4. Je hebt geen rechtsbijstand bij het afsluiten van een lening via een simulatieprogramma.
  5. Het proces duurt vaak lang omdat er veel informatie wordt verzameld voordat er een beslissing wordt genomen over de lening simulatie die het beste bij jou past.
  6. Soms moet je extra documenten aanleveren om toegang te krijgen tot bepaalde financiële producten via een lening simulatieprogramma, waardoor het proces trager gaat dan anders zou zijn geweest als je rechtstreeks met een bank of andere financiële instelling was gegaan om een ​​lening te regelen

Het geeft u een goed inzicht in de verschillende leningopties die beschikbaar zijn.

Een lening simulatie is een handige tool die u kan helpen bij het verkrijgen van inzicht in de verschillende leningopties die beschikbaar zijn. Door het invoeren van enkele gegevens, zoals het bedrag dat u wilt lenen en de looptijd van de lening, kan de simulatie berekenen wat uw maandelijkse aflossingen zullen zijn.

Het grote voordeel van een lening simulatie is dat het u helpt om verschillende scenario’s te vergelijken en te zien welke optie het beste bij uw financiële situatie past. U kunt bijvoorbeeld experimenteren met verschillende looptijden of rentevoeten om te zien hoe dit uw maandelijkse aflossingen beïnvloedt.

Door gebruik te maken van een lening simulatie kunt u ook beter begrijpen hoe verschillende factoren, zoals de rentevoet en looptijd, invloed hebben op de totale kosten van uw lening. Dit kan u helpen om weloverwogen beslissingen te nemen over uw financiën en ervoor zorgen dat u niet meer leent dan u zich kunt veroorloven.

Kortom, een lening simulatie is een nuttige tool die u helpt bij het verkrijgen van inzicht in de verschillende leningopties die beschikbaar zijn. Door gebruik te maken van deze tool kunt u betere beslissingen nemen over uw financiën en ervoor zorgen dat u niet meer leent dan nodig is.

U kunt gemakkelijk vergelijken welke lening het beste bij uw financiële situatie past.

Een van de grootste voordelen van het gebruik van een lening simulatie is dat u gemakkelijk kunt vergelijken welke lening het beste bij uw financiële situatie past. Met behulp van een lening simulator kunt u verschillende scenario’s vergelijken en zien hoeveel uw maandelijkse aflossingen zullen bedragen voor elk type lening.

Door het vergelijken van verschillende opties, kunt u de beste lening kiezen die past bij uw financiële situatie. U kunt bijvoorbeeld kijken naar de rentetarieven die worden aangeboden door verschillende kredietverstrekkers en zien welke optie het meest voordelig is voor u.

Daarnaast kunt u ook kijken naar de looptijd van de lening en de totale kosten om een beter idee te krijgen van wat u in totaal zult terugbetalen. Dit kan u helpen om een weloverwogen beslissing te nemen over welke lening het beste bij uw financiële situatie past.

In conclusie, door gebruik te maken van een lening simulatie, kunt u gemakkelijk vergelijken welke lening het beste bij uw financiële situatie past. Door verschillende opties te vergelijken, kunt u een weloverwogen beslissing nemen over welke lening het meest geschikt is voor uw persoonlijke situatie.

Het is een veilige manier om geld te lenen, omdat er geen risico is dat u meer zult betalen dan waarvoor u heeft gekozen.

Een van de voordelen van het gebruik van een lening simulatie is dat het een veilige manier is om geld te lenen. Dit komt doordat er geen risico is dat u meer zult betalen dan waarvoor u heeft gekozen.

Wanneer u gebruik maakt van een lening simulatie, kunt u precies zien hoeveel u moet betalen aan aflossingen en rente. U kunt verschillende scenario’s vergelijken en de optie kiezen die het beste past bij uw financiële situatie. Dit geeft u gemoedsrust, omdat u precies weet wat de kosten zullen zijn voordat u de lening afsluit.

Bovendien zijn lening simulaties beschikbaar op betrouwbare websites van gerenommeerde kredietverstrekkers. Dit betekent dat uw persoonlijke gegevens veilig zijn en niet worden gedeeld met derden.

Het gebruik van een lening simulatie is dus niet alleen handig om te bepalen hoeveel u kunt lenen en wat uw maandelijkse aflossingen zullen zijn, maar het biedt ook extra veiligheid bij het afsluiten van een lening. Het geeft u de controle over uw financiële situatie en helpt bij het nemen van weloverwogen beslissingen over geldleningen.

U kunt de simulatie gratis en gemakkelijk online doen, wat tijd en moeite bespaart als u op zoek bent naar een geschikte lening.

Een van de grote voordelen van het gebruik van een lening simulatie is dat u deze gratis en gemakkelijk online kunt doen. Dit bespaart u niet alleen tijd en moeite, maar het geeft u ook de mogelijkheid om snel verschillende leningopties te vergelijken.

In het verleden moest u vaak persoonlijk naar een bank of kredietverstrekker gaan om informatie over leningen te verzamelen. Dit was vaak tijdrovend en vermoeiend, vooral als u meerdere kredietverstrekkers moest bezoeken om hun aanbod te vergelijken.

Met behulp van een lening simulatie kunt u echter snel en gemakkelijk verschillende leningopties vergelijken zonder dat u uw huis hoeft te verlaten. U kunt de tool gebruiken op elk moment dat het u uitkomt, of dit nu ’s avonds laat of in het weekend is.

Bovendien is het gebruik van een lening simulatie volledig gratis. U hoeft geen kosten te betalen om de tool te gebruiken en er zijn geen verborgen kosten verbonden aan de resultaten die worden weergegeven. Dit betekent dat u geld bespaart terwijl u op zoek bent naar een geschikte lening.

Kortom, als u op zoek bent naar een geschikte lening, is het gebruik van een lening simulatie een geweldige manier om tijd en geld te besparen. Het stelt u in staat om snel verschillende opties te vergelijken zonder dat u uw huis hoeft te verlaten en zonder extra kosten.

U krijgt direct feedback over de mogelijke rentepercentages en looptijden van elk type lening dat wordt aangeboden, waardoor het makkelijk is om de beste optie te vinden voor uw situatie.

Een van de voordelen van het gebruik van een lening simulatie is dat u direct feedback krijgt over de mogelijke rentepercentages en looptijden van elk type lening dat wordt aangeboden. Dit maakt het vinden van de beste optie voor uw situatie veel gemakkelijker.

Door gebruik te maken van een lening simulatie, hoeft u niet langer zelf op zoek te gaan naar informatie over verschillende soorten leningen. In plaats daarvan kunt u direct zien welke rentepercentages en looptijden beschikbaar zijn voor uw specifieke leenscenario. Dit bespaart u tijd en moeite bij het vergelijken van verschillende aanbieders en hun voorwaarden.

Bovendien kunt u met behulp van een lening simulatie verschillende scenario’s vergelijken om te zien welke optie het beste bij uw financiële situatie past. Zo kunt u bijvoorbeeld de looptijd of het leenbedrag aanpassen om te zien hoe dit de rente en maandelijkse aflossingen beïnvloedt. Op deze manier kunt u gemakkelijk experimenteren met verschillende opties en de beste keuze maken voor uw persoonlijke situatie.

In conclusie, door gebruik te maken van een lening simulatie, krijgt u direct feedback over de mogelijke rentepercentages en looptijden van elk type lening dat wordt aangeboden, waardoor het gemakkelijk is om de beste optie te vinden voor uw situatie. Dit bespaart u tijd en moeite bij het vergelijken van verschillende aanbieders en hun voorwaarden, terwijl u toch in staat bent om verschillende scenario’s te vergelijken en de beste keuze te maken voor uw persoonlijke financiële situatie.

Je kunt geen garantie krijgen dat je lening simulatie de beste optie voor jou is.

Hoewel een lening simulatie een nuttige tool kan zijn om inzicht te krijgen in uw leningsmogelijkheden en maandelijkse aflossingen, is het belangrijk om te onthouden dat er ook nadelen aan verbonden zijn. Een van de nadelen is dat je geen garantie kunt krijgen dat de lening simulatie de beste optie voor jou is.

Een lening simulatie werkt op basis van de informatie die u invoert, zoals het bedrag dat u wilt lenen, de looptijd van de lening en de rentevoet. Hoewel dit een goede indicatie kan geven van wat u kunt verwachten, zijn er nog andere factoren die van invloed kunnen zijn op uw uiteindelijke keuze.

Bijvoorbeeld, uw kredietwaardigheid en andere financiële verplichtingen kunnen van invloed zijn op uw mogelijkheid om een ​​lening af te sluiten en wat voor rentetarief u krijgt aangeboden. Daarnaast kunnen er ook andere aanbieders of financiële producten beschikbaar zijn die beter bij uw financiële situatie passen.

Daarom is het belangrijk om niet alleen te vertrouwen op een lening simulatie, maar ook advies in te winnen bij een financieel adviseur voordat u een definitieve beslissing neemt over het afsluiten van een lening. Zij kunnen u helpen bij het begrijpen van alle voorwaarden en kosten van verschillende opties, zodat u weloverwogen beslissingen kunt nemen over uw financiële toekomst.

In conclusie, hoewel een lening simulatie nuttig kan zijn bij het verkrijgen van inzicht in uw leningsmogelijkheden en maandelijkse aflossingen, is het belangrijk om te onthouden dat dit slechts een indicatie is en dat er andere factoren zijn die van invloed kunnen zijn op uw uiteindelijke keuze. Het is altijd aan te raden om advies in te winnen bij een financieel adviseur voordat u een definitieve beslissing neemt over het afsluiten van een lening.

De lening simulaties zijn vaak gebaseerd op algemene informatie en niet op jouw persoonlijke situatie.

Hoewel lening simulaties een handige tool kunnen zijn om inzicht te krijgen in de kosten van een lening, is het belangrijk om te onthouden dat deze simulaties vaak gebaseerd zijn op algemene informatie en niet op uw persoonlijke situatie.

Elke persoon heeft unieke financiële omstandigheden en het kan zijn dat de informatie die u invoert in een lening simulatie niet volledig overeenkomt met uw persoonlijke situatie. Dit kan leiden tot onnauwkeurige resultaten en uiteindelijk tot verkeerde beslissingen.

Bovendien kunnen lening simulaties geen rekening houden met factoren zoals uw kredietwaardigheid, lopende schulden of andere financiële verplichtingen die u mogelijk heeft. Dit kan leiden tot een overschatting van hoeveel u kunt lenen en hoeveel uw maandelijkse aflossingen zullen bedragen.

Daarom is het belangrijk om altijd advies in te winnen bij een financieel adviseur voordat u een definitieve beslissing neemt over het afsluiten van een lening. Zij kunnen u helpen bij het begrijpen van de voorwaarden en de kosten van de lening, en u adviseren over welke optie het beste bij uw persoonlijke situatie past.

In conclusie, terwijl lening simulaties nuttig kunnen zijn als startpunt voor het verkennen van uw leenopties, moeten ze niet als definitief worden beschouwd. Het is belangrijk om altijd advies in te winnen bij een financieel adviseur voordat u een definitieve beslissing neemt over het afsluiten van een lening, omdat uw persoonlijke situatie kan afwijken van de informatie die u invoert in een lening simulatie.

Er kan een misverstand ontstaan over de voorwaarden van de lening en je kunt meer betalen dan je had verwacht.

Hoewel een lening simulatie een nuttige tool kan zijn om inzicht te krijgen in de kosten van een lening, kan het ook misverstanden veroorzaken over de voorwaarden van de lening. Dit kan ertoe leiden dat u uiteindelijk meer betaalt dan u had verwacht.

Een veelvoorkomend probleem met lening simulaties is dat ze geen rekening houden met alle mogelijke kosten en voorwaarden van de lening. Bijvoorbeeld, er kunnen extra kosten zijn die niet zijn opgenomen in de simulatie, zoals administratiekosten, verzekeringen of boetes voor vroegtijdige aflossingen.

Bovendien kan het zijn dat de rentevoet die wordt weergegeven in de simulatie niet overeenkomt met de werkelijke rentevoet die u zult betalen. Dit kan gebeuren als uw kredietwaardigheid niet zo hoog is als verwacht of als er andere factoren zijn die van invloed zijn op uw rentevoet.

Als gevolg hiervan is het belangrijk om altijd goed te kijken naar de voorwaarden van een lening voordat u deze afsluit. Lees alle kleine lettertjes en vraag om verduidelijking indien nodig. Het is ook aan te raden om advies in te winnen bij een financieel adviseur voordat u een definitieve beslissing neemt over het afsluiten van een lening.

In conclusie, hoewel lening simulaties nuttig kunnen zijn bij het bepalen van uw leenmogelijkheden en maandelijkse aflossingen, moet u zich bewust zijn van mogelijke misverstanden over de voorwaarden van de lening. Het is belangrijk om alle kosten en voorwaarden zorgvuldig te bekijken voordat u een lening afsluit om onverwachte kosten te voorkomen.

Je hebt geen rechtsbijstand bij het afsluiten van een lening via een simulatieprogramma.

Hoewel een lening simulatie een handige tool kan zijn om uw leningsmogelijkheden te bepalen, is het belangrijk om te onthouden dat er ook enkele nadelen aan verbonden zijn. Een van de nadelen van het afsluiten van een lening via een simulatieprogramma is dat u geen rechtsbijstand heeft.

Dit betekent dat als er problemen ontstaan ​​tijdens het proces van het afsluiten van de lening, u geen professionele juridische hulp kunt inschakelen om u te helpen bij het oplossen van deze problemen. Als gevolg hiervan kan het moeilijk zijn om uw rechten te verdedigen en kan dit leiden tot extra kosten en stress.

Het is daarom belangrijk om ervoor te zorgen dat u volledig begrijpt wat u ondertekent voordat u een lening afsluit via een simulatieprogramma. Zorg ervoor dat u alle voorwaarden en kosten begrijpt voordat u akkoord gaat met de lening.

Als u zich niet zeker voelt over het proces of als er iets niet duidelijk is, aarzel dan niet om contact op te nemen met een financieel adviseur of advocaat voor advies. Zij kunnen u helpen bij het begrijpen van de voorwaarden en risico’s die gepaard gaan met het afsluiten van een lening via een simulatieprogramma.

In conclusie, hoewel een lening simulatie nuttig kan zijn bij het bepalen van uw leenmogelijkheden, moet u zich bewust zijn van de risico’s die gepaard gaan met het afsluiten van een lening via een simulatieprogramma. Zorg ervoor dat u alle voorwaarden en kosten begrijpt voordat u akkoord gaat met de lening en overweeg om professionele hulp te zoeken als u zich niet zeker voelt over het proces.

Het proces duurt vaak lang omdat er veel informatie wordt verzameld voordat er een beslissing wordt genomen over de lening simulatie die het beste bij jou past.

Een lening simulatie kan een handige tool zijn om te bepalen hoeveel u kunt lenen en wat uw maandelijkse aflossingen zullen zijn. Echter, er is één belangrijk nadeel aan het gebruik van deze tool: het proces kan vaak lang duren.

Dit komt omdat er veel informatie moet worden verzameld voordat er een beslissing kan worden genomen over welke lening simulatie het beste bij u past. U moet bijvoorbeeld informatie verstrekken over uw inkomen, uitgaven en andere financiële verplichtingen. Dit proces kan soms enkele dagen tot zelfs weken duren.

Hoewel dit misschien frustrerend kan zijn, is het begrijpelijk dat kredietverstrekkers deze informatie nodig hebben om ervoor te zorgen dat u in staat bent om de lening terug te betalen. Het is belangrijk om geduldig te zijn tijdens dit proces en alle benodigde informatie zo snel mogelijk te verstrekken om de tijdlijnen te verkorten.

Als u op zoek bent naar een snellere manier om geld te lenen, dan is een persoonlijke lening misschien niet de beste optie voor u. Er zijn andere alternatieven beschikbaar, zoals creditcards of kortlopende leningen, die sneller kunnen worden goedgekeurd en uitbetaald.

In conclusie, hoewel een lening simulatie handig kan zijn om uw leenmogelijkheden te bepalen, kan het proces soms lang duren vanwege de hoeveelheid informatie die moet worden verzameld. Het is belangrijk om geduldig te zijn tijdens dit proces en alle benodigde informatie zo snel mogelijk te verstrekken. Als u op zoek bent naar een snellere manier om geld te lenen, zijn er andere alternatieven beschikbaar die beter bij uw behoeften passen.

Soms moet je extra documenten aanleveren om toegang te krijgen tot bepaalde financiële producten via een lening simulatieprogramma, waardoor het proces trager gaat dan anders zou zijn geweest als je rechtstreeks met een bank of andere financiële instelling was gegaan om een ​​lening te regelen

Hoewel een lening simulatie een handige tool kan zijn om snel en gemakkelijk uw leningopties te verkennen, kan het soms ook nadelen hebben. Een van de nadelen van het gebruik van een lening simulatie is dat u soms extra documenten moet aanleveren om toegang te krijgen tot bepaalde financiële producten. Dit kan het proces trager maken dan wanneer u rechtstreeks naar een bank of andere financiële instelling zou gaan om uw lening te regelen.

Dit komt omdat de lening simulatieprogramma’s vaak niet alle informatie bevatten die nodig is om een ​​definitieve beslissing te nemen over uw leningsaanvraag. Dit kan leiden tot extra verificaties en documentatievereisten, waardoor het proces langer duurt dan wanneer u direct contact opneemt met de kredietverstrekker.

Het is daarom belangrijk om te onthouden dat hoewel een lening simulatie nuttig kan zijn bij het verkennen van uw opties, het niet de enige tool is die u moet gebruiken bij het aanvragen van een lening. Het is altijd verstandig om contact op te nemen met verschillende kredietverstrekkers en hun voorwaarden te vergelijken voordat u een definitieve beslissing neemt over welke optie het beste bij uw financiële situatie past.

In conclusie, hoewel er nadelen kunnen zijn aan het gebruik van een lening simulatie, blijft het nog steeds een nuttige tool voor consumenten die snel hun opties willen verkennen. Het is echter belangrijk om te onthouden dat het niet de enige tool is die u moet gebruiken bij het aanvragen van een lening en dat u altijd contact moet opnemen met verschillende kredietverstrekkers voordat u een definitieve beslissing neemt.