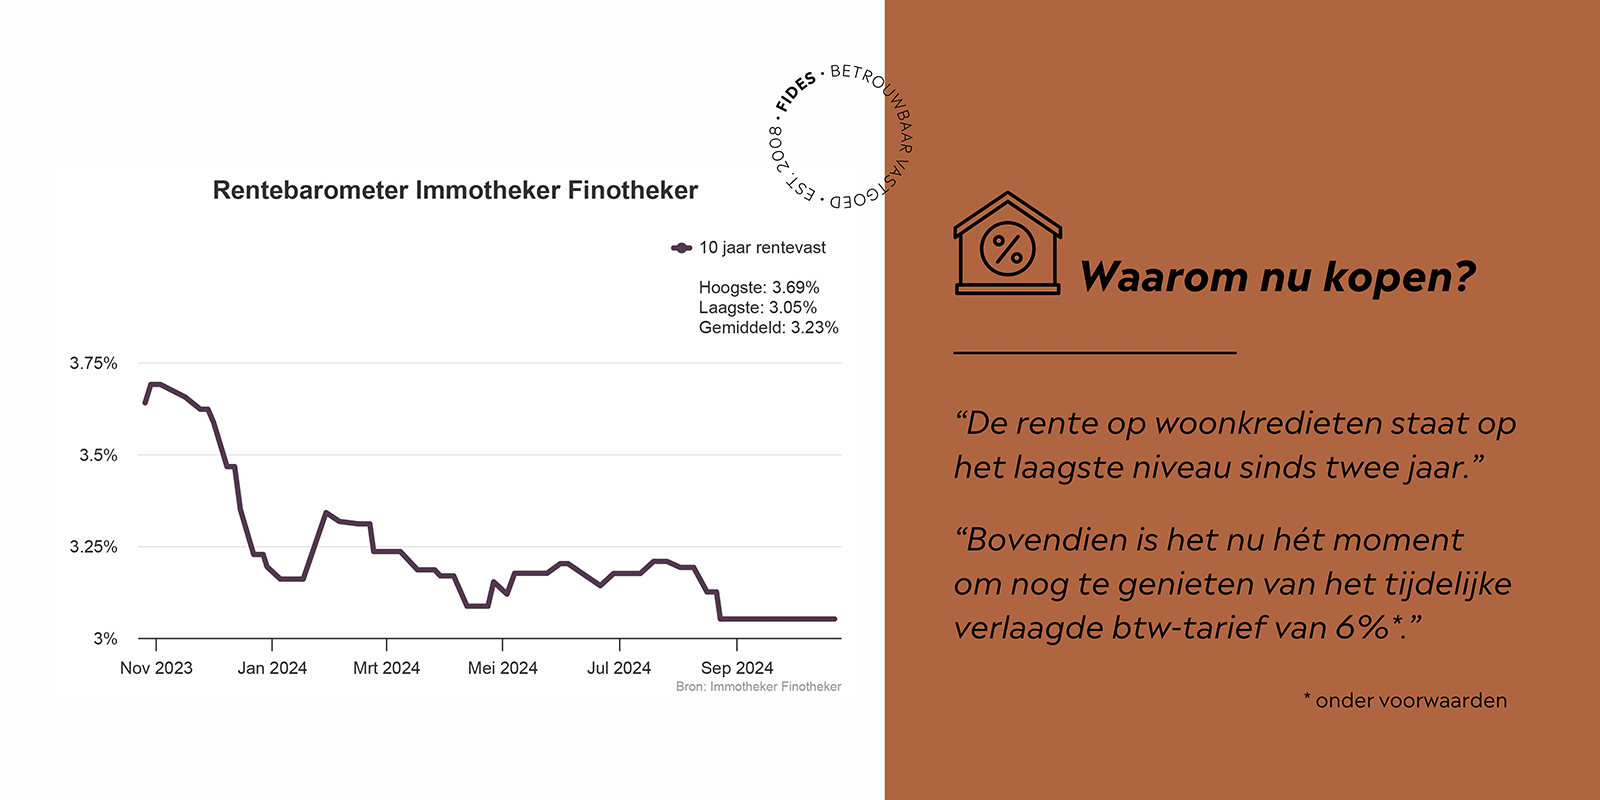
De impact van de looptijd van een lening op uw financiën

De looptijd van een lening: wat u moet weten

Als u overweegt om een lening af te sluiten, is het belangrijk om te begrijpen wat de looptijd van de lening inhoudt en hoe dit van invloed kan zijn op uw financiële situatie. De looptijd van een lening verwijst naar de periode waarin u de lening terugbetaalt, inclusief rente en eventuele bijkomende kosten. Het is dus essentieel om de looptijd zorgvuldig te overwegen voordat u een lening afsluit.

Er zijn verschillende aspecten van de looptijd van een lening die u in gedachten moet houden:

  • Impact op maandelijkse betalingen: Over het algemeen geldt: hoe langer de looptijd van de lening, hoe lager uw maandelijkse betalingen zullen zijn. Dit kan gunstig zijn als u op zoek bent naar meer financiële ademruimte, maar het betekent ook dat u over het algemeen meer rente zult betalen over de gehele duur van de lening.

  • Totale kosten: Een langere looptijd kan leiden tot hogere totale kosten voor de lening, omdat u gedurende een langere periode rente betaalt. Aan de andere kant kan een kortere looptijd resulteren in hogere maandelijkse betalingen, maar lagere totale kosten voor de lening.

  • Flexibiliteit: De keuze voor een langere of kortere looptijd hangt ook af van uw persoonlijke financiële situatie en doelen. Een langere looptijd kan meer flexibiliteit bieden in termen van maandelijkse budgettering, terwijl een kortere looptijd ervoor kan zorgen dat u sneller schuldenvrij bent.

Het is belangrijk om te onthouden dat elke lening uniek is en dat er geen one-size-fits-all benadering is als het gaat om het kiezen van de juiste looptijd. Het is verstandig om uw opties zorgvuldig te overwegen en advies in te winnen bij financiële experts voordat u een definitieve beslissing neemt.

Kortom, het begrijpen van de looptijd van een lening en hoe deze uw financiële situatie beïnvloedt, is essentieel bij het nemen van verantwoorde financiële beslissingen. Door goed geïnformeerd te zijn en bewust te kiezen voor een passende looptijd, kunt u ervoor zorgen dat uw leningservaring soepel verloopt en past bij uw individuele behoeften.


14 Veelgestelde Vragen over de Looptijd van een Lening in België

  1. Kan je looptijd lening verlengen?
  2. Wat betekent looptijd bij een lening?
  3. Wat wordt bedoeld met looptijd?
  4. Hoe heet de looptijd van een lening?
  5. Wat is looptijd in maanden?
  6. Wat is de looptijd van een lening?
  7. Wat moet ik invullen als looptijd van de lening?
  8. Kan ik nog op 30 jaar lenen?
  9. Wat is de maximale looptijd van een lening?
  10. Kan je nog lenen op 25 jaar?
  11. Hoe lang loopt een hypothecaire lening?
  12. Hoe lang mag een lening lopen?
  13. Kan je nog op 30 jaar lenen?
  14. Wat betekent looptijd persoonlijke lening?

Kan je looptijd lening verlengen?

Veel mensen vragen zich af of het mogelijk is om de looptijd van een lening te verlengen. In de meeste gevallen is het antwoord ja, maar het hangt af van de specifieke voorwaarden van de lening en de instemming van de kredietverstrekker. Als u merkt dat u moeite heeft met het voldoen aan uw maandelijkse betalingen of als u meer financiële flexibiliteit nodig heeft, kan het verlengen van de looptijd van uw lening een optie zijn om de druk te verlichten. Het is echter belangrijk om te onthouden dat het verlengen van de looptijd kan leiden tot hogere totale kosten voor de lening, omdat u over een langere periode rente betaalt. Daarom is het raadzaam om goed na te denken over deze beslissing en advies in te winnen bij uw kredietverstrekker voordat u deze stap zet.

Wat betekent looptijd bij een lening?

De looptijd bij een lening verwijst naar de periode waarin u de lening terugbetaalt, inclusief rente en eventuele bijkomende kosten. Het is een belangrijk concept om te begrijpen bij het afsluiten van een lening, aangezien de looptijd van invloed kan zijn op zowel uw maandelijkse betalingen als de totale kosten van de lening. Een langere looptijd kan resulteren in lagere maandelijkse betalingen, maar ook in hogere totale kosten door de accumulatie van rente over een langere periode. Aan de andere kant kan een kortere looptijd leiden tot hogere maandelijkse betalingen, maar ook tot lagere totale kosten voor de lening. Het is daarom essentieel om de looptijd zorgvuldig te overwegen en af te stemmen op uw financiële situatie en doelen.

Wat wordt bedoeld met looptijd?

De looptijd van een lening verwijst naar de periode waarin u de lening terugbetaalt, inclusief rente en eventuele bijkomende kosten. Het is de duur van het contract tussen de geldverstrekker en de lener, waarin de lener verplicht is om regelmatige betalingen te doen totdat het volledige geleende bedrag is terugbetaald. De looptijd kan variëren afhankelijk van het type lening en de overeengekomen voorwaarden tussen beide partijen. Het begrijpen van de looptijd van een lening is essentieel om te bepalen hoe lang u financiële verplichtingen zult hebben en welke impact dit kan hebben op uw maandelijkse budget en totale kosten.

Hoe heet de looptijd van een lening?

De looptijd van een lening wordt ook wel de termijn van de lening genoemd. Het verwijst naar de periode waarin u de lening terugbetaalt, inclusief rente en eventuele bijkomende kosten. Het is essentieel om de looptijd zorgvuldig te begrijpen en te overwegen bij het afsluiten van een lening, aangezien deze van invloed is op uw maandelijkse betalingen, totale kosten en financiële flexibiliteit. Het kennen van de juiste termen en begrippen in verband met leningen kan u helpen om weloverwogen beslissingen te nemen en uw financiële gezondheid te waarborgen.

Wat is looptijd in maanden?

De looptijd van een lening in maanden verwijst naar de periode waarin u de lening volledig terugbetaalt, uitgedrukt in het aantal maanden. Dit betekent dat de looptijd aangeeft hoelang u maandelijks aflossingen zult doen totdat de lening volledig is terugbetaald, inclusief rente en eventuele bijkomende kosten. Het begrijpen van de looptijd in maanden is essentieel bij het plannen van uw financiële verplichtingen en het beheren van uw budget, omdat het u helpt om een duidelijk beeld te krijgen van de duur en frequentie van uw betalingen gedurende de leningsperiode. Het is daarom belangrijk om bij het afsluiten van een lening rekening te houden met de looptijd in maanden en ervoor te zorgen dat deze aansluit bij uw financiële situatie en doelen.

Wat is de looptijd van een lening?

De looptijd van een lening verwijst naar de periode waarin u de lening terugbetaalt, inclusief rente en eventuele bijkomende kosten. Het is een belangrijk aspect om rekening mee te houden bij het afsluiten van een lening, aangezien het de duur van uw financiële verplichting bepaalt. De looptijd kan variëren afhankelijk van het type lening en de overeengekomen voorwaarden. Het is essentieel om de looptijd zorgvuldig te overwegen en te begrijpen hoe deze van invloed kan zijn op uw maandelijkse betalingen, totale kosten en financiële flexibiliteit. Het kiezen van een passende looptijd die aansluit bij uw financiële situatie en doelen is cruciaal voor een verantwoorde leningservaring.

Wat moet ik invullen als looptijd van de lening?

Wanneer u gevraagd wordt om de looptijd van de lening in te vullen, dient u de periode op te geven waarin u de lening volledig zult terugbetalen, inclusief rente en eventuele kosten. De looptijd kan variëren afhankelijk van het type lening dat u afsluit en uw individuele financiële situatie. Het is belangrijk om een looptijd te kiezen die aansluit bij uw budget en financiële doelen. Overweeg zorgvuldig hoe lang u nodig heeft om de lening terug te betalen en houd rekening met factoren zoals maandelijkse betalingen, totale kosten en flexibiliteit bij het kiezen van de juiste looptijd voor uw lening.

Kan ik nog op 30 jaar lenen?

Ja, het is nog steeds mogelijk om op 30 jaar te lenen, afhankelijk van de geldverstrekker en de specifieke leningsvoorwaarden. Veel financiële instellingen bieden nog steeds leningen aan met een looptijd van 30 jaar, vooral voor hypothecaire leningen. Een langere looptijd kan resulteren in lagere maandelijkse betalingen, maar het is belangrijk om te onthouden dat u over het algemeen meer rente zult betalen over de gehele duur van de lening. Het is verstandig om advies in te winnen bij financiële experts en verschillende opties te vergelijken voordat u beslist of een lening met een looptijd van 30 jaar geschikt is voor uw individuele situatie.

Wat is de maximale looptijd van een lening?

De maximale looptijd van een lening kan variëren afhankelijk van het type lening en de geldverstrekker. Over het algemeen hanteren geldverstrekkers verschillende maximale looptijden voor verschillende soorten leningen. Bij persoonlijke leningen is de maximale looptijd vaak enkele jaren, terwijl bij hypothecaire leningen de looptijd veel langer kan zijn, soms tot wel dertig jaar. Het is belangrijk om te begrijpen dat de maximale looptijd van een lening ook beïnvloed kan worden door factoren zoals uw kredietwaardigheid, het geleende bedrag en de specifieke voorwaarden van de geldverstrekker. Het is raadzaam om goed geïnformeerd te zijn over de maximale looptijd voordat u een lening afsluit, zodat u een weloverwogen beslissing kunt nemen die past bij uw financiële behoeften en mogelijkheden.

Kan je nog lenen op 25 jaar?

Ja, het is mogelijk om op 25-jarige leeftijd nog een lening af te sluiten, mits u voldoet aan de vereisten van de kredietverstrekker en een stabiele financiële situatie heeft. Veel kredietverstrekkers bieden leningen aan mensen van verschillende leeftijden, waaronder ook jonge volwassenen van 25 jaar. Het is echter belangrijk om te beseffen dat uw leeftijd een factor kan zijn die van invloed is op de voorwaarden en mogelijkheden voor leningen. Het is verstandig om advies in te winnen bij financiële experts en verschillende opties te overwegen voordat u een lening afsluit op 25-jarige leeftijd.

Hoe lang loopt een hypothecaire lening?

De looptijd van een hypothecaire lening kan variëren afhankelijk van verschillende factoren, zoals de specifieke voorwaarden van de lening, het geleende bedrag en uw financiële situatie. Over het algemeen hebben hypothecaire leningen langere looptijden in vergelijking met andere soorten leningen, vaak variërend van 10 tot 30 jaar. Het exacte aantal jaren hangt af van uw persoonlijke omstandigheden en uw vermogen om de lening terug te betalen. Het is belangrijk om de looptijd van een hypothecaire lening zorgvuldig te overwegen en advies in te winnen bij experts om ervoor te zorgen dat u een weloverwogen beslissing neemt die past bij uw financiële doelen.

Hoe lang mag een lening lopen?

Het antwoord op de vraag “Hoe lang mag een lening lopen?” hangt af van verschillende factoren, waaronder het type lening, de kredietverstrekker en uw financiële situatie. Over het algemeen varieert de looptijd van een lening van enkele maanden tot meerdere jaren, afhankelijk van het geleende bedrag en de afspraken tussen u en de kredietverstrekker. Het is belangrijk om te onthouden dat een langere looptijd kan resulteren in lagere maandelijkse betalingen, maar ook in hogere totale kosten voor de lening vanwege rente. Het is verstandig om uw persoonlijke financiële doelen en mogelijkheden zorgvuldig te overwegen bij het bepalen van de ideale looptijd voor uw lening.

Kan je nog op 30 jaar lenen?

Ja, het is nog steeds mogelijk om een lening af te sluiten met een looptijd van 30 jaar. Hoewel de exacte voorwaarden en beschikbaarheid van dergelijke langlopende leningen kunnen variëren, bieden veel financiële instellingen nog steeds de mogelijkheid aan om hypothecaire leningen met een looptijd van 30 jaar af te sluiten. Het is belangrijk om op te merken dat een langere looptijd kan resulteren in lagere maandelijkse betalingen, maar ook in hogere totale kosten door de accumulatie van rente over een langere periode. Het is verstandig om goed geïnformeerd te zijn over de voor- en nadelen van een lening met een looptijd van 30 jaar voordat u een definitieve beslissing neemt.

Wat betekent looptijd persoonlijke lening?

De looptijd van een persoonlijke lening verwijst naar de periode waarin u de geleende som, inclusief rente, terugbetaalt aan de kredietverstrekker. Het is een belangrijk aspect om rekening mee te houden bij het afsluiten van een lening, aangezien de looptijd de duur en omvang van uw financiële verplichtingen bepaalt. Een kortere looptijd kan resulteren in hogere maandelijkse betalingen, maar lagere totale kosten voor de lening, terwijl een langere looptijd kan zorgen voor lagere maandelijkse betalingen maar hogere totale kosten door rente. Het is essentieel om de looptijd zorgvuldig te overwegen en af te stemmen op uw financiële situatie en doelen om een weloverwogen beslissing te nemen bij het afsluiten van een persoonlijke lening.
Hoe KBC u kan helpen bij het vinden van de perfecte hypothecaire lening

Een hypothecaire lening is een belangrijke financiële beslissing die u niet zomaar neemt. Het is belangrijk om goed geïnformeerd te zijn over de verschillende mogelijkheden en om de juiste keuze te maken voor uw persoonlijke situatie. KBC biedt hypothecaire leningen aan die afgestemd zijn op uw behoeften en mogelijkheden.

Een hypothecaire lening is een lening waarbij u uw woning als onderpand geeft. Dit betekent dat de bank het recht heeft om uw woning te verkopen als u niet meer aan uw betalingsverplichtingen kunt voldoen. Het voordeel van een hypothecaire lening is dat u meestal een lagere rente betaalt dan bij andere soorten leningen, omdat de bank minder risico loopt.

Bij KBC kunt u kiezen uit verschillende soorten hypothecaire leningen, zoals een vaste of variabele rentevoet, afhankelijk van uw persoonlijke voorkeur en financiële situatie. Een vaste rentevoet biedt zekerheid omdat het bedrag dat u maandelijks moet betalen gedurende de hele looptijd van de lening gelijk blijft. Bij een variabele rentevoet kan het bedrag dat u maandelijks moet betalen stijgen of dalen afhankelijk van de marktrente.

Bij KBC kunt u ook kiezen voor een formule waarbij u eerst alleen interest betaalt en later ook kapitaal aflost, of andersom. Dit kan handig zijn als u in het begin nog niet veel kunt aflossen, maar later wel meer financiële ruimte heeft.

Een hypothecaire lening bij KBC biedt ook de mogelijkheid om uw lening te herfinancieren of te verlengen. Dit kan handig zijn als u bijvoorbeeld een lagere rentevoet wilt of als u uw lening wilt verlengen omdat u nog niet klaar bent met aflossen.

Bij KBC staat klantenservice centraal. Het is belangrijk dat u goed geïnformeerd bent over de verschillende mogelijkheden en dat u de juiste keuze maakt voor uw persoonlijke situatie. Daarom biedt KBC persoonlijk advies op maat en begeleiding gedurende het hele proces, vanaf het eerste gesprek tot aan de ondertekening van de lening.

Kortom, een hypothecaire lening bij KBC biedt verschillende mogelijkheden en voordelen die afgestemd zijn op uw persoonlijke situatie. Het is belangrijk om goed geïnformeerd te zijn en de juiste keuze te maken voor uw toekomstige woning en financiële situatie.


7 Veelgestelde Vragen over Hypothecaire Leningen bij KBC

  1. Wat is een hypothecaire lening bij KBC?
  2. Hoeveel rente betaal ik voor een hypothecaire lening bij KBC?
  3. Wat zijn de voorwaarden van een hypothecaire lening bij KBC?
  4. Hoe lang duurt het om een hypothecaire lening bij KBC te krijgen?
  5. Wat zijn de mogelijkheden van aflossing op mijn hypothecaire lening bij KBC?
  6. Kan ik mijn hypothecaire lening bij KBC verhogen of verlagen als mijn financiële situatie verandert?
  7. Welke documentatie heb je nodig om een hypothecaire lening aan te vragen bij KBC?

Wat is een hypothecaire lening bij KBC?

Een hypothecaire lening bij KBC is een lening waarbij u geld leent om een woning te kopen of te bouwen en waarbij uw woning als onderpand dient. Dit betekent dat de bank het recht heeft om uw woning te verkopen als u niet meer aan uw betalingsverplichtingen kunt voldoen. Het voordeel van een hypothecaire lening is dat u meestal een lagere rente betaalt dan bij andere soorten leningen, omdat de bank minder risico loopt.

Bij KBC kunt u kiezen uit verschillende soorten hypothecaire leningen, zoals een vaste of variabele rentevoet, afhankelijk van uw persoonlijke voorkeur en financiële situatie. Een vaste rentevoet biedt zekerheid omdat het bedrag dat u maandelijks moet betalen gedurende de hele looptijd van de lening gelijk blijft. Bij een variabele rentevoet kan het bedrag dat u maandelijks moet betalen stijgen of dalen afhankelijk van de marktrente.

Bij KBC kunt u ook kiezen voor een formule waarbij u eerst alleen interest betaalt en later ook kapitaal aflost, of andersom. Dit kan handig zijn als u in het begin nog niet veel kunt aflossen, maar later wel meer financiële ruimte heeft.

Een hypothecaire lening bij KBC biedt ook de mogelijkheid om uw lening te herfinancieren of te verlengen. Dit kan handig zijn als u bijvoorbeeld een lagere rentevoet wilt of als u uw lening wilt verlengen omdat u nog niet klaar bent met aflossen.

Bij KBC staat klantenservice centraal. Het is belangrijk dat u goed geïnformeerd bent over de verschillende mogelijkheden en dat u de juiste keuze maakt voor uw persoonlijke situatie. Daarom biedt KBC persoonlijk advies op maat en begeleiding gedurende het hele proces, vanaf het eerste gesprek tot aan de ondertekening van de lening.

Kortom, een hypothecaire lening bij KBC biedt verschillende mogelijkheden en voordelen die afgestemd zijn op uw persoonlijke situatie. Het is belangrijk om goed geïnformeerd te zijn en de juiste keuze te maken voor uw toekomstige woning en financiële situatie.

Hoeveel rente betaal ik voor een hypothecaire lening bij KBC?

De rente die u betaalt voor een hypothecaire lening bij KBC is afhankelijk van verschillende factoren, zoals het bedrag dat u leent, de looptijd van de lening, uw persoonlijke financiële situatie en de gekozen formule (vaste of variabele rentevoet).

De exacte rentevoet wordt bepaald op basis van een individuele analyse van uw financiële situatie en uw terugbetalingscapaciteit. Daarom is het niet mogelijk om een algemeen tarief te geven voor hypothecaire leningen bij KBC.

Het is wel mogelijk om online een simulatie te maken op de website van KBC. Hier kunt u aangeven hoeveel u wilt lenen en in hoeveel jaar u dit wilt terugbetalen. Vervolgens krijgt u een overzicht van de verschillende mogelijkheden en bijbehorende rentevoeten.

Als u meer informatie wilt over hypothecaire leningen bij KBC en de exacte rentevoet die voor u geldt, kunt u het beste contact opnemen met KBC om een afspraak te maken met een adviseur. Zij kunnen u persoonlijk advies geven en helpen bij het vinden van de juiste lening die past bij uw financiële situatie en behoeften.

Wat zijn de voorwaarden van een hypothecaire lening bij KBC?

De voorwaarden van een hypothecaire lening bij KBC kunnen verschillen afhankelijk van uw persoonlijke situatie en de lening die u kiest. Over het algemeen zijn er echter een aantal basiseisen waaraan u moet voldoen om in aanmerking te komen voor een hypothecaire lening bij KBC:

U moet ouder zijn dan 18 jaar.

U moet in staat zijn om de lening terug te betalen. Dit betekent dat u over voldoende inkomen moet beschikken en dat uw financiële situatie stabiel genoeg is om de lening af te lossen.

U moet een pand hebben om als onderpand te geven voor de lening.

U moet in staat zijn om een bepaald percentage van het aankoopbedrag of de waarde van het pand zelf te financieren, afhankelijk van de lening die u kiest.

Naast deze basiseisen kunnen er nog andere voorwaarden gelden, zoals bijvoorbeeld:

Het afsluiten van een schuldsaldoverzekering, die ervoor zorgt dat uw nabestaanden niet met schulden achterblijven als u komt te overlijden.

Het afsluiten van een brandverzekering, die ervoor zorgt dat uw woning verzekerd is tegen schade door brand, storm of waterschade.

Het openen van een zichtrekening bij KBC.

Het is belangrijk om goed geïnformeerd te zijn over alle voorwaarden en vereisten voordat u besluit om een hypothecaire lening af te sluiten bij KBC of een andere bank. Neem daarom altijd contact op met de bank om persoonlijk advies op maat te krijgen en ervoor te zorgen dat u de juiste keuze maakt voor uw persoonlijke situatie.

Hoe lang duurt het om een hypothecaire lening bij KBC te krijgen?

De tijd die nodig is om een hypothecaire lening bij KBC te krijgen, kan variëren afhankelijk van verschillende factoren. Het proces omvat verschillende stappen, zoals het indienen van een aanvraag, het beoordelen van uw kredietwaardigheid en het opstellen van een leningsovereenkomst.

Over het algemeen duurt het proces om een hypothecaire lening bij KBC te krijgen gemiddeld 4 tot 6 weken. Dit kan echter variëren afhankelijk van uw persoonlijke situatie en de complexiteit van uw leningsaanvraag.

Als u al klant bent bij KBC en u heeft al een lopende relatie met de bank, kan het proces mogelijk sneller verlopen omdat de bank al over uw financiële gegevens beschikt. Als u echter nog geen klant bent bij KBC, kan het proces langer duren omdat de bank meer tijd nodig heeft om uw financiële situatie te beoordelen.

Het is belangrijk om te onthouden dat het verkrijgen van een hypothecaire lening een belangrijke financiële beslissing is die zorgvuldige overweging vereist. Het is daarom raadzaam om voldoende tijd te nemen om verschillende opties te onderzoeken en persoonlijk advies in te winnen voordat u een definitieve beslissing neemt.

Wat zijn de mogelijkheden van aflossing op mijn hypothecaire lening bij KBC?

Bij KBC zijn er verschillende mogelijkheden voor de aflossing van uw hypothecaire lening. Hieronder vindt u een overzicht van de belangrijkste opties:

  1. Vaste maandelijkse aflossingen: Bij deze optie betaalt u elke maand een vast bedrag aan kapitaal en interest terug. Dit bedrag blijft gedurende de hele looptijd van de lening gelijk.
  2. Variabele maandelijkse aflossingen: Hierbij betaalt u elke maand een bedrag terug dat bestaat uit kapitaal en interest, maar het bedrag kan variëren afhankelijk van de marktrente.
  3. Vaste kapitaalaflossingen: Bij deze optie betaalt u elke maand een vast bedrag aan kapitaal terug, terwijl het bedrag dat u aan interest betaalt varieert.
  4. Bulletkrediet: Bij deze optie betaalt u tijdens de looptijd alleen interesten terug en lost u het volledige kapitaalbedrag op het einde van de looptijd in één keer af.
  5. Heropname krediet: Indien u al een hypothecaire lening heeft lopen bij KBC, kunt u ervoor kiezen om tussentijds extra geld op te nemen om bijvoorbeeld renovaties of verbouwingen te financieren.
  6. Herfinanciering: Het is mogelijk om uw bestaande hypothecaire lening te herfinancieren bij KBC om zo te profiteren van lagere rentevoeten of betere voorwaarden.

Bij KBC staat klantenservice centraal en daarom bieden zij persoonlijk advies op maat en begeleiding gedurende het hele proces. Dit omvat ook informatie over de verschillende aflossingsopties en welke optie het beste past bij uw persoonlijke situatie. Het is belangrijk om goed geïnformeerd te zijn over de verschillende mogelijkheden en om de juiste keuze te maken voor uw financiële toekomst.

Kan ik mijn hypothecaire lening bij KBC verhogen of verlagen als mijn financiële situatie verandert?

Ja, het is mogelijk om uw hypothecaire lening bij KBC te verhogen of te verlagen als uw financiële situatie verandert. Als u bijvoorbeeld meer financiële ruimte heeft, kunt u ervoor kiezen om extra kapitaal af te lossen of om de looptijd van uw lening te verkorten. Dit kan ervoor zorgen dat u op lange termijn minder rente betaalt en dat u sneller schuldenvrij bent.

Aan de andere kant kan het ook voorkomen dat u door onvoorziene omstandigheden minder financiële ruimte heeft. In dit geval kunt u ervoor kiezen om uw maandelijkse betalingen tijdelijk te verlagen of om de looptijd van uw lening te verlengen. Dit kan ervoor zorgen dat u in een moeilijke periode toch aan uw betalingsverplichtingen kunt voldoen.

Het is belangrijk om te weten dat het verhogen of verlagen van uw hypothecaire lening afhankelijk is van verschillende factoren, zoals uw persoonlijke situatie en de voorwaarden van uw leningsovereenkomst. Daarom is het altijd aanbevolen om contact op te nemen met KBC en persoonlijk advies in te winnen voordat u een beslissing neemt over het wijzigen van uw hypothecaire lening.

KBC biedt persoonlijk advies op maat en begeleiding gedurende het hele proces, zodat u de juiste keuze kunt maken voor uw financiële situatie en toekomstplannen.

Welke documentatie heb je nodig om een hypothecaire lening aan te vragen bij KBC?

Om een hypothecaire lening aan te vragen bij KBC heeft u verschillende documenten nodig die uw financiële situatie en kredietwaardigheid aantonen. Hieronder vindt u een overzicht van de belangrijkste documenten die u nodig heeft:

  1. Identiteitsbewijs: U heeft een geldig identiteitsbewijs nodig, zoals een paspoort of identiteitskaart.
  2. Bewijs van inkomen: U moet bewijzen dat u voldoende inkomen heeft om de lening terug te betalen. Hiervoor dient u loonfiches, een recente belastingaangifte of andere documentatie die uw inkomsten aantoont te overleggen.
  3. Bewijs van eigendom: Als u al een woning bezit, moet u het eigendomsbewijs kunnen overleggen.
  4. Bewijs van kosten: U moet ook bewijzen wat de kosten zijn voor de aankoop van de woning, zoals notariskosten, registratierechten en eventuele makelaarskosten.
  5. Bankafschriften: KBC vraagt meestal om bankafschriften van de afgelopen drie maanden om uw financiële situatie te beoordelen.
  6. Overzicht schuldenlast: Als u andere leningen heeft lopen, moet u dit ook aangeven en overzichten hiervan kunnen voorleggen.
  7. Waarborgen: Afhankelijk van uw persoonlijke situatie kan KBC vragen naar extra waarborgen, zoals een borgstelling door derden of een hypotheek op ander onroerend goed.

Het is belangrijk om te weten dat de vereiste documenten kunnen variëren afhankelijk van uw persoonlijke situatie en de specifieke lening die u aanvraagt. KBC zal u hierover informeren en u helpen bij het verzamelen van de juiste documentatie. Het is ook belangrijk om te onthouden dat het aanvragen van een hypothecaire lening een grondig proces is, waarbij uw financiële situatie zorgvuldig wordt geanalyseerd om ervoor te zorgen dat u in staat bent om de lening terug te betalen.