Bespaar geld en maak een weloverwogen keuze met een persoonlijke lening simulatie

Een persoonlijke lening kan een uitkomst bieden wanneer je extra financiële middelen nodig hebt om bijvoorbeeld een grote aankoop te doen, een renovatie uit te voeren of een onverwachte uitgave te dekken. Maar voordat je een persoonlijke lening afsluit, is het belangrijk om goed na te denken over de voorwaarden en kosten die hieraan verbonden zijn. Een persoonlijke lening simulatie kan hierbij helpen.

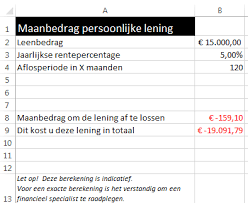
Een persoonlijke lening simulatie is een handige tool waarmee je kunt berekenen hoeveel je maandelijks moet aflossen en wat de totale kosten zijn van de lening. Je kunt hiermee verschillende scenario’s uitproberen, zoals het aanpassen van de looptijd of het bedrag dat je wilt lenen. Op deze manier kun je een weloverwogen beslissing maken over het afsluiten van een persoonlijke lening.

Het gebruik van een persoonlijke lening simulatie is eenvoudig en snel. Je vult enkele gegevens in, zoals het gewenste leenbedrag en de looptijd van de lening, en vervolgens krijg je direct een overzicht van de maandelijkse aflossingen en het totaalbedrag dat je uiteindelijk terugbetaalt. Het is ook mogelijk om verschillende aanbieders met elkaar te vergelijken, zodat je kunt zien welke aanbieder het beste bij jouw situatie past.

Een ander voordeel van het gebruik van een persoonlijke lening simulatie is dat je direct inzicht krijgt in eventuele bijkomende kosten, zoals administratiekosten of een verplichte verzekering. Hierdoor kom je niet voor verrassingen te staan en weet je precies waar je aan toe bent.

Het afsluiten van een persoonlijke lening is een grote financiële beslissing en het is daarom belangrijk om dit weloverwogen te doen. Een persoonlijke lening simulatie kan hierbij helpen door inzicht te geven in de kosten en voorwaarden van de lening. Zo kun je een weloverwogen keuze maken en voorkom je dat je achteraf voor verrassingen komt te staan.


9 Tips voor een Succesvolle Persoonlijke Lening Simulatie

  1. Doe altijd een persoonlijke lening simulatie voordat je een lening aangaat om de beste opties te vergelijken.
  2. Zorg ervoor dat je alle kosten begrijpt die bij de lening horen, zoals rente, afsluitkosten en verzekeringen.
  3. Controleer altijd of er verborgen kosten zijn die niet in de simulatie worden getoond.
  4. Vergelijk verschillende aanbieders om er zeker van te zijn dat je de meest gunstige voorwaarden krijgt voor jouw situatie.
  5. Bepaal hoeveel geld je nodig hebt en bepaal wat je maandelijkse betaling is als het bedrag is gesimuleerd met verschillende looptijden en rentetarieven.
  6. Kies een looptijd die past bij jouw financiële situatie; als u meer betaalt, betaalt u minder rente, maar als u minder betaalt, duurt het langer voordat uw schuld volledig wordt afbetaald.
  7. Wees realistisch over wat je elke maand kunt betalen; als je niet genoeg geld hebt om de minimale termijn te betalen, kan dit leiden tot extra financiële problemen in de toekomst..
  8. Neem contact op met een financieel adviseur of belastingadviseur voordat u besluit welke lening voor u geschikt is..
  9. Zorg ervoor dat alle documentatie correct is ingevuld voordat u akkoord gaat met een persoonlijke lening simulatie

Doe altijd een persoonlijke lening simulatie voordat je een lening aangaat om de beste opties te vergelijken.

Voordat je een persoonlijke lening afsluit, is het belangrijk om goed te onderzoeken welke opties er beschikbaar zijn. Een persoonlijke lening simulatie kan hierbij helpen. Door verschillende aanbieders te vergelijken en simulaties uit te voeren, krijg je inzicht in de kosten en voorwaarden van de lening.

Een persoonlijke lening simulatie is eenvoudig en snel uit te voeren. Je vult enkele gegevens in, zoals het gewenste leenbedrag en de looptijd van de lening, en vervolgens krijg je direct een overzicht van de maandelijkse aflossingen en het totaalbedrag dat je uiteindelijk terugbetaalt. Het is ook mogelijk om verschillende aanbieders met elkaar te vergelijken, zodat je kunt zien welke aanbieder het beste bij jouw situatie past.

Het doen van een persoonlijke lening simulatie is essentieel om de beste opties te vergelijken. Zo voorkom je dat je onnodig hoge rentes betaalt of voor verrassingen komt te staan met bijkomende kosten. Met behulp van een persoonlijke lening simulatie kun je weloverwogen beslissingen maken over het afsluiten van een persoonlijke lening.

Kortom, doe altijd een persoonlijke lening simulatie voordat je een lening aangaat om de beste opties te vergelijken. Zo kun je geld besparen en voorkom je dat je voor verrassingen komt te staan tijdens de looptijd van de lening.

Zorg ervoor dat je alle kosten begrijpt die bij de lening horen, zoals rente, afsluitkosten en verzekeringen.

Wanneer je overweegt om een persoonlijke lening af te sluiten, is het belangrijk om goed te begrijpen wat de kosten zijn die hierbij komen kijken. Een persoonlijke lening simulatie kan hierbij helpen, maar het is ook belangrijk om zelf goed onderzoek te doen naar de verschillende kosten die bij een lening horen.

Een van de belangrijkste kosten bij een persoonlijke lening is de rente. Dit is het bedrag dat je extra betaalt bovenop het geleende bedrag en wordt berekend als een percentage van het geleende bedrag. Het is daarom belangrijk om goed te kijken naar de rentevoet die wordt aangeboden en deze te vergelijken met andere aanbieders.

Daarnaast zijn er ook afsluitkosten verbonden aan een persoonlijke lening. Dit zijn kosten die in rekening worden gebracht voor het afsluiten van de lening, zoals administratiekosten of dossierkosten. Het is belangrijk om deze kosten goed in kaart te brengen en mee te nemen in je berekeningen.

Tot slot kan er ook sprake zijn van verplichte verzekeringen bij een persoonlijke lening, zoals een overlijdensrisicoverzekering of een werkloosheidsverzekering. Deze verzekeringen kunnen extra kosten met zich meebrengen en het is daarom belangrijk om goed te begrijpen welke verzekeringen verplicht zijn en wat hiervan de kosten zijn.

Kortom, wanneer je een persoonlijke lening overweegt, is het belangrijk om niet alleen naar het geleende bedrag en de maandelijkse aflossingen te kijken, maar ook naar alle bijkomende kosten. Door goed te begrijpen welke kosten er bij een lening komen kijken, voorkom je verrassingen achteraf en kun je een weloverwogen keuze maken.

Controleer altijd of er verborgen kosten zijn die niet in de simulatie worden getoond.

Wanneer je een persoonlijke lening simulatie uitvoert, krijg je een overzicht van de maandelijkse aflossingen en het totaalbedrag dat je uiteindelijk terugbetaalt. Dit is een handig hulpmiddel om te bepalen of de lening bij jouw financiële situatie past. Echter, het is belangrijk om altijd te controleren of er verborgen kosten zijn die niet in de simulatie worden getoond.

Sommige kredietverstrekkers brengen namelijk extra kosten in rekening die niet altijd duidelijk worden vermeld in de simulatie. Denk hierbij aan administratiekosten, dossierkosten of kosten voor een verplichte verzekering. Deze kosten kunnen aanzienlijk oplopen en ervoor zorgen dat de lening uiteindelijk duurder uitvalt dan verwacht.

Om deze verborgen kosten te vermijden, is het belangrijk om de voorwaarden van de lening goed door te nemen voordat je deze afsluit. Zorg ervoor dat je alle kleine lettertjes begrijpt en vraag indien nodig om verduidelijking bij de kredietverstrekker. Zo kom je niet voor verrassingen te staan en weet je precies waar je aan toe bent.

Het controleren van verborgen kosten is dus essentieel bij het afsluiten van een persoonlijke lening. Door hierop te letten en goed op de hoogte te zijn van alle voorwaarden, kun je ervoor zorgen dat je geen onnodige extra kosten maakt en kun je met een gerust hart genieten van jouw nieuwe aankoop of project.

Vergelijk verschillende aanbieders om er zeker van te zijn dat je de meest gunstige voorwaarden krijgt voor jouw situatie.

Wanneer je op zoek bent naar een persoonlijke lening, is het belangrijk om verschillende aanbieders met elkaar te vergelijken. Dit kan je helpen om de meest gunstige voorwaarden te vinden die passen bij jouw financiële situatie.

Een persoonlijke lening simulatie kan hierbij een handig hulpmiddel zijn. Met behulp van deze tool kun je eenvoudig en snel berekenen hoeveel je maandelijks moet aflossen en wat de totale kosten zijn van de lening. Door verschillende scenario’s uit te proberen, zoals het aanpassen van de looptijd of het bedrag dat je wilt lenen, kun je zien welke aanbieder het beste bij jouw situatie past.

Het vergelijken van verschillende aanbieders kan ook helpen om eventuele bijkomende kosten in kaart te brengen, zoals administratiekosten of verplichte verzekeringen. Hierdoor voorkom je dat je achteraf voor verrassingen komt te staan en weet je precies waar je aan toe bent.

Kortom, door gebruik te maken van een persoonlijke lening simulatie en verschillende aanbieders met elkaar te vergelijken, kun je er zeker van zijn dat je de meest gunstige voorwaarden krijgt voor jouw situatie. Dit kan helpen om onverwachte kosten te voorkomen en ervoor zorgen dat jij op een verantwoorde manier kunt lenen.

Bepaal hoeveel geld je nodig hebt en bepaal wat je maandelijkse betaling is als het bedrag is gesimuleerd met verschillende looptijden en rentetarieven.

Wanneer je overweegt om een persoonlijke lening af te sluiten, is het belangrijk om goed na te denken over het bedrag dat je nodig hebt en wat je maandelijkse betaling zal zijn. Een persoonlijke lening simulatie kan je hierbij helpen.

Bij het gebruik van een persoonlijke lening simulatie is het belangrijk om eerst te bepalen hoeveel geld je precies nodig hebt. Dit kan bijvoorbeeld zijn voor een grote aankoop, zoals een nieuwe auto of keuken, of voor onverwachte uitgaven, zoals medische kosten. Door dit bedrag vast te stellen, kun je gericht zoeken naar de beste aanbieders en leningen die passen bij jouw behoeften.

Vervolgens is het belangrijk om verschillende looptijden en rentetarieven te simuleren, zodat je een idee krijgt van wat jouw maandelijkse betaling zal zijn. Door te spelen met de looptijd en rentetarieven kun je zien wat de invloed hiervan is op de totale kosten van de lening en hoeveel je uiteindelijk moet terugbetalen.

Het bepalen van de juiste looptijd en rentetarieven voor jouw persoonlijke lening kan lastig zijn, maar door gebruik te maken van een persoonlijke lening simulatie kun je een weloverwogen beslissing maken. Zo voorkom je dat je uiteindelijk meer betaalt dan nodig is en kun jij met een gerust hart genieten van jouw aankoop of financiële ondersteuning.

Kies een looptijd die past bij jouw financiële situatie; als u meer betaalt, betaalt u minder rente, maar als u minder betaalt, duurt het langer voordat uw schuld volledig wordt afbetaald.

Bij het afsluiten van een persoonlijke lening is het belangrijk om rekening te houden met de looptijd van de lening. De looptijd is de periode waarin je de lening terugbetaalt. Het is verleidelijk om voor een kortere looptijd te kiezen, omdat je dan minder rente betaalt. Maar als je maandelijkse aflossingen te hoog zijn, kan dit leiden tot financiële problemen.

Een persoonlijke lening simulatie kan helpen bij het vinden van een looptijd die past bij jouw financiële situatie. Door verschillende scenario’s uit te proberen, kun je zien hoeveel je maandelijks moet aflossen en hoe lang het duurt voordat de lening volledig is afbetaald.

Het is belangrijk om een realistische inschatting te maken van wat je maandelijks kunt aflossen. Als je te veel betaalt, kan dit leiden tot financiële problemen en stress. Maar als je te weinig betaalt, duurt het langer voordat de lening volledig is afgelost en betaal je uiteindelijk meer rente.

Kies daarom een looptijd die past bij jouw financiële situatie en waarbij je comfortabel kunt leven met de maandelijkse aflossingen. Een persoonlijke lening simulatie kan hierbij helpen door inzicht te geven in de kosten en voorwaarden van verschillende looptijden.

Kortom, neem de tijd om goed na te denken over de looptijd van jouw persoonlijke lening en gebruik een persoonlijke lening simulatie om verschillende scenario’s uit te proberen. Zo kun je een weloverwogen beslissing maken en voorkom je financiële problemen in de toekomst.

Wees realistisch over wat je elke maand kunt betalen; als je niet genoeg geld hebt om de minimale termijn te betalen, kan dit leiden tot extra financiële problemen in de toekomst..

Wanneer je een persoonlijke lening overweegt, is het belangrijk om realistisch te zijn over wat je elke maand kunt betalen. Het is verleidelijk om een lening af te sluiten voor een hoger bedrag dan je eigenlijk nodig hebt, maar bedenk dat je dit geld uiteindelijk wel terug moet betalen.

Als je niet genoeg geld hebt om de minimale termijn van de persoonlijke lening af te betalen, kan dit leiden tot extra financiële problemen in de toekomst. Je kunt bijvoorbeeld te maken krijgen met hoge boetes en rentekosten, waardoor de schuld alleen maar groter wordt.

Daarom is het belangrijk om bij het berekenen van de persoonlijke lening simulatie rekening te houden met je huidige financiële situatie en wat je elke maand kunt missen. Houd er ook rekening mee dat er altijd onverwachte uitgaven kunnen zijn die invloed hebben op je budget.

Het is verstandig om een persoonlijke lening simulatie te maken voordat je daadwerkelijk een lening afsluit. Op deze manier krijg je inzicht in de maandelijkse kosten en kun je bepalen of deze binnen jouw budget passen. Wees realistisch en neem geen onnodige risico’s als het gaat om financiële verplichtingen zoals persoonlijke leningen.

Neem contact op met een financieel adviseur of belastingadviseur voordat u besluit welke lening voor u geschikt is..

Een persoonlijke lening simulatie kan een handig hulpmiddel zijn bij het afsluiten van een lening. Hiermee krijgt u inzicht in de kosten en voorwaarden van de lening en kunt u verschillende aanbieders met elkaar vergelijken. Toch is het verstandig om niet alleen op basis van een simulatie een beslissing te nemen, maar ook advies in te winnen bij een financieel adviseur of belastingadviseur.

Een financieel adviseur of belastingadviseur kan u helpen bij het maken van de juiste keuze als het gaat om het afsluiten van een lening. Zij hebben kennis van zaken en kunnen u adviseren over de voorwaarden, kosten en risico’s die verbonden zijn aan de verschillende soorten leningen. Bovendien kunnen zij u helpen bij het bepalen van uw financiële situatie en wat voor u haalbaar is.

Een persoonlijke lening kan grote gevolgen hebben voor uw financiële situatie op de lange termijn. Het is daarom belangrijk om goed na te denken over welke lening het beste bij uw situatie past en wat de gevolgen hiervan zijn voor uw budget. Een financieel adviseur of belastingadviseur kan hierbij helpen door samen met u te kijken naar uw persoonlijke situatie en wensen.

Kortom, hoewel een persoonlijke lening simulatie een handige tool is, is het verstandig om ook advies in te winnen bij een financieel adviseur of belastingadviseur voordat u besluit welke lening voor u geschikt is. Zo kunt u een weloverwogen keuze maken en voorkomt u dat u voor verrassingen komt te staan.

Zorg ervoor dat alle documentatie correct is ingevuld voordat u akkoord gaat met een persoonlijke lening simulatie

Wanneer je gebruik maakt van een persoonlijke lening simulatie, is het belangrijk om ervoor te zorgen dat alle documentatie correct is ingevuld voordat je akkoord gaat met de lening. Dit kan namelijk grote gevolgen hebben voor de uiteindelijke kosten en voorwaarden van de lening.

Wanneer je bijvoorbeeld een verkeerd bedrag invult of een fout maakt in de looptijd van de lening, kan dit leiden tot hogere maandelijkse aflossingen of een langere looptijd. Ook kan het zijn dat je niet in aanmerking komt voor de lening wanneer de documentatie niet correct is ingevuld.

Daarom is het belangrijk om alle documentatie zorgvuldig door te nemen en te controleren voordat je akkoord gaat met de persoonlijke lening simulatie. Neem hierbij ook de tijd om eventuele vragen te stellen aan de aanbieder, zodat je precies weet wat er van jou wordt verwacht en wat je kunt verwachten van de lening.

Het kan verleidelijk zijn om snel akkoord te gaan met een persoonlijke lening simulatie, maar het is belangrijk om hierbij goed op te letten. Door alle documentatie correct in te vullen en eventuele vragen te stellen, voorkom je dat je achteraf voor verrassingen komt te staan en kun je met een gerust hart gebruik maken van jouw persoonlijke lening.
Hoe kan ik mijn lening berekenen? Tips en tools om u te helpen bij het bepalen van uw maandelijkse afbetalingen

Een lening berekenen kan een belangrijke stap zijn in het proces van het aanvragen van een lening. Het kan u helpen om te begrijpen hoeveel u maandelijks moet betalen en hoeveel u uiteindelijk terugbetaalt.

Er zijn verschillende factoren die van invloed zijn op de berekening van uw lening. Dit omvat het geleende bedrag, de looptijd van de lening, de rentevoet en eventuele bijkomende kosten.

Het geleende bedrag is het bedrag dat u leent van de kredietverstrekker. Dit bedrag kan variëren afhankelijk van uw behoeften en kredietwaardigheid. Over het algemeen geldt dat hoe hoger het geleende bedrag, hoe hoger de maandelijkse afbetaling zal zijn.

De looptijd van de lening is de periode waarin u de lening moet terugbetalen. Dit kan variëren van enkele maanden tot meerdere jaren, afhankelijk van uw behoeften en financiële situatie. Hoe langer de looptijd, hoe lager uw maandelijkse afbetaling zal zijn, maar tegelijkertijd betaalt u meer rente over een langere periode.

De rentevoet is een belangrijke factor bij het berekenen van uw lening. Dit is het percentage dat u betaalt bovenop het geleende bedrag als vergoeding voor het gebruik ervan. De rentevoet kan vast of variabel zijn en kan verschillen tussen kredietverstrekkers.

Naast deze factoren kunnen er ook nog bijkomende kosten zijn bij een lening, zoals administratiekosten of verzekeringen. Het is belangrijk om deze kosten mee te nemen in uw berekening.

Gelukkig zijn er online tools beschikbaar waarmee u gemakkelijk uw lening kunt berekenen. Deze tools nemen al deze factoren mee en kunnen u een duidelijk beeld geven van hoeveel u maandelijks moet betalen en hoeveel u uiteindelijk terugbetaalt.

Het is belangrijk om te onthouden dat het berekenen van uw lening slechts een eerste stap is in het proces van het aanvragen van een lening. Het is ook belangrijk om verschillende kredietverstrekkers te vergelijken en de voorwaarden en tarieven zorgvuldig te lezen voordat u een definitieve beslissing neemt.

In conclusie, het berekenen van uw lening kan u helpen om een beter begrip te krijgen van de financiële verplichtingen die gepaard gaan met het aanvragen ervan. Door rekening te houden met alle factoren die hierboven zijn genoemd, kunt u een weloverwogen beslissing nemen over welke lening het beste bij uw behoeften past.


10 veelgestelde vragen over lening berekenen

  1. Hoeveel afbetalen bij lening 200000?
  2. Hoe kan ik berekenen hoeveel ik kan lenen?
  3. Hoeveel kan ik lenen op 10 jaar?
  4. Hoe bereken je hoeveel je kan lenen?
  5. Hoeveel afbetalen voor 100.000 euro lenen?
  6. Hoeveel procent van je loon kan je lenen?
  7. Hoe bereken je de maandelijkse aflossing?
  8. Hoe bereken je hoeveel je mag lenen?
  9. Hoeveel afbetalen voor 250000 euro?
  10. Hoeveel kan ik lenen met 30000 euro?

Hoeveel afbetalen bij lening 200000?

Hoeveel u maandelijks moet afbetalen bij een lening van 200.000 euro hangt af van verschillende factoren, zoals de looptijd van de lening en de rentevoet. Over het algemeen geldt dat hoe langer de looptijd, hoe lager uw maandelijkse afbetaling zal zijn, maar tegelijkertijd betaalt u meer rente over een langere periode.

Bijvoorbeeld, als u een lening van 200.000 euro afsluit met een looptijd van 20 jaar en een rentevoet van 2%, dan zou u ongeveer 966 euro per maand moeten afbetalen. Als u dezelfde lening afsluit met een kortere looptijd van bijvoorbeeld 10 jaar, dan zou uw maandelijkse afbetaling hoger zijn, bijvoorbeeld rond de 1.955 euro per maand.

Het is belangrijk om te onthouden dat dit slechts voorbeelden zijn en dat uw werkelijke maandelijkse afbetaling kan variëren afhankelijk van uw specifieke situatie en de voorwaarden die worden aangeboden door de kredietverstrekker. Het is daarom altijd verstandig om verschillende kredietverstrekkers te vergelijken voordat u een definitieve beslissing neemt over het aanvragen van een lening.

Hoe kan ik berekenen hoeveel ik kan lenen?

Om te berekenen hoeveel u kunt lenen, moet u rekening houden met verschillende factoren. Hieronder vindt u enkele stappen die u kunt nemen om een schatting te maken van uw leencapaciteit:

  1. Bepaal uw inkomen: Het is belangrijk om te weten hoeveel geld u maandelijks verdient. Dit omvat zowel uw bruto- als netto-inkomen.
  2. Maak een lijst van uw uitgaven: Maak een overzicht van al uw maandelijkse uitgaven, zoals huur of hypotheekbetalingen, nutsvoorzieningen, verzekeringen, voedsel en vervoer.
  3. Bereken uw schulden: Als u momenteel schulden heeft, zoals creditcardrekeningen of leningen, moet u deze meenemen in uw berekening.
  4. Gebruik de 40% regel: Een veelgebruikte vuistregel is dat u niet meer dan 40% van uw maandelijkse inkomen zou moeten besteden aan afbetalingen van leningen en andere financiële verplichtingen. Dit betekent dat als uw netto-inkomen bijvoorbeeld €3000 per maand bedraagt, u maximaal €1200 per maand zou moeten besteden aan afbetalingen.
  5. Gebruik online tools: Er zijn verschillende online tools beschikbaar waarmee u kunt berekenen hoeveel u kunt lenen op basis van uw inkomen en uitgaven. Deze tools nemen ook rekening met de rentevoet en looptijd van de lening.

Het is belangrijk om in gedachten te houden dat het berekenen van uw leencapaciteit slechts een eerste stap is in het proces van het aanvragen van een lening. U moet ook de voorwaarden en rentetarieven van verschillende kredietverstrekkers vergelijken voordat u een definitieve beslissing neemt. Het is ook belangrijk om ervoor te zorgen dat u de lening kunt terugbetalen zonder financiële problemen te veroorzaken.

Hoeveel kan ik lenen op 10 jaar?

Het bedrag dat u kunt lenen op 10 jaar hangt af van verschillende factoren, zoals uw inkomen, kredietwaardigheid en de rentevoet die wordt aangeboden door de kredietverstrekker. Over het algemeen geldt dat hoe hoger uw inkomen en kredietwaardigheid, hoe meer u kunt lenen.

Bij het bepalen van de maximale lening die u kunt krijgen, houdt een kredietverstrekker ook rekening met uw terugbetalingscapaciteit. Dit betekent dat ze kijken naar uw maandelijkse inkomsten en uitgaven om te bepalen hoeveel u elke maand kunt terugbetalen.

Als vuistregel geldt dat u over het algemeen maximaal 1/3 van uw inkomen aan leningen kunt besteden. Dus als uw maandelijks inkomen bijvoorbeeld €3000 bedraagt, zou uw maximale afbetaling ongeveer €1000 per maand zijn.

Het is belangrijk om op te merken dat het niet verstandig is om het maximale bedrag te lenen dat u zou kunnen krijgen. U moet er zeker van zijn dat u de maandelijkse afbetalingen comfortabel kunt betalen en nog steeds voldoende geld overhoudt voor andere uitgaven.

Kortom, het bedrag dat u op 10 jaar kunt lenen hangt af van verschillende factoren, maar over het algemeen geldt dat hoe hoger uw inkomen en kredietwaardigheid, hoe meer u kunt lenen. Het is echter belangrijk om ervoor te zorgen dat u alleen leent wat u comfortabel kunt terugbetalen.

Hoe bereken je hoeveel je kan lenen?

Het berekenen van hoeveel u kunt lenen, hangt af van verschillende factoren. Hier zijn enkele stappen die u kunt volgen om een idee te krijgen van uw leencapaciteit:

  1. Bepaal uw inkomsten: Uw inkomsten zijn een belangrijke factor bij het bepalen van uw leencapaciteit. U moet rekening houden met uw bruto-inkomen, inclusief eventuele bonussen of andere extra’s.
  2. Bepaal uw uitgaven: Naast uw inkomsten moet u ook rekening houden met uw uitgaven. Dit omvat alle vaste lasten zoals huur, hypotheek, nutsvoorzieningen, verzekeringen en andere maandelijkse kosten.
  3. Bereken uw schulden: Als u al schulden heeft, zoals creditcardschulden of leningen, moet u deze meenemen in uw berekening van de leencapaciteit.
  4. Bereken uw DTI-ratio: Uw DTI-ratio (debt-to-income ratio) is de verhouding tussen uw maandelijkse schuldenlast en inkomen. Dit wordt berekend door al uw maandelijkse schuldbetalingen te delen door uw bruto-inkomen. De meeste kredietverstrekkers hebben een maximum DTI-ratio die ze accepteren.
  5. Gebruik een online calculator: Er zijn verschillende online calculators beschikbaar waarmee u snel en gemakkelijk kunt berekenen hoeveel u kunt lenen op basis van uw inkomen, uitgaven en DTI-ratio.

Het is belangrijk om te onthouden dat het maximale bedrag dat u kunt lenen, niet altijd het bedrag is dat u moet lenen. U moet altijd rekening houden met uw financiële situatie en uw vermogen om de lening terug te betalen voordat u een definitieve beslissing neemt. Het is ook belangrijk om verschillende kredietverstrekkers te vergelijken en de voorwaarden en tarieven zorgvuldig te lezen voordat u een lening afsluit.

Hoeveel afbetalen voor 100.000 euro lenen?

Hoeveel u maandelijks moet afbetalen voor een lening van 100.000 euro hangt af van verschillende factoren, zoals de looptijd van de lening, de rentevoet en eventuele bijkomende kosten. Over het algemeen geldt dat hoe korter de looptijd en hoe hoger de rentevoet, hoe hoger uw maandelijkse afbetaling zal zijn.

Als voorbeeld, laten we zeggen dat u een lening van 100.000 euro afsluit met een looptijd van 10 jaar en een rentevoet van 2%. In dit geval zou uw maandelijkse afbetaling ongeveer 920 euro zijn.

Het is belangrijk om te onthouden dat dit slechts een schatting is en dat uw werkelijke maandelijkse afbetaling kan variëren afhankelijk van verschillende factoren. Het is altijd raadzaam om verschillende kredietverstrekkers te vergelijken en hun voorwaarden zorgvuldig te lezen voordat u een definitieve beslissing neemt over het afsluiten van een lening.

Hoeveel procent van je loon kan je lenen?

De hoeveelheid geld die u kunt lenen is afhankelijk van verschillende factoren, zoals uw inkomen, uw uitgaven en uw kredietgeschiedenis. Er is geen vaste regel voor het percentage van uw salaris dat u kunt lenen, omdat dit kan variëren afhankelijk van de kredietverstrekker en het type lening dat u aanvraagt.

Over het algemeen geldt dat hoe hoger uw inkomen is, hoe meer u kunt lenen. Kredietverstrekkers zullen ook rekening houden met uw uitgaven en andere financiële verplichtingen om te bepalen hoeveel u zich kunt veroorloven om maandelijks terug te betalen.

Bij persoonlijke leningen kan het bedrag dat u kunt lenen variëren van enkele honderden tot tienduizenden euro’s, afhankelijk van uw behoeften en kredietwaardigheid. Bij hypotheken wordt vaak gekeken naar de verhouding tussen de hoogte van de hypotheek en de waarde van de woning (loan-to-value ratio) en naar uw inkomen om te bepalen hoeveel u kunt lenen.

Het is belangrijk om op te merken dat het niet altijd verstandig is om het maximale bedrag te lenen dat beschikbaar is voor u. U moet rekening houden met de rentevoet en andere kosten die gepaard gaan met de lening, evenals met eventuele onvoorziene uitgaven in de toekomst.

Kortom, er is geen vast percentage van uw salaris dat u kunt lenen. Het bedrag dat u kunt lenen hangt af van verschillende factoren en kan variëren afhankelijk van het type lening dat u aanvraagt en de kredietverstrekker die u kiest. Het is belangrijk om uw financiële situatie zorgvuldig te evalueren voordat u een lening afsluit om ervoor te zorgen dat u zich de maandelijkse afbetalingen kunt veroorloven.

Hoe bereken je de maandelijkse aflossing?

De maandelijkse aflossing van een lening kan worden berekend met behulp van de volgende formule:

M = P * (r * (1 + r) ^ n) / ((1 + r) ^ n – 1)

Waarbij:

– M staat voor de maandelijkse aflossing

– P staat voor het geleende bedrag

– r staat voor de rentevoet per periode (meestal per maand)

– n staat voor het totale aantal aflossingsperioden

Om deze formule toe te passen, moet u eerst de rentevoet per periode en het totale aantal aflossingsperioden berekenen. De rentevoet per periode wordt meestal gegeven als een jaarlijks percentage en moet worden omgezet naar een percentage per maand. Het totale aantal aflossingsperioden is het totale aantal maanden waarin u de lening terugbetaalt.

Vervolgens kunt u de formule toepassen door de waarden in te vullen en uit te rekenen. Het resultaat is de maandelijkse aflossing die u moet betalen om de lening terug te betalen.

Het is belangrijk om op te merken dat deze formule alleen geldt voor leningen met een vast bedrag aan afbetalingen. Als u bijvoorbeeld een lening heeft met variabele rente, kan de maandelijkse afbetaling in de loop van de tijd veranderen.

Daarnaast is het belangrijk om rekening te houden met eventuele bijkomende kosten, zoals administratiekosten of verzekeringen. Deze kosten moeten ook worden meegenomen in uw berekening van de totale kosten van uw lening.

Als u het berekenen van uw maandelijkse aflossing lastig vindt, zijn er online tools beschikbaar die u kunnen helpen bij het berekenen van uw lening. Deze tools nemen alle factoren mee die van invloed zijn op de maandelijkse aflossing en kunnen u helpen om een beter begrip te krijgen van de financiële verplichtingen die gepaard gaan met het aanvragen van een lening.

Hoe bereken je hoeveel je mag lenen?

Voordat u een lening aanvraagt, is het belangrijk om te weten hoeveel u kunt lenen. Dit kan worden berekend door rekening te houden met verschillende factoren, waaronder uw inkomen, uitgaven en kredietgeschiedenis.

  1. Bepaal uw inkomsten: Om te beginnen moet u bepalen wat uw maandelijkse inkomsten zijn. Dit kan bestaan uit salaris, uitkeringen of andere bronnen van inkomsten.
  2. Trek uw maandelijkse uitgaven af: Nadat u uw maandelijkse inkomsten heeft bepaald, moet u uw maandelijkse uitgaven aftrekken. Dit omvat huur/hypotheek, nutsvoorzieningen, verzekeringen, voedsel en andere kosten die u maandelijks heeft.
  3. Bepaal uw beschikbare inkomen: Na aftrek van uw maandelijkse uitgaven heeft u een idee van wat uw beschikbare inkomen is. Dit bedrag geeft aan hoeveel geld u elke maand overhoudt om een lening af te betalen.
  4. Bereken de maximale aflossing: De maximale aflossing is het bedrag dat u elke maand kunt betalen voor een lening zonder financiële problemen te krijgen. Het wordt berekend door rekening te houden met uw beschikbare inkomen en de looptijd van de lening.
  5. Overweeg de kredietgeschiedenis: Kredietverstrekkers zullen ook rekening houden met uw kredietgeschiedenis bij het bepalen van hoeveel u kunt lenen. Als u een goede kredietgeschiedenis heeft, kunt u in aanmerking komen voor hogere leningen.

Door rekening te houden met deze factoren, kunt u een idee krijgen van hoeveel u kunt lenen. Het is echter belangrijk om te onthouden dat elke kredietverstrekker verschillende criteria hanteert en dat het altijd verstandig is om meerdere offertes te vergelijken voordat u een beslissing neemt. Zorg ervoor dat u alleen leent wat u zich kunt veroorloven om terug te betalen en dat u de voorwaarden van de lening begrijpt voordat u deze accepteert.

Hoeveel afbetalen voor 250000 euro?

De maandelijkse afbetaling voor een lening van 250.000 euro hangt af van verschillende factoren, zoals de looptijd van de lening en de rentevoet. Over het algemeen geldt dat hoe langer de looptijd, hoe lager de maandelijkse afbetaling zal zijn, maar hoe meer rente u over de hele looptijd betaalt. Evenzo, hoe hoger de rentevoet, hoe hoger uw maandelijkse afbetaling zal zijn.

Als we bijvoorbeeld aannemen dat u een lening van 250.000 euro heeft met een looptijd van 20 jaar en een vaste rentevoet van 2%, dan zou uw maandelijkse afbetaling ongeveer 1.224 euro zijn.

Het is belangrijk om op te merken dat dit slechts een ruwe schatting is en dat uw werkelijke maandelijkse afbetaling kan variëren op basis van verschillende factoren en individuele omstandigheden. Het is altijd raadzaam om contact op te nemen met uw kredietverstrekker voor een nauwkeurige berekening van uw maandelijkse afbetalingen.

Hoeveel kan ik lenen met 30000 euro?

Het bedrag dat u kunt lenen met 30.000 euro hangt af van verschillende factoren, zoals uw kredietwaardigheid, inkomen, uitgaven en de voorwaarden van de kredietverstrekker. Over het algemeen geldt dat hoe hoger uw inkomen en kredietwaardigheid zijn, hoe meer u kunt lenen.

Als vuistregel wordt vaak gesteld dat u maximaal vijf keer uw bruto jaarinkomen kunt lenen. Dus als uw jaarinkomen bijvoorbeeld 40.000 euro is, zou u in theorie maximaal 200.000 euro kunnen lenen (5 x 40.000 euro).

Echter, het is belangrijk om te onthouden dat dit slechts een vuistregel is en dat elke kredietverstrekker zijn eigen criteria hanteert bij het bepalen van de maximale leensom. Daarom is het aan te raden om verschillende kredietverstrekkers te vergelijken en hun voorwaarden zorgvuldig te lezen voordat u een definitieve beslissing neemt.

Daarnaast moet u er rekening mee houden dat hoe meer u leent, hoe hoger uw maandelijkse afbetaling zal zijn en hoe meer rente u over de looptijd van de lening zult betalen. Het is daarom belangrijk om alleen te lenen wat u echt nodig heeft en om ervoor te zorgen dat u de lening op tijd kunt terugbetalen zonder in financiële problemen te komen.

Kortom, hoewel het bedrag dat u kunt lenen met 30.000 euro afhankelijk is van verschillende factoren, is het belangrijk om realistisch te blijven en alleen te lenen wat u nodig heeft en kunt terugbetalen.

Hoe een hypothecaire lening simulatie u kan helpen bij het maken van de juiste keuzes

Een hypothecaire lening is een grote financiële beslissing die u waarschijnlijk maar een paar keer in uw leven neemt. Het is dan ook belangrijk om goed geïnformeerd te zijn en de juiste keuzes te maken. Een hypothecaire lening simulatie kan u helpen bij het maken van deze keuzes.

Een hypothecaire lening simulatie is een online tool waarmee u kunt berekenen hoeveel u kunt lenen, wat uw maandelijkse aflossingen zullen zijn en hoe lang de looptijd van uw lening zal zijn. Door deze simulatie uit te voeren, krijgt u een beter beeld van wat u zich kunt veroorloven en welke lening het beste bij uw financiële situatie past.

Het uitvoeren van een hypothecaire lening simulatie is eenvoudig. U vult gewoon enkele gegevens in, zoals het bedrag dat u wilt lenen, de looptijd van de lening en uw inkomen. Vervolgens berekent de tool automatisch wat uw maandelijkse aflossingen zullen zijn.

Een hypothecaire lening simulatie heeft verschillende voordelen. Ten eerste geeft het u een realistisch beeld van wat u zich kunt veroorloven. Hierdoor voorkomt u dat u zichzelf in de schulden steekt en meer uitgeeft dan wat u zich eigenlijk kunt veroorloven.

Ten tweede geeft het u ook meer controle over het proces. U kunt verschillende scenario’s uitproberen door bijvoorbeeld te spelen met de looptijd of het bedrag dat u wilt lenen. Op deze manier kunt u zien wat de beste optie is voor uw situatie.

Ten slotte kan het ook helpen bij het vergelijken van verschillende leningen. Door een hypothecaire lening simulatie uit te voeren voor verschillende kredietverstrekkers, kunt u zien welke lening de beste voorwaarden biedt en welke het beste past bij uw financiële situatie.

Kortom, een hypothecaire lening simulatie is een handige tool die u kan helpen bij het maken van belangrijke financiële beslissingen. Het geeft u meer controle over het proces en helpt u om de beste keuzes te maken voor uw financiële toekomst.


6 tips voor het vinden van de beste hypothecaire lening met een simulatie

  1. Doe altijd een hypothecaire lening simulatie voordat je een lening afsluit om de beste rentevoet te vinden.
  2. Vergelijk meerdere aanbieders om de meest gunstige voorwaarden te krijgen.
  3. Kies voor een variabele rente als je flexibel wilt blijven in het betalen van je maandelijkse lasten.
  4. Neem alle kosten in acht die bij het afsluiten van de lening komen, zoals notariskosten en verzekeringpremies.
  5. Controleer of je geschikt bent voor fiscale voordelen door eerst met je boekhouder te praten over de financiële situatie waarin je verkeert .
  6. Gebruik online tools om verschillende hypothecaire lening simulaties uit te voeren en bekijk wat het beste bij jouw budget past

Doe altijd een hypothecaire lening simulatie voordat je een lening afsluit om de beste rentevoet te vinden.

Als u van plan bent om een hypothecaire lening af te sluiten, is het belangrijk om eerst een hypothecaire lening simulatie uit te voeren. Dit kan u helpen om de beste rentevoet te vinden en zo geld te besparen op uw lening.

Een hypothecaire lening simulatie geeft u een idee van hoeveel u kunt lenen, wat de looptijd van de lening zal zijn en wat uw maandelijkse aflossingen zullen zijn. Door deze informatie te gebruiken, kunt u verschillende kredietverstrekkers vergelijken en de beste rentevoet vinden voor uw situatie.

Het vinden van de beste rentevoet kan u duizenden euro’s besparen over de looptijd van uw lening. Het is dus zeker de moeite waard om tijd te investeren in het uitvoeren van een hypothecaire lening simulatie voordat u een definitieve beslissing neemt.

Bovendien kan het uitvoeren van een hypothecaire lening simulatie ook helpen om realistische verwachtingen te hebben over wat u zich kunt veroorloven en hoeveel geld u elke maand moet betalen. Dit kan voorkomen dat u zichzelf in financiële problemen brengt door meer uit te geven dan wat u zich eigenlijk kunt veroorloven.

Kortom, als u op zoek bent naar een hypothecaire lening, is het altijd verstandig om eerst een hypothecaire lening simulatie uit te voeren. Dit kan u helpen om de beste rentevoet te vinden en geld te besparen op uw lening.

Vergelijk meerdere aanbieders om de meest gunstige voorwaarden te krijgen.

Wanneer u op zoek bent naar een hypothecaire lening, is het belangrijk om meerdere aanbieders te vergelijken. Door verschillende aanbieders te vergelijken, kunt u de meest gunstige voorwaarden krijgen en geld besparen op uw lening.

Een hypothecaire lening simulatie kan u helpen bij het vergelijken van verschillende aanbieders. Door gebruik te maken van een simulatietool, kunt u eenvoudig de voorwaarden van verschillende kredietverstrekkers vergelijken en zien welke lening het beste bij uw financiële situatie past.

Bij het vergelijken van aanbieders is het belangrijk om niet alleen naar de rente te kijken, maar ook naar andere voorwaarden zoals de looptijd van de lening, eventuele kosten en boetes bij vervroegde aflossing. Door deze voorwaarden mee te nemen in uw vergelijking, kunt u een weloverwogen beslissing nemen over welke lening het beste bij u past.

Het vergelijken van meerdere aanbieders kan wat tijd en moeite kosten, maar kan uiteindelijk zeer lonend zijn. Door de meest gunstige voorwaarden te krijgen, kunt u geld besparen op uw lening en meer financiële ruimte hebben in de toekomst.

Kortom, wanneer u op zoek bent naar een hypothecaire lening is het belangrijk om meerdere aanbieders te vergelijken om de meest gunstige voorwaarden te krijgen. Een hypothecaire lening simulatie kan hierbij helpen en zorgen dat u een weloverwogen beslissing kunt nemen over uw lening.

Kies voor een variabele rente als je flexibel wilt blijven in het betalen van je maandelijkse lasten.

Bij het afsluiten van een hypothecaire lening is het belangrijk om een weloverwogen keuze te maken over de rentevoet. Een variabele rente kan aantrekkelijk zijn als je flexibel wilt blijven in het betalen van je maandelijkse lasten.

Een variabele rente wordt periodiek aangepast aan de marktrente. Dit betekent dat je maandelijkse aflossingen kunnen stijgen of dalen, afhankelijk van de marktomstandigheden. Als de marktrente daalt, dalen ook je maandelijkse lasten en vice versa.

Een variabele rente kan voordelig zijn als je verwacht dat de rente zal blijven dalen. Je kunt dan profiteren van lagere maandelijkse aflossingen en minder totale kosten over de looptijd van de lening. Bovendien kun je met een variabele rente ook profiteren van eventuele extra aflossingen die je doet, omdat deze direct invloed hebben op de hoogte van je maandelijkse lasten.

Aan de andere kant brengt een variabele rente ook meer onzekerheid met zich mee. Als de marktrente stijgt, stijgen ook je maandelijkse lasten en kun je voor onverwachte kosten komen te staan. Het is daarom belangrijk om goed na te denken over wat voor jou het beste werkt: zekerheid of flexibiliteit.

Kies daarom altijd voor een hypothecaire lening simulatie waarbij u verschillende scenario’s kunt uitproberen en vergelijken welke optie het beste bij uw financiële situatie past. Zo kunt u een weloverwogen keuze maken over de rentevoet en zorgen voor een stabiele financiële toekomst.

Neem alle kosten in acht die bij het afsluiten van de lening komen, zoals notariskosten en verzekeringpremies.

Bij het afsluiten van een hypothecaire lening is het belangrijk om niet alleen naar de rente te kijken, maar ook naar alle bijkomende kosten. Een hypothecaire lening simulatie kan u helpen bij het berekenen van deze kosten.

Een van de belangrijkste kostenposten zijn de notariskosten. Deze kosten zijn nodig voor het opstellen en registreren van de hypotheekakte en kunnen vaak hoog oplopen. Het is daarom belangrijk om deze kosten mee te nemen in uw berekening.

Daarnaast zijn er ook verzekeringpremies die u moet betalen bij het afsluiten van een hypothecaire lening. Zo bent u bijvoorbeeld verplicht om een brandverzekering af te sluiten voor uw woning. Ook deze kosten moeten worden meegenomen in uw berekening.

Door alle kosten in acht te nemen, krijgt u een realistisch beeld van wat de totale kostprijs zal zijn van uw lening. Dit kan helpen bij het maken van weloverwogen beslissingen en voorkomen dat u voor verrassingen komt te staan.

Een hypothecaire lening simulatie kan u helpen bij het berekenen van al deze kosten en zorgen dat u niet voor onverwachte uitgaven komt te staan. Het is daarom belangrijk om altijd alle bijkomende kosten mee te nemen in uw berekening en rekening te houden met alle aspecten die komen kijken bij het afsluiten van een hypothecaire lening.

Controleer of je geschikt bent voor fiscale voordelen door eerst met je boekhouder te praten over de financiële situatie waarin je verkeert .

Als je van plan bent om een hypothecaire lening af te sluiten, is het belangrijk om te controleren of je in aanmerking komt voor fiscale voordelen. Dit kan je helpen om geld te besparen op je belastingaangifte en kan een groot verschil maken in de totale kosten van je lening.

Een hypothecaire lening simulatie kan je helpen om een idee te krijgen van de financiële situatie waarin je verkeert. Maar om er zeker van te zijn dat je geschikt bent voor fiscale voordelen, is het belangrijk om met je boekhouder te praten. Je boekhouder kan jouw persoonlijke situatie beoordelen en bepalen welke fiscale voordelen voor jou van toepassing zijn.

Er zijn verschillende fiscale voordelen waarvoor je mogelijk in aanmerking komt, zoals de hypotheekrenteaftrek en de vermindering van registratierechten. Deze voordelen kunnen een groot verschil maken in de totale kosten van je lening, dus het is belangrijk om ze niet over het hoofd te zien.

Het is ook belangrijk om op tijd met je boekhouder te praten, zodat je weet wat de fiscale voordelen zijn voordat je de hypothecaire lening afsluit. Op deze manier kun jij een weloverwogen beslissing nemen en weet jij wat jouw financiële situatie zal zijn na het afsluiten van de lening.

Kortom, als jij geïnteresseerd bent in het afsluiten van een hypothecaire lening, dan is het raadzaam om eerst met jouw boekhouder te praten. Zo weet jij zeker dat jij geschikt bent voor fiscale voordelen en kun je geld besparen op de totale kosten van jouw lening.

Gebruik online tools om verschillende hypothecaire lening simulaties uit te voeren en bekijk wat het beste bij jouw budget past

Een hypothecaire lening is een grote financiële beslissing en het is belangrijk om goed geïnformeerd te zijn voordat je een keuze maakt. Een hypothecaire lening simulatie kan je helpen bij het maken van deze keuze. Door online tools te gebruiken, kun je verschillende hypothecaire lening simulaties uitvoeren en bekijken wat het beste bij jouw budget past.

Het uitvoeren van een hypothecaire lening simulatie is eenvoudig en kan in slechts enkele minuten worden gedaan. Je hoeft alleen maar enkele gegevens in te vullen, zoals het bedrag dat je wilt lenen, de looptijd van de lening en je inkomen. Vervolgens berekent de tool automatisch wat jouw maandelijkse aflossingen zullen zijn.

Door verschillende hypothecaire lening simulaties uit te voeren, kun je zien welke optie het beste past bij jouw financiële situatie. Je kunt spelen met verschillende scenario’s door bijvoorbeeld de looptijd of het bedrag dat je wilt lenen aan te passen. Op deze manier kun je zien welke optie het meest haalbaar is voor jouw budget.

Het gebruik van online tools voor hypothecaire lening simulaties kan ook helpen bij het vergelijken van verschillende kredietverstrekkers en hun voorwaarden. Door verschillende simulaties uit te voeren, kun je zien welke kredietverstrekker de beste voorwaarden biedt en welke optie het meest geschikt is voor jouw financiële situatie.

Kortom, door gebruik te maken van online tools voor hypothecaire lening simulaties, kun je een weloverwogen beslissing maken over welke lening het beste bij jouw budget past. Het kan je helpen om de beste optie te vinden en om jouw financiële toekomst veilig te stellen.

Alles wat u moet weten over persoonlijke leningen: voor- en nadelen, tarieven en meer

Persoonlijke leningen zijn een veelvoorkomende vorm van lening die mensen gebruiken om verschillende redenen, zoals het financieren van grote aankopen, het consolideren van schulden of het betalen van onverwachte uitgaven. In dit artikel zullen we de belangrijkste kenmerken van persoonlijke leningen bespreken en hoe u kunt bepalen of deze vorm van lening geschikt is voor uw financiële behoeften.

Een persoonlijke lening is een type lening waarbij u een vast bedrag leent dat u over een bepaalde periode terugbetaalt, meestal met rente. Het bedrag dat u kunt lenen en de rentevoet hangen af van uw kredietwaardigheid en andere factoren zoals uw inkomen, uitgaven en schulden. Over het algemeen hebben persoonlijke leningen lagere rentetarieven dan creditcards of andere soorten ongedekte schulden.

Een ander voordeel van persoonlijke leningen is dat ze vaak flexibeler zijn dan andere soorten leningen. U kunt bijvoorbeeld kiezen hoe lang u de lening wilt aflossen, meestal variërend van 12 tot 60 maanden. Bovendien kunt u vaak extra aflossingen doen zonder boete als u in staat bent om meer te betalen dan uw maandelijkse betaling.

Het aanvragen van een persoonlijke lening is ook relatief eenvoudig. U kunt online aanvragen bij verschillende geldverstrekkers en binnen enkele minuten een beslissing krijgen over uw aanvraag. Als uw aanvraag wordt goedgekeurd, ontvangt u het geld meestal binnen enkele dagen op uw rekening.

Hoewel persoonlijke leningen veel voordelen hebben, is het belangrijk om te onthouden dat ze niet voor iedereen geschikt zijn. Als u bijvoorbeeld al hoge schulden heeft en moeite heeft om uw maandelijkse betalingen bij te houden, kan een persoonlijke lening uw financiële situatie verergeren in plaats van verbeteren. Het is ook belangrijk om te onthouden dat het afsluiten van een lening betekent dat u rente betaalt over de hele looptijd van de lening, wat kan oplopen tot aanzienlijke kosten.

Als u overweegt om een persoonlijke lening af te sluiten, is het belangrijk om uw opties zorgvuldig te overwegen en ervoor te zorgen dat u begrijpt hoeveel u zult betalen aan rente en andere kosten. U kunt ook overwegen om verschillende geldverstrekkers te vergelijken om de beste tarieven en voorwaarden te vinden die bij uw financiële situatie passen.

Kortom, persoonlijke leningen kunnen een handige manier zijn om grote aankopen of onverwachte uitgaven te financieren, maar het is belangrijk om zorgvuldig na te denken over uw beslissing voordat u zich verbindt tot het afsluiten van een lening. Door uw opties zorgvuldig af te wegen en ervoor te zorgen dat u begrijpt hoeveel u betaalt aan rente en andere kosten, kunt u weloverwogen beslissingen nemen over uw financiële toekomst.


5 Tips voor het afsluiten van een persoonlijke lening

  1. Zorg ervoor dat je een duidelijk overzicht hebt van alle kosten die aan de lening verbonden zijn, zoals rente, aflossingsbedragen en eventuele andere kosten.
  2. Vergelijk verschillende aanbieders om de beste deal te vinden.
  3. Houd rekening met je financiële situatie en maak geen lening af die je niet terug kan betalen.
  4. Lees de voorwaarden goed door voordat je een lening afsluit en stel eventuele vragen bij twijfel of onduidelijkheid.
  5. Wees altijd op de hoogte van eventuele verandering in wet- en regelgeving omtrent leningsovereenkomsten om te voorkomen dat er onverwachte verplichtingen ontstaan tijdens het looptijd van de lening

Zorg ervoor dat je een duidelijk overzicht hebt van alle kosten die aan de lening verbonden zijn, zoals rente, aflossingsbedragen en eventuele andere kosten.

Als je overweegt om een persoonlijke lening af te sluiten, is het belangrijk om goed op de hoogte te zijn van alle kosten die hiermee gepaard gaan. Het is essentieel om een duidelijk overzicht te hebben van de rente, aflossingsbedragen en eventuele andere kosten die bij de lening komen kijken.

Het kan verleidelijk zijn om alleen te kijken naar het bedrag dat je kunt lenen en het maandelijkse aflossingsbedrag. Maar het is belangrijk om verder te kijken dan dat. Door een duidelijk overzicht te hebben van alle kosten die aan de lening verbonden zijn, kun je beter bepalen of deze vorm van lenen geschikt is voor jouw financiële situatie.

Zorg er daarom voor dat je vooraf goed geïnformeerd bent over alle kosten die bij de persoonlijke lening komen kijken. Vraag bijvoorbeeld naar het rentepercentage en vraag of er nog andere kosten zijn waar je rekening mee moet houden. Zo voorkom je verrassingen achteraf en kun je weloverwogen beslissingen nemen over jouw financiële toekomst.

Kortom, zorg ervoor dat je altijd een duidelijk overzicht hebt van alle kosten die aan een persoonlijke lening verbonden zijn. Dit helpt je om beter inzicht te krijgen in wat de lening daadwerkelijk kost en of dit past binnen jouw financiële situatie.

Vergelijk verschillende aanbieders om de beste deal te vinden.

Als u op zoek bent naar een persoonlijke lening, is het belangrijk om verschillende aanbieders te vergelijken om de beste deal te vinden. Door verschillende aanbieders te vergelijken, kunt u de rentetarieven en voorwaarden van elke lening bekijken en bepalen welke het beste aansluit bij uw financiële behoeften.

Het vergelijken van verschillende aanbieders kan u ook helpen om verborgen kosten of boetes te identificeren die u misschien niet hebt opgemerkt als u slechts één aanbieder had bekeken. Het is belangrijk om niet alleen naar de rentevoet te kijken, maar ook naar andere factoren zoals de looptijd van de lening, extra aflossingsmogelijkheden en eventuele administratiekosten.

Gelukkig zijn er veel online tools beschikbaar waarmee u snel en gemakkelijk verschillende persoonlijke leningen kunt vergelijken. Deze tools stellen u in staat om snel tarieven en voorwaarden van verschillende geldverstrekkers te bekijken en kunnen u helpen bij het nemen van weloverwogen beslissingen over uw financiële toekomst.

Kortom, als u een persoonlijke lening overweegt, zorg er dan voor dat u verschillende aanbieders vergelijkt voordat u zich verbindt tot het afsluiten van een lening. Door de tijd te nemen om uw opties zorgvuldig af te wegen, kunt u ervoor zorgen dat u de beste deal krijgt die past bij uw financiële situatie.

Houd rekening met je financiële situatie en maak geen lening af die je niet terug kan betalen.

Een persoonlijke lening kan een handige manier zijn om uw financiële doelen te bereiken, maar het is belangrijk om uw financiële situatie zorgvuldig te overwegen voordat u zich verbindt tot het afsluiten van een lening. Een van de belangrijkste dingen om in gedachten te houden bij het afsluiten van een persoonlijke lening is dat u alleen moet lenen wat u terug kunt betalen.

Het kan verleidelijk zijn om meer te lenen dan u nodig heeft of meer uit te geven dan u zich kunt veroorloven in de hoop dat u het later kunt terugbetalen. Dit kan echter leiden tot financiële problemen en schulden die moeilijk kunnen worden afbetaald.

Daarom is het belangrijk om uw financiële situatie zorgvuldig te evalueren voordat u een persoonlijke lening afsluit. Overweeg uw inkomen, uitgaven en schulden en bepaal hoeveel u zich kunt veroorloven om maandelijks aan de lening terug te betalen. Zorg ervoor dat u rekening houdt met eventuele rente en andere kosten die aan de lening verbonden zijn.

Als u niet zeker weet hoeveel u zich kunt veroorloven, overweeg dan om met een financieel adviseur of geldverstrekker te praten voordat u een beslissing neemt over het afsluiten van een persoonlijke lening. Zij kunnen u helpen bij het begrijpen van uw opties en bij het vinden van de beste oplossingen die passen bij uw financiële behoeften.

In het kort, houd rekening met uw financiële situatie en maak geen lening af die u niet terug kunt betalen. Door zorgvuldig te overwegen hoeveel u zich kunt veroorloven om maandelijks aan de lening terug te betalen, kunt u weloverwogen beslissingen nemen over uw financiële toekomst en voorkomen dat u in de problemen komt met schulden en financiële problemen.

Lees de voorwaarden goed door voordat je een lening afsluit en stel eventuele vragen bij twijfel of onduidelijkheid.

Het afsluiten van een persoonlijke lening kan een belangrijke financiële beslissing zijn. Voordat u zich verbindt tot het afsluiten van een lening, is het daarom essentieel om de voorwaarden goed door te lezen en eventuele vragen te stellen bij twijfel of onduidelijkheid.

De voorwaarden van een persoonlijke lening bevatten belangrijke informatie over de rentevoet, de looptijd van de lening, eventuele boetes voor vervroegde aflossing en andere kosten die u mogelijk moet betalen. Het is belangrijk om deze informatie zorgvuldig door te nemen en ervoor te zorgen dat u begrijpt wat er van u wordt verwacht voordat u zich verbindt tot het afsluiten van een lening.

Als u vragen heeft over de voorwaarden van de lening, aarzel dan niet om deze aan uw geldverstrekker te stellen. Dit kan helpen om eventuele misverstanden of onduidelijkheden op te helderen en ervoor te zorgen dat u volledig op de hoogte bent van wat er van u wordt verwacht.

Door de voorwaarden goed door te lezen en vragen te stellen bij twijfel of onduidelijkheid, kunt u weloverwogen beslissingen nemen over uw financiële toekomst en ervoor zorgen dat uw persoonlijke lening past bij uw behoeften en budget.

Wees altijd op de hoogte van eventuele verandering in wet- en regelgeving omtrent leningsovereenkomsten om te voorkomen dat er onverwachte verplichtingen ontstaan tijdens het looptijd van de lening

Als u een persoonlijke lening afsluit, is het belangrijk om op de hoogte te zijn van de wet- en regelgeving omtrent leningsovereenkomsten. Veranderingen in deze wet- en regelgeving kunnen van invloed zijn op uw leningsovereenkomst en kunnen onverwachte verplichtingen met zich meebrengen tijdens de looptijd van de lening.

Het is daarom essentieel om altijd alert te blijven op eventuele veranderingen in de wet- en regelgeving. Dit kan betekenen dat u uw leningsovereenkomst moet aanpassen of dat u extra kosten moet betalen die u niet had verwacht. Door op de hoogte te blijven van deze veranderingen, kunt u ervoor zorgen dat u niet voor verrassingen komt te staan tijdens de looptijd van uw persoonlijke lening.

Een goede manier om op de hoogte te blijven van eventuele veranderingen in wet- en regelgeving omtrent leningsovereenkomsten is door het raadplegen van betrouwbare bronnen, zoals overheidswebsites of financiële experts. U kunt ook contact opnemen met uw geldschieter om ervoor te zorgen dat u volledig op de hoogte bent van alle voorwaarden en bepalingen in uw leningsovereenkomst.

Kortom, wees altijd alert op eventuele veranderingen in wet- en regelgeving omtrent leningsovereenkomsten om onverwachte verplichtingen tijdens het looptijd van uw persoonlijke lening te voorkomen. Door proactief te zijn en op de hoogte te blijven van deze veranderingen, kunt u ervoor zorgen dat u volledig geïnformeerd bent en dat u uw leningsovereenkomst kunt aanpassen indien nodig.

De Hypotheekwinkel: uw betrouwbare partner in hypotheken

De Hypotheekwinkel: uw partner in hypotheken

Een huis kopen is een grote stap en daar hoort vaak ook een hypotheek bij. Maar hoe weet u welke hypotheek het beste bij u past? En waar moet u allemaal op letten? Gelukkig kunt u terecht bij de Hypotheekwinkel, uw partner in hypotheken.

De Hypotheekwinkel is een onafhankelijke tussenpersoon die samenwerkt met verschillende banken en financiële instellingen. Hierdoor kunnen zij u helpen om de beste hypotheek te vinden die past bij uw persoonlijke situatie en wensen.

Het eerste gesprek met de Hypotheekwinkel is altijd gratis en vrijblijvend. Tijdens dit gesprek wordt er gekeken naar uw financiële situatie, uw wensen en mogelijkheden. Op basis hiervan wordt er een advies op maat gegeven over welke hypotheek het beste bij u past.

Maar niet alleen tijdens het afsluiten van de hypotheek staat de Hypotheekwinkel voor u klaar. Ook gedurende de looptijd van de hypotheek kunt u altijd terecht voor vragen of advies. Zo blijft u altijd op de hoogte van eventuele veranderingen in uw situatie en kunt u hierop inspelen.

Daarnaast biedt de Hypotheekwinkel ook andere diensten aan, zoals verzekeringen en pensioenen. Hierdoor heeft u alles onder één dak geregeld en weet u zeker dat alles goed op elkaar aansluit.

Kortom, wilt u zekerheid en gemak bij het afsluiten van uw hypotheek? Dan bent u bij de Hypotheekwinkel aan het juiste adres. Maak een afspraak voor een vrijblijvend gesprek en ontdek wat zij voor u kunnen betekenen.


5 Veelgestelde Vragen over Hypotheekwinkel: Betalingen, Taken en Rentevoeten

  1. Wie betaalt de hypotheekwinkel?
  2. Wat doet een hypotheekwinkel?
  3. Wat is de huidige rentevoet?
  4. Wat is de huidige rentevoet voor hypothecaire lening?
  5. Kan ik nog op 30 jaar lenen?

Wie betaalt de hypotheekwinkel?

De Hypotheekwinkel wordt betaald door de geldverstrekker waar u uiteindelijk de hypotheek afsluit. Dit is een provisie die de Hypotheekwinkel ontvangt voor het bemiddelen tussen u en de geldverstrekker. Het voordeel hiervan is dat u als klant geen kosten hoeft te betalen voor het advies en de bemiddeling van de Hypotheekwinkel. Hierdoor kunt u dus kosteloos gebruik maken van hun diensten en expertise bij het vinden van de juiste hypotheek. Het is wel belangrijk om te weten dat deze provisie kan verschillen per geldverstrekker en hypotheekvorm, waardoor er mogelijk sprake kan zijn van een verschil in beloning voor de Hypotheekwinkel bij verschillende hypotheken.

Wat doet een hypotheekwinkel?

Een hypotheekwinkel is een onafhankelijke tussenpersoon die samenwerkt met verschillende banken en financiële instellingen. Het doel van een hypotheekwinkel is om mensen te helpen bij het vinden van de beste hypotheek die past bij hun persoonlijke situatie en wensen.

Een hypotheekwinkel biedt advies op maat en begeleidt klanten gedurende het hele proces van het afsluiten van een hypotheek. Zo wordt er gekeken naar de financiële situatie, wensen en mogelijkheden van de klant, om vervolgens een passend advies te geven over welke hypotheek het beste bij hem of haar past.

Daarnaast biedt een hypotheekwinkel ook andere diensten aan, zoals verzekeringen en pensioenen. Hierdoor heeft de klant alles onder één dak geregeld en weet hij of zij zeker dat alles goed op elkaar aansluit.

Kortom, een hypotheekwinkel is er om mensen te helpen bij het vinden van de juiste hypotheek en zorgt ervoor dat dit proces zo soepel mogelijk verloopt.

Wat is de huidige rentevoet?

De exacte rentevoet hangt af van verschillende factoren, waaronder de economische omstandigheden, de inflatie en de vraag naar geld. In Nederland staat de rentevoet momenteel op 0,00%.

Wat is de huidige rentevoet voor hypothecaire lening?

De huidige rentevoet voor hypothecaire leningen varieert sterk, afhankelijk van de geldverstrekker, het type lening en de persoonlijke omstandigheden. De rentetarieven kunnen variëren van 0,50% tot meer dan 5%.

Kan ik nog op 30 jaar lenen?

Het antwoord op deze vraag is afhankelijk van verschillende factoren, zoals uw leeftijd, inkomen en de waarde van de woning die u wilt kopen. In het algemeen is het nog steeds mogelijk om op 30 jaar te lenen, maar het is wel belangrijk om te weten dat de regels voor hypotheekverstrekking in de afgelopen jaren zijn aangescherpt.

Sinds 2013 geldt bijvoorbeeld dat u maximaal 100% van de waarde van de woning kunt lenen. Dit betekent dat u ook eigen geld moet inbrengen bij de aankoop van een woning. Daarnaast moet u voldoen aan strikte inkomensnormen en wordt er gekeken naar uw financiële situatie en eventuele andere schulden.

Ook is het zo dat hoe langer de looptijd van uw hypotheek, hoe hoger de totale kosten zullen zijn. Dit komt doordat u gedurende een langere periode rente betaalt over het geleende bedrag. Het kan daarom verstandig zijn om te kijken naar kortere looptijden of andere hypotheekvormen, zoals een lineaire of annuïtaire hypotheek.

Het beste advies is om contact op te nemen met een onafhankelijke hypotheekadviseur. Deze kan samen met u kijken naar uw persoonlijke situatie en wensen en u adviseren over welke hypotheekvorm het beste bij u past en wat er mogelijk is qua looptijd. Zo weet u zeker dat u een weloverwogen keuze maakt die past bij uw financiële situatie.

Hoe een lening simulatie u kan helpen bij het bepalen van uw leningsmogelijkheden

Een lening afsluiten kan een grote stap zijn, vooral als u niet precies weet hoeveel u kunt lenen en wat de kosten zullen zijn. Gelukkig is er een handige tool die u kan helpen bij het bepalen van het bedrag dat u kunt lenen en wat de maandelijkse aflossingen zullen zijn: de lening simulatie.

Een lening simulatie is een online tool die u helpt bij het berekenen van uw lening. Het werkt door het invoeren van enkele gegevens, zoals het bedrag dat u wilt lenen, de looptijd van de lening en de rentevoet. Met deze informatie kan de simulator berekenen hoeveel uw maandelijkse aflossingen zullen bedragen.

Het grote voordeel van een lening simulatie is dat u snel en gemakkelijk kunt zien hoeveel u kunt lenen en wat uw maandelijkse aflossingen zullen zijn zonder dat u zich hoeft te registreren of persoonlijke informatie moet verstrekken. Bovendien kunt u met behulp van een simulatie verschillende scenario’s vergelijken om te zien welke optie het beste bij uw financiële situatie past.

Echter, het is belangrijk om te onthouden dat een lening simulatie slechts een schatting is. De werkelijke kosten kunnen afwijken van wat wordt weergegeven in de simulatie, afhankelijk van verschillende factoren zoals uw kredietwaardigheid en andere financiële verplichtingen die u mogelijk heeft.

Daarom is het altijd verstandig om advies in te winnen bij een financieel adviseur voordat u een definitieve beslissing neemt over het afsluiten van een lening. Zij kunnen u helpen bij het begrijpen van de voorwaarden en de kosten van de lening, en u adviseren over welke optie het beste bij uw financiële situatie past.

In conclusie, een lening simulatie is een handige tool die u kan helpen bij het bepalen van uw leningsmogelijkheden en maandelijkse aflossingen. Het is echter belangrijk om te onthouden dat dit slechts een schatting is en dat advies van een financieel adviseur altijd aan te raden is voordat u een definitieve beslissing neemt over het afsluiten van een lening.


5 voordelen van lening simulatie: Krijg inzicht, vergelijk, veiligheid, gemak en directe feedback

  1. Het geeft u een goed inzicht in de verschillende leningopties die beschikbaar zijn.
  2. U kunt gemakkelijk vergelijken welke lening het beste bij uw financiële situatie past.
  3. Het is een veilige manier om geld te lenen, omdat er geen risico is dat u meer zult betalen dan waarvoor u heeft gekozen.
  4. U kunt de simulatie gratis en gemakkelijk online doen, wat tijd en moeite bespaart als u op zoek bent naar een geschikte lening.
  5. U krijgt direct feedback over de mogelijke rentepercentages en looptijden van elk type lening dat wordt aangeboden, waardoor het makkelijk is om de beste optie te vinden voor uw situatie.


6 nadelen van lening simulaties: waar je op moet letten

  1. Je kunt geen garantie krijgen dat je lening simulatie de beste optie voor jou is.
  2. De lening simulaties zijn vaak gebaseerd op algemene informatie en niet op jouw persoonlijke situatie.
  3. Er kan een misverstand ontstaan over de voorwaarden van de lening en je kunt meer betalen dan je had verwacht.
  4. Je hebt geen rechtsbijstand bij het afsluiten van een lening via een simulatieprogramma.
  5. Het proces duurt vaak lang omdat er veel informatie wordt verzameld voordat er een beslissing wordt genomen over de lening simulatie die het beste bij jou past.
  6. Soms moet je extra documenten aanleveren om toegang te krijgen tot bepaalde financiële producten via een lening simulatieprogramma, waardoor het proces trager gaat dan anders zou zijn geweest als je rechtstreeks met een bank of andere financiële instelling was gegaan om een ​​lening te regelen

Het geeft u een goed inzicht in de verschillende leningopties die beschikbaar zijn.

Een lening simulatie is een handige tool die u kan helpen bij het verkrijgen van inzicht in de verschillende leningopties die beschikbaar zijn. Door het invoeren van enkele gegevens, zoals het bedrag dat u wilt lenen en de looptijd van de lening, kan de simulatie berekenen wat uw maandelijkse aflossingen zullen zijn.

Het grote voordeel van een lening simulatie is dat het u helpt om verschillende scenario’s te vergelijken en te zien welke optie het beste bij uw financiële situatie past. U kunt bijvoorbeeld experimenteren met verschillende looptijden of rentevoeten om te zien hoe dit uw maandelijkse aflossingen beïnvloedt.

Door gebruik te maken van een lening simulatie kunt u ook beter begrijpen hoe verschillende factoren, zoals de rentevoet en looptijd, invloed hebben op de totale kosten van uw lening. Dit kan u helpen om weloverwogen beslissingen te nemen over uw financiën en ervoor zorgen dat u niet meer leent dan u zich kunt veroorloven.

Kortom, een lening simulatie is een nuttige tool die u helpt bij het verkrijgen van inzicht in de verschillende leningopties die beschikbaar zijn. Door gebruik te maken van deze tool kunt u betere beslissingen nemen over uw financiën en ervoor zorgen dat u niet meer leent dan nodig is.

U kunt gemakkelijk vergelijken welke lening het beste bij uw financiële situatie past.

Een van de grootste voordelen van het gebruik van een lening simulatie is dat u gemakkelijk kunt vergelijken welke lening het beste bij uw financiële situatie past. Met behulp van een lening simulator kunt u verschillende scenario’s vergelijken en zien hoeveel uw maandelijkse aflossingen zullen bedragen voor elk type lening.

Door het vergelijken van verschillende opties, kunt u de beste lening kiezen die past bij uw financiële situatie. U kunt bijvoorbeeld kijken naar de rentetarieven die worden aangeboden door verschillende kredietverstrekkers en zien welke optie het meest voordelig is voor u.

Daarnaast kunt u ook kijken naar de looptijd van de lening en de totale kosten om een beter idee te krijgen van wat u in totaal zult terugbetalen. Dit kan u helpen om een weloverwogen beslissing te nemen over welke lening het beste bij uw financiële situatie past.

In conclusie, door gebruik te maken van een lening simulatie, kunt u gemakkelijk vergelijken welke lening het beste bij uw financiële situatie past. Door verschillende opties te vergelijken, kunt u een weloverwogen beslissing nemen over welke lening het meest geschikt is voor uw persoonlijke situatie.

Het is een veilige manier om geld te lenen, omdat er geen risico is dat u meer zult betalen dan waarvoor u heeft gekozen.

Een van de voordelen van het gebruik van een lening simulatie is dat het een veilige manier is om geld te lenen. Dit komt doordat er geen risico is dat u meer zult betalen dan waarvoor u heeft gekozen.

Wanneer u gebruik maakt van een lening simulatie, kunt u precies zien hoeveel u moet betalen aan aflossingen en rente. U kunt verschillende scenario’s vergelijken en de optie kiezen die het beste past bij uw financiële situatie. Dit geeft u gemoedsrust, omdat u precies weet wat de kosten zullen zijn voordat u de lening afsluit.

Bovendien zijn lening simulaties beschikbaar op betrouwbare websites van gerenommeerde kredietverstrekkers. Dit betekent dat uw persoonlijke gegevens veilig zijn en niet worden gedeeld met derden.

Het gebruik van een lening simulatie is dus niet alleen handig om te bepalen hoeveel u kunt lenen en wat uw maandelijkse aflossingen zullen zijn, maar het biedt ook extra veiligheid bij het afsluiten van een lening. Het geeft u de controle over uw financiële situatie en helpt bij het nemen van weloverwogen beslissingen over geldleningen.

U kunt de simulatie gratis en gemakkelijk online doen, wat tijd en moeite bespaart als u op zoek bent naar een geschikte lening.

Een van de grote voordelen van het gebruik van een lening simulatie is dat u deze gratis en gemakkelijk online kunt doen. Dit bespaart u niet alleen tijd en moeite, maar het geeft u ook de mogelijkheid om snel verschillende leningopties te vergelijken.

In het verleden moest u vaak persoonlijk naar een bank of kredietverstrekker gaan om informatie over leningen te verzamelen. Dit was vaak tijdrovend en vermoeiend, vooral als u meerdere kredietverstrekkers moest bezoeken om hun aanbod te vergelijken.

Met behulp van een lening simulatie kunt u echter snel en gemakkelijk verschillende leningopties vergelijken zonder dat u uw huis hoeft te verlaten. U kunt de tool gebruiken op elk moment dat het u uitkomt, of dit nu ’s avonds laat of in het weekend is.

Bovendien is het gebruik van een lening simulatie volledig gratis. U hoeft geen kosten te betalen om de tool te gebruiken en er zijn geen verborgen kosten verbonden aan de resultaten die worden weergegeven. Dit betekent dat u geld bespaart terwijl u op zoek bent naar een geschikte lening.

Kortom, als u op zoek bent naar een geschikte lening, is het gebruik van een lening simulatie een geweldige manier om tijd en geld te besparen. Het stelt u in staat om snel verschillende opties te vergelijken zonder dat u uw huis hoeft te verlaten en zonder extra kosten.

U krijgt direct feedback over de mogelijke rentepercentages en looptijden van elk type lening dat wordt aangeboden, waardoor het makkelijk is om de beste optie te vinden voor uw situatie.

Een van de voordelen van het gebruik van een lening simulatie is dat u direct feedback krijgt over de mogelijke rentepercentages en looptijden van elk type lening dat wordt aangeboden. Dit maakt het vinden van de beste optie voor uw situatie veel gemakkelijker.

Door gebruik te maken van een lening simulatie, hoeft u niet langer zelf op zoek te gaan naar informatie over verschillende soorten leningen. In plaats daarvan kunt u direct zien welke rentepercentages en looptijden beschikbaar zijn voor uw specifieke leenscenario. Dit bespaart u tijd en moeite bij het vergelijken van verschillende aanbieders en hun voorwaarden.

Bovendien kunt u met behulp van een lening simulatie verschillende scenario’s vergelijken om te zien welke optie het beste bij uw financiële situatie past. Zo kunt u bijvoorbeeld de looptijd of het leenbedrag aanpassen om te zien hoe dit de rente en maandelijkse aflossingen beïnvloedt. Op deze manier kunt u gemakkelijk experimenteren met verschillende opties en de beste keuze maken voor uw persoonlijke situatie.

In conclusie, door gebruik te maken van een lening simulatie, krijgt u direct feedback over de mogelijke rentepercentages en looptijden van elk type lening dat wordt aangeboden, waardoor het gemakkelijk is om de beste optie te vinden voor uw situatie. Dit bespaart u tijd en moeite bij het vergelijken van verschillende aanbieders en hun voorwaarden, terwijl u toch in staat bent om verschillende scenario’s te vergelijken en de beste keuze te maken voor uw persoonlijke financiële situatie.

Je kunt geen garantie krijgen dat je lening simulatie de beste optie voor jou is.

Hoewel een lening simulatie een nuttige tool kan zijn om inzicht te krijgen in uw leningsmogelijkheden en maandelijkse aflossingen, is het belangrijk om te onthouden dat er ook nadelen aan verbonden zijn. Een van de nadelen is dat je geen garantie kunt krijgen dat de lening simulatie de beste optie voor jou is.

Een lening simulatie werkt op basis van de informatie die u invoert, zoals het bedrag dat u wilt lenen, de looptijd van de lening en de rentevoet. Hoewel dit een goede indicatie kan geven van wat u kunt verwachten, zijn er nog andere factoren die van invloed kunnen zijn op uw uiteindelijke keuze.

Bijvoorbeeld, uw kredietwaardigheid en andere financiële verplichtingen kunnen van invloed zijn op uw mogelijkheid om een ​​lening af te sluiten en wat voor rentetarief u krijgt aangeboden. Daarnaast kunnen er ook andere aanbieders of financiële producten beschikbaar zijn die beter bij uw financiële situatie passen.

Daarom is het belangrijk om niet alleen te vertrouwen op een lening simulatie, maar ook advies in te winnen bij een financieel adviseur voordat u een definitieve beslissing neemt over het afsluiten van een lening. Zij kunnen u helpen bij het begrijpen van alle voorwaarden en kosten van verschillende opties, zodat u weloverwogen beslissingen kunt nemen over uw financiële toekomst.

In conclusie, hoewel een lening simulatie nuttig kan zijn bij het verkrijgen van inzicht in uw leningsmogelijkheden en maandelijkse aflossingen, is het belangrijk om te onthouden dat dit slechts een indicatie is en dat er andere factoren zijn die van invloed kunnen zijn op uw uiteindelijke keuze. Het is altijd aan te raden om advies in te winnen bij een financieel adviseur voordat u een definitieve beslissing neemt over het afsluiten van een lening.

De lening simulaties zijn vaak gebaseerd op algemene informatie en niet op jouw persoonlijke situatie.

Hoewel lening simulaties een handige tool kunnen zijn om inzicht te krijgen in de kosten van een lening, is het belangrijk om te onthouden dat deze simulaties vaak gebaseerd zijn op algemene informatie en niet op uw persoonlijke situatie.

Elke persoon heeft unieke financiële omstandigheden en het kan zijn dat de informatie die u invoert in een lening simulatie niet volledig overeenkomt met uw persoonlijke situatie. Dit kan leiden tot onnauwkeurige resultaten en uiteindelijk tot verkeerde beslissingen.

Bovendien kunnen lening simulaties geen rekening houden met factoren zoals uw kredietwaardigheid, lopende schulden of andere financiële verplichtingen die u mogelijk heeft. Dit kan leiden tot een overschatting van hoeveel u kunt lenen en hoeveel uw maandelijkse aflossingen zullen bedragen.

Daarom is het belangrijk om altijd advies in te winnen bij een financieel adviseur voordat u een definitieve beslissing neemt over het afsluiten van een lening. Zij kunnen u helpen bij het begrijpen van de voorwaarden en de kosten van de lening, en u adviseren over welke optie het beste bij uw persoonlijke situatie past.

In conclusie, terwijl lening simulaties nuttig kunnen zijn als startpunt voor het verkennen van uw leenopties, moeten ze niet als definitief worden beschouwd. Het is belangrijk om altijd advies in te winnen bij een financieel adviseur voordat u een definitieve beslissing neemt over het afsluiten van een lening, omdat uw persoonlijke situatie kan afwijken van de informatie die u invoert in een lening simulatie.

Er kan een misverstand ontstaan over de voorwaarden van de lening en je kunt meer betalen dan je had verwacht.

Hoewel een lening simulatie een nuttige tool kan zijn om inzicht te krijgen in de kosten van een lening, kan het ook misverstanden veroorzaken over de voorwaarden van de lening. Dit kan ertoe leiden dat u uiteindelijk meer betaalt dan u had verwacht.

Een veelvoorkomend probleem met lening simulaties is dat ze geen rekening houden met alle mogelijke kosten en voorwaarden van de lening. Bijvoorbeeld, er kunnen extra kosten zijn die niet zijn opgenomen in de simulatie, zoals administratiekosten, verzekeringen of boetes voor vroegtijdige aflossingen.

Bovendien kan het zijn dat de rentevoet die wordt weergegeven in de simulatie niet overeenkomt met de werkelijke rentevoet die u zult betalen. Dit kan gebeuren als uw kredietwaardigheid niet zo hoog is als verwacht of als er andere factoren zijn die van invloed zijn op uw rentevoet.

Als gevolg hiervan is het belangrijk om altijd goed te kijken naar de voorwaarden van een lening voordat u deze afsluit. Lees alle kleine lettertjes en vraag om verduidelijking indien nodig. Het is ook aan te raden om advies in te winnen bij een financieel adviseur voordat u een definitieve beslissing neemt over het afsluiten van een lening.

In conclusie, hoewel lening simulaties nuttig kunnen zijn bij het bepalen van uw leenmogelijkheden en maandelijkse aflossingen, moet u zich bewust zijn van mogelijke misverstanden over de voorwaarden van de lening. Het is belangrijk om alle kosten en voorwaarden zorgvuldig te bekijken voordat u een lening afsluit om onverwachte kosten te voorkomen.

Je hebt geen rechtsbijstand bij het afsluiten van een lening via een simulatieprogramma.

Hoewel een lening simulatie een handige tool kan zijn om uw leningsmogelijkheden te bepalen, is het belangrijk om te onthouden dat er ook enkele nadelen aan verbonden zijn. Een van de nadelen van het afsluiten van een lening via een simulatieprogramma is dat u geen rechtsbijstand heeft.

Dit betekent dat als er problemen ontstaan ​​tijdens het proces van het afsluiten van de lening, u geen professionele juridische hulp kunt inschakelen om u te helpen bij het oplossen van deze problemen. Als gevolg hiervan kan het moeilijk zijn om uw rechten te verdedigen en kan dit leiden tot extra kosten en stress.

Het is daarom belangrijk om ervoor te zorgen dat u volledig begrijpt wat u ondertekent voordat u een lening afsluit via een simulatieprogramma. Zorg ervoor dat u alle voorwaarden en kosten begrijpt voordat u akkoord gaat met de lening.

Als u zich niet zeker voelt over het proces of als er iets niet duidelijk is, aarzel dan niet om contact op te nemen met een financieel adviseur of advocaat voor advies. Zij kunnen u helpen bij het begrijpen van de voorwaarden en risico’s die gepaard gaan met het afsluiten van een lening via een simulatieprogramma.

In conclusie, hoewel een lening simulatie nuttig kan zijn bij het bepalen van uw leenmogelijkheden, moet u zich bewust zijn van de risico’s die gepaard gaan met het afsluiten van een lening via een simulatieprogramma. Zorg ervoor dat u alle voorwaarden en kosten begrijpt voordat u akkoord gaat met de lening en overweeg om professionele hulp te zoeken als u zich niet zeker voelt over het proces.

Het proces duurt vaak lang omdat er veel informatie wordt verzameld voordat er een beslissing wordt genomen over de lening simulatie die het beste bij jou past.

Een lening simulatie kan een handige tool zijn om te bepalen hoeveel u kunt lenen en wat uw maandelijkse aflossingen zullen zijn. Echter, er is één belangrijk nadeel aan het gebruik van deze tool: het proces kan vaak lang duren.

Dit komt omdat er veel informatie moet worden verzameld voordat er een beslissing kan worden genomen over welke lening simulatie het beste bij u past. U moet bijvoorbeeld informatie verstrekken over uw inkomen, uitgaven en andere financiële verplichtingen. Dit proces kan soms enkele dagen tot zelfs weken duren.

Hoewel dit misschien frustrerend kan zijn, is het begrijpelijk dat kredietverstrekkers deze informatie nodig hebben om ervoor te zorgen dat u in staat bent om de lening terug te betalen. Het is belangrijk om geduldig te zijn tijdens dit proces en alle benodigde informatie zo snel mogelijk te verstrekken om de tijdlijnen te verkorten.

Als u op zoek bent naar een snellere manier om geld te lenen, dan is een persoonlijke lening misschien niet de beste optie voor u. Er zijn andere alternatieven beschikbaar, zoals creditcards of kortlopende leningen, die sneller kunnen worden goedgekeurd en uitbetaald.

In conclusie, hoewel een lening simulatie handig kan zijn om uw leenmogelijkheden te bepalen, kan het proces soms lang duren vanwege de hoeveelheid informatie die moet worden verzameld. Het is belangrijk om geduldig te zijn tijdens dit proces en alle benodigde informatie zo snel mogelijk te verstrekken. Als u op zoek bent naar een snellere manier om geld te lenen, zijn er andere alternatieven beschikbaar die beter bij uw behoeften passen.

Soms moet je extra documenten aanleveren om toegang te krijgen tot bepaalde financiële producten via een lening simulatieprogramma, waardoor het proces trager gaat dan anders zou zijn geweest als je rechtstreeks met een bank of andere financiële instelling was gegaan om een ​​lening te regelen

Hoewel een lening simulatie een handige tool kan zijn om snel en gemakkelijk uw leningopties te verkennen, kan het soms ook nadelen hebben. Een van de nadelen van het gebruik van een lening simulatie is dat u soms extra documenten moet aanleveren om toegang te krijgen tot bepaalde financiële producten. Dit kan het proces trager maken dan wanneer u rechtstreeks naar een bank of andere financiële instelling zou gaan om uw lening te regelen.

Dit komt omdat de lening simulatieprogramma’s vaak niet alle informatie bevatten die nodig is om een ​​definitieve beslissing te nemen over uw leningsaanvraag. Dit kan leiden tot extra verificaties en documentatievereisten, waardoor het proces langer duurt dan wanneer u direct contact opneemt met de kredietverstrekker.

Het is daarom belangrijk om te onthouden dat hoewel een lening simulatie nuttig kan zijn bij het verkennen van uw opties, het niet de enige tool is die u moet gebruiken bij het aanvragen van een lening. Het is altijd verstandig om contact op te nemen met verschillende kredietverstrekkers en hun voorwaarden te vergelijken voordat u een definitieve beslissing neemt over welke optie het beste bij uw financiële situatie past.

In conclusie, hoewel er nadelen kunnen zijn aan het gebruik van een lening simulatie, blijft het nog steeds een nuttige tool voor consumenten die snel hun opties willen verkennen. Het is echter belangrijk om te onthouden dat het niet de enige tool is die u moet gebruiken bij het aanvragen van een lening en dat u altijd contact moet opnemen met verschillende kredietverstrekkers voordat u een definitieve beslissing neemt.