Direct Geld Lenen bij Spoedgevallen: Snelle Financiële Oplossingen

Geld Lenen Spoed

Geld Lenen in Spoedgevallen: Wat U Moet Weten

Er zijn momenten in het leven waarop u onverwacht met financiële noodsituaties geconfronteerd kunt worden. Of het nu gaat om een onverwachte medische kosten, autopech of een dringende huisreparatie, soms heeft u snel extra geld nodig. In dergelijke spoedgevallen kan geld lenen een oplossing bieden.

Wat is Geld Lenen in Spoedgevallen?

Geld lenen in spoedgevallen verwijst naar het proces waarbij u snel een lening afsluit om onmiddellijke financiële behoeften te dekken. Deze leningen worden vaak gekenmerkt door snelle goedkeuring en uitbetaling, waardoor u snel toegang krijgt tot het benodigde geld.

Belangrijke Overwegingen bij Geld Lenen in Spoedgevallen

Hoewel geld lenen in spoedgevallen nuttig kan zijn, zijn er enkele belangrijke overwegingen die u in gedachten moet houden:

  • Rente en Kosten: Leningen met spoed kunnen hogere rentetarieven en kosten met zich meebrengen dan traditionele leningen. Zorg ervoor dat u de totale kosten begrijpt voordat u akkoord gaat.
  • Kredietwaardigheid: Uw kredietgeschiedenis kan van invloed zijn op uw goedkeuringskansen en de voorwaarden van de lening. Wees bereid om uw kredietwaardigheid te bespreken met de geldschieter.
  • Aflossingstermijn: Begrijp de aflossingsvoorwaarden en zorg ervoor dat u de lening tijdig kunt terugbetalen om extra kosten te voorkomen.
  • Betrouwbaarheid van de Geldschieter: Kies een betrouwbare en gerenommeerde geldschieter om ervoor te zorgen dat uw financiële gegevens veilig zijn en dat u eerlijke voorwaarden krijgt.

Hoe Geld Lenen in Spoedgevallen Aan te Vragen

Als u besluit om geld te lenen in spoedgevallen, kunt u online aanvraagformulieren invullen bij verschillende kredietverstrekkers. Zorg ervoor dat u alle vereiste documentatie bij de hand heeft en wees eerlijk over uw financiële situatie om een soepele goedkeuring te garanderen.

In conclusie, geld lenen in spoedgevallen kan een handige oplossing zijn voor onvoorziene financiële problemen, maar het is belangrijk om verantwoordelijk te blijven en alle voorwaarden zorgvuldig te overwegen voordat u zich verbindt tot een lening.


9 Onmisbare Tips voor Verantwoord Geld Lenen in Spoedgevallen

  1. Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.
  2. Leen alleen geld in spoedgevallen en niet voor luxegoederen.
  3. Let op de rentevoeten en bijkomende kosten bij het lenen van geld.
  4. Zorg ervoor dat je de lening tijdig kunt terugbetalen om extra kosten te vermijden.
  5. Lees altijd grondig de contractvoorwaarden voordat je een lening afsluit.
  6. Wees bewust van je financiële situatie en leen geen bedrag dat je niet kunt terugbetalen.
  7. Vraag advies aan een financieel expert als je twijfelt over het afsluiten van een lening.
  8. Kies voor een betrouwbare en erkende kredietverstrekker om problemen te voorkomen.
  9. Houd rekening met eventuele gevolgen op lange termijn bij het aangaan van een spoedlening.

Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.

Om de beste voorwaarden te vinden bij het lenen van geld in spoedgevallen, is het essentieel om verschillende kredietverstrekkers te vergelijken. Door een grondige vergelijking uit te voeren tussen de rentetarieven, kosten, aflossingstermijnen en betrouwbaarheid van de geldschieters, kunt u een weloverwogen beslissing nemen en de lening kiezen die het beste aansluit bij uw behoeften en financiële situatie. Het vergelijken van verschillende opties stelt u in staat om niet alleen geld te lenen op korte termijn, maar ook om dit op een verantwoorde en voordelige manier te doen.

Leen alleen geld in spoedgevallen en niet voor luxegoederen.

Het is belangrijk om alleen geld te lenen in spoedgevallen en niet voor luxegoederen. Geld lenen moet worden beschouwd als een oplossing voor onverwachte noodsituaties waarin u dringend extra financiële steun nodig heeft, zoals medische kosten of essentiële huisreparaties. Het is verstandig om verantwoordelijk om te gaan met leningen en deze niet te gebruiken voor zaken die niet essentieel zijn, om zo financiële problemen op lange termijn te voorkomen.

Let op de rentevoeten en bijkomende kosten bij het lenen van geld.

Bij het lenen van geld in spoedeisende situaties is het essentieel om aandacht te besteden aan de rentevoeten en bijkomende kosten. Het is belangrijk om de totale kosten van de lening te begrijpen, inclusief eventuele extra kosten die kunnen worden toegevoegd. Door goed op de rentevoeten en bijkomende kosten te letten, kunt u een weloverwogen beslissing nemen en onaangename verrassingen vermijden bij het terugbetalen van de lening.

Zorg ervoor dat je de lening tijdig kunt terugbetalen om extra kosten te vermijden.

Het is essentieel om ervoor te zorgen dat je de lening tijdig kunt terugbetalen om extra kosten te vermijden. Het niet naleven van de aflossingsvoorwaarden kan leiden tot boetes en verhoogde rentekosten, wat uiteindelijk de totale kosten van de lening kan verhogen. Door verantwoordelijkheid te nemen en ervoor te zorgen dat je de lening binnen de afgesproken termijn terugbetaalt, kun je financiële problemen op lange termijn voorkomen en een gezonde financiële situatie behouden.

Lees altijd grondig de contractvoorwaarden voordat je een lening afsluit.

Het is van essentieel belang om altijd grondig de contractvoorwaarden te lezen voordat u een lening afsluit, vooral wanneer het gaat om geld lenen in spoedgevallen. Door de contractvoorwaarden zorgvuldig door te nemen, krijgt u een duidelijk inzicht in de rente, kosten, aflossingstermijnen en eventuele verborgen clausules die van invloed kunnen zijn op uw financiële verplichtingen. Het naleven van deze tip kan u helpen om weloverwogen beslissingen te nemen en onaangename verrassingen te voorkomen tijdens het leningsproces.

Wees bewust van je financiële situatie en leen geen bedrag dat je niet kunt terugbetalen.

Het is essentieel om bewust te zijn van je financiële situatie bij het overwegen van geld lenen in spoedgevallen. Het is verstandig om geen bedrag te lenen dat je niet kunt terugbetalen. Door realistisch te blijven over je financiële mogelijkheden, voorkom je mogelijke schulden en financiële problemen op de lange termijn. Het is belangrijk om verantwoordelijkheid te nemen en alleen leningen aan te gaan die binnen je budget passen en die je op tijd kunt terugbetalen.

Vraag advies aan een financieel expert als je twijfelt over het afsluiten van een lening.

Het is verstandig om advies in te winnen bij een financieel expert als u twijfelt over het afsluiten van een lening in spoedgevallen. Een financieel expert kan u helpen bij het beoordelen van uw financiële situatie, het begrijpen van de voorwaarden van de lening en het maken van een weloverwogen beslissing die past bij uw individuele behoeften en omstandigheden. Het advies van een professional kan u helpen om eventuele risico’s te minimaliseren en ervoor te zorgen dat u een verantwoorde financiële keuze maakt.

Kies voor een betrouwbare en erkende kredietverstrekker om problemen te voorkomen.

Het is essentieel om bij geld lenen in spoedgevallen te kiezen voor een betrouwbare en erkende kredietverstrekker om mogelijke problemen te voorkomen. Een gerenommeerde geldschieter biedt niet alleen transparante voorwaarden en eerlijke tarieven, maar zorgt er ook voor dat uw persoonlijke en financiële gegevens veilig zijn. Door zorgvuldig te selecteren wie u benadert voor een spoedlening, kunt u uw financiële situatie beschermen en gemoedsrust hebben tijdens het leningsproces.

Houd rekening met eventuele gevolgen op lange termijn bij het aangaan van een spoedlening.

Bij het aangaan van een spoedlening is het essentieel om rekening te houden met eventuele gevolgen op lange termijn. Hoewel een spoedlening u direct kan helpen bij financiële noodsituaties, is het belangrijk om de langetermijneffecten te overwegen. Hogere rentetarieven en kosten kunnen uw financiële last op lange termijn vergroten. Daarom is het verstandig om zorgvuldig te evalueren of u in staat zult zijn om de lening tijdig en volledig terug te betalen, om ongewenste financiële problemen in de toekomst te voorkomen.
Alles wat u moet weten over het oversluiten van uw ING lening

Artikel: ING Lening Oversluiten

ING Lening Oversluiten: Alles wat u moet weten

Als u momenteel een lening heeft lopen bij ING en overweegt om deze over te sluiten, zijn er verschillende zaken waarmee u rekening moet houden. Het oversluiten van een lening kan voordelen met zich meebrengen, zoals een lagere rente of betere voorwaarden, maar het is belangrijk om goed geïnformeerd te zijn voordat u deze stap zet.

Waarom uw lening oversluiten bij ING?

ING biedt klanten de mogelijkheid om hun leningen over te sluiten om verschillende redenen. Een van de belangrijkste redenen kan zijn om te profiteren van een lagere rentevoet. Door uw lening over te sluiten naar een product met een lagere rente, kunt u mogelijk geld besparen op de totale kosten van uw lening.

Stappen bij het oversluiten van uw lening

Als u besluit om uw lening bij ING over te sluiten, zijn er enkele stappen die u moet volgen:

  1. Bepaal de reden voor het oversluiten van uw lening en welk type lening het beste bij uw behoeften past.
  2. Vergelijk de voorwaarden en rentetarieven van verschillende leningen om de beste optie te vinden.
  3. Neem contact op met ING om de mogelijkheden voor het oversluiten van uw lening te bespreken en eventuele kosten of boetes in kaart te brengen.
  4. Vraag de nieuwe lening aan en zorg ervoor dat alle benodigde documenten correct worden ingevuld en ingediend.
  5. Zodra de nieuwe lening is goedgekeurd, kunt u de oude lening aflossen en genieten van de voordelen van uw nieuwe lening.

Belangrijke aandachtspunten

Het is essentieel om goed op de hoogte te zijn van eventuele kosten of boetes die gepaard kunnen gaan met het oversluiten van uw lening bij ING. Zorg ervoor dat u alle voorwaarden en bepalingen begrijpt voordat u definitief beslist om over te stappen naar een nieuwe lening. Het kan ook nuttig zijn om advies in te winnen bij een financieel adviseur om ervoor te zorgen dat het oversluiten van uw lening in uw voordeel is.

Al met al kan het oversluiten van uw lening bij ING een verstandige financiële zet zijn als dit leidt tot betere voorwaarden of lagere kosten. Door goed geïnformeerd te werk te gaan en alle opties zorgvuldig af te wegen, kunt u profiteren van een gunstiger financieel plaatje.


5 Tips voor het Oversluiten van je Lening in België

  1. Vergelijk verschillende aanbieders om de beste voorwaarden te vinden.
  2. Let op eventuele extra kosten bij het oversluiten van je lening.
  3. Controleer of je boetevrij kunt overstappen naar een nieuwe lening.
  4. Bekijk de looptijd en rentevoet van de nieuwe lening goed.
  5. Raadpleeg een financieel adviseur als je twijfelt over het oversluiten van je lening.

Vergelijk verschillende aanbieders om de beste voorwaarden te vinden.

Het is verstandig om verschillende aanbieders te vergelijken wanneer u overweegt uw ING lening over te sluiten, zodat u de beste voorwaarden kunt vinden die aansluiten bij uw financiële behoeften. Door grondig onderzoek te doen naar de rentetarieven, looptijden en voorwaarden van verschillende leningen, kunt u een weloverwogen beslissing nemen en mogelijk geld besparen op de totale kosten van uw lening.

Let op eventuele extra kosten bij het oversluiten van je lening.

Let goed op eventuele extra kosten die gepaard kunnen gaan met het oversluiten van je lening bij ING. Het is belangrijk om volledig op de hoogte te zijn van eventuele bijkomende kosten, zoals administratiekosten of boetes voor vervroegd aflossen, voordat je besluit om over te stappen naar een nieuwe lening. Door deze kosten in overweging te nemen en mee te nemen in je financiële planning, voorkom je verrassingen en kun je een weloverwogen beslissing nemen over het oversluiten van je lening.

Controleer of je boetevrij kunt overstappen naar een nieuwe lening.

Het is van cruciaal belang om te controleren of je boetevrij kunt overstappen naar een nieuwe lening bij ING. Sommige leningen brengen kosten met zich mee als je deze voortijdig wilt oversluiten, wat de financiële voordelen van het overstappen kan beperken. Door vooraf te verifiëren of er boetes of kosten zijn verbonden aan het oversluiten van je lening, kun je een weloverwogen beslissing nemen en ervoor zorgen dat de overstap naar een nieuwe lening daadwerkelijk gunstig is voor jouw financiële situatie.

Bekijk de looptijd en rentevoet van de nieuwe lening goed.

Bij het oversluiten van een ING lening is het essentieel om de looptijd en rentevoet van de nieuwe lening goed te bekijken. De looptijd bepaalt hoe lang u aan de nieuwe lening gebonden bent en kan invloed hebben op de totale kosten die u betaalt. Daarnaast is de rentevoet een belangrijke factor, aangezien deze bepaalt hoeveel rente u over de lening moet betalen. Door zorgvuldig te kijken naar deze aspecten kunt u een weloverwogen beslissing nemen en ervoor zorgen dat het oversluiten van uw lening bij ING echt voordelig voor u is.

Raadpleeg een financieel adviseur als je twijfelt over het oversluiten van je lening.

Het is verstandig om een financieel adviseur te raadplegen als je twijfelt over het oversluiten van je lening bij ING. Een financieel adviseur kan je helpen bij het beoordelen van de voor- en nadelen van het oversluiten, en kan advies geven dat is afgestemd op jouw specifieke financiële situatie. Door professioneel advies in te winnen, kun je een weloverwogen beslissing nemen en ervoor zorgen dat het oversluiten van je lening bij ING in lijn is met je langetermijndoelen en financiële behoeften.

Het Uitlenen van Geld aan Iemand: Tips en Overwegingen

Heeft u ooit overwogen om geld te lenen aan iemand die financiële steun nodig heeft? Het uitlenen van geld aan vrienden, familieleden of zelfs vreemden kan een gevoelig onderwerp zijn dat zorgvuldige overweging en planning vereist. Hoewel het helpen van anderen in tijden van nood een nobele daad is, zijn er verschillende aspecten waarmee rekening moet worden gehouden voordat u besluit om geld uit te lenen.

Ten eerste is het belangrijk om de financiële situatie van de persoon die geld nodig heeft grondig te evalueren. Zorg ervoor dat u begrijpt waarom ze geld lenen en of ze in staat zullen zijn om het terug te betalen binnen een redelijke termijn. Het is raadzaam om duidelijke afspraken te maken over de terugbetalingstermijnen, rente (indien van toepassing) en eventuele garanties die kunnen worden gesteld.

Daarnaast moet u ook uw eigen financiële situatie zorgvuldig overwegen voordat u besluit om geld uit te lenen. Zorg ervoor dat u zich comfortabel voelt bij het risico dat gepaard gaat met het uitlenen van geld en dat dit geen negatieve invloed zal hebben op uw eigen financiële stabiliteit.

Communicatie is essentieel bij het uitlenen van geld aan iemand. Wees open en eerlijk over uw verwachtingen en maak duidelijke afspraken om misverstanden of conflicten in de toekomst te voorkomen. Het kan ook nuttig zijn om de hulp in te roepen van een juridisch adviseur bij het opstellen van een leenovereenkomst om beide partijen te beschermen.
Al met al kan het uitlenen van geld aan iemand een genereuze daad zijn die iemand in nood kan helpen. Door echter voorzichtig te werk te gaan, goede afspraken te maken en open communicatie te behouden, kunt u ervoor zorgen dat de lening soepel verloopt en de relatie met de lener behouden blijft.


Vijf Tips voor Verstandig Geld Lenen aan Anderen

  1. Maak duidelijke afspraken over het geleende bedrag en de terugbetalingsvoorwaarden.
  2. Stel een officiële leningsovereenkomst op om misverstanden te voorkomen.
  3. Houd rekening met eventuele wettelijke rentevoeten bij het vaststellen van de terugbetalingstermijn.
  4. Wees voorzichtig met het uitlenen van geld aan vrienden of familie om problemen in relaties te vermijden.
  5. Overweeg alternatieven zoals schenkingen of crowdfunding als je liever geen geld uitleent.

Maak duidelijke afspraken over het geleende bedrag en de terugbetalingsvoorwaarden.

Het is van essentieel belang om duidelijke afspraken te maken over het geleende bedrag en de terugbetalingsvoorwaarden wanneer u overweegt om geld uit te lenen aan iemand. Door transparant te zijn over de exacte leningssom, de afgesproken terugbetalingstermijnen en eventuele rente die van toepassing is, kunnen potentiële misverstanden worden voorkomen en kan de lening soepel verlopen. Het opstellen van een schriftelijke overeenkomst waarin deze afspraken worden vastgelegd, kan beide partijen beschermen en zorgen voor een duidelijk kader voor de leningstransactie.

Stel een officiële leningsovereenkomst op om misverstanden te voorkomen.

Het opstellen van een officiële leningsovereenkomst is essentieel om misverstanden te voorkomen wanneer u besluit om geld uit te lenen aan iemand. Door alle voorwaarden en afspraken schriftelijk vast te leggen, kunnen beide partijen duidelijkheid krijgen over de terugbetalingsvoorwaarden, eventuele rente, termijnen en andere relevante details. Een formele overeenkomst helpt bij het creëren van transparantie en kan dienen als juridische bescherming mochten er in de toekomst geschillen ontstaan. Het is verstandig om de overeenkomst zorgvuldig op te stellen en eventueel juridisch advies in te winnen om ervoor te zorgen dat alle aspecten van de lening correct worden vastgelegd en beide partijen beschermd zijn.

Houd rekening met eventuele wettelijke rentevoeten bij het vaststellen van de terugbetalingstermijn.

Bij het uitlenen van geld aan iemand is het belangrijk om rekening te houden met eventuele wettelijke rentevoeten bij het vaststellen van de terugbetalingstermijn. De wettelijke rentevoet kan variëren en kan van invloed zijn op de totale terug te betalen bedragen. Door op de hoogte te zijn van deze rentevoeten en deze mee te nemen in uw berekeningen, kunt u ervoor zorgen dat de terugbetalingstermijn realistisch is en dat beide partijen duidelijkheid hebben over de financiële verplichtingen die gepaard gaan met de lening.

Wees voorzichtig met het uitlenen van geld aan vrienden of familie om problemen in relaties te vermijden.

Wees voorzichtig met het uitlenen van geld aan vrienden of familie om problemen in relaties te vermijden. Geld lenen kan een gevoelig onderwerp zijn en kan spanningen veroorzaken binnen relaties als er misverstanden ontstaan over terugbetalingstermijnen, rente of andere voorwaarden. Het is belangrijk om duidelijke afspraken te maken en openlijk te communiceren om mogelijke conflicten te voorkomen. Overweeg ook of u bereid bent om de relatie op het spel te zetten als de lening niet wordt terugbetaald zoals afgesproken. Het is verstandig om financiële leningen aan vrienden en familie serieus te nemen en met zorgvuldigheid te benaderen, zodat de relatie niet onnodig onder druk komt te staan.

Overweeg alternatieven zoals schenkingen of crowdfunding als je liever geen geld uitleent.

Overweeg alternatieven zoals schenkingen of crowdfunding als je liever geen geld uitleent. In plaats van direct geld uit te lenen, kun je overwegen om een gift te doen aan de persoon in nood. Op die manier vermijd je het risico van terugbetaling en geef je de ontvanger de vrijheid om het geld naar eigen inzicht te gebruiken. Crowdfunding kan ook een effectieve manier zijn om financiële steun te bieden, waarbij meerdere mensen bijdragen aan het benodigde bedrag. Deze alternatieven kunnen een minder beladen manier zijn om hulp te bieden aan iemand die financiële ondersteuning nodig heeft.

Snel en Gemakkelijk 300 Euro Lenen Zonder Papieren

300 euro lenen zonder papieren

300 euro lenen zonder papieren: snel en eenvoudig!

Heeft u dringend 300 euro nodig, maar wilt u niet door de rompslomp van het invullen van papieren gaan? Geen zorgen, er zijn opties beschikbaar om snel en gemakkelijk 300 euro te lenen zonder gedoe met documenten.

Online leningen zonder papieren

Met de opkomst van online leningen is het nu mogelijk om geld te lenen zonder dat u stapels papierwerk hoeft in te vullen. Verschillende online kredietverstrekkers bieden snelle en handige leningen aan die volledig digitaal kunnen worden afgehandeld.

Hoe werkt het?

Het proces van het lenen van 300 euro zonder papieren is meestal eenvoudig en snel. U kunt een online aanvraagformulier invullen met uw persoonlijke gegevens en het gewenste leenbedrag. De kredietverstrekker zal uw aanvraag beoordelen en u binnen korte tijd laten weten of uw aanvraag is goedgekeurd.

Voorwaarden

Hoewel het mogelijk is om 300 euro te lenen zonder papieren, zijn er nog steeds bepaalde voorwaarden waaraan u moet voldoen. Meestal moet u een geldig identiteitsbewijs hebben, ouder zijn dan 18 jaar en een regelmatig inkomen hebben om in aanmerking te komen voor een dergelijke lening.

Conclusie

Het lenen van 300 euro zonder papieren kan een handige oplossing zijn voor noodgevallen of onverwachte uitgaven. Door gebruik te maken van online kredietverstrekkers kunt u snel toegang krijgen tot het benodigde bedrag zonder gedoe met documentatie. Zorg er echter altijd voor dat u de voorwaarden begrijpt en verantwoord leent.


Veelgestelde Vragen over 300 Euro Lenen Zonder Papieren in België

  1. 1. Kan ik echt 300 euro lenen zonder papieren?
  2. 2. Wat zijn de voorwaarden om 300 euro te lenen zonder papieren?
  3. 3. Hoe lang duurt het voordat mijn aanvraag wordt goedgekeurd?
  4. 4. Zijn er extra kosten verbonden aan het lenen van 300 euro zonder papieren?
  5. 5. Is het veilig om online 300 euro te lenen zonder papieren?

1. Kan ik echt 300 euro lenen zonder papieren?

Ja, het is mogelijk om daadwerkelijk 300 euro te lenen zonder dat u papieren hoeft in te vullen. Met de opkomst van online kredietverstrekkers en leningplatforms is het nu gemakkelijker dan ooit om snel toegang te krijgen tot kleine leningen zonder gedoe met documenten. Door een eenvoudige online aanvraagprocedure in te vullen en aan bepaalde voorwaarden te voldoen, kunt u binnen korte tijd goedkeuring krijgen voor een lening van 300 euro, zonder dat daar papierwerk aan te pas komt. Het is echter belangrijk om altijd zorgvuldig de voorwaarden van de lening te lezen en alleen te lenen wat u kunt terugbetalen.

2. Wat zijn de voorwaarden om 300 euro te lenen zonder papieren?

Om 300 euro te lenen zonder papieren zijn er doorgaans bepaalde voorwaarden waaraan moet worden voldaan. Meestal wordt verwacht dat de aanvrager een geldig identiteitsbewijs heeft, minimaal 18 jaar oud is en over een regelmatig inkomen beschikt. Deze voorwaarden worden gesteld door kredietverstrekkers om de kredietwaardigheid van de aanvrager te beoordelen en ervoor te zorgen dat de lening op verantwoorde wijze kan worden terugbetaald. Het is belangrijk om deze voorwaarden goed te begrijpen voordat u een aanvraag indient voor een lening zonder papieren.

3. Hoe lang duurt het voordat mijn aanvraag wordt goedgekeurd?

Het goedkeuringsproces van uw aanvraag om 300 euro te lenen zonder papieren kan variëren afhankelijk van de kredietverstrekker. Over het algemeen streven online kredietverstrekkers ernaar om aanvragen zo snel mogelijk te verwerken. In veel gevallen ontvangt u binnen enkele uren tot een werkdag een reactie op uw aanvraag. Het is echter belangrijk om te onthouden dat de goedkeuringstijd kan verschillen en afhankelijk is van factoren zoals de volledigheid van uw gegevens en de interne procedures van de kredietverstrekker.

4. Zijn er extra kosten verbonden aan het lenen van 300 euro zonder papieren?

Ja, bij het lenen van 300 euro zonder papieren kunnen er extra kosten verbonden zijn. Het is belangrijk om op te merken dat kredietverstrekkers vaak kosten in rekening brengen, zoals administratiekosten of rente, voor het verstrekken van een lening zonder papieren. Deze extra kosten kunnen variëren afhankelijk van de specifieke kredietverstrekker en de voorwaarden van de lening. Het is daarom verstandig om de volledige kostenstructuur van de lening te begrijpen voordat u akkoord gaat met het leningsaanbod. Zo kunt u een weloverwogen beslissing nemen en verrassingen voorkomen.

5. Is het veilig om online 300 euro te lenen zonder papieren?

Het is begrijpelijk dat veel mensen zich afvragen of het veilig is om online 300 euro te lenen zonder papieren. Over het algemeen zijn online leningen zonder papieren veilig, mits u kiest voor een betrouwbare en gereguleerde kredietverstrekker. Het is belangrijk om onderzoek te doen naar de reputatie van de kredietverstrekker, de voorwaarden van de lening zorgvuldig te lezen en ervoor te zorgen dat de website een beveiligde verbinding heeft bij het verstrekken van persoonlijke gegevens. Door verantwoordelijk te lenen en alleen in zee te gaan met gerenommeerde aanbieders, kunt u op een veilige manier online 300 euro lenen zonder papieren.

De impact van de looptijd van een lening op uw financiën

De looptijd van een lening: wat u moet weten

Als u overweegt om een lening af te sluiten, is het belangrijk om te begrijpen wat de looptijd van de lening inhoudt en hoe dit van invloed kan zijn op uw financiële situatie. De looptijd van een lening verwijst naar de periode waarin u de lening terugbetaalt, inclusief rente en eventuele bijkomende kosten. Het is dus essentieel om de looptijd zorgvuldig te overwegen voordat u een lening afsluit.

Er zijn verschillende aspecten van de looptijd van een lening die u in gedachten moet houden:

  • Impact op maandelijkse betalingen: Over het algemeen geldt: hoe langer de looptijd van de lening, hoe lager uw maandelijkse betalingen zullen zijn. Dit kan gunstig zijn als u op zoek bent naar meer financiële ademruimte, maar het betekent ook dat u over het algemeen meer rente zult betalen over de gehele duur van de lening.

  • Totale kosten: Een langere looptijd kan leiden tot hogere totale kosten voor de lening, omdat u gedurende een langere periode rente betaalt. Aan de andere kant kan een kortere looptijd resulteren in hogere maandelijkse betalingen, maar lagere totale kosten voor de lening.

  • Flexibiliteit: De keuze voor een langere of kortere looptijd hangt ook af van uw persoonlijke financiële situatie en doelen. Een langere looptijd kan meer flexibiliteit bieden in termen van maandelijkse budgettering, terwijl een kortere looptijd ervoor kan zorgen dat u sneller schuldenvrij bent.

Het is belangrijk om te onthouden dat elke lening uniek is en dat er geen one-size-fits-all benadering is als het gaat om het kiezen van de juiste looptijd. Het is verstandig om uw opties zorgvuldig te overwegen en advies in te winnen bij financiële experts voordat u een definitieve beslissing neemt.

Kortom, het begrijpen van de looptijd van een lening en hoe deze uw financiële situatie beïnvloedt, is essentieel bij het nemen van verantwoorde financiële beslissingen. Door goed geïnformeerd te zijn en bewust te kiezen voor een passende looptijd, kunt u ervoor zorgen dat uw leningservaring soepel verloopt en past bij uw individuele behoeften.


14 Veelgestelde Vragen over de Looptijd van een Lening in België

  1. Kan je looptijd lening verlengen?
  2. Wat betekent looptijd bij een lening?
  3. Wat wordt bedoeld met looptijd?
  4. Hoe heet de looptijd van een lening?
  5. Wat is looptijd in maanden?
  6. Wat is de looptijd van een lening?
  7. Wat moet ik invullen als looptijd van de lening?
  8. Kan ik nog op 30 jaar lenen?
  9. Wat is de maximale looptijd van een lening?
  10. Kan je nog lenen op 25 jaar?
  11. Hoe lang loopt een hypothecaire lening?
  12. Hoe lang mag een lening lopen?
  13. Kan je nog op 30 jaar lenen?
  14. Wat betekent looptijd persoonlijke lening?

Kan je looptijd lening verlengen?

Veel mensen vragen zich af of het mogelijk is om de looptijd van een lening te verlengen. In de meeste gevallen is het antwoord ja, maar het hangt af van de specifieke voorwaarden van de lening en de instemming van de kredietverstrekker. Als u merkt dat u moeite heeft met het voldoen aan uw maandelijkse betalingen of als u meer financiële flexibiliteit nodig heeft, kan het verlengen van de looptijd van uw lening een optie zijn om de druk te verlichten. Het is echter belangrijk om te onthouden dat het verlengen van de looptijd kan leiden tot hogere totale kosten voor de lening, omdat u over een langere periode rente betaalt. Daarom is het raadzaam om goed na te denken over deze beslissing en advies in te winnen bij uw kredietverstrekker voordat u deze stap zet.

Wat betekent looptijd bij een lening?

De looptijd bij een lening verwijst naar de periode waarin u de lening terugbetaalt, inclusief rente en eventuele bijkomende kosten. Het is een belangrijk concept om te begrijpen bij het afsluiten van een lening, aangezien de looptijd van invloed kan zijn op zowel uw maandelijkse betalingen als de totale kosten van de lening. Een langere looptijd kan resulteren in lagere maandelijkse betalingen, maar ook in hogere totale kosten door de accumulatie van rente over een langere periode. Aan de andere kant kan een kortere looptijd leiden tot hogere maandelijkse betalingen, maar ook tot lagere totale kosten voor de lening. Het is daarom essentieel om de looptijd zorgvuldig te overwegen en af te stemmen op uw financiële situatie en doelen.

Wat wordt bedoeld met looptijd?

De looptijd van een lening verwijst naar de periode waarin u de lening terugbetaalt, inclusief rente en eventuele bijkomende kosten. Het is de duur van het contract tussen de geldverstrekker en de lener, waarin de lener verplicht is om regelmatige betalingen te doen totdat het volledige geleende bedrag is terugbetaald. De looptijd kan variëren afhankelijk van het type lening en de overeengekomen voorwaarden tussen beide partijen. Het begrijpen van de looptijd van een lening is essentieel om te bepalen hoe lang u financiële verplichtingen zult hebben en welke impact dit kan hebben op uw maandelijkse budget en totale kosten.

Hoe heet de looptijd van een lening?

De looptijd van een lening wordt ook wel de termijn van de lening genoemd. Het verwijst naar de periode waarin u de lening terugbetaalt, inclusief rente en eventuele bijkomende kosten. Het is essentieel om de looptijd zorgvuldig te begrijpen en te overwegen bij het afsluiten van een lening, aangezien deze van invloed is op uw maandelijkse betalingen, totale kosten en financiële flexibiliteit. Het kennen van de juiste termen en begrippen in verband met leningen kan u helpen om weloverwogen beslissingen te nemen en uw financiële gezondheid te waarborgen.

Wat is looptijd in maanden?

De looptijd van een lening in maanden verwijst naar de periode waarin u de lening volledig terugbetaalt, uitgedrukt in het aantal maanden. Dit betekent dat de looptijd aangeeft hoelang u maandelijks aflossingen zult doen totdat de lening volledig is terugbetaald, inclusief rente en eventuele bijkomende kosten. Het begrijpen van de looptijd in maanden is essentieel bij het plannen van uw financiële verplichtingen en het beheren van uw budget, omdat het u helpt om een duidelijk beeld te krijgen van de duur en frequentie van uw betalingen gedurende de leningsperiode. Het is daarom belangrijk om bij het afsluiten van een lening rekening te houden met de looptijd in maanden en ervoor te zorgen dat deze aansluit bij uw financiële situatie en doelen.

Wat is de looptijd van een lening?

De looptijd van een lening verwijst naar de periode waarin u de lening terugbetaalt, inclusief rente en eventuele bijkomende kosten. Het is een belangrijk aspect om rekening mee te houden bij het afsluiten van een lening, aangezien het de duur van uw financiële verplichting bepaalt. De looptijd kan variëren afhankelijk van het type lening en de overeengekomen voorwaarden. Het is essentieel om de looptijd zorgvuldig te overwegen en te begrijpen hoe deze van invloed kan zijn op uw maandelijkse betalingen, totale kosten en financiële flexibiliteit. Het kiezen van een passende looptijd die aansluit bij uw financiële situatie en doelen is cruciaal voor een verantwoorde leningservaring.

Wat moet ik invullen als looptijd van de lening?

Wanneer u gevraagd wordt om de looptijd van de lening in te vullen, dient u de periode op te geven waarin u de lening volledig zult terugbetalen, inclusief rente en eventuele kosten. De looptijd kan variëren afhankelijk van het type lening dat u afsluit en uw individuele financiële situatie. Het is belangrijk om een looptijd te kiezen die aansluit bij uw budget en financiële doelen. Overweeg zorgvuldig hoe lang u nodig heeft om de lening terug te betalen en houd rekening met factoren zoals maandelijkse betalingen, totale kosten en flexibiliteit bij het kiezen van de juiste looptijd voor uw lening.

Kan ik nog op 30 jaar lenen?

Ja, het is nog steeds mogelijk om op 30 jaar te lenen, afhankelijk van de geldverstrekker en de specifieke leningsvoorwaarden. Veel financiële instellingen bieden nog steeds leningen aan met een looptijd van 30 jaar, vooral voor hypothecaire leningen. Een langere looptijd kan resulteren in lagere maandelijkse betalingen, maar het is belangrijk om te onthouden dat u over het algemeen meer rente zult betalen over de gehele duur van de lening. Het is verstandig om advies in te winnen bij financiële experts en verschillende opties te vergelijken voordat u beslist of een lening met een looptijd van 30 jaar geschikt is voor uw individuele situatie.

Wat is de maximale looptijd van een lening?

De maximale looptijd van een lening kan variëren afhankelijk van het type lening en de geldverstrekker. Over het algemeen hanteren geldverstrekkers verschillende maximale looptijden voor verschillende soorten leningen. Bij persoonlijke leningen is de maximale looptijd vaak enkele jaren, terwijl bij hypothecaire leningen de looptijd veel langer kan zijn, soms tot wel dertig jaar. Het is belangrijk om te begrijpen dat de maximale looptijd van een lening ook beïnvloed kan worden door factoren zoals uw kredietwaardigheid, het geleende bedrag en de specifieke voorwaarden van de geldverstrekker. Het is raadzaam om goed geïnformeerd te zijn over de maximale looptijd voordat u een lening afsluit, zodat u een weloverwogen beslissing kunt nemen die past bij uw financiële behoeften en mogelijkheden.

Kan je nog lenen op 25 jaar?

Ja, het is mogelijk om op 25-jarige leeftijd nog een lening af te sluiten, mits u voldoet aan de vereisten van de kredietverstrekker en een stabiele financiële situatie heeft. Veel kredietverstrekkers bieden leningen aan mensen van verschillende leeftijden, waaronder ook jonge volwassenen van 25 jaar. Het is echter belangrijk om te beseffen dat uw leeftijd een factor kan zijn die van invloed is op de voorwaarden en mogelijkheden voor leningen. Het is verstandig om advies in te winnen bij financiële experts en verschillende opties te overwegen voordat u een lening afsluit op 25-jarige leeftijd.

Hoe lang loopt een hypothecaire lening?

De looptijd van een hypothecaire lening kan variëren afhankelijk van verschillende factoren, zoals de specifieke voorwaarden van de lening, het geleende bedrag en uw financiële situatie. Over het algemeen hebben hypothecaire leningen langere looptijden in vergelijking met andere soorten leningen, vaak variërend van 10 tot 30 jaar. Het exacte aantal jaren hangt af van uw persoonlijke omstandigheden en uw vermogen om de lening terug te betalen. Het is belangrijk om de looptijd van een hypothecaire lening zorgvuldig te overwegen en advies in te winnen bij experts om ervoor te zorgen dat u een weloverwogen beslissing neemt die past bij uw financiële doelen.

Hoe lang mag een lening lopen?

Het antwoord op de vraag “Hoe lang mag een lening lopen?” hangt af van verschillende factoren, waaronder het type lening, de kredietverstrekker en uw financiële situatie. Over het algemeen varieert de looptijd van een lening van enkele maanden tot meerdere jaren, afhankelijk van het geleende bedrag en de afspraken tussen u en de kredietverstrekker. Het is belangrijk om te onthouden dat een langere looptijd kan resulteren in lagere maandelijkse betalingen, maar ook in hogere totale kosten voor de lening vanwege rente. Het is verstandig om uw persoonlijke financiële doelen en mogelijkheden zorgvuldig te overwegen bij het bepalen van de ideale looptijd voor uw lening.

Kan je nog op 30 jaar lenen?

Ja, het is nog steeds mogelijk om een lening af te sluiten met een looptijd van 30 jaar. Hoewel de exacte voorwaarden en beschikbaarheid van dergelijke langlopende leningen kunnen variëren, bieden veel financiële instellingen nog steeds de mogelijkheid aan om hypothecaire leningen met een looptijd van 30 jaar af te sluiten. Het is belangrijk om op te merken dat een langere looptijd kan resulteren in lagere maandelijkse betalingen, maar ook in hogere totale kosten door de accumulatie van rente over een langere periode. Het is verstandig om goed geïnformeerd te zijn over de voor- en nadelen van een lening met een looptijd van 30 jaar voordat u een definitieve beslissing neemt.

Wat betekent looptijd persoonlijke lening?

De looptijd van een persoonlijke lening verwijst naar de periode waarin u de geleende som, inclusief rente, terugbetaalt aan de kredietverstrekker. Het is een belangrijk aspect om rekening mee te houden bij het afsluiten van een lening, aangezien de looptijd de duur en omvang van uw financiële verplichtingen bepaalt. Een kortere looptijd kan resulteren in hogere maandelijkse betalingen, maar lagere totale kosten voor de lening, terwijl een langere looptijd kan zorgen voor lagere maandelijkse betalingen maar hogere totale kosten door rente. Het is essentieel om de looptijd zorgvuldig te overwegen en af te stemmen op uw financiële situatie en doelen om een weloverwogen beslissing te nemen bij het afsluiten van een persoonlijke lening.

Alles wat u moet weten over de kosten van een zakelijke lening

Als ondernemer kan het soms nodig zijn om een zakelijke lening af te sluiten om te investeren in de groei van uw bedrijf. Het is belangrijk om goed op de hoogte te zijn van de kosten die gepaard gaan met het afsluiten van een zakelijke lening, zodat u een weloverwogen beslissing kunt nemen.

De kosten van een zakelijke lening kunnen variëren afhankelijk van verschillende factoren, waaronder het bedrag dat u leent, de looptijd van de lening, het rentepercentage en eventuele bijkomende kosten zoals administratiekosten of provisies. Het is essentieel om deze kosten goed in kaart te brengen voordat u een lening afsluit, zodat u niet voor verrassingen komt te staan.

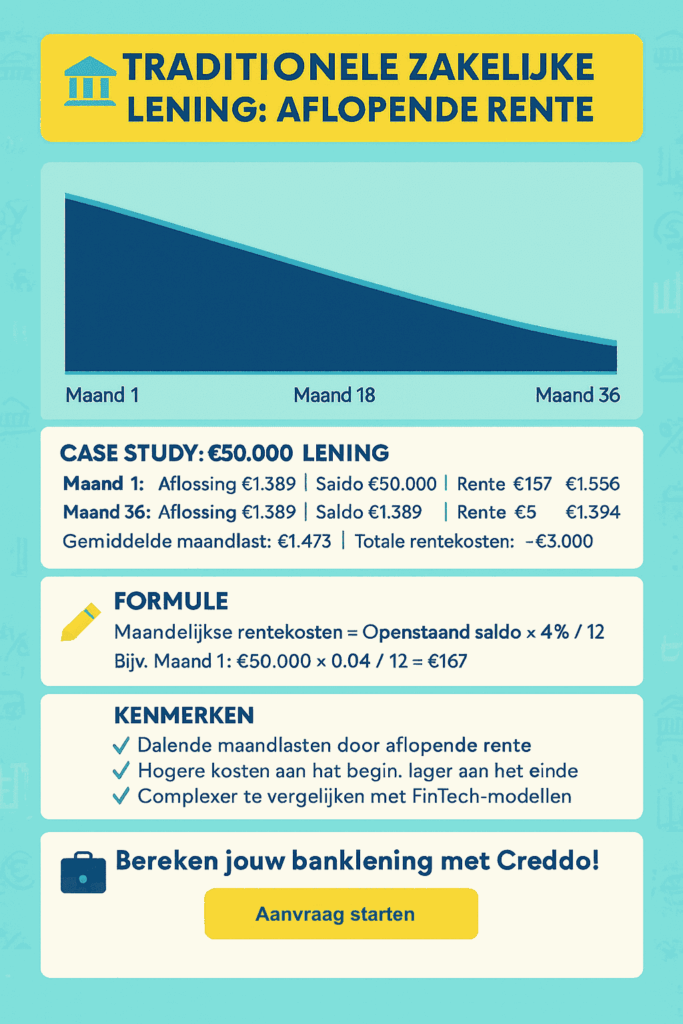
Een van de belangrijkste kostenposten bij een zakelijke lening is de rente. De rente wordt berekend als een percentage van het geleende bedrag en kan variëren afhankelijk van de kredietwaardigheid van uw bedrijf en de marktomstandigheden. Het is belangrijk om te kijken naar zowel het nominale rentepercentage als het jaarlijkse kostenpercentage (JKP), omdat dit laatste alle kosten van de lening weergeeft.

Naast de rente kunnen er ook andere kosten verbonden zijn aan een zakelijke lening, zoals administratiekosten, dossierkosten of provisies voor tussenpersonen. Deze kosten kunnen aanzienlijk bijdragen aan het totale bedrag dat u uiteindelijk moet terugbetalen, dus het is verstandig om hier goed op te letten en deze mee te nemen in uw berekeningen.

Het is ook belangrijk om rekening te houden met eventuele boetes of extra kosten die kunnen ontstaan als u niet op tijd betaalt of als u besluit om de lening eerder af te lossen dan gepland. Zorg ervoor dat u volledig begrijpt welke voorwaarden er gelden voor uw zakelijke lening en welke gevolgen er zijn bij bepaalde acties.

Al met al is het cruciaal om goed geïnformeerd te zijn over de kosten van een zakelijke lening voordat u deze afsluit. Neem de tijd om verschillende aanbieders te vergelijken en vraag offertes op, zodat u een weloverwogen beslissing kunt nemen die past bij de financiële situatie en doelen van uw bedrijf.


7 Tips om de Kosten van een Zakelijke Lening te Beheersen in België

  1. Vergelijk rentetarieven van verschillende kredietverstrekkers.
  2. Let op bijkomende kosten zoals administratiekosten en advieskosten.
  3. Onderhandel over de voorwaarden van de lening om gunstigere tarieven te krijgen.
  4. Kijk naar de looptijd van de lening en hoe dit de totale kosten beïnvloedt.
  5. Overweeg ook alternatieve financieringsmogelijkheden zoals subsidies of investeerders.
  6. Houd rekening met eventuele boetes bij vervroegde aflossing van de lening.
  7. Laat je goed informeren en adviseren door financiële experts voordat je een zakelijke lening afsluit.

Vergelijk rentetarieven van verschillende kredietverstrekkers.

Het vergelijken van rentetarieven van verschillende kredietverstrekkers is een verstandige tip bij het overwegen van de kosten van een zakelijke lening. Door de rentetarieven van verschillende aanbieders te vergelijken, kunt u inzicht krijgen in welke kredietverstrekker de meest gunstige voorwaarden biedt voor uw zakelijke lening. Het loont de moeite om niet alleen naar het nominale rentepercentage te kijken, maar ook naar het jaarlijkse kostenpercentage (JKP) en eventuele bijkomende kosten, zodat u een weloverwogen beslissing kunt nemen en de totale kosten van de lening goed kunt inschatten.

Let op bijkomende kosten zoals administratiekosten en advieskosten.

Het is belangrijk om bij het afsluiten van een zakelijke lening goed op te letten op bijkomende kosten, zoals administratiekosten en advieskosten. Deze extra kosten kunnen aanzienlijk bijdragen aan het totale bedrag dat u uiteindelijk moet terugbetalen. Door deze kosten in uw overwegingen mee te nemen, kunt u een realistisch beeld krijgen van de totale financiële verplichtingen die gepaard gaan met de zakelijke lening. Het is daarom verstandig om transparantie te vragen over alle mogelijke bijkomende kosten voordat u definitief beslist om een lening af te sluiten.

Onderhandel over de voorwaarden van de lening om gunstigere tarieven te krijgen.

Een belangrijke tip bij het afsluiten van een zakelijke lening is om te onderhandelen over de voorwaarden van de lening om gunstigere tarieven te krijgen. Door actief te onderhandelen met de kredietverstrekker kunt u mogelijk een lagere rente bedingen, waardoor de totale kosten van de lening kunnen worden verlaagd. Het is altijd de moeite waard om te kijken of er ruimte is voor flexibiliteit in de voorwaarden en tarieven, zodat u het meest voordelige aanbod kunt verkrijgen dat aansluit bij uw financiële behoeften en mogelijkheden.

Kijk naar de looptijd van de lening en hoe dit de totale kosten beïnvloedt.

Het is essentieel om goed te kijken naar de looptijd van een zakelijke lening en hoe dit van invloed kan zijn op de totale kosten die u uiteindelijk zult betalen. Een langere looptijd kan leiden tot lagere maandelijkse aflossingen, maar kan ook resulteren in hogere totale kosten door de accumulatie van rente over een langere periode. Aan de andere kant kan een kortere looptijd leiden tot hogere maandelijkse aflossingen, maar uiteindelijk minder rente en lagere totale kosten. Het is daarom belangrijk om zorgvuldig af te wegen welke looptijd het meest gunstig is voor uw bedrijfssituatie en financiële doelen.

Overweeg ook alternatieve financieringsmogelijkheden zoals subsidies of investeerders.

Het is verstandig om naast het overwegen van een zakelijke lening ook alternatieve financieringsmogelijkheden te bekijken, zoals subsidies of investeerders. Subsidies kunnen een waardevolle bron van financiële ondersteuning zijn voor bepaalde projecten of investeringen, terwijl investeerders kapitaal kunnen verstrekken in ruil voor een aandeel in uw bedrijf. Door verschillende financieringsmogelijkheden te onderzoeken en af te wegen, kunt u wellicht een passende oplossing vinden die gunstiger is dan het afsluiten van een lening met bijbehorende kosten. Het loont dus zeker de moeite om uw opties te verkennen en te kijken naar wat het beste aansluit bij de behoeften en doelen van uw bedrijf.

Houd rekening met eventuele boetes bij vervroegde aflossing van de lening.

Het is van essentieel belang om rekening te houden met eventuele boetes die kunnen worden opgelegd bij vervroegde aflossing van een zakelijke lening. Sommige geldverstrekkers kunnen een boete opleggen als u besluit om de lening eerder af te lossen dan oorspronkelijk overeengekomen, omdat zij hierdoor rente-inkomsten mislopen. Het is daarom verstandig om de voorwaarden met betrekking tot vervroegde aflossing zorgvuldig te bestuderen voordat u een zakelijke lening afsluit, zodat u niet voor onverwachte kosten komt te staan wanneer u de lening eerder wilt terugbetalen.

Laat je goed informeren en adviseren door financiële experts voordat je een zakelijke lening afsluit.

Het is van groot belang om je goed te laten informeren en adviseren door financiële experts voordat je besluit een zakelijke lening af te sluiten. Financiële experts kunnen je helpen om de kosten en voorwaarden van verschillende leningsopties te begrijpen, zodat je een weloverwogen keuze kunt maken die past bij de financiële behoeften en doelstellingen van jouw bedrijf. Door deskundig advies in te winnen, kun je eventuele valkuilen vermijden en ervoor zorgen dat je een lening afsluit die op lange termijn gunstig is voor de groei en stabiliteit van je onderneming.

Alles wat studenten moeten weten over leningen en rentevoeten

Artikel: Leningen voor Studenten en Rente

Leningen voor Studenten en Rente: Wat Studenten Moeten Weten

Als student kan het soms nodig zijn om een lening af te sluiten om je studie te financieren of om onverwachte kosten te dekken. Het is belangrijk om goed geïnformeerd te zijn over leningen en rentevoeten voordat je een beslissing neemt. Hier zijn enkele belangrijke zaken die studenten moeten weten over leningen en rente:

Soorten leningen voor studenten

Er zijn verschillende soorten leningen beschikbaar voor studenten, waaronder studieleningen, persoonlijke leningen en kredietlijnen. Het is essentieel om de verschillen tussen deze leningen te begrijpen, zoals de voorwaarden, rentevoeten en terugbetalingsmogelijkheden.

Vaste en variabele rentevoeten

Bij het afsluiten van een lening kunnen studenten te maken krijgen met vaste of variabele rentevoeten. Een vaste rentevoet blijft gedurende de hele looptijd van de lening hetzelfde, terwijl een variabele rentevoet kan fluctueren op basis van marktomstandigheden. Het is belangrijk om de risico’s en voordelen van beide opties te overwegen.

Invloed van rente op totale kosten

De rentevoet heeft een directe invloed op de totale kosten van een lening. Hoe hoger de rentevoet, hoe meer je uiteindelijk zult betalen in termen van terugbetalingen. Studenten moeten zich bewust zijn van deze impact bij het kiezen van een lening.

Leningsvoorwaarden en terugbetalingsplannen

Het is cruciaal om de voorwaarden van een lening grondig door te nemen voordat je akkoord gaat. Let op eventuele verborgen kosten, boetes bij vervroegde aflossing en flexibiliteit in terugbetalingsplannen. Kies een lening die past bij jouw financiële situatie en toekomstperspectief.

Financiële educatie en advies

Tot slot is het raadzaam voor studenten om zich goed te informeren over financiële educatie en advies in te winnen bij experts voordat ze een lening aangaan. Door goed geïnformeerd te zijn, kun je weloverwogen beslissingen nemen die gunstig zijn voor jouw financiële toekomst.

Onthoud dat het afsluiten van een lening als student grote financiële gevolgen kan hebben op lange termijn, dus wees verstandig en zorgvuldig in je besluitvormingsproces.


Zeven Voordelen van Studieleningen en Rente voor Studenten in België

  1. Studieleningen kunnen studenten helpen om hun opleiding te financieren en studiekosten te dekken.
  2. Vaste rentevoeten bieden studenten zekerheid over hun maandelijkse betalingen gedurende de looptijd van de lening.
  3. Variabele rentevoeten kunnen gunstig zijn als marktrentes dalen, waardoor studenten mogelijk minder rente betalen.
  4. Het afsluiten van een lening kan studenten helpen om onverwachte kosten op te vangen zonder directe financiële druk.
  5. Terugbetalingsopties voor leningen kunnen flexibel zijn en aangepast worden aan de financiële situatie van studenten na het afstuderen.
  6. Door verstandig gebruik te maken van leningen en rente, kunnen studenten bouwen aan een positieve kredietgeschiedenis voor de toekomst.
  7. Financiële educatie rond leningen en rente kan studenten helpen om bewuste financiële beslissingen te nemen en hun financiële gezondheid te verbeter


Zes Nadelen van Studentenleningen: De Gevaren van Hoge Rente en Onvoorziene Financiële Lasten

  1. Hoge rentevoeten kunnen leiden tot aanzienlijke totale terugbetalingskosten.
  2. Onvoldoende begrip van leningsvoorwaarden kan leiden tot financiële verrassingen.
  3. Vaste rentevoeten bieden minder flexibiliteit bij veranderende marktomstandigheden.
  4. Variabele rentevoeten kunnen onverwachte stijgingen veroorzaken en de maandelijkse aflossingen verhogen.
  5. Leningen kunnen studenten in een langdurige schuldcyclus brengen na hun afstuderen.
  6. Onjuiste leningkeuzes kunnen de kredietgeschiedenis van studenten negatief beïnvloeden.

Studieleningen kunnen studenten helpen om hun opleiding te financieren en studiekosten te dekken.

Studieleningen kunnen studenten helpen om hun opleiding te financieren en studiekosten te dekken. Dankzij leningen hebben studenten de mogelijkheid om zich te concentreren op hun studie en academische doelen, zonder zich constant zorgen te hoeven maken over financiële beperkingen. Het biedt hen de kans om zich volledig te richten op hun educatieve ontwikkeling en groei, wat essentieel is voor een succesvolle toekomst.

Vaste rentevoeten bieden studenten zekerheid over hun maandelijkse betalingen gedurende de looptijd van de lening.

Vaste rentevoeten bieden studenten zekerheid over hun maandelijkse betalingen gedurende de looptijd van de lening. Dit betekent dat de rentevoet niet zal veranderen, waardoor studenten een duidelijk beeld hebben van hoeveel ze elke maand moeten betalen. Deze stabiliteit helpt studenten bij het plannen van hun budget en voorkomt verrassingen door onverwachte stijgingen in de rentevoet. Het geeft hen gemoedsrust en financiële zekerheid terwijl ze zich richten op hun studie en andere verplichtingen.

Variabele rentevoeten kunnen gunstig zijn als marktrentes dalen, waardoor studenten mogelijk minder rente betalen.

Variabele rentevoeten kunnen gunstig zijn voor studenten, vooral wanneer de marktrentes dalen. In zo’n situatie kunnen studenten profiteren doordat ze mogelijk minder rente hoeven te betalen over de looptijd van hun lening. Dit kan leiden tot lagere totale kosten en meer financiële flexibiliteit voor studenten die gebruikmaken van leningen met variabele rentevoeten. Het is echter belangrijk om ook de risico’s te overwegen, aangezien variabele rentevoeten kunnen stijgen en daardoor de maandelijkse aflossingen kunnen verhogen. Het maken van een weloverwogen keuze op basis van financiële kennis en prognoses is essentieel bij het kiezen tussen vaste en variabele rentevoeten voor studieleningen.

Het afsluiten van een lening kan studenten helpen om onverwachte kosten op te vangen zonder directe financiële druk.

Het afsluiten van een lening kan studenten helpen om onverwachte kosten op te vangen zonder directe financiële druk. Dit pro van leningen voor studenten biedt de mogelijkheid om financiële flexibiliteit te behouden en stelt studenten in staat om zich te concentreren op hun studie en persoonlijke ontwikkeling zonder zich constant zorgen te hoeven maken over plotselinge uitgaven. Het geeft hen de gemoedsrust dat ze een buffer hebben voor onvoorziene omstandigheden, waardoor ze zich beter kunnen concentreren op hun academische doelen.

Terugbetalingsopties voor leningen kunnen flexibel zijn en aangepast worden aan de financiële situatie van studenten na het afstuderen.

Terugbetalingsopties voor leningen kunnen flexibel zijn en aangepast worden aan de financiële situatie van studenten na het afstuderen. Dit is een belangrijk voordeel voor studenten, omdat het hen de mogelijkheid biedt om hun leningen terug te betalen op een manier die past bij hun inkomen en financiële omstandigheden na het behalen van hun diploma. Door flexibele terugbetalingsopties kunnen studenten de druk van hoge maandelijkse betalingen verminderen en een realistisch aflossingsplan opstellen dat hen in staat stelt om hun leningen op een verantwoorde manier af te lossen.

Door verstandig gebruik te maken van leningen en rente, kunnen studenten bouwen aan een positieve kredietgeschiedenis voor de toekomst.

Door verstandig gebruik te maken van leningen en rente, kunnen studenten bouwen aan een positieve kredietgeschiedenis voor de toekomst. Door op tijd leningen af te lossen en verantwoordelijk om te gaan met rente, kunnen studenten niet alleen hun financiële situatie tijdens hun studie beheren, maar ook een solide basis leggen voor hun credit score en financiële gezondheid op lange termijn. Het opbouwen van een positieve kredietgeschiedenis als student kan gunstig zijn bij toekomstige leningaanvragen, hypotheekaanvragen of andere financiële transacties. Het is daarom belangrijk voor studenten om zich bewust te zijn van de impact die leningen en rente kunnen hebben op hun financiële toekomst en om deze middelen op verantwoorde wijze te gebruiken.

Financiële educatie rond leningen en rente kan studenten helpen om bewuste financiële beslissingen te nemen en hun financiële gezondheid te verbeter

Financiële educatie rond leningen en rente kan studenten helpen om bewuste financiële beslissingen te nemen en hun financiële gezondheid te verbeteren. Door goed geïnformeerd te zijn over leningen en rentevoeten, kunnen studenten beter begrijpen welke impact deze financiële instrumenten hebben op hun toekomstige financiële situatie. Het biedt studenten de nodige kennis en vaardigheden om verantwoordelijk om te gaan met leningen, budgettering en het beheren van schulden. Deze bewustwording helpt studenten om financiële valkuilen te vermijden en een solide basis te leggen voor een gezonde financiële toekomst.

Hoge rentevoeten kunnen leiden tot aanzienlijke totale terugbetalingskosten.

Hoge rentevoeten kunnen een aanzienlijk nadeel vormen voor studenten die een lening afsluiten, aangezien dit kan leiden tot aanzienlijke totale terugbetalingskosten. Wanneer de rentevoeten hoog zijn, moeten studenten meer geld terugbetalen bovenop het geleende bedrag, wat de financiële last op lange termijn kan verhogen. Dit kan studenten in financiële moeilijkheden brengen en hun budgettaire flexibiliteit beperken, waardoor het belangrijk is om goed op de hoogte te zijn van de rentevoeten en de impact ervan op de totale kosten van de lening.

Onvoldoende begrip van leningsvoorwaarden kan leiden tot financiële verrassingen.

Een gebrek aan begrip van leningsvoorwaarden kan leiden tot financiële verrassingen voor studenten die een lening afsluiten. Het is essentieel dat studenten volledig op de hoogte zijn van alle voorwaarden en bepalingen van een lening voordat ze deze aangaan. Onverwachte kosten, verborgen clausules of boetes kunnen zich voordoen als studenten niet goed geïnformeerd zijn over de lening die ze afsluiten. Het is daarom van groot belang dat studenten de tijd nemen om de leningsvoorwaarden zorgvuldig door te nemen en eventuele onduidelijkheden te verduidelijken voordat ze zich verbinden tot een leningsovereenkomst.

Vaste rentevoeten bieden minder flexibiliteit bij veranderende marktomstandigheden.

Vaste rentevoeten bieden minder flexibiliteit bij veranderende marktomstandigheden, aangezien de rente gedurende de hele looptijd van de lening constant blijft. Dit betekent dat studenten met een vaste rentevoet mogelijk niet kunnen profiteren van eventuele dalingen in de marktrente, waardoor ze mogelijk meer betalen dan nodig is. Het gebrek aan aanpassingsmogelijkheden kan een nadeel zijn voor studenten die op zoek zijn naar financiële flexibiliteit en optimalisatie van hun leningskosten. Het is daarom belangrijk voor studenten om zorgvuldig te overwegen welk type rentevoet het beste past bij hun financiële behoeften en toekomstplannen.

Variabele rentevoeten kunnen onverwachte stijgingen veroorzaken en de maandelijkse aflossingen verhogen.

Variabele rentevoeten kunnen een nadeel vormen voor studenten die leningen afsluiten, aangezien ze onverwachte stijgingen kunnen veroorzaken en de maandelijkse aflossingen kunnen verhogen. Het risico bestaat dat de rentevoet op elk moment kan veranderen, waardoor studenten mogelijk geconfronteerd worden met hogere kosten dan oorspronkelijk gepland. Dit kan leiden tot financiële druk en onzekerheid over het budget, wat het belang benadrukt van het zorgvuldig overwegen van de keuze tussen vaste en variabele rentevoeten bij het aangaan van een lening als student.

Leningen kunnen studenten in een langdurige schuldcyclus brengen na hun afstuderen.

Het nadeel van leningen voor studenten is dat ze studenten in een langdurige schuldcyclus kunnen brengen na hun afstuderen. Door het aangaan van leningen tijdens de studieperiode kunnen studenten na het behalen van hun diploma geconfronteerd worden met aanzienlijke schuldenlasten die moeilijk af te lossen zijn. Dit kan leiden tot financiële stress, beperkte financiële vrijheid en vertraging in het bereiken van andere levensdoelen, zoals het kopen van een huis of het starten van een gezin. Het is daarom belangrijk voor studenten om zich bewust te zijn van de mogelijke gevolgen en zorgvuldig te overwegen of leningen de juiste keuze zijn voor hun financiële situatie.

Onjuiste leningkeuzes kunnen de kredietgeschiedenis van studenten negatief beïnvloeden.

Onjuiste leningkeuzes kunnen de kredietgeschiedenis van studenten negatief beïnvloeden. Wanneer studenten leningen afsluiten zonder een goed begrip van de voorwaarden en rentevoeten, lopen ze het risico op betalingsproblemen en vertragingen bij de terugbetaling. Dit kan resulteren in een slechte kredietgeschiedenis, wat hun vermogen om in de toekomst leningen aan te vragen en gunstige financiële voorwaarden te verkrijgen aanzienlijk kan belemmeren. Het is daarom essentieel dat studenten zich bewust zijn van de mogelijke gevolgen van onjuiste leningkeuzes en zorgvuldig overwegen welke lening het meest geschikt is voor hun financiële situatie en toekomstplannen.

Hypotheek en lening samenvoegen: Overzicht en Besparing

Heeft u meerdere leningen lopen en wilt u graag wat meer overzicht en misschien zelfs besparen op uw maandelijkse lasten? Dan kan het samenvoegen van uw hypotheek en leningen een interessante optie zijn. Door uw hypotheek en verschillende leningen samen te voegen tot één nieuwe lening, kunt u profiteren van diverse voordelen.

Wanneer u meerdere leningen heeft lopen, zoals een persoonlijke lening, een doorlopend krediet en een hypotheek, kan het lastig zijn om het overzicht te behouden. Elke lening heeft zijn eigen voorwaarden, rente en looptijd, wat kan leiden tot een complexe financiële situatie. Door deze leningen samen te voegen tot één nieuwe lening, creëert u meer duidelijkheid en structuur in uw financiën.

Een ander voordeel van het samenvoegen van uw hypotheek en leningen is dat u mogelijk kunt besparen op uw maandelijkse lasten. Door de verschillende leningen samen te voegen, kunt u profiteren van een lagere rente en wellicht gunstigere voorwaarden. Dit kan resulteren in lagere maandlasten en dus meer financiële ruimte.

Het samenvoegen van uw hypotheek en leningen kan ook zorgen voor een beter overzicht van uw totale schuldpositie. U heeft nog maar één lening waar u rekening mee hoeft te houden, waardoor het gemakkelijker wordt om grip te houden op uw financiën. Bovendien kan het samenvoegen van leningen leiden tot een verbetering van uw kredietwaardigheid, omdat u minder openstaande schulden heeft.

Voordat u besluit om uw hypotheek en leningen samen te voegen, is het belangrijk om goed advies in te winnen bij een financieel expert. Zij kunnen samen met u bekijken wat de mogelijkheden zijn en welke gevolgen dit heeft voor uw financiële situatie op de lange termijn. Zo kunt u weloverwogen beslissingen nemen die aansluiten bij uw persoonlijke wensen en behoeften.

Kortom, het samenvoegen van uw hypotheek en leningen kan diverse voordelen met zich meebrengen, zoals meer overzicht, lagere maandlasten en verbeterde kredietwaardigheid. Het is echter belangrijk om goed geïnformeerd te zijn over de mogelijke consequenties voordat u deze stap zet.


5 Tips voor het Samenvoegen van Hypotheek en Lening in België

  1. 1. Informeer bij verschillende financiële instellingen naar de mogelijkheden voor het samenvoegen van hypotheek en lening.
  2. 2. Vergelijk de rentetarieven en voorwaarden van verschillende aanbieders om de meest voordelige optie te kiezen.
  3. 3. Let op eventuele kosten die gepaard gaan met het oversluiten van je hypotheek en lening.
  4. 4. Zorg ervoor dat je goed op de hoogte bent van de fiscale gevolgen van het samenvoegen van hypotheek en lening.
  5. 5. Raadpleeg een financieel adviseur voor persoonlijk advies op maat over het samenvoegen van hypotheek en lening.

1. Informeer bij verschillende financiële instellingen naar de mogelijkheden voor het samenvoegen van hypotheek en lening.

Het is verstandig om bij verschillende financiële instellingen informatie in te winnen over de mogelijkheden voor het samenvoegen van uw hypotheek en lening. Door verschillende aanbieders te raadplegen, kunt u een goed beeld krijgen van de voorwaarden, rentetarieven en mogelijke besparingen die elke instelling kan bieden. Op deze manier kunt u een weloverwogen keuze maken en de optie kiezen die het beste aansluit bij uw financiële behoeften en doelen.

2. Vergelijk de rentetarieven en voorwaarden van verschillende aanbieders om de meest voordelige optie te kiezen.

Het is essentieel om de rentetarieven en voorwaarden van verschillende aanbieders te vergelijken bij het samenvoegen van uw hypotheek en leningen. Door grondig onderzoek te doen en offertes van verschillende aanbieders te analyseren, kunt u de meest voordelige optie selecteren die past bij uw financiële situatie. Het vergelijken van rentetarieven en voorwaarden stelt u in staat om niet alleen te besparen op uw maandelijkse lasten, maar ook om een weloverwogen keuze te maken die op lange termijn gunstig is voor uw financiële gezondheid.

3. Let op eventuele kosten die gepaard gaan met het oversluiten van je hypotheek en lening.

Het is belangrijk om aandacht te besteden aan eventuele kosten die gepaard gaan met het oversluiten van je hypotheek en leningen. Bij het samenvoegen van je hypotheek en leningen kunnen er verschillende kosten optreden, zoals boeterentes, notariskosten en advieskosten. Het is verstandig om deze kosten in kaart te brengen en af te wegen tegen de mogelijke besparingen die je kunt realiseren door het samenvoegen. Zo voorkom je verrassingen en kun je een weloverwogen beslissing nemen die past bij jouw financiële situatie.

4. Zorg ervoor dat je goed op de hoogte bent van de fiscale gevolgen van het samenvoegen van hypotheek en lening.

Het is essentieel om goed op de hoogte te zijn van de fiscale gevolgen wanneer u besluit om uw hypotheek en lening samen te voegen. Door deze financiële stap te zetten, kunnen er veranderingen optreden in uw belastingaangifte en fiscale situatie. Het is daarom verstandig om advies in te winnen bij een belastingadviseur of financieel expert om ervoor te zorgen dat u volledig op de hoogte bent van de mogelijke consequenties en om eventuele verrassingen te voorkomen.

5. Raadpleeg een financieel adviseur voor persoonlijk advies op maat over het samenvoegen van hypotheek en lening.

Het is sterk aanbevolen om een financieel adviseur te raadplegen voor persoonlijk advies op maat met betrekking tot het samenvoegen van uw hypotheek en lening. Een financieel expert kan uw specifieke situatie analyseren, rekening houdend met uw financiële doelen en omstandigheden, en u begeleiden bij het nemen van de juiste beslissing. Met hun expertise kunnen zij u helpen om de gevolgen en voordelen van het samenvoegen van leningen te begrijpen, zodat u weloverwogen keuzes kunt maken die aansluiten bij uw individuele behoeften.

Alles wat u moet weten over de rente bij een kortlopende lening

Als u op zoek bent naar een snelle financiële oplossing voor een dringende situatie, kan een kortlopende lening een uitkomst bieden. Deze leningen, ook wel bekend als payday loans of flitskredieten, zijn ontworpen om mensen te helpen die tijdelijk extra geld nodig hebben en snel weer kunnen terugbetalen. Een van de belangrijkste aspecten van een kortlopende lening is de rente die in rekening wordt gebracht.

De rente op een kortlopende lening kan hoger zijn dan bij traditionele leningen, zoals persoonlijke leningen of hypotheken. Dit komt omdat het risico voor de kredietverstrekker hoger is bij kortlopende leningen, aangezien het geleende bedrag snel moet worden terugbetaald en er vaak geen uitgebreide kredietcontroles worden uitgevoerd. Als gevolg hiervan wordt de rente verhoogd om dit risico te compenseren.

Het is belangrijk om goed op de hoogte te zijn van de rentestructuur van een kortlopende lening voordat u ermee akkoord gaat. Vaak wordt de rente weergegeven als een jaarlijks kostenpercentage (JKP), dat alle kosten en vergoedingen omvat die aan de lening verbonden zijn. Het is raadzaam om verschillende aanbieders te vergelijken en te letten op eventuele verborgen kosten voordat u een beslissing neemt.

Hoewel de rente op kortlopende leningen doorgaans hoger is, kunnen ze nog steeds nuttig zijn voor noodsituaties of onvoorziene uitgaven. Zorg er echter altijd voor dat u zich bewust bent van de voorwaarden en kosten voordat u zich verbindt tot het aangaan van een dergelijke lening.

Kortom, hoewel de rente op kortlopende leningen hoger kan zijn dan bij andere soorten leningen, kunnen ze toch een waardevolle optie zijn voor mensen die snel financiële ondersteuning nodig hebben. Het is echter essentieel om verstandig te handelen en alleen te lenen wat u redelijkerwijs kunt terugbetalen binnen de afgesproken termijn.


Veelgestelde Vragen over de Rente van een Kortlopende Lening in België

  1. Wat is de rentevoet voor een kortlopende lening?
  2. Hoe wordt de rente op een kortlopende lening berekend?
  3. Zijn er verborgen kosten verbonden aan de rente van een kortlopende lening?
  4. Kan de rente op een kortlopende lening variëren afhankelijk van de kredietverstrekker?
  5. Wat gebeurt er als ik de rente op mijn kortlopende lening niet op tijd betaal?

Wat is de rentevoet voor een kortlopende lening?

De rentevoet voor een kortlopende lening kan variëren afhankelijk van verschillende factoren, zoals de kredietverstrekker, het geleende bedrag en de looptijd van de lening. Over het algemeen ligt de rentevoet voor kortlopende leningen hoger dan bij traditionele leningen, vanwege het kortetermijnkarakter en het risico dat gepaard gaat met deze leningen. Het is belangrijk om goed te letten op de rentestructuur en eventuele bijkomende kosten voordat u een kortlopende lening afsluit, zodat u een weloverwogen beslissing kunt nemen en niet voor verrassingen komt te staan.

Hoe wordt de rente op een kortlopende lening berekend?

De rente op een kortlopende lening wordt doorgaans berekend op basis van het geleende bedrag en de looptijd van de lening. Kredietverstrekkers hanteren verschillende methoden om de rente te berekenen, maar meestal wordt deze uitgedrukt als een jaarlijks kostenpercentage (JKP). Het JKP omvat niet alleen de nominale rente, maar ook eventuele bijkomende kosten en vergoedingen die aan de lening verbonden zijn. Het is belangrijk om te begrijpen hoe de rente op uw specifieke kortlopende lening wordt berekend, zodat u een duidelijk beeld heeft van de totale kosten en wat u kunt verwachten bij het terugbetalen van de lening.

Zijn er verborgen kosten verbonden aan de rente van een kortlopende lening?

Veel mensen vragen zich af of er verborgen kosten verbonden zijn aan de rente van een kortlopende lening. Het is belangrijk om te weten dat de rente die wordt weergegeven bij een kortlopende lening doorgaans het jaarlijks kostenpercentage (JKP) omvat, dat alle kosten en vergoedingen in verband met de lening weerspiegelt. Hoewel sommige kredietverstrekkers extra kosten kunnen rekenen, is het wettelijk verplicht om alle kosten transparant te communiceren aan de consument. Het is daarom raadzaam om de voorwaarden van de lening zorgvuldig door te nemen en eventuele vragen te stellen voordat u akkoord gaat met een kortlopende lening, om verrassingen en verborgen kosten te voorkomen.

Kan de rente op een kortlopende lening variëren afhankelijk van de kredietverstrekker?

Ja, de rente op een kortlopende lening kan variëren afhankelijk van de kredietverstrekker. Elke kredietverstrekker hanteert zijn eigen tarieven en voorwaarden voor kortlopende leningen, waardoor de rentepercentages kunnen verschillen. Het is daarom verstandig om verschillende aanbieders te vergelijken voordat u een beslissing neemt over het afsluiten van een kortlopende lening. Door meerdere opties te overwegen, kunt u mogelijk een kredietverstrekker vinden die gunstige voorwaarden en een concurrerende rente biedt die aansluit bij uw financiële behoeften en omstandigheden.

Wat gebeurt er als ik de rente op mijn kortlopende lening niet op tijd betaal?

Als u de rente op uw kortlopende lening niet op tijd betaalt, kunnen er verschillende gevolgen zijn. Allereerst kan de kredietverstrekker extra kosten in rekening brengen, zoals boetes of vertragingsrente. Daarnaast kan het niet op tijd betalen van de rente leiden tot een verslechtering van uw kredietwaardigheid, wat van invloed kan zijn op uw toekomstige leningsmogelijkheden. Het is daarom essentieel om altijd tijdig aan uw financiële verplichtingen te voldoen en bij problemen contact op te nemen met de kredietverstrekker om mogelijke oplossingen te bespreken. Het negeren van achterstallige betalingen kan leiden tot verdere financiële problemen en is daarom af te raden.

Hoe en waar kan ik geld lenen? Een gids voor verantwoord lenen

Geld lenen is voor veel mensen een normaal onderdeel van het leven geworden. Of het nu gaat om het financieren van een huis, het kopen van een auto of het dekken van onverwachte kosten, leningen bieden een manier om directe financiële behoeften te vervullen. Maar voordat u besluit om geld te lenen, is het belangrijk om goed geïnformeerd te zijn over de verschillende aspecten en verantwoordelijkheden die gepaard gaan met lenen.

Voordat u een lening afsluit, is het essentieel om uw financiële situatie zorgvuldig te evalueren. Stel uzelf vragen zoals: Hoeveel geld heb ik nodig? Kan ik deze lening op tijd terugbetalen? Wat zijn de kosten en voorwaarden van de lening? Door deze vragen te beantwoorden, kunt u een weloverwogen beslissing nemen over of geld lenen de juiste keuze is voor u.

Er zijn verschillende soorten leningen beschikbaar, elk met hun eigen voor- en nadelen. Zo kunt u bijvoorbeeld kiezen voor een persoonlijke lening, waarbij u een vast bedrag leent dat u in termijnen terugbetaalt tegen een vast rentetarief. Een andere optie is een doorlopend krediet, waarbij u flexibel geld kunt opnemen tot aan een bepaalde limiet en alleen rente betaalt over het opgenomen bedrag.

Het is belangrijk om ook rekening te houden met de kosten die gepaard gaan met leningen, zoals rente en eventuele administratiekosten. Zorg ervoor dat u begrijpt hoe deze kosten worden berekend en wat de totale kosten van de lening zullen zijn voordat u zich verbindt.

Tenslotte is verantwoord lenen cruciaal. Zorg ervoor dat u alleen leent wat u daadwerkelijk nodig heeft en wat binnen uw budget past. Maak ook altijd tijdig uw betalingen om extra kosten en problemen te voorkomen.

Al met al kan geld lenen een nuttige financiële tool zijn als het op verantwoorde wijze wordt gebruikt. Door goed geïnformeerd te zijn en bewuste keuzes te maken, kunt u profiteren van de voordelen die leningen kunnen bieden zonder in financiële moeilijkheden te komen.


Veelgestelde Vragen over Geld Lenen in België

  1. Hoeveel geld kan ik lenen?
  2. Wat zijn de kosten en rentetarieven van een lening?
  3. Wat zijn de vereisten om geld te kunnen lenen?
  4. Hoe lang duurt het voordat mijn lening wordt goedgekeurd en uitbetaald?
  5. Wat gebeurt er als ik mijn lening niet op tijd kan terugbetalen?
  6. Kan ik geld lenen als ik een negatieve BKR-registratie heb?

Hoeveel geld kan ik lenen?

Het bedrag dat u kunt lenen, hangt af van verschillende factoren, waaronder uw inkomen, uitgaven, kredietgeschiedenis en de specifieke voorwaarden van de geldverstrekker. Over het algemeen zal een geldverstrekker kijken naar uw inkomen om te bepalen hoeveel u kunt lenen, aangezien dit aantoont hoeveel u in staat bent maandelijks terug te betalen. Uw kredietgeschiedenis speelt ook een belangrijke rol, aangezien dit laat zien hoe goed u in het verleden leningen hebt terugbetaald en dus uw kredietwaardigheid beïnvloedt. Het is verstandig om vooraf een realistische inschatting te maken van hoeveel geld u nodig heeft en wat u comfortabel kunt terugbetalen om zo een passende lening te verkrijgen die past bij uw financiële situatie.

Wat zijn de kosten en rentetarieven van een lening?

Het is een veelgestelde vraag: wat zijn de kosten en rentetarieven van een lening? Bij het overwegen van het afsluiten van een lening is het essentieel om de kosten en rentetarieven goed te begrijpen. De kosten van een lening omvatten niet alleen de rente die u betaalt, maar ook eventuele administratiekosten, dossierkosten of andere bijkomende kosten. Het rentetarief van een lening kan vast of variabel zijn en kan verschillen afhankelijk van het type lening en uw kredietwaardigheid. Het is belangrijk om de totale kosten van de lening te berekenen en te vergelijken voordat u zich verbindt, zodat u een weloverwogen beslissing kunt nemen over welke lening het meest geschikt is voor uw financiële situatie.

Wat zijn de vereisten om geld te kunnen lenen?

Om geld te kunnen lenen, zijn er bepaalde vereisten waaraan u doorgaans moet voldoen. Allereerst is een stabiele inkomstenbron essentieel, aangezien geldverstrekkers willen verzekeren dat u in staat bent om de lening terug te betalen. Daarnaast wordt vaak gevraagd naar uw leeftijd en nationaliteit, waarbij u meestal minimaal 18 jaar oud moet zijn en legaal in België moet verblijven. Een goede kredietgeschiedenis kan ook een rol spelen, aangezien dit laat zien hoe betrouwbaar u bent in het terugbetalen van schulden. Tot slot kunnen geldverstrekkers aanvullende documentatie verlangen, zoals identiteitsbewijzen, loonstrookjes of bankafschriften, om uw financiële situatie te beoordelen en de leningaanvraag te verwerken. Het is belangrijk om deze vereisten te begrijpen en voor te bereiden voordat u een lening aanvraagt.

Hoe lang duurt het voordat mijn lening wordt goedgekeurd en uitbetaald?

Het goedkeurings- en uitbetalingsproces van een lening kan variëren afhankelijk van de geldverstrekker en het type lening dat u aanvraagt. Over het algemeen streven geldverstrekkers ernaar om leningaanvragen zo snel mogelijk te verwerken. De goedkeuringstijd kan variëren van enkele uren tot enkele dagen, afhankelijk van factoren zoals de compleetheid van uw aanvraag, uw kredietwaardigheid en interne procedures van de geldverstrekker. Zodra uw lening is goedgekeurd, wordt het geld meestal binnen een paar werkdagen op uw rekening gestort. Het is belangrijk om te onthouden dat elk geval uniek is en dat er geen vaste tijdlijn is voor goedkeuring en uitbetaling, maar geldverstrekkers streven ernaar om dit proces efficiënt en snel te laten verlopen.

Wat gebeurt er als ik mijn lening niet op tijd kan terugbetalen?

Wanneer u niet in staat bent om uw lening op tijd terug te betalen, kunnen er verschillende gevolgen optreden. In de meeste gevallen zal de kredietverstrekker contact met u opnemen om de situatie te bespreken en mogelijke oplossingen te vinden. Als u structureel achterloopt met uw betalingen, kan dit leiden tot extra kosten, zoals boetes of verhoogde rentetarieven. In ernstigere gevallen kan het niet nakomen van uw betalingsverplichtingen resulteren in negatieve gevolgen voor uw kredietwaardigheid en zelfs juridische stappen van de kant van de kredietverstrekker. Het is daarom belangrijk om open communicatie te onderhouden met uw kredietverstrekker en tijdig contact op te nemen als u problemen ervaart bij het terugbetalen van uw lening.

Kan ik geld lenen als ik een negatieve BKR-registratie heb?

Als u een negatieve BKR-registratie heeft, kan het moeilijker zijn om geld te lenen bij traditionele geldverstrekkers. Een negatieve BKR-registratie kan erop wijzen dat u in het verleden problemen heeft gehad met het terugbetalen van leningen, wat geldverstrekkers kan afschrikken. Er zijn echter nog steeds opties beschikbaar voor mensen met een negatieve BKR-registratie, zoals leningen zonder BKR-toetsing of leningen bij specifieke kredietverstrekkers die bereid zijn om risico’s te nemen. Het is belangrijk om te onthouden dat lenen met een negatieve BKR-registratie gepaard kan gaan met hogere rentetarieven en strengere voorwaarden, dus wees voorzichtig en zorg ervoor dat u de financiële gevolgen begrijpt voordat u een dergelijke lening afsluit.