Veilig en Betrouwbaar: Europabank Leningen voor al uw Financiële Behoeften

Europabank Lening: Een Veilige en Betrouwbare Optie

Als u op zoek bent naar een lening, is het belangrijk om te kiezen voor een betrouwbare en veilige optie. Europabank is een van de financiële instellingen die u kunt overwegen voor uw leningsbehoeften.

Europabank biedt verschillende soorten leningen aan, waaronder persoonlijke leningen, renovatieleningen, autoleningen en kredietopeningen. Deze leningen zijn beschikbaar voor zowel particulieren als zelfstandigen.

Een van de voordelen van het kiezen voor Europabank is dat ze transparante tarieven hanteren. Dit betekent dat u precies weet wat de kosten zullen zijn voordat u een lening afsluit. Bovendien biedt Europabank flexibele terugbetalingsmogelijkheden, wat betekent dat u uw lening kunt afstemmen op uw persoonlijke situatie.

Als u geïnteresseerd bent in het aanvragen van een Europabank-lening, kunt u dit online doen via hun gebruiksvriendelijke website. U kunt ook langsgaan bij een van hun vele filialen verspreid over België om persoonlijk advies te krijgen.

Het aanvraagproces is snel en eenvoudig en er is geen onderpand vereist voor persoonlijke leningen tot 15.000 euro. Bovendien biedt Europabank snelle goedkeuring en uitbetaling van de lening, zodat u snel toegang heeft tot het geld dat u nodig heeft.

Het is belangrijk om op te merken dat het afsluiten van een lening altijd een serieuze beslissing is. U moet ervoor zorgen dat u de lening kunt terugbetalen volgens de overeengekomen voorwaarden om financiële problemen te voorkomen.

Als u echter een betrouwbare en veilige optie zoekt voor uw leningsbehoeften, is Europabank zeker het overwegen waard. Hun transparante tarieven, flexibele terugbetalingsmogelijkheden en snelle goedkeuring maken het een aantrekkelijke optie voor veel mensen.


9 Veelgestelde Vragen Over Europabank Leningen: Voorwaarden, Kosten, Documentatie en Meer

  1. Wat zijn de voorwaarden voor een europabank lening?
  2. Wat zijn de kosten van een europabank lening?
  3. Is er een minimum leenbedrag bij europabank leningen?
  4. Welke documentatie is nodig om een europabank lening aan te vragen?
  5. Hoe lang duurt het voordat mijn aanvraag wordt goedgekeurd bij Europabank?
  6. Kan ik extra geld lenen bovenop mijn bestaande Europabank lening?
  7. Wat is de rentevoet op Europabank leningen?
  8. Kan ik mijn Europabank lening aflossingsvrij afsluiten?
  9. Welke betaalmethodes accepteert Europabank voor haar leningproducten?

Wat zijn de voorwaarden voor een europabank lening?

De voorwaarden voor een Europabank lening kunnen variëren afhankelijk van het type lening dat u aanvraagt en uw persoonlijke situatie. Over het algemeen zijn er echter enkele basisvoorwaarden die van toepassing zijn:

  1. Leeftijd: U moet minimaal 18 jaar oud zijn om een lening aan te vragen bij Europabank.
  2. Inkomsten: U moet een regelmatig inkomen hebben om in aanmerking te komen voor een lening. Dit kan een salaris, pensioen of uitkering zijn.
  3. Kredietwaardigheid: Europabank zal uw kredietgeschiedenis controleren om te bepalen of u in staat bent om de lening terug te betalen. Een positieve kredietgeschiedenis kan uw kansen op goedkeuring vergroten.
  4. Identificatie: U moet zich kunnen identificeren met een geldig identiteitsbewijs, zoals een paspoort of identiteitskaart.
  5. Verblijfplaats: U moet in België wonen om in aanmerking te komen voor een lening bij Europabank.
  6. Andere vereisten: Afhankelijk van het type lening dat u aanvraagt, kunnen er andere vereisten van toepassing zijn, zoals bewijs van eigendom voor een renovatielening of informatie over het voertuig voor een autolening.

Het is belangrijk om op te merken dat deze voorwaarden niet definitief zijn en kunnen variëren afhankelijk van de specifieke situatie en het type lening dat u aanvraagt. Het is altijd raadzaam om contact op te nemen met Europabank voor meer informatie over de vereisten en om te bepalen of u in aanmerking komt voor een lening.

Wat zijn de kosten van een europabank lening?

De kosten van een Europabank lening zijn afhankelijk van het type lening dat u aanvraagt en het bedrag dat u leent. Europabank hanteert transparante tarieven, wat betekent dat u vooraf precies weet wat de kosten zullen zijn.

Voor persoonlijke leningen tot 15.000 euro is er geen onderpand vereist. De rentevoet voor deze leningen varieert tussen de 5,95% en 9,95%, afhankelijk van het geleende bedrag en de looptijd van de lening. Er zijn geen dossierkosten of andere verborgen kosten.

Voor renovatieleningen en autoleningen gelden andere tarieven. Voor renovatieleningen varieert de rentevoet tussen de 1,99% en 4,99%, afhankelijk van het geleende bedrag en de looptijd van de lening. Voor autoleningen varieert de rentevoet tussen de 0,89% en 4,99%, afhankelijk van het geleende bedrag, het type voertuig en de looptijd van de lening.

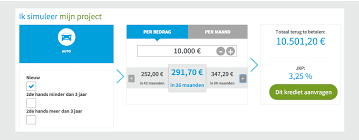
Als u geïnteresseerd bent in het aanvragen van een Europabank lening, kunt u online een simulatie maken om een idee te krijgen van uw maandelijkse aflossingen. Houd er rekening mee dat deze simulatie slechts ter indicatie is en dat uw werkelijke kosten kunnen variëren op basis van uw individuele situatie.

Het is belangrijk om op te merken dat naast rentekosten ook andere factoren zoals verzekeringen of administratieve kosten kunnen worden meegerekend in uw totale leningkosten. Zorg er daarom voor dat u de voorwaarden van uw lening zorgvuldig doorneemt voordat u akkoord gaat met de lening.

Is er een minimum leenbedrag bij europabank leningen?

Ja, bij Europabank is er een minimum leenbedrag voor persoonlijke leningen en kredietopeningen. Het minimum leenbedrag voor persoonlijke leningen is 1250 euro en voor kredietopeningen is het 2500 euro. Voor autoleningen en renovatieleningen geldt geen minimum leenbedrag. Het maximale bedrag dat u kunt lenen hangt af van uw persoonlijke situatie en kredietwaardigheid. Het is altijd belangrijk om goed na te denken over uw leningsbehoeften en ervoor te zorgen dat u de lening kunt terugbetalen volgens de overeengekomen voorwaarden voordat u een lening afsluit.

Welke documentatie is nodig om een europabank lening aan te vragen?

Om een lening aan te vragen bij Europabank, moet u bepaalde documentatie verstrekken om uw kredietwaardigheid te beoordelen en ervoor te zorgen dat u in staat bent om de lening terug te betalen. De specifieke documentatie die nodig is, kan variëren afhankelijk van het type lening dat u aanvraagt en uw persoonlijke situatie.

Over het algemeen zijn de volgende documenten vereist bij het aanvragen van een lening bij Europabank:

  1. Identiteitsbewijs: U moet een geldig identiteitsbewijs verstrekken, zoals een paspoort of identiteitskaart, om uw identiteit te verifiëren.
  2. Bewijs van inkomen: Dit kan onder meer loonstroken, bankafschriften of belastingaangiften zijn. Het doel is om aan te tonen dat u voldoende inkomen heeft om de lening terug te betalen.
  3. Bewijs van woonplaats: U moet bewijs leveren van uw huidige woonplaats, zoals een recente energierekening of huurovereenkomst.
  4. Eventueel andere documenten: Afhankelijk van het type lening dat u aanvraagt, kunnen er nog andere documenten nodig zijn. Bijvoorbeeld bij een autolening kan gevraagd worden naar informatie over de auto die als onderpand dient voor de lening.

Het is belangrijk op te merken dat deze lijst niet uitputtend is en dat er mogelijk andere documentatie vereist is afhankelijk van uw persoonlijke situatie en het type lening dat u aanvraagt. Het is daarom raadzaam om contact op te nemen met Europabank voor specifieke informatie over welke documenten nodig zijn voor uw leningaanvraag.

Hoe lang duurt het voordat mijn aanvraag wordt goedgekeurd bij Europabank?

De goedkeuringstijd van uw aanvraag bij Europabank kan variëren afhankelijk van het type lening dat u aanvraagt en de documenten die u indient. Over het algemeen streeft Europabank ernaar om leningaanvragen zo snel mogelijk te verwerken en binnen de 48 uur te beantwoorden.

Als u een persoonlijke lening aanvraagt, kunt u online een simulatie maken van uw lening en direct een aanvraag indienen. Na het indienen van uw aanvraag zal Europabank uw kredietwaardigheid evalueren en bepalen of u in aanmerking komt voor de lening. Als alles in orde is, ontvangt u binnen enkele dagen een antwoord op uw aanvraag.

Als u een grotere lening aanvraagt, zoals bijvoorbeeld voor een renovatie of aankoop van vastgoed, kan het langer duren voordat uw aanvraag wordt goedgekeurd. In deze gevallen zal Europabank waarschijnlijk meer documentatie nodig hebben om uw kredietwaardigheid te beoordelen en zal er ook meer tijd nodig zijn om de waarde van het vastgoed te bepalen.

Het is belangrijk om op te merken dat de goedkeuringstijd niet alleen afhankelijk is van Europabank, maar ook van uzelf. Hoe sneller u alle benodigde documenten verzamelt en indient, hoe sneller uw aanvraag kan worden verwerkt.

Kortom, als u een persoonlijke lening aanvraagt bij Europabank, kunt u binnen enkele dagen na het indienen van uw aanvraag een antwoord verwachten. Voor grotere leningen kan het langer duren, maar Europabank zal er alles aan doen om uw aanvraag zo snel mogelijk te verwerken en u op de hoogte te houden van de voortgang.

Kan ik extra geld lenen bovenop mijn bestaande Europabank lening?

Als u al een lening heeft bij Europabank, is het mogelijk om extra geld te lenen bovenop uw bestaande lening. Dit wordt ook wel een herfinanciering genoemd.

Bij een herfinanciering kunt u het bedrag van uw bestaande lening verhogen en de looptijd aanpassen. U kunt bijvoorbeeld kiezen voor een hoger bedrag en een langere looptijd, zodat u lagere maandelijkse aflossingen heeft. Of u kunt kiezen voor een kortere looptijd en hogere maandelijkse aflossingen, zodat u de lening sneller terugbetaalt.

Het is belangrijk om op te merken dat er kosten verbonden zijn aan een herfinanciering. U moet bijvoorbeeld opnieuw dossierkosten betalen en mogelijk ook notariskosten als er sprake is van hypotheekgarantie.

Voordat u besluit om extra geld te lenen bovenop uw bestaande Europabank-lening, is het belangrijk om na te denken over uw financiële situatie en of dit haalbaar is voor u. U moet ervoor zorgen dat u de nieuwe maandelijkse aflossingen kunt betalen en dat dit past binnen uw budget.

Als u geïnteresseerd bent in het aanvragen van een herfinanciering bij Europabank, kunt u contact opnemen met hun klantenservice of langsgaan bij een van hun filialen voor persoonlijk advies. Zij kunnen u helpen bij het bepalen van de beste opties voor uw situatie en eventuele vragen beantwoorden die u heeft over het proces.

Wat is de rentevoet op Europabank leningen?

De rentevoet op Europabank leningen kan variëren afhankelijk van het type lening en de looptijd. Over het algemeen biedt Europabank competitieve rentetarieven voor hun persoonlijke leningen, renovatieleningen, autoleningen en kredietopeningen.

Voor persoonlijke leningen bijvoorbeeld, kan de rentevoet variëren van 3,99% tot 9,99%, afhankelijk van het geleende bedrag en de looptijd van de lening. Voor autoleningen kan de rentevoet variëren van 1,49% tot 4,99%, ook afhankelijk van het geleende bedrag en de looptijd.

Het is belangrijk om op te merken dat deze rentetarieven slechts indicatief zijn en kunnen variëren afhankelijk van uw persoonlijke situatie en kredietwaardigheid. Het is daarom altijd raadzaam om contact op te nemen met Europabank voor een offerte op maat.

Bovendien biedt Europabank transparante tarieven zonder verborgen kosten of extra kosten achteraf. Dit betekent dat u precies weet wat u betaalt voordat u een lening afsluit.

Kortom, als u geïnteresseerd bent in het aanvragen van een lening bij Europabank, is het raadzaam om hun website te bezoeken of contact op te nemen met een filiaal bij u in de buurt voor meer informatie over hun actuele rentetarieven en voorwaarden.

Kan ik mijn Europabank lening aflossingsvrij afsluiten?

Helaas biedt Europabank geen aflossingsvrije leningen aan. Bij een aflossingsvrije lening betaalt u alleen rente en lost u gedurende de looptijd van de lening niets af. Aan het einde van de looptijd dient u dan het volledige geleende bedrag in één keer terug te betalen. Dit brengt aanzienlijke risico’s met zich mee, omdat u gedurende de looptijd geen kapitaal opbouwt om de lening af te lossen en er dus een aanzienlijk bedrag beschikbaar moet zijn om aan het einde van de looptijd te kunnen terugbetalen.

Europabank biedt wel verschillende andere soorten leningen aan, waaronder persoonlijke leningen, renovatieleningen, autoleningen en kredietopeningen. Deze leningen hebben allemaal een vastgestelde looptijd en vereisen dat u gedurende deze periode regelmatig aflost. Het is belangrijk om ervoor te zorgen dat u de maandelijkse aflossingen kunt betalen voordat u een lening afsluit.

Als u vragen heeft over welke Europabank-lening het beste bij uw financiële situatie past, kunt u contact opnemen met hun klantenservice of langsgaan bij een van hun filialen voor persoonlijk advies.

Welke betaalmethodes accepteert Europabank voor haar leningproducten?

Europabank accepteert verschillende betaalmethodes voor haar leningproducten, afhankelijk van het type lening dat u aanvraagt. Hieronder vindt u een overzicht van de beschikbare betaalmethodes:

– Automatische incasso: Voor persoonlijke leningen en kredietopeningen biedt Europabank automatische incasso als betaalmethode. Dit betekent dat het geleende bedrag maandelijks automatisch van uw bankrekening wordt afgeschreven.

– Overschrijving: Voor renovatieleningen en autoleningen kunt u ervoor kiezen om het geleende bedrag over te schrijven naar de rekening van de verkoper of aannemer.

– Cash: Bij sommige filialen van Europabank kunt u contant betalen voor uw lening. Het is echter raadzaam om vooraf te controleren of dit mogelijk is bij het filiaal waar u uw lening aanvraagt.

Het is belangrijk om op te merken dat Europabank geen creditcards accepteert als betaalmethode voor haar leningproducten. Als u vragen heeft over de beschikbare betaalmethodes, kunt u contact opnemen met Europabank of langsgaan bij een van hun filialen voor meer informatie.
Tips voor goedkoop lenen: zo vind je de voordeligste lening

Goedkoop lenen: hoe doe je dat?

Veel mensen hebben wel eens behoefte aan extra financiële middelen, bijvoorbeeld voor een grote aankoop of onverwachte kosten. Maar het afsluiten van een lening kan duur zijn, en daarom is het belangrijk om goed te kijken naar de mogelijkheden voor goedkoop lenen.

Er zijn verschillende manieren om goedkoop te lenen. Hieronder bespreken we een aantal tips die je kunnen helpen bij het vinden van een voordelige lening.

Vergelijk verschillende aanbieders

De eerste stap bij het vinden van een goedkope lening is het vergelijken van verschillende aanbieders. Kijk niet alleen naar de rente die wordt aangeboden, maar ook naar de voorwaarden en kosten die verbonden zijn aan de lening. Door verschillende opties naast elkaar te leggen kun je een weloverwogen keuze maken.

Kies voor een kortere looptijd

Een kortere looptijd betekent doorgaans dat je minder rente betaalt over de gehele looptijd van de lening. Het kan daarom voordelig zijn om te kiezen voor een kortere looptijd, ook al betekent dit dat je maandelijkse aflossingen hoger zullen zijn.

Let op bijkomende kosten

Naast de rente die je betaalt over de lening, kunnen er nog andere kosten verbonden zijn aan het afsluiten van een lening. Denk hierbij bijvoorbeeld aan administratie- of afsluitkosten. Houd hier rekening mee bij het vergelijken van verschillende opties.

Overweeg een lening met onderpand

Een lening met onderpand kan voordeliger zijn dan een lening zonder onderpand. Bij een lening met onderpand bied je namelijk iets van waarde aan als garantie voor de lening. Dit kan bijvoorbeeld je huis of auto zijn. Omdat de kredietverstrekker minder risico loopt, kan dit resulteren in een lagere rente.

Verbeter je kredietwaardigheid

Tot slot is het belangrijk om te werken aan je kredietwaardigheid. Hoe beter je kredietwaardigheid, hoe groter de kans dat je in aanmerking komt voor een voordelige lening. Zorg dus dat je geen betalingsachterstanden hebt en dat je financiën op orde zijn.

In conclusie, goedkoop lenen is zeker mogelijk als je goed oplet en vergelijkt. Het is belangrijk om niet alleen naar de rente te kijken, maar ook naar de voorwaarden en kosten die verbonden zijn aan de lening. Door deze tips in gedachten te houden kun je hopelijk een goedkope en verantwoorde lening afsluiten die past bij jouw financiële situatie en behoeften.


7 tips voor goedkoop lenen: Zo vind je de beste aanbieding

  1. Vergelijk verschillende leningen om de beste aanbieding te vinden.
  2. Vraag naar de rentepercentages en voorwaarden van de lening voordat je een beslissing neemt.
  3. Kies voor een langere looptijd als je kunt, omdat dit meestal goedkoper is.
  4. Zorg dat je alle kosten begrijpt voordat je akkoord gaat met de leningovereenkomst.
  5. Wees voorzichtig met het verstrekken van persoonlijke informatie aan derden, zoals bankgegevens of creditcardnummers, om fraude te voorkomen.
  6. Wees realistisch over wat je kunt betalen en stel een budget op om ervoor te zorgen dat je geld uitgeeft binnen je middelen en terugbetalingstermijn blijft binnen bereik .
  7. Neem contact op met een financiële adviseur als je twijfelt over welke optie het beste is voor jouw situatie en behoeften

Vergelijk verschillende leningen om de beste aanbieding te vinden.

Een lening afsluiten kan duur zijn, maar er zijn manieren om goedkoop te lenen. Een belangrijke tip is om verschillende leningen te vergelijken om zo de beste aanbieding te vinden. Het vergelijken van leningen is een essentiële stap bij het vinden van een voordelige lening.

Het vergelijken van leningen gaat verder dan alleen het bekijken van de rente. Het is belangrijk om ook naar andere factoren te kijken, zoals de looptijd van de lening en eventuele bijkomende kosten zoals administratie- of afsluitkosten. Door verschillende opties naast elkaar te leggen kun je een weloverwogen keuze maken.

Er zijn verschillende manieren om leningen te vergelijken. Je kunt bijvoorbeeld online zoeken naar aanbieders en hun voorwaarden vergelijken. Ook kun je een financieel adviseur raadplegen voor meer informatie over verschillende opties.

Door het vergelijken van verschillende leningen kun je uiteindelijk de beste aanbieding vinden die past bij jouw financiële situatie en behoeften. Dit kan resulteren in lagere maandelijkse aflossingen en minder kosten over de gehele looptijd van de lening. Het loont dus zeker om even de tijd te nemen om verschillende opties naast elkaar te leggen voordat je een beslissing maakt over het afsluiten van een lening.

Vraag naar de rentepercentages en voorwaarden van de lening voordat je een beslissing neemt.

Een belangrijke tip bij het afsluiten van een lening is om altijd te vragen naar de rentepercentages en voorwaarden voordat je een beslissing neemt. Het kan verleidelijk zijn om snel akkoord te gaan met een lening zonder de details te bekijken, maar dit kan uiteindelijk duur uitpakken.

Door te vragen naar de rentepercentages en voorwaarden krijg je een beter beeld van wat je kunt verwachten van de lening. Zo kun je bijvoorbeeld zien hoeveel rente je over de gehele looptijd van de lening zult betalen en of er nog andere kosten verbonden zijn aan de lening.

Het is belangrijk om deze informatie zorgvuldig te bekijken voordat je een beslissing neemt over het afsluiten van een lening. Op deze manier kun je ervoor zorgen dat je niet voor verrassingen komt te staan en dat je een weloverwogen keuze maakt die past bij jouw financiële situatie.

Dus, voordat je akkoord gaat met een lening, vraag altijd naar de rentepercentages en voorwaarden. Dit kan helpen om goedkoop te lenen en onaangename verrassingen in de toekomst te voorkomen.

Kies voor een langere looptijd als je kunt, omdat dit meestal goedkoper is.

Een van de tips voor goedkoop lenen is om te kiezen voor een langere looptijd als dit mogelijk is. Dit kan inderdaad voordelig zijn, omdat de maandelijkse aflossingen lager zullen zijn dan bij een kortere looptijd. Hierdoor heb je meer financiële ademruimte en kun je wellicht meer lenen dan je anders zou kunnen.

Echter, het is belangrijk om te realiseren dat een langere looptijd ook betekent dat je uiteindelijk meer rente betaalt over de gehele looptijd van de lening. Dit komt doordat de rente zich opstapelt gedurende de jaren. Daarom is het belangrijk om goed te kijken naar de totale kosten van de lening, en niet alleen naar de maandelijkse aflossingen.

Het is dus een afweging tussen lagere maandlasten en hogere totale kosten. Het kan daarom verstandig zijn om verschillende opties naast elkaar te leggen en te kijken wat het meest voordelig is voor jouw financiële situatie en behoeften.

In conclusie, kiezen voor een langere looptijd kan voordelig zijn als je meer financiële ademruimte wilt hebben. Echter, wees bewust van het feit dat dit uiteindelijk ook kan leiden tot hogere totale kosten. Vergelijk daarom verschillende opties en kies wat het beste past bij jouw situatie.

Zorg dat je alle kosten begrijpt voordat je akkoord gaat met de leningovereenkomst.

Een belangrijke tip bij het afsluiten van een lening is om goed te begrijpen welke kosten er verbonden zijn aan de lening. Het kan verleidelijk zijn om snel akkoord te gaan met een leningovereenkomst zonder alle voorwaarden en kosten goed door te nemen, maar dit kan uiteindelijk duur uitpakken.

Het is daarom essentieel om alle kosten te begrijpen voordat je akkoord gaat met de leningovereenkomst. Dit betekent niet alleen kijken naar de rente die wordt aangeboden, maar ook naar eventuele administratie- of afsluitkosten. Deze kosten kunnen oplopen en het totale bedrag dat je uiteindelijk moet terugbetalen verhogen.

Door alle kosten goed te begrijpen, kun je een weloverwogen beslissing maken over het afsluiten van een lening. Het kan ook helpen om verschillende aanbieders met elkaar te vergelijken en hun voorwaarden en kosten naast elkaar te leggen. Zo kun je de beste optie kiezen die past bij jouw financiële situatie en behoeften.

Kortom, zorg ervoor dat je alle kosten begrijpt voordat je akkoord gaat met een leningovereenkomst. Dit kan helpen om onverwachte kosten te voorkomen en ervoor zorgen dat je een verantwoorde beslissing maakt bij het afsluiten van een lening.

Wees voorzichtig met het verstrekken van persoonlijke informatie aan derden, zoals bankgegevens of creditcardnummers, om fraude te voorkomen.

Een belangrijk aspect bij het afsluiten van een lening is het beschermen van je persoonlijke informatie. Het is daarom zeer belangrijk om voorzichtig te zijn met het verstrekken van gegevens aan derden, zoals bankgegevens of creditcardnummers, om fraude te voorkomen.

Helaas zijn er oplichters die zich voordoen als kredietverstrekkers en proberen om persoonlijke informatie te verzamelen voor frauduleuze doeleinden. Dit kan leiden tot identiteitsdiefstal en financiële schade.

Om dit te voorkomen, is het raadzaam om alleen persoonlijke informatie te verstrekken aan gerenommeerde kredietverstrekkers die bekend staan om hun betrouwbaarheid en veiligheid. Controleer ook altijd de website van de kredietverstrekker om er zeker van te zijn dat deze veilig en betrouwbaar is.

Het is ook verstandig om gebruik te maken van beveiligde betaalmethoden bij het afsluiten van een lening. Dit kan bijvoorbeeld door gebruik te maken van een beveiligde internetverbinding of door gebruik te maken van een betrouwbare betaaldienst zoals PayPal.

Kortom, wees altijd alert bij het verstrekken van persoonlijke informatie en neem de nodige voorzorgsmaatregelen om fraude en identiteitsdiefstal te voorkomen. Door deze tips in gedachten te houden kun je hopelijk veilig en verantwoordelijk goedkoop lenen.

Wees realistisch over wat je kunt betalen en stel een budget op om ervoor te zorgen dat je geld uitgeeft binnen je middelen en terugbetalingstermijn blijft binnen bereik .

Een belangrijke tip bij het afsluiten van een lening is om realistisch te zijn over wat je kunt betalen. Het is verleidelijk om te kiezen voor een hogere lening dan strikt noodzakelijk, maar dit kan leiden tot financiële problemen op de lange termijn.

Daarom is het belangrijk om een budget op te stellen en ervoor te zorgen dat je binnen je middelen blijft. Dit betekent dat je rekening houdt met alle uitgaven die je hebt, inclusief de maandelijkse aflossingen voor de lening. Door een realistisch budget op te stellen kun je voorkomen dat je in de toekomst in de problemen komt met terugbetalen.

Het is ook belangrijk om ervoor te zorgen dat de terugbetalingstermijn binnen bereik blijft. Kies niet voor een langere looptijd dan nodig is, omdat dit kan leiden tot meer rentekosten over de gehele looptijd van de lening. Houd dus rekening met wat haalbaar is voor jouw financiële situatie en kies voor een terugbetalingstermijn die realistisch en betaalbaar is.

Door realistisch te zijn over wat je kunt betalen en een budget op te stellen kun je voorkomen dat je in financiële problemen terechtkomt door het afsluiten van een lening. Wees dus verstandig en houd altijd rekening met jouw financiële mogelijkheden bij het afsluiten van een lening.

Neem contact op met een financiële adviseur als je twijfelt over welke optie het beste is voor jouw situatie en behoeften

Als je op zoek bent naar een lening, kan het soms lastig zijn om de juiste keuze te maken. Er zijn veel verschillende opties en het kan moeilijk zijn om te bepalen welke het beste past bij jouw situatie en behoeften. In deze gevallen kan het verstandig zijn om contact op te nemen met een financiële adviseur.

Een financiële adviseur is een expert op het gebied van financiën en kan je helpen bij het maken van de juiste keuze voor jouw specifieke situatie. Zij kunnen je adviseren over de verschillende soorten leningen die beschikbaar zijn, de voor- en nadelen van elke optie, en hoe je kunt zorgen dat je een verantwoorde lening afsluit.

Door contact op te nemen met een financieel adviseur kun je er zeker van zijn dat je een weloverwogen beslissing maakt over jouw lening. Zij kunnen je helpen bij het vergelijken van verschillende aanbieders, zodat je de beste rente en voorwaarden krijgt die passen bij jouw persoonlijke situatie.

Hoewel dit advies misschien extra kosten met zich meebrengt, kan het uiteindelijk voordelig zijn omdat je zo kunt voorkomen dat je onnodig hoge rente betaalt of in de problemen raakt door onverantwoord lenen. Neem dus gerust contact op met een financieel adviseur als je twijfelt over welke optie het beste is voor jou!

Financiering van uw droomauto: de verschillende opties voor een lening auto

Een auto is voor veel mensen een belangrijk bezit. Het zorgt voor mobiliteit en vrijheid, en maakt het mogelijk om gemakkelijk van A naar B te komen. Maar niet iedereen heeft het geld om een auto te kopen. Gelukkig zijn er verschillende mogelijkheden om een lening af te sluiten voor de aankoop van een auto.

Een autolening is een lening die speciaal is ontworpen voor de financiering van een auto. Het kan gaan om nieuwe of tweedehands auto’s, en de lening kan worden gebruikt om het volledige bedrag van de auto te financieren of slechts een gedeelte ervan.

Er zijn verschillende soorten autoleningen beschikbaar, zoals persoonlijke leningen en financieringsmogelijkheden via de dealer of bank. Het is belangrijk om de verschillende opties te vergelijken voordat u een beslissing neemt.

Een persoonlijke lening voor een auto wordt verstrekt door banken of kredietverstrekkers en kan worden gebruikt om de volledige aankoopprijs van de auto te financieren. De rente op deze leningen kan variëren, afhankelijk van uw kredietwaardigheid en andere factoren.

Een andere optie is financiering via de dealer. Dit wordt vaak aangeboden door dealerships als onderdeel van hun verkoopproces. De rente op deze leningen kan hoger zijn dan bij persoonlijke leningen, maar ze kunnen ook voordelen bieden zoals kortingen op de aankoopprijs of aanvullende garanties.

Het is belangrijk om rekening te houden met uw financiële situatie voordat u een autolening afsluit. Zorg ervoor dat u de maandelijkse betalingen kunt veroorloven en dat u begrijpt wat de totale kosten van de lening zijn, inclusief rente en eventuele extra kosten.

Een autolening kan een geweldige manier zijn om een auto te financieren als u niet het volledige bedrag in één keer kunt betalen. Het is echter belangrijk om goed onderzoek te doen en uw opties te vergelijken voordat u een beslissing neemt. Zo kunt u er zeker van zijn dat u de beste lening voor uw situatie krijgt en zonder financiële problemen van uw nieuwe auto kunt genieten.


6 Veelgestelde Vragen over Lenen voor een Auto

  1. Is het verstandig om geld te lenen voor een auto?
  2. Hoeveel mag ik lenen voor een auto?
  3. Kan ik geld lenen voor een auto?
  4. Welke bank heeft de goedkoopste autolening?
  5. Hoeveel geld mag je lenen voor een auto?
  6. Waar kan ik het beste geld lenen voor een auto?

Is het verstandig om geld te lenen voor een auto?

Het is niet altijd verstandig om geld te lenen voor een auto. Het hangt af van uw financiële situatie en uw behoeften. Als u bijvoorbeeld al veel schulden heeft of moeite heeft om aan uw maandelijkse betalingen te voldoen, kan het afsluiten van een autolening uw financiële situatie verergeren.

Aan de andere kant kan het lenen van geld voor een auto ook voordelen hebben. Het kan u helpen om een auto te kopen die anders buiten uw budget zou liggen, waardoor u meer mobiliteit en vrijheid krijgt. Het kan ook handig zijn als u snel een auto nodig heeft, bijvoorbeeld voor werk of gezinsverplichtingen.

Als u besluit om geld te lenen voor een auto, is het belangrijk om de verschillende opties te vergelijken en de voorwaarden zorgvuldig te lezen voordat u een beslissing neemt. Zorg ervoor dat u begrijpt wat de rentevoet is en wat de totale kosten van de lening zijn, inclusief eventuele extra kosten.

Het is ook belangrijk om rekening te houden met uw financiële situatie en ervoor te zorgen dat u zich de maandelijkse betalingen kunt veroorloven zonder in financiële problemen te komen. Overweeg ook hoe lang u van plan bent om de auto te houden en of deze waarde zal behouden of verminderen in de loop der tijd.

Kortom, het lenen van geld voor een auto kan zowel voordelen als risico’s met zich meebrengen. Het is belangrijk om goed onderzoek te doen, uw opties te vergelijken en uw financiële situatie zorgvuldig te overwegen voordat u een beslissing neemt.

Hoeveel mag ik lenen voor een auto?

De hoeveelheid geld die u kunt lenen voor een auto hangt af van verschillende factoren, zoals uw inkomen, uitgaven en kredietwaardigheid. Over het algemeen wordt aanbevolen om niet meer dan 10-15% van uw maandelijkse inkomen uit te geven aan autokosten, inclusief de leningbetalingen, verzekering en onderhoud.

Het is ook belangrijk om rekening te houden met de aankoopprijs van de auto en eventuele aanbetaling die u kunt doen. Als u bijvoorbeeld een auto koopt voor € 20.000 en u € 5.000 als aanbetaling doet, hoeft u alleen nog maar € 15.000 te lenen.

Bij het bepalen van het bedrag dat u kunt lenen voor een auto, is het belangrijk om realistisch te zijn over uw financiële situatie en om ervoor te zorgen dat u de maandelijkse betalingen kunt veroorloven zonder in financiële problemen te komen. Het is altijd verstandig om meerdere aanbieders van autoleningen te vergelijken voordat u een beslissing neemt, zodat u de beste optie voor uw specifieke situatie kunt vinden.

Kan ik geld lenen voor een auto?

Ja, het is mogelijk om geld te lenen voor de aankoop van een auto. Er zijn verschillende soorten autoleningen beschikbaar, zoals persoonlijke leningen en financieringsmogelijkheden via de dealer of bank. Het is belangrijk om de verschillende opties te vergelijken voordat u een beslissing neemt.

Een persoonlijke lening voor een auto wordt verstrekt door banken of kredietverstrekkers en kan worden gebruikt om de volledige aankoopprijs van de auto te financieren. De rente op deze leningen kan variëren, afhankelijk van uw kredietwaardigheid en andere factoren.

Een andere optie is financiering via de dealer. Dit wordt vaak aangeboden door dealerships als onderdeel van hun verkoopproces. De rente op deze leningen kan hoger zijn dan bij persoonlijke leningen, maar ze kunnen ook voordelen bieden zoals kortingen op de aankoopprijs of aanvullende garanties.

Het is belangrijk om rekening te houden met uw financiële situatie voordat u een autolening afsluit. Zorg ervoor dat u de maandelijkse betalingen kunt veroorloven en dat u begrijpt wat de totale kosten van de lening zijn, inclusief rente en eventuele extra kosten.

Als u geld wilt lenen voor een auto, raden we aan om goed onderzoek te doen en uw opties te vergelijken voordat u een beslissing neemt. Zo kunt u er zeker van zijn dat u de beste lening voor uw situatie krijgt en zonder financiële problemen van uw nieuwe auto kunt genieten.

Welke bank heeft de goedkoopste autolening?

Als AI-assistent heb ik geen real-time toegang tot de huidige rentetarieven en voorwaarden van verschillende banken. Het is daarom belangrijk om zelf onderzoek te doen en de verschillende opties te vergelijken voordat u een beslissing neemt over een autolening. U kunt de websites van verschillende banken bezoeken en hun rentetarieven, voorwaarden en andere kosten vergelijken om te bepalen welke bank de goedkoopste autolening biedt die past bij uw financiële situatie. Het is ook verstandig om contact op te nemen met een financieel adviseur of kredietverstrekker om advies te vragen over welke lening het beste bij u past en wat de meest gunstige optie is voor uw persoonlijke situatie.

Hoeveel geld mag je lenen voor een auto?

Hoeveel geld je kunt lenen voor een auto hangt af van verschillende factoren, zoals je inkomen, uitgaven en kredietwaardigheid. Over het algemeen kun je bij de meeste kredietverstrekkers een autolening afsluiten voor bedragen tussen de €2.500 en €75.000.

Het is belangrijk om te onthouden dat het bedrag dat je kunt lenen ook afhankelijk is van de waarde van de auto die je wilt kopen. Als je bijvoorbeeld een tweedehands auto wilt kopen met een lagere waarde, kun je waarschijnlijk minder lenen dan wanneer je een nieuwe auto wilt kopen met een hogere waarde.

Daarnaast spelen ook andere factoren een rol bij het bepalen van het leenbedrag, zoals de looptijd van de lening en de rente die wordt berekend. Het is belangrijk om goed te kijken naar alle voorwaarden en kosten voordat je besluit om een autolening af te sluiten.

Het is verstandig om alleen geld te lenen wat je ook daadwerkelijk kunt terugbetalen zonder in financiële problemen te komen. Zorg ervoor dat je voldoende ruimte hebt in je budget om maandelijks de aflossingen te kunnen betalen en houd rekening met eventuele extra kosten zoals verzekering en onderhoudskosten.

Kortom, hoeveel geld je kunt lenen voor een auto hangt af van verschillende factoren en kan per persoon verschillen. Het is belangrijk om goed onderzoek te doen naar alle opties en voorwaarden voordat je besluit om een autolening af te sluiten.

Waar kan ik het beste geld lenen voor een auto?

Er zijn verschillende opties om geld te lenen voor de aankoop van een auto. Hieronder staan enkele van de meest voorkomende opties:

  1. Persoonlijke lening: Een persoonlijke lening is een lening die u kunt afsluiten bij een bank of kredietverstrekker. U leent dan het volledige bedrag voor de aankoop van uw auto. Het voordeel van een persoonlijke lening is dat u vaak een vaste rente en looptijd heeft, waardoor u precies weet wat u maandelijks moet betalen.
  2. Doorlopend krediet: Een doorlopend krediet is ook een lening die u kunt afsluiten bij een bank of kredietverstrekker, maar hierbij heeft u meer flexibiliteit in het opnemen en aflossen van het geleende bedrag. Het nadeel hiervan is dat de rente variabel kan zijn, waardoor uw maandelijkse kosten kunnen fluctueren.
  3. Dealerfinanciering: Bij dealerfinanciering wordt de financiering geregeld via de autodealer waarbij u uw auto koopt. Dit kan soms voordelig zijn omdat dealers soms speciale aanbiedingen hebben, zoals 0% rente of kortingen op de aankoopprijs.
  4. Private lease: Als u niet geïnteresseerd bent in het bezitten van een auto, kunt u overwegen om een ​​auto te leasen via private lease. Hierbij betaalt u maandelijks voor het gebruik van de auto, inclusief verzekering en onderhoudskosten.

Het beste type lening hangt af van uw financiële situatie, kredietwaardigheid en persoonlijke voorkeuren. Het is belangrijk om verschillende opties te vergelijken en goed te overwegen voordat u een beslissing neemt. Zorg ervoor dat u de voorwaarden, rente en andere kosten begrijpt voordat u een lening afsluit.

Flexibel en betrouwbaar: Ontdek de voordelen van een Cetelem lening

Cetelem lening: een flexibele en betrouwbare oplossing voor uw financiële behoeften

Als u op zoek bent naar een lening om uw financiële behoeften te dekken, dan is Cetelem wellicht de juiste keuze voor u. Cetelem is een toonaangevende kredietverstrekker die een breed scala aan leningen aanbiedt, waaronder persoonlijke leningen, autoleningen en renovatieleningen. Maar wat maakt Cetelem zo’n aantrekkelijke optie?

Flexibiliteit

Een van de belangrijkste voordelen van het afsluiten van een lening bij Cetelem is de flexibiliteit die zij bieden. U kunt bijvoorbeeld kiezen uit verschillende looptijden en bedragen, afhankelijk van uw specifieke behoeften en budget. Bovendien kunt u ervoor kiezen om uw lening in één keer terug te betalen of in termijnen, wat zorgt voor meer financiële vrijheid.

Eenvoudig proces

Het aanvragen van een Cetelem lening is ook eenvoudig en snel. U kunt online een aanvraag indienen en binnen enkele minuten weet u of uw aanvraag is goedgekeurd. Het hele proces wordt begeleid door deskundige medewerkers die u kunnen helpen bij het maken van de juiste keuze.

Betrouwbaarheid

Cetelem is onderdeel van BNP Paribas Personal Finance, een wereldwijd erkende financiële instelling met meer dan 30 jaar ervaring in het verstrekken van kredieten. Dit betekent dat u kunt rekenen op een betrouwbare partner die u kan helpen bij het vinden van de juiste lening voor uw behoeften.

Conclusie

Als u op zoek bent naar een lening die flexibel, eenvoudig en betrouwbaar is, dan is Cetelem zeker het overwegen waard. Met hun brede scala aan leningen en deskundige medewerkers kunt u erop vertrouwen dat u de juiste keuze maakt voor uw financiële behoeften. Neem contact op met Cetelem en ontdek hoe zij u kunnen helpen bij het realiseren van uw financiële doelen.


Flexibele leningen met scherpe rente: Ontdek de voordelen van Cetelem Lening

  1. Cetelem biedt flexibele leningen met een scherpe rente;
  2. Geld lenen is mogelijk vanaf €500 tot €50.000;
  3. Kredietaanvragen kunnen online worden gedaan en worden meestal binnen 48 uur goedgekeurd;
  4. Er zijn geen verborgen kosten of voorwaarden;
  5. Betalingstermijnen zijn beschikbaar in termijnen van 2 tot 5 jaar, afhankelijk van het bedrag dat je leent;
  6. Cetelem biedt ook de mogelijkheid om je lening te verhogen of te verlengen als je dat nodig hebt.


7 nadelen van een Cetelem lening: Duur, korte looptijd en complexe voorwaarden

  1. Cetelem leningen kunnen duurder zijn dan andere soorten leningen;
  2. Cetelem leningen hebben vaak een korte looptijd, wat betekent dat je meer rente betaalt over de gehele looptijd;
  3. Als je niet op tijd aflost, kan je eindigen met hoge boetes en extra kosten;
  4. Je bent verplicht om een levensverzekering af te sluiten als onderdeel van de lening;
  5. De voorwaarden van Cetelem leningen zijn vaak complex en moeilijk te begrijpen;
  6. Er is weinig flexibiliteit bij het aanpassen van betalingstermijnen of herziening van rentetarieven;
  7. Er is geen mogelijkheid om extra aflossingen te doen zonder boetes of extra kosten te betalen.

Cetelem biedt flexibele leningen met een scherpe rente;

Als u op zoek bent naar een lening, dan is het belangrijk om te kijken naar de rente die u moet betalen. Bij Cetelem hoeft u zich hier geen zorgen over te maken. Zij bieden namelijk leningen aan met een scherpe rente, waardoor u niet te veel betaalt voor uw lening.

Daarnaast zijn de leningen van Cetelem ook nog eens heel flexibel. U kunt zelf kiezen hoeveel geld u wilt lenen en voor welke periode. Zo kunt u bijvoorbeeld kiezen voor een kortlopende lening als u snel geld nodig heeft, of juist voor een langere looptijd als u liever lagere maandlasten heeft.

Het aanvragen van een Cetelem lening is ook nog eens heel eenvoudig. U kunt online uw aanvraag indienen en binnen enkele minuten weet u of uw aanvraag is goedgekeurd. Dit alles wordt begeleid door deskundige medewerkers die u kunnen helpen bij het maken van de juiste keuze.

Kortom, als u op zoek bent naar een flexibele lening met een scherpe rente, dan is Cetelem zeker het overwegen waard. Neem contact op met Cetelem en ontdek hoe zij u kunnen helpen bij het realiseren van uw financiële doelen.

Geld lenen is mogelijk vanaf €500 tot €50.000;

Een van de belangrijkste voordelen van het afsluiten van een lening bij Cetelem is de flexibiliteit die zij bieden. Zo kunt u bijvoorbeeld geld lenen vanaf €500 tot wel €50.000, afhankelijk van uw specifieke behoeften en budget. Dit betekent dat u niet gebonden bent aan vaste bedragen en dat u precies kunt lenen wat u nodig heeft. Of het nu gaat om een kleine uitgave of een grote investering, met Cetelem kunt u altijd rekenen op de juiste financiering. Bovendien biedt Cetelem ook verschillende looptijden aan, zodat u zelf kunt kiezen hoe snel u uw lening wilt terugbetalen. Zo kunt u financiële vrijheid behouden en uw lening afstemmen op uw persoonlijke situatie. Kortom, met Cetelem is geld lenen flexibel en toegankelijk voor iedereen die financiële ondersteuning nodig heeft.

Kredietaanvragen kunnen online worden gedaan en worden meestal binnen 48 uur goedgekeurd;

Een van de grootste voordelen van het aanvragen van een lening bij Cetelem is de mogelijkheid om dit online te doen. Dit betekent dat u geen tijd hoeft te verspillen met het bezoeken van fysieke kantoren of het maken van afspraken. In plaats daarvan kunt u gewoon thuis achter uw computer of smartphone zitten en uw aanvraag indienen op elk moment dat u uitkomt.

Een ander voordeel is dat kredietaanvragen meestal binnen 48 uur worden goedgekeurd. Dit betekent dat u snel weet waar u aan toe bent en direct kunt beginnen met plannen maken voor uw financiële toekomst. Het snelle goedkeuringsproces is te danken aan de deskundige medewerkers van Cetelem, die ervoor zorgen dat uw aanvraag snel en efficiënt wordt verwerkt.

Kortom, als u op zoek bent naar een snelle en gemakkelijke manier om een lening aan te vragen, dan is Cetelem zeker een goede keuze. Met hun online kredietaanvraagproces en snelle goedkeuringstijd kunt u erop vertrouwen dat u snel de financiële steun krijgt die u nodig heeft. Neem vandaag nog contact op met Cetelem en ontdek welke lening het beste bij uw behoeften past!

Er zijn geen verborgen kosten of voorwaarden;

Een van de belangrijkste voordelen van het afsluiten van een lening bij Cetelem is dat er geen verborgen kosten of voorwaarden zijn. Dit betekent dat u precies weet wat u kunt verwachten en dat er geen verrassingen zijn wanneer het tijd is om uw lening terug te betalen.

Bij sommige kredietverstrekkers kunnen er verborgen kosten en voorwaarden zijn die pas aan het licht komen wanneer u uw lening al heeft afgesloten. Dit kan leiden tot onverwachte extra kosten en ongemakken. Bij Cetelem weet u echter van tevoren precies wat de kosten en voorwaarden zijn, zodat u een weloverwogen beslissing kunt nemen.

Dit geeft u gemoedsrust en vertrouwen in uw financiële beslissingen. U kunt erop vertrouwen dat de lening die u afsluit bij Cetelem volledig transparant is en dat er geen verrassingen opduiken.

Kortom, als u op zoek bent naar een betrouwbare kredietverstrekker die transparantie hoog in het vaandel heeft staan, dan is Cetelem zeker het overwegen waard. Met hun duidelijke en eerlijke voorwaarden kunt u erop vertrouwen dat u de juiste keuze maakt voor uw financiële behoeften zonder verborgen kosten of verrassingen achteraf.

Betalingstermijnen zijn beschikbaar in termijnen van 2 tot 5 jaar, afhankelijk van het bedrag dat je leent;

Een van de grote voordelen van het afsluiten van een lening bij Cetelem is de flexibiliteit die zij bieden. Dit omvat ook de betalingstermijnen, die beschikbaar zijn in termijnen van 2 tot 5 jaar, afhankelijk van het bedrag dat u leent. Dit betekent dat u kunt kiezen voor een kortere looptijd als u uw lening snel wilt aflossen, of voor een langere looptijd als u lagere maandelijkse betalingen wilt hebben.

Deze flexibiliteit stelt u in staat om de lening aan te passen aan uw specifieke financiële situatie en budget. Bovendien kunt u er zeker van zijn dat Cetelem samen met u zal werken om ervoor te zorgen dat uw betalingsplan haalbaar is en past bij uw financiële doelen.

Dus of u nu op zoek bent naar een persoonlijke lening, autolening of renovatielening, Cetelem biedt flexibele betalingsopties die passen bij uw behoeften en financiële situatie. Neem contact op met Cetelem en ontdek hoe zij u kunnen helpen bij het realiseren van uw financiële doelen.

Cetelem biedt ook de mogelijkheid om je lening te verhogen of te verlengen als je dat nodig hebt.

Een van de voordelen van het afsluiten van een lening bij Cetelem is de flexibiliteit die zij bieden. Naast verschillende looptijden en bedragen, biedt Cetelem ook de mogelijkheid om je lening te verhogen of te verlengen als je dat nodig hebt. Dit kan handig zijn als je onverwachte uitgaven hebt of als je meer financiële ruimte nodig hebt dan oorspronkelijk gedacht. Het proces voor het verhogen of verlengen van je lening is eenvoudig en snel, waardoor je snel weer toegang hebt tot extra financiële middelen. Bij Cetelem begrijpen ze dat het leven soms onvoorspelbaar kan zijn en daarom bieden ze deze flexibele opties om hun klanten te helpen bij het realiseren van hun financiële doelen.

Cetelem leningen kunnen duurder zijn dan andere soorten leningen;

Hoewel Cetelem leningen flexibel en betrouwbaar zijn, is het belangrijk om te weten dat ze duurder kunnen zijn dan andere soorten leningen. Dit komt omdat de rentetarieven van Cetelem hoger kunnen zijn dan die van andere kredietverstrekkers. Het is daarom belangrijk om de tarieven van verschillende kredietverstrekkers te vergelijken voordat u een lening afsluit bij Cetelem. Zo kunt u ervoor zorgen dat u de beste deal krijgt voor uw financiële behoeften. Bovendien is het belangrijk om ervoor te zorgen dat u de lening op tijd terugbetaalt, aangezien vertragingen in betalingen extra kosten met zich mee kunnen brengen. Kortom, hoewel Cetelem leningen een goede optie kunnen zijn voor sommige mensen, is het belangrijk om rekening te houden met de hogere rentetarieven en ervoor te zorgen dat u uw betalingen op tijd doet om extra kosten te voorkomen.

Cetelem leningen hebben vaak een korte looptijd, wat betekent dat je meer rente betaalt over de gehele looptijd;

Een belangrijk nadeel van Cetelem leningen is de korte looptijd die vaak wordt gehanteerd. Dit kan resulteren in hogere rentekosten over de gehele looptijd van de lening. Doordat de aflossingsschema’s vaak korter zijn, zijn de maandelijkse betalingen hoger en moet u mogelijk meer geld uitgeven dan u had verwacht. Het is daarom belangrijk om goed na te denken over uw financiële situatie en uw vermogen om de lening terug te betalen voordat u een lening afsluit bij Cetelem of een andere kredietverstrekker. Zorg ervoor dat u alle voorwaarden en kosten begrijpt voordat u zich aanmeldt voor een lening, zodat u niet voor onaangename verrassingen komt te staan.

Als je niet op tijd aflost, kan je eindigen met hoge boetes en extra kosten;

Hoewel Cetelem leningen een flexibele en betrouwbare oplossing kunnen zijn voor uw financiële behoeften, is het belangrijk om te onthouden dat er ook nadelen aan verbonden zijn. Een van de nadelen is dat als u niet op tijd aflost, u kunt eindigen met hoge boetes en extra kosten.

Het is daarom van cruciaal belang om de voorwaarden van uw lening zorgvuldig te lezen voordat u zich verbindt. Zorg ervoor dat u begrijpt wat de rentevoet is en hoeveel u elke maand moet terugbetalen. Als u problemen heeft met het aflossen van uw lening, neem dan zo snel mogelijk contact op met Cetelem om een ​​oplossing te vinden.

Als u niet op tijd aflost, kan dit leiden tot hoge boetes en extra kosten die uw financiële situatie kunnen verslechteren. Het is dus belangrijk om verantwoordelijkheid te nemen voor uw lening en ervoor te zorgen dat u deze op tijd terugbetaalt. Door dit te doen, kunt u genieten van de voordelen van een Cetelem lening zonder de negatieve gevolgen.

Je bent verplicht om een levensverzekering af te sluiten als onderdeel van de lening;

Een belangrijk nadeel van het afsluiten van een Cetelem lening is dat je verplicht bent om een levensverzekering af te sluiten als onderdeel van de lening. Hoewel dit op het eerste gezicht misschien geen groot probleem lijkt, kan het wel extra kosten met zich meebrengen en de totale kosten van de lening verhogen.

Deze verplichte levensverzekering is bedoeld om ervoor te zorgen dat de lening wordt terugbetaald in geval van overlijden. Dit kan een geruststellende gedachte zijn voor sommige mensen, maar het kan ook betekenen dat je meer betaalt dan nodig is voor je lening. Bovendien kan de premie voor de levensverzekering variëren, afhankelijk van factoren zoals leeftijd en gezondheid, wat betekent dat sommige mensen meer betalen dan anderen.

Hoewel deze verplichte levensverzekering een nadeel kan zijn voor sommige mensen die een Cetelem lening overwegen, is het belangrijk om te onthouden dat er ook voordelen zijn aan deze kredietverstrekker. Het is daarom belangrijk om alle aspecten van de lening zorgvuldig te overwegen voordat je besluit of dit de juiste keuze is voor jouw financiële behoeften.

De voorwaarden van Cetelem leningen zijn vaak complex en moeilijk te begrijpen;

Een van de nadelen van Cetelem leningen is dat de voorwaarden soms complex en moeilijk te begrijpen zijn. Dit kan voor sommige mensen een belemmering vormen bij het afsluiten van een lening. Het is belangrijk om de voorwaarden zorgvuldig door te nemen voordat u een lening afsluit, zodat u precies weet wat u kunt verwachten. Als u vragen heeft over de voorwaarden of als iets niet duidelijk is, aarzel dan niet om contact op te nemen met Cetelem. Hun deskundige medewerkers staan altijd klaar om u te helpen en uw vragen te beantwoorden. Door goed geïnformeerd te zijn, kunt u er zeker van zijn dat u de juiste beslissing neemt en dat uw lening aan uw financiële behoeften voldoet.

Er is weinig flexibiliteit bij het aanpassen van betalingstermijnen of herziening van rentetarieven;

Hoewel Cetelem leningen veel voordelen bieden, is het belangrijk om op de hoogte te zijn van de mogelijke nadelen. Een van de nadelen van het afsluiten van een Cetelem lening is dat er weinig flexibiliteit is bij het aanpassen van betalingstermijnen of herziening van rentetarieven.

Dit kan vervelend zijn als uw financiële situatie verandert en u moeite heeft om uw lening terug te betalen. Als u bijvoorbeeld plotseling werkloos wordt of een andere financiële tegenslag ervaart, kan het moeilijk zijn om uw lening af te betalen volgens de oorspronkelijke voorwaarden.

Daarom is het belangrijk om zorgvuldig na te denken over uw financiële situatie voordat u een Cetelem lening afsluit. Zorg ervoor dat u realistisch bent over uw terugbetalingscapaciteit en dat u begrijpt wat er gebeurt als u niet op tijd betaalt.

Als u toch problemen ondervindt bij het terugbetalen van uw Cetelem lening, neem dan zo snel mogelijk contact op met hun klantenservice. Hoewel er weinig flexibiliteit is bij het aanpassen van betalingstermijnen of herziening van rentetarieven, kunnen ze mogelijk wel kijken naar andere opties zoals uitstel van betaling of een aangepast aflossingsplan.

Kortom, hoewel Cetelem leningen veel voordelen hebben, is het belangrijk om ook rekening te houden met de mogelijke nadelen. Zorg ervoor dat u goed geïnformeerd bent voordat u een lening afsluit en wees voorbereid op mogelijke financiële tegenslagen.

Er is geen mogelijkheid om extra aflossingen te doen zonder boetes of extra kosten te betalen.

Hoewel Cetelem leningen veel voordelen bieden, is er ook een belangrijk nadeel om rekening mee te houden. Het is namelijk niet mogelijk om extra aflossingen te doen zonder boetes of extra kosten te betalen. Dit kan een beperking zijn voor mensen die hun lening sneller willen aflossen of die extra geld willen inzetten om rentekosten te besparen.

Het is belangrijk om dit in gedachten te houden bij het afsluiten van een Cetelem lening en ervoor te zorgen dat u zich bewust bent van de voorwaarden en beperkingen van de lening. Als u overweegt om extra aflossingen te doen, is het verstandig om vooraf contact op te nemen met Cetelem en de mogelijkheden en kosten hiervan te bespreken.

Ondanks dit nadeel blijft Cetelem nog steeds een aantrekkelijke optie voor mensen die op zoek zijn naar flexibele en betrouwbare leningen. Het is belangrijk om alle voor- en nadelen zorgvuldig af te wegen voordat u een beslissing neemt over welke lening het beste bij uw financiële behoeften past.

Overzicht van ING Leningen: Persoonlijke Lening, Doorlopend Krediet en Roodstand Faciliteit

ING Lening: Een overzicht van de mogelijkheden

Als u op zoek bent naar een lening, dan is ING een van de opties die u kunt overwegen. ING is een gerenommeerde bank met een breed scala aan financiële producten en diensten, waaronder leningen. In dit artikel zullen we een overzicht geven van de verschillende soorten leningen die ING aanbiedt en wat u kunt verwachten als u besluit om bij hen te lenen.

Persoonlijke Lening

Een persoonlijke lening is een lening waarbij u een vast bedrag leent en dit terugbetaalt met vaste maandelijkse betalingen gedurende een vooraf bepaalde periode. Bij ING kunt u tot €75.000 lenen met een persoonlijke lening. De rente op deze lening is vast, wat betekent dat deze niet zal veranderen gedurende de looptijd van de lening.

Doorlopend Krediet

Een doorlopend krediet is anders dan een persoonlijke lening omdat het geen vast bedrag betreft dat u leent. In plaats daarvan krijgt u toegang tot een kredietlijn waaruit u geld kunt opnemen wanneer u het nodig heeft. U betaalt alleen rente over het bedrag dat u daadwerkelijk heeft opgenomen en terugbetaald. Bij ING kunt u tot €50.000 krijgen met een doorlopend krediet.

Roodstand Faciliteit

Als u al klant bent bij ING, dan heeft u wellicht toegang tot hun roodstand faciliteit. Dit is in feite een vorm van krediet waarbij u geld kunt opnemen tot een bepaald bedrag dat u heeft afgesproken met de bank. U betaalt rente over het bedrag dat u heeft opgenomen en terugbetaald. Het is belangrijk om te weten dat roodstand faciliteiten meestal hogere rentetarieven hebben dan andere soorten leningen.

Hoe kunt u een ING Lening aanvragen?

Als u geïnteresseerd bent in het aanvragen van een lening bij ING, dan zijn er verschillende manieren om dit te doen. U kunt online een aanvraagformulier invullen, of contact opnemen met de klantenservice van ING om uw aanvraag telefonisch te bespreken. Houd er rekening mee dat uw kredietwaardigheid zal worden beoordeeld voordat u wordt goedgekeurd voor een lening.

Conclusie

ING biedt verschillende soorten leningen aan die kunnen voldoen aan uw financiële behoeften en doelen. Of u nu op zoek bent naar een persoonlijke lening, doorlopend krediet of roodstand faciliteit, ING heeft opties voor u beschikbaar. Het is belangrijk om de voor- en nadelen van elke optie te overwegen voordat u besluit welke lening het beste bij uw situatie past.


5 voordelen van een ING lening: Lagere rentetarieven, Flexibele aflossingstermijnen, Snelle goedkeuringsprocedure, Ruime keuze aan opties en Goede krediet

  1. Lower Interest Rates
  2. Flexible Repayment Terms
  3. Fast Approval Process
  4. Wide Range of Options
  5. Good Credit Not Required


4 nadelen van een ING lening: hoge schulden, rentekosten, regels en financiële problemen.

  1. Het kan leiden tot een grote schuld die moeilijk te betalen is.
  2. Je moet hoge rentekosten betalen voor het geld dat je leent.
  3. Er zijn veel regels en beperkingen waar je aan moet voldoen om een lening te krijgen.
  4. Als je de lening niet op tijd terugbetaalt, kan dit ernstige financiële problemen veroorzaken.

Lower Interest Rates

Lagere Rentevoeten: ING Leningen bieden concurrerende rentetarieven

Een van de voordelen van het aanvragen van een lening bij ING is dat u kunt profiteren van hun concurrerende rentetarieven. Nederlandse banken staan bekend om hun lage rentetarieven op leningen, waardoor ze een geweldige optie zijn voor mensen die geld willen besparen.

Bij ING kunt u kiezen uit verschillende soorten leningen, zoals persoonlijke leningen en doorlopende kredieten, elk met hun eigen rentepercentages. Het is belangrijk om te onthouden dat uw kredietwaardigheid en andere factoren uw rentetarief kunnen beïnvloeden.

Door te kiezen voor een lening met een lagere rente bij ING, kunt u geld besparen op de totale kosten van uw lening. Dit kan vooral handig zijn als u van plan bent om over een langere periode af te betalen.

Het is altijd verstandig om verschillende opties te vergelijken voordat u een lening afsluit. Maar als u op zoek bent naar concurrerende rentetarieven en betrouwbare service, dan is ING zeker het overwegen waard.

Flexible Repayment Terms

Flexibele Aflossingstermijnen: Een Pro van ING Lening

Een van de voordelen van het afsluiten van een lening bij ING is de flexibiliteit van de aflossingstermijnen. Veel Nederlandse kredietverstrekkers bieden flexibele aflossingstermijnen die kunnen worden aangepast aan de individuele behoeften en budgetten van klanten. Dit betekent dat u bijvoorbeeld kunt kiezen voor een kortere looptijd met hogere maandelijkse betalingen of juist voor een langere looptijd met lagere maandelijkse betalingen.

Bij ING kunt u uw aflossingstermijn aanpassen op basis van uw financiële situatie en doelen. Als u bijvoorbeeld verwacht dat uw inkomen in de toekomst zal stijgen, dan kunt u ervoor kiezen om een kortere looptijd te hebben zodat u sneller kunt aflossen en minder rente betaalt. Aan de andere kant, als u momenteel niet veel ruimte heeft in uw budget, dan kunt u kiezen voor een langere looptijd met lagere maandelijkse betalingen om zo meer financiële ademruimte te hebben.

Het hebben van flexibele aflossingsopties kan helpen om stress en financiële druk te verminderen omdat het u in staat stelt om uw lening terug te betalen op een manier die past bij uw persoonlijke situatie. Het is echter belangrijk om er rekening mee te houden dat hoe langer de looptijd, hoe meer rente u over het algemeen zult betalen. Het is daarom aan te raden om zorgvuldig de voor- en nadelen van elke aflossingsoptie te overwegen voordat u een beslissing neemt.

Over het algemeen biedt ING leningen aan met flexibele aflossingstermijnen die kunnen worden aangepast aan uw specifieke behoeften en budget. Als u overweegt om een lening af te sluiten, dan kan ING een goede optie zijn om te overwegen vanwege hun flexibele en klantgerichte benadering.

Fast Approval Process

Een van de voordelen van een ING lening is het snelle goedkeuringsproces. Het aanvragen van een lening in Nederland is over het algemeen snel en eenvoudig, en als u wordt goedgekeurd, kunt u snel toegang krijgen tot de fondsen die u nodig heeft. Bij ING kunt u online een aanvraag indienen of contact opnemen met hun klantenservice om uw aanvraag telefonisch te bespreken. Naast het snelle proces biedt ING ook transparante tarieven en voorwaarden, zodat u precies weet waar u aan toe bent voordat u een lening afsluit. Als u op zoek bent naar een snelle en betrouwbare manier om financiering te krijgen, dan is een ING lening zeker iets om te overwegen.

Wide Range of Options

Een van de voordelen van een ING lening is de grote verscheidenheid aan opties die beschikbaar zijn. ING biedt verschillende soorten leningen aan, waaronder persoonlijke leningen, hypothecaire leningen, zakelijke leningen en studieleningen. Dit betekent dat er voor elke behoefte en elk doel een geschikte lening beschikbaar is.

Of u nu geld nodig heeft om uw huis te renoveren, uw bedrijf uit te breiden of uw studie te financieren, ING heeft verschillende opties om uit te kiezen. Dit geeft u als lener veel keuzevrijheid en flexibiliteit bij het vinden van de juiste lening voor uw behoeften.

Bovendien biedt ING ook verschillende rentetarieven en looptijden voor elke type lening. Dit stelt u in staat om een ​​lening te kiezen die past bij uw budget en terugbetalingsmogelijkheden.

Kortom, met de grote verscheidenheid aan opties die beschikbaar zijn bij ING, kunt u erop vertrouwen dat u een lening kunt vinden die past bij uw behoeften en doelen.

Good Credit Not Required

Goede kredietwaardigheid niet vereist bij ING Lening

Het verkrijgen van een lening kan soms lastig zijn als u geen perfecte kredietgeschiedenis heeft. Veel Nederlandse geldverstrekkers eisen namelijk een hoge kredietwaardigheid en een lange kredietgeschiedenis bij het beoordelen van leningsaanvragen. Dit maakt het voor mensen met minder dan perfecte kredietgeschiedenissen of helemaal geen krediet, moeilijk om financiering te krijgen. Gelukkig is dit niet het geval bij ING.

Bij ING Lening wordt er niet zo streng gekeken naar uw kredietwaardigheid of uw langdurige kredietgeschiedenis. Dit betekent dat u ook als u geen perfecte kredietgeschiedenis heeft, nog steeds in aanmerking kunt komen voor een lening bij ING. Dit is goed nieuws voor iedereen die op zoek is naar financiële ondersteuning, maar zich zorgen maakt over hun credit score.

Het belangrijkste is dat u in staat bent om de lening terug te betalen volgens de afgesproken voorwaarden en termijnen. Als u dit kunt aantonen, heeft u een goede kans om goedgekeurd te worden voor een lening bij ING Lening. Het is echter wel belangrijk om te onthouden dat de rentetarieven die u betaalt hoger kunnen zijn als uw credit score lager is.

Kortom, als u op zoek bent naar financiering en zich zorgen maakt over uw credit score of langdurige kredietgeschiedenis, dan kan ING Lening de juiste optie voor u zijn. Met ING Lening kunt u nog steeds in aanmerking komen voor een lening zonder dat u zich zorgen hoeft te maken over uw kredietgeschiedenis. Het is echter belangrijk om ervoor te zorgen dat u de lening op tijd terugbetaalt om extra kosten en problemen te voorkomen.

Het kan leiden tot een grote schuld die moeilijk te betalen is.

Een van de nadelen van het afsluiten van een ING lening is dat het kan leiden tot een grote schuld die moeilijk te betalen is. Hoewel het hebben van toegang tot extra geld verleidelijk kan zijn, is het belangrijk om ervoor te zorgen dat u de lening kunt terugbetalen voordat u deze afsluit. Het niet kunnen terugbetalen van de lening kan leiden tot hoge rentekosten en extra kosten, waardoor uw schuld alleen maar groter wordt.

Het is daarom belangrijk om vooraf een realistisch budget op te stellen en ervoor te zorgen dat u zich aan dit budget houdt. Zo kunt u ervoor zorgen dat u alleen geld leent wat u ook daadwerkelijk kunt terugbetalen. Als u merkt dat u moeite heeft met het betalen van uw lening, neem dan contact op met ING om mogelijke oplossingen te bespreken. Het is altijd beter om problemen vroegtijdig aan te pakken voordat ze uit de hand lopen en uw financiële situatie nog verder verslechteren.

Je moet hoge rentekosten betalen voor het geld dat je leent.

Een nadeel van het afsluiten van een ING lening is dat je vaak hoge rentekosten moet betalen voor het geld dat je leent. Dit kan vooral een probleem zijn als je een grote lening afsluit met een lange looptijd, omdat de rentekosten in dat geval kunnen oplopen tot duizenden euro’s. Het is daarom belangrijk om goed te overwegen of je de lening echt nodig hebt en of je de rentekosten kunt dragen voordat je besluit om te lenen bij ING of een andere bank.

Er zijn echter wel manieren om de rentekosten van je ING lening te verminderen. Een manier is bijvoorbeeld door extra aflossingen te doen op de lening, waardoor je minder rente hoeft te betalen over het resterende bedrag. Ook kun je ervoor kiezen om een kortere looptijd te nemen voor de lening, waardoor de totale rentekosten lager zullen zijn.

Het is daarom belangrijk om goed onderzoek te doen en verschillende opties te vergelijken voordat je besluit om een ING lening af te sluiten. Zo kun je ervoor zorgen dat je niet onnodig veel betaalt aan rentekosten en kun je de financiële lasten van de lening beter beheersen.

Er zijn veel regels en beperkingen waar je aan moet voldoen om een lening te krijgen.

Een nadeel van het aanvragen van een ING lening is dat er veel regels en beperkingen zijn waaraan u moet voldoen voordat u wordt goedgekeurd voor een lening. Dit kan soms frustrerend zijn voor mensen die dringend financiële hulp nodig hebben.

Om in aanmerking te komen voor een ING lening, moet u bijvoorbeeld voldoen aan bepaalde kredietwaardigheids- en inkomenseisen. Als u niet aan deze eisen voldoet, kan het zijn dat u geen lening kunt krijgen of dat de rente hoger is dan u had gehoopt.

Daarnaast heeft ING ook specifieke regels en beperkingen voor elk type lening. Zo kan het zijn dat er minimale of maximale leenbedragen zijn, of dat de looptijd van de lening beperkt is tot een bepaald aantal jaren.

Hoewel deze regels en beperkingen bedoeld zijn om ervoor te zorgen dat u verantwoord leent en uw financiële situatie niet verslechtert, kunnen ze soms als een obstakel voelen. Het is belangrijk om deze regels en beperkingen te begrijpen voordat u besluit om bij ING te lenen, zodat u weet wat u kunt verwachten en welke opties voor u beschikbaar zijn.

Als je de lening niet op tijd terugbetaalt, kan dit ernstige financiële problemen veroorzaken.

Een belangrijk nadeel van het afsluiten van een ING lening is dat als u niet op tijd terugbetaalt, dit ernstige financiële problemen kan veroorzaken. Dit geldt voor alle soorten leningen die u bij ING kunt afsluiten, of het nu gaat om een persoonlijke lening, doorlopend krediet of roodstand faciliteit.

Als u de lening niet op tijd terugbetaalt, kunnen er verschillende gevolgen zijn. Ten eerste zult u waarschijnlijk extra kosten moeten betalen, zoals boetes en rente over de achterstallige betalingen. Dit kan snel oplopen en uw financiële situatie verder verslechteren.

Daarnaast kan het niet op tijd terugbetalen van uw lening leiden tot een negatieve kredietgeschiedenis. Dit kan ertoe leiden dat toekomstige kredietverstrekkers minder geneigd zijn om u te lenen omdat ze zien dat u in het verleden problemen heeft gehad met het terugbetalen van uw schulden.

Het is daarom cruciaal om ervoor te zorgen dat u in staat bent om de maandelijkse betalingen te doen voordat u een lening bij ING afsluit. Zorg ervoor dat u uw financiën goed beheert en een realistisch budget opstelt voordat u zich verbindt aan een lening. Als u merkt dat u moeite heeft met het maken van betalingen, neem dan contact op met ING om te bespreken wat uw opties zijn en hoe zij kunnen helpen bij het vinden van een oplossing.

Financier uw nieuwe auto met de ING Autolening

ING Autolening: Financiering op maat voor uw nieuwe auto

Een nieuwe auto kopen is een grote investering. Niet iedereen heeft het geld om een auto in één keer te betalen. Gelukkig zijn er verschillende opties om uw nieuwe auto te financieren, zoals een autolening. ING biedt een autolening aan die speciaal ontworpen is om aan uw behoeften te voldoen.

Wat is een ING Autolening?

Een ING Autolening is een lening die u kunt gebruiken om de aankoop van uw nieuwe auto te financieren. Het bedrag dat u kunt lenen hangt af van de waarde van de auto en uw persoonlijke situatie. Met de ING Autolening kunt u tot 110% van de aankoopprijs van uw nieuwe auto financieren.

De voordelen van een ING Autolening

Een ING Autolening biedt verschillende voordelen:

  1. Vaste rentevoet: U weet precies wat u moet betalen en wanneer u dit moet doen gedurende de looptijd van de lening.
  2. Flexibele looptijd: U kunt kiezen uit verschillende looptijden, variërend van 12 tot 84 maanden, afhankelijk van uw budget en behoeften.
  3. Geen annuleringskosten: Als u besluit om de lening vroegtijdig af te lossen, betaalt u geen extra kosten.
  4. Gratis offerte: U kunt online gratis en vrijblijvend een offerte aanvragen voor uw autolening.

Hoe werkt het?

U kunt online of in een ING-kantoor een aanvraag indienen voor een autolening. Als uw aanvraag wordt goedgekeurd, ontvangt u het geld op uw ING-rekening. U kunt de lening vervolgens gebruiken om uw nieuwe auto te kopen.

U betaalt de lening terug in maandelijkse termijnen gedurende de looptijd van de lening. De rentevoet blijft gedurende deze periode vast, zodat u precies weet wat u moet betalen.

Is een ING Autolening geschikt voor u?

Een autolening kan een goede optie zijn als u uw nieuwe auto niet in één keer kunt betalen. Als u kiest voor een ING Autolening, weet u precies wat u moet betalen en wanneer u dit moet doen. Dit kan helpen om uw budget te plannen en financiële verrassingen te voorkomen.

Voordat u een autolening afsluit, is het belangrijk om na te gaan of deze past bij uw persoonlijke situatie en budget. Een autolening brengt maandelijkse kosten met zich mee en kan invloed hebben op uw financiële situatie op lange termijn.

Conclusie

Een ING Autolening kan een goede optie zijn voor wie op zoek is naar financiering voor zijn of haar nieuwe auto. Het biedt vaste rentevoeten, flexibele looptijden en geen annuleringskosten. Voordat u beslist om een autolening af te sluiten, is het belangrijk om na te gaan of deze past bij uw persoonlijke situatie en budget.


8 voordelen van een autolening: waarom het de moeite waard is om te overwegen.

  1. Je kunt een lage rente krijgen, waardoor je meer geld overhoudt voor andere uitgaven.
  2. Er zijn flexibele betalingsopties beschikbaar om aan te passen aan elk budget.
  3. Autoleningen hebben vaak langere looptijden, wat betekent dat je minder per maand betaalt en meer mogelijkheden hebt om de lening af te betalen.
  4. U hoeft geen onmiddellijke aankoop te doen; u kunt de tijd nemen om een auto te zoeken die binnen uw budget past en die aan al uw behoeften voldoet.
  5. Als je eigenaar bent van de auto, kun je hem verkopen of verhuren als hij oud is, waardoor je extra inkomsten genereert voor het terugbetalen van de lening of andere financiële doeleinden.
  6. Als je de autolening op tijd terugbetaalt, kan dit goed zijn voor je credit score en kan dit helpen bij toekomstige financieringsaanvragen zoals hypotheken of persoonlijke leningen..
  7. Sommige autoleningverstrekkers bieden speciale voordelige tarieven voor studentleners of mensen met weinig inkomen..
  8. U hoeft geld niet direct opzij te zetten om eerst eigen middelengebruik in aanmerking te nemen voordat u autofinanciering aanvraagt; met autofinanciering kunt u direct rondrijden in uw droomauto!


4 nadelen van een ING autolening: hogere rente, beperkte verkoopmogelijkheden en minder flexibiliteit

  1. Je betaalt meer rente dan voor een persoonlijke lening.
  2. Je kunt niet zomaar je auto verkopen om de lening af te lossen als je in financiële problemen komt.
  3. Als je het voertuig verkoopt, moet je het verschil tussen de verkoopprijs en de schuld aan de bank betalen.
  4. Je bent gebonden aan de looptijd van de lening, waardoor je minder flexibel bent bij het terugbetalen van het geleende bedrag.

Je kunt een lage rente krijgen, waardoor je meer geld overhoudt voor andere uitgaven.

Een van de voordelen van een ING Autolening is dat je kunt profiteren van een lage rente. Dit betekent dat je minder geld hoeft te betalen in rentekosten gedurende de looptijd van de lening. Hierdoor houd je meer geld over voor andere uitgaven, zoals het aflossen van andere schulden, sparen voor een vakantie of investeren in je toekomst. Een lage rente kan ook helpen om de maandelijkse kosten van de lening te verlagen, waardoor het gemakkelijker wordt om aan je financiële verplichtingen te voldoen en je budget te plannen. Als je op zoek bent naar financiering voor een nieuwe auto, kan een ING Autolening met lage rente dus een goede optie zijn om te overwegen.

Er zijn flexibele betalingsopties beschikbaar om aan te passen aan elk budget.

Een van de voordelen van een ING Autolening is de flexibiliteit die het biedt bij het terugbetalen van de lening. ING begrijpt dat niet iedereen dezelfde financiële situatie heeft en daarom zijn er verschillende betalingsopties beschikbaar om aan te passen aan elk budget.

Bij het afsluiten van een ING Autolening kunt u kiezen uit verschillende looptijden, variërend van 12 tot 84 maanden. Hierdoor kunt u zelf bepalen hoeveel u maandelijks wilt aflossen en hoe lang u wilt blijven betalen. Dit kan helpen om uw budget te plannen en ervoor te zorgen dat de maandelijkse kosten binnen uw financiële mogelijkheden vallen.

Bovendien biedt ING ook de mogelijkheid om extra aflossingen te doen zonder extra kosten. Als u bijvoorbeeld een bonus ontvangt of een andere financiële meevaller heeft, kunt u ervoor kiezen om extra af te lossen op uw autolening. Dit kan helpen om de totale kosten van de lening te verlagen en sneller schuldenvrij te zijn.

Kortom, met flexibele betalingsopties biedt een ING Autolening klanten meer controle over hun financiën en kunnen ze hun lening aanpassen aan hun persoonlijke situatie en budget.

Autoleningen hebben vaak langere looptijden, wat betekent dat je minder per maand betaalt en meer mogelijkheden hebt om de lening af te betalen.

Een autolening kan een goede optie zijn als u op zoek bent naar financiering voor uw nieuwe auto. Eén van de voordelen van een autolening is dat deze vaak langere looptijden heeft. Dit betekent dat u minder per maand betaalt en meer mogelijkheden hebt om de lening af te betalen.

Een langere looptijd kan helpen om de maandelijkse kosten te verlagen en uw budget beter te plannen. U kunt kiezen uit verschillende looptijden, variërend van 12 tot 84 maanden, afhankelijk van uw persoonlijke situatie en behoeften.

Het is belangrijk om na te gaan of een autolening past bij uw financiële situatie op lange termijn. Een autolening brengt immers maandelijkse kosten met zich mee en kan invloed hebben op uw budget voor andere uitgaven.

Als u beslist om een autolening af te sluiten, is het belangrijk om de verschillende opties te vergelijken en na te gaan welke het beste bij u past. ING biedt bijvoorbeeld een autolening aan die flexibele looptijden heeft en vaste rentevoeten biedt, zodat u precies weet wat u moet betalen gedurende de looptijd van de lening.

U hoeft geen onmiddellijke aankoop te doen; u kunt de tijd nemen om een auto te zoeken die binnen uw budget past en die aan al uw behoeften voldoet.

Een van de voordelen van een ING Autolening is dat u niet meteen een auto hoeft te kopen. U kunt de tijd nemen om een auto te zoeken die binnen uw budget past en aan al uw behoeften voldoet. Dit betekent dat u niet onder druk staat om snel een beslissing te nemen en dat u de tijd heeft om verschillende opties te overwegen.

Met een ING Autolening kunt u tot 110% van de aankoopprijs van uw nieuwe auto financieren, waardoor u meer flexibiliteit heeft bij het kiezen van uw droomauto. U hoeft zich geen zorgen te maken over het vinden van genoeg geld om direct een auto te kopen, omdat de lening u in staat stelt om het bedrag in termijnen terug te betalen.

Dit geeft u ook meer ruimte om verschillende autodealers en modellen te vergelijken, zodat u er zeker van kunt zijn dat u de beste deal krijgt voor uw budget. Met een ING Autolening kunt u dus op zoek gaan naar de auto die perfect bij uw wensen en behoeften past, zonder dat dit ten koste gaat van uw financiële stabiliteit op korte termijn.

Als je eigenaar bent van de auto, kun je hem verkopen of verhuren als hij oud is, waardoor je extra inkomsten genereert voor het terugbetalen van de lening of andere financiële doeleinden.

Een van de voordelen van het afsluiten van een ING Autolening is dat je eigenaar wordt van de auto zodra je de lening hebt terugbetaald. Dit betekent dat je vrij bent om de auto te verkopen of te verhuren als hij ouder wordt en je hem niet meer nodig hebt. Dit kan extra inkomsten genereren die je kunt gebruiken om de lening terug te betalen of voor andere financiële doeleinden.

Door het verkopen of verhuren van een auto kun je geld verdienen en tegelijkertijd de waarde van je investering behouden. Het kan een slimme financiële zet zijn om extra inkomsten te genereren, vooral als je geen gebruik meer maakt van de auto.

Het is belangrijk om er wel rekening mee te houden dat het verkopen of verhuren van een auto ook kosten met zich mee kan brengen, zoals onderhoudskosten en verzekeringskosten. Het is dus belangrijk om deze kosten mee te nemen in jouw berekeningen voordat je besluit om jouw auto te verkopen of te verhuren.

Als eigenaar van een auto heb je verschillende opties om extra inkomsten te genereren en jouw investering rendabeler te maken. Een ING Autolening kan hierbij helpen, omdat het jou in staat stelt om een nieuwe auto aan te schaffen zonder dat dit direct grote financiële gevolgen heeft.

Als je de autolening op tijd terugbetaalt, kan dit goed zijn voor je credit score en kan dit helpen bij toekomstige financieringsaanvragen zoals hypotheken of persoonlijke leningen..

Wist je dat het terugbetalen van een ING Autolening op tijd niet alleen goed is voor je financiële situatie op korte termijn, maar ook op lange termijn? Door op tijd te betalen, kan dit positief bijdragen aan je credit score. Een credit score is een cijfer dat aangeeft hoe kredietwaardig je bent. Dit wordt onder andere gebruikt door banken en andere financiële instellingen bij het beoordelen van financieringsaanvragen.

Als je in de toekomst bijvoorbeeld een hypotheek of persoonlijke lening wilt aanvragen, zal de kredietverstrekker kijken naar je credit score om te bepalen of je in aanmerking komt voor de lening. Hoe hoger je credit score, hoe groter de kans dat je wordt goedgekeurd en hoe betere voorwaarden en rentetarieven er mogelijk zijn.

Door op tijd af te lossen op je ING Autolening, laat je zien dat je verantwoordelijk bent met geld en dat kan helpen om een hogere credit score te krijgen. Het kan dus zeker de moeite waard zijn om op tijd af te betalen en zo niet alleen controle te houden over jouw financiële situatie, maar ook om jouw kansen op toekomstige financieringsaanvragen te verbeteren.

Sommige autoleningverstrekkers bieden speciale voordelige tarieven voor studentleners of mensen met weinig inkomen..

ING Autolening: Speciale voordelige tarieven voor studenten of mensen met weinig inkomen

Een nieuwe auto kopen is voor veel mensen een grote investering. Vooral studenten en mensen met een laag inkomen kunnen het moeilijk vinden om de aankoop van een auto te financieren. Gelukkig biedt ING Autolening speciale voordelige tarieven aan voor deze groep.

ING begrijpt dat niet iedereen dezelfde financiële mogelijkheden heeft. Daarom biedt ING speciale voordelige tarieven aan voor studentleners of mensen met weinig inkomen. Deze tarieven zijn ontworpen om het gemakkelijker te maken om een ​​auto te kopen en tegelijkertijd de financiële lasten betaalbaar te houden.

Deze speciale tarieven zijn beschikbaar voor leners die hun lening afsluiten via het ING Studentenpakket of het ING Jongerenpakket. Met deze pakketten kunnen studentleners en jongeren profiteren van extra voordelen, zoals geen maandelijkse kosten en gratis bankpasjes.

Als u in aanmerking komt voor deze speciale tarieven, kunt u geld besparen op de rentevoet van uw autolening. Dit kan helpen om uw maandelijkse betalingen betaalbaar te houden en uw budget onder controle te houden.

Conclusie

ING Autolening biedt speciale voordelige tarieven aan voor studentleners of mensen met weinig inkomen. Deze tarieven zijn ontworpen om de aankoop van een auto betaalbaarder te maken en tegelijkertijd de financiële lasten te verminderen. Als u in aanmerking komt voor deze speciale tarieven, kunt u geld besparen op de rentevoet van uw autolening en uw maandelijkse betalingen betaalbaar houden.

U hoeft geld niet direct opzij te zetten om eerst eigen middelengebruik in aanmerking te nemen voordat u autofinanciering aanvraagt; met autofinanciering kunt u direct rondrijden in uw droomauto!

Een ING Autolening biedt u de mogelijkheid om uw droomauto te financieren zonder dat u eerst eigen middelen opzij hoeft te zetten. Dit betekent dat u direct kunt rondrijden in uw nieuwe auto zonder dat u zich zorgen hoeft te maken over het bij elkaar krijgen van het geld.

Met een ING Autolening kunt u tot 110% van de aankoopprijs van uw nieuwe auto financieren. Dit betekent dat u niet alleen de kosten van de auto kunt financieren, maar ook bijkomende kosten zoals verzekeringen en belastingen.

Een ING Autolening biedt vaste rentevoeten en flexibele looptijden, zodat u precies weet wat u moet betalen en wanneer. U kunt online gratis en vrijblijvend een offerte aanvragen voor uw autolening en zo ontdekken welke opties er voor u beschikbaar zijn.

Kortom, met een ING Autolening kunt u direct rondrijden in uw droomauto zonder eerst eigen middelen opzij te hoeven zetten. Het is een handige manier om uw nieuwe auto te financieren en het biedt vaste rentevoeten en flexibele looptijden. Vraag vandaag nog een gratis offerte aan en ontdek hoe ING u kan helpen bij het realiseren van uw autodromen!

Je betaalt meer rente dan voor een persoonlijke lening.

Een nadeel van de ING Autolening is dat u meer rente betaalt dan voor een persoonlijke lening. Dit komt omdat de rentevoet voor een autolening hoger is dan voor een persoonlijke lening, omdat de bank het risico van de lening hoger inschat.

Het is belangrijk om dit in overweging te nemen bij het afsluiten van een autolening. Als u geen specifieke reden heeft om te kiezen voor een autolening, kan het voordeliger zijn om te kiezen voor een persoonlijke lening met een lagere rentevoet.

Het is altijd verstandig om verschillende opties te vergelijken voordat u beslist welke lening het beste bij u past. Zo kunt u ervoor zorgen dat u niet meer betaalt dan nodig is en uw financiële situatie op lange termijn gezond houdt.

Je kunt niet zomaar je auto verkopen om de lening af te lossen als je in financiële problemen komt.

Een nadeel van een ING Autolening is dat u niet zomaar uw auto kunt verkopen om de lening af te lossen als u in financiële problemen komt. Dit kan een probleem zijn als u onverwachte uitgaven heeft of als u uw baan verliest en daardoor moeite heeft om de lening af te betalen.

Als u in deze situatie terechtkomt, is het belangrijk om contact op te nemen met ING om te bespreken wat uw opties zijn. Het kan bijvoorbeeld mogelijk zijn om een betalingsregeling te treffen of om de looptijd van de lening aan te passen.

Het is belangrijk om vooraf goed na te denken over uw financiële situatie voordat u een autolening afsluit. Zorg ervoor dat u zich bewust bent van de maandelijkse kosten en dat u deze kunt betalen gedurende de looptijd van de lening. Zo voorkomt u financiële problemen en kunt u genieten van uw nieuwe auto zonder zorgen.

Als je het voertuig verkoopt, moet je het verschil tussen de verkoopprijs en de schuld aan de bank betalen.

Een nadeel van een ING Autolening is dat als u besluit om uw voertuig te verkopen voordat de lening volledig is afbetaald, u het verschil tussen de verkoopprijs en de nog uitstaande schuld aan de bank moet betalen. Dit kan een onverwachte financiële last zijn, vooral als de waarde van het voertuig lager is dan verwacht.

Het is belangrijk om bij het afsluiten van een autolening rekening te houden met deze mogelijkheid en ervoor te zorgen dat u zich bewust bent van de voorwaarden en beperkingen van de lening. Het kan ook helpen om vooraf te onderzoeken wat de waarde van uw auto zou kunnen zijn als u deze in de toekomst wilt verkopen.

Een alternatieve optie kan zijn om een persoonlijke lening af te sluiten in plaats van een autolening. Met een persoonlijke lening kunt u het geleende bedrag gebruiken voor verschillende doeleinden, waaronder de aankoop van een auto. Dit kan betekenen dat u minder beperkingen heeft bij het verkopen van uw voertuig.

Het is belangrijk om altijd goed geïnformeerd te zijn over alle opties en voorwaarden voordat u besluit om een lening af te sluiten. Zo kunt u ervoor zorgen dat u weloverwogen keuzes maakt die passen bij uw financiële situatie en behoeften.

Je bent gebonden aan de looptijd van de lening, waardoor je minder flexibel bent bij het terugbetalen van het geleende bedrag.

Een nadeel van een ING Autolening is dat je gebonden bent aan de looptijd van de lening. Dit betekent dat je minder flexibel bent bij het terugbetalen van het geleende bedrag. Als je bijvoorbeeld besluit om de lening vroegtijdig af te lossen, betaal je annuleringskosten. Dit kan een belemmering zijn als je financiële situatie verandert en je meer of minder wil aflossen dan oorspronkelijk gepland.

Het is dus belangrijk om goed na te denken over de looptijd van de lening voordat je deze afsluit. Kies een looptijd die past bij jouw persoonlijke situatie en budget. Als je verwacht dat er veranderingen in jouw financiële situatie kunnen optreden, overweeg dan om een kortere looptijd te kiezen zodat je sneller kunt aflossen.

Hoewel dit een nadeel kan zijn, biedt een ING Autolening nog steeds vele voordelen zoals vaste rentevoeten en flexibele looptijden. Het is belangrijk om alle voor- en nadelen af te wegen voordat u besluit om een autolening af te sluiten.

Belangrijke overwegingen bij het afsluiten van een lening: budget, kredietwaardigheid en kosten

Het afsluiten van een lening is voor veel mensen een belangrijke beslissing. Of het nu gaat om het financieren van een grote aankoop zoals een auto of huis, of om het opvangen van onverwachte kosten, het is belangrijk om goed geïnformeerd te zijn voordat u een lening afsluit.

Een lening afsluiten begint met het bepalen van uw behoeften en budget. Hoeveel geld heeft u nodig en hoeveel kunt u maandelijks terugbetalen? Het is belangrijk om realistisch te zijn en ervoor te zorgen dat u zich geen extra financiële lasten oplegt die u niet kunt dragen.

Vervolgens moet u beslissen welk type lening het beste bij uw behoeften past. Er zijn verschillende soorten leningen beschikbaar, waaronder persoonlijke leningen, autoleningen, hypotheken en creditcards. Elke lening heeft zijn eigen voor- en nadelen, dus het is belangrijk om de verschillende opties te onderzoeken voordat u een keuze maakt.

Eenmaal besloten welk type lening u wilt afsluiten, moet u de kredietwaardigheid controleren. Dit is een beoordeling van uw vermogen om de lening terug te betalen op basis van uw financiële geschiedenis en huidige financiële situatie. Hoe hoger uw kredietwaardigheid, hoe groter de kans dat u wordt goedgekeurd voor de lening en hoe gunstiger de rentevoet zal zijn.

Bij het aanvragen van een lening moet u ook rekening houden met eventuele kosten, zoals administratiekosten en rente. Zorg ervoor dat u de voorwaarden van de lening begrijpt en dat u zich bewust bent van eventuele extra kosten die aan de lening verbonden zijn.

Het afsluiten van een lening kan een belangrijke stap zijn bij het realiseren van uw financiële doelen, maar het is belangrijk om zorgvuldig te overwegen voordat u deze beslissing neemt. Door uw behoeften en budget te bepalen, verschillende opties te onderzoeken en rekening te houden met eventuele kosten, kunt u ervoor zorgen dat u de juiste lening afsluit voor uw situatie.


5 tips voor het afsluiten van een lening: Zo maak je de beste keuze

  1. Vergelijk verschillende leningen om de beste optie te vinden.
  2. Wees voorbereid op kosten die verbonden zijn aan het afsluiten van een lening.
  3. Lees de voorwaarden van de lening zorgvuldig door voordat je ermee akkoord gaat.
  4. Neem altijd contact op met een financiële adviseur als je twijfelt over welke lening het beste bij je past.
  5. Maak altijd eerst een budgetplan voordat je een lening aangaat, om er zeker van te zijn dat je in staat bent om de maandelijkse betaling te maken.

Vergelijk verschillende leningen om de beste optie te vinden.

Wanneer u een lening afsluit, is het belangrijk om verschillende opties te vergelijken om de beste keuze te maken. Er zijn veel verschillende soorten leningen beschikbaar en elke lening heeft zijn eigen voorwaarden, rentetarieven en kosten.

Door verschillende leningen te vergelijken, kunt u de beste optie vinden die past bij uw financiële behoeften en budget. U kunt de rentetarieven en voorwaarden van verschillende kredietverstrekkers vergelijken om te zien welke het meest gunstig is.

Het vergelijken van leningen kan u ook helpen om verborgen kosten te identificeren die anders over het hoofd kunnen worden gezien. Het kan zijn dat sommige kredietverstrekkers extra kosten in rekening brengen, zoals administratiekosten of boetes voor vervroegde aflossing. Door deze kosten mee te nemen in uw vergelijking, kunt u een weloverwogen beslissing nemen over welke lening het beste bij u past.

Kortom, door verschillende leningen te vergelijken voordat u er een afsluit, kunt u ervoor zorgen dat u de beste optie kiest die past bij uw financiële situatie en behoeften. Het kan wat extra tijd en moeite kosten om dit te doen, maar het kan u op de lange termijn veel geld besparen.

Wees voorbereid op kosten die verbonden zijn aan het afsluiten van een lening.

Wanneer u overweegt om een lening af te sluiten, is het belangrijk om niet alleen te kijken naar de rentevoet en het geleende bedrag. Er zijn vaak ook kosten verbonden aan het afsluiten van de lening, zoals administratiekosten en boetes voor vervroegde aflossing.

Het is daarom belangrijk om voorbereid te zijn op deze extra kosten. Zorg ervoor dat u de voorwaarden van de lening zorgvuldig doorleest en begrijpt voordat u zich verbindt tot het afsluiten van een lening. Op deze manier komt u niet voor onverwachte verrassingen te staan en kunt u beter inschatten of de lening wel binnen uw budget past.

Houd er ook rekening mee dat sommige kredietverstrekkers hogere administratiekosten in rekening brengen dan anderen. Vergelijk daarom verschillende aanbieders voordat u een beslissing neemt over welke kredietverstrekker het beste bij uw situatie past.

Door goed voorbereid te zijn op alle kosten die verbonden zijn aan het afsluiten van een lening, kunt u ervoor zorgen dat u geen financiële verrassingen tegenkomt en dat u de juiste keuze maakt bij het kiezen van een kredietverstrekker.

Lees de voorwaarden van de lening zorgvuldig door voordat je ermee akkoord gaat.

Wanneer je een lening afsluit, is het belangrijk om de voorwaarden van de lening zorgvuldig door te lezen voordat je ermee akkoord gaat. Dit kan voorkomen dat je later voor verrassingen komt te staan en onnodige kosten maakt.

De voorwaarden van een lening bevatten belangrijke informatie over de rentevoet, looptijd, terugbetalingsvoorwaarden en eventuele extra kosten die aan de lening verbonden zijn. Door deze informatie zorgvuldig door te nemen, kun je ervoor zorgen dat je begrijpt wat er van jou wordt verwacht en wat je kunt verwachten van de kredietverstrekker.

Als er iets in de voorwaarden staat waarover je vragen hebt of dat onduidelijk is, aarzel dan niet om contact op te nemen met de kredietverstrekker. Het is beter om alle vragen op voorhand te stellen dan later geconfronteerd te worden met onverwachte kosten of andere problemen.

Kortom, het zorgvuldig doornemen van de voorwaarden van een lening voordat je ermee akkoord gaat, kan helpen om verrassingen en onnodige kosten te voorkomen. Zorg ervoor dat je alle informatie begrijpt en wees niet bang om vragen te stellen als er iets onduidelijk is. Zo kun je met vertrouwen een lening afsluiten die past bij jouw financiële situatie en doelen.

Neem altijd contact op met een financiële adviseur als je twijfelt over welke lening het beste bij je past.

Het afsluiten van een lening kan een belangrijke beslissing zijn die invloed heeft op uw financiële situatie op korte en lange termijn. Het kan daarom verstandig zijn om advies in te winnen van een financieel adviseur als u twijfelt over welke lening het beste bij u past.

Een financieel adviseur kan u helpen bij het bepalen van uw behoeften en budget, en kan u ook inzicht geven in de verschillende soorten leningen die beschikbaar zijn. Ze kunnen u ook adviseren over eventuele extra kosten die aan de lening verbonden zijn, zoals administratiekosten en rente.

Door contact op te nemen met een financieel adviseur voordat u een lening afsluit, kunt u ervoor zorgen dat u de juiste keuze maakt voor uw situatie en dat u zich bewust bent van alle risico’s en voordelen van de lening. Dit kan helpen om onnodige financiële lasten te voorkomen en uw algehele financiële gezondheid te verbeteren.

Dus als u twijfelt over welke lening het beste bij u past, aarzel dan niet om contact op te nemen met een financieel adviseur voor professioneel advies en begeleiding.

Maak altijd eerst een budgetplan voordat je een lening aangaat, om er zeker van te zijn dat je in staat bent om de maandelijkse betaling te maken.

Wanneer je overweegt om een lening af te sluiten, is het belangrijk om vooraf een budgetplan te maken. Door een budgetplan te maken, krijg je inzicht in je financiële situatie en kun je bepalen of je in staat bent om de maandelijkse betalingen van de lening te maken.

Een budgetplan helpt je om al je inkomsten en uitgaven op een rijtje te zetten. Zo kun je bepalen hoeveel geld er maandelijks beschikbaar is voor de afbetaling van de lening. Het budgetplan kan ook helpen bij het identificeren van gebieden waarop je kunt besparen, zodat er meer geld beschikbaar is voor de afbetaling van de lening.

Door vooraf een budgetplan te maken, voorkom je dat je een lening aangaat die niet past bij jouw financiële situatie. Als je niet in staat bent om de maandelijkse betalingen van de lening te maken, kan dit leiden tot financiële problemen en zelfs tot schulden.

Kortom, als je overweegt om een lening af te sluiten, maak dan altijd eerst een budgetplan. Dit geeft inzicht in jouw financiële situatie en helpt bij het bepalen of je in staat bent om de maandelijkse betalingen van de lening te maken. Zo voorkom je financiële problemen en kun jij met een gerust hart genieten van het geleende geld.

De rentevoet vandaag: historisch laag en de impact op jouw financiën

Vandaag de dag is de rentevoet een belangrijk onderwerp voor veel mensen. Of je nu een lening afsluit, spaargeld wilt investeren of gewoon geïnteresseerd bent in de economie, de rentevoet is iets dat je niet kunt negeren.

De rentevoet is het percentage dat je betaalt of ontvangt op een lening of spaarrekening. Het wordt bepaald door vraag en aanbod op de financiële markten en wordt beïnvloed door factoren zoals inflatie, economische groei en monetair beleid.

Op dit moment is de rentevoet historisch laag. Dit heeft voordelen en nadelen voor verschillende groepen mensen. Voor leners betekent dit dat het goedkoper is om geld te lenen. Als je bijvoorbeeld een hypotheek afsluit, kun je profiteren van lagere maandelijkse betalingen en minder totale kosten over de looptijd van de lening.

Voor spaarders betekent een lage rentevoet echter dat ze minder verdienen op hun spaargeld. Dit kan frustrerend zijn voor mensen die hard hebben gespaard en op zoek zijn naar manieren om hun geld te laten groeien.

Daarnaast heeft de lage rentevoet ook invloed op andere aspecten van de economie. Zo kan het leiden tot hogere prijzen van activa zoals aandelen en vastgoed, omdat investeerders op zoek zijn naar rendement in plaats van spaarrekeningen met lage rentetarieven.

Het monetair beleid van centrale banken speelt ook een rol bij het bepalen van de rentevoet. In Europa heeft de Europese Centrale Bank (ECB) de rentevoet verlaagd om de economie te stimuleren en de inflatie te verhogen. Dit beleid heeft geleid tot lage hypotheekrentes en goedkope leningen voor bedrijven, maar heeft ook bijgedragen aan een stijging van de huizenprijzen.

Kortom, de rentevoet is een belangrijk onderwerp dat invloed heeft op verschillende aspecten van onze economie en persoonlijke financiën. Het is belangrijk om op de hoogte te blijven van de huidige rentetarieven en hun impact op jouw financiële situatie.


7 veelgestelde vragen over de rentevoet van vandaag.

  1. Wat is de gemiddelde rentevoet hypotheek?
  2. Hoeveel kan variabele rentevoet stijgen?
  3. Wat staat de rentevoet vandaag?
  4. Wat is een goede rentevoet?
  5. Wat is de huidige intrestvoet?
  6. Zal rente weer dalen?
  7. Wat is de huidige marktrente?

Wat is de gemiddelde rentevoet hypotheek?

De gemiddelde rentevoet voor een hypotheek varieert afhankelijk van verschillende factoren, zoals het type hypotheek, de looptijd en de kredietwaardigheid van de aanvrager. Over het algemeen liggen de rentetarieven voor hypotheken momenteel op historisch lage niveaus.

Volgens recente gegevens van De Nederlandsche Bank (DNB) bedroeg de gemiddelde rentevoet voor nieuwe hypotheken in Nederland in juni 2021 ongeveer 1,47%. Dit is iets hoger dan het laagste punt dat werd bereikt in september 2020, toen de gemiddelde rentevoet voor nieuwe hypotheken ongeveer 1,35% bedroeg.

Het is belangrijk om te benadrukken dat deze cijfers slechts een indicatie zijn en dat individuele hypotheekrentes kunnen variëren afhankelijk van verschillende factoren. Het is daarom altijd verstandig om verschillende hypotheekverstrekkers te vergelijken en offertes op te vragen voordat je een definitieve beslissing neemt over welke hypotheek je wilt afsluiten.

Daarnaast is het ook belangrijk om te onthouden dat de rentevoet niet het enige aspect is om rekening mee te houden bij het kiezen van een hypotheek. Andere factoren zoals de looptijd, aflossingsvorm en voorwaarden kunnen ook invloed hebben op de totale kosten van jouw hypotheek.

Hoeveel kan variabele rentevoet stijgen?

De variabele rentevoet kan stijgen en dalen, afhankelijk van verschillende factoren, zoals de marktrente, inflatie en het beleid van de centrale banken. Het is moeilijk om precies te voorspellen hoeveel de variabele rentevoet kan stijgen, omdat dit afhangt van de specifieke omstandigheden op een bepaald moment.

Over het algemeen is het echter mogelijk dat de variabele rentevoet aanzienlijk kan stijgen in tijden van economische groei en hoge inflatie. In deze situaties zullen centrale banken waarschijnlijk hun beleid aanpassen om de inflatie te beteugelen door de rentetarieven te verhogen. Dit kan leiden tot hogere kosten voor leningen met een variabele rentevoet, zoals hypotheken en persoonlijke leningen.

Het is belangrijk om te onthouden dat leners die kiezen voor een variabele rentevoet meer risico lopen dan leners met een vaste rentevoet. Dit komt omdat hun maandelijkse betalingen kunnen fluctueren als gevolg van veranderingen in de marktrente. Als je je zorgen maakt over mogelijke stijgingen van de rentevoet, kun je ervoor kiezen om een ​​lening met een vaste rentevoet af te sluiten om zo meer zekerheid te hebben over je maandelijkse betalingen.

Wat staat de rentevoet vandaag?

De rentevoet varieert afhankelijk van de financiële instelling en het type lening. Om de meest actuele rentevoet te achterhalen, kunt u contact opnemen met uw financiële instelling.

Wat is een goede rentevoet?

Een goede rentevoet is afhankelijk van de situatie. Als je geld leent, wil je een lage rentevoet, omdat dit betekent dat je minder betaalt voor het geleende bedrag. Aan de andere kant, als je spaart, wil je juist een hogere rentevoet, omdat dit betekent dat je meer verdient op je spaargeld.

Over het algemeen wordt een rentevoet als goed beschouwd als deze in lijn is met de marktrente en concurrerend is met andere aanbieders. Het is belangrijk om te onthouden dat verschillende leningen of spaarrekeningen verschillende rentetarieven hebben vanwege verschillende voorwaarden en risico’s.

Bij het vergelijken van leningen of spaarrekeningen moet je ook rekening houden met de looptijd van de lening of rekening en eventuele extra kosten zoals administratiekosten of boetes voor vervroegde aflossing.

Het is altijd verstandig om meerdere aanbieders te vergelijken voordat je een beslissing neemt over een lening of spaarrekening. Door goed te onderzoeken en te vergelijken, kun je een rentevoet vinden die past bij jouw financiële situatie en doelen.

Wat is de huidige intrestvoet?

De huidige intrestvoet is afhankelijk van verschillende factoren, zoals het type lening, de looptijd en de kredietwaardigheid van de leners. Daarom is er geen algemeen antwoord op deze vraag.

Zal rente weer dalen?

Het is moeilijk om te voorspellen of de rente weer zal dalen. De rentevoet wordt beïnvloed door verschillende factoren, waaronder de economische groei, inflatie en het monetair beleid van centrale banken.

Op dit moment zijn de rentetarieven historisch laag, en sommige economen voorspellen dat ze op korte termijn niet veel lager zullen worden. Dit komt omdat centrale banken al agressieve maatregelen hebben genomen om de economie te stimuleren en de inflatie te verhogen.

Als de economische groei echter vertraagt of als er een nieuwe recessie optreedt, kan dit leiden tot een daling van de rentevoet. Centrale banken kunnen dan besluiten om hun beleid aan te passen en de rentevoet verder te verlagen om de economie te stimuleren.

Aan de andere kant kan een sterke economische groei leiden tot stijgende rentetarieven. Als bedrijven meer investeren en consumenten meer uitgeven, kan dit leiden tot hogere inflatiecijfers. Centrale banken kunnen dan besluiten om hun beleid aan te passen en de rentevoet te verhogen om deze inflatie onder controle te houden.

Kortom, het is moeilijk om met zekerheid te zeggen of de rentevoet weer zal dalen. Het hangt af van verschillende factoren die moeilijk te voorspellen zijn. Het is belangrijk om op de hoogte te blijven van economische ontwikkelingen en trends in het monetair beleid om beter inzicht te krijgen in de toekomstige rentetarieven.

Wat is de huidige marktrente?

De huidige marktrente verschilt per land en per bank. Op het moment van schrijven is de gemiddelde marktrente in Nederland 0,05%.

Flexibele en transparante Beobank lening: Een betrouwbare oplossing voor uw financiële behoeften

Beobank lening: een flexibele oplossing voor uw financiële behoeften

Bent u op zoek naar een betrouwbare en flexibele lening die past bij uw financiële behoeften? Dan is Beobank lening misschien wel de juiste keuze voor u.

Beobank is een gerenommeerde bank in België die een breed scala aan financiële producten en diensten aanbiedt, waaronder persoonlijke leningen. Met Beobank lening kunt u geld lenen voor verschillende doeleinden, zoals het kopen van een auto, het renoveren van uw huis, het betalen van medische kosten of het consolideren van uw schulden.

Een van de voordelen van Beobank lening is de flexibiliteit. U kunt kiezen uit verschillende looptijden en bedragen, afhankelijk van uw behoeften en financiële situatie. Bovendien biedt Beobank ook de mogelijkheid om uw maandelijkse aflossingen aan te passen tijdens de looptijd van de lening, zodat u meer financiële ruimte heeft wanneer dat nodig is.

Een ander belangrijk voordeel van Beobank lening is de transparantie. De bank biedt duidelijke informatie over de kosten en voorwaarden van de lening, zodat u precies weet waar u aan toe bent. Bovendien zijn er geen verborgen kosten of administratiekosten verbonden aan de leningen.

Het aanvragen van een Beobank lening is ook eenvoudig en snel. U kunt online een offerte aanvragen en binnen enkele minuten weet u of uw aanvraag is goedgekeurd. Als uw aanvraag wordt goedgekeurd, ontvangt u het geld binnen enkele dagen op uw rekening.

Tot slot biedt Beobank lening ook een uitstekende klantenservice. Het toegewijde team van experts staat altijd klaar om uw vragen te beantwoorden en u te helpen bij het vinden van de juiste lening voor uw behoeften.

Kortom, als u op zoek bent naar een flexibele en betrouwbare lening die past bij uw financiële behoeften, dan is Beobank lening zeker het overwegen waard. Met de flexibiliteit, transparantie en uitstekende klantenservice van Beobank kunt u met vertrouwen geld lenen en uw financiële doelen bereiken.


Veelgestelde vragen over Beobank lening kosten en goedkeuringstijd

  1. Wat kost lening 15000?
  2. Hoeveel kost 50000 euro lenen?
  3. Hoe lang wachten op goedkeuring lening?
  4. Hoe staan de rentevoeten vandaag?
  5. Wat kost een lening van 7500 euro?
  6. Wat kost 35.000 euro lenen?

Wat kost lening 15000?

De kosten van een lening van 15000 euro hangen af van verschillende factoren, zoals de looptijd van de lening, de rentevoet en eventuele extra kosten zoals administratiekosten. Over het algemeen geldt dat hoe langer de looptijd van de lening, hoe meer rente u betaalt en hoe hoger de totale kosten van de lening zullen zijn.

Als voorbeeld nemen we een persoonlijke lening van 15000 euro met een looptijd van 60 maanden (5 jaar) en een rentevoet van 6%. In dit geval zou u elke maand ongeveer 289 euro moeten terugbetalen. Over de gehele looptijd betaalt u in totaal ongeveer 17.340 euro, inclusief rente en eventuele extra kosten.

Het is belangrijk om te benadrukken dat deze cijfers slechts ter illustratie dienen. De exacte kosten van een lening kunnen variëren afhankelijk van uw persoonlijke situatie en de voorwaarden van de lening die u kiest. Het is daarom altijd verstandig om verschillende aanbieders te vergelijken voordat u een beslissing neemt over het afsluiten van een lening.

Hoeveel kost 50000 euro lenen?

De kosten van het lenen van 50.000 euro zijn afhankelijk van verschillende factoren, zoals de looptijd van de lening, de rentevoet en eventuele bijkomende kosten. Over het algemeen geldt dat hoe langer de looptijd en hoe hoger de rentevoet, hoe meer u uiteindelijk betaalt voor uw lening.

Als voorbeeld nemen we een lening van 50.000 euro met een looptijd van 5 jaar en een rentevoet van 5%. In dit geval zou u maandelijks ongeveer 943 euro aan aflossingen moeten betalen. Over de gehele looptijd betaalt u dan in totaal ongeveer 56.580 euro terug (50.000 euro + 6.580 euro aan rente).

Het is belangrijk om te onthouden dat dit slechts een voorbeeld is en dat de kosten van uw lening kunnen variëren op basis van uw persoonlijke situatie en de voorwaarden die door uw kredietverstrekker worden aangeboden. Het is altijd verstandig om verschillende kredietverstrekkers te vergelijken voordat u een beslissing neemt over welke lening het beste bij u past.

Hoe lang wachten op goedkeuring lening?

De tijd die nodig is om een lening goed te keuren, kan variëren afhankelijk van verschillende factoren, zoals de geldverstrekker, het type lening en uw financiële situatie. Over het algemeen kan het goedkeuringsproces voor een persoonlijke lening enkele dagen tot enkele weken duren.

Als u een lening aanvraagt bij een traditionele bank, kan het proces langer duren omdat ze vaak meer informatie nodig hebben en striktere beoordelingscriteria hebben. Bij online geldverstrekkers kan de goedkeuring sneller verlopen omdat ze vaak minder documentatie nodig hebben en gebruik maken van geautomatiseerde processen.

Het is belangrijk om te onthouden dat de tijd die nodig is voor goedkeuring niet altijd overeenkomt met de tijd die nodig is om het geld op uw rekening te ontvangen. Nadat uw lening is goedgekeurd, kan het nog enkele dagen duren voordat het geld op uw rekening staat, afhankelijk van de betalingsmethode van de geldverstrekker.

Als u snel geld nodig heeft, kunt u overwegen om een kortlopende lening aan te vragen of contact op te nemen met verschillende geldverstrekkers om hun doorlooptijden te vergelijken voordat u een aanvraag indient. Het is ook belangrijk om ervoor te zorgen dat u alle vereiste documentatie en informatie bij de hand heeft wanneer u uw aanvraag indient om eventuele vertragingen in het proces te voorkomen.

Hoe staan de rentevoeten vandaag?

De rentevoeten verschillen per land en financiële instelling. Neem contact op met een financiële instelling om de actuele rentevoeten te krijgen.

Wat kost een lening van 7500 euro?

De kosten van een lening van 7500 euro zijn afhankelijk van verschillende factoren, zoals de rentevoet, de looptijd en de voorwaarden van de lening. Over het algemeen geldt dat hoe hoger de rentevoet en hoe langer de looptijd, hoe meer u uiteindelijk zult betalen voor uw lening.

Als voorbeeld nemen we een persoonlijke lening van 7500 euro met een looptijd van 48 maanden en een rentevoet van 6%. In dit geval zou u maandelijks ongeveer 175 euro moeten aflossen. Over de hele looptijd van de lening zou u in totaal ongeveer 8400 euro terugbetalen, inclusief rente en eventuele administratiekosten.

Het is belangrijk om te onthouden dat dit slechts een voorbeeld is en dat de kosten van uw lening kunnen variëren afhankelijk van uw specifieke situatie en de voorwaarden van uw lening. Het is altijd verstandig om verschillende opties te vergelijken voordat u beslist welke lening het beste bij uw behoeften past.

Wat kost 35.000 euro lenen?

De kosten van het lenen van 35.000 euro hangen af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Over het algemeen geldt dat hoe langer de looptijd van de lening is, hoe meer u uiteindelijk zult betalen in totaal.

Als we uitgaan van een persoonlijke lening met een looptijd van 5 jaar en een rentevoet van 6%, dan zou u maandelijks ongeveer €672 moeten aflossen. Over de gehele looptijd van 5 jaar betaalt u dan in totaal ongeveer €40.320 terug, inclusief rente en eventuele bijkomende kosten.

Het is belangrijk om te onthouden dat dit slechts een schatting is en dat de werkelijke kosten kunnen variëren afhankelijk van uw individuele situatie en de voorwaarden die worden aangeboden door uw geldverstrekker. Het is daarom altijd verstandig om verschillende aanbieders te vergelijken voordat u besluit om een lening af te sluiten.

Vind de beste lening met behulp van Spaargids Lening

Een lening afsluiten kan een effectieve manier zijn om snel extra geld te krijgen voor onverwachte uitgaven of om grote aankopen te doen. Maar voordat je een lening afsluit, is het belangrijk om de verschillende opties te overwegen en ervoor te zorgen dat je de beste deal krijgt die past bij jouw financiële situatie.

Een handige tool die je kan helpen bij het vinden van de beste lening is Spaargids Lening. Dit is een online platform dat verschillende kredietverstrekkers vergelijkt en de meest gunstige opties voor jouw specifieke behoeften presenteert.

Het gebruik van Spaargids Lening is eenvoudig en gemakkelijk. Je hoeft alleen maar naar hun website te gaan en enkele basisinformatie in te voeren, zoals het bedrag dat je wilt lenen en de termijn waarover je wilt terugbetalen. Vervolgens zal Spaargids Lening verschillende opties presenteren van kredietverstrekkers die aan jouw criteria voldoen.

Het vergelijken van leningen is belangrijk omdat verschillende kredietverstrekkers vaak verschillende rentetarieven, kosten en voorwaarden hebben. Door gebruik te maken van Spaargids Lening kun je gemakkelijk zien welke kredietverstrekker de beste deal biedt voor jouw specifieke situatie.

Naast het vergelijken van leningen biedt Spaargids Lening ook nuttige informatie over andere financiële producten, zoals hypotheken, spaarrekeningen en verzekeringen. Dit maakt het een handig hulpmiddel voor het beheren van je financiën en het nemen van weloverwogen beslissingen.

Het is echter belangrijk op te merken dat het afsluiten van een lening altijd zorgvuldig moet worden overwogen. Voordat je een lening afsluit, is het belangrijk om ervoor te zorgen dat je de maandelijkse betalingen kunt veroorloven en dat je begrijpt wat de voorwaarden en kosten zijn. Het gebruik van Spaargids Lening kan je helpen bij het vinden van de beste deal, maar uiteindelijk is het aan jou om ervoor te zorgen dat je verstandig omgaat met jouw financiën.

In conclusie, als je op zoek bent naar een lening, kan Spaargids Lening een handig hulpmiddel zijn om verschillende opties te vergelijken en de beste deal te vinden die past bij jouw behoeften. Het is echter belangrijk om altijd verantwoordelijk te lenen en ervoor te zorgen dat je begrijpt wat de voorwaarden en kosten zijn voordat je een lening afsluit.


8 Veelgestelde Vragen over SpaarGids Leningen

  1. Wat is de rente op een spaargids lening?
  2. Hoeveel kan ik lenen met een spaargids lening?
  3. Welke documenten heb ik nodig om een spaargids lening aan te vragen?
  4. Is er een minimum leeftijd vereist voor het afsluiten van een spaargids lening?
  5. Hoe lang duurt het om mijn spaargids lening te verkrijgen?
  6. Kan ik mijn spaargids lening vroegtijdig aflossen zonder extra kosten?
  7. Is er enige garantie dat mijn aanvraag voor een spaargidslening wordt goedgekeurd?
  8. Wat gebeurt er als ik niet in staat ben om de maandelijkse betaling van mijn SpaarGids Lening te doen?

Wat is de rente op een spaargids lening?

De rente op een spaargidslening kan variëren, afhankelijk van de duur van de lening, het bedrag dat u leent en uw persoonlijke kredietgeschiedenis. Over het algemeen liggen de rentetarieven tussen 4% en 8%.

Hoeveel kan ik lenen met een spaargids lening?

Hoeveel je kunt lenen met een Spaargids Lening hangt af van verschillende factoren, zoals jouw financiële situatie, inkomen en uitgaven, kredietgeschiedenis en het doel van de lening. Het is belangrijk om te weten dat kredietverstrekkers altijd zullen kijken naar jouw kredietwaardigheid voordat ze besluiten om jou een lening te verstrekken.

Bij het aanvragen van een lening via Spaargids Lening kun je aangeven hoeveel geld je wilt lenen en over welke termijn je de lening wilt terugbetalen. Op basis van deze informatie zal Spaargids Lening verschillende opties presenteren van kredietverstrekkers die aan jouw criteria voldoen.

Het is echter belangrijk om op te merken dat het bedrag dat je kunt lenen ook afhankelijk is van de rentetarieven en voorwaarden die worden aangeboden door de kredietverstrekker. Hoe hoger de rente, hoe meer geld je uiteindelijk moet terugbetalen en hoe minder je kunt lenen binnen jouw budget.

Om ervoor te zorgen dat je niet meer leent dan wat je kunt terugbetalen, is het belangrijk om een realistisch beeld te hebben van jouw financiële situatie en uitgavenpatroon. Zorg ervoor dat je alleen leent wat nodig is en wat past binnen jouw budget.

Het is ook belangrijk om op te merken dat het afsluiten van een lening altijd zorgvuldig moet worden overwogen. Een lening kan nuttig zijn in bepaalde situaties, maar het kan ook leiden tot financiële problemen als je niet in staat bent om de lening terug te betalen. Zorg er dus altijd voor dat je begrijpt wat de voorwaarden en kosten zijn voordat je een lening afsluit.

Welke documenten heb ik nodig om een spaargids lening aan te vragen?

Om een Spaargids Lening aan te vragen, heb je enkele documenten nodig. De vereiste documenten kunnen variëren afhankelijk van de kredietverstrekker en het type lening dat je aanvraagt, maar over het algemeen zijn dit de meest voorkomende:

  1. Identiteitsbewijs: Je hebt een geldig identiteitsbewijs nodig, zoals een paspoort of identiteitskaart.
  2. Bewijs van inkomen: Om te bepalen of je in aanmerking komt voor een lening, moet je bewijs van inkomen verstrekken. Dit kan loonstrookjes zijn als je in loondienst bent of belastingaangiften en jaarrekeningen als je zelfstandige bent.
  3. Bankafschriften: Kredietverstrekkers willen vaak zien hoeveel geld er op jouw bankrekening staat om te bepalen of je in staat bent om de lening terug te betalen. Zorg er daarom voor dat je recente bankafschriften bij de hand hebt.
  4. Bewijs van adres: Je moet ook een bewijs van adres overleggen, zoals een recente rekening voor gas, water of elektriciteit.
  5. Overige documenten: Afhankelijk van de kredietverstrekker kunnen er nog andere documenten nodig zijn, zoals bewijs van eigendom als je onroerend goed bezit.

Het is belangrijk om ervoor te zorgen dat alle vereiste documenten correct en volledig zijn ingevuld voordat je ze indient bij de kredietverstrekker. Dit kan helpen om het proces soepeler te laten verlopen en ervoor te zorgen dat je aanvraag snel wordt goedgekeurd.

Is er een minimum leeftijd vereist voor het afsluiten van een spaargids lening?

Ja, er is een minimumleeftijd vereist voor het afsluiten van een lening via Spaargids Lening. De wettelijke minimumleeftijd om een lening af te sluiten in België is 18 jaar. Dit betekent dat je minstens 18 jaar oud moet zijn om in aanmerking te komen voor een lening via Spaargids Lening. Het is belangrijk op te merken dat kredietverstrekkers ook hun eigen criteria kunnen hebben en mogelijk hogere leeftijdsvereisten hanteren voor specifieke soorten leningen. Het is altijd verstandig om de voorwaarden en vereisten van elke kredietverstrekker zorgvuldig te lezen voordat je een lening aanvraagt.

Hoe lang duurt het om mijn spaargids lening te verkrijgen?

De tijd die het kost om je Spaargids lening te verkrijgen, kan variëren afhankelijk van de kredietverstrekker waarmee je hebt gekozen om zaken te doen. Over het algemeen kun je verwachten dat het proces van aanvraag tot goedkeuring en uitbetaling van de lening enkele dagen tot enkele weken kan duren.

Het is belangrijk op te merken dat het proces van aanvraag tot goedkeuring voor een lening kan variëren afhankelijk van verschillende factoren, zoals de grootte van de lening, jouw financiële situatie en de kredietverstrekker waarmee je zaken doet. Sommige kredietverstrekkers hebben bijvoorbeeld een snellere goedkeurings- en uitbetalingsproces dan andere.

Over het algemeen begint het proces met het invullen van een online aanvraagformulier, waarbij je persoonlijke informatie verstrekt en aangeeft hoeveel geld je wilt lenen. Vervolgens zal de kredietverstrekker jouw aanvraag beoordelen en bepalen of je in aanmerking komt voor een lening.

Als jouw aanvraag wordt goedgekeurd, zal de kredietverstrekker vervolgens contact met je opnemen om verdere details over de lening te bespreken. Dit kan onder meer betrekking hebben op de rentevoet, looptijd en maandelijkse betalingen.

Zodra alle details zijn besproken en jij akkoord gaat met de voorwaarden, zal de kredietverstrekker de lening uitbetalen. Dit kan enkele dagen tot enkele weken duren, afhankelijk van de kredietverstrekker en de specifieke omstandigheden van jouw lening.

Kortom, hoewel de tijd die het kost om je Spaargids lening te verkrijgen kan variëren, kun je over het algemeen verwachten dat het proces enkele dagen tot enkele weken in beslag zal nemen. Het is belangrijk om geduldig te zijn en ervoor te zorgen dat je alle voorwaarden van de lening begrijpt voordat je akkoord gaat met een aanbod.

Kan ik mijn spaargids lening vroegtijdig aflossen zonder extra kosten?

Of je jouw Spaargids lening vroegtijdig kunt aflossen zonder extra kosten hangt af van de voorwaarden van jouw specifieke lening. Over het algemeen is het mogelijk om een lening vroegtijdig af te lossen, maar sommige kredietverstrekkers kunnen een vergoeding in rekening brengen voor het vervroegd aflossen van de lening.

Het is daarom belangrijk om de voorwaarden van jouw Spaargids lening zorgvuldig te lezen voordat je deze afsluit en om de kredietverstrekker te vragen naar eventuele kosten of boetes voor vervroegde aflossing. Als er kosten zijn verbonden aan vervroegde aflossing, kan het zijn dat het niet voordelig is om dit te doen, tenzij je bespaart op rentekosten door eerder terug te betalen.

Als er geen kosten zijn verbonden aan vervroegde aflossing, kan het voordelig zijn om dit te doen omdat je rentekosten bespaart en mogelijk eerder schuldenvrij bent. Het is echter belangrijk om ervoor te zorgen dat je voldoende geld hebt om de lening volledig terug te betalen voordat je deze vervroegd aflost.

Kortom, of je jouw Spaargids lening vroegtijdig kunt aflossen zonder extra kosten hangt af van de specifieke voorwaarden van jouw lening en kredietverstrekker. Het is belangrijk om deze voorwaarden zorgvuldig te lezen en eventuele kosten of boetes voor vervroegde aflossing te begrijpen voordat je een beslissing neemt.

Is er enige garantie dat mijn aanvraag voor een spaargidslening wordt goedgekeurd?

Er is geen garantie dat je aanvraag voor een spaargidslening wordt goedgekeurd. Kredietverstrekkers hebben hun eigen criteria voor het goedkeuren van leningen en deze kunnen variëren afhankelijk van verschillende factoren, zoals jouw kredietgeschiedenis, inkomen en uitgaven.

Het gebruik van Spaargids Lening kan je helpen bij het vinden van de beste deal, maar het betekent niet automatisch dat je aanvraag zal worden goedgekeurd. Het is belangrijk om ervoor te zorgen dat je aan de vereisten van de kredietverstrekker voldoet voordat je een lening aanvraagt.

Om de kans op goedkeuring te vergroten, kun je ervoor zorgen dat jouw kredietgeschiedenis in orde is en dat je voldoende inkomen hebt om de maandelijkse betalingen te kunnen doen. Het kan ook helpen om jouw uitgaven te beperken en eventuele schulden af ​​te lossen voordat je een lening aanvraagt.

Het is belangrijk om verantwoordelijk te lenen en alleen geld te lenen als je het echt nodig hebt en als je zeker weet dat je in staat bent om de lening terug te betalen. Als jouw aanvraag wordt afgewezen, kun je contact opnemen met de kredietverstrekker om meer informatie te krijgen over waarom dit is gebeurd en wat je kunt doen om in de toekomst meer kans op goedkeuring te hebben.

Wat gebeurt er als ik niet in staat ben om de maandelijkse betaling van mijn SpaarGids Lening te doen?

Als je niet in staat bent om de maandelijkse betaling van jouw SpaarGids Lening te doen, kan dat verschillende gevolgen hebben. In de meeste gevallen zal de kredietverstrekker contact met je opnemen om te proberen een oplossing te vinden voordat er verdere stappen worden ondernomen.

Als je bijvoorbeeld een tijdelijke financiële tegenslag hebt, kun je contact opnemen met jouw kredietverstrekker en proberen een betalingsregeling te treffen of uitstel van betaling aanvragen. Dit kan ervoor zorgen dat de lening niet in gebreke blijft en voorkomen dat er extra kosten of rente in rekening worden gebracht.

Als je echter langdurig niet in staat bent om de maandelijkse betalingen van jouw lening te doen, kan dit leiden tot meer ernstige gevolgen. De kredietverstrekker kan bijvoorbeeld besluiten om jouw lening als ‘in gebreke’ te beschouwen en verdere stappen ondernemen om het geld terug te vorderen.

Dit kan leiden tot extra kosten en rente, evenals negatieve invloed hebben op jouw credit score. Bovendien kan het uiteindelijk resulteren in juridische stappen tegen jou, zoals beslaglegging of een rechtszaak.

Daarom is het belangrijk om ervoor te zorgen dat je alleen leningen afsluit die je kunt terugbetalen en dat je verantwoordelijk omgaat met jouw financiën. Als je problemen hebt met het terugbetalen van jouw lening, is het altijd het beste om contact op te nemen met jouw kredietverstrekker en te proberen een oplossing te vinden voordat de situatie escaleert.