Effectieve strategieën voor succesvolle afbetaling van uw lening

Afbetaling lening: Een verstandige benadering van schuldenbeheer

Het aflossen van een lening is een belangrijk onderdeel van schuldenbeheer. Of het nu gaat om een persoonlijke lening, een autolening of een hypotheek, het is essentieel om de afbetaling van uw lening serieus te nemen en op verantwoorde wijze aan uw financiële verplichtingen te voldoen.

Wat houdt afbetaling in?

Afbetaling verwijst naar het terugbetalen van geleend geld aan de kredietverstrekker. Dit gebeurt meestal in termijnen over een vooraf bepaalde periode. Elke termijn bestaat uit zowel rente als kapitaalaflossing, waarbij de rente wordt berekend op basis van het uitstaande saldo.

Hoe kunt u uw lening succesvol afbetalen?

Budgettering: Het opstellen van een realistisch budget is cruciaal bij het beheren van uw financiën en het plannen van uw aflossingen. Zorg ervoor dat u al uw inkomsten en uitgaven in kaart brengt en prioriteit geeft aan het betalen van uw lening.

Betalingstermijnen respecteren: Zorg ervoor dat u zich houdt aan de vastgestelde betalingstermijnen. Het missen van betalingen kan leiden tot extra kosten, vertragingen en zelfs negatieve gevolgen voor uw kredietwaardigheid.

Extra aflossingen overwegen: Als u extra geld beschikbaar heeft, kunt u overwegen om extra aflossingen op uw lening te doen. Dit kan helpen om de totale rentekosten te verlagen en de looptijd van uw lening te verkorten.

Onderhandelen over betere voorwaarden: Als u merkt dat u moeite heeft om aan uw aflossingsverplichtingen te voldoen, kunt u contact opnemen met uw kredietverstrekker om te bespreken of er mogelijkheden zijn voor herstructurering van de lening. Soms kunnen zij bereid zijn om betalingsregelingen te treffen die beter passen bij uw financiële situatie.

Financieel advies inwinnen: Als u zich overweldigd voelt door uw schuldenlast of als u meer inzicht wilt krijgen in het beheer van uw financiën, aarzel dan niet om professioneel advies in te winnen bij een financieel adviseur. Zij kunnen u helpen bij het opstellen van een plan dat is afgestemd op uw persoonlijke situatie.

Het belang van verantwoorde leningafbetaling

Het succesvol afbetalen van een lening heeft verschillende voordelen, waaronder:

Verbeterde kredietwaardigheid: Door tijdig en volgens de afspraken af te lossen, bouwt u een positieve kredietgeschiedenis op en verbetert u uw kredietwaardigheid. Dit kan in de toekomst gunstig zijn wanneer u bijvoorbeeld een nieuwe lening wilt afsluiten.

Verminderde financiële stress: Het hebben van schulden kan stressvol zijn, maar door uw lening op een gestructureerde manier af te lossen, vermindert u de financiële druk en creëert u gemoedsrust.

Besparingen op rentekosten: Door uw lening tijdig af te lossen, kunt u besparen op de totale rentekosten. Dit betekent dat u in de loop van de tijd minder geld hoeft terug te betalen aan de kredietverstrekker.

Conclusie

Het afbetalen van een lening is een belangrijk aspect van schuldenbeheer. Door verantwoordelijk om te gaan met uw aflossingen en uw financiële situatie goed te beheren, kunt u niet alleen uw schulden verminderen, maar ook werken aan het verbeteren van uw financiële welzijn op lange termijn.


7 Veelgestelde Vragen Over Het Aflossen van een Lening

  1. Hoe lang lening afbetalen?
  2. Wat kost het om 100.000 euro te lenen?
  3. Hoeveel afbetalen voor 250000 euro?
  4. Hoeveel per maand afbetalen lening?
  5. Hoeveel afbetalen voor 100.000 euro lenen?
  6. Is afbetaling een lening?
  7. Hoeveel moet ik afbetalen voor 200000?

Hoe lang lening afbetalen?

De duur van de leningstermijn hangt af van verschillende factoren, zoals het type lening, het geleende bedrag en de voorwaarden die zijn overeengekomen met de kredietverstrekker. Over het algemeen kunnen leningstermijnen variëren van enkele maanden tot meerdere jaren.

Kortlopende leningen, zoals een minilening of een persoonlijke lening met een klein bedrag, hebben doorgaans een kortere looptijd. Dit kan variëren van enkele maanden tot maximaal twee jaar.

Voor langlopende leningen, zoals een hypotheek of autolening met aanzienlijk hogere bedragen, kan de looptijd oplopen tot 10, 20 of zelfs 30 jaar. Dit stelt u in staat om het geleende bedrag over een langere periode terug te betalen in kleinere termijnen.

Het is belangrijk om te begrijpen dat de looptijd van de lening invloed heeft op zowel de maandelijkse aflossingen als de totale kosten van de lening. Over het algemeen geldt dat hoe langer de looptijd, hoe lager de maandelijkse aflossingen zijn, maar hoe hoger de totale rentekosten zullen zijn.

Bij het bepalen van de duur van uw lening is het belangrijk om rekening te houden met uw financiële situatie en uw vermogen om regelmatig aflossingen te doen. Het is raadzaam om een evenwicht te vinden tussen een haalbare aflossingsperiode en het minimaliseren van rentekosten.

Het is altijd verstandig om de voorwaarden van de lening zorgvuldig te lezen en eventuele vragen te stellen aan de kredietverstrekker voordat u een lening afsluit. Op die manier kunt u een weloverwogen beslissing nemen en ervoor zorgen dat de leningstermijn past bij uw financiële behoeften en mogelijkheden.

Wat kost het om 100.000 euro te lenen?

De kosten van het lenen van 100.000 euro kunnen variëren, afhankelijk van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele extra kosten of vergoedingen die door de kredietverstrekker in rekening worden gebracht. Het is belangrijk om te benadrukken dat ik als AI-assistent geen real-time informatie kan verstrekken over specifieke leningstarieven of voorwaarden.

Om een nauwkeurige schatting te krijgen van de kosten van het lenen van 100.000 euro, raad ik u aan om contact op te nemen met verschillende kredietverstrekkers of financiële instellingen. Zij kunnen u voorzien van gedetailleerde informatie over hun tarieven, voorwaarden en eventuele bijkomende kosten. Het is verstandig om offertes te vergelijken en grondig onderzoek te doen voordat u een definitieve beslissing neemt.

Houd er rekening mee dat het belangrijk is om niet alleen naar de rentevoet te kijken, maar ook naar andere aspecten zoals administratiekosten, verzekeringen en eventuele boetes bij vervroegde aflossing. Deze factoren kunnen ook invloed hebben op de totale kosten van uw lening.

Het is altijd verstandig om financieel advies in te winnen bij een professional voordat u een grote lening aangaat, zodat u een weloverwogen beslissing kunt nemen die past bij uw financiële situatie en doelen.

Hoeveel afbetalen voor 250000 euro?

De afbetaling voor een lening van 250.000 euro hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en het type lening. Over het algemeen geldt dat hoe langer de looptijd van de lening, hoe lager de maandelijkse afbetaling zal zijn, maar hoe meer u in totaal aan rente zult betalen.

Laten we als voorbeeld een hypothecaire lening nemen met een looptijd van 20 jaar en een vaste rentevoet van 2%. In dit geval kunt u gebruik maken van een online hypotheekcalculator om een schatting te krijgen van uw maandelijkse afbetaling.

Met deze gegevens zou u ongeveer €1.179 per maand moeten afbetalen om een hypothecaire lening van €250.000 terug te betalen over een periode van 20 jaar met een rentevoet van 2%.

Het is belangrijk op te merken dat dit slechts een schatting is en dat de daadwerkelijke afbetaling kan variëren op basis van uw individuele situatie en de voorwaarden die worden aangeboden door uw kredietverstrekker. Het is altijd verstandig om advies in te winnen bij een financieel adviseur of contact op te nemen met verschillende kredietverstrekkers om nauwkeurige informatie te verkrijgen over uw specifieke leningsmogelijkheden.

Hoeveel per maand afbetalen lening?

Het bedrag dat u maandelijks moet afbetalen voor een lening hangt af van verschillende factoren, waaronder het geleende bedrag, de rentevoet en de looptijd van de lening. Om het exacte maandelijkse aflossingsbedrag te berekenen, kunt u gebruik maken van een leningcalculator of contact opnemen met uw kredietverstrekker.

Een leningcalculator is een handig hulpmiddel dat u online kunt vinden. U voert eenvoudigweg het geleende bedrag, de rentevoet en de looptijd in en de calculator berekent het maandelijkse aflossingsbedrag voor u. Houd er rekening mee dat dit bedrag exclusief eventuele administratiekosten of verzekeringen kan zijn die aan uw lening zijn gekoppeld.

Het is belangrijk om te onthouden dat het maandelijkse aflossingsbedrag invloed kan hebben op uw financiële situatie. Zorg ervoor dat u realistisch bent over wat u zich kunt veroorloven om elke maand terug te betalen. Het is raadzaam om uw budget zorgvuldig te evalueren voordat u een lening aangaat en ervoor te zorgen dat het aflossingsbedrag past binnen uw financiële mogelijkheden.

Als u twijfels heeft over het berekenen van uw maandelijkse aflossingsbedrag of als u meer informatie wilt over specifieke leningsvoorwaarden, neem dan contact op met uw kredietverstrekker. Zij kunnen u voorzien van gedetailleerde informatie en advies op maat met betrekking tot uw lening.

Hoeveel afbetalen voor 100.000 euro lenen?

Het bedrag dat u moet afbetalen voor een lening van 100.000 euro hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en het type lening dat u heeft afgesloten.

Als we uitgaan van een hypothetische situatie waarin u een persoonlijke lening met een rentevoet van 5% per jaar heeft afgesloten voor een looptijd van 5 jaar, kunnen we een schatting maken van uw maandelijkse aflossingen.

Om dit te berekenen, moeten we rekening houden met de formule voor het berekenen van annuïtaire aflossingen:

Aflossing = (Leningbedrag * Rentevoet) / (1 – (1 + Rentevoet)^(-Aantal termijnen))

In dit geval zou de berekening er als volgt uitzien:

Aflossing = (100.000 * 0,05) / (1 – (1 + 0,05)^(-60))

Hierbij is “60” het aantal termijnen in maanden (5 jaar x 12 maanden).

De uitkomst van deze berekening zou zijn dat u ongeveer €1.887 per maand moet aflossen om de lening van €100.000 over een periode van 5 jaar terug te betalen.

Het is echter belangrijk op te merken dat dit slechts een schatting is en dat de werkelijke bedragen kunnen variëren op basis van verschillende factoren zoals rentewijzigingen en eventuele extra kosten of verzekeringen die aan uw lening zijn gekoppeld. Het is altijd raadzaam om contact op te nemen met uw kredietverstrekker voor specifieke informatie met betrekking tot uw lening.

Is afbetaling een lening?

Nee, afbetaling verwijst niet naar een lening zelf, maar naar het proces van het terugbetalen van een lening. Wanneer u een lening afsluit, gaat u akkoord met bepaalde voorwaarden en betalingsregelingen. Afbetaling is het naleven van die regelingen door regelmatige termijnbetalingen te doen om het geleende bedrag terug te betalen, inclusief de rente. Dus afbetaling is de handeling van het terugbetalen van een lening, niet de lening zelf.

Hoeveel moet ik afbetalen voor 200000?

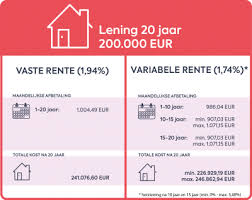
Om te bepalen hoeveel u moet afbetalen voor een lening van €200.000, zijn er verschillende factoren waarmee rekening moet worden gehouden, zoals de rentevoet, de looptijd van de lening en het type lening.

Laten we aannemen dat we kijken naar een hypothecaire lening met een vaste rentevoet en een looptijd van 20 jaar.

1. Rentevoet: Laten we zeggen dat de rentevoet voor deze hypothecaire lening 3% per jaar bedraagt.

2. Looptijd: De looptijd van de lening is 20 jaar, wat neerkomt op 240 maandelijkse betalingen.

Met deze gegevens kunnen we gebruik maken van een hypotheekcalculator om een schatting te maken van het maandelijkse aflossingsbedrag:

Het maandelijkse aflossingsbedrag voor een hypothecaire lening van €200.000 met een rentevoet van 3% en een looptijd van 20 jaar zou ongeveer €1.110 zijn.

Het is belangrijk op te merken dat dit slechts een schatting is en dat het uiteindelijke aflossingsbedrag kan variëren afhankelijk van de specifieke voorwaarden en rentevoeten die beschikbaar zijn op het moment dat u daadwerkelijk de lening aanvraagt.

Het is altijd raadzaam om advies in te winnen bij uw kredietverstrekker of financieel adviseur om nauwkeurige informatie te krijgen over uw specifieke situatie en om uw betalingsverplichtingen volledig te begrijpen voordat u een lening afsluit.
15000 euro lenen: Wat u moet weten voordat u deze stap neemt

Heeft u een grote uitgave in het vooruitzicht en overweegt u om 15.000 euro te lenen? In dit artikel zullen we de belangrijkste aspecten van het lenen van dit bedrag bespreken, zodat u goed geïnformeerd bent voordat u een beslissing neemt.

Allereerst is het belangrijk om te begrijpen dat het lenen van 15.000 euro een aanzienlijke financiële verplichting met zich meebrengt. Het is daarom essentieel om uw persoonlijke financiële situatie grondig te evalueren voordat u deze stap neemt. Vraag uzelf af of u voldoende inkomen heeft om de maandelijkse aflossingen te kunnen dragen, naast uw andere lopende kosten en verplichtingen.

Een van de belangrijkste factoren bij het lenen van 15.000 euro is de rente die u zult moeten betalen. Deze rente kan variëren afhankelijk van verschillende factoren, zoals uw kredietwaardigheid, de gekozen leenvorm en de looptijd van de lening. Het is raadzaam om verschillende kredietverstrekkers te vergelijken om zo de beste rentetarieven en voorwaarden te vinden die passen bij uw persoonlijke situatie.

Daarnaast moet u ook rekening houden met eventuele bijkomende kosten, zoals administratiekosten of verzekeringen die aan de lening gekoppeld kunnen zijn. Deze kosten kunnen variëren per kredietverstrekker, dus het is belangrijk om deze goed door te nemen voordat u een definitieve beslissing neemt.

Een andere belangrijke overweging is de looptijd van de lening. Hoe langer de looptijd, hoe lager uw maandelijkse aflossingen zullen zijn, maar uiteindelijk betaalt u wel meer rente over de gehele looptijd. Het is belangrijk om een balans te vinden tussen het bedrag dat u maandelijks kunt missen en het totale bedrag dat u bereid bent aan rente te betalen.

Voordat u een lening afsluit, is het verstandig om uw kredietwaardigheid te controleren. Dit kan invloed hebben op de rente die u aangeboden krijgt en of u überhaupt in aanmerking komt voor een lening van 15.000 euro. U kunt uw kredietwaardigheid controleren bij verschillende instanties, zoals de Nationale Bank van België.

Tot slot is het altijd verstandig om advies in te winnen bij een financieel expert voordat u een grote lening afsluit. Zij kunnen u helpen bij het maken van de juiste keuze en kunnen uw persoonlijke situatie beoordelen om ervoor te zorgen dat deze lening past bij uw financiële doelen en mogelijkheden.

Kortom, het lenen van 15.000 euro is een serieuze financiële beslissing waarbij verschillende factoren moeten worden overwogen. Zorg ervoor dat u uw persoonlijke financiële situatie grondig evalueert, verschillende kredietverstrekkers vergelijkt en advies inwint voordat u een definitieve beslissing neemt. Op die manier kunt u met vertrouwen en gemoedsrust genieten van de voordelen van de lening die het beste bij u past.


7 Tips voor het lenen van 15000 euro: Een duidelijk plan, vergelijken, budgetbeheer en meer!

  1. Zorg ervoor dat je een duidelijk plan hebt voor hoe je de lening gaat terugbetalen.
  2. Vergelijk verschillende aanbieders om de beste rentevoet te vinden.
  3. Bereken hoeveel geld je maandelijks moet terugbetalen en controleer of dit binnen je budget past.
  4. Vraag naar alle extra kosten die verbonden zijn aan het lenen van 15000 euro, zoals afsluitkosten en administratiekosten.
  5. Let op met het ondertekenen van contractuele verplichtingen die meerdere jaren geldig zijn; als je situatie verandert kan dit problematisch worden voor je financiën in de toekomst.
  6. Wees voorzichtig met het lenen van geld als je nog andere schuldverplichting hebt; overweeg om eerst deze schuld af te betalen voordat je nog meer lening aangaat!
  7. Maak gebruik van online simulatietools om uw leningaanvraag te beheren en te sparen op rentekost

Zorg ervoor dat je een duidelijk plan hebt voor hoe je de lening gaat terugbetalen.

Wanneer je overweegt om een lening van 15.000 euro af te sluiten, is het van essentieel belang om een duidelijk plan te hebben voor de terugbetaling ervan. Het hebben van een gestructureerd en realistisch aflossingsplan zal je helpen om de lening op een verantwoorde manier terug te betalen en financiële problemen te voorkomen.

Allereerst is het belangrijk om je huidige financiële situatie grondig te evalueren. Bekijk je inkomsten en uitgaven nauwkeurig en bepaal hoeveel je maandelijks kunt toewijzen aan de aflossing van de lening. Houd hierbij rekening met andere lopende verplichtingen, zoals huur, hypotheek, nutsvoorzieningen en andere leningen.

Zodra je een idee hebt van het bedrag dat je maandelijks kunt besteden aan de aflossing, kun je bepalen welke looptijd het beste bij jou past. Een kortere looptijd betekent hogere maandelijkse aflossingen, maar uiteindelijk betaal je minder rente over de gehele looptijd. Een langere looptijd daarentegen resulteert in lagere maandelijkse aflossingen, maar kan leiden tot meer rentekosten op lange termijn.

Het is ook verstandig om rekening te houden met onverwachte uitgaven die zich kunnen voordoen tijdens de looptijd van de lening. Zorg ervoor dat je een buffer hebt voor noodgevallen of onvoorziene kosten, zodat je niet in financiële problemen komt en de lening op tijd kunt blijven aflossen.

Bovendien is het belangrijk om jezelf af te vragen of je in de toekomst mogelijk extra financiële verplichtingen hebt, zoals het starten van een gezin, het kopen van een huis of het plannen van een grote reis. Het is raadzaam om deze toekomstige plannen in overweging te nemen bij het bepalen van de aflossingscapaciteit voor de lening.

Een duidelijk plan voor terugbetaling zal niet alleen helpen om financiële stabiliteit te behouden, maar ook om stress en zorgen te verminderen. Het stelt je in staat om de lening op een georganiseerde en verantwoorde manier af te lossen, waardoor je jouw doelen kunt bereiken zonder jezelf in financiële problemen te brengen.

Kortom, voordat je besluit om 15.000 euro te lenen, zorg ervoor dat je een duidelijk plan hebt voor hoe je de lening gaat terugbetalen. Analyseer je financiële situatie, bepaal het bedrag dat je maandelijks kunt besteden aan aflossingen, overweeg onverwachte uitgaven en houd rekening met toekomstige plannen. Met een goed doordacht aflossingsplan kun je met vertrouwen genieten van de voordelen van de lening en tegelijkertijd financiële stabiliteit behouden.

Vergelijk verschillende aanbieders om de beste rentevoet te vinden.

Als u overweegt om 15.000 euro te lenen, is het essentieel om verschillende aanbieders te vergelijken om de beste rentevoet te vinden. Het vergelijken van rentetarieven kan u helpen om aanzienlijk geld te besparen en de juiste keuze te maken bij het afsluiten van een lening.

Elke kredietverstrekker hanteert zijn eigen rentetarieven en voorwaarden, dus het is verstandig om meerdere aanbieders te onderzoeken voordat u een definitieve beslissing neemt. Door verschillende offertes aan te vragen en deze zorgvuldig te vergelijken, kunt u de beste rentevoet vinden die past bij uw financiële situatie.

Het vergelijken van rentetarieven kan eenvoudig online worden gedaan via vergelijkingswebsites of door rechtstreeks contact op te nemen met verschillende kredietverstrekkers. Let bij het vergelijken niet alleen op de rentevoet, maar ook op eventuele bijkomende kosten, zoals administratiekosten of verzekeringen die aan de lening gekoppeld kunnen zijn.

Het vinden van de beste rentevoet kan een aanzienlijk verschil maken in uw maandelijkse aflossingen en het totale bedrag dat u over de looptijd van de lening betaalt. Het loont dus zeker de moeite om wat tijd te investeren in het vergelijken van verschillende aanbieders.

Door verschillende aanbieders te vergelijken en de beste rentevoet te vinden, kunt u geld besparen en ervoor zorgen dat uw lening past bij uw financiële mogelijkheden. Neem de tijd om grondig onderzoek te doen en maak een weloverwogen beslissing voordat u een lening van 15.000 euro afsluit.

Onthoud dat het altijd verstandig is om advies in te winnen bij een financieel expert voordat u een grote lening afsluit. Zij kunnen u helpen bij het vergelijken van aanbieders en kunnen uw persoonlijke situatie beoordelen om ervoor te zorgen dat u de beste keuze maakt.

Kortom, door verschillende aanbieders te vergelijken en de beste rentevoet te vinden, kunt u geld besparen en de juiste keuze maken bij het lenen van 15.000 euro. Neem de tijd om goed onderzoek te doen en maak gebruik van alle beschikbare middelen om de beste rentevoet te vinden die past bij uw financiële behoeften.

Bereken hoeveel geld je maandelijks moet terugbetalen en controleer of dit binnen je budget past.

Als je overweegt om 15.000 euro te lenen, is het belangrijk om te weten hoeveel geld je maandelijks moet terugbetalen en of dit binnen je budget past. Het berekenen van de maandelijkse aflossingen is een cruciale stap voordat je een lening afsluit.

Om te beginnen, moet je de rentevoet kennen die van toepassing is op de lening. Deze rentevoet kan variëren afhankelijk van verschillende factoren, zoals je kredietwaardigheid en de gekozen leenvorm. Met behulp van een online leningcalculator kun je eenvoudig de maandelijkse aflossingen berekenen op basis van de rentevoet en de looptijd van de lening.

Het is belangrijk om realistisch te zijn bij het berekenen van het bedrag dat je maandelijks kunt missen voor aflossingen. Houd rekening met andere lopende kosten en verplichtingen die je hebt, zoals huur of hypotheekbetalingen, nutsvoorzieningen, voedsel en andere uitgaven. Je wilt er zeker van zijn dat je voldoende financiële ruimte hebt om comfortabel aan je aflossingsverplichtingen te voldoen.

Als uit je berekeningen blijkt dat het bedrag dat je maandelijks moet terugbetalen niet binnen jouw budget past, is het verstandig om alternatieve opties te overwegen. Misschien wil je het leenbedrag verlagen of een langere looptijd kiezen om de maandelijkse aflossingen te verlagen. Het is belangrijk om een evenwicht te vinden tussen het bedrag dat je kunt missen en de totale kosten van de lening.

Het controleren of de maandelijkse aflossingen binnen je budget passen, is een essentiële stap om ervoor te zorgen dat je financieel stabiel blijft gedurende de looptijd van de lening. Het voorkomt dat je in financiële moeilijkheden komt en zorgt ervoor dat je comfortabel aan je verplichtingen kunt voldoen.

Onthoud altijd dat het lenen van geld een serieuze financiële beslissing is en dat het belangrijk is om goed geïnformeerd te zijn voordat je een lening afsluit. Neem de tijd om alle aspecten van de lening te overwegen, inclusief het berekenen van de maandelijkse aflossingen, zodat je met vertrouwen kunt beslissen of 15.000 euro lenen binnen jouw budget past.

Vraag naar alle extra kosten die verbonden zijn aan het lenen van 15000 euro, zoals afsluitkosten en administratiekosten.

Wanneer u overweegt om 15.000 euro te lenen, is het belangrijk om niet alleen naar het geleende bedrag en de rente te kijken, maar ook naar alle extra kosten die verbonden zijn aan de lening. Het is essentieel om te vragen naar eventuele afsluitkosten en administratiekosten voordat u een definitieve beslissing neemt.

Afsluitkosten zijn kosten die in rekening worden gebracht voor het afsluiten van de lening. Deze kunnen variëren per kredietverstrekker en kunnen een vast bedrag of een percentage van het geleende bedrag zijn. Het is belangrijk om deze kosten goed door te nemen, zodat u niet voor verrassingen komt te staan bij het afsluiten van de lening.

Daarnaast kunnen er ook administratiekosten verbonden zijn aan de lening. Dit zijn kosten die gemaakt worden voor het verwerken van uw aanvraag en het opstellen van de benodigde documenten. Ook deze kosten kunnen verschillen per kredietverstrekker en dienen goed in kaart gebracht te worden voordat u akkoord gaat met een lening.

Door naar alle extra kosten te vragen voordat u een lening van 15.000 euro afsluit, kunt u een beter beeld krijgen van de totale kosten die gepaard gaan met de lening. Dit stelt u in staat om een weloverwogen beslissing te nemen en ervoor te zorgen dat u niet voor onverwachte kosten komt te staan.

Het is raadzaam om verschillende kredietverstrekkers met elkaar te vergelijken, zowel wat betreft rente als extra kosten. Op die manier kunt u de beste deal vinden die past bij uw financiële situatie en uw behoeften. Vergeet niet om alle kosten goed door te nemen en eventueel advies in te winnen bij een financieel expert voordat u een definitieve beslissing neemt.

Kortom, vraag altijd naar alle extra kosten die verbonden zijn aan het lenen van 15.000 euro, zoals afsluitkosten en administratiekosten. Door deze kosten goed in kaart te brengen, kunt u een weloverwogen beslissing nemen en ervoor zorgen dat u niet voor verrassingen komt te staan tijdens het leningsproces.

Let op met het ondertekenen van contractuele verplichtingen die meerdere jaren geldig zijn; als je situatie verandert kan dit problematisch worden voor je financiën in de toekomst.

Bij het overwegen van het lenen van 15.000 euro is het belangrijk om voorzichtig te zijn bij het ondertekenen van contractuele verplichtingen die meerdere jaren geldig zijn. Hoewel een langere looptijd kan resulteren in lagere maandelijkse aflossingen, brengt dit ook risico’s met zich mee.

Het leven is vol verrassingen en je weet nooit wat de toekomst zal brengen. Je financiële situatie kan in de loop der jaren veranderen als gevolg van verschillende factoren, zoals verlies van inkomen, stijgende kosten of onverwachte uitgaven. Als je dan vastzit aan een langlopende lening, kan dit problematisch worden voor je financiën.

Stel jezelf de vraag: ben ik in staat om gedurende de gehele looptijd van de lening aan mijn betalingsverplichtingen te voldoen? Zorg ervoor dat je een realistisch beeld hebt van je huidige en toekomstige financiële situatie voordat je een beslissing neemt. Overweeg mogelijke scenario’s en bedenk hoe deze jouw vermogen om aan de aflossingsverplichtingen te voldoen kunnen beïnvloeden.

Als je twijfels hebt over het aangaan van een langlopende lening, is het wellicht verstandig om alternatieven te overwegen. Misschien kun je het bedrag dat je nodig hebt op andere manieren verkrijgen, zoals door te sparen of door naar flexibelere leenvormen te kijken.

Het is altijd raadzaam om advies in te winnen bij een financieel expert voordat je een langlopende lening aangaat. Zij kunnen je helpen bij het evalueren van je financiële situatie en je adviseren over de beste opties die passen bij jouw behoeften en mogelijkheden.

Onthoud dat het belangrijk is om voorzichtig te zijn bij het aangaan van contractuele verplichtingen die meerdere jaren geldig zijn. Zorg ervoor dat je een goed begrip hebt van je financiële situatie en wees realistisch over wat je kunt dragen op de lange termijn. Op die manier kun je toekomstige financiële problemen voorkomen en met gemoedsrust genieten van de voordelen van jouw lening.

Wees voorzichtig met het lenen van geld als je nog andere schuldverplichting hebt; overweeg om eerst deze schuld af te betalen voordat je nog meer lening aangaat!

Het lenen van geld kan een handige oplossing zijn om grote uitgaven te financieren. Echter, voordat u besluit om 15.000 euro te lenen, is het belangrijk om uw huidige financiële situatie grondig te evalueren. Een belangrijke tip is om voorzichtig te zijn met het aangaan van nieuwe leningen als u al andere schuldverplichtingen heeft.

Als u al andere schulden heeft, zoals creditcardschulden of een persoonlijke lening, is het verstandig om eerst deze schulden af te betalen voordat u nog meer leningen aangaat. Het hebben van meerdere schuldverplichtingen kan namelijk leiden tot een hogere financiële last en kan uw maandelijkse aflossingscapaciteit beïnvloeden.

Door eerst bestaande schulden af te lossen, kunt u uw financiële situatie stabiliseren en meer ruimte creëren voor nieuwe leningen. Het aflossen van bestaande schulden helpt ook om uw kredietwaardigheid te verbeteren, waardoor u mogelijk in aanmerking komt voor betere rentetarieven en voorwaarden bij toekomstige leningen.

Een effectieve strategie bij het aflossen van schulden is om prioriteit te geven aan de schuld met de hoogste rente. Door deze als eerste af te lossen, kunt u besparen op de totale rentekosten op de lange termijn. Maak een overzicht van uw schulden en ontwikkel een plan om deze stapsgewijs af te lossen.

Het is ook raadzaam om uw persoonlijke budget te evalueren voordat u nieuwe leningen aangaat. Door uw inkomsten en uitgaven in kaart te brengen, kunt u bepalen hoeveel extra aflossingen u zich kunt veroorloven zonder uw financiële stabiliteit in gevaar te brengen.

Onthoud dat het lenen van geld een verantwoordelijkheid is en dat het belangrijk is om bewust om te gaan met uw financiën. Wees voorzichtig en overweeg om eerst bestaande schulden af te lossen voordat u nog meer leningen aangaat. Door deze aanpak kunt u uw financiële situatie verbeteren en op de lange termijn meer financiële vrijheid creëren.

Maak gebruik van online simulatietools om uw leningaanvraag te beheren en te sparen op rentekost

Als u overweegt om 15.000 euro te lenen, is het belangrijk om uw leningaanvraag goed te beheren en zo veel mogelijk te besparen op rentekosten. Een handige tip hiervoor is het gebruik maken van online simulatietools.

Online simulatietools stellen u in staat om verschillende leningopties te vergelijken en de bijbehorende rentetarieven en voorwaarden te bekijken. Door gebruik te maken van deze tools kunt u eenvoudig de beste lening vinden die past bij uw persoonlijke financiële situatie.

Met behulp van een online simulatietool kunt u experimenteren met verschillende looptijden en bedragen, zodat u een beter inzicht krijgt in hoeveel u maandelijks moet aflossen en hoeveel rente u over de gehele looptijd betaalt. Hierdoor kunt u een weloverwogen beslissing nemen en kiezen voor de lening die het beste bij uw budget past.

Daarnaast bieden online simulatietools vaak ook de mogelijkheid om extra aflossingen of vervroegde terugbetalingen te berekenen. Dit kan voordelig zijn als u extra geld heeft om uw lening sneller af te lossen, omdat dit kan leiden tot lagere totale rentekosten.

Door gebruik te maken van online simulatietools kunt u niet alleen tijd besparen, maar ook geld besparen op rentekosten. U kunt gemakkelijk verschillende aanbieders vergelijken en de meest voordelige optie selecteren.

Kortom, als u overweegt om 15.000 euro te lenen, maak dan zeker gebruik van online simulatietools. Deze tools helpen u om uw leningaanvraag te beheren en bieden u de mogelijkheid om te besparen op rentekosten. Neem de tijd om verschillende opties te vergelijken en kies de lening die het beste bij uw financiële situatie past.

150.000 euro lenen: Financier uw projecten met een aanzienlijke lening

Bent u op zoek naar een lening van 150.000 euro? Of het nu gaat om het financieren van een groot project, het consolideren van schulden of het kopen van een nieuwe woning, de mogelijkheid om een aanzienlijk bedrag te lenen kan u helpen uw financiële doelen te bereiken. In dit artikel zullen we bespreken wat u moet weten over het lenen van 150.000 euro.

Ten eerste is het belangrijk om te begrijpen dat het lenen van een dergelijk groot bedrag meer verantwoordelijkheid met zich meebrengt. Het is essentieel om uw persoonlijke financiële situatie grondig te evalueren voordat u besluit deze stap te zetten. Zorg ervoor dat u een realistisch beeld heeft van uw inkomsten, uitgaven en de maandelijkse aflossingen die u zich kunt veroorloven.

Een belangrijke factor bij het bepalen van de voorwaarden en rentevoeten voor een lening van 150.000 euro is uw kredietwaardigheid. Geldverstrekkers zullen uw kredietgeschiedenis en huidige financiële situatie grondig onderzoeken voordat ze beslissen of ze u deze lening kunnen verstrekken. Zorg ervoor dat uw kredietrapport in goede staat verkeert en dat u geen openstaande schulden of betalingsachterstanden heeft.

Daarnaast moet u ook rekening houden met de looptijd van de lening. Een langere looptijd kan resulteren in lagere maandelijkse aflossingen, maar uiteindelijk betaalt u meer rente over de gehele looptijd van de lening. Een kortere looptijd kan gunstiger zijn als u in staat bent om hogere maandelijkse aflossingen te betalen en zo de totale rentekosten te verminderen.

Het is ook belangrijk om verschillende geldverstrekkers te vergelijken voordat u een definitieve beslissing neemt. De rentevoeten en voorwaarden kunnen sterk variëren, dus het loont de moeite om verschillende offertes aan te vragen en deze zorgvuldig te vergelijken. Let ook op eventuele bijkomende kosten, zoals administratiekosten of verzekeringen.

Tot slot, wees voorzichtig met het lenen van een groot bedrag en zorg ervoor dat u zich bewust bent van de mogelijke risico’s. Weeg alle voor- en nadelen af voordat u zich vastlegt aan een lening van 150.000 euro. Zorg ervoor dat u begrijpt wat er op het spel staat en dat u zich comfortabel voelt bij de financiële verplichtingen die hiermee gepaard gaan.

Het lenen van 150.000 euro kan een belangrijke stap zijn in het realiseren van uw financiële doelen. Zorg ervoor dat u goed geïnformeerd bent, uw opties zorgvuldig overweegt en alleen leent wat u daadwerkelijk nodig heeft en kunt terugbetalen.


9 Veelgestelde vragen over het lenen van 150.000 euro

  1. Wat zijn de voorwaarden voor het lenen van 150.000 euro?
  2. Hoeveel rente betaal ik als ik 150.000 euro leen?
  3. Is er een minimale looptijd bij het lenen van 150.000 euro?
  4. Wat is de beste manier om een lening van 150.000 euro af te sluiten?
  5. Zijn er kosten verbonden aan het afsluiten van een lening van 150.000 euro?
  6. Welke documentatie moet worden verstrekt om een lening van 150.000 euro te krijgen?
  7. Kan ik mijn lening voor 150 000 euro aflossingsvrij maken?
  8. Kan ik extra geld bovenop mijn lening van €150,000 lenen en hoeveel extra geld kan dat zijn?
  9. Wat is de beste manier om eerder dan gepland terug te betalen op mijn lening van €150,000 ?

Wat zijn de voorwaarden voor het lenen van 150.000 euro?

De voorwaarden voor het lenen van 150.000 euro kunnen variëren afhankelijk van de geldverstrekker en uw persoonlijke situatie. Hier zijn echter enkele algemene aspecten waar u rekening mee moet houden:

  1. Kredietwaardigheid: Geldverstrekkers zullen uw kredietgeschiedenis en huidige financiële situatie evalueren om uw kredietwaardigheid vast te stellen. Een goede kredietgeschiedenis en een stabiel inkomen vergroten uw kansen op goedkeuring voor een lening van deze omvang.
  2. Inkomen en stabiliteit: Geldverstrekkers zullen kijken naar uw inkomen om te bepalen of u in staat bent om de maandelijkse aflossingen te betalen. Een stabiel inkomen, bijvoorbeeld uit vast dienstverband, kan gunstig zijn bij het verkrijgen van een lening van dit bedrag.
  3. Looptijd: De looptijd van de lening kan variëren, maar voor een bedrag als 150.000 euro kunt u verwachten dat de looptijd langer zal zijn dan bij kleinere leningen. Dit betekent dat u mogelijk meer rente betaalt over de gehele looptijd.
  4. Rentetarief: Het rentetarief kan variëren afhankelijk van verschillende factoren, waaronder uw kredietwaardigheid, het type lening en de geldverstrekker zelf. Het is belangrijk om verschillende geldverstrekkers te vergelijken om het meest gunstige rentetarief te vinden.
  5. Onderpand: Afhankelijk van het type lening en de geldverstrekker kan het zijn dat u bepaalde activa als onderpand moet aanbieden om de lening van 150.000 euro te verkrijgen. Dit kan bijvoorbeeld een eigendom, voertuig of andere waardevolle bezittingen zijn.
  6. Bijkomende kosten: Houd rekening met eventuele bijkomende kosten, zoals administratiekosten, verzekeringen of andere vergoedingen die in rekening kunnen worden gebracht bij het afsluiten van de lening.

Het is belangrijk om met verschillende geldverstrekkers te praten en offertes aan te vragen om een duidelijk beeld te krijgen van de specifieke voorwaarden die zij hanteren voor het verstrekken van een lening van 150.000 euro. Zorg ervoor dat u alle voorwaarden en kosten begrijpt voordat u zich definitief verbindt aan een lening.

Hoeveel rente betaal ik als ik 150.000 euro leen?

De rente die u betaalt bij het lenen van 150.000 euro kan variëren, afhankelijk van verschillende factoren. Enkele belangrijke factoren die van invloed kunnen zijn op de rentevoet zijn uw kredietwaardigheid, de gekozen geldverstrekker, de looptijd van de lening en het type lening dat u afsluit.

Over het algemeen geldt dat hoe hoger uw kredietwaardigheid is, hoe lager de rentevoet zal zijn. Geldverstrekkers willen namelijk zien dat u een betrouwbare en solide kredietnemer bent. Als uw kredietgeschiedenis gunstig is en u weinig of geen openstaande schulden heeft, kunt u in aanmerking komen voor lagere rentetarieven.

Daarnaast kan de keuze voor een bepaalde geldverstrekker ook invloed hebben op de rentevoet. Verschillende geldverstrekkers hanteren verschillende tarieven en voorwaarden. Het is daarom verstandig om offertes bij meerdere geldverstrekkers aan te vragen en deze goed te vergelijken voordat u een definitieve beslissing neemt.

De looptijd van de lening kan ook invloed hebben op de rentevoet. Over het algemeen geldt dat hoe langer de looptijd is, hoe hoger de totale kosten van de lening zullen zijn door het betalen van meer rente over een langere periode. Een kortere looptijd kan leiden tot lagere totale kosten, maar kan ook resulteren in hogere maandelijkse aflossingen.

Tot slot kan het type lening dat u afsluit ook van invloed zijn op de rentevoet. Bijvoorbeeld, een hypothecaire lening kan doorgaans lagere rentetarieven hebben dan een persoonlijke lening, omdat de hypotheek is gekoppeld aan uw woning als onderpand.

Het is belangrijk om te onthouden dat de exacte rentevoet die u betaalt afhankelijk is van uw individuele situatie en de specifieke voorwaarden van de geldverstrekker. Het is daarom raadzaam om contact op te nemen met verschillende geldverstrekkers en hen te vragen naar hun tarieven en voorwaarden voor het lenen van 150.000 euro. Op basis van die informatie kunt u een weloverwogen beslissing nemen.

Is er een minimale looptijd bij het lenen van 150.000 euro?

Bij het lenen van 150.000 euro is er geen vaste minimale looptijd. De looptijd van de lening kan variëren afhankelijk van verschillende factoren, zoals de geldverstrekker, uw financiële situatie en uw voorkeuren.

Over het algemeen bieden geldverstrekkers flexibiliteit bij het bepalen van de looptijd van een lening. U kunt vaak kiezen uit verschillende opties, variërend van enkele jaren tot meerdere decennia. Het is belangrijk om te bedenken dat de looptijd invloed heeft op de maandelijkse aflossingen en de totale kosten van de lening.

Een langere looptijd resulteert doorgaans in lagere maandelijkse aflossingen, maar u betaalt uiteindelijk meer rente over de gehele looptijd van de lening. Een kortere looptijd kan leiden tot hogere maandelijkse aflossingen, maar uiteindelijk betaalt u minder rente.

Het is verstandig om uw persoonlijke financiële situatie te evalueren en uw budget te bepalen voordat u een beslissing neemt over de looptijd van uw lening. Zo kunt u bepalen welke termijn het beste bij uw financiële mogelijkheden past.

Daarnaast is het belangrijk om te onthouden dat elke geldverstrekker zijn eigen voorwaarden en mogelijkheden heeft met betrekking tot de looptijd. Het is verstandig om verschillende geldverstrekkers te vergelijken en offertes aan te vragen om een goed beeld te krijgen van de beschikbare opties en om de looptijd te vinden die het beste bij uw behoeften past.

Het is altijd raadzaam om advies in te winnen bij een financieel adviseur voordat u een lening afsluit. Zij kunnen u helpen bij het evalueren van uw financiële situatie en het maken van weloverwogen beslissingen met betrekking tot de looptijd van uw lening.

Wat is de beste manier om een lening van 150.000 euro af te sluiten?

Het afsluiten van een lening van 150.000 euro vereist zorgvuldige planning en voorbereiding. Hier zijn enkele stappen die u kunt volgen om de beste manier te bepalen om deze lening af te sluiten:

  1. Evalueer uw financiële situatie: Voordat u een lening afsluit, is het belangrijk om uw huidige financiële situatie grondig te evalueren. Bekijk uw inkomsten, uitgaven en eventuele andere schulden die u heeft. Zorg ervoor dat u een realistisch beeld heeft van wat u zich kunt veroorloven om maandelijks aan aflossingen te betalen.
  2. Controleer uw kredietgeschiedenis: Uw kredietgeschiedenis speelt een belangrijke rol bij het verkrijgen van een lening van deze omvang. Controleer uw kredietrapport en zorg ervoor dat er geen fouten of onjuistheden zijn. Als er negatieve informatie is, probeer dan stappen te ondernemen om dit op te lossen voordat u een lening aanvraagt.
  3. Vergelijk verschillende geldverstrekkers: Het is essentieel om verschillende geldverstrekkers te vergelijken voordat u een definitieve beslissing neemt. Let op de rentevoeten, voorwaarden, looptijden en eventuele bijkomende kosten zoals administratiekosten of verzekeringen. Zoek naar betrouwbare geldverstrekkers met goede recensies en reputatie.
  4. Bereken de maandelijkse aflossingen: Gebruik online rekenhulpmiddelen of raadpleeg een financieel adviseur om de geschatte maandelijkse aflossingen voor een lening van 150.000 euro te berekenen. Zorg ervoor dat deze aflossingen binnen uw budget passen en dat u zich comfortabel voelt bij het betalen van dit bedrag gedurende de gehele looptijd van de lening.
  5. Verzamel alle benodigde documenten: Om een lening aan te vragen, moet u mogelijk verschillende documenten verstrekken, zoals identiteitsbewijs, bewijs van inkomen, bankafschriften en andere relevante financiële documenten. Zorg ervoor dat u deze documenten op orde heeft voordat u de aanvraag indient.
  6. Dien uw aanvraag in: Nadat u alle bovenstaande stappen hebt doorlopen, kunt u uw leningsaanvraag indienen bij de gekozen geldverstrekker. Volg hun instructies en vul het aanvraagformulier volledig en nauwkeurig in.
  7. Beoordeel het leningsaanbod zorgvuldig: Als uw aanvraag wordt goedgekeurd, ontvangt u een leningsaanbod van de geldverstrekker. Neem de tijd om dit aanbod zorgvuldig te bestuderen en begrijp alle voorwaarden, rentevoeten en eventuele bijkomende kosten voordat u akkoord gaat.
  8. Sluit de lening af: Als u tevreden bent met het leningsaanbod, kunt u overgaan tot het afsluiten van de lening. Zorg ervoor dat u alle documenten zorgvuldig leest en begrijpt voordat u uw handtekening zet.

Het afsluiten van een lening van 150.000 euro is een belangrijke financiële beslissing. Neem de tijd om goed geïnformeerd te zijn, vergelijk uw opties en wees voorzichtig bij het kiezen van de juiste geldverstrekker die het beste past bij uw behoeften en financiële situatie.

Zijn er kosten verbonden aan het afsluiten van een lening van 150.000 euro?

Ja, er kunnen kosten verbonden zijn aan het afsluiten van een lening van 150.000 euro. Het is belangrijk om te begrijpen dat geldverstrekkers verschillende soorten kosten in rekening kunnen brengen bij het verstrekken van een lening. Hier zijn enkele veelvoorkomende kosten die u kunt tegenkomen:

  1. Rente: Dit is de vergoeding die u betaalt voor het lenen van het geld. De rente wordt meestal uitgedrukt als een jaarlijks percentage (jaarlijkse rentevoet) en kan variëren afhankelijk van uw kredietwaardigheid en de marktomstandigheden.
  2. Administratiekosten: Sommige geldverstrekkers kunnen administratiekosten in rekening brengen voor het verwerken van uw leningsaanvraag en het opstellen van de benodigde documenten.
  3. Advieskosten: Als u gebruikmaakt van de diensten van een financieel adviseur of tussenpersoon, kunnen er advieskosten worden berekend voor hun expertise en begeleiding tijdens het leningsproces.
  4. Notariskosten: Bij bepaalde leningen, zoals hypotheken, kunnen notariskosten in rekening worden gebracht voor het opstellen en registreren van de benodigde juridische documenten.
  5. Verzekeringen: Afhankelijk van het type lening kan het zijn dat u verplicht bent om bepaalde verzekeringen af te sluiten, zoals een overlijdensrisicoverzekering of een woningverzekering.

Het is belangrijk om deze kosten in overweging te nemen bij het vergelijken van leningsopties. Zorg ervoor dat u de volledige kostenstructuur begrijpt voordat u een definitieve beslissing neemt. Lees altijd de contractuele voorwaarden en vraag om verduidelijking als er iets niet duidelijk is.

Houd er ook rekening mee dat sommige kosten upfront moeten worden betaald bij het afsluiten van de lening, terwijl andere kosten gedurende de looptijd van de lening kunnen worden opgenomen in de maandelijkse aflossingen.

Om een duidelijk beeld te krijgen van de totale kosten van een lening van 150.000 euro, is het raadzaam om offertes aan te vragen bij verschillende geldverstrekkers en deze zorgvuldig te vergelijken. Op die manier kunt u een weloverwogen beslissing nemen en rekening houden met alle financiële aspecten van uw lening.

Welke documentatie moet worden verstrekt om een lening van 150.000 euro te krijgen?

Bij het aanvragen van een lening van 150.000 euro zullen geldverstrekkers verschillende documenten van u vereisen om uw financiële situatie te beoordelen en de leningaanvraag te verwerken. Hoewel specifieke vereisten kunnen variëren afhankelijk van de geldverstrekker en het type lening, zijn hier enkele veelvoorkomende documenten die u waarschijnlijk moet verstrekken:

  1. Identificatiedocumenten: U moet een geldig identiteitsbewijs verstrekken, zoals een paspoort, identiteitskaart of rijbewijs. Dit is om uw identiteit te verifiëren.
  2. Inkomensbewijzen: Om uw vermogen om de lening terug te betalen aan te tonen, moet u doorgaans recente salarisstroken of loonbrieven overleggen. Als u zelfstandig ondernemer bent, kan het zijn dat u belastingaangiften en winst- en verliesrekeningen moet verstrekken.
  3. Bankafschriften: Geldverstrekkers willen vaak inzicht krijgen in uw bankactiviteiten om uw financiële stabiliteit te beoordelen. U kunt gevraagd worden om bankafschriften van de afgelopen drie tot zes maanden te verstrekken.
  4. Werkgeversverklaring: Een werkgeversverklaring kan nodig zijn om uw huidige arbeidsstatus en inkomen te bevestigen. Deze brief wordt meestal verstrekt door uw werkgever en bevat informatie over uw dienstverband, functie en salaris.
  5. Belastingaangiften: Geldverstrekkers kunnen vragen om uw belastingaangiften van de afgelopen twee tot drie jaar om uw inkomensgeschiedenis te verifiëren.
  6. Schuldenoverzicht: Het kan zijn dat u een overzicht moet verstrekken van uw bestaande schulden, zoals hypotheken, leningen, creditcardschulden en andere financiële verplichtingen.
  7. Eigendomsdocumenten: Als u onroerend goed bezit, kan het zijn dat u eigendomsdocumenten moet verstrekken als onderdeel van de beoordeling van uw financiële situatie.

Houd er rekening mee dat dit slechts een algemene lijst is en dat geldverstrekkers aanvullende documenten kunnen vereisen op basis van hun specifieke criteria en beleid. Het is raadzaam om rechtstreeks contact op te nemen met de geldverstrekker waarbij u de lening aanvraagt om precies te weten welke documentatie zij nodig hebben voor uw specifieke leningaanvraag.

Kan ik mijn lening voor 150 000 euro aflossingsvrij maken?

Het is belangrijk op te merken dat ik geen financieel adviseur ben en dat het altijd raadzaam is om professioneel advies in te winnen voordat u belangrijke financiële beslissingen neemt.

In het algemeen is het mogelijk om een lening aflossingsvrij te maken, maar de beschikbaarheid en voorwaarden kunnen variëren afhankelijk van de geldverstrekker en uw persoonlijke situatie. Bij een aflossingsvrije lening betaalt u gedurende de looptijd alleen rente en lost u het geleende bedrag niet af. Dit betekent dat aan het einde van de looptijd het volledige geleende bedrag nog steeds openstaat.

Hoewel een aflossingsvrije lening lagere maandelijkse betalingen kan bieden, zijn er ook risico’s aan verbonden. Aan het einde van de looptijd moet u nog steeds het volledige geleende bedrag terugbetalen. Dit kan betekenen dat u aan het einde van de looptijd een grote som geld moet vinden om de lening af te lossen.

Bovendien kunt u gedurende de looptijd geen vermogen opbouwen door middel van aflossingen, omdat u alleen rente betaalt. Het is belangrijk om rekening te houden met uw financiële situatie op lange termijn en ervoor te zorgen dat u in staat bent om aan uw verplichtingen te voldoen.

Het is raadzaam om contact op te nemen met verschillende geldverstrekkers en professioneel advies in te winnen om meer informatie te krijgen over de mogelijkheden en risico’s van het aflossingsvrij maken van een lening van 150.000 euro. Een financieel adviseur kan u helpen bij het beoordelen van uw persoonlijke situatie en het nemen van een weloverwogen beslissing die past bij uw financiële doelen en mogelijkheden.

Kan ik extra geld bovenop mijn lening van €150,000 lenen en hoeveel extra geld kan dat zijn?

Het is mogelijk om extra geld bovenop uw lening van €150.000 te lenen, maar dit hangt af van verschillende factoren, zoals uw kredietwaardigheid, de voorwaarden van de geldverstrekker en uw vermogen om aan de aflossingsverplichtingen te voldoen.

Als u extra geld wilt lenen bovenop het bedrag van €150.000, kunt u contact opnemen met uw geldverstrekker om te bespreken welke mogelijkheden er zijn. Het is belangrijk om te weten dat het lenen van extra geld bovenop een bestaande lening kan leiden tot hogere maandelijkse aflossingen en rentekosten.

De exacte hoeveelheid extra geld die u kunt lenen, hangt af van verschillende factoren, zoals de waarde van het onderpand (bijvoorbeeld een woning), uw inkomen en uitgaven, en de beleidsregels van de geldverstrekker. Het is raadzaam om advies in te winnen bij een financieel adviseur of rechtstreeks contact op te nemen met de geldverstrekker om meer informatie te krijgen over uw specifieke situatie.

Houd er rekening mee dat het belangrijk is om verantwoordelijk om te gaan met leningen en alleen extra geld te lenen als het echt nodig is en als u zeker weet dat u aan de betalingsverplichtingen kunt voldoen. Overmatige schulden kunnen financiële stress veroorzaken en invloed hebben op uw kredietwaardigheid op lange termijn.

Wat is de beste manier om eerder dan gepland terug te betalen op mijn lening van €150,000 ?

Als u uw lening van €150.000 eerder dan gepland wilt afbetalen, zijn er verschillende manieren om dit te doen. Hier zijn enkele suggesties:

  1. Neem contact op met uw geldverstrekker: Neem contact op met uw geldverstrekker en informeer hen over uw intentie om de lening eerder af te lossen. Vraag naar de mogelijkheden en voorwaarden voor vervroegde aflossing. Sommige geldverstrekkers kunnen een boete in rekening brengen voor vervroegde aflossing, dus zorg ervoor dat u dit controleert voordat u een beslissing neemt.
  2. Maak gebruik van extra inkomsten: Als u extra inkomsten heeft, zoals bonussen, belastingteruggaven of andere financiële meevallers, kunt u overwegen om deze bedragen te gebruiken om extra betalingen op uw lening te doen. Hierdoor kunt u het totale bedrag van de lening sneller verminderen.
  3. Verhoog uw maandelijkse betalingen: Als u maandelijks meer kunt betalen dan het minimumbedrag dat is vastgesteld in uw leningsovereenkomst, kunt u ervoor kiezen om dit te doen. Door hogere maandelijkse betalingen te doen, vermindert u de totale looptijd van de lening en bespaart u op rentekosten.
  4. Herfinanciering: Als de rentetarieven zijn gedaald sinds u de lening hebt afgesloten, kunt u overwegen om uw lening te herfinancieren tegen een lagere rentevoet. Dit kan u helpen om op de lange termijn geld te besparen en de lening sneller af te lossen.
  5. Maak een aflossingsplan: Stel een aflossingsplan op waarin u uw doelen en strategieën voor vervroegde aflossing vastlegt. Door een plan te hebben, kunt u uw voortgang bijhouden en gemotiveerd blijven om de lening eerder af te lossen.

Het is belangrijk om rekening te houden met eventuele boetes of kosten die gepaard kunnen gaan met vervroegde aflossing. Zorg ervoor dat u deze kosten in overweging neemt bij het nemen van een beslissing.

Raadpleeg altijd een financieel adviseur of neem contact op met uw geldverstrekker voor specifieke informatie en begeleiding met betrekking tot uw persoonlijke situatie en leningsovereenkomst.

25000 euro lenen: Financiële mogelijkheden en overwegingen

Heeft u ooit overwogen om 25.000 euro te lenen? Of het nu gaat om het financieren van een grote aankoop, het consolideren van schulden of het investeren in uw bedrijf, een lening van 25.000 euro kan u helpen uw financiële doelen te bereiken.

Een lening van dit bedrag kan verschillende mogelijkheden bieden, afhankelijk van uw persoonlijke situatie en behoeften. Hier zijn enkele belangrijke dingen om te overwegen bij het lenen van 25.000 euro:

  1. Kredietwaardigheid: Voordat u een lening aanvraagt, is het belangrijk om uw kredietwaardigheid te kennen. Geldschieters zullen uw kredietgeschiedenis beoordelen om te bepalen of u in aanmerking komt voor de lening en welke rentevoet u krijgt aangeboden. Hoe beter uw kredietwaardigheid, des te gunstiger de voorwaarden kunnen zijn.
  2. Looptijd: De looptijd van de lening heeft invloed op de maandelijkse aflossingen en de totale kosten op lange termijn. Een kortere looptijd resulteert meestal in hogere maandelijkse aflossingen, maar lagere totale kosten door minder rentebetalingen. Een langere looptijd zorgt voor lagere maandelijkse aflossingen, maar kan leiden tot hogere totale kosten door extra rente.
  3. Rentetarieven: Het is belangrijk om verschillende geldschieters te vergelijken om de beste rentetarieven te vinden. Zelfs een klein verschil in rente kan aanzienlijke besparingen opleveren gedurende de looptijd van de lening. Let ook op eventuele extra kosten, zoals administratiekosten of verzekeringen.
  4. Terugbetalingscapaciteit: Voordat u een lening afsluit, is het cruciaal om uw terugbetalingscapaciteit realistisch te beoordelen. Zorg ervoor dat u voldoende inkomen heeft om de maandelijkse aflossingen comfortabel te kunnen dragen, zonder uw financiële stabiliteit in gevaar te brengen.
  5. Leningsopties: Er zijn verschillende leningsopties beschikbaar voor het lenen van 25.000 euro, zoals persoonlijke leningen, autoleningen of hypotheken met onderpand. Het is belangrijk om de voor- en nadelen van elke optie te begrijpen en te kiezen welke het beste past bij uw behoeften en situatie.

Het lenen van 25.000 euro kan een grote stap zijn die zorgvuldige planning en overweging vereist. Neem de tijd om verschillende geldschieters te vergelijken, lees de voorwaarden zorgvuldig door en overleg indien nodig met een financieel adviseur.

Onthoud dat verantwoord lenen essentieel is om uw financiële welzijn op lange termijn te waarborgen. Zorg ervoor dat u zich bewust bent van uw verplichtingen en dat u zich comfortabel voelt bij de terugbetaling van de lening voordat u zich vastlegt op het bedrag van 25.000 euro.


7 Tips voor het lenen van 25000 euro: Maak verstandige keuzes voor jouw financiële behoeften

  1. Bepaal eerst wat je met het geleende geld wilt doen.
  2. Vergelijk verschillende aanbieders om de beste rentevoet te vinden.
  3. Zorg dat je precies weet hoeveel je maandelijks moet terugbetalen en controleer of je dit kunt betalen.
  4. Kies voor een lening met een vaste rentevoet, zodat je zeker bent van de kostprijs van het geld dat je leent.
  5. Lees alle documentatie die bij de lening hoort goed door voordat je akkoord gaat met de overeenkomst om problemen in de toekomst te voorkomen.
  6. Neem contact op met een financieel adviseur als je twijfelt over welke lening het beste is voor jouw situatie en behoeften..
  7. Denk na over andere opties zoals spaar- of beleggingsproducten als alternatief voor lenen als dit mogelijk is binnen jouw financiële situatie

Bepaal eerst wat je met het geleende geld wilt doen.

Voordat je besluit om 25.000 euro te lenen, is het belangrijk om eerst goed na te denken over wat je precies met het geleende geld wilt doen. Het hebben van een duidelijk doel kan je helpen bij het nemen van een weloverwogen beslissing en het optimaliseren van de lening voor jouw behoeften.

Of je nu van plan bent om een grote aankoop te doen, zoals het kopen van een auto of het renoveren van je huis, of als je wilt investeren in je bedrijf, het bepalen van het doel helpt bij het bepalen van de juiste leningsoptie en de beste voorwaarden.

Door specifiek te zijn over wat je met het geleende geld wilt bereiken, kun je ook beter inschatten hoeveel geld er daadwerkelijk nodig is. Dit kan voorkomen dat je meer leent dan nodig is, wat op lange termijn tot hogere kosten kan leiden.

Bovendien kan het hebben van een duidelijk doel helpen bij het plannen van de terugbetaling. Als je bijvoorbeeld weet dat je de lening wilt gebruiken voor huisrenovaties, kun je rekening houden met de verwachte kosten en een terugbetalingsplan opstellen dat past bij jouw financiële situatie.

Het bepalen van wat je met het geleende geld wilt doen is dus een belangrijke eerste stap bij het lenen van 25.000 euro. Het helpt niet alleen bij het nemen van een weloverwogen beslissing, maar ook bij het optimaliseren van de lening voor jouw specifieke behoeften en doelen.

Vergelijk verschillende aanbieders om de beste rentevoet te vinden.

Bij het lenen van 25.000 euro is het belangrijk om verschillende aanbieders te vergelijken om de beste rentevoet te vinden. Het rentepercentage kan namelijk een aanzienlijk verschil maken in de totale kosten van uw lening.

Door verschillende aanbieders te vergelijken, kunt u de rentetarieven en voorwaarden van elke geldschieter evalueren. Dit stelt u in staat om een weloverwogen beslissing te nemen en de beste optie te kiezen die past bij uw financiële behoeften.

Het vergelijken van aanbieders is tegenwoordig gemakkelijker dan ooit dankzij online tools en platforms. U kunt eenvoudig verschillende leningsopties vergelijken en offertes aanvragen bij diverse geldschieters. Hierdoor krijgt u een duidelijk beeld van de rentetarieven die zij bieden en kunt u de beste deal vinden.

Let bij het vergelijken niet alleen op het rentepercentage, maar ook op eventuele bijkomende kosten, zoals administratiekosten of verzekeringen. Deze kunnen invloed hebben op de totale kosten van uw lening.

Het vinden van de beste rentevoet kan uiteindelijk resulteren in aanzienlijke besparingen gedurende de looptijd van uw lening. Daarom is het zeker de moeite waard om wat tijd te investeren in het vergelijken van verschillende aanbieders voordat u zich vastlegt op een lening van 25.000 euro.

Onthoud echter dat naast het rentepercentage ook andere factoren belangrijk zijn, zoals klantenservice, flexibiliteit in aflossingsopties en de reputatie van de geldschieter. Door een weloverwogen keuze te maken en verschillende aanbieders te vergelijken, kunt u met vertrouwen een lening van 25.000 euro aangaan.

Zorg dat je precies weet hoeveel je maandelijks moet terugbetalen en controleer of je dit kunt betalen.

Wanneer je overweegt om 25.000 euro te lenen, is het van groot belang om precies te weten hoeveel je maandelijks moet terugbetalen en of je dit bedrag kunt dragen. Het is essentieel om een realistisch beeld te hebben van je financiële situatie voordat je jezelf verbindt aan een dergelijke lening.

Voordat je de lening afsluit, is het verstandig om een gedetailleerd budget op te stellen. Hierin neem je al je inkomsten en uitgaven op, inclusief de verwachte maandelijkse aflossing van de lening. Door dit te doen, krijg je een duidelijk overzicht van hoeveel geld er elke maand beschikbaar is voor de aflossing.

Het is belangrijk om rekening te houden met andere financiële verplichtingen die je mogelijk hebt, zoals huur of hypotheekbetalingen, nutsvoorzieningen, voedsel en andere dagelijkse uitgaven. Zorg ervoor dat er voldoende ruimte in je budget is om comfortabel de leningsaflossingen te kunnen betalen zonder financiële stress.

Als je merkt dat het maandelijkse bedrag dat nodig is voor de aflossing van de lening een aanzienlijk deel van je inkomen in beslag neemt, kan het verstandig zijn om alternatieven te overwegen. Misschien kun je het leenbedrag verlagen of de looptijd van de lening verlengen, zodat de maandelijkse aflossingen beter passen bij jouw financiële mogelijkheden.

Het is cruciaal om eerlijk tegenover jezelf te zijn en realistisch te blijven over je financiële situatie. Het aangaan van een lening die je niet kunt betalen, kan leiden tot financiële problemen en stress op de lange termijn. Het is altijd beter om voorzichtig te zijn en ervoor te zorgen dat je comfortabel kunt voldoen aan de aflossingsverplichtingen.

Door ervoor te zorgen dat je precies weet hoeveel je maandelijks moet terugbetalen en of je dit bedrag kunt betalen, neem je een verantwoorde stap in het leningsproces. Dit zal helpen om financiële stabiliteit te behouden en ervoor te zorgen dat de lening een positieve bijdrage levert aan jouw financiële doelen.

Kies voor een lening met een vaste rentevoet, zodat je zeker bent van de kostprijs van het geld dat je leent.

Wanneer je overweegt om 25.000 euro te lenen, is het belangrijk om de juiste leningsoptie te kiezen. Een van de belangrijkste aspecten om rekening mee te houden is de rentevoet. Een tip die we graag willen delen is om te kiezen voor een lening met een vaste rentevoet.

Een lening met een vaste rentevoet biedt namelijk zekerheid over de kostprijs van het geld dat je leent. Dit betekent dat de rente gedurende de hele looptijd van de lening hetzelfde blijft. Het voordeel hiervan is dat je precies weet welk bedrag je maandelijks moet aflossen en dat dit niet zal veranderen, zelfs als de marktrente stijgt.

Dit geeft je financiële gemoedsrust en helpt bij het plannen van je budget op lange termijn. Je kunt erop vertrouwen dat de kosten van je lening consistent blijven en geen onaangename verrassingen met zich meebrengen.

Het is belangrijk om te benadrukken dat een vaste rentevoet vaak iets hoger kan zijn dan een variabele rentevoet bij aanvang van de lening. Dit komt doordat geldschieters een premie inbouwen voor het bieden van stabiliteit en zekerheid. Echter, op lange termijn kan dit gunstiger zijn, vooral als de marktrente stijgt tijdens de looptijd van je lening.

Bij het vergelijken van verschillende leningsopties is het dus raadzaam om niet alleen naar de initiële rentevoet te kijken, maar ook naar het type rentevoet. Een vaste rentevoet kan je helpen om een weloverwogen beslissing te nemen en ervoor te zorgen dat je niet voor verrassingen komt te staan.

Onthoud dat het belangrijk is om altijd goed de voorwaarden van de lening door te nemen voordat je je definitieve keuze maakt. Als je twijfels hebt of hulp nodig hebt bij het begrijpen van de verschillende opties, is het verstandig om advies in te winnen bij een financieel expert. Zo kun je met vertrouwen en gemoedsrust de juiste lening kiezen en je financiële doelen bereiken.

Lees alle documentatie die bij de lening hoort goed door voordat je akkoord gaat met de overeenkomst om problemen in de toekomst te voorkomen.

Wanneer je overweegt om 25.000 euro te lenen, is het van cruciaal belang om alle documentatie die bij de lening hoort grondig door te lezen voordat je akkoord gaat met de overeenkomst. Dit eenvoudige maar belangrijke advies kan helpen om eventuele problemen in de toekomst te voorkomen.

Het lezen van de documentatie geeft je een duidelijk beeld van de voorwaarden en verplichtingen die gepaard gaan met de lening. Het kan informatie bevatten over rentetarieven, looptijden, aflossingsschema’s en eventuele extra kosten zoals administratiekosten of verzekeringen.

Door alle documentatie goed door te nemen, krijg je een beter begrip van wat er van jou verwacht wordt als lener. Je kunt mogelijke valkuilen of verborgen kosten identificeren en beter geïnformeerd beslissingen nemen.

Bovendien helpt het lezen van de documentatie je ook om bewust te worden van jouw rechten en plichten als lener. Het kan informatie bevatten over wat er gebeurt bij achterstallige betalingen, hoe je wijzigingen kunt aanvragen of wat de procedure is bij vroegtijdige aflossing.

Als er iets onduidelijk is in de documentatie, aarzel dan niet om vragen te stellen aan de geldschieter voordat je akkoord gaat met de lening. Zorg ervoor dat je volledig begrijpt wat er in de overeenkomst staat, zodat er geen verrassingen zijn op lange termijn.

Kortom, het lezen van alle documentatie die bij de lening hoort, is een essentiële stap om problemen in de toekomst te voorkomen. Neem de tijd om alles grondig door te nemen en wees volledig op de hoogte voordat je je handtekening zet. Op die manier kun je met vertrouwen en gemoedsrust genieten van jouw lening van 25.000 euro.

Neem contact op met een financieel adviseur als je twijfelt over welke lening het beste is voor jouw situatie en behoeften..

Als je twijfelt over welke lening het beste is voor jouw situatie en behoeften, is het raadzaam om contact op te nemen met een financieel adviseur. Het lenen van 25.000 euro is een belangrijke financiële beslissing en het kan verwarrend zijn om de juiste keuze te maken uit de verschillende leningsopties die beschikbaar zijn.

Een financieel adviseur kan je helpen bij het begrijpen van de voorwaarden, rentetarieven en terugbetalingsmogelijkheden van verschillende leningen. Ze kunnen je ook helpen bij het beoordelen van je kredietwaardigheid en het bepalen van de levensvatbaarheid van een lening in relatie tot je huidige financiële situatie.

Door met een financieel adviseur te praten, krijg je professioneel advies dat specifiek is afgestemd op jouw behoeften en doelen. Ze kunnen je helpen om weloverwogen beslissingen te nemen en ervoor zorgen dat je de lening kiest die het beste past bij jouw financiële mogelijkheden en plannen.

Het inschakelen van een financieel adviseur biedt gemoedsrust en helpt je om eventuele twijfels weg te nemen. Ze hebben expertise op dit gebied en kunnen je begeleiden doorheen het hele proces, zodat je met vertrouwen kunt beslissen welke lening het meest geschikt is voor jou.

Dus, als je twijfelt over welke lening het beste is voor jouw situatie, aarzel dan niet om contact op te nemen met een financieel adviseur. Ze staan klaar om je te helpen bij het nemen van een weloverwogen beslissing en om ervoor te zorgen dat je de lening kiest die het beste past bij jouw financiële behoeften en doelen.

Denk na over andere opties zoals spaar- of beleggingsproducten als alternatief voor lenen als dit mogelijk is binnen jouw financiële situatie

Wanneer je nadenkt over het lenen van 25.000 euro, is het ook belangrijk om andere mogelijke opties te overwegen. Als dit mogelijk is binnen jouw financiële situatie, kan het de moeite waard zijn om na te denken over alternatieven zoals spaar- of beleggingsproducten.

In plaats van geld te lenen, kun je ervoor kiezen om eerst te sparen voor het gewenste bedrag. Door regelmatig geld opzij te zetten en een spaarplan te volgen, kun je geleidelijk aan het benodigde bedrag bijeenbrengen. Dit kan voordelen hebben, zoals het vermijden van rentekosten en het opbouwen van financiële stabiliteit.

Een andere optie is om te kijken naar beleggingsmogelijkheden. Beleggen kan een manier zijn om je geld op lange termijn te laten groeien en mogelijk rendement te behalen. Het is echter belangrijk om op te merken dat beleggen risico’s met zich meebrengt en dat resultaten in de toekomst kunnen variëren.

Het overwegen van spaar- of beleggingsproducten als alternatief voor lenen hangt af van verschillende factoren, zoals jouw persoonlijke financiële doelen, risicobereidheid en tijdshorizon. Het kan verstandig zijn om advies in te winnen bij een financieel adviseur die jou kan helpen bij het evalueren van deze opties en het maken van de beste keuze voor jouw situatie.

Het is altijd verstandig om goed na te denken voordat je besluit een lening aan te gaan. Het lenen van 25.000 euro is een grote financiële verplichting die gevolgen kan hebben voor jouw toekomstige financiële situatie. Door ook andere opties te overwegen, zoals spaar- of beleggingsproducten, kun je mogelijk een beter inzicht krijgen in wat het beste bij jou past en wat het meest gunstig is op lange termijn.

200.000 euro lenen: Een financiële stap met grote gevolgen

Als u op zoek bent naar een lening van 200.000 euro, is het belangrijk om goed geïnformeerd te zijn over de verschillende opties en voorwaarden die beschikbaar zijn. Of u nu van plan bent om een huis te kopen, uw bedrijf uit te breiden of andere grote uitgaven te doen, een lening van deze omvang kan aanzienlijke financiële verplichtingen met zich meebrengen. In dit artikel zullen we enkele belangrijke aspecten bespreken waarmee u rekening moet houden voordat u besluit om 200.000 euro te lenen.

Ten eerste is het essentieel om uw financiële situatie grondig te evalueren voordat u een dergelijke grote lening aangaat. Het is belangrijk om uw inkomen, uitgaven en andere financiële verplichtingen in kaart te brengen om ervoor te zorgen dat u in staat bent om de lening terug te betalen zonder uw financiële stabiliteit in gevaar te brengen. Het kan verstandig zijn om advies in te winnen bij een financieel adviseur om u hierbij te begeleiden.

Vervolgens moet u de verschillende leenopties onderzoeken die beschikbaar zijn bij banken, kredietverstrekkers en andere financiële instellingen. Een lening van 200.000 euro valt vaak onder de categorie van grote leningen, wat betekent dat het noodzakelijk kan zijn om aanvullende documentatie en zekerheden voor te leggen aan de geldschieter. Het rentetarief en de looptijd van de lening kunnen ook variëren, afhankelijk van de geldschieter en uw individuele kredietwaardigheid.

Het is ook belangrijk om te overwegen of u een lening met een vaste of variabele rente wilt afsluiten. Een lening met een vaste rente biedt u zekerheid, omdat uw maandelijkse betalingen gedurende de looptijd van de lening hetzelfde blijven. Aan de andere kant kan een lening met een variabele rente lagere aanvankelijke kosten hebben, maar de rente kan in de loop van de tijd stijgen, waardoor uw maandelijkse betalingen kunnen toenemen.

Daarnaast is het verstandig om na te gaan welke bijkomende kosten er verbonden zijn aan het afsluiten van een lening van deze omvang. Denk hierbij aan administratiekosten, notariskosten en eventuele verzekeringen die vereist kunnen zijn door de geldschieter. Deze kosten kunnen aanzienlijk zijn en moeten worden meegenomen bij het bepalen van het totale bedrag dat u uiteindelijk moet terugbetalen.

Tot slot moet u realistisch zijn over uw terugbetalingsvermogen en ervoor zorgen dat u zich comfortabel voelt bij het aangaan van deze financiële verplichting. Het niet nakomen van uw betalingsverplichtingen kan ernstige gevolgen hebben voor uw kredietwaardigheid en financiële stabiliteit op lange termijn.

Kortom, het lenen van 200.000 euro is een grote financiële stap die zorgvuldige planning en overweging vereist. Het is belangrijk om uw financiële situatie grondig te evalueren, de verschillende leenopties te onderzoeken, rekening te houden met bijkomende kosten en realistisch te zijn over uw terugbetalingsvermogen. Door deze aspecten in overweging te nemen, kunt u een weloverwogen beslissing nemen over het lenen van 200.000 euro en uw financiële doelen verwezenlijken.


7 Veelgestelde Vragen over het Lenen van 200.000 euro

  1. Wat zijn de voorwaarden voor het lenen van 200.000 euro?
  2. Hoeveel rente betaal ik op een lening van 200.000 euro?
  3. Welke instellingen bieden leningen aan voor 200.000 euro?
  4. Is er een kredietcheck vereist om 200.000 euro te lenen?
  5. Kan ik mijn lening van 200.000 euro voortijdig aflossen?
  6. Zijn er extra kosten verbonden aan het lenen van 200.000 euro?
  7. Welke documentatie moet ik indienen om een lening van 200.000 euro te verkrijgen?

Wat zijn de voorwaarden voor het lenen van 200.000 euro?

De voorwaarden voor het lenen van 200.000 euro kunnen variëren, afhankelijk van de geldschieter en uw individuele financiële situatie. Over het algemeen zijn er echter enkele belangrijke aspecten waar u rekening mee moet houden:

  1. Kredietwaardigheid: Geldschieters zullen uw kredietwaardigheid beoordelen om te bepalen of u in aanmerking komt voor een lening van deze omvang. Ze zullen kijken naar factoren zoals uw inkomen, uitgaven, schulden en kredietgeschiedenis om te bepalen of u in staat bent om de lening terug te betalen.
  2. Inkomen: Uw inkomen speelt een cruciale rol bij het bepalen van uw leencapaciteit. Geldschieters willen er zeker van zijn dat u voldoende inkomen heeft om de maandelijkse aflossingen op de lening te kunnen betalen.
  3. Zekerheden: Bij het lenen van grote bedragen zoals 200.000 euro kan het zijn dat geldschieters extra zekerheden vereisen, zoals een hypotheek op onroerend goed of andere waardevolle bezittingen. Deze zekerheden dienen als garantie voor de geldschieter dat zij hun geld terugkrijgen als u niet in staat bent om aan uw betalingsverplichtingen te voldoen.
  4. Looptijd: De looptijd van de lening kan variëren en heeft invloed op het bedrag dat u maandelijks moet terugbetalen. Een langere looptijd kan lagere maandelijkse betalingen betekenen, maar kan ook resulteren in hogere totale kosten door de rente die gedurende een langere periode wordt opgebouwd.
  5. Rentevoet: De rentevoet op de lening kan vast of variabel zijn. Een vaste rentevoet biedt stabiliteit omdat uw maandelijkse betalingen gedurende de looptijd van de lening hetzelfde blijven. Een variabele rentevoet kan aanvankelijk lager zijn, maar kan in de loop van de tijd fluctueren, waardoor uw maandelijkse betalingen kunnen veranderen.
  6. Bijkomende kosten: Houd rekening met eventuele bijkomende kosten, zoals administratiekosten, notariskosten en verzekeringen die vereist kunnen zijn door de geldschieter. Deze kosten moeten worden meegenomen bij het bepalen van het totale bedrag dat u uiteindelijk moet terugbetalen.

Het is belangrijk om te onthouden dat elke geldschieter zijn eigen specifieke voorwaarden heeft en dat het raadzaam is om verschillende aanbieders te vergelijken voordat u een definitieve beslissing neemt. Het is ook verstandig om professioneel advies in te winnen bij een financieel adviseur om u te begeleiden bij het vinden van de beste leningsoptie die past bij uw individuele behoeften en financiële situatie.

Hoeveel rente betaal ik op een lening van 200.000 euro?

De rente die u betaalt op een lening van 200.000 euro kan variëren, afhankelijk van verschillende factoren, zoals de geldschieter, het type lening, uw kredietwaardigheid en de looptijd van de lening. Over het algemeen geldt dat leningen met een hoger risico vaak gepaard gaan met een hogere rente.

Het is belangrijk om te weten dat ik als AI-assistent geen toegang heb tot actuele rentetarieven en geen specifieke informatie kan verstrekken over uw individuele situatie. Om precieze details te verkrijgen over de rente die u zou betalen op een lening van 200.000 euro, raad ik u aan om contact op te nemen met verschillende geldschieters of financiële instellingen. Zij kunnen u voorzien van gedetailleerde informatie over hun tarieven en voorwaarden op basis van uw persoonlijke omstandigheden.

Het is verstandig om verschillende opties te vergelijken voordat u een beslissing neemt. Door offertes aan te vragen bij meerdere geldschieters kunt u een beter beeld krijgen van de rentetarieven die momenteel beschikbaar zijn voor een lening van 200.000 euro. Vergeet niet om ook rekening te houden met eventuele bijkomende kosten, zoals administratiekosten of verzekeringen.

Daarnaast kan het nuttig zijn om advies in te winnen bij een financieel adviseur. Zij kunnen u helpen bij het begrijpen van de verschillende rentestructuren en u begeleiden bij het vinden van de beste leningsoptie die past bij uw financiële situatie en doelen.

Onthoud altijd dat het belangrijk is om verantwoordelijk te lenen en ervoor te zorgen dat u de lening en de bijbehorende rente kunt terugbetalen zonder uw financiële stabiliteit in gevaar te brengen.

Welke instellingen bieden leningen aan voor 200.000 euro?

Er zijn verschillende instellingen die leningen aanbieden voor 200.000 euro, zoals banken, kredietverstrekkers en andere financiële instellingen. Hier zijn enkele mogelijke opties:

  1. Banken: Grote banken bieden vaak leningen aan voor verschillende doeleinden, waaronder leningen van 200.000 euro. U kunt contact opnemen met uw lokale bankfiliaal of hun website bezoeken om meer informatie te verkrijgen over de beschikbare leningopties en de bijbehorende rentetarieven.
  2. Online kredietverstrekkers: Er zijn ook online kredietverstrekkers die leningen van deze omvang aanbieden. Deze platforms maken het vaak gemakkelijk om online een lening aan te vragen en bieden snelle goedkeuring en uitbetaling.
  3. Hypotheekverstrekkers: Als u van plan bent om een huis te kopen en een hypotheeklening nodig heeft van 200.000 euro, kunt u contact opnemen met hypotheekverstrekkers en financiële instellingen die gespecialiseerd zijn in hypotheken.
  4. Privé-investeerders: In sommige gevallen kan het mogelijk zijn om een privé-investeerder te vinden die bereid is om een lening van deze omvang te verstrekken. Dit kan echter afhangen van uw persoonlijke situatie, zoals uw kredietwaardigheid en het doel van de lening.

Het is belangrijk om grondig onderzoek te doen naar de verschillende instellingen, hun voorwaarden, rentetarieven en klantbeoordelingen voordat u beslist met welke geldschieter u wilt werken. Het vergelijken van verschillende aanbieders kan u helpen om de beste leningoptie te vinden die past bij uw financiële behoeften en mogelijkheden.

Is er een kredietcheck vereist om 200.000 euro te lenen?

Ja, over het algemeen is er een kredietcheck vereist wanneer u een lening van 200.000 euro wilt aanvragen. Een kredietcheck is een evaluatie van uw kredietwaardigheid door de geldschieter. Dit proces omvat het controleren van uw financiële geschiedenis, inclusief uw inkomsten, uitgaven, schulden en eventuele betalingsachterstanden.

De geldschieter wil zekerheid hebben dat u in staat bent om de lening terug te betalen volgens de afgesproken voorwaarden. Uw kredietwaardigheid speelt hierbij een belangrijke rol. Als u een goede kredietgeschiedenis heeft en voldoende inkomen heeft om aan uw betalingsverplichtingen te voldoen, vergroot dit uw kans op het verkrijgen van een lening van deze omvang.

Het is belangrijk op te merken dat verschillende geldschieters hun eigen criteria hanteren bij het beoordelen van kredietaanvragen. Sommige kunnen strengere eisen stellen dan andere. Het is verstandig om vooraf onderzoek te doen naar de specifieke vereisten en criteria van verschillende geldschieters voordat u besluit waar u uw lening aanvraagt.

Houd er rekening mee dat een negatieve kredietgeschiedenis of onvoldoende inkomen uw kans op goedkeuring kan verminderen of kan leiden tot hogere rentetarieven en strengere voorwaarden. Het is daarom raadzaam om uw financiële situatie grondig te evalueren voordat u een lening aanvraagt en om eventuele problemen aan te pakken voordat u een aanvraag indient.

Kortom, in de meeste gevallen is een kredietcheck vereist bij het aanvragen van een lening van 200.000 euro. Het doel hiervan is om de geldschieter in staat te stellen uw kredietwaardigheid te beoordelen en ervoor te zorgen dat u in staat bent om de lening terug te betalen. Het is belangrijk om uw financiële situatie en kredietgeschiedenis zorgvuldig te beoordelen voordat u een aanvraag indient, en om op zoek te gaan naar geldschieters die passen bij uw individuele omstandigheden.

Kan ik mijn lening van 200.000 euro voortijdig aflossen?

Of u uw lening van 200.000 euro voortijdig kunt aflossen, hangt af van de voorwaarden die zijn overeengekomen met de geldschieter. In de meeste gevallen is het mogelijk om een lening vroegtijdig af te lossen, maar het kan gepaard gaan met bepaalde kosten of boetes.

Het is belangrijk om de leningsovereenkomst en de algemene voorwaarden zorgvuldig door te nemen om te achterhalen wat de specifieke regels zijn met betrekking tot voortijdige aflossing. Sommige geldschieters kunnen bijvoorbeeld een boete in rekening brengen als u de lening eerder terugbetaalt dan oorspronkelijk gepland. Deze boete kan gebaseerd zijn op een percentage van het openstaande bedrag of op een bepaald aantal maandelijkse rentebetalingen.

Het is verstandig om contact op te nemen met uw geldschieter en hen te vragen naar hun beleid met betrekking tot voortijdige aflossing. Zij kunnen u voorzien van gedetailleerde informatie over eventuele kosten, boetes of andere voorwaarden die van toepassing zijn.

Het is ook belangrijk om te overwegen dat voortijdige aflossing financieel gunstig kan zijn, omdat u mogelijk rentekosten bespaart door de lening eerder terug te betalen. Het kan echter ook invloed hebben op uw financiële planning, aangezien u mogelijk grote sommen geld moet vrijmaken om de lening volledig af te lossen.

Kortom, het is raadzaam om contact op te nemen met uw geldschieter om de mogelijkheden en voorwaarden met betrekking tot voortijdige aflossing van uw lening van 200.000 euro te bespreken. Op die manier kunt u een weloverwogen beslissing nemen op basis van de specifieke voorwaarden die van toepassing zijn op uw leningsovereenkomst.

Zijn er extra kosten verbonden aan het lenen van 200.000 euro?

Ja, bij het lenen van 200.000 euro kunnen er extra kosten verbonden zijn naast de rente die u betaalt. Hier zijn enkele veelvoorkomende kosten waarmee u rekening moet houden:

  1. Administratiekosten: Geldschieters kunnen administratiekosten in rekening brengen voor het verwerken van uw leningsaanvraag en het opstellen van de benodigde documenten. Deze kosten variëren per geldschieter en kunnen een vast bedrag of een percentage van het geleende bedrag zijn.
  2. Notariskosten: Als u een hypothecaire lening afsluit, kunnen er notariskosten zijn voor het opstellen en registreren van de hypotheekakte. Deze kosten worden meestal betaald aan de notaris en variëren afhankelijk van de complexiteit van de transactie.
  3. Taxatiekosten: Bij het aanvragen van een hypotheeklening kan een taxatie van het onroerend goed vereist zijn om de waarde ervan te bepalen. De kosten voor deze taxatie worden meestal door u als kredietnemer gedragen.
  4. Verzekeringskosten: Afhankelijk van het type lening dat u afsluit, kan de geldschieter verplichten dat u bepaalde verzekeringen afsluit, zoals een overlijdensrisicoverzekering of een opstalverzekering voor onroerend goed. De premies voor deze verzekeringen moeten door u worden betaald.
  5. Eventuele boetes: Het is belangrijk om de voorwaarden van uw lening zorgvuldig door te nemen om eventuele boetes of extra kosten te identificeren die van toepassing kunnen zijn als u de lening voortijdig aflost of niet aan de betalingsverplichtingen voldoet.

Het is raadzaam om bij het vergelijken van leningsopties rekening te houden met al deze kosten. Door alle kosten in overweging te nemen, kunt u een realistisch beeld krijgen van het totale bedrag dat u uiteindelijk moet terugbetalen en een weloverwogen beslissing nemen over uw lening. Het is ook verstandig om advies in te winnen bij een financieel adviseur om u te helpen bij het begrijpen van alle kosten en hun impact op uw financiële situatie.

Welke documentatie moet ik indienen om een lening van 200.000 euro te verkrijgen?

Het indienen van documentatie kan variëren afhankelijk van de geldschieter en het type lening dat u aanvraagt. Over het algemeen zijn er echter enkele veelvoorkomende documenten die vaak vereist zijn bij het aanvragen van een lening van 200.000 euro. Hier zijn enkele voorbeelden:

  1. Identificatiedocumenten: U moet een geldig identiteitsbewijs overleggen, zoals een paspoort, identiteitskaart of rijbewijs.
  2. Inkomensbewijs: U moet bewijzen dat u voldoende inkomen heeft om de lening terug te betalen. Dit kan worden aangetoond door middel van salarisstroken, belastingaangiften of bankafschriften waaruit uw inkomsten blijken.
  3. Werkgeversverklaring: Een werkgeversverklaring bevestigt uw dienstverband, functie en inkomen bij uw huidige werkgever.
  4. Bewijs van eigendom: Als u onroerend goed bezit, kan de geldschieter vragen om eigendomsdocumenten zoals eigendomsaktes of hypotheekoverzichten.
  5. Kredietgeschiedenis: Uw kredietgeschiedenis is ook belangrijk bij het aanvragen van een lening van deze omvang. De geldschieter zal uw kredietwaardigheid beoordelen aan de hand van uw credit score en kredietrapport.
  6. Financiële overzichten: Als u zelfstandig ondernemer bent, kan het nodig zijn om financiële overzichten te verstrekken, zoals balans- en winst- en verliesrekeningen, om uw financiële stabiliteit aan te tonen.
  7. Overige documenten: Afhankelijk van de specifieke eisen van de geldschieter, kunnen er nog andere documenten nodig zijn, zoals bankafschriften, bewijs van huurinkomsten of bewijs van andere activa.

Het is belangrijk om te onthouden dat deze lijst niet uitputtend is en dat de vereiste documentatie kan verschillen per geldschieter. Het is raadzaam om contact op te nemen met de specifieke geldschieter waarbij u een lening wilt aanvragen om te vragen naar hun exacte documentatievereisten. Op die manier kunt u ervoor zorgen dat u alle benodigde documenten bij de hand heeft bij het indienen van uw leningsaanvraag.

Financier je droommotor met een lening op maat

Of je nu een gepassioneerde motorrijder bent of gewoon op zoek bent naar een handig vervoermiddel, het kopen van een motor kan een behoorlijke investering zijn. Gelukkig hoef je niet altijd al het geld in één keer op tafel te leggen. Met een lening voor een motor kun je de kosten spreiden en direct genieten van je nieuwe tweewieler.

Een lening voor een motor is in feite een persoonlijke lening die specifiek bedoeld is voor de aanschaf van een motorfiets. Het stelt je in staat om het volledige bedrag te lenen dat nodig is om de motor te kopen, inclusief bijkomende kosten zoals verzekeringen en belastingen. Vervolgens betaal je de lening terug in maandelijkse termijnen over een vooraf afgesproken periode.

Het mooie van een lening voor een motor is dat je niet direct al het geld hoeft te hebben om de aankoop te doen. Dit maakt het mogelijk om eerder op pad te gaan met je nieuwe aanwinst, zonder dat je daarvoor jarenlang hebt moeten sparen. Bovendien kun je meteen genieten van de vrijheid en het plezier dat motorrijden met zich meebrengt.

Bij het afsluiten van een lening voor een motor zijn er echter wel enkele zaken waar je rekening mee moet houden. Allereerst moet je nadenken over het bedrag dat je wilt lenen en wat jouw financiële mogelijkheden zijn om dit bedrag terug te betalen. Het is belangrijk om realistisch te blijven en ervoor te zorgen dat de maandelijkse aflossingen binnen je budget passen.

Daarnaast is het verstandig om verschillende aanbieders van leningen te vergelijken voordat je een definitieve beslissing neemt. De rentevoeten en voorwaarden kunnen namelijk aanzienlijk variëren tussen verschillende kredietverstrekkers. Door verschillende offertes aan te vragen en deze zorgvuldig te vergelijken, kun je de beste deal vinden die past bij jouw behoeften en financiële situatie.

Een lening voor een motor kan een geweldige optie zijn om je droommotor werkelijkheid te maken. Het stelt je in staat om direct op pad te gaan en tegelijkertijd de kosten over een langere periode te spreiden. Zorg er echter altijd voor dat je verantwoord leent en dat je de lening kunt terugbetalen volgens de afgesproken voorwaarden. Op die manier kun je zorgeloos genieten van jouw nieuwe motoravonturen!


6 Veelgestelde Vragen over Leningen voor een Motor

  1. Wat zijn de kosten voor een lening voor een motor?
  2. Welke documenten heb ik nodig om een lening voor een motor aan te gaan?
  3. Wat is de looptijd van een lening voor een motor?
  4. Hoeveel rente betaal ik bij een lening voor een motor?
  5. Kan ik ook geld lenen als ik geldproblemen heb?
  6. Is er verschil tussen het leningsbedrag en de aankoopwaarde van mijn motor?

Wat zijn de kosten voor een lening voor een motor?

De kosten voor een lening voor een motor kunnen variëren, afhankelijk van verschillende factoren. Hier zijn enkele belangrijke aspecten om in gedachten te houden bij het bepalen van de kosten:

  1. Rentevoet: De rentevoet is het bedrag dat je betaalt bovenop het geleende bedrag. Het wordt uitgedrukt als een percentage van het totale geleende bedrag en kan variëren afhankelijk van de kredietverstrekker, jouw kredietwaardigheid en de marktomstandigheden. Hoe hoger de rentevoet, hoe hoger de totale kosten van de lening.
  2. Looptijd: De looptijd is de periode waarin je de lening terugbetaalt. Over het algemeen geldt dat hoe langer de looptijd, hoe lager de maandelijkse aflossingen, maar ook hoe meer rente je uiteindelijk betaalt over de gehele looptijd van de lening.
  3. Leenbedrag: Het geleende bedrag heeft ook invloed op de totale kosten van een lening voor een motor. Hoe hoger het bedrag dat je leent, hoe meer rente je uiteindelijk zult betalen.
  4. Bijkomende kosten: Naast de rente zijn er mogelijk ook andere kosten verbonden aan een lening voor een motor, zoals administratiekosten of verzekeringen. Deze kunnen per kredietverstrekker verschillen en moeten in overweging worden genomen bij het berekenen van de totale kosten.

Het is belangrijk om verschillende aanbieders te vergelijken voordat je een definitieve beslissing neemt. Door offertes aan te vragen en de voorwaarden zorgvuldig te bestuderen, kun je een beter beeld krijgen van de totale kosten van de lening en de meest voordelige optie voor jouw situatie kiezen.

Houd er rekening mee dat verantwoord lenen essentieel is. Zorg ervoor dat je alleen leent wat je redelijkerwijs kunt terugbetalen en dat de maandelijkse aflossingen binnen jouw budget passen. Op die manier kun je genieten van je nieuwe motor zonder financiële problemen te veroorzaken.

Welke documenten heb ik nodig om een lening voor een motor aan te gaan?

Bij het aanvragen van een lening voor een motor zijn er enkele documenten die je waarschijnlijk moet verstrekken. Hoewel de exacte vereisten kunnen variëren afhankelijk van de kredietverstrekker, zijn hier enkele veelvoorkomende documenten die je mogelijk nodig hebt:

  1. Identificatiebewijs: Een geldig identiteitsbewijs, zoals een paspoort of identiteitskaart, is meestal vereist om je identiteit te verifiëren.
  2. Bewijs van inkomen: Om te beoordelen of je in staat bent om de lening terug te betalen, kan de kredietverstrekker vragen om bewijs van inkomen. Dit kan onder meer salarisstrookjes, bankafschriften of belastingaangiften omvatten.
  3. Werkgeversverklaring: Sommige kredietverstrekkers kunnen ook vragen om een werkgeversverklaring waarin jouw dienstverband en inkomen worden bevestigd.
  4. Bewijs van adres: Om je adres te verifiëren, kan gevraagd worden om recente rekeningen voor nutsvoorzieningen, bankafschriften of officiële correspondentie waarop jouw naam en adres staan vermeld.
  5. Informatie over de motor: Je kunt gevraagd worden om informatie over de motor die je wilt kopen, zoals het merk, model en prijs. Dit helpt de kredietverstrekker bij het beoordelen van het leenbedrag en het vaststellen van eventuele waarborgen.
  6. Kredietgeschiedenis: Hoewel niet altijd vereist, kan een kredietverstrekker vragen om informatie over jouw kredietgeschiedenis, zoals eventuele eerdere leningen of schulden.

Het is belangrijk om te onthouden dat deze lijst slechts een indicatie is en dat specifieke documentvereisten kunnen variëren afhankelijk van de kredietverstrekker en jouw individuele situatie. Het is raadzaam om contact op te nemen met de kredietverstrekker waar je de lening wilt aanvragen om te vragen welke documenten zij precies nodig hebben. Op die manier kun je ervoor zorgen dat je alle benodigde documenten bij de hand hebt en het aanvraagproces soepel verloopt.

Wat is de looptijd van een lening voor een motor?

De looptijd van een lening voor een motor kan variëren en is afhankelijk van verschillende factoren, zoals het geleende bedrag, de kredietverstrekker en jouw persoonlijke financiële situatie. Over het algemeen bieden kredietverstrekkers flexibiliteit bij het bepalen van de looptijd, zodat je deze kunt afstemmen op jouw voorkeuren en mogelijkheden.

Bij het afsluiten van een lening kun je vaak kiezen uit verschillende looptijden, variërend van enkele maanden tot enkele jaren. Kortere looptijden betekenen dat je sneller klaar bent met het terugbetalen van de lening, maar dit kan resulteren in hogere maandelijkse aflossingen. Langere looptijden daarentegen kunnen lagere maandelijkse aflossingen bieden, maar betekenen dat je langer aan de lening vastzit en mogelijk meer rente betaalt.

Het is belangrijk om een evenwicht te vinden tussen de gewenste maandelijkse aflossingen en de totale kosten van de lening. Het is raadzaam om realistisch te blijven bij het bepalen van de looptijd en ervoor te zorgen dat je comfortabel kunt voldoen aan de maandelijkse verplichtingen. Het is ook belangrijk om rekening te houden met eventuele extra kosten, zoals administratiekosten of verzekeringen.

Het is altijd verstandig om advies in te winnen bij verschillende kredietverstrekkers en offertes te vergelijken voordat je een definitieve beslissing neemt. Op die manier kun je de looptijd vinden die het beste past bij jouw financiële situatie en doelstellingen. Houd er rekening mee dat de uiteindelijke looptijd van de lening kan worden beïnvloed door jouw kredietwaardigheid, de gekozen kredietverstrekker en andere individuele factoren.

Hoeveel rente betaal ik bij een lening voor een motor?

De rente die je betaalt bij een lening voor een motor kan variëren afhankelijk van verschillende factoren. Enkele belangrijke factoren die van invloed kunnen zijn op de rente zijn onder andere:

  1. Kredietwaardigheid: Je kredietgeschiedenis en kredietscore spelen een grote rol bij het bepalen van de rente. Als je een goede kredietwaardigheid hebt, kun je mogelijk in aanmerking komen voor een lagere rente.
  2. Looptijd: De duur van de lening kan ook van invloed zijn op de rente. Over het algemeen geldt dat hoe langer de looptijd, hoe hoger de rente kan zijn.
  3. Leenbedrag: Het bedrag dat je wilt lenen kan ook invloed hebben op de rente. Sommige kredietverstrekkers hanteren lagere rentetarieven voor hogere leenbedragen.
  4. Kredietverstrekker: Verschillende kredietverstrekkers hanteren verschillende tarieven en voorwaarden. Het is belangrijk om offertes van verschillende kredietverstrekkers te vergelijken om de beste deal te vinden.

Het is moeilijk om een exact percentage te geven zonder specifieke informatie over jouw situatie en de geldende marktomstandigheden. Het is daarom raadzaam om contact op te nemen met verschillende kredietverstrekkers en offertes aan te vragen om een idee te krijgen van welke rentetarieven beschikbaar zijn voor jouw specifieke lening voor een motor.

Onthoud echter dat naast de rente ook andere kosten kunnen worden meegerekend, zoals administratiekosten en eventuele verzekeringen. Het is belangrijk om alle kosten en voorwaarden zorgvuldig te bekijken voordat je een definitieve beslissing neemt over het afsluiten van een lening voor een motor.

Kan ik ook geld lenen als ik geldproblemen heb?

Als je momenteel geldproblemen hebt, kan het lastig zijn om een lening te verkrijgen. Kredietverstrekkers hebben namelijk de verantwoordelijkheid om ervoor te zorgen dat de leningen die ze verstrekken terugbetaald kunnen worden. Ze zullen daarom je kredietwaardigheid beoordelen voordat ze beslissen of ze je een lening willen verstrekken.

Wanneer je geldproblemen hebt, kan dit invloed hebben op je kredietwaardigheid. Bijvoorbeeld als je betalingsachterstanden hebt, een laag inkomen hebt of als je geregistreerd staat bij de Centrale voor Kredieten aan Particulieren (CKP) in België. Deze factoren kunnen ervoor zorgen dat kredietverstrekkers terughoudend zijn om jou een lening te geven.

Het is belangrijk om te begrijpen dat het aangaan van nieuwe schulden mogelijk niet de beste oplossing is als je al financiële problemen hebt. Het kan verstandiger zijn om eerst naar andere opties te kijken, zoals het zoeken naar financiële ondersteuning bij lokale instanties, budgettering en schuldbeheeradvies.

Als je toch besluit om een lening aan te vragen ondanks je geldproblemen, is het raadzaam om contact op te nemen met verschillende kredietverstrekkers en hun voorwaarden en rentetarieven te vergelijken. Sommige kredietverstrekkers bieden specifieke leningen aan voor mensen met een minder gunstige kredietscore, maar deze kunnen gepaard gaan met hogere rentetarieven en strengere voorwaarden.

Het is altijd belangrijk om verantwoordelijk te lenen en ervoor te zorgen dat je de lening kunt terugbetalen volgens de afgesproken voorwaarden. Het aangaan van nieuwe schulden kan tijdelijke verlichting bieden, maar het is essentieel om je financiële situatie op lange termijn te verbeteren om uit de geldproblemen te komen.

Is er verschil tussen het leningsbedrag en de aankoopwaarde van mijn motor?

Ja, er kan een verschil zijn tussen het leningsbedrag en de aankoopwaarde van je motor. Het leningsbedrag is het bedrag dat je leent van de kredietverstrekker om de motor te financieren. Dit bedrag omvat meestal niet alleen de aankoopprijs van de motor, maar ook eventuele bijkomende kosten zoals verzekeringen, belastingen en administratiekosten.

De aankoopwaarde van de motor daarentegen is het werkelijke bedrag dat je betaalt voor de motorfiets zelf, zonder rekening te houden met andere kosten. Het kan voorkomen dat je bijvoorbeeld een gebruikte motor koopt tegen een lagere prijs dan een nieuwe motor, waardoor het leningsbedrag lager kan zijn dan de aankoopwaarde.

Het is belangrijk om te weten dat kredietverstrekkers mogelijk niet het volledige bedrag financieren dat overeenkomt met de aankoopwaarde van de motor. Ze kunnen bijvoorbeeld vragen om een aanbetaling of eigen inbreng van jouw kant. Dit kan variëren afhankelijk van verschillende factoren, zoals jouw kredietwaardigheid en het beleid van de kredietverstrekker.

Het is verstandig om voorafgaand aan het afsluiten van een lening voor een motor duidelijkheid te krijgen over zowel het leningsbedrag als de aankoopwaarde. Zo kun je beter inschatten hoeveel geld je daadwerkelijk nodig hebt en welke financiële middelen je moet inzetten om jouw nieuwe motor te verwerven.

Het is ook belangrijk om te onthouden dat de aankoopwaarde van een motor na verloop van tijd kan dalen als gevolg van afschrijving. Dit kan invloed hebben op de waarde van je motor en mogelijk ook op je lening. Het is daarom verstandig om bij het afsluiten van een lening rekening te houden met deze factoren en ervoor te zorgen dat je financieel comfortabel blijft gedurende de looptijd van de lening.

Financiële Flexibiliteit met een Lening van Cofidis

Een lening afsluiten kan soms een noodzakelijke stap zijn om financiële doelen te bereiken of onverwachte uitgaven op te vangen. Cofidis is een bekende naam in de wereld van leningen en biedt verschillende opties aan voor consumenten die op zoek zijn naar financiële ondersteuning.

Cofidis is een kredietverstrekker die al meer dan 35 jaar actief is op de Belgische markt. Ze hebben een solide reputatie opgebouwd door betrouwbare en flexibele leningen aan te bieden aan particulieren. Of het nu gaat om het financieren van een nieuwe auto, het renoveren van uw huis, het plannen van een droomvakantie of het consolideren van bestaande schulden, Cofidis heeft verschillende producten die aan uw behoeften kunnen voldoen.

Eén van de populaire leningopties bij Cofidis is de persoonlijke lening. Met deze lening kunt u een bepaald bedrag lenen dat u vervolgens in termijnen terugbetaalt. Het bedrag dat u kunt lenen en de looptijd van de lening worden bepaald op basis van uw persoonlijke situatie en kredietwaardigheid. Het voordeel van een persoonlijke lening bij Cofidis is dat u geen verantwoording hoeft af te leggen over het gebruik van het geld. U kunt het gebruiken voor wat u maar wilt, zonder gedoe.

Een andere optie die Cofidis aanbiedt, is de hergroeperingslening. Dit type lening stelt u in staat om al uw bestaande schulden samen te voegen in één lening. Hierdoor kunt u overzicht creëren en mogelijk besparen op de rentekosten. Met de hergroeperingslening kunt u uw maandelijkse aflossingen verlagen en uw financiële situatie beter beheren.

Bij Cofidis staat klanttevredenheid hoog in het vaandel. Ze streven ernaar om hun klanten een uitstekende service te bieden en hen te begeleiden bij elke stap van het proces. Het aanvragen van een lening bij Cofidis is eenvoudig en kan online worden gedaan. U vult gewoon een aanvraagformulier in met uw persoonlijke gegevens en financiële situatie, en Cofidis zal uw aanvraag beoordelen op basis van hun criteria.

Het is belangrijk om op te merken dat het afsluiten van een lening altijd gepaard gaat met verantwoordelijkheid. Voordat u een lening afsluit, is het raadzaam om uw financiële situatie zorgvuldig te evalueren en ervoor te zorgen dat u in staat bent om de lening terug te betalen volgens de afgesproken voorwaarden.

Cofidis biedt consumenten in België de mogelijkheid om hun financiële doelen te realiseren met flexibele leningen die zijn afgestemd op individuele behoeften. Als u op zoek bent naar financiële ondersteuning, kan Cofidis een goede optie zijn om te overwegen. Neem contact met hen op of bezoek hun website voor meer informatie over hun productaanbod en hoe zij u kunnen helpen.


7 Veelgestelde Vragen over leningen bij Cofidis: Voorwaarden, Bedragen, Kosten en meer

  1. Wat zijn de voorwaarden van een lening bij Cofidis?
  2. Hoeveel kan ik lenen bij Cofidis?
  3. Wat zijn de kosten verbonden aan een lening bij Cofidis?
  4. Is er een rentevoet verbonden aan een lening bij Cofidis?
  5. Kan ik mijn lening bij Cofidis verhogen of verlagen?
  6. Wat is het verschil tussen persoonlijke lening en doorlopend krediet bij Cofidis?
  7. Welke documentatie moet ik indienen om in aanmerking te komen voor een lening bij Cofidis?

Wat zijn de voorwaarden van een lening bij Cofidis?

De specifieke voorwaarden van een lening bij Cofidis kunnen variëren afhankelijk van het type lening dat u aanvraagt en uw individuele financiële situatie. Hier zijn echter enkele algemene voorwaarden die van toepassing kunnen zijn:

  1. Leeftijd: U moet minimaal 18 jaar oud zijn om in aanmerking te komen voor een lening bij Cofidis.
  2. Verblijfplaats: U moet een wettelijke inwoner zijn van België om een lening bij Cofidis aan te vragen.
  3. Kredietwaardigheid: Cofidis zal uw kredietwaardigheid beoordelen op basis van verschillende factoren, zoals uw inkomen, uitgaven, bestaande schulden en betalingsgeschiedenis. Dit helpt hen om te bepalen of u in staat bent om de lening terug te betalen.
  4. Inkomen: U moet over voldoende inkomen beschikken om de maandelijkse aflossingen op de lening te kunnen betalen. Dit kan worden aangetoond met behulp van loonstrookjes, bankafschriften of andere relevante documenten.
  5. Identificatie en documentatie: Bij het aanvragen van een lening bij Cofidis zult u gevraagd worden om identificatiedocumenten te verstrekken, zoals een geldig identiteitsbewijs (bijvoorbeeld paspoort of identiteitskaart) en mogelijk andere documenten ter verificatie van uw persoonlijke gegevens.

Het is belangrijk op te merken dat dit slechts algemene voorwaarden zijn en dat specifieke voorwaarden kunnen variëren afhankelijk van uw individuele situatie en het type lening dat u aanvraagt. Het is altijd raadzaam om de website van Cofidis te raadplegen of rechtstreeks contact met hen op te nemen om de meest actuele en gedetailleerde informatie over de voorwaarden van hun leningen te verkrijgen.

Hoeveel kan ik lenen bij Cofidis?

Bij Cofidis kunt u verschillende bedragen lenen, afhankelijk van uw persoonlijke situatie en kredietwaardigheid. Het minimumbedrag dat u kunt lenen bij Cofidis is €500, terwijl het maximumbedrag kan oplopen tot €50.000.

Het exacte bedrag dat u kunt lenen, wordt bepaald op basis van verschillende factoren, waaronder uw inkomen, uitgaven, schulden en kredietgeschiedenis. Cofidis zal uw aanvraag beoordelen en een beslissing nemen op basis van hun interne criteria.

Het is belangrijk om te onthouden dat het afsluiten van een lening altijd gepaard gaat met verantwoordelijkheid. Voordat u besluit om een lening aan te vragen, is het verstandig om uw financiële situatie zorgvuldig te evalueren en ervoor te zorgen dat u in staat bent om de lening terug te betalen volgens de afgesproken voorwaarden.

Als u geïnteresseerd bent in het aanvragen van een lening bij Cofidis, kunt u hun website bezoeken of contact met hen opnemen voor meer informatie over de specifieke leenmogelijkheden die zij bieden en om te zien welk bedrag voor u beschikbaar zou kunnen zijn.

Wat zijn de kosten verbonden aan een lening bij Cofidis?

De kosten verbonden aan een lening bij Cofidis kunnen variëren, afhankelijk van verschillende factoren. Het bedrag dat u wilt lenen, de looptijd van de lening en uw individuele kredietwaardigheid zijn enkele van de belangrijkste factoren die van invloed kunnen zijn op de kosten.

Bij Cofidis wordt de rente op leningen uitgedrukt in een jaarlijks kostenpercentage (JKP). Het JKP omvat niet alleen de rente, maar ook eventuele andere kosten die verband houden met de lening, zoals administratiekosten.

Het exacte JKP dat u zult betalen, wordt bepaald op basis van uw persoonlijke situatie en kredietwaardigheid. Cofidis hanteert individuele tarieven voor elke klant, wat betekent dat het JKP kan variëren van persoon tot persoon.

Om een duidelijk beeld te krijgen van de kosten verbonden aan een lening bij Cofidis, kunt u het beste contact met hen opnemen of hun website raadplegen. Op hun website vindt u vaak een simulatietool waarmee u kunt berekenen hoeveel u maandelijks moet afbetalen en wat het totale bedrag zal zijn.

Het is belangrijk om te onthouden dat het afsluiten van een lening altijd gepaard gaat met verantwoordelijkheid. Zorg ervoor dat u goed begrijpt welke kosten er verbonden zijn aan uw lening voordat u zich verbindt. Lees altijd de voorwaarden en vraag indien nodig om verduidelijking bij Cofidis.

Houd er rekening mee dat de informatie over kosten en tarieven bij Cofidis kan veranderen, dus het is altijd het beste om rechtstreeks contact met hen op te nemen voor de meest actuele informatie.

Is er een rentevoet verbonden aan een lening bij Cofidis?

Ja, er is een rentevoet verbonden aan leningen bij Cofidis. De rentevoet kan variëren afhankelijk van verschillende factoren, zoals het type lening, het geleende bedrag, de looptijd en uw kredietwaardigheid. Het is belangrijk om te weten dat de rentevoet invloed heeft op de totale kosten van de lening. Hoe hoger de rentevoet, hoe meer u uiteindelijk zult betalen.

Bij Cofidis wordt de rentevoet duidelijk gecommuniceerd tijdens het aanvraagproces en voordat u een definitieve beslissing neemt over het afsluiten van de lening. Het is raadzaam om deze rentevoet zorgvuldig te bekijken en te vergelijken met andere aanbieders voordat u een beslissing neemt.

Het is ook belangrijk op te merken dat Cofidis werkt met een persoonlijke benadering bij het bepalen van de rentevoet. Dit betekent dat uw individuele financiële situatie en kredietwaardigheid van invloed kunnen zijn op de rente die u aangeboden krijgt. Het is altijd verstandig om contact op te nemen met Cofidis voor specifieke informatie over rentetarieven en om uw persoonlijke situatie te bespreken.

Het begrijpen van de rentevoet en hoe deze uw lening beïnvloedt, is essentieel bij het nemen van een weloverwogen beslissing over het afsluiten van een lening bij Cofidis of een andere kredietverstrekker. Zorg ervoor dat u volledig op de hoogte bent van de rentevoet en alle andere kosten en voorwaarden voordat u zich verbindt aan een leningsovereenkomst.

Kan ik mijn lening bij Cofidis verhogen of verlagen?

Ja, bij Cofidis is het mogelijk om uw lening te verhogen of te verlagen, afhankelijk van uw behoeften en financiële situatie. Het wijzigen van uw lening kan echter afhankelijk zijn van bepaalde voorwaarden en criteria die door Cofidis worden gehanteerd.

Als u overweegt om uw lening bij Cofidis te verhogen, kunt u contact opnemen met hun klantenservice om de mogelijkheden te bespreken. Zij zullen uw aanvraag beoordelen op basis van verschillende factoren, zoals uw huidige financiële situatie, kredietwaardigheid en betalingsgeschiedenis. Als u aan de vereisten voldoet, kan Cofidis u een voorstel doen om het geleende bedrag te verhogen.

Aan de andere kant, als u wilt dat uw lening bij Cofidis wordt verlaagd, kunt u ook contact opnemen met hun klantenservice. Zij kunnen samen met u kijken naar de mogelijkheden om de lening aan te passen aan uw gewenste bedrag en betalingscapaciteit. Houd er rekening mee dat het verlagen van een lening ook kan leiden tot herziening van de looptijd en maandelijkse aflossingen.

Het is belangrijk om te benadrukken dat elke wijziging in uw leningsovereenkomst bij Cofidis onderhevig is aan goedkeuring en beoordeling. Het is raadzaam om rechtstreeks contact op te nemen met hun klantenservice voor gedetailleerde informatie over het wijzigen van uw specifieke lening bij Cofidis.

Wat is het verschil tussen persoonlijke lening en doorlopend krediet bij Cofidis?

Bij Cofidis worden zowel persoonlijke leningen als doorlopende kredieten aangeboden. Het belangrijkste verschil tussen deze twee leningopties ligt in de manier waarop het geleende bedrag wordt terugbetaald en hoe u toegang heeft tot het geld.

Een persoonlijke lening bij Cofidis is een lening waarbij u een vast bedrag leent dat u in termijnen terugbetaalt over een vooraf bepaalde looptijd. Dit betekent dat u van tevoren weet hoeveel u maandelijks moet aflossen en hoe lang de lening zal duren. Het rentepercentage wordt ook vastgesteld op het moment van afsluiten van de lening. Met een persoonlijke lening heeft u dus een duidelijk overzicht van uw financiële verplichtingen gedurende de looptijd van de lening.

Een doorlopend krediet daarentegen is flexibeler. Bij deze vorm van lenen stelt Cofidis u een bepaald kredietlimiet ter beschikking, waaruit u naar eigen behoefte geld kunt opnemen. U betaalt alleen rente over het bedrag dat daadwerkelijk is opgenomen. Het grote voordeel van een doorlopend krediet is dat u het afgeloste bedrag weer kunt opnemen, zodat u altijd toegang heeft tot extra financiële middelen wanneer dat nodig is. De terugbetaling vindt plaats in maandelijkse termijnen, waarbij u zelf kunt bepalen hoeveel u wilt aflossen (met een minimumbedrag).

Het verschil tussen beide opties kan dus worden samengevat als volgt:

– Persoonlijke lening: u leent een vast bedrag, betaalt dit terug in vaste termijnen over een vooraf bepaalde looptijd en weet van tevoren hoeveel u maandelijks moet aflossen.

– Doorlopend krediet: u heeft toegang tot een kredietlimiet en kunt naar behoefte geld opnemen en aflossen. U betaalt alleen rente over het opgenomen bedrag.

Het is belangrijk om uw persoonlijke financiële situatie en behoeften te evalueren voordat u een keuze maakt tussen een persoonlijke lening en een doorlopend krediet. Neem de tijd om de voorwaarden, rentetarieven en flexibiliteit van beide opties te vergelijken, zodat u de juiste keuze kunt maken die past bij uw financiële doelen.

Welke documentatie moet ik indienen om in aanmerking te komen voor een lening bij Cofidis?

Om in aanmerking te komen voor een lening bij Cofidis, moet u enkele documenten indienen om uw financiële situatie te verifiëren. De specifieke documentatie die vereist is, kan variëren afhankelijk van het type lening dat u aanvraagt en uw persoonlijke omstandigheden. Over het algemeen zijn de volgende documenten vereist:

  1. Identiteitsbewijs: U moet een geldig identiteitsbewijs verstrekken, zoals een identiteitskaart of paspoort.
  2. Bewijs van inkomen: Cofidis wil graag weten wat uw financiële situatie is en of u in staat bent om de lening terug te betalen. Daarom moet u bewijs van inkomen verstrekken, zoals salarisstrookjes, bankafschriften of belastingaangiften.
  3. Bewijs van verblijf: U moet aantonen dat u in België woont door middel van een recente factuur (bijvoorbeeld energierekening) op uw naam met daarop uw adres vermeld.
  4. Bankgegevens: U moet uw bankgegevens verstrekken, inclusief het rekeningnummer waarop het geleende bedrag gestort kan worden en waarop de maandelijkse aflossingen kunnen worden geïncasseerd.
  5. Eventuele aanvullende documentatie: Afhankelijk van uw specifieke situatie kan Cofidis mogelijk aanvullende documenten vragen, zoals bewijs van eigendom als u een woning als onderpand wilt gebruiken.

Het is belangrijk om ervoor te zorgen dat alle ingediende documenten correct en volledig zijn. Dit helpt het beoordelingsproces te versnellen en vergroot uw kans op goedkeuring. Houd er rekening mee dat Cofidis uw persoonlijke gegevens vertrouwelijk behandelt en alleen gebruikt voor het beoordelen van uw leningaanvraag.

Het is raadzaam om rechtstreeks contact op te nemen met Cofidis of hun website te raadplegen voor specifieke informatie over de documentatievereisten voor uw leningaanvraag. Zij kunnen u voorzien van gedetailleerde instructies en eventuele updates met betrekking tot de benodigde documenten.

Financier jouw droomcaravan met een lening op maat

Een lening voor een caravan: geniet van de vrijheid van reizen

Voor veel mensen is het bezitten van een caravan een droom die uitkomt. Het geeft je de mogelijkheid om op elk gewenst moment te genieten van vakanties en weekendjes weg, waar je ook maar wilt. Of het nu gaat om het verkennen van prachtige natuurparken, ontspannen aan het strand of het bezoeken van pittoreske dorpjes, met een caravan ben je vrij om te gaan en staan waar je wilt.

Echter, het kopen van een caravan kan een behoorlijke investering zijn. Gelukkig zijn er leningen beschikbaar die je kunnen helpen bij het financieren van deze aankoop. Een lening voor een caravan stelt je in staat om direct eigenaar te worden van jouw droomcaravan, terwijl je de kosten over meerdere termijnen spreidt.

Het verkrijgen van een lening voor een caravan is relatief eenvoudig. Er zijn verschillende financiële instellingen en kredietverstrekkers die gespecialiseerd zijn in dit soort leningen. Je kunt online aanvragen indienen en binnen korte tijd hoor je of jouw aanvraag is goedgekeurd.

Bij het afsluiten van een lening voor een caravan zijn er verschillende factoren waarmee je rekening moet houden. Allereerst is de rentevoet belangrijk. Vergelijk verschillende aanbieders en kies degene met de meest gunstige rentevoet die past bij jouw financiële situatie.

Daarnaast moet je ook letten op de looptijd van de lening. Dit is de periode waarin je de lening moet terugbetalen. Over het algemeen geldt dat hoe langer de looptijd, hoe lager de maandelijkse aflossingen zullen zijn. Het is echter belangrijk om te onthouden dat een langere looptijd ook betekent dat je uiteindelijk meer rente betaalt.

Een ander aspect om te overwegen is het bedrag van de lening. Zorg ervoor dat je alleen leent wat je nodig hebt en wat je comfortabel kunt terugbetalen. Het is verstandig om een realistisch budget op te stellen en ervoor te zorgen dat je voldoende financiële ruimte overhoudt voor andere uitgaven.

Het afsluiten van een lening voor een caravan kan een slimme financiële beslissing zijn, vooral als je niet direct het volledige bedrag kunt betalen. Het stelt je in staat om jouw droomcaravan te kopen en tegelijkertijd jouw financiën op orde te houden.

Voordat je een lening afsluit, is het altijd verstandig om advies in te winnen bij een financieel expert of kredietadviseur. Zij kunnen jou helpen bij het begrijpen van alle voorwaarden en zorgen ervoor dat je weloverwogen keuzes maakt.

Dus, als jij klaar bent om de vrijheid van reizen met een caravan te ervaren, overweeg dan om een lening voor een caravan aan te vragen. Het opent de deuren naar avontuur en ontspanning, terwijl jij jouw droomcaravan in bezit hebt!


7 voordelen van een caravanlening: Lage rentetarieven, Flexibele looptijd, Geen extra kosten, Snelle verwerking, Gebruikte caravans toegestaan, Afbetalings

  1. Lage rentetarieven
  2. Flexibele looptijd
  3. Geen extra kosten
  4. Snelle verwerking
  5. Gebruikte caravans toegestaan
  6. Afbetalingsplannnen beschikbaar
  7. Beschermde investering


Drie nadelen van een lening voor een caravan: hoge rente, extra kosten en beperkte financiële vrijheid.

  1. De rente op een lening voor een caravan is vaak hoog.
  2. Er zijn veel extra kosten verbonden aan het financieren van een caravan, zoals verzekeringspremies en kosten voor onderhoud en reparatie.
  3. De maandelijkse aflossingen kunnen hoog zijn, waardoor je misschien niet de vrijheid hebt om te reizen of andere dingen te doen die je wilt doen met je geld.

Lage rentetarieven

Een van de voordelen van het afsluiten van een lening voor een caravan is het genieten van lage rentetarieven. In vergelijking met andere soorten leningen, zoals persoonlijke leningen of creditcardschulden, bieden leningen voor caravans vaak gunstigere rentetarieven.

Dit betekent dat je minder geld hoeft terug te betalen aan rente over de looptijd van de lening. Lage rentetarieven kunnen aanzienlijke besparingen opleveren en ervoor zorgen dat je uiteindelijk minder betaalt voor jouw caravan.

Deze lagere rentetarieven zijn mogelijk omdat een lening voor een caravan meestal als een ‘gedekte’ lening wordt beschouwd. Dit betekent dat de caravan zelf als onderpand fungeert voor de lening. In geval van wanbetaling kan de kredietverstrekker het onderpand verkopen om het geleende bedrag terug te vorderen.

Het hebben van deze fysieke waarborg vermindert het risico voor de kredietverstrekker, waardoor zij bereid zijn om lagere rentetarieven aan te bieden. Dit is gunstig voor jou als kredietnemer, omdat je profiteert van lagere maandelijkse aflossingen en in totaal minder betaalt gedurende de looptijd van de lening.

Het is echter belangrijk om op te merken dat jouw persoonlijke financiële situatie en kredietgeschiedenis ook invloed kunnen hebben op het uiteindelijke rentetarief dat je wordt aangeboden. Het is altijd verstandig om verschillende kredietverstrekkers te vergelijken en offertes aan te vragen om ervoor te zorgen dat je de meest gunstige rente krijgt die past bij jouw specifieke omstandigheden.

Dus, als je van plan bent om een caravan te kopen en een lening nodig hebt, overweeg dan zeker de voordelen van de lage rentetarieven die gepaard gaan met leningen voor caravans. Het kan je helpen om jouw droomcaravan te financieren zonder dat je gedurende de looptijd van de lening te veel betaalt aan rente.

Flexibele looptijd

Een van de voordelen van het afsluiten van een lening voor een caravan is de flexibele looptijd. Leners hebben de mogelijkheid om te kiezen uit verschillende looptijden, waardoor het gemakkelijk is om de maandelijkse betaling aan te passen aan hun budget.

De flexibele looptijd stelt leners in staat om de lening af te stemmen op hun financiële situatie en persoonlijke behoeften. Als je bijvoorbeeld liever lagere maandelijkse betalingen hebt, kun je kiezen voor een langere looptijd. Dit betekent dat je het geleende bedrag over een langere periode terugbetaalt, waardoor de maandelijkse lasten lager zijn.

Aan de andere kant, als je liever sneller van de lening af wilt zijn en bereid bent om hogere maandelijkse betalingen te doen, kun je kiezen voor een kortere looptijd. Dit stelt je in staat om de lening sneller af te lossen en uiteindelijk minder rente te betalen.

De flexibiliteit van de looptijd geeft leners ook de mogelijkheid om hun financiële situatie aan te passen gedurende de looptijd van de lening. Als je bijvoorbeeld inkomensveranderingen ervaart of extra geld beschikbaar hebt, kun je ervoor kiezen om extra aflossingen te doen of zelfs de lening vervroegd af te lossen zonder boete.

Kortom, met een flexibele looptijd kunnen leners genieten van meer controle over hun financiën en kunnen ze hun maandelijkse betalingen aanpassen aan hun budget. Het stelt hen in staat om de lening af te stemmen op hun persoonlijke behoeften en om financiële flexibiliteit te behouden gedurende de looptijd van de lening.

Geen extra kosten

Geen extra kosten: er zijn geen extra kosten verbonden aan het afsluiten van een lening voor een caravan in België.

Wanneer je een lening overweegt om je droomcaravan te financieren, is het belangrijk om rekening te houden met de totale kosten. Gelukkig is er één groot voordeel aan het afsluiten van een lening voor een caravan in België: er zijn geen extra kosten verbonden aan deze lening.

In tegenstelling tot sommige andere soorten leningen, zoals hypotheken of autoleningen, waarbij je te maken kunt krijgen met bijkomende kosten zoals administratiekosten, notariskosten of verzekeringen, is dit niet het geval bij een lening voor een caravan. Dit betekent dat je alleen de geleende bedragen en de bijbehorende rente hoeft terug te betalen, zonder onverwachte of verborgen kosten.

Dit gebrek aan extra kosten maakt het afsluiten van een lening voor een caravan in België transparant en gemakkelijk te begrijpen. Je weet precies waar je aan toe bent en kunt nauwkeurig budgetteren voor jouw maandelijkse aflossingen. Dit geeft je gemoedsrust en zekerheid tijdens het afbetalingsproces.

Het ontbreken van extra kosten maakt ook dat het proces van het verkrijgen van een lening voor een caravan eenvoudiger en sneller verloopt. Je hoeft geen ingewikkelde berekeningen te maken of verschillende offertes te vergelijken om verborgen kosten op te sporen. Dit bespaart tijd en moeite, zodat je snel kunt genieten van jouw nieuwe caravan.

Het is echter nog steeds belangrijk om de rentevoeten en voorwaarden van verschillende leningaanbieders te vergelijken voordat je een definitieve beslissing neemt. Hoewel er geen extra kosten zijn, kunnen de rentevoeten en voorwaarden variëren tussen verschillende kredietverstrekkers. Door goed te vergelijken, kun je de beste lening vinden die past bij jouw financiële situatie en behoeften.

Dus, als je op zoek bent naar een lening om jouw droomcaravan te financieren, is het geruststellend om te weten dat er in België geen extra kosten verbonden zijn aan het afsluiten van zo’n lening. Dit maakt het proces transparant en eenvoudig, zodat je zonder zorgen kunt genieten van jouw avonturen op wielen.

Snelle verwerking

Snelle verwerking: de meeste financiële instellingen bieden snelle verwerking en goedkeuring van uw leningaanvraag voor een caravan.

Een van de voordelen van het aanvragen van een lening voor een caravan is de snelle verwerking en goedkeuring die veel financiële instellingen bieden. In tegenstelling tot andere soorten leningen, waarbij het proces soms lang kan duren, begrijpen kredietverstrekkers dat mensen die een lening voor een caravan aanvragen vaak snel willen genieten van hun nieuwe aanwinst.

De meeste financiële instellingen hebben geoptimaliseerde processen en systemen waarmee ze leningaanvragen snel kunnen verwerken. Dit betekent dat zodra je jouw aanvraag hebt ingediend, je binnen korte tijd te horen krijgt of deze is goedgekeurd. Dit snelle proces stelt je in staat om snel te weten waar je aan toe bent en geeft je de mogelijkheid om jouw plannen voor het aanschaffen van een caravan voort te zetten.

Daarnaast biedt deze snelle verwerking ook het voordeel dat je snel kunt beginnen met het plannen van jouw avonturen met de caravan. Zodra jouw lening is goedgekeurd, kun je beginnen met het zoeken naar de perfecte caravan die past bij jouw behoeften en budget. Je hoeft niet lang te wachten voordat je kunt genieten van de vrijheid en flexibiliteit die een caravanreis met zich meebrengt.

Het is echter belangrijk op te merken dat hoewel de verwerking van de leningaanvraag snel kan zijn, je nog steeds zorgvuldig moet nadenken over jouw financiële situatie en de voorwaarden van de lening. Zorg ervoor dat je alle documentatie en informatie die nodig is voor de aanvraag bij de hand hebt, zodat het proces soepel verloopt.

Kortom, als je op zoek bent naar een lening voor een caravan, is het geruststellend om te weten dat veel financiële instellingen snelle verwerking en goedkeuring bieden. Dit stelt je in staat om snel te weten waar je aan toe bent en jouw plannen voor het bezitten van een caravan voort te zetten. Onthoud echter altijd om verantwoordelijk te lenen en zorgvuldig alle voorwaarden van de lening te overwegen voordat je definitief akkoord gaat.

Gebruikte caravans toegestaan

Gebruikte caravans toegestaan: veel financiële instellingen staan ook gebruikte caravans toe, waardoor je nog meer mogelijkheden hebt bij het zoeken naar de perfecte caravan die binnen je budget past.

Wanneer je op zoek bent naar een caravan, is het belangrijk om te weten dat je niet alleen beperkt bent tot nieuwe modellen. Veel financiële instellingen bieden leningen aan voor zowel nieuwe als gebruikte caravans. Dit opent de deuren naar een bredere selectie van caravans die beschikbaar zijn op de markt.

Het kopen van een gebruikte caravan kan verschillende voordelen hebben. Ten eerste is het prijskaartje vaak lager dan dat van een nieuwe caravan. Dit betekent dat je meer waar voor je geld krijgt en mogelijk een luxere of ruimere caravan kunt kopen dan wanneer je alleen naar nieuwe modellen zou kijken.

Daarnaast zijn er vaak veel gebruikte caravans beschikbaar in verschillende stijlen, merken en maten. Of je nu op zoek bent naar een compacte caravan voor solo-avonturen of een ruime familiecaravan, de kans is groot dat er een gebruikte caravan is die aan jouw wensen voldoet.

Het feit dat financiële instellingen leningen verstrekken voor gebruikte caravans betekent dat je niet al het spaargeld hoeft te gebruiken om er een te kopen. Je kunt ervoor kiezen om slechts een deel van de kosten met eigen middelen te betalen en de rest te financieren met behulp van een lening. Dit geeft je meer flexibiliteit en houdt geld over voor andere uitgaven of onverwachte kosten.

Bij het overwegen van een gebruikte caravan is het belangrijk om de staat en geschiedenis van de caravan te onderzoeken. Controleer op eventuele schade, slijtage of technische problemen. Het is ook verstandig om een grondige inspectie uit te voeren en indien mogelijk een proefrit te maken voordat je tot aankoop overgaat.

Kortom, het feit dat financiële instellingen leningen verstrekken voor gebruikte caravans opent de deuren naar meer mogelijkheden bij het kopen van jouw droomcaravan. Je kunt genieten van de vrijheid van reizen en kamperen, terwijl je binnen je financiële mogelijkheden blijft. Vergeet niet om advies in te winnen bij professionals voordat je een lening afsluit en zorg ervoor dat je de juiste keuze maakt die past bij jouw behoeften en budget.

Afbetalingsplannnen beschikbaar

Een van de voordelen van het afsluiten van een lening voor een caravan is dat er flexibele afbetalingsplannen beschikbaar zijn. Sommige financiële instellingen begrijpen dat iedereen een ander budget en verschillende wensen heeft als het gaat om het terugbetalen van een lening.

Met deze flexibele afbetalingsplannen kun je het maandelijkse aflossingsbedrag aanpassen op basis van jouw financiële situatie. Als je bijvoorbeeld tijdelijk wat minder financiële ruimte hebt, kun je ervoor kiezen om een lager bedrag per maand terug te betalen. Dit geeft je wat ademruimte en zorgt ervoor dat je jouw andere financiële verplichtingen kunt nakomen.

Aan de andere kant, als je in de toekomst meer financiële ruimte hebt, kun je ervoor kiezen om extra aflossingen te doen of zelfs de lening sneller af te lossen. Dit kan helpen om de totale rentekosten te verlagen en je eerder schuldenvrij te maken.

De mogelijkheid om het afbetalingsplan aan te passen op basis van jouw budget en wensen geeft je dus veel flexibiliteit en controle over jouw lening voor de caravan. Het stelt je in staat om de lening aan te passen aan veranderingen in jouw financiële situatie, waardoor je gemoedsrust hebt tijdens het aflossingsproces.

Het is belangrijk om bij het afsluiten van een lening voor een caravan goed naar deze flexibele afbetalingsplannen te kijken en te begrijpen wat de voorwaarden en mogelijkheden zijn. Praat met de financiële instelling en vraag naar alle details, zodat je een weloverwogen beslissing kunt nemen.

Kortom, het beschikbaar hebben van flexibele afbetalingsplannen is een groot voordeel bij het afsluiten van een lening voor een caravan. Het geeft je de vrijheid om het aflossingsbedrag aan te passen op basis van jouw budget en wensen, waardoor je meer controle hebt over jouw financiële situatie.

Beschermde investering

Beschermde investering: geniet van financiële zekerheid met een lening voor een caravan

Een van de voordelen van het afsluiten van een lening voor een caravan is de bescherming die het biedt tegen onverwachte prijsstijgingen of -dalingen. Dit betekent dat je alleen betaalt wat overeenkomt met de oorspronkelijke prijs op het moment dat je de caravan koopt.

De prijzen van caravans kunnen variëren en worden beïnvloed door verschillende factoren, zoals vraag en aanbod, economische omstandigheden en markttrends. Door middel van financiering kun je profiteren van prijsbescherming, omdat je het bedrag leent dat nodig is om de caravan te kopen op het moment dat je besluit dit te doen.

Dit betekent dat als de prijzen in de toekomst stijgen, jij nog steeds alleen verplicht bent om het geleende bedrag terug te betalen. Je hoeft geen rekening te houden met eventuele waardestijgingen van de caravan, omdat je al hebt geprofiteerd van de beschermde investering door middel van financiering.

Aan de andere kant, als er sprake is van een plotselinge daling in de waarde van caravans, hoef jij je geen zorgen te maken over eventuele verliezen. Je betaalt immers alleen het oorspronkelijke bedrag terug aan de kredietverstrekker, ongeacht eventuele waardedalingen op de markt.

Dit biedt jou financiële gemoedsrust en zekerheid bij het kopen van een caravan. Je kunt genieten van de vrijheid en het plezier van reizen met een caravan, wetende dat je financieel beschermd bent tegen onverwachte prijsschommelingen.

Het afsluiten van een lening voor een caravan is dus niet alleen een manier om de aankoop mogelijk te maken, maar het biedt ook bescherming en stabiliteit in jouw investering. Het stelt je in staat om te profiteren van de voordelen van een caravan zonder je zorgen te hoeven maken over markttrends of prijsfluctuaties.

Dus, als jij klaar bent om te genieten van de vrijheid en flexibiliteit die een caravan biedt, overweeg dan om een lening voor een caravan aan te vragen. Het stelt je in staat om jouw droomcaravan te bezitten en tegelijkertijd financiële bescherming te genieten.

De rente op een lening voor een caravan is vaak hoog.

Wanneer je overweegt om een lening af te sluiten voor de aankoop van een caravan, is het belangrijk om op de hoogte te zijn van zowel de voordelen als de nadelen. Een van de nadelen die je moet overwegen, is dat de rente op een lening voor een caravan vaak hoger is dan bij andere soorten leningen.

Financiële instellingen en kredietverstrekkers hanteren doorgaans hogere rentetarieven voor leningen met betrekking tot recreatieve voertuigen, zoals caravans. Dit komt omdat deze leningen als risicovoller worden beschouwd dan bijvoorbeeld hypotheken of autoleningen.

Het hoge rentepercentage kan ervoor zorgen dat je uiteindelijk meer geld betaalt dan de werkelijke kosten van jouw caravan. Het kan ook invloed hebben op jouw maandelijkse aflossingen, waardoor deze hoger uitvallen dan verwacht.

Om te voorkomen dat je onnodig veel betaalt aan rente, is het belangrijk om verschillende aanbieders te vergelijken en te zoeken naar de meest gunstige rentevoet die bij jouw financiële situatie past. Daarnaast kun je overwegen om extra aflossingen te doen wanneer dit mogelijk is, om zo de totale kosten van de lening te verlagen.

Het is ook verstandig om kritisch naar jouw financiële situatie te kijken voordat je besluit een lening voor een caravan af te sluiten. Zorg ervoor dat je voldoende financiële ruimte hebt om de maandelijkse aflossingen te kunnen betalen, inclusief de rente.

Hoewel de hoge rente op een lening voor een caravan een nadeel kan zijn, betekent dit niet dat het altijd een slechte keuze is. Het is belangrijk om alle aspecten van de lening zorgvuldig af te wegen en te bepalen of het in jouw specifieke situatie de juiste beslissing is.

Onthoud altijd dat het raadplegen van een financieel expert of kredietadviseur verstandig is voordat je een definitieve beslissing neemt. Zij kunnen jou helpen bij het begrijpen van alle voorwaarden en mogelijke alternatieven voor leningen voor caravans.

Kortom, wees je bewust van het feit dat de rente op een lening voor een caravan vaak hoog is. Doe grondig onderzoek en weeg alle voor- en nadelen af voordat je besluit om deze stap te nemen.

Er zijn veel extra kosten verbonden aan het financieren van een caravan, zoals verzekeringspremies en kosten voor onderhoud en reparatie.

Bij het financieren van een caravan is het belangrijk om rekening te houden met de extra kosten die hiermee gepaard gaan. Naast de maandelijkse aflossingen van de lening, zijn er nog andere uitgaven waar je rekening mee moet houden.

Een van de extra kosten zijn de verzekeringspremies. Het is verplicht om een verzekering af te sluiten voor je caravan. Deze premies kunnen aanzienlijk variëren, afhankelijk van factoren zoals het type caravan, de waarde en het gebruik ervan. Het is belangrijk om verschillende verzekeringsmaatschappijen te vergelijken om zo de beste prijs-kwaliteitverhouding te vinden.

Daarnaast moet je ook rekening houden met kosten voor onderhoud en reparatie. Een caravan heeft regelmatig onderhoud nodig om ervoor te zorgen dat deze in goede staat blijft en veilig kan worden gebruikt. Denk hierbij aan zaken zoals bandenvervanging, remcontroles en periodieke inspecties. Bovendien kunnen er onverwachte reparaties nodig zijn als gevolg van slijtage of schade.

Het is verstandig om een budget op te stellen voor deze extra kosten voordat je een lening afsluit voor een caravan. Zo krijg je een realistisch beeld van wat je maandelijks moet betalen en kun je ervoor zorgen dat je financieel stabiel blijft.

Hoewel er extra kosten verbonden zijn aan het financieren van een caravan, biedt het bezitten ervan nog steeds veel voordelen en plezier. Het is belangrijk om deze kosten in overweging te nemen en ervoor te zorgen dat je financieel voorbereid bent voordat je de stap neemt om een lening af te sluiten voor een caravan.

De maandelijkse aflossingen kunnen hoog zijn, waardoor je misschien niet de vrijheid hebt om te reizen of andere dingen te doen die je wilt doen met je geld.

Een con van het afsluiten van een lening voor een caravan is dat de maandelijkse aflossingen hoog kunnen zijn, waardoor je mogelijk niet de vrijheid hebt om te reizen of andere dingen te doen die je wilt doen met je geld.

Bij het afsluiten van een lening voor een caravan moet je rekening houden met de terugbetalingsverplichtingen. Afhankelijk van het geleende bedrag, de rentevoet en de looptijd van de lening, kunnen de maandelijkse aflossingen aanzienlijk zijn. Dit kan betekenen dat er minder geld beschikbaar is voor andere uitgaven, zoals vakanties, recreatieve activiteiten of andere persoonlijke doelen.

Het is belangrijk om realistisch te zijn over jouw financiële situatie voordat je besluit om een lening voor een caravan af te sluiten. Zorg ervoor dat je voldoende ruimte hebt in jouw budget om comfortabel aan jouw financiële verplichtingen te voldoen, inclusief de maandelijkse aflossingen van de lening.

Als je merkt dat de maandelijkse aflossingen te hoog zijn en jouw financiële flexibiliteit beperken, kan dit invloed hebben op jouw vermogen om andere dingen te doen die je graag wilt doen met jouw geld. Het kan betekenen dat je minder kunt reizen of minder kunt genieten van andere vormen van ontspanning en plezier.

Daarom is het belangrijk om goed na te denken over jouw financiële prioriteiten en doelen voordat je besluit om een lening voor een caravan af te sluiten. Overweeg of je bereid bent om de maandelijkse aflossingen te dragen en of dit past binnen jouw totale financiële plaatje.

Als je twijfels hebt over de haalbaarheid van de maandelijkse aflossingen, is het verstandig om advies in te winnen bij een financieel expert of kredietadviseur. Zij kunnen jou helpen om een realistische inschatting te maken van jouw financiële mogelijkheden en om alternatieve oplossingen te verkennen.

Het is belangrijk om bewust en verantwoordelijk om te gaan met leningen en ervoor te zorgen dat ze passen binnen jouw financiële situatie. Op die manier kun je genieten van de vrijheid van reizen met een caravan zonder dat dit ten koste gaat van andere belangrijke aspecten van jouw leven.

Is 10000 euro lenen de juiste keuze voor jou? Ontdek de verschillende opties!

Als u op zoek bent naar een lening van 10.000 euro, zijn er verschillende opties beschikbaar om uit te kiezen. Het is belangrijk om een weloverwogen beslissing te nemen en de voor- en nadelen van elke optie zorgvuldig af te wegen.

Een persoonlijke lening is een veelvoorkomende optie voor het lenen van 10.000 euro. Dit type lening heeft meestal een vaste rente en looptijd, waardoor u precies weet hoeveel u elke maand moet betalen en wanneer de lening volledig is terugbetaald. Persoonlijke leningen worden vaak aangeboden door banken, kredietverstrekkers en online geldschieters.

Een andere optie is het gebruik van een creditcard met een limiet van 10.000 euro. Dit kan handig zijn als u slechts tijdelijk extra financiële ruimte nodig heeft. Houd er rekening mee dat creditcards meestal hogere rentetarieven hebben dan persoonlijke leningen, dus het kan duurder zijn om uw schuld af te betalen als u niet in staat bent om het saldo snel af te lossen.

Als u uw huis bezit, kunt u ook overwegen om een hypotheeklening af te sluiten of uw bestaande hypotheek te herfinancieren om 10.000 euro vrij te maken. Dit kan voordelig zijn omdat hypotheekleningen doorgaans lagere rentetarieven hebben dan persoonlijke leningen of creditcards.

Het is belangrijk om op te merken dat het lenen van geld altijd risico’s met zich meebrengt. Zorg ervoor dat u zich bewust bent van de voorwaarden en kosten van elke leningsoptie voordat u een beslissing neemt. Overweeg ook uw eigen financiële situatie en vermogen om de lening terug te betalen. Het is verstandig om alleen te lenen wat u nodig heeft en niet meer dan dat.

Als u besluit om een persoonlijke lening af te sluiten, zorg er dan voor dat u winkelt rond voor de beste tarieven en voorwaarden. Vergelijk verschillende kredietverstrekkers en kijk of er kortingen beschikbaar zijn voor klanten met een goede kredietgeschiedenis. Houd er rekening mee dat het aanvragen van meerdere leningen tegelijk uw kredietwaardigheid kan schaden, dus wees selectief in uw aanvragen.

In het algemeen is het belangrijk om verantwoordelijk te lenen en ervoor te zorgen dat u in staat bent om de lening terug te betalen voordat u deze afsluit. Met zorgvuldige planning en overweging kunt u echter een lening van 10.000 euro vinden die past bij uw behoeften en financiële situatie.


9 Tips voor het lenen van 10000 euro: Zo vind je de beste voorwaarden en voorkom je extra kosten

  1. Bepaal eerst je budget en bepaal hoeveel je kunt lenen.
  2. Vergelijk verschillende aanbieders om de beste voorwaarden te vinden.
  3. Wees zeker dat je de lening kunt terugbetalen binnen de overeengekomen termijn.
  4. Kijk of er extra kosten verbonden zijn aan het afsluiten van de lening zoals administratiekosten of notariskosten.
  5. Zorg dat je alle informatie over rentepercentages, looptijd en boetebepaling begrijpt voordat je een beslissing neemt over het leningscontract.
  6. Controleer of de geldverstrekker bij een officiële instantie geregistreerd staat, zoals De Nederlandsche Bank (DNB).
  7. Lees altijd alle documentatie die wordt verstrekt met betrekking tot het leningscontract zorgvuldig door voordat je ondertekent en bewaren alle documentatie goed voor latere referentiepunten indien nodig is .
  8. Neem contact op met een financiële adviseur als u twijfelt over welke lening het beste bij uw situatie past .
  9. Zorg er altijd voor dat u op tijd betaalt om te voorkomen dat extra kosten in rekening wordt gebracht

Bepaal eerst je budget en bepaal hoeveel je kunt lenen.

Als u overweegt om 10.000 euro te lenen, is het belangrijk om eerst uw budget te bepalen en vast te stellen hoeveel u kunt lenen. Door uw budget te analyseren en uw inkomsten en uitgaven in kaart te brengen, kunt u bepalen hoeveel u maandelijks kunt aflossen zonder in financiële problemen te komen.

Het is verleidelijk om meer te lenen dan nodig is, maar dit kan leiden tot hogere maandelijkse betalingen en meer rentekosten op de lange termijn. Door uw maximale leencapaciteit vast te stellen, kunt u ervoor zorgen dat u een lening afsluit die past bij uw financiële situatie.

Als u niet zeker bent van uw budget of hoeveel u kunt lenen, neem dan contact op met een financieel adviseur of kredietverstrekker voor advies. Zij kunnen u helpen bij het bepalen van uw leencapaciteit en het vinden van een lening die bij uw behoeften past.

Onthoud dat het belangrijk is om verantwoordelijk te lenen en alleen geld te lenen wat nodig is. Bepaal eerst uw budget voordat u een beslissing neemt over het afsluiten van een lening van 10.000 euro, zodat u zeker weet dat u de maandelijkse betalingen aankunt en geen onnodige financiële lasten oploopt.

Vergelijk verschillende aanbieders om de beste voorwaarden te vinden.

Als u op zoek bent naar een lening van 10.000 euro, is het belangrijk om verschillende aanbieders te vergelijken om de beste voorwaarden te vinden. Elke kredietverstrekker heeft zijn eigen rentetarieven, looptijden en voorwaarden, dus het loont de moeite om rond te shoppen en te kijken welke optie het beste bij uw behoeften past.

Door verschillende aanbieders te vergelijken, kunt u niet alleen de meest gunstige rentetarieven vinden, maar ook voorwaarden die passen bij uw financiële situatie. Sommige kredietverstrekkers bieden bijvoorbeeld flexibele terugbetalingsplannen of kortingen voor klanten met een goede kredietgeschiedenis.

Het vergelijken van verschillende aanbieders kan ook helpen om verborgen kosten en boetes te voorkomen. Sommige leningsovereenkomsten kunnen bijvoorbeeld kosten in rekening brengen voor vervroegde aflossing of late betalingen. Door verschillende aanbieders te vergelijken en de kleine lettertjes zorgvuldig door te nemen, kunt u ervoor zorgen dat u geen onaangename verrassingen tegenkomt tijdens de looptijd van uw lening.

In het kort: als u 10.000 euro wilt lenen, is het belangrijk om verschillende aanbieders te vergelijken om de beste rentetarieven, voorwaarden en kosten te vinden die passen bij uw financiële situatie. Neem de tijd om rond te shoppen en wees selectief in uw keuze van kredietverstrekkers – dit kan u helpen om de beste deal te vinden en uw lening terug te betalen zonder onnodige stress of kosten.

Wees zeker dat je de lening kunt terugbetalen binnen de overeengekomen termijn.

Bij het lenen van 10.000 euro is het belangrijk om zeker te zijn dat u de lening kunt terugbetalen binnen de overeengekomen termijn. Dit betekent dat u uw huidige financiële situatie moet evalueren en ervoor moet zorgen dat u voldoende inkomsten heeft om de maandelijkse afbetalingen te kunnen doen.

Als u niet zeker weet of u de lening kunt terugbetalen, is het verstandig om geen lening af te sluiten of een kleiner bedrag te lenen. Het niet kunnen terugbetalen van een lening kan leiden tot hoge rentekosten, extra kosten en zelfs tot financiële problemen op lange termijn.

Voordat u een lening afsluit, is het belangrijk om uw maandelijkse uitgaven en inkomen in kaart te brengen. Zo kunt u bepalen hoeveel geld u elke maand beschikbaar heeft voor afbetalingen. Houd er ook rekening mee dat onverwachte kosten kunnen opduiken, dus zorg ervoor dat u voldoende geld overhoudt voor noodgevallen.

Als u moeite heeft met het maken van uw maandelijkse afbetalingen, neem dan contact op met uw kredietverstrekker om eventuele opties voor betalingsregelingen of uitstel van betaling te bespreken. Het is belangrijk om open en eerlijk te zijn over uw financiële situatie en samen een oplossing te vinden voordat de situatie uit de hand loopt.

Kortom, wees zeker dat u de lening kunt terugbetalen binnen de overeengekomen termijn voordat u een lening afsluit. Dit zal u helpen om financiële problemen te voorkomen en uw kredietwaardigheid intact te houden.

Kijk of er extra kosten verbonden zijn aan het afsluiten van de lening zoals administratiekosten of notariskosten.

Als u op zoek bent naar een lening van 10.000 euro, is het belangrijk om niet alleen te kijken naar de rente en looptijd van de lening, maar ook naar eventuele extra kosten die verbonden zijn aan het afsluiten van de lening. Het kan zijn dat kredietverstrekkers administratiekosten of notariskosten in rekening brengen om de lening af te sluiten.

Administratiekosten zijn kosten die gemaakt worden door de kredietverstrekker voor het verwerken van uw leningsaanvraag. Deze kosten kunnen variëren en kunnen soms hoog zijn, dus het is belangrijk om te weten hoeveel u moet betalen voordat u akkoord gaat met de lening.

Notariskosten zijn kosten die gemaakt worden voor het opstellen en registreren van een notariële akte. Dit kan bijvoorbeeld nodig zijn als u een hypotheeklening afsluit. Deze kosten kunnen ook variëren en kunnen aanzienlijk zijn, dus zorg ervoor dat u weet wat deze kosten zullen zijn voordat u een beslissing neemt.

Het is belangrijk om deze extra kosten in overweging te nemen bij het vergelijken van verschillende leningsopties. Een lage rente kan aantrekkelijk lijken, maar als er hoge administratie- of notariskosten aan verbonden zijn, kan dit de totale kostprijs van de lening verhogen.

Zorg ervoor dat u alle details begrijpt voordat u een lening afsluit en vraag uw kredietverstrekker om verduidelijking als er iets onduidelijk is. Door goed op te letten en de juiste vragen te stellen, kunt u ervoor zorgen dat u een lening afsluit die past bij uw financiële situatie en behoeften, zonder onverwachte kosten achteraf.

Zorg dat je alle informatie over rentepercentages, looptijd en boetebepaling begrijpt voordat je een beslissing neemt over het leningscontract.

Als je overweegt om 10.000 euro te lenen, is het belangrijk om alle informatie over de lening te begrijpen voordat je een beslissing neemt. Dit omvat de rentepercentages, looptijd en boetebepaling van het leningscontract.

De rentepercentages bepalen hoeveel rente je betaalt op de lening. Het is belangrijk om te weten of de rente vast of variabel is en hoeveel het bedrag zal zijn gedurende de looptijd van de lening.

De looptijd van de lening verwijst naar hoe lang je hebt om de lening terug te betalen. Het is belangrijk om te weten welke opties beschikbaar zijn en welke gevolgen dit heeft voor je maandelijkse betalingen.

Boetebepalingen hebben betrekking op eventuele kosten die in rekening worden gebracht als je de lening eerder afbetaalt dan afgesproken. Het is belangrijk om deze bepalingen te begrijpen, omdat ze van invloed kunnen zijn op je beslissing om een ​​lening af te sluiten.

Door alle informatie over rentepercentages, looptijd en boetebepaling goed te begrijpen, kun je een weloverwogen beslissing nemen over het afsluiten van een lening van 10.000 euro. Zorg ervoor dat je vragen stelt aan kredietverstrekkers als er iets niet duidelijk is en vergelijk verschillende opties voordat je een definitieve beslissing neemt. Door voorzichtigheid en zorgvuldigheid kun je ervoor zorgen dat je financiële toekomst veilig is.

Controleer of de geldverstrekker bij een officiële instantie geregistreerd staat, zoals De Nederlandsche Bank (DNB).

Als u overweegt om 10.000 euro te lenen, is het belangrijk om ervoor te zorgen dat u dit doet bij een betrouwbare geldverstrekker. Een manier om dit te doen is door te controleren of de geldverstrekker bij een officiële instantie geregistreerd staat, zoals De Nederlandsche Bank (DNB).

DNB is de centrale bank van Nederland en houdt toezicht op financiële instellingen, waaronder kredietverstrekkers. Door te controleren of uw geldverstrekker geregistreerd staat bij DNB, kunt u er zeker van zijn dat deze voldoet aan de wettelijke vereisten en dat uw financiële transacties veilig zijn.

Het is ook verstandig om de reputatie van de geldverstrekker te onderzoeken voordat u een lening afsluit. Zoek online naar beoordelingen en ervaringen van andere klanten en vraag vrienden en familieleden om aanbevelingen. Houd er rekening mee dat sommige onbetrouwbare kredietverstrekkers mogelijk niet geregistreerd zijn bij DNB, dus het is belangrijk om uw due diligence te doen voordat u een beslissing neemt.

Door ervoor te zorgen dat uw geldverstrekker geregistreerd staat bij DNB en door onderzoek te doen naar hun reputatie, kunt u met vertrouwen 10.000 euro lenen en ervoor zorgen dat u beschermd bent tegen fraude of andere risico’s.

Lees altijd alle documentatie die wordt verstrekt met betrekking tot het leningscontract zorgvuldig door voordat je ondertekent en bewaren alle documentatie goed voor latere referentiepunten indien nodig is .

Als u op zoek bent naar een lening van 10.000 euro, is het belangrijk om alle documentatie zorgvuldig door te lezen voordat u het leningscontract ondertekent. Dit omvat alle voorwaarden, kosten en rentetarieven die van toepassing zijn op de lening. Zorg ervoor dat u alle informatie begrijpt voordat u de overeenkomst ondertekent.

Het is ook belangrijk om alle documentatie goed te bewaren voor latere referentiepunten indien nodig. Dit kan handig zijn als u vragen heeft over uw betalingen, rentetarieven of andere aspecten van de leningsovereenkomst. Door alle documentatie bij te houden, kunt u gemakkelijker controleren of alles volgens plan verloopt en eventuele problemen snel oplossen.

Als u vragen heeft over de documentatie of andere aspecten van de leningsovereenkomst, aarzel dan niet om contact op te nemen met uw kredietverstrekker voor meer informatie. Het is beter om vragen te stellen voordat u een overeenkomst ondertekent dan achteraf verrast te worden door onverwachte kosten of voorwaarden.

Kortom, het zorgvuldig lezen en bewaren van alle documentatie met betrekking tot uw lening van 10.000 euro is essentieel voor een succesvolle en stressvrije leenervaring. Neem de tijd om alles goed door te nemen en zorg ervoor dat u volledig begrijpt wat er van u wordt verwacht voordat u zich verbindt aan een leningscontract.

Neem contact op met een financiële adviseur als u twijfelt over welke lening het beste bij uw situatie past .

Als u overweegt om 10.000 euro te lenen, kan het lastig zijn om te bepalen welke lening het beste bij uw financiële situatie past. Er zijn verschillende opties beschikbaar en elke optie heeft zijn eigen voor- en nadelen. Als u twijfelt over welke lening het beste bij u past, is het verstandig om contact op te nemen met een financieel adviseur.

Een financieel adviseur kan u helpen bij het beoordelen van uw financiële situatie en uw mogelijkheden voor leningen. Ze kunnen u adviseren over de verschillende soorten leningen die beschikbaar zijn en de voor- en nadelen van elke optie bespreken. Een financieel adviseur kan ook helpen bij het vergelijken van rentetarieven en voorwaarden van verschillende kredietverstrekkers.

Het inhuren van een financieel adviseur kan kosten met zich meebrengen, maar het kan ook helpen om geld te besparen in de lange termijn door ervoor te zorgen dat u de juiste keuze maakt bij het afsluiten van een lening. Bovendien kunnen ze u helpen bij het opstellen van een budgetplan om ervoor te zorgen dat u in staat bent om de lening terug te betalen zonder in financiële problemen te komen.

Kortom, als u twijfelt over welke lening het beste bij uw situatie past, neem dan contact op met een financieel adviseur voor professioneel advies en begeleiding.

Zorg er altijd voor dat u op tijd betaalt om te voorkomen dat extra kosten in rekening wordt gebracht

Als u besluit om 10.000 euro te lenen, is het belangrijk om te onthouden dat het tijdig terugbetalen van de lening cruciaal is. Het niet op tijd betalen van uw lening kan leiden tot extra kosten en kan uw kredietwaardigheid schaden.

Veel kredietverstrekkers brengen extra kosten in rekening wanneer u niet op tijd betaalt. Dit kan variëren van boetes tot verhoogde rentetarieven en kan snel oplopen tot een aanzienlijk bedrag. Bovendien kan het niet op tijd terugbetalen van uw lening leiden tot een negatieve vermelding op uw kredietrapport, wat gevolgen kan hebben voor toekomstige leningen en financiële mogelijkheden.

Om deze extra kosten en problemen te vermijden, is het belangrijk om ervoor te zorgen dat u zich aan de betalingsvoorwaarden houdt. Maak een budgetplan en zorg ervoor dat u elke maand voldoende geld reserveert om uw lening af te betalen. Als u moeite heeft met het bijhouden van uw betalingen, overweeg dan automatische incasso’s of herinneringen via sms of e-mail.

Het tijdig terugbetalen van uw lening heeft niet alleen financiële voordelen, maar ook voordelen voor uw kredietwaardigheid en financiële stabiliteit op lange termijn. Zorg er daarom altijd voor dat u op tijd betaalt om extra kosten te voorkomen en uw financiële toekomst veilig te stellen.

Verstandig lening aangaan: Tips en advies voor het maken van de juiste keuze

Een lening aangaan kan een grote stap zijn in uw financiële leven. Het kan een manier zijn om uw dromen te verwezenlijken, uw schulden af te betalen of een onverwachte noodsituatie op te lossen. Maar voordat u een lening afsluit, is het belangrijk om goed geïnformeerd te zijn over wat het inhoudt en hoe het werkt.

Allereerst moet u bepalen welk type lening u nodig heeft. Er zijn verschillende soorten leningen, zoals persoonlijke leningen, autoleningen, hypotheken en zakelijke leningen. Elk type heeft zijn eigen voorwaarden en rentetarieven, dus het is belangrijk om de juiste keuze te maken op basis van uw specifieke behoeften.

Vervolgens moet u bepalen hoeveel geld u nodig heeft en hoeveel u kunt terugbetalen. Het is belangrijk om realistisch te zijn over uw financiële situatie en ervoor te zorgen dat u de lening kunt terugbetalen zonder in financiële problemen te komen. Houd er rekening mee dat het niet alleen gaat om het terugbetalen van het geleende bedrag, maar ook om de rente die daar bovenop komt.

Wanneer u eenmaal hebt besloten welk type lening u nodig heeft en hoeveel geld u wilt lenen, is het tijd om verschillende kredietverstrekkers te vergelijken. Dit kan online of via traditionele bank- en kredietinstellingen worden gedaan. Vergelijk de rentetarieven, voorwaarden en kosten van verschillende aanbieders voordat u een definitieve beslissing neemt.

Als u eenmaal een kredietverstrekker hebt gekozen, moet u een aanvraag indienen. Dit kan online of persoonlijk worden gedaan. Zorg ervoor dat u alle benodigde documenten en informatie bij de hand hebt, zoals uw identiteitsbewijs, bewijs van inkomen en bankafschriften.

Als uw aanvraag is goedgekeurd, ontvangt u het geleende bedrag op uw bankrekening. Houd er rekening mee dat sommige kredietverstrekkers kosten in rekening brengen voor het afsluiten van de lening, dus zorg ervoor dat u deze kosten begrijpt voordat u akkoord gaat met de lening.

Het is belangrijk om te onthouden dat het aangaan van een lening verantwoordelijkheid met zich meebrengt. Zorg ervoor dat u de voorwaarden en rentetarieven volledig begrijpt voordat u akkoord gaat met de lening. Maak ook een plan om de lening terug te betalen binnen de gestelde termijn om financiële problemen te voorkomen.

In conclusie, het aangaan van een lening kan een nuttig hulpmiddel zijn om uw financiële doelen te bereiken of onverwachte situaties op te lossen. Maar het is belangrijk om goed geïnformeerd te zijn over wat het inhoudt en hoe het werkt voordat u akkoord gaat met een lening. Vergelijk verschillende kredietverstrekkers en zorg ervoor dat u de voorwaarden volledig begrijpt voordat u een definitieve beslissing neemt.


8 veelgestelde vragen over het afsluiten van een lening

  1. Wat is het verschil tussen een lening en een krediet?
  2. Hoeveel geld kan ik lenen?
  3. Wat zijn de rentevoeten voor leningen?
  4. Hoeveel kost het om een lening aan te gaan?
  5. Wat zijn de voorwaarden van een lening?
  6. Moet er bij het afsluiten van een lening extra kosten betaald worden?
  7. Is er verschil in rente als je meteen of later terugbetaalt?
  8. Welke documentatie moet ingediend worden bij het aangaan van een lening?

Wat is het verschil tussen een lening en een krediet?

Een lening en een krediet zijn beide vormen van financiële middelen die kunnen worden gebruikt om geld te lenen. Het belangrijkste verschil tussen de twee is echter hoe het geld wordt uitgegeven en terugbetaald.

Een lening is een vast bedrag dat u leent van een kredietverstrekker tegen een bepaalde rentevoet en voorwaarden. U ontvangt het geleende bedrag in één keer op uw bankrekening en betaalt het terug in vaste termijnen over een vooraf bepaalde periode. Een persoonlijke lening, autolening of hypotheek zijn voorbeelden van leningen.

Een krediet daarentegen is een doorlopende kredietlijn die u kunt gebruiken wanneer u geld nodig heeft. In tegenstelling tot een lening, ontvangt u geen vast bedrag in één keer op uw bankrekening. In plaats daarvan heeft u toegang tot een kredietlijn die u kunt gebruiken wanneer u wilt, tot aan uw kredietlimiet. U betaalt alleen rente over het bedrag dat u daadwerkelijk hebt opgenomen en terugbetaalt binnen de afgesproken termijn. Een creditcard of persoonlijke kredietlijn zijn voorbeelden van kredieten.

Kortom, terwijl een lening wordt gebruikt om een ​​specifiek doel te financieren en wordt terugbetaald in vaste termijnen, is een krediet meer flexibel en kan worden gebruikt wanneer dat nodig is zonder vaste betalingstermijnen.

Hoeveel geld kan ik lenen?

Hoeveel geld u kunt lenen, hangt af van verschillende factoren, zoals uw inkomen, uitgaven en kredietgeschiedenis. Kredietverstrekkers beoordelen uw kredietwaardigheid om te bepalen hoeveel risico ze nemen bij het verstrekken van een lening. Over het algemeen geldt: hoe hoger uw inkomen en hoe beter uw kredietgeschiedenis, hoe meer u kunt lenen.

Het is belangrijk om te onthouden dat het aangaan van een lening verantwoordelijkheid met zich meebrengt. U moet ervoor zorgen dat u de lening kunt terugbetalen binnen de gestelde termijn zonder in financiële problemen te komen. Het is daarom verstandig om alleen het bedrag te lenen dat u nodig heeft en niet meer.

Als u wilt weten hoeveel geld u kunt lenen, kunt u contact opnemen met verschillende kredietverstrekkers en hun voorwaarden vergelijken. U kunt ook online tools gebruiken die een schatting geven van het bedrag dat u waarschijnlijk kunt lenen op basis van uw inkomen en uitgaven.

Onthoud altijd dat het belangrijk is om verantwoordelijkheid te nemen bij het aangaan van een lening en ervoor te zorgen dat u de voorwaarden volledig begrijpt voordat u akkoord gaat met de lening.

Wat zijn de rentevoeten voor leningen?

De rentevoeten voor leningen variëren afhankelijk van het type lening, de kredietverstrekker en uw kredietgeschiedenis. Over het algemeen geldt dat hoe hoger het risico is dat u als lener wordt beschouwd, hoe hoger de rentevoet zal zijn. Hieronder volgen enkele voorbeelden van rentetarieven voor verschillende soorten leningen:

– Persoonlijke leningen: De rentevoeten voor persoonlijke leningen variëren meestal tussen 4% en 10%. Dit kan hoger zijn als u een slechte kredietgeschiedenis heeft.

– Autoleningen: De rentevoeten voor autoleningen variëren meestal tussen 3% en 7%, afhankelijk van de kredietverstrekker en uw kredietgeschiedenis.

– Hypotheken: De rentevoeten voor hypotheken variëren afhankelijk van de looptijd van de lening en het type hypotheek. Op dit moment liggen de gemiddelde rentetarieven voor hypotheken in België rond de 1,5% tot 2%.

– Zakelijke leningen: De rentevoeten voor zakelijke leningen variëren afhankelijk van de grootte van de lening, het type bedrijf en uw kredietgeschiedenis. Over het algemeen liggen deze tarieven hoger dan die voor persoonlijke of autoleningen.

Het is belangrijk om te onthouden dat deze tarieven slechts indicatief zijn en kunnen verschillen per kredietverstrekker of regio. Het is altijd verstandig om meerdere opties te vergelijken voordat u een beslissing neemt over welke lening het beste bij u past.

Hoeveel kost het om een lening aan te gaan?

De kosten van het afsluiten van een lening zijn afhankelijk van verschillende factoren, zoals het geleende bedrag, de looptijd van de lening en de rentevoet. Daarnaast kunnen er ook andere kosten in rekening worden gebracht, zoals administratiekosten, dossierkosten en verzekeringspremies.

Het is belangrijk om bij het vergelijken van leningen niet alleen naar de rentevoet te kijken, maar ook naar alle andere kosten die in rekening worden gebracht. Het is ook raadzaam om te controleren of er vroegtijdige terugbetalingskosten zijn als u de lening eerder wilt aflossen dan afgesproken.

Bij het aanvragen van een lening moet u ook rekening houden met uw eigen financiële situatie. Zorg ervoor dat u alleen leent wat u nodig heeft en wat u kunt terugbetalen zonder in financiële problemen te komen.

Kortom, de kosten van het aangaan van een lening variëren afhankelijk van verschillende factoren en kunnen sterk variëren tussen verschillende kredietverstrekkers. Het is belangrijk om alle kosten zorgvuldig te vergelijken voordat u besluit een lening aan te gaan.

Wat zijn de voorwaarden van een lening?

De voorwaarden van een lening kunnen variëren afhankelijk van het type lening en de kredietverstrekker. Over het algemeen zijn er echter enkele gemeenschappelijke voorwaarden die van toepassing zijn op de meeste leningen. Hieronder staan enkele van de belangrijkste voorwaarden die u moet begrijpen voordat u een lening afsluit:

  1. Rente: Dit is het bedrag dat u betaalt om het geld te lenen. Het wordt uitgedrukt als een percentage van het geleende bedrag en kan variëren afhankelijk van de kredietverstrekker, uw kredietgeschiedenis en andere factoren.
  2. Looptijd: Dit is de periode waarin u de lening moet terugbetalen. Het kan variëren van enkele maanden tot meerdere jaren, afhankelijk van het type lening.
  3. Aflossingsbedrag: Dit is het bedrag dat u elke maand moet betalen om de lening terug te betalen. Het is gebaseerd op de rente, looptijd en geleende bedrag.
  4. Boete bij vervroegde aflossing: Sommige kredietverstrekkers brengen een boete in rekening als u de lening eerder terugbetaalt dan gepland.
  5. Zekerheidstelling: Sommige kredietverstrekkers vragen om zekerheidstelling voor de lening, zoals een onderpand of borgsom, om ervoor te zorgen dat ze hun geld terugkrijgen als u niet kunt terugbetalen.
  6. Kredietgeschiedenis: Uw kredietgeschiedenis kan van invloed zijn op de voorwaarden van de lening die u kunt krijgen. Als u een slechte kredietgeschiedenis heeft, kan het moeilijker zijn om een lening te krijgen of kunt u hogere rentetarieven en strengere voorwaarden krijgen.

Het is belangrijk om alle voorwaarden van een lening volledig te begrijpen voordat u akkoord gaat met de lening. Zorg ervoor dat u vragen stelt en eventuele onduidelijkheden verduidelijkt voordat u tekent.

Moet er bij het afsluiten van een lening extra kosten betaald worden?

Bij het afsluiten van een lening kunnen er extra kosten in rekening worden gebracht. Dit hangt af van de kredietverstrekker en het type lening dat u afsluit. Sommige kredietverstrekkers brengen bijvoorbeeld administratiekosten of advieskosten in rekening, terwijl andere kredietverstrekkers deze kosten niet in rekening brengen.

Daarnaast kan er ook rente worden berekend op de lening. De rente wordt berekend op basis van het geleende bedrag en de looptijd van de lening. Het rentepercentage kan variëren afhankelijk van de kredietverstrekker en het type lening.

Het is belangrijk om alle kosten en voorwaarden volledig te begrijpen voordat u akkoord gaat met een lening. Zorg ervoor dat u alle informatie krijgt over eventuele extra kosten en dat u begrijpt hoe deze kosten worden berekend. Op die manier kunt u een weloverwogen beslissing nemen over welke lening het beste bij uw financiële situatie past.

Als u vragen heeft over de kosten of voorwaarden van een lening, aarzel dan niet om contact op te nemen met de kredietverstrekker voor meer informatie.

Is er verschil in rente als je meteen of later terugbetaalt?

Ja, er kan een verschil zijn in rente als u uw lening meteen of later terugbetaalt. Het hangt af van de voorwaarden van de kredietverstrekker en het type lening dat u heeft afgesloten.

Bij sommige leningen, zoals persoonlijke leningen, betaalt u vaak een vast rentetarief over de gehele looptijd van de lening. Dit betekent dat de rente niet zal veranderen, ongeacht wanneer u de lening terugbetaalt.

Bij andere leningen, zoals creditcards en flexibele kredietlijnen, kan de rente variabel zijn en worden berekend op basis van het uitstaande saldo. Als u uw saldo meteen terugbetaalt, betaalt u minder rente dan wanneer u uw saldo over een langere periode laat staan.

Sommige kredietverstrekkers bieden ook kortingen op de rente als u uw lening vroegtijdig aflost. Dit komt omdat ze minder risico lopen als u het geleende bedrag sneller terugbetaalt dan verwacht.

Het is belangrijk om te controleren wat de voorwaarden van uw specifieke lening zijn met betrekking tot terugbetaling en rente. Zorg ervoor dat u volledig begrijpt hoeveel rente u betaalt en hoe deze wordt berekend voordat u besluit om uw lening vroegtijdig af te lossen of later terug te betalen.

Welke documentatie moet ingediend worden bij het aangaan van een lening?

De documentatie die nodig is bij het aangaan van een lening kan variëren afhankelijk van het type lening en de kredietverstrekker. Over het algemeen moet u echter de volgende documenten indienen:

  1. Identiteitsbewijs: u moet een geldig identiteitsbewijs overleggen, zoals een paspoort, rijbewijs of identiteitskaart.
  2. Bewijs van inkomen: u moet aantonen dat u in staat bent om de lening terug te betalen door middel van bewijs van inkomen, zoals loonstrookjes of belastingaangiften.
  3. Bankafschriften: sommige kredietverstrekkers vragen om recente bankafschriften om uw financiële situatie te beoordelen en te controleren of uw inkomen op uw bankrekening wordt gestort.
  4. Werkgeversverklaring: als u in loondienst bent, kan een werkgeversverklaring vereist zijn om uw huidige baanstatus en salaris te verifiëren.
  5. Woonadres: u moet bewijzen waar u woont met behulp van een recente rekening voor nutsvoorzieningen, huurovereenkomst of eigendomsakte.
  6. Kredietgeschiedenis: sommige kredietverstrekkers kunnen ook vragen naar uw kredietgeschiedenis om uw kredietwaardigheid te beoordelen.

Het is belangrijk om te onthouden dat de vereiste documentatie kan variëren afhankelijk van het type lening en de kredietverstrekker. Het is daarom altijd raadzaam om vooraf contact op te nemen met de kredietverstrekker en te vragen welke documenten nodig zijn om een lening aan te vragen.