Hoeveel geld kan ik lenen? Ontdek uw leenmogelijkheden!

Hoeveel geld kan ik lenen?

Het is een vraag die velen van ons zich wel eens hebben afgevraagd. Of het nu gaat om het financieren van een nieuwe auto, het kopen van een huis of het consolideren van schulden, het verkrijgen van een lening kan een belangrijke stap zijn om uw financiële doelen te bereiken. Maar hoeveel geld kunt u eigenlijk lenen?

Het bedrag dat u kunt lenen, hangt af van verschillende factoren. Ten eerste spelen uw inkomen en uitgaven een belangrijke rol. Geldverstrekkers willen er zeker van zijn dat u in staat bent om de lening terug te betalen zonder in financiële problemen te komen. Daarom zullen ze uw inkomen en vaste lasten evalueren om te bepalen hoeveel u maandelijks kunt aflossen.

Daarnaast zal uw kredietgeschiedenis ook in overweging worden genomen. Als u eerder leningen heeft gehad en deze op tijd heeft terugbetaald, zal dit uw kansen vergroten om een hoger bedrag te kunnen lenen. Aan de andere kant kan een slechte kredietgeschiedenis ervoor zorgen dat geldverstrekkers terughoudend zijn om u een grote lening toe te kennen.

Een andere factor die meespeelt, is het type lening dat u wilt afsluiten. Verschillende soorten leningen hebben verschillende limieten en voorwaarden. Bijvoorbeeld, hypothecaire leningen voor de aankoop van onroerend goed hebben vaak hogere limieten dan persoonlijke leningen voor algemene uitgaven.

Om een idee te krijgen van hoeveel geld u kunt lenen, kunt u gebruik maken van online leningcalculators. Deze tools stellen u in staat om uw inkomen en uitgaven in te voeren, samen met andere relevante informatie, om een schatting te krijgen van het bedrag dat u kunt lenen.

Het is echter belangrijk op te merken dat deze calculators slechts een indicatie geven en dat het uiteindelijke bedrag dat u kunt lenen afhankelijk is van de beoordeling van de geldverstrekker.

Bij het aanvragen van een lening is het altijd verstandig om verschillende geldverstrekkers te vergelijken en offertes aan te vragen. Op deze manier kunt u de beste voorwaarden en tarieven vinden die passen bij uw financiële situatie.

Onthoud dat lenen altijd verantwoordelijkheid met zich meebrengt. Het is belangrijk om uw financiële situatie realistisch te beoordelen en alleen een lening af te sluiten die u comfortabel kunt terugbetalen. Vergeet niet dat leningen rente en kosten met zich meebrengen, dus zorg ervoor dat u deze factoren meeneemt in uw berekeningen.

Kortom, hoeveel geld u kunt lenen hangt af van uw inkomen, uitgaven, kredietgeschiedenis en het type lening dat u wilt afsluiten. Het is altijd verstandig om advies in te winnen bij een financieel expert voordat u belangrijke financiële beslissingen neemt.


6 voordelen van lenen: lage rentevoet, flexibele looptijd, geen papierwerk, zekerheid in aflossingen, ruime keuze aan financiële productaanbieders en

  1. U krijgt een lage rentevoet op de lening.
  2. De lening kan worden afgesloten met een flexibele looptijd en betalingsschema.
  3. U kunt lenen zonder veel papierwerk of verplichtingen.
  4. Er zijn geen onzekerheden over de hoogte van de maandelijkse aflossingen en rente-uitgaven voorafgaand aan het afsluiten van de leningovereenkomst, waardoor uw financiële planningsproces gemakkelijker wordt gemaakt.
  5. Er is eenvoudig toegang tot verschillende financiële productaanbieders, waardoor u meer keuze heeft bij het zoeken naar de best passende optie voor uw specifieke behoeften en situatie
  6. U kunt gebruik maken van verschillende soorten financiering om te investeren in activa of bedrijfsontwikkeling met behulp van eigen vermogen of schuldfinanciering


6 nadelen van lenen: Hoeveel geld kan ik lenen?

  1. Je moet de lening terugbetalen met rente, wat je financiële situatie kan verergeren als je het bedrag niet op tijd terugbetaalt.
  2. Je kunt jezelf in de schulden steken als je teveel leent of als je het geld niet goed besteedt.
  3. Er zijn hoge kosten verbonden aan het afsluiten van een lening, zoals advieskosten en notariskosten.
  4. Leningverstrekkers kunnen strenge voorwaarden stellen waaraan u moet voldoen voordat ze u een lening verstrekken.
  5. Uw credit score kan worden beïnvloed door het aangaan van een lening, waardoor andere toekomstige leningaanvragen moeilijker worden gemaakt of geweigerd worden door verstrekkers van consumentencrediet.
  6. Als u geld leent om te investeren, kan dit riskant zijn omdat er geld verloren kan gaan bij slecht beheerde investeringen of ongunstige marktomstandigheden

U krijgt een lage rentevoet op de lening.

U krijgt een lage rentevoet op de lening

Een van de voordelen van het lenen van geld is dat u in staat bent om te profiteren van een lage rentevoet op de lening. Dit kan aanzienlijke besparingen opleveren gedurende de looptijd van de lening.

Een lage rentevoet betekent dat u minder rente betaalt over het geleende bedrag. Dit resulteert in lagere maandelijkse aflossingen en kan u helpen om uw financiële lasten beter beheersbaar te maken.

Met een lagere rentevoet kunt u ook meer geld lenen zonder uw maandelijkse budget te zwaar te belasten. Dit kan handig zijn als u bijvoorbeeld een grote aankoop wilt doen of een belangrijk project wilt financieren.

Bovendien kan een lage rentevoet ervoor zorgen dat u sneller uit de schulden komt. Een groter deel van uw maandelijkse aflossingen gaat namelijk direct naar het aflossen van het geleende bedrag, in plaats van naar rentekosten. Hierdoor kunt u de lening sneller afbetalen en mogelijk zelfs geld besparen op lange termijn.

Het verkrijgen van een lage rentevoet op een lening hangt af van verschillende factoren, waaronder uw kredietgeschiedenis, inkomen en het type lening dat u wilt afsluiten. Het is belangrijk om verschillende geldverstrekkers te vergelijken en offertes aan te vragen om de beste deal te vinden die past bij uw financiële situatie.

Houd er echter rekening mee dat een lage rentevoet niet het enige aspect is om naar te kijken bij het lenen van geld. Het is ook belangrijk om de voorwaarden, kosten en flexibiliteit van de lening te evalueren voordat u een beslissing neemt.

Kortom, het krijgen van een lage rentevoet op een lening kan u helpen om geld te besparen en uw financiële lasten beter beheersbaar te maken. Het is de moeite waard om verschillende opties te verkennen en advies in te winnen bij een financieel expert om ervoor te zorgen dat u de beste deal krijgt die past bij uw behoeften en mogelijkheden.

De lening kan worden afgesloten met een flexibele looptijd en betalingsschema.

Een van de voordelen van het lenen van geld is dat u de mogelijkheid heeft om een lening af te sluiten met een flexibele looptijd en betalingsschema. Dit betekent dat u de lening kunt aanpassen aan uw persoonlijke financiële situatie en voorkeuren.

Met een flexibele looptijd kunt u kiezen hoe lang u wilt doen over het terugbetalen van de lening. Dit kan variëren van enkele maanden tot meerdere jaren, afhankelijk van uw behoeften en mogelijkheden. Het stelt u in staat om een termijn te kiezen die past bij uw budget en financiële doelen.

Daarnaast biedt een flexibel betalingsschema u de vrijheid om te bepalen hoe vaak en hoeveel u wilt aflossen. U kunt bijvoorbeeld kiezen voor maandelijkse, tweemaandelijkse of driemaandelijkse betalingen, afhankelijk van wat voor u het meest haalbaar is. Dit geeft u de controle over uw financiën en stelt u in staat om uw betalingen aan te passen aan eventuele veranderingen in uw inkomen of uitgavenpatroon.

Een ander voordeel van een flexibel betalingsschema is dat het u in staat stelt om extra betalingen te doen wanneer u dat wilt. Dit kan helpen om de lening sneller af te lossen en rentekosten te verminderen. Bovendien biedt het vaak de mogelijkheid om boetevrij vervroegd af te lossen, wat betekent dat u geen extra kosten hoeft te betalen als u de lening eerder wilt aflossen dan gepland.

Het hebben van een flexibele looptijd en betalingsschema kan u helpen om uw financiële lasten beter te beheren en uw lening af te stemmen op uw persoonlijke behoeften. Het stelt u in staat om de controle te behouden over uw financiële situatie en biedt de flexibiliteit die nodig is om aan veranderende omstandigheden aan te passen.

Het is echter belangrijk om op te merken dat het aanpassen van de looptijd en het betalingsschema van invloed kan zijn op de totale kosten van de lening. Het kan leiden tot een langere looptijd of hogere rentekosten. Daarom is het belangrijk om zorgvuldig af te wegen welke opties het beste bij uw financiële situatie passen.

Kortom, het afsluiten van een lening met een flexibele looptijd en betalingsschema biedt u de vrijheid en controle over uw financiële verplichtingen. Het stelt u in staat om de lening aan te passen aan uw persoonlijke behoeften en maakt het gemakkelijker om uw financiële doelen te bereiken.

U kunt lenen zonder veel papierwerk of verplichtingen.

Een van de voordelen van het lenen van geld is dat het proces vaak eenvoudig en snel kan zijn, zonder dat er veel papierwerk of verplichtingen bij komen kijken. Dit maakt het voor veel mensen aantrekkelijk om een lening aan te vragen.

Traditionele leningen van banken en financiële instellingen vereisen vaak uitgebreide documentatie, zoals loonstrookjes, bankafschriften en bewijs van eigendom. Dit kan tijdrovend zijn en kan leiden tot vertragingen in het goedkeuringsproces.

Gelukkig bieden veel moderne geldverstrekkers nu de mogelijkheid om online leningen aan te vragen. Deze online leningaanvragen vereisen meestal minder papierwerk en kunnen snel worden afgehandeld. U kunt eenvoudig uw persoonlijke gegevens invullen, zoals uw naam, adres en inkomen, en binnen korte tijd krijgt u te horen of uw aanvraag is goedgekeurd.

Bovendien zijn er ook geldverstrekkers die flexibele voorwaarden bieden, waardoor u niet gebonden bent aan langdurige verplichtingen. U kunt bijvoorbeeld kiezen voor kortlopende leningen met een snelle aflossingstermijn of flexibele terugbetalingsplannen die passen bij uw financiële situatie.

Het lenen zonder veel papierwerk of verplichtingen biedt gemak en flexibiliteit voor mensen die snel financiële steun nodig hebben. Of u nu onverwachte uitgaven heeft of een dringende financiële behoefte, deze optie kan u helpen om snel toegang te krijgen tot de benodigde fondsen.

Het is echter belangrijk om verantwoordelijkheid te nemen bij het lenen van geld. Zorg ervoor dat u de voorwaarden en rentetarieven begrijpt voordat u een lening afsluit. Leen alleen wat u nodig heeft en zorg ervoor dat u in staat bent om de lening op tijd terug te betalen.

Kortom, het lenen zonder veel papierwerk of verplichtingen biedt gemak en flexibiliteit voor mensen die snel financiële steun nodig hebben. Het stelt hen in staat om eenvoudig online leningen aan te vragen en snel toegang te krijgen tot de benodigde fondsen. Onthoud echter altijd om verantwoordelijk te lenen en uw financiële situatie realistisch te beoordelen voordat u een lening afsluit.

Er zijn geen onzekerheden over de hoogte van de maandelijkse aflossingen en rente-uitgaven voorafgaand aan het afsluiten van de leningovereenkomst, waardoor uw financiële planningsproces gemakkelijker wordt gemaakt.

Wanneer u een lening afsluit, is het belangrijk om te weten waar u aan toe bent. Een groot voordeel van het lenen van geld is dat er geen onzekerheden zijn over de hoogte van de maandelijkse aflossingen en rente-uitgaven voordat u de leningovereenkomst aangaat.

Dit betekent dat u van tevoren precies weet hoeveel geld u elke maand moet terugbetalen en welk bedrag aan rente u verschuldigd bent. Hierdoor wordt uw financiële planningsproces veel gemakkelijker gemaakt.

Met deze duidelijkheid kunt u uw budget beter beheren en uw uitgaven dienovereenkomstig plannen. U kunt uw andere financiële verplichtingen in kaart brengen en ervoor zorgen dat u voldoende middelen heeft om uw lening op tijd terug te betalen.

Bovendien kan deze transparantie helpen bij het nemen van weloverwogen beslissingen. U kunt verschillende leningopties vergelijken op basis van de maandelijkse kosten en rentepercentages, en zo kiezen voor degene die het beste bij uw financiële situatie past.

Het vermijden van onzekerheid over de hoogte van de maandelijkse aflossingen en rente-uitgaven kan u ook gemoedsrust geven. U hoeft zich geen zorgen te maken over plotselinge veranderingen in de kosten van uw lening, aangezien deze al zijn vastgesteld voordat u de overeenkomst aangaat.

Kortom, het feit dat er geen onzekerheden zijn over de hoogte van de maandelijkse aflossingen en rente-uitgaven voorafgaand aan het afsluiten van een leningovereenkomst, maakt uw financiële planningsproces gemakkelijker. U kunt uw budget beter beheren, weloverwogen beslissingen nemen en gemoedsrust hebben omdat u weet waar u aan toe bent.

Er is eenvoudig toegang tot verschillende financiële productaanbieders, waardoor u meer keuze heeft bij het zoeken naar de best passende optie voor uw specifieke behoeften en situatie

Er is eenvoudig toegang tot verschillende financiële productaanbieders, waardoor u meer keuze heeft bij het zoeken naar de best passende optie voor uw specifieke behoeften en situatie.

In de huidige moderne wereld is er een overvloed aan financiële productaanbieders die leningen verstrekken. Dit heeft als voordeel dat u als consument een brede selectie hebt om uit te kiezen. Of u nu op zoek bent naar een persoonlijke lening, een autolening of een hypotheek, er zijn talloze aanbieders die deze financiële producten aanbieden.

Het hebben van verschillende opties stelt u in staat om de beste deal te vinden die past bij uw behoeften en financiële situatie. U kunt tarieven, voorwaarden en andere belangrijke aspecten vergelijken tussen verschillende geldverstrekkers voordat u een beslissing neemt. Dit stelt u in staat om de meest gunstige lening te vinden met de laagste rente en de beste voorwaarden.

Bovendien biedt de toegang tot meerdere financiële productaanbieders ook meer flexibiliteit. Elke aanbieder kan zijn eigen unieke kenmerken hebben, zoals flexibele aflossingsvoorwaarden, mogelijkheid tot vervroegde aflossing zonder boetes of andere voordelen. Door verschillende opties te verkennen, kunt u degene kiezen die het beste aansluit bij uw specifieke behoeften en doelen.

Het is echter belangrijk om op te merken dat met deze ruime keuze ook de verantwoordelijkheid komt om grondig onderzoek te doen en goed geïnformeerd te zijn. Het vergelijken van aanbieders en het begrijpen van de voorwaarden en kosten is essentieel om ervoor te zorgen dat u een weloverwogen beslissing neemt.

Kortom, de eenvoudige toegang tot verschillende financiële productaanbieders biedt u als consument meer keuze en flexibiliteit bij het zoeken naar de best passende lening. Het stelt u in staat om tarieven, voorwaarden en andere belangrijke aspecten te vergelijken, zodat u een weloverwogen beslissing kunt nemen die past bij uw behoeften en situatie.

U kunt gebruik maken van verschillende soorten financiering om te investeren in activa of bedrijfsontwikkeling met behulp van eigen vermogen of schuldfinanciering

U kunt gebruik maken van verschillende soorten financiering om te investeren in activa of bedrijfsontwikkeling met behulp van eigen vermogen of schuldfinanciering.

Het verkrijgen van financiering is vaak een essentieel onderdeel van het laten groeien van een bedrijf of het realiseren van bepaalde doelen. Of u nu nieuwe apparatuur wilt kopen, uw voorraad wilt uitbreiden, uw bedrijfspand wilt renoveren of nieuwe markten wilt betreden, er zijn verschillende financieringsmogelijkheden beschikbaar.

Een van de opties is het gebruik maken van eigen vermogen. Dit houdt in dat u geld investeert in uw bedrijf door aandelen uit te geven aan investeerders. Deze investeerders worden mede-eigenaren van uw bedrijf en delen mee in de winst en waardevermeerdering. Het voordeel hiervan is dat u geen rente hoeft te betalen en dat u kunt profiteren van de expertise en netwerken van de investeerders.

Een andere optie is schuldfinanciering, waarbij u geld leent om uw activiteiten te financieren. Dit kan via een banklening, een zakelijke lening of andere vormen van leningen. Het voordeel hiervan is dat u volledige controle houdt over uw bedrijf en dat de rente die u betaalt over de lening fiscaal aftrekbaar kan zijn. Bovendien kunt u met schuldfinanciering specifieke doelen financieren zonder dat u aandelen hoeft uit te geven.

Het kiezen tussen eigen vermogen en schuldfinanciering hangt af van verschillende factoren, zoals de aard van uw bedrijf, uw financiële situatie en uw groeiplannen. Het is belangrijk om de voor- en nadelen van beide opties zorgvuldig af te wegen voordat u een beslissing neemt.

Het hebben van toegang tot verschillende financieringsmogelijkheden stelt u in staat om uw bedrijf te ontwikkelen en te laten groeien op een manier die bij uw behoeften past. Of u nu kiest voor eigen vermogen of schuldfinanciering, het is belangrijk om een gedegen businessplan op te stellen en professioneel advies in te winnen om ervoor te zorgen dat u de juiste financieringskeuze maakt.

Onthoud dat elke vorm van financiering verplichtingen met zich meebrengt, zoals rentebetalingen of het delen van winst. Zorg ervoor dat u de financiële risico’s begrijpt en dat u een realistische terugbetalingsstrategie heeft voordat u zich committeert aan een bepaalde vorm van financiering.

Kortom, door gebruik te maken van verschillende soorten financiering kunt u investeren in activa of bedrijfsontwikkeling. Het kiezen tussen eigen vermogen en schuldfinanciering hangt af van uw specifieke behoeften en doelen. Zorg ervoor dat u goed geïnformeerd bent over de voor- en nadelen voordat u een beslissing neemt over welke financieringsmethode het beste bij uw bedrijf past.

Je moet de lening terugbetalen met rente, wat je financiële situatie kan verergeren als je het bedrag niet op tijd terugbetaalt.

Een belangrijk nadeel van het lenen van geld is dat je de lening moet terugbetalen met rente. Dit kan je financiële situatie verergeren als je het geleende bedrag niet op tijd kunt terugbetalen.

Wanneer je een lening afsluit, ga je een financiële verplichting aan. Naast het terugbetalen van het geleende bedrag, moet je ook rente betalen over de looptijd van de lening. Deze rente kan variëren afhankelijk van het type lening en de geldverstrekker.

Als je niet in staat bent om de lening op tijd en volgens de afgesproken voorwaarden terug te betalen, kunnen er extra kosten en boetes worden opgelegd. Dit kan leiden tot een verslechtering van je financiële situatie en zelfs tot schuldenproblemen.

Het is daarom belangrijk om bij het afsluiten van een lening realistisch te zijn over je financiële mogelijkheden. Zorg ervoor dat je een goed begrip hebt van de maandelijkse aflossingen en de totale kosten van de lening, inclusief rente en eventuele bijkomende kosten.

Voordat je een lening afsluit, is het verstandig om een grondige analyse te maken van je inkomsten en uitgaven. Op deze manier kun je bepalen of je voldoende financiële ruimte hebt om de lening terug te betalen zonder in financiële problemen te komen.

Het is ook raadzaam om alternatieve opties te overwegen voordat je besluit om geld te lenen. Misschien kun je besparen op andere uitgaven of een deel van het benodigde bedrag op een andere manier verkrijgen, zoals door te sparen of hulp te vragen aan familie of vrienden.

Onthoud dat het lenen van geld een grote verantwoordelijkheid is en dat je ervoor moet zorgen dat je de financiële middelen hebt om de lening terug te betalen. Het is altijd verstandig om advies in te winnen bij een financieel expert voordat je belangrijke financiële beslissingen neemt, zodat je goed geïnformeerd bent en mogelijke risico’s kunt beoordelen.

Je kunt jezelf in de schulden steken als je teveel leent of als je het geld niet goed besteedt.

Het verkrijgen van een lening kan een handige manier zijn om uw financiële doelen te bereiken. Het stelt u in staat om grote aankopen te doen of onverwachte uitgaven te dekken. Echter, het is belangrijk om verantwoordelijkheid te nemen bij het lenen van geld.

Een belangrijk nadeel van lenen is dat het risico met zich meebrengt dat u zichzelf in de schulden steekt. Als u meer leent dan u daadwerkelijk kunt terugbetalen, kan dit leiden tot financiële problemen en zelfs tot langdurige schuldenlast. Het is daarom essentieel om uw financiële situatie realistisch te beoordelen voordat u een lening aangaat.

Daarnaast is het ook belangrijk om ervoor te zorgen dat u het geleende geld goed besteedt. Als u het geld uitgeeft aan niet-noodzakelijke zaken of aan zaken die uw financiële situatie niet verbeteren, kan dit resulteren in spijt en extra stress bij het aflossen van de lening. Het is verstandig om een duidelijk plan te hebben voor hoe u het geleende geld zult gebruiken en ervoor te zorgen dat dit past binnen uw financiële doelen.

Om uzelf te beschermen tegen deze valkuilen, is het raadzaam om alleen te lenen wat u echt nodig heeft en wat u zich kunt veroorloven terug te betalen. Het is ook verstandig om de voorwaarden en rentetarieven van verschillende geldverstrekkers te vergelijken om de beste optie voor uw situatie te vinden.

Bovendien is het aan te raden om financieel advies in te winnen voordat u een lening aangaat. Een professionele adviseur kan u helpen bij het beoordelen van uw financiële situatie, het vaststellen van uw leencapaciteit en het maken van weloverwogen beslissingen.

Kortom, hoewel lenen een nuttige financiële tool kan zijn, is het belangrijk om voorzichtig te zijn en verantwoordelijkheid te nemen. Het vermijden van overmatig lenen en ervoor zorgen dat het geleende geld goed wordt besteed, helpt u om financiële problemen op de lange termijn te voorkomen.

Er zijn hoge kosten verbonden aan het afsluiten van een lening, zoals advieskosten en notariskosten.

Wanneer u overweegt om een lening af te sluiten, is het belangrijk om niet alleen naar het geleende bedrag en de rente te kijken, maar ook naar de bijkomende kosten. Een van de nadelen van het lenen van geld is dat er vaak hoge kosten verbonden zijn aan het afsluiten van de lening.

Een van deze kosten zijn advieskosten. Als u gebruik maakt van een financieel adviseur of een tussenpersoon om u te helpen bij het vinden en afsluiten van de juiste lening, zullen zij waarschijnlijk advieskosten in rekening brengen. Deze kosten kunnen variëren en kunnen een aanzienlijke impact hebben op het totale bedrag dat u moet terugbetalen.

Daarnaast kunnen er ook notariskosten verbonden zijn aan bepaalde soorten leningen, zoals hypothecaire leningen. Deze kosten worden in rekening gebracht voor de juridische documentatie en registratie die nodig is bij het afsluiten van de lening. Notariskosten kunnen behoorlijk hoog zijn en moeten worden meegenomen in uw financiële planning.

Het is belangrijk om deze kosten in overweging te nemen bij het bepalen hoeveel geld u kunt lenen en of een lening wel echt nodig is. Het kan verleidelijk zijn om meer te lenen dan nodig is, maar vergeet niet dat u niet alleen het geleende bedrag moet terugbetalen, maar ook alle bijkomende kosten.

Het is verstandig om verschillende geldverstrekkers te vergelijken en offertes aan te vragen, zodat u een duidelijk beeld krijgt van de totale kosten van de lening. Daarnaast is het ook raadzaam om advies in te winnen bij een financieel expert om ervoor te zorgen dat u alle kosten begrijpt en dat de lening past bij uw financiële situatie.

Kortom, het afsluiten van een lening brengt vaak hoge kosten met zich mee, zoals advieskosten en notariskosten. Het is belangrijk om deze kosten in overweging te nemen bij het bepalen hoeveel geld u kunt lenen en of een lening wel echt nodig is. Zorg ervoor dat u alle kosten begrijpt voordat u een definitieve beslissing neemt.

Leningverstrekkers kunnen strenge voorwaarden stellen waaraan u moet voldoen voordat ze u een lening verstrekken.

Het verkrijgen van een lening kan soms een uitdagend proces zijn, omdat geldverstrekkers strenge voorwaarden kunnen stellen waaraan u moet voldoen voordat ze bereid zijn om u geld te lenen. Dit kan frustrerend zijn, vooral als u dringend behoefte heeft aan financiële ondersteuning.

Een van de meest voorkomende strenge voorwaarden is een goede kredietgeschiedenis. Geldverstrekkers willen er zeker van zijn dat u in het verleden uw leningen op tijd heeft terugbetaald en dat u geen betalingsachterstanden of schulden heeft. Als uw kredietgeschiedenis niet aan hun normen voldoet, kan dit leiden tot afwijzing van uw leningsaanvraag.

Daarnaast kunnen geldverstrekkers ook eisen stellen aan uw inkomen en werkstatus. Ze willen er zeker van zijn dat u voldoende stabiel inkomen heeft om de lening terug te betalen. Dit kan betekenen dat u een vast dienstverband moet hebben of aanzienlijke inkomsten moet kunnen aantonen.

Een ander aspect waarop geldverstrekkers streng kunnen zijn, is het onderpand. In sommige gevallen kan het nodig zijn om waardevolle bezittingen, zoals onroerend goed of voertuigen, als onderpand aan te bieden om de lening te verkrijgen. Dit brengt risico’s met zich mee, omdat u deze bezittingen kunt verliezen als u de lening niet kunt terugbetalen.

Het is belangrijk om te begrijpen dat deze strenge voorwaarden worden gesteld om de geldverstrekkers te beschermen tegen het risico van wanbetaling. Ze willen er zeker van zijn dat ze hun geld veilig kunnen stellen en dat u in staat bent om de lening op tijd terug te betalen.

Als u merkt dat u niet voldoet aan de strenge voorwaarden van een bepaalde geldverstrekker, betekent dit niet dat alle hoop verloren is. Er zijn nog steeds andere opties beschikbaar, zoals het zoeken naar alternatieve kredietverstrekkers of het verbeteren van uw kredietgeschiedenis voordat u een nieuwe aanvraag indient.

Het is altijd verstandig om advies in te winnen bij een financieel expert voordat u beslissingen neemt over leningen. Zij kunnen u helpen bij het begrijpen van de voorwaarden en u begeleiden naar de beste opties die passen bij uw financiële situatie.

Kortom, het verkrijgen van een lening kan gepaard gaan met strenge voorwaarden waaraan u moet voldoen. Het is belangrijk om deze voorwaarden te begrijpen en realistisch te beoordelen of u aan deze eisen kunt voldoen voordat u een leningsaanvraag indient.

Uw credit score kan worden beïnvloed door het aangaan van een lening, waardoor andere toekomstige leningaanvragen moeilijker worden gemaakt of geweigerd worden door verstrekkers van consumentencrediet.

Wanneer u een lening afsluit, kan dit invloed hebben op uw credit score. Uw credit score is een cijfer dat uw kredietwaardigheid weergeeft en wordt gebruikt door geldverstrekkers om te bepalen of u in aanmerking komt voor een lening en tegen welke rentevoet. Het is belangrijk om te begrijpen dat het aangaan van een lening invloed kan hebben op uw credit score, zowel positief als negatief.

Een nieuwe lening kan uw credit score negatief beïnvloeden doordat het uw schuldenlast verhoogt. Geldverstrekkers zien dit als een risico, omdat het betekent dat u meer financiële verplichtingen heeft en mogelijk meer moeite zult hebben om aan al uw betalingen te voldoen. Dit kan resulteren in een lagere credit score en kan ervoor zorgen dat andere toekomstige leningaanvragen moeilijker worden gemaakt of zelfs worden geweigerd.

Daarnaast kan het aangaan van meerdere leningen binnen korte tijd ook een negatieve invloed hebben op uw credit score. Dit wordt gezien als een teken van financiële instabiliteit en kan leiden tot terughoudendheid bij geldverstrekkers om u verdere kredietfaciliteiten toe te kennen.

Het is belangrijk om verantwoordelijkheid te nemen bij het aangaan van leningen en uw financiële situatie zorgvuldig te evalueren voordat u een nieuwe lening afsluit. Het is raadzaam om alleen leningen aan te gaan die u comfortabel kunt terugbetalen en om uw kredietgeschiedenis in de gaten te houden. Het opbouwen van een positieve credit score kan u helpen om in de toekomst gemakkelijker toegang te krijgen tot leningen met gunstige voorwaarden.

Kortom, het aangaan van een lening kan invloed hebben op uw credit score. Het is belangrijk om bewust te zijn van deze mogelijke gevolgen en verstandig om te gaan met uw financiële verplichtingen. Houd altijd rekening met uw huidige en toekomstige financiële situatie bij het nemen van beslissingen over leningen.

Als u geld leent om te investeren, kan dit riskant zijn omdat er geld verloren kan gaan bij slecht beheerde investeringen of ongunstige marktomstandigheden

Het lenen van geld om te investeren: een risicovolle onderneming

Veel mensen overwegen geld te lenen om te investeren in de hoop hun financiële situatie te verbeteren. Hoewel dit op het eerste gezicht aantrekkelijk kan lijken, is het belangrijk om de risico’s goed in overweging te nemen voordat u deze stap zet.

Een van de belangrijkste nadelen van het lenen van geld om te investeren is het inherente risico dat gepaard gaat met elke vorm van beleggen. Investeringen kunnen variëren van aandelen en obligaties tot onroerend goed en start-ups. Het succes of falen van deze investeringen hangt af van verschillende factoren, zoals marktomstandigheden, economische trends en het beheer van de investering zelf.

Als u geleend geld gebruikt om te investeren, loopt u het risico dat uw investering niet het verwachte rendement oplevert. Slecht beheerde investeringen of ongunstige marktomstandigheden kunnen leiden tot verlies van uw geïnvesteerde kapitaal. In sommige gevallen kan dit zelfs leiden tot schulden die moeilijk terug te betalen zijn.

Bovendien brengt het lenen van geld voor beleggingen extra financiële verplichtingen met zich mee. U moet niet alleen rekening houden met de aflossing van de lening, maar ook met eventuele rentekosten die hiermee gepaard gaan. Dit kan een extra last leggen op uw financiële situatie, vooral als uw belegging geen winst oplevert.

Het is belangrijk om een grondige analyse te maken van de potentiële investering en uw eigen financiële situatie voordat u besluit geld te lenen om te investeren. Het is raadzaam om professioneel advies in te winnen van een financieel adviseur die u kan helpen de risico’s en mogelijke rendementen realistisch in te schatten.

Onthoud dat beleggen altijd gepaard gaat met risico’s, en het lenen van geld om te investeren vergroot deze risico’s nog verder. Het is essentieel om verstandig en voorzichtig te handelen, uw financiële situatie realistisch te beoordelen en alleen geld te lenen dat u zich kunt veroorloven om te verliezen.

In conclusie, hoewel het lenen van geld om te investeren aantrekkelijk kan lijken, brengt het aanzienlijke risico’s met zich mee. Slecht beheerde investeringen of ongunstige marktomstandigheden kunnen leiden tot verlies van kapitaal en extra financiële lasten. Wees voorzichtig bij het nemen van deze beslissing en raadpleeg altijd een deskundige voordat u belangrijke financiële stappen onderneemt.
Financier uw vrijheid op wielen: Lening voor een mobilhome

Een lening voor een mobilhome: geniet van vrijheid op wielen

De zomer staat voor de deur en velen van ons dromen al van vakanties en avonturen in het buitenleven. Een mobilhome kan de perfecte oplossing zijn om deze dromen werkelijkheid te maken. Met een mobilhome kunt u genieten van de vrijheid om te reizen waar u maar wilt, zonder afhankelijk te zijn van hotels of andere accommodaties. Maar wat als u niet meteen het volledige bedrag kunt betalen? Een lening voor een mobilhome kan dan uitkomst bieden.

Een lening voor een mobilhome stelt u in staat om uw droomvoertuig aan te schaffen en deze kosten over een langere periode terug te betalen. Dit maakt het mogelijk om uw vakantieplannen sneller te realiseren, zonder dat u hoeft te wachten tot u het volledige bedrag bij elkaar heeft gespaard.

Bij het aanvragen van een lening voor een mobilhome zijn er verschillende aspecten waarmee rekening moet worden gehouden. Allereerst is het belangrijk om uw financiële situatie grondig te evalueren voordat u besluit om een lening aan te vragen. Zorg ervoor dat u zich bewust bent van uw maandelijkse inkomsten en uitgaven, zodat u kunt bepalen hoeveel u zich comfortabel kunt veroorloven om maandelijks aan afbetalingen te besteden.

Daarnaast is het belangrijk om verschillende kredietverstrekkers te vergelijken voordat u een beslissing neemt. Let op de rentetarieven, de voorwaarden en de flexibiliteit van de lening. Het is ook verstandig om te kijken naar de reputatie en betrouwbaarheid van de kredietverstrekker.

Eenmaal goedgekeurd voor een lening, kunt u uw mobilhome aanschaffen en genieten van de vrijheid en het avontuur dat dit voertuig biedt. Of het nu gaat om roadtrips door Europa of ontspannen kampeeruitjes dichter bij huis, een mobilhome opent een wereld van mogelijkheden.

Het is echter belangrijk om verantwoordelijk te blijven bij het aflossen van uw lening. Zorg ervoor dat u maandelijks uw afbetalingen op tijd doet en vermijd extra kosten of boetes. Op die manier kunt u genieten van uw mobilhome zonder financiële stress.

Een lening voor een mobilhome kan een geweldige optie zijn om uw vakantiedromen waar te maken. Het stelt u in staat om te genieten van vrijheid op wielen en nieuwe avonturen te beleven, terwijl u tegelijkertijd uw financiën beheert. Neem de tijd om goed onderzoek te doen, vergelijk verschillende opties en kies de lening die het beste bij uw behoeften past. Voor u het weet, bent u onderweg naar onvergetelijke reiservaringen met uw eigen mobilhome!


7 voordelen van een lening voor mobilhome in België

  1. Lening voor mobilhome biedt een flexibel betaalplan dat aan uw financiële behoeften kan worden aangepast.
  2. U kunt genieten van lage rentetarieven op leningen voor mobilhome in België.
  3. U kunt de lening gebruiken om een nieuwe of tweedehands mobilhome te kopen, wat betekent dat u de mogelijkheid heeft om te besparen op de aankoopprijs.
  4. Er zijn veel verschillende opties voor leningen voor mobilhomes in België, waardoor u gemakkelijk een oplossing kunt vinden die bij u past en die binnen uw budget valt.
  5. Een lening voor een mobilhome is meestal goedkoper dan andere soortgelijke financieringsoplossingen, zoals autolening of hypotheeklening, waardoor het mogelijk is om geld te besparen op de maandelijkse betalingen en het totale bedrag dat moet worden terugbetaald over de looptijd van de lening .
  6. Door middel van een lening voor eigendomsschuldverzekering (ESV) kunt u zichzelf beschermen tegen onverwachte financiële verliezen als gevolg van schade of diefstal van uw mobilhome door middel van verzekeringsovereenkomsten met betrekking tot schade en/of diefstal met betrekking tot specifieke risico’s verbonden aan het bezit van mobiele huizen in België .
  7. De procedure om geld te lenen voor mobiele huizen in België is relatief snel en gemakkelijk; er zijn veel verschillende financiers waaruit u kunt kiezen, waardoor het makkelijker wordt om precies datgene te vindenn


De nadelen van een lening voor een mobilhome: hoge rente, hoge maandelijkse aflossingen en risico op verlies van de mobilhome

  1. Je bent verplicht om een lening af te sluiten met een hoge rente;
  2. De maandelijkse aflossingen zijn vaak hoog;
  3. Als je de lening niet op tijd terugbetaalt, loop je het risico dat je de mobilhome kwijtraakt.

Lening voor mobilhome biedt een flexibel betaalplan dat aan uw financiële behoeften kan worden aangepast.

Een lening voor een mobilhome biedt een flexibel betaalplan dat aan uw financiële behoeften kan worden aangepast. Dit is een van de voordelen van het verkrijgen van een lening voor uw droomvoertuig op wielen.

Wanneer u ervoor kiest om een lening af te sluiten voor een mobilhome, heeft u de mogelijkheid om het aflossingsplan aan te passen aan uw financiële situatie. Dit betekent dat u kunt kiezen voor een termijn en maandelijkse afbetalingen die passen bij uw budget en inkomsten. Of u nu de voorkeur geeft aan een kortere looptijd met hogere maandelijkse betalingen of juist liever lagere maandelijkse betalingen over een langere periode, de keuze is aan u.

De flexibiliteit van het betaalplan stelt u in staat om uw lening af te stemmen op uw financiële mogelijkheden en doelen. U kunt rekening houden met andere lopende verplichtingen en uitgaven, zodat u zich comfortabel voelt bij het terugbetalen van de lening zonder dat dit te veel druk legt op uw financiën.

Bovendien biedt een flexibel betaalplan ook de mogelijkheid om extra betalingen te doen wanneer dit past binnen uw budget. Hierdoor kunt u mogelijk de totale levensduur van de lening verkorten en rentekosten besparen.

Het aanpassen van het betaalplan aan uw financiële behoeften is essentieel om ervoor te zorgen dat u zich comfortabel voelt bij het terugbetalingsproces. Het geeft u gemoedsrust en zorgt ervoor dat u uw mobilhome kunt financieren zonder uw financiële stabiliteit in gevaar te brengen.

Bij het afsluiten van een lening voor een mobilhome is het echter altijd belangrijk om verantwoordelijk te blijven en alleen te lenen wat u zich kunt veroorloven. Zorg ervoor dat u de voorwaarden van de lening begrijpt en dat u zich bewust bent van de rentetarieven en eventuele extra kosten.

Een lening voor een mobilhome met een flexibel betaalplan kan u helpen om uw droomvoertuig op wielen te verwerven zonder uw financiële stabiliteit in gevaar te brengen. Het stelt u in staat om uw aflossingen aan te passen aan uw financiële behoeften en biedt de mogelijkheid om extra betalingen te doen wanneer dit past binnen uw budget. Neem de tijd om verschillende kredietverstrekkers te vergelijken en kies de lening die het beste bij uw situatie past. Op die manier kunt u genieten van de vrijheid en avonturen die een mobilhome biedt, terwijl u tegelijkertijd uw financiën beheert.

U kunt genieten van lage rentetarieven op leningen voor mobilhome in België.

Een van de voordelen van het afsluiten van een lening voor een mobilhome in België is dat u kunt profiteren van lage rentetarieven. Lage rentetarieven maken het mogelijk om uw mobilhome op een meer betaalbare manier te financieren en kunnen u helpen om op lange termijn geld te besparen.

In België zijn er verschillende kredietverstrekkers die speciale leningen aanbieden voor de aankoop van mobilhomes. Deze leningen hebben vaak gunstige rentetarieven, omdat ze specifiek zijn ontworpen voor dit type voertuig. In vergelijking met andere soorten leningen, zoals persoonlijke leningen, kunnen de rentetarieven voor leningen voor mobilhomes vaak lager zijn.

Lage rentetarieven betekenen dat u minder geld hoeft terug te betalen over de looptijd van de lening. Dit kan uw maandelijkse afbetalingen verlagen en uw financiële last verminderen. Bovendien kan het ook resulteren in besparingen op lange termijn, omdat u minder rente betaalt over de gehele looptijd van de lening.

Het is echter belangrijk om op te merken dat de exacte rentetarieven kunnen variëren afhankelijk van verschillende factoren, zoals uw kredietgeschiedenis en de gekozen kredietverstrekker. Het is daarom verstandig om verschillende aanbieders te vergelijken voordat u een beslissing neemt.

Als u droomt van avontuurlijke reizen met een mobilhome, maar niet direct het volledige bedrag kunt betalen, kan een lening met lage rentetarieven een aantrekkelijke optie zijn. Het stelt u in staat om uw mobilhome te financieren zonder uw budget te zwaar te belasten en geeft u de mogelijkheid om uw vakantiedromen waar te maken.

Onthoud echter altijd dat het belangrijk is om verantwoordelijk te blijven bij het afsluiten van een lening. Zorg ervoor dat u de voorwaarden en aflossingsmogelijkheden grondig begrijpt voordat u zich verbindt aan een leningsovereenkomst. Op die manier kunt u optimaal profiteren van de lage rentetarieven en tegelijkertijd uw financiële situatie beheren.

Als u op zoek bent naar een mobilhome en overweegt om een lening af te sluiten, kan het interessant zijn om de lage rentetarieven op leningen voor mobilhomes in België te onderzoeken. Met de juiste financiering kunt u binnenkort genieten van avontuurlijke reizen en onvergetelijke momenten met uw eigen mobilhome.

U kunt de lening gebruiken om een nieuwe of tweedehands mobilhome te kopen, wat betekent dat u de mogelijkheid heeft om te besparen op de aankoopprijs.

Een lening voor een mobilhome biedt u de mogelijkheid om zowel een nieuwe als een tweedehands mobilhome aan te schaffen. Dit opent de deur naar verschillende opties en geeft u de kans om te besparen op de aankoopprijs.

Wanneer u een lening gebruikt om een nieuwe mobilhome te kopen, profiteert u van alle voordelen van een gloednieuw voertuig. U kunt genieten van moderne functies, betrouwbaarheid en garantie. Bovendien kunt u uw mobilhome volledig aanpassen aan uw wensen en behoeften, waardoor het de perfecte vakantiebestemming wordt.

Aan de andere kant kan het kopen van een tweedehands mobilhome met behulp van een lening ook zeer voordelig zijn. Tweedehands mobilhomes zijn vaak aanzienlijk goedkoper dan nieuwe modellen, waardoor u aanzienlijk kunt besparen op de aankoopprijs. Met de juiste zorg en onderhoud kan een tweedehands mobilhome nog steeds vele jaren plezier bieden.

Het mooie van het hebben van deze flexibiliteit is dat u kunt kiezen wat het beste bij uw budget past. Als u liever investeert in extra functies of accessoires voor uw mobilhome, kunt u mogelijk meer waar voor uw geld krijgen met een tweedehands model. Aan de andere kant, als u op zoek bent naar de nieuwste technologieën en ontwerpen, is het kopen van een nieuwe mobilhome wellicht meer geschikt voor u.

Ongeacht of u kiest voor een nieuwe of tweedehands mobilhome, biedt een lening u de mogelijkheid om uw droomvoertuig te financieren en het bedrag over een langere periode terug te betalen. Dit maakt het gemakkelijker om uw mobilhome te verwerven en tegelijkertijd uw financiën in evenwicht te houden.

Bij het overwegen van een lening voor een mobilhome is het echter belangrijk om altijd verantwoordelijk te blijven en uw financiële situatie zorgvuldig te evalueren. Zorg ervoor dat u zich comfortabel voelt bij de maandelijkse afbetalingen en dat u zich bewust bent van alle kosten en voorwaarden die gepaard gaan met de lening.

Kortom, een lening voor een mobilhome biedt u de flexibiliteit om zowel nieuwe als tweedehands modellen aan te schaffen. Dit geeft u de mogelijkheid om geld te besparen op de aankoopprijs en tegelijkertijd uw droom van vrijheid op wielen waar te maken. Neem de tijd om uw opties zorgvuldig te onderzoeken en kies de lening die het beste bij uw behoeften past, zodat u binnenkort kunt genieten van uw eigen mobilhomeavonturen.

Er zijn veel verschillende opties voor leningen voor mobilhomes in België, waardoor u gemakkelijk een oplossing kunt vinden die bij u past en die binnen uw budget valt.

Er zijn veel verschillende opties voor leningen voor mobilhomes in België, waardoor u gemakkelijk een oplossing kunt vinden die bij u past en die binnen uw budget valt. Of u nu op zoek bent naar een lening met een vaste rente, een flexibele aflossingsperiode of speciale voorwaarden, er is altijd wel een kredietverstrekker die aan uw behoeften voldoet.

Het hebben van zoveel keuzemogelijkheden stelt u in staat om de lening te vinden die het beste bij uw financiële situatie past. U kunt verschillende aanbieders vergelijken en de rentetarieven, voorwaarden en flexibiliteit van elke lening evalueren. Op deze manier kunt u de beste deal krijgen en ervoor zorgen dat de maandelijkse afbetalingen haalbaar zijn voor uw budget.

Bovendien bieden sommige kredietverstrekkers ook extra voordelen, zoals verzekeringen of andere diensten die uw mobilhome-ervaring nog aangenamer maken. Het is de moeite waard om te onderzoeken welke extra’s elke kredietverstrekker biedt, zodat u kunt profiteren van eventuele aanvullende voordelen.

Het hebben van zoveel keuzemogelijkheden betekent ook dat u niet genoegen hoeft te nemen met minder. U kunt streven naar de beste leningsoptie die past bij uw behoeften en financiële doelen. Of het nu gaat om het vinden van een lening met lagere rentetarieven of een langere aflossingsperiode, u kunt de lening aanpassen aan uw persoonlijke situatie.

Dus als u op zoek bent naar een lening voor een mobilhome, weet dan dat er tal van mogelijkheden zijn in België. Neem de tijd om verschillende opties te vergelijken en kies degene die het beste bij uw behoeften past. Met de juiste lening kunt u binnenkort genieten van uw eigen mobilhome en de vrijheid op wielen ervaren.

Een lening voor een mobilhome is meestal goedkoper dan andere soortgelijke financieringsoplossingen, zoals autolening of hypotheeklening, waardoor het mogelijk is om geld te besparen op de maandelijkse betalingen en het totale bedrag dat moet worden terugbetaald over de looptijd van de lening .

Een lening voor een mobilhome: bespaar geld en geniet van uw avontuur

Als u droomt van een mobilhome, maar niet het volledige bedrag in één keer kunt betalen, dan kan een lening voor een mobilhome de perfecte oplossing zijn. Een van de belangrijkste voordelen van deze financieringsoplossing is dat het meestal goedkoper is dan andere soortgelijke leningen, zoals een autolening of hypotheeklening.

Het feit dat een lening voor een mobilhome doorgaans goedkoper is, biedt verschillende voordelen. Ten eerste betekent dit lagere maandelijkse betalingen. U hoeft dus minder geld uit uw budget te reserveren om uw droomvoertuig te financieren. Dit geeft u meer financiële flexibiliteit en zorgt ervoor dat u uw andere verplichtingen kunt nakomen zonder al te veel in te leveren.

Een ander voordeel van de lagere kosten is dat het totale bedrag dat moet worden terugbetaald over de looptijd van de lening ook lager zal zijn. Dit betekent dat u uiteindelijk minder geld betaalt voor uw mobilhome in vergelijking met andere financieringsoplossingen. Het bespaarde geld kunt u gebruiken om andere leuke dingen te doen tijdens uw reizen of om uw spaargeld aan te vullen.

Bovendien kan de lagere kostprijs van de lening ervoor zorgen dat u sneller eigenaar wordt van uw mobilhome. Met hogere maandelijkse betalingen zou het langer duren voordat u de volledige aankoopprijs heeft afbetaald. Met een goedkopere lening kunt u echter sneller eigenaar worden en volop genieten van uw avonturen op wielen.

Het is echter belangrijk om op te merken dat de rentevoeten en voorwaarden kunnen variëren tussen verschillende kredietverstrekkers. Het is daarom essentieel om grondig onderzoek te doen en verschillende opties te vergelijken voordat u een lening afsluit. Zo kunt u de beste deal vinden die past bij uw financiële situatie en behoeften.

Kortom, een lening voor een mobilhome biedt u de mogelijkheid om uw droomvoertuig aan te schaffen zonder grote financiële lasten. De lagere kosten van deze lening maken het mogelijk om geld te besparen op maandelijkse betalingen en het totale bedrag dat moet worden terugbetaald over de looptijd van de lening. Dus waar wacht u nog op? Ga op pad, geniet van uw avontuur en maak herinneringen die een leven lang meegaan in uw eigen mobilhome!

Door middel van een lening voor eigendomsschuldverzekering (ESV) kunt u zichzelf beschermen tegen onverwachte financiële verliezen als gevolg van schade of diefstal van uw mobilhome door middel van verzekeringsovereenkomsten met betrekking tot schade en/of diefstal met betrekking tot specifieke risico’s verbonden aan het bezit van mobiele huizen in België .

Bescherm uw mobilhome met een lening voor eigendomsschuldverzekering (ESV)

Het bezitten van een mobilhome brengt veel plezier en vrijheid met zich mee, maar het is ook belangrijk om de nodige voorzorgsmaatregelen te nemen om uw investering te beschermen. Een lening voor eigendomsschuldverzekering (ESV) kan u helpen om uzelf te beschermen tegen onverwachte financiële verliezen als gevolg van schade of diefstal van uw mobilhome.

Met een ESV kunt u specifieke risico’s verbonden aan het bezit van mobiele huizen in België verzekeren. Deze verzekeringsovereenkomsten bieden dekking voor schade en/of diefstal, waardoor u gemoedsrust heeft in geval van onvoorziene gebeurtenissen.

Een ESV kan verschillende voordelen bieden. Allereerst beschermt het u tegen financiële verliezen die kunnen ontstaan door schade aan uw mobilhome. Of het nu gaat om schade door een ongeval, brand of natuurramp, de ESV kan helpen bij het vergoeden van de kosten voor reparaties of zelfs de vervanging van uw mobilhome.

Daarnaast biedt een ESV ook bescherming tegen diefstal. Het is helaas mogelijk dat uw geliefde mobilhome gestolen wordt, maar met een ESV kunt u zichzelf financieel beschermen in zo’n situatie. De verzekering zal u helpen bij het compenseren van de waarde van uw gestolen voertuig, zodat u snel weer op weg kunt gaan.

Het afsluiten van een ESV kan u ook helpen om uw lening voor de mobilhome beter te beheren. In geval van schade of diefstal hoeft u zich geen zorgen te maken over de financiële lasten die hiermee gepaard gaan. Uw verzekering zal een deel of zelfs het volledige bedrag dekken, afhankelijk van de voorwaarden van uw polis.

Het is belangrijk om op te merken dat de specifieke dekking en voorwaarden van een ESV kunnen variëren, afhankelijk van de verzekeringsmaatschappij en het type mobilhome dat u bezit. Het is daarom raadzaam om verschillende verzekeringsaanbieders te vergelijken voordat u een beslissing neemt.

Een lening voor eigendomsschuldverzekering (ESV) kan een waardevolle aanvulling zijn op uw mobilhomefinanciering. Het biedt u gemoedsrust en financiële bescherming in geval van schade of diefstal. Neem de tijd om goed onderzoek te doen naar verschillende verzekeringsaanbieders en kies degene die het beste bij uw behoeften past. Op die manier kunt u met een gerust hart genieten van uw mobilhomeavonturen, wetende dat u goed beschermd bent.

De procedure om geld te lenen voor mobiele huizen in België is relatief snel en gemakkelijk; er zijn veel verschillende financiers waaruit u kunt kiezen, waardoor het makkelijker wordt om precies datgene te vindenn

De procedure om geld te lenen voor mobiele huizen in België is relatief snel en gemakkelijk. Er zijn veel verschillende financiers waaruit u kunt kiezen, waardoor het makkelijker wordt om precies datgene te vinden wat bij uw behoeften past.

In vergelijking met andere soorten leningen kan het verkrijgen van een lening voor een mobilhome een sneller proces zijn. Veel financiële instellingen begrijpen dat mobilhomes vaak worden gebruikt voor vakanties en vrijetijdsbesteding, en daarom willen ze ervoor zorgen dat hun klanten snel kunnen genieten van hun nieuwe aankoop.

Daarnaast is het aanvraagproces meestal vrij eenvoudig. U kunt online formulieren invullen en de benodigde documentatie indienen, zoals bewijs van inkomen en identificatie. Sommige financiers bieden zelfs een pre-goedkeuringsproces aan, zodat u alvast een idee heeft van hoeveel u kunt lenen voordat u daadwerkelijk op zoek gaat naar een mobilhome.

Het grote aantal financiers op de markt biedt ook voordelen. U heeft de mogelijkheid om verschillende aanbieders te vergelijken op basis van rentetarieven, voorwaarden en flexibiliteit. Dit stelt u in staat om de beste deal te vinden die past bij uw financiële situatie en behoeften.

Het is echter belangrijk om altijd verantwoordelijk te blijven bij het aangaan van een lening. Zorg ervoor dat u uw maandelijkse afbetalingen kunt veroorloven en dat u zich bewust bent van de totale kosten van de lening, inclusief rente en eventuele extra kosten. Neem de tijd om de voorwaarden zorgvuldig door te lezen en laat u niet verleiden tot het lenen van meer dan u nodig heeft.

Al met al biedt het lenen van geld voor een mobilhome in België veel voordelen. Met een relatief snelle en gemakkelijke procedure, samen met een breed scala aan financiers om uit te kiezen, kunt u snel op weg zijn naar het realiseren van uw droom van vrijheid op wielen.

Je bent verplicht om een lening af te sluiten met een hoge rente;

Een con van het afsluiten van een lening voor een mobilhome is dat je vaak te maken krijgt met een hoge rente. Het kan zijn dat de rente op leningen voor mobilhomes hoger is dan bij andere soorten leningen, zoals hypotheken of autoleningen.

De hoge rente kan leiden tot hogere maandelijkse afbetalingen en uiteindelijk tot een hogere totale kostenpost voor de mobilhome. Het is belangrijk om hier rekening mee te houden bij het plannen van je financiën en om ervoor te zorgen dat je de maandelijkse afbetalingen kunt veroorloven.

Het is verstandig om verschillende kredietverstrekkers te vergelijken voordat je een lening afsluit. Zo kun je proberen de beste rentetarieven en voorwaarden te vinden die passen bij jouw financiële situatie. Door grondig onderzoek te doen en offertes op te vragen, kun je mogelijk besparen op de kosten van de lening.

Het is ook belangrijk om bewust te zijn van andere mogelijke kosten, zoals administratiekosten of verzekeringen die gekoppeld kunnen zijn aan de lening voor de mobilhome. Deze extra kosten kunnen ook invloed hebben op het totale bedrag dat je uiteindelijk moet terugbetalen.

Hoewel het afsluiten van een lening met een hoge rente misschien niet ideaal lijkt, kan het nog steeds een haalbare optie zijn als je echt wilt genieten van de vrijheid en avonturen die een mobilhome biedt. Het is echter essentieel om goed geïnformeerd te zijn over de kosten en om ervoor te zorgen dat je de financiële verplichtingen kunt nakomen.

Overweeg altijd zorgvuldig de voor- en nadelen voordat je een lening afsluit voor een mobilhome. Neem de tijd om verschillende opties te vergelijken en raadpleeg indien nodig een financieel adviseur om ervoor te zorgen dat je een weloverwogen beslissing neemt die past bij jouw persoonlijke financiële situatie.

De maandelijkse aflossingen zijn vaak hoog;

Een con van een lening voor een mobilhome: de maandelijkse aflossingen zijn vaak hoog

Het kopen van een mobilhome kan een spannende stap zijn in de richting van avontuur en vrijheid. Maar voordat u zich volledig laat meeslepen door de droom van reizen op wielen, is het belangrijk om ook de mogelijke nadelen te overwegen. Een van de nadelen van het afsluiten van een lening voor een mobilhome is dat de maandelijkse aflossingen vaak hoog kunnen zijn.

Wanneer u ervoor kiest om een lening aan te gaan voor de aanschaf van een mobilhome, moet u er rekening mee houden dat dit extra financiële verplichtingen met zich meebrengt. Naast uw reguliere uitgaven en eventuele andere lopende leningen, moet u ook maandelijks een bedrag apart houden voor de aflossing van uw mobilhomelening.

De hoogte van de maandelijkse aflossingen hangt af van verschillende factoren, zoals het geleende bedrag, de looptijd van de lening en het rentepercentage. In sommige gevallen kunnen deze aflossingen aanzienlijk zijn en mogelijk een aanzienlijk deel van uw maandelijks inkomen in beslag nemen.

Het is daarom essentieel om uw financiële situatie grondig te evalueren voordat u besluit om een lening aan te gaan voor een mobilhome. Zorg ervoor dat u realistisch bent over wat u zich kunt veroorloven om maandelijks aan afbetalingen te besteden, zonder uw andere financiële verplichtingen in gevaar te brengen.

Een mogelijke oplossing om de maandelijkse aflossingen te verlagen, is door een langere looptijd voor uw lening te kiezen. Dit kan echter betekenen dat u uiteindelijk meer rente betaalt over de gehele looptijd van de lening. Het is belangrijk om de voor- en nadelen van een langere looptijd zorgvuldig af te wegen voordat u een beslissing neemt.

Het is ook raadzaam om verschillende kredietverstrekkers te vergelijken en offertes aan te vragen voordat u een definitieve keuze maakt. Door verschillende opties te vergelijken, kunt u mogelijk een lening vinden met gunstigere voorwaarden en lagere maandelijkse aflossingen.

Hoewel de maandelijkse aflossingen vaak hoog kunnen zijn bij het afsluiten van een lening voor een mobilhome, hoeft dit niet per se een dealbreaker te zijn. Met zorgvuldige planning en realistische financiële overwegingen kunt u nog steeds genieten van uw mobilhome en de vrijheid die het biedt, zonder uw financiële stabiliteit in gevaar te brengen.

Als je de lening niet op tijd terugbetaalt, loop je het risico dat je de mobilhome kwijtraakt.

Als je de lening voor een mobilhome niet op tijd terugbetaalt, loop je het risico dat je de mobilhome kwijtraakt. Dit is een belangrijk aspect om rekening mee te houden bij het overwegen van een lening voor een mobilhome. Het niet nakomen van de betalingsverplichtingen kan leiden tot ernstige gevolgen, zoals het verlies van het voertuig waar je zo naar uitkeek.

Het is essentieel om realistisch te zijn over je financiële situatie voordat je besluit om een lening aan te gaan. Zorg ervoor dat je een gedetailleerd budget opstelt en nagaat of je maandelijks voldoende geld hebt om de lening af te betalen. Het is belangrijk om ook rekening te houden met onvoorziene uitgaven en eventuele renteverhogingen.

Als je merkt dat je moeite hebt om aan de betalingsverplichtingen te voldoen, is het raadzaam om contact op te nemen met de kredietverstrekker. In sommige gevallen kunnen er mogelijkheden zijn voor herstructurering van de lening of het treffen van betalingsregelingen. Het is altijd beter om open en eerlijk te communiceren over financiële moeilijkheden, in plaats van ze te negeren.

Het verliezen van een mobilhome als gevolg van wanbetaling kan zowel emotioneel als financieel zwaar wegen. Het kan leiden tot verlies van investeringen en dromen die verbonden waren aan het bezitten van een eigen mobilhome. Daarom is het cruciaal om verantwoordelijkheid te nemen voor je financiële verplichtingen en ervoor te zorgen dat je de lening op tijd terugbetaalt.

Voordat je een lening voor een mobilhome aangaat, is het verstandig om goed onderzoek te doen en alle voorwaarden van de lening zorgvuldig door te nemen. Zorg ervoor dat je volledig begrijpt wat er van je wordt verwacht en wat de consequenties zijn als je niet aan de betalingsverplichtingen voldoet.

Het is belangrijk om bewust te zijn van dit risico bij het overwegen van een lening voor een mobilhome. Het kan helpen om realistische verwachtingen te hebben en ervoor te zorgen dat je financieel stabiel genoeg bent om aan de betalingsverplichtingen te voldoen. Op die manier kun je optimaal genieten van je mobilhome zonder het risico te lopen deze kwijt te raken.

Eenvoudige stappen om de rente op je lening te berekenen

Het berekenen van de rente op een lening: een handige gids

Wanneer je een lening afsluit, is het belangrijk om te begrijpen hoe de rente wordt berekend. Het kennen van de renteberekening kan je helpen bij het nemen van weloverwogen financiële beslissingen en het beheren van je lening op een verantwoorde manier. In dit artikel zullen we uitleggen hoe je de rente op een lening kunt berekenen.

Om te beginnen moet je weten dat er twee soorten rente zijn die worden gebruikt bij leningen: de nominale rente en de effectieve rente. De nominale rente is het percentage dat wordt toegepast op het geleende bedrag, terwijl de effectieve rente rekening houdt met eventuele bijkomende kosten, zoals administratiekosten of verzekeringen.

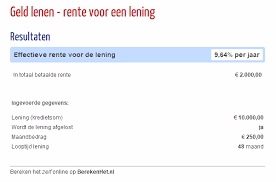
Om de rente op een lening te berekenen, moet je eerst weten wat het geleende bedrag is en welk rentepercentage van toepassing is. Laten we als voorbeeld zeggen dat je €10.000 hebt geleend tegen een nominale rentevoet van 5% per jaar.

Om de jaarlijkse interest te berekenen, vermenigvuldig je het geleende bedrag met het rentepercentage (in decimale vorm). In dit geval zou dat zijn: €10.000 x 0,05 = €500.

Als je wilt weten wat de maandelijkse interest is, moet je deze jaarlijkse interest delen door 12 (het aantal maanden in een jaar). In ons voorbeeld zou dat zijn: €500 / 12 = €41,67.

Houd er rekening mee dat dit slechts de berekening van de rente is en dat je nog steeds de aflossing van het geleende bedrag moet meenemen in je financiële planning. Bij een lening betaal je meestal periodiek een vast bedrag terug, dat bestaat uit zowel rente als aflossing. Naarmate je meer aflost, zal het geleende bedrag verminderen en zal ook de rente die je betaalt dalen.

Het is ook belangrijk om te onthouden dat sommige leningen mogelijk andere factoren hebben die van invloed zijn op de renteberekening, zoals variabele rentetarieven of extra kosten. Het is altijd verstandig om de voorwaarden en bepalingen van je specifieke lening goed door te lezen voordat je deze afsluit.

Het berekenen van de rente op een lening kan ingewikkeld lijken, maar met behulp van eenvoudige formules en duidelijke informatie kun je een beter inzicht krijgen in hoeveel je uiteindelijk zult betalen. Neem altijd de tijd om verschillende leningen te vergelijken en gebruik te maken van online tools of advies van financiële experts om weloverwogen beslissingen te nemen over jouw financiële toekomst.

Let op: Dit artikel dient alleen ter informatie en vervangt geen professioneel financieel advies. Raadpleeg altijd een deskundige voor advies op maat bij jouw persoonlijke situatie.


6 Veelgestelde Vragen over het Berekenen van Rente bij een Lening

  1. Wat is de rente voor een lening?
  2. Hoe kan ik de rente van een lening berekenen?
  3. Wat zijn de kosten bij het aangaan van een lening?
  4. Hoeveel moet ik terugbetalen op mijn lening?
  5. Is er verschil tussen variabele en vaste rente bij een lening?
  6. Welke factoren beïnvloeden de rente die ik betaal voor mijn lening?

Wat is de rente voor een lening?

De rente voor een lening kan variëren en is afhankelijk van verschillende factoren. Enkele belangrijke factoren die van invloed kunnen zijn op de rentevoet zijn:

  1. Kredietwaardigheid: Leners met een goede kredietgeschiedenis en een positieve credit score hebben over het algemeen meer kans op het verkrijgen van een lening tegen een lagere rente. Dit komt doordat geldverstrekkers minder risico lopen bij het uitlenen aan kredietwaardige individuen.
  2. Type lening: Verschillende soorten leningen hebben vaak verschillende rentetarieven. Bijvoorbeeld, hypotheken hebben meestal lagere rentetarieven dan persoonlijke leningen, omdat hypotheken meestal worden gedekt door onderpand (zoals een huis), wat extra zekerheid biedt aan de geldverstrekker.
  3. Looptijd van de lening: Over het algemeen geldt dat hoe langer de looptijd van de lening, hoe hoger de rentevoet kan zijn. Dit komt doordat geldverstrekkers meer risico lopen bij langlopende leningen, aangezien er meer tijd is voor onvoorziene omstandigheden die de terugbetaling kunnen beïnvloeden.
  4. Marktrente: De huidige economische omstandigheden en markttrends kunnen ook invloed hebben op de rentevoeten voor leningen. Als de algemene marktrente laag is, is de kans groter dat je gunstigere rentetarieven kunt vinden.

Het is belangrijk om op te merken dat elke geldverstrekker zijn eigen rentetarieven hanteert. Daarom is het raadzaam om verschillende geldverstrekkers te vergelijken voordat je een lening afsluit. Dit stelt je in staat om de beste rentevoet te vinden die past bij jouw financiële situatie en behoeften.

Onthoud dat de rente slechts een onderdeel is van de totale kosten van een lening. Het is ook belangrijk om rekening te houden met eventuele bijkomende kosten, zoals administratiekosten of verzekeringen, bij het beoordelen van de totale kosten van een lening.

Het is altijd verstandig om professioneel advies in te winnen bij een financieel adviseur of geldverstrekker om specifieke informatie en aanbevelingen te krijgen op basis van jouw persoonlijke situatie.

Hoe kan ik de rente van een lening berekenen?

Het berekenen van de rente op een lening kan op verschillende manieren, afhankelijk van het type lening en de specifieke voorwaarden. Hier zijn enkele veelgebruikte methoden om de rente van een lening te berekenen:

Eenvoudige rente: Bij eenvoudige rente wordt de rente alleen berekend over het oorspronkelijke geleende bedrag. Om de totale rente te berekenen, vermenigvuldig je het geleende bedrag met het rentepercentage en de looptijd van de lening in jaren.

Formule: Totale rente = (geleend bedrag) x (rentepercentage) x (looptijd in jaren)

Samengestelde rente: Bij samengestelde rente wordt de rente berekend over zowel het oorspronkelijke geleende bedrag als over eventuele eerder opgebouwde rente. Dit betekent dat je elk jaar interest betaalt op het totaalbedrag, inclusief eerdere interest.

Er zijn verschillende formules voor samengestelde renteberekening, afhankelijk van hoe vaak de interest wordt bijgeschreven (jaarlijks, halfjaarlijks, maandelijks, etc.). Een veelvoorkomende formule is:

Formule: Totaalbedrag = (geleend bedrag) x (1 + (rentepercentage / aantal perioden))^(aantal perioden x looptijd)

Online rekenmachines: Er zijn talloze online rekenmachines beschikbaar waarmee je snel en gemakkelijk de rente op een lening kunt berekenen. Deze rekenmachines vragen meestal om het geleende bedrag, de rentevoet en de looptijd van de lening, en geven je direct het totaalbedrag inclusief rente.

Het is belangrijk om te onthouden dat deze methoden een algemene benadering zijn en dat specifieke leningen mogelijk andere factoren hebben die van invloed zijn op de renteberekening. Het is altijd raadzaam om de exacte voorwaarden van jouw lening te raadplegen of advies in te winnen bij een financieel expert als je twijfelt over de berekening van de rente.

Wat zijn de kosten bij het aangaan van een lening?

Bij het aangaan van een lening kunnen er verschillende kosten in rekening worden gebracht. Het is belangrijk om deze kosten te begrijpen voordat je een lening afsluit, zodat je een duidelijk beeld hebt van de totale financiële verplichtingen die gepaard gaan met de lening. Hier zijn enkele veelvoorkomende kosten die je kunt tegenkomen:

  1. Rente: Dit is het bedrag dat je betaalt voor het lenen van geld. Het wordt meestal uitgedrukt als een percentage van het geleende bedrag en kan variëren afhankelijk van factoren zoals de rentemarkt, jouw kredietwaardigheid en het type lening dat je afsluit.
  2. Administratiekosten: Sommige kredietverstrekkers brengen administratiekosten in rekening bij het afsluiten van een lening. Deze kosten worden vaak in rekening gebracht om de verwerkings- en papierwerkprocedure te dekken.
  3. Advies- of bemiddelingskosten: Als je gebruikmaakt van de diensten van een financieel adviseur of tussenpersoon bij het afsluiten van een lening, kunnen er advies- of bemiddelingskosten in rekening worden gebracht. Dit zijn vergoedingen voor hun expertise en begeleiding tijdens het proces.
  4. Verzekeringen: Afhankelijk van het type lening en jouw persoonlijke situatie kan het zijn dat je verplicht bent om bepaalde verzekeringen af te sluiten, zoals een overlijdensrisicoverzekering of arbeidsongeschiktheidsverzekering. Deze verzekeringen kunnen extra kosten met zich meebrengen.
  5. Boete bij vervroegde aflossing: Sommige leningen kunnen een boete opleggen als je ervoor kiest om de lening eerder af te lossen dan de afgesproken termijn. Dit wordt gedaan om eventueel verlies van rente-inkomsten voor de kredietverstrekker te compenseren.

Het is belangrijk om de specifieke voorwaarden en kosten van elke lening zorgvuldig door te nemen voordat je akkoord gaat. Vergelijk verschillende aanbieders en vraag om een gedetailleerde uitleg van alle kosten die in rekening worden gebracht, zodat je een weloverwogen beslissing kunt nemen.

Houd er rekening mee dat de kosten kunnen variëren afhankelijk van het type lening, de kredietverstrekker en jouw individuele situatie. Het is altijd verstandig om professioneel financieel advies in te winnen voordat je een lening afsluit, zodat je goed geïnformeerd bent over alle kosten en mogelijke risico’s die gepaard gaan met het aangaan van een lening.

Hoeveel moet ik terugbetalen op mijn lening?

Om te berekenen hoeveel je moet terugbetalen op je lening, zijn er verschillende factoren waarmee rekening moet worden gehouden. Deze factoren omvatten het geleende bedrag, de rentevoet en de looptijd van de lening.

  1. Geleend bedrag: Dit is het totale bedrag dat je hebt geleend van de geldschieter. Het kan variëren afhankelijk van je financiële behoeften en de voorwaarden van de leningsovereenkomst.
  2. Rentevoet: Dit is het percentage dat wordt toegepast op het geleende bedrag als vergoeding voor het gebruik van het geld. Het rentepercentage kan vast of variabel zijn, afhankelijk van de voorwaarden van je leningsovereenkomst.
  3. Looptijd van de lening: Dit verwijst naar de periode waarin je de lening terugbetaalt. Het kan variëren van enkele maanden tot meerdere jaren, afhankelijk van het type lening en de afspraken die je hebt gemaakt met de geldschieter.

Om een schatting te maken van hoeveel je moet terugbetalen op je lening, kun je gebruikmaken van een online leencalculator of formules voor annuïtaire of lineaire aflossingen. Deze tools helpen bij het berekenen van het maandelijkse aflossingsbedrag op basis van het geleende bedrag, rentevoet en looptijd.

Het is echter belangrijk op te merken dat deze berekeningen slechts een indicatie geven en dat er mogelijk andere factoren zijn die invloed kunnen hebben op de uiteindelijke terugbetalingsbedragen, zoals eventuele extra kosten of wijzigingen in de rentevoet. Het is altijd raadzaam om de exacte voorwaarden en bepalingen van je leningsovereenkomst te raadplegen en indien nodig professioneel advies in te winnen om een nauwkeurige berekening te verkrijgen.

Onthoud dat het tijdig terugbetalen van je lening belangrijk is om financiële problemen te voorkomen en een positieve kredietgeschiedenis op te bouwen.

Is er verschil tussen variabele en vaste rente bij een lening?

Ja, er is een verschil tussen variabele en vaste rente bij een lening. Hieronder leg ik het verschil uit:

Vaste rente: Bij een lening met vaste rente blijft het rentepercentage gedurende de looptijd van de lening ongewijzigd. Dit betekent dat je maandelijkse aflossingen en de totale kosten van de lening stabiel blijven. Het voordeel van een vaste rente is dat je zekerheid hebt over de te betalen rente gedurende de hele looptijd van de lening. Dit kan handig zijn bij het plannen van je financiën, omdat je precies weet hoeveel je elke maand moet betalen.

Variabele rente: Bij een lening met variabele rente kan het rentepercentage gedurende de looptijd van de lening veranderen. Het wordt meestal gekoppeld aan een referentie-index, zoals de marktrente of het Euribor-tarief. Als deze index fluctueert, zal ook jouw rentepercentage veranderen. Dit betekent dat je maandelijkse aflossingen en totale kosten kunnen variëren gedurende de looptijd van de lening. Het voordeel van een variabele rente is dat je kunt profiteren als de marktrente daalt, omdat je dan minder rente betaalt. Aan de andere kant loop je het risico dat jouw maandelijkse aflossingen stijgen als de marktrente stijgt.

Bij het kiezen tussen een lening met vaste of variabele rente is het belangrijk om rekening te houden met jouw persoonlijke financiële situatie en risicobereidheid. Als je op zoek bent naar stabiliteit en voorspelbaarheid, kan een lening met vaste rente geschikt zijn. Als je bereid bent om het risico te nemen van mogelijke rentefluctuaties en eventueel kunt omgaan met hogere maandelijkse aflossingen, dan kan een lening met variabele rente aantrekkelijk zijn.

Het is altijd verstandig om de voorwaarden en bepalingen van de lening zorgvuldig door te lezen voordat je deze afsluit, zodat je volledig begrijpt hoe de rente wordt berekend en welke invloed dit kan hebben op jouw financiële situatie. Daarnaast is het raadzaam om advies in te winnen bij een financieel adviseur om de beste keuze te maken op basis van jouw specifieke behoeften en doelen.

Welke factoren beïnvloeden de rente die ik betaal voor mijn lening?

Er zijn verschillende factoren die van invloed kunnen zijn op de rente die je betaalt voor een lening. Hier zijn enkele belangrijke factoren om rekening mee te houden:

  1. Kredietwaardigheid: Jouw kredietwaardigheid speelt een grote rol bij het bepalen van de rente op een lening. Geldverstrekkers willen weten hoe waarschijnlijk het is dat je de lening terugbetaalt. Ze zullen je kredietgeschiedenis, inkomen, schuldenlast en andere financiële informatie evalueren om een beeld te krijgen van jouw kredietrisico. Hoe hoger jouw kredietwaardigheid, hoe lager de rente meestal zal zijn.
  2. Looptijd van de lening: De looptijd van de lening, oftewel de periode waarin je de lening terugbetaalt, kan ook invloed hebben op de rente. Over het algemeen geldt dat hoe langer de looptijd, hoe hoger de rente kan zijn. Dit komt omdat geldverstrekkers een groter risico nemen over een langere periode.
  3. Type lening: Het type lening dat je afsluit kan ook invloed hebben op de rentevoet. Bijvoorbeeld, hypotheken hebben vaak lagere rentetarieven dan persoonlijke leningen omdat hypotheken doorgaans worden gedekt door onderpand (zoals een huis), wat extra zekerheid biedt aan de geldverstrekker.
  4. Economische omstandigheden: De algemene economische situatie kan ook van invloed zijn op de rentetarieven. In tijden van economische groei en lage inflatie zijn de rentetarieven doorgaans lager. Daarentegen kunnen rentetarieven stijgen tijdens perioden van economische onzekerheid of hoge inflatie.
  5. Concurrentie tussen geldverstrekkers: De concurrentie tussen verschillende geldverstrekkers kan ook invloed hebben op de rente die je betaalt. Als er veel aanbieders zijn die concurreren om klanten, kan dit leiden tot lagere rentetarieven.

Het is belangrijk om te onthouden dat deze factoren niet los van elkaar staan en dat geldverstrekkers een combinatie van deze factoren zullen evalueren bij het bepalen van de rente op een lening. Het is altijd verstandig om verschillende leningsopties te vergelijken en advies in te winnen bij financiële experts voordat je een beslissing neemt.

Schulden afbetalen met een lening: Een verstandige keuze of financieel risico?

Schulden afbetalen met een lening: Is het een verstandige keuze?

Schulden kunnen een enorme last zijn die ons dagelijks leven beïnvloeden. Ze kunnen ons stress geven en onze financiële stabiliteit in gevaar brengen. In sommige gevallen kan het afsluiten van een lening een optie lijken om deze schulden af te betalen. Maar is dit wel een verstandige keuze? Laten we eens kijken naar de voor- en nadelen.

Een lening kan helpen om onmiddellijke financiële druk te verlichten. Het stelt ons in staat om onze schuldeisers af te betalen en zo onze kredietwaardigheid te behouden. Bovendien kan het consolideren van meerdere schulden in één lening het beheer van onze financiën vereenvoudigen.

Aan de andere kant brengt het afsluiten van een lening ook risico’s met zich mee. Het is belangrijk om rekening te houden met de rentevoeten en kosten die gepaard gaan met de lening. Als deze hoger zijn dan wat we momenteel betalen voor onze schulden, kan dit leiden tot nog meer financiële problemen op lange termijn.

Voordat u besluit om uw schulden af te betalen met een lening, is het essentieel om uw financiële situatie grondig te evalueren. Stel uzelf de volgende vragen: Heeft u voldoende inkomen om de maandelijkse aflossingen van de lening aan te kunnen? Kunt u besparen op andere uitgaven om de extra kosten te compenseren? En belangrijker nog, kunt u voorkomen dat u in de toekomst opnieuw in dezelfde schuldenval terechtkomt?

Het is ook raadzaam om advies in te winnen bij een financieel expert voordat u een beslissing neemt. Zij kunnen u helpen bij het beoordelen van de voor- en nadelen en u begeleiden naar de beste oplossing voor uw specifieke situatie.

Naast het afsluiten van een lening zijn er ook andere alternatieven om schulden af te betalen. U kunt proberen om met uw schuldeisers te onderhandelen over betalingsplannen of renteverlagingen. Het kan ook nuttig zijn om uw uitgavenpatroon te herzien en manieren te vinden om geld te besparen.

Kortom, het afbetalen van schulden met een lening kan een mogelijke oplossing zijn, maar het is belangrijk om alle aspecten zorgvuldig af te wegen. Neem de tijd om uw financiële situatie te analyseren en zoek professioneel advies indien nodig. Vergeet niet dat het aanpakken van de oorzaken van uw schulden, zoals budgettering en financiële discipline, essentieel is om herhaling in de toekomst te voorkomen.


9 Veelgestelde vragen over het afbetalen van schulden met een lening.

  1. Hoeveel kan ik lenen om mijn schulden af te betalen?
  2. Wat zijn de kosten van een lening om schulden af te betalen?
  3. Wat is de beste manier om schulden af te betalen met een lening?
  4. Welke bank biedt de meest gunstige voorwaarden voor het afbetalen van schuld met een lening?
  5. Is het verstandig om meerdere leningen aan te gaan om mijn schuld af te betalen?
  6. Kan ik mijn schuld ook aflossingsvrij afbetalen met een lening?
  7. Wat is de rentevoet als ik mijn schuld wil afbetalen met een lening?
  8. Kan ik ook geld lenendie niet bestemd is voor het aflossing van mijn schuld?
  9. Is er verschil tussen persoonlijke en zakelijke lening als ik mijn schuld wil terugbetalemmet eenzelfde bedrag ?

Hoeveel kan ik lenen om mijn schulden af te betalen?

De hoeveelheid geld die u kunt lenen om uw schulden af te betalen, hangt af van verschillende factoren. Hier zijn enkele belangrijke punten om rekening mee te houden:

  1. Kredietwaardigheid: Geldverstrekkers beoordelen uw kredietwaardigheid voordat ze beslissen hoeveel ze bereid zijn aan u uit te lenen. Ze zullen kijken naar uw kredietgeschiedenis, inkomen, uitgaven en andere financiële verplichtingen.
  2. Inkomen: Uw inkomen speelt een cruciale rol bij het bepalen van de leencapaciteit. Geldverstrekkers willen er zeker van zijn dat u voldoende inkomsten heeft om de maandelijkse aflossingen te kunnen dragen naast uw andere kosten.
  3. Schuldenlast: Als u al andere leningen heeft lopen, zoals een hypotheek of autolening, kan dit van invloed zijn op het bedrag dat u kunt lenen voor het afbetalen van uw schulden. Geldverstrekkers willen ervoor zorgen dat u niet overbelast raakt met te veel schuld.
  4. Rentetarieven: De rentevoeten variëren per geldverstrekker en kunnen invloed hebben op de totale kosten van de lening. Het is belangrijk om verschillende aanbieders te vergelijken en de beste rentevoet te vinden die past bij uw situatie.

Het is raadzaam om contact op te nemen met verschillende geldverstrekkers of financiële instellingen om een beter idee te krijgen van hoeveel u kunt lenen om uw schulden af te betalen. Zij kunnen u helpen bij het beoordelen van uw financiële situatie en u voorzien van specifieke informatie over de mogelijkheden die voor u beschikbaar zijn.

Houd er echter rekening mee dat het afsluiten van een nieuwe lening om bestaande schulden af te lossen niet altijd de beste oplossing is. Het is belangrijk om uw financiële situatie grondig te evalueren en professioneel advies in te winnen voordat u een beslissing neemt.

Wat zijn de kosten van een lening om schulden af te betalen?

De kosten van een lening om schulden af te betalen kunnen variëren, afhankelijk van verschillende factoren. Hier zijn enkele belangrijke kostenposten waar u rekening mee moet houden:

  1. Rente: De rente is de vergoeding die u betaalt aan de geldverstrekker voor het lenen van het geld. Het rentepercentage kan variëren, afhankelijk van uw kredietwaardigheid en het type lening dat u kiest. Over het algemeen geldt dat hoe hoger uw kredietwaardigheid is, hoe lager de rente zal zijn.
  2. Administratiekosten: Geldverstrekkers kunnen ook administratiekosten in rekening brengen voor het verwerken van uw leningsaanvraag. Deze kosten kunnen variëren tussen verschillende geldverstrekkers en moeten worden meegenomen bij het berekenen van de totale kosten van de lening.
  3. Verzekeringen: In sommige gevallen kan een geldverstrekker u verplichten om een verzekering af te sluiten voor de lening, zoals een overlijdensrisicoverzekering of een arbeidsongeschiktheidsverzekering. Deze verzekeringen zorgen ervoor dat de lening wordt terugbetaald in geval van overlijden of arbeidsongeschiktheid. De kosten hiervan worden meestal opgenomen in de maandelijkse aflossingen.
  4. Boetes en extra kosten: Het is belangrijk om ook rekening te houden met eventuele boetes of extra kosten die kunnen worden opgelegd als u niet op tijd betaalt of als u vervroegd wilt aflossen. Lees de voorwaarden van de lening zorgvuldig door om deze kosten te begrijpen en te voorkomen.

Het is raadzaam om verschillende geldverstrekkers te vergelijken voordat u een lening afsluit, zodat u de beste rente en voorwaarden kunt vinden die passen bij uw financiële situatie. Het totale bedrag dat u uiteindelijk betaalt voor de lening zal afhangen van het geleende bedrag, de looptijd van de lening en de specifieke kosten die aan de lening zijn verbonden.

Het is altijd verstandig om advies in te winnen bij een financieel expert voordat u een lening afsluit, zodat u een goed inzicht krijgt in alle kosten en mogelijke gevolgen van het afbetalen van uw schulden met een lening.

Wat is de beste manier om schulden af te betalen met een lening?

Het afbetalen van schulden met een lening kan een effectieve strategie zijn, maar het is belangrijk om dit op de juiste manier aan te pakken. Hier zijn enkele stappen die u kunt volgen om uw schulden op een verstandige manier af te betalen met behulp van een lening:

  1. Evalueer uw schulden: Begin met het in kaart brengen van al uw schulden, inclusief het bedrag dat u verschuldigd bent en de rentevoet die u betaalt. Dit zal u helpen om een duidelijk beeld te krijgen van uw totale schuldpositie.
  2. Vergelijk leningen: Onderzoek verschillende kredietverstrekkers en vergelijk hun rentetarieven, voorwaarden en kosten. Zoek naar leningen met gunstige voorwaarden die passen bij uw financiële situatie.
  3. Kies de juiste lening: Selecteer een lening die u in staat stelt om al uw bestaande schulden af te lossen tegen lagere rente- en maandelijkse betalingsvoorwaarden. Een consolidatielening kan hierbij nuttig zijn, omdat deze meerdere schulden samenvoegt tot één enkele lening.
  4. Maak een aflossingsplan: Stel een realistisch aflossingsplan op waarin u bepaalt hoeveel u maandelijks kunt betalen om uw lening af te lossen. Zorg ervoor dat dit bedrag past binnen uw budget zonder andere essentiële uitgaven in gevaar te brengen.
  5. Blijf financieel verantwoordelijk: Na het verkrijgen van de lening is het van cruciaal belang om financiële discipline te behouden. Houd u aan uw aflossingsplan en vermijd het maken van nieuwe schulden. Blijf uw uitgaven beheren en zoek manieren om te besparen.
  6. Overweeg professioneel advies: Als u zich overweldigd voelt door uw schuldenlast of als u moeite heeft om een aflossingsplan op te stellen, overweeg dan om professioneel advies in te winnen bij een financieel expert of een schuldhulpverleningsorganisatie. Zij kunnen u begeleiden bij het nemen van de juiste stappen en helpen bij het oplossen van uw financiële problemen.

Onthoud dat het afbetalen van schulden met een lening slechts een onderdeel is van een bredere strategie om financiële stabiliteit te bereiken. Het is belangrijk om ook andere aspecten aan te pakken, zoals budgettering, spaargewoonten en financieel bewustzijn, om herhaling in de toekomst te voorkomen.

Welke bank biedt de meest gunstige voorwaarden voor het afbetalen van schuld met een lening?

Het is belangrijk op te merken dat de gunstigste voorwaarden voor het afbetalen van schulden met een lening kunnen variëren, afhankelijk van verschillende factoren, zoals uw persoonlijke financiële situatie, kredietgeschiedenis en het specifieke type lening dat u nodig heeft. Daarom is het raadzaam om verschillende banken en financiële instellingen te vergelijken voordat u een definitieve beslissing neemt.

In België zijn er verschillende banken die leningen aanbieden voor schuldaflossing. Enkele bekende banken in België zijn BNP Paribas Fortis, KBC Bank, ING Bank en Belfius Bank. Deze banken hebben vaak verschillende soorten leningen en rentetarieven die kunnen variëren op basis van uw individuele omstandigheden.

Om de meest gunstige voorwaarden te vinden, kunt u de websites van deze banken bezoeken en hun leningaanbiedingen vergelijken. Let op factoren zoals rentetarieven, looptijden, aflossingsmogelijkheden en eventuele bijkomende kosten of verplichte verzekeringen.

Het kan ook nuttig zijn om contact op te nemen met een financieel adviseur of een onafhankelijke kredietbemiddelaar om u te helpen bij het vinden van de beste optie voor uw specifieke situatie. Zij kunnen u begeleiden bij het vergelijken van verschillende aanbiedingen en ervoor zorgen dat u de juiste keuze maakt.

Onthoud dat naast de voorwaarden van de lening, het ook belangrijk is om uw eigen financiële situatie te evalueren en ervoor te zorgen dat u de lening kunt terugbetalen zonder verdere financiële problemen te veroorzaken. Wees verantwoordelijk bij het afsluiten van een lening en zorg ervoor dat u volledig begrijpt wat de gevolgen zijn voordat u zich verbindt.

Is het verstandig om meerdere leningen aan te gaan om mijn schuld af te betalen?

Het afsluiten van meerdere leningen om uw schuld af te betalen is over het algemeen geen verstandige keuze. Hoewel het op het eerste gezicht aantrekkelijk kan lijken om al uw schulden te consolideren in één enkele lening, zijn er enkele belangrijke overwegingen die u moet maken voordat u deze beslissing neemt.

Ten eerste moet u zich bewust zijn van de rentevoeten en kosten die gepaard gaan met elke lening. Als de nieuwe lening hogere rentetarieven heeft dan uw bestaande schulden, kan dit leiden tot meer financiële lasten op lange termijn. Het is belangrijk om de totale kosten van de nieuwe lening zorgvuldig te berekenen en deze te vergelijken met wat u momenteel betaalt voor uw bestaande schulden.

Daarnaast moet u rekening houden met uw vermogen om meerdere maandelijkse aflossingen aan te kunnen. Als u meerdere leningen heeft, betekent dit dat u meerdere betalingen moet doen op verschillende tijdstippen. Dit kan leiden tot verwarring en een gebrek aan overzicht in uw financiële situatie. Het kan ook een extra last vormen als u moeite heeft om aan al uw betalingsverplichtingen te voldoen.

Bovendien moet u er rekening mee houden dat het hebben van meerdere leningen invloed kan hebben op uw kredietwaardigheid. Elke nieuwe lening resulteert in een nieuw kredietdossier en kan invloed hebben op uw kredietscore. Dit kan gevolgen hebben voor uw vermogen om in de toekomst krediet te verkrijgen, zoals het krijgen van een hypotheek of het aanvragen van een nieuwe lening.

In plaats van meerdere leningen aan te gaan, is het raadzaam om andere alternatieven te overwegen om uw schuld af te betalen. U kunt bijvoorbeeld proberen te onderhandelen met uw schuldeisers om betalingsplannen of renteverlagingen af te spreken. Het herzien van uw uitgavenpatroon en het vinden van manieren om geld te besparen, kan ook helpen om uw schuld sneller af te lossen.

Als u zich in een situatie bevindt waarin u meerdere leningen heeft en moeite heeft om ze af te betalen, is het verstandig om professioneel advies in te winnen bij een financieel expert. Zij kunnen u helpen bij het beoordelen van uw specifieke situatie en u begeleiden naar de beste oplossing voor uw schuldproblemen.

Kortom, hoewel het consolideren van schulden in één lening aantrekkelijk kan lijken, is het belangrijk om de mogelijke risico’s en kosten zorgvuldig af te wegen voordat u deze beslissing neemt. Het is altijd verstandig om professioneel advies in te winnen en alternatieve oplossingen te overwegen voordat u meerdere leningen aangaat.

Kan ik mijn schuld ook aflossingsvrij afbetalen met een lening?

Het aflossen van een schuld met een lening kan in sommige gevallen mogelijk zijn, maar het concept van “aflossingsvrij” is meestal niet van toepassing op leningen. Bij de meeste leningen moet u periodieke aflossingen doen om het geleende bedrag terug te betalen, samen met rente en eventuele kosten.

Een aflossingsvrije lening is echter een specifiek type lening waarbij u gedurende een bepaalde periode alleen rente betaalt en geen aflossingen doet. Aan het einde van de looptijd moet het volledige geleende bedrag in één keer worden afgelost. Aflossingsvrije leningen worden meestal gebruikt voor hypotheken, waarbij de verwachting is dat u aan het einde van de looptijd voldoende kapitaal heeft opgebouwd om de lening af te lossen.

Bij andere soorten leningen, zoals persoonlijke leningen of doorlopende kredieten, wordt er meestal verwacht dat u regelmatige aflossingen doet gedurende de looptijd van de lening. Dit kan maandelijks, tweemaandelijks of volgens een andere overeengekomen betalingsregeling zijn. Het doel is om het geleende bedrag en de rente geleidelijk terug te betalen.

Het is belangrijk om te begrijpen dat elke geldschieter zijn eigen voorwaarden en beleid heeft met betrekking tot leningen. Sommige geldschieters kunnen flexibele opties bieden die passen bij uw financiële situatie, maar anderen kunnen striktere voorwaarden hanteren. Het is raadzaam om contact op te nemen met verschillende geldschieters en hun specifieke voorwaarden te bespreken om te zien of er mogelijkheden zijn voor aflossingsvrije leningen of andere passende oplossingen voor uw schuldaflossing.

Wat is de rentevoet als ik mijn schuld wil afbetalen met een lening?

De rentevoet die u zult krijgen bij het afsluiten van een lening om uw schuld af te betalen, kan variëren en is afhankelijk van verschillende factoren. Enkele van deze factoren zijn:

  1. Kredietwaardigheid: Geldverstrekkers beoordelen uw kredietwaardigheid op basis van uw financiële geschiedenis, inkomen en andere relevante factoren. Hoe hoger uw kredietwaardigheid, hoe groter de kans dat u een lagere rentevoet krijgt.
  2. Looptijd van de lening: Over het algemeen geldt dat hoe langer de looptijd van de lening, hoe hoger de rentevoet kan zijn.
  3. Type lening: Het type lening dat u kiest, zoals een persoonlijke lening of een hypothecaire lening, kan ook invloed hebben op de rentevoet.
  4. Marktrente: De algemene marktomstandigheden en rentetarieven kunnen ook invloed hebben op de rentevoet die u krijgt aangeboden.

Het is belangrijk om te weten dat de exacte rentevoet pas kan worden vastgesteld nadat u een aanvraag heeft ingediend bij een geldverstrekker. Elke geldverstrekker hanteert zijn eigen criteria en tarieven. Het is daarom raadzaam om verschillende aanbieders te vergelijken voordat u een beslissing neemt.

Het is ook belangrijk om alle kosten en voorwaarden van de lening zorgvuldig te bestuderen voordat u akkoord gaat. Naast de rentevoet kunnen er ook administratiekosten, verzekeringen en andere kosten zijn die van invloed zijn op de totale kosten van de lening.

Het is raadzaam om contact op te nemen met verschillende geldverstrekkers en hun rentetarieven en voorwaarden te vergelijken. Op die manier kunt u een weloverwogen beslissing nemen die past bij uw financiële situatie en behoeften.

Kan ik ook geld lenendie niet bestemd is voor het aflossing van mijn schuld?

Ja, u kunt ook geld lenen voor andere doeleinden dan het aflossen van schulden. Leningen worden vaak gebruikt voor verschillende financiële behoeften, zoals het financieren van een auto, het doen van een verbouwing, het betalen van medische kosten of het bekostigen van een vakantie. Het is belangrijk om te onthouden dat het lenen van geld verplichtingen met zich meebrengt en dat u de lening moet terugbetalen volgens de overeengekomen voorwaarden. Voordat u geld leent, is het verstandig om uw financiële situatie zorgvuldig te evalueren en ervoor te zorgen dat u in staat bent om de lening terug te betalen zonder uw financiële stabiliteit in gevaar te brengen.

Is er verschil tussen persoonlijke en zakelijke lening als ik mijn schuld wil terugbetalemmet eenzelfde bedrag ?

Ja, er is een verschil tussen persoonlijke leningen en zakelijke leningen bij het terugbetalen van schulden, zelfs als het geleende bedrag hetzelfde is.

Persoonlijke lening:

Een persoonlijke lening is bedoeld voor individuen en wordt meestal gebruikt voor persoonlijke uitgaven zoals schuldconsolidatie, medische kosten, renovaties of andere persoonlijke doeleinden. Bij het aflossen van schulden met een persoonlijke lening ontvangt u het geleende bedrag in één keer en betaalt u dit vervolgens terug in vaste maandelijkse termijnen over een vooraf bepaalde periode. De rentevoet kan vast of variabel zijn, afhankelijk van de voorwaarden van de lening.

Zakelijke lening:

Een zakelijke lening is specifiek bedoeld voor ondernemers en wordt gebruikt om zakelijke uitgaven te financieren, zoals investeringen in apparatuur, uitbreiding van activiteiten of werkkapitaal. Bij het aflossen van schulden met een zakelijke lening ontvangt uw bedrijf het geleende bedrag en betaalt u dit terug volgens de overeengekomen voorwaarden. De rentevoet kan ook vast of variabel zijn, afhankelijk van de specifieke afspraken met de kredietverstrekker.

Het belangrijkste verschil tussen persoonlijke en zakelijke leningen ligt in wie verantwoordelijk is voor de schuld. Bij een persoonlijke lening bent u als individu verantwoordelijk voor de terugbetaling ervan. Bij een zakelijke lening is uw bedrijf de entiteit die verantwoordelijk is voor de terugbetaling. Dit kan van invloed zijn op zaken als kredietwaardigheid, rentetarieven en fiscale gevolgen.

Het is belangrijk om te onthouden dat het afsluiten van een lening, of het nu persoonlijk of zakelijk is, gevolgen kan hebben voor uw financiële situatie. Het is altijd verstandig om advies in te winnen bij een financieel adviseur voordat u een beslissing neemt en ervoor te zorgen dat u de lening kunt terugbetalen volgens de overeengekomen voorwaarden.

Is een lening afsluiten voor schulden verstandig? Een kritische blik op financiële oplossingen

Een lening afsluiten voor schulden: is het verstandig?

Schulden kunnen een grote last zijn die ons dagelijks leven beïnvloeden. Het kan moeilijk zijn om de eindjes aan elkaar te knopen en financieel stabiel te blijven. In sommige gevallen kan het afsluiten van een lening een mogelijke oplossing lijken om uit deze situatie te komen. Maar is het verstandig om een lening af te sluiten voor schulden?

Allereerst is het belangrijk om de oorzaak van de schulden te identificeren. Zijn ze ontstaan door onverwachte uitgaven, zoals medische kosten of autoreparaties? Of zijn er structurele problemen in het budgetbeheer? Als de schulden voortkomen uit structurele problemen, kan het afsluiten van een lening tijdelijke verlichting bieden, maar het lost het onderliggende probleem niet op.

Voordat u besluit een lening af te sluiten, moet u uw financiële situatie nauwkeurig evalueren. Hoeveel schulden heeft u en wat zijn de maandelijkse betalingsverplichtingen? Kunt u deze betalingen zonder problemen nakomen? Het is belangrijk om realistisch te zijn over uw terugbetalingsmogelijkheden voordat u nog meer financiële verplichtingen aangaat.

Daarnaast moet u ook rekening houden met de kosten van de lening. Geld lenen brengt altijd kosten met zich mee, zoals rente en administratiekosten. Deze kosten kunnen aanzienlijk zijn, vooral als u al schulden heeft en een minder gunstige kredietgeschiedenis. Het is essentieel om de totale kosten van de lening te berekenen en af te wegen of deze opwegen tegen de voordelen van het aflossen van uw schulden.

Een andere belangrijke factor om te overwegen is het risico op overmatige schuldenlast. Als u al meerdere leningen heeft lopen, kan het afsluiten van nog een lening uw financiële situatie verder verslechteren. Het kan moeilijk zijn om aan al uw betalingsverplichtingen te voldoen, waardoor u in een vicieuze cirkel van schulden terecht kunt komen.

Als u toch besluit een lening af te sluiten voor uw schulden, is het raadzaam om goed onderzoek te doen naar de verschillende kredietverstrekkers. Vergelijk rentetarieven, voorwaarden en klantbeoordelingen om ervoor te zorgen dat u de beste deal krijgt. Wees ook voorzichtig met aanbiedingen die “snel geld” beloven of die hoge rentetarieven hanteren.

Tot slot is het altijd verstandig om professioneel advies in te winnen voordat u belangrijke financiële beslissingen neemt. Een financieel adviseur kan u helpen bij het beoordelen van uw situatie en u begeleiden bij het nemen van de juiste stappen om uit de schulden te komen.

Kortom, het afsluiten van een lening voor schulden kan in sommige gevallen een optie zijn, maar het is belangrijk om de risico’s en kosten zorgvuldig af te wegen. Het is altijd aan te raden om alternatieve oplossingen te onderzoeken, zoals budgetbeheer, schuldhulpverlening of het consolideren van schulden voordat u nieuwe financiële verplichtingen aangaat.


Voordelen van het afsluiten van een lening voor schulden in België

  1. Lage rentetarieven
  2. Flexibele terugbetalingstermijnen
  3. Geen credit score vereist
  4. Snelle toewijzing
  5. Geld kan gebruikt worden voor verschillende doeleinde


4 nadelen van het afsluiten van een lening voor schulden

  1. Je lening kan je schulden niet volledig afbetalen, waardoor je met een hogere schuld komt te zitten.
  2. Door de rente die je betaalt op de lening kan het veel langer duren om je schulden af te betalen.
  3. De aflossingen van de lening zijn vaak hoger dan de aflossingen van je oorspronkelijke schuld, waardoor het moeilijker wordt om ze te betalen.
  4. Als je niet in staat bent om de maandelijkse aflossingen te betalen, loop je het risico dat er extra kosten en boetes opgelegd worden door de kredietverstrekker.

Lage rentetarieven

Een lening afsluiten voor schulden: Lage rentetarieven

Schulden kunnen een grote last zijn die ons dagelijks leven beïnvloeden. Het kan moeilijk zijn om de eindjes aan elkaar te knopen en financieel stabiel te blijven. In sommige gevallen kan het afsluiten van een lening een mogelijke oplossing lijken om uit deze situatie te komen. Een van de voordelen van het afsluiten van een lening voor schulden is dat in België de rentetarieven meestal erg laag zijn.

Lage rentetarieven kunnen aanzienlijke voordelen bieden bij het aflossen van schulden. Als u ervoor kiest om uw schulden af te betalen met behulp van een lening, kunt u profiteren van gunstige rentevoorwaarden. Dit betekent dat u minder geld hoeft terug te betalen dan bij andere manieren om uw schulden af te lossen.

Doordat de rentetarieven laag zijn, kunt u mogelijk besparen op de totale kosten van uw lening. Dit kan vooral gunstig zijn als u al hoge rentetarieven betaalt op bestaande schulden, zoals creditcardschulden of andere leningen met hogere rentes. Door deze hoge rentes te vervangen door een lening met lage rente, kunt u mogelijk maandelijkse besparingen realiseren en sneller uit de schulden komen.

Bovendien kunnen lage rentetarieven ook helpen bij het stabiliseren van uw financiële situatie op lange termijn. Door gebruik te maken van een lening met lage rente, kunt u uw schulden op een meer gecontroleerde en gestructureerde manier aflossen. Dit kan u helpen om beter grip te krijgen op uw financiën en uw schuldpositie te verbeteren.

Het is echter belangrijk om op te merken dat lage rentetarieven niet het enige aspect zijn om rekening mee te houden bij het afsluiten van een lening voor schulden. Het is essentieel om uw financiële situatie nauwkeurig te evalueren, inclusief uw terugbetalingsmogelijkheden en andere kosten die gepaard gaan met de lening.

Daarnaast is het verstandig om professioneel advies in te winnen voordat u een lening afsluit. Een financieel adviseur kan u helpen beoordelen of het afsluiten van een lening voor schulden de juiste keuze is in uw specifieke situatie, rekening houdend met alle relevante factoren.

Kortom, lage rentetarieven kunnen een aantrekkelijk voordeel zijn bij het afsluiten van een lening voor schulden in België. Het kan u helpen om de totale kosten van uw schulden te verlagen en meer controle over uw financiën te krijgen. Vergeet echter niet om alle aspecten zorgvuldig af te wegen en professioneel advies in te winnen voordat u belangrijke financiële beslissingen neemt.

Flexibele terugbetalingstermijnen

Flexibele terugbetalingstermijnen: je kunt een lening afsluiten met een flexibel terugbetalingsschema dat past bij jouw financiële situatie.

Een van de voordelen van het afsluiten van een lening voor schulden is dat je vaak de mogelijkheid hebt om te kiezen voor flexibele terugbetalingstermijnen. Dit betekent dat je de lening kunt afstemmen op jouw specifieke financiële omstandigheden en mogelijkheden.

Wanneer je al met schulden te maken hebt, kan het lastig zijn om aan strikte betalingsverplichtingen te voldoen. Een lening met flexibele terugbetalingstermijnen kan dan uitkomst bieden. Je kunt bijvoorbeeld kiezen voor een langere looptijd, waardoor de maandelijkse aflossingen lager worden en beter passen binnen jouw budget.

Door de flexibiliteit in terugbetalingstermijnen kun je ook rekening houden met eventuele veranderingen in jouw financiële situatie. Stel dat je verwacht in de toekomst meer inkomen te genereren, dan kun je ervoor kiezen om extra aflossingen te doen of zelfs de lening volledig vervroegd af te lossen. Dit geeft jou meer controle over het aflossen van jouw schulden en kan helpen om sneller financiële vrijheid te bereiken.

Daarnaast biedt een lening met flexibele terugbetalingstermijnen ook gemoedsrust. Je weet dat je niet vastzit aan onrealistische betalingsverplichtingen die jouw financiële situatie verder kunnen verslechteren. Door de lening af te stemmen op jouw mogelijkheden, kun je op een meer comfortabele manier aan jouw financiële verplichtingen voldoen.

Het is echter belangrijk om te benadrukken dat flexibele terugbetalingstermijnen niet betekenen dat je onbeperkt kunt uitstellen of minder kunt aflossen dan overeengekomen. Het blijft essentieel om verantwoordelijkheid te nemen en de lening op een gestructureerde manier af te lossen.

Kortom, het afsluiten van een lening voor schulden met flexibele terugbetalingstermijnen kan een positief aspect zijn. Het stelt je in staat om de lening aan te passen aan jouw financiële situatie en biedt meer controle en gemoedsrust bij het aflossen van schulden. Echter, wees altijd bewust van jouw financiële mogelijkheden en neem verantwoordelijke beslissingen bij het aangaan van nieuwe leningen.

Geen credit score vereist

Geen credit score vereist: een voordeel van het afsluiten van een lening voor schulden

Wanneer we in financiële moeilijkheden verkeren en schulden hebben opgebouwd, kan het verkrijgen van een lening om deze schulden af te lossen een uitkomst lijken. Een van de voordelen van het afsluiten van een lening voor schulden is dat veel leningverstrekkers geen credit score vereisen bij de aanvraag. Dit kan het gemakkelijker maken om een lening te krijgen, zelfs als uw kredietgeschiedenis niet perfect is.

Een credit score is een cijfer dat uw kredietwaardigheid weergeeft op basis van uw financiële geschiedenis. Het wordt gebruikt door kredietverstrekkers om het risico te beoordelen dat zij lopen bij het verstrekken van een lening. Als u bijvoorbeeld in het verleden betalingsachterstanden heeft gehad of faillissement heeft aangevraagd, kan dit invloed hebben op uw credit score en kan het moeilijker zijn om traditionele leningen te krijgen.

Het feit dat veel leningverstrekkers geen credit score vereisen bij het aanvragen van een lening voor schulden, opent mogelijkheden voor mensen die anders misschien geen toegang zouden hebben tot financiële hulp. Dit betekent dat zelfs als uw kredietgeschiedenis niet perfect is, u nog steeds in aanmerking kunt komen voor een lening.

Dit kan vooral gunstig zijn voor mensen die zich bevinden in noodsituaties waarbij ze snel geld nodig hebben om hun schulden af te lossen. Het kan hen helpen om op korte termijn financiële stabiliteit te bereiken en de druk van schulden te verminderen.

Hoewel het ontbreken van een credit score vereiste een voordeel kan zijn, is het belangrijk om voorzichtig te blijven bij het afsluiten van een lening. Zorg ervoor dat u de voorwaarden en kosten van de lening grondig begrijpt voordat u zich verbindt. Hoewel leningverstrekkers geen credit score vereisen, kunnen ze nog steeds andere criteria hanteren, zoals uw inkomen en werkgeschiedenis, om uw kredietwaardigheid te beoordelen.

Daarnaast is het belangrijk om bewust te zijn van de rentevoeten en eventuele extra kosten die aan de lening verbonden zijn. Leningen zonder credit score vereisten kunnen hogere rentetarieven hebben dan traditionele leningen, omdat ze als risicovoller worden beschouwd door de leningverstrekkers.

Kortom, het feit dat veel leningverstrekkers geen credit score vereisen bij het aanvragen van een lening voor schulden kan gunstig zijn voor mensen die anders moeite zouden hebben gehad om financiering te krijgen. Het opent mogelijkheden voor mensen met een minder dan perfecte kredietgeschiedenis. Echter, wees altijd voorzichtig en zorg ervoor dat u volledig begrijpt wat u aangaat voordat u zich verbindt aan een lening.

Snelle toewijzing

Snelle toewijzing: sommige leningaanbieders kunnen je geld binnen enkele uren of dagen overmaken na goedkeuring van je aanvraag.

Wanneer je te maken hebt met dringende schulden, kan het afsluiten van een lening een snelle oplossing bieden. Eén van de voordelen van het afsluiten van een lening voor schulden is de mogelijkheid van snelle toewijzing. Sommige leningaanbieders begrijpen de urgentie en kunnen je geld binnen enkele uren of dagen overmaken nadat je aanvraag is goedgekeurd.

Dit kan vooral handig zijn wanneer je directe betalingsverplichtingen hebt die niet kunnen worden uitgesteld. Bijvoorbeeld, als je geconfronteerd wordt met een onverwachte medische rekening of als er dringende huisreparaties moeten worden uitgevoerd. Door snel toegang te hebben tot het geleende geld, kun je deze financiële verplichtingen nakomen en verdere problemen voorkomen.

Het proces van het aanvragen en goedkeuren van een lening kan tegenwoordig ook veel sneller verlopen dankzij online leningaanbieders. Je kunt eenvoudig online een aanvraag indienen en alle benodigde documenten uploaden. Het beoordelingsproces kan efficiënter zijn dan bij traditionele banken, waardoor de goedkeuringstijd wordt verkort.

Het is echter belangrijk om op te merken dat hoewel snelle toewijzing aantrekkelijk kan zijn, het ook belangrijk is om verstandig te lenen. Zorg ervoor dat je de lening kunt terugbetalen volgens de afgesproken voorwaarden en dat je niet in een situatie terechtkomt waarin je nog meer schulden creëert.

Voordat je een lening afsluit, is het altijd verstandig om verschillende leningaanbieders te vergelijken en hun rentetarieven, voorwaarden en klantbeoordelingen te onderzoeken. Kies een betrouwbare en gerenommeerde leningaanbieder die transparant is over alle kosten en voorwaarden.

Kortom, het afsluiten van een lening voor schulden kan een snelle oplossing bieden, vooral wanneer je geconfronteerd wordt met dringende financiële verplichtingen. Het stelt je in staat om snel toegang te krijgen tot het geleende geld na goedkeuring van je aanvraag. Echter, wees altijd verantwoordelijk en zorg ervoor dat je de lening kunt terugbetalen volgens de afgesproken voorwaarden om verdere financiële problemen te voorkomen.

Geld kan gebruikt worden voor verschillende doeleinde

Geld lenen voor schulden: Flexibiliteit voor verschillende doeleinden

Het afsluiten van een lening voor schulden kan een pro zijn vanuit het oogpunt van flexibiliteit. Het geld dat u leent, kan namelijk niet alleen worden gebruikt om uw schuldeisers te betalen, maar ook voor andere doeleinden zoals investeringen of ondernemingsactiviteiten.

Wanneer u in financiële moeilijkheden verkeert en schulden heeft, kan het verkrijgen van extra geld u helpen om uw schuldeisers op tijd te betalen. Dit kan voorkomen dat uw schulden verder oplopen en dat er negatieve gevolgen ontstaan, zoals boetes of juridische procedures. Door het afsluiten van een lening kunt u de nodige middelen verkrijgen om uw financiële verplichtingen na te komen.

Wat interessant is aan het lenen van geld is dat u niet beperkt bent tot alleen het aflossen van uw schulden. U kunt het geleende bedrag ook gebruiken voor andere doeleinden die bijdragen aan uw financiële stabiliteit en groei. Bijvoorbeeld, als u een ondernemer bent, kunt u het geld gebruiken om te investeren in nieuwe apparatuur, marketingcampagnes of uitbreiding van uw bedrijf. Dit kan helpen om nieuwe inkomstenstromen te genereren en uw financiële situatie op lange termijn te verbeteren.

Bovendien biedt het lenen van geld voor verschillende doeleinden ook de mogelijkheid om uw kredietwaardigheid te verbeteren. Door tijdig en consequent aflossingen te doen, kunt u een positieve kredietgeschiedenis opbouwen. Dit kan in de toekomst gunstig zijn als u bijvoorbeeld een hypotheek wilt afsluiten of een andere lening nodig heeft.

Het is echter belangrijk om voorzichtig te zijn bij het gebruik van geleend geld voor andere doeleinden dan het aflossen van schulden. Het is essentieel om een gedegen financiële planning te maken en ervoor te zorgen dat u de lening kunt terugbetalen zonder verdere financiële problemen te veroorzaken. Overweeg ook de kosten en risico’s die gepaard gaan met het lenen van geld, zoals rente en mogelijke verplichtingen op lange termijn.

Kortom, het afsluiten van een lening voor schulden biedt flexibiliteit in het gebruik van het geleende geld. Het stelt u in staat om niet alleen uw schuldeisers te betalen, maar ook om te investeren of uw onderneming uit te breiden. Het is echter belangrijk om verantwoordelijkheid te nemen en ervoor te zorgen dat u de lening op een verstandige manier gebruikt, rekening houdend met uw financiële situatie en toekomstige verplichtingen.

Je lening kan je schulden niet volledig afbetalen, waardoor je met een hogere schuld komt te zitten.

Een con van het afsluiten van een lening voor schulden is dat het mogelijk niet in staat is om uw schulden volledig af te betalen, waardoor u uiteindelijk met een nog hogere schuld komt te zitten.

Het kan verleidelijk zijn om een lening af te sluiten om uw bestaande schulden af te lossen. Het idee is dat u één grote lening krijgt met gunstigere voorwaarden en rentetarieven, waardoor u uw huidige schuldeisers kunt afbetalen en slechts één maandelijkse betaling hoeft te doen. Dit kan op korte termijn financiële verlichting bieden.

Echter, er zijn gevallen waarin de nieuwe lening niet voldoende is om al uw bestaande schulden volledig af te betalen. Dit kan gebeuren als de lening niet groot genoeg is of als er andere kosten en vergoedingen bij komen kijken. In dit geval blijft u nog steeds achter met openstaande schulden, naast de nieuwe lening die u bent aangegaan.

Dit kan leiden tot een situatie waarin u met een hogere totale schuld zit dan voorheen. U heeft nu niet alleen de oorspronkelijke schulden die u probeerde af te lossen, maar ook de nieuwe lening die moet worden terugbetaald. Hierdoor kan het nog moeilijker worden om financieel stabiel te blijven en uit de vicieuze cirkel van schulden te komen.

Het is daarom van cruciaal belang om grondig onderzoek te doen voordat u besluit een lening af te sluiten voor schulden. Zorg ervoor dat u een realistisch beeld heeft van uw totale schuld en de kosten van de lening. Overweeg ook alternatieve oplossingen, zoals budgetbeheer, schuldhulpverlening of het consolideren van schulden, voordat u nieuwe financiële verplichtingen aangaat.

Het is altijd raadzaam om professioneel advies in te winnen bij een financieel adviseur om uw specifieke situatie te beoordelen en u te helpen bij het nemen van de juiste beslissingen. Het doel moet altijd zijn om uw schulden effectief af te betalen en financiële stabiliteit op lange termijn te bereiken, zonder in een nog grotere schuldval terecht te komen.

Door de rente die je betaalt op de lening kan het veel langer duren om je schulden af te betalen.

Een con van het afsluiten van een lening voor schulden is dat de rente die je betaalt op de lening ervoor kan zorgen dat het veel langer duurt om je schulden af te betalen.

Wanneer je een lening afsluit, moet je niet alleen het geleende bedrag terugbetalen, maar ook rente over dat bedrag. Afhankelijk van de hoogte van de rente en de looptijd van de lening, kan dit aanzienlijke kosten met zich meebrengen.

Als je al in financiële moeilijkheden verkeert en schulden hebt, kan het betalen van extra rente ervoor zorgen dat het aflossen van je schulden veel trager verloopt. Een groot deel van je maandelijkse budget gaat dan naar het afbetalen van de lening en de rentekosten, waardoor er minder geld overblijft om andere schulden af te lossen.

Dit kan leiden tot een langere periode waarin je met schulden worstelt en financiële stress ervaart. Het kan ook resulteren in een hogere totale terugbetaling over de gehele looptijd van de lening, omdat je gedurende een langere periode rente betaalt.

Het is belangrijk om dit aspect goed in overweging te nemen voordat je besluit een lening af te sluiten voor schulden. Zorg ervoor dat je een realistische inschatting maakt van hoe lang het zal duren om zowel de lening als andere bestaande schulden volledig af te betalen. Overweeg alternatieven zoals budgetbeheer, onderhandelen met schuldeisers of het zoeken naar professionele schuldhulpverlening voordat je een lening afsluit.

Het is altijd verstandig om de voorwaarden en rentetarieven van verschillende kredietverstrekkers te vergelijken voordat je een beslissing neemt. Zo kun je de lening vinden die het meest gunstig is voor jouw specifieke situatie en die zo min mogelijk impact heeft op de totale terugbetalingstermijn van je schulden.

Kortom, het betalen van rente op een lening voor schulden kan ervoor zorgen dat het langer duurt om je schulden af te betalen. Weeg dit con zorgvuldig af tegen de mogelijke voordelen van het afsluiten van een lening en onderzoek alternatieve oplossingen voordat je deze stap neemt.

De aflossingen van de lening zijn vaak hoger dan de aflossingen van je oorspronkelijke schuld, waardoor het moeilijker wordt om ze te betalen.

Een con van het afsluiten van een lening voor schulden is dat de aflossingen vaak hoger kunnen zijn dan de aflossingen van je oorspronkelijke schuld, waardoor het moeilijker wordt om ze te betalen.

Wanneer je een lening afsluit om bestaande schulden af te lossen, is het belangrijk om rekening te houden met de totale kosten van de nieuwe lening. Naast rente en andere kosten kan het maandelijkse bedrag dat je moet terugbetalen hoger zijn dan wat je eerder betaalde voor je oorspronkelijke schuld.

Dit kan problematisch zijn, vooral als je al moeite had om aan je financiële verplichtingen te voldoen. Het kan leiden tot een nog grotere druk op je budget en het kan lastig zijn om aan deze hogere betalingen te voldoen.

Het is essentieel om realistisch te zijn over je financiële situatie en ervoor te zorgen dat je in staat bent om de nieuwe lening comfortabel terug te betalen. Het is raadzaam om een gedetailleerd budget op te stellen en alle uitgaven en inkomsten zorgvuldig in kaart te brengen. Op die manier kun je bepalen of de hogere aflossingen haalbaar zijn zonder verdere financiële problemen te veroorzaken.

Als de aflossingen van de nieuwe lening aanzienlijk hoger zijn dan wat je eerder betaalde, kan het verstandig zijn om alternatieve oplossingen te overwegen. Bijvoorbeeld door contact op te nemen met schuldhulpverleningsinstanties, die je kunnen helpen bij het onderhandelen over betalingsregelingen met je schuldeisers. Op die manier kun je mogelijk een meer haalbare en duurzame oplossing vinden voor je schulden, zonder de extra last van een nieuwe lening.

Kortom, het afsluiten van een lening voor schulden kan leiden tot hogere aflossingen dan wat je oorspronkelijk betaalde, waardoor het moeilijker kan worden om ze te betalen. Het is belangrijk om realistisch te zijn over je financiële situatie en alle opties zorgvuldig te overwegen voordat je besluit om een nieuwe lening aan te gaan. Het raadplegen van professioneel advies kan ook nuttig zijn om de beste keuze te maken voor jouw specifieke situatie.

Als je niet in staat bent om de maandelijkse aflossingen te betalen, loop je het risico dat er extra kosten en boetes opgelegd worden door de kredietverstrekker.

Het afsluiten van een lening voor schulden kan aantrekkelijk lijken als je dringend financiële hulp nodig hebt. Echter, het is belangrijk om te beseffen dat er ook nadelen aan verbonden zijn. Een van de belangrijkste nadelen is dat als je niet in staat bent om de maandelijkse aflossingen te betalen, je het risico loopt dat er extra kosten en boetes worden opgelegd door de kredietverstrekker.

Wanneer je een lening afsluit, ga je een contract aan met de kredietverstrekker waarin staat hoeveel geld je leent en binnen welke termijn je dit moet terugbetalen. Als je niet aan deze verplichtingen kunt voldoen, kan dit leiden tot ernstige financiële gevolgen.

Kredietverstrekkers hanteren vaak boetes en extra kosten als vergoeding voor het niet nakomen van de betalingsafspraken. Deze kunnen variëren van administratiekosten tot vertragingsrente. Het kan zelfs zo zijn dat de kredietverstrekker besluit om juridische stappen te ondernemen om het openstaande bedrag terug te vorderen. Dit kan resulteren in nog hogere kosten, zoals gerechtskosten en advocatenhonoraria.

Het is daarom cruciaal om ervoor te zorgen dat je zorgvuldig jouw financiële situatie analyseert voordat je een lening afsluit. Zorg ervoor dat je de maandelijkse aflossingen realistisch kunt betalen, zelfs als er onverwachte uitgaven optreden. Het is verstandig om een buffer te hebben voor noodgevallen, zodat je niet in de problemen komt als er iets onverwachts gebeurt.

Als je merkt dat je in financiële moeilijkheden verkeert en niet in staat bent om de aflossingen te betalen, is het belangrijk om zo snel mogelijk contact op te nemen met de kredietverstrekker. In sommige gevallen kunnen ze bereid zijn om een ​​betalingsschema aan te passen of andere regelingen te treffen. Het is altijd beter om open en eerlijk te communiceren over jouw situatie in plaats van het probleem te negeren.

Kortom, het afsluiten van een lening voor schulden kan leiden tot extra kosten en boetes als je niet in staat bent om de maandelijkse aflossingen te betalen. Zorg ervoor dat je jouw financiële mogelijkheden zorgvuldig overweegt en wees realistisch over jouw terugbetalingscapaciteit voordat je een lening aangaat. Het is altijd verstandig om professioneel advies in te winnen bij een financieel adviseur voordat je belangrijke financiële beslissingen neemt.

Financiële Oplossingen: Lening voor Schulden met BKR – Uw Weg naar Financiële Vrijheid

Een lening voor schulden met BKR: een oplossing voor financiële uitdagingen

Financiële problemen kunnen iedereen overkomen, en soms kan het moeilijk zijn om uit een neerwaartse spiraal van schulden te komen. Als u een negatieve vermelding heeft bij het Bureau Krediet Registratie (BKR), kan het verkrijgen van een lening nog moeilijker lijken. Gelukkig zijn er echter mogelijkheden om uw financiële situatie te verbeteren, zelfs met een BKR-registratie.

Wat is het BKR?

Het Bureau Krediet Registratie, beter bekend als het BKR, is een onafhankelijke organisatie die in Nederland gevestigd is. Het heeft als doel om de kredietwaardigheid van consumenten te registreren en te beheren. Elke keer dat u een lening afsluit of een betalingsachterstand heeft op uw lopende leningen, wordt dit geregistreerd bij het BKR. Deze registraties worden gebruikt door kredietverstrekkers om uw kredietwaardigheid te beoordelen wanneer u een nieuwe lening aanvraagt.

Kan ik nog steeds een lening krijgen met een BKR-registratie?

Ja, zelfs als u een negatieve vermelding heeft bij het BKR, zijn er nog steeds mogelijkheden om een lening te krijgen. Er zijn specifieke kredietverstrekkers die gespecialiseerd zijn in het verstrekken van leningen aan mensen met een BKR-registratie. Deze kredietverstrekkers begrijpen dat uw financiële verleden niet altijd een weerspiegeling is van uw huidige situatie en zijn bereid u een kans te geven om uw schulden af te lossen.

Wat zijn de voorwaarden?

Bij het aanvragen van een lening voor schulden met een BKR-registratie, moet u zich bewust zijn van enkele belangrijke factoren. Ten eerste zullen de rentetarieven waarschijnlijk hoger zijn dan die van reguliere leningen. Dit komt doordat kredietverstrekkers meer risico nemen door geld uit te lenen aan mensen met een negatieve BKR-registratie. Daarnaast kunnen de leenbedragen beperkter zijn en kan de looptijd van de lening korter zijn.

Hoe kan ik het beste profiteren van een lening voor schulden met BKR?

Het verkrijgen van een lening voor schulden met BKR is slechts één stap in het oplossen van uw financiële uitdagingen. Het is essentieel om verstandig gebruik te maken van deze kans en ervoor te zorgen dat u uw financiën weer op orde krijgt. Hier zijn enkele tips om het beste uit deze lening te halen:

  1. Stel een realistisch budget op: Analyseer uw inkomsten en uitgaven zorgvuldig om ervoor te zorgen dat u de maandelijkse aflossingen kunt betalen zonder uzelf verder in de problemen te brengen.
  2. Los bestaande schulden af: Gebruik de lening om bestaande schulden af te lossen, vooral die met hoge rentetarieven. Dit zal helpen om uw totale schuldlast te verminderen en de rentekosten op de lange termijn te beperken.
  3. Wees op tijd met betalingen: Zorg ervoor dat u altijd op tijd uw lening afbetaalt. Dit helpt niet alleen om uw kredietwaardigheid te verbeteren, maar voorkomt ook verdere problemen met schuldeisers.
  4. Werk aan uw financiële gezondheid: Neem stappen om uw financiële situatie te verbeteren, zoals het opbouwen van een noodfonds en het vermijden van nieuwe schulden. Dit zal u helpen om in de toekomst financieel stabiel te blijven.

Een lening voor schulden met BKR kan een waardevol instrument zijn bij het herstellen van uw financiële situatie. Het is belangrijk om verstandig gebruik te maken van deze mogelijkheid en tegelijkertijd te werken aan een gezonde financiële toekomst. Raadpleeg altijd een financieel adviseur voordat u belangrijke beslissingen neemt over leningen en schulden, zodat u de juiste keuzes kunt maken die passen bij uw persoonlijke situatie.


8 Tips voor een Lening voor Schulden met BKR: Zo vind je de Beste Optie

  1. Vergelijk verschillende leningen om de beste optie te vinden.
  2. Bepaal hoeveel je kunt lenen en wat je maandelijkse betaling zal zijn.
  3. Zorg ervoor dat de lening betaalbaar is voor je budget en levensstijl.
  4. Controleer of de lening een BKR-registratie heeft voordat je een aanvraagt.
  5. Lees alle contractdocumenten voordat je een lening aangaat met bkr-registratie .
  6. Wees altijd op zoek naar extra kostenefficiënties, zoals rentekorting of gratis verzekeringen die worden aangeboden door sommige kredietverstrekkers bij het afsluiten van een bkr-lening voor schuldsanering .
  7. Vraag om advies van financiële experts als je twijfelt over welke lening het beste bij jou past met betrekking tot de schuldsanering .
  8. Houd er rekening mee dat hogere rentetarieven geldig zijn wanneer u een lening met BKR-registratie afsluit in vergelijking met normale persoonlijke lening .

Vergelijk verschillende leningen om de beste optie te vinden.

Als u op zoek bent naar een lening voor schulden met een BKR-registratie, is het belangrijk om verschillende opties te vergelijken voordat u een beslissing neemt. Het vergelijken van leningen stelt u in staat om de beste optie te vinden die past bij uw financiële situatie en behoeften.

Elke kredietverstrekker hanteert verschillende voorwaarden, rentetarieven en leenbedragen. Door verschillende leningen te vergelijken, kunt u inzicht krijgen in de kosten en voorwaarden van elke optie. Dit stelt u in staat om een weloverwogen beslissing te nemen en de lening te kiezen die het beste bij u past.

Bij het vergelijken van leningen is het belangrijk om niet alleen naar de rentetarieven te kijken, maar ook naar andere factoren zoals de looptijd van de lening, eventuele extra kosten en de flexibiliteit van aflossingsopties. Het kan handig zijn om gebruik te maken van online vergelijkingshulpmiddelen of advies in te winnen bij financiële experts om een goed overzicht te krijgen van de beschikbare opties.

Het vergelijken van leningen kan u helpen om geld te besparen op rentekosten en ervoor zorgen dat u een lening afsluit die past binnen uw financiële mogelijkheden. Vergeet niet dat het verkrijgen van een lening met een BKR-registratie al meer risico met zich meebrengt, dus het is belangrijk om zorgvuldig te overwegen hoeveel u kunt lenen en hoeveel maandelijkse aflossingen u zich kunt veroorloven.

Kortom, het vergelijken van verschillende leningen is een essentiële stap bij het verkrijgen van een lening voor schulden met een BKR-registratie. Neem de tijd om verschillende opties te onderzoeken en zorg ervoor dat u de beste lening kiest die past bij uw financiële situatie en doelen.

Bepaal hoeveel je kunt lenen en wat je maandelijkse betaling zal zijn.

Als je overweegt om een lening voor schulden met een BKR-registratie aan te vragen, is het belangrijk om vooraf te bepalen hoeveel je kunt lenen en wat je maandelijkse betaling zal zijn. Dit helpt je om realistische verwachtingen te hebben en ervoor te zorgen dat je de lening kunt terugbetalen zonder verdere financiële problemen te veroorzaken.

Om te bepalen hoeveel je kunt lenen, moet je een grondige analyse maken van je inkomsten en uitgaven. Bekijk nauwkeurig hoeveel geld er maandelijks binnenkomt en hoeveel er uitgaat aan essentiële kosten zoals huur, nutsvoorzieningen, voedsel en transport. Houd ook rekening met andere financiële verplichtingen die je mogelijk hebt, zoals lopende leningen of creditcardbetalingen.

Zodra je een duidelijk beeld hebt van je maandelijkse inkomsten en uitgaven, kun je berekenen hoeveel er overblijft om aan de lening te besteden. Het is belangrijk om realistisch te zijn en alleen een bedrag te kiezen dat binnen jouw budget past. Vergeet niet dat het aflossen van de lening elke maand een extra financiële verplichting met zich meebrengt.

Naast het bepalen van het leenbedrag is het ook essentieel om te weten wat je maandelijkse betaling zal zijn. Dit kun je berekenen met behulp van online tools of door contact op te nemen met de kredietverstrekker. Zorg ervoor dat je begrijpt hoe de rente en de looptijd van invloed zijn op de maandelijkse betaling. Het is belangrijk om een betaling te kiezen die je comfortabel kunt dragen, zodat je niet in financiële problemen raakt.

Door vooraf te bepalen hoeveel je kunt lenen en wat je maandelijkse betaling zal zijn, kun je verstandige beslissingen nemen bij het aanvragen van een lening voor schulden met een BKR-registratie. Dit helpt je om binnen jouw financiële mogelijkheden te blijven en zorgt ervoor dat je de lening succesvol kunt terugbetalen. Onthoud altijd dat het raadplegen van een financieel adviseur nuttig kan zijn bij het maken van deze berekeningen en het nemen van belangrijke financiële beslissingen.

Zorg ervoor dat de lening betaalbaar is voor je budget en levensstijl.

Een belangrijke tip bij het overwegen van een lening voor schulden met een BKR-registratie is om ervoor te zorgen dat de lening betaalbaar is voor je budget en levensstijl. Het is verleidelijk om een grote lening aan te vragen, in de hoop al je schulden in één keer af te lossen. Maar het is essentieel om realistisch te blijven en verstandige financiële beslissingen te nemen.

Voordat je een lening aanvraagt, is het belangrijk om je financiële situatie grondig te analyseren. Maak een overzicht van je inkomsten en uitgaven en bepaal hoeveel je maandelijks kunt besteden aan aflossingen. Houd ook rekening met andere lopende kosten, zoals huur, nutsvoorzieningen en boodschappen.

Het is cruciaal om ervoor te zorgen dat de maandelijkse aflossingen van de lening binnen je budget passen. Als je de aflossingen niet kunt betalen, loop je het risico nog dieper in de schulden te raken. Dit kan leiden tot verdere financiële problemen en zelfs tot langdurige negatieve gevolgen voor je kredietwaardigheid.

Daarom is het raadzaam om realistisch te blijven bij het bepalen van het leenbedrag en de looptijd van de lening. Overweeg ook om eventuele andere opties te verkennen, zoals het consolideren van schulden of het onderhandelen van betalingsregelingen met schuldeisers.

Het doel van een lening voor schulden met BKR is om je financiële situatie te verbeteren, niet om het nog ingewikkelder te maken. Door ervoor te zorgen dat de lening betaalbaar is voor je budget en levensstijl, kun je op een verantwoorde manier werken aan het aflossen van je schulden en het herstellen van je financiële gezondheid.

Controleer of de lening een BKR-registratie heeft voordat je een aanvraagt.

Wanneer je op zoek bent naar een lening voor schulden met een BKR-registratie, is het belangrijk om extra voorzichtig te zijn en goed geïnformeerd te handelen. Een belangrijke tip die we je willen meegeven is om altijd te controleren of de lening zelf ook een BKR-registratie heeft voordat je een aanvraag indient.

Het kan namelijk voorkomen dat sommige leningen die specifiek gericht zijn op mensen met een negatieve BKR-registratie zelf ook worden geregistreerd bij het BKR. Dit betekent dat, zelfs als je de lening aflost zoals afgesproken, deze nog steeds van invloed kan zijn op je kredietwaardigheid en toekomstige leenaanvragen.

Door van tevoren te controleren of de lening een BKR-registratie heeft, kun je beter inschatten wat de mogelijke gevolgen kunnen zijn. Het kan verstandig zijn om te kiezen voor leningen die geen BKR-registratie hebben, omdat dit je kansen op het verkrijgen van toekomstige leningen zonder problemen kan vergroten.

Let er echter wel op dat leningen zonder BKR-registratie vaak hogere rentetarieven hebben en beperktere voorwaarden kunnen hebben. Het is dus belangrijk om alle aspecten zorgvuldig af te wegen voordat je een definitieve beslissing neemt.

Door deze tip in acht te nemen en grondig onderzoek te doen naar de lening die je overweegt, kun je beter beslagen ten ijs komen en ervoor zorgen dat je financiële situatie niet verder verslechtert. Raadpleeg altijd een financieel adviseur als je twijfels hebt of extra begeleiding nodig hebt bij het nemen van financiële beslissingen.

Lees alle contractdocumenten voordat je een lening aangaat met bkr-registratie .

Het is van cruciaal belang om alle contractdocumenten te lezen voordat u een lening aangaat met een BKR-registratie. Het kan verleidelijk zijn om snel akkoord te gaan met de voorwaarden, vooral als u dringend financiële hulp nodig heeft. Maar het negeren van de kleine lettertjes kan leiden tot onaangename verrassingen en verdere financiële problemen.

Door de contractdocumenten grondig door te nemen, krijgt u een duidelijk beeld van de specifieke voorwaarden van de lening. Let vooral op de rentetarieven, kosten en eventuele boetes bij het niet nakomen van betalingsverplichtingen. Zorg ervoor dat u begrijpt wat er van u wordt verwacht en welke consequenties er kunnen volgen als u niet aan uw verplichtingen voldoet.

Als er iets in het contract is dat u niet begrijpt of waarover u twijfelt, aarzel dan niet om vragen te stellen aan de kredietverstrekker. Het is beter om alle onduidelijkheden op te helderen voordat u zich verbindt tot een lening. Zo voorkomt u verrassingen en kunt u weloverwogen beslissingen nemen over uw financiële toekomst.

Het lezen van alle contractdocumenten mag dan misschien tijdrovend zijn, maar het is een essentiële stap bij het aangaan van een lening met BKR-registratie. Door goed geïnformeerd te zijn over de voorwaarden, kunt u beter inschatten of deze lening geschikt is voor uw situatie en kunt u de nodige stappen ondernemen om uw financiële gezondheid te verbeteren. Neem dus de tijd om alles zorgvuldig door te nemen voordat u uw handtekening zet.

Wees altijd op zoek naar extra kostenefficiënties, zoals rentekorting of gratis verzekeringen die worden aangeboden door sommige kredietverstrekkers bij het afsluiten van een bkr-lening voor schuldsanering .

Een slimme tip bij het afsluiten van een lening voor schulden met BKR: zoek naar kostenefficiënties

Wanneer u een lening afsluit om uw schulden met BKR te saneren, is het belangrijk om altijd op zoek te gaan naar extra kostenefficiënties. Sommige kredietverstrekkers bieden namelijk rentekortingen of gratis verzekeringen aan bij het afsluiten van een lening voor schuldsanering met BKR.

Het kan de moeite waard zijn om verschillende kredietverstrekkers te vergelijken en te onderzoeken welke extra voordelen zij bieden. Een rentekorting kan bijvoorbeeld resulteren in lagere maandelijkse aflossingen, waardoor u meer financiële ruimte krijgt om uw schulden af te lossen. Gratis verzekeringen kunnen u beschermen tegen onvoorziene gebeurtenissen, zoals arbeidsongeschiktheid of overlijden, waardoor u gemoedsrust krijgt tijdens het aflossen van uw lening.

Bij het zoeken naar kostenefficiënties is het belangrijk om niet alleen naar de korte termijnvoordelen te kijken, maar ook naar de langetermijnimpact op uw financiën. Let bijvoorbeeld op eventuele voorwaarden of beperkingen die aan de kortingen of verzekeringen verbonden zijn. Zorg ervoor dat u volledig begrijpt wat er van u verwacht wordt en welke voordelen u precies ontvangt.

Het vinden van extra kostenefficiënties kan een verschil maken in uw financiële herstelproces. Het stelt u in staat om optimaal gebruik te maken van de mogelijkheden die een lening voor schulden met BKR biedt. Vergeet echter niet dat het belangrijkste doel blijft om uw schulden af te lossen en uw financiële situatie te verbeteren. Wees verstandig, zoek naar de beste opties en raadpleeg indien nodig een financieel adviseur om u te helpen bij het nemen van de juiste beslissingen.

Onthoud: wees altijd alert op extra kostenefficiënties wanneer u een lening voor schulden met BKR afsluit. Het kan u helpen om uw financiële lasten te verlichten en sneller vooruitgang te boeken bij het terugbetalen van uw schulden.

Vraag om advies van financiële experts als je twijfelt over welke lening het beste bij jou past met betrekking tot de schuldsanering .

Wanneer je te maken hebt met schulden en een negatieve BKR-registratie, kan het vinden van de juiste lening voor schuldsanering een uitdaging zijn. Het is begrijpelijk dat je twijfels hebt en niet zeker weet welke optie het beste bij jouw situatie past. In deze gevallen is het raadzaam om advies in te winnen bij financiële experts.

Financiële experts hebben de kennis en ervaring om je te helpen bij het nemen van de juiste beslissingen met betrekking tot leningen en schuldsanering. Ze kunnen je helpen bij het begrijpen van de verschillende mogelijkheden die beschikbaar zijn, evenals de voor- en nadelen van elke optie.

Door advies in te winnen voordat je een lening afsluit, kun je een beter inzicht krijgen in jouw specifieke situatie. Financiële experts kunnen kijken naar factoren zoals jouw inkomen, uitgavenpatroon, andere lopende schulden en mogelijke risico’s. Op basis hiervan kunnen ze aanbevelingen doen over welke lening het meest geschikt is voor jouw behoeften.

Het is ook belangrijk op te merken dat financiële experts op de hoogte zijn van recente wet- en regelgeving met betrekking tot leningen en schuldsanering. Ze kunnen je informeren over eventuele wijzigingen die van invloed kunnen zijn op jouw situatie en je helpen om de beste strategie te bepalen.

Het vragen om advies van financiële experts is een verstandige stap als je twijfelt over welke lening het beste bij jou past met betrekking tot schuldsanering. Ze kunnen je begeleiden door het proces en ervoor zorgen dat je weloverwogen beslissingen neemt die passen bij jouw individuele situatie. Onthoud dat het belangrijk is om open en eerlijk te zijn over jouw financiële situatie, zodat zij een nauwkeurig advies kunnen geven.

Kortom, laat je niet ontmoedigen door de complexiteit van leningen voor schulden met BKR-registratie. Raadpleeg financiële experts voor advies en begeleiding, zodat je de beste keuze kunt maken en op weg kunt gaan naar een gezonde financiële toekomst.

Houd er rekening mee dat hogere rentetarieven geldig zijn wanneer u een lening met BKR-registratie afsluit in vergelijking met normale persoonlijke lening .

Bij het afsluiten van een lening voor schulden met een BKR-registratie is het belangrijk om rekening te houden met de hogere rentetarieven in vergelijking met normale persoonlijke leningen. Hoewel dit misschien ontmoedigend klinkt, zijn er redenen achter deze tarieven.

Kredietverstrekkers die leningen aanbieden aan mensen met een BKR-registratie nemen meer risico omdat zij geld lenen aan mensen met een negatieve kredietgeschiedenis. Om dit extra risico te compenseren, verhogen ze de rentetarieven. Dit betekent dat u uiteindelijk meer zult betalen voor uw lening dan iemand zonder BKR-registratie.

Het is daarom van essentieel belang om de kosten en voorwaarden van de lening zorgvuldig te overwegen voordat u zich verbindt. Zorg ervoor dat u de totale kosten begrijpt, inclusief de rente en eventuele extra kosten zoals administratiekosten. Vergelijk verschillende aanbieders en vraag offertes aan om een goed beeld te krijgen van wat er beschikbaar is op de markt.

Hoewel hogere rentetarieven onvermijdelijk zijn bij het afsluiten van een lening met BKR-registratie, kunt u nog steeds stappen ondernemen om uw financiële situatie te verbeteren. Door verstandig gebruik te maken van de lening en uw financiën op orde te brengen, kunt u werken aan het herstellen van uw kredietwaardigheid en in de toekomst wellicht in aanmerking komen voor gunstigere leningsvoorwaarden.

Houd er rekening mee dat een lening voor schulden met BKR-registratie een tijdelijke oplossing is en geen garantie biedt voor financiële stabiliteit op lange termijn. Het is belangrijk om uw financiële gewoonten te herzien, een budget op te stellen en stappen te ondernemen om uw schulden af te lossen. Raadpleeg altijd een financieel adviseur voordat u belangrijke beslissingen neemt over leningen en schulden, zodat u de juiste keuzes kunt maken die passen bij uw persoonlijke situatie.

Tips voor het succesvol afbetalen van uw lening: Een verstandige financiële stap

Het afbetalen van een lening: een verstandige financiële stap

Wanneer we een lening aangaan, is het belangrijk om niet alleen te focussen op het verkrijgen van het benodigde geld, maar ook op de verantwoordelijkheid om deze lening terug te betalen. Het afbetalen van een lening is een cruciale stap in het creëren van financiële stabiliteit en het beschermen van uw kredietwaardigheid. In dit artikel zullen we bespreken waarom het afbetalen van een lening belangrijk is en enkele tips geven om dit proces soepel te laten verlopen.

Ten eerste is het afbetalen van een lening essentieel om uw financiële gezondheid te behouden. Door tijdig en regelmatig af te lossen, voorkomt u dat u in de problemen komt met betalingsachterstanden of boetes. Het stelt u ook in staat om uw schuldenlast geleidelijk aan te verminderen, wat uw algehele financiële situatie ten goede komt.

Een ander belangrijk aspect is dat het aflossen van uw lening bijdraagt aan de opbouw van uw kredietgeschiedenis. Kredietverstrekkers beoordelen vaak uw kredietwaardigheid op basis van uw betalingsgedrag. Door tijdig en volgens afspraak af te lossen, toont u aan dat u betrouwbaar bent en verantwoordelijk omgaat met uw financiën. Dit kan u helpen bij toekomstige leningaanvragen, omdat kredietverstrekkers meer geneigd zullen zijn om u gunstige voorwaarden aan te bieden.

Hier zijn enkele tips om het afbetalen van uw lening gemakkelijker te maken:

  1. Maak een budget: Stel een realistisch budget op waarin u rekening houdt met uw maandelijkse inkomsten en uitgaven. Zorg ervoor dat u voldoende geld reserveert om uw lening af te betalen, naast andere essentiële kosten.
  2. Betaal op tijd: Zorg ervoor dat u uw leningsbetalingen altijd op tijd doet. Stel indien nodig automatische betalingen in om te voorkomen dat u dit vergeet.
  3. Extra aflossingen: Als u extra geld beschikbaar heeft, overweeg dan om extra aflossingen te doen op uw lening. Dit kan helpen de totale looptijd van de lening te verkorten en rentekosten te verminderen.
  4. Onderhandel over voorwaarden: Als u merkt dat u moeite heeft om aan uw betalingsverplichtingen te voldoen, aarzel dan niet om contact op te nemen met uw kredietverstrekker. Soms kunnen zij flexibele opties bieden, zoals het herstructureren van de lening of het tijdelijk verlagen van de maandelijkse betaling.
  5. Wees bewust van nieuwe leningen: Voordat u een nieuwe lening aangaat, weeg dan zorgvuldig de financiële last af die dit met zich meebrengt. Het is belangrijk om alleen nieuwe schulden aan te gaan als u er zeker van bent dat u deze kunt dragen naast uw bestaande betalingsverplichtingen.

Het afbetalen van een lening is een verantwoordelijkheid die we serieus moeten nemen. Het zorgt voor financiële gemoedsrust en helpt ons op weg naar een stabiele financiële toekomst. Door slimme financiële keuzes te maken en de bovengenoemde tips toe te passen, kunt u uw lening met succes afbetalen en uw financiële doelen bereiken.


9 Tips voor het Aflossen van een Lening: Een Gids voor Succesvolle Terugbetaling

  1. Maak een budgetplan om te bepalen hoeveel je maandelijks kunt afbetalen.
  2. Probeer de lening zo snel mogelijk af te betalen om rentekosten te vermijden.
  3. Verhoog je aflossingen als je extra geld hebt, zo betaal je minder rente en ben je sneller van de lening af.
  4. Betaal altijd op tijd om boetes en late betaling fees te vermijden.
  5. Kies voor een kortere looptijd als dat mogelijk is, zodat de lening sneller is afbetaald en er minder rente betaald moet worden.
  6. Neem contact op met de kredietverstrekker als je problemen hebt met het terugbetalingsschema of als je eerder wilt aflossen dan oorspronkelijk was vastgelegd in de overeenkomst van de lening .
  7. Geef nooit meer uit dan wat nodig is; probeer elke maand wat geld opzij te zetten voor onvoorziene uitgaven of spaargeld .
  8. Vergelijk verschillende leningaanbieders voordat je een beslissing neemt over waar je geld leent .
  9. Wees voorzichtig bij het lenen van geld; overweeg alle opties voordat je eindelijk beslist om geld te lenen .

Maak een budgetplan om te bepalen hoeveel je maandelijks kunt afbetalen.

Een budgetplan opstellen om uw maandelijkse aflossingen te bepalen

Wanneer u een lening afsluit, is het van essentieel belang om een duidelijk overzicht te hebben van uw financiën. Het opstellen van een budgetplan is een uitstekende manier om inzicht te krijgen in uw inkomsten en uitgaven, en om te bepalen hoeveel u maandelijks kunt afbetalen.

Een budgetplan helpt u bij het organiseren van uw financiën en stelt u in staat om verstandige beslissingen te nemen over uw geld. Hier zijn enkele stappen die u kunt volgen bij het maken van een budgetplan:

  1. Inkomsten: Begin met het noteren van al uw bronnen van inkomsten, zoals salaris, freelance werk of andere vormen van inkomen. Zorg ervoor dat u een realistisch bedrag opneemt dat u regelmatig ontvangt.
  2. Uitgaven: Maak vervolgens een lijst van al uw maandelijkse uitgaven. Dit omvat onder andere huur of hypotheekbetalingen, nutsvoorzieningen, voedsel, transportkosten, verzekeringen en eventuele andere vaste lasten. Vergeet ook niet om ruimte vrij te maken voor onvoorziene uitgaven of incidentele kosten.
  3. Prioriteiten stellen: Analyseer uw uitgavenlijst kritisch en bepaal welke kosten essentieel zijn en welke kunnen worden verminderd of geëlimineerd. Het kan nodig zijn om bepaalde luxegoederen tijdelijk opzij te zetten om uw lening af te betalen.
  4. Bereken uw aflossingscapaciteit: Trek uw totale maandelijkse uitgaven af van uw totale inkomsten. Het bedrag dat overblijft, is het bedrag dat u kunt toewijzen aan het aflossen van uw lening. Zorg ervoor dat u een realistisch bedrag reserveert dat haalbaar is binnen uw budget.
  5. Houd rekening met rente en looptijd: Vergeet niet om rekening te houden met de rentevoet en de looptijd van uw lening bij het bepalen van uw maandelijkse aflossingen. Dit kan invloed hebben op het totale bedrag dat u maandelijks moet betalen.

Door een budgetplan op te stellen, krijgt u een duidelijk beeld van wat er binnenkomt en uitgaat, en kunt u realistische doelen stellen voor het afbetalen van uw lening. Het helpt u ook om eventuele financiële problemen vroegtijdig te identificeren en aan te pakken.

Onthoud dat een budgetplan flexibel moet zijn en regelmatig moet worden bijgewerkt naarmate uw financiële situatie verandert. Door verstandig om te gaan met uw geld en vast te houden aan uw budgetplan, kunt u succesvol zijn in het afbetalen van uw lening en werken aan een solide financiële toekomst.

Probeer de lening zo snel mogelijk af te betalen om rentekosten te vermijden.

Een verstandige tip bij het afbetalen van een lening is om deze zo snel mogelijk terug te betalen om rentekosten te vermijden. Het vermijden van rentekosten kan u helpen om geld te besparen en uw financiële last te verminderen.

Wanneer u een lening aangaat, betaalt u niet alleen het geleende bedrag terug, maar ook de rente die hierop van toepassing is. Hoe langer het duurt voordat u de lening volledig heeft afbetaald, hoe meer rente u uiteindelijk zult betalen. Dit komt doordat de rente meestal wordt berekend op basis van de resterende schuld.

Door uw lening zo snel mogelijk af te lossen, kunt u dus aanzienlijke rentekosten vermijden. Dit betekent dat er minder geld uit uw zakken verdwijnt en dat u dit kunt besteden aan andere belangrijke zaken in uw leven.

Er zijn verschillende strategieën die u kunt gebruiken om de lening sneller af te betalen:

  1. Extra betalingen: Overweeg om extra betalingen te doen bovenop uw reguliere maandelijkse aflossingen. Dit extra geld gaat rechtstreeks naar de hoofdsom van de lening, waardoor u sneller vooruitgang boekt en dus minder rente betaalt.
  2. Herbereken uw budget: Neem de tijd om uw budget opnieuw te evalueren en zoek naar manieren om extra geld vrij te maken voor leningaflossingen. Misschien kunt u bezuinigen op bepaalde uitgaven of een extra bron van inkomsten vinden.
  3. Onderhandel over rente: Als u merkt dat de rente op uw lening hoog is, kunt u overwegen om met uw kredietverstrekker te onderhandelen over een lagere rente. Soms zijn ze bereid om tegemoet te komen aan klanten die laten zien dat ze serieus zijn over het aflossen van hun lening.

Het vermijden van rentekosten door uw lening zo snel mogelijk af te betalen, is een slimme financiële zet. Het stelt u in staat om geld te besparen en sneller financiële vrijheid te bereiken. Dus, wees proactief en neem stappen om uw lening sneller af te lossen. U zult er zeker de vruchten van plukken!

Verhoog je aflossingen als je extra geld hebt, zo betaal je minder rente en ben je sneller van de lening af.

Het afbetalen van een lening kan soms een uitdaging zijn, maar er zijn strategieën die kunnen helpen om dit proces soepeler te laten verlopen. Een effectieve tip is om je aflossingen te verhogen wanneer je extra geld beschikbaar hebt. Dit heeft verschillende voordelen, waaronder het verminderen van de totale rentekosten en het versnellen van de aflossingstermijn.

Door extra geld toe te wijzen aan je leningsaflossingen, kun je de totale rentekosten aanzienlijk verminderen. Dit komt doordat rente meestal wordt berekend op basis van het uitstaande saldo van de lening. Hoe sneller je dit saldo verlaagt, hoe minder rente er in totaal verschuldigd is. Door extra betalingen te doen, verklein je dus niet alleen het bedrag dat nog openstaat, maar ook de bijkomende kosten die gepaard gaan met het lenen.

Bovendien stelt het verhogen van je aflossingen je in staat om sneller van de lening af te komen. Door meer geld toe te wijzen aan de maandelijkse betalingen, verkort je de looptijd van de lening. Dit betekent dat je eerder schuldenvrij bent en financiële vrijheid kunt ervaren. Het gevoel van voldoening en gemoedsrust dat gepaard gaat met het volledig terugbetalen van een lening kan erg bevredigend zijn.

Het is belangrijk om op te merken dat niet alle leningen dezelfde voorwaarden hebben met betrekking tot extra aflossingen. Sommige leningen kunnen boetes of kosten in rekening brengen voor vroegtijdige aflossing. Het is daarom raadzaam om de voorwaarden van je lening te controleren voordat je extra betalingen doet. Als er geen beperkingen zijn, kan het verhogen van je aflossingen een slimme strategie zijn om sneller van je lening af te komen.

Kortom, als je extra geld hebt, overweeg dan om dit toe te wijzen aan het verhogen van je aflossingen. Hierdoor kun je de totale rentekosten verminderen en de looptijd van de lening verkorten. Het is een strategie die kan leiden tot financiële vrijheid en een snellere weg naar schuldenvrij leven.

Betaal altijd op tijd om boetes en late betaling fees te vermijden.

Het tijdig betalen van uw lening: voorkom boetes en late betalingskosten

Wanneer u een lening aangaat, is het van groot belang om altijd op tijd te betalen. Het niet nakomen van de afgesproken betalingsdatum kan leiden tot boetes en late betalingskosten, die uw financiële situatie verder kunnen verslechteren. In dit artikel zullen we bespreken waarom het tijdig betalen van uw lening zo belangrijk is en hoe u boetes en late betalingskosten kunt vermijden.

Het op tijd betalen van uw lening heeft verschillende voordelen. Ten eerste voorkomt u boetes die kredietverstrekkers in rekening brengen voor achterstallige betalingen. Deze boetes kunnen variëren, maar ze kunnen aanzienlijk zijn en uw schuld verder vergroten.

Daarnaast vermijdt u ook late betalingskosten. Kredietverstrekkers kunnen extra kosten in rekening brengen wanneer u niet binnen de afgesproken termijn betaalt. Deze kosten kunnen oplopen en uw financiële last verzwaren.

Om boetes en late betalingskosten te vermijden, zijn hier enkele tips:

  1. Stel herinneringen in: Zorg ervoor dat u herinneringen instelt voor de vervaldatum van uw leningbetalingen. Dit kan via een kalender-app, een herinnerings-app of gewoon door notities te maken in uw agenda. Op deze manier wordt u eraan herinnerd om op tijd te betalen.
  2. Automatische incasso: Overweeg om automatische incasso in te stellen bij uw bank. Hiermee wordt het bedrag automatisch van uw rekening afgeschreven op de vervaldatum. Dit helpt u om betalingen niet te vergeten en garandeert dat ze altijd op tijd worden gedaan.
  3. Budgetplanning: Neem uw leningbetalingen op in uw maandelijkse budgetplanning. Zorg ervoor dat u voldoende geld reserveert om de betalingen te kunnen doen zonder financiële stress.
  4. Communiceer met uw kredietverstrekker: Als u merkt dat u moeite heeft om een betaling op tijd te doen, neem dan contact op met uw kredietverstrekker voordat de vervaldatum verstrijkt. Soms kunnen zij flexibele opties bieden, zoals het verplaatsen van de betalingsdatum of het treffen van een tijdelijke regeling.

Het tijdig betalen van uw lening is essentieel om boetes en late betalingskosten te vermijden. Door deze tips toe te passen en verantwoordelijkheid te nemen voor uw financiële verplichtingen, kunt u ervoor zorgen dat uw leningaflossingen soepel verlopen en dat u geen onnodige extra kosten hoeft te dragen.

Kies voor een kortere looptijd als dat mogelijk is, zodat de lening sneller is afbetaald en er minder rente betaald moet worden.

Een slimme zet: Kies voor een kortere looptijd bij het afbetalen van uw lening

Wanneer u een lening aangaat, is het belangrijk om de juiste keuzes te maken die uw financiële situatie ten goede komen. Een van de beste strategieën om uw lening sneller af te betalen en rentekosten te verminderen, is door te kiezen voor een kortere looptijd.

Het kiezen voor een kortere looptijd heeft verschillende voordelen. Ten eerste betekent een kortere looptijd dat u de lening sneller kunt aflossen. Dit geeft u financiële gemoedsrust, omdat u zich minder lang zorgen hoeft te maken over schuld en rente. Bovendien kunt u eerder genieten van de vrijheid die gepaard gaat met het hebben van minder financiële verplichtingen.

Een ander belangrijk voordeel is dat door te kiezen voor een kortere looptijd, de totale rentekosten van uw lening aanzienlijk verminderd kunnen worden. Leningen gaan vaak gepaard met rente, die in de loop van de tijd kan oplopen. Door de looptijd te verkorten, vermindert u automatisch het aantal rentebetalingen dat u moet doen. Dit kan resulteren in aanzienlijke besparingen op lange termijn.

Natuurlijk moet u er rekening mee houden dat bij het kiezen voor een kortere looptijd uw maandelijkse betalingen waarschijnlijk hoger zullen zijn dan wanneer u zou kiezen voor een langere looptijd. Het is belangrijk om uw budget zorgvuldig te evalueren en ervoor te zorgen dat u zich comfortabel voelt bij de hogere maandelijkse betalingen voordat u deze keuze maakt.

Als u echter de financiële middelen heeft om de hogere maandelijkse betalingen aan te kunnen, kan het kiezen voor een kortere looptijd een verstandige zet zijn. Het stelt u in staat om uw lening sneller af te lossen en bespaart u op lange termijn aanzienlijke rentekosten.

Kortom, het kiezen voor een kortere looptijd bij het afbetalen van uw lening is een slimme strategie die financiële voordelen met zich meebrengt. Het stelt u in staat om sneller schuldenvrij te zijn en bespaart u op lange termijn geld door het verminderen van rentekosten. Overweeg deze optie zorgvuldig en raadpleeg indien nodig een financieel adviseur om ervoor te zorgen dat het past bij uw specifieke situatie.

Neem contact op met de kredietverstrekker als je problemen hebt met het terugbetalingsschema of als je eerder wilt aflossen dan oorspronkelijk was vastgelegd in de overeenkomst van de lening .

Het belang van communicatie met uw kredietverstrekker bij het afbetalen van een lening

Het afbetalen van een lening kan soms een uitdaging zijn, vooral als u te maken krijgt met onvoorziene omstandigheden of veranderende financiële situaties. Gelukkig is er een belangrijke tip die u kan helpen: neem contact op met uw kredietverstrekker als u problemen heeft met het terugbetalingsschema of als u eerder wilt aflossen dan oorspronkelijk was vastgelegd in de overeenkomst van de lening.

Het is begrijpelijk dat het leven onvoorspelbaar kan zijn en dat er situaties kunnen ontstaan waarin u moeite heeft om aan uw betalingsverplichtingen te voldoen. In plaats van dit probleem te negeren of te proberen het zelf op te lossen, is het raadzaam om direct contact op te nemen met uw kredietverstrekker.

Door open en eerlijk te communiceren over uw financiële situatie, kunt u samen met de kredietverstrekker naar mogelijke oplossingen zoeken. Zij hebben vaak ervaring met vergelijkbare situaties en kunnen flexibele opties bieden, zoals het herstructureren van de lening of het tijdelijk verlagen van de maandelijkse betaling. Dit kan helpen om de financiële druk te verlichten en ervoor zorgen dat u op koers blijft met uw betalingsverplichtingen.

Daarnaast kan het ook voordelig zijn om contact op te nemen met uw kredietverstrekker als u eerder wilt aflossen dan oorspronkelijk was vastgelegd in de overeenkomst van de lening. Sommige leningen hebben boetes of kosten verbonden aan vroegtijdige aflossing, maar het is mogelijk dat uw kredietverstrekker u gunstigere voorwaarden kan bieden. Door dit te bespreken, kunt u mogelijk geld besparen en uw lening sneller aflossen.

Kortom, communicatie met uw kredietverstrekker is essentieel bij het afbetalen van een lening. Wees niet bang om contact op te nemen als u problemen ondervindt met het terugbetalingsschema of als u eerder wilt aflossen. Samenwerken met uw kredietverstrekker kan leiden tot oplossingen die passen bij uw specifieke situatie en u helpen om financiële stabiliteit te bereiken.

Geef nooit meer uit dan wat nodig is; probeer elke maand wat geld opzij te zetten voor onvoorziene uitgaven of spaargeld .

Een verstandige tip bij het afbetalen van een lening is om nooit meer uit te geven dan wat nodig is. Het is verleidelijk om het geleende geld te gebruiken voor extra uitgaven of luxeartikelen, maar dit kan leiden tot financiële problemen op de lange termijn.

Een slimme strategie is om elke maand wat geld opzij te zetten voor onvoorziene uitgaven of als spaargeld. Dit stelt u in staat om onverwachte kosten op te vangen zonder uw leningsbetalingen in gevaar te brengen. Het creëren van een financiële buffer geeft u gemoedsrust en helpt u om uw lening op een stabiele manier af te betalen.

Het opzij zetten van geld kan eenvoudig worden gedaan door een deel van uw maandelijkse inkomen toe te wijzen aan spaardoelen. Dit kan variëren van een vast bedrag tot een percentage van uw inkomsten, afhankelijk van uw individuele situatie. Door deze gewoonte aan te houden, bouwt u langzaam maar zeker een reserve op die u kunt gebruiken voor onvoorziene uitgaven of als extra aflossingen op uw lening.

Het hebben van spaargeld heeft vele voordelen. Het stelt u in staat om financiële tegenslagen gemakkelijker het hoofd te bieden en biedt ook de mogelijkheid om toekomstige doelen en dromen na te streven zonder nieuwe schulden aan te gaan.

Dus, bij het afbetalen van uw lening, vergeet niet om nooit meer uit te geven dan nodig is. Door elke maand wat geld opzij te zetten voor onvoorziene uitgaven of spaargeld, creëert u een solide basis voor uw financiële toekomst en kunt u met vertrouwen uw lening afbetalen.

Vergelijk verschillende leningaanbieders voordat je een beslissing neemt over waar je geld leent .

Wanneer je op zoek bent naar een lening, is het van groot belang om verschillende leningaanbieders met elkaar te vergelijken voordat je een definitieve beslissing neemt. Het kiezen van de juiste leningaanbieder kan namelijk een aanzienlijk verschil maken in de voorwaarden, rentetarieven en flexibiliteit van de lening.

Door meerdere aanbieders te vergelijken, krijg je een goed beeld van wat er op de markt beschikbaar is en welke opties het beste bij jouw financiële situatie passen. Hier zijn enkele redenen waarom het vergelijken van leningaanbieders belangrijk is:

  1. Rentetarieven: Verschillende aanbieders hanteren verschillende rentetarieven. Door deze tarieven te vergelijken, kun je mogelijk veel geld besparen op de totale kosten van je lening. Een kleine verlaging in de rente kan op lange termijn een groot verschil maken.
  2. Voorwaarden: Elke leningaanbieder hanteert zijn eigen voorwaarden met betrekking tot aflossingsperiodes, boetes bij vervroegde aflossing en andere belangrijke aspecten. Door deze voorwaarden zorgvuldig te vergelijken, kun je ervoor zorgen dat je kiest voor een aanbieder die flexibele opties biedt die aansluiten bij jouw behoeften.
  3. Klantenservice: Het is ook belangrijk om rekening te houden met de klantenservice van de leningaanbieder. Je wilt immers samenwerken met een betrouwbare en behulpzame partij die je bijstaat gedurende de looptijd van je lening. Lees beoordelingen en ervaringen van andere klanten om een idee te krijgen van de kwaliteit van de klantenservice.
  4. Transparantie: Vergelijk leningaanbieders op basis van hun transparantie. Een goede aanbieder zal duidelijk zijn over alle kosten, voorwaarden en mogelijke risico’s die gepaard gaan met het aangaan van een lening. Transparantie zorgt ervoor dat je goed geïnformeerd bent en geen verrassingen tegenkomt tijdens het afbetalingsproces.

Het vergelijken van verschillende leningaanbieders is een belangrijke stap om ervoor te zorgen dat je de beste deal krijgt en dat je geld leent bij een betrouwbare partij. Neem de tijd om offertes en voorwaarden te vergelijken voordat je een definitieve keuze maakt. Op deze manier kun je met vertrouwen financiële beslissingen nemen en je lening succesvol afbetalen.

Wees voorzichtig bij het lenen van geld; overweeg alle opties voordat je eindelijk beslist om geld te lenen .

Het lenen van geld kan soms een aantrekkelijke oplossing lijken voor financiële problemen of onverwachte uitgaven. Het kan snel en gemakkelijk zijn om een lening af te sluiten, maar het is belangrijk om voorzichtig te zijn en alle opties zorgvuldig te overwegen voordat je deze stap neemt.

Voordat je besluit om geld te lenen, is het verstandig om eerst naar andere mogelijke oplossingen te kijken. Misschien kun je wat geld besparen door je uitgavenpatroon aan te passen of kun je tijdelijk extra inkomen genereren door bijvoorbeeld een bijbaan te nemen. Het is ook de moeite waard om na te gaan of je mogelijkheden hebt om geld te lenen van vrienden of familieleden zonder rente of met gunstige voorwaarden.

Als je uiteindelijk toch besluit om een lening af te sluiten, is het belangrijk om de verschillende opties grondig te onderzoeken. Vergelijk rentetarieven, voorwaarden en kosten bij verschillende kredietverstrekkers voordat je een keuze maakt. Zorg ervoor dat je volledig begrijpt welke verplichtingen er aan de lening verbonden zijn en wat de financiële consequenties zijn.

Een andere belangrijke overweging is het bepalen van de juiste leensom. Leen alleen het bedrag dat daadwerkelijk nodig is en vermijd overmatig lenen. Onthoud dat het geleende bedrag uiteindelijk moet worden terugbetaald, vaak met rente, en dat dit een impact kan hebben op je financiële situatie op de lange termijn.

Tot slot is het verstandig om realistisch te zijn over je terugbetalingsmogelijkheden. Zorg ervoor dat je een betalingsplan kunt opstellen dat past bij je financiële situatie en dat je in staat bent om de lening volgens de afgesproken voorwaarden af te lossen. Het niet nakomen van betalingsverplichtingen kan leiden tot extra kosten, problemen met kredietwaardigheid en zelfs juridische gevolgen.

Het is dus essentieel om voorzichtig te zijn bij het lenen van geld. Neem de tijd om alle opties te overwegen, vergelijk verschillende mogelijkheden en wees eerlijk tegenover jezelf over je terugbetalingscapaciteit. Door weloverwogen beslissingen te nemen, kun je ervoor zorgen dat het lenen van geld een verstandige keuze is die past bij jouw financiële behoeften en doelen.

Financier uw plannen met een lening van 5000 euro

Een lening van 5000 euro kan een nuttig financieel instrument zijn om verschillende doelen te bereiken. Of het nu gaat om het financieren van een kleine renovatie, het consolideren van schulden, het betalen van medische kosten of het realiseren van persoonlijke projecten, een lening kan u helpen om uw plannen te verwezenlijken.

Wanneer u overweegt om een lening van 5000 euro aan te vragen, is het belangrijk om goed geïnformeerd te zijn over de verschillende opties en voorwaarden die beschikbaar zijn. Hier volgen enkele belangrijke aspecten waar u rekening mee moet houden:

  1. Looptijd: De looptijd van de lening verwijst naar de periode waarin u de lening moet terugbetalen. Het is belangrijk om een looptijd te kiezen die past bij uw financiële situatie en uw vermogen om maandelijkse aflossingen te doen. Een langere looptijd kan lagere maandelijkse betalingen betekenen, maar ook meer interessekosten op lange termijn.
  2. Rentevoet: De rentevoet is een percentage dat wordt toegepast op het geleende bedrag en bepaalt hoeveel extra kosten u betaalt voor de lening. Het is raadzaam om verschillende aanbieders te vergelijken en te zoeken naar de laagste rentevoet die beschikbaar is. Een lage rentevoet kan u helpen geld te besparen op de totale kosten van de lening.
  3. Voorwaarden en kosten: Lees altijd zorgvuldig de voorwaarden van de lening door voordat u akkoord gaat. Let op eventuele verborgen kosten, zoals administratiekosten of vroegtijdige aflossingskosten. Het is belangrijk om volledig op de hoogte te zijn van alle kosten die gepaard gaan met de lening.
  4. Kredietwaardigheid: Uw kredietwaardigheid speelt een belangrijke rol bij het verkrijgen van een lening van 5000 euro. Geldschieters zullen uw kredietgeschiedenis en inkomen evalueren om te bepalen of u in aanmerking komt voor de lening en tegen welke voorwaarden. Zorg ervoor dat uw kredietgeschiedenis gezond is en dat u voldoet aan de vereisten van de geldschieter.

Het is altijd verstandig om verschillende opties te vergelijken voordat u een definitieve beslissing neemt over het aanvragen van een lening van 5000 euro. Online tools en vergelijkingswebsites kunnen u helpen bij het vinden van de beste aanbiedingen die passen bij uw specifieke behoeften.

Onthoud dat het belangrijk is om verantwoordelijk te lenen en alleen geld te lenen als u zeker weet dat u in staat bent om aan uw betalingsverplichtingen te voldoen. Een lening kan een nuttig instrument zijn, maar het is essentieel om uw financiële situatie realistisch te evalueren voordat u zich vastlegt.

Als u overweegt om een lening van 5000 euro aan te vragen, raden we u aan om contact op te nemen met verschillende geldschieters, hun voorwaarden te vergelijken en advies in te winnen bij een financieel adviseur om ervoor te zorgen dat u de beste beslissing neemt die past bij uw individuele situatie.


6 Veelgestelde Vragen over het Lenen van 5000 Euro

  1. Hoe kom ik zo snel mogelijk aan 5000 euro?
  2. Waar kan ik 5000 euro lenen zonder BKR toetsing?
  3. Waar kan ik een kleine lening krijgen?
  4. Hoe kom je snel aan 5000 euro?
  5. Hoeveel geld kan ik lenen zonder inkomen?
  6. Hoeveel rente op 5000 euro?

Hoe kom ik zo snel mogelijk aan 5000 euro?

Het verkrijgen van 5000 euro op korte termijn kan een uitdaging zijn, omdat het afhankelijk is van verschillende factoren, zoals uw financiële situatie, kredietwaardigheid en beschikbare opties. Hier zijn enkele mogelijke manieren om snel aan 5000 euro te komen:

  1. Persoonlijke lening: U kunt overwegen om een persoonlijke lening aan te vragen bij een bank of financiële instelling. Houd er rekening mee dat het krijgen van een lening afhankelijk is van uw kredietgeschiedenis en inkomen. Zorg ervoor dat u de voorwaarden en rentetarieven vergelijkt voordat u een beslissing neemt.
  2. Familie of vrienden: Als u in staat bent om geld te lenen van familieleden of vrienden, kan dit een snelle oplossing zijn zonder dat u zich hoeft te wenden tot formele instellingen. Wees echter voorzichtig met het lenen van geld van dierbaren en maak duidelijke afspraken over de terugbetalingstermijn en eventuele rente.
  3. Creditcard: Als u al over een creditcard beschikt met voldoende kredietlimiet, kunt u deze gebruiken om aankopen te doen of contant geld op te nemen tot aan uw limiet. Houd er rekening mee dat creditcards vaak hoge rentetarieven hebben, dus zorg ervoor dat u de schuld zo snel mogelijk aflost.
  4. Verkoop bezittingen: Overweeg om bezittingen te verkopen die u niet langer nodig heeft, zoals elektronica, sieraden, meubels of voertuigen. Online platforms en lokale advertenties kunnen u helpen bij het vinden van potentiële kopers.
  5. Bijverdienen: Probeer extra inkomsten te genereren door freelance werk te doen, een tijdelijke baan te nemen of uw vaardigheden aan te bieden als dienstverlener. Dit kan u helpen om op korte termijn geld te verdienen en uw doel van 5000 euro sneller te bereiken.

Het is echter belangrijk om verantwoordelijkheid te nemen bij het lenen van geld en ervoor te zorgen dat u in staat bent om de lening terug te betalen volgens de afgesproken voorwaarden. Overweeg altijd uw financiële situatie en raadpleeg indien nodig een financieel adviseur voordat u een beslissing neemt.

Waar kan ik 5000 euro lenen zonder BKR toetsing?

Als u op zoek bent naar een lening van 5000 euro zonder BKR-toetsing, zijn er enkele opties die u kunt overwegen. Het is echter belangrijk om op te merken dat geld lenen zonder BKR-toetsing risico’s met zich meebrengt en dat u mogelijk hogere rentetarieven en strengere voorwaarden kunt tegenkomen. Hier zijn enkele mogelijke opties:

  1. Particuliere lening: U kunt proberen om een particuliere lening af te sluiten bij familieleden, vrienden of bekenden. In dit geval is er vaak geen BKR-toetsing vereist, maar het is belangrijk om duidelijke afspraken te maken over de terugbetalingsvoorwaarden om eventuele conflicten te voorkomen.
  2. Minilening: Een minilening is een kortlopende lening met een relatief klein bedrag, meestal tot 1000 euro. Sommige aanbieders van minileningen bieden ook hogere bedragen aan, zoals 5000 euro, zonder BKR-toetsing. Houd er echter rekening mee dat de rentetarieven voor minileningen vaak hoog zijn en dat de looptijd kort is.
  3. Pandhuis of verpanding: Een andere optie is om waardevolle bezittingen te verpanden bij een pandhuis in ruil voor contant geld. In dit geval wordt uw bezit als onderpand gebruikt voor de lening en vindt er geen BKR-toetsing plaats. Het is belangrijk om te onthouden dat als u niet in staat bent om de lening terug te betalen binnen de afgesproken termijn, u uw bezit kunt verliezen.
  4. Buitenlandse lening: Sommige internationale kredietverstrekkers bieden leningen aan zonder BKR-toetsing. Deze leningen kunnen echter hogere rentetarieven en strengere voorwaarden hebben. Wees voorzichtig bij het overwegen van buitenlandse leningen en zorg ervoor dat u de betrouwbaarheid van de geldschieter onderzoekt voordat u een beslissing neemt.

Het is belangrijk om te benadrukken dat het vermijden van een BKR-toetsing niet betekent dat u uw financiële verantwoordelijkheden kunt negeren. Het is altijd raadzaam om uw financiële situatie zorgvuldig te evalueren voordat u een lening afsluit en ervoor te zorgen dat u de middelen heeft om deze terug te betalen binnen de afgesproken termijn.

Daarnaast is het aan te raden om advies in te winnen bij een financieel adviseur of budgetcoach voordat u beslissingen neemt over geld lenen zonder BKR-toetsing, omdat zij u kunnen helpen bij het begrijpen van de mogelijke risico’s en alternatieven die beschikbaar zijn.

Waar kan ik een kleine lening krijgen?

Er zijn verschillende opties beschikbaar als u op zoek bent naar een kleine lening. Hier zijn enkele veelvoorkomende plaatsen waar u een kleine lening kunt krijgen:

  1. Traditionele banken: Veel traditionele banken bieden persoonlijke leningen aan, inclusief kleine leningen. U kunt contact opnemen met uw lokale bank of online zoeken naar de mogelijkheden die zij bieden.
  2. Online kredietverstrekkers: Er zijn tal van online kredietverstrekkers die kleine leningen aanbieden met snelle goedkeuring en eenvoudige aanvraagprocessen. Het is belangrijk om de betrouwbaarheid en reputatie van de kredietverstrekker te onderzoeken voordat u een aanvraag indient.
  3. Kredietcoöperaties: Kredietcoöperaties zijn financiële instellingen die eigendom zijn van en worden beheerd door hun leden. Ze bieden vaak gunstige rentetarieven en voorwaarden voor kleine leningen. Neem contact op met uw lokale kredietcoöperatie om te zien welke mogelijkheden zij bieden.
  4. Peer-to-peer-leningplatforms: Peer-to-peer-leningplatforms brengen individuele geldschieters in contact met kredietnemers. Deze platforms maken het mogelijk om een kleine lening te krijgen zonder tussenkomst van traditionele financiële instellingen.
  5. Familie en vrienden: Als u slechts een klein bedrag nodig heeft, kunt u overwegen om geld te lenen van familieleden of vrienden. Zorg ervoor dat u duidelijke afspraken maakt over de terugbetalingstermijn en eventuele rente.

Bij het kiezen van een bron voor een kleine lening is het belangrijk om verschillende factoren in overweging te nemen, zoals rentetarieven, voorwaarden, betrouwbaarheid en uw eigen financiële situatie. Vergeet niet om altijd verantwoordelijk te lenen en alleen geld te lenen als u zeker weet dat u aan uw betalingsverplichtingen kunt voldoen.

Hoe kom je snel aan 5000 euro?

Als u snel 5000 euro nodig heeft, zijn er verschillende opties die u kunt overwegen. Hier zijn enkele suggesties:

  1. Persoonlijke lening: U kunt een persoonlijke lening aanvragen bij een bank of een online kredietverstrekker. Zorg ervoor dat u de rentevoeten en voorwaarden vergelijkt om de beste deal te vinden die past bij uw behoeften en financiële situatie.
  2. Familie en vrienden: Overweeg om geld te lenen van familieleden of vrienden. Het is belangrijk om duidelijke afspraken te maken over de terugbetalingstermijn en eventuele rente die moet worden betaald om misverstanden te voorkomen.
  3. Creditcard: Als u een creditcard heeft met voldoende kredietlimiet, kunt u dit gebruiken om het benodigde bedrag op te nemen. Houd er rekening mee dat creditcards vaak hogere rentetarieven hebben, dus zorg ervoor dat u een plan heeft om de schuld snel af te lossen.
  4. Verkoop bezittingen: Kijk naar bezittingen die u kunt verkopen, zoals elektronica, sieraden of andere waardevolle items. Online platforms zoals Marktplaats kunnen u helpen bij het vinden van potentiële kopers.
  5. Bijverdienen: Overweeg tijdelijk extra werk of freelance-opdrachten om snel extra inkomen te genereren. Dit kan helpen om het benodigde bedrag bij elkaar te krijgen.
  6. Crowdfunding: Als uw behoefte aan 5000 euro verband houdt met een specifiek project of doel, kunt u overwegen om een crowdfundingcampagne op te zetten. Dit stelt u in staat om geld in te zamelen bij familie, vrienden en andere mensen die geïnteresseerd zijn in uw project.

Het is belangrijk om verantwoordelijk te lenen en ervoor te zorgen dat u de middelen heeft om de lening terug te betalen. Voordat u een beslissing neemt, is het raadzaam om financieel advies in te winnen en de verschillende opties zorgvuldig te overwegen.

Hoeveel geld kan ik lenen zonder inkomen?

Het is belangrijk op te merken dat geld lenen zonder inkomen over het algemeen moeilijk is, omdat kredietverstrekkers meestal een stabiel inkomen als een van de belangrijkste criteria beschouwen bij het beoordelen van de kredietwaardigheid van een individu. Een regelmatig inkomen geeft hen de zekerheid dat u in staat bent om de lening terug te betalen.

Desondanks zijn er enkele opties die u kunt overwegen als u momenteel geen vast inkomen heeft:

  1. Borgsteller: U kunt proberen een borgsteller te vinden, zoals een familielid of vriend, die bereid is garant te staan voor uw lening. De borgsteller moet echter voldoende inkomen hebben en bereid zijn om eventuele betalingsverplichtingen op zich te nemen als u niet in staat bent om af te lossen.
  2. Onderpand: Sommige kredietverstrekkers accepteren mogelijk onderpand in ruil voor een lening. Dit kan bijvoorbeeld uw auto, huis of andere waardevolle bezittingen zijn. Het onderpand dient als garantie voor de kredietverstrekker, waardoor zij meer vertrouwen hebben in het verstrekken van de lening.
  3. Alternatieve financieringsbronnen: Als traditionele bankleningen niet beschikbaar zijn, kunt u alternatieve financieringsbronnen overwegen, zoals peer-to-peer-leningen of online kredietplatforms die mogelijk flexibeler zijn bij het beoordelen van uw kredietaanvraag.

Het is echter belangrijk op te merken dat deze opties gepaard kunnen gaan met hogere rentetarieven en strengere voorwaarden, omdat het risico voor de kredietverstrekker hoger is wanneer er geen vast inkomen is.

Het wordt altijd aanbevolen om advies in te winnen bij een financieel adviseur voordat u besluit om geld te lenen zonder inkomen. Zij kunnen u helpen bij het evalueren van uw financiële situatie en u begeleiden naar de meest geschikte opties die passen bij uw individuele omstandigheden.

Hoeveel rente op 5000 euro?

De rente op een lening van 5000 euro kan variëren, afhankelijk van verschillende factoren, zoals de geldschieter, de looptijd van de lening en uw kredietwaardigheid. Over het algemeen geldt dat hoe hoger uw kredietwaardigheid is, hoe lager de rentevoet zal zijn die u kunt krijgen.

Het is raadzaam om verschillende geldschieters te vergelijken en hun rentetarieven te onderzoeken voordat u een definitieve beslissing neemt. Dit stelt u in staat om de beste aanbiedingen te vinden die passen bij uw specifieke behoeften.

Daarnaast is het belangrijk op te merken dat rentetarieven kunnen variëren op basis van de marktomstandigheden en andere factoren. Het is dus altijd verstandig om actuele informatie te verkrijgen bij de geldschieter of financiële instelling waar u geïnteresseerd in bent.

Het wordt aanbevolen om contact op te nemen met verschillende geldschieters en hun voorwaarden te vergelijken om een beter beeld te krijgen van de rentevoeten die momenteel beschikbaar zijn voor een lening van 5000 euro.

Flexibel en Snel Geld Lenen Zonder Bank: Uw Oplossing voor Directe Financiële Hulp

Snel Geld Lenen Zonder Bank: Een Mogelijkheid voor Financiële Flexibiliteit

In tijden van financiële nood kan het soms lastig zijn om snel aan extra geld te komen. Traditionele banken hebben vaak strenge procedures en vereisen veel documentatie voordat ze een lening goedkeuren. Gelukkig is er een alternatieve optie: snel geld lenen zonder bank. In dit artikel zullen we bespreken wat deze optie inhoudt en hoe het u kan helpen in urgente situaties.

Wat is snel geld lenen zonder bank?

Snel geld lenen zonder bank houdt in dat u een lening kunt verkrijgen zonder tussenkomst van een traditionele bankinstelling. In plaats daarvan kunt u terecht bij gespecialiseerde kredietverstrekkers die flexibeler zijn in hun goedkeuringsproces en sneller kunnen handelen.

Voordelen van snel geld lenen zonder bank

Snelle goedkeuring: Een van de grootste voordelen van deze optie is de snelle goedkeuring. In veel gevallen kunt u binnen 24 uur na uw aanvraag al over het geleende bedrag beschikken. Dit is ideaal voor noodsituaties waarin elke minuut telt.

Minder strenge eisen: Kredietverstrekkers die snel geld lenen zonder bank aanbieden, hanteren vaak minder strenge eisen dan traditionele banken. Dit betekent dat u ook met een minder perfect kredietprofiel in aanmerking kunt komen voor een lening.

Flexibele terugbetalingsvoorwaarden: Bij deze alternatieve kredietverstrekkers kunt u vaak de terugbetalingsvoorwaarden aanpassen aan uw persoonlijke situatie. Dit kan betekenen dat u de lening in termijnen kunt aflossen die passen bij uw financiële mogelijkheden.

Eenvoudig online proces: Het aanvragen van een lening zonder bank is over het algemeen een eenvoudig en snel online proces. U hoeft geen ingewikkelde papierwerk in te vullen of meerdere afspraken te maken. Alles kan comfortabel vanuit huis worden geregeld.

Waar moet u op letten?

Hoewel snel geld lenen zonder bank vele voordelen biedt, is het belangrijk om voorzichtig te zijn en enkele zaken in overweging te nemen:

Rentetarieven: Alternatieve kredietverstrekkers hanteren vaak hogere rentetarieven dan traditionele banken, gezien het risico dat zij nemen door minder strenge eisen te stellen. Zorg ervoor dat u zich bewust bent van de kosten en vergelijk verschillende aanbieders om de beste deal te vinden.

Betrouwbaarheid: Omdat deze sector minder gereguleerd is dan traditionele banken, is het belangrijk om zorgvuldig onderzoek te doen naar de betrouwbaarheid van de kredietverstrekker voordat u een lening afsluit. Controleer beoordelingen en ervaringen van andere klanten om een weloverwogen beslissing te nemen.

Conclusie

Snel geld lenen zonder bank kan een handige optie zijn voor mensen die snel extra financiële middelen nodig hebben. Het biedt flexibiliteit, snelle goedkeuring en minder strenge eisen. Echter, wees voorzichtig en zorg ervoor dat u de rentetarieven vergelijkt en de betrouwbaarheid van de kredietverstrekker controleert voordat u een lening afsluit. Met de juiste aanpak kan snel geld lenen zonder bank een waardevol instrument zijn om uw financiële flexibiliteit te vergroten.


5 voordelen van snel geld lenen zonder bank in België

  1. Snel geld lenen zonder bank is snel en eenvoudig
  2. Er zijn veel verschillende kredietverstrekkers die snel geld lenen zonder bank, waardoor het gemakkelijk is om de beste optie te vinden voor uw specifieke situatie.
  3. U hoeft niet over een goede kredietwaardigheid te beschikken om in aanmerking te komen voor een lening, wat betekent dat mensen met minder dan perfecte kredietgeschiedenis ook gebruik kunnen maken van deze dienstverlening.
  4. De rentepercentages die worden aangeboden bij snel geld lenen zonder bank, zijn meestal lager dan bij traditionele leningen via de bank.
  5. Er kan worden gekozen uit verschillende betalingsopties, waaronder maandelijkse betaling of wekelijkse betaling, afhankelijk van uw financiële situatie en behoeften.


7 nadelen van snel geld lenen zonder bank in België

  1. Hoge rentekosten;
  2. Korte looptijd;
  3. Risico op wanbetaling;
  4. Mogelijkheid van verdere financiële problemen;
  5. Onmogelijkheid om de lening te herzien of te verlengen;
  6. Geen juridische bescherming bij geschillen met de geldverstrekker;
  7. Onvoldoende informatie over de voorwaarden en risico’s van het kredietproduct.

Snel geld lenen zonder bank is snel en eenvoudig

Snel Geld Lenen Zonder Bank: Snel en Eenvoudig

Een van de belangrijkste voordelen van snel geld lenen zonder bank is de snelheid en eenvoud van het proces. In tegenstelling tot traditionele bankleningen, waarbij u vaak te maken krijgt met lange wachttijden en complexe aanvraagprocedures, maakt deze alternatieve optie het verkrijgen van een lening een stuk sneller en gemakkelijker.

Bij snel geld lenen zonder bank hoeft u geen weken of zelfs maanden te wachten op goedkeuring. In veel gevallen kunt u binnen 24 uur na uw aanvraag al over het geleende bedrag beschikken. Dit is vooral handig in noodsituaties waarin u snel extra financiële middelen nodig heeft om onverwachte uitgaven of dringende betalingen te dekken.

Daarnaast is het aanvraagproces bij deze alternatieve kredietverstrekkers aanzienlijk eenvoudiger. U hoeft geen ingewikkelde papierwerk in te vullen of meerdere afspraken te maken. Alles kan comfortabel vanuit huis worden geregeld via een online platform. Met slechts een paar eenvoudige stappen kunt u uw aanvraag indienen en de benodigde informatie verstrekken.

Deze snelheid en eenvoud maken snel geld lenen zonder bank een aantrekkelijke optie voor mensen die behoefte hebben aan directe financiële ondersteuning. Of het nu gaat om onverwachte medische kosten, reparaties aan huis of andere urgente uitgaven, u kunt snel en gemakkelijk toegang krijgen tot het benodigde geld zonder lange wachttijden of ingewikkelde procedures.

Het is echter belangrijk om altijd verantwoordelijk te lenen en alleen geld te lenen wat u daadwerkelijk kunt terugbetalen. Hoewel snel geld lenen zonder bank snel en eenvoudig is, moeten de leningen nog steeds worden terugbetaald volgens de afgesproken voorwaarden. Wees bewust van de rentetarieven en zorg ervoor dat u een weloverwogen beslissing neemt voordat u een lening afsluit.

Al met al biedt snel geld lenen zonder bank dus het voordeel van snelle goedkeuring en een eenvoudig aanvraagproces. Het kan een handige oplossing zijn in noodsituaties waarin tijd van essentieel belang is. Vergeet echter niet om altijd verantwoordelijk te lenen en zorgvuldig alle voorwaarden te overwegen voordat u een beslissing neemt.

Er zijn veel verschillende kredietverstrekkers die snel geld lenen zonder bank, waardoor het gemakkelijk is om de beste optie te vinden voor uw specifieke situatie.

Er zijn veel verschillende kredietverstrekkers die snel geld lenen zonder bank aanbieden, waardoor het gemakkelijk is om de beste optie te vinden voor uw specifieke situatie. Het hebben van diverse keuzemogelijkheden stelt u in staat om verschillende aanbiedingen te vergelijken en de lening te kiezen die het beste past bij uw behoeften en financiële mogelijkheden.

Elke kredietverstrekker hanteert zijn eigen voorwaarden, rentetarieven en terugbetalingsmogelijkheden. Door de verschillende opties te onderzoeken, kunt u een weloverwogen beslissing nemen en een lening kiezen die gunstig is voor uw financiële situatie.

Het vergelijken van verschillende aanbieders stelt u ook in staat om de beste rentetarieven te vinden. Aangezien snel geld lenen zonder bank vaak gepaard gaat met hogere rentetarieven dan traditionele bankleningen, is het belangrijk om zorgvuldig te kijken naar de kosten die verbonden zijn aan elke leningsoptie. Door dit te doen, kunt u ervoor zorgen dat u niet meer betaalt dan nodig is en kunt u zo veel mogelijk besparen op de kosten van uw lening.

Bovendien biedt het hebben van meerdere opties ook flexibiliteit bij het kiezen van de terugbetalingsvoorwaarden. Verschillende kredietverstrekkers hanteren verschillende termijnen en betalingsplannen, waardoor u een plan kunt selecteren dat past bij uw budget en financiële doelen. Of u nu de voorkeur geeft aan een kortere looptijd met hogere maandelijkse betalingen of een langere looptijd met lagere maandelijkse betalingen, er is waarschijnlijk een optie die aan uw behoeften voldoet.

Kortom, het hebben van veel verschillende kredietverstrekkers die snel geld lenen zonder bank aanbieden, geeft u de mogelijkheid om de beste optie te vinden die past bij uw specifieke situatie. Door verschillende aanbiedingen te vergelijken, kunt u niet alleen de beste rentetarieven vinden, maar ook flexibele terugbetalingsvoorwaarden selecteren. Neem de tijd om uw opties te onderzoeken en maak een weloverwogen beslissing voordat u een lening afsluit.

U hoeft niet over een goede kredietwaardigheid te beschikken om in aanmerking te komen voor een lening, wat betekent dat mensen met minder dan perfecte kredietgeschiedenis ook gebruik kunnen maken van deze dienstverlening.

Snel Geld Lenen Zonder Bank: Toegankelijkheid voor Iedereen, Ongeacht Kredietwaardigheid

Een van de belangrijkste voordelen van snel geld lenen zonder bank is dat u niet over een goede kredietwaardigheid hoeft te beschikken om in aanmerking te komen voor een lening. Dit betekent dat zelfs mensen met minder dan perfecte kredietgeschiedenis kunnen profiteren van deze dienstverlening.

Traditionele banken hechten veel waarde aan uw kredietgeschiedenis bij het beoordelen van uw leningsaanvraag. Als u in het verleden betalingsachterstanden, schulden of andere negatieve aantekeningen heeft gehad, kan dit uw kansen op goedkeuring aanzienlijk verminderen.

Bij snel geld lenen zonder bank zijn de eisen echter vaak minder streng. Kredietverstrekkers die deze dienst aanbieden begrijpen dat iedereen wel eens financiële tegenslagen kan hebben en dat een minder dan perfecte kredietgeschiedenis niet altijd een weerspiegeling is van iemands huidige financiële situatie.

Door de focus te verleggen naar andere factoren, zoals uw huidige inkomen en stabiliteit, kunnen deze alternatieve kredietverstrekkers u toch een lening verstrekken. Dit opent de deuren voor mensen die anders misschien geen toegang zouden hebben tot dringend benodigd kapitaal.

Het feit dat snel geld lenen zonder bank openstaat voor mensen met minder dan perfecte kredietgeschiedenis, betekent niet dat verantwoord lenen niet belangrijk is. Het is nog steeds cruciaal om uw financiële situatie zorgvuldig te evalueren en ervoor te zorgen dat u de lening kunt terugbetalen volgens de afgesproken voorwaarden.

Conclusie

Snel geld lenen zonder bank biedt een toegankelijke optie voor mensen met minder dan perfecte kredietgeschiedenis. Het feit dat uw kredietwaardigheid minder zwaar weegt bij het verkrijgen van een lening opent deuren voor mensen die dringend financiële steun nodig hebben. Echter, het blijft belangrijk om verantwoordelijk te lenen en ervoor te zorgen dat u in staat bent om de lening terug te betalen volgens de afgesproken voorwaarden.

De rentepercentages die worden aangeboden bij snel geld lenen zonder bank, zijn meestal lager dan bij traditionele leningen via de bank.

Een van de grote voordelen van snel geld lenen zonder bank is dat de rentepercentages vaak lager zijn dan bij traditionele leningen via de bank. Dit kan een aanzienlijk verschil maken in de totale kosten van uw lening.

Waarom zijn de rentepercentages lager? Bij traditionele bankleningen worden strenge kredietcontroles uitgevoerd en wordt er veel waarde gehecht aan het kredietprofiel van de aanvrager. Dit betekent dat mensen met een minder perfect kredietprofiel vaak hogere rentetarieven krijgen aangeboden.

Bij snel geld lenen zonder bank zijn de eisen vaak minder streng en wordt er meer gekeken naar uw huidige financiële situatie en uw vermogen om de lening terug te betalen. Dit maakt het mogelijk om lagere rentetarieven aan te bieden, zelfs als u geen perfect kredietprofiel heeft.

Het lagere rentepercentage kan u helpen om geld te besparen op lange termijn. U betaalt minder rente over het geleende bedrag, waardoor u uiteindelijk minder terug hoeft te betalen.

Het is echter belangrijk om op te merken dat hoewel de rentepercentages doorgaans lager zijn, ze nog steeds kunnen variëren tussen verschillende aanbieders van snel geld lenen zonder bank. Het is daarom verstandig om verschillende opties te vergelijken voordat u een beslissing neemt.

Al met al kan het lagere rentepercentage bij snel geld lenen zonder bank een aantrekkelijk voordeel zijn. Het stelt u in staat om snel extra financiële middelen te verkrijgen tegen een gunstigere rente dan bij traditionele bankleningen. Zorg er echter altijd voor dat u de voorwaarden en kosten grondig begrijpt voordat u een lening afsluit.

Er kan worden gekozen uit verschillende betalingsopties, waaronder maandelijkse betaling of wekelijkse betaling, afhankelijk van uw financiële situatie en behoeften.

Er kan worden gekozen uit verschillende betalingsopties bij snel geld lenen zonder bank, waaronder maandelijkse of wekelijkse betalingen. Dit is een groot voordeel, omdat het u de mogelijkheid geeft om de terugbetaling van uw lening af te stemmen op uw financiële situatie en behoeften.

Het hebben van verschillende betalingsopties stelt u in staat om een schema te kiezen dat het beste past bij uw budget en cashflow. Als u bijvoorbeeld een vast maandelijks inkomen heeft, kunt u ervoor kiezen om maandelijkse betalingen te doen. Dit zorgt voor een gestructureerde en voorspelbare benadering van de terugbetaling van uw lening.

Aan de andere kant, als uw inkomen onregelmatig is of als u wekelijks betaald wordt, kunt u opteren voor wekelijkse betalingen. Dit geeft u meer flexibiliteit en stelt u in staat om de lening sneller af te lossen als u extra geld beschikbaar heeft.

Door te kunnen kiezen uit verschillende betalingsopties, kunt u dus een terugbetalingsplan opstellen dat past bij uw individuele financiële situatie. Het biedt ook gemoedsrust, omdat u weet dat u de lening kunt aflossen volgens een schema dat haalbaar is voor u.

Het is echter belangrijk om op te merken dat elke betalingsoptie zijn eigen rentetarieven en voorwaarden kan hebben. Het is essentieel om deze goed te begrijpen voordat u besluit welke optie het beste bij uw behoeften past. Zorg ervoor dat u de totale kosten van de lening en de effecten van de verschillende betalingsopties op lange termijn begrijpt.

Al met al biedt het hebben van verschillende betalingsopties bij snel geld lenen zonder bank een grote mate van flexibiliteit en maatwerk. Het stelt u in staat om uw lening af te stemmen op uw financiële situatie en behoeften, waardoor het proces van terugbetaling soepel en haalbaar wordt.

Hoge rentekosten;

Hoge rentekosten: Een Belangrijk Aandachtspunt bij Snel Geld Lenen zonder Bank

Wanneer u overweegt om snel geld te lenen zonder bank, is het essentieel om rekening te houden met een belangrijk aandachtspunt: de hoge rentekosten die gepaard kunnen gaan met deze vorm van lenen. Hoewel snel geld lenen zonder bank vele voordelen kan bieden, zoals snelle goedkeuring en flexibele terugbetalingsvoorwaarden, is het belangrijk om bewust te zijn van de financiële implicaties van deze keuze.

Waarom zijn de rentekosten hoger?

Kredietverstrekkers die snel geld lenen zonder bank aanbieden, nemen vaak meer risico’s dan traditionele banken. Ze stellen minder strenge eisen aan kredietwaardigheid en hebben minder zekerheid over de terugbetaling van de lening. Om dit risico te compenseren, brengen ze doorgaans hogere rentetarieven in rekening.

Het belang van rentevergelijking

Bij het overwegen van snel geld lenen zonder bank is het cruciaal om verschillende kredietverstrekkers te vergelijken en hun rentetarieven grondig te onderzoeken. Door dit te doen, kunt u een beter begrip krijgen van de kosten die verbonden zijn aan uw lening en ervoor zorgen dat u niet onnodig veel betaalt.

Het afwegen van kosten en voordelen

Hoewel de hoge rentekosten een nadeel kunnen zijn bij snel geld lenen zonder bank, is het belangrijk om alle kosten en voordelen tegen elkaar af te wegen. Als u dringend financiële middelen nodig heeft en geen andere opties heeft, kan het verkrijgen van een lening zonder bank alsnog de beste keuze zijn, ondanks de hogere rentekosten.

Verantwoord lenen

Om de impact van hoge rentekosten te minimaliseren, is het van cruciaal belang om verantwoordelijk te lenen. Leen alleen het bedrag dat u daadwerkelijk nodig heeft en zorg ervoor dat u in staat bent om de lening tijdig terug te betalen. Het is ook raadzaam om uw financiële situatie grondig te evalueren voordat u een lening aangaat, zodat u niet in een vicieuze cirkel van schulden terechtkomt.

Conclusie

Hoewel snel geld lenen zonder bank vele voordelen kan bieden, zoals snelle goedkeuring en flexibele voorwaarden, is het belangrijk om de hoge rentekosten niet over het hoofd te zien. Door verschillende kredietverstrekkers te vergelijken en verantwoordelijk te lenen, kunt u ervoor zorgen dat u de beste keuze maakt voor uw persoonlijke financiële situatie. Onthoud altijd dat het belangrijk is om bewust te zijn van alle kosten en consequenties voordat u een lening afsluit.

Korte looptijd;

Korte Looptijd: Een Belangrijk Aspect van Snel Geld Lenen Zonder Bank

Wanneer we het hebben over snel geld lenen zonder bank, is het belangrijk om ook de mogelijke nadelen te bespreken. Een van de belangrijkste nadelen van deze vorm van lenen is de korte looptijd van de leningen.

Waar traditionele bankleningen vaak een langere looptijd hebben, variërend van enkele jaren tot zelfs decennia, zijn leningen zonder tussenkomst van een bank meestal bedoeld voor kortetermijnfinanciering. Dit betekent dat u het geleende bedrag binnen een relatief korte periode moet terugbetalen, meestal binnen enkele maanden tot een jaar.

Hoewel dit voor sommige mensen geen probleem is, kan de korte looptijd een uitdaging vormen voor anderen. Het kan moeilijk zijn om het volledige geleende bedrag inclusief rente terug te betalen binnen zo’n beperkte tijdspanne, vooral als u al andere financiële verplichtingen heeft.

Daarom is het essentieel om uw financiële situatie zorgvuldig te evalueren voordat u besluit snel geld te lenen zonder bank. Overweeg of u in staat zult zijn om de afgesproken termijnen na te komen en of dit past bij uw huidige budget en financiële mogelijkheden.

Een mogelijke oplossing voor dit nadeel is om alleen snel geld te lenen zonder bank als u zeker weet dat u het geleende bedrag binnen de gestelde termijn kunt terugbetalen. Het is verstandig om een realistisch terugbetalingsplan op te stellen en ervoor te zorgen dat u voldoende financiële middelen heeft om aan uw verplichtingen te voldoen.

Kortom, de korte looptijd van leningen zonder bank is een belangrijk aspect om in gedachten te houden. Hoewel het snel toegang biedt tot extra financiële middelen, kan het ook een uitdaging zijn om het geleende bedrag binnen de gestelde termijn terug te betalen. Wees daarom voorzichtig en neem alleen een lening als u er zeker van bent dat u deze tijdig kunt aflossen.

Risico op wanbetaling;

Risico op wanbetaling bij snel geld lenen zonder bank: Wees op uw hoede

Snel geld lenen zonder bank kan aantrekkelijk lijken vanwege de snelle goedkeuring en flexibele voorwaarden. Echter, een belangrijk nadeel dat niet over het hoofd mag worden gezien, is het risico op wanbetaling.

Bij alternatieve kredietverstrekkers die snel geld lenen zonder bank aanbieden, worden vaak minder strenge eisen gesteld aan de kredietwaardigheid van de lener. Dit betekent dat mensen met een minder stabiele financiële situatie ook in aanmerking kunnen komen voor een lening. Hoewel dit gunstig kan zijn voor sommigen, brengt het ook risico’s met zich mee.

Het risico op wanbetaling is groter bij leningen die worden verstrekt zonder grondige beoordeling van de financiële situatie van de lener. Als iemand al moeite heeft om zijn financiën onder controle te houden, kan het aangaan van een extra lening zonder voldoende middelen om deze terug te betalen leiden tot ernstige problemen.

Wanbetaling kan leiden tot verschillende negatieve gevolgen, zoals:

  1. Verhoogde schuldenlast: Als u niet in staat bent om de lening terug te betalen, zal het openstaande bedrag toenemen door rente en eventuele boetes. Dit kan uw schuldenlast vergroten en uw financiële situatie verder verslechteren.
  2. Negatieve invloed op uw kredietwaardigheid: Wanbetaling kan leiden tot een negatieve vermelding op uw kredietrapport, wat uw kredietwaardigheid zal beïnvloeden. Dit kan het moeilijker maken om in de toekomst leningen of andere financiële producten te verkrijgen.
  3. Incassoprocedures en juridische gevolgen: Als u herhaaldelijk in gebreke blijft bij het terugbetalen van de lening, kan de kredietverstrekker juridische stappen ondernemen om het verschuldigde bedrag terug te vorderen. Dit kan leiden tot incassoprocedures en verdere financiële complicaties.

Om het risico op wanbetaling te minimaliseren, is het belangrijk om verantwoordelijk te lenen en alleen geld te lenen als u zeker weet dat u het kunt terugbetalen. Het is raadzaam om uw financiële situatie zorgvuldig te evalueren voordat u een lening aangaat en realistisch te zijn over uw terugbetalingsmogelijkheden.

Conclusie

Hoewel snel geld lenen zonder bank voordelen biedt, zoals snelle goedkeuring en flexibele voorwaarden, moet men zich bewust zijn van het risico op wanbetaling. Het is essentieel om verantwoordelijkheid te nemen bij het aangaan van een lening en ervoor te zorgen dat u in staat bent om deze tijdig terug te betalen. Wees alert op uw financiële situatie en overweeg alternatieve opties voordat u besluit snel geld te lenen zonder bank.

Mogelijkheid van verdere financiële problemen;

Mogelijkheid van verdere financiële problemen bij snel geld lenen zonder bank

Hoewel snel geld lenen zonder bank vele voordelen biedt, is het ook belangrijk om de mogelijke nadelen en risico’s ervan te begrijpen. Een van de belangrijkste zorgen is de mogelijkheid van verdere financiële problemen.

Hogere rentetarieven: Kredietverstrekkers die snel geld lenen zonder bank aanbieden, hanteren vaak hogere rentetarieven dan traditionele banken. Dit komt omdat zij een groter risico nemen door minder strenge eisen te stellen. Als u niet in staat bent om de lening op tijd terug te betalen, kunnen de hoge rentekosten uw financiële situatie verder verslechteren.

Verhoogd risico op overmatige schuldenlast: Het gemak en de snelheid waarmee u snel geld kunt lenen zonder bank kan verleidelijk zijn. Echter, als u niet voorzichtig bent, kunt u in een cyclus van schulden terechtkomen. Het lenen van meer geld dan u daadwerkelijk nodig heeft of het aangaan van meerdere leningen tegelijk kan leiden tot een overmatige schuldenlast die moeilijk af te lossen is.

Gebrek aan regulering: De sector van alternatieve kredietverstrekkers die snel geld lenen zonder bank aanbiedt, is minder streng gereguleerd dan traditionele bankinstellingen. Dit betekent dat er een grotere kans bestaat op malafide kredietverstrekkers die misbruik maken van kwetsbare individuen. Het is van cruciaal belang om grondig onderzoek te doen naar de betrouwbaarheid en reputatie van de kredietverstrekker voordat u een lening afsluit.

Om deze mogelijke nadelen te vermijden, is het essentieel om verantwoordelijkheid te nemen bij het aangaan van een lening. Zorg ervoor dat u de voorwaarden en rentetarieven begrijpt, en dat u een realistisch plan heeft om de lening op tijd terug te betalen. Daarnaast is het belangrijk om alleen te lenen wat u daadwerkelijk nodig heeft en om alternatieven te overwegen, zoals het raadplegen van financieel advies of het verkennen van andere leenmogelijkheden.

Het is altijd verstandig om uw financiële situatie zorgvuldig te evalueren voordat u besluit snel geld te lenen zonder bank. Wees bewust van de mogelijke risico’s en neem weloverwogen beslissingen om verdere financiële problemen te voorkomen.

Onmogelijkheid om de lening te herzien of te verlengen;

Een belangrijk nadeel van snel geld lenen zonder bank is de onmogelijkheid om de lening te herzien of te verlengen. Terwijl traditionele banken vaak flexibiliteit bieden in het aanpassen van de leningsvoorwaarden, kan dit bij alternatieve kredietverstrekkers een uitdaging zijn.

Wanneer u een lening afsluit zonder tussenkomst van een bank, bent u gebonden aan de voorwaarden die zijn vastgesteld bij het afsluiten van de lening. Dit betekent dat u geen mogelijkheid heeft om de lening te herzien of te verlengen als uw financiële situatie verandert of als u meer tijd nodig heeft om terug te betalen.

Dit kan problematisch zijn als u onverwachte uitgaven heeft of als uw inkomen tijdelijk daalt. In deze gevallen kan het lastig zijn om aan uw financiële verplichtingen te voldoen zonder de mogelijkheid om de lening aan te passen.

Het is daarom belangrijk om zorgvuldig na te denken voordat u een lening afsluit zonder bank. Overweeg uw financiële situatie en bedenk of u op lange termijn aan de voorwaarden kunt voldoen. Het kan verstandig zijn om alternatieve opties te overwegen, zoals het spreiden van betalingen over meerdere maanden, voordat u zich vastlegt op een snelle lening zonder bank.

Onthoud dat het altijd raadzaam is om advies in te winnen bij een financieel adviseur voordat u belangrijke financiële beslissingen neemt. Zij kunnen u helpen om de juiste keuze te maken op basis van uw persoonlijke situatie en behoeften.

Hoewel snel geld lenen zonder bank aantrekkelijk kan lijken vanwege de snelle goedkeuring en minder strenge eisen, is het belangrijk om rekening te houden met de beperkingen ervan. Wees bewust van de onmogelijkheid om de lening te herzien of te verlengen en weeg dit af tegen uw financiële behoeften en doelen voordat u een beslissing neemt.

Geen juridische bescherming bij geschillen met de geldverstrekker;

Geen juridische bescherming bij geschillen met de geldverstrekker: Een belangrijk nadeel van snel geld lenen zonder bank is het ontbreken van juridische bescherming bij eventuele geschillen met de geldverstrekker.

Wanneer u een lening afsluit bij een traditionele bank, geniet u vaak van wettelijke beschermingen en kunt u rekenen op regelgeving die uw belangen beschermt. Dit omvat onder andere consumentenbescherming, transparante voorwaarden en procedures voor het oplossen van geschillen.

Bij snel geld lenen zonder bank is er echter meestal geen toezicht van een financiële autoriteit en zijn de regels minder strikt. Dit betekent dat als er zich een geschil voordoet tussen u en de geldverstrekker, u niet kunt rekenen op dezelfde juridische bescherming als bij een traditionele bank.

Het gebrek aan juridische bescherming kan leiden tot onzekerheid en risico’s voor consumenten. Bijvoorbeeld, als er sprake is van onredelijke kosten of onduidelijke voorwaarden, kan het moeilijk zijn om uw recht te halen zonder wettelijke ondersteuning.

Om dit nadeel te minimaliseren, is het essentieel om grondig onderzoek te doen naar de betrouwbaarheid en reputatie van de geldverstrekker voordat u een lening afsluit. Lees beoordelingen en ervaringen van andere klanten om inzicht te krijgen in hun betrouwbaarheid en hoe zij omgaan met eventuele geschillen.

Hoewel snel geld lenen zonder bank vele voordelen biedt, is het belangrijk om bewust te zijn van dit nadeel en de mogelijke risico’s. Zorg ervoor dat u altijd goed geïnformeerd bent voordat u een beslissing neemt en weeg de voor- en nadelen zorgvuldig af.

Onvoldoende informatie over de voorwaarden en risico’s van het kredietproduct.

Hoewel snel geld lenen zonder bank verschillende voordelen kan bieden, is er ook een belangrijk nadeel dat niet over het hoofd mag worden gezien: onvoldoende informatie over de voorwaarden en risico’s van het kredietproduct.

Bij alternatieve kredietverstrekkers is het soms moeilijk om volledige transparantie te verkrijgen over de exacte voorwaarden en kosten van de lening. Dit gebrek aan duidelijkheid kan leiden tot onaangename verrassingen en financiële problemen op lange termijn.

Het is essentieel om te begrijpen welke kosten er verbonden zijn aan de lening, zoals rentetarieven, administratiekosten en eventuele boetes bij te late betaling. Daarnaast is het belangrijk om te weten welke gevolgen een niet-naleving van de aflossingsverplichtingen kan hebben, zoals verhoogde rente of zelfs juridische stappen.

Het ontbreken van voldoende informatie over deze voorwaarden en risico’s kan leiden tot impulsieve beslissingen die later problematisch kunnen blijken te zijn. Het is daarom cruciaal om grondig onderzoek te doen naar de kredietverstrekker en alle documentatie zorgvuldig door te nemen voordat u een lening afsluit.

Een verantwoordelijke benadering van snel geld lenen zonder bank houdt in dat u uzelf goed informeert over alle aspecten van het kredietproduct. Neem de tijd om de kleine lettertjes te lezen, stel vragen aan de kredietverstrekker en zorg ervoor dat u een duidelijk begrip heeft van de financiële verplichtingen die u aangaat.

Hoewel snel geld lenen zonder bank aantrekkelijk kan zijn in noodsituaties, is het van vitaal belang om voorzichtig te zijn en volledige informatie te verkrijgen voordat u een beslissing neemt. Door goed geïnformeerd te zijn, kunt u de risico’s minimaliseren en ervoor zorgen dat de lening past bij uw financiële situatie op lange termijn.

Een lening zonder BKR: Is het mogelijk om te lenen zonder BKR-controle?

Een lening zonder BKR: is het mogelijk?

Veel mensen hebben wel eens gehoord van het Bureau Krediet Registratie (BKR), een instantie die in Nederland informatie bijhoudt over leningen en betalingsachterstanden. Het BKR is opgericht om zowel de kredietverstrekker als de consument te beschermen. Het doel is om te voorkomen dat mensen te veel schulden opbouwen en in financiële problemen komen.

Maar wat als u een lening nodig heeft en een negatieve BKR-registratie heeft? Is het mogelijk om een lening te krijgen zonder dat uw BKR-gegevens worden gecontroleerd?

Het antwoord is ja, er zijn opties beschikbaar voor mensen met een negatieve BKR-registratie. Er zijn kredietverstrekkers die zich richten op het verstrekken van leningen aan mensen met een minder gunstige financiële geschiedenis. Deze leningen worden vaak aangeduid als “leningen zonder BKR”.

Het belangrijkste kenmerk van deze leningen is dat de kredietverstrekkers geen gebruik maken van de gegevens die bij het BKR zijn geregistreerd om hun beslissing te nemen. In plaats daarvan baseren ze hun beoordeling op andere factoren, zoals uw inkomen, arbeidsstatus en andere financiële verplichtingen.

Het verkrijgen van een lening zonder BKR-controle kan echter gepaard gaan met bepaalde nadelen. Ten eerste zijn deze leningen vaak duurder dan reguliere leningen, omdat het risico voor de kredietverstrekker hoger is. Dit betekent dat u mogelijk hogere rentetarieven en kosten moet betalen.

Daarnaast is het belangrijk om te onthouden dat lenen altijd verantwoordelijkheid met zich meebrengt. Het hebben van een negatieve BKR-registratie kan een teken zijn dat u in het verleden moeite heeft gehad met het aflossen van leningen. Het is daarom van cruciaal belang om uw financiële situatie grondig te evalueren voordat u besluit een lening zonder BKR-controle aan te vragen.

Het is ook raadzaam om alleen te lenen wat u echt nodig heeft en ervoor te zorgen dat u de lening op tijd kunt terugbetalen. Het niet nakomen van uw betalingsverplichtingen kan leiden tot verdere financiële problemen en kan uw kredietwaardigheid nog verder schaden.

Kortom, hoewel het mogelijk is om een lening zonder BKR-controle te verkrijgen, is het belangrijk om de voor- en nadelen zorgvuldig af te wegen voordat u deze stap neemt. Overweeg uw financiële situatie grondig, vergelijk verschillende aanbieders en zoek professioneel advies indien nodig. Op die manier kunt u weloverwogen beslissingen nemen die passen bij uw persoonlijke omstandigheden.


8 Veelgestelde vragen over lening zonder BKR in België

  1. Hoe kan ik snel geld lenen zonder BKR?
  2. Hoe kom ik aan geld zonder BKR?
  3. Waar kan ik 5000 euro lenen zonder BKR toetsing?
  4. Waar kan ik 1000 euro lenen zonder BKR?
  5. Hoe kan ik geld lenen met een negatieve BKR?
  6. Waar kan ik 2000 euro lenen zonder BKR toetsing?
  7. Waar geld lenen als je op de zwarte lijst staat?
  8. Welke bank leent geld zonder BKR toetsing?

Hoe kan ik snel geld lenen zonder BKR?

Als u snel geld wilt lenen zonder BKR-controle, zijn er enkele opties die u kunt overwegen. Hier zijn een paar mogelijke manieren:

  1. Minilening: Een minilening is een kleine lening met een korte looptijd. Kredietverstrekkers die minileningen aanbieden, hebben vaak minder strenge eisen en doen geen BKR-controle. Houd er echter rekening mee dat de rente op minileningen vaak hoger is dan bij reguliere leningen.
  2. Familie en vrienden: Als u dringend geld nodig heeft, kunt u overwegen om hulp te vragen aan familieleden of vrienden. Dit kan een snelle en gemakkelijke manier zijn om aan geld te komen zonder dat er een BKR-controle plaatsvindt. Zorg er wel voor dat u duidelijke afspraken maakt over de terugbetaling om eventuele spanningen in uw persoonlijke relaties te voorkomen.
  3. Pandhuis of verpanding: Een andere mogelijkheid is het inleveren van waardevolle bezittingen bij een pandhuis in ruil voor contant geld. Bij verpanding wordt uw eigendom tijdelijk als onderpand gebruikt en kunt u het terugkrijgen nadat u de lening hebt terugbetaald.
  4. Online kredietverstrekkers: Er zijn online kredietverstrekkers die zich richten op het verstrekken van leningen zonder BKR-controle. Deze kredietverstrekkers kunnen snelle goedkeuring bieden, maar let op de rentetarieven en kosten die mogelijk hoger kunnen zijn dan bij traditionele leningen.

Het is echter belangrijk om te onthouden dat het lenen van geld altijd verantwoordelijkheid met zich meebrengt. Zorg ervoor dat u de voorwaarden en kosten van de lening begrijpt voordat u akkoord gaat. Overweeg ook of er andere alternatieven zijn, zoals het verminderen van uitgaven of het zoeken naar aanvullend inkomen, voordat u besluit een lening af te sluiten.

Het is altijd verstandig om professioneel advies in te winnen bij een financieel adviseur voordat u een lening afsluit, zodat u weloverwogen beslissingen kunt nemen die passen bij uw persoonlijke situatie.

Hoe kom ik aan geld zonder BKR?

Als u geld nodig heeft en geen BKR-controle wilt ondergaan, zijn er enkele alternatieve opties die u kunt overwegen:

  1. Lenen van vrienden of familie: Als u een goede relatie heeft met vrienden of familieleden die bereid zijn u financieel te ondersteunen, kunt u overwegen om bij hen aan te kloppen voor een lening. Het is echter belangrijk om duidelijke afspraken te maken en de lening op tijd terug te betalen om eventuele spanningen in uw persoonlijke relaties te voorkomen.
  2. Lening van particulieren: Er zijn online platforms waar particulieren elkaar kunnen helpen met leningen. Deze platforms brengen mensen die geld willen lenen en mensen die geld willen uitlenen samen. Houd er rekening mee dat de rentetarieven op dergelijke leningen vaak hoger kunnen zijn dan bij traditionele kredietverstrekkers.
  3. Minilening: Een minilening is een kortlopende lening met een relatief klein bedrag dat snel kan worden verkregen zonder BKR-controle. Het bedrag dat u kunt lenen is meestal beperkt en de rentetarieven kunnen hoog zijn. Zorg ervoor dat u de voorwaarden en kosten zorgvuldig bestudeert voordat u besluit een minilening af te sluiten.
  4. Pandhuis of verpanding: Als u waardevolle items bezit, zoals sieraden, elektronica of andere kostbaarheden, kunt u overwegen om deze te verpanden bij een pandhuis. U ontvangt dan direct contant geld in ruil voor uw bezittingen. Houd er rekening mee dat u uw bezittingen alleen terugkrijgt wanneer u de lening inclusief rente op tijd terugbetaalt.
  5. Bijverdienen: Overweeg om extra inkomen te genereren door bijvoorbeeld freelance werk te doen, een tijdelijke baan te zoeken of uw vaardigheden en expertise te benutten om diensten aan te bieden. Dit kan helpen om uw financiële behoeften op korte termijn aan te pakken.

Het is belangrijk om in gedachten te houden dat het verkrijgen van geld zonder BKR-controle gepaard kan gaan met hogere kosten en risico’s. Het is altijd verstandig om uw financiële situatie zorgvuldig te evalueren en professioneel advies in te winnen voordat u een beslissing neemt.

Waar kan ik 5000 euro lenen zonder BKR toetsing?

Als u op zoek bent naar een lening van 5000 euro zonder BKR-toetsing, zijn er enkele opties die u kunt overwegen. Het is echter belangrijk om op te merken dat leningen zonder BKR-toetsing vaak gepaard gaan met hogere rentetarieven en kosten, vanwege het verhoogde risico voor de kredietverstrekker. Hier zijn enkele mogelijke opties:

  1. Particuliere kredietverstrekkers: Er zijn particuliere kredietverstrekkers die leningen aanbieden zonder BKR-toetsing. Deze kredietverstrekkers richten zich vaak op mensen met een minder gunstige financiële geschiedenis. Het is belangrijk om grondig onderzoek te doen naar de betrouwbaarheid en reputatie van de kredietverstrekker voordat u een lening afsluit.
  2. Minileningen: Minileningen zijn kortlopende leningen met een relatief klein bedrag, meestal tot 1000 euro. Sommige minileningaanbieders bieden mogelijk ook hogere bedragen aan, zoals 5000 euro, zonder BKR-toetsing. Houd er echter rekening mee dat deze leningen vaak hoge rentetarieven hebben en snel moeten worden terugbetaald.
  3. Onderhandelen met familie of vrienden: Als u geen lening kunt krijgen bij reguliere kredietverstrekkers, kunt u overwegen om familieleden of vrienden te vragen om u het benodigde bedrag te lenen. Het is belangrijk om duidelijke afspraken te maken over de terugbetaling en eventuele rente.

Het is altijd verstandig om goed onderzoek te doen, verschillende opties te vergelijken en de voorwaarden zorgvuldig te lezen voordat u een lening afsluit. Daarnaast is het belangrijk om uw financiële situatie grondig te evalueren en ervoor te zorgen dat u in staat bent om de lening op tijd terug te betalen. Het niet nakomen van uw betalingsverplichtingen kan ernstige gevolgen hebben voor uw financiële situatie.

Waar kan ik 1000 euro lenen zonder BKR?

Als u op zoek bent naar een lening van 1000 euro zonder BKR-controle, zijn er enkele opties die u kunt overwegen. Het is echter belangrijk om op te merken dat leningen zonder BKR-controle vaak gepaard gaan met hogere rentetarieven en kosten, omdat het risico voor de kredietverstrekker hoger is. Hier zijn enkele mogelijke opties:

  1. Online kredietverstrekkers: Er zijn verschillende online kredietverstrekkers die leningen zonder BKR-controle aanbieden. U kunt hun websites bezoeken en de voorwaarden vergelijken voordat u een aanvraag indient. Houd er rekening mee dat sommige van deze kredietverstrekkers mogelijk hogere rentetarieven hanteren.
  2. Particuliere geldschieters: U kunt ook overwegen om contact op te nemen met particuliere geldschieters die mogelijk bereid zijn om u een lening te verstrekken zonder uw BKR-gegevens te controleren. Het is belangrijk om voorzichtig te zijn bij het benaderen van particuliere geldschieters en ervoor te zorgen dat u betrouwbare bronnen gebruikt.
  3. Minileningen: Een andere optie kan het aanvragen van een minilening zijn. Dit type lening biedt meestal kleinere bedragen voor een kortere periode, zoals 30 dagen. Houd er rekening mee dat minileningen vaak hoge rentetarieven hebben en dat het belangrijk is om de terugbetalingsvoorwaarden zorgvuldig te begrijpen voordat u akkoord gaat.

Het is altijd verstandig om uw opties zorgvuldig te onderzoeken voordat u een lening afsluit. Lees de voorwaarden en beoordelingen van verschillende kredietverstrekkers, vergelijk rentetarieven en kosten, en zorg ervoor dat u de lening kunt terugbetalen volgens de overeengekomen voorwaarden. Het is ook raadzaam om professioneel advies in te winnen als u twijfelt over het aangaan van een lening zonder BKR-controle.

Hoe kan ik geld lenen met een negatieve BKR?

Als u geld wilt lenen met een negatieve BKR-registratie, zijn er enkele opties die u kunt overwegen. Hoewel het iets moeilijker kan zijn om een lening te krijgen, zijn er nog steeds mogelijkheden beschikbaar:

  1. Minilening: Een minilening is een kortlopende lening met een relatief klein bedrag. Bij sommige kredietverstrekkers is het mogelijk om een minilening af te sluiten zonder dat er een BKR-controle wordt uitgevoerd. Houd er echter rekening mee dat de kosten en rentetarieven vaak hoger zijn bij dit soort leningen.
  2. Onderhandelen met kredietverstrekkers: Als u al bestaande schulden heeft, kunt u proberen om met uw kredietverstrekkers te onderhandelen over betalingsregelingen of aflossingsplannen. Door open en eerlijk te communiceren over uw financiële situatie, kunnen zij mogelijk bereid zijn om flexibiliteit te tonen.
  3. Lening van familie of vrienden: U kunt overwegen om geld te lenen van familieleden of vrienden zonder dat er een BKR-controle nodig is. Het is echter belangrijk om duidelijke afspraken te maken en alles schriftelijk vast te leggen om mogelijke conflicten in de toekomst te voorkomen.
  4. Alternatieve kredietverstrekkers: Er zijn ook alternatieve kredietverstrekkers die zich richten op mensen met een negatieve BKR-registratie. Deze kredietverstrekkers beoordelen uw aanvraag op basis van andere criteria, zoals uw inkomen en stabiliteit van uw financiële situatie. Houd er wel rekening mee dat de rentetarieven en voorwaarden vaak minder gunstig zijn dan bij reguliere leningen.

Het is belangrijk om te benadrukken dat het lenen van geld altijd verantwoordelijkheid met zich meebrengt. Zorg ervoor dat u goed begrijpt wat de kosten en voorwaarden zijn voordat u een lening afsluit. Overweeg ook of het echt noodzakelijk is om te lenen en of er andere manieren zijn om uw financiële situatie te verbeteren zonder verdere schulden aan te gaan.

Het kan ook nuttig zijn om professioneel advies in te winnen bij bijvoorbeeld een budgetcoach of een schuldhulpverleningsinstantie. Zij kunnen u helpen bij het beoordelen van uw financiële situatie en het vinden van de beste oplossing voor uw specifieke omstandigheden.

Waar kan ik 2000 euro lenen zonder BKR toetsing?

Als u op zoek bent naar een lening van 2000 euro zonder BKR-toetsing, zijn er enkele opties die u kunt overwegen. Het is echter belangrijk op te merken dat leningen zonder BKR-toetsing vaak gepaard gaan met hogere rentetarieven en kosten, omdat het risico voor de kredietverstrekker groter is. Hier zijn enkele mogelijke opties:

  1. Online kredietverstrekkers: Er zijn verschillende online kredietverstrekkers die leningen aanbieden zonder BKR-toetsing. Voorbeelden hiervan zijn Ferratum, Saldodipje en Geldshop. Het is belangrijk om de voorwaarden en rentetarieven van elke kredietverstrekker zorgvuldig te vergelijken voordat u een beslissing neemt.
  2. Particuliere leningen: U kunt ook overwegen om een particuliere lening aan te vragen bij familieleden, vrienden of andere individuen. In dit geval moet u echter wel duidelijke afspraken maken over de terugbetalingsvoorwaarden om eventuele conflicten te voorkomen.
  3. Kredietunies: Een kredietunie is een coöperatieve financiële instelling waar leden geld kunnen lenen en sparen tegen gunstige voorwaarden. Kredietunies hanteren vaak soepelere criteria dan traditionele banken en kunnen mogelijk een lening zonder BKR-toetsing verstrekken.
  4. Onderpandleningen: Als u bereid bent om een onderpand te bieden, zoals een auto of waardevol bezit, kunt u mogelijk een lening verkrijgen zonder dat uw BKR-gegevens worden gecontroleerd. Dit komt omdat het onderpand fungeert als zekerheid voor de kredietverstrekker.

Het is altijd verstandig om verschillende opties te vergelijken voordat u een beslissing neemt. Let op de rentetarieven, voorwaarden en betrouwbaarheid van de kredietverstrekkers. Daarnaast is het belangrijk om uw financiële situatie zorgvuldig te evalueren en ervoor te zorgen dat u in staat bent om de lening op tijd terug te betalen.

Waar geld lenen als je op de zwarte lijst staat?

Wanneer u op de zwarte lijst staat en een lening nodig heeft, kan het moeilijker zijn om traditionele leningen te verkrijgen bij reguliere banken of kredietverstrekkers. Dit komt omdat deze instellingen vaak uw kredietwaardigheid controleren via instanties zoals het Bureau Krediet Registratie (BKR) in Nederland.

Hoewel het moeilijk kan zijn, zijn er nog steeds opties beschikbaar voor mensen die op de zwarte lijst staan en geld willen lenen. Hier zijn enkele alternatieve mogelijkheden:

  1. Kredietverstrekkers zonder BKR-controle: Er zijn kredietverstrekkers die zich richten op mensen met een negatieve BKR-registratie. Deze leningen worden vaak aangeduid als “leningen zonder BKR”. Houd er rekening mee dat deze leningen vaak hogere rentetarieven en kosten hebben vanwege het hogere risico voor de kredietverstrekker.
  2. Sociale lening: In sommige gevallen kunt u mogelijk een sociale lening aanvragen bij gemeentelijke instanties of sociale kredietbanken. Deze leningen zijn bedoeld voor mensen met een lager inkomen en kunnen gunstigere voorwaarden hebben.
  3. Lening van familie of vrienden: Als u op de zwarte lijst staat, kunt u overwegen om geld te lenen van familieleden of vrienden. Dit kan een flexibele optie zijn waarbij u mogelijk geen rente hoeft te betalen en soepelere terugbetalingsvoorwaarden kunt afspreken.
  4. Particuliere geldschieters: Er zijn particuliere geldschieters die leningen verstrekken aan mensen met een negatieve BKR-registratie. Het is echter belangrijk om voorzichtig te zijn bij het benaderen van particuliere geldschieters, aangezien er risico’s verbonden kunnen zijn aan dit soort transacties. Zorg ervoor dat u de betrouwbaarheid van de geldschieter grondig onderzoekt en alle voorwaarden van de lening begrijpt voordat u akkoord gaat.

Onthoud dat het essentieel is om verantwoordelijk te blijven bij het lenen, zelfs als u op de zwarte lijst staat. Overweeg uw financiële situatie zorgvuldig, leen alleen wat u echt nodig heeft en zorg ervoor dat u in staat bent om de lening op tijd terug te betalen. Het is ook raadzaam om professioneel advies in te winnen bij een financieel adviseur of schuldhulpverlener om u te helpen bij het nemen van weloverwogen beslissingen.

Welke bank leent geld zonder BKR toetsing?

Er zijn verschillende kredietverstrekkers en financiële instellingen die leningen aanbieden zonder een BKR-toetsing. Het is echter belangrijk op te merken dat deze leningen vaak hogere rentetarieven en kosten met zich meebrengen, omdat het risico voor de kredietverstrekker groter is.

Enkele voorbeelden van financiële instellingen die leningen zonder BKR-toetsing aanbieden zijn:

  1. Ferratum: Ferratum is een internationale kredietverstrekker die kortlopende leningen aanbiedt zonder BKR-toetsing. Ze hebben een online platform waar u snel en eenvoudig een lening kunt aanvragen.
  2. Saldodipje: Saldodipje is een andere kredietverstrekker die zich richt op het verstrekken van kleine kortlopende leningen zonder BKR-toetsing. Ze hebben een snelle goedkeuringsprocedure en het geld kan binnen 24 uur op uw rekening worden gestort.
  3. Santander: Hoewel Santander doorgaans wel een BKR-toetsing uitvoert, bieden ze soms ook mogelijkheden voor mensen met een negatieve BKR-registratie. Dit kan echter afhankelijk zijn van uw specifieke situatie en vereisten.

Het is belangrijk om te onthouden dat elk individueel geval anders is en dat de beschikbaarheid van leningen zonder BKR-toetsing kan variëren afhankelijk van uw financiële situatie en de specifieke kredietverstrekker. Het wordt altijd aangeraden om verschillende opties te vergelijken, de voorwaarden zorgvuldig te lezen en indien nodig professioneel advies in te winnen voordat u een lening afsluit.