Financiële steun binnen de familie: Het verstrekken van een lening aan familieleden

Het lenen van geld aan familie: Een delicaat evenwicht tussen liefde en financiën

Het is een situatie die velen van ons wellicht bekend voorkomt: een familielid heeft dringend financiële hulp nodig en vraagt ​​ons om een lening. Het kan gaan om het betalen van rekeningen, medische kosten of zelfs het starten van een eigen bedrijf. Het lenen van geld aan familieleden kan een moeilijke beslissing zijn, omdat er vaak emotionele en financiële belangen op het spel staan. In dit artikel bespreken we enkele belangrijke overwegingen bij het verstrekken van een lening aan familie.

  1. Communiceer openlijk: Voordat u besluit om geld te lenen aan een familielid, is het essentieel om openlijk te communiceren over de verwachtingen en voorwaarden van de lening. Bespreek hoeveel geld wordt geleend, de terugbetalingsvoorwaarden, rentevoeten (indien van toepassing) en eventuele andere relevante details. Het is belangrijk om duidelijkheid te scheppen om misverstanden of ongemakkelijke situaties in de toekomst te voorkomen.
  2. Stel realistische verwachtingen: Wees realistisch over de terugbetalingstermijn en bepaal samen met uw familielid wat haalbaar is binnen hun financiële mogelijkheden. Het is belangrijk om begripvol te zijn als er zich onvoorziene omstandigheden voordoen die de terugbetaling kunnen beïnvloeden.
  3. Documenteer de lening: Hoewel het misschien ongemakkelijk lijkt, is het raadzaam om een ​​schriftelijke overeenkomst op te stellen waarin alle details van de lening worden vastgelegd. Dit biedt zowel u als uw familielid een duidelijk en juridisch bindend document dat kan worden geraadpleegd indien nodig.
  4. Houd emoties buiten spel: Geld lenen aan familie kan emotioneel beladen zijn, vooral als het gaat om nauwe familiebanden. Het is belangrijk om emoties zoveel mogelijk buiten spel te houden en de lening te behandelen als een zakelijke transactie. Dit kan helpen om mogelijke spanningen of conflicten binnen de familie te voorkomen.
  5. Wees voorzichtig met grote bedragen: Het uitlenen van grote sommen geld aan familieleden kan riskant zijn, omdat dit uw eigen financiële stabiliteit in gevaar kan brengen. Overweeg daarom altijd uw eigen financiële situatie voordat u besluit een aanzienlijk bedrag uit te lenen.
  6. Alternatieven overwegen: In sommige gevallen kan het verstandig zijn om alternatieve oplossingen te overwegen in plaats van direct geld uit te lenen aan een familielid. Bijvoorbeeld door hen te helpen bij het vinden van andere financieringsbronnen, zoals overheidssteun, subsidies of andere leningsopties.

Het verstrekken van een lening aan familieleden is een persoonlijke beslissing die afhangt van verschillende factoren, waaronder uw financiële situatie, de relatie met het familielid en uw vermogen om eventuele verliezen te dragen. Het is belangrijk om voorzichtig te zijn en realistische verwachtingen te stellen om mogelijke conflicten of financiële problemen in de toekomst te voorkomen.


8 Tips voor het lenen aan familie: Een gids voor een soepele leningsovereenkomst met uw dierbaren.

  1. Zorg ervoor dat u een schriftelijke overeenkomst hebt met alle betrokken partijen.
  2. Bepaal duidelijk de rente, terugbetalingstermijn en eventuele boetes als de lening niet op tijd wordt terugbetaald.
  3. Maak een budget om te zien of je in staat bent om de lening te betalen zonder je financiën onder druk te zetten.
  4. Vermijd het geven van geschenken aan familieleden die je lenen, omdat dit kan leiden tot problemen binnen de familie als er iets misgaat met de lening.
  5. Als uw familielid in staat is om eerder terug te betalen, vraag dan naar eerdere vergoeding of rentekorting voor uw moeite en investering in hun toekomstige welzijn.
  6. Wees altijd professioneel en behandel elkaar met respect wanneer u over de lening spreekt, ook al bent u familie van elkaar.
  7. Zorg er altijd voor dat alle documentatie goed wordt bijgehouden voor eventuele juridische verdediging in geval van problemen met betrekking tot de lening of andere financiële kwesties die voortvloeien uit het leningscontract..
  8. Als er problemen ontstaan tussen beide partijen, zoek dan professionele hulp om het probleem op te lossen voordat het escaleren kan leiden tot groter conflict binnen de familie

Zorg ervoor dat u een schriftelijke overeenkomst hebt met alle betrokken partijen.

Wanneer u overweegt om geld te lenen aan een familielid, is het van cruciaal belang om ervoor te zorgen dat er een schriftelijke overeenkomst is tussen alle betrokken partijen. Hoewel het misschien ongemakkelijk lijkt, biedt een schriftelijke overeenkomst duidelijkheid en bescherming voor zowel de geldverstrekker als de geldnemer.

Een schriftelijke overeenkomst legt alle belangrijke details van de lening vast, zoals het geleende bedrag, de terugbetalingsvoorwaarden, eventuele rentevoeten en andere relevante afspraken. Het document fungeert als een juridisch bindend bewijs dat kan worden geraadpleegd als er zich in de toekomst geschillen of misverstanden voordoen.

Het hebben van een schriftelijke overeenkomst helpt ook om de verwachtingen van beide partijen helder te definiëren. Het voorkomt mogelijke miscommunicatie en onduidelijkheden die kunnen leiden tot spanningen binnen de familie. Door alle afspraken op papier vast te leggen, wordt voorkomen dat er achteraf vergeten of veranderde details ontstaan.

Het opstellen van een schriftelijke overeenkomst kan ook helpen bij het beschermen van persoonlijke relaties. Geldzaken kunnen soms gevoelig liggen en door alles zwart op wit te hebben, wordt voorkomen dat emoties de overhand krijgen in discussies over geldzaken.

Het is raadzaam om juridisch advies in te winnen bij het opstellen van een schriftelijke overeenkomst, vooral als het gaat om grote bedragen of complexe leningsvoorwaarden. Een advocaat kan ervoor zorgen dat de overeenkomst voldoet aan alle wettelijke vereisten en dat de belangen van alle partijen worden beschermd.

Het hebben van een schriftelijke overeenkomst is een belangrijke stap bij het lenen van geld aan familie. Het biedt duidelijkheid, bescherming en gemoedsrust voor alle betrokkenen. Dus voordat u geld uitleent aan een familielid, zorg ervoor dat u deze essentiële stap neemt en een schriftelijke overeenkomst opstelt.

Bepaal duidelijk de rente, terugbetalingstermijn en eventuele boetes als de lening niet op tijd wordt terugbetaald.

Wanneer u overweegt om geld aan een familielid uit te lenen, is het van essentieel belang om duidelijke afspraken te maken over de rente, terugbetalingstermijn en eventuele boetes in het geval dat de lening niet op tijd wordt terugbetaald.

Het vaststellen van een redelijke rente is belangrijk om ervoor te zorgen dat uw familielid begrijpt dat dit een serieuze financiële transactie is. Het kan ook helpen om de waarde van uw geld en de verantwoordelijkheid die gepaard gaat met het lenen ervan te benadrukken. Bespreek samen welke rentevoet voor beide partijen acceptabel is en documenteer deze overeenkomst.

Daarnaast moet u een duidelijke terugbetalingstermijn vaststellen. Bepaal samen met uw familielid hoe lang zij nodig hebben om de lening terug te betalen en stel een realistisch schema op. Dit helpt bij het creëren van heldere verwachtingen en voorkomt mogelijke misverstanden in de toekomst.

Het is ook verstandig om boetes of andere consequenties vast te leggen als de lening niet op tijd wordt terugbetaald. Hoewel dit misschien ongemakkelijk lijkt, kan het helpen om beide partijen verantwoordelijkheid te laten nemen voor hun financiële verplichtingen. Zorg ervoor dat deze boetes redelijk zijn en in verhouding staan tot het geleende bedrag.

Het is belangrijk om deze afspraken schriftelijk vast te leggen in een officiële overeenkomst. Dit biedt zowel u als uw familielid een juridisch bindend document waarop u kunt terugvallen als er zich problemen voordoen.

Door duidelijkheid te scheppen over de rente, terugbetalingstermijn en eventuele boetes, legt u de basis voor een gezonde en transparante lening aan uw familielid. Het helpt om mogelijke misverstanden en conflicten te voorkomen, waardoor de relatie met uw familielid intact kan blijven.

Maak een budget om te zien of je in staat bent om de lening te betalen zonder je financiën onder druk te zetten.

Het lenen van geld aan familieleden kan een nobele daad zijn, maar het is belangrijk om realistisch te blijven en ervoor te zorgen dat je financiële situatie het toelaat voordat je deze stap neemt. Een handige tip is om een gedetailleerd budget op te stellen voordat je besluit geld uit te lenen.

Een budget biedt inzicht in je inkomsten en uitgaven, waardoor je kunt bepalen of je voldoende financiële ruimte hebt om de lening terug te betalen zonder dat dit grote invloed heeft op jouw eigen financiën. Neem de tijd om al je maandelijkse uitgaven op een rijtje te zetten, inclusief vaste lasten zoals huur of hypotheekbetalingen, nutsvoorzieningen, boodschappen en andere kosten. Vergeet ook niet om ruimte vrij te maken voor onvoorziene uitgaven en eventuele andere lopende schulden die je hebt.

Zodra je een duidelijk overzicht hebt van jouw financiële situatie, kun je beoordelen of er genoeg ruimte is om de lening aan jouw familielid toe te voegen. Het is belangrijk om eerlijk tegenover jezelf te zijn en realistische verwachtingen te hebben. Als het verstrekken van de lening betekent dat jouw eigen financiën onder druk komen te staan ​​of als het moeilijk wordt om aan jouw eigen financiële verplichtingen te voldoen, is het wellicht verstandig om de lening niet te verstrekken.

Het opstellen van een budget is een waardevol hulpmiddel dat je helpt om een weloverwogen beslissing te nemen bij het lenen van geld aan familie. Het zorgt ervoor dat je jouw eigen financiële stabiliteit behoudt en voorkomt dat je in de toekomst in moeilijkheden komt. Onthoud dat het belangrijk is om openlijk te communiceren met jouw familielid over jouw financiële situatie en eventuele beperkingen die je hebt. Samen kun je tot een oplossing komen die voor beide partijen acceptabel is.

Vermijd het geven van geschenken aan familieleden die je lenen, omdat dit kan leiden tot problemen binnen de familie als er iets misgaat met de lening.

Vermijd het geven van geschenken aan familieleden die je lenen: Een voorzorgsmaatregel om familieproblemen te voorkomen

Het lenen van geld aan een familielid kan een delicate aangelegenheid zijn, waarbij financiële en emotionele belangen op het spel staan. Een belangrijke voorzorgsmaatregel om mogelijke problemen binnen de familie te voorkomen, is het vermijden van het geven van geschenken aan familieleden die je geld lenen.

Hoewel het verleidelijk kan zijn om een familielid dat financiële hulp nodig heeft een extraatje te geven als blijk van waardering of als gebaar van goodwill, kan dit tot complicaties leiden als er iets misgaat met de lening. Het geven van geschenken kan de dynamiek binnen de familie verstoren en tot ongewenste spanningen leiden.

Een duidelijke scheiding tussen de lening en andere vormen van ondersteuning is essentieel om verwarring en mogelijke conflicten te voorkomen. Door geen geschenken te geven, blijft de focus op de financiële afspraken en wordt er geen ruimte gelaten voor interpretatieverschillen of ongelijke behandeling binnen de familie.

Het is belangrijk om openlijk te communiceren over de verwachtingen en voorwaarden van de lening, zodat beide partijen begrijpen dat dit een zakelijke transactie is. Het vastleggen van alle details in een schriftelijke overeenkomst kan ook helpen bij het creëren van duidelijkheid en het voorkomen van mogelijke misverstanden.

Het vermijden van het geven van geschenken aan familieleden die je lenen, is een preventieve maatregel om de harmonie binnen de familie te behouden. Door de focus te houden op de financiële overeenkomst en het vermijden van extra gunsten of privileges, kun je problemen voorkomen en ervoor zorgen dat de relatie met je familielid niet onder druk komt te staan.

Het verstrekken van een lening aan een familielid is een persoonlijke beslissing die zorgvuldig moet worden overwogen. Door duidelijke grenzen te stellen en geen geschenken te geven, kun je ervoor zorgen dat de lening wordt behandeld als een zakelijke transactie, waardoor mogelijke problemen binnen de familie worden voorkomen.

Als uw familielid in staat is om eerder terug te betalen, vraag dan naar eerdere vergoeding of rentekorting voor uw moeite en investering in hun toekomstige welzijn.

Wanneer u geld leent aan een familielid, is het begrijpelijk dat u niet alleen financiële steun biedt, maar ook tijd en moeite investeert in hun welzijn. Als uw familielid in staat is om de lening eerder terug te betalen dan oorspronkelijk afgesproken, kunt u overwegen om hierover te onderhandelen.

Het vragen naar een eerdere vergoeding of rentekorting kan een manier zijn om erkenning te krijgen voor uw inzet en om de financiële last voor uw familielid te verlichten. Het kan ook dienen als een stimulans voor hen om zich extra in te spannen om de lening zo snel mogelijk af te lossen.

Het is belangrijk om deze onderhandelingen op een respectvolle en open manier aan te gaan. Leg uit dat u begrip heeft voor hun situatie en dat u graag wilt samenwerken om tot een oplossing te komen die voor beide partijen gunstig is. Het doel is immers om zowel uw relatie als de financiële situatie van uw familielid te versterken.

Houd er rekening mee dat het vragen naar eerdere vergoeding of rentekorting afhankelijk kan zijn van verschillende factoren, zoals de oorspronkelijke leningsovereenkomst en de financiële mogelijkheden van uw familielid. Wees flexibel en bereid om compromissen te sluiten om tot een eerlijke regeling te komen.

Het is ook belangrijk om realistisch te blijven en de financiële situatie van uw familielid niet verder onder druk te zetten. Als zij echt niet in staat zijn om eerder terug te betalen, is het van belang om begripvol te zijn en hen de nodige tijd en ruimte te geven.

Het vragen naar eerdere vergoeding of rentekorting kan een manier zijn om uw investering in de toekomst van uw familielid te verzilveren. Het is echter geen verplichting en moet altijd worden benaderd met respect, begrip en open communicatie.

Wees altijd professioneel en behandel elkaar met respect wanneer u over de lening spreekt, ook al bent u familie van elkaar.

Wanneer het aankomt op het lenen van geld aan familie, is het van essentieel belang om altijd professioneel te blijven en elkaar met respect te behandelen, ongeacht de familiebanden. Het kan verleidelijk zijn om informeel met elkaar om te gaan, omdat u elkaar goed kent en vertrouwt. Echter, het handhaven van een professionele houding tijdens gesprekken over de lening is cruciaal om eventuele ongemakkelijke situaties of conflicten te voorkomen.

Het is belangrijk om te onthouden dat een lening tussen familieleden nog steeds een financiële transactie is die serieuze consequenties kan hebben. Behandel de situatie dan ook als zodanig. Communiceer duidelijk en respectvol over de voorwaarden van de lening, zoals het bedrag, de terugbetalingsperiode en eventuele rentevoeten. Wees open en eerlijk over uw verwachtingen en luister ook naar de behoeften en zorgen van uw familielid.

Door een professionele benadering te hanteren, kunt u voorkomen dat persoonlijke emoties de overhand krijgen in uw gesprekken. Dit helpt om misverstanden of onnodige spanningen binnen de familie te vermijden. Houd in gedachten dat financiële zaken soms gevoelig kunnen liggen en dat het belangrijk is om elkaars grenzen te respecteren.

Bovendien kan een professionele houding ervoor zorgen dat beide partijen zich serieus genomen voelen en zich comfortabel voelen bij het bespreken van financiële zaken. Dit draagt bij aan een gezonde en transparante relatie tussen u en uw familielid, zelfs na de lening.

Kortom, wees altijd professioneel en behandel elkaar met respect wanneer u over een lening spreekt, ongeacht de familiebanden. Door openlijk en respectvol te communiceren, kunt u ervoor zorgen dat de leningstransactie soepel verloopt en de familiebanden intact blijven.

Zorg er altijd voor dat alle documentatie goed wordt bijgehouden voor eventuele juridische verdediging in geval van problemen met betrekking tot de lening of andere financiële kwesties die voortvloeien uit het leningscontract..

Wanneer u besluit geld te lenen aan een familielid, is het van cruciaal belang om alle documentatie zorgvuldig bij te houden. Het kan misschien ongemakkelijk lijken om een formeel leningscontract op te stellen, maar het kan van onschatbare waarde zijn als er ooit problemen ontstaan.

Een goed gedocumenteerd leningscontract kan dienen als juridische verdediging in geval van geschillen of financiële problemen die voortvloeien uit de lening. Het is raadzaam om de volgende informatie op te nemen in het contract:

  1. Leningsovereenkomst: Vermeld duidelijk dat het gaat om een ​​lening en niet om een ​​gift. Specificeer het geleende bedrag en de terugbetalingsvoorwaarden, inclusief eventuele rentevoeten.
  2. Betalingsschema: Leg vast hoe de terugbetaling zal plaatsvinden, bijvoorbeeld in termijnen of op specifieke data. Zorg ervoor dat beide partijen akkoord gaan met dit schema.
  3. Rente en kosten: Als er rente wordt berekend over de lening, vermeld dan het afgesproken rentepercentage en eventuele andere kosten die van toepassing kunnen zijn.
  4. Zekerheden: Indien van toepassing, bespreek en documenteer eventuele zekerheden die worden gesteld voor de lening, zoals eigendommen of andere waardevolle bezittingen.
  5. Handtekeningen: Zorg ervoor dat beide partijen het contract ondertekenen om hun akkoord met de voorwaarden aan te tonen.

Door alle documentatie goed bij te houden, creëert u een solide basis om eventuele geschillen te voorkomen of op te lossen. Het kan ook helpen om de relatie met uw familielid gezond te houden, omdat alles duidelijk en transparant is vastgelegd.

Onthoud dat het verstrekken van een lening aan familieleden een delicate balans is tussen liefde en financiën. Door de juiste stappen te nemen en alle documentatie goed bij te houden, kunt u zorgen voor een soepel verloop van het proces en mogelijke problemen in de toekomst vermijden.

Als er problemen ontstaan tussen beide partijen, zoek dan professionele hulp om het probleem op te lossen voordat het escaleren kan leiden tot groter conflict binnen de familie

Wanneer er problemen ontstaan bij het lenen van geld aan familie, is het belangrijk om snel actie te ondernemen om verdere escalatie te voorkomen. In sommige gevallen kunnen financiële kwesties leiden tot spanningen en conflicten binnen de familie, wat de relaties ernstig kan schaden. Daarom is het verstandig om professionele hulp te zoeken om het probleem op te lossen voordat het escaleert.

Professionele hulp kan in verschillende vormen komen, afhankelijk van de aard van het conflict en de behoeften van beide partijen. Een financieel adviseur kan bijvoorbeeld helpen bij het herstructureren van de lening en het vaststellen van nieuwe betalingsafspraken die voor beide partijen acceptabel zijn.

Daarnaast kan ook bemiddeling door een neutrale derde partij een effectieve manier zijn om tot een oplossing te komen. Een mediator kan helpen bij het faciliteren van open communicatie tussen beide partijen en hen begeleiden bij het vinden van gemeenschappelijke grond. Dit kan helpen om misverstanden uit de weg te ruimen en wederzijds begrip te bevorderen.

Het is belangrijk om in gedachten te houden dat professionele hulp niet alleen bedoeld is om een ​​oplossing voor het financiële conflict te vinden, maar ook om de onderlinge relaties binnen de familie te behouden of te herstellen. Door tijdig externe hulp in te schakelen, kunt u voorkomen dat kleine problemen uitgroeien tot grotere conflicten die moeilijk oplosbaar zijn.

Het lenen van geld aan familie kan een uitdaging zijn, maar het is mogelijk om problemen op te lossen en de familieband te behouden. Door professionele hulp te zoeken wanneer dat nodig is, kunt u samen werken aan een oplossing die voor alle betrokkenen acceptabel is.
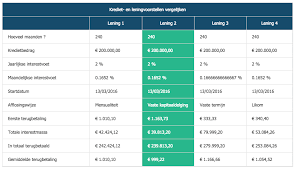
Gemakkelijk en Snel: Lening Aanvragen Online

Het aanvragen van een lening is altijd een belangrijke beslissing. Of het nu gaat om het financieren van een grote aankoop, het consolideren van schulden of het overbruggen van een tijdelijke financiële kloof, het is essentieel om de juiste keuze te maken. Gelukkig biedt de moderne technologie ons vandaag de dag de mogelijkheid om leningen online aan te vragen, wat het proces sneller en gemakkelijker maakt.

Een lening online aanvragen heeft vele voordelen ten opzichte van traditionele methoden. Ten eerste is het gemakkelijk en toegankelijk. U kunt gewoon achter uw computer of zelfs op uw smartphone zitten en binnen enkele minuten een leningaanvraag indienen. Dit betekent dat u geen tijd hoeft vrij te maken om naar een fysiek kantoor te gaan en in de rij te staan.

Daarnaast bieden online leningaanbieders vaak flexibiliteit in termen van openingstijden. In tegenstelling tot traditionele banken die alleen tijdens kantooruren geopend zijn, kunt u bij online leningaanbieders 24/7 terecht. Dit betekent dat u op elk moment van de dag of nacht een aanvraag kunt indienen, zelfs in het weekend.

Een ander voordeel van online leningen is dat het proces snel verloopt. Nadat u uw aanvraag heeft ingediend, wordt deze meestal direct beoordeeld. Dit betekent dat u binnen enkele minuten of uren een beslissing kunt krijgen, in plaats van dagen of zelfs weken te moeten wachten zoals bij traditionele leningen. Dit is vooral handig als u dringend geld nodig heeft.

Wat ook handig is, is dat online leningaanvraagformulieren meestal eenvoudig en gebruiksvriendelijk zijn. U wordt stap voor stap door het proces geleid en hoeft geen ingewikkelde documenten in te vullen. Alles wat u nodig heeft, zoals uw persoonlijke gegevens, inkomen en bankgegevens, kan eenvoudig worden ingevuld.

Bij het online aanvragen van een lening is privacy ook een belangrijk aspect. Betrouwbare online leningaanbieders zorgen ervoor dat uw persoonlijke gegevens veilig worden bewaard en alleen worden gebruikt voor het doel waarvoor u ze verstrekt heeft.

Het is echter belangrijk om op te merken dat bij het aanvragen van een lening online dezelfde verantwoordelijkheid geldt als bij traditionele leningen. Het is essentieel om uw financiële situatie zorgvuldig te evalueren voordat u een lening aangaat en ervoor te zorgen dat u de maandelijkse aflossingen kunt dragen.

Al met al biedt het online aanvragen van een lening vele voordelen, waaronder gemak, snelheid en flexibiliteit. Het stelt u in staat om snel toegang te krijgen tot financiële middelen zonder gedoe. Echter, zoals altijd, is het belangrijk om verantwoordelijkheid te nemen en de juiste keuze te maken op basis van uw individuele behoeften en financiële situatie.


5 tips voor het aanvragen van een lening online in België

  1. Zorg dat je alle documenten bij de hand hebt die nodig zijn om een online lening aan te vragen, zoals je bankgegevens en informatie over je inkomen.
  2. Vergelijk verschillende online kredietverstrekkers om de meest gunstige voorwaarden te vinden.
  3. Lees de algemene voorwaarden van elke aanbieder goed door voordat je een lening aanvraagt.
  4. Controleer of de kredietverstrekker waarmee u wilt samenwerken gereguleerd is door een autoriteit zoals de Belgische Autoriteit voor Financiële Diensten en Markten (FSMA).
  5. Denk na over hoeveel geld u kunt lenen en hoeveel u maandelijks kunt terugbetalen voordat u een lening aanvraagt.

Zorg dat je alle documenten bij de hand hebt die nodig zijn om een online lening aan te vragen, zoals je bankgegevens en informatie over je inkomen.

Wanneer je van plan bent om een lening online aan te vragen, is het belangrijk om goed voorbereid te zijn. Een van de belangrijkste aspecten van een soepele aanvraagprocedure is ervoor te zorgen dat je alle benodigde documenten bij de hand hebt.

Een van de eerste documenten die je nodig hebt, zijn je bankgegevens. Dit omvat onder andere het rekeningnummer en de naam van je bank. Het hebben van deze informatie bij de hand zorgt ervoor dat je tijdens het invullen van het aanvraagformulier geen tijd hoeft te verspillen met het opzoeken of onthouden van deze gegevens.

Daarnaast is het ook belangrijk om informatie over je inkomen beschikbaar te hebben. Dit kan variëren afhankelijk van de leningaanbieder, maar meestal wordt er gevraagd naar bewijsstukken zoals loonstroken of bankafschriften. Zorg ervoor dat je deze documenten paraat hebt, zodat je ze gemakkelijk kunt uploaden of kopiëren tijdens het aanvraagproces.

Het hebben van alle benodigde documenten bij de hand helpt niet alleen om het aanvraagproces soepeler te laten verlopen, maar het kan er ook voor zorgen dat je sneller een beslissing krijgt op je leningaanvraag. Door direct alle vereiste informatie te verstrekken, voorkom je vertragingen die kunnen optreden als gevolg van ontbrekende documentatie.

Kortom, wanneer je een lening online wilt aanvragen, zorg er dan voor dat je alle benodigde documenten bij de hand hebt. Dit omvat je bankgegevens en informatie over je inkomen. Door goed voorbereid te zijn, kun je het aanvraagproces efficiënt doorlopen en sneller een beslissing krijgen op je leningaanvraag.

Vergelijk verschillende online kredietverstrekkers om de meest gunstige voorwaarden te vinden.

Als u overweegt om online een lening aan te vragen, is het belangrijk om verschillende kredietverstrekkers te vergelijken voordat u een definitieve beslissing neemt. Het vergelijken van verschillende online kredietverstrekkers stelt u in staat om de meest gunstige voorwaarden te vinden die aansluiten bij uw financiële behoeften.

Elke kredietverstrekker hanteert zijn eigen tarieven, kosten en voorwaarden. Door deze aspecten van verschillende kredietverstrekkers te vergelijken, kunt u een beter inzicht krijgen in wat elke optie te bieden heeft. Dit stelt u in staat om de beste keuze te maken en ervoor te zorgen dat u niet meer betaalt dan nodig is.

Bij het vergelijken van online kredietverstrekkers zijn er een paar belangrijke factoren waar u op moet letten. Ten eerste is het rentepercentage van de lening van groot belang. Een lager rentepercentage betekent dat u minder geld hoeft terug te betalen over de looptijd van de lening.

Daarnaast moet u ook rekening houden met eventuele extra kosten, zoals administratiekosten of kosten voor vervroegde aflossing. Deze kunnen variëren tussen verschillende kredietverstrekkers en kunnen aanzienlijke invloed hebben op de totale kosten van uw lening.

Het is ook belangrijk om aandacht te besteden aan de flexibiliteit van de voorwaarden die door elke kredietverstrekker worden aangeboden. Sommige kredietverstrekkers bieden bijvoorbeeld de mogelijkheid van vervroegde aflossing zonder extra kosten, terwijl anderen hiervoor kosten in rekening brengen. Het is belangrijk om te weten wat uw opties zijn en welke voorwaarden het beste bij uw financiële situatie passen.

Een handige manier om online kredietverstrekkers te vergelijken, is door gebruik te maken van vergelijkingswebsites. Deze websites stellen u in staat om snel en eenvoudig verschillende leningaanbieders met elkaar te vergelijken op basis van rentepercentages, voorwaarden en andere belangrijke factoren. Dit bespaart u tijd en moeite bij het zoeken naar de juiste lening.

Kortom, voordat u online een lening aanvraagt, is het raadzaam om verschillende kredietverstrekkers te vergelijken om de meest gunstige voorwaarden te vinden. Dit stelt u in staat om een weloverwogen beslissing te nemen en ervoor te zorgen dat u de beste deal krijgt die past bij uw financiële behoeften. Neem de tijd om verschillende opties te onderzoeken en maak gebruik van vergelijkingswebsites om het proces gemakkelijker te maken.

Lees de algemene voorwaarden van elke aanbieder goed door voordat je een lening aanvraagt.

Bij het aanvragen van een lening online is het van cruciaal belang om de algemene voorwaarden van elke aanbieder goed door te lezen voordat je een definitieve beslissing neemt. Hoewel het misschien verleidelijk is om snel akkoord te gaan met de leningvoorwaarden en door te gaan met het proces, is het essentieel om de kleine lettertjes te begrijpen.

De algemene voorwaarden bevatten belangrijke informatie over onderwerpen zoals rentetarieven, aflossingsvoorwaarden, boetes bij vervroegde aflossing en andere kosten die mogelijk verbonden zijn aan de lening. Door deze voorwaarden zorgvuldig door te nemen, krijg je een duidelijk beeld van wat je kunt verwachten en kun je weloverwogen beslissingen nemen.

Het is vooral belangrijk om aandacht te besteden aan de rentetarieven. Dit bepaalt immers hoeveel je uiteindelijk terugbetaalt bovenop het geleende bedrag. Zorg ervoor dat je begrijpt of de rente vast of variabel is en hoe deze kan veranderen gedurende de looptijd van de lening.

Daarnaast moet je ook rekening houden met eventuele extra kosten, zoals administratiekosten of kosten voor vervroegde aflossing. Deze kunnen aanzienlijk variëren tussen verschillende aanbieders en kunnen uiteindelijk invloed hebben op de totale kosten van de lening.

Door de algemene voorwaarden zorgvuldig door te lezen, kun je ook eventuele beperkingen of specifieke vereisten identificeren. Dit kan bijvoorbeeld betrekking hebben op de minimale leeftijd, het inkomen of de kredietwaardigheid die nodig is om in aanmerking te komen voor de lening.

Het is begrijpelijk dat het lezen van de algemene voorwaarden misschien niet het meest opwindende onderdeel is van het aanvragen van een lening, maar het is een belangrijke stap om ervoor te zorgen dat je volledig op de hoogte bent van alle aspecten van de lening. Het kan je helpen om onaangename verrassingen te voorkomen en ervoor te zorgen dat je een weloverwogen beslissing neemt.

Kortom, voordat je een lening online aanvraagt, neem even de tijd om de algemene voorwaarden van elke aanbieder goed door te lezen. Zo krijg je een duidelijk beeld van wat je kunt verwachten en kun je met vertrouwen een weloverwogen beslissing nemen over jouw financiële toekomst.

Controleer of de kredietverstrekker waarmee u wilt samenwerken gereguleerd is door een autoriteit zoals de Belgische Autoriteit voor Financiële Diensten en Markten (FSMA).

Bij het online aanvragen van een lening is het van cruciaal belang om samen te werken met een betrouwbare kredietverstrekker. Een belangrijke tip om dit te waarborgen, is om te controleren of de kredietverstrekker gereguleerd is door een autoriteit zoals de Belgische Autoriteit voor Financiële Diensten en Markten (FSMA).

De FSMA heeft als taak toezicht te houden op de financiële sector in België en ervoor te zorgen dat alle spelers zich houden aan de wettelijke voorschriften en ethische normen. Door te kiezen voor een kredietverstrekker die gereguleerd is door de FSMA, kunt u erop vertrouwen dat u te maken heeft met een betrouwbaar bedrijf dat voldoet aan de vereiste normen.

Het controleren van de regelgeving van een kredietverstrekker is eenvoudig. U kunt de website van de FSMA bezoeken en zoeken naar een lijst met gereguleerde instellingen. Hier vindt u informatie over welke kredietverstrekkers gemachtigd zijn om leningen aan te bieden in België.

Het werken met een gereguleerde kredietverstrekker biedt verschillende voordelen. Ten eerste geeft het u gemoedsrust dat uw leningstransactie plaatsvindt binnen het wettelijk kader en dat uw rechten als consument worden beschermd. Daarnaast kunt u erop vertrouwen dat uw persoonlijke gegevens veilig worden behandeld volgens strikte privacyregels.

Het is belangrijk op te merken dat het ontbreken van regelgeving geen goed teken is en kan wijzen op een onbetrouwbare kredietverstrekker. Het kan leiden tot onnodige risico’s, zoals hoge rentetarieven, verborgen kosten of zelfs identiteitsdiefstal.

Kortom, controleer altijd of de kredietverstrekker waarmee u wilt samenwerken gereguleerd is door een autoriteit zoals de FSMA. Dit helpt u om uw financiële belangen te beschermen en ervoor te zorgen dat u een betrouwbare partner kiest bij het aanvragen van een lening online.

Denk na over hoeveel geld u kunt lenen en hoeveel u maandelijks kunt terugbetalen voordat u een lening aanvraagt.

Voordat u een lening online aanvraagt, is het van cruciaal belang om na te denken over twee belangrijke aspecten: hoeveel geld u kunt lenen en hoeveel u maandelijks kunt terugbetalen. Dit zal helpen om ervoor te zorgen dat u een lening afsluit die past bij uw financiële situatie en dat u de maandelijkse aflossingen kunt dragen.

Allereerst is het belangrijk om een realistisch beeld te hebben van hoeveel geld u daadwerkelijk nodig heeft. Het kan verleidelijk zijn om meer te lenen dan nodig is, maar bedenk dat elke geleende euro uiteindelijk moet worden terugbetaald, inclusief rente. Denk goed na over het specifieke doel van de lening en bereken zorgvuldig het benodigde bedrag.

Ten tweede is het essentieel om uw maandelijkse budget in overweging te nemen voordat u een lening aanvraagt. Analyseer uw inkomsten en uitgaven grondig om te bepalen hoeveel geld u elke maand kunt besteden aan de aflossing van de lening. Houd rekening met alle andere financiële verplichtingen die u heeft, zoals huur of hypotheekbetalingen, nutsvoorzieningen en dagelijkse uitgaven.

Een handige vuistregel is om ervoor te zorgen dat uw totale schuldenlast niet hoger is dan 30% van uw netto-inkomen. Dit geeft u wat financiële ademruimte en voorkomt dat u in de problemen komt met het betalen van uw lening.

Het is ook verstandig om rekening te houden met onvoorziene omstandigheden, zoals verlies van baan, ziekte of andere financiële tegenslagen. Het hebben van een noodfonds kan u helpen om deze situaties op te vangen zonder in de problemen te komen met uw leningaflossingen.

Door vooraf na te denken over hoeveel geld u kunt lenen en hoeveel u maandelijks kunt terugbetalen, kunt u een weloverwogen beslissing nemen bij het aanvragen van een lening online. Het helpt u om financieel gezond te blijven en voorkomt dat u zichzelf in de problemen brengt door meer te lenen dan u aankan. Onthoud altijd dat verantwoord lenen essentieel is voor uw financiële welzijn op lange termijn.

Het Belang van Lenen Vergelijken: Vind de Beste Optie voor Jouw Financiële Behoeften

Lenen Vergelijken: Kies de Beste Optie voor Jouw Financiële Behoeften

Het afsluiten van een lening kan een belangrijke financiële beslissing zijn. Of je nu geld nodig hebt voor een nieuwe auto, het financieren van een verbouwing of het consolideren van bestaande schulden, het is essentieel om de verschillende opties te vergelijken voordat je een definitieve keuze maakt. Het vergelijken van leningen stelt je in staat om de beste voorwaarden, rentetarieven en flexibiliteit te vinden die passen bij jouw specifieke behoeften.

Een van de belangrijkste aspecten bij het vergelijken van leningen is het rentepercentage. Dit percentage bepaalt hoeveel je uiteindelijk betaalt voor de lening. Het is verstandig om verschillende kredietverstrekkers te onderzoeken en offertes aan te vragen om zo de beste rentetarieven te vinden. Een lager rentepercentage kan op lange termijn aanzienlijke besparingen opleveren.

Naast het rentepercentage zijn er andere factoren waarmee je rekening moet houden bij het vergelijken van leningen. De looptijd van de lening is bijvoorbeeld belangrijk. Een kortere looptijd betekent meestal hogere maandelijkse betalingen, maar minder totale kosten over de hele looptijd van de lening. Aan de andere kant kan een langere looptijd lagere maandelijkse betalingen bieden, maar mogelijk meer kosten op lange termijn.

Het is ook cruciaal om rekening te houden met eventuele extra kosten, zoals administratiekosten, verzekeringen of boetes bij vervroegde aflossing. Deze kosten kunnen van invloed zijn op de totale kosten van de lening en moeten worden meegenomen in je vergelijking.

Een andere factor om te overwegen is de flexibiliteit van de lening. Sommige leningen bieden de mogelijkheid om extra aflossingen te doen zonder extra kosten, terwijl andere leningen dit niet toestaan. Flexibiliteit kan handig zijn als je verwacht dat je in de toekomst extra geld wilt aflossen of als je een onverwachte financiële meevaller hebt.

Bij het vergelijken van leningen is het ook belangrijk om rekening te houden met jouw eigen financiële situatie en kredietwaardigheid. Kredietverstrekkers zullen jouw kredietgeschiedenis en inkomen beoordelen voordat ze een lening goedkeuren. Het is verstandig om realistisch te zijn over jouw financiële mogelijkheden en alleen een lening aan te vragen die je daadwerkelijk kunt terugbetalen.

Gelukkig zijn er tegenwoordig online tools beschikbaar waarmee je gemakkelijk verschillende leningen kunt vergelijken. Deze tools stellen je in staat om snel offertes op te vragen en de voorwaarden van verschillende kredietverstrekkers naast elkaar te leggen. Het gebruik van deze tools kan je helpen tijd en moeite te besparen bij het vinden van de beste lening voor jouw behoeften.

Kortom, het vergelijken van leningen is essentieel voordat je een definitieve keuze maakt. Door rentetarieven, looptijden, extra kosten en flexibiliteit te vergelijken, kun je de beste lening vinden die past bij jouw financiële situatie. Neem de tijd om verschillende opties te onderzoeken en gebruik online tools om het proces te vereenvoudigen. Op die manier kun je met vertrouwen een weloverwogen beslissing nemen en de lening kiezen die het beste bij jou past.


Ontdek de voordelen van lenen vergelijken: de beste aanbiedingen en tarieven, geen extra kosten of verborgen voorwaarden, eenvoudig online leningverzoeken indienen, professioneel adv

  1. U krijgt de beste lening aanbiedingen tegen de scherpste tarieven;
  2. U kunt lenen vergelijken met verschillende banken en financiële instellingen;
  3. U kunt geld lenen zonder extra kosten of verborgen voorwaarden;
  4. U kunt eenvoudig en snel online leningverzoeken indienen;
  5. U hebt toegang tot professionele adviezen van experts over leningsovereenkomsten;
  6. U bespaart tijd en energie door alle informatie op één plek te verzamelen.


7 Nadelen van lenen vergelijken: een overzicht

  1. Het kan tijdrovend zijn om verschillende leningen te vergelijken.
  2. Sommige financiële instellingen bieden niet alle informatie op hun website aan, waardoor het moeilijk is om echt een goede vergelijking te maken.
  3. Er kunnen verborgen kosten zijn die niet duidelijk worden gemaakt bij het vergelijken van leningen.
  4. Leningverstrekkers kunnen hoge rentetarieven vragen voor bepaalde leningproducten, wat de totale kostprijs van de lening kan verhogen.
  5. Als je geld leent, neem je eigenlijk schuld aan met alle risico’s die daarmee gepaard gaan, zoals mogelijkheid op betalingsachterstand en negatieve credit score als je niet in staat bent om afbetaling te doen volgens de overeengekomen termijn en/of bedrag .
  6. Als je meerdere leningaanvragen doet, kan dit invloed hebben op je credit score omdat elke aanvraag wordt geregistreerd in je credit report .
  7. Door verschillende financiële instellingen te benaderen voor informatie over hun productlijnen, loop je het risico dat ze contact met je proberen op te nemen via telefoon of post om hun product aan te bieden – wat soms ongewild kan zijn .

U krijgt de beste lening aanbiedingen tegen de scherpste tarieven;

Een van de grootste voordelen van het vergelijken van leningen is dat u toegang krijgt tot de beste lening aanbiedingen tegen de scherpste tarieven. Door verschillende kredietverstrekkers te vergelijken, kunt u profiteren van concurrentie op de markt en zoeken naar de meest gunstige voorwaarden die bij uw financiële behoeften passen.

Het vergelijken van leningen stelt u in staat om offertes en rentetarieven van verschillende kredietverstrekkers te bekijken. Hierdoor kunt u zien welke kredietverstrekker u het laagste rentepercentage biedt. Een lager rentepercentage betekent dat u minder geld hoeft terug te betalen over de looptijd van de lening, waardoor u aanzienlijke besparingen kunt realiseren.

Bovendien kan het vergelijken van leningen ook helpen om verborgen kosten en extra’s te identificeren. Sommige kredietverstrekkers rekenen bijvoorbeeld administratiekosten, verzekeringen of boetes bij vervroegde aflossing. Door deze kosten in uw vergelijking op te nemen, kunt u een beter beeld krijgen van het totale kostenplaatje en ervoor zorgen dat er geen verrassingen zijn tijdens het aflossen van uw lening.

Het vinden van de beste lening aanbiedingen tegen scherpe tarieven kan een aanzienlijk verschil maken in uw financiële situatie. Het kan u helpen om geld te besparen, uw maandelijkse betalingen te verlagen en uw lening sneller af te lossen. Door de tijd te nemen om leningen te vergelijken, kunt u er zeker van zijn dat u de meest gunstige optie kiest die past bij uw persoonlijke financiële doelen.

Kortom, het vergelijken van leningen stelt u in staat om de beste lening aanbiedingen tegen de scherpste tarieven te vinden. Door rentetarieven en verborgen kosten van verschillende kredietverstrekkers te vergelijken, kunt u geld besparen en ervoor zorgen dat u een weloverwogen beslissing neemt. Neem de tijd om leningen te vergelijken voordat u een definitieve keuze maakt, zodat u met vertrouwen kunt genieten van de voordelen van een gunstige lening.

U kunt lenen vergelijken met verschillende banken en financiële instellingen;

Een groot voordeel van het vergelijken van leningen is dat je de mogelijkheid hebt om leningen te vergelijken bij verschillende banken en financiële instellingen. Dit geeft je de kans om een breed scala aan opties te verkennen en de beste deal te vinden die past bij jouw specifieke behoeften.

Elke bank of financiële instelling hanteert zijn eigen rentetarieven, voorwaarden en flexibiliteit bij het verstrekken van leningen. Door leningen te vergelijken, kun je deze verschillende aspecten in overweging nemen en een weloverwogen beslissing nemen.

Het vergelijken van leningen stelt je ook in staat om offertes op te vragen en deze met elkaar te vergelijken. Hierdoor kun je niet alleen de rentetarieven vergelijken, maar ook andere belangrijke factoren zoals looptijd, extra kosten en flexibiliteit. Dit helpt je om een volledig beeld te krijgen van wat elke bank of financiële instelling te bieden heeft.

Bovendien kan het vergelijken van leningen je helpen om de beste aanbieding te vinden die past bij jouw financiële situatie. Misschien ben je op zoek naar een lening met een langere looptijd en lagere maandelijkse betalingen, of misschien wil je juist zo snel mogelijk schuldenvrij zijn en kies je voor een kortere looptijd met hogere maandelijkse betalingen. Door verschillende opties te vergelijken, kun je de juiste keuze maken die aansluit bij jouw persoonlijke behoeften.

Kortom, door leningen te vergelijken bij verschillende banken en financiële instellingen, kun je profiteren van een breed scala aan opties en de beste deal vinden die past bij jouw financiële situatie. Het vergelijken van leningen stelt je in staat om rentetarieven, voorwaarden en flexibiliteit te evalueren, zodat je een weloverwogen beslissing kunt nemen. Neem de tijd om verschillende opties te onderzoeken en maak gebruik van online tools om het proces te vereenvoudigen. Op die manier kun je met vertrouwen een lening afsluiten die het beste bij jou past.

U kunt geld lenen zonder extra kosten of verborgen voorwaarden;

Een van de voordelen van het vergelijken van leningen is dat je de mogelijkheid hebt om geld te lenen zonder extra kosten of verborgen voorwaarden. Wanneer je verschillende leningsopties vergelijkt, kun je de voorwaarden en kosten van elke lening duidelijk zien en evalueren.

Veel kredietverstrekkers kunnen extra kosten in rekening brengen naast de rente op de lening. Deze kosten kunnen variëren van administratiekosten tot boetes bij vervroegde aflossing. Door leningen te vergelijken, kun je ontdekken welke kredietverstrekkers deze extra kosten in rekening brengen en welke niet. Dit stelt je in staat om een weloverwogen beslissing te nemen en een lening te kiezen die geen onverwachte verrassingen met zich meebrengt.

Bovendien kunnen sommige kredietverstrekkers verborgen voorwaarden hebben die pas aan het licht komen nadat je de lening hebt afgesloten. Door verschillende leningen te vergelijken, kun je deze voorwaarden identificeren en begrijpen voordat je een definitieve keuze maakt. Dit geeft je gemoedsrust, wetende dat er geen onaangename verrassingen zullen zijn bij het aflossen van de lening.

Het vergelijken van leningen stelt je dus in staat om geld te lenen zonder extra kosten of verborgen voorwaarden. Het biedt transparantie en geeft jou als lener volledige controle over jouw financiële beslissingen. Neem de tijd om verschillende leningsopties te onderzoeken en kies degene die het beste bij jouw behoeften past, zonder onverwachte kosten of voorwaarden.

U kunt eenvoudig en snel online leningverzoeken indienen;

Een van de grote voordelen van het vergelijken van leningen is dat je eenvoudig en snel online leningverzoeken kunt indienen. In plaats van fysiek naar verschillende banken of kredietverstrekkers te gaan, kun je nu met een paar klikken op de knop meerdere offertes aanvragen en vergelijken.

Het online indienen van leningverzoeken bespaart niet alleen tijd, maar ook moeite. Je hoeft niet meer door stapels papierwerk te gaan of lange wachtrijen in de bank te doorstaan. Met online leningaanvraagformulieren kun je alle benodigde informatie invullen en verzenden met slechts een paar muisklikken.

Bovendien biedt het online indienen van leningverzoeken ook een grotere kans op goedkeuring. Doordat je meerdere offertes kunt aanvragen en vergelijken, heb je meer opties om uit te kiezen. Dit stelt je in staat om de beste voorwaarden en rentetarieven te vinden die passen bij jouw financiële situatie.

Daarnaast biedt het online proces vaak ook snelle reactietijden. Kredietverstrekkers begrijpen dat mensen vaak behoefte hebben aan onmiddellijke financiële oplossingen, en daarom streven ze ernaar om leningaanvragen zo snel mogelijk te beoordelen. Hierdoor ontvang je vaak binnen korte tijd reacties op jouw leningaanvragen.

Kortom, het eenvoudig en snel online kunnen indienen van leningverzoeken is een groot voordeel bij het vergelijken van leningen. Het bespaart tijd, moeite en biedt de mogelijkheid om meerdere offertes te vergelijken. Dus als je op zoek bent naar een lening, overweeg dan zeker om online leningaanvraagformulieren te gebruiken om het proces efficiënter en gemakkelijker te maken.

U hebt toegang tot professionele adviezen van experts over leningsovereenkomsten;

Een groot voordeel van het vergelijken van leningen is dat je toegang hebt tot professionele adviezen van experts over leningsovereenkomsten. Het afsluiten van een lening kan een complex proces zijn, met veel juridische en financiële aspecten waar je rekening mee moet houden. Het is begrijpelijk dat je misschien niet alle details en nuances begrijpt.

Door leningen te vergelijken, kun je in contact komen met experts die gespecialiseerd zijn in financiële dienstverlening. Deze professionals hebben uitgebreide kennis en ervaring op het gebied van leningen en kunnen je waardevol advies geven bij het nemen van een beslissing. Ze kunnen je helpen bij het begrijpen van de voorwaarden, rentetarieven en andere belangrijke aspecten van verschillende leningsovereenkomsten.

Het krijgen van professioneel advies kan je helpen om een weloverwogen beslissing te nemen die past bij jouw specifieke financiële situatie. Deze experts kunnen jouw vragen beantwoorden, eventuele zorgen wegnemen en je begeleiden door het hele proces. Ze kunnen je ook wijzen op mogelijke valkuilen of verborgen kosten die je misschien over het hoofd ziet.

Het hebben van toegang tot professionele adviezen stelt je in staat om met vertrouwen te handelen en de beste keuze te maken voor jouw behoeften. Je kunt profiteren van de expertise van deze professionals om ervoor te zorgen dat je de juiste lening afsluit die past bij jouw financiële doelen en mogelijkheden.

Kortom, door leningen te vergelijken krijg je niet alleen inzicht in verschillende leningsopties, maar heb je ook toegang tot professionele adviezen van experts. Dit stelt je in staat om weloverwogen beslissingen te nemen en de beste lening te kiezen die past bij jouw specifieke behoeften. Het hebben van deskundige begeleiding kan je gemoedsrust geven en ervoor zorgen dat je op lange termijn financieel succes behaalt.

U bespaart tijd en energie door alle informatie op één plek te verzamelen.

Het vergelijken van leningen kan een tijdrovende en vermoeiende taak zijn. Het vereist het bezoeken van verschillende banken en financiële instellingen, het aanvragen van offertes en het verzamelen van informatie over rentetarieven, voorwaarden en andere details. Gelukkig biedt lenen vergelijken een geweldige oplossing: alle benodigde informatie op één plek verzamelen.

Door gebruik te maken van online tools en vergelijkingswebsites kun je gemakkelijk toegang krijgen tot een breed scala aan leningsopties. Je kunt verschillende kredietverstrekkers vergelijken zonder fysiek naar elke bank te hoeven gaan. Met slechts een paar klikken kun je de rentetarieven, looptijden, kosten en voorwaarden van verschillende leningen bekijken.

Dit bespaart niet alleen kostbare tijd, maar ook energie. Het elimineert de noodzaak om meerdere afspraken te maken en lange wachtrijen in banken te doorstaan. In plaats daarvan kun je comfortabel thuis of onderweg alle benodigde informatie verzamelen.

Bovendien biedt het verzamelen van alle informatie op één plek je de mogelijkheid om snel en efficiënt verschillende leningen met elkaar te vergelijken. Je kunt de belangrijkste details naast elkaar leggen en een weloverwogen beslissing nemen op basis van jouw financiële behoeften.

Kortom, het vergelijken van leningen biedt het voordeel van het besparen van tijd en energie door alle informatie op één plek te verzamelen. Het stelt je in staat om snel en gemakkelijk verschillende leningsopties te vergelijken zonder fysiek naar meerdere banken te hoeven gaan. Maak gebruik van de beschikbare online tools en vergelijkingswebsites om het proces soepel en efficiënt te laten verlopen. Op die manier kun je jouw tijd en energie besteden aan andere belangrijke zaken, terwijl je toch de beste lening vindt die past bij jouw financiële situatie.

Het kan tijdrovend zijn om verschillende leningen te vergelijken.

Het vergelijken van leningen is een belangrijke stap bij het nemen van een financiële beslissing. Hoewel het vergelijken van leningen veel voordelen heeft, is er ook een con die niet over het hoofd gezien mag worden: het kan tijdrovend zijn.

Het proces van het vergelijken van leningen vereist onderzoek en analyse. Je moet verschillende kredietverstrekkers onderzoeken, offertes aanvragen en de voorwaarden en tarieven grondig bestuderen. Dit kost tijd en inspanning, vooral als je meerdere leningen wilt vergelijken.

Daarnaast hebben kredietverstrekkers vaak verschillende criteria en vereisten voor leningaanvragen. Dit betekent dat je mogelijk veel informatie moet verzamelen en formulieren moet invullen om in aanmerking te komen voor verschillende leningen. Dit kan extra tijd kosten en het proces vertragen.

Bovendien kan het vergelijken van leningen overweldigend zijn, vooral als je niet bekend bent met de financiële terminologie of als je geen ervaring hebt met het afsluiten van leningen. Het begrijpen van de complexe voorwaarden en tarieven kan verwarrend zijn en extra tijd kosten om alles goed te begrijpen.

Gelukkig zijn er tegenwoordig online tools beschikbaar die dit proces kunnen vereenvoudigen. Deze tools stellen je in staat om snel offertes op te vragen en de voorwaarden van verschillende kredietverstrekkers naast elkaar te leggen. Hiermee kun je efficiënter verschillende leningen vergelijken en tijd besparen.

Het is belangrijk om te onthouden dat hoewel het vergelijken van leningen tijdrovend kan zijn, het de moeite waard is om dit proces zorgvuldig uit te voeren. Door verschillende leningen te vergelijken, kun je uiteindelijk een beter inzicht krijgen in de voorwaarden, tarieven en flexibiliteit die elke lening biedt. Dit kan je helpen om een weloverwogen beslissing te nemen en de lening te kiezen die het beste bij jouw financiële behoeften past.

Kortom, hoewel het vergelijken van leningen tijdrovend kan zijn, is het een belangrijke stap om de beste optie voor jouw financiële behoeften te vinden. Gebruik online tools om efficiënter te vergelijken en neem de tijd om alle voorwaarden en tarieven zorgvuldig te bestuderen. Op die manier kun je met vertrouwen een weloverwogen keuze maken en een lening selecteren die past bij jouw situatie.

Sommige financiële instellingen bieden niet alle informatie op hun website aan, waardoor het moeilijk is om echt een goede vergelijking te maken.

Het belang van transparantie: De uitdagingen bij het vergelijken van leningen

Bij het vergelijken van leningen is transparantie een essentiële factor. Helaas ervaren sommige consumenten moeilijkheden bij het verkrijgen van alle benodigde informatie om een goede vergelijking te maken. Sommige financiële instellingen bieden namelijk niet alle informatie op hun website aan, waardoor het moeilijk is om echt een goede vergelijking te maken.

Het ontbreken van volledige en duidelijke informatie kan leiden tot onzekerheid en frustratie bij consumenten die op zoek zijn naar de beste leningsoptie. Het kan moeilijk zijn om de voorwaarden, kosten en andere belangrijke details van verschillende leningen met elkaar te vergelijken als deze informatie niet gemakkelijk beschikbaar is.

Een gebrek aan transparantie kan ook leiden tot onverwachte verrassingen tijdens het afsluiten van de lening. Verborgen kosten of beperkingen kunnen pas aan het licht komen nadat de consument al een beslissing heeft genomen. Dit kan leiden tot teleurstelling en financiële problemen op de lange termijn.

Om dit conundrum aan te pakken, is het belangrijk dat financiële instellingen zich bewust zijn van het belang van transparantie naar consumenten toe. Het verstrekken van volledige en begrijpelijke informatie over leningen op hun websites is cruciaal. Dit stelt consumenten in staat om weloverwogen beslissingen te nemen en zorgt voor een eerlijk speelveld waarop leningen met elkaar kunnen worden vergeleken.

Als consument is het ook aan te raden om actief op zoek te gaan naar informatie en niet alleen afhankelijk te zijn van wat er op de website van een financiële instelling wordt vermeld. Neem contact op met de kredietverstrekkers, stel vragen en vraag om verduidelijking over eventuele onduidelijkheden. Het is belangrijk om een duidelijk beeld te hebben van de voorwaarden en kosten voordat je een definitieve beslissing neemt.

Hoewel het gebrek aan transparantie bij sommige financiële instellingen een uitdaging kan zijn, is het nog steeds mogelijk om leningen te vergelijken en de beste optie voor jouw behoeften te vinden. Door actief informatie te verzamelen, vragen te stellen en gebruik te maken van betrouwbare bronnen, kun je zekerheid krijgen over de lening die je wilt afsluiten.

Het is belangrijk dat zowel consumenten als kredietverstrekkers blijven streven naar meer transparantie in de financiële sector. Dit zal leiden tot een eerlijker speelveld waarop consumenten weloverwogen beslissingen kunnen nemen en de lening kunnen vinden die het beste bij hun behoeften past.

Er kunnen verborgen kosten zijn die niet duidelijk worden gemaakt bij het vergelijken van leningen.

Het vergelijken van leningen is een verstandige stap om de beste deal te vinden die past bij jouw financiële behoeften. Het stelt je in staat om rentetarieven, looptijden en flexibiliteit te vergelijken, zodat je een weloverwogen beslissing kunt nemen. Echter, het is belangrijk om op te merken dat er verborgen kosten kunnen zijn die niet altijd duidelijk worden gemaakt tijdens het vergelijkingsproces.

Een van de mogelijke verborgen kosten zijn administratiekosten. Sommige kredietverstrekkers brengen extra kosten in rekening voor het verwerken van de leningaanvraag of het afsluiten van de lening. Deze kosten kunnen aanzienlijk variëren en kunnen een impact hebben op de totale kosten van de lening. Het is daarom belangrijk om deze administratiekosten mee te nemen in jouw vergelijking.

Een andere mogelijke verborgen kost zijn boetes bij vervroegde aflossing. Stel dat je in staat bent om eerder dan gepland jouw lening af te lossen, dan kan het voorkomen dat sommige kredietverstrekkers een boete opleggen voor deze vroegtijdige aflossing. Deze boetes kunnen aanzienlijk zijn en moeten worden overwogen bij het vergelijken van leningen, vooral als je verwacht dat je in de toekomst extra geld wilt aflossen.

Daarnaast kunnen er ook verborgen verzekeringskosten zijn. Sommige kredietverstrekkers kunnen je verplichten om een verzekering af te sluiten als onderdeel van de lening. Deze verzekering kan extra kosten met zich meebrengen die niet altijd duidelijk worden aangegeven bij het vergelijken van leningen. Het is belangrijk om de voorwaarden en kosten van eventuele verplichte verzekeringen zorgvuldig te onderzoeken voordat je een definitieve keuze maakt.

Om verborgen kosten te vermijden, is het essentieel om alle voorwaarden en kleine lettertjes van de leningsovereenkomst grondig door te nemen. Neem de tijd om alle kosten en mogelijke boetes te begrijpen voordat je jouw handtekening zet. Als er iets niet duidelijk is, aarzel dan niet om vragen te stellen aan de kredietverstrekker.

Het vergelijken van leningen blijft een waardevol proces, maar het is belangrijk om alert te zijn op mogelijke verborgen kosten. Door grondig onderzoek te doen naar alle aspecten van de lening en door vragen te stellen aan de kredietverstrekker, kun je een beter inzicht krijgen in de totale kosten van de lening. Op die manier kun je een weloverwogen beslissing nemen die past bij jouw financiële situatie zonder onaangename verrassingen achteraf.

Leningverstrekkers kunnen hoge rentetarieven vragen voor bepaalde leningproducten, wat de totale kostprijs van de lening kan verhogen.

Een belangrijk nadeel van het vergelijken van leningen is dat leningverstrekkers hoge rentetarieven kunnen vragen voor bepaalde leningproducten, wat de totale kostprijs van de lening kan verhogen. Hoewel het vergelijken van leningen je kan helpen om gunstigere rentetarieven te vinden, is het belangrijk om te beseffen dat niet alle leningverstrekkers dezelfde tarieven hanteren.

Sommige kredietverstrekkers kunnen hogere rentetarieven in rekening brengen voor specifieke leningen, vooral als het risico voor de kredietverstrekker hoger wordt geacht. Bijvoorbeeld, als je een minder gunstige kredietgeschiedenis hebt of als je een hoger risico vormt voor de kredietverstrekker op basis van jouw financiële situatie, kan dit resulteren in hogere rentetarieven.

Het probleem met hoge rentetarieven is dat ze de totale kosten van de lening aanzienlijk kunnen verhogen. Zelfs kleine verschillen in rentepercentages kunnen op lange termijn een groot verschil maken in de hoeveelheid geld die je uiteindelijk betaalt. Het is daarom belangrijk om goed op te letten bij het vergelijken van leningen en rekening te houden met de rentetarieven die door verschillende kredietverstrekkers worden aangeboden.

Om dit nadeel te compenseren, is het raadzaam om zorgvuldig onderzoek te doen en offertes aan te vragen bij verschillende kredietverstrekkers. Door de tijd te nemen om verschillende aanbiedingen te vergelijken, kun je mogelijk leningverstrekkers vinden die lagere rentetarieven hanteren voor dezelfde leningproducten. Dit kan aanzienlijke besparingen opleveren en de totale kosten van de lening verlagen.

Het is ook belangrijk om te onthouden dat het vergelijken van leningen niet alleen draait om het rentepercentage. Andere factoren, zoals looptijd, extra kosten en flexibiliteit, moeten ook in overweging worden genomen bij het maken van een weloverwogen beslissing.

Kortom, hoewel het vergelijken van leningen voordelen biedt, zoals het vinden van gunstigere rentetarieven, is het belangrijk om rekening te houden met het nadeel van potentiële hoge rentetarieven die sommige kredietverstrekkers kunnen hanteren. Door zorgvuldig onderzoek te doen en offertes te vergelijken, kun je echter nog steeds een lening vinden die past bij jouw financiële behoeften en tegelijkertijd de totale kosten beperken.

Als je geld leent, neem je eigenlijk schuld aan met alle risico’s die daarmee gepaard gaan, zoals mogelijkheid op betalingsachterstand en negatieve credit score als je niet in staat bent om afbetaling te doen volgens de overeengekomen termijn en/of bedrag .

Het Contra-argument van Lenen Vergelijken: Bewust zijn van de Risico’s

Lenen vergelijken kan een waardevolle stap zijn bij het vinden van de beste lening voor jouw financiële behoeften. Echter, het is ook belangrijk om bewust te zijn van de risico’s die gepaard gaan met het aangaan van schulden. Het nemen van een lening betekent namelijk dat je verantwoordelijkheid neemt voor een schuld, met mogelijke gevolgen zoals betalingsachterstanden en een negatieve credit score als je niet in staat bent om volgens de overeengekomen termijn en/of bedrag terug te betalen.

Een betalingsachterstand kan optreden wanneer je niet in staat bent om de afbetalingen op tijd te doen. Dit kan verschillende redenen hebben, zoals veranderingen in je financiële situatie of onverwachte uitgaven. Het niet nakomen van de aflossingsverplichtingen kan leiden tot extra kosten, boetes en zelfs juridische stappen van de kredietverstrekker om het verschuldigde bedrag terug te vorderen.

Daarnaast kan het niet tijdig terugbetalen van een lening ook invloed hebben op je credit score. Een negatieve credit score kan gevolgen hebben voor toekomstige leningen of andere financiële transacties, zoals het aanvragen van een hypotheek of het leasen van een auto. Kredietverstrekkers gebruiken jouw credit score als maatstaf voor jouw kredietwaardigheid en betalingsgedrag.

Om deze risico’s te minimaliseren, is het belangrijk om realistisch te zijn over jouw financiële mogelijkheden voordat je een lening aangaat. Zorg ervoor dat je een lening kiest die je daadwerkelijk kunt terugbetalen binnen de afgesproken termijn en bedragen. Het is ook verstandig om een buffer in te bouwen voor onvoorziene omstandigheden, zodat je niet in de problemen komt als er zich financiële tegenslagen voordoen.

Bovendien is het raadzaam om goed op de hoogte te zijn van de voorwaarden en kosten van de lening voordat je deze afsluit. Lees alle documentatie zorgvuldig door en stel vragen aan de kredietverstrekker als er iets onduidelijk is. Op die manier kun je beter begrijpen wat er van jou wordt verwacht en kun je weloverwogen beslissingen nemen.

Hoewel lenen vergelijken kan helpen bij het vinden van de beste optie, is het belangrijk om bewust te zijn van de risico’s die gepaard gaan met het aangaan van schulden. Door verantwoordelijkheid te nemen voor jouw financiële situatie, realistische keuzes te maken en goed geïnformeerd te zijn, kun je deze risico’s minimaliseren en ervoor zorgen dat lenen een positieve en nuttige financiële stap is voor jouw specifieke behoeften.

Als je meerdere leningaanvragen doet, kan dit invloed hebben op je credit score omdat elke aanvraag wordt geregistreerd in je credit report .

Het belang van leningen vergelijken kan niet genoeg benadrukt worden, maar het is ook belangrijk om op de hoogte te zijn van mogelijke nadelen. Een van de nadelen van het doen van meerdere leningaanvragen is dat dit invloed kan hebben op je credit score.

Elke keer dat je een leningaanvraag indient, wordt dit geregistreerd in je credit report. Kredietverstrekkers hebben toegang tot deze informatie en kunnen zien hoe vaak je recentelijk leningen hebt aangevraagd. Als ze zien dat je meerdere aanvragen hebt gedaan binnen een korte periode, kan dit worden geïnterpreteerd als een teken van financiële stress of wanhoop.

Dit kan leiden tot een negatieve invloed op je credit score. Een lagere credit score kan op zijn beurt weer gevolgen hebben voor toekomstige leningaanvragen of andere financiële transacties. Kredietverstrekkers kunnen terughoudender zijn om je een lening te verstrekken of kunnen hogere rentetarieven en strengere voorwaarden hanteren.

Om dit nadeel te voorkomen, is het verstandig om zorgvuldig na te denken voordat je meerdere leningaanvragen indient. Doe eerst grondig onderzoek en vergelijk verschillende opties voordat je daadwerkelijk een aanvraag doet. Op die manier kun je de beste lening selecteren zonder onnodige impact op je credit score.

Bovendien is het belangrijk om bewust te zijn van de tijdlijn waarin je leningaanvragen doet. Als je bijvoorbeeld binnen een paar dagen meerdere aanvragen indient, kan dit als één aanvraag worden beschouwd in plaats van afzonderlijke aanvragen. Dit kan helpen om de impact op je credit score te minimaliseren.

Kortom, hoewel het vergelijken van leningen essentieel is om de beste voorwaarden te vinden, is het belangrijk om voorzichtig te zijn met het doen van meerdere leningaanvragen. Wees selectief en zorg ervoor dat je alleen aanvragen indient bij kredietverstrekkers waarvan je serieus overweegt om bij hen een lening af te sluiten. Op die manier kun je de negatieve impact op je credit score beperken en toch profiteren van het vinden van de beste lening voor jouw behoeften.

Door verschillende financiële instellingen te benaderen voor informatie over hun productlijnen, loop je het risico dat ze contact met je proberen op te nemen via telefoon of post om hun product aan te bieden – wat soms ongewild kan zijn .

Het nadeel van lenen vergelijken: ongewenste contactpogingen

Wanneer je verschillende financiële instellingen benadert om informatie te krijgen over hun leningen, is er een potentieel nadeel waar je rekening mee moet houden. Het kan namelijk voorkomen dat deze instellingen contact met je proberen op te nemen via telefoon of post om hun product aan te bieden, zelfs als je hier niet specifiek om hebt gevraagd.

Dit kan soms als ongewild worden ervaren, vooral als je geen interesse hebt in verdere communicatie of als je al een andere leningoptie hebt gekozen. Het ontvangen van ongevraagde telefoontjes of post kan als storend worden beschouwd en kan tijdverspillend zijn.

Om dit nadeel te minimaliseren, is het belangrijk om duidelijk aan te geven dat je geen verdere contactpogingen wenst wanneer je informatie opvraagt bij verschillende financiële instellingen. Dit kun je doen door expliciet te vermelden dat je alleen geïnteresseerd bent in het verkrijgen van informatie en geen prijs stelt op ongewilde aanbiedingen.

Daarnaast kun je ook overwegen om gebruik te maken van online vergelijkingswebsites die jouw persoonlijke gegevens niet delen met derden. Deze websites bieden vaak een veilige en privacyvriendelijke manier om leningen te vergelijken zonder het risico van ongewilde contactpogingen.

Het is belangrijk om bewust te zijn van dit mogelijke nadeel bij het vergelijken van leningen. Door voorzorgsmaatregelen te nemen en duidelijk je wensen kenbaar te maken, kun je de kans op ongewilde contactpogingen minimaliseren en een meer comfortabele ervaring hebben bij het vergelijken van leningen.

Financiële Stabiliteit Bereiken met een Schuldlening: Een Verantwoordelijke Oplossing voor Uw Financiële Lasten

Schuldlening: Een oplossing voor financiële uitdagingen

In het leven kunnen zich situaties voordoen waarin we geconfronteerd worden met onverwachte uitgaven of financiële tegenslagen. Of het nu gaat om medische kosten, reparaties aan huis of auto, of andere dringende behoeften, soms hebben we extra geld nodig om deze uitdagingen het hoofd te bieden. In dergelijke gevallen kan een schuldlening een waardevolle oplossing zijn.

Een schuldlening is een vorm van lenen waarbij u geld leent om bestaande schulden af te lossen of om nieuwe financiële verplichtingen aan te gaan. Het kan dienen als een tijdelijke financiële buffer en kan u helpen om uw financiën weer op orde te krijgen.

Er zijn verschillende redenen waarom mensen ervoor kiezen om een schuldlening aan te vragen. Ten eerste kan het helpen bij het consolideren van bestaande schulden. Door meerdere leningen samen te voegen tot één enkele lening, kunt u overzicht creëren en mogelijk besparen op rentekosten en administratieve lasten.

Daarnaast kan een schuldlening ook gebruikt worden voor het financieren van grote aankopen zoals een auto, huisverbeteringen of zelfs een bruiloft. In plaats van uw spaargeld aan te spreken, kunt u ervoor kiezen om geld te lenen en uw spaargeld intact te houden voor noodgevallen of andere doeleinden.

Het aanvragen van een schuldlening vereist echter wel verantwoordelijkheid en zorgvuldige planning. Voordat u een lening afsluit, is het belangrijk om uw financiële situatie grondig te evalueren en ervoor te zorgen dat u in staat bent om de lening terug te betalen. Het is raadzaam om een realistisch budget op te stellen en rekening te houden met uw maandelijkse inkomsten en uitgaven.

Bij het aanvragen van een schuldlening is het ook essentieel om verschillende kredietverstrekkers en hun voorwaarden te vergelijken. Let op de rentetarieven, looptijden en eventuele bijkomende kosten. Zo kunt u de beste deal vinden die past bij uw behoeften en financiële mogelijkheden.

Het is belangrijk om te benadrukken dat een schuldlening geen oplossing is voor langdurige financiële problemen. Het moet verstandig worden gebruikt als tijdelijke ondersteuning. Het is ook aan te raden om professioneel advies in te winnen bij een financieel adviseur voordat u een schuldlening aangaat.

Bij PaydayLoansQDQ begrijpen we dat financiële uitdagingen onvermijdelijk zijn in het leven. Daarom bieden wij betrouwbare en toegankelijke schuldleningen aan die u kunnen helpen bij het beheren van uw financiën. Ons team van experts staat klaar om u persoonlijk advies te geven en u te begeleiden bij elke stap van het proces.

Onthoud altijd dat het verstandig is om alleen geld te lenen wanneer het echt nodig is en om zorgvuldig te overwegen hoe u de lening kunt terugbetalen. Met de juiste planning en verantwoordelijkheid kan een schuldlening een waardevol instrument zijn om uw financiële uitdagingen aan te pakken en uw leven weer op de rails te krijgen.


5 Veelgestelde Vragen over Schuldleningen: Uw antwoorden hier!

  1. Hoeveel kan ik lenen met een schuldlening?
  2. Wat zijn de kosten van een schuldlening?
  3. Welke voorwaarden gelden er voor het afsluiten van een schuldlening?
  4. Kan ik mijn schuldlening verhogen of verlagen?
  5. Is het mogelijk om mijn lopende schuldlening te herfinancieren?

Hoeveel kan ik lenen met een schuldlening?

Het bedrag dat u kunt lenen met een schuldlening varieert afhankelijk van verschillende factoren, zoals uw inkomen, uw kredietgeschiedenis, de kredietverstrekker en de specifieke voorwaarden van de lening. Over het algemeen geldt dat hoe hoger uw inkomen en hoe beter uw kredietgeschiedenis, hoe meer u kunt lenen.

Het is belangrijk op te merken dat het aanbevolen is om alleen te lenen wat u nodig heeft en wat u comfortabel kunt terugbetalen. Het is verstandig om een realistisch budget op te stellen en rekening te houden met uw maandelijkse inkomsten en uitgaven voordat u beslist hoeveel u wilt lenen.

Daarnaast is het altijd raadzaam om verschillende kredietverstrekkers te vergelijken en hun voorwaarden te onderzoeken. Dit stelt u in staat om de beste deal te vinden die past bij uw behoeften en financiële mogelijkheden.

Bij PaydayLoansQDQ bieden wij schuldleningen aan die kunnen variëren in bedrag, afhankelijk van uw persoonlijke situatie. Ons team van experts staat klaar om u te begeleiden bij het bepalen van het juiste leenbedrag dat past bij uw behoeften en financiële mogelijkheden.

Onthoud altijd dat verantwoord lenen essentieel is. Leen alleen wat u nodig heeft en zorg ervoor dat u in staat bent om de lening terug te betalen volgens de overeengekomen voorwaarden.

Wat zijn de kosten van een schuldlening?

De kosten van een schuldlening kunnen variëren, afhankelijk van verschillende factoren. Enkele belangrijke aspecten die van invloed kunnen zijn op de kosten zijn onder andere:

  1. Rentevoet: De rentevoet is het bedrag dat u betaalt bovenop het geleende bedrag. Het wordt meestal uitgedrukt als een percentage van het totale geleende bedrag en kan variëren afhankelijk van de kredietverstrekker, uw kredietwaardigheid en de duur van de lening.
  2. Looptijd: De looptijd verwijst naar de periode waarin u de lening moet terugbetalen. Over het algemeen geldt dat hoe langer de looptijd, hoe hoger de totale kosten zullen zijn, omdat u gedurende een langere periode rente betaalt.
  3. Bijkomende kosten: Naast de rente kunnen er ook bijkomende kosten verbonden zijn aan een schuldlening, zoals administratiekosten, dossierkosten of verzekeringen. Het is belangrijk om deze kosten in overweging te nemen bij het vergelijken van verschillende leningsopties.

Het is raadzaam om verschillende kredietverstrekkers te vergelijken en offertes aan te vragen voordat u een schuldlening afsluit. Door dit te doen, kunt u inzicht krijgen in de specifieke kostenstructuur van elke kredietverstrekker en kunt u bepalen welke optie het meest geschikt is voor uw financiële situatie.

Bij het vergelijken van leningen is het ook belangrijk om te letten op de totale kosten van de lening, inclusief rente en eventuele bijkomende kosten. Dit geeft u een beter beeld van hoeveel u uiteindelijk zult moeten terugbetalen.

Het is altijd verstandig om professioneel advies in te winnen bij een financieel adviseur voordat u een schuldlening aangaat. Zij kunnen u helpen bij het begrijpen van de kosten en het maken van een weloverwogen beslissing die past bij uw financiële mogelijkheden.

Welke voorwaarden gelden er voor het afsluiten van een schuldlening?

Bij het afsluiten van een schuldlening zijn er verschillende voorwaarden waarmee u rekening moet houden. Hoewel de specifieke voorwaarden kunnen variëren afhankelijk van de kredietverstrekker, zijn hier enkele veelvoorkomende aspecten om in gedachten te houden:

  1. Kredietwaardigheid: Kredietverstrekkers zullen uw kredietwaardigheid beoordelen voordat ze een lening goedkeuren. Dit omvat het controleren van uw kredietgeschiedenis, betalingsgeschiedenis en andere financiële gegevens om te bepalen of u in staat bent om de lening terug te betalen.
  2. Inkomen: U moet aantonen dat u voldoende inkomen heeft om de lening terug te betalen. Dit kan worden gedaan door middel van loonstrookjes, bankafschriften of andere relevante documentatie.
  3. Leningbedrag en termijn: U moet bepalen hoeveel geld u wilt lenen en voor welke periode. Houd er rekening mee dat het geleende bedrag en de looptijd invloed hebben op de maandelijkse aflossingen en de totale kosten van de lening.
  4. Rentetarief: Het rentetarief is een belangrijk aspect van een schuldlening, omdat dit invloed heeft op het totale bedrag dat u terugbetaalt. Vergelijk rentetarieven tussen verschillende kredietverstrekkers om ervoor te zorgen dat u de meest gunstige deal krijgt.
  5. Bijkomende kosten: Naast rente kunnen er ook andere kosten verbonden zijn aan het afsluiten van een schuldlening, zoals administratiekosten, boetes voor vervroegde aflossing of verzekeringen. Zorg ervoor dat u op de hoogte bent van alle bijkomende kosten voordat u een lening afsluit.
  6. Documentatie: U moet mogelijk verschillende documenten verstrekken, zoals identiteitsbewijzen, bewijs van inkomen en bankafschriften om uw aanvraag te ondersteunen.

Het is belangrijk om de voorwaarden van elke kredietverstrekker zorgvuldig te lezen en te begrijpen voordat u een schuldlening afsluit. Neem de tijd om verschillende opties te vergelijken en overweeg professioneel advies in te winnen als dat nodig is. Het doel is om een lening te vinden die past bij uw financiële situatie en die u comfortabel kunt terugbetalen.

Kan ik mijn schuldlening verhogen of verlagen?

Ja, in veel gevallen is het mogelijk om uw schuldlening te verhogen of te verlagen, afhankelijk van de voorwaarden en beleidsregels van de geldverstrekker. Het is echter belangrijk om te begrijpen dat elke geldverstrekker zijn eigen specifieke regels en criteria heeft met betrekking tot het wijzigen van een lening.

Als u overweegt om uw schuldlening te verhogen, moet u contact opnemen met uw geldverstrekker en hun beleid hierover raadplegen. In sommige gevallen kan het mogelijk zijn om extra geld te lenen bovenop uw bestaande lening. Dit kan handig zijn als u dringende financiële behoeften heeft of als u meer geld nodig heeft dan oorspronkelijk gepland.

Bij het verhogen van uw schuldlening zal de geldverstrekker waarschijnlijk uw financiële situatie opnieuw beoordelen, inclusief uw inkomen, uitgaven en kredietgeschiedenis. Ze zullen ook rekening houden met uw huidige schuldenlast en uw vermogen om de hogere lening terug te betalen. Houd er rekening mee dat het verhogen van uw lening kan leiden tot hogere maandelijkse aflossingen en rentekosten.

Aan de andere kant, als u overweegt om uw schuldlening te verlagen, kunt u dit ook bespreken met uw geldverstrekker. In sommige gevallen kan het mogelijk zijn om een deel van het geleende bedrag vervroegd af te lossen. Dit kan gunstig zijn als u uw schulden wilt verminderen of als u financieel meer ruimte wilt creëren.

Het is belangrijk om te onthouden dat elke wijziging in uw schuldlening afhankelijk is van de goedkeuring van de geldverstrekker. Het is raadzaam om contact op te nemen met uw geldverstrekker en hun specifieke voorwaarden en procedures te bespreken voordat u een beslissing neemt.

Bij PaydayLoansQDQ begrijpen we dat financiële behoeften kunnen veranderen. Daarom staan we klaar om u te helpen en uw vragen te beantwoorden met betrekking tot het verhogen of verlagen van uw schuldlening. Neem gerust contact met ons op en ons team van experts zal u graag begeleiden bij het vinden van de beste oplossing voor uw situatie.

Is het mogelijk om mijn lopende schuldlening te herfinancieren?

Ja, het is mogelijk om een lopende schuldlening te herfinancieren. Het herfinancieren van een lening houdt in dat u een nieuwe lening afsluit om uw bestaande lening(s) af te lossen. Dit kan gunstig zijn als u lagere rentetarieven wilt, uw maandelijkse betalingen wilt verlagen of de looptijd van de lening wilt aanpassen.

Het herfinancieren van een schuldlening kan verschillende voordelen hebben. Allereerst kunt u mogelijk profiteren van lagere rentetarieven. Als de marktrente is gedaald sinds u uw oorspronkelijke lening heeft afgesloten, kunt u door te herfinancieren geld besparen op rentekosten.

Daarnaast kunt u bij het herfinancieren van uw schuldlening ook de looptijd van de lening aanpassen. Als u bijvoorbeeld momenteel een kortetermijnlening heeft met hoge maandelijkse betalingen, kunt u ervoor kiezen om deze om te zetten in een langlopende lening met lagere maandelijkse betalingen. Dit kan helpen om uw financiële lasten beter beheersbaar te maken.

Om uw lopende schuldlening te herfinancieren, moet u contact opnemen met uw huidige kredietverstrekker of andere financiële instellingen die herfinancieringsmogelijkheden bieden. Zij zullen uw financiële situatie beoordelen en kijken naar factoren zoals uw kredietwaardigheid en inkomen voordat ze beslissen of ze u een nieuwe lening willen aanbieden.

Het is belangrijk om de voorwaarden en kosten van de nieuwe lening zorgvuldig te vergelijken met uw huidige lening voordat u beslist om te herfinancieren. Let op eventuele kosten voor het vervroegd aflossen van uw bestaande lening, administratiekosten en andere bijkomende kosten die gepaard kunnen gaan met het herfinancieren.

Het herfinancieren van een schuldlening kan een slimme zet zijn als het u helpt om uw financiële situatie te verbeteren. Het kan u helpen om betere voorwaarden te krijgen en uw maandelijkse betalingen beter beheersbaar te maken. Het is echter belangrijk om goed geïnformeerd te zijn en professioneel advies in te winnen voordat u deze stap onderneemt.

Alle Schulden in Één Lening: Een Overzichtelijke Oplossing voor Financiële Rust

Alle Schulden in 1 Lening: Een Overzichtelijke Oplossing

Schulden kunnen een enorme last zijn, zowel financieel als emotioneel. Het hebben van meerdere schulden kan leiden tot verwarring, hoge rentekosten en een voortdurende strijd om alles bij te houden. Gelukkig is er een oplossing die kan helpen om al uw schulden op een overzichtelijke manier aan te pakken: het consolideren van al uw schulden in één lening.

Wat is schuldconsolidatie?

Schuldconsolidatie is het proces waarbij u al uw bestaande schulden samenvoegt in één nieuwe lening. In plaats van meerdere crediteuren te hebben, heeft u nu slechts één leningverstrekker waarmee u rekening hoeft te houden. Dit kan het beheer van uw financiën aanzienlijk vereenvoudigen en stress verminderen.

Hoe werkt het?

Bij schuldconsolidatie neemt u een nieuwe lening op om al uw bestaande schulden af te betalen. Met deze nieuwe lening kunt u niet alleen al uw crediteuren aflossen, maar ook profiteren van andere voordelen, zoals:

Lagere rente: Als u meerdere kredietkaarten of persoonlijke leningen heeft, kunnen de rentetarieven aanzienlijk variëren. Door alle schulden samen te voegen, kunt u mogelijk profiteren van een lagere rente op de nieuwe lening. Dit kan resulteren in lagere maandelijkse betalingen en besparingen op lange termijn.

Eenvoudig beheer: Het hebben van meerdere schulden kan verwarrend zijn. Elke schuld heeft zijn eigen betalingsdatum, rentepercentage en voorwaarden. Met een geconsolideerde lening heeft u slechts één betaling per maand en één duidelijk overzicht van uw financiële verplichtingen.

Verbeterde kredietwaardigheid: Door uw schulden op een verantwoorde manier af te lossen met behulp van een geconsolideerde lening, kunt u uw kredietwaardigheid verbeteren. Dit kan in de toekomst gunstige gevolgen hebben wanneer u bijvoorbeeld een hypotheek of autolening wilt afsluiten.

Is schuldconsolidatie geschikt voor mij?

Schuldconsolidatie kan een goede optie zijn als u moeite heeft om al uw schulden bij te houden en als u op zoek bent naar een meer gestructureerde aanpak. Het is echter belangrijk om rekening te houden met enkele factoren voordat u besluit om al uw schulden samen te voegen:

Rentetarieven: Zorg ervoor dat de rente op de nieuwe lening lager is dan de gemiddelde rente die u momenteel betaalt voor uw bestaande schulden. Anders kan het samenvoegen van uw schulden mogelijk geen financieel voordeel opleveren.

Kosten: Houd rekening met eventuele kosten die gepaard gaan met het afsluiten van de nieuwe lening, zoals administratiekosten of boetes voor vervroegde aflossing van bestaande leningen.

Discipline: Schuldconsolidatie vereist discipline om ervoor te zorgen dat u uw nieuwe lening op tijd en volgens de afgesproken voorwaarden afbetaalt. Anders kunt u in een nog lastigere financiële situatie terechtkomen.

Conclusie

Het consolideren van al uw schulden in één lening kan een effectieve manier zijn om uw financiële situatie te vereenvoudigen en de controle terug te krijgen. Het kan u helpen om lagere rentekosten te realiseren, uw betalingen beter te beheren en uw kredietwaardigheid te verbeteren. Overweeg echter altijd zorgvuldig alle voor- en nadelen voordat u deze stap zet, en raadpleeg indien nodig een financieel adviseur om ervoor te zorgen dat schuldconsolidatie de juiste keuze is voor uw specifieke situatie.


7 Veelgestelde vragen over het samenvoegen van alle schulden in één lening

  1. Wat zijn de voordelen van het samenvoegen van al mijn schulden in één lening?
  2. Wat is de rente die ik moet betalen als ik mijn schulden samenvouw in een lening?
  3. Kan ik mijn schulden ook samenvouwen als ik geen vast inkomen heb?
  4. Hoe lang duurt het om alle schulden te verenigen in één lening?
  5. Wat is de beste manier om alle schulden in één lening te verenigen?
  6. Is er echt geld bespaard door alle schulden samenzijgen in één lening?
  7. Is het mogelijk om enkel bepaalde soorten schuld af te lossen met eenzelfde lening?

Wat zijn de voordelen van het samenvoegen van al mijn schulden in één lening?

Het samenvoegen van al uw schulden in één lening kan verschillende voordelen bieden. Hier zijn enkele belangrijke voordelen:

  1. Eenvoudig beheer: Het hebben van meerdere schulden bij verschillende crediteuren kan verwarrend zijn. Elke schuld heeft zijn eigen betalingsdatum, rentepercentage en voorwaarden. Door al uw schulden samen te voegen in één lening, heeft u slechts één betaling per maand en één duidelijk overzicht van uw financiële verplichtingen. Dit maakt het beheer van uw financiën veel eenvoudiger.
  2. Lagere rente: Als u meerdere kredietkaarten of persoonlijke leningen heeft, kunnen de rentetarieven aanzienlijk variëren. Door al uw schulden samen te voegen, kunt u mogelijk profiteren van een lagere rente op de nieuwe lening. Dit kan resulteren in lagere maandelijkse betalingen en besparingen op lange termijn.
  3. Besparing op kosten: Het consolideren van uw schulden kan ook leiden tot besparingen op kosten zoals administratiekosten en boetes voor te late betalingen. In plaats van meerdere crediteuren te hebben, betaalt u alleen rente en eventuele kosten aan één leningverstrekker.
  4. Verbeterde kredietwaardigheid: Door uw schulden op een verantwoorde manier af te lossen met behulp van een geconsolideerde lening, kunt u uw kredietwaardigheid verbeteren. Dit komt doordat u consistent en op tijd uw betalingen doet. Een verbeterde kredietwaardigheid kan u in de toekomst helpen om gemakkelijker leningen of andere financiële producten te verkrijgen tegen betere voorwaarden.
  5. Minder stress: Het hebben van meerdere schulden kan emotioneel belastend zijn. Het consolideren van uw schulden in één lening kan de stress verminderen die gepaard gaat met het bijhouden van verschillende betalingsverplichtingen en het jongleren met meerdere crediteuren.

Het is echter belangrijk om rekening te houden met uw persoonlijke financiële situatie en de voorwaarden van de nieuwe lening voordat u besluit al uw schulden samen te voegen. Soms kunnen er kosten verbonden zijn aan het afsluiten van een nieuwe lening, dus zorg ervoor dat u alle aspecten zorgvuldig overweegt voordat u een beslissing neemt.

Wat is de rente die ik moet betalen als ik mijn schulden samenvouw in een lening?

De rente die u moet betalen bij het consolideren van uw schulden in een lening kan variëren, afhankelijk van verschillende factoren. Het rentepercentage kan onder andere afhangen van uw kredietwaardigheid, het bedrag dat u wilt lenen, de looptijd van de lening en de voorwaarden van de leningverstrekker.

Het is belangrijk om te begrijpen dat elke leningverstrekker zijn eigen rentetarieven hanteert en dat deze kunnen variëren. Het is raadzaam om verschillende aanbieders te vergelijken voordat u een beslissing neemt. Door offertes aan te vragen bij verschillende leningverstrekkers kunt u een beter beeld krijgen van de rentetarieven die zij bieden en welke optie het meest gunstig voor u is.

Bij het vergelijken van rentetarieven moet u ook rekening houden met eventuele bijkomende kosten, zoals administratiekosten of andere vergoedingen die in rekening kunnen worden gebracht. Deze kosten kunnen invloed hebben op de totale kosten van uw geconsolideerde lening.

Het is altijd verstandig om advies in te winnen bij een financieel adviseur voordat u besluit uw schulden samen te voegen in één lening. Zij kunnen u helpen bij het beoordelen van uw financiële situatie en het vinden van de beste optie met betrekking tot rente en voorwaarden.

Kan ik mijn schulden ook samenvouwen als ik geen vast inkomen heb?

Het consolideren van schulden kan lastiger zijn als u geen vast inkomen heeft, maar het is niet onmogelijk. Er zijn enkele opties die u kunt overwegen:

  1. Lening met onderpand: Als u eigendommen heeft, zoals een huis of auto, kunt u overwegen om een lening met onderpand aan te vragen. Met een onderpand biedt u waardevolle bezittingen als garantie voor de lening. Dit vermindert het risico voor de geldschieter en kan uw kans op goedkeuring vergroten.
  2. Mede-aanvrager: Als u geen vast inkomen heeft, kunt u overwegen om een mede-aanvrager te betrekken bij het consolideren van uw schulden. Een mede-aanvrager met een stabiel inkomen kan helpen om uw kansen op goedkeuring te vergroten.
  3. Alternatieve leningsopties: Er zijn mogelijk alternatieve leningsopties beschikbaar voor mensen zonder vast inkomen, zoals leningen voor zelfstandigen of flexwerkers. Deze kunnen echter hogere rentetarieven hebben en strengere voorwaarden.

Het is belangrijk om te benadrukken dat het consolideren van schulden geen magische oplossing is en dat financiële verantwoordelijkheid essentieel blijft. Als u geen vast inkomen heeft, is het raadzaam om uw financiële situatie grondig te evalueren voordat u besluit om uw schulden samen te voegen. Het kan ook verstandig zijn om advies in te winnen bij een financieel adviseur of schuldhulpverlener om de beste strategie voor uw specifieke situatie te bepalen.

Hoe lang duurt het om alle schulden te verenigen in één lening?

De duur om alle schulden te consolideren in één lening kan variëren afhankelijk van verschillende factoren. Het proces van schuldconsolidatie omvat meestal de volgende stappen:

  1. Onderzoek en vergelijking: U zult tijd moeten besteden aan het onderzoeken en vergelijken van verschillende leningverstrekkers en hun voorwaarden. Dit omvat het bekijken van rentetarieven, kosten, aflossingsvoorwaarden en andere relevante aspecten.
  2. Aanvraagproces: Nadat u een geschikte leningverstrekker heeft gevonden, moet u een aanvraag indienen voor de geconsolideerde lening. Dit omvat het invullen van aanvraagformulieren, het verstrekken van benodigde documentatie en mogelijk het doorlopen van een kredietbeoordelingsproces.
  3. Beoordeling en goedkeuring: De leningverstrekker zal uw aanvraag beoordelen op basis van uw kredietwaardigheid, inkomen en andere relevante factoren. Dit proces kan variëren in duur, afhankelijk van de efficiëntie van de leningverstrekker.
  4. Aflossingsregeling: Zodra uw lening is goedgekeurd, zal de leningverstrekker met u samenwerken om een aflossingsregeling op te stellen die past bij uw financiële situatie. Dit omvat het bepalen van de maandelijkse betalingen, rentepercentages en de looptijd van de lening.

Over het algemeen kan het hele proces enkele weken duren, afhankelijk van de snelheid waarmee u de benodigde documenten verstrekt en de snelheid waarmee de leningverstrekker uw aanvraag verwerkt. Het is belangrijk om geduldig te zijn en eventuele vragen die u heeft tijdens het proces met uw leningverstrekker te bespreken.

Wat is de beste manier om alle schulden in één lening te verenigen?

Het consolideren van al uw schulden in één lening kan een effectieve manier zijn om uw financiële situatie te vereenvoudigen. Hier zijn enkele stappen die u kunt volgen om dit proces op de beste manier uit te voeren:

  1. Evalueer uw huidige schulden: Maak een lijst van al uw bestaande schulden, inclusief het bedrag dat u verschuldigd bent, de rentetarieven en de voorwaarden. Dit geeft u een duidelijk beeld van uw totale schuldpositie.
  2. Onderzoek leningopties: Vergelijk verschillende leningverstrekkers en kijk naar factoren zoals rentetarieven, voorwaarden, kosten en flexibiliteit. Zoek naar een lening die gunstigere voorwaarden biedt dan uw huidige schulden.
  3. Kies de juiste lening: Selecteer de lening die het beste past bij uw financiële behoeften en doelstellingen. Zorg ervoor dat u begrijpt wat de nieuwe lening inhoudt, inclusief eventuele kosten of boetes.
  4. Vraag de nieuwe lening aan: Vul het aanvraagproces in bij de gekozen leningverstrekker. Zorg ervoor dat u alle vereiste documenten verstrekt en nauwkeurige informatie verstrekt.
  5. Betaal uw bestaande schulden af: Zodra uw nieuwe lening is goedgekeurd en uitbetaald, gebruik het geld dan om al uw bestaande schulden af te lossen. Zorg ervoor dat u elke crediteur op de hoogte brengt van uw intentie om de schuld af te lossen en sluit de rekeningen af.
  6. Beheer uw nieuwe lening: Zorg ervoor dat u uw nieuwe lening op tijd en volgens de afgesproken voorwaarden afbetaalt. Stel een budget op en maak regelmatige betalingen om te voorkomen dat u weer in dezelfde situatie terechtkomt.
  7. Blijf financieel bewust: Leer van uw eerdere financiële fouten en neem stappen om verstandig met uw geld om te gaan. Houd uw uitgaven onder controle, bouw een noodfonds op en vermijd het aangaan van nieuwe schulden.

Het is altijd raadzaam om professioneel advies in te winnen bij een financieel adviseur voordat u besluit om al uw schulden samen te voegen. Zij kunnen u helpen bij het evalueren van uw specifieke situatie, het beoordelen van mogelijke risico’s en het nemen van weloverwogen beslissingen om uw financiële gezondheid te verbeteren.

Is er echt geld bespaard door alle schulden samenzijgen in één lening?

Het samenvoegen van al uw schulden in één lening kan in sommige gevallen leiden tot kostenbesparingen, maar dit is niet altijd het geval. Of u daadwerkelijk geld bespaart, hangt af van verschillende factoren, zoals de rentetarieven van uw bestaande schulden en de rente die u kunt krijgen voor de nieuwe geconsolideerde lening.

Als de rente op de nieuwe lening lager is dan de gemiddelde rente die u momenteel betaalt voor uw bestaande schulden, kunt u mogelijk besparen op rentekosten. Dit kan resulteren in lagere maandelijkse betalingen en besparingen op lange termijn.

Het is echter belangrijk om ook rekening te houden met eventuele kosten die gepaard gaan met het afsluiten van de nieuwe lening, zoals administratiekosten of boetes voor vervroegde aflossing van bestaande leningen. Deze kosten kunnen invloed hebben op het uiteindelijke financiële voordeel dat u behaalt door uw schulden samen te voegen.

Daarom is het raadzaam om zorgvuldig alle voorwaarden en kosten te vergelijken voordat u besluit om al uw schulden samen te voegen. Het kan nuttig zijn om advies in te winnen bij een financieel adviseur om een weloverwogen beslissing te nemen die past bij uw specifieke situatie.

Is het mogelijk om enkel bepaalde soorten schuld af te lossen met eenzelfde lening?

Ja, het is mogelijk om bepaalde soorten schuld af te lossen met eenzelfde lening. Bij schuldconsolidatie heeft u de flexibiliteit om te kiezen welke schulden u wilt samenvoegen. U kunt bijvoorbeeld creditcardschulden, persoonlijke leningen, autoleningen of andere soorten schulden combineren in één lening.

Het voordeel van het consolideren van specifieke schulden is dat u een beter overzicht krijgt van uw financiële verplichtingen en dat u mogelijk kunt profiteren van lagere rentetarieven of betere voorwaarden voor de nieuwe lening.

Bij het beslissen welke schulden u wilt consolideren, is het belangrijk om rekening te houden met verschillende factoren, zoals de rentetarieven en voorwaarden van de bestaande schulden, evenals eventuele kosten die gepaard gaan met het afsluiten van de nieuwe lening.

Het is altijd verstandig om advies in te winnen bij een financieel adviseur voordat u besluit welke schulden u wilt samenvoegen en welke lening het meest geschikt is voor uw specifieke situatie. Zij kunnen u helpen bij het evalueren van uw opties en ervoor zorgen dat u een weloverwogen beslissing neemt die past bij uw financiële doelen en behoeften.

Lenen met een zwarte lijst: Wat zijn je opties?

Lenen als je op de zwarte lijst staat: wat zijn je opties?

Het kan iedereen overkomen: om welke reden dan ook beland je op de zwarte lijst van de Nationale Bank van België. Dit kan gevolgen hebben voor je financiële situatie, vooral als je in de toekomst een lening wilt afsluiten. Maar betekent dit dat lenen volledig uitgesloten is? Gelukkig zijn er nog enkele opties waar je naar kunt kijken.

Allereerst is het belangrijk om te begrijpen waarom je op de zwarte lijst terecht bent gekomen. Dit kan verschillende redenen hebben, zoals achterstand in betalingen, faillissement of een openstaande schuld. Geldverstrekkers zien dit als een risico en zijn daardoor terughoudend om jou een lening te verstrekken.

Toch zijn er alternatieve mogelijkheden om toch geld te lenen, zelfs als je op de zwarte lijst staat. Een van deze opties is het aangaan van een lening bij een particulier of via peer-to-peer leendiensten. Hierbij leen je geld van individuen in plaats van traditionele financiële instellingen. Deze particuliere geldschieters kunnen meer flexibiliteit bieden en kijken vaak naar andere factoren dan alleen je kredietgeschiedenis.

Een andere optie is het aanvragen van een minilening of flitskrediet. Deze leningen hebben meestal een korte looptijd en relatief lage bedragen, maar ze kunnen nuttig zijn in noodsituaties waarin snel geld nodig is. Houd er echter rekening mee dat deze leningen vaak hogere kosten met zich meebrengen vanwege het risico dat de kredietverstrekker neemt.

Een derde mogelijkheid is het aangaan van een lening met onderpand, zoals een auto of waardevol bezit. Met een onderpand kun je meer vertrouwen wekken bij geldverstrekkers, omdat zij in geval van wanbetaling het onderpand kunnen verkopen om hun geld terug te krijgen. Dit kan echter riskant zijn, omdat je het risico loopt om je bezittingen te verliezen als je niet aan je betalingsverplichtingen kunt voldoen.

Tot slot is het altijd raadzaam om te proberen je financiële situatie te verbeteren voordat je opnieuw gaat lenen. Dit kan betekenen dat je openstaande schulden aflost, betalingsachterstanden inhaalt en verstandig omgaat met je financiën. Door aan te tonen dat je verantwoordelijkheid neemt en werkt aan het herstellen van je kredietwaardigheid, vergroot je de kans om in de toekomst weer reguliere leningen te kunnen afsluiten.

Lenen als je op de zwarte lijst staat is geen gemakkelijke taak, maar er zijn nog steeds mogelijkheden beschikbaar. Het is belangrijk om goed onderzoek te doen, verschillende opties te overwegen en eerlijk naar je eigen financiële situatie te kijken voordat je een beslissing neemt. Vergeet niet dat lenen altijd gepaard gaat met verantwoordelijkheden en terugbetalingsverplichtingen, dus wees voorzichtig en denk goed na voordat je een lening aangaat.


7 Veelgestelde Vragen over Lenen als je op de Zwarte Lijst Staat in België

  1. Kan ik lenen als ik op de zwarte lijst sta?
  2. Wat zijn de voorwaarden voor het lenen als ik op de zwarte lijst sta?
  3. Zijn er kosten verbonden aan het lenen als je op de zwarte lijst staat?
  4. Welke instellingen bieden financiële hulp aan mensen die op de zwarte lijst staan?
  5. Hoeveel kan ik maximaal lenen als ik op de zwarte lijst sta?
  6. Hoe lang duurt het om te weten of je geld krijgt als je op de zwarte lijst staat?
  7. Is er een verschil in rentepercentages tussen reguliere en speciale kredietverstrekkers voor mensen met een negatief kredietverleden?

Kan ik lenen als ik op de zwarte lijst sta?

Lenen wanneer je op de zwarte lijst staat, kan een uitdaging zijn. Geldverstrekkers kijken vaak naar je kredietgeschiedenis en een vermelding op de zwarte lijst kan hen voorzichtiger maken om jou een lening te verstrekken. Het is belangrijk om te begrijpen dat elke geldverstrekker zijn eigen beleid heeft en er geen garantie is dat je kunt lenen als je op de zwarte lijst staat.

Er zijn echter enkele alternatieve opties die je kunt overwegen. Een mogelijkheid is het aangaan van een lening bij particuliere geldschieters of via peer-to-peer leendiensten. Deze individuen kunnen meer flexibiliteit bieden en kijken vaak naar andere factoren dan alleen je kredietgeschiedenis.

Een andere optie is het aanvragen van een minilening of flitskrediet. Deze leningen hebben meestal een korte looptijd en relatief lage bedragen, maar ze kunnen nuttig zijn in noodsituaties waarin snel geld nodig is. Houd er echter rekening mee dat deze leningen vaak hogere kosten met zich meebrengen vanwege het risico dat de kredietverstrekker neemt.

Daarnaast kan het aanbieden van onderpand, zoals een auto of waardevol bezit, helpen om meer vertrouwen te wekken bij geldverstrekkers. Met onderpand hebben zij de mogelijkheid om het bezit te verkopen als jij niet aan je betalingsverplichtingen kunt voldoen.

Het is belangrijk om te onthouden dat lenen als je op de zwarte lijst staat risico’s met zich meebrengt. Het kan leiden tot hogere rentetarieven, beperkte leningsopties en extra voorzichtigheid van geldverstrekkers. Daarom is het verstandig om goed onderzoek te doen, verschillende opties te overwegen en eerlijk naar je eigen financiële situatie te kijken voordat je een beslissing neemt.

Het is ook raadzaam om te werken aan het verbeteren van je financiële situatie en het herstellen van je kredietwaardigheid voordat je opnieuw gaat lenen. Door openstaande schulden af te lossen, betalingsachterstanden in te halen en verantwoordelijk om te gaan met je financiën, vergroot je de kans om in de toekomst weer reguliere leningen te kunnen afsluiten.

Het is altijd verstandig om professioneel advies in te winnen bij een financieel adviseur of een erkende kredietverstrekker voordat je een definitieve beslissing neemt over het aangaan van een lening als je op de zwarte lijst staat. Zij kunnen jouw specifieke situatie beoordelen en passend advies geven.

Wat zijn de voorwaarden voor het lenen als ik op de zwarte lijst sta?

Als je op de zwarte lijst staat, zijn de voorwaarden voor het lenen over het algemeen strenger dan wanneer je een positieve kredietgeschiedenis hebt. Geldverstrekkers beschouwen jou als een risicovolle klant vanwege je vermelding op de zwarte lijst. Hierdoor kunnen ze aanvullende eisen stellen en hogere rentetarieven hanteren. Hoewel de exacte voorwaarden kunnen variëren afhankelijk van de geldverstrekker, zijn hier enkele veelvoorkomende voorwaarden:

  1. Bewijs van inkomen: Geldverstrekkers willen zekerheid dat je voldoende inkomsten hebt om de lening terug te betalen. Ze kunnen vragen om bewijsstukken zoals loonstrookjes, bankafschriften of belastingaangiften.
  2. Onderpand: Als je op de zwarte lijst staat, kan een geldverstrekker vragen om een onderpand als extra zekerheid. Dit kan bijvoorbeeld een auto, huis of ander waardevol bezit zijn. Als je niet aan je betalingsverplichtingen kunt voldoen, kan de geldverstrekker het onderpand verkopen om hun geld terug te krijgen.
  3. Hogere rentetarieven: Vanwege het risico dat gepaard gaat met lenen aan iemand op de zwarte lijst, kunnen geldverstrekkers hogere rentetarieven hanteren dan normaal. Dit betekent dat je meer betaalt voor het geleende bedrag.
  4. Korte looptijd: Geldverstrekkers kunnen ervoor kiezen om kortlopende leningen aan te bieden aan mensen op de zwarte lijst. Dit betekent dat je het geleende bedrag binnen een relatief korte periode moet terugbetalen, vaak met hogere maandelijkse aflossingen.
  5. Beperkt leenbedrag: Aangezien geldverstrekkers het risico willen beperken, kunnen ze een maximumbedrag instellen dat je kunt lenen als je op de zwarte lijst staat. Dit bedrag kan lager zijn dan wat je zou kunnen lenen met een positieve kredietgeschiedenis.

Het is belangrijk om te onthouden dat deze voorwaarden kunnen variëren afhankelijk van de geldverstrekker en jouw specifieke situatie. Het is raadzaam om verschillende opties te onderzoeken, offertes aan te vragen en de voorwaarden zorgvuldig te vergelijken voordat je beslist welke lening het beste bij jou past. Vergeet niet dat lenen altijd gepaard gaat met verantwoordelijkheden en dat het belangrijk is om ervoor te zorgen dat je de lening kunt terugbetalen volgens de gestelde voorwaarden.

Zijn er kosten verbonden aan het lenen als je op de zwarte lijst staat?

Ja, er kunnen kosten verbonden zijn aan het lenen als je op de zwarte lijst staat. Het is belangrijk om te begrijpen dat geldverstrekkers een hoger risico zien wanneer ze geld lenen aan iemand die op de zwarte lijst staat. Om dit risico te compenseren, kunnen zij hogere rentetarieven hanteren dan bij reguliere leningen. Dit betekent dat je mogelijk meer rente moet betalen over het geleende bedrag.

Daarnaast kunnen er ook andere kosten verbonden zijn aan het lenen als je op de zwarte lijst staat, zoals administratiekosten of extra kosten voor het afsluiten van de lening. Het is essentieel om alle kosten en voorwaarden zorgvuldig te bestuderen voordat je een lening afsluit. Op die manier kun je een weloverwogen beslissing nemen en ervoor zorgen dat je niet voor onaangename verrassingen komt te staan.

Het is belangrijk om te onthouden dat het aangaan van een lening altijd gepaard gaat met verplichtingen en kosten, ongeacht of je op de zwarte lijst staat of niet. Zorg er daarom altijd voor dat je goed geïnformeerd bent over alle financiële aspecten voordat je een lening afsluit.

Welke instellingen bieden financiële hulp aan mensen die op de zwarte lijst staan?

Hoewel het moeilijker kan zijn om financiële hulp te vinden als je op de zwarte lijst staat, zijn er nog steeds enkele instellingen die bereid zijn om mensen in deze situatie te helpen. Hier zijn enkele opties waar je naar kunt kijken:

  1. Sociale lening: Sociale kredietinstellingen zoals het Vlaams Woningfonds bieden leningen aan mensen met een lager inkomen of die op de zwarte lijst staan. Deze leningen zijn vaak gericht op specifieke doeleinden, zoals het kopen, bouwen of renoveren van een woning.
  2. OCMW: Het Openbaar Centrum voor Maatschappelijk Welzijn (OCMW) kan financiële bijstand bieden aan mensen in noodsituaties. Neem contact op met het OCMW in jouw gemeente om te informeren naar mogelijke hulp.
  3. Kredietunie: Sommige kredietunies kunnen leningen verstrekken aan mensen die geen toegang hebben tot reguliere bankleningen. Deze organisaties werken vaak op basis van solidariteit en gemeenschapszin.
  4. Crowdfunding: Crowdfundingplatforms kunnen een alternatieve manier zijn om financiële steun te krijgen. Je kunt een campagne starten en mensen vragen om bij te dragen aan jouw project of behoefte.
  5. Familie en vrienden: In sommige gevallen kunnen familieleden of vrienden bereid zijn om financiële hulp te bieden in tijden van nood. Bespreek openlijk jouw situatie en mogelijke opties met hen.

Het is belangrijk om te onthouden dat elke instelling of persoon zijn eigen criteria en voorwaarden heeft. Het is verstandig om contact op te nemen met de betreffende organisaties, jouw situatie uit te leggen en te informeren naar de mogelijkheden die zij bieden aan mensen op de zwarte lijst. Zorg er ook voor dat je altijd eerlijk bent over jouw financiële situatie en verantwoordelijkheid neemt bij het aangaan van een lening of financiële regeling.

Hoeveel kan ik maximaal lenen als ik op de zwarte lijst sta?

Als je op de zwarte lijst staat, kan het moeilijker zijn om een lening te krijgen en zijn de leenmogelijkheden vaak beperkter. Het exacte bedrag dat je maximaal kunt lenen, hangt af van verschillende factoren, waaronder je financiële situatie, het type lening dat je wilt aanvragen en de geldverstrekker zelf.

Over het algemeen kun je verwachten dat het maximale leenbedrag lager zal zijn dan bij reguliere leningen. Dit komt doordat geldverstrekkers meer risico lopen bij het verstrekken van een lening aan iemand die op de zwarte lijst staat. Ze zullen daarom voorzichtiger zijn en strengere voorwaarden stellen.

Bij particuliere leningen of peer-to-peer leendiensten kunnen de maximale leenbedragen variëren, afhankelijk van de individuele geldschieter. Sommige particulieren kunnen bereid zijn om hogere bedragen uit te lenen, terwijl anderen mogelijk alleen kleinere bedragen verstrekken.

Bij minileningen of flitskredieten is het maximale leenbedrag meestal beperkt tot enkele honderden euro’s. Deze leningen hebben over het algemeen een korte looptijd en worden gebruikt voor noodsituaties waarin snel geld nodig is.

Als je ervoor kiest om een lening met onderpand aan te vragen, zoals een auto of waardevol bezit, kan het maximale leenbedrag hoger zijn omdat er sprake is van extra zekerheid voor de geldverstrekker.

Het is belangrijk om te onthouden dat het aangaan van een lening, zelfs als je op de zwarte lijst staat, gepaard gaat met verantwoordelijkheden en terugbetalingsverplichtingen. Voordat je besluit om een lening aan te vragen, is het verstandig om je financiële situatie grondig te evalueren en ervoor te zorgen dat je in staat bent om aan de betalingsverplichtingen te voldoen.

Hoe lang duurt het om te weten of je geld krijgt als je op de zwarte lijst staat?

Als je op de zwarte lijst staat, kan het proces om te weten of je geld kunt lenen langer duren dan normaal. Dit komt doordat geldverstrekkers extra voorzichtig zijn bij het beoordelen van jouw aanvraag vanwege het risico dat je mogelijk met betalingsproblemen kampt.

De tijd die het kost om te weten of je geld krijgt, kan variëren afhankelijk van verschillende factoren. Allereerst is het belangrijk om te begrijpen dat elke geldverstrekker zijn eigen procedures en criteria heeft. Sommige instellingen hebben snellere beoordelingsprocessen dan andere.

Over het algemeen kan het beoordelingsproces enkele dagen tot enkele weken duren. Dit komt doordat de geldverstrekker jouw financiële situatie grondig moet analyseren, inclusief het controleren van jouw kredietgeschiedenis, inkomen en andere relevante factoren. Bovendien kunnen ze contact opnemen met externe instanties voor verificatie.

Het is belangrijk om geduldig te zijn tijdens dit proces en eventuele documentatie of informatie die door de geldverstrekker wordt gevraagd zo snel mogelijk te verstrekken. Hierdoor kun je de beoordeling versnellen en de kans vergroten dat je snel te horen krijgt of je al dan niet in aanmerking komt voor een lening.

Het is ook raadzaam om meerdere opties te overwegen en offertes aan te vragen bij verschillende geldverstrekkers. Op deze manier kun je vergelijken welke instellingen bereid zijn om jou een lening te verstrekken en onder welke voorwaarden.

Onthoud echter dat het hebben van een vermelding op de zwarte lijst je kansen op het verkrijgen van een lening aanzienlijk kan beperken. Het is altijd verstandig om realistisch te zijn over jouw financiële situatie en alleen te lenen als je zeker weet dat je aan de terugbetalingsverplichtingen kunt voldoen.

Is er een verschil in rentepercentages tussen reguliere en speciale kredietverstrekkers voor mensen met een negatief kredietverleden?

Over het algemeen is er een verschil in rentepercentages tussen reguliere kredietverstrekkers en speciale kredietverstrekkers voor mensen met een negatief kredietverleden. Dit komt omdat reguliere kredietverstrekkers vaak strengere criteria hanteren en hogere rentetarieven kunnen vragen aan personen met een negatieve kredietgeschiedenis.

Speciale kredietverstrekkers, zoals leningaanbieders die gespecialiseerd zijn in het verstrekken van leningen aan mensen met een slechte kredietscore, begrijpen dat deze groep meer risico met zich meebrengt. Daarom kunnen zij bereid zijn om leningen te verstrekken tegen hogere rentetarieven om dit extra risico te compenseren.

De exacte rentepercentages kunnen echter variëren, afhankelijk van verschillende factoren, zoals de ernst van de negatieve krediethistorie, het geleende bedrag, de looptijd van de lening en het beleid van de specifieke kredietverstrekker. Het is belangrijk om altijd goed onderzoek te doen en verschillende aanbieders te vergelijken voordat je een lening afsluit. Zo kun je de beste optie vinden die past bij jouw financiële situatie en behoeften.

Het is ook verstandig om bewust te zijn van eventuele extra kosten of verborgen vergoedingen die kunnen worden toegepast door speciale kredietverstrekkers. Lees altijd zorgvuldig de voorwaarden en het contract door voordat je akkoord gaat met een lening, zodat je volledig op de hoogte bent van alle kosten en verplichtingen die eraan verbonden zijn.

Onthoud dat het belangrijk is om verantwoordelijkheid te nemen bij het afsluiten van een lening, ongeacht of je een reguliere kredietverstrekker of een speciale kredietverstrekker kiest. Zorg ervoor dat je de lening kunt terugbetalen volgens de afgesproken voorwaarden en maak gebruik van de lening als een middel om je financiële situatie te verbeteren.

De zoektocht naar de beste lening: Tips en advies

Ben je op zoek naar de beste lening? Dan ben je hier aan het juiste adres! In dit artikel zullen we je alles vertellen wat je moet weten om de beste lening voor jouw situatie te vinden.

Het vinden van de beste lening kan een uitdagende taak zijn, aangezien er veel verschillende aanbieders en opties beschikbaar zijn. Hier zijn enkele belangrijke factoren waarmee je rekening moet houden bij het kiezen van de beste lening:

  1. Rentetarieven: Het rentetarief is een van de belangrijkste aspecten om te overwegen bij het afsluiten van een lening. Hoe lager het rentepercentage, hoe minder geld je in totaal zult betalen voor de lening. Vergelijk rentetarieven van verschillende aanbieders om te zien welke optie het meest voordelig is.
  2. Voorwaarden: Lees altijd de voorwaarden van de lening zorgvuldig door voordat je akkoord gaat. Let op eventuele verborgen kosten, boetes voor vervroegde aflossing en andere beperkingen die van invloed kunnen zijn op jouw financiële situatie.
  3. Flexibiliteit: Sommige leningen bieden meer flexibiliteit dan andere. Kijk naar factoren zoals de looptijd van de lening en of er mogelijkheden zijn voor tussentijdse aflossingen of verlengingen. Flexibiliteit kan handig zijn als jouw financiële situatie verandert.
  4. Klantenservice: Een goede klantenservice is essentieel wanneer je vragen hebt of hulp nodig hebt bij jouw lening. Controleer de reputatie van de leningaanbieder en lees beoordelingen van andere klanten om een idee te krijgen van hun klantenservice.
  5. Kredietwaardigheid: Jouw kredietwaardigheid kan van invloed zijn op het type lening dat je kunt krijgen en de rentetarieven die je wordt aangeboden. Zorg ervoor dat je jouw kredietwaardigheid begrijpt voordat je een lening aanvraagt.
  6. Vergelijk aanbieders: Het is altijd een goed idee om verschillende aanbieders te vergelijken voordat je een beslissing neemt. Gebruik online vergelijkingstools of vraag offertes aan bij verschillende leningaanbieders om de beste optie voor jou te vinden.

Onthoud dat de “beste” lening voor iedereen anders kan zijn, afhankelijk van hun specifieke behoeften en financiële situatie. Wat voor de ene persoon werkt, werkt mogelijk niet voor een ander. Neem de tijd om jouw opties te onderzoeken en neem geen overhaaste beslissingen.

Het afsluiten van een lening is een serieuze financiële verplichting, dus zorg ervoor dat je goed geïnformeerd bent voordat je een definitieve beslissing neemt. Raadpleeg indien nodig deskundig advies om ervoor te zorgen dat je de beste keuze maakt voor jouw financiële toekomst.

Hopelijk hebben deze tips je geholpen bij het vinden van de beste lening voor jouw behoeften. Veel succes met jouw zoektocht en onthoud altijd om verantwoord te lenen!


7 Veelgestelde Vragen over de Beste Lening

  1. Wat is de beste lening voor mij?
  2. Welke rentevoeten zijn er beschikbaar bij beste leningen?
  3. Wat zijn de kosten van een beste lening?
  4. Hoeveel kan ik lenen met een beste lening?
  5. Heb ik aanvullende verzekering nodig bij het afsluiten van een beste lening?
  6. Krijg ik korting als ik meerdere producten bij dezelfde bank afsluit?
  7. Is het mogelijk om extra aflossingen te doen op mijn beste lening?

Wat is de beste lening voor mij?

De beste lening voor jou hangt af van verschillende factoren, waaronder jouw specifieke financiële situatie, behoeften en voorkeuren. Hier zijn enkele vragen die je kunt overwegen om de beste lening voor jou te bepalen:

  1. Hoeveel geld heb je nodig? Bepaal het exacte bedrag dat je wilt lenen, omdat dit invloed kan hebben op het type lening dat je kunt krijgen.
  2. Wat is het doel van de lening? Wil je een auto kopen, een huis renoveren of jouw studies financieren? Verschillende soorten leningen zijn geschikt voor verschillende doeleinden.
  3. Wat is jouw kredietwaardigheid? Jouw kredietgeschiedenis en kredietscore kunnen van invloed zijn op de rentetarieven en voorwaarden die je wordt aangeboden. Zorg ervoor dat je jouw kredietwaardigheid begrijpt voordat je een lening aanvraagt.
  4. Wat is jouw terugbetalingscapaciteit? Analyseer jouw inkomsten en uitgaven om te bepalen hoeveel je maandelijks kunt besteden aan de aflossing van een lening. Dit zal helpen bij het bepalen van de looptijd en termijnen van de lening.
  5. Welk type lening past bij jou? Er zijn verschillende soorten leningen beschikbaar, zoals persoonlijke leningen, autoleningen, hypotheken, studieleningen, etc. Onderzoek elk type lening om te zien welke het beste bij jouw behoeften past.
  6. Vergelijk aanbieders: Doe onderzoek naar verschillende leningaanbieders en vergelijk rentetarieven, voorwaarden en klantenservice. Dit zal je helpen om de beste optie te vinden die past bij jouw behoeften.

Het is ook raadzaam om professioneel financieel advies in te winnen bij een financieel adviseur of bankmedewerker. Zij kunnen jouw specifieke situatie beoordelen en je begeleiden bij het kiezen van de beste lening.

Onthoud altijd dat verantwoord lenen belangrijk is. Leen alleen het bedrag dat je nodig hebt en zorg ervoor dat je in staat bent om de lening terug te betalen volgens de overeengekomen voorwaarden.

Welke rentevoeten zijn er beschikbaar bij beste leningen?

Bij de beste leningen kunnen de rentevoeten variëren, afhankelijk van verschillende factoren zoals het type lening, de kredietwaardigheid van de aanvrager en de geldende marktomstandigheden. Over het algemeen zijn er echter enkele veelvoorkomende rentevoeten die je kunt tegenkomen bij het zoeken naar een lening:

  1. Vaste rente: Dit is een rentepercentage dat gedurende de looptijd van de lening constant blijft. Het voordeel hiervan is dat je precies weet hoeveel je maandelijks moet betalen en dat er geen verrassingen zijn. De vaste rente kan variëren afhankelijk van de aanbieder en jouw kredietwaardigheid.
  2. Variabele rente: Bij een lening met een variabele rente kan het rentepercentage gedurende de looptijd van de lening veranderen, meestal op basis van marktomstandigheden of andere economische factoren. Het voordeel hiervan is dat je mogelijk profiteert van lagere rentetarieven als de markt gunstig is, maar het nadeel is dat je maandelijkse betalingen kunnen stijgen als de rente stijgt.
  3. Persoonlijke situatierente: Sommige leningaanbieders hanteren persoonlijke situatierentes, waarbij het rentepercentage wordt bepaald op basis van jouw individuele financiële situatie en kredietwaardigheid. Dit betekent dat twee personen met verschillende financiële profielen verschillende rentetarieven kunnen krijgen voor dezelfde lening.

Het is belangrijk op te merken dat de exacte rentetarieven kunnen variëren tussen verschillende leningaanbieders en dat jouw persoonlijke situatie van invloed kan zijn op het rentepercentage dat je wordt aangeboden. Het is daarom raadzaam om offertes aan te vragen bij verschillende aanbieders en jouw opties te vergelijken voordat je een beslissing neemt.

Daarnaast is het belangrijk om te onthouden dat rentetarieven kunnen veranderen in de loop van de tijd, dus het kan lonen om regelmatig de markt te volgen en eventueel herfinancieringsmogelijkheden te overwegen als je denkt dat je een betere rente kunt krijgen.

Wat zijn de kosten van een beste lening?

De kosten van een “beste” lening kunnen variëren, afhankelijk van verschillende factoren. Enkele belangrijke kosten waar je rekening mee moet houden bij het afsluiten van een lening zijn:

  1. Rente: Dit is het bedrag dat je betaalt voor het lenen van geld. Het rentepercentage kan variëren, afhankelijk van de kredietverstrekker en jouw kredietwaardigheid. Hoe hoger het rentepercentage, hoe meer je uiteindelijk zult betalen voor de lening.
  2. Administratiekosten: Sommige kredietverstrekkers brengen administratiekosten in rekening bij het afsluiten van een lening. Deze kosten kunnen verschillen per aanbieder en moeten in overweging worden genomen bij het vergelijken van leningen.
  3. Verzekeringen: Afhankelijk van het type lening dat je afsluit, kan het zijn dat je verplicht bent om een verzekering af te sluiten, zoals een overlijdensrisicoverzekering of arbeidsongeschiktheidsverzekering. Deze verzekeringen voegen extra kosten toe aan de lening.
  4. Boetes en kosten voor vervroegde aflossing: Sommige leningen brengen boetes of kosten in rekening als je ervoor kiest om de lening vroegtijdig af te lossen. Het is belangrijk om deze voorwaarden te controleren voordat je een lening afsluit.

Het is essentieel om alle kosten en voorwaarden zorgvuldig door te nemen voordat je een definitieve beslissing neemt over welke lening het beste bij jou past. Vergelijk verschillende aanbieders en vraag offertes aan om een duidelijk beeld te krijgen van de totale kosten van de lening.

Houd er rekening mee dat de kosten van een lening niet alleen worden bepaald door het rentepercentage, maar ook door andere factoren zoals de looptijd van de lening en eventuele extra kosten. Zorg ervoor dat je deze aspecten in overweging neemt bij het bepalen van de totale kosten van een lening.

Let op: Het is altijd verstandig om deskundig advies in te winnen bij een financieel adviseur voordat je een lening afsluit, zodat je volledig op de hoogte bent van alle kosten en voorwaarden die gepaard gaan met de lening.

Hoeveel kan ik lenen met een beste lening?

Het bedrag dat je kunt lenen met de “beste” lening hangt af van verschillende factoren, waaronder jouw inkomen, kredietwaardigheid en de specifieke voorwaarden van de leningaanbieder. Over het algemeen geldt dat hoe hoger jouw inkomen en kredietwaardigheid zijn, hoe groter het bedrag is dat je kunt lenen.

Leningaanbieders hebben vaak minimum- en maximumlimieten voor leningen. Deze limieten kunnen variëren, afhankelijk van de aanbieder en het type lening. Het is belangrijk om te onthouden dat je alleen moet lenen wat je redelijkerwijs kunt terugbetalen om financiële problemen te voorkomen.

Om erachter te komen hoeveel je precies kunt lenen, is het raadzaam om contact op te nemen met verschillende leningaanbieders en offertes aan te vragen. Zij zullen jouw persoonlijke situatie beoordelen en een passend leenbedrag voorstellen op basis van jouw inkomen, uitgaven en kredietgeschiedenis.

Het is altijd verstandig om een zorgvuldige afweging te maken voordat je een definitieve beslissing neemt over het leenbedrag. Overweeg jouw financiële situatie, budget en toekomstplannen om ervoor te zorgen dat je een verantwoorde keuze maakt die past bij jouw behoeften.

Houd er rekening mee dat het belangrijk is om alleen geld te lenen als je het echt nodig hebt en in staat bent om de aflossingen op tijd en volgens de voorwaarden van de lening te doen.

Heb ik aanvullende verzekering nodig bij het afsluiten van een beste lening?

Bij het afsluiten van een lening is het belangrijk om te overwegen of je aanvullende verzekering nodig hebt. Hoewel het niet altijd verplicht is, kan een aanvullende verzekering je extra financiële bescherming bieden in geval van onvoorziene omstandigheden. Hier zijn enkele punten om te overwegen:

  1. Werkloosheidsverzekering: Een werkloosheidsverzekering kan van pas komen als je je baan verliest en moeite hebt om aan jouw leningsverplichtingen te voldoen. Deze verzekering kan tijdelijke betalingen bieden om jouw lening af te lossen terwijl je werk zoekt.
  2. Arbeidsongeschiktheidsverzekering: Als je door een ongeval of ziekte arbeidsongeschikt raakt, kan een arbeidsongeschiktheidsverzekering helpen bij het aflossen van jouw lening. Deze verzekering voorziet in betalingen als je niet in staat bent om te werken.
  3. Overlijdensrisicoverzekering: Een overlijdensrisicoverzekering biedt financiële bescherming voor jouw nabestaanden in geval van overlijden. Als je komt te overlijden voordat de lening is afbetaald, zal de verzekering helpen bij het aflossen van de resterende schuld.

Hoewel deze aanvullende verzekeringen extra kosten met zich meebrengen, kunnen ze gemoedsrust bieden en financiële risico’s verminderen. Het is belangrijk om de polisvoorwaarden zorgvuldig te lezen en te begrijpen welke situaties wel en niet worden gedekt.

Het is ook raadzaam om verschillende aanbieders te vergelijken voordat je een aanvullende verzekering afsluit. Let op premies, dekking en uitsluitingen om ervoor te zorgen dat je de juiste verzekering krijgt die past bij jouw behoeften.

Uiteindelijk is de beslissing om al dan niet een aanvullende verzekering af te sluiten persoonlijk en hangt het af van jouw individuele omstandigheden en risicobereidheid. Het kan nuttig zijn om met een financieel adviseur te praten om de beste keuze voor jouw situatie te bepalen.

Krijg ik korting als ik meerdere producten bij dezelfde bank afsluit?

Ja, veel banken bieden kortingen of voordelen aan klanten die meerdere producten bij dezelfde bank afsluiten. Dit staat bekend als “bundelkorting” of “combinatievoordeel”. Het idee hierachter is dat wanneer je meerdere producten, zoals een lening, spaarrekening, verzekeringen of een creditcard, bij dezelfde bank afsluit, dit voordeel oplevert voor zowel de klant als de bank.

Door meerdere producten bij dezelfde bank af te sluiten, kunnen klanten profiteren van verschillende voordelen, zoals:

  1. Korting op rentetarieven: Banken kunnen een lagere rente aanbieden op leningen wanneer je al een bestaande relatie hebt met hen. Dit kan resulteren in lagere maandelijkse betalingen en minder kosten op lange termijn.
  2. Verlaagde kosten: Sommige banken brengen minder administratieve kosten in rekening voor klanten die meerdere producten bij hen hebben. Dit kan leiden tot besparingen op de totale kosten van de financiële diensten.
  3. Hogere spaarrente: Als je naast een lening ook een spaarrekening hebt bij dezelfde bank, kunnen ze mogelijk een hogere rente aanbieden op jouw spaargeld.
  4. Betere klantenservice: Klanten die meerdere producten bij dezelfde bank hebben, kunnen vaak profiteren van verbeterde klantenservice en gemakkelijkere communicatie met één aanspreekpunt.

Het is belangrijk om te benadrukken dat niet alle banken bundelkortingen aanbieden en dat de specifieke voordelen kunnen variëren. Het is verstandig om contact op te nemen met jouw bank of financiële instelling om te informeren naar eventuele kortingen of voordelen die beschikbaar zijn wanneer je meerdere producten bij hen afsluit. Op die manier kun je een weloverwogen beslissing nemen en profiteren van mogelijke besparingen en voordelen.

Is het mogelijk om extra aflossingen te doen op mijn beste lening?

Het is belangrijk om te weten dat de mogelijkheid tot extra aflossingen kan variëren tussen verschillende leningaanbieders en leningsoorten. Sommige leningen bieden de flexibiliteit om extra aflossingen te doen, terwijl andere leningen beperkingen kunnen hebben.

Als je geïnteresseerd bent in het doen van extra aflossingen op jouw lening, is het raadzaam om dit van tevoren te controleren bij de leningaanbieder. Lees de voorwaarden van de lening zorgvuldig door of neem contact op met de klantenservice om te vragen naar de mogelijkheden voor extra aflossingen.

Extra aflossingen kunnen voordelen hebben, zoals het verlagen van de totale rentekosten en het verkorten van de looptijd van jouw lening. Het stelt je ook in staat om sneller schuldenvrij te worden. Als jouw lening deze optie biedt, overweeg dan om extra betalingen te doen als je financieel in staat bent om dit te doen.

Houd er echter rekening mee dat sommige leningaanbieders kosten in rekening kunnen brengen voor extra aflossingen of beperkingen kunnen opleggen aan hoe vaak je extra betalingen kunt doen. Zorg ervoor dat je deze details begrijpt voordat je besluit om extra aflossingen te doen.

Het is altijd verstandig om advies in te winnen bij een financieel adviseur voordat je beslissingen neemt met betrekking tot jouw lening. Zij kunnen jou helpen bij het evalueren van de mogelijke voordelen en nadelen van extra aflossingen op basis van jouw specifieke financiële situatie.

Een lening aanvragen: een stapsgewijze handleiding voor uw financiële behoeften

Een lening aanvragen: een gids voor financiële ondersteuning

Het leven zit vol onverwachte wendingen en soms hebben we extra financiële middelen nodig om met deze uitdagingen om te gaan. Of het nu gaat om het betalen van onverwachte medische kosten, het repareren van een kapotte auto of het financieren van een langverwachte droomreis, een lening kan een waardevol instrument zijn om uw financiële doelen te bereiken.

Maar hoe vraagt u nu eigenlijk een lening aan? Hier is een handige gids die u door het proces zal leiden:

  1. Bepaal uw behoeften: Voordat u begint met de aanvraagprocedure, is het belangrijk om uw behoeften en doelstellingen duidelijk in kaart te brengen. Hoeveel geld heeft u nodig? Wat is de gewenste looptijd van de lening? Door deze vragen te beantwoorden, kunt u gerichter zoeken naar de juiste lening.
  2. Onderzoek verschillende kredietverstrekkers: Er zijn talloze kredietverstrekkers op de markt, elk met hun eigen voorwaarden en tarieven. Neem de tijd om verschillende opties te onderzoeken en vergelijk ze zorgvuldig. Let op factoren zoals rentevoeten, aflossingsvoorwaarden en eventuele verborgen kosten.
  3. Controleer uw kredietgeschiedenis: Kredietverstrekkers maken vaak gebruik van uw kredietgeschiedenis om te bepalen of u in aanmerking komt voor een lening. Zorg ervoor dat uw kredietrapport up-to-date en accuraat is. Als er fouten of onjuistheden zijn, neem dan contact op met de relevante kredietbureaus om deze te corrigeren.
  4. Verzamel de benodigde documenten: Om uw leningaanvraag te voltooien, moet u mogelijk bepaalde documenten verstrekken, zoals identificatiebewijzen, bewijs van inkomen en bankafschriften. Zorg ervoor dat u deze documenten bij de hand hebt voordat u begint met de aanvraagprocedure.
  5. Vul het aanvraagformulier in: Nadat u een geschikte kredietverstrekker heeft gekozen, kunt u beginnen met het invullen van het aanvraagformulier. Wees nauwkeurig en volledig bij het verstrekken van de gevraagde informatie. Dit zal ervoor zorgen dat uw aanvraag soepel verloopt.
  6. Beoordeling en goedkeuring: Na het indienen van uw leningaanvraag zal de kredietverstrekker uw aanvraag beoordelen. Dit proces kan variëren afhankelijk van de kredietverstrekker, maar meestal wordt er gekeken naar uw kredietwaardigheid, inkomen en andere relevante factoren. Als uw aanvraag wordt goedgekeurd, ontvangt u een leningsovereenkomst die u moet ondertekenen.
  7. Terugbetaling en aflossing: Zodra uw lening is goedgekeurd en ondertekend, begint de terugbetalingsfase. Het is belangrijk om de aflossingsvoorwaarden en het betalingsschema te begrijpen. Zorg ervoor dat u op tijd betaalt om extra kosten of boetes te voorkomen.

Het aanvragen van een lening kan een nuttige stap zijn om uw financiële doelen te bereiken. Door bovenstaande stappen te volgen en zorgvuldig uw opties te overwegen, kunt u de juiste lening vinden die past bij uw behoeften en financiële situatie. Onthoud altijd dat verantwoord lenen essentieel is, dus leen alleen wat u zich kunt veroorloven om terug te betalen.


7 Tips voor het aanvragen van een lening: Vergelijk, Bereken, Lees, Controleer, Wees realistisch, Verzamel en Vraag advies

  1. Vergelijk verschillende leningen om de beste tarieven te vinden.
  2. Bereken hoeveel geld je kunt lenen en hoeveel je maandelijks terug moet betalen.
  3. Lees de voorwaarden van een lening aandachtig door voordat je een overeenkomst ondertekent.
  4. Controleer of de rente variabel of vast is, afhankelijk van het type lening dat je zoekt.
  5. Wees realistisch over wat je kunt veroorloven als maandelijkse aflossing op een lening; overschrijd nooit je budget!
  6. Verzamel alle documentatie die nodig is om de aanvraag in te dienen, zoals inkomensgegevens en bankverklaringen, etc..
  7. Vraag advies aan een financieel adviseur als je twijfelt over welke lening het beste bij jou past

Vergelijk verschillende leningen om de beste tarieven te vinden.

Een lening aanvragen kan een belangrijke stap zijn om uw financiële doelen te bereiken, maar het is ook essentieel om de beste tarieven en voorwaarden te vinden. Een handige tip hierbij is het vergelijken van verschillende leningen voordat u een definitieve beslissing neemt.

Door verschillende leningen met elkaar te vergelijken, kunt u inzicht krijgen in de rentetarieven, aflossingsvoorwaarden en andere belangrijke aspecten van elke lening. Dit stelt u in staat om de beste optie te kiezen die past bij uw financiële behoeften en mogelijkheden.

Het vergelijken van leningen kan op verschillende manieren worden gedaan. U kunt bijvoorbeeld online tools gebruiken die specifiek zijn ontworpen om leningen te vergelijken. Deze tools stellen u in staat om eenvoudig verschillende leningsopties naast elkaar te leggen en de tarieven en voorwaarden te vergelijken.

Daarnaast is het ook nuttig om rechtstreeks contact op te nemen met verschillende kredietverstrekkers en informatie op te vragen over hun leningproducten. Door vragen te stellen en offertes aan te vragen, kunt u gedetailleerde informatie verzamelen en een weloverwogen beslissing nemen.

Het vergelijken van verschillende leningen kan u helpen om geld te besparen op rentekosten en andere bijkomende kosten. Het kan ook helpen om de juiste balans te vinden tussen maandelijkse aflossingen en de totale kosten van de lening.

Onthoud dat het niet alleen gaat om het vinden van de laagste rente, maar ook om het begrijpen van de volledige leningsovereenkomst en de voorwaarden. Let op eventuele verborgen kosten, boetes of andere beperkingen die van invloed kunnen zijn op uw financiële situatie.

Dus voordat u een lening aanvraagt, neem de tijd om verschillende leningen te vergelijken. Dit stelt u in staat om de beste tarieven en voorwaarden te vinden die passen bij uw financiële behoeften en uiteindelijk uw financiële doelen te bereiken.

Bereken hoeveel geld je kunt lenen en hoeveel je maandelijks terug moet betalen.

Een belangrijke tip bij het aanvragen van een lening is om zorgvuldig te berekenen hoeveel geld u kunt lenen en hoeveel u maandelijks kunt terugbetalen. Het is essentieel om realistisch te zijn over uw financiële situatie en ervoor te zorgen dat u de lening comfortabel kunt aflossen.

Om dit te doen, volgt u deze eenvoudige stappen:

  1. Inventariseer uw inkomsten en uitgaven: Maak een overzicht van al uw maandelijkse inkomsten, inclusief salaris, eventuele extra inkomsten en andere financiële bronnen. Daarnaast moet u ook een lijst maken van al uw vaste uitgaven, zoals huur/mortgage, nutsvoorzieningen, verzekeringen, voedsel en transport.
  2. Bereken uw beschikbare inkomen: Trek uw totale maandelijkse uitgaven af van uw maandelijkse inkomsten. Het bedrag dat overblijft is uw beschikbare inkomen.
  3. Stel een budget op: Op basis van uw beschikbare inkomen kunt u nu bepalen hoeveel geld u maandelijks kunt toewijzen aan het aflossen van een lening. Houd hierbij rekening met eventuele andere financiële doelen of verplichtingen die u heeft.
  4. Gebruik een leencalculator: Veel kredietverstrekkers bieden online leencalculators aan waarmee u kunt berekenen hoeveel geld u kunt lenen op basis van uw beschikbare inkomen en de gewenste looptijd van de lening. Deze calculators geven u ook een schatting van het maandelijkse aflossingsbedrag.

Door deze berekeningen uit te voeren, krijgt u een duidelijk beeld van uw financiële mogelijkheden en kunt u een weloverwogen beslissing nemen bij het aanvragen van een lening. Het is belangrijk om realistisch te zijn en alleen te lenen wat u zich kunt veroorloven om terug te betalen. Het niet nakomen van de aflossingsverplichtingen kan leiden tot financiële problemen en negatieve gevolgen voor uw kredietwaardigheid.

Onthoud dat het raadplegen van een financieel adviseur ook nuttig kan zijn bij het bepalen van uw leencapaciteit en het nemen van verstandige financiële beslissingen.

Lees de voorwaarden van een lening aandachtig door voordat je een overeenkomst ondertekent.

Bij het aanvragen van een lening is het cruciaal om de voorwaarden van de lening zorgvuldig door te nemen voordat je akkoord gaat en een overeenkomst ondertekent. Hoewel het misschien verleidelijk is om snel door te gaan met het proces, is het begrijpen van de specifieke voorwaarden van de lening essentieel om financiële problemen in de toekomst te voorkomen.

Waarom is het zo belangrijk? Hier zijn een paar redenen:

  1. Rentetarieven en kosten: De voorwaarden van een lening bevatten informatie over de rente die je moet betalen en eventuele andere kosten die aan de lening zijn verbonden. Door deze informatie te lezen, krijg je inzicht in hoeveel je uiteindelijk zult betalen en kun je bepalen of dit binnen jouw financiële mogelijkheden past.
  2. Aflossingsvoorwaarden: De voorwaarden beschrijven ook hoe de lening moet worden terugbetaald, inclusief het betalingsschema en de duur van de aflossingsperiode. Het is belangrijk om te begrijpen welke verplichtingen je aangaat en of je in staat zult zijn om aan deze betalingsvereisten te voldoen.
  3. Boetes en extra kosten: Sommige leningen kunnen boetes of extra kosten met zich meebrengen als je niet aan bepaalde voorwaarden voldoet, zoals het niet op tijd betalen of vervroegd aflossen. Door de voorwaarden zorgvuldig door te nemen, kun je deze potentiële extra kosten identificeren en vermijden.
  4. Voorwaarden en beperkingen: De voorwaarden bevatten ook belangrijke informatie over eventuele beperkingen of voorwaarden waaraan je moet voldoen tijdens de looptijd van de lening. Dit kan bijvoorbeeld betrekking hebben op het gebruik van het geleende geld of andere verplichtingen die je moet nakomen.

Door de voorwaarden van een lening aandachtig door te nemen voordat je een overeenkomst ondertekent, kun je vol vertrouwen beslissingen nemen over jouw financiële toekomst. Als er iets onduidelijk is of als je vragen hebt, aarzel dan niet om contact op te nemen met de kredietverstrekker en om verduidelijking te vragen. Het is beter om volledig geïnformeerd te zijn voordat je een financiële verbintenis aangaat.

Controleer of de rente variabel of vast is, afhankelijk van het type lening dat je zoekt.

Bij het aanvragen van een lening is het belangrijk om te controleren of de rente variabel of vast is, afhankelijk van het type lening dat je zoekt. De rentevoet kan namelijk een aanzienlijke invloed hebben op de totale kosten van je lening.

Bij een lening met een vaste rente blijft de rente gedurende de gehele looptijd van de lening ongewijzigd. Dit betekent dat je maandelijkse aflossingen stabiel blijven en je precies weet hoeveel je elke maand moet betalen. Dit kan handig zijn als je graag zekerheid wilt en geen verrassingen wilt tegenkomen tijdens de looptijd van je lening.

Aan de andere kant kan een lening met een variabele rente aantrekkelijk zijn vanwege de lagere initiële rentevoet. Bij dit type lening kan de rente echter fluctueren gedurende de looptijd, afhankelijk van marktomstandigheden. Dit betekent dat je maandelijkse aflossingen kunnen stijgen of dalen, afhankelijk van hoe de rente evolueert. Het is belangrijk om te begrijpen dat er risico’s verbonden zijn aan een variabele rente, omdat je niet kunt voorspellen hoe deze zal veranderen in de toekomst.

Het is dus essentieel om bij het aanvragen van een lening goed na te denken over welk type rentevoet het beste bij jouw financiële situatie past. Als je op zoek bent naar stabiliteit en voorspelbaarheid, dan kan een lening met een vaste rente de beste keuze zijn. Als je daarentegen bereid bent om het risico van rentefluctuaties te nemen en mogelijk te profiteren van lagere rentetarieven, dan kan een lening met een variabele rente interessant zijn.

Onthoud dat het altijd verstandig is om advies in te winnen bij een financieel expert voordat je een definitieve beslissing neemt. Zij kunnen je helpen bij het begrijpen van de voor- en nadelen van elk type rentevoet en je begeleiden naar de lening die het beste past bij jouw specifieke behoeften en financiële doelen.

Wees realistisch over wat je kunt veroorloven als maandelijkse aflossing op een lening; overschrijd nooit je budget!

Het aanvragen van een lening kan een handige manier zijn om financiële doelen te bereiken of onverwachte uitgaven te dekken. Het is echter van cruciaal belang om realistisch te blijven over wat je je kunt veroorloven als maandelijkse aflossing. Het is verleidelijk om een ​​hogere lening aan te vragen en te denken dat je het wel zult redden, maar het overschrijden van je budget kan ernstige gevolgen hebben.

Bij het bepalen van de hoogte van de lening en de bijbehorende maandelijkse aflossingen moet je rekening houden met je huidige financiële situatie en uitgavenpatroon. Analyseer zorgvuldig je inkomsten en uitgaven, inclusief vaste lasten zoals huur, nutsvoorzieningen, voedsel en andere essentiële kosten. Houd ook rekening met eventuele andere lopende schulden of verplichtingen die je hebt.

Het is belangrijk om een ​​realistisch beeld te hebben van hoeveel geld er elke maand beschikbaar is voor de aflossing van de lening. Overschrijd nooit dit bedrag, zelfs als de kredietverstrekker bereid is om je een hoger bedrag aan te bieden. Het niet kunnen voldoen aan de maandelijkse betalingen kan leiden tot financiële stress, betalingsachterstanden of zelfs schulden.

Een handige tip is om een ​​financieel plan op te stellen voordat je een lening aanvraagt. Dit plan helpt je om een ​​duidelijk overzicht te krijgen van je inkomsten en uitgaven, en om te bepalen hoeveel je kunt besteden aan de aflossing van een lening. Op basis van dit plan kun je vervolgens een verstandige keuze maken bij het bepalen van de hoogte van de lening die je wilt aanvragen.

Onthoud dat verantwoord lenen essentieel is voor een gezonde financiële toekomst. Wees realistisch over wat je kunt veroorloven als maandelijkse aflossing en houd je budget altijd in gedachten bij het nemen van financiële beslissingen. Op deze manier kun je genieten van de voordelen van een lening zonder onnodige financiële stress te ervaren.

Verzamel alle documentatie die nodig is om de aanvraag in te dienen, zoals inkomensgegevens en bankverklaringen, etc..

Wanneer u een lening aanvraagt, is het van groot belang om alle benodigde documentatie te verzamelen voordat u de aanvraag indient. Deze documenten zijn essentieel voor de beoordeling van uw aanvraag en kunnen het proces aanzienlijk versnellen.

Een van de belangrijkste documenten die u moet verstrekken, zijn uw inkomensgegevens. Dit kan onder andere uw loonstrookjes, jaaropgaven of belastingaangiften omvatten. Door deze documenten te verstrekken, kan de kredietverstrekker uw financiële stabiliteit en terugbetalingscapaciteit beoordelen.

Daarnaast is het ook belangrijk om recente bankverklaringen te verstrekken. Deze verklaringen geven een overzicht van uw financiële transacties en kunnen helpen bij het bepalen van uw kredietwaardigheid. Ze laten zien hoe u met uw financiën omgaat en geven inzicht in uw inkomsten en uitgavenpatroon.

Naast deze documenten kunnen er nog andere specifieke vereisten zijn, afhankelijk van de kredietverstrekker en het type lening dat u aanvraagt. Dit kan bijvoorbeeld identificatiebewijzen, bewijs van adres of eigendomsdocumentatie omvatten.

Het verzamelen van alle benodigde documentatie voordat u de aanvraag indient, bespaart niet alleen tijd, maar verhoogt ook de kans op een vlotte goedkeuring van uw leningaanvraag. Het toont aan dat u goed voorbereid bent en serieus bent over uw financiële verplichtingen.

Zorg ervoor dat u alle vereiste documenten zorgvuldig controleert en kopieën maakt voordat u ze indient. Dit helpt eventuele verwarring of vertragingen te voorkomen. Door deze stap te volgen, kunt u het aanvraagproces soepel laten verlopen en uw kansen vergroten om snel de benodigde financiële ondersteuning te krijgen.

Vraag advies aan een financieel adviseur als je twijfelt over welke lening het beste bij jou past

Als je twijfelt over welke lening het beste bij jou past, is het altijd verstandig om advies in te winnen bij een financieel adviseur. Een financieel adviseur is een professional die gespecialiseerd is in het beoordelen van jouw financiële situatie en het verstrekken van deskundig advies op maat.

Een financieel adviseur kan je helpen bij het begrijpen van de verschillende leningsopties die beschikbaar zijn en kan je begeleiden bij het nemen van een weloverwogen beslissing. Ze zullen rekening houden met factoren zoals jouw inkomen, uitgaven, kredietgeschiedenis en toekomstige financiële doelen.

Door de expertise van een financieel adviseur in te schakelen, kun je ervoor zorgen dat je de juiste lening kiest die past bij jouw behoeften en financiële mogelijkheden. Ze kunnen je helpen om de voor- en nadelen van elke leningsoptie te begrijpen, inclusief rentetarieven, looptijden en aflossingsvoorwaarden.

Bovendien kan een financieel adviseur je ook helpen om eventuele risico’s of valkuilen te identificeren die gepaard gaan met bepaalde leningen. Ze kunnen je wijzen op mogelijke verborgen kosten of ongunstige voorwaarden waar je misschien niet direct aan denkt.

Het inschakelen van een financieel adviseur geeft je gemoedsrust, wetende dat je professioneel advies hebt ontvangen voordat je een grote financiële beslissing neemt. Ze kunnen je helpen om de beste keuze te maken op basis van jouw persoonlijke situatie en doelen.

Kortom, als je twijfelt over welke lening het beste bij jou past, is het raadzaam om een financieel adviseur te raadplegen. Ze kunnen je begeleiden bij het nemen van een weloverwogen beslissing en ervoor zorgen dat je de lening krijgt die het beste past bij jouw financiële behoeften.

Zakelijk Krediet: De Financiële Steun die Uw Bedrijf Nodig Heeft

Zakelijk Krediet: Financiële Steun voor Uw Bedrijf

Als ondernemer begrijpt u als geen ander dat het hebben van voldoende financiële middelen cruciaal is voor de groei en het succes van uw bedrijf. Soms kunnen er echter situaties ontstaan waarin u extra kapitaal nodig heeft om te investeren in nieuwe apparatuur, voorraad aan te vullen, marketingcampagnes te financieren of zelfs om uw werkkapitaal op peil te houden. In dergelijke gevallen kan een zakelijk krediet de oplossing zijn die u zoekt.

Wat is een zakelijk krediet?

Een zakelijk krediet is een lening die specifiek is ontworpen om ondernemers zoals u te helpen bij hun financiële behoeften. Het stelt u in staat om over extra kapitaal te beschikken zonder dat u direct uw eigen vermogen hoeft aan te spreken. Met een zakelijk krediet kunt u flexibel geld lenen en terugbetalen volgens de afgesproken voorwaarden.

Waarom zou u een zakelijk krediet overwegen?

  1. Zakelijke groei: Met extra kapitaal kunt u investeren in nieuwe projecten, uitbreiding van uw bedrijf of het aannemen van nieuw personeel. Dit kan leiden tot groei en meer winstgevendheid op de lange termijn.
  2. Cashflowmanagement: Soms kunnen er tijdelijke liquiditeitsproblemen ontstaan, bijvoorbeeld door seizoensgebonden schommelingen in uw bedrijfsactiviteiten. Een zakelijk krediet kan helpen om uw cashflow te stabiliseren en ervoor zorgen dat u aan uw financiële verplichtingen kunt voldoen.
  3. Kansen benutten: Soms doen er zich onverwachte kansen voor die u niet wilt missen. Met een zakelijk krediet kunt u snel handelen en deze kansen benutten, zoals het aanschaffen van een nieuwe machine met korting of het aannemen van een getalenteerde medewerker.
  4. Flexibiliteit: Een zakelijk krediet biedt u flexibiliteit in termen van leningbedrag en terugbetalingsopties. U kunt de lening aanpassen aan uw specifieke behoeften en het aflossingsschema afstemmen op de cashflow van uw bedrijf.

Hoe krijgt u een zakelijk krediet?

Om in aanmerking te komen voor een zakelijk krediet, moet u meestal voldoen aan bepaalde criteria, zoals een positieve bedrijfsgeschiedenis, voldoende cashflow en een goed onderbouwd businessplan. Het is belangrijk om de verschillende opties te vergelijken en de voorwaarden van verschillende geldverstrekkers grondig te bestuderen voordat u een beslissing neemt.

Conclusie

Een zakelijk krediet kan een waardevol hulpmiddel zijn om uw bedrijf naar nieuwe hoogten te brengen. Het biedt financiële flexibiliteit, helpt bij het beheren van cashflow en stelt u in staat om kansen snel te benutten. Zorg ervoor dat u goed geïnformeerd bent over de voorwaarden en vergelijk verschillende aanbieders voordat u een zakelijk krediet afsluit. Met de juiste financiële steun kunt u uw bedrijf laten groeien en bloeien.


6 Veelgestelde Vragen over Zakelijk Krediet: Alles wat u moet weten

  1. Wat is een zakelijk krediet?
  2. Hoeveel geld kan ik met een zakelijk krediet lenen?
  3. Wat zijn de voorwaarden voor het aanvragen van een zakelijk krediet?
  4. Welke instelling biedt het beste zakelijke krediet?
  5. Wat is de rente van een zakelijk krediet?
  6. Zijn er speciale regelingen of subsidies beschikbaar voor startende ondernemers die een zakelijk krediet willen aanvragen?

Wat is een zakelijk krediet?

Een zakelijk krediet is een vorm van lening speciaal bedoeld voor ondernemers en bedrijven. Het stelt hen in staat om extra financiële middelen te verkrijgen om verschillende zakelijke behoeften te financieren. In tegenstelling tot persoonlijke leningen, die gericht zijn op individuen, is een zakelijk krediet specifiek ontworpen om de financieringsbehoeften van bedrijven te ondersteunen.

Met een zakelijk krediet kunnen ondernemers geld lenen om diverse doeleinden te realiseren, zoals het investeren in nieuwe apparatuur, het uitbreiden van de voorraad, het financieren van marketingcampagnes, het aannemen van personeel of het opvangen van tijdelijke liquiditeitsproblemen. Het is een flexibele financieringsoplossing die bedrijven helpt groeien en hun activiteiten efficiënter te beheren.

Net als bij andere vormen van leningen zijn er verschillende soorten zakelijke kredieten beschikbaar, zoals een rekening-courantkrediet, termijnkrediet of leasing. Elk type krediet heeft zijn eigen kenmerken en voorwaarden met betrekking tot rentevoeten, aflossingstermijnen en leenvoorwaarden. Ondernemers kunnen het meest geschikte type krediet kiezen op basis van hun specifieke behoeften en de financiële situatie van hun bedrijf.

Het verkrijgen van een zakelijk krediet vereist meestal een gedegen beoordeling door de geldverstrekker. Deze beoordeling omvat vaak het controleren van de kredietwaardigheid van het bedrijf, de financiële geschiedenis, het bedrijfsplan en andere relevante factoren. Het is belangrijk voor ondernemers om de voorwaarden en vereisten van verschillende geldverstrekkers te vergelijken voordat ze een zakelijk krediet aanvragen, om ervoor te zorgen dat ze de beste optie vinden die past bij hun behoeften en financiële situatie.

Kortom, een zakelijk krediet is een waardevol instrument dat ondernemers in staat stelt om extra kapitaal te verkrijgen en hun bedrijfsactiviteiten te ondersteunen. Het biedt flexibiliteit, liquiditeit en mogelijkheden voor groei. Door verstandig gebruik te maken van zakelijke kredieten kunnen ondernemers hun bedrijf laten floreren en succesvol worden in een competitieve zakelijke omgeving.

Hoeveel geld kan ik met een zakelijk krediet lenen?

De hoeveelheid geld die u kunt lenen met een zakelijk krediet varieert afhankelijk van verschillende factoren, zoals het type lening, uw bedrijfsprofiel en de financiële instelling waarmee u samenwerkt. Over het algemeen kunnen zakelijke kredieten variëren van enkele duizenden euro’s tot enkele miljoenen euro’s.

Het is belangrijk om te onthouden dat geldverstrekkers uw kredietwaardigheid zullen beoordelen voordat ze een lening goedkeuren. Ze zullen kijken naar factoren zoals uw bedrijfsinkomsten, winstgevendheid, cashflow en kredietgeschiedenis. Op basis hiervan bepalen ze het maximale leenbedrag dat ze bereid zijn aan uw bedrijf toe te kennen.

Bij het aanvragen van een zakelijk krediet is het verstandig om uw financieringsbehoefte nauwkeurig te bepalen. U kunt dit doen door een gedetailleerd overzicht te maken van de kosten die u wilt dekken, zoals investeringen in apparatuur, uitbreiding van voorraad of marketingcampagnes. Door deze informatie te verstrekken aan de geldverstrekker, kunnen zij u helpen bij het bepalen van het juiste leenbedrag dat past bij uw behoeften en financiële situatie.

Het is raadzaam om verschillende geldverstrekkers te vergelijken voordat u een zakelijk krediet afsluit. Op deze manier kunt u de beste voorwaarden vinden die aansluiten bij uw behoeften en financiële mogelijkheden. Houd er rekening mee dat het lenen van geld altijd gepaard gaat met kosten, zoals rente en eventuele administratiekosten. Zorg ervoor dat u deze kosten begrijpt en in uw financiële planning opneemt voordat u een zakelijk krediet afsluit.

Wat zijn de voorwaarden voor het aanvragen van een zakelijk krediet?

De voorwaarden voor het aanvragen van een zakelijk krediet kunnen variëren afhankelijk van de geldverstrekker en het type lening dat u aanvraagt. Over het algemeen zijn er echter enkele veelvoorkomende voorwaarden waar u rekening mee moet houden:

  1. Zakelijke geschiedenis: Geldverstrekkers willen vaak zien dat uw bedrijf een positieve en stabiele financiële geschiedenis heeft. Dit kan betekenen dat uw bedrijf al een bepaalde periode actief moet zijn, zoals bijvoorbeeld minimaal één jaar.
  2. Kredietwaardigheid: Uw zakelijke kredietwaardigheid speelt een belangrijke rol bij de beoordeling van uw leningaanvraag. Geldverstrekkers zullen uw zakelijke kredietgeschiedenis bekijken, inclusief eventuele eerdere leningen en betalingsgeschiedenis.
  3. Financiële documentatie: U wordt mogelijk gevraagd om financiële documenten te verstrekken, zoals balans- en winst- en verliesrekeningen, belastingaangiften en bankafschriften. Deze documenten helpen de geldverstrekker om inzicht te krijgen in de financiële gezondheid van uw bedrijf.
  4. Bedrijfsplan: Het kan zijn dat u een gedetailleerd bedrijfsplan moet indienen waarin u uitlegt hoe u het geleende geld wilt gebruiken en hoe u verwacht de lening terug te betalen.
  5. Cashflow: Geldverstrekkers willen vaak zien dat uw bedrijf voldoende cashflow heeft om de lening terug te betalen. Dit kan betekenen dat u uw inkomsten- en uitgavenpatroon moet laten zien.
  6. Onderpand: Soms kan een geldverstrekker vragen om een onderpand als zekerheid voor de lening. Dit kan bijvoorbeeld een bedrijfsmiddel zijn, zoals vastgoed of apparatuur.

Het is belangrijk op te merken dat de specifieke voorwaarden kunnen variëren afhankelijk van de geldverstrekker en het type lening. Het is raadzaam om contact op te nemen met verschillende geldverstrekkers en hun voorwaarden te vergelijken voordat u een zakelijk krediet aanvraagt. Zo kunt u ervoor zorgen dat u aan alle vereisten voldoet en de beste optie voor uw bedrijf kiest.

Welke instelling biedt het beste zakelijke krediet?

Het bepalen van de “beste” instelling voor zakelijk krediet hangt af van verschillende factoren, zoals uw specifieke financiële behoeften, bedrijfsomstandigheden en individuele voorkeuren. Er zijn echter enkele gerenommeerde instellingen die bekend staan om hun zakelijke kredietverlening. Het is altijd verstandig om meerdere opties te onderzoeken en offertes te vergelijken voordat u een definitieve beslissing neemt.

Enkele bekende instellingen die zakelijke kredieten aanbieden zijn:

  1. Traditionele banken: Grote banken bieden vaak zakelijke leningen en kredietlijnen aan voor gevestigde bedrijven met een solide kredietgeschiedenis. Ze hebben meestal uitgebreide ervaring in het verstrekken van zakelijk krediet en kunnen op maat gemaakte oplossingen bieden.
  2. Online geldverstrekkers: Er zijn verschillende online platforms en fintech-bedrijven die zich richten op het verstrekken van zakelijke leningen aan kleine en middelgrote ondernemingen. Deze platforms bieden vaak snelheid, gemak en flexibiliteit bij het aanvragen van een lening.
  3. Kredietcoöperaties: Kredietcoöperaties zijn financiële instellingen die eigendom zijn van hun leden. Ze kunnen aantrekkelijke rentetarieven en gunstige voorwaarden bieden aan hun leden, inclusief zakelijk krediet.
  4. Alternatieve financiers: Er zijn ook alternatieve financiers zoals factoringmaatschappijen, crowdfundingplatforms en private investeerders die zakelijke kredieten verstrekken. Deze opties kunnen nuttig zijn voor ondernemers die niet in aanmerking komen voor traditionele leningen of op zoek zijn naar alternatieve financieringsmogelijkheden.

Het is raadzaam om de rentetarieven, voorwaarden, flexibiliteit en reputatie van verschillende instellingen te vergelijken voordat u een definitieve keuze maakt. Daarnaast kan het nuttig zijn om advies in te winnen bij een financieel adviseur of branche-expert om u te helpen bij het nemen van een weloverwogen beslissing.

Wat is de rente van een zakelijk krediet?

De rente van een zakelijk krediet kan variëren en is afhankelijk van verschillende factoren, zoals het risicoprofiel van uw bedrijf, de leningtermijn, het geleende bedrag en de geldverstrekker. Over het algemeen zijn zakelijke rentetarieven hoger dan die voor persoonlijke leningen, omdat ze gepaard gaan met een hoger risico voor de geldverstrekker.

Het is belangrijk om te begrijpen dat elk zakelijk krediet uniek is en dat de rente kan worden beïnvloed door uw specifieke situatie. Het is raadzaam om verschillende geldverstrekkers te vergelijken en offertes aan te vragen om een beter beeld te krijgen van de rentetarieven die zij bieden.

Daarnaast kunnen er ook andere kosten verbonden zijn aan een zakelijk krediet, zoals administratiekosten of provisies. Het is essentieel om deze kosten in overweging te nemen bij het evalueren van de totale kosten van het krediet.

Om nauwkeurige informatie over rentetarieven te verkrijgen, raden we u aan rechtstreeks contact op te nemen met financiële instellingen of kredietverstrekkers die gespecialiseerd zijn in zakelijke leningen. Zij kunnen u voorzien van gedetailleerde informatie over tarieven en voorwaarden die specifiek zijn voor uw bedrijfssituatie.

Zijn er speciale regelingen of subsidies beschikbaar voor startende ondernemers die een zakelijk krediet willen aanvragen?

Ja, er zijn verschillende speciale regelingen en subsidies beschikbaar voor startende ondernemers die een zakelijk krediet willen aanvragen. Deze programma’s zijn bedoeld om startende bedrijven te ondersteunen en hun toegang tot financiering te vergemakkelijken. Hier zijn enkele van de belangrijkste regelingen en subsidies waar u als startende ondernemer gebruik van kunt maken:

  1. Startlening: De Startlening is een initiatief van de Vlaamse overheid dat startende ondernemers helpt bij het verkrijgen van een zakelijk krediet. Het biedt gunstige leningsvoorwaarden, zoals een lagere rentevoet en flexibele terugbetalingsmogelijkheden.
  2. Winwinlening: De Winwinlening is een lening tussen particulieren en startende ondernemingen in Vlaanderen. Het stelt particulieren in staat om geld te lenen aan startende ondernemers en biedt fiscale voordelen, zoals een belastingvermindering op de geleende bedragen.
  3. Subsidies vanuit regionale overheden: Verschillende regionale overheden bieden subsidies aan startende ondernemers om hen te helpen bij het financieren van hun projecten. Deze subsidies kunnen variëren afhankelijk van uw locatie en het type bedrijf dat u wilt starten.
  4. Microkredieten: Microkredieten zijn kleine leningen die specifiek gericht zijn op micro-ondernemingen of zelfstandige ondernemers zonder toegang tot traditionele financieringsbronnen. Deze kredieten worden verstrekt door microfinancieringsinstellingen en kunnen helpen bij het opstarten of uitbreiden van uw bedrijf.

Het is belangrijk om te vermelden dat de beschikbaarheid en voorwaarden van deze regelingen en subsidies kunnen variëren, afhankelijk van uw specifieke situatie en locatie. Het is raadzaam om contact op te nemen met relevante instanties zoals uw lokale overheid, Kamers van Koophandel of gespecialiseerde financiële instellingen om meer informatie te verkrijgen over de specifieke mogelijkheden die beschikbaar zijn voor startende ondernemers in uw regio.

Financiële Ambities Realiseren: 250.000 Euro Lenen voor Uw Droomprojecten

Heeft u ooit gedroomd van het realiseren van grote projecten, het kopen van uw droomhuis of het starten van een eigen bedrijf? Soms kan het nodig zijn om een aanzienlijk bedrag te lenen om deze doelen te verwezenlijken. Als u op zoek bent naar een lening van 250.000 euro, zijn er verschillende opties waar u rekening mee moet houden.

Allereerst is het belangrijk om te begrijpen dat een lening van dit bedrag als een grote financiële verplichting wordt beschouwd. Geldverstrekkers zullen daarom zorgvuldig uw kredietwaardigheid en financiële situatie evalueren voordat ze beslissen of ze u deze lening kunnen verstrekken. Het is essentieel om uw financiën op orde te hebben en te kunnen aantonen dat u in staat bent om de maandelijkse aflossingen op tijd te voldoen.

Er zijn verschillende soorten leningen die u kunt overwegen bij het lenen van een groot bedrag zoals 250.000 euro. Een hypothecaire lening is bijvoorbeeld geschikt als u van plan bent om een huis te kopen of te renoveren. Met deze lening wordt uw eigendom als onderpand gebruikt, wat vaak resulteert in lagere rentetarieven en gunstige voorwaarden.

Een andere optie is een persoonlijke lening. Met dit type lening kunt u het geld vrij besteden, zonder dat u specifiek hoeft aan te geven waarvoor u het wilt gebruiken. Het rentepercentage en de voorwaarden kunnen echter variëren, afhankelijk van uw kredietwaardigheid en de geldverstrekker.

Het is belangrijk om verschillende geldverstrekkers te vergelijken voordat u een keuze maakt. Let op de rentetarieven, de looptijd van de lening en eventuele extra kosten of voorwaarden. Het kan ook verstandig zijn om advies in te winnen bij een financieel adviseur om ervoor te zorgen dat u de juiste beslissing neemt die past bij uw financiële situatie en doelen.

Ten slotte is het belangrijk om realistisch te blijven over uw financiële mogelijkheden. Het lenen van een groot bedrag brengt verantwoordelijkheden met zich mee en het is van cruciaal belang dat u zich bewust bent van de consequenties. Zorg ervoor dat u een gedetailleerd budget opstelt en rekening houdt met alle kosten, inclusief rente en aflossingen, voordat u besluit om 250.000 euro te lenen.

Het lenen van 250.000 euro kan een belangrijke stap zijn in het realiseren van uw dromen en doelen. Met zorgvuldige planning, onderzoek en verantwoordelijkheid kunt u deze lening gebruiken als een hefboom voor succes. Neem de tijd om alle opties te overwegen en maak weloverwogen beslissingen die passen bij uw financiële situatie.


Lagere rentetarieven
Flexibele afbetalingsplannen
Belastingvoordelen
Snelle beslissingen en financiering

  1. Lower Interest Rates
  2. Flexible Repayment Plans
  3. Tax Benefits
  4. Quick Decisions and Funding
  5. Variety of Loan Types Available


6 Nadelen van het lenen van 250.000 euro

  1. Het kan moeilijk zijn om het geleende bedrag terug te betalen, vooral als de rente hoog is.
  2. De lening kan een grote financiële last betekenen, waardoor je minder geld overhoudt voor andere dingen.
  3. Je kunt in de problemen komen als je niet op tijd aflost, wat leidt tot extra boetes en rentekosten.
  4. Als je een lening afsluit bij een bank of kredietverstrekker, moet je vaak hogere rente betalen dan bij andere opties zoals spaar- of beleggingsrekeningen.
  5. Er is altijd het risico dat je niet genoeg inkomsten hebt om de lening af te lossen en dat je in de schuldsanering terecht komt als gevolg daarvan.
  6. Als er iets misgaat met betaling van de lening, kan dit negatieve gevolgen hebben voor je credit score en dus ook andere toekomstige financieringsmogelijkheden

Lower Interest Rates

Een van de voordelen van het lenen van 250.000 euro in België is het profiteren van lagere rentetarieven. In vergelijking met andere landen bieden Nederlandse banken en geldverstrekkers enkele van de laagste rentetarieven op leningen tot €250.000. Dit kan leiden tot aanzienlijke besparingen gedurende de looptijd van de lening.

Lagere rentetarieven betekenen dat u minder geld hoeft terug te betalen aan de geldverstrekker in de vorm van rente. Dit kan een groot verschil maken in uw maandelijkse aflossingen en uiteindelijk ook in het totale bedrag dat u terugbetaalt.

Door te profiteren van lagere rentetarieven kunt u mogelijk duizenden euro’s besparen over de gehele looptijd van de lening. Dit kan vooral gunstig zijn bij het lenen van een groot bedrag zoals 250.000 euro, waarbij zelfs kleine verschillen in rentepercentages aanzienlijke financiële impact kunnen hebben.

Het is echter belangrijk om op te merken dat uw individuele kredietwaardigheid en financiële situatie nog steeds invloed kunnen hebben op het exacte rentepercentage dat u wordt aangeboden. Het is dus verstandig om uw opties te vergelijken en advies in te winnen bij verschillende geldverstrekkers voordat u een definitieve beslissing neemt.

Al met al biedt het lenen van 250.000 euro in België de mogelijkheid om te profiteren van lagere rentetarieven, wat kan resulteren in aanzienlijke besparingen over de looptijd van de lening. Het is altijd verstandig om goed onderzoek te doen, verschillende opties te vergelijken en uw financiële situatie zorgvuldig te evalueren voordat u een lening afsluit.

Flexible Repayment Plans

Een van de voordelen van het lenen van 250.000 euro is dat Nederlandse banken flexibele afbetalingsplannen bieden. Dit betekent dat leners de mogelijkheid hebben om hun lening eerder of later af te lossen, afhankelijk van hun financiële situatie en doelen.

Flexibiliteit in aflossingsplannen stelt leners in staat om hun financiële verplichtingen aan te passen aan veranderende omstandigheden. Als u bijvoorbeeld een onverwachte financiële meevaller heeft, kunt u ervoor kiezen om extra betalingen te doen en zo de looptijd van uw lening verkorten. Dit kan uiteindelijk leiden tot rentebesparingen en het sneller bereiken van een schuldenvrije status.

Aan de andere kant, als u tijdelijk wat meer financiële ruimte nodig heeft, kunt u met een flexibel afbetalingsplan ervoor kiezen om uw maandelijkse betalingen te verlagen. Dit kan handig zijn bij bijvoorbeeld onverwachte uitgaven of wanneer u zich in een periode met verminderd inkomen bevindt. Het stelt u in staat om uw financiële last te verminderen zonder dat dit negatieve gevolgen heeft voor uw kredietwaardigheid.

Het hebben van flexibele afbetalingsplannen geeft leners ook gemoedsrust en geeft hen de controle over hun financiën. Het biedt hen de mogelijkheid om hun lening aan te passen aan hun persoonlijke behoeften en doelen, waardoor ze meer financiële vrijheid hebben.

Het is echter belangrijk op te merken dat flexibele afbetalingsplannen vaak gepaard gaan met bepaalde voorwaarden en kosten. Het is essentieel om de voorwaarden van uw lening zorgvuldig te lezen en eventuele extra kosten in overweging te nemen voordat u een beslissing neemt.

Al met al bieden flexibele afbetalingsplannen bij het lenen van 250.000 euro een waardevol voordeel. Ze stellen leners in staat om hun lening aan te passen aan hun financiële situatie en doelen, waardoor ze meer controle hebben over hun schuldaflossing en uiteindelijk sneller financiële vrijheid kunnen bereiken.

Tax Benefits

Een van de voordelen van het lenen van 250.000 euro is dat u mogelijk in aanmerking komt voor belastingvoordelen. Wanneer u een lening afsluit bij een Nederlandse bank, kunt u bepaalde fiscale voordelen genieten, zoals het aftrekken van rentebetalingen van uw belastingen of het claimen van bepaalde kosten die verband houden met de lening als aftrekposten.

Het aftrekken van rente van uw belastingen kan aanzienlijke besparingen opleveren. Dit betekent dat u de rente die u betaalt over uw lening kunt aftrekken van uw belastbaar inkomen, waardoor uw totale belastingverplichting mogelijk vermindert. Dit kan vooral gunstig zijn bij een lening van 250.000 euro, waarbij de rentebetalingen vaak aanzienlijk zijn.

Daarnaast kunt u mogelijk bepaalde kosten die verband houden met de lening als aftrekposten claimen. Dit kunnen bijvoorbeeld kosten zijn voor hypotheekadvies, notariskosten of taxatiekosten. Door deze kosten af te trekken, kunt u uw belastingverplichtingen verder verminderen en meer financiële flexibiliteit behouden.

Het is belangrijk op te merken dat deze belastingvoordelen afhankelijk zijn van de specifieke regelgeving en wetgeving in Nederland en dat ze kunnen variëren afhankelijk van uw persoonlijke situatie. Het is raadzaam om advies in te winnen bij een fiscaal adviseur of accountant om er zeker van te zijn dat u in aanmerking komt voor deze voordelen en om te begrijpen hoe u ze het beste kunt benutten.

Kortom, het lenen van 250.000 euro kan niet alleen helpen bij het realiseren van uw financiële doelen, maar kan ook fiscale voordelen met zich meebrengen. Door rentebetalingen af te trekken van uw belastingen en bepaalde kosten als aftrekposten te claimen, kunt u mogelijk uw totale belastingverplichting verlagen en uw financiële situatie optimaliseren. Het is echter belangrijk om altijd goed geïnformeerd te zijn over de geldende regelgeving en om professioneel advies in te winnen om ervoor te zorgen dat u optimaal profiteert van deze belastingvoordelen.

Quick Decisions and Funding

Snelle beslissingen en financiering: Het proces voor het verkrijgen van een lening van 250.000 euro bij een Nederlandse bank verloopt doorgaans zeer snel in vergelijking met andere landen. Beslissingen worden binnen enkele dagen genomen en de financiering is kort daarna beschikbaar nadat de goedkeuring is verleend.

Een van de belangrijkste voordelen van het lenen van 250.000 euro is dat Nederlandse banken bekend staan om hun efficiënte en snelle dienstverlening. Nadat u uw aanvraag heeft ingediend en alle benodigde documentatie heeft verstrekt, zullen de meeste banken binnen enkele werkdagen een beslissing nemen over uw leningsaanvraag.

Dit snelle beslissingsproces biedt veel voordelen, met name wanneer u dringend behoefte heeft aan financiële middelen. Of het nu gaat om het realiseren van een zakelijk project, het kopen van onroerend goed of het consolideren van schulden, de mogelijkheid om snel te weten of uw leningsaanvraag is goedgekeurd, stelt u in staat om snel actie te ondernemen.

Bovendien wordt de financiering meestal snel beschikbaar gesteld nadat uw leningsaanvraag is goedgekeurd. Dit betekent dat u niet lang hoeft te wachten voordat u toegang heeft tot het geleende bedrag. Dit kan vooral handig zijn als er zich onverwachte uitgaven voordoen of als u een tijdsgevoelige investeringsmogelijkheid wilt benutten.

Het snelle beslissingsproces en de snelle financiering maken het lenen van 250.000 euro bij een Nederlandse bank een aantrekkelijke optie voor diegenen die snel behoefte hebben aan financiële middelen. Het stelt u in staat om snel te handelen en uw plannen te realiseren zonder onnodige vertragingen. Het is echter nog steeds belangrijk om zorgvuldig uw financiële situatie te evalueren en ervoor te zorgen dat u de lening op verantwoorde wijze kunt terugbetalen voordat u zich verbindt aan een dergelijke lening.

Variety of Loan Types Available

Een groot voordeel van het lenen van 250.000 euro is de verscheidenheid aan leensoorten die beschikbaar zijn. In Nederland zijn er verschillende typen leningen beschikbaar, zoals persoonlijke leningen, zakelijke leningen, hypotheken en meer, allemaal tot een bedrag van €250.000. Dit maakt het voor leners gemakkelijk om een optie te vinden die het beste past bij hun behoeften en budget.

Of u nu een persoonlijke droom wilt verwezenlijken, uw eigen bedrijf wilt starten of een huis wilt kopen, er is altijd een geschikte leenvorm beschikbaar. Een persoonlijke lening kan bijvoorbeeld ideaal zijn als u het geld vrij wilt besteden zonder specifieke doeleinden. Met een zakelijke lening kunt u investeren in uw onderneming en groeimogelijkheden benutten. Als u op zoek bent naar vastgoedfinanciering, biedt een hypotheeklening u de mogelijkheid om uw droomhuis te kopen of uw huidige woning te renoveren.

Het hebben van diverse leensoorten stelt leners in staat om flexibiliteit te hebben bij het kiezen van de juiste financieringsoplossing die past bij hun specifieke behoeften en financiële situatie. Elke leenvorm heeft zijn eigen rentetarieven, looptijden en voorwaarden, waardoor er ruimte is voor maatwerk.

Voordat u besluit welk type lening het beste bij u past, is het raadzaam om advies in te winnen bij financiële experts of geldverstrekkers die u kunnen helpen de juiste keuze te maken. Zij kunnen u begeleiden bij het begrijpen van de voorwaarden en het maken van een weloverwogen beslissing.

Kortom, het lenen van 250.000 euro biedt leners de mogelijkheid om te profiteren van een breed scala aan leensoorten. Of u nu persoonlijke, zakelijke of vastgoeddoelen heeft, er is altijd een geschikte lening beschikbaar die past bij uw behoeften en budget. Neem de tijd om uw opties te verkennen en kies verstandig, zodat u uw financiële doelen kunt verwezenlijken.

Het kan moeilijk zijn om het geleende bedrag terug te betalen, vooral als de rente hoog is.

Het kan verleidelijk zijn om een lening van 250.000 euro aan te gaan, vooral wanneer u grote plannen heeft die u wilt realiseren. Echter, het is belangrijk om ook de mogelijke nadelen van zo’n lening in overweging te nemen. Een con van het lenen van een groot bedrag zoals 250.000 euro is dat het moeilijk kan zijn om het geleende bedrag terug te betalen, vooral als de rente hoog is.

Wanneer u een lening afsluit, moet u niet alleen het geleende bedrag terugbetalen, maar ook de rente die hiermee gepaard gaat. Als de rentevoet hoog is, kan dit resulteren in aanzienlijke maandelijkse aflossingen. Het kan een uitdaging zijn om deze aflossingen op tijd en volledig te voldoen, vooral als uw financiële situatie verandert of als u onverwachte uitgaven hebt.

Een hoge rentevoet kan ervoor zorgen dat u meer betaalt dan nodig is voor uw lening. Dit kan leiden tot financiële stress en mogelijk zelfs tot betalingsachterstanden of schulden. Het is daarom essentieel om zorgvuldig na te denken over uw financiële situatie en uw vermogen om de maandelijkse aflossingen te voldoen voordat u besluit om een lening van 250.000 euro aan te gaan.

Het is raadzaam om verschillende geldverstrekkers te vergelijken en offertes aan te vragen voordat u een beslissing neemt. Zo kunt u de beste rentetarieven en voorwaarden vinden die passen bij uw financiële mogelijkheden. Het kan ook verstandig zijn om professioneel advies in te winnen bij een financieel adviseur om ervoor te zorgen dat u de juiste keuze maakt.

Het is belangrijk om realistisch te blijven over uw financiële situatie en uw vermogen om de lening terug te betalen. Overweeg alle kosten, inclusief de rente, en maak een gedetailleerd budget voordat u besluit om een lening van 250.000 euro aan te gaan. Wees voorzichtig en weeg de voor- en nadelen zorgvuldig af voordat u zich committeert aan een dergelijke grote financiële verplichting.

De lening kan een grote financiële last betekenen, waardoor je minder geld overhoudt voor andere dingen.

Het lenen van 250.000 euro kan een verleidelijke optie lijken voor het realiseren van grote plannen of doelen. Echter, het is belangrijk om ook de mogelijke nadelen van zo’n grote lening in overweging te nemen. Een belangrijk nadeel is dat de lening een grote financiële last met zich mee kan brengen, waardoor er minder geld overblijft voor andere dingen.

Wanneer u een lening van deze omvang afsluit, moet u zich bewust zijn van de maandelijkse aflossingen die u moet doen. Deze aflossingen kunnen aanzienlijk zijn en een groot deel van uw maandelijkse inkomen in beslag nemen. Hierdoor kan uw financiële flexibiliteit verminderd worden en kunt u minder geld overhouden voor andere belangrijke uitgaven, zoals dagelijkse kosten, spaargeld of andere financiële doelen.

Daarnaast moet u ook rekening houden met de rente die betaald moet worden over zo’n grote lening. Hoe langer de looptijd van de lening, hoe meer rente u zult betalen. Dit kan op lange termijn aanzienlijke kosten met zich meebrengen en ervoor zorgen dat u veel meer betaalt dan alleen het geleende bedrag.

Het is daarom essentieel om uw financiële situatie grondig te evalueren voordat u besluit om zo’n grote lening aan te gaan. Het is belangrijk om ervoor te zorgen dat uw inkomen voldoende is om de maandelijkse aflossingen comfortabel te kunnen betalen, zonder dat dit ten koste gaat van andere essentiële uitgaven.

Daarnaast is het verstandig om alternatieve opties te overwegen, zoals het zoeken naar subsidies, het aantrekken van investeerders of het heroverwegen van uw doelen om de financiële last te verminderen. Het is altijd verstandig om advies in te winnen bij een financieel adviseur voordat u een grote lening afsluit, zodat u een weloverwogen beslissing kunt nemen die past bij uw financiële situatie en doelen.

Kortom, hoewel het lenen van 250.000 euro mogelijkheden kan bieden voor het realiseren van uw plannen en doelen, moet u zich bewust zijn van de mogelijke financiële last die dit met zich mee kan brengen. Het is belangrijk om uw financiën zorgvuldig te beheren en ervoor te zorgen dat u voldoende ruimte overhoudt voor andere belangrijke uitgaven in uw leven.

Je kunt in de problemen komen als je niet op tijd aflost, wat leidt tot extra boetes en rentekosten.

Het lenen van een aanzienlijk bedrag zoals 250.000 euro kan vele voordelen met zich meebrengen, maar het is ook belangrijk om de mogelijke nadelen in overweging te nemen. Een van de nadelen is dat je in de problemen kunt komen als je niet op tijd aflost, wat kan leiden tot extra boetes en rentekosten.

Wanneer je een lening aangaat, ga je een financiële verplichting aan om regelmatig aflossingen te doen. Als je deze aflossingen niet op tijd kunt voldoen, kunnen er boetes en rentekosten worden toegepast. Deze extra kosten kunnen snel oplopen en je financiële situatie verder onder druk zetten.

Het is daarom van cruciaal belang om ervoor te zorgen dat je realistisch bent over je financiële mogelijkheden voordat je besluit om een lening van 250.000 euro aan te gaan. Maak een gedetailleerd budget waarin je rekening houdt met alle kosten en zorg ervoor dat je voldoende financiële stabiliteit hebt om de maandelijkse aflossingen op tijd te kunnen voldoen.

Daarnaast is het ook belangrijk om op de hoogte te zijn van de voorwaarden en rentetarieven die geldverstrekkers hanteren bij het niet tijdig voldoen aan aflossingen. Sommige geldverstrekkers kunnen strenge boetes opleggen of de rente verhogen, waardoor de totale kosten van de lening nog verder toenemen.

Om dit concreet voorbeeld van problemen bij het niet tijdig aflossen te vermijden, is het belangrijk om verantwoordelijk te lenen en alleen een lening aan te gaan als je zeker weet dat je de aflossingen kunt voldoen. Zorg ervoor dat je goed geïnformeerd bent over de voorwaarden en risico’s voordat je een beslissing neemt.

Het is altijd verstandig om advies in te winnen bij een financieel adviseur voordat je een grote lening aangaat. Zij kunnen je helpen bij het begrijpen van de mogelijke risico’s en het nemen van weloverwogen beslissingen die passen bij jouw financiële situatie.

Als je een lening afsluit bij een bank of kredietverstrekker, moet je vaak hogere rente betalen dan bij andere opties zoals spaar- of beleggingsrekeningen.

Als u overweegt om een lening van 250.000 euro af te sluiten, is het belangrijk om rekening te houden met de mogelijke nadelen. Een van deze nadelen is dat leningen bij banken of kredietverstrekkers vaak hogere rentetarieven hebben in vergelijking met andere opties, zoals spaar- of beleggingsrekeningen.

Wanneer u geld leent, wordt er doorgaans rente berekend over het geleende bedrag. Deze rente is de vergoeding die u betaalt aan de geldverstrekker voor het gebruik van hun geld. Bij leningen van grote bedragen, zoals 250.000 euro, kan de rente aanzienlijk zijn.

Banken en kredietverstrekkers hanteren vaak hogere rentetarieven voor leningen omdat ze een risico nemen door u een groot bedrag te lenen. Ze willen zichzelf beschermen tegen mogelijke wanbetalingen en verlies van kapitaal. Dit betekent dat u mogelijk meer moet betalen aan rente gedurende de looptijd van uw lening.

In vergelijking met spaar- of beleggingsrekeningen kan het dus minder voordelig zijn om een lening af te sluiten. Spaarrekeningen bieden doorgaans lagere rentetarieven, maar ze brengen geen schulden met zich mee. Beleggingsrekeningen kunnen mogelijk hogere rendementen opleveren dan de kosten van een lening, maar ze brengen ook risico’s met zich mee.

Het is belangrijk om zorgvuldig af te wegen of het nemen van een lening tegen een hogere rente de beste keuze is voor uw financiële situatie. Het kan verstandig zijn om alternatieve financieringsmogelijkheden te onderzoeken of uw spaar- en beleggingsstrategieën te heroverwegen voordat u besluit om een grote lening af te sluiten.

Onthoud dat het belangrijk is om goed geïnformeerd te zijn over de rentetarieven en voorwaarden die geldverstrekkers hanteren voordat u een definitieve beslissing neemt. Het vergelijken van verschillende aanbieders en het raadplegen van een financieel adviseur kan u helpen bij het nemen van een weloverwogen beslissing die past bij uw financiële doelen en mogelijkheden.

Er is altijd het risico dat je niet genoeg inkomsten hebt om de lening af te lossen en dat je in de schuldsanering terecht komt als gevolg daarvan.

Het lenen van een aanzienlijk bedrag, zoals 250.000 euro, brengt zeker voordelen met zich mee, maar het is ook belangrijk om de mogelijke nadelen te begrijpen. Een van de risico’s waarmee u rekening moet houden bij het lenen van een groot bedrag is het potentieel om in financiële problemen te komen als gevolg van onvoldoende inkomsten om de lening af te lossen.

Het is essentieel om realistisch te zijn over uw financiële situatie en ervoor te zorgen dat u voldoende stabiele inkomsten heeft voordat u een grote lening aangaat. Als uw maandelijkse inkomen niet voldoende is om de aflossingen op tijd te voldoen, kunt u in financiële moeilijkheden komen en worstelen om aan uw verplichtingen te voldoen.

Als gevolg hiervan kunt u mogelijk terechtkomen in de schuldsanering. Schuldsanering is een juridisch proces waarbij uw schulden worden herzien en geherstructureerd met als doel u te helpen uw schulden af te betalen binnen uw financiële mogelijkheden. Het kan echter een langdurig proces zijn en kan aanzienlijke gevolgen hebben voor uw kredietwaardigheid en financiële toekomst.

Om dit risico te verminderen, is het belangrijk om vooraf grondig onderzoek te doen naar uw financiële situatie voordat u besluit een lening van 250.000 euro aan te gaan. Maak een gedetailleerd budget en zorg ervoor dat u de maandelijkse aflossingen kunt betalen zonder uw financiële stabiliteit in gevaar te brengen.

Daarnaast kan het verstandig zijn om advies in te winnen bij een financieel adviseur voordat u een grote lening aangaat. Een financieel adviseur kan u helpen bij het beoordelen van uw financiële mogelijkheden, het identificeren van mogelijke risico’s en het nemen van weloverwogen beslissingen die passen bij uw situatie.

Het is belangrijk om altijd bewust te zijn van de risico’s die gepaard gaan met het lenen van een groot bedrag. Zorg ervoor dat u voldoende inkomsten heeft om de lening af te lossen en wees voorzichtig bij het nemen van financiële beslissingen die grote gevolgen kunnen hebben voor uw financiële toekomst.

Als er iets misgaat met betaling van de lening, kan dit negatieve gevolgen hebben voor je credit score en dus ook andere toekomstige financieringsmogelijkheden

Het lenen van een groot bedrag zoals 250.000 euro brengt bepaalde risico’s met zich mee, en een van de nadelen is dat het niet kunnen voldoen aan de betalingsverplichtingen negatieve gevolgen kan hebben voor uw credit score. Dit kan op zijn beurt invloed hebben op uw mogelijkheden om in de toekomst financiering te verkrijgen.

Wanneer u een lening aangaat, wordt dit geregistreerd bij kredietbureaus die uw kredietwaardigheid evalueren. Als u problemen ondervindt bij het tijdig betalen van uw lening, kan dit leiden tot betalingsachterstanden en zelfs tot wanbetaling. Deze negatieve informatie zal worden opgenomen in uw kredietrapport en kan uw credit score aanzienlijk beïnvloeden.

Een lage credit score maakt het moeilijker om in de toekomst financiering te verkrijgen. Geldverstrekkers gebruiken uw credit score als een indicator van uw kredietwaardigheid en betrouwbaarheid bij het terugbetalen van schulden. Als uw credit score laag is, kunnen geldverstrekkers terughoudend zijn om u nieuwe leningen of kredietlijnen toe te kennen.

Dit kan gevolgen hebben voor verschillende aspecten van uw financiële leven. Het kan moeilijker worden om een hypotheek af te sluiten voor een huis, een auto te financieren of zelfs een creditcard aan te vragen. Zelfs als u wel in staat bent om financiering te verkrijgen, kunnen de rentetarieven hoger zijn vanwege het hogere risico dat u met zich meebrengt.

Het is daarom van cruciaal belang om zorgvuldig uw financiële situatie te analyseren voordat u besluit om een lening van 250.000 euro aan te gaan. Zorg ervoor dat u realistisch bent over uw vermogen om de lening terug te betalen en dat u een gedetailleerd budget opstelt. Het is ook verstandig om een financieel adviseur te raadplegen die u kan helpen bij het nemen van weloverwogen beslissingen.

Het is essentieel om op tijd en volgens de voorwaarden van de lening af te lossen, om zo negatieve gevolgen voor uw credit score te voorkomen. Wees verantwoordelijk en neem de nodige stappen om ervoor te zorgen dat u in staat bent om aan uw betalingsverplichtingen te voldoen. Op die manier kunt u niet alleen negatieve gevolgen vermijden, maar ook uw financiële gezondheid beschermen op lange termijn.