Godo persoonlijke lening: voorwaarden, kosten en aandachtspunten

Godo persoonlijke lening: wat moet je weten?

Zoek je informatie over een Godo persoonlijke lening? Voor je een aanvraag indient, is het belangrijk om te weten wie de lening aanbiedt, welke voorwaarden gelden en hoeveel je uiteindelijk terugbetaalt. De naam Godo kan naar een specifieke aanbieder of dienst verwijzen. Controleer daarom altijd de actuele informatie op de officiële website en lees de kredietvoorwaarden zorgvuldig.

Wat is een persoonlijke lening?

Een persoonlijke lening is een vorm van consumentenkrediet waarbij je een afgesproken bedrag leent en dat volgens een vast aflossingsplan terugbetaalt. Meestal betaal je maandelijks een vast bedrag gedurende een vooraf bepaalde looptijd. De rente en andere kosten bepalen mee hoeveel de lening in totaal kost.

Een persoonlijke lening wordt vaak gebruikt voor een geplande uitgave, zoals een renovatie, een wagen of onverwachte kosten. Of een bepaalde uitgave in aanmerking komt, hangt af van de voorwaarden van de kredietgever.

Waarop letten bij een Godo lening?

Vergelijk niet alleen het bedrag dat je kunt lenen. Kijk ook naar:

  • Het jaarlijks kostenpercentage (JKP): dit geeft de jaarlijkse kost van het krediet weer, volgens de wettelijke berekeningsregels.
  • Het totale terug te betalen bedrag: zo zie je hoeveel de lening je over de volledige looptijd kost.
  • De looptijd en maandelijkse aflossing: een langere looptijd kan de maandlast verlagen, maar kan de totale kost verhogen.
  • Eventuele bijkomende kosten: controleer of er dossierkosten, verzekeringen of andere voorwaarden zijn.
  • De voorwaarden voor vervroegde terugbetaling: lees na of en hoe je de lening vroeger kunt aflossen.

De precieze rente, het leenbedrag en de looptijd kunnen verschillen naargelang je financiële situatie en de voorwaarden van de aanbieder. Ga dus niet alleen af op een voorbeeldberekening of een reclameboodschap.

Hoe verloopt een aanvraag doorgaans?

Bij een online aanvraag vul je meestal je persoonlijke gegevens, inkomsten, vaste kosten en het gewenste leenbedrag in. De kredietgever beoordeelt vervolgens of de lening verantwoord is. Daarbij kan gevraagd worden naar bewijsstukken, zoals loonfiches of informatie over andere financiële verplichtingen.

Een aanvraag of simulatie betekent niet automatisch dat de lening wordt goedgekeurd. De kredietgever moet je terugbetalingscapaciteit beoordelen en kan een aanvraag weigeren als de aflossingen niet haalbaar lijken. Lees vóór ondertekening de overeenkomst volledig door en bewaar een kopie.

Controleer de aanbieder en de overeenkomst

Controleer wie juridisch de kredietgever is en of de aanbieder of eventuele kredietbemiddelaar de vereiste toelating heeft om in België consumentenkrediet aan te bieden of te bemiddelen. De identiteit van de kredietgever, het JKP, het aflossingsplan en de totale terugbetaling moeten duidelijk uit de documenten blijken. Wees voorzichtig met partijen die vooraf geld vragen om een lening “vrij te geven” of druk zetten om snel te tekenen.

Is een persoonlijke lening de juiste keuze?

Een lening kan handig zijn voor een noodzakelijke uitgave, maar ze brengt een langdurige betalingsverplichting met zich mee. Maak vooraf een realistisch budget en houd rekening met onverwachte kosten. Vergelijk ook alternatieven, zoals sparen, de aankoop uitstellen of een betalingsregeling bespreken met de leverancier.

Kort samengevat: een Godo persoonlijke lening kan pas goed beoordeeld worden wanneer je de officiële voorwaarden kent. Vergelijk het JKP en het totale terug te betalen bedrag, controleer de aanbieder en leen alleen wat je zonder financiële problemen kunt terugbetalen.


Veelgestelde Vragen over de Godo Persoonlijke Lening: Alles wat je moet weten

  1. Wat is een Godo persoonlijke lening?
  2. Wie biedt de Godo persoonlijke lening aan?
  3. Hoeveel kan ik lenen met een Godo persoonlijke lening?
  4. Welke rente en welk JKP gelden voor een Godo persoonlijke lening?
  5. Welke looptijden zijn beschikbaar voor een Godo persoonlijke lening?
  6. Aan welke voorwaarden moet ik voldoen om een Godo persoonlijke lening aan te vragen?
  7. Welke documenten heb ik nodig voor mijn aanvraag?
  8. Hoe lang duurt het voordat ik weet of mijn aanvraag is goedgekeurd?
  9. Kan ik een Godo persoonlijke lening vervroegd terugbetalen?

Wat is een Godo persoonlijke lening?

Een Godo persoonlijke lening is een lening waarbij je een afgesproken bedrag ontvangt en dat doorgaans in vaste maandelijkse aflossingen terugbetaalt, inclusief rente en eventuele kosten. De precieze leenbedragen, looptijd en voorwaarden hangen af van de aanbieder en je financiële situatie. Controleer daarom vóór je een aanvraag indient het jaarlijks kostenpercentage (JKP), het totale terug te betalen bedrag en de officiële kredietvoorwaarden.

Wie biedt de Godo persoonlijke lening aan?

De aanbieder van de Godo persoonlijke lening moet vermeld staan in de officiële kredietinformatie en de kredietovereenkomst. Controleer daar de juridische naam van de kredietgever: Godo kan een merknaam of bemiddelingsplatform zijn, terwijl een andere onderneming het krediet verstrekt. Kijk ook na of de aanbieder bevoegd is om consumentenkrediet in België aan te bieden.

Hoeveel kan ik lenen met een Godo persoonlijke lening?

Hoeveel je met een Godo persoonlijke lening kunt lenen, hangt af van de actuele voorwaarden en je persoonlijke financiële situatie. De kredietgever beoordeelt onder meer je inkomsten, vaste uitgaven, bestaande leningen en terugbetalingscapaciteit. Het bedrag dat je aanvraagt, moet passen binnen je budget; controleer daarom de officiële voorwaarden of vraag een simulatie aan om te zien welk leenbedrag en welke maandelijkse aflossing voor jou mogelijk zijn.

Welke rente en welk JKP gelden voor een Godo persoonlijke lening?

De rente en het jaarlijks kostenpercentage (JKP) voor een Godo persoonlijke lening kunnen verschillen naargelang het leenbedrag, de looptijd en de voorwaarden van de kredietgever. Het JKP omvat de rente en eventuele verplichte kredietkosten en geeft daardoor een beter beeld van de totale kredietkost. Raadpleeg de actuele officiële tariefinformatie en je persoonlijk kredietaanbod: daarin staan het toegepaste JKP, de maandelijkse aflossingen en het totale terug te betalen bedrag.

Welke looptijden zijn beschikbaar voor een Godo persoonlijke lening?

De beschikbare looptijden voor een Godo persoonlijke lening hangen af van het leenbedrag, je financiële situatie en de actuele voorwaarden van de kredietgever. Raadpleeg de officiële informatie of vraag een persoonlijke simulatie aan om te zien welke looptijden voor jou mogelijk zijn. Vergelijk daarbij niet alleen de maandelijkse aflossing, maar ook het JKP en het totale bedrag dat je over de volledige looptijd terugbetaalt.

Aan welke voorwaarden moet ik voldoen om een Godo persoonlijke lening aan te vragen?

Om een Godo persoonlijke lening aan te vragen, moet je doorgaans minstens 18 jaar zijn, in België wonen en over voldoende en aantoonbare inkomsten beschikken om de maandelijkse aflossingen te kunnen betalen. De kredietgever beoordeelt je financiële situatie, waaronder je vaste lasten en bestaande kredieten, en kan vragen om bewijsstukken zoals een identiteitsbewijs en loonfiches. De exacte voorwaarden kunnen verschillen, dus controleer ze altijd in de officiële informatie van Godo; een aanvraag garandeert niet dat de lening wordt goedgekeurd.

Welke documenten heb ik nodig voor mijn aanvraag?

Voor een aanvraag voor een Godo persoonlijke lening heb je doorgaans een geldig identiteitsbewijs, bewijs van je inkomsten, zoals recente loonfiches of een uitkeringsattest, en je bankgegevens nodig. Mogelijk vraagt de kredietgever ook informatie over je vaste kosten en bestaande leningen om je terugbetalingscapaciteit te beoordelen. Welke documenten precies vereist zijn, kan verschillen naargelang je situatie en de voorwaarden van de aanbieder; controleer daarom de actuele checklist vóór je je aanvraag indient.

Hoe lang duurt het voordat ik weet of mijn aanvraag is goedgekeurd?

De verwerkingstijd van een aanvraag voor een Godo persoonlijke lening hangt af van de kredietgever en of alle gevraagde gegevens en documenten volledig zijn. Je krijgt doorgaans bericht zodra je aanvraag beoordeeld is; de beslissing kan langer duren als er bijkomende informatie nodig is. Controleer je e-mail, ook je spammap, en neem bij twijfel rechtstreeks contact op met Godo voor een actuele inschatting.

Kan ik een Godo persoonlijke lening vervroegd terugbetalen?

In principe kan je een persoonlijke lening in België vervroegd terugbetalen, maar de precieze voorwaarden voor een Godo-lening hangen af van je kredietovereenkomst. Mogelijk moet je de kredietgever vooraf verwittigen en kan er een wettelijk begrensde vergoeding gelden. Neem contact op met de kredietgever en vraag een afrekening op vóór je terugbetaalt, zodat je weet welk bedrag nog verschuldigd is.

GKB lening: wat is het en hoe werkt het?

GKB-lening: wat is het en hoe werkt het?

Een GKB-lening is een lening die wordt aangeboden via een Gemeentelijke Kredietbank (GKB). In Nederland helpen zulke kredietbanken mensen die moeilijk terechtkunnen bij een gewone bank, bijvoorbeeld door een laag inkomen of een negatieve kredietgeschiedenis. De voorwaarden en werking kunnen verschillen naargelang de kredietbank en de gemeente.

Woon je in België? Dan is het belangrijk om te weten dat de GKB vooral deel uitmaakt van het Nederlandse systeem. In België bestaan er andere regels en instanties voor consumentenkrediet. De informatie hieronder gaat dus in de eerste plaats over GKB-leningen in Nederland.

Wat is een Gemeentelijke Kredietbank?

Een Gemeentelijke Kredietbank is een instelling die financiële diensten aanbiedt aan mensen die daar nood aan hebben. Naast leningen kan een GKB soms ook ondersteuning bieden bij schulden, budgetbeheer of financiële begeleiding. Niet elke kredietbank biedt dezelfde diensten aan.

Een GKB-lening is geen subsidie of gift: het geleende bedrag moet worden terugbetaald, meestal in maandelijkse aflossingen. Een kredietbank beoordeelt vooraf of een lening passend en betaalbaar is voor de aanvrager.

Voor wie kan een GKB-lening bedoeld zijn?

Een GKB kan een mogelijke optie zijn voor mensen die bij commerciële kredietverstrekkers moeilijk een lening krijgen. Dat kan bijvoorbeeld te maken hebben met hun inkomen, bestaande schulden of kredietverleden. Een aanvraag leidt echter niet automatisch tot goedkeuring. De kredietbank onderzoekt de persoonlijke financiële situatie en bekijkt of er voldoende ruimte is om de afbetalingen te dragen.

De toelatingsvoorwaarden kunnen verschillen. Vaak spelen onder meer de woonplaats, het inkomen, de vaste lasten, bestaande leningen en de reden van de aanvraag een rol. Neem daarom contact op met de kredietbank of gemeente in kwestie om de actuele voorwaarden te kennen.

Waarvoor kan je de lening gebruiken?

Een lening kan bedoeld zijn voor een noodzakelijke uitgave of een grotere aankoop waarvoor je niet meteen genoeg spaargeld hebt. Welke uitgaven in aanmerking komen, hangt af van de kredietbank en het type lening. Vraag vooraf na of het beoogde doel aanvaard wordt.

Een lening gebruiken om andere schulden af te lossen, dagelijkse tekorten op te vangen of niet-noodzakelijke aankopen te financieren, vraagt extra voorzichtigheid. Lenen lost een structureel tekort meestal niet op en kan de financiële druk vergroten.

Hoe verloopt een aanvraag?

  1. Informeer bij de bevoegde kredietbank: controleer welke GKB actief is in jouw gemeente en welke voorwaarden gelden.
  2. Bespreek je situatie: geef een eerlijk overzicht van je inkomsten, uitgaven, schulden en het doel van de lening.
  3. Bezorg de nodige documenten: mogelijk vraagt de kredietbank bewijs van inkomen, vaste lasten, identiteit en lopende kredieten.
  4. Wacht op de beoordeling: de kredietbank onderzoekt of de lening verantwoord en betaalbaar is.
  5. Lees het voorstel zorgvuldig: controleer het bedrag, de looptijd, de rente, de totale terugbetaling en eventuele kosten voordat je een overeenkomst ondertekent.

Let op de totale kosten

Vergelijk niet alleen het maandbedrag. Kijk ook naar de totale som die je over de volledige looptijd terugbetaalt en naar wat er gebeurt als je een betaling mist. Een langere looptijd kan de maandelijkse aflossing verlagen, maar mogelijk betaal je in totaal langer rente. Vraag om uitleg als iets in het voorstel niet duidelijk is.

Leen bij voorkeur niet meer dan nodig en maak vooraf een realistisch budget. Hou daarbij rekening met huur of hypotheek, energie, voeding, vervoer en onverwachte kosten. Als de aflossing alleen haalbaar lijkt wanneer alles perfect verloopt, kan de lening te zwaar zijn.

GKB-lening en België

De term “GKB-lening” verwijst doorgaans naar een Nederlandse Gemeentelijke Kredietbank. In België werkt consumentenkrediet anders. Wie in België woont, kan bij een kredietverstrekker navragen welke wettelijk toegelaten mogelijkheden bestaan. Controleer altijd of de aanbieder bevoegd is en lees de kredietovereenkomst volledig na. Ga niet in op aanbiedingen die vooraf betaling vragen om een lening “vrij te geven” of die een gegarandeerde goedkeuring beloven.

Alternatieven en hulp

Als je geld tekortkomt, kan het nuttig zijn om eerst te bekijken of een betalingsregeling met de schuldeiser mogelijk is. Je kan ook nagaan of er budgetbegeleiding, schuldhulpverlening of sociale ondersteuning beschikbaar is in jouw gemeente. Wie al betalingsproblemen heeft, doet er goed aan advies te vragen vóór die een nieuwe lening aangaat.

Samengevat

Een GKB-lening kan voor sommige mensen in Nederland een mogelijkheid zijn wanneer lenen bij een gewone bank moeilijk is. De kredietbank beoordeelt de persoonlijke situatie en beslist of de lening verantwoord is. De voorwaarden verschillen per aanbieder. Woon je in België, controleer dan welke Belgische regels en bevoegde kredietverstrekkers voor jou gelden. Vergelijk altijd de totale kosten en leen alleen wanneer de terugbetaling realistisch haalbaar is.


11 Veelgestelde Vragen over GKB Leningen in België

  1. Kan ik geld lenen met een BKR registratie?
  2. Wat kost 10.000 euro lenen per maand?
  3. Hoeveel kan ik lenen bij de Gemeentelijke Kredietbank?
  4. Kan ik een lening krijgen van de gemeente?
  5. Hoeveel kan ik lenen bij de Kredietbank?
  6. Wie komt aanmerking voor een sociale lening?
  7. Wat betekent GKB?
  8. Waar kan ik snel geld lenen zonder BKR toetsing?
  9. Wat is de goedkoopste persoonlijke lening?
  10. Hoe lang duurt een gemeentelijke kredietbank?
  11. Waar is de goedkoopste lening?

Kan ik geld lenen met een BKR registratie?

Ja, een BKR-registratie betekent niet automatisch dat je geen GKB-lening kunt krijgen. De kredietbank beoordeelt je volledige financiële situatie, waaronder het soort registratie, eventuele betalingsachterstanden, je inkomsten en je vaste lasten. Een lopende negatieve registratie kan de aanvraag wel bemoeilijken; de belangrijkste voorwaarde is dat de lening verantwoord en betaalbaar is. De regels kunnen per kredietbank verschillen, dus neem contact op met de GKB in jouw gemeente om je mogelijkheden te bespreken.

Wat kost 10.000 euro lenen per maand?

Wat je per maand betaalt voor een lening van 10.000 euro hangt af van de rentevoet, de looptijd en eventuele kosten. Ter illustratie: bij een vaste rente van 8% per jaar betaal je ongeveer 313 euro per maand over 36 maanden, of ongeveer 203 euro per maand over 60 maanden. Over een langere looptijd ligt de maandelijkse aflossing lager, maar betaal je doorgaans meer in totaal. De werkelijke bedragen verschillen per kredietverstrekker; bekijk daarom altijd de rente, de totale terugbetaling en alle kosten in het voorstel.

Hoeveel kan ik lenen bij de Gemeentelijke Kredietbank?

Hoeveel je bij de Gemeentelijke Kredietbank kunt lenen, hangt af van je persoonlijke situatie en de regels van de kredietbank in jouw gemeente. De kredietbank bekijkt onder meer je inkomen, vaste uitgaven, eventuele schulden en of je de maandelijkse aflossingen verantwoord kunt betalen. Er is dus geen vast bedrag dat voor iedereen geldt. Vraag de betrokken kredietbank naar de actuele voorwaarden en laat vooraf berekenen wat de lening in totaal kost.

Kan ik een lening krijgen van de gemeente?

Dat hangt af van waar je woont. In Nederland kan je in sommige gemeenten onder bepaalde voorwaarden een lening aanvragen bij een Gemeentelijke Kredietbank (GKB); je financiële situatie en de terugbetaalbaarheid worden dan beoordeeld. In België verstrekken gemeenten doorgaans geen gewone persoonlijke leningen, maar het OCMW kan in bepaalde situaties bekijken welke sociale of financiële hulp mogelijk is. Neem contact op met je gemeente of OCMW om te informeren naar de opties en voorwaarden.

Hoeveel kan ik lenen bij de Kredietbank?

Hoeveel je bij de Kredietbank kunt lenen, hangt af van je persoonlijke situatie en de voorwaarden van de kredietbank in jouw gemeente. Er wordt onder meer gekeken naar je inkomen, vaste uitgaven, eventuele schulden en hoeveel je maandelijks verantwoord kunt afbetalen. Er is dus geen vast bedrag dat voor iedereen geldt, en een aanvraag wordt individueel beoordeeld. Vraag de kredietbank naar de actuele mogelijkheden en leen alleen een bedrag waarvan de terugbetaling haalbaar is.

Wie komt aanmerking voor een sociale lening?

Wie in aanmerking komt voor een sociale lening, hangt af van de kredietverstrekker en de geldende regels. Bij een Nederlandse Gemeentelijke Kredietbank gaat het vaak om mensen die door hun inkomen of financiële situatie moeilijk bij een gewone bank kunnen lenen. De kredietbank beoordeelt onder meer je woonplaats, inkomsten, vaste lasten, bestaande schulden en of je de afbetalingen haalbaar kunt dragen. Woon je in België, dan gelden andere regelingen en voorwaarden; informeer daarom bij een erkende kredietverstrekker of de bevoegde sociale dienst in jouw regio.

Wat betekent GKB?

GKB staat voor Gemeentelijke Kredietbank. Dat is een Nederlandse instelling die onder bepaalde voorwaarden financiële diensten aanbiedt, zoals leningen of hulp bij schulden. De werking en voorwaarden verschillen per gemeente. In België wordt de term GKB doorgaans niet gebruikt voor een vergelijkbare kredietinstelling.

Waar kan ik snel geld lenen zonder BKR toetsing?

Een lening zonder BKR-toetsing is geen garantie op snelle goedkeuring: in Nederland hangt het af van de kredietverstrekker en het type lening, en een aanbieder die “zeker geld zonder controle” belooft, verdient extra voorzichtigheid. Woon je in België, dan is de BKR geen Belgische kredietregistratie; kredietgevers moeten wel de toepasselijke Belgische regels volgen en je terugbetalingsvermogen beoordelen. Controleer of de aanbieder bevoegd is, bekijk de totale kosten en ga niet in op verzoeken om vooraf geld te betalen om je lening vrij te geven.

Wat is de goedkoopste persoonlijke lening?

De goedkoopste persoonlijke lening is niet voor iedereen dezelfde: de rente en voorwaarden hangen onder meer af van het geleende bedrag, de looptijd en je financiële situatie. Vergelijk daarom het jaarlijks kostenpercentage (JKP), de totale terug te betalen som en eventuele bijkomende kosten, niet alleen het maandbedrag. Vraag offertes aan bij erkende kredietverstrekkers en controleer of de aflossingen haalbaar zijn binnen je budget.

Hoe lang duurt een gemeentelijke kredietbank?

De duur van een aanvraag bij een Gemeentelijke Kredietbank verschilt per kredietbank en hangt onder meer af van je persoonlijke situatie en of alle gevraagde documenten volledig zijn. Er is dus geen vaste verwerkingstermijn; vraag de kredietbank wanneer je een beslissing mag verwachten. Bedoel je hoelang je de lening afbetaalt, dan staat de looptijd in het kredietvoorstel en verschilt die naargelang het bedrag en de voorwaarden.

Waar is de goedkoopste lening?

De goedkoopste lening vind je door niet alleen naar de rente te kijken, maar ook naar het jaarlijkse kostenpercentage (JKP), eventuele bijkomende kosten en het totaalbedrag dat je terugbetaalt. Wat het voordeligst is, hangt af van het geleende bedrag, de looptijd en je persoonlijke situatie. Vergelijk daarom meerdere voorstellen met dezelfde looptijd en controleer de voorwaarden zorgvuldig. Een GKB-lening is vooral een Nederlands aanbod; woon je in België, ga dan na welke kredietverstrekkers bevoegd zijn en welke voorwaarden voor jou gelden.

Lening 1000 euro aanvragen: waar moet u op letten?

Lening van 1.000 euro aanvragen: waar moet u op letten?

Een onverwachte factuur, een dringende herstelling of een andere noodzakelijke uitgave kan uw budget onder druk zetten. Een lening van 1.000 euro aanvragen kan in sommige situaties helpen, maar het blijft belangrijk om vooraf na te gaan hoeveel de lening werkelijk kost en of de afbetaling haalbaar is. Hieronder leest u welke stappen u kunt nemen en waarop u als kredietnemer in België best let.

Is een lening van 1.000 euro de juiste oplossing?

Bekijk eerst of u de uitgave kunt betalen met uw spaargeld of via een betalingsregeling. Soms kunt u een factuur spreiden of een vervaldatum bespreken met de leverancier. Een lening kan een optie zijn als die oplossingen niet beschikbaar zijn en de uitgave noodzakelijk is.

Leen niet meer dan u nodig hebt. Denk ook na over de maandelijkse afbetaling, de looptijd en uw andere vaste kosten. Een bedrag dat vandaag haalbaar lijkt, kan moeilijker terug te betalen zijn wanneer uw inkomen daalt of uw uitgaven stijgen.

Vergelijk de kosten, niet alleen de maandelijkse afbetaling

Vergelijk kredietaanbiedingen op basis van het jaarlijks kostenpercentage (JKP), de looptijd en het totale bedrag dat u moet terugbetalen. Een lage maandelijkse afbetaling betekent niet automatisch dat een lening goedkoop is: bij een langere looptijd betaalt u mogelijk langer kosten.

Lees de kredietovereenkomst zorgvuldig na en controleer onder meer:

  • het bedrag dat u leent;
  • de duur van de lening;
  • het JKP en eventuele bijkomende kosten;
  • het bedrag en de frequentie van de afbetalingen;
  • de gevolgen van een laattijdige of gemiste betaling;
  • de voorwaarden voor een vervroegde terugbetaling.

Vraag bij twijfel om uitleg vóór u iets ondertekent. Kijk ook na of de kredietgever bevoegd is om consumentenkrediet aan te bieden in België. Ga niet in op aanbiedingen die druk zetten om snel te beslissen of vooraf kosten vragen zonder duidelijke, controleerbare informatie.

Hoe vraagt u een lening van 1.000 euro aan?

De aanvraagprocedure verschilt per kredietgever, maar verloopt doorgaans in enkele stappen:

  1. Bepaal uw budget. Noteer uw inkomsten, vaste uitgaven en bestaande kredieten. Zo ziet u welk bedrag u maandelijks verantwoord kunt afbetalen.
  2. Vergelijk aanbieders en voorwaarden. Kijk verder dan reclame of een voorbeeldbedrag en lees de informatie over de totale terugbetaling.
  3. Vul de aanvraag eerlijk in. U kunt gevraagd worden naar uw identiteit, inkomen, woon- en gezinssituatie en lopende financiële verplichtingen.
  4. Bezorg eventuele bewijsstukken. Afhankelijk van de kredietgever kan dat bijvoorbeeld een identiteitsbewijs of bewijs van inkomen zijn.
  5. Lees het voorstel en de overeenkomst na. Onderteken pas wanneer u de kosten, looptijd en afbetalingen begrijpt en de overeenkomst kunt naleven.

Een aanvraag indienen betekent niet automatisch dat u de lening krijgt. De kredietgever beoordeelt uw financiële situatie en moet nagaan of de terugbetaling verantwoord is. In België kunnen kredietgevers de Centrale voor Kredieten aan Particulieren raadplegen om bestaande kredietovereenkomsten en eventuele betalingsachterstanden te controleren.

Wat als u de afbetaling niet kunt dragen?

Als u twijfelt of u de afbetalingen kunt volhouden, vraag dan geen lening aan voordat u uw budget opnieuw hebt bekeken. Meerdere kleine kredieten kunnen samen een zware maandelijkse last vormen. Neem bij betalingsproblemen zo snel mogelijk contact op met uw kredietgever. U kunt ook informatie vragen aan een erkende dienst voor schuldbemiddeling of het OCMW van uw gemeente.

Verantwoord lenen begint met vergelijken

Een lening van 1.000 euro kan een tijdelijke uitgave helpen opvangen, maar brengt altijd een terugbetalingsverplichting met zich mee. Vergelijk het JKP en het totale terug te betalen bedrag, controleer de voorwaarden en leen alleen wanneer de afbetalingen passen binnen uw budget. Zo kunt u een beter geïnformeerde beslissing nemen.


De 5 meest gestelde vragen over lening 1000 euro aanvragen

  1. Hoe kan ik een lening van 1.000 euro aanvragen in België?
  2. Welke voorwaarden moet ik vervullen om 1.000 euro te lenen?
  3. Welke documenten heb ik nodig voor een aanvraag van 1.000 euro?
  4. Hoe snel krijg ik het geld na goedkeuring van mijn leningaanvraag?
  5. Hoeveel kost een lening van 1.000 euro en hoeveel moet ik in totaal terugbetalen?

Hoe kan ik een lening van 1.000 euro aanvragen in België?

Om in België een lening van 1.000 euro aan te vragen, vergelijkt u eerst de voorwaarden en het jaarlijks kostenpercentage (JKP) van kredietgevers die wettelijk consumentenkrediet mogen aanbieden. Dien daarna een aanvraag in, vaak online, en geef correcte informatie over uw inkomen, vaste uitgaven en eventuele lopende kredieten. De kredietgever beoordeelt of de afbetaling haalbaar is en kan bewijsstukken opvragen. Lees vóór u tekent de looptijd, de maandelijkse afbetaling en het totale terug te betalen bedrag zorgvuldig na, zodat u weet welke verplichtingen de lening met zich meebrengt.

Welke voorwaarden moet ik vervullen om 1.000 euro te lenen?

Om 1.000 euro te lenen, moet u doorgaans minstens 18 jaar zijn, in België wonen en een regelmatig inkomen hebben waarmee u de afbetalingen kunt dragen. De kredietgever kan vragen naar uw identiteitsgegevens, inkomsten, vaste lasten en lopende kredieten, en kan de Centrale voor Kredieten aan Particulieren raadplegen. Er geldt niet noodzakelijk één vaste minimuminkomensgrens: de beoordeling hangt af van uw volledige financiële situatie en van de voorwaarden van de kredietgever. De aanvraag wordt alleen goedgekeurd als de terugbetaling verantwoord lijkt.

Welke documenten heb ik nodig voor een aanvraag van 1.000 euro?

Voor een aanvraag van 1.000 euro vraagt de kredietgever doorgaans een geldig identiteitsbewijs, bewijs van uw inkomsten en uw bankgegevens. Soms zijn ook informatie of documenten nodig over uw vaste uitgaven, gezinssituatie en bestaande kredieten, zodat de kredietgever kan beoordelen of u de lening kunt terugbetalen. De vereisten verschillen per aanbieder; bezorg documenten alleen via een beveiligd kanaal en controleer vooraf welke gegevens nodig zijn.

Hoe snel krijg ik het geld na goedkeuring van mijn leningaanvraag?

Hoe snel het geld op uw rekening staat, hangt af van de kredietgever, het tijdstip waarop uw aanvraag definitief wordt goedgekeurd en de verwerking door uw bank. Soms wordt het bedrag snel overgeschreven, maar een overschrijving kan langer duren, bijvoorbeeld bij een aanvraag buiten de kantooruren, in het weekend of op een feestdag. Bezorg alle gevraagde documenten tijdig en controleer de kredietovereenkomst: de kredietgever kan het geld pas overschrijven nadat de aanvraag is goedgekeurd en de overeenkomst correct is afgerond.

Hoeveel kost een lening van 1.000 euro en hoeveel moet ik in totaal terugbetalen?

De kostprijs van een lening van 1.000 euro hangt af van het jaarlijks kostenpercentage (JKP), de looptijd en eventuele kosten. Daardoor is er geen vast bedrag dat voor iedereen geldt. Bekijk vóór u tekent het kredietaanbod: daarin staan de maandelijkse afbetalingen en het totale bedrag dat u moet terugbetalen, inclusief de kredietkosten. Vergelijk die totaalsom bij verschillende kredietgevers en kies alleen een lening waarvan de afbetalingen binnen uw budget passen.

Persoonlijke lening aanvragen bij ING: stappen, voorwaarden en aandachtspunten

Persoonlijke lening aanvragen bij ING: zo pak je het aan

Wil je een nieuwe wagen kopen, je woning opfrissen of een andere grote uitgave spreiden? Met een persoonlijke lening betaal je het geleende bedrag doorgaans terug in vaste maandelijkse aflossingen. Overweeg je een persoonlijke lening aan te vragen bij ING in België, dan is het belangrijk om vooraf de voorwaarden, de totale kost en je eigen terugbetalingscapaciteit goed te bekijken.

Wat is een persoonlijke lening?

Een persoonlijke lening is een vorm van consumentenkrediet. Je leent een bepaald bedrag en betaalt dat gedurende een afgesproken looptijd terug, meestal met vaste maandelijkse aflossingen. De rente en voorwaarden hangen af van onder meer het bedrag, de looptijd, het doel van de lening en je financiële situatie.

De precieze mogelijkheden en voorwaarden bij ING kunnen veranderen. Raadpleeg daarom de officiële informatie van ING België of contacteer ING rechtstreeks voor de actuele tarieven en voorwaarden.

Hoe vraag je een persoonlijke lening aan bij ING?

De aanvraag verloopt doorgaans in verschillende stappen:

  1. Bepaal hoeveel je nodig hebt. Leen niet meer dan nodig. Hou ook rekening met eventuele bijkomende kosten voor je aankoop of project.
  2. Kies een haalbare looptijd. Een langere looptijd kan de maandelijkse aflossing verlagen, maar kan de totale interestkosten verhogen.
  3. Bekijk een simulatie. Gebruik de beschikbare simulatiemogelijkheden van ING om na te gaan welk bedrag en welke maandelijkse aflossing bij je budget passen. Een simulatie is geen garantie op goedkeuring.
  4. Dien je aanvraag in. Dat kan, afhankelijk van je situatie en de beschikbare kanalen, online of met hulp van een ING-medewerker. Je krijgt mogelijk vragen over je inkomsten, uitgaven, gezinssituatie en het doel van de lening.
  5. Wacht op de beoordeling. De kredietgever beoordeelt je financiële situatie en terugbetalingscapaciteit. Pas na goedkeuring en ondertekening van de overeenkomst kan het krediet worden opgenomen volgens de afgesproken voorwaarden.

Welke informatie heb je nodig?

Hou er rekening mee dat je gegevens over je identiteit, inkomen en vaste lasten moet bezorgen. Afhankelijk van je dossier kan ING bijkomende documenten vragen, zoals bewijs van inkomsten of informatie over de aankoop waarvoor je leent. Zorg dat je gegevens correct en volledig zijn: dat helpt om je aanvraag zorgvuldig te beoordelen.

Waarop moet je letten bij het vergelijken?

Kijk niet alleen naar de maandelijkse aflossing. Vergelijk ook:

  • Het jaarlijks kostenpercentage (JKP): dit geeft de kredietkosten weer volgens de wettelijke berekeningsregels en helpt aanbiedingen te vergelijken.
  • Het totaal terug te betalen bedrag: zo zie je hoeveel de lening je over de volledige looptijd kost.
  • De looptijd en aflossingen: controleer of de maandelijkse betaling ook haalbaar blijft bij onverwachte uitgaven.
  • De voorwaarden: lees na wat geldt bij vervroegde terugbetaling, betalingsachterstand of wijzigingen in je situatie.

De rentevoet die je online ziet, hoeft niet automatisch de rentevoet te zijn die voor jouw aanvraag geldt. De definitieve voorwaarden worden meegedeeld in het kredietaanbod.

Kom je in aanmerking?

Een kredietgever moet nagaan of je de lening waarschijnlijk kunt terugbetalen. Daarbij spelen je inkomsten, bestaande kredieten, vaste uitgaven en algemene financiële situatie een rol. Kredietgevers raadplegen in België ook de Centrale voor Kredieten aan Particulieren van de Nationale Bank van België. Een lopende betalingsachterstand of een zwaar kredietbudget kan invloed hebben op de beoordeling.

Een aanvraag indienen betekent dus niet automatisch dat je lening wordt goedgekeurd. Leen alleen als de aflossingen comfortabel binnen je budget passen, ook wanneer je inkomsten of uitgaven veranderen.

Verantwoord lenen

Maak vóór je een persoonlijke lening aanvraagt een overzicht van je maandelijkse inkomsten en uitgaven. Voorzie ruimte voor onverwachte kosten en vermijd dat je meerdere leningen aangaat om bestaande aflossingen te betalen. Twijfel je of een lening haalbaar is, bespreek dan eerst je budget met een onafhankelijke budgetbegeleider of een erkende dienst voor schuldbemiddeling.

Veelgestelde vragen

Kan ik online een persoonlijke lening aanvragen bij ING?

Afhankelijk van je situatie en de actuele dienstverlening kan een aanvraag of simulatie online beschikbaar zijn. Controleer bij ING België welke mogelijkheden op dit moment voor jou gelden.

Is een simulatie hetzelfde als een goedgekeurde lening?

Nee. Een simulatie geeft een raming op basis van de ingevulde gegevens. ING beoordeelt je aanvraag afzonderlijk en deelt daarna eventuele definitieve voorwaarden mee.

Kan ik mijn lening vroeger terugbetalen?

Bij consumentenkrediet kan vervroegde terugbetaling mogelijk zijn, maar er kunnen wettelijke voorwaarden of een vergoeding gelden. Controleer je kredietovereenkomst en vraag ING naar de precieze berekening voor jouw lening.

Besluit

Een persoonlijke lening aanvragen bij ING begint met een realistisch budget en een vergelijking van de totale kosten. Bekijk de actuele voorwaarden rechtstreeks bij ING België, lees de kredietovereenkomst aandachtig en kies alleen een bedrag en looptijd waarvan je de aflossingen zonder problemen kunt dragen.


Veelgestelde Vragen over het Aanvragen van een Persoonlijke Lening bij ING België

  1. Hoe kan ik online een persoonlijke lening aanvragen bij ING België?
  2. Welke voorwaarden moet ik vervullen om bij ING een persoonlijke lening aan te vragen?
  3. Welke documenten heb ik nodig voor mijn aanvraag?
  4. Hoeveel kan ik lenen en hoe bereken ik mijn maandelijkse aflossing?
  5. Hoe lang duurt het voordat ING mijn aanvraag beoordeelt?
  6. Kan ik mijn persoonlijke lening bij ING vervroegd terugbetalen?

Hoe kan ik online een persoonlijke lening aanvragen bij ING België?

Je kan online nagaan welke mogelijkheden ING België aanbiedt en, als je daarvoor in aanmerking komt, een simulatie maken of je aanvraag indienen via de officiële website of de ING Banking-app. Hou je identiteits- en inkomensgegevens bij de hand en vul alle informatie correct in. Een simulatie is geen kredietgoedkeuring: ING beoordeelt je aanvraag en terugbetalingscapaciteit en deelt daarna de eventuele voorwaarden mee. Controleer altijd de actuele stappen en voorwaarden rechtstreeks bij ING België.

Welke voorwaarden moet ik vervullen om bij ING een persoonlijke lening aan te vragen?

Om bij ING een persoonlijke lening aan te vragen, moet je doorgaans meerderjarig zijn en voldoende financiële draagkracht hebben om de maandelijkse aflossingen te betalen. ING beoordeelt onder meer je inkomsten, vaste uitgaven, bestaande kredieten en kredietgeschiedenis, en kan bewijsstukken zoals loonfiches of informatie over je financiële situatie vragen. De precieze voorwaarden kunnen verschillen naargelang je dossier; een aanvraag indienen betekent niet automatisch dat de lening wordt goedgekeurd. Controleer de actuele vereisten rechtstreeks bij ING België.

Welke documenten heb ik nodig voor mijn aanvraag?

Voor een aanvraag van een persoonlijke lening bij ING heb je doorgaans een geldig identiteitsbewijs en informatie over je inkomsten en vaste uitgaven nodig. Afhankelijk van je situatie kan ING ook bewijsstukken vragen, zoals recente loonfiches, gegevens over andere kredieten of documenten over het doel van de lening. Welke documenten precies nodig zijn, hangt af van je dossier; ING laat je weten wat je moet aanleveren.

Hoeveel kan ik lenen en hoe bereken ik mijn maandelijkse aflossing?

Hoeveel je kunt lenen bij ING hangt af van je inkomsten, vaste uitgaven, bestaande kredieten en je vermogen om de lening terug te betalen. Je maandelijkse aflossing wordt bepaald door het geleende bedrag, de looptijd en de rentevoet; doorgaans geldt: hoe langer de looptijd, hoe lager de maandaflossing, maar hoe hoger mogelijk de totale kost. Gebruik de leningsimulator van ING om een eerste raming te maken en vergelijk daarbij ook het totale terug te betalen bedrag. Een simulatie is geen kredietaanbod: ING beoordeelt je aanvraag en financiële situatie voordat het een definitieve beslissing neemt.

Hoe lang duurt het voordat ING mijn aanvraag beoordeelt?

De tijd die ING nodig heeft om een aanvraag voor een persoonlijke lening te beoordelen, hangt af van je dossier en of alle gevraagde gegevens en documenten volledig zijn. Een eenvoudige, volledige aanvraag kan sneller verwerkt worden dan een dossier waarvoor extra informatie nodig is. ING deelt de beslissing en eventuele vervolgstappen rechtstreeks met je mee. Vraag ING naar de actuele verwerkingstermijn; een simulatie of ingediende aanvraag betekent niet automatisch dat je lening wordt goedgekeurd.

Kan ik mijn persoonlijke lening bij ING vervroegd terugbetalen?

Ja, je kan een persoonlijke lening bij ING in principe vervroegd terugbetalen, volledig of gedeeltelijk. Daar kunnen voorwaarden en een eventuele wettelijke vergoeding voor vervroegde terugbetaling aan verbonden zijn. Vraag ING vooraf hoeveel je precies nog verschuldigd bent en welke kosten gelden, en controleer je kredietovereenkomst voor de details.

Flexibele Financiële Oplossingen: Geld Lenen bij ING Bank

ING Bank Geld Lenen

ING Bank Geld Lenen: Flexibele Financiële Oplossingen

Als u op zoek bent naar een betrouwbare en flexibele manier om geld te lenen, dan is ING Bank wellicht de juiste keuze voor u. ING Bank staat bekend om zijn uitgebreide financiële diensten en biedt diverse leningsopties aan die kunnen voldoen aan uw specifieke behoeften.

Soorten Leningen bij ING Bank

ING Bank biedt verschillende soorten leningen aan, waaronder persoonlijke leningen, autoleningen, renovatieleningen en doorlopend krediet. Of u nu geld nodig heeft voor een grote aankoop, een onverwachte uitgave of een verbouwingsproject, bij ING Bank vindt u een passende oplossing.

Voordelen van Lenen bij ING Bank

Een van de voordelen van lenen bij ING Bank is de flexibiliteit die zij bieden. U kunt het geleende bedrag afstemmen op uw behoeften en terugbetalingscapaciteit. Bovendien hanteert ING Bank transparante voorwaarden en tarieven, zodat u precies weet waar u aan toe bent.

Hoe Een Lening Aanvragen bij ING Bank?

Het aanvragen van een lening bij ING Bank is eenvoudig en kan vaak online worden gedaan. U kunt via de website van ING Bank meer informatie vinden over de verschillende leningsopties en vervolgens een aanvraag indienen. Eenmaal goedgekeurd, kunt u snel over het geleende bedrag beschikken.

Conclusie

ING Bank biedt flexibele financiële oplossingen voor wie geld wil lenen met duidelijke voorwaarden en transparante tarieven. Of u nu behoefte heeft aan extra financiële ruimte of een specifiek project wilt realiseren, bij ING Bank kunt u rekenen op professionele ondersteuning en maatwerkadvies.


Zeven Voordelen van Geld Lenen bij ING Bank

  1. Flexibele leningsopties voor verschillende behoeften.
  2. Transparante voorwaarden en tarieven.
  3. Eenvoudig online aanvraagproces.
  4. Professionele ondersteuning en advies.
  5. Mogelijkheid tot afstemmen van geleend bedrag op terugbetalingscapaciteit.
  6. Snelle beschikbaarheid van het geleende bedrag bij goedkeuring.
  7. Betrouwbare en gerenommeerde bank met uitgebreide financiële diensten.


Drie nadelen van geld lenen bij ING Bank in België

  1. ING Bank hanteert mogelijk hogere rentetarieven in vergelijking met andere kredietverstrekkers.
  2. De goedkeuringsprocedure voor leningen bij ING Bank kan soms langer duren dan bij sommige concurrenten.
  3. ING Bank vereist mogelijk specifieke documentatie en informatie voor het aanvragen van een lening, wat extra administratieve lasten met zich mee kan brengen.

Flexibele leningsopties voor verschillende behoeften.

ING Bank biedt flexibele leningsopties aan die tegemoetkomen aan verschillende behoeften. Of u nu geld nodig heeft voor een grote aankoop, onverwachte kosten, renovaties of andere persoonlijke doeleinden, bij ING Bank vindt u leningen die aansluiten op uw specifieke situatie. Deze diversiteit aan leningsopties stelt klanten in staat om op een flexibele manier financiële ondersteuning te krijgen die aansluit bij hun individuele behoeften en terugbetalingscapaciteit.

Transparante voorwaarden en tarieven.

Een groot voordeel van geld lenen bij ING Bank is de transparantie van hun voorwaarden en tarieven. Bij ING Bank weet u altijd precies waar u aan toe bent, omdat zij duidelijk communiceren over de kosten en de condities van de lening. Deze transparantie zorgt ervoor dat u geen verrassingen tegenkomt en vol vertrouwen een weloverwogen beslissing kunt nemen bij het afsluiten van een lening.

Eenvoudig online aanvraagproces.

Het eenvoudige online aanvraagproces bij ING Bank voor het lenen van geld is een waardevol voordeel. Door de gebruiksvriendelijke en intuïtieve online aanvraagprocedure kunnen klanten snel en gemakkelijk een lening aanvragen vanuit het comfort van hun eigen huis. Dit bespaart niet alleen tijd, maar zorgt er ook voor dat het hele proces efficiënt en transparant verloopt. Klanten kunnen stap voor stap de benodigde informatie invoeren en binnen korte tijd te weten komen of hun leningaanvraag is goedgekeurd, waardoor ze direct duidelijkheid hebben over hun financiële mogelijkheden.

Professionele ondersteuning en advies.

Een van de voordelen van geld lenen bij ING Bank is de professionele ondersteuning en advies die zij bieden. Of u nu vragen heeft over de verschillende leningsopties, hulp nodig heeft bij het kiezen van de juiste lening voor uw situatie, of advies wilt over uw financiële planning, bij ING Bank kunt u rekenen op deskundige begeleiding. De ervaren medewerkers staan klaar om u te helpen met gepersonaliseerd advies en om al uw vragen te beantwoorden, zodat u weloverwogen beslissingen kunt nemen over uw lening en financiële toekomst.

Mogelijkheid tot afstemmen van geleend bedrag op terugbetalingscapaciteit.

Een belangrijk voordeel van geld lenen bij ING Bank is de mogelijkheid om het geleende bedrag af te stemmen op uw terugbetalingscapaciteit. Dit betekent dat u niet meer leent dan u zich daadwerkelijk kunt veroorloven terug te betalen, waardoor u financiële gemoedsrust behoudt. Door deze flexibiliteit biedt ING Bank een verantwoorde en op maat gemaakte benadering van lenen, wat bijdraagt aan een gezonde financiële situatie op lange termijn.

Snelle beschikbaarheid van het geleende bedrag bij goedkeuring.

Een belangrijk voordeel van geld lenen bij ING Bank is de snelle beschikbaarheid van het geleende bedrag bij goedkeuring. Zodra uw leningsaanvraag is goedgekeurd, kunt u vaak snel over het geleende bedrag beschikken. Dit zorgt voor een efficiënte en vlotte afhandeling, waardoor u snel kunt beschikken over het benodigde geld voor uw financiële doeleinden.

Betrouwbare en gerenommeerde bank met uitgebreide financiële diensten.

ING Bank is een betrouwbare en gerenommeerde bank met uitgebreide financiële diensten. Als een gevestigde naam in de financiële sector staat ING Bank bekend om zijn betrouwbaarheid en professionele dienstverlening. Met een breed scala aan financiële producten en services, waaronder leningen, biedt ING Bank klanten de zekerheid van kwaliteit en deskundigheid bij het vervullen van hun financiële behoeften.

ING Bank hanteert mogelijk hogere rentetarieven in vergelijking met andere kredietverstrekkers.

Een nadeel van geld lenen bij ING Bank is dat zij mogelijk hogere rentetarieven hanteren in vergelijking met andere kredietverstrekkers. Dit kan betekenen dat u uiteindelijk meer betaalt voor de lening dan bij concurrenten met lagere rentetarieven. Het is daarom belangrijk om de rentevoeten en voorwaarden van verschillende kredietverstrekkers te vergelijken voordat u een beslissing neemt over het afsluiten van een lening bij ING Bank.

De goedkeuringsprocedure voor leningen bij ING Bank kan soms langer duren dan bij sommige concurrenten.

De goedkeuringsprocedure voor leningen bij ING Bank kan soms langer duren dan bij sommige concurrenten. Dit kan leiden tot enige vertraging voor klanten die snel over het geleende bedrag willen beschikken. Het is belangrijk voor potentiële leningnemers om hier rekening mee te houden en eventueel alternatieve opties te overwegen als een snelle goedkeuring van de lening een prioriteit is.

ING Bank vereist mogelijk specifieke documentatie en informatie voor het aanvragen van een lening, wat extra administratieve lasten met zich mee kan brengen.

ING Bank geld lenen kan een nadeel hebben doordat de bank mogelijk specifieke documentatie en informatie vereist bij het aanvragen van een lening. Dit kan leiden tot extra administratieve lasten voor de aanvrager. Het verzamelen en aanleveren van de benodigde documenten kan tijdrovend zijn en extra inspanning vergen van de klant. Het is belangrijk om hiermee rekening te houden bij het overwegen van een lening bij ING Bank, aangezien dit aspect het proces enigszins kan vertragen en extra moeite kan vereisen.

Financiële Flexibiliteit: Lenen in Nederland – Een Gids voor Verantwoordelijke Financiële Beslissingen

Lenen: een praktische gids voor het verkrijgen van financiële steun

Of het nu gaat om het financieren van een grote aankoop, het consolideren van schulden of het overbruggen van een onverwachte financiële tegenslag, lenen kan een effectieve manier zijn om snel toegang te krijgen tot de benodigde financiële middelen. In Nederland zijn er verschillende opties beschikbaar voor mensen die overwegen om geld te lenen.

Soorten leningen

Er zijn verschillende soorten leningen beschikbaar, elk met hun eigen kenmerken en voorwaarden. Enkele veelvoorkomende leningsopties zijn:

  • Persoonlijke leningen: Dit type lening wordt vaak gebruikt voor grote aankopen of projecten. De rentevoet en de looptijd van de lening worden vooraf bepaald.
  • Hypothecaire leningen: Deze leningen worden gebruikt om een huis te kopen. De woning dient als onderpand en de rentevoet kan vast of variabel zijn.
  • Doorlopend krediet: Hierbij heeft u de mogelijkheid om tot een bepaald bedrag geld op te nemen en terug te betalen wanneer u dat wenst. De rente wordt berekend op basis van het opgenomen bedrag.
  • Minileningen: Dit zijn kortlopende leningen met kleine bedragen die snel kunnen worden verkregen, maar vaak gepaard gaan met hogere rentetarieven.

Lening aanvragen

Het proces van het aanvragen van een lening kan variëren afhankelijk van de geldverstrekker en het type lening dat u wilt afsluiten. Over het algemeen zult u echter gevraagd worden om informatie te verstrekken over uw inkomen, uitgaven en kredietgeschiedenis. Het is belangrijk om deze gegevens nauwkeurig en volledig te verstrekken om uw kansen op goedkeuring te vergroten.

Vergelijken van leningen

Voordat u een beslissing neemt over welke lening u wilt afsluiten, is het verstandig om verschillende aanbieders en hun voorwaarden te vergelijken. Let hierbij niet alleen op de rentetarieven, maar ook op eventuele bijkomende kosten, flexibiliteit in aflossingsopties en klantenservice.

Verantwoord lenen

Hoewel lenen een handige manier kan zijn om uw financiële doelen te bereiken, is het belangrijk om verantwoordelijkheid te nemen bij het aangaan van schulden. Zorg ervoor dat u zich bewust bent van uw financiële situatie en alleen leent wat u zich kunt veroorloven terug te betalen. Maak gebruik van online tools en adviesdiensten om uw budget goed in kaart te brengen voordat u besluit om een ​​lening af te sluiten.

Met de juiste kennis en planning kunt u op een verantwoorde manier gebruikmaken van leenmogelijkheden om uw financiële doelen te bereiken.


Zes Tips voor Verantwoord Lenen in België

  1. Leen enkel wat je nodig hebt, niet meer.
  2. Vergelijk verschillende kredietverstrekkers voor de beste voorwaarden.
  3. Let op de rentevoet en bijkomende kosten zoals administratiekosten.
  4. Maak een realistische terugbetalingsplanning op voor je lening.
  5. Wees bewust van de totale kosten van de lening over de volledige looptijd.
  6. Leen nooit geld om andere schulden af te betalen, dit kan leiden tot een vicieuze cirkel.

Leen enkel wat je nodig hebt, niet meer.

Leen enkel wat je nodig hebt, niet meer. Het is van essentieel belang om bij het afsluiten van een lening alleen het bedrag te lenen dat nodig is voor uw specifieke behoeften. Door verstandig te lenen en niet meer dan nodig is, kunt u onnodige schulden en financiële lasten vermijden. Het is raadzaam om uw financiële situatie zorgvuldig te evalueren en alleen te lenen wat u comfortabel kunt terugbetalen, rekening houdend met uw inkomsten en uitgaven. Op die manier kunt u op een verantwoorde manier gebruikmaken van leenmogelijkheden zonder in financiële problemen te komen.

Vergelijk verschillende kredietverstrekkers voor de beste voorwaarden.

Het vergelijken van verschillende kredietverstrekkers is essentieel om de beste voorwaarden te vinden bij het lenen van geld. Door tarieven, kosten, flexibiliteit en klantenservice van diverse aanbieders te vergelijken, kunt u een weloverwogen beslissing nemen en de lening kiezen die het beste aansluit bij uw financiële behoeften en mogelijkheden. Het loont de moeite om de tijd te nemen om verschillende opties te onderzoeken en te analyseren voordat u een definitieve keuze maakt, zodat u zich kunt verzekeren van gunstige voorwaarden en een positieve leningervaring.

Let op de rentevoet en bijkomende kosten zoals administratiekosten.

Het is van groot belang om aandacht te besteden aan de rentevoet en eventuele bijkomende kosten, zoals administratiekosten, bij het overwegen van een lening. De rentevoet bepaalt uiteindelijk hoeveel u zult betalen voor het geleende bedrag, terwijl bijkomende kosten zoals administratiekosten uw totale kosten kunnen verhogen. Door deze aspecten zorgvuldig te evalueren en te vergelijken tussen verschillende leningsopties, kunt u een weloverwogen beslissing nemen die past bij uw financiële situatie en doelen.

Maak een realistische terugbetalingsplanning op voor je lening.

Het is essentieel om een realistische terugbetalingsplanning op te stellen voor je lening. Door vooraf een duidelijk overzicht te hebben van hoe en wanneer je de lening zult terugbetalen, kun je financiële stress verminderen en ervoor zorgen dat je niet in de problemen komt met betalingsachterstanden. Neem bij het opstellen van je terugbetalingsplanning je inkomen, uitgaven en andere financiële verplichtingen in overweging, zodat je een plan kunt maken dat haalbaar is binnen jouw budget. Het hebben van een goed doordachte terugbetalingsplanning helpt je om de lening op een verantwoorde manier af te lossen en biedt gemoedsrust tijdens het hele aflossingsproces.

Wees bewust van de totale kosten van de lening over de volledige looptijd.

Het is essentieel om u bewust te zijn van de totale kosten van de lening over de volledige looptijd. Naast de rentevoet kunnen er ook andere kosten verbonden zijn aan het lenen, zoals administratiekosten, verzekeringspremies en eventuele boetes bij vervroegde aflossing. Door een duidelijk beeld te hebben van alle kosten die gepaard gaan met de lening, kunt u een weloverwogen beslissing nemen en voorkomen dat u voor verrassingen komt te staan tijdens de aflossingsperiode.

Leen nooit geld om andere schulden af te betalen, dit kan leiden tot een vicieuze cirkel.

Het is belangrijk om nooit geld te lenen om andere schulden af te betalen, aangezien dit kan leiden tot een vicieuze cirkel van schulden. Door nieuwe leningen aan te gaan om bestaande schulden af te lossen, wordt het probleem vaak alleen maar groter en kan het leiden tot een onhoudbare financiële situatie. Het is verstandiger om op zoek te gaan naar alternatieve oplossingen, zoals budgettering, financiële planning of het zoeken naar professioneel advies, om uit de schulden te komen en financiële stabiliteit te bereiken.

Lening Aanvragen Tegen Een Lage Rente: Tips en Advies

Lening Aanvragen Tegen Een Lage Rente: Tips en Informatie

Als u op zoek bent naar een lening tegen een lage rente, is het belangrijk om goed geïnformeerd te zijn over de verschillende opties die beschikbaar zijn. Het vinden van een lening met gunstige rentevoeten kan u helpen om geld te besparen en uw financiële lasten te verlichten. Hier zijn enkele tips en informatie om u op weg te helpen:

Vergelijk Verschillende Kredietverstrekkers

Voordat u een lening aanvraagt, is het verstandig om verschillende kredietverstrekkers te vergelijken. Let niet alleen op de rentevoet, maar ook op eventuele bijkomende kosten en voorwaarden. Door verschillende opties te vergelijken, kunt u de lening vinden die het beste bij uw financiële situatie past.

Verbeter Uw Kredietgeschiedenis

Uw kredietgeschiedenis speelt een grote rol bij het bepalen van de rentevoet die u aangeboden krijgt. Zorg ervoor dat uw kredietrapport accuraat is en werk aan het verbeteren van uw kredietscore door tijdig uw schulden af te lossen en geen nieuwe schulden aan te gaan.

Kies Voor Een Lening Op Maat

Sommige kredietverstrekkers bieden leningen op maat aan die rekening houden met uw specifieke behoeften en financiële situatie. Door te kiezen voor een lening op maat, kunt u mogelijk een lagere rentevoet krijgen dan bij standaardleningen.

Onderhandel Over De Voorwaarden

Nadat u verschillende leningsopties heeft vergeleken, aarzel dan niet om met de kredietverstrekker te onderhandelen over de voorwaarden van de lening. Soms is het mogelijk om gunstigere voorwaarden te verkrijgen door simpelweg te vragen.

Door deze tips in gedachten te houden en goed onderzoek te doen voordat u een lening aanvraagt, kunt u hopelijk een lening tegen een lage rente vinden die past bij uw financiële behoeften. Vergeet niet om altijd verantwoordelijk om te gaan met lenen en alleen geld te lenen dat u kunt terugbetalen.


7 Tips voor het Aanvragen van een Lening met Lage Rente in België

  1. Vergelijk rentetarieven van verschillende kredietverstrekkers.
  2. Zorg voor een goede kredietgeschiedenis om in aanmerking te komen voor een lage rente.
  3. Kies voor een lening met een vaste rente om verrassingen te voorkomen.
  4. Let op bijkomende kosten, zoals administratiekosten en boetes bij vervroegde aflossing.
  5. Lees de voorwaarden van de lening goed door en vraag om verduidelijking indien nodig.
  6. Overweeg om extra af te lossen om de totale rentekosten te verlagen.
  7. Blijf op de hoogte van rentewijzigingen en heronderhandel indien mogelijk voor een nog lagere rente.

Vergelijk rentetarieven van verschillende kredietverstrekkers.

Het vergelijken van rentetarieven van verschillende kredietverstrekkers is een cruciale stap bij het aanvragen van een lening tegen een lage rente. Door de rentevoeten van verschillende kredietverstrekkers zorgvuldig te vergelijken, kunt u de beste deal vinden die past bij uw financiële situatie. Het loont de moeite om niet alleen naar de rentevoet zelf te kijken, maar ook naar eventuele bijkomende kosten en voorwaarden die van invloed kunnen zijn op de totale kosten van de lening. Een grondige vergelijking stelt u in staat om een weloverwogen beslissing te nemen en geld te besparen op uw lening.

Zorg voor een goede kredietgeschiedenis om in aanmerking te komen voor een lage rente.

Het is essentieel om te zorgen voor een goede kredietgeschiedenis als u in aanmerking wilt komen voor een lening tegen een lage rente. Uw kredietgeschiedenis is een belangrijke factor die kredietverstrekkers gebruiken om uw betalingsgedrag en kredietwaardigheid te beoordelen. Door uw kredietgeschiedenis op peil te houden, door tijdig schulden af te lossen en geen nieuwe schulden aan te gaan, kunt u laten zien dat u een betrouwbare en verantwoordelijke lener bent. Dit kan resulteren in gunstigere voorwaarden en een lagere rente op de lening die u aanvraagt. Het opbouwen en onderhouden van een goede kredietgeschiedenis is dus van groot belang bij het verkrijgen van financiële voordelen zoals een lening met lage rentevoeten.

Kies voor een lening met een vaste rente om verrassingen te voorkomen.

Kies voor een lening met een vaste rente om verrassingen te voorkomen. Een lening met een vaste rente betekent dat de rente gedurende de looptijd van de lening hetzelfde blijft, waardoor u precies weet hoeveel u elke maand moet betalen. Dit geeft u financiële zekerheid en voorkomt onverwachte stijgingen in uw maandelijkse aflossingen. Door te kiezen voor een lening met een vaste rente, kunt u uw budget beter plannen en stress verminderen over mogelijke schommelingen in de rentevoet. Het biedt u duidelijkheid en stabiliteit bij het terugbetalen van uw lening.

Let op bijkomende kosten, zoals administratiekosten en boetes bij vervroegde aflossing.

Het is essentieel om aandacht te besteden aan bijkomende kosten bij het aanvragen van een lening tegen een lage rente. Naast de rentevoet kunnen er ook andere kosten zijn, zoals administratiekosten en boetes bij vervroegde aflossing. Het is belangrijk om deze kosten in overweging te nemen, aangezien ze de totale kosten van de lening kunnen beïnvloeden. Door vooraf duidelijkheid te krijgen over alle mogelijke bijkomende kosten, kunt u een weloverwogen beslissing nemen en ervoor zorgen dat u niet voor onverwachte verrassingen komt te staan tijdens de looptijd van de lening.

Lees de voorwaarden van de lening goed door en vraag om verduidelijking indien nodig.

Het is essentieel om de voorwaarden van de lening goed door te lezen en om verduidelijking te vragen indien nodig wanneer u een lening met een lage rente aanvraagt. Door de voorwaarden zorgvuldig te bestuderen, krijgt u een duidelijk beeld van wat er van u wordt verwacht en welke kosten er verbonden zijn aan de lening. Als iets niet helemaal duidelijk is, aarzel dan niet om vragen te stellen en om opheldering te vragen. Op die manier voorkomt u verrassingen en kunt u met vertrouwen een weloverwogen beslissing nemen over het aangaan van de lening.

Overweeg om extra af te lossen om de totale rentekosten te verlagen.

Overweeg om extra af te lossen op uw lening om de totale rentekosten te verlagen. Door regelmatig extra aflossingen te doen, kunt u de looptijd van uw lening verkorten en daardoor de totale rentekosten verminderen. Op deze manier kunt u geld besparen en sneller schuldenvrij worden. Het is belangrijk om na te gaan of er geen boetes of kosten verbonden zijn aan extra aflossingen bij uw kredietverstrekker, zodat u weloverwogen beslissingen kunt nemen over het terugbetalen van uw lening tegen een lage rente.

Blijf op de hoogte van rentewijzigingen en heronderhandel indien mogelijk voor een nog lagere rente.

Het is verstandig om op de hoogte te blijven van rentewijzigingen, vooral als u een lening met een lage rente wilt aanvragen. Door regelmatig de rentetarieven te volgen, kunt u mogelijk profiteren van gunstige wijzigingen en heronderhandelen voor een nog lagere rente. Het kan lonend zijn om contact op te nemen met uw kredietverstrekker en te bespreken of er mogelijkheden zijn om de rente verder te verlagen, wat uiteindelijk kan resulteren in aanzienlijke besparingen op uw lening.

Tips en Advies voor het Aanvragen van een Lening op 18-jarige Leeftijd

Ben je 18 jaar oud en overweeg je een lening aan te vragen? Het kan een grote stap zijn om op zo’n jonge leeftijd financiële verantwoordelijkheid te nemen, maar het is zeker mogelijk om op verantwoorde wijze een lening aan te vragen en te beheren. In dit artikel bespreken we waar je rekening mee moet houden als je op 18-jarige leeftijd een lening wilt aanvragen.

Ten eerste is het belangrijk om te begrijpen dat de meeste traditionele kredietverstrekkers zoals banken en financiële instellingen een minimumleeftijd hebben voor het aanvragen van een lening, meestal 18 jaar. Als je deze leeftijd hebt bereikt, kom je in aanmerking om een lening aan te vragen.

Voordat je echter een lening aanvraagt, is het essentieel om goed na te denken over de reden waarom je geld wilt lenen. Zorg ervoor dat je de lening echt nodig hebt en dat je in staat bent om deze terug te betalen volgens de afgesproken voorwaarden. Het is verstandig om alleen geld te lenen als het echt noodzakelijk is, bijvoorbeeld voor studiekosten, medische noodgevallen of andere onverwachte uitgaven.

Als 18-jarige kun je verschillende soorten leningen overwegen, zoals persoonlijke leningen, studieleningen of creditcards. Het is belangrijk om de verschillende opties te onderzoeken en de voorwaarden en rentetarieven van elke lening zorgvuldig te vergelijken voordat je een beslissing neemt.

Bij het aanvragen van een lening op 18-jarige leeftijd kan het zijn dat je nog geen uitgebreide kredietgeschiedenis hebt opgebouwd. Dit kan van invloed zijn op de goedkeuring van je leningsaanvraag en de hoogte van het bedrag dat je kunt lenen. In sommige gevallen kan het helpen om een medeaanvrager of garantsteller toe te voegen aan je leningsaanvraag om de kans op goedkeuring te vergroten.

Onthoud altijd dat het aangaan van schulden serieuze gevolgen kan hebben als deze niet tijdig worden terugbetaald. Zorg ervoor dat je goed geïnformeerd bent over de voorwaarden van de lening voordat je akkoord gaat met de overeenkomst. Met verantwoordelijkheid en zorgvuldige planning kun je op 18-jarige leeftijd succesvol een lening aanvragen en beheren.


22 Veelgestelde Vragen over Lening Aanvragen op 18-jarige Leeftijd

  1. Kan je 50.000 euro lenen?
  2. Hoe oud moet je zijn voor lenen?
  3. Waarom moet je 18 zijn om geld te lenen?
  4. Wat kost het om 50.000 euro te lenen?
  5. Kan ik als student lening aanvragen?
  6. Wat kost 10.000 euro lenen per maand?
  7. Hoeveel mag je lenen als je 18 bent?
  8. Kan je 1500 euro lenen?
  9. Kan ik als student een lening krijgen?
  10. Hoeveel kost het om 20.000 euro te lenen?
  11. Wat kost een lening van 50.000 euro?
  12. Hoe oud moet je zijn om een lening aan te gaan?
  13. Kan een 19 jarige een lening aanvragen?
  14. Kan je geld lenen als je nog thuis woont?
  15. Kan je een lening aanvragen als je 18 bent?
  16. Kan je als 18 jarige geld lenen?
  17. Hoe kan ik snel een klein bedrag lenen?
  18. Is 18 jaar hoog voor een persoonlijke lening?
  19. Hoe oud moet je zijn om een lening af te sluiten?
  20. Waar kan je als 18 jarige geld lenen?
  21. Hoe geld lenen als je minderjarig bent?
  22. Kan je als student een lening krijgen?

Kan je 50.000 euro lenen?

Een veelgestelde vraag bij het aanvragen van een lening op 18-jarige leeftijd is of het mogelijk is om 50.000 euro te lenen. Het bedrag dat je kunt lenen, inclusief 50.000 euro, hangt af van verschillende factoren zoals je inkomen, kredietgeschiedenis en de voorwaarden van de kredietverstrekker. Als 18-jarige met beperkte financiële ervaring en waarschijnlijk geen uitgebreide kredietgeschiedenis, kan het moeilijk zijn om een dergelijk hoog bedrag te lenen zonder voldoende garanties of zekerheden. Het is daarom verstandig om realistisch te blijven en goed te overwegen of het aanvragen van een lening van 50.000 euro op deze leeftijd de juiste keuze is.

Hoe oud moet je zijn voor lenen?

Om een lening aan te vragen, moet je in de meeste gevallen minstens 18 jaar oud zijn. Op deze leeftijd word je beschouwd als volwassen en mag je financiële verplichtingen aangaan, waaronder het aanvragen van een lening. Het is belangrijk om te onthouden dat leeftijdseisen kunnen variëren afhankelijk van de specifieke kredietverstrekker en het type lening dat je wilt aanvragen. Als je 18 jaar bent en overweegt een lening aan te vragen, is het verstandig om de voorwaarden en vereisten van verschillende kredietverstrekkers te vergelijken om de beste optie voor jouw situatie te vinden.

Waarom moet je 18 zijn om geld te lenen?

Het is een veelgestelde vraag waarom je 18 jaar moet zijn om geld te lenen. De reden hiervoor ligt voornamelijk in de wetgeving en het concept van wettelijke volwassenheid. Op de leeftijd van 18 jaar wordt iemand in België beschouwd als volwassen en juridisch bekwaam om contracten aan te gaan, waaronder leningsovereenkomsten. Dit betekent dat op deze leeftijd een persoon verantwoordelijkheid kan dragen voor financiële verplichtingen en wettelijk gezien in staat is om geld te lenen en terug te betalen. Het stellen van een minimumleeftijd voor het aanvragen van leningen helpt ook om jongeren te beschermen tegen onverantwoorde schulden en financiële risico’s die ze mogelijk nog niet ten volle kunnen overzien op jongere leeftijd.

Wat kost het om 50.000 euro te lenen?

Het kost om 50.000 euro te lenen meer dan alleen het geleende bedrag terug te betalen. Bij het aanvragen van een lening van 50.000 euro moet je ook rekening houden met de rente die je over de gehele looptijd van de lening moet betalen. De rentevoet kan variëren afhankelijk van de kredietverstrekker, je kredietgeschiedenis en andere factoren. Daarnaast kunnen er ook administratiekosten en eventuele andere kosten verbonden zijn aan de lening. Het is belangrijk om alle kosten en voorwaarden zorgvuldig te bekijken voordat je besluit om een lening van 50.000 euro aan te vragen, zodat je een goed beeld krijgt van de totale financiële verplichtingen die gepaard gaan met het lenen van dit bedrag.

Kan ik als student lening aanvragen?

Als student van 18 jaar oud is het mogelijk om een lening aan te vragen, maar er zijn enkele belangrijke overwegingen waarmee rekening moet worden gehouden. Veel kredietverstrekkers bieden speciale studieleningen aan voor studenten die financiële steun nodig hebben voor hun opleiding. Het is verstandig om te onderzoeken welke opties beschikbaar zijn en om de voorwaarden en rentetarieven van verschillende leningen te vergelijken voordat je een beslissing neemt. Als student kan het zijn dat je nog geen vast inkomen hebt of een beperkte kredietgeschiedenis, wat van invloed kan zijn op de goedkeuring van je leningsaanvraag. In sommige gevallen kan het toevoegen van een medeaanvrager of garantsteller helpen om de kans op goedkeuring te vergroten. Het is belangrijk om verantwoordelijkheid te nemen bij het aanvragen en beheren van een lening als student, en ervoor te zorgen dat je de lening tijdig en volgens de afgesproken voorwaarden kunt terugbetalen.

Wat kost 10.000 euro lenen per maand?

Het bedrag dat je maandelijks moet terugbetalen bij het lenen van 10.000 euro kan variëren afhankelijk van factoren zoals de looptijd van de lening en de rentevoet. Over het algemeen geldt dat hoe langer de looptijd van de lening is, hoe lager het maandelijkse aflossingsbedrag zal zijn, maar hoe hoger de totale kosten over de hele looptijd zullen zijn door bijkomende rente. Het is verstandig om een leningssimulatie uit te voeren bij verschillende kredietverstrekkers om een idee te krijgen van wat het maandelijkse aflossingsbedrag zou kunnen zijn en welke leningsoptie het meest geschikt is voor jouw financiële situatie. Het is belangrijk om goed op de hoogte te zijn van alle kosten en voorwaarden voordat je een lening aangaat.

Hoeveel mag je lenen als je 18 bent?

Als je 18 bent en een lening wilt aanvragen, is een veelgestelde vraag hoeveel je eigenlijk mag lenen op die leeftijd. Het bedrag dat je kunt lenen als 18-jarige hangt af van verschillende factoren, zoals je inkomen, kredietgeschiedenis en de kredietverstrekker zelf. Over het algemeen geldt dat kredietverstrekkers voorzichtig zijn bij het verstrekken van leningen aan jonge volwassenen en vaak lagere bedragen toekennen aan mensen met beperkte kredietervaring. Het is daarom belangrijk om realistisch te blijven over het bedrag dat je kunt lenen en ervoor te zorgen dat je in staat bent om de lening terug te betalen volgens de afgesproken voorwaarden. Het is verstandig om goed onderzoek te doen naar de verschillende opties en om advies in te winnen bij financiële experts voordat je een definitieve beslissing neemt over het aanvragen van een lening op 18-jarige leeftijd.

Kan je 1500 euro lenen?

Veel mensen vragen zich af of ze op 18-jarige leeftijd een bedrag van 1500 euro kunnen lenen. Het antwoord is dat het mogelijk is om dit bedrag te lenen, maar het hangt af van verschillende factoren, waaronder je kredietgeschiedenis, inkomen en de voorwaarden van de kredietverstrekker. Als je 18 jaar oud bent en aan alle vereisten voldoet, zoals een stabiel inkomen en een goede kredietwaardigheid, dan is de kans groot dat je in aanmerking komt voor een lening van 1500 euro. Het is echter altijd verstandig om eerst grondig onderzoek te doen naar verschillende kredietverstrekkers en hun voorwaarden voordat je een definitieve beslissing neemt.

Kan ik als student een lening krijgen?

Als student is het mogelijk om een lening aan te vragen, zelfs op 18-jarige leeftijd. Veel kredietverstrekkers bieden speciale leningen aan voor studenten, zoals studieleningen of persoonlijke leningen met gunstige voorwaarden voor jonge mensen die nog studeren. Het is belangrijk om goed te onderzoeken welke opties er beschikbaar zijn en om de voorwaarden en rentetarieven van elke lening zorgvuldig te vergelijken voordat je een beslissing neemt. Als student kan het handig zijn om gebruik te maken van financiële steun zoals studiefinanciering of andere subsidies voordat je een lening overweegt, maar in sommige gevallen kan een lening helpen bij het financieren van studiekosten of andere uitgaven. Zorg er altijd voor dat je verantwoordelijk leent en dat je in staat bent om de lening terug te betalen volgens de afgesproken voorwaarden.

Hoeveel kost het om 20.000 euro te lenen?

Het kost geld om een lening van 20.000 euro af te sluiten, aangezien je te maken krijgt met rente en eventuele bijkomende kosten. De totale kosten van het lenen van 20.000 euro kunnen variëren afhankelijk van de kredietverstrekker, de looptijd van de lening en het rentepercentage dat wordt toegepast. Het is belangrijk om verschillende aanbieders te vergelijken en goed op de hoogte te zijn van alle voorwaarden voordat je besluit een lening aan te vragen. Zo kun je een weloverwogen keuze maken en de totale kosten van de lening zo laag mogelijk houden.

Wat kost een lening van 50.000 euro?

Wanneer je overweegt om een lening van 50.000 euro aan te vragen, is het belangrijk om te begrijpen dat de totale kosten van de lening afhankelijk zijn van verschillende factoren, zoals de looptijd van de lening, het rentepercentage en eventuele bijkomende kosten zoals administratiekosten of verzekeringen. Over het algemeen geldt dat hoe langer de looptijd van de lening en hoe hoger het rentepercentage, hoe meer je uiteindelijk zult betalen. Het is raadzaam om verschillende kredietverstrekkers te vergelijken en offertes op te vragen om een goed beeld te krijgen van de totale kosten en voorwaarden voordat je een definitieve beslissing neemt over het aanvragen van een lening van 50.000 euro.

Hoe oud moet je zijn om een lening aan te gaan?

Om een lening aan te gaan, moet je meestal minstens 18 jaar oud zijn. Dit is de wettelijke minimumleeftijd die door de meeste kredietverstrekkers wordt gehanteerd. Op 18-jarige leeftijd ben je juridisch volwassen en mag je zelfstandig financiële verplichtingen aangaan, waaronder het afsluiten van leningen. Het is echter belangrijk om te onthouden dat leeftijd slechts één factor is bij het aanvragen van een lening. Kredietverstrekkers zullen ook andere criteria evalueren, zoals je inkomen, kredietgeschiedenis en financiële stabiliteit, om te bepalen of je in aanmerking komt voor een lening en tegen welke voorwaarden.

Kan een 19 jarige een lening aanvragen?

Ja, een 19-jarige kan in de meeste gevallen een lening aanvragen. Veel kredietverstrekkers hanteren een minimumleeftijd van 18 jaar voor het aanvragen van een lening, dus op 19-jarige leeftijd kom je doorgaans in aanmerking om een lening aan te vragen. Het is echter belangrijk om te onthouden dat de goedkeuring van de leningsaanvraag afhankelijk is van verschillende factoren, waaronder je kredietgeschiedenis, inkomen en financiële stabiliteit. Als 19-jarige is het verstandig om goed geïnformeerd te zijn over de voorwaarden en verplichtingen die gepaard gaan met het aangaan van een lening, en om ervoor te zorgen dat je in staat bent om de lening terug te betalen volgens de afgesproken voorwaarden.

Kan je geld lenen als je nog thuis woont?

Ja, het is mogelijk om geld te lenen als je nog thuis woont. Veel kredietverstrekkers stellen geen specifieke eis dat je op jezelf woont om in aanmerking te komen voor een lening. Wat wel belangrijk is, is dat je voldoet aan de andere criteria die de kredietverstrekker hanteert, zoals een minimumleeftijd, inkomen en kredietwaardigheid. Zolang je aan deze voorwaarden voldoet, kun je geld lenen, zelfs als je nog bij je ouders woont. Het is echter altijd verstandig om goed na te denken over de financiële verplichtingen die gepaard gaan met het afsluiten van een lening en ervoor te zorgen dat je in staat bent om deze tijdig terug te betalen.

Kan je een lening aanvragen als je 18 bent?

Ja, het is mogelijk om een lening aan te vragen als je 18 jaar bent. De meeste traditionele kredietverstrekkers hanteren een minimumleeftijd van 18 jaar voor leningsaanvragen. Als je deze leeftijd hebt bereikt, kom je in aanmerking om een lening aan te vragen. Het is echter belangrijk om goed na te denken over de reden waarom je geld wilt lenen en ervoor te zorgen dat je in staat bent om de lening terug te betalen volgens de afgesproken voorwaarden. Op 18-jarige leeftijd kun je verschillende soorten leningen overwegen, zoals persoonlijke leningen, studieleningen of creditcards. Het is verstandig om de verschillende opties te onderzoeken en de voorwaarden en rentetarieven van elke lening zorgvuldig te vergelijken voordat je een beslissing neemt.

Kan je als 18 jarige geld lenen?

Ja, als 18-jarige kun je geld lenen, mits je voldoet aan de minimumleeftijdseisen van de kredietverstrekker. Veel traditionele kredietverstrekkers hanteren een minimumleeftijd van 18 jaar voor het aanvragen van een lening. Het is echter belangrijk om goed na te denken over de reden waarom je geld wilt lenen en om ervoor te zorgen dat je in staat bent om de lening terug te betalen volgens de afgesproken voorwaarden. Het is verstandig om alleen geld te lenen als het echt noodzakelijk is en om de verschillende opties zorgvuldig te overwegen voordat je een beslissing neemt. Met de juiste verantwoordelijkheid en planning is het mogelijk om op 18-jarige leeftijd succesvol een lening aan te vragen en te beheren.

Hoe kan ik snel een klein bedrag lenen?

Als je op 18-jarige leeftijd snel een klein bedrag wilt lenen, zijn er verschillende opties beschikbaar om dit te doen. Een van de meest gebruikelijke manieren is het aanvragen van een minilening of flitskrediet, waarbij je een klein bedrag kunt lenen voor een korte periode. Deze leningen hebben meestal een snelle goedkeuringsprocedure en kunnen vaak binnen enkele uren op je rekening worden gestort. Het is belangrijk om de voorwaarden en kosten van deze leningen zorgvuldig te bekijken voordat je een beslissing neemt, zodat je niet voor onverwachte verrassingen komt te staan. Daarnaast kun je ook overwegen om geld te lenen van vrienden of familie, mits dit op een duidelijke en eerlijke manier wordt afgesproken om eventuele problemen in de toekomst te voorkomen.

Is 18 jaar hoog voor een persoonlijke lening?

Het is belangrijk om te begrijpen dat leeftijd slechts een van de vele factoren is die kredietverstrekkers in overweging nemen bij het beoordelen van een leningsaanvraag. Hoewel 18 jaar jong lijkt voor het aanvragen van een persoonlijke lening, is het niet per se hoog als de aanvrager voldoet aan de andere vereisten, zoals een stabiel inkomen en een goede kredietgeschiedenis. Kredietverstrekkers zullen ook kijken naar de financiële omstandigheden en het vermogen van de aanvrager om de lening terug te betalen. Dus, hoewel 18 jaar misschien jong lijkt, kan het nog steeds mogelijk zijn om op verantwoorde wijze een persoonlijke lening aan te vragen en te verkrijgen.

Hoe oud moet je zijn om een lening af te sluiten?

Om een lening af te sluiten, moet je doorgaans minimaal 18 jaar oud zijn. Op deze leeftijd wordt je beschouwd als een volwassen en wettelijk bekwaam om financiële verplichtingen aan te gaan, waaronder het afsluiten van leningen. Het is belangrijk om te onthouden dat hoewel je op 18-jarige leeftijd in aanmerking komt om een lening aan te vragen, het cruciaal is om verstandig en verantwoordelijk om te gaan met het lenen van geld. Het is altijd aan te raden om goed na te denken over de redenen voor het afsluiten van een lening en ervoor te zorgen dat je in staat bent om de lening terug te betalen volgens de overeengekomen voorwaarden.

Waar kan je als 18 jarige geld lenen?

Als 18-jarige kun je geld lenen bij verschillende kredietverstrekkers, waaronder banken, online leningaanbieders en kredietunies. Banken bieden vaak persoonlijke leningen en studieleningen aan, maar kunnen strengere criteria hanteren vanwege je beperkte kredietgeschiedenis op die leeftijd. Online leningaanbieders kunnen meer flexibiliteit bieden en speciale leningen voor jongeren aanbieden. Het is belangrijk om de voorwaarden, rentetarieven en betalingsmogelijkheden van elke geldschieter te vergelijken voordat je een beslissing neemt over waar je als 18-jarige geld wilt lenen.

Hoe geld lenen als je minderjarig bent?

Als minderjarige is het in België niet toegestaan om zelfstandig geld te lenen, aangezien je juridisch gezien nog niet handelingsbekwaam bent. Dit betekent dat je geen contracten mag afsluiten of financiële verplichtingen kunt aangaan zonder toestemming van je wettelijke vertegenwoordiger, meestal een ouder of voogd. Als je onder de 18 jaar bent en geld wilt lenen, moet dit dus altijd gebeuren met medeweten en goedkeuring van je ouder of voogd. Het is belangrijk om te onthouden dat het aangaan van leningen op jonge leeftijd serieuze financiële verantwoordelijkheid met zich meebrengt en dat het belangrijk is om zorgvuldig te overwegen of het echt nodig is en hoe je de lening terug zult betalen.

Kan je als student een lening krijgen?

Als student van 18 jaar is het mogelijk om een lening te krijgen, maar er zijn enkele belangrijke overwegingen waarmee rekening moet worden gehouden. Veel kredietverstrekkers bieden specifieke studieleningen aan die zijn ontworpen om studenten te helpen bij het financieren van hun studiekosten. Deze leningen kunnen gunstige voorwaarden hebben, zoals uitgestelde betalingsopties of lagere rentetarieven. Het is echter essentieel om je goed te informeren over de verschillende leningopties en de bijbehorende voorwaarden voordat je een beslissing neemt. Daarnaast kan het hebben van een medeaanvrager of garantsteller je kansen op goedkeuring vergroten, vooral als je nog geen uitgebreide kredietgeschiedenis hebt opgebouwd. Het is verstandig om verantwoordelijkheid te nemen en alleen geld te lenen wat strikt noodzakelijk is voor je studie-gerelateerde kosten.

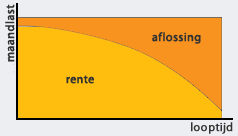
Hoe kan ik een lening aanvragen? – Ik wil een lening, wat zijn mijn opties?

Ik Wil Een Lening – Wat Zijn Mijn Opties?

Ik Wil Een Lening – Wat Zijn Mijn Opties?

Als u overweegt om een lening af te sluiten, is het belangrijk om goed geïnformeerd te zijn over uw opties en de mogelijke gevolgen. Of u nu een lening nodig heeft voor onverwachte uitgaven, het financieren van een project of het consolideren van schulden, er zijn verschillende soorten leningen beschikbaar die aan uw behoeften kunnen voldoen.

Soorten Leningen

Er zijn diverse soorten leningen die u kunt overwegen, afhankelijk van uw situatie:

  • Persoonlijke Lening: Een persoonlijke lening is een vast bedrag dat u leent en terugbetaalt in vaste maandelijkse termijnen. Dit type lening kan worden gebruikt voor diverse doeleinden.
  • Hypotheeklening: Als u een huis wilt kopen, kunt u overwegen om een hypothecaire lening af te sluiten. Hierbij wordt uw huis als onderpand gebruikt.
  • Autolening: Wilt u een nieuwe auto kopen? Dan kunt u een autolening aanvragen om de aankoop te financieren.
  • Kredietlijn: Een kredietlijn biedt flexibele toegang tot geld tot een bepaald limietbedrag. U betaalt alleen rente over het bedrag dat u daadwerkelijk gebruikt.
  • Schuldconsolidatielening: Als u meerdere schulden heeft, kunt u overwegen om deze samen te voegen in één nieuwe lening met gunstigere voorwaarden.

Lening Aanvragen

Het proces van het aanvragen van een lening kan variëren afhankelijk van de geldverstrekker en het type lening dat u kiest. Over het algemeen moet u informatie verstrekken over uw inkomen, uitgaven en kredietgeschiedenis. De geldverstrekker zal deze informatie gebruiken om te beoordelen of u in aanmerking komt voor de lening en welk bedrag en rentevoet er mogelijk zijn.

Zorg ervoor dat u alle voorwaarden en kosten van de lening begrijpt voordat u akkoord gaat. Lees alle documenten zorgvuldig door en stel vragen als iets niet duidelijk is.

Besluit

Een lening kan nuttig zijn in bepaalde situaties, maar het is belangrijk om verantwoordelijk te lenen en ervoor te zorgen dat u de terugbetalingstermijnen kunt nakomen. Neem de tijd om verschillende opties te vergelijken en kies de lening die het beste bij uw behoeften past.


Veelgestelde Vragen over Leningen: Antwoorden op Uw Belangrijkste Vragen

  1. Wat kost het om 100.000 euro te lenen?
  2. Hoeveel kan ik lenen voor 500 euro per maand?
  3. Wat kost 200.000 euro lenen?
  4. Wat te doen als je geen lening krijgt?
  5. Kan je zomaar een lening krijgen?
  6. Hoeveel betaal je af per 25.000 euro?
  7. Wat kost een lening van 7500 euro?
  8. Hoeveel betaal je af voor 100.000 euro?
  9. Waar kan ik met spoed geld lenen?
  10. Wat kost een lening van €20.000 per maand?
  11. Hoeveel geld moet je hebben om een lening te krijgen?
  12. Hoeveel geld moet je zelf hebben voor een lening?
  13. Hoeveel moet ik verdienen om €150.000 te lenen?
  14. Hoeveel kan ik lenen op basis van mijn loon?
  15. Hoeveel moet je verdienen om een lening te krijgen?
  16. Waar krijg je snel een lening?
  17. Hoe kan ik 2000 euro lenen zonder gedoe?
  18. Welke bank geeft snel een lening?
  19. Wat kost het om 10.000 euro te lenen?
  20. Wat kost 10.000 euro lenen per maand?
  21. Hoeveel afbetalen voor 25.000 euro?
  22. Wie kan mij dringend geld lenen?
  23. Wat kost een lening van €50.000 per maand?
  24. Waar kan ik zo snel mogelijk geld lenen?

Wat kost het om 100.000 euro te lenen?

Het totale kostenplaatje van het lenen van 100.000 euro kan variëren afhankelijk van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten of verzekeringen. Het is belangrijk om te begrijpen dat naast het terugbetalen van het geleende bedrag, u ook rente zult moeten betalen over de lening. Hoe hoger de rentevoet en hoe langer de looptijd, hoe meer u uiteindelijk zult terugbetalen. Het is daarom raadzaam om verschillende geldverstrekkers te vergelijken en goed te letten op alle kosten en voorwaarden voordat u een beslissing neemt om 100.000 euro te lenen.

Hoeveel kan ik lenen voor 500 euro per maand?

Het bedrag dat u kunt lenen voor 500 euro per maand hangt af van verschillende factoren, zoals uw inkomen, uitgaven, kredietgeschiedenis en de voorwaarden van de geldverstrekker. Over het algemeen zal een geldverstrekker uw financiële situatie evalueren om te bepalen hoeveel u verantwoord kunt lenen binnen uw budget. Het is belangrijk om realistisch te blijven en alleen een lening aan te gaan die u comfortabel kunt terugbetalen, zonder in financiële problemen te komen. Het exacte bedrag dat u kunt lenen zal dus variëren afhankelijk van uw persoonlijke omstandigheden en de geldverstrekker.

Wat kost 200.000 euro lenen?

Het kost 200.000 euro lenen meer dan alleen het geleende bedrag terugbetalen. Bij het lenen van een dergelijk groot bedrag komen ook kosten zoals rente, administratiekosten en eventuele verzekeringen kijken. De totale kosten van het lenen van 200.000 euro zullen afhangen van factoren zoals de looptijd van de lening, het rentepercentage en de specifieke voorwaarden die door de geldverstrekker worden gehanteerd. Het is verstandig om verschillende aanbieders te vergelijken en goed te letten op alle bijkomende kosten om een weloverwogen beslissing te nemen over het lenen van dit bedrag.

Wat te doen als je geen lening krijgt?

Als u geen lening kunt krijgen, zijn er enkele stappen die u kunt overwegen om uw financiële situatie te verbeteren. Allereerst is het belangrijk om te begrijpen waarom u geen lening kunt krijgen. Mogelijke redenen kunnen een ontoereikend inkomen, een slechte kredietgeschiedenis of te hoge schulden zijn. In dat geval kunt u werken aan het verbeteren van uw kredietwaardigheid door uw schulden af te lossen, uw inkomsten te verhogen of een borgsteller te vinden. Het kan ook nuttig zijn om advies in te winnen bij een financieel adviseur om uw opties te bespreken en een plan op te stellen om uw financiële situatie te stabiliseren.

Kan je zomaar een lening krijgen?

Ja, het verkrijgen van een lening is afhankelijk van verschillende factoren, waaronder uw kredietgeschiedenis, inkomen en de geldverstrekker zelf. Geldverstrekkers zullen uw financiële situatie evalueren om te bepalen of u in aanmerking komt voor een lening en onder welke voorwaarden. Een positieve kredietgeschiedenis en een stabiel inkomen kunnen uw kansen op het verkrijgen van een lening vergroten. Het is belangrijk om te onthouden dat verantwoord lenen essentieel is en dat u de terugbetalingsverplichtingen moet kunnen nakomen voordat u een lening afsluit.

Hoeveel betaal je af per 25.000 euro?

Wanneer u een lening van 25.000 euro afsluit, betaalt u maandelijks een vast bedrag terug dat bestaat uit zowel de aflossing van het geleende bedrag als de rente. De exacte maandelijkse aflossing hangt af van factoren zoals de looptijd van de lening en de rentevoet die wordt toegepast. Het is belangrijk om deze aspecten zorgvuldig te overwegen en eventueel verschillende leningsopties te vergelijken om een goed inzicht te krijgen in hoeveel u maandelijks zult moeten aflossen bij een lening van 25.000 euro.

Wat kost een lening van 7500 euro?

Een lening van 7500 euro kan verschillende kosten met zich meebrengen, afhankelijk van factoren zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten of verzekeringen. Het is belangrijk om te weten dat hoe hoger de rentevoet en hoe langer de looptijd van de lening, hoe meer u uiteindelijk zult betalen. Het is verstandig om verschillende geldverstrekkers te vergelijken en goed op te letten op alle kosten en voorwaarden voordat u een beslissing neemt over het afsluiten van een lening van 7500 euro.

Hoeveel betaal je af voor 100.000 euro?

Wanneer u een lening van 100.000 euro afsluit, zijn de totale kosten die u betaalt afhankelijk van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Het maandelijkse aflossingsbedrag kan variëren op basis van deze factoren. Het is belangrijk om een lening te kiezen met voorwaarden die passen bij uw financiële situatie en om goed te begrijpen hoeveel u in totaal zult terugbetalen, inclusief rente en eventuele andere kosten. Het is raadzaam om verschillende leningsopties te vergelijken voordat u een beslissing neemt over het afsluiten van een lening van 100.000 euro.

Waar kan ik met spoed geld lenen?

Als u dringend geld nodig heeft en op zoek bent naar een snelle leenoptie, zijn er verschillende financiële instellingen en online kredietverstrekkers die spoedleningen aanbieden. Deze spoedleningen kunnen vaak binnen een kort tijdsbestek worden verwerkt en uitbetaald, waardoor u snel over het benodigde geld kunt beschikken. Het is echter belangrijk om de voorwaarden en kosten van deze spoedleningen zorgvuldig te bekijken en te vergelijken voordat u een beslissing neemt, om ervoor te zorgen dat u de lening verantwoordelijk kunt terugbetalen.

Wat kost een lening van €20.000 per maand?

Een veelgestelde vraag bij het overwegen van een lening van €20.000 is: wat zijn de kosten per maand? De maandelijkse kosten van een lening van €20.000 kunnen variëren afhankelijk van factoren zoals de looptijd van de lening, het rentepercentage en eventuele bijkomende kosten zoals administratiekosten. Het is belangrijk om een nauwkeurige berekening te maken om te bepalen hoeveel u elke maand moet terugbetalen, zodat u een weloverwogen beslissing kunt nemen en ervoor kunt zorgen dat de lening binnen uw financiële mogelijkheden valt.

Hoeveel geld moet je hebben om een lening te krijgen?

Om een lening te krijgen, is het bedrag dat u nodig heeft niet het enige belangrijke criterium. Geldverstrekkers kijken ook naar uw inkomen, uitgaven en kredietgeschiedenis om te bepalen of u in aanmerking komt voor een lening en welk bedrag u kunt lenen. Het is essentieel dat u een stabiel inkomen heeft en in staat bent om de lening terug te betalen volgens de voorwaarden die worden gesteld. Daarnaast speelt uw kredietgeschiedenis een rol bij de goedkeuring van de lening en het bepalen van de rentevoet. Het is dus niet alleen de hoogte van het gewenste leenbedrag, maar vooral uw financiële situatie en betalingscapaciteit die bepalend zijn voor het verkrijgen van een lening.

Hoeveel geld moet je zelf hebben voor een lening?

Het bedrag dat u zelf moet hebben voor een lening kan variëren afhankelijk van het type lening en de geldverstrekker. In het algemeen vereisen veel geldverstrekkers een eigen inbreng, ook wel eigen kapitaal genoemd, bij het aanvragen van een lening. Dit eigen geld kan dienen als een vorm van zekerheid voor de geldverstrekker en kan helpen om uw kredietwaardigheid te verbeteren. Het exacte bedrag dat u zelf moet hebben hangt af van verschillende factoren, zoals uw inkomen, uitgaven en de specifieke eisen van de geldverstrekker. Het is belangrijk om dit aspect te bespreken met de geldverstrekker voordat u een lening aanvraagt.

Hoeveel moet ik verdienen om €150.000 te lenen?

Om €150.000 te lenen, moet u over voldoende inkomen beschikken om aan de terugbetalingsvereisten van de lening te voldoen. Geldverstrekkers zullen uw inkomen, uitgaven en kredietgeschiedenis evalueren om te bepalen of u in aanmerking komt voor een lening van dat bedrag. Over het algemeen wordt aanbevolen dat uw maandelijkse aflossingen niet meer dan een bepaald percentage van uw inkomen bedragen, vaak rond de 30% tot 40%. Het exacte vereiste inkomen kan variëren afhankelijk van de geldverstrekker en de specifieke voorwaarden van de lening. Het is verstandig om advies in te winnen bij een financieel adviseur voordat u een grote lening afsluit om ervoor te zorgen dat u comfortabel kunt voldoen aan de financiële verplichtingen.

Hoeveel kan ik lenen op basis van mijn loon?

Het bedrag dat u kunt lenen op basis van uw loon hangt af van verschillende factoren, waaronder uw inkomen, uitgaven en kredietgeschiedenis. Geldverstrekkers zullen uw loonstrookjes en andere financiële documenten beoordelen om te bepalen hoeveel u kunt lenen en tegen welke voorwaarden. Over het algemeen wordt een percentage van uw inkomen gebruikt om te berekenen hoeveel u maandelijks kunt aflossen. Het is belangrijk om realistisch te zijn over wat u zich kunt veroorloven en ervoor te zorgen dat de maandelijkse aflossingen binnen uw budget passen.

Hoeveel moet je verdienen om een lening te krijgen?

Om in aanmerking te komen voor een lening, is het gebruikelijk dat geldverstrekkers uw inkomen evalueren om te bepalen of u in staat bent om de lening terug te betalen. Het exacte bedrag dat u moet verdienen om een lening te krijgen, kan variëren afhankelijk van de geldverstrekker, het type lening en andere factoren zoals uw uitgaven en kredietgeschiedenis. Over het algemeen geldt dat hoe hoger uw inkomen is, hoe groter de kans is dat u een lening kunt krijgen. Het is echter ook belangrijk dat u realistisch blijft over uw financiële mogelijkheden en alleen leent wat u comfortabel kunt terugbetalen.

Waar krijg je snel een lening?

Als u op zoek bent naar een snelle lening, zijn er verschillende opties beschikbaar om dit te regelen. U kunt overwegen om contact op te nemen met traditionele banken, online kredietverstrekkers of financiële instellingen die gespecialiseerd zijn in kortlopende leningen. Online leningplatforms bieden vaak snelle goedkeuring en afhandeling van leningaanvragen, waardoor u binnen korte tijd toegang kunt krijgen tot het benodigde geld. Het is echter belangrijk om de voorwaarden en kosten van de lening zorgvuldig te bekijken voordat u een beslissing neemt, om ervoor te zorgen dat u een weloverwogen keuze maakt die past bij uw financiële situatie.

Hoe kan ik 2000 euro lenen zonder gedoe?

Als u op zoek bent naar een lening van 2000 euro zonder gedoe, zijn er verschillende opties die u kunt overwegen. Een van de snelste en meest eenvoudige manieren om een dergelijk bedrag te lenen, is door een online kredietverstrekker te benaderen die gespecialiseerd is in kortlopende leningen. Deze kredietverstrekkers bieden vaak snelle goedkeuringen en vereisen minimale documentatie, waardoor het proces soepel en efficiënt verloopt. Het is echter belangrijk om de voorwaarden en kosten van de lening zorgvuldig te bekijken voordat u akkoord gaat, zodat u vol vertrouwen kunt lenen zonder onaangename verrassingen achteraf.

Welke bank geeft snel een lening?

Het is een veelgestelde vraag: welke bank geeft snel een lening? Verschillende banken bieden snelle leningen aan, maar het is belangrijk om te begrijpen dat de snelheid van het goedkeuringsproces kan variëren afhankelijk van verschillende factoren, zoals uw kredietscore, financiële geschiedenis en de specifieke leningvoorwaarden. Sommige online kredietverstrekkers staan bekend om hun snelle goedkeuring en uitbetaling, terwijl traditionele banken mogelijk meer tijd nodig hebben voor het beoordelen van uw aanvraag. Het is raadzaam om verschillende opties te onderzoeken en te vergelijken voordat u een beslissing neemt over waar u een snelle lening wilt aanvragen.

Wat kost het om 10.000 euro te lenen?

Het kost geld om een lening af te sluiten, aangezien u rente moet betalen over het geleende bedrag. De uiteindelijke kosten van het lenen van 10.000 euro zullen afhangen van verschillende factoren, zoals de rentevoet die door de geldverstrekker wordt gehanteerd, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten. Het is belangrijk om deze kosten zorgvuldig te bekijken voordat u een lening afsluit, zodat u een goed beeld heeft van wat het totale bedrag zal zijn dat u moet terugbetalen.

Wat kost 10.000 euro lenen per maand?

Wanneer u 10.000 euro leent, zullen de maandelijkse kosten afhangen van verschillende factoren, zoals de looptijd van de lening en de rentevoet die wordt toegepast. Het is gebruikelijk dat u bij het afsluiten van een lening een vast maandelijks bedrag betaalt dat bestaat uit zowel aflossing als rente. Het is raadzaam om verschillende leningsopties te vergelijken en rekening te houden met uw budget om te bepalen welke maandelijkse betaling voor u haalbaar is.

Hoeveel afbetalen voor 25.000 euro?

Voor een lening van 25.000 euro hangt het bedrag dat u maandelijks moet afbetalen af van verschillende factoren, zoals de looptijd van de lening en de rentevoet die wordt toegepast. Over het algemeen geldt dat hoe langer de looptijd van de lening is, hoe lager het maandelijkse aflossingsbedrag zal zijn, maar hoe meer interest u over de totale looptijd zult betalen. Het is essentieel om deze aspecten zorgvuldig te overwegen en eventueel advies in te winnen bij een financieel expert voordat u een beslissing neemt over het afsluiten van een lening van 25.000 euro.

Wie kan mij dringend geld lenen?

Als u zich afvraagt “Wie kan mij dringend geld lenen?”, is het belangrijk om te weten dat er verschillende opties zijn om snel geld te lenen. U kunt overwegen om contact op te nemen met financiële instellingen zoals banken, kredietverstrekkers of online leningaanbieders. Het is echter essentieel om verantwoordelijk te lenen en de voorwaarden van de lening zorgvuldig te overwegen voordat u een beslissing neemt. Het is raadzaam om uw financiële situatie goed te evalueren en alleen geld te lenen als u zeker weet dat u in staat bent om het geleende bedrag terug te betalen binnen de afgesproken termijn.

Wat kost een lening van €50.000 per maand?

Een veelgestelde vraag bij het overwegen van een lening van €50.000 is: wat zijn de maandelijkse kosten? De maandelijkse kosten van een lening van €50.000 kunnen variëren afhankelijk van factoren zoals de looptijd van de lening, het rentepercentage en eventuele bijkomende kosten zoals administratiekosten of verzekeringen. Het is belangrijk om deze kosten zorgvuldig te berekenen en te overwegen of u comfortabel bent met het bedrag dat u maandelijks moet terugbetalen voordat u een lening afsluit. Het vergelijken van verschillende aanbieders en het begrijpen van alle voorwaarden kan u helpen bij het maken van een weloverwogen beslissing.

Waar kan ik zo snel mogelijk geld lenen?

Als u zich afvraagt waar u zo snel mogelijk geld kunt lenen, zijn er verschillende opties beschikbaar om aan uw behoeften te voldoen. In noodsituaties kunt u overwegen om een kortlopende lening aan te vragen bij online kredietverstrekkers of financiële instellingen die gespecialiseerd zijn in snelle leningen. Deze leningen kunnen vaak binnen enkele uren worden goedgekeurd en het geleende bedrag kan snel op uw rekening worden gestort. Het is echter belangrijk om de voorwaarden en kosten van dergelijke leningen zorgvuldig te bekijken voordat u besluit om geld te lenen op korte termijn.

Ontvang Snel Financieel Krediet bij Snel Krediet 24

Snel Krediet 24: Uw Betrouwbare Partner voor Snelle Financiële Hulp

Snel Krediet 24: Uw Betrouwbare Partner voor Snelle Financiële Hulp

Heeft u dringend behoefte aan financiële ondersteuning? Snel Krediet 24 staat voor u klaar om u te helpen in tijden van nood. Of het nu gaat om onverwachte medische kosten, reparaties aan uw auto of een andere onvoorziene uitgave, wij begrijpen dat financiële problemen snel opgelost moeten worden.

Met Snel Krediet 24 kunt u snel en eenvoudig een lening aanvragen zonder gedoe. Ons proces is transparant, efficiënt en klantgericht. We streven ernaar om onze klanten te voorzien van de nodige financiële middelen op een verantwoorde manier.

Onze leningen zijn flexibel en kunnen worden aangepast aan uw specifieke behoeften. Of u nu een klein bedrag voor korte termijn nodig heeft of een grotere lening voor langere termijn, bij Snel Krediet 24 bent u aan het juiste adres.

Ons toegewijde team van experts staat klaar om u te begeleiden door het proces en al uw vragen te beantwoorden. Wij streven naar uitmuntendheid in klantenservice en zorgen ervoor dat uw ervaring met Snel Krediet 24 soepel en probleemloos verloopt.

Kortom, als u op zoek bent naar snel krediet met betrouwbare service, dan is Snel Krediet 24 de juiste keuze voor u. Neem vandaag nog contact met ons op en laat ons u helpen bij het overwinnen van uw financiële uitdagingen!


Veelgestelde Vragen over Snel Krediet 24 in België

  1. Kan ik geld lenen om schulden af te betalen?
  2. Wat kost 10.000 euro lenen per maand?
  3. Waar kan ik 2000 euro lenen zonder BKR toetsing?
  4. Waar kan ik met spoed 500 euro lenen?
  5. Hoe kan ik 5000 euro lenen zonder gedoe?
  6. Kan ik geld lenen zonder loonfiches?
  7. Waar kan ik 10.000 euro lenen zonder BKR toetsing?
  8. Waar kan ik met spoed geld lenen?

Kan ik geld lenen om schulden af te betalen?

Ja, bij Snel Krediet 24 is het mogelijk om geld te lenen om bestaande schulden af te lossen. Het consolideren van schulden kan een verstandige financiële beslissing zijn, omdat het u kan helpen om overzicht te houden over uw financiën en mogelijk lagere rentetarieven te verkrijgen. Neem contact met ons op voor meer informatie over hoe wij u kunnen ondersteunen bij het consolideren van uw schulden en het vinden van een passende leningsoptie die aan uw behoeften voldoet.

Wat kost 10.000 euro lenen per maand?

Het lenen van 10.000 euro per maand bij Snel Krediet 24 resulteert in verschillende kosten, afhankelijk van factoren zoals de looptijd van de lening en het rentepercentage. Het is belangrijk om te begrijpen dat de totale kosten bestaan uit zowel de aflossing van het geleende bedrag als de rente die in rekening wordt gebracht. Door contact op te nemen met ons toegewijde team kunnen we u voorzien van specifieke informatie over de maandelijkse kosten en u helpen bij het vinden van een leningsoptie die aansluit bij uw financiële behoeften.

Waar kan ik 2000 euro lenen zonder BKR toetsing?

Bent u op zoek naar een lening van 2000 euro zonder BKR-toetsing? Bij Snel Krediet 24 begrijpen we dat sommige klanten behoefte hebben aan financiële ondersteuning zonder dat er een BKR-controle nodig is. Wij bieden flexibele leningsopties die aan uw behoeften kunnen voldoen, inclusief leningen van 2000 euro zonder BKR-toetsing. Neem contact met ons op voor meer informatie over hoe wij u kunnen helpen bij het verkrijgen van de benodigde financiële middelen, snel en gemakkelijk.

Waar kan ik met spoed 500 euro lenen?

Bent u op zoek naar een snelle oplossing voor het lenen van 500 euro met spoed? Bij Snel Krediet 24 bent u aan het juiste adres. Onze diensten zijn gericht op het bieden van financiële hulp in noodsituaties, waaronder het verstrekken van leningen van verschillende bedragen, waaronder ook 500 euro. Met een eenvoudig en transparant aanvraagproces kunt u snel de benodigde financiële steun krijgen die u nodig heeft. Neem vandaag nog contact met ons op en ontdek hoe Snel Krediet 24 u kan helpen bij het lenen van 500 euro met spoed.

Hoe kan ik 5000 euro lenen zonder gedoe?

Bij Snel Krediet 24 begrijpen we dat het lenen van 5000 euro zonder gedoe een belangrijke vraag kan zijn. Ons proces is ontworpen om het aanvragen van een lening zo eenvoudig en transparant mogelijk te maken. U kunt bij ons snel en gemakkelijk een aanvraag indienen voor een lening van 5000 euro. Ons toegewijde team staat klaar om u te begeleiden door het proces en alle nodige ondersteuning te bieden, zodat u zonder gedoe de financiële hulp kunt krijgen die u nodig heeft.

Kan ik geld lenen zonder loonfiches?

Ja, bij Snel Krediet 24 is het mogelijk om geld te lenen zonder loonfiches. Wij begrijpen dat niet iedereen over loonfiches beschikt of in staat is om deze documenten te verstrekken. Daarom bieden wij flexibele opties aan voor leningen, zodat ook mensen zonder loonfiches toegang kunnen krijgen tot financiële ondersteuning in tijden van nood. Onze deskundige team staat klaar om u te begeleiden bij het aanvraagproces en u te helpen bij het vinden van de juiste oplossing die past bij uw situatie. Neem gerust contact met ons op voor meer informatie over hoe u geld kunt lenen zonder loonfiches bij Snel Krediet 24.

Waar kan ik 10.000 euro lenen zonder BKR toetsing?

Bent u op zoek naar een lening van 10.000 euro zonder BKR-toetsing? Bij Snel Krediet 24 bieden wij mogelijkheden voor leningen zonder BKR-toetsing, waardoor u snel en eenvoudig financiële ondersteuning kunt krijgen, zelfs als u een negatieve BKR-registratie heeft. Neem contact met ons op voor meer informatie over onze leningsopties en hoe wij u kunnen helpen bij het verkrijgen van het benodigde bedrag zonder BKR-toetsing.

Waar kan ik met spoed geld lenen?

Bent u op zoek naar een betrouwbare bron om met spoed geld te lenen? Bij Snel Krediet 24 bent u aan het juiste adres. Wij begrijpen dat onverwachte financiële situaties snel opgelost moeten worden en daarom bieden wij snelle en eenvoudige leningen aan die aan uw behoeften voldoen. Met onze transparante en klantgerichte benadering kunt u met vertrouwen bij ons terecht voor financiële hulp in noodgevallen. Aarzel niet om contact met ons op te nemen en ontdek hoe Snel Krediet 24 u kan helpen bij het verkrijgen van het benodigde geld op korte termijn.