Bereken uw lening bij ING: eenvoudig en transparant

Als u overweegt om een lening af te sluiten bij ING, is het verstandig om eerst de lening te berekenen om een duidelijk beeld te krijgen van wat u kunt verwachten. Het berekenen van een lening bij ING is eenvoudig en kan u helpen bij het plannen van uw financiën op de lange termijn.

Om een lening te berekenen bij ING, moet u rekening houden met verschillende factoren, waaronder het leenbedrag, de looptijd van de lening en de rentevoet. Met behulp van de online leningcalculator van ING kunt u snel en gemakkelijk berekenen hoeveel uw maandelijkse aflossingen zullen bedragen en wat de totale kosten van de lening zullen zijn.

Het is belangrijk om realistisch te zijn bij het berekenen van uw lening. Zorg ervoor dat u alleen leent wat u zich kunt veroorloven om terug te betalen, rekening houdend met uw huidige financiële situatie en toekomstige uitgaven. Door vooraf een nauwkeurige berekening te maken, voorkomt u financiële problemen in de toekomst.

Bij het berekenen van een lening bij ING is het ook verstandig om verschillende scenario’s te overwegen. U kunt experimenteren met verschillende leenbedragen en looptijden om te zien hoe dit van invloed is op uw maandelijkse aflossingen. Op die manier kunt u een weloverwogen beslissing nemen die aansluit bij uw financiële doelen.

Kortom, het berekenen van een lening bij ING is een belangrijke stap in het proces van leningen afsluiten. Door gebruik te maken van de online tools die door ING worden aangeboden, kunt u zich goed voorbereiden en ervoor zorgen dat u een weloverwogen beslissing neemt die past bij uw financiële situatie.


9 Tips voor het Berekenen van een Lening bij ING in België

  1. Bepaal hoeveel je wilt lenen
  2. Vergelijk de rentetarieven van verschillende leningen
  3. Let op bijkomende kosten, zoals administratiekosten
  4. Controleer de looptijd van de lening en de maandelijkse aflossingen
  5. Bekijk of er mogelijkheden zijn voor extra aflossingen zonder boete
  6. Lees de voorwaarden en kleine lettertjes zorgvuldig door
  7. Overweeg om een verzekering af te sluiten bij de lening
  8. Houd rekening met eventuele risico’s, zoals rentestijgingen
  9. Vraag advies aan een financieel expert indien nodig

Bepaal hoeveel je wilt lenen

Het is essentieel om een duidelijk beeld te hebben van het bedrag dat je wilt lenen voordat je begint met het berekenen van een lening bij ING. Door vooraf vast te stellen hoeveel geld je nodig hebt, kun je gerichter te werk gaan bij het bepalen van de leenvoorwaarden en de terugbetalingsmogelijkheden. Het is belangrijk om realistisch te blijven en alleen te lenen wat nodig is, zodat je financiële lasten beheersbaar blijven en je niet meer leent dan je kunt terugbetalen. Het bepalen van het juiste leenbedrag is een cruciale stap in het proces van leningen berekenen en helpt bij het maken van verantwoorde financiële beslissingen.

Vergelijk de rentetarieven van verschillende leningen

Het is verstandig om de rentetarieven van verschillende leningen te vergelijken voordat u een lening afsluit bij ING. Door verschillende rentetarieven te vergelijken, kunt u een beter inzicht krijgen in de totale kosten van de lening en ervoor zorgen dat u de meest voordelige optie kiest. Het vergelijken van rentetarieven stelt u in staat om te zien welke lening het meest gunstige aanbod heeft en kan u helpen om geld te besparen op de lange termijn. Het is dus zeker de moeite waard om wat tijd te investeren in het vergelijken van rentetarieven voordat u een definitieve beslissing neemt over uw lening bij ING.

Let op bijkomende kosten, zoals administratiekosten

Het is essentieel om bij het berekenen van een lening bij ING rekening te houden met bijkomende kosten, zoals administratiekosten. Deze extra kosten kunnen de totale kosten van uw lening aanzienlijk beïnvloeden en dienen daarom in overweging te worden genomen bij het plannen van uw financiën. Door ook rekening te houden met deze administratieve kosten, kunt u een realistisch beeld krijgen van wat de lening uiteindelijk zal kosten en kunt u uw budget beter beheren. Het is verstandig om alle mogelijke kosten in kaart te brengen voordat u een lening afsluit, zodat u niet voor verrassingen komt te staan tijdens de looptijd van de lening.

Controleer de looptijd van de lening en de maandelijkse aflossingen

Het is essentieel om bij het berekenen van een lening bij ING zorgvuldig de looptijd van de lening en de bijbehorende maandelijkse aflossingen te controleren. De looptijd van de lening bepaalt hoe lang u aan de lening gebonden bent en heeft invloed op de totale kosten die u uiteindelijk zult betalen. Daarnaast is het belangrijk om te kijken naar de maandelijkse aflossingen, omdat deze bepalen hoeveel u elke maand moet terugbetalen en of dit bedrag binnen uw budget past. Door deze aspecten grondig te controleren, kunt u een weloverwogen beslissing nemen en ervoor zorgen dat de lening aansluit bij uw financiële behoeften en mogelijkheden.

Bekijk of er mogelijkheden zijn voor extra aflossingen zonder boete

Het is verstandig om bij het berekenen van een lening bij ING te bekijken of er mogelijkheden zijn voor extra aflossingen zonder boete. Door deze optie te overwegen, kunt u flexibiliteit inbouwen in uw lening en eventuele financiële meevallers benutten om sneller schuldenvrij te worden. Het is belangrijk om te controleren of ING deze mogelijkheid biedt en wat de voorwaarden hiervoor zijn, zodat u goed geïnformeerd bent over uw opties voor het aflossen van uw lening.

Lees de voorwaarden en kleine lettertjes zorgvuldig door

Het is van essentieel belang om bij het berekenen van een lening bij ING de voorwaarden en kleine lettertjes zorgvuldig door te lezen. Door grondig te begrijpen wat er in de voorwaarden staat en welke verplichtingen er aan de lening verbonden zijn, kunt u onaangename verrassingen in de toekomst voorkomen. Neem de tijd om alle details te bestuderen, inclusief de rentevoet, eventuele kosten en boetes voor vervroegde aflossing. Op die manier kunt u vol vertrouwen een lening afsluiten die aansluit bij uw behoeften en financiële mogelijkheden.

Overweeg om een verzekering af te sluiten bij de lening

Het is verstandig om te overwegen om een verzekering af te sluiten bij uw lening bij ING. Een leningverzekering kan u beschermen tegen onvoorziene gebeurtenissen, zoals arbeidsongeschiktheid, werkloosheid of overlijden, waardoor u niet meer in staat bent om de lening af te lossen. Door een verzekering af te sluiten, kunt u ervoor zorgen dat uw lening wordt gedekt in geval van dergelijke situaties, waardoor u en uw naasten financiële zekerheid hebben. Het is belangrijk om de voorwaarden van de verzekering goed te bestuderen en te beoordelen of deze aansluit bij uw behoeften en financiële situatie.

Houd rekening met eventuele risico’s, zoals rentestijgingen

Het is essentieel om bij het berekenen van een lening bij ING rekening te houden met eventuele risico’s, zoals rentestijgingen. Hoewel de rentevoet op het moment van lenen gunstig kan zijn, bestaat altijd het risico dat deze in de toekomst zal stijgen. Door vooraf rekening te houden met mogelijke rentestijgingen, kunt u zich beter voorbereiden en ervoor zorgen dat u financieel stabiel blijft, zelfs als de rente omhoog gaat. Het is verstandig om verschillende scenario’s te overwegen en uw leningberekening aan te passen op basis van deze risico’s, zodat u niet voor verrassingen komt te staan.

Vraag advies aan een financieel expert indien nodig

Het is altijd verstandig om advies in te winnen bij een financieel expert als u twijfels heeft over het berekenen van een lening bij ING. Een financieel expert kan u helpen om de verschillende aspecten van de lening te begrijpen en u begeleiden bij het nemen van de juiste beslissing op basis van uw specifieke financiële situatie. Door advies in te winnen bij een professional kunt u eventuele valkuilen vermijden en ervoor zorgen dat u een weloverwogen keuze maakt die in lijn is met uw financiële doelen op lange termijn.

Financier uw droomboot met een bootlening op maat

Artikel: Bootlening

Alles wat u moet weten over een bootlening

Een bootlening kan een uitstekende manier zijn om uw droom van het bezitten van een boot werkelijkheid te laten worden. Of u nu wilt genieten van ontspannen dagen op het water of avontuurlijke zeiltochten wilt maken, een boot kan u veel plezier en voldoening brengen. Maar voordat u het water op gaat, is het belangrijk om te begrijpen wat een bootlening inhoudt en waar u op moet letten.

Wat is een bootlening?

Een bootlening is een specifieke vorm van lening die wordt gebruikt om de aankoop van een boot te financieren. Net als bij andere leningen, leent u geld van een kredietverstrekker en betaalt u dit bedrag terug over een afgesproken periode, meestal met rente.

Belangrijke overwegingen bij het afsluiten van een bootlening

  • Leenbedrag: Bepaal hoeveel geld u nodig heeft om de boot te kopen en zorg ervoor dat u niet meer leent dan nodig is.
  • Rentevoet: Vergelijk de rentetarieven van verschillende kredietverstrekkers om de meest gunstige voorwaarden te vinden.
  • Looptijd: Kies een looptijd die past bij uw financiële situatie en zorg ervoor dat u de lening binnen redelijke termijn kunt terugbetalen.
  • Zekerheid: Sommige kredietverstrekkers kunnen vereisen dat de boot als onderpand dient voor de lening. Zorg ervoor dat u begrijpt welke garanties er worden gevraagd.
  • Voorwaarden: Lees alle voorwaarden en bepalingen van de leningsovereenkomst zorgvuldig door voordat u akkoord gaat.

Voordelen van een bootlening

Een bootlening biedt verschillende voordelen, waaronder:

  • Mogelijkheid om direct eigenaar te worden van de boot zonder grote spaarbedragen neer te leggen.
  • Spreiding van kosten over meerdere jaren door middel van maandelijkse afbetalingen.
  • Flexibele financieringsmogelijkheden die aansluiten bij uw budget en behoeften.

Kortom, met de juiste planning en inzicht kan een bootlening u helpen om uw maritieme avonturen tot leven te brengen. Vergeet echter niet om verantwoordelijk te lenen en alleen in zee te gaan met gerenommeerde kredietverstrekkers.


Veelgestelde Vragen over Bootleningen in België

  1. Wat is een bootlening en hoe werkt het?
  2. Welke documenten zijn nodig om een bootlening aan te vragen?
  3. Wat zijn de mogelijke rentetarieven voor een bootlening?
  4. Kan ik een bootlening krijgen met een negatieve BKR-registratie?
  5. Zijn er specifieke voorwaarden verbonden aan het gebruik van de boot als onderpand?
  6. Hoe lang duurt het doorgaans voordat een bootlening wordt goedgekeurd en uitbetaald?

Wat is een bootlening en hoe werkt het?

Een bootlening is een specifieke vorm van lening die wordt gebruikt om de aankoop van een boot te financieren. Het werkt op dezelfde manier als andere leningen, waarbij u geld leent van een kredietverstrekker en dit bedrag terugbetaalt over een afgesproken periode, meestal met rente. Het belangrijkste verschil is dat een bootlening specifiek gericht is op de financiering van een boot. Voordat u een bootlening afsluit, is het essentieel om de leenbedragen, rentetarieven, looptijd, eventuele zekerheden en alle voorwaarden zorgvuldig te overwegen om ervoor te zorgen dat het leningsproces soepel verloopt en past bij uw financiële situatie.

Welke documenten zijn nodig om een bootlening aan te vragen?

Om een bootlening aan te vragen, zijn er enkele essentiële documenten nodig om uw aanvraag te ondersteunen. Meestal worden de volgende documenten gevraagd bij het aanvragen van een bootlening: identiteitsbewijs, bewijs van inkomen (zoals loonstrookjes of belastingaangifte), bewijs van eigendom van de boot (indien beschikbaar), bankafschriften en eventuele andere relevante financiële documenten. Het verstrekken van deze documenten helpt de kredietverstrekker om uw kredietwaardigheid te beoordelen en om te bepalen of u in aanmerking komt voor een bootlening. Het is belangrijk om alle vereiste documenten nauwkeurig en tijdig te verstrekken om het goedkeuringsproces soepel te laten verlopen.

Wat zijn de mogelijke rentetarieven voor een bootlening?

De mogelijke rentetarieven voor een bootlening kunnen variëren afhankelijk van verschillende factoren, zoals de kredietwaardigheid van de lener, het leenbedrag, de looptijd van de lening en de huidige marktomstandigheden. Over het algemeen kunnen de rentetarieven voor bootleningen variëren van een paar procent tot een hoger percentage, afhankelijk van deze factoren. Het is belangrijk om verschillende kredietverstrekkers te vergelijken om de meest gunstige rentevoet te vinden die past bij uw financiële situatie en uw leningsbehoeften.

Kan ik een bootlening krijgen met een negatieve BKR-registratie?

Het verkrijgen van een bootlening met een negatieve BKR-registratie kan een uitdaging zijn, omdat kredietverstrekkers vaak de kredietwaardigheid van de aanvrager beoordelen voordat ze een lening goedkeuren. Een negatieve BKR-registratie kan wijzen op eerdere financiële problemen of betalingsachterstanden, wat het risico voor de kredietverstrekker kan verhogen. Sommige kredietverstrekkers kunnen echter nog steeds leningen verstrekken aan mensen met een negatieve BKR-registratie, maar dit kan gepaard gaan met striktere voorwaarden, hogere rentetarieven of de eis van extra zekerheden. Het is belangrijk om te begrijpen dat elke situatie uniek is en dat het verstandig is om advies in te winnen bij een financieel adviseur voordat u een beslissing neemt over het afsluiten van een bootlening met een negatieve BKR-registratie.

Zijn er specifieke voorwaarden verbonden aan het gebruik van de boot als onderpand?

Ja, er zijn specifieke voorwaarden verbonden aan het gebruik van de boot als onderpand bij het afsluiten van een bootlening. Kredietverstrekkers kunnen vereisen dat de boot die u wilt kopen als zekerheid dient voor de lening. Dit betekent dat als u niet in staat bent om de lening terug te betalen, de kredietverstrekker het recht heeft om de boot in beslag te nemen en te verkopen om hun geld terug te krijgen. Het is belangrijk om deze voorwaarden zorgvuldig te overwegen en ervoor te zorgen dat u begrijpt welke risico’s en verplichtingen hieraan verbonden zijn voordat u akkoord gaat met het gebruik van de boot als onderpand.

Hoe lang duurt het doorgaans voordat een bootlening wordt goedgekeurd en uitbetaald?

Het goedkeurings- en uitbetalingsproces van een bootlening kan variëren afhankelijk van de kredietverstrekker en de specifieke omstandigheden van de aanvrager. Over het algemeen kan het enkele dagen tot enkele weken duren voordat een bootlening wordt goedgekeurd en uitbetaald. De kredietverstrekker zal uw aanvraag beoordelen, uw financiële situatie controleren, en indien nodig aanvullende documenten opvragen. Zodra alle benodigde informatie is verstrekt en uw aanvraag is goedgekeurd, zal de uitbetaling van de lening doorgaans binnen enkele werkdagen plaatsvinden. Het is raadzaam om vooraf contact op te nemen met de kredietverstrekker om een realistische inschatting te krijgen van de doorlooptijd voor goedkeuring en uitbetaling van uw bootlening.

Hoeveel kan ik lenen met een persoonlijke lening?

Wat kan ik lenen met een persoonlijke lening?

Wat kan ik lenen met een persoonlijke lening?

Een persoonlijke lening is een vorm van lenen waarbij u een vast bedrag leent dat u in termijnen terugbetaalt, meestal met een vaste rentevoet. Het bedrag dat u kunt lenen met een persoonlijke lening hangt af van verschillende factoren, waaronder uw inkomen, uw uitgaven en uw kredietgeschiedenis.

Factoren die de hoogte van uw persoonlijke lening bepalen

Inkomen: Geldverstrekkers zullen uw inkomen evalueren om te bepalen hoeveel u kunt lenen. Over het algemeen geldt: hoe hoger uw inkomen, hoe meer u kunt lenen.

Kredietgeschiedenis: Uw kredietgeschiedenis speelt een belangrijke rol bij het bepalen van de hoogte van uw persoonlijke lening. Als u een goede kredietgeschiedenis heeft en geen betalingsachterstanden heeft, heeft u doorgaans meer kans om een hoger bedrag te kunnen lenen.

Lopende schulden: Als u al andere leningen of schulden heeft lopen, kan dit van invloed zijn op het bedrag dat u kunt lenen met een persoonlijke lening. Geldverstrekkers zullen kijken naar uw totale schuldquote om te bepalen hoeveel risico ze nemen bij het verstrekken van de lening.

Hoeveel kan ik precies lenen?

Het exacte bedrag dat u kunt lenen met een persoonlijke lening varieert per geldverstrekker en per individuele situatie. Over het algemeen bieden geldverstrekkers persoonlijke leningen aan variërend van enkele honderden tot tienduizenden euro’s.

Het is belangrijk om niet meer te lenen dan nodig is en om rekening te houden met uw terugbetalingscapaciteit. Zorg ervoor dat u realistisch bent over wat u maandelijks kunt missen voor de aflossingen, zodat u niet in financiële problemen komt.

Besluit

Een persoonlijke lening kan een handige manier zijn om grote aankopen te financieren of onvoorziene kosten op te vangen. Door rekening te houden met uw financiële situatie en verantwoordelijk te plannen, kunt u bepalen wat voor u het juiste leenbedrag is en zo verstandige financiële beslissing nemen.


Veelgestelde Vragen over Persoonlijke Leningen: Wat en Hoeveel Kan Ik Lenen?

  1. Hoeveel mag je lenen persoonlijke lening?
  2. Hoeveel kan ik lenen met eigen inbreng?
  3. Wat valt onder een persoonlijke lening?
  4. Kan ik 10.000 euro lenen met een persoonlijke lening?
  5. Hoeveel kan ik lenen persoonlijke lening?
  6. Kan ik geld lenen als ik al een lening hebt?
  7. Hoe weet je of je geld kan lenen?
  8. Waar wordt naar gekeken bij een persoonlijke lening?
  9. Hoeveel kan je lenen met een persoonlijke lening?
  10. Waar kan ik een persoonlijke lening voor gebruiken?
  11. Hoeveel van je loon mag je lenen?
  12. Hoe weet je hoeveel geld je kan lenen?
  13. Wat aanleveren persoonlijke lening?
  14. Hoeveel kan ik lenen persoonlijk?
  15. Hoeveel persoonlijke leningen mag je hebben?
  16. Hoeveel mag je maximaal lenen voor een persoonlijke lening?
  17. Hoeveel maximaal lenen voor een persoonlijke lening?
  18. Wat kan ik persoonlijk lenen?
  19. Hoeveel kan ik lenen met mijn loon persoonlijke lening?
  20. Wat kan ik lenen op basis van mijn inkomen?
  21. Hoe weet ik wat ik maximaal kan lenen?
  22. Hoeveel moet ik verdienen om €150.000 te lenen?
  23. Wat kost 10.000 euro lenen per maand?
  24. Wat kan ik maximaal lenen persoonlijke lening?
  25. Hoeveel van mijn loon kan ik lenen?
  26. Welk bedrag kan ik lenen?
  27. Kan ik nog een lening krijgen als ik al een lening heb?

Hoeveel mag je lenen persoonlijke lening?

Een veelgestelde vraag over persoonlijke leningen is: “Hoeveel mag je lenen met een persoonlijke lening?” Het bedrag dat je kunt lenen met een persoonlijke lening wordt bepaald door verschillende factoren, waaronder je inkomen, kredietgeschiedenis en lopende schulden. Geldverstrekkers evalueren deze elementen om te bepalen welk bedrag zij verantwoord kunnen uitlenen. Over het algemeen varieert het leenbedrag voor persoonlijke leningen van enkele honderden tot tienduizenden euro’s, afhankelijk van je individuele situatie en de geldverstrekker. Het is belangrijk om realistisch te zijn over je terugbetalingscapaciteit en alleen te lenen wat je comfortabel kunt terugbetalen om financiële problemen te voorkomen.

Hoeveel kan ik lenen met eigen inbreng?

Met betrekking tot de vraag “Hoeveel kan ik lenen met eigen inbreng?” is het belangrijk om te begrijpen dat uw eigen inbreng een positieve invloed kan hebben op het bedrag dat u kunt lenen met een persoonlijke lening. Geldverstrekkers zien een eigen inbreng vaak als een teken van financiële stabiliteit en betrokkenheid bij de lening, wat uw kredietwaardigheid kan versterken. Door een deel van het benodigde bedrag zelf in te brengen, kunt u mogelijk een hoger leenbedrag verkrijgen of gunstigere voorwaarden onderhandelen. Het tonen van eigen inbreng kan dus gunstig zijn bij het aanvragen van een persoonlijke lening en kan helpen om uw financiële doelstellingen te realiseren.

Wat valt onder een persoonlijke lening?

Een persoonlijke lening is een financieel product waarbij u een vast bedrag leent dat u in gelijke termijnen terugbetaalt, meestal met een vooraf bepaalde rentevoet. Wat onder een persoonlijke lening valt, zijn de specifieke doeleinden waarvoor u het geleende geld kunt gebruiken. Typische voorbeelden van wat onder een persoonlijke lening valt, zijn het financieren van grote aankopen zoals een auto, renovaties aan uw huis, het consolideren van schulden of het bekostigen van medische kosten. Het is belangrijk om te onthouden dat de bestemming van het geleende geld bij een persoonlijke lening over het algemeen vrij is en flexibiliteit biedt aan de lener om het naar eigen inzicht te besteden binnen de afgesproken voorwaarden.

Kan ik 10.000 euro lenen met een persoonlijke lening?

Ja, het is mogelijk om 10.000 euro te lenen met een persoonlijke lening, afhankelijk van uw financiële situatie en de voorwaarden van de geldverstrekker. Het exacte bedrag dat u kunt lenen, inclusief 10.000 euro, hangt af van factoren zoals uw inkomen, kredietgeschiedenis en lopende schulden. Het is belangrijk om een realistische inschatting te maken van uw terugbetalingscapaciteit voordat u een persoonlijke lening afsluit om ervoor te zorgen dat u de lening comfortabel kunt terugbetalen binnen de gestelde termijnen.

Hoeveel kan ik lenen persoonlijke lening?

Een veelgestelde vraag met betrekking tot persoonlijke leningen is: “Hoeveel kan ik lenen met een persoonlijke lening?” Het bedrag dat u kunt lenen met een persoonlijke lening hangt af van diverse factoren, zoals uw inkomen, kredietgeschiedenis en lopende schulden. Geldverstrekkers evalueren deze aspecten om te bepalen welk bedrag zij bereid zijn u te lenen. Het is essentieel om realistisch te blijven over uw terugbetalingscapaciteit en niet meer te lenen dan nodig is om financiële problemen te voorkomen. Het exacte leenbedrag varieert per geldverstrekker en per individuele situatie, dus het is raadzaam om zorgvuldig uw financiële behoeften en mogelijkheden te overwegen voordat u een persoonlijke lening afsluit.

Kan ik geld lenen als ik al een lening hebt?

Ja, het is mogelijk om geld te lenen als u al een lening heeft lopen. Echter, het hebben van meerdere leningen kan van invloed zijn op het bedrag dat u kunt lenen met een persoonlijke lening. Geldverstrekkers zullen uw totale schuldquote evalueren, inclusief alle lopende leningen en schulden, om te bepalen hoeveel risico ze bereid zijn te nemen bij het verstrekken van een nieuwe lening. Het is belangrijk om realistisch te blijven over uw financiële situatie en ervoor te zorgen dat u de nieuwe lening kunt terugbetalen naast eventuele bestaande verplichtingen. Het kan verstandig zijn om advies in te winnen bij een financieel adviseur voordat u besluit om een nieuwe lening af te sluiten als u al andere leningen heeft lopen.

Hoe weet je of je geld kan lenen?

Om te bepalen of je geld kunt lenen met een persoonlijke lening, zijn er verschillende factoren waarmee rekening moet worden gehouden. Geldverstrekkers zullen onder andere kijken naar je inkomen, kredietgeschiedenis, lopende schulden en terugbetalingscapaciteit om te bepalen of je in aanmerking komt voor een lening en hoeveel je kunt lenen. Het is belangrijk om realistisch te zijn over je financiële situatie en om een zorgvuldige afweging te maken voordat je besluit om een lening aan te vragen. Het raadplegen van een financieel adviseur kan ook helpen bij het beoordelen van je leencapaciteit en het nemen van verstandige financiële beslissingen.

Waar wordt naar gekeken bij een persoonlijke lening?

Bij het aanvragen van een persoonlijke lening wordt er naar verschillende factoren gekeken om te bepalen hoeveel u kunt lenen. Geldverstrekkers zullen onder andere uw inkomen, kredietgeschiedenis en lopende schulden evalueren. Uw inkomen speelt een belangrijke rol, aangezien dit aangeeft hoeveel u maandelijks kunt besteden aan de aflossing van de lening. Daarnaast wordt uw kredietgeschiedenis beoordeeld om uw betalingsgedrag en kredietwaardigheid te bepalen. Eventuele lopende schulden worden ook in overweging genomen, aangezien geldverstrekkers willen weten of u in staat bent om de nieuwe lening terug te betalen naast uw bestaande verplichtingen. Deze factoren samen bepalen hoeveel u kunt lenen met een persoonlijke lening.

Hoeveel kan je lenen met een persoonlijke lening?

Met een persoonlijke lening kunt u doorgaans bedragen lenen die variëren van enkele honderden tot tienduizenden euro’s, afhankelijk van verschillende factoren zoals uw inkomen, kredietgeschiedenis en lopende schulden. Het exacte bedrag dat u kunt lenen wordt bepaald door de geldverstrekker en uw individuele financiële situatie. Het is essentieel om realistisch te blijven over wat u maandelijks kunt terugbetalen en om ervoor te zorgen dat het geleende bedrag binnen uw financiële mogelijkheden valt. Het is verstandig om een zorgvuldige afweging te maken voordat u besluit hoeveel u wilt lenen met een persoonlijke lening.

Waar kan ik een persoonlijke lening voor gebruiken?

Een persoonlijke lening kan voor verschillende doeleinden worden gebruikt, afhankelijk van uw behoeften en financiële doelen. Veel mensen kiezen ervoor om een persoonlijke lening te gebruiken voor het financieren van grote aankopen zoals een auto, verbouwingen aan hun huis, het betalen van medische kosten of het consolideren van bestaande schulden. Het is belangrijk om te onthouden dat een persoonlijke lening een vast bedrag is dat in termijnen moet worden terugbetaald, dus het is verstandig om deze lening te gebruiken voor zaken die echt nodig zijn en waarvoor u een duidelijk plan heeft voor de terugbetaling.

Hoeveel van je loon mag je lenen?

Het bedrag dat je kunt lenen met een persoonlijke lening hangt af van verschillende factoren, waaronder je inkomen. Een veelgestelde vraag is: hoeveel van je loon mag je lenen? Geldverstrekkers hanteren doorgaans richtlijnen waarbij ze kijken naar het percentage van je inkomen dat beschikbaar is voor de maandelijkse aflossingen. Over het algemeen wordt geadviseerd om niet meer dan 30-40% van je netto maandinkomen te besteden aan leningaflossingen, inclusief alle lopende leningen die je hebt. Het is belangrijk om realistisch te zijn over wat je kunt terugbetalen en om ervoor te zorgen dat je financiële stabiliteit behoudt bij het aangaan van een persoonlijke lening.

Hoe weet je hoeveel geld je kan lenen?

Om te bepalen hoeveel geld je kunt lenen met een persoonlijke lening, is het belangrijk om naar verschillende factoren te kijken. Geldverstrekkers zullen onder andere je inkomen, je kredietgeschiedenis en eventuele lopende schulden evalueren om te bepalen welk bedrag ze bereid zijn uit te lenen. Door deze informatie in overweging te nemen, kunnen zij een inschatting maken van het maximale leenbedrag dat voor jou haalbaar is. Het is verstandig om realistisch te zijn over wat je maandelijks kunt missen voor de aflossingen en om alleen te lenen wat je daadwerkelijk nodig hebt en kunt terugbetalen. Zo kun je verantwoordelijk omgaan met het afsluiten van een persoonlijke lening en financiële problemen voorkomen.

Wat aanleveren persoonlijke lening?

Wanneer u een persoonlijke lening aanvraagt, zijn er bepaalde documenten en informatie die u moet aanleveren om uw aanvraag te ondersteunen. De exacte vereisten kunnen variëren afhankelijk van de geldverstrekker, maar over het algemeen wordt gevraagd om bewijs van inkomen, identificatiebewijs zoals een identiteitskaart of paspoort, bewijs van adres zoals een recente factuur of bankafschrift, en mogelijk ook informatie over eventuele bestaande schulden. Door deze documenten tijdig en volledig aan te leveren, kunt u het proces van uw persoonlijke leningaanvraag soepel laten verlopen en de kans vergroten dat uw aanvraag wordt goedgekeurd.

Hoeveel kan ik lenen persoonlijk?

“Het bedrag dat u kunt lenen met een persoonlijke lening hangt af van verschillende factoren, zoals uw inkomen, kredietgeschiedenis en lopende schulden. Geldverstrekkers evalueren deze elementen om te bepalen hoeveel risico ze bereid zijn te nemen bij het verstrekken van de lening. Over het algemeen varieert het leenbedrag voor een persoonlijke lening tussen enkele honderden tot tienduizenden euro’s, afhankelijk van uw individuele situatie en de geldverstrekker.”

Hoeveel persoonlijke leningen mag je hebben?

Het aantal persoonlijke leningen dat je mag hebben, kan variëren afhankelijk van de geldverstrekker en je financiële situatie. Over het algemeen is het mogelijk om meerdere persoonlijke leningen af te sluiten, maar het is belangrijk om verantwoordelijk te handelen en rekening te houden met je totale schuldenlast en terugbetalingscapaciteit. Het hebben van te veel leningen kan leiden tot financiële stress en problemen met het bijhouden van de aflossingen. Het is daarom verstandig om zorgvuldig te overwegen hoeveel leningen je nodig hebt en of je in staat bent om ze op een verantwoorde manier terug te betalen.

Hoeveel mag je maximaal lenen voor een persoonlijke lening?

Voor een persoonlijke lening is er geen vast maximumbedrag dat je kunt lenen, aangezien dit afhankelijk is van verschillende factoren zoals je inkomen, kredietgeschiedenis en lopende schulden. Geldverstrekkers zullen je financiële situatie evalueren om te bepalen hoeveel je verantwoord kunt lenen. Over het algemeen bieden geldverstrekkers persoonlijke leningen aan variërend van enkele honderden tot tienduizenden euro’s. Het is belangrijk om realistisch te blijven over wat je maandelijks kunt terugbetalen en om niet meer te lenen dan nodig is, om financiële problemen te voorkomen.

Hoeveel maximaal lenen voor een persoonlijke lening?

Het maximale bedrag dat u kunt lenen voor een persoonlijke lening wordt bepaald door verschillende factoren, waaronder uw inkomen, kredietgeschiedenis en lopende schulden. Geldverstrekkers zullen uw financiële situatie evalueren om te bepalen welk bedrag zij verantwoord achten om aan u uit te lenen. Over het algemeen bieden geldverstrekkers persoonlijke leningen aan variërend van enkele honderden tot tienduizenden euro’s, afhankelijk van uw specifieke omstandigheden. Het is belangrijk om realistisch te blijven over wat u maandelijks kunt missen voor de aflossingen en om alleen te lenen wat u echt nodig heeft en kunt terugbetalen zonder in financiële problemen te komen.

Wat kan ik persoonlijk lenen?

“Wat kan ik persoonlijk lenen?” is een veelgestelde vraag bij het overwegen van een persoonlijke lening. Het bedrag dat u persoonlijk kunt lenen met een persoonlijke lening hangt af van verschillende factoren, zoals uw inkomen, kredietgeschiedenis en lopende schulden. Geldverstrekkers zullen uw financiële situatie evalueren om te bepalen hoeveel risico ze bereid zijn te nemen bij het verstrekken van de lening. Het is belangrijk om realistisch te zijn over uw terugbetalingscapaciteit en alleen te lenen wat u comfortabel kunt terugbetalen, om financiële problemen te voorkomen.

Hoeveel kan ik lenen met mijn loon persoonlijke lening?

Met betrekking tot de veelgestelde vraag “Hoeveel kan ik lenen met mijn loon voor een persoonlijke lening?” is het belangrijk om te begrijpen dat uw loon een cruciale factor is bij het bepalen van het leenbedrag dat u kunt verkrijgen. Geldverstrekkers zullen uw inkomen evalueren om te bepalen hoeveel u maandelijks kunt aflossen en welk bedrag u verantwoord kunt lenen. Over het algemeen geldt dat een hoger inkomen meer leenmogelijkheden biedt, maar ook andere factoren zoals uw uitgaven, kredietgeschiedenis en lopende schulden spelen een rol bij het bepalen van uw maximale leencapaciteit. Het is verstandig om realistisch te zijn over wat u kunt lenen op basis van uw loon en om ervoor te zorgen dat de maandelijkse aflossingen binnen uw budget passen om financiële problemen te voorkomen.

Wat kan ik lenen op basis van mijn inkomen?

Wanneer het gaat om de vraag “Wat kan ik lenen op basis van mijn inkomen?” is het belangrijk om te begrijpen dat geldverstrekkers uw inkomen als een cruciale factor beschouwen bij het bepalen van het leenbedrag dat u kunt krijgen met een persoonlijke lening. Over het algemeen geldt dat een hoger inkomen u meer leenmogelijkheden biedt, omdat geldverstrekkers vertrouwen hebben in uw vermogen om de lening terug te betalen. Het is echter essentieel om realistisch te blijven en alleen te lenen wat u comfortabel kunt terugbetalen, rekening houdend met uw lopende uitgaven en financiële verplichtingen. Het is altijd verstandig om uw financiële situatie zorgvuldig te evalueren voordat u beslist hoeveel u wilt lenen op basis van uw inkomen.

Hoe weet ik wat ik maximaal kan lenen?

Om te bepalen wat u maximaal kunt lenen met een persoonlijke lening, is het belangrijk om naar verschillende factoren te kijken. Geldverstrekkers zullen uw inkomen, kredietgeschiedenis en lopende schulden evalueren om uw terugbetalingscapaciteit te beoordelen. Op basis van deze informatie zullen zij bepalen welk bedrag zij u kunnen lenen. Het is verstandig om realistisch te zijn over uw financiële situatie en alleen te lenen wat u comfortabel kunt terugbetalen. Door goed inzicht te hebben in uw eigen financiën en door verantwoordelijk te plannen, kunt u bepalen wat voor u het maximale leenbedrag is dat past binnen uw budget en financiële doelen.

Hoeveel moet ik verdienen om €150.000 te lenen?

Om €150.000 te lenen met een persoonlijke lening, is het belangrijk om te weten dat geldverstrekkers verschillende factoren in overweging zullen nemen bij het bepalen van uw leencapaciteit. Over het algemeen geldt dat u een stabiel en voldoende inkomen moet hebben om een dergelijk hoog bedrag te kunnen lenen. Het exacte vereiste inkomen kan variëren afhankelijk van de geldverstrekker, maar meestal wordt verwacht dat uw inkomen toereikend is om de maandelijkse aflossingen op de lening te kunnen dragen, naast uw andere financiële verplichtingen. Het is raadzaam om contact op te nemen met verschillende geldverstrekkers om hun specifieke criteria en voorwaarden te bespreken voordat u besluit om een lening van €150.000 aan te vragen.

Wat kost 10.000 euro lenen per maand?

Het bedrag dat u maandelijks moet betalen bij het lenen van 10.000 euro met een persoonlijke lening hangt af van verschillende factoren, zoals de looptijd van de lening en de rentevoet die wordt toegepast. Over het algemeen geldt dat hoe langer de looptijd van de lening is, hoe lager het maandelijkse aflossingsbedrag zal zijn, maar hoe hoger de totale kosten over de hele looptijd zullen zijn door de rente. Het is belangrijk om een realistische inschatting te maken van wat u maandelijks kunt missen voor de aflossingen en om verschillende aanbieders te vergelijken om zo de beste voorwaarden te vinden die passen bij uw financiële situatie.

Wat kan ik maximaal lenen persoonlijke lening?

Wanneer het gaat om de vraag “Wat kan ik maximaal lenen met een persoonlijke lening?”, is het antwoord afhankelijk van verschillende factoren, zoals uw inkomen, kredietgeschiedenis en lopende schulden. Geldverstrekkers zullen uw financiële situatie evalueren om te bepalen hoeveel risico zij bereid zijn te nemen bij het verstrekken van een persoonlijke lening. Over het algemeen geldt dat hoe hoger uw inkomen en hoe beter uw kredietgeschiedenis, des te meer u in staat zult zijn om te lenen. Het is echter belangrijk om verantwoordelijk te lenen en alleen dat bedrag te lenen dat u comfortabel kunt terugbetalen, rekening houdend met uw financiële verplichtingen.

Hoeveel van mijn loon kan ik lenen?

Het bedrag dat u kunt lenen met een persoonlijke lening hangt af van verschillende factoren, waaronder uw inkomen. Geldverstrekkers zullen uw loon evalueren om te bepalen hoeveel u kunt lenen. Over het algemeen geldt dat hoe hoger uw inkomen is, hoe meer u kunt lenen. Het is belangrijk om realistisch te zijn over wat u maandelijks kunt missen voor de aflossingen, zodat u niet in financiële moeilijkheden komt. Het is verstandig om uw terugbetalingscapaciteit zorgvuldig te overwegen voordat u een persoonlijke lening afsluit.

Welk bedrag kan ik lenen?

Het bedrag dat u kunt lenen met een persoonlijke lening varieert afhankelijk van verschillende factoren, zoals uw inkomen, kredietgeschiedenis en lopende schulden. Geldverstrekkers zullen uw financiële situatie evalueren om te bepalen hoeveel risico ze bereid zijn te nemen bij het verstrekken van de lening. Over het algemeen bieden geldverstrekkers persoonlijke leningen aan variërend van enkele honderden tot tienduizenden euro’s. Het is echter belangrijk om realistisch te blijven over wat u maandelijks kunt missen voor de aflossingen en om niet meer te lenen dan nodig is om financiële problemen te voorkomen.

Kan ik nog een lening krijgen als ik al een lening heb?

Ja, het is mogelijk om nog een lening te krijgen als u al een lening heeft lopen. Geldverstrekkers zullen echter rekening houden met uw totale schuldquote en uw terugbetalingscapaciteit voordat ze beslissen of ze u een nieuwe lening willen verstrekken. Het hebben van meerdere leningen kan van invloed zijn op het bedrag dat u kunt lenen en de rentevoet die u aangeboden krijgt. Het is belangrijk om eerlijk te zijn over uw financiële situatie en verstandig te plannen voordat u besluit om een nieuwe lening aan te vragen.

Ontdek jouw financiële mogelijkheden met onze lening simulatie!

Heeft u plannen om een lening af te sluiten, maar wilt u eerst weten wat de mogelijke kosten en maandelijkse aflossingen zouden zijn? Dan is het simuleren van een lening een verstandige eerste stap. Met een lening simulatie kunt u op een eenvoudige en snelle manier een duidelijk beeld krijgen van wat u kunt verwachten bij het aangaan van een lening.

Bij Leemans Kredieten begrijpen we dat transparantie en duidelijkheid essentieel zijn bij het afsluiten van een lening. Daarom bieden wij onze klanten de mogelijkheid om online een lening simulatie uit te voeren. Met behulp van onze handige tool kunt u verschillende parameters instellen, zoals het leenbedrag, de looptijd en het type lening.

Door gebruik te maken van onze lening simulatie krijgt u direct inzicht in de geschatte maandelijkse aflossingen, de totale kosten en de rentevoet die van toepassing is op uw lening. Op deze manier kunt u in alle rust en met volledige transparantie beslissen of de voorgestelde voorwaarden binnen uw financiële mogelijkheden passen.

Of u nu op zoek bent naar een persoonlijke lening, autolening of hypothecaire lening, met onze handige online simulatietool kunt u snel en gemakkelijk berekenen wat elke optie voor u zou betekenen. Zo kunt u goed geïnformeerd en met vertrouwen de juiste beslissing nemen over uw financiële toekomst.

Bij Leemans Kredieten streven we ernaar om onze klanten te voorzien van heldere informatie en uitstekende service. Start vandaag nog met uw lening simulatie en ontdek hoe wij u kunnen helpen bij het realiseren van uw financiële doelen.

Start nu met lening simuleren voor duidelijkheid en transparantie!

Hoe een kleine lening aanvragen bij ING: Stap voor stap gids

Heeft u dringend wat extra geld nodig voor onverwachte uitgaven? Overweegt u een kleine lening aan te vragen bij ING om u te helpen financiële tegenvallers op te vangen? In dit artikel zullen we ingaan op het proces van het aanvragen van een kleine lening bij ING en wat u kunt verwachten.

Als u een kleine lening wilt aanvragen bij ING, is het belangrijk om eerst de voorwaarden en vereisten te begrijpen. Een kleine lening, ook wel bekend als een minilening of microkrediet, is meestal een lening met een relatief laag bedrag en korte looptijd. Bij ING kunt u terecht voor verschillende soorten leningen, waaronder persoonlijke leningen en doorlopend krediet.

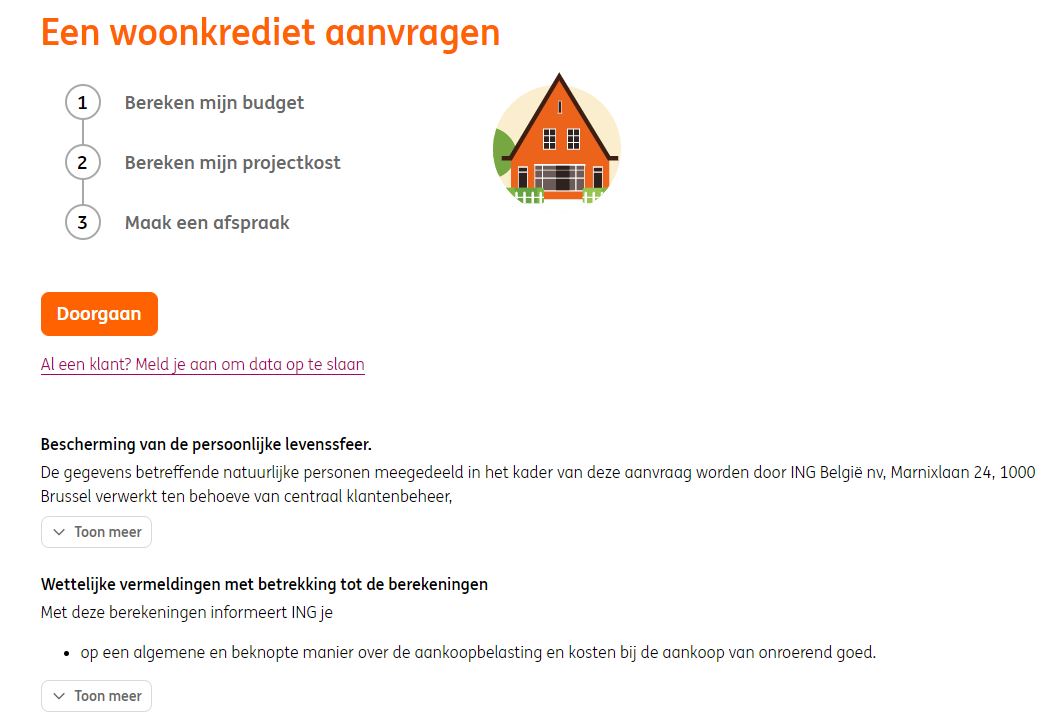
Het aanvraagproces voor een kleine lening bij ING kan online worden gedaan via hun website of mobiele app. U zult waarschijnlijk gevraagd worden om informatie te verstrekken over uw financiële situatie, identiteit en het gewenste leenbedrag. Het is belangrijk om deze informatie nauwkeurig en eerlijk in te vullen om ervoor te zorgen dat uw aanvraag soepel verloopt.

Na het indienen van uw aanvraag zal ING uw gegevens beoordelen en beslissen of u in aanmerking komt voor de lening. Dit proces kan variëren afhankelijk van de specifieke lening die u aanvraagt en uw financiële geschiedenis. Als uw aanvraag wordt goedgekeurd, ontvangt u meestal binnen korte tijd het geld op uw rekening.

Houd er rekening mee dat het belangrijk is om verantwoordelijk om te gaan met leningen en ervoor te zorgen dat u in staat bent om de lening terug te betalen volgens de overeengekomen voorwaarden. Zorg ervoor dat u de kosten, rente en aflossingsvoorwaarden begrijpt voordat u akkoord gaat met de lening.

Kortom, als u overweegt een kleine lening aan te vragen bij ING, is het essentieel om goed geïnformeerd te zijn over de voorwaarden, vereisten en verantwoordelijkheden die hiermee gepaard gaan. Neem de tijd om alle opties te overwegen en neem contact op met ING als u meer informatie nodig heeft voordat u een beslissing neemt.


Voordelen van het Aanvragen van een Kleine Lening bij ING België

  1. Eenvoudig online aanvraagproces via de website of mobiele app van ING.
  2. Snelle beoordeling van uw aanvraag en mogelijke goedkeuring binnen korte tijd.
  3. Mogelijkheid om verschillende soorten leningen, zoals persoonlijke leningen en doorlopend krediet, aan te vragen.
  4. Flexibele leenopties met relatief lage bedragen en korte looptijden beschikbaar.
  5. Duidelijke voorwaarden en transparante informatie over kosten, rente en aflossingsvoorwaarden.
  6. Professionele ondersteuning van ING-experts om u te begeleiden bij het aanvraagproces.
  7. Betrouwbaarheid van een gerenommeerde financiële instelling zoals ING voor uw leningsbehoeften.
  8. Mogelijkheid om snel geld op uw rekening te ontvangen na goedkeuring van de leningaanvraag.


Nadelen van het Aanvragen van een Kleine Lening in België

  1. Hoge rentetarieven kunnen de totale kosten van de lening verhogen.
  2. Mogelijk beperkte flexibiliteit in aflossingstermijnen en voorwaarden.
  3. Het niet tijdig terugbetalen kan leiden tot extra kosten en financiële problemen.
  4. Leningen kunnen leiden tot een grotere schuldenlast op lange termijn.
  5. Aanvragen van leningen kan invloed hebben op uw kredietwaardigheid en score.
  6. Niet alle aanvragen worden goedgekeurd, waardoor u mogelijk zonder benodigde financiële steun blijft.

Eenvoudig online aanvraagproces via de website of mobiele app van ING.

Een van de voordelen van het aanvragen van een kleine lening bij ING is het eenvoudige online aanvraagproces via hun website of mobiele app. Met slechts een paar klikken kunt u gemakkelijk en snel uw leningaanvraag indienen, zonder dat u naar een fysiek kantoor hoeft te gaan. Dit maakt het proces zeer toegankelijk en handig voor mensen die op zoek zijn naar snelle financiële oplossingen.

Snelle beoordeling van uw aanvraag en mogelijke goedkeuring binnen korte tijd.

Een groot voordeel van het aanvragen van een kleine lening bij ING is de snelle beoordeling van uw aanvraag en de mogelijke goedkeuring binnen korte tijd. Dit betekent dat u snel duidelijkheid krijgt over uw leningaanvraag en, indien goedgekeurd, het geld snel op uw rekening kunt ontvangen. Dit snelle proces kan vooral handig zijn in noodsituaties of wanneer u snel financiële ondersteuning nodig heeft.

Mogelijkheid om verschillende soorten leningen, zoals persoonlijke leningen en doorlopend krediet, aan te vragen.

Een van de voordelen van het aanvragen van een kleine lening bij ING is de mogelijkheid om verschillende soorten leningen, zoals persoonlijke leningen en doorlopend krediet, aan te vragen. Dit geeft klanten de flexibiliteit om een lening te kiezen die het beste aansluit bij hun financiële behoeften en situatie. Of u nu op zoek bent naar een vast bedrag voor een specifiek doel met een persoonlijke lening of liever een doorlopend krediet wilt voor meer financiële flexibiliteit, bij ING kunt u terecht voor diverse opties die aansluiten bij uw wensen.

Flexibele leenopties met relatief lage bedragen en korte looptijden beschikbaar.

Voor wie op zoek is naar flexibele leenopties met relatief lage bedragen en korte looptijden, biedt het aanvragen van een kleine lening bij ING een aantrekkelijke oplossing. Met de mogelijkheid om leningen aan te vragen die perfect zijn afgestemd op uw financiële behoeften, kunt u snel en gemakkelijk toegang krijgen tot het benodigde geld zonder langdurige verplichtingen. Dit stelt u in staat om financiële tegenvallers op te vangen en onverwachte uitgaven te dekken op een manier die past bij uw persoonlijke situatie.

Duidelijke voorwaarden en transparante informatie over kosten, rente en aflossingsvoorwaarden.

Een groot voordeel van het aanvragen van een kleine lening bij ING is de duidelijkheid van de voorwaarden en de transparante informatie over kosten, rente en aflossingsvoorwaarden. Door deze heldere communicatie weet u als klant precies waar u aan toe bent en kunt u weloverwogen beslissingen nemen over het afsluiten van de lening. Dit geeft u gemoedsrust en vertrouwen in het leningsproces, waardoor u met een gerust hart financiële ondersteuning kunt zoeken bij ING.

Professionele ondersteuning van ING-experts om u te begeleiden bij het aanvraagproces.

Professionele ondersteuning van ING-experts om u te begeleiden bij het aanvraagproces is een waardevol voordeel van het aanvragen van een kleine lening bij ING. De deskundige medewerkers van ING staan klaar om u te helpen en te adviseren tijdens elke stap van de leningaanvraag. Of u nu vragen heeft over de benodigde documentatie, de beste leningoptie voor uw situatie of de aflossingsvoorwaarden, de ING-experts zijn er om u te begeleiden en ervoor te zorgen dat u een weloverwogen beslissing kunt nemen. Hun professionele begeleiding biedt gemoedsrust en vertrouwen gedurende het hele proces.

Betrouwbaarheid van een gerenommeerde financiële instelling zoals ING voor uw leningsbehoeften.

Het aanvragen van een kleine lening bij ING biedt het voordeel van betrouwbaarheid van een gerenommeerde financiële instelling voor uw leningsbehoeften. Als een gevestigde en vertrouwde naam in de financiële sector, staat ING bekend om zijn professionele dienstverlening en transparante aanpak. Door te kiezen voor ING als uw kredietverstrekker, kunt u rekenen op een solide en betrouwbare partner die uw leningsaanvraag serieus neemt en u ondersteunt met deskundig advies en begeleiding gedurende het hele proces.

Mogelijkheid om snel geld op uw rekening te ontvangen na goedkeuring van de leningaanvraag.

Een van de voordelen van het aanvragen van een kleine lening bij ING is de mogelijkheid om snel geld op uw rekening te ontvangen nadat uw leningaanvraag is goedgekeurd. Dit snelle proces kan u helpen om onverwachte financiële situaties het hoofd te bieden en direct toegang te krijgen tot de benodigde middelen. Met ING als uw financiële partner kunt u rekenen op efficiënte dienstverlening en een vlotte afhandeling van uw leningaanvraag, waardoor u snel over het geld kunt beschikken wanneer u het nodig heeft.

Hoge rentetarieven kunnen de totale kosten van de lening verhogen.

Hoge rentetarieven kunnen een aanzienlijk nadeel vormen bij het aanvragen van een kleine lening bij ING, aangezien ze de totale kosten van de lening aanzienlijk kunnen verhogen. Het is belangrijk voor leners om zich bewust te zijn van de impact van deze hoge rentetarieven op hun financiën en om zorgvuldig te overwegen of de lening de moeite waard is gezien de extra kosten die ermee gepaard gaan. Het is verstandig om alle aspecten van de lening, inclusief de rentevoeten, grondig te onderzoeken en te begrijpen voordat men zich verbindt tot het afsluiten ervan.

Mogelijk beperkte flexibiliteit in aflossingstermijnen en voorwaarden.

Het aanvragen van een kleine lening bij ING kan gepaard gaan met een con, namelijk mogelijk beperkte flexibiliteit in aflossingstermijnen en voorwaarden. Het kan zijn dat ING strikte voorwaarden hanteert met betrekking tot de aflossingstermijnen en beperkte opties biedt voor aanpassingen of uitstel van betalingen. Dit gebrek aan flexibiliteit kan het voor sommige leners moeilijk maken om de lening terug te betalen op een manier die het beste bij hun financiële situatie past. Het is daarom belangrijk om deze beperkingen te overwegen bij het overwegen van het aanvragen van een kleine lening bij ING.

Het niet tijdig terugbetalen kan leiden tot extra kosten en financiële problemen.

Het niet tijdig terugbetalen van een kleine lening die is aangevraagd bij ING kan leiden tot extra kosten en financiële problemen. Het is essentieel om de afgesproken betalingstermijnen strikt na te leven om te voorkomen dat er boetes of vertragingskosten in rekening worden gebracht. Het negeren van de terugbetalingstermijnen kan resulteren in een oplopende schuld, wat kan leiden tot financiële stress en moeilijkheden om de lening uiteindelijk af te lossen. Het is daarom van groot belang om verantwoordelijkheid te nemen voor uw financiële verplichtingen en ervoor te zorgen dat u de lening op tijd en volgens afspraak terugbetaalt om verdere complicaties te voorkomen.

Leningen kunnen leiden tot een grotere schuldenlast op lange termijn.

Het aanvragen van kleine leningen bij ING kan een con hebben, namelijk dat leningen kunnen leiden tot een grotere schuldenlast op lange termijn. Hoewel kleine leningen handig kunnen zijn voor onverwachte uitgaven op korte termijn, is het belangrijk om voorzichtig te zijn met het aangaan van leningen, aangezien de rente en aflossingen kunnen oplopen en u uiteindelijk meer geld kunt kosten dan oorspronkelijk geleend. Het is essentieel om uw financiële situatie zorgvuldig te evalueren en ervoor te zorgen dat u in staat bent om de lening terug te betalen voordat u besluit een kleine lening aan te vragen bij ING.

Aanvragen van leningen kan invloed hebben op uw kredietwaardigheid en score.

Het aanvragen van leningen, waaronder het aanvragen van een kleine lening bij ING, kan een negatieve invloed hebben op uw kredietwaardigheid en credit score. Elke keer dat u een lening aanvraagt, wordt er een zogenaamde “hard inquiry” gedaan door de kredietverstrekker, wat betekent dat zij uw kredietgeschiedenis controleren. Deze aanvragen worden geregistreerd op uw kredietrapport en kunnen leiden tot een tijdelijke daling van uw credit score. Het is daarom belangrijk om verstandig om te gaan met het aanvragen van leningen en alleen te lenen wat u echt nodig heeft om onnodige impact op uw kredietwaardigheid te voorkomen.

Niet alle aanvragen worden goedgekeurd, waardoor u mogelijk zonder benodigde financiële steun blijft.

Niet alle aanvragen worden goedgekeurd bij het aanvragen van een kleine lening bij ING, waardoor u mogelijk zonder benodigde financiële steun blijft. Het afwijzen van een leningaanvraag kan teleurstellend zijn, vooral als u dringend geld nodig heeft voor onverwachte uitgaven. Het is belangrijk om te beseffen dat leningverstrekkers zoals ING strenge criteria hanteren bij het beoordelen van leningaanvragen, wat kan resulteren in afwijzingen voor sommige aanvragers. Dit benadrukt het belang van een goede financiële planning en het overwegen van alternatieve financieringsmogelijkheden om onvoorziene financiële tegenvallers op te vangen.

Snel en Gemakkelijk 300 Euro Lenen Zonder Papieren

300 euro lenen zonder papieren

300 euro lenen zonder papieren: snel en eenvoudig!

Heeft u dringend 300 euro nodig, maar wilt u niet door de rompslomp van het invullen van papieren gaan? Geen zorgen, er zijn opties beschikbaar om snel en gemakkelijk 300 euro te lenen zonder gedoe met documenten.

Online leningen zonder papieren

Met de opkomst van online leningen is het nu mogelijk om geld te lenen zonder dat u stapels papierwerk hoeft in te vullen. Verschillende online kredietverstrekkers bieden snelle en handige leningen aan die volledig digitaal kunnen worden afgehandeld.

Hoe werkt het?

Het proces van het lenen van 300 euro zonder papieren is meestal eenvoudig en snel. U kunt een online aanvraagformulier invullen met uw persoonlijke gegevens en het gewenste leenbedrag. De kredietverstrekker zal uw aanvraag beoordelen en u binnen korte tijd laten weten of uw aanvraag is goedgekeurd.

Voorwaarden

Hoewel het mogelijk is om 300 euro te lenen zonder papieren, zijn er nog steeds bepaalde voorwaarden waaraan u moet voldoen. Meestal moet u een geldig identiteitsbewijs hebben, ouder zijn dan 18 jaar en een regelmatig inkomen hebben om in aanmerking te komen voor een dergelijke lening.

Conclusie

Het lenen van 300 euro zonder papieren kan een handige oplossing zijn voor noodgevallen of onverwachte uitgaven. Door gebruik te maken van online kredietverstrekkers kunt u snel toegang krijgen tot het benodigde bedrag zonder gedoe met documentatie. Zorg er echter altijd voor dat u de voorwaarden begrijpt en verantwoord leent.


Veelgestelde Vragen over 300 Euro Lenen Zonder Papieren in België

  1. 1. Kan ik echt 300 euro lenen zonder papieren?
  2. 2. Wat zijn de voorwaarden om 300 euro te lenen zonder papieren?
  3. 3. Hoe lang duurt het voordat mijn aanvraag wordt goedgekeurd?
  4. 4. Zijn er extra kosten verbonden aan het lenen van 300 euro zonder papieren?
  5. 5. Is het veilig om online 300 euro te lenen zonder papieren?

1. Kan ik echt 300 euro lenen zonder papieren?

Ja, het is mogelijk om daadwerkelijk 300 euro te lenen zonder dat u papieren hoeft in te vullen. Met de opkomst van online kredietverstrekkers en leningplatforms is het nu gemakkelijker dan ooit om snel toegang te krijgen tot kleine leningen zonder gedoe met documenten. Door een eenvoudige online aanvraagprocedure in te vullen en aan bepaalde voorwaarden te voldoen, kunt u binnen korte tijd goedkeuring krijgen voor een lening van 300 euro, zonder dat daar papierwerk aan te pas komt. Het is echter belangrijk om altijd zorgvuldig de voorwaarden van de lening te lezen en alleen te lenen wat u kunt terugbetalen.

2. Wat zijn de voorwaarden om 300 euro te lenen zonder papieren?

Om 300 euro te lenen zonder papieren zijn er doorgaans bepaalde voorwaarden waaraan moet worden voldaan. Meestal wordt verwacht dat de aanvrager een geldig identiteitsbewijs heeft, minimaal 18 jaar oud is en over een regelmatig inkomen beschikt. Deze voorwaarden worden gesteld door kredietverstrekkers om de kredietwaardigheid van de aanvrager te beoordelen en ervoor te zorgen dat de lening op verantwoorde wijze kan worden terugbetaald. Het is belangrijk om deze voorwaarden goed te begrijpen voordat u een aanvraag indient voor een lening zonder papieren.

3. Hoe lang duurt het voordat mijn aanvraag wordt goedgekeurd?

Het goedkeuringsproces van uw aanvraag om 300 euro te lenen zonder papieren kan variëren afhankelijk van de kredietverstrekker. Over het algemeen streven online kredietverstrekkers ernaar om aanvragen zo snel mogelijk te verwerken. In veel gevallen ontvangt u binnen enkele uren tot een werkdag een reactie op uw aanvraag. Het is echter belangrijk om te onthouden dat de goedkeuringstijd kan verschillen en afhankelijk is van factoren zoals de volledigheid van uw gegevens en de interne procedures van de kredietverstrekker.

4. Zijn er extra kosten verbonden aan het lenen van 300 euro zonder papieren?

Ja, bij het lenen van 300 euro zonder papieren kunnen er extra kosten verbonden zijn. Het is belangrijk om op te merken dat kredietverstrekkers vaak kosten in rekening brengen, zoals administratiekosten of rente, voor het verstrekken van een lening zonder papieren. Deze extra kosten kunnen variëren afhankelijk van de specifieke kredietverstrekker en de voorwaarden van de lening. Het is daarom verstandig om de volledige kostenstructuur van de lening te begrijpen voordat u akkoord gaat met het leningsaanbod. Zo kunt u een weloverwogen beslissing nemen en verrassingen voorkomen.

5. Is het veilig om online 300 euro te lenen zonder papieren?

Het is begrijpelijk dat veel mensen zich afvragen of het veilig is om online 300 euro te lenen zonder papieren. Over het algemeen zijn online leningen zonder papieren veilig, mits u kiest voor een betrouwbare en gereguleerde kredietverstrekker. Het is belangrijk om onderzoek te doen naar de reputatie van de kredietverstrekker, de voorwaarden van de lening zorgvuldig te lezen en ervoor te zorgen dat de website een beveiligde verbinding heeft bij het verstrekken van persoonlijke gegevens. Door verantwoordelijk te lenen en alleen in zee te gaan met gerenommeerde aanbieders, kunt u op een veilige manier online 300 euro lenen zonder papieren.

Bereken uw Santander lening: Handige tools en calculators

Als u overweegt om een lening af te sluiten bij Santander, is het verstandig om vooraf de kosten en voorwaarden te berekenen. Het berekenen van een lening bij Santander kan u helpen om een duidelijk beeld te krijgen van wat u kunt verwachten en of de lening past binnen uw financiële situatie.

Er zijn verschillende factoren waarmee rekening moet worden gehouden bij het berekenen van een lening bij Santander. Allereerst is het belangrijk om het leenbedrag te bepalen dat u nodig heeft. Vervolgens moet u de looptijd van de lening kiezen, oftewel hoelang u denkt nodig te hebben om de lening terug te betalen.

Bij Santander kunt u online gebruikmaken van handige tools en calculators die u helpen bij het berekenen van uw lening. Door eenvoudigweg enkele gegevens in te voeren, zoals het gewenste leenbedrag en de looptijd, krijgt u direct inzicht in de maandelijkse aflossingen, rentevoeten en totale kosten van de lening.

Het is altijd verstandig om verschillende scenario’s te berekenen en te vergelijken, zodat u een weloverwogen beslissing kunt nemen. Let op eventuele bijkomende kosten zoals administratiekosten of verzekeringen die van invloed kunnen zijn op de totale kostprijs van uw lening bij Santander.

Door vooraf uw lening bij Santander te berekenen, kunt u zich goed voorbereiden en weet u precies waar u aan toe bent. Neem de tijd om alle details zorgvuldig door te nemen en aarzel niet om contact op te nemen met Santander als u vragen heeft over het berekeningsproces of over hun leningen in het algemeen.


Veelgestelde Vragen over het Berekenen van een Lening bij Santander (BE)

  1. Hoe kan ik mijn lening bij Santander berekenen?
  2. Welke gegevens heb ik nodig om mijn lening bij Santander te berekenen?
  3. Wat is de maximale leenbedrag dat ik bij Santander kan berekenen?
  4. Kan ik de looptijd van mijn lening aanpassen tijdens het berekeningsproces?
  5. Zijn er extra kosten verbonden aan het berekenen van een lening bij Santander?
  6. Kan ik online een simulatie maken van mijn lening bij Santander?
  7. Hoe weet ik welke rentevoet van toepassing is op mijn leningberekening bij Santander?
  8. Wat moet ik doen als ik vragen heb over het berekeningsproces van een lening bij Santander?

Hoe kan ik mijn lening bij Santander berekenen?

Als u zich afvraagt hoe u uw lening bij Santander kunt berekenen, dan is het goed om te weten dat Santander handige tools en calculators aanbiedt op hun website om dit proces eenvoudig te maken. U kunt eenvoudig het gewenste leenbedrag en de looptijd van de lening invoeren om direct inzicht te krijgen in de maandelijkse aflossingen, rentevoeten en totale kosten van de lening. Door gebruik te maken van deze online berekeningsmogelijkheden kunt u snel en gemakkelijk een duidelijk beeld krijgen van wat u kunt verwachten bij het afsluiten van een lening bij Santander.

Welke gegevens heb ik nodig om mijn lening bij Santander te berekenen?

Om uw lening bij Santander te berekenen, heeft u enkele essentiële gegevens nodig. Allereerst moet u het gewenste leenbedrag bepalen, oftewel het bedrag dat u wilt lenen. Daarnaast is het belangrijk om de looptijd van de lening te kiezen, dus hoelang u denkt nodig te hebben om de lening terug te betalen. Verder zijn de rentevoet en eventuele bijkomende kosten zoals administratiekosten van invloed op de totale kostprijs van uw lening. Door deze gegevens in te voeren in de online tools en calculators van Santander, kunt u snel en eenvoudig een duidelijk overzicht krijgen van uw maandelijkse aflossingen en totale kosten. Het is raadzaam om deze gegevens zorgvuldig te overwegen voordat u een lening aanvraagt bij Santander, zodat u goed voorbereid bent en weet wat u kunt verwachten.

Wat is de maximale leenbedrag dat ik bij Santander kan berekenen?

Veel mensen vragen zich af wat het maximale leenbedrag is dat ze bij Santander kunnen berekenen. Het maximale leenbedrag dat u bij Santander kunt berekenen, is afhankelijk van verschillende factoren, zoals uw inkomen, kredietwaardigheid en de looptijd van de lening die u kiest. Het is belangrijk om realistisch te blijven en alleen een leenbedrag te kiezen dat u comfortabel kunt terugbetalen. Bij Santander kunt u gebruikmaken van handige tools en calculators om snel en eenvoudig het maximale leenbedrag te berekenen dat voor u haalbaar is. Neem de tijd om uw financiële situatie zorgvuldig te evalueren voordat u een lening aanvraagt, zodat u weloverwogen beslissingen kunt nemen.

Kan ik de looptijd van mijn lening aanpassen tijdens het berekeningsproces?

Ja, bij Santander heeft u vaak de mogelijkheid om de looptijd van uw lening aan te passen tijdens het berekeningsproces. Het is belangrijk om te weten dat de looptijd van een lening invloed heeft op zowel de maandelijkse aflossingen als de totale kosten van de lening. Door verschillende looptijden te overwegen en te berekenen, kunt u bepalen welke optie het beste past bij uw financiële situatie en budget. Het is raadzaam om zorgvuldig te overwegen welke looptijd het meest geschikt is voor u voordat u definitief beslist. Mocht u twijfels hebben of vragen over het aanpassen van de looptijd van uw lening bij Santander, dan kunt u altijd contact opnemen met hun klantenservice voor meer informatie en advies.

Zijn er extra kosten verbonden aan het berekenen van een lening bij Santander?

Er zijn geen extra kosten verbonden aan het berekenen van een lening bij Santander. Het berekenen van een lening bij Santander is een gratis en transparant proces dat u helpt om inzicht te krijgen in de kosten en voorwaarden van de lening die u overweegt af te sluiten. U kunt gebruikmaken van de online tools en calculators van Santander om eenvoudig en snel uw lening te berekenen, zonder dat hier extra kosten aan verbonden zijn. Het is een handige manier om vooraf een duidelijk beeld te krijgen van wat u kunt verwachten en om goed geïnformeerd een beslissing te nemen over uw lening.

Kan ik online een simulatie maken van mijn lening bij Santander?

Ja, bij Santander kunt u online eenvoudig een simulatie maken van uw lening. Door gebruik te maken van de handige tools en calculators op hun website, kunt u snel en gemakkelijk berekenen hoeveel u maandelijks zou moeten aflossen, wat de totale kosten van de lening zouden zijn en welke rentevoet van toepassing is. Het is een handige manier om een duidelijk beeld te krijgen van wat u kunt verwachten voordat u daadwerkelijk een lening afsluit bij Santander. Het stelt u in staat om verschillende scenario’s te vergelijken en zo de beste keuze te maken die past bij uw financiële situatie.

Hoe weet ik welke rentevoet van toepassing is op mijn leningberekening bij Santander?

Om te bepalen welke rentevoet van toepassing is op uw leningberekening bij Santander, is het belangrijk om rekening te houden met verschillende factoren. De rentevoet die u betaalt op uw lening kan afhangen van onder andere de hoogte van het geleende bedrag, de looptijd van de lening, uw kredietwaardigheid en de actuele marktomstandigheden. Bij Santander wordt de rentevoet vaak bepaald op basis van een persoonlijke offerte die specifiek is afgestemd op uw financiële situatie. Het is daarom aan te raden om contact op te nemen met Santander of gebruik te maken van hun online tools om een nauwkeurige berekening te maken en inzicht te krijgen in de rentevoet die voor u van toepassing is.

Wat moet ik doen als ik vragen heb over het berekeningsproces van een lening bij Santander?

Indien u vragen heeft over het berekeningsproces van een lening bij Santander, is het aan te raden om contact op te nemen met de klantenservice van Santander. Zij staan klaar om al uw vragen te beantwoorden en u te voorzien van de nodige ondersteuning en verduidelijking. U kunt telefonisch contact opnemen, een e-mail sturen of gebruikmaken van de online chatfunctie op de website van Santander. Door rechtstreeks met een medewerker te communiceren, kunt u snel en accuraat antwoorden krijgen op uw vragen en zo meer inzicht krijgen in het berekeningsproces van uw lening bij Santander.

Bereken uw ING Persoonlijke Lening: Kosten en Voorwaarden in Detail

Als u overweegt om een persoonlijke lening af te sluiten bij ING, is het belangrijk om vooraf de kosten en voorwaarden goed te begrijpen. Het berekenen van een persoonlijke lening bij ING kan u helpen om inzicht te krijgen in hoeveel u maandelijks zult moeten terugbetalen en wat de totale kosten zullen zijn.

Om uw persoonlijke lening bij ING te berekenen, moet u rekening houden met verschillende factoren, zoals het leenbedrag, de looptijd van de lening en de rentevoet. Deze elementen zullen allemaal van invloed zijn op het totale bedrag dat u uiteindelijk zult moeten terugbetalen.

Het is raadzaam om gebruik te maken van de online leningcalculator van ING om snel en eenvoudig een schatting te maken van uw maandelijkse aflossingen en de totale kosten van uw lening. Door verschillende scenario’s te berekenen, kunt u een beter beeld krijgen van wat voor u financieel haalbaar is.

Houd er rekening mee dat het belangrijk is om verantwoordelijk te lenen en alleen een lening af te sluiten als u zeker weet dat u deze kunt terugbetalen. Neem de tijd om alle voorwaarden en kosten grondig door te nemen voordat u een beslissing neemt.

Door uw persoonlijke lening bij ING zorgvuldig te berekenen en goed geïnformeerd te zijn over alle aspecten ervan, kunt u ervoor zorgen dat u financieel stabiel blijft en uw lening succesvol kunt aflossen.


Veelgestelde Vragen over het Berekenen van een Persoonlijke Lening bij ING (BE)

  1. Hoe kan ik mijn maandelijkse aflossingen voor een persoonlijke lening bij ING berekenen?
  2. Welke factoren beïnvloeden de kosten van een persoonlijke lening bij ING?
  3. Kan ik de looptijd van mijn persoonlijke lening aanpassen bij ING?
  4. Hoe wordt de rentevoet bepaald voor een persoonlijke lening bij ING?
  5. Zijn er extra kosten verbonden aan het afsluiten van een persoonlijke lening bij ING?
  6. Wat gebeurt er als ik mijn persoonlijke lening niet op tijd kan terugbetalen aan ING?

Hoe kan ik mijn maandelijkse aflossingen voor een persoonlijke lening bij ING berekenen?

Als u wilt weten hoe u uw maandelijkse aflossingen voor een persoonlijke lening bij ING kunt berekenen, zijn er enkele stappen die u kunt volgen. Allereerst moet u het gewenste leenbedrag en de looptijd van de lening bepalen. Vervolgens kunt u de actuele rentevoet van ING raadplegen om te zien welk tarief op dat moment van toepassing is. Met deze informatie kunt u gebruikmaken van de online leningcalculator van ING, waar u het leenbedrag, de looptijd en de rentevoet kunt invoeren om een schatting te krijgen van uw maandelijkse aflossingen. Door deze berekening uit te voeren, krijgt u een duidelijk overzicht van wat u maandelijks zult moeten terugbetalen en kunt u beter inschatten of dit bedrag binnen uw budget past.

Welke factoren beïnvloeden de kosten van een persoonlijke lening bij ING?

De kosten van een persoonlijke lening bij ING worden beïnvloed door verschillende factoren die van invloed zijn op het totale bedrag dat u uiteindelijk zult moeten terugbetalen. Enkele belangrijke factoren zijn het leenbedrag, de looptijd van de lening en de rentevoet. Hoe hoger het leenbedrag en hoe langer de looptijd, hoe meer u over het algemeen zult moeten terugbetalen. Daarnaast speelt de rentevoet een cruciale rol, aangezien deze bepaalt hoeveel kosten er aan uw lening verbonden zijn. Het is dus essentieel om deze factoren grondig te overwegen bij het berekenen van de kosten van een persoonlijke lening bij ING.

Kan ik de looptijd van mijn persoonlijke lening aanpassen bij ING?

Een veelgestelde vraag over het berekenen van een persoonlijke lening bij ING is of de looptijd van de lening kan worden aangepast. Bij ING is het in sommige gevallen mogelijk om de looptijd van uw persoonlijke lening aan te passen, maar dit is afhankelijk van verschillende factoren, zoals de voorwaarden van uw lening en uw financiële situatie. Het is belangrijk om contact op te nemen met ING en hun deskundige team om te bespreken of en hoe de looptijd van uw persoonlijke lening kan worden aangepast. Zij kunnen u voorzien van gedetailleerde informatie en advies op maat om u te helpen bij het nemen van de juiste beslissing.

Hoe wordt de rentevoet bepaald voor een persoonlijke lening bij ING?

De rentevoet voor een persoonlijke lening bij ING wordt bepaald op basis van verschillende factoren, waaronder de marktrente, het leenbedrag, de looptijd van de lening en uw kredietwaardigheid. ING hanteert een risicogebaseerde benadering bij het vaststellen van de rentevoet, wat betekent dat klanten met een hoger kredietrisico doorgaans een hogere rente zullen betalen. Het is belangrijk om te benadrukken dat ING transparant is over hoe de rentevoet wordt berekend en welke factoren hierbij een rol spelen. Door deze informatie te begrijpen, kunt u beter inschatten wat de kosten zullen zijn van uw persoonlijke lening en welke impact dit zal hebben op uw financiële situatie.

Zijn er extra kosten verbonden aan het afsluiten van een persoonlijke lening bij ING?

Ja, er kunnen extra kosten verbonden zijn aan het afsluiten van een persoonlijke lening bij ING. Naast de rente die u betaalt over het geleende bedrag, kunnen er ook administratieve kosten en eventuele kosten voor verzekeringen in rekening worden gebracht. Het is belangrijk om goed op de hoogte te zijn van alle mogelijke extra kosten voordat u een persoonlijke lening afsluit bij ING. Door transparantie en duidelijkheid te vragen over eventuele bijkomende kosten, kunt u een weloverwogen beslissing nemen en ervoor zorgen dat u niet voor verrassingen komt te staan tijdens de looptijd van uw lening.

Wat gebeurt er als ik mijn persoonlijke lening niet op tijd kan terugbetalen aan ING?

Als u uw persoonlijke lening bij ING niet op tijd kunt terugbetalen, is het belangrijk om zo snel mogelijk contact op te nemen met de bank om uw situatie uit te leggen. ING kan samen met u naar mogelijke oplossingen zoeken, zoals het treffen van een betalingsregeling of het herzien van de voorwaarden van de lening. Het is echter cruciaal om proactief te zijn en open te communiceren over eventuele financiële moeilijkheden die u ondervindt. Door tijdig actie te ondernemen en transparant te zijn over uw situatie, kunt u voorkomen dat de achterstand op uw lening verder oploopt en kunnen er passende maatregelen worden genomen om tot een haalbare oplossing te komen.

Hoe en waar een spoedlening aanvragen: Tips en advies

Artikel: Spoedlening aanvragen

Alles wat u moet weten over het aanvragen van een spoedlening

Een spoedlening kan een redder in nood zijn wanneer u dringend financiële ondersteuning nodig heeft. Of het nu gaat om onverwachte medische kosten, autopech of een plotselinge rekening die betaald moet worden, een spoedlening kan u helpen om snel weer op de been te komen. Hier is alles wat u moet weten over het aanvragen van een spoedlening:

Wat is een spoedlening?

Een spoedlening is een lening die snel wordt verstrekt en vaak binnen korte tijd moet worden terugbetaald. Het doel van een spoedlening is om mensen te helpen bij financiële noodsituaties waarbij directe actie vereist is.

Waar kunt u een spoedlening aanvragen?

Er zijn verschillende financiële instellingen en online kredietverstrekkers die spoedleningen aanbieden. U kunt eenvoudig online zoeken naar betrouwbare aanbieders en hun voorwaarden vergelijken voordat u een keuze maakt.

Wat zijn de vereisten voor het aanvragen van een spoedlening?

De exacte vereisten kunnen variëren afhankelijk van de kredietverstrekker, maar over het algemeen moet u minimaal 18 jaar oud zijn, een regelmatig inkomen hebben en in staat zijn om de lening binnen de afgesproken termijn terug te betalen.

Hoe verloopt het proces van aanvragen?

Het proces van het aanvragen van een spoedlening is meestal eenvoudig en snel. U vult een online formulier in met uw persoonlijke gegevens, financiële situatie en het gewenste leenbedrag. Na goedkeuring ontvangt u vaak dezelfde dag nog het geld op uw rekening.

Waar moet u op letten bij het afsluiten van een spoedlening?

Het is belangrijk om de voorwaarden van de lening zorgvuldig te lezen en ervoor te zorgen dat u de lening tijdig kunt terugbetalen om extra kosten en problemen te voorkomen. Vergelijk ook de rentetarieven en andere kosten bij verschillende kredietverstrekkers om de beste deal te vinden.

Kortom, een spoedlening kan in noodgevallen uitkomst bieden, maar wees altijd verantwoordelijk en zorg ervoor dat u goed geïnformeerd bent voordat u zich verbindt tot het afsluiten van een lening.


Veelgestelde Vragen over het Aanvragen van een Spoedlening in België

  1. Wat is een spoedlening en wanneer is het nodig?
  2. Hoe snel kan ik een spoedlening krijgen?
  3. Wat zijn de vereisten om in aanmerking te komen voor een spoedlening?
  4. Hoeveel geld kan ik lenen met een spoedlening?
  5. Wat zijn de kosten en rentetarieven van een spoedlening?
  6. Wat gebeurt er als ik mijn spoedlening niet op tijd kan terugbetalen?

Wat is een spoedlening en wanneer is het nodig?

Een spoedlening is een type lening dat snel wordt verstrekt en vaak gebruikt wordt in noodsituaties waarbij directe financiële hulp nodig is. Het kan nodig zijn wanneer u geconfronteerd wordt met onverwachte uitgaven zoals medische kosten, reparaties aan uw huis of auto, of andere urgente financiële behoeften die niet kunnen wachten tot uw volgende salaris. Een spoedlening kan helpen om snel geld ter beschikking te hebben om deze onvoorziene kosten te dekken en u te helpen financiële stabiliteit te behouden in tijden van crisis.

Hoe snel kan ik een spoedlening krijgen?

Het verkrijgen van een spoedlening kan vaak binnen enkele uren tot een werkdag plaatsvinden, afhankelijk van de kredietverstrekker en het volledig invullen van de benodigde documenten. In noodsituaties streven veel kredietverstrekkers ernaar om het proces zo snel mogelijk af te handelen, zodat u snel over de benodigde financiële middelen kunt beschikken. Het is echter belangrijk om te onthouden dat de snelheid van het verkrijgen van een spoedlening kan variëren en afhankelijk is van verschillende factoren, zoals uw financiële situatie en de goedkeuringsprocedure van de kredietverstrekker.

Wat zijn de vereisten om in aanmerking te komen voor een spoedlening?

Om in aanmerking te komen voor een spoedlening, zijn er enkele vereisten waaraan u moet voldoen. Over het algemeen moet u minimaal 18 jaar oud zijn en een regelmatig inkomen hebben. Kredietverstrekkers zullen uw financiële situatie beoordelen om ervoor te zorgen dat u in staat bent om de lening terug te betalen binnen de afgesproken termijn. Het is ook mogelijk dat kredietverstrekkers andere specifieke vereisten hebben, dus het is raadzaam om de voorwaarden van de lening zorgvuldig door te nemen voordat u een spoedlening aanvraagt.

Hoeveel geld kan ik lenen met een spoedlening?

Met een spoedlening kunt u doorgaans kleinere bedragen lenen, variërend van enkele honderden tot enkele duizenden euro’s, afhankelijk van de kredietverstrekker en uw financiële situatie. Het exacte bedrag dat u kunt lenen, wordt bepaald op basis van factoren zoals uw inkomen, uitgaven en kredietgeschiedenis. Het is belangrijk om realistisch te blijven over het bedrag dat u wilt lenen en ervoor te zorgen dat u in staat bent om de lening tijdig terug te betalen om financiële problemen te voorkomen.

Wat zijn de kosten en rentetarieven van een spoedlening?

Het is een veelgestelde vraag: wat zijn de kosten en rentetarieven van een spoedlening? De kosten en rentetarieven van een spoedlening kunnen variëren afhankelijk van de kredietverstrekker en het geleende bedrag. Over het algemeen geldt dat spoedleningen hogere rentetarieven hebben dan traditionele leningen, omdat ze snel worden verstrekt en vaak voor korte periodes worden aangegaan. Het is belangrijk om de voorwaarden zorgvuldig te bekijken en te begrijpen voordat u een spoedlening afsluit, zodat u niet voor verrassingen komt te staan. Vergelijk verschillende aanbieders om de beste deal te vinden die past bij uw financiële situatie.

Wat gebeurt er als ik mijn spoedlening niet op tijd kan terugbetalen?

Wanneer u uw spoedlening niet op tijd kunt terugbetalen, kunnen er verschillende scenario’s optreden, afhankelijk van de kredietverstrekker en de specifieke voorwaarden van de leningsovereenkomst. In de meeste gevallen kunnen er extra kosten en boetes in rekening worden gebracht, wat kan leiden tot een hogere schuld. Het is belangrijk om direct contact op te nemen met uw kredietverstrekker zodra u merkt dat u problemen zult hebben met het terugbetalen van de lening. Sommige kredietverstrekkers bieden mogelijk betalingsregelingen of andere opties om te helpen bij het beheren van uw financiële verplichtingen en het voorkomen van verdere problemen. Het is altijd verstandig om open en eerlijk te communiceren met uw kredietverstrekker om samen tot een passende oplossing te komen.

Hoe Maandlasten van een Persoonlijke Lening Berekenen: Een Gids voor Financiële Planning

Maandlasten Persoonlijke Lening Berekenen

Maandlasten Persoonlijke Lening Berekenen

Een persoonlijke lening kan een handige financiële oplossing zijn voor het realiseren van bepaalde doelen, zoals het financieren van een grote aankoop, het renoveren van uw huis of het consolideren van schulden. Voordat u echter een persoonlijke lening afsluit, is het belangrijk om de maandelijkse kosten ervan te berekenen, zodat u een goed inzicht krijgt in wat u kunt verwachten en of de lening binnen uw budget past.

Hoe Berekent U De Maandlasten?

De maandlasten van een persoonlijke lening worden bepaald door verschillende factoren, waaronder het leenbedrag, de looptijd van de lening en de rentevoet. Om de maandlasten te berekenen, kunt u gebruik maken van een online tool of zelf de volgende formule toepassen:

Maandlast = (Leningbedrag + (Leningbedrag x Rentevoet)) / Looptijd in maanden

Door deze formule toe te passen, krijgt u een idee van hoeveel u elke maand moet afbetalen voor uw persoonlijke lening. Het is belangrijk om realistisch te zijn over uw financiële situatie en ervoor te zorgen dat u deze maandlasten comfortabel kunt dragen zonder in financiële problemen te komen.

Waarom Is Het Belangrijk Om De Maandlasten Te Berekenen?

Het berekenen van de maandlasten van uw persoonlijke lening is essentieel om te voorkomen dat u zichzelf in financiële moeilijkheden brengt. Door vooraf een duidelijk beeld te hebben van wat de lening zal kosten en of u deze last kunt dragen, voorkomt u verrassingen en onvoorziene problemen in de toekomst.

Daarom raden we altijd aan om zorgvuldig uw financiële situatie te evaluerenen en grondig onderzoek te doen voordat u beslist om een persoonlijke lening af te sluiten. Zo kunt u met vertrouwen en gemoedsrust genieten van de voordelen die een persoonlijke lening met zich meebrengt.


5 Tips voor het Berekenen van de Maandlasten van een Persoonlijke Lening in België

  1. Bepaal je leenbedrag op basis van wat je echt nodig hebt, niet meer.
  2. Vergelijk de rentetarieven en voorwaarden van verschillende kredietverstrekkers.
  3. Houd rekening met bijkomende kosten zoals administratiekosten en verzekeringen.
  4. Kies een looptijd die past bij jouw financiële situatie en mogelijkheden.
  5. Zorg ervoor dat je de maandlasten van de lening kunt dragen zonder in financiële problemen te komen.

Bepaal je leenbedrag op basis van wat je echt nodig hebt, niet meer.

Het is verstandig om bij het berekenen van de maandlasten voor een persoonlijke lening uit te gaan van wat je daadwerkelijk nodig hebt, en niet meer dan dat. Door je leenbedrag zorgvuldig af te stemmen op je specifieke behoeften, voorkom je onnodige financiële lasten en houd je de lening beheersbaar. Het is belangrijk om realistisch te blijven en alleen te lenen wat nodig is om je doel te bereiken, zodat je niet onnodig in de schulden komt. Het bepalen van een passend leenbedrag op basis van je werkelijke behoeften helpt bij het creëren van een gezonde financiële situatie op lange termijn.

Vergelijk de rentetarieven en voorwaarden van verschillende kredietverstrekkers.

Het is van essentieel belang om de rentetarieven en voorwaarden van verschillende kredietverstrekkers te vergelijken bij het berekenen van de maandlasten voor een persoonlijke lening. Door verschillende aanbieders te onderzoeken en hun rentetarieven en voorwaarden te vergelijken, kunt u een weloverwogen beslissing nemen en de lening kiezen die het beste aansluit bij uw financiële behoeften. Het vergelijken van kredietverstrekkers stelt u in staat om niet alleen de maandelijkse kosten te optimaliseren, maar ook om eventuele verborgen kosten of extra voordelen die elke aanbieder biedt, in overweging te nemen. Dit helpt u om een lening af te sluiten die gunstig is voor uw financiële situatie op lange termijn.

Houd rekening met bijkomende kosten zoals administratiekosten en verzekeringen.

Het is belangrijk om bij het berekenen van de maandlasten voor een persoonlijke lening rekening te houden met bijkomende kosten, zoals administratiekosten en verzekeringen. Deze extra kosten kunnen het totale bedrag dat u maandelijks moet aflossen beïnvloeden en dienen daarom in overweging te worden genomen bij het plannen van uw budget. Door deze bijkomende kosten op te nemen in uw berekeningen, krijgt u een realistischer beeld van wat de lening daadwerkelijk zal kosten en kunt u zich beter voorbereiden op de financiële verplichtingen die ermee gepaard gaan.

Kies een looptijd die past bij jouw financiële situatie en mogelijkheden.

Het is van essentieel belang om bij het berekenen van de maandlasten voor een persoonlijke lening een looptijd te kiezen die aansluit bij jouw financiële situatie en mogelijkheden. Een langere looptijd kan resulteren in lagere maandelijkse aflossingen, maar uiteindelijk betaal je meer rente over de gehele looptijd van de lening. Aan de andere kant kunnen kortere looptijden leiden tot hogere maandlasten, maar je bent sneller schuldenvrij en betaalt minder rente. Het is daarom verstandig om een evenwicht te vinden tussen het bedrag dat je maandelijks kunt missen en de totale kosten op lange termijn, zodat je een weloverwogen beslissing kunt nemen die past bij jouw financiële doelen.

Zorg ervoor dat je de maandlasten van de lening kunt dragen zonder in financiële problemen te komen.

Het is van cruciaal belang om ervoor te zorgen dat je de maandlasten van de lening kunt dragen zonder in financiële problemen te komen. Door realistisch te zijn over je financiële mogelijkheden en ervoor te zorgen dat de maandelijkse afbetalingen binnen je budget passen, voorkom je stress en onnodige financiële druk. Het berekenen van de maandlasten van een persoonlijke lening en ervoor zorgen dat deze comfortabel kunnen worden gedragen, is een verstandige stap om financiële stabiliteit te behouden en onaangename verrassingen te voorkomen.