Alles wat u moet weten over continu krediet: flexibel lenen op maat

Continu krediet: Wat is het en hoe werkt het?

Continu krediet, ook wel bekend als een doorlopend krediet, is een flexibele vorm van lenen waarbij u een bepaald bedrag kunt lenen tot aan een vooraf vastgestelde limiet. Het verschil met een traditionele lening is dat u bij continu krediet op elk moment geld kunt opnemen tot aan de afgesproken grens, en dat u alleen rente betaalt over het bedrag dat u daadwerkelijk heeft opgenomen.

Hoe werkt continu krediet in de praktijk? Stel dat u een doorlopend krediet heeft van €5.000 en u neemt €2.000 op om onverwachte kosten te dekken. U betaalt dan alleen rente over die €2.000 die u heeft opgenomen, niet over het volledige bedrag van €5.000. Zodra u het opgenomen bedrag terugbetaalt, staat dit weer tot uw beschikking om opnieuw te gebruiken binnen de afgesproken limiet.

Een van de voordelen van continu krediet is de flexibiliteit die het biedt. U kunt geld opnemen wanneer u het nodig heeft, zonder telkens een nieuwe lening te moeten afsluiten. Bovendien betaalt u alleen rente over het daadwerkelijk opgenomen bedrag, wat kan resulteren in lagere kosten in vergelijking met andere leenvormen.

Het is echter belangrijk om bewust om te gaan met continu krediet en ervoor te zorgen dat u verantwoord leent. Aanbieders van doorlopende kredieten hanteren vaak variabele rentetarieven, wat betekent dat uw maandelijkse kosten kunnen fluctueren afhankelijk van de marktomstandigheden.

Voordat u besluit om een continu krediet af te sluiten, is het verstandig om verschillende aanbieders te vergelijken en goed na te denken over uw financiële situatie en behoeften. Zorg ervoor dat u begrijpt hoe het doorlopende krediet werkt en wat de voorwaarden zijn voordat u zich verbindt.

Kortom, continu krediet kan een handige optie zijn voor wie behoefte heeft aan flexibele financiering met de mogelijkheid om snel geld op te nemen wanneer dat nodig is. Door verantwoordelijk gebruik te maken van deze leenvorm kunt u profiteren van de voordelen die het biedt.


12 Veelgestelde Vragen over Continu Krediet in België

  1. Hoe werkt flexibel krediet?
  2. Wat is het verschil tussen een lening en een krediet?
  3. Wat kost een doorlopend krediet?
  4. Wat is een continu krediet?
  5. Wat is continu limiet?
  6. Is een doorlopend krediet een schuld?
  7. Hoe hoog is de rente van doorlopend krediet?
  8. Is krediet en lening hetzelfde?
  9. Wat zijn de nadelen van doorlopend krediet?
  10. Wat is beter een persoonlijke lening of doorlopend krediet?
  11. Wat is de betekenis van revolving krediet?
  12. Wat is een continu kredietlimiet?

Hoe werkt flexibel krediet?

Flexibel krediet, ook wel bekend als doorlopend krediet, werkt op basis van een vooraf vastgestelde limiet waarbinnen u geld kunt lenen. Met flexibel krediet heeft u de vrijheid om op elk moment geld op te nemen tot aan deze limiet, en betaalt u alleen rente over het daadwerkelijk opgenomen bedrag. Dit biedt flexibiliteit en gemak, omdat u niet telkens een nieuwe lening hoeft af te sluiten voor extra financiële ruimte. Door bewust om te gaan met uw financiën en verantwoordelijk te lenen, kunt u profiteren van de voordelen van flexibel krediet als een handige financiële tool voor onverwachte uitgaven of investeringen.

Wat is het verschil tussen een lening en een krediet?

Het verschil tussen een lening en een krediet ligt voornamelijk in de manier waarop het geld wordt verstrekt en terugbetaald. Bij een lening ontvangt u een vast bedrag in één keer, dat u vervolgens in termijnen terugbetaalt volgens een vooraf bepaalde aflossingsschema. Een krediet daarentegen is een flexibele vorm van lenen waarbij u tot aan een bepaalde limiet geld kunt opnemen wanneer u het nodig heeft, en waarbij u alleen rente betaalt over het bedrag dat daadwerkelijk is opgenomen. Kortom, bij een lening ontvangt u het volledige bedrag upfront, terwijl bij een krediet de beschikbare middelen kunnen variëren afhankelijk van uw behoeften en de afgesproken limiet.

Wat kost een doorlopend krediet?

Een doorlopend krediet brengt verschillende kosten met zich mee, waaronder de rente die u betaalt over het opgenomen bedrag en eventuele kosten voor het afsluiten en beheren van de lening. De rente bij een doorlopend krediet is vaak variabel en kan dus fluctueren gedurende de looptijd van de lening. Het is belangrijk om goed te letten op de rentetarieven en eventuele bijkomende kosten bij verschillende aanbieders, zodat u een weloverwogen keuze kunt maken. Door transparantie in tarieven en voorwaarden te waarborgen, kunt u een duidelijk beeld krijgen van wat een doorlopend krediet uiteindelijk zal kosten.

Wat is een continu krediet?

Een continu krediet, ook wel bekend als een doorlopend krediet, is een flexibele vorm van lenen waarbij u de mogelijkheid heeft om tot aan een vooraf bepaalde limiet geld op te nemen. In tegenstelling tot een traditionele lening, kunt u bij een continu krediet op elk moment geld opnemen binnen de vastgestelde grens en betaalt u alleen rente over het daadwerkelijk opgenomen bedrag. Dit maakt het een handige optie voor wie behoefte heeft aan financiële flexibiliteit en snel toegang tot extra geld wanneer dat nodig is.

Wat is continu limiet?

Een continu limiet, ook wel bekend als een doorlopend kredietlimiet, verwijst naar het maximale bedrag dat u kunt lenen binnen een doorlopend kredietovereenkomst. Dit limiet wordt vooraf vastgesteld door de kredietverstrekker en geeft aan tot welk bedrag u op elk moment geld kunt opnemen. Het continu limiet biedt flexibiliteit doordat u binnen deze grens geld kunt lenen en terugbetalen, waarbij u alleen rente betaalt over het daadwerkelijk opgenomen bedrag. Het is belangrijk om bewust te zijn van uw continu limiet en om verantwoordelijk met deze financiële mogelijkheid om te gaan om onnodige schulden te voorkomen.

Is een doorlopend krediet een schuld?

Een doorlopend krediet wordt beschouwd als een vorm van lenen waarbij u geld kunt opnemen tot aan een vooraf bepaalde limiet. In die zin kan het worden gezien als een financiële verplichting of schuld die u aangaat met de kredietverstrekker. Het belangrijkste aspect om te onthouden is dat u verantwoordelijk bent voor het terugbetalen van het opgenomen bedrag, samen met eventuele rente en kosten die van toepassing zijn. Het is essentieel om bewust om te gaan met uw doorlopend krediet en ervoor te zorgen dat u de aflossingen tijdig en volgens de voorwaarden nakomt om financiële problemen te voorkomen.

Hoe hoog is de rente van doorlopend krediet?

De rente van een doorlopend krediet kan variëren afhankelijk van verschillende factoren, zoals de geldende marktomstandigheden, het geleende bedrag en uw kredietwaardigheid. Over het algemeen hanteren aanbieders van doorlopende kredieten variabele rentetarieven, wat betekent dat de rente kan fluctueren gedurende de looptijd van de lening. Het is daarom raadzaam om goed te informeren bij verschillende aanbieders en de voorwaarden zorgvuldig te vergelijken voordat u een doorlopend krediet afsluit. Zo kunt u een weloverwogen beslissing nemen en inzicht krijgen in de specifieke rentetarieven die op dat moment van toepassing zijn.

Is krediet en lening hetzelfde?

Veel mensen vragen zich af of krediet en lening hetzelfde zijn. Hoewel beide termen vaak door elkaar worden gebruikt, zijn er subtiele verschillen tussen de twee. Krediet is een algemene term die verwijst naar de mogelijkheid om geld te lenen, terwijl een lening specifiek verwijst naar het daadwerkelijk geleende bedrag dat moet worden terugbetaald volgens afgesproken voorwaarden. Met andere woorden, krediet is de beschikbare financiële ruimte die u heeft om geld te lenen, terwijl een lening het concrete bedrag is dat u daadwerkelijk heeft geleend. Het is belangrijk om dit onderscheid te begrijpen bij het overwegen van uw financiële opties en bij het kiezen van de juiste leenvorm voor uw behoeften.

Wat zijn de nadelen van doorlopend krediet?

Het doorlopend krediet biedt flexibiliteit en gemak, maar het heeft ook enkele nadelen waar u zich bewust van moet zijn. Een van de belangrijkste nadelen is dat door de flexibiliteit van het doorlopend krediet het risico bestaat dat u meer leent dan nodig is of dan u zich kunt veroorloven terug te betalen. Dit kan leiden tot oplopende schulden en financiële problemen als de aflossingen niet tijdig worden gedaan. Daarnaast kunnen variabele rentetarieven ervoor zorgen dat uw maandelijkse kosten onvoorspelbaar worden en kunnen stijgen als de rente omhoog gaat. Het is daarom essentieel om verantwoordelijk om te gaan met een doorlopend krediet en uw financiële situatie goed in de gaten te houden om ongewenste gevolgen te voorkomen.

Wat is beter een persoonlijke lening of doorlopend krediet?

Een veelgestelde vraag is: wat is beter, een persoonlijke lening of doorlopend krediet? Het antwoord hangt af van uw persoonlijke financiële behoeften en situatie. Een persoonlijke lening is geschikt voor eenmalige grote uitgaven, zoals de aankoop van een auto of het financieren van een verbouwing. Hierbij leent u een vast bedrag tegen een vaste rente en lost u dit in termijnen af. Een doorlopend krediet daarentegen biedt meer flexibiliteit voor kleinere uitgaven of onverwachte kosten, waarbij u tot aan een bepaalde limiet geld kunt opnemen en terugbetalen. Het is belangrijk om de voor- en nadelen van beide opties te overwegen en te kiezen welke het beste aansluit bij uw financiële doelen op lange termijn.

Wat is de betekenis van revolving krediet?

Revolving krediet, ook bekend als doorlopend krediet, verwijst naar een vorm van lenen waarbij een kredietlimiet wordt vastgesteld en de lener op elk moment geld kan opnemen tot aan dat limiet. Het onderscheidende kenmerk van revolving krediet is dat het opgenomen bedrag kan worden terugbetaald en opnieuw kan worden gebruikt, waardoor het een flexibele financiële optie is voor mensen die regelmatig behoefte hebben aan extra geld. Doordat rente alleen wordt berekend over het daadwerkelijk opgenomen bedrag, biedt revolving krediet de mogelijkheid om kosten te beheersen en tegelijkertijd snel toegang te hebben tot financiële middelen wanneer dat nodig is.

Wat is een continu kredietlimiet?

Een continu kredietlimiet is het maximale bedrag dat u kunt lenen binnen de doorlopende kredietovereenkomst. Het vormt de grens van het beschikbare kredietbedrag dat u op elk moment kunt opnemen. De kredietlimiet wordt vooraf bepaald door de kredietverstrekker en is gebaseerd op verschillende factoren, zoals uw inkomen, uitgaven en kredietgeschiedenis. Het is belangrijk om binnen deze limiet te blijven bij het opnemen van geld om ervoor te zorgen dat u verantwoordelijk leent en geen financiële problemen veroorzaakt.
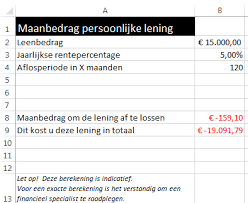
Hoe Vind Je de Voordeligste Lening die Bij Jou Past?

Artikel: De Voordeligste Lening Vinden

De Voordeligste Lening Vinden

Een lening afsluiten is voor veel mensen een grote stap. Of het nu gaat om het financieren van een nieuwe auto, het renoveren van je huis of het consolideren van bestaande schulden, het kiezen van de juiste lening is essentieel. Maar hoe vind je nu de voordeligste lening die past bij jouw behoeften en financiële situatie?

Vergelijk Verschillende Aanbieders

De sleutel tot het vinden van de voordeligste lening is vergelijken. Er zijn tal van kredietverstrekkers op de markt die verschillende rentetarieven, voorwaarden en kosten hanteren. Door offertes aan te vragen bij verschillende aanbieders en deze te vergelijken, krijg je een goed beeld van wat er beschikbaar is en welke optie het beste bij jou past.

Let Op De Totale Kosten

Bij het vergelijken van leningen is het belangrijk om niet alleen naar de rentevoet te kijken, maar ook naar de totale kosten van de lening. Sommige leningen kunnen lage rentetarieven hebben, maar hoge administratieve kosten of andere verborgen kosten met zich meebrengen. Zorg ervoor dat je een duidelijk beeld hebt van alle kosten die gepaard gaan met de lening.

Houd Rekening Met Je Eigen Financiële Situatie

Voordat je een lening afsluit, is het belangrijk om rekening te houden met je eigen financiële situatie. Hoeveel kun je maandelijks aflossen? Wat is je terugbetalingscapaciteit? Door realistisch te zijn over je financiële mogelijkheden, voorkom je dat je in de toekomst in financiële problemen komt.

Overweeg Advies Van Een Specialist

Als je twijfelt over welke lening voor jou de voordeligste optie is, overweeg dan om advies in te winnen bij een financieel specialist. Deze experts kunnen jouw persoonlijke situatie analyseren en je helpen bij het maken van een weloverwogen beslissing.

Vergeet niet dat elke lening verplichtingen met zich meebrengt en dat het belangrijk is om goed geïnformeerd te zijn voordat je een beslissing neemt. Met wat onderzoek en zorgvuldige overweging kun je echter zeker de voordeligste lening vinden die past bij jouw behoeften.


9 Tips voor het Vinden van de Voordeligste Lening in België

  1. Vergelijk de rentetarieven van verschillende kredietverstrekkers.
  2. Let op bijkomende kosten, zoals administratiekosten en verzekeringen.
  3. Kies voor een lening met een vaste rentevoet om verrassingen te vermijden.
  4. Lees de kleine lettertjes en voorwaarden van de lening goed door.
  5. Onderhandel over de leningsvoorwaarden indien mogelijk.
  6. Bekijk ook online kredietverstrekkers voor mogelijke voordelige opties.
  7. Overweeg de looptijd van de lening
  8. Wees realistisch over wat je kunt terugbetalen om financiële problemen te voorkomen.
  9. Raadpleeg indien nodig een financieel adviseur voor gepersonaliseerd advies.

Vergelijk de rentetarieven van verschillende kredietverstrekkers.

Een belangrijke tip om de voordeligste lening te vinden, is het vergelijken van de rentetarieven van verschillende kredietverstrekkers. Door de rentetarieven van verschillende aanbieders te vergelijken, krijg je inzicht in welke kredietverstrekker de meest gunstige voorwaarden biedt en welke lening het beste aansluit bij jouw financiële behoeften. Het vergelijken van rentetarieven stelt je in staat om een weloverwogen beslissing te nemen en zo de lening te kiezen die het meest voordelig is voor jouw situatie.

Let op bijkomende kosten, zoals administratiekosten en verzekeringen.

Het is van groot belang om bij het zoeken naar de voordeligste lening aandacht te besteden aan bijkomende kosten, zoals administratiekosten en verzekeringen. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale kosten van de lening en dienen daarom niet over het hoofd gezien te worden. Het is verstandig om alle mogelijke bijkomende kosten in kaart te brengen en deze mee te nemen in je overwegingen bij het kiezen van de meest voordelige lening die past bij jouw financiële situatie.

Kies voor een lening met een vaste rentevoet om verrassingen te vermijden.

Kies voor een lening met een vaste rentevoet om verrassingen te vermijden. Met een vaste rentevoet blijft het bedrag dat je maandelijks moet aflossen consistent gedurende de looptijd van de lening. Dit betekent dat je niet voor onverwachte verhogingen van de rente komt te staan, waardoor je beter kunt budgetteren en financiële zekerheid hebt over hoeveel je elke maand moet betalen. Het biedt stabiliteit en voorspelbaarheid in je financiële planning, waardoor je gemoedsrust hebt en onaangename verrassingen kunt voorkomen.

Lees de kleine lettertjes en voorwaarden van de lening goed door.

Het is van essentieel belang om de kleine lettertjes en voorwaarden van de lening goed door te lezen voordat je een beslissing neemt. Deze details kunnen cruciale informatie bevatten over extra kosten, boetes bij vervroegde aflossing, en andere belangrijke voorwaarden die van invloed zijn op de totale kosten en de aflossingsperiode van de lening. Door grondig te begrijpen wat er in de voorwaarden staat, kun je verrassingen vermijden en ervoor zorgen dat je een weloverwogen keuze maakt die past bij jouw financiële situatie.

Onderhandel over de leningsvoorwaarden indien mogelijk.

Een belangrijke tip om de voordeligste lening te vinden, is om te onderhandelen over de leningsvoorwaarden indien mogelijk. Veel mensen realiseren zich niet dat leningsvoorwaarden vaak flexibel zijn en dat er ruimte is voor onderhandeling. Door actief te communiceren met de kredietverstrekker en te proberen gunstigere voorwaarden te bedingen, zoals een lagere rente of soepelere aflossingstermijnen, kun je mogelijk een betere deal krijgen die past bij jouw financiële situatie. Het loont dus zeker de moeite om deze stap niet over het hoofd te zien bij het afsluiten van een lening.

Bekijk ook online kredietverstrekkers voor mogelijke voordelige opties.

Bij het zoeken naar de voordeligste lening is het ook aan te raden om online kredietverstrekkers te bekijken voor mogelijke voordelige opties. Online kredietverstrekkers kunnen vaak concurrerende rentetarieven en gunstige voorwaarden bieden, waardoor het de moeite waard is om hun aanbod te onderzoeken. Door online te zoeken en offertes aan te vragen, kun je een breder scala aan leningsopties verkennen en mogelijk een lening vinden die goed past bij jouw financiële behoeften. Het vergelijken van online kredietverstrekkers kan je helpen om de meest voordelige lening te vinden die aansluit bij jouw persoonlijke situatie.

Overweeg de looptijd van de lening

Bij het zoeken naar de voordeligste lening is het essentieel om de looptijd van de lening te overwegen. De looptijd bepaalt niet alleen hoe lang je bezig zult zijn met het terugbetalen van de lening, maar heeft ook invloed op de totale kosten die je uiteindelijk zult betalen. Kortere looptijden kunnen leiden tot lagere totale kosten door minder rente te betalen, maar kunnen ook resulteren in hogere maandelijkse aflossingen. Aan de andere kant kunnen langere looptijden zorgen voor lagere maandelijkse aflossingen, maar uiteindelijk meer rente kosten. Het is belangrijk om een balans te vinden tussen een haalbare maandelijkse aflossing en het minimaliseren van de totale kosten over de gehele looptijd van de lening.

Wees realistisch over wat je kunt terugbetalen om financiële problemen te voorkomen.

Wees realistisch over wat je kunt terugbetalen om financiële problemen te voorkomen. Het is essentieel om bij het afsluiten van een lening goed na te denken over je terugbetalingscapaciteit en financiële situatie. Door realistisch te zijn en alleen een lening aan te gaan die je daadwerkelijk kunt terugbetalen, vermijd je dat je in de toekomst in financiële moeilijkheden komt. Het is verstandig om een duidelijk beeld te hebben van je inkomsten, uitgaven en financiële doelen voordat je een lening afsluit, zodat je weloverwogen beslissingen kunt nemen en financiële stabiliteit kunt behouden.

Raadpleeg indien nodig een financieel adviseur voor gepersonaliseerd advies.

Raadpleeg indien nodig een financieel adviseur voor gepersonaliseerd advies. Een financieel adviseur kan helpen bij het analyseren van je specifieke financiële situatie en bij het vinden van de lening die het beste aansluit op jouw behoeften en mogelijkheden. Door professioneel advies in te winnen, kun je ervoor zorgen dat je een weloverwogen beslissing neemt en dat je financiële toekomst veiliggesteld is.

Hoe de Maximale Persoonlijke Lening Berekenen: Een Gids voor Financiële Planning

Als u overweegt om een persoonlijke lening af te sluiten, is het belangrijk om te begrijpen wat de maximale lening is die u kunt aanvragen. Het berekenen van uw maximale persoonlijke lening helpt u om realistische verwachtingen te hebben en om uw financiële situatie goed in kaart te brengen.

Er zijn verschillende factoren die van invloed zijn op de maximale persoonlijke lening die u kunt krijgen. Een van de belangrijkste factoren is uw inkomen. Geldverstrekkers zullen uw inkomen evalueren om te bepalen hoeveel u zich kunt veroorloven om maandelijks terug te betalen. Over het algemeen geldt dat hoe hoger uw inkomen is, hoe hoger de maximale lening zal zijn die u kunt krijgen.

Daarnaast speelt ook uw kredietgeschiedenis een belangrijke rol bij het bepalen van uw maximale persoonlijke lening. Geldverstrekkers zullen kijken naar uw kredietwaardigheid en betalingsgeschiedenis om het risico van het verstrekken van een lening aan u te beoordelen. Een goede kredietgeschiedenis kan resulteren in een hogere maximale lening, terwijl een slechte kredietgeschiedenis kan leiden tot beperkingen.

Om uw maximale persoonlijke lening nauwkeurig te berekenen, kunt u gebruikmaken van online tools en calculators die beschikbaar zijn op de websites van geldverstrekkers. Door informatie zoals uw inkomen, uitgaven en schulden in te voeren, kunnen deze tools een schatting geven van de maximale lening die u zou kunnen krijgen.

Het is echter belangrijk op te merken dat het berekenen van uw maximale persoonlijke lening slechts een indicatie is en dat geldverstrekkers nog steeds hun eigen criteria hanteren bij het goedkeuren van leningen. Het is altijd verstandig om advies in te winnen bij financiële experts voordat u beslissingen neemt over het afsluiten van een persoonlijke lening.

Kortom, door uw maximale persoonlijke lening te berekenen en rekening te houden met verschillende factoren zoals inkomen en kredietgeschiedenis, kunt u zich voorbereiden op een verantwoorde financiële beslissing en ervoor zorgen dat de lening past binnen uw budget en behoeften.


Voordelen van het Berekenen van je Maximale Persoonlijke Lening

  1. Biedt inzicht
  2. Realistische verwachtingen
  3. Financiële planning
  4. Voorkomt overmatige schuldenlast
  5. Bespaart tijd
  6. Verhoogt kans op goedkeuring


Zeven Nadelen van het Berekenen van een Maximale Persoonlijke Lening in België

  1. 1. Kan leiden tot verleiding om meer te lenen dan nodig is.
  2. 2. Niet alle online tools en calculators zijn even nauwkeurig.
  3. 3. Het berekenen van de maximale lening geeft geen garantie op goedkeuring door geldverstrekkers.
  4. 4. Overmatig gebruik van calculators kan leiden tot verwarring en stress.
  5. 5. Uitkomsten kunnen variëren afhankelijk van de geldverstrekker en hun specifieke criteria.
  6. 6. Onvoldoende inzicht in alle kosten en voorwaarden verbonden aan de lening.
  7. 7. Het focussen op het maximaliseren van de lening kan ten koste gaan van financiële gezondheid op lange termijn.

Biedt inzicht

Het berekenen van uw maximale persoonlijke lening biedt inzicht in hoeveel u kunt lenen op basis van uw financiële situatie. Door deze berekening te maken, krijgt u een duidelijk beeld van het bedrag dat u kunt lenen en welke maandelijkse aflossingen haalbaar zijn binnen uw budget. Dit inzicht helpt u om realistische verwachtingen te hebben en om een weloverwogen beslissing te nemen bij het afsluiten van een persoonlijke lening. Het stelt u ook in staat om uw financiën beter te plannen en om eventuele risico’s te vermijden die kunnen ontstaan bij het aangaan van een te hoge schuld. Kortom, het berekenen van uw maximale persoonlijke lening is een waardevol hulpmiddel om grip te krijgen op uw financiële mogelijkheden en om verantwoorde financiële keuzes te maken.

Realistische verwachtingen

Het berekenen van uw maximale persoonlijke lening helpt u realistische verwachtingen te hebben over het bedrag dat u kunt lenen en terugbetalen. Door vooraf te weten hoeveel u maximaal kunt lenen op basis van uw inkomen en kredietgeschiedenis, voorkomt u teleurstellingen en onverwachte financiële lasten in de toekomst. Het stelt u in staat om een lening af te sluiten die past binnen uw financiële mogelijkheden, zodat u de lening op een verantwoorde manier kunt terugbetalen zonder in financiële problemen te komen. Het hebben van realistische verwachtingen is essentieel voor het nemen van weloverwogen beslissingen op het gebied van leningen en financiën.

Financiële planning

Het berekenen van uw maximale persoonlijke lening biedt een belangrijk voordeel op het gebied van financiële planning. Door inzicht te krijgen in hoeveel u maximaal kunt lenen, kunt u uw financiën beter plannen en budgetteren voor de toekomst. Dit stelt u in staat om realistische doelen te stellen en een duidelijk overzicht te hebben van uw financiële mogelijkheden. Op die manier kunt u verstandige beslissingen nemen over het afsluiten van een lening en ervoor zorgen dat deze past binnen uw bredere financiële strategie. Het berekenen van uw maximale persoonlijke lening helpt u dus om grip te krijgen op uw financiën en om verantwoorde keuzes te maken voor de lange termijn.

Voorkomt overmatige schuldenlast

Het berekenen van uw maximale persoonlijke lening kan helpen om overmatige schuldenlast te voorkomen. Door vooraf te bepalen hoeveel u maximaal kunt lenen op basis van uw inkomen en financiële situatie, voorkomt u dat u meer leent dan wat u zich daadwerkelijk kunt veroorloven terug te betalen. Op deze manier kunt u verantwoorde financiële beslissingen nemen en ervoor zorgen dat de lening binnen uw budget past, waardoor u financiële problemen op de lange termijn kunt voorkomen.

Bespaart tijd

Het berekenen van uw maximale persoonlijke lening biedt het voordeel van tijdsbesparing. Door vooraf te weten hoeveel u maximaal kunt lenen, kunt u gerichter op zoek gaan naar geldverstrekkers die aan uw financieringsbehoeften voldoen. Dit bespaart niet alleen tijd, maar stelt u ook in staat om efficiënter te werk te gaan bij het selecteren van de juiste leningsopties die binnen uw budget passen en aan uw specifieke eisen voldoen.

Verhoogt kans op goedkeuring

Een goed doordachte benadering bij het berekenen van uw maximale lening kan de kans vergroten dat uw aanvraag wordt goedgekeurd door geldverstrekkers. Door vooraf uw maximale leenbedrag te berekenen op basis van uw inkomen en kredietgeschiedenis, kunt u laten zien dat u verantwoordelijk en realistisch bent in uw financiële planning. Dit toont geldverstrekkers dat u goed heeft nagedacht over uw leningsbehoeften en dat u in staat bent om de lening terug te betalen. Het verhogen van de kans op goedkeuring door een zorgvuldige berekening van uw maximale persoonlijke lening is een slimme stap om uw financiële doelen te bereiken.

1. Kan leiden tot verleiding om meer te lenen dan nodig is.

Het berekenen van de maximale persoonlijke lening kan een valkuil vormen doordat het de verleiding kan vergroten om meer te lenen dan strikt noodzakelijk is. Wanneer mensen zien welk bedrag ze maximaal kunnen lenen op basis van hun inkomen en kredietgeschiedenis, bestaat het risico dat ze geneigd zijn om dit volledige bedrag te benutten, zelfs als ze eigenlijk minder nodig hebben. Dit kan leiden tot overmatige schuldenlast en financiële problemen op lange termijn. Het is daarom belangrijk om niet alleen naar de maximale leencapaciteit te kijken, maar ook naar de werkelijke behoeften en financiële situatie bij het afsluiten van een persoonlijke lening.

2. Niet alle online tools en calculators zijn even nauwkeurig.

Niet alle online tools en calculators zijn even nauwkeurig als het gaat om het berekenen van uw maximale persoonlijke lening. Het is belangrijk om in gedachten te houden dat deze tools slechts een schatting kunnen geven op basis van de informatie die u verstrekt. Verschillende geldverstrekkers hanteren verschillende criteria en formules bij het beoordelen van leningaanvragen, waardoor de daadwerkelijke maximale lening die u kunt krijgen kan variëren. Daarom is het verstandig om niet alleen te vertrouwen op online tools, maar ook om advies in te winnen bij financiële experts om een nauwkeuriger beeld te krijgen van wat voor u mogelijk is bij het afsluiten van een persoonlijke lening.

3. Het berekenen van de maximale lening geeft geen garantie op goedkeuring door geldverstrekkers.

Het berekenen van de maximale persoonlijke lening biedt geen garantie op goedkeuring door geldverstrekkers. Hoewel het nuttig is om een schatting te krijgen van het bedrag dat u mogelijk kunt lenen op basis van uw inkomen en kredietgeschiedenis, is het belangrijk om te onthouden dat geldverstrekkers hun eigen criteria hanteren bij het beoordelen van leningaanvragen. Zelfs als de berekende maximale lening binnen uw financiële mogelijkheden valt, kan het zijn dat een geldverstrekker besluit om uw aanvraag af te wijzen op basis van andere factoren zoals uw werkgeschiedenis, stabiliteit van inkomsten of andere financiële verplichtingen. Het is daarom verstandig om realistisch te blijven over de goedkeuringskansen en om vooraf onderzoek te doen naar de specifieke eisen van verschillende geldverstrekkers voordat u een definitieve beslissing neemt over het aanvragen van een persoonlijke lening.

4. Overmatig gebruik van calculators kan leiden tot verwarring en stress.

Het overmatig gebruik van calculators voor het berekenen van de maximale persoonlijke lening kan leiden tot verwarring en stress. Hoewel deze tools nuttig kunnen zijn om een indicatie te krijgen van uw leenmogelijkheden, kan het constant herhalen van berekeningen en het vergelijken van verschillende resultaten verwarrend worden. Dit kan uiteindelijk leiden tot onnodige stress en twijfel over uw financiële beslissingen. Het is daarom belangrijk om deze calculators met mate te gebruiken en om ook andere factoren, zoals uw persoonlijke financiële doelen en behoeften, in overweging te nemen bij het bepalen van de maximale persoonlijke lening die bij u past.

5. Uitkomsten kunnen variëren afhankelijk van de geldverstrekker en hun specifieke criteria.

Het berekenen van uw maximale persoonlijke lening kan een nadeel hebben, namelijk dat de uitkomsten kunnen variëren afhankelijk van de geldverstrekker en hun specifieke criteria. Verschillende geldverstrekkers hanteren verschillende normen en voorwaarden bij het beoordelen van leningaanvragen, wat kan resulteren in uiteenlopende maximale leenbedragen. Het is daarom mogelijk dat de maximale lening die u berekent bij de ene geldverstrekker anders is dan bij een andere, waardoor het lastig kan zijn om een eenduidig beeld te krijgen van wat u daadwerkelijk kunt lenen. Het is daarom verstandig om meerdere geldverstrekkers te raadplegen en advies in te winnen om een goed geïnformeerde beslissing te kunnen nemen over uw persoonlijke lening.

6. Onvoldoende inzicht in alle kosten en voorwaarden verbonden aan de lening.

Een belangrijk nadeel van het berekenen van de maximale persoonlijke lening is het risico op onvoldoende inzicht in alle kosten en voorwaarden die verbonden zijn aan de lening. Het is mogelijk dat bij het berekenen van de maximale lening enkel wordt gekeken naar het bedrag dat u kunt lenen op basis van uw inkomen en kredietgeschiedenis, zonder volledig rekening te houden met alle bijkomende kosten zoals rente, administratiekosten en verzekeringen. Hierdoor kan het voorkomen dat u uiteindelijk meer moet terugbetalen dan aanvankelijk verwacht, wat tot financiële verrassingen kan leiden. Het is daarom essentieel om niet alleen te focussen op de maximale leencapaciteit, maar ook om aandacht te besteden aan alle details en voorwaarden van de lening voordat u een beslissing neemt.

7. Het focussen op het maximaliseren van de lening kan ten koste gaan van financiële gezondheid op lange termijn.

Het focussen op het maximaliseren van de lening bij het berekenen van uw maximale persoonlijke lening kan ten koste gaan van uw financiële gezondheid op lange termijn. Door enkel te streven naar het verkrijgen van de hoogst mogelijke lening, loopt u het risico om meer te lenen dan nodig is of dan u zich daadwerkelijk kunt veroorloven terug te betalen. Dit kan leiden tot een grotere schuldenlast en financiële stress op lange termijn, waardoor uw financiële situatie instabiel kan worden. Het is daarom essentieel om niet alleen te kijken naar de maximale lening die u kunt krijgen, maar ook naar wat verantwoord is binnen uw budget en financiële doelen op lange termijn.

Goedkoop Geld Lenen Zonder BKR-Toetsing: Is Het Mogelijk?

Goedkoop Geld Lenen Zonder BKR: Is Het Mogelijk?

Veel mensen die op zoek zijn naar een lening worden geconfronteerd met de term “BKR”. Het Bureau Krediet Registratie (BKR) houdt in Nederland bij welke leningen en kredieten consumenten hebben afgesloten. Een negatieve BKR-registratie kan het moeilijk maken om een lening te krijgen, maar is het mogelijk om goedkoop geld te lenen zonder BKR-toetsing?

Het antwoord is ja, het is mogelijk om geld te lenen zonder dat er een toetsing bij het BKR plaatsvindt. Er zijn verschillende aanbieders die leningen verstrekken zonder BKR-controle, zoals particuliere kredietverstrekkers of online financiële instellingen.

Hoewel het misschien verleidelijk lijkt om geld te lenen zonder BKR-toetsing, is het belangrijk om voorzichtig te zijn. Leningen zonder BKR-controle kunnen vaak gepaard gaan met hogere rentetarieven en bijkomende kosten, omdat de kredietverstrekker een groter risico neemt door geen inzicht te hebben in uw eerdere kredietgeschiedenis.

Voordat u besluit om geld te lenen zonder BKR-toetsing, is het verstandig om goed onderzoek te doen en verschillende aanbieders met elkaar te vergelijken. Let op de voorwaarden, rentetarieven en eventuele verborgen kosten voordat u een beslissing neemt.

Het is ook belangrijk om realistisch te blijven over uw financiële situatie en alleen geld te lenen als u zeker weet dat u de lening kunt terugbetalen. Zorg ervoor dat u een duidelijk aflossingsplan heeft en dat u niet meer leent dan nodig is.

Kortom, hoewel het mogelijk is om goedkoop geld te lenen zonder BKR-toetsing, is het belangrijk om voorzichtig en verantwoordelijk te zijn bij het afsluiten van een dergelijke lening. Neem de tijd om alle opties te overwegen en maak een weloverwogen beslissing die past bij uw financiële behoeften en mogelijkheden.


9 Tips voor Goedkoop Lenen Zonder BKR in België

  1. Vergelijk verschillende geldverstrekkers om de beste rentetarieven te vinden.
  2. Kijk naar online leningen, deze kunnen vaak voordeliger zijn dan leningen bij traditionele banken.
  3. Let op verborgen kosten, zoals administratiekosten of advieskosten.
  4. Zorg ervoor dat je de voorwaarden van de lening goed begrijpt voordat je akkoord gaat.
  5. Leen alleen het bedrag dat je echt nodig hebt om onnodige kosten te vermijden.
  6. Probeer een onderpand aan te bieden om gunstigere voorwaarden te krijgen.
  7. Wees voorzichtig met aanbiedingen die te mooi lijken om waar te zijn, dit kunnen oplichtingspraktijken zijn.
  8. Blijf altijd realistisch over je terugbetalingsmogelijkheden en leen niet meer dan je kunt terugbetalen.
  9. Overweeg ook alternatieven zoals lenen van vrienden of familie als optie.

Vergelijk verschillende geldverstrekkers om de beste rentetarieven te vinden.

Het is verstandig om verschillende geldverstrekkers te vergelijken om de beste rentetarieven te vinden wanneer u op zoek bent naar goedkoop geld lenen zonder BKR-toetsing. Door offertes en voorwaarden van verschillende aanbieders zorgvuldig te vergelijken, kunt u een weloverwogen beslissing nemen en de lening kiezen die het beste bij uw financiële situatie past. Het vinden van de meest gunstige rentetarieven kan u helpen om kosten te besparen en ervoor te zorgen dat u niet meer betaalt dan nodig is voor uw lening.

Kijk naar online leningen, deze kunnen vaak voordeliger zijn dan leningen bij traditionele banken.

Bij het zoeken naar goedkoop geld lenen zonder BKR-registratie is het verstandig om te kijken naar online leningen, aangezien deze vaak voordeliger kunnen zijn dan leningen bij traditionele banken. Online financiële instellingen hebben vaak lagere overheadkosten en kunnen daardoor gunstigere rentetarieven en voorwaarden aanbieden. Door verschillende online aanbieders te vergelijken, kunt u mogelijk een lening vinden die beter aansluit bij uw financiële behoeften en budget. Het loont dus zeker de moeite om de opties van online leningen te onderzoeken wanneer u op zoek bent naar een betaalbare leenmogelijkheid zonder BKR-toetsing.

Let op verborgen kosten, zoals administratiekosten of advieskosten.

Let bij het zoeken naar goedkoop geld lenen zonder BKR op voor verborgen kosten, zoals administratiekosten of advieskosten. Deze extra kosten kunnen de totale kosten van de lening aanzienlijk verhogen en het uiteindelijke bedrag dat u moet terugbetalen beïnvloeden. Het is daarom essentieel om de kleine lettertjes zorgvuldig te lezen en volledig op de hoogte te zijn van alle mogelijke bijkomende kosten voordat u een lening afsluit. Transparantie is cruciaal bij het kiezen van een lening om onaangename verrassingen achteraf te voorkomen.

Zorg ervoor dat je de voorwaarden van de lening goed begrijpt voordat je akkoord gaat.

Zorg ervoor dat je de voorwaarden van de lening goed begrijpt voordat je akkoord gaat. Het is essentieel om de kleine lettertjes te lezen en alle details van de lening te begrijpen, inclusief de rentetarieven, aflossingstermijnen en eventuele bijkomende kosten. Door de voorwaarden van de lening grondig door te nemen, voorkom je verrassingen en weet je precies waar je aan toe bent. Neem de tijd om alle informatie te analyseren en stel vragen als iets niet duidelijk is, zodat je een weloverwogen beslissing kunt nemen over het goedkoop geld lenen zonder BKR-toetsing.

Leen alleen het bedrag dat je echt nodig hebt om onnodige kosten te vermijden.

Leen alleen het bedrag dat je echt nodig hebt om onnodige kosten te vermijden. Het is verleidelijk om meer te lenen dan nodig is, maar door alleen het benodigde bedrag te lenen, kun je onnodige kosten en financiële lasten in de toekomst voorkomen. Door een realistische inschatting te maken van je financiële behoeften en alleen te lenen wat strikt noodzakelijk is, kun je ervoor zorgen dat je lening betaalbaar blijft en dat je niet in problematische schulden terechtkomt. Denk goed na over het bedrag dat je wilt lenen en wees verstandig in je financiële beslissingen.

Probeer een onderpand aan te bieden om gunstigere voorwaarden te krijgen.

Een handige tip om goedkoop geld te lenen zonder BKR-toetsing is door een onderpand aan te bieden. Door een waardevol bezit, zoals bijvoorbeeld een auto of juwelen, als garantie te geven aan de kredietverstrekker, kunt u vaak gunstigere voorwaarden bedingen. Het aanbieden van een onderpand vermindert het risico voor de kredietverstrekker, waardoor zij bereid kunnen zijn om lagere rentetarieven en flexibelere terugbetalingsmogelijkheden aan te bieden. Het is echter belangrijk om zorgvuldig te overwegen welk onderpand u wilt aanbieden en ervoor te zorgen dat u in staat bent om de lening tijdig terug te betalen om uw bezit niet in gevaar te brengen.

Wees voorzichtig met aanbiedingen die te mooi lijken om waar te zijn, dit kunnen oplichtingspraktijken zijn.

Wees voorzichtig met aanbiedingen die te mooi lijken om waar te zijn wanneer het gaat om goedkoop geld lenen zonder BKR. Deze aanbiedingen kunnen oplichtingspraktijken zijn die uiteindelijk tot financiële problemen kunnen leiden. Het is belangrijk om kritisch te blijven en geen overhaaste beslissingen te nemen. Vertrouw alleen op erkende en betrouwbare kredietverstrekkers en neem de tijd om de voorwaarden van de lening zorgvuldig door te nemen voordat u ergens op ingaat. Denk altijd aan uw eigen financiële veiligheid en wees alert op mogelijke valkuilen bij het lenen van geld zonder BKR-toetsing.

Blijf altijd realistisch over je terugbetalingsmogelijkheden en leen niet meer dan je kunt terugbetalen.

Het is essentieel om altijd realistisch te blijven over je terugbetalingsmogelijkheden bij het lenen van geld zonder BKR-toetsing. Leen nooit meer dan je daadwerkelijk kunt terugbetalen. Het is verleidelijk om een groter bedrag te lenen, maar het is van groot belang om een duidelijk aflossingsplan op te stellen en binnen je financiële mogelijkheden te blijven. Door verantwoordelijk en realistisch te zijn, voorkom je financiële problemen op de lange termijn en zorg je ervoor dat het lenen van geld zonder BKR-toetsing een positieve en beheersbare ervaring blijft.

Overweeg ook alternatieven zoals lenen van vrienden of familie als optie.

Overweeg ook alternatieven zoals lenen van vrienden of familie als optie. Het lenen van geld van vrienden of familie kan een goede optie zijn voor wie goedkoop geld wil lenen zonder BKR-toetsing. Het kan een manier zijn om financiële steun te krijgen zonder hoge rentetarieven of extra kosten die vaak gepaard gaan met leningen van commerciële kredietverstrekkers. Het is echter belangrijk om duidelijke afspraken te maken en de lening professioneel te behandelen, om eventuele misverstanden of conflicten te voorkomen en de relatie met uw dierbaren te behouden.

Hoe werkt een lening bij de bank? Een stapsgewijze uitleg

Als u een grote aankoop wilt doen, een huis wilt kopen of een financiële tegenvaller heeft, kan het zijn dat u een lening bij de bank overweegt. Maar hoe werkt zo’n lening precies? In dit artikel zullen we de basisprincipes van het lenen bij de bank bespreken.

Ten eerste is het belangrijk om te begrijpen dat wanneer u geld leent van een bank, u eigenlijk geld leent van andere mensen die hun geld bij die bank hebben gestort. Banken gebruiken deze deposito’s om leningen te verstrekken aan individuen en bedrijven die behoefte hebben aan financiering.

Wanneer u een lening aanvraagt bij de bank, zal de bank uw kredietwaardigheid beoordelen om te bepalen of u in staat bent om de lening terug te betalen. Dit gebeurt door uw financiële situatie te analyseren, zoals uw inkomen, uitgaven en bestaande schulden. Op basis van deze informatie zal de bank beslissen of ze u al dan niet een lening willen verstrekken en onder welke voorwaarden.

Als uw aanvraag wordt goedgekeurd, zal de bank met u onderhandelen over het bedrag dat u kunt lenen, de rentevoet en de terugbetalingsvoorwaarden. Het geleende bedrag wordt meestal op uw rekening gestort of rechtstreeks betaald aan de verkoper van het product of dienst waarvoor u de lening heeft aangevraagd.

Gedurende de looptijd van de lening bent u verantwoordelijk voor het terugbetalen van het geleende bedrag, samen met eventuele rente en kosten die door de bank in rekening worden gebracht. Dit gebeurt meestal in vaste maandelijkse termijnen gedurende een vooraf bepaalde periode.

Het is belangrijk om ervoor te zorgen dat u begrijpt welke verplichtingen er verbonden zijn aan het aangaan van een lening bij de bank en dat u ervoor zorgt dat u in staat bent om aan uw betalingsverplichtingen te voldoen. Als u problemen ondervindt bij het terugbetalen van uw lening, is het belangrijk om zo snel mogelijk contact op te nemen met uw bank om mogelijke oplossingen te bespreken.

In essentie is een lening bij de bank dus een overeenkomst waarbij geld wordt geleend en terugbetaald volgens afgesproken voorwaarden. Door verantwoordelijk te lenen en goed geïnformeerd te zijn over uw financiële verplichtingen, kunt u profiteren van financiële ondersteuning wanneer dat nodig is.


Veelgestelde Vragen over het Werken van een Banklening in België

  1. Hoeveel moet ik verdienen om €150.000 te lenen?
  2. Wat heb je nodig voor een lening bij de bank?
  3. Hoeveel moet je verdienen om een lening te krijgen?
  4. Kan je zomaar geld lenen van de bank?
  5. Wat kost 10.000 euro lenen per maand?
  6. Hoe werkt geld lenen van de bank?
  7. Hoe werkt een lening afbetalen?
  8. Hoe werkt geld lenen bij de bank?

Hoeveel moet ik verdienen om €150.000 te lenen?

Om €150.000 te lenen van een bank, moet u doorgaans voldoen aan bepaalde inkomenseisen. Banken beoordelen uw kredietwaardigheid op basis van verschillende factoren, waaronder uw inkomen, uitgaven en bestaande schulden. Over het algemeen wordt verwacht dat uw inkomen voldoende hoog is om de maandelijkse aflossingen op de lening te kunnen dragen, naast uw andere financiële verplichtingen. Het exacte bedrag dat u moet verdienen om €150.000 te lenen, kan variëren afhankelijk van de specifieke voorwaarden van de bank en uw individuele financiële situatie. Het is raadzaam om rechtstreeks contact op te nemen met een bank of financiële instelling voor gedetailleerde informatie en advies over het lenen van dit bedrag.

Wat heb je nodig voor een lening bij de bank?

Om een lening bij de bank aan te vragen, heeft u doorgaans een aantal documenten en informatie nodig. De exacte vereisten kunnen variëren afhankelijk van de bank en het type lening dat u aanvraagt, maar over het algemeen wordt er gevraagd naar bewijs van identiteit (zoals een identiteitskaart of paspoort), bewijs van inkomen (zoals loonstrookjes of belastingaangiften), bewijs van adres (bijvoorbeeld een recente energierekening) en eventueel andere relevante documenten, zoals bankafschriften of bewijs van andere financiële verplichtingen. Het is belangrijk om alle benodigde documenten correct en volledig aan te leveren om het proces van uw leningaanvraag soepel te laten verlopen.

Hoeveel moet je verdienen om een lening te krijgen?

Een veelgestelde vraag over hoe een lening bij de bank werkt, is: hoeveel moet je verdienen om een lening te krijgen? Het antwoord op deze vraag hangt af van verschillende factoren, waaronder het bedrag dat u wilt lenen, uw kredietgeschiedenis en de specifieke voorwaarden van de bank. Over het algemeen verwachten banken dat u voldoende inkomen heeft om de lening terug te betalen, naast uw andere financiële verplichtingen. Dit inkomen kan afkomstig zijn uit verschillende bronnen, zoals salaris, huurinkomsten of andere inkomsten. Het is belangrijk om realistisch te zijn over uw financiële situatie en ervoor te zorgen dat u comfortabel kunt voldoen aan de terugbetalingsverplichtingen voordat u een lening aanvraagt.

Kan je zomaar geld lenen van de bank?

Ja, je kunt niet zomaar geld lenen van de bank. Wanneer je een lening aanvraagt bij de bank, zal de bank je kredietwaardigheid beoordelen om te bepalen of je in staat bent om de lening terug te betalen. Dit houdt in dat de bank zal kijken naar factoren zoals je inkomen, uitgaven, bestaande schulden en andere financiële verplichtingen. Op basis van deze analyse zal de bank beslissen of ze bereid zijn om je een lening te verstrekken en onder welke voorwaarden. Het is dus belangrijk om te voldoen aan bepaalde criteria en om verantwoordelijk om te gaan met het aangaan van leningen bij de bank.

Wat kost 10.000 euro lenen per maand?

Wanneer u 10.000 euro leent van de bank, zijn de maandelijkse kosten afhankelijk van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. De maandelijkse aflossing bestaat meestal uit een combinatie van het terugbetalen van het geleende bedrag en het betalen van rente. Hoe hoger de rentevoet en hoe langer de looptijd, hoe hoger de maandelijkse kosten zullen zijn. Het is belangrijk om deze kosten zorgvuldig te berekenen en rekening te houden met uw financiële situatie voordat u een lening aangaat, zodat u zeker weet dat u de lening comfortabel kunt terugbetalen.

Hoe werkt geld lenen van de bank?

Wanneer u geld leent van de bank, gaat u een financiële overeenkomst aan waarbij de bank u een bepaald bedrag ter beschikking stelt dat u terugbetaalt volgens afgesproken voorwaarden. Om geld te lenen van de bank, dient u meestal een aanvraag in te dienen waarbij uw kredietwaardigheid wordt beoordeeld op basis van verschillende factoren zoals inkomen, uitgaven en bestaande schulden. Als uw aanvraag wordt goedgekeurd, zal de bank met u onderhandelen over het geleende bedrag, de rentevoet en de terugbetalingsvoorwaarden. Het geleende bedrag wordt vervolgens aan u verstrekt of direct betaald aan de verkoper van het product of dienst waarvoor u geld leent. Gedurende de looptijd van de lening bent u verantwoordelijk voor het terugbetalen van het geleende bedrag, inclusief eventuele rente en kosten die door de bank worden berekend. Het is belangrijk om goed geïnformeerd te zijn over deze processen en om ervoor te zorgen dat u zich bewust bent van uw financiële verplichtingen bij het aangaan van een lening bij de bank.

Hoe werkt een lening afbetalen?

Het afbetalen van een lening bij de bank houdt in dat u het geleende bedrag, samen met eventuele rente en kosten, terugbetaalt volgens de vooraf overeengekomen voorwaarden. Meestal gebeurt dit in vaste maandelijkse termijnen gedurende een bepaalde periode, die bekend staat als de looptijd van de lening. Het aflossingsbedrag wordt meestal automatisch van uw rekening afgeschreven op de afgesproken vervaldatums. Het is belangrijk om ervoor te zorgen dat u tijdig en volgens afspraak betaalt om extra kosten of problemen te voorkomen. Mocht u onverwachte moeilijkheden ondervinden bij het aflossen van uw lening, neem dan contact op met uw bank om mogelijke oplossingen te bespreken en verdere financiële problemen te voorkomen.

Hoe werkt geld lenen bij de bank?

Geld lenen bij de bank is een proces waarbij u een bepaald bedrag leent van de bank en dit bedrag vervolgens terugbetaalt volgens afgesproken voorwaarden. Wanneer u geld wilt lenen bij de bank, dient u eerst een lening aan te vragen. De bank zal uw kredietwaardigheid beoordelen om te bepalen of u in staat bent om de lening terug te betalen. Als uw aanvraag wordt goedgekeurd, zult u met de bank onderhandelen over het leenbedrag, de rentevoet en de terugbetalingsvoorwaarden. Na het sluiten van de overeenkomst zal het geleende bedrag aan u worden verstrekt en begint u met het terugbetalen van het geleende geld volgens een vastgesteld schema. Het is belangrijk om goed geïnformeerd te zijn over alle aspecten van geld lenen bij de bank en ervoor te zorgen dat u zich bewust bent van uw financiële verplichtingen voordat u een lening aangaat.

Alles wat u moet weten over €400.000 lenen: Tips en advies

Heeft u een groot bedrag nodig en overweegt u om €400.000 te lenen? Het lenen van zo’n aanzienlijk bedrag is een serieuze beslissing die zorgvuldige overweging en planning vereist. Of het nu gaat om het financieren van een huis, het starten van een bedrijf of het consolideren van schulden, er zijn verschillende factoren waarmee u rekening moet houden voordat u een dergelijke lening afsluit.

Ten eerste is het belangrijk om uw financiële situatie grondig te evalueren. Zorg ervoor dat u een realistisch beeld heeft van uw inkomsten, uitgaven en financiële verplichtingen voordat u beslist om €400.000 te lenen. Het is essentieel dat u zich bewust bent van uw terugbetalingscapaciteit en dat u een plan hebt om de lening af te lossen binnen de vastgestelde termijn.

Daarnaast is het verstandig om verschillende kredietverstrekkers te vergelijken voordat u een beslissing neemt. Zoek naar leningen met gunstige rentetarieven, flexibele voorwaarden en transparante kostenstructuur. Neem de tijd om offertes aan te vragen en zorg ervoor dat u alle details begrijpt voordat u zich verbindt tot een leningsovereenkomst.

Het is ook aan te raden om advies in te winnen bij een financieel adviseur voordat u €400.000 leent. Een professional kan u helpen bij het beoordelen van uw financiële situatie, het identificeren van mogelijke risico’s en het vinden van de beste financieringsoplossing die past bij uw behoeften.

Kortom, het lenen van €400.000 is geen beslissing die lichtvaardig moet worden genomen. Door zorgvuldig onderzoek te doen, uw opties te vergelijken en professioneel advies in te winnen, kunt u ervoor zorgen dat deze grote financiële stap op verantwoorde wijze wordt genomen.


Veelgestelde Vragen over het Lenen van €400.000 in België

  1. Hoeveel moet ik verdienen om €150.000 te lenen?
  2. Hoeveel procent van je inkomen mag je lenen?
  3. Hoeveel moet je overhouden om van te leven?
  4. Hoeveel hypotheek kan ik krijgen met 4000 netto?
  5. Wat kost 400.000 euro lenen?
  6. Hoeveel kan ik lenen op 10 jaar?
  7. Hoeveel moet je verdienen om 400000 euro te lenen?
  8. Hoeveel moet ik verdienen om 300.000 euro te lenen?
  9. Hoeveel moet ik verdienen om 300.000 euro te kunnen lenen?
  10. Hoeveel moet je verdienen om 4 ton te lenen?

Hoeveel moet ik verdienen om €150.000 te lenen?

Een veelgestelde vraag bij het overwegen van een lening van €150.000 is: hoeveel moet ik verdienen om in aanmerking te komen voor een dergelijk bedrag? Het antwoord op deze vraag hangt af van verschillende factoren, waaronder uw huidige financiële situatie, uw maandelijkse uitgaven en eventuele andere financiële verplichtingen die u heeft. Over het algemeen wordt aanbevolen dat uw bruto maandelijks inkomen minstens drie tot vier keer hoger is dan de maandelijkse aflossing van de lening. Dit helpt kredietverstrekkers om uw terugbetalingscapaciteit te beoordelen en om ervoor te zorgen dat u de lening op een verantwoorde manier kunt terugbetalen. Het is altijd verstandig om advies in te winnen bij een financieel adviseur om een nauwkeurige berekening te maken op basis van uw specifieke situatie.

Hoeveel procent van je inkomen mag je lenen?

Het is een veelgestelde vraag: hoeveel procent van je inkomen mag je lenen als je overweegt om een lening van €400.000 af te sluiten? Over het algemeen wordt aanbevolen dat het bedrag dat u maandelijks aan leningaflossingen besteedt, niet meer dan 30% tot 40% van uw maandelijks inkomen mag zijn. Dit wordt beschouwd als een veilige richtlijn om ervoor te zorgen dat u voldoende financiële ruimte overhoudt voor andere uitgaven en onvoorziene kosten. Het is echter belangrijk om uw persoonlijke financiële situatie grondig te evalueren en rekening te houden met factoren zoals uw totale schuldenlast, vaste lasten en levensstijl voordat u beslist hoeveel u kunt lenen. Het raadplegen van een financieel adviseur kan ook helpen bij het bepalen van een realistisch leenbedrag dat past bij uw financiële mogelijkheden.

Hoeveel moet je overhouden om van te leven?

Het is een belangrijke vraag om te overwegen wanneer u overweegt om €400.000 te lenen: hoeveel moet u overhouden om van te leven? Het is essentieel om een realistisch budget op te stellen dat rekening houdt met uw dagelijkse kosten, zoals voedsel, huisvesting, transport en andere essentiële uitgaven. Door een duidelijk beeld te hebben van uw levensonderhoudskosten, kunt u beter inschatten hoeveel ruimte er is voor de terugbetaling van de lening en eventuele onvoorziene uitgaven. Het is verstandig om een gezonde balans te vinden tussen het aflossen van de lening en het handhaven van een comfortabele levensstandaard.

Hoeveel hypotheek kan ik krijgen met 4000 netto?

Een veelgestelde vraag bij het overwegen van het lenen van €400.000 is: “Hoeveel hypotheek kan ik krijgen met €4000 netto inkomen?” Het antwoord op deze vraag hangt af van verschillende factoren, waaronder uw netto-inkomen, eventuele andere financiële verplichtingen, de rentetarieven en de looptijd van de hypotheek. Over het algemeen wordt bij het berekenen van een hypotheek rekening gehouden met uw inkomen, maar ook met aspecten zoals uw spaargeld, schulden en credit score. Het is verstandig om advies in te winnen bij een hypotheekadviseur om een nauwkeurige schatting te krijgen van hoeveel hypotheek u kunt krijgen met een netto-inkomen van €4000.

Wat kost 400.000 euro lenen?

Het kostenvraagstuk rond het lenen van €400.000 is afhankelijk van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals dossierkosten of verzekeringen. Over het algemeen geldt dat hoe hoger de rentevoet en hoe langer de looptijd, hoe meer u uiteindelijk zult betalen voor de lening. Het is daarom essentieel om goed te letten op alle kosten die gepaard gaan met het lenen van dit bedrag en om een duidelijk beeld te hebben van de totale terugbetalingsverplichtingen voordat u besluit om €400.000 te lenen. Het is verstandig om verschillende kredietverstrekkers te vergelijken en hun voorwaarden grondig door te nemen om een weloverwogen beslissing te kunnen nemen.

Hoeveel kan ik lenen op 10 jaar?

De vraag “Hoeveel kan ik lenen op 10 jaar?” is een veelgestelde vraag bij het overwegen van een lening van €400.000. Het maximale bedrag dat u kunt lenen op 10 jaar hangt af van verschillende factoren, waaronder uw inkomen, uitgaven, kredietgeschiedenis en de rentetarieven op dat moment. Het is gebruikelijk dat kredietverstrekkers een limiet stellen aan het bedrag dat u kunt lenen op basis van uw terugbetalingscapaciteit. Het is verstandig om uw financiële situatie grondig te analyseren en advies in te winnen bij een professional om te bepalen hoeveel u verantwoord kunt lenen en binnen welke termijn u de lening kunt terugbetalen.

Hoeveel moet je verdienen om 400000 euro te lenen?

Om €400.000 te lenen, is het belangrijk om een voldoende hoog inkomen te hebben om aan de terugbetalingsverplichtingen te voldoen. Het exacte bedrag dat u moet verdienen om deze lening te kunnen krijgen, hangt af van verschillende factoren, waaronder uw huidige financiële verplichtingen, kredietgeschiedenis en de voorwaarden van de kredietverstrekker. Over het algemeen wordt aanbevolen dat uw maandelijkse inkomen minstens drie tot vier keer hoger is dan de maandelijkse aflossing van de lening. Het is verstandig om met een financieel adviseur te spreken om een realistisch beeld te krijgen van uw leencapaciteit en om ervoor te zorgen dat u comfortabel kunt voldoen aan de terugbetalingstermijnen bij het lenen van €400.000.

Hoeveel moet ik verdienen om 300.000 euro te lenen?

Het bedrag dat u moet verdienen om €300.000 te lenen, hangt af van verschillende factoren, waaronder uw financiële situatie, kredietgeschiedenis en de voorwaarden van de lening. Over het algemeen wordt aanbevolen dat uw maandelijkse inkomen voldoende is om de maandelijkse aflossingen van de lening te kunnen dragen, terwijl u nog steeds in staat bent om comfortabel andere kosten te dekken. Kredietverstrekkers zullen uw inkomen evalueren om te bepalen of u in aanmerking komt voor een lening van €300.000 en zullen ook rekening houden met andere financiële verplichtingen die u mogelijk heeft. Het is verstandig om met een financieel adviseur te spreken om een duidelijk beeld te krijgen van wat er nodig is om deze lening verantwoord aan te gaan.

Hoeveel moet ik verdienen om 300.000 euro te kunnen lenen?

Om €300.000 te kunnen lenen, is het belangrijk om een voldoende hoog inkomen te hebben dat voldoet aan de eisen van de kredietverstrekker. Hoewel het exacte vereiste inkomen kan variëren afhankelijk van verschillende factoren zoals uw uitgaven, schulden en financiële stabiliteit, wordt over het algemeen geadviseerd dat uw bruto jaarinkomen minstens drie tot vier keer het bedrag van de lening moet zijn. Dit betekent dat u in staat moet zijn om een inkomen te tonen dat in lijn ligt met de hoogte van de lening die u wilt aanvragen, zodat de kredietverstrekker vertrouwen heeft in uw terugbetalingscapaciteit. Het is verstandig om advies in te winnen bij een financieel adviseur of kredietverstrekker om een nauwkeurige inschatting te krijgen van het benodigde inkomen om €300.000 te kunnen lenen.

Hoeveel moet je verdienen om 4 ton te lenen?

Een veelgestelde vraag met betrekking tot het lenen van €400.000 is: hoeveel moet je verdienen om dit bedrag te kunnen lenen? Het antwoord op deze vraag hangt af van verschillende factoren, waaronder uw financiële situatie, uw uitgavenpatroon en de voorwaarden van de lening. Over het algemeen wordt aanbevolen dat uw bruto-inkomen voldoende hoog moet zijn om de maandelijkse aflossingen op een lening van €400.000 te kunnen dragen, terwijl u nog steeds in staat bent om aan uw andere financiële verplichtingen te voldoen. Het exacte vereiste inkomen kan variëren afhankelijk van de kredietverstrekker en hun specifieke criteria voor kredietwaardigheid.

Alles wat u moet weten over het lenen van 3000 euro

Alles wat u moet weten over het lenen van 3000 euro

Alles wat u moet weten over het lenen van 3000 euro

Het kan voorkomen dat u op een bepaald moment in uw leven behoefte heeft aan extra financiële middelen. Misschien wilt u een onverwachte rekening betalen, een dringende reparatie uitvoeren of gewoon uw financiële buffer aanvullen. In dergelijke situaties kan het lenen van 3000 euro een oplossing bieden.

Voordat u besluit om 3000 euro te lenen, is het belangrijk om enkele zaken in overweging te nemen. Allereerst moet u nagaan of u daadwerkelijk het geleende bedrag nodig heeft en of u in staat zult zijn om het terug te betalen binnen de afgesproken termijn.

Er zijn verschillende opties beschikbaar als het gaat om het lenen van 3000 euro. U kunt bijvoorbeeld kiezen voor een persoonlijke lening bij een bank, waarbij u het geleende bedrag in vaste maandelijkse termijnen terugbetaalt tegen een vooraf bepaalde rentevoet. Een andere optie is het afsluiten van een kortlopende lening bij een online kredietverstrekker, waarbij de terugbetalingstermijn doorgaans korter is en de rentevoet hoger kan zijn.

Het is belangrijk om de voorwaarden en kosten van verschillende leenaanbieders te vergelijken voordat u een beslissing neemt. Zorg ervoor dat u begrijpt welke kosten er verbonden zijn aan de lening, zoals de rente, administratiekosten en eventuele boetes bij vervroegde aflossing.

Denk ook na over uw eigen financiële situatie en hoe de maandelijkse aflossingen van 3000 euro uw budget zullen beïnvloeden. Zorg ervoor dat u realistisch bent over uw terugbetalingscapaciteit en kies een leenvorm die past bij uw behoeften en mogelijkheden.

Door verantwoordelijk te lenen en goed geïnformeerd te zijn over uw opties, kunt u op een verstandige manier gebruikmaken van een lening van 3000 euro om uw financiële doelen te bereiken.


Veelgestelde Vragen over het Lenen van 3000 Euro in België

  1. Wat zijn de mogelijke manieren om 3000 euro te lenen?
  2. Welke instellingen bieden leningen van 3000 euro aan?
  3. Wat is de gemiddelde rentevoet voor een lening van 3000 euro?
  4. Hoe lang duurt het om een lening van 3000 euro terug te betalen?
  5. Wat gebeurt er als ik mijn lening van 3000 euro niet op tijd kan aflossen?
  6. Zijn er alternatieven voor het lenen van 3000 euro die ik kan overwegen?
  7. Kan ik extra geld lenen bovenop de oorspronkelijke 3000 euro als dat nodig is?

Wat zijn de mogelijke manieren om 3000 euro te lenen?

Er zijn verschillende mogelijke manieren om 3000 euro te lenen, afhankelijk van uw persoonlijke behoeften en financiële situatie. Een veelvoorkomende optie is het aanvragen van een persoonlijke lening bij een bank of financiële instelling. Hierbij leent u het volledige bedrag van 3000 euro en betaalt u dit terug in vaste maandelijkse termijnen tegen een vooraf overeengekomen rentevoet. Een alternatieve optie is het afsluiten van een kortlopende lening bij een online kredietverstrekker, waarbij u het geld sneller kunt ontvangen maar mogelijk tegen een hogere rente. Daarnaast kunt u ook overwegen om te lenen bij vrienden of familie, mits dit op een duidelijke en verantwoorde manier gebeurt. Het is belangrijk om de verschillende opties zorgvuldig te overwegen en de voorwaarden goed te begrijpen voordat u beslist hoe u 3000 euro wilt lenen.

Welke instellingen bieden leningen van 3000 euro aan?

Er zijn verschillende instellingen die leningen van 3000 euro aanbieden, zoals traditionele banken, online kredietverstrekkers en financiële instellingen. Bij banken kunt u terecht voor persoonlijke leningen met vaste maandelijkse aflossingen en rentevoeten. Online kredietverstrekkers bieden vaak kortlopende leningen aan met snelle goedkeuring en flexibele voorwaarden. Het is belangrijk om de verschillende opties te vergelijken en de voorwaarden van elke instelling grondig te bekijken voordat u een keuze maakt om een lening van 3000 euro af te sluiten.

Wat is de gemiddelde rentevoet voor een lening van 3000 euro?

De gemiddelde rentevoet voor een lening van 3000 euro kan variëren afhankelijk van verschillende factoren, zoals de leenvorm, de kredietwaardigheid van de lener en de gekozen geldverstrekker. Over het algemeen kunnen persoonlijke leningen bij banken lagere rentetarieven bieden dan kortlopende leningen bij online kredietverstrekkers. Het is verstandig om verschillende aanbieders te vergelijken en offertes op te vragen om een goed beeld te krijgen van de actuele rentetarieven en voorwaarden voor een lening van 3000 euro. Het is ook belangrijk om rekening te houden met eventuele bijkomende kosten, zoals administratiekosten, die invloed kunnen hebben op het totale bedrag dat u uiteindelijk zult moeten terugbetalen.

Hoe lang duurt het om een lening van 3000 euro terug te betalen?

Het terugbetalen van een lening van 3000 euro kan variëren afhankelijk van de specifieke voorwaarden die zijn overeengekomen tussen de lener en de kredietverstrekker. Over het algemeen wordt een lening van 3000 euro terugbetaald in maandelijkse termijnen over een afgesproken periode, die kan variëren van enkele maanden tot meerdere jaren. De exacte duur van de terugbetalingsperiode hangt af van factoren zoals de gekozen leenvorm, de rentevoet, en de financiële mogelijkheden van de lener. Het is belangrijk om deze aspecten zorgvuldig te overwegen bij het aangaan van een lening om ervoor te zorgen dat de terugbetaling haalbaar is en binnen uw budget past.

Wat gebeurt er als ik mijn lening van 3000 euro niet op tijd kan aflossen?

Indien u niet in staat bent om uw lening van 3000 euro op tijd af te lossen, kunnen er verschillende scenario’s optreden, afhankelijk van de leenvorm en de voorwaarden van de kredietverstrekker. In het algemeen kan het niet tijdig terugbetalen van uw lening leiden tot extra kosten, zoals boetes of verhoogde rentetarieven. Het is belangrijk om in dergelijke situaties direct contact op te nemen met uw kredietverstrekker en samen naar mogelijke oplossingen te zoeken, zoals het treffen van een betalingsregeling. Het vermijden van het negeren van de situatie en open communicatie met de kredietverstrekker zijn essentieel om verdere financiële problemen te voorkomen.

Zijn er alternatieven voor het lenen van 3000 euro die ik kan overwegen?

Er zijn zeker alternatieven die u kunt overwegen in plaats van het lenen van 3000 euro. Een mogelijkheid is om te kijken naar andere financiële oplossingen, zoals het gebruik maken van uw spaargeld of het aanvragen van een creditcard met een limiet die voldoende is voor uw behoeften. Daarnaast kunt u overwegen om met familie of vrienden te praten over mogelijke leningsmogelijkheden, waarbij u wel duidelijke afspraken maakt en de financiële consequenties goed doorneemt. Het is altijd verstandig om verschillende opties te onderzoeken en te kiezen voor de oplossing die het beste past bij uw persoonlijke situatie en financiële doelen.

Kan ik extra geld lenen bovenop de oorspronkelijke 3000 euro als dat nodig is?

Ja, in sommige gevallen is het mogelijk om extra geld te lenen bovenop de oorspronkelijke 3000 euro als dat nodig is. Dit kan echter afhankelijk zijn van de specifieke leenvoorwaarden en -opties die worden aangeboden door de kredietverstrekker. Het is belangrijk om hierover duidelijkheid te verkrijgen voordat u een lening afsluit. Sommige kredietverstrekkers bieden de mogelijkheid tot het verhogen van het leenbedrag tijdens de looptijd van de lening, terwijl anderen striktere voorwaarden hanteren. Het is raadzaam om deze optie te bespreken en alle details te begrijpen voordat u besluit om extra geld te lenen bovenop de oorspronkelijke 3000 euro.

Vind de Laagste Rentevoet voor Jouw Hypothecaire Lening

De zoektocht naar de laagste rentevoet voor een hypothecaire lening is een cruciale stap voor wie van plan is om een huis te kopen of te renoveren. De rentevoet bepaalt immers in grote mate hoeveel u uiteindelijk zult betalen voor uw lening en heeft dus een aanzienlijke impact op uw financiële situatie op lange termijn.

Het vinden van de laagste rentevoet kan echter een uitdagende taak zijn, gezien het grote aantal financiële instellingen en leningaanbieders op de markt. Het is daarom belangrijk om goed onderzoek te doen en verschillende opties te vergelijken voordat u een beslissing neemt.

Er zijn verschillende factoren die van invloed kunnen zijn op de rentevoet die u aangeboden krijgt, waaronder uw kredietwaardigheid, het geleende bedrag, de looptijd van de lening en de marktomstandigheden. Het is daarom aan te raden om uw financiële situatie goed in kaart te brengen en eventuele verbeteringen aan te brengen voordat u een hypothecaire lening aanvraagt.

Om de laagste rentevoet voor uw hypothecaire lening te vinden, kunt u gebruikmaken van online vergelijkingswebsites of rechtstreeks contact opnemen met verschillende banken en kredietverstrekkers. Vergeet niet om niet alleen naar de rentevoeten zelf te kijken, maar ook naar eventuele bijkomende kosten en voorwaarden die van invloed kunnen zijn op de totale kostprijs van uw lening.

Het is belangrijk om geduldig te zijn tijdens dit proces en niet overhaast een beslissing te nemen. Neem de tijd om alle opties zorgvuldig af te wegen en kies voor de lening met de laagste rentevoet die het beste past bij uw financiële behoeften en mogelijkheden. Op die manier kunt u geld besparen en uw droom van een eigen huis realiseren zonder onnodige financiële lasten.


5 Tips voor het Vinden van de Laagste Rentevoet voor een Hypothecaire Lening in België

  1. Vergelijk rentevoeten van verschillende banken.
  2. Onderhandel over de voorwaarden met de banken.
  3. Let op bijkomende kosten zoals dossierkosten en verzekeringen.
  4. Kies voor een lening met een vaste rentevoet om verrassingen te vermijden.
  5. Informeer naar eventuele kortingen bij bepaalde bankproducten of diensten.

Vergelijk rentevoeten van verschillende banken.

Het vergelijken van rentevoeten van verschillende banken is een essentiële tip bij het zoeken naar de laagste rentevoet voor een hypothecaire lening. Door de rentetarieven van verschillende banken grondig te vergelijken, krijgt u een duidelijk beeld van wat er op de markt beschikbaar is en kunt u de beste deal voor uw situatie vinden. Het loont de moeite om niet alleen naar de rentevoeten zelf te kijken, maar ook naar eventuele bijkomende kosten en voorwaarden die kunnen variëren tussen verschillende leningaanbieders. Met deze aanpak kunt u ervoor zorgen dat u niet alleen de laagste rentevoet vindt, maar ook een lening afsluit die goed aansluit bij uw financiële behoeften en doelen.

Onderhandel over de voorwaarden met de banken.

Het is essentieel om te onderhandelen over de voorwaarden van uw hypothecaire lening met de banken wanneer u op zoek bent naar de laagste rentevoet. Door actief te onderhandelen kunt u mogelijk gunstigere voorwaarden bedingen, zoals een lagere rentevoet, flexibelere aflossingstermijnen of lagere dossierkosten. Het loont de moeite om verschillende banken te benaderen en hun aanbiedingen te vergelijken, zodat u een goed beeld krijgt van wat er mogelijk is en waar u nog ruimte heeft om te onderhandelen. Met een doordachte aanpak en goede communicatie kunt u wellicht een betere deal sluiten die aansluit bij uw financiële doelen en behoeften.

Let op bijkomende kosten zoals dossierkosten en verzekeringen.

Het is van essentieel belang om bij het zoeken naar de laagste rentevoet voor een hypothecaire lening ook aandacht te besteden aan bijkomende kosten, zoals dossierkosten en verzekeringen. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale kostprijs van uw lening en dienen daarom niet over het hoofd gezien te worden. Door deze bijkomende kosten zorgvuldig te evalueren en mee te nemen in uw vergelijking van leningsopties, kunt u een weloverwogen beslissing nemen die niet alleen gebaseerd is op de rentevoet, maar ook op de totale financiële impact van de lening.

Kies voor een lening met een vaste rentevoet om verrassingen te vermijden.

Om verrassingen te vermijden bij het afsluiten van een hypothecaire lening, is het aan te raden om te kiezen voor een lening met een vaste rentevoet. Met een vaste rentevoet blijft het bedrag dat u maandelijks moet betalen gedurende de hele looptijd van de lening constant, waardoor u beschermd bent tegen eventuele schommelingen in de marktrente. Dit geeft u meer financiële zekerheid en voorspelbaarheid, zodat u uw budget beter kunt beheren en onaangename verrassingen kunt vermijden. Door te kiezen voor een lening met een vaste rentevoet, kunt u zich concentreren op het realiseren van uw woondromen zonder zich zorgen te hoeven maken over onverwachte kosten.

Informeer naar eventuele kortingen bij bepaalde bankproducten of diensten.

Wanneer u op zoek bent naar de laagste rentevoet voor uw hypothecaire lening, is het verstandig om te informeren naar eventuele kortingen die beschikbaar zijn bij bepaalde bankproducten of diensten. Sommige banken bieden kortingen aan klanten die bijvoorbeeld ook een zichtrekening openen, een verzekering afsluiten of andere financiële producten combineren. Door gebruik te maken van deze kortingen kunt u mogelijk een nog lagere rentevoet bekomen en zo uw totale leningskosten verder verlagen. Het loont dus zeker de moeite om hierover navraag te doen bij verschillende banken en kredietverstrekkers.

Ontdek de Voordelen van een Persoonlijke Lening bij Leemans Kredieten

Alles wat u moet weten over de persoonlijke lening bij Leemans

Alles wat u moet weten over de persoonlijke lening bij Leemans

Bent u op zoek naar een manier om uw dromen waar te maken of onverwachte kosten te dekken? Een persoonlijke lening kan een oplossing zijn. Bij Leemans Kredieten bieden ze verschillende opties voor persoonlijke leningen aan die afgestemd zijn op uw behoeften en financiële situatie.

Met een persoonlijke lening kunt u een bepaald bedrag lenen dat u in termijnen terugbetaalt, inclusief rente. Het bedrag dat u kunt lenen en de looptijd van de lening worden vooraf bepaald, zodat u weet waar u aan toe bent. Dit maakt het gemakkelijk om uw budget te plannen en uw financiële doelen te bereiken.

Leemans Kredieten staat bekend om hun transparante aanpak en klantgerichte service. Ze helpen u graag bij het vinden van de juiste persoonlijke lening die past bij uw wensen en mogelijkheden. Of het nu gaat om het financieren van een nieuwe auto, het renoveren van uw huis of het consolideren van bestaande schulden, Leemans Kredieten heeft een oplossing voor u.

Voordat u een persoonlijke lening afsluit, is het belangrijk om goed geïnformeerd te zijn over de voorwaarden, rentevoeten en aflossingsmogelijkheden. Bij Leemans Kredieten krijgt u duidelijke informatie en advies op maat, zodat u weloverwogen beslissingen kunt nemen.

Neem vandaag nog contact op met Leemans Kredieten en ontdek hoe zij u kunnen helpen met een persoonlijke lening die aansluit bij uw behoeften. Maak uw dromen waar met de juiste financiële ondersteuning!


7 Voordelen van een Persoonlijke Lening bij Leemans

  1. Transparante voorwaarden en tarieven
  2. Flexibele aflossingstermijnen
  3. Persoonlijke begeleiding en advies op maat
  4. Snelle en eenvoudige aanvraagprocedure
  5. Mogelijkheid tot lenen voor diverse doeleinden
  6. Betrouwbare financiële partner met jarenlange ervaring
  7. Mogelijkheid tot online lening simulatie


Nadelen van een Persoonlijke Lening bij Leemans Kredieten: Hogere Rentevoeten, Extra Kosten en Risico’s bij Niet-naleving van Aflossingsvoorwaarden

  1. De rentevoeten kunnen hoger zijn dan bij andere kredietverstrekkers, waardoor de totale kosten van de lening kunnen oplopen.
  2. Er kunnen extra kosten en administratieve lasten verbonden zijn aan het afsluiten van een persoonlijke lening bij Leemans Kredieten.
  3. Het niet naleven van de aflossingsvoorwaarden kan leiden tot extra kosten en financiële problemen op lange termijn.

Transparante voorwaarden en tarieven

Leemans Kredieten onderscheidt zich door het bieden van transparante voorwaarden en tarieven voor persoonlijke leningen. Bij Leemans weet u altijd precies waar u aan toe bent, zonder verborgen kosten of verrassingen achteraf. Dit geeft u gemoedsrust en vertrouwen bij het afsluiten van een lening, omdat u duidelijk inzicht heeft in de kosten en afbetalingstermijnen. Met Leemans Kredieten kunt u rekenen op eerlijkheid en helderheid in elke stap van het leenproces.

Flexibele aflossingstermijnen

Met Leemans Kredieten profiteert u van flexibele aflossingstermijnen bij een persoonlijke lening. Dit betekent dat u de mogelijkheid heeft om de lening terug te betalen in termijnen die passen bij uw financiële situatie en budget. Of u nu liever maandelijks, tweewekelijks of op een andere manier wilt aflossen, Leemans Kredieten biedt opties die aan uw behoeften voldoen. Deze flexibiliteit zorgt ervoor dat u de lening comfortabel kunt terugbetalen en geeft u de controle over uw financiën.

Persoonlijke begeleiding en advies op maat

Bij Leemans Kredieten kunt u rekenen op persoonlijke begeleiding en advies op maat bij het afsluiten van een persoonlijke lening. Het ervaren team staat klaar om u te helpen bij elke stap van het proces, van het kiezen van de juiste leningoptie tot het bepalen van de beste aflossingsmogelijkheden die aansluiten bij uw financiële situatie. Dankzij deze persoonlijke aanpak kunt u met vertrouwen en gemoedsrust de juiste beslissingen nemen en uw financiële doelen bereiken.

Snelle en eenvoudige aanvraagprocedure

Met Leemans Kredieten kunt u profiteren van een snelle en eenvoudige aanvraagprocedure voor een persoonlijke lening. Dankzij hun efficiënte proces kunt u snel en gemakkelijk uw lening aanvragen, waardoor u niet lang hoeft te wachten op goedkeuring en uitbetaling. Dit maakt het voor klanten handig en stressvrij om financiële ondersteuning te krijgen wanneer ze die het meest nodig hebben.

Mogelijkheid tot lenen voor diverse doeleinden

Een van de voordelen van een persoonlijke lening bij Leemans is de mogelijkheid om te lenen voor diverse doeleinden. Of u nu een nieuwe auto wilt kopen, uw huis wilt renoveren, onverwachte medische kosten moet dekken of uw droomvakantie wilt financieren, met een persoonlijke lening van Leemans kunt u het geld gebruiken zoals u dat wenst. Deze flexibiliteit stelt u in staat om uw financiële doelen te realiseren en uw plannen uit te voeren zonder beperkingen.

Betrouwbare financiële partner met jarenlange ervaring

Leemans Kredieten is een betrouwbare financiële partner met jarenlange ervaring in de sector. Hun expertise en toewijding aan klanttevredenheid maken hen een uitstekende keuze voor wie op zoek is naar een persoonlijke lening. Met een bewezen staat van dienst en diepgaande kennis van financiële zaken, kunt u bij Leemans Kredieten rekenen op professioneel advies en betrouwbare ondersteuning bij het realiseren van uw financiële doelen.

Mogelijkheid tot online lening simulatie

Bij Leemans Kredieten profiteert u van het voordeel van de mogelijkheid tot online lening simulatie. Hierdoor kunt u eenvoudig en snel een overzicht krijgen van de verschillende leningsopties die beschikbaar zijn, inclusief de bijbehorende voorwaarden en kosten. Door gebruik te maken van de online lening simulatie bij Leemans, kunt u op een transparante manier berekenen welke lening het beste bij uw financiële situatie past, waardoor u weloverwogen beslissingen kunt nemen over uw persoonlijke lening.

De rentevoeten kunnen hoger zijn dan bij andere kredietverstrekkers, waardoor de totale kosten van de lening kunnen oplopen.

Een belangrijk nadeel van een persoonlijke lening bij Leemans is dat de rentevoeten mogelijk hoger kunnen zijn dan bij andere kredietverstrekkers, wat kan leiden tot een verhoging van de totale kosten van de lening. Het is essentieel om bewust te zijn van dit aspect en om de verschillende rentetarieven te vergelijken voordat u een beslissing neemt, zodat u een weloverwogen keuze kunt maken die past bij uw financiële situatie en behoeften.

Er kunnen extra kosten en administratieve lasten verbonden zijn aan het afsluiten van een persoonlijke lening bij Leemans Kredieten.

Bij het afsluiten van een persoonlijke lening bij Leemans Kredieten kunnen er extra kosten en administratieve lasten verbonden zijn. Het is belangrijk om hier rekening mee te houden en de voorwaarden van de lening goed te begrijpen voordat u een beslissing neemt. Deze bijkomende kosten kunnen invloed hebben op de totale kostprijs van de lening en dienen zorgvuldig te worden overwogen bij het plannen van uw financiën. Het is raadzaam om transparantie te vragen over alle mogelijke kosten die gepaard gaan met het afsluiten van een persoonlijke lening bij Leemans Kredieten, zodat u niet voor verrassingen komt te staan.

Het niet naleven van de aflossingsvoorwaarden kan leiden tot extra kosten en financiële problemen op lange termijn.

Het niet naleven van de aflossingsvoorwaarden bij Leemans Kredieten kan ernstige gevolgen hebben, zoals extra kosten en financiële problemen op lange termijn. Het is van essentieel belang om de aflossingstermijnen strikt te volgen om onnodige financiële lasten te vermijden en uw kredietwaardigheid te beschermen. Het negeren van de aflossingsvoorwaarden kan leiden tot verhoogde rentekosten, boetes en zelfs negatieve invloed hebben op uw financiële stabiliteit op de lange termijn. Het is daarom raadzaam om verantwoordelijk om te gaan met uw persoonlijke lening en tijdig contact op te nemen met Leemans Kredieten bij eventuele moeilijkheden om samen tot een passende oplossing te komen.

Alles wat u moet weten over 2500 euro lenen: Tips en Advies

Artikel: 2500 Lenen

Alles wat u moet weten over het lenen van 2500 euro

Heeft u dringend behoefte aan extra financiële middelen? Overweegt u om 2500 euro te lenen? In dit artikel zullen we alles bespreken wat u moet weten over het lenen van dit bedrag.

Waarom 2500 euro lenen?

Het lenen van 2500 euro kan nuttig zijn voor verschillende doeleinden, zoals het dekken van onverwachte kosten, het financieren van een aankoop of het consolideren van schulden. Het is belangrijk om een duidelijk doel te hebben voor het geleende bedrag en ervoor te zorgen dat u in staat bent om de lening terug te betalen binnen de afgesproken termijn.

Lenen van 2500 euro: de opties

Er zijn verschillende manieren om 2500 euro te lenen, zoals bij traditionele banken, online kredietverstrekkers of via creditcardmaatschappijen. Elk type kredietverstrekker heeft zijn eigen voorwaarden, rentetarieven en terugbetalingsmogelijkheden. Het is essentieel om deze aspecten te vergelijken voordat u een beslissing neemt.

Belangrijke overwegingen bij het lenen van 2500 euro

Voordat u besluit om 2500 euro te lenen, is het belangrijk om uw financiële situatie zorgvuldig te evalueren. Zorg ervoor dat u de totale kosten begrijpt, inclusief rente en eventuele bijkomende kosten. Maak ook een realistische inschatting van uw terugbetalingscapaciteit en plan hoe u de lening zult aflossen.

Besluit

Het lenen van 2500 euro kan een effectieve manier zijn om uw financiële behoeften op korte termijn aan te pakken. Zorg er echter voor dat u verantwoord leent en dat u zich bewust bent van alle voorwaarden voordat u een lening afsluit.


6 Tips voor het Verstandig Lenen van 2500 Euro in België

  1. Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.
  2. Let op de rentevoet en bijkomende kosten zoals administratiekosten.
  3. Leen enkel het bedrag dat je echt nodig hebt om onnodige schulden te vermijden.
  4. Controleer of je in aanmerking komt voor eventuele subsidies of leningen met gunstiger voorwaarden.
  5. Maak een realistische terugbetalingsplanning op basis van je financiële situatie.
  6. Wees alert voor mogelijke valkuilen zoals te hoge kosten of onduidelijke contractvoorwaarden.

Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.

Een belangrijke tip bij het lenen van 2500 euro is om verschillende kredietverstrekkers te vergelijken om de beste voorwaarden te vinden. Door verschillende opties te onderzoeken en te vergelijken, kunt u een weloverwogen beslissing nemen en de kredietverstrekker kiezen die het beste aansluit bij uw behoeften en financiële situatie. Het vergelijken van rentetarieven, terugbetalingsmogelijkheden en algemene voorwaarden kan u helpen om een lening af te sluiten die gunstig is en die past binnen uw budget.

Let op de rentevoet en bijkomende kosten zoals administratiekosten.

Het is essentieel om aandacht te besteden aan de rentevoet en eventuele bijkomende kosten, zoals administratiekosten, bij het overwegen van het lenen van 2500 euro. De rentevoet bepaalt hoeveel extra u uiteindelijk zult betalen bovenop het geleende bedrag, terwijl administratiekosten kunnen bijdragen aan de totale kosten van de lening. Door deze aspecten zorgvuldig te evalueren en te vergelijken tussen verschillende kredietverstrekkers, kunt u een weloverwogen beslissing nemen en ervoor zorgen dat u niet voor verrassingen komt te staan tijdens de terugbetalingsperiode.

Leen enkel het bedrag dat je echt nodig hebt om onnodige schulden te vermijden.

Het is verstandig om alleen het bedrag te lenen dat je daadwerkelijk nodig hebt om onnodige schulden te voorkomen. Door een lening af te stemmen op je specifieke behoeften en niet meer te lenen dan nodig is, kun je financiële problemen op de lange termijn vermijden. Het is belangrijk om realistisch te zijn over je financiële situatie en alleen te lenen wat je comfortabel kunt terugbetalen, zodat je geen onnodige lasten op je schouders neemt.

Controleer of je in aanmerking komt voor eventuele subsidies of leningen met gunstiger voorwaarden.

Het is verstandig om te controleren of je in aanmerking komt voor eventuele subsidies of leningen met gunstiger voorwaarden wanneer je overweegt om 2500 euro te lenen. Sommige instanties bieden speciale programma’s of financiële ondersteuning die kunnen helpen bij het verminderen van de kosten van leningen of het verstrekken van gunstigere terugbetalingsvoorwaarden. Door deze opties te onderzoeken en te benutten, kun je mogelijk besparen op de totale kosten van lenen en een meer passende financieringsoplossing vinden die aansluit bij jouw behoeften.

Maak een realistische terugbetalingsplanning op basis van je financiële situatie.

Het is essentieel om bij het lenen van 2500 euro een realistische terugbetalingsplanning op te stellen die aansluit bij jouw financiële situatie. Door een gedegen plan te maken en rekening te houden met je inkomsten en uitgaven, kun je ervoor zorgen dat je de lening op tijd en volgens afspraak kunt terugbetalen. Het is belangrijk om realistisch te zijn over wat je maandelijks kunt missen en om eventuele onvoorziene kosten in overweging te nemen bij het opstellen van je terugbetalingsplanning. Zo voorkom je financiële problemen en kun je de lening succesvol aflossen.

Wees alert voor mogelijke valkuilen zoals te hoge kosten of onduidelijke contractvoorwaarden.

Wees alert voor mogelijke valkuilen zoals te hoge kosten of onduidelijke contractvoorwaarden bij het lenen van 2500 euro. Het is essentieel om de totale kosten, inclusief rente en eventuele extra kosten, zorgvuldig te controleren voordat u een lening afsluit. Daarnaast is het belangrijk om de contractvoorwaarden grondig door te nemen en eventuele onduidelijkheden te verduidelijken voordat u zich verbindt. Door waakzaam te zijn en goed geïnformeerd te blijven, kunt u potentiële valkuilen vermijden en een weloverwogen beslissing nemen over uw lening van 2500 euro.