Godo persoonlijke lening: voorwaarden, kosten en aandachtspunten

Godo persoonlijke lening: wat moet je weten?

Zoek je informatie over een Godo persoonlijke lening? Voor je een aanvraag indient, is het belangrijk om te weten wie de lening aanbiedt, welke voorwaarden gelden en hoeveel je uiteindelijk terugbetaalt. De naam Godo kan naar een specifieke aanbieder of dienst verwijzen. Controleer daarom altijd de actuele informatie op de officiële website en lees de kredietvoorwaarden zorgvuldig.

Wat is een persoonlijke lening?

Een persoonlijke lening is een vorm van consumentenkrediet waarbij je een afgesproken bedrag leent en dat volgens een vast aflossingsplan terugbetaalt. Meestal betaal je maandelijks een vast bedrag gedurende een vooraf bepaalde looptijd. De rente en andere kosten bepalen mee hoeveel de lening in totaal kost.

Een persoonlijke lening wordt vaak gebruikt voor een geplande uitgave, zoals een renovatie, een wagen of onverwachte kosten. Of een bepaalde uitgave in aanmerking komt, hangt af van de voorwaarden van de kredietgever.

Waarop letten bij een Godo lening?

Vergelijk niet alleen het bedrag dat je kunt lenen. Kijk ook naar:

  • Het jaarlijks kostenpercentage (JKP): dit geeft de jaarlijkse kost van het krediet weer, volgens de wettelijke berekeningsregels.
  • Het totale terug te betalen bedrag: zo zie je hoeveel de lening je over de volledige looptijd kost.
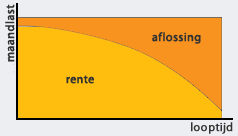
  • De looptijd en maandelijkse aflossing: een langere looptijd kan de maandlast verlagen, maar kan de totale kost verhogen.
  • Eventuele bijkomende kosten: controleer of er dossierkosten, verzekeringen of andere voorwaarden zijn.
  • De voorwaarden voor vervroegde terugbetaling: lees na of en hoe je de lening vroeger kunt aflossen.

De precieze rente, het leenbedrag en de looptijd kunnen verschillen naargelang je financiële situatie en de voorwaarden van de aanbieder. Ga dus niet alleen af op een voorbeeldberekening of een reclameboodschap.

Hoe verloopt een aanvraag doorgaans?

Bij een online aanvraag vul je meestal je persoonlijke gegevens, inkomsten, vaste kosten en het gewenste leenbedrag in. De kredietgever beoordeelt vervolgens of de lening verantwoord is. Daarbij kan gevraagd worden naar bewijsstukken, zoals loonfiches of informatie over andere financiële verplichtingen.

Een aanvraag of simulatie betekent niet automatisch dat de lening wordt goedgekeurd. De kredietgever moet je terugbetalingscapaciteit beoordelen en kan een aanvraag weigeren als de aflossingen niet haalbaar lijken. Lees vóór ondertekening de overeenkomst volledig door en bewaar een kopie.

Controleer de aanbieder en de overeenkomst

Controleer wie juridisch de kredietgever is en of de aanbieder of eventuele kredietbemiddelaar de vereiste toelating heeft om in België consumentenkrediet aan te bieden of te bemiddelen. De identiteit van de kredietgever, het JKP, het aflossingsplan en de totale terugbetaling moeten duidelijk uit de documenten blijken. Wees voorzichtig met partijen die vooraf geld vragen om een lening “vrij te geven” of druk zetten om snel te tekenen.

Is een persoonlijke lening de juiste keuze?

Een lening kan handig zijn voor een noodzakelijke uitgave, maar ze brengt een langdurige betalingsverplichting met zich mee. Maak vooraf een realistisch budget en houd rekening met onverwachte kosten. Vergelijk ook alternatieven, zoals sparen, de aankoop uitstellen of een betalingsregeling bespreken met de leverancier.

Kort samengevat: een Godo persoonlijke lening kan pas goed beoordeeld worden wanneer je de officiële voorwaarden kent. Vergelijk het JKP en het totale terug te betalen bedrag, controleer de aanbieder en leen alleen wat je zonder financiële problemen kunt terugbetalen.


Veelgestelde Vragen over de Godo Persoonlijke Lening: Alles wat je moet weten

  1. Wat is een Godo persoonlijke lening?
  2. Wie biedt de Godo persoonlijke lening aan?
  3. Hoeveel kan ik lenen met een Godo persoonlijke lening?
  4. Welke rente en welk JKP gelden voor een Godo persoonlijke lening?
  5. Welke looptijden zijn beschikbaar voor een Godo persoonlijke lening?
  6. Aan welke voorwaarden moet ik voldoen om een Godo persoonlijke lening aan te vragen?
  7. Welke documenten heb ik nodig voor mijn aanvraag?
  8. Hoe lang duurt het voordat ik weet of mijn aanvraag is goedgekeurd?
  9. Kan ik een Godo persoonlijke lening vervroegd terugbetalen?

Wat is een Godo persoonlijke lening?

Een Godo persoonlijke lening is een lening waarbij je een afgesproken bedrag ontvangt en dat doorgaans in vaste maandelijkse aflossingen terugbetaalt, inclusief rente en eventuele kosten. De precieze leenbedragen, looptijd en voorwaarden hangen af van de aanbieder en je financiële situatie. Controleer daarom vóór je een aanvraag indient het jaarlijks kostenpercentage (JKP), het totale terug te betalen bedrag en de officiële kredietvoorwaarden.

Wie biedt de Godo persoonlijke lening aan?

De aanbieder van de Godo persoonlijke lening moet vermeld staan in de officiële kredietinformatie en de kredietovereenkomst. Controleer daar de juridische naam van de kredietgever: Godo kan een merknaam of bemiddelingsplatform zijn, terwijl een andere onderneming het krediet verstrekt. Kijk ook na of de aanbieder bevoegd is om consumentenkrediet in België aan te bieden.

Hoeveel kan ik lenen met een Godo persoonlijke lening?

Hoeveel je met een Godo persoonlijke lening kunt lenen, hangt af van de actuele voorwaarden en je persoonlijke financiële situatie. De kredietgever beoordeelt onder meer je inkomsten, vaste uitgaven, bestaande leningen en terugbetalingscapaciteit. Het bedrag dat je aanvraagt, moet passen binnen je budget; controleer daarom de officiële voorwaarden of vraag een simulatie aan om te zien welk leenbedrag en welke maandelijkse aflossing voor jou mogelijk zijn.

Welke rente en welk JKP gelden voor een Godo persoonlijke lening?

De rente en het jaarlijks kostenpercentage (JKP) voor een Godo persoonlijke lening kunnen verschillen naargelang het leenbedrag, de looptijd en de voorwaarden van de kredietgever. Het JKP omvat de rente en eventuele verplichte kredietkosten en geeft daardoor een beter beeld van de totale kredietkost. Raadpleeg de actuele officiële tariefinformatie en je persoonlijk kredietaanbod: daarin staan het toegepaste JKP, de maandelijkse aflossingen en het totale terug te betalen bedrag.

Welke looptijden zijn beschikbaar voor een Godo persoonlijke lening?

De beschikbare looptijden voor een Godo persoonlijke lening hangen af van het leenbedrag, je financiële situatie en de actuele voorwaarden van de kredietgever. Raadpleeg de officiële informatie of vraag een persoonlijke simulatie aan om te zien welke looptijden voor jou mogelijk zijn. Vergelijk daarbij niet alleen de maandelijkse aflossing, maar ook het JKP en het totale bedrag dat je over de volledige looptijd terugbetaalt.

Aan welke voorwaarden moet ik voldoen om een Godo persoonlijke lening aan te vragen?

Om een Godo persoonlijke lening aan te vragen, moet je doorgaans minstens 18 jaar zijn, in België wonen en over voldoende en aantoonbare inkomsten beschikken om de maandelijkse aflossingen te kunnen betalen. De kredietgever beoordeelt je financiële situatie, waaronder je vaste lasten en bestaande kredieten, en kan vragen om bewijsstukken zoals een identiteitsbewijs en loonfiches. De exacte voorwaarden kunnen verschillen, dus controleer ze altijd in de officiële informatie van Godo; een aanvraag garandeert niet dat de lening wordt goedgekeurd.

Welke documenten heb ik nodig voor mijn aanvraag?

Voor een aanvraag voor een Godo persoonlijke lening heb je doorgaans een geldig identiteitsbewijs, bewijs van je inkomsten, zoals recente loonfiches of een uitkeringsattest, en je bankgegevens nodig. Mogelijk vraagt de kredietgever ook informatie over je vaste kosten en bestaande leningen om je terugbetalingscapaciteit te beoordelen. Welke documenten precies vereist zijn, kan verschillen naargelang je situatie en de voorwaarden van de aanbieder; controleer daarom de actuele checklist vóór je je aanvraag indient.

Hoe lang duurt het voordat ik weet of mijn aanvraag is goedgekeurd?

De verwerkingstijd van een aanvraag voor een Godo persoonlijke lening hangt af van de kredietgever en of alle gevraagde gegevens en documenten volledig zijn. Je krijgt doorgaans bericht zodra je aanvraag beoordeeld is; de beslissing kan langer duren als er bijkomende informatie nodig is. Controleer je e-mail, ook je spammap, en neem bij twijfel rechtstreeks contact op met Godo voor een actuele inschatting.

Kan ik een Godo persoonlijke lening vervroegd terugbetalen?

In principe kan je een persoonlijke lening in België vervroegd terugbetalen, maar de precieze voorwaarden voor een Godo-lening hangen af van je kredietovereenkomst. Mogelijk moet je de kredietgever vooraf verwittigen en kan er een wettelijk begrensde vergoeding gelden. Neem contact op met de kredietgever en vraag een afrekening op vóór je terugbetaalt, zodat je weet welk bedrag nog verschuldigd is.
GKB lening: wat is het en hoe werkt het?

GKB-lening: wat is het en hoe werkt het?

Een GKB-lening is een lening die wordt aangeboden via een Gemeentelijke Kredietbank (GKB). In Nederland helpen zulke kredietbanken mensen die moeilijk terechtkunnen bij een gewone bank, bijvoorbeeld door een laag inkomen of een negatieve kredietgeschiedenis. De voorwaarden en werking kunnen verschillen naargelang de kredietbank en de gemeente.

Woon je in België? Dan is het belangrijk om te weten dat de GKB vooral deel uitmaakt van het Nederlandse systeem. In België bestaan er andere regels en instanties voor consumentenkrediet. De informatie hieronder gaat dus in de eerste plaats over GKB-leningen in Nederland.

Wat is een Gemeentelijke Kredietbank?

Een Gemeentelijke Kredietbank is een instelling die financiële diensten aanbiedt aan mensen die daar nood aan hebben. Naast leningen kan een GKB soms ook ondersteuning bieden bij schulden, budgetbeheer of financiële begeleiding. Niet elke kredietbank biedt dezelfde diensten aan.

Een GKB-lening is geen subsidie of gift: het geleende bedrag moet worden terugbetaald, meestal in maandelijkse aflossingen. Een kredietbank beoordeelt vooraf of een lening passend en betaalbaar is voor de aanvrager.

Voor wie kan een GKB-lening bedoeld zijn?

Een GKB kan een mogelijke optie zijn voor mensen die bij commerciële kredietverstrekkers moeilijk een lening krijgen. Dat kan bijvoorbeeld te maken hebben met hun inkomen, bestaande schulden of kredietverleden. Een aanvraag leidt echter niet automatisch tot goedkeuring. De kredietbank onderzoekt de persoonlijke financiële situatie en bekijkt of er voldoende ruimte is om de afbetalingen te dragen.

De toelatingsvoorwaarden kunnen verschillen. Vaak spelen onder meer de woonplaats, het inkomen, de vaste lasten, bestaande leningen en de reden van de aanvraag een rol. Neem daarom contact op met de kredietbank of gemeente in kwestie om de actuele voorwaarden te kennen.

Waarvoor kan je de lening gebruiken?

Een lening kan bedoeld zijn voor een noodzakelijke uitgave of een grotere aankoop waarvoor je niet meteen genoeg spaargeld hebt. Welke uitgaven in aanmerking komen, hangt af van de kredietbank en het type lening. Vraag vooraf na of het beoogde doel aanvaard wordt.

Een lening gebruiken om andere schulden af te lossen, dagelijkse tekorten op te vangen of niet-noodzakelijke aankopen te financieren, vraagt extra voorzichtigheid. Lenen lost een structureel tekort meestal niet op en kan de financiële druk vergroten.

Hoe verloopt een aanvraag?

  1. Informeer bij de bevoegde kredietbank: controleer welke GKB actief is in jouw gemeente en welke voorwaarden gelden.
  2. Bespreek je situatie: geef een eerlijk overzicht van je inkomsten, uitgaven, schulden en het doel van de lening.
  3. Bezorg de nodige documenten: mogelijk vraagt de kredietbank bewijs van inkomen, vaste lasten, identiteit en lopende kredieten.
  4. Wacht op de beoordeling: de kredietbank onderzoekt of de lening verantwoord en betaalbaar is.
  5. Lees het voorstel zorgvuldig: controleer het bedrag, de looptijd, de rente, de totale terugbetaling en eventuele kosten voordat je een overeenkomst ondertekent.

Let op de totale kosten

Vergelijk niet alleen het maandbedrag. Kijk ook naar de totale som die je over de volledige looptijd terugbetaalt en naar wat er gebeurt als je een betaling mist. Een langere looptijd kan de maandelijkse aflossing verlagen, maar mogelijk betaal je in totaal langer rente. Vraag om uitleg als iets in het voorstel niet duidelijk is.

Leen bij voorkeur niet meer dan nodig en maak vooraf een realistisch budget. Hou daarbij rekening met huur of hypotheek, energie, voeding, vervoer en onverwachte kosten. Als de aflossing alleen haalbaar lijkt wanneer alles perfect verloopt, kan de lening te zwaar zijn.

GKB-lening en België

De term “GKB-lening” verwijst doorgaans naar een Nederlandse Gemeentelijke Kredietbank. In België werkt consumentenkrediet anders. Wie in België woont, kan bij een kredietverstrekker navragen welke wettelijk toegelaten mogelijkheden bestaan. Controleer altijd of de aanbieder bevoegd is en lees de kredietovereenkomst volledig na. Ga niet in op aanbiedingen die vooraf betaling vragen om een lening “vrij te geven” of die een gegarandeerde goedkeuring beloven.

Alternatieven en hulp

Als je geld tekortkomt, kan het nuttig zijn om eerst te bekijken of een betalingsregeling met de schuldeiser mogelijk is. Je kan ook nagaan of er budgetbegeleiding, schuldhulpverlening of sociale ondersteuning beschikbaar is in jouw gemeente. Wie al betalingsproblemen heeft, doet er goed aan advies te vragen vóór die een nieuwe lening aangaat.

Samengevat

Een GKB-lening kan voor sommige mensen in Nederland een mogelijkheid zijn wanneer lenen bij een gewone bank moeilijk is. De kredietbank beoordeelt de persoonlijke situatie en beslist of de lening verantwoord is. De voorwaarden verschillen per aanbieder. Woon je in België, controleer dan welke Belgische regels en bevoegde kredietverstrekkers voor jou gelden. Vergelijk altijd de totale kosten en leen alleen wanneer de terugbetaling realistisch haalbaar is.


11 Veelgestelde Vragen over GKB Leningen in België

  1. Kan ik geld lenen met een BKR registratie?
  2. Wat kost 10.000 euro lenen per maand?
  3. Hoeveel kan ik lenen bij de Gemeentelijke Kredietbank?
  4. Kan ik een lening krijgen van de gemeente?
  5. Hoeveel kan ik lenen bij de Kredietbank?
  6. Wie komt aanmerking voor een sociale lening?
  7. Wat betekent GKB?
  8. Waar kan ik snel geld lenen zonder BKR toetsing?
  9. Wat is de goedkoopste persoonlijke lening?
  10. Hoe lang duurt een gemeentelijke kredietbank?
  11. Waar is de goedkoopste lening?

Kan ik geld lenen met een BKR registratie?

Ja, een BKR-registratie betekent niet automatisch dat je geen GKB-lening kunt krijgen. De kredietbank beoordeelt je volledige financiële situatie, waaronder het soort registratie, eventuele betalingsachterstanden, je inkomsten en je vaste lasten. Een lopende negatieve registratie kan de aanvraag wel bemoeilijken; de belangrijkste voorwaarde is dat de lening verantwoord en betaalbaar is. De regels kunnen per kredietbank verschillen, dus neem contact op met de GKB in jouw gemeente om je mogelijkheden te bespreken.

Wat kost 10.000 euro lenen per maand?

Wat je per maand betaalt voor een lening van 10.000 euro hangt af van de rentevoet, de looptijd en eventuele kosten. Ter illustratie: bij een vaste rente van 8% per jaar betaal je ongeveer 313 euro per maand over 36 maanden, of ongeveer 203 euro per maand over 60 maanden. Over een langere looptijd ligt de maandelijkse aflossing lager, maar betaal je doorgaans meer in totaal. De werkelijke bedragen verschillen per kredietverstrekker; bekijk daarom altijd de rente, de totale terugbetaling en alle kosten in het voorstel.

Hoeveel kan ik lenen bij de Gemeentelijke Kredietbank?

Hoeveel je bij de Gemeentelijke Kredietbank kunt lenen, hangt af van je persoonlijke situatie en de regels van de kredietbank in jouw gemeente. De kredietbank bekijkt onder meer je inkomen, vaste uitgaven, eventuele schulden en of je de maandelijkse aflossingen verantwoord kunt betalen. Er is dus geen vast bedrag dat voor iedereen geldt. Vraag de betrokken kredietbank naar de actuele voorwaarden en laat vooraf berekenen wat de lening in totaal kost.

Kan ik een lening krijgen van de gemeente?

Dat hangt af van waar je woont. In Nederland kan je in sommige gemeenten onder bepaalde voorwaarden een lening aanvragen bij een Gemeentelijke Kredietbank (GKB); je financiële situatie en de terugbetaalbaarheid worden dan beoordeeld. In België verstrekken gemeenten doorgaans geen gewone persoonlijke leningen, maar het OCMW kan in bepaalde situaties bekijken welke sociale of financiële hulp mogelijk is. Neem contact op met je gemeente of OCMW om te informeren naar de opties en voorwaarden.

Hoeveel kan ik lenen bij de Kredietbank?

Hoeveel je bij de Kredietbank kunt lenen, hangt af van je persoonlijke situatie en de voorwaarden van de kredietbank in jouw gemeente. Er wordt onder meer gekeken naar je inkomen, vaste uitgaven, eventuele schulden en hoeveel je maandelijks verantwoord kunt afbetalen. Er is dus geen vast bedrag dat voor iedereen geldt, en een aanvraag wordt individueel beoordeeld. Vraag de kredietbank naar de actuele mogelijkheden en leen alleen een bedrag waarvan de terugbetaling haalbaar is.

Wie komt aanmerking voor een sociale lening?

Wie in aanmerking komt voor een sociale lening, hangt af van de kredietverstrekker en de geldende regels. Bij een Nederlandse Gemeentelijke Kredietbank gaat het vaak om mensen die door hun inkomen of financiële situatie moeilijk bij een gewone bank kunnen lenen. De kredietbank beoordeelt onder meer je woonplaats, inkomsten, vaste lasten, bestaande schulden en of je de afbetalingen haalbaar kunt dragen. Woon je in België, dan gelden andere regelingen en voorwaarden; informeer daarom bij een erkende kredietverstrekker of de bevoegde sociale dienst in jouw regio.

Wat betekent GKB?

GKB staat voor Gemeentelijke Kredietbank. Dat is een Nederlandse instelling die onder bepaalde voorwaarden financiële diensten aanbiedt, zoals leningen of hulp bij schulden. De werking en voorwaarden verschillen per gemeente. In België wordt de term GKB doorgaans niet gebruikt voor een vergelijkbare kredietinstelling.

Waar kan ik snel geld lenen zonder BKR toetsing?

Een lening zonder BKR-toetsing is geen garantie op snelle goedkeuring: in Nederland hangt het af van de kredietverstrekker en het type lening, en een aanbieder die “zeker geld zonder controle” belooft, verdient extra voorzichtigheid. Woon je in België, dan is de BKR geen Belgische kredietregistratie; kredietgevers moeten wel de toepasselijke Belgische regels volgen en je terugbetalingsvermogen beoordelen. Controleer of de aanbieder bevoegd is, bekijk de totale kosten en ga niet in op verzoeken om vooraf geld te betalen om je lening vrij te geven.

Wat is de goedkoopste persoonlijke lening?

De goedkoopste persoonlijke lening is niet voor iedereen dezelfde: de rente en voorwaarden hangen onder meer af van het geleende bedrag, de looptijd en je financiële situatie. Vergelijk daarom het jaarlijks kostenpercentage (JKP), de totale terug te betalen som en eventuele bijkomende kosten, niet alleen het maandbedrag. Vraag offertes aan bij erkende kredietverstrekkers en controleer of de aflossingen haalbaar zijn binnen je budget.

Hoe lang duurt een gemeentelijke kredietbank?

De duur van een aanvraag bij een Gemeentelijke Kredietbank verschilt per kredietbank en hangt onder meer af van je persoonlijke situatie en of alle gevraagde documenten volledig zijn. Er is dus geen vaste verwerkingstermijn; vraag de kredietbank wanneer je een beslissing mag verwachten. Bedoel je hoelang je de lening afbetaalt, dan staat de looptijd in het kredietvoorstel en verschilt die naargelang het bedrag en de voorwaarden.

Waar is de goedkoopste lening?

De goedkoopste lening vind je door niet alleen naar de rente te kijken, maar ook naar het jaarlijkse kostenpercentage (JKP), eventuele bijkomende kosten en het totaalbedrag dat je terugbetaalt. Wat het voordeligst is, hangt af van het geleende bedrag, de looptijd en je persoonlijke situatie. Vergelijk daarom meerdere voorstellen met dezelfde looptijd en controleer de voorwaarden zorgvuldig. Een GKB-lening is vooral een Nederlands aanbod; woon je in België, ga dan na welke kredietverstrekkers bevoegd zijn en welke voorwaarden voor jou gelden.

Max lening berekenen: ontdek hoeveel je verantwoord kunt lenen

Max lening berekenen: hoeveel kan je verantwoord lenen?

Wil je geld lenen voor een wagen, een renovatie of een andere grote uitgave? Dan is het verstandig om eerst je maximale lening te berekenen. Zo krijg je een beter beeld van welk bedrag mogelijk binnen je budget past. Het maximum dat een kredietgever eventueel wil toestaan, is niet automatisch het bedrag dat voor jou comfortabel of verstandig is om te lenen.

Wat betekent ‘maximale lening’?

Je maximale lening is het bedrag dat je volgens een berekening zou kunnen terugbetalen, rekening houdend met onder meer je inkomen, vaste uitgaven, lopende kredieten en de looptijd. Kredietgevers beoordelen je persoonlijke situatie en moeten nagaan of je de lening kunt terugbetalen.

Er bestaat geen vast maximumbedrag dat voor iedereen geldt. Twee mensen met hetzelfde nettoloon kunnen een heel andere leencapaciteit hebben. Hun huur, gezinslasten, andere schulden en financiële buffer kunnen sterk verschillen.

Welke gegevens heb je nodig om je max lening te berekenen?

Een online simulator kan een eerste inschatting geven. Daarvoor zijn doorgaans de volgende gegevens nuttig:

  • Je netto-inkomen: bijvoorbeeld je loon, pensioen of andere regelmatige inkomsten.
  • Je vaste maandelijkse kosten: zoals huur of hypotheek, energie, verzekeringen en kinderopvang.
  • Lopende kredieten: vermeld de maandelijkse afbetalingen van bijvoorbeeld een autolening of kredietkaart.
  • Het gewenste leenbedrag: hoeveel je nodig hebt voor je aankoop of project.
  • De looptijd: hoe lang je de lening wilt afbetalen.
  • De rente en eventuele kosten: die bepalen mee hoeveel je in totaal terugbetaalt.

Een eenvoudige eerste stap is om je maandbudget te bekijken:

Beschikbaar bedrag voor een lening = netto-inkomen − vaste uitgaven − bestaande afbetalingen − gewenste buffer

Dit is geen officiële berekeningsmethode en vervangt geen beoordeling door een kredietgever. Het helpt wel om na te gaan welk maandbedrag haalbaar lijkt zonder je budget te krap te maken.

De maandelijkse afbetaling is belangrijker dan het leenbedrag

Een hoger leenbedrag kan soms betaalbaar lijken wanneer je de looptijd verlengt, omdat de maandelijkse afbetaling dan lager wordt. Je betaalt doorgaans wel langer rente en mogelijk meer in totaal. Vergelijk daarom niet alleen het bedrag dat je maandelijks terugbetaalt, maar ook het totale terug te betalen bedrag.

Let bij het vergelijken van aanbiedingen onder meer op het jaarlijks kostenpercentage (JKP), de looptijd, het bedrag van de maandelijkse afbetaling en eventuele bijkomende kosten. Het JKP geeft een ruimer beeld van de kosten van een krediet dan alleen de rentevoet.

Een voorbeeld van een budgetberekening

Stel dat je maandelijks 2.500 euro netto ontvangt. Je vaste uitgaven en bestaande afbetalingen bedragen samen 1.850 euro. Dan blijft er 650 euro over vóór je rekening houdt met onvoorziene kosten, sparen en persoonlijke uitgaven.

Die 650 euro is dus niet automatisch het bedrag dat je aan een lening kunt besteden. Je hebt ook ruimte nodig voor bijvoorbeeld medische kosten, herstellingen of veranderingen in je inkomen. Bepaal eerst welk maandbedrag je comfortabel kunt missen. Gebruik daarna een kredietsimulator om te bekijken welk leenbedrag en welke looptijd daarbij passen.

Maximale lening berekenen voor een persoonlijke lening of hypotheek

De berekening verschilt naargelang het soort krediet. Bij een persoonlijke lening spelen onder meer het leenbedrag, de looptijd en het JKP een rol. Bij een hypothecaire lening zijn ook de waarde van de woning, je eigen inbreng, de looptijd en bijkomende aankoop- en kredietkosten belangrijk.

Een simulator geeft in beide gevallen slechts een raming. De uiteindelijke beoordeling hangt af van je volledige financiële situatie en van de voorwaarden van de kredietgever.

Waarop letten in België?

In België moet een kredietgever je kredietwaardigheid beoordelen voordat een consumentenkrediet wordt toegestaan. Daarbij kan onder meer rekening worden gehouden met je inkomsten, uitgaven, bestaande kredieten en informatie uit de Centrale voor Kredieten aan Particulieren van de Nationale Bank van België.

Controleer vóór je een overeenkomst ondertekent of de kredietgever en eventuele kredietbemiddelaar over de vereiste toelating beschikken. Lees ook de voorwaarden zorgvuldig en vraag uitleg als kosten, looptijd of terugbetaling niet duidelijk zijn.

Leen niet automatisch het berekende maximum

Een berekening van je maximale lening is een hulpmiddel, geen doel op zich. Het is vaak verstandiger om alleen te lenen wat je werkelijk nodig hebt en voldoende ruimte over te houden voor sparen en onverwachte uitgaven. Kun je de maandelijkse afbetaling alleen betalen door al je financiële reserve op te gebruiken, dan is het leenbedrag mogelijk te hoog.

Kort samengevat: om je max lening te berekenen, breng je je inkomsten, vaste uitgaven en bestaande afbetalingen in kaart. Vergelijk vervolgens de maandelijkse afbetaling én de totale kostprijs van verschillende looptijden. Een simulatie kan richting geven, maar alleen een kredietgever kan je aanvraag beoordelen.


Vijf Voordelen van het Berekenen van je Maximale Lening

  1. Geeft snel inzicht in je leencapaciteit.
  2. Helpt maandlasten vooraf inschatten.
  3. Maakt aanbiedingen makkelijker vergelijkbaar.
  4. Ondersteunt een haalbaar leenbudget.
  5. Helpt overmatig lenen vermijden.


Vijf Nadelen van het Berekenen van je Maximale Lening in België

  1. Een berekening is slechts een schatting.
  2. Je werkelijke leencapaciteit hangt af van je volledige budget.
  3. Een langere looptijd kan de totale kosten verhogen.
  4. Onvoorziene uitgaven kunnen je afbetalingsruimte verkleinen.
  5. De kredietgever beslist uiteindelijk over je aanvraag.

Geeft snel inzicht in je leencapaciteit.

Een max lening berekenen geeft snel inzicht in je leencapaciteit. Door je inkomsten, vaste uitgaven en lopende afbetalingen in te vullen, krijg je een eerste inschatting van welk leenbedrag mogelijk binnen je budget past. Zo kan je beter voorbereid kredietaanbiedingen vergelijken en voorkom je dat je meer leent dan je comfortabel kan terugbetalen. Een berekening is wel indicatief: de kredietgever beoordeelt je volledige financiële situatie voordat die een lening goedkeurt.

Helpt maandlasten vooraf inschatten.

Door vooraf je maximale lening te berekenen, krijg je een beter beeld van de maandelijkse afbetaling die bij het leenbedrag en de gekozen looptijd hoort. Zo kan je die maandlast vergelijken met je inkomen en vaste uitgaven, en inschatten of ze comfortabel binnen je budget past. Dat helpt om onaangename verrassingen te vermijden en een lening te kiezen die je op een verantwoorde manier kan terugbetalen.

Maakt aanbiedingen makkelijker vergelijkbaar.

Als je vooraf je maximale lening berekent, kan je aanbiedingen makkelijker met elkaar vergelijken. Je ziet niet alleen welk bedrag je mogelijk kan lenen, maar ook hoe de looptijd, de maandelijkse afbetaling en de totale terugbetaling verschillen. Zo vergelijk je kredietvoorstellen op basis van dezelfde uitgangspunten en kan je beter inschatten welke lening bij je budget past.

Ondersteunt een haalbaar leenbudget.

Een maximaal leenbedrag berekenen helpt je om een leenbudget te bepalen dat aansluit bij je financiële situatie. Door je inkomsten, vaste uitgaven en bestaande afbetalingen mee te nemen, krijg je een realistischer beeld van wat je maandelijks kunt terugbetalen. Zo vermijd je dat je meer leent dan comfortabel is en behoud je ruimte voor onverwachte kosten.

Helpt overmatig lenen vermijden.

Door je maximale leencapaciteit vooraf te berekenen, krijg je een realistischer beeld van wat binnen je budget past. Zo verklein je de kans dat je meer leent dan je comfortabel kunt terugbetalen. Houd daarbij ook rekening met je vaste kosten, bestaande kredieten en een financiële buffer voor onverwachte uitgaven.

Een berekening is slechts een schatting.

Een berekening van je maximale lening is slechts een schatting en biedt geen garantie dat een kredietgever je aanvraag goedkeurt. Een simulator houdt mogelijk niet rekening met alle details van je financiële situatie, zoals recente veranderingen in je inkomen, onverwachte uitgaven of lopende verplichtingen. De kredietgever beoordeelt je aanvraag individueel en bepaalt pas daarna welk bedrag en welke voorwaarden eventueel mogelijk zijn.

Je werkelijke leencapaciteit hangt af van je volledige budget.

Een berekening van je maximale lening geeft slechts een eerste indicatie: je werkelijke leencapaciteit hangt af van je volledige budget. Naast je inkomen en bestaande kredieten moet je ook rekening houden met vaste kosten, gezinsuitgaven, onverwachte facturen en het bedrag dat je wilt blijven sparen. Daardoor kan het bedrag dat een simulator voorstelt hoger liggen dan wat je comfortabel kunt terugbetalen. Bekijk dus altijd je volledige financiële situatie voordat je een lening aangaat.

Een langere looptijd kan de totale kosten verhogen.

Een langere looptijd kan de maandelijkse afbetaling verlagen, maar dat betekent niet noodzakelijk dat je lening goedkoper wordt. Omdat je langer rente betaalt, kan de totale kostprijs stijgen. Vergelijk daarom niet alleen het maandbedrag, maar ook het totale terug te betalen bedrag en kies een looptijd die past bij je budget zonder onnodig lang af te betalen.

Onvoorziene uitgaven kunnen je afbetalingsruimte verkleinen.

Een belangrijk nadeel van je maximale lening berekenen, is dat onvoorziene uitgaven je afbetalingsruimte kunnen verkleinen. Denk aan een onverwachte herstelling aan je wagen of woning, hogere energiekosten of medische uitgaven. Een maandbedrag dat vandaag haalbaar lijkt, kan daardoor later zwaar op je budget wegen. Voorzie daarom voldoende financiële marge en leen niet automatisch het maximumbedrag dat een berekening aangeeft.

De kredietgever beslist uiteindelijk over je aanvraag.

Een berekening van je maximale lening geeft slechts een richtbedrag. Zelfs als een simulator aangeeft dat een bepaald leenbedrag binnen je budget past, beslist de kredietgever uiteindelijk of je aanvraag wordt goedgekeurd en onder welke voorwaarden. Die beoordeling houdt rekening met je volledige financiële situatie, zoals je inkomsten, vaste uitgaven, bestaande kredieten en terugbetalingscapaciteit. Het bedrag dat je zelf berekent, is dus geen garantie op goedkeuring.

Snel Geld Nodig? Ontdek de Voordelen van een Flitslening!

Flitsleningen: Snel en Eenvoudig Geld Lenen in België

Een flitslening, ook wel bekend als een minilening of flitskrediet, is een snelle en eenvoudige manier om geld te lenen voor korte termijnbehoeften. Deze leningen zijn populair geworden vanwege hun snelheid en gemak, waardoor mensen in België snel financiële ondersteuning kunnen krijgen in noodsituaties.

Hoe werkt een flitslening? Het proces is meestal heel eenvoudig. U vult een online aanvraagformulier in met uw persoonlijke gegevens en het gewenste leenbedrag. Na goedkeuring ontvangt u het geld vaak binnen 24 uur op uw rekening. De terugbetalingstermijn varieert meestal van enkele dagen tot enkele weken, afhankelijk van de geldverstrekker.

Wat zijn de voordelen van een flitslening? Ten eerste is het gemak. U kunt online een lening aanvragen zonder gedoe met papierwerk of lange wachttijden. Bovendien zijn flitsleningen vaak beschikbaar voor mensen met een minder dan perfecte kredietgeschiedenis, omdat de bedragen doorgaans kleiner zijn en de looptijden korter.

Er zijn echter ook nadelen verbonden aan flitsleningen. Het rentepercentage kan hoger liggen dan bij traditionele leningen, waardoor het belangrijk is om de kosten goed te begrijpen voordat u akkoord gaat met de lening. Daarnaast kunnen herhaalde leningen leiden tot een schuldencyclus die moeilijk te doorbreken is.

Het is daarom belangrijk om verantwoord om te gaan met flitsleningen en ze alleen te gebruiken voor dringende financiële behoeften. Zorg ervoor dat u de voorwaarden begrijpt en dat u in staat bent om de lening tijdig terug te betalen om financiële problemen te voorkomen.

Kortom, flitsleningen kunnen een handige optie zijn voor mensen die snel wat extra geld nodig hebben, maar het is essentieel om bewust te blijven van de risico’s en verstandige beslissingen te nemen bij het aangaan van dergelijke leningen.


9 Voordelen van Flitsleningen: Snelheid, Gemak en Flexibiliteit

  1. Snelle goedkeuring
  2. Gemakkelijke aanvraag
  3. Geen kredietcontrole
  4. Flexibele bedragen
  5. Korte looptijd
  6. Beschikbaarheid in noodgevallen
  7. Online transacties
  8. Geen onderpand vereist
  9. Mogelijkheid om uw kredietscore te verbeteren


Nadelen van Flitsleningen: Hoge Rente, Korte Termijnen en Risico’s op Schulden

  1. Hoge rentepercentages vergeleken met traditionele leningen
  2. Korte terugbetalingstermijnen kunnen leiden tot financiële druk
  3. Herhaald gebruik kan resulteren in een schuldencyclus
  4. Mogelijkheid van extra kosten bij te late terugbetaling

Snelle goedkeuring

Een groot voordeel van flitsleningen is de snelle goedkeuring. Deze leningen worden vaak binnen enkele uren goedgekeurd, waardoor u snel toegang heeft tot het geld dat u nodig heeft. In noodsituaties waarbij directe financiële ondersteuning vereist is, kan de snelle goedkeuring van een flitslening een uitkomst zijn. Het stelt mensen in staat om snel te handelen en onverwachte kosten of uitgaven op te vangen zonder langdurige wachttijden.

Gemakkelijke aanvraag

Het gemak van een flitslening ligt in de eenvoudige aanvraagprocedure. Het hele proces kan online worden afgerond zonder de noodzaak van ingewikkeld papierwerk. Met slechts een paar klikken kunnen mensen in België snel en moeiteloos een lening aanvragen, waardoor het gedoe en de vertragingen die vaak gepaard gaan met traditionele leningen worden geëlimineerd. Dit maakt flitsleningen een handige optie voor diegenen die snel financiële ondersteuning nodig hebben in noodsituaties.

Geen kredietcontrole

Flitsleningen bieden het voordeel van geen kredietcontrole, waardoor ze toegankelijk zijn voor mensen met diverse kredietachtergronden, inclusief diegenen met een minder dan perfecte score. Dit betekent dat zelfs mensen met een minder gunstige kredietgeschiedenis de mogelijkheid hebben om snel financiële ondersteuning te krijgen in noodsituaties. Dit aspect van flitsleningen maakt ze een handige optie voor personen die moeite hebben om goedkeuring te krijgen voor traditionele leningen vanwege hun creditrating.

Flexibele bedragen

Een groot voordeel van een flitslening is de flexibiliteit in bedragen die u kunt lenen. Of u nu een klein bedrag nodig heeft voor onverwachte uitgaven of iets meer wilt lenen voor een dringende financiële behoefte, flitsleningen bieden de mogelijkheid om precies te lenen wat u nodig heeft. Deze aanpasbaarheid stelt u in staat om de lening af te stemmen op uw specifieke behoeften en maakt het gemakkelijker om snel en efficiënt financiële ondersteuning te krijgen wanneer dat nodig is.

Korte looptijd

Een van de voordelen van een flitslening is de korte looptijd. Deze leningen hebben meestal een snelle terugbetalingstermijn, waardoor u snel weer schuldenvrij bent. Door de kortere looptijd kunt u zich sneller ontdoen van de lening en voorkomt u dat u langdurig met schulden blijft zitten. Dit aspect van flitsleningen kan nuttig zijn voor mensen die snel financiële steun nodig hebben en deze op korte termijn kunnen terugbetalen, waardoor ze hun financiële situatie snel kunnen stabiliseren.

Beschikbaarheid in noodgevallen

Flitsleningen zijn bijzonder nuttig vanwege hun beschikbaarheid in noodgevallen. In situaties van onverwachte uitgaven of financiële crisissituaties waar direct contant geld nodig is, bieden flitsleningen een snelle oplossing. Door het gemak van online aanvragen en de snelle goedkeuring kunnen mensen in België snel toegang krijgen tot het benodigde geld, waardoor ze financiële stress kunnen verlichten en onmiddellijk kunnen voorzien in hun urgente behoeften.

Online transacties

Met een flitslening profiteert u van het voordeel van online transacties. Alles kan digitaal worden afgehandeld, van de aanvraag tot de goedkeuring en de overdracht van het geld naar uw rekening. Dit betekent dat u snel en gemakkelijk toegang heeft tot financiële ondersteuning zonder dat u fysiek naar een bank of kredietverstrekker hoeft te gaan. Het online proces is efficiënt en tijdbesparend, waardoor u in noodgevallen snel kunt beschikken over het benodigde geld.

Geen onderpand vereist

Een groot voordeel van een flitslening is dat er geen onderpand vereist is. In tegenstelling tot sommige andere leningsopties, waarbij u waardevolle activa moet aanbieden als onderpand, kunt u bij een flitslening snel geld lenen zonder dat u risico loopt om uw eigendommen te verliezen. Dit maakt flitsleningen een aantrekkelijke optie voor mensen die behoefte hebben aan directe financiële steun zonder de last van het moeten verpanden van hun bezittingen.

Mogelijkheid om uw kredietscore te verbeteren

Een positief aspect van een flitslening is de mogelijkheid om uw kredietscore te verbeteren. Door de lening tijdig terug te betalen, kunt u laten zien dat u in staat bent om verantwoord met uw financiën om te gaan. Dit kan resulteren in een positieve impact op uw kredietwaardigheid, waardoor u in de toekomst wellicht gemakkelijker toegang krijgt tot andere vormen van krediet met gunstigere voorwaarden. Het opbouwen van een positieve kredietgeschiedenis is essentieel voor uw financiële gezondheid en het gebruik van flitsleningen als een middel om dit te bereiken kan een slimme strategie zijn, mits u de leningen verstandig en tijdig terugbetaalt.

Hoge rentepercentages vergeleken met traditionele leningen

Een belangrijk nadeel van flitsleningen zijn de hoge rentepercentages in vergelijking met traditionele leningen. Door de snelle en gemakkelijke toegang tot geld bij flitsleningen, brengen geldverstrekkers vaak hogere rentetarieven in rekening om het risico te compenseren. Dit kan leiden tot aanzienlijk hogere kosten voor de lener op de lange termijn, waardoor het belangrijk is om goed op de hoogte te zijn van de rentevoeten en alle bijkomende kosten voordat men besluit een flitslening af te sluiten. Het is essentieel dat leners zich bewust zijn van deze hoge rentepercentages en zorgvuldig overwegen of een flitslening echt de beste optie is voor hun financiële situatie.

Korte terugbetalingstermijnen kunnen leiden tot financiële druk

Korte terugbetalingstermijnen bij flitsleningen kunnen leiden tot financiële druk voor leners. Omdat deze leningen vaak binnen een korte periode moeten worden terugbetaald, kan dit resulteren in hogere maandelijkse aflossingen die moeilijk te beheren zijn, vooral als er al andere financiële verplichtingen zijn. Dit kan leiden tot stress en financiële instabiliteit, waardoor leners in een vicieuze cirkel van schulden terecht kunnen komen als ze niet in staat zijn om aan de betalingsvereisten te voldoen. Het is daarom belangrijk voor leners om realistisch te zijn over hun terugbetalingscapaciteit en om zorgvuldig te overwegen of een flitslening de juiste keuze is voor hun financiële situatie.

Herhaald gebruik kan resulteren in een schuldencyclus

Herhaald gebruik van flitsleningen kan resulteren in een schuldencyclus waarbij het lenen van geld om eerdere leningen af te lossen leidt tot een opeenstapeling van schulden. Dit kan leiden tot financiële stress en moeilijkheden bij het terugbetalen van de leningen, waardoor de schuldenlast alleen maar groter wordt. Het is belangrijk om bewust te zijn van dit risico en om flitsleningen alleen te gebruiken wanneer dat absoluut noodzakelijk is, om zo te voorkomen dat men in een neerwaartse spiraal van schulden terechtkomt.

Mogelijkheid van extra kosten bij te late terugbetaling

Een belangrijk nadeel van een flitslening is de mogelijkheid van extra kosten bij te late terugbetaling. Als u de lening niet op tijd terugbetaalt, kunnen er boetes en vertragingskosten in rekening worden gebracht, waardoor de totale kosten van de lening aanzienlijk kunnen toenemen. Het is daarom essentieel om de terugbetalingsvoorwaarden zorgvuldig te begrijpen en ervoor te zorgen dat u in staat bent om de lening binnen de afgesproken termijn terug te betalen om onnodige financiële lasten te voorkomen.

Auto lening zonder BKR: Mogelijkheden en overwegingen

Auto lening zonder BKR

Auto lening zonder BKR: Is het mogelijk?

Veel mensen die op zoek zijn naar een lening voor de aankoop van een auto en die een negatieve BKR-registratie hebben, vragen zich af of het mogelijk is om een auto lening te krijgen zonder dat er gekeken wordt naar hun BKR-status. De BKR-registratie (Bureau Krediet Registratie) wordt in België gebruikt om het kredietverleden van consumenten in kaart te brengen en geldverstrekkers te informeren over eventuele betalingsproblemen in het verleden.

Het is belangrijk om te weten dat de meeste traditionele geldverstrekkers, zoals banken en kredietverstrekkers, de BKR-registratie van een potentiële leningnemer zullen controleren voordat ze een lening verstrekken. Een negatieve BKR-registratie kan het moeilijker maken om een lening te krijgen, omdat geldverstrekkers dit zien als een risico.

Echter, er zijn ook alternatieve opties beschikbaar voor mensen die op zoek zijn naar een auto lening zonder BKR-toetsing. Sommige online kredietverstrekkers bieden leningen aan zonder BKR-controle, maar deze leningen gaan vaak gepaard met hogere rentetarieven en striktere voorwaarden.

Het is belangrijk om goed na te denken voordat u besluit om een auto lening zonder BKR aan te vragen. Zorg ervoor dat u de voorwaarden van de lening begrijpt en dat u in staat bent om aan de betalingsverplichtingen te voldoen. Het is altijd verstandig om advies in te winnen bij een financieel adviseur voordat u belangrijke financiële beslissingen neemt.

Kortom, hoewel het mogelijk is om een auto lening te krijgen zonder BKR-toetsing, is het belangrijk om alle opties zorgvuldig af te wegen en ervoor te zorgen dat u de juiste keuze maakt die past bij uw financiële situatie.


13 Veelgestelde Vragen over Autoleningen zonder BKR in België

  1. Kan je een auto leasen zonder BKR toetsing?
  2. Welke bank leent geld zonder BKR toetsing?
  3. Welke bank doet geen BKR toetsing?
  4. Waar kan ik 10.000 euro lenen zonder BKR toetsing?
  5. Is het mogelijk om een auto te financieren zonder BKR?
  6. Kan ik een auto op afbetaling kopen zonder BKR?
  7. Kan ik €500 lenen met een negatieve BKR-registratie?
  8. Is het mogelijk om een auto op afbetaling te kopen zonder BKR-registratie?
  9. Waar kan ik een auto private leasen zonder BKR toetsing?
  10. Heb je BKR in België?
  11. Kan ik een auto financieren met een negatieve BKR-registratie?
  12. Welke bank leent geld met negatieve BKR?
  13. Welke bank leent met negatieve BKR?

Kan je een auto leasen zonder BKR toetsing?

Ja, het is mogelijk om een auto te leasen zonder BKR-toetsing. Bij het leasen van een auto wordt er vaak geen BKR-controle uitgevoerd, omdat de leaseovereenkomst wordt gezien als een vorm van huur en niet als een lening. Dit kan voordelig zijn voor mensen met een negatieve BKR-registratie die toch graag een auto willen leasen. Het is echter belangrijk om de specifieke voorwaarden van het leasecontract te controleren en ervoor te zorgen dat u aan alle verplichtingen kunt voldoen voordat u besluit om een auto te leasen zonder BKR-toetsing.

Welke bank leent geld zonder BKR toetsing?

Veel mensen vragen zich af welke bank geld leent zonder BKR-toetsing. Het is belangrijk om te weten dat de meeste traditionele banken in België een BKR-toetsing uitvoeren voordat ze een lening verstrekken, omdat dit hen helpt om het kredietverleden en de financiële stabiliteit van de aanvrager te beoordelen. Als u op zoek bent naar een auto lening zonder BKR-toetsing, kunt u overwegen om contact op te nemen met online kredietverstrekkers of alternatieve financiële instellingen die mogelijk flexibelere voorwaarden hanteren. Het is echter belangrijk om voorzichtig te zijn en de voorwaarden van de lening goed te controleren voordat u een beslissing neemt. Het is altijd verstandig om advies in te winnen bij een financieel adviseur om ervoor te zorgen dat u weloverwogen keuzes maakt die passen bij uw financiële behoeften.

Welke bank doet geen BKR toetsing?

Veel mensen vragen zich af welke banken geen BKR-toetsing uitvoeren bij het verstrekken van leningen, vooral wanneer ze op zoek zijn naar een auto lening zonder BKR. Het is belangrijk om te weten dat de meeste traditionele banken in België een BKR-toetsing uitvoeren voordat ze een lening goedkeuren. Echter, er zijn alternatieve kredietverstrekkers en online leningaanbieders die leningen verstrekken zonder BKR-controle. Het is raadzaam om grondig onderzoek te doen en verschillende opties te overwegen voordat u beslist met welke bank u in zee wilt gaan voor een auto lening zonder BKR-toetsing.

Waar kan ik 10.000 euro lenen zonder BKR toetsing?

Veel mensen stellen de vraag: “Waar kan ik 10.000 euro lenen zonder BKR-toetsing?” Het is begrijpelijk dat sommige leningnemers op zoek zijn naar mogelijkheden om een aanzienlijk bedrag te lenen zonder dat hun BKR-registratie hierbij een rol speelt. Hoewel het vinden van een geldverstrekker die een dergelijk bedrag zonder BKR-toetsing verstrekt mogelijk is, is het belangrijk om voorzichtig te zijn en goed de voorwaarden van de lening te onderzoeken. Vaak gaan leningen zonder BKR-controle gepaard met hogere rentetarieven en striktere voorwaarden, dus het is essentieel om de financiële implicaties hiervan volledig te begrijpen voordat men een dergelijke lening afsluit. Het raadplegen van een financieel adviseur kan ook helpen bij het nemen van een weloverwogen beslissing in dit opzicht.

Is het mogelijk om een auto te financieren zonder BKR?

Ja, het is mogelijk om een auto te financieren zonder BKR-toetsing. Sommige geldverstrekkers bieden leningen aan voor de aankoop van een auto waarbij zij geen BKR-controle uitvoeren. Dit kan voordelig zijn voor mensen met een negatieve BKR-registratie die toch een auto willen financieren. Het is echter belangrijk om te weten dat leningen zonder BKR-toetsing vaak gepaard gaan met hogere rentetarieven en striktere voorwaarden. Het is daarom verstandig om goed alle opties te overwegen en de voorwaarden van de lening grondig te bekijken voordat u besluit om een auto op deze manier te financieren.

Kan ik een auto op afbetaling kopen zonder BKR?

Ja, het is mogelijk om een auto op afbetaling te kopen zonder dat er een BKR-toetsing plaatsvindt. Sommige autodealers en financiële instellingen bieden de mogelijkheid om een auto te financieren zonder dat er gekeken wordt naar uw BKR-registratie. Echter, het is belangrijk om te weten dat leningen zonder BKR-toetsing vaak gepaard gaan met hogere rentetarieven en striktere voorwaarden. Het is daarom verstandig om goed onderzoek te doen en alle opties zorgvuldig af te wegen voordat u besluit om een auto op afbetaling te kopen zonder BKR-controle. Het is altijd aan te raden om advies in te winnen bij een financieel adviseur om ervoor te zorgen dat u een weloverwogen beslissing neemt die past bij uw financiële situatie.

Kan ik €500 lenen met een negatieve BKR-registratie?

Ja, het is mogelijk om €500 te lenen met een negatieve BKR-registratie, maar het kan moeilijker zijn om een lening te krijgen van traditionele geldverstrekkers zoals banken. Mensen met een negatieve BKR-registratie kunnen echter nog steeds opties overwegen bij online kredietverstrekkers die leningen aanbieden zonder BKR-controle. Het is belangrijk om te onthouden dat leningen zonder BKR-toetsing vaak gepaard gaan met hogere rentetarieven en striktere voorwaarden. Het is verstandig om goed onderzoek te doen en alle voorwaarden zorgvuldig te overwegen voordat u besluit om een lening aan te vragen vanwege de risico’s die gepaard gaan met lenen met een negatieve BKR-registratie.

Is het mogelijk om een auto op afbetaling te kopen zonder BKR-registratie?

Ja, het is mogelijk om een auto op afbetaling te kopen zonder BKR-registratie. Bij sommige autodealers en financieringsmaatschappijen kunt u een auto kopen en het aankoopbedrag in termijnen afbetalen, zonder dat zij een BKR-toetsing uitvoeren. Dit kan handig zijn voor mensen die geen positieve BKR-registratie hebben of die liever niet willen dat hun BKR-status wordt gecontroleerd. Het is echter belangrijk om te onthouden dat leningen zonder BKR-toetsing vaak gepaard gaan met hogere rentetarieven en striktere voorwaarden, dus het is verstandig om goed geïnformeerd te zijn voordat u besluit om op deze manier een auto te financieren.

Waar kan ik een auto private leasen zonder BKR toetsing?

Veel mensen vragen zich af waar ze een auto kunnen leasen zonder dat er een BKR-toetsing plaatsvindt. Het is belangrijk om te weten dat bij private lease van een auto, in tegenstelling tot bij een lening, de BKR-toetsing niet altijd standaard vereist is. Er zijn verschillende private lease-maatschappijen en autodealers die private lease aanbieden zonder BKR-controle. Het is raadzaam om goed onderzoek te doen en de voorwaarden van het leasecontract zorgvuldig te bekijken voordat u een beslissing neemt. Zo kunt u ervoor zorgen dat u de juiste keuze maakt die past bij uw financiële situatie en behoeften.

Heb je BKR in België?

In België bestaat er geen specifiek Bureau Krediet Registratie (BKR) zoals in Nederland. In plaats daarvan maken Belgische kredietverstrekkers gebruik van andere systemen en instanties om het kredietverleden van consumenten te controleren, zoals de Centrale voor Kredieten aan Particulieren bij de Nationale Bank van België. Dus, als je je afvraagt of er een equivalent van BKR is in België, dan is het antwoord dat er vergelijkbare instanties zijn die de kredietwaardigheid en het betaalgedrag van consumenten monitoren. Het is belangrijk om op de hoogte te zijn van deze systemen en hoe ze invloed kunnen hebben op je mogelijkheden voor het verkrijgen van een auto lening in België.

Kan ik een auto financieren met een negatieve BKR-registratie?

Ja, het is mogelijk om een auto te financieren met een negatieve BKR-registratie, maar het kan moeilijker zijn om goedkeuring te krijgen van traditionele geldverstrekkers zoals banken. Geldverstrekkers zullen vaak de BKR-registratie controleren om het risico van wanbetaling in te schatten. Als u een negatieve BKR-registratie heeft, kunt u nog steeds overwegen om alternatieve opties te verkennen, zoals online kredietverstrekkers die leningen aanbieden zonder BKR-toetsing. Het is echter belangrijk om de voorwaarden en rentetarieven zorgvuldig te bekijken en ervoor te zorgen dat u in staat bent om aan de betalingsverplichtingen te voldoen voordat u besluit om een auto te financieren met een negatieve BKR-registratie. Het raadplegen van een financieel adviseur kan ook nuttig zijn bij het nemen van deze beslissing.

Welke bank leent geld met negatieve BKR?

Veel mensen vragen zich af welke bank geld uitleent aan personen met een negatieve BKR-registratie. In België is het echter niet gebruikelijk dat traditionele banken leningen verstrekken aan mensen met een negatieve BKR-registratie, aangezien zij dit zien als een risico. Er zijn echter alternatieve kredietverstrekkers en online financiële instellingen die leningen aanbieden zonder BKR-toetsing, maar deze gaan vaak gepaard met hogere rentetarieven en striktere voorwaarden. Het is belangrijk om voorzichtig te zijn bij het benaderen van dergelijke kredietverstrekkers en om goed de voorwaarden van de lening te begrijpen voordat u een beslissing neemt. Het is altijd verstandig om professioneel advies in te winnen voordat u zich engageert voor een leningsovereenkomst.

Welke bank leent met negatieve BKR?

Veel mensen vragen zich af welke bank bereid is om een lening te verstrekken aan personen met een negatieve BKR-registratie. In België controleren de meeste traditionele banken en geldverstrekkers de BKR-status van potentiële leningnemers voordat ze een lening goedkeuren. Een negatieve BKR-registratie kan het moeilijk maken om bij deze instellingen een lening te verkrijgen, omdat zij dit vaak als een risico beschouwen. Er zijn echter alternatieve kredietverstrekkers die bereid zijn om leningen te verstrekken aan mensen met een negatieve BKR, maar deze leningen gaan vaak gepaard met hogere rentetarieven en striktere voorwaarden. Het is belangrijk voor mensen in deze situatie om goed onderzoek te doen en financieel advies in te winnen voordat ze besluiten welke optie het beste bij hun behoeften past.

De regels rond maximale rente bij het afsluiten van een lening

De maximale rente op leningen: wat u moet weten

Wanneer u een lening afsluit, is het belangrijk om op de hoogte te zijn van de maximale rente die geldt voor deze lening. De maximale rente is het wettelijk vastgestelde percentage dat een kredietverstrekker in rekening mag brengen voor het lenen van geld. Deze regelgeving is bedoeld om consumenten te beschermen tegen woekerrentes en onredelijke financiële lasten.

In België wordt de maximale rente op leningen bepaald door de Autoriteit voor Financiële Diensten en Markten (FSMA). Deze instantie houdt toezicht op de financiële sector en stelt richtlijnen op om consumenten te beschermen tegen misbruik en overmatige kosten bij het afsluiten van leningen.

Het is belangrijk om te weten dat de maximale rente kan variëren, afhankelijk van het type lening dat u afsluit. Zo gelden er vaak verschillende maximumrentes voor persoonlijke leningen, hypothecaire leningen en kredietkaarten. Het is raadzaam om deze tarieven te vergelijken voordat u een lening afsluit, zodat u niet voor verrassingen komt te staan.

Als consument heeft u recht op duidelijke informatie over de kosten en voorwaarden van een lening voordat u deze afsluit. Zorg ervoor dat u alle documentatie zorgvuldig doorneemt en eventuele vragen stelt aan de kredietverstrekker voordat u akkoord gaat met de leningsovereenkomst.

Het is ook verstandig om uw financiële situatie goed te evalueren voordat u een lening afsluit. Zorg ervoor dat u in staat bent om de maandelijkse aflossingen en rentebetalingen te voldoen zonder in financiële moeilijkheden te komen. Het aangaan van schulden moet altijd weloverwogen gebeuren en mag niet leiden tot langdurige financiële stress.

Kortom, het kennen van de maximale rente op leningen is essentieel voor het nemen van verantwoorde financiële beslissingen. Door goed geïnformeerd te zijn en bewust om te gaan met uw financiën, kunt u zichzelf beschermen tegen onnodige kosten en problematische schulden in de toekomst.


12 Veelgestelde Vragen over de Maximale Rente op Leningen in België

  1. Hoeveel procent rente?
  2. Hoeveel geld moet je hebben om 300.000 te lenen?
  3. Wat is de hoogste wettelijk toegestane rente?
  4. Wat is de marktconforme rente in 2024?
  5. Zal de rente dalen in 2025?
  6. Wat kost 100000 lenen op 20 jaar?
  7. Wat is de maximale rente op een lening?
  8. Wat kost het om 100.000 euro te lenen?
  9. Wat is de gemiddelde rente op een lening?
  10. Hoeveel kost 250.000 euro lenen?
  11. Wat is marktconforme rente in 2024?
  12. Wat is de rentevoet bij KBC?

Hoeveel procent rente?

Een veelgestelde vraag over de maximale rente op leningen is: “Hoeveel procent rente?” Het percentage rente dat van toepassing is op een lening kan variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd en het kredietrisico van de lener. In België worden de maximale rentetarieven vastgesteld door de Autoriteit voor Financiële Diensten en Markten (FSMA) om consumenten te beschermen tegen buitensporige kosten. Het is belangrijk om deze tarieven te kennen en te vergelijken voordat u een lening afsluit, zodat u een weloverwogen beslissing kunt nemen en niet voor verrassingen komt te staan.

Hoeveel geld moet je hebben om 300.000 te lenen?

Het bedrag dat u moet hebben om een lening van 300.000 euro te verkrijgen, hangt af van verschillende factoren, waaronder uw financiële situatie, inkomen, uitgaven en kredietwaardigheid. Kredietverstrekkers zullen uw financiële achtergrond evalueren om te bepalen of u in aanmerking komt voor een lening van dat bedrag. Het is belangrijk om realistisch te zijn over uw terugbetalingscapaciteit en ervoor te zorgen dat u de lening op een verantwoorde manier kunt aflossen om financiële problemen in de toekomst te voorkomen. Het is raadzaam om advies in te winnen bij een financieel adviseur voordat u een grote lening afsluit.

Wat is de hoogste wettelijk toegestane rente?

De hoogste wettelijk toegestane rente op leningen kan variëren afhankelijk van het type lening en de specifieke regelgeving die van toepassing is. In België wordt de maximale rente op leningen vastgesteld door de Autoriteit voor Financiële Diensten en Markten (FSMA). Het is belangrijk om te weten dat deze maximumrentes regelmatig worden herzien en aangepast aan de economische omstandigheden. Voor actuele informatie over de hoogste wettelijk toegestane rente op leningen, raden wij aan om contact op te nemen met de FSMA of uw kredietverstrekker voor specifieke details over uw leningsovereenkomst. Het is altijd verstandig om goed geïnformeerd te zijn over de financiële voorwaarden voordat u een lening afsluit.

Wat is de marktconforme rente in 2024?

De marktconforme rente in 2024 wordt bepaald door verschillende factoren, waaronder de economische situatie, de inflatie en het beleid van de centrale bank. Het is belangrijk op te merken dat de marktrente kan variëren afhankelijk van het type lening en de kredietwaardigheid van de lener. Het is raadzaam om advies in te winnen bij financiële experts of kredietverstrekkers om een actueel beeld te krijgen van wat als marktconforme rente wordt beschouwd in 2024. Het is altijd verstandig om goed geïnformeerd te zijn over de huidige rentetarieven voordat u een lening afsluit om ervoor te zorgen dat u een weloverwogen financiële beslissing neemt.

Zal de rente dalen in 2025?

Het voorspellen van renteschommelingen op lange termijn, zoals in 2025, is een uitdagende taak en kan afhankelijk zijn van verschillende economische factoren en marktomstandigheden. Hoewel niemand met absolute zekerheid kan zeggen of de rente zal dalen in 2025, worden rentetarieven vaak beïnvloed door de algemene economische groei, inflatiecijfers, monetaire beleidsbeslissingen en geopolitieke ontwikkelingen. Het is raadzaam om regelmatig de financiële nieuwsberichten en analyses te volgen om een beter inzicht te krijgen in mogelijke toekomstige rentetrends.

Wat kost 100000 lenen op 20 jaar?

Het kost 100.000 euro lenen op 20 jaar tijd meer dan alleen het geleende bedrag terugbetalen. Bij het afsluiten van een lening van 100.000 euro over een periode van 20 jaar moet rekening worden gehouden met de rente die over de lening wordt berekend. De totale kosten van de lening zullen afhangen van het rentepercentage dat wordt toegepast en kunnen aanzienlijk hoger uitvallen dan het oorspronkelijk geleende bedrag. Het is daarom belangrijk om zorgvuldig te evalueren of u in staat bent om niet alleen het geleende bedrag, maar ook de rentekosten terug te betalen binnen de afgesproken termijn.

Wat is de maximale rente op een lening?

De maximale rente op een lening is het wettelijk vastgestelde percentage dat een kredietverstrekker mag aanrekenen voor het lenen van geld. In België wordt deze maximale rente bepaald door de Autoriteit voor Financiële Diensten en Markten (FSMA), die toezicht houdt op de financiële sector om consumenten te beschermen tegen buitensporige kosten en woekerrentes. Het is belangrijk voor consumenten om op de hoogte te zijn van deze maximale rentetarieven, aangezien ze kunnen variëren afhankelijk van het type lening dat wordt afgesloten. Het vergelijken van deze tarieven en het zorgvuldig evalueren van de financiële situatie voordat een lening wordt afgesloten, zijn cruciale stappen om verantwoorde financiële beslissingen te nemen.

Wat kost het om 100.000 euro te lenen?

Het kostprijs om 100.000 euro te lenen kan variëren afhankelijk van de geldende rentetarieven en voorwaarden van de lening. De maximale rente die een kredietverstrekker in rekening mag brengen, speelt hierbij een belangrijke rol. Het is essentieel om de totale kosten van de lening te berekenen, inclusief rente en eventuele bijkomende kosten, om een duidelijk beeld te krijgen van wat het uiteindelijk zal kosten om dit bedrag te lenen. Het is raadzaam om verschillende aanbieders te vergelijken en goed op de hoogte te zijn van alle voorwaarden voordat u een beslissing neemt over het afsluiten van een lening van 100.000 euro.

Wat is de gemiddelde rente op een lening?

De gemiddelde rente op een lening kan variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd, het geleende bedrag en uw kredietwaardigheid. Over het algemeen ligt de gemiddelde rente op persoonlijke leningen in België tussen de 4% en 10%, terwijl hypothecaire leningen doorgaans een lagere rentevoet hebben vanwege het onderpand van de woning. Het is echter belangrijk om te benadrukken dat deze cijfers slechts een indicatie zijn en dat individuele leningsovereenkomsten kunnen variëren. Het is altijd verstandig om verschillende kredietverstrekkers te vergelijken en offertes aan te vragen om de beste rente en voorwaarden voor uw specifieke situatie te vinden.

Hoeveel kost 250.000 euro lenen?

Het totale bedrag dat u betaalt bij het lenen van 250.000 euro hangt af van verschillende factoren, waaronder de looptijd van de lening, het rentepercentage en eventuele bijkomende kosten zoals administratiekosten en verzekeringen. Het is belangrijk om een grondige berekening te maken van de totale kosten over de gehele looptijd van de lening, zodat u een duidelijk beeld krijgt van wat u uiteindelijk zult terugbetalen. Het is raadzaam om verschillende kredietverstrekkers te vergelijken en goed op de hoogte te zijn van de maximale rente die geldt voor leningen, om ervoor te zorgen dat u een weloverwogen beslissing neemt bij het afsluiten van een lening van 250.000 euro.

Wat is marktconforme rente in 2024?

De marktconforme rente in 2024 verwijst naar het gemiddelde rentepercentage dat geldt voor leningen en financiële producten op de markt op dat specifieke moment. Het wordt beïnvloed door verschillende factoren, zoals de economische situatie, de inflatie, de vraag naar leningen en het beleid van financiële instellingen. Het is belangrijk om te begrijpen dat de marktrente voortdurend kan fluctueren en dat het verstandig is om actuele informatie te raadplegen bij het afsluiten van een lening om een goed beeld te krijgen van de geldende rentetarieven.

Wat is de rentevoet bij KBC?

De rentevoet bij KBC kan variëren afhankelijk van het type lening dat u afsluit en uw individuele financiële situatie. KBC hanteert verschillende tarieven voor verschillende soorten leningen, zoals persoonlijke leningen, hypothecaire leningen en kredietkaarten. Het is raadzaam om rechtstreeks contact op te nemen met KBC of hun website te raadplegen voor de meest actuele informatie over de rentevoeten die zij aanbieden. Door deze informatie te vergelijken en goed geïnformeerd te zijn, kunt u een weloverwogen beslissing nemen bij het afsluiten van een lening bij KBC.

Vergelijk hypothecaire leningen in België voor de beste deal

Als u van plan bent een huis te kopen in België, is de kans groot dat u een hypothecaire lening nodig zult hebben. Het vergelijken van hypothecaire leningen in België is een cruciale stap om ervoor te zorgen dat u de beste deal krijgt die past bij uw financiële situatie en behoeften.

Er zijn verschillende banken en financiële instellingen in België die hypothecaire leningen aanbieden, elk met hun eigen voorwaarden, rentetarieven en kosten. Het is daarom belangrijk om verschillende leningsopties te vergelijken voordat u een beslissing neemt.

Wanneer u hypothecaire leningen vergelijkt in België, zijn er verschillende factoren waarmee u rekening moet houden:

  • Rentetarieven: Vergelijk de rentetarieven die door verschillende kredietverstrekkers worden aangeboden. Let op of het een vaste of variabele rente is en welke impact dit kan hebben op uw maandelijkse aflossingen.
  • Looptijd: Controleer de looptijd van de lening en bepaal hoe lang u bereid bent om af te lossen. Een langere looptijd kan lagere maandelijkse aflossingen betekenen, maar kan leiden tot hogere totale kosten door de rente.
  • Voorwaarden: Lees de voorwaarden van elke lening zorgvuldig door om eventuele verborgen kosten of beperkingen te identificeren. Let ook op eventuele extra’s zoals gratis schattingen of verzekeringen.
  • Flexibiliteit: Bekijk of de lening flexibel genoeg is om aan uw behoeften aan te passen, bijvoorbeeld door extra aflossingen toe te staan zonder boetes.

Het vergelijken van hypothecaire leningen in België kan tijdrovend zijn, maar het kan u op lange termijn veel geld besparen. Door goed onderzoek te doen en verschillende opties te overwegen, kunt u een weloverwogen beslissing nemen die past bij uw financiële doelen.

Neem de tijd om offertes aan te vragen bij verschillende kredietverstrekkers en maak gebruik van online tools en vergelijkingswebsites om het proces eenvoudiger te maken. Vergeet niet dat het belangrijk is om niet alleen naar de rentevoeten te kijken, maar ook naar alle andere voorwaarden en kosten die verbonden zijn aan de lening.

Kortom, door hypothecaire leningen grondig te vergelijken in België kunt u ervoor zorgen dat u de beste deal krijgt die past bij uw financiële situatie en wensen bij het kopen van een huis.


Veelgestelde Vragen over het Vergelijken van Hypothecaire Leningen in België

  1. Wat zijn de huidige rentetarieven voor hypothecaire leningen in België?
  2. Hoe kan ik verschillende hypothecaire leningen vergelijken op basis van rentevoeten?
  3. Welke documenten heb ik nodig om een hypothecaire lening aan te vragen in België?
  4. Zijn er kosten verbonden aan het vergelijken van hypothecaire leningen in België?
  5. Hoe lang duurt het proces van het vergelijken en aanvragen van een hypothecaire lening in België?

Wat zijn de huidige rentetarieven voor hypothecaire leningen in België?

De huidige rentetarieven voor hypothecaire leningen in België variëren afhankelijk van verschillende factoren, zoals de looptijd van de lening, het type rente (vast of variabel), en de financiële instelling die de lening aanbiedt. Over het algemeen liggen de rentetarieven voor hypothecaire leningen in België momenteel op een historisch laag niveau, wat gunstig kan zijn voor mensen die op zoek zijn naar een lening om een huis te kopen of te renoveren. Het is echter belangrijk om individuele offertes aan te vragen bij verschillende kredietverstrekkers en grondig te vergelijken om de beste rente en voorwaarden te vinden die passen bij uw specifieke situatie.

Hoe kan ik verschillende hypothecaire leningen vergelijken op basis van rentevoeten?

Om verschillende hypothecaire leningen in België te vergelijken op basis van rentevoeten, is het belangrijk om eerst een lijst te maken van de verschillende kredietverstrekkers en hun rentetarieven. Vervolgens kunt u deze rentetarieven vergelijken door te letten op zowel de vaste als variabele renteopties. Een handige manier om dit te doen is door gebruik te maken van online vergelijkingswebsites die u kunnen helpen bij het overzichtelijk presenteren van de beschikbare leningsopties en bijbehorende rentetarieven. Vergeet niet om ook rekening te houden met eventuele bijkomende kosten en voorwaarden die van invloed kunnen zijn op de totale kosten van de lening. Door grondig onderzoek te doen en alle relevante informatie te verzamelen, kunt u een weloverwogen beslissing nemen bij het vergelijken van hypothecaire leningen op basis van rentevoeten in België.

Welke documenten heb ik nodig om een hypothecaire lening aan te vragen in België?

Om een hypothecaire lening aan te vragen in België, heeft u verschillende documenten nodig om uw financiële situatie te kunnen beoordelen. De benodigde documenten kunnen variëren afhankelijk van de kredietverstrekker, maar over het algemeen moet u onder andere uw identiteitsbewijs, bewijs van inkomen (zoals loonstrookjes of belastingaangiften), bewijs van eigendom of huur van uw huidige woning, en informatie over eventuele andere leningen of schulden verstrekken. Het is belangrijk om deze documenten zorgvuldig voor te bereiden en tijdig aan te leveren om het proces van het aanvragen van een hypothecaire lening soepel te laten verlopen.

Zijn er kosten verbonden aan het vergelijken van hypothecaire leningen in België?

Ja, er kunnen kosten verbonden zijn aan het vergelijken van hypothecaire leningen in België. Hoewel veel vergelijkingswebsites gratis te gebruiken zijn voor consumenten, kunnen sommige financiële adviseurs of tussenpersonen kosten in rekening brengen voor hun diensten bij het vergelijken van leningen. Het is belangrijk om duidelijkheid te krijgen over eventuele kosten voordat u gebruikmaakt van een dienst voor het vergelijken van hypothecaire leningen. Daarnaast kunnen er ook administratieve kosten of dossierkosten zijn die door de kredietverstrekker worden aangerekend bij het afsluiten van een hypothecaire lening. Het is verstandig om alle kosten en voorwaarden zorgvuldig te controleren voordat u besluit met welke kredietverstrekker u in zee gaat.

Hoe lang duurt het proces van het vergelijken en aanvragen van een hypothecaire lening in België?

Het proces van het vergelijken en aanvragen van een hypothecaire lening in België kan variëren in duur, afhankelijk van verschillende factoren. Over het algemeen kan het vergelijken van hypothecaire leningen en het aanvragen ervan enkele weken tot enkele maanden duren. Het vergelijken van leningen kan relatief snel gebeuren, vooral als u online tools en vergelijkingswebsites gebruikt om verschillende opties te bekijken. Het aanvraagproces zelf kan echter langer duren, omdat banken en financiële instellingen uw financiële situatie zorgvuldig zullen evalueren voordat ze een beslissing nemen. Het is belangrijk om geduldig te zijn tijdens dit proces en alle benodigde documentatie tijdig te verstrekken om de voortgang te bevorderen.

Direct Geld Lenen voor een Klein Bedrag: Snel en Eenvoudig Financiële Hulp

Direct Geld Lenen Klein Bedrag

Direct Geld Lenen Klein Bedrag

Heeft u snel wat extra geld nodig voor onverwachte uitgaven of om een kleine financiële nood op te lossen? Dan kan direct geld lenen voor een klein bedrag een handige oplossing zijn. In België zijn er verschillende kredietverstrekkers die kortlopende leningen aanbieden voor kleine bedragen, waardoor u snel over het benodigde geld kunt beschikken.

Voordelen van direct geld lenen voor een klein bedrag:

  • Snelheid: Bij veel kredietverstrekkers kunt u online een aanvraag indienen en binnen korte tijd goedkeuring en uitbetaling ontvangen.
  • Gemak: Het proces van direct geld lenen voor een klein bedrag is over het algemeen eenvoudig en vereist geen ingewikkelde papierwerk.
  • Flexibiliteit: U kunt zelf bepalen hoeveel u wilt lenen en voor welke periode, waardoor u de controle houdt over uw financiën.
  • Toegankelijkheid: Zelfs als u geen perfecte kredietgeschiedenis heeft, zijn er opties beschikbaar voor het lenen van kleine bedragen.

Het is echter belangrijk om verantwoordelijk om te gaan met het lenen van geld, zelfs bij kleine bedragen. Zorg ervoor dat u de voorwaarden en kosten van de lening begrijpt voordat u akkoord gaat, en leen alleen wat u daadwerkelijk nodig heeft en kunt terugbetalen binnen de afgesproken termijn.

Vergelijk verschillende aanbieders van kortlopende leningen voor kleine bedragen om de beste optie te vinden die aansluit bij uw behoeften. En onthoud altijd dat direct geld lenen een tijdelijke oplossing is en geen structurele manier van financieren moet worden.


Veelgestelde Vragen over Direct Geld Lenen van Kleine Bedragen in België

  1. Is er een minilening mogelijk in België?
  2. Waar kan ik direct geld lenen?
  3. Waar kan ik 500 euro lenen?
  4. Waar kan ik snel 100 euro lenen?
  5. Waar kan ik 100 euro lenen?
  6. Waar kan je snel 1000 euro lenen?
  7. Is er een kleine lening mogelijk in België?
  8. Hoe kan ik dringend geld lenen?
  9. Hoe kom ik met spoed aan geld?
  10. Waar kan ik 500 euro lenen zonder BKR toetsing?
  11. Hoe kan ik een klein bedrag lenen?
  12. Wie kan mij 500 euro lenen?
  13. Kan ik €500 lenen met een negatieve BKR-registratie?
  14. Waar kan ik per direct geld lenen?
  15. Waar kan ik 200 € lenen?
  16. Kan ik een klein bedrag lenen?

Is er een minilening mogelijk in België?

Ja, in België is het mogelijk om een minilening aan te vragen voor kleine bedragen. Een minilening is een kortlopende lening die vaak wordt gebruikt voor onverwachte uitgaven of financiële noodsituaties. Verschillende kredietverstrekkers bieden minileningen aan met snelle goedkeuring en uitbetaling, waardoor u direct over het benodigde geld kunt beschikken. Het is echter belangrijk om de voorwaarden en kosten van een minilening goed te begrijpen voordat u akkoord gaat, en om verantwoordelijk om te gaan met het geleende bedrag.

Waar kan ik direct geld lenen?

“Waar kan ik direct geld lenen?” is een veelgestelde vraag voor mensen die behoefte hebben aan een klein bedrag aan extra financiële middelen op korte termijn. Er zijn verschillende opties beschikbaar voor direct geld lenen, zoals online kredietverstrekkers, banken, en financiële instellingen. Het is belangrijk om verschillende aanbieders te vergelijken en de voorwaarden van de leningen zorgvuldig te bekijken om de beste optie te vinden die past bij uw behoeften en financiële situatie. Het is raadzaam om transparantie, snelheid en betrouwbaarheid in overweging te nemen bij het kiezen van een geschikte bron voor direct geld lenen voor een klein bedrag.

Waar kan ik 500 euro lenen?

Een veelgestelde vraag over direct geld lenen voor een klein bedrag is: “Waar kan ik 500 euro lenen?” Als u op zoek bent naar een lening van 500 euro, zijn er verschillende kredietverstrekkers in België die opties bieden voor dergelijke kleine bedragen. U kunt overwegen om online te zoeken naar aanbieders van kortlopende leningen of microkredieten die u de mogelijkheid bieden om snel en eenvoudig 500 euro te lenen. Het is belangrijk om de voorwaarden en kosten van de lening zorgvuldig te bekijken voordat u een beslissing neemt, zodat u vol vertrouwen kunt kiezen voor de optie die het beste bij uw financiële behoeften past.

Waar kan ik snel 100 euro lenen?

Als u zich afvraagt waar u snel 100 euro kunt lenen, zijn er verschillende opties beschikbaar voor het lenen van een klein bedrag. Veel kredietverstrekkers in België bieden kortlopende leningen aan waarbij u snel en eenvoudig een bedrag van 100 euro kunt lenen. Door online aanvragen in te dienen bij deze kredietverstrekkers, kunt u vaak binnen korte tijd goedkeuring en uitbetaling ontvangen. Het is echter belangrijk om de voorwaarden en kosten van de lening zorgvuldig te bekijken voordat u akkoord gaat, om ervoor te zorgen dat u de lening verantwoordelijk kunt terugbetalen binnen de afgesproken termijn.

Waar kan ik 100 euro lenen?

Veel mensen vragen zich af: waar kan ik 100 euro lenen? Voor het lenen van een klein bedrag zoals 100 euro zijn er verschillende opties beschikbaar, waaronder online kredietverstrekkers, banken en zelfs vrienden of familie. Online kredietverstrekkers bieden vaak de snelste en meest toegankelijke oplossing voor het lenen van kleine bedragen, waarbij u eenvoudig een aanvraag kunt indienen en binnen korte tijd goedkeuring en uitbetaling kunt ontvangen. Het is echter belangrijk om de voorwaarden en kosten van de lening zorgvuldig te bekijken voordat u akkoord gaat, om ervoor te zorgen dat u de lening verantwoordelijk kunt terugbetalen.

Waar kan je snel 1000 euro lenen?

Veel mensen vragen zich af: waar kan je snel 1000 euro lenen? Voor het lenen van een klein bedrag zoals 1000 euro zijn er verschillende opties beschikbaar, waaronder online kredietverstrekkers, banken en financiële instellingen. Het is belangrijk om te onderzoeken welke aanbieder de beste voorwaarden en tarieven biedt die passen bij uw financiële situatie. Door een vergelijking te maken tussen verschillende aanbieders kunt u de juiste keuze maken en snel over het benodigde bedrag beschikken.

Is er een kleine lening mogelijk in België?

Ja, in België is het zeker mogelijk om een kleine lening af te sluiten. Verschillende kredietverstrekkers bieden kortlopende leningen aan voor kleine bedragen, waardoor u snel en gemakkelijk over extra geld kunt beschikken. Of u nu wat extra financiële ruimte nodig heeft voor onverwachte uitgaven of om een kleinere financiële nood op te lossen, er zijn opties beschikbaar die aan uw behoeften voldoen. Het is raadzaam om de voorwaarden en kosten van de lening goed te bekijken voordat u besluit om een kleine lening aan te vragen, zodat u vol vertrouwen en verantwoordelijkheid kunt lenen.

Hoe kan ik dringend geld lenen?

Als u dringend geld nodig heeft en een klein bedrag wilt lenen, zijn er verschillende opties beschikbaar om snel aan financiële steun te komen. U kunt overwegen om een kortlopende lening aan te vragen bij een betrouwbare kredietverstrekker die gespecialiseerd is in het verstrekken van leningen voor kleine bedragen. Online aanvraagprocessen maken het mogelijk om snel goedkeuring te krijgen en het benodigde geld op korte termijn op uw rekening te ontvangen. Het is echter essentieel om de voorwaarden zorgvuldig te controleren en ervoor te zorgen dat u in staat bent om de lening tijdig terug te betalen, om financiële problemen in de toekomst te voorkomen.

Hoe kom ik met spoed aan geld?

“Wanneer u dringend geld nodig heeft, kan direct geld lenen voor een klein bedrag een snelle oplossing zijn. Door online een aanvraag in te dienen bij kredietverstrekkers die kortlopende leningen aanbieden, kunt u snel goedkeuring en uitbetaling ontvangen. Het gemak en de snelheid van deze procedure maken het mogelijk om met spoed aan geld te komen wanneer dat nodig is. Het is echter belangrijk om verantwoordelijk te lenen en alleen te lenen wat u daadwerkelijk nodig heeft en binnen de afgesproken termijn kunt terugbetalen.”

Waar kan ik 500 euro lenen zonder BKR toetsing?

Veelgestelde vraag:

“Waar kan ik 500 euro lenen zonder BKR toetsing?”

Als u op zoek bent naar een lening van 500 euro zonder BKR-toetsing, zijn er enkele opties beschikbaar bij bepaalde kredietverstrekkers die kortlopende leningen aanbieden. Deze leningen staan bekend om hun snelle goedkeuring en uitbetaling, waardoor u snel over het benodigde geld kunt beschikken. Het is echter belangrijk om te onthouden dat lenen zonder BKR-toetsing vaak gepaard gaat met hogere kosten en rentetarieven, dus wees zorgvuldig bij het maken van uw keuze en zorg ervoor dat u de voorwaarden van de lening volledig begrijpt voordat u akkoord gaat.

Hoe kan ik een klein bedrag lenen?

Als u zich afvraagt hoe u een klein bedrag kunt lenen, zijn er verschillende opties beschikbaar om snel financiële steun te krijgen. In België kunt u bij diverse kredietverstrekkers terecht voor kortlopende leningen voor kleine bedragen. Het proces is over het algemeen eenvoudig en snel: u kunt online een aanvraag indienen en binnen korte tijd goedkeuring ontvangen. Het is belangrijk om de voorwaarden en kosten van de lening goed te begrijpen voordat u akkoord gaat, zodat u weloverwogen beslissingen kunt nemen en ervoor kunt zorgen dat u het geleende bedrag op tijd terugbetaalt.

Wie kan mij 500 euro lenen?

Als u zich afvraagt “Wie kan mij 500 euro lenen?” voor een klein bedrag lening, zijn er verschillende kredietverstrekkers en financiële instellingen in België die opties bieden voor het lenen van dit specifieke bedrag. Het is belangrijk om te controleren welke kredietverstrekkers bereid zijn om u een lening van 500 euro te verstrekken en om de voorwaarden, rentetarieven en terugbetalingsmogelijkheden zorgvuldig te bekijken voordat u een beslissing neemt. Door verschillende aanbieders te vergelijken, kunt u de beste optie vinden die past bij uw financiële behoeften en omstandigheden.

Kan ik €500 lenen met een negatieve BKR-registratie?

Ja, het is mogelijk om €500 te lenen met een negatieve BKR-registratie, maar het kan lastiger zijn om goedkeuring te krijgen bij traditionele kredietverstrekkers. Er zijn echter alternatieve opties beschikbaar, zoals kredietverstrekkers die zich richten op leningen zonder BKR-toetsing of leningen voor kleinere bedragen. Het is belangrijk om te begrijpen dat lenen met een negatieve BKR-registratie risico’s met zich mee kan brengen, zoals hogere rentetarieven of beperktere leenmogelijkheden. Het is verstandig om de voorwaarden zorgvuldig te overwegen en alleen te lenen wat u redelijkerwijs kunt terugbetalen binnen de gestelde termijn.

Waar kan ik per direct geld lenen?

Heeft u zich ooit afgevraagd: “Waar kan ik per direct geld lenen?” Dit is een veelgestelde vraag voor mensen die snel behoefte hebben aan financiële ondersteuning voor kleine bedragen. Gelukkig zijn er in België verschillende kredietverstrekkers en online platforms beschikbaar waar u direct geld kunt lenen. Door online te zoeken naar betrouwbare aanbieders van kortlopende leningen, kunt u snel en eenvoudig de juiste optie vinden die past bij uw behoeften en omstandigheden. Het is echter altijd belangrijk om de voorwaarden en kosten zorgvuldig te controleren voordat u een beslissing neemt om ervoor te zorgen dat u verantwoordelijk leent en binnen uw financiële mogelijkheden blijft.

Waar kan ik 200 € lenen?

Wanneer u zich afvraagt waar u €200 kunt lenen, zijn er verschillende opties beschikbaar, vooral als het gaat om direct geld lenen voor een klein bedrag. U kunt overwegen om contact op te nemen met online kredietverstrekkers die kortlopende leningen aanbieden of met uw lokale bank om te informeren naar de mogelijkheden. Het is belangrijk om de voorwaarden en kosten van de lening zorgvuldig te bekijken voordat u een beslissing neemt, en ervoor te zorgen dat u in staat bent om het geleende bedrag binnen de afgesproken termijn terug te betalen.

Kan ik een klein bedrag lenen?

Ja, het is mogelijk om een klein bedrag te lenen bij verschillende kredietverstrekkers in België. Veel kredietverstrekkers bieden de mogelijkheid om direct geld te lenen voor kleine bedragen, waardoor u snel financiële ondersteuning kunt krijgen voor onverwachte uitgaven of noodsituaties. Het lenen van een klein bedrag kan een handige oplossing zijn wanneer u tijdelijk wat extra geld nodig heeft en kan vaak snel en eenvoudig worden geregeld. Het is echter belangrijk om verantwoordelijk te lenen en ervoor te zorgen dat u de lening op tijd en volgens de voorwaarden kunt terugbetalen.

Alles Over Hypotheek: Hoe Maximaal Lenen Voor Uw Droomwoning?

Artikel: Hypotheek Maximaal Lenen

Alles Wat U Moet Weten Over Het Maximaal Lenen van een Hypotheek

Een huis kopen is een grote stap in het leven en vaak is daarvoor een hypotheek nodig. Bij het afsluiten van een hypotheek is het belangrijk om te weten hoeveel u maximaal kunt lenen. Het maximale bedrag dat u kunt lenen voor uw hypotheek hangt af van verschillende factoren.

Factoren die de Maximale Hypotheek beïnvloeden:

  • Inkomen: Uw inkomen speelt een cruciale rol bij het bepalen van uw maximale leenbedrag. Over het algemeen geldt dat hoe hoger uw inkomen, hoe meer u kunt lenen.
  • Schulden: Bestaande schulden, zoals leningen of kredietkaarten, hebben invloed op de hoogte van uw maximale hypotheekbedrag. Hoe hoger uw schuldenlast, hoe lager uw maximale leencapaciteit zal zijn.
  • Eigen Middelen: Het eigen vermogen dat u kunt inbrengen bij de aankoop van een huis heeft ook invloed op het bedrag dat u maximaal kunt lenen. Hoe meer eigen middelen u heeft, hoe minder u hoeft te lenen.
  • Rentevoet: De hoogte van de rentevoet bepaalt mede hoeveel u maandelijks zult moeten aflossen. Een hogere rentevoet kan betekenen dat u minder kunt lenen.
  • Looptijd: De duur van de hypotheek kan ook invloed hebben op het maximale leenbedrag. Bij een langere looptijd heeft u meer tijd om af te lossen, wat kan resulteren in een hoger leenbedrag.

Hoe Berekent U Uw Maximale Leencapaciteit?

Om uw maximale leencapaciteit te berekenen, kunt u gebruik maken van online tools en simulaties die door bankinstellingen worden aangeboden. Deze tools houden rekening met bovenstaande factoren en geven u een indicatie van het bedrag dat u maximaal kunt lenen voor uw hypotheek.

Het is echter altijd verstandig om advies in te winnen bij een financieel adviseur voordat u besluit om een hypotheek af te sluiten. Een expert kan samen met u kijken naar uw persoonlijke situatie en wensen en zo tot een passend advies komen over hoeveel u verantwoordelijk kunt lenen.

Het maximaal lenen voor een hypotheek is dus maatwerk en vereist zorgvuldige overweging om ervoor te zorgen dat u niet alleen de woning van uw dromen kunt kopen, maar ook financieel gezond blijft op lange termijn.


11 Veelgestelde Vragen over het Maximale Hypotheekbedrag in België

  1. Hoeveel mag je maximaal lenen voor een huis?
  2. Hoeveel maximaal lenen hypotheek België?
  3. Hoeveel moet je verdienen om 200.000 te kunnen lenen?
  4. Hoeveel mag je maximaal lenen voor hypotheek?
  5. Wat kun je maximaal lenen hypotheek?
  6. Wat kun je maximaal lenen voor een hypotheek?
  7. Hoeveel is maximaal lenen?
  8. Kan ik 400.000 euro lenen?
  9. Hoeveel maximaal lenen in 2024?
  10. Wat is het maximum dat ik kan lenen?
  11. Hoeveel moet je verdienen om een 400.000 hypotheek te krijgen?

Hoeveel mag je maximaal lenen voor een huis?

Een veelgestelde vraag bij het kopen van een huis is: “Hoeveel mag je maximaal lenen voor een huis?” Het maximale bedrag dat je kunt lenen voor een huis wordt bepaald door verschillende factoren, zoals je inkomen, bestaande schulden, eigen middelen, rentevoet en de looptijd van de hypotheek. Het is belangrijk om deze factoren zorgvuldig te overwegen en eventueel advies in te winnen bij een financieel adviseur om een goed inzicht te krijgen in jouw maximale leencapaciteit. Het bepalen van het maximale leenbedrag is maatwerk en vereist een gedegen analyse van je financiële situatie om ervoor te zorgen dat je verantwoordelijk kunt lenen en tegelijkertijd de woning van je dromen kunt verwerven.

Hoeveel maximaal lenen hypotheek België?

Het maximale bedrag dat u kunt lenen voor een hypotheek in België hangt af van verschillende factoren, waaronder uw inkomen, bestaande schulden, eigen middelen, rentevoet en de looptijd van de hypotheek. Banken hanteren verschillende criteria en berekeningsmethoden om de maximale leencapaciteit van een individu te bepalen. Het is daarom raadzaam om advies in te winnen bij een financieel adviseur of bij verschillende banken om een duidelijk beeld te krijgen van hoeveel u maximaal kunt lenen voor uw hypotheek in België. Het is belangrijk om verantwoordelijk te lenen en rekening te houden met uw financiële situatie op lange termijn bij het bepalen van het maximale leenbedrag.

Hoeveel moet je verdienen om 200.000 te kunnen lenen?

Om 200.000 euro te kunnen lenen voor een hypotheek, is het belangrijk om te kijken naar verschillende factoren, waaronder je inkomen. Het exacte bedrag dat je moet verdienen om deze lening te kunnen krijgen, hangt af van diverse elementen zoals je schuldenlast, de rentevoet en de looptijd van de hypotheek. Over het algemeen geldt dat hoe hoger je inkomen is en hoe lager je schulden zijn, hoe groter de kans is dat je in aanmerking komt voor een lening van 200.000 euro. Het is verstandig om advies in te winnen bij een financieel adviseur om een nauwkeurige berekening te maken op basis van jouw specifieke situatie en financiële mogelijkheden.

Hoeveel mag je maximaal lenen voor hypotheek?

Een veelgestelde vraag bij het afsluiten van een hypotheek is: “Hoeveel mag je maximaal lenen voor een hypotheek?” Het maximale bedrag dat je kunt lenen voor een hypotheek wordt bepaald door verschillende factoren, zoals je inkomen, bestaande schulden, eigen middelen, rentevoet en de looptijd van de hypotheek. Het is belangrijk om deze factoren zorgvuldig te overwegen en eventueel advies in te winnen bij een financieel adviseur om een goed inzicht te krijgen in jouw maximale leencapaciteit en om verantwoorde financiële beslissingen te nemen.

Wat kun je maximaal lenen hypotheek?

Een veelgestelde vraag bij het afsluiten van een hypotheek is: “Wat kun je maximaal lenen voor een hypotheek?” Het maximale bedrag dat u kunt lenen voor een hypotheek wordt bepaald door verschillende factoren, zoals uw inkomen, bestaande schulden, eigen middelen, rentevoet en looptijd. Het is essentieel om uw maximale leencapaciteit zorgvuldig te berekenen om ervoor te zorgen dat u een hypotheek afsluit die past bij uw financiële situatie en toekomstplannen. Het raadplegen van een financieel adviseur kan u helpen bij het bepalen van het juiste bedrag dat u verantwoord kunt lenen voor de aankoop van uw droomwoning.

Wat kun je maximaal lenen voor een hypotheek?

Een veelgestelde vraag bij het afsluiten van een hypotheek is: “Wat kun je maximaal lenen voor een hypotheek?” Het maximale bedrag dat u kunt lenen voor een hypotheek wordt bepaald door verschillende factoren, waaronder uw inkomen, bestaande schulden, eigen middelen, rentevoet en de looptijd van de hypotheek. Het is essentieel om uw maximale leencapaciteit zorgvuldig te berekenen om ervoor te zorgen dat u een hypotheek afsluit die past bij uw financiële situatie en toekomstplannen. Het raadplegen van een financieel adviseur kan u helpen om een realistisch beeld te krijgen van hoeveel u verantwoord kunt lenen en welke opties het beste aansluiten bij uw behoeften.

Hoeveel is maximaal lenen?

“Wanneer het gaat om het maximaal lenen voor een hypotheek, is er geen eenduidig antwoord op de vraag ‘Hoeveel is maximaal lenen?’ Het maximale leenbedrag wordt bepaald door verschillende factoren, zoals uw inkomen, bestaande schulden, eigen middelen, rentevoet en looptijd van de hypotheek. Het is daarom aan te raden om uw persoonlijke financiële situatie zorgvuldig te laten analyseren door een financieel adviseur om een realistisch beeld te krijgen van hoeveel u verantwoord kunt lenen voor de aankoop van een woning.”

Kan ik 400.000 euro lenen?

Ja, het is mogelijk om een hypotheek van 400.000 euro te lenen, maar of u daadwerkelijk in aanmerking komt voor dit bedrag hangt af van verschillende factoren zoals uw inkomen, schulden, eigen middelen en de geldende rentevoet. Het maximale bedrag dat u kunt lenen wordt individueel bepaald op basis van uw financiële situatie en de criteria van de geldverstrekker. Het is daarom verstandig om een grondige analyse te laten uitvoeren door een financieel adviseur om te bepalen of 400.000 euro binnen uw financiële mogelijkheden valt en verantwoord is in het kader van een hypotheeklening.

Hoeveel maximaal lenen in 2024?

In 2024 zal het maximale bedrag dat u kunt lenen voor een hypotheek afhangen van verschillende factoren, zoals uw inkomen, bestaande schulden, eigen middelen, rentevoet en de looptijd van de hypotheek. Het is belangrijk om te benadrukken dat het maximale leenbedrag per individu kan variëren, afhankelijk van hun persoonlijke financiële situatie en de geldende regelgeving op dat moment. Het is daarom verstandig om advies in te winnen bij een financieel adviseur om een nauwkeurige berekening te maken en een realistisch beeld te krijgen van hoeveel u maximaal kunt lenen in 2024.

Wat is het maximum dat ik kan lenen?

“Wat is het maximum dat ik kan lenen?” is een veelgestelde vraag bij het afsluiten van een hypotheek. Het maximale bedrag dat u kunt lenen voor een hypotheek wordt bepaald door verschillende factoren, waaronder uw inkomen, bestaande schulden, eigen middelen, rentevoet en looptijd van de hypotheek. Het is belangrijk om uw maximale leencapaciteit zorgvuldig te berekenen om ervoor te zorgen dat u een hypotheek afsluit die past bij uw financiële situatie en toekomstplannen. Het raadplegen van een financieel adviseur kan u helpen om inzicht te krijgen in hoeveel u verantwoord kunt lenen en welke stappen u kunt nemen om uw droomwoning binnen handbereik te brengen.

Hoeveel moet je verdienen om een 400.000 hypotheek te krijgen?

Om een hypotheek van 400.000 euro te krijgen, is het vereist dat je over voldoende inkomen beschikt om deze lening terug te kunnen betalen. Het exacte bedrag dat je moet verdienen om in aanmerking te komen voor een hypotheek van 400.000 euro kan variëren afhankelijk van factoren zoals je financiële situatie, eventuele schulden en de voorwaarden van de geldverstrekker. Over het algemeen geldt dat hoe hoger je inkomen is, hoe groter de kans is dat je in aanmerking komt voor een hypotheek van dit bedrag. Het is raadzaam om advies in te winnen bij een financieel adviseur om een nauwkeurige berekening te laten maken op basis van jouw specifieke omstandigheden en wensen.

Belang van eigen inbreng bij het afsluiten van een lening voor een woning in 2020

De eigen inbreng bij het afsluiten van een lening voor een woning in 2020

Als u van plan bent om een huis te kopen en hiervoor een lening nodig heeft, is de eigen inbreng een belangrijk aspect om rekening mee te houden. In 2020 zijn er enkele veranderingen opgetreden met betrekking tot de eigen inbreng bij het afsluiten van een hypotheeklening voor een woning.

De eigen inbreng verwijst naar het bedrag dat u zelf kunt inbrengen bij de aankoop van een woning, voordat u een lening afsluit. Dit bedrag kan afkomstig zijn van uw spaargeld, beleggingen of andere financiële bronnen. Het doel van de eigen inbreng is om aan te tonen dat u als koper financieel stabiel genoeg bent om een deel van de aankoopprijs zelf te kunnen betalen.

In 2020 zijn er enkele wijzigingen doorgevoerd met betrekking tot de eigen inbreng bij het afsluiten van een hypotheeklening. Banken en financiële instellingen hebben strengere eisen gesteld aan de hoogte van de eigen inbreng, wat betekent dat u als koper mogelijk meer eigen middelen moet kunnen inbrengen dan voorheen.

Het is belangrijk om op de hoogte te zijn van deze veranderingen en om uw financiële situatie zorgvuldig te evalueren voordat u een lening voor een woning afsluit. Door voldoende eigen middelen in te brengen, kunt u niet alleen voldoen aan de eisen van de geldverstrekker, maar ook uw maandelijkse hypotheeklasten verlagen en mogelijk gunstigere voorwaarden bedingen.

Kortom, de eigen inbreng blijft een cruciaal onderdeel bij het afsluiten van een lening voor een woning, ook in 2020. Zorg ervoor dat u goed geïnformeerd bent over de eisen en mogelijkheden met betrekking tot uw eigen financiële situatie voordat u deze belangrijke stap zet.


Veelgestelde Vragen over Eigen Inbreng bij Woningleningen in België (2020)

  1. Hoeveel eigen inleg huis België?
  2. Hoeveel procent eigen inbreng bij lening?
  3. Hoeveel eigen inbreng voor lening huis?
  4. Hoeveel kan ik inbrengen van mijn lening?
  5. Hoe werkt eigen inbreng?
  6. Hoeveel eigen inbreng 2024?
  7. Kan je met 50.000 euro een huis kopen?
  8. Kan ik in 2025 nog 100% lenen voor het kopen van een huis zonder eigen inbreng?
  9. Hoeveel eigen inbreng huis 2022?
  10. Hoeveel kan ik lenen met eigen inbreng?
  11. Hoeveel eigen inbreng moet je hebben voor een lening?
  12. Hoeveel inbrengen hypothecaire lening?
  13. Hoeveel eigen inbreng 2e woning?
  14. Hoeveel kan je lenen met 150.000 eigen inbreng?
  15. Welk bedrag invullen in code 3334?

Hoeveel eigen inleg huis België?

Een veelgestelde vraag met betrekking tot de eigen inbreng bij het kopen van een huis in België is: “Hoeveel eigen inleg is er nodig?” In België zijn de eisen voor de eigen inbreng bij het afsluiten van een hypotheeklening afhankelijk van verschillende factoren, zoals de aankoopprijs van de woning, uw financiële situatie en de specifieke voorwaarden van de geldverstrekker. Over het algemeen wordt geadviseerd om minimaal 10% tot 20% van de aankoopprijs als eigen inbreng te kunnen voorzien. Het exacte bedrag kan echter variëren en het is raadzaam om advies in te winnen bij een financieel adviseur of hypotheekverstrekker om een duidelijk beeld te krijgen van de vereiste eigen inbreng voor uw specifieke situatie.

Hoeveel procent eigen inbreng bij lening?

Een veelgestelde vraag met betrekking tot de eigen inbreng bij het afsluiten van een lening voor een woning in 2020 is: “Hoeveel procent eigen inbreng is vereist?” Het exacte percentage van de eigen inbreng kan variëren afhankelijk van verschillende factoren, zoals de geldverstrekker, het type lening en de waarde van de woning. Over het algemeen wordt echter vaak een eigen inbreng van 20% tot 30% van de aankoopprijs aanbevolen om gunstige voorwaarden te verkrijgen en te voldoen aan de eisen van de geldverstrekker. Het is raadzaam om advies in te winnen bij een financieel adviseur om uw specifieke situatie te beoordelen en te bepalen hoeveel eigen inbreng voor u het meest geschikt is.

Hoeveel eigen inbreng voor lening huis?

Veel mensen vragen zich af hoeveel eigen inbreng ze nodig hebben voor het afsluiten van een lening voor een huis in 2020. De hoogte van de eigen inbreng kan variëren, afhankelijk van verschillende factoren zoals de aankoopprijs van de woning, het type lening dat u wilt afsluiten en de eisen van de geldverstrekker. Over het algemeen wordt geadviseerd om minimaal 20% van de aankoopprijs als eigen inbreng te hebben, maar dit kan per situatie verschillen. Het is verstandig om met een financieel adviseur te overleggen om een realistisch beeld te krijgen van hoeveel eigen middelen u nodig heeft voor het verkrijgen van een lening voor uw droomhuis.

Hoeveel kan ik inbrengen van mijn lening?

Een veelgestelde vraag met betrekking tot eigen inbreng bij het afsluiten van een lening voor een woning in 2020 is: “Hoeveel kan ik inbrengen van mijn lening?” Het bedrag dat u kunt inbrengen van uw lening hangt af van verschillende factoren, waaronder de aankoopprijs van de woning, de hoogte van de lening die u wilt afsluiten en de eisen van de geldverstrekker. Over het algemeen wordt geadviseerd om minimaal 20% van de aankoopprijs zelf in te brengen, maar dit kan variëren afhankelijk van uw financiële situatie en de voorwaarden van de geldverstrekker. Het is verstandig om advies in te winnen bij een financieel adviseur om een goed beeld te krijgen van hoeveel eigen middelen u het beste kunt inbrengen bij het afsluiten van een lening voor een woning.

Hoe werkt eigen inbreng?

De eigen inbreng bij het afsluiten van een lening voor een woning in 2020 is een veelgestelde vraag onder kopers. Maar hoe werkt eigen inbreng eigenlijk? Eigen inbreng verwijst naar het bedrag dat u zelf kunt bijdragen aan de aankoop van een woning voordat u een lening afsluit. Dit bedrag kan afkomstig zijn van uw spaargeld, beleggingen of andere financiële bronnen. Het doel van de eigen inbreng is om aan te tonen dat u als koper financieel stabiel genoeg bent om een deel van de aankoopprijs zelf te kunnen betalen. Door voldoende eigen middelen in te brengen, kunt u niet alleen voldoen aan de eisen van de geldverstrekker, maar ook mogelijk gunstigere voorwaarden bedingen en uw maandelijkse hypotheeklasten verlagen.

Hoeveel eigen inbreng 2024?

Veel mensen vragen zich af hoeveel eigen inbreng er nodig is in 2024 bij het afsluiten van een lening voor een woning. Het exacte bedrag aan eigen inbreng dat vereist is, kan variëren afhankelijk van verschillende factoren, zoals de aankoopprijs van de woning, het type lening dat u wilt afsluiten en de eisen van de geldverstrekker. In het algemeen geldt dat banken en financiële instellingen vaak een percentage van de aankoopprijs als eigen inbreng vereisen, bijvoorbeeld 20% van de totale kosten. Het is daarom verstandig om uw financiële situatie te evalueren en advies in te winnen bij een hypotheekadviseur om te bepalen hoeveel eigen inbreng u nodig heeft om een lening voor een woning in 2024 af te sluiten.

Kan je met 50.000 euro een huis kopen?

Een veelgestelde vraag met betrekking tot de eigen inbreng bij het kopen van een huis in 2020 is: “Kan je met 50.000 euro een huis kopen?” Het antwoord op deze vraag hangt af van verschillende factoren, waaronder de totale aankoopprijs van de woning, de hoogte van de lening die u nodig heeft en de eisen van de geldverstrekker. Met een eigen inbreng van 50.000 euro kunt u mogelijk een deel van de aankoopprijs financieren en hiermee uw maandelijkse hypotheeklasten verlagen. Het is echter belangrijk om rekening te houden met bijkomende kosten zoals notariskosten, registratierechten en eventuele renovaties. Het is raadzaam om advies in te winnen bij een financieel expert om te bepalen of u met 50.000 euro een huis kunt kopen en wat de beste aanpak is voor uw specifieke situatie.

Kan ik in 2025 nog 100% lenen voor het kopen van een huis zonder eigen inbreng?

Een veelgestelde vraag met betrekking tot de eigen inbreng bij het lenen voor een woning in 2020 is of het nog mogelijk zal zijn om in 2025 100% te lenen voor de aankoop van een huis zonder eigen inbreng. Het is echter belangrijk om op te merken dat de regels en voorwaarden met betrekking tot hypotheekleningen voortdurend kunnen veranderen, afhankelijk van de geldverstrekkers en de marktomstandigheden. Hoewel het in sommige gevallen mogelijk was om in het verleden een volledige lening te krijgen zonder eigen inbreng, is het waarschijnlijk dat banken en financiële instellingen strengere eisen zullen blijven stellen aan de eigen inbreng om risico’s te beperken. Het is daarom verstandig om advies in te winnen bij een financieel expert en uw persoonlijke financiële situatie zorgvuldig te evalueren voordat u een beslissing neemt over het afsluiten van een hypotheeklening.

Hoeveel eigen inbreng huis 2022?

Een veelgestelde vraag met betrekking tot eigen inbreng bij het kopen van een huis in 2022 is: “Hoeveel eigen inbreng is er nodig?” In 2022 kunnen de vereisten voor de eigen inbreng variëren, afhankelijk van verschillende factoren zoals het type lening, de geldverstrekker en uw persoonlijke financiële situatie. Over het algemeen wordt echter aanbevolen om minimaal 10% tot 20% van de aankoopprijs van de woning als eigen inbreng te hebben. Het is verstandig om advies in te winnen bij een financieel adviseur of hypotheekverstrekker om een nauwkeurige inschatting te krijgen van hoeveel eigen inbreng u nodig heeft voor het kopen van een huis in 2022.

Hoeveel kan ik lenen met eigen inbreng?

Een veelgestelde vraag met betrekking tot eigen inbreng bij het lenen voor een woning in 2020 is: “Hoeveel kan ik lenen met eigen inbreng?” Het bedrag dat u kunt lenen met eigen inbreng hangt af van verschillende factoren, waaronder uw financiële situatie, de waarde van de woning en de eisen van de geldverstrekker. Over het algemeen geldt dat hoe hoger uw eigen inbreng is, hoe meer u kunt lenen. Het is belangrijk om een realistische inschatting te maken van uw financiële mogelijkheden en om advies in te winnen bij een financieel adviseur om te bepalen hoeveel u kunt lenen met de gewenste eigen inbreng.

Hoeveel eigen inbreng moet je hebben voor een lening?

Een veelgestelde vraag met betrekking tot het afsluiten van een lening voor een woning in 2020 is: “Hoeveel eigen inbreng moet je hebben voor een lening?” Het exacte bedrag aan eigen inbreng dat vereist is bij het afsluiten van een lening kan variëren afhankelijk van verschillende factoren, zoals de geldverstrekker, het type lening en uw financiële situatie. Over het algemeen wordt echter aangeraden om minimaal 20% van de aankoopprijs van de woning als eigen inbreng te hebben. Door een aanzienlijk bedrag aan eigen middelen in te brengen, kunt u niet alleen voldoen aan de eisen van de geldverstrekker, maar ook profiteren van lagere maandelijkse hypotheeklasten en gunstigere voorwaarden.

Hoeveel inbrengen hypothecaire lening?

Een veelgestelde vraag met betrekking tot eigen inbreng bij het afsluiten van een hypothecaire lening voor een woning in 2020 is: “Hoeveel moet ik inbrengen bij een hypothecaire lening?” De hoogte van de eigen inbreng kan variëren afhankelijk van verschillende factoren, zoals de aankoopprijs van de woning, uw financiële situatie en de eisen van de geldverstrekker. Over het algemeen wordt geadviseerd om minimaal 20% van de aankoopprijs als eigen inbreng te hebben, maar dit kan per situatie verschillen. Het is verstandig om advies in te winnen bij een financieel adviseur of hypotheekverstrekker om een duidelijk beeld te krijgen van hoeveel eigen middelen u nodig heeft voor het afsluiten van een hypothecaire lening.

Hoeveel eigen inbreng 2e woning?

Een veelgestelde vraag met betrekking tot eigen inbreng bij het kopen van een tweede woning is: “Hoeveel eigen inbreng is vereist voor een tweede woning?” In 2020 zijn de eisen voor eigen inbreng bij het kopen van een tweede woning doorgaans strenger dan bij de aankoop van een eerste woning. Het exacte bedrag aan eigen inbreng dat nodig is voor een tweede woning kan variëren, afhankelijk van verschillende factoren zoals de waarde van de woning, uw financiële situatie en de geldverstrekker. Het is raadzaam om dit vooraf te bespreken met een financieel adviseur of hypotheekverstrekker om een duidelijk beeld te krijgen van de benodigde eigen inbreng voor de aankoop van uw tweede woning.

Hoeveel kan je lenen met 150.000 eigen inbreng?

Een veelgestelde vraag met betrekking tot eigen inbreng bij het lenen voor een woning in 2020 is: “Hoeveel kan je lenen met 150.000 euro eigen inbreng?” Het bedrag dat u kunt lenen met een eigen inbreng van 150.000 euro hangt af van verschillende factoren, zoals uw inkomen, financiële stabiliteit, de waarde van de woning en de specifieke voorwaarden van de geldverstrekker. Over het algemeen geldt dat hoe hoger uw eigen inbreng is, hoe lager het bedrag is dat u moet lenen en hoe gunstiger de voorwaarden kunnen zijn. Het is raadzaam om advies in te winnen bij een financieel adviseur of hypotheekverstrekker om een nauwkeurige berekening te laten maken op basis van uw specifieke situatie.

Welk bedrag invullen in code 3334?

Het bedrag dat moet worden ingevuld in code 3334 bij het aanvragen van een lening voor een woning in 2020, verwijst naar de eigen inbreng die u als koper kunt leveren bij de aankoop van de woning. Dit bedrag is cruciaal omdat het aantoont dat u financieel in staat bent om een deel van de aankoopprijs zelf te betalen, voordat u een lening afsluit. Het exacte bedrag dat u moet invullen hangt af van verschillende factoren, waaronder de totale kosten van de woning, uw financiële situatie en eventuele eisen van de geldverstrekker. Het is belangrijk om dit bedrag zorgvuldig te berekenen en ervoor te zorgen dat u voldoet aan de gestelde eisen om een succesvolle leningaanvraag te garanderen.