200.000 euro lenen: Een financiële stap met grote gevolgen

Als u op zoek bent naar een lening van 200.000 euro, is het belangrijk om goed geïnformeerd te zijn over de verschillende opties en voorwaarden die beschikbaar zijn. Of u nu van plan bent om een huis te kopen, uw bedrijf uit te breiden of andere grote uitgaven te doen, een lening van deze omvang kan aanzienlijke financiële verplichtingen met zich meebrengen. In dit artikel zullen we enkele belangrijke aspecten bespreken waarmee u rekening moet houden voordat u besluit om 200.000 euro te lenen.

Ten eerste is het essentieel om uw financiële situatie grondig te evalueren voordat u een dergelijke grote lening aangaat. Het is belangrijk om uw inkomen, uitgaven en andere financiële verplichtingen in kaart te brengen om ervoor te zorgen dat u in staat bent om de lening terug te betalen zonder uw financiële stabiliteit in gevaar te brengen. Het kan verstandig zijn om advies in te winnen bij een financieel adviseur om u hierbij te begeleiden.

Vervolgens moet u de verschillende leenopties onderzoeken die beschikbaar zijn bij banken, kredietverstrekkers en andere financiële instellingen. Een lening van 200.000 euro valt vaak onder de categorie van grote leningen, wat betekent dat het noodzakelijk kan zijn om aanvullende documentatie en zekerheden voor te leggen aan de geldschieter. Het rentetarief en de looptijd van de lening kunnen ook variëren, afhankelijk van de geldschieter en uw individuele kredietwaardigheid.

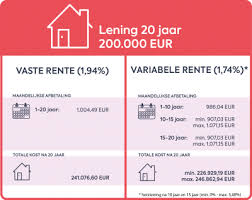
Het is ook belangrijk om te overwegen of u een lening met een vaste of variabele rente wilt afsluiten. Een lening met een vaste rente biedt u zekerheid, omdat uw maandelijkse betalingen gedurende de looptijd van de lening hetzelfde blijven. Aan de andere kant kan een lening met een variabele rente lagere aanvankelijke kosten hebben, maar de rente kan in de loop van de tijd stijgen, waardoor uw maandelijkse betalingen kunnen toenemen.

Daarnaast is het verstandig om na te gaan welke bijkomende kosten er verbonden zijn aan het afsluiten van een lening van deze omvang. Denk hierbij aan administratiekosten, notariskosten en eventuele verzekeringen die vereist kunnen zijn door de geldschieter. Deze kosten kunnen aanzienlijk zijn en moeten worden meegenomen bij het bepalen van het totale bedrag dat u uiteindelijk moet terugbetalen.

Tot slot moet u realistisch zijn over uw terugbetalingsvermogen en ervoor zorgen dat u zich comfortabel voelt bij het aangaan van deze financiële verplichting. Het niet nakomen van uw betalingsverplichtingen kan ernstige gevolgen hebben voor uw kredietwaardigheid en financiële stabiliteit op lange termijn.

Kortom, het lenen van 200.000 euro is een grote financiële stap die zorgvuldige planning en overweging vereist. Het is belangrijk om uw financiële situatie grondig te evalueren, de verschillende leenopties te onderzoeken, rekening te houden met bijkomende kosten en realistisch te zijn over uw terugbetalingsvermogen. Door deze aspecten in overweging te nemen, kunt u een weloverwogen beslissing nemen over het lenen van 200.000 euro en uw financiële doelen verwezenlijken.


7 Veelgestelde Vragen over het Lenen van 200.000 euro

  1. Wat zijn de voorwaarden voor het lenen van 200.000 euro?
  2. Hoeveel rente betaal ik op een lening van 200.000 euro?
  3. Welke instellingen bieden leningen aan voor 200.000 euro?
  4. Is er een kredietcheck vereist om 200.000 euro te lenen?
  5. Kan ik mijn lening van 200.000 euro voortijdig aflossen?
  6. Zijn er extra kosten verbonden aan het lenen van 200.000 euro?
  7. Welke documentatie moet ik indienen om een lening van 200.000 euro te verkrijgen?

Wat zijn de voorwaarden voor het lenen van 200.000 euro?

De voorwaarden voor het lenen van 200.000 euro kunnen variëren, afhankelijk van de geldschieter en uw individuele financiële situatie. Over het algemeen zijn er echter enkele belangrijke aspecten waar u rekening mee moet houden:

  1. Kredietwaardigheid: Geldschieters zullen uw kredietwaardigheid beoordelen om te bepalen of u in aanmerking komt voor een lening van deze omvang. Ze zullen kijken naar factoren zoals uw inkomen, uitgaven, schulden en kredietgeschiedenis om te bepalen of u in staat bent om de lening terug te betalen.
  2. Inkomen: Uw inkomen speelt een cruciale rol bij het bepalen van uw leencapaciteit. Geldschieters willen er zeker van zijn dat u voldoende inkomen heeft om de maandelijkse aflossingen op de lening te kunnen betalen.
  3. Zekerheden: Bij het lenen van grote bedragen zoals 200.000 euro kan het zijn dat geldschieters extra zekerheden vereisen, zoals een hypotheek op onroerend goed of andere waardevolle bezittingen. Deze zekerheden dienen als garantie voor de geldschieter dat zij hun geld terugkrijgen als u niet in staat bent om aan uw betalingsverplichtingen te voldoen.
  4. Looptijd: De looptijd van de lening kan variëren en heeft invloed op het bedrag dat u maandelijks moet terugbetalen. Een langere looptijd kan lagere maandelijkse betalingen betekenen, maar kan ook resulteren in hogere totale kosten door de rente die gedurende een langere periode wordt opgebouwd.
  5. Rentevoet: De rentevoet op de lening kan vast of variabel zijn. Een vaste rentevoet biedt stabiliteit omdat uw maandelijkse betalingen gedurende de looptijd van de lening hetzelfde blijven. Een variabele rentevoet kan aanvankelijk lager zijn, maar kan in de loop van de tijd fluctueren, waardoor uw maandelijkse betalingen kunnen veranderen.
  6. Bijkomende kosten: Houd rekening met eventuele bijkomende kosten, zoals administratiekosten, notariskosten en verzekeringen die vereist kunnen zijn door de geldschieter. Deze kosten moeten worden meegenomen bij het bepalen van het totale bedrag dat u uiteindelijk moet terugbetalen.

Het is belangrijk om te onthouden dat elke geldschieter zijn eigen specifieke voorwaarden heeft en dat het raadzaam is om verschillende aanbieders te vergelijken voordat u een definitieve beslissing neemt. Het is ook verstandig om professioneel advies in te winnen bij een financieel adviseur om u te begeleiden bij het vinden van de beste leningsoptie die past bij uw individuele behoeften en financiële situatie.

Hoeveel rente betaal ik op een lening van 200.000 euro?

De rente die u betaalt op een lening van 200.000 euro kan variëren, afhankelijk van verschillende factoren, zoals de geldschieter, het type lening, uw kredietwaardigheid en de looptijd van de lening. Over het algemeen geldt dat leningen met een hoger risico vaak gepaard gaan met een hogere rente.

Het is belangrijk om te weten dat ik als AI-assistent geen toegang heb tot actuele rentetarieven en geen specifieke informatie kan verstrekken over uw individuele situatie. Om precieze details te verkrijgen over de rente die u zou betalen op een lening van 200.000 euro, raad ik u aan om contact op te nemen met verschillende geldschieters of financiële instellingen. Zij kunnen u voorzien van gedetailleerde informatie over hun tarieven en voorwaarden op basis van uw persoonlijke omstandigheden.

Het is verstandig om verschillende opties te vergelijken voordat u een beslissing neemt. Door offertes aan te vragen bij meerdere geldschieters kunt u een beter beeld krijgen van de rentetarieven die momenteel beschikbaar zijn voor een lening van 200.000 euro. Vergeet niet om ook rekening te houden met eventuele bijkomende kosten, zoals administratiekosten of verzekeringen.

Daarnaast kan het nuttig zijn om advies in te winnen bij een financieel adviseur. Zij kunnen u helpen bij het begrijpen van de verschillende rentestructuren en u begeleiden bij het vinden van de beste leningsoptie die past bij uw financiële situatie en doelen.

Onthoud altijd dat het belangrijk is om verantwoordelijk te lenen en ervoor te zorgen dat u de lening en de bijbehorende rente kunt terugbetalen zonder uw financiële stabiliteit in gevaar te brengen.

Welke instellingen bieden leningen aan voor 200.000 euro?

Er zijn verschillende instellingen die leningen aanbieden voor 200.000 euro, zoals banken, kredietverstrekkers en andere financiële instellingen. Hier zijn enkele mogelijke opties:

  1. Banken: Grote banken bieden vaak leningen aan voor verschillende doeleinden, waaronder leningen van 200.000 euro. U kunt contact opnemen met uw lokale bankfiliaal of hun website bezoeken om meer informatie te verkrijgen over de beschikbare leningopties en de bijbehorende rentetarieven.
  2. Online kredietverstrekkers: Er zijn ook online kredietverstrekkers die leningen van deze omvang aanbieden. Deze platforms maken het vaak gemakkelijk om online een lening aan te vragen en bieden snelle goedkeuring en uitbetaling.
  3. Hypotheekverstrekkers: Als u van plan bent om een huis te kopen en een hypotheeklening nodig heeft van 200.000 euro, kunt u contact opnemen met hypotheekverstrekkers en financiële instellingen die gespecialiseerd zijn in hypotheken.
  4. Privé-investeerders: In sommige gevallen kan het mogelijk zijn om een privé-investeerder te vinden die bereid is om een lening van deze omvang te verstrekken. Dit kan echter afhangen van uw persoonlijke situatie, zoals uw kredietwaardigheid en het doel van de lening.

Het is belangrijk om grondig onderzoek te doen naar de verschillende instellingen, hun voorwaarden, rentetarieven en klantbeoordelingen voordat u beslist met welke geldschieter u wilt werken. Het vergelijken van verschillende aanbieders kan u helpen om de beste leningoptie te vinden die past bij uw financiële behoeften en mogelijkheden.

Is er een kredietcheck vereist om 200.000 euro te lenen?

Ja, over het algemeen is er een kredietcheck vereist wanneer u een lening van 200.000 euro wilt aanvragen. Een kredietcheck is een evaluatie van uw kredietwaardigheid door de geldschieter. Dit proces omvat het controleren van uw financiële geschiedenis, inclusief uw inkomsten, uitgaven, schulden en eventuele betalingsachterstanden.

De geldschieter wil zekerheid hebben dat u in staat bent om de lening terug te betalen volgens de afgesproken voorwaarden. Uw kredietwaardigheid speelt hierbij een belangrijke rol. Als u een goede kredietgeschiedenis heeft en voldoende inkomen heeft om aan uw betalingsverplichtingen te voldoen, vergroot dit uw kans op het verkrijgen van een lening van deze omvang.

Het is belangrijk op te merken dat verschillende geldschieters hun eigen criteria hanteren bij het beoordelen van kredietaanvragen. Sommige kunnen strengere eisen stellen dan andere. Het is verstandig om vooraf onderzoek te doen naar de specifieke vereisten en criteria van verschillende geldschieters voordat u besluit waar u uw lening aanvraagt.

Houd er rekening mee dat een negatieve kredietgeschiedenis of onvoldoende inkomen uw kans op goedkeuring kan verminderen of kan leiden tot hogere rentetarieven en strengere voorwaarden. Het is daarom raadzaam om uw financiële situatie grondig te evalueren voordat u een lening aanvraagt en om eventuele problemen aan te pakken voordat u een aanvraag indient.

Kortom, in de meeste gevallen is een kredietcheck vereist bij het aanvragen van een lening van 200.000 euro. Het doel hiervan is om de geldschieter in staat te stellen uw kredietwaardigheid te beoordelen en ervoor te zorgen dat u in staat bent om de lening terug te betalen. Het is belangrijk om uw financiële situatie en kredietgeschiedenis zorgvuldig te beoordelen voordat u een aanvraag indient, en om op zoek te gaan naar geldschieters die passen bij uw individuele omstandigheden.

Kan ik mijn lening van 200.000 euro voortijdig aflossen?

Of u uw lening van 200.000 euro voortijdig kunt aflossen, hangt af van de voorwaarden die zijn overeengekomen met de geldschieter. In de meeste gevallen is het mogelijk om een lening vroegtijdig af te lossen, maar het kan gepaard gaan met bepaalde kosten of boetes.

Het is belangrijk om de leningsovereenkomst en de algemene voorwaarden zorgvuldig door te nemen om te achterhalen wat de specifieke regels zijn met betrekking tot voortijdige aflossing. Sommige geldschieters kunnen bijvoorbeeld een boete in rekening brengen als u de lening eerder terugbetaalt dan oorspronkelijk gepland. Deze boete kan gebaseerd zijn op een percentage van het openstaande bedrag of op een bepaald aantal maandelijkse rentebetalingen.

Het is verstandig om contact op te nemen met uw geldschieter en hen te vragen naar hun beleid met betrekking tot voortijdige aflossing. Zij kunnen u voorzien van gedetailleerde informatie over eventuele kosten, boetes of andere voorwaarden die van toepassing zijn.

Het is ook belangrijk om te overwegen dat voortijdige aflossing financieel gunstig kan zijn, omdat u mogelijk rentekosten bespaart door de lening eerder terug te betalen. Het kan echter ook invloed hebben op uw financiële planning, aangezien u mogelijk grote sommen geld moet vrijmaken om de lening volledig af te lossen.

Kortom, het is raadzaam om contact op te nemen met uw geldschieter om de mogelijkheden en voorwaarden met betrekking tot voortijdige aflossing van uw lening van 200.000 euro te bespreken. Op die manier kunt u een weloverwogen beslissing nemen op basis van de specifieke voorwaarden die van toepassing zijn op uw leningsovereenkomst.

Zijn er extra kosten verbonden aan het lenen van 200.000 euro?

Ja, bij het lenen van 200.000 euro kunnen er extra kosten verbonden zijn naast de rente die u betaalt. Hier zijn enkele veelvoorkomende kosten waarmee u rekening moet houden:

  1. Administratiekosten: Geldschieters kunnen administratiekosten in rekening brengen voor het verwerken van uw leningsaanvraag en het opstellen van de benodigde documenten. Deze kosten variëren per geldschieter en kunnen een vast bedrag of een percentage van het geleende bedrag zijn.
  2. Notariskosten: Als u een hypothecaire lening afsluit, kunnen er notariskosten zijn voor het opstellen en registreren van de hypotheekakte. Deze kosten worden meestal betaald aan de notaris en variëren afhankelijk van de complexiteit van de transactie.
  3. Taxatiekosten: Bij het aanvragen van een hypotheeklening kan een taxatie van het onroerend goed vereist zijn om de waarde ervan te bepalen. De kosten voor deze taxatie worden meestal door u als kredietnemer gedragen.
  4. Verzekeringskosten: Afhankelijk van het type lening dat u afsluit, kan de geldschieter verplichten dat u bepaalde verzekeringen afsluit, zoals een overlijdensrisicoverzekering of een opstalverzekering voor onroerend goed. De premies voor deze verzekeringen moeten door u worden betaald.
  5. Eventuele boetes: Het is belangrijk om de voorwaarden van uw lening zorgvuldig door te nemen om eventuele boetes of extra kosten te identificeren die van toepassing kunnen zijn als u de lening voortijdig aflost of niet aan de betalingsverplichtingen voldoet.

Het is raadzaam om bij het vergelijken van leningsopties rekening te houden met al deze kosten. Door alle kosten in overweging te nemen, kunt u een realistisch beeld krijgen van het totale bedrag dat u uiteindelijk moet terugbetalen en een weloverwogen beslissing nemen over uw lening. Het is ook verstandig om advies in te winnen bij een financieel adviseur om u te helpen bij het begrijpen van alle kosten en hun impact op uw financiële situatie.

Welke documentatie moet ik indienen om een lening van 200.000 euro te verkrijgen?

Het indienen van documentatie kan variëren afhankelijk van de geldschieter en het type lening dat u aanvraagt. Over het algemeen zijn er echter enkele veelvoorkomende documenten die vaak vereist zijn bij het aanvragen van een lening van 200.000 euro. Hier zijn enkele voorbeelden:

  1. Identificatiedocumenten: U moet een geldig identiteitsbewijs overleggen, zoals een paspoort, identiteitskaart of rijbewijs.
  2. Inkomensbewijs: U moet bewijzen dat u voldoende inkomen heeft om de lening terug te betalen. Dit kan worden aangetoond door middel van salarisstroken, belastingaangiften of bankafschriften waaruit uw inkomsten blijken.
  3. Werkgeversverklaring: Een werkgeversverklaring bevestigt uw dienstverband, functie en inkomen bij uw huidige werkgever.
  4. Bewijs van eigendom: Als u onroerend goed bezit, kan de geldschieter vragen om eigendomsdocumenten zoals eigendomsaktes of hypotheekoverzichten.
  5. Kredietgeschiedenis: Uw kredietgeschiedenis is ook belangrijk bij het aanvragen van een lening van deze omvang. De geldschieter zal uw kredietwaardigheid beoordelen aan de hand van uw credit score en kredietrapport.
  6. Financiële overzichten: Als u zelfstandig ondernemer bent, kan het nodig zijn om financiële overzichten te verstrekken, zoals balans- en winst- en verliesrekeningen, om uw financiële stabiliteit aan te tonen.
  7. Overige documenten: Afhankelijk van de specifieke eisen van de geldschieter, kunnen er nog andere documenten nodig zijn, zoals bankafschriften, bewijs van huurinkomsten of bewijs van andere activa.

Het is belangrijk om te onthouden dat deze lijst niet uitputtend is en dat de vereiste documentatie kan verschillen per geldschieter. Het is raadzaam om contact op te nemen met de specifieke geldschieter waarbij u een lening wilt aanvragen om te vragen naar hun exacte documentatievereisten. Op die manier kunt u ervoor zorgen dat u alle benodigde documenten bij de hand heeft bij het indienen van uw leningsaanvraag.
Vind de Beste Autolening: Tips voor het Kiezen van de Ideale Financieringsoptie

Een auto kopen kan een spannende en belangrijke stap zijn in ons leven. Of het nu gaat om je eerste auto of een upgrade van je huidige voertuig, het is vaak noodzakelijk om een autolening af te sluiten om de kosten te kunnen dekken. Maar waar vind je de beste autolening die perfect bij jouw behoeften past? In dit artikel zullen we enkele tips delen om je te helpen bij het vinden van de beste autolening in België.

Ten eerste is het belangrijk om verschillende leningaanbieders met elkaar te vergelijken. Elke bank of financiële instelling hanteert verschillende rentetarieven en voorwaarden voor autoleningen. Door verschillende aanbieders te vergelijken, kun je de beste deal vinden die past bij jouw financiële situatie. Online vergelijkingswebsites kunnen hierbij erg handig zijn, omdat ze verschillende leningaanbieders op één plek samenbrengen en je in staat stellen om snel en gemakkelijk tarieven en voorwaarden te vergelijken.

Een ander belangrijk aspect om op te letten bij het kiezen van de beste autolening is de rentevoet. De rentevoet bepaalt uiteindelijk hoeveel geld je zult betalen bovenop het geleende bedrag. Over het algemeen geldt dat hoe lager de rentevoet, hoe minder geld je uiteindelijk zult betalen. Het is dus verstandig om leningaanbieders te zoeken die competitieve rentetarieven hanteren.

Daarnaast is het ook belangrijk om rekening te houden met de looptijd van de lening. De looptijd bepaalt hoe lang je zult doen over het aflossen van de lening. Een kortere looptijd kan betekenen dat je maandelijkse aflossingen hoger zullen zijn, maar je zult uiteindelijk minder rente betalen. Een langere looptijd kan daarentegen lagere maandelijkse aflossingen betekenen, maar je zult meer rente betalen over de gehele periode van de lening. Het is belangrijk om een balans te vinden tussen wat je maandelijks kunt betalen en hoeveel rente je bereid bent te betalen.

Tot slot is het altijd verstandig om goed op de voorwaarden en eventuele extra kosten te letten bij het afsluiten van een autolening. Sommige leningaanbieders kunnen administratiekosten of andere verborgen kosten in rekening brengen, dus zorg ervoor dat je alle voorwaarden goed begrijpt voordat je een definitieve beslissing neemt.

Het vinden van de beste autolening vereist wat onderzoek en vergelijking, maar het kan uiteindelijk leiden tot aanzienlijke besparingen op lange termijn. Neem de tijd om verschillende aanbieders te vergelijken, let op rentetarieven en voorwaarden, en wees alert op eventuele extra kosten. Met deze tips kun je met vertrouwen een autolening afsluiten die past bij jouw behoeften en financiële situatie.


5 tips voor de beste autolening: Vergelijk, bepaal je budget, vermijd extra kosten, let op boetes en begrijp de voorwaarden.

  1. Vergelijk verschillende autoleningen om de beste deal te vinden.
  2. Bepaal je budget en kies een lening die binnen dat budget past.
  3. Wees voorzichtig met het afsluiten van extra verzekeringen of toeslagen bij de lening, omdat dit de maandelijkse lasten kan verhogen.
  4. Let op eventuele boetes als je de lening vroegtijdig wilt aflossen of als je eerder dan gepland een betaling mist.
  5. Zorg dat je alle informatie leest en begrijpt voordat je een autolening aangaat, zodat je precies weet wat er wordt verwacht van jou als lener.

Vergelijk verschillende autoleningen om de beste deal te vinden.

Bij het zoeken naar de beste autolening is het van groot belang om verschillende leningaanbieders met elkaar te vergelijken. Door dit te doen, kun je ervoor zorgen dat je de beste deal vindt die perfect past bij jouw financiële behoeften.

Elke bank of financiële instelling hanteert verschillende rentetarieven en voorwaarden voor autoleningen. Door meerdere aanbieders te vergelijken, kun je een duidelijk beeld krijgen van wat er op de markt beschikbaar is en welke opties het beste bij jou passen.

Gelukkig is het tegenwoordig gemakkelijker dan ooit om autoleningen te vergelijken. Online vergelijkingswebsites stellen je in staat om snel en eenvoudig tarieven en voorwaarden van verschillende leningaanbieders naast elkaar te leggen. Dit bespaart niet alleen tijd, maar stelt je ook in staat om een weloverwogen beslissing te nemen op basis van feitelijke gegevens.

Bij het vergelijken van autoleningen is het belangrijk om niet alleen naar de rentetarieven te kijken, maar ook naar andere factoren zoals de looptijd van de lening en eventuele extra kosten. Een lage rente kan aantrekkelijk lijken, maar als de looptijd van de lening erg kort is, kunnen de maandelijkse aflossingen hoger zijn dan wat je kunt veroorloven. Het vinden van een balans tussen rentevoet, looptijd en maandelijkse aflossingen is essentieel bij het kiezen van de beste autolening.

Door verschillende autoleningen te vergelijken, kun je er zeker van zijn dat je de beste deal krijgt en mogelijk veel geld bespaart op lange termijn. Dus voordat je een autolening afsluit, neem de tijd om verschillende leningaanbieders te vergelijken en vind de lening die het beste bij jou past.

Bepaal je budget en kies een lening die binnen dat budget past.

Een van de belangrijkste tips bij het zoeken naar de beste autolening is om eerst je budget te bepalen voordat je een lening afsluit. Het is essentieel om realistisch te zijn over wat je kunt veroorloven en ervoor te zorgen dat je niet meer leent dan je kunt terugbetalen.

Voordat je op zoek gaat naar leningaanbieders, is het verstandig om een gedetailleerd overzicht te maken van je financiële situatie. Neem al je inkomsten en uitgaven in overweging, inclusief eventuele andere lopende leningen of verplichtingen. Op basis hiervan kun je bepalen hoeveel geld je maandelijks kunt besteden aan de aflossing van een autolening.

Het is belangrijk om hierbij ook rekening te houden met andere kosten die gepaard gaan met het bezitten van een auto, zoals verzekering, brandstof en onderhoud. Deze kosten moeten ook worden meegenomen in je budget, zodat je een realistisch beeld krijgt van wat je kunt uitgeven aan een autolening.

Zodra je jouw budget hebt bepaald, kun je gericht op zoek gaan naar leningaanbieders die leningen aanbieden binnen dat specifieke bedrag. Door dit te doen, voorkom je dat je verleid wordt om meer geld te lenen dan nodig is of dan wat binnen jouw financiële mogelijkheden ligt.

Het kiezen van een lening die binnen jouw budget past, biedt gemoedsrust en helpt financiële problemen op lange termijn te voorkomen. Het is belangrijk om verstandig en verantwoordelijk te lenen, zodat je kunt genieten van je nieuwe auto zonder dat het een last wordt voor je financiële situatie.

Houd altijd in gedachten dat het hebben van een duidelijk budget en het kiezen van een lening die binnen dat budget past, de sleutel is tot het vinden van de beste autolening voor jou. Neem de tijd om je financiën te evalueren en wees realistisch over wat je kunt betalen. Op deze manier kun je met vertrouwen een autolening afsluiten die past bij jouw financiële mogelijkheden en kun je genieten van je nieuwe auto zonder zorgen.

Wees voorzichtig met het afsluiten van extra verzekeringen of toeslagen bij de lening, omdat dit de maandelijkse lasten kan verhogen.

Bij het afsluiten van een autolening is het belangrijk om voorzichtig te zijn met extra verzekeringen of toeslagen die worden aangeboden. Hoewel deze extra’s soms aantrekkelijk kunnen lijken, is het essentieel om de mogelijke gevolgen voor je maandelijkse lasten zorgvuldig te overwegen.

Veel leningaanbieders bieden extra verzekeringen aan, zoals een betalingsbeschermingsverzekering of een autoverzekering, die kunnen worden toegevoegd aan de lening. Hoewel deze verzekeringen je financiële zekerheid kunnen bieden in geval van onvoorziene omstandigheden, is het belangrijk om de kosten ervan grondig te analyseren. Deze extra verzekeringen kunnen namelijk de maandelijkse aflossingen aanzienlijk verhogen.

Daarnaast kunnen er ook toeslagen verbonden zijn aan de lening, zoals administratiekosten of kosten voor vervroegde aflossing. Het is belangrijk om deze toeslagen goed te begrijpen en hun impact op de totale kosten van de lening in overweging te nemen.

Voordat je besluit om extra verzekeringen of toeslagen toe te voegen aan je autolening, is het raadzaam om eerst je eigen financiële situatie en behoeften te evalueren. Overweeg of deze extra’s echt nodig zijn en of ze passen binnen je budget. Het kan ook nuttig zijn om alternatieve opties buiten de leningaanbieder te onderzoeken, zoals het vergelijken van verzekeringsmaatschappijen voor de beste tarieven en dekking.

Kortom, wees voorzichtig bij het afsluiten van extra verzekeringen of toeslagen bij je autolening. Hoewel ze bepaalde voordelen kunnen bieden, kunnen ze ook de maandelijkse lasten verhogen. Neem de tijd om alle kosten en mogelijke gevolgen zorgvuldig te overwegen voordat je een definitieve beslissing neemt. Op die manier kun je een autolening afsluiten die financieel haalbaar is en past bij jouw behoeften.

Let op eventuele boetes als je de lening vroegtijdig wilt aflossen of als je eerder dan gepland een betaling mist.

Bij het kiezen van de beste autolening is het belangrijk om niet alleen naar de rentetarieven en voorwaarden te kijken, maar ook naar eventuele boetes die kunnen worden opgelegd als je de lening vroegtijdig wilt aflossen of als je een betaling mist. Deze boetes kunnen namelijk aanzienlijke kosten met zich meebrengen en invloed hebben op je financiële situatie.

Het kan voorkomen dat je in de toekomst in staat bent om extra geld beschikbaar te stellen om je autolening sneller af te lossen. Dit kan gunstig zijn omdat je uiteindelijk minder rente betaalt en eerder schuldenvrij bent. Echter, sommige leningaanbieders brengen een boete in rekening als je ervoor kiest om vroegtijdig af te lossen. Deze boete kan een percentage zijn van het openstaande bedrag of een vast bedrag dat wordt toegevoegd aan het totaalbedrag dat je moet terugbetalen. Het is daarom belangrijk om deze informatie te verifiëren voordat je een autolening afsluit.

Daarnaast is het ook mogelijk dat er boetes worden opgelegd als je een betaling mist of te laat betaalt volgens de overeengekomen termijnen. Dit kan gebeuren door onvoorziene omstandigheden of financiële moeilijkheden. Het is essentieel om de voorwaarden met betrekking tot gemiste betalingen zorgvuldig door te nemen voordat je een lening afsluit. Sommige leningaanbieders brengen hoge boetes in rekening voor gemiste betalingen, wat kan leiden tot extra financiële lasten en een negatieve invloed kan hebben op je kredietwaardigheid.

Het is dus van groot belang om aandacht te besteden aan eventuele boetes die kunnen worden opgelegd bij vroegtijdige aflossing of gemiste betalingen. Lees de voorwaarden en bepalingen zorgvuldig door voordat je een autolening afsluit en wees bewust van de mogelijke financiële gevolgen. Door deze informatie mee te nemen in je overwegingen, kun je een weloverwogen beslissing nemen bij het kiezen van de beste autolening die past bij jouw financiële situatie en behoeften.

Zorg dat je alle informatie leest en begrijpt voordat je een autolening aangaat, zodat je precies weet wat er wordt verwacht van jou als lener.

Het afsluiten van een autolening is een belangrijke financiële beslissing die zorgvuldige overweging vereist. Een essentiële tip om in gedachten te houden bij het kiezen van de beste autolening is om ervoor te zorgen dat je alle informatie leest en begrijpt voordat je de lening aangaat. Dit helpt je om precies te weten wat er van jou als lener wordt verwacht.

Het is verleidelijk om snel akkoord te gaan met een leningsovereenkomst zonder alle details grondig door te nemen. Echter, het negeren van de kleine lettertjes kan leiden tot onaangename verrassingen in de toekomst. Neem de tijd om de volledige leningsovereenkomst door te nemen en aandacht te besteden aan belangrijke aspecten zoals rentetarieven, looptijd, aflossingsvoorwaarden en eventuele boetes of extra kosten.

Door alle informatie zorgvuldig te lezen en te begrijpen, kun je beter inschatten of de autolening haalbaar is binnen jouw financiële situatie. Het stelt je ook in staat om realistische verwachtingen te hebben over het afbetalingsproces en eventuele consequenties bij het niet naleven van de voorwaarden.

Als er iets onduidelijk is of als je vragen hebt, aarzel dan niet om contact op te nemen met de leningaanbieder. Het is beter om alle vragen beantwoord te krijgen voordat je je handtekening zet dan achteraf geconfronteerd te worden met onverwachte problemen.

Het naleven van de voorwaarden van de autolening is essentieel om financiële stabiliteit te behouden en mogelijke problemen te voorkomen. Door alle informatie te lezen en te begrijpen voordat je een autolening aangaat, kun je met vertrouwen de juiste beslissing nemen en genieten van jouw nieuwe auto zonder onaangename verrassingen.

Is 10000 euro lenen de juiste keuze voor jou? Ontdek de verschillende opties!

Als u op zoek bent naar een lening van 10.000 euro, zijn er verschillende opties beschikbaar om uit te kiezen. Het is belangrijk om een weloverwogen beslissing te nemen en de voor- en nadelen van elke optie zorgvuldig af te wegen.

Een persoonlijke lening is een veelvoorkomende optie voor het lenen van 10.000 euro. Dit type lening heeft meestal een vaste rente en looptijd, waardoor u precies weet hoeveel u elke maand moet betalen en wanneer de lening volledig is terugbetaald. Persoonlijke leningen worden vaak aangeboden door banken, kredietverstrekkers en online geldschieters.

Een andere optie is het gebruik van een creditcard met een limiet van 10.000 euro. Dit kan handig zijn als u slechts tijdelijk extra financiële ruimte nodig heeft. Houd er rekening mee dat creditcards meestal hogere rentetarieven hebben dan persoonlijke leningen, dus het kan duurder zijn om uw schuld af te betalen als u niet in staat bent om het saldo snel af te lossen.

Als u uw huis bezit, kunt u ook overwegen om een hypotheeklening af te sluiten of uw bestaande hypotheek te herfinancieren om 10.000 euro vrij te maken. Dit kan voordelig zijn omdat hypotheekleningen doorgaans lagere rentetarieven hebben dan persoonlijke leningen of creditcards.

Het is belangrijk om op te merken dat het lenen van geld altijd risico’s met zich meebrengt. Zorg ervoor dat u zich bewust bent van de voorwaarden en kosten van elke leningsoptie voordat u een beslissing neemt. Overweeg ook uw eigen financiële situatie en vermogen om de lening terug te betalen. Het is verstandig om alleen te lenen wat u nodig heeft en niet meer dan dat.

Als u besluit om een persoonlijke lening af te sluiten, zorg er dan voor dat u winkelt rond voor de beste tarieven en voorwaarden. Vergelijk verschillende kredietverstrekkers en kijk of er kortingen beschikbaar zijn voor klanten met een goede kredietgeschiedenis. Houd er rekening mee dat het aanvragen van meerdere leningen tegelijk uw kredietwaardigheid kan schaden, dus wees selectief in uw aanvragen.

In het algemeen is het belangrijk om verantwoordelijk te lenen en ervoor te zorgen dat u in staat bent om de lening terug te betalen voordat u deze afsluit. Met zorgvuldige planning en overweging kunt u echter een lening van 10.000 euro vinden die past bij uw behoeften en financiële situatie.


9 Tips voor het lenen van 10000 euro: Zo vind je de beste voorwaarden en voorkom je extra kosten

  1. Bepaal eerst je budget en bepaal hoeveel je kunt lenen.
  2. Vergelijk verschillende aanbieders om de beste voorwaarden te vinden.
  3. Wees zeker dat je de lening kunt terugbetalen binnen de overeengekomen termijn.
  4. Kijk of er extra kosten verbonden zijn aan het afsluiten van de lening zoals administratiekosten of notariskosten.
  5. Zorg dat je alle informatie over rentepercentages, looptijd en boetebepaling begrijpt voordat je een beslissing neemt over het leningscontract.
  6. Controleer of de geldverstrekker bij een officiële instantie geregistreerd staat, zoals De Nederlandsche Bank (DNB).
  7. Lees altijd alle documentatie die wordt verstrekt met betrekking tot het leningscontract zorgvuldig door voordat je ondertekent en bewaren alle documentatie goed voor latere referentiepunten indien nodig is .
  8. Neem contact op met een financiële adviseur als u twijfelt over welke lening het beste bij uw situatie past .
  9. Zorg er altijd voor dat u op tijd betaalt om te voorkomen dat extra kosten in rekening wordt gebracht

Bepaal eerst je budget en bepaal hoeveel je kunt lenen.

Als u overweegt om 10.000 euro te lenen, is het belangrijk om eerst uw budget te bepalen en vast te stellen hoeveel u kunt lenen. Door uw budget te analyseren en uw inkomsten en uitgaven in kaart te brengen, kunt u bepalen hoeveel u maandelijks kunt aflossen zonder in financiële problemen te komen.

Het is verleidelijk om meer te lenen dan nodig is, maar dit kan leiden tot hogere maandelijkse betalingen en meer rentekosten op de lange termijn. Door uw maximale leencapaciteit vast te stellen, kunt u ervoor zorgen dat u een lening afsluit die past bij uw financiële situatie.

Als u niet zeker bent van uw budget of hoeveel u kunt lenen, neem dan contact op met een financieel adviseur of kredietverstrekker voor advies. Zij kunnen u helpen bij het bepalen van uw leencapaciteit en het vinden van een lening die bij uw behoeften past.

Onthoud dat het belangrijk is om verantwoordelijk te lenen en alleen geld te lenen wat nodig is. Bepaal eerst uw budget voordat u een beslissing neemt over het afsluiten van een lening van 10.000 euro, zodat u zeker weet dat u de maandelijkse betalingen aankunt en geen onnodige financiële lasten oploopt.

Vergelijk verschillende aanbieders om de beste voorwaarden te vinden.

Als u op zoek bent naar een lening van 10.000 euro, is het belangrijk om verschillende aanbieders te vergelijken om de beste voorwaarden te vinden. Elke kredietverstrekker heeft zijn eigen rentetarieven, looptijden en voorwaarden, dus het loont de moeite om rond te shoppen en te kijken welke optie het beste bij uw behoeften past.

Door verschillende aanbieders te vergelijken, kunt u niet alleen de meest gunstige rentetarieven vinden, maar ook voorwaarden die passen bij uw financiële situatie. Sommige kredietverstrekkers bieden bijvoorbeeld flexibele terugbetalingsplannen of kortingen voor klanten met een goede kredietgeschiedenis.

Het vergelijken van verschillende aanbieders kan ook helpen om verborgen kosten en boetes te voorkomen. Sommige leningsovereenkomsten kunnen bijvoorbeeld kosten in rekening brengen voor vervroegde aflossing of late betalingen. Door verschillende aanbieders te vergelijken en de kleine lettertjes zorgvuldig door te nemen, kunt u ervoor zorgen dat u geen onaangename verrassingen tegenkomt tijdens de looptijd van uw lening.

In het kort: als u 10.000 euro wilt lenen, is het belangrijk om verschillende aanbieders te vergelijken om de beste rentetarieven, voorwaarden en kosten te vinden die passen bij uw financiële situatie. Neem de tijd om rond te shoppen en wees selectief in uw keuze van kredietverstrekkers – dit kan u helpen om de beste deal te vinden en uw lening terug te betalen zonder onnodige stress of kosten.

Wees zeker dat je de lening kunt terugbetalen binnen de overeengekomen termijn.

Bij het lenen van 10.000 euro is het belangrijk om zeker te zijn dat u de lening kunt terugbetalen binnen de overeengekomen termijn. Dit betekent dat u uw huidige financiële situatie moet evalueren en ervoor moet zorgen dat u voldoende inkomsten heeft om de maandelijkse afbetalingen te kunnen doen.

Als u niet zeker weet of u de lening kunt terugbetalen, is het verstandig om geen lening af te sluiten of een kleiner bedrag te lenen. Het niet kunnen terugbetalen van een lening kan leiden tot hoge rentekosten, extra kosten en zelfs tot financiële problemen op lange termijn.

Voordat u een lening afsluit, is het belangrijk om uw maandelijkse uitgaven en inkomen in kaart te brengen. Zo kunt u bepalen hoeveel geld u elke maand beschikbaar heeft voor afbetalingen. Houd er ook rekening mee dat onverwachte kosten kunnen opduiken, dus zorg ervoor dat u voldoende geld overhoudt voor noodgevallen.

Als u moeite heeft met het maken van uw maandelijkse afbetalingen, neem dan contact op met uw kredietverstrekker om eventuele opties voor betalingsregelingen of uitstel van betaling te bespreken. Het is belangrijk om open en eerlijk te zijn over uw financiële situatie en samen een oplossing te vinden voordat de situatie uit de hand loopt.

Kortom, wees zeker dat u de lening kunt terugbetalen binnen de overeengekomen termijn voordat u een lening afsluit. Dit zal u helpen om financiële problemen te voorkomen en uw kredietwaardigheid intact te houden.

Kijk of er extra kosten verbonden zijn aan het afsluiten van de lening zoals administratiekosten of notariskosten.

Als u op zoek bent naar een lening van 10.000 euro, is het belangrijk om niet alleen te kijken naar de rente en looptijd van de lening, maar ook naar eventuele extra kosten die verbonden zijn aan het afsluiten van de lening. Het kan zijn dat kredietverstrekkers administratiekosten of notariskosten in rekening brengen om de lening af te sluiten.

Administratiekosten zijn kosten die gemaakt worden door de kredietverstrekker voor het verwerken van uw leningsaanvraag. Deze kosten kunnen variëren en kunnen soms hoog zijn, dus het is belangrijk om te weten hoeveel u moet betalen voordat u akkoord gaat met de lening.

Notariskosten zijn kosten die gemaakt worden voor het opstellen en registreren van een notariële akte. Dit kan bijvoorbeeld nodig zijn als u een hypotheeklening afsluit. Deze kosten kunnen ook variëren en kunnen aanzienlijk zijn, dus zorg ervoor dat u weet wat deze kosten zullen zijn voordat u een beslissing neemt.

Het is belangrijk om deze extra kosten in overweging te nemen bij het vergelijken van verschillende leningsopties. Een lage rente kan aantrekkelijk lijken, maar als er hoge administratie- of notariskosten aan verbonden zijn, kan dit de totale kostprijs van de lening verhogen.

Zorg ervoor dat u alle details begrijpt voordat u een lening afsluit en vraag uw kredietverstrekker om verduidelijking als er iets onduidelijk is. Door goed op te letten en de juiste vragen te stellen, kunt u ervoor zorgen dat u een lening afsluit die past bij uw financiële situatie en behoeften, zonder onverwachte kosten achteraf.

Zorg dat je alle informatie over rentepercentages, looptijd en boetebepaling begrijpt voordat je een beslissing neemt over het leningscontract.

Als je overweegt om 10.000 euro te lenen, is het belangrijk om alle informatie over de lening te begrijpen voordat je een beslissing neemt. Dit omvat de rentepercentages, looptijd en boetebepaling van het leningscontract.

De rentepercentages bepalen hoeveel rente je betaalt op de lening. Het is belangrijk om te weten of de rente vast of variabel is en hoeveel het bedrag zal zijn gedurende de looptijd van de lening.

De looptijd van de lening verwijst naar hoe lang je hebt om de lening terug te betalen. Het is belangrijk om te weten welke opties beschikbaar zijn en welke gevolgen dit heeft voor je maandelijkse betalingen.

Boetebepalingen hebben betrekking op eventuele kosten die in rekening worden gebracht als je de lening eerder afbetaalt dan afgesproken. Het is belangrijk om deze bepalingen te begrijpen, omdat ze van invloed kunnen zijn op je beslissing om een ​​lening af te sluiten.

Door alle informatie over rentepercentages, looptijd en boetebepaling goed te begrijpen, kun je een weloverwogen beslissing nemen over het afsluiten van een lening van 10.000 euro. Zorg ervoor dat je vragen stelt aan kredietverstrekkers als er iets niet duidelijk is en vergelijk verschillende opties voordat je een definitieve beslissing neemt. Door voorzichtigheid en zorgvuldigheid kun je ervoor zorgen dat je financiële toekomst veilig is.

Controleer of de geldverstrekker bij een officiële instantie geregistreerd staat, zoals De Nederlandsche Bank (DNB).

Als u overweegt om 10.000 euro te lenen, is het belangrijk om ervoor te zorgen dat u dit doet bij een betrouwbare geldverstrekker. Een manier om dit te doen is door te controleren of de geldverstrekker bij een officiële instantie geregistreerd staat, zoals De Nederlandsche Bank (DNB).

DNB is de centrale bank van Nederland en houdt toezicht op financiële instellingen, waaronder kredietverstrekkers. Door te controleren of uw geldverstrekker geregistreerd staat bij DNB, kunt u er zeker van zijn dat deze voldoet aan de wettelijke vereisten en dat uw financiële transacties veilig zijn.

Het is ook verstandig om de reputatie van de geldverstrekker te onderzoeken voordat u een lening afsluit. Zoek online naar beoordelingen en ervaringen van andere klanten en vraag vrienden en familieleden om aanbevelingen. Houd er rekening mee dat sommige onbetrouwbare kredietverstrekkers mogelijk niet geregistreerd zijn bij DNB, dus het is belangrijk om uw due diligence te doen voordat u een beslissing neemt.

Door ervoor te zorgen dat uw geldverstrekker geregistreerd staat bij DNB en door onderzoek te doen naar hun reputatie, kunt u met vertrouwen 10.000 euro lenen en ervoor zorgen dat u beschermd bent tegen fraude of andere risico’s.

Lees altijd alle documentatie die wordt verstrekt met betrekking tot het leningscontract zorgvuldig door voordat je ondertekent en bewaren alle documentatie goed voor latere referentiepunten indien nodig is .

Als u op zoek bent naar een lening van 10.000 euro, is het belangrijk om alle documentatie zorgvuldig door te lezen voordat u het leningscontract ondertekent. Dit omvat alle voorwaarden, kosten en rentetarieven die van toepassing zijn op de lening. Zorg ervoor dat u alle informatie begrijpt voordat u de overeenkomst ondertekent.

Het is ook belangrijk om alle documentatie goed te bewaren voor latere referentiepunten indien nodig. Dit kan handig zijn als u vragen heeft over uw betalingen, rentetarieven of andere aspecten van de leningsovereenkomst. Door alle documentatie bij te houden, kunt u gemakkelijker controleren of alles volgens plan verloopt en eventuele problemen snel oplossen.

Als u vragen heeft over de documentatie of andere aspecten van de leningsovereenkomst, aarzel dan niet om contact op te nemen met uw kredietverstrekker voor meer informatie. Het is beter om vragen te stellen voordat u een overeenkomst ondertekent dan achteraf verrast te worden door onverwachte kosten of voorwaarden.

Kortom, het zorgvuldig lezen en bewaren van alle documentatie met betrekking tot uw lening van 10.000 euro is essentieel voor een succesvolle en stressvrije leenervaring. Neem de tijd om alles goed door te nemen en zorg ervoor dat u volledig begrijpt wat er van u wordt verwacht voordat u zich verbindt aan een leningscontract.

Neem contact op met een financiële adviseur als u twijfelt over welke lening het beste bij uw situatie past .

Als u overweegt om 10.000 euro te lenen, kan het lastig zijn om te bepalen welke lening het beste bij uw financiële situatie past. Er zijn verschillende opties beschikbaar en elke optie heeft zijn eigen voor- en nadelen. Als u twijfelt over welke lening het beste bij u past, is het verstandig om contact op te nemen met een financieel adviseur.

Een financieel adviseur kan u helpen bij het beoordelen van uw financiële situatie en uw mogelijkheden voor leningen. Ze kunnen u adviseren over de verschillende soorten leningen die beschikbaar zijn en de voor- en nadelen van elke optie bespreken. Een financieel adviseur kan ook helpen bij het vergelijken van rentetarieven en voorwaarden van verschillende kredietverstrekkers.

Het inhuren van een financieel adviseur kan kosten met zich meebrengen, maar het kan ook helpen om geld te besparen in de lange termijn door ervoor te zorgen dat u de juiste keuze maakt bij het afsluiten van een lening. Bovendien kunnen ze u helpen bij het opstellen van een budgetplan om ervoor te zorgen dat u in staat bent om de lening terug te betalen zonder in financiële problemen te komen.

Kortom, als u twijfelt over welke lening het beste bij uw situatie past, neem dan contact op met een financieel adviseur voor professioneel advies en begeleiding.

Zorg er altijd voor dat u op tijd betaalt om te voorkomen dat extra kosten in rekening wordt gebracht

Als u besluit om 10.000 euro te lenen, is het belangrijk om te onthouden dat het tijdig terugbetalen van de lening cruciaal is. Het niet op tijd betalen van uw lening kan leiden tot extra kosten en kan uw kredietwaardigheid schaden.

Veel kredietverstrekkers brengen extra kosten in rekening wanneer u niet op tijd betaalt. Dit kan variëren van boetes tot verhoogde rentetarieven en kan snel oplopen tot een aanzienlijk bedrag. Bovendien kan het niet op tijd terugbetalen van uw lening leiden tot een negatieve vermelding op uw kredietrapport, wat gevolgen kan hebben voor toekomstige leningen en financiële mogelijkheden.

Om deze extra kosten en problemen te vermijden, is het belangrijk om ervoor te zorgen dat u zich aan de betalingsvoorwaarden houdt. Maak een budgetplan en zorg ervoor dat u elke maand voldoende geld reserveert om uw lening af te betalen. Als u moeite heeft met het bijhouden van uw betalingen, overweeg dan automatische incasso’s of herinneringen via sms of e-mail.

Het tijdig terugbetalen van uw lening heeft niet alleen financiële voordelen, maar ook voordelen voor uw kredietwaardigheid en financiële stabiliteit op lange termijn. Zorg er daarom altijd voor dat u op tijd betaalt om extra kosten te voorkomen en uw financiële toekomst veilig te stellen.

Snel en eenvoudig geld lenen met een snelle lening: de voor- en nadelen

Een snelle lening kan een handige oplossing zijn voor mensen die onverwachte uitgaven hebben of in een financiële noodsituatie verkeren. Een snelle lening is een kortlopende lening die snel kan worden goedgekeurd en uitbetaald, meestal binnen enkele uren of dagen.

Er zijn verschillende soorten snelle leningen beschikbaar, waaronder persoonlijke leningen, minileningen en flitskredieten. Persoonlijke leningen zijn doorgaans de duurste optie, maar bieden wel hogere leenbedragen en langere terugbetalingstermijnen. Minileningen en flitskredieten daarentegen zijn bedoeld voor kleinere bedragen en kortere looptijden.

Het aanvragen van een snelle lening is over het algemeen eenvoudig en kan online worden gedaan. De meeste kredietverstrekkers vragen om basisinformatie zoals uw naam, adres, inkomen en uitgaven. Sommige kredietverstrekkers voeren ook een kredietcontrole uit om uw kredietwaardigheid te beoordelen.

Het belangrijkste voordeel van een snelle lening is dat het snel geld oplevert in geval van nood. Het kan bijvoorbeeld worden gebruikt om onverwachte medische kosten te betalen of om rekeningen te betalen wanneer u tijdelijk zonder werk zit. Een ander voordeel is dat het proces snel verloopt, waardoor u niet lang hoeft te wachten op goedkeuring en uitbetaling.

Er zijn echter ook nadelen verbonden aan het afsluiten van een snelle lening. De rentetarieven zijn doorgaans hoger dan bij traditionele leningen en er kunnen extra kosten in rekening worden gebracht, zoals administratiekosten of boetes voor te late betalingen. Bovendien kan het afsluiten van meerdere snelle leningen leiden tot een schuldenlast die moeilijk te beheren is.

Als u overweegt om een snelle lening af te sluiten, is het belangrijk om uw opties zorgvuldig te overwegen en ervoor te zorgen dat u de voorwaarden begrijpt voordat u zich aanmeldt. Zorg ervoor dat u alleen leent wat u kunt terugbetalen en houd rekening met eventuele extra kosten. Als u twijfelt, kunt u altijd professioneel advies inwinnen voordat u besluit om een snelle lening af te sluiten.

In conclusie kan een snelle lening een handige oplossing zijn voor financiële noodsituaties, maar het is belangrijk om de voor- en nadelen zorgvuldig af te wegen voordat u zich aanmeldt. Zorg ervoor dat u alleen leent wat u nodig heeft en wat u kunt terugbetalen, en wees bewust van eventuele extra kosten die kunnen worden toegevoegd aan uw lening.


10 veelgestelde vragen over snelle leningen: antwoorden en tips

  1. Waar krijg je snel een lening?
  2. Waar kan ik met spoed geld lenen?
  3. Waar kan ik per direct geld lenen?
  4. Waar kan ik snel 500 euro lenen?
  5. Welke bank leent geld zonder BKR toetsing?
  6. Waar kan ik 2000 euro lenen zonder BKR toetsing?
  7. Waar kan ik 1000 euro lenen zonder BKR toetsing?
  8. Hoe snel kun je een lening krijgen?
  9. Hoe kom ik zo snel mogelijk aan 5000 euro?
  10. Waar kan ik 2000 euro lenen?

Waar krijg je snel een lening?

Er zijn verschillende opties om snel een lening te krijgen, afhankelijk van uw financiële situatie en kredietwaardigheid. Hier zijn enkele van de meest voorkomende opties:

  1. Online kredietverstrekkers: Er zijn veel online kredietverstrekkers die snelle leningen aanbieden, zoals minileningen of flitskredieten. Het aanvraagproces is snel en eenvoudig en u kunt vaak binnen enkele uren of dagen geld op uw rekening hebben.
  2. Banken: Als u een goede kredietgeschiedenis heeft en een stabiel inkomen heeft, kunt u bij uw bank terecht voor een persoonlijke lening. Dit kan echter langer duren dan bij online kredietverstrekkers, omdat banken vaak meer documentatie nodig hebben en een uitgebreide kredietcontrole uitvoeren.
  3. Kredietkaarten: Als u al een creditcard heeft, kunt u deze gebruiken om geld te lenen in geval van nood. Houd er echter rekening mee dat de rentetarieven op creditcards doorgaans hoger zijn dan bij persoonlijke leningen of minileningen.
  4. Familie of vrienden: Als u geen toegang heeft tot traditionele kredietverstrekkers, kunt u overwegen om hulp te vragen aan familieleden of vrienden. Dit kan echter leiden tot ongemakkelijke situaties als de terugbetaling niet op tijd wordt gedaan.

Het is belangrijk om altijd zorgvuldig te overwegen welke optie het beste bij uw behoeften past en om ervoor te zorgen dat u alleen leent wat u kunt terugbetalen. Vergeet niet dat snelle leningen vaak hogere rentetarieven en extra kosten met zich meebrengen, dus wees voorzichtig bij het afsluiten van een lening en lees de voorwaarden zorgvuldig door voordat u zich aanmeldt.

Waar kan ik met spoed geld lenen?

Als u met spoed geld wilt lenen, zijn er verschillende opties beschikbaar. Hier zijn een paar mogelijkheden:

  1. Kredietverstrekkers: Er zijn verschillende kredietverstrekkers die snelle leningen aanbieden. U kunt online zoeken naar kredietverstrekkers die kortlopende leningen aanbieden en hun voorwaarden vergelijken. Het is belangrijk om de rentetarieven en andere kosten te controleren voordat u zich aanmeldt.
  2. Banken: Als u al een bankrekening heeft bij een bank, kunt u overwegen om daar een persoonlijke lening aan te vragen. Dit kan echter langer duren dan het aanvragen van een snelle lening bij een kredietverstrekker.
  3. Familie of vrienden: Als u geen toegang heeft tot traditionele kredietverstrekkers of als u niet in staat bent om hun voorwaarden te voldoen, kunt u overwegen om geld te lenen van familie of vrienden. Dit kan echter leiden tot spanningen in uw persoonlijke relaties en het is belangrijk om duidelijke afspraken te maken over de terugbetaling.
  4. Creditcards: Als u al een creditcard heeft, kunt u overwegen om deze te gebruiken voor dringende uitgaven. Houd er echter rekening mee dat de rentetarieven op creditcards doorgaans hoger zijn dan bij persoonlijke leningen.

Ongeacht welke optie u kiest, is het belangrijk om ervoor te zorgen dat u alleen leent wat u nodig heeft en wat u zich kunt veroorloven terug te betalen binnen de afgesproken termijn. Zorg ervoor dat u de voorwaarden van uw lening begrijpt en dat u zich bewust bent van eventuele extra kosten die kunnen worden toegevoegd aan uw lening.

Waar kan ik per direct geld lenen?

Als u per direct geld nodig heeft en een lening wilt afsluiten, zijn er verschillende opties beschikbaar. Hier zijn enkele van de meest voorkomende opties:

  1. Persoonlijke leningen: Persoonlijke leningen zijn leningen die worden verstrekt door banken en kredietverstrekkers. Deze leningen hebben doorgaans een langere looptijd en lagere rentetarieven dan andere vormen van kortlopende leningen, maar het aanvraagproces kan langer duren en vereist vaak een kredietcontrole.
  2. Minileningen: Minileningen zijn kortlopende leningen die doorgaans worden aangeboden door online kredietverstrekkers. Deze leningen hebben meestal een looptijd van 15 tot 30 dagen en kunnen worden goedgekeurd binnen enkele uren of zelfs minuten na de aanvraag. Het nadeel is dat de rentetarieven hoger zijn dan bij andere vormen van leningen.
  3. Flitskredieten: Flitskredieten zijn vergelijkbaar met minileningen, maar hebben meestal nog kortere looptijden (meestal minder dan 30 dagen) en hogere rentetarieven.
  4. Creditcards: Als u al een creditcard heeft, kunt u mogelijk geld opnemen via een contante opname of geldautomaat om onmiddellijke toegang tot contant geld te krijgen. Houd er rekening mee dat dit vaak gepaard gaat met hoge kosten en rentetarieven.

Het is belangrijk om te onthouden dat het afsluiten van een lening altijd verantwoord moet gebeuren en dat u alleen moet lenen wat u nodig heeft en kunt terugbetalen. Voordat u een lening afsluit, is het ook belangrijk om de voorwaarden en rentetarieven zorgvuldig te lezen en te begrijpen.

Waar kan ik snel 500 euro lenen?

Er zijn verschillende opties beschikbaar als u snel 500 euro wilt lenen. Hier zijn enkele suggesties:

  1. Kredietverstrekkers voor minileningen: Minileningen zijn kortlopende leningen die meestal bedragen tot 1000 euro dekken en binnen een paar weken moeten worden terugbetaald. Er zijn verschillende kredietverstrekkers beschikbaar die minileningen aanbieden, zoals Ferratum, Saldodipje en Cashper.
  2. Creditcards: Als u al een creditcard heeft, kunt u overwegen om deze te gebruiken om uw uitgaven te dekken. U kunt het geld dat u nodig heeft opnemen als contant geld of betalingen doen met uw creditcard.
  3. Familie of vrienden: Als u geen toegang heeft tot traditionele kredietverstrekkers, kunt u overwegen om hulp te vragen aan familie of vrienden. Zorg ervoor dat u duidelijke afspraken maakt over de terugbetalingstermijnen en eventuele rente die verschuldigd is.
  4. Online marktplaatsen voor peer-to-peer-leningen: Er zijn online platforms beschikbaar waarop particulieren geld kunnen lenen aan andere particulieren zonder tussenkomst van een bank. Voorbeelden hiervan zijn Lendico en Auxifina.

Het is belangrijk om te onthouden dat het afsluiten van een lening altijd financiële verplichtingen met zich meebrengt, dus zorg ervoor dat u alleen leent wat u nodig heeft en wat u zich kunt veroorloven terug te betalen binnen de gestelde termijn. Lees de voorwaarden en rentetarieven zorgvuldig door voordat u zich aanmeldt en vergelijk verschillende opties om de beste deal te vinden die bij uw behoeften past.

Welke bank leent geld zonder BKR toetsing?

Het is belangrijk om te weten dat in Nederland alle banken en kredietverstrekkers verplicht zijn om een BKR-toetsing uit te voeren voordat ze een lening verstrekken. Dit is om ervoor te zorgen dat de kredietverstrekker een goed beeld heeft van uw financiële situatie en kan beoordelen of u in staat bent om de lening terug te betalen.

Er zijn echter wel enkele kredietverstrekkers die leningen aanbieden zonder BKR-toetsing, maar deze leningen hebben vaak hogere rentetarieven en andere kosten. Het is daarom belangrijk om de voorwaarden van deze leningen zorgvuldig te lezen voordat u zich aanmeldt.

Daarnaast is het belangrijk om op te merken dat het hebben van een negatieve BKR-registratie niet altijd betekent dat u geen lening kunt krijgen. Sommige kredietverstrekkers bieden nog steeds leningen aan mensen met een negatieve BKR-registratie, maar deze leningen hebben vaak hogere rentetarieven en andere kosten.

Als u op zoek bent naar een lening zonder BKR-toetsing, raden wij u aan om eerst goed onderzoek te doen naar de verschillende opties die beschikbaar zijn en de voorwaarden zorgvuldig te lezen voordat u zich aanmeldt. Het is ook verstandig om professioneel advies in te winnen voordat u besluit om een dergelijke lening af te sluiten.

Waar kan ik 2000 euro lenen zonder BKR toetsing?

Het is belangrijk om te weten dat het afsluiten van een lening zonder BKR-toetsing niet altijd de beste optie is. Leningen zonder BKR-toetsing hebben meestal hogere rentetarieven en kunnen extra kosten met zich meebrengen, waardoor de totale kosten van de lening hoger zijn dan bij een traditionele lening.

Als u echter nog steeds op zoek bent naar een manier om 2000 euro te lenen zonder BKR-toetsing, zijn er verschillende opties beschikbaar. Een van de meest voorkomende opties is het afsluiten van een minilening of flitskrediet. Deze leningen bieden over het algemeen kortere looptijden en lagere leenbedragen, maar ze worden snel goedgekeurd en uitbetaald.

Een andere optie is om te kijken naar particuliere kredietverstrekkers die geen BKR-toetsing uitvoeren. Dit kan echter riskant zijn en er zijn veel frauduleuze kredietverstrekkers die oplichtingspraktijken gebruiken om mensen te misleiden.

Als u besluit om een ​​lening zonder BKR-toetsing af te sluiten, zorg er dan voor dat u de voorwaarden goed begrijpt en dat u alleen leent wat u kunt terugbetalen. Overweeg ook alternatieve opties, zoals het vragen van hulp aan vrienden of familieleden of het verkopen van onnodige bezittingen om extra geld te verdienen.

Het is altijd verstandig om professioneel advies in te winnen voordat u besluit om een ​​lening af te sluiten, vooral als u zich zorgen maakt over uw financiële situatie. Een financieel adviseur kan u helpen bij het vinden van de beste opties voor uw specifieke behoeften en omstandigheden.

Waar kan ik 1000 euro lenen zonder BKR toetsing?

Het is belangrijk om te weten dat geld lenen zonder BKR toetsing niet altijd een verstandige keuze is. Kredietverstrekkers die geen BKR toetsing uitvoeren, brengen vaak hogere rentetarieven en kosten in rekening om het risico te compenseren dat ze nemen door geld te lenen aan mensen met een slechte kredietgeschiedenis. Als u echter toch op zoek bent naar een manier om 1000 euro te lenen zonder BKR toetsing, zijn hier enkele opties:

  1. Minilening: Een minilening is een kortlopende lening van meestal enkele honderden tot duizend euro’s. Veel kredietverstrekkers bieden minileningen aan zonder BKR toetsing, maar houd er rekening mee dat de rentetarieven hoog kunnen zijn.
  2. Particuliere geldschieter: U kunt ook proberen om 1000 euro te lenen van een particuliere geldschieter. Dit kan bijvoorbeeld een familielid of vriend zijn die bereid is om u het geld te lenen zonder BKR toetsing. Zorg er wel voor dat u de afspraken duidelijk op papier zet en dat u zich houdt aan de afgesproken terugbetalingsvoorwaarden.
  3. Creditcard: Sommige creditcards bieden de mogelijkheid om geld op te nemen van uw kredietlimiet. Dit kan een optie zijn als u snel 1000 euro nodig heeft, maar houd er rekening mee dat de rente op creditcardtransacties meestal hoog is.
  4. Pandhuis: Een pandhuis kan een optie zijn als u waardevolle spullen heeft die u kunt gebruiken als onderpand voor een lening. Het pandhuis zal uw spullen taxeren en u een lening aanbieden op basis van de waarde van het onderpand.

Het is belangrijk om te onthouden dat het afsluiten van een lening zonder BKR toetsing risicovol kan zijn en dat u zich bewust moet zijn van de voorwaarden en kosten voordat u zich aanmeldt. Overweeg altijd uw opties zorgvuldig en leen alleen wat u nodig heeft en wat u zich kunt veroorloven terug te betalen.

Hoe snel kun je een lening krijgen?

De snelheid waarmee u een lening kunt krijgen, hangt af van verschillende factoren, zoals het type lening dat u aanvraagt, de kredietverstrekker en uw persoonlijke omstandigheden.

Bij sommige kredietverstrekkers kunt u binnen enkele minuten tot enkele uren na uw aanvraag een beslissing ontvangen. Dit geldt met name voor minileningen of flitskredieten. Deze leningen zijn bedoeld voor kleine bedragen en korte looptijden en worden vaak verstrekt zonder dat er een uitgebreide kredietcontrole plaatsvindt.

Bij persoonlijke leningen kan het proces langer duren, omdat er meer informatie nodig is om uw kredietwaardigheid te beoordelen. Het kan enkele dagen tot een week duren voordat u goedkeuring krijgt en het geld op uw rekening wordt gestort.

Als u echter dringend geld nodig heeft, zijn er ook opties beschikbaar die sneller kunnen zijn dan traditionele persoonlijke leningen. Sommige kredietverstrekkers bieden bijvoorbeeld snelle of spoedleningen aan die binnen 24 uur kunnen worden goedgekeurd en uitbetaald. Houd er wel rekening mee dat deze leningen doorgaans hogere rentetarieven hebben dan traditionele persoonlijke leningen.

Het is belangrijk om te onthouden dat hoe sneller u een lening wilt krijgen, hoe hoger de kosten kunnen zijn. Zorg ervoor dat u de voorwaarden van de lening begrijpt voordat u zich aanmeldt en leen alleen wat u nodig heeft en wat u zich kunt veroorloven om terug te betalen.

Hoe kom ik zo snel mogelijk aan 5000 euro?

Er zijn verschillende manieren om snel aan 5000 euro te komen, maar het is belangrijk om te onthouden dat sommige opties risicovoller zijn dan andere en dat u zorgvuldig moet overwegen wat het beste bij uw situatie past.

Hier zijn enkele suggesties:

  1. Persoonlijke lening: Een persoonlijke lening kan een goede optie zijn als u een stabiel inkomen heeft en in staat bent om de lening terug te betalen binnen de afgesproken termijn. U kunt online zoeken naar banken of kredietverstrekkers die persoonlijke leningen aanbieden en de voorwaarden vergelijken voordat u een beslissing neemt.
  2. Creditcard: Als u al een creditcard heeft, kunt u overwegen om deze te gebruiken om uw aankoop te financieren. Zorg er wel voor dat u de maandelijkse betalingen kunt doen en dat de rentetarieven niet te hoog zijn.
  3. Vrienden of familie: Als u iemand kent die bereid is om u geld te lenen, kan dit een goede optie zijn. Zorg er wel voor dat u duidelijke afspraken maakt over terugbetalingstermijnen en rentevoeten.
  4. Verkoop spullen: U kunt ook overwegen om spullen die u niet meer nodig heeft te verkopen, zoals elektronica, meubels of kleding. Dit kan snel geld opleveren en is minder riskant dan andere opties.
  5. Flitskrediet: Een flitskrediet is een snelle manier om geld te lenen, maar het kan duur zijn vanwege hoge rentetarieven en extra kosten. Wees voorzichtig bij het overwegen van deze optie en zorg ervoor dat u de voorwaarden begrijpt voordat u zich aanmeldt.

Het is belangrijk om te onthouden dat elke optie risico’s met zich meebrengt en dat u zorgvuldig moet overwegen wat het beste bij uw situatie past. Zorg ervoor dat u de voorwaarden begrijpt voordat u een lening afsluit of spullen verkoopt, en wees bereid om verantwoordelijkheid te nemen voor terugbetalingen.

Waar kan ik 2000 euro lenen?

Er zijn verschillende opties om 2000 euro te lenen, afhankelijk van uw persoonlijke situatie en kredietwaardigheid. Hier zijn enkele mogelijke opties:

  1. Persoonlijke lening: U kunt een persoonlijke lening aanvragen bij een bank of kredietverstrekker. Dit is een lening met vaste maandelijkse betalingen en rentetarieven die afhankelijk zijn van uw kredietwaardigheid. Het kan helpen om vooraf te onderzoeken welke aanbieders de beste tarieven bieden.
  2. Minilening: Een minilening is een kortlopende lening voor kleine bedragen, meestal tot 1000 euro. Het kan snel worden goedgekeurd en uitbetaald, maar de rentetarieven zijn doorgaans hoger dan bij persoonlijke leningen.
  3. Flitskrediet: Een flitskrediet is vergelijkbaar met een minilening, maar het bedrag dat u kunt lenen is meestal hoger, tot 2000 euro. De rentetarieven zijn echter veel hoger dan bij andere soorten leningen.
  4. Creditcard: Als u al een creditcard heeft, kunt u deze gebruiken om 2000 euro te lenen. Houd er rekening mee dat de rentetarieven op creditcards over het algemeen hoger zijn dan bij persoonlijke leningen.

Het is belangrijk om zorgvuldig te overwegen welke optie het beste bij uw financiële situatie past en ervoor te zorgen dat u alleen leent wat u nodig heeft en wat u kunt terugbetalen binnen de gestelde termijnen. Vergeet niet om de rentetarieven en voorwaarden te vergelijken voordat u zich aanmeldt voor een lening.

Flexibel en betrouwbaar: Persoonlijke lening bij Belfius

Belfius is een van de grootste banken in België en biedt verschillende financiële producten aan, waaronder persoonlijke leningen. Een persoonlijke lening van Belfius kan een goede optie zijn voor mensen die extra financiële middelen nodig hebben voor bijvoorbeeld een renovatie, aankoop van een auto of andere persoonlijke projecten.

Een persoonlijke lening van Belfius is een lening op afbetaling. Dit betekent dat u het geleende bedrag terugbetaalt in maandelijkse termijnen, inclusief rente en eventuele administratiekosten. Het bedrag dat u kunt lenen hangt af van uw financiële situatie en uw kredietwaardigheid. U kunt bij Belfius een persoonlijke lening aanvragen voor bedragen tussen €1.250 en €75.000.

Een groot voordeel van een persoonlijke lening bij Belfius is de flexibiliteit die het biedt. U kunt zelf kiezen hoeveel u leent, de looptijd van de lening en de frequentie waarmee u terugbetaalt. Daarnaast heeft u bij Belfius ook de mogelijkheid om uw lening vervroegd af te lossen zonder extra kosten.

Het rentepercentage dat u betaalt op uw persoonlijke lening bij Belfius hangt af van verschillende factoren, zoals het geleende bedrag, de looptijd en uw kredietwaardigheid. Over het algemeen zijn de rentetarieven bij Belfius redelijk gunstig in vergelijking met andere banken in België.

Om een persoonlijke lening aan te vragen bij Belfius, kunt u online een aanvraagformulier invullen of een afspraak maken bij een Belfius-kantoor. U moet enkele persoonlijke en financiële gegevens verstrekken, zoals uw inkomen, uitgaven en schulden. Binnen enkele dagen ontvangt u een beslissing over uw leningaanvraag.

Als u op zoek bent naar extra financiële middelen voor persoonlijke projecten, kan een persoonlijke lening van Belfius een goede optie zijn. Het biedt flexibiliteit in termen van geleend bedrag, looptijd en terugbetalingsfrequentie. Daarnaast zijn de rentetarieven redelijk gunstig in vergelijking met andere banken in België. Het is echter belangrijk om altijd verantwoord te lenen en ervoor te zorgen dat u de lening terug kunt betalen volgens de overeengekomen voorwaarden.


9 Veelgestelde Vragen over Persoonlijke Leningen bij Belfius

  1. Hoeveel kan ik lenen persoonlijk?
  2. Kan iedereen een persoonlijke lening krijgen?
  3. Wat kost een persoonlijke lening van 10.000 euro?
  4. Wat kost een persoonlijke lening van 10000 euro?
  5. Hoe snel krijg je een persoonlijke lening?
  6. Hoeveel mag je persoonlijk lenen?
  7. Wat zijn de voorwaarden voor een persoonlijke lening?
  8. Wat kost een persoonlijke lening van 5000 euro?
  9. Hoeveel rente moet ik betalen voor een persoonlijke lening?

Hoeveel kan ik lenen persoonlijk?

Hoeveel u kunt lenen voor een persoonlijke lening hangt af van verschillende factoren, zoals uw inkomen, uitgaven, schulden en kredietwaardigheid. Het geleende bedrag kan variëren van enkele honderden tot tienduizenden euro’s.

Bij de meeste kredietverstrekkers in België kunt u een persoonlijke lening aanvragen voor bedragen tussen €1.250 en €75.000. Het exacte bedrag dat u kunt lenen hangt af van uw individuele financiële situatie en de specifieke voorwaarden van de kredietverstrekker.

Het is belangrijk om te onthouden dat het niet verstandig is om meer te lenen dan nodig is of meer dan u zich kunt veroorloven om terug te betalen. Een persoonlijke lening kan handig zijn voor het financieren van grote aankopen of projecten, maar het moet wel binnen uw budget passen en rekening houden met andere financiële verplichtingen die u heeft.

Voordat u een persoonlijke lening aanvraagt, is het verstandig om uw budget zorgvuldig te plannen en te berekenen hoeveel u zich kunt veroorloven om maandelijks terug te betalen. U kunt ook gebruik maken van online tools zoals leencalculators om een idee te krijgen van de maandelijkse aflossingen op basis van verschillende leenbedragen en looptijden.

Kan iedereen een persoonlijke lening krijgen?

Nee, niet iedereen kan zomaar een persoonlijke lening krijgen. Om in aanmerking te komen voor een persoonlijke lening moet u aan bepaalde voorwaarden voldoen en zal de kredietverstrekker uw kredietwaardigheid beoordelen.

Om te beginnen moet u minimaal 18 jaar oud zijn en een vast inkomen hebben. Dit inkomen kan afkomstig zijn uit loondienst, zelfstandig ondernemerschap of een uitkering. Daarnaast moet u in staat zijn om de maandelijkse aflossingen van de lening te kunnen betalen zonder in financiële problemen te komen.

De kredietverstrekker zal uw kredietwaardigheid beoordelen aan de hand van verschillende factoren, zoals uw inkomen, uitgaven, schulden en betaalgeschiedenis. Als u al veel schulden heeft of betalingsachterstanden heeft opgelopen, kan dit invloed hebben op uw kredietwaardigheid en maakt u mogelijk minder kans op het verkrijgen van een persoonlijke lening.

Daarnaast kan het ook zo zijn dat bepaalde groepen mensen niet in aanmerking komen voor een persoonlijke lening bij sommige kredietverstrekkers. Bijvoorbeeld mensen met een tijdelijk contract of mensen met een negatieve BKR-registratie.

Het is belangrijk om altijd verantwoord te lenen en ervoor te zorgen dat u de lening terug kunt betalen volgens de overeengekomen voorwaarden. Het is daarom verstandig om verschillende opties te vergelijken en alleen een lening af te sluiten als u zeker weet dat u deze terug kunt betalen.

Wat kost een persoonlijke lening van 10.000 euro?

De kosten van een persoonlijke lening van 10.000 euro hangen af van verschillende factoren, zoals de looptijd van de lening en het rentepercentage dat u betaalt. Over het algemeen geldt dat hoe langer de looptijd van de lening, hoe meer rente u betaalt.

Als voorbeeld: Stel dat u bij een bank een persoonlijke lening afsluit van 10.000 euro met een looptijd van 48 maanden (4 jaar) en een rentepercentage van 5%. In dit geval betaalt u maandelijks ongeveer €230 terug aan aflossing en rente. Over de hele looptijd betaalt u in totaal ongeveer €11.040 terug, inclusief rente en eventuele administratiekosten.

Het is echter altijd belangrijk om goed te kijken naar de voorwaarden en kosten die verbonden zijn aan een persoonlijke lening voordat u deze afsluit. Vergelijk verschillende aanbieders en kijk naar zowel de rentetarieven als eventuele extra kosten zoals administratiekosten of boetes bij vervroegde aflossing. Zo kunt u ervoor zorgen dat u de beste deal krijgt voor uw persoonlijke situatie.

Wat kost een persoonlijke lening van 10000 euro?

De kosten van een persoonlijke lening van 10000 euro hangen af van verschillende factoren, zoals de looptijd van de lening en het rentepercentage dat u betaalt. Over het algemeen geldt dat hoe langer de looptijd van de lening, hoe meer rente u betaalt.

Als voorbeeld: stel dat u een persoonlijke lening van 10000 euro afsluit met een looptijd van 48 maanden en een rentepercentage van 5%. In dit geval betaalt u maandelijks ongeveer €232 aan aflossing en rente. Over de hele looptijd betaalt u dan in totaal ongeveer €11.136 terug.

Het is belangrijk om te onthouden dat dit slechts een voorbeeld is en dat de werkelijke kosten kunnen variëren op basis van uw individuele situatie en het rentepercentage dat u krijgt aangeboden door uw geldverstrekker. Het is daarom altijd verstandig om meerdere offertes te vergelijken voordat u besluit om een persoonlijke lening af te sluiten. Zo kunt u ervoor zorgen dat u de beste deal krijgt die past bij uw financiële situatie en behoeften.

Hoe snel krijg je een persoonlijke lening?

De snelheid waarmee u een persoonlijke lening kunt krijgen, hangt af van verschillende factoren, waaronder de kredietverstrekker, uw financiële situatie en de hoeveelheid informatie die u verstrekt. Over het algemeen kan het proces variëren van enkele dagen tot enkele weken.

Als u een persoonlijke lening aanvraagt bij een traditionele bank, kan het proces langer duren omdat er meer stappen zijn die moeten worden gevolgd. U moet bijvoorbeeld mogelijk meerdere documenten invullen en indienen, zoals loonstrookjes of bankafschriften. Bovendien kan het enige tijd duren voordat uw aanvraag wordt beoordeeld en goedgekeurd.

Aan de andere kant bieden online kredietverstrekkers vaak snellere goedkeuringstijden omdat ze minder papierwerk vereisen. Sommige online kredietverstrekkers kunnen binnen 24 uur beslissen of u in aanmerking komt voor een persoonlijke lening.

Het is belangrijk om te onthouden dat hoewel snelle goedkeuringen aantrekkelijk kunnen zijn, het belangrijk is om de tijd te nemen om verschillende opties te vergelijken en ervoor te zorgen dat u een lening afsluit met gunstige voorwaarden en rentetarieven die passen bij uw financiële situatie. Het is ook belangrijk om verantwoordelijk te lenen en alleen geld te lenen als u zeker weet dat u de lening kunt terugbetalen volgens de overeengekomen voorwaarden.

Hoeveel mag je persoonlijk lenen?

Het bedrag dat je persoonlijk mag lenen hangt af van verschillende factoren, zoals je inkomen, uitgaven en kredietwaardigheid. Het is belangrijk om verantwoord te lenen en alleen te lenen wat je kunt terugbetalen binnen de afgesproken termijn. Bij de meeste banken in België kun je een persoonlijke lening aanvragen voor bedragen tussen €1.250 en €75.000. Het is echter altijd verstandig om eerst goed te kijken naar je financiële situatie voordat je besluit om een lening af te sluiten en alleen te lenen wat je echt nodig hebt.

Wat zijn de voorwaarden voor een persoonlijke lening?

De voorwaarden voor een persoonlijke lening kunnen verschillen per kredietverstrekker en zijn afhankelijk van verschillende factoren, zoals het geleende bedrag, de looptijd van de lening en uw kredietwaardigheid. Over het algemeen gelden echter enkele basisvoorwaarden voor een persoonlijke lening:

  1. Leeftijd: U moet minimaal 18 jaar oud zijn om in aanmerking te komen voor een persoonlijke lening.
  2. Inkomen: U moet over voldoende inkomen beschikken om de maandelijkse aflossingen te kunnen betalen. Dit kan een vast inkomen zijn uit werk of een uitkering.
  3. Kredietwaardigheid: De kredietverstrekker zal uw kredietwaardigheid beoordelen op basis van uw financiële situatie, zoals uw inkomsten, uitgaven en eventuele andere schulden.
  4. Identificatie: U moet zich kunnen identificeren met een geldig identiteitsbewijs, zoals een paspoort of identiteitskaart.
  5. Verblijfplaats: U moet in België wonen om in aanmerking te komen voor een persoonlijke lening bij Belgische kredietverstrekkers.
  6. Doel van de lening: U moet kunnen aantonen waarvoor u het geld wilt gebruiken, bijvoorbeeld voor de aankoop van een auto of verbouwing van uw huis.

Bij het aanvragen van een persoonlijke lening is het belangrijk om alle voorwaarden zorgvuldig door te nemen en ervoor te zorgen dat u aan alle criteria voldoet voordat u een lening afsluit. Zo voorkomt u dat u later in de problemen komt met het terugbetalen van de lening.

Wat kost een persoonlijke lening van 5000 euro?

De kosten van een persoonlijke lening van 5000 euro hangen af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele administratiekosten. Over het algemeen geldt dat hoe langer de looptijd van de lening, hoe meer rente u zult betalen.

Als voorbeeld nemen we een persoonlijke lening van 5000 euro met een looptijd van 36 maanden en een rentevoet van 6%. In dit geval zou u elke maand ongeveer 153 euro moeten terugbetalen. Aan het einde van de looptijd heeft u dan in totaal ongeveer 5508 euro betaald, inclusief rente en eventuele administratiekosten.

Het is belangrijk om te beseffen dat de rentevoet kan variëren afhankelijk van uw kredietwaardigheid en financiële situatie. Het is daarom altijd verstandig om verschillende aanbieders te vergelijken voordat u besluit om een persoonlijke lening af te sluiten. Zo kunt u ervoor zorgen dat u de meest gunstige voorwaarden krijgt die passen bij uw financiële situatie en behoeften.

Hoeveel rente moet ik betalen voor een persoonlijke lening?

De rente die u moet betalen voor een persoonlijke lening hangt af van verschillende factoren, zoals het geleende bedrag, de looptijd van de lening en uw kredietwaardigheid. Over het algemeen geldt dat hoe hoger het geleende bedrag en hoe langer de looptijd van de lening, hoe hoger de rente zal zijn. Daarnaast zal uw kredietwaardigheid ook een rol spelen bij het bepalen van de rente. Als u een goede kredietwaardigheid heeft, kunt u meestal profiteren van lagere rentetarieven.

Het is dus moeilijk om een specifiek antwoord te geven op deze vraag zonder meer informatie over uw specifieke situatie. Het is daarom belangrijk om verschillende opties te vergelijken en offertes aan te vragen bij verschillende kredietverstrekkers voordat u beslist welke persoonlijke lening voor u geschikt is. Door offertes te vergelijken kunt u niet alleen zien welke kredietverstrekker de beste rentetarieven biedt, maar ook welke voorwaarden en kosten er verbonden zijn aan de lening.

Ontdek de flexibele leningopties van KBC voor uw financiële behoeften

KBC is een van de grootste banken in België en biedt een breed scala aan financiële producten en diensten, waaronder leningen. Als u op zoek bent naar een lening, is KBC zeker een bank die u zou moeten overwegen.

Leningsopties bij KBC

KBC biedt verschillende soorten leningen aan, afhankelijk van uw behoeften. Hier zijn enkele van de meest populaire opties:

Persoonlijke lening: Dit is een lening op afbetaling die u kunt gebruiken voor allerlei doeleinden, zoals het kopen van een auto, het doen van verbouwingen of het betalen van onverwachte kosten. U kunt tot 50.000 euro lenen en de looptijd kan variëren van 12 tot 60 maanden.

Autolening: Als u een nieuwe of tweedehands auto wilt kopen, kunt u bij KBC terecht voor een autolening. U kunt tot 110% van de aankoopprijs lenen en de looptijd kan variëren van 12 tot 84 maanden.

Renovatielening: Als u uw huis wilt renoveren of verbouwen, kunt u bij KBC terecht voor een renovatielening. U kunt tot 50.000 euro lenen en de looptijd kan variëren van 12 tot 120 maanden.

Voordelen van een lening bij KBC

Er zijn verschillende voordelen verbonden aan het afsluiten van een lening bij KBC:

Flexibiliteit: Bij KBC kunt u kiezen uit verschillende soorten leningen met verschillende looptijden en bedragen, zodat u de lening kunt vinden die het beste bij uw behoeften past.

Lage rentevoeten: KBC biedt competitieve rentevoeten aan voor hun leningen, zodat u niet te veel geld betaalt voor uw lening.

Snelle goedkeuring: Als u een lening aanvraagt bij KBC, krijgt u meestal binnen enkele dagen te horen of uw aanvraag is goedgekeurd.

Online aanvragen: U kunt uw lening online aanvragen bij KBC, wat het proces snel en eenvoudig maakt.

Conclusie

Als u op zoek bent naar een betrouwbare bank voor uw lening, is KBC zeker een optie om te overwegen. Met verschillende soorten leningen, lage rentevoeten en snelle goedkeuringen, kan KBC u helpen de financiering te krijgen die u nodig heeft voor uw projecten of onverwachte uitgaven.


8 voordelen van een KBC lening: flexibele afbetalingstermijn, geen kredietwaardigheidscontrole en meer

  1. KBC biedt een lening aan tegen een competitieve rentevoet.
  2. Er is geen voorafgaande kredietwaardigheidscontrole nodig om in aanmerking te komen voor de lening van KBC.
  3. De afbetalingstermijn is flexibel en kan worden aangepast aan uw behoeften en budget.
  4. U hebt de mogelijkheid om extra af te lossen op uw lening zonder extra kosten of boetes te betalen.
  5. KBC biedt verschillende opties voor het verzekeren van uw lening, waaronder levensverzekering, arbeidsongeschiktheidsverzekering en werkloosheidsverzekering, waardoor u meer financiële zekerheid heeft als iets onverwachts gebeurt tijdens de looptijd van de lening.
  6. U kunt online toegang tot uw account krijgen om informatie over uw lening op elk moment op te halen of updates door te voeren naar uw accountgegevens zoals adres- en telefoonnummers bijvoorbeeld .
  7. KBC biedt ook persoonlijke service via hun contactcenters als er problemen zijn met betrekking tot de lening of als er specifieke vragen zijn die moet worden beantwoord .
  8. KBC maakt gebruik van digitale technologieën zoals mobiele apps om hun diensten makkelijk toegankelijk te maken , waardoor het veel gemakkelijker is om toegang tot hun services te krijgen en updates doorvoeren in realtime


Drie nadelen van lenen bij KBC: verlies van geld, hoge maandelijkse betalingen en hogere rentekosten

  1. U kunt veel geld verliezen als u niet in staat bent om de lening af te betalen.
  2. Uw maandelijkse betalingen kunnen hoog zijn, waardoor het lastig kan zijn om ze op tijd te betalen.
  3. Er wordt een lage rente geboden, dus u betaalt meer rente over de lening dan bij andere financiële instellingen mogelijk is.

KBC biedt een lening aan tegen een competitieve rentevoet.

Een van de grootste voordelen van het afsluiten van een lening bij KBC is de competitieve rentevoet die zij aanbieden. Dit betekent dat u niet te veel hoeft te betalen voor uw lening, waardoor u meer geld overhoudt om andere dingen te doen.

De rentevoet die KBC aanbiedt, is afhankelijk van verschillende factoren, zoals het bedrag dat u wilt lenen, de looptijd van de lening en uw kredietwaardigheid. Over het algemeen zijn de rentevoeten bij KBC echter zeer concurrerend in vergelijking met andere banken.

Door te kiezen voor een lening met een competitieve rentevoet bij KBC, kunt u er zeker van zijn dat u niet meer betaalt dan nodig is voor uw lening. Dit kan u helpen om uw financiële doelen te bereiken zonder dat u zich zorgen hoeft te maken over hoge kosten of onbetaalbare maandelijkse betalingen.

Als u op zoek bent naar een lening met een competitieve rentevoet, dan is KBC zeker een bank om te overwegen. Met hun uitgebreide assortiment aan leningen en hun focus op klanttevredenheid, kunt u erop vertrouwen dat zij u de financiering kunnen bieden die u nodig heeft tegen een eerlijke prijs.

Er is geen voorafgaande kredietwaardigheidscontrole nodig om in aanmerking te komen voor de lening van KBC.

Een van de grootste voordelen van het lenen bij KBC is dat er geen voorafgaande kredietwaardigheidscontrole nodig is om in aanmerking te komen voor een lening. Dit betekent dat zelfs als u een minder dan perfect krediet hebt, u nog steeds in aanmerking kunt komen voor een lening bij KBC.

Dit kan vooral nuttig zijn als u onverwachte uitgaven heeft of als u snel geld nodig heeft en geen tijd hebt om uw kredietwaardigheid te verbeteren voordat u een lening aanvraagt. Bij KBC kunt u snel en gemakkelijk een lening aanvragen zonder dat u zich zorgen hoeft te maken over uw kredietgeschiedenis.

Natuurlijk moet u nog steeds voldoen aan de andere vereisten van KBC, zoals het hebben van een vast inkomen en het kunnen terugbetalen van de lening. Maar door het weglaten van de kredietwaardigheidscontrole, biedt KBC meer flexibiliteit en toegankelijkheid voor mensen die financiële hulp nodig hebben.

De afbetalingstermijn is flexibel en kan worden aangepast aan uw behoeften en budget.

Een van de grote voordelen van het afsluiten van een lening bij KBC is de flexibiliteit die wordt geboden bij het bepalen van de afbetalingstermijn. Bij KBC kunt u kiezen uit verschillende looptijden voor uw lening, zodat u deze kunt aanpassen aan uw behoeften en budget.

Als u bijvoorbeeld een persoonlijke lening afsluit, kunt u kiezen voor een looptijd variërend van 12 tot 60 maanden. Dit betekent dat u de afbetalingstermijn kunt aanpassen aan uw financiële situatie en ervoor kunt zorgen dat de maandelijkse betalingen passen binnen uw budget.

Bovendien biedt KBC ook de mogelijkheid om uw lening vervroegd af te lossen, waardoor u geld bespaart op rente en kosten. Als u extra geld heeft en uw lening sneller wilt terugbetalen dan gepland, kan dit gemakkelijk worden geregeld bij KBC.

Kortom, als u op zoek bent naar een flexibele lening met een afbetalingstermijn die past bij uw behoeften en budget, is KBC zeker een bank om te overwegen. Met verschillende looptijden en de mogelijkheid om vervroegd af te lossen, biedt KBC veel opties om ervoor te zorgen dat uw lening past bij uw financiële situatie.

U hebt de mogelijkheid om extra af te lossen op uw lening zonder extra kosten of boetes te betalen.

Een van de voordelen van een lening bij KBC is dat u de mogelijkheid hebt om extra af te lossen op uw lening zonder extra kosten of boetes te betalen. Dit betekent dat als u in staat bent om meer geld terug te betalen dan het minimumbedrag dat maandelijks vereist is, u uw lening sneller kunt aflossen en minder rente betaalt over de looptijd van uw lening.

Dit kan vooral handig zijn als u een onverwachte meevaller heeft, zoals een bonus op het werk, of als u besluit om uw uitgaven te verminderen om meer geld vrij te maken voor aflossingen. Door extra af te lossen op uw lening bij KBC, kunt u niet alleen de totale kosten van uw lening verlagen, maar ook eerder schuldenvrij zijn.

Bovendien biedt KBC deze mogelijkheid zonder extra kosten of boetes, wat betekent dat u zich geen zorgen hoeft te maken over extra financiële lasten die kunnen worden toegevoegd aan uw al bestaande schuld. Als u dus op zoek bent naar een flexibele en klantvriendelijke bank voor uw leningen, is KBC zeker een optie die het overwegen waard is.

KBC biedt verschillende opties voor het verzekeren van uw lening, waaronder levensverzekering, arbeidsongeschiktheidsverzekering en werkloosheidsverzekering, waardoor u meer financiële zekerheid heeft als iets onverwachts gebeurt tijdens de looptijd van de lening.

Een lening afsluiten bij KBC heeft verschillende voordelen, waaronder de mogelijkheid om uw lening te verzekeren. KBC biedt verschillende opties voor het verzekeren van uw lening, zoals levensverzekering, arbeidsongeschiktheidsverzekering en werkloosheidsverzekering. Dit betekent dat u meer financiële zekerheid heeft als er iets onverwachts gebeurt tijdens de looptijd van de lening.

Een levensverzekering kan ervoor zorgen dat uw nabestaanden niet met de schuld blijven zitten als u komt te overlijden voordat de lening is afbetaald. Een arbeidsongeschiktheidsverzekering kan u helpen om de maandelijkse aflossingen te blijven betalen als u door een ongeval of ziekte niet meer kunt werken. En een werkloosheidsverzekering kan u helpen om uw lening af te betalen als u onvrijwillig werkloos wordt.

Door uw lening te verzekeren bij KBC, kunt u dus meer financiële zekerheid krijgen en uzelf beschermen tegen onvoorziene omstandigheden. Het is altijd raadzaam om goed na te denken over deze opties en te kiezen voor wat het beste bij uw persoonlijke situatie past. Bij KBC staan ze klaar om u hierbij te adviseren en te helpen bij het maken van de juiste keuze.

U kunt online toegang tot uw account krijgen om informatie over uw lening op elk moment op te halen of updates door te voeren naar uw accountgegevens zoals adres- en telefoonnummers bijvoorbeeld .

Een van de voordelen van het afsluiten van een lening bij KBC is dat u online toegang heeft tot uw account. Dit betekent dat u op elk moment informatie over uw lening kunt bekijken en updates kunt doorvoeren naar uw accountgegevens, zoals adres- en telefoonnummers.

Dit is een handige functie omdat het u in staat stelt om uw lening te beheren op een manier die voor u het meest geschikt is. Als u bijvoorbeeld verhuist, kunt u snel en gemakkelijk uw adresgegevens bijwerken zodat KBC altijd weet waar ze u kunnen bereiken.

Bovendien kunt u met online toegang tot uw account ook uw betalingen bekijken en controleren wanneer de volgende betaling moet worden gedaan. Dit kan nuttig zijn als u zich zorgen maakt over het missen van een betaling of als u gewoon wilt weten hoeveel er nog openstaat op uw lening.

Kortom, online toegang tot uw KBC-account biedt veel voordelen voor het beheren van uw lening. Het geeft u meer controle over uw financiën en maakt het gemakkelijker om updates door te voeren naar uw accountgegevens wanneer dat nodig is.

KBC biedt ook persoonlijke service via hun contactcenters als er problemen zijn met betrekking tot de lening of als er specifieke vragen zijn die moet worden beantwoord .

Een van de belangrijkste voordelen van het afsluiten van een lening bij KBC is de persoonlijke service die zij bieden. Als u problemen ondervindt met uw lening of als u specifieke vragen heeft die moeten worden beantwoord, kunt u contact opnemen met hun contactcenters voor hulp.

De medewerkers van KBC zijn goed opgeleid en deskundig in het beantwoorden van vragen over leningen en het oplossen van problemen die zich kunnen voordoen. Ze zijn beschikbaar om u te helpen via telefoon, e-mail of chat en zullen er alles aan doen om ervoor te zorgen dat uw vragen snel en efficiënt worden beantwoord.

De persoonlijke service die KBC biedt, is een belangrijk aspect van hun klantgerichte benadering. Het geeft klanten gemoedsrust, wetende dat ze altijd iemand hebben om op terug te vallen als er problemen zijn of als ze hulp nodig hebben bij het afsluiten van een lening.

Kortom, als u op zoek bent naar een bank die niet alleen betrouwbare leningen aanbiedt, maar ook persoonlijke service biedt om u te helpen bij elke stap van het proces, dan is KBC een uitstekende keuze. Hun toegewijde team staat klaar om al uw vragen te beantwoorden en eventuele problemen op te lossen die zich kunnen voordoen tijdens de looptijd van uw lening.

KBC maakt gebruik van digitale technologieën zoals mobiele apps om hun diensten makkelijk toegankelijk te maken , waardoor het veel gemakkelijker is om toegang tot hun services te krijgen en updates doorvoeren in realtime

Een van de voordelen van het afsluiten van een lening bij KBC is hun inzet voor digitale technologieën. KBC heeft mobiele apps ontwikkeld waarmee klanten eenvoudig toegang hebben tot hun diensten en realtime updates kunnen ontvangen. Dit maakt het aanvragen en beheren van leningen veel gemakkelijker en efficiënter.

Met de mobiele app van KBC kunt u uw leningaanvraag indienen, uw leningstatus controleren, betalingen doen en nog veel meer, allemaal vanaf uw smartphone of tablet. Dit betekent dat u niet langer naar een fysiek filiaal hoeft te gaan om uw lening te regelen, wat veel tijd en moeite bespaart.

Bovendien biedt KBC regelmatig updates over uw lening via de app, zodat u altijd op de hoogte blijft van uw betalingsschema en eventuele wijzigingen in rentetarieven of andere voorwaarden. Dit geeft u gemoedsrust en helpt u om financieel georganiseerd te blijven.

Kortom, met hun inzet voor digitale technologieën maakt KBC het gemakkelijker dan ooit om toegang te krijgen tot hun diensten en uw leningen te beheren. Als u op zoek bent naar een bank die zich richt op innovatie en gebruiksvriendelijkheid, dan is KBC zeker een optie om te overwegen.

U kunt veel geld verliezen als u niet in staat bent om de lening af te betalen.

Hoewel KBC een betrouwbare bank is voor het afsluiten van leningen, is het belangrijk om te onthouden dat er risico’s verbonden zijn aan het lenen van geld. Een van de grootste nadelen van het afsluiten van een lening bij KBC of elke andere bank is dat u veel geld kunt verliezen als u niet in staat bent om de lening af te betalen.

Als u een lening afsluit, gaat u akkoord met bepaalde voorwaarden en rentetarieven. Als u niet in staat bent om uw maandelijkse betalingen op tijd te doen, kan dit leiden tot extra kosten en boetes. Als u blijft achterlopen op uw betalingen, kan dit ertoe leiden dat uw schuld groter wordt en dat u meer rente betaalt.

Als u helemaal niet in staat bent om uw lening terug te betalen, kan dit ernstige gevolgen hebben voor uw financiële situatie. U kunt worden gedwongen om faillissement aan te vragen of uw eigendommen te verkopen om de schuld af te lossen. Dit kan leiden tot een aanzienlijk verlies van geld en kan ook invloed hebben op uw kredietwaardigheid.

Het is daarom belangrijk om zorgvuldig na te denken voordat u een lening afsluit en ervoor te zorgen dat u in staat bent om de maandelijkse betalingen op tijd te doen. Zorg ervoor dat u begrijpt welke kosten er verbonden zijn aan de lening en hoeveel rente u moet betalen. Als u zich bewust bent van deze risico’s, kunt u beslissen of het afsluiten van een lening bij KBC de juiste keuze is voor uw financiële situatie.

Uw maandelijkse betalingen kunnen hoog zijn, waardoor het lastig kan zijn om ze op tijd te betalen.

Hoewel KBC een betrouwbare optie is voor leningen, is het belangrijk om op te merken dat uw maandelijkse betalingen hoog kunnen zijn. Dit kan het lastig maken om uw lening op tijd af te betalen, vooral als u niet goed georganiseerd bent met uw financiën. Het is daarom belangrijk om ervoor te zorgen dat u de lening kunt terugbetalen voordat u deze afsluit en dat u een realistisch budget opstelt waarin u de maandelijkse betalingen kunt opnemen. Als u merkt dat uw maandelijkse betalingen te hoog zijn, kunt u contact opnemen met KBC om te kijken of er opties zijn om de looptijd van uw lening te verlengen of uw maandelijkse betalingen te verlagen. Het is altijd belangrijk om verantwoord te lenen en ervoor te zorgen dat u alle voorwaarden van de lening begrijpt voordat u deze afsluit.

Er wordt een lage rente geboden, dus u betaalt meer rente over de lening dan bij andere financiële instellingen mogelijk is.

Hoewel KBC een betrouwbare bank is voor het afsluiten van leningen, is het belangrijk om te onthouden dat er ook nadelen kunnen zijn. Een van de mogelijke nadelen is dat hoewel KBC een lage rente biedt, u uiteindelijk meer rente betaalt over de lening dan bij andere financiële instellingen mogelijk is.

Dit kan gebeuren omdat hoewel de rentevoet laag lijkt, er andere kosten of vergoedingen kunnen zijn die de totale kosten van de lening verhogen. Het is daarom belangrijk om alle voorwaarden en kosten zorgvuldig te lezen voordat u een lening afsluit bij KBC of een andere financiële instelling.

Daarnaast is het ook altijd verstandig om verschillende leningsopties te vergelijken voordat u beslist waar u uw lening wilt afsluiten. Zo kunt u ervoor zorgen dat u de beste deal krijgt en niet meer betaalt dan nodig is. Het vergelijken van verschillende opties kan ook helpen om eventuele verborgen kosten of vergoedingen op te sporen die anders over het hoofd gezien zouden kunnen worden.

Kortom, terwijl KBC een goede keuze kan zijn voor uw leningbehoeften, moet u altijd kritisch blijven en ervoor zorgen dat u alle voorwaarden begrijpt voordat u zich vastlegt aan een lening.

Hoe kan ik verantwoord geld lenen? Tips en advies.

Geld lenen kan een handige oplossing zijn als je onverwachte uitgaven hebt of als je een grote aankoop wilt doen, maar niet genoeg spaargeld hebt. Er zijn verschillende manieren om geld te lenen, maar het is belangrijk om goed geïnformeerd te zijn voordat je een beslissing neemt.

Allereerst moet je bepalen hoeveel geld je nodig hebt en voor hoe lang. Dit zal afhangen van de reden waarom je geld wilt lenen en hoe snel je het kunt terugbetalen. Het is belangrijk om realistisch te zijn over wat je kunt veroorloven en om ervoor te zorgen dat je de lening op tijd kunt terugbetalen.

Een van de meest voorkomende manieren om geld te lenen is via een persoonlijke lening. Dit is een lening waarbij je een vast bedrag leent en dit bedrag in termijnen terugbetaalt, inclusief rente. Persoonlijke leningen kunnen worden verkregen bij banken, kredietverstrekkers of online kredietverstrekkers.

Een andere optie is het gebruik van een creditcard. Met een creditcard kun je aankopen doen tot aan het limiet van de kaart, die vervolgens in termijnen kan worden terugbetaald. Creditcards hebben vaak hoge rentetarieven, dus het is belangrijk om ervoor te zorgen dat je de balans op tijd kunt aflossen.

Als derde optie kun je ook geld lenen via vrienden of familieleden. Dit kan handig zijn als je geen toegang hebt tot traditionele kredietverstrekkers of als je niet wilt betalen voor rente en kosten. Het is echter belangrijk om duidelijke afspraken te maken over de terugbetaling en om ervoor te zorgen dat je de relatie niet beschadigt.

Ongeacht welke optie je kiest, is het belangrijk om de voorwaarden van de lening goed door te lezen en alle kosten en rentetarieven te begrijpen. Zorg ervoor dat je een betrouwbare kredietverstrekker kiest en vermijd het nemen van onnodige risico’s.

In het kort, geld lenen kan een handige oplossing zijn, maar het is belangrijk om verantwoordelijk te zijn en ervoor te zorgen dat je de lening op tijd kunt terugbetalen. Door zorgvuldig te onderzoeken en alle opties af te wegen, kun je de beste beslissing nemen voor jouw financiële situatie.


8 Veelgestelde Vragen over Geld Lenen: Alles wat je moet weten!

  1. Welke banken bieden geld lenen?
  2. Wat zijn de voorwaarden voor het lenen van geld?
  3. Hoeveel kan ik lenen?
  4. Kan ik een lening afsluiten zonder bkr-toetsing?
  5. Wat is het rentepercentage van een lening?
  6. Hoe lang duurt het om een lening te krijgen?
  7. Is er verschil tussen particulier en professioneel geld lenen?
  8. Zijn er andere opties dan geld lenen om mijn financiën op orde te brengen?

Welke banken bieden geld lenen?

De meeste banken bieden verschillende soorten leningen aan, waaronder persoonlijke leningen, hypotheken en zakelijke leningen. Hieronder vind je een overzicht van enkele banken in Nederland die geldleningen aanbieden:

– ABN AMRO

– Rabobank

– ING Bank

– SNS Bank

– ASN Bank

– Triodos Bank

– Knab Bank

Naast traditionele banken zijn er ook online kredietverstrekkers die persoonlijke leningen aanbieden, zoals Geldshop en Freo. Het is belangrijk om de voorwaarden en rentetarieven van verschillende kredietverstrekkers te vergelijken voordat je een beslissing neemt over welke kredietverstrekker het beste bij jouw behoeften past. Let op dat sommige kredietverstrekkers hogere rentetarieven kunnen hanteren dan anderen, dus zorg ervoor dat je alle kosten begrijpt voordat je een lening afsluit.

Wat zijn de voorwaarden voor het lenen van geld?

De voorwaarden voor het lenen van geld kunnen variëren afhankelijk van de kredietverstrekker en het type lening dat je aanvraagt. Over het algemeen zijn er echter enkele belangrijke voorwaarden waaraan je moet voldoen voordat je in aanmerking komt voor een lening:

  1. Kredietwaardigheid: Kredietverstrekkers zullen je kredietwaardigheid beoordelen om te zien of je in staat bent om de lening terug te betalen. Dit omvat factoren zoals je inkomen, arbeidsstatus, uitgaven en schulden.
  2. Leeftijd: Je moet minimaal 18 jaar oud zijn om in aanmerking te komen voor een lening.
  3. Identificatie: Je moet een geldig identiteitsbewijs kunnen overleggen, zoals een paspoort of rijbewijs.
  4. Adres: Je moet een vast adres hebben waarop je woont en dat kan worden geverifieerd.
  5. Bankrekening: Je hebt een bankrekening nodig waarop de kredietverstrekker het geleende bedrag kan storten en waarvan ze de aflossingen kunnen incasseren.
  6. Soort lening: Afhankelijk van het type lening dat je aanvraagt, kunnen er specifieke vereisten zijn, zoals onderpand voor een hypothecaire lening of specifieke doeleinden voor bepaalde soorten persoonlijke leningen.

Het is belangrijk om alle voorwaarden van de lening goed door te lezen voordat je deze accepteert. Zorg ervoor dat je begrijpt wat de rentetarieven en kosten zijn en wat de gevolgen zijn als je niet op tijd kunt terugbetalen. Door goed geïnformeerd te zijn en verantwoordelijk te lenen, kun je zorgen voor een positieve kredietgeschiedenis en financiële stabiliteit op lange termijn.

Hoeveel kan ik lenen?

Hoeveel je kunt lenen hangt af van verschillende factoren, zoals je inkomen, uitgaven, kredietgeschiedenis en de voorwaarden van de kredietverstrekker. Over het algemeen geldt dat hoe hoger je inkomen is en hoe beter je kredietgeschiedenis is, hoe meer je kunt lenen.

Kredietverstrekkers hebben vaak hun eigen criteria om te bepalen hoeveel ze bereid zijn om te lenen. Ze zullen bijvoorbeeld kijken naar je schuldenlast en of je al andere leningen hebt lopen. Ook zullen ze kijken naar de stabiliteit van je inkomen en of je een vast contract hebt bij je werkgever.

Een goede vuistregel is om niet meer te lenen dan wat je nodig hebt en wat je redelijkerwijs kunt terugbetalen. Het is belangrijk om ervoor te zorgen dat het aflossen van de lening past binnen jouw budget en financiële situatie. Het kan handig zijn om een budget op te stellen en te kijken hoeveel ruimte er is voor het aflossen van een lening.

Het is ook belangrijk om rekening te houden met de rente die wordt berekend over de lening. Hoe hoger de rente, hoe hoger de maandelijkse aflossing zal zijn. Het kan daarom verstandig zijn om verschillende kredietverstrekkers met elkaar te vergelijken voordat je een beslissing maakt.

Kortom, hoeveel je kunt lenen hangt af van verschillende factoren en verschilt per persoon en situatie. Zorg ervoor dat je alleen leent wat nodig is en wat je redelijkerwijs kunt terugbetalen. Vergelijk verschillende kredietverstrekkers om de beste optie te vinden die past bij jouw financiële situatie.

Kan ik een lening afsluiten zonder bkr-toetsing?

Ja, het is mogelijk om een lening af te sluiten zonder BKR-toetsing. Er zijn verschillende kredietverstrekkers die leningen aanbieden zonder dat er een BKR-toetsing wordt uitgevoerd. Dit kan handig zijn als je een negatieve BKR-registratie hebt en toch geld wilt lenen.

Het is echter belangrijk om te weten dat leningen zonder BKR-toetsing vaak hogere rentetarieven hebben dan reguliere leningen en dat de voorwaarden en kosten kunnen variëren tussen kredietverstrekkers. Het is daarom belangrijk om goed onderzoek te doen voordat je besluit een lening zonder BKR-toetsing af te sluiten.

Daarnaast moet je er rekening mee houden dat niet alle kredietverstrekkers betrouwbaar zijn. Sommige kredietverstrekkers maken gebruik van oplichtingspraktijken en bieden onrealistische voorwaarden aan, waardoor je uiteindelijk meer geld kwijt bent dan je had verwacht.

Als je ervoor kiest om een lening zonder BKR-toetsing af te sluiten, zorg er dan voor dat je de voorwaarden van de lening goed begrijpt en dat je alleen leent wat je kunt terugbetalen. Het is ook belangrijk om ervoor te zorgen dat de kredietverstrekker betrouwbaar is en dat je niet in zee gaat met oplichters.

In het algemeen raden financiële experts aan om eerst andere opties te onderzoeken voordat je besluit om een lening af te sluiten zonder BKR-toetsing. Dit kan bijvoorbeeld inhouden dat je probeert om geld te lenen van vrienden of familieleden, of dat je kijkt naar alternatieve financieringsmogelijkheden zoals crowdfunding.

Wat is het rentepercentage van een lening?

Het rentepercentage van een lening is het bedrag dat je betaalt aan de kredietverstrekker voor het lenen van geld. Dit percentage wordt berekend op basis van het geleende bedrag en de looptijd van de lening. Het rentepercentage kan variëren afhankelijk van verschillende factoren, zoals de kredietwaardigheid van de lener, het type lening en de marktomstandigheden.

Over het algemeen geldt dat hoe hoger het risico voor de kredietverstrekker, hoe hoger het rentepercentage zal zijn. Bijvoorbeeld, als je een slechte kredietgeschiedenis hebt, kan dit resulteren in een hogere rente op een persoonlijke lening of creditcard.

Het rentepercentage kan ook variëren afhankelijk van het type lening. Bijvoorbeeld, hypotheken hebben over het algemeen lagere rentetarieven dan persoonlijke leningen omdat hypotheken worden gedekt door onderpand (het huis) en dus minder risico vormen voor de kredietverstrekker.

Tot slot kan ook de marktomstandigheden invloed hebben op het rentepercentage. Als er sprake is van economische groei en lage inflatie, kunnen de rentetarieven dalen. Als er echter sprake is van economische onzekerheid of hoge inflatie, kunnen de rentetarieven stijgen.

Kortom, het rentepercentage is een belangrijk onderdeel van elke lening omdat dit bepaalt hoeveel je uiteindelijk terugbetaalt aan de kredietverstrekker. Het is daarom belangrijk om verschillende opties te vergelijken en te kiezen voor de optie met het laagste rentepercentage en de beste voorwaarden.

Hoe lang duurt het om een lening te krijgen?

De tijd die het kost om een lening te krijgen, hangt af van verschillende factoren, zoals het type lening dat je aanvraagt en de kredietverstrekker waar je deze aanvraagt. Over het algemeen kan het proces variëren van enkele dagen tot enkele weken.

Als je bijvoorbeeld een persoonlijke lening aanvraagt bij een bank, kan het proces enkele dagen tot een week duren. Dit komt omdat de bank jouw kredietwaardigheid moet beoordelen, wat inhoudt dat ze jouw inkomsten, uitgaven en schulden zullen evalueren om te bepalen of je in staat bent om de lening terug te betalen. Als je wordt goedgekeurd voor de lening, zal de bank je een contract voorleggen met de voorwaarden van de lening.

Aan de andere kant kan het aanvragen van een online lening bij een alternatieve kredietverstrekker veel sneller gaan. Sommige online kredietverstrekkers kunnen binnen enkele minuten beslissen of je in aanmerking komt voor een lening. Als je wordt goedgekeurd, kun je meestal binnen 24 uur geld op jouw rekening verwachten.

Het is belangrijk om op te merken dat de tijd die nodig is om een lening te krijgen ook afhankelijk is van hoe snel jij als lener reageert op verzoeken van de kredietverstrekker. Als jij bijvoorbeeld snel alle benodigde documenten kunt leveren en vragen van jouw kredietverstrekker snel kunt beantwoorden, kan dit helpen om het proces te versnellen.

Kortom, de tijd die het kost om een lening te krijgen, hangt af van verschillende factoren. Het is belangrijk om zorgvuldig onderzoek te doen naar jouw opties en de voorwaarden van elke lening die je overweegt, voordat je een beslissing neemt.

Is er verschil tussen particulier en professioneel geld lenen?

Ja, er is een verschil tussen particulier en professioneel geld lenen.

Particulier geld lenen betekent dat je geld leent van een individu, zoals een vriend of familielid. Dit soort leningen worden vaak afgesloten zonder tussenkomst van financiële instellingen en er zijn geen strikte regels of voorwaarden waar je aan moet voldoen. Particuliere leningen kunnen flexibeler zijn dan professionele leningen, maar het is belangrijk om duidelijke afspraken te maken over de terugbetaling en eventuele rente.

Professioneel geld lenen betekent dat je geld leent van een financiële instelling, zoals een bank of kredietverstrekker. Deze instellingen hebben strikte regels en voorwaarden waar je aan moet voldoen voordat je in aanmerking komt voor een lening. Dit kan onder andere betrekking hebben op de hoogte van het inkomen, de kredietgeschiedenis en de waarde van eventuele onderpanden.

Een groot verschil tussen particulier en professioneel geld lenen is dus dat bij professionele leningen alles wettelijk geregeld is en er meer bescherming is voor zowel de kredietverstrekker als de lener. Bij particuliere leningen zijn er minder regels en kan het risico op misverstanden groter zijn.

Het is belangrijk om goed na te denken over welke optie het beste bij jouw situatie past voordat je besluit om geld te lenen. Zorg ervoor dat je alle opties afweegt, duidelijke afspraken maakt over terugbetaling en rente, en alleen leent wat je kunt terugbetalen.

Zijn er andere opties dan geld lenen om mijn financiën op orde te brengen?

Ja, er zijn zeker andere opties dan geld lenen om je financiën op orde te brengen. Hieronder vind je enkele suggesties:

  1. Maak een budget: Het maken van een budget is een goede manier om je inkomsten en uitgaven in kaart te brengen. Door te weten waar je geld naartoe gaat, kun je bepalen waar je kunt besparen en waar je meer kunt uitgeven.
  2. Verminder uitgaven: Kijk naar de uitgaven die je kunt verminderen of elimineren, zoals abonnementen op tijdschriften of streamingdiensten die je niet gebruikt.
  3. Verhoog inkomsten: Overweeg om extra inkomsten te genereren door bijvoorbeeld freelance werk te doen, spullen te verkopen die je niet meer nodig hebt of een bijbaan te nemen.
  4. Onderhandel over rekeningen: Neem contact op met bedrijven waaraan je maandelijkse rekeningen betaalt en vraag of ze bereid zijn om de kosten te verlagen.
  5. Zoek hulp: Er zijn verschillende organisaties die gratis financiële hulp bieden, zoals schuldhulpverlening of budgetcoaching.

Het is belangrijk om te onthouden dat het op orde brengen van je financiën tijd kost en dat er geen snelle oplossing is. Het kan even duren voordat je resultaten ziet, maar door geduldig en consistent te zijn, kun je uiteindelijk succesvol zijn in het bereiken van financiële stabiliteit zonder dat daarbij leningen nodig zijn.

Zo vind je de persoonlijke lening met de laagste rente: tips voor het vinden van de goedkoopste optie

Een persoonlijke lening is een populaire manier om onverwachte kosten te dekken, een grote aankoop te doen of om een langdurig project te financieren. Maar waar vind je de goedkoopste persoonlijke lening en waar moet je op letten bij het afsluiten van een lening?

Allereerst is het belangrijk om te weten dat de rente op een persoonlijke lening kan variëren, afhankelijk van de kredietverstrekker en jouw persoonlijke situatie. Zo zal iemand met een goede kredietgeschiedenis waarschijnlijk een lagere rente betalen dan iemand met een minder goede kredietgeschiedenis.

Om de goedkoopste persoonlijke lening te vinden, kun je verschillende aanbieders vergelijken. Dit kan gemakkelijk online via vergelijkingssites of door rechtstreeks contact op te nemen met verschillende kredietverstrekkers. Let hierbij niet alleen op de rente, maar ook op eventuele extra kosten zoals administratiekosten of boetes bij vervroegd aflossen.

Een andere factor die invloed heeft op de kosten van jouw lening is de looptijd. Over het algemeen geldt: hoe langer de looptijd, hoe hoger de totale kosten zullen zijn. Het is daarom verstandig om vooraf goed na te denken over hoeveel je wilt lenen en hoe snel je dit wilt terugbetalen.

Naast het vergelijken van aanbieders en looptijden, zijn er nog andere manieren om geld te besparen bij het afsluiten van een persoonlijke lening. Zo kan het bijvoorbeeld voordeliger zijn om een hoger eigen vermogen in te brengen, waardoor je minder hoeft te lenen en dus minder rente betaalt. Ook kun je overwegen om een lening af te sluiten met een variabele rente, waarbij de rente kan dalen of stijgen afhankelijk van de marktomstandigheden.

Kortom, er zijn verschillende manieren om de goedkoopste persoonlijke lening te vinden. Door kredietverstrekkers en looptijden te vergelijken, rekening te houden met extra kosten en te kijken naar andere manieren om geld te besparen, kun je uiteindelijk een lening afsluiten die past bij jouw financiële situatie. Vergeet daarbij niet om altijd goed na te denken over de voorwaarden en risico’s van het afsluiten van een persoonlijke lening.


6 Veelgestelde Vragen over het Vinden van de Goedkoopste Persoonlijke Lening

  1. Waar kan ik het beste een persoonlijke lening afsluiten?
  2. Waar kan je goedkoop lenen?
  3. Welke bank is het goedkoopst om te lenen?
  4. Wat is de goedkoopste persoonlijke lening?
  5. Waar kan ik het goedkoopste geld lenen?
  6. Waar kun je het beste geld lenen?

Waar kan ik het beste een persoonlijke lening afsluiten?

Het afsluiten van een persoonlijke lening is een belangrijke financiële beslissing en het is daarom belangrijk om zorgvuldig te overwegen waar je deze lening wilt afsluiten. Er zijn verschillende opties beschikbaar, elk met hun eigen voor- en nadelen.

Banken zijn doorgaans de meest voor de hand liggende optie voor het afsluiten van een persoonlijke lening. Veel banken bieden verschillende soorten leningen aan, waaronder persoonlijke leningen. Het voordeel van het afsluiten van een lening bij een bank is dat je vaak kunt profiteren van lagere rentetarieven en gunstige voorwaarden. Bovendien heb je bij een bank vaak de mogelijkheid om persoonlijk advies te krijgen en kunnen ze je helpen bij het vinden van de beste oplossing die past bij jouw financiële situatie.

Een andere optie is om online geldverstrekkers te overwegen. Online kredietverstrekkers zoals Kredietspotter, Santander en Freo bieden vaak snelle goedkeuring en gemakkelijke toegang tot persoonlijke leningen. Het voordeel hiervan is dat je vaak snel geld kunt lenen zonder veel papierwerk, maar houd er rekening mee dat de rentetarieven meestal hoger zijn dan bij traditionele bankleningen.

Tot slot kun je ook overwegen om een persoonlijke lening af te sluiten via een intermediair of tussenpersoon. Deze partijen kunnen je helpen bij het vinden van de beste deal door verschillende aanbieders te vergelijken en kunnen je ook helpen bij het aanvragen van de lening. Het voordeel hiervan is dat je toegang hebt tot een breed scala aan leningopties en dat je kunt profiteren van persoonlijk advies en ondersteuning.

Het is belangrijk om te onthouden dat elk type kredietverstrekker zijn eigen voor- en nadelen heeft en dat de beste optie afhankelijk is van jouw individuele behoeften en financiële situatie. Het is daarom verstandig om verschillende opties te overwegen, rentetarieven en voorwaarden te vergelijken voordat je een definitieve beslissing neemt.

Waar kan je goedkoop lenen?

Als je op zoek bent naar een lening, wil je natuurlijk graag weten waar je goedkoop kunt lenen. Er zijn verschillende opties om een goedkope lening te vinden:

Vergelijk kredietverstrekkers

Een van de belangrijkste manieren om goedkoop te lenen is door verschillende kredietverstrekkers met elkaar te vergelijken. Dit kun je doen door online vergelijkingssites te gebruiken of door zelf contact op te nemen met verschillende aanbieders. Let hierbij niet alleen op de rente, maar ook op eventuele extra kosten zoals administratiekosten of boetes bij vervroegd aflossen.

Kijk naar de looptijd

Een andere factor die invloed heeft op de kosten van jouw lening is de looptijd. Over het algemeen geldt: hoe langer de looptijd, hoe hoger de totale kosten zullen zijn. Het is daarom verstandig om vooraf goed na te denken over hoeveel je wilt lenen en hoe snel je dit wilt terugbetalen.

Kies voor een persoonlijke lening

Een persoonlijke lening kan vaak voordeliger zijn dan bijvoorbeeld rood staan of een creditcard gebruiken. Bij een persoonlijke lening betaal je namelijk vaak minder rente omdat het risico voor de kredietverstrekker lager is.

Overweeg alternatieve financieringsmogelijkheden

Naast traditionele kredietverstrekkers kun je ook kijken naar alternatieve financieringsmogelijkheden zoals crowdfunding of peer-to-peer lending platforms. Hierbij leen je geld van particulieren in plaats van een bank, wat vaak goedkoper kan zijn.

Breng eigen vermogen in

Als je eigen vermogen hebt, bijvoorbeeld door spaargeld of een schenking, kan het voordelig zijn om dit in te brengen bij het afsluiten van een lening. Hierdoor hoef je minder te lenen en betaal je dus minder rente.

Kortom, er zijn verschillende manieren om goedkoop te lenen. Door kredietverstrekkers en looptijden te vergelijken, te kiezen voor een persoonlijke lening en alternatieve financieringsmogelijkheden te overwegen, kun je uiteindelijk een lening afsluiten die past bij jouw financiële situatie. Vergeet daarbij niet om altijd goed na te denken over de voorwaarden en risico’s van het afsluiten van een lening.

Welke bank is het goedkoopst om te lenen?

Het is moeilijk om te zeggen welke bank het goedkoopst is om te lenen, omdat dit afhankelijk is van verschillende factoren, zoals de hoogte van het leenbedrag, de looptijd van de lening en jouw persoonlijke financiële situatie. Het is daarom belangrijk om verschillende kredietverstrekkers te vergelijken voordat je een lening afsluit.

Bij het vergelijken van kredietverstrekkers moet je niet alleen kijken naar de rente die zij aanbieden, maar ook naar eventuele extra kosten, zoals administratiekosten of boetes bij vervroegd aflossen. Daarnaast kan het ook interessant zijn om te kijken naar andere voorwaarden, zoals flexibiliteit in aflossingen of de mogelijkheid tot tussentijds boetevrij aflossen.

Een manier om gemakkelijk kredietverstrekkers te vergelijken, is door gebruik te maken van online vergelijkingswebsites. Hier kun je verschillende aanbieders naast elkaar zetten en eenvoudig zien welke kredietverstrekker de laagste rente biedt voor jouw specifieke leensituatie.

Het is ook altijd verstandig om contact op te nemen met jouw eigen bank en hun aanbod voor persoonlijke leningen te bekijken. Soms bieden banken namelijk voordelige rentetarieven aan voor klanten die al een rekening bij hen hebben.

Kortom, er is geen eenduidig antwoord op welke bank het goedkoopst is om te lenen. Het is belangrijk om verschillende kredietverstrekkers te vergelijken en goed te kijken naar de rente, extra kosten en andere voorwaarden voordat je een lening afsluit.

Wat is de goedkoopste persoonlijke lening?

De goedkoopste persoonlijke lening is afhankelijk van uw persoonlijke situatie. Er zijn verschillende banken en kredietverstrekkers die leningen aanbieden met verschillende rentetarieven. U kunt de lening met de laagste rente vinden door verschillende aanbieders te vergelijken en een aanvraag in te dienen bij degene die het beste bij uw behoeften past.

Waar kan ik het goedkoopste geld lenen?

Er zijn verschillende manieren om goedkoop geld te lenen, afhankelijk van jouw financiële situatie en het doel van de lening. Hieronder zijn een aantal opties die je kunt overwegen:

  1. Persoonlijke lening: Een persoonlijke lening is een populaire manier om geld te lenen voor een specifiek doel, zoals het kopen van een auto of het doen van een verbouwing. De rente op een persoonlijke lening kan variëren, afhankelijk van de kredietverstrekker en jouw persoonlijke situatie. Om de goedkoopste persoonlijke lening te vinden, kun je verschillende aanbieders vergelijken op basis van rente, looptijd en eventuele extra kosten.
  2. Doorlopend krediet: Een doorlopend krediet is een flexibele vorm van lenen waarbij je tot een bepaald bedrag kunt opnemen wanneer je dat nodig hebt. De rente op een doorlopend krediet kan variabel zijn en zal afhangen van de marktomstandigheden. Het voordeel van deze vorm van lenen is dat je alleen betaalt voor wat je daadwerkelijk hebt geleend.
  3. Hypotheek: Als je eigenaar bent van een huis, kun je overwegen om geld te lenen via jouw hypotheekverstrekker. Dit kan voordelig zijn omdat de rente op hypotheken vaak lager is dan bij andere leenvormen. Let er wel op dat het verhogen van jouw hypotheek ook betekent dat jouw maandelijkse hypotheeklasten zullen stijgen.
  4. Familie en vrienden: Als je een klein bedrag wilt lenen, kun je overwegen om geld te lenen van familie of vrienden. Dit kan een goedkopere optie zijn dan het afsluiten van een lening bij een bank of kredietverstrekker. Zorg er wel voor dat je duidelijke afspraken maakt over de terugbetaling en eventuele rente.
  5. Creditcard: Een creditcard is geen goedkope manier om geld te lenen, maar kan in sommige gevallen voordelig zijn als je gebruik maakt van aanbiedingen zoals rentevrije periodes. Let er wel op dat de rente op creditcards vaak hoger is dan bij andere leenvormen en dat je snel in de schulden kunt raken als je niet op tijd terugbetaalt.

Kortom, er zijn verschillende manieren om goedkoop geld te lenen, afhankelijk van jouw persoonlijke situatie en het doel van de lening. Het is altijd verstandig om verschillende opties te vergelijken en goed na te denken over de voorwaarden en risico’s voordat je besluit om geld te lenen.

Waar kun je het beste geld lenen?

Geld lenen is een belangrijke beslissing die goed doordacht moet worden. Als je besluit om geld te lenen, is het belangrijk om te weten waar je het beste geld kunt lenen. Hieronder vind je enkele opties:

  1. Banken: Banken zijn de meest traditionele en bekende kredietverstrekkers. Ze bieden verschillende soorten leningen aan, zoals persoonlijke leningen, hypotheken en zakelijke leningen. Banken hebben vaak strikte voorwaarden, maar bieden over het algemeen wel de laagste rentetarieven.
  2. Kredietunies: Kredietunies zijn non-profit organisaties die eigendom zijn van hun leden. Ze bieden vaak persoonlijke leningen aan tegen lagere tarieven dan banken. Het nadeel is dat kredietunies vaak minder flexibel zijn qua voorwaarden.
  3. Online kredietverstrekkers: Online kredietverstrekkers bieden vaak snelle en gemakkelijke toegang tot leningen zonder dat je naar een fysieke locatie hoeft te gaan. Ze kunnen hogere rentetarieven hebben dan banken of kredietunies, maar kunnen ook flexibeler zijn qua voorwaarden.
  4. Familie en vrienden: Als je een klein bedrag nodig hebt, kan het voordelig zijn om geld te lenen van familie of vrienden. Dit kan echter leiden tot spanning in de relatie als er niet duidelijk wordt afgesproken wanneer en hoe het geleende bedrag terugbetaald moet worden.

Het is belangrijk om de verschillende opties zorgvuldig af te wegen en te kiezen voor een kredietverstrekker die het beste past bij jouw financiële situatie en behoeften. Let daarbij niet alleen op de rentetarieven, maar ook op de voorwaarden, looptijd en eventuele extra kosten. Zorg er ook voor dat je realistisch bent over je terugbetalingsmogelijkheden en dat je alleen leent wat je echt nodig hebt.

Alles wat u moet weten over de rentevoet van uw hypothecaire lening

Een hypothecaire lening is een belangrijke financiële beslissing die u gedurende vele jaren zal beïnvloeden. Een van de belangrijkste factoren om te overwegen bij het afsluiten van een hypothecaire lening, is de rentevoet. De rentevoet bepaalt immers hoeveel u maandelijks zal moeten betalen en hoeveel u uiteindelijk zal terugbetalen aan de bank.

De rentevoet van een hypothecaire lening kan vast of variabel zijn. Bij een vaste rentevoet blijft de rente gedurende de hele looptijd van uw lening gelijk. Dit betekent dat uw maandelijkse aflossingen ook stabiel zullen blijven en dat u op voorhand precies weet hoeveel u in totaal zal terugbetalen aan de bank. Een variabele rentevoet kan daarentegen fluctueren, afhankelijk van de marktomstandigheden en de beslissingen van de Europese Centrale Bank. Dit kan leiden tot onzekerheid over uw maandelijkse aflossingen en het totale bedrag dat u zal moeten terugbetalen.

Bij het vergelijken van hypothecaire leningen is het belangrijk om niet alleen naar de rentevoet te kijken, maar ook naar andere kosten zoals dossierkosten, notariskosten en verzekeringen. Deze kunnen immers aanzienlijk bijdragen aan het totale bedrag dat u moet betalen voor uw lening.

Het is ook belangrijk om te weten dat banken verschillende tarieven kunnen bieden voor hypothecaire leningen, afhankelijk van uw kredietwaardigheid en het type lening dat u wenst af te sluiten. Het is daarom verstandig om verschillende banken te vergelijken voordat u een definitieve beslissing neemt.

Tot slot is het belangrijk om te onthouden dat de rentevoet van uw hypothecaire lening niet het enige aspect is om rekening mee te houden. Het is ook belangrijk om uw financiële situatie zorgvuldig te overwegen en ervoor te zorgen dat u de maandelijkse aflossingen kunt blijven betalen gedurende de hele looptijd van uw lening.

Kortom, de rentevoet van een hypothecaire lening is een belangrijke factor bij het afsluiten van een lening, maar er zijn ook andere factoren die moeten worden overwogen. Door verschillende banken en leningen te vergelijken en uw financiële situatie zorgvuldig te overwegen, kunt u ervoor zorgen dat u de juiste beslissing neemt voor uw persoonlijke situatie.


Veelgestelde vragen over rentevoet hypothecaire lening

  1. Welke bank geeft de beste lening?
  2. Welke bank heeft goedkoopste hypothecaire lening?
  3. Hoeveel kan variabele rentevoet stijgen?
  4. Wat kost het om 100.000 euro te lenen?
  5. Hoe bepaal je rentevoet?
  6. Wat is de gemiddelde rentevoet?
  7. Welke bank beste rentevoet?
  8. Wat staat de rentevoet vandaag?
  9. Hoe hoog staan de rentevoeten vandaag?

Welke bank geeft de beste lening?

Als AI-taalmodel kan ik geen specifieke bank aanbevelen als de “beste” voor leningen. Het is belangrijk om te onthouden dat elke bank verschillende voorwaarden en rentetarieven biedt voor leningen, afhankelijk van factoren zoals uw kredietwaardigheid, het type lening dat u nodig heeft en de looptijd van de lening.

Om de beste lening te vinden, is het belangrijk om verschillende banken te vergelijken en hun rentetarieven, voorwaarden en andere kosten in overweging te nemen. U kunt ook online tools gebruiken die u helpen bij het vergelijken van leningen van verschillende banken.

Het is ook belangrijk om uw financiële situatie zorgvuldig te overwegen voordat u een lening afsluit. Zorg ervoor dat u de maandelijkse aflossingen kunt betalen gedurende de hele looptijd van de lening en dat u begrijpt welke andere kosten erbij komen kijken, zoals dossierkosten, notariskosten en verzekeringen.

Daarnaast is het altijd verstandig om advies in te winnen bij een financieel adviseur voordat u een grote financiële beslissing neemt. Zij kunnen u helpen bij het bepalen welke lening het beste past bij uw persoonlijke situatie en financiële doelen.

Welke bank heeft goedkoopste hypothecaire lening?

Het is niet mogelijk om te zeggen welke bank de goedkoopste hypothecaire lening heeft, omdat dit afhankelijk is van verschillende factoren, zoals het bedrag dat u wenst te lenen, de looptijd van de lening, uw kredietwaardigheid en het type lening dat u wenst af te sluiten.

Het is daarom verstandig om bij verschillende banken informatie op te vragen over hypothecaire leningen en deze met elkaar te vergelijken. Let hierbij niet alleen op de rentevoet, maar ook op andere kosten zoals dossierkosten, notariskosten en verzekeringen. Deze kunnen immers aanzienlijk bijdragen aan het totale bedrag dat u moet betalen voor uw lening.

Daarnaast kunt u ook advies inwinnen bij een onafhankelijke hypotheekadviseur. Deze kan u helpen bij het vinden van de beste hypothecaire lening voor uw persoonlijke situatie en kan u informeren over eventuele subsidies of belastingvoordelen waarvoor u in aanmerking komt.

Kortom, er is geen eenduidig antwoord op welke bank de goedkoopste hypothecaire lening heeft. Het is belangrijk om verschillende opties te vergelijken en advies in te winnen voordat u een definitieve beslissing neemt.

Hoeveel kan variabele rentevoet stijgen?

De stijging van een variabele rentevoet hangt af van verschillende factoren, zoals de marktomstandigheden en de beslissingen van de Europese Centrale Bank. Het is daarom moeilijk om precies te voorspellen hoeveel een variabele rentevoet kan stijgen.

In het algemeen hebben banken meestal een plafond of maximale rentevoet voor hun variabele hypothecaire leningen. Dit betekent dat zelfs als de marktomstandigheden zeer ongunstig zijn en de rentevoeten sterk stijgen, uw rentevoet niet hoger zal zijn dan het overeengekomen maximum.

Het is echter belangrijk om te onthouden dat een variabele rentevoet kan fluctueren gedurende de looptijd van uw lening. Dit kan leiden tot onzekerheid over uw maandelijkse aflossingen en het totale bedrag dat u zal moeten terugbetalen aan de bank. Het is daarom belangrijk om uw financiële situatie zorgvuldig te overwegen voordat u besluit om een hypothecaire lening met een variabele rentevoet af te sluiten.

Als u zich zorgen maakt over mogelijke stijgingen van de rentevoet, kunt u ook overwegen om een hypothecaire lening met een vaste rentevoet af te sluiten. Met deze optie weet u precies hoeveel u elke maand moet betalen en hoeveel u in totaal zal terugbetalen aan de bank gedurende de hele looptijd van uw lening.

Wat kost het om 100.000 euro te lenen?

De kosten voor het lenen van 100.000 euro hangen af van verschillende factoren, zoals de looptijd van de lening, het type lening en de rentevoet. Hieronder geef ik een voorbeeldberekening om een idee te geven van wat het kan kosten om 100.000 euro te lenen:

Stel dat u een persoonlijke lening afsluit bij een bank met een looptijd van 5 jaar en een rentevoet van 5%. In dit geval zou u maandelijks ongeveer 1.887 euro moeten aflossen en zou u in totaal ongeveer 13.247 euro aan rente betalen gedurende de hele looptijd van de lening.

Als u daarentegen een hypothecaire lening afsluit met dezelfde looptijd en rentevoet, zou uw maandelijkse aflossing lager zijn, maar zou u meer rente betalen gedurende de hele looptijd van de lening. Bijvoorbeeld, als u kiest voor een hypothecaire lening met vaste maandelijkse aflossingen, dan zou uw maandelijkse aflossing ongeveer 1.773 euro bedragen en zou u in totaal ongeveer 18.358 euro aan rente betalen gedurende de hele looptijd.

Het is belangrijk om op te merken dat dit slechts voorbeelden zijn en dat de kosten kunnen variëren afhankelijk van uw persoonlijke situatie en andere factoren zoals uw kredietwaardigheid en het type lening dat u wenst af te sluiten.

Daarnaast is het belangrijk om ook rekening te houden met eventuele extra kosten zoals dossierkosten, notariskosten en verzekeringen. Deze kunnen ook bijdragen aan het totale bedrag dat u moet betalen voor uw lening.

Kortom, de kosten voor het lenen van 100.000 euro hangen af van verschillende factoren en kunnen sterk variëren afhankelijk van uw persoonlijke situatie en het type lening dat u wenst af te sluiten. Het is daarom belangrijk om verschillende opties te vergelijken en zorgvuldig te overwegen voordat u een definitieve beslissing neemt.

Hoe bepaal je rentevoet?

De rentevoet van een lening wordt bepaald door verschillende factoren, waaronder de marktrente, de kredietwaardigheid van de lener en het type lening dat wordt afgesloten. Hieronder worden deze factoren verder toegelicht:

  1. Marktrente: De rentevoet van een lening wordt vaak bepaald door de marktrente. Dit is de rente die banken betalen om geld te lenen van andere banken of financiële instellingen. Als de marktrente stijgt, zal ook de rentevoet van leningen stijgen omdat banken meer kosten maken om geld te lenen.
  2. Kredietwaardigheid: De kredietwaardigheid van de lener speelt ook een belangrijke rol bij het bepalen van de rentevoet. Leners met een hogere kredietwaardigheid hebben over het algemeen een lagere rentevoet omdat ze als minder risicovol worden beschouwd door de bank.
  3. Type lening: Het type lening dat wordt afgesloten kan ook invloed hebben op de rentevoet. Zo hebben hypothecaire leningen doorgaans lagere rentetarieven dan persoonlijke leningen omdat hypotheken als minder risicovol worden beschouwd door banken.

Bij het vaststellen van de rentevoet kijken banken dus naar verschillende factoren en maken ze een inschatting van het risico dat ze nemen bij het verstrekken van een lening aan een specifieke lener. Het is daarom belangrijk voor potentiële leners om hun kredietwaardigheid te verbeteren voordat ze een lening aanvragen, bijvoorbeeld door hun schulden af te lossen en hun inkomen te verhogen. Op die manier kunnen ze mogelijk een lagere rentevoet krijgen en dus geld besparen op de totale kosten van de lening.

Wat is de gemiddelde rentevoet?

De gemiddelde rentevoet voor een hypothecaire lening kan variëren afhankelijk van verschillende factoren, zoals de looptijd van de lening, het type lening en uw kredietwaardigheid. Over het algemeen ligt de gemiddelde rentevoet voor een hypothecaire lening in Nederland momenteel tussen de 1,5% en 2,5%. Het is echter belangrijk om op te merken dat dit slechts een indicatie is en dat de rentevoet kan variëren afhankelijk van uw specifieke situatie en de bank waarbij u een lening aanvraagt. Het is daarom verstandig om verschillende banken te vergelijken voordat u een definitieve beslissing neemt over het afsluiten van een hypothecaire lening.

Welke bank beste rentevoet?

Als AI-assistent kan ik geen specifieke bank aanbevelen omdat de rentevoet van een hypothecaire lening afhankelijk is van verschillende factoren, zoals de kredietwaardigheid van de kredietnemer, het type lening en de looptijd van de lening. Bovendien kunnen rentevoeten voortdurend veranderen afhankelijk van economische omstandigheden en markttrends.

Het is daarom belangrijk om verschillende banken te vergelijken en offertes aan te vragen om te bepalen welke bank de beste rentevoet biedt voor uw specifieke situatie. U kunt ook gebruik maken van online vergelijkingswebsites die u kunnen helpen bij het vinden van hypothecaire leningen met de laagste rentevoet.

Het is echter belangrijk om niet alleen naar de rentevoet te kijken, maar ook naar andere kosten zoals dossierkosten, notariskosten en verzekeringen. Deze kunnen immers aanzienlijk bijdragen aan het totale bedrag dat u moet betalen voor uw lening.

Tot slot is het belangrijk om ervoor te zorgen dat u zich bewust bent van alle voorwaarden en beperkingen die gepaard gaan met een hypothecaire lening voordat u een definitieve beslissing neemt.

Wat staat de rentevoet vandaag?

De rentevoet varieert afhankelijk van de marktomstandigheden en de financiële instelling waar je een lening aangaat. Om de meest actuele rentevoet te weten, moet je contact opnemen met een financiële instelling.

Hoe hoog staan de rentevoeten vandaag?

Als AI-taalmodel heb ik geen toegang tot realtime informatie. De rentevoet van hypothecaire leningen is afhankelijk van verschillende factoren, waaronder de marktomstandigheden, de beslissingen van de Europese Centrale Bank en het beleid van individuele banken. Het is daarom belangrijk om verschillende banken te vergelijken en hun rentetarieven te bekijken voordat u een definitieve beslissing neemt. U kunt ook advies vragen aan een financieel adviseur om u te helpen bij het vinden van de beste hypothecaire lening voor uw persoonlijke situatie.

Hoe u zonder stress een lening kunt aanvragen: tips en trucs

Een lening aanvragen kan een lastig en ingewikkeld proces lijken, maar het hoeft niet zo te zijn. Met de juiste informatie en voorbereiding is het aanvragen van een lening een eenvoudige en toegankelijke optie om uw financiële doelen te bereiken.

Ten eerste is het belangrijk om te weten welk type lening u nodig heeft. Er zijn verschillende soorten leningen beschikbaar, zoals persoonlijke leningen, autoleningen, hypotheekleningen en zakelijke leningen. Elk type lening heeft zijn eigen voorwaarden en vereisten, dus zorg ervoor dat u de juiste keuze maakt op basis van uw specifieke behoeften.

Vervolgens moet u beslissen bij welke geldverstrekker u de lening wilt aanvragen. Banken zijn de meest voor de hand liggende optie, maar er zijn ook andere kredietverstrekkers beschikbaar zoals online kredietverstrekkers of kredietunies. Het vergelijken van verschillende geldverstrekkers kan helpen bij het vinden van de beste rentetarieven en voorwaarden die passen bij uw financiële situatie.

Voordat u daadwerkelijk een aanvraag indient, moet u ervoor zorgen dat u alle benodigde documentatie bij de hand heeft. Dit kan onder meer uw identiteitsbewijs, bewijs van inkomen en uitgaven, bankafschriften en andere relevante documenten omvatten. Het hebben van deze documentatie bij de hand kan helpen om het aanvraagproces soepeler te laten verlopen.

Als u eenmaal klaar bent om de lening aan te vragen, dient u een aanvraagformulier in bij de geldverstrekker van uw keuze. Dit kan online of persoonlijk worden gedaan, afhankelijk van de voorkeuren van de geldverstrekker. Het is belangrijk om alle vereiste informatie nauwkeurig en volledig in te vullen om het proces zo soepel mogelijk te laten verlopen.

Na het indienen van uw aanvraag zal de geldverstrekker uw kredietwaardigheid beoordelen en beslissen of u in aanmerking komt voor een lening. Dit proces kan enige tijd in beslag nemen, dus wees geduldig terwijl u wacht op goedkeuring.

In conclusie, het aanvragen van een lening hoeft geen stressvol proces te zijn als u zich goed voorbereidt en de juiste stappen onderneemt. Zorg ervoor dat u het juiste type lening kiest, vergelijk verschillende geldverstrekkers en verzamel alle benodigde documentatie voordat u uw aanvraag indient. Met deze informatie kunt u met vertrouwen een lening aanvragen en uw financiële doelen bereiken.


7 voordelen van leningaanvraag in Nederland: flexibiliteit, lage rente en minder papierwerk

  1. U kunt een lening aanvragen bij verschillende financiële instellingen, dus u heeft meer flexibiliteit om de beste optie te vinden.
  2. Er zijn veel verschillende leningopties beschikbaar, waardoor u een keuze kunt maken die bij uw financiële situatie past.
  3. Er zijn geen verborgen kosten of voorwaarden verbonden aan het aanvragen van een lening in Nederland.
  4. De rentepercentages zijn relatief laag in vergelijking met andere landen, wat betekent dat de maandelijkse betaling lager kan zijn dan in andere landen.
  5. U hoeft geen onroerend goed als onderpand te stellen voor het leningsbedrag, wat betekent dat er minder risico is voor de schuldenaar en meer mogelijkheden om geld te lenen voor ondernemers of start-ups die geld nodig hebben om hun bedrijf op te startten of uit te breiden.
  6. Leningaanvragen wordt vaak snel afgehandeld en er is minder papierwerk nodig dan bij andere landinstellingleningsoplossingen, wat betekent dat uw lening sneller kan worden goedgekeurd en betaald dan bij andere systemen van financiering zoals bankkrediet of investeringen van derden..
  7. Er is veel informatie online beschikbaar over alle aspecten van het aanvragen van een lening in Nederland, waardoor consumentengeletterdheid verhoogd wordt en potentiële schuldenaars beter op de hoogte blijven over hun financiële opties


6 nadelen van het aanvragen van een lening

  1. Je moet je aan strenge kredietvoorwaarden houden.
  2. Er zijn hoge kosten verbonden aan het afsluiten van een lening.
  3. Het kan moeilijk zijn om een lening te vinden die bij je past.
  4. Je bent verplicht om rente te betalen over de lening, wat betekent dat het bedrag dat je terugbetaalt hoger is dan het bedrag dat je leende.
  5. Als je de lening niet op tijd terugbetaalt, kunnen er extra kosten in rekening worden gebracht en kan dit een negatieve invloed hebben op je credit score.
  6. Er bestaat altijd een risico dat je niet in staat bent om de lening terug te betalen, waardoor er financiële problemen ontstaan voor jou en/of de instelling die de lening verstrekt

U kunt een lening aanvragen bij verschillende financiële instellingen, dus u heeft meer flexibiliteit om de beste optie te vinden.

Een van de voordelen van het aanvragen van een lening is dat u deze kunt aanvragen bij verschillende financiële instellingen. Dit betekent dat u meer flexibiliteit heeft om de beste optie te vinden die past bij uw financiële situatie en behoeften.

Door verschillende geldverstrekkers te vergelijken, kunt u de rentetarieven, voorwaarden en andere kosten vergelijken om te bepalen welke optie het meest voordelig is voor u. U kunt ook kijken naar de klantenservice en reputatie van elke geldverstrekker om ervoor te zorgen dat u in goede handen bent.

Het hebben van deze flexibiliteit kan helpen bij het vinden van een lening die past bij uw budget en financiële doelen. U hoeft niet genoegen te nemen met de eerste geldverstrekker die u tegenkomt, maar kunt in plaats daarvan op zoek gaan naar de beste optie voor uw specifieke situatie.

Dus als u op zoek bent naar een lening, vergeet dan niet dat er verschillende financiële instellingen beschikbaar zijn waarbij u een aanvraag kunt indienen. Door deze opties te vergelijken, kunt u de beste keuze maken voor uw financiële toekomst.

Er zijn veel verschillende leningopties beschikbaar, waardoor u een keuze kunt maken die bij uw financiële situatie past.

Het aanvragen van een lening kan een uitkomst bieden bij financiële uitdagingen. Eén van de voordelen van leningaanvragen is dat er veel verschillende opties beschikbaar zijn. Hierdoor kunt u een keuze maken die past bij uw financiële situatie en behoeften. Of u nu op zoek bent naar een persoonlijke lening voor onverwachte kosten, een autolening om uw droomauto te financieren, of een hypotheeklening voor het kopen van uw eigen huis, er is altijd wel een lening die bij u past.

Het vergelijken van verschillende geldverstrekkers en hun leningopties kan helpen bij het vinden van de beste rentetarieven, voorwaarden en terugbetalingsmogelijkheden. Het is belangrijk om te onthouden dat elke lening anders is en dat het kiezen van de juiste optie kan helpen om uw financiële last te verlichten.

Door de beschikbaarheid van verschillende leningopties kunt u ook kiezen voor leningen met variabele of vaste rentetarieven, afhankelijk van uw persoonlijke voorkeuren en situatie. Dit kan helpen om uw maandelijkse betalingen beter beheersbaar te maken en ervoor te zorgen dat u niet meer betaalt dan nodig is.

In conclusie biedt het aanvragen van een lening vele mogelijkheden om uw financiële situatie te verbeteren. Door goed onderzoek te doen naar de verschillende opties kunt u een weloverwogen beslissing nemen die past bij uw behoeften en financiële situatie.

Er zijn geen verborgen kosten of voorwaarden verbonden aan het aanvragen van een lening in Nederland.

Een van de belangrijkste voordelen van het aanvragen van een lening in Nederland is dat er geen verborgen kosten of voorwaarden zijn. Dit betekent dat u precies weet wat u kunt verwachten en dat er geen verrassingen zijn bij het afsluiten van de lening.

In Nederland zijn kredietverstrekkers verplicht om alle kosten en voorwaarden duidelijk te vermelden voordat u een lening afsluit. Dit omvat onder meer de rentetarieven, administratiekosten, boetes voor vervroegde aflossing en andere kosten die mogelijk in rekening worden gebracht. Door deze transparantie kunt u weloverwogen beslissingen nemen over uw financiële situatie en ervoor zorgen dat u niet voor onverwachte kosten komt te staan.

Bovendien hebben kredietverstrekkers in Nederland ook de plicht om ervoor te zorgen dat de lening past bij uw financiële situatie. Dit betekent dat ze uw kredietwaardigheid zullen beoordelen voordat ze een lening goedkeuren, om ervoor te zorgen dat u de lening kunt terugbetalen zonder in financiële problemen te komen. Dit biedt extra gemoedsrust bij het afsluiten van een lening.

Kortom, als u op zoek bent naar een transparante en eerlijke manier om geld te lenen, dan is Nederland de juiste plek. Met duidelijke voorwaarden en geen verborgen kosten is het aanvragen van een lening hier veilig en betrouwbaar.

De rentepercentages zijn relatief laag in vergelijking met andere landen, wat betekent dat de maandelijkse betaling lager kan zijn dan in andere landen.

Een van de voordelen van het aanvragen van een lening in Nederland is dat de rentepercentages relatief laag zijn in vergelijking met andere landen. Dit betekent dat de maandelijkse betalingen voor leningen vaak lager kunnen zijn dan in andere landen.

Dit lage rentepercentage is te danken aan het feit dat Nederland een stabiele economie heeft en een goed ontwikkeld financieel systeem. Geldverstrekkers hebben hierdoor meer vertrouwen in het uitlenen van geld en kunnen lagere rentetarieven bieden aan hun klanten.

Een lager rentepercentage kan aanzienlijk helpen bij het terugbetalen van een lening, omdat er minder rente wordt opgebouwd gedurende de looptijd van de lening. Dit kan resulteren in lagere maandelijkse betalingen en minder totale kosten voor de lening.

Het is echter belangrijk om te onthouden dat het rentepercentage niet het enige aspect is om naar te kijken bij het aanvragen van een lening. Andere factoren zoals looptijd, aflossingsplan en eventuele extra kosten moeten ook worden overwogen bij het nemen van een beslissing.

In conclusie, als u op zoek bent naar financiële ondersteuning door middel van een lening, kan Nederland u mogelijk gunstige rentetarieven bieden. Het is echter altijd belangrijk om alle aspecten te overwegen voordat u zich verbindt aan een leningsovereenkomst om ervoor te zorgen dat u weloverwogen beslissing neemt die past bij uw financiële situatie.

U hoeft geen onroerend goed als onderpand te stellen voor het leningsbedrag, wat betekent dat er minder risico is voor de schuldenaar en meer mogelijkheden om geld te lenen voor ondernemers of start-ups die geld nodig hebben om hun bedrijf op te startten of uit te breiden.

Een van de voordelen van het aanvragen van een lening is dat u geen onroerend goed als onderpand hoeft te stellen voor het leningsbedrag. Dit betekent dat er minder risico is voor de schuldenaar en meer mogelijkheden om geld te lenen voor ondernemers of start-ups die geld nodig hebben om hun bedrijf op te starten of uit te breiden.

Traditionele leningen vereisen vaak dat u onroerend goed als onderpand stelt, zoals uw huis of bedrijfspand. Dit kan een groot risico zijn voor de schuldenaar, omdat als u niet in staat bent om de lening terug te betalen, u het onderpand kunt verliezen. Dit kan verwoestende gevolgen hebben voor uw financiële toekomst en uw vermogen om uw bedrijf voort te zetten.

Door geen onroerend goed als onderpand te stellen, wordt het risico voor de schuldenaar verminderd en wordt het gemakkelijker om geld te lenen voor ondernemers of start-ups die geen eigendom hebben om als onderpand te gebruiken. Dit opent meer mogelijkheden voor financiering en kan helpen bij het opstarten of uitbreiden van een bedrijf.

Het is belangrijk op te merken dat hoewel er minder risico is voor de schuldenaar, dit niet betekent dat er geen risico’s zijn verbonden aan het aanvragen van een lening. Het is nog steeds belangrijk om zorgvuldig na te denken over uw financiële situatie en ervoor te zorgen dat u in staat bent om de lening terug te betalen voordat u een aanvraag indient.

In conclusie, het niet hoeven stellen van onroerend goed als onderpand is een groot voordeel van het aanvragen van een lening. Dit kan meer mogelijkheden bieden voor financiering voor ondernemers of start-ups die geld nodig hebben om hun bedrijf op te starten of uit te breiden. Het is echter nog steeds belangrijk om zorgvuldig na te denken over uw financiële situatie en ervoor te zorgen dat u in staat bent om de lening terug te betalen voordat u een aanvraag indient.

Leningaanvragen wordt vaak snel afgehandeld en er is minder papierwerk nodig dan bij andere landinstellingleningsoplossingen, wat betekent dat uw lening sneller kan worden goedgekeurd en betaald dan bij andere systemen van financiering zoals bankkrediet of investeringen van derden..

Een van de voordelen van het aanvragen van een lening is dat het proces vaak snel en efficiënt verloopt. In vergelijking met andere financieringsoplossingen, zoals bankkrediet of investeringen van derden, is er minder papierwerk nodig en kan uw lening sneller worden goedgekeurd en uitbetaald.

Dit betekent dat u niet lang hoeft te wachten om toegang te krijgen tot de financiële middelen die u nodig heeft. Of u nu onverwachte uitgaven heeft of een investering wilt doen in uw bedrijf, het aanvragen van een lening kan een snelle en effectieve oplossing zijn.

Bovendien kan het snelle goedkeuringsproces van leningaanvragen ook helpen bij het opbouwen van uw kredietgeschiedenis. Door tijdig terug te betalen kunt u uw kredietwaardigheid verbeteren en toekomstige leningen gemakkelijker verkrijgen.

Al met al is het aanvragen van een lening een handige manier om snel toegang te krijgen tot financiële middelen zonder veel papierwerk en lange wachttijden. Het is echter belangrijk om ervoor te zorgen dat u verantwoord leent en alleen leent wat u zich kunt veroorloven terug te betalen.

Er is veel informatie online beschikbaar over alle aspecten van het aanvragen van een lening in Nederland, waardoor consumentengeletterdheid verhoogd wordt en potentiële schuldenaars beter op de hoogte blijven over hun financiële opties

Het aanvragen van een lening kan een goede optie zijn voor mensen die financiële ondersteuning nodig hebben. Een groot voordeel van het aanvragen van een lening is dat er veel informatie online beschikbaar is over alle aspecten van het proces. Dit verhoogt de consumentengeletterdheid en zorgt ervoor dat potentiële schuldenaars beter op de hoogte blijven van hun financiële opties.

Online informatiebronnen, zoals financiële blogs en forums, bieden waardevolle inzichten in het aanvraagproces en de verschillende soorten leningen die beschikbaar zijn. Door deze informatie te lezen, kunnen consumenten zich beter voorbereiden op het aanvragen van een lening en begrijpen welke opties het beste bij hun behoeften passen.

Bovendien bieden veel geldverstrekkers online tools en bronnen om potentiële klanten te helpen bij het nemen van weloverwogen beslissingen over hun leningen. Dit omvat rente- en aflossingscalculators, budgetplanners en andere nuttige hulpmiddelen die kunnen helpen bij het plannen van de terugbetaling van de lening.

Door toegang te hebben tot deze informatiebronnen, kunnen consumenten beter geïnformeerd worden over hun financiële opties en betere beslissingen nemen over hun geldzaken. Het verhoogt ook de transparantie in de kredietsector en zorgt ervoor dat potentiële schuldenaars zich bewust zijn van de risico’s en voordelen van het aangaan van een lening.

Kortom, het aanvragen van een lening kan een goede optie zijn voor mensen die financiële ondersteuning nodig hebben. En met de overvloed aan informatie die online beschikbaar is, kunnen consumenten beter geïnformeerd worden over hun opties en weloverwogen beslissingen nemen over hun financiën.

Je moet je aan strenge kredietvoorwaarden houden.

Een van de nadelen van het aanvragen van een lening is dat u zich aan strenge kredietvoorwaarden moet houden. Kredietverstrekkers hebben specifieke voorwaarden waaraan u moet voldoen om in aanmerking te komen voor een lening, zoals een bepaalde kredietscore of een minimuminkomen.

Het kan frustrerend zijn als u niet aan deze voorwaarden voldoet en daardoor geen lening kunt krijgen. Het kan ook betekenen dat u hogere rentetarieven moet betalen als u wel wordt goedgekeurd, waardoor de totale kosten van de lening hoger worden.

Om deze uitdaging te overwinnen, is het belangrijk om uw kredietgeschiedenis op orde te hebben en ervoor te zorgen dat u voldoet aan de vereisten voordat u een lening aanvraagt. Dit kan onder meer inhouden dat u uw schulden aflost en uw kredietscore verbetert voordat u een lening aanvraagt.

Als alternatief kunt u ook overwegen om samen met iemand anders een lening aan te vragen, zoals een familielid of vriend met wie u vertrouwd bent. Dit kan helpen om uw kansen op goedkeuring te vergroten en uw rentetarieven te verlagen.

In conclusie, hoewel strenge kredietvoorwaarden een nadeel kunnen zijn bij het aanvragen van een lening, zijn er manieren om deze uitdagingen te overwinnen en toch de financiering te krijgen die u nodig heeft. Zorg ervoor dat u zich bewust bent van de vereisten voordat u een lening aanvraagt en werk eraan om uw kredietgeschiedenis te verbeteren om uw kansen op goedkeuring te vergroten.

Er zijn hoge kosten verbonden aan het afsluiten van een lening.

Een van de nadelen van het aanvragen van een lening zijn de hoge kosten die eraan verbonden zijn. Geldverstrekkers rekenen vaak rente en andere vergoedingen om winst te maken op de lening die zij verstrekken. Dit kan resulteren in aanzienlijke kosten voor de lener.

Het is belangrijk om te begrijpen dat het afsluiten van een lening niet alleen betekent dat u het geleende bedrag moet terugbetalen, maar ook extra kosten moet betalen. Deze kosten kunnen onder meer bestaan uit administratiekosten, rente, verzekeringen en boetes voor late betalingen.

Daarom is het belangrijk om goed na te denken voordat u een lening afsluit. Zorg ervoor dat u de voorwaarden en kosten volledig begrijpt voordat u zich verbindt aan een lening. Vergelijk verschillende geldverstrekkers om de beste rentetarieven en voorwaarden te vinden die passen bij uw financiële situatie.

Als u besluit om een ​​lening af te sluiten, zorg er dan voor dat u zich bewust bent van alle kosten die ermee gemoeid zijn en plan uw budget dienovereenkomstig. Het kan ook helpen om extra betalingen te doen om de totale kosten van de lening te verminderen.

In conclusie, terwijl leningen nuttig kunnen zijn voor het bereiken van financiële doelen, moeten leners zich bewust zijn van de hoge kosten die eraan verbonden zijn. Het is belangrijk om zorgvuldig te overwegen of een lening noodzakelijk is en alle opties te overwegen voordat u zich verbindt aan een lening.

Het kan moeilijk zijn om een lening te vinden die bij je past.

Een van de nadelen van het aanvragen van een lening is dat het soms moeilijk kan zijn om een lening te vinden die bij je past. Er zijn veel verschillende soorten leningen en geldverstrekkers beschikbaar, elk met hun eigen voorwaarden en vereisten. Dit kan het proces van het vinden van de juiste lening overweldigend maken.

Een ander probleem is dat sommige mensen misschien niet in aanmerking komen voor de lening die ze willen. Leners moeten voldoen aan bepaalde kredietwaardigheidseisen en andere criteria om in aanmerking te komen voor een lening. Als u niet aan deze eisen voldoet, kan het moeilijk zijn om een lening te krijgen.

Daarom is het belangrijk om goed onderzoek te doen voordat u een lening aanvraagt en ervoor te zorgen dat u de juiste keuze maakt op basis van uw financiële situatie. Vergelijk verschillende geldverstrekkers en lees alle voorwaarden en vereisten zorgvuldig door voordat u uw keuze maakt.

Als u moeite heeft om een geschikte lening te vinden of als u niet zeker weet of u in aanmerking komt, kunt u altijd contact opnemen met een financieel adviseur of kredietadviseur voor hulp en advies. Zij kunnen u helpen bij het vinden van de beste opties die passen bij uw financiële situatie en doelen.

Kortom, hoewel het vinden van de juiste lening soms moeilijk kan zijn, is het belangrijk om geduldig te blijven, goed onderzoek te doen en professioneel advies in te winnen om de beste keuze te maken.

Je bent verplicht om rente te betalen over de lening, wat betekent dat het bedrag dat je terugbetaalt hoger is dan het bedrag dat je leende.

Een van de nadelen van het aanvragen van een lening is dat u verplicht bent om rente te betalen over het geleende bedrag. Dit betekent dat het totale bedrag dat u terugbetaalt hoger zal zijn dan het bedrag dat u oorspronkelijk heeft geleend.

Hoewel rente betalen op een lening gebruikelijk is, kan het op de lange termijn aanzienlijke kosten met zich meebrengen. Het is belangrijk om de rentetarieven te vergelijken voordat u een lening afsluit, zodat u de beste optie kunt kiezen die past bij uw financiële situatie.

Een andere manier om de kosten van rente te verminderen, is door extra betalingen te doen op uw lening. Door extra geld in uw lening te steken, kunt u de totale kosten van rente en de looptijd van uw lening verminderen.

Het is ook belangrijk om ervoor te zorgen dat u zich bewust bent van alle voorwaarden en bepalingen die met uw lening gepaard gaan voordat u deze afsluit. Zorg ervoor dat u begrijpt hoeveel rente u gaat betalen en hoe lang het duurt voordat u de lening volledig heeft terugbetaald.

In conclusie kan het betalen van rente op een lening een nadeel zijn, maar dit hoeft niet per se zo te zijn als u zich goed voorbereidt en bewust bent van alle voorwaarden. Door verschillende opties te vergelijken en extra betalingen te doen, kunt u de totale kosten van uw lening verminderen en uw financiële doelen bereiken.

Als je de lening niet op tijd terugbetaalt, kunnen er extra kosten in rekening worden gebracht en kan dit een negatieve invloed hebben op je credit score.

Een lening aanvragen kan een handige manier zijn om financiële doelen te bereiken, maar het is belangrijk om op de hoogte te zijn van de risico’s die eraan verbonden zijn. Als u niet in staat bent om de lening op tijd terug te betalen, kunnen er extra kosten in rekening worden gebracht en kan dit een negatieve invloed hebben op uw credit score.

Wanneer u een lening afsluit, gaat u akkoord met de voorwaarden en het terugbetalingsplan dat door de geldverstrekker is vastgesteld. Het is belangrijk om deze voorwaarden zorgvuldig te lezen en te begrijpen voordat u zich verbindt tot het aangaan van de lening. Als u zich niet aan het terugbetalingsplan houdt, kan dit leiden tot extra kosten zoals boetes en renteverhogingen.

Bovendien kan het niet op tijd terugbetalen van uw lening ook een negatieve invloed hebben op uw credit score. Een slechte kredietgeschiedenis kan het moeilijker maken om in de toekomst krediet te krijgen en kan leiden tot hogere rentetarieven en minder gunstige voorwaarden.

Om deze nadelen te voorkomen, is het belangrijk om ervoor te zorgen dat u zich kunt veroorloven om de lening af te betalen voordat u deze aanvraagt. Zorg ervoor dat u een realistisch budget heeft en dat u zich bewust bent van alle kosten die bij de lening komen kijken. Als u problemen ondervindt bij het terugbetalen van uw lening, neem dan contact op met uw geldverstrekker om te bespreken wat uw opties zijn.

In conclusie, het is belangrijk om de risico’s van lening aanvragen te begrijpen en ervoor te zorgen dat u zich kunt veroorloven om de lening af te betalen voordat u deze aanvraagt. Het niet op tijd terugbetalen van uw lening kan extra kosten met zich meebrengen en kan een negatieve invloed hebben op uw credit score. Wees verantwoordelijk bij het nemen van financiële beslissingen en zorg ervoor dat u goed geïnformeerd bent voordat u een lening afsluit.

Er bestaat altijd een risico dat je niet in staat bent om de lening terug te betalen, waardoor er financiële problemen ontstaan voor jou en/of de instelling die de lening verstrekt

Een lening aanvragen kan een handige oplossing zijn om uw financiële doelen te bereiken, maar het is belangrijk om te onthouden dat er altijd risico’s verbonden zijn aan het lenen van geld. Een van de grootste nadelen van het aanvragen van een lening is het risico dat u niet in staat bent om de lening terug te betalen.

Als u niet in staat bent om uw lening terug te betalen, kan dit leiden tot financiële problemen voor zowel u als de instelling die de lening heeft verstrekt. U kunt bijvoorbeeld te maken krijgen met hoge rentetarieven en boetes voor late betalingen, wat kan leiden tot nog meer schulden. Als u niet in staat bent om uw lening terug te betalen, kan dit ook uw kredietwaardigheid beïnvloeden en uw vermogen om in de toekomst geld te lenen verminderen.

Voor instellingen die leningen verstrekken, kan het risico op wanbetaling leiden tot financiële verliezen en negatieve invloed hebben op hun reputatie. Dit kan ertoe leiden dat ze strengere criteria hanteren bij het verstrekken van toekomstige leningen, waardoor het moeilijker wordt voor mensen om geld te lenen wanneer ze dat nodig hebben.

Het is daarom belangrijk om goed na te denken voordat u een lening aanvraagt en ervoor te zorgen dat u zich bewust bent van alle voorwaarden en vereisten voordat u akkoord gaat met de lening. Zorg ervoor dat u een realistisch plan heeft om de lening terug te betalen en overweeg alle mogelijke risico’s voordat u zich vastlegt aan de lening.

In conclusie, hoewel het aanvragen van een lening handig kan zijn, is het belangrijk om te onthouden dat er altijd risico’s verbonden zijn aan het lenen van geld. Zorg ervoor dat u goed geïnformeerd bent voordat u een lening aanvraagt en wees verantwoordelijk bij het terugbetalen van de lening om financiële problemen te voorkomen voor zowel uzelf als de instelling die de lening heeft verstrekt.