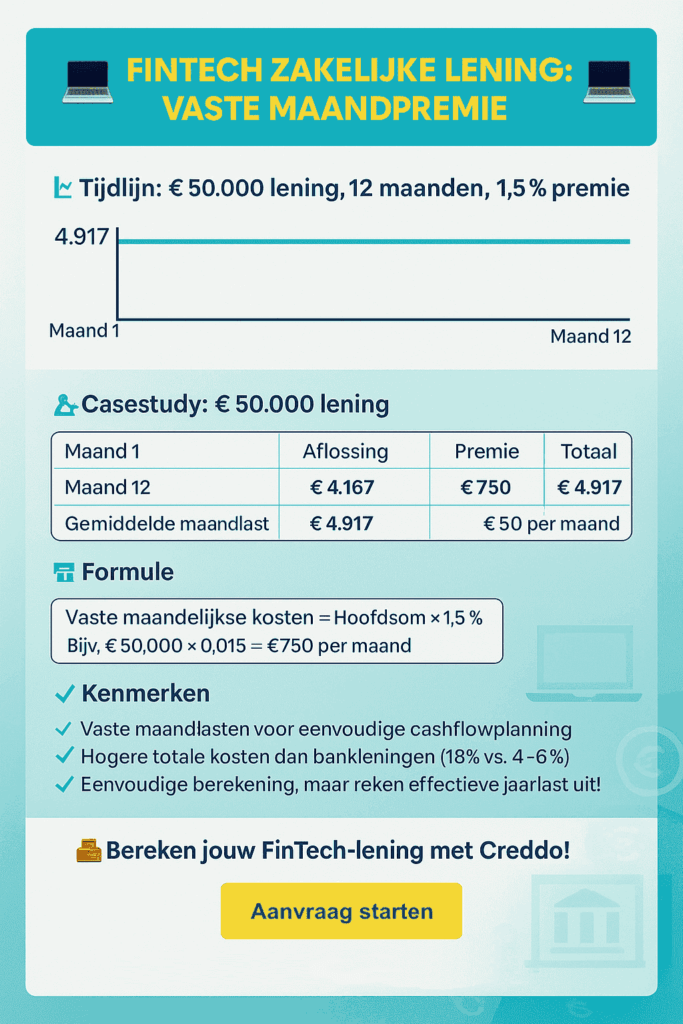
Alles wat u moet weten over de kosten van een persoonlijke lening

Als u overweegt om een persoonlijke lening af te sluiten, is het belangrijk om goed op de hoogte te zijn van de kosten die hiermee gepaard gaan. Een persoonlijke lening kan een handige manier zijn om grote aankopen te financieren of onverwachte uitgaven te dekken, maar het is essentieel om te begrijpen wat de totale kosten zullen zijn voordat u zich verbindt.

De kosten van een persoonlijke lening bestaan uit verschillende elementen. Allereerst is er de rente die u betaalt over het geleende bedrag. Deze rente kan variëren afhankelijk van uw kredietwaardigheid en de looptijd van de lening. Hoe hoger het risico dat u als lener vormt, hoe hoger de rente zal zijn.

Daarnaast kunnen er ook andere kosten verbonden zijn aan een persoonlijke lening, zoals administratiekosten, dossierkosten of kosten voor verzekeringen. Het is belangrijk om deze bijkomende kosten in overweging te nemen bij het berekenen van de totale kostprijs van uw lening.

Een handige manier om inzicht te krijgen in de totale kosten van een persoonlijke lening is door gebruik te maken van een online leningsimulator. Met zo’n tool kunt u verschillende leenopties vergelijken en zien hoeveel u maandelijks zult moeten aflossen, inclusief alle kosten.

Voordat u een persoonlijke lening afsluit, is het verstandig om goed na te denken over uw financiële situatie en uw terugbetalingscapaciteit. Zorg ervoor dat u comfortabel bent met de maandelijkse aflossingen en dat u zich geen financiële problemen op de hals haalt door een lening aan te gaan die niet binnen uw budget past.

Kortom, het is cruciaal om volledig op de hoogte te zijn van alle kosten die gepaard gaan met een persoonlijke lening voordat u besluit om deze aan te vragen. Door goed geïnformeerd te zijn en alle aspecten van de lening zorgvuldig te overwegen, kunt u ervoor zorgen dat u financieel gezond blijft en geen onnodige schulden aangaat.


Veelgestelde Vragen over de Kosten van een Persoonlijke Lening in België

  1. Welke bank heeft de laagste rente op persoonlijke lening?
  2. Wat kost het om 10.000 euro te lenen?
  3. Wat is de goedkoopste persoonlijke lening?
  4. Wat kost 5000 euro lenen per maand?
  5. Wat kost het om 5000 euro te lenen?
  6. Welke kosten komen er bij een lening?
  7. Wat kost een persoonlijke lening van 20.000 euro?
  8. Wat kost een lening van 15.000 euro?
  9. Wie heeft de goedkoopste persoonlijke lening?
  10. Waar is een persoonlijke lening het goedkoopst?
  11. Is een persoonlijke lening verstandig?
  12. Wat kost een persoonlijke lening van 5000 euro?
  13. Hoe duur is een persoonlijke lening?
  14. Wat kost een lening van 25000 euro?
  15. Wat kost een lening van €20.000 per maand?
  16. Wat kost een persoonlijke lening van 50.000 euro?
  17. Wat kost een lening van 10000 euro per maand?
  18. Wat kost een persoonlijke lening van 10.000 euro?

Welke bank heeft de laagste rente op persoonlijke lening?

Veel mensen vragen zich af welke bank de laagste rente op een persoonlijke lening biedt. Het is belangrijk om te begrijpen dat de rente op een persoonlijke lening kan variëren afhankelijk van verschillende factoren, waaronder uw kredietwaardigheid, het geleende bedrag en de looptijd van de lening. Om te bepalen welke bank de laagste rente biedt, is het verstandig om verschillende banken en kredietverstrekkers te vergelijken en offertes aan te vragen. Op die manier kunt u een weloverwogen beslissing nemen en de lening vinden die het beste bij uw financiële situatie past.

Wat kost het om 10.000 euro te lenen?

Veel mensen vragen zich af wat de kosten zijn van het lenen van 10.000 euro via een persoonlijke lening. De totale kosten van het lenen van dit bedrag hangen af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten. Het is belangrijk om een leningsimulator te gebruiken om een nauwkeurige schatting te krijgen van de maandelijkse aflossingen en de totale kostprijs van de lening. Op die manier kunt u een weloverwogen beslissing nemen en ervoor zorgen dat u zich geen financiële problemen op de hals haalt bij het lenen van 10.000 euro.

Wat is de goedkoopste persoonlijke lening?

Een veelgestelde vraag over persoonlijke leningen is: wat is de goedkoopste persoonlijke lening? De goedkoopste persoonlijke lening kan variëren afhankelijk van verschillende factoren, zoals de hoogte van het geleende bedrag, de looptijd van de lening en uw eigen kredietwaardigheid. Het is belangrijk om te begrijpen dat de rentevoet niet het enige aspect is dat bepaalt welke lening het goedkoopst is. Bijkomende kosten, zoals administratiekosten en verzekeringen, kunnen ook een rol spelen bij de totale kostprijs van de lening. Om de goedkoopste persoonlijke lening te vinden die bij uw behoeften past, is het aan te raden om verschillende aanbieders te vergelijken en rekening te houden met alle kosten die verbonden zijn aan de lening.

Wat kost 5000 euro lenen per maand?

Een veelvoorkomende vraag bij het overwegen van een persoonlijke lening is: “Wat kost het om 5000 euro te lenen per maand?” De totale kosten van het lenen van 5000 euro per maand hangen af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door gebruik te maken van een leningsimulator kunt u een duidelijk beeld krijgen van hoeveel u maandelijks zult moeten aflossen, inclusief rente en eventuele andere kosten. Het is belangrijk om deze informatie zorgvuldig te evalueren en ervoor te zorgen dat het bedrag dat u maandelijks moet terugbetalen binnen uw financiële mogelijkheden valt.

Wat kost het om 5000 euro te lenen?

Een veelgestelde vraag is: wat kost het om 5000 euro te lenen? De kosten van het lenen van 5000 euro kunnen variëren, afhankelijk van verschillende factoren zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Het is belangrijk om te begrijpen dat naast het terugbetalen van het geleende bedrag, u ook rente zult moeten betalen over deze lening. Door gebruik te maken van een leningsimulator kunt u een idee krijgen van hoeveel u maandelijks zult moeten aflossen en wat de totale kosten zullen zijn. Het is verstandig om goed te vergelijken en alle kosten in overweging te nemen voordat u beslist om een persoonlijke lening van 5000 euro af te sluiten.

Welke kosten komen er bij een lening?

Er zijn verschillende kosten verbonden aan het afsluiten van een persoonlijke lening. De belangrijkste kosten zijn de rente die u betaalt over het geleende bedrag en eventuele bijkomende kosten zoals administratiekosten, dossierkosten en kosten voor verzekeringen. Het is essentieel om al deze kosten in overweging te nemen bij het beoordelen van de totale kostprijs van uw lening. Door een duidelijk inzicht te hebben in alle kosten die gepaard gaan met een lening, kunt u weloverwogen beslissingen nemen en ervoor zorgen dat u financieel voorbereid bent op de verplichtingen die een lening met zich meebrengt.

Wat kost een persoonlijke lening van 20.000 euro?

Een persoonlijke lening van 20.000 euro brengt verschillende kosten met zich mee, waaronder de rente die u betaalt over het geleende bedrag en eventuele bijkomende kosten zoals administratiekosten en dossierkosten. De exacte kosten van een persoonlijke lening van 20.000 euro kunnen variëren afhankelijk van factoren zoals de looptijd van de lening, uw kredietwaardigheid en het rentepercentage dat wordt toegepast. Het is raadzaam om gebruik te maken van een leningsimulator om een duidelijk beeld te krijgen van de totale kosten en maandelijkse aflossingen die gepaard gaan met een persoonlijke lening van dit bedrag. Op die manier kunt u een weloverwogen beslissing nemen en ervoor zorgen dat de lening binnen uw financiële mogelijkheden past.

Wat kost een lening van 15.000 euro?

Een veelgestelde vraag is: wat kost een lening van 15.000 euro? De totale kosten van een lening van 15.000 euro zijn afhankelijk van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Het is belangrijk om te begrijpen dat hoe hoger de rentevoet en hoe langer de looptijd van de lening, hoe meer u uiteindelijk zult betalen. Daarom is het verstandig om verschillende leenopties te vergelijken en gebruik te maken van een leningsimulator om een duidelijk beeld te krijgen van de maandelijkse aflossingen en de totale kosten voordat u een definitieve beslissing neemt.

Wie heeft de goedkoopste persoonlijke lening?

Een veelgestelde vraag is: “Wie heeft de goedkoopste persoonlijke lening?” Het antwoord op deze vraag kan variëren, aangezien de kosten van een persoonlijke lening afhankelijk zijn van verschillende factoren, zoals het geleende bedrag, de looptijd van de lening en uw kredietwaardigheid. Verschillende kredietverstrekkers bieden verschillende rentetarieven en voorwaarden aan, dus het is raadzaam om verschillende aanbieders te vergelijken om te zien welke de meest voordelige optie voor u is. Het is belangrijk om niet alleen te kijken naar de rente, maar ook naar eventuele bijkomende kosten die van invloed kunnen zijn op de totale kosten van de lening.

Waar is een persoonlijke lening het goedkoopst?

Een veelgestelde vraag met betrekking tot persoonlijke leningen is waar men de goedkoopste optie kan vinden. De kostprijs van een persoonlijke lening kan variëren afhankelijk van verschillende factoren, zoals de geldverstrekker, de looptijd van de lening en uw kredietwaardigheid. Over het algemeen kunnen traditionele banken lagere rentetarieven aanbieden dan alternatieve kredietverstrekkers. Het is echter raadzaam om verschillende aanbieders te vergelijken en offertes op te vragen om de meest voordelige optie te vinden die past bij uw financiële behoeften en mogelijkheden.

Is een persoonlijke lening verstandig?

Of een persoonlijke lening verstandig is, hangt af van uw individuele financiële situatie en behoeften. Een persoonlijke lening kan een goede optie zijn als u een grote aankoop wilt financieren, zoals een auto of renovaties aan uw huis, en u niet over voldoende spaargeld beschikt. Het kan ook handig zijn voor het consolideren van bestaande schulden met hoge rentetarieven. Echter, voordat u een persoonlijke lening afsluit, is het belangrijk om zorgvuldig te overwegen of u de maandelijkse aflossingen kunt dragen en of de totale kosten van de lening opwegen tegen de voordelen ervan. Het is raadzaam om advies in te winnen bij een financieel adviseur om te bepalen of een persoonlijke lening de juiste keuze is voor uw specifieke situatie.

Wat kost een persoonlijke lening van 5000 euro?

De kosten van een persoonlijke lening van 5000 euro kunnen variëren afhankelijk van verschillende factoren, zoals de looptijd van de lening en de rentevoet die wordt toegepast. Het is belangrijk om te begrijpen dat de totale kosten niet alleen bestaan uit het geleende bedrag, maar ook uit de rente en eventuele bijkomende kosten zoals administratiekosten. Om een nauwkeurig beeld te krijgen van wat een persoonlijke lening van 5000 euro zal kosten, is het raadzaam om gebruik te maken van een leningsimulator. Met behulp van zo’n tool kunt u verschillende scenario’s berekenen en zien hoeveel u maandelijks zult moeten aflossen, inclusief alle kosten. Op die manier kunt u een weloverwogen beslissing nemen en ervoor zorgen dat de lening binnen uw financiële mogelijkheden past.

Hoe duur is een persoonlijke lening?

De kosten van een persoonlijke lening kunnen variëren afhankelijk van verschillende factoren, zoals het geleende bedrag, de looptijd van de lening en uw kredietwaardigheid. Over het algemeen bestaan de kosten uit de rente die u betaalt over het geleende bedrag en eventuele bijkomende kosten, zoals administratiekosten of verzekeringen. Het is belangrijk om te begrijpen dat hoe hoger het risico dat u als lener vormt, hoe hoger de rente zal zijn. Door gebruik te maken van een leningsimulator kunt u een duidelijk beeld krijgen van de totale kosten van een persoonlijke lening en kunt u verschillende opties vergelijken om de meest geschikte keuze te maken die past bij uw financiële situatie.

Wat kost een lening van 25000 euro?

Een veelgestelde vraag is: wat kost een lening van 25.000 euro? De totale kosten van een lening van 25.000 euro zijn afhankelijk van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Het is belangrijk om te begrijpen dat de uiteindelijke kosten niet alleen bestaan uit het geleende bedrag, maar ook uit de rente die u betaalt over de looptijd van de lening en eventuele administratieve kosten. Om een duidelijk beeld te krijgen van de totale kosten, is het raadzaam om gebruik te maken van een leningsimulator waarbij u verschillende scenario’s kunt vergelijken en zo kunt bepalen welke lening het meest geschikt is voor uw financiële situatie.

Wat kost een lening van €20.000 per maand?

Een veelgestelde vraag met betrekking tot de kosten van een persoonlijke lening is: wat kost een lening van €20.000 per maand? De totale kosten van een lening van €20.000 per maand zijn afhankelijk van verschillende factoren, waaronder de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten. Door gebruik te maken van een leningsimulator kunt u een schatting maken van hoeveel u maandelijks zult moeten aflossen op basis van deze variabelen. Het is belangrijk om deze berekening zorgvuldig te maken en ervoor te zorgen dat het maandelijkse aflossingsbedrag binnen uw budget past, zodat u financiële problemen kunt vermijden.

Wat kost een persoonlijke lening van 50.000 euro?

Een veelgestelde vraag is: wat kost een persoonlijke lening van 50.000 euro? De totale kosten van een persoonlijke lening van 50.000 euro zijn afhankelijk van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Het is belangrijk om te begrijpen dat de rente die u betaalt over het geleende bedrag kan variëren op basis van uw kredietwaardigheid en de voorwaarden van de kredietverstrekker. Door gebruik te maken van een leningsimulator kunt u een beter inzicht krijgen in hoeveel u maandelijks zult moeten aflossen en wat de totale kosten zullen zijn voor een persoonlijke lening van 50.000 euro.

Wat kost een lening van 10000 euro per maand?

Het totale bedrag dat u maandelijks moet aflossen voor een lening van 10000 euro hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Om een nauwkeurige schatting te maken van de maandelijkse kosten, is het raadzaam om gebruik te maken van een leningsimulator. Met behulp van zo’n tool kunt u verschillende scenario’s berekenen en zien hoeveel u maandelijks zou moeten aflossen voor een lening van 10000 euro. Het is belangrijk om alle kosten in overweging te nemen en ervoor te zorgen dat het maandelijkse aflossingsbedrag binnen uw budget past om financiële problemen te voorkomen.

Wat kost een persoonlijke lening van 10.000 euro?

Een veelgestelde vraag is: wat kost een persoonlijke lening van 10.000 euro? De totale kosten van een persoonlijke lening van 10.000 euro kunnen variëren afhankelijk van factoren zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Over het algemeen kunt u verwachten dat hoe hoger de rentevoet en hoe langer de looptijd, hoe meer u uiteindelijk zult betalen voor uw lening. Het is daarom verstandig om verschillende aanbieders te vergelijken en gebruik te maken van een leningsimulator om een duidelijk beeld te krijgen van de totale kosten en maandelijkse aflossingen voordat u een persoonlijke lening van 10.000 euro afsluit.
Is een hypothecaire lening zonder spaargeld mogelijk?

Hypothecaire lening zonder spaargeld

Hypothecaire lening zonder spaargeld: Is het mogelijk?

Veel mensen dromen ervan om een eigen huis te bezitten, maar niet iedereen heeft voldoende spaargeld om een hypothecaire lening aan te gaan. Betekent dit dat het onmogelijk is om een huis te kopen zonder eigen inbreng? Niet noodzakelijk.

Banken en andere kredietverstrekkers bieden vaak hypothecaire leningen aan waarbij u geen eigen spaargeld hoeft in te brengen. In plaats daarvan wordt gekeken naar uw inkomen, stabiliteit en kredietwaardigheid om te bepalen of u in aanmerking komt voor een lening.

Wel is het belangrijk om te beseffen dat het ontbreken van eigen middelen uw financiële situatie wat complexer kan maken. Zonder eigen inbreng moet u mogelijk een hogere rente betalen of extra verzekeringen afsluiten om het risico voor de geldverstrekker te compenseren.

Als u overweegt om een hypothecaire lening af te sluiten zonder spaargeld, is het verstandig om goed advies in te winnen bij een financieel expert. Zij kunnen u helpen bij het begrijpen van de voorwaarden en risico’s die gepaard gaan met dit soort leningen.

Kortom, hoewel het mogelijk is om een hypothecaire lening af te sluiten zonder spaargeld, is het belangrijk om goed geïnformeerd en voorbereid te zijn voordat u deze stap zet. Met de juiste begeleiding en planning kunt u misschien toch uw droomhuis realiseren, zelfs zonder eigen inbreng.


9 Tips voor het Krijgen van een Hypothecaire Lening Zonder Spaargeld in België

  1. Zoek naar leningen met een hogere quotiteit om minder eigen inbreng te vereisen.
  2. Vergelijk verschillende banken en kredietverstrekkers voor de beste voorwaarden.
  3. Onderhandel over de rentevoet en probeer gunstige voorwaarden te bekomen.
  4. Overweeg om extra waarborgen aan te bieden om het risico voor de geldschieter te verlagen.
  5. Let op bijkomende kosten zoals dossierkosten, schattingskosten en notariskosten.
  6. Informeer je goed over alle mogelijke premies en subsidies waar je recht op hebt.
  7. Stel een realistisch budget op en wees bewust van je financiële mogelijkheden.
  8. Laat je bijstaan door een expert zoals een financieel adviseur of makelaar.
  9. Denk op lange termijn en houd rekening met eventuele rentestijgingen in de toekomst.

Zoek naar leningen met een hogere quotiteit om minder eigen inbreng te vereisen.

Een handige tip voor het verkrijgen van een hypothecaire lening zonder spaargeld is om te zoeken naar leningen met een hogere quotiteit. Deze leningen vereisen minder eigen inbreng, aangezien de geldverstrekker een groter deel van de aankoopprijs van het huis financiert. Door te kiezen voor een lening met een hogere quotiteit, kunt u mogelijk toch uw droomhuis kopen, zelfs als u niet over voldoende spaargeld beschikt. Het is echter belangrijk om goed geïnformeerd te zijn over de voorwaarden en eventuele extra kosten die gepaard kunnen gaan met dit type lening.

Vergelijk verschillende banken en kredietverstrekkers voor de beste voorwaarden.

Het is cruciaal om verschillende banken en kredietverstrekkers te vergelijken wanneer u een hypothecaire lening zonder spaargeld overweegt. Door de voorwaarden, rentetarieven en bijkomende kosten van verschillende aanbieders te vergelijken, kunt u de beste deal vinden die past bij uw financiële situatie. Het nemen van de tijd om een grondig onderzoek uit te voeren en offertes op te vragen kan u helpen om de meest gunstige voorwaarden te verkrijgen en mogelijk geld te besparen op lange termijn.

Onderhandel over de rentevoet en probeer gunstige voorwaarden te bekomen.

Een belangrijke tip bij het afsluiten van een hypothecaire lening zonder spaargeld is om te onderhandelen over de rentevoet en te proberen gunstige voorwaarden te verkrijgen. Door actief te onderhandelen met de geldverstrekker kunt u mogelijk een lagere rentevoet bedingen en gunstige voorwaarden afdwingen die uw financiële lasten kunnen verlichten. Het loont dus zeker de moeite om niet alleen naar het geleende bedrag te kijken, maar ook naar de voorwaarden waaronder u de lening aangaat.

Overweeg om extra waarborgen aan te bieden om het risico voor de geldschieter te verlagen.

Overweeg om extra waarborgen aan te bieden om het risico voor de geldschieter te verlagen wanneer u een hypothecaire lening zonder spaargeld overweegt. Door aanvullende garanties te verstrekken, zoals een borgstelling door een familielid of het inbrengen van andere activa als onderpand, kunt u de kans vergroten dat u goedgekeurd wordt voor de lening en mogelijk gunstigere voorwaarden kunt bedingen. Het tonen van bereidheid om extra zekerheden te bieden, kan het vertrouwen van de geldverstrekker vergroten en uw kansen op het verkrijgen van de gewenste financiering verbeteren.

Let op bijkomende kosten zoals dossierkosten, schattingskosten en notariskosten.

Het is belangrijk om bij het overwegen van een hypothecaire lening zonder spaargeld rekening te houden met bijkomende kosten zoals dossierkosten, schattingskosten en notariskosten. Deze extra kosten kunnen aanzienlijk zijn en dienen in overweging te worden genomen bij het bepalen van uw totale financiële verplichtingen bij het aangaan van een lening. Het is verstandig om deze kosten vooraf te onderzoeken en mee te nemen in uw budgetplanning, zodat u niet voor verrassingen komt te staan tijdens het proces van het afsluiten van de lening.

Informeer je goed over alle mogelijke premies en subsidies waar je recht op hebt.

Het is essentieel om je goed te informeren over alle mogelijke premies en subsidies waar je recht op hebt bij het afsluiten van een hypothecaire lening zonder spaargeld. Deze financiële ondersteuning kan aanzienlijk helpen bij het verlichten van de kosten en het verbeteren van je financiële situatie. Door grondig onderzoek te doen naar beschikbare premies en subsidies, kun je mogelijk profiteren van extra financiële voordelen die je helpen om je droom van het bezitten van een huis te verwezenlijken.

Stel een realistisch budget op en wees bewust van je financiële mogelijkheden.

Het opstellen van een realistisch budget en bewust zijn van je financiële mogelijkheden is essentieel wanneer je overweegt een hypothecaire lening af te sluiten zonder spaargeld. Door een gedetailleerd budget op te stellen en een duidelijk beeld te hebben van je inkomsten en uitgaven, kun je beter inschatten hoeveel je maandelijks kunt besteden aan de afbetaling van de lening. Het is belangrijk om realistisch te zijn en niet meer te lenen dan je financieel aankunt, om zo problemen in de toekomst te voorkomen.

Laat je bijstaan door een expert zoals een financieel adviseur of makelaar.

Het is verstandig om je te laten bijstaan door een expert, zoals een financieel adviseur of makelaar, wanneer je overweegt een hypothecaire lening af te sluiten zonder spaargeld. Deze professionals kunnen je helpen bij het begrijpen van de complexe financiële aspecten en risico’s die gepaard gaan met dit type lening. Door hun deskundig advies en begeleiding kun je weloverwogen beslissingen nemen en ervoor zorgen dat je financiële toekomst veilig wordt gesteld.

Denk op lange termijn en houd rekening met eventuele rentestijgingen in de toekomst.

Het is essentieel om bij het overwegen van een hypothecaire lening zonder spaargeld op lange termijn te denken en rekening te houden met mogelijke rentestijgingen in de toekomst. Hoewel de rente momenteel gunstig kan zijn, kunnen veranderingen in de economische omstandigheden leiden tot stijgende rentetarieven. Door vooruit te plannen en rekening te houden met deze potentiële veranderingen, kunt u zich beter voorbereiden op eventuele financiële uitdagingen die zich in de toekomst kunnen voordoen.

Waar kan je geld lenen: Een overzicht van leenmogelijkheden

Waar kan je geld lenen?

Waar kan je geld lenen?

Geld lenen is voor veel mensen een noodzakelijke stap om bepaalde doelen te bereiken of onvoorziene uitgaven op te vangen. Maar waar kan je eigenlijk geld lenen en welke opties zijn er beschikbaar? Hier zijn enkele veelvoorkomende plaatsen waar je geld kunt lenen:

Banken

Banken zijn traditioneel de meest gebruikelijke plek om geld te lenen. Ze bieden verschillende soorten leningen aan, zoals persoonlijke leningen, hypothecaire leningen en kredietkaarten. Het is belangrijk om de rentevoeten en voorwaarden van verschillende banken te vergelijken voordat je een keuze maakt.

Online kredietverstrekkers

Met de opkomst van online financiële dienstverleners zijn er nu tal van online kredietverstrekkers die snel en gemakkelijk leningen aanbieden. Deze leningen kunnen variëren van kleine kortlopende leningen tot grotere langlopende leningen. Zorg ervoor dat je de betrouwbaarheid van de online kredietverstrekker controleert voordat je een aanvraag indient.

Kredietunies

Kredietunies zijn coöperatieve financiële instellingen die eigendom zijn van hun leden en gericht zijn op het verstrekken van betaalbare financiële diensten. Ze kunnen een goede optie zijn voor mensen die op zoek zijn naar persoonlijke service en lagere rentetarieven.

Familie en vrienden

Soms kan het nodig zijn om geld te lenen van familie of vrienden, vooral als je geen toegang hebt tot traditionele kredietverstrekkers of als je snel geld nodig hebt. Het is echter belangrijk om duidelijke afspraken te maken over terugbetalingsvoorwaarden om eventuele conflicten te voorkomen.

Het is essentieel om goed na te denken over waar je geld leent en om ervoor te zorgen dat je de voorwaarden begrijpt voordat je een verplichting aangaat. Ongeacht waar je besluit geld te lenen, zorg ervoor dat het binnen jouw financiële mogelijkheden past en dat je in staat bent om het geleende bedrag terug te betalen.


6 Tips voor Verstandig Geld Lenen in België

  1. Vergelijk rentetarieven van verschillende kredietverstrekkers.
  2. Let op bijkomende kosten zoals administratiekosten en verzekeringen.
  3. Controleer de voorwaarden en looptijd van de lening goed.
  4. Leen alleen geld als je zeker weet dat je het kunt terugbetalen.
  5. Kies voor een betrouwbare kredietverstrekker met een goede reputatie.
  6. Laat je goed informeren en adviseren voordat je een lening afsluit.

Vergelijk rentetarieven van verschillende kredietverstrekkers.

Het is verstandig om rentetarieven van verschillende kredietverstrekkers te vergelijken voordat je een lening afsluit. Door de rentevoeten van verschillende aanbieders te bekijken, kun je een beter inzicht krijgen in de totale kosten van de lening en ervoor zorgen dat je de meest gunstige voorwaarden krijgt. Het vergelijken van rentetarieven kan je helpen om geld te besparen en een weloverwogen beslissing te nemen bij het kiezen van een kredietverstrekker.

Let op bijkomende kosten zoals administratiekosten en verzekeringen.

Let bij het lenen van geld goed op bijkomende kosten zoals administratiekosten en verzekeringen. Deze extra kosten kunnen het totale bedrag dat je uiteindelijk moet terugbetalen aanzienlijk verhogen. Het is belangrijk om de volledige kosten van een lening te begrijpen voordat je een beslissing neemt, zodat je niet voor verrassingen komt te staan tijdens de aflossingsperiode. Het vergelijken van verschillende leningsopties op basis van zowel rentetarieven als bijkomende kosten kan je helpen om de meest kosteneffectieve keuze te maken en onnodige financiële lasten te vermijden.

Controleer de voorwaarden en looptijd van de lening goed.

Het is van cruciaal belang om de voorwaarden en looptijd van de lening zorgvuldig te controleren voordat je geld leent. Door deze aspecten grondig te begrijpen, kun je inzicht krijgen in de kosten, rentevoeten en terugbetalingsvereisten van de lening. Dit helpt je om een weloverwogen beslissing te nemen en ervoor te zorgen dat de lening aansluit bij jouw financiële situatie en behoeften. Het vermijden van verrassingen door vooraf alles goed door te nemen, kan helpen om financiële stress op lange termijn te voorkomen.

Leen alleen geld als je zeker weet dat je het kunt terugbetalen.

Het is van essentieel belang om alleen geld te lenen als je er zeker van bent dat je het kunt terugbetalen. Het aangaan van een lening brengt financiële verplichtingen met zich mee en het is belangrijk om realistisch te zijn over je terugbetalingscapaciteit. Voordat je een lening afsluit, is het verstandig om een grondige analyse te maken van je inkomsten en uitgaven om ervoor te zorgen dat je de maandelijkse aflossingen kunt voldoen zonder financiële problemen te veroorzaken. Verantwoord lenen helpt om onnodige schulden en stress te voorkomen, en zorgt ervoor dat je financiële welzijn op lange termijn beschermd blijft.

Kies voor een betrouwbare kredietverstrekker met een goede reputatie.

Het is van groot belang om bij het kiezen van een kredietverstrekker voor geldleningen te opteren voor een betrouwbare instelling met een solide reputatie. Een kredietverstrekker met een goede reputatie geeft u de gemoedsrust dat uw financiële belangen worden beschermd en dat u eerlijke voorwaarden en transparante informatie ontvangt. Door zorgvuldig onderzoek te doen naar de achtergrond en reputatie van de kredietverstrekker, kunt u ervoor zorgen dat u in zee gaat met een partner die uw financiële welzijn serieus neemt.

Laat je goed informeren en adviseren voordat je een lening afsluit.

Het is van groot belang om je goed te laten informeren en adviseren voordat je besluit een lening af te sluiten. Door grondig onderzoek te doen en advies in te winnen, kun je beter begrijpen welke lening het beste bij jouw financiële situatie past en welke voorwaarden eraan verbonden zijn. Het nemen van deze voorzorgsmaatregelen kan helpen om onnodige kosten en financiële problemen in de toekomst te voorkomen.

Dringend lening nodig maar op zwarte lijst: Wat zijn uw opties?

Heeft u dringend een lening nodig, maar staat u op de zwarte lijst? Dit kan een lastige situatie zijn, maar het betekent niet dat het onmogelijk is om financiële hulp te krijgen. Het hebben van een negatieve vermelding op de zwarte lijst kan uw kredietwaardigheid beïnvloeden en traditionele geldverstrekkers kunnen terughoudend zijn om u een lening te verstrekken. Echter, er zijn nog steeds opties beschikbaar voor mensen die dringend financiële ondersteuning nodig hebben.

Als u op de zwarte lijst staat, betekent dit meestal dat u in het verleden problemen heeft gehad met het terugbetalen van leningen of andere financiële verplichtingen. Dit kan resulteren in een negatieve registratie bij kredietregistratiebureaus en kan uw kredietscore aantasten.

Gelukkig zijn er alternatieve geldverstrekkers die bereid zijn om leningen te verstrekken aan mensen met een negatieve vermelding op de zwarte lijst. Deze geldverstrekkers richten zich vaak meer op uw huidige financiële situatie en uw vermogen om de lening terug te betalen, in plaats van alleen naar uw krediethistorie te kijken.

Het is belangrijk om te onthouden dat lenen wanneer u op de zwarte lijst staat risico’s met zich meebrengt. Deze leningen kunnen hogere rentetarieven hebben en strengere voorwaarden dan traditionele leningen. Het is daarom essentieel om goed na te denken over uw financiële situatie en ervoor te zorgen dat u in staat bent om de lening terug te betalen voordat u besluit om een dergelijke overeenkomst aan te gaan.

Als u dringend een lening nodig heeft en op de zwarte lijst staat, raden we aan om contact op te nemen met alternatieve geldverstrekkers die gespecialiseerd zijn in het verstrekken van leningen aan mensen met een minder dan perfecte kredietscore. Zorg ervoor dat u alle voorwaarden begrijpt voordat u akkoord gaat met een lening, en overweeg indien mogelijk ook andere opties zoals familiehulp of schuldhulpverlening.


Veelgestelde Vragen over Dringend Lenen en de Zwarte Lijst in België

  1. Wat als je geen lening kunt krijgen?
  2. Is er een minilening mogelijk in België?
  3. Welke bank als je op een zwarte lijst staat?
  4. Hoe kan ik lenen met zwarte lijst?
  5. Kan ik met spoed geld lenen met een negatieve BKR-registratie?
  6. Hoe geraak ik van de zwarte lijst Nationale Bank?
  7. Hoe lang sta je op zwarte lijst na schuldbemiddeling?
  8. Wie kan mij helpen aan een lening?
  9. Waar kan ik met spoed geld krijgen?
  10. Kan ik een lening krijgen als ik schulden heb?
  11. Wat als ik geen lening kan krijgen?
  12. Hoe geld lenen als je op een zwarte lijst staat?
  13. Kan ik nog geld lenen als ik op de zwarte lijst sta?
  14. Wat te doen als je snel geld nodig hebt?
  15. Hoezo kan ik geen geld lenen?
  16. Kan ik geld lenen zonder loonfiches?
  17. Wat te doen als je geen lening krijgt?
  18. Hoe kom ik met spoed aan geld?
  19. Kan je een lening krijgen met schulden?

Wat als je geen lening kunt krijgen?

Als u geen lening kunt krijgen van traditionele geldverstrekkers vanwege bijvoorbeeld uw vermelding op de zwarte lijst, is het begrijpelijk dat dit tot bezorgdheid kan leiden. In een dergelijke situatie is het belangrijk om niet bij de pakken neer te zitten en alternatieve oplossingen te overwegen. U kunt bijvoorbeeld contact opnemen met gespecialiseerde geldverstrekkers die leningen verstrekken aan mensen met een minder dan perfecte kredietscore. Daarnaast kunt u ook kijken naar andere manieren om financiële ondersteuning te krijgen, zoals het raadplegen van een financieel adviseur of het verkennen van opties zoals peer-to-peer leningen of crowdfunding. Het is altijd verstandig om alle beschikbare mogelijkheden te onderzoeken en weloverwogen beslissingen te nemen die passen bij uw financiële situatie.

Is er een minilening mogelijk in België?

Ja, er zijn mogelijkheden voor minileningen in België, zelfs als u op de zwarte lijst staat. Een minilening is een kleine lening met een korte looptijd die vaak wordt verstrekt zonder een uitgebreide kredietcontrole. Dit kan een optie zijn voor mensen die dringend financiële steun nodig hebben, zelfs als ze een negatieve vermelding op de zwarte lijst hebben. Het is echter belangrijk om te weten dat minileningen doorgaans hogere rentetarieven en kosten met zich meebrengen dan traditionele leningen, dus het is verstandig om zorgvuldig te overwegen of dit de beste optie is voor uw situatie. Het is altijd aan te raden om goed geïnformeerd te zijn over de voorwaarden en kosten voordat u besluit om een minilening af te sluiten.

Welke bank als je op een zwarte lijst staat?

Als u op de zwarte lijst staat en dringend een lening nodig heeft, kan het lastig zijn om bij traditionele banken een lening te verkrijgen. Veel traditionele banken hanteren strikte criteria en zullen terughoudend zijn om leningen te verstrekken aan mensen met een negatieve vermelding op de zwarte lijst. In dergelijke gevallen kunt u overwegen om contact op te nemen met alternatieve geldverstrekkers, zoals online kredietverstrekkers of gespecialiseerde leningmaatschappijen die zich richten op het verstrekken van leningen aan mensen met een minder dan perfecte kredietscore. Het is belangrijk om grondig onderzoek te doen naar de reputatie en voorwaarden van deze geldverstrekkers voordat u besluit om met hen in zee te gaan.

Hoe kan ik lenen met zwarte lijst?

Veel mensen vragen zich af hoe ze kunnen lenen als ze op de zwarte lijst staan. Hoewel het hebben van een negatieve vermelding op de zwarte lijst hun kredietscore kan beïnvloeden, zijn er nog steeds mogelijkheden beschikbaar voor het verkrijgen van een lening. Alternatieve geldverstrekkers die zich richten op uw huidige financiële situatie en uw terugbetalingscapaciteit kunnen een optie zijn voor mensen die dringend financiële steun nodig hebben. Het is echter belangrijk om te onthouden dat lenen met een negatieve krediethistorie risico’s met zich meebrengt, zoals hogere rentetarieven en strengere voorwaarden. Het is daarom verstandig om goed geïnformeerd te zijn over alle aspecten van de lening voordat u een beslissing neemt.

Kan ik met spoed geld lenen met een negatieve BKR-registratie?

Ja, het is mogelijk om met spoed geld te lenen ondanks een negatieve BKR-registratie. Er zijn geldverstrekkers die zich specifiek richten op mensen met een minder dan perfecte kredietscore en die bereid zijn om leningen te verstrekken aan personen op de zwarte lijst. Het is echter belangrijk om te onthouden dat lenen met een negatieve BKR-registratie risico’s met zich meebrengt, zoals hogere rentetarieven en strengere voorwaarden. Het is daarom verstandig om goed geïnformeerd te zijn over de voorwaarden van de lening en ervoor te zorgen dat u in staat bent om deze tijdig terug te betalen.

Hoe geraak ik van de zwarte lijst Nationale Bank?

Veel mensen vragen zich af: “Hoe geraak ik van de zwarte lijst van de Nationale Bank af?” Het proces om van de zwarte lijst af te komen kan complex zijn en vereist geduld en inspanning. Om uw negatieve vermelding te verwijderen, moet u eerst al uw openstaande schulden aflossen en voldoen aan alle financiële verplichtingen. Vervolgens kunt u een verzoek indienen bij de Nationale Bank om uw situatie te laten herzien. Het is belangrijk om alle benodigde documentatie te verstrekken en eventuele bewijzen van betalingen te tonen om uw zaak te ondersteunen. Het kan even duren voordat uw verzoek wordt verwerkt, dus het is essentieel om geduldig te blijven tijdens dit proces.

Hoe lang sta je op zwarte lijst na schuldbemiddeling?

De duur van uw vermelding op de zwarte lijst na schuldbemiddeling kan variëren afhankelijk van verschillende factoren. Over het algemeen blijft een negatieve registratie op de zwarte lijst staan gedurende een periode van één tot tien jaar, afhankelijk van de ernst van de situatie en het soort schuldregeling dat is getroffen. Na afloop van deze periode wordt uw vermelding automatisch verwijderd uit het bestand van de kredietregistratiebureaus. Het is echter belangrijk om te weten dat deze registratie invloed kan hebben op uw kredietscore en uw vermogen om in de toekomst leningen of andere financiële producten aan te vragen.

Wie kan mij helpen aan een lening?

Als u dringend een lening nodig heeft en op de zwarte lijst staat, kunt u terecht bij alternatieve geldverstrekkers die gespecialiseerd zijn in het verstrekken van leningen aan mensen met een minder dan perfecte kredietscore. Deze geldverstrekkers richten zich vaak meer op uw huidige financiële situatie en uw vermogen om de lening terug te betalen, in plaats van alleen naar uw krediethistorie te kijken. Het is belangrijk om zorgvuldig te overwegen welke geldschieter het beste bij uw behoeften past en om ervoor te zorgen dat u alle voorwaarden begrijpt voordat u akkoord gaat met een leningsovereenkomst.

Waar kan ik met spoed geld krijgen?

Als u dringend geld nodig heeft en op de zwarte lijst staat, kunt u overwegen om contact op te nemen met alternatieve geldverstrekkers die gespecialiseerd zijn in het verstrekken van leningen aan mensen met een minder dan perfecte kredietscore. Deze geldverstrekkers kunnen flexibeler zijn in hun beoordeling en zich meer richten op uw huidige financiële situatie en terugbetalingscapaciteit. Het is echter belangrijk om voorzichtig te zijn en alle voorwaarden van de lening zorgvuldig door te nemen voordat u akkoord gaat. Overweeg ook andere opties zoals familiehulp, schuldhulpverlening of financiële ondersteuning van lokale instanties.

Kan ik een lening krijgen als ik schulden heb?

Ja, het is mogelijk om een lening te krijgen als u schulden heeft, maar het hebben van schulden kan van invloed zijn op uw kredietwaardigheid en het soort leningen dat voor u beschikbaar is. Geldverstrekkers zullen uw financiële situatie beoordelen voordat ze beslissen of ze u een lening willen verstrekken. Als u schulden heeft, kan dit betekenen dat u als een risicovolle klant wordt beschouwd en dat geldverstrekkers terughoudender kunnen zijn om u een lening te geven. Het is belangrijk om transparant te zijn over uw schulden en om een realistisch plan te hebben voor het terugbetalen van zopaslening om uw kansen op goedkeuring te vergroten.

Wat als ik geen lening kan krijgen?

Indien u geen lening kunt krijgen van traditionele geldverstrekkers vanwege uw vermelding op de zwarte lijst, is het begrijpelijk dat dit voor frustratie kan zorgen. In zo’n situatie is het belangrijk om kalm te blijven en te weten dat er nog steeds opties beschikbaar zijn. U kunt overwegen om contact op te nemen met alternatieve geldverstrekkers die gespecialiseerd zijn in leningen voor mensen met een minder dan perfecte kredietscore. Daarnaast kunt u ook kijken naar andere mogelijkheden, zoals het inschakelen van professionele financiële hulp of het onderzoeken van alternatieve financieringsbronnen. Het is altijd verstandig om uw opties te verkennen en advies in te winnen voordat u een definitieve beslissing neemt.

Hoe geld lenen als je op een zwarte lijst staat?

Veel mensen vragen zich af hoe ze geld kunnen lenen als ze op de zwarte lijst staan. Hoewel het hebben van een negatieve vermelding op de zwarte lijst uw kredietwaardigheid kan beïnvloeden, zijn er nog steeds mogelijkheden om een lening te verkrijgen. Alternatieve geldverstrekkers die zich specialiseren in leningen voor mensen met een minder dan perfecte kredietscore, kunnen een oplossing bieden. Deze geldverstrekkers beoordelen vaak uw huidige financiële situatie en uw vermogen om de lening terug te betalen, in plaats van uitsluitend te kijken naar uw krediethistorie. Het is echter belangrijk om de risico’s te begrijpen die gepaard gaan met lenen wanneer u op de zwarte lijst staat, zoals hogere rentetarieven en strengere voorwaarden.

Kan ik nog geld lenen als ik op de zwarte lijst sta?

Ja, het is mogelijk om geld te lenen als u op de zwarte lijst staat, maar het kan wat uitdagender zijn. Geldverstrekkers die zich specialiseren in leningen aan mensen met een negatieve krediethistorie kunnen nog steeds opties bieden voor degenen die dringend financiële hulp nodig hebben. Deze geldverstrekkers zullen uw huidige financiële situatie en uw vermogen om de lening terug te betalen waarschijnlijk zwaarder laten wegen dan uw verleden. Het is echter belangrijk om te onthouden dat lenen in deze situatie risico’s met zich meebrengt, zoals hogere rentetarieven en strengere voorwaarden. Het is verstandig om goed geïnformeerd te zijn over de mogelijke consequenties voordat u besluit een lening aan te vragen terwijl u op de zwarte lijst staat.

Wat te doen als je snel geld nodig hebt?

Als je snel geld nodig hebt en op de zwarte lijst staat, zijn er nog steeds opties beschikbaar om financiële hulp te krijgen. In zo’n situatie is het raadzaam om contact op te nemen met alternatieve geldverstrekkers die bereid zijn leningen te verstrekken aan mensen met een minder dan perfecte kredietscore. Het is belangrijk om goed te kijken naar de voorwaarden en rentetarieven van dergelijke leningen, zodat je een weloverwogen beslissing kunt nemen. Daarnaast kan het ook nuttig zijn om andere mogelijke bronnen van financiële ondersteuning te overwegen, zoals familiehulp of professioneel advies van een schuldhulpverlener. Het is essentieel om verstandige financiële beslissingen te nemen en ervoor te zorgen dat je in staat bent om de lening terug te betalen zonder verdere financiële problemen te veroorzaken.

Hoezo kan ik geen geld lenen?

Het kan frustrerend zijn wanneer u dringend een lening nodig heeft en geconfronteerd wordt met beperkingen vanwege uw vermelding op de zwarte lijst. Geldverstrekkers maken gebruik van uw krediethistorie om hun beslissing te onderbouwen, en een negatieve registratie kan hen terughoudend maken om u een lening te verstrekken. Het is belangrijk om te begrijpen dat geld lenen een risicovolle transactie is voor geldverstrekkers, en zij moeten zekerheid hebben dat u in staat bent om de lening terug te betalen. Als u op de zwarte lijst staat, kan dit hun vertrouwen in uw terugbetalingscapaciteit schaden. Het is raadzaam om alternatieve geldverstrekkers te overwegen die bereid zijn om naar uw huidige financiële situatie te kijken en u mogelijk toch een lening kunnen verstrekken ondanks uw negatieve krediethistorie.

Kan ik geld lenen zonder loonfiches?

Veel mensen vragen zich af of ze geld kunnen lenen zonder loonfiches, vooral als ze dringend een lening nodig hebben en op de zwarte lijst staan. Het is echter belangrijk om te weten dat het hebben van loonfiches meestal een vereiste is voor traditionele geldverstrekkers, omdat dit hen helpt om uw financiële stabiliteit en terugbetalingscapaciteit te beoordelen. Als u geen loonfiches kunt overleggen, kan dit het moeilijker maken om een lening te krijgen bij reguliere instellingen. In dergelijke gevallen kunnen alternatieve geldverstrekkers die gespecialiseerd zijn in leningen aan mensen met een minder dan perfecte kredietscore mogelijk andere documenten accepteren als bewijs van inkomen, zoals bankafschriften of belastingaangiften.

Wat te doen als je geen lening krijgt?

Als u geen lening kunt krijgen van traditionele geldverstrekkers vanwege uw vermelding op de zwarte lijst, zijn er nog steeds stappen die u kunt nemen. Allereerst is het raadzaam om contact op te nemen met alternatieve geldverstrekkers die bereid zijn leningen te verstrekken aan mensen met een minder dan perfecte kredietscore. Daarnaast kunt u overwegen om uw financiële situatie te verbeteren door openstaande schulden af te lossen en uw kredietscore te herstellen. Het is ook verstandig om advies in te winnen bij een financieel adviseur of een schuldhulpverleningsinstantie om u te helpen bij het beheren van uw financiën en het vinden van passende oplossingen. Het belangrijkste is om geduldig te blijven en niet overhaaste beslissingen te nemen bij het zoeken naar financiële ondersteuning.

Hoe kom ik met spoed aan geld?

Als u dringend geld nodig heeft en op de zwarte lijst staat, kan het lastig zijn om aan een lening te komen. In dergelijke situaties is het raadzaam om contact op te nemen met alternatieve geldverstrekkers die gespecialiseerd zijn in het verstrekken van leningen aan mensen met een minder dan perfecte kredietscore. Deze geldverstrekkers kunnen mogelijk oplossingen bieden voor uw financiële behoeften, maar het is belangrijk om de voorwaarden zorgvuldig te overwegen en ervoor te zorgen dat u in staat bent om de lening tijdig terug te betalen.

Kan je een lening krijgen met schulden?

Veel mensen vragen zich af of ze een lening kunnen krijgen als ze al schulden hebben. Het hebben van schulden kan inderdaad invloed hebben op uw kredietscore en uw vermogen om een lening te verkrijgen, maar het betekent niet noodzakelijk dat het onmogelijk is. Er zijn geldverstrekkers die bereid zijn om leningen te verstrekken aan mensen met schulden, maar het is belangrijk om te begrijpen dat dit gepaard kan gaan met hogere rentetarieven en strengere voorwaarden. Het is essentieel om uw financiële situatie zorgvuldig te evalueren voordat u besluit om een lening aan te vragen en ervoor te zorgen dat u in staat bent om de lening terug te betalen.

Hoe en Waarom een Bedrijfslening Aanvragen: Alles Wat U Moet Weten

Bedrijf Lening Aanvragen: Alles Wat U Moet Weten

Als ondernemer kan het soms nodig zijn om een lening aan te vragen voor uw bedrijf. Of u nu startkapitaal nodig heeft voor een nieuw project, extra cashflow wilt creëren of wilt investeren in groei, het verkrijgen van een zakelijke lening kan een verstandige zet zijn. Hier is alles wat u moet weten over het aanvragen van een bedrijfslening.

Doel van de lening

Voordat u een lening aanvraagt, is het belangrijk om duidelijk te bepalen waarvoor u het geld nodig heeft. Of het nu gaat om het uitbreiden van uw bedrijf, het kopen van nieuwe apparatuur of het overbruggen van tijdelijke financiële tekorten, een helder doel zal helpen bij het kiezen van de juiste lening en financieringsbron.

Soorten leningen

Er zijn verschillende soorten zakelijke leningen beschikbaar, elk met hun eigen voorwaarden en vereisten. Enkele veelvoorkomende opties zijn termijnleningen, kredietlijnen, equipment financing en factoring. Het is essentieel om te begrijpen welk type lening het beste aansluit bij uw behoeften en financiële situatie.

Kredietwaardigheid en documentatie

Bij het aanvragen van een bedrijfslening zullen geldverstrekkers uw kredietwaardigheid beoordelen om te bepalen of u in aanmerking komt voor financiering. Zorg ervoor dat uw financiële documentatie op orde is, inclusief balansen, winst- en verliesrekeningen en belastingaangiften. Een goede kredietgeschiedenis kan ook helpen bij het verkrijgen van gunstige voorwaarden.

Leningaanbieders

Er zijn verschillende bronnen waar u een zakelijke lening kunt aanvragen, waaronder banken, online kredietverstrekkers, overheidsinstanties en coöperatieve kredietinstellingen. Elk type geldschieter heeft zijn eigen criteria en procedures voor leninggoedkeuring, dus vergelijk verschillende opties om de beste deal te vinden.

Aanvraagproces

Het proces voor het aanvragen van een bedrijfslening kan variëren afhankelijk van de geldschieter, maar meestal omvat dit het invullen van een aanvraagformulier, indienen van documentatie en mogelijk gesprekken met de geldschieter over uw bedrijfsplannen en financiële situatie. Zorg ervoor dat u alle vereiste informatie verstrekt en volg eventuele vervolgstappen op die door de geldschieter worden gevraagd.

Het verkrijgen van een zakelijke lening kan een waardevolle bron van financiering zijn voor uw bedrijfsgroei en ontwikkeling. Door goed geïnformeerd te zijn over het proces en uw opties zorgvuldig te overwegen, kunt u de juiste beslissing nemen die past bij uw zakelijke behoeften.


7 Onmisbare Tips voor het Aanvragen van een Bedrijfslening in België

  1. Zorg voor een duidelijk businessplan dat de haalbaarheid van je bedrijfsidee aantoont.
  2. Vergelijk verschillende kredietverstrekkers om de beste voorwaarden en tarieven te vinden.
  3. Wees eerlijk over je financiële situatie en vermijd het verzwijgen van informatie.
  4. Bepaal welk type lening het beste past bij de behoeften van jouw bedrijf (bijv. zakelijk krediet, investeringslening).
  5. Zorg ervoor dat je alle benodigde documenten op orde hebt voordat je de lening aanvraagt.
  6. Let op eventuele verborgen kosten en lees alle contractvoorwaarden zorgvuldig door.
  7. Overweeg ook alternatieve financieringsmogelijkheden, zoals subsidies of crowdfunding.

Zorg voor een duidelijk businessplan dat de haalbaarheid van je bedrijfsidee aantoont.

Zorg ervoor dat u een duidelijk businessplan opstelt dat de haalbaarheid van uw bedrijfsidee aantoont. Een goed doordacht businessplan is essentieel bij het aanvragen van een bedrijfslening, omdat het geldverstrekkers inzicht geeft in uw visie, doelen en strategieën. Door de financiële projecties, marktanalyse en operationele plannen in uw businessplan te presenteren, kunt u laten zien dat u goed heeft nagedacht over hoe u uw bedrijf zult laten groeien en succesvol zult maken. Het hebben van een overtuigend businessplan kan uw kansen op het verkrijgen van financiering aanzienlijk vergroten.

Vergelijk verschillende kredietverstrekkers om de beste voorwaarden en tarieven te vinden.

Het is essentieel om verschillende kredietverstrekkers te vergelijken bij het aanvragen van een bedrijfslening, zodat u de beste voorwaarden en tarieven kunt vinden die aansluiten bij uw financiële behoeften. Door offertes en aanbiedingen van verschillende geldschieters te evalueren, kunt u een weloverwogen beslissing nemen en de lening selecteren die het meest gunstig is voor uw bedrijf. Het vergelijken van kredietverstrekkers stelt u in staat om niet alleen op zoek te gaan naar de laagste rentetarieven, maar ook naar flexibele terugbetalingsvoorwaarden en eventuele bijkomende kosten die van invloed kunnen zijn op de totale kosten van de lening.

Wees eerlijk over je financiële situatie en vermijd het verzwijgen van informatie.

Het is van essentieel belang om eerlijk te zijn over je financiële situatie bij het aanvragen van een bedrijfslening en het vermijden van het verzwijgen van informatie. Transparantie is cruciaal voor geldschieters om een goed beeld te krijgen van je financiële gezondheid en om de lening op een verantwoorde manier te verstrekken. Door alle relevante informatie openlijk te delen, vergroot je niet alleen de kans op goedkeuring, maar bouw je ook aan een betrouwbare relatie met de geldverstrekker voor toekomstige transacties. Het verzwijgen van belangrijke financiële details kan leiden tot problemen en zelfs tot afwijzing van de leningaanvraag, dus eerlijkheid duurt het langst in dit proces.

Bepaal welk type lening het beste past bij de behoeften van jouw bedrijf (bijv. zakelijk krediet, investeringslening).

Het is essentieel om goed te bepalen welk type lening het beste aansluit bij de behoeften van jouw bedrijf. Of het nu gaat om een zakelijk krediet voor flexibele cashflow of een investeringslening voor groei en uitbreiding, de keuze van het juiste financieringsinstrument kan een grote impact hebben op de financiële gezondheid en groei van jouw onderneming. Door zorgvuldig te overwegen welke lening het beste past bij jouw specifieke doelen en situatie, kun je ervoor zorgen dat de financiering optimaal wordt benut en bijdraagt aan het succes van jouw bedrijf.

Zorg ervoor dat je alle benodigde documenten op orde hebt voordat je de lening aanvraagt.

Zorg ervoor dat je alle benodigde documenten op orde hebt voordat je de lening aanvraagt. Het is essentieel om voorbereid te zijn en de juiste financiële documentatie bij de hand te hebben wanneer je een bedrijfslening aanvraagt. Door vooraf balansen, winst- en verliesrekeningen en belastingaangiften te verzamelen, kun je het proces versnellen en de kans op goedkeuring vergroten. Een grondige voorbereiding met alle benodigde documenten zal niet alleen het vertrouwen van de geldverstrekker versterken, maar ook jouw geloofwaardigheid als kredietnemer aantonen.

Let op eventuele verborgen kosten en lees alle contractvoorwaarden zorgvuldig door.

Het is essentieel om aandacht te besteden aan eventuele verborgen kosten en om alle contractvoorwaarden zorgvuldig door te lezen bij het aanvragen van een bedrijfslening. Soms kunnen er extra kosten zijn die niet direct duidelijk zijn, zoals administratiekosten, boetes voor vroegtijdige aflossing of andere verborgen vergoedingen. Door de contractvoorwaarden grondig te bestuderen, kunt u volledig begrijpen welke verplichtingen en kosten gepaard gaan met de lening, waardoor u onaangename verrassingen kunt voorkomen en een weloverwogen beslissing kunt nemen voor uw bedrijf.

Overweeg ook alternatieve financieringsmogelijkheden, zoals subsidies of crowdfunding.

Overweeg ook alternatieve financieringsmogelijkheden, zoals subsidies of crowdfunding. Naast het aanvragen van een traditionele zakelijke lening, is het verstandig om te kijken naar andere bronnen van financiering die beschikbaar kunnen zijn voor uw bedrijf. Subsidies van de overheid kunnen een waardevolle financiële steun zijn voor bepaalde projecten of sectoren, terwijl crowdfunding platforms u de mogelijkheid bieden om kapitaal op te halen bij een groep investeerders. Door verschillende financieringsopties te overwegen en te combineren, kunt u mogelijk uw financiële behoeften diversifiëren en de beste oplossing vinden voor uw bedrijfsgroei.

Financier uw Duurzame Toekomst: Lening voor Energiebesparende Maatregelen

Lening voor Energiebesparende Maatregelen

Lening voor Energiebesparende Maatregelen: Investeer in een Duurzame Toekomst

Steeds meer mensen zijn zich bewust van het belang van energiebesparing en duurzaamheid. Het nemen van energiebesparende maatregelen in huis is niet alleen goed voor het milieu, maar kan ook leiden tot lagere energierekeningen en een comfortabeler leefklimaat. Echter, het financieren van dergelijke maatregelen kan een uitdaging zijn voor velen.

Gelukkig zijn er leningen beschikbaar die specifiek bedoeld zijn voor het financieren van energiebesparende investeringen. Met een lening voor energiebesparende maatregelen kunt u bijvoorbeeld zonnepanelen installeren, isolatie verbeteren, energiezuinige toestellen aanschaffen of andere duurzame aanpassingen aan uw woning doen.

Voordelen van een Lening voor Energiebesparing

Door te investeren in energiebesparende maatregelen met behulp van een lening, kunt u op verschillende manieren profiteren:

  • Energiekosten verlagen: Door uw woning energiezuiniger te maken, kunt u besparen op uw energierekeningen op de lange termijn.
  • Comfort verhogen: Een goed geïsoleerd huis zorgt voor een aangename temperatuur en verbetert het comfort in uw woning.
  • Waardevermeerdering woning: Energiezuinige woningen zijn vaak meer waard op de vastgoedmarkt en kunnen dus bijdragen aan de waarde van uw eigendom.
  • Bijdragen aan het milieu: Door minder energie te verbruiken, vermindert u uw ecologische voetafdruk en draagt u bij aan een duurzamere toekomst.

Hoe Werkt Het?

De meeste banken en financiële instellingen bieden leningen aan specifiek gericht op energiebesparende maatregelen. Deze leningen hebben vaak gunstige rentetarieven en flexibele terugbetalingsvoorwaarden. Voordat u een lening afsluit, is het belangrijk om goed te informeren naar de verschillende opties en om na te gaan welke investeringen het meest rendabel zijn voor uw situatie.

Kortom, een lening voor energiebesparende maatregelen kan een slimme investering zijn die niet alleen uw portemonnee, maar ook het milieu ten goede komt. Overweeg om te investeren in duurzaamheid en bouw mee aan een groenere toekomst!


6 Tips voor het Slim Lenen voor Energiebesparende Maatregelen in België

  1. Controleer of je in aanmerking komt voor een lening voor energiebesparende maatregelen.
  2. Vergelijk verschillende kredietverstrekkers om de beste voorwaarden en rentetarieven te vinden.
  3. Zorg ervoor dat je de totale kosten van de lening begrijpt, inclusief eventuele bijkomende kosten.
  4. Kijk naar subsidiemogelijkheden die je kunnen helpen bij het financieren van energiebesparende investeringen.
  5. Maak een plan van aanpak en bereken hoeveel geld je maandelijks kunt besteden aan aflossingen.
  6. Raadpleeg een financieel adviseur als je twijfels hebt over het afsluiten van een lening voor energiebesparende maatregelen.

Controleer of je in aanmerking komt voor een lening voor energiebesparende maatregelen.

Het is essentieel om te controleren of je in aanmerking komt voor een lening voor energiebesparende maatregelen voordat je besluit om te investeren in duurzaamheid. Verschillende banken en financiële instellingen hanteren specifieke criteria voor deze leningen, zoals de aard van de energiebesparende maatregelen, je financiële situatie en het type woning. Door vooraf na te gaan of je voldoet aan de vereisten, kun je een weloverwogen beslissing nemen en mogelijk profiteren van gunstige financiële ondersteuning bij het verduurzamen van je woning.

Vergelijk verschillende kredietverstrekkers om de beste voorwaarden en rentetarieven te vinden.

Het is verstandig om verschillende kredietverstrekkers te vergelijken wanneer u op zoek bent naar een lening voor energiebesparende maatregelen. Door de voorwaarden en rentetarieven van verschillende aanbieders te vergelijken, kunt u de beste deal vinden die aansluit bij uw behoeften en financiële situatie. Het loont de moeite om grondig onderzoek te doen en offertes aan te vragen, zodat u een weloverwogen beslissing kunt nemen en optimaal kunt profiteren van uw investering in duurzaamheid.

Zorg ervoor dat je de totale kosten van de lening begrijpt, inclusief eventuele bijkomende kosten.

Het is essentieel om ervoor te zorgen dat u de totale kosten van de lening voor energiebesparende maatregelen begrijpt, inclusief eventuele bijkomende kosten. Naast de rente die u betaalt, kunnen er ook andere kosten zoals administratiekosten, advieskosten of verzekeringen van toepassing zijn. Door een duidelijk beeld te hebben van alle kosten die gepaard gaan met de lening, kunt u een weloverwogen beslissing nemen en voorkomen dat u voor verrassingen komt te staan. Het is daarom verstandig om alle voorwaarden zorgvuldig door te nemen en eventuele vragen te stellen voordat u akkoord gaat met de leningsovereenkomst.

Kijk naar subsidiemogelijkheden die je kunnen helpen bij het financieren van energiebesparende investeringen.

Bij het overwegen van een lening voor energiebesparende maatregelen is het verstandig om te kijken naar subsidiemogelijkheden die kunnen helpen bij het financieren van dergelijke investeringen. Subsidies kunnen een waardevolle bron van financiële ondersteuning zijn en kunnen de kosten van energiebesparende maatregelen aanzienlijk verlagen. Door gebruik te maken van beschikbare subsidies, kunt u niet alleen uw investering rendabeler maken, maar ook bijdragen aan een duurzamere leefomgeving.

Maak een plan van aanpak en bereken hoeveel geld je maandelijks kunt besteden aan aflossingen.

Een belangrijke tip bij het overwegen van een lening voor energiebesparende maatregelen is om een gedegen plan van aanpak te maken en nauwkeurig te berekenen hoeveel geld je maandelijks kunt besteden aan aflossingen. Door een realistisch budget op te stellen en inzicht te krijgen in je financiële mogelijkheden, kun je ervoor zorgen dat de lening haalbaar en betaalbaar blijft op lange termijn. Het is essentieel om rekening te houden met je inkomsten, uitgaven en eventuele andere financiële verplichtingen om zo een weloverwogen beslissing te nemen die past bij jouw persoonlijke situatie.

Raadpleeg een financieel adviseur als je twijfels hebt over het afsluiten van een lening voor energiebesparende maatregelen.

Het is verstandig om een financieel adviseur te raadplegen als je twijfels hebt over het afsluiten van een lening voor energiebesparende maatregelen. Een financieel adviseur kan je helpen bij het beoordelen van de financiële impact van de lening en kan advies geven over welke leningsoptie het meest geschikt is voor jouw specifieke situatie. Het is belangrijk om goed geïnformeerd te zijn voordat je een beslissing neemt over het financieren van energiebesparende investeringen, zodat je een weloverwogen keuze kunt maken die past bij jouw financiële doelen en behoeften.

Alles over een lening van 10.000 euro: Voorwaarden, Opties en Tips

Lening van 10.000 euro

Alles wat u moet weten over een lening van 10.000 euro

Een lening van 10.000 euro kan een handige financiële oplossing zijn voor verschillende situaties. Of u nu een grote aankoop wilt doen, uw huis wilt renoveren of onverwachte kosten moet dekken, een lening van dit bedrag kan u helpen om uw doelen te bereiken.

Soorten leningen van 10.000 euro

Er zijn verschillende soorten leningen beschikbaar voor een bedrag van 10.000 euro, zoals persoonlijke leningen, autoleningen of renovatieleningen. Het type lening dat het beste bij u past, hangt af van uw specifieke behoeften en financiële situatie.

Voorwaarden en rentevoeten

Voordat u een lening van 10.000 euro afsluit, is het belangrijk om de voorwaarden en rentevoeten goed te begrijpen. Vergelijk verschillende kredietverstrekkers om de beste deal te vinden die aansluit bij uw budget en terugbetalingscapaciteit.

Verantwoord lenen

Hoewel een lening van 10.000 euro u kan helpen om uw doelen te verwezenlijken, is het essentieel om verantwoord te lenen. Zorg ervoor dat u realistisch bent over uw terugbetalingsmogelijkheden en kies een aflossingsplan dat bij u past.

Hoe een lening aanvragen?

Het aanvragen van een lening van 10.000 euro kan eenvoudig online worden gedaan bij verschillende financiële instellingen. Zorg ervoor dat u alle benodigde documenten bij de hand heeft en vul het aanvraagformulier nauwkeurig in.

Besluit

Een lening van 10.000 euro kan een nuttige financiële tool zijn om uw doelen te bereiken, mits deze verstandig wordt gebruikt en terugbetaald volgens de overeengekomen voorwaarden.


21 Veelgestelde Vragen Over het Lenen van 10.000 Euro

  1. Welke bank geeft makkelijk een lening?
  2. Kan je zomaar 10000 euro lenen?
  3. Waar kan ik 10.000 euro lenen?
  4. Welke lening is het goedkoopst?
  5. Is het moeilijk om een ​​lening van $ 10.000 te krijgen?
  6. Waar kan ik goedkoop geld lenen?
  7. Waar kan je het goedkoopst geld lenen?
  8. Welke kredietscore is vereist voor een lening van $ 10.000?
  9. Wat kost 10.000 euro hypotheek?
  10. Wat kost 10000 € lenen?
  11. Hoeveel rente moet ik betalen voor een persoonlijke lening?
  12. Waar kun je het goedkoopst lenen?
  13. Wat is de goedkoopste manier om geld te lenen?
  14. Wat kost een lening van 10000 euro per maand?
  15. Waar leen je het goedkoopst?
  16. Waar kan ik een kleine lening krijgen?
  17. Hoeveel rente bij 10.000 euro?
  18. Wat kost het om 15000 euro lenen?
  19. Hoeveel afbetalen voor 10000 euro?
  20. Wat kost een lening van 15.000 euro?
  21. Hoeveel afbetalen voor 10.000 euro?

Welke bank geeft makkelijk een lening?

Het is een veelgestelde vraag welke bank gemakkelijk een lening van 10.000 euro verstrekt. Verschillende banken en financiële instellingen bieden leningen aan met uiteenlopende voorwaarden en goedkeuringscriteria. Het is belangrijk om te onderzoeken welke bank het beste aansluit bij uw financiële behoeften en om rekening te houden met factoren zoals rentevoeten, aflossingsmogelijkheden en klantenservice. Het kan nuttig zijn om verschillende opties te vergelijken voordat u een beslissing neemt over het aanvragen van een lening van 10.000 euro.

Kan je zomaar 10000 euro lenen?

Ja, het is mogelijk om 10.000 euro te lenen, maar het is belangrijk om te begrijpen dat kredietverstrekkers zorgvuldig de kredietwaardigheid van de aanvrager evalueren voordat ze een lening goedkeuren. Het bedrag dat u kunt lenen en de voorwaarden waaronder dit gebeurt, zijn afhankelijk van verschillende factoren, zoals uw inkomen, uitgaven, kredietgeschiedenis en andere financiële verplichtingen. Het is raadzaam om een realistische beoordeling van uw financiële situatie te maken voordat u besluit om 10.000 euro te lenen en ervoor te zorgen dat u in staat bent om de lening terug te betalen volgens de overeengekomen voorwaarden.

Waar kan ik 10.000 euro lenen?

Als u zich afvraagt waar u 10.000 euro kunt lenen, zijn er verschillende opties beschikbaar. U kunt terecht bij banken, online kredietverstrekkers, en financiële instellingen voor het aanvragen van een lening van dit bedrag. Het is raadzaam om verschillende aanbieders te vergelijken om de beste voorwaarden en rentetarieven te vinden die aansluiten bij uw behoeften en financiële situatie. Vergeet niet om ook de terugbetalingsvoorwaarden en eventuele bijkomende kosten grondig te onderzoeken voordat u een definitieve beslissing neemt over waar u 10.000 euro wilt lenen.

Welke lening is het goedkoopst?

Het bepalen van welke lening het goedkoopst is bij een bedrag van 10.000 euro hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Het is belangrijk om verschillende kredietverstrekkers te vergelijken en offertes aan te vragen om een goed beeld te krijgen van de totale kosten en voorwaarden. Let ook op eventuele promoties of speciale aanbiedingen die kunnen helpen bij het vinden van de meest voordelige lening voor uw situatie. Vergeet niet om niet alleen naar de rentevoet te kijken, maar ook naar andere aspecten zoals flexibiliteit in aflossingstermijnen en mogelijke boetes bij vervroegde terugbetaling.

Is het moeilijk om een ​​lening van $ 10.000 te krijgen?

Het verkrijgen van een lening van 10.000 euro kan afhankelijk zijn van verschillende factoren, zoals uw kredietgeschiedenis, inkomen en de specifieke voorwaarden van de geldverstrekker. Over het algemeen kan het verkrijgen van een lening van dit bedrag als gematigd tot redelijk worden beschouwd, zolang u voldoet aan de vereisten van de geldverstrekker en in staat bent om aan de terugbetalingsverplichtingen te voldoen. Het is altijd verstandig om verschillende opties te overwegen en uw financiële situatie zorgvuldig te evalueren voordat u een lening aanvraagt.

Waar kan ik goedkoop geld lenen?

Als u zich afvraagt waar u goedkoop geld kunt lenen, is het belangrijk om te weten dat de rentetarieven en voorwaarden kunnen variëren tussen verschillende kredietverstrekkers. Om goedkoop geld te lenen, is het raadzaam om verschillende aanbieders te vergelijken en te kijken naar factoren zoals rentevoeten, looptijd van de lening en eventuele bijkomende kosten. Door grondig onderzoek te doen en offertes aan te vragen bij diverse instellingen, kunt u de beste deal vinden die past bij uw financiële behoeften en budget. Vergeet niet om ook rekening te houden met de betrouwbaarheid en reputatie van de kredietverstrekker voordat u een beslissing neemt over het afsluiten van een lening van 10.000 euro.

Waar kan je het goedkoopst geld lenen?

Het is een veelgestelde vraag: waar kan je het goedkoopst geld lenen voor een lening van 10.000 euro? Het antwoord hangt af van verschillende factoren, zoals de rentevoeten, de looptijd van de lening en eventuele bijkomende kosten. Het is raadzaam om verschillende kredietverstrekkers te vergelijken en offertes aan te vragen om zo de meest voordelige optie te vinden die past bij jouw financiële situatie. Let daarbij niet alleen op de rentevoeten, maar ook op eventuele extra kosten en de flexibiliteit van het aflossingsplan. Op die manier kan je geld lenen tegen de beste voorwaarden die aansluiten bij jouw behoeften.

Welke kredietscore is vereist voor een lening van $ 10.000?

Voor het aanvragen van een lening van 10.000 euro is de vereiste kredietscore afhankelijk van de kredietverstrekker en het type lening dat u wilt afsluiten. Over het algemeen geldt dat hoe hoger uw kredietscore is, hoe groter de kans op goedkeuring voor een lening van dit bedrag. Een goede kredietscore geeft aan dat u in het verleden verantwoordelijk bent geweest met het terugbetalen van leningen en maandelijkse rekeningen, wat vertrouwen geeft aan de geldschieter. Het is raadzaam om uw kredietscore te controleren voordat u een lening aanvraagt, zodat u een beter inzicht krijgt in uw financiële gezondheid en uw kansen op goedkeuring voor een lening van 10.000 euro.

Wat kost 10.000 euro hypotheek?

Wanneer mensen zich afvragen wat een hypotheek van 10.000 euro kost, is het belangrijk om te begrijpen dat een hypotheek doorgaans wordt gebruikt voor de financiering van onroerend goed, zoals een huis of een appartement. Het bedrag van 10.000 euro zou in de context van een hypotheek meestal niet voldoende zijn om een volledige woning te financieren. De kosten van een hypotheek hangen af van verschillende factoren, waaronder het geleende bedrag, de looptijd, de rentevoet en eventuele bijkomende kosten zoals notariskosten en registratierechten. Het is daarom raadzaam om professioneel advies in te winnen bij een erkende hypotheekadviseur om een duidelijk beeld te krijgen van de totale kosten en financiële verplichtingen bij het afsluiten van een hypotheek.

Wat kost 10000 € lenen?

Het lenen van 10.000 euro brengt kosten met zich mee in de vorm van rente en eventuele bijkomende kosten, afhankelijk van de kredietverstrekker en het type lening dat u kiest. De totale kosten van een lening van 10.000 euro worden bepaald door de rentevoet, de looptijd van de lening en eventuele administratieve kosten. Het is belangrijk om deze kosten zorgvuldig te overwegen voordat u een lening afsluit, zodat u een duidelijk beeld heeft van wat het lenen van dit bedrag uiteindelijk zal kosten.

Hoeveel rente moet ik betalen voor een persoonlijke lening?

Wanneer u een persoonlijke lening van 10.000 euro afsluit, is de rente die u moet betalen afhankelijk van verschillende factoren, zoals de looptijd van de lening, uw kredietgeschiedenis en het beleid van de kredietverstrekker. Over het algemeen geldt dat hoe hoger het risico voor de kredietverstrekker is, hoe hoger de rente zal zijn. Het is daarom verstandig om verschillende aanbieders te vergelijken en te onderhandelen over de beste rentevoet die past bij uw financiële situatie en terugbetalingscapaciteit. Het is belangrijk om goed geïnformeerd te zijn over alle kosten en voorwaarden voordat u een persoonlijke lening afsluit om onaangename verrassingen te voorkomen.

Waar kun je het goedkoopst lenen?

Het antwoord op de veelgestelde vraag “Waar kun je het goedkoopst lenen voor een lening van 10.000 euro?” hangt af van verschillende factoren, waaronder de rentevoeten, de looptijd van de lening en de voorwaarden die worden aangeboden door verschillende kredietverstrekkers. Het is verstandig om verschillende financiële instellingen te vergelijken en offertes aan te vragen om te zien welke optie het beste bij uw financiële situatie past. Let ook op eventuele bijkomende kosten en bekijk of er mogelijkheden zijn om de lening vervroegd af te lossen zonder extra kosten. Door zorgvuldig onderzoek te doen en goed geïnformeerd te beslissen, kunt u mogelijk de meest voordelige lening vinden die aan uw behoeften voldoet.

Wat is de goedkoopste manier om geld te lenen?

De goedkoopste manier om geld te lenen, inclusief een lening van 10.000 euro, is afhankelijk van verschillende factoren zoals uw kredietwaardigheid, de looptijd van de lening en de rentevoeten die door verschillende kredietverstrekkers worden aangeboden. Over het algemeen zijn persoonlijke leningen bij banken vaak een voordelige optie, vooral als u een goede credit score heeft. Het vergelijken van verschillende aanbieders en het onderhandelen over gunstige voorwaarden kan u helpen om de meest kosteneffectieve lening te vinden die past bij uw financiële behoeften. Het is ook belangrijk om rekening te houden met eventuele bijkomende kosten en verborgen vergoedingen bij het bepalen van de totale kosten van de lening.

Wat kost een lening van 10000 euro per maand?

Een veelgestelde vraag over een lening van 10.000 euro is: “Wat kost een lening van 10.000 euro per maand?” De maandelijkse kosten van een lening van 10.000 euro kunnen variëren afhankelijk van factoren zoals de looptijd van de lening, het rentepercentage en eventuele bijkomende kosten. Het is belangrijk om een realistisch beeld te hebben van uw financiële situatie en om de totale terugbetalingsbedragen zorgvuldig te berekenen voordat u een lening afsluit. Het is raadzaam om verschillende kredietverstrekkers te vergelijken en te kiezen voor een aflossingsplan dat comfortabel binnen uw budget past.

Waar leen je het goedkoopst?

Wanneer het gaat om het lenen van 10.000 euro, is een veelgestelde vraag: waar leen je het goedkoopst? Het antwoord op deze vraag kan variëren, aangezien de rentetarieven en voorwaarden van leningen kunnen verschillen tussen verschillende kredietverstrekkers. Het is daarom belangrijk om verschillende opties te vergelijken en te kijken naar factoren zoals de rentevoeten, bijkomende kosten en flexibiliteit van aflossingstermijnen om de meest voordelige lening te vinden die aansluit bij uw financiële behoeften en mogelijkheden.

Waar kan ik een kleine lening krijgen?

Waar kan ik een kleine lening krijgen? Deze veelgestelde vraag komt vaak voor bij mensen die op zoek zijn naar financiële ondersteuning voor onverwachte uitgaven of dringende behoeften. Voor het verkrijgen van een kleine lening, zoals bijvoorbeeld een lening van 10.000 euro, kunt u terecht bij verschillende financiële instellingen zoals banken, online kredietverstrekkers of gespecialiseerde leningsmaatschappijen. Het is belangrijk om verschillende opties te vergelijken en de voorwaarden zorgvuldig te bekijken voordat u een beslissing neemt over waar u een kleine lening wilt aanvragen.

Hoeveel rente bij 10.000 euro?

Wanneer u een lening van 10.000 euro overweegt, is een veelgestelde vraag: “Hoeveel rente betaal ik bij een lening van 10.000 euro?” De rente die u betaalt bij een lening van 10.000 euro kan variëren afhankelijk van verschillende factoren, zoals de kredietverstrekker, het type lening, de looptijd en uw kredietwaardigheid. Het is belangrijk om verschillende aanbieders te vergelijken en goed te letten op de rentevoeten en voorwaarden om de meest gunstige lening te vinden die past bij uw financiële situatie. Het is raadzaam om transparantie te zoeken over de totale kosten van de lening, inclusief rente en eventuele bijkomende kosten, voordat u een beslissing neemt over het afsluiten van een lening van 10.000 euro.

Wat kost het om 15000 euro lenen?

Het is een veelgestelde vraag hoeveel het kost om 15.000 euro te lenen. Het totale kostenplaatje van een lening van 15.000 euro omvat niet alleen het geleende bedrag zelf, maar ook de rente die wordt berekend door de kredietverstrekker. Het is belangrijk om te begrijpen dat de uiteindelijke kosten van de lening kunnen variëren op basis van factoren zoals de looptijd van de lening, het type lening en de specifieke voorwaarden die door de kredietverstrekker worden gehanteerd. Het is daarom verstandig om verschillende leningsopties te vergelijken en goed te letten op de rentevoeten en bijkomende kosten voordat u besluit om 15.000 euro te lenen.

Hoeveel afbetalen voor 10000 euro?

“Wanneer u een lening van 10.000 euro afsluit, is het belangrijk om te begrijpen hoeveel u uiteindelijk zult moeten terugbetalen. Het totale bedrag dat u moet aflossen voor een lening van 10.000 euro bestaat niet alleen uit het geleende bedrag, maar ook uit rente en eventuele bijkomende kosten. Het exacte aflossingsbedrag hangt af van de looptijd van de lening, de rentevoet en de specifieke voorwaarden van de kredietverstrekker. Het is raadzaam om deze aspecten zorgvuldig te overwegen voordat u een lening aangaat, zodat u een realistisch beeld heeft van uw financiële verplichtingen.”

Wat kost een lening van 15.000 euro?

Een veelgestelde vraag met betrekking tot leningen van 10.000 euro is: “Wat kost een lening van 15.000 euro?” Bij het bepalen van de kosten van een lening van 15.000 euro zijn verschillende factoren van belang, zoals de looptijd van de lening, het rentepercentage en eventuele bijkomende kosten zoals administratiekosten of verzekeringen. Het is raadzaam om bij het aanvragen van een lening van 15.000 euro goed te letten op deze aspecten en verschillende kredietverstrekkers te vergelijken om de meest gunstige voorwaarden te vinden die passen bij uw financiële situatie.

Hoeveel afbetalen voor 10.000 euro?

Wanneer u een lening van 10.000 euro afsluit, is het belangrijk om te begrijpen hoeveel u maandelijks zult moeten afbetalen. De exacte afbetalingsbedragen hangen af van verschillende factoren, zoals de looptijd van de lening en de rentevoet die wordt toegepast. Over het algemeen geldt dat hoe langer de looptijd van de lening is, hoe lager het maandelijkse aflossingsbedrag zal zijn, maar hoe hoger de totale kosten zullen zijn door de rente. Het is verstandig om verschillende leningsopties te vergelijken en te berekenen welke maandelijkse afbetaling voor u haalbaar is binnen uw budget, zodat u financieel gezond blijft tijdens het terugbetalingsproces.

Alles wat u moet weten over 2500 euro lenen: Tips en Advies

Artikel: 2500 Lenen

Alles wat u moet weten over het lenen van 2500 euro

Heeft u dringend behoefte aan extra financiële middelen? Overweegt u om 2500 euro te lenen? In dit artikel zullen we alles bespreken wat u moet weten over het lenen van dit bedrag.

Waarom 2500 euro lenen?

Het lenen van 2500 euro kan nuttig zijn voor verschillende doeleinden, zoals het dekken van onverwachte kosten, het financieren van een aankoop of het consolideren van schulden. Het is belangrijk om een duidelijk doel te hebben voor het geleende bedrag en ervoor te zorgen dat u in staat bent om de lening terug te betalen binnen de afgesproken termijn.

Lenen van 2500 euro: de opties

Er zijn verschillende manieren om 2500 euro te lenen, zoals bij traditionele banken, online kredietverstrekkers of via creditcardmaatschappijen. Elk type kredietverstrekker heeft zijn eigen voorwaarden, rentetarieven en terugbetalingsmogelijkheden. Het is essentieel om deze aspecten te vergelijken voordat u een beslissing neemt.

Belangrijke overwegingen bij het lenen van 2500 euro

Voordat u besluit om 2500 euro te lenen, is het belangrijk om uw financiële situatie zorgvuldig te evalueren. Zorg ervoor dat u de totale kosten begrijpt, inclusief rente en eventuele bijkomende kosten. Maak ook een realistische inschatting van uw terugbetalingscapaciteit en plan hoe u de lening zult aflossen.

Besluit

Het lenen van 2500 euro kan een effectieve manier zijn om uw financiële behoeften op korte termijn aan te pakken. Zorg er echter voor dat u verantwoord leent en dat u zich bewust bent van alle voorwaarden voordat u een lening afsluit.


6 Tips voor het Verstandig Lenen van 2500 Euro in België

  1. Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.
  2. Let op de rentevoet en bijkomende kosten zoals administratiekosten.
  3. Leen enkel het bedrag dat je echt nodig hebt om onnodige schulden te vermijden.
  4. Controleer of je in aanmerking komt voor eventuele subsidies of leningen met gunstiger voorwaarden.
  5. Maak een realistische terugbetalingsplanning op basis van je financiële situatie.
  6. Wees alert voor mogelijke valkuilen zoals te hoge kosten of onduidelijke contractvoorwaarden.

Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.

Een belangrijke tip bij het lenen van 2500 euro is om verschillende kredietverstrekkers te vergelijken om de beste voorwaarden te vinden. Door verschillende opties te onderzoeken en te vergelijken, kunt u een weloverwogen beslissing nemen en de kredietverstrekker kiezen die het beste aansluit bij uw behoeften en financiële situatie. Het vergelijken van rentetarieven, terugbetalingsmogelijkheden en algemene voorwaarden kan u helpen om een lening af te sluiten die gunstig is en die past binnen uw budget.

Let op de rentevoet en bijkomende kosten zoals administratiekosten.

Het is essentieel om aandacht te besteden aan de rentevoet en eventuele bijkomende kosten, zoals administratiekosten, bij het overwegen van het lenen van 2500 euro. De rentevoet bepaalt hoeveel extra u uiteindelijk zult betalen bovenop het geleende bedrag, terwijl administratiekosten kunnen bijdragen aan de totale kosten van de lening. Door deze aspecten zorgvuldig te evalueren en te vergelijken tussen verschillende kredietverstrekkers, kunt u een weloverwogen beslissing nemen en ervoor zorgen dat u niet voor verrassingen komt te staan tijdens de terugbetalingsperiode.

Leen enkel het bedrag dat je echt nodig hebt om onnodige schulden te vermijden.

Het is verstandig om alleen het bedrag te lenen dat je daadwerkelijk nodig hebt om onnodige schulden te voorkomen. Door een lening af te stemmen op je specifieke behoeften en niet meer te lenen dan nodig is, kun je financiële problemen op de lange termijn vermijden. Het is belangrijk om realistisch te zijn over je financiële situatie en alleen te lenen wat je comfortabel kunt terugbetalen, zodat je geen onnodige lasten op je schouders neemt.

Controleer of je in aanmerking komt voor eventuele subsidies of leningen met gunstiger voorwaarden.

Het is verstandig om te controleren of je in aanmerking komt voor eventuele subsidies of leningen met gunstiger voorwaarden wanneer je overweegt om 2500 euro te lenen. Sommige instanties bieden speciale programma’s of financiële ondersteuning die kunnen helpen bij het verminderen van de kosten van leningen of het verstrekken van gunstigere terugbetalingsvoorwaarden. Door deze opties te onderzoeken en te benutten, kun je mogelijk besparen op de totale kosten van lenen en een meer passende financieringsoplossing vinden die aansluit bij jouw behoeften.

Maak een realistische terugbetalingsplanning op basis van je financiële situatie.

Het is essentieel om bij het lenen van 2500 euro een realistische terugbetalingsplanning op te stellen die aansluit bij jouw financiële situatie. Door een gedegen plan te maken en rekening te houden met je inkomsten en uitgaven, kun je ervoor zorgen dat je de lening op tijd en volgens afspraak kunt terugbetalen. Het is belangrijk om realistisch te zijn over wat je maandelijks kunt missen en om eventuele onvoorziene kosten in overweging te nemen bij het opstellen van je terugbetalingsplanning. Zo voorkom je financiële problemen en kun je de lening succesvol aflossen.

Wees alert voor mogelijke valkuilen zoals te hoge kosten of onduidelijke contractvoorwaarden.

Wees alert voor mogelijke valkuilen zoals te hoge kosten of onduidelijke contractvoorwaarden bij het lenen van 2500 euro. Het is essentieel om de totale kosten, inclusief rente en eventuele extra kosten, zorgvuldig te controleren voordat u een lening afsluit. Daarnaast is het belangrijk om de contractvoorwaarden grondig door te nemen en eventuele onduidelijkheden te verduidelijken voordat u zich verbindt. Door waakzaam te zijn en goed geïnformeerd te blijven, kunt u potentiële valkuilen vermijden en een weloverwogen beslissing nemen over uw lening van 2500 euro.

Financier uw tweedehandswagen met een autolening

Autolening voor een Tweedehandswagen

Autolening voor een Tweedehandswagen

Een tweedehandswagen kopen kan een slimme keuze zijn om kosten te besparen en toch een kwaliteitsvoertuig te verkrijgen. Als u op zoek bent naar financiering voor uw tweedehands auto, kan een autolening de oplossing zijn.

Waarom een autolening voor een tweedehandswagen?

Het kopen van een tweedehandswagen vereist vaak een aanzienlijke investering. Een autolening stelt u in staat om deze kosten te spreiden over een bepaalde periode, waardoor het gemakkelijker wordt om de aankoop te financieren zonder dat u meteen het volledige bedrag hoeft op te hoesten.

Voordelen van een autolening voor tweedehandswagens

  • Financiële flexibiliteit: Met een autolening kunt u de aankoopprijs van uw tweedehands auto spreiden over maandelijkse termijnen die passen binnen uw budget.
  • Vaste rentevoet: Bij veel autoleningen is de rentevoet vast, wat betekent dat uw maandelijkse aflossingen consistent blijven gedurende de looptijd van de lening.
  • Snel en eenvoudig: Het aanvragen van een autolening voor uw tweedehandswagen kan vaak snel en eenvoudig online gebeuren, waardoor u snel achter het stuur van uw nieuwe auto kunt zitten.
  • Professioneel advies: Leningverstrekkers kunnen u helpen bij het vinden van de meest geschikte lening die past bij uw financiële situatie en behoeften.

Waar vindt u een autolening voor tweedehandswagens?

Verschillende banken, kredietverstrekkers en online financiële instellingen bieden autoleningen aan voor tweedehandswagens. Het is belangrijk om verschillende opties te vergelijken en de voorwaarden zorgvuldig door te nemen voordat u beslist welke lening het beste bij u past.

Kortom, als u overweegt om een tweedehandswagen aan te schaffen maar wat extra financiële steun nodig heeft, kan een autolening u helpen om deze droom werkelijkheid te maken. Zorg ervoor dat u goed geïnformeerd bent over de verschillende leningsopties voordat u een definitieve beslissing neemt.


9 Tips voor het Kiezen van een Autolening voor een Tweedehandswagen in België

  1. Vergelijk de rentetarieven van verschillende kredietverstrekkers.
  2. Controleer de looptijd van de lening en kies een termijn die bij je budget past.
  3. Let op bijkomende kosten zoals administratiekosten en verzekeringspremies.
  4. Onderzoek of er mogelijkheid is tot vervroegd aflossen zonder extra kosten.
  5. Controleer de voorwaarden rondom eventuele verzekeringen die gekoppeld zijn aan de lening.
  6. Zorg ervoor dat je het totale terug te betalen bedrag begrijpt, inclusief rente en kosten.
  7. Kijk naar recensies en ervaringen van anderen met de kredietverstrekker.
  8. Wees realistisch over wat je maandelijks kunt afbetalen om financiële problemen te voorkomen.
  9. Vraag advies aan een financieel expert als je twijfelt over bepaalde aspecten van de autolening.

Vergelijk de rentetarieven van verschillende kredietverstrekkers.

Het is essentieel om de rentetarieven van verschillende kredietverstrekkers te vergelijken wanneer u op zoek bent naar een autolening voor een tweedehandswagen. Door verschillende leningsopties te onderzoeken en de rentevoeten zorgvuldig te vergelijken, kunt u mogelijk geld besparen op de totale kosten van uw lening. Het loont de moeite om de tijd te nemen om de voorwaarden en tarieven van verschillende kredietverstrekkers te analyseren, zodat u een weloverwogen beslissing kunt nemen die past bij uw financiële situatie en behoeften.

Controleer de looptijd van de lening en kies een termijn die bij je budget past.

Het is essentieel om de looptijd van de autolening zorgvuldig te controleren en een termijn te kiezen die in overeenstemming is met je budget. Door een realistische termijn te selecteren, kun je ervoor zorgen dat de maandelijkse aflossingen haalbaar zijn en geen onnodige financiële druk veroorzaken. Het is belangrijk om een evenwicht te vinden tussen de looptijd van de lening en het bedrag dat je maandelijks kunt missen, zodat je comfortabel kunt genieten van je tweedehandswagen zonder financiële stress.

Let op bijkomende kosten zoals administratiekosten en verzekeringspremies.

Het is belangrijk om aandacht te besteden aan bijkomende kosten bij het afsluiten van een autolening voor een tweedehandswagen, zoals administratiekosten en verzekeringspremies. Deze extra kosten kunnen van invloed zijn op het totale bedrag dat u uiteindelijk moet terugbetalen. Door vooraf rekening te houden met deze kosten en deze mee te nemen in uw financiële planning, voorkomt u verrassingen en kunt u een weloverwogen beslissing nemen bij het kiezen van de juiste autolening voor uw tweedehandswagen.

Onderzoek of er mogelijkheid is tot vervroegd aflossen zonder extra kosten.

Het is verstandig om te onderzoeken of er de mogelijkheid bestaat om vervroegd af te lossen op uw autolening voor een tweedehandswagen zonder extra kosten. Door deze optie te hebben, kunt u eventueel eerder dan gepland de lening volledig aflossen en zo besparen op rentekosten. Het is belangrijk om de voorwaarden van de autolening zorgvuldig door te nemen en eventuele clausules met betrekking tot vervroegde aflossing te begrijpen voordat u een definitieve beslissing neemt.

Controleer de voorwaarden rondom eventuele verzekeringen die gekoppeld zijn aan de lening.

Het is essentieel om de voorwaarden met betrekking tot eventuele verzekeringen die gekoppeld zijn aan de autolening voor een tweedehandswagen zorgvuldig te controleren. Sommige leningen kunnen vereisen dat u specifieke verzekeringen afsluit, zoals een autoverzekering of een schuldsaldo- of overlijdensverzekering, om de lening te beschermen in geval van onvoorziene omstandigheden. Door deze voorwaarden grondig door te nemen, kunt u volledig begrijpen welke verzekeringen nodig zijn en welke impact ze hebben op uw totale leenkosten. Het is belangrijk om goed geïnformeerd te zijn over alle aspecten van de autolening voordat u zich verbindt.

Zorg ervoor dat je het totale terug te betalen bedrag begrijpt, inclusief rente en kosten.

Het is essentieel om ervoor te zorgen dat je het totale terug te betalen bedrag begrijpt wanneer je een autolening voor een tweedehandswagen afsluit. Dit bedrag omvat niet alleen de hoofdsom van de lening, maar ook de rente en eventuele bijkomende kosten. Door een goed inzicht te hebben in het totale terug te betalen bedrag, kun je een weloverwogen beslissing nemen en voorkomen dat je voor verrassingen komt te staan tijdens de looptijd van de lening.

Kijk naar recensies en ervaringen van anderen met de kredietverstrekker.

Het is verstandig om recensies en ervaringen van anderen met de kredietverstrekker te bekijken wanneer u op zoek bent naar een autolening voor een tweedehandswagen. Door inzicht te krijgen in de ervaringen van eerdere klanten, kunt u een beter beeld vormen van de betrouwbaarheid en servicekwaliteit van de kredietverstrekker. Dit kan u helpen om een weloverwogen beslissing te nemen en een lening af te sluiten bij een financiële instelling die goede recensies en positieve feedback ontvangt.

Wees realistisch over wat je maandelijks kunt afbetalen om financiële problemen te voorkomen.

Het is essentieel om realistisch te zijn over wat je maandelijks kunt afbetalen bij het afsluiten van een autolening voor een tweedehandswagen. Door een duidelijk beeld te hebben van je financiële situatie en budget, kun je voorkomen dat je in financiële problemen komt. Het is belangrijk om een lening te kiezen waarvan de maandelijkse aflossingen comfortabel binnen je budget passen, zodat je de lening zonder stress kunt terugbetalen en tegelijkertijd kunt genieten van je nieuwe auto.

Vraag advies aan een financieel expert als je twijfelt over bepaalde aspecten van de autolening.

Het is verstandig om advies in te winnen bij een financieel expert als je twijfelt over bepaalde aspecten van de autolening voor een tweedehandswagen. Een financieel expert kan je helpen om de voorwaarden en kosten van de lening beter te begrijpen, en kan je adviseren over welke lening het meest geschikt is voor jouw financiële situatie. Het is belangrijk om goed geïnformeerd te zijn voordat je een beslissing neemt over het afsluiten van een autolening, en een expert kan je daarbij ondersteunen.

Alles over de rentevoet van leningen bij Argenta

Rentevoet lening Argenta

Alles wat u moet weten over de rentevoet lening bij Argenta

Argenta is een bekende speler op de Belgische markt als het gaat om leningen en financiële diensten. Een van de belangrijkste aspecten waar mensen naar kijken bij het afsluiten van een lening is de rentevoet. De rentevoet bepaalt namelijk hoeveel u uiteindelijk zult moeten terugbetalen bovenop het geleende bedrag.

Bij Argenta kunt u rekenen op transparantie en duidelijkheid als het gaat om de rentevoet van hun leningen. De rentevoet kan variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd en uw persoonlijke financiële situatie. Het is belangrijk om te weten dat Argenta vaak competitieve tarieven biedt die kunnen concurreren met andere aanbieders op de markt.

Het is verstandig om goed te informeren en te vergelijken voordat u een lening afsluit bij Argenta of een andere financiële instelling. Door te letten op de rentevoet en eventuele bijkomende kosten, kunt u een weloverwogen beslissing nemen die past bij uw financiële behoeften.

Neem contact op met Argenta of bezoek hun website voor meer informatie over de actuele rentevoeten en voorwaarden van hun leningen. Zo kunt u met vertrouwen een lening afsluiten die aansluit bij uw wensen en budget.


8 Tips voor het Optimaliseren van je Lening bij Argenta: Rentevoet en Meer

  1. Vergelijk rentevoeten van leningen bij verschillende banken, waaronder Argenta.
  2. Let op bijkomende kosten en voorwaarden die gepaard gaan met de lening van Argenta.
  3. Informeer naar eventuele kortingen of promoties die Argenta aanbiedt op leningen.
  4. Zorg ervoor dat je de exacte looptijd van de lening bij Argenta begrijpt en nakomt.
  5. Overweeg om te onderhandelen over de rentevoet met Argenta, afhankelijk van je financiële situatie.
  6. Houd rekening met je eigen kredietwaardigheid bij het aanvragen van een lening bij Argenta.
  7. Wees alert op eventuele wijzigingen in de rentevoet tijdens de looptijd van je lening bij Argenta.
  8. Raadpleeg een financieel adviseur voor persoonlijk advies over het afsluiten van een lening bij Argenta.

Vergelijk rentevoeten van leningen bij verschillende banken, waaronder Argenta.

Het is verstandig om de rentevoeten van leningen bij verschillende banken te vergelijken, waaronder Argenta. Door verschillende aanbieders te onderzoeken en de rentetarieven te vergelijken, kunt u een beter inzicht krijgen in welke bank de meest gunstige voorwaarden biedt voor uw lening. Het vergelijken van rentevoeten stelt u in staat om een weloverwogen beslissing te nemen en ervoor te zorgen dat u niet meer betaalt dan nodig is voor uw lening.

Let op bijkomende kosten en voorwaarden die gepaard gaan met de lening van Argenta.

Let goed op de bijkomende kosten en voorwaarden die gepaard gaan met de lening van Argenta. Naast de rentevoet zijn er mogelijk extra kosten en specifieke voorwaarden die van invloed kunnen zijn op de totale kosten van uw lening. Door deze aspecten zorgvuldig te bekijken en te begrijpen, kunt u een volledig beeld krijgen van wat de lening bij Argenta inhoudt en ervoor zorgen dat u geen verrassingen tegenkomt tijdens het aflossingsproces. Het is verstandig om alle details te bespreken en eventuele vragen te stellen voordat u een definitieve beslissing neemt over het afsluiten van een lening bij Argenta.

Informeer naar eventuele kortingen of promoties die Argenta aanbiedt op leningen.

Informeer bij Argenta naar eventuele kortingen of promoties die zij aanbieden op leningen. Het is altijd verstandig om te vragen naar speciale aanbiedingen die van toepassing kunnen zijn op uw lening, aangezien dit u kan helpen om de totale kosten te verlagen en mogelijk geld te besparen. Door actief te informeren naar kortingen of promoties, kunt u profiteren van gunstige voorwaarden en een lagere rentevoet, waardoor uw lening bij Argenta nog aantrekkelijker wordt.

Zorg ervoor dat je de exacte looptijd van de lening bij Argenta begrijpt en nakomt.

Het is essentieel om ervoor te zorgen dat je de exacte looptijd van de lening bij Argenta begrijpt en strikt naleeft. Door de looptijd van de lening goed te begrijpen, kun je je financiële verplichtingen beter plannen en voorkom je onverwachte verrassingen. Het nakomen van de afgesproken looptijd zorgt ervoor dat je op tijd en volgens afspraak kunt terugbetalen, wat bijdraagt aan een gezonde financiële situatie en een goede relatie met de kredietverstrekker.

Overweeg om te onderhandelen over de rentevoet met Argenta, afhankelijk van je financiële situatie.

Overweeg om te onderhandelen over de rentevoet met Argenta, afhankelijk van je financiële situatie. Het kan lonend zijn om openlijk te praten over je financiële omstandigheden en behoeften, omdat Argenta mogelijk bereid is om een rentetarief aan te bieden dat beter aansluit bij jouw situatie. Door het gesprek aan te gaan en te onderhandelen, kun je mogelijk gunstigere voorwaarden bedingen en zo een lening afsluiten die beter past bij jouw budget en financiële doelen.

Houd rekening met je eigen kredietwaardigheid bij het aanvragen van een lening bij Argenta.

Bij het aanvragen van een lening bij Argenta is het belangrijk om rekening te houden met je eigen kredietwaardigheid. Je kredietwaardigheid speelt een cruciale rol bij het bepalen van de rentevoet en de voorwaarden van de lening die je kunt krijgen. Door een goed inzicht te hebben in je financiële situatie en je kredietgeschiedenis, kun je realistische verwachtingen hebben over de lening die je bij Argenta kunt aanvragen. Het is raadzaam om eventuele problemen met betrekking tot je kredietwaardigheid aan te pakken voordat je een lening aanvraagt, zodat je de beste kans hebt op een gunstige rentevoet en voorwaarden.

Wees alert op eventuele wijzigingen in de rentevoet tijdens de looptijd van je lening bij Argenta.

Wees alert op eventuele wijzigingen in de rentevoet tijdens de looptijd van je lening bij Argenta. Het is belangrijk om te begrijpen dat de rentevoet kan variëren gedurende de tijd dat je de lening aflost. Eventuele veranderingen in de rentevoet kunnen invloed hebben op het totale bedrag dat je uiteindelijk terugbetaalt. Zorg ervoor dat je goed geïnformeerd bent over de voorwaarden van je lening en houd eventuele communicatie van Argenta nauwlettend in de gaten om op de hoogte te blijven van eventuele aanpassingen.

Raadpleeg een financieel adviseur voor persoonlijk advies over het afsluiten van een lening bij Argenta.

Het is verstandig om een financieel adviseur te raadplegen voor persoonlijk advies over het afsluiten van een lening bij Argenta. Een financieel adviseur kan u helpen bij het begrijpen van de verschillende aspecten van leningen, waaronder de rentevoet en de voorwaarden die specifiek zijn voor Argenta. Door professioneel advies in te winnen, kunt u een goed geïnformeerde beslissing nemen die aansluit bij uw individuele financiële situatie en doelen.