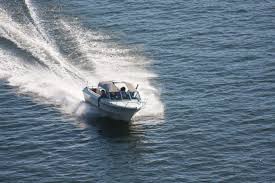
Financier uw droomboot met een bootlening op maat

Artikel: Bootlening

Alles wat u moet weten over een bootlening

Een bootlening kan een uitstekende manier zijn om uw droom van het bezitten van een boot werkelijkheid te laten worden. Of u nu wilt genieten van ontspannen dagen op het water of avontuurlijke zeiltochten wilt maken, een boot kan u veel plezier en voldoening brengen. Maar voordat u het water op gaat, is het belangrijk om te begrijpen wat een bootlening inhoudt en waar u op moet letten.

Wat is een bootlening?

Een bootlening is een specifieke vorm van lening die wordt gebruikt om de aankoop van een boot te financieren. Net als bij andere leningen, leent u geld van een kredietverstrekker en betaalt u dit bedrag terug over een afgesproken periode, meestal met rente.

Belangrijke overwegingen bij het afsluiten van een bootlening

  • Leenbedrag: Bepaal hoeveel geld u nodig heeft om de boot te kopen en zorg ervoor dat u niet meer leent dan nodig is.
  • Rentevoet: Vergelijk de rentetarieven van verschillende kredietverstrekkers om de meest gunstige voorwaarden te vinden.
  • Looptijd: Kies een looptijd die past bij uw financiële situatie en zorg ervoor dat u de lening binnen redelijke termijn kunt terugbetalen.
  • Zekerheid: Sommige kredietverstrekkers kunnen vereisen dat de boot als onderpand dient voor de lening. Zorg ervoor dat u begrijpt welke garanties er worden gevraagd.
  • Voorwaarden: Lees alle voorwaarden en bepalingen van de leningsovereenkomst zorgvuldig door voordat u akkoord gaat.

Voordelen van een bootlening

Een bootlening biedt verschillende voordelen, waaronder:

  • Mogelijkheid om direct eigenaar te worden van de boot zonder grote spaarbedragen neer te leggen.
  • Spreiding van kosten over meerdere jaren door middel van maandelijkse afbetalingen.
  • Flexibele financieringsmogelijkheden die aansluiten bij uw budget en behoeften.

Kortom, met de juiste planning en inzicht kan een bootlening u helpen om uw maritieme avonturen tot leven te brengen. Vergeet echter niet om verantwoordelijk te lenen en alleen in zee te gaan met gerenommeerde kredietverstrekkers.


Veelgestelde Vragen over Bootleningen in België

  1. Wat is een bootlening en hoe werkt het?
  2. Welke documenten zijn nodig om een bootlening aan te vragen?
  3. Wat zijn de mogelijke rentetarieven voor een bootlening?
  4. Kan ik een bootlening krijgen met een negatieve BKR-registratie?
  5. Zijn er specifieke voorwaarden verbonden aan het gebruik van de boot als onderpand?
  6. Hoe lang duurt het doorgaans voordat een bootlening wordt goedgekeurd en uitbetaald?

Wat is een bootlening en hoe werkt het?

Een bootlening is een specifieke vorm van lening die wordt gebruikt om de aankoop van een boot te financieren. Het werkt op dezelfde manier als andere leningen, waarbij u geld leent van een kredietverstrekker en dit bedrag terugbetaalt over een afgesproken periode, meestal met rente. Het belangrijkste verschil is dat een bootlening specifiek gericht is op de financiering van een boot. Voordat u een bootlening afsluit, is het essentieel om de leenbedragen, rentetarieven, looptijd, eventuele zekerheden en alle voorwaarden zorgvuldig te overwegen om ervoor te zorgen dat het leningsproces soepel verloopt en past bij uw financiële situatie.

Welke documenten zijn nodig om een bootlening aan te vragen?

Om een bootlening aan te vragen, zijn er enkele essentiële documenten nodig om uw aanvraag te ondersteunen. Meestal worden de volgende documenten gevraagd bij het aanvragen van een bootlening: identiteitsbewijs, bewijs van inkomen (zoals loonstrookjes of belastingaangifte), bewijs van eigendom van de boot (indien beschikbaar), bankafschriften en eventuele andere relevante financiële documenten. Het verstrekken van deze documenten helpt de kredietverstrekker om uw kredietwaardigheid te beoordelen en om te bepalen of u in aanmerking komt voor een bootlening. Het is belangrijk om alle vereiste documenten nauwkeurig en tijdig te verstrekken om het goedkeuringsproces soepel te laten verlopen.

Wat zijn de mogelijke rentetarieven voor een bootlening?

De mogelijke rentetarieven voor een bootlening kunnen variëren afhankelijk van verschillende factoren, zoals de kredietwaardigheid van de lener, het leenbedrag, de looptijd van de lening en de huidige marktomstandigheden. Over het algemeen kunnen de rentetarieven voor bootleningen variëren van een paar procent tot een hoger percentage, afhankelijk van deze factoren. Het is belangrijk om verschillende kredietverstrekkers te vergelijken om de meest gunstige rentevoet te vinden die past bij uw financiële situatie en uw leningsbehoeften.

Kan ik een bootlening krijgen met een negatieve BKR-registratie?

Het verkrijgen van een bootlening met een negatieve BKR-registratie kan een uitdaging zijn, omdat kredietverstrekkers vaak de kredietwaardigheid van de aanvrager beoordelen voordat ze een lening goedkeuren. Een negatieve BKR-registratie kan wijzen op eerdere financiële problemen of betalingsachterstanden, wat het risico voor de kredietverstrekker kan verhogen. Sommige kredietverstrekkers kunnen echter nog steeds leningen verstrekken aan mensen met een negatieve BKR-registratie, maar dit kan gepaard gaan met striktere voorwaarden, hogere rentetarieven of de eis van extra zekerheden. Het is belangrijk om te begrijpen dat elke situatie uniek is en dat het verstandig is om advies in te winnen bij een financieel adviseur voordat u een beslissing neemt over het afsluiten van een bootlening met een negatieve BKR-registratie.

Zijn er specifieke voorwaarden verbonden aan het gebruik van de boot als onderpand?

Ja, er zijn specifieke voorwaarden verbonden aan het gebruik van de boot als onderpand bij het afsluiten van een bootlening. Kredietverstrekkers kunnen vereisen dat de boot die u wilt kopen als zekerheid dient voor de lening. Dit betekent dat als u niet in staat bent om de lening terug te betalen, de kredietverstrekker het recht heeft om de boot in beslag te nemen en te verkopen om hun geld terug te krijgen. Het is belangrijk om deze voorwaarden zorgvuldig te overwegen en ervoor te zorgen dat u begrijpt welke risico’s en verplichtingen hieraan verbonden zijn voordat u akkoord gaat met het gebruik van de boot als onderpand.

Hoe lang duurt het doorgaans voordat een bootlening wordt goedgekeurd en uitbetaald?

Het goedkeurings- en uitbetalingsproces van een bootlening kan variëren afhankelijk van de kredietverstrekker en de specifieke omstandigheden van de aanvrager. Over het algemeen kan het enkele dagen tot enkele weken duren voordat een bootlening wordt goedgekeurd en uitbetaald. De kredietverstrekker zal uw aanvraag beoordelen, uw financiële situatie controleren, en indien nodig aanvullende documenten opvragen. Zodra alle benodigde informatie is verstrekt en uw aanvraag is goedgekeurd, zal de uitbetaling van de lening doorgaans binnen enkele werkdagen plaatsvinden. Het is raadzaam om vooraf contact op te nemen met de kredietverstrekker om een realistische inschatting te krijgen van de doorlooptijd voor goedkeuring en uitbetaling van uw bootlening.

Stappenplan voor het verantwoord afsluiten van een persoonlijke lening

Heeft u extra financiële ruimte nodig voor een grote aankoop, een verbouwing of om onvoorziene kosten op te vangen? Dan kan het afsluiten van een persoonlijke lening een goede oplossing zijn. Een persoonlijke lening is een vorm van lenen waarbij u een vast bedrag leent dat u in termijnen terugbetaalt, inclusief rente.

Voordelen van het afsluiten van een persoonlijke lening:

  • Vaste maandelijkse kosten: Met een persoonlijke lening weet u precies hoeveel u maandelijks moet aflossen. Dit maakt budgetteren eenvoudiger.
  • Vaste looptijd: U spreekt bij het afsluiten van de lening af in hoeveel maanden u deze terugbetaalt. Zo heeft u duidelijkheid over de looptijd.
  • Geen verrassingen: Omdat de rente en aflossing vastliggen, komt u niet voor verrassingen te staan tijdens de looptijd van de lening.

Het proces van het afsluiten van een persoonlijke lening is over het algemeen vrij eenvoudig. U dient vaak enkele documenten aan te leveren, zoals identiteitsbewijs, bewijs van inkomen en bankafschriften. Vervolgens beoordeelt de kredietverstrekker uw aanvraag en ontvangt u binnen korte tijd bericht over de goedkeuring.

Het is belangrijk om goed na te denken over het bedrag dat u wilt lenen en de looptijd die daarbij past. Zorg ervoor dat u realistisch bent over uw terugbetalingscapaciteit om financiële problemen te voorkomen.

Vergelijk ook verschillende aanbieders voordat u een keuze maakt. Let hierbij niet alleen op de rente, maar ook op eventuele bijkomende kosten en voorwaarden. Zo kunt u de beste deal vinden die aansluit bij uw behoeften.

Kortom, het afsluiten van een persoonlijke lening kan een handige manier zijn om extra financiële ruimte te creëren voor diverse doeleinden. Zorg er wel voor dat u zich goed informeert en bewust bent van de verplichtingen die gepaard gaan met het aangaan van deze financiële verplichting.


Veelgestelde Vragen over het Afsluiten van een Persoonlijke Lening in België

  1. Hoeveel mag je lenen voor een persoonlijke lening?
  2. Is het moeilijk om een ​​persoonlijke lening te krijgen?
  3. Wat moet je aanleveren voor een persoonlijke lening?
  4. Waar kun je het beste een lening afsluiten?
  5. Welke bank is het beste voor een persoonlijke lening?
  6. Hoe lang wachten op goedkeuring lening?
  7. Hoelang duurt goedkeuring persoonlijke lening?
  8. Waar kun je het beste een persoonlijke lening afsluiten?
  9. Kan je zomaar een persoonlijke lening aanvragen?
  10. Wat kost het om 10.000 euro te lenen?
  11. Wat kost 5000 euro lenen per maand?
  12. Welke bank geeft makkelijk een lening?
  13. Waar kan ik een persoonlijke lening aanvragen?
  14. Waar krijg je makkelijk een persoonlijke lening?
  15. Is een persoonlijke lening slim?
  16. Welke bank verstrekt directe persoonlijke leningen?
  17. Wie heeft de goedkoopste persoonlijke lening?
  18. Is een persoonlijke lening verstandig?
  19. Waar kan ik het beste een persoonlijke lening afsluiten?
  20. Is het verstandig om een persoonlijke lening af te sluiten?
  21. Wat kost 10.000 euro lenen per maand?

Hoeveel mag je lenen voor een persoonlijke lening?

Het bedrag dat u kunt lenen voor een persoonlijke lening hangt af van verschillende factoren, waaronder uw inkomen, uitgaven, kredietgeschiedenis en de voorwaarden van de kredietverstrekker. Over het algemeen bieden kredietverstrekkers persoonlijke leningen aan met bedragen variërend van enkele honderden tot tienduizenden euro’s. Het is belangrijk om realistisch te zijn over het bedrag dat u wilt lenen en ervoor te zorgen dat u in staat bent om de maandelijkse aflossingen te voldoen. Door uw financiële situatie goed in kaart te brengen en verschillende aanbieders te vergelijken, kunt u een weloverwogen beslissing nemen over het bedrag dat u wilt lenen voor een persoonlijke lening.

Is het moeilijk om een ​​persoonlijke lening te krijgen?

Het verkrijgen van een persoonlijke lening kan voor sommige mensen een uitdaging zijn, afhankelijk van verschillende factoren zoals uw kredietgeschiedenis, inkomen en andere financiële verplichtingen. Kredietverstrekkers beoordelen uw aanvraag op basis van deze criteria om te bepalen of u in aanmerking komt voor een lening. Het is echter niet per definitie moeilijk om een persoonlijke lening te krijgen, vooral als u een stabiel inkomen heeft en geen negatieve kredietgeschiedenis heeft. Het is altijd verstandig om uw opties te onderzoeken en goed geïnformeerd te zijn voordat u een lening aanvraagt.

Wat moet je aanleveren voor een persoonlijke lening?

Voor het aanvragen van een persoonlijke lening dien je doorgaans enkele documenten aan te leveren om je aanvraag te ondersteunen. De benodigde documenten kunnen variëren afhankelijk van de kredietverstrekker, maar meestal wordt gevraagd om een geldig identiteitsbewijs, bewijs van inkomen (zoals loonstrookjes of belastingaangifte) en recente bankafschriften. Deze documenten helpen de kredietverstrekker bij het beoordelen van je financiële situatie en terugbetalingscapaciteit, wat essentieel is bij het verstrekken van een persoonlijke lening. Zorg ervoor dat je deze documenten nauwkeurig en tijdig verstrekt om het proces soepel te laten verlopen.

Waar kun je het beste een lening afsluiten?

Veel mensen vragen zich af waar ze het beste een persoonlijke lening kunnen afsluiten. Het antwoord op deze vraag hangt af van verschillende factoren, zoals uw persoonlijke financiële situatie, het gewenste leenbedrag en de voorwaarden die u belangrijk vindt. Het is verstandig om verschillende kredietverstrekkers te vergelijken om zo de beste deal te vinden die aansluit bij uw behoeften. Let hierbij niet alleen op de rente, maar ook op eventuele bijkomende kosten, flexibiliteit in aflossingstermijnen en de reputatie van de kredietverstrekker. Door zorgvuldig onderzoek te doen en offertes aan te vragen bij meerdere aanbieders, kunt u een weloverwogen beslissing nemen en een lening afsluiten die past bij uw financiële doelen.

Welke bank is het beste voor een persoonlijke lening?

Het kiezen van de beste bank voor een persoonlijke lening hangt af van verschillende factoren, waaronder de rentetarieven, de voorwaarden, de flexibiliteit en het klantenserviceaanbod van elke bank. Het is raadzaam om verschillende banken te vergelijken en offertes aan te vragen om een weloverwogen beslissing te nemen. Zo kunt u de bank vinden die het meest gunstige aanbod heeft dat aansluit bij uw behoeften en financiële situatie. Vergeet niet om ook rekening te houden met eventuele bijkomende kosten en de reputatie van de bank op het gebied van klanttevredenheid en transparantie.

Hoe lang wachten op goedkeuring lening?

Het wachten op goedkeuring van een persoonlijke lening kan variëren afhankelijk van de kredietverstrekker en de specifieke omstandigheden van uw aanvraag. In de meeste gevallen ontvangt u binnen enkele werkdagen een reactie op uw aanvraag. Sommige kredietverstrekkers kunnen echter sneller reageren, terwijl anderen meer tijd nodig hebben voor een grondige beoordeling. Het is altijd verstandig om geduldig te zijn tijdens dit proces en eventuele vragen rechtstreeks aan de kredietverstrekker te stellen voor meer duidelijkheid over de verwachte wachttijd voor goedkeuring.

Hoelang duurt goedkeuring persoonlijke lening?

Een veelgestelde vraag bij het afsluiten van een persoonlijke lening is: hoelang duurt de goedkeuring van een persoonlijke lening? De tijd die nodig is voor de goedkeuring van een persoonlijke lening kan variëren afhankelijk van de kredietverstrekker en de specifieke situatie. In de meeste gevallen ontvangt u binnen enkele dagen tot een week bericht over de goedkeuring van uw aanvraag. Het is echter belangrijk op te merken dat sommige kredietverstrekkers snellere goedkeuringsprocessen hebben dan andere, dus het kan lonen om verschillende opties te vergelijken om de snelste goedkeuring te krijgen die past bij uw behoeften.

Waar kun je het beste een persoonlijke lening afsluiten?

Veel mensen vragen zich af waar ze het beste een persoonlijke lening kunnen afsluiten. Het antwoord op deze vraag hangt af van verschillende factoren, waaronder de rentevoeten, voorwaarden, en klantenservice van de kredietverstrekkers. Het is verstandig om verschillende aanbieders te vergelijken om zo de beste deal te vinden die aansluit bij uw financiële behoeften en mogelijkheden. U kunt terecht bij traditionele banken, online kredietverstrekkers of gespecialiseerde financiële instellingen om een persoonlijke lening af te sluiten. Het is belangrijk om goed onderzoek te doen en offertes aan te vragen voordat u een definitieve beslissing neemt.

Kan je zomaar een persoonlijke lening aanvragen?

Ja, in principe kan iedereen een persoonlijke lening aanvragen, maar de goedkeuring ervan is afhankelijk van verschillende factoren. Kredietverstrekkers zullen uw kredietwaardigheid beoordelen op basis van onder andere uw inkomen, uitgaven, schulden en betalingsgeschiedenis. Het is belangrijk om realistisch te zijn over uw financiële situatie en alleen een lening aan te vragen die u ook daadwerkelijk kunt terugbetalen. Door verstandig om te gaan met het aanvragen van een persoonlijke lening, kunt u financiële problemen in de toekomst voorkomen.

Wat kost het om 10.000 euro te lenen?

Het kost uiteraard geld om geld te lenen, en de kosten van het lenen van 10.000 euro kunnen variëren afhankelijk van verschillende factoren zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Over het algemeen zal het totale bedrag dat u moet terugbetalen hoger liggen dan het geleende bedrag, vanwege de rente die wordt berekend over de looptijd van de lening. Het is belangrijk om goed te letten op de rentevoet en eventuele andere kosten die verbonden zijn aan het afsluiten van een persoonlijke lening om een duidelijk beeld te krijgen van wat het precies zal kosten om 10.000 euro te lenen.

Wat kost 5000 euro lenen per maand?

Het bedrag dat u maandelijks moet aflossen bij het lenen van 5000 euro hangt af van verschillende factoren, zoals de rentevoet en de looptijd van de lening. Over het algemeen geldt dat hoe langer de looptijd, hoe lager het maandelijkse aflossingsbedrag zal zijn, maar hoe hoger de totale kosten aan rente zullen zijn. Het is daarom verstandig om verschillende scenario’s te berekenen en te vergelijken om een goed beeld te krijgen van wat 5000 euro lenen per maand voor u zou betekenen. Het is ook aan te raden om advies in te winnen bij een financieel expert of kredietverstrekker om een weloverwogen beslissing te nemen.

Welke bank geeft makkelijk een lening?

Het is een veelgestelde vraag welke bank gemakkelijk een lening verstrekt. Het is belangrijk om te weten dat elke bank haar eigen criteria hanteert bij het beoordelen van leningaanvragen. Sommige banken kunnen soepeler zijn in hun goedkeuringsproces dan andere, afhankelijk van factoren zoals uw kredietgeschiedenis, inkomen en financiële stabiliteit. Het is daarom verstandig om verschillende banken te vergelijken en contact op te nemen met hun leningadviseurs om te bespreken welke opties het beste bij uw situatie passen. Zo kunt u de bank vinden die het meest geschikt is voor het verstrekken van een lening die aan uw behoeften voldoet.

Waar kan ik een persoonlijke lening aanvragen?

Veel mensen vragen zich af waar ze een persoonlijke lening kunnen aanvragen. Een persoonlijke lening kan worden aangevraagd bij verschillende financiële instellingen, zoals banken, online kredietverstrekkers en gespecialiseerde leningmaatschappijen. Het is verstandig om verschillende aanbieders te vergelijken om zo de beste voorwaarden en rentetarieven te vinden die aansluiten bij uw behoeften en financiële situatie. Door goed onderzoek te doen en offertes op te vragen, kunt u een weloverwogen beslissing nemen bij het aanvragen van een persoonlijke lening.

Waar krijg je makkelijk een persoonlijke lening?

Veel mensen vragen zich af waar ze gemakkelijk een persoonlijke lening kunnen krijgen. Er zijn verschillende opties beschikbaar voor het afsluiten van een persoonlijke lening. Traditionele banken, online kredietverstrekkers en financiële instellingen bieden vaak persoonlijke leningen aan. Het is raadzaam om verschillende aanbieders te vergelijken om de beste voorwaarden en rentetarieven te vinden die aansluiten bij uw behoeften. Online platforms maken het tegenwoordig ook eenvoudig om leningen te vergelijken en aan te vragen, waardoor het proces efficiënter en transparanter wordt.

Is een persoonlijke lening slim?

Of het afsluiten van een persoonlijke lening slim is, hangt af van uw specifieke financiële situatie en behoeften. Een persoonlijke lening kan een verstandige keuze zijn als u behoefte heeft aan een vast bedrag voor een specifiek doel, zoals het financieren van een grote aankoop of het consolideren van schulden met hoge rentetarieven. Het kan ook handig zijn als u behoefte heeft aan duidelijkheid over de maandelijkse kosten en looptijd van de lening. Echter, het is belangrijk om de voorwaarden zorgvuldig te overwegen en ervoor te zorgen dat u in staat bent om de lening op tijd terug te betalen om financiële problemen te voorkomen. Het is altijd verstandig om advies in te winnen bij een financieel adviseur voordat u besluit om een persoonlijke lening af te sluiten.

Welke bank verstrekt directe persoonlijke leningen?

Het verkrijgen van directe persoonlijke leningen kan variëren afhankelijk van de specifieke eisen en procedures van elke bank. Verschillende banken bieden persoonlijke leningen aan met verschillende voorwaarden en goedkeuringsprocessen. Het is raadzaam om contact op te nemen met verschillende banken en financiële instellingen om te informeren naar hun aanbod van directe persoonlijke leningen en om de voorwaarden te vergelijken voordat u een beslissing neemt. Het is belangrijk om zorgvuldig onderzoek te doen en offertes aan te vragen om de beste optie te vinden die past bij uw financiële behoeften en situatie.

Wie heeft de goedkoopste persoonlijke lening?

De vraag “Wie heeft de goedkoopste persoonlijke lening?” is een veelgestelde vraag bij mensen die op zoek zijn naar een lening. Het antwoord op deze vraag kan variëren, aangezien de rente en voorwaarden van persoonlijke leningen afhankelijk zijn van verschillende factoren, zoals het leenbedrag, de looptijd en uw kredietgeschiedenis. Het is daarom verstandig om verschillende kredietverstrekkers te vergelijken om de beste deal te vinden die past bij uw financiële situatie en behoeften.

Is een persoonlijke lening verstandig?

Of het afsluiten van een persoonlijke lening verstandig is, hangt af van uw persoonlijke financiële situatie en de reden waarvoor u de lening wilt gebruiken. Een persoonlijke lening kan een goede optie zijn als u behoefte heeft aan een vast bedrag voor een specifiek doel, zoals het financieren van een grote aankoop of het consolideren van bestaande schulden. Het biedt duidelijkheid over de kosten en termijnen, waardoor u beter kunt budgetteren. Echter, het is belangrijk om uw terugbetalingscapaciteit zorgvuldig te overwegen en ervoor te zorgen dat u de lening op tijd en volgens afspraak kunt terugbetalen om financiële problemen te voorkomen.

Waar kan ik het beste een persoonlijke lening afsluiten?

Veel mensen vragen zich af waar ze het beste een persoonlijke lening kunnen afsluiten. Het antwoord op deze vraag is afhankelijk van verschillende factoren, zoals uw persoonlijke financiële situatie, de gewenste voorwaarden en de rentetarieven die worden aangeboden. Het is raadzaam om verschillende kredietverstrekkers te vergelijken om zo de beste deal te vinden die aansluit bij uw behoeften. U kunt terecht bij banken, online kredietverstrekkers en financiële instellingen om offertes aan te vragen en de voorwaarden te vergelijken. Vergeet niet om niet alleen naar de rente te kijken, maar ook naar eventuele bijkomende kosten en flexibiliteit in aflossingstermijnen. Zo kunt u een weloverwogen keuze maken bij het afsluiten van een persoonlijke lening.

Is het verstandig om een persoonlijke lening af te sluiten?

Het is belangrijk om zorgvuldig te overwegen of het verstandig is om een persoonlijke lening af te sluiten. Een persoonlijke lening kan een goede optie zijn als u behoefte heeft aan een specifiek bedrag voor een geplande uitgave en als u de discipline heeft om de lening op tijd terug te betalen. Het kan ook handig zijn als u liever vaste maandelijkse kosten heeft en duidelijkheid wilt over de looptijd van de lening. Echter, voordat u een persoonlijke lening afsluit, is het verstandig om uw financiële situatie goed te evalueren en ervoor te zorgen dat u in staat bent om de lening terug te betalen zonder in financiële problemen te komen. Het vergelijken van verschillende aanbieders en het begrijpen van alle voorwaarden en kosten is essentieel bij het nemen van deze beslissing.

Wat kost 10.000 euro lenen per maand?

Als u 10.000 euro wilt lenen via een persoonlijke lening, is het belangrijk om te begrijpen dat de maandelijkse kosten afhankelijk zijn van factoren zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Over het algemeen kunt u met behulp van een online leningcalculator een schatting maken van uw maandelijkse aflossingen op basis van deze variabelen. Het is raadzaam om verschillende kredietverstrekkers te vergelijken om zo de meest gunstige voorwaarden te vinden die passen bij uw financiële situatie.

Tips voor het Eenvoudig Geld Lenen: Advies en Informatie

Eenvoudig Geld Lenen: Tips en Advies

Eenvoudig Geld Lenen: Tips en Advies

Veel mensen hebben op een bepaald moment in hun leven behoefte aan extra financiële middelen. Of het nu gaat om onverwachte uitgaven, een dringende reparatie of een geplande aankoop, geld lenen kan een oplossing bieden om snel aan de benodigde fondsen te komen. Hier zijn enkele tips en adviezen voor wie eenvoudig geld wil lenen:

Ken uw behoeften

Voordat u besluit om geld te lenen, is het belangrijk om uw behoeften en financiële situatie goed te begrijpen. Bepaal hoeveel geld u precies nodig heeft en voor welk doel u het wilt gebruiken. Zo kunt u gericht op zoek gaan naar de juiste leenvorm.

Vergelijk verschillende aanbieders

Er zijn tal van financiële instellingen die leningen aanbieden, elk met hun eigen voorwaarden en tarieven. Neem de tijd om verschillende aanbieders te vergelijken en kijk naar zaken zoals rentevoeten, looptijden en bijkomende kosten. Zo kunt u de beste deal vinden die past bij uw behoeften.

Lees de voorwaarden grondig door

Voordat u een lening afsluit, is het essentieel om de voorwaarden van het contract zorgvuldig door te nemen. Let op zaken zoals de rentevoet, aflossingstermijnen, eventuele boetes bij vervroegde aflossing en andere belangrijke informatie. Zorg ervoor dat u volledig begrijpt wat er van u wordt verwacht.

Wees verantwoordelijk

Geld lenen brengt verantwoordelijkheden met zich mee. Zorg ervoor dat u zich bewust bent van uw terugbetalingsverplichtingen en dat u in staat bent om aan deze verplichtingen te voldoen. Leen nooit meer dan wat u zich kunt veroorloven terug te betalen.

Maak gebruik van online tools

Vandaag de dag zijn er tal van online tools beschikbaar die kunnen helpen bij het vergelijken van leningen, het berekenen van maandelijkse aflossingen en het vinden van de beste optie voor uw situatie. Maak gebruik van deze handige hulpmiddelen om eenvoudiger geld te lenen.

Door deze tips in overweging te nemen en verstandig om te gaan met uw financiën, kunt u op een eenvoudige manier geld lenen wanneer dat nodig is.


8 Veelgestelde Vragen over Eenvoudig Geld Lenen in België

  1. Wat zijn de voorwaarden om eenvoudig geld te lenen?
  2. Hoeveel kan ik maximaal lenen?
  3. Welke rentevoet wordt gehanteerd bij eenvoudige leningen?
  4. Hoe snel kan ik het geleende bedrag op mijn rekening verwachten?
  5. Zijn er bijkomende kosten verbonden aan het afsluiten van een lening?
  6. Kan ik mijn lening vervroegd aflossen zonder boete?
  7. Wat gebeurt er als ik een betaling misloop?
  8. Hoe beïnvloedt een lening mijn kredietwaardigheid?

Wat zijn de voorwaarden om eenvoudig geld te lenen?

Om eenvoudig geld te lenen, zijn er enkele belangrijke voorwaarden waaraan u moet voldoen. Allereerst is het essentieel dat u een stabiele inkomstenbron heeft, zoals een vast salaris of andere regelmatige inkomsten. Daarnaast is een positieve kredietgeschiedenis vaak ook een vereiste, aangezien geldverstrekkers uw kredietwaardigheid zullen beoordelen voordat ze u een lening verstrekken. Verder kunnen aanvullende documenten zoals identiteitsbewijzen, bewijs van adres en bankafschriften nodig zijn om uw aanvraag te verwerken. Door aan deze voorwaarden te voldoen, kunt u de kans vergroten om eenvoudig geld te lenen wanneer dat nodig is.

Hoeveel kan ik maximaal lenen?

Het maximale bedrag dat u kunt lenen, hangt af van verschillende factoren, zoals uw inkomen, uitgaven, kredietgeschiedenis en de leenvoorwaarden van de geldverstrekker. Over het algemeen baseren geldverstrekkers zich op uw financiële situatie om te bepalen hoeveel u maximaal kunt lenen. Het is belangrijk om realistisch te blijven en alleen te lenen wat u comfortabel kunt terugbetalen, om financiële problemen in de toekomst te voorkomen. Het is raadzaam om advies in te winnen bij een financieel adviseur of geldverstrekker om een beter inzicht te krijgen in uw leenmogelijkheden.

Welke rentevoet wordt gehanteerd bij eenvoudige leningen?

Bij eenvoudige leningen wordt de rentevoet doorgaans bepaald op basis van verschillende factoren, waaronder het leenbedrag, de looptijd van de lening, en de kredietwaardigheid van de lener. De rentevoet kan variëren afhankelijk van de financiële instelling of kredietverstrekker die de lening aanbiedt. Het is belangrijk om vooraf goed te informeren en verschillende aanbieders te vergelijken om een lening te vinden met een rentevoet die past bij uw behoeften en financiële situatie. Het is ook raadzaam om de voorwaarden van het contract zorgvuldig door te nemen om verrassingen te voorkomen en vol vertrouwen in zee te gaan met een betrouwbare leningverstrekker.

Hoe snel kan ik het geleende bedrag op mijn rekening verwachten?

Na het goedkeuren van uw leningsaanvraag, kunt u het geleende bedrag meestal binnen 24 tot 48 uur op uw rekening verwachten. De exacte verwerkingstijd kan variëren afhankelijk van de financiële instelling en de specifieke voorwaarden van de leningsovereenkomst. Het is echter gebruikelijk dat geldschieters streven naar een snelle uitbetaling om u zo snel mogelijk te voorzien van de benodigde financiële middelen. Het is raadzaam om contact op te nemen met de geldschieter voor meer informatie over de verwachte tijdlijn voor het ontvangen van het geleende bedrag.

Zijn er bijkomende kosten verbonden aan het afsluiten van een lening?

Ja, bij het afsluiten van een lening kunnen er bijkomende kosten verbonden zijn. Het is belangrijk om te weten dat naast de rente die u betaalt over het geleende bedrag, er ook andere kosten kunnen zijn zoals administratiekosten, dossierkosten of kosten voor verzekeringen. Deze bijkomende kosten kunnen van aanbieder tot aanbieder verschillen, dus het is verstandig om de voorwaarden van de lening goed door te nemen en te informeren naar eventuele extra kosten voordat u een lening afsluit. Op die manier kunt u een duidelijk beeld krijgen van alle kosten die gepaard gaan met het lenen van geld en voorkomt u verrassingen achteraf.

Kan ik mijn lening vervroegd aflossen zonder boete?

Ja, het is mogelijk om uw lening vervroegd af te lossen zonder boete, maar dit kan afhankelijk zijn van de voorwaarden die zijn vastgesteld door de geldverstrekker. Het is belangrijk om de contractuele bepalingen van uw lening zorgvuldig door te nemen om te controleren of er een boeteclausule van toepassing is bij vervroegde aflossing. Sommige geldverstrekkers kunnen een vergoeding in rekening brengen als u uw lening eerder wilt aflossen dan oorspronkelijk overeengekomen. Als u van plan bent om vervroegd af te lossen, is het verstandig om contact op te nemen met uw geldverstrekker en duidelijkheid te krijgen over eventuele kosten die hiermee gepaard gaan.

Wat gebeurt er als ik een betaling misloop?

Wanneer u een betaling mist bij het lenen van geld, kunnen er verschillende gevolgen optreden. In de meeste gevallen zal de geldverstrekker contact met u opnemen om de gemiste betaling te bespreken en om samen tot een oplossing te komen. Het is belangrijk om open en eerlijk te communiceren over uw financiële situatie en eventuele redenen voor de gemiste betaling. Afhankelijk van de voorwaarden van uw leningsovereenkomst kan het missen van een betaling leiden tot extra kosten, boetes of zelfs negatieve invloed hebben op uw kredietgeschiedenis. Het is daarom raadzaam om tijdig contact op te nemen met de geldverstrekker als u problemen ondervindt bij het nakomen van uw betalingsverplichtingen.

Hoe beïnvloedt een lening mijn kredietwaardigheid?

Wanneer u een lening afsluit, heeft dit invloed op uw kredietwaardigheid. Het afsluiten van een lening zorgt ervoor dat er een nieuwe schuld op uw naam komt te staan, wat van invloed kan zijn op hoe kredietverstrekkers uw financiële situatie beoordelen. Het is belangrijk om de lening tijdig en volgens de voorwaarden terug te betalen, aangezien dit een positieve invloed kan hebben op uw kredietgeschiedenis en kredietscore. Aan de andere kant, als u moeite heeft om aan de aflossingsverplichtingen te voldoen of als u regelmatig betalingsachterstanden heeft, kan dit een negatieve invloed hebben op uw kredietwaardigheid en mogelijk leiden tot problemen bij het verkrijgen van toekomstige leningen. Het is dus essentieel om verantwoordelijk om te gaan met leningen en deze op een gecontroleerde manier te beheren.

Snelle Financiële Hulp: Een Lening Binnen 24 Uur Aanvragen

Heeft u dringend financiële ondersteuning nodig? Een lening binnen 24 uur kan in dat geval een uitkomst bieden. Of het nu gaat om onverwachte medische kosten, reparaties aan uw auto of een andere onvoorziene uitgave, een snelle lening kan u helpen om snel weer op de been te zijn.

Veel mensen worden geconfronteerd met situaties waarin ze plotseling extra geld nodig hebben. In dergelijke gevallen kan een lening binnen 24 uur een oplossing zijn. Deze leningen, ook wel bekend als flitskredieten of minileningen, worden gekenmerkt door hun snelle goedkeuring en uitbetaling.

Het proces van het aanvragen van een lening binnen 24 uur is over het algemeen eenvoudig en snel. U kunt online een aanvraag indienen en vaak ontvangt u binnen enkele uren al goedkeuring. Zodra uw aanvraag is goedgekeurd, wordt het geld meestal dezelfde dag nog op uw rekening gestort.

Het is echter belangrijk om te onthouden dat leningen binnen 24 uur vaak gepaard gaan met hogere kosten en rentetarieven dan traditionele leningen. Het is daarom verstandig om goed na te denken over de voorwaarden en de totale kosten voordat u besluit om een dergelijke lening af te sluiten.

Als u overweegt om een lening binnen 24 uur aan te vragen, is het raadzaam om verschillende kredietverstrekkers te vergelijken en de voorwaarden zorgvuldig door te nemen. Zorg ervoor dat u volledig begrijpt wat er van u wordt verwacht en wat de totale kosten zullen zijn voordat u akkoord gaat met de lening.

Een lening binnen 24 uur kan in noodsituaties een nuttige financiële tool zijn, maar wees altijd bewust van de voorwaarden en zorg ervoor dat u in staat bent om de lening tijdig terug te betalen.


6 Tips voor een Snelle Lening binnen 24 Uur in België

  1. Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.
  2. Zorg ervoor dat je alle benodigde documenten klaar hebt liggen voor een snelle afhandeling.
  3. Wees bewust van de kosten en rentetarieven die verbonden zijn aan leningen binnen 24 uur.
  4. Controleer de betrouwbaarheid en reputatie van de kredietverstrekker voordat je een lening afsluit.
  5. Lees altijd goed de kleine lettertjes en begrijp alle voorwaarden van de lening.
  6. Bedenk goed of je echt binnen 24 uur een lening nodig hebt en of er geen andere opties zijn.

Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.

Het is verstandig om verschillende kredietverstrekkers te vergelijken wanneer u op zoek bent naar een lening binnen 24 uur, zodat u de beste voorwaarden kunt vinden die aansluiten bij uw behoeften. Door de rentetarieven, kosten en terugbetalingsvoorwaarden van verschillende aanbieders te vergelijken, kunt u een weloverwogen beslissing nemen en ervoor zorgen dat u niet alleen snel, maar ook verantwoordelijk financiële hulp krijgt.

Zorg ervoor dat je alle benodigde documenten klaar hebt liggen voor een snelle afhandeling.

Om ervoor te zorgen dat uw aanvraag voor een lening binnen 24 uur soepel verloopt, is het essentieel om alle benodigde documenten klaar te hebben liggen voor een snelle afhandeling. Door vooraf de vereiste documenten, zoals identificatiebewijs, bewijs van inkomen en bankafschriften, gereed te hebben, kunt u het proces versnellen en ervoor zorgen dat uw aanvraag snel wordt verwerkt. Hierdoor vergroot u de kans op een snelle goedkeuring en uitbetaling van de lening, waardoor u snel over het benodigde geld kunt beschikken in geval van nood.

Wees bewust van de kosten en rentetarieven die verbonden zijn aan leningen binnen 24 uur.

Het is essentieel om bewust te zijn van de kosten en rentetarieven die verbonden zijn aan leningen binnen 24 uur. Hoewel deze leningen snel en gemakkelijk toegankelijk kunnen zijn, gaan ze vaak gepaard met hogere kosten dan traditionele leningen. Het is daarom van groot belang om de voorwaarden zorgvuldig door te nemen en een goed inzicht te hebben in de totale kosten voordat u besluit om een lening binnen 24 uur af te sluiten. Wees altijd alert op eventuele extra kosten en zorg ervoor dat u de financiële verplichtingen die gepaard gaan met de lening kunt nakomen.

Controleer de betrouwbaarheid en reputatie van de kredietverstrekker voordat je een lening afsluit.

Het is van essentieel belang om de betrouwbaarheid en reputatie van de kredietverstrekker te controleren voordat u een lening binnen 24 uur afsluit. Door grondig onderzoek te doen naar de achtergrond van de kredietverstrekker kunt u mogelijke risico’s verminderen en ervoor zorgen dat u in zee gaat met een betrouwbare partij die eerlijke voorwaarden hanteert. Controleer beoordelingen, feedback van andere klanten en eventuele klachten om een goed beeld te krijgen van de reputatie van de kredietverstrekker voordat u zich verbindt aan het leningsproces. Het nemen van deze voorzorgsmaatregelen kan helpen om onaangename verrassingen te voorkomen en uw financiële welzijn te beschermen.

Lees altijd goed de kleine lettertjes en begrijp alle voorwaarden van de lening.

Het is van essentieel belang om altijd goed de kleine lettertjes te lezen en alle voorwaarden van de lening te begrijpen voordat u akkoord gaat met een lening binnen 24 uur. Door de voorwaarden zorgvuldig door te nemen, krijgt u een duidelijk beeld van de kosten, rentetarieven en eventuele bijkomende kosten die aan de lening verbonden zijn. Op deze manier voorkomt u verrassingen en zorgt u ervoor dat u volledig op de hoogte bent van wat er van u wordt verwacht bij het afsluiten van de lening. Het is belangrijk om een weloverwogen beslissing te nemen en alleen in zee te gaan met een kredietverstrekker waarvan u alle voorwaarden begrijpt en waarmee u zich comfortabel voelt.

Bedenk goed of je echt binnen 24 uur een lening nodig hebt en of er geen andere opties zijn.

Het is van essentieel belang om goed na te denken voordat u besluit om binnen 24 uur een lening aan te vragen. Overweeg of er geen andere alternatieven zijn die u kunt verkennen voordat u zich tot een lening wendt. Het is verstandig om te evalueren of de situatie echt een dringende financiële oplossing vereist en of er geen andere manieren zijn om het benodigde geld te verkrijgen. Het nemen van een lening brengt verantwoordelijkheden met zich mee, dus wees zorgvuldig en overweeg alle opties voordat u deze stap zet.

Hoe en waarom zakelijk krediet aanvragen: Een gids voor ondernemers

Als ondernemer kan het aanvragen van een zakelijk krediet een belangrijke stap zijn om de groei en stabiliteit van uw bedrijf te ondersteunen. Of u nu op zoek bent naar financiering voor investeringen, het overbruggen van cashflowproblemen of het uitbreiden van uw activiteiten, een zakelijk krediet kan u helpen om uw zakelijke doelen te bereiken.

Er zijn verschillende opties beschikbaar voor het aanvragen van een zakelijk krediet, afhankelijk van uw behoeften en financiële situatie. Hier zijn enkele veelvoorkomende vormen van zakelijke kredieten:

  • Bedrijfsleningen: Dit zijn leningen die specifiek zijn ontworpen voor bedrijven en worden vaak gebruikt voor grote investeringen zoals de aankoop van apparatuur, uitbreiding van faciliteiten of financiering van projecten.
  • Kredietlijnen: Een kredietlijn stelt u in staat om tot een bepaald bedrag te lenen wanneer dat nodig is. U betaalt alleen rente over het geleende bedrag en kunt herhaaldelijk geld opnemen en terugbetalen binnen de vastgestelde limieten.
  • Factoring: Factoring is een financieringsmethode waarbij u openstaande facturen verkoopt aan een factormaatschappij in ruil voor directe financiering. Dit kan helpen bij het verbeteren van uw cashflow en het verminderen van debiteurenrisico’s.

Het proces voor het aanvragen van een zakelijk krediet kan variëren afhankelijk van de geldverstrekker en het type lening dat u nodig heeft. Over het algemeen zullen geldverstrekkers echter bepaalde documentatie vereisen om uw kredietwaardigheid te beoordelen, zoals jaarrekeningen, belastingaangiften, bankafschriften en een businessplan.

Het is belangrijk om goed geïnformeerd te zijn over de verschillende opties voor zakelijke kredieten en om zorgvuldig te overwegen welk type lening het beste past bij uw behoeften en financiële situatie. Door samen te werken met een betrouwbare geldverstrekker die transparant is over de voorwaarden en kosten, kunt u ervoor zorgen dat u de juiste financiering krijgt om uw bedrijf naar nieuwe hoogten te brengen.

Of u nu net begint als ondernemer of al jarenlang actief bent in de zakenwereld, het aanvragen van een zakelijk krediet kan een waardevolle stap zijn om uw ambities waar te maken en uw bedrijf naar succes te leiden.


Veelgestelde Vragen over Zakelijke Kredietaanvragen in België

  1. Kan ik als zelfstandige geld lenen zonder bank?
  2. Wat te doen als je geen lening krijgt?
  3. Hoeveel geld kan je lenen als beginnend ondernemer?
  4. Kan je als startende ondernemer geld lenen?
  5. Wat kost een zakelijk krediet?
  6. Hoe kan ik zakelijk geld lenen zonder bank?
  7. Waar kan ik makkelijk een zakelijke lening krijgen?
  8. Kan je als zelfstandige een lening aanvragen?

Kan ik als zelfstandige geld lenen zonder bank?

Als zelfstandige is het mogelijk om geld te lenen zonder tussenkomst van een traditionele bank. Er zijn alternatieve financieringsmogelijkheden beschikbaar voor zelfstandigen, zoals online kredietverstrekkers, peer-to-peer leningen en crowdfundingplatforms. Deze alternatieve financieringsbronnen kunnen zelfstandigen de flexibiliteit bieden die ze nodig hebben bij het aanvragen van zakelijk krediet, met mogelijk snellere goedkeuringen en minder strenge eisen dan bij traditionele banken. Het is echter belangrijk om zorgvuldig onderzoek te doen en de voorwaarden van de lening goed te begrijpen voordat u besluit om geld te lenen zonder bank als zelfstandige.

Wat te doen als je geen lening krijgt?

Wanneer u geen lening krijgt voor uw zakelijke behoeften, is het belangrijk om eerst de redenen voor de afwijzing te begrijpen. Mogelijke oorzaken kunnen onder meer een gebrek aan kredietgeschiedenis, onvoldoende cashflow of te hoge schuldenlast zijn. In dat geval zijn er nog verschillende opties beschikbaar. U kunt bijvoorbeeld overwegen om uw financiële situatie te verbeteren door uw kredietwaardigheid op te bouwen, het versterken van uw bedrijfsplan of het zoeken naar alternatieve financieringsbronnen zoals investeerders of subsidies. Het is ook verstandig om advies in te winnen bij financiële experts die u kunnen helpen bij het vinden van oplossingen en het verbeteren van uw kansen op het verkrijgen van een zakelijk krediet in de toekomst.

Hoeveel geld kan je lenen als beginnend ondernemer?

Als beginnend ondernemer kan het bedrag dat u kunt lenen voor zakelijke doeleinden variëren afhankelijk van verschillende factoren, zoals uw kredietgeschiedenis, het type bedrijf dat u heeft en de specifieke leningsvoorwaarden van de geldverstrekker. Over het algemeen zullen geldverstrekkers bij het beoordelen van een leningaanvraag voor een startende ondernemer kijken naar factoren zoals uw omzetprognoses, zakelijke plannen en persoonlijke financiële situatie. Het is raadzaam om een realistische inschatting te maken van uw financieringsbehoeften en om goed voorbereid te zijn met relevante documentatie om uw kredietwaardigheid aan te tonen bij het aanvragen van een zakelijk krediet als beginnend ondernemer.

Kan je als startende ondernemer geld lenen?

Als startende ondernemer is het mogelijk om geld te lenen, maar het kan wel een uitdaging zijn vanwege het gebrek aan een bewezen trackrecord en financiële geschiedenis. Geldverstrekkers kunnen terughoudend zijn om leningen te verstrekken aan startende ondernemers vanwege het hogere risico dat ermee gepaard gaat. Toch zijn er specifieke zakelijke leningen en financieringsprogramma’s die gericht zijn op startende ondernemers, zoals microkredieten, overheidsleningen of leningen via investeerders. Het is belangrijk voor startende ondernemers om een goed businessplan te hebben en hun financiële situatie zorgvuldig te evalueren voordat ze een zakelijk krediet aanvragen.

Wat kost een zakelijk krediet?

Een veelgestelde vraag bij het aanvragen van een zakelijk krediet is: wat kost een zakelijk krediet? De kosten van een zakelijk krediet kunnen variëren afhankelijk van verschillende factoren, zoals het type lening, de geldverstrekker, de looptijd en het bedrag dat u leent. Over het algemeen omvatten de kosten van een zakelijk krediet rente en eventuele bijkomende kosten, zoals administratiekosten of provisies. Het is belangrijk om de voorwaarden en kosten van het zakelijk krediet goed te begrijpen voordat u een lening afsluit, zodat u niet voor verrassingen komt te staan en een weloverwogen beslissing kunt nemen die past bij uw financiële situatie.

Hoe kan ik zakelijk geld lenen zonder bank?

Het is mogelijk om zakelijk geld te lenen zonder tussenkomst van een traditionele bank door gebruik te maken van alternatieve financieringsbronnen. Er zijn verschillende online platformen en financiële instellingen die specifiek gericht zijn op het verstrekken van zakelijke leningen aan ondernemers zonder dat daar een bank bij betrokken is. Deze alternatieve kredietverstrekkers bieden vaak flexibelere voorwaarden, snellere goedkeuringen en een eenvoudiger aanvraagproces dan traditionele banken. Het is echter belangrijk om zorgvuldig onderzoek te doen naar de reputatie en voorwaarden van deze alternatieve geldverstrekkers om ervoor te zorgen dat u een weloverwogen beslissing neemt bij het lenen van zakelijk geld buiten de traditionele bancaire sector.

Waar kan ik makkelijk een zakelijke lening krijgen?

Als ondernemer die op zoek is naar een zakelijke lening, is een veelgestelde vraag: “Waar kan ik makkelijk een zakelijke lening krijgen?” Het antwoord op deze vraag kan variëren afhankelijk van verschillende factoren, zoals uw bedrijfsomvang, kredietgeschiedenis en financieringsbehoeften. Over het algemeen zijn er verschillende opties beschikbaar om een zakelijke lening aan te vragen, waaronder traditionele banken, online kredietverstrekkers, coöperatieve kredietinstellingen en overheidsprogramma’s. Het is belangrijk om uw opties zorgvuldig te overwegen en samen te werken met een betrouwbare geldverstrekker die transparant is over de voorwaarden en kosten, om zo de juiste financiering te vinden die past bij uw zakelijke behoeften.

Kan je als zelfstandige een lening aanvragen?

Als zelfstandige ondernemer is het zeker mogelijk om een lening aan te vragen voor zakelijke doeleinden. Veel geldverstrekkers bieden specifieke zakelijke leningen aan voor zelfstandigen, waarbij uw financiële situatie en kredietwaardigheid worden beoordeeld op basis van uw bedrijfsresultaten en toekomstperspectieven. Het is belangrijk om te kunnen aantonen dat u in staat bent om de lening terug te betalen en om de nodige documentatie te verstrekken, zoals jaarrekeningen, belastingaangiften en een businessplan. Door samen te werken met een betrouwbare geldverstrekker die ervaring heeft met het verstrekken van leningen aan zelfstandigen, kunt u de juiste financieringsoplossing vinden die past bij uw zakelijke behoeften.

Ontdek Hoe Gemakkelijk en Snel U Een Krediet Kunt Aanvragen!

Heeft u dringend behoefte aan financiële ondersteuning? Dan kan het aanvragen van een snel krediet de oplossing zijn voor uw onmiddellijke geldbehoeften. Een snel krediet stelt u in staat om snel en eenvoudig een lening aan te vragen, zodat u snel over het benodigde geld kunt beschikken.

Er zijn verschillende financiële instellingen en online kredietverstrekkers die snelkredieten aanbieden. Het proces van het aanvragen van een snel krediet is over het algemeen eenvoudig en vereist minimale documentatie. Vaak kunt u online een aanvraag indienen en binnen korte tijd goedkeuring krijgen.

Het voordeel van een snel krediet is de snelle beschikbaarheid van contant geld, waardoor het ideaal is voor noodsituaties of onverwachte uitgaven. U kunt een snelkrediet gebruiken voor diverse doeleinden, zoals het betalen van rekeningen, medische kosten, reparaties of andere urgente financiële behoeften.

Het is echter belangrijk om verantwoordelijk om te gaan met het aanvragen van een snel krediet. Zorg ervoor dat u de voorwaarden en kosten van de lening begrijpt voordat u akkoord gaat. Zorg er ook voor dat u in staat bent om de lening tijdig terug te betalen om extra kosten en problemen te voorkomen.

Als u overweegt om een snel krediet aan te vragen, neem dan de tijd om verschillende opties te vergelijken en kies de kredietverstrekker die het beste aansluit bij uw behoeften. Met de juiste informatie en planning kan het aanvragen van een snelkrediet een effectieve oplossing zijn voor uw financiële situatie.


9 Essentiële Tips voor het Aanvragen van een Snel Krediet in België

  1. Zorg ervoor dat je alle benodigde documenten bij de hand hebt.
  2. Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.
  3. Controleer je kredietgeschiedenis voordat je een aanvraag indient.
  4. Wees realistisch over hoeveel geld je kunt lenen en terugbetalen.
  5. Let op eventuele verborgen kosten zoals administratiekosten of verzekeringen.
  6. Lees altijd de kleine lettertjes in het contract voordat je iets ondertekent.
  7. Vraag alleen een snel krediet aan als het echt nodig is en niet voor impulsieve aankopen.
  8. Houd rekening met de rentevoet en hoe dit van invloed is op de totale terug te betalen som.
  9. Neem contact op met de kredietverstrekker bij twijfel of vragen over het aanvraagproces.

Zorg ervoor dat je alle benodigde documenten bij de hand hebt.

Het is essentieel om ervoor te zorgen dat je alle benodigde documenten bij de hand hebt wanneer je een snel krediet aanvraagt. Door vooraf alle vereiste documenten te verzamelen, zoals identiteitsbewijs, bewijs van inkomen en bankafschriften, kun je het aanvraagproces versnellen en voorkom je vertragingen. Het hebben van alle benodigde documenten bij de hand zorgt ervoor dat je de kredietverstrekker tijdig van alle nodige informatie kunt voorzien, wat kan helpen bij een snelle goedkeuring van je leningaanvraag.

Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.

Het is essentieel om verschillende kredietverstrekkers te vergelijken wanneer u een snel krediet aanvraagt, zodat u de beste voorwaarden kunt vinden die aansluiten bij uw financiële behoeften. Door verschillende aanbieders te onderzoeken en hun rentetarieven, aflossingstermijnen en andere voorwaarden te vergelijken, kunt u een weloverwogen beslissing nemen en de kredietverstrekker kiezen die het meest gunstig is voor uw situatie. Het vergelijken van kredietverstrekkers kan u helpen om onnodige kosten te vermijden en ervoor te zorgen dat u een lening afsluit die past bij uw budget en terugbetalingscapaciteit.

Controleer je kredietgeschiedenis voordat je een aanvraag indient.

Het is verstandig om je kredietgeschiedenis te controleren voordat je een aanvraag voor een snel krediet indient. Door je kredietgeschiedenis te kennen, krijg je inzicht in je financiële achtergrond en kun je beter inschatten hoe kredietverstrekkers jouw aanvraag zullen beoordelen. Als er fouten of onjuistheden in je kredietrapport staan, kun je deze tijdig corrigeren om de kans op goedkeuring van je lening te vergroten. Het controleren van je kredietgeschiedenis is een belangrijke stap om een succesvolle aanvraag voor een snelkrediet te garanderen.

Wees realistisch over hoeveel geld je kunt lenen en terugbetalen.

Het is van essentieel belang om realistisch te zijn over hoeveel geld je kunt lenen en terugbetalen bij het aanvragen van een snel krediet. Het is verleidelijk om een groter bedrag te lenen dan strikt noodzakelijk is, maar het is belangrijk om rekening te houden met je financiële situatie en terugbetalingsmogelijkheden. Door een realistische benadering te hanteren en alleen te lenen wat je daadwerkelijk kunt terugbetalen, voorkom je financiële problemen en onnodige stress in de toekomst. Het is verstandig om een zorgvuldige afweging te maken tussen de gewenste lening en je financiële draagkracht, zodat je op een verantwoorde manier gebruik kunt maken van een snel krediet.

Let op eventuele verborgen kosten zoals administratiekosten of verzekeringen.

Wanneer u een snel krediet aanvraagt, is het belangrijk om aandacht te besteden aan eventuele verborgen kosten, zoals administratiekosten of verzekeringen. Deze extra kosten kunnen de totale leningkosten aanzienlijk verhogen en dienen daarom niet over het hoofd te worden gezien. Zorg ervoor dat u de volledige kostenstructuur van de lening begrijpt voordat u akkoord gaat, zodat u niet voor onaangename verrassingen komt te staan. Door alert te zijn op verborgen kosten kunt u een weloverwogen beslissing nemen en ervoor zorgen dat het snel krediet echt de beste optie is voor uw financiële behoeften.

Lees altijd de kleine lettertjes in het contract voordat je iets ondertekent.

Het is van cruciaal belang om altijd de kleine lettertjes in het contract te lezen voordat u iets ondertekent, met name bij het aanvragen van een snel krediet. Door de voorwaarden en bepalingen zorgvuldig door te nemen, krijgt u een duidelijk inzicht in de kosten, de terugbetalingsvoorwaarden en eventuele verborgen clausules die van invloed kunnen zijn op uw lening. Door goed geïnformeerd te zijn over wat u ondertekent, kunt u onaangename verrassingen en financiële problemen in de toekomst voorkomen.

Vraag alleen een snel krediet aan als het echt nodig is en niet voor impulsieve aankopen.

Het is van essentieel belang om alleen een snel krediet aan te vragen wanneer het echt noodzakelijk is en niet voor impulsieve aankopen. Een snel krediet moet worden beschouwd als een financieel vangnet voor onvoorziene omstandigheden en dringende behoeften, zoals medische kosten of essentiële reparaties. Het is verstandig om zorgvuldig te overwegen of de lening echt nodig is en of u in staat zult zijn om deze tijdig terug te betalen, om zo onnodige financiële lasten en problemen te voorkomen. Denk goed na voordat u een snel krediet aanvraagt en gebruik het verantwoordelijk om uw financiële welzijn te beschermen.

Houd rekening met de rentevoet en hoe dit van invloed is op de totale terug te betalen som.

Wanneer u een snel krediet aanvraagt, is het essentieel om rekening te houden met de rentevoet en hoe dit van invloed is op de totale terug te betalen som. De rentevoet bepaalt namelijk de kosten die u betaalt voor het lenen van geld en kan aanzienlijk variëren tussen verschillende kredietverstrekkers. Een hogere rentevoet betekent dat u uiteindelijk meer zult moeten terugbetalen, dus het is belangrijk om deze factor zorgvuldig te overwegen voordat u een snelkrediet afsluit. Door de rentevoet te vergelijken en te begrijpen hoe deze de totale terugbetaling beïnvloedt, kunt u een weloverwogen beslissing nemen en onaangename verrassingen vermijden.

Neem contact op met de kredietverstrekker bij twijfel of vragen over het aanvraagproces.

Als u twijfelt of vragen heeft over het aanvraagproces voor een snel krediet, aarzel dan niet om contact op te nemen met de kredietverstrekker. Het is belangrijk om volledig geïnformeerd te zijn en eventuele onduidelijkheden op te helderen voordat u een lening aanvraagt. Door rechtstreeks met de kredietverstrekker te communiceren, kunt u duidelijkheid krijgen over de voorwaarden, kosten en eventuele andere aspecten van het snelkrediet. Dit kan u helpen om weloverwogen beslissingen te nemen en ervoor te zorgen dat u vol vertrouwen bent in het hele proces.

Snel en Eenvoudig Geld Lenen: Tips voor het Aanvragen van een Snelle Lening

Heeft u dringend behoefte aan financiële steun? Het aanvragen van een snelle lening kan de oplossing zijn voor uw onverwachte uitgaven of financiële noodsituaties. Met de mogelijkheid om snel en eenvoudig een lening aan te vragen, kunt u binnen de kortste keren over het benodigde geld beschikken.

Er zijn verschillende financiële instellingen en online platforms die snel leningen verstrekken. Het proces van het aanvragen van een snelle lening is over het algemeen eenvoudig en vereist minimale documentatie. Vaak kunt u online een aanvraag indienen en binnen enkele uren goedkeuring ontvangen.

Het is belangrijk om te onthouden dat het lenen van geld ook verantwoordelijkheid met zich meebrengt. Voordat u een snelle lening aanvraagt, is het essentieel om uw financiële situatie zorgvuldig te evalueren en ervoor te zorgen dat u in staat bent om de lening tijdig terug te betalen.

Wanneer u besluit om een snelle lening aan te vragen, is het raadzaam om de voorwaarden en kosten van de lening grondig door te nemen. Zorg ervoor dat u volledig begrijpt welke kosten er verbonden zijn aan de lening en wat de terugbetalingsvoorwaarden zijn.

Door verstandig gebruik te maken van snelle leningen kunt u onverwachte financiële tegenvallers overbruggen en uw gemoedsrust behouden. Het is echter belangrijk om niet afhankelijk te worden van deze vorm van financiering en alleen in noodgevallen gebruik te maken van snelle leningen.

Kortom, het aanvragen van een snelle lening kan een handige oplossing zijn wanneer u snel extra geld nodig heeft. Zorg er echter voor dat u verantwoordelijk leent en dat u volledig op de hoogte bent van de voorwaarden voordat u akkoord gaat met de leningsovereenkomst.


6 Tips voor het Snel en Verstandig Aanvragen van een Lening in België

  1. Zoek naar betrouwbare kredietverstrekkers.
  2. Vergelijk rentetarieven en voorwaarden van verschillende leningen.
  3. Zorg ervoor dat je alle benodigde documenten bij de hand hebt.
  4. Wees realistisch over hoeveel je kunt lenen en terugbetalen.
  5. Let op verborgen kosten zoals administratiekosten of verzekeringen.
  6. Lees altijd de kleine lettertjes in het contract voordat je tekent.

Zoek naar betrouwbare kredietverstrekkers.

Het is van essentieel belang om bij het snel aanvragen van een lening op zoek te gaan naar betrouwbare kredietverstrekkers. Door te kiezen voor gerenommeerde en betrouwbare financiële instellingen of online platforms, kunt u ervoor zorgen dat uw leningstransactie veilig en transparant verloopt. Betrouwbare kredietverstrekkers hanteren duidelijke voorwaarden, bieden redelijke rentetarieven en zorgen voor een eerlijke behandeling van hun klanten. Door de juiste kredietverstrekker te kiezen, kunt u met vertrouwen een snelle lening aanvragen en financiële gemoedsrust behouden.

Vergelijk rentetarieven en voorwaarden van verschillende leningen.

Het is essentieel om rentetarieven en voorwaarden van verschillende leningen te vergelijken voordat u een snelle lening aanvraagt. Door grondig onderzoek te doen en verschillende opties te overwegen, kunt u de lening vinden die het beste aansluit bij uw behoeften en financiële situatie. Het vergelijken van rentetarieven en voorwaarden helpt u om de meest gunstige lening te kiezen en onnodige kosten te vermijden.

Zorg ervoor dat je alle benodigde documenten bij de hand hebt.

Het is essentieel om ervoor te zorgen dat je alle benodigde documenten bij de hand hebt wanneer je een snelle lening aanvraagt. Door vooraf alle vereiste documenten te verzamelen, zoals identiteitsbewijs, bewijs van inkomen en bankafschriften, kun je het aanvraagproces versnellen en ervoor zorgen dat de leningaanvraag soepel verloopt. Het hebben van alle benodigde documenten bij de hand helpt om eventuele vertragingen te voorkomen en kan ervoor zorgen dat je snel toegang krijgt tot het benodigde geld in geval van een financiële noodsituatie.

Wees realistisch over hoeveel je kunt lenen en terugbetalen.

Het is van cruciaal belang om realistisch te zijn over hoeveel u kunt lenen en terugbetalen bij het aanvragen van een snelle lening. Het is verleidelijk om meer te lenen dan nodig is, maar het is essentieel om een lening af te stemmen op uw financiële situatie en terugbetalingscapaciteit. Door realistisch te blijven over uw leningsbedrag en uw vermogen om dit terug te betalen, kunt u financiële problemen in de toekomst voorkomen en ervoor zorgen dat u de lening op een verantwoorde manier kunt aflossen.

Let op verborgen kosten zoals administratiekosten of verzekeringen.

Het is van groot belang om bij het aanvragen van een snelle lening alert te zijn op verborgen kosten, zoals administratiekosten of verzekeringen. Deze extra kosten kunnen de totale kosten van de lening aanzienlijk verhogen en het is daarom essentieel om de voorwaarden van de lening zorgvuldig door te nemen voordat u akkoord gaat. Door bewust te zijn van eventuele verborgen kosten, kunt u een weloverwogen beslissing nemen en onaangename verrassingen voorkomen tijdens het terugbetalingsproces.

Lees altijd de kleine lettertjes in het contract voordat je tekent.

Het is van cruciaal belang om altijd de kleine lettertjes in het contract te lezen voordat u tekent wanneer u een snelle lening aanvraagt. Door de voorwaarden en bepalingen zorgvuldig door te nemen, krijgt u een duidelijk inzicht in de kosten, terugbetalingsvoorwaarden en eventuele verborgen clausules die van invloed kunnen zijn op uw lening. Door goed geïnformeerd te zijn over wat er in het contract staat, kunt u onaangename verrassingen voorkomen en ervoor zorgen dat u een weloverwogen beslissing neemt bij het aangaan van de leningsovereenkomst.

Flexibele leningsopties zonder loonfiche: Ontdek uw mogelijkheden

Heeft u dringend financiële steun nodig maar kunt u geen loonfiche voorleggen? Geen zorgen, er zijn nog steeds opties beschikbaar voor het verkrijgen van een lening zonder loonfiche. Hoewel traditionele geldverstrekkers zoals banken vaak een loonfiche vereisen als bewijs van inkomen, zijn er alternatieve leningsmogelijkheden die meer flexibiliteit bieden.

Een lening zonder loonfiche kan een oplossing zijn voor mensen die bijvoorbeeld zelfstandige zijn, freelancers of personen met onregelmatige inkomsten. In plaats van te vertrouwen op een loonfiche, kunnen deze leningen gebaseerd zijn op andere vormen van bewijs van inkomen, zoals bankafschriften, belastingaangiften of contracten met opdrachtgevers.

Het is belangrijk om te benadrukken dat het verkrijgen van een lening zonder loonfiche vaak gepaard gaat met striktere voorwaarden en hogere rentetarieven dan traditionele leningen. Geldverstrekkers willen immers hun risico minimaliseren door alternatieve vormen van inkomensbewijs te eisen en kunnen daarom strengere eisen stellen aan de kredietwaardigheid van de aanvrager.

Als u overweegt om een lening zonder loonfiche aan te vragen, is het raadzaam om goed onderzoek te doen naar de verschillende geldverstrekkers en hun voorwaarden. Zorg ervoor dat u volledig begrijpt welke documentatie vereist is en wat de totale kosten van de lening zullen zijn, inclusief eventuele verborgen kosten.

Hoewel het verkrijgen van een lening zonder loonfiche misschien wat meer moeite kost dan een traditionele lening, kan het toch een haalbare optie zijn voor mensen met onregelmatige inkomsten. Door verantwoordelijk te lenen en goed geïnformeerd te blijven over uw financiële situatie, kunt u ervoor zorgen dat een lening zonder loonfiche u helpt om uw financiële doelen te bereiken.


Veelgestelde Vragen over Leningen zonder Loonfiche in België

  1. Wat is een lening zonder loonfiche?
  2. Welke documenten heb ik nodig om een lening zonder loonfiche aan te vragen?
  3. Wat zijn de voorwaarden voor het verkrijgen van een lening zonder loonfiche?
  4. Zijn er alternatieve vormen van inkomensbewijs die ik kan gebruiken bij een lening zonder loonfiche?
  5. Wat zijn de mogelijke risico’s verbonden aan het afsluiten van een lening zonder loonfiche?
  6. Hoe hoog zijn de rentetarieven voor leningen zonder loonfiche in vergelijking met traditionele leningen?
  7. Zijn er specifieke geldverstrekkers die gespecialiseerd zijn in het verstrekken van leningen zonder loonfiche?

Wat is een lening zonder loonfiche?

Een lening zonder loonfiche is een vorm van lening waarbij u financiële steun kunt verkrijgen zonder de noodzaak om een loonfiche als bewijs van inkomen te overleggen. In plaats van te vertrouwen op een traditioneel loonbewijs, kunnen geldverstrekkers alternatieve vormen van inkomensbewijs accepteren, zoals bankafschriften, belastingaangiften of contracten met opdrachtgevers. Deze leningen zijn vaak gericht op mensen met onregelmatige inkomsten, zelfstandigen of freelancers die moeite hebben om aan de strikte eisen van traditionele leningen te voldoen. Het is belangrijk om te begrijpen dat leningen zonder loonfiche doorgaans gepaard gaan met strengere voorwaarden en hogere rentetarieven, aangezien geldverstrekkers hun risico willen beperken bij het verstrekken van leningen zonder traditioneel inkomensbewijs.

Welke documenten heb ik nodig om een lening zonder loonfiche aan te vragen?

Om een lening zonder loonfiche aan te vragen, zijn er alternatieve documenten die als bewijs van inkomen kunnen dienen. Typische documenten die geldverstrekkers kunnen vragen, zijn onder meer recente bankafschriften waaruit uw inkomsten blijken, belastingaangiften of contracten met opdrachtgevers als u zelfstandige bent. Deze documenten helpen de geldverstrekker om uw financiële situatie te beoordelen en om te bepalen of u in aanmerking komt voor de lening. Het is essentieel om volledige en nauwkeurige documentatie te verstrekken om het goedkeuringsproces soepel te laten verlopen bij het aanvragen van een lening zonder loonfiche.

Wat zijn de voorwaarden voor het verkrijgen van een lening zonder loonfiche?

De voorwaarden voor het verkrijgen van een lening zonder loonfiche kunnen variëren afhankelijk van de geldverstrekker en het type lening dat wordt aangevraagd. Over het algemeen zullen geldverstrekkers alternatieve vormen van inkomensbewijs vereisen, zoals bankafschriften, belastingaangiften of contracten met opdrachtgevers. Daarnaast zullen zij ook kijken naar de kredietwaardigheid van de aanvrager om het risico te beoordelen. Het is belangrijk om te voldoen aan de gestelde eisen en om volledige openheid te bieden over uw financiële situatie om de kans op goedkeuring te vergroten. We raden aan om vooraf goed onderzoek te doen naar de specifieke voorwaarden van verschillende geldverstrekkers en om alle benodigde documentatie zorgvuldig voor te bereiden.

Zijn er alternatieve vormen van inkomensbewijs die ik kan gebruiken bij een lening zonder loonfiche?

Ja, bij het aanvragen van een lening zonder loonfiche zijn er verschillende alternatieve vormen van inkomensbewijs die u kunt gebruiken om uw financiële situatie aan te tonen. Naast een loonfiche kunt u bijvoorbeeld bankafschriften, belastingaangiften, contracten met opdrachtgevers of andere documenten overleggen die laten zien wat uw inkomstenbronnen zijn. Het is belangrijk om te onthouden dat geldverstrekkers vaak op zoek zijn naar consistente en betrouwbare bewijzen van inkomen om het risico van de lening te beoordelen, dus zorg ervoor dat u alle relevante documentatie klaar heeft om uw aanvraag te ondersteunen.

Wat zijn de mogelijke risico’s verbonden aan het afsluiten van een lening zonder loonfiche?

Het afsluiten van een lening zonder loonfiche brengt enkele mogelijke risico’s met zich mee die belangrijk zijn om in overweging te nemen. Een van de belangrijkste risico’s is dat geldverstrekkers mogelijk hogere rentetarieven hanteren voor leningen zonder loonfiche, omdat het ontbreken van een loonfiche als bewijs van inkomen hen meer onzekerheid geeft over de terugbetalingscapaciteit van de lener. Daarnaast kunnen leningen zonder loonfiche ook strengere voorwaarden hebben en kan het verkrijgen ervan moeilijker zijn dan bij traditionele leningen. Het is essentieel om bewust te zijn van deze risico’s en zorgvuldig te overwegen of het afsluiten van een lening zonder loonfiche de juiste keuze is in uw specifieke financiële situatie.

Hoe hoog zijn de rentetarieven voor leningen zonder loonfiche in vergelijking met traditionele leningen?

De rentetarieven voor leningen zonder loonfiche kunnen over het algemeen hoger liggen in vergelijking met traditionele leningen waarvoor een loonfiche vereist is. Dit komt doordat geldverstrekkers bij leningen zonder loonfiche een groter risico lopen, aangezien er geen direct bewijs van inkomen is. Om dit risico te compenseren, kunnen geldverstrekkers hogere rentetarieven hanteren om zichzelf te beschermen. Het is daarom belangrijk voor potentiële leners om zich bewust te zijn van deze mogelijke hogere kosten en om zorgvuldig de voorwaarden en rentetarieven van leningen zonder loonfiche te vergelijken voordat ze een beslissing nemen.

Zijn er specifieke geldverstrekkers die gespecialiseerd zijn in het verstrekken van leningen zonder loonfiche?

Ja, er zijn specifieke geldverstrekkers die gespecialiseerd zijn in het verstrekken van leningen zonder loonfiche. Deze geldverstrekkers begrijpen de behoeften van mensen met onregelmatige inkomsten of zelfstandige ondernemers en bieden leningen aan op basis van alternatieve vormen van inkomensbewijs. Door zich te richten op deze specifieke doelgroep kunnen deze geldverstrekkers flexibeler zijn in hun acceptatiebeleid en voorwaarden, waardoor het voor mensen zonder loonfiche gemakkelijker kan zijn om een lening te verkrijgen. Het is echter belangrijk om zorgvuldig onderzoek te doen naar deze geldverstrekkers en hun reputatie te controleren voordat u besluit om met hen in zee te gaan.

Alles wat u moet weten over auto leningen: een gids voor slimme autofinanciering

Artikel over Auto Leningen

Alles wat u moet weten over Auto Leningen

Een auto lening is een financiële optie die veel mensen overwegen wanneer ze een nieuwe of tweedehands auto willen kopen. Het kan een handige manier zijn om de kosten van uw droomauto te spreiden over een langere periode, zodat u niet in één keer een grote som geld hoeft neer te leggen.

Soorten Auto Leningen

Er zijn verschillende soorten auto leningen beschikbaar, zoals:

  • Traditionele Autofinanciering: Hierbij leent u een vast bedrag van de bank of kredietverstrekker en betaalt u dit terug in termijnen, vaak met rente.
  • Ballonlening: Bij deze lening betaalt u gedurende de looptijd van de lening alleen rente en aan het einde van de looptijd lost u het volledige bedrag in één keer af.
  • Private Lease: Dit is geen lening, maar eerder een huurovereenkomst waarbij u maandelijks een vast bedrag betaalt om een auto te gebruiken zonder deze te bezitten.

Belangrijke Overwegingen

Voor het afsluiten van een auto lening zijn er enkele belangrijke zaken om rekening mee te houden:

  • Rentevoet: Vergelijk rentetarieven bij verschillende kredietverstrekkers om de meest voordelige optie te vinden.
  • Looptijd: Kies een looptijd die past bij uw financiële situatie. Een langere looptijd betekent lagere maandelijkse betalingen, maar mogelijk hogere totale kosten door rente.
  • Budget: Bepaal hoeveel u maandelijks kunt besteden aan uw autolening zonder uw financiën te overbelasten.
  • Onderhandelen: Onderhandel over de voorwaarden van de lening en probeer gunstige voorwaarden te verkrijgen.

Kortom, het afsluiten van een auto lening kan een slimme manier zijn om uw droomauto te financieren. Zorg ervoor dat u goed geïnformeerd bent over de verschillende opties en neem de tijd om de beste deal voor uw situatie te vinden.


Veelgestelde Vragen over Autoleningen: Inzichten en Antwoorden

  1. Wat is een auto lening en hoe werkt het?
  2. Welke documenten zijn nodig om een auto lening aan te vragen?
  3. Hoe wordt de rente op een auto lening berekend?
  4. Wat gebeurt er als ik mijn maandelijkse betalingen voor de auto lening mis?
  5. Kan ik extra geld aflossen op mijn auto lening en zijn er kosten verbonden aan vervroegde aflossingen?
  6. Zijn er specifieke vereisten waaraan ik moet voldoen om in aanmerking te komen voor een auto lening?
  7. Wat is het verschil tussen leasen en een auto lening afsluiten?

Wat is een auto lening en hoe werkt het?

Een auto lening is een vorm van financiële steun die individuen in staat stelt om een auto aan te schaffen zonder het volledige aankoopbedrag in één keer te betalen. Kort gezegd leent u geld van een bank of kredietverstrekker om de auto te kopen en betaalt u dit bedrag terug in termijnen, meestal vermeerderd met rente. Het proces werkt als volgt: nadat u een lening heeft afgesloten, kunt u de auto aanschaffen en deze direct gebruiken. Vervolgens betaalt u maandelijks een afgesproken bedrag aan de kredietverstrekker totdat het volledige geleende bedrag is terugbetaald. Het is belangrijk om goed op de hoogte te zijn van de voorwaarden en kosten van de lening voordat u zich committeert, zodat u weloverwogen beslissingen kunt nemen over uw financiële situatie.

Welke documenten zijn nodig om een auto lening aan te vragen?

Om een auto lening aan te vragen, zijn er enkele essentiële documenten nodig. Meestal moet u een geldig identiteitsbewijs zoals een identiteitskaart of paspoort verstrekken om uw identiteit te verifiëren. Daarnaast wordt vaak gevraagd naar bewijs van inkomen, zoals loonstrookjes of belastingaangiften, om uw financiële draagkracht te beoordelen. Verder kunnen bankafschriften en bewijs van woonplaats ook vereist zijn als onderdeel van het aanvraagproces voor een auto lening. Het is belangrijk om deze documenten bij de hand te hebben en volledig en correct in te vullen om het proces soepel te laten verlopen.

Hoe wordt de rente op een auto lening berekend?

De rente op een auto lening wordt doorgaans berekend op basis van verschillende factoren, waaronder de hoogte van het geleende bedrag, de looptijd van de lening, uw kredietgeschiedenis en de huidige marktrente. Kredietverstrekkers gebruiken deze informatie om een rentetarief vast te stellen dat het risico voor henzelf compenseert en tegelijkertijd aantrekkelijk is voor de lener. Hoe gunstiger uw kredietgeschiedenis en hoe korter de looptijd van de lening, hoe lager doorgaans het rentetarief zal zijn. Het is daarom belangrijk om verschillende aanbieders te vergelijken en te onderhandelen over de rentevoet om zo de meest voordelige optie voor uw auto lening te vinden.

Wat gebeurt er als ik mijn maandelijkse betalingen voor de auto lening mis?

Wanneer u uw maandelijkse betalingen voor de auto lening mist, kan dit leiden tot verschillende gevolgen. Allereerst kan het resulteren in extra kosten, zoals boetes of vertragingsrente. Daarnaast kan het ook invloed hebben op uw kredietgeschiedenis en kredietscore, wat op lange termijn gevolgen kan hebben voor uw financiële gezondheid. Het is belangrijk om tijdig contact op te nemen met de kredietverstrekker als u problemen ondervindt bij het voldoen aan uw betalingsverplichtingen, zodat er mogelijkheden kunnen worden besproken om de situatie op te lossen en verdere negatieve gevolgen te voorkomen.

Kan ik extra geld aflossen op mijn auto lening en zijn er kosten verbonden aan vervroegde aflossingen?

Ja, het is vaak mogelijk om extra geld af te lossen op uw auto lening. Bij de meeste kredietverstrekkers kunt u boetevrij extra aflossingen doen om uw lening sneller af te lossen en zo rentekosten te besparen. Het is echter altijd verstandig om de specifieke voorwaarden van uw leningsovereenkomst te controleren, aangezien sommige geldverstrekkers wel kosten kunnen rekenen voor vervroegde aflossingen. Het is belangrijk om te weten of er eventuele boetes of administratieve kosten verbonden zijn aan het vervroegd aflossen van uw auto lening, zodat u geen onverwachte verrassingen tegenkomt.

Zijn er specifieke vereisten waaraan ik moet voldoen om in aanmerking te komen voor een auto lening?

Ja, er zijn specifieke vereisten waaraan u moet voldoen om in aanmerking te komen voor een auto lening. Kredietverstrekkers hanteren doorgaans criteria zoals een minimumleeftijd, een stabiele bron van inkomen, een goede kredietgeschiedenis en een bepaalde verhouding tussen uw inkomen en de verwachte maandelijkse aflossingen. Het is ook belangrijk dat u over de nodige documentatie beschikt, zoals identiteitsbewijs, bewijs van inkomen en mogelijk andere financiële gegevens. Door aan deze vereisten te voldoen, vergroot u uw kans op goedkeuring voor een auto lening.

Wat is het verschil tussen leasen en een auto lening afsluiten?

Het belangrijkste verschil tussen leasen en het afsluiten van een auto lening is wie de eigenaar van de auto is. Bij het leasen van een auto huurt u als het ware de auto voor een bepaalde periode en betaalt u maandelijks een vast bedrag, maar u wordt geen eigenaar van de auto. Aan het einde van het leasecontract geeft u de auto terug. Bij het afsluiten van een auto lening daarentegen, wordt u direct eigenaar van de auto en betaalt u deze in termijnen terug, inclusief rente. Het kiezen tussen leasen en een auto lening afsluiten hangt af van uw persoonlijke voorkeuren, financiële situatie en behoeften op lange termijn.

Is Gegarandeerd Geld Lenen Zonder Vooruitbetaling Echt Mogelijk? Ontdek de Waarheid!

Gegarandeerd Geld Lenen Zonder Vooruitbetaling: Is het echt mogelijk?

Het kan soms moeilijk zijn om snel geld te lenen wanneer u dringend financiële steun nodig heeft. In uw zoektocht naar een lening komt u mogelijk advertenties tegen die beweren “gegarandeerd geld lenen zonder vooruitbetaling”. Het klinkt misschien als de perfecte oplossing, maar is het echt mogelijk?

Helaas moet ik u waarschuwen dat er veel oplichtingspraktijken zijn in de wereld van leningen. Hoewel er legitieme kredietverstrekkers zijn die bereid zijn om mensen met een slechte kredietgeschiedenis te helpen, is het belangrijk om voorzichtig te zijn en niet in de val te trappen van oplichters die misbruik maken van uw financiële situatie.

Een betrouwbare kredietverstrekker zal altijd bepaalde informatie en documentatie van u vereisen voordat zij u een lening verstrekken. Dit kan onder meer uw identiteitsbewijs, bewijs van inkomen en bankafschriften omvatten. Deze informatie is nodig om uw kredietwaardigheid te beoordelen en ervoor te zorgen dat u in staat bent om de lening terug te betalen.

Het is belangrijk om op uw hoede te zijn voor kredietverstrekkers die vragen om vooruitbetaling voordat zij u een lening verstrekken. Dit kan een rode vlag zijn dat u te maken heeft met een oplichter. Legitieme kredietverstrekkers brengen doorgaans geen kosten in rekening voordat de lening is verstrekt. Zij zullen de kosten en voorwaarden van de lening duidelijk uitleggen voordat u akkoord gaat.

Om uzelf te beschermen tegen oplichting, zijn er een paar belangrijke stappen die u kunt nemen:

  1. Onderzoek de kredietverstrekker: Controleer of het bedrijf een vergunning heeft en geregistreerd is bij de relevante autoriteiten. Lees ook beoordelingen en ervaringen van andere klanten om een beter beeld te krijgen van hun betrouwbaarheid.
  2. Wees voorzichtig met persoonlijke informatie: Deel geen persoonlijke gegevens, zoals uw bankrekeningnummer of sofinummer, tenzij u er zeker van bent dat u te maken heeft met een legitieme kredietverstrekker.
  3. Vergelijk leningen: Neem de tijd om verschillende leningsopties te vergelijken en let op de rentetarieven, voorwaarden en eventuele verborgen kosten. Een betrouwbare kredietverstrekker zal transparant zijn over alle kosten die aan de lening verbonden zijn.
  4. Vertrouw uw instinct: Als iets te mooi lijkt om waar te zijn, is dat meestal ook zo. Wees sceptisch tegenover kredietverstrekkers die beloven dat u gegarandeerd geld kunt lenen zonder vooruitbetaling.

Het is belangrijk om realistisch te blijven over uw financiële situatie en alleen geld te lenen als u zeker weet dat u het kunt terugbetalen. Het vinden van een betrouwbare kredietverstrekker kan wat tijd en moeite kosten, maar het is de beste manier om uzelf te beschermen tegen oplichting.

Onthoud: gegarandeerd geld lenen zonder vooruitbetaling is zelden mogelijk. Wees voorzichtig en neem de tijd om een weloverwogen beslissing te nemen voordat u een lening afsluit.


9 Veelgestelde Vragen over Gegarandeerd Geld Lenen zonder Vooruitbetaling

  1. Wat is gegarandeerd geld lenen zonder vooruitbetaling?
  2. Waarom zou ik geld lenen zonder vooruitbetaling?
  3. Is het veilig om gegarandeerd geld te lenen zonder vooruitbetaling?
  4. Wat is de rente als ik geld leen zonder vooruitbetaling?
  5. Wat is de looptijd bij een lening zonder vooruitbetaling?
  6. Welke documentatie moet ik aanleveren bij een lening zonder vooruitbetaling?
  7. Heeft de bank eisen waaraan ik moet voldoen om in aanmerking te komen voor een lening zonder vooruitbetaling?
  8. Kan ik extra terug betalingsvrije periodes krijgen als ik geld leen zonder vooruitbetaling?
  9. Kunnen mijn familieleden of andere personen me helpen met het afsluiten van een lening zonder voorschot?

Wat is gegarandeerd geld lenen zonder vooruitbetaling?

“Gegarandeerd geld lenen zonder vooruitbetaling” is een term die vaak wordt gebruikt in advertenties of aanbiedingen van kredietverstrekkers. Het impliceert dat u zonder enige kosten of betaling vooraf een lening kunt krijgen, ongeacht uw financiële situatie of kredietgeschiedenis.

In werkelijkheid is het concept van gegarandeerd geld lenen zonder vooruitbetaling echter misleidend en vaak een teken van oplichting. Betrouwbare kredietverstrekkers zullen altijd bepaalde informatie en documentatie van u vereisen voordat zij u een lening verstrekken. Dit omvat meestal uw identiteitsbewijs, bewijs van inkomen en bankafschriften.

Het is belangrijk om te begrijpen dat het verkrijgen van een lening afhankelijk is van verschillende factoren, zoals uw kredietwaardigheid, inkomen en andere financiële omstandigheden. Kredietverstrekkers moeten deze informatie evalueren om ervoor te zorgen dat u in staat bent om de lening terug te betalen.

Oplichters maken vaak gebruik van de belofte van gegarandeerde leningen zonder vooruitbetaling om mensen met financiële problemen te targeten. Ze kunnen vragen om betalingen vooraf onder het mom van administratieve kosten, verzekeringen of andere vergoedingen. Zodra ze het geld hebben ontvangen, verdwijnen ze vaak zonder daadwerkelijk de beloofde lening te verstrekken.

Om uzelf te beschermen tegen oplichtingspraktijken, is het belangrijk om altijd grondig onderzoek te doen naar kredietverstrekkers voordat u met hen in zee gaat. Controleer of het bedrijf een vergunning heeft en geregistreerd is bij de relevante autoriteiten. Lees beoordelingen en ervaringen van andere klanten om een beter beeld te krijgen van hun betrouwbaarheid.

Het is ook raadzaam om voorzichtig te zijn met het delen van persoonlijke informatie, zoals uw bankrekeningnummer of sofinummer, tenzij u er zeker van bent dat u te maken heeft met een legitieme kredietverstrekker.

Kortom, gegarandeerd geld lenen zonder vooruitbetaling is meestal te mooi om waar te zijn. Wees waakzaam en neem de tijd om betrouwbare kredietverstrekkers te vinden die transparant zijn over hun voorwaarden en kosten.

Waarom zou ik geld lenen zonder vooruitbetaling?

Het is begrijpelijk dat u geïnteresseerd bent in het lenen van geld zonder vooruitbetaling. Het idee van direct geld ontvangen zonder kosten vooraf kan aantrekkelijk lijken. Echter, het is belangrijk om te begrijpen dat legitieme kredietverstrekkers doorgaans bepaalde kosten en voorwaarden hebben bij het verstrekken van een lening. Hier zijn een paar redenen waarom mensen mogelijk op zoek zijn naar leningen zonder vooruitbetaling:

  1. Financiële urgentie: In noodsituaties waarin u dringend geld nodig heeft, kan de gedachte aan directe toegang tot contant geld zonder vooruitbetaling verleidelijk zijn. Het kan lijken alsof het de snelste en gemakkelijkste manier is om aan uw financiële behoeften te voldoen.
  2. Slechte kredietgeschiedenis: Mensen met een slechte kredietgeschiedenis kunnen moeite hebben om goedgekeurd te worden voor traditionele leningen van banken en financiële instellingen. Daarom zoeken ze vaak naar alternatieve opties die hen mogelijk in staat stellen om geld te lenen zonder strenge kredietcontroles of vooruitbetalingen.
  3. Gebrek aan alternatieven: Sommige mensen hebben mogelijk geen toegang tot andere vormen van krediet, zoals creditcards of persoonlijke leningen, en zoeken daarom naar mogelijkheden om snel geld te lenen zonder voorafgaande kosten.

Hoewel deze redenen begrijpelijk kunnen zijn, is het belangrijk om op uw hoede te blijven en de risico’s te begrijpen die gepaard gaan met leningen zonder vooruitbetaling. Helaas zijn er veel oplichters actief in de leningindustrie die misbruik maken van de kwetsbare situatie van mensen. Het is essentieel om altijd grondig onderzoek te doen naar een kredietverstrekker voordat u met hen in zee gaat en om waakzaam te zijn voor onrealistische beloften.

Het is altijd verstandig om contact op te nemen met gerenommeerde financiële instellingen en professioneel advies in te winnen voordat u een lening afsluit. Zij kunnen u helpen bij het begrijpen van uw financiële situatie, mogelijke alternatieven en de beste manier om aan uw geldbehoeften te voldoen.

Is het veilig om gegarandeerd geld te lenen zonder vooruitbetaling?

Het is belangrijk om voorzichtig te zijn bij het overwegen van leningen waarbij wordt beweerd dat u gegarandeerd geld kunt lenen zonder vooruitbetaling. Hoewel er legitieme kredietverstrekkers zijn die mensen met een slechte kredietgeschiedenis willen helpen, zijn er ook oplichters actief in de financiële sector.

Oplichters kunnen misbruik maken van uw financiële situatie door u te vragen om vooruitbetaling te doen voordat zij u de lening verstrekken. Dit kan variëren van administratiekosten tot borgsommen of verzekeringen. Nadat u het geld hebt betaald, verdwijnen zij vaak en krijgt u nooit de beloofde lening.

Een betrouwbare kredietverstrekker zal doorgaans geen vooruitbetaling vragen voordat zij u een lening verstrekken. Zij zullen in plaats daarvan uw kredietwaardigheid beoordelen op basis van uw financiële gegevens en documentatie. Bovendien zullen zij duidelijk en transparant zijn over de kosten en voorwaarden van de lening voordat u akkoord gaat.

Om uzelf te beschermen tegen oplichting, is het belangrijk om grondig onderzoek te doen naar de kredietverstrekker voordat u met hen in zee gaat. Controleer of het bedrijf een vergunning heeft en geregistreerd is bij de relevante autoriteiten. Lees beoordelingen en ervaringen van andere klanten om een beter beeld te krijgen van hun betrouwbaarheid.

Daarnaast is het altijd verstandig om uw persoonlijke informatie te beschermen. Deel geen gevoelige gegevens, zoals uw bankrekeningnummer of sofinummer, tenzij u er zeker van bent dat u te maken heeft met een legitieme kredietverstrekker.

Kortom, gegarandeerd geld lenen zonder vooruitbetaling is vaak te mooi om waar te zijn en kan wijzen op oplichting. Wees voorzichtig en neem de tijd om een betrouwbare kredietverstrekker te vinden die transparant is over de kosten en voorwaarden van de lening.

Wat is de rente als ik geld leen zonder vooruitbetaling?

De rente die u betaalt bij het lenen van geld zonder vooruitbetaling kan variëren, afhankelijk van verschillende factoren. Het is belangrijk op te merken dat het concept van “geld lenen zonder vooruitbetaling” vaak geassocieerd wordt met oplichting en frauduleuze praktijken. Betrouwbare kredietverstrekkers brengen doorgaans geen kosten in rekening voordat de lening is verstrekt.

Als u een legitieme lening afsluit, zal de rente worden bepaald door verschillende factoren, waaronder uw kredietgeschiedenis, het geleende bedrag en de looptijd van de lening. Kredietverstrekkers gebruiken deze informatie om uw kredietwaardigheid te beoordelen en een rentetarief vast te stellen dat past bij het risico dat zij nemen door u geld te lenen.

Het is belangrijk om volledig op de hoogte te zijn van de rentevoet voordat u een lening afsluit. Een betrouwbare kredietverstrekker zal duidelijk communiceren over de rentevoet en eventuele andere kosten die aan de lening verbonden zijn. Zorg ervoor dat u alle voorwaarden begrijpt voordat u akkoord gaat met een lening.

Het is raadzaam om verschillende leningsopties te vergelijken voordat u een definitieve beslissing neemt. Door verschillende aanbieders te vergelijken, kunt u een beter beeld krijgen van wat als redelijke rentetarieven wordt beschouwd in de markt.

Onthoud echter altijd dat het belangrijk is om voorzichtig te zijn bij het lenen van geld en om alleen te lenen wat u zich kunt veroorloven terug te betalen. Het aangaan van een lening brengt financiële verplichtingen met zich mee, inclusief rente die de totale kosten van de lening kan verhogen.

Wat is de looptijd bij een lening zonder vooruitbetaling?

Bij een lening zonder vooruitbetaling kan de looptijd variëren, afhankelijk van de specifieke voorwaarden en het type lening dat u afsluit. Het is belangrijk om te begrijpen dat leningen zonder vooruitbetaling niet per definitie een specifieke looptijd hebben.

De looptijd van een lening wordt vaak bepaald door verschillende factoren, zoals het geleende bedrag, de rentevoet en uw individuele financiële situatie. Sommige leningen kunnen bijvoorbeeld een kortere looptijd hebben, zoals een paar maanden, terwijl andere leningen een langere looptijd kunnen hebben, zoals meerdere jaren.

Het is essentieel om de voorwaarden van de lening zorgvuldig te lezen voordat u akkoord gaat. Hierin worden meestal details vermeld over de looptijd van de lening en eventuele opties voor aflossingstermijnen.

Het is ook belangrijk om te onthouden dat bij het afsluiten van een lening zonder vooruitbetaling altijd rekening moet worden gehouden met uw persoonlijke financiële situatie en uw vermogen om de lening terug te betalen binnen de gestelde termijn. Het is verstandig om alleen een lening af te sluiten als u er zeker van bent dat u aan uw betalingsverplichtingen kunt voldoen.

Als u specifieke informatie wilt over de looptijd van een lening zonder vooruitbetaling, raad ik u aan contact op te nemen met betrouwbare kredietverstrekkers of financiële instellingen die gespecialiseerd zijn in leningen. Zij kunnen u gedetailleerde informatie geven over de looptijd en andere relevante voorwaarden die van toepassing zijn op uw specifieke lening.

Welke documentatie moet ik aanleveren bij een lening zonder vooruitbetaling?

Bij het aanvragen van een lening zonder vooruitbetaling, zijn er bepaalde documenten en informatie die u waarschijnlijk moet verstrekken aan de kredietverstrekker. Hoewel de exacte vereisten kunnen variëren afhankelijk van de specifieke kredietverstrekker en het type lening dat u aanvraagt, zijn hier enkele veelvoorkomende documenten die doorgaans worden gevraagd:

  1. Identiteitsbewijs: U moet een geldig identiteitsbewijs verstrekken, zoals een paspoort, identiteitskaart of rijbewijs. Dit is nodig om uw identiteit te verifiëren.
  2. Bewijs van inkomen: Kredietverstrekkers willen meestal bewijs zien dat u voldoende inkomen heeft om de lening terug te betalen. Dit kan loonstroken, bankafschriften of belastingaangiften omvatten, afhankelijk van uw bronnen van inkomsten.
  3. Werkgeversinformatie: U moet mogelijk ook informatie verstrekken over uw werkgever, zoals contactgegevens en de duur van uw dienstverband.
  4. Adresbewijs: Een recent bankafschrift, energierekening of huurovereenkomst kan worden gevraagd als bewijs van uw huidige adres.
  5. Bankafschriften: Kredietverstrekkers kunnen vragen om uw recente bankafschriften om inzicht te krijgen in uw financiële situatie en uitgavenpatroon.
  6. Schuldenoverzicht: Het kan nodig zijn om informatie te verstrekken over eventuele bestaande schulden die u heeft, zoals leningen, creditcardschulden of hypotheekschulden.

Houd er rekening mee dat dit slechts een algemene lijst is en dat de vereisten kunnen variëren. Het is altijd raadzaam om rechtstreeks contact op te nemen met de kredietverstrekker om te informeren naar de specifieke documentatie die zij nodig hebben voor uw leningsaanvraag.

Het is belangrijk om eerlijk en nauwkeurig alle vereiste documenten te verstrekken. Dit zal helpen bij het beoordelen van uw kredietwaardigheid en het vergroten van uw kans op goedkeuring voor de lening.

Heeft de bank eisen waaraan ik moet voldoen om in aanmerking te komen voor een lening zonder vooruitbetaling?

Ja, banken hebben over het algemeen bepaalde eisen waaraan u moet voldoen om in aanmerking te komen voor een lening zonder vooruitbetaling. Deze eisen kunnen variëren afhankelijk van de specifieke bank en het type lening dat u aanvraagt. Hier zijn enkele veelvoorkomende criteria die banken vaak hanteren:

  1. Kredietgeschiedenis: Banken zullen uw kredietgeschiedenis beoordelen om te bepalen of u een betrouwbare kandidaat bent voor een lening. Ze zullen kijken naar uw kredietwaardigheid, zoals uw betalingsgeschiedenis, schuldenlast en eventuele eerdere wanbetalingen.
  2. Inkomen: Banken willen zekerheid dat u voldoende inkomen heeft om de lening terug te betalen. Ze zullen uw inkomstenbronnen evalueren en mogelijk om bewijs van inkomen vragen, zoals loonstrookjes of belastingaangiften.
  3. Werkgelegenheid: Stabiele werkgelegenheid kan een belangrijke factor zijn bij het verkrijgen van een lening zonder vooruitbetaling. Banken willen zien dat u een vast dienstverband heeft of regelmatig inkomen uit zelfstandig ondernemerschap.
  4. Leeftijd: Om in aanmerking te komen voor een lening moet u meestal de wettelijke leeftijd hebben bereikt (18 jaar in België) en soms zelfs ouder zijn.
  5. Verblijfsstatus: Als u geen Belgische staatsburger bent, kan de bank mogelijk extra documentatie vereisen om uw verblijfsstatus te verifiëren.

Het is belangrijk op te merken dat deze criteria kunnen variëren afhankelijk van de bank en het type lening. Het is altijd raadzaam om rechtstreeks contact op te nemen met de bank waarbij u een lening wilt aanvragen om specifieke informatie en vereisten te verkrijgen.

Kan ik extra terug betalingsvrije periodes krijgen als ik geld leen zonder vooruitbetaling?

Het concept van “geld lenen zonder vooruitbetaling” verwijst meestal naar het feit dat u geen kosten hoeft te betalen voordat de lening aan u wordt verstrekt. Het heeft meestal geen betrekking op extra terugbetalingsvrije periodes.

Terugbetalingsvrije periodes, ook wel genoemd aflossingsvrije periodes of uitstel van betaling, zijn perioden waarin u tijdelijk geen aflossingen hoeft te doen op uw lening. Deze periodes worden soms aangeboden door bepaalde kredietverstrekkers als een flexibiliteitsmaatregel om uw financiële situatie te verlichten.

Of u in aanmerking komt voor extra terugbetalingsvrije periodes hangt af van de specifieke voorwaarden en beleid van de kredietverstrekker. Dit kan variëren van kredietverstrekker tot kredietverstrekker. Sommige leningen kunnen standaard een bepaald aantal terugbetalingsvrije periodes bevatten, terwijl andere leningen deze mogelijkheid helemaal niet bieden.

Het is belangrijk om de voorwaarden en het beleid van de kredietverstrekker zorgvuldig door te nemen voordat u een lening afsluit. Als u geïnteresseerd bent in extra terugbetalingsvrije periodes, kunt u dit bespreken met de kredietverstrekker om te zien of zij deze optie aanbieden en onder welke voorwaarden.

Houd er rekening mee dat het hebben van terugbetalingsvrije periodes de totale kosten van uw lening kan beïnvloeden, omdat de rente mogelijk blijft oplopen tijdens deze periodes. Zorg ervoor dat u volledig begrijpt hoe dit van invloed kan zijn op uw financiële verplichtingen voordat u een beslissing neemt.

Onthoud altijd dat het belangrijk is om verantwoordelijk te lenen en alleen geld te lenen als u zeker weet dat u het kunt terugbetalen.

Kunnen mijn familieleden of andere personen me helpen met het afsluiten van een lening zonder voorschot?

Ja, het is mogelijk dat uw familieleden of andere personen u kunnen helpen met het afsluiten van een lening zonder voorschot. In sommige gevallen kunnen ze bereid zijn om u financieel te ondersteunen door u geld te lenen zonder dat daarvoor een vooruitbetaling nodig is.

Het is echter belangrijk om op te merken dat dit afhankelijk is van de bereidheid en mogelijkheid van uw familieleden of andere personen om u financieel te helpen. Het is essentieel om open en eerlijk te communiceren over uw financiële situatie en uw behoefte aan een lening. Zorg ervoor dat u duidelijke afspraken maakt over de terugbetalingstermijnen, rente (indien van toepassing) en andere voorwaarden die voor beide partijen acceptabel zijn.

Hoewel het lenen van geld van familieleden of vrienden vaak minder formeel kan zijn dan het lenen bij een traditionele kredietverstrekker, is het nog steeds belangrijk om een schriftelijke overeenkomst op te stellen om misverstanden of conflicten in de toekomst te voorkomen. Dit kan helpen bij het vastleggen van de afspraken en zorgen voor een duidelijk begrip tussen alle betrokken partijen.

Houd er rekening mee dat geld lenen altijd financiële verantwoordelijkheid met zich meebrengt, ongeacht of dit bij een kredietverstrekker of bij familieleden gebeurt. Zorg ervoor dat u realistisch bent over uw vermogen om de lening terug te betalen en dat u zich bewust bent van de mogelijke gevolgen voor uw persoonlijke relaties als er problemen ontstaan bij de terugbetaling.

Het is altijd verstandig om professioneel financieel advies in te winnen voordat u een lening aangaat, zelfs als dit bij familieleden of vrienden is. Een financieel adviseur kan u helpen bij het begrijpen van uw opties, het beoordelen van de risico’s en het maken van weloverwogen beslissingen die passen bij uw financiële situatie.