Onderhandse lening zonder vooruitbetaling: waarop moet u letten?

Onderhandse lening zonder vooruitbetaling: waarop moet u letten?

Wie onverwacht geld nodig heeft, zoekt soms naar een onderhandse lening zonder vooruitbetaling. Dat klinkt eenvoudig: u leent rechtstreeks van een particulier of kredietgever en betaalt geen bedrag vooraf om de lening te krijgen. Toch vraagt zo’n aanbod om voorzichtigheid. Vooral beloftes van snelle goedkeuring, zonder controle en tegen een vooraf te betalen “vrijgavekost” kunnen wijzen op oplichting.

Wat is een onderhandse lening?

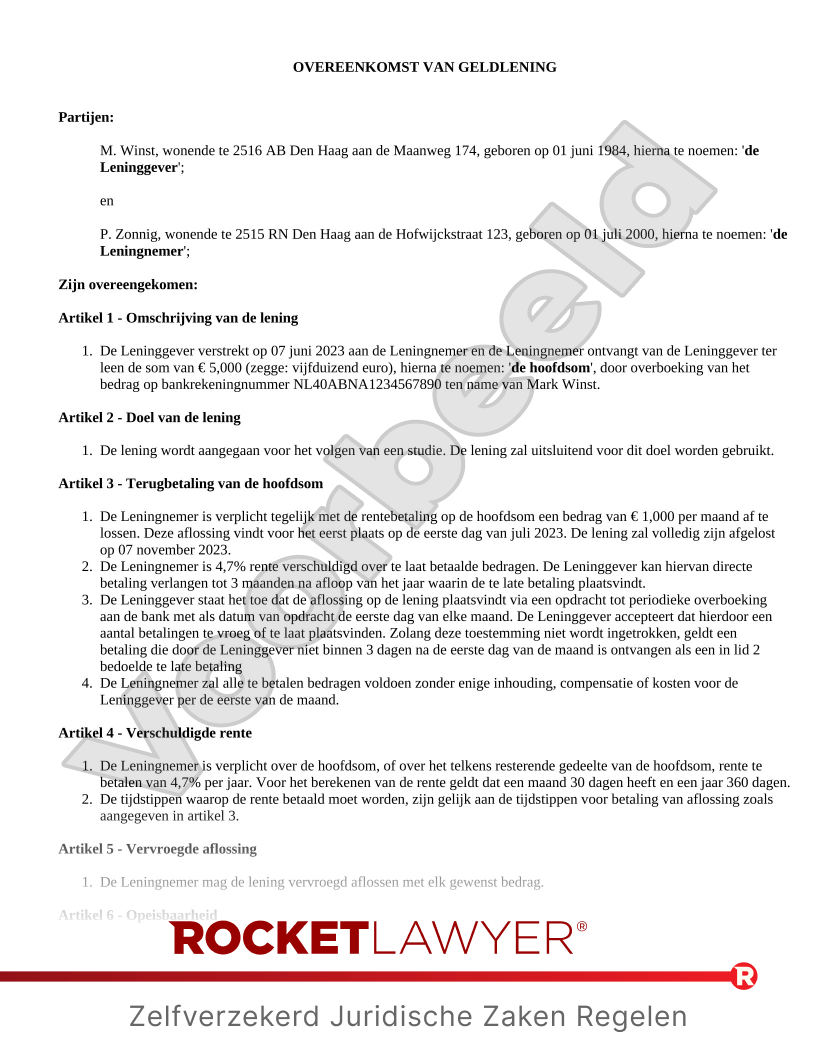
Een onderhandse lening is een lening die partijen onderling afspreken, zonder dat de afspraken via een notariële akte worden vastgelegd. Dat kan bijvoorbeeld gaan om een lening tussen familieleden of vrienden. De voorwaarden worden doorgaans opgenomen in een schriftelijke overeenkomst.

Leg daarin minstens vast:

  • wie het geld uitleent en wie het leent;
  • het geleende bedrag en de datum waarop het wordt uitbetaald;
  • de rente, als die van toepassing is;
  • de terugbetalingstermijn en de afgesproken aflossingen;
  • wat er gebeurt bij een laattijdige betaling of een vervroegde terugbetaling.

Een onderhandse lening tussen particulieren is niet automatisch hetzelfde als een consumentenkrediet bij een professionele kredietgever. De regels kunnen verschillen naargelang wie de lening aanbiedt en hoe die wordt aangeboden. Controleer daarom welke regels op uw situatie van toepassing zijn.

Wat betekent “zonder vooruitbetaling”?

Met “zonder vooruitbetaling” wordt meestal bedoeld dat u geen bedrag moet storten vóór u de lening ontvangt. Wees bijzonder alert wanneer iemand vooraf geld vraagt voor bijvoorbeeld een dossierkost, verzekering, garantie, belasting, administratiekost of “vrijgave” van het krediet.

Een vooraf te betalen bedrag is op zich geen sluitend bewijs van fraude, maar het is wel een ernstig waarschuwingssignaal wanneer de reden onduidelijk is, de kosten niet helder in de overeenkomst staan of u gevraagd wordt snel te betalen. Stort geen geld voordat u de aanbieder en de voorwaarden onafhankelijk hebt gecontroleerd.

Zo herkent u mogelijke oplichting

  • U krijgt een lening gegarandeerd: een aanbod zonder enige beoordeling van uw financiële situatie verdient extra controle.
  • U moet eerst betalen: wees op uw hoede voor kosten die u vooraf moet overschrijven om het geld “vrij te maken”.
  • Er is tijdsdruk: oplichters proberen u soms snel te laten beslissen of betalen.
  • De aanbieder is moeilijk te controleren: ontbrekende contactgegevens, een niet-verifieerbaar adres of communicatie via uitsluitend sociale media zijn alarmsignalen.
  • Betaling wordt gevraagd via ongebruikelijke kanalen: wees voorzichtig met contant geld, cryptomunten, cadeaubonnen of een rekening op naam van een derde.
  • U moet gevoelige gegevens delen: geef nooit uw pincode, kaartgegevens of codes voor online bankieren door.

Controleer de aanbieder en de overeenkomst

Gaat het om een professionele kredietgever of kredietbemiddelaar, controleer dan of die in België over de vereiste registratie of toelating beschikt. U kunt daarvoor de officiële informatie van de FSMA en de FOD Economie raadplegen. Gebruik contactgegevens die u zelf via een officiële bron vindt, niet alleen de gegevens uit een advertentie of bericht.

Lees vóór u iets ondertekent de volledige overeenkomst. Let op het totale terug te betalen bedrag, de rente, eventuele kosten, de looptijd en de gevolgen van een betalingsachterstand. Vraag uitleg over elke kost die u niet begrijpt en neem de tijd om het aanbod met andere mogelijkheden te vergelijken.

Wat kunt u doen bij twijfel?

Stort geen geld en stuur geen kopie van uw identiteitskaart of bankgegevens zolang u twijfelt aan de aanbieder. Hebt u al betaald of gegevens gedeeld, neem dan zo snel mogelijk contact op met uw bank en meld de situatie bij de politie. In België kunt u verdachte online berichten ook melden via Safeonweb.

Een lening kan helpen om een tijdelijke uitgave op te vangen, maar maakt de totale financiële situatie niet altijd beter. Bekijk vooraf of de aflossingen haalbaar zijn binnen uw budget. Bij betalingsproblemen kunt u advies vragen aan een erkende dienst voor schuldbemiddeling of het OCMW van uw gemeente.

Besluit

Een onderhandse lening zonder vooruitbetaling kan een legitieme afspraak zijn, bijvoorbeeld tussen mensen die elkaar kennen, maar de benaming alleen biedt geen garantie. Controleer de aanbieder, zet alle afspraken duidelijk op papier en wees uiterst voorzichtig met verzoeken om vooraf geld te betalen. Een betrouwbare beslissing begint met voldoende informatie en de tijd om de voorwaarden rustig na te gaan.

Deze informatie is algemeen en vormt geen persoonlijk financieel of juridisch advies.


Onderhandse lening zonder vooruitbetaling in België: 8 veelgestelde vragen

  1. Wat is een onderhandse lening zonder vooruitbetaling?
  2. Is een onderhandse lening zonder vooruitbetaling wettelijk toegestaan in België?
  3. Moet ik vooraf kosten betalen om een onderhandse lening te krijgen?
  4. Hoe herken ik oplichting bij een aanbod voor een onderhandse lening?
  5. Welke afspraken moeten in een overeenkomst voor een onderhandse lening staan?
  6. Hoe controleer ik of een kredietgever of bemiddelaar betrouwbaar is?
  7. Wat kan ik doen als ik al vooraf geld heb betaald voor een lening?
  8. Welke alternatieven zijn er als ik dringend geld nodig heb maar geen lening kan krijgen?

Wat is een onderhandse lening zonder vooruitbetaling?

Een onderhandse lening zonder vooruitbetaling is een lening waarbij u rechtstreeks afspraken maakt met een particuliere uitlener en geen bedrag hoeft te betalen vóór u het geleende geld ontvangt. Leg de afspraken, zoals het leenbedrag, de rente en de terugbetalingstermijn, duidelijk schriftelijk vast. Wees voorzichtig als iemand vooraf geld vraagt voor dossierkosten, een verzekering of de vrijgave van de lening: controleer eerst grondig wie de aanbieder is en wat er in de overeenkomst staat.

Is een onderhandse lening zonder vooruitbetaling wettelijk toegestaan in België?

Ja, een onderhandse lening zonder vooruitbetaling is op zich wettelijk toegestaan in België. Of de lening aan de regels voldoet, hangt onder meer af van wie ze verstrekt en of het om een eenmalige privélening of professionele kredietverlening gaat. Bij een lening tussen particulieren is het verstandig de afspraken schriftelijk vast te leggen; professionele kredietgevers en kredietbemiddelaars moeten de toepasselijke Belgische regels volgen en over de vereiste toelating of registratie beschikken. Het ontbreken van een vooruitbetaling maakt een aanbod dus niet automatisch betrouwbaar: controleer altijd de aanbieder en de voorwaarden.

Moet ik vooraf kosten betalen om een onderhandse lening te krijgen?

Nee, u hoeft niet automatisch vooraf kosten te betalen om een onderhandse lening te krijgen. Een verzoek om eerst geld over te schrijven voor bijvoorbeeld een dossierkost, verzekering of “vrijgave” van de lening is een belangrijk waarschuwingssignaal, zeker als de kosten niet duidelijk in een schriftelijke overeenkomst staan. Betaal niets voordat u de uitlener en alle voorwaarden zorgvuldig hebt gecontroleerd.

Hoe herken ik oplichting bij een aanbod voor een onderhandse lening?

Oplichting bij een aanbod voor een onderhandse lening herkent u vaak aan beloftes van gegarandeerde goedkeuring zonder controle, sterke tijdsdruk of de vraag om vooraf kosten te betalen voor bijvoorbeeld een dossier, verzekering of “vrijgave” van het geld. Wees ook voorzichtig als de aanbieder moeilijk te controleren is, geen duidelijke schriftelijke overeenkomst voorlegt of betaling vraagt via cryptomunten, cadeaubonnen of een rekening op naam van iemand anders. Een vooruitbetaling bewijst niet automatisch dat het om fraude gaat, maar is wel een ernstig waarschuwingssignaal: betaal niet voordat u de aanbieder en alle voorwaarden onafhankelijk hebt gecontroleerd, en deel nooit uw pincode of codes voor online bankieren.

Welke afspraken moeten in een overeenkomst voor een onderhandse lening staan?

In een overeenkomst voor een onderhandse lening vermeldt u best de gegevens van de lener en de uitlener, het geleende bedrag en de datum van uitbetaling. Leg ook duidelijk vast of er rente of andere kosten zijn, wanneer en hoe de lening wordt terugbetaald, en wat er gebeurt bij een laattijdige betaling of vervroegde terugbetaling. Noteer de datum en laat beide partijen de overeenkomst ondertekenen; geef ieder een ondertekend exemplaar. Zorg dat alle afspraken helder en volledig zijn, zodat er achteraf geen misverstanden ontstaan.

Hoe controleer ik of een kredietgever of bemiddelaar betrouwbaar is?

Controleer eerst of de kredietgever of kredietbemiddelaar over de vereiste vergunning of registratie beschikt via de officiële registers van de FSMA. Zoek de onderneming zelf op en gebruik de contactgegevens op haar officiële website, niet alleen die uit een advertentie of bericht. Lees de volledige kredietovereenkomst aandachtig na en controleer onder meer de rente, alle kosten en het totale terug te betalen bedrag. Wees extra voorzichtig als u vooraf geld moet overschrijven om de lening “vrij te maken”, als er druk wordt gezet om snel te beslissen of als u gevraagd wordt uw pincode of codes voor online bankieren te delen.

Wat kan ik doen als ik al vooraf geld heb betaald voor een lening?

Hebt u al vooraf geld betaald om een lening te krijgen? Neem dan meteen contact op met uw bank en vraag of de betaling nog kan worden tegengehouden of teruggehaald. Bezorg geen extra geld en deel geen wachtwoorden, pincodes of codes voor online bankieren. Bewaar alle berichten, betalingsbewijzen en contactgegevens van de aanbieder en doe aangifte bij de politie. U kunt de verdachte aanbieding ook melden bij Safeonweb en, als het om een kredietaanbieder gaat, de informatie controleren of melden via de FSMA. Wees alert voor oplichters die beloven het verloren geld tegen betaling terug te halen.

Welke alternatieven zijn er als ik dringend geld nodig heb maar geen lening kan krijgen?

Als u dringend geld nodig hebt maar geen lening kunt krijgen, bespreek dan eerst met de schuldeiser of u de betaling kunt uitstellen of in termijnen kunt voldoen. U kunt ook nagaan of u recht hebt op een voorschot op uw loon, een uitkering of andere sociale steun, en contact opnemen met het OCMW van uw gemeente voor advies of mogelijke hulp. Bij een tijdelijke nood kan steun van familie of vrienden een optie zijn, maar spreek duidelijke afspraken af en zet die op papier. Vermijd dure noodkredieten en aanbiedingen waarbij u vooraf geld moet betalen. Kunt u uw rekeningen niet meer betalen, neem dan zo snel mogelijk contact op met een erkende dienst voor schuldbemiddeling.

Hoe en Waarom Persoonlijk Krediet Aanvragen: Een Gids voor Financiële Zekerheid

Het aanvragen van een persoonlijk krediet kan een belangrijke stap zijn om uw financiële doelen te bereiken of onvoorziene uitgaven op te vangen. Of u nu geld nodig heeft voor een grote aankoop, het consolideren van schulden of het financieren van een project, een persoonlijk krediet kan een flexibele en handige optie zijn.

Voordat u echter een persoonlijk krediet aanvraagt, is het belangrijk om enkele zaken in overweging te nemen. Allereerst moet u bepalen hoeveel geld u precies nodig heeft en wat de termijn is waarin u het kunt terugbetalen. Het is ook verstandig om uw huidige financiële situatie te evalueren om ervoor te zorgen dat u zich het krediet kunt veroorloven.

Als u besluit om een persoonlijk krediet aan te vragen, zijn er verschillende stappen die u moet volgen. Allereerst moet u de verschillende aanbieders van persoonlijke leningen vergelijken om de beste voorwaarden en tarieven te vinden die aansluiten bij uw behoeften. Vervolgens dient u een aanvraag in bij de gekozen geldverstrekker.

De geldverstrekker zal uw aanvraag beoordelen op basis van verschillende criteria, waaronder uw inkomen, kredietgeschiedenis en huidige schuldenlast. Als uw aanvraag wordt goedgekeurd, ontvangt u het geleende bedrag meestal binnen enkele dagen op uw rekening.

Het is belangrijk om de voorwaarden van het persoonlijke krediet zorgvuldig door te nemen voordat u akkoord gaat. Let op de rentevoet, eventuele bijkomende kosten en de aflossingstermijnen. Zorg ervoor dat u begrijpt wat er van u wordt verwacht en dat u zich comfortabel voelt met de verplichtingen die gepaard gaan met het lenen van geld.

Kortom, het aanvragen van een persoonlijk krediet kan een nuttige financiële tool zijn als deze verstandig wordt gebruikt. Zorg ervoor dat u goed geïnformeerd bent over uw opties en neem de tijd om de juiste beslissing te nemen die past bij uw financiële situatie.


7 Tips voor het Aanvragen van een Persoonlijk Krediet in België

  1. Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.
  2. Controleer je kredietwaardigheid voordat je een aanvraag indient.
  3. Lees alle voorwaarden en kleine lettertjes van het kredietcontract goed door.
  4. Zorg ervoor dat je de maandelijkse aflossingen realistisch kunt betalen.
  5. Weet welk type persoonlijk krediet het beste bij jouw behoeften past.
  6. Vraag alleen een persoonlijk krediet aan als je het echt nodig hebt en niet voor impulsieve aankopen.
  7. Houd rekening met eventuele extra kosten zoals administratiekosten of verzekeringen.

Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.

Het is essentieel om verschillende kredietverstrekkers te vergelijken wanneer u een persoonlijk krediet aanvraagt, zodat u de beste voorwaarden kunt vinden die aansluiten bij uw behoeften. Door tarieven, voorwaarden en klantbeoordelingen te vergelijken, kunt u een weloverwogen beslissing nemen en de geldverstrekker selecteren die het meest gunstig is voor uw financiële situatie. Het vergelijken van kredietverstrekkers kan u helpen om geld te besparen op rentekosten en andere bijkomende kosten, en kan ervoor zorgen dat u een persoonlijk krediet afsluit dat goed aansluit bij uw budget en doelen.

Controleer je kredietwaardigheid voordat je een aanvraag indient.

Het is essentieel om je kredietwaardigheid te controleren voordat je een aanvraag voor een persoonlijk krediet indient. Door je kredietgeschiedenis en score te kennen, krijg je inzicht in hoe geldverstrekkers jouw aanvraag zullen beoordelen. Als er fouten of onjuistheden zijn in je kredietrapport, is het belangrijk om deze te corrigeren voordat je een aanvraag indient. Een goede kredietwaardigheid kan niet alleen de kans op goedkeuring vergroten, maar kan ook gunstig zijn voor de rentevoet die je wordt aangeboden. Het controleren van je kredietwaardigheid is dus een belangrijke stap om goed voorbereid te zijn bij het aanvragen van een persoonlijk krediet.

Lees alle voorwaarden en kleine lettertjes van het kredietcontract goed door.

Het is van essentieel belang om alle voorwaarden en kleine lettertjes van het kredietcontract zorgvuldig door te lezen voordat u een persoonlijk krediet aanvraagt. Door grondig te begrijpen wat er in het contract staat, kunt u volledig op de hoogte zijn van de verplichtingen, kosten en voorwaarden die verbonden zijn aan het krediet. Op die manier voorkomt u verrassingen en kunt u met vertrouwen instemmen met de lening, wetende wat er van u wordt verwacht. Het naleven van deze tip kan helpen om onaangename situaties te vermijden en ervoor te zorgen dat uw leningervaring soepel verloopt.

Zorg ervoor dat je de maandelijkse aflossingen realistisch kunt betalen.

Het is essentieel om ervoor te zorgen dat je de maandelijkse aflossingen van je persoonlijke krediet realistisch kunt betalen. Het is verleidelijk om een groter bedrag te lenen dan je eigenlijk kunt terugbetalen, maar dit kan leiden tot financiële problemen op de lange termijn. Door realistisch te blijven over wat je maandelijks kunt missen, voorkom je dat je in een situatie terechtkomt waarin de aflossingen een last worden. Het is belangrijk om een lening af te sluiten die past bij je financiële situatie en waarbij je comfortabel bent met de terugbetalingsregelingen.

Weet welk type persoonlijk krediet het beste bij jouw behoeften past.

Het is essentieel om te weten welk type persoonlijk krediet het beste aansluit bij jouw specifieke behoeften voordat je een aanvraag indient. Of je nu op zoek bent naar een lening voor een grote aankoop, schuldconsolidatie of onvoorziene uitgaven, het kiezen van het juiste type persoonlijk krediet kan een groot verschil maken in hoe goed het aansluit bij jouw financiële situatie en doelen. Door te begrijpen welke opties beschikbaar zijn en welke het beste past bij jouw behoeften, kun je een weloverwogen beslissing nemen en de lening vinden die het meest geschikt is voor jou.

Vraag alleen een persoonlijk krediet aan als je het echt nodig hebt en niet voor impulsieve aankopen.

Het is essentieel om alleen een persoonlijk krediet aan te vragen als je het werkelijk nodig hebt en niet voor impulsieve aankopen. Het lenen van geld brengt verantwoordelijkheden met zich mee en het is belangrijk om zorgvuldig na te denken over de reden waarom je een krediet nodig hebt. Door verstandig om te gaan met persoonlijke leningen, kun je financiële problemen voorkomen en ervoor zorgen dat je je lening op een verantwoorde manier kunt terugbetalen.

Houd rekening met eventuele extra kosten zoals administratiekosten of verzekeringen.

Het is belangrijk om bij het aanvragen van een persoonlijk krediet rekening te houden met eventuele extra kosten, zoals administratiekosten of verzekeringen. Deze bijkomende kosten kunnen invloed hebben op de totale kosten van uw lening en dus op uw terugbetalingsverplichtingen. Zorg ervoor dat u volledig op de hoogte bent van alle mogelijke extra kosten die gepaard gaan met het persoonlijk krediet dat u overweegt, zodat u een weloverwogen beslissing kunt nemen en niet voor verrassingen komt te staan.

Goedkope persoonlijke lening afsluiten: zo vergelijkt u aanbiedingen

Een goedkope persoonlijke lening afsluiten: waarop moet u letten?

Een persoonlijke lening kan helpen om een geplande uitgave te betalen, zoals een renovatie, een nieuwe wagen of onverwachte kosten. Maar goedkoop lenen betekent meer dan kiezen voor de laagste rente. Ook de looptijd, eventuele kosten en het totale terug te betalen bedrag spelen mee. Met deze aandachtspunten vergelijkt u aanbiedingen zorgvuldiger.

Wat is een persoonlijke lening?

Een persoonlijke lening is een vorm van consumentenkrediet waarbij u doorgaans een vast bedrag leent en dat in vaste maandelijkse aflossingen terugbetaalt. De rente, looptijd en voorwaarden staan in het contract. Controleer die gegevens altijd vóór u tekent: de precieze kenmerken kunnen verschillen per kredietgever en kredietaanbod.

Vergelijk het JKP en het totaalbedrag

In België is het jaarlijks kostenpercentage (JKP) een belangrijk hulpmiddel om kredietaanbiedingen te vergelijken. Het JKP geeft de jaarlijkse kost van het krediet weer en houdt rekening met de rente en bepaalde kredietkosten. Vergelijk aanbiedingen voor hetzelfde leenbedrag en dezelfde looptijd, anders is de vergelijking minder zinvol.

Kijk daarnaast naar:

  • Het totale terug te betalen bedrag: hoeveel betaalt u in totaal terug over de volledige looptijd?
  • De maandelijkse aflossing: past die comfortabel binnen uw budget, ook wanneer uw vaste kosten stijgen?
  • De looptijd: een langere looptijd kan de maandlast verlagen, maar kan het krediet in totaal duurder maken.
  • De voorwaarden: lees na of er kosten of gevolgen zijn bij bijvoorbeeld vervroegde terugbetaling.

Een lage maandelijkse aflossing betekent dus niet automatisch dat een lening goedkoop is. De looptijd kan ervoor zorgen dat u uiteindelijk meer betaalt.

Zoekt u de goedkoopste persoonlijke lening?

De rente die u aangeboden krijgt, kan afhangen van onder meer het leenbedrag, de looptijd en uw financiële situatie. Een reclamepercentage is daarom niet noodzakelijk het tarief dat voor uw aanvraag geldt. Vraag een duidelijke offerte aan en vergelijk de concrete gegevens van meerdere kredietgevers.

Leen niet meer dan nodig is en kies de kortste looptijd waarvan de maandelijkse aflossing haalbaar blijft. Een te hoge aflossing kan uw budget onder druk zetten; een onnodig lange looptijd kan de totale kost verhogen. Maak vooraf een overzicht van uw inkomsten, vaste uitgaven en bestaande kredieten.

Controleer de kredietgever en de voorwaarden

Lees het kredietaanbod en de precontractuele informatie aandachtig. Controleer wie de kredietgever is, welke rente en kosten gelden en onder welke voorwaarden u het krediet kunt terugbetalen. Ga na of de kredietgever of kredietbemiddelaar in België over de vereiste toelating beschikt. Daarvoor kunt u de informatie van de bevoegde Belgische overheidsinstanties raadplegen.

Wees voorzichtig met aanbiedingen die een lening garanderen zonder controle, druk zetten om snel te tekenen of vooraf geld vragen via een ongebruikelijke betaalmethode. Deel gevoelige gegevens alleen via kanalen waarvan u de betrouwbaarheid hebt gecontroleerd.

Wat beoordeelt een kredietgever?

Een kredietgever moet nagaan of het krediet bij uw financiële situatie past. Daarbij kan onder meer gekeken worden naar uw inkomsten, uitgaven, bestaande schulden en terugbetalingscapaciteit. In België wordt bij kredietaanvragen ook informatie uit de Centrale voor Kredieten aan Particulieren geraadpleegd. Een aanvraag indienen betekent niet automatisch dat u het krediet krijgt.

Mogelijke alternatieven

Niet elke uitgave vraagt om een lening. Afhankelijk van uw situatie kunt u ook bekijken of sparen, een betalingsregeling met de leverancier of een andere oplossing mogelijk is. Voor bestaande betalingsproblemen kan het verstandig zijn tijdig contact op te nemen met uw schuldeiser of advies te vragen aan een erkende dienst voor schuldbemiddeling.
Een lening afsluiten met een helder beeld

Een goedkope persoonlijke lening afsluiten begint met vergelijken, maar eindigt bij een realistische inschatting van uw budget. Vergelijk het JKP én het totale terug te betalen bedrag, lees alle voorwaarden en leen alleen wat u nodig hebt. Zo kunt u beter beoordelen of een lening betaalbaar is, zowel vandaag als tijdens de volledige looptijd.

Deze informatie is algemeen en vormt geen persoonlijk financieel advies. Neem de tijd om de kredietovereenkomst en de officiële informatie bij het aanbod te controleren.


21 Veelgestelde Vragen over het Afsluiten van een Goedkope Persoonlijke Lening in België

  1. Welke bank kan ik goedkoop lenen?
  2. Kan iedereen een persoonlijke lening krijgen?
  3. Welke bank goedkoop lenen?
  4. Waar kan ik de goedkoopste lening krijgen?
  5. Waar kan je het goedkoopst geld lenen?
  6. Welke persoonlijke lening is het goedkoopst?
  7. Wat is de goedkoopste persoonlijke lening?
  8. Is een persoonlijke lening verstandig?
  9. Is een persoonlijke lening aftrekbaar van de belasting?
  10. Waar kan ik het beste een persoonlijke lening afsluiten?
  11. Waar kan ik het goedkoopst geld lenen?
  12. Wat is de goedkoopste manier om een lening te krijgen?
  13. Wie heeft de goedkoopste persoonlijke lening?
  14. Hoeveel moet ik verdienen om €150.000 te lenen?
  15. Wat is de goedkoopste manier om geld te lenen?
  16. Waar kan ik het goedkoopste geld lenen?
  17. Wat is de beste bank voor persoonlijke leningen?
  18. Waar is de goedkoopste persoonlijke lening?
  19. Welke bank laagste rente persoonlijke lening?
  20. Welke bank is het goedkoopste om te lenen?
  21. Waar kun je het beste een persoonlijke lening afsluiten?

Welke bank kan ik goedkoop lenen?

Welke bank het goedkoopst leent, hangt af van het bedrag, de looptijd en uw persoonlijke financiële situatie. Vergelijk daarom concrete offertes van verschillende kredietgevers voor hetzelfde bedrag en dezelfde looptijd, en let niet alleen op de rente maar ook op het JKP en het totale terug te betalen bedrag. Controleer bovendien de voorwaarden en leen alleen wat u comfortabel kunt terugbetalen.

Kan iedereen een persoonlijke lening krijgen?

Nee, niet iedereen krijgt automatisch een persoonlijke lening. De kredietgever beoordeelt onder meer uw inkomsten, vaste uitgaven, bestaande schulden en terugbetalingscapaciteit, en raadpleegt de Centrale voor Kredieten aan Particulieren. Ook moet u voldoen aan de wettelijke en contractuele voorwaarden. Een aanvraag biedt dus geen garantie op goedkeuring; leen alleen als de aflossingen haalbaar zijn binnen uw budget.

Welke bank goedkoop lenen?

Er is niet één bank die voor iedereen het goedkoopst is: de rente en voorwaarden kunnen verschillen naargelang het leenbedrag, de looptijd en uw financiële situatie. Vergelijk daarom concrete offertes voor hetzelfde bedrag en dezelfde looptijd, en let niet alleen op de rente maar ook op het jaarlijks kostenpercentage (JKP), het totale terug te betalen bedrag en eventuele bijkomende voorwaarden. Controleer ook of de kredietgever in België erkend is en kies een maandaflossing die comfortabel binnen uw budget past.

Waar kan ik de goedkoopste lening krijgen?

De goedkoopste lening vindt u door persoonlijke offertes van verschillende kredietgevers te vergelijken voor hetzelfde bedrag en dezelfde looptijd. Kijk niet alleen naar de rente, maar vooral naar het jaarlijks kostenpercentage (JKP), het totale terug te betalen bedrag en eventuele bijkomende voorwaarden. Het tarief dat u krijgt, hangt onder meer af van uw financiële situatie, dus een geadverteerde rente geldt niet noodzakelijk voor iedereen. Controleer ook of de kredietgever in België erkend is en leen alleen een bedrag dat u comfortabel kunt terugbetalen.

Waar kan je het goedkoopst geld lenen?

Waar u het goedkoopst geld kunt lenen, hangt af van het bedrag, de looptijd en uw persoonlijke financiële situatie. Vergelijk daarom meerdere concrete aanbiedingen voor hetzelfde leenbedrag en dezelfde looptijd, en let niet alleen op de rente maar ook op het jaarlijks kostenpercentage (JKP), het totale terug te betalen bedrag en eventuele voorwaarden. Controleer bovendien of de kredietgever bevoegd is in België en of de maandelijkse aflossing binnen uw budget past.

Welke persoonlijke lening is het goedkoopst?

De goedkoopste persoonlijke lening is niet voor iedereen dezelfde: het aanbod hangt onder meer af van het leenbedrag, de looptijd en uw financiële situatie. Vergelijk offertes voor hetzelfde bedrag en dezelfde looptijd, en kijk niet alleen naar de rente of maandelijkse aflossing, maar ook naar het JKP en het totale terug te betalen bedrag. Controleer bovendien alle voorwaarden en eventuele kosten voordat u een lening afsluit.

Wat is de goedkoopste persoonlijke lening?

De goedkoopste persoonlijke lening is niet voor iedereen dezelfde: het aanbod hangt onder meer af van het leenbedrag, de looptijd en uw financiële situatie. Vergelijk daarom concrete offertes voor hetzelfde bedrag en dezelfde looptijd, en let niet alleen op de rente of maandaflossing, maar ook op het jaarlijks kostenpercentage (JKP) en het totale terug te betalen bedrag. Kies een lening waarvan de aflossingen binnen uw budget passen en leen niet meer dan u nodig hebt.

Is een persoonlijke lening verstandig?

Een persoonlijke lening kan verstandig zijn als u een noodzakelijke of goed geplande uitgave wilt financieren en de maandelijkse aflossingen comfortabel binnen uw budget passen. Vergelijk het JKP, het totale terug te betalen bedrag en de looptijd, en leen niet meer dan u nodig hebt. Is uw inkomen onzeker, hebt u al veel schulden of dreigt u moeite te krijgen met de aflossingen, dan is lenen mogelijk geen goede keuze; bekijk in dat geval eerst alternatieven of vraag onafhankelijk advies.

Is een persoonlijke lening aftrekbaar van de belasting?

In België is de rente op een persoonlijke lening doorgaans niet aftrekbaar van de belastingen wanneer u het geld gebruikt voor privé-uitgaven, zoals een wagen, meubels of een reis. Gebruikt u de lening voor beroepsdoeleinden, dan kunnen er in bepaalde omstandigheden andere fiscale regels gelden; vraag daarvoor advies aan een boekhouder of fiscalist. Fiscale voordelen voor bepaalde woonleningen zijn afhankelijk van onder meer de datum, het doel en de toepasselijke gewestelijke regels en gelden niet automatisch voor een persoonlijke lening.

Waar kan ik het beste een persoonlijke lening afsluiten?

U sluit een persoonlijke lening het best af bij een kredietgever of kredietbemiddelaar die bevoegd is om in België consumentenkrediet aan te bieden. Vergelijk meerdere concrete offertes voor hetzelfde bedrag en dezelfde looptijd, en let niet alleen op de rente maar ook op het JKP, het totale terug te betalen bedrag en de voorwaarden. Kies een maandaflossing die comfortabel binnen uw budget past en controleer de kredietgever of bemiddelaar via de officiële Belgische registers voordat u tekent.

Waar kan ik het goedkoopst geld lenen?

De goedkoopste plek om geld te lenen verschilt per persoon: het aanbod hangt onder meer af van het bedrag, de looptijd en uw financiële situatie. Vergelijk daarom offertes van erkende kredietgevers voor hetzelfde bedrag en dezelfde looptijd, en let niet alleen op de rente maar ook op het JKP, het totale terug te betalen bedrag en eventuele voorwaarden. Een lage maandaflossing is niet automatisch de goedkoopste keuze, zeker niet als de looptijd langer is.

Wat is de goedkoopste manier om een lening te krijgen?

De goedkoopste manier om een lening te krijgen, is aanbiedingen voor hetzelfde bedrag en dezelfde looptijd te vergelijken op basis van het JKP én het totale terug te betalen bedrag. Leen alleen wat u nodig hebt en kies een looptijd die uw maandbudget aankan: een langere looptijd verlaagt vaak de maandlast, maar kan de totale kost verhogen. Controleer ook alle voorwaarden en kies een erkende kredietgever. Is de uitgave niet dringend, dan kan sparen of een betalingsregeling soms goedkoper zijn dan lenen.

Wie heeft de goedkoopste persoonlijke lening?

Er is geen kredietgever die voor iedereen de goedkoopste persoonlijke lening aanbiedt. Het tarief kan verschillen naargelang het geleende bedrag, de looptijd en uw financiële situatie. Vergelijk daarom persoonlijke offertes voor hetzelfde bedrag en dezelfde looptijd, en let niet alleen op het JKP maar ook op het totale terug te betalen bedrag en de voorwaarden. Controleer bovendien of de kredietgever in België erkend is.

Hoeveel moet ik verdienen om €150.000 te lenen?

Er bestaat geen vast minimumloon om €150.000 te lenen: de kredietgever beoordeelt onder meer uw netto-inkomen, vaste kosten, bestaande schulden, gezinssituatie, looptijd en maandelijkse aflossing. Voor zo’n bedrag gaat het doorgaans eerder om een hypothecaire lening dan om een persoonlijke lening; de voorwaarden en mogelijke waarborgen verschillen. Vraag daarom een simulatie aan en controleer of de aflossing haalbaar blijft binnen uw budget, ook bij onverwachte uitgaven.

Wat is de goedkoopste manier om geld te lenen?

De goedkoopste manier om geld te lenen hangt af van uw situatie en het bedrag dat u nodig hebt. Vergelijk aanbiedingen voor hetzelfde leenbedrag en dezelfde looptijd op basis van het jaarlijks kostenpercentage (JKP) én het totale terug te betalen bedrag. Leen niet meer dan nodig en kies een looptijd met maandaflossingen die haalbaar zijn voor uw budget: een langere looptijd verlaagt mogelijk de maandlast, maar kan de totale kost verhogen. Onderzoek ook of sparen, uitstel van de aankoop of een betalingsregeling een goedkoper alternatief is.

Waar kan ik het goedkoopste geld lenen?

Waar u het goedkoopste geld kunt lenen, hangt af van het bedrag, de looptijd en uw financiële situatie. Vergelijk daarom meerdere concrete aanbiedingen voor hetzelfde leenbedrag en dezelfde looptijd, en let niet alleen op de rente: bekijk ook het JKP, het totale terug te betalen bedrag en alle voorwaarden. Controleer bovendien of de kredietgever bevoegd is om in België krediet aan te bieden. De laagste geadverteerde rente is niet noodzakelijk het tarief dat u persoonlijk krijgt.

Wat is de beste bank voor persoonlijke leningen?

Er is niet één bank die voor iedereen de beste persoonlijke lening aanbiedt. De rente en voorwaarden kunnen verschillen naargelang het bedrag, de looptijd en uw financiële situatie. Vergelijk daarom concrete offertes op basis van het jaarlijks kostenpercentage (JKP), het totale terug te betalen bedrag, de maandelijkse aflossing en de voorwaarden voor vervroegde terugbetaling. Controleer ook of de kredietgever erkend is en kies een lening waarvan de aflossingen comfortabel binnen uw budget passen.

Waar is de goedkoopste persoonlijke lening?

De goedkoopste persoonlijke lening vindt u door aanbiedingen van kredietgevers te vergelijken voor hetzelfde leenbedrag en dezelfde looptijd. Kijk niet alleen naar de rente of maandelijkse aflossing, maar vooral naar het JKP en het totale bedrag dat u terugbetaalt. Het tarief dat u uiteindelijk krijgt, kan afhangen van uw financiële situatie en de beoordeling van uw aanvraag. Lees daarom ook de voorwaarden en eventuele kosten zorgvuldig na vóór u een kredietovereenkomst ondertekent.

Welke bank laagste rente persoonlijke lening?

Er is geen bank die voor iedereen de laagste rente op een persoonlijke lening aanbiedt. De rente kan verschillen naargelang het leenbedrag, de looptijd en uw financiële situatie, en tarieven kunnen bovendien veranderen. Vergelijk daarom meerdere concrete offertes voor hetzelfde bedrag en dezelfde looptijd. Kijk niet alleen naar de rente, maar ook naar het jaarlijks kostenpercentage (JKP), de maandelijkse aflossing en het totale bedrag dat u terugbetaalt.

Welke bank is het goedkoopste om te lenen?

Er is niet één bank die voor iedereen het goedkoopst is: de rente en voorwaarden hangen onder meer af van het leenbedrag, de looptijd en uw financiële situatie. Vergelijk daarom persoonlijke offertes voor hetzelfde bedrag en dezelfde looptijd. Let niet alleen op het JKP, maar ook op het totale terug te betalen bedrag, eventuele kosten en de voorwaarden voor vervroegde terugbetaling. Een lage maandaflossing is niet noodzakelijk de goedkoopste keuze als de looptijd daardoor langer wordt.

Waar kun je het beste een persoonlijke lening afsluiten?

De beste plek om een persoonlijke lening af te sluiten, is bij een kredietgever die in België bevoegd is en duidelijke voorwaarden aanbiedt. Vergelijk meerdere offertes voor hetzelfde bedrag en dezelfde looptijd, en let niet alleen op de rente maar ook op het JKP, het totale terug te betalen bedrag en eventuele kosten. Controleer daarnaast of de maandaflossing binnen uw budget past en ga na of de kredietgever of kredietbemiddelaar erkend is via de officiële registers van de FSMA.

Geld lenen van familie: wat zegt de Belastingdienst?

Geld lenen van familie: waar let de fiscus op?

Geld lenen van een ouder, broer, zus of ander familielid kan een oplossing zijn voor een grote uitgave of een tijdelijke financiële tegenslag. In België is een familielening op zich doorgaans geen belastbaar inkomen voor de ontlener, zolang het echt om een lening gaat die moet worden terugbetaald. Om misverstanden met de fiscus te vermijden, is het belangrijk de afspraken duidelijk vast te leggen en ze ook in de praktijk na te leven.

Een lening of een schenking?

Het belangrijkste onderscheid is dat een lening terugbetaald moet worden. Bij een schenking wordt het geld zonder terugbetalingsverplichting overgedragen. De naam die familieleden aan de betaling geven, is niet altijd doorslaggevend: de afspraken en het gedrag van beide partijen tellen mee.

Een schriftelijke overeenkomst, een afgesproken terugbetalingsplan en aantoonbare terugbetalingen helpen om te laten zien dat het om een echte lening gaat. Wordt de lening later kwijtgescholden, dan kan die kwijtschelding als een schenking worden beschouwd. Voor schenkingen kunnen schenkbelastingregels gelden. Die verschillen naargelang het gewest en de manier waarop de schenking gebeurt.

Wat zet u in een leningsovereenkomst?

Leg de afspraken bij voorkeur schriftelijk vast, ook als u elkaar goed kent. Vermeld minstens:

  • de namen en adressen van de ontlener en de uitlener;
  • het geleende bedrag en de datum waarop het wordt overgemaakt;
  • of er rente verschuldigd is en, zo ja, tegen welk tarief;
  • de looptijd en de manier waarop wordt terugbetaald;
  • wat er gebeurt bij laattijdige betaling of wanneer de ontlener vroeger wil terugbetalen.

Laat beide partijen de overeenkomst ondertekenen en bewaar een exemplaar. Maak de overschrijving via de bank en vermeld bijvoorbeeld “familielening” in de mededeling. Bewaar ook betalingsbewijzen en een overzicht van de aflossingen. Voor een gewone onderhandse lening is een notariële akte doorgaans niet nodig, maar bij grote bedragen of bijzondere afspraken kan professioneel advies nuttig zijn.

Moet de lening worden aangegeven bij de FOD Financiën?

Het ontvangen bedrag is normaal gezien geen belastbaar inkomen voor de ontlener wanneer er een echte terugbetalingsverplichting bestaat. Een renteloze lening wordt niet automatisch een schenking, maar het is verstandig om de voorwaarden duidelijk te documenteren en de terugbetalingen effectief uit te voeren.

Ontvangt de uitlener rente, dan kan die rente fiscale gevolgen hebben als roerend inkomen. De aangifte- en eventuele inhoudingsverplichtingen hangen af van de concrete situatie. Laat daarom bij een lening met rente nagaan welke regels op de uitlener en de ontlener van toepassing zijn. De terugbetaling van het geleende kapitaal is iets anders dan de betaling van rente.

Voor de ontlener is de terugbetaling van een privélening doorgaans niet aftrekbaar van de personenbelasting. Bij een lening voor een woning, een beroepsactiviteit of een andere specifieke bestemming kunnen aparte regels spelen. Die regels hangen onder meer af van het doel van de lening en, voor bepaalde fiscale voordelen, van het gewest.

Wat als de afspraken niet worden nageleefd?

Als er geen duidelijke overeenkomst of terugbetalingen zijn, kan het later moeilijker worden om aan te tonen dat het geld een lening was. Dat kan tot discussie leiden tussen familieleden, bij een erfenis of bij een controle. Een bankoverschrijving op zich bewijst niet altijd dat er een terugbetalingsplicht bestaat.

Een lening kan ook gevolgen hebben wanneer de ontlener een uitkering ontvangt, schulden heeft of een krediet aanvraagt. In zulke situaties kunnen de ontvangen middelen of de verplichting om af te lossen relevant zijn voor de beoordeling. Vraag bij twijfel advies aan een boekhouder, notaris of juridisch adviseur.

Praktische checklist

  • Maak vooraf duidelijke afspraken over rente en terugbetaling.
  • Leg de afspraken vast in een overeenkomst die beide partijen ondertekenen.
  • Gebruik bankoverschrijvingen en bewaar de bewijzen.
  • Voer het afgesproken aflossingsplan daadwerkelijk uit.
  • Laat de fiscale gevolgen controleren als rente wordt betaald of als de lening wordt kwijtgescholden.

Let op: fiscale regels kunnen veranderen en de behandeling hangt af van de feiten en omstandigheden. Dit artikel geeft algemene informatie over familieleningen in België en vervangt geen persoonlijk juridisch of fiscaal advies. Raadpleeg de FOD Financiën of een professionele adviseur voor uw specifieke situatie.


7 Belangrijke Tips voor Geld Lenen van Familie: Wat Je Moet Weten over Belastingen in België

  1. Zet bedrag, looptijd en terugbetaling duidelijk op papier.
  2. Vermeld of er rente geldt en hoe die wordt berekend.
  3. Bewaar contracten, overschrijvingen en bewijs van aflossingen.
  4. Maak het verschil tussen een lening en een schenking expliciet.
  5. Rente kan fiscale gevolgen hebben voor de uitlener; vraag advies aan de FOD Financiën.
  6. Wordt de lening kwijtgescholden, dan kan dat als schenking gelden.
  7. Laat bij grote bedragen of twijfel een Belgische notaris of fiscalist meekijken.

Zet bedrag, looptijd en terugbetaling duidelijk op papier.

Zet het geleende bedrag, de looptijd en de afspraken over de terugbetaling duidelijk op papier. Vermeld bijvoorbeeld wanneer de aflossingen starten, hoe vaak u terugbetaalt en of er rente verschuldigd is. Laat beide partijen de overeenkomst ondertekenen en bewaar ze samen met de betalingsbewijzen. Zo is voor iedereen duidelijk dat het om een lening gaat en niet om een schenking.

Vermeld of er rente geldt en hoe die wordt berekend.

Vermeld in de leningsovereenkomst duidelijk of er rente verschuldigd is. Is dat zo, leg dan ook vast hoe de rente wordt berekend, bijvoorbeeld als een vast jaarlijks percentage op het nog openstaande bedrag, en wanneer ze betaald moet worden. Zo weten beide partijen precies wat de lening kost en vermijdt u achteraf discussies. Houd er rekening mee dat ontvangen rente fiscale gevolgen kan hebben voor de uitlener; vraag bij twijfel advies aan een boekhouder of de FOD Financiën.

Bewaar contracten, overschrijvingen en bewijs van aflossingen.

Bewaar het ondertekende leencontract, de bankoverschrijving waarmee het bedrag werd uitbetaald en alle bewijzen van terugbetalingen zorgvuldig. Zo kunt u aantonen dat het om een echte lening gaat en niet om een schenking. Dat kan duidelijkheid bieden bij vragen van de fiscus, maar ook misverstanden of discussies binnen de familie helpen voorkomen.

Maak het verschil tussen een lening en een schenking expliciet.

Maak duidelijk of het geld een lening of een schenking is. Bij een lening moet de ontlener het bedrag volgens afgesproken voorwaarden terugbetalen; bij een schenking is er geen terugbetalingsverplichting. Leg die keuze schriftelijk vast, met eventuele rente, looptijd en aflossingen. Zo kunnen beide partijen aantonen wat de bedoeling was en vermijdt u onduidelijkheid of fiscale discussies met de FOD Financiën.

Rente kan fiscale gevolgen hebben voor de uitlener; vraag advies aan de FOD Financiën.

Als u rente betaalt op een lening van een familielid, kan die rente fiscale gevolgen hebben voor de uitlener. De precieze verplichtingen hangen af van de situatie en de geldende regels. Vraag daarom advies aan de FOD Financiën of een fiscaal adviseur, zodat duidelijk is of de rente moet worden aangegeven en hoe dat moet gebeuren.

Wordt de lening kwijtgescholden, dan kan dat als schenking gelden.

Wordt een familielening later kwijtgescholden, dan moet de ontlener het bedrag niet langer terugbetalen. De fiscus kan die kwijtschelding daarom als een schenking beschouwen, waarop mogelijk schenkbelasting van toepassing is. De regels verschillen naargelang het gewest en de manier waarop de schenking gebeurt. Leg de kwijtschelding daarom schriftelijk vast en vraag bij twijfel advies aan een notaris of fiscaal adviseur.

Laat bij grote bedragen of twijfel een Belgische notaris of fiscalist meekijken.

Gaat het om een groot bedrag of twijfelt u over de juiste afspraken, laat dan een Belgische notaris of fiscalist meekijken. Die kan helpen om de lening correct op papier te zetten en na te gaan welke fiscale gevolgen er kunnen zijn, bijvoorbeeld als er rente wordt aangerekend of de lening later wordt kwijtgescholden. Zo verkleint u het risico op misverstanden binnen de familie of vragen van de fiscus.

Krediet rente vergelijken: vind een lening die bij uw budget past

Kredietrente vergelijken: kijk verder dan het rentepercentage

Een krediet afsluiten is een belangrijke financiële beslissing. Door kredietrentes te vergelijken, krijgt u een beter beeld van de mogelijke kosten en voorwaarden. Vergelijk daarbij niet alleen het geadverteerde rentepercentage: ook de looptijd, bijkomende kosten en het totale terug te betalen bedrag spelen een rol.

Wat betekent de rente bij een krediet?

De rente is de vergoeding die u betaalt om geld te lenen. Bij consumentenkrediet in België is het jaarlijks kostenpercentage (JKP) een nuttige vergelijkingsmaatstaf. Het JKP drukt de jaarlijkse kosten van het krediet uit als een percentage en kan, afhankelijk van het krediet en de toepasselijke regels, bepaalde kosten meenemen.

Het JKP vertelt niet altijd het hele verhaal. Kijk daarom ook naar het bedrag van de maandelijkse aflossingen en het totale bedrag dat u tijdens de volledige looptijd terugbetaalt. Twee kredieten met een gelijkaardig JKP kunnen door hun looptijd of voorwaarden toch anders uitvallen.

Waarop let u wanneer u kredietrentes vergelijkt?

  • Het JKP: vergelijk het JKP voor hetzelfde kredietbedrag en een vergelijkbare looptijd.
  • De totale terugbetaling: tel na hoeveel u in totaal terugbetaalt, inclusief de kosten die in de kredietovereenkomst vermeld staan.
  • De maandelijkse aflossing: die moet passen binnen uw budget, ook wanneer uw vaste kosten veranderen.
  • De looptijd: een langere looptijd kan de maandelijkse aflossing verlagen, maar mogelijk betaalt u in totaal meer rente.
  • De rentevoet: controleer of die vast of variabel is en wat dat volgens de overeenkomst betekent.
  • De voorwaarden: lees onder meer de afspraken over vervroegde terugbetaling, laattijdige betaling en eventuele bijkomende kosten.

Vergelijk alleen kredieten die bij elkaar passen

Een persoonlijke lening, een kredietopening en een hypothecair krediet zijn verschillende kredietvormen. Ze kunnen andere kosten, voorwaarden en terugbetalingsregels hebben. Vergelijk daarom aanbiedingen voor hetzelfde type krediet, hetzelfde bedrag en een gelijkaardige looptijd. Zo voorkomt u dat u een aantrekkelijk percentage vergelijkt met een aanbod dat eigenlijk een ander product betreft.

Een online simulatie kan een eerste indicatie geven, maar is geen garantie dat u dat krediet effectief krijgt of aan precies die voorwaarden. De uiteindelijke voorwaarden hangen onder meer af van de kredietverstrekker en uw persoonlijke financiële situatie. Lees altijd de concrete offerte en de kredietovereenkomst.

Zo vergelijkt u kredietaanbiedingen stap voor stap

  1. Bepaal hoeveel u nodig hebt en waarvoor u het krediet wilt gebruiken.
  2. Kies een terugbetalingstermijn die haalbaar is binnen uw maandbudget.
  3. Vraag vergelijkbare simulaties of offertes aan bij meerdere kredietverstrekkers.
  4. Noteer per aanbod het JKP, de maandelijkse aflossing, de looptijd en het totale terug te betalen bedrag.
  5. Lees de voorwaarden zorgvuldig en stel vragen over kosten of bepalingen die niet duidelijk zijn.
  6. Controleer of de kredietverstrekker of tussenpersoon over de vereiste toelating beschikt via de officiële registers.

Leen verantwoord

Een krediet is niet gratis geld: u moet het bedrag volgens de afgesproken voorwaarden terugbetalen. Breng vóór uw aanvraag uw inkomsten, vaste uitgaven en bestaande schulden in kaart. Houd ook rekening met onverwachte kosten. Als de aflossingen uw budget te zwaar belasten, kan het verstandiger zijn om het kredietbedrag te verlagen of de aanvraag uit te stellen.

In België wordt informatie over bepaalde kredietovereenkomsten opgenomen in de Centrale voor kredieten aan particulieren van de Nationale Bank van België. Kredietgevers raadplegen die gegevens bij de beoordeling van een aanvraag. Wie vragen heeft over zijn persoonlijke financiële situatie, kan onafhankelijk advies vragen aan een erkende schuldhulpverleningsdienst.

Besluit

Kredietrente vergelijken gaat verder dan zoeken naar het laagste percentage. Vergelijk het JKP én het totale terug te betalen bedrag, beoordeel de looptijd en maandelijkse aflossing, en lees de voorwaarden aandachtig. Zo kunt u beter inschatten of een krediet bij uw behoeften en budget past.


14 Veelgestelde Vragen over het Vergelijken van Kredietrentes

  1. Zal de rentevoet nog dalen?
  2. Hoeveel rente betaal je over 50.000 euro?
  3. Zal de rente dalen in 2025?
  4. Waar kan ik het goedkoopste geld lenen?
  5. Wat is de huidige rente op leningen?
  6. Welke bank heeft de laagste rente lening?
  7. Welke bank goedkoopste lening?
  8. Welke bank geeft de beste lening?
  9. Wat is de huidige rente voor een lening?
  10. Welke bank beste rentevoet?
  11. Hoe staan de rentevoeten vandaag?
  12. Welke bank heeft de goedkoopste rente op een lening?
  13. Hoeveel afbetalen voor 250000 euro?
  14. Wat is momenteel een goede rentevoet?

Zal de rentevoet nog dalen?

Het is moeilijk te voorspellen of de rentevoet nog zal dalen. Dat hangt onder meer af van de inflatie, het beleid van de Europese Centrale Bank en de voorwaarden die kredietverstrekkers hanteren. Bovendien kunnen rentevoeten verschillen naargelang het soort krediet, de looptijd en uw persoonlijke situatie. Vergelijk daarom het JKP en het totale terug te betalen bedrag van actuele aanbiedingen, en baseer uw beslissing niet alleen op de verwachting dat de rente later misschien daalt.

Hoeveel rente betaal je over 50.000 euro?

Hoeveel rente u betaalt op een krediet van 50.000 euro hangt af van de rentevoet, de looptijd en eventuele kosten. Ter illustratie: bij een vaste rente van 5% per jaar en een looptijd van vijf jaar betaalt u ongeveer 6.614 euro rente, exclusief eventuele bijkomende kosten. Een langere looptijd kan de maandelijkse aflossing verlagen, maar verhoogt doorgaans het totale bedrag aan rente. Vergelijk daarom het jaarlijks kostenpercentage (JKP), de maandelijkse aflossing en het totale terug te betalen bedrag in de concrete offerte.

Zal de rente dalen in 2025?

Of de kredietrente in 2025 zou dalen, was vooraf niet met zekerheid te voorspellen. Rentes hangen onder meer af van het beleid van de Europese Centrale Bank, de inflatie, de marktrente en het type krediet. Bovendien bepalen kredietverstrekkers hun eigen tarieven op basis van onder andere het kredietbedrag, de looptijd en uw financiële situatie. Vergelijk daarom concrete aanbiedingen en kijk niet alleen naar de rentevoet, maar ook naar het jaarlijks kostenpercentage (JKP) en het totale terug te betalen bedrag.

Waar kan ik het goedkoopste geld lenen?

Waar u het goedkoopste geld kunt lenen, hangt af van het kredietbedrag, de looptijd en uw persoonlijke financiële situatie. Vergelijk daarom aanbiedingen van verschillende kredietgevers voor hetzelfde bedrag en dezelfde looptijd, en let niet alleen op de rentevoet maar ook op het jaarlijks kostenpercentage (JKP), de totale terugbetaling en eventuele bijkomende kosten. Controleer bovendien of de kredietgever over de vereiste toelating beschikt en kies alleen een maandelijkse aflossing die binnen uw budget past.

Wat is de huidige rente op leningen?

Er is geen vaste rente die voor alle leningen geldt: de rente hangt onder meer af van het krediettype, het bedrag, de looptijd en uw financiële situatie. Bovendien kunnen tarieven veranderen. Vergelijk daarom actuele offertes op basis van het JKP en het totale terug te betalen bedrag, en controleer de voorwaarden rechtstreeks bij de kredietverstrekker.

Welke bank heeft de laagste rente lening?

Welke bank de laagste rente voor een lening aanbiedt, hangt af van het geleende bedrag, de looptijd, het type krediet en uw persoonlijke financiële situatie. De tarieven en voorwaarden kunnen bovendien veranderen. Vergelijk daarom meerdere offertes voor hetzelfde bedrag en dezelfde looptijd, en kijk niet alleen naar de rentevoet maar ook naar het jaarlijks kostenpercentage (JKP), de maandelijkse aflossing en het totale terug te betalen bedrag. De voordeligste lening is de lening waarvan de volledige kosten en voorwaarden het best bij uw budget passen.

Welke bank goedkoopste lening?

Er is niet één bank die voor iedereen de goedkoopste lening aanbiedt. De rente en voorwaarden kunnen verschillen naargelang het krediettype, het bedrag, de looptijd en uw persoonlijke financiële situatie. Vergelijk daarom offertes voor hetzelfde bedrag en dezelfde looptijd, en let niet alleen op het rentepercentage maar ook op het JKP, de maandelijkse aflossing en het totale terug te betalen bedrag. De voordeligste lening is de lening waarvan de volledige kosten én voorwaarden het best bij uw situatie passen.

Welke bank geeft de beste lening?

Welke bank de beste lening aanbiedt, hangt af van uw persoonlijke situatie, het bedrag en de looptijd. De rente en voorwaarden kunnen verschillen per kredietgever en per aanvraag, dus er is niet één bank die voor iedereen de beste keuze is. Vergelijk offertes voor hetzelfde kredietbedrag en dezelfde looptijd, en let niet alleen op het JKP maar ook op het totale terug te betalen bedrag, de maandelijkse aflossingen en eventuele bijkomende voorwaarden. Controleer ook of de kredietgever over de vereiste toelating beschikt.

Wat is de huidige rente voor een lening?

De huidige rente voor een lening hangt af van het type krediet, het geleende bedrag, de looptijd en uw persoonlijke financiële situatie. Er is dus geen vast percentage dat voor iedereen geldt. Vergelijk bij verschillende kredietgevers het JKP en het totale terug te betalen bedrag, en controleer de rente en voorwaarden in de persoonlijke offerte.

Welke bank beste rentevoet?

Welke bank de beste rentevoet biedt, hangt af van het type krediet, het bedrag, de looptijd en uw persoonlijke financiële situatie. Rentevoeten en voorwaarden kunnen bovendien veranderen. Vergelijk daarom meerdere actuele offertes voor hetzelfde krediet en kijk niet alleen naar de rentevoet, maar ook naar het JKP, de maandelijkse aflossing, het totale terug te betalen bedrag en eventuele bijkomende kosten. Er is dus niet één bank die voor iedereen de beste keuze is.

Hoe staan de rentevoeten vandaag?

De rentevoeten voor kredieten veranderen en hangen af van het type krediet, het geleende bedrag, de looptijd en uw persoonlijke financiële situatie. Er is dus niet één rentevoet die voor iedereen geldt. Vraag actuele simulaties of offertes aan bij meerdere kredietgevers en vergelijk vooral het JKP en het totale terug te betalen bedrag. Een simulatie is indicatief: de definitieve voorwaarden staan in de persoonlijke offerte.

Welke bank heeft de goedkoopste rente op een lening?

Er is niet één bank die voor iedereen de goedkoopste rente op een lening aanbiedt. De rente en voorwaarden kunnen verschillen naargelang het leenbedrag, de looptijd, het type krediet en uw persoonlijke financiële situatie. Vergelijk daarom offertes voor hetzelfde bedrag en dezelfde looptijd, en kijk niet alleen naar de rentevoet maar ook naar het jaarlijks kostenpercentage (JKP), de maandelijkse aflossing en het totale terug te betalen bedrag.

Hoeveel afbetalen voor 250000 euro?

Hoeveel u maandelijks afbetaalt voor een krediet van 250.000 euro hangt vooral af van de rentevoet, de looptijd en het type krediet. Ter illustratie: bij een vaste rente van 3,5% bedraagt de maandelijkse aflossing voor een lening op afbetaling in gelijke maandbedragen ongeveer 1.450 euro over 20 jaar, of ongeveer 1.250 euro over 25 jaar. Dit zijn indicatieve bedragen; dossierkosten, verzekeringen en andere voorwaarden kunnen het totaal beïnvloeden. Vergelijk daarom niet alleen de maandlast, maar ook het jaarlijks kostenpercentage (JKP) en het totale terug te betalen bedrag.

Wat is momenteel een goede rentevoet?

Een goede rentevoet hangt af van het soort krediet, het geleende bedrag, de looptijd en uw persoonlijke financiële situatie. Er is dus geen percentage dat voor iedereen “goed” is, en rentevoeten kunnen veranderen. Vergelijk recente offertes voor hetzelfde kredietbedrag en dezelfde looptijd, en kijk vooral naar het jaarlijks kostenpercentage (JKP) en het totale terug te betalen bedrag. Een lage rentevoet betekent niet automatisch dat een aanbod het voordeligst is: controleer ook de voorwaarden en eventuele kosten.

Geld lenen voor een auto bij ING: Flexibele autoleningen op maat

Wanneer u overweegt om een auto te kopen, kan het zijn dat u financiële steun nodig heeft om de aankoop te realiseren. ING biedt verschillende mogelijkheden voor het lenen van geld voor een auto, zodat u uw droomauto kunt aanschaffen zonder grote financiële lasten.

Met een autolening van ING kunt u het benodigde bedrag lenen om uw nieuwe of tweedehands auto te financieren. U kunt zelf het leenbedrag en de looptijd van de lening kiezen, zodat u de afbetaling kunt afstemmen op uw persoonlijke financiële situatie. Hierdoor kunt u genieten van uw nieuwe auto zonder dat dit een grote impact heeft op uw budget.

Het aanvragen van een autolening bij ING is eenvoudig en transparant. U kunt online een lening simulatie uitvoeren om te zien hoeveel u maandelijks zou moeten aflossen en welke kosten hieraan verbonden zijn. Vervolgens kunt u gemakkelijk online uw aanvraag indienen en zal ING uw aanvraag beoordelen op basis van uw financiële situatie.

Met een autolening van ING profiteert u niet alleen van flexibele voorwaarden en een eenvoudig aanvraagproces, maar ook van de betrouwbaarheid en deskundigheid van een gerenommeerde bankinstelling. Zo kunt u met een gerust hart de weg op met uw nieuwe auto, wetende dat uw financiering in goede handen is bij ING.


8 Essentiële Tips voor het Slim Lenen van Geld voor een Auto in België

  1. Vergelijk de rentetarieven van verschillende leningaanbieders.
  2. Let op bijkomende kosten zoals administratiekosten en verzekeringen.
  3. Bepaal vooraf hoeveel je maandelijks kunt aflossen en kies een passende looptijd.
  4. Controleer of er boetes zijn bij vervroegde aflossing van de lening.
  5. Lees de voorwaarden van de lening grondig door om verrassingen te voorkomen.
  6. Overweeg om een aanbetaling te doen om het leenbedrag te verlagen en zo kosten te verminderen.
  7. Denk na over het nut van een autoverzekering die je tegen inkomensverlies beschermt bij arbeidsongeschiktheid of werkloosheid.
  8. Raadpleeg een financieel adviseur als je twijfelt over welke lening het beste bij jouw situatie past.

Vergelijk de rentetarieven van verschillende leningaanbieders.

Het is verstandig om de rentetarieven van verschillende leningaanbieders te vergelijken wanneer u overweegt geld te lenen voor een auto bij ING. Door verschillende leningopties te onderzoeken en de rentetarieven te vergelijken, kunt u ervoor zorgen dat u de meest gunstige voorwaarden en tarieven krijgt die passen bij uw financiële situatie. Het vergelijken van rentetarieven kan u helpen om geld te besparen op de lange termijn en ervoor zorgen dat u een weloverwogen beslissing neemt bij het kiezen van een autoleningaanbieder.

Let op bijkomende kosten zoals administratiekosten en verzekeringen.

Het is belangrijk om bij het lenen van geld voor een auto bij ING rekening te houden met bijkomende kosten, zoals administratiekosten en verzekeringen. Deze extra kosten kunnen van invloed zijn op het totale bedrag dat u uiteindelijk moet terugbetalen. Door vooraf goed geïnformeerd te zijn over alle mogelijke bijkomende kosten, kunt u een realistische inschatting maken van de totale financiële verplichtingen die gepaard gaan met het lenen van geld voor uw auto bij ING. Zo voorkomt u verrassingen en kunt u zorgeloos genieten van uw nieuwe voertuig.

Bepaal vooraf hoeveel je maandelijks kunt aflossen en kies een passende looptijd.

Het is belangrijk om vooraf te bepalen hoeveel u maandelijks kunt aflossen bij het lenen van geld voor een auto en een passende looptijd te kiezen. Door uw financiële situatie goed te evalueren en een realistisch budget op te stellen, kunt u voorkomen dat u zichzelf in financiële problemen brengt. Een lagere maandelijkse aflossing kan betekenen dat de looptijd van de lening langer wordt, maar het is essentieel om een balans te vinden tussen het bedrag dat u kunt missen en de totale kosten op lange termijn. Op deze manier kunt u met vertrouwen genieten van uw nieuwe auto, wetende dat uw lening betaalbaar is en past binnen uw financiële mogelijkheden.

Controleer of er boetes zijn bij vervroegde aflossing van de lening.

Het is belangrijk om bij het overwegen van een autolening bij ING te controleren of er boetes zijn verbonden aan vervroegde aflossing van de lening. Sommige leningen kunnen kosten met zich meebrengen als u besluit om eerder dan gepland af te lossen. Door dit aspect vooraf te onderzoeken, kunt u een weloverwogen beslissing nemen en eventuele onverwachte kosten vermijden. Het is raadzaam om de voorwaarden en bepalingen met betrekking tot vervroegde aflossing zorgvuldig door te nemen voordat u een autolening afsluit, zodat u volledig op de hoogte bent van uw financiële verplichtingen en flexibiliteit bij het terugbetalen van de lening.

Lees de voorwaarden van de lening grondig door om verrassingen te voorkomen.

Het is van groot belang om de voorwaarden van de lening van ING voor uw auto grondig door te nemen om onaangename verrassingen te voorkomen. Door de voorwaarden zorgvuldig te lezen, krijgt u een duidelijk beeld van de kosten, de looptijd en andere belangrijke aspecten van de lening. Op die manier kunt u vol vertrouwen een weloverwogen beslissing nemen en weet u precies waar u aan toe bent gedurende de looptijd van uw autolening bij ING. Het naleven van deze tip kan helpen om eventuele misverstanden te voorkomen en ervoor te zorgen dat uw leningproces soepel en transparant verloopt.

Overweeg om een aanbetaling te doen om het leenbedrag te verlagen en zo kosten te verminderen.

Als u overweegt om een autolening bij ING aan te vragen, is het verstandig om te overwegen om een aanbetaling te doen. Door een aanbetaling te doen, kunt u het leenbedrag verlagen en daarmee de kosten van de lening verminderen. Een aanbetaling kan helpen om de maandelijkse aflossingen lager te houden en de totale interestkosten te verlagen. Op die manier kunt u op lange termijn geld besparen en profiteren van gunstigere voorwaarden bij het financieren van uw nieuwe auto.

Denk na over het nut van een autoverzekering die je tegen inkomensverlies beschermt bij arbeidsongeschiktheid of werkloosheid.

Het is verstandig om na te denken over het nut van een autoverzekering die je beschermt tegen inkomensverlies bij arbeidsongeschiktheid of werkloosheid. Een dergelijke verzekering kan een waardevolle aanvulling zijn op je autolening van ING, omdat het je gemoedsrust geeft in geval van onvoorziene omstandigheden die je financiële situatie kunnen beïnvloeden. Door te investeren in een autoverzekering die je beschermt tegen inkomensverlies, zorg je ervoor dat je nog steeds in staat bent om aan je financiële verplichtingen te voldoen, zoals het aflossen van je lening, zelfs als je tijdelijk niet kunt werken. Het overwegen van deze extra bescherming kan helpen om onvoorziene financiële stress te verminderen en ervoor te zorgen dat je zorgeloos kunt genieten van je nieuwe auto.

Raadpleeg een financieel adviseur als je twijfelt over welke lening het beste bij jouw situatie past.

Het is verstandig om een financieel adviseur te raadplegen als je twijfelt over welke lening het beste bij jouw situatie past. Een financieel adviseur kan je helpen om inzicht te krijgen in de verschillende opties voor het lenen van geld voor een auto en kan advies geven op basis van jouw specifieke financiële behoeften en mogelijkheden. Door professioneel advies in te winnen, kun je een weloverwogen beslissing nemen en ervoor zorgen dat de autolening die je kiest aansluit bij jouw financiële situatie op lange termijn.

Flexibele Financiële Oplossingen: Geld Lenen bij ING Bank

ING Bank Geld Lenen

ING Bank Geld Lenen: Flexibele Financiële Oplossingen

Als u op zoek bent naar een betrouwbare en flexibele manier om geld te lenen, dan is ING Bank wellicht de juiste keuze voor u. ING Bank staat bekend om zijn uitgebreide financiële diensten en biedt diverse leningsopties aan die kunnen voldoen aan uw specifieke behoeften.

Soorten Leningen bij ING Bank

ING Bank biedt verschillende soorten leningen aan, waaronder persoonlijke leningen, autoleningen, renovatieleningen en doorlopend krediet. Of u nu geld nodig heeft voor een grote aankoop, een onverwachte uitgave of een verbouwingsproject, bij ING Bank vindt u een passende oplossing.

Voordelen van Lenen bij ING Bank

Een van de voordelen van lenen bij ING Bank is de flexibiliteit die zij bieden. U kunt het geleende bedrag afstemmen op uw behoeften en terugbetalingscapaciteit. Bovendien hanteert ING Bank transparante voorwaarden en tarieven, zodat u precies weet waar u aan toe bent.

Hoe Een Lening Aanvragen bij ING Bank?

Het aanvragen van een lening bij ING Bank is eenvoudig en kan vaak online worden gedaan. U kunt via de website van ING Bank meer informatie vinden over de verschillende leningsopties en vervolgens een aanvraag indienen. Eenmaal goedgekeurd, kunt u snel over het geleende bedrag beschikken.

Conclusie

ING Bank biedt flexibele financiële oplossingen voor wie geld wil lenen met duidelijke voorwaarden en transparante tarieven. Of u nu behoefte heeft aan extra financiële ruimte of een specifiek project wilt realiseren, bij ING Bank kunt u rekenen op professionele ondersteuning en maatwerkadvies.


Zeven Voordelen van Geld Lenen bij ING Bank

  1. Flexibele leningsopties voor verschillende behoeften.
  2. Transparante voorwaarden en tarieven.
  3. Eenvoudig online aanvraagproces.
  4. Professionele ondersteuning en advies.
  5. Mogelijkheid tot afstemmen van geleend bedrag op terugbetalingscapaciteit.
  6. Snelle beschikbaarheid van het geleende bedrag bij goedkeuring.
  7. Betrouwbare en gerenommeerde bank met uitgebreide financiële diensten.


Drie nadelen van geld lenen bij ING Bank in België

  1. ING Bank hanteert mogelijk hogere rentetarieven in vergelijking met andere kredietverstrekkers.
  2. De goedkeuringsprocedure voor leningen bij ING Bank kan soms langer duren dan bij sommige concurrenten.
  3. ING Bank vereist mogelijk specifieke documentatie en informatie voor het aanvragen van een lening, wat extra administratieve lasten met zich mee kan brengen.

Flexibele leningsopties voor verschillende behoeften.

ING Bank biedt flexibele leningsopties aan die tegemoetkomen aan verschillende behoeften. Of u nu geld nodig heeft voor een grote aankoop, onverwachte kosten, renovaties of andere persoonlijke doeleinden, bij ING Bank vindt u leningen die aansluiten op uw specifieke situatie. Deze diversiteit aan leningsopties stelt klanten in staat om op een flexibele manier financiële ondersteuning te krijgen die aansluit bij hun individuele behoeften en terugbetalingscapaciteit.

Transparante voorwaarden en tarieven.

Een groot voordeel van geld lenen bij ING Bank is de transparantie van hun voorwaarden en tarieven. Bij ING Bank weet u altijd precies waar u aan toe bent, omdat zij duidelijk communiceren over de kosten en de condities van de lening. Deze transparantie zorgt ervoor dat u geen verrassingen tegenkomt en vol vertrouwen een weloverwogen beslissing kunt nemen bij het afsluiten van een lening.

Eenvoudig online aanvraagproces.

Het eenvoudige online aanvraagproces bij ING Bank voor het lenen van geld is een waardevol voordeel. Door de gebruiksvriendelijke en intuïtieve online aanvraagprocedure kunnen klanten snel en gemakkelijk een lening aanvragen vanuit het comfort van hun eigen huis. Dit bespaart niet alleen tijd, maar zorgt er ook voor dat het hele proces efficiënt en transparant verloopt. Klanten kunnen stap voor stap de benodigde informatie invoeren en binnen korte tijd te weten komen of hun leningaanvraag is goedgekeurd, waardoor ze direct duidelijkheid hebben over hun financiële mogelijkheden.

Professionele ondersteuning en advies.

Een van de voordelen van geld lenen bij ING Bank is de professionele ondersteuning en advies die zij bieden. Of u nu vragen heeft over de verschillende leningsopties, hulp nodig heeft bij het kiezen van de juiste lening voor uw situatie, of advies wilt over uw financiële planning, bij ING Bank kunt u rekenen op deskundige begeleiding. De ervaren medewerkers staan klaar om u te helpen met gepersonaliseerd advies en om al uw vragen te beantwoorden, zodat u weloverwogen beslissingen kunt nemen over uw lening en financiële toekomst.

Mogelijkheid tot afstemmen van geleend bedrag op terugbetalingscapaciteit.

Een belangrijk voordeel van geld lenen bij ING Bank is de mogelijkheid om het geleende bedrag af te stemmen op uw terugbetalingscapaciteit. Dit betekent dat u niet meer leent dan u zich daadwerkelijk kunt veroorloven terug te betalen, waardoor u financiële gemoedsrust behoudt. Door deze flexibiliteit biedt ING Bank een verantwoorde en op maat gemaakte benadering van lenen, wat bijdraagt aan een gezonde financiële situatie op lange termijn.

Snelle beschikbaarheid van het geleende bedrag bij goedkeuring.

Een belangrijk voordeel van geld lenen bij ING Bank is de snelle beschikbaarheid van het geleende bedrag bij goedkeuring. Zodra uw leningsaanvraag is goedgekeurd, kunt u vaak snel over het geleende bedrag beschikken. Dit zorgt voor een efficiënte en vlotte afhandeling, waardoor u snel kunt beschikken over het benodigde geld voor uw financiële doeleinden.

Betrouwbare en gerenommeerde bank met uitgebreide financiële diensten.

ING Bank is een betrouwbare en gerenommeerde bank met uitgebreide financiële diensten. Als een gevestigde naam in de financiële sector staat ING Bank bekend om zijn betrouwbaarheid en professionele dienstverlening. Met een breed scala aan financiële producten en services, waaronder leningen, biedt ING Bank klanten de zekerheid van kwaliteit en deskundigheid bij het vervullen van hun financiële behoeften.

ING Bank hanteert mogelijk hogere rentetarieven in vergelijking met andere kredietverstrekkers.

Een nadeel van geld lenen bij ING Bank is dat zij mogelijk hogere rentetarieven hanteren in vergelijking met andere kredietverstrekkers. Dit kan betekenen dat u uiteindelijk meer betaalt voor de lening dan bij concurrenten met lagere rentetarieven. Het is daarom belangrijk om de rentevoeten en voorwaarden van verschillende kredietverstrekkers te vergelijken voordat u een beslissing neemt over het afsluiten van een lening bij ING Bank.

De goedkeuringsprocedure voor leningen bij ING Bank kan soms langer duren dan bij sommige concurrenten.

De goedkeuringsprocedure voor leningen bij ING Bank kan soms langer duren dan bij sommige concurrenten. Dit kan leiden tot enige vertraging voor klanten die snel over het geleende bedrag willen beschikken. Het is belangrijk voor potentiële leningnemers om hier rekening mee te houden en eventueel alternatieve opties te overwegen als een snelle goedkeuring van de lening een prioriteit is.

ING Bank vereist mogelijk specifieke documentatie en informatie voor het aanvragen van een lening, wat extra administratieve lasten met zich mee kan brengen.

ING Bank geld lenen kan een nadeel hebben doordat de bank mogelijk specifieke documentatie en informatie vereist bij het aanvragen van een lening. Dit kan leiden tot extra administratieve lasten voor de aanvrager. Het verzamelen en aanleveren van de benodigde documenten kan tijdrovend zijn en extra inspanning vergen van de klant. Het is belangrijk om hiermee rekening te houden bij het overwegen van een lening bij ING Bank, aangezien dit aspect het proces enigszins kan vertragen en extra moeite kan vereisen.

Snel Geld Lenen Zonder Loonstrook: Mogelijkheden en Voorwaarden

Heeft u dringend geld nodig maar beschikt u niet over een loonstrook? Geen zorgen, er zijn opties beschikbaar voor het snel lenen van geld zonder dat u een loonstrook hoeft te tonen. Hoewel traditionele geldverstrekkers zoals banken vaak een loonstrook vereisen als bewijs van inkomen, zijn er alternatieve leningsopties die meer flexibiliteit bieden.

Een van de mogelijkheden om snel geld te lenen zonder loonstrook is via online kredietverstrekkers die zich richten op kortlopende leningen. Deze kredietverstrekkers hanteren vaak soepelere voorwaarden en vereisen geen uitgebreide papierwerk, waardoor het proces sneller en eenvoudiger verloopt.

Om in aanmerking te komen voor een lening zonder loonstrook, moet u mogelijk wel andere vormen van inkomen aantonen, zoals een uitkering, alimentatie of ander regelmatig inkomen. Sommige kredietverstrekkers accepteren ook alternatieve vormen van bewijs van inkomen, zoals bankafschriften of belastingaangiften.

Het is belangrijk om op te merken dat leningen zonder loonstrook vaak gepaard gaan met hogere rentetarieven en kosten, aangezien het risico voor de kredietverstrekker groter is. Zorg er daarom voor dat u de voorwaarden en kosten van de lening zorgvuldig doorneemt voordat u akkoord gaat.

Als u snel geld wilt lenen zonder loonstrook, is het raadzaam om verschillende kredietverstrekkers te vergelijken en te kiezen voor een betrouwbare en gereguleerde aanbieder. Zo kunt u ervoor zorgen dat u een lening afsluit die past bij uw financiële behoeften en mogelijkheden.

Onthoud altijd dat het belangrijk is om verantwoordelijk om te gaan met leningen en alleen geld te lenen als dit echt noodzakelijk is. Zorg ervoor dat u de terugbetalingsvoorwaarden begrijpt en dat u in staat bent om de lening tijdig terug te betalen om financiële problemen te voorkomen.


8 Tips voor Snel Geld Lenen Zonder Loonstrook in België

  1. Zoek naar alternatieve geldschieters zoals particuliere leningverstrekkers.
  2. Overweeg een minilening bij online kredietverstrekkers.
  3. Kijk naar mogelijkheden voor pandleningen met waardevolle bezittingen als onderpand.
  4. Vermijd leningen met extreem hoge rentetarieven om financiële problemen te voorkomen.
  5. Wees voorzichtig met het afsluiten van leningen zonder loonstrook vanwege mogelijke risico’s en hoge kosten.
  6. Lees de voorwaarden en kleine lettertjes zorgvuldig door voordat je een lening afsluit.
  7. Vraag advies aan financiële experts of schuldhulpverleningsinstanties voordat je een beslissing neemt.
  8. Zorg ervoor dat je de leenvoorwaarden begrijpt en realistisch kunt voldoen aan de terugbetalingsvereisten.

Zoek naar alternatieve geldschieters zoals particuliere leningverstrekkers.

Als u op zoek bent naar manieren om snel geld te lenen zonder loonstrook, kan het lonend zijn om te zoeken naar alternatieve geldschieters zoals particuliere leningverstrekkers. Particuliere leningverstrekkers kunnen meer flexibele voorwaarden hanteren en bereid zijn om leningen te verstrekken op basis van andere vormen van inkomen of activa, in plaats van een traditionele loonstrook. Door te kijken naar particuliere leningverstrekkers kunt u mogelijk een passende oplossing vinden die aansluit bij uw specifieke situatie en behoeften. Vergeet echter niet om altijd de betrouwbaarheid en reputatie van de geldschieter te controleren voordat u een lening afsluit.

Overweeg een minilening bij online kredietverstrekkers.

Overweeg een minilening bij online kredietverstrekkers als u snel geld wilt lenen zonder loonstrook. Deze kredietverstrekkers bieden vaak flexibele voorwaarden en vereisen geen uitgebreide papierwerk, waardoor het proces snel en eenvoudig verloopt. Het aanvragen van een minilening kan een handige oplossing zijn voor noodgevallen of onverwachte kosten, maar wees wel bewust van de hogere rentetarieven en kosten die gepaard kunnen gaan met dit type lening. Zorg ervoor dat u de voorwaarden zorgvuldig doorneemt en alleen leent wat u echt nodig heeft om financiële problemen te voorkomen.

Kijk naar mogelijkheden voor pandleningen met waardevolle bezittingen als onderpand.

Overweeg pandleningen als een optie voor snel geld lenen zonder loonstrook. Bij pandleningen kunt u waardevolle bezittingen, zoals sieraden, elektronica of andere kostbare items, gebruiken als onderpand voor de lening. Door het verstrekken van een waardevol item als garantie, kunnen kredietverstrekkers bereid zijn om u een lening te verstrekken zonder dat u een loonstrook hoeft te tonen. Het is echter belangrijk om zorgvuldig te overwegen welke bezittingen u wilt inzetten en ervoor te zorgen dat u de lening tijdig kunt terugbetalen om het risico van verlies van het onderpand te minimaliseren.

Vermijd leningen met extreem hoge rentetarieven om financiële problemen te voorkomen.

Het is van essentieel belang om leningen met extreem hoge rentetarieven te vermijden wanneer u snel geld wilt lenen zonder loonstrook. Het aangaan van een lening met buitensporig hoge kosten kan leiden tot ernstige financiële problemen op de lange termijn. Het is verstandig om goed op de hoogte te zijn van de rentetarieven en kosten die aan een lening verbonden zijn voordat u akkoord gaat. Door zorgvuldig te kiezen voor een lening met redelijke voorwaarden en tarieven, kunt u uw financiële stabiliteit behouden en onnodige schulden voorkomen.

Wees voorzichtig met het afsluiten van leningen zonder loonstrook vanwege mogelijke risico’s en hoge kosten.

Wees voorzichtig met het afsluiten van leningen zonder loonstrook vanwege mogelijke risico’s en hoge kosten. Hoewel het mogelijk is om snel geld te lenen zonder een loonstrook te tonen, is het belangrijk om bewust te zijn van de potentiële valkuilen die hiermee gepaard kunnen gaan. Leningen zonder loonstrook kunnen hogere rentetarieven en kosten met zich meebrengen, waardoor u uiteindelijk meer betaalt voor het geleende bedrag. Het is essentieel om de voorwaarden van de lening zorgvuldig te onderzoeken en alleen te lenen wat u daadwerkelijk nodig heeft en kunt terugbetalen om financiële problemen in de toekomst te voorkomen.

Lees de voorwaarden en kleine lettertjes zorgvuldig door voordat je een lening afsluit.

Het is van essentieel belang om de voorwaarden en kleine lettertjes zorgvuldig door te lezen voordat u een lening afsluit zonder loonstrook. Door de voorwaarden grondig te begrijpen, krijgt u inzicht in de kosten, rentetarieven en terugbetalingsvoorwaarden van de lening. Zo voorkomt u verrassingen en kunt u een weloverwogen beslissing nemen die past bij uw financiële situatie. Het is raadzaam om alle informatie goed te bestuderen en eventuele vragen te stellen aan de kredietverstrekker voordat u zich verbindt tot het lenen van geld.

Vraag advies aan financiële experts of schuldhulpverleningsinstanties voordat je een beslissing neemt.

Het is verstandig om advies in te winnen bij financiële experts of schuldhulpverleningsinstanties voordat u een beslissing neemt over het snel lenen van geld zonder loonstrook. Deze professionals kunnen u helpen bij het beoordelen van uw financiële situatie, het begrijpen van de risico’s en kosten van leningen zonder loonstrook, en het verkennen van alternatieve oplossingen die mogelijk beter bij uw behoeften passen. Door deskundig advies in te winnen, kunt u weloverwogen beslissingen nemen en mogelijke valkuilen vermijden.

Zorg ervoor dat je de leenvoorwaarden begrijpt en realistisch kunt voldoen aan de terugbetalingsvereisten.

Het is van essentieel belang om ervoor te zorgen dat je de leenvoorwaarden volledig begrijpt en realistisch kunt voldoen aan de terugbetalingsvereisten bij het snel geld lenen zonder loonstrook. Door de voorwaarden grondig door te nemen, krijg je inzicht in de kosten, rentetarieven en eventuele boetes die van toepassing zijn. Zorg ervoor dat je een realistische terugbetalingsplanning opstelt die aansluit bij je financiële situatie om te voorkomen dat je in financiële moeilijkheden komt. Het is verstandig om alleen een lening af te sluiten als je er zeker van bent dat je deze op tijd en volgens afspraak kunt terugbetalen.

Snelle zakelijke lening: snel financiering voor uw onderneming

Snelle zakelijke lening: snel financiering voor uw onderneming

Een onverwachte factuur, een tijdelijke dip in de cashflow of een interessante zakelijke kans die u niet wilt missen: soms heeft een onderneming snel extra financiële ruimte nodig. Met een snelle zakelijke lening kunt u mogelijk sneller over financiering beschikken dan via een klassiek krediettraject. Toch is snel niet automatisch voordelig. Vergelijk daarom de voorwaarden en bekijk of de aflossingen passen bij uw onderneming.

Wat is een snelle zakelijke lening?

Een snelle zakelijke lening is een financiering voor beroepsmatige doeleinden waarbij de aanvraag en beoordeling vaak grotendeels online verlopen. Afhankelijk van de kredietverstrekker en uw dossier kan de beslissing sneller volgen dan bij een traditioneel krediet. De uitbetaling gebeurt pas nadat de aanvraag is goedgekeurd en de nodige documenten zijn verwerkt. Een snelle goedkeuring of uitbetaling is dus nooit gegarandeerd.

De lening kan bijvoorbeeld worden gebruikt voor voorraad, materiaal, een dringende herstelling, tijdelijke werkkapitaalbehoeften of een investering. De beschikbare bedragen, looptijden en terugbetalingsformules verschillen per aanbieder.

Wanneer kan een snelle zakelijke lening nuttig zijn?

  • Een tijdelijke cashflowkloof: u moet leveranciers betalen terwijl klantfacturen nog openstaan.
  • Een onverwachte uitgave: een voertuig, toestel of machine moet dringend worden hersteld of vervangen.
  • Een zakelijke opportuniteit: u wilt bijvoorbeeld voorraad aankopen of een bestelling uitvoeren.
  • Seizoensgebonden behoeften: uw onderneming heeft vóór een drukke periode tijdelijk extra middelen nodig.

Een lening is niet altijd de beste oplossing. Als de financiële moeilijkheden structureel zijn, kan bijkomende schuld de situatie verergeren. Breng eerst uw inkomsten, uitgaven en bestaande verplichtingen in kaart.

Hoe verloopt de aanvraag?

  1. Bepaal het bedrag: leen alleen wat uw onderneming nodig heeft en houd rekening met bijkomende kosten.
  2. Vergelijk aanbieders: bekijk de looptijd, rente, eventuele dossier- of andere kosten en de voorwaarden voor vervroegde terugbetaling.
  3. Bezorg de informatie: afhankelijk van de aanbieder kan men onder meer vragen naar uw ondernemingsgegevens, bankuittreksels, omzetcijfers en informatie over bestaande kredieten.
  4. Beoordeel het aanbod: controleer het totale terug te betalen bedrag en het aflossingsschema vóór u ondertekent.
  5. Ontvang de financiering: na goedkeuring en afronding van de formaliteiten kan het bedrag worden uitbetaald volgens de afspraken.

Waarop let u bij het vergelijken?

Een snelle aanvraag zegt weinig over de totale kostprijs. Lees de overeenkomst zorgvuldig en controleer minstens deze punten:

  • Totale terugbetaling: hoeveel betaalt u over de volledige looptijd terug?
  • Rente en bijkomende kosten: vraag na welke kosten gelden en wanneer ze worden aangerekend.
  • Terugbetalingsritme: sluiten de maandelijkse of wekelijkse aflossingen aan bij uw cashflow?
  • Looptijd: een langere looptijd kan de periodieke aflossing verlagen, maar mogelijk ook de totale kost verhogen.
  • Waarborgen en persoonlijke aansprakelijkheid: controleer of een borgstelling of andere zekerheid wordt gevraagd.
  • Laattijdige betaling: kijk na welke gevolgen of kosten kunnen ontstaan als een aflossing niet tijdig gebeurt.
  • Vervroegde terugbetaling: informeer of u vroeger kunt aflossen en of daar kosten aan verbonden zijn.

Kan uw onderneming in aanmerking komen?

Kredietverstrekkers beoordelen aanvragen volgens hun eigen criteria. Vaak spelen de financiële gezondheid van de onderneming, de omzet, de betaalhistoriek, de bestaansduur en de bestaande schulden een rol. Ook kunnen documenten worden gevraagd om de identiteit en de activiteiten van de onderneming te controleren. Een volledig en correct dossier kan de beoordeling vergemakkelijken, maar biedt geen garantie op goedkeuring.

Verantwoord lenen als ondernemer

Maak vóór de aanvraag een realistische prognose van uw inkomsten en uitgaven. Test ook of uw onderneming de aflossingen kan blijven betalen wanneer klanten later betalen of de omzet tijdelijk daalt. Gebruik financiering bij voorkeur voor een duidelijk omschreven zakelijke behoefte en vermijd lenen om andere leningen af te lossen zonder een haalbaar terugbetalingsplan.

Controleer daarnaast wie de kredietverstrekker is, welke voorwaarden van toepassing zijn en of het aanbod past bij uw situatie. Neem bij twijfel de tijd om onafhankelijk advies in te winnen. Een snelle zakelijke lening kan tijdelijk ademruimte bieden, maar een goed geïnformeerde beslissing begint altijd met inzicht in de totale kosten en de terugbetalingscapaciteit van uw onderneming.


5 Essentiële Tips voor het Kiezen van een Snelle Zakelijke Lening in België

  1. Vergelijk de rente en alle kosten.
  2. Controleer het totale terug te betalen bedrag.
  3. Leen alleen wat je onderneming nodig heeft.
  4. Lees de voorwaarden en eventuele boetes goed na.
  5. Zorg dat de maandelijkse aflossing haalbaar is.

Vergelijk de rente en alle kosten.

Vergelijk niet alleen de rente, maar ook alle bijkomende kosten, zoals dossierkosten, administratiekosten en eventuele kosten bij laattijdige of vervroegde terugbetaling. Kijk vooral naar het totale bedrag dat u over de volledige looptijd terugbetaalt en controleer of de aflossingen haalbaar zijn voor uw onderneming. Zo voorkomt u dat een snelle zakelijke lening achteraf duurder uitvalt dan verwacht.

Controleer het totale terug te betalen bedrag.

Controleer vóór u een snelle zakelijke lening afsluit hoeveel u in totaal moet terugbetalen. Kijk niet alleen naar de rente, maar ook naar dossierkosten, administratiekosten en eventuele andere vergoedingen. Vergelijk het totale bedrag over de volledige looptijd met uw beschikbare cashflow, zodat u zeker weet dat de aflossingen haalbaar zijn voor uw onderneming.

Leen alleen wat je onderneming nodig heeft.

Leen alleen het bedrag dat uw onderneming echt nodig heeft. Zo vermijdt u onnodige interesten en houdt u de aflossingen beter beheersbaar. Breng vooraf uw uitgaven en beschikbare middelen in kaart en kies een leenbedrag dat past bij uw concrete behoefte én bij wat uw onderneming realistisch kan terugbetalen.

Lees de voorwaarden en eventuele boetes goed na.

Lees de voorwaarden van een snelle zakelijke lening grondig na vóór u tekent. Controleer niet alleen de rente en de totale terugbetaling, maar ook eventuele dossierkosten, kosten bij laattijdige betaling en boetes voor vervroegde terugbetaling. Zo weet u precies welke verplichtingen uw onderneming aangaat en vermijdt u onaangename verrassingen.

Zorg dat de maandelijkse aflossing haalbaar is.

Zorg ervoor dat de maandelijkse aflossing haalbaar blijft, ook wanneer uw omzet tijdelijk daalt of klanten later betalen. Breng uw vaste kosten, inkomsten en bestaande schulden zorgvuldig in kaart en houd voldoende financiële ruimte over voor onverwachte uitgaven. Zo verkleint u het risico op betalingsproblemen en kunt u de zakelijke lening verantwoord terugbetalen.

Leen snel 500 euro binnen 10 minuten met gemak!

500 lenen binnen 10 minuten

500 lenen binnen 10 minuten

Heeft u dringend behoefte aan extra financiële middelen? Het kan gebeuren dat u onverwachte kosten heeft die niet kunnen wachten. In zo’n situatie kan het lenen van 500 euro binnen 10 minuten een oplossing bieden.

Waarom kiezen voor een snelle lening?

Snelle leningen, zoals die van 500 euro binnen 10 minuten, zijn ideaal voor noodgevallen waarbij directe financiële steun nodig is. Het proces is eenvoudig en efficiënt, waardoor u snel toegang kunt krijgen tot het benodigde bedrag.

Hoe werkt het?

Het aanvragen van een lening van 500 euro binnen 10 minuten kan online worden gedaan. U vult eenvoudig het aanvraagformulier in, geeft de benodigde gegevens op en indien goedgekeurd, ontvangt u het geld binnen enkele minuten op uw rekening.

Voorwaarden en terugbetaling

Het is belangrijk om de voorwaarden van de lening zorgvuldig door te nemen voordat u akkoord gaat. Zorg ervoor dat u begrijpt hoeveel u moet terugbetalen en binnen welke termijn dit moet gebeuren. Houd er rekening mee dat snelle leningen vaak hogere kosten met zich meebrengen.

Conclusie

Het lenen van 500 euro binnen 10 minuten kan een handige oplossing zijn voor onvoorziene uitgaven of noodsituaties. Zorg er echter altijd voor dat u verantwoord leent en alleen geld leent als dit echt nodig is.


9 Voordelen van het Binnen 10 Minuten Lenen van 500 Euro

  1. Snel toegang tot financiële steun in noodgevallen
  2. Eenvoudig online aanvraagproces
  3. Geen lange wachttijden, binnen 10 minuten op uw rekening
  4. Flexibele optie voor onverwachte kosten
  5. Mogelijkheid om direct te handelen bij financiële urgentie
  6. Geschikt voor kleine bedragen zoals 500 euro
  7. Minimale documentatie en papierwerk vereist
  8. Transparante voorwaarden en terugbetalingsmogelijkheden
  9. Handige oplossing zonder gedoe of omslachtige procedures


Nadelen van Snel 500 Euro Lenen binnen 10 Minuten in België

  1. Hogere rentekosten in vergelijking met traditionele leningen
  2. Mogelijk beperkte terugbetalingstermijn, waardoor druk op uw financiën kan ontstaan
  3. Kans op impulsief lenen zonder grondige afweging van de financiële gevolgen
  4. Risico op overmatig lenen en het creëren van een schuldencyclus
  5. Mogelijke beperkingen in de hoogte van het geleende bedrag bij snelle leningen

Snel toegang tot financiële steun in noodgevallen

Het voordeel van het lenen van 500 euro binnen 10 minuten is de snelle toegang tot financiële steun in noodgevallen. In situaties waar directe financiële hulp vereist is, biedt deze snelle leenoptie de mogelijkheid om snel over het benodigde geld te beschikken. Dit kan een geruststellende oplossing zijn wanneer onverwachte kosten zich voordoen en er geen tijd is om langdurige goedkeuringsprocessen af te wachten.

Eenvoudig online aanvraagproces

Het grote voordeel van het lenen van 500 euro binnen 10 minuten is het eenvoudige online aanvraagproces. Met slechts enkele klikken kunt u het benodigde bedrag aanvragen zonder gedoe of lange wachttijden. Het gemak van online lenen maakt het proces snel en efficiënt, waardoor u binnen enkele minuten toegang kunt krijgen tot de financiële steun die u nodig heeft.

Geen lange wachttijden, binnen 10 minuten op uw rekening

Geen lange wachttijden meer! Met het voordeel van 500 euro lenen binnen 10 minuten, kunt u snel over het benodigde geld beschikken. Binnen een kort tijdsbestek staat het geleende bedrag al op uw rekening, waardoor u direct kunt voorzien in uw financiële behoeften zonder te hoeven wachten.

Flexibele optie voor onverwachte kosten

Het lenen van 500 euro binnen 10 minuten biedt een flexibele optie voor het omgaan met onverwachte kosten. In situaties waarin directe financiële steun nodig is, kan deze snelle lening helpen om snel en efficiënt aan de benodigde middelen te komen. Het gemak en de snelheid van deze optie maken het een handige oplossing voor noodsituaties waarbij onvoorziene uitgaven zich voordoen.

Mogelijkheid om direct te handelen bij financiële urgentie

De mogelijkheid om 500 euro te lenen binnen 10 minuten biedt het voordeel van direct handelen bij financiële urgentie. In geval van onverwachte kosten of financiële noodsituaties kunt u snel en gemakkelijk toegang krijgen tot het benodigde geld, waardoor u direct kunt reageren en de benodigde financiële ondersteuning kunt verkrijgen. Dit stelt u in staat om snel op te treden en de nodige stappen te ondernemen om uw financiële situatie te beheren zonder vertraging.

Geschikt voor kleine bedragen zoals 500 euro

Het lenen van 500 euro binnen 10 minuten is ideaal voor situaties waarin u behoefte heeft aan een klein bedrag aan extra financiële middelen. Deze snelle lening is bij uitstek geschikt voor onverwachte kosten of noodsituaties waarbij een klein bedrag direct nodig is. Met deze optie kunt u snel en gemakkelijk toegang krijgen tot het benodigde geld zonder langdurige procedures.

Minimale documentatie en papierwerk vereist

Het voordeel van het lenen van 500 euro binnen 10 minuten is dat er minimale documentatie en papierwerk vereist zijn. Hierdoor wordt het proces snel en eenvoudig, waardoor u zonder gedoe toegang kunt krijgen tot de benodigde financiële middelen. Het bespaart niet alleen tijd, maar maakt het ook handiger voor mensen die snel financiële ondersteuning nodig hebben in noodsituaties.

Transparante voorwaarden en terugbetalingsmogelijkheden

Een groot voordeel van het lenen van 500 euro binnen 10 minuten is de transparantie van de voorwaarden en terugbetalingsmogelijkheden. Door duidelijke en begrijpelijke voorwaarden weet u precies waar u aan toe bent en kunt u de lening afstemmen op uw financiële situatie. Dit geeft u gemoedsrust en vertrouwen dat u de lening op een verantwoorde manier kunt terugbetalen, waardoor u financiële stress kunt verminderen.

Handige oplossing zonder gedoe of omslachtige procedures

Het lenen van 500 euro binnen 10 minuten is een handige oplossing zonder gedoe of omslachtige procedures. In noodsituaties waar directe financiële hulp vereist is, biedt deze snelle lening een eenvoudige en efficiënte manier om snel toegang te krijgen tot het benodigde bedrag. Met minimale papierwerk en wachttijden kunnen mensen snel geholpen worden zonder zich te hoeven bezighouden met ingewikkelde procedures.

Hogere rentekosten in vergelijking met traditionele leningen

Een nadeel van het lenen van 500 euro binnen 10 minuten is dat het vaak gepaard gaat met hogere rentekosten in vergelijking met traditionele leningen. Vanwege de snelle en gemakkelijke toegang tot het geld en het beperkte tijdsbestek waarin de lening moet worden terugbetaald, brengen aanbieders van snelle leningen doorgaans hogere rentetarieven in rekening. Het is belangrijk om bewust te zijn van deze extra kosten en ervoor te zorgen dat u de totale terugbetalingsbedragen begrijpt voordat u besluit om een dergelijke lening af te sluiten.

Mogelijk beperkte terugbetalingstermijn, waardoor druk op uw financiën kan ontstaan

Een nadeel van het lenen van 500 euro binnen 10 minuten is de mogelijk beperkte terugbetalingstermijn, waardoor er druk op uw financiën kan ontstaan. In sommige gevallen kan de korte termijn waarbinnen het geleende bedrag moet worden terugbetaald, leiden tot financiële stress en moeilijkheden bij het voldoen aan de aflossingsverplichtingen. Het is daarom belangrijk om goed na te denken over uw financiële situatie en de haalbaarheid van de terugbetaling voordat u besluit om een snelle lening aan te gaan.

Kans op impulsief lenen zonder grondige afweging van de financiële gevolgen

Het lenen van 500 euro binnen 10 minuten brengt het risico met zich mee van impulsief lenen zonder een grondige afweging van de financiële gevolgen. Omdat het proces zo snel en gemakkelijk verloopt, bestaat de kans dat mensen overhaaste beslissingen nemen zonder volledig te begrijpen hoeveel ze uiteindelijk moeten terugbetalen en binnen welke termijn. Dit kan leiden tot financiële problemen op de lange termijn als de lening niet verantwoord wordt beheerd. Het is daarom essentieel om altijd voorzichtig te zijn en alleen te lenen wat echt nodig is na een zorgvuldige evaluatie van uw financiële situatie.

Risico op overmatig lenen en het creëren van een schuldencyclus

Het lenen van 500 euro binnen 10 minuten brengt het risico met zich mee van overmatig lenen en het in gang zetten van een schuldencyclus. In situaties waarbij leningen te snel en gemakkelijk beschikbaar zijn, bestaat het gevaar dat mensen meer lenen dan ze kunnen terugbetalen, wat kan leiden tot financiële problemen op de lange termijn. Het is essentieel om bewust te zijn van dit risico en verantwoordelijk om te gaan met leningen om te voorkomen dat men verstrikt raakt in een neerwaartse spiraal van schulden.

Mogelijke beperkingen in de hoogte van het geleende bedrag bij snelle leningen

Bij het lenen van 500 euro binnen 10 minuten kunnen mogelijke beperkingen optreden met betrekking tot de hoogte van het geleende bedrag bij snelle leningen. In sommige gevallen bieden aanbieders van snelle leningen slechts beperkte bedragen aan, wat kan betekenen dat u mogelijk niet het volledige gewenste bedrag kunt lenen. Het is belangrijk om hier rekening mee te houden en te controleren of het geleende bedrag voldoet aan uw financiële behoeften voordat u een snelle lening afsluit.