Zakelijk Lenen: Financiële Steun voor Ondernemers op Maat

Zakelijk Lenen: Financiële Steun voor Ondernemers

Als ondernemer weet u als geen ander dat een stabiele financiële basis essentieel is voor het succes van uw bedrijf. Soms kunnen er echter situaties ontstaan waarin extra financiële middelen nodig zijn om te groeien, investeren in nieuwe apparatuur, voorraden aan te vullen of om onvoorziene kosten op te vangen. In dergelijke gevallen kan zakelijk lenen een waardevolle oplossing zijn.

Wat is zakelijk lenen?

Zakelijk lenen is het proces waarbij ondernemers geld lenen van een financiële instelling om hun bedrijfsactiviteiten te ondersteunen. Deze leningen kunnen worden gebruikt voor verschillende doeleinden, zoals het uitbreiden van de activiteiten, het aannemen van personeel, het vernieuwen van de infrastructuur of het verbeteren van de cashflow.

Waarom zakelijk lenen?

Er zijn verschillende redenen waarom ondernemers ervoor kiezen om zakelijk te lenen:

Groeimogelijkheden: Zakelijke leningen bieden de mogelijkheid om te investeren in groei en uitbreiding. Dit kan bijvoorbeeld betekenen dat u nieuwe markten betreedt, uw productaanbod vergroot of uw bedrijfsactiviteiten schaalt.

Kapitaalbehoeften: Sommige bedrijven hebben extra kapitaal nodig om seizoensgebonden pieken op te vangen of om grote bestellingen te kunnen verwerken. Een zakelijke lening kan helpen bij het overbruggen van deze financiële behoeften.

Bedrijfsmiddelen: Het aanschaffen van nieuwe apparatuur, machines of voertuigen kan een grote investering zijn voor een bedrijf. Een zakelijke lening kan u helpen om deze kosten te dekken zonder dat u direct uw cashflow hoeft aan te spreken.

Cashflowbeheer: Soms kunnen onverwachte uitgaven of late betalingen leiden tot liquiditeitsproblemen voor een bedrijf. Met een zakelijke lening kunt u deze tijdelijke tekorten opvangen en ervoor zorgen dat uw bedrijfsactiviteiten soepel blijven verlopen.

Hoe werkt zakelijk lenen?

Het proces van zakelijk lenen kan variëren, afhankelijk van de financiële instelling en het type lening dat u kiest. Over het algemeen zijn er echter enkele stappen die u moet doorlopen:

Identificeer uw financieringsbehoefte: Bepaal hoeveel geld u nodig heeft en waarvoor u het wilt gebruiken. Dit helpt bij het selecteren van de juiste leningsvorm.

Kies de juiste financieringsbron: Er zijn verschillende opties beschikbaar, zoals bankleningen, online kredietverstrekkers of overheidsprogramma’s. Vergelijk de voorwaarden, rentetarieven en flexibiliteit om de beste optie voor uw bedrijf te vinden.

Bereid uw documentatie voor: Financiële instellingen hebben meestal bepaalde documentatie nodig, zoals jaarrekeningen, bankafschriften en een businessplan. Zorg ervoor dat u deze documenten op orde heeft voordat u een aanvraag indient.

Dien uw aanvraag in: Vul het aanvraagformulier in en verstrek de benodigde documenten. Zorg ervoor dat u alle gevraagde informatie nauwkeurig en volledig invult.

Beoordeling en goedkeuring: De financiële instelling zal uw aanvraag beoordelen op basis van verschillende criteria, zoals uw kredietwaardigheid, omzet, winstgevendheid en bedrijfsplan. Als uw aanvraag wordt goedgekeurd, ontvangt u een leningsvoorstel.

Terugbetalen van de lening: Na goedkeuring ontvangt u het geleende bedrag op uw rekening. U dient de lening vervolgens terug te betalen volgens de afgesproken voorwaarden, inclusief rente en eventuele andere kosten.

Let op: Zakelijk lenen brengt kosten met zich mee, zoals rente en administratiekosten. Het is belangrijk om deze kosten zorgvuldig te overwegen en ervoor te zorgen dat u in staat bent om de lening terug te betalen volgens de afgesproken voorwaarden.

Conclusie

Zakelijk lenen kan een waardevol instrument zijn om uw bedrijf te laten groeien, kapitaalbehoeften te financieren of cashflowproblemen op te lossen. Het is echter belangrijk om zorgvuldig onderzoek te doen naar verschillende financieringsopties en om realistisch te zijn over uw terugbetalingsvermogen. Met de juiste planning en verantwoordelijkheid kan zakelijk lenen een krachtig hulpmiddel zijn om uw bedrijf naar nieuwe hoogten te brengen.


8 Voordelen van Zakelijk Lenen in België: Lage rentetarieven, diverse financieringsopties, toegang tot extra financiële middelen, flexibele betalingsmogelijkheden

  1. U kunt vaak lage rentetarieven verwachten.
  2. Er zijn veel verschillende financieringsopties beschikbaar, waardoor het makkelijker is om een oplossing te vinden die bij uw bedrijfsbehoeften past.
  3. U krijgt toegang tot extra financiële middelen, waardoor u uw bedrijf groter en succesvoller kunt maken.
  4. De leningverstrekkers bieden flexibele betalingsmogelijkheden aan, wat betekent dat u meer controle heeft over de terugbetaling van de lening.
  5. Het proces is sneller dan traditionele bankleningen, waardoor u sneller geld kunt lenen voor investeringen of expansie van uw bedrijf.
  6. U bent niet verplicht om onderpand te stellen voor een zakelijke lening in België, wat betekent dat er minder risico’s zijn verbonden aan het leningsproces en dat de procedure eenvoudiger wordt gemaakt voor alle betrokken partijen .
  7. Er is geld beschikbaar voor start-ups die op zoek zijn naar financiering om hun bedrijf op te starten of hun activiteit te vergroten en te diversifiëren .
  8. Door verschillende financiers met elkaar te vergelijken, kunt u voordelige tarieven vinden die passend bij uw budget en behoeften zijn .


6 nadelen van zakelijk lenen: hogere rente, veel documenten en vereisten, beperkte leenbedragen, vereiste garanties, boetes bij niet-tijdige aflossing en persoonlijke aans

  1. De rente is meestal hoger dan bij een reguliere lening;
  2. Er zijn veel documenten en vereisten nodig om de lening te verkrijgen;
  3. U kunt niet altijd het bedrag lenen dat u nodig hebt;
  4. U moet mogelijk garanties stellen voor de lening;
  5. Er kan een boete worden opgelegd als u de lening niet op tijd aflost;
  6. Als uw bedrijf failliet gaat, bent u persoonlijk aansprakelijk voor de schuld.

U kunt vaak lage rentetarieven verwachten.

Een van de voordelen van zakelijk lenen is dat u vaak kunt profiteren van lage rentetarieven. Dit kan een aantrekkelijke factor zijn voor ondernemers die op zoek zijn naar financiering voor hun bedrijf.

Lage rentetarieven kunnen gunstig zijn omdat ze de totale kosten van de lening verminderen. Dit betekent dat u minder geld hoeft terug te betalen aan de financiële instelling in de vorm van rente, waardoor uw maandelijkse aflossingen lager kunnen zijn.

De exacte rentetarieven die u kunt verwachten, variëren afhankelijk van verschillende factoren, zoals uw kredietgeschiedenis, het type lening en de financiële instelling waar u een aanvraag indient. Over het algemeen geldt dat hoe sterker uw kredietprofiel is, hoe groter de kans is op lagere rentetarieven.

Het hebben van lage rentetarieven biedt verschillende voordelen voor uw bedrijf. Ten eerste vermindert het uw financiële lasten en verbetert het uw cashflowpositie. Dit kan u helpen om meer middelen beschikbaar te hebben voor andere bedrijfsuitgaven of om te investeren in groei.

Daarnaast kan het hebben van lage rentetarieven ook bijdragen aan een hogere winstgevendheid op lange termijn. Minder geld besteed aan rentebetalingen betekent meer geld dat beschikbaar is om te investeren in strategische projecten of om reserves op te bouwen voor toekomstige behoeften.

Het is belangrijk op te merken dat het verkrijgen van lage rentetarieven afhankelijk is van uw financiële situatie en kredietwaardigheid. Het is daarom verstandig om uw kredietprofiel te optimaliseren voordat u een zakelijke lening aanvraagt. Dit kan onder meer inhouden dat u uw credit score verbetert, uw schuldenlast vermindert en uw financiële documentatie op orde brengt.

Kortom, zakelijk lenen biedt vaak de mogelijkheid om te profiteren van lage rentetarieven. Dit kan uw bedrijf helpen om de kosten te verlagen, de cashflow te verbeteren en de winstgevendheid te vergroten. Het is echter belangrijk om zorgvuldig onderzoek te doen, verschillende opties te vergelijken en ervoor te zorgen dat u in staat bent om aan de terugbetalingsverplichtingen te voldoen voordat u een lening afsluit.

Er zijn veel verschillende financieringsopties beschikbaar, waardoor het makkelijker is om een oplossing te vinden die bij uw bedrijfsbehoeften past.

Als ondernemer begrijpt u dat elk bedrijf uniek is en specifieke financiële behoeften heeft. Het goede nieuws is dat er tegenwoordig een breed scala aan financieringsopties beschikbaar is voor zakelijk lenen, waardoor u kunt kiezen wat het beste bij uw bedrijf past.

Of u nu op zoek bent naar een lening met vaste rente, flexibele terugbetalingsvoorwaarden of specifieke leningen voor bepaalde doeleinden, zoals apparatuurfinanciering of werkkapitaal, er is voor elk wat wils.

Traditionele banken bieden vaak zakelijke leningen aan met concurrerende rentetarieven en uitgebreide ondersteuning. Online kredietverstrekkers daarentegen bieden vaak snellere goedkeuring en meer flexibiliteit in termen van vereisten en terugbetalingsvoorwaarden.

Daarnaast zijn er ook overheidsprogramma’s en subsidies beschikbaar die specifiek gericht zijn op het ondersteunen van kleine bedrijven. Deze programma’s kunnen aantrekkelijke rentetarieven, gunstige voorwaarden en zelfs gedeeltelijke kwijtschelding van de lening bieden.

Het hebben van verschillende opties stelt u in staat om de financieringsoplossing te vinden die het beste past bij uw bedrijfsmodel, groeiplannen en terugbetalingscapaciteit. Het stelt u ook in staat om te vergelijken en de meest gunstige voorwaarden en tarieven te vinden.

Het is echter belangrijk om zorgvuldig onderzoek te doen, offertes te vergelijken en de kleine lettertjes van elk financieringsaanbod te lezen. Het begrijpen van de kosten, voorwaarden en eventuele verborgen kosten is essentieel om een weloverwogen beslissing te nemen.

Kortom, het feit dat er veel verschillende financieringsopties beschikbaar zijn voor zakelijk lenen is een groot voordeel. Het stelt u in staat om een oplossing te vinden die perfect past bij uw bedrijfsbehoeften, waardoor u uw groeiplannen kunt realiseren en uw bedrijf naar nieuwe hoogten kunt brengen.

U krijgt toegang tot extra financiële middelen, waardoor u uw bedrijf groter en succesvoller kunt maken.

Zakelijk lenen biedt ondernemers de mogelijkheid om toegang te krijgen tot extra financiële middelen, waardoor ze hun bedrijf kunnen laten groeien en succesvoller kunnen maken. Het hebben van voldoende kapitaal is essentieel voor het nemen van belangrijke stappen in de ontwikkeling van een bedrijf.

Met extra financiële middelen kunt u investeren in nieuwe projecten, uw productaanbod uitbreiden, nieuwe markten betreden of uw huidige activiteiten opschalen. Dit opent de deur naar groeimogelijkheden die anders misschien niet haalbaar zouden zijn.

Door zakelijk te lenen kunt u ook investeren in moderne technologieën, up-to-date apparatuur en efficiënte systemen die uw bedrijfsprocessen verbeteren. Dit kan leiden tot hogere productiviteit, lagere kosten en een betere concurrentiepositie op de markt.

Bovendien stelt zakelijk lenen u in staat om snel in te spelen op kansen die zich voordoen. Soms doet zich een unieke kans voor om bijvoorbeeld een nieuw contract binnen te halen of een grote bestelling te verwerken. Met extra financiële middelen kunt u deze kansen grijpen en uw bedrijf naar nieuwe hoogten tillen.

Het is echter belangrijk om verantwoordelijkheid te nemen bij het aangaan van zakelijke leningen. Zorg ervoor dat u realistische terugbetalingsplannen maakt en dat u de rente- en andere kosten begrijpt voordat u zich verbindt aan een lening. Een goed doordachte en strategische aanpak kan ervoor zorgen dat u optimaal profiteert van de extra financiële middelen en uw bedrijf naar succes leidt.

De leningverstrekkers bieden flexibele betalingsmogelijkheden aan, wat betekent dat u meer controle heeft over de terugbetaling van de lening.

Een van de voordelen van zakelijk lenen is dat leningverstrekkers flexibele betalingsmogelijkheden aanbieden, waardoor u meer controle heeft over de terugbetaling van de lening.

Traditionele leningen hebben vaak vaste maandelijkse betalingstermijnen gedurende een vooraf bepaalde periode. Dit kan soms een uitdaging zijn voor ondernemers, omdat hun cashflow kan variëren afhankelijk van seizoensgebonden schommelingen of andere factoren die invloed hebben op de inkomsten.

Met zakelijke leningen kunt u echter vaak afspraken maken met de leningverstrekker over flexibele betalingsvoorwaarden. Dit betekent dat u kunt kiezen voor een terugbetalingsplan dat past bij uw bedrijfssituatie en financiële mogelijkheden.

Flexibele betalingsmogelijkheden kunnen verschillende vormen aannemen. Zo kunt u bijvoorbeeld kiezen voor een betalingsschema waarbij u maandelijks, driemaandelijks of zelfs jaarlijks aflost. Sommige leningverstrekkers bieden ook de mogelijkheid om tijdelijk alleen rente te betalen, waardoor uw maandelijkse verplichtingen lager worden.

Dit niveau van flexibiliteit stelt ondernemers in staat om hun terugbetalingen af te stemmen op hun cashflow en financiële situatie. Het geeft hen meer controle en gemoedsrust, wetende dat ze niet vastzitten aan strikte en inflexibele betalingsregelingen.

Het is echter belangrijk om op te merken dat flexibele betalingsmogelijkheden vaak gepaard gaan met bepaalde voorwaarden en kosten. Het is essentieel om deze voorwaarden zorgvuldig te bestuderen en ervoor te zorgen dat u de financiële verplichtingen kunt nakomen voordat u een zakelijke lening afsluit.

Al met al bieden zakelijke leningen met flexibele betalingsmogelijkheden ondernemers de vrijheid en controle om hun lening terug te betalen op een manier die het beste past bij hun bedrijfsbehoeften. Het stelt hen in staat om hun financiën effectief te beheren en tegelijkertijd hun bedrijfsgroei en succes te stimuleren.

Het proces is sneller dan traditionele bankleningen, waardoor u sneller geld kunt lenen voor investeringen of expansie van uw bedrijf.

Een van de voordelen van zakelijk lenen is dat het proces over het algemeen sneller verloopt dan bij traditionele bankleningen. Dit betekent dat u sneller toegang kunt krijgen tot het benodigde geld voor investeringen of de uitbreiding van uw bedrijf.

In tegenstelling tot bankleningen, waarbij het aanvraagproces vaak langdurig en tijdrovend kan zijn, bieden veel alternatieve financieringsbronnen, zoals online kredietverstrekkers, een snellere en efficiëntere aanpak. Het invullen van een online aanvraagformulier kan vaak binnen enkele minuten worden gedaan, waardoor u kostbare tijd bespaart.

Bovendien vereisen zakelijke leningen vaak minder documentatie dan traditionele bankleningen. Dit betekent dat u niet hoeft te wachten op uitgebreide financiële rapportages of complexe bedrijfsplannen om uw aanvraag in te dienen. Hierdoor kan het goedkeuringsproces sneller verlopen en kunt u snel horen of uw leningaanvraag is goedgekeurd.

De snelheid van zakelijk lenen is vooral gunstig wanneer u dringend behoefte heeft aan financiële middelen om kansen te benutten of om te reageren op onvoorziene situaties. Of het nu gaat om het aanschaffen van nieuwe apparatuur, het aannemen van nieuw personeel of het uitbreiden naar nieuwe markten, een snelle financieringsoplossing kan ervoor zorgen dat u geen waardevolle kansen misloopt.

Het is echter belangrijk om op te merken dat hoewel het proces van zakelijk lenen sneller kan zijn, dit niet betekent dat u onvoorzichtig moet zijn bij het nemen van financiële beslissingen. Het is nog steeds essentieel om zorgvuldig de voorwaarden, rentevoeten en terugbetalingsverplichtingen van de lening te evalueren voordat u zich verbindt. Het is raadzaam om een realistische terugbetalingsplanning op te stellen en ervoor te zorgen dat uw bedrijf in staat is om aan deze verplichtingen te voldoen.

Al met al biedt het snellere proces van zakelijk lenen u de mogelijkheid om snel financiering te verkrijgen voor uw bedrijfsbehoeften. Het stelt u in staat om kansen te grijpen en uw bedrijf snel uit te breiden, waardoor u een concurrentievoordeel kunt behalen in een dynamische zakelijke omgeving.

U bent niet verplicht om onderpand te stellen voor een zakelijke lening in België, wat betekent dat er minder risico’s zijn verbonden aan het leningsproces en dat de procedure eenvoudiger wordt gemaakt voor alle betrokken partijen .

Een van de voordelen van zakelijk lenen in België is dat u niet verplicht bent om onderpand te stellen voor de lening. Dit betekent dat er minder risico’s verbonden zijn aan het leningsproces en dat de procedure eenvoudiger wordt gemaakt voor alle betrokken partijen.

Het niet hoeven stellen van onderpand biedt flexibiliteit en gemak voor ondernemers die op zoek zijn naar financiële steun. In plaats van activa, zoals eigendommen of voertuigen, te moeten aanbieden als zekerheid, kunnen ondernemers hun zakelijke plannen presenteren en hun kredietwaardigheid aantonen om in aanmerking te komen voor een lening.

Dit heeft verschillende voordelen. Ten eerste maakt het de toegang tot financiering gemakkelijker, met name voor startende bedrijven of bedrijven die geen grote activa bezitten. Het stelt hen in staat om kapitaal te verkrijgen zonder dat ze zich zorgen hoeven te maken over het verliezen van waardevolle bezittingen in geval van wanbetaling.

Ten tweede versnelt het de goedkeuringsprocedure. Omdat er geen onderpand hoeft te worden geëvalueerd en gewaardeerd, kunnen financiële instellingen sneller beslissen over een leningsaanvraag. Dit is vooral gunstig voor ondernemers die snel kapitaal nodig hebben om kansen te benutten of uitdagingen aan te pakken.

Daarnaast maakt het ontbreken van onderpand het leningsproces minder complex en bureaucratisch. Ondernemers hoeven geen uitgebreide documentatie te verstrekken over de waarde en eigendom van activa. Dit vermindert de administratieve lasten en maakt het lenen van geld eenvoudiger en toegankelijker voor ondernemers.

Het niet verplicht stellen van onderpand bij zakelijk lenen in België is dus een belangrijk voordeel dat ondernemers in staat stelt om op een eenvoudigere en minder risicovolle manier financiering te verkrijgen. Het biedt flexibiliteit, versnelt de goedkeuringsprocedure en vereenvoudigt het leningsproces. Dit maakt zakelijk lenen een aantrekkelijke optie voor ondernemers die hun bedrijf willen laten groeien of financiële uitdagingen willen overwinnen zonder hun activa als zekerheid te hoeven stellen.

Er is geld beschikbaar voor start-ups die op zoek zijn naar financiering om hun bedrijf op te starten of hun activiteit te vergroten en te diversifiëren .

Er is geld beschikbaar voor start-ups die op zoek zijn naar financiering om hun bedrijf op te starten of hun activiteit te vergroten en te diversifiëren.

Voor veel startende ondernemers kan het vinden van voldoende financiering een uitdaging zijn. Het opzetten van een nieuw bedrijf vereist vaak aanzienlijke investeringen in apparatuur, voorraden, marketing en personeel. Gelukkig is er een proactieve oplossing beschikbaar: zakelijk lenen.

Zakelijk lenen biedt start-ups de mogelijkheid om toegang te krijgen tot de nodige financiële middelen om hun bedrijfsactiviteiten van de grond te krijgen of uit te breiden. Dit is vooral gunstig voor ondernemers die niet over voldoende eigen kapitaal beschikken of die geen investeerders kunnen vinden.

Een zakelijke lening stelt start-ups in staat om hun plannen en ideeën tot leven te brengen. Of het nu gaat om het aanschaffen van apparatuur, het inhuren van personeel, het ontwikkelen van nieuwe producten of het betreden van nieuwe markten, zakelijk lenen biedt de financiële steun die nodig is om deze doelen te bereiken.

Bovendien kan zakelijk lenen ook helpen bij het diversifiëren en vergroten van de activiteiten van een start-up. Het stelt ondernemers in staat om nieuwe kansen aan te grijpen, markten uit te breiden en innovatieve projecten te realiseren. Door gebruik te maken van externe financiering kunnen start-ups sneller groeien en een sterke positie op de markt verwerven.

Het verkrijgen van financiering voor een start-up kan echter een uitdagend proces zijn. Het is belangrijk om een solide businessplan te hebben, financiële prognoses te presenteren en de juiste financieringsbronnen te vinden die passen bij de behoeften van uw bedrijf. Het vergt geduld, doorzettingsvermogen en het vermogen om uw ideeën overtuigend te presenteren.

Kortom, zakelijk lenen biedt start-ups de mogelijkheid om hun bedrijfsideeën om te zetten in realiteit. Het stelt hen in staat om de nodige financiële middelen te verkrijgen om hun bedrijf op te starten, uit te breiden en te diversifiëren. Met de juiste planning en verantwoordelijkheid kan zakelijk lenen een waardevol hulpmiddel zijn voor startende ondernemers die op zoek zijn naar financiering.

Door verschillende financiers met elkaar te vergelijken, kunt u voordelige tarieven vinden die passend bij uw budget en behoeften zijn .

Door verschillende financiers met elkaar te vergelijken, kunt u voordelige tarieven vinden die passend zijn bij uw budget en behoeften. Dit is een belangrijk voordeel van zakelijk lenen.

Wanneer u op zoek bent naar financiering voor uw bedrijf, is het essentieel om de tijd te nemen om verschillende financiële instellingen en kredietverstrekkers te vergelijken. Elke financier heeft zijn eigen tarieven, voorwaarden en leningopties. Door deze te vergelijken, kunt u de beste deal vinden die aansluit bij uw specifieke situatie.

Bij het vergelijken van financiers is het belangrijk om niet alleen naar de rentetarieven te kijken, maar ook naar andere kosten en voorwaarden. Sommige kredietverstrekkers kunnen bijvoorbeeld extra administratiekosten of boetes in rekening brengen als u de lening vervroegd wilt aflossen. Door deze aspecten mee te nemen in uw vergelijking, kunt u een weloverwogen beslissing nemen.

Het vergelijken van financiers stelt u ook in staat om flexibiliteit in uw leningsvoorwaarden te vinden. U kunt bijvoorbeeld kijken naar de mogelijkheid van aflossingsvrije periodes of flexibele terugbetalingsplannen die beter passen bij de cashflow van uw bedrijf.

Daarnaast kan het vergelijkingsproces u helpen om meer inzicht te krijgen in de reputatie en betrouwbaarheid van verschillende financiers. Door beoordelingen en ervaringen van andere ondernemers te raadplegen, kunt u een beter beeld krijgen van de kwaliteit van de dienstverlening en klanttevredenheid.

Kortom, door verschillende financiers met elkaar te vergelijken, kunt u voordelige tarieven vinden die passend zijn bij uw budget en behoeften. Dit stelt u in staat om de beste financieringsoplossing te kiezen voor uw bedrijf, waardoor u uw doelen kunt bereiken en uw bedrijf kunt laten groeien. Neem de tijd om te vergelijken en maak een weloverwogen keuze die past bij uw zakelijke behoeften.

De rente is meestal hoger dan bij een reguliere lening;

Zakelijk lenen kan een waardevolle financieringsoplossing zijn voor ondernemers, maar het is belangrijk om op de hoogte te zijn van de mogelijke nadelen. Een van de nadelen van zakelijk lenen is dat de rente meestal hoger is dan bij een reguliere lening.

Wanneer u geld leent voor zakelijke doeleinden, zoals het financieren van uw bedrijfsactiviteiten of het investeren in groei, zullen financiële instellingen vaak een hogere rente hanteren dan bij persoonlijke leningen. Dit komt omdat zakelijke leningen als risicovoller worden beschouwd.

Financiële instellingen baseren hun rentetarieven op verschillende factoren, zoals de kredietwaardigheid van uw bedrijf, de financiële prestaties en het risico dat zij associëren met uw branche. Als uw bedrijf als risicovoller wordt beschouwd, kan dit resulteren in een hogere rente op uw zakelijke lening.

Het hogere rentepercentage kan invloed hebben op uw maandelijkse betalingen en de totale kosten van de lening. Het is belangrijk om deze extra kosten zorgvuldig te overwegen bij het nemen van een beslissing over zakelijk lenen.

Het is echter ook belangrijk om te beseffen dat de rente niet het enige aspect is waarmee rekening moet worden gehouden bij zakelijk lenen. Andere factoren, zoals flexibiliteit in terugbetalingsvoorwaarden, beschikbaarheid van fondsen en snelheid van goedkeuring, kunnen ook een rol spelen bij het kiezen van de juiste financieringsbron voor uw bedrijf.

Het is verstandig om verschillende aanbieders te vergelijken en offertes aan te vragen om de beste rente en voorwaarden voor uw zakelijke lening te krijgen. Daarnaast is het belangrijk om een realistisch beeld te hebben van uw terugbetalingsvermogen en ervoor te zorgen dat u in staat bent om de lening op tijd terug te betalen.

Kortom, hoewel de rente vaak hoger is bij zakelijk lenen dan bij reguliere leningen, is het belangrijk om alle aspecten van de financiering af te wegen voordat u een beslissing neemt. Door zorgvuldig onderzoek en planning kunt u de juiste financieringsoplossing vinden die past bij uw bedrijfsbehoeften en financiële situatie.

Er zijn veel documenten en vereisten nodig om de lening te verkrijgen;

Bij het aanvragen van een zakelijke lening worden ondernemers vaak geconfronteerd met de uitdaging van het verzamelen van verschillende documenten en het voldoen aan specifieke vereisten. Dit kan een nadeel zijn voor diegenen die op zoek zijn naar snelle en eenvoudige financiering.

Financiële instellingen stellen meestal bepaalde documentatie-eisen om de kredietwaardigheid van een bedrijf te beoordelen en ervoor te zorgen dat het in staat is om de lening terug te betalen. Dit kan onder andere jaarrekeningen, belastingaangiftes, bankafschriften, bedrijfsplannen en bewijs van omzet vereisen. Het verzamelen van al deze documenten kan tijdrovend zijn en extra administratieve last met zich meebrengen.

Bovendien kunnen financiële instellingen ook aanvullende vereisten stellen, zoals een minimumomzet of een bepaalde periode van operationele geschiedenis. Deze criteria kunnen ervoor zorgen dat sommige startende ondernemers of bedrijven die nog niet lang bestaan, moeite hebben om aan de eisen te voldoen.

Het proces van het verkrijgen van de benodigde documentatie en het voldoen aan alle vereisten kan frustrerend zijn voor ondernemers die snel financiering nodig hebben. Het kan hun plannen vertragen of zelfs leiden tot afwijzing van hun leningsaanvraag.

Het is belangrijk voor ondernemers om zich bewust te zijn van deze uitdagingen en om tijdig te beginnen met het verzamelen en voorbereiden van de benodigde documenten. Het kan ook nuttig zijn om advies in te winnen bij een financieel adviseur of een gespecialiseerde kredietverstrekker die bekend is met de specifieke vereisten en documentatieprocedures.

Hoewel het verkrijgen van zakelijke leningen soms gepaard kan gaan met veel documenten en vereisten, is het belangrijk om te onthouden dat deze maatregelen bedoeld zijn om de financiële stabiliteit van uw bedrijf te waarborgen en ervoor te zorgen dat u verantwoordelijk kunt lenen. Door goed voorbereid te zijn en samen te werken met de juiste partners, kunt u de kans vergroten om succesvol financiering te verkrijgen voor uw zakelijke behoeften.

U kunt niet altijd het bedrag lenen dat u nodig hebt;

Een van de nadelen van zakelijk lenen is dat u niet altijd het exacte bedrag kunt lenen dat u nodig hebt. Financiële instellingen hebben vaak bepaalde limieten en richtlijnen bij het verstrekken van zakelijke leningen, wat betekent dat het geleende bedrag mogelijk niet overeenkomt met het exacte bedrag dat u nodig heeft.

Dit kan frustrerend zijn, vooral als u specifieke plannen heeft voor het gebruik van de lening en een bepaald bedrag nodig heeft om uw doelen te bereiken. Het kan zijn dat u genoegen moet nemen met een lager bedrag dan verwacht, wat mogelijk invloed kan hebben op uw vermogen om bepaalde investeringen te doen of projecten uit te voeren zoals gepland.

Daarnaast kunnen financiële instellingen ook kijken naar uw kredietwaardigheid en financiële geschiedenis bij het bepalen van het maximale leenbedrag. Als uw kredietwaardigheid niet voldoet aan hun vereisten, kan dit resulteren in een lager leenbedrag dan u had gehoopt.

Het is belangrijk om realistisch te blijven en uw financieringsbehoeften zorgvuldig te evalueren voordat u een zakelijke lening aanvraagt. Zorg ervoor dat u een duidelijk beeld heeft van het benodigde bedrag en zoek naar alternatieve financieringsmogelijkheden als de traditionele zakelijke lening niet voldoet aan uw behoeften.

Houd er rekening mee dat sommige financiële instellingen flexibeler kunnen zijn dan andere bij het verstrekken van leningen. Het kan de moeite waard zijn om verschillende opties te verkennen en met verschillende kredietverstrekkers te praten om te zien welke mogelijkheden er zijn om het gewenste bedrag te lenen.

Kortom, het is belangrijk om rekening te houden met het feit dat u niet altijd het exacte bedrag kunt lenen dat u nodig heeft bij zakelijk lenen. Het is verstandig om uw financieringsbehoeften zorgvuldig te plannen en alternatieven te overwegen om ervoor te zorgen dat u de benodigde middelen krijgt om uw zakelijke doelen te bereiken.

U moet mogelijk garanties stellen voor de lening;

Een belangrijke overweging bij zakelijk lenen is dat u mogelijk garanties moet stellen voor de lening. Hoewel dit een nadeel kan zijn, is het belangrijk om te begrijpen waarom financiële instellingen deze garanties vereisen en hoe ze van invloed kunnen zijn op uw bedrijf.

Wanneer u een zakelijke lening aanvraagt, willen de meeste financiële instellingen zekerheid hebben dat zij hun geld zullen terugkrijgen. Daarom vragen ze vaak om garanties, zoals persoonlijke borgstellingen of zakelijke activa als onderpand. Dit betekent dat u persoonlijk verantwoordelijk kunt worden gehouden voor de terugbetaling van de lening, zelfs als uw bedrijf niet in staat is om aan zijn verplichtingen te voldoen.

Het stellen van garanties kan verschillende risico’s met zich meebrengen. Ten eerste kan het uw persoonlijke financiën beïnvloeden, omdat u mogelijk uw eigen bezittingen moet gebruiken als onderpand. Dit kan betekenen dat uw huis, auto of andere persoonlijke eigendommen op het spel staan als uw bedrijf niet in staat is om de lening terug te betalen.

Daarnaast kan het stellen van garanties ook invloed hebben op uw zakelijke activiteiten. Als u bijvoorbeeld zakelijke activa als onderpand moet gebruiken, kunnen deze beperkt beschikbaar zijn voor andere doeleinden of investeringen. Dit kan de groeimogelijkheden of flexibiliteit van uw bedrijf beperken.

Het is daarom essentieel om zorgvuldig na te denken over de mogelijke gevolgen van het stellen van garanties voordat u een zakelijke lening afsluit. Het is verstandig om uw financiële situatie en de risico’s grondig te evalueren voordat u akkoord gaat met eventuele garanties.

Daarnaast is het raadzaam om alternatieve financieringsmogelijkheden te onderzoeken die mogelijk minder strenge garantievereisten hebben. Dit kan bijvoorbeeld crowdfunding, durfkapitaal of subsidies zijn. Deze opties kunnen uw bedrijf helpen groeien zonder dat u persoonlijke bezittingen op het spel hoeft te zetten.

Kortom, hoewel het stellen van garanties voor een zakelijke lening een nadeel kan zijn, is het belangrijk om de risico’s en gevolgen hiervan goed te begrijpen voordat u besluit een lening aan te gaan. Het is altijd verstandig om professioneel advies in te winnen en alternatieve financieringsmogelijkheden te overwegen om ervoor te zorgen dat u de beste keuze maakt voor uw bedrijf.

Er kan een boete worden opgelegd als u de lening niet op tijd aflost;

Een van de nadelen van zakelijk lenen is dat er een boete kan worden opgelegd als u de lening niet op tijd aflost. Dit kan een financiële last zijn voor uw bedrijf en het is belangrijk om hier rekening mee te houden bij het plannen van uw terugbetalingen.

Financiële instellingen hanteren vaak strikte voorwaarden en termijnen voor het terugbetalen van zakelijke leningen. Als u niet in staat bent om aan deze termijnen te voldoen, bijvoorbeeld door onverwachte tegenslagen of veranderingen in uw bedrijfsomstandigheden, kan dit resulteren in een boete.

De hoogte van de boete varieert per financiële instelling en leningsovereenkomst. Het kan een vast bedrag zijn of een percentage van het openstaande saldo. In sommige gevallen kan de boete zelfs hoger zijn dan de oorspronkelijke rente- en administratiekosten.

Het opleggen van een boete heeft tot doel om ervoor te zorgen dat leners hun verplichtingen nakomen en om financiële risico’s voor de kredietverstrekker te beperken. Het is belangrijk om deze boetes serieus te nemen en ervoor te zorgen dat u zich bewust bent van de consequenties als u niet in staat bent om aan uw betalingsverplichtingen te voldoen.

Om dit risico te minimaliseren, is het raadzaam om realistische terugbetalingsplannen op te stellen en ervoor te zorgen dat u uw financiële situatie grondig analyseert voordat u een zakelijke lening afsluit. Het is ook verstandig om mogelijke scenario’s te overwegen waarin u mogelijk niet aan de betalingsverplichtingen kunt voldoen, en om hierover openlijk te communiceren met de kredietverstrekker.

Het is belangrijk om te onthouden dat het niet nakomen van uw betalingsverplichtingen niet alleen kan leiden tot boetes, maar ook tot negatieve gevolgen voor uw kredietwaardigheid en toekomstige financieringsmogelijkheden. Zorg er daarom altijd voor dat u een realistisch beeld heeft van uw financiële situatie voordat u een zakelijke lening aangaat en houd rekening met de mogelijke gevolgen als u niet in staat bent om aan uw betalingsverplichtingen te voldoen.

Als uw bedrijf failliet gaat, bent u persoonlijk aansprakelijk voor de schuld.

Zakelijk lenen kan een waardevol instrument zijn om uw bedrijf te laten groeien en financiële behoeften te ondersteunen. Het is echter belangrijk om ook de mogelijke nadelen en risico’s van zakelijk lenen in overweging te nemen. Een belangrijk nadeel is dat als uw bedrijf failliet gaat, u persoonlijk aansprakelijk kunt worden gesteld voor de schuld.

In veel gevallen vereisen financiële instellingen persoonlijke garanties bij het verstrekken van zakelijke leningen. Dit betekent dat u als ondernemer bereid moet zijn om uw persoonlijke bezittingen, zoals uw huis, auto of spaargeld, in te zetten als onderpand voor de lening. Als het bedrijf niet in staat is om de schuld terug te betalen en failliet gaat, kunnen schuldeisers aanspraak maken op uw persoonlijke bezittingen om de openstaande schuld af te lossen.

Dit kan een grote financiële impact hebben op u als ondernemer. Het kan leiden tot het verlies van uw persoonlijke vermogen en zelfs tot langdurige financiële problemen. Het is daarom van essentieel belang om zorgvuldig af te wegen of het risico van persoonlijke aansprakelijkheid opweegt tegen de voordelen van het verkrijgen van een zakelijke lening.

Het is raadzaam om professioneel advies in te winnen bij een financieel adviseur of juridisch expert voordat u een zakelijke lening aangaat. Zij kunnen u helpen om de risico’s en mogelijke gevolgen van persoonlijke aansprakelijkheid volledig te begrijpen, zodat u weloverwogen beslissingen kunt nemen met betrekking tot uw bedrijfsfinanciën.

Kortom, hoewel zakelijk lenen vele voordelen kan bieden, is het belangrijk om bewust te zijn van de mogelijke nadelen. Het risico van persoonlijke aansprakelijkheid bij een faillissement kan aanzienlijke gevolgen hebben voor uw persoonlijke financiën. Weeg daarom altijd de voor- en nadelen zorgvuldig af voordat u besluit om zakelijk te lenen.
Zakelijke lening berekenen: Een essentiële stap voor ondernemers in België

Een zakelijke lening berekenen: een essentiële stap voor ondernemers

Als ondernemer kan het verkrijgen van een zakelijke lening een cruciale stap zijn om uw bedrijf te laten groeien, nieuwe investeringen te doen of financiële uitdagingen te overwinnen. Voordat u echter een beslissing neemt, is het belangrijk om de zakelijke lening zorgvuldig te berekenen en te evalueren. Hierdoor kunt u de financiële impact op uw bedrijf beter begrijpen en ervoor zorgen dat u de juiste keuze maakt.

De eerste stap bij het berekenen van een zakelijke lening is het bepalen van het gewenste leenbedrag. Dit hangt af van verschillende factoren, zoals het doel van de lening, de benodigde investering en de verwachte terugverdientijd. Het is belangrijk om realistisch te zijn bij het bepalen van dit bedrag, zodat u niet meer leent dan nodig is en uw bedrijf niet onnodig belast met schulden.

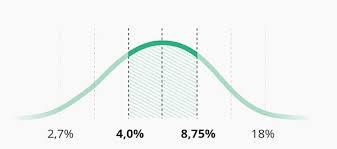
Vervolgens moet u rekening houden met de rentevoet die wordt aangeboden door de geldverstrekker. De rentevoet kan variëren afhankelijk van verschillende factoren, zoals de kredietwaardigheid van uw bedrijf, de looptijd van de lening en het type lening dat u kiest. Het is belangrijk om verschillende aanbieders te vergelijken om zo de beste rentevoet voor uw situatie te vinden.

Naast de rentevoet moet u ook rekening houden met de looptijd van de lening. Dit is de periode waarin u de lening moet terugbetalen. Een kortere looptijd kan resulteren in hogere maandelijkse aflossingen, maar u betaalt minder rente over de totale looptijd van de lening. Een langere looptijd daarentegen kan lagere maandelijkse aflossingen betekenen, maar u betaalt meer rente op lange termijn. Het is belangrijk om een balans te vinden tussen uw financiële mogelijkheden en het minimaliseren van de totale kosten van de lening.

Een andere factor om in overweging te nemen bij het berekenen van een zakelijke lening zijn eventuele extra kosten, zoals administratiekosten of verzekeringen. Deze kosten kunnen variëren afhankelijk van de geldverstrekker en het type lening dat u kiest. Het is belangrijk om deze kosten op te nemen in uw berekeningen, zodat u een nauwkeurig beeld krijgt van de totale kosten van de lening.

Ten slotte is het verstandig om ook rekening te houden met uw bedrijfsinkomsten en cashflow bij het berekenen van een zakelijke lening. Het is belangrijk om ervoor te zorgen dat uw bedrijf voldoende inkomsten genereert om aan de aflossingsverplichtingen te voldoen zonder in financiële moeilijkheden te komen. Een gezonde cashflow zorgt ervoor dat u tijdig aan uw financiële verplichtingen kunt voldoen en helpt bij het behouden van financiële stabiliteit.

Het berekenen van een zakelijke lening kan een complex proces zijn, maar het is essentieel om een goed inzicht te krijgen in de financiële impact op uw bedrijf. Het kan lonend zijn om advies in te winnen bij financiële experts of uw boekhouder om ervoor te zorgen dat u de juiste beslissing neemt. Door zorgvuldig te berekenen en alle relevante factoren in overweging te nemen, kunt u de beste zakelijke lening vinden die past bij uw bedrijfsbehoeften en financiële situatie.


9 Veelgestelde vragen over het berekenen van een zakelijke lening

  1. Wat is een zakelijke lening?
  2. Hoeveel kan ik lenen met een zakelijke lening?
  3. Waarom is het belangrijk om de rente op een zakelijke lening te berekenen?
  4. Welke kosten moet ik rekening houden bij het berekenen van mijn zakelijke lening?
  5. Wat betekent APR bij het berekenen van een zakelijke lening?
  6. Is er verschil tussen persoonlijk en zakelijk leningsberekenaar?
  7. Wat is de beste manier om de kostprijs van mijn zakelijke lening te bepalen?
  8. Welke informatie heb je nodig om een goede schatting te maken van je maandelijkse betaling voor je zakelijke lening?
  9. Is er verschil in rente tussen kortetermijn- en langetermijnfinanciering als het gaat om bedrijfsfinanciering via een bank of andere financiële instelling?

Wat is een zakelijke lening?

Een zakelijke lening is een financiële overeenkomst waarbij een geldverstrekker (zoals een bank of een online kredietverstrekker) geld leent aan een bedrijf. Dit type lening is specifiek bedoeld voor zakelijke doeleinden, zoals het financieren van investeringen, het vergroten van de werkkapitaalbehoeften, het uitbreiden van het bedrijf of het overbruggen van tijdelijke financiële tekorten.

Zakelijke leningen kunnen verschillende vormen aannemen, zoals termijnleningen, rekening-courantkredieten, bedrijfskredietkaarten of factoring. De voorwaarden en kenmerken van de lening kunnen variëren afhankelijk van de geldverstrekker en het type lening dat wordt gekozen.

Bij het aanvragen van een zakelijke lening zal de geldverstrekker vaak de kredietwaardigheid en financiële gezondheid van het bedrijf beoordelen. Dit omvat meestal het controleren van de jaarrekeningen, de cashflowprognoses en andere relevante financiële documentatie. Op basis hiervan bepaalt de geldverstrekker of ze bereid zijn om aan het bedrijf te lenen en tegen welke voorwaarden (zoals rentevoet en looptijd).

Het verkrijgen van een zakelijke lening kan voor veel ondernemers cruciaal zijn om hun bedrijfsdoelen te realiseren. Het stelt hen in staat om kapitaal te verkrijgen dat anders misschien niet direct beschikbaar is. Het kan helpen bij het financieren van bedrijfsgroei, het aanschaffen van apparatuur of inventaris, het aannemen van personeel, het uitbreiden naar nieuwe markten of het overbruggen van tijdelijke cashflowproblemen.

Het is belangrijk voor ondernemers om de voorwaarden en kosten van een zakelijke lening zorgvuldig te evalueren voordat ze een beslissing nemen. Het begrijpen van de rentevoet, looptijd, aflossingsvoorwaarden en eventuele extra kosten is essentieel om ervoor te zorgen dat de lening haalbaar is en past bij de financiële behoeften en mogelijkheden van het bedrijf.

Een zakelijke lening kan een waardevol instrument zijn voor ondernemers die op zoek zijn naar financiële ondersteuning om hun bedrijfsdoelen te realiseren. Het is echter belangrijk om verstandig te lenen en ervoor te zorgen dat de terugbetalingsverplichtingen binnen het budget van het bedrijf vallen.

Hoeveel kan ik lenen met een zakelijke lening?

De hoeveelheid die u kunt lenen met een zakelijke lening hangt af van verschillende factoren, zoals het type lening, de kredietwaardigheid van uw bedrijf, uw financiële geschiedenis en de specifieke voorwaarden van de geldverstrekker. Over het algemeen kunnen zakelijke leningen variëren van enkele duizenden euro’s tot miljoenen euro’s.

Om de maximale leenbedrag te bepalen, kijken geldverstrekkers naar verschillende aspecten. Ze evalueren bijvoorbeeld uw bedrijfsinkomsten, winstgevendheid, cashflow en vermogen om de lening terug te betalen. Ze kunnen ook vragen naar uw bedrijfsplan, financiële overzichten en andere relevante documentatie om een beter inzicht te krijgen in uw bedrijfssituatie.

Het is belangrijk om te onthouden dat geldverstrekkers vaak een bepaald percentage van de waarde van het onderpand of de verwachte inkomsten zullen overwegen bij het bepalen van het leenbedrag. Dit kan variëren afhankelijk van het type lening dat u aanvraagt. Bijvoorbeeld, bij een zakelijke lening met onderpand kan de maximale leensom hoger zijn dan bij een ongedekte lening.

Het is raadzaam om contact op te nemen met verschillende geldverstrekkers en hun specifieke voorwaarden te vergelijken voordat u een definitieve beslissing neemt. Door dit te doen, kunt u een beter idee krijgen van hoeveel u kunt lenen en welke geldverstrekker de beste optie is voor uw zakelijke behoeften.

Het is ook belangrijk om realistisch te zijn bij het bepalen van het leenbedrag. Overweeg zorgvuldig hoeveel u echt nodig heeft en zorg ervoor dat u in staat bent om de lening terug te betalen zonder uw bedrijf in gevaar te brengen. Een verstandige benadering is om alleen te lenen wat nodig is en ervoor te zorgen dat u een realistisch plan hebt om de lening af te lossen.

Let op: Het bovenstaande antwoord geeft algemene informatie en dient niet als financieel advies. Het wordt sterk aanbevolen om professioneel advies in te winnen bij een financieel adviseur of geldverstrekker die uw specifieke situatie kan beoordelen en u gedetailleerde informatie kan verstrekken over de mogelijkheden voor een zakelijke lening.

Waarom is het belangrijk om de rente op een zakelijke lening te berekenen?

Het berekenen van de rente op een zakelijke lening is van cruciaal belang om verschillende redenen:

  1. Kosteninschatting: Door de rente op een zakelijke lening te berekenen, kunt u een nauwkeurige inschatting maken van de totale kosten van de lening. Dit stelt u in staat om te beoordelen of de lening betaalbaar is voor uw bedrijf en of het financieel haalbaar is om de aflossingen te doen.
  2. Vergelijking tussen aanbieders: Verschillende geldverstrekkers kunnen verschillende rentetarieven aanbieden voor zakelijke leningen. Door deze tarieven te vergelijken, kunt u de beste deal vinden die past bij uw financiële behoeften en uw vermogen om de lening terug te betalen.
  3. Budgetplanning: Het berekenen van de rente helpt u bij het plannen van uw bedrijfsbudget. U kunt anticiperen op toekomstige uitgaven en aflossingen, zodat u uw cashflow en financiële stabiliteit kunt behouden.
  4. Impact op winstgevendheid: De rente op een zakelijke lening heeft invloed op uw winstgevendheid. Hogere rentetarieven kunnen resulteren in hogere maandelijkse aflossingen, wat kan leiden tot lagere winsten voor uw bedrijf. Door de rente te berekenen, kunt u beter begrijpen hoe dit uw winstgevendheid kan beïnvloeden en welke impact het heeft op uw bedrijfsresultaten.
  5. Evaluatie van financieringsmogelijkheden: Het berekenen van de rente op een zakelijke lening stelt u in staat om verschillende financieringsmogelijkheden te evalueren. U kunt bepalen welke lening het meest kosteneffectief is en het beste past bij uw bedrijfsdoelen en -behoeften.

Kortom, het berekenen van de rente op een zakelijke lening is essentieel om een goed inzicht te krijgen in de financiële impact ervan op uw bedrijf. Het stelt u in staat om weloverwogen beslissingen te nemen, uw budget te plannen en de beste financieringsmogelijkheid te kiezen die past bij uw bedrijfsbehoeften en financiële situatie.

Welke kosten moet ik rekening houden bij het berekenen van mijn zakelijke lening?

Bij het berekenen van uw zakelijke lening is het belangrijk om rekening te houden met verschillende kosten die van invloed kunnen zijn op de totale kosten van de lening. Hier zijn enkele veelvoorkomende kostenposten waar u rekening mee moet houden:

  1. Rente: Dit is de vergoeding die u betaalt aan de geldverstrekker voor het lenen van het geld. De rente kan variëren afhankelijk van verschillende factoren, zoals de kredietwaardigheid van uw bedrijf, de looptijd van de lening en het type lening dat u kiest.
  2. Administratiekosten: Sommige geldverstrekkers brengen administratiekosten in rekening voor het verwerken van uw leningsaanvraag. Deze kosten kunnen een vast bedrag zijn of een percentage van het geleende bedrag.
  3. Afsluitprovisie: Sommige geldverstrekkers kunnen een afsluitprovisie in rekening brengen wanneer u de lening afsluit. Dit is meestal een percentage van het geleende bedrag.
  4. Boeterente: Als u ervoor kiest om uw lening vervroegd af te lossen, kan de geldverstrekker boeterente in rekening brengen. Dit is een vergoeding voor het mislopen van rente-inkomsten die zij zouden hebben ontvangen als u de volledige looptijd had aangehouden.
  5. Verzekeringen: Afhankelijk van het type lening en de geldverstrekker, kan er sprake zijn van verplichte of optionele verzekeringen, zoals een overlijdensrisicoverzekering of een arbeidsongeschiktheidsverzekering. Deze verzekeringen kunnen extra kosten met zich meebrengen.
  6. Notariskosten: In sommige gevallen, vooral bij grote leningen of zakelijke hypotheken, kunnen er notariskosten zijn voor het opstellen en registreren van de leningsovereenkomst.

Het is belangrijk om al deze kosten mee te nemen in uw berekeningen, zodat u een nauwkeurig beeld krijgt van de totale kosten van de lening. Houd er rekening mee dat de exacte kosten kunnen variëren afhankelijk van de geldverstrekker en het type lening dat u kiest. Het is altijd verstandig om transparantie te vragen over alle kosten voordat u een definitieve beslissing neemt.

Wat betekent APR bij het berekenen van een zakelijke lening?

APR staat voor Annual Percentage Rate, wat in het Nederlands “Jaarlijks Kostenpercentage” betekent. Het is een belangrijke maatstaf bij het berekenen van een zakelijke lening, omdat het de totale kosten van de lening weergeeft, inclusief rente en eventuele bijkomende kosten.

Het APR omvat niet alleen de rente die u betaalt op de lening, maar ook andere kosten zoals administratiekosten, provisies en verzekeringen. Door deze kosten mee te nemen in het APR krijgt u een beter beeld van de totale kosten van de lening en kunt u verschillende aanbieders gemakkelijker met elkaar vergelijken.

Het APR wordt uitgedrukt als een percentage en vertegenwoordigt het jaarlijkse bedrag dat u betaalt voor het lenen van geld. Het is belangrijk om te weten dat het APR kan variëren afhankelijk van verschillende factoren, zoals de looptijd van de lening, het leenbedrag en uw kredietwaardigheid als ondernemer.

Bij het berekenen van een zakelijke lening is het verstandig om naar het APR te kijken naast andere factoren zoals de rentevoet, looptijd en eventuele extra kosten. Door al deze elementen in overweging te nemen, kunt u een weloverwogen beslissing nemen en de beste zakelijke lening vinden die past bij uw financiële behoeften en mogelijkheden.

Is er verschil tussen persoonlijk en zakelijk leningsberekenaar?

Ja, er is een verschil tussen een persoonlijke leningsberekenaar en een zakelijke leningsberekenaar.

Een persoonlijke leningsberekenaar is bedoeld voor individuen die een lening willen aanvragen voor persoonlijke doeleinden, zoals het financieren van een auto, het doen van verbouwingen aan hun huis of het consolideren van schulden. Bij het berekenen van een persoonlijke lening wordt rekening gehouden met factoren zoals het leenbedrag, de rentevoet, de looptijd en eventuele extra kosten. Het doel is om de maandelijkse aflossingen en de totale kosten van de lening te bepalen.

Een zakelijke leningsberekenaar daarentegen is specifiek gericht op ondernemers die een lening nodig hebben voor hun bedrijf. Hierbij kan het gaan om investeringen in bedrijfsmiddelen, werkkapitaal of uitbreiding van activiteiten. Bij het berekenen van een zakelijke lening worden vergelijkbare factoren in overweging genomen, zoals het leenbedrag, de rentevoet en de looptijd. Echter, bij zakelijke leningen kunnen ook andere aspecten meespelen, zoals de kredietwaardigheid van het bedrijf, jaarlijkse omzet en winstgevendheid.

Daarnaast kunnen er verschillende soorten zakelijke leningen zijn die elk hun eigen berekeningsmethodes hebben. Bijvoorbeeld termijnleningen waarbij u maandelijkse aflossingen doet gedurende een vooraf bepaalde periode of kredietlijnen waarbij u flexibel geld kunt opnemen en terugbetalen binnen een vastgestelde limiet.

Het is belangrijk om te begrijpen dat persoonlijke en zakelijke leningen verschillende criteria en overwegingen hebben bij het berekenen van de lening. Het is raadzaam om gebruik te maken van de specifieke leningsberekenaar die past bij uw behoeften, of het nu gaat om een persoonlijke lening of een zakelijke lening.

Wat is de beste manier om de kostprijs van mijn zakelijke lening te bepalen?

Het bepalen van de kostprijs van een zakelijke lening is essentieel om een weloverwogen beslissing te nemen en de financiële impact op uw bedrijf te begrijpen. Hier zijn enkele stappen die u kunt volgen om de kostprijs van uw zakelijke lening te bepalen:

  1. Rentevoet: De rentevoet is een belangrijke factor bij het berekenen van de kostprijs van uw lening. Het is het percentage dat u betaalt over het geleende bedrag. Vergelijk rentevoeten bij verschillende geldverstrekkers om de beste deal te vinden.
  2. Looptijd: De looptijd van uw lening heeft invloed op de totale kosten. Een kortere looptijd kan resulteren in hogere maandelijkse aflossingen, maar u betaalt minder rente over de totale looptijd van de lening. Een langere looptijd kan lagere maandelijkse aflossingen betekenen, maar u betaalt meer rente op lange termijn.
  3. Extra kosten: Houd rekening met eventuele extra kosten, zoals administratiekosten of verzekeringen, die in rekening worden gebracht door de geldverstrekker. Deze kosten kunnen variëren en moeten worden meegenomen in uw berekeningen.
  4. Aflossingsmethode: Bepaal welke aflossingsmethode u wilt gebruiken – annuïtair of lineair. Bij een annuïtaire aflossing blijven de maandelijkse betalingen gelijk gedurende de looptijd, terwijl bij een lineaire aflossing het maandelijkse bedrag geleidelijk afneemt.
  5. Boeteclausules: Controleer of er boeteclausules zijn voor vroegtijdige aflossing of wijzigingen in de lening. Deze kunnen van invloed zijn op de totale kostprijs als u van plan bent om extra betalingen te doen of de lening eerder af te lossen.
  6. Vergelijk aanbieders: Vergelijk verschillende geldverstrekkers en hun voorwaarden om de beste optie te vinden die past bij uw behoeften en financiële situatie.

Het is ook raadzaam om advies in te winnen bij een financieel adviseur of uw boekhouder om u te helpen bij het berekenen van de kostprijs van uw zakelijke lening en om ervoor te zorgen dat u alle relevante factoren in overweging neemt.

Door deze stappen te volgen en alle kosten en voorwaarden zorgvuldig te evalueren, kunt u een goed beeld krijgen van de totale kostprijs van uw zakelijke lening en een weloverwogen beslissing nemen.

Welke informatie heb je nodig om een goede schatting te maken van je maandelijkse betaling voor je zakelijke lening?

Om een goede schatting te maken van uw maandelijkse betaling voor een zakelijke lening, heeft u de volgende informatie nodig:

  1. Leningbedrag: Het bedrag dat u wilt lenen van de geldverstrekker.
  2. Rentevoet: De rentevoet die wordt aangeboden door de geldverstrekker. Dit kan een vast percentage zijn gedurende de looptijd van de lening of een variabel percentage dat kan veranderen.
  3. Looptijd: De periode waarin u de lening wilt terugbetalen. Dit kan variëren van enkele maanden tot enkele jaren, afhankelijk van het type lening en uw afspraken met de geldverstrekker.
  4. Eventuele extra kosten: Eventuele administratiekosten, verzekeringen of andere kosten die in rekening worden gebracht door de geldverstrekker.

Met deze informatie kunt u gebruikmaken van een online zakelijke leningcalculator of een financieel rekenblad om een schatting te maken van uw maandelijkse betaling. Deze tools zullen rekening houden met het leenbedrag, de rentevoet, de looptijd en eventuele extra kosten om uw maandelijkse betaling te berekenen.

Het is belangrijk op te merken dat dit slechts een schatting is en dat uw werkelijke maandelijkse betaling kan variëren afhankelijk van andere factoren, zoals eventuele wijzigingen in rentevoeten of aanvullende afspraken met de geldverstrekker. Het is altijd verstandig om advies in te winnen bij financiële experts of uw boekhouder om een nauwkeurige berekening te maken en ervoor te zorgen dat u de financiële verplichtingen van de lening kunt nakomen.

Is er verschil in rente tussen kortetermijn- en langetermijnfinanciering als het gaat om bedrijfsfinanciering via een bank of andere financiële instelling?

Ja, er kan een verschil zijn in rentetarieven tussen kortetermijn- en langetermijnfinanciering bij bedrijfsfinanciering via een bank of andere financiële instelling. Over het algemeen hebben kortetermijnleningen, zoals rekening-courantkredieten of kredietlijnen, vaak hogere rentetarieven dan langetermijnleningen, zoals termijnleningen of hypotheken.

Het hogere rentetarief voor kortetermijnleningen is meestal te wijten aan verschillende factoren. Ten eerste is er bij kortetermijnleningen vaak sprake van een hoger risico voor de geldverstrekker, omdat de terugbetaling op korte termijn moet plaatsvinden. Dit kan leiden tot een hogere rente om het risico te compenseren.

Daarnaast hebben kortetermijnleningen meestal minder administratieve procedures en vereisten in vergelijking met langetermijnleningen. Dit maakt ze toegankelijker en flexibeler voor bedrijven die snel financiering nodig hebben. Het gemak en de snelheid waarmee deze leningen kunnen worden verstrekt, kunnen echter resulteren in hogere rentetarieven.

Bij langetermijnfinanciering daarentegen zijn de rentetarieven vaak lager vanwege de langere looptijd van de lening. Dit geeft de geldverstrekker meer zekerheid en stabiliteit over het terugbetaald krijgen van het geleende bedrag over een langere periode. Bovendien zijn er bij langetermijnleningen vaak meer onderpandvereisten en grondige kredietbeoordelingsprocessen, wat kan resulteren in gunstigere rentetarieven.

Het is echter belangrijk op te merken dat de rentetarieven kunnen variëren afhankelijk van de specifieke omstandigheden, zoals de financiële gezondheid van het bedrijf, het geleende bedrag, de looptijd en de onderhandelingskracht van de ondernemer. Daarom is het altijd verstandig om verschillende aanbieders te vergelijken en advies in te winnen bij financiële experts om de beste financieringsoplossing met de meest gunstige rentevoet voor uw bedrijf te vinden.

Zakelijk Krediet: De Financiële Steun die Uw Bedrijf Nodig Heeft

Zakelijk Krediet: Financiële Steun voor Uw Bedrijf

Als ondernemer begrijpt u als geen ander dat het hebben van voldoende financiële middelen cruciaal is voor de groei en het succes van uw bedrijf. Soms kunnen er echter situaties ontstaan waarin u extra kapitaal nodig heeft om te investeren in nieuwe apparatuur, voorraad aan te vullen, marketingcampagnes te financieren of zelfs om uw werkkapitaal op peil te houden. In dergelijke gevallen kan een zakelijk krediet de oplossing zijn die u zoekt.

Wat is een zakelijk krediet?

Een zakelijk krediet is een lening die specifiek is ontworpen om ondernemers zoals u te helpen bij hun financiële behoeften. Het stelt u in staat om over extra kapitaal te beschikken zonder dat u direct uw eigen vermogen hoeft aan te spreken. Met een zakelijk krediet kunt u flexibel geld lenen en terugbetalen volgens de afgesproken voorwaarden.

Waarom zou u een zakelijk krediet overwegen?

  1. Zakelijke groei: Met extra kapitaal kunt u investeren in nieuwe projecten, uitbreiding van uw bedrijf of het aannemen van nieuw personeel. Dit kan leiden tot groei en meer winstgevendheid op de lange termijn.
  2. Cashflowmanagement: Soms kunnen er tijdelijke liquiditeitsproblemen ontstaan, bijvoorbeeld door seizoensgebonden schommelingen in uw bedrijfsactiviteiten. Een zakelijk krediet kan helpen om uw cashflow te stabiliseren en ervoor zorgen dat u aan uw financiële verplichtingen kunt voldoen.
  3. Kansen benutten: Soms doen er zich onverwachte kansen voor die u niet wilt missen. Met een zakelijk krediet kunt u snel handelen en deze kansen benutten, zoals het aanschaffen van een nieuwe machine met korting of het aannemen van een getalenteerde medewerker.
  4. Flexibiliteit: Een zakelijk krediet biedt u flexibiliteit in termen van leningbedrag en terugbetalingsopties. U kunt de lening aanpassen aan uw specifieke behoeften en het aflossingsschema afstemmen op de cashflow van uw bedrijf.

Hoe krijgt u een zakelijk krediet?

Om in aanmerking te komen voor een zakelijk krediet, moet u meestal voldoen aan bepaalde criteria, zoals een positieve bedrijfsgeschiedenis, voldoende cashflow en een goed onderbouwd businessplan. Het is belangrijk om de verschillende opties te vergelijken en de voorwaarden van verschillende geldverstrekkers grondig te bestuderen voordat u een beslissing neemt.

Conclusie

Een zakelijk krediet kan een waardevol hulpmiddel zijn om uw bedrijf naar nieuwe hoogten te brengen. Het biedt financiële flexibiliteit, helpt bij het beheren van cashflow en stelt u in staat om kansen snel te benutten. Zorg ervoor dat u goed geïnformeerd bent over de voorwaarden en vergelijk verschillende aanbieders voordat u een zakelijk krediet afsluit. Met de juiste financiële steun kunt u uw bedrijf laten groeien en bloeien.


6 Veelgestelde Vragen over Zakelijk Krediet: Alles wat u moet weten

  1. Wat is een zakelijk krediet?
  2. Hoeveel geld kan ik met een zakelijk krediet lenen?
  3. Wat zijn de voorwaarden voor het aanvragen van een zakelijk krediet?
  4. Welke instelling biedt het beste zakelijke krediet?
  5. Wat is de rente van een zakelijk krediet?
  6. Zijn er speciale regelingen of subsidies beschikbaar voor startende ondernemers die een zakelijk krediet willen aanvragen?

Wat is een zakelijk krediet?

Een zakelijk krediet is een vorm van lening speciaal bedoeld voor ondernemers en bedrijven. Het stelt hen in staat om extra financiële middelen te verkrijgen om verschillende zakelijke behoeften te financieren. In tegenstelling tot persoonlijke leningen, die gericht zijn op individuen, is een zakelijk krediet specifiek ontworpen om de financieringsbehoeften van bedrijven te ondersteunen.

Met een zakelijk krediet kunnen ondernemers geld lenen om diverse doeleinden te realiseren, zoals het investeren in nieuwe apparatuur, het uitbreiden van de voorraad, het financieren van marketingcampagnes, het aannemen van personeel of het opvangen van tijdelijke liquiditeitsproblemen. Het is een flexibele financieringsoplossing die bedrijven helpt groeien en hun activiteiten efficiënter te beheren.

Net als bij andere vormen van leningen zijn er verschillende soorten zakelijke kredieten beschikbaar, zoals een rekening-courantkrediet, termijnkrediet of leasing. Elk type krediet heeft zijn eigen kenmerken en voorwaarden met betrekking tot rentevoeten, aflossingstermijnen en leenvoorwaarden. Ondernemers kunnen het meest geschikte type krediet kiezen op basis van hun specifieke behoeften en de financiële situatie van hun bedrijf.

Het verkrijgen van een zakelijk krediet vereist meestal een gedegen beoordeling door de geldverstrekker. Deze beoordeling omvat vaak het controleren van de kredietwaardigheid van het bedrijf, de financiële geschiedenis, het bedrijfsplan en andere relevante factoren. Het is belangrijk voor ondernemers om de voorwaarden en vereisten van verschillende geldverstrekkers te vergelijken voordat ze een zakelijk krediet aanvragen, om ervoor te zorgen dat ze de beste optie vinden die past bij hun behoeften en financiële situatie.

Kortom, een zakelijk krediet is een waardevol instrument dat ondernemers in staat stelt om extra kapitaal te verkrijgen en hun bedrijfsactiviteiten te ondersteunen. Het biedt flexibiliteit, liquiditeit en mogelijkheden voor groei. Door verstandig gebruik te maken van zakelijke kredieten kunnen ondernemers hun bedrijf laten floreren en succesvol worden in een competitieve zakelijke omgeving.

Hoeveel geld kan ik met een zakelijk krediet lenen?

De hoeveelheid geld die u kunt lenen met een zakelijk krediet varieert afhankelijk van verschillende factoren, zoals het type lening, uw bedrijfsprofiel en de financiële instelling waarmee u samenwerkt. Over het algemeen kunnen zakelijke kredieten variëren van enkele duizenden euro’s tot enkele miljoenen euro’s.

Het is belangrijk om te onthouden dat geldverstrekkers uw kredietwaardigheid zullen beoordelen voordat ze een lening goedkeuren. Ze zullen kijken naar factoren zoals uw bedrijfsinkomsten, winstgevendheid, cashflow en kredietgeschiedenis. Op basis hiervan bepalen ze het maximale leenbedrag dat ze bereid zijn aan uw bedrijf toe te kennen.

Bij het aanvragen van een zakelijk krediet is het verstandig om uw financieringsbehoefte nauwkeurig te bepalen. U kunt dit doen door een gedetailleerd overzicht te maken van de kosten die u wilt dekken, zoals investeringen in apparatuur, uitbreiding van voorraad of marketingcampagnes. Door deze informatie te verstrekken aan de geldverstrekker, kunnen zij u helpen bij het bepalen van het juiste leenbedrag dat past bij uw behoeften en financiële situatie.

Het is raadzaam om verschillende geldverstrekkers te vergelijken voordat u een zakelijk krediet afsluit. Op deze manier kunt u de beste voorwaarden vinden die aansluiten bij uw behoeften en financiële mogelijkheden. Houd er rekening mee dat het lenen van geld altijd gepaard gaat met kosten, zoals rente en eventuele administratiekosten. Zorg ervoor dat u deze kosten begrijpt en in uw financiële planning opneemt voordat u een zakelijk krediet afsluit.

Wat zijn de voorwaarden voor het aanvragen van een zakelijk krediet?

De voorwaarden voor het aanvragen van een zakelijk krediet kunnen variëren afhankelijk van de geldverstrekker en het type lening dat u aanvraagt. Over het algemeen zijn er echter enkele veelvoorkomende voorwaarden waar u rekening mee moet houden:

  1. Zakelijke geschiedenis: Geldverstrekkers willen vaak zien dat uw bedrijf een positieve en stabiele financiële geschiedenis heeft. Dit kan betekenen dat uw bedrijf al een bepaalde periode actief moet zijn, zoals bijvoorbeeld minimaal één jaar.
  2. Kredietwaardigheid: Uw zakelijke kredietwaardigheid speelt een belangrijke rol bij de beoordeling van uw leningaanvraag. Geldverstrekkers zullen uw zakelijke kredietgeschiedenis bekijken, inclusief eventuele eerdere leningen en betalingsgeschiedenis.
  3. Financiële documentatie: U wordt mogelijk gevraagd om financiële documenten te verstrekken, zoals balans- en winst- en verliesrekeningen, belastingaangiften en bankafschriften. Deze documenten helpen de geldverstrekker om inzicht te krijgen in de financiële gezondheid van uw bedrijf.
  4. Bedrijfsplan: Het kan zijn dat u een gedetailleerd bedrijfsplan moet indienen waarin u uitlegt hoe u het geleende geld wilt gebruiken en hoe u verwacht de lening terug te betalen.
  5. Cashflow: Geldverstrekkers willen vaak zien dat uw bedrijf voldoende cashflow heeft om de lening terug te betalen. Dit kan betekenen dat u uw inkomsten- en uitgavenpatroon moet laten zien.
  6. Onderpand: Soms kan een geldverstrekker vragen om een onderpand als zekerheid voor de lening. Dit kan bijvoorbeeld een bedrijfsmiddel zijn, zoals vastgoed of apparatuur.

Het is belangrijk op te merken dat de specifieke voorwaarden kunnen variëren afhankelijk van de geldverstrekker en het type lening. Het is raadzaam om contact op te nemen met verschillende geldverstrekkers en hun voorwaarden te vergelijken voordat u een zakelijk krediet aanvraagt. Zo kunt u ervoor zorgen dat u aan alle vereisten voldoet en de beste optie voor uw bedrijf kiest.

Welke instelling biedt het beste zakelijke krediet?

Het bepalen van de “beste” instelling voor zakelijk krediet hangt af van verschillende factoren, zoals uw specifieke financiële behoeften, bedrijfsomstandigheden en individuele voorkeuren. Er zijn echter enkele gerenommeerde instellingen die bekend staan om hun zakelijke kredietverlening. Het is altijd verstandig om meerdere opties te onderzoeken en offertes te vergelijken voordat u een definitieve beslissing neemt.

Enkele bekende instellingen die zakelijke kredieten aanbieden zijn:

  1. Traditionele banken: Grote banken bieden vaak zakelijke leningen en kredietlijnen aan voor gevestigde bedrijven met een solide kredietgeschiedenis. Ze hebben meestal uitgebreide ervaring in het verstrekken van zakelijk krediet en kunnen op maat gemaakte oplossingen bieden.
  2. Online geldverstrekkers: Er zijn verschillende online platforms en fintech-bedrijven die zich richten op het verstrekken van zakelijke leningen aan kleine en middelgrote ondernemingen. Deze platforms bieden vaak snelheid, gemak en flexibiliteit bij het aanvragen van een lening.
  3. Kredietcoöperaties: Kredietcoöperaties zijn financiële instellingen die eigendom zijn van hun leden. Ze kunnen aantrekkelijke rentetarieven en gunstige voorwaarden bieden aan hun leden, inclusief zakelijk krediet.
  4. Alternatieve financiers: Er zijn ook alternatieve financiers zoals factoringmaatschappijen, crowdfundingplatforms en private investeerders die zakelijke kredieten verstrekken. Deze opties kunnen nuttig zijn voor ondernemers die niet in aanmerking komen voor traditionele leningen of op zoek zijn naar alternatieve financieringsmogelijkheden.

Het is raadzaam om de rentetarieven, voorwaarden, flexibiliteit en reputatie van verschillende instellingen te vergelijken voordat u een definitieve keuze maakt. Daarnaast kan het nuttig zijn om advies in te winnen bij een financieel adviseur of branche-expert om u te helpen bij het nemen van een weloverwogen beslissing.

Wat is de rente van een zakelijk krediet?

De rente van een zakelijk krediet kan variëren en is afhankelijk van verschillende factoren, zoals het risicoprofiel van uw bedrijf, de leningtermijn, het geleende bedrag en de geldverstrekker. Over het algemeen zijn zakelijke rentetarieven hoger dan die voor persoonlijke leningen, omdat ze gepaard gaan met een hoger risico voor de geldverstrekker.

Het is belangrijk om te begrijpen dat elk zakelijk krediet uniek is en dat de rente kan worden beïnvloed door uw specifieke situatie. Het is raadzaam om verschillende geldverstrekkers te vergelijken en offertes aan te vragen om een beter beeld te krijgen van de rentetarieven die zij bieden.

Daarnaast kunnen er ook andere kosten verbonden zijn aan een zakelijk krediet, zoals administratiekosten of provisies. Het is essentieel om deze kosten in overweging te nemen bij het evalueren van de totale kosten van het krediet.

Om nauwkeurige informatie over rentetarieven te verkrijgen, raden we u aan rechtstreeks contact op te nemen met financiële instellingen of kredietverstrekkers die gespecialiseerd zijn in zakelijke leningen. Zij kunnen u voorzien van gedetailleerde informatie over tarieven en voorwaarden die specifiek zijn voor uw bedrijfssituatie.

Zijn er speciale regelingen of subsidies beschikbaar voor startende ondernemers die een zakelijk krediet willen aanvragen?

Ja, er zijn verschillende speciale regelingen en subsidies beschikbaar voor startende ondernemers die een zakelijk krediet willen aanvragen. Deze programma’s zijn bedoeld om startende bedrijven te ondersteunen en hun toegang tot financiering te vergemakkelijken. Hier zijn enkele van de belangrijkste regelingen en subsidies waar u als startende ondernemer gebruik van kunt maken:

  1. Startlening: De Startlening is een initiatief van de Vlaamse overheid dat startende ondernemers helpt bij het verkrijgen van een zakelijk krediet. Het biedt gunstige leningsvoorwaarden, zoals een lagere rentevoet en flexibele terugbetalingsmogelijkheden.
  2. Winwinlening: De Winwinlening is een lening tussen particulieren en startende ondernemingen in Vlaanderen. Het stelt particulieren in staat om geld te lenen aan startende ondernemers en biedt fiscale voordelen, zoals een belastingvermindering op de geleende bedragen.
  3. Subsidies vanuit regionale overheden: Verschillende regionale overheden bieden subsidies aan startende ondernemers om hen te helpen bij het financieren van hun projecten. Deze subsidies kunnen variëren afhankelijk van uw locatie en het type bedrijf dat u wilt starten.
  4. Microkredieten: Microkredieten zijn kleine leningen die specifiek gericht zijn op micro-ondernemingen of zelfstandige ondernemers zonder toegang tot traditionele financieringsbronnen. Deze kredieten worden verstrekt door microfinancieringsinstellingen en kunnen helpen bij het opstarten of uitbreiden van uw bedrijf.

Het is belangrijk om te vermelden dat de beschikbaarheid en voorwaarden van deze regelingen en subsidies kunnen variëren, afhankelijk van uw specifieke situatie en locatie. Het is raadzaam om contact op te nemen met relevante instanties zoals uw lokale overheid, Kamers van Koophandel of gespecialiseerde financiële instellingen om meer informatie te verkrijgen over de specifieke mogelijkheden die beschikbaar zijn voor startende ondernemers in uw regio.

Financiële Groei: Zakelijke Leningen voor uw Onderneming

Een zakelijke lening: Financiële ondersteuning voor uw bedrijf

Als ondernemer begrijpt u als geen ander dat het hebben van voldoende financiële middelen cruciaal is voor de groei en het succes van uw bedrijf. Soms kan het echter voorkomen dat u extra kapitaal nodig heeft om te investeren in nieuwe apparatuur, uitbreiding van uw bedrijfspand of om seizoensgebonden schommelingen op te vangen. In dergelijke situaties kan een zakelijke lening een waardevol instrument zijn om uw ambities waar te maken.

Een zakelijke lening biedt u de mogelijkheid om snel toegang te krijgen tot kapitaal, zodat u kunt investeren in de groei en ontwikkeling van uw onderneming. Of u nu een start-up bent die net begint of een gevestigde ondernemer die zijn activiteiten wil uitbreiden, er zijn verschillende soorten zakelijke leningen beschikbaar die aansluiten bij uw specifieke behoeften.

Een veelvoorkomend type zakelijke lening is de termijnlening. Dit is een lening met een vastgestelde looptijd en rentevoet. Het geleende bedrag wordt vaak in maandelijkse termijnen terugbetaald, waardoor u de kosten kunt spreiden over een bepaalde periode. Termijnleningen kunnen worden gebruikt voor diverse doeleinden, zoals het aanschaffen van inventaris, het financieren van marketingcampagnes of het opzetten van nieuwe productielijnen.

Een andere optie is een kredietlijn, ook wel bekend als een revolving krediet. Dit type lening stelt u in staat om flexibel geld op te nemen en terug te betalen binnen een vooraf bepaalde limiet. Het biedt u de vrijheid om kapitaal te gebruiken wanneer dat nodig is, bijvoorbeeld om seizoensgebonden fluctuaties in cashflow op te vangen of om onverwachte kosten te dekken. U betaalt alleen rente over het opgenomen bedrag, waardoor het een kostenefficiënte oplossing kan zijn voor uw bedrijf.

Bij het aanvragen van een zakelijke lening is het belangrijk om rekening te houden met verschillende factoren. Kredietverstrekkers zullen uw kredietwaardigheid, bedrijfsprestaties en toekomstperspectieven evalueren voordat zij beslissen of zij u een lening willen verstrekken. Het is daarom verstandig om uw financiële gegevens, zoals jaarrekeningen en prognoses, goed voor te bereiden en eventuele risico’s en uitdagingen in uw bedrijfsplan aan te pakken.

Daarnaast is het raadzaam om verschillende kredietverstrekkers en hun voorwaarden met elkaar te vergelijken voordat u een definitieve beslissing neemt. Let daarbij niet alleen op de rentevoet, maar ook op andere aspecten zoals flexibiliteit in aflossingen, mogelijke boetes bij vervroegde aflossing en de duur van de aanvraagprocedure.

Een zakelijke lening kan een waardevol instrument zijn om uw bedrijf naar nieuwe hoogten te brengen. Het biedt u de mogelijkheid om te investeren in groei, innovatie en het realiseren van uw zakelijke doelstellingen. Met de juiste voorbereiding en een grondige evaluatie van uw behoeften, kunt u de beste zakelijke lening vinden die past bij uw bedrijf en u helpen om succesvol te zijn in een competitieve markt.


5 Tips voor het afsluiten van een zakelijke lening: Vergelijk, weet je verplichtingen, controleer kosten, let op rente en bespreek voorwaarden.

  1. Vergelijk verschillende aanbieders om de beste deal te vinden.
  2. Zorg ervoor dat je precies weet wat je financiële verplichtingen zijn voordat je een lening afsluit.
  3. Controleer of er verborgen kosten zijn bij het afsluiten van een lening.
  4. Houd rekening met de rentevoet, looptijd en andere mogelijke kosten bij het bepalen van de maandelijkse betaling voor je lening.
  5. Bespreek met je bank alle voorwaarden en lees goed alle documentatie door voordat je akkoord gaat met de leningovereenkomst.

Vergelijk verschillende aanbieders om de beste deal te vinden.

Wanneer u op zoek bent naar een zakelijke lening, is het essentieel om verschillende aanbieders te vergelijken voordat u een beslissing neemt. Het vergelijken van leningaanbieders stelt u in staat om de beste deal te vinden die aansluit bij de behoeften van uw bedrijf.

Elke kredietverstrekker hanteert zijn eigen rentevoeten, voorwaarden en leningsstructuren. Door verschillende aanbieders te vergelijken, kunt u inzicht krijgen in de verschillende mogelijkheden en kunt u de meest gunstige voorwaarden voor uw bedrijf identificeren.

Bij het vergelijken van aanbieders is het belangrijk om niet alleen naar de rentevoet te kijken. Hoewel dit een belangrijke factor is, moeten ook andere aspecten worden overwogen. Denk bijvoorbeeld aan de flexibiliteit van aflossingen, eventuele boetes bij vervroegde aflossing en de duur van het aanvraagproces.

Het is raadzaam om offertes op te vragen bij verschillende kredietverstrekkers en deze zorgvuldig te bestuderen. Let op eventuele verborgen kosten of clausules die invloed kunnen hebben op uw financiële situatie op lange termijn.

Daarnaast kan het nuttig zijn om advies in te winnen bij een financieel adviseur of accountant. Zij kunnen u helpen bij het begrijpen van de complexiteit van zakelijke leningen en kunnen waardevol advies geven over welke aanbieder het beste past bij uw specifieke behoeften.

Door verschillende aanbieders te vergelijken, kunt u de beste deal vinden en kunt u geld besparen op uw zakelijke lening. Het loont de moeite om tijd en moeite te investeren in het onderzoeken van uw opties, zodat u een weloverwogen beslissing kunt nemen die ten goede komt aan de financiële gezondheid en groei van uw bedrijf.

Zorg ervoor dat je precies weet wat je financiële verplichtingen zijn voordat je een lening afsluit.

Zakelijke leningen kunnen een waardevol instrument zijn om de groei en ontwikkeling van uw bedrijf te ondersteunen. Voordat u echter een lening afsluit, is het van cruciaal belang om precies te weten wat uw financiële verplichtingen zullen zijn. Het is essentieel om een duidelijk beeld te hebben van de kosten, rentevoeten en aflossingsvoorwaarden voordat u zich committeert aan een lening.

Het is raadzaam om grondig onderzoek te doen naar verschillende leningsopties en kredietverstrekkers. Vergelijk de rentetarieven, voorwaarden en andere kosten die aan de lening verbonden zijn. Zorg ervoor dat u begrijpt hoe de aflossingen worden berekend en hoeveel tijd u heeft om de lening terug te betalen.

Daarnaast is het belangrijk om uw huidige financiële situatie realistisch te beoordelen. Analyseer uw cashflow, inkomsten en uitgaven zorgvuldig om er zeker van te zijn dat u aan uw financiële verplichtingen kunt voldoen zonder uw bedrijfsactiviteiten in gevaar te brengen.

Een goede tip is ook om met een financieel adviseur of boekhouder te praten voordat u een zakelijke lening afsluit. Zij kunnen u helpen bij het analyseren van uw financiële situatie, het beoordelen van de haalbaarheid van de lening en het identificeren van eventuele risico’s.

Door vooraf goed geïnformeerd te zijn over uw financiële verplichtingen, kunt u weloverwogen beslissingen nemen en ervoor zorgen dat de lening past bij uw bedrijfsbehoeften en financiële mogelijkheden. Het voorkomt onaangename verrassingen en helpt u om uw bedrijf op een gezonde financiële basis te laten groeien.

Controleer of er verborgen kosten zijn bij het afsluiten van een lening.

Bij het afsluiten van een zakelijke lening is het belangrijk om niet alleen naar de rentevoet te kijken, maar ook naar eventuele verborgen kosten. Deze kosten kunnen onverwacht opduiken en uw totale leningskosten aanzienlijk verhogen.

Het is raadzaam om de voorwaarden van de lening zorgvuldig door te nemen voordat u akkoord gaat. Let met name op mogelijke administratiekosten, boetes bij vervroegde aflossing, advieskosten of andere verborgen kosten die in rekening kunnen worden gebracht. Deze kosten kunnen variëren per kredietverstrekker en type lening.

Door deze verborgen kosten te identificeren en in overweging te nemen, kunt u een realistischer beeld krijgen van de totale kosten van uw zakelijke lening. Dit helpt u bij het maken van een weloverwogen beslissing en voorkomt verrassingen achteraf.

Het is ook verstandig om verschillende kredietverstrekkers met elkaar te vergelijken om ervoor te zorgen dat u de beste deal krijgt. Let niet alleen op de rentevoet, maar vraag ook naar eventuele bijkomende kosten. Een grondige evaluatie van alle kosten zal u helpen om een lening te vinden die past bij uw financiële behoeften en budget.

Door aandacht te besteden aan verborgen kosten bij het afsluiten van een zakelijke lening, kunt u ervoor zorgen dat uw financiële planning nauwkeuriger is en dat u niet voor onaangename verrassingen komt te staan. Wees proactief en laat geen ruimte voor onduidelijkheden. Zo kunt u met vertrouwen investeren in de groei van uw bedrijf en uw zakelijke doelen bereiken.

Houd rekening met de rentevoet, looptijd en andere mogelijke kosten bij het bepalen van de maandelijkse betaling voor je lening.

Bij het afsluiten van een zakelijke lening is het belangrijk om niet alleen naar het geleende bedrag te kijken, maar ook naar de rentevoet, looptijd en andere mogelijke kosten. Deze factoren spelen namelijk een grote rol bij het bepalen van de maandelijkse betalingen voor je lening.

De rentevoet is het bedrag dat je aan de kredietverstrekker moet betalen voor het gebruik van het geleende geld. Het kan variëren afhankelijk van verschillende factoren, zoals je kredietwaardigheid en de huidige marktomstandigheden. Het is belangrijk om verschillende leningsopties te vergelijken en te kiezen voor een rentevoet die gunstig is voor jouw bedrijf.

Daarnaast is de looptijd van de lening ook van belang. Dit verwijst naar de periode waarin je de lening moet terugbetalen. Een langere looptijd kan resulteren in lagere maandelijkse betalingen, maar dit betekent vaak dat je uiteindelijk meer rente betaalt over de hele levensduur van de lening. Een kortere looptijd kan hogere maandelijkse betalingen met zich meebrengen, maar resulteert vaak in minder totale kosten op lange termijn.

Naast rente en looptijd kunnen er ook andere kosten verbonden zijn aan een zakelijke lening, zoals administratiekosten of boetes bij vervroegde aflossing. Het is essentieel om deze kosten in overweging te nemen bij het berekenen van je maandelijkse betalingen en om ervoor te zorgen dat je een compleet beeld hebt van de totale kosten van de lening.

Het is verstandig om een gedetailleerd overzicht te maken van alle kosten en betalingen die gepaard gaan met de lening. Op die manier kun je een realistisch beeld krijgen van wat je maandelijks moet betalen en of dit past binnen het budget van je bedrijf. Het kan ook nuttig zijn om met een financieel adviseur te praten om ervoor te zorgen dat je alle aspecten van de lening begrijpt en weloverwogen beslissingen kunt nemen.

Kortom, bij het bepalen van de maandelijkse betalingen voor je zakelijke lening is het belangrijk om rekening te houden met de rentevoet, looptijd en andere mogelijke kosten. Door deze factoren zorgvuldig te evalueren, kun je een lening kiezen die past bij jouw financiële situatie en helpt bij het realiseren van de doelen van je bedrijf.

Bespreek met je bank alle voorwaarden en lees goed alle documentatie door voordat je akkoord gaat met de leningovereenkomst.

Wanneer je als ondernemer op zoek bent naar een zakelijke lening, is het van groot belang om alle voorwaarden en documentatie zorgvuldig door te nemen voordat je akkoord gaat met de leningovereenkomst. Een zakelijke lening is immers een belangrijke financiële verplichting die invloed kan hebben op de toekomst van je bedrijf.

Het is verstandig om een open en transparante communicatie te hebben met je bank of kredietverstrekker. Bespreek alle voorwaarden van de lening, zoals de rentevoet, aflossingsperiode en eventuele boetes bij vervroegde aflossing. Stel vragen als iets niet duidelijk is en zorg ervoor dat je volledig begrijpt wat er van jou verwacht wordt.

Daarnaast is het essentieel om alle documentatie grondig door te lezen voordat je je handtekening zet. Dit omvat onder andere de leningovereenkomst, algemene voorwaarden en eventuele aanvullende documenten. Let goed op de kleine lettertjes en zorg ervoor dat alles overeenkomt met wat er besproken is tijdens het proces.

Door deze stap niet over het hoofd te zien, kun je mogelijke verrassingen of misverstanden in de toekomst voorkomen. Het geeft je ook de mogelijkheid om eventuele onduidelijkheden aan te kaarten voordat de lening definitief wordt goedgekeurd.

Een zakelijke lening kan een waardevol instrument zijn om jouw bedrijf te laten groeien en bloeien. Door openlijk te communiceren met je bank en alle documentatie zorgvuldig door te nemen, kun je ervoor zorgen dat je de best mogelijke leningovereenkomst afsluit die past bij de behoeften en doelen van jouw bedrijf.