Belangrijke Aspecten van een Contract Geld Lenen: Wat U Moet Weten

Contract Geld Lenen: Wat U Moet Weten Voordat U Een Lening Aangaat

Het afsluiten van een lening is een serieuze financiële verplichting waarbij u een contract aangaat met een geldverstrekker. Of u nu geld leent voor een nieuwe auto, verbouwing van uw huis of onverwachte kosten, het is belangrijk om goed geïnformeerd te zijn voordat u het contract ondertekent.

Voordat u een lening afsluit, zijn hier enkele belangrijke zaken die u moet weten over het contract geld lenen:

Lees en Begrijp de Voorwaarden: Het is essentieel om de volledige leningsovereenkomst te lezen en te begrijpen voordat u akkoord gaat. Let op de rentevoet, looptijd van de lening, eventuele kosten en boetes bij vroegtijdige aflossing.

Vergelijk Verschillende Leningsopties: Neem de tijd om verschillende geldverstrekkers te vergelijken en kijk naar factoren zoals rentevoeten, voorwaarden en klantenservice. Kies de lening die het beste past bij uw behoeften en financiële situatie.

Wees Bewust van Uw Financiële Verplichtingen: Voordat u een lening aangaat, moet u realistisch zijn over uw terugbetalingscapaciteit. Zorg ervoor dat u de maandelijkse aflossingen kunt veroorloven zonder in financiële problemen te komen.

Overweeg Alternatieven: Voordat u een lening afsluit, bekijk of er alternatieven zijn zoals spaargeld, hulp van familie of vrienden, of subsidies die uw financieringsbehoefte kunnen verminderen.

Wees Voorbereid op Onvoorziene Omstandigheden: Houd rekening met mogelijke veranderingen in uw financiële situatie zoals werkloosheid of ziekte. Zorg ervoor dat u een noodfonds heeft om onverwachte gebeurtenissen op te vangen.

Het aangaan van een lening kan een effectieve manier zijn om uw financiële doelen te bereiken, maar het is belangrijk om verantwoordelijk en goed geïnformeerd te handelen. Door alle aspecten van het contract geld lenen zorgvuldig te overwegen, kunt u ervoor zorgen dat u de juiste beslissing neemt die past bij uw financiële behoeften.


Veelgestelde Vragen over Geld Lenen en Contracten in België

  1. Wat als je geld leent en niet terug krijgt?
  2. Kan ik geld lenen met vast contract?
  3. Wat is een overeenkomst van geldlening?
  4. Wat als je iemand geld leent en niet terug krijgt?
  5. Wat kun je doen als iemand je geld niet terug geeft?
  6. Kan je met een tijdelijk contract geld lenen?
  7. Is een lening een contract?
  8. Hoe maak ik een leenovereenkomst?

Wat als je geld leent en niet terug krijgt?

Als u geld leent en het niet terugkrijgt, kan dit leiden tot financiële problemen en geschillen tussen u en de geldverstrekker. Het is belangrijk om te begrijpen dat het niet terugbetalen van een lening ernstige gevolgen kan hebben, zoals extra kosten, boetes en negatieve invloed op uw kredietgeschiedenis. In dergelijke situaties is het essentieel om zo snel mogelijk contact op te nemen met de geldverstrekker om mogelijke oplossingen te bespreken, zoals het treffen van een betalingsregeling of het zoeken naar andere manieren om de lening terug te betalen. Het is altijd raadzaam om open en eerlijk te communiceren over uw financiële situatie om verdere problemen te voorkomen.

Kan ik geld lenen met vast contract?

Ja, u kunt geld lenen met een vast contract. Geldverstrekkers kijken vaak naar de stabiliteit van uw inkomen bij het beoordelen van uw kredietwaardigheid. Een vast contract kan een positieve invloed hebben op uw leningsaanvraag, omdat het aantoont dat u regelmatig inkomen heeft en waarschijnlijk in staat bent om de lening terug te betalen. Het hebben van een vast contract kan dus gunstig zijn bij het aanvragen van een lening, maar andere factoren zoals uw uitgavenpatroon en eventuele andere financiële verplichtingen spelen ook een rol in de goedkeuring van uw leningsaanvraag. Het is altijd verstandig om alle voorwaarden en opties zorgvuldig te overwegen voordat u een lening afsluit.

Wat is een overeenkomst van geldlening?

Een overeenkomst van geldlening is een juridisch bindend contract tussen een geldverstrekker en een lener waarbij de geldverstrekker geld leent aan de lener onder bepaalde voorwaarden. In de overeenkomst worden zaken zoals het geleende bedrag, de rentevoet, de looptijd van de lening, aflossingsvoorwaarden en eventuele boetes of kosten bij niet-nakoming vastgelegd. Het doel van een overeenkomst van geldlening is om de rechten en verplichtingen van zowel de geldverstrekker als de lener duidelijk te definiëren en ervoor te zorgen dat beide partijen zich houden aan de afgesproken voorwaarden gedurende de looptijd van de lening.

Wat als je iemand geld leent en niet terug krijgt?

Wanneer u geld uitleent aan iemand en het niet terugkrijgt, kan dit een lastige situatie zijn. Het is belangrijk om te onthouden dat het uitlenen van geld altijd risico’s met zich meebrengt, vooral als er geen officieel contract is opgesteld. Als u geconfronteerd wordt met de situatie waarin de lener niet terugbetaalt, is het raadzaam om eerst op een vriendelijke manier contact op te nemen en het probleem te bespreken. Als dit niet tot een oplossing leidt, kunt u overwegen om juridische stappen te ondernemen, zoals het inschakelen van een incassobureau of het starten van een gerechtelijke procedure. Het is altijd verstandig om duidelijke afspraken te maken en eventueel een schriftelijk contract op te stellen bij het uitlenen van geld om mogelijke geschillen in de toekomst te voorkomen.

Wat kun je doen als iemand je geld niet terug geeft?

Wanneer iemand u geleend geld niet terugbetaalt, zijn er stappen die u kunt ondernemen om dit probleem aan te pakken. Allereerst is het belangrijk om te proberen om op een vriendelijke en respectvolle manier met de persoon te communiceren en hen eraan te herinneren dat ze nog een schuld hebben openstaan. Als dit niet tot resultaat leidt, kunt u overwegen om een formele brief te sturen waarin u de lening en de afspraken over terugbetaling bevestigt. Als het bedrag aanzienlijk is en de persoon weigert terug te betalen, kunt u juridische stappen overwegen, zoals het inschakelen van een incassobureau of het starten van een gerechtelijke procedure. Het is altijd verstandig om advies in te winnen bij een juridisch expert voordat u verdere actie onderneemt.

Kan je met een tijdelijk contract geld lenen?

Ja, het is mogelijk om geld te lenen met een tijdelijk contract, maar het kan wat uitdagender zijn in vergelijking met het hebben van een vast contract. Geldverstrekkers zullen meestal uw inkomen en stabiliteit beoordelen voordat ze beslissen of ze u een lening willen verstrekken. Met een tijdelijk contract kan het zijn dat u minder financiële zekerheid biedt dan iemand met een vast contract, maar als u kunt aantonen dat u voldoende inkomen heeft om de lening terug te betalen, kunt u nog steeds in aanmerking komen voor een lening. Het is belangrijk om dit aspect te bespreken met de geldverstrekker en alle voorwaarden en mogelijkheden goed te begrijpen voordat u een lening aangaat.

Is een lening een contract?

Ja, een lening is inderdaad een vorm van contract. Wanneer u geld leent van een geldverstrekker, gaat u een overeenkomst aan waarin de voorwaarden van de lening worden vastgelegd. Dit contract bevat belangrijke informatie zoals het geleende bedrag, de rentevoet, de looptijd van de lening en eventuele kosten of boetes bij vroegtijdige aflossing. Het is essentieel om het leningscontract zorgvuldig te lezen en te begrijpen voordat u akkoord gaat, aangezien het bindend is en beide partijen verplichtingen oplegt. Het naleven van de voorwaarden van het leningscontract is cruciaal om financiële problemen te voorkomen en een gezonde financiële relatie met de geldverstrekker te behouden.

Hoe maak ik een leenovereenkomst?

Om een leenovereenkomst te maken, is het belangrijk om enkele essentiële stappen te volgen. Allereerst moet u de voorwaarden van de lening vaststellen, waaronder het geleende bedrag, de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Vervolgens moet u alle details schriftelijk vastleggen in een leenovereenkomst, waarin zowel uw als de geldverstrekker’s verplichtingen duidelijk worden beschreven. Het is raadzaam om professioneel advies in te winnen bij het opstellen van een leenovereenkomst om ervoor te zorgen dat alle wettelijke vereisten worden nageleefd en dat beide partijen beschermd zijn. Het ondertekenen van de overeenkomst is een bindende juridische handeling, dus zorg ervoor dat u volledig begrijpt wat er in het contract staat voordat u akkoord gaat.
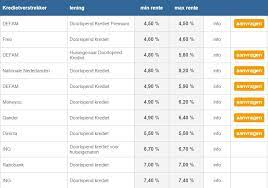
Ontdek de Verschillende Soorten Leningen: Een Gids voor Financiële Opties

Er zijn verschillende soorten leningen beschikbaar voor consumenten die financiële steun nodig hebben. Het is belangrijk om te begrijpen welke lening het beste bij uw behoeften past voordat u een beslissing neemt. Hier zijn enkele veelvoorkomende leningen en hun kenmerken:

Hypothecaire leningen

Een hypothecaire lening is een lening die wordt gebruikt om een huis of ander onroerend goed te kopen. Deze leningen hebben meestal een lange looptijd, vaak 15 tot 30 jaar, en vereisen meestal een aanbetaling. De rente op hypothecaire leningen kan vast of variabel zijn.

Autoleningen

Een autolening wordt gebruikt om een auto te kopen. Deze leningen hebben doorgaans een kortere looptijd dan hypothecaire leningen, meestal 3 tot 7 jaar. De auto dient vaak als onderpand voor de lening, wat betekent dat de geldschieter het recht heeft om de auto in beslag te nemen als de lener de lening niet terugbetaalt.

Persoonlijke leningen

Een persoonlijke lening is een niet-gegarandeerde lening die kan worden gebruikt voor verschillende doeleinden, zoals het consolideren van schulden, het doen van verbouwingen of het financieren van grote aankopen. Persoonlijke leningen hebben vaak kortere looptijden dan hypothecaire leningen en autoleningen, meestal tussen 1 en 5 jaar.

Kredietlijnen

Een kredietlijn is een flexibele vorm van lenen waarbij u toegang heeft tot een bepaald bedrag dat u kunt opnemen wanneer u het nodig heeft. U betaalt alleen rente over het bedrag dat u daadwerkelijk opneemt. Kredietlijnen kunnen worden beveiligd met activa zoals onroerend goed of onbeveiligd zijn.

Het is belangrijk om zorgvuldig te overwegen welke soort lening het beste past bij uw financiële situatie en behoeften voordat u zich verbindt tot het aangaan van schuld. Het vergelijken van rentetarieven, voorwaarden en kosten van verschillende kredietverstrekkers kan u helpen om de beste beslissing te nemen.


Voordelen van Verschillende Leningen: Flexibiliteit en Toegang tot Financiële Middelen

  1. Hypothecaire leningen bieden de mogelijkheid om een eigen woning te kopen zonder het volledige bedrag upfront te betalen.
  2. Autoleningen maken het mogelijk om een auto aan te schaffen en de kosten over een langere periode te spreiden.
  3. Persoonlijke leningen kunnen worden gebruikt voor diverse doeleinden, van schuldconsolidatie tot onverwachte uitgaven.
  4. Kredietlijnen bieden flexibiliteit doordat u alleen rente betaalt over het opgenomen bedrag.
  5. Verschillende leningen geven consumenten toegang tot financiële middelen die ze anders niet zouden hebben voor grote aankopen of investeringen.
  6. Het vergelijken van verschillende leningsopties stelt consumenten in staat om de beste voorwaarden en tarieven te vinden die aansluiten bij hun behoeften.


Drie nadelen van leningen: financiële stress, hoge rentetarieven en gevolgen van wanbetaling

  1. Leningen kunnen leiden tot financiële stress als ze niet verantwoord worden beheerd.
  2. Hoge rentetarieven op sommige leningen kunnen de totale kosten van lenen aanzienlijk verhogen.
  3. Het niet tijdig terugbetalen van leningen kan leiden tot extra kosten, boetes en een negatieve invloed op uw kredietwaardigheid.

Hypothecaire leningen bieden de mogelijkheid om een eigen woning te kopen zonder het volledige bedrag upfront te betalen.

Hypothecaire leningen bieden de mogelijkheid om een eigen woning te kopen zonder het volledige bedrag upfront te betalen. Dit stelt individuen in staat om een woning aan te schaffen en deze over een langere periode af te betalen, waardoor de last van de aankoopprijs wordt verspreid. Hierdoor kunnen mensen eerder genieten van het comfort en de stabiliteit van een eigen huis, terwijl ze tegelijkertijd hun financiën beheren op een manier die haalbaar is op lange termijn.

Autoleningen maken het mogelijk om een auto aan te schaffen en de kosten over een langere periode te spreiden.

Autoleningen bieden een belangrijk voordeel doordat ze mensen in staat stellen om een auto aan te schaffen en de kosten hiervan over een langere periode te spreiden. Dit maakt het voor consumenten mogelijk om direct van een auto te genieten zonder dat ze het volledige aankoopbedrag in één keer hoeven te betalen. Door de kosten van de auto te verspreiden over meerdere jaren, kunnen mensen met beperkte financiële middelen toch profiteren van mobiliteit en comfort die een eigen auto biedt, terwijl ze tegelijkertijd hun budget beheersbaar houden.

Persoonlijke leningen kunnen worden gebruikt voor diverse doeleinden, van schuldconsolidatie tot onverwachte uitgaven.

Persoonlijke leningen bieden flexibiliteit doordat ze kunnen worden gebruikt voor diverse doeleinden, van schuldconsolidatie tot het financieren van onverwachte uitgaven. Deze leningen stellen individuen in staat om snel toegang te krijgen tot contant geld zonder dat ze specifiek hoeven aan te geven waarvoor ze het geld zullen gebruiken. Dit maakt persoonlijke leningen een handige optie voor mensen die behoefte hebben aan financiële ondersteuning voor verschillende aspecten van hun leven.

Kredietlijnen bieden flexibiliteit doordat u alleen rente betaalt over het opgenomen bedrag.

Kredietlijnen bieden flexibiliteit doordat u alleen rente betaalt over het opgenomen bedrag. Dit betekent dat u niet gebonden bent aan het volledige kredietbedrag, maar alleen rente betaalt over het daadwerkelijk gebruikte bedrag. Hierdoor heeft u de vrijheid om geld op te nemen wanneer u het nodig heeft en betaalt u alleen voor wat u daadwerkelijk gebruikt, wat kan helpen om de totale kosten van lenen te verlagen.

Verschillende leningen geven consumenten toegang tot financiële middelen die ze anders niet zouden hebben voor grote aankopen of investeringen.

Verschillende leningen geven consumenten toegang tot financiële middelen die ze anders niet zouden hebben voor grote aankopen of investeringen. Of het nu gaat om het kopen van een huis, het financieren van een auto, het starten van een eigen bedrijf of het bekostigen van een opleiding, leningen bieden mensen de mogelijkheid om hun financiële doelen te bereiken en belangrijke stappen vooruit te zetten in hun leven. Door gebruik te maken van verschillende leningsopties kunnen consumenten hun dromen realiseren en investeren in een betere toekomst.

Het vergelijken van verschillende leningsopties stelt consumenten in staat om de beste voorwaarden en tarieven te vinden die aansluiten bij hun behoeften.

Het vergelijken van verschillende leningsopties stelt consumenten in staat om de beste voorwaarden en tarieven te vinden die aansluiten bij hun behoeften. Door verschillende leningen te onderzoeken en te vergelijken, kunnen consumenten een weloverwogen beslissing nemen en de lening kiezen die het meest gunstig is voor hun financiële situatie. Dit helpt hen om geld te besparen op rentekosten en andere bijkomende fees, en zorgt ervoor dat ze een lening afsluiten die echt past bij hun specifieke behoeften en mogelijkheden. Het is daarom essentieel voor consumenten om de tijd te nemen om verschillende opties te overwegen voordat ze zich verbinden tot een leningsovereenkomst.

Leningen kunnen leiden tot financiële stress als ze niet verantwoord worden beheerd.

Leningen kunnen leiden tot financiële stress als ze niet verantwoord worden beheerd. Het aangaan van leningen zonder een duidelijk plan voor terugbetaling of het nemen van te hoge leningen ten opzichte van het inkomen kan leiden tot problemen zoals betalingsachterstanden, hoge rentekosten en uiteindelijk zelfs schulden. Het is essentieel voor leners om realistisch te zijn over hun financiële mogelijkheden en om verstandig te budgetteren om ervoor te zorgen dat leningen op een verantwoorde manier worden beheerd en terugbetaald.

Hoge rentetarieven op sommige leningen kunnen de totale kosten van lenen aanzienlijk verhogen.

Hoge rentetarieven op sommige leningen kunnen de totale kosten van lenen aanzienlijk verhogen. Wanneer u een lening afsluit met een hoog rentepercentage, betaalt u meer geld terug dan het oorspronkelijk geleende bedrag. Dit kan leiden tot financiële lasten op lange termijn en het kan moeilijker maken om de lening volledig af te lossen. Het is daarom belangrijk om goed op de hoogte te zijn van de rentetarieven en voorwaarden voordat u een lening afsluit, zodat u niet voor verrassingen komt te staan en uw financiële gezondheid niet in gevaar brengt.

Het niet tijdig terugbetalen van leningen kan leiden tot extra kosten, boetes en een negatieve invloed op uw kredietwaardigheid.

Het niet tijdig terugbetalen van leningen kan ernstige gevolgen hebben voor uw financiële situatie. Het kan leiden tot extra kosten, boetes en zelfs een negatieve invloed op uw kredietwaardigheid. Wanneer u in gebreke blijft bij het terugbetalen van leningen, kunnen geldschieters extra kosten in rekening brengen en boetes opleggen. Bovendien kan het een negatieve invloed hebben op uw kredietgeschiedenis, wat het moeilijker kan maken om in de toekomst leningen of andere vormen van krediet te verkrijgen. Het is daarom essentieel om uw financiële verplichtingen serieus te nemen en ervoor te zorgen dat u leningen tijdig en volgens de overeengekomen voorwaarden terugbetaalt.

Alles wat u moet weten over continu krediet: flexibel lenen op maat

Continu krediet: Wat is het en hoe werkt het?

Continu krediet, ook wel bekend als een doorlopend krediet, is een flexibele vorm van lenen waarbij u een bepaald bedrag kunt lenen tot aan een vooraf vastgestelde limiet. Het verschil met een traditionele lening is dat u bij continu krediet op elk moment geld kunt opnemen tot aan de afgesproken grens, en dat u alleen rente betaalt over het bedrag dat u daadwerkelijk heeft opgenomen.

Hoe werkt continu krediet in de praktijk? Stel dat u een doorlopend krediet heeft van €5.000 en u neemt €2.000 op om onverwachte kosten te dekken. U betaalt dan alleen rente over die €2.000 die u heeft opgenomen, niet over het volledige bedrag van €5.000. Zodra u het opgenomen bedrag terugbetaalt, staat dit weer tot uw beschikking om opnieuw te gebruiken binnen de afgesproken limiet.

Een van de voordelen van continu krediet is de flexibiliteit die het biedt. U kunt geld opnemen wanneer u het nodig heeft, zonder telkens een nieuwe lening te moeten afsluiten. Bovendien betaalt u alleen rente over het daadwerkelijk opgenomen bedrag, wat kan resulteren in lagere kosten in vergelijking met andere leenvormen.

Het is echter belangrijk om bewust om te gaan met continu krediet en ervoor te zorgen dat u verantwoord leent. Aanbieders van doorlopende kredieten hanteren vaak variabele rentetarieven, wat betekent dat uw maandelijkse kosten kunnen fluctueren afhankelijk van de marktomstandigheden.

Voordat u besluit om een continu krediet af te sluiten, is het verstandig om verschillende aanbieders te vergelijken en goed na te denken over uw financiële situatie en behoeften. Zorg ervoor dat u begrijpt hoe het doorlopende krediet werkt en wat de voorwaarden zijn voordat u zich verbindt.

Kortom, continu krediet kan een handige optie zijn voor wie behoefte heeft aan flexibele financiering met de mogelijkheid om snel geld op te nemen wanneer dat nodig is. Door verantwoordelijk gebruik te maken van deze leenvorm kunt u profiteren van de voordelen die het biedt.


12 Veelgestelde Vragen over Continu Krediet in België

  1. Hoe werkt flexibel krediet?
  2. Wat is het verschil tussen een lening en een krediet?
  3. Wat kost een doorlopend krediet?
  4. Wat is een continu krediet?
  5. Wat is continu limiet?
  6. Is een doorlopend krediet een schuld?
  7. Hoe hoog is de rente van doorlopend krediet?
  8. Is krediet en lening hetzelfde?
  9. Wat zijn de nadelen van doorlopend krediet?
  10. Wat is beter een persoonlijke lening of doorlopend krediet?
  11. Wat is de betekenis van revolving krediet?
  12. Wat is een continu kredietlimiet?

Hoe werkt flexibel krediet?

Flexibel krediet, ook wel bekend als doorlopend krediet, werkt op basis van een vooraf vastgestelde limiet waarbinnen u geld kunt lenen. Met flexibel krediet heeft u de vrijheid om op elk moment geld op te nemen tot aan deze limiet, en betaalt u alleen rente over het daadwerkelijk opgenomen bedrag. Dit biedt flexibiliteit en gemak, omdat u niet telkens een nieuwe lening hoeft af te sluiten voor extra financiële ruimte. Door bewust om te gaan met uw financiën en verantwoordelijk te lenen, kunt u profiteren van de voordelen van flexibel krediet als een handige financiële tool voor onverwachte uitgaven of investeringen.

Wat is het verschil tussen een lening en een krediet?

Het verschil tussen een lening en een krediet ligt voornamelijk in de manier waarop het geld wordt verstrekt en terugbetaald. Bij een lening ontvangt u een vast bedrag in één keer, dat u vervolgens in termijnen terugbetaalt volgens een vooraf bepaalde aflossingsschema. Een krediet daarentegen is een flexibele vorm van lenen waarbij u tot aan een bepaalde limiet geld kunt opnemen wanneer u het nodig heeft, en waarbij u alleen rente betaalt over het bedrag dat daadwerkelijk is opgenomen. Kortom, bij een lening ontvangt u het volledige bedrag upfront, terwijl bij een krediet de beschikbare middelen kunnen variëren afhankelijk van uw behoeften en de afgesproken limiet.

Wat kost een doorlopend krediet?

Een doorlopend krediet brengt verschillende kosten met zich mee, waaronder de rente die u betaalt over het opgenomen bedrag en eventuele kosten voor het afsluiten en beheren van de lening. De rente bij een doorlopend krediet is vaak variabel en kan dus fluctueren gedurende de looptijd van de lening. Het is belangrijk om goed te letten op de rentetarieven en eventuele bijkomende kosten bij verschillende aanbieders, zodat u een weloverwogen keuze kunt maken. Door transparantie in tarieven en voorwaarden te waarborgen, kunt u een duidelijk beeld krijgen van wat een doorlopend krediet uiteindelijk zal kosten.

Wat is een continu krediet?

Een continu krediet, ook wel bekend als een doorlopend krediet, is een flexibele vorm van lenen waarbij u de mogelijkheid heeft om tot aan een vooraf bepaalde limiet geld op te nemen. In tegenstelling tot een traditionele lening, kunt u bij een continu krediet op elk moment geld opnemen binnen de vastgestelde grens en betaalt u alleen rente over het daadwerkelijk opgenomen bedrag. Dit maakt het een handige optie voor wie behoefte heeft aan financiële flexibiliteit en snel toegang tot extra geld wanneer dat nodig is.

Wat is continu limiet?

Een continu limiet, ook wel bekend als een doorlopend kredietlimiet, verwijst naar het maximale bedrag dat u kunt lenen binnen een doorlopend kredietovereenkomst. Dit limiet wordt vooraf vastgesteld door de kredietverstrekker en geeft aan tot welk bedrag u op elk moment geld kunt opnemen. Het continu limiet biedt flexibiliteit doordat u binnen deze grens geld kunt lenen en terugbetalen, waarbij u alleen rente betaalt over het daadwerkelijk opgenomen bedrag. Het is belangrijk om bewust te zijn van uw continu limiet en om verantwoordelijk met deze financiële mogelijkheid om te gaan om onnodige schulden te voorkomen.

Is een doorlopend krediet een schuld?

Een doorlopend krediet wordt beschouwd als een vorm van lenen waarbij u geld kunt opnemen tot aan een vooraf bepaalde limiet. In die zin kan het worden gezien als een financiële verplichting of schuld die u aangaat met de kredietverstrekker. Het belangrijkste aspect om te onthouden is dat u verantwoordelijk bent voor het terugbetalen van het opgenomen bedrag, samen met eventuele rente en kosten die van toepassing zijn. Het is essentieel om bewust om te gaan met uw doorlopend krediet en ervoor te zorgen dat u de aflossingen tijdig en volgens de voorwaarden nakomt om financiële problemen te voorkomen.

Hoe hoog is de rente van doorlopend krediet?

De rente van een doorlopend krediet kan variëren afhankelijk van verschillende factoren, zoals de geldende marktomstandigheden, het geleende bedrag en uw kredietwaardigheid. Over het algemeen hanteren aanbieders van doorlopende kredieten variabele rentetarieven, wat betekent dat de rente kan fluctueren gedurende de looptijd van de lening. Het is daarom raadzaam om goed te informeren bij verschillende aanbieders en de voorwaarden zorgvuldig te vergelijken voordat u een doorlopend krediet afsluit. Zo kunt u een weloverwogen beslissing nemen en inzicht krijgen in de specifieke rentetarieven die op dat moment van toepassing zijn.

Is krediet en lening hetzelfde?

Veel mensen vragen zich af of krediet en lening hetzelfde zijn. Hoewel beide termen vaak door elkaar worden gebruikt, zijn er subtiele verschillen tussen de twee. Krediet is een algemene term die verwijst naar de mogelijkheid om geld te lenen, terwijl een lening specifiek verwijst naar het daadwerkelijk geleende bedrag dat moet worden terugbetaald volgens afgesproken voorwaarden. Met andere woorden, krediet is de beschikbare financiële ruimte die u heeft om geld te lenen, terwijl een lening het concrete bedrag is dat u daadwerkelijk heeft geleend. Het is belangrijk om dit onderscheid te begrijpen bij het overwegen van uw financiële opties en bij het kiezen van de juiste leenvorm voor uw behoeften.

Wat zijn de nadelen van doorlopend krediet?

Het doorlopend krediet biedt flexibiliteit en gemak, maar het heeft ook enkele nadelen waar u zich bewust van moet zijn. Een van de belangrijkste nadelen is dat door de flexibiliteit van het doorlopend krediet het risico bestaat dat u meer leent dan nodig is of dan u zich kunt veroorloven terug te betalen. Dit kan leiden tot oplopende schulden en financiële problemen als de aflossingen niet tijdig worden gedaan. Daarnaast kunnen variabele rentetarieven ervoor zorgen dat uw maandelijkse kosten onvoorspelbaar worden en kunnen stijgen als de rente omhoog gaat. Het is daarom essentieel om verantwoordelijk om te gaan met een doorlopend krediet en uw financiële situatie goed in de gaten te houden om ongewenste gevolgen te voorkomen.

Wat is beter een persoonlijke lening of doorlopend krediet?

Een veelgestelde vraag is: wat is beter, een persoonlijke lening of doorlopend krediet? Het antwoord hangt af van uw persoonlijke financiële behoeften en situatie. Een persoonlijke lening is geschikt voor eenmalige grote uitgaven, zoals de aankoop van een auto of het financieren van een verbouwing. Hierbij leent u een vast bedrag tegen een vaste rente en lost u dit in termijnen af. Een doorlopend krediet daarentegen biedt meer flexibiliteit voor kleinere uitgaven of onverwachte kosten, waarbij u tot aan een bepaalde limiet geld kunt opnemen en terugbetalen. Het is belangrijk om de voor- en nadelen van beide opties te overwegen en te kiezen welke het beste aansluit bij uw financiële doelen op lange termijn.

Wat is de betekenis van revolving krediet?

Revolving krediet, ook bekend als doorlopend krediet, verwijst naar een vorm van lenen waarbij een kredietlimiet wordt vastgesteld en de lener op elk moment geld kan opnemen tot aan dat limiet. Het onderscheidende kenmerk van revolving krediet is dat het opgenomen bedrag kan worden terugbetaald en opnieuw kan worden gebruikt, waardoor het een flexibele financiële optie is voor mensen die regelmatig behoefte hebben aan extra geld. Doordat rente alleen wordt berekend over het daadwerkelijk opgenomen bedrag, biedt revolving krediet de mogelijkheid om kosten te beheersen en tegelijkertijd snel toegang te hebben tot financiële middelen wanneer dat nodig is.

Wat is een continu kredietlimiet?

Een continu kredietlimiet is het maximale bedrag dat u kunt lenen binnen de doorlopende kredietovereenkomst. Het vormt de grens van het beschikbare kredietbedrag dat u op elk moment kunt opnemen. De kredietlimiet wordt vooraf bepaald door de kredietverstrekker en is gebaseerd op verschillende factoren, zoals uw inkomen, uitgaven en kredietgeschiedenis. Het is belangrijk om binnen deze limiet te blijven bij het opnemen van geld om ervoor te zorgen dat u verantwoordelijk leent en geen financiële problemen veroorzaakt.

Hoe Kunt U Kosten Besparen bij Geld Lenen: Tips voor Gratis Geld Lenen

Gratis Geld Lenen: Feit of Fictie?

Het idee van gratis geld lenen klinkt misschien te mooi om waar te zijn, maar is het echt mogelijk? In de wereld van financiën en leningen is het belangrijk om sceptisch te zijn en goed geïnformeerd te blijven. Laten we eens kijken naar wat gratis geld lenen eigenlijk inhoudt en of het een haalbare optie is.

Om te beginnen, laten we duidelijk zijn: er bestaat niet zoiets als volledig gratis geld lenen. Wanneer u een lening afsluit, moet u altijd rente betalen over het geleende bedrag. Dit is de vergoeding die de kredietverstrekker ontvangt voor het risico dat zij nemen door u geld te lenen. Dus zelfs als een lening geen extra kosten met zich meebrengt, betaalt u nog steeds rente over het geleende bedrag.

Er zijn echter situaties waarin het mogelijk is om tegen lagere kosten geld te lenen. Bijvoorbeeld, sommige kredietverstrekkers bieden introductieaanbiedingen aan waarbij u gedurende een bepaalde periode geen rente hoeft te betalen. Dit kan een aantrekkelijke optie zijn als u slechts tijdelijk extra financiële ruimte nodig heeft.

Een andere manier om de kosten van lenen te verlagen, is door goed onderzoek te doen en verschillende kredietverstrekkers met elkaar te vergelijken. Door de rentetarieven en voorwaarden van verschillende aanbieders te bekijken, kunt u de meest voordelige optie voor uw situatie vinden.

Het is echter belangrijk om voorzichtig te zijn bij het afsluiten van een lening, zelfs als deze tegen lage kosten wordt aangeboden. Zorg ervoor dat u de voorwaarden volledig begrijpt en dat u in staat bent om de lening terug te betalen binnen de gestelde termijnen om financiële problemen in de toekomst te voorkomen.

Kortom, hoewel gratis geld lenen niet echt bestaat, zijn er manieren om de kosten van leningen te verlagen en zo voordelig mogelijk gebruik te maken van financiële diensten. Door verantwoordelijkheid en zorgvuldigheid kunt u ervoor zorgen dat uw leningervaring positief en betaalbaar blijft.


Veelgestelde Vragen over Gratis Geld Lenen in België

  1. Is gratis geld lenen echt mogelijk?
  2. Hoe kan ik geld lenen zonder rente te betalen?
  3. Zijn er verborgen kosten bij gratis geld lenen?
  4. Wat zijn de risico’s van gratis geld lenen?
  5. Hoe kan ik de goedkoopste lening vinden?
  6. Wat gebeurt er als ik mijn lening niet op tijd terugbetaal?
  7. Kan ik extra kosten vermijden bij het afsluiten van een lening?

Is gratis geld lenen echt mogelijk?

Het concept van gratis geld lenen roept vaak de vraag op of het echt mogelijk is. In werkelijkheid bestaat er geen volledig gratis geld lenen, aangezien kredietverstrekkers altijd rente in rekening brengen als vergoeding voor het uitlenen van geld. Hoewel sommige aanbieders tijdelijke introductieaanbiedingen kunnen hebben waarbij u gedurende een bepaalde periode geen rente betaalt, is dit eerder een uitzondering dan de norm. Het is belangrijk om goed geïnformeerd te blijven en te begrijpen dat zelfs leningen zonder extra kosten uiteindelijk terugbetaald moeten worden met rente. Het is verstandig om kritisch te blijven en alle voorwaarden zorgvuldig te bekijken voordat u een lening afsluit.

Hoe kan ik geld lenen zonder rente te betalen?

Het is een veelgestelde vraag: “Hoe kan ik geld lenen zonder rente te betalen?” Hoewel het idee van rentevrije leningen aantrekkelijk klinkt, is het belangrijk om te begrijpen dat kredietverstrekkers altijd een vergoeding verwachten voor het uitlenen van geld. In sommige gevallen bieden kredietverstrekkers echter introductieaanbiedingen of speciale deals waarbij u tijdelijk geen rente hoeft te betalen. Het is echter zeldzaam om volledig rentevrije leningen te vinden. Het is verstandig om goed onderzoek te doen en verschillende opties te vergelijken om de meest voordelige lening voor uw situatie te vinden. Onthoud altijd dat het belangrijk is om de voorwaarden van de lening zorgvuldig door te nemen en ervoor te zorgen dat u in staat bent om de lening tijdig terug te betalen.

Zijn er verborgen kosten bij gratis geld lenen?

Het is een veelgestelde vraag of er verborgen kosten zijn bij gratis geld lenen. Hoewel het concept van gratis geld lenen impliceert dat er geen extra kosten in rekening worden gebracht, is het belangrijk om voorzichtig te zijn en de kleine lettertjes te lezen. Sommige kredietverstrekkers kunnen verborgen kosten of administratieve vergoedingen in rekening brengen die niet direct duidelijk zijn bij het afsluiten van de lening. Het is daarom essentieel om de voorwaarden van de lening zorgvuldig door te nemen en eventuele mogelijke extra kosten te identificeren voordat u zich verbindt aan een lening, zelfs als deze aanvankelijk als “gratis” wordt geadverteerd.

Wat zijn de risico’s van gratis geld lenen?

Het concept van gratis geld lenen roept vaak vragen op over de mogelijke risico’s die eraan verbonden zijn. Hoewel het aantrekkelijk kan lijken om geen rente te betalen over een lening, zijn er toch enkele risico’s waarmee rekening moet worden gehouden. Een van de belangrijkste risico’s is dat het aanbod van gratis geld lenen meestal tijdelijk is en dat na afloop van deze periode de rente aanzienlijk kan stijgen. Daarnaast kunnen verborgen kosten of extra voorwaarden ervoor zorgen dat de lening uiteindelijk duurder uitvalt dan verwacht. Het is daarom essentieel om de kleine lettertjes goed te lezen en volledig op de hoogte te zijn van alle voorwaarden voordat u besluit om gebruik te maken van een aanbod voor gratis geld lenen.

Hoe kan ik de goedkoopste lening vinden?

Als u op zoek bent naar de goedkoopste lening, zijn er een aantal belangrijke stappen die u kunt nemen om de beste deal te vinden. Allereerst is het essentieel om verschillende kredietverstrekkers te vergelijken en de rentetarieven en voorwaarden van hun leningen grondig te onderzoeken. Door offertes aan te vragen en offertes te vergelijken, kunt u de kredietverstrekker vinden die de meest gunstige voorwaarden biedt voor uw specifieke situatie. Daarnaast is het ook belangrijk om rekening te houden met eventuele extra kosten, zoals administratiekosten of verzekeringen, die van invloed kunnen zijn op de totale kosten van de lening. Door zorgvuldig onderzoek te doen en kritisch te kijken naar alle aspecten van een leningsovereenkomst, kunt u ervoor zorgen dat u de goedkoopste lening vindt die past bij uw financiële behoeften.

Wat gebeurt er als ik mijn lening niet op tijd terugbetaal?

Wanneer u uw lening niet op tijd terugbetaalt, kunnen er verschillende gevolgen optreden. Allereerst kan de kredietverstrekker extra kosten in rekening brengen, zoals boetes of vertragingsrente. Deze extra kosten kunnen snel oplopen en het oorspronkelijke leenbedrag aanzienlijk verhogen. Daarnaast kan het niet tijdig terugbetalen van een lening uw kredietwaardigheid negatief beïnvloeden. Dit kan gevolgen hebben voor toekomstige leningaanvragen en financiële transacties, aangezien kredietverstrekkers uw betalingsgeschiedenis zorgvuldig bekijken. Het is daarom essentieel om contact op te nemen met de kredietverstrekker als u problemen ondervindt bij het terugbetalen van uw lening, zodat er mogelijkheden kunnen worden besproken om tot een passende oplossing te komen. Het negeren van betalingsverplichtingen kan leiden tot verdere financiële problemen en is daarom sterk af te raden.

Kan ik extra kosten vermijden bij het afsluiten van een lening?

Het vermijden van extra kosten bij het afsluiten van een lening is een veelvoorkomende zorg voor leners. Hoewel het moeilijk is om volledig kosteloos geld te lenen, zijn er manieren om extra kosten te minimaliseren. Door goed onderzoek te doen naar verschillende kredietverstrekkers, kunt u de beste rentetarieven en voorwaarden vinden die passen bij uw financiële situatie. Het is ook belangrijk om de kleine lettertjes van het leencontract zorgvuldig door te nemen en eventuele verborgen kosten te identificeren. Door verstandig te lenen en uw lening op tijd terug te betalen, kunt u onnodige extra kosten vermijden en uw financiële gezondheid beschermen.

Tips voor Voordelig Geld Lenen: Maak Verstandige Financiële Keuzes

Voordelig Geld Lenen: Tips en Advies voor Verantwoorde Financiële Keuzes

Het kan gebeuren dat u op een bepaald moment in uw leven behoefte heeft aan extra financiële middelen. Of het nu gaat om onverwachte medische kosten, een dringende autoreparatie of een andere noodsituatie, geld lenen kan een oplossing bieden om snel aan uw financiële verplichtingen te voldoen. Echter, het is belangrijk om verstandige keuzes te maken en voordelig geld lenen is daarbij van essentieel belang.

Voordat u besluit om geld te lenen, is het verstandig om uzelf goed te informeren over de verschillende opties en voorwaarden die beschikbaar zijn. Hier zijn enkele tips en adviezen om voordelig geld lenen mogelijk te maken:

  1. Vergelijk rentetarieven: Voordat u een lening afsluit, is het raadzaam om de rentetarieven van verschillende kredietverstrekkers te vergelijken. Kies voor een kredietverstrekker met een lage rente om de totale kosten van uw lening te minimaliseren.

  2. Leen alleen wat u nodig heeft: Het is verleidelijk om meer geld te lenen dan nodig is, maar bedenk goed dat elke euro die u leent extra kosten met zich meebrengt. Leen daarom alleen het bedrag dat u daadwerkelijk nodig heeft.

  3. Bekijk de voorwaarden: Voordat u akkoord gaat met een lening, zorg ervoor dat u de voorwaarden en eventuele bijkomende kosten begrijpt. Let op zaken zoals boetes bij vervroegde aflossing of extra administratiekosten.

  4. Wees realistisch over terugbetalingsmogelijkheden: Voordat u een lening afsluit, maak een realistische inschatting van uw terugbetalingsmogelijkheden. Zorg ervoor dat u maandelijkse aflossingen kunt doen zonder in financiële problemen te komen.

  5. Overweeg alternatieven: Voordat u besluit om geld te lenen, bekijk of er alternatieve financieringsmogelijkheden zijn die voordeliger kunnen zijn, zoals spaargeld gebruiken of hulp vragen aan familie of vrienden.

Door deze tips in acht te nemen en verstandige financiële beslissingen te nemen, kunt u voorkomen dat u in financiële moeilijkheden terechtkomt en kunt u voordelig geld lenen op een verantwoorde manier.


5 Tips voor Voordelig Geld Lenen in België

  1. Vergelijk verschillende kredietverstrekkers om de beste rentetarieven te vinden.
  2. Let op bijkomende kosten, zoals administratiekosten en verzekeringen.
  3. Leen alleen het bedrag dat je echt nodig hebt en niet meer.
  4. Controleer de voorwaarden van de lening goed, zoals aflossingstermijnen en boeteclausules.
  5. Overweeg ook alternatieve financieringsmogelijkheden, zoals een persoonlijke lening of doorlopend krediet.

Vergelijk verschillende kredietverstrekkers om de beste rentetarieven te vinden.

Het vergelijken van verschillende kredietverstrekkers is een essentiële stap om voordelig geld te lenen. Door de rentetarieven van diverse aanbieders te onderzoeken en te vergelijken, kunt u de beste deal vinden die past bij uw financiële behoeften en situatie. Het kiezen van een kredietverstrekker met een lage rente kan aanzienlijk bijdragen aan het minimaliseren van de totale kosten van uw lening, waardoor u geld kunt besparen op lange termijn. Het loont dus zeker de moeite om grondig onderzoek te doen en de tijd te nemen om de beste rentetarieven te vinden voordat u een lening afsluit.

Let op bijkomende kosten, zoals administratiekosten en verzekeringen.

Het is van groot belang om aandacht te besteden aan bijkomende kosten bij het lenen van geld, zoals administratiekosten en verzekeringen. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale leningkosten en dienen daarom niet over het hoofd te worden gezien. Door goed op de hoogte te zijn van alle mogelijke bijkomende kosten en deze in uw overwegingen mee te nemen, kunt u voorkomen dat u voor verrassingen komt te staan en kunt u een weloverwogen beslissing maken over voordelig geld lenen.

Leen alleen het bedrag dat je echt nodig hebt en niet meer.

Het is verstandig om alleen het bedrag te lenen dat je daadwerkelijk nodig hebt en niet meer dan dat. Door alleen te lenen wat strikt noodzakelijk is, kun je onnodige kosten en rentelasten vermijden. Het is verleidelijk om extra geld te lenen voor extraatjes of luxegoederen, maar bedenk dat elke euro die je leent uiteindelijk terugbetaald moet worden, vaak met extra kosten. Door bewust en verantwoordelijk om te gaan met het leenbedrag, kun je voordelig geld lenen en financiële problemen op de lange termijn voorkomen.

Controleer de voorwaarden van de lening goed, zoals aflossingstermijnen en boeteclausules.

Het is van groot belang om de voorwaarden van de lening grondig te controleren, met inbegrip van de aflossingstermijnen en eventuele boeteclausules. Door deze aspecten zorgvuldig te bekijken, kunt u een beter inzicht krijgen in de totale kosten van de lening en mogelijke gevolgen bij het niet naleven van de overeenkomst. Het is essentieel om volledig op de hoogte te zijn van alle voorwaarden voordat u een lening afsluit, zodat u financiële verrassingen kunt vermijden en weloverwogen beslissingen kunt nemen.

Overweeg ook alternatieve financieringsmogelijkheden, zoals een persoonlijke lening of doorlopend krediet.

Overweeg ook alternatieve financieringsmogelijkheden, zoals een persoonlijke lening of doorlopend krediet. Deze opties kunnen voordeliger zijn, afhankelijk van uw financiële situatie en behoeften. Een persoonlijke lening biedt de mogelijkheid om een vast bedrag te lenen tegen een vooraf bepaalde rente en looptijd, wat structuur en duidelijkheid kan bieden bij het aflossen. Aan de andere kant geeft een doorlopend krediet u flexibiliteit om geld op te nemen tot een bepaald limiet en alleen rente te betalen over het opgenomen bedrag. Het is verstandig om de voor- en nadelen van deze alternatieven zorgvuldig af te wegen voordat u een beslissing neemt over het lenen van geld.

Alles wat je moet weten over online geld lenen

Artikel: Lenen Geld Online

Lenen Geld Online: Gemak en Overwegingen

Steeds meer mensen kiezen ervoor om geld online te lenen vanwege het gemak en de toegankelijkheid die het biedt. Online leningen stellen individuen in staat om snel financiële ondersteuning te krijgen zonder gedoe van fysieke bankbezoeken en papierwerk. Maar voordat u besluit om online geld te lenen, zijn er enkele belangrijke overwegingen die u in gedachten moet houden.

Voordelen van Online Geld Lenen

Een van de grootste voordelen van online geld lenen is de snelheid waarmee het proces kan worden afgerond. Met slechts een paar klikken kunt u een lening aanvragen en goedkeuring krijgen binnen enkele uren, waardoor het perfect is voor noodsituaties of onverwachte uitgaven.

Bovendien bieden online kredietverstrekkers vaak flexibele voorwaarden en lagere rentetarieven dan traditionele banken, waardoor het lenen van geld online aantrekkelijk kan zijn voor veel consumenten.

Belangrijke Overwegingen

Hoewel online geld lenen vele voordelen heeft, is het belangrijk om verantwoordelijk te blijven bij het aangaan van een lening. Zorg ervoor dat u de voorwaarden van de lening begrijpt, inclusief eventuele verborgen kosten of boetes voor te late betalingen.

Ook is het essentieel om uw eigen financiële situatie zorgvuldig te evalueren voordat u een lening afsluit. Zorg ervoor dat u in staat bent om de lening terug te betalen volgens de afgesproken termijnen om financiële problemen in de toekomst te voorkomen.

Conclusie

Geld lenen online kan een handige oplossing zijn voor wie snel financiële steun nodig heeft. Door de vele voordelen die het biedt, zoals snelheid en flexibiliteit, kan online geld lenen een aantrekkelijke optie zijn. Echter, wees altijd bewust van de mogelijke risico’s en zorg ervoor dat u verantwoordelijk leent om uw financiële welzijn te waarborgen.


Vijf Voordelen van Online Geld Lenen: Snelheid, Gemak, Flexibiliteit, Lagere Rente en Toegankelijkheid

  1. Snelheid
  2. Gemak
  3. Flexibiliteit
  4. Lagere rente
  5. Toegankelijkheid


Nadelen van Online Geld Lenen: Wat Je Moet Weten

  1. 1. Hogere rentetarieven vergeleken met traditionele bankleningen.
  2. 2. Mogelijkheid van verborgen kosten en extra vergoedingen.
  3. 3. Risico op identiteitsdiefstal en online fraude.
  4. 4. Beperktere persoonlijke interactie en ondersteuning in vergelijking met fysieke banken.
  5. 5. Verleiding tot overmatig lenen door het gemak van online aanvragen.
  6. 6. Mogelijkheid van onbetrouwbare of malafide online kredietverstrekkers.

Snelheid

Online geld lenen biedt het voordeel van snelheid dankzij het snelle goedkeuringsproces. Hierdoor kunt u snel toegang krijgen tot de benodigde financiële middelen. Met slechts enkele eenvoudige stappen en zonder langdurige wachttijden, kunnen online leningen binnen enkele uren worden goedgekeurd, waardoor het een handige optie is voor situaties waarin directe financiële ondersteuning nodig is.

Gemak

Gemak is een belangrijk voordeel van online geld lenen. Het aanvragen van een lening kan eenvoudig en comfortabel vanuit huis worden gedaan, zonder fysieke bezoeken aan banken. Door het gemak van online leningen kunnen mensen snel en efficiënt financiële ondersteuning krijgen zonder de stress en tijd die gepaard gaan met traditionele leenprocessen. Dit maakt het lenen van geld online aantrekkelijk voor veel consumenten die op zoek zijn naar een handige en toegankelijke manier om hun financiële behoeften te vervullen.

Flexibiliteit

Een groot voordeel van online geld lenen is de flexibiliteit die het biedt. Online kredietverstrekkers staan ​​vaak bekend om hun flexibele voorwaarden en opties die kunnen worden aangepast aan uw specifieke behoeften. Of u nu op zoek bent naar een kortlopende lening of een groter bedrag voor een langere periode, online leningen kunnen worden afgestemd op wat het beste bij uw financiële situatie past. Deze aanpasbaarheid maakt online geld lenen een aantrekkelijke optie voor mensen die op zoek zijn naar maatwerkoplossingen.

Lagere rente

Een belangrijk voordeel van online geld lenen is de mogelijkheid om lagere rentetarieven te krijgen in vergelijking met traditionele bankleningen. Dit kan resulteren in aanzienlijke kostenbesparingen voor leners, waardoor online leningen een aantrekkelijke optie kunnen zijn voor wie op zoek is naar een voordelige financieringsoplossing.

Toegankelijkheid

De toegankelijkheid van online geld lenen is een belangrijk voordeel. Op elk moment van de dag staat deze optie voor u klaar, waardoor u op eender welk tijdstip financiële ondersteuning kunt verkrijgen. Dit gemak en de directe beschikbaarheid maken het online lenen van geld aantrekkelijk voor mensen die snel financiële hulp nodig hebben.

1. Hogere rentetarieven vergeleken met traditionele bankleningen.

Een belangrijk nadeel van geld lenen online is dat de rentetarieven vaak hoger kunnen zijn in vergelijking met traditionele bankleningen. Dit kan resulteren in hogere totale kosten voor de lening, waardoor het lenen van geld online duurder kan zijn op de lange termijn. Het is daarom essentieel voor leners om zich bewust te zijn van deze hogere rentetarieven en om zorgvuldig te overwegen of de voordelen van online leningen opwegen tegen de nadelen van de hogere kosten.

2. Mogelijkheid van verborgen kosten en extra vergoedingen.

Een belangrijk nadeel van online geld lenen is de mogelijkheid van verborgen kosten en extra vergoedingen. Het is niet ongebruikelijk dat kredietverstrekkers aanvullende kosten in rekening brengen die niet altijd duidelijk vermeld worden bij het afsluiten van de lening. Deze verborgen kosten kunnen de uiteindelijke kosten van de lening aanzienlijk verhogen en het voor de lener moeilijk maken om het totale bedrag correct in te schatten. Het is daarom essentieel voor leners om de kleine lettertjes zorgvuldig te lezen en alle mogelijke extra kosten te begrijpen voordat ze een online lening afsluiten.

3. Risico op identiteitsdiefstal en online fraude.

Een significant nadeel van online geld lenen is het risico op identiteitsdiefstal en online fraude. Door persoonlijke en financiële gegevens online te verstrekken, lopen leners het risico dat deze gevoelige informatie in verkeerde handen valt. Cybercriminelen kunnen deze gegevens gebruiken voor identiteitsdiefstal, phishing-aanvallen en andere vormen van online fraude, wat kan leiden tot ernstige financiële schade en persoonlijke problemen voor de slachtoffers. Het is daarom essentieel voor leners om voorzorgsmaatregelen te nemen en alleen betrouwbare en beveiligde websites te gebruiken bij het aanvragen van online leningen.

4. Beperktere persoonlijke interactie en ondersteuning in vergelijking met fysieke banken.

Een nadeel van online geld lenen is de beperktere persoonlijke interactie en ondersteuning die wordt geboden in vergelijking met fysieke banken. Bij traditionele banken kunt u persoonlijk met een medewerker spreken, vragen stellen en advies krijgen over uw leningsopties. Online kredietverstrekkers bieden meestal alleen ondersteuning via e-mail, chat of telefoon, wat kan resulteren in een minder persoonlijke ervaring en mogelijk vertraging bij het oplossen van eventuele problemen of vragen die u heeft.

5. Verleiding tot overmatig lenen door het gemak van online aanvragen.

Het gemak van online leningen aanvragen kan een verleiding vormen tot overmatig lenen. Doordat het proces snel en eenvoudig is, kunnen mensen in de verleiding komen om meer te lenen dan ze daadwerkelijk nodig hebben of kunnen terugbetalen. Het ontbreken van persoonlijk contact met een kredietverstrekker kan ervoor zorgen dat mensen minder bewust worden van de financiële consequenties van hun leningen, wat kan leiden tot problematische schulden op de lange termijn. Het is daarom essentieel voor individuen om zich bewust te zijn van deze valkuil en verantwoordelijkheid te nemen bij het afsluiten van online leningen.

6. Mogelijkheid van onbetrouwbare of malafide online kredietverstrekkers.

Een belangrijk nadeel van geld lenen online is de mogelijkheid van onbetrouwbare of malafide online kredietverstrekkers. In de online wereld is het soms moeilijk om te onderscheiden welke kredietverstrekkers betrouwbaar zijn en welke niet. Er zijn helaas gevallen bekend waarbij consumenten slachtoffer zijn geworden van oplichting door frauduleuze online kredietverstrekkers die misleidende voorwaarden hanteren of hoge verborgen kosten in rekening brengen. Het is daarom essentieel voor leners om grondig onderzoek te doen en alleen in zee te gaan met erkende en gereguleerde online kredietverstrekkers om zichzelf te beschermen tegen mogelijke financiële risico’s en oplichting.

Hoe verantwoord een bedrag lenen: Tips en advies

Bedrag Lenen: Alles Wat U Moet Weten Over Lenen

Het lenen van geld is een veelvoorkomende praktijk die mensen in staat stelt om grote aankopen te doen, onverwachte kosten te dekken of financiële doelen te bereiken. Of u nu een lening afsluit voor een huis, auto, studie of gewoon om wat extra financiële ruimte te hebben, het is belangrijk om goed geïnformeerd te zijn over het proces en de implicaties van lenen.

Voordat u besluit om een bedrag te lenen, zijn er verschillende factoren waarmee u rekening moet houden. Het eerste aspect is het bedrag dat u wilt lenen. Dit bedrag kan variëren afhankelijk van uw behoeften en financiële situatie. Het is belangrijk om alleen te lenen wat u echt nodig heeft en wat u zich kunt veroorloven terug te betalen.

Daarnaast moet u ook rekening houden met de rentevoet en de looptijd van de lening. De rentevoet bepaalt hoeveel extra geld u zult betalen bovenop het geleende bedrag, terwijl de looptijd aangeeft hoe lang u de lening zult moeten terugbetalen. Het is essentieel om deze aspecten zorgvuldig te overwegen om ervoor te zorgen dat de lening voor u betaalbaar is.

Er zijn verschillende soorten leningen beschikbaar, zoals persoonlijke leningen, hypothecaire leningen, autoleningen en studieleningen. Elk type lening heeft zijn eigen voorwaarden en vereisten, dus het is belangrijk om goed geïnformeerd te zijn over welke optie het beste bij uw behoeften past.

Tot slot is het verstandig om verschillende kredietverstrekkers te vergelijken voordat u een beslissing neemt over waar u gaat lenen. Door offertes op te vragen en de voorwaarden van verschillende aanbieders te vergelijken, kunt u ervoor zorgen dat u de meest gunstige deal krijgt en geld bespaart op kosten en rente.

In conclusie, het lenen van geld kan een handige manier zijn om uw financiële doelen te bereiken, maar het is belangrijk om verantwoordelijkheid te nemen en goed geïnformeerd beslissingen te nemen. Door rekening te houden met uw behoeften, financiële situatie en de voorwaarden van de lening, kunt u ervoor zorgen dat het geleende bedrag een positieve impact heeft op uw leven zonder onnodige stress of financiële problemen.


8 Tips voor Verstandig Geld Lenen in België

  1. Leen enkel het bedrag dat je echt nodig hebt.
  2. Vergelijk de rentetarieven van verschillende kredietverstrekkers.
  3. Controleer de voorwaarden en looptijd van de lening goed.
  4. Let op eventuele bijkomende kosten, zoals administratiekosten.
  5. Zorg voor een realistisch aflossingsplan dat past bij je budget.
  6. Wees bewust van de totale kosten van de lening, inclusief rente.
  7. Denk goed na over de noodzaak en gevolgen van het lenen van geld.
  8. Raadpleeg indien nodig een financieel adviseur voor advies op maat.

Leen enkel het bedrag dat je echt nodig hebt.

Het is essentieel om enkel het bedrag te lenen dat je echt nodig hebt. Door verstandig te kiezen voor een lening die aansluit bij je werkelijke behoeften, voorkom je onnodige financiële lasten en zorg je ervoor dat je de lening op een verantwoorde manier kunt terugbetalen. Het is belangrijk om realistisch te zijn over je financiële situatie en alleen te lenen wat nodig is om je doelen te bereiken, zonder onnodige risico’s te nemen.

Vergelijk de rentetarieven van verschillende kredietverstrekkers.

Het is essentieel om de rentetarieven van verschillende kredietverstrekkers te vergelijken wanneer u een bedrag wilt lenen. Door verschillende aanbieders te onderzoeken en offertes op te vragen, kunt u een beter inzicht krijgen in de kosten en voorwaarden van leningen. Het vergelijken van rentetarieven stelt u in staat om de meest gunstige deal te vinden die past bij uw financiële situatie en u kan helpen om geld te besparen op rentekosten. Het nemen van de tijd om verschillende opties te overwegen, kan uiteindelijk leiden tot een verstandige keuze bij het afsluiten van een lening.

Controleer de voorwaarden en looptijd van de lening goed.

Het is van essentieel belang om de voorwaarden en looptijd van de lening zorgvuldig te controleren voordat u een bedrag leent. Door grondig te kijken naar de voorwaarden, zoals de rentevoet, eventuele extra kosten en terugbetalingsregelingen, kunt u een goed inzicht krijgen in wat de lening precies inhoudt. Daarnaast is het ook belangrijk om de looptijd van de lening te overwegen, aangezien dit bepaalt hoe lang u zult moeten aflossen en wat de totale kosten zullen zijn. Door deze aspecten goed te begrijpen, kunt u ervoor zorgen dat de lening aansluit bij uw financiële situatie en doelen op een verantwoorde manier.

Let op eventuele bijkomende kosten, zoals administratiekosten.

Het is belangrijk om bij het lenen van een bedrag goed op te letten op eventuele bijkomende kosten, zoals administratiekosten. Deze extra kosten kunnen het totale bedrag dat u uiteindelijk moet terugbetalen aanzienlijk verhogen. Door transparantie te eisen over alle mogelijke kosten en voorwaarden verbonden aan de lening, kunt u ervoor zorgen dat u niet voor onaangename verrassingen komt te staan en een weloverwogen beslissing kunt nemen over uw lening.

Zorg voor een realistisch aflossingsplan dat past bij je budget.

Zorg ervoor dat u een realistisch aflossingsplan opstelt dat aansluit bij uw budget. Het is essentieel om te anticiperen op hoeveel u maandelijks kunt terugbetalen zonder uw financiële stabiliteit in gevaar te brengen. Door een aflossingsplan te maken dat haalbaar is binnen uw budget, kunt u de lening op een verantwoorde manier aflossen en onnodige financiële stress vermijden.

Wees bewust van de totale kosten van de lening, inclusief rente.

Het is essentieel om bewust te zijn van de totale kosten van de lening, inclusief de rente. De rentevoet kan een aanzienlijke invloed hebben op het uiteindelijke bedrag dat u moet terugbetalen, dus het is belangrijk om deze kosten zorgvuldig te overwegen voordat u een lening afsluit. Door de totale kosten van de lening in overweging te nemen, kunt u een weloverwogen beslissing nemen en ervoor zorgen dat de lening betaalbaar blijft binnen uw financiële mogelijkheden.

Denk goed na over de noodzaak en gevolgen van het lenen van geld.

Het is van essentieel belang om goed na te denken over de noodzaak en gevolgen van het lenen van geld. Voordat u een lening afsluit, is het belangrijk om uzelf af te vragen of het geleende bedrag echt noodzakelijk is en of er geen alternatieve oplossingen zijn. Het lenen van geld kan financiële verplichtingen met zich meebrengen die invloed hebben op uw budget en toekomstige financiële situatie. Het is daarom verstandig om zorgvuldig te overwegen of u de lening kunt terugbetalen en wat de impact ervan zal zijn op uw financiële stabiliteit op lange termijn.

Raadpleeg indien nodig een financieel adviseur voor advies op maat.

Het is verstandig om, indien nodig, een financieel adviseur te raadplegen voor advies op maat bij het lenen van een bedrag. Een financieel adviseur kan u helpen bij het beoordelen van uw financiële situatie, het vaststellen van uw leningsbehoeften en het vinden van de meest geschikte leningsoptie die aansluit bij uw persoonlijke omstandigheden. Met professioneel advies kunt u weloverwogen beslissingen nemen en ervoor zorgen dat u op lange termijn financieel stabiel blijft.

Alles wat u moet weten over een Qander lening

Qander lening: alles wat u moet weten

Als u op zoek bent naar een betrouwbare partner voor uw leningbehoeften, is Qander misschien wel de juiste keuze voor u. Qander is een financiële instelling die zich richt op het aanbieden van diverse leningproducten aan particulieren en bedrijven. In dit artikel zullen we dieper ingaan op wat Qander te bieden heeft en waarom het de moeite waard kan zijn om voor een Qander lening te kiezen.

Qander biedt verschillende soorten leningen aan, waaronder persoonlijke leningen, doorlopend krediet en zakelijke leningen. Of u nu geld nodig heeft voor een onverwachte uitgave, het financieren van een project of het consolideren van schulden, Qander heeft mogelijk een lening die bij uw behoeften past.

Een van de voordelen van het afsluiten van een lening bij Qander is de transparantie en duidelijkheid die zij bieden. U kunt rekenen op heldere voorwaarden, geen verborgen kosten en een eerlijke beoordeling van uw kredietaanvraag. Bovendien staat Qander bekend om zijn klantgerichte benadering en snelle afhandeling van leningaanvragen.

Voordat u besluit om een lening bij Qander af te sluiten, is het belangrijk om goed geïnformeerd te zijn over de verschillende aspecten van de lening, zoals de rentevoet, looptijd en terugbetalingsvoorwaarden. Het is ook verstandig om uw eigen financiële situatie goed in kaart te brengen om ervoor te zorgen dat u de lening kunt terugbetalen zonder in financiële problemen te komen.

Kortom, als u op zoek bent naar een betrouwbare en transparante partner voor uw leningbehoeften, kan Qander een goede optie zijn. Neem de tijd om hun aanbod te bekijken en vergelijk het met andere aanbieders om ervoor te zorgen dat u de beste deal krijgt die past bij uw financiële situatie.


Veelgestelde Vragen over Qander Leningen: Alles wat je moet weten

  1. Wat voor soort leningen biedt Qander aan?
  2. Wat zijn de rentetarieven die Qander hanteert voor leningen?
  3. Hoe lang duurt het voordat mijn leningsaanvraag bij Qander wordt verwerkt?
  4. Wat zijn de vereisten om in aanmerking te komen voor een lening bij Qander?
  5. Kan ik extra aflossingen doen op mijn lening bij Qander en zijn daar kosten aan verbonden?
  6. Hoe kan ik contact opnemen met de klantenservice van Qander als ik vragen heb over mijn lening?

Wat voor soort leningen biedt Qander aan?

Qander biedt een breed scala aan leningen aan, waaronder persoonlijke leningen, doorlopend krediet en zakelijke leningen. Of u nu behoefte heeft aan een lening voor een specifiek project, onverwachte uitgaven wilt dekken of uw schulden wilt consolideren, Qander heeft mogelijk een passende lening voor uw situatie. Het is belangrijk om de verschillende soorten leningen die Qander aanbiedt te verkennen en te beoordelen welke het beste aansluit bij uw financiële behoeften en doelen. Met transparante voorwaarden en een klantgerichte benadering staat Qander bekend om het bieden van duidelijkheid en betrouwbaarheid bij het verstrekken van leningen aan particulieren en bedrijven.

Wat zijn de rentetarieven die Qander hanteert voor leningen?

Qander hanteert rentetarieven die variëren afhankelijk van het type lening dat u afsluit en uw persoonlijke financiële situatie. De rentetarieven worden bepaald op basis van verschillende factoren, zoals het leenbedrag, de looptijd van de lening en uw kredietwaardigheid. Het is belangrijk om te weten dat Qander transparant is over de rentetarieven die zij hanteren en u vooraf duidelijk informeert over alle kosten en voorwaarden verbonden aan de lening. Het is raadzaam om contact op te nemen met Qander of hun website te raadplegen voor specifieke informatie over de actuele rentetarieven voor leningen.

Hoe lang duurt het voordat mijn leningsaanvraag bij Qander wordt verwerkt?

Het verwerken van een leningsaanvraag bij Qander kan variëren in tijd, afhankelijk van verschillende factoren. Over het algemeen streeft Qander ernaar om leningsaanvragen zo snel mogelijk te verwerken. Nadat u uw aanvraag heeft ingediend, zal Qander uw gegevens beoordelen en een beslissing nemen over de goedkeuring van uw lening. Dit proces kan enkele dagen in beslag nemen, maar Qander doet zijn best om dit zo efficiënt mogelijk te laten verlopen. Het is belangrijk om alle benodigde documenten correct en volledig aan te leveren om de verwerkingstijd van uw leningsaanvraag te verkorten.

Wat zijn de vereisten om in aanmerking te komen voor een lening bij Qander?

Om in aanmerking te komen voor een lening bij Qander, zijn er bepaalde vereisten waaraan u moet voldoen. Allereerst dient u minimaal 18 jaar oud te zijn en een regelmatig inkomen te hebben. Qander zal uw kredietwaardigheid beoordelen op basis van onder andere uw inkomen, uitgaven en eventuele andere leningen of schulden die u heeft. Daarnaast is het belangrijk dat u in België woont en beschikt over een geldig identiteitsbewijs. Het is ook mogelijk dat Qander aanvullende documenten of informatie nodig heeft om uw aanvraag te beoordelen. Het is verstandig om deze vereisten goed door te nemen voordat u een lening aanvraagt bij Qander.

Kan ik extra aflossingen doen op mijn lening bij Qander en zijn daar kosten aan verbonden?

Ja, bij Qander is het meestal mogelijk om extra aflossingen te doen op uw lening zonder extra kosten. Het is echter altijd verstandig om de specifieke voorwaarden van uw leningsovereenkomst te controleren, aangezien deze kunnen variëren afhankelijk van het type lening dat u heeft afgesloten. Extra aflossingen kunnen gunstig zijn omdat ze u in staat stellen om sneller schuldenvrij te worden en mogelijk rentekosten te besparen. Neem contact op met Qander voor meer informatie over de mogelijkheden en voorwaarden met betrekking tot extra aflossingen op uw lening.

Hoe kan ik contact opnemen met de klantenservice van Qander als ik vragen heb over mijn lening?

Als u vragen heeft over uw lening bij Qander en contact wilt opnemen met de klantenservice, zijn er verschillende manieren waarop u dit kunt doen. U kunt telefonisch contact opnemen met de klantenservice via het opgegeven telefoonnummer op de website van Qander. Daarnaast biedt Qander ook de mogelijkheid om per e-mail contact op te nemen met hun klantenservice. Voor dringende vragen of problemen is het raadzaam om telefonisch contact op te nemen, terwijl e-mail handig kan zijn voor minder dringende kwesties of voor het indienen van documenten. De klantenservicemedewerkers van Qander staan klaar om uw vragen te beantwoorden en u te helpen bij eventuele zorgen met betrekking tot uw lening.

Alles wat u moet weten over verstandig lenen: tips voor een verantwoorde financiële aanpak

Alles wat u moet weten over lenen

Alles wat u moet weten over lenen

Lenen is een financiële praktijk die veel mensen gebruiken om hun doelen te bereiken, of het nu gaat om het kopen van een huis, het volgen van een opleiding of het financieren van een onverwachte noodsituatie. Het kan echter verwarrend zijn en soms zelfs riskant als het niet op de juiste manier wordt aangepakt. Hier zijn enkele belangrijke punten om in gedachten te houden bij het lenen:

Begrijp uw behoeften en mogelijkheden

Voor u beslist om te lenen, is het essentieel om uw behoeften en financiële mogelijkheden goed te begrijpen. Stel uzelf de vraag waarom u wilt lenen en of u in staat zult zijn om de lening terug te betalen binnen de afgesproken termijn.

Vergelijk verschillende aanbieders

Het loont altijd de moeite om verschillende aanbieders te vergelijken voordat u een lening afsluit. Let op factoren zoals rentetarieven, voorwaarden, kosten en klantenservice om de beste deal voor uw situatie te vinden.

Wees bewust van de kosten

Bij lenen komen kosten kijken, zoals rente en administratieve kosten. Zorg ervoor dat u volledig op de hoogte bent van alle kosten die gepaard gaan met uw lening en hoe deze van invloed kunnen zijn op uw totale terugbetalingsbedrag.

Lees de kleine lettertjes

Vergeet niet om de voorwaarden van uw lening grondig door te nemen voordat u akkoord gaat. Let vooral op eventuele boetes voor vervroegde aflossing, vertragingskosten of andere verborgen clausules die van invloed kunnen zijn op uw lening.

Wees verantwoordelijk

Leningen kunnen nuttig zijn als ze verstandig worden gebruikt, maar ze kunnen ook leiden tot financiële problemen als ze niet goed worden beheerd. Wees altijd verantwoordelijk bij het aangaan van een lening en leen alleen wat u zich kunt veroorloven terug te betalen.

Kortom, lenen kan een krachtig instrument zijn om uw doelen te bereiken, maar het is belangrijk om dit met zorg en aandacht aan te pakken. Door uzelf goed te informeren en bewuste keuzes te maken, kunt u profiteren van de voordelen van leningen zonder in financiële problemen te komen.


Veelgestelde Vragen over Lenen bij Nationale-Nederlanden in België

  1. Hoeveel moet je verdienen om 200.000 te kunnen lenen?
  2. Wie kan mij dringend geld lenen?
  3. Hoeveel mag ik lenen aan Nationale-Nederlanden?
  4. Waarom kan ik niets lenen?
  5. Wat kost 10.000 euro lenen per maand?
  6. Hoeveel moet je verdienen om 300.000 te kunnen lenen?

Hoeveel moet je verdienen om 200.000 te kunnen lenen?

Om een lening van 200.000 euro te kunnen verkrijgen, is het belangrijk om te weten dat het benodigde inkomen afhankelijk is van verschillende factoren, zoals de looptijd van de lening, de rentevoet en de kredietwaardigheid van de aanvrager. Over het algemeen wordt er vanuit gegaan dat het bruto jaarinkomen minimaal drie tot vier keer het bedrag van de lening moet zijn om in aanmerking te komen voor een dergelijk bedrag. Het is echter raadzaam om contact op te nemen met financiële instellingen of kredietverstrekkers voor een nauwkeurige berekening op basis van uw specifieke situatie. Het hebben van een stabiel inkomen en een goede financiële geschiedenis spelen ook een belangrijke rol bij het bepalen van uw leencapaciteit.

Wie kan mij dringend geld lenen?

Het is een veelgestelde vraag: “Wie kan mij dringend geld lenen?” Wanneer u zich in een situatie bevindt waarin u dringend financiële steun nodig heeft, zijn er verschillende opties om geld te lenen. Traditionele geldschieters zoals banken en kredietverstrekkers kunnen leningen verstrekken, maar het goedkeuringsproces kan tijd in beslag nemen en vereist vaak een goede kredietgeschiedenis. Als alternatief kunt u overwegen om contact op te nemen met online kredietverstrekkers of peer-to-peer leenplatforms die mogelijk snellere goedkeuring bieden voor leningen, zelfs met minder dan perfecte kredietwaardigheid. Het is echter belangrijk om voorzichtig te zijn en de voorwaarden en kosten van elke lening zorgvuldig te overwegen voordat u een beslissing neemt.

Hoeveel mag ik lenen aan Nationale-Nederlanden?

Bij Nationale-Nederlanden wordt het maximale bedrag dat u kunt lenen bepaald door verschillende factoren, waaronder uw inkomen, uitgaven, kredietgeschiedenis en de leningsvoorwaarden. Het is belangrijk om een grondige evaluatie te laten uitvoeren om te bepalen hoeveel u verantwoord kunt lenen bij Nationale-Nederlanden. Door transparantie en deskundig advies kunnen zij u helpen om een lening op maat te vinden die past bij uw financiële situatie en behoeften.

Waarom kan ik niets lenen?

Het kan voorkomen dat u geen lening kunt krijgen om verschillende redenen. Het kan zijn dat uw kredietgeschiedenis niet voldoet aan de eisen van de geldverstrekker, waardoor zij het risico te hoog vinden om u een lening te verstrekken. Andere factoren zoals onvoldoende inkomen, te hoge schuldenlast of een gebrek aan onderpand kunnen ook een rol spelen bij het afwijzen van uw leenaanvraag. Het is belangrijk om uw financiële situatie te evalueren en eventuele obstakels aan te pakken voordat u opnieuw een lening aanvraagt.

Wat kost 10.000 euro lenen per maand?

Het bedrag dat u maandelijks moet betalen voor het lenen van 10.000 euro kan variëren afhankelijk van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Het is belangrijk om te berekenen hoeveel rente u zal moeten betalen over de volledige looptijd van de lening en hoe dit zich vertaalt naar maandelijkse aflossingen. Het is raadzaam om verschillende aanbieders te vergelijken en goed op de hoogte te zijn van alle kosten die verbonden zijn aan de lening voordat u een beslissing neemt.

Hoeveel moet je verdienen om 300.000 te kunnen lenen?

Om 300.000 te kunnen lenen, is het belangrijk om te weten dat het vereiste inkomen afhankelijk is van verschillende factoren, zoals de looptijd van de lening, de rentevoet en de individuele kredietwaardigheid. Over het algemeen wordt aanbevolen om een inkomen te hebben dat voldoende is om comfortabel de maandelijkse aflossingen te kunnen betalen zonder financiële stress. Het exacte bedrag dat u moet verdienen kan variëren, maar financiële instellingen zullen uw inkomsten en uitgaven evalueren om te bepalen of u in aanmerking komt voor een lening van 300.000 euro. Het is verstandig om advies in te winnen bij een financieel adviseur om een duidelijk beeld te krijgen van uw leencapaciteit en financiële mogelijkheden.

Tips voor het Voordelig Afsluiten van een Lening

Steeds meer mensen overwegen het afsluiten van een lening om hun financiële doelen te bereiken of onvoorziene uitgaven te dekken. Het vinden van een goedkope lening is daarbij essentieel om onnodige kosten te vermijden en financiële stabiliteit te behouden.

Er zijn verschillende factoren waarmee rekening moet worden gehouden bij het afsluiten van een goedkope lening. Allereerst is het belangrijk om de rentetarieven van verschillende kredietverstrekkers te vergelijken. Een lage rente kan aanzienlijke besparingen opleveren op de lange termijn en ervoor zorgen dat u niet meer betaalt dan nodig is.

Daarnaast is het verstandig om de voorwaarden van de lening grondig te bestuderen. Let op eventuele verborgen kosten, boetes voor vervroegde aflossing en andere bepalingen die van invloed kunnen zijn op de totale kosten van de lening. Kies voor een transparante kredietverstrekker die duidelijk communiceert over alle aspecten van de lening.

Een goede planning en budgettering zijn ook cruciaal bij het afsluiten van een goedkope lening. Zorg ervoor dat u realistisch bent over uw terugbetalingscapaciteit en kies een leentermijn die bij uw financiële situatie past. Door uw lening op tijd en volgens afspraak terug te betalen, voorkomt u extra kosten en mogelijke financiële problemen in de toekomst.

Als u op zoek bent naar een goedkope lening, is het raadzaam om verschillende aanbieders te vergelijken en offertes aan te vragen. Neem de tijd om alle opties zorgvuldig te overwegen en kies de lening die het beste aansluit bij uw behoeften en financiële doelstellingen.

Een goedkope lening kan een waardevol instrument zijn om uw financiële doelen te bereiken, mits u zich bewust bent van alle voorwaarden en verplichtingen die eraan verbonden zijn. Met de juiste aanpak kunt u profiteren van gunstige voorwaarden en kostenbesparingen, terwijl u tegelijkertijd uw financiële gezondheid behoudt.


9 Voordelen van het Afsluiten van een Goedkope Lening in België

  1. Lagere totale kosten over de looptijd van de lening
  2. Minder financiële stress door lagere maandelijkse aflossingen
  3. Meer financiële ruimte voor andere uitgaven of investeringen
  4. Gunstige rentetarieven zorgen voor besparingen op lange termijn
  5. Transparante voorwaarden en geen verborgen kosten
  6. Mogelijkheid om eerder af te lossen zonder hoge boetes
  7. Flexibele leentermijnen die aansluiten bij uw financiële situatie
  8. Verbetering van uw kredietwaardigheid door tijdige terugbetalingen
  9. Professioneel advies en begeleiding bij het kiezen van de juiste lening


Zeven Nadelen van het Afsluiten van een Goedkope Lening: Waarop Moet je Letten?

  1. 1. Lage rentetarieven kunnen gepaard gaan met strikte voorwaarden en beperkingen.
  2. 2. Sommige goedkope leningen vereisen een hoge mate van kredietwaardigheid om in aanmerking te komen.
  3. 3. Verborgen kosten zoals administratiekosten of verzekeringen kunnen de totale kosten van de lening verhogen.
  4. 4. Goedkope leningen met variabele rentetarieven kunnen onverwachte stijgingen in maandelijkse aflossingen veroorzaken.
  5. 5. Langere looptijden bij goedkope leningen kunnen leiden tot hogere totale terugbetalingsbedragen door accumulatie van rente.
  6. 6. Vervroegde aflossing van goedkope leningen kan resulteren in boetes of extra kosten.
  7. 7. Het afsluiten van meerdere goedkope leningen tegelijkertijd kan leiden tot een overmatige schuldenlast en financiële stress.

Lagere totale kosten over de looptijd van de lening

Het afsluiten van een goedkope lening kan resulteren in lagere totale kosten over de looptijd van de lening. Door te kiezen voor een lening met een lage rente en gunstige voorwaarden, kunt u aanzienlijke besparingen realiseren. Een lagere rente betekent dat u minder geld betaalt aan rentekosten gedurende de gehele looptijd van de lening, waardoor u meer geld overhoudt voor andere financiële doeleinden. Het selecteren van een goedkope lening kan dus niet alleen directe kostenbesparingen opleveren, maar ook op lange termijn uw financiële situatie positief beïnvloeden.

Minder financiële stress door lagere maandelijkse aflossingen

Het afsluiten van een goedkope lening kan leiden tot minder financiële stress, omdat u kunt profiteren van lagere maandelijkse aflossingen. Door te kiezen voor een lening met gunstige rentetarieven en voorwaarden, kunt u uw maandelijkse financiële verplichtingen verminderen en meer ademruimte creëren in uw budget. Dit kan helpen om uw financiën beter te beheren en onverwachte uitgaven gemakkelijker op te vangen, waardoor u meer gemoedsrust krijgt en uw financiële welzijn verbetert.

Meer financiële ruimte voor andere uitgaven of investeringen

Het afsluiten van een goedkope lening biedt het voordeel van meer financiële ruimte voor andere uitgaven of investeringen. Door een lening met gunstige voorwaarden af te sluiten, kunt u uw beschikbare budget effectief beheren en flexibiliteit creëren voor andere financiële doeleinden. Hierdoor kunt u bijvoorbeeld onverwachte kosten opvangen, belangrijke aankopen doen of investeren in toekomstige projecten zonder dat uw dagelijkse uitgaven in het gedrang komen. Het verstandig gebruik maken van een goedkope lening kan dus helpen om uw financiële mogelijkheden te vergroten en uw financiële doelen te verwezenlijken.

Gunstige rentetarieven zorgen voor besparingen op lange termijn

Gunstige rentetarieven bij het afsluiten van een goedkope lening kunnen aanzienlijke besparingen opleveren op lange termijn. Door te profiteren van lage rentekosten, kunnen leners geld besparen en hun totale terugbetalingsbedrag verlagen. Dit stelt hen in staat om hun lening sneller af te lossen en financiële stabiliteit te behouden. Het kiezen van een lening met gunstige rentetarieven is dus een belangrijke pro bij het afsluiten van een goedkope lening, omdat het de financiële last op de lange termijn aanzienlijk kan verminderen.

Transparante voorwaarden en geen verborgen kosten

Het afsluiten van een goedkope lening met transparante voorwaarden en geen verborgen kosten biedt grote voordelen voor leners. Door duidelijkheid te hebben over alle aspecten van de lening, zoals rentetarieven, aflossingstermijnen en eventuele bijkomende kosten, kunnen leners vol vertrouwen financiële beslissingen nemen. Het vermijden van verborgen kosten zorgt ervoor dat leners niet voor verrassingen komen te staan en helpt hen hun budget nauwkeurig te beheren. Met transparante voorwaarden kunnen leners een goed geïnformeerde keuze maken en genieten van een eerlijke en betrouwbare financiële dienstverlening.

Mogelijkheid om eerder af te lossen zonder hoge boetes

Een belangrijk voordeel van het afsluiten van een goedkope lening is de mogelijkheid om eerder af te lossen zonder hoge boetes. Dit biedt flexibiliteit en geeft leners de kans om hun lening sneller af te betalen en zo rentekosten te verminderen. Door gebruik te maken van deze optie kunnen leners hun financiële verplichtingen eerder voltooien en daarmee ook hun financiële vrijheid vergroten.

Flexibele leentermijnen die aansluiten bij uw financiële situatie

Flexibele leentermijnen die aansluiten bij uw financiële situatie zijn een belangrijk voordeel van het afsluiten van een goedkope lening. Door de mogelijkheid om de leentermijn aan te passen aan uw specifieke financiële behoeften, kunt u de lening afstemmen op uw budget en terugbetalingscapaciteit. Dit geeft u de flexibiliteit om de lening op een manier af te lossen die voor u haalbaar is, waardoor u financiële stress kunt verminderen en uw financiële gezondheid kunt behouden.

Verbetering van uw kredietwaardigheid door tijdige terugbetalingen

Het afsluiten van een goedkope lening biedt het voordeel van het verbeteren van uw kredietwaardigheid door tijdige terugbetalingen. Door uw lening op tijd en volgens afspraak terug te betalen, laat u zien aan kredietverstrekkers dat u een betrouwbare en verantwoordelijke lener bent. Dit kan resulteren in een positieve invloed op uw kredietscore, waardoor u in de toekomst wellicht in aanmerking komt voor gunstigere voorwaarden en lagere rentetarieven bij het afsluiten van nieuwe leningen. Het opbouwen van een goede kredietgeschiedenis is essentieel voor financiële stabiliteit en kan u helpen om uw financiële doelen te bereiken op lange termijn.

Professioneel advies en begeleiding bij het kiezen van de juiste lening

Professioneel advies en begeleiding bij het kiezen van de juiste lening is een belangrijk voordeel van het afsluiten van een goedkope lening. Door te vertrouwen op deskundig advies van financiële professionals kunt u ervoor zorgen dat u de lening selecteert die het beste aansluit bij uw financiële behoeften en mogelijkheden. Deze begeleiding kan u helpen om inzicht te krijgen in de verschillende leningsopties, rentetarieven, voorwaarden en terugbetalingsmogelijkheden, waardoor u weloverwogen beslissingen kunt nemen en financiële valkuilen kunt vermijden. Het hebben van professioneel advies kan uw leningservaring aanzienlijk verbeteren en u helpen om uw financiële doelen op een verantwoorde manier te bereiken.

1. Lage rentetarieven kunnen gepaard gaan met strikte voorwaarden en beperkingen.

Het afsluiten van een goedkope lening met lage rentetarieven kan gepaard gaan met een belangrijk nadeel, namelijk strikte voorwaarden en beperkingen. Hoewel de lage rente aantrekkelijk kan lijken, kunnen kredietverstrekkers strenge eisen stellen aan bijvoorbeeld de duur van de lening, het minimumbedrag dat geleend kan worden of de vereiste kredietwaardigheid van de aanvrager. Deze beperkingen kunnen het moeilijker maken om aan de leningsvoorwaarden te voldoen en kunnen leiden tot extra stress en beperkingen bij het gebruik van het geleende geld. Het is daarom belangrijk om niet alleen te focussen op de rentetarieven, maar ook om alle voorwaarden van de lening zorgvuldig te overwegen voordat u zich verbindt tot het afsluiten ervan.

2. Sommige goedkope leningen vereisen een hoge mate van kredietwaardigheid om in aanmerking te komen.

Sommige goedkope leningen vereisen een hoge mate van kredietwaardigheid om in aanmerking te komen, wat een belangrijk nadeel kan zijn voor mensen met een minder gunstige financiële achtergrond. Personen die niet voldoen aan de strenge kredietvereisten kunnen worden uitgesloten van de mogelijkheid om een goedkope lening af te sluiten, waardoor zij beperkt zijn in hun financiële opties. Dit kan leiden tot gevoelens van frustratie en ongelijkheid, aangezien niet iedereen gelijke toegang heeft tot voordelige leenmogelijkheden. Het is daarom belangrijk om realistisch te zijn over uw eigen kredietwaardigheid en alternatieve financieringsbronnen te overwegen indien nodig.

3. Verborgen kosten zoals administratiekosten of verzekeringen kunnen de totale kosten van de lening verhogen.

Het afsluiten van een goedkope lening kan een valkuil zijn vanwege verborgen kosten, zoals administratiekosten of verplichte verzekeringen, die de totale kosten van de lening aanzienlijk kunnen verhogen. Hoewel de rentetarieven aantrekkelijk lijken, kunnen deze extra kosten onverwacht opduiken en leiden tot een hogere terugbetalingslast dan initieel verwacht. Het is daarom van groot belang om de voorwaarden van de lening grondig te controleren en eventuele verborgen kosten in kaart te brengen om verrassingen te voorkomen en een weloverwogen beslissing te nemen bij het afsluiten van een lening.

4. Goedkope leningen met variabele rentetarieven kunnen onverwachte stijgingen in maandelijkse aflossingen veroorzaken.

Het afsluiten van goedkope leningen met variabele rentetarieven kan een valkuil zijn, aangezien deze leningen onverwachte stijgingen in maandelijkse aflossingen kunnen veroorzaken. Hoewel de initiële rente aantrekkelijk laag kan zijn, bestaat het risico dat de rente in de loop van de tijd stijgt, waardoor de maandelijkse kosten toenemen en mogelijk financiële druk veroorzaken. Het is belangrijk om rekening te houden met dit risico bij het overwegen van een goedkope lening en om te begrijpen hoe variabele rentetarieven uw financiële situatie op lange termijn kunnen beïnvloeden.

5. Langere looptijden bij goedkope leningen kunnen leiden tot hogere totale terugbetalingsbedragen door accumulatie van rente.

Langere looptijden bij goedkope leningen kunnen een valkuil vormen doordat de accumulatie van rente kan leiden tot hogere totale terugbetalingsbedragen. Hoewel de maandelijkse aflossingen bij een goedkope lening misschien lager zijn, kan de uiteindelijke totale kostprijs van de lening aanzienlijk hoger uitvallen vanwege de langere periode waarover rente wordt berekend. Het is belangrijk om deze factor in overweging te nemen bij het afsluiten van een goedkope lening en te streven naar een balans tussen een betaalbare maandelijkse aflossing en een redelijke looptijd om onnodige kosten te vermijden.

6. Vervroegde aflossing van goedkope leningen kan resulteren in boetes of extra kosten.

Het afsluiten van een goedkope lening kan ook nadelen met zich meebrengen, zoals het risico op boetes of extra kosten bij vervroegde aflossing. Sommige kredietverstrekkers rekenen kosten aan wanneer u uw lening sneller wilt aflossen dan oorspronkelijk gepland, waardoor de uiteindelijke kosten van de lening kunnen toenemen. Het is daarom belangrijk om de voorwaarden met betrekking tot vervroegde aflossing zorgvuldig te controleren voordat u een goedkope lening afsluit, om onaangename verrassingen te voorkomen en een weloverwogen beslissing te kunnen nemen.

7. Het afsluiten van meerdere goedkope leningen tegelijkertijd kan leiden tot een overmatige schuldenlast en financiële stress.

Het afsluiten van meerdere goedkope leningen tegelijkertijd kan leiden tot een overmatige schuldenlast en financiële stress. Hoewel het verleidelijk kan zijn om meerdere leningen af te sluiten vanwege de lage rentetarieven, is het belangrijk om de totale terugbetalingsverplichtingen in overweging te nemen. Het beheren van meerdere leningen kan ingewikkeld worden en kan leiden tot verwarring over betalingstermijnen en bedragen. Bovendien kan het hebben van meerdere leningen tegelijkertijd uw financiële stabiliteit in gevaar brengen, waardoor u mogelijk moeite heeft om aan al uw verplichtingen te voldoen en extra stress ervaart. Het is daarom raadzaam om zorgvuldig te overwegen hoeveel leningen u tegelijkertijd wilt afsluiten en ervoor te zorgen dat u uw financiële situatie realistisch beoordeelt voordat u zich verbindt aan nieuwe leningen.