Particulier geld lenen zonder BKR toetsing: dit moet u weten

Particulier geld lenen zonder BKR-toetsing: wat moet u weten?

Wie snel geld nodig heeft, komt online soms aanbiedingen tegen voor “particulier geld lenen zonder BKR-toetsing”. Dat klinkt aantrekkelijk als u geen lening krijgt via een bank of kredietverstrekker. Toch is het belangrijk om eerst te begrijpen wat zo’n aanbod precies betekent, welke regels in België gelden en hoe u mogelijke fraude herkent.

Wat is een BKR-toetsing?

Het BKR, voluit Bureau Krediet Registratie, is een Nederlands register. Kredietverstrekkers in Nederland kunnen dit raadplegen om na te gaan welke kredieten iemand heeft en of er betalingsproblemen geregistreerd staan.

Woont u in België, dan is het Belgische systeem van belang. De Nationale Bank van België beheert de Centrale voor Kredieten aan Particulieren (CKP). Kredietgevers raadplegen die centrale bij aanvragen voor consumentenkrediet. Een aanbod dat beweert “zonder BKR-toetsing” te zijn, zegt dus niet automatisch iets over de controles die in België van toepassing zijn.

Wat betekent lenen van een particulier?

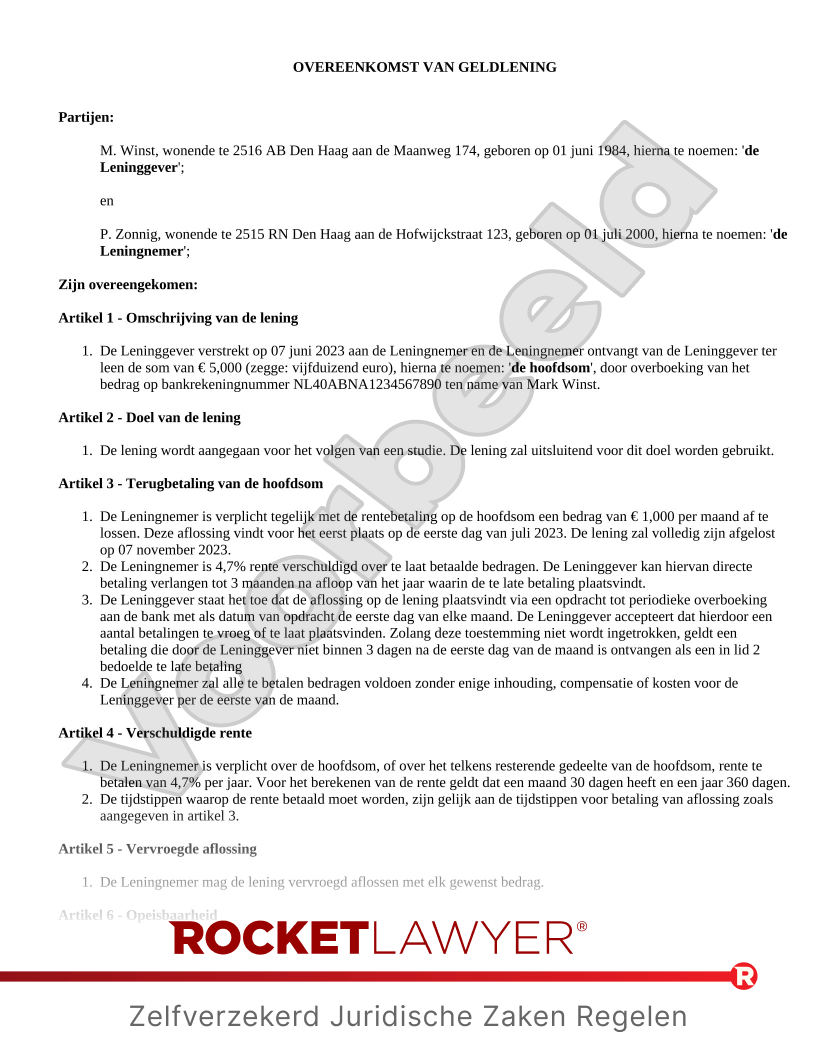
Bij een particuliere lening leent u geld van een privépersoon in plaats van van een bank of andere professionele kredietgever. Dat kan bijvoorbeeld gaan om een lening van familie of vrienden. Maak ook dan duidelijke afspraken en zet die op papier: noteer minstens het geleende bedrag, de eventuele rente, de terugbetalingsdata en wat er gebeurt als een betaling niet op tijd lukt.

Een overeenkomst met een particulier is niet automatisch vrijgesteld van regels. De toepasselijke regels kunnen afhangen van de omstandigheden, bijvoorbeeld of iemand occasioneel geld uitleent of dit op regelmatige en professionele basis doet. Laat u bij twijfel informeren over uw rechten en verplichtingen.

Betekent “zonder toetsing” dat er geen controle gebeurt?

Nee. Die formulering kan betekenen dat een aanbieder geen Nederlands BKR-register raadpleegt, maar dat zegt niets over andere controles. In België gelden regels rond kredietverlening en kredietwaardigheid. Wees daarom voorzichtig met aanbieders die beloven dat iedereen gegarandeerd geld kan lenen, ongeacht inkomen, bestaande schulden of terugbetalingsvermogen.

Een krediet dat u niet kunt terugbetalen, kan leiden tot extra kosten, betalingsachterstanden en verdere financiële problemen. Kijk niet alleen naar het bedrag dat u maandelijks moet aflossen, maar ook naar de totale kostprijs, de looptijd en de gevolgen van een laattijdige betaling.

Zo herkent u mogelijke oplichting

  • Vooraf betalen: wees uiterst voorzichtig als u eerst geld moet overschrijven voor “dossierkosten”, “verzekering” of “vrijgave” van de lening.
  • Gegarandeerde goedkeuring: een belofte dat u zeker geld krijgt zonder enige beoordeling is een waarschuwingssignaal.
  • Onduidelijke identiteit: controleer wie de aanbieder is, waar die gevestigd is en of de contactgegevens en voorwaarden duidelijk zijn.
  • Druk om snel te beslissen: neem geen lening omdat iemand aandringt of zegt dat het aanbod maar kort geldig is.
  • Onrealistische voorwaarden: vergelijk rente, kosten, terugbetalingstermijn en eventuele sancties met andere aanbiedingen.

Deel nooit uw bankcodes, kaartgegevens of identificatiegegevens via onbeveiligde kanalen. Een betrouwbare kredietgever vraagt u niet om uw pincode of om toegang tot uw bankapp.

Wat kunt u doen als u geen krediet krijgt?

Vraag de kredietgever waarom uw aanvraag werd geweigerd en controleer of uw gegevens in de CKP juist zijn. Overweeg daarnaast of u de uitgave kunt uitstellen, een betalingsregeling kunt aanvragen bij de schuldeiser of hulp kunt zoeken bij een erkende dienst voor schuldbemiddeling. In België kunt u voor informatie ook terecht bij uw gemeente of OCMW.

Conclusie

“Particulier geld lenen zonder BKR-toetsing” is geen garantie op een veilige of geschikte lening. BKR is een Nederlands register; voor Belgische kredietverlening is onder meer de CKP relevant. Controleer altijd wie de aanbieder is, lees de volledige overeenkomst en bereken of u de aflossingen werkelijk kunt dragen. Bij twijfel is het verstandiger onafhankelijk advies te vragen dan onder tijdsdruk een lening af te sluiten.

Deze informatie is algemeen en vervangt geen persoonlijk financieel of juridisch advies.


Voordelen van Particulier Geld Lenen Zonder BKR Toetsing in België

  1. Mogelijk sneller aanvraagproces.
  2. Soms minder administratieve rompslomp.
  3. Een particuliere overeenkomst kan flexibele afspraken bieden.
  4. Kan een alternatief zijn wanneer een traditionele aanvraag niet lukt.
  5. BKR is een Nederlands register; in België gelden andere kredietcontroles.


Risico’s van Particulier Geld Lenen Zonder BKR Toetsing: Hoge Kosten, Fraude en Schulden

  1. Groter risico op hoge kosten en rente.
  2. Mogelijke oplichting door malafide aanbieders.
  3. Onduidelijke voorwaarden en weinig bescherming.
  4. Meer kans op schulden die moeilijk terug te betalen zijn.

Mogelijk sneller aanvraagproces.

Een mogelijk voordeel van particulier geld lenen is dat de aanvraag soms sneller kan verlopen dan bij een traditionele kredietverstrekker, bijvoorbeeld wanneer u rechtstreeks afspraken maakt met iemand die u kent. De snelheid hangt wel af van de situatie en van de controles en documenten die nodig zijn. Neem ook bij een snelle aanvraag de tijd om de voorwaarden, eventuele kosten en uw terugbetalingsmogelijkheden zorgvuldig te bekijken. “Zonder BKR-toetsing” betekent bovendien niet automatisch dat er in België geen kredietwaardigheidscontrole of andere wettelijke verplichtingen gelden.

Soms minder administratieve rompslomp.

Een mogelijk voordeel van particulier geld lenen is dat er soms minder administratieve rompslomp is dan bij een aanvraag via een traditionele kredietgever. De afspraken kunnen rechtstreeks tussen de lener en de uitlener worden gemaakt, waardoor bepaalde stappen eenvoudiger verlopen. Leg wel altijd alle voorwaarden schriftelijk vast en controleer of de lening wettelijk in orde is. “Zonder BKR-toetsing” betekent bovendien niet automatisch dat er in België geen krediet- of terugbetalingscontrole geldt.

Een particuliere overeenkomst kan flexibele afspraken bieden.

Een mogelijk voordeel van particulier geld lenen is dat de afspraken soms flexibeler kunnen zijn dan bij een standaardkrediet. U kunt met de uitlener bijvoorbeeld samen bespreken welke terugbetalingstermijn haalbaar is en op welke momenten u aflost. Leg alle afspraken, inclusief het geleende bedrag, eventuele rente en de gevolgen van een laattijdige betaling, duidelijk schriftelijk vast. Flexibiliteit betekent niet dat er geen risico’s zijn: leen alleen een bedrag dat u realistisch kunt terugbetalen.

Kan een alternatief zijn wanneer een traditionele aanvraag niet lukt.

Wanneer een traditionele kredietaanvraag niet lukt, bijvoorbeeld door een eerdere weigering of een beperkte kredietgeschiedenis, kan geld lenen van een particulier soms een alternatief zijn om te onderzoeken. De afspraken kunnen rechtstreeks met de kredietgever worden besproken, maar dat betekent niet dat de lening automatisch wordt goedgekeurd of zonder risico is. Leg het bedrag, eventuele kosten en rente, de looptijd en de terugbetaling altijd schriftelijk vast, en ga alleen akkoord als de aflossingen haalbaar zijn.

BKR is een Nederlands register; in België gelden andere kredietcontroles.

Een mogelijk voordeel van particulier geld lenen zonder BKR-toetsing is dat het BKR een Nederlands register is en dus niet het Belgische kredietregister. In België kunnen andere kredietcontroles gelden, zoals een raadpleging van de Centrale voor Kredieten aan Particulieren (CKP). “Zonder BKR-toetsing” betekent daarom niet automatisch dat er geen controle gebeurt: vraag altijd welke controles de kredietgever uitvoert en of de terugbetaling haalbaar is.

Groter risico op hoge kosten en rente.

Een belangrijk nadeel van particulier geld lenen zonder BKR-toetsing is het grotere risico op hoge kosten en rente. Omdat de kredietgever mogelijk minder informatie heeft over uw financiële situatie, kan die een hogere rente of extra vergoedingen aanrekenen om het risico te compenseren. Daardoor kan de lening uiteindelijk veel duurder uitvallen dan verwacht. Controleer vóór u tekent altijd de totale terug te betalen som, de rente, eventuele bijkomende kosten en de voorwaarden bij laattijdige betaling.

Mogelijke oplichting door malafide aanbieders.

Een belangrijk risico van particulier geld lenen zonder BKR-toetsing is dat u te maken kunt krijgen met malafide aanbieders. Wees extra voorzichtig wanneer iemand een lening garandeert zonder uw financiële situatie te bekijken of vraagt om vooraf geld te betalen voor dossierkosten, een verzekering of de uitbetaling. Controleer de identiteit en contactgegevens van de aanbieder, lees de overeenkomst grondig en deel nooit uw pincode of bankcodes. Bij twijfel kunt u beter niet op het aanbod ingaan.

Onduidelijke voorwaarden en weinig bescherming.

Bij particulier geld lenen zonder BKR-toetsing kunnen de voorwaarden soms onduidelijk zijn en is er mogelijk minder bescherming dan bij een lening via een erkende kredietgever. Als afspraken over rente, kosten, looptijd of laattijdige betalingen niet helder op papier staan, kunt u achteraf voor onaangename verrassingen komen te staan. Lees daarom de volledige overeenkomst zorgvuldig na, vraag uitleg over alles wat niet duidelijk is en teken niets onder druk.

Meer kans op schulden die moeilijk terug te betalen zijn.

Een belangrijk nadeel van particulier geld lenen zonder BKR-toetsing is dat er mogelijk minder grondig wordt nagegaan of u de lening kunt terugbetalen. Daardoor bestaat het risico dat u meer leent dan uw budget aankan. Als aflossingen moeilijk worden, kunnen achterstallige betalingen en bijkomende kosten uw financiële problemen vergroten. Bekijk daarom vooraf zorgvuldig uw inkomsten, vaste uitgaven en de totale kostprijs van de lening.
1000 euro lenen particulier: aandachtspunten en tips voor verantwoord lenen

1000 euro lenen particulier: waar moet u op letten?

Een onverwachte rekening, een dringende herstelling of een andere tijdelijke uitgave kan ervoor zorgen dat u snel 1000 euro nodig hebt. Sommige mensen denken dan aan geld lenen van een particulier, bijvoorbeeld van familie, vrienden of een onbekende via een online platform. Dat kan een oplossing lijken, maar duidelijke afspraken en voorzichtigheid zijn belangrijk.

Wat betekent 1000 euro lenen van een particulier?

Bij een particuliere lening leent u geld van iemand die geen bank is. Dat kan iemand uit uw omgeving zijn, maar ook een persoon die u via een advertentie of online platform leert kennen. De voorwaarden kunnen sterk verschillen: soms wordt er geen rente gevraagd, terwijl een andere uitlener wel rente of kosten aanrekent.

Maak daarbij een onderscheid tussen een persoonlijke lening bij een erkende kredietgever en een lening van een particulier. Een persoonlijke lening is een kredietproduct met formele voorwaarden. Bij een onderlinge lening bepaalt u samen de afspraken. Leent iemand op regelmatige of professionele basis geld uit, controleer dan of die partij over de nodige toelatingen beschikt. In België kunt u daarvoor de informatie van de FSMA raadplegen.

Leg de afspraken schriftelijk vast

Ook wanneer u leent van familie of vrienden, is het verstandig om een schriftelijke overeenkomst op te maken. Zo vermijdt u misverstanden en weet iedereen waar die aan toe is. Neem minstens deze punten op:

  • het geleende bedrag: 1000 euro;
  • de datum waarop het geld wordt uitbetaald;
  • of er rente of andere kosten verschuldigd zijn;
  • de terugbetalingstermijn en het bedrag van de afbetalingen;
  • wat er gebeurt als een betaling niet op tijd kan gebeuren;
  • de gegevens en handtekeningen van beide partijen.

Bewaar een kopie van de overeenkomst en gebruik bij voorkeur overschrijvingen, zodat betalingen aantoonbaar zijn. Spreek ook op voorhand af hoe u contact houdt als uw financiële situatie verandert.

Let op voor oplichting

Wees extra voorzichtig met onbekende particuliere kredietverstrekkers die u online benaderen. Een verzoek om vooraf “dossierkosten”, verzekeringskosten of een waarborg te betalen voordat u het geld ontvangt, is een ernstig waarschuwingssignaal. Deel nooit uw bankkaart, pincode, itsme®-gegevens of codes voor online bankieren.

Controleer de identiteit van de uitlener en wees wantrouwig als u onder druk wordt gezet om snel te beslissen. Een aanbod met gegarandeerde goedkeuring, zonder vragen over uw terugbetalingsmogelijkheden, verdient eveneens extra controle. Stuur geen kopie van gevoelige documenten voordat u weet met wie u zaken doet en waarom die gegevens nodig zijn.

Past de terugbetaling binnen uw budget?

Voor u 1000 euro leent, berekent u best hoeveel u maandelijks kunt terugbetalen. Houd rekening met vaste kosten zoals huur, energie, voeding en bestaande afbetalingen. Een korte looptijd kan betekenen dat de maandelijkse terugbetaling hoog ligt. Een langere looptijd kan de maandlast verlagen, maar mogelijk meer kosten met zich meebrengen.

Vergelijk niet alleen het bedrag dat u maandelijks betaalt, maar ook het totaalbedrag dat u uiteindelijk terugbetaalt. Vraag om alle kosten en voorwaarden duidelijk op papier te krijgen. Als u leent bij een professionele kredietgever, controleer dan de kredietvoorwaarden en de informatie over de totale kost van het krediet.

Mogelijke alternatieven

Voor u een lening aangaat, kunt u nagaan of er een goedkoper alternatief is. Denk bijvoorbeeld aan een afbetalingsplan bij de leverancier van de factuur, een voorschot op uw loon, hulp van familie met duidelijke afspraken of advies bij het OCMW. Bij betalingsproblemen kan tijdig contact opnemen met schuldeisers helpen om bijkomende kosten te vermijden.

Samengevat

1000 euro lenen van een particulier kan alleen verstandig zijn als de voorwaarden helder zijn en de terugbetaling haalbaar is. Zet de afspraken op papier, controleer met wie u te maken hebt en betaal nooit zomaar vooraf om een lening “vrij te maken”. Neem de tijd om alternatieven te bekijken en kies geen lening die uw maandbudget onder druk zet.

Deze informatie is algemeen en vormt geen persoonlijk financieel of juridisch advies. Controleer de actuele voorwaarden en regelgeving voordat u een lening afsluit.


Voordelen van Particulier 1000 Euro Lenen in België

  1. Mogelijk snel onderling af te spreken.
  2. Kan flexibelere terugbetaling bieden.
  3. Soms geen rente bij lenen van bekenden.
  4. Geschikt voor een beperkte, eenmalige uitgave.
  5. Rechtstreeks contact met de uitlener.
  6. Afspraken kunnen op maat worden gemaakt.
  7. Kan een alternatief zijn voor een banklening.
  8. Mogelijk minder formele aanvraagstappen.
  9. Duidelijke afspraken helpen misverstanden voorkomen.


Zes Nadelen van het Particulier Lenen van 1000 Euro in België

  1. Risico op onduidelijke afspraken.
  2. Mogelijk hoge rente of extra kosten.
  3. Terugbetalen kan uw budget onder druk zetten.
  4. Een lening bij familie of vrienden kan relaties belasten.
  5. Online aanbiedingen kunnen frauduleus zijn.
  6. Bij betalingsproblemen kan een conflict ontstaan.

Mogelijk snel onderling af te spreken.

Een mogelijk voordeel van 1000 euro lenen van een particulier is dat u de afspraken soms snel onderling kunt vastleggen. Leent u bijvoorbeeld van familie of vrienden, dan kunt u samen bespreken wanneer het geld wordt overgemaakt en hoe u het terugbetaalt. Zet de afspraken wel altijd duidelijk op papier, inclusief eventuele rente en de terugbetalingstermijn. Zo vermijdt u misverstanden en weet iedereen waar die aan toe is.

Kan flexibelere terugbetaling bieden.

Een voordeel van 1000 euro lenen van een particulier is dat de terugbetaling soms flexibeler kan worden afgesproken dan bij een standaardkrediet. U kunt bijvoorbeeld samen bespreken welke maandelijkse aflossing haalbaar is en wanneer u betaalt. Leg de afspraken wel duidelijk schriftelijk vast, inclusief eventuele rente en wat er gebeurt als u een betaling mist. Flexibiliteit betekent niet automatisch dat de lening kosteloos of risicoloos is: leen alleen een bedrag dat u realistisch kunt terugbetalen.

Soms geen rente bij lenen van bekenden.

Een mogelijk voordeel van 1000 euro lenen van familie of vrienden is dat er soms geen rente wordt aangerekend. Daardoor betaalt u in totaal mogelijk niet meer terug dan het bedrag dat u hebt geleend. Maak wel vooraf duidelijke afspraken over de terugbetaling en zet die bij voorkeur op papier, zodat er geen misverstanden ontstaan en de persoonlijke relatie goed blijft.

Geschikt voor een beperkte, eenmalige uitgave.

Een lening van 1000 euro bij een particulier kan geschikt zijn voor een beperkte, eenmalige uitgave, zoals een dringende herstelling of een onverwachte factuur. Omdat het om een relatief klein bedrag gaat, kunt u met de uitlener duidelijke afspraken maken over een terugbetalingstermijn die bij uw budget past. Leen wel alleen wat u nodig hebt en controleer vooraf of u het bedrag zonder problemen kunt terugbetalen.

Rechtstreeks contact met de uitlener.

Een mogelijk voordeel van 1000 euro lenen van een particulier is dat u rechtstreeks contact hebt met de uitlener. Daardoor kunt u vragen stellen, de terugbetaling bespreken en samen afspraken maken die bij uw situatie passen. Leg de voorwaarden, zoals eventuele rente en de terugbetalingstermijn, wel altijd schriftelijk vast om misverstanden te voorkomen.

Afspraken kunnen op maat worden gemaakt.

Een voordeel van 1000 euro lenen van een particulier is dat de afspraken soms op maat kunnen worden gemaakt. U kunt samen bespreken wanneer en in welke schijven u terugbetaalt, en of er rente wordt aangerekend. Zo kan de regeling beter aansluiten bij uw budget en situatie. Leg alle voorwaarden wel duidelijk schriftelijk vast, zodat er achteraf geen misverstanden ontstaan.

Kan een alternatief zijn voor een banklening.

Een particulier kan een alternatief zijn voor een banklening wanneer u 1000 euro nodig hebt. U kunt bijvoorbeeld geld lenen van familie of vrienden, met voorwaarden die u samen afspreekt. Dat kan meer flexibiliteit bieden, maar het is belangrijk om het bedrag, eventuele rente en de terugbetaling schriftelijk vast te leggen. Leent u van een onbekende of via een online platform, controleer dan de uitlener zorgvuldig en betaal nooit vooraf kosten om de lening te ontvangen.

Mogelijk minder formele aanvraagstappen.

Een mogelijk voordeel van 1000 euro lenen van een particulier is dat de aanvraag minder formele stappen kan omvatten dan bij een bank. U bespreekt het bedrag, de terugbetaling en eventuele rente rechtstreeks met de uitlener, zonder noodzakelijk een uitgebreid aanvraagproces te doorlopen. Dat kan vlotter aanvoelen, maar duidelijke schriftelijke afspraken blijven belangrijk. Controleer ook wie de uitlener is en leen alleen als u de terugbetaling comfortabel kunt dragen.

Duidelijke afspraken helpen misverstanden voorkomen.

Wanneer u 1000 euro leent van een particulier, helpen duidelijke afspraken om misverstanden te voorkomen. Leg daarom vooraf schriftelijk vast hoeveel u leent, of er rente of andere kosten zijn en wanneer en hoe u het bedrag terugbetaalt. Zo weten zowel u als de uitlener precies wat er is afgesproken en kunnen jullie later makkelijk op die afspraken terugvallen.

Risico op onduidelijke afspraken.

Een belangrijk nadeel van 1000 euro lenen van een particulier is het risico op onduidelijke afspraken. Als u niet vooraf vastlegt wanneer en hoe u het bedrag terugbetaalt, of er rente en bijkomende kosten gelden en wat er gebeurt bij een laattijdige betaling, kunnen achteraf misverstanden of conflicten ontstaan. Zet daarom alle voorwaarden duidelijk op papier en laat beide partijen de overeenkomst ondertekenen.

Mogelijk hoge rente of extra kosten.

Een nadeel van 1000 euro lenen van een particulier is dat de rente of bijkomende kosten hoog kunnen oplopen. Controleer daarom vooraf hoeveel u in totaal moet terugbetalen en laat alle afspraken, inclusief rente, kosten en betalingstermijnen, duidelijk op papier zetten. Betaal ook geen voorschotkosten zonder eerst de kredietgever en de voorwaarden grondig te controleren.

Terugbetalen kan uw budget onder druk zetten.

Een lening van 1000 euro moet u binnen de afgesproken termijn terugbetalen, vaak in vaste schijven. Die afbetalingen komen boven op uw gewone uitgaven en kunnen uw budget onder druk zetten, zeker als er onverwachte kosten bijkomen of uw inkomen daalt. Bereken daarom vooraf hoeveel u maandelijks realistisch kunt missen en spreek alleen een terugbetalingsregeling af die haalbaar blijft.

Een lening bij familie of vrienden kan relaties belasten.

Een lening van 1000 euro bij familie of vrienden kan de onderlinge relatie onder druk zetten, zeker als de terugbetaling niet volgens afspraak verloopt. De uitlener kan zich zorgen maken of het geld ooit terugkomt, terwijl de lener zich ongemakkelijk of verplicht kan voelen. Bespreek daarom vooraf openlijk de terugbetalingstermijn en eventuele rente, en zet de afspraken op papier. Zo verkleint u de kans op misverstanden, al blijft het belangrijk om alleen geld te lenen als u zeker bent dat u het kunt terugbetalen.

Online aanbiedingen kunnen frauduleus zijn.

Online aanbiedingen om 1000 euro te lenen van een particulier kunnen frauduleus zijn. Wees op uw hoede voor uitleners die vooraf kosten vragen, u onder druk zetten om snel te beslissen of een lening zonder controle van uw terugbetalingsmogelijkheden beloven. Betaal nooit zomaar een voorschot en deel geen bankcodes, pincodes of gegevens voor itsme®. Controleer de identiteit van de aanbieder en zet alle afspraken pas voort wanneer u zeker weet met wie u te maken hebt.

Bij betalingsproblemen kan een conflict ontstaan.

Een nadeel van 1000 euro lenen van een particulier is dat betalingsproblemen tot een conflict kunnen leiden. Als u een afbetaling niet op tijd kunt doen, kan dat spanning veroorzaken, zeker wanneer u leent van familie of vrienden. Bespreek daarom vooraf wat er gebeurt als uw financiële situatie verandert en leg de afspraken duidelijk schriftelijk vast. Zo weet iedereen wat te verwachten en verkleint u de kans op misverstanden.

Particulier geld lenen zonder BKR: mogelijkheden en aandachtspunten in België

Particulier geld lenen zonder BKR: wat moet u weten?

Wie online zoekt naar particulier geld lenen zonder BKR, wil vaak weten of lenen mogelijk is met een negatieve kredietregistratie. Dat kan een gevoelige financiële situatie zijn, maar wees voorzichtig: aanbiedingen die een lening “zonder controle” of “met gegarandeerde goedkeuring” beloven, kunnen duur of zelfs frauduleus zijn.

Ook is BKR vooral relevant voor Nederland. In België bestaat een ander systeem voor kredietregistratie. Hieronder leest u wat het verschil is en waar u op kunt letten voordat u een lening aanvraagt.

Wat is het BKR?

Het Bureau Krediet Registratie (BKR) registreert bepaalde kredieten van particulieren in Nederland. Kredietverstrekkers kunnen die gegevens raadplegen wanneer iemand een lening of krediet aanvraagt. Een registratie betekent niet automatisch dat u geen lening kunt krijgen. De kredietverstrekker beoordeelt uw aanvraag en moet nagaan of de lening verantwoord is en bij uw financiële situatie past.

Een betalingsachterstand kan wel invloed hebben op een aanvraag. De precieze beoordeling hangt af van uw situatie, het soort krediet en het beleid van de kredietverstrekker.

Hoe werkt kredietregistratie in België?

In België houdt de Nationale Bank van België de Centrale voor Kredieten aan Particulieren (CKP) bij. Kredietgevers moeten bepaalde consumentenkredieten en eventuele betalingsachterstanden melden. Voor een consumentenkredietaanvraag raadpleegt de kredietgever de CKP en beoordeelt die ook uw inkomsten, uitgaven en terugbetalingscapaciteit.

Een Nederlandse BKR-registratie en een Belgische CKP-registratie zijn dus niet hetzelfde. Welke controles worden uitgevoerd, kan afhangen van het land waar u woont, de kredietgever en het soort lening. Ga er niet van uit dat een aanvraag in het buitenland buiten alle kredietcontroles valt.

Kan ik lenen zonder BKR-controle?

De uitdrukking “zonder BKR” wordt vaak gebruikt in advertenties, maar is geen garantie dat een lening zonder enige controle wordt verstrekt. Een kredietgever moet verantwoord handelen en kan uw financiële situatie op andere manieren beoordelen. Een aanbod waarbij geen documenten, informatie of terugbetalingscontrole nodig zouden zijn, verdient extra aandacht.

Ook particulier lenen via een andere persoon is niet automatisch veiliger of eenvoudiger. Leg afspraken altijd schriftelijk vast, waaronder het geleende bedrag, de rente, de terugbetalingsdata en wat er gebeurt bij betalingsproblemen.

Let op voor risicovolle aanbiedingen

  • Geld vooraf betalen: wees zeer voorzichtig als iemand eerst dossier-, verzekerings- of administratiekosten vraagt voordat de lening wordt uitbetaald.
  • Gegarandeerde goedkeuring: een belofte dat iedereen zonder controle geld krijgt, kan misleidend zijn.
  • Onduidelijke kosten: vraag naar het totale terug te betalen bedrag, de rente, alle kosten en de looptijd.
  • Druk om snel te beslissen: teken niet als u de voorwaarden niet rustig hebt kunnen nalezen.
  • Onbekende kredietgever: controleer of de aanbieder in België bevoegd is om consumentenkrediet aan te bieden. Raadpleeg daarvoor de officiële informatie van de bevoegde Belgische instanties.
  • Persoonlijke gegevens: stuur geen identiteits- of bankgegevens naar een aanbieder die u niet hebt gecontroleerd.

Wat kunt u doen als u moeilijk krediet krijgt?

Voordat u een nieuwe lening aanvraagt, kan het helpen om uw budget en bestaande schulden in kaart te brengen. Bekijk of een betalingsregeling met uw schuldeiser mogelijk is, of er kosten kunnen worden geschrapt en of u tijdelijk uitgaven kunt beperken. Bij betalingsproblemen kunt u in België ook informatie vragen aan uw gemeente of OCMW over budgetbegeleiding en schuldbemiddeling.

Als u toch een lening overweegt, vergelijk dan niet alleen de maandelijkse afbetaling. Kijk vooral naar het totale bedrag dat u moet terugbetalen en of u de aflossingen kunt blijven betalen wanneer uw omstandigheden veranderen. Een lening aangaan om andere leningen af te lossen kan de problemen vergroten als de totale kosten niet dalen of de looptijd sterk wordt verlengd.

Samengevat

“Particulier geld lenen zonder BKR” is een zoekterm die vooral naar het Nederlandse registratiesysteem verwijst. In België wordt kredietinformatie onder meer bijgehouden via de CKP van de Nationale Bank. Geen BKR-controle betekent niet noodzakelijk dat er geen andere controle plaatsvindt, en het is geen bewijs dat een aanbod betrouwbaar is. Controleer de kredietgever, lees alle voorwaarden en leen alleen wanneer de terugbetaling haalbaar is.

Deze informatie is algemeen en vervangt geen persoonlijk financieel of juridisch advies.


13 Veelgestelde Vragen over Particulier Geld Lenen zonder BKR in België

  1. Waar kan ik 2500 euro lenen?
  2. Kan ik 1000 euro lenen met een negatieve BKR registratie?
  3. Waar geld lenen als je op de zwarte lijst staat?
  4. Kan ik nog lenen zonder eigen inbreng in 2024?
  5. Kan ik €500 lenen met een negatieve BKR-registratie?
  6. Waar kan ik €250 lenen?
  7. Waar kan ik snel 2000 € lenen?
  8. Kan ik als particulier geld lenen met een negatieve BKR-registratie?
  9. Waar kan ik betrouwbaar geld lenen als particulier?
  10. Hoe kan ik als particulier betrouwbaar geld lenen?
  11. Waar kun je particulier geld lenen?
  12. Heb je BKR in Belgie?
  13. Hoe kan ik snel geld lenen zonder BKR als particulier?

Waar kan ik 2500 euro lenen?

U kunt 2.500 euro aanvragen bij een bank of een erkende kredietgever die consumentenkredieten aanbiedt. In België beoordeelt de kredietgever uw inkomsten, uitgaven en terugbetalingscapaciteit en raadpleegt die de Centrale voor Kredieten aan Particulieren (CKP); “zonder BKR” betekent dus niet automatisch dat er geen kredietcontrole gebeurt. Vergelijk vóór u tekent de rente, eventuele kosten, looptijd en het totale terug te betalen bedrag, en leen alleen als de maandelijkse aflossingen haalbaar zijn. Wees extra voorzichtig met aanbieders die een lening garanderen of vooraf betaling vragen.

Kan ik 1000 euro lenen met een negatieve BKR registratie?

Of u 1.000 euro kunt lenen met een negatieve BKR-registratie, hangt af van uw situatie en de kredietverstrekker; een negatieve registratie betekent niet automatisch dat elke aanvraag wordt afgewezen, maar kan de kans op goedkeuring wel verkleinen. Een kredietgever moet nagaan of u de lening verantwoord kunt terugbetalen en kan uw inkomsten, uitgaven en bestaande schulden beoordelen. Let op: BKR is het Nederlandse registratiesysteem; in België bestaat de Centrale voor Kredieten aan Particulieren (CKP). Wees voorzichtig met aanbieders die gegarandeerde goedkeuring beloven of vooraf kosten vragen.

Waar geld lenen als je op de zwarte lijst staat?

Staat u in België op de zwarte lijst van de Centrale voor Kredieten aan Particulieren (CKP), dan kan een nieuwe lening moeilijk te krijgen zijn: kredietgevers moeten uw kredietgegevens controleren en nagaan of u de afbetalingen kunt dragen. Een achterstallige registratie betekent niet automatisch dat elke aanvraag wordt geweigerd, maar wees extra voorzichtig met aanbieders die krediet zonder controle of tegen betaling vooraf beloven. Neem eerst contact op met uw schuldeiser om een afbetalingsregeling te bespreken en vraag hulp aan het OCMW of een erkende dienst voor schuldbemiddeling. U kunt ook bij de Nationale Bank nagaan welke gegevens over u geregistreerd staan.

Kan ik nog lenen zonder eigen inbreng in 2024?

Ja, in 2024 kon u voor een persoonlijke lening doorgaans een aanvraag indienen zonder eigen inbreng, maar goedkeuring was nooit gegarandeerd. De kredietgever beoordeelt uw inkomsten, vaste lasten, bestaande schulden en terugbetalingscapaciteit. In België wordt daarbij onder meer de Centrale voor Kredieten aan Particulieren (CKP) geraadpleegd; de BKR is het Nederlandse registratiesysteem. Wees voorzichtig met aanbieders die lenen zonder controle beloven, en controleer vooraf de totale kosten en voorwaarden.

Kan ik €500 lenen met een negatieve BKR-registratie?

Of u €500 kunt lenen met een negatieve BKR-registratie hangt af van de kredietverstrekker en uw financiële situatie; goedkeuring is niet gegarandeerd. Een kredietgever kan uw registratie, inkomsten, uitgaven en terugbetalingsvermogen beoordelen, en moet nagaan of de lening verantwoord is. Wees voorzichtig met aanbieders die zonder controle gegarandeerd geld beloven of vooraf kosten vragen. Woont u in België, dan is BKR het Nederlandse systeem; kredietgevers kunnen onder meer de Centrale voor Kredieten aan Particulieren (CKP) raadplegen.

Waar kan ik €250 lenen?

Voor €250 kunt u eerst nagaan of een betalingsregeling met de schuldeiser mogelijk is, of u het bedrag tijdelijk kunt lenen van iemand die u vertrouwt. Overweegt u een krediet, vergelijk dan de totale kosten en terugbetalingstermijn en controleer of de kredietgever bevoegd is in België. “Lenen zonder BKR” is vooral een Nederlandse term; in België kunnen kredietgevers onder meer de Centrale voor Kredieten aan Particulieren (CKP) raadplegen en moeten ze nagaan of terugbetaling haalbaar is. Betaal nooit vooraf kosten om een lening zogezegd vrij te maken en wees wantrouwig bij gegarandeerde goedkeuring.

Waar kan ik snel 2000 € lenen?

Wie snel 2.000 euro wil lenen, kan het best eerst contact opnemen met een erkende kredietgever en de totale kosten, rente en looptijd vergelijken. In België beoordeelt een kredietgever uw terugbetalingsvermogen en raadpleegt die de Centrale voor Kredieten aan Particulieren (CKP); “lenen zonder BKR” garandeert dus geen goedkeuring of afwezigheid van controles. Wees extra voorzichtig met aanbieders die vooraf kosten vragen of een lening zonder controle beloven, en leen alleen als de afbetalingen haalbaar zijn binnen uw budget.

Kan ik als particulier geld lenen met een negatieve BKR-registratie?

Ja, soms is lenen mogelijk met een negatieve BKR-registratie, maar de kans op goedkeuring kan kleiner zijn. Elke kredietgever beoordeelt uw volledige financiële situatie en moet nagaan of u de lening verantwoord kunt terugbetalen; een aanbieder die goedkeuring garandeert zonder controle verdient daarom extra voorzichtigheid. Let ook op: BKR geldt voor Nederland. In België wordt kredietinformatie onder meer geregistreerd bij de Centrale voor Kredieten aan Particulieren (CKP) van de Nationale Bank van België.

Waar kan ik betrouwbaar geld lenen als particulier?

Als particulier leent u het betrouwbaarst bij een erkende kredietgever die duidelijk uitlegt welke rente, kosten en terugbetalingsvoorwaarden gelden. Controleer in België of de aanbieder gemachtigd is om consumentenkrediet aan te bieden en vergelijk het totale terug te betalen bedrag, niet alleen de maandelijkse afbetaling. Wees extra voorzichtig met aanbiedingen voor geld lenen “zonder BKR-controle” of met gegarandeerde goedkeuring: in België is de CKP van de Nationale Bank relevant, en een kredietgever hoort uw terugbetalingscapaciteit na te gaan. Betaal geen voorschot om een lening vrij te krijgen en teken pas wanneer u alle voorwaarden begrijpt en zeker weet dat de aflossingen in uw budget passen.

Hoe kan ik als particulier betrouwbaar geld lenen?

Als particulier leent u het betrouwbaarst via een kredietgever die in België bevoegd is en duidelijke informatie geeft over de rente, alle kosten, de looptijd en het totale terug te betalen bedrag. Controleer de aanbieder via officiële Belgische bronnen, lees de overeenkomst volledig en leen alleen als de afbetalingen binnen uw budget passen. In België is de CKP van de Nationale Bank van België relevant; “zonder BKR” betekent dus niet automatisch dat er geen kredietcontrole gebeurt. Wees extra voorzichtig met gegarandeerde goedkeuring, onduidelijke voorwaarden of verzoeken om vooraf kosten te betalen.

Waar kun je particulier geld lenen?

Particulier geld lenen kan via een erkende kredietgever of via een lening tussen familieleden of kennissen. Kies je voor een kredietgever, controleer dan of die bevoegd is om consumentenkrediet aan te bieden en vergelijk de rente, bijkomende kosten en het totale terug te betalen bedrag. Leen je van iemand uit je omgeving, leg dan alle afspraken schriftelijk vast, zoals het bedrag, de terugbetalingsdata en eventuele rente. Een aanbod om geld te lenen zonder enige controle of met vooraf te betalen kosten kan risicovol zijn. In België geldt bovendien de kredietregistratie via de Centrale voor Kredieten aan Particulieren (CKP); “zonder BKR” betekent dus niet automatisch dat er geen kredietcontrole gebeurt.

Heb je BKR in Belgie?

Nee, België heeft geen BKR: het Bureau Krediet Registratie is een Nederlands systeem. In België registreert de Nationale Bank van België kredieten en eventuele betalingsachterstanden in de Centrale voor Kredieten aan Particulieren (CKP). Kredietgevers raadplegen die gegevens wanneer u een consumentenkrediet aanvraagt.

Hoe kan ik snel geld lenen zonder BKR als particulier?

Snel geld lenen zonder BKR-controle is geen garantie op goedkeuring: BKR is het Nederlandse kredietregister, terwijl kredietgevers in België onder meer de Centrale voor Kredieten aan Particulieren (CKP) raadplegen en uw terugbetalingsvermogen beoordelen. Wees voorzichtig met aanbieders die onmiddellijke uitbetaling zonder controle beloven of vooraf kosten vragen. Controleer of de kredietgever bevoegd is, vergelijk het totale terug te betalen bedrag en leen alleen als de aflossingen haalbaar zijn.

Onderhandse lening zonder vooruitbetaling: waarop moet u letten?

Onderhandse lening zonder vooruitbetaling: waarop moet u letten?

Wie onverwacht geld nodig heeft, zoekt soms naar een onderhandse lening zonder vooruitbetaling. Dat klinkt eenvoudig: u leent rechtstreeks van een particulier of kredietgever en betaalt geen bedrag vooraf om de lening te krijgen. Toch vraagt zo’n aanbod om voorzichtigheid. Vooral beloftes van snelle goedkeuring, zonder controle en tegen een vooraf te betalen “vrijgavekost” kunnen wijzen op oplichting.

Wat is een onderhandse lening?

Een onderhandse lening is een lening die partijen onderling afspreken, zonder dat de afspraken via een notariële akte worden vastgelegd. Dat kan bijvoorbeeld gaan om een lening tussen familieleden of vrienden. De voorwaarden worden doorgaans opgenomen in een schriftelijke overeenkomst.

Leg daarin minstens vast:

  • wie het geld uitleent en wie het leent;
  • het geleende bedrag en de datum waarop het wordt uitbetaald;
  • de rente, als die van toepassing is;
  • de terugbetalingstermijn en de afgesproken aflossingen;
  • wat er gebeurt bij een laattijdige betaling of een vervroegde terugbetaling.

Een onderhandse lening tussen particulieren is niet automatisch hetzelfde als een consumentenkrediet bij een professionele kredietgever. De regels kunnen verschillen naargelang wie de lening aanbiedt en hoe die wordt aangeboden. Controleer daarom welke regels op uw situatie van toepassing zijn.

Wat betekent “zonder vooruitbetaling”?

Met “zonder vooruitbetaling” wordt meestal bedoeld dat u geen bedrag moet storten vóór u de lening ontvangt. Wees bijzonder alert wanneer iemand vooraf geld vraagt voor bijvoorbeeld een dossierkost, verzekering, garantie, belasting, administratiekost of “vrijgave” van het krediet.

Een vooraf te betalen bedrag is op zich geen sluitend bewijs van fraude, maar het is wel een ernstig waarschuwingssignaal wanneer de reden onduidelijk is, de kosten niet helder in de overeenkomst staan of u gevraagd wordt snel te betalen. Stort geen geld voordat u de aanbieder en de voorwaarden onafhankelijk hebt gecontroleerd.

Zo herkent u mogelijke oplichting

  • U krijgt een lening gegarandeerd: een aanbod zonder enige beoordeling van uw financiële situatie verdient extra controle.
  • U moet eerst betalen: wees op uw hoede voor kosten die u vooraf moet overschrijven om het geld “vrij te maken”.
  • Er is tijdsdruk: oplichters proberen u soms snel te laten beslissen of betalen.
  • De aanbieder is moeilijk te controleren: ontbrekende contactgegevens, een niet-verifieerbaar adres of communicatie via uitsluitend sociale media zijn alarmsignalen.
  • Betaling wordt gevraagd via ongebruikelijke kanalen: wees voorzichtig met contant geld, cryptomunten, cadeaubonnen of een rekening op naam van een derde.
  • U moet gevoelige gegevens delen: geef nooit uw pincode, kaartgegevens of codes voor online bankieren door.

Controleer de aanbieder en de overeenkomst

Gaat het om een professionele kredietgever of kredietbemiddelaar, controleer dan of die in België over de vereiste registratie of toelating beschikt. U kunt daarvoor de officiële informatie van de FSMA en de FOD Economie raadplegen. Gebruik contactgegevens die u zelf via een officiële bron vindt, niet alleen de gegevens uit een advertentie of bericht.

Lees vóór u iets ondertekent de volledige overeenkomst. Let op het totale terug te betalen bedrag, de rente, eventuele kosten, de looptijd en de gevolgen van een betalingsachterstand. Vraag uitleg over elke kost die u niet begrijpt en neem de tijd om het aanbod met andere mogelijkheden te vergelijken.

Wat kunt u doen bij twijfel?

Stort geen geld en stuur geen kopie van uw identiteitskaart of bankgegevens zolang u twijfelt aan de aanbieder. Hebt u al betaald of gegevens gedeeld, neem dan zo snel mogelijk contact op met uw bank en meld de situatie bij de politie. In België kunt u verdachte online berichten ook melden via Safeonweb.

Een lening kan helpen om een tijdelijke uitgave op te vangen, maar maakt de totale financiële situatie niet altijd beter. Bekijk vooraf of de aflossingen haalbaar zijn binnen uw budget. Bij betalingsproblemen kunt u advies vragen aan een erkende dienst voor schuldbemiddeling of het OCMW van uw gemeente.

Besluit

Een onderhandse lening zonder vooruitbetaling kan een legitieme afspraak zijn, bijvoorbeeld tussen mensen die elkaar kennen, maar de benaming alleen biedt geen garantie. Controleer de aanbieder, zet alle afspraken duidelijk op papier en wees uiterst voorzichtig met verzoeken om vooraf geld te betalen. Een betrouwbare beslissing begint met voldoende informatie en de tijd om de voorwaarden rustig na te gaan.

Deze informatie is algemeen en vormt geen persoonlijk financieel of juridisch advies.


Onderhandse lening zonder vooruitbetaling in België: 8 veelgestelde vragen

  1. Wat is een onderhandse lening zonder vooruitbetaling?
  2. Is een onderhandse lening zonder vooruitbetaling wettelijk toegestaan in België?
  3. Moet ik vooraf kosten betalen om een onderhandse lening te krijgen?
  4. Hoe herken ik oplichting bij een aanbod voor een onderhandse lening?
  5. Welke afspraken moeten in een overeenkomst voor een onderhandse lening staan?
  6. Hoe controleer ik of een kredietgever of bemiddelaar betrouwbaar is?
  7. Wat kan ik doen als ik al vooraf geld heb betaald voor een lening?
  8. Welke alternatieven zijn er als ik dringend geld nodig heb maar geen lening kan krijgen?

Wat is een onderhandse lening zonder vooruitbetaling?

Een onderhandse lening zonder vooruitbetaling is een lening waarbij u rechtstreeks afspraken maakt met een particuliere uitlener en geen bedrag hoeft te betalen vóór u het geleende geld ontvangt. Leg de afspraken, zoals het leenbedrag, de rente en de terugbetalingstermijn, duidelijk schriftelijk vast. Wees voorzichtig als iemand vooraf geld vraagt voor dossierkosten, een verzekering of de vrijgave van de lening: controleer eerst grondig wie de aanbieder is en wat er in de overeenkomst staat.

Is een onderhandse lening zonder vooruitbetaling wettelijk toegestaan in België?

Ja, een onderhandse lening zonder vooruitbetaling is op zich wettelijk toegestaan in België. Of de lening aan de regels voldoet, hangt onder meer af van wie ze verstrekt en of het om een eenmalige privélening of professionele kredietverlening gaat. Bij een lening tussen particulieren is het verstandig de afspraken schriftelijk vast te leggen; professionele kredietgevers en kredietbemiddelaars moeten de toepasselijke Belgische regels volgen en over de vereiste toelating of registratie beschikken. Het ontbreken van een vooruitbetaling maakt een aanbod dus niet automatisch betrouwbaar: controleer altijd de aanbieder en de voorwaarden.

Moet ik vooraf kosten betalen om een onderhandse lening te krijgen?

Nee, u hoeft niet automatisch vooraf kosten te betalen om een onderhandse lening te krijgen. Een verzoek om eerst geld over te schrijven voor bijvoorbeeld een dossierkost, verzekering of “vrijgave” van de lening is een belangrijk waarschuwingssignaal, zeker als de kosten niet duidelijk in een schriftelijke overeenkomst staan. Betaal niets voordat u de uitlener en alle voorwaarden zorgvuldig hebt gecontroleerd.

Hoe herken ik oplichting bij een aanbod voor een onderhandse lening?

Oplichting bij een aanbod voor een onderhandse lening herkent u vaak aan beloftes van gegarandeerde goedkeuring zonder controle, sterke tijdsdruk of de vraag om vooraf kosten te betalen voor bijvoorbeeld een dossier, verzekering of “vrijgave” van het geld. Wees ook voorzichtig als de aanbieder moeilijk te controleren is, geen duidelijke schriftelijke overeenkomst voorlegt of betaling vraagt via cryptomunten, cadeaubonnen of een rekening op naam van iemand anders. Een vooruitbetaling bewijst niet automatisch dat het om fraude gaat, maar is wel een ernstig waarschuwingssignaal: betaal niet voordat u de aanbieder en alle voorwaarden onafhankelijk hebt gecontroleerd, en deel nooit uw pincode of codes voor online bankieren.

Welke afspraken moeten in een overeenkomst voor een onderhandse lening staan?

In een overeenkomst voor een onderhandse lening vermeldt u best de gegevens van de lener en de uitlener, het geleende bedrag en de datum van uitbetaling. Leg ook duidelijk vast of er rente of andere kosten zijn, wanneer en hoe de lening wordt terugbetaald, en wat er gebeurt bij een laattijdige betaling of vervroegde terugbetaling. Noteer de datum en laat beide partijen de overeenkomst ondertekenen; geef ieder een ondertekend exemplaar. Zorg dat alle afspraken helder en volledig zijn, zodat er achteraf geen misverstanden ontstaan.

Hoe controleer ik of een kredietgever of bemiddelaar betrouwbaar is?

Controleer eerst of de kredietgever of kredietbemiddelaar over de vereiste vergunning of registratie beschikt via de officiële registers van de FSMA. Zoek de onderneming zelf op en gebruik de contactgegevens op haar officiële website, niet alleen die uit een advertentie of bericht. Lees de volledige kredietovereenkomst aandachtig na en controleer onder meer de rente, alle kosten en het totale terug te betalen bedrag. Wees extra voorzichtig als u vooraf geld moet overschrijven om de lening “vrij te maken”, als er druk wordt gezet om snel te beslissen of als u gevraagd wordt uw pincode of codes voor online bankieren te delen.

Wat kan ik doen als ik al vooraf geld heb betaald voor een lening?

Hebt u al vooraf geld betaald om een lening te krijgen? Neem dan meteen contact op met uw bank en vraag of de betaling nog kan worden tegengehouden of teruggehaald. Bezorg geen extra geld en deel geen wachtwoorden, pincodes of codes voor online bankieren. Bewaar alle berichten, betalingsbewijzen en contactgegevens van de aanbieder en doe aangifte bij de politie. U kunt de verdachte aanbieding ook melden bij Safeonweb en, als het om een kredietaanbieder gaat, de informatie controleren of melden via de FSMA. Wees alert voor oplichters die beloven het verloren geld tegen betaling terug te halen.

Welke alternatieven zijn er als ik dringend geld nodig heb maar geen lening kan krijgen?

Als u dringend geld nodig hebt maar geen lening kunt krijgen, bespreek dan eerst met de schuldeiser of u de betaling kunt uitstellen of in termijnen kunt voldoen. U kunt ook nagaan of u recht hebt op een voorschot op uw loon, een uitkering of andere sociale steun, en contact opnemen met het OCMW van uw gemeente voor advies of mogelijke hulp. Bij een tijdelijke nood kan steun van familie of vrienden een optie zijn, maar spreek duidelijke afspraken af en zet die op papier. Vermijd dure noodkredieten en aanbiedingen waarbij u vooraf geld moet betalen. Kunt u uw rekeningen niet meer betalen, neem dan zo snel mogelijk contact op met een erkende dienst voor schuldbemiddeling.

Peer-to-peer lenen zonder BKR: Een alternatieve financieringsmogelijkheid

Peer-to-peer lenen zonder BKR

Peer-to-peer lenen zonder BKR: een alternatieve financieringsmogelijkheid

Peer-to-peer lenen, ook wel bekend als P2P lenen, is een opkomende vorm van lenen waarbij particulieren rechtstreeks geld uitlenen aan andere particulieren, zonder tussenkomst van een traditionele financiële instelling zoals een bank. Deze vorm van lenen biedt vaak meer flexibiliteit en kan een interessant alternatief zijn voor mensen die moeite hebben om via de reguliere kanalen zoals banken te lenen, bijvoorbeeld vanwege een negatieve BKR-registratie.

Wat is BKR?

Het Bureau Krediet Registratie (BKR) houdt in Nederland bij welke consumenten kredieten hebben afgesloten en of zij hun betalingsverplichtingen nakomen. Een negatieve BKR-registratie kan het verkrijgen van een lening bij traditionele financiële instellingen bemoeilijken, omdat het aangeeft dat de betreffende persoon in het verleden problemen heeft gehad met het terugbetalen van leningen.

Hoe werkt peer-to-peer lenen zonder BKR?

Bij peer-to-peer lenen zonder BKR kunnen particulieren die geld willen uitlenen en particulieren die geld willen lenen rechtstreeks met elkaar in contact komen via online platforms die deze diensten aanbieden. Deze platforms brengen investeerders en kredietnemers samen en faciliteren het proces van leningverstrekking.

Voordelen van peer-to-peer lenen zonder BKR

  • Flexibiliteit: Peer-to-peer leningen bieden vaak meer flexibiliteit wat betreft leenvoorwaarden en rentetarieven.
  • Toegankelijkheid: Mensen met een negatieve BKR-registratie kunnen toch in aanmerking komen voor een peer-to-peer lening.
  • Persoonlijk contact: Bij peer-to-peer leningen is er vaak direct contact tussen de investeerder en de kredietnemer, wat tot meer transparantie kan leiden.
  • Snelheid: Het proces van peer-to-peer leningverstrekking kan sneller verlopen dan bij traditionele financiële instellingen.

Al met al biedt peer-to-peer lening zonder BKR een interessant alternatief voor mensen die op zoek zijn naar financieringsmogelijkheden buiten de traditionele bankwereld. Het is echter belangrijk om altijd goed geïnformeerd te zijn over de risico’s en voorwaarden voordat u besluit om via deze route te lenen of te investeren.


Voordelen van Peer-to-Peer Lenen Zonder BKR in België: Flexibiliteit, Toegankelijkheid en Transparantie

  1. Flexibele leenvoorwaarden
  2. Toegankelijkheid voor mensen met negatieve BKR-registratie
  3. Direct contact tussen investeerder en kredietnemer
  4. Sneller proces van leningverstrekking
  5. Mogelijkheid tot maatwerkafspraken
  6. Diversificatie van financieringsbronnen
  7. Transparantie in het leenproces


Nadelen van Peer-to-Peer Lenen Zonder BKR: Minder Regulering, Hogere Rentetarieven en Beperkte Bescherming

  1. Minder regulering
  2. Hogere rentetarieven
  3. Beperkte bescherming

Flexibele leenvoorwaarden

Een belangrijk voordeel van peer-to-peer lenen zonder BKR is de flexibiliteit van leenvoorwaarden. Bij deze vorm van lenen hebben zowel kredietgevers als kredietnemers meer ruimte om afspraken te maken die aansluiten bij hun specifieke behoeften en situatie. Dit betekent dat er vaak maatwerkoplossingen mogelijk zijn, zoals het bepalen van een flexibele terugbetalingsregeling of het onderhandelen over rentetarieven die gunstiger zijn dan bij traditionele financiële instellingen. Deze flexibiliteit maakt peer-to-peer lenen zonder BKR aantrekkelijk voor mensen die op zoek zijn naar leningen die beter aansluiten bij hun individuele financiële omstandigheden.

Toegankelijkheid voor mensen met negatieve BKR-registratie

Een belangrijk voordeel van peer-to-peer lenen zonder BKR is de toegankelijkheid ervan voor mensen met een negatieve BKR-registratie. Waar traditionele financiële instellingen vaak terughoudend zijn om leningen te verstrekken aan personen met een negatieve kredietgeschiedenis, biedt peer-to-peer lenen een alternatieve mogelijkheid. Door rechtstreeks te lenen van particulieren kunnen mensen met een negatieve BKR-registratie toch de kans krijgen om financiering te verkrijgen, wat hun financiële situatie kan verbeteren en hen de mogelijkheid biedt om hun doelen te bereiken.

Direct contact tussen investeerder en kredietnemer

Een belangrijk voordeel van peer-to-peer lenen zonder BKR is het directe contact tussen de investeerder en de kredietnemer. Door deze directe communicatie kunnen beide partijen hun wensen, verwachtingen en voorwaarden duidelijk bespreken en afstemmen. Dit persoonlijke contact draagt bij aan meer transparantie en vertrouwen in het leenproces, waardoor zowel de investeerder als de kredietnemer zich beter ondersteund voelen en eventuele vragen of zorgen direct kunnen worden besproken en opgelost.

Sneller proces van leningverstrekking

Een van de voordelen van peer-to-peer lenen zonder BKR is het snellere proces van leningverstrekking. Doordat particulieren rechtstreeks met elkaar in contact komen via online platforms, kunnen leningen vaak sneller worden goedgekeurd en uitbetaald dan bij traditionele financiële instellingen. Dit zorgt voor meer efficiëntie en snelheid in het verkrijgen van de benodigde financiële middelen, wat vooral handig kan zijn in situaties waarin snelheid cruciaal is.

Mogelijkheid tot maatwerkafspraken

Een belangrijk voordeel van peer-to-peer lenen zonder BKR is de mogelijkheid tot maatwerkafspraken. Bij deze vorm van lenen kunnen particulieren onderling afspraken op maat maken wat betreft de leenvoorwaarden, zoals het rentepercentage, de looptijd van de lening en eventuele aflossingsregelingen. Hierdoor hebben zowel de geldverstrekker als de kredietnemer meer flexibiliteit en kunnen zij een overeenkomst opstellen die volledig aansluit bij hun individuele behoeften en financiële situatie. Dit maatwerkaspect maakt peer-to-peer lenen zonder BKR een aantrekkelijke optie voor mensen die op zoek zijn naar persoonlijke en flexibele financieringsoplossingen.

Diversificatie van financieringsbronnen

Een belangrijk voordeel van peer-to-peer lenen zonder BKR is de diversificatie van financieringsbronnen. Door rechtstreeks geld te lenen van particulieren via P2P-platforms, kunnen mensen toegang krijgen tot alternatieve financieringsbronnen buiten de traditionele banksector. Dit biedt kredietnemers de mogelijkheid om hun leningen te diversifiëren en niet afhankelijk te zijn van slechts één bron van financiering, wat kan helpen om risico’s te spreiden en financiële stabiliteit te bevorderen.

Transparantie in het leenproces

Een belangrijk voordeel van peer-to-peer lenen zonder BKR is de transparantie in het leenproces. Doordat kredietverstrekkers en kredietnemers rechtstreeks met elkaar in contact komen via online platforms, is er vaak een helder en open communicatiekanaal. Hierdoor kunnen beide partijen duidelijke afspraken maken over de leenvoorwaarden, rentetarieven en terugbetalingsregelingen. Deze transparantie zorgt voor vertrouwen en duidelijkheid, waardoor het risico op misverstanden of onduidelijkheden tijdens het lenen wordt geminimaliseerd.

Minder regulering

Peer-to-peer lenen zonder BKR kan minder regulering en toezicht hebben in vergelijking met traditionele financiële instellingen, wat risico’s met zich mee kan brengen. Doordat er minder strikte regels en controles zijn, bestaat het gevaar dat zowel de uitleners als de leners kwetsbaarder zijn voor onvoorziene omstandigheden of misstanden. Het gebrek aan strenge regelgeving kan leiden tot een verhoogd risico op fraude, wanbetaling en conflicten tussen de partijen, waardoor het belangrijk is voor alle betrokkenen om extra waakzaam te zijn bij het aangaan van peer-to-peer leningen zonder BKR-controle.

Hogere rentetarieven

Een nadeel van peer-to-peer lenen zonder BKR is dat de rentetarieven vaak hoger kunnen uitvallen dan bij traditionele leningen. Doordat peer-to-peer leningen als risicovoller worden beschouwd, zijn investeerders geneigd om een hogere rente te vragen om hun risico te compenseren. Dit kan resulteren in meer kosten voor de kredietnemer en het lenen via deze methode minder aantrekkelijk maken voor mensen die op zoek zijn naar voordelige financieringsmogelijkheden. Het is daarom belangrijk voor potentiële leners om zich bewust te zijn van deze hogere rentetarieven en deze mee te nemen in hun overwegingen bij het kiezen van een leenvorm.

Beperkte bescherming

Bij peer-to-peer lenen zonder BKR is er mogelijk beperkte bescherming voor zowel de kredietnemer als de investeerder in geval van wanbetaling of andere problemen. Omdat er geen traditionele financiële instelling als tussenpersoon fungeert, kan het moeilijker zijn om juridische stappen te ondernemen of om aanspraak te maken op garanties bij betalingsproblemen. Dit gebrek aan formele bescherming kan risico’s met zich meebrengen voor zowel de lener als de geldschieter, en het is daarom belangrijk om goed geïnformeerd te zijn over de mogelijke consequenties voordat men besluit om via peer-to-peer lenen zonder BKR geld uit te wisselen.

Hoe en waarom krediet aanvragen als particulier: Een gids voor financiële beslissingen

Krediet Aanvragen Particulier

Krediet Aanvragen als Particulier: Alles Wat U Moet Weten

Als particulier kan het soms nodig zijn om een krediet aan te vragen, bijvoorbeeld voor de aankoop van een auto, een verbouwing aan uw huis of om onverwachte kosten op te vangen. Het is belangrijk om goed geïnformeerd te zijn voordat u een krediet aanvraagt, zodat u de juiste beslissing kunt nemen en financiële problemen kunt voorkomen.

Soorten Kredieten voor Particulieren

Er zijn verschillende soorten kredieten beschikbaar voor particulieren, elk met hun eigen voorwaarden en kenmerken:

  • Persoonlijke Lening: Een persoonlijke lening is een lening op afbetaling waarbij u een vast bedrag leent dat u over een vooraf bepaalde periode terugbetaalt.
  • Revolving Krediet: Een revolving krediet is een doorlopend krediet waarbij u flexibel geld kunt opnemen en terugbetalen tot aan een bepaalde limiet.
  • Hypotheeklening: Een hypotheeklening wordt gebruikt voor de aankoop van onroerend goed en wordt meestal over een lange periode terugbetaald.
  • Autolening: Een autolening is specifiek bedoeld voor de financiering van een auto en heeft vaak gunstige rentevoeten.

Belangrijke Overwegingen bij het Aanvragen van Krediet

Voor het aanvragen van krediet als particulier zijn er enkele belangrijke overwegingen die u in gedachten moet houden:

  • Kredietwaardigheid: Geldverstrekkers zullen uw kredietwaardigheid evalueren voordat ze beslissen of ze u een lening toekennen. Zorg ervoor dat uw financiële situatie gezond is en dat u in staat bent om de lening terug te betalen.
  • Rentevoet: Vergelijk rentevoeten van verschillende geldverstrekkers om de meest gunstige optie te vinden. Let ook op bijkomende kosten zoals dossierkosten en verzekeringen.
  • Voorwaarden: Lees de voorwaarden van het krediet zorgvuldig door en zorg ervoor dat u alle details begrijpt, inclusief eventuele boetes bij vervroegde terugbetaling.
  • Budgettering: Maak een realistisch budget waarin u rekening houdt met de maandelijkse aflossingen van het krediet. Zorg ervoor dat u deze aflossingen kunt dragen zonder uw financiële stabiliteit in gevaar te brengen.

Met deze informatie bent u beter voorbereid om verantwoordelijk en doordacht een krediet aan te vragen als particulier. Vergeet niet om altijd goed onderzoek te doen en advies in te winnen voordat u zich verbindt tot een lening.


8 Essentiële Tips voor het Aanvragen van een Particulier Krediet in België

  1. Bepaal hoeveel geld je nodig hebt en voor welk doel.
  2. Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.
  3. Controleer je eigen financiële situatie en zorg dat je aan de vereisten voldoet.
  4. Let op de rentevoet en bijkomende kosten zoals administratieve kosten.
  5. Lees alle documenten grondig door voordat je een kredietovereenkomst ondertekent.
  6. Wees realistisch over je terugbetalingscapaciteit en kies een passende looptijd.
  7. Vraag alleen een krediet aan als het echt nodig is en vermijd onnodige schulden.
  8. Houd rekening met eventuele verzekeringen die gekoppeld zijn aan het krediet.

Bepaal hoeveel geld je nodig hebt en voor welk doel.

Het is essentieel om bij het aanvragen van een krediet als particulier eerst nauwkeurig te bepalen hoeveel geld je precies nodig hebt en waarvoor je het wilt gebruiken. Door een duidelijk doel en bedrag vast te stellen, kun je gerichter op zoek gaan naar de meest geschikte leningsoptie en voorkom je dat je meer leent dan nodig is. Het helpt ook om een realistisch terugbetalingsplan op te stellen dat aansluit bij jouw financiële situatie en doelstellingen, waardoor je de lening op een verantwoorde manier kunt aflossen.

Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.

Het is essentieel om verschillende kredietverstrekkers te vergelijken wanneer u als particulier een krediet aanvraagt, om zo de beste voorwaarden te vinden die aansluiten bij uw behoeften en financiële situatie. Door rentevoeten, bijkomende kosten en voorwaarden van verschillende aanbieders zorgvuldig te evalueren, kunt u een weloverwogen beslissing nemen en ervoor zorgen dat u een krediet afsluit dat gunstig is en past binnen uw budget. Het vergelijken van kredietverstrekkers helpt u om de meest voordelige optie te kiezen en financiële verrassingen in de toekomst te voorkomen.

Controleer je eigen financiële situatie en zorg dat je aan de vereisten voldoet.

Het is essentieel om je eigen financiële situatie grondig te controleren voordat je een krediet als particulier aanvraagt. Zorg ervoor dat je voldoet aan de vereisten van de geldverstrekker, zoals een stabiel inkomen, geen openstaande schulden en een goede kredietgeschiedenis. Door vooraf te controleren of je aan deze criteria voldoet, vergroot je de kans op een succesvolle kredietaanvraag en vermijd je financiële problemen in de toekomst. Het is belangrijk om verantwoordelijk te lenen en alleen een krediet aan te vragen als je zeker weet dat je het kunt terugbetalen.

Let op de rentevoet en bijkomende kosten zoals administratieve kosten.

Het is van essentieel belang om aandacht te besteden aan de rentevoet en eventuele bijkomende kosten, zoals administratieve kosten, bij het aanvragen van een krediet als particulier. De rentevoet bepaalt immers hoeveel u uiteindelijk zult betalen bovenop het geleende bedrag, terwijl administratieve kosten kunnen oplopen en de totale kostprijs van de lening beïnvloeden. Door deze aspecten zorgvuldig te evalueren en te vergelijken bij verschillende geldverstrekkers, kunt u een weloverwogen beslissing nemen en ervoor zorgen dat u niet voor verrassingen komt te staan tijdens de looptijd van de lening.

Lees alle documenten grondig door voordat je een kredietovereenkomst ondertekent.

Het is van essentieel belang om alle documenten grondig door te lezen voordat u een kredietovereenkomst ondertekent als particulier. Door elk detail zorgvuldig te bestuderen, kunt u een duidelijk inzicht krijgen in de voorwaarden, kosten en verplichtingen die gepaard gaan met het krediet. Op die manier kunt u eventuele verrassingen voorkomen en ervoor zorgen dat u volledig op de hoogte bent van wat er van u wordt verwacht bij het aangaan van de lening. Het naleven van deze tip kan helpen om uw financiële welzijn te beschermen en een solide basis te leggen voor een verantwoorde leningsovereenkomst.

Wees realistisch over je terugbetalingscapaciteit en kies een passende looptijd.

Het is essentieel om realistisch te zijn over je terugbetalingscapaciteit bij het aanvragen van een krediet als particulier. Kies daarom een passende looptijd die aansluit bij jouw financiële situatie en budget. Door vooraf goed te berekenen hoeveel je maandelijks kunt aflossen en welke looptijd hierbij past, voorkom je financiële problemen en zorg je voor een verantwoorde lening die goed bij jou past.

Vraag alleen een krediet aan als het echt nodig is en vermijd onnodige schulden.

Het is essentieel om alleen een krediet aan te vragen als het echt noodzakelijk is en om onnodige schulden te vermijden. Door verstandig en doordacht om te gaan met het aanvragen van krediet als particulier, kunt u financiële problemen in de toekomst voorkomen. Zorg ervoor dat u de lening gebruikt voor belangrijke uitgaven die u niet op een andere manier kunt financieren, en wees kritisch over uw financiële behoeften voordat u zich verbindt tot een lening. Het is altijd verstandig om uw budget en financiële situatie zorgvuldig te evalueren voordat u een beslissing neemt over het aanvragen van krediet.

Houd rekening met eventuele verzekeringen die gekoppeld zijn aan het krediet.

Bij het aanvragen van een krediet als particulier is het belangrijk om rekening te houden met eventuele verzekeringen die gekoppeld zijn aan het krediet. Sommige geldverstrekkers kunnen vereisen dat u een verzekering afsluit als onderdeel van de leningsovereenkomst, zoals een overlijdensrisicoverzekering of een arbeidsongeschiktheidsverzekering. Het is essentieel om de voorwaarden van deze verzekeringen zorgvuldig te controleren en de kosten ervan mee te nemen in uw budgettering bij het aanvragen van het krediet. Het afsluiten van de juiste verzekeringen kan u beschermen tegen onvoorziene omstandigheden en ervoor zorgen dat u in staat bent om aan uw financiële verplichtingen te voldoen.

Flexibele Financiering: Privé Lening van Particulier

Wanneer u behoefte heeft aan extra financiële middelen, kan een privé lening van een particulier een aantrekkelijke optie zijn. Het lenen van geld van vrienden, familie of bekenden kan voordelen bieden ten opzichte van traditionele leningen bij banken of financiële instellingen.

Een privé lening particulier is vaak flexibeler wat betreft de voorwaarden en rentetarieven. Omdat u rechtstreeks met de geldschieter onderhandelt, kunt u samen overeenkomen welke afspraken het beste bij uw situatie passen. Dit kan resulteren in gunstigere voorwaarden dan die u bij een bank zou krijgen.

Daarnaast kan het lenen van geld van een bekende de emotionele drempel verlagen. U hoeft zich minder zorgen te maken over strenge kredietcontroles of bureaucratische procedures. Dit kan leiden tot een meer ontspannen en persoonlijke benadering van het lenen en terugbetalen van het geleende bedrag.

Het is echter belangrijk om ook bij een privé lening particulier duidelijke afspraken te maken en deze schriftelijk vast te leggen. Zelfs als het om een informele overeenkomst gaat, is het essentieel om helderheid te hebben over zaken als het leenbedrag, de terugbetalingsvoorwaarden en eventuele rente die verschuldigd is.

Als geldschieter is het verstandig om realistisch te zijn over uw financiële mogelijkheden en alleen bedragen uit te lenen die u kunt missen. Als lener is het belangrijk om uw verplichtingen serieus te nemen en ervoor te zorgen dat u de afgesproken termijnen nakomt.

Kortom, een privé lening particulier kan een waardevolle optie zijn voor mensen die op zoek zijn naar flexibele financieringsmogelijkheden met een persoonlijke touch. Door open communicatie en duidelijke afspraken kunnen beide partijen profiteren van deze vorm van leningen tussen particulieren.


Veelgestelde Vragen over Particuliere Privéleningen in België

  1. Wat kost 10.000 euro lenen per maand?
  2. Is het veilig om privé geld te lenen?
  3. Hoe kan ik geld lenen bij particulieren?
  4. Hoeveel geld mag je privé lenen?
  5. Hoe kan ik als particulier geld lenen zonder bank?
  6. Kan ik privé geld lenen?
  7. Waar kan ik betrouwbaar geld lenen als particulier?
  8. Kan je privé geld lenen?

Wat kost 10.000 euro lenen per maand?

Het kost 10.000 euro lenen per maand is afhankelijk van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Bij een privé lening van een particulier kunnen de kosten per maand variëren, afhankelijk van de onderling overeengekomen voorwaarden. Het is belangrijk om duidelijke afspraken te maken over het terugbetalingsbedrag en eventuele rente die verschuldigd is, zodat beide partijen weten wat er maandelijks moet worden betaald. Het is raadzaam om deze details goed te bespreken en schriftelijk vast te leggen om misverstanden te voorkomen en een soepele aflossing te garanderen.

Is het veilig om privé geld te lenen?

Het veilig lenen van privé geld is afhankelijk van verschillende factoren en vereist zorgvuldige overweging. Hoewel het lenen van geld van vrienden, familie of bekenden vaak als vertrouwd wordt beschouwd, is het nog steeds essentieel om de nodige voorzorgsmaatregelen te nemen om mogelijke risico’s te minimaliseren. Het is aan te raden om duidelijke en schriftelijke afspraken te maken over het geleende bedrag, de terugbetalingsvoorwaarden en eventuele rente. Door transparantie en open communicatie te handhaven, kunnen zowel de geldschieter als de lener een gevoel van zekerheid creëren en ervoor zorgen dat het leningsproces soepel verloopt.

Hoe kan ik geld lenen bij particulieren?

Als u geld wilt lenen bij particulieren, zijn er verschillende manieren om dit te doen. Een veelvoorkomende optie is om uw netwerk van vrienden, familie of kennissen te benaderen en te informeren over uw financiële behoeften. Door open en eerlijk te communiceren over uw situatie en de redenen waarom u een lening nodig heeft, kunt u mogelijk iemand vinden die bereid is om u financieel te ondersteunen. Daarnaast zijn er online platforms beschikbaar waar particulieren hun geld kunnen uitlenen aan anderen, vaak tegen gunstige voorwaarden. Het is echter belangrijk om voorzichtig te zijn en alleen in zee te gaan met betrouwbare en geverifieerde geldschieters om eventuele risico’s te minimaliseren.

Hoeveel geld mag je privé lenen?

Een veelgestelde vraag over privé leningen tussen particulieren is: “Hoeveel geld mag je privé lenen?” In België is er geen specifieke wettelijke limiet voor het bedrag dat u privé kunt lenen van een particulier. Het is belangrijk om echter verantwoordelijk te handelen en realistisch te zijn bij het bepalen van het leenbedrag. Zowel de geldschieter als de lener moeten zorgvuldig overwegen wat financieel haalbaar en verantwoord is, rekening houdend met hun eigen financiële situatie en mogelijkheden. Het is aan te raden om duidelijke afspraken te maken en deze schriftelijk vast te leggen om eventuele misverstanden of conflicten in de toekomst te voorkomen.

Hoe kan ik als particulier geld lenen zonder bank?

Als particulier geld lenen zonder bank kan op verschillende manieren worden gerealiseerd, waarbij het lenen van geld van een particulier een van de opties is. Door direct met een individu te onderhandelen in plaats van met een financiële instelling, kunt u flexibelere voorwaarden en tarieven krijgen die beter aansluiten bij uw behoeften. Het is belangrijk om duidelijke afspraken te maken en deze schriftelijk vast te leggen om eventuele misverstanden te voorkomen. Daarnaast kunt u ook overwegen om gebruik te maken van online platformen die leningen tussen particulieren faciliteren, waarbij transparantie en veiligheid centraal staan in het proces. Op deze manier kunt u als particulier geld lenen zonder tussenkomst van een traditionele bank.

Kan ik privé geld lenen?

Ja, het is mogelijk om privé geld te lenen van een particulier. Het lenen van geld van vrienden, familie of bekenden wordt vaak beschouwd als een vorm van privé lening tussen particulieren. Deze aanpak kan voordelen bieden zoals flexibelere voorwaarden en een meer persoonlijke benadering dan traditionele leningen bij banken. Het is echter belangrijk om duidelijke afspraken te maken en deze schriftelijk vast te leggen om misverstanden te voorkomen en de relatie tussen geldschieter en lener te beschermen. Zowel de geldschieter als de lener dienen verantwoordelijkheid te nemen en zich bewust te zijn van hun financiële verplichtingen bij het aangaan van een privé lening tussen particulieren.

Waar kan ik betrouwbaar geld lenen als particulier?

Veel particulieren vragen zich af waar ze betrouwbaar geld kunnen lenen als particulier. Een optie die vaak wordt overwogen, is het lenen van geld van vrienden, familie of bekenden. Deze vorm van privé lening kan een persoonlijke en flexibele oplossing bieden, mits er duidelijke afspraken worden gemaakt en alles op papier wordt vastgelegd. Daarnaast zijn er ook online platforms en peer-to-peer uitleendiensten die particulieren in staat stellen om geld te lenen van andere particulieren, met transparante voorwaarden en tarieven. Het is echter belangrijk om altijd voorzichtig te zijn en alleen te lenen van betrouwbare bronnen, ongeacht de gekozen leenoptie.

Kan je privé geld lenen?

Ja, het is mogelijk om privé geld te lenen door middel van een privé lening van een particulier. Het lenen van geld van vrienden, familie of bekenden kan een alternatieve en vaak meer flexibele optie zijn dan leningen bij traditionele financiële instellingen. Bij het aangaan van een privé lening particulier is het echter belangrijk om duidelijke afspraken te maken en deze schriftelijk vast te leggen om misverstanden te voorkomen. Door open communicatie en transparantie kunnen zowel de geldschieter als de lener profiteren van deze vorm van leningen tussen particulieren.

Particulier Geld Lenen Zonder Aanbetaling: Mogelijkheden en Overwegingen

Particulier Geld Lenen Zonder Aanbetaling: Is Het Mogelijk en Verstandig?

Het kan voorkomen dat u dringend wat extra geld nodig heeft, maar niet beschikt over voldoende spaargeld of de mogelijkheid om een aanbetaling te doen. In zo’n situatie kan particulier geld lenen zonder aanbetaling een aantrekkelijke optie lijken. Maar is het echt mogelijk en verstandig om op deze manier geld te lenen?

Het antwoord is ja, het is mogelijk om particulier geld te lenen zonder aanbetaling, maar er zijn enkele belangrijke zaken waar u rekening mee moet houden. Allereerst is het belangrijk om te begrijpen dat lenen zonder aanbetaling vaak gepaard gaat met hogere rentetarieven en kosten. Dit komt omdat het risico voor de kredietverstrekker groter is wanneer er geen aanbetaling wordt gedaan.

Voordat u besluit om particulier geld te lenen zonder aanbetaling, is het verstandig om verschillende kredietverstrekkers te vergelijken en de voorwaarden van hun leningen zorgvuldig te bekijken. Let vooral op de rentevoeten, eventuele bijkomende kosten en de algemene voorwaarden van de lening.

Een andere optie om particulier geld te lenen zonder aanbetaling is door gebruik te maken van peer-to-peer leenplatforms of online marktplaatsen voor leningen. Op deze platforms kunnen particulieren geld uitlenen aan andere particulieren, vaak tegen gunstigere voorwaarden dan bij traditionele kredietverstrekkers.

Het is echter belangrijk om voorzichtig te zijn bij het lenen van geld zonder aanbetaling, aangezien dit kan leiden tot financiële problemen als de lening niet op tijd wordt terugbetaald. Zorg ervoor dat u realistisch bent over uw terugbetalingscapaciteit en alleen leent wat u zich daadwerkelijk kunt veroorloven terug te betalen.

Kortom, particulier geld lenen zonder aanbetaling is mogelijk, maar het vereist grondig onderzoek, zorgvuldige afweging van de risico’s en realistische financiële planning. Wees altijd bewust van uw financiële situatie en neem geen onnodige risico’s bij het aangaan van een lening zonder aanbetaling.


11 Veelgestelde Vragen over Particulier Geld Lenen zonder Aanbetaling in België

  1. Welke particulier kan mij geld lenen?
  2. Waar kan ik 10.000 euro lenen zonder BKR toetsing?
  3. Waar kan ik snel geld lenen zonder bank?
  4. Welke bank leent makkelijk geld?
  5. Wie kan mij helpen met een lening?
  6. Wat te doen als je snel geld nodig hebt?
  7. Waar kun je vertrouwd geld lenen?
  8. Waar kan ik geld lenen om schulden te betalen?
  9. Waar kan ik betrouwbaar geld lenen als particulier?
  10. Waar kan ik 5000 euro lenen zonder BKR toetsing?
  11. Waar kan ik geld krijgen zonder te lenen uit de bank?

Welke particulier kan mij geld lenen?

Het is een veelgestelde vraag: welke particulier kan mij geld lenen zonder aanbetaling? Het lenen van geld van particulieren zonder aanbetaling kan een aantrekkelijke optie lijken voor mensen die snel extra financiële middelen nodig hebben. Particulieren die bereid zijn geld uit te lenen, kunnen vrienden, familieleden, of zelfs onbekenden zijn die actief zijn op peer-to-peer leenplatforms. Het is belangrijk om voorzichtig te zijn en duidelijke afspraken te maken bij het lenen van geld van particulieren, om eventuele misverstanden of conflicten in de toekomst te voorkomen.

Waar kan ik 10.000 euro lenen zonder BKR toetsing?

Het is een veelgestelde vraag: waar kan ik 10.000 euro lenen zonder BKR-toetsing? Het lenen van een aanzienlijk bedrag zoals 10.000 euro zonder BKR-toetsing kan een uitdaging zijn, omdat veel traditionele kredietverstrekkers de BKR-toetsing gebruiken als onderdeel van hun beoordelingsproces. In dergelijke gevallen kunnen particuliere kredietverstrekkers of online platforms voor peer-to-peer leningen opties zijn om geld te lenen zonder BKR-toetsing. Het is echter belangrijk om voorzichtig te zijn en de voorwaarden van de lening zorgvuldig te onderzoeken, aangezien leningen zonder BKR-toetsing vaak hogere rentetarieven en kosten met zich mee kunnen brengen. Het is verstandig om uw financiële situatie goed te evalueren voordat u besluit om een dergelijke lening aan te gaan.

Waar kan ik snel geld lenen zonder bank?

Veel mensen vragen zich af: waar kan ik snel geld lenen zonder bank? Als u op zoek bent naar een manier om snel geld te lenen zonder tussenkomst van een traditionele bank, zijn er verschillende alternatieve opties beschikbaar. Peer-to-peer leenplatforms, online kredietverstrekkers en particuliere geldschieters kunnen allemaal mogelijkheden bieden voor het lenen van geld zonder dat u een bank nodig heeft. Het is echter belangrijk om voorzichtig te zijn en de voorwaarden van de lening zorgvuldig te bekijken voordat u een beslissing neemt. Zorg ervoor dat u volledig begrijpt hoe de lening werkt, inclusief eventuele kosten en rentetarieven, om ervoor te zorgen dat u een weloverwogen keuze maakt.

Welke bank leent makkelijk geld?

Het is een veelgestelde vraag: welke bank leent gemakkelijk geld uit? Als het gaat om particulier geld lenen zonder aanbetaling, kan het antwoord variëren afhankelijk van verschillende factoren. Sommige banken staan bekend om hun soepele leenvoorwaarden en snelle goedkeuringen, terwijl andere strengere criteria hanteren. Het is raadzaam om verschillende banken te vergelijken en hun leningsopties grondig te onderzoeken voordat u een beslissing neemt. Het is ook nuttig om rekening te houden met uw eigen financiële situatie en kredietgeschiedenis bij het kiezen van een bank voor particuliere leningen zonder aanbetaling.

Wie kan mij helpen met een lening?

Als u op zoek bent naar hulp bij het verkrijgen van een lening zonder aanbetaling, zijn er verschillende opties beschikbaar om u bij te staan. U kunt overwegen om contact op te nemen met traditionele financiële instellingen zoals banken of kredietverstrekkers om te informeren naar hun leningmogelijkheden. Daarnaast kunt u ook peer-to-peer leenplatforms of online marktplaatsen voor leningen verkennen, waar particulieren elkaar kunnen helpen met leningen onder gunstigere voorwaarden. Het is echter altijd belangrijk om zorgvuldig onderzoek te doen, de voorwaarden van de lening goed te begrijpen en realistisch te blijven over uw financiële mogelijkheden voordat u besluit om een lening aan te gaan zonder aanbetaling.

Wat te doen als je snel geld nodig hebt?

Als je snel geld nodig hebt en geen spaargeld of mogelijkheid hebt om een aanbetaling te doen, kan particulier geld lenen zonder aanbetaling een optie zijn om financiële nood te verlichten. Het is belangrijk om eerst goed na te denken over de mogelijke gevolgen en risico’s van het lenen zonder aanbetaling. Vergelijk verschillende kredietverstrekkers, bekijk de voorwaarden van leningen zorgvuldig en wees realistisch over je terugbetalingscapaciteit. Overweeg ook alternatieven zoals peer-to-peer leenplatforms, maar wees altijd voorzichtig en verantwoordelijk bij het nemen van financiële beslissingen.

Waar kun je vertrouwd geld lenen?

Als u op zoek bent naar een betrouwbare plek om geld te lenen zonder aanbetaling, is het essentieel om zorgvuldig onderzoek te doen en de reputatie van de kredietverstrekker te controleren. Betrouwbare opties voor particulier geld lenen zonder aanbetaling kunnen onder meer gerenommeerde financiële instellingen, online kredietverstrekkers met positieve recensies en peer-to-peer leenplatforms met transparante voorwaarden en goede klantenservice zijn. Het is verstandig om altijd te kiezen voor een betrouwbare en gerespecteerde partij om ervoor te zorgen dat uw leningstransactie veilig en eerlijk verloopt.

Waar kan ik geld lenen om schulden te betalen?

Als u op zoek bent naar geld om schulden af te betalen, zijn er verschillende opties beschikbaar, waaronder particulier geld lenen zonder aanbetaling. Het is belangrijk om eerst een grondige analyse van uw financiële situatie te maken en te kijken naar de rentetarieven en voorwaarden die verschillende kredietverstrekkers bieden. Daarnaast kunt u overwegen om advies in te winnen bij een financieel adviseur om u te helpen bij het vinden van de meest geschikte oplossing voor uw specifieke situatie. Het is essentieel om verantwoordelijkheid te nemen en ervoor te zorgen dat u een lening afsluit die u kunt terugbetalen zonder verdere financiële problemen te veroorzaken.

Waar kan ik betrouwbaar geld lenen als particulier?

Veel particulieren vragen zich af waar ze betrouwbaar geld kunnen lenen als particulier, vooral wanneer ze geen aanbetaling kunnen doen. Het is begrijpelijk dat het vinden van een betrouwbare kredietverstrekker een prioriteit is bij het lenen van geld. Een goede optie is om te zoeken naar erkende financiële instellingen, zoals banken en geregistreerde kredietverstrekkers, die transparante voorwaarden en redelijke rentetarieven bieden. Daarnaast zijn peer-to-peer leenplatforms en online marktplaatsen voor leningen ook populaire keuzes voor particulieren die op zoek zijn naar alternatieve financieringsmogelijkheden. Het is echter altijd verstandig om grondig onderzoek te doen, reviews te lezen en de voorwaarden van de lening zorgvuldig te controleren voordat u besluit om geld te lenen als particulier zonder aanbetaling.

Waar kan ik 5000 euro lenen zonder BKR toetsing?

Een veelgestelde vraag is: “Waar kan ik 5000 euro lenen zonder BKR-toetsing?” Het lenen van een bedrag van 5000 euro zonder BKR-toetsing kan een uitdaging zijn, aangezien de meeste traditionele kredietverstrekkers in België de kredietwaardigheid van een potentiële lener controleren via het Bureau Krediet Registratie (BKR). Er zijn echter alternatieve opties beschikbaar, zoals online kredietverstrekkers die leningen aanbieden zonder BKR-toetsing. Het is belangrijk om bij het overwegen van een dergelijke lening goed onderzoek te doen naar de betrouwbaarheid en voorwaarden van de kredietverstrekker, en ervoor te zorgen dat u zich bewust bent van eventuele extra kosten of risico’s die gepaard kunnen gaan met het lenen zonder BKR-toetsing.

Waar kan ik geld krijgen zonder te lenen uit de bank?

Het is een veelgestelde vraag: waar kan ik geld krijgen zonder te lenen van de bank? Als u op zoek bent naar alternatieven voor traditionele bankleningen, zijn er verschillende opties beschikbaar. Een van de mogelijkheden is om geld te lenen van particulieren via peer-to-peer leenplatforms of online leningmarktplaatsen. Op deze platforms kunnen individuen geld uitlenen aan andere individuen, waardoor leners toegang krijgen tot financiering buiten het traditionele banksysteem. Daarnaast kunt u ook overwegen om geld te lenen van vrienden of familieleden, mits dit op een duidelijke en transparante manier gebeurt om eventuele misverstanden te voorkomen. Het is belangrijk om altijd voorzichtig te zijn en de voorwaarden van elke alternatieve financieringsbron zorgvuldig te overwegen voordat u besluit om geld te lenen zonder tussenkomst van een bank.

Particulier Lenen Zonder BKR-Toetsing: Wat U Moet Weten

Particulier Lenen Zonder BKR

Particulier Lenen Zonder BKR: Wat U Moet Weten

Als u op zoek bent naar een lening en u heeft een negatieve BKR-registratie, kan het moeilijk zijn om financiering te vinden. Gelukkig zijn er opties voor particulier lenen zonder BKR-toetsing. Het is echter belangrijk om op de hoogte te zijn van de risico’s en voorwaarden die hiermee gepaard gaan.

Wat is een BKR-registratie?

Het Bureau Krediet Registratie (BKR) houdt in Nederland bij welke leningen en kredieten consumenten hebben afgesloten. Een negatieve BKR-registratie kan ontstaan wanneer u betalingsachterstanden heeft of uw leningen niet tijdig heeft terugbetaald. Banken en kredietverstrekkers gebruiken deze registratie om uw kredietwaardigheid te beoordelen.

Particulier Lenen Zonder BKR-Toetsing

Bij particulier lenen zonder BKR-toetsing leent u geld van een individu in plaats van een financiële instelling. Dit kan bijvoorbeeld via online platforms of tussen bekenden. Omdat deze particuliere geldschieters geen gebruik maken van de BKR-registratie, is het mogelijk om ook met een negatieve registratie geld te lenen.

Risico’s en Voorwaarden

Hoewel particulier lenen zonder BKR-toetsing een optie kan zijn als u geen reguliere financiering kunt krijgen, brengt het ook risico’s met zich mee. Particuliere geldschieters hanteren vaak hogere rentetarieven dan banken en kunnen minder strenge voorwaarden stellen. Het is belangrijk om duidelijke afspraken te maken en de financiële consequenties goed te begrijpen voordat u akkoord gaat met een particuliere lening.

Conclusie

Particulier lenen zonder BKR-toetsing kan een oplossing bieden voor mensen die moeite hebben om elders financiering te vinden, maar het is belangrijk om de risico’s goed af te wegen en alleen in zee te gaan met betrouwbare geldschieters. Zorg ervoor dat u volledig op de hoogte bent van de voorwaarden en gevolgen voordat u besluit om op deze manier geld te lenen.


Veelgestelde Vragen over Particulier Lenen zonder BKR in België

  1. Welke bank doet geen BKR toetsing?
  2. Waar kan ik geld lenen zonder BKR check?
  3. Kan ik €500 lenen met een negatieve BKR-registratie?
  4. Kun je als Nederlander geld lenen in België?
  5. Kan je een lening krijgen als je schulden hebt?
  6. Heb je ook BKR in Belgie?
  7. Heb je BKR in België?
  8. Kan ik als particulier geld lenen met een BKR-registratie?
  9. Waar kan ik 2000 euro lenen zonder BKR toetsing?
  10. Kan ik als particulier geld lenen met een negatieve BKR registratie?
  11. Wat te doen als je geen lening krijgt?
  12. Heb je ook BKR in België?
  13. Hoe geld lenen als je op een zwarte lijst staat?
  14. Waar kan ik 3000 euro lenen zonder BKR toetsing?
  15. Kan ik als particulier geld lenen met een negatieve BKR-registratie?
  16. Hoe kan ik geld lenen met een negatieve BKR?
  17. Kan ik 500 euro lenen met een negatieve BKR-registratie?
  18. Waar kan ik betrouwbaar geld lenen als particulier?

Welke bank doet geen BKR toetsing?

Veel mensen vragen zich af welke banken geen BKR-toetsing uitvoeren bij het verstrekken van leningen. Het is belangrijk om te weten dat reguliere banken in Nederland vrijwel altijd een BKR-toetsing uitvoeren voordat zij een lening verstrekken. Als u op zoek bent naar particulier lenen zonder BKR-toetsing, zult u eerder bij alternatieve financieringsbronnen zoals particuliere geldschieters of online platforms terechtkomen. Deze opties kunnen meer flexibiliteit bieden voor mensen met een negatieve BKR-registratie, maar het is essentieel om de risico’s en voorwaarden goed te begrijpen voordat u besluit om op deze manier geld te lenen.

Waar kan ik geld lenen zonder BKR check?

Als u zich afvraagt waar u geld kunt lenen zonder BKR-check, zijn er verschillende opties beschikbaar voor particulier lenen zonder BKR-toetsing. U kunt overwegen om geld te lenen van particulieren via online platforms of door afspraken te maken met bekenden. Deze alternatieve vormen van lenen kunnen een oplossing bieden voor mensen met een negatieve BKR-registratie die moeite hebben om financiering te krijgen bij reguliere banken en kredietverstrekkers. Het is echter belangrijk om de risico’s en voorwaarden goed te begrijpen voordat u besluit om op deze manier geld te lenen.

Kan ik €500 lenen met een negatieve BKR-registratie?

Ja, het is mogelijk om €500 te lenen met een negatieve BKR-registratie door particulier te lenen zonder BKR-toetsing. Bij particulier lenen zijn er individuen of online platforms die bereid zijn om geld uit te lenen, ongeacht uw BKR-status. Het is echter belangrijk om de risico’s en voorwaarden van particulier lenen goed te begrijpen voordat u besluit om deze route te nemen. Zorg ervoor dat u duidelijke afspraken maakt en bewust bent van eventuele hogere rentetarieven en minder strenge voorwaarden die gepaard kunnen gaan met het lenen van geld op deze manier.

Kun je als Nederlander geld lenen in België?

Ja, als Nederlander is het mogelijk om geld te lenen in België, zelfs als u een negatieve BKR-registratie heeft. Belgische kredietverstrekkers hanteren vaak andere criteria en beoordelen uw kredietwaardigheid op basis van verschillende factoren dan Nederlandse financiële instellingen. Het kan dus zijn dat u meer mogelijkheden heeft om een lening te verkrijgen bij een Belgische geldschieter, zelfs als u in Nederland niet in aanmerking komt vanwege uw BKR-registratie. Het is echter belangrijk om goed geïnformeerd te zijn over de voorwaarden en eventuele risico’s die gepaard gaan met het lenen van geld in België als Nederlander.

Kan je een lening krijgen als je schulden hebt?

Ja, het is mogelijk om een lening te krijgen als je schulden hebt, vooral bij particuliere leningen zonder BKR-toetsing. Particuliere geldschieters zijn vaak flexibeler en minder streng in hun beoordeling van kredietwaardigheid dan traditionele financiële instellingen. Echter, het is belangrijk om bewust te zijn van de risico’s die gepaard gaan met het lenen van geld terwijl u al schulden heeft. Het is verstandig om uw financiële situatie zorgvuldig te evalueren en ervoor te zorgen dat u in staat bent om aan de afgesproken betalingsvoorwaarden te voldoen voordat u een lening afsluit.

Heb je ook BKR in Belgie?

Ja, in België bestaat er geen Bureau Krediet Registratie (BKR) zoals in Nederland. In België wordt de kredietwaardigheid van consumenten beoordeeld door de Centrale voor kredieten aan particulieren, beheerd door de Nationale Bank van België. Deze centrale registreert alle consumentenkredieten en hypothecaire leningen die in België worden afgesloten. Het doel is om een overzicht te bieden van de financiële verplichtingen van particulieren en om overmatige schuldenlast te voorkomen. Dus, hoewel er geen exact equivalent is van het BKR in België, is er wel een vergelijkbaar systeem dat de kredietwaardigheid van consumenten controleert.

Heb je BKR in België?

Ja, in België bestaat er geen Bureau Krediet Registratie (BKR) zoals in Nederland. In België wordt de kredietwaardigheid van consumenten beoordeeld door de Centrale voor kredieten aan particulieren, die onderdeel is van de Nationale Bank van België. Deze instantie houdt informatie bij over leningen en kredieten die door particulieren zijn afgesloten. Het is belangrijk om te weten dat hoewel de systemen en namen verschillen, het doel van deze registraties vergelijkbaar is: het beoordelen van de financiële situatie en kredietwaardigheid van consumenten.

Kan ik als particulier geld lenen met een BKR-registratie?

Ja, het is mogelijk om als particulier geld te lenen met een BKR-registratie door gebruik te maken van particuliere leningen zonder BKR-toetsing. Bij deze vorm van lenen leent u geld van individuen of platforms die geen gebruik maken van de BKR-registratie om uw kredietwaardigheid te beoordelen. Dit kan een uitkomst bieden voor mensen met een negatieve BKR-registratie die elders moeilijk financiering kunnen verkrijgen. Het is echter belangrijk om de risico’s en voorwaarden goed te begrijpen voordat u besluit om op deze manier geld te lenen.

Waar kan ik 2000 euro lenen zonder BKR toetsing?

Als u op zoek bent naar een lening van 2000 euro zonder BKR-toetsing, zijn er verschillende opties beschikbaar voor particulier lenen zonder dat uw kredietwaardigheid bij het Bureau Krediet Registratie (BKR) wordt gecontroleerd. U kunt overwegen om contact op te nemen met particuliere geldschieters, online platforms die peer-to-peer leningen aanbieden of zelfs vrienden of familieleden die bereid zijn om u het benodigde bedrag te lenen. Het is echter belangrijk om voorzichtig te zijn en duidelijke afspraken te maken voordat u een particuliere lening aangaat, zodat u de risico’s begrijpt en financiële verrassingen kunt voorkomen.

Kan ik als particulier geld lenen met een negatieve BKR registratie?

Ja, het is mogelijk voor particulieren om geld te lenen met een negatieve BKR-registratie door te kiezen voor particulier lenen zonder BKR-toetsing. Bij deze vorm van lenen wordt er geen gebruik gemaakt van de BKR-registratie om de kredietwaardigheid van de lener te beoordelen. Particuliere geldschieters bieden in dit geval een alternatieve financieringsmogelijkheid voor mensen die moeite hebben om een lening te krijgen bij reguliere financiële instellingen vanwege hun negatieve BKR-registratie. Het is echter belangrijk om de risico’s en voorwaarden van particulier lenen zonder BKR-toetsing goed te begrijpen voordat men besluit om op deze manier geld te lenen.

Wat te doen als je geen lening krijgt?

Wanneer u geen lening kunt krijgen van reguliere financiële instellingen vanwege bijvoorbeeld een negatieve BKR-registratie, kan particulier lenen zonder BKR-toetsing een alternatief zijn. Door geld te lenen van particulieren, via bijvoorbeeld online platforms of bekenden, omzeilt u de traditionele kredietcontroles. Het is echter belangrijk om bewust te zijn van de risico’s en voorwaarden die gepaard gaan met deze vorm van lenen, aangezien particuliere geldschieters vaak hogere rentetarieven hanteren en minder strenge voorwaarden stellen. Het is verstandig om zorgvuldig onderzoek te doen en duidelijke afspraken te maken voordat u besluit om op deze manier geld te lenen.

Heb je ook BKR in België?

In België bestaat er geen Bureau Krediet Registratie (BKR) zoals in Nederland. In plaats daarvan maken Belgische kredietverstrekkers gebruik van andere systemen en instanties om de kredietwaardigheid van consumenten te beoordelen. Hoewel er geen exact equivalent van het BKR is, worden ook in België betalingsachterstanden en leningen geregistreerd bij instanties zoals de Centrale voor Kredieten aan Particulieren van de Nationale Bank van België. Het is dus belangrijk om te beseffen dat ook in België uw financiële geschiedenis en betalingsgedrag kunnen worden gecontroleerd door kredietverstrekkers.

Hoe geld lenen als je op een zwarte lijst staat?

Als je op een zwarte lijst staat en geld wilt lenen, kan particulier lenen zonder BKR-toetsing een optie zijn. Bij particulier lenen leen je geld van individuen in plaats van traditionele financiële instellingen, waardoor de BKR-registratie geen rol speelt. Het is echter belangrijk om voorzichtig te zijn en de risico’s goed te begrijpen, aangezien particuliere geldschieters vaak hogere rentetarieven hanteren en minder strenge voorwaarden stellen. Zorg ervoor dat je duidelijke afspraken maakt en alleen in zee gaat met betrouwbare geldschieters om financiële problemen te voorkomen.

Waar kan ik 3000 euro lenen zonder BKR toetsing?

Als u op zoek bent naar een lening van 3000 euro zonder BKR-toetsing, zijn er verschillende opties beschikbaar voor particulier lenen. U kunt overwegen om contact op te nemen met particuliere geldschieters via online platforms of bekenden die bereid zijn om u het benodigde bedrag te lenen zonder de noodzaak van een BKR-toetsing. Het is echter belangrijk om voorzichtig te zijn en duidelijke afspraken te maken over de voorwaarden en terugbetalingsregelingen voordat u een dergelijke lening aangaat. Zorg ervoor dat u goed geïnformeerd bent over de risico’s en consequenties van particulier lenen zonder BKR-toetsing voordat u een beslissing neemt.

Kan ik als particulier geld lenen met een negatieve BKR-registratie?

Ja, als particulier is het mogelijk om geld te lenen met een negatieve BKR-registratie door te kiezen voor particulier lenen zonder BKR-toetsing. Bij deze vorm van lenen leent u geld van een individu in plaats van een traditionele financiële instelling. Particuliere geldschieters maken geen gebruik van de BKR-registratie en beoordelen uw aanvraag op andere criteria. Het is echter belangrijk om de risico’s en voorwaarden goed te begrijpen voordat u besluit om op deze manier geld te lenen, aangezien particuliere geldschieters vaak hogere rentetarieven hanteren en minder strenge voorwaarden stellen.

Hoe kan ik geld lenen met een negatieve BKR?

Als u geld wilt lenen met een negatieve BKR-registratie, kunt u overwegen om particulier te lenen zonder BKR-toetsing. Bij particulier lenen heeft u de mogelijkheid om geld te lenen van individuen in plaats van traditionele financiële instellingen die de BKR-registratie controleren. Dit kan een alternatieve optie zijn voor mensen die moeite hebben om elders financiering te vinden vanwege een negatieve BKR-registratie. Het is echter belangrijk om de risico’s en voorwaarden van particulier lenen goed te begrijpen voordat u deze route kiest.

Kan ik 500 euro lenen met een negatieve BKR-registratie?

Ja, het is mogelijk om 500 euro te lenen met een negatieve BKR-registratie door particulier lenen zonder BKR-toetsing. Bij particuliere geldschieters of online platforms die geen gebruik maken van de BKR-registratie, kunt u in sommige gevallen toch een lening verkrijgen, zelfs met een negatieve registratie. Het is echter belangrijk om de risico’s en voorwaarden goed te begrijpen voordat u besluit om op deze manier geld te lenen. Zorg ervoor dat u duidelijke afspraken maakt en de financiële consequenties volledig begrijpt voordat u een lening van 500 euro afsluit zonder BKR-toetsing.

Waar kan ik betrouwbaar geld lenen als particulier?

Als u op zoek bent naar betrouwbare opties om geld te lenen als particulier zonder BKR-toetsing, zijn er verschillende mogelijkheden om te overwegen. U kunt bijvoorbeeld gebruikmaken van online platforms die particuliere leningen aanbieden met transparante voorwaarden en betrouwbare geldschieters. Daarnaast is het ook een optie om binnen uw eigen netwerk te kijken naar bekenden die bereid zijn om u financieel te ondersteunen. Het is echter essentieel om voorzichtig te zijn en alleen in zee te gaan met betrouwbare partijen die duidelijke afspraken maken en eerlijke voorwaarden hanteren. Het is verstandig om goed onderzoek te doen en advies in te winnen voordat u besluit waar u als particulier betrouwbaar geld wilt lenen zonder BKR-toetsing.

Prive Geld Lenen Zonder Tussenkomst van een Bank: Een Alternatief Financieel Pad

Prive Geld Lenen Zonder Bank

Prive Geld Lenen Zonder Bank: Een Alternatieve Financiële Optie

Veel mensen denken bij het afsluiten van een lening automatisch aan een bank als de enige optie. Echter, er zijn ook mogelijkheden om geld te lenen zonder tussenkomst van een traditionele bank. Prive geld lenen is een alternatieve financiële optie die steeds populairder wordt.

Waarom Prive Geld Lenen?

Het lenen van geld van particulieren in plaats van een bank kan verschillende voordelen bieden. Allereerst is het proces vaak sneller en minder bureaucratisch. Particuliere geldverstrekkers kunnen flexibeler zijn in hun voorwaarden en bereid zijn om leningen te verstrekken aan mensen die mogelijk moeite hebben om bij een traditionele bank financiering te krijgen.

Hoe Werkt Prive Geld Lenen?

Bij prive geld lenen sluit u een overeenkomst rechtstreeks af met de persoon of organisatie die u het geld leent. Dit kan bijvoorbeeld een familielid, vriend, collega of investeerder zijn. De voorwaarden van de lening worden samen overeengekomen en vastgelegd in een contract. Het is belangrijk om duidelijke afspraken te maken over zaken zoals het leenbedrag, de rentevoet, de terugbetalingsperiode en eventuele garanties.

Risico’s en Voorzorgsmaatregelen

Hoewel prive geld lenen voordelen kan bieden, zijn er ook risico’s verbonden aan deze vorm van financiering. Het is belangrijk om bewust te zijn van mogelijke conflicten die kunnen ontstaan als de afspraken niet worden nagekomen of als er onvoorziene problemen optreden. Daarom is het essentieel om goede afspraken te maken en alles schriftelijk vast te leggen.

Conclusie

Prive geld lenen zonder bank kan een interessante optie zijn voor mensen die op zoek zijn naar alternatieve financieringsmogelijkheden. Het is echter belangrijk om goed geïnformeerd te zijn over de risico’s en voorzorgsmaatregelen die hiermee gepaard gaan. Door duidelijke afspraken te maken en open communicatie te behouden met de geldverstrekker, kunt u op een verantwoorde manier gebruikmaken van prive leningen als financiële oplossing.


21 Veelgestelde Vragen over Privé Geld Lenen Zonder Bank in België

  1. Hoe kan ik als particulier geld lenen zonder bank?
  2. Waar kan ik geld lenen zonder bank?
  3. Wat te doen als je snel geld nodig hebt?
  4. Waar kan ik lenen zonder bank?
  5. Wie kan mij helpen met een lening?
  6. Hoe kan ik een lening krijgen als ik geen bankrekening heb?
  7. Hoeveel geld mag je privé lenen?
  8. Welke prive persoon leent geld?
  9. Hoe kan ik geld lenen zonder gedoe?
  10. Wie kan mij geld lenen zonder bank?
  11. Waar kan ik betrouwbaar geld lenen als particulier?
  12. Waar kan ik lenen als ik op de zwarte lijst sta?
  13. Hoe krijg ik snel 5000 euro?
  14. Waar kan ik geld lenen om schulden te betalen?
  15. Wat kost 10.000 euro lenen per maand?
  16. Kun je een lening krijgen als je geen bankrekening hebt?
  17. Kan ik lenen zonder eigen inbreng?
  18. Wie kan mij helpen aan een lening?
  19. Kan ik nog lenen zonder eigen inbreng in 2024?
  20. Waar kun je vertrouwd geld lenen?
  21. Waar lenen zonder bank?

Hoe kan ik als particulier geld lenen zonder bank?

Als particulier geld lenen zonder bank kan op verschillende manieren worden gedaan. Een veelvoorkomende optie is om geld te lenen van familieleden, vrienden of bekenden. Door een duidelijke overeenkomst op te stellen en de voorwaarden goed af te stemmen, kunt u op een informele manier financiering verkrijgen. Daarnaast zijn er ook online platforms en peer-to-peer leendiensten waar particulieren geld kunnen lenen van andere individuen of investeerders. Het is belangrijk om zorgvuldig onderzoek te doen naar de betrouwbaarheid en voorwaarden van dergelijke diensten voordat u besluit om op deze manier geld te lenen zonder tussenkomst van een traditionele bank.

Waar kan ik geld lenen zonder bank?

Als u op zoek bent naar mogelijkheden om geld te lenen zonder tussenkomst van een bank, zijn er verschillende opties beschikbaar. Particuliere geldverstrekkers, zoals familieleden, vrienden, investeerders of online platforms voor peer-to-peer leningen, kunnen alternatieve bronnen van financiering bieden. Het is belangrijk om zorgvuldig te overwegen welke optie het beste bij uw financiële behoeften en situatie past en om duidelijke afspraken te maken over de voorwaarden van de lening om eventuele misverstanden te voorkomen.

Wat te doen als je snel geld nodig hebt?

Wanneer je snel geld nodig hebt en niet bij een traditionele bank terecht kunt, kan prive geld lenen zonder bank een mogelijke oplossing zijn. In dergelijke situaties kan het nuttig zijn om contact op te nemen met particuliere geldverstrekkers die bereid zijn leningen te verstrekken buiten het reguliere bancaire systeem om. Het is belangrijk om zorgvuldig de voorwaarden en risico’s af te wegen voordat je besluit om op deze manier geld te lenen. Zorg ervoor dat je duidelijke afspraken maakt en alles schriftelijk vastlegt om eventuele misverstanden te voorkomen en een soepele afhandeling van de lening te garanderen.

Waar kan ik lenen zonder bank?

Als u op zoek bent naar mogelijkheden om geld te lenen zonder tussenkomst van een bank, zijn er verschillende opties beschikbaar. Prive geld lenen is een populaire alternatieve financieringsmethode waarbij u rechtstreeks geld kunt lenen van particulieren, zoals familieleden, vrienden of investeerders. Daarnaast zijn er ook online platformen en peer-to-peer leendiensten die particuliere leningen faciliteren. Het is belangrijk om zorgvuldig onderzoek te doen en duidelijke afspraken te maken bij het kiezen van een geschikte optie voor het lenen zonder bank.

Wie kan mij helpen met een lening?

“Wie kan mij helpen met een lening?” is een veelgestelde vraag van mensen die op zoek zijn naar financiële ondersteuning buiten de traditionele banksector. Bij het overwegen van prive geld lenen zonder bank, zijn er verschillende opties beschikbaar om u te helpen met een lening. U kunt bijvoorbeeld denken aan familieleden, vrienden, particuliere investeerders of online platforms die peer-to-peer leningen aanbieden. Het is belangrijk om zorgvuldig te overwegen wie u benadert voor financiële hulp en om duidelijke afspraken te maken om eventuele misverstanden te voorkomen.

Hoe kan ik een lening krijgen als ik geen bankrekening heb?

Het verkrijgen van een lening zonder bankrekening kan een uitdaging zijn, maar het is niet onmogelijk. Bij prive geld lenen zonder bankrekening kunt u overwegen om met particuliere geldverstrekkers te onderhandelen die bereid zijn alternatieve betalingsmethoden te accepteren, zoals contante betalingen of betalingen via een prepaid kaart. Het is essentieel om open te communiceren over uw situatie en samen met de geldverstrekker naar oplossingen te zoeken die voor beide partijen aanvaardbaar zijn. Het is ook belangrijk om de wettelijke vereisten en eventuele risico’s goed te begrijpen voordat u een lening aangaat zonder bankrekening.

Hoeveel geld mag je privé lenen?

Het bedrag dat je privé mag lenen, hangt af van verschillende factoren, zoals de geldverstrekker, de voorwaarden van de leningsovereenkomst en je eigen financiële situatie. Er is geen vastgesteld maximumbedrag voor privéleningen, aangezien dit kan variëren afhankelijk van de partij waarmee je de overeenkomst sluit. Het is belangrijk om realistisch te blijven en alleen een bedrag te lenen dat je redelijkerwijs kunt terugbetalen, om financiële problemen in de toekomst te voorkomen. Het is raadzaam om duidelijke afspraken te maken en alle details schriftelijk vast te leggen bij het aangaan van een privélening zonder bank om misverstanden te voorkomen.

Welke prive persoon leent geld?

Veel mensen vragen zich af welke privépersoon geld uitleent. Het antwoord op deze vraag is divers, aangezien particuliere geldverstrekkers verschillende achtergronden en motieven kunnen hebben. Het kan gaan om familieleden die willen helpen in tijden van financiële nood, vrienden die een investeringsmogelijkheid zien, collega’s die een zakelijke lening verstrekken of zelfs individuen die geïnteresseerd zijn in het behalen van rendement op hun vermogen door geld uit te lenen. Het belangrijkste is om duidelijke afspraken te maken en open communicatie te onderhouden, ongeacht wie de privépersoon is die geld leent.

Hoe kan ik geld lenen zonder gedoe?

Het lenen van geld zonder gedoe kan mogelijk worden bereikt door te kiezen voor prive geld lenen zonder bank. Bij deze alternatieve financieringsmethode kunt u rechtstreeks afspraken maken met een particuliere geldverstrekker, waardoor het proces vaak sneller en minder bureaucratisch verloopt dan bij traditionele bankleningen. Door duidelijke afspraken te maken en goede communicatie te onderhouden met de geldverstrekker, kunt u geld lenen zonder al te veel gedoe en op een manier die voor beide partijen gunstig is. Het is echter belangrijk om bewust te zijn van de risico’s en voorzorgsmaatregelen die gepaard gaan met prive leningen, zodat u verantwoordelijk kunt handelen bij het aangaan van financiële verplichtingen buiten de traditionele bancaire sector.

Wie kan mij geld lenen zonder bank?

Er zijn verschillende opties beschikbaar voor mensen die op zoek zijn naar geldleningen zonder tussenkomst van een traditionele bank. Particuliere geldverstrekkers, zoals familieleden, vrienden, collega’s of investeerders, kunnen potentiële bronnen zijn voor het lenen van geld zonder bank. Het is belangrijk om duidelijke afspraken te maken en alles schriftelijk vast te leggen bij het aangaan van een prive lening om mogelijke misverstanden te voorkomen en een soepele transactie te waarborgen.

Waar kan ik betrouwbaar geld lenen als particulier?

Als particulier op zoek naar betrouwbare mogelijkheden voor geld lenen zonder bank, is het begrijpelijk dat u zich afvraagt waar u terecht kunt. Er zijn verschillende betrouwbare opties beschikbaar, zoals lenen van familieleden, vrienden, collega’s of investeerders. Daarnaast zijn er ook online platforms die particuliere leningen faciliteren en waar u in contact kunt komen met individuen die bereid zijn om geld uit te lenen. Het is echter essentieel om zorgvuldig te selecteren en duidelijke afspraken te maken om een veilige en transparante transactie te waarborgen. Het is aan te raden om goed onderzoek te doen en eventueel juridisch advies in te winnen voordat u besluit om geld te lenen van een particulier.

Waar kan ik lenen als ik op de zwarte lijst sta?

Indien u op de zwarte lijst staat en toch geld wilt lenen, zijn er nog steeds mogelijkheden beschikbaar, zoals het verkrijgen van een lening bij particuliere geldverstrekkers. Deze particuliere leningen kunnen een alternatieve optie zijn voor mensen die geen toegang hebben tot traditionele bankleningen vanwege hun vermelding op de zwarte lijst. Het is echter belangrijk om voorzichtig te zijn en goed geïnformeerd te handelen bij het afsluiten van een lening in deze situatie, aangezien de voorwaarden en rentetarieven vaak anders kunnen zijn dan bij reguliere leningen. Het is raadzaam om advies in te winnen en alle opties zorgvuldig te overwegen voordat u besluit om geld te lenen terwijl u op de zwarte lijst staat.

Hoe krijg ik snel 5000 euro?

Het snel verkrijgen van 5000 euro zonder tussenkomst van een bank kan mogelijk worden gerealiseerd door middel van prive geld lenen. Bij prive geld lenen kunt u rechtstreeks contact opnemen met particuliere geldverstrekkers die bereid zijn om u het gewenste bedrag te lenen. Het is belangrijk om duidelijke afspraken te maken over de voorwaarden, zoals de terugbetalingsperiode en eventuele rentevoet. Door goed te communiceren en een overeenkomst op te stellen, kunt u wellicht snel toegang krijgen tot het benodigde bedrag van 5000 euro via prive leningen.

Waar kan ik geld lenen om schulden te betalen?

Als u op zoek bent naar een manier om schulden af te betalen en overweegt om geld te lenen zonder tussenkomst van een bank, kunt u overwegen om prive geld lenen als een mogelijke oplossing te bekijken. Door geld te lenen van particulieren kunt u wellicht flexibelere voorwaarden vinden en een meer persoonlijke aanpak ervaren bij het aflossen van uw schulden. Het is echter belangrijk om zorgvuldig te overwegen of deze optie geschikt is voor uw specifieke situatie en om duidelijke afspraken te maken met de geldverstrekker om mogelijke conflicten te voorkomen.

Wat kost 10.000 euro lenen per maand?

Wanneer u overweegt om 10.000 euro te lenen via een particuliere geldverstrekker zonder tussenkomst van een bank, is het belangrijk om rekening te houden met verschillende kostenfactoren. De maandelijkse kosten van het lenen van 10.000 euro kunnen variëren afhankelijk van factoren zoals de afgesproken rentevoet, de looptijd van de lening en eventuele bijkomende kosten of provisies die in rekening worden gebracht. Het is essentieel om duidelijke afspraken te maken over deze kosten en deze vast te leggen in een schriftelijke overeenkomst om verrassingen te voorkomen en een financieel gezonde leningsovereenkomst te waarborgen.

Kun je een lening krijgen als je geen bankrekening hebt?

Ja, het is mogelijk om een lening te krijgen zonder dat je een bankrekening hebt. Bij prive geld lenen zonder bank zijn er vaak alternatieve opties beschikbaar voor mensen die geen traditionele bankrekening hebben. Particuliere geldverstrekkers kunnen bereid zijn om contante leningen te verstrekken of andere regelingen te treffen voor de financiële transactie. Het is echter belangrijk om te benadrukken dat het ontbreken van een bankrekening de toegang tot bepaalde leningsopties kan beperken en extra uitdagingen met zich mee kan brengen bij het afsluiten van een lening. Het is raadzaam om vooraf goed onderzoek te doen en alle beschikbare opties zorgvuldig te overwegen voordat je besluit om prive geld te lenen zonder bankrekening.

Kan ik lenen zonder eigen inbreng?

Ja, het is mogelijk om geld te lenen zonder eigen inbreng bij prive geld lenen. Bij particuliere leningen kunnen de voorwaarden en vereisten variëren, afhankelijk van de geldverstrekker. Sommige particuliere geldschieters kunnen flexibeler zijn en bereid zijn om leningen te verstrekken zonder dat u een eigen inbreng hoeft te doen. Het is echter belangrijk om de specifieke voorwaarden en afspraken duidelijk te bespreken en vast te leggen voordat u een lening afsluit zonder eigen inbreng, zodat beide partijen weten waar ze aan toe zijn.

Wie kan mij helpen aan een lening?

Wanneer u op zoek bent naar een lening en geen beroep wilt doen op een traditionele bank, kan prive geld lenen zonder bank een aantrekkelijke optie zijn. Bij deze alternatieve vorm van financiering kunt u terecht bij particulieren, zoals familieleden, vrienden of investeerders, die bereid zijn om u financiële steun te bieden. Het is belangrijk om duidelijke afspraken te maken en de voorwaarden van de lening goed vast te leggen om eventuele misverstanden te voorkomen. By het vinden van de juiste persoon of organisatie die u kan helpen aan een lening, kunt u op een flexibele en persoonlijke manier financiële ondersteuning krijgen buiten het traditionele bancaire systeem.

Kan ik nog lenen zonder eigen inbreng in 2024?

Ja, het is nog steeds mogelijk om geld te lenen zonder eigen inbreng in 2024, vooral bij particuliere geldverstrekkers. Bij prive geld lenen zonder bank is het niet altijd vereist om een eigen inbreng te hebben, aangezien de voorwaarden flexibeler kunnen zijn dan bij traditionele bankleningen. Het is echter belangrijk om te onthouden dat het ontbreken van een eigen inbreng invloed kan hebben op de hoogte van de rente en andere voorwaarden van de lening. Het is verstandig om goed onderzoek te doen en duidelijke afspraken te maken met de geldverstrekker voordat u besluit om een lening af te sluiten zonder eigen inbreng.

Waar kun je vertrouwd geld lenen?

Wanneer het gaat om prive geld lenen zonder bank en de vraag waar men vertrouwd geld kan lenen, is het essentieel om zorgvuldig te selecteren met wie u in zee gaat. Het is aan te raden om te zoeken naar betrouwbare particuliere geldverstrekkers met een goede reputatie en transparante voorwaarden. Daarnaast kunt u overwegen om gebruik te maken van online platforms die bemiddelen tussen leners en investeerders, waarbij beoordelingen en feedback van andere gebruikers kunnen helpen bij het vinden van een vertrouwde financieringsbron. Het is altijd verstandig om voorzichtig te zijn en de nodige due diligence uit te voeren voordat u besluit met wie u in zee gaat voor prive leningen buiten de traditionele banksector.

Waar lenen zonder bank?

Veel mensen vragen zich af waar ze geld kunnen lenen zonder tussenkomst van een bank. Het antwoord op de vraag “waar lenen zonder bank?” kan variëren, aangezien er verschillende opties beschikbaar zijn. Prive geld lenen van familieleden, vrienden of particuliere investeerders is een veelvoorkomende manier om financiering te verkrijgen buiten het traditionele bancaire systeem. Daarnaast zijn er ook online platforms en peer-to-peer leendiensten die particulieren in staat stellen om geld te lenen en uit te lenen zonder dat een bank als tussenpersoon fungeert. Het is belangrijk om de verschillende mogelijkheden te onderzoeken en de juiste keuze te maken op basis van uw financiële behoeften en situatie.