Max lening berekenen: ontdek hoeveel je verantwoord kunt lenen

Max lening berekenen: hoeveel kan je verantwoord lenen?

Wil je geld lenen voor een wagen, een renovatie of een andere grote uitgave? Dan is het verstandig om eerst je maximale lening te berekenen. Zo krijg je een beter beeld van welk bedrag mogelijk binnen je budget past. Het maximum dat een kredietgever eventueel wil toestaan, is niet automatisch het bedrag dat voor jou comfortabel of verstandig is om te lenen.

Wat betekent ‘maximale lening’?

Je maximale lening is het bedrag dat je volgens een berekening zou kunnen terugbetalen, rekening houdend met onder meer je inkomen, vaste uitgaven, lopende kredieten en de looptijd. Kredietgevers beoordelen je persoonlijke situatie en moeten nagaan of je de lening kunt terugbetalen.

Er bestaat geen vast maximumbedrag dat voor iedereen geldt. Twee mensen met hetzelfde nettoloon kunnen een heel andere leencapaciteit hebben. Hun huur, gezinslasten, andere schulden en financiële buffer kunnen sterk verschillen.

Welke gegevens heb je nodig om je max lening te berekenen?

Een online simulator kan een eerste inschatting geven. Daarvoor zijn doorgaans de volgende gegevens nuttig:

  • Je netto-inkomen: bijvoorbeeld je loon, pensioen of andere regelmatige inkomsten.
  • Je vaste maandelijkse kosten: zoals huur of hypotheek, energie, verzekeringen en kinderopvang.
  • Lopende kredieten: vermeld de maandelijkse afbetalingen van bijvoorbeeld een autolening of kredietkaart.
  • Het gewenste leenbedrag: hoeveel je nodig hebt voor je aankoop of project.
  • De looptijd: hoe lang je de lening wilt afbetalen.
  • De rente en eventuele kosten: die bepalen mee hoeveel je in totaal terugbetaalt.

Een eenvoudige eerste stap is om je maandbudget te bekijken:

Beschikbaar bedrag voor een lening = netto-inkomen − vaste uitgaven − bestaande afbetalingen − gewenste buffer

Dit is geen officiële berekeningsmethode en vervangt geen beoordeling door een kredietgever. Het helpt wel om na te gaan welk maandbedrag haalbaar lijkt zonder je budget te krap te maken.

De maandelijkse afbetaling is belangrijker dan het leenbedrag

Een hoger leenbedrag kan soms betaalbaar lijken wanneer je de looptijd verlengt, omdat de maandelijkse afbetaling dan lager wordt. Je betaalt doorgaans wel langer rente en mogelijk meer in totaal. Vergelijk daarom niet alleen het bedrag dat je maandelijks terugbetaalt, maar ook het totale terug te betalen bedrag.

Let bij het vergelijken van aanbiedingen onder meer op het jaarlijks kostenpercentage (JKP), de looptijd, het bedrag van de maandelijkse afbetaling en eventuele bijkomende kosten. Het JKP geeft een ruimer beeld van de kosten van een krediet dan alleen de rentevoet.

Een voorbeeld van een budgetberekening

Stel dat je maandelijks 2.500 euro netto ontvangt. Je vaste uitgaven en bestaande afbetalingen bedragen samen 1.850 euro. Dan blijft er 650 euro over vóór je rekening houdt met onvoorziene kosten, sparen en persoonlijke uitgaven.

Die 650 euro is dus niet automatisch het bedrag dat je aan een lening kunt besteden. Je hebt ook ruimte nodig voor bijvoorbeeld medische kosten, herstellingen of veranderingen in je inkomen. Bepaal eerst welk maandbedrag je comfortabel kunt missen. Gebruik daarna een kredietsimulator om te bekijken welk leenbedrag en welke looptijd daarbij passen.

Maximale lening berekenen voor een persoonlijke lening of hypotheek

De berekening verschilt naargelang het soort krediet. Bij een persoonlijke lening spelen onder meer het leenbedrag, de looptijd en het JKP een rol. Bij een hypothecaire lening zijn ook de waarde van de woning, je eigen inbreng, de looptijd en bijkomende aankoop- en kredietkosten belangrijk.

Een simulator geeft in beide gevallen slechts een raming. De uiteindelijke beoordeling hangt af van je volledige financiële situatie en van de voorwaarden van de kredietgever.

Waarop letten in België?

In België moet een kredietgever je kredietwaardigheid beoordelen voordat een consumentenkrediet wordt toegestaan. Daarbij kan onder meer rekening worden gehouden met je inkomsten, uitgaven, bestaande kredieten en informatie uit de Centrale voor Kredieten aan Particulieren van de Nationale Bank van België.

Controleer vóór je een overeenkomst ondertekent of de kredietgever en eventuele kredietbemiddelaar over de vereiste toelating beschikken. Lees ook de voorwaarden zorgvuldig en vraag uitleg als kosten, looptijd of terugbetaling niet duidelijk zijn.

Leen niet automatisch het berekende maximum

Een berekening van je maximale lening is een hulpmiddel, geen doel op zich. Het is vaak verstandiger om alleen te lenen wat je werkelijk nodig hebt en voldoende ruimte over te houden voor sparen en onverwachte uitgaven. Kun je de maandelijkse afbetaling alleen betalen door al je financiële reserve op te gebruiken, dan is het leenbedrag mogelijk te hoog.

Kort samengevat: om je max lening te berekenen, breng je je inkomsten, vaste uitgaven en bestaande afbetalingen in kaart. Vergelijk vervolgens de maandelijkse afbetaling én de totale kostprijs van verschillende looptijden. Een simulatie kan richting geven, maar alleen een kredietgever kan je aanvraag beoordelen.


Vijf Voordelen van het Berekenen van je Maximale Lening

  1. Geeft snel inzicht in je leencapaciteit.
  2. Helpt maandlasten vooraf inschatten.
  3. Maakt aanbiedingen makkelijker vergelijkbaar.
  4. Ondersteunt een haalbaar leenbudget.
  5. Helpt overmatig lenen vermijden.


Vijf Nadelen van het Berekenen van je Maximale Lening in België

  1. Een berekening is slechts een schatting.
  2. Je werkelijke leencapaciteit hangt af van je volledige budget.
  3. Een langere looptijd kan de totale kosten verhogen.
  4. Onvoorziene uitgaven kunnen je afbetalingsruimte verkleinen.
  5. De kredietgever beslist uiteindelijk over je aanvraag.

Geeft snel inzicht in je leencapaciteit.

Een max lening berekenen geeft snel inzicht in je leencapaciteit. Door je inkomsten, vaste uitgaven en lopende afbetalingen in te vullen, krijg je een eerste inschatting van welk leenbedrag mogelijk binnen je budget past. Zo kan je beter voorbereid kredietaanbiedingen vergelijken en voorkom je dat je meer leent dan je comfortabel kan terugbetalen. Een berekening is wel indicatief: de kredietgever beoordeelt je volledige financiële situatie voordat die een lening goedkeurt.

Helpt maandlasten vooraf inschatten.

Door vooraf je maximale lening te berekenen, krijg je een beter beeld van de maandelijkse afbetaling die bij het leenbedrag en de gekozen looptijd hoort. Zo kan je die maandlast vergelijken met je inkomen en vaste uitgaven, en inschatten of ze comfortabel binnen je budget past. Dat helpt om onaangename verrassingen te vermijden en een lening te kiezen die je op een verantwoorde manier kan terugbetalen.

Maakt aanbiedingen makkelijker vergelijkbaar.

Als je vooraf je maximale lening berekent, kan je aanbiedingen makkelijker met elkaar vergelijken. Je ziet niet alleen welk bedrag je mogelijk kan lenen, maar ook hoe de looptijd, de maandelijkse afbetaling en de totale terugbetaling verschillen. Zo vergelijk je kredietvoorstellen op basis van dezelfde uitgangspunten en kan je beter inschatten welke lening bij je budget past.

Ondersteunt een haalbaar leenbudget.

Een maximaal leenbedrag berekenen helpt je om een leenbudget te bepalen dat aansluit bij je financiële situatie. Door je inkomsten, vaste uitgaven en bestaande afbetalingen mee te nemen, krijg je een realistischer beeld van wat je maandelijks kunt terugbetalen. Zo vermijd je dat je meer leent dan comfortabel is en behoud je ruimte voor onverwachte kosten.

Helpt overmatig lenen vermijden.

Door je maximale leencapaciteit vooraf te berekenen, krijg je een realistischer beeld van wat binnen je budget past. Zo verklein je de kans dat je meer leent dan je comfortabel kunt terugbetalen. Houd daarbij ook rekening met je vaste kosten, bestaande kredieten en een financiële buffer voor onverwachte uitgaven.

Een berekening is slechts een schatting.

Een berekening van je maximale lening is slechts een schatting en biedt geen garantie dat een kredietgever je aanvraag goedkeurt. Een simulator houdt mogelijk niet rekening met alle details van je financiële situatie, zoals recente veranderingen in je inkomen, onverwachte uitgaven of lopende verplichtingen. De kredietgever beoordeelt je aanvraag individueel en bepaalt pas daarna welk bedrag en welke voorwaarden eventueel mogelijk zijn.

Je werkelijke leencapaciteit hangt af van je volledige budget.

Een berekening van je maximale lening geeft slechts een eerste indicatie: je werkelijke leencapaciteit hangt af van je volledige budget. Naast je inkomen en bestaande kredieten moet je ook rekening houden met vaste kosten, gezinsuitgaven, onverwachte facturen en het bedrag dat je wilt blijven sparen. Daardoor kan het bedrag dat een simulator voorstelt hoger liggen dan wat je comfortabel kunt terugbetalen. Bekijk dus altijd je volledige financiële situatie voordat je een lening aangaat.

Een langere looptijd kan de totale kosten verhogen.

Een langere looptijd kan de maandelijkse afbetaling verlagen, maar dat betekent niet noodzakelijk dat je lening goedkoper wordt. Omdat je langer rente betaalt, kan de totale kostprijs stijgen. Vergelijk daarom niet alleen het maandbedrag, maar ook het totale terug te betalen bedrag en kies een looptijd die past bij je budget zonder onnodig lang af te betalen.

Onvoorziene uitgaven kunnen je afbetalingsruimte verkleinen.

Een belangrijk nadeel van je maximale lening berekenen, is dat onvoorziene uitgaven je afbetalingsruimte kunnen verkleinen. Denk aan een onverwachte herstelling aan je wagen of woning, hogere energiekosten of medische uitgaven. Een maandbedrag dat vandaag haalbaar lijkt, kan daardoor later zwaar op je budget wegen. Voorzie daarom voldoende financiële marge en leen niet automatisch het maximumbedrag dat een berekening aangeeft.

De kredietgever beslist uiteindelijk over je aanvraag.

Een berekening van je maximale lening geeft slechts een richtbedrag. Zelfs als een simulator aangeeft dat een bepaald leenbedrag binnen je budget past, beslist de kredietgever uiteindelijk of je aanvraag wordt goedgekeurd en onder welke voorwaarden. Die beoordeling houdt rekening met je volledige financiële situatie, zoals je inkomsten, vaste uitgaven, bestaande kredieten en terugbetalingscapaciteit. Het bedrag dat je zelf berekent, is dus geen garantie op goedkeuring.

Persoonlijk krediet berekenen: ontdek uw maandelijkse afbetaling en totale kosten

Persoonlijk krediet berekenen: zo krijgt u zicht op uw maandlasten

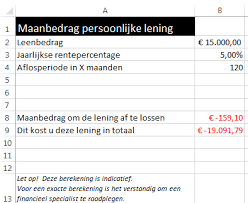
Een persoonlijk krediet kan helpen om een geplande uitgave te financieren, zoals een renovatie, de aankoop van een wagen of onverwachte kosten. Voor u een aanvraag indient, is het verstandig om te berekenen hoeveel u maandelijks zou terugbetalen en wat het krediet in totaal kost. Met een simulatie krijgt u een eerste beeld van die bedragen.

Welke gegevens hebt u nodig?

Om een persoonlijk krediet te berekenen, vult u doorgaans deze gegevens in:

  • Het kredietbedrag: het bedrag dat u wilt lenen.
  • De looptijd: de periode waarin u het krediet terugbetaalt.
  • De rentevoet en het JKP: het jaarlijks kostenpercentage geeft een ruimer beeld van de kosten dan de rentevoet alleen.
  • Eventuele bijkomende kosten: kijk na of er kosten of een verzekering van toepassing zijn en of die verplicht of optioneel zijn.

De precieze gegevens en voorwaarden verschillen per kredietgever. Een online berekening is daarom een raming; de uiteindelijke voorwaarden hangen onder meer af van de kredietgever en uw persoonlijke situatie.

Hoe wordt de maandelijkse afbetaling berekend?

Bij een lening op afbetaling betaalt u doorgaans elke maand een vast bedrag terug. Dat bedrag bestaat uit een deel kapitaal en een deel interest. De maandelijkse afbetaling wordt onder meer bepaald door het geleende bedrag, de rentevoet en de looptijd.

Een langere looptijd verlaagt meestal de maandlast, maar kan ervoor zorgen dat u over de hele periode meer interest betaalt. Een kortere looptijd betekent vaak hogere maandelijkse afbetalingen, maar kan de totale kredietkost beperken. Vergelijk daarom niet alleen de maandlast, maar ook het totaal terug te betalen bedrag.

Let op het JKP en de totale kredietkost

In België helpt het jaarlijks kostenpercentage (JKP) om kredieten te vergelijken. Het JKP omvat de rente en bepaalde kosten die bij het krediet horen. Het geeft dus meer informatie dan de rentevoet alleen. Controleer daarnaast ook het totale bedrag dat u volgens het voorstel moet terugbetalen en lees de voorwaarden zorgvuldig na.

Een bijkomende verzekering kan de totale kost verhogen. Ga na of zo’n verzekering verplicht is voor het krediet, wat ze precies dekt en hoeveel ze kost. Vergelijk voorstellen op basis van dezelfde looptijd en hetzelfde kredietbedrag, zodat u de cijfers correct naast elkaar kunt leggen.

Voorbeeld: een simulatie interpreteren

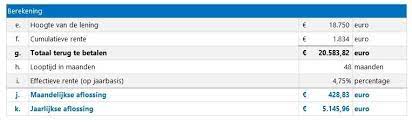
Stel dat u een bepaald bedrag wilt lenen en verschillende looptijden vergelijkt. Een simulatie kan voor elke looptijd tonen hoeveel u maandelijks betaalt, hoeveel termijnen er zijn en welk totaalbedrag u terugbetaalt. Kijk niet alleen naar de laagste maandlast: die kan samengaan met een langere looptijd en hogere totale kosten.

De bedragen in een simulatie zijn indicatief en vormen geen kredietaanbod. Vraag de kredietgever om een concreet voorstel en controleer de daarin vermelde voorwaarden voordat u beslist.

Past de afbetaling binnen uw budget?

Bereken eerst hoeveel ruimte er in uw maandbudget is. Breng uw vaste uitgaven, bestaande kredieten en andere financiële verplichtingen in kaart. Houd ook rekening met variabele kosten en onverwachte uitgaven. De maandelijkse afbetaling moet haalbaar blijven, ook wanneer uw budget tijdelijk onder druk staat.

Kredietgevers beoordelen uw financiële situatie voordat ze een krediet toestaan. Leen niet meer dan nodig en ga niet automatisch voor de langste looptijd. Als u al moeite hebt om bestaande rekeningen of kredieten te betalen, kan het verstandig zijn om eerst onafhankelijk advies of hulp bij schuldbemiddeling te zoeken.

Zo berekent u een persoonlijk krediet stap voor stap

  1. Bepaal welk bedrag u werkelijk nodig hebt.
  2. Kies enkele looptijden die binnen uw budget passen.
  3. Gebruik een kredietsimulator om maandlasten en totale terugbetalingen te vergelijken.
  4. Vergelijk het JKP, de bijkomende kosten en de voorwaarden.
  5. Controleer of de maandelijkse afbetaling haalbaar blijft naast uw andere uitgaven.
  6. Lees het kredietvoorstel volledig na voor u een overeenkomst ondertekent.

Veelgestelde vragen

Is een kredietsimulator hetzelfde als een kredietaanbod?

Nee. Een simulator geeft doorgaans een eerste, indicatieve berekening. Een kredietaanbod bevat de concrete voorwaarden die de kredietgever voorstelt nadat uw aanvraag en financiële situatie zijn beoordeeld.

Is een langere looptijd altijd beter?

Niet noodzakelijk. De maandlast kan lager zijn, maar u betaalt mogelijk langer interest. Vergelijk daarom zowel de maandelijkse afbetaling als het totale terug te betalen bedrag.

Waarop moet ik vooral letten bij het vergelijken?

Vergelijk het JKP, de looptijd, de maandlast, het totale terug te betalen bedrag en eventuele bijkomende kosten of verzekeringen. Controleer ook de voorwaarden voor vervroegde terugbetaling.

Bereken met aandacht voor de totale kost

Een persoonlijk krediet berekenen helpt u om verschillende opties te beoordelen en een realistisch budget op te stellen. Kijk daarbij verder dan de maandelijkse afbetaling: het JKP, de looptijd, eventuele bijkomende kosten en het totaal terug te betalen bedrag zijn minstens even belangrijk. Neem pas een beslissing wanneer u zeker bent dat de afbetaling comfortabel binnen uw budget past.


9 Tips voor het Berekenen van Persoonlijk Krediet in België

  1. Bepaal eerst hoeveel je echt nodig hebt.
  2. Vergelijk het JKP, niet alleen de rente.
  3. Tel dossier- en andere kosten mee.
  4. Bereken de maandlast vóór je een lening kiest.
  5. Kies een looptijd die bij je budget past.
  6. Een langere looptijd verlaagt vaak de maandlast, maar verhoogt de totale kost.
  7. Hou rekening met je vaste uitgaven en andere leningen.
  8. Gebruik een simulator voor verschillende bedragen en looptijden.
  9. Leen alleen als je de afbetalingen comfortabel kunt dragen.

Bepaal eerst hoeveel je echt nodig hebt.

Bepaal eerst hoeveel u echt nodig hebt en waarvoor u het krediet wilt gebruiken. Zo vermijdt u dat u meer leent dan noodzakelijk en onnodig veel interest betaalt. Maak een overzicht van de verwachte kosten en kies daarna een kredietbedrag dat past bij uw behoefte én uw budget.

Vergelijk het JKP, niet alleen de rente.

Vergelijk bij het berekenen van een persoonlijk krediet het JKP (jaarlijks kostenpercentage), niet alleen de rentevoet. Het JKP omvat naast de interest ook bepaalde kredietkosten en geeft daardoor een vollediger beeld van de totale kost. Vergelijk kredietvoorstellen wel voor hetzelfde bedrag en dezelfde looptijd, en controleer ook of er bijkomende kosten of verzekeringen gelden.

Tel dossier- en andere kosten mee.

Tel dossierkosten en eventuele andere kosten mee wanneer u een persoonlijk krediet berekent. Denk bijvoorbeeld aan kosten voor een verplichte verzekering of andere bijkomende diensten. Zo krijgt u een vollediger beeld van de totale kredietkost en vergelijkt u voorstellen niet alleen op basis van de maandelijkse afbetaling of rentevoet. Controleer altijd het JKP en lees de voorwaarden zorgvuldig na.

Bereken de maandlast vóór je een lening kiest.

Bereken de maandlast vóór u een lening kiest. Zo ziet u meteen of de afbetaling haalbaar is binnen uw maandbudget, naast uw vaste kosten en andere financiële verplichtingen. Vergelijk ook verschillende looptijden: een langere looptijd kan de maandlast verlagen, maar het totaal terug te betalen bedrag verhogen.

Kies een looptijd die bij je budget past.

Kies een looptijd die bij uw budget past. Een langere looptijd verlaagt doorgaans uw maandelijkse afbetaling, maar kan betekenen dat u in totaal meer interest betaalt. Met een kortere looptijd betaalt u mogelijk minder interest, maar liggen uw maandlasten hoger. Vergelijk daarom beide opties en kies een afbetaling die haalbaar blijft naast uw andere vaste kosten en uitgaven.

Een langere looptijd verlaagt vaak de maandlast, maar verhoogt de totale kost.

Een langere looptijd verlaagt vaak uw maandelijkse afbetaling, omdat u het geleende bedrag over meer maanden spreidt. Daar staat tegenover dat u doorgaans langer interest betaalt, waardoor de totale kost van het krediet hoger kan uitvallen. Vergelijk daarom niet alleen de maandlast, maar ook het totaal terug te betalen bedrag en kies een looptijd die haalbaar is voor uw budget.

Hou rekening met je vaste uitgaven en andere leningen.

Houd bij het berekenen van een persoonlijk krediet rekening met je vaste uitgaven, zoals huur of hypotheek, energie en verzekeringen, én met eventuele andere leningen. Zo zie je hoeveel ruimte er elke maand overblijft voor een nieuwe afbetaling en vermijd je dat je budget te zwaar onder druk komt te staan. Voorzie ook een marge voor onverwachte kosten.

Gebruik een simulator voor verschillende bedragen en looptijden.

Gebruik een kredietsimulator om verschillende leenbedragen en looptijden met elkaar te vergelijken. Zo ziet u hoe de maandelijkse afbetaling en het totaal terug te betalen bedrag veranderen. Een langere looptijd verlaagt vaak de maandlast, maar kan de totale kredietkost verhogen. De simulatie is indicatief: de uiteindelijke voorwaarden hangen af van het concrete aanbod van de kredietgever.

Leen alleen als je de afbetalingen comfortabel kunt dragen.

Leen alleen als u de maandelijkse afbetalingen comfortabel kunt dragen. Breng vooraf uw inkomsten, vaste kosten en andere financiële verplichtingen in kaart en houd ook ruimte over voor onverwachte uitgaven. Zo vermijdt u dat een persoonlijk krediet uw budget te zwaar belast.

Bereken uw lening bij ING: eenvoudig en transparant

Als u overweegt om een lening af te sluiten bij ING, is het verstandig om eerst de lening te berekenen om een duidelijk beeld te krijgen van wat u kunt verwachten. Het berekenen van een lening bij ING is eenvoudig en kan u helpen bij het plannen van uw financiën op de lange termijn.

Om een lening te berekenen bij ING, moet u rekening houden met verschillende factoren, waaronder het leenbedrag, de looptijd van de lening en de rentevoet. Met behulp van de online leningcalculator van ING kunt u snel en gemakkelijk berekenen hoeveel uw maandelijkse aflossingen zullen bedragen en wat de totale kosten van de lening zullen zijn.

Het is belangrijk om realistisch te zijn bij het berekenen van uw lening. Zorg ervoor dat u alleen leent wat u zich kunt veroorloven om terug te betalen, rekening houdend met uw huidige financiële situatie en toekomstige uitgaven. Door vooraf een nauwkeurige berekening te maken, voorkomt u financiële problemen in de toekomst.

Bij het berekenen van een lening bij ING is het ook verstandig om verschillende scenario’s te overwegen. U kunt experimenteren met verschillende leenbedragen en looptijden om te zien hoe dit van invloed is op uw maandelijkse aflossingen. Op die manier kunt u een weloverwogen beslissing nemen die aansluit bij uw financiële doelen.

Kortom, het berekenen van een lening bij ING is een belangrijke stap in het proces van leningen afsluiten. Door gebruik te maken van de online tools die door ING worden aangeboden, kunt u zich goed voorbereiden en ervoor zorgen dat u een weloverwogen beslissing neemt die past bij uw financiële situatie.


9 Tips voor het Berekenen van een Lening bij ING in België

  1. Bepaal hoeveel je wilt lenen
  2. Vergelijk de rentetarieven van verschillende leningen
  3. Let op bijkomende kosten, zoals administratiekosten
  4. Controleer de looptijd van de lening en de maandelijkse aflossingen
  5. Bekijk of er mogelijkheden zijn voor extra aflossingen zonder boete
  6. Lees de voorwaarden en kleine lettertjes zorgvuldig door
  7. Overweeg om een verzekering af te sluiten bij de lening
  8. Houd rekening met eventuele risico’s, zoals rentestijgingen
  9. Vraag advies aan een financieel expert indien nodig

Bepaal hoeveel je wilt lenen

Het is essentieel om een duidelijk beeld te hebben van het bedrag dat je wilt lenen voordat je begint met het berekenen van een lening bij ING. Door vooraf vast te stellen hoeveel geld je nodig hebt, kun je gerichter te werk gaan bij het bepalen van de leenvoorwaarden en de terugbetalingsmogelijkheden. Het is belangrijk om realistisch te blijven en alleen te lenen wat nodig is, zodat je financiële lasten beheersbaar blijven en je niet meer leent dan je kunt terugbetalen. Het bepalen van het juiste leenbedrag is een cruciale stap in het proces van leningen berekenen en helpt bij het maken van verantwoorde financiële beslissingen.

Vergelijk de rentetarieven van verschillende leningen

Het is verstandig om de rentetarieven van verschillende leningen te vergelijken voordat u een lening afsluit bij ING. Door verschillende rentetarieven te vergelijken, kunt u een beter inzicht krijgen in de totale kosten van de lening en ervoor zorgen dat u de meest voordelige optie kiest. Het vergelijken van rentetarieven stelt u in staat om te zien welke lening het meest gunstige aanbod heeft en kan u helpen om geld te besparen op de lange termijn. Het is dus zeker de moeite waard om wat tijd te investeren in het vergelijken van rentetarieven voordat u een definitieve beslissing neemt over uw lening bij ING.

Let op bijkomende kosten, zoals administratiekosten

Het is essentieel om bij het berekenen van een lening bij ING rekening te houden met bijkomende kosten, zoals administratiekosten. Deze extra kosten kunnen de totale kosten van uw lening aanzienlijk beïnvloeden en dienen daarom in overweging te worden genomen bij het plannen van uw financiën. Door ook rekening te houden met deze administratieve kosten, kunt u een realistisch beeld krijgen van wat de lening uiteindelijk zal kosten en kunt u uw budget beter beheren. Het is verstandig om alle mogelijke kosten in kaart te brengen voordat u een lening afsluit, zodat u niet voor verrassingen komt te staan tijdens de looptijd van de lening.

Controleer de looptijd van de lening en de maandelijkse aflossingen

Het is essentieel om bij het berekenen van een lening bij ING zorgvuldig de looptijd van de lening en de bijbehorende maandelijkse aflossingen te controleren. De looptijd van de lening bepaalt hoe lang u aan de lening gebonden bent en heeft invloed op de totale kosten die u uiteindelijk zult betalen. Daarnaast is het belangrijk om te kijken naar de maandelijkse aflossingen, omdat deze bepalen hoeveel u elke maand moet terugbetalen en of dit bedrag binnen uw budget past. Door deze aspecten grondig te controleren, kunt u een weloverwogen beslissing nemen en ervoor zorgen dat de lening aansluit bij uw financiële behoeften en mogelijkheden.

Bekijk of er mogelijkheden zijn voor extra aflossingen zonder boete

Het is verstandig om bij het berekenen van een lening bij ING te bekijken of er mogelijkheden zijn voor extra aflossingen zonder boete. Door deze optie te overwegen, kunt u flexibiliteit inbouwen in uw lening en eventuele financiële meevallers benutten om sneller schuldenvrij te worden. Het is belangrijk om te controleren of ING deze mogelijkheid biedt en wat de voorwaarden hiervoor zijn, zodat u goed geïnformeerd bent over uw opties voor het aflossen van uw lening.

Lees de voorwaarden en kleine lettertjes zorgvuldig door

Het is van essentieel belang om bij het berekenen van een lening bij ING de voorwaarden en kleine lettertjes zorgvuldig door te lezen. Door grondig te begrijpen wat er in de voorwaarden staat en welke verplichtingen er aan de lening verbonden zijn, kunt u onaangename verrassingen in de toekomst voorkomen. Neem de tijd om alle details te bestuderen, inclusief de rentevoet, eventuele kosten en boetes voor vervroegde aflossing. Op die manier kunt u vol vertrouwen een lening afsluiten die aansluit bij uw behoeften en financiële mogelijkheden.

Overweeg om een verzekering af te sluiten bij de lening

Het is verstandig om te overwegen om een verzekering af te sluiten bij uw lening bij ING. Een leningverzekering kan u beschermen tegen onvoorziene gebeurtenissen, zoals arbeidsongeschiktheid, werkloosheid of overlijden, waardoor u niet meer in staat bent om de lening af te lossen. Door een verzekering af te sluiten, kunt u ervoor zorgen dat uw lening wordt gedekt in geval van dergelijke situaties, waardoor u en uw naasten financiële zekerheid hebben. Het is belangrijk om de voorwaarden van de verzekering goed te bestuderen en te beoordelen of deze aansluit bij uw behoeften en financiële situatie.

Houd rekening met eventuele risico’s, zoals rentestijgingen

Het is essentieel om bij het berekenen van een lening bij ING rekening te houden met eventuele risico’s, zoals rentestijgingen. Hoewel de rentevoet op het moment van lenen gunstig kan zijn, bestaat altijd het risico dat deze in de toekomst zal stijgen. Door vooraf rekening te houden met mogelijke rentestijgingen, kunt u zich beter voorbereiden en ervoor zorgen dat u financieel stabiel blijft, zelfs als de rente omhoog gaat. Het is verstandig om verschillende scenario’s te overwegen en uw leningberekening aan te passen op basis van deze risico’s, zodat u niet voor verrassingen komt te staan.

Vraag advies aan een financieel expert indien nodig

Het is altijd verstandig om advies in te winnen bij een financieel expert als u twijfels heeft over het berekenen van een lening bij ING. Een financieel expert kan u helpen om de verschillende aspecten van de lening te begrijpen en u begeleiden bij het nemen van de juiste beslissing op basis van uw specifieke financiële situatie. Door advies in te winnen bij een professional kunt u eventuele valkuilen vermijden en ervoor zorgen dat u een weloverwogen keuze maakt die in lijn is met uw financiële doelen op lange termijn.

Hoeveel kan ik lenen met een persoonlijke lening?

Wat kan ik lenen met een persoonlijke lening?

Wat kan ik lenen met een persoonlijke lening?

Een persoonlijke lening is een vorm van lenen waarbij u een vast bedrag leent dat u in termijnen terugbetaalt, meestal met een vaste rentevoet. Het bedrag dat u kunt lenen met een persoonlijke lening hangt af van verschillende factoren, waaronder uw inkomen, uw uitgaven en uw kredietgeschiedenis.

Factoren die de hoogte van uw persoonlijke lening bepalen

Inkomen: Geldverstrekkers zullen uw inkomen evalueren om te bepalen hoeveel u kunt lenen. Over het algemeen geldt: hoe hoger uw inkomen, hoe meer u kunt lenen.

Kredietgeschiedenis: Uw kredietgeschiedenis speelt een belangrijke rol bij het bepalen van de hoogte van uw persoonlijke lening. Als u een goede kredietgeschiedenis heeft en geen betalingsachterstanden heeft, heeft u doorgaans meer kans om een hoger bedrag te kunnen lenen.

Lopende schulden: Als u al andere leningen of schulden heeft lopen, kan dit van invloed zijn op het bedrag dat u kunt lenen met een persoonlijke lening. Geldverstrekkers zullen kijken naar uw totale schuldquote om te bepalen hoeveel risico ze nemen bij het verstrekken van de lening.

Hoeveel kan ik precies lenen?

Het exacte bedrag dat u kunt lenen met een persoonlijke lening varieert per geldverstrekker en per individuele situatie. Over het algemeen bieden geldverstrekkers persoonlijke leningen aan variërend van enkele honderden tot tienduizenden euro’s.

Het is belangrijk om niet meer te lenen dan nodig is en om rekening te houden met uw terugbetalingscapaciteit. Zorg ervoor dat u realistisch bent over wat u maandelijks kunt missen voor de aflossingen, zodat u niet in financiële problemen komt.

Besluit

Een persoonlijke lening kan een handige manier zijn om grote aankopen te financieren of onvoorziene kosten op te vangen. Door rekening te houden met uw financiële situatie en verantwoordelijk te plannen, kunt u bepalen wat voor u het juiste leenbedrag is en zo verstandige financiële beslissing nemen.


Veelgestelde Vragen over Persoonlijke Leningen: Wat en Hoeveel Kan Ik Lenen?

  1. Hoeveel mag je lenen persoonlijke lening?
  2. Hoeveel kan ik lenen met eigen inbreng?
  3. Wat valt onder een persoonlijke lening?
  4. Kan ik 10.000 euro lenen met een persoonlijke lening?
  5. Hoeveel kan ik lenen persoonlijke lening?
  6. Kan ik geld lenen als ik al een lening hebt?
  7. Hoe weet je of je geld kan lenen?
  8. Waar wordt naar gekeken bij een persoonlijke lening?
  9. Hoeveel kan je lenen met een persoonlijke lening?
  10. Waar kan ik een persoonlijke lening voor gebruiken?
  11. Hoeveel van je loon mag je lenen?
  12. Hoe weet je hoeveel geld je kan lenen?
  13. Wat aanleveren persoonlijke lening?
  14. Hoeveel kan ik lenen persoonlijk?
  15. Hoeveel persoonlijke leningen mag je hebben?
  16. Hoeveel mag je maximaal lenen voor een persoonlijke lening?
  17. Hoeveel maximaal lenen voor een persoonlijke lening?
  18. Wat kan ik persoonlijk lenen?
  19. Hoeveel kan ik lenen met mijn loon persoonlijke lening?
  20. Wat kan ik lenen op basis van mijn inkomen?
  21. Hoe weet ik wat ik maximaal kan lenen?
  22. Hoeveel moet ik verdienen om €150.000 te lenen?
  23. Wat kost 10.000 euro lenen per maand?
  24. Wat kan ik maximaal lenen persoonlijke lening?
  25. Hoeveel van mijn loon kan ik lenen?
  26. Welk bedrag kan ik lenen?
  27. Kan ik nog een lening krijgen als ik al een lening heb?

Hoeveel mag je lenen persoonlijke lening?

Een veelgestelde vraag over persoonlijke leningen is: “Hoeveel mag je lenen met een persoonlijke lening?” Het bedrag dat je kunt lenen met een persoonlijke lening wordt bepaald door verschillende factoren, waaronder je inkomen, kredietgeschiedenis en lopende schulden. Geldverstrekkers evalueren deze elementen om te bepalen welk bedrag zij verantwoord kunnen uitlenen. Over het algemeen varieert het leenbedrag voor persoonlijke leningen van enkele honderden tot tienduizenden euro’s, afhankelijk van je individuele situatie en de geldverstrekker. Het is belangrijk om realistisch te zijn over je terugbetalingscapaciteit en alleen te lenen wat je comfortabel kunt terugbetalen om financiële problemen te voorkomen.

Hoeveel kan ik lenen met eigen inbreng?

Met betrekking tot de vraag “Hoeveel kan ik lenen met eigen inbreng?” is het belangrijk om te begrijpen dat uw eigen inbreng een positieve invloed kan hebben op het bedrag dat u kunt lenen met een persoonlijke lening. Geldverstrekkers zien een eigen inbreng vaak als een teken van financiële stabiliteit en betrokkenheid bij de lening, wat uw kredietwaardigheid kan versterken. Door een deel van het benodigde bedrag zelf in te brengen, kunt u mogelijk een hoger leenbedrag verkrijgen of gunstigere voorwaarden onderhandelen. Het tonen van eigen inbreng kan dus gunstig zijn bij het aanvragen van een persoonlijke lening en kan helpen om uw financiële doelstellingen te realiseren.

Wat valt onder een persoonlijke lening?

Een persoonlijke lening is een financieel product waarbij u een vast bedrag leent dat u in gelijke termijnen terugbetaalt, meestal met een vooraf bepaalde rentevoet. Wat onder een persoonlijke lening valt, zijn de specifieke doeleinden waarvoor u het geleende geld kunt gebruiken. Typische voorbeelden van wat onder een persoonlijke lening valt, zijn het financieren van grote aankopen zoals een auto, renovaties aan uw huis, het consolideren van schulden of het bekostigen van medische kosten. Het is belangrijk om te onthouden dat de bestemming van het geleende geld bij een persoonlijke lening over het algemeen vrij is en flexibiliteit biedt aan de lener om het naar eigen inzicht te besteden binnen de afgesproken voorwaarden.

Kan ik 10.000 euro lenen met een persoonlijke lening?

Ja, het is mogelijk om 10.000 euro te lenen met een persoonlijke lening, afhankelijk van uw financiële situatie en de voorwaarden van de geldverstrekker. Het exacte bedrag dat u kunt lenen, inclusief 10.000 euro, hangt af van factoren zoals uw inkomen, kredietgeschiedenis en lopende schulden. Het is belangrijk om een realistische inschatting te maken van uw terugbetalingscapaciteit voordat u een persoonlijke lening afsluit om ervoor te zorgen dat u de lening comfortabel kunt terugbetalen binnen de gestelde termijnen.

Hoeveel kan ik lenen persoonlijke lening?

Een veelgestelde vraag met betrekking tot persoonlijke leningen is: “Hoeveel kan ik lenen met een persoonlijke lening?” Het bedrag dat u kunt lenen met een persoonlijke lening hangt af van diverse factoren, zoals uw inkomen, kredietgeschiedenis en lopende schulden. Geldverstrekkers evalueren deze aspecten om te bepalen welk bedrag zij bereid zijn u te lenen. Het is essentieel om realistisch te blijven over uw terugbetalingscapaciteit en niet meer te lenen dan nodig is om financiële problemen te voorkomen. Het exacte leenbedrag varieert per geldverstrekker en per individuele situatie, dus het is raadzaam om zorgvuldig uw financiële behoeften en mogelijkheden te overwegen voordat u een persoonlijke lening afsluit.

Kan ik geld lenen als ik al een lening hebt?

Ja, het is mogelijk om geld te lenen als u al een lening heeft lopen. Echter, het hebben van meerdere leningen kan van invloed zijn op het bedrag dat u kunt lenen met een persoonlijke lening. Geldverstrekkers zullen uw totale schuldquote evalueren, inclusief alle lopende leningen en schulden, om te bepalen hoeveel risico ze bereid zijn te nemen bij het verstrekken van een nieuwe lening. Het is belangrijk om realistisch te blijven over uw financiële situatie en ervoor te zorgen dat u de nieuwe lening kunt terugbetalen naast eventuele bestaande verplichtingen. Het kan verstandig zijn om advies in te winnen bij een financieel adviseur voordat u besluit om een nieuwe lening af te sluiten als u al andere leningen heeft lopen.

Hoe weet je of je geld kan lenen?

Om te bepalen of je geld kunt lenen met een persoonlijke lening, zijn er verschillende factoren waarmee rekening moet worden gehouden. Geldverstrekkers zullen onder andere kijken naar je inkomen, kredietgeschiedenis, lopende schulden en terugbetalingscapaciteit om te bepalen of je in aanmerking komt voor een lening en hoeveel je kunt lenen. Het is belangrijk om realistisch te zijn over je financiële situatie en om een zorgvuldige afweging te maken voordat je besluit om een lening aan te vragen. Het raadplegen van een financieel adviseur kan ook helpen bij het beoordelen van je leencapaciteit en het nemen van verstandige financiële beslissingen.

Waar wordt naar gekeken bij een persoonlijke lening?

Bij het aanvragen van een persoonlijke lening wordt er naar verschillende factoren gekeken om te bepalen hoeveel u kunt lenen. Geldverstrekkers zullen onder andere uw inkomen, kredietgeschiedenis en lopende schulden evalueren. Uw inkomen speelt een belangrijke rol, aangezien dit aangeeft hoeveel u maandelijks kunt besteden aan de aflossing van de lening. Daarnaast wordt uw kredietgeschiedenis beoordeeld om uw betalingsgedrag en kredietwaardigheid te bepalen. Eventuele lopende schulden worden ook in overweging genomen, aangezien geldverstrekkers willen weten of u in staat bent om de nieuwe lening terug te betalen naast uw bestaande verplichtingen. Deze factoren samen bepalen hoeveel u kunt lenen met een persoonlijke lening.

Hoeveel kan je lenen met een persoonlijke lening?

Met een persoonlijke lening kunt u doorgaans bedragen lenen die variëren van enkele honderden tot tienduizenden euro’s, afhankelijk van verschillende factoren zoals uw inkomen, kredietgeschiedenis en lopende schulden. Het exacte bedrag dat u kunt lenen wordt bepaald door de geldverstrekker en uw individuele financiële situatie. Het is essentieel om realistisch te blijven over wat u maandelijks kunt terugbetalen en om ervoor te zorgen dat het geleende bedrag binnen uw financiële mogelijkheden valt. Het is verstandig om een zorgvuldige afweging te maken voordat u besluit hoeveel u wilt lenen met een persoonlijke lening.

Waar kan ik een persoonlijke lening voor gebruiken?

Een persoonlijke lening kan voor verschillende doeleinden worden gebruikt, afhankelijk van uw behoeften en financiële doelen. Veel mensen kiezen ervoor om een persoonlijke lening te gebruiken voor het financieren van grote aankopen zoals een auto, verbouwingen aan hun huis, het betalen van medische kosten of het consolideren van bestaande schulden. Het is belangrijk om te onthouden dat een persoonlijke lening een vast bedrag is dat in termijnen moet worden terugbetaald, dus het is verstandig om deze lening te gebruiken voor zaken die echt nodig zijn en waarvoor u een duidelijk plan heeft voor de terugbetaling.

Hoeveel van je loon mag je lenen?

Het bedrag dat je kunt lenen met een persoonlijke lening hangt af van verschillende factoren, waaronder je inkomen. Een veelgestelde vraag is: hoeveel van je loon mag je lenen? Geldverstrekkers hanteren doorgaans richtlijnen waarbij ze kijken naar het percentage van je inkomen dat beschikbaar is voor de maandelijkse aflossingen. Over het algemeen wordt geadviseerd om niet meer dan 30-40% van je netto maandinkomen te besteden aan leningaflossingen, inclusief alle lopende leningen die je hebt. Het is belangrijk om realistisch te zijn over wat je kunt terugbetalen en om ervoor te zorgen dat je financiële stabiliteit behoudt bij het aangaan van een persoonlijke lening.

Hoe weet je hoeveel geld je kan lenen?

Om te bepalen hoeveel geld je kunt lenen met een persoonlijke lening, is het belangrijk om naar verschillende factoren te kijken. Geldverstrekkers zullen onder andere je inkomen, je kredietgeschiedenis en eventuele lopende schulden evalueren om te bepalen welk bedrag ze bereid zijn uit te lenen. Door deze informatie in overweging te nemen, kunnen zij een inschatting maken van het maximale leenbedrag dat voor jou haalbaar is. Het is verstandig om realistisch te zijn over wat je maandelijks kunt missen voor de aflossingen en om alleen te lenen wat je daadwerkelijk nodig hebt en kunt terugbetalen. Zo kun je verantwoordelijk omgaan met het afsluiten van een persoonlijke lening en financiële problemen voorkomen.

Wat aanleveren persoonlijke lening?

Wanneer u een persoonlijke lening aanvraagt, zijn er bepaalde documenten en informatie die u moet aanleveren om uw aanvraag te ondersteunen. De exacte vereisten kunnen variëren afhankelijk van de geldverstrekker, maar over het algemeen wordt gevraagd om bewijs van inkomen, identificatiebewijs zoals een identiteitskaart of paspoort, bewijs van adres zoals een recente factuur of bankafschrift, en mogelijk ook informatie over eventuele bestaande schulden. Door deze documenten tijdig en volledig aan te leveren, kunt u het proces van uw persoonlijke leningaanvraag soepel laten verlopen en de kans vergroten dat uw aanvraag wordt goedgekeurd.

Hoeveel kan ik lenen persoonlijk?

“Het bedrag dat u kunt lenen met een persoonlijke lening hangt af van verschillende factoren, zoals uw inkomen, kredietgeschiedenis en lopende schulden. Geldverstrekkers evalueren deze elementen om te bepalen hoeveel risico ze bereid zijn te nemen bij het verstrekken van de lening. Over het algemeen varieert het leenbedrag voor een persoonlijke lening tussen enkele honderden tot tienduizenden euro’s, afhankelijk van uw individuele situatie en de geldverstrekker.”

Hoeveel persoonlijke leningen mag je hebben?

Het aantal persoonlijke leningen dat je mag hebben, kan variëren afhankelijk van de geldverstrekker en je financiële situatie. Over het algemeen is het mogelijk om meerdere persoonlijke leningen af te sluiten, maar het is belangrijk om verantwoordelijk te handelen en rekening te houden met je totale schuldenlast en terugbetalingscapaciteit. Het hebben van te veel leningen kan leiden tot financiële stress en problemen met het bijhouden van de aflossingen. Het is daarom verstandig om zorgvuldig te overwegen hoeveel leningen je nodig hebt en of je in staat bent om ze op een verantwoorde manier terug te betalen.

Hoeveel mag je maximaal lenen voor een persoonlijke lening?

Voor een persoonlijke lening is er geen vast maximumbedrag dat je kunt lenen, aangezien dit afhankelijk is van verschillende factoren zoals je inkomen, kredietgeschiedenis en lopende schulden. Geldverstrekkers zullen je financiële situatie evalueren om te bepalen hoeveel je verantwoord kunt lenen. Over het algemeen bieden geldverstrekkers persoonlijke leningen aan variërend van enkele honderden tot tienduizenden euro’s. Het is belangrijk om realistisch te blijven over wat je maandelijks kunt terugbetalen en om niet meer te lenen dan nodig is, om financiële problemen te voorkomen.

Hoeveel maximaal lenen voor een persoonlijke lening?

Het maximale bedrag dat u kunt lenen voor een persoonlijke lening wordt bepaald door verschillende factoren, waaronder uw inkomen, kredietgeschiedenis en lopende schulden. Geldverstrekkers zullen uw financiële situatie evalueren om te bepalen welk bedrag zij verantwoord achten om aan u uit te lenen. Over het algemeen bieden geldverstrekkers persoonlijke leningen aan variërend van enkele honderden tot tienduizenden euro’s, afhankelijk van uw specifieke omstandigheden. Het is belangrijk om realistisch te blijven over wat u maandelijks kunt missen voor de aflossingen en om alleen te lenen wat u echt nodig heeft en kunt terugbetalen zonder in financiële problemen te komen.

Wat kan ik persoonlijk lenen?

“Wat kan ik persoonlijk lenen?” is een veelgestelde vraag bij het overwegen van een persoonlijke lening. Het bedrag dat u persoonlijk kunt lenen met een persoonlijke lening hangt af van verschillende factoren, zoals uw inkomen, kredietgeschiedenis en lopende schulden. Geldverstrekkers zullen uw financiële situatie evalueren om te bepalen hoeveel risico ze bereid zijn te nemen bij het verstrekken van de lening. Het is belangrijk om realistisch te zijn over uw terugbetalingscapaciteit en alleen te lenen wat u comfortabel kunt terugbetalen, om financiële problemen te voorkomen.

Hoeveel kan ik lenen met mijn loon persoonlijke lening?

Met betrekking tot de veelgestelde vraag “Hoeveel kan ik lenen met mijn loon voor een persoonlijke lening?” is het belangrijk om te begrijpen dat uw loon een cruciale factor is bij het bepalen van het leenbedrag dat u kunt verkrijgen. Geldverstrekkers zullen uw inkomen evalueren om te bepalen hoeveel u maandelijks kunt aflossen en welk bedrag u verantwoord kunt lenen. Over het algemeen geldt dat een hoger inkomen meer leenmogelijkheden biedt, maar ook andere factoren zoals uw uitgaven, kredietgeschiedenis en lopende schulden spelen een rol bij het bepalen van uw maximale leencapaciteit. Het is verstandig om realistisch te zijn over wat u kunt lenen op basis van uw loon en om ervoor te zorgen dat de maandelijkse aflossingen binnen uw budget passen om financiële problemen te voorkomen.

Wat kan ik lenen op basis van mijn inkomen?

Wanneer het gaat om de vraag “Wat kan ik lenen op basis van mijn inkomen?” is het belangrijk om te begrijpen dat geldverstrekkers uw inkomen als een cruciale factor beschouwen bij het bepalen van het leenbedrag dat u kunt krijgen met een persoonlijke lening. Over het algemeen geldt dat een hoger inkomen u meer leenmogelijkheden biedt, omdat geldverstrekkers vertrouwen hebben in uw vermogen om de lening terug te betalen. Het is echter essentieel om realistisch te blijven en alleen te lenen wat u comfortabel kunt terugbetalen, rekening houdend met uw lopende uitgaven en financiële verplichtingen. Het is altijd verstandig om uw financiële situatie zorgvuldig te evalueren voordat u beslist hoeveel u wilt lenen op basis van uw inkomen.

Hoe weet ik wat ik maximaal kan lenen?

Om te bepalen wat u maximaal kunt lenen met een persoonlijke lening, is het belangrijk om naar verschillende factoren te kijken. Geldverstrekkers zullen uw inkomen, kredietgeschiedenis en lopende schulden evalueren om uw terugbetalingscapaciteit te beoordelen. Op basis van deze informatie zullen zij bepalen welk bedrag zij u kunnen lenen. Het is verstandig om realistisch te zijn over uw financiële situatie en alleen te lenen wat u comfortabel kunt terugbetalen. Door goed inzicht te hebben in uw eigen financiën en door verantwoordelijk te plannen, kunt u bepalen wat voor u het maximale leenbedrag is dat past binnen uw budget en financiële doelen.

Hoeveel moet ik verdienen om €150.000 te lenen?

Om €150.000 te lenen met een persoonlijke lening, is het belangrijk om te weten dat geldverstrekkers verschillende factoren in overweging zullen nemen bij het bepalen van uw leencapaciteit. Over het algemeen geldt dat u een stabiel en voldoende inkomen moet hebben om een dergelijk hoog bedrag te kunnen lenen. Het exacte vereiste inkomen kan variëren afhankelijk van de geldverstrekker, maar meestal wordt verwacht dat uw inkomen toereikend is om de maandelijkse aflossingen op de lening te kunnen dragen, naast uw andere financiële verplichtingen. Het is raadzaam om contact op te nemen met verschillende geldverstrekkers om hun specifieke criteria en voorwaarden te bespreken voordat u besluit om een lening van €150.000 aan te vragen.

Wat kost 10.000 euro lenen per maand?

Het bedrag dat u maandelijks moet betalen bij het lenen van 10.000 euro met een persoonlijke lening hangt af van verschillende factoren, zoals de looptijd van de lening en de rentevoet die wordt toegepast. Over het algemeen geldt dat hoe langer de looptijd van de lening is, hoe lager het maandelijkse aflossingsbedrag zal zijn, maar hoe hoger de totale kosten over de hele looptijd zullen zijn door de rente. Het is belangrijk om een realistische inschatting te maken van wat u maandelijks kunt missen voor de aflossingen en om verschillende aanbieders te vergelijken om zo de beste voorwaarden te vinden die passen bij uw financiële situatie.

Wat kan ik maximaal lenen persoonlijke lening?

Wanneer het gaat om de vraag “Wat kan ik maximaal lenen met een persoonlijke lening?”, is het antwoord afhankelijk van verschillende factoren, zoals uw inkomen, kredietgeschiedenis en lopende schulden. Geldverstrekkers zullen uw financiële situatie evalueren om te bepalen hoeveel risico zij bereid zijn te nemen bij het verstrekken van een persoonlijke lening. Over het algemeen geldt dat hoe hoger uw inkomen en hoe beter uw kredietgeschiedenis, des te meer u in staat zult zijn om te lenen. Het is echter belangrijk om verantwoordelijk te lenen en alleen dat bedrag te lenen dat u comfortabel kunt terugbetalen, rekening houdend met uw financiële verplichtingen.

Hoeveel van mijn loon kan ik lenen?

Het bedrag dat u kunt lenen met een persoonlijke lening hangt af van verschillende factoren, waaronder uw inkomen. Geldverstrekkers zullen uw loon evalueren om te bepalen hoeveel u kunt lenen. Over het algemeen geldt dat hoe hoger uw inkomen is, hoe meer u kunt lenen. Het is belangrijk om realistisch te zijn over wat u maandelijks kunt missen voor de aflossingen, zodat u niet in financiële moeilijkheden komt. Het is verstandig om uw terugbetalingscapaciteit zorgvuldig te overwegen voordat u een persoonlijke lening afsluit.

Welk bedrag kan ik lenen?

Het bedrag dat u kunt lenen met een persoonlijke lening varieert afhankelijk van verschillende factoren, zoals uw inkomen, kredietgeschiedenis en lopende schulden. Geldverstrekkers zullen uw financiële situatie evalueren om te bepalen hoeveel risico ze bereid zijn te nemen bij het verstrekken van de lening. Over het algemeen bieden geldverstrekkers persoonlijke leningen aan variërend van enkele honderden tot tienduizenden euro’s. Het is echter belangrijk om realistisch te blijven over wat u maandelijks kunt missen voor de aflossingen en om niet meer te lenen dan nodig is om financiële problemen te voorkomen.

Kan ik nog een lening krijgen als ik al een lening heb?

Ja, het is mogelijk om nog een lening te krijgen als u al een lening heeft lopen. Geldverstrekkers zullen echter rekening houden met uw totale schuldquote en uw terugbetalingscapaciteit voordat ze beslissen of ze u een nieuwe lening willen verstrekken. Het hebben van meerdere leningen kan van invloed zijn op het bedrag dat u kunt lenen en de rentevoet die u aangeboden krijgt. Het is belangrijk om eerlijk te zijn over uw financiële situatie en verstandig te plannen voordat u besluit om een nieuwe lening aan te vragen.

Bereken uw ING Persoonlijke Lening: Kosten en Voorwaarden in Detail

Als u overweegt om een persoonlijke lening af te sluiten bij ING, is het belangrijk om vooraf de kosten en voorwaarden goed te begrijpen. Het berekenen van een persoonlijke lening bij ING kan u helpen om inzicht te krijgen in hoeveel u maandelijks zult moeten terugbetalen en wat de totale kosten zullen zijn.

Om uw persoonlijke lening bij ING te berekenen, moet u rekening houden met verschillende factoren, zoals het leenbedrag, de looptijd van de lening en de rentevoet. Deze elementen zullen allemaal van invloed zijn op het totale bedrag dat u uiteindelijk zult moeten terugbetalen.

Het is raadzaam om gebruik te maken van de online leningcalculator van ING om snel en eenvoudig een schatting te maken van uw maandelijkse aflossingen en de totale kosten van uw lening. Door verschillende scenario’s te berekenen, kunt u een beter beeld krijgen van wat voor u financieel haalbaar is.

Houd er rekening mee dat het belangrijk is om verantwoordelijk te lenen en alleen een lening af te sluiten als u zeker weet dat u deze kunt terugbetalen. Neem de tijd om alle voorwaarden en kosten grondig door te nemen voordat u een beslissing neemt.

Door uw persoonlijke lening bij ING zorgvuldig te berekenen en goed geïnformeerd te zijn over alle aspecten ervan, kunt u ervoor zorgen dat u financieel stabiel blijft en uw lening succesvol kunt aflossen.


Veelgestelde Vragen over het Berekenen van een Persoonlijke Lening bij ING (BE)

  1. Hoe kan ik mijn maandelijkse aflossingen voor een persoonlijke lening bij ING berekenen?
  2. Welke factoren beïnvloeden de kosten van een persoonlijke lening bij ING?
  3. Kan ik de looptijd van mijn persoonlijke lening aanpassen bij ING?
  4. Hoe wordt de rentevoet bepaald voor een persoonlijke lening bij ING?
  5. Zijn er extra kosten verbonden aan het afsluiten van een persoonlijke lening bij ING?
  6. Wat gebeurt er als ik mijn persoonlijke lening niet op tijd kan terugbetalen aan ING?

Hoe kan ik mijn maandelijkse aflossingen voor een persoonlijke lening bij ING berekenen?

Als u wilt weten hoe u uw maandelijkse aflossingen voor een persoonlijke lening bij ING kunt berekenen, zijn er enkele stappen die u kunt volgen. Allereerst moet u het gewenste leenbedrag en de looptijd van de lening bepalen. Vervolgens kunt u de actuele rentevoet van ING raadplegen om te zien welk tarief op dat moment van toepassing is. Met deze informatie kunt u gebruikmaken van de online leningcalculator van ING, waar u het leenbedrag, de looptijd en de rentevoet kunt invoeren om een schatting te krijgen van uw maandelijkse aflossingen. Door deze berekening uit te voeren, krijgt u een duidelijk overzicht van wat u maandelijks zult moeten terugbetalen en kunt u beter inschatten of dit bedrag binnen uw budget past.

Welke factoren beïnvloeden de kosten van een persoonlijke lening bij ING?

De kosten van een persoonlijke lening bij ING worden beïnvloed door verschillende factoren die van invloed zijn op het totale bedrag dat u uiteindelijk zult moeten terugbetalen. Enkele belangrijke factoren zijn het leenbedrag, de looptijd van de lening en de rentevoet. Hoe hoger het leenbedrag en hoe langer de looptijd, hoe meer u over het algemeen zult moeten terugbetalen. Daarnaast speelt de rentevoet een cruciale rol, aangezien deze bepaalt hoeveel kosten er aan uw lening verbonden zijn. Het is dus essentieel om deze factoren grondig te overwegen bij het berekenen van de kosten van een persoonlijke lening bij ING.

Kan ik de looptijd van mijn persoonlijke lening aanpassen bij ING?

Een veelgestelde vraag over het berekenen van een persoonlijke lening bij ING is of de looptijd van de lening kan worden aangepast. Bij ING is het in sommige gevallen mogelijk om de looptijd van uw persoonlijke lening aan te passen, maar dit is afhankelijk van verschillende factoren, zoals de voorwaarden van uw lening en uw financiële situatie. Het is belangrijk om contact op te nemen met ING en hun deskundige team om te bespreken of en hoe de looptijd van uw persoonlijke lening kan worden aangepast. Zij kunnen u voorzien van gedetailleerde informatie en advies op maat om u te helpen bij het nemen van de juiste beslissing.

Hoe wordt de rentevoet bepaald voor een persoonlijke lening bij ING?

De rentevoet voor een persoonlijke lening bij ING wordt bepaald op basis van verschillende factoren, waaronder de marktrente, het leenbedrag, de looptijd van de lening en uw kredietwaardigheid. ING hanteert een risicogebaseerde benadering bij het vaststellen van de rentevoet, wat betekent dat klanten met een hoger kredietrisico doorgaans een hogere rente zullen betalen. Het is belangrijk om te benadrukken dat ING transparant is over hoe de rentevoet wordt berekend en welke factoren hierbij een rol spelen. Door deze informatie te begrijpen, kunt u beter inschatten wat de kosten zullen zijn van uw persoonlijke lening en welke impact dit zal hebben op uw financiële situatie.

Zijn er extra kosten verbonden aan het afsluiten van een persoonlijke lening bij ING?

Ja, er kunnen extra kosten verbonden zijn aan het afsluiten van een persoonlijke lening bij ING. Naast de rente die u betaalt over het geleende bedrag, kunnen er ook administratieve kosten en eventuele kosten voor verzekeringen in rekening worden gebracht. Het is belangrijk om goed op de hoogte te zijn van alle mogelijke extra kosten voordat u een persoonlijke lening afsluit bij ING. Door transparantie en duidelijkheid te vragen over eventuele bijkomende kosten, kunt u een weloverwogen beslissing nemen en ervoor zorgen dat u niet voor verrassingen komt te staan tijdens de looptijd van uw lening.

Wat gebeurt er als ik mijn persoonlijke lening niet op tijd kan terugbetalen aan ING?

Als u uw persoonlijke lening bij ING niet op tijd kunt terugbetalen, is het belangrijk om zo snel mogelijk contact op te nemen met de bank om uw situatie uit te leggen. ING kan samen met u naar mogelijke oplossingen zoeken, zoals het treffen van een betalingsregeling of het herzien van de voorwaarden van de lening. Het is echter cruciaal om proactief te zijn en open te communiceren over eventuele financiële moeilijkheden die u ondervindt. Door tijdig actie te ondernemen en transparant te zijn over uw situatie, kunt u voorkomen dat de achterstand op uw lening verder oploopt en kunnen er passende maatregelen worden genomen om tot een haalbare oplossing te komen.

Hoe Maandlasten van een Persoonlijke Lening Berekenen: Een Gids voor Financiële Planning

Maandlasten Persoonlijke Lening Berekenen

Maandlasten Persoonlijke Lening Berekenen

Een persoonlijke lening kan een handige financiële oplossing zijn voor het realiseren van bepaalde doelen, zoals het financieren van een grote aankoop, het renoveren van uw huis of het consolideren van schulden. Voordat u echter een persoonlijke lening afsluit, is het belangrijk om de maandelijkse kosten ervan te berekenen, zodat u een goed inzicht krijgt in wat u kunt verwachten en of de lening binnen uw budget past.

Hoe Berekent U De Maandlasten?

De maandlasten van een persoonlijke lening worden bepaald door verschillende factoren, waaronder het leenbedrag, de looptijd van de lening en de rentevoet. Om de maandlasten te berekenen, kunt u gebruik maken van een online tool of zelf de volgende formule toepassen:

Maandlast = (Leningbedrag + (Leningbedrag x Rentevoet)) / Looptijd in maanden

Door deze formule toe te passen, krijgt u een idee van hoeveel u elke maand moet afbetalen voor uw persoonlijke lening. Het is belangrijk om realistisch te zijn over uw financiële situatie en ervoor te zorgen dat u deze maandlasten comfortabel kunt dragen zonder in financiële problemen te komen.

Waarom Is Het Belangrijk Om De Maandlasten Te Berekenen?

Het berekenen van de maandlasten van uw persoonlijke lening is essentieel om te voorkomen dat u zichzelf in financiële moeilijkheden brengt. Door vooraf een duidelijk beeld te hebben van wat de lening zal kosten en of u deze last kunt dragen, voorkomt u verrassingen en onvoorziene problemen in de toekomst.

Daarom raden we altijd aan om zorgvuldig uw financiële situatie te evaluerenen en grondig onderzoek te doen voordat u beslist om een persoonlijke lening af te sluiten. Zo kunt u met vertrouwen en gemoedsrust genieten van de voordelen die een persoonlijke lening met zich meebrengt.


5 Tips voor het Berekenen van de Maandlasten van een Persoonlijke Lening in België

  1. Bepaal je leenbedrag op basis van wat je echt nodig hebt, niet meer.
  2. Vergelijk de rentetarieven en voorwaarden van verschillende kredietverstrekkers.
  3. Houd rekening met bijkomende kosten zoals administratiekosten en verzekeringen.
  4. Kies een looptijd die past bij jouw financiële situatie en mogelijkheden.
  5. Zorg ervoor dat je de maandlasten van de lening kunt dragen zonder in financiële problemen te komen.

Bepaal je leenbedrag op basis van wat je echt nodig hebt, niet meer.

Het is verstandig om bij het berekenen van de maandlasten voor een persoonlijke lening uit te gaan van wat je daadwerkelijk nodig hebt, en niet meer dan dat. Door je leenbedrag zorgvuldig af te stemmen op je specifieke behoeften, voorkom je onnodige financiële lasten en houd je de lening beheersbaar. Het is belangrijk om realistisch te blijven en alleen te lenen wat nodig is om je doel te bereiken, zodat je niet onnodig in de schulden komt. Het bepalen van een passend leenbedrag op basis van je werkelijke behoeften helpt bij het creëren van een gezonde financiële situatie op lange termijn.

Vergelijk de rentetarieven en voorwaarden van verschillende kredietverstrekkers.

Het is van essentieel belang om de rentetarieven en voorwaarden van verschillende kredietverstrekkers te vergelijken bij het berekenen van de maandlasten voor een persoonlijke lening. Door verschillende aanbieders te onderzoeken en hun rentetarieven en voorwaarden te vergelijken, kunt u een weloverwogen beslissing nemen en de lening kiezen die het beste aansluit bij uw financiële behoeften. Het vergelijken van kredietverstrekkers stelt u in staat om niet alleen de maandelijkse kosten te optimaliseren, maar ook om eventuele verborgen kosten of extra voordelen die elke aanbieder biedt, in overweging te nemen. Dit helpt u om een lening af te sluiten die gunstig is voor uw financiële situatie op lange termijn.

Houd rekening met bijkomende kosten zoals administratiekosten en verzekeringen.

Het is belangrijk om bij het berekenen van de maandlasten voor een persoonlijke lening rekening te houden met bijkomende kosten, zoals administratiekosten en verzekeringen. Deze extra kosten kunnen het totale bedrag dat u maandelijks moet aflossen beïnvloeden en dienen daarom in overweging te worden genomen bij het plannen van uw budget. Door deze bijkomende kosten op te nemen in uw berekeningen, krijgt u een realistischer beeld van wat de lening daadwerkelijk zal kosten en kunt u zich beter voorbereiden op de financiële verplichtingen die ermee gepaard gaan.

Kies een looptijd die past bij jouw financiële situatie en mogelijkheden.

Het is van essentieel belang om bij het berekenen van de maandlasten voor een persoonlijke lening een looptijd te kiezen die aansluit bij jouw financiële situatie en mogelijkheden. Een langere looptijd kan resulteren in lagere maandelijkse aflossingen, maar uiteindelijk betaal je meer rente over de gehele looptijd van de lening. Aan de andere kant kunnen kortere looptijden leiden tot hogere maandlasten, maar je bent sneller schuldenvrij en betaalt minder rente. Het is daarom verstandig om een evenwicht te vinden tussen het bedrag dat je maandelijks kunt missen en de totale kosten op lange termijn, zodat je een weloverwogen beslissing kunt nemen die past bij jouw financiële doelen.

Zorg ervoor dat je de maandlasten van de lening kunt dragen zonder in financiële problemen te komen.

Het is van cruciaal belang om ervoor te zorgen dat je de maandlasten van de lening kunt dragen zonder in financiële problemen te komen. Door realistisch te zijn over je financiële mogelijkheden en ervoor te zorgen dat de maandelijkse afbetalingen binnen je budget passen, voorkom je stress en onnodige financiële druk. Het berekenen van de maandlasten van een persoonlijke lening en ervoor zorgen dat deze comfortabel kunnen worden gedragen, is een verstandige stap om financiële stabiliteit te behouden en onaangename verrassingen te voorkomen.

Hoe de Maximale Persoonlijke Lening Berekenen: Een Gids voor Financiële Planning

Als u overweegt om een persoonlijke lening af te sluiten, is het belangrijk om te begrijpen wat de maximale lening is die u kunt aanvragen. Het berekenen van uw maximale persoonlijke lening helpt u om realistische verwachtingen te hebben en om uw financiële situatie goed in kaart te brengen.

Er zijn verschillende factoren die van invloed zijn op de maximale persoonlijke lening die u kunt krijgen. Een van de belangrijkste factoren is uw inkomen. Geldverstrekkers zullen uw inkomen evalueren om te bepalen hoeveel u zich kunt veroorloven om maandelijks terug te betalen. Over het algemeen geldt dat hoe hoger uw inkomen is, hoe hoger de maximale lening zal zijn die u kunt krijgen.

Daarnaast speelt ook uw kredietgeschiedenis een belangrijke rol bij het bepalen van uw maximale persoonlijke lening. Geldverstrekkers zullen kijken naar uw kredietwaardigheid en betalingsgeschiedenis om het risico van het verstrekken van een lening aan u te beoordelen. Een goede kredietgeschiedenis kan resulteren in een hogere maximale lening, terwijl een slechte kredietgeschiedenis kan leiden tot beperkingen.

Om uw maximale persoonlijke lening nauwkeurig te berekenen, kunt u gebruikmaken van online tools en calculators die beschikbaar zijn op de websites van geldverstrekkers. Door informatie zoals uw inkomen, uitgaven en schulden in te voeren, kunnen deze tools een schatting geven van de maximale lening die u zou kunnen krijgen.

Het is echter belangrijk op te merken dat het berekenen van uw maximale persoonlijke lening slechts een indicatie is en dat geldverstrekkers nog steeds hun eigen criteria hanteren bij het goedkeuren van leningen. Het is altijd verstandig om advies in te winnen bij financiële experts voordat u beslissingen neemt over het afsluiten van een persoonlijke lening.

Kortom, door uw maximale persoonlijke lening te berekenen en rekening te houden met verschillende factoren zoals inkomen en kredietgeschiedenis, kunt u zich voorbereiden op een verantwoorde financiële beslissing en ervoor zorgen dat de lening past binnen uw budget en behoeften.


Voordelen van het Berekenen van je Maximale Persoonlijke Lening

  1. Biedt inzicht
  2. Realistische verwachtingen
  3. Financiële planning
  4. Voorkomt overmatige schuldenlast
  5. Bespaart tijd
  6. Verhoogt kans op goedkeuring


Zeven Nadelen van het Berekenen van een Maximale Persoonlijke Lening in België

  1. 1. Kan leiden tot verleiding om meer te lenen dan nodig is.
  2. 2. Niet alle online tools en calculators zijn even nauwkeurig.
  3. 3. Het berekenen van de maximale lening geeft geen garantie op goedkeuring door geldverstrekkers.
  4. 4. Overmatig gebruik van calculators kan leiden tot verwarring en stress.
  5. 5. Uitkomsten kunnen variëren afhankelijk van de geldverstrekker en hun specifieke criteria.
  6. 6. Onvoldoende inzicht in alle kosten en voorwaarden verbonden aan de lening.
  7. 7. Het focussen op het maximaliseren van de lening kan ten koste gaan van financiële gezondheid op lange termijn.

Biedt inzicht

Het berekenen van uw maximale persoonlijke lening biedt inzicht in hoeveel u kunt lenen op basis van uw financiële situatie. Door deze berekening te maken, krijgt u een duidelijk beeld van het bedrag dat u kunt lenen en welke maandelijkse aflossingen haalbaar zijn binnen uw budget. Dit inzicht helpt u om realistische verwachtingen te hebben en om een weloverwogen beslissing te nemen bij het afsluiten van een persoonlijke lening. Het stelt u ook in staat om uw financiën beter te plannen en om eventuele risico’s te vermijden die kunnen ontstaan bij het aangaan van een te hoge schuld. Kortom, het berekenen van uw maximale persoonlijke lening is een waardevol hulpmiddel om grip te krijgen op uw financiële mogelijkheden en om verantwoorde financiële keuzes te maken.

Realistische verwachtingen

Het berekenen van uw maximale persoonlijke lening helpt u realistische verwachtingen te hebben over het bedrag dat u kunt lenen en terugbetalen. Door vooraf te weten hoeveel u maximaal kunt lenen op basis van uw inkomen en kredietgeschiedenis, voorkomt u teleurstellingen en onverwachte financiële lasten in de toekomst. Het stelt u in staat om een lening af te sluiten die past binnen uw financiële mogelijkheden, zodat u de lening op een verantwoorde manier kunt terugbetalen zonder in financiële problemen te komen. Het hebben van realistische verwachtingen is essentieel voor het nemen van weloverwogen beslissingen op het gebied van leningen en financiën.

Financiële planning

Het berekenen van uw maximale persoonlijke lening biedt een belangrijk voordeel op het gebied van financiële planning. Door inzicht te krijgen in hoeveel u maximaal kunt lenen, kunt u uw financiën beter plannen en budgetteren voor de toekomst. Dit stelt u in staat om realistische doelen te stellen en een duidelijk overzicht te hebben van uw financiële mogelijkheden. Op die manier kunt u verstandige beslissingen nemen over het afsluiten van een lening en ervoor zorgen dat deze past binnen uw bredere financiële strategie. Het berekenen van uw maximale persoonlijke lening helpt u dus om grip te krijgen op uw financiën en om verantwoorde keuzes te maken voor de lange termijn.

Voorkomt overmatige schuldenlast

Het berekenen van uw maximale persoonlijke lening kan helpen om overmatige schuldenlast te voorkomen. Door vooraf te bepalen hoeveel u maximaal kunt lenen op basis van uw inkomen en financiële situatie, voorkomt u dat u meer leent dan wat u zich daadwerkelijk kunt veroorloven terug te betalen. Op deze manier kunt u verantwoorde financiële beslissingen nemen en ervoor zorgen dat de lening binnen uw budget past, waardoor u financiële problemen op de lange termijn kunt voorkomen.

Bespaart tijd

Het berekenen van uw maximale persoonlijke lening biedt het voordeel van tijdsbesparing. Door vooraf te weten hoeveel u maximaal kunt lenen, kunt u gerichter op zoek gaan naar geldverstrekkers die aan uw financieringsbehoeften voldoen. Dit bespaart niet alleen tijd, maar stelt u ook in staat om efficiënter te werk te gaan bij het selecteren van de juiste leningsopties die binnen uw budget passen en aan uw specifieke eisen voldoen.

Verhoogt kans op goedkeuring

Een goed doordachte benadering bij het berekenen van uw maximale lening kan de kans vergroten dat uw aanvraag wordt goedgekeurd door geldverstrekkers. Door vooraf uw maximale leenbedrag te berekenen op basis van uw inkomen en kredietgeschiedenis, kunt u laten zien dat u verantwoordelijk en realistisch bent in uw financiële planning. Dit toont geldverstrekkers dat u goed heeft nagedacht over uw leningsbehoeften en dat u in staat bent om de lening terug te betalen. Het verhogen van de kans op goedkeuring door een zorgvuldige berekening van uw maximale persoonlijke lening is een slimme stap om uw financiële doelen te bereiken.

1. Kan leiden tot verleiding om meer te lenen dan nodig is.

Het berekenen van de maximale persoonlijke lening kan een valkuil vormen doordat het de verleiding kan vergroten om meer te lenen dan strikt noodzakelijk is. Wanneer mensen zien welk bedrag ze maximaal kunnen lenen op basis van hun inkomen en kredietgeschiedenis, bestaat het risico dat ze geneigd zijn om dit volledige bedrag te benutten, zelfs als ze eigenlijk minder nodig hebben. Dit kan leiden tot overmatige schuldenlast en financiële problemen op lange termijn. Het is daarom belangrijk om niet alleen naar de maximale leencapaciteit te kijken, maar ook naar de werkelijke behoeften en financiële situatie bij het afsluiten van een persoonlijke lening.

2. Niet alle online tools en calculators zijn even nauwkeurig.

Niet alle online tools en calculators zijn even nauwkeurig als het gaat om het berekenen van uw maximale persoonlijke lening. Het is belangrijk om in gedachten te houden dat deze tools slechts een schatting kunnen geven op basis van de informatie die u verstrekt. Verschillende geldverstrekkers hanteren verschillende criteria en formules bij het beoordelen van leningaanvragen, waardoor de daadwerkelijke maximale lening die u kunt krijgen kan variëren. Daarom is het verstandig om niet alleen te vertrouwen op online tools, maar ook om advies in te winnen bij financiële experts om een nauwkeuriger beeld te krijgen van wat voor u mogelijk is bij het afsluiten van een persoonlijke lening.

3. Het berekenen van de maximale lening geeft geen garantie op goedkeuring door geldverstrekkers.

Het berekenen van de maximale persoonlijke lening biedt geen garantie op goedkeuring door geldverstrekkers. Hoewel het nuttig is om een schatting te krijgen van het bedrag dat u mogelijk kunt lenen op basis van uw inkomen en kredietgeschiedenis, is het belangrijk om te onthouden dat geldverstrekkers hun eigen criteria hanteren bij het beoordelen van leningaanvragen. Zelfs als de berekende maximale lening binnen uw financiële mogelijkheden valt, kan het zijn dat een geldverstrekker besluit om uw aanvraag af te wijzen op basis van andere factoren zoals uw werkgeschiedenis, stabiliteit van inkomsten of andere financiële verplichtingen. Het is daarom verstandig om realistisch te blijven over de goedkeuringskansen en om vooraf onderzoek te doen naar de specifieke eisen van verschillende geldverstrekkers voordat u een definitieve beslissing neemt over het aanvragen van een persoonlijke lening.

4. Overmatig gebruik van calculators kan leiden tot verwarring en stress.

Het overmatig gebruik van calculators voor het berekenen van de maximale persoonlijke lening kan leiden tot verwarring en stress. Hoewel deze tools nuttig kunnen zijn om een indicatie te krijgen van uw leenmogelijkheden, kan het constant herhalen van berekeningen en het vergelijken van verschillende resultaten verwarrend worden. Dit kan uiteindelijk leiden tot onnodige stress en twijfel over uw financiële beslissingen. Het is daarom belangrijk om deze calculators met mate te gebruiken en om ook andere factoren, zoals uw persoonlijke financiële doelen en behoeften, in overweging te nemen bij het bepalen van de maximale persoonlijke lening die bij u past.

5. Uitkomsten kunnen variëren afhankelijk van de geldverstrekker en hun specifieke criteria.

Het berekenen van uw maximale persoonlijke lening kan een nadeel hebben, namelijk dat de uitkomsten kunnen variëren afhankelijk van de geldverstrekker en hun specifieke criteria. Verschillende geldverstrekkers hanteren verschillende normen en voorwaarden bij het beoordelen van leningaanvragen, wat kan resulteren in uiteenlopende maximale leenbedragen. Het is daarom mogelijk dat de maximale lening die u berekent bij de ene geldverstrekker anders is dan bij een andere, waardoor het lastig kan zijn om een eenduidig beeld te krijgen van wat u daadwerkelijk kunt lenen. Het is daarom verstandig om meerdere geldverstrekkers te raadplegen en advies in te winnen om een goed geïnformeerde beslissing te kunnen nemen over uw persoonlijke lening.

6. Onvoldoende inzicht in alle kosten en voorwaarden verbonden aan de lening.

Een belangrijk nadeel van het berekenen van de maximale persoonlijke lening is het risico op onvoldoende inzicht in alle kosten en voorwaarden die verbonden zijn aan de lening. Het is mogelijk dat bij het berekenen van de maximale lening enkel wordt gekeken naar het bedrag dat u kunt lenen op basis van uw inkomen en kredietgeschiedenis, zonder volledig rekening te houden met alle bijkomende kosten zoals rente, administratiekosten en verzekeringen. Hierdoor kan het voorkomen dat u uiteindelijk meer moet terugbetalen dan aanvankelijk verwacht, wat tot financiële verrassingen kan leiden. Het is daarom essentieel om niet alleen te focussen op de maximale leencapaciteit, maar ook om aandacht te besteden aan alle details en voorwaarden van de lening voordat u een beslissing neemt.

7. Het focussen op het maximaliseren van de lening kan ten koste gaan van financiële gezondheid op lange termijn.

Het focussen op het maximaliseren van de lening bij het berekenen van uw maximale persoonlijke lening kan ten koste gaan van uw financiële gezondheid op lange termijn. Door enkel te streven naar het verkrijgen van de hoogst mogelijke lening, loopt u het risico om meer te lenen dan nodig is of dan u zich daadwerkelijk kunt veroorloven terug te betalen. Dit kan leiden tot een grotere schuldenlast en financiële stress op lange termijn, waardoor uw financiële situatie instabiel kan worden. Het is daarom essentieel om niet alleen te kijken naar de maximale lening die u kunt krijgen, maar ook naar wat verantwoord is binnen uw budget en financiële doelen op lange termijn.

ING Autolening Berekenen: Ontdek de Kosten van uw Autofinanciering

Als u van plan bent om een ​​auto te kopen en overweegt om een lening af te sluiten, dan kan de ING autolening berekenen een handig hulpmiddel zijn om inzicht te krijgen in de mogelijke kosten en maandelijkse aflossingen. De ING biedt verschillende leningsopties aan voor de aankoop van een auto, en met hun online berekeningstool kunt u snel en eenvoudig een idee krijgen van wat u kunt verwachten.

Het berekenen van uw autolening bij de ING is eenvoudig. U hoeft alleen maar enkele gegevens in te voeren, zoals het gewenste leenbedrag, de looptijd van de lening en eventuele aanbetalingen die u wilt doen. Op basis van deze informatie zal de berekeningstool u laten zien wat uw maandelijkse aflossingen zouden zijn, samen met het totale bedrag dat u over de looptijd van de lening zult terugbetalen.

Het gebruik van de ING autolening berekenen kan u helpen bij het plannen van uw budget en het nemen van weloverwogen beslissingen met betrekking tot uw autolening. Door vooraf te weten wat u kunt verwachten, kunt u zich beter voorbereiden op de financiële verplichtingen die gepaard gaan met het kopen van een auto.

Als u geïnteresseerd bent in het afsluiten van een autolening bij de ING, is het raadzaam om hun website te bezoeken of contact op te nemen met een adviseur voor meer informatie over hun leningsopties, rentetarieven en voorwaarden. Met behulp van de ING autolening berekenen kunt u alvast een eerste stap zetten naar het realiseren van uw droomauto.


Veelgestelde Vragen over het Berekenen van een ING Autolening in België

  1. Welke bank heeft de goedkoopste autolening?
  2. Wat is de rentevoet voor een autolening bij ING?
  3. Welke bank heeft de laagste rente voor autolening?
  4. Hoeveel kan ik lenen voor een auto ING?
  5. Welke bank is het goedkoopste voor een autolening?
  6. Hoeveel kost een autolening van 10.000 euro?
  7. Is het verstandig om geld te lenen voor een auto?
  8. Wat kost een autolening van 10000?
  9. Hoeveel van je loon mag je lenen voor een auto?

Welke bank heeft de goedkoopste autolening?

Veel mensen vragen zich af welke bank de goedkoopste autolening aanbiedt. Bij het vergelijken van autoleningen is het belangrijk om niet alleen te kijken naar de rentevoeten, maar ook naar andere factoren zoals de looptijd van de lening, eventuele bijkomende kosten en de flexibiliteit van de voorwaarden. ING is een bekende bank die autoleningen aanbiedt en staat bekend om haar competitieve tarieven en transparante voorwaarden. Door gebruik te maken van tools zoals de ING autolening berekenen, kunt u snel en eenvoudig inzicht krijgen in wat deze bank te bieden heeft en of het voor u de beste optie is voor een goedkope autolening.

Wat is de rentevoet voor een autolening bij ING?

Een veelgestelde vraag over het berekenen van een autolening bij ING is: wat is de rentevoet voor een autolening bij ING? De rentevoet voor een autolening bij ING kan variëren afhankelijk van verschillende factoren, zoals het leenbedrag, de looptijd van de lening en uw persoonlijke financiële situatie. Het is belangrijk om te weten dat de rentevoet invloed heeft op de totale kosten van uw lening, dus het is verstandig om deze goed te begrijpen voordat u besluit om een autolening af te sluiten bij ING. U kunt contact opnemen met ING of hun website raadplegen voor actuele informatie over rentetarieven en voorwaarden voor autoleningen.

Welke bank heeft de laagste rente voor autolening?

Veel mensen vragen zich af welke bank de laagste rente biedt voor een autolening. Bij het vergelijken van verschillende banken op zoek naar de beste autolening, is het belangrijk om niet alleen naar de rentetarieven te kijken, maar ook naar andere factoren zoals de looptijd van de lening, eventuele bijkomende kosten en de flexibiliteit van de voorwaarden. ING is een populaire keuze voor autoleningen vanwege hun transparante tarieven en flexibele opties, maar het is altijd verstandig om meerdere banken te vergelijken om te zien welke bank de meest gunstige voorwaarden biedt die aansluiten bij uw behoeften en financiële situatie.

Hoeveel kan ik lenen voor een auto ING?

Een veelgestelde vraag met betrekking tot de ING autolening is: “Hoeveel kan ik lenen voor een auto bij ING?” Het maximale bedrag dat u kunt lenen voor de aankoop van een auto bij de ING is afhankelijk van verschillende factoren, zoals uw inkomen, kredietwaardigheid en de waarde van de auto die u wilt kopen. Om een nauwkeurig antwoord te krijgen op deze vraag, kunt u gebruikmaken van de handige online berekeningstool van ING om te zien welk leenbedrag binnen uw financiële mogelijkheden valt. Door uw gegevens in te voeren en verschillende scenario’s te bekijken, kunt u een beter inzicht krijgen in hoeveel u kunt lenen en wat voor impact dit zal hebben op uw maandelijkse aflossingen.

Welke bank is het goedkoopste voor een autolening?

Veel mensen vragen zich af welke bank het goedkoopste is voor een autolening. Bij het vergelijken van verschillende banken voor een autolening is het belangrijk om niet alleen naar de rentetarieven te kijken, maar ook naar andere factoren zoals de looptijd van de lening, eventuele extra kosten en de flexibiliteit van de voorwaarden. ING is een populaire keuze voor autoleningen vanwege hun competitieve rentetarieven en transparante voorwaarden. Door gebruik te maken van tools zoals de ING autolening berekenen, kunt u snel en gemakkelijk inzicht krijgen in wat u kunt verwachten bij het lenen van geld voor een auto bij ING.

Hoeveel kost een autolening van 10.000 euro?

Een veelgestelde vraag met betrekking tot het berekenen van een autolening bij ING is: “Hoeveel kost een autolening van 10.000 euro?” Het exacte bedrag dat u zult betalen voor een autolening van 10.000 euro bij ING hangt af van verschillende factoren, waaronder de looptijd van de lening en het rentepercentage dat op dat moment van toepassing is. Door gebruik te maken van de ING autolening berekenen tool kunt u snel een schatting krijgen van de maandelijkse aflossingen en het totale terug te betalen bedrag voor een lening van 10.000 euro, op basis van uw specifieke wensen en financiële situatie.

Is het verstandig om geld te lenen voor een auto?

Het is een veelgestelde vraag of het verstandig is om geld te lenen voor een auto. Het antwoord hangt af van verschillende factoren, zoals uw financiële situatie, de noodzaak van de auto en uw persoonlijke voorkeuren. Het lenen van geld voor een auto kan gunstig zijn als u de auto echt nodig heeft voor werk, gezin of andere belangrijke verplichtingen en als u de lening op een verantwoorde manier kunt terugbetalen. Het kan ook voordelig zijn als u profiteert van gunstige rentetarieven en flexibele aflossingsmogelijkheden. Aan de andere kant is het belangrijk om goed na te denken over de totale kosten van de lening, inclusief rente en eventuele bijkomende kosten, en om ervoor te zorgen dat het aflossen van de lening binnen uw budget past. Het is altijd aan te raden om advies in te winnen bij financiële experts voordat u besluit om geld te lenen voor een auto.

Wat kost een autolening van 10000?

Een veelgestelde vraag over het berekenen van een autolening bij ING is: wat kost een autolening van 10.000 euro? Het exacte kostenplaatje van een autolening van 10.000 euro kan variëren afhankelijk van factoren zoals de looptijd van de lening, het rentepercentage en eventuele bijkomende kosten. Door gebruik te maken van de ING autolening berekenen tool kunt u snel een nauwkeurige schatting krijgen van de maandelijkse aflossingen en het totale terug te betalen bedrag voor een lening van 10.000 euro. Zo kunt u goed geïnformeerd beslissingen nemen over uw financiële planning bij het kopen van een auto.

Hoeveel van je loon mag je lenen voor een auto?

Een veelgestelde vraag bij het berekenen van een autolening bij ING is: hoeveel van je loon mag je lenen voor een auto? Het antwoord op deze vraag hangt af van verschillende factoren, waaronder je inkomen, vaste lasten en financiële situatie. Over het algemeen wordt aanbevolen om niet meer dan 1/3 van je maandelijkse inkomen te besteden aan aflossingen voor leningen, inclusief een autolening. Dit percentage kan echter variëren afhankelijk van individuele omstandigheden en de specifieke leningsopties die beschikbaar zijn. Het is verstandig om vooraf een realistisch budget op te stellen en zorgvuldig te overwegen hoeveel je comfortabel kunt lenen en terugbetalen zonder in financiële problemen te komen.

Hoe de Aflossing van uw Lening Correct Berekenen

Als u een lening afsluit, is het belangrijk om te weten hoeveel u maandelijks moet aflossen. Het berekenen van de aflossing van een lening kan u helpen om uw financiën beter te plannen en ervoor te zorgen dat u de lening op tijd en volgens de voorwaarden terugbetaalt.

Er zijn verschillende factoren die van invloed zijn op de aflossing van een lening, zoals het leenbedrag, de looptijd van de lening en de rentevoet. Om de aflossing van uw lening te berekenen, kunt u gebruik maken van een online aflossingscalculator of zelf een eenvoudige formule toepassen.

Een veelgebruikte formule voor het berekenen van de maandelijkse aflossing van een lening is:

Aflossing per maand = (Leningbedrag + (Leningbedrag x Rentevoet)) / Looptijd in maanden

Met deze formule kunt u snel en eenvoudig berekenen hoeveel u elke maand moet aflossen om uw lening terug te betalen binnen de vastgestelde looptijd. Het is belangrijk om ook rekening te houden met eventuele extra kosten of boetes die kunnen gelden bij te late betalingen.

Door vooraf de aflossingen van uw lening te berekenen, kunt u een realistisch budget opstellen en ervoor zorgen dat u financieel stabiel blijft gedurende de looptijd van uw lening. Neem dus de tijd om uw aflossingen zorgvuldig te berekenen en plan uw financiën verstandig.


9 Tips voor het Berekenen van de Aflossing van je Lening

  1. Bepaal het totale geleende bedrag
  2. Controleer de rentevoet van de lening
  3. Kijk naar de looptijd van de lening
  4. Gebruik een online aflossingscalculator voor nauwkeurige berekeningen
  5. Houd rekening met eventuele extra kosten of boetes bij vervroegde aflossing
  6. Maak een aflossingsschema om georganiseerd te blijven
  7. Overweeg extra aflossingen om de totale kosten te verlagen
  8. Vraag advies aan een financieel expert indien nodig
  9. Blijf op de hoogte van eventuele wijzigingen in rentevoeten of voorwaarden

Bepaal het totale geleende bedrag

Het is essentieel om het totale geleende bedrag nauwkeurig te bepalen bij het berekenen van de aflossing van een lening. Door het exacte leenbedrag te kennen, kunt u de maandelijkse aflossingen correct berekenen en een realistisch terugbetalingsplan opstellen. Het totale geleende bedrag vormt de basis voor de berekening van de rente en bepaalt mede hoe lang u nodig heeft om de lening volledig af te lossen. Zorg er dus voor dat u het geleende bedrag nauwkeurig vaststelt voordat u begint met het berekenen van uw aflossingen, zodat u financiële verrassingen kunt voorkomen en uw lening succesvol kunt terugbetalen.

Controleer de rentevoet van de lening

Het is essentieel om de rentevoet van de lening te controleren bij het berekenen van de aflossing. De rentevoet is een cruciale factor die van invloed is op het totale bedrag dat u uiteindelijk zult terugbetalen. Een hogere rentevoet betekent dat u meer zult moeten aflossen over de looptijd van de lening, wat kan leiden tot hogere maandelijkse kosten. Door de rentevoet zorgvuldig te controleren en te vergelijken bij verschillende kredietverstrekkers, kunt u ervoor zorgen dat u een lening kiest met gunstige voorwaarden en lagere kosten op lange termijn. Het loont dus zeker om aandacht te besteden aan de rentevoet bij het berekenen van uw aflossingen en het kiezen van de juiste lening voor uw financiële behoeften.

Kijk naar de looptijd van de lening

Het is essentieel om goed te kijken naar de looptijd van de lening bij het berekenen van de aflossingen. De looptijd bepaalt namelijk hoe lang u maandelijks zal moeten aflossen en heeft een directe invloed op de totale kosten van de lening. Een kortere looptijd kan leiden tot hogere maandelijkse aflossingen, maar uiteindelijk betaalt u minder aan rente en bent u sneller schuldenvrij. Aan de andere kant kan een langere looptijd zorgen voor lagere maandelijkse aflossingen, maar het totale bedrag dat u betaalt aan rente zal hoger zijn. Het is daarom belangrijk om een balans te vinden tussen wat u maandelijks kunt aflossen en wat voor u financieel haalbaar is op lange termijn.

Gebruik een online aflossingscalculator voor nauwkeurige berekeningen

Als u nauwkeurige berekeningen wilt maken voor het aflossen van een lening, is het aan te raden om gebruik te maken van een online aflossingscalculator. Met behulp van een dergelijke tool kunt u snel en eenvoudig de maandelijkse aflossing van uw lening berekenen op basis van het leenbedrag, de rentevoet en de looptijd. Een online aflossingscalculator biedt u niet alleen gemak en snelheid, maar ook nauwkeurigheid in uw berekeningen, waardoor u een duidelijk inzicht krijgt in uw financiële verplichtingen en beter kunt plannen voor de toekomst.

Houd rekening met eventuele extra kosten of boetes bij vervroegde aflossing

Het is verstandig om bij het berekenen van de aflossing van een lening rekening te houden met eventuele extra kosten of boetes die kunnen gelden bij vervroegde aflossing. Sommige leningen kunnen voorwaarden bevatten die u verplichten om een boete te betalen als u de lening eerder wilt aflossen dan gepland. Door deze kosten op voorhand in overweging te nemen, kunt u een weloverwogen beslissing nemen over het aflossen van uw lening en onverwachte financiële verrassingen vermijden. Het is daarom belangrijk om de volledige voorwaarden van uw lening te begrijpen voordat u tot aflossing overgaat.

Maak een aflossingsschema om georganiseerd te blijven

Een handige tip bij het berekenen van de aflossing van een lening is om een aflossingsschema te maken. Door een overzichtelijk schema op te stellen, kunt u georganiseerd blijven en precies zien wanneer en hoeveel u elke maand moet aflossen. Het helpt u om uw financiën beter te plannen en ervoor te zorgen dat u geen betalingsachterstanden oploopt. Door regelmatig uw aflossingsschema bij te werken en te volgen, kunt u grip houden op uw lening en stress verminderen door duidelijkheid te creëren in uw financiële verplichtingen.

Overweeg extra aflossingen om de totale kosten te verlagen

Overweeg het maken van extra aflossingen om de totale kosten van uw lening te verlagen. Door extra betalingen te doen bovenop uw maandelijkse aflossingen, kunt u de looptijd van uw lening verkorten en daardoor rentekosten besparen. Het is een effectieve manier om sneller schuldenvrij te worden en financiële vrijheid te bereiken. Zorg ervoor dat u de voorwaarden van uw lening controleert om te zien of er boetes of beperkingen gelden voor extra aflossingen, zodat u optimaal kunt profiteren van deze strategie.

Vraag advies aan een financieel expert indien nodig

Als u twijfelt over het berekenen van de aflossing van uw lening, aarzel dan niet om advies in te winnen bij een financieel expert. Een professionele adviseur kan u helpen om de juiste berekeningen te maken en u begeleiden bij het opstellen van een realistisch aflossingsplan dat aansluit bij uw financiële situatie. Het is altijd verstandig om deskundig advies in te winnen wanneer het gaat om leningen en financiële verplichtingen, zodat u weloverwogen beslissingen kunt nemen en eventuele valkuilen kunt vermijden.

Blijf op de hoogte van eventuele wijzigingen in rentevoeten of voorwaarden

Het is essentieel om op de hoogte te blijven van eventuele wijzigingen in rentevoeten of voorwaarden wanneer u de aflossing van uw lening berekent. Rentetarieven kunnen variëren en kunnen van invloed zijn op het totale bedrag dat u moet terugbetalen. Door regelmatig de rentetarieven en voorwaarden te controleren, kunt u tijdig aanpassingen maken in uw aflossingsplan en financiële situatie. Het bijhouden van deze informatie helpt u om beter voorbereid te zijn en om onaangename verrassingen te voorkomen tijdens de looptijd van uw lening.

Hoe de Aflossing van een Lening Berekenen: Praktische Tips en Informatie

Als u een lening afsluit, is het belangrijk om te weten hoeveel u maandelijks moet aflossen. Het berekenen van de aflossing van een lening kan u helpen om uw financiën beter te beheren en ervoor te zorgen dat u op schema blijft met uw betalingen.

De aflossing van een lening wordt meestal berekend op basis van het geleende bedrag, de looptijd van de lening en de rentevoet. Er zijn verschillende manieren om de aflossing van een lening te berekenen, maar een veelgebruikte methode is het gebruik van een online aflossingscalculator.

Met een aflossingscalculator kunt u eenvoudig het maandelijkse aflossingsbedrag berekenen op basis van de bovenstaande factoren. U voert gewoon het geleende bedrag, de looptijd en de rentevoet in, en de calculator zal voor u het maandelijkse aflossingsbedrag berekenen.

Het is belangrijk om te onthouden dat hoe langer de looptijd van de lening en hoe hoger de rentevoet, hoe hoger het totale bedrag zal zijn dat u uiteindelijk terugbetaalt. Daarom is het verstandig om goed na te denken over uw leningsvoorwaarden voordat u zich verbindt tot een lening.

Door vooraf de aflossingen van uw lening te berekenen, kunt u realistische budgetten opstellen en ervoor zorgen dat u uw financiële verplichtingen kunt nakomen. Het kan ook helpen bij het plannen van eventuele extra betalingen om sneller schuldenvrij te worden.

Kortom, het berekenen van de aflossingen van uw lening is een essentiële stap in het beheer van uw financiën en kan u helpen om controle te houden over uw geldzaken.


7 Tips voor het Berekenen van de Aflossing van een Lening in België

  1. Bepaal het totale geleende bedrag
  2. Controleer de rentevoet van de lening
  3. Kijk naar de looptijd van de lening
  4. Gebruik een online aflossingstabel of rekenmachine
  5. Houd rekening met eventuele extra kosten zoals dossierkosten
  6. Overweeg vervroegde aflossingen om kosten te verlagen
  7. Vergelijk verschillende leningsopties voor de beste voorwaarden

Bepaal het totale geleende bedrag

Het bepalen van het totale geleende bedrag is een cruciale eerste stap bij het berekenen van de aflossing van een lening. Door precies te weten hoeveel geld u heeft geleend, kunt u nauwkeurig de maandelijkse aflossingen en de totale kosten van de lening inschatten. Het is belangrijk om realistisch te zijn over het bedrag dat u nodig heeft en om alleen te lenen wat u daadwerkelijk kunt terugbetalen. Door het totale geleende bedrag vast te stellen voordat u een lening aangaat, kunt u zichzelf beter voorbereiden op de financiële verplichtingen die gepaard gaan met het lenen van geld.

Controleer de rentevoet van de lening

Het is van essentieel belang om de rentevoet van de lening te controleren bij het berekenen van de aflossingen. De rentevoet heeft een directe invloed op het totale bedrag dat u uiteindelijk zult terugbetalen. Een hogere rentevoet betekent dat u meer zult betalen over de looptijd van de lening, terwijl een lagere rentevoet kan resulteren in lagere maandelijkse aflossingen en minder kosten op lange termijn. Door de rentevoet zorgvuldig te evalueren en te vergelijken bij verschillende leningsopties, kunt u een weloverwogen beslissing nemen en ervoor zorgen dat u niet meer betaalt dan nodig is voor uw lening.

Kijk naar de looptijd van de lening

Het is van cruciaal belang om goed te kijken naar de looptijd van de lening bij het berekenen van de aflossingen. De looptijd bepaalt niet alleen hoe lang u maandelijks zult aflossen, maar heeft ook invloed op het totale bedrag dat u uiteindelijk terugbetaalt. Een langere looptijd kan resulteren in lagere maandelijkse aflossingen, maar betekent vaak dat u meer rente zult betalen over de gehele periode. Het is daarom verstandig om een balans te vinden tussen het maandelijkse aflossingsbedrag en de totale kosten van de lening door zorgvuldig te overwegen welke looptijd het meest geschikt is voor uw financiële situatie.

Gebruik een online aflossingstabel of rekenmachine

Het gebruik van een online aflossingstabel of rekenmachine is een handige tip bij het berekenen van de aflossing van een lening. Met behulp van deze tools kunt u snel en eenvoudig het maandelijkse aflossingsbedrag bepalen op basis van verschillende leningsvoorwaarden, zoals het geleende bedrag, de looptijd en de rentevoet. Door gebruik te maken van een online aflossingstabel of rekenmachine, kunt u nauwkeurige berekeningen maken en beter inzicht krijgen in hoeveel u maandelijks moet aflossen. Dit kan u helpen om uw financiën effectief te plannen en ervoor te zorgen dat u uw lening op een haalbare manier terugbetaalt.

Houd rekening met eventuele extra kosten zoals dossierkosten

Het is belangrijk om bij het berekenen van de aflossing van een lening rekening te houden met eventuele extra kosten, zoals dossierkosten. Deze bijkomende kosten kunnen invloed hebben op het totale bedrag dat u uiteindelijk moet terugbetalen. Door deze extra kosten mee te nemen in uw berekeningen, krijgt u een realistischer beeld van de totale financiële verplichtingen die gepaard gaan met de lening. Het is verstandig om alle mogelijke kosten in overweging te nemen bij het plannen van uw aflossingen, zodat u niet voor verrassingen komt te staan en uw financiën goed kunt beheren.

Overweeg vervroegde aflossingen om kosten te verlagen

Het overwegen van vervroegde aflossingen op uw lening kan een slimme strategie zijn om kosten te verlagen. Door extra betalingen te doen bovenop uw maandelijkse aflossingen, kunt u de totale rentekosten verminderen en mogelijk de looptijd van de lening verkorten. Het is belangrijk om te controleren of er geen boetes of extra kosten verbonden zijn aan vervroegde aflossingen voordat u deze stap neemt. Als dit echter een optie is, kan het u helpen om sneller schuldenvrij te worden en geld te besparen op lange termijn.

Vergelijk verschillende leningsopties voor de beste voorwaarden

Het is verstandig om verschillende leningsopties te vergelijken om de beste voorwaarden te vinden bij het berekenen van de aflossing van een lening. Door verschillende leningen te vergelijken, zoals rentetarieven, looptijden en bijkomende kosten, kunt u een weloverwogen beslissing nemen die past bij uw financiële situatie. Het kan u helpen om geld te besparen op de lange termijn en ervoor zorgen dat u een lening kiest die goed aansluit bij uw behoeften en mogelijkheden.