
Onderhandse lening zonder vooruitbetaling: waarop moet u letten?
Onderhandse lening zonder vooruitbetaling: waarop moet u letten?
Wie onverwacht geld nodig heeft, zoekt soms naar een onderhandse lening zonder vooruitbetaling. Dat klinkt eenvoudig: u leent rechtstreeks van een particulier of kredietgever en betaalt geen bedrag vooraf om de lening te krijgen. Toch vraagt zo’n aanbod om voorzichtigheid. Vooral beloftes van snelle goedkeuring, zonder controle en tegen een vooraf te betalen “vrijgavekost” kunnen wijzen op oplichting.
Wat is een onderhandse lening?
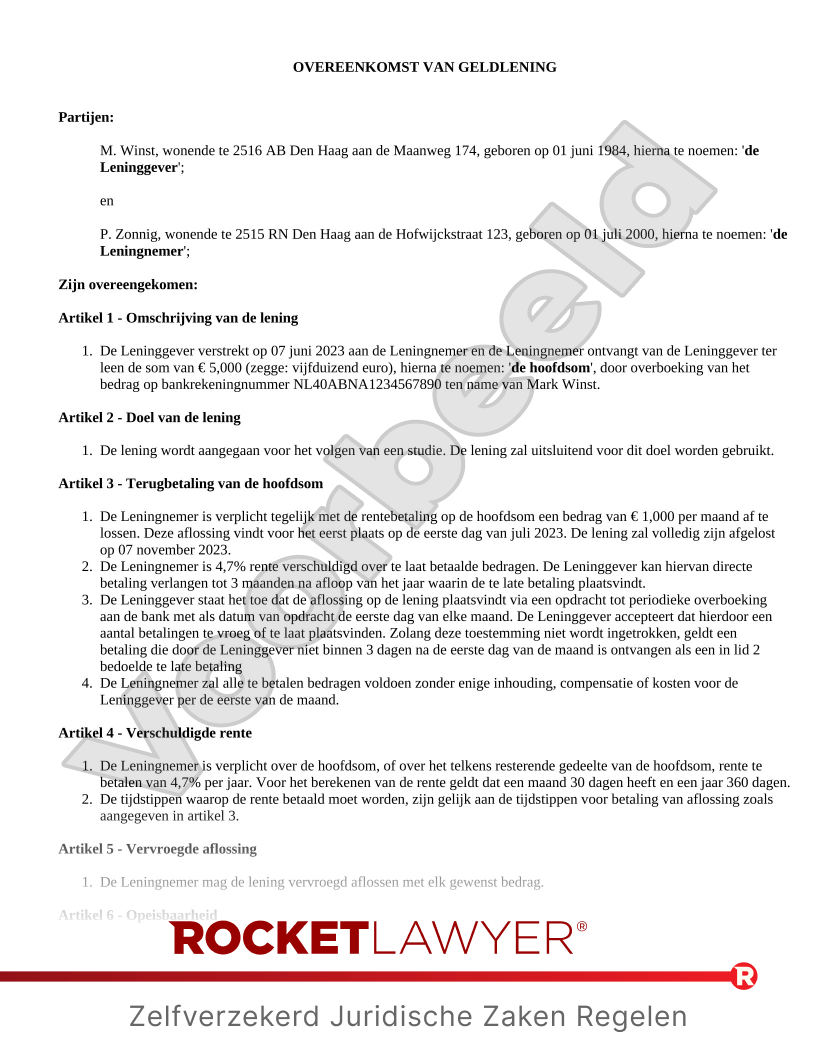
Een onderhandse lening is een lening die partijen onderling afspreken, zonder dat de afspraken via een notariële akte worden vastgelegd. Dat kan bijvoorbeeld gaan om een lening tussen familieleden of vrienden. De voorwaarden worden doorgaans opgenomen in een schriftelijke overeenkomst.
Leg daarin minstens vast:
- wie het geld uitleent en wie het leent;
- het geleende bedrag en de datum waarop het wordt uitbetaald;
- de rente, als die van toepassing is;
- de terugbetalingstermijn en de afgesproken aflossingen;
- wat er gebeurt bij een laattijdige betaling of een vervroegde terugbetaling.
Een onderhandse lening tussen particulieren is niet automatisch hetzelfde als een consumentenkrediet bij een professionele kredietgever. De regels kunnen verschillen naargelang wie de lening aanbiedt en hoe die wordt aangeboden. Controleer daarom welke regels op uw situatie van toepassing zijn.
Wat betekent “zonder vooruitbetaling”?
Met “zonder vooruitbetaling” wordt meestal bedoeld dat u geen bedrag moet storten vóór u de lening ontvangt. Wees bijzonder alert wanneer iemand vooraf geld vraagt voor bijvoorbeeld een dossierkost, verzekering, garantie, belasting, administratiekost of “vrijgave” van het krediet.
Een vooraf te betalen bedrag is op zich geen sluitend bewijs van fraude, maar het is wel een ernstig waarschuwingssignaal wanneer de reden onduidelijk is, de kosten niet helder in de overeenkomst staan of u gevraagd wordt snel te betalen. Stort geen geld voordat u de aanbieder en de voorwaarden onafhankelijk hebt gecontroleerd.
Zo herkent u mogelijke oplichting
- U krijgt een lening gegarandeerd: een aanbod zonder enige beoordeling van uw financiële situatie verdient extra controle.
- U moet eerst betalen: wees op uw hoede voor kosten die u vooraf moet overschrijven om het geld “vrij te maken”.
- Er is tijdsdruk: oplichters proberen u soms snel te laten beslissen of betalen.
- De aanbieder is moeilijk te controleren: ontbrekende contactgegevens, een niet-verifieerbaar adres of communicatie via uitsluitend sociale media zijn alarmsignalen.
- Betaling wordt gevraagd via ongebruikelijke kanalen: wees voorzichtig met contant geld, cryptomunten, cadeaubonnen of een rekening op naam van een derde.
- U moet gevoelige gegevens delen: geef nooit uw pincode, kaartgegevens of codes voor online bankieren door.
Controleer de aanbieder en de overeenkomst
Gaat het om een professionele kredietgever of kredietbemiddelaar, controleer dan of die in België over de vereiste registratie of toelating beschikt. U kunt daarvoor de officiële informatie van de FSMA en de FOD Economie raadplegen. Gebruik contactgegevens die u zelf via een officiële bron vindt, niet alleen de gegevens uit een advertentie of bericht.
Lees vóór u iets ondertekent de volledige overeenkomst. Let op het totale terug te betalen bedrag, de rente, eventuele kosten, de looptijd en de gevolgen van een betalingsachterstand. Vraag uitleg over elke kost die u niet begrijpt en neem de tijd om het aanbod met andere mogelijkheden te vergelijken.
Wat kunt u doen bij twijfel?
Stort geen geld en stuur geen kopie van uw identiteitskaart of bankgegevens zolang u twijfelt aan de aanbieder. Hebt u al betaald of gegevens gedeeld, neem dan zo snel mogelijk contact op met uw bank en meld de situatie bij de politie. In België kunt u verdachte online berichten ook melden via Safeonweb.
Een lening kan helpen om een tijdelijke uitgave op te vangen, maar maakt de totale financiële situatie niet altijd beter. Bekijk vooraf of de aflossingen haalbaar zijn binnen uw budget. Bij betalingsproblemen kunt u advies vragen aan een erkende dienst voor schuldbemiddeling of het OCMW van uw gemeente.
Besluit
Een onderhandse lening zonder vooruitbetaling kan een legitieme afspraak zijn, bijvoorbeeld tussen mensen die elkaar kennen, maar de benaming alleen biedt geen garantie. Controleer de aanbieder, zet alle afspraken duidelijk op papier en wees uiterst voorzichtig met verzoeken om vooraf geld te betalen. Een betrouwbare beslissing begint met voldoende informatie en de tijd om de voorwaarden rustig na te gaan.
Deze informatie is algemeen en vormt geen persoonlijk financieel of juridisch advies.
Onderhandse lening zonder vooruitbetaling in België: 8 veelgestelde vragen
- Wat is een onderhandse lening zonder vooruitbetaling?
- Is een onderhandse lening zonder vooruitbetaling wettelijk toegestaan in België?
- Moet ik vooraf kosten betalen om een onderhandse lening te krijgen?
- Hoe herken ik oplichting bij een aanbod voor een onderhandse lening?
- Welke afspraken moeten in een overeenkomst voor een onderhandse lening staan?
- Hoe controleer ik of een kredietgever of bemiddelaar betrouwbaar is?
- Wat kan ik doen als ik al vooraf geld heb betaald voor een lening?
- Welke alternatieven zijn er als ik dringend geld nodig heb maar geen lening kan krijgen?
Wat is een onderhandse lening zonder vooruitbetaling?
Een onderhandse lening zonder vooruitbetaling is een lening waarbij u rechtstreeks afspraken maakt met een particuliere uitlener en geen bedrag hoeft te betalen vóór u het geleende geld ontvangt. Leg de afspraken, zoals het leenbedrag, de rente en de terugbetalingstermijn, duidelijk schriftelijk vast. Wees voorzichtig als iemand vooraf geld vraagt voor dossierkosten, een verzekering of de vrijgave van de lening: controleer eerst grondig wie de aanbieder is en wat er in de overeenkomst staat.
Is een onderhandse lening zonder vooruitbetaling wettelijk toegestaan in België?
Ja, een onderhandse lening zonder vooruitbetaling is op zich wettelijk toegestaan in België. Of de lening aan de regels voldoet, hangt onder meer af van wie ze verstrekt en of het om een eenmalige privélening of professionele kredietverlening gaat. Bij een lening tussen particulieren is het verstandig de afspraken schriftelijk vast te leggen; professionele kredietgevers en kredietbemiddelaars moeten de toepasselijke Belgische regels volgen en over de vereiste toelating of registratie beschikken. Het ontbreken van een vooruitbetaling maakt een aanbod dus niet automatisch betrouwbaar: controleer altijd de aanbieder en de voorwaarden.
Moet ik vooraf kosten betalen om een onderhandse lening te krijgen?
Nee, u hoeft niet automatisch vooraf kosten te betalen om een onderhandse lening te krijgen. Een verzoek om eerst geld over te schrijven voor bijvoorbeeld een dossierkost, verzekering of “vrijgave” van de lening is een belangrijk waarschuwingssignaal, zeker als de kosten niet duidelijk in een schriftelijke overeenkomst staan. Betaal niets voordat u de uitlener en alle voorwaarden zorgvuldig hebt gecontroleerd.
Hoe herken ik oplichting bij een aanbod voor een onderhandse lening?
Oplichting bij een aanbod voor een onderhandse lening herkent u vaak aan beloftes van gegarandeerde goedkeuring zonder controle, sterke tijdsdruk of de vraag om vooraf kosten te betalen voor bijvoorbeeld een dossier, verzekering of “vrijgave” van het geld. Wees ook voorzichtig als de aanbieder moeilijk te controleren is, geen duidelijke schriftelijke overeenkomst voorlegt of betaling vraagt via cryptomunten, cadeaubonnen of een rekening op naam van iemand anders. Een vooruitbetaling bewijst niet automatisch dat het om fraude gaat, maar is wel een ernstig waarschuwingssignaal: betaal niet voordat u de aanbieder en alle voorwaarden onafhankelijk hebt gecontroleerd, en deel nooit uw pincode of codes voor online bankieren.
Welke afspraken moeten in een overeenkomst voor een onderhandse lening staan?
In een overeenkomst voor een onderhandse lening vermeldt u best de gegevens van de lener en de uitlener, het geleende bedrag en de datum van uitbetaling. Leg ook duidelijk vast of er rente of andere kosten zijn, wanneer en hoe de lening wordt terugbetaald, en wat er gebeurt bij een laattijdige betaling of vervroegde terugbetaling. Noteer de datum en laat beide partijen de overeenkomst ondertekenen; geef ieder een ondertekend exemplaar. Zorg dat alle afspraken helder en volledig zijn, zodat er achteraf geen misverstanden ontstaan.
Hoe controleer ik of een kredietgever of bemiddelaar betrouwbaar is?
Controleer eerst of de kredietgever of kredietbemiddelaar over de vereiste vergunning of registratie beschikt via de officiële registers van de FSMA. Zoek de onderneming zelf op en gebruik de contactgegevens op haar officiële website, niet alleen die uit een advertentie of bericht. Lees de volledige kredietovereenkomst aandachtig na en controleer onder meer de rente, alle kosten en het totale terug te betalen bedrag. Wees extra voorzichtig als u vooraf geld moet overschrijven om de lening “vrij te maken”, als er druk wordt gezet om snel te beslissen of als u gevraagd wordt uw pincode of codes voor online bankieren te delen.
Wat kan ik doen als ik al vooraf geld heb betaald voor een lening?
Hebt u al vooraf geld betaald om een lening te krijgen? Neem dan meteen contact op met uw bank en vraag of de betaling nog kan worden tegengehouden of teruggehaald. Bezorg geen extra geld en deel geen wachtwoorden, pincodes of codes voor online bankieren. Bewaar alle berichten, betalingsbewijzen en contactgegevens van de aanbieder en doe aangifte bij de politie. U kunt de verdachte aanbieding ook melden bij Safeonweb en, als het om een kredietaanbieder gaat, de informatie controleren of melden via de FSMA. Wees alert voor oplichters die beloven het verloren geld tegen betaling terug te halen.
Welke alternatieven zijn er als ik dringend geld nodig heb maar geen lening kan krijgen?
Als u dringend geld nodig hebt maar geen lening kunt krijgen, bespreek dan eerst met de schuldeiser of u de betaling kunt uitstellen of in termijnen kunt voldoen. U kunt ook nagaan of u recht hebt op een voorschot op uw loon, een uitkering of andere sociale steun, en contact opnemen met het OCMW van uw gemeente voor advies of mogelijke hulp. Bij een tijdelijke nood kan steun van familie of vrienden een optie zijn, maar spreek duidelijke afspraken af en zet die op papier. Vermijd dure noodkredieten en aanbiedingen waarbij u vooraf geld moet betalen. Kunt u uw rekeningen niet meer betalen, neem dan zo snel mogelijk contact op met een erkende dienst voor schuldbemiddeling.