Flexibele Financiële Oplossingen: Geld Lenen bij ING Bank

ING Bank Geld Lenen

ING Bank Geld Lenen: Flexibele Financiële Oplossingen

Als u op zoek bent naar een betrouwbare en flexibele manier om geld te lenen, dan is ING Bank wellicht de juiste keuze voor u. ING Bank staat bekend om zijn uitgebreide financiële diensten en biedt diverse leningsopties aan die kunnen voldoen aan uw specifieke behoeften.

Soorten Leningen bij ING Bank

ING Bank biedt verschillende soorten leningen aan, waaronder persoonlijke leningen, autoleningen, renovatieleningen en doorlopend krediet. Of u nu geld nodig heeft voor een grote aankoop, een onverwachte uitgave of een verbouwingsproject, bij ING Bank vindt u een passende oplossing.

Voordelen van Lenen bij ING Bank

Een van de voordelen van lenen bij ING Bank is de flexibiliteit die zij bieden. U kunt het geleende bedrag afstemmen op uw behoeften en terugbetalingscapaciteit. Bovendien hanteert ING Bank transparante voorwaarden en tarieven, zodat u precies weet waar u aan toe bent.

Hoe Een Lening Aanvragen bij ING Bank?

Het aanvragen van een lening bij ING Bank is eenvoudig en kan vaak online worden gedaan. U kunt via de website van ING Bank meer informatie vinden over de verschillende leningsopties en vervolgens een aanvraag indienen. Eenmaal goedgekeurd, kunt u snel over het geleende bedrag beschikken.

Conclusie

ING Bank biedt flexibele financiële oplossingen voor wie geld wil lenen met duidelijke voorwaarden en transparante tarieven. Of u nu behoefte heeft aan extra financiële ruimte of een specifiek project wilt realiseren, bij ING Bank kunt u rekenen op professionele ondersteuning en maatwerkadvies.


Zeven Voordelen van Geld Lenen bij ING Bank

  1. Flexibele leningsopties voor verschillende behoeften.
  2. Transparante voorwaarden en tarieven.
  3. Eenvoudig online aanvraagproces.
  4. Professionele ondersteuning en advies.
  5. Mogelijkheid tot afstemmen van geleend bedrag op terugbetalingscapaciteit.
  6. Snelle beschikbaarheid van het geleende bedrag bij goedkeuring.
  7. Betrouwbare en gerenommeerde bank met uitgebreide financiële diensten.


Drie nadelen van geld lenen bij ING Bank in België

  1. ING Bank hanteert mogelijk hogere rentetarieven in vergelijking met andere kredietverstrekkers.
  2. De goedkeuringsprocedure voor leningen bij ING Bank kan soms langer duren dan bij sommige concurrenten.
  3. ING Bank vereist mogelijk specifieke documentatie en informatie voor het aanvragen van een lening, wat extra administratieve lasten met zich mee kan brengen.

Flexibele leningsopties voor verschillende behoeften.

ING Bank biedt flexibele leningsopties aan die tegemoetkomen aan verschillende behoeften. Of u nu geld nodig heeft voor een grote aankoop, onverwachte kosten, renovaties of andere persoonlijke doeleinden, bij ING Bank vindt u leningen die aansluiten op uw specifieke situatie. Deze diversiteit aan leningsopties stelt klanten in staat om op een flexibele manier financiële ondersteuning te krijgen die aansluit bij hun individuele behoeften en terugbetalingscapaciteit.

Transparante voorwaarden en tarieven.

Een groot voordeel van geld lenen bij ING Bank is de transparantie van hun voorwaarden en tarieven. Bij ING Bank weet u altijd precies waar u aan toe bent, omdat zij duidelijk communiceren over de kosten en de condities van de lening. Deze transparantie zorgt ervoor dat u geen verrassingen tegenkomt en vol vertrouwen een weloverwogen beslissing kunt nemen bij het afsluiten van een lening.

Eenvoudig online aanvraagproces.

Het eenvoudige online aanvraagproces bij ING Bank voor het lenen van geld is een waardevol voordeel. Door de gebruiksvriendelijke en intuïtieve online aanvraagprocedure kunnen klanten snel en gemakkelijk een lening aanvragen vanuit het comfort van hun eigen huis. Dit bespaart niet alleen tijd, maar zorgt er ook voor dat het hele proces efficiënt en transparant verloopt. Klanten kunnen stap voor stap de benodigde informatie invoeren en binnen korte tijd te weten komen of hun leningaanvraag is goedgekeurd, waardoor ze direct duidelijkheid hebben over hun financiële mogelijkheden.

Professionele ondersteuning en advies.

Een van de voordelen van geld lenen bij ING Bank is de professionele ondersteuning en advies die zij bieden. Of u nu vragen heeft over de verschillende leningsopties, hulp nodig heeft bij het kiezen van de juiste lening voor uw situatie, of advies wilt over uw financiële planning, bij ING Bank kunt u rekenen op deskundige begeleiding. De ervaren medewerkers staan klaar om u te helpen met gepersonaliseerd advies en om al uw vragen te beantwoorden, zodat u weloverwogen beslissingen kunt nemen over uw lening en financiële toekomst.

Mogelijkheid tot afstemmen van geleend bedrag op terugbetalingscapaciteit.

Een belangrijk voordeel van geld lenen bij ING Bank is de mogelijkheid om het geleende bedrag af te stemmen op uw terugbetalingscapaciteit. Dit betekent dat u niet meer leent dan u zich daadwerkelijk kunt veroorloven terug te betalen, waardoor u financiële gemoedsrust behoudt. Door deze flexibiliteit biedt ING Bank een verantwoorde en op maat gemaakte benadering van lenen, wat bijdraagt aan een gezonde financiële situatie op lange termijn.

Snelle beschikbaarheid van het geleende bedrag bij goedkeuring.

Een belangrijk voordeel van geld lenen bij ING Bank is de snelle beschikbaarheid van het geleende bedrag bij goedkeuring. Zodra uw leningsaanvraag is goedgekeurd, kunt u vaak snel over het geleende bedrag beschikken. Dit zorgt voor een efficiënte en vlotte afhandeling, waardoor u snel kunt beschikken over het benodigde geld voor uw financiële doeleinden.

Betrouwbare en gerenommeerde bank met uitgebreide financiële diensten.

ING Bank is een betrouwbare en gerenommeerde bank met uitgebreide financiële diensten. Als een gevestigde naam in de financiële sector staat ING Bank bekend om zijn betrouwbaarheid en professionele dienstverlening. Met een breed scala aan financiële producten en services, waaronder leningen, biedt ING Bank klanten de zekerheid van kwaliteit en deskundigheid bij het vervullen van hun financiële behoeften.

ING Bank hanteert mogelijk hogere rentetarieven in vergelijking met andere kredietverstrekkers.

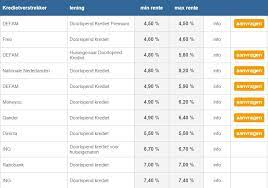
Een nadeel van geld lenen bij ING Bank is dat zij mogelijk hogere rentetarieven hanteren in vergelijking met andere kredietverstrekkers. Dit kan betekenen dat u uiteindelijk meer betaalt voor de lening dan bij concurrenten met lagere rentetarieven. Het is daarom belangrijk om de rentevoeten en voorwaarden van verschillende kredietverstrekkers te vergelijken voordat u een beslissing neemt over het afsluiten van een lening bij ING Bank.

De goedkeuringsprocedure voor leningen bij ING Bank kan soms langer duren dan bij sommige concurrenten.

De goedkeuringsprocedure voor leningen bij ING Bank kan soms langer duren dan bij sommige concurrenten. Dit kan leiden tot enige vertraging voor klanten die snel over het geleende bedrag willen beschikken. Het is belangrijk voor potentiële leningnemers om hier rekening mee te houden en eventueel alternatieve opties te overwegen als een snelle goedkeuring van de lening een prioriteit is.

ING Bank vereist mogelijk specifieke documentatie en informatie voor het aanvragen van een lening, wat extra administratieve lasten met zich mee kan brengen.

ING Bank geld lenen kan een nadeel hebben doordat de bank mogelijk specifieke documentatie en informatie vereist bij het aanvragen van een lening. Dit kan leiden tot extra administratieve lasten voor de aanvrager. Het verzamelen en aanleveren van de benodigde documenten kan tijdrovend zijn en extra inspanning vergen van de klant. Het is belangrijk om hiermee rekening te houden bij het overwegen van een lening bij ING Bank, aangezien dit aspect het proces enigszins kan vertragen en extra moeite kan vereisen.
Financier uw droomboot met een bootlening op maat

Artikel: Bootlening

Alles wat u moet weten over een bootlening

Een bootlening kan een uitstekende manier zijn om uw droom van het bezitten van een boot werkelijkheid te laten worden. Of u nu wilt genieten van ontspannen dagen op het water of avontuurlijke zeiltochten wilt maken, een boot kan u veel plezier en voldoening brengen. Maar voordat u het water op gaat, is het belangrijk om te begrijpen wat een bootlening inhoudt en waar u op moet letten.

Wat is een bootlening?

Een bootlening is een specifieke vorm van lening die wordt gebruikt om de aankoop van een boot te financieren. Net als bij andere leningen, leent u geld van een kredietverstrekker en betaalt u dit bedrag terug over een afgesproken periode, meestal met rente.

Belangrijke overwegingen bij het afsluiten van een bootlening

  • Leenbedrag: Bepaal hoeveel geld u nodig heeft om de boot te kopen en zorg ervoor dat u niet meer leent dan nodig is.
  • Rentevoet: Vergelijk de rentetarieven van verschillende kredietverstrekkers om de meest gunstige voorwaarden te vinden.
  • Looptijd: Kies een looptijd die past bij uw financiële situatie en zorg ervoor dat u de lening binnen redelijke termijn kunt terugbetalen.
  • Zekerheid: Sommige kredietverstrekkers kunnen vereisen dat de boot als onderpand dient voor de lening. Zorg ervoor dat u begrijpt welke garanties er worden gevraagd.
  • Voorwaarden: Lees alle voorwaarden en bepalingen van de leningsovereenkomst zorgvuldig door voordat u akkoord gaat.

Voordelen van een bootlening

Een bootlening biedt verschillende voordelen, waaronder:

  • Mogelijkheid om direct eigenaar te worden van de boot zonder grote spaarbedragen neer te leggen.
  • Spreiding van kosten over meerdere jaren door middel van maandelijkse afbetalingen.
  • Flexibele financieringsmogelijkheden die aansluiten bij uw budget en behoeften.

Kortom, met de juiste planning en inzicht kan een bootlening u helpen om uw maritieme avonturen tot leven te brengen. Vergeet echter niet om verantwoordelijk te lenen en alleen in zee te gaan met gerenommeerde kredietverstrekkers.


Veelgestelde Vragen over Bootleningen in België

  1. Wat is een bootlening en hoe werkt het?
  2. Welke documenten zijn nodig om een bootlening aan te vragen?
  3. Wat zijn de mogelijke rentetarieven voor een bootlening?
  4. Kan ik een bootlening krijgen met een negatieve BKR-registratie?
  5. Zijn er specifieke voorwaarden verbonden aan het gebruik van de boot als onderpand?
  6. Hoe lang duurt het doorgaans voordat een bootlening wordt goedgekeurd en uitbetaald?

Wat is een bootlening en hoe werkt het?

Een bootlening is een specifieke vorm van lening die wordt gebruikt om de aankoop van een boot te financieren. Het werkt op dezelfde manier als andere leningen, waarbij u geld leent van een kredietverstrekker en dit bedrag terugbetaalt over een afgesproken periode, meestal met rente. Het belangrijkste verschil is dat een bootlening specifiek gericht is op de financiering van een boot. Voordat u een bootlening afsluit, is het essentieel om de leenbedragen, rentetarieven, looptijd, eventuele zekerheden en alle voorwaarden zorgvuldig te overwegen om ervoor te zorgen dat het leningsproces soepel verloopt en past bij uw financiële situatie.

Welke documenten zijn nodig om een bootlening aan te vragen?

Om een bootlening aan te vragen, zijn er enkele essentiële documenten nodig om uw aanvraag te ondersteunen. Meestal worden de volgende documenten gevraagd bij het aanvragen van een bootlening: identiteitsbewijs, bewijs van inkomen (zoals loonstrookjes of belastingaangifte), bewijs van eigendom van de boot (indien beschikbaar), bankafschriften en eventuele andere relevante financiële documenten. Het verstrekken van deze documenten helpt de kredietverstrekker om uw kredietwaardigheid te beoordelen en om te bepalen of u in aanmerking komt voor een bootlening. Het is belangrijk om alle vereiste documenten nauwkeurig en tijdig te verstrekken om het goedkeuringsproces soepel te laten verlopen.

Wat zijn de mogelijke rentetarieven voor een bootlening?

De mogelijke rentetarieven voor een bootlening kunnen variëren afhankelijk van verschillende factoren, zoals de kredietwaardigheid van de lener, het leenbedrag, de looptijd van de lening en de huidige marktomstandigheden. Over het algemeen kunnen de rentetarieven voor bootleningen variëren van een paar procent tot een hoger percentage, afhankelijk van deze factoren. Het is belangrijk om verschillende kredietverstrekkers te vergelijken om de meest gunstige rentevoet te vinden die past bij uw financiële situatie en uw leningsbehoeften.

Kan ik een bootlening krijgen met een negatieve BKR-registratie?

Het verkrijgen van een bootlening met een negatieve BKR-registratie kan een uitdaging zijn, omdat kredietverstrekkers vaak de kredietwaardigheid van de aanvrager beoordelen voordat ze een lening goedkeuren. Een negatieve BKR-registratie kan wijzen op eerdere financiële problemen of betalingsachterstanden, wat het risico voor de kredietverstrekker kan verhogen. Sommige kredietverstrekkers kunnen echter nog steeds leningen verstrekken aan mensen met een negatieve BKR-registratie, maar dit kan gepaard gaan met striktere voorwaarden, hogere rentetarieven of de eis van extra zekerheden. Het is belangrijk om te begrijpen dat elke situatie uniek is en dat het verstandig is om advies in te winnen bij een financieel adviseur voordat u een beslissing neemt over het afsluiten van een bootlening met een negatieve BKR-registratie.

Zijn er specifieke voorwaarden verbonden aan het gebruik van de boot als onderpand?

Ja, er zijn specifieke voorwaarden verbonden aan het gebruik van de boot als onderpand bij het afsluiten van een bootlening. Kredietverstrekkers kunnen vereisen dat de boot die u wilt kopen als zekerheid dient voor de lening. Dit betekent dat als u niet in staat bent om de lening terug te betalen, de kredietverstrekker het recht heeft om de boot in beslag te nemen en te verkopen om hun geld terug te krijgen. Het is belangrijk om deze voorwaarden zorgvuldig te overwegen en ervoor te zorgen dat u begrijpt welke risico’s en verplichtingen hieraan verbonden zijn voordat u akkoord gaat met het gebruik van de boot als onderpand.

Hoe lang duurt het doorgaans voordat een bootlening wordt goedgekeurd en uitbetaald?

Het goedkeurings- en uitbetalingsproces van een bootlening kan variëren afhankelijk van de kredietverstrekker en de specifieke omstandigheden van de aanvrager. Over het algemeen kan het enkele dagen tot enkele weken duren voordat een bootlening wordt goedgekeurd en uitbetaald. De kredietverstrekker zal uw aanvraag beoordelen, uw financiële situatie controleren, en indien nodig aanvullende documenten opvragen. Zodra alle benodigde informatie is verstrekt en uw aanvraag is goedgekeurd, zal de uitbetaling van de lening doorgaans binnen enkele werkdagen plaatsvinden. Het is raadzaam om vooraf contact op te nemen met de kredietverstrekker om een realistische inschatting te krijgen van de doorlooptijd voor goedkeuring en uitbetaling van uw bootlening.

Financier uw bedrijf met een zakelijke lening met uw huis als onderpand

Zakelijke lening met huis als onderpand

Zakelijke lening met huis als onderpand: een overzicht

Een zakelijke lening met uw huis als onderpand kan een aantrekkelijke optie zijn voor ondernemers die op zoek zijn naar financiering voor hun bedrijf. In dit artikel zullen we de basisprincipes van deze financieringsvorm bespreken en de voor- en nadelen ervan belichten.

Wat is een zakelijke lening met huis als onderpand?

Bij een zakelijke lening met huis als onderpand gebruikt u de waarde van uw eigen woning of ander onroerend goed om een lening te verkrijgen voor uw bedrijf. Dit betekent dat u uw huis inzet als garantie voor de lening, wat de kredietverstrekker extra zekerheid biedt dat de lening wordt terugbetaald.

Voordelen van een zakelijke lening met huis als onderpand

  • Meestal lagere rentetarieven in vergelijking met ongedekte leningen, omdat het risico voor de kredietverstrekker lager is.
  • Mogelijkheid om grotere bedragen te lenen vanwege het gebruik van het waardevolle onderpand.
  • Leningen kunnen worden gebruikt voor verschillende zakelijke doeleinden, zoals investeringen, uitbreiding of cashflowbeheer.
  • Flexibele terugbetalingsvoorwaarden en langere looptijden zijn vaak beschikbaar.

Nadelen van een zakelijke lening met huis als onderpand

  • Risico op verlies van uw woning of eigendom als u niet in staat bent om aan de betalingsverplichtingen te voldoen.
  • Langere goedkeuringsprocessen en meer administratieve rompslomp in vergelijking met ongedekte leningen.
  • Uw privévermogen wordt blootgesteld aan risico’s die verband houden met uw bedrijfsactiviteiten.

Afsluitende gedachten

Een zakelijke lening met uw huis als onderpand kan een krachtig instrument zijn om uw bedrijf te financieren, maar het is belangrijk om zorgvuldig alle aspecten ervan te overwegen voordat u zich verbindt. Zorg ervoor dat u begrijpt welke risico’s en verplichtingen eraan verbonden zijn en overleg indien nodig met financiële adviseurs voordat u een beslissing neemt.


6 Essentiële Tips voor het Aanvragen van een Zakelijke Lening met je Huis als Onderpand in België

  1. Zorg ervoor dat je een realistische schatting van de waarde van je huis hebt voordat je een zakelijke lening met huis als onderpand aanvraagt.
  2. Vergelijk verschillende kredietverstrekkers om de beste voorwaarden en rentetarieven te vinden voor jouw zakelijke lening.
  3. Let op eventuele bijkomende kosten, zoals taxatie- en dossierkosten, bij het afsluiten van een zakelijke lening met huis als onderpand.
  4. Wees bewust van de risico’s
  5. Zorg ervoor dat je een duidelijk plan hebt voor het gebruik van de geleende gelden en hoe je deze zult terugbetalen om financiële problemen te voorkomen.
  6. Raadpleeg indien nodig een financieel adviseur of juridisch expert om ervoor te zorgen dat je volledig begrijpt wat er op het spel staat bij het aangaan van een zakelijke lening met huis als onderpand.

Zorg ervoor dat je een realistische schatting van de waarde van je huis hebt voordat je een zakelijke lening met huis als onderpand aanvraagt.

Het is essentieel om een realistische schatting van de waarde van je huis te hebben voordat je een zakelijke lening met huis als onderpand aanvraagt. Door een nauwkeurige inschatting te maken van de waarde van je woning, kun je beter beoordelen hoeveel kapitaal je kunt vrijmaken voor je bedrijf en welke leningsvoorwaarden realistisch zijn. Een te optimistische schatting kan leiden tot overfinanciering en onnodige risico’s, terwijl een te conservatieve benadering kan resulteren in beperkte financieringsmogelijkheden. Het is daarom verstandig om professionele taxateurs in te schakelen om de waarde van je huis objectief en nauwkeurig vast te stellen voordat je de leningsaanvraag indient.

Vergelijk verschillende kredietverstrekkers om de beste voorwaarden en rentetarieven te vinden voor jouw zakelijke lening.

Het is verstandig om verschillende kredietverstrekkers te vergelijken wanneer je overweegt een zakelijke lening met je huis als onderpand af te sluiten. Door het vergelijken van voorwaarden en rentetarieven van verschillende aanbieders, kun je de beste deal vinden die aansluit bij jouw behoeften en financiële situatie. Het nemen van de tijd om deze vergelijking te maken, kan helpen om kosten te besparen en ervoor te zorgen dat je een lening afsluit die goed past bij jouw zakelijke doelen.

Let op eventuele bijkomende kosten, zoals taxatie- en dossierkosten, bij het afsluiten van een zakelijke lening met huis als onderpand.

Bij het afsluiten van een zakelijke lening met uw huis als onderpand is het belangrijk om aandacht te besteden aan eventuele bijkomende kosten, zoals taxatie- en dossierkosten. Deze extra kosten kunnen de totale kosten van de lening beïnvloeden en dienen daarom in overweging te worden genomen bij het evalueren van de financiële haalbaarheid van de lening. Het is verstandig om deze kosten vooraf in kaart te brengen en te bespreken met de kredietverstrekker om verrassingen tijdens het proces te voorkomen.

Wees bewust van de risico’s

Het is essentieel om bewust te zijn van de risico’s die gepaard gaan met het gebruiken van uw huis als onderpand voor een zakelijke lening. Hoewel deze financieringsvorm voordelen kan bieden, zoals lagere rentetarieven en grotere leenmogelijkheden, brengt het ook het risico met zich mee dat u uw woning of eigendom verliest als u niet aan uw betalingsverplichtingen kunt voldoen. Het is daarom van groot belang om zorgvuldig de voorwaarden en consequenties te overwegen voordat u deze stap zet en indien nodig professioneel advies in te winnen.

Zorg ervoor dat je een duidelijk plan hebt voor het gebruik van de geleende gelden en hoe je deze zult terugbetalen om financiële problemen te voorkomen.

Het is essentieel om een duidelijk plan te hebben voor het gebruik van de geleende gelden en hoe je deze zult terugbetalen bij het overwegen van een zakelijke lening met je huis als onderpand. Door vooraf goed na te denken over waar de lening voor zal worden gebruikt en hoe je de aflossingen zult doen, kun je financiële problemen op lange termijn voorkomen. Het opstellen van een realistisch en haalbaar terugbetalingsplan is cruciaal om ervoor te zorgen dat de lening effectief wordt benut en dat je niet in de problemen komt met betalingsverplichtingen.

Raadpleeg indien nodig een financieel adviseur of juridisch expert om ervoor te zorgen dat je volledig begrijpt wat er op het spel staat bij het aangaan van een zakelijke lening met huis als onderpand.

Raadpleeg indien nodig een financieel adviseur of juridisch expert om ervoor te zorgen dat je volledig begrijpt wat er op het spel staat bij het aangaan van een zakelijke lening met huis als onderpand. Deze professionals kunnen je helpen om de mogelijke risico’s en verplichtingen in kaart te brengen, zodat je weloverwogen beslissingen kunt nemen die aansluiten bij jouw financiële situatie en zakelijke behoeften. Het is essentieel om goed geïnformeerd te zijn voordat je een dergelijke belangrijke financiële verplichting aangaat.

Snel Geld Nodig? Ontdek de Voordelen van een Flitslening!

Flitsleningen: Snel en Eenvoudig Geld Lenen in België

Een flitslening, ook wel bekend als een minilening of flitskrediet, is een snelle en eenvoudige manier om geld te lenen voor korte termijnbehoeften. Deze leningen zijn populair geworden vanwege hun snelheid en gemak, waardoor mensen in België snel financiële ondersteuning kunnen krijgen in noodsituaties.

Hoe werkt een flitslening? Het proces is meestal heel eenvoudig. U vult een online aanvraagformulier in met uw persoonlijke gegevens en het gewenste leenbedrag. Na goedkeuring ontvangt u het geld vaak binnen 24 uur op uw rekening. De terugbetalingstermijn varieert meestal van enkele dagen tot enkele weken, afhankelijk van de geldverstrekker.

Wat zijn de voordelen van een flitslening? Ten eerste is het gemak. U kunt online een lening aanvragen zonder gedoe met papierwerk of lange wachttijden. Bovendien zijn flitsleningen vaak beschikbaar voor mensen met een minder dan perfecte kredietgeschiedenis, omdat de bedragen doorgaans kleiner zijn en de looptijden korter.

Er zijn echter ook nadelen verbonden aan flitsleningen. Het rentepercentage kan hoger liggen dan bij traditionele leningen, waardoor het belangrijk is om de kosten goed te begrijpen voordat u akkoord gaat met de lening. Daarnaast kunnen herhaalde leningen leiden tot een schuldencyclus die moeilijk te doorbreken is.

Het is daarom belangrijk om verantwoord om te gaan met flitsleningen en ze alleen te gebruiken voor dringende financiële behoeften. Zorg ervoor dat u de voorwaarden begrijpt en dat u in staat bent om de lening tijdig terug te betalen om financiële problemen te voorkomen.

Kortom, flitsleningen kunnen een handige optie zijn voor mensen die snel wat extra geld nodig hebben, maar het is essentieel om bewust te blijven van de risico’s en verstandige beslissingen te nemen bij het aangaan van dergelijke leningen.


9 Voordelen van Flitsleningen: Snelheid, Gemak en Flexibiliteit

  1. Snelle goedkeuring
  2. Gemakkelijke aanvraag
  3. Geen kredietcontrole
  4. Flexibele bedragen
  5. Korte looptijd
  6. Beschikbaarheid in noodgevallen
  7. Online transacties
  8. Geen onderpand vereist
  9. Mogelijkheid om uw kredietscore te verbeteren


Nadelen van Flitsleningen: Hoge Rente, Korte Termijnen en Risico’s op Schulden

  1. Hoge rentepercentages vergeleken met traditionele leningen
  2. Korte terugbetalingstermijnen kunnen leiden tot financiële druk
  3. Herhaald gebruik kan resulteren in een schuldencyclus
  4. Mogelijkheid van extra kosten bij te late terugbetaling

Snelle goedkeuring

Een groot voordeel van flitsleningen is de snelle goedkeuring. Deze leningen worden vaak binnen enkele uren goedgekeurd, waardoor u snel toegang heeft tot het geld dat u nodig heeft. In noodsituaties waarbij directe financiële ondersteuning vereist is, kan de snelle goedkeuring van een flitslening een uitkomst zijn. Het stelt mensen in staat om snel te handelen en onverwachte kosten of uitgaven op te vangen zonder langdurige wachttijden.

Gemakkelijke aanvraag

Het gemak van een flitslening ligt in de eenvoudige aanvraagprocedure. Het hele proces kan online worden afgerond zonder de noodzaak van ingewikkeld papierwerk. Met slechts een paar klikken kunnen mensen in België snel en moeiteloos een lening aanvragen, waardoor het gedoe en de vertragingen die vaak gepaard gaan met traditionele leningen worden geëlimineerd. Dit maakt flitsleningen een handige optie voor diegenen die snel financiële ondersteuning nodig hebben in noodsituaties.

Geen kredietcontrole

Flitsleningen bieden het voordeel van geen kredietcontrole, waardoor ze toegankelijk zijn voor mensen met diverse kredietachtergronden, inclusief diegenen met een minder dan perfecte score. Dit betekent dat zelfs mensen met een minder gunstige kredietgeschiedenis de mogelijkheid hebben om snel financiële ondersteuning te krijgen in noodsituaties. Dit aspect van flitsleningen maakt ze een handige optie voor personen die moeite hebben om goedkeuring te krijgen voor traditionele leningen vanwege hun creditrating.

Flexibele bedragen

Een groot voordeel van een flitslening is de flexibiliteit in bedragen die u kunt lenen. Of u nu een klein bedrag nodig heeft voor onverwachte uitgaven of iets meer wilt lenen voor een dringende financiële behoefte, flitsleningen bieden de mogelijkheid om precies te lenen wat u nodig heeft. Deze aanpasbaarheid stelt u in staat om de lening af te stemmen op uw specifieke behoeften en maakt het gemakkelijker om snel en efficiënt financiële ondersteuning te krijgen wanneer dat nodig is.

Korte looptijd

Een van de voordelen van een flitslening is de korte looptijd. Deze leningen hebben meestal een snelle terugbetalingstermijn, waardoor u snel weer schuldenvrij bent. Door de kortere looptijd kunt u zich sneller ontdoen van de lening en voorkomt u dat u langdurig met schulden blijft zitten. Dit aspect van flitsleningen kan nuttig zijn voor mensen die snel financiële steun nodig hebben en deze op korte termijn kunnen terugbetalen, waardoor ze hun financiële situatie snel kunnen stabiliseren.

Beschikbaarheid in noodgevallen

Flitsleningen zijn bijzonder nuttig vanwege hun beschikbaarheid in noodgevallen. In situaties van onverwachte uitgaven of financiële crisissituaties waar direct contant geld nodig is, bieden flitsleningen een snelle oplossing. Door het gemak van online aanvragen en de snelle goedkeuring kunnen mensen in België snel toegang krijgen tot het benodigde geld, waardoor ze financiële stress kunnen verlichten en onmiddellijk kunnen voorzien in hun urgente behoeften.

Online transacties

Met een flitslening profiteert u van het voordeel van online transacties. Alles kan digitaal worden afgehandeld, van de aanvraag tot de goedkeuring en de overdracht van het geld naar uw rekening. Dit betekent dat u snel en gemakkelijk toegang heeft tot financiële ondersteuning zonder dat u fysiek naar een bank of kredietverstrekker hoeft te gaan. Het online proces is efficiënt en tijdbesparend, waardoor u in noodgevallen snel kunt beschikken over het benodigde geld.

Geen onderpand vereist

Een groot voordeel van een flitslening is dat er geen onderpand vereist is. In tegenstelling tot sommige andere leningsopties, waarbij u waardevolle activa moet aanbieden als onderpand, kunt u bij een flitslening snel geld lenen zonder dat u risico loopt om uw eigendommen te verliezen. Dit maakt flitsleningen een aantrekkelijke optie voor mensen die behoefte hebben aan directe financiële steun zonder de last van het moeten verpanden van hun bezittingen.

Mogelijkheid om uw kredietscore te verbeteren

Een positief aspect van een flitslening is de mogelijkheid om uw kredietscore te verbeteren. Door de lening tijdig terug te betalen, kunt u laten zien dat u in staat bent om verantwoord met uw financiën om te gaan. Dit kan resulteren in een positieve impact op uw kredietwaardigheid, waardoor u in de toekomst wellicht gemakkelijker toegang krijgt tot andere vormen van krediet met gunstigere voorwaarden. Het opbouwen van een positieve kredietgeschiedenis is essentieel voor uw financiële gezondheid en het gebruik van flitsleningen als een middel om dit te bereiken kan een slimme strategie zijn, mits u de leningen verstandig en tijdig terugbetaalt.

Hoge rentepercentages vergeleken met traditionele leningen

Een belangrijk nadeel van flitsleningen zijn de hoge rentepercentages in vergelijking met traditionele leningen. Door de snelle en gemakkelijke toegang tot geld bij flitsleningen, brengen geldverstrekkers vaak hogere rentetarieven in rekening om het risico te compenseren. Dit kan leiden tot aanzienlijk hogere kosten voor de lener op de lange termijn, waardoor het belangrijk is om goed op de hoogte te zijn van de rentevoeten en alle bijkomende kosten voordat men besluit een flitslening af te sluiten. Het is essentieel dat leners zich bewust zijn van deze hoge rentepercentages en zorgvuldig overwegen of een flitslening echt de beste optie is voor hun financiële situatie.

Korte terugbetalingstermijnen kunnen leiden tot financiële druk

Korte terugbetalingstermijnen bij flitsleningen kunnen leiden tot financiële druk voor leners. Omdat deze leningen vaak binnen een korte periode moeten worden terugbetaald, kan dit resulteren in hogere maandelijkse aflossingen die moeilijk te beheren zijn, vooral als er al andere financiële verplichtingen zijn. Dit kan leiden tot stress en financiële instabiliteit, waardoor leners in een vicieuze cirkel van schulden terecht kunnen komen als ze niet in staat zijn om aan de betalingsvereisten te voldoen. Het is daarom belangrijk voor leners om realistisch te zijn over hun terugbetalingscapaciteit en om zorgvuldig te overwegen of een flitslening de juiste keuze is voor hun financiële situatie.

Herhaald gebruik kan resulteren in een schuldencyclus

Herhaald gebruik van flitsleningen kan resulteren in een schuldencyclus waarbij het lenen van geld om eerdere leningen af te lossen leidt tot een opeenstapeling van schulden. Dit kan leiden tot financiële stress en moeilijkheden bij het terugbetalen van de leningen, waardoor de schuldenlast alleen maar groter wordt. Het is belangrijk om bewust te zijn van dit risico en om flitsleningen alleen te gebruiken wanneer dat absoluut noodzakelijk is, om zo te voorkomen dat men in een neerwaartse spiraal van schulden terechtkomt.

Mogelijkheid van extra kosten bij te late terugbetaling

Een belangrijk nadeel van een flitslening is de mogelijkheid van extra kosten bij te late terugbetaling. Als u de lening niet op tijd terugbetaalt, kunnen er boetes en vertragingskosten in rekening worden gebracht, waardoor de totale kosten van de lening aanzienlijk kunnen toenemen. Het is daarom essentieel om de terugbetalingsvoorwaarden zorgvuldig te begrijpen en ervoor te zorgen dat u in staat bent om de lening binnen de afgesproken termijn terug te betalen om onnodige financiële lasten te voorkomen.

Hoe en waarom een kleine lening afsluiten: Tips voor financiële ademruimte

Heeft u onverwachte kosten die snel moeten worden betaald? Overweegt u een kleine lening af te sluiten om financiële ademruimte te creëren? Het afsluiten van een kleine lening kan een handige oplossing zijn voor korte-termijn financiële behoeften. In dit artikel bespreken we de voordelen, overwegingen en stappen bij het afsluiten van een kleine lening.

Voordelen van een kleine lening

Een kleine lening kan u helpen om onvoorziene uitgaven zoals medische kosten, autoreparaties of huisreparaties snel te dekken. Het stelt u in staat om direct toegang te krijgen tot extra geld zonder lange goedkeuringsprocessen of ingewikkelde papierwerk.

Overwegingen bij het afsluiten van een kleine lening

Voordat u een kleine lening afsluit, is het belangrijk om uw financiële situatie zorgvuldig te evalueren. Zorg ervoor dat u in staat bent om de lening terug te betalen binnen de gestelde termijn en dat u begrijpt welke kosten en voorwaarden verbonden zijn aan de lening.

Stappen bij het afsluiten van een kleine lening

  1. Vergelijk verschillende kredietverstrekkers: Bekijk de rentetarieven, voorwaarden en klantbeoordelingen van verschillende kredietverstrekkers om de beste optie voor uw behoeften te vinden.

  2. Dien uw aanvraag in: Vul het aanvraagformulier in met uw persoonlijke gegevens, gewenste leenbedrag en terugbetalingsvoorwaarden.

  3. Wacht op goedkeuring: Na het indienen van uw aanvraag zal de kredietverstrekker uw gegevens evalueren en beslissen of u in aanmerking komt voor de lening.

  4. Ontvang het geld: Als uw aanvraag wordt goedgekeurd, ontvangt u het geleende bedrag op uw rekening, meestal binnen 1-2 werkdagen.

  5. Terugbetaling: Zorg ervoor dat u de lening tijdig terugbetaalt volgens de overeengekomen voorwaarden om extra kosten en boetes te voorkomen.

Het afsluiten van een kleine lening kan een handige oplossing zijn voor plotselinge financiële behoeften. Zorg er echter altijd voor dat u verantwoord leent en alleen geld leent wat u zich kunt veroorloven terug te betalen. Raadpleeg indien nodig een financieel adviseur voor meer informatie over het afsluiten van een kleine lening.


Voordelen van het Afsluiten van een Kleine Lening in België

  1. Snelle toegang tot extra geld
  2. Flexibele terugbetalingsvoorwaarden
  3. Mogelijkheid om onverwachte kosten te dekken
  4. Eenvoudig aanvraagproces
  5. Geen lange goedkeuringsprocessen
  6. Geschikt voor korte-termijn financiële behoeften
  7. Kan helpen financiële ademruimte te creëren


Nadelen van het Afsluiten van een Kleine Lening: Hogere Rente, Korte Termijn en Meer Risico’s

  1. Hogere rentetarieven
  2. Korte terugbetalingstermijn
  3. Risico op schuldopbouw
  4. Beperkt leenbedrag

Snelle toegang tot extra geld

Met het afsluiten van een kleine lening krijgt u snel toegang tot extra geld wanneer u het nodig heeft. Dit kan van pas komen bij onverwachte uitgaven of financiële noodsituaties, waardoor u direct over de benodigde financiële middelen kunt beschikken zonder langdurige wachttijden of ingewikkelde procedures. Het gemak en de snelheid waarmee u een kleine lening kunt afsluiten, bieden een praktische oplossing voor urgente financiële behoeften.

Flexibele terugbetalingsvoorwaarden

Een groot voordeel van het afsluiten van een kleine lening is de flexibiliteit van terugbetalingsvoorwaarden. Kredietverstrekkers bieden vaak verschillende opties voor terugbetaling, zoals het kiezen van een termijn die past bij uw financiële situatie en budget. Deze flexibiliteit stelt u in staat om de lening terug te betalen op een manier die voor u het meest comfortabel is, waardoor u financiële stress kunt verminderen en uw lening op een haalbare manier kunt aflossen.

Mogelijkheid om onverwachte kosten te dekken

Een van de voordelen van het afsluiten van een kleine lening is de mogelijkheid om onverwachte kosten te dekken. Of het nu gaat om medische noodgevallen, autopech of dringende huisreparaties, een kleine lening biedt de flexibiliteit om snel toegang te krijgen tot extra geld om deze onvoorziene uitgaven te dekken. Hierdoor kunt u financiële stress verminderen en uw financiële situatie stabiliseren zonder dat u lang hoeft te wachten op andere financieringsmogelijkheden.

Eenvoudig aanvraagproces

Een van de voordelen van het afsluiten van een kleine lening is het eenvoudige aanvraagproces. Kredietverstrekkers die kleine leningen aanbieden, hebben vaak snelle en gebruiksvriendelijke online platforms waarop u gemakkelijk een lening kunt aanvragen. Het minimaliseren van papierwerk en het versnellen van goedkeuringsprocessen maken het afsluiten van een kleine lening een handige en stressvrije oplossing voor financiële noodsituaties.

Geen lange goedkeuringsprocessen

Geen lange goedkeuringsprocessen zijn een van de voordelen van het afsluiten van een kleine lening. In tegenstelling tot traditionele leningen bij banken, waarbij het goedkeuringsproces lang kan duren en gepaard gaat met veel papierwerk, kunnen kleine leningen vaak snel worden goedgekeurd. Dit betekent dat u in geval van een financiële noodsituatie snel toegang kunt krijgen tot het benodigde geld zonder lang te hoeven wachten op goedkeuring.

Geschikt voor korte-termijn financiële behoeften

Een van de voordelen van het afsluiten van een kleine lening is dat het uitermate geschikt is voor korte-termijn financiële behoeften. Of het nu gaat om onverwachte medische kosten, reparaties aan uw auto of dringende huisreparaties, een kleine lening stelt u in staat om snel toegang te krijgen tot extra geld om deze urgente uitgaven te dekken. Hierdoor kunt u op een snelle en efficiënte manier financiële ademruimte creëren zonder langdurige goedkeuringsprocessen of complexe administratieve rompslomp.

Kan helpen financiële ademruimte te creëren

Het afsluiten van een kleine lening kan helpen om financiële ademruimte te creëren in tijden van onverwachte kosten of financiële druk. Door snel toegang te krijgen tot extra geld, kunt u uw financiële verplichtingen nakomen en onvoorziene uitgaven dekken zonder dat dit direct een grote impact heeft op uw budget. Dit kan rust en stabiliteit brengen in uw financiële situatie en u de flexibiliteit geven om met onverwachte situaties om te gaan.

Hogere rentetarieven

Kleine leningen hebben vaak hogere rentetarieven dan traditionele leningen, wat kan leiden tot meer kosten op de lange termijn. Het afsluiten van een kleine lening tegen een hogere rente kan resulteren in aanzienlijke extra kosten die uiteindelijk het totale terug te betalen bedrag verhogen. Het is daarom belangrijk om de rentetarieven zorgvuldig te overwegen en te vergelijken voordat u besluit een kleine lening af te sluiten, om ervoor te zorgen dat u niet meer betaalt dan nodig is voor uw financiële behoeften.

Korte terugbetalingstermijn

Een nadeel van het afsluiten van een kleine lening is de korte terugbetalingstermijn. Vaak zijn de terugbetalingstermijnen voor kleine leningen relatief kort, waardoor u mogelijk onder druk wordt gezet om het geleende bedrag snel terug te betalen. Dit kan leiden tot financiële stress en moeilijkheden bij het voldoen aan de terugbetalingsverplichtingen binnen de gestelde termijn. Het is belangrijk om deze beperkte tijdspanne in overweging te nemen en ervoor te zorgen dat u realistisch kunt voldoen aan de terugbetalingstermijnen voordat u een kleine lening afsluit.

Risico op schuldopbouw

Het afsluiten van een kleine lening brengt het risico met zich mee van schuldopbouw. Als u niet in staat bent om de lening tijdig terug te betalen, kan dit leiden tot financiële problemen op de lange termijn. Het is belangrijk om bewust te zijn van uw financiële situatie en ervoor te zorgen dat u de lening binnen de afgesproken termijn kunt terugbetalen om onnodige schulden en extra kosten te voorkomen. Het is verstandig om alleen een kleine lening af te sluiten als u zeker weet dat u deze op tijd en volledig kunt terugbetalen.

Beperkt leenbedrag

Een nadeel van het afsluiten van een kleine lening is het beperkte leenbedrag dat meestal wordt aangeboden. Het geleende bedrag kan mogelijk niet voldoende zijn om te voorzien in al uw financiële behoeften, vooral bij onverwachte of grotere uitgaven. Dit kan leiden tot de noodzaak om meerdere leningen af te sluiten of om alternatieve financieringsbronnen te zoeken, wat extra kosten en complexiteit met zich mee kan brengen. Het is daarom belangrijk om goed na te denken over uw financiële situatie en behoeften voordat u besluit een kleine lening af te sluiten.

Financiering op Maat: Privé Lening voor ZZP’ers

Als zelfstandige zonder personeel (ZZP’er) kan het soms lastig zijn om aan financiering te komen voor bijvoorbeeld investeringen in uw bedrijf of het overbruggen van een tijdelijk tekort aan liquide middelen. Een optie die u in overweging kunt nemen, is het afsluiten van een privé lening als ZZP’er.

Een privé lening houdt in dat u als individu, los van uw bedrijf, geld leent van bijvoorbeeld familieleden, vrienden of particuliere investeerders. Deze lening wordt niet verstrekt door een traditionele financiële instelling zoals een bank, maar door een privépersoon. Dit kan voordelen met zich meebrengen voor ZZP’ers die moeite hebben met het verkrijgen van leningen bij reguliere geldverstrekkers.

Het afsluiten van een privé lening als ZZP’er kan flexibiliteit bieden wat betreft de voorwaarden en de terugbetalingstermijn. Omdat de afspraken rechtstreeks tussen u en de geldschieter worden gemaakt, is er vaak meer ruimte voor maatwerk. Dit kan vooral gunstig zijn als u behoefte heeft aan een lening op maat die aansluit bij uw specifieke situatie als zelfstandige.

Het is echter belangrijk om te benadrukken dat het afsluiten van een privé lening ook risico’s met zich mee kan brengen. Zo moet u er rekening mee houden dat er geen wettelijke bescherming is zoals bij leningen verstrekt door financiële instellingen. Het is daarom essentieel om duidelijke afspraken te maken en deze schriftelijk vast te leggen om eventuele misverstanden of conflicten in de toekomst te voorkomen.

Als ZZP’er is het verstandig om goed na te denken over de mogelijke gevolgen en risico’s voordat u besluit tot het afsluiten van een privé lening. Het kan nuttig zijn om advies in te winnen bij een financieel adviseur of juridisch expert om ervoor te zorgen dat u weloverwogen beslissingen neemt die passen binnen uw zakelijke en financiële strategie.

Kortom, hoewel het afsluiten van een privé lening als ZZP’er bepaalde voordelen met zich mee kan brengen, is het belangrijk om zorgvuldig alle aspecten ervan te overwegen voordat u deze stap zet. Door goed geïnformeerd te zijn en duidelijke afspraken te maken, kunt u wellicht profiteren van de flexibiliteit en mogelijkheden die dit type financiering biedt voor zelfstandige ondernemers.


8 Essentiële Tips voor het Afsluiten van een Privélening als ZZP’er in België

  1. Zorg ervoor dat de voorwaarden van de lening duidelijk zijn vastgelegd in een contract.
  2. Vergelijk verschillende aanbieders van privéleningen om de beste voorwaarden te vinden.
  3. Controleer of de rente op de lening redelijk is en niet buitensporig hoog.
  4. Wees realistisch over hoeveel je kunt lenen en terugbetalen als zelfstandige zonder personeel (zzp’er).
  5. Houd rekening met eventuele risico’s, zoals schommelingen in inkomen, bij het afsluiten van een privélening.
  6. Zorg ervoor dat je voldoende financiële buffer hebt om onverwachte situaties op te vangen tijdens de looptijd van de lening.
  7. Informeer jezelf goed over alle mogelijke gevolgen en verplichtingen voordat je een privélening afsluit als zzp’er.
  8. Overweeg ook alternatieven zoals subsidies of crowdfunding voordat je beslist om een privélening aan te gaan.

Zorg ervoor dat de voorwaarden van de lening duidelijk zijn vastgelegd in een contract.

Het is van essentieel belang om ervoor te zorgen dat de voorwaarden van de privé lening die u als ZZP’er afsluit duidelijk en nauwkeurig zijn vastgelegd in een contract. Door alle afspraken schriftelijk vast te leggen, creëert u helderheid en voorkomt u eventuele misverstanden of conflicten in de toekomst. Een goed uitgewerkt contract biedt zekerheid voor zowel uzelf als de geldschieter en zorgt ervoor dat beide partijen weten wat er van hen wordt verwacht gedurende de looptijd van de lening. Het opstellen van een contract is een belangrijke stap om de leningsovereenkomst op een professionele en transparante manier te structureren.

Vergelijk verschillende aanbieders van privéleningen om de beste voorwaarden te vinden.

Het is verstandig om verschillende aanbieders van privéleningen te vergelijken om de beste voorwaarden te vinden die aansluiten bij uw behoeften als ZZP’er. Door offertes en voorwaarden van diverse geldschieters te analyseren, kunt u een weloverwogen beslissing nemen en de lening kiezen die het meest gunstig is in termen van rente, terugbetalingstermijn en flexibiliteit. Het vergelijken van aanbieders stelt u in staat om de financiële oplossing te vinden die het beste past bij uw zakelijke situatie en u helpt om eventuele financiële risico’s te minimaliseren.

Controleer of de rente op de lening redelijk is en niet buitensporig hoog.

Het is van essentieel belang voor ZZP’ers die overwegen een privé lening af te sluiten om ervoor te zorgen dat de rente op de lening redelijk en niet buitensporig hoog is. Het controleren van de rentevoet is cruciaal om te voorkomen dat u uiteindelijk meer terugbetaalt dan nodig is. Een onredelijk hoge rente kan de financiële lasten aanzienlijk verzwaren en uw zakelijke activiteiten in gevaar brengen. Door kritisch te zijn over de rentevoorwaarden en ervoor te zorgen dat deze in verhouding staan tot het geleende bedrag en de marktstandaarden, kunt u financiële problemen op lange termijn vermijden en uw zakelijke groei ondersteunen.

Wees realistisch over hoeveel je kunt lenen en terugbetalen als zelfstandige zonder personeel (zzp’er).

Het is van essentieel belang om realistisch te zijn over hoeveel je kunt lenen en terugbetalen als zelfstandige zonder personeel (zzp’er). Als zzp’er fluctueren je inkomsten vaak en zijn ze afhankelijk van verschillende factoren, waardoor het belangrijk is om een realistische inschatting te maken van wat je op korte en lange termijn kunt terugbetalen. Het is verstandig om een gedegen financiële planning te maken en rekening te houden met mogelijke schommelingen in je inkomen om ervoor te zorgen dat je niet meer leent dan je daadwerkelijk kunt terugbetalen. Door realistisch te blijven over je financiële mogelijkheden, kun je voorkomen dat je in de toekomst in financiële problemen komt en zorg dragen voor een gezonde financiële toekomst als zzp’er.

Houd rekening met eventuele risico’s, zoals schommelingen in inkomen, bij het afsluiten van een privélening.

Het is van cruciaal belang om rekening te houden met eventuele risico’s, zoals schommelingen in inkomen, wanneer u overweegt een privélening af te sluiten als ZZP’er. Als zelfstandige zonder personeel kan uw inkomen variëren, afhankelijk van de projecten en opdrachten die u binnenhaalt. Deze onvoorspelbaarheid kan invloed hebben op uw vermogen om de lening terug te betalen. Het is daarom verstandig om een realistische inschatting te maken van uw financiële situatie en om een buffer in te bouwen voor het geval dat uw inkomen tijdelijk daalt. Door proactief rekening te houden met deze risico’s, kunt u zich beter voorbereiden op onverwachte omstandigheden en de financiële gezondheid van uw bedrijf beschermen.

Zorg ervoor dat je voldoende financiële buffer hebt om onverwachte situaties op te vangen tijdens de looptijd van de lening.

Zorg ervoor dat je voldoende financiële buffer hebt om onverwachte situaties op te vangen tijdens de looptijd van de lening. Als ZZP’er is het essentieel om voorbereid te zijn op eventuele tegenvallers of onvoorziene kosten die zich kunnen voordoen gedurende de periode waarin je de privé lening aflost. Door een solide financiële reserve aan te houden, kun je voorkomen dat je in de problemen komt bij onverwachte omstandigheden en ervoor zorgen dat je de lening op een verantwoorde manier kunt blijven aflossen. Het hebben van een buffer biedt gemoedsrust en geeft je meer financiële stabiliteit als zelfstandige ondernemer.

Informeer jezelf goed over alle mogelijke gevolgen en verplichtingen voordat je een privélening afsluit als zzp’er.

Het is van essentieel belang om jezelf grondig te informeren over alle mogelijke gevolgen en verplichtingen voordat je besluit een privélening af te sluiten als ZZP’er. Door vooraf goed op de hoogte te zijn van de risico’s en consequenties, kun je weloverwogen beslissingen nemen die in lijn zijn met jouw financiële situatie en zakelijke behoeften. Het is raadzaam om advies in te winnen bij experts en duidelijke afspraken te maken om eventuele onduidelijkheden of problemen in de toekomst te voorkomen. Het nemen van deze voorzorgsmaatregelen kan helpen om een solide basis te leggen voor een succesvolle leningsovereenkomst als zelfstandige ondernemer.

Overweeg ook alternatieven zoals subsidies of crowdfunding voordat je beslist om een privélening aan te gaan.

Overweeg ook alternatieven zoals subsidies of crowdfunding voordat je beslist om een privélening aan te gaan. Subsidies kunnen een waardevolle bron van financiële ondersteuning zijn voor ZZP’ers, terwijl crowdfunding de mogelijkheid biedt om kapitaal op te halen bij een groep investeerders. Door deze alternatieven te verkennen, kun je wellicht een passende financieringsoplossing vinden die beter aansluit bij jouw behoeften en situatie als zelfstandige ondernemer.

Ontdek de Voordelen van een Snel Kleine Lening voor Onverwachte Kosten

Snel Kleine Lening: Een Handige Optie voor Onverwachte Kosten

Snel Kleine Lening: Een Handige Optie voor Onverwachte Kosten

Veel mensen worden op een bepaald moment geconfronteerd met onverwachte kosten, zoals een kapotte wasmachine, autopech of medische rekeningen. In deze situaties kan een kleine lening een handige oplossing zijn om snel wat extra geld te lenen en de financiële druk te verlichten.

Wat is een kleine lening?

Een kleine lening is een kortlopende lening die meestal wordt gebruikt voor relatief kleine bedragen. Het kan gaan om leningen van enkele honderden tot enkele duizenden euro’s, met een korte looptijd van bijvoorbeeld enkele maanden tot een jaar. Deze leningen zijn bedoeld om tijdelijke financiële behoeften te dekken en worden vaak snel goedgekeurd.

Voordelen van een kleine lening

Een kleine lening biedt verschillende voordelen, waaronder:

  • Snelheid: Kleine leningen worden vaak snel goedgekeurd, waardoor u snel toegang heeft tot het benodigde geld.
  • Gemak: Het aanvragen van een kleine lening kan vaak online worden gedaan, zonder gedoe met papierwerk of lange wachttijden.
  • Flexibiliteit: U kunt zelf bepalen hoeveel u wilt lenen en voor hoelang, afhankelijk van uw behoeften.
  • Geen onderpand vereist: Voor kleine leningen is doorgaans geen onderpand nodig, wat het proces eenvoudiger maakt.

Overwegingen bij het afsluiten van een kleine lening

Hoewel kleine leningen handig kunnen zijn in noodsituaties, is het belangrijk om enkele overwegingen in gedachten te houden:

  • Rentevoet: Let op de rentevoet die wordt aangeboden en zorg ervoor dat u begrijpt hoeveel de lening uiteindelijk zal kosten.
  • Aflossingsvoorwaarden: Controleer de aflossingsvoorwaarden en zorg ervoor dat u in staat bent om de lening tijdig terug te betalen.
  • Kredietwaardigheid: Uw kredietgeschiedenis kan van invloed zijn op de goedkeuring van uw aanvraag en de rente die u betaalt.

Kortom, een kleine lening kan een handige optie zijn voor onverwachte kosten, maar wees altijd bewust van de voorwaarden en zorg ervoor dat u verantwoord leent. Raadpleeg indien nodig ook financieel advies voordat u besluit om een ​​lening af te sluiten.


11 Veelgestelde Vragen over Snel Kleine Leningen in België

  1. Waar kan ik 1000 euro lenen zonder BKR toetsing?
  2. Hoe krijg ik snel 5000 euro?
  3. Wat is een mini lening?
  4. Hoe kom ik aan 2000 euro snel?
  5. Welke bank geeft snel een lening?
  6. Wie kan mij 1000 euro lenen?
  7. Wat te doen als je snel geld nodig hebt?
  8. Is er een minilening mogelijk in België?
  9. Is er een kleine lening mogelijk in België?
  10. Waar kan ik met spoed geld lenen?
  11. Waar kan ik 1500 euro lenen zonder BKR toetsing?

Waar kan ik 1000 euro lenen zonder BKR toetsing?

Als u op zoek bent naar een lening van 1000 euro zonder BKR-toetsing, zijn er enkele opties beschikbaar, zoals online kredietverstrekkers of particuliere leningen. Het is belangrijk op te merken dat leningen zonder BKR-toetsing vaak gepaard gaan met hogere rentetarieven en striktere voorwaarden, omdat het risico voor de geldverstrekker groter is. Zorg ervoor dat u de voorwaarden van de lening zorgvuldig doorneemt en alleen leent wat u zich kunt veroorloven terug te betalen om financiële problemen te voorkomen. Het is altijd verstandig om advies in te winnen bij een financieel adviseur voordat u een beslissing neemt over het afsluiten van een lening zonder BKR-toetsing.

Hoe krijg ik snel 5000 euro?

Als u snel 5000 euro nodig heeft, kunt u overwegen om een kleine lening aan te vragen bij een betrouwbare kredietverstrekker. Met een kleine lening kunt u snel toegang krijgen tot het benodigde bedrag en het vervolgens terugbetalen volgens de afgesproken voorwaarden. Het is belangrijk om de rentevoet en aflossingsvoorwaarden zorgvuldig te controleren voordat u een lening afsluit, en ervoor te zorgen dat u in staat bent om de lening op tijd terug te betalen. Wees bewust van uw kredietwaardigheid, aangezien dit van invloed kan zijn op de goedkeuring van uw aanvraag en de voorwaarden waaronder de lening wordt verstrekt.

Wat is een mini lening?

Een mini lening, ook wel bekend als een kleine lening of flitskrediet, is een kortlopende lening die meestal wordt verstrekt voor kleine bedragen en een korte looptijd heeft. Het doel van een mini lening is om snel en eenvoudig extra financiële middelen te verstrekken aan mensen die behoefte hebben aan een snelle oplossing voor onverwachte uitgaven. Deze leningen worden vaak online aangevraagd en kunnen binnen korte tijd worden goedgekeurd, waardoor ze ideaal zijn voor noodsituaties waarin directe financiële ondersteuning nodig is. Het is belangrijk om de voorwaarden en kosten van een mini lening goed te begrijpen voordat u besluit om er een af te sluiten, zodat u verantwoordelijk kunt lenen en geen onverwachte verrassingen tegenkomt.

Hoe kom ik aan 2000 euro snel?

Als u snel 2000 euro nodig heeft, kan een kleine lening een optie zijn om dit bedrag snel te verkrijgen. Met een kleine lening kunt u relatief snel en eenvoudig een bedrag van 2000 euro lenen voor onvoorziene uitgaven of dringende financiële behoeften. Het aanvraagproces voor een kleine lening is vaak snel en gemakkelijk, waardoor u binnen korte tijd toegang kunt krijgen tot het benodigde geld. Het is echter belangrijk om de voorwaarden van de lening zorgvuldig te bekijken en ervoor te zorgen dat u in staat bent om het geleende bedrag op tijd terug te betalen.

Welke bank geeft snel een lening?

Veel mensen vragen zich af welke bank snel een lening verstrekt. Verschillende banken bieden snelle leningen aan, maar de snelheid van goedkeuring kan variëren afhankelijk van factoren zoals uw kredietgeschiedenis, het gevraagde bedrag en de vereiste documentatie. Het is raadzaam om verschillende banken te vergelijken en hun voorwaarden te onderzoeken voordat u een beslissing neemt over het aanvragen van een lening. Sommige online kredietverstrekkers staan bekend om hun snelle goedkeuringsprocessen, maar het is belangrijk om ook rekening te houden met de rentevoeten en aflossingsvoorwaarden bij het kiezen van een geschikte leningsoptie.

Wie kan mij 1000 euro lenen?

Veel mensen stellen de vraag: “Wie kan mij 1000 euro lenen?” wanneer ze dringend wat extra financiële steun nodig hebben. Voor het lenen van een bedrag zoals 1000 euro zijn er verschillende opties beschikbaar, waaronder traditionele banken, online kredietverstrekkers en zelfs vrienden of familieleden. Het is belangrijk om bij het zoeken naar een lening rekening te houden met factoren zoals rentevoeten, aflossingsvoorwaarden en kredietwaardigheid om ervoor te zorgen dat de lening op een verantwoorde manier wordt afgesloten. Het is altijd aan te raden om goed onderzoek te doen en verschillende opties te overwegen voordat u besluit om een lening van 1000 euro aan te vragen.

Wat te doen als je snel geld nodig hebt?

Wanneer je snel geld nodig hebt, kan een kleine lening een handige oplossing zijn. Met een kleine lening kun je snel wat extra geld lenen om onverwachte kosten te dekken. Het aanvraagproces is vaak eenvoudig en snel, waardoor je binnen korte tijd toegang hebt tot het benodigde bedrag. Het is belangrijk om verantwoordelijk te lenen en de voorwaarden van de lening goed te begrijpen voordat je een beslissing neemt. Zo kun je in noodsituaties snel financiële ondersteuning krijgen en de druk van onverwachte kosten verlichten.

Is er een minilening mogelijk in België?

Ja, in België is het mogelijk om een minilening aan te vragen. Een minilening is een kleine lening met een kortlopend karakter, vaak bedoeld voor onvoorziene kosten of financiële noodgevallen. Deze leningen kunnen variëren in bedrag en looptijd, en worden doorgaans snel goedgekeurd. Het is echter belangrijk om de voorwaarden en rentetarieven van de minilening zorgvuldig te controleren voordat u besluit deze aan te vragen, om ervoor te zorgen dat het een passende oplossing is voor uw financiële behoeften.

Is er een kleine lening mogelijk in België?

Ja, het is zeker mogelijk om een kleine lening af te sluiten in België. Verschillende financiële instellingen en online kredietverstrekkers bieden opties voor kleine leningen aan Belgische consumenten. Deze leningen zijn bedoeld voor mensen die snel wat extra geld nodig hebben voor onverwachte uitgaven of noodsituaties. Het is belangrijk om bij het aanvragen van een kleine lening de voorwaarden en rentetarieven goed te vergelijken, zodat u een weloverwogen beslissing kunt nemen en verantwoord kunt lenen.

Waar kan ik met spoed geld lenen?

Als u dringend geld nodig heeft en op zoek bent naar een snelle kleine lening, vraagt u zich mogelijk af: “Waar kan ik met spoed geld lenen?” Er zijn verschillende financiële instellingen en online kredietverstrekkers die snel leningen kunnen verstrekken voor onverwachte kosten. Het is belangrijk om zorgvuldig te overwegen welke optie het beste bij uw behoeften past en om de voorwaarden van de lening grondig te controleren voordat u een beslissing neemt. Het is raadzaam om te kiezen voor een betrouwbare en transparante geldschieter die gunstige rentetarieven en flexibele aflossingsvoorwaarden biedt.

Waar kan ik 1500 euro lenen zonder BKR toetsing?

Als u op zoek bent naar een lening van 1500 euro zonder BKR-toetsing, zijn er enkele opties beschikbaar, zoals online kredietverstrekkers die leningen aanbieden zonder BKR-controle. Het is belangrijk om te weten dat lenen zonder BKR-toetsing vaak gepaard gaat met hogere rentetarieven en striktere voorwaarden. Het is verstandig om de betrouwbaarheid van de kredietverstrekker te controleren en de voorwaarden van de lening zorgvuldig door te nemen voordat u besluit om een dergelijke lening af te sluiten.

Alles over een Prive Lening bij ING: Informatie en Opties

Prive Lening ING: Alles wat u moet weten

Prive Lening ING: Alles wat u moet weten

Als u op zoek bent naar een manier om uw financiële doelen te bereiken of onverwachte kosten te dekken, kan een prive lening bij ING een optie zijn om te overwegen. ING biedt verschillende leningsopties aan voor particulieren, waardoor u flexibiliteit heeft in het kiezen van de lening die het beste bij uw behoeften past.

Wat is een Prive Lening bij ING?

Een prive lening bij ING is een vorm van lenen waarbij u een bepaald bedrag leent dat u vervolgens in termijnen terugbetaalt, inclusief rente. Deze leningen kunnen worden gebruikt voor diverse doeleinden, zoals het financieren van een auto, verbouwingen aan uw huis, of het consolideren van bestaande schulden.

Voordelen van een Prive Lening bij ING

Er zijn verschillende voordelen verbonden aan het afsluiten van een prive lening bij ING:

  • Flexibele voorwaarden: ING biedt leningen met flexibele voorwaarden en aflossingsopties, zodat u de lening kunt afstemmen op uw persoonlijke situatie.
  • Snelle goedkeuring: Bij ING kunt u vaak snel en eenvoudig een lening aanvragen en wordt uw aanvraag snel beoordeeld.
  • Vaste rentevoet: Met een prive lening bij ING heeft u vaak de zekerheid van een vaste rentevoet gedurende de looptijd van de lening.

Hoe vraagt u een Prive Lening aan bij ING?

Het aanvragen van een prive lening bij ING kan eenvoudig online of via een afspraak in een kantoor. U dient enkele persoonlijke gegevens te verstrekken en informatie over uw financiële situatie. Na beoordeling zal ING beslissen of u in aanmerking komt voor de gewenste lening.

Aandachtspunten bij het Afsluiten van een Prive Lening

Hoewel het afsluiten van een prive lening bij ING vele voordelen kan bieden, is het belangrijk om ook rekening te houden met mogelijke risico’s. Zorg ervoor dat u de voorwaarden en kosten goed begrijpt voordat u akkoord gaat met de lening. Overweeg ook of er alternatieve financieringsmogelijkheden zijn die beter aansluiten op uw behoeften.

Kortom, als u op zoek bent naar financiële ondersteuning voor diverse doeleinden, kan een prive lening bij ING een geschikte optie zijn. Zorg ervoor dat u zich goed informeert en advies inwint voordat u deze belangrijke financiële beslissing neemt.


Voordelen van een ING Privélening: Flexibiliteit, Snelheid en Transparantie

  1. Flexibele voorwaarden die afgestemd kunnen worden op uw behoeften.
  2. Snelle goedkeuring van leningaanvragen bij ING.
  3. Vaste rentevoet gedurende de looptijd van de lening.
  4. Mogelijkheid om online of in een kantoor een lening aan te vragen.
  5. Duidelijke en transparante voorwaarden en kostenstructuur.
  6. Professionele begeleiding en advies gedurende het hele proces.


Zeven Nadelen van een Privélening bij ING in België

  1. Hoge rentetarieven kunnen de totale kosten van de lening verhogen.
  2. Mogelijke extra kosten, zoals administratiekosten, kunnen de lening duurder maken.
  3. Het niet tijdig terugbetalen van de lening kan leiden tot extra boetes en negatieve gevolgen voor uw kredietwaardigheid.
  4. De maximale leenbedragen kunnen beperkt zijn, waardoor u mogelijk niet het gewenste bedrag kunt lenen.
  5. Langlopende leningen kunnen uiteindelijk meer kosten met zich meebrengen door renteaccumulatie.
  6. Een prive lening bij ING kan invloed hebben op uw financiële flexibiliteit op lange termijn vanwege vaste maandelijkse aflossingen.
  7. Bij onvoorziene omstandigheden zoals jobverlies kan het moeilijk zijn om aan de aflossingsverplichtingen te voldoen.

Flexibele voorwaarden die afgestemd kunnen worden op uw behoeften.

Een van de voordelen van een prive lening bij ING is de flexibiliteit van de voorwaarden, die kunnen worden afgestemd op uw specifieke behoeften. Dit betekent dat u de lening kunt aanpassen aan uw financiële situatie en doelstellingen, waardoor u meer controle heeft over hoe u uw lening gebruikt en terugbetaalt.

Snelle goedkeuring van leningaanvragen bij ING.

Een groot voordeel van het afsluiten van een prive lening bij ING is de snelle goedkeuring van leningaanvragen. Bij ING kunt u vaak snel en eenvoudig een lening aanvragen en wordt uw aanvraag snel beoordeeld. Dit betekent dat u, indien goedgekeurd, snel toegang kunt krijgen tot de benodigde financiële middelen om uw doelen te realiseren of onverwachte kosten te dekken. Dit efficiënte proces maakt het afsluiten van een prive lening bij ING een handige en toegankelijke optie voor wie op korte termijn financiële ondersteuning nodig heeft.

Vaste rentevoet gedurende de looptijd van de lening.

Een belangrijk voordeel van een prive lening bij ING is de vaste rentevoet gedurende de looptijd van de lening. Dit betekent dat u vanaf het begin van de lening een duidelijk beeld heeft van de rentekosten die u gedurende de gehele aflossingsperiode zult betalen. Deze stabiliteit biedt zekerheid en voorspelbaarheid, waardoor u uw financiële planning nauwkeuriger kunt beheren en onverwachte kosten kunt vermijden.

Mogelijkheid om online of in een kantoor een lening aan te vragen.

Een groot voordeel van een prive lening bij ING is de mogelijkheid om zowel online als in een kantoor een lening aan te vragen. Deze flexibiliteit geeft klanten de vrijheid om op een manier te communiceren die het beste bij hen past. Of u nu de voorkeur geeft aan het comfort van thuis of persoonlijk advies wilt inwinnen bij een medewerker in een kantoor, ING biedt beide opties aan om het aanvraagproces zo toegankelijk en gemakkelijk mogelijk te maken.

Duidelijke en transparante voorwaarden en kostenstructuur.

Een belangrijk voordeel van een prive lening bij ING is de duidelijke en transparante voorwaarden en kostenstructuur. Hierdoor weet u als klant precies waar u aan toe bent en komt u niet voor verrassingen te staan. De heldere communicatie over de voorwaarden en kosten maakt het gemakkelijker om een weloverwogen beslissing te nemen bij het afsluiten van een lening, waardoor u met vertrouwen financiële stappen kunt zetten.

Professionele begeleiding en advies gedurende het hele proces.

Een belangrijk voordeel van een prive lening bij ING is de professionele begeleiding en advies die gedurende het hele proces worden geboden. Door te kunnen rekenen op deskundige begeleiding van ING’s financiële experts, kunnen klanten vertrouwen op gepersonaliseerd advies dat afgestemd is op hun specifieke behoeften en situatie. Deze ondersteuning helpt klanten om weloverwogen beslissingen te nemen en biedt hen gemoedsrust tijdens het leningsproces.

Hoge rentetarieven kunnen de totale kosten van de lening verhogen.

Hoge rentetarieven bij een prive lening van ING kunnen een aanzienlijk nadeel vormen, aangezien ze de totale kosten van de lening kunnen verhogen. Door de hoge rente die u betaalt over het geleende bedrag, kan het uiteindelijke terug te betalen bedrag aanzienlijk hoger uitvallen dan het oorspronkelijk geleende bedrag. Het is daarom belangrijk om goed op de hoogte te zijn van de rentetarieven en deze mee te nemen in uw overwegingen bij het afsluiten van een prive lening bij ING.

Mogelijke extra kosten, zoals administratiekosten, kunnen de lening duurder maken.

Mogelijke extra kosten, zoals administratiekosten, kunnen de lening duurder maken. Het is belangrijk voor potentiële leners om zich bewust te zijn van deze bijkomende kosten die verbonden kunnen zijn aan een prive lening bij ING. Deze extra kosten kunnen de totale kosten van de lening verhogen en dienen daarom zorgvuldig in overweging te worden genomen bij het afsluiten van de lening. Het is raadzaam om de voorwaarden en kosten van de lening grondig te controleren voordat men definitief beslist om een prive lening bij ING aan te gaan.

Het niet tijdig terugbetalen van de lening kan leiden tot extra boetes en negatieve gevolgen voor uw kredietwaardigheid.

Het niet tijdig terugbetalen van de lening bij ING kan leiden tot extra boetes en negatieve gevolgen voor uw kredietwaardigheid. Het is belangrijk om de afgesproken betalingstermijnen nauwlettend in de gaten te houden en ervoor te zorgen dat u tijdig aan uw financiële verplichtingen voldoet om ongewenste consequenties te voorkomen. Het negeren van betalingsdeadlines kan leiden tot toenemende schuldenlast en het beschadigen van uw kredietprofiel, wat op lange termijn problematisch kan zijn voor uw financiële situatie.

De maximale leenbedragen kunnen beperkt zijn, waardoor u mogelijk niet het gewenste bedrag kunt lenen.

Een nadeel van een prive lening bij ING is dat de maximale leenbedragen beperkt kunnen zijn, waardoor u mogelijk niet het gewenste bedrag kunt lenen. Dit kan een belemmering vormen als u een specifiek bedrag nodig heeft voor bijvoorbeeld een grote aankoop of project. Het is belangrijk om dit aspect in overweging te nemen bij het overwegen van een lening bij ING en om alternatieve financieringsmogelijkheden te onderzoeken indien nodig.

Langlopende leningen kunnen uiteindelijk meer kosten met zich meebrengen door renteaccumulatie.

Langlopende leningen kunnen uiteindelijk meer kosten met zich meebrengen door renteaccumulatie. Dit betekent dat, hoewel het afsluiten van een prive lening bij ING op korte termijn financiële verlichting kan bieden, de totale kosten op lange termijn aanzienlijk kunnen toenemen door de accumulatie van rente. Het is daarom belangrijk om goed na te denken over de totale terugbetalingskosten en de impact ervan op uw financiële situatie voordat u een langlopende lening afsluit.

Een prive lening bij ING kan invloed hebben op uw financiële flexibiliteit op lange termijn vanwege vaste maandelijkse aflossingen.

Een con van een prive lening bij ING is dat het invloed kan hebben op uw financiële flexibiliteit op lange termijn vanwege de vaste maandelijkse aflossingen. Deze vaste verplichtingen kunnen uw budget beperken en mogelijk belemmeren bij het reageren op onverwachte financiële situaties of het aanpassen van uw uitgavenpatroon in de toekomst. Het is daarom belangrijk om zorgvuldig te overwegen of u bereid bent om langdurige financiële verplichtingen aan te gaan voordat u een prive lening bij ING afsluit.

Bij onvoorziene omstandigheden zoals jobverlies kan het moeilijk zijn om aan de aflossingsverplichtingen te voldoen.

Bij onvoorziene omstandigheden zoals jobverlies kan het moeilijk zijn om aan de aflossingsverplichtingen van een prive lening bij ING te voldoen. In dergelijke situaties kan het verlies van inkomen leiden tot financiële druk en het risico op betalingsachterstanden vergroten, wat kan resulteren in extra kosten en negatieve gevolgen voor uw financiële gezondheid op lange termijn. Het is daarom belangrijk om vooraf goed na te denken over de risico’s en om een realistische terugbetalingsstrategie te plannen die rekening houdt met mogelijke onvoorziene gebeurtenissen.

Financiële steun en familiebanden versterken: de voordelen van een renteloze lening van ouders aan kinderen

Steeds meer ouders overwegen om hun kinderen financieel te ondersteunen door middel van een renteloze lening. Deze vorm van lenen kan verschillende voordelen bieden voor zowel ouders als kinderen, en kan een waardevolle manier zijn om financiële stabiliteit en groei te bevorderen.

Een renteloze lening van ouders aan kinderen kan bijvoorbeeld helpen bij het financieren van grote uitgaven zoals de aankoop van een huis, het starten van een eigen bedrijf of het volgen van een opleiding. Door geen rente te rekenen, kunnen ouders hun kinderen helpen om sneller en gemakkelijker financiële doelen te bereiken, zonder dat ze zich zorgen hoeven te maken over hoge kosten.

Voor ouders kan het verstrekken van een renteloze lening aan hun kinderen ook emotionele voldoening bieden. Het geeft ouders de mogelijkheid om actief bij te dragen aan de toekomst en het succes van hun kinderen, en om hen te ondersteunen op belangrijke momenten in hun leven.

Daarnaast kan een renteloze lening ook fiscale voordelen hebben voor zowel ouders als kinderen. Ouders kunnen bijvoorbeeld schenkingsrechten vermijden door geld aan hun kinderen uit te lenen in plaats van het als gift te geven. Kinderen kunnen op hun beurt profiteren van de lagere kosten die gepaard gaan met een renteloze lening in vergelijking met commerciële leningen.

Het is echter belangrijk om duidelijke afspraken te maken bij het verstrekken van een renteloze lening tussen ouders en kinderen. Het is raadzaam om alle voorwaarden schriftelijk vast te leggen, inclusief de aflossingsvoorwaarden, eventuele zekerheden en wat er gebeurt in geval van wanbetaling.

Al met al kan een renteloze lening tussen ouders en kinderen een waardevolle manier zijn om financiële steun te bieden en familiebanden te versterken. Door open communicatie, duidelijke afspraken en wederzijds respect kunnen beide partijen profiteren van deze vorm van financiële samenwerking.


Voordelen van een Renteloze Lening van Ouders: Financiële Steun en Familiebanden Versterken

  1. Financiële ondersteuning zonder extra kosten voor het kind
  2. Ouders kunnen actief bijdragen aan de financiële groei van hun kinderen
  3. Emotionele voldoening voor ouders door hun kinderen te helpen
  4. Mogelijke fiscale voordelen voor zowel ouders als kinderen
  5. Snellere en gemakkelijkere realisatie van financiële doelen
  6. Versterking van familiebanden door financiële samenwerking
  7. Flexibele aflossingsvoorwaarden die aangepast kunnen worden aan de situatie van het kind
  8. Vermijden van schenkingsrechten door geld uit te lenen in plaats van te schenken
  9. Lagere kosten in vergelijking met commerciële leningen


Nadelen van Renteloze Leningen van Ouders: Familiale Spanningen, Financiële Druk en Afhankelijkheid

  1. Het kan spanningen veroorzaken binnen de familie als er onduidelijkheid of meningsverschillen ontstaan over de terugbetalingsvoorwaarden.
  2. Kinderen kunnen zich onder druk gezet voelen om sneller af te lossen dan ze financieel aankunnen, wat stress en conflicten kan veroorzaken.
  3. Er bestaat een risico dat de renteloze lening de financiële afhankelijkheid van kinderen van hun ouders vergroot, waardoor ze minder geneigd zijn om zelfstandig financiële beslissingen te nemen.

Financiële ondersteuning zonder extra kosten voor het kind

Een van de voordelen van een renteloze lening van ouders aan kinderen is de financiële ondersteuning die wordt geboden zonder extra kosten voor het kind. Doordat er geen rente in rekening wordt gebracht, hoeft het kind geen extra geld uit te geven bovenop het geleende bedrag. Dit kan het voor het kind gemakkelijker maken om de lening af te lossen en financiële doelen te bereiken, zonder zich zorgen te hoeven maken over extra financiële lasten. Het biedt dus een kosteneffectieve manier van lenen waarbij zowel ouders als kinderen kunnen profiteren van de financiële steun zonder dat dit gepaard gaat met extra kosten.

Ouders kunnen actief bijdragen aan de financiële groei van hun kinderen

Ouders kunnen actief bijdragen aan de financiële groei van hun kinderen door het verstrekken van een renteloze lening. Door financiële steun te bieden zonder rentekosten, kunnen ouders hun kinderen helpen om belangrijke stappen te zetten in hun leven, zoals het kopen van een huis, het starten van een eigen bedrijf of het investeren in hun opleiding. Op deze manier kunnen ouders een waardevolle rol spelen in de financiële ontwikkeling en stabiliteit van hun kinderen, waardoor zij de kans krijgen om hun ambities waar te maken en hun toekomstperspectieven te verbeteren.

Emotionele voldoening voor ouders door hun kinderen te helpen

Het verstrekken van een renteloze lening aan kinderen kan ouders emotionele voldoening bieden door actief bij te dragen aan de financiële groei en stabiliteit van hun kinderen. Het geeft ouders de kans om hun kinderen te helpen bij belangrijke stappen in hun leven, zoals het kopen van een huis, starten van een eigen bedrijf of volgen van een opleiding. Door financiële steun te bieden zonder rente te rekenen, kunnen ouders met trots en voldoening kijken naar de successen en prestaties van hun kinderen, wetende dat ze hebben bijgedragen aan hun welzijn en toekomst.

Mogelijke fiscale voordelen voor zowel ouders als kinderen

Mogelijke fiscale voordelen voor zowel ouders als kinderen kunnen een belangrijke pro zijn van een renteloze lening tussen ouders en kinderen. Ouders kunnen bijvoorbeeld schenkingsrechten vermijden door geld aan hun kinderen uit te lenen in plaats van het als gift te geven. Dit kan leiden tot besparingen op belastingen en andere financiële voordelen voor ouders. Aan de andere kant kunnen kinderen profiteren van de lagere kosten die gepaard gaan met een renteloze lening in vergelijking met commerciële leningen, waardoor ze financiële steun krijgen zonder extra lasten. Het aspect van fiscale voordelen kan dus een aantrekkelijke reden zijn voor zowel ouders als kinderen om te kiezen voor een renteloze lening als financiële oplossing.

Snellere en gemakkelijkere realisatie van financiële doelen

Een van de voordelen van een renteloze lening tussen ouders en kinderen is de snellere en gemakkelijkere realisatie van financiële doelen. Doordat er geen rente verschuldigd is, kunnen kinderen de lening efficiënter gebruiken om hun doelen te bereiken, zoals het kopen van een huis, het starten van een eigen bedrijf of het volgen van een opleiding. Hierdoor wordt de financiële last verlicht en kunnen zij sneller stappen zetten naar het verwezenlijken van hun ambities. Dit bevordert niet alleen de financiële groei, maar ook de algehele welzijn en stabiliteit van zowel ouders als kinderen.

Versterking van familiebanden door financiële samenwerking

Een belangrijk voordeel van een renteloze lening tussen ouders en kinderen is de versterking van familiebanden door financiële samenwerking. Door deze vorm van ondersteuning kunnen ouders en kinderen op een positieve manier samenwerken aan gemeenschappelijke doelen, wat kan leiden tot een diepere verbondenheid en wederzijds begrip binnen de familie. Het proces van lenen en terugbetalen kan de communicatie verbeteren, het vertrouwen versterken en een gevoel van solidariteit creëren tussen generaties. Het delen van financiële middelen op deze manier kan niet alleen helpen bij het realiseren van individuele doelen, maar ook bij het opbouwen van een hechtere familie-eenheid die gebaseerd is op steun en samenwerking.

Flexibele aflossingsvoorwaarden die aangepast kunnen worden aan de situatie van het kind

Een belangrijk voordeel van een renteloze lening van ouders aan kinderen is de mogelijkheid om flexibele aflossingsvoorwaarden te hanteren die kunnen worden aangepast aan de specifieke situatie van het kind. Hierdoor kunnen ouders en kinderen samen overeenkomen hoe en wanneer de lening wordt terugbetaald, rekening houdend met de financiële omstandigheden en behoeften van het kind. Deze flexibiliteit zorgt voor een meer gepersonaliseerde aanpak en maakt het mogelijk om de aflossingsregeling aan te passen wanneer zich veranderingen voordoen, waardoor zowel ouders als kinderen gemoedsrust hebben en financiële druk verminderd wordt.

Vermijden van schenkingsrechten door geld uit te lenen in plaats van te schenken

Een belangrijk voordeel van het verstrekken van een renteloze lening tussen ouders en kinderen is het vermijden van schenkingsrechten door geld uit te lenen in plaats van te schenken. Door geld als lening aan te bieden in plaats van als gift, kunnen ouders belastingvoordelen behalen en de financiële last voor hun kinderen verminderen. Op deze manier kunnen beide partijen profiteren van de financiële steun zonder extra kosten die gepaard gaan met schenkingsrechten, waardoor het verstrekken van een renteloze lening een aantrekkelijke optie kan zijn voor zowel ouders als kinderen.

Lagere kosten in vergelijking met commerciële leningen

Een belangrijk voordeel van een renteloze lening van ouders aan kinderen is dat het doorgaans lagere kosten met zich meebrengt in vergelijking met commerciële leningen. Doordat er geen rente wordt gerekend, hoeven kinderen geen extra geld te betalen bovenop het geleende bedrag. Dit kan aanzienlijk schelen in de totale terug te betalen som en maakt het financieren van grote uitgaven zoals een huis of een opleiding veel betaalbaarder en toegankelijker. Dit lagere kostenaspect kan ouders en kinderen helpen om financiële doelen te bereiken zonder de last van hoge rentelasten die vaak gepaard gaan met traditionele leningen bij financiële instellingen.

Het kan spanningen veroorzaken binnen de familie als er onduidelijkheid of meningsverschillen ontstaan over de terugbetalingsvoorwaarden.

Het verstrekken van een renteloze lening door ouders aan kinderen kan spanningen veroorzaken binnen de familie als er onduidelijkheid of meningsverschillen ontstaan over de terugbetalingsvoorwaarden. In sommige gevallen kunnen verschillende verwachtingen of interpretaties van de leningsovereenkomst leiden tot conflicten tussen ouders en kinderen. Het is daarom essentieel om vanaf het begin transparant te zijn over de voorwaarden en verwachtingen, en om eventuele afspraken schriftelijk vast te leggen om misverstanden te voorkomen en de familierelatie niet onnodig onder druk te zetten.

Kinderen kunnen zich onder druk gezet voelen om sneller af te lossen dan ze financieel aankunnen, wat stress en conflicten kan veroorzaken.

Een nadeel van een renteloze lening van ouders aan kinderen is dat kinderen zich onder druk gezet kunnen voelen om sneller af te lossen dan ze financieel aankunnen. Deze situatie kan leiden tot stress en conflicten binnen de familie. Het gevoel van verplichting om snel terug te betalen kan ervoor zorgen dat kinderen zich financieel overbelast voelen en moeite hebben om aan andere financiële verplichtingen te voldoen, wat uiteindelijk de relaties tussen ouders en kinderen kan belasten.

Er bestaat een risico dat de renteloze lening de financiële afhankelijkheid van kinderen van hun ouders vergroot, waardoor ze minder geneigd zijn om zelfstandig financiële beslissingen te nemen.

Er bestaat een risico dat de renteloze lening de financiële afhankelijkheid van kinderen van hun ouders vergroot, waardoor ze minder geneigd zijn om zelfstandig financiële beslissingen te nemen. Wanneer kinderen gewend raken aan het ontvangen van financiële steun zonder rente van hun ouders, kunnen ze minder geneigd zijn om op eigen benen te staan en verantwoordelijkheid te nemen voor hun eigen financiën. Dit kan leiden tot een gebrek aan financiële zelfstandigheid en het uitstellen van belangrijke beslissingen zoals het opbouwen van een spaarrekening of het aangaan van verantwoorde leningen. Het is daarom belangrijk om bij het verstrekken van een renteloze lening ook aandacht te besteden aan het bevorderen van financiële educatie en zelfstandigheid bij kinderen, zodat zij in de toekomst op eigen kracht kunnen bouwen aan hun financiële welzijn.

Alles wat u moet weten over continu krediet: flexibel lenen op maat

Continu krediet: Wat is het en hoe werkt het?

Continu krediet, ook wel bekend als een doorlopend krediet, is een flexibele vorm van lenen waarbij u een bepaald bedrag kunt lenen tot aan een vooraf vastgestelde limiet. Het verschil met een traditionele lening is dat u bij continu krediet op elk moment geld kunt opnemen tot aan de afgesproken grens, en dat u alleen rente betaalt over het bedrag dat u daadwerkelijk heeft opgenomen.

Hoe werkt continu krediet in de praktijk? Stel dat u een doorlopend krediet heeft van €5.000 en u neemt €2.000 op om onverwachte kosten te dekken. U betaalt dan alleen rente over die €2.000 die u heeft opgenomen, niet over het volledige bedrag van €5.000. Zodra u het opgenomen bedrag terugbetaalt, staat dit weer tot uw beschikking om opnieuw te gebruiken binnen de afgesproken limiet.

Een van de voordelen van continu krediet is de flexibiliteit die het biedt. U kunt geld opnemen wanneer u het nodig heeft, zonder telkens een nieuwe lening te moeten afsluiten. Bovendien betaalt u alleen rente over het daadwerkelijk opgenomen bedrag, wat kan resulteren in lagere kosten in vergelijking met andere leenvormen.

Het is echter belangrijk om bewust om te gaan met continu krediet en ervoor te zorgen dat u verantwoord leent. Aanbieders van doorlopende kredieten hanteren vaak variabele rentetarieven, wat betekent dat uw maandelijkse kosten kunnen fluctueren afhankelijk van de marktomstandigheden.

Voordat u besluit om een continu krediet af te sluiten, is het verstandig om verschillende aanbieders te vergelijken en goed na te denken over uw financiële situatie en behoeften. Zorg ervoor dat u begrijpt hoe het doorlopende krediet werkt en wat de voorwaarden zijn voordat u zich verbindt.

Kortom, continu krediet kan een handige optie zijn voor wie behoefte heeft aan flexibele financiering met de mogelijkheid om snel geld op te nemen wanneer dat nodig is. Door verantwoordelijk gebruik te maken van deze leenvorm kunt u profiteren van de voordelen die het biedt.


12 Veelgestelde Vragen over Continu Krediet in België

  1. Hoe werkt flexibel krediet?
  2. Wat is het verschil tussen een lening en een krediet?
  3. Wat kost een doorlopend krediet?
  4. Wat is een continu krediet?
  5. Wat is continu limiet?
  6. Is een doorlopend krediet een schuld?
  7. Hoe hoog is de rente van doorlopend krediet?
  8. Is krediet en lening hetzelfde?
  9. Wat zijn de nadelen van doorlopend krediet?
  10. Wat is beter een persoonlijke lening of doorlopend krediet?
  11. Wat is de betekenis van revolving krediet?
  12. Wat is een continu kredietlimiet?

Hoe werkt flexibel krediet?

Flexibel krediet, ook wel bekend als doorlopend krediet, werkt op basis van een vooraf vastgestelde limiet waarbinnen u geld kunt lenen. Met flexibel krediet heeft u de vrijheid om op elk moment geld op te nemen tot aan deze limiet, en betaalt u alleen rente over het daadwerkelijk opgenomen bedrag. Dit biedt flexibiliteit en gemak, omdat u niet telkens een nieuwe lening hoeft af te sluiten voor extra financiële ruimte. Door bewust om te gaan met uw financiën en verantwoordelijk te lenen, kunt u profiteren van de voordelen van flexibel krediet als een handige financiële tool voor onverwachte uitgaven of investeringen.

Wat is het verschil tussen een lening en een krediet?

Het verschil tussen een lening en een krediet ligt voornamelijk in de manier waarop het geld wordt verstrekt en terugbetaald. Bij een lening ontvangt u een vast bedrag in één keer, dat u vervolgens in termijnen terugbetaalt volgens een vooraf bepaalde aflossingsschema. Een krediet daarentegen is een flexibele vorm van lenen waarbij u tot aan een bepaalde limiet geld kunt opnemen wanneer u het nodig heeft, en waarbij u alleen rente betaalt over het bedrag dat daadwerkelijk is opgenomen. Kortom, bij een lening ontvangt u het volledige bedrag upfront, terwijl bij een krediet de beschikbare middelen kunnen variëren afhankelijk van uw behoeften en de afgesproken limiet.

Wat kost een doorlopend krediet?

Een doorlopend krediet brengt verschillende kosten met zich mee, waaronder de rente die u betaalt over het opgenomen bedrag en eventuele kosten voor het afsluiten en beheren van de lening. De rente bij een doorlopend krediet is vaak variabel en kan dus fluctueren gedurende de looptijd van de lening. Het is belangrijk om goed te letten op de rentetarieven en eventuele bijkomende kosten bij verschillende aanbieders, zodat u een weloverwogen keuze kunt maken. Door transparantie in tarieven en voorwaarden te waarborgen, kunt u een duidelijk beeld krijgen van wat een doorlopend krediet uiteindelijk zal kosten.

Wat is een continu krediet?

Een continu krediet, ook wel bekend als een doorlopend krediet, is een flexibele vorm van lenen waarbij u de mogelijkheid heeft om tot aan een vooraf bepaalde limiet geld op te nemen. In tegenstelling tot een traditionele lening, kunt u bij een continu krediet op elk moment geld opnemen binnen de vastgestelde grens en betaalt u alleen rente over het daadwerkelijk opgenomen bedrag. Dit maakt het een handige optie voor wie behoefte heeft aan financiële flexibiliteit en snel toegang tot extra geld wanneer dat nodig is.

Wat is continu limiet?

Een continu limiet, ook wel bekend als een doorlopend kredietlimiet, verwijst naar het maximale bedrag dat u kunt lenen binnen een doorlopend kredietovereenkomst. Dit limiet wordt vooraf vastgesteld door de kredietverstrekker en geeft aan tot welk bedrag u op elk moment geld kunt opnemen. Het continu limiet biedt flexibiliteit doordat u binnen deze grens geld kunt lenen en terugbetalen, waarbij u alleen rente betaalt over het daadwerkelijk opgenomen bedrag. Het is belangrijk om bewust te zijn van uw continu limiet en om verantwoordelijk met deze financiële mogelijkheid om te gaan om onnodige schulden te voorkomen.

Is een doorlopend krediet een schuld?

Een doorlopend krediet wordt beschouwd als een vorm van lenen waarbij u geld kunt opnemen tot aan een vooraf bepaalde limiet. In die zin kan het worden gezien als een financiële verplichting of schuld die u aangaat met de kredietverstrekker. Het belangrijkste aspect om te onthouden is dat u verantwoordelijk bent voor het terugbetalen van het opgenomen bedrag, samen met eventuele rente en kosten die van toepassing zijn. Het is essentieel om bewust om te gaan met uw doorlopend krediet en ervoor te zorgen dat u de aflossingen tijdig en volgens de voorwaarden nakomt om financiële problemen te voorkomen.

Hoe hoog is de rente van doorlopend krediet?

De rente van een doorlopend krediet kan variëren afhankelijk van verschillende factoren, zoals de geldende marktomstandigheden, het geleende bedrag en uw kredietwaardigheid. Over het algemeen hanteren aanbieders van doorlopende kredieten variabele rentetarieven, wat betekent dat de rente kan fluctueren gedurende de looptijd van de lening. Het is daarom raadzaam om goed te informeren bij verschillende aanbieders en de voorwaarden zorgvuldig te vergelijken voordat u een doorlopend krediet afsluit. Zo kunt u een weloverwogen beslissing nemen en inzicht krijgen in de specifieke rentetarieven die op dat moment van toepassing zijn.

Is krediet en lening hetzelfde?

Veel mensen vragen zich af of krediet en lening hetzelfde zijn. Hoewel beide termen vaak door elkaar worden gebruikt, zijn er subtiele verschillen tussen de twee. Krediet is een algemene term die verwijst naar de mogelijkheid om geld te lenen, terwijl een lening specifiek verwijst naar het daadwerkelijk geleende bedrag dat moet worden terugbetaald volgens afgesproken voorwaarden. Met andere woorden, krediet is de beschikbare financiële ruimte die u heeft om geld te lenen, terwijl een lening het concrete bedrag is dat u daadwerkelijk heeft geleend. Het is belangrijk om dit onderscheid te begrijpen bij het overwegen van uw financiële opties en bij het kiezen van de juiste leenvorm voor uw behoeften.

Wat zijn de nadelen van doorlopend krediet?

Het doorlopend krediet biedt flexibiliteit en gemak, maar het heeft ook enkele nadelen waar u zich bewust van moet zijn. Een van de belangrijkste nadelen is dat door de flexibiliteit van het doorlopend krediet het risico bestaat dat u meer leent dan nodig is of dan u zich kunt veroorloven terug te betalen. Dit kan leiden tot oplopende schulden en financiële problemen als de aflossingen niet tijdig worden gedaan. Daarnaast kunnen variabele rentetarieven ervoor zorgen dat uw maandelijkse kosten onvoorspelbaar worden en kunnen stijgen als de rente omhoog gaat. Het is daarom essentieel om verantwoordelijk om te gaan met een doorlopend krediet en uw financiële situatie goed in de gaten te houden om ongewenste gevolgen te voorkomen.

Wat is beter een persoonlijke lening of doorlopend krediet?

Een veelgestelde vraag is: wat is beter, een persoonlijke lening of doorlopend krediet? Het antwoord hangt af van uw persoonlijke financiële behoeften en situatie. Een persoonlijke lening is geschikt voor eenmalige grote uitgaven, zoals de aankoop van een auto of het financieren van een verbouwing. Hierbij leent u een vast bedrag tegen een vaste rente en lost u dit in termijnen af. Een doorlopend krediet daarentegen biedt meer flexibiliteit voor kleinere uitgaven of onverwachte kosten, waarbij u tot aan een bepaalde limiet geld kunt opnemen en terugbetalen. Het is belangrijk om de voor- en nadelen van beide opties te overwegen en te kiezen welke het beste aansluit bij uw financiële doelen op lange termijn.

Wat is de betekenis van revolving krediet?

Revolving krediet, ook bekend als doorlopend krediet, verwijst naar een vorm van lenen waarbij een kredietlimiet wordt vastgesteld en de lener op elk moment geld kan opnemen tot aan dat limiet. Het onderscheidende kenmerk van revolving krediet is dat het opgenomen bedrag kan worden terugbetaald en opnieuw kan worden gebruikt, waardoor het een flexibele financiële optie is voor mensen die regelmatig behoefte hebben aan extra geld. Doordat rente alleen wordt berekend over het daadwerkelijk opgenomen bedrag, biedt revolving krediet de mogelijkheid om kosten te beheersen en tegelijkertijd snel toegang te hebben tot financiële middelen wanneer dat nodig is.

Wat is een continu kredietlimiet?

Een continu kredietlimiet is het maximale bedrag dat u kunt lenen binnen de doorlopende kredietovereenkomst. Het vormt de grens van het beschikbare kredietbedrag dat u op elk moment kunt opnemen. De kredietlimiet wordt vooraf bepaald door de kredietverstrekker en is gebaseerd op verschillende factoren, zoals uw inkomen, uitgaven en kredietgeschiedenis. Het is belangrijk om binnen deze limiet te blijven bij het opnemen van geld om ervoor te zorgen dat u verantwoordelijk leent en geen financiële problemen veroorzaakt.