Goedkoop krediet vergelijken: zo vindt u een lening die bij uw budget past

Goedkoop krediet: hoe vindt u een lening die bij uw budget past?

Een goedkoop krediet kan helpen om een geplande aankoop of onverwachte uitgave te financieren. Maar de laagste rente betekent niet altijd dat u uiteindelijk het minst betaalt. Om kredietaanbiedingen eerlijk te vergelijken, kijkt u best naar de totale kosten, de looptijd en de voorwaarden. Zo weet u beter wat een lening werkelijk kost en of de maandelijkse afbetaling haalbaar is.

Wat betekent ‘goedkoop krediet’?

De prijs van een krediet bestaat uit meer dan alleen de rente. Er kunnen ook kosten of andere voorwaarden meespelen. Het jaarlijks kostenpercentage (JKP) is daarom een handig vergelijkingscijfer: het geeft de jaarlijkse kosten van een krediet weer volgens de wettelijke berekeningsregels.

Vergelijk daarnaast altijd het totale bedrag dat u over de volledige looptijd terugbetaalt. Een langere looptijd kan de maandelijkse afbetaling verlagen, maar zorgt vaak voor hogere totale kosten. Een krediet met een lagere maandlast is dus niet automatisch de goedkoopste keuze.

Vergelijk kredietaanbiedingen stap voor stap

  1. Bekijk het JKP. Vergelijk aanbiedingen met hetzelfde kredietbedrag en een vergelijkbare looptijd.
  2. Controleer het totaal terug te betalen bedrag. Zo ziet u hoeveel het krediet u uiteindelijk kost.
  3. Lees de voorwaarden. Kijk na of de rente vast of veranderlijk is en welke kosten of bijkomende producten vermeld staan.
  4. Kies een haalbare looptijd. Bereken of de maandelijkse afbetaling ook past bij uw budget wanneer uw vaste kosten stijgen of uw inkomen tijdelijk daalt.
  5. Leen niet meer dan nodig. Een hoger kredietbedrag kan de totale kosten en het risico op betalingsproblemen verhogen.

Welk type krediet past bij uw situatie?

Een lening op afbetaling kan geschikt zijn wanneer u een bepaald bedrag nodig hebt en vooraf duidelijkheid wilt over de afbetalingen. Voor een aankoop kan verkopersfinanciering soms aantrekkelijk lijken, maar vergelijk de voorwaarden met die van andere kredietaanbiedingen. Een kredietkaart of toegestane debetstand kan handig zijn voor kort gebruik, maar kan duur uitvallen als u het openstaande saldo niet snel terugbetaalt.

De beste keuze hangt af van het doel, het bedrag en uw financiële situatie. Neem de tijd om verschillende opties te vergelijken en laat u niet onder druk zetten om meteen te beslissen.

Let op voor aanbiedingen die te mooi lijken

Wees voorzichtig met advertenties die krediet beloven zonder duidelijke voorwaarden, of waarbij u vooraf een betaling moet doen om een lening te krijgen. Controleer of de kredietgever of kredietbemiddelaar in België de vereiste toelating heeft. Lees de precontractuele informatie en de kredietovereenkomst grondig voordat u ondertekent.

Bij consumentenkrediet gelden wettelijke regels, waaronder informatieverplichtingen. Voor bepaalde kredietovereenkomsten bestaat ook een herroepingsrecht. De precieze rechten en voorwaarden hangen af van het type overeenkomst. Vraag de kredietgever om uitleg als iets niet duidelijk is.

Leen verantwoord

Een krediet blijft een financiële verplichting. Maak vóór uw aanvraag een overzicht van uw inkomsten, vaste kosten en bestaande afbetalingen. Houd ook rekening met onvoorziene uitgaven. Als de maandelijkse afbetaling uw budget te krap maakt, is het verstandiger om het bedrag te verlagen, de aankoop uit te stellen of eerst andere oplossingen te bekijken.

Kort samengevat: goedkoop krediet draait niet alleen om een lage rente. Vergelijk het JKP, het totaal terug te betalen bedrag en alle voorwaarden, en kies alleen een lening waarvan de afbetalingen realistisch binnen uw budget passen.


Goedkoop krediet in België: 5 veelgestelde vragen

  1. Wat is goedkoop krediet en hoe wordt de kostprijs berekend?
  2. Hoe vergelijk ik de rente en het JKP van verschillende kredieten?
  3. Welke soorten krediet zijn doorgaans het goedkoopst in België?
  4. Welke voorwaarden moet ik vervullen om goedkoop krediet aan te vragen?
  5. Kan ik mijn krediet vervroegd terugbetalen en zijn daar kosten aan verbonden?

Wat is goedkoop krediet en hoe wordt de kostprijs berekend?

Goedkoop krediet is een lening waarvan de totale kosten relatief laag zijn in vergelijking met andere aanbiedingen voor hetzelfde bedrag en dezelfde looptijd. Die kostprijs bestaat vooral uit de interesten en eventuele bijkomende kosten. Vergelijk daarom het jaarlijks kostenpercentage (JKP), dat de jaarlijkse kredietkosten volgens wettelijke regels weergeeft, én het totale bedrag dat u moet terugbetalen. De uiteindelijke kost hangt onder meer af van het geleende bedrag, de looptijd en de voorwaarden van de kredietovereenkomst.

Hoe vergelijk ik de rente en het JKP van verschillende kredieten?

Vergelijk kredieten met hetzelfde bedrag en dezelfde looptijd, want die hebben een grote invloed op de kosten. De rente geeft aan hoeveel interest u betaalt, terwijl het jaarlijks kostenpercentage (JKP) ook bepaalde verplichte kosten meerekent en daardoor een vollediger beeld geeft van de prijs. Een lager JKP is doorgaans voordeliger, maar controleer ook of de rente vast of veranderlijk is en hoeveel u in totaal moet terugbetalen. Lees ten slotte de voorwaarden na, zodat eventuele kosten of verplichte bijkomende producten niet over het hoofd worden gezien.

Welke soorten krediet zijn doorgaans het goedkoopst in België?

In België zijn hypothecaire kredieten doorgaans goedkoper qua rente dan consumentenkredieten, maar ze dienen voor vastgoed en brengen vaak bijkomende kosten mee, zoals dossier- en notariskosten. Voor kleinere uitgaven is een lening op afbetaling doorgaans voordeliger dan een kredietkaart, kredietopening of toegestane debetstand, zeker wanneer u het bedrag gespreid terugbetaalt. Sommige kredietgevers bieden ook specifieke autoleningen of energie- en renovatiekredieten aan tegen gunstige voorwaarden. Vergelijk altijd het JKP, het totale terug te betalen bedrag en de looptijd: de goedkoopste optie hangt af van uw situatie en van het doel van het krediet.

Welke voorwaarden moet ik vervullen om goedkoop krediet aan te vragen?

Om goedkoop krediet aan te vragen, moet u doorgaans meerderjarig zijn en in België wonen. De kredietgever vraagt meestal een geldig identiteitsbewijs en informatie over uw inkomsten, uitgaven en bestaande leningen om na te gaan of u de afbetalingen kunt dragen. De precieze voorwaarden verschillen per kredietgever en kredietformule. Een aanvraag indienen garandeert dus niet dat u krediet krijgt; vergelijk ook het JKP en het totale terug te betalen bedrag.

Kan ik mijn krediet vervroegd terugbetalen en zijn daar kosten aan verbonden?

Ja, bij een consumentenkrediet kunt u het openstaande bedrag doorgaans geheel of gedeeltelijk vervroegd terugbetalen. De kredietgever kan daarvoor een vergoeding aanrekenen, maar die is wettelijk begrensd: maximaal 1% van het vervroegd terugbetaalde bedrag als er nog meer dan één jaar looptijd overblijft, of maximaal 0,5% als er nog hoogstens één jaar resteert. De vergoeding mag bovendien niet hoger zijn dan de interest die u anders nog zou betalen. Controleer uw kredietovereenkomst of vraag uw kredietgever om een afrekening; voor hypothecair krediet gelden andere regels.
Particulier geld lenen zonder BKR toetsing: dit moet u weten

Particulier geld lenen zonder BKR-toetsing: wat moet u weten?

Wie snel geld nodig heeft, komt online soms aanbiedingen tegen voor “particulier geld lenen zonder BKR-toetsing”. Dat klinkt aantrekkelijk als u geen lening krijgt via een bank of kredietverstrekker. Toch is het belangrijk om eerst te begrijpen wat zo’n aanbod precies betekent, welke regels in België gelden en hoe u mogelijke fraude herkent.

Wat is een BKR-toetsing?

Het BKR, voluit Bureau Krediet Registratie, is een Nederlands register. Kredietverstrekkers in Nederland kunnen dit raadplegen om na te gaan welke kredieten iemand heeft en of er betalingsproblemen geregistreerd staan.

Woont u in België, dan is het Belgische systeem van belang. De Nationale Bank van België beheert de Centrale voor Kredieten aan Particulieren (CKP). Kredietgevers raadplegen die centrale bij aanvragen voor consumentenkrediet. Een aanbod dat beweert “zonder BKR-toetsing” te zijn, zegt dus niet automatisch iets over de controles die in België van toepassing zijn.

Wat betekent lenen van een particulier?

Bij een particuliere lening leent u geld van een privépersoon in plaats van van een bank of andere professionele kredietgever. Dat kan bijvoorbeeld gaan om een lening van familie of vrienden. Maak ook dan duidelijke afspraken en zet die op papier: noteer minstens het geleende bedrag, de eventuele rente, de terugbetalingsdata en wat er gebeurt als een betaling niet op tijd lukt.

Een overeenkomst met een particulier is niet automatisch vrijgesteld van regels. De toepasselijke regels kunnen afhangen van de omstandigheden, bijvoorbeeld of iemand occasioneel geld uitleent of dit op regelmatige en professionele basis doet. Laat u bij twijfel informeren over uw rechten en verplichtingen.

Betekent “zonder toetsing” dat er geen controle gebeurt?

Nee. Die formulering kan betekenen dat een aanbieder geen Nederlands BKR-register raadpleegt, maar dat zegt niets over andere controles. In België gelden regels rond kredietverlening en kredietwaardigheid. Wees daarom voorzichtig met aanbieders die beloven dat iedereen gegarandeerd geld kan lenen, ongeacht inkomen, bestaande schulden of terugbetalingsvermogen.

Een krediet dat u niet kunt terugbetalen, kan leiden tot extra kosten, betalingsachterstanden en verdere financiële problemen. Kijk niet alleen naar het bedrag dat u maandelijks moet aflossen, maar ook naar de totale kostprijs, de looptijd en de gevolgen van een laattijdige betaling.

Zo herkent u mogelijke oplichting

  • Vooraf betalen: wees uiterst voorzichtig als u eerst geld moet overschrijven voor “dossierkosten”, “verzekering” of “vrijgave” van de lening.
  • Gegarandeerde goedkeuring: een belofte dat u zeker geld krijgt zonder enige beoordeling is een waarschuwingssignaal.
  • Onduidelijke identiteit: controleer wie de aanbieder is, waar die gevestigd is en of de contactgegevens en voorwaarden duidelijk zijn.
  • Druk om snel te beslissen: neem geen lening omdat iemand aandringt of zegt dat het aanbod maar kort geldig is.
  • Onrealistische voorwaarden: vergelijk rente, kosten, terugbetalingstermijn en eventuele sancties met andere aanbiedingen.

Deel nooit uw bankcodes, kaartgegevens of identificatiegegevens via onbeveiligde kanalen. Een betrouwbare kredietgever vraagt u niet om uw pincode of om toegang tot uw bankapp.

Wat kunt u doen als u geen krediet krijgt?

Vraag de kredietgever waarom uw aanvraag werd geweigerd en controleer of uw gegevens in de CKP juist zijn. Overweeg daarnaast of u de uitgave kunt uitstellen, een betalingsregeling kunt aanvragen bij de schuldeiser of hulp kunt zoeken bij een erkende dienst voor schuldbemiddeling. In België kunt u voor informatie ook terecht bij uw gemeente of OCMW.

Conclusie

“Particulier geld lenen zonder BKR-toetsing” is geen garantie op een veilige of geschikte lening. BKR is een Nederlands register; voor Belgische kredietverlening is onder meer de CKP relevant. Controleer altijd wie de aanbieder is, lees de volledige overeenkomst en bereken of u de aflossingen werkelijk kunt dragen. Bij twijfel is het verstandiger onafhankelijk advies te vragen dan onder tijdsdruk een lening af te sluiten.

Deze informatie is algemeen en vervangt geen persoonlijk financieel of juridisch advies.


Voordelen van Particulier Geld Lenen Zonder BKR Toetsing in België

  1. Mogelijk sneller aanvraagproces.
  2. Soms minder administratieve rompslomp.
  3. Een particuliere overeenkomst kan flexibele afspraken bieden.
  4. Kan een alternatief zijn wanneer een traditionele aanvraag niet lukt.
  5. BKR is een Nederlands register; in België gelden andere kredietcontroles.


Risico’s van Particulier Geld Lenen Zonder BKR Toetsing: Hoge Kosten, Fraude en Schulden

  1. Groter risico op hoge kosten en rente.
  2. Mogelijke oplichting door malafide aanbieders.
  3. Onduidelijke voorwaarden en weinig bescherming.
  4. Meer kans op schulden die moeilijk terug te betalen zijn.

Mogelijk sneller aanvraagproces.

Een mogelijk voordeel van particulier geld lenen is dat de aanvraag soms sneller kan verlopen dan bij een traditionele kredietverstrekker, bijvoorbeeld wanneer u rechtstreeks afspraken maakt met iemand die u kent. De snelheid hangt wel af van de situatie en van de controles en documenten die nodig zijn. Neem ook bij een snelle aanvraag de tijd om de voorwaarden, eventuele kosten en uw terugbetalingsmogelijkheden zorgvuldig te bekijken. “Zonder BKR-toetsing” betekent bovendien niet automatisch dat er in België geen kredietwaardigheidscontrole of andere wettelijke verplichtingen gelden.

Soms minder administratieve rompslomp.

Een mogelijk voordeel van particulier geld lenen is dat er soms minder administratieve rompslomp is dan bij een aanvraag via een traditionele kredietgever. De afspraken kunnen rechtstreeks tussen de lener en de uitlener worden gemaakt, waardoor bepaalde stappen eenvoudiger verlopen. Leg wel altijd alle voorwaarden schriftelijk vast en controleer of de lening wettelijk in orde is. “Zonder BKR-toetsing” betekent bovendien niet automatisch dat er in België geen krediet- of terugbetalingscontrole geldt.

Een particuliere overeenkomst kan flexibele afspraken bieden.

Een mogelijk voordeel van particulier geld lenen is dat de afspraken soms flexibeler kunnen zijn dan bij een standaardkrediet. U kunt met de uitlener bijvoorbeeld samen bespreken welke terugbetalingstermijn haalbaar is en op welke momenten u aflost. Leg alle afspraken, inclusief het geleende bedrag, eventuele rente en de gevolgen van een laattijdige betaling, duidelijk schriftelijk vast. Flexibiliteit betekent niet dat er geen risico’s zijn: leen alleen een bedrag dat u realistisch kunt terugbetalen.

Kan een alternatief zijn wanneer een traditionele aanvraag niet lukt.

Wanneer een traditionele kredietaanvraag niet lukt, bijvoorbeeld door een eerdere weigering of een beperkte kredietgeschiedenis, kan geld lenen van een particulier soms een alternatief zijn om te onderzoeken. De afspraken kunnen rechtstreeks met de kredietgever worden besproken, maar dat betekent niet dat de lening automatisch wordt goedgekeurd of zonder risico is. Leg het bedrag, eventuele kosten en rente, de looptijd en de terugbetaling altijd schriftelijk vast, en ga alleen akkoord als de aflossingen haalbaar zijn.

BKR is een Nederlands register; in België gelden andere kredietcontroles.

Een mogelijk voordeel van particulier geld lenen zonder BKR-toetsing is dat het BKR een Nederlands register is en dus niet het Belgische kredietregister. In België kunnen andere kredietcontroles gelden, zoals een raadpleging van de Centrale voor Kredieten aan Particulieren (CKP). “Zonder BKR-toetsing” betekent daarom niet automatisch dat er geen controle gebeurt: vraag altijd welke controles de kredietgever uitvoert en of de terugbetaling haalbaar is.

Groter risico op hoge kosten en rente.

Een belangrijk nadeel van particulier geld lenen zonder BKR-toetsing is het grotere risico op hoge kosten en rente. Omdat de kredietgever mogelijk minder informatie heeft over uw financiële situatie, kan die een hogere rente of extra vergoedingen aanrekenen om het risico te compenseren. Daardoor kan de lening uiteindelijk veel duurder uitvallen dan verwacht. Controleer vóór u tekent altijd de totale terug te betalen som, de rente, eventuele bijkomende kosten en de voorwaarden bij laattijdige betaling.

Mogelijke oplichting door malafide aanbieders.

Een belangrijk risico van particulier geld lenen zonder BKR-toetsing is dat u te maken kunt krijgen met malafide aanbieders. Wees extra voorzichtig wanneer iemand een lening garandeert zonder uw financiële situatie te bekijken of vraagt om vooraf geld te betalen voor dossierkosten, een verzekering of de uitbetaling. Controleer de identiteit en contactgegevens van de aanbieder, lees de overeenkomst grondig en deel nooit uw pincode of bankcodes. Bij twijfel kunt u beter niet op het aanbod ingaan.

Onduidelijke voorwaarden en weinig bescherming.

Bij particulier geld lenen zonder BKR-toetsing kunnen de voorwaarden soms onduidelijk zijn en is er mogelijk minder bescherming dan bij een lening via een erkende kredietgever. Als afspraken over rente, kosten, looptijd of laattijdige betalingen niet helder op papier staan, kunt u achteraf voor onaangename verrassingen komen te staan. Lees daarom de volledige overeenkomst zorgvuldig na, vraag uitleg over alles wat niet duidelijk is en teken niets onder druk.

Meer kans op schulden die moeilijk terug te betalen zijn.

Een belangrijk nadeel van particulier geld lenen zonder BKR-toetsing is dat er mogelijk minder grondig wordt nagegaan of u de lening kunt terugbetalen. Daardoor bestaat het risico dat u meer leent dan uw budget aankan. Als aflossingen moeilijk worden, kunnen achterstallige betalingen en bijkomende kosten uw financiële problemen vergroten. Bekijk daarom vooraf zorgvuldig uw inkomsten, vaste uitgaven en de totale kostprijs van de lening.

Godo persoonlijke lening: voorwaarden, kosten en aandachtspunten

Godo persoonlijke lening: wat moet je weten?

Zoek je informatie over een Godo persoonlijke lening? Voor je een aanvraag indient, is het belangrijk om te weten wie de lening aanbiedt, welke voorwaarden gelden en hoeveel je uiteindelijk terugbetaalt. De naam Godo kan naar een specifieke aanbieder of dienst verwijzen. Controleer daarom altijd de actuele informatie op de officiële website en lees de kredietvoorwaarden zorgvuldig.

Wat is een persoonlijke lening?

Een persoonlijke lening is een vorm van consumentenkrediet waarbij je een afgesproken bedrag leent en dat volgens een vast aflossingsplan terugbetaalt. Meestal betaal je maandelijks een vast bedrag gedurende een vooraf bepaalde looptijd. De rente en andere kosten bepalen mee hoeveel de lening in totaal kost.

Een persoonlijke lening wordt vaak gebruikt voor een geplande uitgave, zoals een renovatie, een wagen of onverwachte kosten. Of een bepaalde uitgave in aanmerking komt, hangt af van de voorwaarden van de kredietgever.

Waarop letten bij een Godo lening?

Vergelijk niet alleen het bedrag dat je kunt lenen. Kijk ook naar:

  • Het jaarlijks kostenpercentage (JKP): dit geeft de jaarlijkse kost van het krediet weer, volgens de wettelijke berekeningsregels.
  • Het totale terug te betalen bedrag: zo zie je hoeveel de lening je over de volledige looptijd kost.
  • De looptijd en maandelijkse aflossing: een langere looptijd kan de maandlast verlagen, maar kan de totale kost verhogen.
  • Eventuele bijkomende kosten: controleer of er dossierkosten, verzekeringen of andere voorwaarden zijn.
  • De voorwaarden voor vervroegde terugbetaling: lees na of en hoe je de lening vroeger kunt aflossen.

De precieze rente, het leenbedrag en de looptijd kunnen verschillen naargelang je financiële situatie en de voorwaarden van de aanbieder. Ga dus niet alleen af op een voorbeeldberekening of een reclameboodschap.

Hoe verloopt een aanvraag doorgaans?

Bij een online aanvraag vul je meestal je persoonlijke gegevens, inkomsten, vaste kosten en het gewenste leenbedrag in. De kredietgever beoordeelt vervolgens of de lening verantwoord is. Daarbij kan gevraagd worden naar bewijsstukken, zoals loonfiches of informatie over andere financiële verplichtingen.

Een aanvraag of simulatie betekent niet automatisch dat de lening wordt goedgekeurd. De kredietgever moet je terugbetalingscapaciteit beoordelen en kan een aanvraag weigeren als de aflossingen niet haalbaar lijken. Lees vóór ondertekening de overeenkomst volledig door en bewaar een kopie.

Controleer de aanbieder en de overeenkomst

Controleer wie juridisch de kredietgever is en of de aanbieder of eventuele kredietbemiddelaar de vereiste toelating heeft om in België consumentenkrediet aan te bieden of te bemiddelen. De identiteit van de kredietgever, het JKP, het aflossingsplan en de totale terugbetaling moeten duidelijk uit de documenten blijken. Wees voorzichtig met partijen die vooraf geld vragen om een lening “vrij te geven” of druk zetten om snel te tekenen.

Is een persoonlijke lening de juiste keuze?

Een lening kan handig zijn voor een noodzakelijke uitgave, maar ze brengt een langdurige betalingsverplichting met zich mee. Maak vooraf een realistisch budget en houd rekening met onverwachte kosten. Vergelijk ook alternatieven, zoals sparen, de aankoop uitstellen of een betalingsregeling bespreken met de leverancier.

Kort samengevat: een Godo persoonlijke lening kan pas goed beoordeeld worden wanneer je de officiële voorwaarden kent. Vergelijk het JKP en het totale terug te betalen bedrag, controleer de aanbieder en leen alleen wat je zonder financiële problemen kunt terugbetalen.


Veelgestelde Vragen over de Godo Persoonlijke Lening: Alles wat je moet weten

  1. Wat is een Godo persoonlijke lening?
  2. Wie biedt de Godo persoonlijke lening aan?
  3. Hoeveel kan ik lenen met een Godo persoonlijke lening?
  4. Welke rente en welk JKP gelden voor een Godo persoonlijke lening?
  5. Welke looptijden zijn beschikbaar voor een Godo persoonlijke lening?
  6. Aan welke voorwaarden moet ik voldoen om een Godo persoonlijke lening aan te vragen?
  7. Welke documenten heb ik nodig voor mijn aanvraag?
  8. Hoe lang duurt het voordat ik weet of mijn aanvraag is goedgekeurd?
  9. Kan ik een Godo persoonlijke lening vervroegd terugbetalen?

Wat is een Godo persoonlijke lening?

Een Godo persoonlijke lening is een lening waarbij je een afgesproken bedrag ontvangt en dat doorgaans in vaste maandelijkse aflossingen terugbetaalt, inclusief rente en eventuele kosten. De precieze leenbedragen, looptijd en voorwaarden hangen af van de aanbieder en je financiële situatie. Controleer daarom vóór je een aanvraag indient het jaarlijks kostenpercentage (JKP), het totale terug te betalen bedrag en de officiële kredietvoorwaarden.

Wie biedt de Godo persoonlijke lening aan?

De aanbieder van de Godo persoonlijke lening moet vermeld staan in de officiële kredietinformatie en de kredietovereenkomst. Controleer daar de juridische naam van de kredietgever: Godo kan een merknaam of bemiddelingsplatform zijn, terwijl een andere onderneming het krediet verstrekt. Kijk ook na of de aanbieder bevoegd is om consumentenkrediet in België aan te bieden.

Hoeveel kan ik lenen met een Godo persoonlijke lening?

Hoeveel je met een Godo persoonlijke lening kunt lenen, hangt af van de actuele voorwaarden en je persoonlijke financiële situatie. De kredietgever beoordeelt onder meer je inkomsten, vaste uitgaven, bestaande leningen en terugbetalingscapaciteit. Het bedrag dat je aanvraagt, moet passen binnen je budget; controleer daarom de officiële voorwaarden of vraag een simulatie aan om te zien welk leenbedrag en welke maandelijkse aflossing voor jou mogelijk zijn.

Welke rente en welk JKP gelden voor een Godo persoonlijke lening?

De rente en het jaarlijks kostenpercentage (JKP) voor een Godo persoonlijke lening kunnen verschillen naargelang het leenbedrag, de looptijd en de voorwaarden van de kredietgever. Het JKP omvat de rente en eventuele verplichte kredietkosten en geeft daardoor een beter beeld van de totale kredietkost. Raadpleeg de actuele officiële tariefinformatie en je persoonlijk kredietaanbod: daarin staan het toegepaste JKP, de maandelijkse aflossingen en het totale terug te betalen bedrag.

Welke looptijden zijn beschikbaar voor een Godo persoonlijke lening?

De beschikbare looptijden voor een Godo persoonlijke lening hangen af van het leenbedrag, je financiële situatie en de actuele voorwaarden van de kredietgever. Raadpleeg de officiële informatie of vraag een persoonlijke simulatie aan om te zien welke looptijden voor jou mogelijk zijn. Vergelijk daarbij niet alleen de maandelijkse aflossing, maar ook het JKP en het totale bedrag dat je over de volledige looptijd terugbetaalt.

Aan welke voorwaarden moet ik voldoen om een Godo persoonlijke lening aan te vragen?

Om een Godo persoonlijke lening aan te vragen, moet je doorgaans minstens 18 jaar zijn, in België wonen en over voldoende en aantoonbare inkomsten beschikken om de maandelijkse aflossingen te kunnen betalen. De kredietgever beoordeelt je financiële situatie, waaronder je vaste lasten en bestaande kredieten, en kan vragen om bewijsstukken zoals een identiteitsbewijs en loonfiches. De exacte voorwaarden kunnen verschillen, dus controleer ze altijd in de officiële informatie van Godo; een aanvraag garandeert niet dat de lening wordt goedgekeurd.

Welke documenten heb ik nodig voor mijn aanvraag?

Voor een aanvraag voor een Godo persoonlijke lening heb je doorgaans een geldig identiteitsbewijs, bewijs van je inkomsten, zoals recente loonfiches of een uitkeringsattest, en je bankgegevens nodig. Mogelijk vraagt de kredietgever ook informatie over je vaste kosten en bestaande leningen om je terugbetalingscapaciteit te beoordelen. Welke documenten precies vereist zijn, kan verschillen naargelang je situatie en de voorwaarden van de aanbieder; controleer daarom de actuele checklist vóór je je aanvraag indient.

Hoe lang duurt het voordat ik weet of mijn aanvraag is goedgekeurd?

De verwerkingstijd van een aanvraag voor een Godo persoonlijke lening hangt af van de kredietgever en of alle gevraagde gegevens en documenten volledig zijn. Je krijgt doorgaans bericht zodra je aanvraag beoordeeld is; de beslissing kan langer duren als er bijkomende informatie nodig is. Controleer je e-mail, ook je spammap, en neem bij twijfel rechtstreeks contact op met Godo voor een actuele inschatting.

Kan ik een Godo persoonlijke lening vervroegd terugbetalen?

In principe kan je een persoonlijke lening in België vervroegd terugbetalen, maar de precieze voorwaarden voor een Godo-lening hangen af van je kredietovereenkomst. Mogelijk moet je de kredietgever vooraf verwittigen en kan er een wettelijk begrensde vergoeding gelden. Neem contact op met de kredietgever en vraag een afrekening op vóór je terugbetaalt, zodat je weet welk bedrag nog verschuldigd is.

Zakelijk krediet rente: zo vergelijkt u de kosten en voorwaarden

Zakelijk krediet en rente: waar moet u op letten?

Een zakelijk krediet kan helpen om investeringen te financieren, tijdelijke cashflowproblemen op te vangen of de groei van uw onderneming te ondersteunen. De rente bepaalt mee hoeveel dat krediet kost, maar het rentepercentage vertelt niet het volledige verhaal. Ook de looptijd, terugbetalingswijze en bijkomende kosten spelen een rol.

Wat betekent de rente op een zakelijk krediet?

De rente is de vergoeding die u betaalt voor het geleende bedrag. Ze wordt doorgaans uitgedrukt als een percentage per jaar. De uiteindelijke rentekost hangt onder meer af van hoeveel u opneemt, hoe lang u het geld gebruikt en hoe u het krediet terugbetaalt.

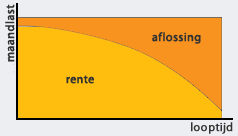
Een rente van bijvoorbeeld 6% betekent niet automatisch dat u precies 6% van het oorspronkelijk geleende bedrag aan rente betaalt. Bij een krediet met periodieke aflossingen daalt het openstaande saldo doorgaans, waardoor de renteberekening mee kan veranderen. De precieze berekening hangt af van de kredietovereenkomst.

Vaste of variabele rente

Bij een vaste rente blijft het afgesproken rentepercentage tijdens de overeengekomen periode gelijk. Dat maakt de financieringskosten beter voorspelbaar.

Bij een variabele rente kan het percentage wijzigen, bijvoorbeeld op basis van een referentievoet of marktevoluties. Dat kan voordelig zijn wanneer de rente daalt, maar betekent ook dat uw kosten kunnen stijgen. Vraag na hoe vaak de rente kan worden aangepast en welke formule daarvoor wordt gebruikt.

Waarom verschillen de rentevoeten?

De rente voor een zakelijk krediet wordt meestal bepaald op basis van verschillende elementen, zoals:

  • De financiële situatie van uw onderneming: omzet, winst, bestaande schulden en beschikbare cashflow.
  • De looptijd en het bedrag: een langere looptijd kan de totale rentekost verhogen, zelfs wanneer de periodieke afbetaling lager ligt.
  • Het doel van het krediet: de financiering van een investering kan andere voorwaarden hebben dan een krediet voor werkkapitaal.
  • Waarborgen en zekerheden: bijvoorbeeld een persoonlijke borgstelling of een pand op bepaalde activa.
  • De kredietvorm en het risicoprofiel: kredietverstrekkers beoordelen elk dossier afzonderlijk.

Daarom bestaat er niet één rentevoet die voor elke onderneming geldt. De voorwaarden kunnen verschillen per kredietverstrekker én per dossier.

Rente is niet hetzelfde als de totale kost

Vergelijk niet alleen het rentepercentage. Een zakelijk krediet kan ook dossierkosten, beheerskosten, kosten voor een waarborg of andere contractuele kosten omvatten. Bij een kredietlijn kunnen er bijvoorbeeld kosten zijn op het beschikbare bedrag, het opgenomen bedrag of beide.

Vraag daarom altijd een volledig kostenoverzicht. Informeer ook naar de gevolgen van vervroegde terugbetaling, laattijdige betaling en eventuele wijzigingen aan de kredietovereenkomst. De benaming en berekening van kosten kunnen per aanbieder verschillen.

Een eenvoudig rekenvoorbeeld

Stel dat een onderneming €20.000 leent tegen een jaarlijkse rente van 6%. Een eenvoudige berekening op het volledige bedrag komt neer op €1.200 rente voor één jaar. In de praktijk kan het bedrag anders uitvallen, bijvoorbeeld omdat de onderneming maandelijks aflost, de rente op het resterende saldo wordt berekend of er bijkomende kosten gelden. Dit voorbeeld is dus enkel illustratief en geen offerte.

Welke vragen stelt u vóór u tekent?

  • Is de rente vast of variabel, en hoe wordt ze berekend?
  • Wat is het totale terug te betalen bedrag volgens de voorgestelde aflossingen?
  • Welke bijkomende kosten of waarborgen zijn van toepassing?
  • Kan ik het krediet vervroegd terugbetalen, en tegen welke voorwaarden?
  • Wat gebeurt er als mijn onderneming tijdelijk niet volgens schema kan betalen?

Vergelijk kredieten op basis van uw onderneming

Een krediet met een lager rentepercentage is niet noodzakelijk de goedkoopste keuze als er hogere bijkomende kosten of minder flexibele voorwaarden aan verbonden zijn. Vergelijk daarom offertes op basis van het totale kostenplaatje, de looptijd en de maandelijkse aflossingen. Controleer ook of die aflossingen haalbaar blijven wanneer de inkomsten van uw onderneming schommelen.

Lees de kredietovereenkomst aandachtig en vraag uitleg over voorwaarden die niet duidelijk zijn. Een goed inzicht in de rente én de overige kosten helpt u om een zakelijk krediet te kiezen dat past bij de financiële situatie en plannen van uw onderneming.


Rente op zakelijk krediet: 8 tips om slim te vergelijken en kosten te besparen

  1. Vergelijk de rente bij meerdere kredietverstrekkers.
  2. Let op het verschil tussen vaste en variabele rente.
  3. Controleer of de rentevoet jaarlijks of maandelijks wordt vermeld.
  4. Vraag naar dossierkosten en andere bijkomende kosten.
  5. Bekijk hoe de rente verandert bij een variabele formule.
  6. Onderhandel over de rente op basis van je kredietwaardigheid.
  7. Bereken de totale kost over de volledige looptijd.
  8. Lees de rentevoorwaarden zorgvuldig vóór je tekent.

Vergelijk de rente bij meerdere kredietverstrekkers.

Vergelijk de rente bij meerdere kredietverstrekkers voordat u een zakelijk krediet afsluit. De aangeboden rente kan verschillen naargelang uw onderneming, het kredietbedrag en de looptijd. Kijk niet alleen naar het rentepercentage, maar vraag ook naar bijkomende kosten, terugbetalingsvoorwaarden en de totale kost van het krediet. Zo kunt u offertes eerlijk vergelijken en een keuze maken die past bij de financiële situatie van uw onderneming.

Let op het verschil tussen vaste en variabele rente.

Let bij een zakelijk krediet goed op het verschil tussen vaste en variabele rente. Met een vaste rente blijft uw rentepercentage gedurende de afgesproken periode gelijk, waardoor u uw afbetalingen beter kunt inschatten. Een variabele rente kan wijzigen: ze kan dalen, maar ook stijgen, waardoor uw krediet duurder kan uitvallen. Vraag de kredietverstrekker hoe vaak de rente wordt herzien, waarop de berekening is gebaseerd en wat een wijziging voor uw maandelijkse afbetaling en totale kosten kan betekenen.

Controleer of de rentevoet jaarlijks of maandelijks wordt vermeld.

Controleer of de rentevoet jaarlijks of maandelijks wordt vermeld. Een maandpercentage lijkt vaak lager dan een jaarpercentage, maar is niet rechtstreeks vergelijkbaar. Vraag hoe de rente precies wordt berekend en vergelijk offertes op basis van dezelfde periode en het totale terug te betalen bedrag, inclusief eventuele bijkomende kosten.

Vraag naar dossierkosten en andere bijkomende kosten.

Vraag bij een zakelijk krediet niet alleen naar de rente, maar ook naar dossierkosten en andere bijkomende kosten. Denk bijvoorbeeld aan beheerskosten, kosten voor een waarborg of vergoedingen bij vervroegde terugbetaling. Vraag om een volledig overzicht van alle kosten en vergelijk het totale terug te betalen bedrag, zodat u verschillende kredietaanbiedingen eerlijk naast elkaar kunt leggen.

Bekijk hoe de rente verandert bij een variabele formule.

Bij een variabele rente kan uw kredietkost tijdens de looptijd stijgen of dalen. Bekijk daarom in de kredietovereenkomst op basis van welke referentievoet de rente wordt aangepast, hoe vaak dat gebeurt en of er een minimum of maximum geldt. Vraag ook wat een rentestijging zou betekenen voor uw maandelijkse aflossingen en totale terugbetaling, zodat u kunt inschatten of uw onderneming die extra kosten kan dragen.

Onderhandel over de rente op basis van je kredietwaardigheid.

Onderhandel over de rente op basis van je kredietwaardigheid. Kan je aantonen dat je onderneming financieel gezond is, bijvoorbeeld met recente jaarcijfers, stabiele inkomsten en een sterk betalingsverleden, dan sta je mogelijk sterker in het gesprek met de kredietverstrekker. Vergelijk ook meerdere offertes en vraag welke voorwaarden bespreekbaar zijn. Zo krijg je een duidelijk beeld van wat haalbaar is en kan je niet alleen de rente, maar ook de bijkomende kosten en terugbetalingsvoorwaarden bespreken.

Bereken de totale kost over de volledige looptijd.

Bereken de totale kost van het zakelijk krediet over de volledige looptijd, en kijk dus verder dan alleen het rentepercentage. Tel de rente, dossier- en beheerskosten en eventuele andere verplichte kosten mee. Zo kunt u verschillende kredietvoorstellen eerlijk vergelijken en nagaan of de totale terugbetaling haalbaar blijft voor uw onderneming.

Lees de rentevoorwaarden zorgvuldig vóór je tekent.

Lees de rentevoorwaarden zorgvuldig vóór je tekent. Controleer of de rente vast of variabel is, hoe en wanneer ze kan wijzigen en op welk bedrag ze wordt berekend. Kijk ook na of er bijkomende kosten zijn, bijvoorbeeld voor dossierbeheer of vervroegde terugbetaling. Zo krijg je een duidelijk beeld van de totale kost van het zakelijk krediet en vermijd je verrassingen tijdens de looptijd.

GKB lening: wat is het en hoe werkt het?

GKB-lening: wat is het en hoe werkt het?

Een GKB-lening is een lening die wordt aangeboden via een Gemeentelijke Kredietbank (GKB). In Nederland helpen zulke kredietbanken mensen die moeilijk terechtkunnen bij een gewone bank, bijvoorbeeld door een laag inkomen of een negatieve kredietgeschiedenis. De voorwaarden en werking kunnen verschillen naargelang de kredietbank en de gemeente.

Woon je in België? Dan is het belangrijk om te weten dat de GKB vooral deel uitmaakt van het Nederlandse systeem. In België bestaan er andere regels en instanties voor consumentenkrediet. De informatie hieronder gaat dus in de eerste plaats over GKB-leningen in Nederland.

Wat is een Gemeentelijke Kredietbank?

Een Gemeentelijke Kredietbank is een instelling die financiële diensten aanbiedt aan mensen die daar nood aan hebben. Naast leningen kan een GKB soms ook ondersteuning bieden bij schulden, budgetbeheer of financiële begeleiding. Niet elke kredietbank biedt dezelfde diensten aan.

Een GKB-lening is geen subsidie of gift: het geleende bedrag moet worden terugbetaald, meestal in maandelijkse aflossingen. Een kredietbank beoordeelt vooraf of een lening passend en betaalbaar is voor de aanvrager.

Voor wie kan een GKB-lening bedoeld zijn?

Een GKB kan een mogelijke optie zijn voor mensen die bij commerciële kredietverstrekkers moeilijk een lening krijgen. Dat kan bijvoorbeeld te maken hebben met hun inkomen, bestaande schulden of kredietverleden. Een aanvraag leidt echter niet automatisch tot goedkeuring. De kredietbank onderzoekt de persoonlijke financiële situatie en bekijkt of er voldoende ruimte is om de afbetalingen te dragen.

De toelatingsvoorwaarden kunnen verschillen. Vaak spelen onder meer de woonplaats, het inkomen, de vaste lasten, bestaande leningen en de reden van de aanvraag een rol. Neem daarom contact op met de kredietbank of gemeente in kwestie om de actuele voorwaarden te kennen.

Waarvoor kan je de lening gebruiken?

Een lening kan bedoeld zijn voor een noodzakelijke uitgave of een grotere aankoop waarvoor je niet meteen genoeg spaargeld hebt. Welke uitgaven in aanmerking komen, hangt af van de kredietbank en het type lening. Vraag vooraf na of het beoogde doel aanvaard wordt.

Een lening gebruiken om andere schulden af te lossen, dagelijkse tekorten op te vangen of niet-noodzakelijke aankopen te financieren, vraagt extra voorzichtigheid. Lenen lost een structureel tekort meestal niet op en kan de financiële druk vergroten.

Hoe verloopt een aanvraag?

  1. Informeer bij de bevoegde kredietbank: controleer welke GKB actief is in jouw gemeente en welke voorwaarden gelden.
  2. Bespreek je situatie: geef een eerlijk overzicht van je inkomsten, uitgaven, schulden en het doel van de lening.
  3. Bezorg de nodige documenten: mogelijk vraagt de kredietbank bewijs van inkomen, vaste lasten, identiteit en lopende kredieten.
  4. Wacht op de beoordeling: de kredietbank onderzoekt of de lening verantwoord en betaalbaar is.
  5. Lees het voorstel zorgvuldig: controleer het bedrag, de looptijd, de rente, de totale terugbetaling en eventuele kosten voordat je een overeenkomst ondertekent.

Let op de totale kosten

Vergelijk niet alleen het maandbedrag. Kijk ook naar de totale som die je over de volledige looptijd terugbetaalt en naar wat er gebeurt als je een betaling mist. Een langere looptijd kan de maandelijkse aflossing verlagen, maar mogelijk betaal je in totaal langer rente. Vraag om uitleg als iets in het voorstel niet duidelijk is.

Leen bij voorkeur niet meer dan nodig en maak vooraf een realistisch budget. Hou daarbij rekening met huur of hypotheek, energie, voeding, vervoer en onverwachte kosten. Als de aflossing alleen haalbaar lijkt wanneer alles perfect verloopt, kan de lening te zwaar zijn.

GKB-lening en België

De term “GKB-lening” verwijst doorgaans naar een Nederlandse Gemeentelijke Kredietbank. In België werkt consumentenkrediet anders. Wie in België woont, kan bij een kredietverstrekker navragen welke wettelijk toegelaten mogelijkheden bestaan. Controleer altijd of de aanbieder bevoegd is en lees de kredietovereenkomst volledig na. Ga niet in op aanbiedingen die vooraf betaling vragen om een lening “vrij te geven” of die een gegarandeerde goedkeuring beloven.

Alternatieven en hulp

Als je geld tekortkomt, kan het nuttig zijn om eerst te bekijken of een betalingsregeling met de schuldeiser mogelijk is. Je kan ook nagaan of er budgetbegeleiding, schuldhulpverlening of sociale ondersteuning beschikbaar is in jouw gemeente. Wie al betalingsproblemen heeft, doet er goed aan advies te vragen vóór die een nieuwe lening aangaat.

Samengevat

Een GKB-lening kan voor sommige mensen in Nederland een mogelijkheid zijn wanneer lenen bij een gewone bank moeilijk is. De kredietbank beoordeelt de persoonlijke situatie en beslist of de lening verantwoord is. De voorwaarden verschillen per aanbieder. Woon je in België, controleer dan welke Belgische regels en bevoegde kredietverstrekkers voor jou gelden. Vergelijk altijd de totale kosten en leen alleen wanneer de terugbetaling realistisch haalbaar is.


11 Veelgestelde Vragen over GKB Leningen in België

  1. Kan ik geld lenen met een BKR registratie?
  2. Wat kost 10.000 euro lenen per maand?
  3. Hoeveel kan ik lenen bij de Gemeentelijke Kredietbank?
  4. Kan ik een lening krijgen van de gemeente?
  5. Hoeveel kan ik lenen bij de Kredietbank?
  6. Wie komt aanmerking voor een sociale lening?
  7. Wat betekent GKB?
  8. Waar kan ik snel geld lenen zonder BKR toetsing?
  9. Wat is de goedkoopste persoonlijke lening?
  10. Hoe lang duurt een gemeentelijke kredietbank?
  11. Waar is de goedkoopste lening?

Kan ik geld lenen met een BKR registratie?

Ja, een BKR-registratie betekent niet automatisch dat je geen GKB-lening kunt krijgen. De kredietbank beoordeelt je volledige financiële situatie, waaronder het soort registratie, eventuele betalingsachterstanden, je inkomsten en je vaste lasten. Een lopende negatieve registratie kan de aanvraag wel bemoeilijken; de belangrijkste voorwaarde is dat de lening verantwoord en betaalbaar is. De regels kunnen per kredietbank verschillen, dus neem contact op met de GKB in jouw gemeente om je mogelijkheden te bespreken.

Wat kost 10.000 euro lenen per maand?

Wat je per maand betaalt voor een lening van 10.000 euro hangt af van de rentevoet, de looptijd en eventuele kosten. Ter illustratie: bij een vaste rente van 8% per jaar betaal je ongeveer 313 euro per maand over 36 maanden, of ongeveer 203 euro per maand over 60 maanden. Over een langere looptijd ligt de maandelijkse aflossing lager, maar betaal je doorgaans meer in totaal. De werkelijke bedragen verschillen per kredietverstrekker; bekijk daarom altijd de rente, de totale terugbetaling en alle kosten in het voorstel.

Hoeveel kan ik lenen bij de Gemeentelijke Kredietbank?

Hoeveel je bij de Gemeentelijke Kredietbank kunt lenen, hangt af van je persoonlijke situatie en de regels van de kredietbank in jouw gemeente. De kredietbank bekijkt onder meer je inkomen, vaste uitgaven, eventuele schulden en of je de maandelijkse aflossingen verantwoord kunt betalen. Er is dus geen vast bedrag dat voor iedereen geldt. Vraag de betrokken kredietbank naar de actuele voorwaarden en laat vooraf berekenen wat de lening in totaal kost.

Kan ik een lening krijgen van de gemeente?

Dat hangt af van waar je woont. In Nederland kan je in sommige gemeenten onder bepaalde voorwaarden een lening aanvragen bij een Gemeentelijke Kredietbank (GKB); je financiële situatie en de terugbetaalbaarheid worden dan beoordeeld. In België verstrekken gemeenten doorgaans geen gewone persoonlijke leningen, maar het OCMW kan in bepaalde situaties bekijken welke sociale of financiële hulp mogelijk is. Neem contact op met je gemeente of OCMW om te informeren naar de opties en voorwaarden.

Hoeveel kan ik lenen bij de Kredietbank?

Hoeveel je bij de Kredietbank kunt lenen, hangt af van je persoonlijke situatie en de voorwaarden van de kredietbank in jouw gemeente. Er wordt onder meer gekeken naar je inkomen, vaste uitgaven, eventuele schulden en hoeveel je maandelijks verantwoord kunt afbetalen. Er is dus geen vast bedrag dat voor iedereen geldt, en een aanvraag wordt individueel beoordeeld. Vraag de kredietbank naar de actuele mogelijkheden en leen alleen een bedrag waarvan de terugbetaling haalbaar is.

Wie komt aanmerking voor een sociale lening?

Wie in aanmerking komt voor een sociale lening, hangt af van de kredietverstrekker en de geldende regels. Bij een Nederlandse Gemeentelijke Kredietbank gaat het vaak om mensen die door hun inkomen of financiële situatie moeilijk bij een gewone bank kunnen lenen. De kredietbank beoordeelt onder meer je woonplaats, inkomsten, vaste lasten, bestaande schulden en of je de afbetalingen haalbaar kunt dragen. Woon je in België, dan gelden andere regelingen en voorwaarden; informeer daarom bij een erkende kredietverstrekker of de bevoegde sociale dienst in jouw regio.

Wat betekent GKB?

GKB staat voor Gemeentelijke Kredietbank. Dat is een Nederlandse instelling die onder bepaalde voorwaarden financiële diensten aanbiedt, zoals leningen of hulp bij schulden. De werking en voorwaarden verschillen per gemeente. In België wordt de term GKB doorgaans niet gebruikt voor een vergelijkbare kredietinstelling.

Waar kan ik snel geld lenen zonder BKR toetsing?

Een lening zonder BKR-toetsing is geen garantie op snelle goedkeuring: in Nederland hangt het af van de kredietverstrekker en het type lening, en een aanbieder die “zeker geld zonder controle” belooft, verdient extra voorzichtigheid. Woon je in België, dan is de BKR geen Belgische kredietregistratie; kredietgevers moeten wel de toepasselijke Belgische regels volgen en je terugbetalingsvermogen beoordelen. Controleer of de aanbieder bevoegd is, bekijk de totale kosten en ga niet in op verzoeken om vooraf geld te betalen om je lening vrij te geven.

Wat is de goedkoopste persoonlijke lening?

De goedkoopste persoonlijke lening is niet voor iedereen dezelfde: de rente en voorwaarden hangen onder meer af van het geleende bedrag, de looptijd en je financiële situatie. Vergelijk daarom het jaarlijks kostenpercentage (JKP), de totale terug te betalen som en eventuele bijkomende kosten, niet alleen het maandbedrag. Vraag offertes aan bij erkende kredietverstrekkers en controleer of de aflossingen haalbaar zijn binnen je budget.

Hoe lang duurt een gemeentelijke kredietbank?

De duur van een aanvraag bij een Gemeentelijke Kredietbank verschilt per kredietbank en hangt onder meer af van je persoonlijke situatie en of alle gevraagde documenten volledig zijn. Er is dus geen vaste verwerkingstermijn; vraag de kredietbank wanneer je een beslissing mag verwachten. Bedoel je hoelang je de lening afbetaalt, dan staat de looptijd in het kredietvoorstel en verschilt die naargelang het bedrag en de voorwaarden.

Waar is de goedkoopste lening?

De goedkoopste lening vind je door niet alleen naar de rente te kijken, maar ook naar het jaarlijkse kostenpercentage (JKP), eventuele bijkomende kosten en het totaalbedrag dat je terugbetaalt. Wat het voordeligst is, hangt af van het geleende bedrag, de looptijd en je persoonlijke situatie. Vergelijk daarom meerdere voorstellen met dezelfde looptijd en controleer de voorwaarden zorgvuldig. Een GKB-lening is vooral een Nederlands aanbod; woon je in België, ga dan na welke kredietverstrekkers bevoegd zijn en welke voorwaarden voor jou gelden.

Max lening berekenen: ontdek hoeveel je verantwoord kunt lenen

Max lening berekenen: hoeveel kan je verantwoord lenen?

Wil je geld lenen voor een wagen, een renovatie of een andere grote uitgave? Dan is het verstandig om eerst je maximale lening te berekenen. Zo krijg je een beter beeld van welk bedrag mogelijk binnen je budget past. Het maximum dat een kredietgever eventueel wil toestaan, is niet automatisch het bedrag dat voor jou comfortabel of verstandig is om te lenen.

Wat betekent ‘maximale lening’?

Je maximale lening is het bedrag dat je volgens een berekening zou kunnen terugbetalen, rekening houdend met onder meer je inkomen, vaste uitgaven, lopende kredieten en de looptijd. Kredietgevers beoordelen je persoonlijke situatie en moeten nagaan of je de lening kunt terugbetalen.

Er bestaat geen vast maximumbedrag dat voor iedereen geldt. Twee mensen met hetzelfde nettoloon kunnen een heel andere leencapaciteit hebben. Hun huur, gezinslasten, andere schulden en financiële buffer kunnen sterk verschillen.

Welke gegevens heb je nodig om je max lening te berekenen?

Een online simulator kan een eerste inschatting geven. Daarvoor zijn doorgaans de volgende gegevens nuttig:

  • Je netto-inkomen: bijvoorbeeld je loon, pensioen of andere regelmatige inkomsten.
  • Je vaste maandelijkse kosten: zoals huur of hypotheek, energie, verzekeringen en kinderopvang.
  • Lopende kredieten: vermeld de maandelijkse afbetalingen van bijvoorbeeld een autolening of kredietkaart.
  • Het gewenste leenbedrag: hoeveel je nodig hebt voor je aankoop of project.
  • De looptijd: hoe lang je de lening wilt afbetalen.
  • De rente en eventuele kosten: die bepalen mee hoeveel je in totaal terugbetaalt.

Een eenvoudige eerste stap is om je maandbudget te bekijken:

Beschikbaar bedrag voor een lening = netto-inkomen − vaste uitgaven − bestaande afbetalingen − gewenste buffer

Dit is geen officiële berekeningsmethode en vervangt geen beoordeling door een kredietgever. Het helpt wel om na te gaan welk maandbedrag haalbaar lijkt zonder je budget te krap te maken.

De maandelijkse afbetaling is belangrijker dan het leenbedrag

Een hoger leenbedrag kan soms betaalbaar lijken wanneer je de looptijd verlengt, omdat de maandelijkse afbetaling dan lager wordt. Je betaalt doorgaans wel langer rente en mogelijk meer in totaal. Vergelijk daarom niet alleen het bedrag dat je maandelijks terugbetaalt, maar ook het totale terug te betalen bedrag.

Let bij het vergelijken van aanbiedingen onder meer op het jaarlijks kostenpercentage (JKP), de looptijd, het bedrag van de maandelijkse afbetaling en eventuele bijkomende kosten. Het JKP geeft een ruimer beeld van de kosten van een krediet dan alleen de rentevoet.

Een voorbeeld van een budgetberekening

Stel dat je maandelijks 2.500 euro netto ontvangt. Je vaste uitgaven en bestaande afbetalingen bedragen samen 1.850 euro. Dan blijft er 650 euro over vóór je rekening houdt met onvoorziene kosten, sparen en persoonlijke uitgaven.

Die 650 euro is dus niet automatisch het bedrag dat je aan een lening kunt besteden. Je hebt ook ruimte nodig voor bijvoorbeeld medische kosten, herstellingen of veranderingen in je inkomen. Bepaal eerst welk maandbedrag je comfortabel kunt missen. Gebruik daarna een kredietsimulator om te bekijken welk leenbedrag en welke looptijd daarbij passen.

Maximale lening berekenen voor een persoonlijke lening of hypotheek

De berekening verschilt naargelang het soort krediet. Bij een persoonlijke lening spelen onder meer het leenbedrag, de looptijd en het JKP een rol. Bij een hypothecaire lening zijn ook de waarde van de woning, je eigen inbreng, de looptijd en bijkomende aankoop- en kredietkosten belangrijk.

Een simulator geeft in beide gevallen slechts een raming. De uiteindelijke beoordeling hangt af van je volledige financiële situatie en van de voorwaarden van de kredietgever.

Waarop letten in België?

In België moet een kredietgever je kredietwaardigheid beoordelen voordat een consumentenkrediet wordt toegestaan. Daarbij kan onder meer rekening worden gehouden met je inkomsten, uitgaven, bestaande kredieten en informatie uit de Centrale voor Kredieten aan Particulieren van de Nationale Bank van België.

Controleer vóór je een overeenkomst ondertekent of de kredietgever en eventuele kredietbemiddelaar over de vereiste toelating beschikken. Lees ook de voorwaarden zorgvuldig en vraag uitleg als kosten, looptijd of terugbetaling niet duidelijk zijn.

Leen niet automatisch het berekende maximum

Een berekening van je maximale lening is een hulpmiddel, geen doel op zich. Het is vaak verstandiger om alleen te lenen wat je werkelijk nodig hebt en voldoende ruimte over te houden voor sparen en onverwachte uitgaven. Kun je de maandelijkse afbetaling alleen betalen door al je financiële reserve op te gebruiken, dan is het leenbedrag mogelijk te hoog.

Kort samengevat: om je max lening te berekenen, breng je je inkomsten, vaste uitgaven en bestaande afbetalingen in kaart. Vergelijk vervolgens de maandelijkse afbetaling én de totale kostprijs van verschillende looptijden. Een simulatie kan richting geven, maar alleen een kredietgever kan je aanvraag beoordelen.


Vijf Voordelen van het Berekenen van je Maximale Lening

  1. Geeft snel inzicht in je leencapaciteit.
  2. Helpt maandlasten vooraf inschatten.
  3. Maakt aanbiedingen makkelijker vergelijkbaar.
  4. Ondersteunt een haalbaar leenbudget.
  5. Helpt overmatig lenen vermijden.


Vijf Nadelen van het Berekenen van je Maximale Lening in België

  1. Een berekening is slechts een schatting.
  2. Je werkelijke leencapaciteit hangt af van je volledige budget.
  3. Een langere looptijd kan de totale kosten verhogen.
  4. Onvoorziene uitgaven kunnen je afbetalingsruimte verkleinen.
  5. De kredietgever beslist uiteindelijk over je aanvraag.

Geeft snel inzicht in je leencapaciteit.

Een max lening berekenen geeft snel inzicht in je leencapaciteit. Door je inkomsten, vaste uitgaven en lopende afbetalingen in te vullen, krijg je een eerste inschatting van welk leenbedrag mogelijk binnen je budget past. Zo kan je beter voorbereid kredietaanbiedingen vergelijken en voorkom je dat je meer leent dan je comfortabel kan terugbetalen. Een berekening is wel indicatief: de kredietgever beoordeelt je volledige financiële situatie voordat die een lening goedkeurt.

Helpt maandlasten vooraf inschatten.

Door vooraf je maximale lening te berekenen, krijg je een beter beeld van de maandelijkse afbetaling die bij het leenbedrag en de gekozen looptijd hoort. Zo kan je die maandlast vergelijken met je inkomen en vaste uitgaven, en inschatten of ze comfortabel binnen je budget past. Dat helpt om onaangename verrassingen te vermijden en een lening te kiezen die je op een verantwoorde manier kan terugbetalen.

Maakt aanbiedingen makkelijker vergelijkbaar.

Als je vooraf je maximale lening berekent, kan je aanbiedingen makkelijker met elkaar vergelijken. Je ziet niet alleen welk bedrag je mogelijk kan lenen, maar ook hoe de looptijd, de maandelijkse afbetaling en de totale terugbetaling verschillen. Zo vergelijk je kredietvoorstellen op basis van dezelfde uitgangspunten en kan je beter inschatten welke lening bij je budget past.

Ondersteunt een haalbaar leenbudget.

Een maximaal leenbedrag berekenen helpt je om een leenbudget te bepalen dat aansluit bij je financiële situatie. Door je inkomsten, vaste uitgaven en bestaande afbetalingen mee te nemen, krijg je een realistischer beeld van wat je maandelijks kunt terugbetalen. Zo vermijd je dat je meer leent dan comfortabel is en behoud je ruimte voor onverwachte kosten.

Helpt overmatig lenen vermijden.

Door je maximale leencapaciteit vooraf te berekenen, krijg je een realistischer beeld van wat binnen je budget past. Zo verklein je de kans dat je meer leent dan je comfortabel kunt terugbetalen. Houd daarbij ook rekening met je vaste kosten, bestaande kredieten en een financiële buffer voor onverwachte uitgaven.

Een berekening is slechts een schatting.

Een berekening van je maximale lening is slechts een schatting en biedt geen garantie dat een kredietgever je aanvraag goedkeurt. Een simulator houdt mogelijk niet rekening met alle details van je financiële situatie, zoals recente veranderingen in je inkomen, onverwachte uitgaven of lopende verplichtingen. De kredietgever beoordeelt je aanvraag individueel en bepaalt pas daarna welk bedrag en welke voorwaarden eventueel mogelijk zijn.

Je werkelijke leencapaciteit hangt af van je volledige budget.

Een berekening van je maximale lening geeft slechts een eerste indicatie: je werkelijke leencapaciteit hangt af van je volledige budget. Naast je inkomen en bestaande kredieten moet je ook rekening houden met vaste kosten, gezinsuitgaven, onverwachte facturen en het bedrag dat je wilt blijven sparen. Daardoor kan het bedrag dat een simulator voorstelt hoger liggen dan wat je comfortabel kunt terugbetalen. Bekijk dus altijd je volledige financiële situatie voordat je een lening aangaat.

Een langere looptijd kan de totale kosten verhogen.

Een langere looptijd kan de maandelijkse afbetaling verlagen, maar dat betekent niet noodzakelijk dat je lening goedkoper wordt. Omdat je langer rente betaalt, kan de totale kostprijs stijgen. Vergelijk daarom niet alleen het maandbedrag, maar ook het totale terug te betalen bedrag en kies een looptijd die past bij je budget zonder onnodig lang af te betalen.

Onvoorziene uitgaven kunnen je afbetalingsruimte verkleinen.

Een belangrijk nadeel van je maximale lening berekenen, is dat onvoorziene uitgaven je afbetalingsruimte kunnen verkleinen. Denk aan een onverwachte herstelling aan je wagen of woning, hogere energiekosten of medische uitgaven. Een maandbedrag dat vandaag haalbaar lijkt, kan daardoor later zwaar op je budget wegen. Voorzie daarom voldoende financiële marge en leen niet automatisch het maximumbedrag dat een berekening aangeeft.

De kredietgever beslist uiteindelijk over je aanvraag.

Een berekening van je maximale lening geeft slechts een richtbedrag. Zelfs als een simulator aangeeft dat een bepaald leenbedrag binnen je budget past, beslist de kredietgever uiteindelijk of je aanvraag wordt goedgekeurd en onder welke voorwaarden. Die beoordeling houdt rekening met je volledige financiële situatie, zoals je inkomsten, vaste uitgaven, bestaande kredieten en terugbetalingscapaciteit. Het bedrag dat je zelf berekent, is dus geen garantie op goedkeuring.

Beste lening voor auto: zo kies je de juiste financiering

Beste lening voor een auto: hoe maak je de juiste keuze?

Een auto kopen is een grote uitgave. Niet iedereen wil of kan het volledige bedrag meteen betalen. Met een autolening spreid je de kosten over een afgesproken periode. Maar wat is de beste lening voor jouw auto? Dat hangt af van onder meer het bedrag, de looptijd, de rente en je persoonlijke budget. Door verschillende voorstellen zorgvuldig te vergelijken, vermijd je dat een lage maandlast uiteindelijk een dure keuze blijkt.

Welke soorten autoleningen zijn er?

In België zijn er verschillende manieren om een auto te financieren. De meest voorkomende opties zijn:

  • Een lening op afbetaling: je leent een vast bedrag en betaalt dat terug in vaste maandelijkse aflossingen. De rente en looptijd worden vooraf vastgelegd.
  • Een specifieke autolening: sommige kredietgevers bieden voorwaarden aan die gekoppeld zijn aan de aankoop van een voertuig. De voorwaarden kunnen verschillen naargelang de auto nieuw of tweedehands is.
  • Financiering via de garage of dealer: je vraagt de lening aan bij de verkoper of een financieringspartner. Vergelijk het voorstel altijd met andere kredietaanbiedingen.
  • Een lening met een slottermijn: je betaalt gedurende de looptijd lagere maandbedragen, maar op het einde blijft er een groter bedrag over. Zorg dat je vooraf weet hoe je die slottermijn zult betalen.

De naam van de lening zegt niet alles. Kijk vooral naar de totale kosten, de voorwaarden en de gevolgen voor je maandelijkse budget.

Vergelijk het JKP en het totaal terug te betalen bedrag

Het jaarlijks kostenpercentage (JKP) is een belangrijk vergelijkingspunt. Het geeft de jaarlijkse kosten van het krediet weer volgens de wettelijke berekeningsregels. Kijk daarnaast ook naar het totale bedrag dat je tijdens de volledige looptijd terugbetaalt. Zo zie je beter wat de lening uiteindelijk kost.

Let bij het vergelijken onder meer op:

  • het JKP en de eventuele bijkomende kosten;
  • het geleende bedrag en het totaal terug te betalen bedrag;
  • de looptijd en het aantal maandelijkse aflossingen;
  • of de rente vast of veranderlijk is;
  • de voorwaarden voor vervroegde terugbetaling;
  • eventuele verplichte verzekeringen of andere bijkomende producten.

Een lagere maandelijkse aflossing betekent niet automatisch dat de lening goedkoper is. Een langere looptijd kan de maandlast verlagen, maar kan er ook voor zorgen dat je over de hele periode meer betaalt.

Kies een looptijd die past bij je budget

Maak vóór je een lening aanvraagt een overzicht van je inkomsten en vaste uitgaven. Hou ook rekening met de kosten van de auto zelf, zoals brandstof of elektriciteit, verzekering, onderhoud, verkeersbelasting en onverwachte herstellingen.

Leen niet meer dan nodig en kies een aflossing die je ook kunt blijven betalen als je situatie verandert. Een korte looptijd betekent doorgaans hogere maandelijkse aflossingen, maar meestal betaal je minder lang rente. Een langere looptijd kan meer ademruimte geven, maar vergroot mogelijk de totale kredietkosten.

Nieuw of tweedehands: vergelijk de voorwaarden

De leeftijd en de prijs van de auto kunnen invloed hebben op de financieringsvoorwaarden. Een aanbieding voor een nieuwe wagen kan bijvoorbeeld andere voorwaarden hebben dan een lening voor een oudere tweedehandswagen. Vraag daarom na of het voorstel geldt voor jouw specifieke auto en controleer alle voorwaarden vóór je ondertekent.

Let bij een tweedehandswagen ook op de technische staat en de verwachte onderhoudskosten. Een lening die net binnen je budget past, kan minder comfortabel worden wanneer je kort na de aankoop onverwachte kosten hebt.

Is een dealerfinanciering altijd de beste keuze?

Niet noodzakelijk. Een dealer kan een aantrekkelijke rente of tijdelijke promotie aanbieden, maar kijk ook naar de volledige prijs van de auto, eventuele verplichte producten en de voorwaarden van de financiering. Vergelijk het voorstel met minstens enkele andere kredietaanbiedingen. Vraag bij twijfel om een schriftelijke simulatie en neem de tijd om die rustig na te lezen.

Waarop letten vóór je tekent?

Lees de kredietovereenkomst en de bijhorende informatie aandachtig. Controleer of het bedrag, de looptijd, de maandelijkse aflossing en het JKP overeenstemmen met wat je verwacht. Ga na wat er gebeurt als je vervroegd wilt terugbetalen of als je een aflossing niet tijdig kunt betalen. Onderteken geen overeenkomst die je niet volledig begrijpt.

Controleer ook of de kredietgever of kredietbemiddelaar bevoegd is om in België actief te zijn. Neem bij vragen over je rechten contact op met een bevoegde instantie of een onafhankelijke adviseur.

Wat is dan de beste lening voor een auto?

De beste autolening is niet noodzakelijk die met de laagste geadverteerde rente of de kleinste maandelijkse aflossing. Het is de lening waarvan de totale kosten en voorwaarden duidelijk zijn en waarvan de aflossingen haalbaar blijven binnen jouw budget.

Vergelijk daarom het JKP, het totaal terug te betalen bedrag en de looptijd. Bekijk ook alle bijkomende voorwaarden en denk na over de totale kosten van autobezit. Zo maak je een beter onderbouwde keuze en vermijd je onaangename verrassingen.

Veelgestelde vragen

Kan ik een autolening vervroegd terugbetalen?

Dat kan onder bepaalde voorwaarden. De regels en eventuele vergoeding hangen af van je kredietovereenkomst en de toepasselijke wetgeving. Vraag je kredietgever om de precieze voorwaarden voordat je beslist.

Is een langere looptijd altijd voordeliger?

Nee. Een langere looptijd kan de maandelijkse aflossing verlagen, maar het totaal terug te betalen bedrag kan hoger uitvallen. Vergelijk daarom zowel de maandlast als de totale kosten.

Hoeveel kan ik best lenen voor een auto?

Leen alleen wat je nodig hebt en wat je verantwoord kunt terugbetalen. Hou naast de lening ook rekening met verzekering, onderhoud, energie of brandstof en andere vaste uitgaven.

Deze informatie is algemeen en vormt geen persoonlijk financieel advies. De voorwaarden verschillen per kredietgever en situatie. Lees altijd de kredietinformatie en overeenkomst vóór je een lening afsluit.


7 Tips voor het Kiezen van de Beste Autolening in België

  1. Vergelijk het JKP, niet alleen de rente.
  2. Bereken de totale terugbetaling inclusief kosten.
  3. Kies een looptijd die bij je budget past.
  4. Vraag offertes bij meerdere kredietgevers aan.
  5. Controleer de kosten voor vervroegd terugbetalen.
  6. Leen niet meer dan je nodig hebt.
  7. Lees de voorwaarden voor nieuwe en tweedehandswagens.

Vergelijk het JKP, niet alleen de rente.

Vergelijk bij een autolening het jaarlijks kostenpercentage (JKP), en niet alleen de rente. Het JKP geeft een ruimer beeld van de jaarlijkse kredietkosten en maakt aanbiedingen beter vergelijkbaar. Kijk daarnaast ook naar het totale bedrag dat je terugbetaalt, want kosten, voorwaarden en looptijd kunnen het uiteindelijke prijskaartje beïnvloeden. Een lage rente betekent dus niet automatisch dat je de voordeligste lening kiest.

Bereken de totale terugbetaling inclusief kosten.

Bereken vóór je een autolening afsluit hoeveel je in totaal zult terugbetalen, niet alleen hoeveel je maandelijks aflost. Tel alle maandelijkse aflossingen op en hou rekening met het JKP, eventuele dossierkosten en andere verplichte kosten. Zo kan je verschillende aanbiedingen eerlijk vergelijken en zie je meteen of een langere looptijd de lening uiteindelijk duurder maakt.

Kies een looptijd die bij je budget past.

Kies een looptijd die aansluit bij je budget en financiële situatie. Een langere looptijd verlaagt meestal je maandelijkse aflossing, maar kan ervoor zorgen dat je in totaal meer rente betaalt. Met een kortere looptijd betaal je doorgaans sneller af, al liggen de maandlasten hoger. Hou ook rekening met andere autokosten, zoals verzekering, brandstof, onderhoud en belastingen, zodat de aflossing comfortabel haalbaar blijft.

Vraag offertes bij meerdere kredietgevers aan.

Vraag offertes aan bij meerdere kredietgevers en vergelijk ze zorgvuldig. Kijk niet alleen naar de maandelijkse aflossing, maar ook naar het JKP, het totale terug te betalen bedrag, de looptijd en eventuele bijkomende voorwaarden. Zo krijg je een duidelijk beeld van de totale kosten en kan je een autolening kiezen die bij je budget past.

Controleer de kosten voor vervroegd terugbetalen.

Controleer vóór je een autolening afsluit welke kosten gelden als je het krediet vervroegd wilt terugbetalen. Misschien wil je later een groter bedrag aflossen of de lening volledig beëindigen. Vraag de kredietgever hoe een eventuele vergoeding wordt berekend en welke voorwaarden van toepassing zijn. Zo weet je vooraf of vervroegd terugbetalen financieel interessant is en vermijd je verrassingen.

Leen niet meer dan je nodig hebt.

Leen niet meer dan je nodig hebt om je auto te kopen. Een hoger leenbedrag betekent doorgaans hogere maandelijkse aflossingen en meer interesten over de volledige looptijd. Breng daarom eerst je spaargeld, de aankoopprijs en eventuele bijkomende kosten in kaart. Zo kies je een lening die bij je budget past en hou je financiële ruimte over voor verzekering, onderhoud en onverwachte uitgaven.

Lees de voorwaarden voor nieuwe en tweedehandswagens.

Lees de voorwaarden voor nieuwe en tweedehandswagens goed na voordat je een autolening afsluit. De rente, looptijd of andere kredietvoorwaarden kunnen verschillen naargelang de leeftijd en het type auto. Controleer ook of de lening geldt voor de wagen die je wilt kopen en vergelijk het JKP en het totale terug te betalen bedrag. Zo weet je precies welke kosten en verplichtingen bij het krediet horen.

Rente bij een langlopende lening: wat bepaalt de totale kost?

Rente bij een langlopende lening: waarop moet u letten?

Een langlopende lening kan helpen om een grote uitgave te financieren, zoals een renovatie, een wagen of een woning. De rente bepaalt mee hoeveel u uiteindelijk terugbetaalt. Toch volstaat het niet om alleen naar het rentepercentage te kijken: ook de looptijd, eventuele kosten en de voorwaarden van de lening spelen een rol.

Wat betekent rente?

Rente is de vergoeding die u betaalt om geld te lenen. Bij een lening betaalt u doorgaans periodiek een deel van het geleende kapitaal terug, samen met rente. Hoeveel rente u betaalt, hangt onder meer af van het geleende bedrag, de rentevoet, de looptijd en het type lening.

De term “langlopende lening” heeft geen vaste betekenis voor elke kredietverstrekker. Het kan bijvoorbeeld gaan om een persoonlijke lening met een langere terugbetalingstermijn of om een hypothecair krediet. De toepasselijke voorwaarden en regels verschillen naargelang het soort krediet.

Vaste of variabele rente?

Vaste rente

Bij een vaste rentevoet blijft de rentevoet gedurende de afgesproken periode gelijk. Daardoor weet u doorgaans beter hoeveel uw periodieke aflossingen bedragen. Dat kan helpen bij het plannen van uw budget.

Variabele rente

Bij een variabele rentevoet kan de rente op bepaalde momenten worden aangepast volgens de voorwaarden van het contract. Uw aflossingen of de verhouding tussen kapitaal en rente kunnen daardoor wijzigen. Bekijk vooraf hoe vaak de rente kan veranderen en welke grenzen of formules van toepassing zijn.

Een langere looptijd: lagere aflossing, hogere totale kost

Een langere looptijd verlaagt meestal het bedrag dat u per maand of per andere betaalperiode terugbetaalt. Daar staat vaak tegenover dat u langer rente betaalt. Daardoor kan de totale kost van de lening hoger uitvallen, zelfs wanneer de rentevoet hetzelfde blijft.

Een vereenvoudigd voorbeeld: bij een lening van 20.000 euro met een vaste rentevoet van 6% en een looptijd van zeven jaar bedraagt de maandelijkse aflossing ongeveer 292 euro. Over de volledige looptijd betaalt u dan ongeveer 24.500 euro terug. Dit is een rekenvoorbeeld zonder eventuele kosten; het is geen offerte en de werkelijke bedragen hangen af van de contractvoorwaarden.

Vergelijk het JKP en de totale terugbetaling

Vergelijk aanbiedingen niet uitsluitend op basis van de rentevoet. Het jaarlijks kostenpercentage (JKP) geeft een ruimer beeld van de jaarlijkse kosten van een krediet, volgens de toepasselijke berekeningsregels. Kijk daarnaast naar:

  • het totale bedrag dat u tijdens de volledige looptijd terugbetaalt;
  • eventuele dossier-, administratie- of andere kosten;
  • de duur en frequentie van de aflossingen;
  • de voorwaarden voor vervroegde terugbetaling;
  • de gevolgen van een betalingsachterstand;
  • bij een variabele rente: hoe en wanneer de rente kan worden aangepast.

Controleer ook of de rentevoet in de offerte vast of variabel is en op welke periode die van toepassing is. De laagste geadverteerde rente is niet noodzakelijk de voordeligste keuze voor uw situatie.

Stem de lening af op uw budget

Een lening moet haalbaar blijven, ook als uw inkomsten of uitgaven veranderen. Breng daarom uw vaste kosten, andere kredieten en mogelijke onverwachte uitgaven in kaart voordat u beslist. Een lagere maandelijkse aflossing kan aantrekkelijk lijken, maar een langere looptijd kan de totale terugbetaling verhogen.

Neem de tijd om de kredietovereenkomst en de informatie van de kredietverstrekker zorgvuldig te lezen. Vraag uitleg over voorwaarden die niet duidelijk zijn en vergelijk meerdere voorstellen voordat u een beslissing neemt.

Dit artikel bevat algemene informatie en is geen persoonlijk financieel advies. De rente, kosten en voorwaarden verschillen per krediet en aanbieder. Raadpleeg de officiële documenten van de kredietverstrekker voor de actuele en volledige informatie.


6 Tips om Slim met de Rente van een Langlopende Lening om te Gaan

  1. Vergelijk vaste en variabele rentevoeten.
  2. Bekijk het totale kostenplaatje, niet alleen de rente.
  3. Een langere looptijd verlaagt vaak de maandlast, maar verhoogt de totale interest.
  4. Controleer of de rentevoet gedurende de hele looptijd vastligt.
  5. Vraag naar kosten voor vervroegde terugbetaling.
  6. Vergelijk offertes bij meerdere kredietgevers.

Vergelijk vaste en variabele rentevoeten.

Vergelijk vaste en variabele rentevoeten voordat u een langlopende lening afsluit. Met een vaste rentevoet blijft uw rente doorgaans gelijk, waardoor u meer zekerheid hebt over uw aflossingen. Een variabele rentevoet kan wijzigen volgens de contractuele voorwaarden: die kan dalen, maar ook stijgen. Kijk daarom niet alleen naar de rentevoet van vandaag, maar ook naar hoe vaak aanpassingen mogelijk zijn, welke grenzen gelden en wat een stijging zou betekenen voor uw budget.

Bekijk het totale kostenplaatje, niet alleen de rente.

Bekijk bij een langlopende lening het totale kostenplaatje, niet alleen de rentevoet. Een langere looptijd kan uw maandelijkse aflossing verlagen, maar doordat u langer rente betaalt, kan het totaalbedrag dat u terugbetaalt hoger uitvallen. Let daarom ook op het JKP, eventuele dossierkosten en andere voorwaarden, en vergelijk het totale terug te betalen bedrag van verschillende aanbiedingen.

Een langere looptijd verlaagt vaak de maandlast, maar verhoogt de totale interest.

Een langere looptijd verlaagt vaak uw maandelijkse aflossing, waardoor er meer ruimte kan zijn in uw budget. U betaalt de lening dan wel langer terug en dus doorgaans ook langer rente. Daardoor kan de totale interest die u betaalt hoger uitvallen. Vergelijk daarom niet alleen de maandlast, maar ook het totale terug te betalen bedrag.

Controleer of de rentevoet gedurende de hele looptijd vastligt.

Controleer of de rentevoet gedurende de hele looptijd vastligt. Met een vaste rente weet u beter hoeveel u in totaal en per maand moet terugbetalen, omdat de rente niet verandert. Bij een variabele rente kan ze op afgesproken momenten stijgen of dalen, waardoor ook uw aflossingen kunnen wijzigen. Lees daarom de kredietovereenkomst zorgvuldig en vraag na wanneer en volgens welke voorwaarden de rente kan worden aangepast.

Vraag naar kosten voor vervroegde terugbetaling.

Informeer vóór u een langlopende lening afsluit naar de kosten en voorwaarden voor vervroegde terugbetaling. Als u later een deel of het volledige openstaande bedrag sneller wilt aflossen, kan dat onder bepaalde voorwaarden extra kosten met zich meebrengen. Vraag de kredietverstrekker hoe die kosten worden berekend en laat bevestigen welke regels op uw lening van toepassing zijn. Zo kunt u beter inschatten of vervroegd aflossen financieel interessant is.

Vergelijk offertes bij meerdere kredietgevers.

Vergelijk offertes bij meerdere kredietgevers voordat u een langlopende lening afsluit. Let niet alleen op de rentevoet, maar ook op het jaarlijks kostenpercentage (JKP), eventuele bijkomende kosten, de looptijd en het totale bedrag dat u terugbetaalt. Zo krijgt u een duidelijker beeld van de werkelijke kost en kunt u een lening kiezen die bij uw budget past.

Leningen oversluiten naar 1 lening: zo vergelijk je de kosten en voorwaarden

Leningen oversluiten naar één lening: hoe werkt het?

Heb je meerdere leningen lopen, zoals een persoonlijke lening, een kredietopening of een aankoop op afbetaling? Dan kan het overzicht soms zoek raken. Je kunt onderzoeken of je die kredieten kunt samenbrengen in één nieuwe lening. Dat wordt ook wel leningen samenvoegen of oversluiten genoemd.

Het kan je maandelijkse afbetalingen overzichtelijker maken en mogelijk verlagen. Maar één lening betekent niet automatisch dat je op het einde minder betaalt. De looptijd, de rente en eventuele kosten bepalen of oversluiten voor jou voordelig is.

Wat betekent leningen oversluiten?

Bij het oversluiten van leningen sluit je een nieuw krediet af om één of meerdere bestaande kredieten geheel of gedeeltelijk terug te betalen. Daarna betaal je doorgaans nog maar één maandelijkse aflossing aan de nieuwe kredietgever.

De nieuwe lening kan bijvoorbeeld verschillende persoonlijke leningen of aankopen op afbetaling vervangen. Of dat mogelijk is, hangt af van je financiële situatie, de voorwaarden van je bestaande kredieten en de beoordeling door de kredietgever.

Waarom leningen samenvoegen?

  • Meer overzicht: je hebt één afbetaling en één terugbetalingsschema.
  • Mogelijk een lagere maandlast: een langere looptijd kan het bedrag dat je elke maand betaalt verlagen.
  • Een andere rente of kredietvorm: afhankelijk van je situatie kan een nieuw krediet andere voorwaarden bieden.

Let wel: een lagere maandelijkse afbetaling kan het gevolg zijn van een langere looptijd. Daardoor betaal je mogelijk langer rente en kan het totale bedrag dat je terugbetaalt hoger uitvallen.

Waarop moet je letten?

Vergelijk het totale bedrag, niet alleen de maandafbetaling

Bekijk hoeveel je in totaal nog moet terugbetalen voor je bestaande kredieten. Vergelijk dat met het totale terug te betalen bedrag van de nieuwe lening, inclusief rente en kosten. Kijk daarbij naar het jaarlijkse kostenpercentage (JKP), de looptijd en alle bijkomende voorwaarden.

Informeer naar kosten voor vervroegde terugbetaling

Wanneer je een krediet vroeger terugbetaalt, kunnen er kosten of een wettelijke vergoeding verschuldigd zijn. De regels verschillen naargelang het type krediet en de voorwaarden ervan. Vraag je huidige kredietgever om een schriftelijk overzicht van het openstaande saldo en eventuele kosten.

Controleer de looptijd en de voorwaarden

Een langere looptijd kan je maandbudget ontlasten, maar betekent doorgaans dat je langer verbonden blijft aan het krediet. Controleer ook of de nieuwe lening vaste of variabele voorwaarden heeft en of er bijkomende producten of waarborgen worden gevraagd.

Breng je budget eerlijk in kaart

Een nieuwe lening is geen oplossing als de maandelijkse afbetalingen structureel niet haalbaar zijn. Maak een overzicht van je inkomsten, vaste uitgaven en schulden. Leen niet meer dan nodig en houd rekening met onverwachte kosten.

Stappenplan

  1. Verzamel de gegevens van je kredieten: noteer per lening het openstaande saldo, de maandafbetaling, de rente, de resterende looptijd en eventuele kosten bij vervroegde terugbetaling.
  2. Vraag aflossingsinformatie op: contacteer je kredietgevers voor een actueel overzicht van wat nodig is om de kredieten volledig terug te betalen.
  3. Vergelijk voorstellen: bekijk het JKP, de maandafbetaling, de looptijd en het totale terug te betalen bedrag van een eventuele nieuwe lening.
  4. Lees de overeenkomst zorgvuldig: controleer alle voorwaarden vóór je ondertekent en vraag uitleg over punten die niet duidelijk zijn.
  5. Bevestig hoe de oude kredieten worden afgelost: ga na of de nieuwe kredietgever de bestaande kredieten rechtstreeks betaalt, of dat je dit zelf moet regelen.

Wanneer is oversluiten mogelijk niet interessant?

Oversluiten is mogelijk minder geschikt wanneer je bestaande leningen bijna volledig zijn afbetaald, de kosten van vervroegde terugbetaling hoog zijn of de nieuwe lening een veel langere looptijd heeft. Het kan ook riskant zijn om afbetaalde kredietruimte opnieuw te gebruiken nadat je bestaande schulden hebt samengevoegd. Zo kunnen je schulden opnieuw oplopen.

Een hypothecair krediet samenvoegen met andere schulden is een aparte en vaak ingrijpender beslissing. Daarbij kan je woning als waarborg dienen en kunnen bijkomende kosten gelden. Vergelijk zulke voorstellen extra zorgvuldig en laat je zo nodig onafhankelijk adviseren.

Conclusie

Leningen oversluiten naar één lening kan meer overzicht geven en de maandelijkse afbetaling verlagen. De belangrijkste vraag is echter niet alleen hoeveel je elke maand betaalt, maar hoeveel de nieuwe lening je in totaal kost en hoelang je eraan vastzit. Vergelijk daarom alle bedragen en voorwaarden, vraag een duidelijk aflossingsoverzicht op en leen alleen als de terugbetaling haalbaar blijft.


8 Essentiële Tips voor het Oversluiten van Leningen naar Eén Lening

  1. Vergelijk de totale kosten, niet alleen de maandaflossing.
  2. Bekijk de rentevoet en het jaarlijkse kostenpercentage (JKP).
  3. Reken eventuele dossier- en herbeleggingsvergoedingen mee.
  4. Controleer of je huidige leningen kosten voor vervroegde terugbetaling hebben.
  5. Een langere looptijd verlaagt vaak de maandlast, maar verhoogt de totale interest.
  6. Kies een aflossing die comfortabel binnen je budget past.
  7. Wees voorzichtig als je een lening opneemt met je woning als waarborg.
  8. Vermijd nieuwe leningen zodra je alles hebt samengevoegd.

Vergelijk de totale kosten, niet alleen de maandaflossing.

Vergelijk bij het oversluiten van leningen niet alleen de maandaflossing, maar ook het totale bedrag dat je over de volledige looptijd terugbetaalt. Een lagere maandlast kan aantrekkelijk lijken, maar komt soms doordat de nieuwe lening langer loopt, waardoor je in totaal meer rente en kosten betaalt. Houd daarom rekening met het JKP, eventuele kosten voor vervroegde terugbetaling en alle andere bijkomende kosten.

Bekijk de rentevoet en het jaarlijkse kostenpercentage (JKP).

Vergelijk niet alleen de rentevoet, maar ook het jaarlijkse kostenpercentage (JKP). De rentevoet geeft aan hoeveel rente je betaalt, terwijl het JKP ook andere kredietkosten kan omvatten. Zo krijg je een vollediger beeld van wat je nieuwe lening werkelijk kost. Vergelijk voorstellen met dezelfde looptijd en hetzelfde leenbedrag, en kijk ook naar het totale terug te betalen bedrag. Een lagere rente of maandafbetaling betekent immers niet altijd dat je over de hele looptijd goedkoper af bent.

Reken eventuele dossier- en herbeleggingsvergoedingen mee.

Hou bij het oversluiten van je leningen niet alleen rekening met de rente en maandelijkse afbetaling. Je huidige kredietgever kan bij een vervroegde terugbetaling een herbeleggingsvergoeding aanrekenen, terwijl de nieuwe lening mogelijk dossierkosten met zich meebrengt. Vraag vooraf een volledig overzicht van alle kosten op en tel die mee bij het totale terug te betalen bedrag. Zo kan je beter inschatten of oversluiten echt voordeliger is.

Controleer of je huidige leningen kosten voor vervroegde terugbetaling hebben.

Controleer vóór je leningen samenvoegt of je huidige kredietovereenkomsten kosten voor vervroegde terugbetaling vermelden. Als je een lening vroeger aflost, kan de kredietgever onder bepaalde voorwaarden een vergoeding aanrekenen. Vraag daarom bij elke kredietgever het actuele aflossingssaldo en een overzicht van eventuele kosten op. Neem die bedragen mee in je vergelijking: zo zie je of oversluiten naar één lening financieel echt voordelig is.

Een langere looptijd verlaagt vaak de maandlast, maar verhoogt de totale interest.

Een langere looptijd verlaagt vaak je maandelijkse afbetaling, omdat je het geleende bedrag over meer maanden spreidt. Je betaalt de lening daardoor wel langer terug en betaalt meestal ook meer interest in totaal. Vergelijk daarom niet alleen de maandlast, maar ook het totale terug te betalen bedrag en kies een looptijd die bij je budget past.

Kies een aflossing die comfortabel binnen je budget past.

Kies een maandelijkse aflossing die comfortabel binnen je budget past, ook nadat je vaste kosten en dagelijkse uitgaven betaald zijn. Hou voldoende ruimte over voor onverwachte uitgaven, zodat je niet opnieuw geld moet lenen als het even tegenzit. Een langere looptijd kan de maandlast verlagen, maar kan ervoor zorgen dat je in totaal meer rente betaalt. Vergelijk daarom niet alleen de aflossing per maand, maar ook het totale terug te betalen bedrag.

Wees voorzichtig als je een lening opneemt met je woning als waarborg.

Wees voorzichtig als je een lening afsluit met je woning als waarborg. Als je de afbetalingen niet meer kunt doen, kan je woning in gevaar komen. Vergelijk daarom niet alleen de maandelijkse afbetaling, maar ook de totale kosten en looptijd, en ga na of de terugbetaling haalbaar blijft binnen je budget. Neem bij twijfel de tijd om onafhankelijk advies te vragen vóór je tekent.

Vermijd nieuwe leningen zodra je alles hebt samengevoegd.

Vermijd nieuwe leningen zodra je alles hebt samengevoegd. Een lening oversluiten kan je afbetalingen overzichtelijker maken, maar nieuwe kredieten aangaan kan je schulden opnieuw doen oplopen. Probeer daarom je budget te bewaken en onverwachte uitgaven zo veel mogelijk op te vangen met een kleine spaarbuffer. Zo vergroot je de kans dat je de samengevoegde lening volgens plan kunt afbetalen.

Leningen oversluiten: wanneer is het interessant?

Leningen oversluiten: wanneer is het interessant?

Heb je meerdere leningen lopen of betaal je een hoge rente? Dan kan het interessant lijken om je lening(en) over te sluiten. Daarbij wordt een bestaande lening geheel of gedeeltelijk afgelost met een nieuwe lening, vaak met andere voorwaarden. Dat kan meer overzicht of een lagere maandelijkse afbetaling opleveren, maar is niet automatisch goedkoper. Vergelijk daarom altijd de totale kosten.

Wat betekent een lening oversluiten?

Bij het oversluiten van een lening sluit je een nieuw krediet af om een bestaand krediet terug te betalen. Soms worden verschillende kredieten samengevoegd tot één nieuwe lening. Je betaalt dan doorgaans nog maar één maandelijkse aflossing.

Oversluiten kan bijvoorbeeld betrekking hebben op een persoonlijke lening of andere consumentenkredieten. Een hypothecaire lening herfinancieren is een apart traject, met eigen kosten en voorwaarden.

Waarom zou je een lening oversluiten?

  • Een lagere rente: als je voor een nieuw krediet een gunstiger jaarlijks kostenpercentage (JKP) kunt krijgen, kunnen de kosten dalen.
  • Meer overzicht: meerdere afbetalingen kunnen worden samengebracht in één maandelijkse betaling.
  • Een andere looptijd: een langere looptijd kan de maandelijkse afbetaling verlagen. Je betaalt dan mogelijk wel langer rente en uiteindelijk meer terug.
  • Een aangepaste afbetaling: gewijzigde inkomsten of uitgaven kunnen aanleiding geven om je kredietlasten opnieuw te bekijken.

Let op de totale kostprijs

Een lagere maandelijkse afbetaling betekent niet noodzakelijk dat een lening goedkoper is. Dat bedrag kan lager uitvallen doordat de looptijd wordt verlengd. Vergelijk daarom niet alleen de maandbedragen, maar ook:

  • het JKP en de totale terug te betalen som van het nieuwe krediet;
  • de resterende schuld van je bestaande lening(en);
  • eventuele kosten voor vervroegde terugbetaling;
  • administratieve of dossierkosten;
  • de resterende looptijd en de nieuwe looptijd.

Vraag bij je huidige kredietgever een overzicht van het bedrag dat nodig is om de lening vervroegd terug te betalen. Vergelijk dat bedrag met de totale kosten van het nieuwe krediet. Zo krijg je een realistischer beeld van het mogelijke voordeel.

Mogelijke kosten en aandachtspunten

Bij consumentenkrediet kan een vergoeding verschuldigd zijn wanneer je de lening vervroegd terugbetaalt. De regels en de berekening hangen af van het type krediet, de overeenkomst en de resterende looptijd. Controleer je kredietovereenkomst en vraag je kredietgever om een schriftelijke afrekening. Bij een hypothecaire lening kunnen daarnaast andere kosten spelen, zoals kosten voor de nieuwe kredietakte of de afhandeling van de bestaande lening.

Let er ook op dat je geen onnodig extra bedrag leent. Wanneer verschillende kredieten worden samengevoegd, kan het verleidelijk zijn om bijkomend geld op te nemen. Dat verhoogt de schuld en kan de totale terugbetaling duurder maken.

Zo pak je het vergelijken aan

  1. Breng je huidige kredieten in kaart. Noteer per lening het openstaande saldo, de maandelijkse afbetaling, de rente en de resterende looptijd.
  2. Vraag een afrekening op. Informeer bij elke kredietgever naar het exacte bedrag voor vervroegde terugbetaling en eventuele kosten.
  3. Vergelijk voorstellen. Bekijk het JKP, de looptijd, de maandelijkse afbetaling en de totale terug te betalen som.
  4. Controleer de voorwaarden. Lees na of er bijkomende kosten, verplichte verzekeringen of andere voorwaarden zijn.
  5. Beoordeel je budget. Ga na of de afbetaling haalbaar blijft, ook als je inkomsten dalen of onverwachte uitgaven hebt.

Wanneer is oversluiten minder interessant?

Oversluiten is mogelijk geen goede keuze als de resterende schuld klein is, de lening bijna is terugbetaald of de kosten hoger zijn dan het mogelijke voordeel. Ook wanneer een lagere maandelijkse afbetaling vooral ontstaat door een veel langere looptijd, kan de totale terugbetaling oplopen.

Verantwoord vergelijken

Leningen oversluiten kan helpen om je kredietlasten te organiseren of aan te passen, maar vraagt een zorgvuldige vergelijking. Kijk verder dan de maandelijkse afbetaling en beoordeel de volledige kostprijs en looptijd. Vraag uitleg bij onduidelijke voorwaarden en leen alleen wat je nodig hebt en volgens je budget kunt terugbetalen.

Dit artikel biedt algemene informatie en is geen persoonlijk financieel of juridisch advies. De voorwaarden verschillen per krediet en kredietgever. Controleer steeds je overeenkomst en de actuele regels die op jouw situatie van toepassing zijn.


9 Veelgestelde Vragen over het Oversluiten van Leningen in België

  1. Wat is een lening oversluiten?
  2. Hoeveel verschillende leningen mag je hebben?
  3. Wat kost een lening oversluiten?
  4. Kan ik een doorlopend krediet oversluiten?
  5. Heeft u andere leningen die u allemaal wilt oversluiten?
  6. Wat is het oversluiten van een lening?
  7. Kan je een lening overzetten?
  8. Kan je persoonlijke lening oversluiten?
  9. Waarom kan ik mijn lening niet oversluiten?

Wat is een lening oversluiten?

Een lening oversluiten betekent dat je een nieuw krediet afsluit om één of meerdere bestaande leningen volledig terug te betalen. Zo kan je bijvoorbeeld verschillende afbetalingen samenbrengen in één maandelijkse aflossing. Dat kan meer overzicht bieden of mogelijk gunstigere voorwaarden opleveren, maar is niet automatisch goedkoper. Vergelijk daarom het JKP, de totale terug te betalen som, de looptijd en eventuele kosten voor vervroegde terugbetaling.

Hoeveel verschillende leningen mag je hebben?

Er is geen vast maximumaantal leningen dat je mag hebben. Je kunt dus meerdere kredieten tegelijk lopen hebben, maar kredietgevers moeten nagaan of je de afbetalingen kunt dragen. Ze houden daarbij onder meer rekening met je inkomsten, vaste uitgaven, bestaande schulden en gegevens in de Centrale voor kredieten aan particulieren. Hoe meer leningen je hebt, hoe groter het risico dat je maandelijkse afbetalingen moeilijk haalbaar worden. Controleer daarom goed of een extra lening binnen je budget past.

Wat kost een lening oversluiten?

De kosten voor een lening oversluiten hangen af van je huidige krediet en het nieuwe aanbod. Mogelijk betaal je een vergoeding voor vervroegde terugbetaling, dossier- of administratiekosten en, bij een hypothecaire lening, bijkomende akte- of notariskosten. Vergelijk daarom niet alleen de maandelijkse afbetaling, maar ook het JKP en het totale bedrag dat je over de volledige looptijd terugbetaalt. Vraag je huidige kredietgever vooraf om een afrekening en controleer alle kosten en voorwaarden van het nieuwe krediet.

Kan ik een doorlopend krediet oversluiten?

Ja, in veel gevallen kan je een doorlopend krediet oversluiten naar een ander krediet, bijvoorbeeld een lening op afbetaling. De nieuwe kredietgever moet je aanvraag wel goedkeuren en beoordeelt onder meer je financiële situatie. Vergelijk niet alleen de maandelijkse afbetaling, maar ook het JKP, de looptijd, eventuele kosten en het totale terug te betalen bedrag. Vraag bovendien na of de kredietlijn na terugbetaling wordt afgesloten: anders kan je opnieuw geld opnemen en extra schulden opbouwen.

Heeft u andere leningen die u allemaal wilt oversluiten?

Ja, u kunt mogelijk meerdere leningen samenbrengen in één nieuw krediet, op voorwaarde dat de kredietgever uw aanvraag goedkeurt. Zo hebt u doorgaans één maandelijkse afbetaling, maar dat betekent niet automatisch dat u minder betaalt: een langere looptijd of kosten voor vervroegde terugbetaling kunnen de totale kostprijs verhogen. Vergelijk daarom voor elke lening het openstaande saldo en de eventuele kosten met het JKP, de looptijd en het totale terug te betalen bedrag van het nieuwe krediet.

Wat is het oversluiten van een lening?

Een lening oversluiten betekent dat je een nieuw krediet afsluit om één of meer bestaande leningen volledig terug te betalen. Je kunt zo bijvoorbeeld verschillende afbetalingen samenbrengen in één maandelijkse afbetaling of kiezen voor andere voorwaarden. Vergelijk niet alleen het maandbedrag, maar ook de rente, eventuele kosten en de totale terug te betalen som: een lagere afbetaling kan bijvoorbeeld samengaan met een langere looptijd en hogere totale kosten.

Kan je een lening overzetten?

Ja, een lening overzetten kan doorgaans door een nieuwe lening af te sluiten waarmee je de bestaande lening volledig terugbetaalt. Soms kan je ook meerdere leningen samenvoegen tot één nieuw krediet. Of dat voordelig is, hangt af van onder meer de rente, de resterende looptijd en eventuele kosten voor vervroegde terugbetaling. Vergelijk daarom niet alleen de maandelijkse afbetaling, maar ook het JKP en het totale bedrag dat je uiteindelijk terugbetaalt. De goedkeuring hangt af van de kredietgever en je financiële situatie.

Kan je persoonlijke lening oversluiten?

Ja, een persoonlijke lening kan je in veel gevallen oversluiten door een nieuw krediet af te sluiten waarmee je het openstaande saldo terugbetaalt. Of dat voordelig is, hangt af van de rente, de resterende looptijd en eventuele kosten voor vervroegde terugbetaling. Vergelijk daarom niet alleen de maandelijkse afbetaling, maar ook het JKP en de totale terug te betalen som van het nieuwe krediet. Vraag je huidige kredietgever vooraf naar het exacte aflossingsbedrag en controleer de voorwaarden van beide overeenkomsten.

Waarom kan ik mijn lening niet oversluiten?

Je kunt je lening mogelijk niet oversluiten als je niet voldoet aan de acceptatievoorwaarden van de nieuwe kredietgever, bijvoorbeeld omdat je inkomen onvoldoende of onzeker is, je al veel financiële verplichtingen hebt of je kredietwaardigheid onder druk staat. Ook een betalingsachterstand, een klein resterend saldo of kosten voor vervroegde terugbetaling kunnen ervoor zorgen dat oversluiten niet mogelijk of niet voordelig is. Vraag de kredietgever naar de concrete reden en vergelijk de totale kosten en voorwaarden. Sluit geen nieuw krediet af voordat duidelijk is hoe je bestaande lening wordt terugbetaald.