Goedkoop lenen: zo vind je een lening met lage rente

Goedkoop lenen aan een lage rente: waar let je op?

Wie geld wil lenen, zoekt vaak naar een lening met een lage rente. Dat is logisch: een lagere rente kan de totale kostprijs van je lening verlagen. Toch vertelt de rente alleen niet het volledige verhaal. Om te bepalen of een lening echt goedkoop is, vergelijk je best de totale kosten, de looptijd en de voorwaarden.

Vergelijk het jaarlijks kostenpercentage (JKP)

In België is het jaarlijks kostenpercentage, afgekort JKP, een handige maatstaf om kredietaanbiedingen te vergelijken. Het JKP omvat de rente en bepaalde bijkomende kosten die bij de lening horen. Daardoor geeft het doorgaans een vollediger beeld dan een rentepercentage op zich.

Vergelijk wel leningen met hetzelfde bedrag en dezelfde looptijd. Kijk ook na of het vermelde JKP geldt voor jouw situatie. Een geadverteerd tarief is soms alleen beschikbaar voor bepaalde kredietbedragen of aanvragers die aan specifieke voorwaarden voldoen.

Let op de totale terugbetaling

Een langere looptijd kan de maandelijkse afbetaling verlagen, maar je betaalt dan mogelijk langer rente. Daardoor kan de totale terugbetaling hoger uitvallen. Vraag daarom niet alleen naar het maandbedrag, maar ook naar:

  • het totale bedrag dat je over de volledige looptijd terugbetaalt;
  • de duur van de lening en het aantal afbetalingen;
  • eventuele dossier- of andere kosten;
  • de gevolgen van een laattijdige betaling;
  • de voorwaarden voor een vervroegde terugbetaling.

Wat bepaalt de rentevoet?

De rente die je krijgt, hangt onder meer af van het soort krediet, het geleende bedrag, de looptijd en je financiële situatie. Kredietgevers beoordelen doorgaans of de maandelijkse afbetalingen passen binnen je inkomsten en bestaande verplichtingen. Een lage geadverteerde rente betekent dus niet automatisch dat je die rente ook persoonlijk aangeboden krijgt.

Vraag offertes aan bij verschillende kredietgevers en vergelijk de informatie op dezelfde basis. Laat je niet alleen leiden door een slogan zoals “lage rente” of “snel geld”. Lees de kredietovereenkomst en de precontractuele informatie zorgvuldig voordat je beslist.

Leen verantwoord

Leen alleen wat je nodig hebt en kies een afbetaling die je ook kunt blijven dragen als je uitgaven stijgen of je inkomen verandert. Maak vooraf een overzicht van je vaste kosten, bestaande schulden en andere financiële verplichtingen. Als een lening nodig is om dagelijkse uitgaven of eerdere schulden te betalen, kan het verstandig zijn eerst onafhankelijk advies in te winnen.

Controleer ook of de kredietgever of kredietbemiddelaar in België gemachtigd is. Informatie over erkende kredietgevers en bemiddelaars vind je via de bevoegde Belgische overheidsdiensten. Teken geen overeenkomst die je niet begrijpt en betaal geen onverwachte voorschotten om een lening “vrij te geven”.

De goedkoopste lening is meer dan de laagste rente

Een lening met een lage rente kan interessant zijn, maar alleen wanneer de looptijd, kosten en voorwaarden eveneens bij je situatie passen. Vergelijk daarom het JKP én het totale terug te betalen bedrag, controleer de kleine lettertjes en leen niet meer dan je comfortabel kunt afbetalen.

Deze informatie is algemeen en vormt geen persoonlijk financieel advies. De voorwaarden en kosten verschillen per kredietgever en per aanvrager.


Goedkoop lenen met een lage rente: 8 veelgestelde vragen

  1. Wat betekent goedkoop lenen met een lage rente?
  2. Hoe vergelijk ik de rentevoeten van verschillende leningen?
  3. Wat is het verschil tussen de rentevoet en het jaarlijks kostenpercentage (JKP)?
  4. Welke factoren bepalen de rentevoet van mijn lening?
  5. Welke lening heeft doorgaans de laagste rente?
  6. Kan ik een lening met lage rente krijgen als ik al andere schulden heb?
  7. Hoeveel kan ik lenen zonder mijn budget te zwaar te belasten?
  8. Zijn er extra kosten verbonden aan een lening met een lage rente?

Wat betekent goedkoop lenen met een lage rente?

Goedkoop lenen met een lage rente betekent dat je voor een lening relatief weinig betaalt boven op het bedrag dat je ontleent. Kijk daarbij niet alleen naar de rentevoet, maar ook naar het jaarlijks kostenpercentage (JKP), eventuele bijkomende kosten, de looptijd en het totale bedrag dat je terugbetaalt. Een langere looptijd kan je maandelijkse afbetaling verlagen, maar de lening uiteindelijk duurder maken. Vergelijk daarom kredietaanbiedingen voor hetzelfde bedrag en dezelfde looptijd, en controleer of de afbetalingen passen binnen je budget.

Hoe vergelijk ik de rentevoeten van verschillende leningen?

Vergelijk niet alleen de rentevoet, maar vooral het jaarlijks kostenpercentage (JKP), omdat daarin ook bepaalde bijkomende kosten verwerkt zijn. Bekijk aanbiedingen voor hetzelfde leenbedrag en dezelfde looptijd, en controleer hoeveel je in totaal terugbetaalt, wat je maandelijkse aflossing is en of er kosten of voorwaarden gelden voor bijvoorbeeld een vervroegde terugbetaling. Het vermelde tarief is mogelijk niet voor iedereen beschikbaar, dus vraag een persoonlijke offerte aan en lees de kredietvoorwaarden zorgvuldig na voor je beslist.

Wat is het verschil tussen de rentevoet en het jaarlijks kostenpercentage (JKP)?

De rentevoet is de vergoeding die je betaalt voor het geleende bedrag. Het jaarlijks kostenpercentage (JKP) geeft een ruimer beeld: het omvat de rentevoet en bepaalde verplichte kosten die bij de lening horen, omgerekend naar een jaarlijks percentage. Daardoor is het JKP meestal geschikter om kredietaanbiedingen te vergelijken. Vergelijk wel leningen met hetzelfde bedrag en dezelfde looptijd, en kijk ook naar het totale terug te betalen bedrag en de voorwaarden.

Welke factoren bepalen de rentevoet van mijn lening?

De rentevoet van je lening hangt onder meer af van het soort krediet, het geleende bedrag en de looptijd. Ook je financiële situatie speelt mee: de kredietgever beoordeelt doorgaans je inkomsten, vaste uitgaven, bestaande schulden en terugbetalingsvermogen. Daarnaast kunnen de marktomstandigheden en het beleid van de kredietgever de rente beïnvloeden. De uiteindelijke rente kan dus verschillen van een geadverteerde rentevoet; vergelijk daarom het jaarlijks kostenpercentage (JKP), de totale terugbetaling en de voorwaarden van verschillende aanbiedingen.

Welke lening heeft doorgaans de laagste rente?

Een hypothecaire lening heeft doorgaans een lagere rentevoet dan een persoonlijke lening, omdat de woning als waarborg dient. Dat betekent niet automatisch dat ze de goedkoopste keuze is: notariskosten, dossierkosten, looptijd en andere voorwaarden beïnvloeden de totale kost. Vergelijk daarom het jaarlijks kostenpercentage (JKP) en het totaal terug te betalen bedrag, en kies een lening die past bij je concrete behoefte.

Kan ik een lening met lage rente krijgen als ik al andere schulden heb?

Dat kan, maar een kredietgever beoordeelt eerst of je de maandelijkse afbetalingen nog kunt dragen. Bestaande leningen en andere schulden kunnen je leencapaciteit verlagen en invloed hebben op het bedrag, de rente of de goedkeuring van je aanvraag. Kredietgevers controleren daarvoor je financiële situatie en raadplegen de Centrale voor Kredieten aan Particulieren. Geef altijd correcte informatie en vergelijk het JKP en de totale terugbetaling. Lenen om andere schulden af te lossen kan je financiële situatie verergeren; vraag bij betalingsproblemen eerst advies aan een erkende schuldbemiddelaar of een bevoegde hulpdienst.

Hoeveel kan ik lenen zonder mijn budget te zwaar te belasten?

Hoeveel je verantwoord kunt lenen, hangt af van je netto-inkomen, vaste kosten, bestaande schulden en de ruimte die je nodig hebt voor onverwachte uitgaven. Maak eerst een maandelijks budget en bereken welk bedrag je na alle noodzakelijke uitgaven comfortabel kunt missen; houd daarbij ook rekening met eventuele veranderingen in je situatie. Vraag vervolgens offertes op en vergelijk het JKP, de looptijd en het totale terug te betalen bedrag. Leen niet automatisch het maximumbedrag dat een kredietgever aanbiedt: kies een afbetaling die je ook op langere termijn zonder financiële stress kunt dragen.

Zijn er extra kosten verbonden aan een lening met een lage rente?

Ja, ook bij een lening met een lage rente kunnen extra kosten gelden. Denk aan dossierkosten, verplichte verzekeringen of kosten bij laattijdige betaling. Kijk daarom niet alleen naar de rentevoet, maar vergelijk ook het jaarlijks kostenpercentage (JKP) en het totale bedrag dat je moet terugbetalen. Lees de kredietovereenkomst zorgvuldig na, zodat je weet welke kosten inbegrepen zijn en wanneer bijkomende kosten kunnen worden aangerekend.
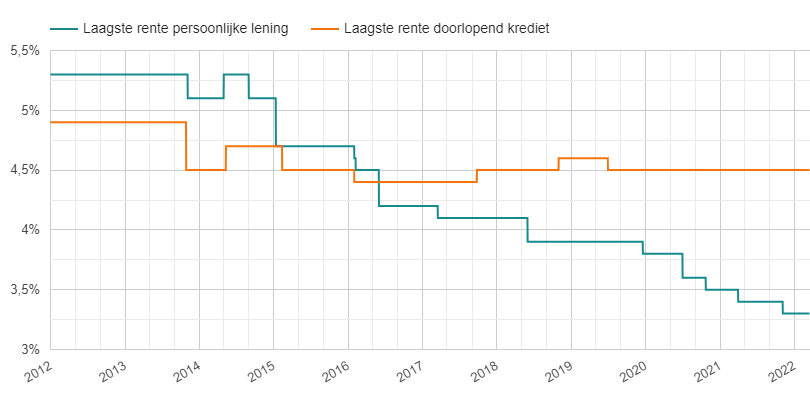
Zakelijk krediet rente: zo vergelijkt u de kosten en voorwaarden

Zakelijk krediet en rente: waar moet u op letten?

Een zakelijk krediet kan helpen om investeringen te financieren, tijdelijke cashflowproblemen op te vangen of de groei van uw onderneming te ondersteunen. De rente bepaalt mee hoeveel dat krediet kost, maar het rentepercentage vertelt niet het volledige verhaal. Ook de looptijd, terugbetalingswijze en bijkomende kosten spelen een rol.

Wat betekent de rente op een zakelijk krediet?

De rente is de vergoeding die u betaalt voor het geleende bedrag. Ze wordt doorgaans uitgedrukt als een percentage per jaar. De uiteindelijke rentekost hangt onder meer af van hoeveel u opneemt, hoe lang u het geld gebruikt en hoe u het krediet terugbetaalt.

Een rente van bijvoorbeeld 6% betekent niet automatisch dat u precies 6% van het oorspronkelijk geleende bedrag aan rente betaalt. Bij een krediet met periodieke aflossingen daalt het openstaande saldo doorgaans, waardoor de renteberekening mee kan veranderen. De precieze berekening hangt af van de kredietovereenkomst.

Vaste of variabele rente

Bij een vaste rente blijft het afgesproken rentepercentage tijdens de overeengekomen periode gelijk. Dat maakt de financieringskosten beter voorspelbaar.

Bij een variabele rente kan het percentage wijzigen, bijvoorbeeld op basis van een referentievoet of marktevoluties. Dat kan voordelig zijn wanneer de rente daalt, maar betekent ook dat uw kosten kunnen stijgen. Vraag na hoe vaak de rente kan worden aangepast en welke formule daarvoor wordt gebruikt.

Waarom verschillen de rentevoeten?

De rente voor een zakelijk krediet wordt meestal bepaald op basis van verschillende elementen, zoals:

  • De financiële situatie van uw onderneming: omzet, winst, bestaande schulden en beschikbare cashflow.
  • De looptijd en het bedrag: een langere looptijd kan de totale rentekost verhogen, zelfs wanneer de periodieke afbetaling lager ligt.
  • Het doel van het krediet: de financiering van een investering kan andere voorwaarden hebben dan een krediet voor werkkapitaal.
  • Waarborgen en zekerheden: bijvoorbeeld een persoonlijke borgstelling of een pand op bepaalde activa.
  • De kredietvorm en het risicoprofiel: kredietverstrekkers beoordelen elk dossier afzonderlijk.

Daarom bestaat er niet één rentevoet die voor elke onderneming geldt. De voorwaarden kunnen verschillen per kredietverstrekker én per dossier.

Rente is niet hetzelfde als de totale kost

Vergelijk niet alleen het rentepercentage. Een zakelijk krediet kan ook dossierkosten, beheerskosten, kosten voor een waarborg of andere contractuele kosten omvatten. Bij een kredietlijn kunnen er bijvoorbeeld kosten zijn op het beschikbare bedrag, het opgenomen bedrag of beide.

Vraag daarom altijd een volledig kostenoverzicht. Informeer ook naar de gevolgen van vervroegde terugbetaling, laattijdige betaling en eventuele wijzigingen aan de kredietovereenkomst. De benaming en berekening van kosten kunnen per aanbieder verschillen.

Een eenvoudig rekenvoorbeeld

Stel dat een onderneming €20.000 leent tegen een jaarlijkse rente van 6%. Een eenvoudige berekening op het volledige bedrag komt neer op €1.200 rente voor één jaar. In de praktijk kan het bedrag anders uitvallen, bijvoorbeeld omdat de onderneming maandelijks aflost, de rente op het resterende saldo wordt berekend of er bijkomende kosten gelden. Dit voorbeeld is dus enkel illustratief en geen offerte.

Welke vragen stelt u vóór u tekent?

  • Is de rente vast of variabel, en hoe wordt ze berekend?
  • Wat is het totale terug te betalen bedrag volgens de voorgestelde aflossingen?
  • Welke bijkomende kosten of waarborgen zijn van toepassing?
  • Kan ik het krediet vervroegd terugbetalen, en tegen welke voorwaarden?
  • Wat gebeurt er als mijn onderneming tijdelijk niet volgens schema kan betalen?

Vergelijk kredieten op basis van uw onderneming

Een krediet met een lager rentepercentage is niet noodzakelijk de goedkoopste keuze als er hogere bijkomende kosten of minder flexibele voorwaarden aan verbonden zijn. Vergelijk daarom offertes op basis van het totale kostenplaatje, de looptijd en de maandelijkse aflossingen. Controleer ook of die aflossingen haalbaar blijven wanneer de inkomsten van uw onderneming schommelen.

Lees de kredietovereenkomst aandachtig en vraag uitleg over voorwaarden die niet duidelijk zijn. Een goed inzicht in de rente én de overige kosten helpt u om een zakelijk krediet te kiezen dat past bij de financiële situatie en plannen van uw onderneming.


Rente op zakelijk krediet: 8 tips om slim te vergelijken en kosten te besparen

  1. Vergelijk de rente bij meerdere kredietverstrekkers.
  2. Let op het verschil tussen vaste en variabele rente.
  3. Controleer of de rentevoet jaarlijks of maandelijks wordt vermeld.
  4. Vraag naar dossierkosten en andere bijkomende kosten.
  5. Bekijk hoe de rente verandert bij een variabele formule.
  6. Onderhandel over de rente op basis van je kredietwaardigheid.
  7. Bereken de totale kost over de volledige looptijd.
  8. Lees de rentevoorwaarden zorgvuldig vóór je tekent.

Vergelijk de rente bij meerdere kredietverstrekkers.

Vergelijk de rente bij meerdere kredietverstrekkers voordat u een zakelijk krediet afsluit. De aangeboden rente kan verschillen naargelang uw onderneming, het kredietbedrag en de looptijd. Kijk niet alleen naar het rentepercentage, maar vraag ook naar bijkomende kosten, terugbetalingsvoorwaarden en de totale kost van het krediet. Zo kunt u offertes eerlijk vergelijken en een keuze maken die past bij de financiële situatie van uw onderneming.

Let op het verschil tussen vaste en variabele rente.

Let bij een zakelijk krediet goed op het verschil tussen vaste en variabele rente. Met een vaste rente blijft uw rentepercentage gedurende de afgesproken periode gelijk, waardoor u uw afbetalingen beter kunt inschatten. Een variabele rente kan wijzigen: ze kan dalen, maar ook stijgen, waardoor uw krediet duurder kan uitvallen. Vraag de kredietverstrekker hoe vaak de rente wordt herzien, waarop de berekening is gebaseerd en wat een wijziging voor uw maandelijkse afbetaling en totale kosten kan betekenen.

Controleer of de rentevoet jaarlijks of maandelijks wordt vermeld.

Controleer of de rentevoet jaarlijks of maandelijks wordt vermeld. Een maandpercentage lijkt vaak lager dan een jaarpercentage, maar is niet rechtstreeks vergelijkbaar. Vraag hoe de rente precies wordt berekend en vergelijk offertes op basis van dezelfde periode en het totale terug te betalen bedrag, inclusief eventuele bijkomende kosten.

Vraag naar dossierkosten en andere bijkomende kosten.

Vraag bij een zakelijk krediet niet alleen naar de rente, maar ook naar dossierkosten en andere bijkomende kosten. Denk bijvoorbeeld aan beheerskosten, kosten voor een waarborg of vergoedingen bij vervroegde terugbetaling. Vraag om een volledig overzicht van alle kosten en vergelijk het totale terug te betalen bedrag, zodat u verschillende kredietaanbiedingen eerlijk naast elkaar kunt leggen.

Bekijk hoe de rente verandert bij een variabele formule.

Bij een variabele rente kan uw kredietkost tijdens de looptijd stijgen of dalen. Bekijk daarom in de kredietovereenkomst op basis van welke referentievoet de rente wordt aangepast, hoe vaak dat gebeurt en of er een minimum of maximum geldt. Vraag ook wat een rentestijging zou betekenen voor uw maandelijkse aflossingen en totale terugbetaling, zodat u kunt inschatten of uw onderneming die extra kosten kan dragen.

Onderhandel over de rente op basis van je kredietwaardigheid.

Onderhandel over de rente op basis van je kredietwaardigheid. Kan je aantonen dat je onderneming financieel gezond is, bijvoorbeeld met recente jaarcijfers, stabiele inkomsten en een sterk betalingsverleden, dan sta je mogelijk sterker in het gesprek met de kredietverstrekker. Vergelijk ook meerdere offertes en vraag welke voorwaarden bespreekbaar zijn. Zo krijg je een duidelijk beeld van wat haalbaar is en kan je niet alleen de rente, maar ook de bijkomende kosten en terugbetalingsvoorwaarden bespreken.

Bereken de totale kost over de volledige looptijd.

Bereken de totale kost van het zakelijk krediet over de volledige looptijd, en kijk dus verder dan alleen het rentepercentage. Tel de rente, dossier- en beheerskosten en eventuele andere verplichte kosten mee. Zo kunt u verschillende kredietvoorstellen eerlijk vergelijken en nagaan of de totale terugbetaling haalbaar blijft voor uw onderneming.

Lees de rentevoorwaarden zorgvuldig vóór je tekent.

Lees de rentevoorwaarden zorgvuldig vóór je tekent. Controleer of de rente vast of variabel is, hoe en wanneer ze kan wijzigen en op welk bedrag ze wordt berekend. Kijk ook na of er bijkomende kosten zijn, bijvoorbeeld voor dossierbeheer of vervroegde terugbetaling. Zo krijg je een duidelijk beeld van de totale kost van het zakelijk krediet en vermijd je verrassingen tijdens de looptijd.

De regels rond maximale rente bij het afsluiten van een lening

De maximale rente op leningen: wat u moet weten

Wanneer u een lening afsluit, is het belangrijk om op de hoogte te zijn van de maximale rente die geldt voor deze lening. De maximale rente is het wettelijk vastgestelde percentage dat een kredietverstrekker in rekening mag brengen voor het lenen van geld. Deze regelgeving is bedoeld om consumenten te beschermen tegen woekerrentes en onredelijke financiële lasten.

In België wordt de maximale rente op leningen bepaald door de Autoriteit voor Financiële Diensten en Markten (FSMA). Deze instantie houdt toezicht op de financiële sector en stelt richtlijnen op om consumenten te beschermen tegen misbruik en overmatige kosten bij het afsluiten van leningen.

Het is belangrijk om te weten dat de maximale rente kan variëren, afhankelijk van het type lening dat u afsluit. Zo gelden er vaak verschillende maximumrentes voor persoonlijke leningen, hypothecaire leningen en kredietkaarten. Het is raadzaam om deze tarieven te vergelijken voordat u een lening afsluit, zodat u niet voor verrassingen komt te staan.

Als consument heeft u recht op duidelijke informatie over de kosten en voorwaarden van een lening voordat u deze afsluit. Zorg ervoor dat u alle documentatie zorgvuldig doorneemt en eventuele vragen stelt aan de kredietverstrekker voordat u akkoord gaat met de leningsovereenkomst.

Het is ook verstandig om uw financiële situatie goed te evalueren voordat u een lening afsluit. Zorg ervoor dat u in staat bent om de maandelijkse aflossingen en rentebetalingen te voldoen zonder in financiële moeilijkheden te komen. Het aangaan van schulden moet altijd weloverwogen gebeuren en mag niet leiden tot langdurige financiële stress.

Kortom, het kennen van de maximale rente op leningen is essentieel voor het nemen van verantwoorde financiële beslissingen. Door goed geïnformeerd te zijn en bewust om te gaan met uw financiën, kunt u zichzelf beschermen tegen onnodige kosten en problematische schulden in de toekomst.


12 Veelgestelde Vragen over de Maximale Rente op Leningen in België

  1. Hoeveel procent rente?
  2. Hoeveel geld moet je hebben om 300.000 te lenen?
  3. Wat is de hoogste wettelijk toegestane rente?
  4. Wat is de marktconforme rente in 2024?
  5. Zal de rente dalen in 2025?
  6. Wat kost 100000 lenen op 20 jaar?
  7. Wat is de maximale rente op een lening?
  8. Wat kost het om 100.000 euro te lenen?
  9. Wat is de gemiddelde rente op een lening?
  10. Hoeveel kost 250.000 euro lenen?
  11. Wat is marktconforme rente in 2024?
  12. Wat is de rentevoet bij KBC?

Hoeveel procent rente?

Een veelgestelde vraag over de maximale rente op leningen is: “Hoeveel procent rente?” Het percentage rente dat van toepassing is op een lening kan variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd en het kredietrisico van de lener. In België worden de maximale rentetarieven vastgesteld door de Autoriteit voor Financiële Diensten en Markten (FSMA) om consumenten te beschermen tegen buitensporige kosten. Het is belangrijk om deze tarieven te kennen en te vergelijken voordat u een lening afsluit, zodat u een weloverwogen beslissing kunt nemen en niet voor verrassingen komt te staan.

Hoeveel geld moet je hebben om 300.000 te lenen?

Het bedrag dat u moet hebben om een lening van 300.000 euro te verkrijgen, hangt af van verschillende factoren, waaronder uw financiële situatie, inkomen, uitgaven en kredietwaardigheid. Kredietverstrekkers zullen uw financiële achtergrond evalueren om te bepalen of u in aanmerking komt voor een lening van dat bedrag. Het is belangrijk om realistisch te zijn over uw terugbetalingscapaciteit en ervoor te zorgen dat u de lening op een verantwoorde manier kunt aflossen om financiële problemen in de toekomst te voorkomen. Het is raadzaam om advies in te winnen bij een financieel adviseur voordat u een grote lening afsluit.

Wat is de hoogste wettelijk toegestane rente?

De hoogste wettelijk toegestane rente op leningen kan variëren afhankelijk van het type lening en de specifieke regelgeving die van toepassing is. In België wordt de maximale rente op leningen vastgesteld door de Autoriteit voor Financiële Diensten en Markten (FSMA). Het is belangrijk om te weten dat deze maximumrentes regelmatig worden herzien en aangepast aan de economische omstandigheden. Voor actuele informatie over de hoogste wettelijk toegestane rente op leningen, raden wij aan om contact op te nemen met de FSMA of uw kredietverstrekker voor specifieke details over uw leningsovereenkomst. Het is altijd verstandig om goed geïnformeerd te zijn over de financiële voorwaarden voordat u een lening afsluit.

Wat is de marktconforme rente in 2024?

De marktconforme rente in 2024 wordt bepaald door verschillende factoren, waaronder de economische situatie, de inflatie en het beleid van de centrale bank. Het is belangrijk op te merken dat de marktrente kan variëren afhankelijk van het type lening en de kredietwaardigheid van de lener. Het is raadzaam om advies in te winnen bij financiële experts of kredietverstrekkers om een actueel beeld te krijgen van wat als marktconforme rente wordt beschouwd in 2024. Het is altijd verstandig om goed geïnformeerd te zijn over de huidige rentetarieven voordat u een lening afsluit om ervoor te zorgen dat u een weloverwogen financiële beslissing neemt.

Zal de rente dalen in 2025?

Het voorspellen van renteschommelingen op lange termijn, zoals in 2025, is een uitdagende taak en kan afhankelijk zijn van verschillende economische factoren en marktomstandigheden. Hoewel niemand met absolute zekerheid kan zeggen of de rente zal dalen in 2025, worden rentetarieven vaak beïnvloed door de algemene economische groei, inflatiecijfers, monetaire beleidsbeslissingen en geopolitieke ontwikkelingen. Het is raadzaam om regelmatig de financiële nieuwsberichten en analyses te volgen om een beter inzicht te krijgen in mogelijke toekomstige rentetrends.

Wat kost 100000 lenen op 20 jaar?

Het kost 100.000 euro lenen op 20 jaar tijd meer dan alleen het geleende bedrag terugbetalen. Bij het afsluiten van een lening van 100.000 euro over een periode van 20 jaar moet rekening worden gehouden met de rente die over de lening wordt berekend. De totale kosten van de lening zullen afhangen van het rentepercentage dat wordt toegepast en kunnen aanzienlijk hoger uitvallen dan het oorspronkelijk geleende bedrag. Het is daarom belangrijk om zorgvuldig te evalueren of u in staat bent om niet alleen het geleende bedrag, maar ook de rentekosten terug te betalen binnen de afgesproken termijn.

Wat is de maximale rente op een lening?

De maximale rente op een lening is het wettelijk vastgestelde percentage dat een kredietverstrekker mag aanrekenen voor het lenen van geld. In België wordt deze maximale rente bepaald door de Autoriteit voor Financiële Diensten en Markten (FSMA), die toezicht houdt op de financiële sector om consumenten te beschermen tegen buitensporige kosten en woekerrentes. Het is belangrijk voor consumenten om op de hoogte te zijn van deze maximale rentetarieven, aangezien ze kunnen variëren afhankelijk van het type lening dat wordt afgesloten. Het vergelijken van deze tarieven en het zorgvuldig evalueren van de financiële situatie voordat een lening wordt afgesloten, zijn cruciale stappen om verantwoorde financiële beslissingen te nemen.

Wat kost het om 100.000 euro te lenen?

Het kostprijs om 100.000 euro te lenen kan variëren afhankelijk van de geldende rentetarieven en voorwaarden van de lening. De maximale rente die een kredietverstrekker in rekening mag brengen, speelt hierbij een belangrijke rol. Het is essentieel om de totale kosten van de lening te berekenen, inclusief rente en eventuele bijkomende kosten, om een duidelijk beeld te krijgen van wat het uiteindelijk zal kosten om dit bedrag te lenen. Het is raadzaam om verschillende aanbieders te vergelijken en goed op de hoogte te zijn van alle voorwaarden voordat u een beslissing neemt over het afsluiten van een lening van 100.000 euro.

Wat is de gemiddelde rente op een lening?

De gemiddelde rente op een lening kan variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd, het geleende bedrag en uw kredietwaardigheid. Over het algemeen ligt de gemiddelde rente op persoonlijke leningen in België tussen de 4% en 10%, terwijl hypothecaire leningen doorgaans een lagere rentevoet hebben vanwege het onderpand van de woning. Het is echter belangrijk om te benadrukken dat deze cijfers slechts een indicatie zijn en dat individuele leningsovereenkomsten kunnen variëren. Het is altijd verstandig om verschillende kredietverstrekkers te vergelijken en offertes aan te vragen om de beste rente en voorwaarden voor uw specifieke situatie te vinden.

Hoeveel kost 250.000 euro lenen?

Het totale bedrag dat u betaalt bij het lenen van 250.000 euro hangt af van verschillende factoren, waaronder de looptijd van de lening, het rentepercentage en eventuele bijkomende kosten zoals administratiekosten en verzekeringen. Het is belangrijk om een grondige berekening te maken van de totale kosten over de gehele looptijd van de lening, zodat u een duidelijk beeld krijgt van wat u uiteindelijk zult terugbetalen. Het is raadzaam om verschillende kredietverstrekkers te vergelijken en goed op de hoogte te zijn van de maximale rente die geldt voor leningen, om ervoor te zorgen dat u een weloverwogen beslissing neemt bij het afsluiten van een lening van 250.000 euro.

Wat is marktconforme rente in 2024?

De marktconforme rente in 2024 verwijst naar het gemiddelde rentepercentage dat geldt voor leningen en financiële producten op de markt op dat specifieke moment. Het wordt beïnvloed door verschillende factoren, zoals de economische situatie, de inflatie, de vraag naar leningen en het beleid van financiële instellingen. Het is belangrijk om te begrijpen dat de marktrente voortdurend kan fluctueren en dat het verstandig is om actuele informatie te raadplegen bij het afsluiten van een lening om een goed beeld te krijgen van de geldende rentetarieven.

Wat is de rentevoet bij KBC?

De rentevoet bij KBC kan variëren afhankelijk van het type lening dat u afsluit en uw individuele financiële situatie. KBC hanteert verschillende tarieven voor verschillende soorten leningen, zoals persoonlijke leningen, hypothecaire leningen en kredietkaarten. Het is raadzaam om rechtstreeks contact op te nemen met KBC of hun website te raadplegen voor de meest actuele informatie over de rentevoeten die zij aanbieden. Door deze informatie te vergelijken en goed geïnformeerd te zijn, kunt u een weloverwogen beslissing nemen bij het afsluiten van een lening bij KBC.

Lening Aanvragen Tegen Een Lage Rente: Tips en Advies

Lening Aanvragen Tegen Een Lage Rente: Tips en Informatie

Als u op zoek bent naar een lening tegen een lage rente, is het belangrijk om goed geïnformeerd te zijn over de verschillende opties die beschikbaar zijn. Het vinden van een lening met gunstige rentevoeten kan u helpen om geld te besparen en uw financiële lasten te verlichten. Hier zijn enkele tips en informatie om u op weg te helpen:

Vergelijk Verschillende Kredietverstrekkers

Voordat u een lening aanvraagt, is het verstandig om verschillende kredietverstrekkers te vergelijken. Let niet alleen op de rentevoet, maar ook op eventuele bijkomende kosten en voorwaarden. Door verschillende opties te vergelijken, kunt u de lening vinden die het beste bij uw financiële situatie past.

Verbeter Uw Kredietgeschiedenis

Uw kredietgeschiedenis speelt een grote rol bij het bepalen van de rentevoet die u aangeboden krijgt. Zorg ervoor dat uw kredietrapport accuraat is en werk aan het verbeteren van uw kredietscore door tijdig uw schulden af te lossen en geen nieuwe schulden aan te gaan.

Kies Voor Een Lening Op Maat

Sommige kredietverstrekkers bieden leningen op maat aan die rekening houden met uw specifieke behoeften en financiële situatie. Door te kiezen voor een lening op maat, kunt u mogelijk een lagere rentevoet krijgen dan bij standaardleningen.

Onderhandel Over De Voorwaarden

Nadat u verschillende leningsopties heeft vergeleken, aarzel dan niet om met de kredietverstrekker te onderhandelen over de voorwaarden van de lening. Soms is het mogelijk om gunstigere voorwaarden te verkrijgen door simpelweg te vragen.

Door deze tips in gedachten te houden en goed onderzoek te doen voordat u een lening aanvraagt, kunt u hopelijk een lening tegen een lage rente vinden die past bij uw financiële behoeften. Vergeet niet om altijd verantwoordelijk om te gaan met lenen en alleen geld te lenen dat u kunt terugbetalen.


7 Tips voor het Aanvragen van een Lening met Lage Rente in België

  1. Vergelijk rentetarieven van verschillende kredietverstrekkers.
  2. Zorg voor een goede kredietgeschiedenis om in aanmerking te komen voor een lage rente.
  3. Kies voor een lening met een vaste rente om verrassingen te voorkomen.
  4. Let op bijkomende kosten, zoals administratiekosten en boetes bij vervroegde aflossing.
  5. Lees de voorwaarden van de lening goed door en vraag om verduidelijking indien nodig.
  6. Overweeg om extra af te lossen om de totale rentekosten te verlagen.
  7. Blijf op de hoogte van rentewijzigingen en heronderhandel indien mogelijk voor een nog lagere rente.

Vergelijk rentetarieven van verschillende kredietverstrekkers.

Het vergelijken van rentetarieven van verschillende kredietverstrekkers is een cruciale stap bij het aanvragen van een lening tegen een lage rente. Door de rentevoeten van verschillende kredietverstrekkers zorgvuldig te vergelijken, kunt u de beste deal vinden die past bij uw financiële situatie. Het loont de moeite om niet alleen naar de rentevoet zelf te kijken, maar ook naar eventuele bijkomende kosten en voorwaarden die van invloed kunnen zijn op de totale kosten van de lening. Een grondige vergelijking stelt u in staat om een weloverwogen beslissing te nemen en geld te besparen op uw lening.

Zorg voor een goede kredietgeschiedenis om in aanmerking te komen voor een lage rente.

Het is essentieel om te zorgen voor een goede kredietgeschiedenis als u in aanmerking wilt komen voor een lening tegen een lage rente. Uw kredietgeschiedenis is een belangrijke factor die kredietverstrekkers gebruiken om uw betalingsgedrag en kredietwaardigheid te beoordelen. Door uw kredietgeschiedenis op peil te houden, door tijdig schulden af te lossen en geen nieuwe schulden aan te gaan, kunt u laten zien dat u een betrouwbare en verantwoordelijke lener bent. Dit kan resulteren in gunstigere voorwaarden en een lagere rente op de lening die u aanvraagt. Het opbouwen en onderhouden van een goede kredietgeschiedenis is dus van groot belang bij het verkrijgen van financiële voordelen zoals een lening met lage rentevoeten.

Kies voor een lening met een vaste rente om verrassingen te voorkomen.

Kies voor een lening met een vaste rente om verrassingen te voorkomen. Een lening met een vaste rente betekent dat de rente gedurende de looptijd van de lening hetzelfde blijft, waardoor u precies weet hoeveel u elke maand moet betalen. Dit geeft u financiële zekerheid en voorkomt onverwachte stijgingen in uw maandelijkse aflossingen. Door te kiezen voor een lening met een vaste rente, kunt u uw budget beter plannen en stress verminderen over mogelijke schommelingen in de rentevoet. Het biedt u duidelijkheid en stabiliteit bij het terugbetalen van uw lening.

Let op bijkomende kosten, zoals administratiekosten en boetes bij vervroegde aflossing.

Het is essentieel om aandacht te besteden aan bijkomende kosten bij het aanvragen van een lening tegen een lage rente. Naast de rentevoet kunnen er ook andere kosten zijn, zoals administratiekosten en boetes bij vervroegde aflossing. Het is belangrijk om deze kosten in overweging te nemen, aangezien ze de totale kosten van de lening kunnen beïnvloeden. Door vooraf duidelijkheid te krijgen over alle mogelijke bijkomende kosten, kunt u een weloverwogen beslissing nemen en ervoor zorgen dat u niet voor onverwachte verrassingen komt te staan tijdens de looptijd van de lening.

Lees de voorwaarden van de lening goed door en vraag om verduidelijking indien nodig.

Het is essentieel om de voorwaarden van de lening goed door te lezen en om verduidelijking te vragen indien nodig wanneer u een lening met een lage rente aanvraagt. Door de voorwaarden zorgvuldig te bestuderen, krijgt u een duidelijk beeld van wat er van u wordt verwacht en welke kosten er verbonden zijn aan de lening. Als iets niet helemaal duidelijk is, aarzel dan niet om vragen te stellen en om opheldering te vragen. Op die manier voorkomt u verrassingen en kunt u met vertrouwen een weloverwogen beslissing nemen over het aangaan van de lening.

Overweeg om extra af te lossen om de totale rentekosten te verlagen.

Overweeg om extra af te lossen op uw lening om de totale rentekosten te verlagen. Door regelmatig extra aflossingen te doen, kunt u de looptijd van uw lening verkorten en daardoor de totale rentekosten verminderen. Op deze manier kunt u geld besparen en sneller schuldenvrij worden. Het is belangrijk om na te gaan of er geen boetes of kosten verbonden zijn aan extra aflossingen bij uw kredietverstrekker, zodat u weloverwogen beslissingen kunt nemen over het terugbetalen van uw lening tegen een lage rente.

Blijf op de hoogte van rentewijzigingen en heronderhandel indien mogelijk voor een nog lagere rente.

Het is verstandig om op de hoogte te blijven van rentewijzigingen, vooral als u een lening met een lage rente wilt aanvragen. Door regelmatig de rentetarieven te volgen, kunt u mogelijk profiteren van gunstige wijzigingen en heronderhandelen voor een nog lagere rente. Het kan lonend zijn om contact op te nemen met uw kredietverstrekker en te bespreken of er mogelijkheden zijn om de rente verder te verlagen, wat uiteindelijk kan resulteren in aanzienlijke besparingen op uw lening.

Alles wat u moet weten over de wettelijke rente bij leningen in België

De wettelijke rente bij leningen: wat u moet weten

Als u geld leent of u leent geld aan iemand anders, is het belangrijk om op de hoogte te zijn van de wettelijke rente die van toepassing is. De wettelijke rente is het minimale percentage dat verschuldigd is over een lening en wordt vastgesteld door de overheid. Het doel van de wettelijke rente is om een eerlijke vergoeding te bieden voor het gebruik van geleend geld en om consumenten te beschermen tegen onredelijk hoge rentetarieven.

In België wordt de wettelijke rente bepaald door de wet en kan variëren afhankelijk van het type lening en de situatie. Voor consumentenkredieten geldt bijvoorbeeld een maximale jaarlijkse kostenpercentage (JKP) dat alle kosten, inclusief de rente, weergeeft die aan de consument in rekening worden gebracht. Dit JKP mag niet hoger zijn dan een bepaald percentage bovenop de wettelijke rentevoet.

Het is belangrijk om te weten dat zowel kredietgevers als kredietnemers gebonden zijn aan de regels met betrekking tot de wettelijke rente. Kredietgevers mogen niet meer rente in rekening brengen dan wettelijk is toegestaan, terwijl kredietnemers recht hebben op duidelijke informatie over de toegepaste rentetarieven en kosten.

Als u een lening afsluit of geld uitleent, is het verstandig om goed geïnformeerd te zijn over de geldende regels met betrekking tot de wettelijke rente. Op die manier kunt u mogelijke geschillen of problemen voorkomen en ervoor zorgen dat uw financiële transacties eerlijk en transparant verlopen.


Voordelen van Wettelijke Rente bij Leningen: Bescherming en Eerlijke Behandeling voor Consumenten

  1. Bescherming tegen onredelijk hoge rentetarieven
  2. Wettelijke basis voor een eerlijke vergoeding bij leningen
  3. Vastgesteld door de overheid om consumenten te beschermen
  4. Duidelijke richtlijnen voor maximale rentekosten
  5. Regulering van rentepercentages voor zowel kredietgevers als kredietnemers
  6. Voorkomt misbruik en biedt transparantie in financiële transacties
  7. Stelt grenzen aan de kosten die aan consumenten in rekening worden gebracht
  8. Helpt bij het voorkomen van geschillen en problemen rond rentetarieven
  9. Zorgt voor een gelijk speelveld en eerlijke behandeling van leningnemers


Nadelen van de Wettelijke Rente bij Leningen: Beperkingen en Uitdagingen voor Kredietgevers en -nemers

  1. De wettelijke rente kan soms te laag zijn in vergelijking met de marktrente, waardoor kredietgevers minder verdienen aan leningen.
  2. Kredietnemers kunnen zich beperkt voelen door de vastgestelde wettelijke rente en geen ruimte hebben om te onderhandelen over gunstigere tarieven.
  3. Bij langdurige leningen kan de wettelijke rente op termijn hoger uitvallen dan initieel verwacht vanwege eventuele wijzigingen in de wetgeving.
  4. Het vasthouden aan de wettelijke rente kan leiden tot minder concurrentie en innovatie op het gebied van leningproducten en -diensten.
  5. Voor kredietverstrekkers kan het naleven van de regels omtrent de wettelijke rente extra administratieve lasten met zich meebrengen.

Bescherming tegen onredelijk hoge rentetarieven

De wettelijke rente bij leningen biedt bescherming tegen onredelijk hoge rentetarieven. Door wettelijke limieten vast te stellen voor de maximale rente die in rekening gebracht kan worden, worden consumenten beschermd tegen uitbuiting en onredelijke financiële lasten. Dit zorgt voor een eerlijke en evenwichtige leningsovereenkomst waarbij de belangen van zowel de kredietgever als de kredietnemer in acht worden genomen. Het voorkomt dat consumenten in een situatie terechtkomen waarin ze onevenredig veel rente moeten betalen, waardoor financiële stress en problemen worden geminimaliseerd.

Wettelijke basis voor een eerlijke vergoeding bij leningen

Een belangrijk voordeel van de wettelijke rente bij leningen is dat het een wettelijke basis biedt voor het vaststellen van een eerlijke vergoeding voor het gebruik van geleend geld. Door de vaststelling van de wettelijke rente door de overheid worden consumenten beschermd tegen onredelijk hoge rentetarieven en wordt ervoor gezorgd dat zowel kredietgevers als kredietnemers zich aan transparante en eerlijke voorwaarden moeten houden. Dit draagt bij aan een evenwichtige en rechtvaardige leningsovereenkomst waarbij beide partijen op een gelijkwaardige manier worden behandeld.

Vastgesteld door de overheid om consumenten te beschermen

De wettelijke rente bij leningen, die door de overheid wordt vastgesteld om consumenten te beschermen, biedt een belangrijk voordeel. Door het instellen van een wettelijk minimumpercentage voor rente, zorgt de overheid ervoor dat consumenten niet blootgesteld worden aan buitensporig hoge rentetarieven. Dit beschermt individuen tegen misbruik en oneerlijke praktijken van kredietverstrekkers, waardoor consumenten meer financiële zekerheid en gemoedsrust krijgen bij het aangaan van leningen. De wettelijke rente dient als een waardevolle maatregel ter bevordering van eerlijkheid en transparantie in de financiële sector, waardoor consumenten beter beschermd worden in hun financiële transacties.

Duidelijke richtlijnen voor maximale rentekosten

Dankzij de wettelijke rente bij leningen zijn er duidelijke richtlijnen vastgesteld voor maximale rentekosten die kredietgevers in rekening mogen brengen. Deze transparante regelgeving biedt bescherming aan consumenten en zorgt ervoor dat zij niet worden geconfronteerd met onredelijk hoge rentetarieven. Door deze heldere grenzen weten zowel kredietgevers als kredietnemers wat wel en niet is toegestaan, waardoor misbruik van financiële middelen wordt voorkomen en een eerlijke en evenwichtige leningpraktijk wordt bevorderd.

Regulering van rentepercentages voor zowel kredietgevers als kredietnemers

Het voordeel van de wettelijke rente bij leningen is de regulering van rentepercentages voor zowel kredietgevers als kredietnemers. Door het vaststellen van wettelijke rentetarieven worden beide partijen beschermd tegen onredelijk hoge rentekosten en worden eerlijke financiële transacties bevorderd. Kredietgevers kunnen niet meer rente in rekening brengen dan wettelijk is toegestaan, terwijl kredietnemers kunnen vertrouwen op een duidelijk kader dat de maximale kosten van hun lening bepaalt. Deze regulering draagt bij aan een evenwichtige en transparante leningsovereenkomst waarin zowel de belangen van de kredietgever als die van de kredietnemer worden gerespecteerd.

Voorkomt misbruik en biedt transparantie in financiële transacties

Het vaststellen van een wettelijke rente bij leningen voorkomt misbruik en biedt transparantie in financiële transacties. Door een duidelijk gedefinieerd rentepercentage op te leggen, worden kredietgevers beperkt in het vragen van buitensporige rentetarieven, waardoor consumenten beschermd worden tegen uitbuiting. Bovendien zorgt de wettelijke rente ervoor dat alle partijen betrokken bij een leningstransactie op de hoogte zijn van de geldende regels en tarieven, waardoor er meer transparantie en eerlijkheid ontstaat in het leningsproces.

Stelt grenzen aan de kosten die aan consumenten in rekening worden gebracht

De wettelijke rente bij leningen stelt grenzen aan de kosten die aan consumenten in rekening worden gebracht. Dit is een belangrijk voordeel, omdat het consumenten beschermt tegen onredelijk hoge rentetarieven en verborgen kosten. Door de wettelijke rentevoet te reguleren, wordt ervoor gezorgd dat kredietgevers geen misbruik kunnen maken van consumenten door exorbitante kosten in rekening te brengen. Dit draagt bij aan een eerlijke en transparante leningsovereenkomst, waarbij consumenten duidelijkheid hebben over de totale kosten die zij verschuldigd zijn en hen helpt om financiële problemen te voorkomen.

Helpt bij het voorkomen van geschillen en problemen rond rentetarieven

Het gebruik van de wettelijke rente bij leningen helpt bij het voorkomen van geschillen en problemen rond rentetarieven. Door een vastgesteld minimumpercentage te hanteren, worden zowel kredietgevers als kredietnemers beschermd tegen onredelijk hoge of onduidelijke rentekosten. Dit zorgt voor meer transparantie en eerlijkheid in financiële transacties, waardoor potentiële conflicten over rentetarieven worden geminimaliseerd en een beter begrip van de kosten wordt bevorderd.

Zorgt voor een gelijk speelveld en eerlijke behandeling van leningnemers

De wettelijke rente bij leningen zorgt voor een gelijk speelveld en eerlijke behandeling van leningnemers. Door de vaststelling van een wettelijke rentevoet worden alle partijen, zowel kredietgevers als kredietnemers, beschermd tegen onredelijke en uitbuitende praktijken. Dit creëert een evenwichtige en transparante omgeving waarin leningnemers op een eerlijke manier kunnen profiteren van financiële diensten zonder het risico te lopen om onevenredig hoge rentetarieven te moeten betalen. De wettelijke rente draagt dus bij aan een rechtvaardige behandeling en gelijke kansen voor alle betrokkenen in het leningsproces.

De wettelijke rente kan soms te laag zijn in vergelijking met de marktrente, waardoor kredietgevers minder verdienen aan leningen.

Een nadeel van de wettelijke rente bij leningen is dat deze soms te laag kan zijn in vergelijking met de marktrente. Dit kan ertoe leiden dat kredietgevers minder verdienen aan leningen dan zij zouden kunnen verdienen als zij een hogere rente zouden kunnen hanteren die meer in lijn ligt met de marktomstandigheden. Het verschil tussen de wettelijke rente en de marktrente kan dus leiden tot een verminderde winstgevendheid voor kredietgevers, wat hun financiële positie en mogelijkheden om krediet te verstrekken kan beïnvloeden.

Kredietnemers kunnen zich beperkt voelen door de vastgestelde wettelijke rente en geen ruimte hebben om te onderhandelen over gunstigere tarieven.

Kredietnemers kunnen zich beperkt voelen door de vastgestelde wettelijke rente en geen ruimte hebben om te onderhandelen over gunstigere tarieven. Doordat de wettelijke rente een vastgesteld minimumpercentage is, kan het voor kredietnemers moeilijk zijn om flexibiliteit te krijgen in het bepalen van de rentetarieven die voor hen gunstiger zouden zijn. Dit kan leiden tot een gevoel van beperking en gebrek aan mogelijkheden om de financiële voorwaarden van hun leningen te verbeteren of aan te passen aan hun specifieke behoeften.

Bij langdurige leningen kan de wettelijke rente op termijn hoger uitvallen dan initieel verwacht vanwege eventuele wijzigingen in de wetgeving.

Bij langdurige leningen kan de wettelijke rente op termijn hoger uitvallen dan initieel verwacht vanwege eventuele wijzigingen in de wetgeving. Dit kan een nadeel zijn voor zowel kredietgevers als kredietnemers, omdat de rentekosten kunnen stijgen als gevolg van nieuwe regels of tariefaanpassingen. Het is belangrijk voor partijen die betrokken zijn bij leningsovereenkomsten om zich bewust te zijn van deze mogelijkheid en om rekening te houden met eventuele toekomstige veranderingen in de wettelijke rentevoet bij het plannen van financiële transacties op lange termijn.

Het vasthouden aan de wettelijke rente kan leiden tot minder concurrentie en innovatie op het gebied van leningproducten en -diensten.

Het vasthouden aan de wettelijke rente kan leiden tot minder concurrentie en innovatie op het gebied van leningproducten en -diensten. Door strikt gebonden te zijn aan de vastgestelde rentetarieven, kunnen financiële instellingen beperkt worden in hun vermogen om zich te differentiëren en nieuwe, aantrekkelijke leningproducten aan te bieden. Dit kan de concurrentie tussen aanbieders verminderen en innovatie belemmeren, waardoor consumenten mogelijk beperktere keuzemogelijkheden hebben en niet kunnen profiteren van de voordelen van een dynamische en diverse markt voor leningen.

Voor kredietverstrekkers kan het naleven van de regels omtrent de wettelijke rente extra administratieve lasten met zich meebrengen.

Voor kredietverstrekkers kan het naleven van de regels omtrent de wettelijke rente extra administratieve lasten met zich meebrengen. Het vasthouden aan de wettelijke rentevoet vereist nauwkeurige berekeningen en documentatie om te zorgen dat de juiste rentetarieven worden toegepast en dat alle transacties in overeenstemming zijn met de wet. Dit kan leiden tot extra werklast en kosten voor kredietverstrekkers, wat hun operationele efficiëntie kan beïnvloeden. Het is daarom belangrijk voor kredietverstrekkers om goed georganiseerd te zijn en te beschikken over systemen die hen helpen om te voldoen aan de regels omtrent de wettelijke rente op een effectieve manier.

Alles wat studenten moeten weten over leningen en rentevoeten

Artikel: Leningen voor Studenten en Rente

Leningen voor Studenten en Rente: Wat Studenten Moeten Weten

Als student kan het soms nodig zijn om een lening af te sluiten om je studie te financieren of om onverwachte kosten te dekken. Het is belangrijk om goed geïnformeerd te zijn over leningen en rentevoeten voordat je een beslissing neemt. Hier zijn enkele belangrijke zaken die studenten moeten weten over leningen en rente:

Soorten leningen voor studenten

Er zijn verschillende soorten leningen beschikbaar voor studenten, waaronder studieleningen, persoonlijke leningen en kredietlijnen. Het is essentieel om de verschillen tussen deze leningen te begrijpen, zoals de voorwaarden, rentevoeten en terugbetalingsmogelijkheden.

Vaste en variabele rentevoeten

Bij het afsluiten van een lening kunnen studenten te maken krijgen met vaste of variabele rentevoeten. Een vaste rentevoet blijft gedurende de hele looptijd van de lening hetzelfde, terwijl een variabele rentevoet kan fluctueren op basis van marktomstandigheden. Het is belangrijk om de risico’s en voordelen van beide opties te overwegen.

Invloed van rente op totale kosten

De rentevoet heeft een directe invloed op de totale kosten van een lening. Hoe hoger de rentevoet, hoe meer je uiteindelijk zult betalen in termen van terugbetalingen. Studenten moeten zich bewust zijn van deze impact bij het kiezen van een lening.

Leningsvoorwaarden en terugbetalingsplannen

Het is cruciaal om de voorwaarden van een lening grondig door te nemen voordat je akkoord gaat. Let op eventuele verborgen kosten, boetes bij vervroegde aflossing en flexibiliteit in terugbetalingsplannen. Kies een lening die past bij jouw financiële situatie en toekomstperspectief.

Financiële educatie en advies

Tot slot is het raadzaam voor studenten om zich goed te informeren over financiële educatie en advies in te winnen bij experts voordat ze een lening aangaan. Door goed geïnformeerd te zijn, kun je weloverwogen beslissingen nemen die gunstig zijn voor jouw financiële toekomst.

Onthoud dat het afsluiten van een lening als student grote financiële gevolgen kan hebben op lange termijn, dus wees verstandig en zorgvuldig in je besluitvormingsproces.


Zeven Voordelen van Studieleningen en Rente voor Studenten in België

  1. Studieleningen kunnen studenten helpen om hun opleiding te financieren en studiekosten te dekken.
  2. Vaste rentevoeten bieden studenten zekerheid over hun maandelijkse betalingen gedurende de looptijd van de lening.
  3. Variabele rentevoeten kunnen gunstig zijn als marktrentes dalen, waardoor studenten mogelijk minder rente betalen.
  4. Het afsluiten van een lening kan studenten helpen om onverwachte kosten op te vangen zonder directe financiële druk.
  5. Terugbetalingsopties voor leningen kunnen flexibel zijn en aangepast worden aan de financiële situatie van studenten na het afstuderen.
  6. Door verstandig gebruik te maken van leningen en rente, kunnen studenten bouwen aan een positieve kredietgeschiedenis voor de toekomst.
  7. Financiële educatie rond leningen en rente kan studenten helpen om bewuste financiële beslissingen te nemen en hun financiële gezondheid te verbeter


Zes Nadelen van Studentenleningen: De Gevaren van Hoge Rente en Onvoorziene Financiële Lasten

  1. Hoge rentevoeten kunnen leiden tot aanzienlijke totale terugbetalingskosten.
  2. Onvoldoende begrip van leningsvoorwaarden kan leiden tot financiële verrassingen.
  3. Vaste rentevoeten bieden minder flexibiliteit bij veranderende marktomstandigheden.
  4. Variabele rentevoeten kunnen onverwachte stijgingen veroorzaken en de maandelijkse aflossingen verhogen.
  5. Leningen kunnen studenten in een langdurige schuldcyclus brengen na hun afstuderen.
  6. Onjuiste leningkeuzes kunnen de kredietgeschiedenis van studenten negatief beïnvloeden.

Studieleningen kunnen studenten helpen om hun opleiding te financieren en studiekosten te dekken.

Studieleningen kunnen studenten helpen om hun opleiding te financieren en studiekosten te dekken. Dankzij leningen hebben studenten de mogelijkheid om zich te concentreren op hun studie en academische doelen, zonder zich constant zorgen te hoeven maken over financiële beperkingen. Het biedt hen de kans om zich volledig te richten op hun educatieve ontwikkeling en groei, wat essentieel is voor een succesvolle toekomst.

Vaste rentevoeten bieden studenten zekerheid over hun maandelijkse betalingen gedurende de looptijd van de lening.

Vaste rentevoeten bieden studenten zekerheid over hun maandelijkse betalingen gedurende de looptijd van de lening. Dit betekent dat de rentevoet niet zal veranderen, waardoor studenten een duidelijk beeld hebben van hoeveel ze elke maand moeten betalen. Deze stabiliteit helpt studenten bij het plannen van hun budget en voorkomt verrassingen door onverwachte stijgingen in de rentevoet. Het geeft hen gemoedsrust en financiële zekerheid terwijl ze zich richten op hun studie en andere verplichtingen.

Variabele rentevoeten kunnen gunstig zijn als marktrentes dalen, waardoor studenten mogelijk minder rente betalen.

Variabele rentevoeten kunnen gunstig zijn voor studenten, vooral wanneer de marktrentes dalen. In zo’n situatie kunnen studenten profiteren doordat ze mogelijk minder rente hoeven te betalen over de looptijd van hun lening. Dit kan leiden tot lagere totale kosten en meer financiële flexibiliteit voor studenten die gebruikmaken van leningen met variabele rentevoeten. Het is echter belangrijk om ook de risico’s te overwegen, aangezien variabele rentevoeten kunnen stijgen en daardoor de maandelijkse aflossingen kunnen verhogen. Het maken van een weloverwogen keuze op basis van financiële kennis en prognoses is essentieel bij het kiezen tussen vaste en variabele rentevoeten voor studieleningen.

Het afsluiten van een lening kan studenten helpen om onverwachte kosten op te vangen zonder directe financiële druk.

Het afsluiten van een lening kan studenten helpen om onverwachte kosten op te vangen zonder directe financiële druk. Dit pro van leningen voor studenten biedt de mogelijkheid om financiële flexibiliteit te behouden en stelt studenten in staat om zich te concentreren op hun studie en persoonlijke ontwikkeling zonder zich constant zorgen te hoeven maken over plotselinge uitgaven. Het geeft hen de gemoedsrust dat ze een buffer hebben voor onvoorziene omstandigheden, waardoor ze zich beter kunnen concentreren op hun academische doelen.

Terugbetalingsopties voor leningen kunnen flexibel zijn en aangepast worden aan de financiële situatie van studenten na het afstuderen.

Terugbetalingsopties voor leningen kunnen flexibel zijn en aangepast worden aan de financiële situatie van studenten na het afstuderen. Dit is een belangrijk voordeel voor studenten, omdat het hen de mogelijkheid biedt om hun leningen terug te betalen op een manier die past bij hun inkomen en financiële omstandigheden na het behalen van hun diploma. Door flexibele terugbetalingsopties kunnen studenten de druk van hoge maandelijkse betalingen verminderen en een realistisch aflossingsplan opstellen dat hen in staat stelt om hun leningen op een verantwoorde manier af te lossen.

Door verstandig gebruik te maken van leningen en rente, kunnen studenten bouwen aan een positieve kredietgeschiedenis voor de toekomst.

Door verstandig gebruik te maken van leningen en rente, kunnen studenten bouwen aan een positieve kredietgeschiedenis voor de toekomst. Door op tijd leningen af te lossen en verantwoordelijk om te gaan met rente, kunnen studenten niet alleen hun financiële situatie tijdens hun studie beheren, maar ook een solide basis leggen voor hun credit score en financiële gezondheid op lange termijn. Het opbouwen van een positieve kredietgeschiedenis als student kan gunstig zijn bij toekomstige leningaanvragen, hypotheekaanvragen of andere financiële transacties. Het is daarom belangrijk voor studenten om zich bewust te zijn van de impact die leningen en rente kunnen hebben op hun financiële toekomst en om deze middelen op verantwoorde wijze te gebruiken.

Financiële educatie rond leningen en rente kan studenten helpen om bewuste financiële beslissingen te nemen en hun financiële gezondheid te verbeter

Financiële educatie rond leningen en rente kan studenten helpen om bewuste financiële beslissingen te nemen en hun financiële gezondheid te verbeteren. Door goed geïnformeerd te zijn over leningen en rentevoeten, kunnen studenten beter begrijpen welke impact deze financiële instrumenten hebben op hun toekomstige financiële situatie. Het biedt studenten de nodige kennis en vaardigheden om verantwoordelijk om te gaan met leningen, budgettering en het beheren van schulden. Deze bewustwording helpt studenten om financiële valkuilen te vermijden en een solide basis te leggen voor een gezonde financiële toekomst.

Hoge rentevoeten kunnen leiden tot aanzienlijke totale terugbetalingskosten.

Hoge rentevoeten kunnen een aanzienlijk nadeel vormen voor studenten die een lening afsluiten, aangezien dit kan leiden tot aanzienlijke totale terugbetalingskosten. Wanneer de rentevoeten hoog zijn, moeten studenten meer geld terugbetalen bovenop het geleende bedrag, wat de financiële last op lange termijn kan verhogen. Dit kan studenten in financiële moeilijkheden brengen en hun budgettaire flexibiliteit beperken, waardoor het belangrijk is om goed op de hoogte te zijn van de rentevoeten en de impact ervan op de totale kosten van de lening.

Onvoldoende begrip van leningsvoorwaarden kan leiden tot financiële verrassingen.

Een gebrek aan begrip van leningsvoorwaarden kan leiden tot financiële verrassingen voor studenten die een lening afsluiten. Het is essentieel dat studenten volledig op de hoogte zijn van alle voorwaarden en bepalingen van een lening voordat ze deze aangaan. Onverwachte kosten, verborgen clausules of boetes kunnen zich voordoen als studenten niet goed geïnformeerd zijn over de lening die ze afsluiten. Het is daarom van groot belang dat studenten de tijd nemen om de leningsvoorwaarden zorgvuldig door te nemen en eventuele onduidelijkheden te verduidelijken voordat ze zich verbinden tot een leningsovereenkomst.

Vaste rentevoeten bieden minder flexibiliteit bij veranderende marktomstandigheden.

Vaste rentevoeten bieden minder flexibiliteit bij veranderende marktomstandigheden, aangezien de rente gedurende de hele looptijd van de lening constant blijft. Dit betekent dat studenten met een vaste rentevoet mogelijk niet kunnen profiteren van eventuele dalingen in de marktrente, waardoor ze mogelijk meer betalen dan nodig is. Het gebrek aan aanpassingsmogelijkheden kan een nadeel zijn voor studenten die op zoek zijn naar financiële flexibiliteit en optimalisatie van hun leningskosten. Het is daarom belangrijk voor studenten om zorgvuldig te overwegen welk type rentevoet het beste past bij hun financiële behoeften en toekomstplannen.

Variabele rentevoeten kunnen onverwachte stijgingen veroorzaken en de maandelijkse aflossingen verhogen.

Variabele rentevoeten kunnen een nadeel vormen voor studenten die leningen afsluiten, aangezien ze onverwachte stijgingen kunnen veroorzaken en de maandelijkse aflossingen kunnen verhogen. Het risico bestaat dat de rentevoet op elk moment kan veranderen, waardoor studenten mogelijk geconfronteerd worden met hogere kosten dan oorspronkelijk gepland. Dit kan leiden tot financiële druk en onzekerheid over het budget, wat het belang benadrukt van het zorgvuldig overwegen van de keuze tussen vaste en variabele rentevoeten bij het aangaan van een lening als student.

Leningen kunnen studenten in een langdurige schuldcyclus brengen na hun afstuderen.

Het nadeel van leningen voor studenten is dat ze studenten in een langdurige schuldcyclus kunnen brengen na hun afstuderen. Door het aangaan van leningen tijdens de studieperiode kunnen studenten na het behalen van hun diploma geconfronteerd worden met aanzienlijke schuldenlasten die moeilijk af te lossen zijn. Dit kan leiden tot financiële stress, beperkte financiële vrijheid en vertraging in het bereiken van andere levensdoelen, zoals het kopen van een huis of het starten van een gezin. Het is daarom belangrijk voor studenten om zich bewust te zijn van de mogelijke gevolgen en zorgvuldig te overwegen of leningen de juiste keuze zijn voor hun financiële situatie.

Onjuiste leningkeuzes kunnen de kredietgeschiedenis van studenten negatief beïnvloeden.

Onjuiste leningkeuzes kunnen de kredietgeschiedenis van studenten negatief beïnvloeden. Wanneer studenten leningen afsluiten zonder een goed begrip van de voorwaarden en rentevoeten, lopen ze het risico op betalingsproblemen en vertragingen bij de terugbetaling. Dit kan resulteren in een slechte kredietgeschiedenis, wat hun vermogen om in de toekomst leningen aan te vragen en gunstige financiële voorwaarden te verkrijgen aanzienlijk kan belemmeren. Het is daarom essentieel dat studenten zich bewust zijn van de mogelijke gevolgen van onjuiste leningkeuzes en zorgvuldig overwegen welke lening het meest geschikt is voor hun financiële situatie en toekomstplannen.

Vergelijk de ING Persoonlijke Lening Rente en Vind de Beste Optie voor Jou

Als u op zoek bent naar een persoonlijke lening, is het belangrijk om de rentetarieven van verschillende aanbieders te vergelijken. Een van de bekende financiële instellingen die persoonlijke leningen aanbiedt, is ING. ING staat bekend om zijn betrouwbare en transparante financiële diensten en heeft ook aantrekkelijke opties als het gaat om persoonlijke leningen.

De rente op een persoonlijke lening bij ING kan variëren, afhankelijk van verschillende factoren zoals het geleende bedrag, de looptijd van de lening en uw kredietwaardigheid. Over het algemeen hanteert ING concurrerende rentetarieven voor persoonlijke leningen, waardoor het een aantrekkelijke keuze kan zijn voor mensen die op zoek zijn naar financiële ondersteuning.

Het is raadzaam om contact op te nemen met ING of hun website te bezoeken voor meer informatie over de actuele rentetarieven voor persoonlijke leningen. Door verschillende aanbieders te vergelijken en goed geïnformeerd beslissingen te nemen, kunt u ervoor zorgen dat u de beste deal krijgt die past bij uw financiële behoeften.

Onthoud dat het belangrijk is om verantwoordelijk te lenen en alleen geld te lenen dat u kunt terugbetalen. Zorg ervoor dat u alle voorwaarden en kosten van een persoonlijke lening begrijpt voordat u zich verbindt, zodat u geen onverwachte verrassingen tegenkomt tijdens de looptijd van de lening.

Door goed geïnformeerd te zijn over rentetarieven en andere aspecten van persoonlijke leningen, kunt u een weloverwogen beslissing nemen die past bij uw financiële situatie en doelen.


11 Veelgestelde Vragen over de Rente van een ING Persoonlijke Lening in België

  1. Wat is een normale rente bij een lening?
  2. Wat is de huidige rente voor een persoonlijke lening?
  3. Hoeveel rente betaald ING?
  4. Wat is de rentevoet van een persoonlijke lening?
  5. Wat is de rente op een persoonlijk krediet bij ING?
  6. Hoeveel is de rente van ING?
  7. Wat kost een persoonlijke lening?
  8. Wie heeft de laagste rente persoonlijke lening?
  9. Wat is de actuele rente op een persoonlijke lening?
  10. Wat is de huidige rente voor persoonlijke lening?
  11. Wat is de rente op een persoonlijke lening?

Wat is een normale rente bij een lening?

De rente op een lening kan variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd, het geleende bedrag en uw kredietwaardigheid. Over het algemeen wordt een ‘normale’ rente bepaald door marktomstandigheden en kan deze fluctueren. Bij persoonlijke leningen wordt de rente vaak uitgedrukt als een jaarlijks kostenpercentage (JKP), dat alle kosten van de lening omvat. Het is verstandig om rentetarieven te vergelijken bij verschillende aanbieders en te letten op eventuele bijkomende kosten om een goed beeld te krijgen van wat als redelijk en passend wordt beschouwd voor uw specifieke situatie.

Wat is de huidige rente voor een persoonlijke lening?

Een veelgestelde vraag over ING persoonlijke leningen is: Wat is de huidige rente voor een persoonlijke lening? De rente voor een persoonlijke lening bij ING kan variëren en is afhankelijk van verschillende factoren, zoals het geleende bedrag, de looptijd van de lening en uw kredietwaardigheid. Om de meest actuele rentetarieven te kennen, is het raadzaam om rechtstreeks contact op te nemen met ING of hun website te raadplegen. Door deze informatie te verkrijgen, kunt u een goed geïnformeerde beslissing nemen over het afsluiten van een persoonlijke lening die past bij uw financiële behoeften.

Hoeveel rente betaald ING?

Een veelgestelde vraag over ING persoonlijke leningen is: “Hoeveel rente betaalt ING?” De rente die u betaalt bij ING voor een persoonlijke lening kan variëren afhankelijk van verschillende factoren, zoals het geleende bedrag, de looptijd van de lening en uw kredietwaardigheid. ING hanteert over het algemeen concurrerende rentetarieven voor persoonlijke leningen, maar het exacte tarief dat u betaalt, kan pas definitief worden vastgesteld nadat uw aanvraag is beoordeeld. Het is daarom raadzaam om rechtstreeks contact op te nemen met ING of hun website te raadplegen voor actuele informatie over rentetarieven en om een persoonlijke offerte aan te vragen op basis van uw specifieke situatie.

Wat is de rentevoet van een persoonlijke lening?

Een veelgestelde vraag over ING persoonlijke leningen is: “Wat is de rentevoet van een persoonlijke lening?” De rentevoet van een persoonlijke lening bij ING kan variëren afhankelijk van verschillende factoren, zoals het geleende bedrag, de looptijd van de lening en uw kredietwaardigheid. ING hanteert over het algemeen concurrerende rentetarieven voor persoonlijke leningen, maar het exacte percentage kan verschillen per individuele situatie. Het is raadzaam om contact op te nemen met ING of hun website te raadplegen voor specifieke informatie over de actuele rentetarieven voor persoonlijke leningen en om een nauwkeurige berekening te maken op basis van uw persoonlijke omstandigheden.

Wat is de rente op een persoonlijk krediet bij ING?

Veel mensen vragen zich af wat de rente is op een persoonlijk krediet bij ING. De rente op een persoonlijke lening bij ING kan variëren afhankelijk van verschillende factoren, zoals het geleende bedrag, de looptijd van de lening en uw individuele kredietwaardigheid. ING staat bekend om zijn transparantie en klantgerichtheid, dus het is raadzaam om rechtstreeks contact op te nemen met ING of hun website te raadplegen voor up-to-date informatie over de actuele rentetarieven voor persoonlijke leningen. Door deze informatie te verkrijgen, kunt u een weloverwogen beslissing nemen over het afsluiten van een persoonlijke lening die past bij uw financiële behoeften.

Hoeveel is de rente van ING?

Een veelgestelde vraag over ING persoonlijke leningen is: “Hoeveel is de rente van ING?” De rente op een persoonlijke lening bij ING kan variëren afhankelijk van verschillende factoren, zoals het geleende bedrag, de looptijd van de lening en de kredietwaardigheid van de aanvrager. ING staat bekend om zijn competitieve rentetarieven voor persoonlijke leningen, maar het exacte tarief dat u zult ontvangen, kan pas definitief worden vastgesteld nadat u een aanvraag heeft ingediend en uw financiële situatie is beoordeeld. Het is daarom raadzaam om rechtstreeks contact op te nemen met ING of hun website te raadplegen voor de meest actuele informatie over rentetarieven voor persoonlijke leningen.

Wat kost een persoonlijke lening?

Een veelgestelde vraag over ING persoonlijke leningen is: “Wat kost een persoonlijke lening?” De kosten van een persoonlijke lening kunnen variëren afhankelijk van verschillende factoren, zoals het geleende bedrag, de looptijd van de lening en de rentevoet die van toepassing is. Bij ING worden de kosten van een persoonlijke lening bepaald op basis van deze factoren en kunnen zij u voorzien van een duidelijk overzicht van de totale kosten voordat u besluit om de lening aan te gaan. Het is belangrijk om alle kosten, inclusief rente en eventuele bijkomende kosten, grondig te begrijpen voordat u zich verbindt aan een persoonlijke lening, zodat u goed voorbereid bent op de financiële verplichtingen die hiermee gepaard gaan.

Wie heeft de laagste rente persoonlijke lening?

Veel mensen vragen zich af wie de laagste rente biedt voor een persoonlijke lening. Hoewel het moeilijk is om een eenduidig antwoord te geven, is het verstandig om verschillende aanbieders te vergelijken om de beste deal te vinden die past bij uw financiële situatie. ING is een bekende financiële instelling die concurrerende rentetarieven hanteert voor persoonlijke leningen, maar er zijn ook andere banken en kredietverstrekkers die aantrekkelijke tarieven kunnen aanbieden. Door offertes op te vragen en goed onderzoek te doen naar de voorwaarden en kosten, kunt u de aanbieder vinden die de laagste rente biedt voor uw persoonlijke lening.

Wat is de actuele rente op een persoonlijke lening?

Veel mensen vragen zich af: wat is de actuele rente op een persoonlijke lening bij ING? De rente op een persoonlijke lening kan variëren en is afhankelijk van verschillende factoren, zoals het geleende bedrag en de looptijd van de lening. Om de meest nauwkeurige informatie te verkrijgen over de actuele rentetarieven voor een persoonlijke lening bij ING, is het raadzaam om rechtstreeks contact op te nemen met ING of hun website te raadplegen. Op die manier kunt u up-to-date informatie krijgen over de rentetarieven en andere voorwaarden die van toepassing zijn op persoonlijke leningen bij ING.

Wat is de huidige rente voor persoonlijke lening?

Een veelgestelde vraag met betrekking tot ING persoonlijke leningen is: “Wat is de huidige rente voor een persoonlijke lening?” De rentetarieven voor persoonlijke leningen kunnen variëren en zijn afhankelijk van verschillende factoren, zoals het geleende bedrag, de looptijd van de lening en de kredietwaardigheid van de aanvrager. Het is raadzaam om rechtstreeks contact op te nemen met ING of hun website te raadplegen voor actuele informatie over rentetarieven voor persoonlijke leningen. Door deze informatie te verkrijgen, kunt u een beter inzicht krijgen in de kosten en voorwaarden die gepaard gaan met het afsluiten van een persoonlijke lening bij ING.

Wat is de rente op een persoonlijke lening?

Een veelgestelde vraag over een persoonlijke lening is: wat is de rente op een persoonlijke lening? De rente op een persoonlijke lening kan variëren afhankelijk van verschillende factoren, zoals het geleende bedrag, de looptijd van de lening en uw kredietwaardigheid. Bij ING worden rentetarieven voor persoonlijke leningen doorgaans bepaald op basis van deze factoren. Het is belangrijk om te begrijpen dat de rente een invloed heeft op de totale kosten van de lening en dus cruciaal is bij het kiezen van een lening die past bij uw financiële behoeften. Door vooraf goed geïnformeerd te zijn over de rentetarieven en andere voorwaarden, kunt u een weloverwogen beslissing nemen en de juiste keuze maken voor uw persoonlijke financiële situatie.

Hoe het rentepercentage van een zakelijke lening uw bedrijf kan beïnvloeden

Als ondernemer kan het soms nodig zijn om een zakelijke lening af te sluiten om te investeren in groei, nieuwe projecten of om cashflowproblemen op te lossen. Een belangrijk aspect waar u rekening mee moet houden bij het afsluiten van een zakelijke lening is het rentepercentage dat u zult moeten betalen.

Het rentepercentage van een zakelijke lening is het bedrag dat de geldschieter in rekening brengt voor het verstrekken van de lening. Dit percentage kan variëren afhankelijk van verschillende factoren, zoals de kredietwaardigheid van uw bedrijf, de looptijd van de lening en de huidige marktomstandigheden.

Het is belangrijk om goed te letten op het rentepercentage bij het vergelijken van verschillende aanbieders van zakelijke leningen. Een lager rentepercentage kan uiteindelijk leiden tot lagere kosten en dus meer winst voor uw bedrijf. Het is echter ook belangrijk om niet alleen naar het rentepercentage te kijken, maar ook naar andere voorwaarden zoals eventuele extra kosten, flexibiliteit in aflossing en de reputatie van de geldschieter.

Voordat u een zakelijke lening afsluit, is het verstandig om uw financiële situatie goed te analyseren en een duidelijk plan te hebben over hoe u de lening zult gebruiken en terugbetalen. Op die manier kunt u ervoor zorgen dat u niet alleen een gunstig rentepercentage krijgt, maar ook dat de lening daadwerkelijk bijdraagt aan de groei en stabiliteit van uw bedrijf.

Kortom, het rentepercentage van een zakelijke lening is een belangrijk aspect om rekening mee te houden bij het nemen van financiële beslissingen voor uw bedrijf. Door goed onderzoek te doen en verschillende opties te vergelijken, kunt u ervoor zorgen dat u de beste deal krijgt die past bij uw behoeften en doelstellingen als ondernemer.


Veelgestelde Vragen over Rentepercentages bij Zakelijke Leningen in België

  1. Wat is het gemiddelde rentepercentage voor een zakelijke lening?
  2. Hoe wordt het rentepercentage van een zakelijke lening berekend?
  3. Kan het rentepercentage van een zakelijke lening variëren gedurende de looptijd van de lening?
  4. Welke factoren beïnvloeden het rentepercentage van een zakelijke lening?
  5. Zijn er manieren om te onderhandelen over het rentepercentage van een zakelijke lening?
  6. Wat gebeurt er als ik mijn zakelijke lening niet op tijd terugbetaal in relatie tot het rentepercentage?
  7. Hoe kan ik bepalen of een bepaald rentepercentage gunstig is voor mijn bedrijf?
  8. Welke soorten kosten kunnen nog meer verbonden zijn aan het rentepercentage van een zakelijke lening?
  9. Is er verschil in rentepercentages tussen verschillende typen zakelijke leningen?

Wat is het gemiddelde rentepercentage voor een zakelijke lening?

Het gemiddelde rentepercentage voor een zakelijke lening kan variëren afhankelijk van verschillende factoren, zoals de kredietwaardigheid van het bedrijf, de looptijd van de lening en de huidige marktomstandigheden. Over het algemeen ligt het gemiddelde rentepercentage voor zakelijke leningen ergens tussen de 4% en 15%. Het is echter belangrijk op te merken dat deze cijfers slechts richtlijnen zijn en dat het daadwerkelijke rentepercentage kan verschillen per geldschieter en per specifieke leningsovereenkomst. Het is daarom verstandig om verschillende aanbieders te vergelijken en goed te onderhandelen over de voorwaarden om zo een gunstig rentepercentage te verkrijgen dat past bij de financiële behoeften en situatie van uw bedrijf.

Hoe wordt het rentepercentage van een zakelijke lening berekend?

Het rentepercentage van een zakelijke lening wordt op verschillende manieren berekend, afhankelijk van de geldschieter en de specifieke voorwaarden van de lening. Over het algemeen wordt het rentepercentage bepaald op basis van verschillende factoren, waaronder de kredietwaardigheid van het bedrijf, de gewenste looptijd van de lening, de marktrente en eventuele extra kosten die de geldschieter in rekening brengt. Geldschieters gebruiken vaak een formule waarbij deze factoren worden meegenomen om tot een passend rentepercentage te komen. Het is belangrijk om te begrijpen hoe het rentepercentage wordt berekend voordat u een zakelijke lening afsluit, zodat u een weloverwogen beslissing kunt nemen en niet voor verrassingen komt te staan tijdens de looptijd van de lening.

Kan het rentepercentage van een zakelijke lening variëren gedurende de looptijd van de lening?

Ja, het rentepercentage van een zakelijke lening kan variëren gedurende de looptijd van de lening, afhankelijk van het type lening en de voorwaarden die zijn overeengekomen met de geldschieter. Bij sommige zakelijke leningen wordt een vast rentepercentage vastgesteld voor de gehele looptijd, terwijl andere leningen een variabel rentepercentage hebben dat kan fluctueren op basis van marktomstandigheden of andere factoren. Het is belangrijk om deze informatie goed te begrijpen en duidelijk te bespreken met de geldschieter voordat u een zakelijke lening afsluit, zodat u weet wat u kunt verwachten en eventuele verrassingen kunt voorkomen gedurende de looptijd van de lening.

Welke factoren beïnvloeden het rentepercentage van een zakelijke lening?

Er zijn verschillende factoren die het rentepercentage van een zakelijke lening kunnen beïnvloeden. Een van de belangrijkste factoren is de kredietwaardigheid van uw bedrijf. Geldschieters zullen kijken naar uw financiële geschiedenis, omzet, winstgevendheid en andere financiële gegevens om het risico van het verstrekken van een lening te beoordelen. Hoe sterker uw financiële positie, hoe lager het rentepercentage over het algemeen zal zijn. Daarnaast spelen ook de looptijd van de lening, de huidige marktomstandigheden en het type lening een rol bij het bepalen van het rentepercentage. Door deze factoren in overweging te nemen en eventueel te verbeteren waar mogelijk, kunt u mogelijk een gunstiger rentepercentage voor uw zakelijke lening verkrijgen.

Zijn er manieren om te onderhandelen over het rentepercentage van een zakelijke lening?

Ja, er zijn zeker manieren om te onderhandelen over het rentepercentage van een zakelijke lening. Het is belangrijk om te onthouden dat het rentepercentage niet vaststaat en dat er ruimte is voor onderhandeling, vooral als u een solide bedrijfsplan heeft en een goede kredietwaardigheid kunt aantonen. Een van de manieren om te onderhandelen over het rentepercentage is door verschillende geldschieters te vergelijken en offertes op te vragen. Door meerdere opties te overwegen, kunt u sterker in uw schoenen staan tijdens de onderhandelingen en wellicht een gunstiger tarief bedingen. Daarnaast kan het helpen om aanvullende zekerheden aan te bieden of om een hogere eigen inbreng te doen, wat de geldschieter kan overtuigen om een lager rentepercentage aan te bieden.

Wat gebeurt er als ik mijn zakelijke lening niet op tijd terugbetaal in relatie tot het rentepercentage?

Als u uw zakelijke lening niet op tijd terugbetaalt, kan dit leiden tot verschillende gevolgen met betrekking tot het rentepercentage. Allereerst kan het niet tijdig terugbetalen van de lening resulteren in extra kosten, zoals boetes of verhoogde rentetarieven. Dit kan ervoor zorgen dat u uiteindelijk meer moet betalen dan oorspronkelijk overeengekomen was. Daarnaast kan het missen van betalingen invloed hebben op uw kredietwaardigheid en de relatie met de geldschieter, wat op zijn beurt weer gevolgen kan hebben voor toekomstige leningen en financiële transacties. Het is daarom essentieel om goed op de hoogte te zijn van de voorwaarden met betrekking tot het rentepercentage en tijdig te communiceren met de geldschieter als u problemen ervaart bij het terugbetalen van uw zakelijke lening.

Hoe kan ik bepalen of een bepaald rentepercentage gunstig is voor mijn bedrijf?

Om te bepalen of een bepaald rentepercentage gunstig is voor uw bedrijf, is het belangrijk om verschillende factoren in overweging te nemen. Allereerst is het essentieel om uw financiële situatie en doelstellingen goed te begrijpen. Bekijk hoeveel u kunt lenen en hoeveel u maandelijks kunt aflossen zonder uw cashflow in gevaar te brengen. Vervolgens is het raadzaam om het rentepercentage te vergelijken met dat van andere aanbieders en de marktstandaard. Een gunstig rentepercentage hangt ook af van de looptijd van de lening en eventuele bijkomende kosten. Het is verstandig om een grondige analyse te maken en te berekenen hoeveel de lening uiteindelijk zal kosten, zodat u een weloverwogen beslissing kunt nemen die past bij de behoeften en groeiplannen van uw bedrijf.

Welke soorten kosten kunnen nog meer verbonden zijn aan het rentepercentage van een zakelijke lening?

Naast het rentepercentage kunnen er nog andere kosten verbonden zijn aan een zakelijke lening. Enkele veelvoorkomende kosten die u kunt tegenkomen, zijn bijvoorbeeld administratiekosten, afsluitprovisie, boeteclausules voor vervroegde aflossing, advieskosten en eventuele verzekeringen. Het is belangrijk om niet alleen naar het rentepercentage te kijken, maar ook naar deze bijkomende kosten om een volledig beeld te krijgen van de totale kosten van de lening. Door alle kosten in overweging te nemen, kunt u een weloverwogen beslissing nemen en ervoor zorgen dat u niet voor verrassingen komt te staan tijdens de looptijd van de lening.

Is er verschil in rentepercentages tussen verschillende typen zakelijke leningen?

Ja, er kan zeker verschil zijn in rentepercentages tussen verschillende typen zakelijke leningen. Het rentepercentage van een zakelijke lening kan variëren afhankelijk van het type lening en de specifieke voorwaarden die daaraan verbonden zijn. Over het algemeen hebben kortlopende zakelijke leningen vaak hogere rentepercentages dan langlopende leningen, omdat het risico voor de geldschieter bij kortlopende leningen doorgaans hoger is. Daarnaast kunnen specifieke kenmerken van de lening, zoals onderpand, kredietwaardigheid van het bedrijf en marktomstandigheden, ook invloed hebben op het rentepercentage dat wordt aangeboden.

Alles wat u moet weten over het rentepercentage bij een persoonlijke lening

Rentepercentage Persoonlijke Lening

Rentepercentage Persoonlijke Lening: Wat U Moet Weten

Als u overweegt om een persoonlijke lening af te sluiten, is het rentepercentage een belangrijke factor om rekening mee te houden. Het rentepercentage bepaalt namelijk hoeveel u uiteindelijk zult moeten terugbetalen bovenop het geleende bedrag.

Wat is het rentepercentage?

Het rentepercentage van een persoonlijke lening is het bedrag dat de kredietverstrekker in rekening brengt voor het lenen van geld. Dit percentage wordt vaak uitgedrukt op jaarbasis en kan variëren afhankelijk van verschillende factoren, zoals uw kredietwaardigheid, de looptijd van de lening en de marktomstandigheden.

Hoe beïnvloedt het rentepercentage uw lening?

Een hoger rentepercentage betekent dat u meer zult moeten betalen over de gehele looptijd van de lening. Dit kan uw maandelijkse aflossingen verhogen en ervoor zorgen dat u uiteindelijk meer betaalt dan het oorspronkelijk geleende bedrag. Daarom is het belangrijk om goed op te letten op het rentepercentage bij het afsluiten van een persoonlijke lening.

Waar vindt u informatie over rentepercentages?

Voordat u een persoonlijke lening afsluit, is het verstandig om verschillende kredietverstrekkers te vergelijken en informatie in te winnen over hun rentepercentages. U kunt deze informatie meestal vinden op de websites van de kredietverstrekkers of door rechtstreeks contact met hen op te nemen.

Door goed geïnformeerd te zijn over rentepercentages en andere voorwaarden, kunt u een weloverwogen beslissing nemen bij het afsluiten van een persoonlijke lening die past bij uw financiële situatie.


8 Handige Tips voor het Kiezen van het Juiste Rentepercentage bij een Persoonlijke Lening

  1. Vergelijk rentepercentages van verschillende kredietverstrekkers.
  2. Let op bijkomende kosten zoals administratiekosten.
  3. Kies voor een persoonlijke lening met een vast rentepercentage.
  4. Houd rekening met de looptijd van de lening bij het kiezen van het rentepercentage.
  5. Controleer of er boetes zijn voor vervroegde aflossing van de lening.
  6. Bekijk of je in aanmerking komt voor kortingen op het rentepercentage, bijvoorbeeld door automatische incasso in te stellen.
  7. Wees alert op tijdelijke acties en promoties met lagere rentepercentages.
  8. Raadpleeg een financieel adviseur als je twijfels hebt over het rentepercentage of de voorwaarden.

Vergelijk rentepercentages van verschillende kredietverstrekkers.

Het is verstandig om rentepercentages van verschillende kredietverstrekkers te vergelijken wanneer u een persoonlijke lening overweegt. Door verschillende rentetarieven te vergelijken, kunt u een beter inzicht krijgen in de totale kosten van de lening en de financiële impact op lange termijn. Het vergelijken van rentepercentages stelt u in staat om de meest gunstige voorwaarden te vinden die aansluiten bij uw behoeften en budget, waardoor u uiteindelijk geld kunt besparen en een weloverwogen beslissing kunt nemen bij het afsluiten van een persoonlijke lening.

Let op bijkomende kosten zoals administratiekosten.

Het is belangrijk om bij het afsluiten van een persoonlijke lening niet alleen te letten op het rentepercentage, maar ook op eventuele bijkomende kosten zoals administratiekosten. Deze kosten kunnen het totale bedrag dat u uiteindelijk moet terugbetalen aanzienlijk verhogen. Het is daarom verstandig om goed te informeren naar alle mogelijke extra kosten die verbonden zijn aan de lening, zodat u een duidelijk beeld krijgt van de totale financiële verplichtingen die gepaard gaan met de lening.

Kies voor een persoonlijke lening met een vast rentepercentage.

Het is verstandig om te kiezen voor een persoonlijke lening met een vast rentepercentage. Met een vast rentepercentage blijft het bedrag dat u maandelijks moet terugbetalen gedurende de looptijd van de lening consistent. Dit biedt duidelijkheid en voorspelbaarheid in uw financiële planning, omdat u niet voor verrassingen komt te staan door schommelingen in de rentevoet. Door te opteren voor een persoonlijke lening met een vast rentepercentage kunt u beter budgetteren en weet u precies waar u aan toe bent, wat rust en zekerheid kan brengen in uw financiële situatie.

Houd rekening met de looptijd van de lening bij het kiezen van het rentepercentage.

Bij het kiezen van het rentepercentage voor een persoonlijke lening is het essentieel om rekening te houden met de looptijd van de lening. Een lager rentepercentage kan aantrekkelijk lijken, maar als de looptijd van de lening lang is, kunt u uiteindelijk meer betalen dan verwacht. Aan de andere kant kan een hoger rentepercentage bij een kortere looptijd gunstiger zijn, omdat u dan minder totaalbedrag aan rente betaalt. Het is daarom belangrijk om zorgvuldig af te wegen welk rentepercentage het meest voordelig is in combinatie met de duur van de lening, zodat u financieel verstandige beslissingen kunt nemen.

Controleer of er boetes zijn voor vervroegde aflossing van de lening.

Het is belangrijk om te controleren of er boetes zijn voor vervroegde aflossing van een persoonlijke lening. Sommige kredietverstrekkers brengen kosten in rekening als u besluit om de lening eerder af te lossen dan oorspronkelijk overeengekomen. Deze boetes kunnen het financieel voordelig maken om de lening volledig af te betalen, dus het is verstandig om hier vooraf goed van op de hoogte te zijn. Het naleven van deze tip kan u helpen om onverwachte kosten te vermijden en uw financiële planning beter te beheren.

Bekijk of je in aanmerking komt voor kortingen op het rentepercentage, bijvoorbeeld door automatische incasso in te stellen.

Bekijk of je in aanmerking komt voor kortingen op het rentepercentage van je persoonlijke lening door bijvoorbeeld automatische incasso in te stellen. Sommige kredietverstrekkers bieden kortingen aan klanten die ervoor kiezen om hun maandelijkse aflossingen automatisch te laten afschrijven van hun rekening. Door gebruik te maken van deze optie, kunt u mogelijk profiteren van lagere rentetarieven en zo geld besparen op de totale kosten van uw lening. Het loont dus zeker de moeite om te informeren naar dergelijke mogelijkheden en te kijken hoe u optimaal kunt profiteren van eventuele kortingen op het rentepercentage.

Wees alert op tijdelijke acties en promoties met lagere rentepercentages.

Wees alert op tijdelijke acties en promoties met lagere rentepercentages wanneer u een persoonlijke lening overweegt. Sommige kredietverstrekkers bieden kortstondige aanbiedingen met verminderde rentetarieven, wat u kan helpen om geld te besparen op de totale kosten van uw lening. Het loont de moeite om deze acties te onderzoeken en te profiteren van lagere rentepercentages wanneer deze beschikbaar zijn, maar vergeet niet om ook de andere voorwaarden van de lening zorgvuldig te bekijken voordat u een beslissing neemt.

Raadpleeg een financieel adviseur als je twijfels hebt over het rentepercentage of de voorwaarden.

Raadpleeg een financieel adviseur als je twijfels hebt over het rentepercentage of de voorwaarden van een persoonlijke lening. Een financieel adviseur kan je helpen om de verschillende aspecten van de lening te begrijpen en kan advies geven over welke lening het meest geschikt is voor jouw financiële situatie. Het is altijd verstandig om professioneel advies in te winnen voordat je een belangrijke financiële beslissing neemt, zoals het afsluiten van een lening.

De Gids voor de Actuele Rente bij Persoonlijke Leningen

Actuele Rente Persoonlijke Lening

Actuele Rente Persoonlijke Lening: Wat U Moet Weten

Als u overweegt om een persoonlijke lening af te sluiten, is het belangrijk om op de hoogte te zijn van de actuele rentetarieven. De rente die u betaalt op een persoonlijke lening kan variëren afhankelijk van verschillende factoren, waaronder uw kredietgeschiedenis, het geleende bedrag en de looptijd van de lening.

Hoe Wordt De Rente Bepaald?

De rente op een persoonlijke lening wordt doorgaans bepaald door de geldverstrekker op basis van het risico dat zij nemen door u geld te lenen. Hoe hoger het risico dat u niet in staat bent om de lening terug te betalen, hoe hoger de rente die u zult moeten betalen.

Actuele Rentetarieven Vergelijken

Het is verstandig om verschillende geldverstrekkers te vergelijken voordat u een persoonlijke lening afsluit. Op die manier kunt u de beste rentetarieven vinden die passen bij uw financiële situatie. Let ook op bijkomende kosten en voorwaarden bij het vergelijken van leningen.

Rente Vast of Variabel?

Sommige persoonlijke leningen hebben een vaste rente, wat betekent dat de rente gedurende de looptijd van de lening gelijk blijft. Andere leningen hebben een variabele rente die kan veranderen op basis van marktomstandigheden. Het is belangrijk om te begrijpen welk type rente u heeft voordat u een lening afsluit.

Besluit Met Zorg

Een persoonlijke lening kan een handige manier zijn om grote aankopen te financieren of onverwachte kosten op te vangen. Echter, zorg ervoor dat u goed geïnformeerd bent over de actuele rentetarieven en alle voorwaarden voordat u zich verbindt aan een lening.


Veelgestelde Vragen over de Actuele Rente van Persoonlijke Leningen in België

  1. Is 7% een goed tarief voor een persoonlijke lening?
  2. Wat is de rente voor persoonlijk krediet bij ING?
  3. Welke bank heeft de goedkoopste rente op een lening?
  4. Wat kost een persoonlijke lening van 10000 euro?
  5. Hoe staan de rentevoeten vandaag?
  6. Wat is de huidige rente bij Freo?
  7. Wat is de huidige marktconforme rente?
  8. Welke persoonlijke lening is het goedkoopst?
  9. Wat is de rentevoet vandaag hypothecaire lening?
  10. Hoe hoog is de marktconforme rente?
  11. Wat kost een lening van 20000 euro per maand?
  12. Waar is een persoonlijke lening het goedkoopst?
  13. Wat is marktconforme rente in 2024?
  14. Wat is de gemiddelde rente voor een persoonlijke lening?
  15. Wat is de rente van een persoonlijke lening?
  16. Wat is marktconforme rente 2024?

Is 7% een goed tarief voor een persoonlijke lening?

Een rentetarief van 7% voor een persoonlijke lening kan als redelijk worden beschouwd, afhankelijk van verschillende factoren zoals de huidige marktomstandigheden, uw kredietgeschiedenis en het geleende bedrag. Het is altijd verstandig om verschillende geldverstrekkers te vergelijken om te zien welke rentetarieven zij aanbieden en of er betere opties beschikbaar zijn. Daarnaast is het belangrijk om rekening te houden met eventuele bijkomende kosten en voorwaarden die van invloed kunnen zijn op de totale kosten van de lening. Het is raadzaam om goed geïnformeerd te zijn voordat u besluit of 7% een goed tarief is voor uw persoonlijke lening.

Wat is de rente voor persoonlijk krediet bij ING?

De rente voor persoonlijk krediet bij ING kan variëren afhankelijk van verschillende factoren, zoals het geleende bedrag, de looptijd van de lening en uw kredietgeschiedenis. Het is raadzaam om rechtstreeks contact op te nemen met ING of hun website te raadplegen voor de meest actuele informatie over rentetarieven voor persoonlijke leningen. Door direct met ING te communiceren, kunt u een nauwkeurig beeld krijgen van de rente die zij momenteel aanbieden voor persoonlijke kredieten.

Welke bank heeft de goedkoopste rente op een lening?

Het is een veelgestelde vraag welke bank de goedkoopste rente biedt op een lening. Het antwoord hierop kan variëren, aangezien de rentetarieven afhankelijk zijn van verschillende factoren, waaronder het geleende bedrag, de looptijd van de lening en uw kredietgeschiedenis. Om te bepalen welke bank de goedkoopste rente op een persoonlijke lening aanbiedt, is het verstandig om verschillende geldverstrekkers te vergelijken en rekening te houden met eventuele bijkomende kosten en voorwaarden die van invloed kunnen zijn op de totale kosten van de lening. Het is belangrijk om een weloverwogen beslissing te nemen en niet alleen naar de rentetarieven te kijken bij het kiezen van een lening die het beste bij uw financiële behoeften past.

Wat kost een persoonlijke lening van 10000 euro?

Een veelgestelde vraag met betrekking tot de actuele rente op een persoonlijke lening is: “Wat kost een persoonlijke lening van 10.000 euro?” Het totale kostenplaatje van een persoonlijke lening van 10.000 euro wordt beïnvloed door verschillende factoren, waaronder de rentevoet die geldverstrekkers hanteren, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten of verzekeringen. Het is essentieel om de actuele rentetarieven te vergelijken bij verschillende aanbieders en om goed op de hoogte te zijn van alle voorwaarden voordat u beslist welke persoonlijke lening het meest geschikt is voor uw financiële situatie.

Hoe staan de rentevoeten vandaag?

De vraag “Hoe staan de rentevoeten vandaag?” is een veelgestelde vraag als het gaat om persoonlijke leningen. De actuele rentevoeten kunnen dagelijks fluctueren en worden beïnvloed door verschillende factoren, zoals marktomstandigheden, economische ontwikkelingen en het beleid van geldverstrekkers. Het is daarom aan te raden om regelmatig de rentetarieven te controleren bij verschillende geldverstrekkers om een goed beeld te krijgen van de huidige stand van zaken en om een weloverwogen beslissing te kunnen nemen bij het afsluiten van een persoonlijke lening.

Wat is de huidige rente bij Freo?

De huidige rente bij Freo voor een persoonlijke lening kan variëren afhankelijk van verschillende factoren, zoals het geleende bedrag en de looptijd van de lening. Het is raadzaam om rechtstreeks contact op te nemen met Freo of hun website te raadplegen voor de meest actuele rentetarieven en specifieke informatie over leningen die zij aanbieden. Het is belangrijk om alle details zorgvuldig te overwegen voordat u een financiële beslissing neemt.

Wat is de huidige marktconforme rente?

De huidige marktconforme rente voor persoonlijke leningen kan variëren afhankelijk van verschillende factoren, zoals de economische omstandigheden, de concurrentie tussen geldverstrekkers en uw eigen kredietprofiel. Het is belangrijk om regelmatig de rentetarieven te vergelijken bij verschillende geldverstrekkers om een goed beeld te krijgen van wat momenteel als marktconform wordt beschouwd. Door verschillende aanbiedingen te evalueren en rekening te houden met eventuele bijkomende kosten, kunt u een weloverwogen beslissing nemen bij het afsluiten van een persoonlijke lening.

Welke persoonlijke lening is het goedkoopst?

Het bepalen van welke persoonlijke lening het goedkoopst is, hangt af van verschillende factoren, waaronder de rentetarieven, bijkomende kosten en voorwaarden die door verschillende geldverstrekkers worden aangeboden. Het is essentieel om niet alleen naar de laagste rente te kijken, maar ook naar eventuele administratiekosten, boetes voor vervroegde aflossing en andere verborgen kosten die van invloed kunnen zijn op de totale kosten van de lening. Door grondig onderzoek te doen en offertes van diverse aanbieders te vergelijken, kunt u een weloverwogen beslissing nemen en de persoonlijke lening vinden die het meest voordelig is voor uw specifieke financiële situatie.

Wat is de rentevoet vandaag hypothecaire lening?

De rentevoet voor een hypothecaire lening kan dagelijks fluctueren op basis van verschillende factoren, zoals de marktrente, de economische omstandigheden en het beleid van de geldverstrekkers. Het is belangrijk om regelmatig de actuele rentevoeten voor hypothecaire leningen te raadplegen bij verschillende banken en kredietverstrekkers om een goed beeld te krijgen van wat er momenteel beschikbaar is. Het vergelijken van rentetarieven kan u helpen bij het vinden van de meest gunstige voorwaarden voor uw specifieke situatie en financieringsbehoeften.

Hoe hoog is de marktconforme rente?

De hoogte van de marktconforme rente voor een persoonlijke lening kan variëren afhankelijk van verschillende factoren, zoals de economische omstandigheden, de concurrentie tussen geldverstrekkers en uw eigen kredietprofiel. Over het algemeen wordt de marktconforme rente bepaald door vraag en aanbod op de leningenmarkt. Het is daarom verstandig om verschillende aanbieders te vergelijken om een goed beeld te krijgen van wat momenteel als marktconform wordt beschouwd. Het is ook belangrijk om rekening te houden met eventuele extra kosten en voorwaarden bij het bepalen van de totale kosten van een persoonlijke lening.

Wat kost een lening van 20000 euro per maand?

Een veelgestelde vraag met betrekking tot de actuele rente op een persoonlijke lening is: “Wat kost een lening van 20000 euro per maand?” Het antwoord op deze vraag hangt af van verschillende factoren, waaronder de rentevoet die wordt toegepast op de lening, de looptijd van de lening en eventuele bijkomende kosten. Door het berekenen van de maandelijkse aflossingen kunt u een duidelijk beeld krijgen van wat het u zal kosten om een lening van 20000 euro af te lossen over een bepaalde periode. Het is belangrijk om deze berekening zorgvuldig te maken en rekening te houden met uw financiële situatie voordat u een dergelijke verplichting aangaat.

Waar is een persoonlijke lening het goedkoopst?

Een persoonlijke lening kan variëren in kosten afhankelijk van verschillende factoren, waaronder de geldverstrekker, uw kredietgeschiedenis en het geleende bedrag. Om te bepalen waar een persoonlijke lening het goedkoopst is, is het raadzaam om verschillende geldverstrekkers te vergelijken en aandacht te besteden aan de actuele rentetarieven die zij hanteren. Het kan ook nuttig zijn om rekening te houden met eventuele bijkomende kosten en voorwaarden die van invloed kunnen zijn op de uiteindelijke kosten van de lening. Door grondig onderzoek te doen en offertes aan te vragen bij verschillende aanbieders, kunt u een weloverwogen beslissing nemen over waar u de meest voordelige persoonlijke lening kunt afsluiten.

Wat is marktconforme rente in 2024?

De term “marktconforme rente” verwijst naar het rentetarief dat geldt op de markt op een bepaald moment. In 2024 kan de marktconforme rente voor persoonlijke leningen variëren afhankelijk van verschillende factoren, zoals de economische situatie, het beleid van de centrale bank en de concurrentie tussen geldverstrekkers. Het is belangrijk om regelmatig de actuele rentetarieven te controleren en verschillende aanbieders te vergelijken om een lening af te sluiten tegen een gunstige rente die past bij uw financiële behoeften.

Wat is de gemiddelde rente voor een persoonlijke lening?

De gemiddelde rente voor een persoonlijke lening varieert afhankelijk van verschillende factoren, zoals de kredietwaardigheid van de lener, het geleende bedrag en de looptijd van de lening. Over het algemeen ligt de gemiddelde rente voor persoonlijke leningen in België tussen de 4% en 10%. Het is echter belangrijk op te merken dat deze tarieven kunnen variëren tussen verschillende geldverstrekkers en dat het altijd verstandig is om verschillende aanbiedingen te vergelijken om de beste rente te vinden die past bij uw specifieke financiële situatie.

Wat is de rente van een persoonlijke lening?

De rente van een persoonlijke lening kan variëren afhankelijk van verschillende factoren, zoals uw kredietgeschiedenis, het geleende bedrag en de looptijd van de lening. Over het algemeen wordt de rente bepaald door de geldverstrekker op basis van het risico dat zij nemen door u geld te lenen. Het is daarom verstandig om verschillende geldverstrekkers te vergelijken om de beste rentetarieven te vinden die aansluiten bij uw financiële situatie. Let ook op of de rente vast of variabel is, aangezien dit invloed kan hebben op de totale kosten van de lening. Het is belangrijk om goed geïnformeerd te zijn over de actuele rentetarieven en alle voorwaarden voordat u besluit een persoonlijke lening af te sluiten.

Wat is marktconforme rente 2024?

De term “marktconforme rente 2024” verwijst naar het verwachte rentetarief dat geldverstrekkers in 2024 zullen hanteren voor persoonlijke leningen. Dit tarief wordt beïnvloed door verschillende factoren, zoals de economische situatie, inflatie, vraag en aanbod van leningen, en het beleid van centrale banken. Het is belangrijk om op de hoogte te blijven van deze marktconforme rentevoeten om een weloverwogen beslissing te kunnen nemen bij het afsluiten van een persoonlijke lening in 2024. Het vergelijken van verschillende aanbieders en rentetarieven kan u helpen om de meest gunstige voorwaarden te vinden die passen bij uw financiële behoeften en situatie.