Persoonlijke krediet: wat u moet weten vóór u leent

Persoonlijke krediet: wat is het en waarop let u?

Een persoonlijke krediet kan helpen om een grotere uitgave te spreiden over meerdere maanden. Denk bijvoorbeeld aan een renovatie, een nieuwe wagen of onverwachte kosten. In België wordt hiermee vaak een lening op afbetaling bedoeld: u leent een afgesproken bedrag en betaalt dat terug in vaste maandelijkse aflossingen.

Een krediet aangaan is een belangrijke financiële beslissing. Vergelijk daarom niet alleen de maandelijkse afbetaling, maar ook de totale kost en de voorwaarden.

Hoe werkt een persoonlijke lening?

Bij een lening op afbetaling ontvangt u doorgaans een vast bedrag. U betaalt het krediet terug volgens een vooraf afgesproken looptijd en aflossingsplan. De kredietgever vermeldt onder meer de rentevoet, het jaarlijks kostenpercentage (JKP), het aantal afbetalingen en het totaalbedrag dat u moet terugbetalen.

Het JKP omvat de rente en bepaalde kosten die bij het krediet horen. Daardoor is het nuttig om kredietaanbiedingen te vergelijken op basis van het JKP en het totale terug te betalen bedrag, en niet alleen op basis van een aantrekkelijke maandelijkse afbetaling.

Waarvoor kunt u het krediet gebruiken?

Een persoonlijke lening kan geschikt zijn voor een duidelijk omschreven uitgave, zoals een verbouwing of de aankoop van een voertuig. Sommige kredietgevers bieden ook leningen aan voor andere persoonlijke uitgaven. De beschikbare bedragen, looptijden en voorwaarden verschillen per aanbieder.

Leent u voor een aankoop met een specifiek doel, controleer dan of een krediet op afbetaling voor die aankoop beter past dan een algemene persoonlijke lening. Vergelijk de voorwaarden en ga na of het kredietbedrag niet hoger is dan nodig.

Waarop moet u letten vóór u tekent?

  • De totale kost: bekijk hoeveel u over de volledige looptijd terugbetaalt.
  • De looptijd: een langere looptijd kan de maandelijkse afbetaling verlagen, maar kan de totale kost verhogen.
  • Uw budget: houd rekening met vaste kosten, andere kredieten en mogelijke onverwachte uitgaven.
  • De voorwaarden: lees de informatie over kosten, betalingsachterstand en vervroegde terugbetaling aandachtig.
  • De aanbieder: controleer of de kredietgever bevoegd is om consumentenkrediet aan te bieden in België.

Een krediet aanvragen in België

Een kredietgever moet uw financiële situatie beoordelen voordat die een krediet toestaat. Daarbij kan worden gekeken naar uw inkomsten, uitgaven en bestaande verplichtingen. Kredietgevers raadplegen ook de Centrale voor Kredieten aan Particulieren van de Nationale Bank van België. Een aanvraag indienen betekent dus niet automatisch dat het krediet wordt goedgekeurd.

Vraag vóór uw beslissing de Europese standaardinformatie over consumentenkrediet op en neem de tijd om die te lezen. Daarin staan belangrijke kenmerken en kosten van het aanbod. Voor consumentenkrediet geldt doorgaans ook een wettelijke bedenktijd; controleer in uw overeenkomst hoe u die kunt uitoefenen en welke termijnen van toepassing zijn.

Verantwoord lenen

Een persoonlijke krediet is geen oplossing voor elke geldnood. Als u al moeite hebt om rekeningen of bestaande afbetalingen te betalen, kan extra lenen uw situatie verzwaren. Neem bij twijfel contact op met een erkende kredietgever of vraag onafhankelijk advies. In België kunt u voor hulp bij schulden ook terecht bij het OCMW van uw gemeente of bij een erkende dienst voor schuldbemiddeling.

Vergelijk verschillende aanbiedingen, leen alleen wat u nodig hebt en kies een afbetaling die binnen uw budget past. Zo kunt u beter inschatten of een persoonlijke krediet een haalbare keuze is.


12 Veelgestelde Vragen over Persoonlijk Krediet in België

  1. Hoe krijg ik snel 5000 euro?
  2. Waar kan ik 2500 euro lenen?
  3. Wat kost een persoonlijke lening van 10000 euro?
  4. Kan iedereen een persoonlijke lening krijgen?
  5. Is een persoonlijke lening verstandig?
  6. Hoeveel mag je lenen voor een persoonlijke lening?
  7. Wat kost een lening van €20.000 per maand?
  8. Kan ik € 80.000 lenen met een persoonlijke lening?
  9. Hoe kom ik met spoed aan geld?
  10. Is er een kleine lening mogelijk in België?
  11. Wat kun je doen als je snel geld nodig hebt?
  12. Wat is persoonlijk krediet?

Hoe krijg ik snel 5000 euro?

Wie snel 5.000 euro nodig heeft, kan bij een erkende kredietgever informeren naar een persoonlijke lening, maar een goedkeuring en uitbetaling zijn nooit gegarandeerd en hangen af van uw financiële situatie. Vergelijk het JKP, de totale terugbetaling en de looptijd, en ga na of de maandelijkse aflossing haalbaar blijft naast uw andere kosten. Leen alleen wat u nodig hebt; als terugbetalen moeilijk lijkt, bespreek dan eerst alternatieven, zoals een betalingsregeling.

Waar kan ik 2500 euro lenen?

U kunt 2.500 euro aanvragen als persoonlijke lening bij een bank of een andere kredietgever die bevoegd is om consumentenkrediet aan te bieden in België. Vergelijk het jaarlijks kostenpercentage (JKP), de looptijd en het totale terug te betalen bedrag, en ga na of de maandelijkse afbetaling in uw budget past. De kredietgever beoordeelt uw financiële situatie en bestaande verplichtingen; goedkeuring is dus niet gegarandeerd. Wees voorzichtig met aanbieders die vooraf kosten vragen of een lening zonder kredietcontrole beloven.

Wat kost een persoonlijke lening van 10000 euro?

De kostprijs van een persoonlijke lening van 10.000 euro hangt af van de rentevoet (JKP), de looptijd en eventuele bijkomende kosten. Een langere looptijd verlaagt meestal de maandelijkse afbetaling, maar kan ervoor zorgen dat u in totaal meer terugbetaalt. Vergelijk daarom het JKP en het totale terug te betalen bedrag in de kredietoffertes, niet alleen de maandelijkse afbetaling.

Kan iedereen een persoonlijke lening krijgen?

Nee, niet iedereen krijgt automatisch een persoonlijke lening. De kredietgever moet nagaan of u het geleende bedrag kunt terugbetalen. Daarbij houdt die onder meer rekening met uw inkomsten, vaste uitgaven, bestaande kredieten en terugbetalingsgeschiedenis. Ook moet u voldoen aan de wettelijke en contractuele voorwaarden van de kredietgever. Een aanvraag kan dus worden geweigerd als de afbetalingen uw budget te zwaar zouden belasten.

Is een persoonlijke lening verstandig?

Of een persoonlijke lening verstandig is, hangt af van uw doel en financiële situatie. Voor een noodzakelijke, geplande uitgave kan ze een oplossing zijn, op voorwaarde dat de maandelijkse afbetaling binnen uw budget past en u de totale kost begrijpt. Vergelijk het JKP, de looptijd en het totaal terug te betalen bedrag, en leen niet meer dan nodig. Als u al moeite hebt om uw rekeningen of andere kredieten te betalen, kan extra lenen uw situatie verzwaren.

Hoeveel mag je lenen voor een persoonlijke lening?

Hoeveel u kunt lenen voor een persoonlijke lening hangt af van uw inkomsten, vaste uitgaven, bestaande kredieten en de looptijd die u kiest. De kredietgever beoordeelt uw financiële situatie en moet nagaan of u de maandelijkse aflossingen kunt dragen; er bestaat dus geen vast bedrag dat voor iedereen geldt. Ook het bedrag en de voorwaarden die de kredietgever aanbiedt, spelen mee. Leen alleen wat u nodig hebt en vergelijk niet enkel de maandelijkse afbetaling, maar ook het totale terug te betalen bedrag.

Wat kost een lening van €20.000 per maand?

De maandelijkse afbetaling voor een lening van €20.000 hangt af van de looptijd, de rentevoet en eventuele kosten. Ter illustratie: bij een vaste rente van ongeveer 7% en een looptijd van 60 maanden bedraagt de afbetaling circa €396 per maand; het exacte bedrag kan verschillen naargelang het JKP en de voorwaarden van de kredietgever. Een langere looptijd verlaagt doorgaans de maandelijkse afbetaling, maar verhoogt meestal het totale bedrag dat u terugbetaalt.

Kan ik € 80.000 lenen met een persoonlijke lening?

Of u € 80.000 kunt lenen met een persoonlijke lening, hangt af van de kredietgever, het doel van de lening en uw financiële situatie. De kredietgever beoordeelt onder meer uw inkomsten, vaste uitgaven, bestaande kredieten en terugbetalingscapaciteit; goedkeuring is dus niet gegarandeerd. Voor zo’n hoog bedrag gelden mogelijk specifieke voorwaarden of kan een ander type krediet beter passen. Vergelijk het JKP, de looptijd en het totale terug te betalen bedrag en vraag de kredietgever welke mogelijkheden in uw situatie beschikbaar zijn.

Hoe kom ik met spoed aan geld?

Hebt u dringend geld nodig, neem dan eerst contact op met uw bank, schuldeiser of energieleverancier: soms kunt u een betalingsuitstel of afbetalingsplan afspreken. Informeer ook bij het OCMW van uw gemeente als u moeite hebt om noodzakelijke kosten te betalen. Overweeg pas daarna een persoonlijke krediet en vergelijk het JKP, de totale terugbetaling en de looptijd. Leen alleen als de aflossingen binnen uw budget passen en vermijd aanbiedingen die onmiddellijke goedkeuring beloven zonder uw financiële situatie zorgvuldig te beoordelen.

Is er een kleine lening mogelijk in België?

Ja, in België kunt u in principe een kleine lening aanvragen, maar het minimumbedrag en de voorwaarden verschillen per kredietgever. De kredietgever moet uw financiële situatie beoordelen en nagaan of u de afbetalingen kunt dragen; een aanvraag wordt dus niet automatisch goedgekeurd. Vergelijk het JKP, de totale terug te betalen som en eventuele kosten, en leen alleen wat u nodig hebt.

Wat kun je doen als je snel geld nodig hebt?

Als u snel geld nodig hebt, bekijk dan eerst of de uitgave echt dringend is en of u een betaalregeling kunt afspreken met de schuldeiser. U kunt ook nagaan of er hulp mogelijk is via uw werkgever, familie of het OCMW. Overweeg een persoonlijke lening alleen als u de maandelijkse afbetalingen haalbaar vindt en vergelijk vooraf het JKP, de totale kost en de voorwaarden bij een erkende kredietgever. Wees voorzichtig met aanbiedingen die een gegarandeerde goedkeuring beloven of vooraf kosten vragen.

Wat is persoonlijk krediet?

Een persoonlijk krediet is een lening waarbij u een afgesproken bedrag ontvangt en dat volgens een vooraf vastgelegd afbetalingsplan terugbetaalt, meestal in maandelijkse termijnen. De looptijd, rentevoet en totale kosten hangen af van de kredietovereenkomst. Vergelijk daarom niet alleen de maandelijkse afbetaling, maar ook het JKP en het totaalbedrag dat u moet terugbetalen.
Godo persoonlijke lening: voorwaarden, kosten en aandachtspunten

Godo persoonlijke lening: wat moet je weten?

Zoek je informatie over een Godo persoonlijke lening? Voor je een aanvraag indient, is het belangrijk om te weten wie de lening aanbiedt, welke voorwaarden gelden en hoeveel je uiteindelijk terugbetaalt. De naam Godo kan naar een specifieke aanbieder of dienst verwijzen. Controleer daarom altijd de actuele informatie op de officiële website en lees de kredietvoorwaarden zorgvuldig.

Wat is een persoonlijke lening?

Een persoonlijke lening is een vorm van consumentenkrediet waarbij je een afgesproken bedrag leent en dat volgens een vast aflossingsplan terugbetaalt. Meestal betaal je maandelijks een vast bedrag gedurende een vooraf bepaalde looptijd. De rente en andere kosten bepalen mee hoeveel de lening in totaal kost.

Een persoonlijke lening wordt vaak gebruikt voor een geplande uitgave, zoals een renovatie, een wagen of onverwachte kosten. Of een bepaalde uitgave in aanmerking komt, hangt af van de voorwaarden van de kredietgever.

Waarop letten bij een Godo lening?

Vergelijk niet alleen het bedrag dat je kunt lenen. Kijk ook naar:

  • Het jaarlijks kostenpercentage (JKP): dit geeft de jaarlijkse kost van het krediet weer, volgens de wettelijke berekeningsregels.
  • Het totale terug te betalen bedrag: zo zie je hoeveel de lening je over de volledige looptijd kost.
  • De looptijd en maandelijkse aflossing: een langere looptijd kan de maandlast verlagen, maar kan de totale kost verhogen.
  • Eventuele bijkomende kosten: controleer of er dossierkosten, verzekeringen of andere voorwaarden zijn.
  • De voorwaarden voor vervroegde terugbetaling: lees na of en hoe je de lening vroeger kunt aflossen.

De precieze rente, het leenbedrag en de looptijd kunnen verschillen naargelang je financiële situatie en de voorwaarden van de aanbieder. Ga dus niet alleen af op een voorbeeldberekening of een reclameboodschap.

Hoe verloopt een aanvraag doorgaans?

Bij een online aanvraag vul je meestal je persoonlijke gegevens, inkomsten, vaste kosten en het gewenste leenbedrag in. De kredietgever beoordeelt vervolgens of de lening verantwoord is. Daarbij kan gevraagd worden naar bewijsstukken, zoals loonfiches of informatie over andere financiële verplichtingen.

Een aanvraag of simulatie betekent niet automatisch dat de lening wordt goedgekeurd. De kredietgever moet je terugbetalingscapaciteit beoordelen en kan een aanvraag weigeren als de aflossingen niet haalbaar lijken. Lees vóór ondertekening de overeenkomst volledig door en bewaar een kopie.

Controleer de aanbieder en de overeenkomst

Controleer wie juridisch de kredietgever is en of de aanbieder of eventuele kredietbemiddelaar de vereiste toelating heeft om in België consumentenkrediet aan te bieden of te bemiddelen. De identiteit van de kredietgever, het JKP, het aflossingsplan en de totale terugbetaling moeten duidelijk uit de documenten blijken. Wees voorzichtig met partijen die vooraf geld vragen om een lening “vrij te geven” of druk zetten om snel te tekenen.

Is een persoonlijke lening de juiste keuze?

Een lening kan handig zijn voor een noodzakelijke uitgave, maar ze brengt een langdurige betalingsverplichting met zich mee. Maak vooraf een realistisch budget en houd rekening met onverwachte kosten. Vergelijk ook alternatieven, zoals sparen, de aankoop uitstellen of een betalingsregeling bespreken met de leverancier.

Kort samengevat: een Godo persoonlijke lening kan pas goed beoordeeld worden wanneer je de officiële voorwaarden kent. Vergelijk het JKP en het totale terug te betalen bedrag, controleer de aanbieder en leen alleen wat je zonder financiële problemen kunt terugbetalen.


Veelgestelde Vragen over de Godo Persoonlijke Lening: Alles wat je moet weten

  1. Wat is een Godo persoonlijke lening?
  2. Wie biedt de Godo persoonlijke lening aan?
  3. Hoeveel kan ik lenen met een Godo persoonlijke lening?
  4. Welke rente en welk JKP gelden voor een Godo persoonlijke lening?
  5. Welke looptijden zijn beschikbaar voor een Godo persoonlijke lening?
  6. Aan welke voorwaarden moet ik voldoen om een Godo persoonlijke lening aan te vragen?
  7. Welke documenten heb ik nodig voor mijn aanvraag?
  8. Hoe lang duurt het voordat ik weet of mijn aanvraag is goedgekeurd?
  9. Kan ik een Godo persoonlijke lening vervroegd terugbetalen?

Wat is een Godo persoonlijke lening?

Een Godo persoonlijke lening is een lening waarbij je een afgesproken bedrag ontvangt en dat doorgaans in vaste maandelijkse aflossingen terugbetaalt, inclusief rente en eventuele kosten. De precieze leenbedragen, looptijd en voorwaarden hangen af van de aanbieder en je financiële situatie. Controleer daarom vóór je een aanvraag indient het jaarlijks kostenpercentage (JKP), het totale terug te betalen bedrag en de officiële kredietvoorwaarden.

Wie biedt de Godo persoonlijke lening aan?

De aanbieder van de Godo persoonlijke lening moet vermeld staan in de officiële kredietinformatie en de kredietovereenkomst. Controleer daar de juridische naam van de kredietgever: Godo kan een merknaam of bemiddelingsplatform zijn, terwijl een andere onderneming het krediet verstrekt. Kijk ook na of de aanbieder bevoegd is om consumentenkrediet in België aan te bieden.

Hoeveel kan ik lenen met een Godo persoonlijke lening?

Hoeveel je met een Godo persoonlijke lening kunt lenen, hangt af van de actuele voorwaarden en je persoonlijke financiële situatie. De kredietgever beoordeelt onder meer je inkomsten, vaste uitgaven, bestaande leningen en terugbetalingscapaciteit. Het bedrag dat je aanvraagt, moet passen binnen je budget; controleer daarom de officiële voorwaarden of vraag een simulatie aan om te zien welk leenbedrag en welke maandelijkse aflossing voor jou mogelijk zijn.

Welke rente en welk JKP gelden voor een Godo persoonlijke lening?

De rente en het jaarlijks kostenpercentage (JKP) voor een Godo persoonlijke lening kunnen verschillen naargelang het leenbedrag, de looptijd en de voorwaarden van de kredietgever. Het JKP omvat de rente en eventuele verplichte kredietkosten en geeft daardoor een beter beeld van de totale kredietkost. Raadpleeg de actuele officiële tariefinformatie en je persoonlijk kredietaanbod: daarin staan het toegepaste JKP, de maandelijkse aflossingen en het totale terug te betalen bedrag.

Welke looptijden zijn beschikbaar voor een Godo persoonlijke lening?

De beschikbare looptijden voor een Godo persoonlijke lening hangen af van het leenbedrag, je financiële situatie en de actuele voorwaarden van de kredietgever. Raadpleeg de officiële informatie of vraag een persoonlijke simulatie aan om te zien welke looptijden voor jou mogelijk zijn. Vergelijk daarbij niet alleen de maandelijkse aflossing, maar ook het JKP en het totale bedrag dat je over de volledige looptijd terugbetaalt.

Aan welke voorwaarden moet ik voldoen om een Godo persoonlijke lening aan te vragen?

Om een Godo persoonlijke lening aan te vragen, moet je doorgaans minstens 18 jaar zijn, in België wonen en over voldoende en aantoonbare inkomsten beschikken om de maandelijkse aflossingen te kunnen betalen. De kredietgever beoordeelt je financiële situatie, waaronder je vaste lasten en bestaande kredieten, en kan vragen om bewijsstukken zoals een identiteitsbewijs en loonfiches. De exacte voorwaarden kunnen verschillen, dus controleer ze altijd in de officiële informatie van Godo; een aanvraag garandeert niet dat de lening wordt goedgekeurd.

Welke documenten heb ik nodig voor mijn aanvraag?

Voor een aanvraag voor een Godo persoonlijke lening heb je doorgaans een geldig identiteitsbewijs, bewijs van je inkomsten, zoals recente loonfiches of een uitkeringsattest, en je bankgegevens nodig. Mogelijk vraagt de kredietgever ook informatie over je vaste kosten en bestaande leningen om je terugbetalingscapaciteit te beoordelen. Welke documenten precies vereist zijn, kan verschillen naargelang je situatie en de voorwaarden van de aanbieder; controleer daarom de actuele checklist vóór je je aanvraag indient.

Hoe lang duurt het voordat ik weet of mijn aanvraag is goedgekeurd?

De verwerkingstijd van een aanvraag voor een Godo persoonlijke lening hangt af van de kredietgever en of alle gevraagde gegevens en documenten volledig zijn. Je krijgt doorgaans bericht zodra je aanvraag beoordeeld is; de beslissing kan langer duren als er bijkomende informatie nodig is. Controleer je e-mail, ook je spammap, en neem bij twijfel rechtstreeks contact op met Godo voor een actuele inschatting.

Kan ik een Godo persoonlijke lening vervroegd terugbetalen?

In principe kan je een persoonlijke lening in België vervroegd terugbetalen, maar de precieze voorwaarden voor een Godo-lening hangen af van je kredietovereenkomst. Mogelijk moet je de kredietgever vooraf verwittigen en kan er een wettelijk begrensde vergoeding gelden. Neem contact op met de kredietgever en vraag een afrekening op vóór je terugbetaalt, zodat je weet welk bedrag nog verschuldigd is.

Persoonlijke lening aanvragen bij ING: stappen, voorwaarden en aandachtspunten

Persoonlijke lening aanvragen bij ING: zo pak je het aan

Wil je een nieuwe wagen kopen, je woning opfrissen of een andere grote uitgave spreiden? Met een persoonlijke lening betaal je het geleende bedrag doorgaans terug in vaste maandelijkse aflossingen. Overweeg je een persoonlijke lening aan te vragen bij ING in België, dan is het belangrijk om vooraf de voorwaarden, de totale kost en je eigen terugbetalingscapaciteit goed te bekijken.

Wat is een persoonlijke lening?

Een persoonlijke lening is een vorm van consumentenkrediet. Je leent een bepaald bedrag en betaalt dat gedurende een afgesproken looptijd terug, meestal met vaste maandelijkse aflossingen. De rente en voorwaarden hangen af van onder meer het bedrag, de looptijd, het doel van de lening en je financiële situatie.

De precieze mogelijkheden en voorwaarden bij ING kunnen veranderen. Raadpleeg daarom de officiële informatie van ING België of contacteer ING rechtstreeks voor de actuele tarieven en voorwaarden.

Hoe vraag je een persoonlijke lening aan bij ING?

De aanvraag verloopt doorgaans in verschillende stappen:

  1. Bepaal hoeveel je nodig hebt. Leen niet meer dan nodig. Hou ook rekening met eventuele bijkomende kosten voor je aankoop of project.
  2. Kies een haalbare looptijd. Een langere looptijd kan de maandelijkse aflossing verlagen, maar kan de totale interestkosten verhogen.
  3. Bekijk een simulatie. Gebruik de beschikbare simulatiemogelijkheden van ING om na te gaan welk bedrag en welke maandelijkse aflossing bij je budget passen. Een simulatie is geen garantie op goedkeuring.
  4. Dien je aanvraag in. Dat kan, afhankelijk van je situatie en de beschikbare kanalen, online of met hulp van een ING-medewerker. Je krijgt mogelijk vragen over je inkomsten, uitgaven, gezinssituatie en het doel van de lening.
  5. Wacht op de beoordeling. De kredietgever beoordeelt je financiële situatie en terugbetalingscapaciteit. Pas na goedkeuring en ondertekening van de overeenkomst kan het krediet worden opgenomen volgens de afgesproken voorwaarden.

Welke informatie heb je nodig?

Hou er rekening mee dat je gegevens over je identiteit, inkomen en vaste lasten moet bezorgen. Afhankelijk van je dossier kan ING bijkomende documenten vragen, zoals bewijs van inkomsten of informatie over de aankoop waarvoor je leent. Zorg dat je gegevens correct en volledig zijn: dat helpt om je aanvraag zorgvuldig te beoordelen.

Waarop moet je letten bij het vergelijken?

Kijk niet alleen naar de maandelijkse aflossing. Vergelijk ook:

  • Het jaarlijks kostenpercentage (JKP): dit geeft de kredietkosten weer volgens de wettelijke berekeningsregels en helpt aanbiedingen te vergelijken.
  • Het totaal terug te betalen bedrag: zo zie je hoeveel de lening je over de volledige looptijd kost.
  • De looptijd en aflossingen: controleer of de maandelijkse betaling ook haalbaar blijft bij onverwachte uitgaven.
  • De voorwaarden: lees na wat geldt bij vervroegde terugbetaling, betalingsachterstand of wijzigingen in je situatie.

De rentevoet die je online ziet, hoeft niet automatisch de rentevoet te zijn die voor jouw aanvraag geldt. De definitieve voorwaarden worden meegedeeld in het kredietaanbod.

Kom je in aanmerking?

Een kredietgever moet nagaan of je de lening waarschijnlijk kunt terugbetalen. Daarbij spelen je inkomsten, bestaande kredieten, vaste uitgaven en algemene financiële situatie een rol. Kredietgevers raadplegen in België ook de Centrale voor Kredieten aan Particulieren van de Nationale Bank van België. Een lopende betalingsachterstand of een zwaar kredietbudget kan invloed hebben op de beoordeling.

Een aanvraag indienen betekent dus niet automatisch dat je lening wordt goedgekeurd. Leen alleen als de aflossingen comfortabel binnen je budget passen, ook wanneer je inkomsten of uitgaven veranderen.

Verantwoord lenen

Maak vóór je een persoonlijke lening aanvraagt een overzicht van je maandelijkse inkomsten en uitgaven. Voorzie ruimte voor onverwachte kosten en vermijd dat je meerdere leningen aangaat om bestaande aflossingen te betalen. Twijfel je of een lening haalbaar is, bespreek dan eerst je budget met een onafhankelijke budgetbegeleider of een erkende dienst voor schuldbemiddeling.

Veelgestelde vragen

Kan ik online een persoonlijke lening aanvragen bij ING?

Afhankelijk van je situatie en de actuele dienstverlening kan een aanvraag of simulatie online beschikbaar zijn. Controleer bij ING België welke mogelijkheden op dit moment voor jou gelden.

Is een simulatie hetzelfde als een goedgekeurde lening?

Nee. Een simulatie geeft een raming op basis van de ingevulde gegevens. ING beoordeelt je aanvraag afzonderlijk en deelt daarna eventuele definitieve voorwaarden mee.

Kan ik mijn lening vroeger terugbetalen?

Bij consumentenkrediet kan vervroegde terugbetaling mogelijk zijn, maar er kunnen wettelijke voorwaarden of een vergoeding gelden. Controleer je kredietovereenkomst en vraag ING naar de precieze berekening voor jouw lening.

Besluit

Een persoonlijke lening aanvragen bij ING begint met een realistisch budget en een vergelijking van de totale kosten. Bekijk de actuele voorwaarden rechtstreeks bij ING België, lees de kredietovereenkomst aandachtig en kies alleen een bedrag en looptijd waarvan je de aflossingen zonder problemen kunt dragen.


Veelgestelde Vragen over het Aanvragen van een Persoonlijke Lening bij ING België

  1. Hoe kan ik online een persoonlijke lening aanvragen bij ING België?
  2. Welke voorwaarden moet ik vervullen om bij ING een persoonlijke lening aan te vragen?
  3. Welke documenten heb ik nodig voor mijn aanvraag?
  4. Hoeveel kan ik lenen en hoe bereken ik mijn maandelijkse aflossing?
  5. Hoe lang duurt het voordat ING mijn aanvraag beoordeelt?
  6. Kan ik mijn persoonlijke lening bij ING vervroegd terugbetalen?

Hoe kan ik online een persoonlijke lening aanvragen bij ING België?

Je kan online nagaan welke mogelijkheden ING België aanbiedt en, als je daarvoor in aanmerking komt, een simulatie maken of je aanvraag indienen via de officiële website of de ING Banking-app. Hou je identiteits- en inkomensgegevens bij de hand en vul alle informatie correct in. Een simulatie is geen kredietgoedkeuring: ING beoordeelt je aanvraag en terugbetalingscapaciteit en deelt daarna de eventuele voorwaarden mee. Controleer altijd de actuele stappen en voorwaarden rechtstreeks bij ING België.

Welke voorwaarden moet ik vervullen om bij ING een persoonlijke lening aan te vragen?

Om bij ING een persoonlijke lening aan te vragen, moet je doorgaans meerderjarig zijn en voldoende financiële draagkracht hebben om de maandelijkse aflossingen te betalen. ING beoordeelt onder meer je inkomsten, vaste uitgaven, bestaande kredieten en kredietgeschiedenis, en kan bewijsstukken zoals loonfiches of informatie over je financiële situatie vragen. De precieze voorwaarden kunnen verschillen naargelang je dossier; een aanvraag indienen betekent niet automatisch dat de lening wordt goedgekeurd. Controleer de actuele vereisten rechtstreeks bij ING België.

Welke documenten heb ik nodig voor mijn aanvraag?

Voor een aanvraag van een persoonlijke lening bij ING heb je doorgaans een geldig identiteitsbewijs en informatie over je inkomsten en vaste uitgaven nodig. Afhankelijk van je situatie kan ING ook bewijsstukken vragen, zoals recente loonfiches, gegevens over andere kredieten of documenten over het doel van de lening. Welke documenten precies nodig zijn, hangt af van je dossier; ING laat je weten wat je moet aanleveren.

Hoeveel kan ik lenen en hoe bereken ik mijn maandelijkse aflossing?

Hoeveel je kunt lenen bij ING hangt af van je inkomsten, vaste uitgaven, bestaande kredieten en je vermogen om de lening terug te betalen. Je maandelijkse aflossing wordt bepaald door het geleende bedrag, de looptijd en de rentevoet; doorgaans geldt: hoe langer de looptijd, hoe lager de maandaflossing, maar hoe hoger mogelijk de totale kost. Gebruik de leningsimulator van ING om een eerste raming te maken en vergelijk daarbij ook het totale terug te betalen bedrag. Een simulatie is geen kredietaanbod: ING beoordeelt je aanvraag en financiële situatie voordat het een definitieve beslissing neemt.

Hoe lang duurt het voordat ING mijn aanvraag beoordeelt?

De tijd die ING nodig heeft om een aanvraag voor een persoonlijke lening te beoordelen, hangt af van je dossier en of alle gevraagde gegevens en documenten volledig zijn. Een eenvoudige, volledige aanvraag kan sneller verwerkt worden dan een dossier waarvoor extra informatie nodig is. ING deelt de beslissing en eventuele vervolgstappen rechtstreeks met je mee. Vraag ING naar de actuele verwerkingstermijn; een simulatie of ingediende aanvraag betekent niet automatisch dat je lening wordt goedgekeurd.

Kan ik mijn persoonlijke lening bij ING vervroegd terugbetalen?

Ja, je kan een persoonlijke lening bij ING in principe vervroegd terugbetalen, volledig of gedeeltelijk. Daar kunnen voorwaarden en een eventuele wettelijke vergoeding voor vervroegde terugbetaling aan verbonden zijn. Vraag ING vooraf hoeveel je precies nog verschuldigd bent en welke kosten gelden, en controleer je kredietovereenkomst voor de details.

Persoonlijk geld lenen: waar let je op?

Persoonlijk geld lenen: waar let je op?

Een onverwachte factuur, een dringende herstelling of een geplande aankoop kan ervoor zorgen dat je extra geld nodig hebt. Een persoonlijke lening kan dan een oplossing lijken. Toch is lenen een financiële verbintenis die je vaak maanden of jaren met je meedraagt. Vergelijk daarom zorgvuldig en leen alleen als de afbetaling binnen je budget past.

Wat is een persoonlijke lening?

Met een persoonlijke lening leen je een afgesproken bedrag dat je doorgaans in vaste maandelijkse schijven terugbetaalt. Bij een lening op afbetaling zijn de looptijd, de afbetalingen en de kosten vastgelegd in het contract. Dat maakt het makkelijker om vooraf te berekenen hoeveel je elke maand moet betalen en hoeveel de lening in totaal kost.

De precieze voorwaarden verschillen per kredietgever. Het bedrag dat je kan lenen, de looptijd en de rente hangen onder meer af van je financiële situatie en de beoordeling van je kredietaanvraag.

Bereken eerst wat haalbaar is

Breng vóór je een lening aanvraagt je inkomsten en uitgaven in kaart. Reken niet alleen vaste kosten zoals huur, energie en verzekeringen mee, maar ook dagelijkse uitgaven, bestaande kredieten en onverwachte kosten. De maandelijkse afbetaling moet haalbaar blijven, ook als je uitgaven stijgen of je inkomen tijdelijk daalt.

Leen bij voorkeur niet meer dan nodig. Een hoger leenbedrag kan een langere looptijd of hogere totale kosten betekenen. Een lagere maandelijkse afbetaling is bovendien niet automatisch goedkoper: als je langer afbetaalt, betaal je mogelijk meer rente over de volledige looptijd.

Vergelijk de totale kosten

Vergelijk aanbiedingen niet alleen op basis van de rente of de maandelijkse afbetaling. Kijk vooral naar het jaarlijks kostenpercentage (JKP), de looptijd en het totale bedrag dat je moet terugbetalen. Het JKP geeft een indicatie van de jaarlijkse kosten van het krediet, volgens de informatie en voorwaarden van de kredietgever.

Lees ook de kredietovereenkomst aandachtig. Controleer welke kosten inbegrepen zijn, wanneer de afbetalingen verschuldigd zijn en wat er gebeurt als je een betaling mist. Vraag uitleg als een voorwaarde niet duidelijk is. Laat je niet onder druk zetten om snel te tekenen.

Controleer de kredietgever

In België moeten kredietgevers en kredietbemiddelaars aan wettelijke voorwaarden voldoen. Controleer of de partij waarmee je contact hebt gemachtigd of geregistreerd is om consumentenkrediet aan te bieden of te bemiddelen. Wees voorzichtig met aanbiedingen die een lening garanderen zonder je financiële situatie te beoordelen, of die vooraf betaling vragen om het krediet vrij te geven.

Kredietgevers raadplegen doorgaans de Centrale voor Kredieten aan Particulieren van de Nationale Bank van België bij de beoordeling van een aanvraag. Bestaande kredietverplichtingen en eventuele betalingsachterstanden kunnen daarbij een rol spelen.

Denk na over alternatieven

Een lening is niet altijd de beste oplossing. Afhankelijk van de situatie kan je eerst nagaan of de uitgave kan worden uitgesteld, in schijven betaald of opgevangen met spaargeld. Bij betalingsproblemen kan je de schuldeiser contacteren om een haalbaar afbetalingsplan te bespreken. Een erkende dienst voor budget- of schuldbemiddeling kan helpen om je financiële situatie in kaart te brengen.

Let extra op bij snel en kort lenen

Een snelle online aanvraag betekent niet dat krediet zonder risico is. Kortlopende leningen kunnen duur uitvallen en een krappe terugbetalingstermijn kan financiële problemen verergeren. Controleer altijd de wettelijke informatie, de kosten en de terugbetalingsvoorwaarden. Neem geen nieuw krediet om een bestaand krediet af te lossen zonder eerst onafhankelijk advies in te winnen.

Een weloverwogen beslissing

Persoonlijk geld lenen kan in bepaalde omstandigheden nuttig zijn, maar alleen wanneer de lening past bij je budget en je de voorwaarden volledig begrijpt. Vergelijk meerdere aanbiedingen, bereken het totale terug te betalen bedrag en leen niet meer dan nodig. Bij twijfel is het verstandig om eerst advies te vragen aan een onafhankelijke professional.

Deze informatie is algemeen en vormt geen persoonlijk financieel advies. De voorwaarden en wettelijke regels kunnen afhangen van het type krediet en je individuele situatie.


Veelgestelde Vragen over Persoonlijk Geld Lenen in België

  1. Wat is persoonlijk geld lenen?
  2. Hoeveel kan ik persoonlijk lenen in België?
  3. Welke voorwaarden moet ik vervullen om een persoonlijke lening aan te vragen?
  4. Welke documenten heb ik nodig voor een aanvraag?
  5. Hoeveel kost een persoonlijke lening en wat betekent het JKP?
  6. Hoe bereken ik mijn maandelijkse afbetaling?
  7. Hoe lang duurt het voor ik een beslissing krijg en het geld ontvang?
  8. Wat kan ik doen als ik mijn lening niet op tijd kan terugbetalen?

Wat is persoonlijk geld lenen?

Persoonlijk geld lenen betekent dat je als particulier een bedrag leent voor een persoonlijke uitgave, zoals een onverwachte factuur of een geplande aankoop. Bij een persoonlijke lening op afbetaling betaal je het geleende bedrag meestal terug in vaste maandelijkse schijven, volgens de afgesproken looptijd en voorwaarden. Vergelijk vóór je beslist de rente, het jaarlijks kostenpercentage (JKP) en het totale terug te betalen bedrag, en leen alleen wat je comfortabel kunt afbetalen.

Hoeveel kan ik persoonlijk lenen in België?

Hoeveel je persoonlijk kan lenen in België, hangt af van je inkomsten, vaste uitgaven, bestaande kredieten en persoonlijke situatie. De kredietgever beoordeelt of je de maandelijkse afbetalingen binnen je budget kan dragen en raadpleegt daarbij doorgaans de Centrale voor Kredieten aan Particulieren. Er is dus geen vast bedrag dat voor iedereen geldt. Leen alleen wat je nodig hebt en vergelijk de looptijd, het JKP en het totale terug te betalen bedrag voordat je een overeenkomst ondertekent.

Welke voorwaarden moet ik vervullen om een persoonlijke lening aan te vragen?

Om een persoonlijke lening aan te vragen, moet je doorgaans minstens 18 jaar zijn en je identiteit en financiële situatie kunnen aantonen. De kredietgever beoordeelt onder meer je inkomsten, vaste uitgaven, bestaande leningen en de haalbaarheid van de maandelijkse afbetalingen. In België raadpleegt de kredietgever vóór de toekenning ook de Centrale voor Kredieten aan Particulieren van de Nationale Bank. De precieze voorwaarden en bewijsstukken verschillen per kredietgever; een vast inkomen kan helpen, maar de beoordeling gebeurt op basis van je volledige financiële situatie.

Welke documenten heb ik nodig voor een aanvraag?

Voor een aanvraag van een persoonlijke lening vraagt de kredietgever meestal een geldig identiteitsbewijs, bewijs van inkomsten (zoals recente loonfiches of een uitkeringsattest) en informatie over je vaste uitgaven en bestaande kredieten. Soms zijn ook recente bankuittreksels of bijkomende documenten nodig. Wat precies vereist is, verschilt per kredietgever en hangt af van je situatie. Bezorg documenten alleen via een beveiligd kanaal aan een bevoegde kredietgever of kredietbemiddelaar.

Hoeveel kost een persoonlijke lening en wat betekent het JKP?

De kostprijs van een persoonlijke lening hangt af van het geleende bedrag, de looptijd en de voorwaarden van de kredietgever. Het JKP (jaarlijks kostenpercentage) geeft de jaarlijkse totale kredietkosten weer als percentage van het geleende bedrag en helpt je aanbiedingen te vergelijken. Kijk daarnaast naar het totale terug te betalen bedrag en de maandelijkse aflossing: een langere looptijd kan de maandlast verlagen, maar ervoor zorgen dat je over de hele periode meer betaalt. Vraag vóór je tekent een duidelijk overzicht van alle kosten en voorwaarden.

Hoe bereken ik mijn maandelijkse afbetaling?

Je maandelijkse afbetaling hangt af van het bedrag dat je leent, de looptijd en het JKP (jaarlijks kostenpercentage). Bij een lening op afbetaling betaal je doorgaans elke maand een vast bedrag. Gebruik een kredietsimulator om een eerste schatting te maken en controleer in het voorstel van de kredietgever zowel de maandelijkse afbetaling als het totale bedrag dat je terugbetaalt. Kies een bedrag dat ook na je vaste kosten en andere kredietafbetalingen comfortabel binnen je budget past.

Hoe lang duurt het voor ik een beslissing krijg en het geld ontvang?

De tijd tussen je aanvraag, de beslissing en de uitbetaling verschilt per kredietgever en hangt onder meer af van hoe volledig je aanvraag is en of er extra documenten nodig zijn. Zodra je dossier is beoordeeld, krijg je bericht over de beslissing. Wordt je aanvraag goedgekeurd en onderteken je de kredietovereenkomst, dan wordt het geld doorgaans daarna overgeschreven; de verwerkingstijd kan afhangen van je bank en het tijdstip van de overschrijving. Controleer daarom de verwachte timing en voorwaarden rechtstreeks bij de kredietgever.

Wat kan ik doen als ik mijn lening niet op tijd kan terugbetalen?

Als je merkt dat je een afbetaling niet op tijd zult kunnen doen, neem dan zo snel mogelijk contact op met je kredietgever, liefst vóór de vervaldag. Leg je situatie uit en vraag welke mogelijkheden er zijn, zoals een aangepaste betalingsregeling; eventuele gevolgen en kosten hangen af van je overeenkomst en de geldende regels. Negeer betalingsherinneringen niet en leen niet zomaar extra geld om de afbetaling te doen. Lukt het niet om zelf een oplossing te vinden, neem dan contact op met het OCMW of een erkende dienst voor schuldbemiddeling.

Persoonlijk krediet berekenen: ontdek uw maandelijkse afbetaling en totale kosten

Persoonlijk krediet berekenen: zo krijgt u zicht op uw maandlasten

Een persoonlijk krediet kan helpen om een geplande uitgave te financieren, zoals een renovatie, de aankoop van een wagen of onverwachte kosten. Voor u een aanvraag indient, is het verstandig om te berekenen hoeveel u maandelijks zou terugbetalen en wat het krediet in totaal kost. Met een simulatie krijgt u een eerste beeld van die bedragen.

Welke gegevens hebt u nodig?

Om een persoonlijk krediet te berekenen, vult u doorgaans deze gegevens in:

  • Het kredietbedrag: het bedrag dat u wilt lenen.
  • De looptijd: de periode waarin u het krediet terugbetaalt.
  • De rentevoet en het JKP: het jaarlijks kostenpercentage geeft een ruimer beeld van de kosten dan de rentevoet alleen.
  • Eventuele bijkomende kosten: kijk na of er kosten of een verzekering van toepassing zijn en of die verplicht of optioneel zijn.

De precieze gegevens en voorwaarden verschillen per kredietgever. Een online berekening is daarom een raming; de uiteindelijke voorwaarden hangen onder meer af van de kredietgever en uw persoonlijke situatie.

Hoe wordt de maandelijkse afbetaling berekend?

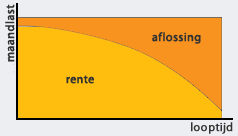
Bij een lening op afbetaling betaalt u doorgaans elke maand een vast bedrag terug. Dat bedrag bestaat uit een deel kapitaal en een deel interest. De maandelijkse afbetaling wordt onder meer bepaald door het geleende bedrag, de rentevoet en de looptijd.

Een langere looptijd verlaagt meestal de maandlast, maar kan ervoor zorgen dat u over de hele periode meer interest betaalt. Een kortere looptijd betekent vaak hogere maandelijkse afbetalingen, maar kan de totale kredietkost beperken. Vergelijk daarom niet alleen de maandlast, maar ook het totaal terug te betalen bedrag.

Let op het JKP en de totale kredietkost

In België helpt het jaarlijks kostenpercentage (JKP) om kredieten te vergelijken. Het JKP omvat de rente en bepaalde kosten die bij het krediet horen. Het geeft dus meer informatie dan de rentevoet alleen. Controleer daarnaast ook het totale bedrag dat u volgens het voorstel moet terugbetalen en lees de voorwaarden zorgvuldig na.

Een bijkomende verzekering kan de totale kost verhogen. Ga na of zo’n verzekering verplicht is voor het krediet, wat ze precies dekt en hoeveel ze kost. Vergelijk voorstellen op basis van dezelfde looptijd en hetzelfde kredietbedrag, zodat u de cijfers correct naast elkaar kunt leggen.

Voorbeeld: een simulatie interpreteren

Stel dat u een bepaald bedrag wilt lenen en verschillende looptijden vergelijkt. Een simulatie kan voor elke looptijd tonen hoeveel u maandelijks betaalt, hoeveel termijnen er zijn en welk totaalbedrag u terugbetaalt. Kijk niet alleen naar de laagste maandlast: die kan samengaan met een langere looptijd en hogere totale kosten.

De bedragen in een simulatie zijn indicatief en vormen geen kredietaanbod. Vraag de kredietgever om een concreet voorstel en controleer de daarin vermelde voorwaarden voordat u beslist.

Past de afbetaling binnen uw budget?

Bereken eerst hoeveel ruimte er in uw maandbudget is. Breng uw vaste uitgaven, bestaande kredieten en andere financiële verplichtingen in kaart. Houd ook rekening met variabele kosten en onverwachte uitgaven. De maandelijkse afbetaling moet haalbaar blijven, ook wanneer uw budget tijdelijk onder druk staat.

Kredietgevers beoordelen uw financiële situatie voordat ze een krediet toestaan. Leen niet meer dan nodig en ga niet automatisch voor de langste looptijd. Als u al moeite hebt om bestaande rekeningen of kredieten te betalen, kan het verstandig zijn om eerst onafhankelijk advies of hulp bij schuldbemiddeling te zoeken.

Zo berekent u een persoonlijk krediet stap voor stap

  1. Bepaal welk bedrag u werkelijk nodig hebt.
  2. Kies enkele looptijden die binnen uw budget passen.
  3. Gebruik een kredietsimulator om maandlasten en totale terugbetalingen te vergelijken.
  4. Vergelijk het JKP, de bijkomende kosten en de voorwaarden.
  5. Controleer of de maandelijkse afbetaling haalbaar blijft naast uw andere uitgaven.
  6. Lees het kredietvoorstel volledig na voor u een overeenkomst ondertekent.

Veelgestelde vragen

Is een kredietsimulator hetzelfde als een kredietaanbod?

Nee. Een simulator geeft doorgaans een eerste, indicatieve berekening. Een kredietaanbod bevat de concrete voorwaarden die de kredietgever voorstelt nadat uw aanvraag en financiële situatie zijn beoordeeld.

Is een langere looptijd altijd beter?

Niet noodzakelijk. De maandlast kan lager zijn, maar u betaalt mogelijk langer interest. Vergelijk daarom zowel de maandelijkse afbetaling als het totale terug te betalen bedrag.

Waarop moet ik vooral letten bij het vergelijken?

Vergelijk het JKP, de looptijd, de maandlast, het totale terug te betalen bedrag en eventuele bijkomende kosten of verzekeringen. Controleer ook de voorwaarden voor vervroegde terugbetaling.

Bereken met aandacht voor de totale kost

Een persoonlijk krediet berekenen helpt u om verschillende opties te beoordelen en een realistisch budget op te stellen. Kijk daarbij verder dan de maandelijkse afbetaling: het JKP, de looptijd, eventuele bijkomende kosten en het totaal terug te betalen bedrag zijn minstens even belangrijk. Neem pas een beslissing wanneer u zeker bent dat de afbetaling comfortabel binnen uw budget past.


9 Tips voor het Berekenen van Persoonlijk Krediet in België

  1. Bepaal eerst hoeveel je echt nodig hebt.
  2. Vergelijk het JKP, niet alleen de rente.
  3. Tel dossier- en andere kosten mee.
  4. Bereken de maandlast vóór je een lening kiest.
  5. Kies een looptijd die bij je budget past.
  6. Een langere looptijd verlaagt vaak de maandlast, maar verhoogt de totale kost.
  7. Hou rekening met je vaste uitgaven en andere leningen.
  8. Gebruik een simulator voor verschillende bedragen en looptijden.
  9. Leen alleen als je de afbetalingen comfortabel kunt dragen.

Bepaal eerst hoeveel je echt nodig hebt.

Bepaal eerst hoeveel u echt nodig hebt en waarvoor u het krediet wilt gebruiken. Zo vermijdt u dat u meer leent dan noodzakelijk en onnodig veel interest betaalt. Maak een overzicht van de verwachte kosten en kies daarna een kredietbedrag dat past bij uw behoefte én uw budget.

Vergelijk het JKP, niet alleen de rente.

Vergelijk bij het berekenen van een persoonlijk krediet het JKP (jaarlijks kostenpercentage), niet alleen de rentevoet. Het JKP omvat naast de interest ook bepaalde kredietkosten en geeft daardoor een vollediger beeld van de totale kost. Vergelijk kredietvoorstellen wel voor hetzelfde bedrag en dezelfde looptijd, en controleer ook of er bijkomende kosten of verzekeringen gelden.

Tel dossier- en andere kosten mee.

Tel dossierkosten en eventuele andere kosten mee wanneer u een persoonlijk krediet berekent. Denk bijvoorbeeld aan kosten voor een verplichte verzekering of andere bijkomende diensten. Zo krijgt u een vollediger beeld van de totale kredietkost en vergelijkt u voorstellen niet alleen op basis van de maandelijkse afbetaling of rentevoet. Controleer altijd het JKP en lees de voorwaarden zorgvuldig na.

Bereken de maandlast vóór je een lening kiest.

Bereken de maandlast vóór u een lening kiest. Zo ziet u meteen of de afbetaling haalbaar is binnen uw maandbudget, naast uw vaste kosten en andere financiële verplichtingen. Vergelijk ook verschillende looptijden: een langere looptijd kan de maandlast verlagen, maar het totaal terug te betalen bedrag verhogen.

Kies een looptijd die bij je budget past.

Kies een looptijd die bij uw budget past. Een langere looptijd verlaagt doorgaans uw maandelijkse afbetaling, maar kan betekenen dat u in totaal meer interest betaalt. Met een kortere looptijd betaalt u mogelijk minder interest, maar liggen uw maandlasten hoger. Vergelijk daarom beide opties en kies een afbetaling die haalbaar blijft naast uw andere vaste kosten en uitgaven.

Een langere looptijd verlaagt vaak de maandlast, maar verhoogt de totale kost.

Een langere looptijd verlaagt vaak uw maandelijkse afbetaling, omdat u het geleende bedrag over meer maanden spreidt. Daar staat tegenover dat u doorgaans langer interest betaalt, waardoor de totale kost van het krediet hoger kan uitvallen. Vergelijk daarom niet alleen de maandlast, maar ook het totaal terug te betalen bedrag en kies een looptijd die haalbaar is voor uw budget.

Hou rekening met je vaste uitgaven en andere leningen.

Houd bij het berekenen van een persoonlijk krediet rekening met je vaste uitgaven, zoals huur of hypotheek, energie en verzekeringen, én met eventuele andere leningen. Zo zie je hoeveel ruimte er elke maand overblijft voor een nieuwe afbetaling en vermijd je dat je budget te zwaar onder druk komt te staan. Voorzie ook een marge voor onverwachte kosten.

Gebruik een simulator voor verschillende bedragen en looptijden.

Gebruik een kredietsimulator om verschillende leenbedragen en looptijden met elkaar te vergelijken. Zo ziet u hoe de maandelijkse afbetaling en het totaal terug te betalen bedrag veranderen. Een langere looptijd verlaagt vaak de maandlast, maar kan de totale kredietkost verhogen. De simulatie is indicatief: de uiteindelijke voorwaarden hangen af van het concrete aanbod van de kredietgever.

Leen alleen als je de afbetalingen comfortabel kunt dragen.

Leen alleen als u de maandelijkse afbetalingen comfortabel kunt dragen. Breng vooraf uw inkomsten, vaste kosten en andere financiële verplichtingen in kaart en houd ook ruimte over voor onverwachte uitgaven. Zo vermijdt u dat een persoonlijk krediet uw budget te zwaar belast.

Hoe en Waarom Persoonlijk Krediet Aanvragen: Een Gids voor Financiële Zekerheid

Het aanvragen van een persoonlijk krediet kan een belangrijke stap zijn om uw financiële doelen te bereiken of onvoorziene uitgaven op te vangen. Of u nu geld nodig heeft voor een grote aankoop, het consolideren van schulden of het financieren van een project, een persoonlijk krediet kan een flexibele en handige optie zijn.

Voordat u echter een persoonlijk krediet aanvraagt, is het belangrijk om enkele zaken in overweging te nemen. Allereerst moet u bepalen hoeveel geld u precies nodig heeft en wat de termijn is waarin u het kunt terugbetalen. Het is ook verstandig om uw huidige financiële situatie te evalueren om ervoor te zorgen dat u zich het krediet kunt veroorloven.

Als u besluit om een persoonlijk krediet aan te vragen, zijn er verschillende stappen die u moet volgen. Allereerst moet u de verschillende aanbieders van persoonlijke leningen vergelijken om de beste voorwaarden en tarieven te vinden die aansluiten bij uw behoeften. Vervolgens dient u een aanvraag in bij de gekozen geldverstrekker.

De geldverstrekker zal uw aanvraag beoordelen op basis van verschillende criteria, waaronder uw inkomen, kredietgeschiedenis en huidige schuldenlast. Als uw aanvraag wordt goedgekeurd, ontvangt u het geleende bedrag meestal binnen enkele dagen op uw rekening.

Het is belangrijk om de voorwaarden van het persoonlijke krediet zorgvuldig door te nemen voordat u akkoord gaat. Let op de rentevoet, eventuele bijkomende kosten en de aflossingstermijnen. Zorg ervoor dat u begrijpt wat er van u wordt verwacht en dat u zich comfortabel voelt met de verplichtingen die gepaard gaan met het lenen van geld.

Kortom, het aanvragen van een persoonlijk krediet kan een nuttige financiële tool zijn als deze verstandig wordt gebruikt. Zorg ervoor dat u goed geïnformeerd bent over uw opties en neem de tijd om de juiste beslissing te nemen die past bij uw financiële situatie.


7 Tips voor het Aanvragen van een Persoonlijk Krediet in België

  1. Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.
  2. Controleer je kredietwaardigheid voordat je een aanvraag indient.
  3. Lees alle voorwaarden en kleine lettertjes van het kredietcontract goed door.
  4. Zorg ervoor dat je de maandelijkse aflossingen realistisch kunt betalen.
  5. Weet welk type persoonlijk krediet het beste bij jouw behoeften past.
  6. Vraag alleen een persoonlijk krediet aan als je het echt nodig hebt en niet voor impulsieve aankopen.
  7. Houd rekening met eventuele extra kosten zoals administratiekosten of verzekeringen.

Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.

Het is essentieel om verschillende kredietverstrekkers te vergelijken wanneer u een persoonlijk krediet aanvraagt, zodat u de beste voorwaarden kunt vinden die aansluiten bij uw behoeften. Door tarieven, voorwaarden en klantbeoordelingen te vergelijken, kunt u een weloverwogen beslissing nemen en de geldverstrekker selecteren die het meest gunstig is voor uw financiële situatie. Het vergelijken van kredietverstrekkers kan u helpen om geld te besparen op rentekosten en andere bijkomende kosten, en kan ervoor zorgen dat u een persoonlijk krediet afsluit dat goed aansluit bij uw budget en doelen.

Controleer je kredietwaardigheid voordat je een aanvraag indient.

Het is essentieel om je kredietwaardigheid te controleren voordat je een aanvraag voor een persoonlijk krediet indient. Door je kredietgeschiedenis en score te kennen, krijg je inzicht in hoe geldverstrekkers jouw aanvraag zullen beoordelen. Als er fouten of onjuistheden zijn in je kredietrapport, is het belangrijk om deze te corrigeren voordat je een aanvraag indient. Een goede kredietwaardigheid kan niet alleen de kans op goedkeuring vergroten, maar kan ook gunstig zijn voor de rentevoet die je wordt aangeboden. Het controleren van je kredietwaardigheid is dus een belangrijke stap om goed voorbereid te zijn bij het aanvragen van een persoonlijk krediet.

Lees alle voorwaarden en kleine lettertjes van het kredietcontract goed door.

Het is van essentieel belang om alle voorwaarden en kleine lettertjes van het kredietcontract zorgvuldig door te lezen voordat u een persoonlijk krediet aanvraagt. Door grondig te begrijpen wat er in het contract staat, kunt u volledig op de hoogte zijn van de verplichtingen, kosten en voorwaarden die verbonden zijn aan het krediet. Op die manier voorkomt u verrassingen en kunt u met vertrouwen instemmen met de lening, wetende wat er van u wordt verwacht. Het naleven van deze tip kan helpen om onaangename situaties te vermijden en ervoor te zorgen dat uw leningervaring soepel verloopt.

Zorg ervoor dat je de maandelijkse aflossingen realistisch kunt betalen.

Het is essentieel om ervoor te zorgen dat je de maandelijkse aflossingen van je persoonlijke krediet realistisch kunt betalen. Het is verleidelijk om een groter bedrag te lenen dan je eigenlijk kunt terugbetalen, maar dit kan leiden tot financiële problemen op de lange termijn. Door realistisch te blijven over wat je maandelijks kunt missen, voorkom je dat je in een situatie terechtkomt waarin de aflossingen een last worden. Het is belangrijk om een lening af te sluiten die past bij je financiële situatie en waarbij je comfortabel bent met de terugbetalingsregelingen.

Weet welk type persoonlijk krediet het beste bij jouw behoeften past.

Het is essentieel om te weten welk type persoonlijk krediet het beste aansluit bij jouw specifieke behoeften voordat je een aanvraag indient. Of je nu op zoek bent naar een lening voor een grote aankoop, schuldconsolidatie of onvoorziene uitgaven, het kiezen van het juiste type persoonlijk krediet kan een groot verschil maken in hoe goed het aansluit bij jouw financiële situatie en doelen. Door te begrijpen welke opties beschikbaar zijn en welke het beste past bij jouw behoeften, kun je een weloverwogen beslissing nemen en de lening vinden die het meest geschikt is voor jou.

Vraag alleen een persoonlijk krediet aan als je het echt nodig hebt en niet voor impulsieve aankopen.

Het is essentieel om alleen een persoonlijk krediet aan te vragen als je het werkelijk nodig hebt en niet voor impulsieve aankopen. Het lenen van geld brengt verantwoordelijkheden met zich mee en het is belangrijk om zorgvuldig na te denken over de reden waarom je een krediet nodig hebt. Door verstandig om te gaan met persoonlijke leningen, kun je financiële problemen voorkomen en ervoor zorgen dat je je lening op een verantwoorde manier kunt terugbetalen.

Houd rekening met eventuele extra kosten zoals administratiekosten of verzekeringen.

Het is belangrijk om bij het aanvragen van een persoonlijk krediet rekening te houden met eventuele extra kosten, zoals administratiekosten of verzekeringen. Deze bijkomende kosten kunnen invloed hebben op de totale kosten van uw lening en dus op uw terugbetalingsverplichtingen. Zorg ervoor dat u volledig op de hoogte bent van alle mogelijke extra kosten die gepaard gaan met het persoonlijk krediet dat u overweegt, zodat u een weloverwogen beslissing kunt nemen en niet voor verrassingen komt te staan.

Goedkope persoonlijke lening afsluiten: zo vergelijkt u aanbiedingen

Een goedkope persoonlijke lening afsluiten: waarop moet u letten?

Een persoonlijke lening kan helpen om een geplande uitgave te betalen, zoals een renovatie, een nieuwe wagen of onverwachte kosten. Maar goedkoop lenen betekent meer dan kiezen voor de laagste rente. Ook de looptijd, eventuele kosten en het totale terug te betalen bedrag spelen mee. Met deze aandachtspunten vergelijkt u aanbiedingen zorgvuldiger.

Wat is een persoonlijke lening?

Een persoonlijke lening is een vorm van consumentenkrediet waarbij u doorgaans een vast bedrag leent en dat in vaste maandelijkse aflossingen terugbetaalt. De rente, looptijd en voorwaarden staan in het contract. Controleer die gegevens altijd vóór u tekent: de precieze kenmerken kunnen verschillen per kredietgever en kredietaanbod.

Vergelijk het JKP en het totaalbedrag

In België is het jaarlijks kostenpercentage (JKP) een belangrijk hulpmiddel om kredietaanbiedingen te vergelijken. Het JKP geeft de jaarlijkse kost van het krediet weer en houdt rekening met de rente en bepaalde kredietkosten. Vergelijk aanbiedingen voor hetzelfde leenbedrag en dezelfde looptijd, anders is de vergelijking minder zinvol.

Kijk daarnaast naar:

  • Het totale terug te betalen bedrag: hoeveel betaalt u in totaal terug over de volledige looptijd?
  • De maandelijkse aflossing: past die comfortabel binnen uw budget, ook wanneer uw vaste kosten stijgen?
  • De looptijd: een langere looptijd kan de maandlast verlagen, maar kan het krediet in totaal duurder maken.
  • De voorwaarden: lees na of er kosten of gevolgen zijn bij bijvoorbeeld vervroegde terugbetaling.

Een lage maandelijkse aflossing betekent dus niet automatisch dat een lening goedkoop is. De looptijd kan ervoor zorgen dat u uiteindelijk meer betaalt.

Zoekt u de goedkoopste persoonlijke lening?

De rente die u aangeboden krijgt, kan afhangen van onder meer het leenbedrag, de looptijd en uw financiële situatie. Een reclamepercentage is daarom niet noodzakelijk het tarief dat voor uw aanvraag geldt. Vraag een duidelijke offerte aan en vergelijk de concrete gegevens van meerdere kredietgevers.

Leen niet meer dan nodig is en kies de kortste looptijd waarvan de maandelijkse aflossing haalbaar blijft. Een te hoge aflossing kan uw budget onder druk zetten; een onnodig lange looptijd kan de totale kost verhogen. Maak vooraf een overzicht van uw inkomsten, vaste uitgaven en bestaande kredieten.

Controleer de kredietgever en de voorwaarden

Lees het kredietaanbod en de precontractuele informatie aandachtig. Controleer wie de kredietgever is, welke rente en kosten gelden en onder welke voorwaarden u het krediet kunt terugbetalen. Ga na of de kredietgever of kredietbemiddelaar in België over de vereiste toelating beschikt. Daarvoor kunt u de informatie van de bevoegde Belgische overheidsinstanties raadplegen.

Wees voorzichtig met aanbiedingen die een lening garanderen zonder controle, druk zetten om snel te tekenen of vooraf geld vragen via een ongebruikelijke betaalmethode. Deel gevoelige gegevens alleen via kanalen waarvan u de betrouwbaarheid hebt gecontroleerd.

Wat beoordeelt een kredietgever?

Een kredietgever moet nagaan of het krediet bij uw financiële situatie past. Daarbij kan onder meer gekeken worden naar uw inkomsten, uitgaven, bestaande schulden en terugbetalingscapaciteit. In België wordt bij kredietaanvragen ook informatie uit de Centrale voor Kredieten aan Particulieren geraadpleegd. Een aanvraag indienen betekent niet automatisch dat u het krediet krijgt.

Mogelijke alternatieven

Niet elke uitgave vraagt om een lening. Afhankelijk van uw situatie kunt u ook bekijken of sparen, een betalingsregeling met de leverancier of een andere oplossing mogelijk is. Voor bestaande betalingsproblemen kan het verstandig zijn tijdig contact op te nemen met uw schuldeiser of advies te vragen aan een erkende dienst voor schuldbemiddeling.

Een lening afsluiten met een helder beeld

Een goedkope persoonlijke lening afsluiten begint met vergelijken, maar eindigt bij een realistische inschatting van uw budget. Vergelijk het JKP én het totale terug te betalen bedrag, lees alle voorwaarden en leen alleen wat u nodig hebt. Zo kunt u beter beoordelen of een lening betaalbaar is, zowel vandaag als tijdens de volledige looptijd.

Deze informatie is algemeen en vormt geen persoonlijk financieel advies. Neem de tijd om de kredietovereenkomst en de officiële informatie bij het aanbod te controleren.


21 Veelgestelde Vragen over het Afsluiten van een Goedkope Persoonlijke Lening in België

  1. Welke bank kan ik goedkoop lenen?
  2. Kan iedereen een persoonlijke lening krijgen?
  3. Welke bank goedkoop lenen?
  4. Waar kan ik de goedkoopste lening krijgen?
  5. Waar kan je het goedkoopst geld lenen?
  6. Welke persoonlijke lening is het goedkoopst?
  7. Wat is de goedkoopste persoonlijke lening?
  8. Is een persoonlijke lening verstandig?
  9. Is een persoonlijke lening aftrekbaar van de belasting?
  10. Waar kan ik het beste een persoonlijke lening afsluiten?
  11. Waar kan ik het goedkoopst geld lenen?
  12. Wat is de goedkoopste manier om een lening te krijgen?
  13. Wie heeft de goedkoopste persoonlijke lening?
  14. Hoeveel moet ik verdienen om €150.000 te lenen?
  15. Wat is de goedkoopste manier om geld te lenen?
  16. Waar kan ik het goedkoopste geld lenen?
  17. Wat is de beste bank voor persoonlijke leningen?
  18. Waar is de goedkoopste persoonlijke lening?
  19. Welke bank laagste rente persoonlijke lening?
  20. Welke bank is het goedkoopste om te lenen?
  21. Waar kun je het beste een persoonlijke lening afsluiten?

Welke bank kan ik goedkoop lenen?

Welke bank het goedkoopst leent, hangt af van het bedrag, de looptijd en uw persoonlijke financiële situatie. Vergelijk daarom concrete offertes van verschillende kredietgevers voor hetzelfde bedrag en dezelfde looptijd, en let niet alleen op de rente maar ook op het JKP en het totale terug te betalen bedrag. Controleer bovendien de voorwaarden en leen alleen wat u comfortabel kunt terugbetalen.

Kan iedereen een persoonlijke lening krijgen?

Nee, niet iedereen krijgt automatisch een persoonlijke lening. De kredietgever beoordeelt onder meer uw inkomsten, vaste uitgaven, bestaande schulden en terugbetalingscapaciteit, en raadpleegt de Centrale voor Kredieten aan Particulieren. Ook moet u voldoen aan de wettelijke en contractuele voorwaarden. Een aanvraag biedt dus geen garantie op goedkeuring; leen alleen als de aflossingen haalbaar zijn binnen uw budget.

Welke bank goedkoop lenen?

Er is niet één bank die voor iedereen het goedkoopst is: de rente en voorwaarden kunnen verschillen naargelang het leenbedrag, de looptijd en uw financiële situatie. Vergelijk daarom concrete offertes voor hetzelfde bedrag en dezelfde looptijd, en let niet alleen op de rente maar ook op het jaarlijks kostenpercentage (JKP), het totale terug te betalen bedrag en eventuele bijkomende voorwaarden. Controleer ook of de kredietgever in België erkend is en kies een maandaflossing die comfortabel binnen uw budget past.

Waar kan ik de goedkoopste lening krijgen?

De goedkoopste lening vindt u door persoonlijke offertes van verschillende kredietgevers te vergelijken voor hetzelfde bedrag en dezelfde looptijd. Kijk niet alleen naar de rente, maar vooral naar het jaarlijks kostenpercentage (JKP), het totale terug te betalen bedrag en eventuele bijkomende voorwaarden. Het tarief dat u krijgt, hangt onder meer af van uw financiële situatie, dus een geadverteerde rente geldt niet noodzakelijk voor iedereen. Controleer ook of de kredietgever in België erkend is en leen alleen een bedrag dat u comfortabel kunt terugbetalen.

Waar kan je het goedkoopst geld lenen?

Waar u het goedkoopst geld kunt lenen, hangt af van het bedrag, de looptijd en uw persoonlijke financiële situatie. Vergelijk daarom meerdere concrete aanbiedingen voor hetzelfde leenbedrag en dezelfde looptijd, en let niet alleen op de rente maar ook op het jaarlijks kostenpercentage (JKP), het totale terug te betalen bedrag en eventuele voorwaarden. Controleer bovendien of de kredietgever bevoegd is in België en of de maandelijkse aflossing binnen uw budget past.

Welke persoonlijke lening is het goedkoopst?

De goedkoopste persoonlijke lening is niet voor iedereen dezelfde: het aanbod hangt onder meer af van het leenbedrag, de looptijd en uw financiële situatie. Vergelijk offertes voor hetzelfde bedrag en dezelfde looptijd, en kijk niet alleen naar de rente of maandelijkse aflossing, maar ook naar het JKP en het totale terug te betalen bedrag. Controleer bovendien alle voorwaarden en eventuele kosten voordat u een lening afsluit.

Wat is de goedkoopste persoonlijke lening?

De goedkoopste persoonlijke lening is niet voor iedereen dezelfde: het aanbod hangt onder meer af van het leenbedrag, de looptijd en uw financiële situatie. Vergelijk daarom concrete offertes voor hetzelfde bedrag en dezelfde looptijd, en let niet alleen op de rente of maandaflossing, maar ook op het jaarlijks kostenpercentage (JKP) en het totale terug te betalen bedrag. Kies een lening waarvan de aflossingen binnen uw budget passen en leen niet meer dan u nodig hebt.

Is een persoonlijke lening verstandig?

Een persoonlijke lening kan verstandig zijn als u een noodzakelijke of goed geplande uitgave wilt financieren en de maandelijkse aflossingen comfortabel binnen uw budget passen. Vergelijk het JKP, het totale terug te betalen bedrag en de looptijd, en leen niet meer dan u nodig hebt. Is uw inkomen onzeker, hebt u al veel schulden of dreigt u moeite te krijgen met de aflossingen, dan is lenen mogelijk geen goede keuze; bekijk in dat geval eerst alternatieven of vraag onafhankelijk advies.

Is een persoonlijke lening aftrekbaar van de belasting?

In België is de rente op een persoonlijke lening doorgaans niet aftrekbaar van de belastingen wanneer u het geld gebruikt voor privé-uitgaven, zoals een wagen, meubels of een reis. Gebruikt u de lening voor beroepsdoeleinden, dan kunnen er in bepaalde omstandigheden andere fiscale regels gelden; vraag daarvoor advies aan een boekhouder of fiscalist. Fiscale voordelen voor bepaalde woonleningen zijn afhankelijk van onder meer de datum, het doel en de toepasselijke gewestelijke regels en gelden niet automatisch voor een persoonlijke lening.

Waar kan ik het beste een persoonlijke lening afsluiten?

U sluit een persoonlijke lening het best af bij een kredietgever of kredietbemiddelaar die bevoegd is om in België consumentenkrediet aan te bieden. Vergelijk meerdere concrete offertes voor hetzelfde bedrag en dezelfde looptijd, en let niet alleen op de rente maar ook op het JKP, het totale terug te betalen bedrag en de voorwaarden. Kies een maandaflossing die comfortabel binnen uw budget past en controleer de kredietgever of bemiddelaar via de officiële Belgische registers voordat u tekent.

Waar kan ik het goedkoopst geld lenen?

De goedkoopste plek om geld te lenen verschilt per persoon: het aanbod hangt onder meer af van het bedrag, de looptijd en uw financiële situatie. Vergelijk daarom offertes van erkende kredietgevers voor hetzelfde bedrag en dezelfde looptijd, en let niet alleen op de rente maar ook op het JKP, het totale terug te betalen bedrag en eventuele voorwaarden. Een lage maandaflossing is niet automatisch de goedkoopste keuze, zeker niet als de looptijd langer is.

Wat is de goedkoopste manier om een lening te krijgen?

De goedkoopste manier om een lening te krijgen, is aanbiedingen voor hetzelfde bedrag en dezelfde looptijd te vergelijken op basis van het JKP én het totale terug te betalen bedrag. Leen alleen wat u nodig hebt en kies een looptijd die uw maandbudget aankan: een langere looptijd verlaagt vaak de maandlast, maar kan de totale kost verhogen. Controleer ook alle voorwaarden en kies een erkende kredietgever. Is de uitgave niet dringend, dan kan sparen of een betalingsregeling soms goedkoper zijn dan lenen.

Wie heeft de goedkoopste persoonlijke lening?

Er is geen kredietgever die voor iedereen de goedkoopste persoonlijke lening aanbiedt. Het tarief kan verschillen naargelang het geleende bedrag, de looptijd en uw financiële situatie. Vergelijk daarom persoonlijke offertes voor hetzelfde bedrag en dezelfde looptijd, en let niet alleen op het JKP maar ook op het totale terug te betalen bedrag en de voorwaarden. Controleer bovendien of de kredietgever in België erkend is.

Hoeveel moet ik verdienen om €150.000 te lenen?

Er bestaat geen vast minimumloon om €150.000 te lenen: de kredietgever beoordeelt onder meer uw netto-inkomen, vaste kosten, bestaande schulden, gezinssituatie, looptijd en maandelijkse aflossing. Voor zo’n bedrag gaat het doorgaans eerder om een hypothecaire lening dan om een persoonlijke lening; de voorwaarden en mogelijke waarborgen verschillen. Vraag daarom een simulatie aan en controleer of de aflossing haalbaar blijft binnen uw budget, ook bij onverwachte uitgaven.

Wat is de goedkoopste manier om geld te lenen?

De goedkoopste manier om geld te lenen hangt af van uw situatie en het bedrag dat u nodig hebt. Vergelijk aanbiedingen voor hetzelfde leenbedrag en dezelfde looptijd op basis van het jaarlijks kostenpercentage (JKP) én het totale terug te betalen bedrag. Leen niet meer dan nodig en kies een looptijd met maandaflossingen die haalbaar zijn voor uw budget: een langere looptijd verlaagt mogelijk de maandlast, maar kan de totale kost verhogen. Onderzoek ook of sparen, uitstel van de aankoop of een betalingsregeling een goedkoper alternatief is.

Waar kan ik het goedkoopste geld lenen?

Waar u het goedkoopste geld kunt lenen, hangt af van het bedrag, de looptijd en uw financiële situatie. Vergelijk daarom meerdere concrete aanbiedingen voor hetzelfde leenbedrag en dezelfde looptijd, en let niet alleen op de rente: bekijk ook het JKP, het totale terug te betalen bedrag en alle voorwaarden. Controleer bovendien of de kredietgever bevoegd is om in België krediet aan te bieden. De laagste geadverteerde rente is niet noodzakelijk het tarief dat u persoonlijk krijgt.

Wat is de beste bank voor persoonlijke leningen?

Er is niet één bank die voor iedereen de beste persoonlijke lening aanbiedt. De rente en voorwaarden kunnen verschillen naargelang het bedrag, de looptijd en uw financiële situatie. Vergelijk daarom concrete offertes op basis van het jaarlijks kostenpercentage (JKP), het totale terug te betalen bedrag, de maandelijkse aflossing en de voorwaarden voor vervroegde terugbetaling. Controleer ook of de kredietgever erkend is en kies een lening waarvan de aflossingen comfortabel binnen uw budget passen.

Waar is de goedkoopste persoonlijke lening?

De goedkoopste persoonlijke lening vindt u door aanbiedingen van kredietgevers te vergelijken voor hetzelfde leenbedrag en dezelfde looptijd. Kijk niet alleen naar de rente of maandelijkse aflossing, maar vooral naar het JKP en het totale bedrag dat u terugbetaalt. Het tarief dat u uiteindelijk krijgt, kan afhangen van uw financiële situatie en de beoordeling van uw aanvraag. Lees daarom ook de voorwaarden en eventuele kosten zorgvuldig na vóór u een kredietovereenkomst ondertekent.

Welke bank laagste rente persoonlijke lening?

Er is geen bank die voor iedereen de laagste rente op een persoonlijke lening aanbiedt. De rente kan verschillen naargelang het leenbedrag, de looptijd en uw financiële situatie, en tarieven kunnen bovendien veranderen. Vergelijk daarom meerdere concrete offertes voor hetzelfde bedrag en dezelfde looptijd. Kijk niet alleen naar de rente, maar ook naar het jaarlijks kostenpercentage (JKP), de maandelijkse aflossing en het totale bedrag dat u terugbetaalt.

Welke bank is het goedkoopste om te lenen?

Er is niet één bank die voor iedereen het goedkoopst is: de rente en voorwaarden hangen onder meer af van het leenbedrag, de looptijd en uw financiële situatie. Vergelijk daarom persoonlijke offertes voor hetzelfde bedrag en dezelfde looptijd. Let niet alleen op het JKP, maar ook op het totale terug te betalen bedrag, eventuele kosten en de voorwaarden voor vervroegde terugbetaling. Een lage maandaflossing is niet noodzakelijk de goedkoopste keuze als de looptijd daardoor langer wordt.

Waar kun je het beste een persoonlijke lening afsluiten?

De beste plek om een persoonlijke lening af te sluiten, is bij een kredietgever die in België bevoegd is en duidelijke voorwaarden aanbiedt. Vergelijk meerdere offertes voor hetzelfde bedrag en dezelfde looptijd, en let niet alleen op de rente maar ook op het JKP, het totale terug te betalen bedrag en eventuele kosten. Controleer daarnaast of de maandaflossing binnen uw budget past en ga na of de kredietgever of kredietbemiddelaar erkend is via de officiële registers van de FSMA.

Hoeveel kan ik lenen met een persoonlijke lening?

Wat kan ik lenen met een persoonlijke lening?

Wat kan ik lenen met een persoonlijke lening?

Een persoonlijke lening is een vorm van lenen waarbij u een vast bedrag leent dat u in termijnen terugbetaalt, meestal met een vaste rentevoet. Het bedrag dat u kunt lenen met een persoonlijke lening hangt af van verschillende factoren, waaronder uw inkomen, uw uitgaven en uw kredietgeschiedenis.

Factoren die de hoogte van uw persoonlijke lening bepalen

Inkomen: Geldverstrekkers zullen uw inkomen evalueren om te bepalen hoeveel u kunt lenen. Over het algemeen geldt: hoe hoger uw inkomen, hoe meer u kunt lenen.

Kredietgeschiedenis: Uw kredietgeschiedenis speelt een belangrijke rol bij het bepalen van de hoogte van uw persoonlijke lening. Als u een goede kredietgeschiedenis heeft en geen betalingsachterstanden heeft, heeft u doorgaans meer kans om een hoger bedrag te kunnen lenen.

Lopende schulden: Als u al andere leningen of schulden heeft lopen, kan dit van invloed zijn op het bedrag dat u kunt lenen met een persoonlijke lening. Geldverstrekkers zullen kijken naar uw totale schuldquote om te bepalen hoeveel risico ze nemen bij het verstrekken van de lening.

Hoeveel kan ik precies lenen?

Het exacte bedrag dat u kunt lenen met een persoonlijke lening varieert per geldverstrekker en per individuele situatie. Over het algemeen bieden geldverstrekkers persoonlijke leningen aan variërend van enkele honderden tot tienduizenden euro’s.

Het is belangrijk om niet meer te lenen dan nodig is en om rekening te houden met uw terugbetalingscapaciteit. Zorg ervoor dat u realistisch bent over wat u maandelijks kunt missen voor de aflossingen, zodat u niet in financiële problemen komt.

Besluit

Een persoonlijke lening kan een handige manier zijn om grote aankopen te financieren of onvoorziene kosten op te vangen. Door rekening te houden met uw financiële situatie en verantwoordelijk te plannen, kunt u bepalen wat voor u het juiste leenbedrag is en zo verstandige financiële beslissing nemen.


Veelgestelde Vragen over Persoonlijke Leningen: Wat en Hoeveel Kan Ik Lenen?

  1. Hoeveel mag je lenen persoonlijke lening?
  2. Hoeveel kan ik lenen met eigen inbreng?
  3. Wat valt onder een persoonlijke lening?
  4. Kan ik 10.000 euro lenen met een persoonlijke lening?
  5. Hoeveel kan ik lenen persoonlijke lening?
  6. Kan ik geld lenen als ik al een lening hebt?
  7. Hoe weet je of je geld kan lenen?
  8. Waar wordt naar gekeken bij een persoonlijke lening?
  9. Hoeveel kan je lenen met een persoonlijke lening?
  10. Waar kan ik een persoonlijke lening voor gebruiken?
  11. Hoeveel van je loon mag je lenen?
  12. Hoe weet je hoeveel geld je kan lenen?
  13. Wat aanleveren persoonlijke lening?
  14. Hoeveel kan ik lenen persoonlijk?
  15. Hoeveel persoonlijke leningen mag je hebben?
  16. Hoeveel mag je maximaal lenen voor een persoonlijke lening?
  17. Hoeveel maximaal lenen voor een persoonlijke lening?
  18. Wat kan ik persoonlijk lenen?
  19. Hoeveel kan ik lenen met mijn loon persoonlijke lening?
  20. Wat kan ik lenen op basis van mijn inkomen?
  21. Hoe weet ik wat ik maximaal kan lenen?
  22. Hoeveel moet ik verdienen om €150.000 te lenen?
  23. Wat kost 10.000 euro lenen per maand?
  24. Wat kan ik maximaal lenen persoonlijke lening?
  25. Hoeveel van mijn loon kan ik lenen?
  26. Welk bedrag kan ik lenen?
  27. Kan ik nog een lening krijgen als ik al een lening heb?

Hoeveel mag je lenen persoonlijke lening?

Een veelgestelde vraag over persoonlijke leningen is: “Hoeveel mag je lenen met een persoonlijke lening?” Het bedrag dat je kunt lenen met een persoonlijke lening wordt bepaald door verschillende factoren, waaronder je inkomen, kredietgeschiedenis en lopende schulden. Geldverstrekkers evalueren deze elementen om te bepalen welk bedrag zij verantwoord kunnen uitlenen. Over het algemeen varieert het leenbedrag voor persoonlijke leningen van enkele honderden tot tienduizenden euro’s, afhankelijk van je individuele situatie en de geldverstrekker. Het is belangrijk om realistisch te zijn over je terugbetalingscapaciteit en alleen te lenen wat je comfortabel kunt terugbetalen om financiële problemen te voorkomen.

Hoeveel kan ik lenen met eigen inbreng?

Met betrekking tot de vraag “Hoeveel kan ik lenen met eigen inbreng?” is het belangrijk om te begrijpen dat uw eigen inbreng een positieve invloed kan hebben op het bedrag dat u kunt lenen met een persoonlijke lening. Geldverstrekkers zien een eigen inbreng vaak als een teken van financiële stabiliteit en betrokkenheid bij de lening, wat uw kredietwaardigheid kan versterken. Door een deel van het benodigde bedrag zelf in te brengen, kunt u mogelijk een hoger leenbedrag verkrijgen of gunstigere voorwaarden onderhandelen. Het tonen van eigen inbreng kan dus gunstig zijn bij het aanvragen van een persoonlijke lening en kan helpen om uw financiële doelstellingen te realiseren.

Wat valt onder een persoonlijke lening?

Een persoonlijke lening is een financieel product waarbij u een vast bedrag leent dat u in gelijke termijnen terugbetaalt, meestal met een vooraf bepaalde rentevoet. Wat onder een persoonlijke lening valt, zijn de specifieke doeleinden waarvoor u het geleende geld kunt gebruiken. Typische voorbeelden van wat onder een persoonlijke lening valt, zijn het financieren van grote aankopen zoals een auto, renovaties aan uw huis, het consolideren van schulden of het bekostigen van medische kosten. Het is belangrijk om te onthouden dat de bestemming van het geleende geld bij een persoonlijke lening over het algemeen vrij is en flexibiliteit biedt aan de lener om het naar eigen inzicht te besteden binnen de afgesproken voorwaarden.

Kan ik 10.000 euro lenen met een persoonlijke lening?

Ja, het is mogelijk om 10.000 euro te lenen met een persoonlijke lening, afhankelijk van uw financiële situatie en de voorwaarden van de geldverstrekker. Het exacte bedrag dat u kunt lenen, inclusief 10.000 euro, hangt af van factoren zoals uw inkomen, kredietgeschiedenis en lopende schulden. Het is belangrijk om een realistische inschatting te maken van uw terugbetalingscapaciteit voordat u een persoonlijke lening afsluit om ervoor te zorgen dat u de lening comfortabel kunt terugbetalen binnen de gestelde termijnen.

Hoeveel kan ik lenen persoonlijke lening?

Een veelgestelde vraag met betrekking tot persoonlijke leningen is: “Hoeveel kan ik lenen met een persoonlijke lening?” Het bedrag dat u kunt lenen met een persoonlijke lening hangt af van diverse factoren, zoals uw inkomen, kredietgeschiedenis en lopende schulden. Geldverstrekkers evalueren deze aspecten om te bepalen welk bedrag zij bereid zijn u te lenen. Het is essentieel om realistisch te blijven over uw terugbetalingscapaciteit en niet meer te lenen dan nodig is om financiële problemen te voorkomen. Het exacte leenbedrag varieert per geldverstrekker en per individuele situatie, dus het is raadzaam om zorgvuldig uw financiële behoeften en mogelijkheden te overwegen voordat u een persoonlijke lening afsluit.

Kan ik geld lenen als ik al een lening hebt?

Ja, het is mogelijk om geld te lenen als u al een lening heeft lopen. Echter, het hebben van meerdere leningen kan van invloed zijn op het bedrag dat u kunt lenen met een persoonlijke lening. Geldverstrekkers zullen uw totale schuldquote evalueren, inclusief alle lopende leningen en schulden, om te bepalen hoeveel risico ze bereid zijn te nemen bij het verstrekken van een nieuwe lening. Het is belangrijk om realistisch te blijven over uw financiële situatie en ervoor te zorgen dat u de nieuwe lening kunt terugbetalen naast eventuele bestaande verplichtingen. Het kan verstandig zijn om advies in te winnen bij een financieel adviseur voordat u besluit om een nieuwe lening af te sluiten als u al andere leningen heeft lopen.

Hoe weet je of je geld kan lenen?

Om te bepalen of je geld kunt lenen met een persoonlijke lening, zijn er verschillende factoren waarmee rekening moet worden gehouden. Geldverstrekkers zullen onder andere kijken naar je inkomen, kredietgeschiedenis, lopende schulden en terugbetalingscapaciteit om te bepalen of je in aanmerking komt voor een lening en hoeveel je kunt lenen. Het is belangrijk om realistisch te zijn over je financiële situatie en om een zorgvuldige afweging te maken voordat je besluit om een lening aan te vragen. Het raadplegen van een financieel adviseur kan ook helpen bij het beoordelen van je leencapaciteit en het nemen van verstandige financiële beslissingen.

Waar wordt naar gekeken bij een persoonlijke lening?

Bij het aanvragen van een persoonlijke lening wordt er naar verschillende factoren gekeken om te bepalen hoeveel u kunt lenen. Geldverstrekkers zullen onder andere uw inkomen, kredietgeschiedenis en lopende schulden evalueren. Uw inkomen speelt een belangrijke rol, aangezien dit aangeeft hoeveel u maandelijks kunt besteden aan de aflossing van de lening. Daarnaast wordt uw kredietgeschiedenis beoordeeld om uw betalingsgedrag en kredietwaardigheid te bepalen. Eventuele lopende schulden worden ook in overweging genomen, aangezien geldverstrekkers willen weten of u in staat bent om de nieuwe lening terug te betalen naast uw bestaande verplichtingen. Deze factoren samen bepalen hoeveel u kunt lenen met een persoonlijke lening.

Hoeveel kan je lenen met een persoonlijke lening?

Met een persoonlijke lening kunt u doorgaans bedragen lenen die variëren van enkele honderden tot tienduizenden euro’s, afhankelijk van verschillende factoren zoals uw inkomen, kredietgeschiedenis en lopende schulden. Het exacte bedrag dat u kunt lenen wordt bepaald door de geldverstrekker en uw individuele financiële situatie. Het is essentieel om realistisch te blijven over wat u maandelijks kunt terugbetalen en om ervoor te zorgen dat het geleende bedrag binnen uw financiële mogelijkheden valt. Het is verstandig om een zorgvuldige afweging te maken voordat u besluit hoeveel u wilt lenen met een persoonlijke lening.

Waar kan ik een persoonlijke lening voor gebruiken?

Een persoonlijke lening kan voor verschillende doeleinden worden gebruikt, afhankelijk van uw behoeften en financiële doelen. Veel mensen kiezen ervoor om een persoonlijke lening te gebruiken voor het financieren van grote aankopen zoals een auto, verbouwingen aan hun huis, het betalen van medische kosten of het consolideren van bestaande schulden. Het is belangrijk om te onthouden dat een persoonlijke lening een vast bedrag is dat in termijnen moet worden terugbetaald, dus het is verstandig om deze lening te gebruiken voor zaken die echt nodig zijn en waarvoor u een duidelijk plan heeft voor de terugbetaling.

Hoeveel van je loon mag je lenen?

Het bedrag dat je kunt lenen met een persoonlijke lening hangt af van verschillende factoren, waaronder je inkomen. Een veelgestelde vraag is: hoeveel van je loon mag je lenen? Geldverstrekkers hanteren doorgaans richtlijnen waarbij ze kijken naar het percentage van je inkomen dat beschikbaar is voor de maandelijkse aflossingen. Over het algemeen wordt geadviseerd om niet meer dan 30-40% van je netto maandinkomen te besteden aan leningaflossingen, inclusief alle lopende leningen die je hebt. Het is belangrijk om realistisch te zijn over wat je kunt terugbetalen en om ervoor te zorgen dat je financiële stabiliteit behoudt bij het aangaan van een persoonlijke lening.

Hoe weet je hoeveel geld je kan lenen?

Om te bepalen hoeveel geld je kunt lenen met een persoonlijke lening, is het belangrijk om naar verschillende factoren te kijken. Geldverstrekkers zullen onder andere je inkomen, je kredietgeschiedenis en eventuele lopende schulden evalueren om te bepalen welk bedrag ze bereid zijn uit te lenen. Door deze informatie in overweging te nemen, kunnen zij een inschatting maken van het maximale leenbedrag dat voor jou haalbaar is. Het is verstandig om realistisch te zijn over wat je maandelijks kunt missen voor de aflossingen en om alleen te lenen wat je daadwerkelijk nodig hebt en kunt terugbetalen. Zo kun je verantwoordelijk omgaan met het afsluiten van een persoonlijke lening en financiële problemen voorkomen.

Wat aanleveren persoonlijke lening?

Wanneer u een persoonlijke lening aanvraagt, zijn er bepaalde documenten en informatie die u moet aanleveren om uw aanvraag te ondersteunen. De exacte vereisten kunnen variëren afhankelijk van de geldverstrekker, maar over het algemeen wordt gevraagd om bewijs van inkomen, identificatiebewijs zoals een identiteitskaart of paspoort, bewijs van adres zoals een recente factuur of bankafschrift, en mogelijk ook informatie over eventuele bestaande schulden. Door deze documenten tijdig en volledig aan te leveren, kunt u het proces van uw persoonlijke leningaanvraag soepel laten verlopen en de kans vergroten dat uw aanvraag wordt goedgekeurd.

Hoeveel kan ik lenen persoonlijk?

“Het bedrag dat u kunt lenen met een persoonlijke lening hangt af van verschillende factoren, zoals uw inkomen, kredietgeschiedenis en lopende schulden. Geldverstrekkers evalueren deze elementen om te bepalen hoeveel risico ze bereid zijn te nemen bij het verstrekken van de lening. Over het algemeen varieert het leenbedrag voor een persoonlijke lening tussen enkele honderden tot tienduizenden euro’s, afhankelijk van uw individuele situatie en de geldverstrekker.”

Hoeveel persoonlijke leningen mag je hebben?

Het aantal persoonlijke leningen dat je mag hebben, kan variëren afhankelijk van de geldverstrekker en je financiële situatie. Over het algemeen is het mogelijk om meerdere persoonlijke leningen af te sluiten, maar het is belangrijk om verantwoordelijk te handelen en rekening te houden met je totale schuldenlast en terugbetalingscapaciteit. Het hebben van te veel leningen kan leiden tot financiële stress en problemen met het bijhouden van de aflossingen. Het is daarom verstandig om zorgvuldig te overwegen hoeveel leningen je nodig hebt en of je in staat bent om ze op een verantwoorde manier terug te betalen.

Hoeveel mag je maximaal lenen voor een persoonlijke lening?

Voor een persoonlijke lening is er geen vast maximumbedrag dat je kunt lenen, aangezien dit afhankelijk is van verschillende factoren zoals je inkomen, kredietgeschiedenis en lopende schulden. Geldverstrekkers zullen je financiële situatie evalueren om te bepalen hoeveel je verantwoord kunt lenen. Over het algemeen bieden geldverstrekkers persoonlijke leningen aan variërend van enkele honderden tot tienduizenden euro’s. Het is belangrijk om realistisch te blijven over wat je maandelijks kunt terugbetalen en om niet meer te lenen dan nodig is, om financiële problemen te voorkomen.

Hoeveel maximaal lenen voor een persoonlijke lening?

Het maximale bedrag dat u kunt lenen voor een persoonlijke lening wordt bepaald door verschillende factoren, waaronder uw inkomen, kredietgeschiedenis en lopende schulden. Geldverstrekkers zullen uw financiële situatie evalueren om te bepalen welk bedrag zij verantwoord achten om aan u uit te lenen. Over het algemeen bieden geldverstrekkers persoonlijke leningen aan variërend van enkele honderden tot tienduizenden euro’s, afhankelijk van uw specifieke omstandigheden. Het is belangrijk om realistisch te blijven over wat u maandelijks kunt missen voor de aflossingen en om alleen te lenen wat u echt nodig heeft en kunt terugbetalen zonder in financiële problemen te komen.

Wat kan ik persoonlijk lenen?

“Wat kan ik persoonlijk lenen?” is een veelgestelde vraag bij het overwegen van een persoonlijke lening. Het bedrag dat u persoonlijk kunt lenen met een persoonlijke lening hangt af van verschillende factoren, zoals uw inkomen, kredietgeschiedenis en lopende schulden. Geldverstrekkers zullen uw financiële situatie evalueren om te bepalen hoeveel risico ze bereid zijn te nemen bij het verstrekken van de lening. Het is belangrijk om realistisch te zijn over uw terugbetalingscapaciteit en alleen te lenen wat u comfortabel kunt terugbetalen, om financiële problemen te voorkomen.

Hoeveel kan ik lenen met mijn loon persoonlijke lening?

Met betrekking tot de veelgestelde vraag “Hoeveel kan ik lenen met mijn loon voor een persoonlijke lening?” is het belangrijk om te begrijpen dat uw loon een cruciale factor is bij het bepalen van het leenbedrag dat u kunt verkrijgen. Geldverstrekkers zullen uw inkomen evalueren om te bepalen hoeveel u maandelijks kunt aflossen en welk bedrag u verantwoord kunt lenen. Over het algemeen geldt dat een hoger inkomen meer leenmogelijkheden biedt, maar ook andere factoren zoals uw uitgaven, kredietgeschiedenis en lopende schulden spelen een rol bij het bepalen van uw maximale leencapaciteit. Het is verstandig om realistisch te zijn over wat u kunt lenen op basis van uw loon en om ervoor te zorgen dat de maandelijkse aflossingen binnen uw budget passen om financiële problemen te voorkomen.

Wat kan ik lenen op basis van mijn inkomen?

Wanneer het gaat om de vraag “Wat kan ik lenen op basis van mijn inkomen?” is het belangrijk om te begrijpen dat geldverstrekkers uw inkomen als een cruciale factor beschouwen bij het bepalen van het leenbedrag dat u kunt krijgen met een persoonlijke lening. Over het algemeen geldt dat een hoger inkomen u meer leenmogelijkheden biedt, omdat geldverstrekkers vertrouwen hebben in uw vermogen om de lening terug te betalen. Het is echter essentieel om realistisch te blijven en alleen te lenen wat u comfortabel kunt terugbetalen, rekening houdend met uw lopende uitgaven en financiële verplichtingen. Het is altijd verstandig om uw financiële situatie zorgvuldig te evalueren voordat u beslist hoeveel u wilt lenen op basis van uw inkomen.

Hoe weet ik wat ik maximaal kan lenen?

Om te bepalen wat u maximaal kunt lenen met een persoonlijke lening, is het belangrijk om naar verschillende factoren te kijken. Geldverstrekkers zullen uw inkomen, kredietgeschiedenis en lopende schulden evalueren om uw terugbetalingscapaciteit te beoordelen. Op basis van deze informatie zullen zij bepalen welk bedrag zij u kunnen lenen. Het is verstandig om realistisch te zijn over uw financiële situatie en alleen te lenen wat u comfortabel kunt terugbetalen. Door goed inzicht te hebben in uw eigen financiën en door verantwoordelijk te plannen, kunt u bepalen wat voor u het maximale leenbedrag is dat past binnen uw budget en financiële doelen.

Hoeveel moet ik verdienen om €150.000 te lenen?

Om €150.000 te lenen met een persoonlijke lening, is het belangrijk om te weten dat geldverstrekkers verschillende factoren in overweging zullen nemen bij het bepalen van uw leencapaciteit. Over het algemeen geldt dat u een stabiel en voldoende inkomen moet hebben om een dergelijk hoog bedrag te kunnen lenen. Het exacte vereiste inkomen kan variëren afhankelijk van de geldverstrekker, maar meestal wordt verwacht dat uw inkomen toereikend is om de maandelijkse aflossingen op de lening te kunnen dragen, naast uw andere financiële verplichtingen. Het is raadzaam om contact op te nemen met verschillende geldverstrekkers om hun specifieke criteria en voorwaarden te bespreken voordat u besluit om een lening van €150.000 aan te vragen.

Wat kost 10.000 euro lenen per maand?

Het bedrag dat u maandelijks moet betalen bij het lenen van 10.000 euro met een persoonlijke lening hangt af van verschillende factoren, zoals de looptijd van de lening en de rentevoet die wordt toegepast. Over het algemeen geldt dat hoe langer de looptijd van de lening is, hoe lager het maandelijkse aflossingsbedrag zal zijn, maar hoe hoger de totale kosten over de hele looptijd zullen zijn door de rente. Het is belangrijk om een realistische inschatting te maken van wat u maandelijks kunt missen voor de aflossingen en om verschillende aanbieders te vergelijken om zo de beste voorwaarden te vinden die passen bij uw financiële situatie.

Wat kan ik maximaal lenen persoonlijke lening?

Wanneer het gaat om de vraag “Wat kan ik maximaal lenen met een persoonlijke lening?”, is het antwoord afhankelijk van verschillende factoren, zoals uw inkomen, kredietgeschiedenis en lopende schulden. Geldverstrekkers zullen uw financiële situatie evalueren om te bepalen hoeveel risico zij bereid zijn te nemen bij het verstrekken van een persoonlijke lening. Over het algemeen geldt dat hoe hoger uw inkomen en hoe beter uw kredietgeschiedenis, des te meer u in staat zult zijn om te lenen. Het is echter belangrijk om verantwoordelijk te lenen en alleen dat bedrag te lenen dat u comfortabel kunt terugbetalen, rekening houdend met uw financiële verplichtingen.

Hoeveel van mijn loon kan ik lenen?

Het bedrag dat u kunt lenen met een persoonlijke lening hangt af van verschillende factoren, waaronder uw inkomen. Geldverstrekkers zullen uw loon evalueren om te bepalen hoeveel u kunt lenen. Over het algemeen geldt dat hoe hoger uw inkomen is, hoe meer u kunt lenen. Het is belangrijk om realistisch te zijn over wat u maandelijks kunt missen voor de aflossingen, zodat u niet in financiële moeilijkheden komt. Het is verstandig om uw terugbetalingscapaciteit zorgvuldig te overwegen voordat u een persoonlijke lening afsluit.

Welk bedrag kan ik lenen?

Het bedrag dat u kunt lenen met een persoonlijke lening varieert afhankelijk van verschillende factoren, zoals uw inkomen, kredietgeschiedenis en lopende schulden. Geldverstrekkers zullen uw financiële situatie evalueren om te bepalen hoeveel risico ze bereid zijn te nemen bij het verstrekken van de lening. Over het algemeen bieden geldverstrekkers persoonlijke leningen aan variërend van enkele honderden tot tienduizenden euro’s. Het is echter belangrijk om realistisch te blijven over wat u maandelijks kunt missen voor de aflossingen en om niet meer te lenen dan nodig is om financiële problemen te voorkomen.

Kan ik nog een lening krijgen als ik al een lening heb?

Ja, het is mogelijk om nog een lening te krijgen als u al een lening heeft lopen. Geldverstrekkers zullen echter rekening houden met uw totale schuldquote en uw terugbetalingscapaciteit voordat ze beslissen of ze u een nieuwe lening willen verstrekken. Het hebben van meerdere leningen kan van invloed zijn op het bedrag dat u kunt lenen en de rentevoet die u aangeboden krijgt. Het is belangrijk om eerlijk te zijn over uw financiële situatie en verstandig te plannen voordat u besluit om een nieuwe lening aan te vragen.

Stappenplan voor het verantwoord afsluiten van een persoonlijke lening

Heeft u extra financiële ruimte nodig voor een grote aankoop, een verbouwing of om onvoorziene kosten op te vangen? Dan kan het afsluiten van een persoonlijke lening een goede oplossing zijn. Een persoonlijke lening is een vorm van lenen waarbij u een vast bedrag leent dat u in termijnen terugbetaalt, inclusief rente.

Voordelen van het afsluiten van een persoonlijke lening:

  • Vaste maandelijkse kosten: Met een persoonlijke lening weet u precies hoeveel u maandelijks moet aflossen. Dit maakt budgetteren eenvoudiger.
  • Vaste looptijd: U spreekt bij het afsluiten van de lening af in hoeveel maanden u deze terugbetaalt. Zo heeft u duidelijkheid over de looptijd.
  • Geen verrassingen: Omdat de rente en aflossing vastliggen, komt u niet voor verrassingen te staan tijdens de looptijd van de lening.

Het proces van het afsluiten van een persoonlijke lening is over het algemeen vrij eenvoudig. U dient vaak enkele documenten aan te leveren, zoals identiteitsbewijs, bewijs van inkomen en bankafschriften. Vervolgens beoordeelt de kredietverstrekker uw aanvraag en ontvangt u binnen korte tijd bericht over de goedkeuring.

Het is belangrijk om goed na te denken over het bedrag dat u wilt lenen en de looptijd die daarbij past. Zorg ervoor dat u realistisch bent over uw terugbetalingscapaciteit om financiële problemen te voorkomen.

Vergelijk ook verschillende aanbieders voordat u een keuze maakt. Let hierbij niet alleen op de rente, maar ook op eventuele bijkomende kosten en voorwaarden. Zo kunt u de beste deal vinden die aansluit bij uw behoeften.

Kortom, het afsluiten van een persoonlijke lening kan een handige manier zijn om extra financiële ruimte te creëren voor diverse doeleinden. Zorg er wel voor dat u zich goed informeert en bewust bent van de verplichtingen die gepaard gaan met het aangaan van deze financiële verplichting.


Veelgestelde Vragen over het Afsluiten van een Persoonlijke Lening in België

  1. Hoeveel mag je lenen voor een persoonlijke lening?
  2. Is het moeilijk om een ​​persoonlijke lening te krijgen?
  3. Wat moet je aanleveren voor een persoonlijke lening?
  4. Waar kun je het beste een lening afsluiten?
  5. Welke bank is het beste voor een persoonlijke lening?
  6. Hoe lang wachten op goedkeuring lening?
  7. Hoelang duurt goedkeuring persoonlijke lening?
  8. Waar kun je het beste een persoonlijke lening afsluiten?
  9. Kan je zomaar een persoonlijke lening aanvragen?
  10. Wat kost het om 10.000 euro te lenen?
  11. Wat kost 5000 euro lenen per maand?
  12. Welke bank geeft makkelijk een lening?
  13. Waar kan ik een persoonlijke lening aanvragen?
  14. Waar krijg je makkelijk een persoonlijke lening?
  15. Is een persoonlijke lening slim?
  16. Welke bank verstrekt directe persoonlijke leningen?
  17. Wie heeft de goedkoopste persoonlijke lening?
  18. Is een persoonlijke lening verstandig?
  19. Waar kan ik het beste een persoonlijke lening afsluiten?
  20. Is het verstandig om een persoonlijke lening af te sluiten?
  21. Wat kost 10.000 euro lenen per maand?

Hoeveel mag je lenen voor een persoonlijke lening?

Het bedrag dat u kunt lenen voor een persoonlijke lening hangt af van verschillende factoren, waaronder uw inkomen, uitgaven, kredietgeschiedenis en de voorwaarden van de kredietverstrekker. Over het algemeen bieden kredietverstrekkers persoonlijke leningen aan met bedragen variërend van enkele honderden tot tienduizenden euro’s. Het is belangrijk om realistisch te zijn over het bedrag dat u wilt lenen en ervoor te zorgen dat u in staat bent om de maandelijkse aflossingen te voldoen. Door uw financiële situatie goed in kaart te brengen en verschillende aanbieders te vergelijken, kunt u een weloverwogen beslissing nemen over het bedrag dat u wilt lenen voor een persoonlijke lening.

Is het moeilijk om een ​​persoonlijke lening te krijgen?

Het verkrijgen van een persoonlijke lening kan voor sommige mensen een uitdaging zijn, afhankelijk van verschillende factoren zoals uw kredietgeschiedenis, inkomen en andere financiële verplichtingen. Kredietverstrekkers beoordelen uw aanvraag op basis van deze criteria om te bepalen of u in aanmerking komt voor een lening. Het is echter niet per definitie moeilijk om een persoonlijke lening te krijgen, vooral als u een stabiel inkomen heeft en geen negatieve kredietgeschiedenis heeft. Het is altijd verstandig om uw opties te onderzoeken en goed geïnformeerd te zijn voordat u een lening aanvraagt.

Wat moet je aanleveren voor een persoonlijke lening?

Voor het aanvragen van een persoonlijke lening dien je doorgaans enkele documenten aan te leveren om je aanvraag te ondersteunen. De benodigde documenten kunnen variëren afhankelijk van de kredietverstrekker, maar meestal wordt gevraagd om een geldig identiteitsbewijs, bewijs van inkomen (zoals loonstrookjes of belastingaangifte) en recente bankafschriften. Deze documenten helpen de kredietverstrekker bij het beoordelen van je financiële situatie en terugbetalingscapaciteit, wat essentieel is bij het verstrekken van een persoonlijke lening. Zorg ervoor dat je deze documenten nauwkeurig en tijdig verstrekt om het proces soepel te laten verlopen.

Waar kun je het beste een lening afsluiten?

Veel mensen vragen zich af waar ze het beste een persoonlijke lening kunnen afsluiten. Het antwoord op deze vraag hangt af van verschillende factoren, zoals uw persoonlijke financiële situatie, het gewenste leenbedrag en de voorwaarden die u belangrijk vindt. Het is verstandig om verschillende kredietverstrekkers te vergelijken om zo de beste deal te vinden die aansluit bij uw behoeften. Let hierbij niet alleen op de rente, maar ook op eventuele bijkomende kosten, flexibiliteit in aflossingstermijnen en de reputatie van de kredietverstrekker. Door zorgvuldig onderzoek te doen en offertes aan te vragen bij meerdere aanbieders, kunt u een weloverwogen beslissing nemen en een lening afsluiten die past bij uw financiële doelen.

Welke bank is het beste voor een persoonlijke lening?

Het kiezen van de beste bank voor een persoonlijke lening hangt af van verschillende factoren, waaronder de rentetarieven, de voorwaarden, de flexibiliteit en het klantenserviceaanbod van elke bank. Het is raadzaam om verschillende banken te vergelijken en offertes aan te vragen om een weloverwogen beslissing te nemen. Zo kunt u de bank vinden die het meest gunstige aanbod heeft dat aansluit bij uw behoeften en financiële situatie. Vergeet niet om ook rekening te houden met eventuele bijkomende kosten en de reputatie van de bank op het gebied van klanttevredenheid en transparantie.

Hoe lang wachten op goedkeuring lening?

Het wachten op goedkeuring van een persoonlijke lening kan variëren afhankelijk van de kredietverstrekker en de specifieke omstandigheden van uw aanvraag. In de meeste gevallen ontvangt u binnen enkele werkdagen een reactie op uw aanvraag. Sommige kredietverstrekkers kunnen echter sneller reageren, terwijl anderen meer tijd nodig hebben voor een grondige beoordeling. Het is altijd verstandig om geduldig te zijn tijdens dit proces en eventuele vragen rechtstreeks aan de kredietverstrekker te stellen voor meer duidelijkheid over de verwachte wachttijd voor goedkeuring.

Hoelang duurt goedkeuring persoonlijke lening?

Een veelgestelde vraag bij het afsluiten van een persoonlijke lening is: hoelang duurt de goedkeuring van een persoonlijke lening? De tijd die nodig is voor de goedkeuring van een persoonlijke lening kan variëren afhankelijk van de kredietverstrekker en de specifieke situatie. In de meeste gevallen ontvangt u binnen enkele dagen tot een week bericht over de goedkeuring van uw aanvraag. Het is echter belangrijk op te merken dat sommige kredietverstrekkers snellere goedkeuringsprocessen hebben dan andere, dus het kan lonen om verschillende opties te vergelijken om de snelste goedkeuring te krijgen die past bij uw behoeften.

Waar kun je het beste een persoonlijke lening afsluiten?

Veel mensen vragen zich af waar ze het beste een persoonlijke lening kunnen afsluiten. Het antwoord op deze vraag hangt af van verschillende factoren, waaronder de rentevoeten, voorwaarden, en klantenservice van de kredietverstrekkers. Het is verstandig om verschillende aanbieders te vergelijken om zo de beste deal te vinden die aansluit bij uw financiële behoeften en mogelijkheden. U kunt terecht bij traditionele banken, online kredietverstrekkers of gespecialiseerde financiële instellingen om een persoonlijke lening af te sluiten. Het is belangrijk om goed onderzoek te doen en offertes aan te vragen voordat u een definitieve beslissing neemt.

Kan je zomaar een persoonlijke lening aanvragen?

Ja, in principe kan iedereen een persoonlijke lening aanvragen, maar de goedkeuring ervan is afhankelijk van verschillende factoren. Kredietverstrekkers zullen uw kredietwaardigheid beoordelen op basis van onder andere uw inkomen, uitgaven, schulden en betalingsgeschiedenis. Het is belangrijk om realistisch te zijn over uw financiële situatie en alleen een lening aan te vragen die u ook daadwerkelijk kunt terugbetalen. Door verstandig om te gaan met het aanvragen van een persoonlijke lening, kunt u financiële problemen in de toekomst voorkomen.

Wat kost het om 10.000 euro te lenen?

Het kost uiteraard geld om geld te lenen, en de kosten van het lenen van 10.000 euro kunnen variëren afhankelijk van verschillende factoren zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Over het algemeen zal het totale bedrag dat u moet terugbetalen hoger liggen dan het geleende bedrag, vanwege de rente die wordt berekend over de looptijd van de lening. Het is belangrijk om goed te letten op de rentevoet en eventuele andere kosten die verbonden zijn aan het afsluiten van een persoonlijke lening om een duidelijk beeld te krijgen van wat het precies zal kosten om 10.000 euro te lenen.

Wat kost 5000 euro lenen per maand?

Het bedrag dat u maandelijks moet aflossen bij het lenen van 5000 euro hangt af van verschillende factoren, zoals de rentevoet en de looptijd van de lening. Over het algemeen geldt dat hoe langer de looptijd, hoe lager het maandelijkse aflossingsbedrag zal zijn, maar hoe hoger de totale kosten aan rente zullen zijn. Het is daarom verstandig om verschillende scenario’s te berekenen en te vergelijken om een goed beeld te krijgen van wat 5000 euro lenen per maand voor u zou betekenen. Het is ook aan te raden om advies in te winnen bij een financieel expert of kredietverstrekker om een weloverwogen beslissing te nemen.

Welke bank geeft makkelijk een lening?

Het is een veelgestelde vraag welke bank gemakkelijk een lening verstrekt. Het is belangrijk om te weten dat elke bank haar eigen criteria hanteert bij het beoordelen van leningaanvragen. Sommige banken kunnen soepeler zijn in hun goedkeuringsproces dan andere, afhankelijk van factoren zoals uw kredietgeschiedenis, inkomen en financiële stabiliteit. Het is daarom verstandig om verschillende banken te vergelijken en contact op te nemen met hun leningadviseurs om te bespreken welke opties het beste bij uw situatie passen. Zo kunt u de bank vinden die het meest geschikt is voor het verstrekken van een lening die aan uw behoeften voldoet.

Waar kan ik een persoonlijke lening aanvragen?

Veel mensen vragen zich af waar ze een persoonlijke lening kunnen aanvragen. Een persoonlijke lening kan worden aangevraagd bij verschillende financiële instellingen, zoals banken, online kredietverstrekkers en gespecialiseerde leningmaatschappijen. Het is verstandig om verschillende aanbieders te vergelijken om zo de beste voorwaarden en rentetarieven te vinden die aansluiten bij uw behoeften en financiële situatie. Door goed onderzoek te doen en offertes op te vragen, kunt u een weloverwogen beslissing nemen bij het aanvragen van een persoonlijke lening.

Waar krijg je makkelijk een persoonlijke lening?

Veel mensen vragen zich af waar ze gemakkelijk een persoonlijke lening kunnen krijgen. Er zijn verschillende opties beschikbaar voor het afsluiten van een persoonlijke lening. Traditionele banken, online kredietverstrekkers en financiële instellingen bieden vaak persoonlijke leningen aan. Het is raadzaam om verschillende aanbieders te vergelijken om de beste voorwaarden en rentetarieven te vinden die aansluiten bij uw behoeften. Online platforms maken het tegenwoordig ook eenvoudig om leningen te vergelijken en aan te vragen, waardoor het proces efficiënter en transparanter wordt.

Is een persoonlijke lening slim?

Of het afsluiten van een persoonlijke lening slim is, hangt af van uw specifieke financiële situatie en behoeften. Een persoonlijke lening kan een verstandige keuze zijn als u behoefte heeft aan een vast bedrag voor een specifiek doel, zoals het financieren van een grote aankoop of het consolideren van schulden met hoge rentetarieven. Het kan ook handig zijn als u behoefte heeft aan duidelijkheid over de maandelijkse kosten en looptijd van de lening. Echter, het is belangrijk om de voorwaarden zorgvuldig te overwegen en ervoor te zorgen dat u in staat bent om de lening op tijd terug te betalen om financiële problemen te voorkomen. Het is altijd verstandig om advies in te winnen bij een financieel adviseur voordat u besluit om een persoonlijke lening af te sluiten.

Welke bank verstrekt directe persoonlijke leningen?

Het verkrijgen van directe persoonlijke leningen kan variëren afhankelijk van de specifieke eisen en procedures van elke bank. Verschillende banken bieden persoonlijke leningen aan met verschillende voorwaarden en goedkeuringsprocessen. Het is raadzaam om contact op te nemen met verschillende banken en financiële instellingen om te informeren naar hun aanbod van directe persoonlijke leningen en om de voorwaarden te vergelijken voordat u een beslissing neemt. Het is belangrijk om zorgvuldig onderzoek te doen en offertes aan te vragen om de beste optie te vinden die past bij uw financiële behoeften en situatie.

Wie heeft de goedkoopste persoonlijke lening?

De vraag “Wie heeft de goedkoopste persoonlijke lening?” is een veelgestelde vraag bij mensen die op zoek zijn naar een lening. Het antwoord op deze vraag kan variëren, aangezien de rente en voorwaarden van persoonlijke leningen afhankelijk zijn van verschillende factoren, zoals het leenbedrag, de looptijd en uw kredietgeschiedenis. Het is daarom verstandig om verschillende kredietverstrekkers te vergelijken om de beste deal te vinden die past bij uw financiële situatie en behoeften.

Is een persoonlijke lening verstandig?

Of het afsluiten van een persoonlijke lening verstandig is, hangt af van uw persoonlijke financiële situatie en de reden waarvoor u de lening wilt gebruiken. Een persoonlijke lening kan een goede optie zijn als u behoefte heeft aan een vast bedrag voor een specifiek doel, zoals het financieren van een grote aankoop of het consolideren van bestaande schulden. Het biedt duidelijkheid over de kosten en termijnen, waardoor u beter kunt budgetteren. Echter, het is belangrijk om uw terugbetalingscapaciteit zorgvuldig te overwegen en ervoor te zorgen dat u de lening op tijd en volgens afspraak kunt terugbetalen om financiële problemen te voorkomen.

Waar kan ik het beste een persoonlijke lening afsluiten?

Veel mensen vragen zich af waar ze het beste een persoonlijke lening kunnen afsluiten. Het antwoord op deze vraag is afhankelijk van verschillende factoren, zoals uw persoonlijke financiële situatie, de gewenste voorwaarden en de rentetarieven die worden aangeboden. Het is raadzaam om verschillende kredietverstrekkers te vergelijken om zo de beste deal te vinden die aansluit bij uw behoeften. U kunt terecht bij banken, online kredietverstrekkers en financiële instellingen om offertes aan te vragen en de voorwaarden te vergelijken. Vergeet niet om niet alleen naar de rente te kijken, maar ook naar eventuele bijkomende kosten en flexibiliteit in aflossingstermijnen. Zo kunt u een weloverwogen keuze maken bij het afsluiten van een persoonlijke lening.

Is het verstandig om een persoonlijke lening af te sluiten?

Het is belangrijk om zorgvuldig te overwegen of het verstandig is om een persoonlijke lening af te sluiten. Een persoonlijke lening kan een goede optie zijn als u behoefte heeft aan een specifiek bedrag voor een geplande uitgave en als u de discipline heeft om de lening op tijd terug te betalen. Het kan ook handig zijn als u liever vaste maandelijkse kosten heeft en duidelijkheid wilt over de looptijd van de lening. Echter, voordat u een persoonlijke lening afsluit, is het verstandig om uw financiële situatie goed te evalueren en ervoor te zorgen dat u in staat bent om de lening terug te betalen zonder in financiële problemen te komen. Het vergelijken van verschillende aanbieders en het begrijpen van alle voorwaarden en kosten is essentieel bij het nemen van deze beslissing.

Wat kost 10.000 euro lenen per maand?

Als u 10.000 euro wilt lenen via een persoonlijke lening, is het belangrijk om te begrijpen dat de maandelijkse kosten afhankelijk zijn van factoren zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Over het algemeen kunt u met behulp van een online leningcalculator een schatting maken van uw maandelijkse aflossingen op basis van deze variabelen. Het is raadzaam om verschillende kredietverstrekkers te vergelijken om zo de meest gunstige voorwaarden te vinden die passen bij uw financiële situatie.

Alles wat u moet weten over een persoonlijke lening bij de bank

Wanneer u op zoek bent naar financiële ondersteuning voor grote aankopen, onverwachte kosten of het consolideren van schulden, kan een persoonlijke lening van de bank een geschikte optie zijn. Een persoonlijke lening is een vorm van lenen waarbij u een vast bedrag leent dat u over een vooraf bepaalde periode terugbetaalt, meestal in maandelijkse termijnen met een vast rentepercentage.

Banken bieden persoonlijke leningen aan als een manier om consumenten te helpen bij het realiseren van hun financiële doelen. Of u nu geld nodig heeft voor het renoveren van uw huis, het financieren van een bruiloft of het betalen van medische kosten, een persoonlijke lening kan u de nodige financiële flexibiliteit bieden.

Het proces van het aanvragen en verkrijgen van een persoonlijke lening bij de bank is over het algemeen eenvoudig en transparant. U dient meestal enkele documenten te verstrekken, zoals identiteitsbewijs, bewijs van inkomen en bewijs van adres. De bank zal uw kredietwaardigheid evalueren om te bepalen of u in aanmerking komt voor de lening en tegen welke voorwaarden.

Het rentepercentage dat wordt toegepast op uw persoonlijke lening kan variëren afhankelijk van verschillende factoren, waaronder uw kredietgeschiedenis, het geleende bedrag en de looptijd van de lening. Het is belangrijk om deze rente goed te begrijpen voordat u akkoord gaat met de lening, zodat u precies weet hoeveel u in totaal zult terugbetalen.

Een persoonlijke lening bij de bank kan een handige financiële tool zijn voor diverse situaties. Het is echter belangrijk om verantwoordelijk te lenen en ervoor te zorgen dat u in staat bent om de maandelijkse aflossingen tijdig te voldoen. Door goed geïnformeerd te zijn over de voorwaarden en kosten verbonden aan de lening, kunt u weloverwogen beslissingen nemen die passen bij uw financiële behoeften.


Veelgestelde Vragen over Persoonlijke Leningen bij de Bank in België

  1. Wat is een persoonlijke lening bij de bank?
  2. Hoe kan ik een persoonlijke lening aanvragen bij de bank?
  3. Wat zijn de vereisten om in aanmerking te komen voor een persoonlijke lening?
  4. Hoe wordt het rentepercentage bepaald voor een persoonlijke lening bij de bank?
  5. Wat gebeurt er als ik mijn maandelijkse aflossingen op een persoonlijke lening niet kan voldoen?

Wat is een persoonlijke lening bij de bank?

Een persoonlijke lening bij de bank is een financieel product waarbij een individu een vast bedrag leent van de bank voor persoonlijke doeleinden, zoals het financieren van grote aankopen, het consolideren van schulden of het bekostigen van onverwachte kosten. De lening wordt terugbetaald in vaste maandelijkse termijnen over een vooraf bepaalde periode, meestal met een vast rentepercentage. Het is een gestructureerde vorm van lenen waarbij de voorwaarden en kosten duidelijk zijn vastgelegd, waardoor zowel de lener als de bank weten wat er wordt verwacht gedurende de looptijd van de lening.

Hoe kan ik een persoonlijke lening aanvragen bij de bank?

Het aanvragen van een persoonlijke lening bij de bank is over het algemeen een eenvoudig proces dat enkele stappen omvat. Allereerst dient u contact op te nemen met de bank waar u geïnteresseerd bent in het aanvragen van de lening. Vervolgens zult u gevraagd worden om enkele documenten te verstrekken, zoals uw identiteitsbewijs, bewijs van inkomen en bewijs van adres. De bank zal uw kredietwaardigheid evalueren op basis van deze documenten en andere relevante informatie om te bepalen of u in aanmerking komt voor de lening. Als uw aanvraag wordt goedgekeurd, zullen de voorwaarden van de lening, waaronder het geleende bedrag, de rente en de looptijd, worden vastgesteld en kunt u akkoord gaan met het aanbod. Na acceptatie zal het geld doorgaans binnen enkele werkdagen op uw rekening worden gestort. Het is belangrijk om goed geïnformeerd te zijn over alle aspecten van de persoonlijke lening voordat u deze aanvraagt, zodat u een weloverwogen beslissing kunt nemen die past bij uw financiële situatie.

Wat zijn de vereisten om in aanmerking te komen voor een persoonlijke lening?

Om in aanmerking te komen voor een persoonlijke lening bij de bank, zijn er enkele vereisten waaraan u doorgaans moet voldoen. Allereerst is het belangrijk dat u een stabiel inkomen heeft, aangezien banken willen zien dat u in staat bent om de lening terug te betalen. Daarnaast wordt er meestal gevraagd naar uw identiteitsbewijs, bewijs van inkomen en bewijs van adres. Uw kredietgeschiedenis speelt ook een rol bij het beoordelen van uw aanvraag, aangezien banken willen weten of u in het verleden leningen op tijd heeft terugbetaald. Door te voldoen aan deze vereisten kunt u uw kansen vergroten om goedgekeurd te worden voor een persoonlijke lening bij de bank.

Hoe wordt het rentepercentage bepaald voor een persoonlijke lening bij de bank?

Het rentepercentage voor een persoonlijke lening bij de bank wordt doorgaans bepaald op basis van verschillende factoren, waaronder uw kredietgeschiedenis, het geleende bedrag, de looptijd van de lening en de huidige marktomstandigheden. Banken evalueren uw kredietwaardigheid om het risico van het verstrekken van de lening te bepalen. Hoe hoger uw kredietwaardigheid, hoe lager het rentepercentage dat u waarschijnlijk zult krijgen. Daarnaast kan het geleende bedrag en de looptijd van de lening ook invloed hebben op het rentepercentage. Over het algemeen geldt dat hoe hoger het bedrag en hoe langer de looptijd, hoe hoger het rentepercentage zal zijn. Het is belangrijk om te begrijpen hoe deze factoren van invloed zijn op de rentevoet voordat u een persoonlijke lening afsluit bij de bank.

Wat gebeurt er als ik mijn maandelijkse aflossingen op een persoonlijke lening niet kan voldoen?

Indien u niet in staat bent om uw maandelijkse aflossingen op een persoonlijke lening bij de bank te voldoen, is het belangrijk om zo snel mogelijk contact op te nemen met uw kredietverstrekker. In dergelijke situaties kunnen er verschillende opties beschikbaar zijn, zoals het herstructureren van de lening, het aanpassen van de betalingsvoorwaarden of het treffen van een betalingsregeling. Het is essentieel om open en eerlijk te communiceren met uw bank om samen tot een passende oplossing te komen die zowel voor u als voor de kredietverstrekker aanvaardbaar is. Het vermijden van betalingsproblemen kan verdere financiële complicaties helpen voorkomen en kan bijdragen aan het behoud van uw kredietwaardigheid op lange termijn.