Simulatie lening: ontdek wat past bij jouw budget

Lening simuleren: ontdek wat je mogelijk maandelijks betaalt

Een lening simuleren helpt je om vooraf een beeld te krijgen van de mogelijke maandlasten en de totale kostprijs. Door verschillende bedragen en looptijden met elkaar te vergelijken, zie je beter welke formule bij je plannen en budget past. Een simulatie is een handige eerste stap, maar vormt geen definitief kredietaanbod: de uiteindelijke voorwaarden hangen af van je persoonlijke situatie en de beoordeling van je aanvraag.

Wat is een leningsimulatie?

Bij een leningsimulatie geef je enkele gegevens in, zoals het bedrag dat je wil lenen en de gewenste looptijd. Op basis daarvan krijg je een indicatie van de maandelijkse afbetaling en de totale terugbetaling. Zo kan je verschillende scenario’s naast elkaar leggen voor je een aanvraag indient.

De simulatie kan je helpen om antwoorden te vinden op vragen zoals:

  • Hoeveel kan ik maandelijks afbetalen?
  • Welke looptijd past bij mijn budget?
  • Wat is het verschil tussen een kleiner leenbedrag en een langere looptijd?
  • Hoeveel betaal ik in totaal terug?

Welke gegevens heb je nodig?

Meestal volstaan enkele basisgegevens om een eerste berekening te maken. Denk aan het gewenste leenbedrag en de looptijd. Afhankelijk van het type lening kan je ook gevraagd worden naar het doel van de lening, bijvoorbeeld een wagen, een renovatie of een andere geplande uitgave.

Voor een formele kredietaanvraag kan de kredietgever bijkomende informatie nodig hebben, zoals gegevens over je inkomsten, vaste kosten en bestaande kredieten. Die informatie helpt om na te gaan of de lening verantwoord is en aansluit bij je terugbetalingsmogelijkheden.

Waarop let je bij het vergelijken?

De maandelijkse afbetaling

Een maandbedrag moet passen binnen je huishoudbudget, ook wanneer je rekening houdt met huur of hypotheek, facturen, dagelijkse uitgaven en andere financiële verplichtingen. Kies niet alleen op basis van het bedrag dat je maximaal kan lenen. Denk ook aan onverwachte kosten en mogelijke veranderingen in je inkomsten of uitgaven.

De looptijd

Een langere looptijd kan de maandelijkse afbetaling verlagen, maar je betaalt de lening doorgaans langer terug. Daardoor kan de totale kostprijs hoger uitvallen. Een kortere looptijd kan de totale kosten beperken, maar vraagt meestal een hogere maandelijkse afbetaling. Bekijk dus altijd zowel het maandbedrag als het totaal terug te betalen bedrag.

Het JKP en de totale kost

Het jaarlijks kostenpercentage (JKP) geeft de jaarlijkse kost van een krediet weer en helpt om kredietaanbiedingen te vergelijken. Kijk daarnaast naar de totale terugbetaling en de voorwaarden die bij het krediet horen. De rentevoet alleen vertelt niet altijd het volledige verhaal.

Welke lening wil je simuleren?

De mogelijkheden en voorwaarden verschillen naargelang het doel van de lening. Een lening voor een wagen kan bijvoorbeeld andere kenmerken hebben dan een lening voor een renovatie of een algemene persoonlijke uitgave. Controleer daarom welke kredietvorm bij je plannen past en welke bewijsstukken eventueel nodig zijn.

Wil je weten welke mogelijkheden er voor jouw situatie zijn? Gebruik de leningsimulatie op Leemans Kredieten als eerste oriëntatie en bekijk de voorwaarden zorgvuldig voordat je een aanvraag indient.

Is een simulatie een definitieve goedkeuring?

Nee. Een simulatie geeft een indicatie op basis van de ingevoerde gegevens. Ze is geen kredietovereenkomst en garandeert niet dat je aanvraag wordt goedgekeurd. De kredietgever beoordeelt je aanvraag afzonderlijk en kijkt onder meer naar je financiële situatie en de terugbetalingscapaciteit. De uiteindelijke rente, looptijd en andere voorwaarden kunnen dus afwijken van de simulatie.

Verantwoord lenen begint met vergelijken

Leen alleen wat je nodig hebt en wat je volgens je budget op een verantwoorde manier kan terugbetalen. Neem de tijd om verschillende bedragen en looptijden te simuleren, lees de voorwaarden en vraag uitleg als iets niet duidelijk is. Zo maak je een beter geïnformeerde keuze.

Veelgestelde vragen over een lening simuleren

Is een leningsimulatie gratis?

De voorwaarden kunnen verschillen per aanbieder. Controleer op de website of de simulatie kosteloos is en welke gegevens gevraagd worden.

Heeft een simulatie invloed op mijn kredietaanvraag?

Een vrijblijvende simulatie is bedoeld als eerste berekening en is op zichzelf geen kredietaanvraag. Kijk wel na welke stap je doorloopt: zodra je persoonlijke gegevens indient om een aanvraag te starten, kan de procedure andere gevolgen hebben.

Kan mijn maandelijkse afbetaling na de simulatie veranderen?

Ja. De simulatie is gebaseerd op de gegevens die je invoert. Na de beoordeling van je aanvraag kunnen de aangeboden voorwaarden verschillen. Vraag daarom altijd naar het definitieve maandbedrag, het JKP en het totale terug te betalen bedrag voordat je een kredietovereenkomst ondertekent.

Start nu je simulatie lening en ontdek wat bij je budget past.

Lening samenvoegen: meer overzicht, met oog voor de totale kosten

Leningen samenvoegen: kan dat en is het interessant?

Heb je meerdere leningen lopen, bijvoorbeeld een autolening, persoonlijke lening en kredietkaartschuld? Dan vraag je je misschien af of je die kunt samenvoegen tot één lening. Dat kan in sommige gevallen, maar het is niet altijd de goedkoopste of beste oplossing. De juiste keuze hangt af van je financiële situatie, de voorwaarden van je huidige kredieten en de kosten van een nieuwe lening.

Wat betekent leningen samenvoegen?

Bij het samenvoegen van leningen worden bestaande kredieten geheel of gedeeltelijk terugbetaald met een nieuwe lening. In plaats van verschillende maandelijkse aflossingen betaal je dan één bedrag aan één kredietgever. Dat kan meer overzicht geven en soms je maandelijkse lasten verlagen.

Een lening samenvoegen wordt ook wel een krediet hergroeperen of herfinancieren genoemd. Het is niet hetzelfde als zomaar één extra lening afsluiten: de nieuwe lening moet volstaan om de oude kredieten af te lossen en de voorwaarden moeten passen bij je budget.

Welke leningen kun je samenvoegen?

Afhankelijk van je situatie en de kredietgever kunnen verschillende soorten kredieten in aanmerking komen, zoals:

  • een persoonlijke lening;
  • een autolening;
  • een renovatielening;
  • een kredietopening of kredietkaartschuld;
  • een bestaande hypothecaire lening, eventueel samen met andere kredieten.

Niet elke kredietgever biedt dezelfde mogelijkheden. Ook kan het type lening bepalen welke regels en kosten van toepassing zijn. Een consumentenkrediet samenvoegen met een hypothecaire lening is bijvoorbeeld niet automatisch mogelijk en vraagt een aparte beoordeling.

De voordelen van leningen samenvoegen

Meer overzicht

Met één maandelijkse aflossing is het makkelijker om je betalingen op te volgen. Je hoeft minder vervaldagen in de gaten te houden en krijgt een duidelijker beeld van je maandelijkse kredietlast.

Een mogelijk lagere maandelijkse aflossing

Een nieuwe lening met een langere looptijd kan de maandelijkse afbetaling verlagen. Dat kan ademruimte geven in je budget. Let wel: een lagere maandlast betekent niet noodzakelijk dat je in totaal minder betaalt.

Nieuwe voorwaarden

Afhankelijk van de rentevoeten en je dossier kan een nieuwe lening andere voorwaarden bieden dan je bestaande kredieten. Vergelijk daarom niet alleen de rentevoet, maar ook de looptijd, alle kosten en het totaal terug te betalen bedrag.

Mogelijke nadelen en aandachtspunten

Je betaalt mogelijk langer af

Door de looptijd te verlengen, kan je maandelijkse aflossing dalen, maar betaal je mogelijk langer interesten. Daardoor kan de totale kost van je schulden stijgen, zelfs wanneer de nieuwe rentevoet lager ligt.

Er kunnen kosten zijn

Het vervroegd terugbetalen van bestaande kredieten kan kosten met zich meebrengen. Ook voor de nieuwe lening kunnen dossier-, administratie- of andere kosten gelden. Bij een herfinanciering van een hypothecaire lening kunnen bijkomende kosten spelen, bijvoorbeeld voor de notaris, de hypotheek of de waardebepaling van een woning. Vraag vooraf een volledig overzicht op.

Een woning als waarborg brengt risico’s mee

Soms wordt bekeken of andere schulden kunnen worden opgenomen in een hypothecaire lening. Dat kan de looptijd en de totale kost veranderen. Bovendien wordt je woning dan mogelijk mee als waarborg gebruikt. Als je de aflossingen niet kunt betalen, kan dat ernstige gevolgen hebben. Laat dit grondig beoordelen voordat je beslist.

Je aanvraag is niet automatisch goedgekeurd

Een kredietgever beoordeelt onder meer je inkomsten, vaste uitgaven, bestaande schulden en terugbetalingscapaciteit. Het samenvoegen van leningen is dus geen gegarandeerde oplossing. Een nieuwe lening afsluiten om oude schulden af te lossen is bovendien alleen zinvol als je daarna voorkomt dat de schulden opnieuw oplopen.

Wanneer kan leningen samenvoegen interessant zijn?

Een hergroepering kan het onderzoeken waard zijn als je verschillende aflossingen moeilijk kunt opvolgen, je maandbudget onder druk staat of je duidelijke voorwaarden kunt krijgen die beter aansluiten bij je situatie. Het is vooral belangrijk om na te gaan of de besparing op je maandlast opweegt tegen eventuele kosten en een langere looptijd.

Heb je moeite om je bestaande afbetalingen na te komen, neem dan tijdig contact op met je kredietgever. Je kunt ook advies vragen aan een erkende kredietbemiddelaar of een dienst voor schuldbemiddeling. Wacht niet tot betalingsachterstanden zich opstapelen.

Zo vergelijk je een voorstel

Vraag vóór je beslist een overzicht van alle bestaande kredieten en vergelijk dat met het nieuwe voorstel. Let daarbij op:

  • het totaalbedrag dat je nog moet terugbetalen voor je huidige kredieten;
  • eventuele kosten voor vervroegde terugbetaling;
  • de rentevoet en de looptijd van de nieuwe lening;
  • alle bijkomende kosten;
  • de nieuwe maandelijkse aflossing;
  • het totale bedrag dat je over de volledige looptijd terugbetaalt.

Vergelijk bij voorkeur meerdere voorstellen op basis van het totaalplaatje. Een lagere maandelijkse afbetaling alleen zegt onvoldoende om te bepalen of een lening samenvoegen financieel voordelig is.

Conclusie: laat je situatie eerst berekenen

Leningen samenvoegen kan meer overzicht bieden en je maandelijkse aflossingen aanpassen, maar kan ook extra kosten of een hogere totale terugbetaling met zich meebrengen. Laat daarom vooraf berekenen wat de nieuwe lening over de volledige looptijd kost en vergelijk die uitkomst met je huidige kredieten.

Een gesprek met een hypotheekmakelaar of kredietbemiddelaar kan helpen om de mogelijkheden en aandachtspunten in kaart te brengen. Zo kun je een beslissing nemen die past bij je budget, vandaag én op langere termijn.

Ontdek of een lening samenvoegen bij jouw situatie past.

Goedkoop lenen: zo vind je een lening met lage rente

Goedkoop lenen aan een lage rente: waar let je op?

Wie geld wil lenen, zoekt vaak naar een lening met een lage rente. Dat is logisch: een lagere rente kan de totale kostprijs van je lening verlagen. Toch vertelt de rente alleen niet het volledige verhaal. Om te bepalen of een lening echt goedkoop is, vergelijk je best de totale kosten, de looptijd en de voorwaarden.

Vergelijk het jaarlijks kostenpercentage (JKP)

In België is het jaarlijks kostenpercentage, afgekort JKP, een handige maatstaf om kredietaanbiedingen te vergelijken. Het JKP omvat de rente en bepaalde bijkomende kosten die bij de lening horen. Daardoor geeft het doorgaans een vollediger beeld dan een rentepercentage op zich.

Vergelijk wel leningen met hetzelfde bedrag en dezelfde looptijd. Kijk ook na of het vermelde JKP geldt voor jouw situatie. Een geadverteerd tarief is soms alleen beschikbaar voor bepaalde kredietbedragen of aanvragers die aan specifieke voorwaarden voldoen.

Let op de totale terugbetaling

Een langere looptijd kan de maandelijkse afbetaling verlagen, maar je betaalt dan mogelijk langer rente. Daardoor kan de totale terugbetaling hoger uitvallen. Vraag daarom niet alleen naar het maandbedrag, maar ook naar:

  • het totale bedrag dat je over de volledige looptijd terugbetaalt;
  • de duur van de lening en het aantal afbetalingen;
  • eventuele dossier- of andere kosten;
  • de gevolgen van een laattijdige betaling;
  • de voorwaarden voor een vervroegde terugbetaling.

Wat bepaalt de rentevoet?

De rente die je krijgt, hangt onder meer af van het soort krediet, het geleende bedrag, de looptijd en je financiële situatie. Kredietgevers beoordelen doorgaans of de maandelijkse afbetalingen passen binnen je inkomsten en bestaande verplichtingen. Een lage geadverteerde rente betekent dus niet automatisch dat je die rente ook persoonlijk aangeboden krijgt.

Vraag offertes aan bij verschillende kredietgevers en vergelijk de informatie op dezelfde basis. Laat je niet alleen leiden door een slogan zoals “lage rente” of “snel geld”. Lees de kredietovereenkomst en de precontractuele informatie zorgvuldig voordat je beslist.

Leen verantwoord

Leen alleen wat je nodig hebt en kies een afbetaling die je ook kunt blijven dragen als je uitgaven stijgen of je inkomen verandert. Maak vooraf een overzicht van je vaste kosten, bestaande schulden en andere financiële verplichtingen. Als een lening nodig is om dagelijkse uitgaven of eerdere schulden te betalen, kan het verstandig zijn eerst onafhankelijk advies in te winnen.

Controleer ook of de kredietgever of kredietbemiddelaar in België gemachtigd is. Informatie over erkende kredietgevers en bemiddelaars vind je via de bevoegde Belgische overheidsdiensten. Teken geen overeenkomst die je niet begrijpt en betaal geen onverwachte voorschotten om een lening “vrij te geven”.

De goedkoopste lening is meer dan de laagste rente

Een lening met een lage rente kan interessant zijn, maar alleen wanneer de looptijd, kosten en voorwaarden eveneens bij je situatie passen. Vergelijk daarom het JKP én het totale terug te betalen bedrag, controleer de kleine lettertjes en leen niet meer dan je comfortabel kunt afbetalen.

Deze informatie is algemeen en vormt geen persoonlijk financieel advies. De voorwaarden en kosten verschillen per kredietgever en per aanvrager.


Goedkoop lenen met een lage rente: 8 veelgestelde vragen

  1. Wat betekent goedkoop lenen met een lage rente?
  2. Hoe vergelijk ik de rentevoeten van verschillende leningen?
  3. Wat is het verschil tussen de rentevoet en het jaarlijks kostenpercentage (JKP)?
  4. Welke factoren bepalen de rentevoet van mijn lening?
  5. Welke lening heeft doorgaans de laagste rente?
  6. Kan ik een lening met lage rente krijgen als ik al andere schulden heb?
  7. Hoeveel kan ik lenen zonder mijn budget te zwaar te belasten?
  8. Zijn er extra kosten verbonden aan een lening met een lage rente?

Wat betekent goedkoop lenen met een lage rente?

Goedkoop lenen met een lage rente betekent dat je voor een lening relatief weinig betaalt boven op het bedrag dat je ontleent. Kijk daarbij niet alleen naar de rentevoet, maar ook naar het jaarlijks kostenpercentage (JKP), eventuele bijkomende kosten, de looptijd en het totale bedrag dat je terugbetaalt. Een langere looptijd kan je maandelijkse afbetaling verlagen, maar de lening uiteindelijk duurder maken. Vergelijk daarom kredietaanbiedingen voor hetzelfde bedrag en dezelfde looptijd, en controleer of de afbetalingen passen binnen je budget.

Hoe vergelijk ik de rentevoeten van verschillende leningen?

Vergelijk niet alleen de rentevoet, maar vooral het jaarlijks kostenpercentage (JKP), omdat daarin ook bepaalde bijkomende kosten verwerkt zijn. Bekijk aanbiedingen voor hetzelfde leenbedrag en dezelfde looptijd, en controleer hoeveel je in totaal terugbetaalt, wat je maandelijkse aflossing is en of er kosten of voorwaarden gelden voor bijvoorbeeld een vervroegde terugbetaling. Het vermelde tarief is mogelijk niet voor iedereen beschikbaar, dus vraag een persoonlijke offerte aan en lees de kredietvoorwaarden zorgvuldig na voor je beslist.

Wat is het verschil tussen de rentevoet en het jaarlijks kostenpercentage (JKP)?

De rentevoet is de vergoeding die je betaalt voor het geleende bedrag. Het jaarlijks kostenpercentage (JKP) geeft een ruimer beeld: het omvat de rentevoet en bepaalde verplichte kosten die bij de lening horen, omgerekend naar een jaarlijks percentage. Daardoor is het JKP meestal geschikter om kredietaanbiedingen te vergelijken. Vergelijk wel leningen met hetzelfde bedrag en dezelfde looptijd, en kijk ook naar het totale terug te betalen bedrag en de voorwaarden.

Welke factoren bepalen de rentevoet van mijn lening?

De rentevoet van je lening hangt onder meer af van het soort krediet, het geleende bedrag en de looptijd. Ook je financiële situatie speelt mee: de kredietgever beoordeelt doorgaans je inkomsten, vaste uitgaven, bestaande schulden en terugbetalingsvermogen. Daarnaast kunnen de marktomstandigheden en het beleid van de kredietgever de rente beïnvloeden. De uiteindelijke rente kan dus verschillen van een geadverteerde rentevoet; vergelijk daarom het jaarlijks kostenpercentage (JKP), de totale terugbetaling en de voorwaarden van verschillende aanbiedingen.

Welke lening heeft doorgaans de laagste rente?

Een hypothecaire lening heeft doorgaans een lagere rentevoet dan een persoonlijke lening, omdat de woning als waarborg dient. Dat betekent niet automatisch dat ze de goedkoopste keuze is: notariskosten, dossierkosten, looptijd en andere voorwaarden beïnvloeden de totale kost. Vergelijk daarom het jaarlijks kostenpercentage (JKP) en het totaal terug te betalen bedrag, en kies een lening die past bij je concrete behoefte.

Kan ik een lening met lage rente krijgen als ik al andere schulden heb?

Dat kan, maar een kredietgever beoordeelt eerst of je de maandelijkse afbetalingen nog kunt dragen. Bestaande leningen en andere schulden kunnen je leencapaciteit verlagen en invloed hebben op het bedrag, de rente of de goedkeuring van je aanvraag. Kredietgevers controleren daarvoor je financiële situatie en raadplegen de Centrale voor Kredieten aan Particulieren. Geef altijd correcte informatie en vergelijk het JKP en de totale terugbetaling. Lenen om andere schulden af te lossen kan je financiële situatie verergeren; vraag bij betalingsproblemen eerst advies aan een erkende schuldbemiddelaar of een bevoegde hulpdienst.

Hoeveel kan ik lenen zonder mijn budget te zwaar te belasten?

Hoeveel je verantwoord kunt lenen, hangt af van je netto-inkomen, vaste kosten, bestaande schulden en de ruimte die je nodig hebt voor onverwachte uitgaven. Maak eerst een maandelijks budget en bereken welk bedrag je na alle noodzakelijke uitgaven comfortabel kunt missen; houd daarbij ook rekening met eventuele veranderingen in je situatie. Vraag vervolgens offertes op en vergelijk het JKP, de looptijd en het totale terug te betalen bedrag. Leen niet automatisch het maximumbedrag dat een kredietgever aanbiedt: kies een afbetaling die je ook op langere termijn zonder financiële stress kunt dragen.

Zijn er extra kosten verbonden aan een lening met een lage rente?

Ja, ook bij een lening met een lage rente kunnen extra kosten gelden. Denk aan dossierkosten, verplichte verzekeringen of kosten bij laattijdige betaling. Kijk daarom niet alleen naar de rentevoet, maar vergelijk ook het jaarlijks kostenpercentage (JKP) en het totale bedrag dat je moet terugbetalen. Lees de kredietovereenkomst zorgvuldig na, zodat je weet welke kosten inbegrepen zijn en wanneer bijkomende kosten kunnen worden aangerekend.

Goedkoop lenen zonder bank: ontdek veilige alternatieven en vergelijk de kosten

Goedkoop lenen zonder bank: welke mogelijkheden zijn er?

Wie geld nodig heeft, hoeft niet altijd bij een traditionele bank aan te kloppen. Er bestaan alternatieven, zoals een erkende online kredietgever, een voorschot op het loon of een lening van familie. Toch betekent “zonder bank” niet automatisch “goedkoop” of “zonder risico”. Vergelijk daarom altijd de totale kosten en controleer of de aanbieder wettelijk bevoegd is.

Wat betekent lenen zonder bank?

Met lenen zonder bank wordt meestal bedoeld dat je geen krediet aanvraagt bij een klassieke bank. Je kunt bijvoorbeeld terecht bij een online kredietgever of, in sommige gevallen, bij een particulier. Ook een voorschot op je loon of financiële steun via het OCMW kan een alternatief zijn, afhankelijk van je situatie.

Een online kredietgever kan nog altijd een gereglementeerde kredietverstrekker zijn. Het belangrijkste is dus niet of de aanbieder een bank is, maar of die wettelijk krediet mag aanbieden en duidelijke voorwaarden voorlegt.

Mogelijke alternatieven

Een erkende online kredietgever

Erkende kredietgevers bieden soms persoonlijke leningen aan via een online aanvraag. Vraag vooraf een volledig overzicht van de voorwaarden. Controleer onder meer het jaarlijks kostenpercentage (JKP), de maandelijkse aflossing, de looptijd en het totale bedrag dat je terugbetaalt.

Een voorschot op je loon

Als je onverwachte kosten hebt, kun je aan je werkgever vragen of een voorschot mogelijk is. De voorwaarden hangen af van je werkgever en de gemaakte afspraken. Zo’n voorschot is niet hetzelfde als een lening bij een kredietgever, maar kan in sommige situaties een oplossing zijn zonder kredietkosten.

Lenen van familie of vrienden

Een lening binnen je familie- of vriendenkring kan goedkoper zijn, maar leg de afspraken duidelijk vast. Noteer het geleende bedrag, eventuele interest, de terugbetalingsdata en wat er gebeurt als betalen tijdelijk niet lukt. Heldere afspraken helpen misverstanden vermijden.

Hulp via het OCMW

Bij financiële moeilijkheden kan je contact opnemen met het OCMW van je gemeente. Afhankelijk van je situatie kan het OCMW informatie, begeleiding of bepaalde vormen van steun bieden. Dit is niet noodzakelijk een lening, maar het kan helpen om een dure lening te vermijden.

Zo vergelijk je de kosten

De rentevoet vertelt niet het volledige verhaal. Kijk vooral naar het JKP en het totaalbedrag dat je over de volledige looptijd moet terugbetalen. Let ook op eventuele dossierkosten, verplichte bijkomende producten en kosten bij laattijdige betaling.

  • Vergelijk meerdere schriftelijke kredietvoorstellen.
  • Kies een maandbedrag dat haalbaar blijft na je vaste uitgaven.
  • Bekijk of je de lening vroeger kunt terugbetalen en welke voorwaarden daarvoor gelden.
  • Lees de volledige overeenkomst vóór je ondertekent.
  • Leen niet meer dan nodig en vermijd meerdere leningen tegelijk.

Controleer de aanbieder

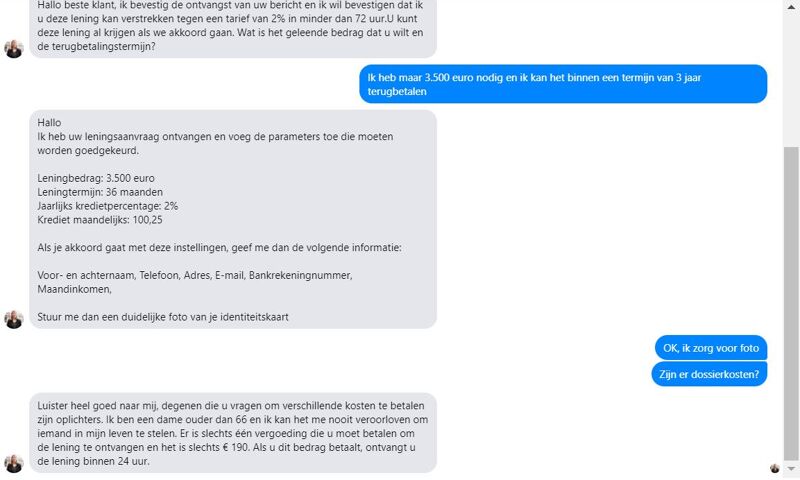
In België moeten kredietgevers en kredietbemiddelaars aan wettelijke voorwaarden voldoen. Controleer of de aanbieder erkend of geregistreerd is via de officiële informatie van de FOD Economie. Wees extra voorzichtig met aanbiedingen via sociale media of berichten die snelle goedkeuring beloven, ongeacht je inkomen of kredietgeschiedenis.

Een aanbieder die vooraf geld vraagt om een lening “vrij te geven”, druk zet om onmiddellijk te tekenen of geen duidelijke overeenkomst bezorgt, kan een alarmsignaal zijn. Deel ook nooit je bankcodes of pincode.

Let op met “snel geld” en particuliere kredietverstrekkers

Een lening van een niet-erkende particuliere geldschieter kan bijzonder duur of riskant zijn. Controleer de identiteit van de uitlener en leg alle afspraken schriftelijk vast. Vermijd aanbieders die onduidelijke kosten rekenen of beloven dat iedereen zeker geld krijgt. Een lening zonder kredietwaardigheidscontrole is geen garantie op een goede deal.

Kredietgevers moeten de terugbetalingsmogelijkheden beoordelen. In België kunnen kredietgegevens worden opgenomen in de Centrale voor kredieten aan particulieren van de Nationale Bank. Een kredietgever kan deze gegevens raadplegen bij de beoordeling van een aanvraag.

Is goedkoop lenen zonder bank mogelijk?

Dat kan, maar alleen als de totale kosten laag zijn, de aanbieder betrouwbaar is en de aflossingen binnen je budget passen. Een voorschot op je loon of een duidelijke, renteloze familieovereenkomst kan bijvoorbeeld minder kosten dan een consumentenkrediet. Een online lening is niet automatisch goedkoper dan een banklening: vergelijk de concrete voorwaarden.

Als je twijfelt of je een lening kunt terugbetalen, neem dan eerst contact op met je OCMW of een erkende dienst voor budgetbegeleiding. Een lening kan een tijdelijk probleem oplossen, maar hogere maandelijkse lasten kunnen de financiële druk ook vergroten.

Belangrijk: leen verantwoord. Controleer de aanbieder, vergelijk het JKP en het totale terug te betalen bedrag, en teken pas wanneer je alle voorwaarden begrijpt.


Goedkoop lenen zonder bank: 8 tips om veilig en voordelig te lenen

  1. Vergelijk erkende kredietgevers buiten de banksector.
  2. Check de totale kost en het jaarlijks kostenpercentage (JKP).
  3. Vraag alleen het bedrag dat je echt nodig hebt.
  4. Vergelijk looptijden
  5. Overweeg lenen bij familie, met duidelijke afspraken op papier.
  6. Bekijk of een afbetalingsplan goedkoper is dan een lening.
  7. Controleer de kredietgever via de FSMA of FOD Economie.
  8. Betaal nooit vooraf voor een lening en vermijd woekeraars.

Vergelijk erkende kredietgevers buiten de banksector.

Vergelijk erkende kredietgevers buiten de banksector voordat je een lening afsluit. Vraag meerdere offertes aan en bekijk niet alleen de rentevoet, maar ook het jaarlijks kostenpercentage (JKP), eventuele bijkomende kosten, de looptijd en het totale bedrag dat je terugbetaalt. Controleer bovendien via de officiële informatie van de FOD Economie of de kredietgever bevoegd is om consumentenkrediet aan te bieden. Zo kan je de voorwaarden zorgvuldig afwegen en een keuze maken die past bij je budget.

Check de totale kost en het jaarlijks kostenpercentage (JKP).

Vergelijk niet alleen de rentevoet, maar kijk vooral naar de totale kost van de lening en het jaarlijks kostenpercentage (JKP). Het JKP geeft de jaarlijkse kosten van het krediet weer en helpt je aanbiedingen beter te vergelijken. Controleer ook hoeveel je in totaal terugbetaalt, inclusief eventuele dossierkosten of andere verplichte kosten, zodat je niet voor verrassingen komt te staan.

Vraag alleen het bedrag dat je echt nodig hebt.

Vraag alleen het bedrag dat je echt nodig hebt. Een hoger leenbedrag kan aantrekkelijk lijken, maar je betaalt doorgaans meer interest en hebt mogelijk langer af te lossen. Bereken vooraf hoeveel geld je nodig hebt en welke maandelijkse afbetaling haalbaar is binnen je budget. Zo vermijd je onnodige kosten en beperk je het risico op financiële problemen.

Vergelijk looptijden

Vergelijk niet alleen de rente, maar ook de looptijd van verschillende leningen. Een langere looptijd verlaagt doorgaans je maandelijkse aflossing, maar je betaalt vaak langer interest en daardoor mogelijk meer in totaal. Met een kortere looptijd betaal je de lening sneller terug, al liggen de maandlasten hoger. Kies dus een looptijd die past bij je budget én vergelijk telkens het totale terug te betalen bedrag.

Overweeg lenen bij familie, met duidelijke afspraken op papier.

Overweeg om geld te lenen van familie als dat voor jullie allebei goed aanvoelt. Zo’n lening kan voordeliger zijn dan een krediet, maar duidelijke afspraken voorkomen misverstanden. Zet daarom op papier hoeveel je leent, of er interest wordt aangerekend, wanneer en hoe je terugbetaalt en wat er gebeurt als je tijdelijk niet kunt betalen. Zo weten beide partijen waar ze aan toe zijn.

Bekijk of een afbetalingsplan goedkoper is dan een lening.

Bekijk eerst of je de factuur rechtstreeks met de leverancier kunt spreiden. Een afbetalingsplan voor bijvoorbeeld energie, medische kosten of een aankoop kan goedkoper zijn dan een lening, zeker als er geen of weinig extra kosten worden aangerekend. Vraag vooraf naar eventuele interesten, administratiekosten en gevolgen bij een laattijdige betaling, en vergelijk het totaalbedrag met wat je voor een lening zou terugbetalen.

Controleer de kredietgever via de FSMA of FOD Economie.

Controleer vóór je een lening aanvraagt of de kredietgever wettelijk erkend is. Raadpleeg daarvoor de officiële registers van de FOD Economie; voor financiële tussenpersonen kan je ook de gegevens bij de FSMA nakijken. Wees voorzichtig met aanbieders die niet terug te vinden zijn, onduidelijke voorwaarden hanteren of vooraf kosten vragen om je lening goed te keuren.

Betaal nooit vooraf voor een lening en vermijd woekeraars.

Betaal nooit vooraf om een lening te krijgen. Kosten die zogezegd nodig zijn om je aanvraag goed te keuren of het geld vrij te maken, kunnen wijzen op oplichting. Wees ook op je hoede voor woekeraars die extreem hoge interesten aanrekenen, druk zetten of onduidelijke voorwaarden gebruiken. Controleer of de kredietgever erkend is, lees de overeenkomst zorgvuldig en vergelijk het JKP en het totale terug te betalen bedrag vóór je iets ondertekent.

Particulier geld lenen zonder BKR toetsing: dit moet u weten

Particulier geld lenen zonder BKR-toetsing: wat moet u weten?

Wie snel geld nodig heeft, komt online soms aanbiedingen tegen voor “particulier geld lenen zonder BKR-toetsing”. Dat klinkt aantrekkelijk als u geen lening krijgt via een bank of kredietverstrekker. Toch is het belangrijk om eerst te begrijpen wat zo’n aanbod precies betekent, welke regels in België gelden en hoe u mogelijke fraude herkent.

Wat is een BKR-toetsing?

Het BKR, voluit Bureau Krediet Registratie, is een Nederlands register. Kredietverstrekkers in Nederland kunnen dit raadplegen om na te gaan welke kredieten iemand heeft en of er betalingsproblemen geregistreerd staan.

Woont u in België, dan is het Belgische systeem van belang. De Nationale Bank van België beheert de Centrale voor Kredieten aan Particulieren (CKP). Kredietgevers raadplegen die centrale bij aanvragen voor consumentenkrediet. Een aanbod dat beweert “zonder BKR-toetsing” te zijn, zegt dus niet automatisch iets over de controles die in België van toepassing zijn.

Wat betekent lenen van een particulier?

Bij een particuliere lening leent u geld van een privépersoon in plaats van van een bank of andere professionele kredietgever. Dat kan bijvoorbeeld gaan om een lening van familie of vrienden. Maak ook dan duidelijke afspraken en zet die op papier: noteer minstens het geleende bedrag, de eventuele rente, de terugbetalingsdata en wat er gebeurt als een betaling niet op tijd lukt.

Een overeenkomst met een particulier is niet automatisch vrijgesteld van regels. De toepasselijke regels kunnen afhangen van de omstandigheden, bijvoorbeeld of iemand occasioneel geld uitleent of dit op regelmatige en professionele basis doet. Laat u bij twijfel informeren over uw rechten en verplichtingen.

Betekent “zonder toetsing” dat er geen controle gebeurt?

Nee. Die formulering kan betekenen dat een aanbieder geen Nederlands BKR-register raadpleegt, maar dat zegt niets over andere controles. In België gelden regels rond kredietverlening en kredietwaardigheid. Wees daarom voorzichtig met aanbieders die beloven dat iedereen gegarandeerd geld kan lenen, ongeacht inkomen, bestaande schulden of terugbetalingsvermogen.

Een krediet dat u niet kunt terugbetalen, kan leiden tot extra kosten, betalingsachterstanden en verdere financiële problemen. Kijk niet alleen naar het bedrag dat u maandelijks moet aflossen, maar ook naar de totale kostprijs, de looptijd en de gevolgen van een laattijdige betaling.

Zo herkent u mogelijke oplichting

  • Vooraf betalen: wees uiterst voorzichtig als u eerst geld moet overschrijven voor “dossierkosten”, “verzekering” of “vrijgave” van de lening.
  • Gegarandeerde goedkeuring: een belofte dat u zeker geld krijgt zonder enige beoordeling is een waarschuwingssignaal.
  • Onduidelijke identiteit: controleer wie de aanbieder is, waar die gevestigd is en of de contactgegevens en voorwaarden duidelijk zijn.
  • Druk om snel te beslissen: neem geen lening omdat iemand aandringt of zegt dat het aanbod maar kort geldig is.
  • Onrealistische voorwaarden: vergelijk rente, kosten, terugbetalingstermijn en eventuele sancties met andere aanbiedingen.

Deel nooit uw bankcodes, kaartgegevens of identificatiegegevens via onbeveiligde kanalen. Een betrouwbare kredietgever vraagt u niet om uw pincode of om toegang tot uw bankapp.

Wat kunt u doen als u geen krediet krijgt?

Vraag de kredietgever waarom uw aanvraag werd geweigerd en controleer of uw gegevens in de CKP juist zijn. Overweeg daarnaast of u de uitgave kunt uitstellen, een betalingsregeling kunt aanvragen bij de schuldeiser of hulp kunt zoeken bij een erkende dienst voor schuldbemiddeling. In België kunt u voor informatie ook terecht bij uw gemeente of OCMW.

Conclusie

“Particulier geld lenen zonder BKR-toetsing” is geen garantie op een veilige of geschikte lening. BKR is een Nederlands register; voor Belgische kredietverlening is onder meer de CKP relevant. Controleer altijd wie de aanbieder is, lees de volledige overeenkomst en bereken of u de aflossingen werkelijk kunt dragen. Bij twijfel is het verstandiger onafhankelijk advies te vragen dan onder tijdsdruk een lening af te sluiten.

Deze informatie is algemeen en vervangt geen persoonlijk financieel of juridisch advies.


Voordelen van Particulier Geld Lenen Zonder BKR Toetsing in België

  1. Mogelijk sneller aanvraagproces.
  2. Soms minder administratieve rompslomp.
  3. Een particuliere overeenkomst kan flexibele afspraken bieden.
  4. Kan een alternatief zijn wanneer een traditionele aanvraag niet lukt.
  5. BKR is een Nederlands register; in België gelden andere kredietcontroles.


Risico’s van Particulier Geld Lenen Zonder BKR Toetsing: Hoge Kosten, Fraude en Schulden

  1. Groter risico op hoge kosten en rente.
  2. Mogelijke oplichting door malafide aanbieders.
  3. Onduidelijke voorwaarden en weinig bescherming.
  4. Meer kans op schulden die moeilijk terug te betalen zijn.

Mogelijk sneller aanvraagproces.

Een mogelijk voordeel van particulier geld lenen is dat de aanvraag soms sneller kan verlopen dan bij een traditionele kredietverstrekker, bijvoorbeeld wanneer u rechtstreeks afspraken maakt met iemand die u kent. De snelheid hangt wel af van de situatie en van de controles en documenten die nodig zijn. Neem ook bij een snelle aanvraag de tijd om de voorwaarden, eventuele kosten en uw terugbetalingsmogelijkheden zorgvuldig te bekijken. “Zonder BKR-toetsing” betekent bovendien niet automatisch dat er in België geen kredietwaardigheidscontrole of andere wettelijke verplichtingen gelden.

Soms minder administratieve rompslomp.

Een mogelijk voordeel van particulier geld lenen is dat er soms minder administratieve rompslomp is dan bij een aanvraag via een traditionele kredietgever. De afspraken kunnen rechtstreeks tussen de lener en de uitlener worden gemaakt, waardoor bepaalde stappen eenvoudiger verlopen. Leg wel altijd alle voorwaarden schriftelijk vast en controleer of de lening wettelijk in orde is. “Zonder BKR-toetsing” betekent bovendien niet automatisch dat er in België geen krediet- of terugbetalingscontrole geldt.

Een particuliere overeenkomst kan flexibele afspraken bieden.

Een mogelijk voordeel van particulier geld lenen is dat de afspraken soms flexibeler kunnen zijn dan bij een standaardkrediet. U kunt met de uitlener bijvoorbeeld samen bespreken welke terugbetalingstermijn haalbaar is en op welke momenten u aflost. Leg alle afspraken, inclusief het geleende bedrag, eventuele rente en de gevolgen van een laattijdige betaling, duidelijk schriftelijk vast. Flexibiliteit betekent niet dat er geen risico’s zijn: leen alleen een bedrag dat u realistisch kunt terugbetalen.

Kan een alternatief zijn wanneer een traditionele aanvraag niet lukt.

Wanneer een traditionele kredietaanvraag niet lukt, bijvoorbeeld door een eerdere weigering of een beperkte kredietgeschiedenis, kan geld lenen van een particulier soms een alternatief zijn om te onderzoeken. De afspraken kunnen rechtstreeks met de kredietgever worden besproken, maar dat betekent niet dat de lening automatisch wordt goedgekeurd of zonder risico is. Leg het bedrag, eventuele kosten en rente, de looptijd en de terugbetaling altijd schriftelijk vast, en ga alleen akkoord als de aflossingen haalbaar zijn.

BKR is een Nederlands register; in België gelden andere kredietcontroles.

Een mogelijk voordeel van particulier geld lenen zonder BKR-toetsing is dat het BKR een Nederlands register is en dus niet het Belgische kredietregister. In België kunnen andere kredietcontroles gelden, zoals een raadpleging van de Centrale voor Kredieten aan Particulieren (CKP). “Zonder BKR-toetsing” betekent daarom niet automatisch dat er geen controle gebeurt: vraag altijd welke controles de kredietgever uitvoert en of de terugbetaling haalbaar is.

Groter risico op hoge kosten en rente.

Een belangrijk nadeel van particulier geld lenen zonder BKR-toetsing is het grotere risico op hoge kosten en rente. Omdat de kredietgever mogelijk minder informatie heeft over uw financiële situatie, kan die een hogere rente of extra vergoedingen aanrekenen om het risico te compenseren. Daardoor kan de lening uiteindelijk veel duurder uitvallen dan verwacht. Controleer vóór u tekent altijd de totale terug te betalen som, de rente, eventuele bijkomende kosten en de voorwaarden bij laattijdige betaling.

Mogelijke oplichting door malafide aanbieders.

Een belangrijk risico van particulier geld lenen zonder BKR-toetsing is dat u te maken kunt krijgen met malafide aanbieders. Wees extra voorzichtig wanneer iemand een lening garandeert zonder uw financiële situatie te bekijken of vraagt om vooraf geld te betalen voor dossierkosten, een verzekering of de uitbetaling. Controleer de identiteit en contactgegevens van de aanbieder, lees de overeenkomst grondig en deel nooit uw pincode of bankcodes. Bij twijfel kunt u beter niet op het aanbod ingaan.

Onduidelijke voorwaarden en weinig bescherming.

Bij particulier geld lenen zonder BKR-toetsing kunnen de voorwaarden soms onduidelijk zijn en is er mogelijk minder bescherming dan bij een lening via een erkende kredietgever. Als afspraken over rente, kosten, looptijd of laattijdige betalingen niet helder op papier staan, kunt u achteraf voor onaangename verrassingen komen te staan. Lees daarom de volledige overeenkomst zorgvuldig na, vraag uitleg over alles wat niet duidelijk is en teken niets onder druk.

Meer kans op schulden die moeilijk terug te betalen zijn.

Een belangrijk nadeel van particulier geld lenen zonder BKR-toetsing is dat er mogelijk minder grondig wordt nagegaan of u de lening kunt terugbetalen. Daardoor bestaat het risico dat u meer leent dan uw budget aankan. Als aflossingen moeilijk worden, kunnen achterstallige betalingen en bijkomende kosten uw financiële problemen vergroten. Bekijk daarom vooraf zorgvuldig uw inkomsten, vaste uitgaven en de totale kostprijs van de lening.

Lening zonder BKR-check: wat betekent dat voor jou in België?

Lening zonder BKR-check: wat betekent dat voor jou?

Wie online zoekt naar een lening zonder BKR-check, wil vaak weten of lenen mogelijk is zonder dat een kredietregistratie wordt nagekeken. BKR is het Nederlandse Bureau Krediet Registratie. Voor wie in België woont, is vooral de Centrale voor Kredieten aan Particulieren (CKP) van de Nationale Bank van België van belang. Een lening zonder controle van je kredietgegevens is daarom niet zomaar hetzelfde in België als in Nederland.

Wat is een BKR-check?

In Nederland houdt het BKR bepaalde kredietgegevens bij. Kredietverstrekkers kunnen die informatie gebruiken om te beoordelen of iemand een lening kan terugbetalen. Een registratie betekent niet automatisch dat lenen onmogelijk is: de kredietverstrekker beoordeelt je persoonlijke situatie en de toepasselijke regels.

In België vervult de CKP een vergelijkbare rol voor consumentenkredieten. Kredietgevers moeten de gegevens in die databank raadplegen voordat ze een consumentenkrediet toestaan. Ze moeten ook nagaan of de lening past bij je financiële situatie. Een aanbieder die beweert dat je in België gegarandeerd kunt lenen zonder enige kredietcontrole, verdient dus extra aandacht.

Kan je in België lenen zonder kredietcontrole?

Voor een gewoon consumentenkrediet in België is een controle van de kredietgegevens onderdeel van de beoordeling. Een kredietgever hoort niet alleen naar je aanvraag te kijken, maar ook naar je inkomsten, uitgaven, bestaande kredieten en terugbetalingscapaciteit. Een aanbieder kan dus niet op voorhand garanderen dat je een lening krijgt, ongeacht je financiële situatie.

De zoekterm “lening zonder BKR-check” kan wel opduiken bij buitenlandse aanbieders of in reclame voor alternatieve financiering. Dat betekent niet noodzakelijk dat er helemaal geen controle gebeurt. De voorwaarden kunnen verschillen en een aanbieder kan andere gegevens opvragen. Controleer daarom altijd wie de lening verstrekt en welke regels van toepassing zijn.

Waarop let je bij een aanbod?

  • Controleer de aanbieder. Kijk na of de kredietgever of kredietbemiddelaar in België gemachtigd of geregistreerd is. Raadpleeg daarvoor de informatie van de FSMA.
  • Lees de totale kosten. Bekijk niet alleen het maandbedrag, maar ook het jaarlijks kostenpercentage (JKP), eventuele kosten en het totaal terug te betalen bedrag.
  • Vraag naar de voorwaarden. Controleer de looptijd, de gevolgen van een laattijdige betaling en de mogelijkheden om vervroegd terug te betalen.
  • Betaal geen voorschot om een lening “vrij te maken”. Wees bijzonder voorzichtig met aanbieders die vooraf geld vragen voor administratie, verzekering of garantie.
  • Deel je gegevens veilig. Stuur geen kopieën van identiteits- of bankgegevens via onveilige kanalen en controleer het webadres van de aanbieder.

Wat als je kredietaanvraag wordt geweigerd?

Een weigering kan verschillende oorzaken hebben, zoals bestaande betalingsverplichtingen, een beperkt inkomen of betalingsachterstanden. Vraag de kredietgever naar de reden en controleer je gegevens bij de CKP. Als er informatie niet klopt, kan je vragen hoe je die laat rechtzetten.

Overweeg ook alternatieven voordat je opnieuw een aanvraag indient. Je kan bijvoorbeeld met schuldeisers een betalingsregeling bespreken, advies vragen aan een erkende schuldbemiddelaar of nagaan of je gemeente of het OCMW ondersteuning biedt. Meerdere kredietaanvragen kort na elkaar indienen, lost het probleem niet noodzakelijk op en kan je financiële situatie verder onder druk zetten.

Verantwoord lenen

Een lening kan helpen bij een noodzakelijke uitgave, maar brengt altijd kosten en verplichtingen mee. Maak vooraf een realistisch overzicht van je inkomsten en vaste uitgaven. Leen alleen wat je nodig hebt en kies geen looptijd of maandbedrag dat je budget niet aankan.

Kort samengevat: BKR is een Nederlands kredietregister; voor Belgische consumenten is de CKP relevant. Een aanbod dat “zonder BKR-check” belooft, betekent niet automatisch dat je in België zonder kredietbeoordeling kunt lenen. Controleer de aanbieder, vergelijk de volledige kosten en laat je niet onder druk zetten om snel te tekenen.


7 Veelgestelde Vragen over Leningen Zonder BKR-Check in België

  1. Wat betekent een lening zonder BKR-check?
  2. Kan ik in België lenen zonder controle van de Centrale voor Kredieten aan Particulieren (CKP)?
  3. Is een lening zonder BKR-check legaal in België?
  4. Kan ik een lening krijgen met een negatieve kredietregistratie?
  5. Welke alternatieven zijn er als mijn leningaanvraag wordt geweigerd?
  6. Hoe herken ik een betrouwbare kredietgever die een lening zonder BKR-check aanbiedt?
  7. Welke kosten en risico’s zijn verbonden aan een lening zonder BKR-check?

Wat betekent een lening zonder BKR-check?

Een lening zonder BKR-check betekent doorgaans dat de kredietgever geen gegevens opvraagt bij het Nederlandse Bureau Krediet Registratie (BKR). Voor wie in België woont, is vooral de Centrale voor Kredieten aan Particulieren (CKP) van de Nationale Bank van België relevant. De term garandeert dus niet dat er helemaal geen kredietcontrole gebeurt: controleer bij de aanbieder welke gegevens worden nagekeken en of die in België gemachtigd is.

Kan ik in België lenen zonder controle van de Centrale voor Kredieten aan Particulieren (CKP)?

Nee. In België moet een kredietgever vóór het toestaan van een consumentenkrediet de Centrale voor Kredieten aan Particulieren (CKP) raadplegen en beoordelen of de lening bij je financiële situatie past. Wees daarom voorzichtig met aanbieders die een lening garanderen zonder enige controle. Controleer of de aanbieder bevoegd is en bekijk alle kosten en voorwaarden vóór je iets ondertekent.

Is een lening zonder BKR-check legaal in België?

Ja, een lening zonder BKR-check kan in België legaal zijn, omdat het BKR een Nederlands kredietregister is. Voor een Belgisch consumentenkrediet moet de kredietgever wel de Centrale voor Kredieten aan Particulieren (CKP) raadplegen en nagaan of je de lening kunt terugbetalen. Wees daarom voorzichtig met aanbieders die beloven dat je zonder enige kredietcontrole gegarandeerd geld krijgt.

Kan ik een lening krijgen met een negatieve kredietregistratie?

Een negatieve kredietregistratie kan het moeilijker maken om een lening te krijgen, maar de gevolgen hangen af van je situatie en van het land waar je de lening aanvraagt. In België kijken kredietgevers onder meer de Centrale voor Kredieten aan Particulieren (CKP) na en beoordelen ze of je de lening kan terugbetalen. Heb je een betalingsachterstand die nog niet is geregeld, dan kan dat een nieuwe kredietaanvraag in de weg staan. Vraag de kredietgever om uitleg en controleer je gegevens bij de CKP. Wees voorzichtig met aanbieders die een lening garanderen zonder controles of die vooraf kosten vragen.

Welke alternatieven zijn er als mijn leningaanvraag wordt geweigerd?

Wordt je leningaanvraag geweigerd, vraag dan eerst aan de kredietgever waarom. Controleer ook je gegevens bij de Centrale voor Kredieten aan Particulieren (CKP) en laat eventuele fouten rechtzetten. Bespreek indien mogelijk een betalingsplan met je schuldeiser, bekijk of je uitgaven tijdelijk kunt aanpassen of vraag advies aan het OCMW of een erkende schuldbemiddelaar. Wees voorzichtig met aanbieders die een lening garanderen zonder kredietcontrole of die vooraf kosten vragen. Een nieuwe lening afsluiten om bestaande schulden af te betalen kan je financiële situatie verergeren.

Hoe herken ik een betrouwbare kredietgever die een lening zonder BKR-check aanbiedt?

Een betrouwbare kredietgever herken je aan duidelijke contact- en bedrijfsgegevens, transparante informatie over het JKP, de totale kosten en de terugbetalingsvoorwaarden, en een controleerbare vergunning of registratie bij de FSMA. Wees voorzichtig met aanbieders die een lening garanderen zonder je financiële situatie te beoordelen, druk zetten om snel te tekenen of vooraf geld vragen. BKR is het Nederlandse kredietregister; in België is de Centrale voor Kredieten aan Particulieren (CKP) van de Nationale Bank van België relevant. Controleer dus welke regels voor jouw situatie gelden en leen alleen als de afbetaling binnen je budget past.

Welke kosten en risico’s zijn verbonden aan een lening zonder BKR-check?

Een lening zonder BKR-check kan extra kosten met zich meebrengen, zoals een hogere rente, dossierkosten of kosten bij laattijdige betaling. Let vooral op het JKP en het totale bedrag dat je moet terugbetalen, en betaal geen voorschot om een lening “vrij te maken”. Er kunnen ook risico’s zijn: onduidelijke voorwaarden, onbetrouwbare aanbieders en maandlasten die je budget onder druk zetten. In België is de CKP van de Nationale Bank van België relevant; een kredietgever moet je terugbetalingscapaciteit beoordelen. Controleer daarom de aanbieder en lees de overeenkomst zorgvuldig vóór je tekent.

100 euro lenen binnen 10 min op rekening: wat je moet weten

100 euro lenen binnen 10 min op rekening: wat kan je verwachten?

Een onverwachte rekening of dringende uitgave kan ervoor zorgen dat je snel 100 euro nodig hebt. Online kom je dan misschien aanbiedingen tegen voor “100 euro lenen binnen 10 min op rekening”. Zo’n belofte klinkt aantrekkelijk, maar het is belangrijk om te weten dat een aanvraag niet automatisch wordt goedgekeurd en dat het geld niet altijd binnen tien minuten op je rekening staat.

Hier lees je waar je op moet letten, welke kosten kunnen meespelen en welke alternatieven je kan overwegen.

Is 100 euro binnen tien minuten lenen mogelijk?

Een online aanvraag indienen kan vaak snel. De beoordeling en de overschrijving zijn andere stappen. De kredietgever moet onder meer je gegevens controleren en nagaan of je de lening verantwoord kan terugbetalen. Daarna hangt de snelheid waarmee het geld beschikbaar is ook af van de verwerkingstijd van de bank en het tijdstip waarop je de aanvraag indient.

Een uitbetaling binnen tien minuten is dus niet gegarandeerd. Wees voorzichtig met websites die snelle goedkeuring of onmiddellijke uitbetaling als zekerheid voorstellen, zeker als ze weinig informatie geven over de kredietgever, de voorwaarden of de totale kosten.

Controleer de totale kost van de lening

Bij een lening van 100 euro kan een kleine vergoeding toch zwaar doorwegen, omdat het geleende bedrag beperkt is. Kijk daarom niet alleen naar het bedrag dat je ontvangt, maar ook naar:

  • het jaarlijks kostenpercentage (JKP);
  • de totale terug te betalen som;
  • de looptijd en vervaldatum;
  • mogelijke kosten bij laattijdige betaling;
  • de gevolgen als je niet op tijd kan terugbetalen.

Vraag geen lening aan voordat je de voorwaarden volledig begrijpt. Een krediet moet passen binnen je budget, ook als er onverwachte uitgaven bijkomen.

Wat controleert een kredietgever?

In België moet een kredietgever nagaan of een lening verantwoord is voor de aanvrager. Daarbij kan rekening worden gehouden met inkomsten, vaste lasten en bestaande kredieten. Een aanvraag kan worden geweigerd als de kredietgever oordeelt dat terugbetaling niet haalbaar is.

Controleer ook of de kredietgever of kredietbemiddelaar correct geregistreerd is. Informatie over erkende en geregistreerde spelers vind je via de officiële kanalen van de bevoegde Belgische instanties, zoals de FOD Economie. Deel nooit je bankgegevens of identiteitsdocumenten met een onbekende partij.

Pas op voor voorschotfraude

Een betrouwbare kredietgever vraagt niet zomaar een voorafbetaling om een lening “vrij te geven” of de uitbetaling te garanderen. Wees extra alert als je eerst geld moet overschrijven voor administratie, verzekering of een zogezegde waarborg. Controleer de onderneming onafhankelijk en stop het contact bij twijfel.

Alternatieven voor 100 euro lenen

Een nieuwe lening is niet altijd de beste oplossing voor een klein, dringend bedrag. Afhankelijk van je situatie kan je bijvoorbeeld:

  • aan de schuldeiser vragen of een betalingsuitstel of afbetalingsplan mogelijk is;
  • nagaan of je werkgever een voorschot kan toestaan;
  • een vertrouwd familielid of vriend om hulp vragen, met duidelijke afspraken;
  • contact opnemen met het OCMW of een dienst voor budget- en schuldhulpverlening als je geldproblemen vaker voorkomen.

Neem pas een lening als terugbetalen haalbaar is

“100 euro lenen binnen 10 min op rekening” is geen garantie op snelle goedkeuring of onmiddellijke betaling. Vergelijk de voorwaarden, controleer de kredietgever en bereken vooraf hoeveel je in totaal moet terugbetalen. Als de terugbetaling je vaste kosten of andere noodzakelijke uitgaven in gevaar brengt, is het verstandig om eerst een alternatief te zoeken.


5 Tips voor het Snel en Veilig Lenen van 100 Euro binnen 10 Minuten op Rekening

  1. Controleer of de kredietgever erkend is in België.
  2. Vergelijk de totale kosten en het JKP, niet alleen de rente.
  3. Lees de voorwaarden en controleer of snelle uitbetaling echt mogelijk is.
  4. Betaal nooit vooraf kosten om een lening te krijgen.
  5. Leen alleen als je zeker weet dat je tijdig kunt terugbetalen.

Controleer of de kredietgever erkend is in België.

Controleer vóór je een aanvraag indient of de kredietgever erkend is om in België consumentenkrediet aan te bieden. Raadpleeg daarvoor de officiële registers en informatiekanalen van de bevoegde Belgische instanties, zoals de FSMA of de FOD Economie. Zo verklein je het risico op misleiding of fraude. Wees extra voorzichtig als een aanbieder vooraf geld vraagt om je lening goed te keuren of snel uit te betalen.

Vergelijk de totale kosten en het JKP, niet alleen de rente.

Vergelijk niet alleen de rente wanneer je 100 euro wil lenen, maar bekijk ook de totale kosten en het jaarlijks kostenpercentage (JKP). Dat percentage omvat de rente en bepaalde bijkomende kosten, waardoor je aanbiedingen beter met elkaar kan vergelijken. Controleer hoeveel je in totaal moet terugbetalen en of er kosten gelden bij een laattijdige betaling. Zo weet je vooraf wat de lening echt kost en kom je minder snel voor verrassingen te staan.

Lees de voorwaarden en controleer of snelle uitbetaling echt mogelijk is.

Lees de voorwaarden aandachtig voordat je een lening aanvraagt en controleer of een uitbetaling binnen tien minuten daadwerkelijk mogelijk is. De verwerking kan afhangen van de goedkeuring van je aanvraag, het tijdstip en de bank. Kijk ook na welke kosten gelden en wanneer je het bedrag moet terugbetalen, zodat je niet voor verrassingen komt te staan.

Betaal nooit vooraf kosten om een lening te krijgen.

Betaal nooit vooraf kosten om een lening te krijgen. Een vraag om eerst geld over te schrijven voor bijvoorbeeld administratie, verzekering of een “vrijgave” van de lening kan op voorschotfraude wijzen. Een uitbetaling binnen tien minuten is bovendien niet gegarandeerd: de kredietgever moet je aanvraag en terugbetalingsvermogen beoordelen. Controleer daarom altijd wie de aanbieder is, lees de voorwaarden zorgvuldig en deel geen bank- of identiteitsgegevens bij twijfel.

Leen alleen als je zeker weet dat je tijdig kunt terugbetalen.

Leen alleen als je zeker weet dat je het bedrag op de afgesproken datum kan terugbetalen. Hou daarbij rekening met je vaste kosten, zoals huur, energie en boodschappen, en met eventuele andere leningen. Als de terugbetaling van 100 euro je budget onder druk zet of je twijfelt of je op tijd kan betalen, vraag dan geen lening aan. Zo vermijd je extra kosten en financiële problemen.

100 euro lenen binnen 10 min: wat je moet weten

100 euro lenen binnen 10 min: wat kan je verwachten?

Een onverwachte rekening of dringende uitgave kan ervoor zorgen dat je snel 100 euro nodig hebt. Online kom je dan aanbiedingen tegen die beloven dat je in enkele minuten geld kan lenen. Maar betekent “binnen 10 min” ook dat het geld binnen tien minuten op je rekening staat? Niet noodzakelijk. Hieronder lees je waar je op moet letten als je in België snel een klein bedrag wil lenen.

Kan je 100 euro lenen binnen 10 minuten?

Een online aanvraag invullen kan soms maar enkele minuten duren. Ook een eerste beoordeling kan snel verlopen. Dat is echter geen garantie op goedkeuring of onmiddellijke uitbetaling. Een kredietgever moet je aanvraag beoordelen en nagaan of het krediet verantwoord is. Daarvoor kan die informatie nodig hebben over je inkomsten, uitgaven en bestaande kredieten.

De verwerkingstijd hangt onder meer af van de kredietgever, de volledigheid van je aanvraag en de betaalmethode. Een overschrijving kan bovendien langer duren dan de beoordeling zelf. Wees dus voorzichtig met websites die een gegarandeerde goedkeuring of uitbetaling binnen tien minuten beloven.

Controleer de totale kosten

Bij een lening van 100 euro kunnen vaste kosten zwaar doorwegen in verhouding tot het geleende bedrag. Kijk daarom niet alleen naar het bedrag dat je ontvangt of de maandelijkse afbetaling. Controleer ook:

  • het jaarlijks kostenpercentage (JKP);
  • het totale bedrag dat je moet terugbetalen;
  • de looptijd en de vervaldatum;
  • eventuele dossier- of andere kosten;
  • de gevolgen van een laattijdige betaling.

Een kredietgever of kredietbemiddelaar hoort de kosten en voorwaarden duidelijk mee te delen vóór je een overeenkomst afsluit. Lees de documenten zorgvuldig en teken niets wat je niet begrijpt.

Leen alleen als terugbetalen haalbaar is

Ook een klein krediet moet worden terugbetaald. Maak vooraf een eenvoudig overzicht van je inkomsten, vaste kosten en andere afbetalingen. Vraag je af of je de lening op de afgesproken datum kan terugbetalen zonder nieuwe betalingsproblemen te veroorzaken. Een lening gebruiken om een andere lening af te lossen kan financiële moeilijkheden vergroten.

In België zijn consumentenkredieten aan wettelijke regels onderworpen. Controleer of de kredietgever of bemiddelaar bevoegd is om krediet aan te bieden en wees extra alert bij aanbiedingen via sociale media, berichtenapps of onbekende websites. Betaal geen voorschot om een lening “vrij te maken” en deel nooit je bankcodes of kaartgegevens.

Mogelijke alternatieven voor 100 euro lenen

Als je het bedrag maar tijdelijk nodig hebt, kan je eerst andere mogelijkheden bekijken:

  • vraag de leverancier of schuldeiser om een betalingsuitstel of afbetalingsplan;
  • informeer bij je werkgever of een voorschot mogelijk is;
  • bespreek een tijdelijke lening met familie of vrienden en leg duidelijke afspraken vast;
  • neem contact op met het OCMW of een dienst voor budget- en schuldhulpverlening als je moeite hebt om rekeningen te betalen.

Waarop letten vóór je een aanvraag indient?

Vergelijk meerdere aanbiedingen en controleer de identiteit, contactgegevens en voorwaarden van de aanbieder. Vul alleen een aanvraag in via een beveiligde website en geef geen gevoelige informatie door voordat je weet met wie je te maken hebt. Een snelle aanvraag betekent niet automatisch dat een lening de beste of goedkoopste oplossing is.

Samengevat

100 euro lenen binnen 10 min kan slaan op het invullen of beoordelen van een aanvraag, maar garandeert niet dat het geld binnen tien minuten beschikbaar is. Controleer de totale terugbetaling, ga na of de aanbieder betrouwbaar is en leen alleen wanneer je zeker weet dat je tijdig kan terugbetalen. Heb je vooral hulp nodig bij een dringende rekening, onderzoek dan ook betalingsuitstel of gratis budgethulp.


Veelgestelde Vragen over het Lenen van 100 Euro binnen 10 Minuten in België

  1. Kan ik in België echt binnen 10 minuten 100 euro lenen?
  2. Hoe snel staat 100 euro na goedkeuring op mijn rekening?
  3. Welke voorwaarden gelden om 100 euro te lenen?
  4. Welke documenten heb ik nodig voor een aanvraag van 100 euro?
  5. Kan ik 100 euro lenen zonder loonfiche of vast inkomen?
  6. Hoeveel kost het om 100 euro te lenen en terug te betalen?
  7. Kan ik 100 euro lenen als ik al andere kredieten heb?
  8. Wat kan ik doen als ik de lening van 100 euro niet op tijd kan terugbetalen?

Kan ik in België echt binnen 10 minuten 100 euro lenen?

Een aanvraag voor 100 euro kan je soms binnen tien minuten online invullen, maar dat betekent niet dat je ook binnen die tijd goedkeuring krijgt of het geld op je rekening hebt. De kredietgever moet je aanvraag beoordelen en nagaan of de lening verantwoord is; ook de verwerking van de betaling kan tijd vragen. Controleer daarom altijd de totale kosten en voorwaarden, en wees voorzichtig met aanbieders die een gegarandeerde uitbetaling binnen tien minuten beloven.

Hoe snel staat 100 euro na goedkeuring op mijn rekening?

Na goedkeuring hangt het af van de kredietgever, het tijdstip van de uitbetaling en de verwerking door je bank hoe snel het bedrag op je rekening staat. Soms gebeurt dat snel, maar een overschrijving kan ook langer duren, bijvoorbeeld buiten de bankwerkdagen. Vraag de kredietgever naar de verwachte verwerkingstijd en ga er niet automatisch van uit dat de 100 euro binnen tien minuten beschikbaar is.

Welke voorwaarden gelden om 100 euro te lenen?

Om 100 euro te lenen, moet je doorgaans meerderjarig zijn en je identiteit en financiële situatie kunnen aantonen, bijvoorbeeld met informatie over je inkomsten, vaste uitgaven en lopende kredieten. De kredietgever beoordeelt of je de lening verantwoord kan terugbetalen en kan daarvoor bijkomende documenten vragen. De precieze voorwaarden verschillen per aanbieder; controleer daarom vóór je aanvraagt de looptijd, het JKP en het totale terug te betalen bedrag. Een snelle aanvraag betekent niet automatisch dat je wordt goedgekeurd of het geld binnen tien minuten ontvangt.

Welke documenten heb ik nodig voor een aanvraag van 100 euro?

Voor een aanvraag van 100 euro vraagt een kredietgever doorgaans om je identiteitsgegevens en informatie over je inkomsten en vaste uitgaven. Afhankelijk van de aanbieder kan je gevraagd worden een identiteitsbewijs, recente loonfiches of een bewijs van uitkering en eventueel bankgegevens voor de beoordeling en uitbetaling te bezorgen. Welke documenten precies nodig zijn, verschilt per kredietgever. Bezorg persoonlijke of financiële gegevens alleen via een beveiligde website van een betrouwbare, bevoegde aanbieder en controleer vooraf de kosten en voorwaarden van het krediet.

Kan ik 100 euro lenen zonder loonfiche of vast inkomen?

100 euro lenen zonder loonfiche of vast inkomen kan moeilijk zijn. Een kredietgever moet nagaan of je de lening kan terugbetalen en kan daarom bewijs vragen van je inkomsten, zoals loon, een uitkering of andere regelmatige inkomsten. Welke documenten nodig zijn, verschilt per aanbieder; een loonfiche is dus niet altijd het enige mogelijke bewijs. Zonder aantoonbare inkomsten kan je aanvraag geweigerd worden. Wees voorzichtig met aanbieders die gegarandeerd krediet beloven of vooraf kosten vragen, en leen alleen als je de terugbetaling veilig kan plannen.

Hoeveel kost het om 100 euro te lenen en terug te betalen?

De kosten om 100 euro te lenen hangen af van de kredietgever, de looptijd en de voorwaarden van het krediet. Kijk daarom niet alleen naar het bedrag dat je ontvangt, maar controleer ook het jaarlijks kostenpercentage (JKP), eventuele kosten en vooral het totale bedrag dat je moet terugbetalen. Vraag vóór je een overeenkomst ondertekent een duidelijk overzicht van alle kosten; leen alleen als de terugbetaling binnen je budget past.

Kan ik 100 euro lenen als ik al andere kredieten heb?

Ja, het kan mogelijk zijn om 100 euro te lenen als je al andere kredieten hebt, maar de kredietgever beoordeelt eerst of een extra afbetaling haalbaar is op basis van je inkomsten, uitgaven en bestaande schulden. Een aanvraag is dus niet automatisch goedgekeurd. Bekijk ook hoeveel je in totaal moet terugbetalen en leen alleen als je de bijkomende kosten zonder problemen kan dragen. Als je al moeite hebt om je huidige afbetalingen te doen, neem dan liever contact op met je kredietgever of het OCMW voor advies voordat je extra krediet aanvraagt.

Wat kan ik doen als ik de lening van 100 euro niet op tijd kan terugbetalen?

Neem zo snel mogelijk contact op met de kredietgever, liefst vóór de vervaldag, en leg uit waarom je niet op tijd kan terugbetalen. Vraag of een betalingsregeling mogelijk is en laat eventuele afspraken en bijkomende kosten schriftelijk bevestigen. Negeer betalingsherinneringen niet: laattijdige betaling kan extra kosten en verdere invorderingsstappen meebrengen. Probeer het tekort niet op te lossen met een nieuwe lening; als je meerdere betalingen moeilijk kan dragen, kan je gratis hulp vragen aan het OCMW of een dienst voor schuldbemiddeling.

10000 euro lenen zonder bkr toetsing: mogelijkheden en aandachtspunten

10.000 euro lenen zonder BKR-toetsing: wat moet u weten?

Zoekt u naar 10.000 euro lenen zonder BKR-toetsing? Dan is het belangrijk om eerst te weten wat met een BKR-toetsing bedoeld wordt en welke regels in België gelden. Een lening van 10.000 euro is een aanzienlijke financiële verbintenis. Vergelijk daarom niet alleen de rente, maar ook de totale kosten, de looptijd en de maandelijkse aflossing.

Wat is een BKR-toetsing?

Het BKR is het Nederlandse Bureau Krediet Registratie. Het registreert bepaalde kredieten en betalingsachterstanden in Nederland. Woont u in België, dan is doorgaans niet het BKR-register de relevante kredietregistratie, maar de Centrale voor kredieten aan particulieren (CKP) van de Nationale Bank van België.

Een zoekopdracht naar lenen “zonder BKR-toetsing” betekent dus niet automatisch dat u in België een lening kunt krijgen zonder controle. Kredietgevers moeten uw financiële situatie beoordelen en nagaan of een lening verantwoord is. Ze kunnen onder meer kijken naar uw inkomsten, vaste uitgaven, bestaande kredieten en terugbetalingscapaciteit.

Kan ik in België 10.000 euro lenen zonder kredietcontrole?

U mag er niet van uitgaan dat een kredietgever 10.000 euro verstrekt zonder uw situatie te beoordelen. Een kredietaanvraag kan worden geweigerd wanneer de terugbetaling niet haalbaar lijkt. Dat is bedoeld om zowel de kredietgever als de consument te beschermen tegen overmatige schuldenlast.

Een kredietgever kan ook informatie opvragen of raadplegen volgens de regels die voor consumentenkrediet in België gelden. Wees voorzichtig met advertenties die “gegarandeerde goedkeuring”, “geen enkele controle” of “geld voor iedereen” beloven. Zulke beloften zijn geen bewijs dat een aanbieder betrouwbaar of erkend is.

Waarop letten bij een lening van 10.000 euro?

  • Jaarlijks kostenpercentage (JKP): dit helpt om de kosten van verschillende aanbiedingen te vergelijken.
  • Totaal terug te betalen bedrag: kijk verder dan de maandelijkse aflossing en bereken hoeveel u over de volledige looptijd betaalt.
  • Looptijd: een langere looptijd kan de maandlast verlagen, maar kan de totale kosten verhogen.
  • Voorwaarden: controleer mogelijke kosten, verplichte verzekeringen en de regels voor vervroegde terugbetaling.
  • Betaalbaarheid: houd rekening met huur of hypotheek, energiekosten, dagelijkse uitgaven en andere kredieten.

Vraag vóór ondertekening om een duidelijk overzicht van de maandelijkse aflossing en het totale bedrag dat u verschuldigd bent. Neem de tijd om de kredietovereenkomst te lezen en stel vragen als iets onduidelijk is.

Wat als u een negatieve kredietregistratie hebt?

Een registratie of betalingsachterstand kan invloed hebben op een nieuwe kredietaanvraag. De gevolgen hangen af van uw persoonlijke situatie en de gegevens in het register. Controleer uw gegevens bij de bevoegde instantie en neem contact op met de betrokken kredietgever als u denkt dat er een fout in staat.

Probeer een eerdere betalingsachterstand niet op te lossen door meteen een nieuwe lening af te sluiten. Bespreek betalingsproblemen eerst met uw kredietgever. U kunt ook advies vragen aan een erkende dienst voor schuldbemiddeling of aan het OCMW van uw gemeente.

Veilig een kredietaanbod beoordelen

Controleer wie de aanbieder is en of die bevoegd is om consumentenkrediet aan te bieden. Betaal geen onverwachte voorschotkosten om een lening “vrij te geven” en deel nooit uw bankcodes of kaartgegevens. Een betrouwbare aanbieder legt de kosten en voorwaarden vooraf helder uit en zet u niet onder druk om onmiddellijk te tekenen.

Conclusie

“10.000 euro lenen zonder BKR-toetsing” is geen garantie op een lening zonder financiële controle. Voor Belgische consumenten is de CKP relevant, en kredietgevers moeten beoordelen of de lening verantwoord kan worden terugbetaald. Vergelijk aanbiedingen zorgvuldig, controleer het JKP en het totale terug te betalen bedrag, en leen alleen wanneer de maandelijkse aflossing binnen uw budget past.


17 Veelgestelde Vragen Over 10.000 Euro Lenen Zonder BKR-Toetsing in België

  1. Hoeveel kun je lenen zonder BKR?
  2. Welke bank doet geen BKR-toetsing?
  3. Welke bank leent geld met negatieve BKR?
  4. Kan ik 500 euro lenen met een negatieve BKR-registratie?
  5. Kan ik 10.000 euro lenen zonder BKR-toetsing?
  6. Hoeveel geld kan ik lenen zonder BKR registratie?
  7. Hoe kom ik aan 10 duizend euro?
  8. Hoe kom ik met spoed aan geld?
  9. Wie leent geld zonder BKR-toetsing?
  10. Waar kan ik 5000 euro lenen zonder BKR toetsing?
  11. Is het moeilijk om een ​​lening van $ 10.000 te krijgen?
  12. Waar kan ik geld lenen zonder BKR check?
  13. Welke bank leent met negatieve BKR?
  14. Hoeveel mag je lenen zonder BKR?
  15. Heb je ook BKR in België?
  16. Waar kan ik 1000 euro lenen zonder BKR toetsing?
  17. Hoe kan ik snel 10.000 euro lenen?

Hoeveel kun je lenen zonder BKR?

Er bestaat geen vast bedrag dat u kunt lenen zonder BKR-toetsing: in Nederland hangt dit af van uw inkomen, vaste lasten, bestaande kredieten en de beoordeling door de kredietgever. Woont u in België, dan is het BKR doorgaans niet van toepassing; kredietgevers moeten wel nagaan of u de lening verantwoord kunt terugbetalen en kunnen daarvoor onder meer de Centrale voor kredieten aan particulieren (CKP) raadplegen. Ook voor 10.000 euro is lenen zonder enige financiële controle dus geen zekerheid.

Welke bank doet geen BKR-toetsing?

Geen enkele bank kan betrouwbaar garanderen dat ze een lening van 10.000 euro verstrekt zonder uw financiële situatie te controleren. Het BKR is een Nederlands kredietregister; in België kunnen kredietgevers de Centrale voor kredieten aan particulieren (CKP) raadplegen en moeten ze nagaan of u de lening kunt terugbetalen. Wees daarom voorzichtig met aanbieders die “zonder enige controle” of “gegarandeerde goedkeuring” beloven, en controleer altijd of de kredietgever erkend is.

Welke bank leent geld met negatieve BKR?

Er is geen bank die gegarandeerd 10.000 euro uitleent aan iemand met een negatieve BKR-registratie: elke kredietgever beoordeelt de aanvraag en de terugbetalingscapaciteit individueel, en een lopende betalingsachterstand kan tot een weigering leiden. Woont u in België, dan is het Nederlandse BKR doorgaans niet het relevante register; kredietgevers kijken onder meer naar uw financiële situatie en de Centrale voor kredieten aan particulieren (CKP). Vraag alleen informatie aan bij een erkende kredietgever en wees voorzichtig met aanbiedingen die goedkeuring zonder enige controle beloven.

Kan ik 500 euro lenen met een negatieve BKR-registratie?

Of u 500 euro kunt lenen met een negatieve BKR-registratie hangt af van de kredietgever en uw financiële situatie. In België is niet het Nederlandse BKR-register, maar de Centrale voor kredieten aan particulieren (CKP) van de Nationale Bank relevant. Ook voor een klein bedrag moet een kredietgever nagaan of u de lening kunt terugbetalen; een negatieve registratie of betalingsachterstand kan daarom tot een weigering leiden. Wees voorzichtig met aanbieders die een lening zonder controle of met gegarandeerde goedkeuring beloven, en controleer vooraf alle kosten en voorwaarden.

Kan ik 10.000 euro lenen zonder BKR-toetsing?

In België is het BKR, het Nederlandse Bureau Krediet Registratie, doorgaans niet het relevante register; kredietgevers kunnen de Centrale voor kredieten aan particulieren (CKP) van de Nationale Bank van België raadplegen. Een lening van 10.000 euro zonder enige krediet- of betaalbaarheidscontrole is daarom niet iets waarop u kunt rekenen: kredietgevers moeten uw financiële situatie beoordelen en nagaan of u de aflossingen kunt dragen. Controleer de voorwaarden, het jaarlijks kostenpercentage en het totale terug te betalen bedrag voordat u een kredietovereenkomst ondertekent.

Hoeveel geld kan ik lenen zonder BKR registratie?

Er bestaat geen vast bedrag dat u kunt lenen zonder BKR-registratie: het BKR is een Nederlands register en is doorgaans niet van toepassing op kredietaanvragen in België. Belgische kredietgevers beoordelen wel uw inkomsten, uitgaven, bestaande kredieten en terugbetalingsvermogen, en kunnen de Centrale voor kredieten aan particulieren (CKP) raadplegen. Of u bijvoorbeeld 10.000 euro kunt lenen, hangt dus af van uw persoonlijke financiële situatie en de wettelijke kredietcontrole; wees voorzichtig met aanbieders die een lening zonder enige controle garanderen.

Hoe kom ik aan 10 duizend euro?

U kunt 10.000 euro aanvragen bij een erkende kredietgever, bijvoorbeeld via een lening op afbetaling, maar de goedkeuring hangt af van uw inkomsten, uitgaven, bestaande kredieten en terugbetalingsvermogen. In België kan de kredietgever de Centrale voor kredieten aan particulieren (CKP) raadplegen; “zonder BKR-toetsing” betekent dus niet dat er geen kredietcontrole gebeurt. Vergelijk het jaarlijks kostenpercentage (JKP), de looptijd en het totale terug te betalen bedrag, en leen alleen als de maandelijkse aflossing haalbaar is. Wees voorzichtig met aanbieders die goedkeuring garanderen of vooraf geld vragen.

Hoe kom ik met spoed aan geld?

Hebt u dringend geld nodig, breng dan eerst in kaart hoeveel u precies tekortkomt en wanneer u het bedrag moet terugbetalen. Neem bij een onverwachte factuur contact op met de schuldeiser om een afbetalingsplan te bespreken; dat kan goedkoper zijn dan een nieuwe lening. Overweeg pas daarna een kredietaanvraag en controleer zorgvuldig het JKP, de totale terugbetaling en de maandelijkse aflossing. In België beoordelen kredietgevers of u de lening verantwoord kunt terugbetalen; “zonder BKR-toetsing” betekent dus niet dat er geen financiële controle gebeurt. Vermijd aanbieders die een gegarandeerde lening beloven of vooraf kosten vragen, en leen alleen als de afbetaling haalbaar blijft binnen uw budget.

Wie leent geld zonder BKR-toetsing?

In België is het BKR-register niet van toepassing; kredietgevers raadplegen doorgaans de Centrale voor kredieten aan particulieren (CKP) en beoordelen of u de lening kunt terugbetalen. Een aanbieder die belooft 10.000 euro te lenen zonder enige controle, verdient daarom extra voorzichtigheid: controleer of hij erkend is en betaal nooit vooraf kosten om een lening te “garanderen”.

Waar kan ik 5000 euro lenen zonder BKR toetsing?

In België is het BKR-register niet van toepassing; kredietgevers raadplegen doorgaans de Centrale voor kredieten aan particulieren (CKP) en beoordelen of u de lening kunt terugbetalen. Een betrouwbare aanbieder kan daarom niet zomaar garanderen dat u 5.000 euro kunt lenen zonder kredietcontrole. Vergelijk erkende kredietgevers, controleer het JKP en het totale terug te betalen bedrag, en wees voorzichtig met advertenties die een lening zonder enige controle of met gegarandeerde goedkeuring beloven.

Is het moeilijk om een ​​lening van $ 10.000 te krijgen?

Of het moeilijk is om 10.000 euro te lenen, hangt af van uw financiële situatie. Een kredietgever beoordeelt onder meer uw inkomsten, vaste uitgaven, bestaande kredieten en terugbetalingscapaciteit. In België kan ook informatie bij de Centrale voor kredieten aan particulieren (CKP) een rol spelen; “zonder BKR-toetsing” betekent dus niet automatisch dat er geen kredietcontrole gebeurt. Vergelijk het jaarlijks kostenpercentage (JKP), de looptijd en het totale terug te betalen bedrag, en leen alleen als de maandelijkse aflossing haalbaar is binnen uw budget.

Waar kan ik geld lenen zonder BKR check?

In België is het BKR een Nederlands kredietregister; voor Belgische consumenten is vooral de Centrale voor kredieten aan particulieren (CKP) van de Nationale Bank van België relevant. Een kredietgever hoort uw financiële situatie en terugbetalingsvermogen te beoordelen, dus wees voorzichtig met aanbieders die een lening zonder enige controle of gegarandeerde goedkeuring beloven. Controleer of de aanbieder erkend is, vergelijk het JKP en de totale terugbetaling, en betaal geen voorschot om een lening zogenaamd vrij te geven.

Welke bank leent met negatieve BKR?

Er is geen bank die gegarandeerd 10.000 euro uitleent wanneer u een negatieve BKR-registratie hebt. Een kredietgever beoordeelt uw volledige financiële situatie en kan een aanvraag weigeren als de terugbetaling niet verantwoord lijkt. Woont u in België, dan is het Nederlandse BKR doorgaans niet het relevante register: kredietgevers kijken onder meer naar de Centrale voor kredieten aan particulieren (CKP). Controleer uw registratie en vergelijk alleen aanbiedingen van erkende kredietgevers; wees voorzichtig met beloftes van gegarandeerde goedkeuring.

Hoeveel mag je lenen zonder BKR?

Er bestaat geen vast bedrag dat u kunt lenen “zonder BKR”: het BKR is een Nederlands kredietregister en is doorgaans niet van toepassing op Belgische kredietaanvragen. In België beoordeelt de kredietgever uw inkomsten, uitgaven en bestaande schulden, en raadpleegt hij doorgaans de Centrale voor Kredieten aan Particulieren (CKP). Het bedrag dat u eventueel kunt lenen, hangt dus af van uw financiële situatie en de beoordeling van de kredietgever; een lening zonder passende kredietwaardigheidscontrole mag u niet zomaar verwachten.

Heb je ook BKR in België?

In België bestaat het Nederlandse BKR niet. De Nationale Bank van België beheert wel de Centrale voor kredieten aan particulieren (CKP), waarin bepaalde consumentenkredieten en eventuele betalingsachterstanden worden geregistreerd. Bij een aanvraag voor 10.000 euro kijkt een kredietgever dus niet naar het Nederlandse BKR, maar kan die wel uw gegevens in de CKP raadplegen en uw financiële situatie beoordelen. Een lening zonder BKR-toetsing betekent daarom niet automatisch dat u in België kunt lenen zonder kredietcontrole.

Waar kan ik 1000 euro lenen zonder BKR toetsing?

In België is het BKR niet van toepassing: kredietgevers raadplegen doorgaans de Centrale voor kredieten aan particulieren (CKP) en beoordelen of u de lening kunt terugbetalen. Een lening van 1.000 euro zonder enige krediet- of betaalbaarheidscontrole is daarom geen realistische of betrouwbare belofte. Vergelijk erkende kredietgevers, controleer het JKP en het totale terug te betalen bedrag, en wees voorzichtig met aanbieders die vooraf kosten vragen of goedkeuring garanderen.

Hoe kan ik snel 10.000 euro lenen?

Wilt u snel 10.000 euro lenen, vraag dan eerst offertes aan bij erkende kredietgevers en vergelijk het JKP, de looptijd en het totale terug te betalen bedrag. Houd uw identiteits- en inkomensgegevens bij de hand, maar weet dat een snelle aanvraag geen goedkeuring garandeert: de kredietgever moet uw financiële situatie en terugbetalingscapaciteit beoordelen. In België is niet het Nederlandse BKR, maar de Centrale voor kredieten aan particulieren (CKP) relevant. Wees voorzichtig met aanbieders die onmiddellijke goedkeuring beloven of vooraf kosten vragen, en teken pas wanneer u zeker weet dat de maandelijkse aflossing haalbaar is.

10000 lenen voor auto: waar moet u op letten?

€10.000 lenen voor een auto: waar moet u op letten?

Een auto kopen is een grote uitgave. Als u niet het volledige bedrag meteen beschikbaar hebt, kan een lening van €10.000 een deel van de aankoop financieren. Voor u een krediet aanvraagt, is het belangrijk om verschillende opties te vergelijken en na te gaan of de maandelijkse afbetaling past binnen uw budget.

Welke lening kunt u gebruiken voor een auto?

In België zijn er doorgaans twee mogelijkheden:

  • Een autolening: dit is een lening op afbetaling die bedoeld is voor de aankoop van een voertuig. De kredietgever kan vragen om bewijs van de aankoop, zoals een bestelbon of factuur. De voorwaarden kunnen verschillen naargelang het om een nieuwe of tweedehandse auto gaat.
  • Een persoonlijke lening: hiermee leent u een bedrag zonder dat de lening noodzakelijk aan een specifieke aankoop gekoppeld is. De rente en voorwaarden kunnen anders zijn dan bij een autolening.

Vergelijk niet alleen de naam van de lening, maar vooral het jaarlijks kostenpercentage (JKP), het totale terug te betalen bedrag en de voorwaarden. Een lager maandbedrag betekent niet automatisch dat de lening goedkoper is: bij een langere looptijd betaalt u mogelijk langer rente.

Hoeveel betaalt u maandelijks af?

De maandelijkse afbetaling voor €10.000 hangt onder meer af van de looptijd, het JKP en de voorwaarden van de kredietgever. Een langere looptijd verlaagt meestal het maandbedrag, maar kan de totale kredietkosten verhogen. Een kortere looptijd kan de lening sneller doen aflopen, maar vraagt een hoger bedrag per maand.

Vraag daarom bij verschillende kredietgevers een duidelijk voorstel op. Kijk daarin naar:

  • het JKP en de eventuele andere kosten;
  • het vaste maandbedrag;
  • de looptijd;
  • het totale bedrag dat u terugbetaalt;
  • de voorwaarden voor vervroegde terugbetaling;
  • eventuele verplichte documenten of bijkomende voorwaarden.

Neem ook de andere autokosten mee

De lening is maar één deel van de kostprijs van een auto. Houd ook rekening met verzekering, brandstof of laadkosten, verkeersbelasting, onderhoud, banden, keuring en eventuele herstellingen. Bij een tweedehandswagen kunnen onverwachte kosten extra zwaar doorwegen.

Maak vooraf een overzicht van uw vaste inkomsten en uitgaven. Zo ziet u welk maandbedrag haalbaar is zonder dat u geen financiële ruimte meer overhoudt voor onverwachte rekeningen.

Wat controleert een kredietgever?

Een kredietgever moet nagaan of het krediet verantwoord is en of u de afbetalingen waarschijnlijk kunt dragen. Daarbij kan de kredietgever informatie opvragen over uw inkomsten, uitgaven en lopende kredieten. In België wordt ook de Centrale voor Kredieten aan Particulieren (CKP) van de Nationale Bank geraadpleegd.

Een aanvraag geeft dus geen garantie op goedkeuring. Vul de gevraagde informatie correct in en leen niet meer dan nodig. Als u al moeite hebt om bestaande rekeningen of kredieten te betalen, is het verstandig om eerst onafhankelijk advies te vragen voor u een nieuwe lening aangaat.

Een lening voor een auto vergelijken

Een lening van €10.000 kan helpen om een auto te financieren, maar de juiste keuze hangt af van uw financiële situatie en de voorwaarden van het krediet. Vergelijk meerdere voorstellen op basis van het JKP en het totale terug te betalen bedrag, en kijk verder dan alleen de maandelijkse afbetaling. Lees de overeenkomst zorgvuldig vóór u tekent.

Deze informatie is algemeen en vormt geen persoonlijk financieel advies. De beschikbare voorwaarden en uw mogelijke kredietbedrag hangen af van de kredietgever en uw persoonlijke situatie.


Veelgestelde vragen over het lenen van €10.000 voor een auto in België

  1. Kan ik €10.000 lenen om een auto te kopen?
  2. Hoeveel bedraagt de maandelijkse afbetaling voor een autolening van €10.000?
  3. Welke looptijd kan ik kiezen voor een lening van €10.000 voor een auto?
  4. Wat is het verschil tussen een autolening en een persoonlijke lening?
  5. Welke documenten heb ik nodig om €10.000 te lenen voor een auto?
  6. Kan ik €10.000 lenen voor een tweedehandswagen?
  7. Welke voorwaarden bepalen of mijn aanvraag voor een autolening wordt goedgekeurd?
  8. Hoe vergelijk ik de kosten van verschillende autoleningen van €10.000?
  9. Kan ik mijn autolening vervroegd terugbetalen?

Kan ik €10.000 lenen om een auto te kopen?

Ja, u kunt in België een lening van €10.000 aanvragen om een auto te kopen, bijvoorbeeld via een autolening of een persoonlijke lening. Of uw aanvraag wordt goedgekeurd, hangt af van de kredietgever en uw financiële situatie, waaronder uw inkomsten, vaste uitgaven en eventuele andere kredieten. Vergelijk het JKP, de looptijd en het totale terug te betalen bedrag, en controleer of de maandelijkse afbetaling binnen uw budget past.

Hoeveel bedraagt de maandelijkse afbetaling voor een autolening van €10.000?

De maandelijkse afbetaling voor een autolening van €10.000 hangt af van de looptijd en het jaarlijks kostenpercentage (JKP). Een langere looptijd verlaagt doorgaans het maandbedrag, maar kan ervoor zorgen dat u in totaal meer terugbetaalt. Vergelijk daarom niet alleen de maandelijkse afbetaling, maar ook het JKP en het totale terug te betalen bedrag. De kredietgever kan u op basis van uw situatie een concreet aflossingsschema bezorgen.

Welke looptijd kan ik kiezen voor een lening van €10.000 voor een auto?

De mogelijke looptijd voor een autolening van €10.000 hangt af van de kredietgever, het type lening en de geldende voorwaarden. Vraag welke looptijden beschikbaar zijn en vergelijk telkens het maandbedrag met het totale terug te betalen bedrag: een langere looptijd verlaagt doorgaans de maandelijkse afbetaling, maar kan de totale kredietkosten verhogen. Kies een termijn die binnen uw budget past en laat voldoende ruimte voor andere autokosten en onverwachte uitgaven.

Wat is het verschil tussen een autolening en een persoonlijke lening?

Een autolening is specifiek bedoeld om een auto te financieren; de kredietgever kan daarom vragen naar een bestelbon of factuur en de voorwaarden kunnen verschillen naargelang de wagen nieuw of tweedehands is. Een persoonlijke lening is doorgaans niet aan één aankoop gekoppeld en biedt vaak meer vrijheid om het geleende bedrag te besteden. Rente, looptijd en totale kosten verschillen per kredietgever, dus vergelijk het jaarlijks kostenpercentage (JKP), de maandelijkse afbetaling en het totale terug te betalen bedrag voor u beslist.

Welke documenten heb ik nodig om €10.000 te lenen voor een auto?

Om €10.000 te lenen voor een auto vraagt de kredietgever doorgaans een geldig identiteitsbewijs, bewijs van uw inkomsten (zoals loonfiches of bewijs van een uitkering), informatie over uw vaste uitgaven en bestaande kredieten, en uw bankgegevens. Voor een autolening kan ook een bestelbon, offerte of factuur van de wagen nodig zijn. De precieze documenten verschillen per kredietgever en hangen af van uw persoonlijke situatie. Vraag vooraf welke stukken u moet aanleveren en bezorg correcte, volledige informatie.

Kan ik €10.000 lenen voor een tweedehandswagen?

Ja, u kunt doorgaans €10.000 lenen voor de aankoop van een tweedehandswagen, bijvoorbeeld met een autolening of een persoonlijke lening. De goedkeuring hangt af van de kredietgever en uw financiële situatie, zoals uw inkomsten, uitgaven en lopende kredieten. Vergelijk het JKP, de looptijd en het totale terug te betalen bedrag, en controleer of de maandelijkse afbetaling haalbaar blijft naast de andere kosten van de wagen, zoals verzekering, onderhoud en belastingen.

Welke voorwaarden bepalen of mijn aanvraag voor een autolening wordt goedgekeurd?

Een kredietgever beoordeelt onder meer uw inkomsten, vaste uitgaven en bestaande leningen om na te gaan of u de maandelijkse afbetalingen kunt dragen. Ook uw gezinssituatie, arbeids- en financiële situatie, de gevraagde looptijd en het bedrag kunnen een rol spelen. In België raadpleegt de kredietgever de Centrale voor Kredieten aan Particulieren (CKP) om uw lopende kredieten en eventuele betalingsachterstanden te controleren. De precieze voorwaarden verschillen per kredietgever; een aanvraag indienen garandeert dus geen goedkeuring.

Hoe vergelijk ik de kosten van verschillende autoleningen van €10.000?

Vergelijk bij autoleningen van €10.000 vooral het jaarlijks kostenpercentage (JKP), het totale terug te betalen bedrag en de looptijd. Vraag bij verschillende kredietgevers een offerte aan en controleer of er bijkomende kosten of voorwaarden zijn, zoals kosten bij vervroegde terugbetaling. Een langere looptijd kan de maandelijkse afbetaling verlagen, maar het totaalbedrag verhogen. Kijk daarom niet alleen naar het maandbedrag, maar ook naar wat de lening u uiteindelijk kost en of de afbetaling past binnen uw budget.

Kan ik mijn autolening vervroegd terugbetalen?

Ja, in België kunt u een autolening doorgaans geheel of gedeeltelijk vervroegd terugbetalen. De kredietgever kan daarvoor een wederbeleggingsvergoeding aanrekenen, binnen de wettelijke grenzen. Vraag vooraf een afrekening op en controleer uw kredietovereenkomst: daarin staan de voorwaarden, de eventuele kosten en hoe u de terugbetaling aanvraagt.

1000 euro lenen bij ING: mogelijkheden en voorwaarden

1000 euro lenen bij ING: mogelijkheden en aandachtspunten

Heb je onverwacht 1000 euro nodig voor bijvoorbeeld een herstelling, medische kosten of een andere dringende uitgave? Dan vraag je je misschien af of je dat bedrag kunt lenen bij ING. Het antwoord hangt af van de kredietproducten die ING België op dat moment aanbiedt, de voorwaarden van die producten en je persoonlijke financiële situatie.

Controleer daarom altijd rechtstreeks bij ING of een lening van precies 1000 euro mogelijk is. Het minimumbedrag, de looptijd, de rente en de aanvaarding van een aanvraag kunnen wijzigen. Een lening aanvragen betekent bovendien niet automatisch dat ze wordt goedgekeurd.

Kan je 1000 euro lenen bij ING?

Banken bieden doorgaans verschillende kredietformules aan, maar niet elke formule is geschikt voor een klein bedrag. Een persoonlijke lening kan bijvoorbeeld een minimum leenbedrag hebben dat hoger ligt dan 1000 euro. Raadpleeg de actuele informatie op de website van ING België of neem contact op met de bank om te weten welke opties beschikbaar zijn.

Als je het bedrag niet als persoonlijke lening kunt aanvragen, vraag dan welke alternatieven eventueel bestaan en wat de voorwaarden daarvan zijn. Vergelijk die opties zorgvuldig: een kredietopening of een andere kredietvorm kan anders werken dan een lening met vaste maandaflossingen.

Waarop moet je letten bij een lening van 1000 euro?

Kijk niet alleen naar het bedrag dat je maandelijks terugbetaalt. Let ook op de volgende gegevens:

  • Het jaarlijks kostenpercentage (JKP): dit geeft de totale jaarlijkse kost van het krediet weer volgens de wettelijke berekeningsregels.
  • Het totaal terug te betalen bedrag: controleer hoeveel je over de volledige looptijd terugbetaalt.
  • De looptijd: een langere looptijd kan de maandelijkse afbetaling verlagen, maar kan de totale kost verhogen.
  • De voorwaarden: lees na of er bijkomende kosten, specifieke verplichtingen of gevolgen bij laattijdige betaling zijn.
  • Vervroegd terugbetalen: vraag na welke regels en eventuele kosten gelden als je de lening eerder wilt aflossen.

Vergelijk kredietaanbiedingen op basis van dezelfde looptijd en hetzelfde bedrag. Zo krijg je een beter beeld van de werkelijke kost.

Hoe verloopt een kredietaanvraag?

De precieze procedure verschilt per kredietformule. Meestal moet je informatie geven over je identiteit, inkomsten, vaste uitgaven en bestaande kredieten. De kredietgever beoordeelt of de afbetaling haalbaar is en moet nagaan of het krediet verantwoord kan worden toegekend. In België kan daarbij ook informatie uit de Centrale voor kredieten aan particulieren (CKP) worden geraadpleegd.

Geef je gegevens correct door en neem de tijd om het voorstel te lezen voor je een overeenkomst ondertekent. Let in het bijzonder op het JKP, de looptijd, het aflossingsschema en het totaalbedrag.

Is 1000 euro lenen de juiste oplossing?

Een lening kan helpen om een noodzakelijke uitgave te spreiden, maar brengt ook een terugbetalingsverplichting met zich mee. Maak vooraf een eenvoudig budget op: houd rekening met je vaste kosten, andere afbetalingen en onverwachte uitgaven. Als de maandelijkse aflossing je budget onder druk zet, kan het verstandiger zijn om eerst andere mogelijkheden te onderzoeken, zoals een betalingsregeling met de leverancier of het uitstellen van een niet-dringende aankoop.

Wees voorzichtig met aanbieders die een lening garanderen, vooraf geld vragen om een krediet vrij te geven of druk zetten om snel te tekenen. Controleer of de kredietgever bevoegd is en deel gevoelige gegevens alleen via officiële, beveiligde kanalen.

Veelgestelde vragen over 1000 euro lenen bij ING

Kan ING mijn aanvraag voor 1000 euro weigeren?

Ja. Een kredietgever beoordeelt elke aanvraag afzonderlijk en kan ze weigeren, bijvoorbeeld wanneer het aangevraagde bedrag niet binnen de aangeboden formule valt of wanneer de terugbetaling volgens de beoordeling niet haalbaar is.

Hoe snel ontvang ik het geld?

De verwerkingstijd hangt af van het product, de volledigheid van je aanvraag en de beoordeling door de bank. Vraag ING naar de actuele doorlooptijd en ga er niet van uit dat het geld onmiddellijk beschikbaar is.

Waar vind ik de actuele voorwaarden?

Raadpleeg de officiële website van ING België of neem rechtstreeks contact op met ING. Vergelijk de informatie uit een simulatie altijd met de voorwaarden in het kredietaanbod en de overeenkomst.

Samengevat

1000 euro lenen bij ING kan alleen als er een passende kredietformule beschikbaar is en je aanvraag aan de voorwaarden voldoet. Controleer het minimumbedrag en de actuele voorwaarden rechtstreeks bij ING. Vergelijk het JKP en het totaal terug te betalen bedrag, en leen alleen wanneer de afbetalingen binnen je budget passen.

Deze informatie is algemeen en vormt geen persoonlijk financieel advies. Kredietvoorwaarden kunnen wijzigen; controleer de actuele informatie bij de kredietgever.


5 Tips voor het Lenen van 1000 Euro bij ING in België

  1. Vergelijk de JKP en totale terugbetaling bij ING.
  2. Leen alleen wat je echt nodig hebt.
  3. Controleer of de maandlast in je budget past.
  4. Bekijk de looptijd en eventuele kosten vooraf.
  5. Lees de voorwaarden en vraag ING om uitleg bij twijfel.

Vergelijk de JKP en totale terugbetaling bij ING.

Vergelijk bij ING niet alleen het maandelijkse afbetalingsbedrag, maar ook het JKP (jaarlijks kostenpercentage) en het totale bedrag dat je over de volledige looptijd terugbetaalt. Het JKP helpt je de kosten van krediet te beoordelen, terwijl de totale terugbetaling toont hoeveel de lening je uiteindelijk kost. Controleer die cijfers in het kredietvoorstel en ga na of de afbetaling comfortabel binnen je budget past.

Leen alleen wat je echt nodig hebt.

Leen alleen wat je echt nodig hebt. Als je 1000 euro wilt lenen bij ING, bepaal dan eerst hoeveel geld je precies nodig hebt en waarvoor. Een hoger leenbedrag kan leiden tot hogere maandelijkse afbetalingen en meer kosten over de volledige looptijd. Door het bedrag te beperken tot je noodzakelijke uitgaven, houd je de terugbetaling beter beheersbaar en voorkom je dat je onnodig met extra schulden achterblijft.

Controleer of de maandlast in je budget past.

Controleer vóór je 1000 euro leent bij ING of de maandelijkse afbetaling haalbaar is binnen je budget. Tel je vaste kosten en andere kredietaflossingen op en houd voldoende ruimte over voor dagelijkse uitgaven en onverwachte kosten. Zo vermijd je dat de lening je financiële situatie onder druk zet.

Bekijk de looptijd en eventuele kosten vooraf.

Bekijk vóór je een lening van 1000 euro aanvraagt bij ING goed de looptijd en eventuele bijkomende kosten. Een langere looptijd kan je maandelijkse afbetaling verlagen, maar mogelijk betaal je in totaal meer interesten. Controleer daarom het jaarlijks kostenpercentage (JKP), het totaal terug te betalen bedrag en de voorwaarden voor bijvoorbeeld vervroegde terugbetaling. Zo weet je vooraf wat de lening je werkelijk kost en of de afbetalingen binnen je budget passen.

Lees de voorwaarden en vraag ING om uitleg bij twijfel.

Lees de voorwaarden zorgvuldig voordat je een lening van 1000 euro bij ING aanvraagt. Let onder meer op de rente, het jaarlijks kostenpercentage (JKP), de looptijd, het totaal terug te betalen bedrag en eventuele kosten bij laattijdige betaling of vervroegde terugbetaling. Is iets niet duidelijk? Vraag ING dan om uitleg vóór je een beslissing neemt of een overeenkomst ondertekent.

Persoonlijke krediet: wat u moet weten vóór u leent

Persoonlijke krediet: wat is het en waarop let u?

Een persoonlijke krediet kan helpen om een grotere uitgave te spreiden over meerdere maanden. Denk bijvoorbeeld aan een renovatie, een nieuwe wagen of onverwachte kosten. In België wordt hiermee vaak een lening op afbetaling bedoeld: u leent een afgesproken bedrag en betaalt dat terug in vaste maandelijkse aflossingen.

Een krediet aangaan is een belangrijke financiële beslissing. Vergelijk daarom niet alleen de maandelijkse afbetaling, maar ook de totale kost en de voorwaarden.

Hoe werkt een persoonlijke lening?

Bij een lening op afbetaling ontvangt u doorgaans een vast bedrag. U betaalt het krediet terug volgens een vooraf afgesproken looptijd en aflossingsplan. De kredietgever vermeldt onder meer de rentevoet, het jaarlijks kostenpercentage (JKP), het aantal afbetalingen en het totaalbedrag dat u moet terugbetalen.

Het JKP omvat de rente en bepaalde kosten die bij het krediet horen. Daardoor is het nuttig om kredietaanbiedingen te vergelijken op basis van het JKP en het totale terug te betalen bedrag, en niet alleen op basis van een aantrekkelijke maandelijkse afbetaling.

Waarvoor kunt u het krediet gebruiken?

Een persoonlijke lening kan geschikt zijn voor een duidelijk omschreven uitgave, zoals een verbouwing of de aankoop van een voertuig. Sommige kredietgevers bieden ook leningen aan voor andere persoonlijke uitgaven. De beschikbare bedragen, looptijden en voorwaarden verschillen per aanbieder.

Leent u voor een aankoop met een specifiek doel, controleer dan of een krediet op afbetaling voor die aankoop beter past dan een algemene persoonlijke lening. Vergelijk de voorwaarden en ga na of het kredietbedrag niet hoger is dan nodig.

Waarop moet u letten vóór u tekent?

  • De totale kost: bekijk hoeveel u over de volledige looptijd terugbetaalt.
  • De looptijd: een langere looptijd kan de maandelijkse afbetaling verlagen, maar kan de totale kost verhogen.
  • Uw budget: houd rekening met vaste kosten, andere kredieten en mogelijke onverwachte uitgaven.
  • De voorwaarden: lees de informatie over kosten, betalingsachterstand en vervroegde terugbetaling aandachtig.
  • De aanbieder: controleer of de kredietgever bevoegd is om consumentenkrediet aan te bieden in België.

Een krediet aanvragen in België

Een kredietgever moet uw financiële situatie beoordelen voordat die een krediet toestaat. Daarbij kan worden gekeken naar uw inkomsten, uitgaven en bestaande verplichtingen. Kredietgevers raadplegen ook de Centrale voor Kredieten aan Particulieren van de Nationale Bank van België. Een aanvraag indienen betekent dus niet automatisch dat het krediet wordt goedgekeurd.

Vraag vóór uw beslissing de Europese standaardinformatie over consumentenkrediet op en neem de tijd om die te lezen. Daarin staan belangrijke kenmerken en kosten van het aanbod. Voor consumentenkrediet geldt doorgaans ook een wettelijke bedenktijd; controleer in uw overeenkomst hoe u die kunt uitoefenen en welke termijnen van toepassing zijn.

Verantwoord lenen

Een persoonlijke krediet is geen oplossing voor elke geldnood. Als u al moeite hebt om rekeningen of bestaande afbetalingen te betalen, kan extra lenen uw situatie verzwaren. Neem bij twijfel contact op met een erkende kredietgever of vraag onafhankelijk advies. In België kunt u voor hulp bij schulden ook terecht bij het OCMW van uw gemeente of bij een erkende dienst voor schuldbemiddeling.

Vergelijk verschillende aanbiedingen, leen alleen wat u nodig hebt en kies een afbetaling die binnen uw budget past. Zo kunt u beter inschatten of een persoonlijke krediet een haalbare keuze is.


12 Veelgestelde Vragen over Persoonlijk Krediet in België

  1. Hoe krijg ik snel 5000 euro?
  2. Waar kan ik 2500 euro lenen?
  3. Wat kost een persoonlijke lening van 10000 euro?
  4. Kan iedereen een persoonlijke lening krijgen?
  5. Is een persoonlijke lening verstandig?
  6. Hoeveel mag je lenen voor een persoonlijke lening?
  7. Wat kost een lening van €20.000 per maand?
  8. Kan ik € 80.000 lenen met een persoonlijke lening?
  9. Hoe kom ik met spoed aan geld?
  10. Is er een kleine lening mogelijk in België?
  11. Wat kun je doen als je snel geld nodig hebt?
  12. Wat is persoonlijk krediet?

Hoe krijg ik snel 5000 euro?

Wie snel 5.000 euro nodig heeft, kan bij een erkende kredietgever informeren naar een persoonlijke lening, maar een goedkeuring en uitbetaling zijn nooit gegarandeerd en hangen af van uw financiële situatie. Vergelijk het JKP, de totale terugbetaling en de looptijd, en ga na of de maandelijkse aflossing haalbaar blijft naast uw andere kosten. Leen alleen wat u nodig hebt; als terugbetalen moeilijk lijkt, bespreek dan eerst alternatieven, zoals een betalingsregeling.

Waar kan ik 2500 euro lenen?

U kunt 2.500 euro aanvragen als persoonlijke lening bij een bank of een andere kredietgever die bevoegd is om consumentenkrediet aan te bieden in België. Vergelijk het jaarlijks kostenpercentage (JKP), de looptijd en het totale terug te betalen bedrag, en ga na of de maandelijkse afbetaling in uw budget past. De kredietgever beoordeelt uw financiële situatie en bestaande verplichtingen; goedkeuring is dus niet gegarandeerd. Wees voorzichtig met aanbieders die vooraf kosten vragen of een lening zonder kredietcontrole beloven.

Wat kost een persoonlijke lening van 10000 euro?

De kostprijs van een persoonlijke lening van 10.000 euro hangt af van de rentevoet (JKP), de looptijd en eventuele bijkomende kosten. Een langere looptijd verlaagt meestal de maandelijkse afbetaling, maar kan ervoor zorgen dat u in totaal meer terugbetaalt. Vergelijk daarom het JKP en het totale terug te betalen bedrag in de kredietoffertes, niet alleen de maandelijkse afbetaling.

Kan iedereen een persoonlijke lening krijgen?

Nee, niet iedereen krijgt automatisch een persoonlijke lening. De kredietgever moet nagaan of u het geleende bedrag kunt terugbetalen. Daarbij houdt die onder meer rekening met uw inkomsten, vaste uitgaven, bestaande kredieten en terugbetalingsgeschiedenis. Ook moet u voldoen aan de wettelijke en contractuele voorwaarden van de kredietgever. Een aanvraag kan dus worden geweigerd als de afbetalingen uw budget te zwaar zouden belasten.

Is een persoonlijke lening verstandig?

Of een persoonlijke lening verstandig is, hangt af van uw doel en financiële situatie. Voor een noodzakelijke, geplande uitgave kan ze een oplossing zijn, op voorwaarde dat de maandelijkse afbetaling binnen uw budget past en u de totale kost begrijpt. Vergelijk het JKP, de looptijd en het totaal terug te betalen bedrag, en leen niet meer dan nodig. Als u al moeite hebt om uw rekeningen of andere kredieten te betalen, kan extra lenen uw situatie verzwaren.

Hoeveel mag je lenen voor een persoonlijke lening?

Hoeveel u kunt lenen voor een persoonlijke lening hangt af van uw inkomsten, vaste uitgaven, bestaande kredieten en de looptijd die u kiest. De kredietgever beoordeelt uw financiële situatie en moet nagaan of u de maandelijkse aflossingen kunt dragen; er bestaat dus geen vast bedrag dat voor iedereen geldt. Ook het bedrag en de voorwaarden die de kredietgever aanbiedt, spelen mee. Leen alleen wat u nodig hebt en vergelijk niet enkel de maandelijkse afbetaling, maar ook het totale terug te betalen bedrag.

Wat kost een lening van €20.000 per maand?

De maandelijkse afbetaling voor een lening van €20.000 hangt af van de looptijd, de rentevoet en eventuele kosten. Ter illustratie: bij een vaste rente van ongeveer 7% en een looptijd van 60 maanden bedraagt de afbetaling circa €396 per maand; het exacte bedrag kan verschillen naargelang het JKP en de voorwaarden van de kredietgever. Een langere looptijd verlaagt doorgaans de maandelijkse afbetaling, maar verhoogt meestal het totale bedrag dat u terugbetaalt.

Kan ik € 80.000 lenen met een persoonlijke lening?

Of u € 80.000 kunt lenen met een persoonlijke lening, hangt af van de kredietgever, het doel van de lening en uw financiële situatie. De kredietgever beoordeelt onder meer uw inkomsten, vaste uitgaven, bestaande kredieten en terugbetalingscapaciteit; goedkeuring is dus niet gegarandeerd. Voor zo’n hoog bedrag gelden mogelijk specifieke voorwaarden of kan een ander type krediet beter passen. Vergelijk het JKP, de looptijd en het totale terug te betalen bedrag en vraag de kredietgever welke mogelijkheden in uw situatie beschikbaar zijn.

Hoe kom ik met spoed aan geld?

Hebt u dringend geld nodig, neem dan eerst contact op met uw bank, schuldeiser of energieleverancier: soms kunt u een betalingsuitstel of afbetalingsplan afspreken. Informeer ook bij het OCMW van uw gemeente als u moeite hebt om noodzakelijke kosten te betalen. Overweeg pas daarna een persoonlijke krediet en vergelijk het JKP, de totale terugbetaling en de looptijd. Leen alleen als de aflossingen binnen uw budget passen en vermijd aanbiedingen die onmiddellijke goedkeuring beloven zonder uw financiële situatie zorgvuldig te beoordelen.

Is er een kleine lening mogelijk in België?

Ja, in België kunt u in principe een kleine lening aanvragen, maar het minimumbedrag en de voorwaarden verschillen per kredietgever. De kredietgever moet uw financiële situatie beoordelen en nagaan of u de afbetalingen kunt dragen; een aanvraag wordt dus niet automatisch goedgekeurd. Vergelijk het JKP, de totale terug te betalen som en eventuele kosten, en leen alleen wat u nodig hebt.

Wat kun je doen als je snel geld nodig hebt?

Als u snel geld nodig hebt, bekijk dan eerst of de uitgave echt dringend is en of u een betaalregeling kunt afspreken met de schuldeiser. U kunt ook nagaan of er hulp mogelijk is via uw werkgever, familie of het OCMW. Overweeg een persoonlijke lening alleen als u de maandelijkse afbetalingen haalbaar vindt en vergelijk vooraf het JKP, de totale kost en de voorwaarden bij een erkende kredietgever. Wees voorzichtig met aanbiedingen die een gegarandeerde goedkeuring beloven of vooraf kosten vragen.

Wat is persoonlijk krediet?

Een persoonlijk krediet is een lening waarbij u een afgesproken bedrag ontvangt en dat volgens een vooraf vastgelegd afbetalingsplan terugbetaalt, meestal in maandelijkse termijnen. De looptijd, rentevoet en totale kosten hangen af van de kredietovereenkomst. Vergelijk daarom niet alleen de maandelijkse afbetaling, maar ook het JKP en het totaalbedrag dat u moet terugbetalen.