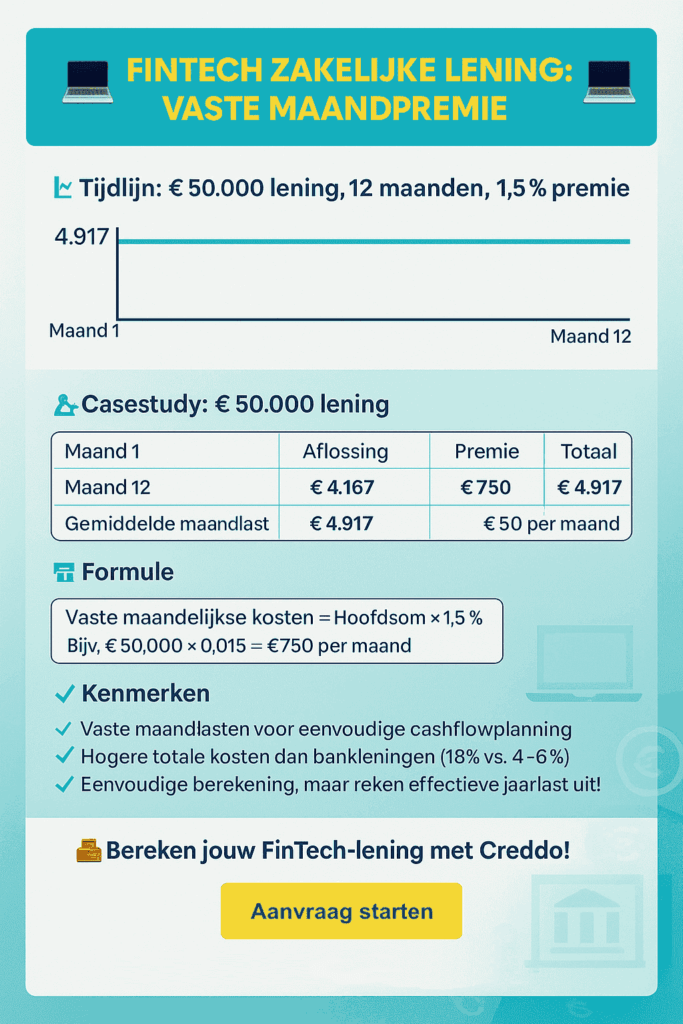
Alles wat u moet weten over de kosten van een persoonlijke lening

Als u overweegt om een persoonlijke lening af te sluiten, is het belangrijk om goed op de hoogte te zijn van de kosten die hiermee gepaard gaan. Een persoonlijke lening kan een handige manier zijn om grote aankopen te financieren of onverwachte uitgaven te dekken, maar het is essentieel om te begrijpen wat de totale kosten zullen zijn voordat u zich verbindt.

De kosten van een persoonlijke lening bestaan uit verschillende elementen. Allereerst is er de rente die u betaalt over het geleende bedrag. Deze rente kan variëren afhankelijk van uw kredietwaardigheid en de looptijd van de lening. Hoe hoger het risico dat u als lener vormt, hoe hoger de rente zal zijn.

Daarnaast kunnen er ook andere kosten verbonden zijn aan een persoonlijke lening, zoals administratiekosten, dossierkosten of kosten voor verzekeringen. Het is belangrijk om deze bijkomende kosten in overweging te nemen bij het berekenen van de totale kostprijs van uw lening.

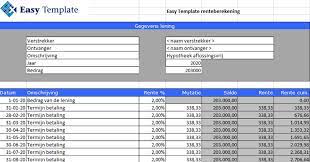
Een handige manier om inzicht te krijgen in de totale kosten van een persoonlijke lening is door gebruik te maken van een online leningsimulator. Met zo’n tool kunt u verschillende leenopties vergelijken en zien hoeveel u maandelijks zult moeten aflossen, inclusief alle kosten.

Voordat u een persoonlijke lening afsluit, is het verstandig om goed na te denken over uw financiële situatie en uw terugbetalingscapaciteit. Zorg ervoor dat u comfortabel bent met de maandelijkse aflossingen en dat u zich geen financiële problemen op de hals haalt door een lening aan te gaan die niet binnen uw budget past.

Kortom, het is cruciaal om volledig op de hoogte te zijn van alle kosten die gepaard gaan met een persoonlijke lening voordat u besluit om deze aan te vragen. Door goed geïnformeerd te zijn en alle aspecten van de lening zorgvuldig te overwegen, kunt u ervoor zorgen dat u financieel gezond blijft en geen onnodige schulden aangaat.


Veelgestelde Vragen over de Kosten van een Persoonlijke Lening in België

  1. Welke bank heeft de laagste rente op persoonlijke lening?
  2. Wat kost het om 10.000 euro te lenen?
  3. Wat is de goedkoopste persoonlijke lening?
  4. Wat kost 5000 euro lenen per maand?
  5. Wat kost het om 5000 euro te lenen?
  6. Welke kosten komen er bij een lening?
  7. Wat kost een persoonlijke lening van 20.000 euro?
  8. Wat kost een lening van 15.000 euro?
  9. Wie heeft de goedkoopste persoonlijke lening?
  10. Waar is een persoonlijke lening het goedkoopst?
  11. Is een persoonlijke lening verstandig?
  12. Wat kost een persoonlijke lening van 5000 euro?
  13. Hoe duur is een persoonlijke lening?
  14. Wat kost een lening van 25000 euro?
  15. Wat kost een lening van €20.000 per maand?
  16. Wat kost een persoonlijke lening van 50.000 euro?
  17. Wat kost een lening van 10000 euro per maand?
  18. Wat kost een persoonlijke lening van 10.000 euro?

Welke bank heeft de laagste rente op persoonlijke lening?

Veel mensen vragen zich af welke bank de laagste rente op een persoonlijke lening biedt. Het is belangrijk om te begrijpen dat de rente op een persoonlijke lening kan variëren afhankelijk van verschillende factoren, waaronder uw kredietwaardigheid, het geleende bedrag en de looptijd van de lening. Om te bepalen welke bank de laagste rente biedt, is het verstandig om verschillende banken en kredietverstrekkers te vergelijken en offertes aan te vragen. Op die manier kunt u een weloverwogen beslissing nemen en de lening vinden die het beste bij uw financiële situatie past.

Wat kost het om 10.000 euro te lenen?

Veel mensen vragen zich af wat de kosten zijn van het lenen van 10.000 euro via een persoonlijke lening. De totale kosten van het lenen van dit bedrag hangen af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten. Het is belangrijk om een leningsimulator te gebruiken om een nauwkeurige schatting te krijgen van de maandelijkse aflossingen en de totale kostprijs van de lening. Op die manier kunt u een weloverwogen beslissing nemen en ervoor zorgen dat u zich geen financiële problemen op de hals haalt bij het lenen van 10.000 euro.

Wat is de goedkoopste persoonlijke lening?

Een veelgestelde vraag over persoonlijke leningen is: wat is de goedkoopste persoonlijke lening? De goedkoopste persoonlijke lening kan variëren afhankelijk van verschillende factoren, zoals de hoogte van het geleende bedrag, de looptijd van de lening en uw eigen kredietwaardigheid. Het is belangrijk om te begrijpen dat de rentevoet niet het enige aspect is dat bepaalt welke lening het goedkoopst is. Bijkomende kosten, zoals administratiekosten en verzekeringen, kunnen ook een rol spelen bij de totale kostprijs van de lening. Om de goedkoopste persoonlijke lening te vinden die bij uw behoeften past, is het aan te raden om verschillende aanbieders te vergelijken en rekening te houden met alle kosten die verbonden zijn aan de lening.

Wat kost 5000 euro lenen per maand?

Een veelvoorkomende vraag bij het overwegen van een persoonlijke lening is: “Wat kost het om 5000 euro te lenen per maand?” De totale kosten van het lenen van 5000 euro per maand hangen af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door gebruik te maken van een leningsimulator kunt u een duidelijk beeld krijgen van hoeveel u maandelijks zult moeten aflossen, inclusief rente en eventuele andere kosten. Het is belangrijk om deze informatie zorgvuldig te evalueren en ervoor te zorgen dat het bedrag dat u maandelijks moet terugbetalen binnen uw financiële mogelijkheden valt.

Wat kost het om 5000 euro te lenen?

Een veelgestelde vraag is: wat kost het om 5000 euro te lenen? De kosten van het lenen van 5000 euro kunnen variëren, afhankelijk van verschillende factoren zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Het is belangrijk om te begrijpen dat naast het terugbetalen van het geleende bedrag, u ook rente zult moeten betalen over deze lening. Door gebruik te maken van een leningsimulator kunt u een idee krijgen van hoeveel u maandelijks zult moeten aflossen en wat de totale kosten zullen zijn. Het is verstandig om goed te vergelijken en alle kosten in overweging te nemen voordat u beslist om een persoonlijke lening van 5000 euro af te sluiten.

Welke kosten komen er bij een lening?

Er zijn verschillende kosten verbonden aan het afsluiten van een persoonlijke lening. De belangrijkste kosten zijn de rente die u betaalt over het geleende bedrag en eventuele bijkomende kosten zoals administratiekosten, dossierkosten en kosten voor verzekeringen. Het is essentieel om al deze kosten in overweging te nemen bij het beoordelen van de totale kostprijs van uw lening. Door een duidelijk inzicht te hebben in alle kosten die gepaard gaan met een lening, kunt u weloverwogen beslissingen nemen en ervoor zorgen dat u financieel voorbereid bent op de verplichtingen die een lening met zich meebrengt.

Wat kost een persoonlijke lening van 20.000 euro?

Een persoonlijke lening van 20.000 euro brengt verschillende kosten met zich mee, waaronder de rente die u betaalt over het geleende bedrag en eventuele bijkomende kosten zoals administratiekosten en dossierkosten. De exacte kosten van een persoonlijke lening van 20.000 euro kunnen variëren afhankelijk van factoren zoals de looptijd van de lening, uw kredietwaardigheid en het rentepercentage dat wordt toegepast. Het is raadzaam om gebruik te maken van een leningsimulator om een duidelijk beeld te krijgen van de totale kosten en maandelijkse aflossingen die gepaard gaan met een persoonlijke lening van dit bedrag. Op die manier kunt u een weloverwogen beslissing nemen en ervoor zorgen dat de lening binnen uw financiële mogelijkheden past.

Wat kost een lening van 15.000 euro?

Een veelgestelde vraag is: wat kost een lening van 15.000 euro? De totale kosten van een lening van 15.000 euro zijn afhankelijk van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Het is belangrijk om te begrijpen dat hoe hoger de rentevoet en hoe langer de looptijd van de lening, hoe meer u uiteindelijk zult betalen. Daarom is het verstandig om verschillende leenopties te vergelijken en gebruik te maken van een leningsimulator om een duidelijk beeld te krijgen van de maandelijkse aflossingen en de totale kosten voordat u een definitieve beslissing neemt.

Wie heeft de goedkoopste persoonlijke lening?

Een veelgestelde vraag is: “Wie heeft de goedkoopste persoonlijke lening?” Het antwoord op deze vraag kan variëren, aangezien de kosten van een persoonlijke lening afhankelijk zijn van verschillende factoren, zoals het geleende bedrag, de looptijd van de lening en uw kredietwaardigheid. Verschillende kredietverstrekkers bieden verschillende rentetarieven en voorwaarden aan, dus het is raadzaam om verschillende aanbieders te vergelijken om te zien welke de meest voordelige optie voor u is. Het is belangrijk om niet alleen te kijken naar de rente, maar ook naar eventuele bijkomende kosten die van invloed kunnen zijn op de totale kosten van de lening.

Waar is een persoonlijke lening het goedkoopst?

Een veelgestelde vraag met betrekking tot persoonlijke leningen is waar men de goedkoopste optie kan vinden. De kostprijs van een persoonlijke lening kan variëren afhankelijk van verschillende factoren, zoals de geldverstrekker, de looptijd van de lening en uw kredietwaardigheid. Over het algemeen kunnen traditionele banken lagere rentetarieven aanbieden dan alternatieve kredietverstrekkers. Het is echter raadzaam om verschillende aanbieders te vergelijken en offertes op te vragen om de meest voordelige optie te vinden die past bij uw financiële behoeften en mogelijkheden.

Is een persoonlijke lening verstandig?

Of een persoonlijke lening verstandig is, hangt af van uw individuele financiële situatie en behoeften. Een persoonlijke lening kan een goede optie zijn als u een grote aankoop wilt financieren, zoals een auto of renovaties aan uw huis, en u niet over voldoende spaargeld beschikt. Het kan ook handig zijn voor het consolideren van bestaande schulden met hoge rentetarieven. Echter, voordat u een persoonlijke lening afsluit, is het belangrijk om zorgvuldig te overwegen of u de maandelijkse aflossingen kunt dragen en of de totale kosten van de lening opwegen tegen de voordelen ervan. Het is raadzaam om advies in te winnen bij een financieel adviseur om te bepalen of een persoonlijke lening de juiste keuze is voor uw specifieke situatie.

Wat kost een persoonlijke lening van 5000 euro?

De kosten van een persoonlijke lening van 5000 euro kunnen variëren afhankelijk van verschillende factoren, zoals de looptijd van de lening en de rentevoet die wordt toegepast. Het is belangrijk om te begrijpen dat de totale kosten niet alleen bestaan uit het geleende bedrag, maar ook uit de rente en eventuele bijkomende kosten zoals administratiekosten. Om een nauwkeurig beeld te krijgen van wat een persoonlijke lening van 5000 euro zal kosten, is het raadzaam om gebruik te maken van een leningsimulator. Met behulp van zo’n tool kunt u verschillende scenario’s berekenen en zien hoeveel u maandelijks zult moeten aflossen, inclusief alle kosten. Op die manier kunt u een weloverwogen beslissing nemen en ervoor zorgen dat de lening binnen uw financiële mogelijkheden past.

Hoe duur is een persoonlijke lening?

De kosten van een persoonlijke lening kunnen variëren afhankelijk van verschillende factoren, zoals het geleende bedrag, de looptijd van de lening en uw kredietwaardigheid. Over het algemeen bestaan de kosten uit de rente die u betaalt over het geleende bedrag en eventuele bijkomende kosten, zoals administratiekosten of verzekeringen. Het is belangrijk om te begrijpen dat hoe hoger het risico dat u als lener vormt, hoe hoger de rente zal zijn. Door gebruik te maken van een leningsimulator kunt u een duidelijk beeld krijgen van de totale kosten van een persoonlijke lening en kunt u verschillende opties vergelijken om de meest geschikte keuze te maken die past bij uw financiële situatie.

Wat kost een lening van 25000 euro?

Een veelgestelde vraag is: wat kost een lening van 25.000 euro? De totale kosten van een lening van 25.000 euro zijn afhankelijk van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Het is belangrijk om te begrijpen dat de uiteindelijke kosten niet alleen bestaan uit het geleende bedrag, maar ook uit de rente die u betaalt over de looptijd van de lening en eventuele administratieve kosten. Om een duidelijk beeld te krijgen van de totale kosten, is het raadzaam om gebruik te maken van een leningsimulator waarbij u verschillende scenario’s kunt vergelijken en zo kunt bepalen welke lening het meest geschikt is voor uw financiële situatie.

Wat kost een lening van €20.000 per maand?

Een veelgestelde vraag met betrekking tot de kosten van een persoonlijke lening is: wat kost een lening van €20.000 per maand? De totale kosten van een lening van €20.000 per maand zijn afhankelijk van verschillende factoren, waaronder de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten. Door gebruik te maken van een leningsimulator kunt u een schatting maken van hoeveel u maandelijks zult moeten aflossen op basis van deze variabelen. Het is belangrijk om deze berekening zorgvuldig te maken en ervoor te zorgen dat het maandelijkse aflossingsbedrag binnen uw budget past, zodat u financiële problemen kunt vermijden.

Wat kost een persoonlijke lening van 50.000 euro?

Een veelgestelde vraag is: wat kost een persoonlijke lening van 50.000 euro? De totale kosten van een persoonlijke lening van 50.000 euro zijn afhankelijk van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Het is belangrijk om te begrijpen dat de rente die u betaalt over het geleende bedrag kan variëren op basis van uw kredietwaardigheid en de voorwaarden van de kredietverstrekker. Door gebruik te maken van een leningsimulator kunt u een beter inzicht krijgen in hoeveel u maandelijks zult moeten aflossen en wat de totale kosten zullen zijn voor een persoonlijke lening van 50.000 euro.

Wat kost een lening van 10000 euro per maand?

Het totale bedrag dat u maandelijks moet aflossen voor een lening van 10000 euro hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Om een nauwkeurige schatting te maken van de maandelijkse kosten, is het raadzaam om gebruik te maken van een leningsimulator. Met behulp van zo’n tool kunt u verschillende scenario’s berekenen en zien hoeveel u maandelijks zou moeten aflossen voor een lening van 10000 euro. Het is belangrijk om alle kosten in overweging te nemen en ervoor te zorgen dat het maandelijkse aflossingsbedrag binnen uw budget past om financiële problemen te voorkomen.

Wat kost een persoonlijke lening van 10.000 euro?

Een veelgestelde vraag is: wat kost een persoonlijke lening van 10.000 euro? De totale kosten van een persoonlijke lening van 10.000 euro kunnen variëren afhankelijk van factoren zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Over het algemeen kunt u verwachten dat hoe hoger de rentevoet en hoe langer de looptijd, hoe meer u uiteindelijk zult betalen voor uw lening. Het is daarom verstandig om verschillende aanbieders te vergelijken en gebruik te maken van een leningsimulator om een duidelijk beeld te krijgen van de totale kosten en maandelijkse aflossingen voordat u een persoonlijke lening van 10.000 euro afsluit.
Berekening van de maandelijkse aflossing van een hypothecaire lening: Een essentiële stap in uw financiële planning

De berekening van de maandelijkse aflossing van een hypothecaire lening is een belangrijk aspect voor iedereen die overweegt om een huis te kopen. Het is essentieel om te begrijpen hoe deze berekening werkt, zodat u een duidelijk beeld krijgt van wat u maandelijks moet terugbetalen.

De maandelijkse aflossing van een hypothecaire lening wordt bepaald door verschillende factoren, waaronder het geleende bedrag, de looptijd van de lening en de rentevoet. Over het algemeen geldt dat hoe hoger het geleende bedrag en hoe langer de looptijd, hoe hoger de maandelijkse aflossing zal zijn.

Om de maandelijkse aflossing van uw hypothecaire lening te berekenen, kunt u gebruik maken van een online hypotheekcalculator of de volgende formule:

Maandelijkse aflossing = (Leningbedrag x Rentevoet / 12) / (1 – (1 + Rentevoet / 12)^(-Aantal maanden))

In deze formule staat het leningbedrag voor het totale bedrag dat u heeft geleend, de rentevoet voor het jaarlijkse rentepercentage dat u betaalt en het aantal maanden voor de totale looptijd van de lening in maanden.

Het is belangrijk om te onthouden dat naast de maandelijkse aflossing ook andere kosten komen kijken bij het afsluiten van een hypothecaire lening, zoals notariskosten, schattingskosten en dossierkosten. Het is verstandig om al deze kosten mee te nemen in uw budgetplanning.

Door een goede berekening te maken van uw maandelijkse aflossing en alle bijkomende kosten in overweging te nemen, kunt u zich goed voorbereiden op het aangaan van een hypothecaire lening en ervoor zorgen dat u financieel stabiel blijft gedurende de looptijd van uw lening.


Zes Tips voor het Berekenen van de Maandelijkse Aflossing van je Hypothecaire Lening

  1. Bepaal je leencapaciteit op basis van je inkomen en vaste kosten.
  2. Vergelijk verschillende hypothecaire leningen om de beste voorwaarden te vinden.
  3. Let op bijkomende kosten zoals notariskosten en dossierkosten.
  4. Kies tussen een vaste of variabele rentevoet, afhankelijk van je financiële situatie en risicobereidheid.
  5. Hou rekening met de looptijd van de lening en de impact op je maandelijkse aflossingen.
  6. Vraag advies aan een specialist zoals een financieel adviseur of bankmedewerker.

Bepaal je leencapaciteit op basis van je inkomen en vaste kosten.

Het is van essentieel belang om je leencapaciteit te bepalen op basis van je inkomen en vaste kosten bij het overwegen van het afsluiten van een hypothecaire lening. Door een grondige analyse te maken van je maandelijkse inkomsten en uitgaven, inclusief vaste kosten zoals huur, nutsvoorzieningen en andere leningen, krijg je een duidelijk beeld van hoeveel je comfortabel kunt lenen zonder in financiële moeilijkheden te komen. Het is verstandig om realistisch te blijven en een lening af te sluiten die past binnen je budget, zodat je de maandelijkse aflossingen probleemloos kunt blijven betalen en tegelijkertijd financiële stabiliteit behoudt.

Vergelijk verschillende hypothecaire leningen om de beste voorwaarden te vinden.

Om de beste voorwaarden te vinden voor uw hypothecaire lening, is het essentieel om verschillende leningen met elkaar te vergelijken. Door verschillende hypothecaire leningen te vergelijken, kunt u niet alleen de maandelijkse aflossing berekenen, maar ook de rentevoeten, looptijden en bijkomende kosten in overweging nemen. Op die manier kunt u een weloverwogen beslissing nemen en de lening kiezen die het best aansluit bij uw financiële situatie en behoeften. Het vergelijken van verschillende opties stelt u in staat om de beste deal te vinden en kan op lange termijn veel geld besparen.

Let op bijkomende kosten zoals notariskosten en dossierkosten.

Het is van groot belang om bij het berekenen van de maandelijkse aflossing van een hypothecaire lening ook rekening te houden met bijkomende kosten, zoals notariskosten en dossierkosten. Deze kosten kunnen aanzienlijk zijn en dienen meegenomen te worden in uw totale budgetplanning bij het afsluiten van een lening. Het is verstandig om vooraf goed geïnformeerd te zijn over alle mogelijke extra kosten die gepaard gaan met het afsluiten van een hypothecaire lening, zodat u niet voor verrassingen komt te staan en uw financiële situatie goed kunt beheren.

Kies tussen een vaste of variabele rentevoet, afhankelijk van je financiële situatie en risicobereidheid.

Het kiezen tussen een vaste of variabele rentevoet voor je hypothecaire lening is een belangrijke beslissing die afhangt van je financiële situatie en risicobereidheid. Een vaste rentevoet biedt zekerheid omdat je maandelijkse aflossing gedurende de hele looptijd van de lening hetzelfde blijft, ongeacht schommelingen op de markt. Aan de andere kant kan een variabele rentevoet initieel voordeliger zijn, maar deze kan in de toekomst stijgen of dalen, waardoor je maandelijkse aflossing kan veranderen. Het is belangrijk om zorgvuldig te overwegen welk type rentevoet het beste past bij jouw financiële doelen en comfortniveau, zodat je een weloverwogen beslissing kunt nemen bij het afsluiten van je hypothecaire lening.

Hou rekening met de looptijd van de lening en de impact op je maandelijkse aflossingen.

Het is van groot belang om bij de berekening van de maandelijkse aflossing van een hypothecaire lening rekening te houden met de looptijd van de lening en de impact daarvan op je maandelijkse aflossingen. Een langere looptijd kan leiden tot lagere maandelijkse aflossingen, maar uiteindelijk zal je meer interesten betalen over de volledige duur van de lening. Aan de andere kant zullen kortere looptijden resulteren in hogere maandelijkse aflossingen, maar je zal minder interesten betalen op lange termijn. Het is daarom belangrijk om een evenwicht te vinden tussen het bedrag dat je maandelijks kunt missen en het totale bedrag dat je bereid bent te betalen aan interesten over de volledige looptijd van de lening.

Vraag advies aan een specialist zoals een financieel adviseur of bankmedewerker.

Het is sterk aan te raden om advies in te winnen bij een specialist, zoals een financieel adviseur of bankmedewerker, wanneer u de maandelijkse aflossing van uw hypothecaire lening berekent. Deze professionals beschikken over de nodige kennis en ervaring om u te begeleiden bij het maken van belangrijke financiële beslissingen. Zij kunnen u helpen bij het begrijpen van de verschillende aspecten van de lening, zoals de rentevoet, looptijd en bijkomende kosten, en u adviseren over welk type lening het beste bij uw financiële situatie past. Door hun deskundig advies in te winnen, kunt u met meer vertrouwen en zekerheid de juiste keuzes maken met betrekking tot uw hypothecaire lening.

Alles over de kosten koper bij het lenen voor een huis in België

Als u van plan bent om een huis te kopen, moet u niet alleen rekening houden met de aankoopprijs van het pand, maar ook met bijkomende kosten zoals de zogenaamde “kosten koper”. Deze kosten omvatten verschillende aspecten die komen kijken bij het afsluiten van een hypotheek en het kopen van een woning.

Ten eerste omvatten de kosten koper de overdrachtsbelasting die betaald moet worden bij de aankoop van een bestaande woning. Deze belasting bedraagt meestal 6% van de aankoopprijs en wordt door de koper betaald. Voor nieuwbouwwoningen geldt geen overdrachtsbelasting, maar in plaats daarvan betaalt u btw over de aankoopprijs.

Daarnaast dient u rekening te houden met notariskosten voor het opstellen van de leveringsakte en hypotheekakte, evenals eventuele taxatiekosten en advieskosten voor het inschakelen van een hypotheekadviseur. Deze kosten kunnen variëren afhankelijk van de notaris of adviseur die u kiest.

Verder moet u ook rekening houden met eventuele makelaarskosten als u een makelaar inschakelt om u te helpen bij het vinden en kopen van een woning. Deze kosten zijn doorgaans voor rekening van de verkoper, maar kunnen in sommige gevallen worden doorberekend aan de koper.

Kortom, bij het lenen voor het kopen van een huis is het belangrijk om niet alleen naar de aankoopprijs te kijken, maar ook naar alle bijkomende kosten die komen kijken bij het verwerven van onroerend goed. Door deze kosten mee te nemen in uw budgetplanning kunt u realistischer beoordelen hoeveel geld u daadwerkelijk nodig heeft om uw droomhuis te kunnen financieren.


Veelgestelde Vragen over het Lenen van Kosten Koper in België

  1. Kan je kosten koper in termijnen betalen?
  2. Kun je een lening afsluiten voor kosten koper?
  3. Hoeveel kosten koper hypotheek?
  4. Kan ik mijn notariskosten bijlenen?
  5. Kan ik geld lenen voor kosten koper?
  6. Hoeveel kost een koper hypotheek?
  7. Wat zijn de kosten koper 2022?
  8. Waarom kosten koper niet meefinancieren?
  9. Hoeveel is kosten koper bij 300000?
  10. Hoeveel kost 50.000 euro lenen?
  11. Hoe bereken je de kosten koper?
  12. Hoeveel kost 10000 euro lenen?
  13. Hoeveel procent is kosten koper in 2024?
  14. Hoe betaal je de kosten koper?
  15. Welke kosten horen bij kosten koper?
  16. Wat zijn de kosten koper zonder hypotheek?
  17. Kan je registratiekosten lenen?

Kan je kosten koper in termijnen betalen?

Veel mensen vragen zich af of het mogelijk is om de kosten koper in termijnen te betalen. Helaas is het doorgaans niet gebruikelijk om de kosten koper in termijnen te voldoen, aangezien deze kosten direct bij de overdracht van de woning betaald moeten worden. De kosten koper maken onderdeel uit van de totale financiering van de woning en dienen daarom in één keer te worden voldaan. Het is wel mogelijk om een hogere hypotheek af te sluiten om zo een deel van de kosten koper mee te financieren, maar dit brengt weer extra maandelijkse lasten met zich mee. Het is daarom belangrijk om vooraf goed in kaart te brengen hoeveel u aan kosten koper kunt en wilt besteden bij het kopen van een huis.

Kun je een lening afsluiten voor kosten koper?

Een veelgestelde vraag met betrekking tot kosten koper is of het mogelijk is om een lening af te sluiten specifiek voor de kosten koper. In de meeste gevallen is het niet mogelijk om een aparte lening af te sluiten voor de kosten koper, aangezien deze kosten vaak worden beschouwd als onderdeel van de totale financiering van de woning. De kosten koper worden doorgaans meegenomen in de hypotheek die u afsluit voor de aankoop van uw huis. Het is echter altijd verstandig om dit specifiek te bespreken met uw hypotheekadviseur of geldverstrekker, zodat u een duidelijk beeld krijgt van hoe de kosten koper worden gefinancierd en welke opties er eventueel beschikbaar zijn.

Hoeveel kosten koper hypotheek?

De kosten koper bij het afsluiten van een hypotheek kunnen variëren afhankelijk van verschillende factoren, zoals de aankoopprijs van de woning en de specifieke kosten die ermee gemoeid zijn. Over het algemeen wordt geschat dat de kosten koper ongeveer 6% van de aankoopprijs bedragen bij bestaande woningen. Voor nieuwbouwwoningen geldt vaak een lager percentage, aangezien er geen overdrachtsbelasting betaald hoeft te worden maar wel btw over de aankoopprijs. Naast de overdrachtsbelasting kunnen er ook notariskosten, taxatiekosten, advieskosten en eventuele makelaarskosten zijn die onderdeel uitmaken van de kosten koper bij het afsluiten van een hypotheek. Het is raadzaam om vooraf goed in kaart te brengen welke kosten u kunt verwachten en hoeveel u in totaal kwijt zult zijn aan kosten koper bij het lenen voor uw nieuwe woning.

Kan ik mijn notariskosten bijlenen?

Een veelgestelde vraag met betrekking tot kosten koper lenen is: “Kan ik mijn notariskosten bijlenen?” Het antwoord op deze vraag is ja, het is mogelijk om uw notariskosten mee te financieren in uw hypotheek. De notariskosten voor het opstellen van de leveringsakte en hypotheekakte kunnen aanzienlijk zijn en sommige kopers vinden het handig om deze kosten op te nemen in hun lening. Door uw notariskosten bij te lenen, hoeft u niet direct over extra contant geld te beschikken bij het afsluiten van de hypotheek en kunt u deze kosten spreiden over de looptijd van uw lening. Het is echter belangrijk om te onthouden dat het bijlenen van notariskosten invloed kan hebben op de hoogte van uw totale hypotheekbedrag en maandelijkse aflossingen, dus het is verstandig om advies in te winnen bij een financieel adviseur voordat u deze beslissing neemt.

Kan ik geld lenen voor kosten koper?

Ja, het is mogelijk om geld te lenen voor de kosten koper bij het kopen van een huis. Naast het lenen van een hypotheekbedrag voor de aankoopprijs van de woning zelf, kunt u ook een extra lening afsluiten om de bijkomende kosten zoals de overdrachtsbelasting, notariskosten en eventuele makelaarskosten te dekken. Het is echter belangrijk om te onthouden dat deze extra lening uw totale schuldenlast zal verhogen en dus invloed kan hebben op uw financiële situatie en leencapaciteit. Het is daarom verstandig om goed advies in te winnen bij een financieel adviseur voordat u besluit om geld te lenen voor de kosten koper.

Hoeveel kost een koper hypotheek?

De kosten van een koper hypotheek, ook wel bekend als “kosten koper”, kunnen variëren afhankelijk van verschillende factoren. Naast de aankoopprijs van de woning moet u rekening houden met bijkomende kosten zoals notariskosten, overdrachtsbelasting, taxatiekosten en eventuele advieskosten voor het inschakelen van een hypotheekadviseur. Deze kosten kunnen al snel oplopen en het is belangrijk om ze mee te nemen in uw budgetplanning bij het kopen van een huis. Het is verstandig om vooraf goed inzicht te krijgen in alle kosten die gepaard gaan met het afsluiten van een hypotheek om verrassingen te voorkomen en uw financiën goed te beheren.

Wat zijn de kosten koper 2022?

De kosten koper voor het jaar 2022 variëren afhankelijk van verschillende factoren, waaronder de aankoopprijs van de woning en eventuele wijzigingen in belastingtarieven en regelgeving. Over het algemeen wordt de kosten koper berekend op basis van 6% van de aankoopprijs voor bestaande woningen. Voor nieuwbouwwoningen geldt geen overdrachtsbelasting, maar wordt er btw betaald over de aankoopprijs. Het is verstandig om bij het plannen van uw aankoop rekening te houden met deze kosten en eventueel advies in te winnen bij een professional om een nauwkeurige schatting te krijgen van de kosten koper die u kunt verwachten in 2022.

Waarom kosten koper niet meefinancieren?

Het niet meefinancieren van de kosten koper bij het afsluiten van een hypotheek heeft te maken met verschillende redenen. Ten eerste is het meefinancieren van deze kosten niet altijd mogelijk, aangezien geldverstrekkers vaak een maximumlening hanteren op basis van de waarde van de woning. Door de kosten koper apart te financieren, voorkomt u dat u boven dit maximumbedrag uitkomt en daardoor mogelijk geen hypotheek kunt krijgen voor het totale aankoopbedrag.

Hoeveel is kosten koper bij 300000?

De kosten koper bij een aankoopprijs van €300.000 kunnen aanzienlijk zijn en variëren afhankelijk van verschillende factoren. In België omvatten de kosten koper onder andere de overdrachtsbelasting, notariskosten, eventuele makelaarskosten en andere bijkomende kosten zoals taxatiekosten en advieskosten. Over het algemeen kunt u rekenen op ongeveer 6% aan overdrachtsbelasting bij de aankoop van een bestaande woning, wat in dit geval neerkomt op €18.000. Het is echter belangrijk om een nauwkeurige berekening te laten maken door een professional om een duidelijk beeld te krijgen van alle kosten die gepaard gaan met het kopen van een woning voor €300.000.

Hoeveel kost 50.000 euro lenen?

De kosten van het lenen van 50.000 euro kunnen variëren afhankelijk van verschillende factoren, waaronder de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten en verzekeringen. Het is belangrijk om rekening te houden met al deze aspecten bij het berekenen van de totale kosten van een lening. Het is raadzaam om verschillende kredietverstrekkers te vergelijken om zo de beste voorwaarden en tarieven te vinden die aansluiten bij uw financiële situatie en behoeften.

Hoe bereken je de kosten koper?

Het berekenen van de kosten koper bij het kopen van een huis is een belangrijke stap voor potentiële kopers om een realistisch beeld te krijgen van de totale kosten die gepaard gaan met de aankoop. Om de kosten koper te berekenen, moet u rekening houden met verschillende aspecten, waaronder de aankoopprijs van de woning, de overdrachtsbelasting (meestal 6% van de aankoopprijs), notariskosten voor het opstellen van aktes, eventuele taxatiekosten, advieskosten en mogelijke makelaarskosten. Door al deze kostenposten zorgvuldig in kaart te brengen en op te tellen, kunt u een nauwkeurige schatting maken van de totale kosten die u als koper kunt verwachten bij het afsluiten van een hypotheek en het verwerven van uw nieuwe woning.

Hoeveel kost 10000 euro lenen?

De kosten van het lenen van 10000 euro kunnen variëren afhankelijk van verschillende factoren, waaronder de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten. Over het algemeen geldt dat hoe hoger de rentevoet en hoe langer de looptijd van de lening, hoe meer u uiteindelijk zult betalen voor het lenen van 10000 euro. Het is daarom belangrijk om verschillende leningsopties te vergelijken en goed te letten op alle kosten die gepaard gaan met het afsluiten van een lening, zodat u een weloverwogen beslissing kunt nemen die past bij uw financiële situatie.

Hoeveel procent is kosten koper in 2024?

De kosten koper in 2024 bedragen doorgaans rond de 6% van de aankoopprijs van een bestaande woning. Dit percentage omvat de overdrachtsbelasting die door de koper moet worden betaald bij de aankoop van een woning. Voor nieuwbouwwoningen geldt geen overdrachtsbelasting, maar wordt er btw gerekend over de aankoopprijs. Het exacte percentage kan echter variëren en is afhankelijk van verschillende factoren, dus het is altijd raadzaam om advies in te winnen bij een professional in vastgoed- en financiële zaken voor specifieke informatie met betrekking tot kosten koper in 2024.

Hoe betaal je de kosten koper?

De kosten koper worden doorgaans betaald door de koper van een woning. Dit betekent dat u als koper verantwoordelijk bent voor het voldoen van de overdrachtsbelasting, notariskosten, eventuele makelaarskosten en andere bijkomende kosten die komen kijken bij het verwerven van onroerend goed. Het totale bedrag aan kosten koper kan variëren afhankelijk van de aankoopprijs van de woning en de specifieke kosten die van toepassing zijn op uw situatie. Het is belangrijk om deze kosten mee te nemen in uw financiële planning wanneer u een huis wilt kopen, zodat u niet voor verrassingen komt te staan bij het afsluiten van de hypotheek en het passeren van de aktes bij de notaris.

Welke kosten horen bij kosten koper?

Bij de term “kosten koper” horen verschillende kosten die komen kijken bij het kopen van een huis. Enkele van de kosten die onder de noemer “kosten koper” vallen, zijn onder andere de overdrachtsbelasting, notariskosten voor het opstellen van aktes, eventuele taxatiekosten, advieskosten voor een hypotheekadviseur en mogelijk makelaarskosten. Deze kosten dienen door de koper te worden betaald en kunnen variëren afhankelijk van verschillende factoren zoals de aankoopprijs van de woning en de gekozen dienstverleners. Het is belangrijk om bij het kopen van een huis rekening te houden met al deze bijkomende kosten om een realistisch beeld te krijgen van het totale financiële plaatje.

Wat zijn de kosten koper zonder hypotheek?

De kosten koper zonder hypotheek verwijzen naar de bijkomende kosten die komen kijken bij de aankoop van een woning, maar dan zonder het afsluiten van een hypotheek. Deze kosten omvatten onder andere de overdrachtsbelasting, notariskosten voor de leveringsakte en eventuele makelaarskosten. Het is belangrijk om te beseffen dat zelfs als u geen hypotheek afsluit, u nog steeds rekening moet houden met deze extra kosten bij de aankoop van onroerend goed. Door vooraf een duidelijk beeld te hebben van alle kosten koper, inclusief die zonder hypotheek, kunt u realistisch plannen en budgetteren voor uw vastgoedaankoop.

Kan je registratiekosten lenen?

Een veelgestelde vraag met betrekking tot de kosten koper is of het mogelijk is om registratiekosten te lenen. Registratiekosten maken deel uit van de bijkomende kosten bij het kopen van een huis en omvatten onder andere de kosten voor de registratie van de hypotheekakte bij de notaris en de inschrijving ervan in het register. In principe kunnen deze kosten niet worden geleend als onderdeel van uw hypotheek, aangezien ze doorgaans contant moeten worden betaald. Het is daarom belangrijk om bij het plannen van uw financiën rekening te houden met deze registratiekosten, zodat u niet voor verrassingen komt te staan bij het afsluiten van uw hypotheek en het kopen van een woning.

Is een hypothecaire lening zonder spaargeld mogelijk?

Hypothecaire lening zonder spaargeld

Hypothecaire lening zonder spaargeld: Is het mogelijk?

Veel mensen dromen ervan om een eigen huis te bezitten, maar niet iedereen heeft voldoende spaargeld om een hypothecaire lening aan te gaan. Betekent dit dat het onmogelijk is om een huis te kopen zonder eigen inbreng? Niet noodzakelijk.

Banken en andere kredietverstrekkers bieden vaak hypothecaire leningen aan waarbij u geen eigen spaargeld hoeft in te brengen. In plaats daarvan wordt gekeken naar uw inkomen, stabiliteit en kredietwaardigheid om te bepalen of u in aanmerking komt voor een lening.

Wel is het belangrijk om te beseffen dat het ontbreken van eigen middelen uw financiële situatie wat complexer kan maken. Zonder eigen inbreng moet u mogelijk een hogere rente betalen of extra verzekeringen afsluiten om het risico voor de geldverstrekker te compenseren.

Als u overweegt om een hypothecaire lening af te sluiten zonder spaargeld, is het verstandig om goed advies in te winnen bij een financieel expert. Zij kunnen u helpen bij het begrijpen van de voorwaarden en risico’s die gepaard gaan met dit soort leningen.

Kortom, hoewel het mogelijk is om een hypothecaire lening af te sluiten zonder spaargeld, is het belangrijk om goed geïnformeerd en voorbereid te zijn voordat u deze stap zet. Met de juiste begeleiding en planning kunt u misschien toch uw droomhuis realiseren, zelfs zonder eigen inbreng.


9 Tips voor het Krijgen van een Hypothecaire Lening Zonder Spaargeld in België

  1. Zoek naar leningen met een hogere quotiteit om minder eigen inbreng te vereisen.
  2. Vergelijk verschillende banken en kredietverstrekkers voor de beste voorwaarden.
  3. Onderhandel over de rentevoet en probeer gunstige voorwaarden te bekomen.
  4. Overweeg om extra waarborgen aan te bieden om het risico voor de geldschieter te verlagen.
  5. Let op bijkomende kosten zoals dossierkosten, schattingskosten en notariskosten.
  6. Informeer je goed over alle mogelijke premies en subsidies waar je recht op hebt.
  7. Stel een realistisch budget op en wees bewust van je financiële mogelijkheden.
  8. Laat je bijstaan door een expert zoals een financieel adviseur of makelaar.
  9. Denk op lange termijn en houd rekening met eventuele rentestijgingen in de toekomst.

Zoek naar leningen met een hogere quotiteit om minder eigen inbreng te vereisen.

Een handige tip voor het verkrijgen van een hypothecaire lening zonder spaargeld is om te zoeken naar leningen met een hogere quotiteit. Deze leningen vereisen minder eigen inbreng, aangezien de geldverstrekker een groter deel van de aankoopprijs van het huis financiert. Door te kiezen voor een lening met een hogere quotiteit, kunt u mogelijk toch uw droomhuis kopen, zelfs als u niet over voldoende spaargeld beschikt. Het is echter belangrijk om goed geïnformeerd te zijn over de voorwaarden en eventuele extra kosten die gepaard kunnen gaan met dit type lening.

Vergelijk verschillende banken en kredietverstrekkers voor de beste voorwaarden.

Het is cruciaal om verschillende banken en kredietverstrekkers te vergelijken wanneer u een hypothecaire lening zonder spaargeld overweegt. Door de voorwaarden, rentetarieven en bijkomende kosten van verschillende aanbieders te vergelijken, kunt u de beste deal vinden die past bij uw financiële situatie. Het nemen van de tijd om een grondig onderzoek uit te voeren en offertes op te vragen kan u helpen om de meest gunstige voorwaarden te verkrijgen en mogelijk geld te besparen op lange termijn.

Onderhandel over de rentevoet en probeer gunstige voorwaarden te bekomen.

Een belangrijke tip bij het afsluiten van een hypothecaire lening zonder spaargeld is om te onderhandelen over de rentevoet en te proberen gunstige voorwaarden te verkrijgen. Door actief te onderhandelen met de geldverstrekker kunt u mogelijk een lagere rentevoet bedingen en gunstige voorwaarden afdwingen die uw financiële lasten kunnen verlichten. Het loont dus zeker de moeite om niet alleen naar het geleende bedrag te kijken, maar ook naar de voorwaarden waaronder u de lening aangaat.

Overweeg om extra waarborgen aan te bieden om het risico voor de geldschieter te verlagen.

Overweeg om extra waarborgen aan te bieden om het risico voor de geldschieter te verlagen wanneer u een hypothecaire lening zonder spaargeld overweegt. Door aanvullende garanties te verstrekken, zoals een borgstelling door een familielid of het inbrengen van andere activa als onderpand, kunt u de kans vergroten dat u goedgekeurd wordt voor de lening en mogelijk gunstigere voorwaarden kunt bedingen. Het tonen van bereidheid om extra zekerheden te bieden, kan het vertrouwen van de geldverstrekker vergroten en uw kansen op het verkrijgen van de gewenste financiering verbeteren.

Let op bijkomende kosten zoals dossierkosten, schattingskosten en notariskosten.

Het is belangrijk om bij het overwegen van een hypothecaire lening zonder spaargeld rekening te houden met bijkomende kosten zoals dossierkosten, schattingskosten en notariskosten. Deze extra kosten kunnen aanzienlijk zijn en dienen in overweging te worden genomen bij het bepalen van uw totale financiële verplichtingen bij het aangaan van een lening. Het is verstandig om deze kosten vooraf te onderzoeken en mee te nemen in uw budgetplanning, zodat u niet voor verrassingen komt te staan tijdens het proces van het afsluiten van de lening.

Informeer je goed over alle mogelijke premies en subsidies waar je recht op hebt.

Het is essentieel om je goed te informeren over alle mogelijke premies en subsidies waar je recht op hebt bij het afsluiten van een hypothecaire lening zonder spaargeld. Deze financiële ondersteuning kan aanzienlijk helpen bij het verlichten van de kosten en het verbeteren van je financiële situatie. Door grondig onderzoek te doen naar beschikbare premies en subsidies, kun je mogelijk profiteren van extra financiële voordelen die je helpen om je droom van het bezitten van een huis te verwezenlijken.

Stel een realistisch budget op en wees bewust van je financiële mogelijkheden.

Het opstellen van een realistisch budget en bewust zijn van je financiële mogelijkheden is essentieel wanneer je overweegt een hypothecaire lening af te sluiten zonder spaargeld. Door een gedetailleerd budget op te stellen en een duidelijk beeld te hebben van je inkomsten en uitgaven, kun je beter inschatten hoeveel je maandelijks kunt besteden aan de afbetaling van de lening. Het is belangrijk om realistisch te zijn en niet meer te lenen dan je financieel aankunt, om zo problemen in de toekomst te voorkomen.

Laat je bijstaan door een expert zoals een financieel adviseur of makelaar.

Het is verstandig om je te laten bijstaan door een expert, zoals een financieel adviseur of makelaar, wanneer je overweegt een hypothecaire lening af te sluiten zonder spaargeld. Deze professionals kunnen je helpen bij het begrijpen van de complexe financiële aspecten en risico’s die gepaard gaan met dit type lening. Door hun deskundig advies en begeleiding kun je weloverwogen beslissingen nemen en ervoor zorgen dat je financiële toekomst veilig wordt gesteld.

Denk op lange termijn en houd rekening met eventuele rentestijgingen in de toekomst.

Het is essentieel om bij het overwegen van een hypothecaire lening zonder spaargeld op lange termijn te denken en rekening te houden met mogelijke rentestijgingen in de toekomst. Hoewel de rente momenteel gunstig kan zijn, kunnen veranderingen in de economische omstandigheden leiden tot stijgende rentetarieven. Door vooruit te plannen en rekening te houden met deze potentiële veranderingen, kunt u zich beter voorbereiden op eventuele financiële uitdagingen die zich in de toekomst kunnen voordoen.

De Kosten van een Lening Per Maand: Wat Kunt U Verwachten?

Veel mensen overwegen op een bepaald moment in hun leven om een lening af te sluiten. Of het nu gaat om het financieren van een nieuwe auto, het renoveren van een huis of het consolideren van schulden, leningen kunnen een nuttig financieel instrument zijn. Een belangrijke vraag die velen zich stellen bij het overwegen van een lening is: wat kost een lening per maand?

De maandelijkse kosten van een lening worden bepaald door verschillende factoren, waaronder het geleende bedrag, de looptijd van de lening en de rentevoet. Het is belangrijk om deze kosten zorgvuldig te berekenen voordat u zich verbindt tot een lening, zodat u een duidelijk beeld heeft van wat u maandelijks kunt verwachten.

De totale kosten van een lening bestaan uit twee componenten: de aflossing van het geleende bedrag en de rente die u betaalt over dat bedrag. Bij de meeste leningen blijft de aflossing per maand gelijk gedurende de looptijd van de lening, terwijl het rentebedrag kan variëren op basis van de rentevoet en eventuele wijzigingen daarin.

Om te berekenen wat een lening per maand kost, kunt u gebruik maken van online calculators die beschikbaar zijn op veel financiële websites. Door het invoeren van het geleende bedrag, de looptijd en de rentevoet krijgt u een overzicht van uw maandelijkse aflossing en rentekosten.

Het is ook belangrijk om rekening te houden met eventuele bijkomende kosten bij het afsluiten van een lening, zoals administratiekosten of verzekeringen. Deze kosten kunnen variëren tussen kredietverstrekkers, dus het loont om verschillende aanbieders te vergelijken voordat u een beslissing neemt.

Door vooraf goed inzicht te krijgen in wat een lening per maand kost en alle mogelijke kosten in overweging te nemen, kunt u weloverwogen beslissingen nemen over uw financiële toekomst en ervoor zorgen dat u zich geen onverwachte verrassingen op uw pad vindt.


6 Tips om de Maandelijkse Kosten van een Lening te Begrijpen

  1. Vergelijk rentetarieven bij verschillende kredietverstrekkers.
  2. Let op bijkomende kosten zoals administratiekosten en verzekeringen.
  3. Kies een lening met een vaste rentevoet om verrassingen te vermijden.
  4. Bereken het totale terug te betalen bedrag inclusief rente.
  5. Houd rekening met je eigen financiële situatie en leen niet meer dan nodig is.
  6. Informeer naar eventuele boeteclausules bij vervroegde terugbetaling.

Vergelijk rentetarieven bij verschillende kredietverstrekkers.

Het is verstandig om rentetarieven te vergelijken bij verschillende kredietverstrekkers wanneer u overweegt een lening af te sluiten. Door verschillende aanbieders te vergelijken, kunt u een beter inzicht krijgen in de totale kosten van de lening en ervoor zorgen dat u de meest gunstige voorwaarden krijgt. Let niet alleen op de rentevoet, maar ook op eventuele bijkomende kosten en voorwaarden die van invloed kunnen zijn op wat u maandelijks betaalt. Door zorgvuldig te vergelijken, kunt u geld besparen en ervoor zorgen dat u een lening afsluit die past bij uw financiële situatie.

Let op bijkomende kosten zoals administratiekosten en verzekeringen.

Het is essentieel om bij het overwegen van wat een lening per maand kost, ook aandacht te besteden aan bijkomende kosten zoals administratiekosten en verzekeringen. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale kosten van de lening en dienen daarom niet over het hoofd gezien te worden. Door deze bijkomende kosten zorgvuldig te evalueren en mee te nemen in uw berekeningen, kunt u een realistisch beeld krijgen van de financiële impact van de lening op uw maandelijkse budget. Het vergelijken van verschillende aanbieders op basis van zowel de rentevoet als de bijkomende kosten kan u helpen om een weloverwogen beslissing te nemen en de lening te kiezen die het beste past bij uw financiële situatie.

Kies een lening met een vaste rentevoet om verrassingen te vermijden.

Om verrassingen te vermijden bij het bepalen van wat een lening per maand kost, is het verstandig om te kiezen voor een lening met een vaste rentevoet. Met een vaste rentevoet blijft het rentepercentage gedurende de hele looptijd van de lening hetzelfde, waardoor u precies weet hoeveel rente u elke maand zult betalen. Dit biedt duidelijkheid en stabiliteit in uw financiële planning, waardoor u niet voor onverwachte schommelingen komt te staan en uw budget beter kunt beheren.

Bereken het totale terug te betalen bedrag inclusief rente.

Het is essentieel om bij het beoordelen van de kosten van een lening per maand niet alleen naar de maandelijkse aflossing te kijken, maar ook naar het totale terug te betalen bedrag inclusief rente. Door het volledige bedrag dat u aan het einde van de looptijd van de lening zult hebben terugbetaald te berekenen, krijgt u een beter beeld van de werkelijke kosten en kunt u een weloverwogen beslissing nemen over het aangaan van de lening. Het is belangrijk om realistisch te zijn over uw financiële mogelijkheden en om ervoor te zorgen dat u comfortabel kunt voldoen aan alle betalingsverplichtingen gedurende de looptijd van de lening.

Houd rekening met je eigen financiële situatie en leen niet meer dan nodig is.

Het is van essentieel belang om bij het overwegen van een lening per maand rekening te houden met je eigen financiële situatie en niet meer te lenen dan strikt noodzakelijk is. Door realistisch te kijken naar je inkomsten, uitgaven en financiële doelen, kun je voorkomen dat je in de toekomst in financiële problemen komt. Het is verstandig om alleen datgene te lenen wat je daadwerkelijk nodig hebt en om ervoor te zorgen dat je de maandelijkse aflossingen comfortabel kunt dragen, zonder jezelf in de problemen te brengen. Het nemen van verantwoorde financiële beslissingen op basis van jouw persoonlijke situatie is cruciaal voor een gezonde financiële toekomst.

Informeer naar eventuele boeteclausules bij vervroegde terugbetaling.

Het is essentieel om bij het overwegen van de kosten van een lening per maand ook te informeren naar eventuele boeteclausules bij vervroegde terugbetaling. Sommige kredietverstrekkers hanteren boetes voor klanten die hun lening sneller willen aflossen dan oorspronkelijk gepland. Deze boetes kunnen de totale kosten van de lening aanzienlijk verhogen en dienen daarom zorgvuldig te worden overwogen voordat u een lening afsluit. Het is verstandig om deze voorwaarden grondig door te nemen en indien nodig te onderhandelen over gunstigere voorwaarden om onaangename verrassingen in de toekomst te voorkomen.

Hoe Maandlasten van een Persoonlijke Lening Berekenen: Een Gids voor Financiële Planning

Maandlasten Persoonlijke Lening Berekenen

Maandlasten Persoonlijke Lening Berekenen

Een persoonlijke lening kan een handige financiële oplossing zijn voor het realiseren van bepaalde doelen, zoals het financieren van een grote aankoop, het renoveren van uw huis of het consolideren van schulden. Voordat u echter een persoonlijke lening afsluit, is het belangrijk om de maandelijkse kosten ervan te berekenen, zodat u een goed inzicht krijgt in wat u kunt verwachten en of de lening binnen uw budget past.

Hoe Berekent U De Maandlasten?

De maandlasten van een persoonlijke lening worden bepaald door verschillende factoren, waaronder het leenbedrag, de looptijd van de lening en de rentevoet. Om de maandlasten te berekenen, kunt u gebruik maken van een online tool of zelf de volgende formule toepassen:

Maandlast = (Leningbedrag + (Leningbedrag x Rentevoet)) / Looptijd in maanden

Door deze formule toe te passen, krijgt u een idee van hoeveel u elke maand moet afbetalen voor uw persoonlijke lening. Het is belangrijk om realistisch te zijn over uw financiële situatie en ervoor te zorgen dat u deze maandlasten comfortabel kunt dragen zonder in financiële problemen te komen.

Waarom Is Het Belangrijk Om De Maandlasten Te Berekenen?

Het berekenen van de maandlasten van uw persoonlijke lening is essentieel om te voorkomen dat u zichzelf in financiële moeilijkheden brengt. Door vooraf een duidelijk beeld te hebben van wat de lening zal kosten en of u deze last kunt dragen, voorkomt u verrassingen en onvoorziene problemen in de toekomst.

Daarom raden we altijd aan om zorgvuldig uw financiële situatie te evaluerenen en grondig onderzoek te doen voordat u beslist om een persoonlijke lening af te sluiten. Zo kunt u met vertrouwen en gemoedsrust genieten van de voordelen die een persoonlijke lening met zich meebrengt.


5 Tips voor het Berekenen van de Maandlasten van een Persoonlijke Lening in België

  1. Bepaal je leenbedrag op basis van wat je echt nodig hebt, niet meer.
  2. Vergelijk de rentetarieven en voorwaarden van verschillende kredietverstrekkers.
  3. Houd rekening met bijkomende kosten zoals administratiekosten en verzekeringen.
  4. Kies een looptijd die past bij jouw financiële situatie en mogelijkheden.
  5. Zorg ervoor dat je de maandlasten van de lening kunt dragen zonder in financiële problemen te komen.

Bepaal je leenbedrag op basis van wat je echt nodig hebt, niet meer.

Het is verstandig om bij het berekenen van de maandlasten voor een persoonlijke lening uit te gaan van wat je daadwerkelijk nodig hebt, en niet meer dan dat. Door je leenbedrag zorgvuldig af te stemmen op je specifieke behoeften, voorkom je onnodige financiële lasten en houd je de lening beheersbaar. Het is belangrijk om realistisch te blijven en alleen te lenen wat nodig is om je doel te bereiken, zodat je niet onnodig in de schulden komt. Het bepalen van een passend leenbedrag op basis van je werkelijke behoeften helpt bij het creëren van een gezonde financiële situatie op lange termijn.

Vergelijk de rentetarieven en voorwaarden van verschillende kredietverstrekkers.

Het is van essentieel belang om de rentetarieven en voorwaarden van verschillende kredietverstrekkers te vergelijken bij het berekenen van de maandlasten voor een persoonlijke lening. Door verschillende aanbieders te onderzoeken en hun rentetarieven en voorwaarden te vergelijken, kunt u een weloverwogen beslissing nemen en de lening kiezen die het beste aansluit bij uw financiële behoeften. Het vergelijken van kredietverstrekkers stelt u in staat om niet alleen de maandelijkse kosten te optimaliseren, maar ook om eventuele verborgen kosten of extra voordelen die elke aanbieder biedt, in overweging te nemen. Dit helpt u om een lening af te sluiten die gunstig is voor uw financiële situatie op lange termijn.

Houd rekening met bijkomende kosten zoals administratiekosten en verzekeringen.

Het is belangrijk om bij het berekenen van de maandlasten voor een persoonlijke lening rekening te houden met bijkomende kosten, zoals administratiekosten en verzekeringen. Deze extra kosten kunnen het totale bedrag dat u maandelijks moet aflossen beïnvloeden en dienen daarom in overweging te worden genomen bij het plannen van uw budget. Door deze bijkomende kosten op te nemen in uw berekeningen, krijgt u een realistischer beeld van wat de lening daadwerkelijk zal kosten en kunt u zich beter voorbereiden op de financiële verplichtingen die ermee gepaard gaan.

Kies een looptijd die past bij jouw financiële situatie en mogelijkheden.

Het is van essentieel belang om bij het berekenen van de maandlasten voor een persoonlijke lening een looptijd te kiezen die aansluit bij jouw financiële situatie en mogelijkheden. Een langere looptijd kan resulteren in lagere maandelijkse aflossingen, maar uiteindelijk betaal je meer rente over de gehele looptijd van de lening. Aan de andere kant kunnen kortere looptijden leiden tot hogere maandlasten, maar je bent sneller schuldenvrij en betaalt minder rente. Het is daarom verstandig om een evenwicht te vinden tussen het bedrag dat je maandelijks kunt missen en de totale kosten op lange termijn, zodat je een weloverwogen beslissing kunt nemen die past bij jouw financiële doelen.

Zorg ervoor dat je de maandlasten van de lening kunt dragen zonder in financiële problemen te komen.

Het is van cruciaal belang om ervoor te zorgen dat je de maandlasten van de lening kunt dragen zonder in financiële problemen te komen. Door realistisch te zijn over je financiële mogelijkheden en ervoor te zorgen dat de maandelijkse afbetalingen binnen je budget passen, voorkom je stress en onnodige financiële druk. Het berekenen van de maandlasten van een persoonlijke lening en ervoor zorgen dat deze comfortabel kunnen worden gedragen, is een verstandige stap om financiële stabiliteit te behouden en onaangename verrassingen te voorkomen.

Vind de Laagste Rentevoet voor Jouw Hypothecaire Lening

De zoektocht naar de laagste rentevoet voor een hypothecaire lening is een cruciale stap voor wie van plan is om een huis te kopen of te renoveren. De rentevoet bepaalt immers in grote mate hoeveel u uiteindelijk zult betalen voor uw lening en heeft dus een aanzienlijke impact op uw financiële situatie op lange termijn.

Het vinden van de laagste rentevoet kan echter een uitdagende taak zijn, gezien het grote aantal financiële instellingen en leningaanbieders op de markt. Het is daarom belangrijk om goed onderzoek te doen en verschillende opties te vergelijken voordat u een beslissing neemt.

Er zijn verschillende factoren die van invloed kunnen zijn op de rentevoet die u aangeboden krijgt, waaronder uw kredietwaardigheid, het geleende bedrag, de looptijd van de lening en de marktomstandigheden. Het is daarom aan te raden om uw financiële situatie goed in kaart te brengen en eventuele verbeteringen aan te brengen voordat u een hypothecaire lening aanvraagt.

Om de laagste rentevoet voor uw hypothecaire lening te vinden, kunt u gebruikmaken van online vergelijkingswebsites of rechtstreeks contact opnemen met verschillende banken en kredietverstrekkers. Vergeet niet om niet alleen naar de rentevoeten zelf te kijken, maar ook naar eventuele bijkomende kosten en voorwaarden die van invloed kunnen zijn op de totale kostprijs van uw lening.

Het is belangrijk om geduldig te zijn tijdens dit proces en niet overhaast een beslissing te nemen. Neem de tijd om alle opties zorgvuldig af te wegen en kies voor de lening met de laagste rentevoet die het beste past bij uw financiële behoeften en mogelijkheden. Op die manier kunt u geld besparen en uw droom van een eigen huis realiseren zonder onnodige financiële lasten.


5 Tips voor het Vinden van de Laagste Rentevoet voor een Hypothecaire Lening in België

  1. Vergelijk rentevoeten van verschillende banken.
  2. Onderhandel over de voorwaarden met de banken.
  3. Let op bijkomende kosten zoals dossierkosten en verzekeringen.
  4. Kies voor een lening met een vaste rentevoet om verrassingen te vermijden.
  5. Informeer naar eventuele kortingen bij bepaalde bankproducten of diensten.

Vergelijk rentevoeten van verschillende banken.

Het vergelijken van rentevoeten van verschillende banken is een essentiële tip bij het zoeken naar de laagste rentevoet voor een hypothecaire lening. Door de rentetarieven van verschillende banken grondig te vergelijken, krijgt u een duidelijk beeld van wat er op de markt beschikbaar is en kunt u de beste deal voor uw situatie vinden. Het loont de moeite om niet alleen naar de rentevoeten zelf te kijken, maar ook naar eventuele bijkomende kosten en voorwaarden die kunnen variëren tussen verschillende leningaanbieders. Met deze aanpak kunt u ervoor zorgen dat u niet alleen de laagste rentevoet vindt, maar ook een lening afsluit die goed aansluit bij uw financiële behoeften en doelen.

Onderhandel over de voorwaarden met de banken.

Het is essentieel om te onderhandelen over de voorwaarden van uw hypothecaire lening met de banken wanneer u op zoek bent naar de laagste rentevoet. Door actief te onderhandelen kunt u mogelijk gunstigere voorwaarden bedingen, zoals een lagere rentevoet, flexibelere aflossingstermijnen of lagere dossierkosten. Het loont de moeite om verschillende banken te benaderen en hun aanbiedingen te vergelijken, zodat u een goed beeld krijgt van wat er mogelijk is en waar u nog ruimte heeft om te onderhandelen. Met een doordachte aanpak en goede communicatie kunt u wellicht een betere deal sluiten die aansluit bij uw financiële doelen en behoeften.

Let op bijkomende kosten zoals dossierkosten en verzekeringen.

Het is van essentieel belang om bij het zoeken naar de laagste rentevoet voor een hypothecaire lening ook aandacht te besteden aan bijkomende kosten, zoals dossierkosten en verzekeringen. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale kostprijs van uw lening en dienen daarom niet over het hoofd gezien te worden. Door deze bijkomende kosten zorgvuldig te evalueren en mee te nemen in uw vergelijking van leningsopties, kunt u een weloverwogen beslissing nemen die niet alleen gebaseerd is op de rentevoet, maar ook op de totale financiële impact van de lening.

Kies voor een lening met een vaste rentevoet om verrassingen te vermijden.

Om verrassingen te vermijden bij het afsluiten van een hypothecaire lening, is het aan te raden om te kiezen voor een lening met een vaste rentevoet. Met een vaste rentevoet blijft het bedrag dat u maandelijks moet betalen gedurende de hele looptijd van de lening constant, waardoor u beschermd bent tegen eventuele schommelingen in de marktrente. Dit geeft u meer financiële zekerheid en voorspelbaarheid, zodat u uw budget beter kunt beheren en onaangename verrassingen kunt vermijden. Door te kiezen voor een lening met een vaste rentevoet, kunt u zich concentreren op het realiseren van uw woondromen zonder zich zorgen te hoeven maken over onverwachte kosten.

Informeer naar eventuele kortingen bij bepaalde bankproducten of diensten.

Wanneer u op zoek bent naar de laagste rentevoet voor uw hypothecaire lening, is het verstandig om te informeren naar eventuele kortingen die beschikbaar zijn bij bepaalde bankproducten of diensten. Sommige banken bieden kortingen aan klanten die bijvoorbeeld ook een zichtrekening openen, een verzekering afsluiten of andere financiële producten combineren. Door gebruik te maken van deze kortingen kunt u mogelijk een nog lagere rentevoet bekomen en zo uw totale leningskosten verder verlagen. Het loont dus zeker de moeite om hierover navraag te doen bij verschillende banken en kredietverstrekkers.

Alles wat u moet weten over notariskosten bij een sociale lening

Als u een sociale lening overweegt, moet u rekening houden met verschillende kosten, waaronder notariskosten. Het afsluiten van een sociale lening brengt specifieke juridische verplichtingen met zich mee die door een notaris moeten worden nageleefd. Notariskosten zijn dus een onvermijdelijk onderdeel van het proces bij het verkrijgen van een sociale lening.

Notariskosten bij een sociale lening omvatten verschillende aspecten, zoals het opstellen en registreren van de hypotheekakte, het controleren van de eigendomsdocumenten, het uitvoeren van wettelijke controles en het afhandelen van alle juridische formaliteiten die bij de leningsovereenkomst horen.

Het exacte bedrag aan notariskosten voor een sociale lening kan variëren afhankelijk van verschillende factoren, zoals de waarde van de lening, de complexiteit van de transactie en de tarieven die door de notaris worden gehanteerd. Het is daarom raadzaam om vooraf duidelijke afspraken te maken met uw notaris over de kosten en deze goed te begrijpen voordat u instemt met het afsluiten van de lening.

Het is belangrijk om te benadrukken dat notariskosten bij een sociale lening een legitieme en noodzakelijke uitgave zijn om ervoor te zorgen dat alle partijen juridisch beschermd zijn en dat de transactie op een correcte en wettelijk conforme manier wordt afgehandeld. Door transparantie en duidelijkheid over deze kosten zal uw proces bij het verkrijgen van een sociale lening soepeler verlopen.

Kortom, hoewel notariskosten bij een sociale lening extra financiële lasten met zich meebrengen, spelen ze een essentiële rol in het waarborgen van wettelijke naleving en bescherming voor alle betrokken partijen. Zorg ervoor dat u goed geïnformeerd bent over deze kosten voordat u zich verbindt tot het afsluiten van een sociale lening.


Veelgestelde Vragen over Notariskosten bij een Sociale Lening in België

  1. Wat zijn notariskosten bij een sociale lening?
  2. Waarom moet ik notariskosten betalen bij het afsluiten van een sociale lening?
  3. Hoe worden notariskosten berekend voor een sociale lening?
  4. Kan ik onderhandelen over de hoogte van de notariskosten bij een sociale lening?
  5. Zijn notariskosten fiscaal aftrekbaar bij een sociale lening?
  6. Moet ik zelf een notaris kiezen voor mijn sociale lening of wordt dit geregeld door de geldverstrekker?
  7. Zijn er extra kosten verbonden aan de notaris naast de standaard notariskosten bij een sociale lening?
  8. Wat gebeurt er als ik de notariskosten niet kan betalen bij het afsluiten van mijn sociale lening?
  9. Kan ik bezwaar maken tegen bepaalde posten op de factuur van de notaris voor mijn sociale lening?

Wat zijn notariskosten bij een sociale lening?

Notariskosten bij een sociale lening omvatten verschillende juridische en administratieve kosten die verband houden met het afsluiten van de lening. Deze kosten zijn onder meer gerelateerd aan het opstellen en registreren van de hypotheekakte, het controleren van eigendomsdocumenten, het uitvoeren van wettelijke controles en het afhandelen van alle juridische formaliteiten die bij de leningsovereenkomst komen kijken. Het exacte bedrag aan notariskosten kan variëren afhankelijk van factoren zoals de waarde van de lening, de complexiteit van de transactie en de tarieven die door de notaris worden gehanteerd. Het is belangrijk voor leners om vooraf duidelijke afspraken te maken met hun notaris over deze kosten en deze goed te begrijpen voordat zij instemmen met het afsluiten van een sociale lening.

Waarom moet ik notariskosten betalen bij het afsluiten van een sociale lening?

Het betalen van notariskosten bij het afsluiten van een sociale lening is verplicht omdat het proces van het verkrijgen van een lening juridische formaliteiten en zekerheden met zich meebrengt die door een notaris moeten worden geverifieerd en vastgelegd. De notaris speelt een cruciale rol bij het opstellen en registreren van de benodigde documenten, zoals de hypotheekakte, om ervoor te zorgen dat alle partijen juridisch beschermd zijn en dat de transactie in overeenstemming is met de geldende wet- en regelgeving. Door het betalen van notariskosten wordt de wettelijke correctheid en geldigheid van de leningsovereenkomst gewaarborgd, wat essentieel is voor een soepel verloop van het proces en ter bescherming van zowel de geldverstrekker als de lener.

Hoe worden notariskosten berekend voor een sociale lening?

Notariskosten voor een sociale lening worden doorgaans berekend op basis van verschillende factoren, waaronder de waarde van de lening, de complexiteit van de transactie en de tarieven die door de notaris worden gehanteerd. In het algemeen omvatten notariskosten voor een sociale lening het opstellen en registreren van de hypotheekakte, het controleren van eigendomsdocumenten, wettelijke controles en andere juridische formaliteiten die bij de leningsovereenkomst horen. Het is raadzaam om vooraf duidelijke afspraken te maken met uw notaris over hoe de kosten zullen worden berekend en welke specifieke diensten hierbij zijn inbegrepen. Door transparantie over de berekening van notariskosten kunt u beter begrijpen welke financiële verplichtingen gepaard gaan met het afsluiten van een sociale lening.

Kan ik onderhandelen over de hoogte van de notariskosten bij een sociale lening?

Het is mogelijk om te onderhandelen over de hoogte van de notariskosten bij een sociale lening, maar het is belangrijk om te begrijpen dat deze kosten vaak gebaseerd zijn op wettelijke tarieven en standaard procedures. Hoewel er enige ruimte kan zijn voor discussie over bepaalde aspecten van de notariskosten, zoals bijkomende diensten of specifieke situaties, zijn de basistarieven meestal vastgesteld en niet onderhandelbaar. Het is daarom verstandig om vooraf duidelijkheid te krijgen over de kostenstructuur en eventuele mogelijkheden tot aanpassing, zodat u goed geïnformeerd bent voordat u akkoord gaat met het afsluiten van een sociale lening.

Zijn notariskosten fiscaal aftrekbaar bij een sociale lening?

Een veelgestelde vraag met betrekking tot notariskosten bij een sociale lening is of deze fiscaal aftrekbaar zijn. In het algemeen zijn notariskosten die rechtstreeks verband houden met het afsluiten van een hypotheeklening, inclusief sociale leningen, fiscaal aftrekbaar. Dit betekent dat u de betaalde notariskosten kunt opnemen als aftrekpost in uw belastingaangifte, waardoor u mogelijk in aanmerking komt voor een belastingvoordeel. Het is echter altijd verstandig om advies in te winnen bij een belastingadviseur of financieel expert om te bevestigen of en hoeveel van de notariskosten fiscaal aftrekbaar zijn in uw specifieke situatie.

Moet ik zelf een notaris kiezen voor mijn sociale lening of wordt dit geregeld door de geldverstrekker?

Het kiezen van een notaris voor uw sociale lening is een belangrijke beslissing die u als lener zelf moet nemen. In de meeste gevallen heeft de geldverstrekker geen specifieke notaris waarmee zij werken en bent u vrij om uw eigen notaris te kiezen. Het is essentieel om een betrouwbare en ervaren notaris te selecteren die bekend is met sociale leningen en de bijbehorende juridische aspecten. Door zelf een notaris te kiezen, kunt u ervoor zorgen dat uw belangen goed worden behartigd en dat het proces van het afsluiten van de sociale lening soepel verloopt. Het is daarom aan te raden om verschillende notarissen te raadplegen, hun tarieven en diensten te vergelijken, en degene te kiezen die het beste aansluit bij uw behoeften en verwachtingen.

Zijn er extra kosten verbonden aan de notaris naast de standaard notariskosten bij een sociale lening?

Ja, naast de standaard notariskosten bij een sociale lening kunnen er extra kosten verbonden zijn aan de notaris. Deze extra kosten kunnen variëren afhankelijk van de specifieke omstandigheden van de leningsovereenkomst en de diensten die door de notaris worden verleend. Enkele voorbeelden van mogelijke extra kosten zijn administratiekosten, dossierkosten, kosten voor specifieke juridische adviezen of bijkomende diensten die buiten het standaardpakket vallen. Het is daarom belangrijk om vooraf duidelijkheid te verkrijgen over eventuele extra kosten die aan de notaris verbonden zijn, zodat u niet voor onverwachte financiële verrassingen komt te staan tijdens het proces van het afsluiten van een sociale lening.

Wat gebeurt er als ik de notariskosten niet kan betalen bij het afsluiten van mijn sociale lening?

Indien u de notariskosten niet kunt betalen bij het afsluiten van uw sociale lening, is het belangrijk om dit tijdig te bespreken met uw notaris en de instantie die de lening verstrekt. In sommige gevallen kan er een regeling worden getroffen voor gespreide betalingen of kan er naar alternatieve oplossingen worden gezocht. Het niet kunnen voldoen aan de notariskosten kan echter gevolgen hebben voor het afsluiten van de lening, aangezien deze kosten vaak een vereiste zijn voor het finaliseren van de juridische aspecten van de transactie. Het is daarom raadzaam om open en transparant te communiceren over uw financiële situatie en samen met de betrokken partijen te zoeken naar een passende oplossing om ervoor te zorgen dat u toch in staat bent om de notariskosten te betalen en uw sociale lening succesvol af te ronden.

Kan ik bezwaar maken tegen bepaalde posten op de factuur van de notaris voor mijn sociale lening?

Ja, als u bepaalde posten op de factuur van de notaris voor uw sociale lening betwist of vragen heeft over specifieke kosten, kunt u zeker bezwaar maken. Het is belangrijk om transparantie en duidelijkheid te verwachten bij alle kosten die in rekening worden gebracht, inclusief notariskosten. U kunt contact opnemen met de notaris om opheldering te vragen over bepaalde posten en om eventuele onduidelijkheden te bespreken. Als u van mening bent dat bepaalde kosten onterecht zijn of niet overeenkomen met wat er is afgesproken, heeft u het recht om bezwaar te maken en om een herziening van de factuur te verzoeken. Het is altijd verstandig om open communicatie te onderhouden met de notaris en om eventuele geschillen op een constructieve manier aan te pakken.

Hoe Maandlasten van een Lening Correct Berekenen

Maandlasten Lening Berekenen

Maandlasten Lening Berekenen: Hoe Werkt Het?

Een lening afsluiten is een belangrijke financiële beslissing die invloed kan hebben op uw maandelijkse budget. Het is daarom essentieel om vooraf de maandlasten van de lening te berekenen, zodat u een duidelijk beeld krijgt van wat u maandelijks moet betalen.

Hoe Worden Maandlasten Berekend?

De maandlasten van een lening worden bepaald door verschillende factoren, waaronder het leenbedrag, de looptijd van de lening en de rentevoet. Over het algemeen geldt: hoe hoger het leenbedrag en hoe langer de looptijd, hoe hoger de maandelijkse aflossingen zullen zijn.

Om de maandlasten van een lening te berekenen, kunt u gebruikmaken van online tools en calculators die speciaal zijn ontworpen voor dit doel. Door het invoeren van het gewenste leenbedrag, de looptijd en de rentevoet krijgt u inzicht in het maandelijks terug te betalen bedrag.

Waarom Maandlasten Berekenen Belangrijk Is

Het berekenen van de maandlasten van een lening is cruciaal om te beoordelen of u zich deze financiële verplichting kunt veroorloven. Door vooraf te weten hoeveel u elke maand moet aflossen, kunt u uw budget hierop afstemmen en verrassingen voorkomen.

Bovendien helpt het berekenen van de maandlasten u om verschillende leenaanbiedingen met elkaar te vergelijken en zo de meest gunstige optie te kiezen die past bij uw financiële situatie.

Conclusie

Het berekenen van de maandlasten van een lening is een belangrijke stap bij het nemen van verantwoorde financiële beslissingen. Door vooraf inzicht te krijgen in uw aflossingsverplichtingen, kunt u met meer vertrouwen een lening aangaan die past bij uw budget en behoeften.


7 Tips voor het Berekenen van Maandlasten bij een Lening

  1. Bepaal het leenbedrag dat je nodig hebt.
  2. Vergelijk de rentetarieven van verschillende kredietverstrekkers.
  3. Let op bijkomende kosten zoals administratiekosten en verzekeringen.
  4. Kies een passende looptijd voor de lening die aansluit bij je financiële situatie.
  5. Houd rekening met eventuele extra aflossingen om de maandlasten te verlagen.
  6. Controleer of er mogelijkheden zijn om boetevrij extra af te lossen.
  7. Gebruik online tools en calculators om de maandlasten van verschillende leningen te berekenen.

Bepaal het leenbedrag dat je nodig hebt.

Het bepalen van het leenbedrag dat je nodig hebt is een cruciale stap bij het berekenen van de maandlasten van een lening. Het is belangrijk om een realistische inschatting te maken van het bedrag dat je daadwerkelijk nodig hebt om je financiële doelen te bereiken. Door alleen te lenen wat noodzakelijk is, voorkom je onnodige financiële lasten en zorg je ervoor dat de maandelijkse aflossingen binnen je budget vallen. Het is verstandig om goed na te denken over je behoeften en doelen voordat je een lening afsluit, zodat je een weloverwogen beslissing kunt nemen en financiële problemen in de toekomst kunt vermijden.

Vergelijk de rentetarieven van verschillende kredietverstrekkers.

Het is essentieel om de rentetarieven van verschillende kredietverstrekkers te vergelijken bij het berekenen van de maandlasten van een lening. Door verschillende rentetarieven te evalueren, kunt u een beter inzicht krijgen in de totale kosten van de lening en de impact ervan op uw maandelijkse aflossingen. Het vergelijken van rentetarieven stelt u in staat om de meest voordelige leningsoptie te kiezen die past bij uw financiële situatie en u kan helpen om geld te besparen op lange termijn.

Let op bijkomende kosten zoals administratiekosten en verzekeringen.

Het is essentieel om bij het berekenen van de maandlasten van een lening ook rekening te houden met bijkomende kosten zoals administratiekosten en verzekeringen. Deze extra kosten kunnen het totale bedrag dat u maandelijks moet aflossen aanzienlijk beïnvloeden. Door deze kosten vooraf in uw berekeningen op te nemen, krijgt u een realistischer beeld van wat de lening u daadwerkelijk zal kosten en kunt u beter inschatten of de lening binnen uw financiële mogelijkheden valt. Het is daarom verstandig om alle mogelijke extra kosten zorgvuldig te overwegen voordat u een definitieve beslissing neemt over het aangaan van een lening.

Kies een passende looptijd voor de lening die aansluit bij je financiële situatie.

Het kiezen van een passende looptijd voor de lening is essentieel om ervoor te zorgen dat deze aansluit bij je financiële situatie. Een langere looptijd kan resulteren in lagere maandelijkse aflossingen, maar uiteindelijk ook in hogere totale kosten door de accumulatie van rente. Aan de andere kant kan een kortere looptijd leiden tot hogere maandlasten, maar tot minder rentekosten op lange termijn. Het is daarom belangrijk om zorgvuldig te overwegen welke looptijd het beste past bij jouw budget en financiële doelen.

Houd rekening met eventuele extra aflossingen om de maandlasten te verlagen.

Het is verstandig om bij het berekenen van de maandlasten voor een lening rekening te houden met eventuele extra aflossingen om deze lasten te verlagen. Door extra aflossingen te doen bovenop de reguliere maandelijkse aflossingen, kunt u de totale schuld sneller afbetalen en mogelijk rentekosten besparen. Dit kan u helpen om de financiële last van de lening te verminderen en eerder schuldenvrij te zijn. Het is daarom aan te raden om flexibiliteit in uw budget in te bouwen voor eventuele extra aflossingen, zodat u uw lening sneller kunt terugbetalen en financiële vrijheid kunt bereiken.

Controleer of er mogelijkheden zijn om boetevrij extra af te lossen.

Het is verstandig om bij het berekenen van de maandlasten van een lening te controleren of er mogelijkheden zijn om boetevrij extra af te lossen. Door extra aflossingen te doen zonder boete, kunt u de totale kosten van de lening verminderen en mogelijk de looptijd verkorten. Dit kan u helpen om sneller schuldenvrij te worden en bespaart u geld op lange termijn. Het is daarom aan te raden om leningsovereenkomsten zorgvuldig door te nemen en te kiezen voor flexibele opties die u de vrijheid geven om extra aflossingen te doen wanneer dat het beste uitkomt voor uw financiële situatie.

Gebruik online tools en calculators om de maandlasten van verschillende leningen te berekenen.

Een handige tip voor het berekenen van maandlasten van leningen is om gebruik te maken van online tools en calculators. Deze hulpmiddelen kunnen u helpen om snel en eenvoudig de maandelijkse aflossingen van verschillende leningen te berekenen. Door het invoeren van het leenbedrag, de looptijd en de rentevoet, kunt u een duidelijk overzicht krijgen van wat elke lening u maandelijks zal kosten. Op die manier kunt u gemakkelijk verschillende leenaanbiedingen vergelijken en de lening kiezen die het beste past bij uw financiële situatie. Het gebruik van online tools kan u helpen om weloverwogen beslissingen te nemen en controle te houden over uw budget.

Hoe een Hypothecaire Lening Aan te Vragen: Een Gids voor Succes

Hypothecaire Lening Aanvragen

Alles wat u moet weten over het aanvragen van een hypothecaire lening

Een hypothecaire lening is een belangrijke financiële beslissing die vaak gepaard gaat met de aankoop van een huis of vastgoed. Het is essentieel om goed geïnformeerd te zijn voordat u deze stap zet. Hier zijn enkele belangrijke punten om te overwegen bij het aanvragen van een hypothecaire lening:

Financiële situatie

Voorafgaand aan het aanvragen van een hypothecaire lening is het belangrijk om uw financiële situatie grondig te evalueren. Dit omvat uw inkomen, uitgaven, schulden en spaargeld. Banken zullen ook kijken naar uw kredietgeschiedenis en kredietwaardigheid om te bepalen of u in aanmerking komt voor een lening.

Leningsopties vergelijken

Er zijn verschillende soorten hypothecaire leningen beschikbaar, zoals vaste rentevoetleningen, variabele rentevoetleningen en aflossingsvrije leningen. Het is belangrijk om de verschillende opties te vergelijken en de lening te kiezen die het beste past bij uw financiële behoeften en risicobereidheid.

Documentatie verzamelen

Bij het aanvragen van een hypothecaire lening moet u vaak verschillende documenten verstrekken, zoals loonstrookjes, belastingaangiften, bankafschriften en eigendomsdocumenten. Zorg ervoor dat u alle benodigde documentatie op orde heeft voordat u de aanvraag indient.

Advies inwinnen

Het kan verstandig zijn om advies in te winnen bij een financieel adviseur of hypotheekmakelaar voordat u een hypothecaire lening aanvraagt. Zij kunnen u helpen bij het begrijpen van de voorwaarden en kosten verbonden aan de lening, evenals bij het vinden van de beste deal op de markt.

Aanvraagproces

Het daadwerkelijke proces van het aanvragen van een hypothecaire lening kan variëren afhankelijk van de geldverstrekker. Over het algemeen dient u een online of fysieke aanvraag in te dienen waarbij u alle benodigde documentatie verstrekt. Na beoordeling zal de bank beslissen of uw leningsaanvraag wordt goedgekeurd.

Door deze stappen te volgen en goed geïnformeerd te werk te gaan, kunt u succesvol een hypothecaire lening aanvragen die past bij uw financiële situatie en doelen.


Veelgestelde Vragen over het Aanvragen van een Hypothecaire Lening in België

  1. Wat is een hypothecaire lening?
  2. Hoeveel kan ik lenen voor een hypothecaire lening?
  3. Wat zijn de voorwaarden om een hypothecaire lening aan te vragen?
  4. Welke documenten zijn nodig bij het aanvragen van een hypothecaire lening?
  5. Wat zijn de verschillende soorten hypothecaire leningen en welke past het beste bij mijn situatie?
  6. Hoe lang duurt het goedkeuringsproces van een hypothecaire lening?
  7. Welke kosten zijn verbonden aan het afsluiten van een hypothecaire lening?

Wat is een hypothecaire lening?

Een hypothecaire lening is een specifieke vorm van lening die wordt gebruikt voor de financiering van onroerend goed, zoals een huis of appartement. Bij het afsluiten van een hypothecaire lening dient het gekochte onroerend goed als onderpand voor de lening. Dit betekent dat de geldverstrekker het recht heeft om het vastgoed te verkopen als de lener niet in staat is om aan zijn betalingsverplichtingen te voldoen. Het bedrag, de looptijd en de rentevoet van een hypothecaire lening kunnen variëren afhankelijk van verschillende factoren, zoals de waarde van het onroerend goed, het inkomen van de lener en de kredietgeschiedenis. Het afsluiten van een hypothecaire lening is een belangrijke financiële beslissing die zorgvuldige overweging en planning vereist.

Hoeveel kan ik lenen voor een hypothecaire lening?

Het bedrag dat u kunt lenen voor een hypothecaire lening hangt af van verschillende factoren, zoals uw inkomen, uitgaven, kredietgeschiedenis en de waarde van het pand dat u wilt kopen. Banken zullen uw financiële situatie evalueren om te bepalen hoeveel risico ze bereid zijn te nemen bij het verstrekken van de lening. Over het algemeen wordt aanbevolen dat uw maandelijkse aflossing niet meer dan een derde van uw inkomen bedraagt. Het is verstandig om advies in te winnen bij een financieel expert om een beter inzicht te krijgen in hoeveel u kunt lenen en welke leningsopties het beste bij uw situatie passen.

Wat zijn de voorwaarden om een hypothecaire lening aan te vragen?

Om een hypothecaire lening aan te vragen, zijn er verschillende voorwaarden waaraan u moet voldoen. Banken en geldverstrekkers zullen onder andere uw financiële situatie beoordelen, inclusief uw inkomen, uitgaven en schulden. Daarnaast is een positieve kredietgeschiedenis belangrijk, aangezien dit aantoont dat u in staat bent om leningen terug te betalen. Verder zullen banken ook kijken naar de waarde van het pand dat u wilt financieren, aangezien dit dient als onderpand voor de lening. Het is essentieel om al deze criteria te begrijpen en voor te bereiden voordat u een hypothecaire lening aanvraagt.

Welke documenten zijn nodig bij het aanvragen van een hypothecaire lening?

Bij het aanvragen van een hypothecaire lening zijn er verschillende documenten nodig om uw financiële situatie te beoordelen en de leningaanvraag te verwerken. Enkele veelvoorkomende documenten die vereist kunnen zijn, zijn onder meer loonstrookjes, belastingaangiften van de afgelopen jaren, bewijs van andere inkomstenbronnen, bankafschriften, identiteitsbewijs, eigendomsdocumenten van het aan te kopen pand en eventuele bestaande schulden. Het is belangrijk om deze documenten zorgvuldig te verzamelen en voor te bereiden voordat u de aanvraag indient om het proces soepel te laten verlopen.

Wat zijn de verschillende soorten hypothecaire leningen en welke past het beste bij mijn situatie?

Er zijn verschillende soorten hypothecaire leningen beschikbaar, elk met hun eigen voor- en nadelen. Een veel voorkomend type is de lening met een vaste rentevoet, waarbij de rente gedurende de hele looptijd van de lening hetzelfde blijft. Dit biedt stabiliteit en voorspelbaarheid in uw maandelijkse aflossingen. Aan de andere kant zijn er leningen met een variabele rentevoet, waarbij de rente kan schommelen op basis van marktomstandigheden. Dit kan gunstig zijn als u verwacht dat de rente zal dalen, maar brengt ook meer risico met zich mee. Het is essentieel om uw financiële situatie en toekomstplannen zorgvuldig te overwegen bij het kiezen van een hypothecaire lening die het beste bij u past. Het raadplegen van een financieel adviseur kan u helpen bij het maken van een weloverwogen beslissing.

Hoe lang duurt het goedkeuringsproces van een hypothecaire lening?

Het goedkeuringsproces van een hypothecaire lening kan variëren in duur, afhankelijk van verschillende factoren. Over het algemeen kan het proces enkele weken tot enkele maanden in beslag nemen. Banken en geldverstrekkers moeten uw financiële situatie grondig evalueren, inclusief uw inkomen, kredietgeschiedenis en de waarde van het onroerend goed dat u wilt kopen. Daarnaast kan de snelheid van het goedkeuringsproces ook afhangen van hoe snel u alle benodigde documenten aanlevert en of er extra controles of beoordelingen nodig zijn. Het is belangrijk om geduldig te zijn tijdens dit proces en om indien nodig regelmatig contact te houden met uw geldverstrekker voor updates over de voortgang van uw leningsaanvraag.

Welke kosten zijn verbonden aan het afsluiten van een hypothecaire lening?

Bij het afsluiten van een hypothecaire lening zijn er verschillende kosten waarmee rekening moet worden gehouden. Naast de rente die u betaalt over het geleende bedrag, zijn er ook andere kosten verbonden aan het afsluiten van de lening. Denk hierbij aan dossierkosten, notariskosten, schattingskosten, registratierechten en eventuele kosten voor een hypotheekakte. Het is belangrijk om deze bijkomende kosten in overweging te nemen bij het aanvragen van een hypothecaire lening, aangezien ze invloed kunnen hebben op de totale kostprijs van de lening en uw financiële planning. Het is raadzaam om goed geïnformeerd te zijn over alle kosten die gepaard gaan met het afsluiten van een hypothecaire lening voordat u een definitieve beslissing neemt.